Gaceta Oficial N° 6.085 Extraordinaria
Texto tomado del PDF oficial (texto digital); el PDF original está siempre enlazado.
GACETA
OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
AÑO CXXXIX —
Caracas, lunes 17 de septiembre de 2012 MES XII SUMARIO
Contraloría General de la República Auto Decisorio mediante el cual se deciaró la Responsabilidad Administrativa a los ciudadanos que en ella se mencionan, en los términos que en él se señalan.
Decisión mediante la cual se declaró Sin Lugar- el Recurso de Reconsideración interpuesto por la ciudadana Giolimar Prado Colina, en consecuencia se confirma la decisión dictada el 6 de marzo de 2012, en los términos que en ella se indican.
Decisión mediante la cual se declaró Sin Lugar el Recurso de Reconsideración interpuesto por la ciudadana Carmen Parra Guerra, en consecuencia se confirma la decisión dictada el 06 de marzo de 2012, en los términos que en ella se señalan.
CONTRALORÍA GENERAL DE LAREPÚBLICA
REPUBLICA BOLIVARIANA DE VENEZUELA CONTRALORÍA GENERAL DE LA REPÚBLICA DIRECCIÓN GENERAL DE PROCEDIMIENTOS ESPECIALES DIRECCIÓN DE DETERMINACIÓN DE RESPONSABILIDADES
Caracas 14 de marzo de 2012 AUTO DECISORIO N° 08-01-PADR-003-2012 201° y 153°
NARRATIVA 1. ANÉCGDÉNTES Se practicó acluaciorffiscal por la Dirección de Control del Sector Servicios adscrita a la Dirección General de Control de la Adminstración Nacional Descentraizada de la Conttaloria: Geñeral de ia Republicaordenada mediante el Olcio Creriencial N° 01-00- 0010 s de fecha 01 de noviembre de 2005 emanado de este Organismo Contralor en ejercicio da Jas atribuciones confendas en ei articulo 46 de 3a tey Orgánica de la Contraloria General de la República y del Sistema Naconal de Control Fiscal con el objeto de evaluar la organización y funcionamiento de la Empresa Puertos del Litoral Central. Pl.C. S A asi como la de verificar si se ajustada a la normaliza legal en cuanto a su estructura organizativa. procesos de pianificación y procesos presupuestanos durante los años 2203 y 2004 cuyos resultados quedaron. contenidos en el Informe Definitivo de fecha 04 de agosto de 2006 Sobre la base en los aludidos resultados se formalzó la Potestad de Investigación cuyo expediente quedó distinguido con el N° 06-03-012-2006, la cual culminó. con el correspondiente Informe de Resultados. cursante a 3os fohos 552 al 597 del expediente administrativo Expuesto lo anterior, se pasarà en los términos expuestos en el auto de inicio de fecha 28 de octubre de 2011. a establecer la Relación de Causalidad de los funcionarios públicos o particulares que tuvieron a su cargo o en cualquier forma ntervinieron en la comisión de los hechos, y que pudieran comprometer tanto la responsabilidad administrativa de los llamados al Procedimiento Administrativo para 3a Determinación de Responsabilidades, asi como la posibilidad de ser pasibles de formulación de reparo N° 6.085 Extraordinario
11 RELACIÓN DE CAUSALIDAD
1. OMAR RODRIGUEZ MOTA
El ciudadano OMAR RODRiGUEZ MOTA, titular de la cédula de identidad N° V-1.886.744, se desempeñó en el cargo de Presidente de la empresa Puertos del Litoral Central P.L.C.. S.A.. para el período de ocurrencia de los hechos que serán señalados infra, correspondiéndole las siguientes funciones de acuerdo a lo establecido en la Cláusula Vigésima Novena del CAPITULO II denominado, de las Atribuciones del Presidente, del Acta Constitutiva de la mencionada Empresa, de fecha 26 de febrero de 1992, la cual fue objeto de reforma en fecha 03 de marzo de 1993. por ante el Registro Mercantil Il de fa Circunscripción Judicial del Distrito Federal y estado Miranda. La cual señala:
CLÁUSULA VIGÉSIMA NOVENA: El Presidente de la Junta Directiva tendrá las siguientes atribuciones 1. Convocar y presidir la Junta Directiva.
2. Suscribir la convocatoria de ia Asamblea tanto Ordinarias como Extraordinarias.
3 Ejercer la representación de la Sociedad.
4. Constituir apoderados judiciales o extrajudiciales y factores mercantiles fijando sus facultades en el poder que les confiera.
5. Resolver todo asunto que no éste reservado expresamente a la Asamblea o Junta Directiva, debiendo informar a ésta en su próxima reunión.
En el ejercicio de su cargo, el ciudadano OMAR RODRÍGUEZ MOTA, suscribió de manera presuntamente negligente el Acta Convenio de fecha 27 de febrero de 2003 y tres alcances de dicha Acta de fechas 01 de abril y 01 de julio de 2003 y 25 de mayo de 2004, en las cuales se aprueba el otorgamiento de bonificaciones sin incidencias salariales a los ciudadanos que en ella se mencionan, sin haber existido previamente aprobación por la Asamblea de la empresa Puertos del Litoral Central P.L.C., S.A., como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
empresa Puertos del Litoral Central P L.C. S A. estaba a cargo del Presidente como principios de legalidad y sinceridad, de conformidad con lo establecido en las Leyes que regulan la materia y los Estatutos Sociales de la empresa en cuestión Establecido lo anterior, tenemos que el hecho presuntamente irregular podría configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en'el numeral 2 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, que establece:
"Articulo 91 Sin perjuicio de la responsabidad civil o penal, y de lo que administrativa los actos, hechos u omisiones que se mencionan a continuación (OMISSIS) 2 La omisión, retardo, negligencia o imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de los señalados én los numerales 1 al 11 del articulo 9 de esta Ley" (OMISSI9)":
(Oestacado nuestro)
A los fines de una mejor comprobación del supuesto generador de responsabilidad administrativa citado ut supra, quien suscribe observa, que del dispositivo legal transcrito, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta de descuido o negligente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe • destacar que una conducta es negligente cuando se actúa con desidia, descuido.
abandono o falta de previsión, sin que ello implique la necesidad de demostrar la intención' de dañar, ni tampoco la existencia previa de una norma que taxativamente establezca la manera de ser cuidadoso. Es así, que quien debiendo prever el resultado perjudicial no lo prevé, o previéndolo, no toma las medidas oportunas para evitarlo, actúa con negligencia.
En segundo Iugar, el ciudadano OMAR RODRÍGUEZ MOTA, actúo presuntamente sin estar previa y legalmente autorizado para aprobar el otorgamiento de las
página original (tal como se publicó)
bonificaciones sin incidencia salarial, acordadas en el Acta Convenio y sus Actas de afectado el patrimonio público del énte del cual formaba parte. En este sentido, el hecho administrativa, a tenor de lo dispuesto en el numeral 12 del artículo 91 de la Ley Orgánica de la Cortraloria General de la República y del Sistema Nacional de Gontrol Fiscal, que establece:
"Artículo 91. Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) 12. Efectuar gastos o contraer compromisos de cualquier naturaleza que puedan 11. del articulo 9 de esta Ley, sin autorización legal previa para ello, o sin disponer presuntamente de los recursos necesarios para hacerlo; salvo que tales operaciones sean efectuadas en situaciones de emergencia evidentes, como en casos de análogos cuya magnitud exija su urgente realización, pero informando de manera las medidas:o,estimen convenientes, dentro de los limites de esta ley.
(OMISSIS) (Destacado Nuestro) De ta disposición normativa-antes citada, es de significar, que a los fines de que los órganos y entes públicos puedan exteriorizar su voluntad a través de actos administrativos, esto supone que los mismos deben ser dictados por funcionarios públicos capacidad para el particular, en consecuencia, la facultad de materializar competencias en el ámbito de los órganos o entes estadales de derecho público, supone una competencia administrativa dada a dicho funcionario, para que éste en razón de ella represente o actúe en nombre del ente público del cual forma parte, lo cual, presume la obligatoria necesidad manifestar y exteriorizar la correcta y objetiva afirmación de la voluntad de la .administración. Por ello, es menester que el actuar administrativo de los funcionarios públicos esté enmarcado dentro del haz de funciones que la ley le ha confiado.
Los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa, y la participación del ciudadano OMAR RODRÍGUEZ MOTA en el mismo, se destacan de manera esencial los siguientes:
1. Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Ccntrol de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 06 al 28).
Informe de Resultados sin número, realizado por la Dirección de Control del Sector 2.
Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de la República (folios 552 al 596).
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) 3.
Acta de Aicance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
4 Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
5 Acta de Alcance de Acta Convenio del 25 de mayo de 2004 (folios.45 y 46).
6.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 7.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Centrail.(PL:C). S.A., da respuesta al Oficio N° 06-03 de este Organismo Contralor, enel cual se solicitó la certificación de los cargos de los ciudadanos que conformabian epairtede la Junta Directiva, Presidente, Auditor Interno y Coordinaderes de Procesos, correspondientes al periodo 2003-2004 (folios 34 al 37! Oficio. N° PLC-PRE-199 y anexos de fecha 08 de febrero. de 2007 dirigido al B.
Despacho del Contralor.Generai de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, correspondientes al periodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
9.
2. HELEN MICHELE MEZA
La ciudadana HELEN MICHELE MEZA, titular de la cédula de identidad N° V-11.920.833, se desempeñó en los cargos de Coordinador de Procesos de Recursos Humanos, Consultor Jurídico (E) y Asesora de la Presidencia de la empresa Puertos del Litoral Central, PLC. S.A., en fechas 21 de abril de 2003 al 05 de mayo de 2003: 16 de junio de 2003 al 16 de septiembre de 2003 y 18 de septiembre de 2003 al 01 de julio de 2004, por lo que, su condición funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado.
En tal sentido, la ciudadana HELEN MICHELE MEZA, antes identificada, actuó presuntamente de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio público de la empresa Puertos del Litoral Central P.L.C.. S.A., toda vez que suscribió de manera indebida el Acta Convenio de fecha 27 de febrero de 2003.y tres alcances ce dicha Acta, de fechas 01 de abril y 01 de julio de 2003 y 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de bonificaciones, sin incidencia salarial.
estaba reservada a la Asamblea como la suprema autoridad en cuanto'a la dirección y administración de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente irregular podria configurar eJ. -supuesto generador de responsabilidad administrativa, a tenor de lo dispuestó en,el-nurigrat'a.del articulo 91 de la Ley Orgánica de la Contraloría General de la República y dèl Sistenfa Nacional de Control Fiscal, que establece:
administrativa les 'actos, hechos u omisiones que se mencionan a continuación:
(OMSSIS) 2. La omisión, retardo, negligencia o Imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley".
(OMISSIS)".
(Destacado nuestro).
De la norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa desempeñando, es decir, extralimitándose de la esfera de las competencias otorgadas para cumplir determinadas funciones dentro de aquel ente u organismo que le haya otorgado tales funciones.
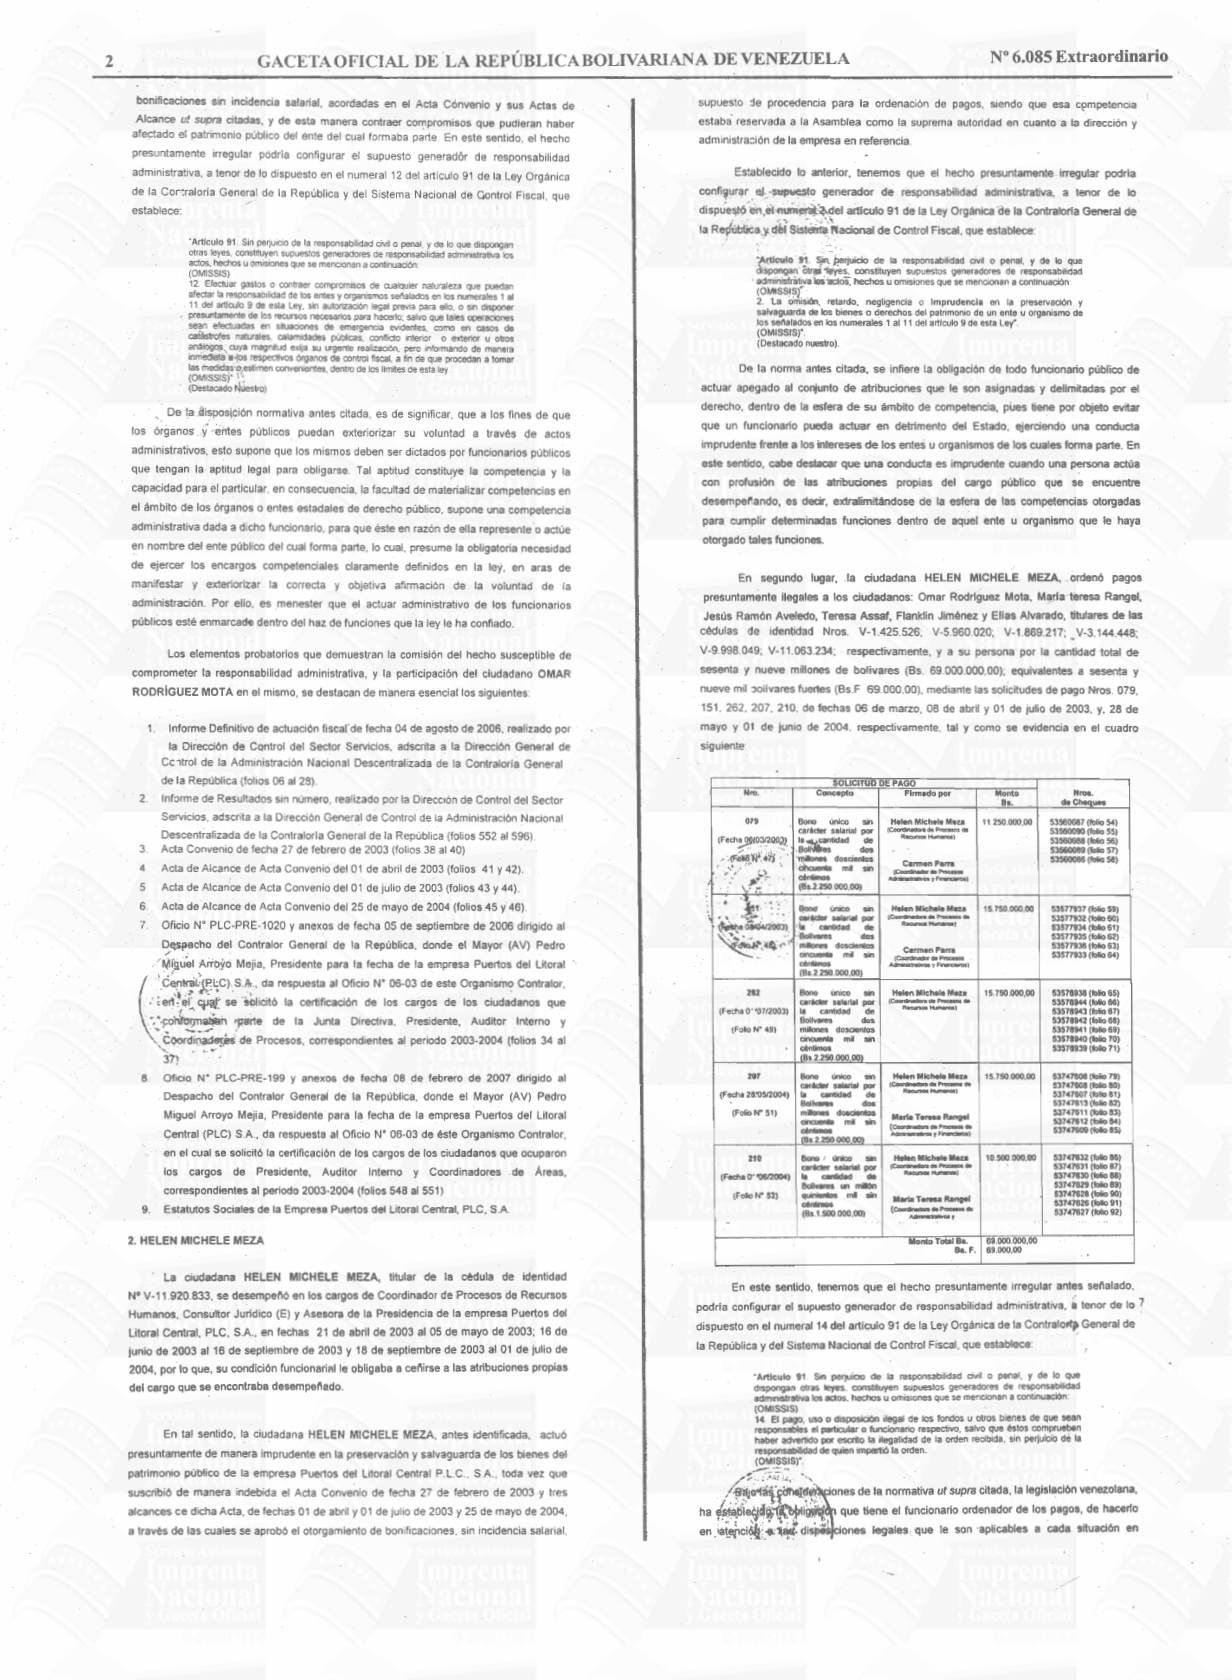
En segundo lugar, .la ciudadana. HELEN MICHELE. MEZA, ordenó pagos presuntamente ilegales a los ciudadanos: Omar Rodriguez Mota, Maria-teresa Rangel, Jesús Ramón Aveledo, Teresa Assaf, Flanklin Jiménez y Elias Alvarado, titulares de las cédulas de identidad Nros. V-1.425.526; V-5.960.020; V-1.869.217: _V-3.144.448;
V-9.998.049: V-11.063.234: respectivamente, y a su persona' por la cantidad total de sesenta y nueve millones de bolivares (Bs. 69.000.000.00); equivalentes a sesenta y nueve mil 5olivares fuertes (Bs.F 69.000.00). mediante las solicitudes de pago Nros. 079, 151, 262, 207, 210, de fechas 06 de marzo, 08 de abril y 01 de julio de 2003. y, 28 de mayo y 01 de junio de 2004, respectivamente, tal y como se evidencia en el cuadro siguiente:
SOLICITUD DE PAGO Nro.
Nros.
Monto Firmado por Bs.
de Cheques 079 Bono único us
11.250.000,00 53560087 (folio 54) Helen Michele Meza carácter salarial por 53560090 (folio 55) Recursos Humanos) (Fecha 06±03/2003), 53560088 (folio 56) de la cantidad Bolivres 53560089 (folio 57) dos (F08W.47 millones doscientos Carmen Parra ancuenta mill sin (Coordinador de Procesos oêntienos Adriniestrativos y Finencieroa) (Bs.2 250.000.00) Helen Micheie Maza Bono único 15.750.000.00 sin 53577937 (olio 59) carácler salarial por (hecha 0804/2003), Recunsos Humanos) iacantidad de 53577934 (ollo 61) dos Boliveres 53577935 (folio 62) 4 millones 53577938 (foão 63) doscientos Cermen Parra mil sin 53577933 (follo 64) céntimos (Bs.2 250.000.00) 282 Bono 15.750.000.00 53578938 (follo 65) único Helen Michele Meza (Coordinadora de Prcesos de 53578944 (follo 66) Recursos Humenos) 53578943 (folo 67) (Fecha 0-07/2003) de 53578942 (folio 68) Bollvares dos 53578941 (follo 69) (Folio N° 49) millones doscientos cincuenta 53578940 (follo 70) mil sin 53578939 (follo 71) céntimos (Bs.2.250.000.00) 207 Helen Michele Meza 15.750.000.00 Bono único sin caráder salarial por (Fecha 28:05/2004) de 53747607 (folo 81) Bollvares dos 53747813 (folio 82) (Folão N° 51) 53747611 (follo 83) millones doscientos Marla Teress Rangel 53747812 (folio 84) mil sin (Coordnedors de Presos de céntimos (Bs.2.250.000.00) 53747632 (ollo 86) 210 10.500.000.00 Bono / único sin Helen Michele Meza (Ceondinedora de Procesos de 53747631 (folio 87) carácter salarial por Recursoe Humenos) la cantidad de (Fecha 0° 05/2004) 53747830 (folio 88) Bolivares un millón 53747629 (folio 89) (Folio N° 52) quinientos mill sin Maria Tores a Rangel 53747626 (follo 91) céntinnos (Codnadore de Procesos do (Bs.1.500.000.00) 53747627 (folio 92) Arinietretivos y 69.000.000.00 Monto Total Ba.
69.000.00 Ba. F.
En este sentido, tenemos que el hecho presuntamente irregular antes señalado, dispuesto en el numeral 14 del articulo 91 de la Ley Orgánica de la Contralorta General de la República y del Sistema Nacional de Control Fiscal, que establece:
"Articulo 91. Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes. constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) responsables el particular o funcionario respectivo, salvo que éstos comprueben haber advertido por escrito la ilegalidad de la orden recibida, sin perjuicio de la responsabilidad de quien impartió la orden.
(OMISSIS)".
jefas consdeaciones de la normativa ut supra citada, la legislación venezolana, en atención :tad dispesciones legales que le son aplicables a cada situación en
página original (tal como se publicó)
suscepableigumr además de la responsabilidad administrativa, en responsabilidad civil o penal.
En este sentido, los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa, y la participación de la ciudadana HELEN MICHELE MEZA en el mismo, se destacan de manera esencial los siguientes:
1. Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 06 al 28).
Informe de Resultados sin número, realizado por la Dirección de Control del Sector 2.
Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de la República (folios 552 al 596).
3.
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) 4.
Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
5. Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
Acta de Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
Oficio N° PLC-PRE-1020 y anexos de fecha C5 de septiembre de 2006 dirigido al Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S A . da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Junta Directiva. Presidente, Auditor Interno y Coordinadores de Procesos correspondientes al periodo 2003-2004 (folios 34 al 37) Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dingido al 8 Despacho del Contralor General de la Repúbica, donde el Mayor (AV) Pedro Miguel Arroyo Mejia. Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, el cuaL se solicitó la certificación de los cargos de los ciudadanos que ocuparon loscargosde Presidente, Auditor Interno y Coordinadores de Áreas.
correspapdientes al periodo 2003-2004 (folios 548 al 551) -g statitog Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
ides de Pago Nros, 079. 151, 262, 207. 210, de fechas 06 de marzo, 08 de n (rosal 49; 51 y 52) 3. JESÚS RAMÓN AVELEDO El ciudadano JESÚS RAMÓN AVELEDO, titular de la céduta de identidad N° V-1.869.217, se desempeñó en los cargos de Coordinador de Procesos de Seguridad y Protección Integral, y Coordinador de Procesos de Recursos Humanos (E). de la empresa Puertos del Litoral Central, PLC. S.A., éste último desempeñado en fecha 18 de .septiembre al 24 de noviembre del 2003, por lo que, su condición funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado.
En tal sentido, el ciudadano JESÚS RAMÓN AVELEDO, antes identificado, actuó presuntamente de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio público de la empresa Puertos del Litoral Central P.L.C. S.A.. toda vez que suscribió de manera indebida el Acta Convenio de fecha 27 de febrero de 2003 y tres alcances de dicha Acta, de fechas 01 de abril y 01 de julio de 2003 y. 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de-bonificaciones, sin incidencia salarial, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada a la Asamblea como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente regular podria configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 2 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Controi Fiscal. que establece.
"Articulo 91 Sin perjuicio de la responsabidad cvil o penai. y de lo que administrativa los actos, hechos u omisiones que se mencionan a continuación.
(OMISSIS) 2. Ta--misión. retardo. negligencia o imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de Iqs señalados en los numerales 1 al 11 del articulo 9 de esta Ley" (OMISSIS)" ..(Destacado nuestro).
4%7 De la- norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues.tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa con profusión de las atribuciones propias del cargo público que se encuentre desempeñando, es decir, extralimitándose cle la esfera de las competencias otorgadas otorgado tales funciones.
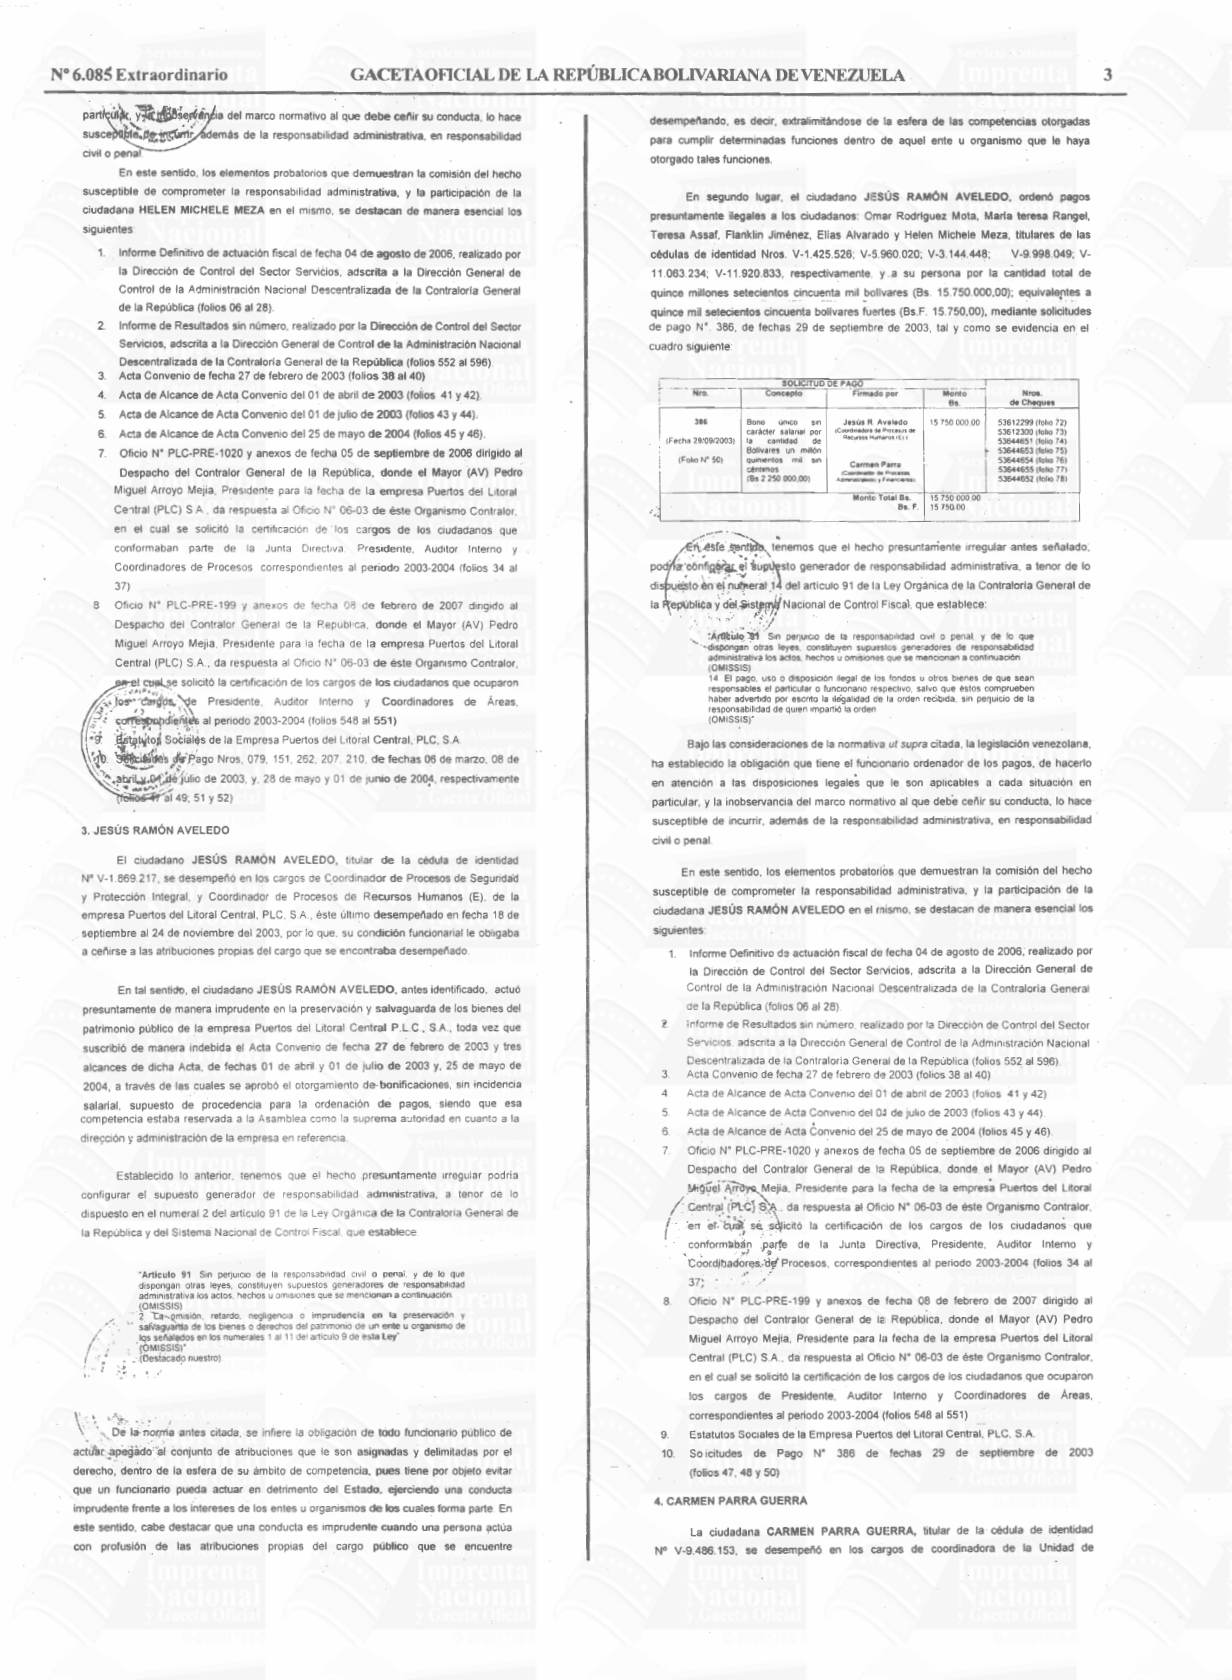
En segundo lugar, el ciudadano JESÚS RAMÓN AVELEDO, ordenó pagos Teresa Assaf, Flanklin Jiménez, Elias Alvarado y Helen Michele Meza, titulares de las cédulas de identidad Nros. V-1.425.526; V-5.960.020; V-3.144.448: V-9.998.049; V- 11.063.234; V-11.920.833, respectivamente, y.a su persona por la cantidad total de quince millones setecientos cincuenta mil bolivares (Bs. 15.750.000,00); equivalentes a quince mil setecientos cincuenta bolívares fuertes (Bs.F. 15.750,00), mediante solicitudes de pago N°. 386, de fechas 29 de septiembre de 2003, tal y como se evidencia en el cuadro siguiente:
Nro.
Monto Nros.
Concepto de Cheques Bs.
15 750 000.00 386 Bono 53612299 (foko72) únco sin Jesús R. Aveledo 53612300 (foho 73) Coordnadors de Procesos de Recursos Humaros E1 a cantidad de (Fecha 29:09/2003) 53644651 (folio 74) 53644653 (folio 75) Bolivares un millón (Folo N° 50) quinientos mil sin 53644654 (folo 76) Carmen Parra 53644655 (folio 77) Cerdnedor de Procesos (Bs 2 250 000,00) Admnalietvos y Fancers 53644852 (folio 78) Monto Total Bs.
15 750 000.00 Bs. F.
15 750.00
nesfe sentido, tenemos que el hecho presuntamente irregular antes señalado;
podrá:configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el nutneral 14 del artículo 91 de la Ley Orgánica de la Contraloria General de la República y del.Sistega Nacional de Control Fiscal), que establece:
、,
administrativa los actos, hechos u omisiones que se mencionan a continuación (OMISSIS) 14 El pago, uso o disposición ilegal de los fondos u otros bienes de que sean responsables el particular o funcionano respectivo, salvo que éstos comprueben haber advertido por escnto la ilegalidad de la orden recibida, sin perjuicio de la responsabilidad de quien mpartió la orden (OMISSIS)" Bajo las consideraciones de la normativa ut supra citada, la legislación venezolana, ha establecido la obligación que tiene el funcionario ordenador de los pagos, de hacerlo particular, y la inobservancia del marco normativo al que debe ceñir su conducta, lo hace susceptible de incurrir, además de la responsabilidad administrativa, en responsabilidad civil o penal.
En este sentido, los elementos probatorios que demuestran la comisión del hecho ciudadana JESÚS RAMÓN AVELEDO en el mismo, se destacan de manera esencial los siguientes:
1. Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006; realizado por la Dirección de Control dei Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 06 al 28).
Informe de Resultados sin número. realizado por la Dirección de Control del Sector 2.
Se-vicios. adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 552 al 596).
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) 3.
Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42) 4.
Acta de Alcance de Acta Convenio del 0ª de julio de 2003 (folios 43 y 44).
5.
Acta de Aicance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
6.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 7.
Despacho del Contralor General de la República, donde, el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PL-C) SA. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, er et cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parfe de la Junta Directiva, Presidente. Auditor Interno y Coordibadores.-de Procesos. correspondientes al periodo 2003-2004 (folios 34 al 37;
Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 8.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que ocuparon los cargos de Presidente, Auditor Interno y Coordinadores de Áreas, correspondientes al periodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC. S.A.
9.
Soicitudes de Pago N° 386 de fechas 29 de septiembre de 2003 10.
(folios 47, 48 y 50) 4. CARMEN PARRA GUERRA La ciudadana CARMEN PARRA GUERRA, titular de la cédula de identidad N° V-9.486.153. se desempeñó en los cargos de coordinadora de la Unidad de
página original (tal como se publicó)
Contabilidad y Presupuesto. y Coordinadora de Procesos Administrativds y financie: s de la empresa Puertos del Litoral Central. PLC. S.A.. entre las fechas 27 de marzo de 2000 al 03 :le noviembre de 2003, por lo que, su condición funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado.
En tal sentido. la ciudadana CARMEN PARRA GUERRA. antes identificada. actuó presuntamente de manera imprudente en la preservación y salvaguarda' de los bienes del patrmonic publico de la empresa Puertos del Litoral Central P L. C. S A. toda vez que suscribió de manera indebida el Acta Convenio de fecha 27 de febrero de 2003 y dos alcances de dicha Acta, de fechas 01 de abril de 2003 y 25 de mayo de 2004, a través de de procedencia para la ordenación de pagos. siendo que esa competencia estaba reservada a la Asamblea como la suprema autoridad en cuanto a la dirección y administraciôn de la empresa en referencia.
Éstabiei antelnor. tenemos que et hecho presuntamente regular podria configurar-el "supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto enbumeral- del articulo 91 de la Ley Orgánica de la Contraloria General de la Republica y,gel Sastema Nacional de Control Fiscal, que establece:
"Articulo 91 Sin perquco de la responsabilidad cvi o penal, y de lo que admnistrativa los actos, hechos u omisiones que se mencionan a continuación (OMISSIS) 2 La omisión, retardo, negligencia o imprudencia en la preservación y salvaguarda de los brenes o derechos del patrmanio de un ente u organismo de (OMISSIS)" (Destacado nuestro) De la norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho. dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado. ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa con profusión de las atribuciones propias del cargo público que se encuentre desempeñando, es decir, extralimitándose de la esfera de las competencias otorgadas para cumplir determinadas funciones dentro de aquel ente u organismo que le haya otorgado tales funciones.
En segundo Iugar. la ciudadana CARMEN PARRA GUERRA. ordenó pagos presuntamente indebidos a los ciudadanos Omar Rodriguez Mota, Helen Michele Meza.
Rangel titulares de las cédulas de dentidad Nros V-1 425 526 V-11 920 833 - 1 869 217 V-3 144 448. V-9 998 049. V-11 063 234. V-5 960 020, respectivamente, por la cantidad total de cuarenta y dos millones setecientos cincuenta mrl bolivares (Bs 42 750 oco,00). equivalentes a cuarenta y dos mil setecientos cincuenta bolivares fuertes (Bs.F 42 ?50.00). mediante las solicitudes de pago Nros 079. 151 y 386 de fechas 06 de marzo, 06 de abril y 29 de septiembre de 2003, respectivamente, tal y como se evidencia en el cuadro siguiente:
A Nros.
Concepto Monto do Cheques Bs.
B6ng.
Helen Michele Meza 11 250 000 00 53580087 (folo 54) sn (Ceerdnedora de Pugcevos de salarial por caruci 53560090 (folo 5:
/gantdad de 53560089 (fol0 57) dos doscientos 53560086 (fok0 58) Carmen Parra cuenta ICaerdnedor de Precasos bentmos (Bs 2 250 000.00) Bono 151 53577937 (foo 59, 15 750 000.00 unico .sn Halen Michele Meza Coordnedors de Procesos de 53577932 (fofi0 60) Recurteos Humenos) la cantidad 53577934 (foho 61) de Bolivares 53577935 (fo/0 62) dos millones doscientos (Follo N° 48) 53577936 (folio 63) Carmen Parra canouenta misn i Ceoranador da Procesos Centamos Admneratvoe y Fancoros) (Bs 2 250 000,00) 395 Bono 15 750 000.00 único sn Jesús R. Avelado 53612299 (folg 72) 53612300 (foko 73) ICsardnedora de Procesos de (Feche 2909/2003) 53644651 (folo 74) cantidad de Bolivares un méón 53544553 (foln 75) quinientos md sn (Foão IN° 50) 53644654 (folo 76) Carmen Parra 53644655 (folo 77) cêntimos Coerdnedor de Procasos (Bs 2 250 000,00) 53644652 (folio 78) Admnelabvos y Franceros) Morto Total Bs.
42 750 000.00 42 750.00 Bs. F.
En este sentido, tenemos que el hecho presuntamente irregular antes señalado, podria configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en ei numeral 14 del artículo 91 de la Ley Orgánica de la Contraloria General de fa Repúbl ca y del Sistema Nacional de Control Fiscal, que establece:
"Articulo 91 Sin pequcio de la responsabrídad crvi o cenal. y de lo que (OMISSIS) 14 El pago uso o dispos-cór: legal de los fondos u otros bienes de que sean responsables el paricula: o funcionano respectivo salvo que éstos comprueben haber advertido por escrto ta tegaldad de la orden rertida sin perjuicio de la responsablidad de quen impartió la orden (OMISSIS:
ha establecido la obligación que tiene el funcionano ordenador de los pagos, de hacerlo particular. y la inobservancia del marco normativo al que debe ceñir su conducta, lo hace susceptib'e de incurrir, además de la responsabilidad administrativa, en responsabilidad civil o penal En este sentido los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa, y la participación de la ciudadana CARMEN'PARRA GUERRA en el mismo, se destacan de manera esencial los siguientes..- :1. -taforme-Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria Generat de la República (folios 06 al 28).
Informe de Resultados sin número, realizado por la Dirección de Control del Sector 2.
Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 552 al 596).
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 ai 40) 3.
Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
4.
Acta de Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
5.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 6.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el parte de fa Junta Directiva, Presidente, Auditor Internio y Coordinadores "de Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 7 Despacho del Contralor General de la República. donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A . da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los cudadanos, que ocuparon los cargos de Presidente. Auditor Interno y Coordinadores de Áreas.
correspondientes al penodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
8 Solicitudes de Pago Nros, 079. 151, 386 de fechas 06 de marzo, 08 de abril y 01 9 de julio y 29 de septiembre de 2003, respectivamente (folios 47, 48 y 50)
5. MARÍA TERESA RANGEL ¡La *ciudadana MARÍA TERESA RANGEL, titular de la cédula de identidad N° vi5 960.020, se desempeñó en los cargos de Consultor Juridico y Coordinador de Procesos Administrativos y financieros de la empresa Puertos del Litoral Central. PLC.
S.A., entre las fechas .19 de agosto de 1996 al 01 de julio de 2004, por lo que, su condición funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado.
En tal sentido, la ciudadana MARÍA TERESA RANGEL, antes identificada, actuó presuntamente de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio público de la empresa Puertos del Litoral Central P.L.C.. S.A.. toda vez que suscribió de manera indebida el Acta Convenio de fecha 27 de febrero de 2003 y dos alcances de dicha Acta, de fechas.01 de abril y 01 de julio de 2003, a través de las cuales se aprobó el otorgamiento de bonificaciones, sin incidencia salarial, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada a la Asamblea como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente irregular podria configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 2 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, que establece:
dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u ornisrones que se mencionan a continuación (OMISSIS) 2 La omisión, retardo. negligencia o Imprudencia en la preservación y salvaguarda de ios bienes o derechos del patrimonio de un ente u organismo de los señalados er los numerales 1 al 11 del articuio 9 de esta l.ey" (OMISSIS) (Destacado nuestro)
De la norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento def. Estado. ejerciendo una conducta impruden:e frente a los intereses de los entes u organismos de los cuales forma parte En este spntilō, cabe destacar que una conducta es imprudente cuando una persona actúa con' profusión de las atribuciones propias del cargo público que se encuentre desempeñoß, es decir, extralimitándose de la esfera de las competencias otorgadas otorgado tles funciones.
página original (tal como se publicó)
En segundo lugar, la ciudadana MARÍA TERESA RANGEL, ordenó pagos presuntamente indebidos a los ciudadanos: Omar Rodriguez Mota, Helen Michele Meza, Jesús Ramón Aveledo, Teresa Assaf, Flanklin Jiménez y Elías Alvarado, titulares de las cédulas de identidad Nros. V-1.425.526; V-11.920.833; V-1.869.217: V-3.144.448: V- 9.998.049; V-11.063.234: respectivamente, y a su persona por la cantidad total de veintiséis millones doscientos cincuenta mil bolivares (Bs. 26.250.000,00); equivalentes a veintiséis mil doscientos cincuenta bolivares fuertes (Bs.F. 26.250,00), mediante las solicitudes de pago Nros. 207, 210, de fechas 28 de mayo y 01 de junio de 2004, respectivamente, tal y como se evidencia en el cuadro siguiente:
SOLICITUD DE PAGO Concepto Monto Nros.
Nro.
Firmado por de Cheques Bs.
207
15.750.000.00 53747606 (folio 79) Bono único sin Helen Michele Mezs (Cocrdinadora de Pucmos de Recurtios Humanos) 53747607 (folio 81) (Fecha 28/05/2004) la cantidad 53747613 (folio 82) Bolivares dos 53747611 (folio 83) (Folio N° 51) millones doscientos Maria Teresa Rangel 53747612 (folio 84) cincuenta mil sin sd -cêntimos- 53747609 (folio 85) (sg À SgUupy (Bs.2.250.000.00) 210 Bono único sin Helen Michele Meza 53747632 (folio 86)
10.500 000.00 (Coordnadora de Procesos de 53747631 (folio 87) (Fecha C1/06/2004) 53747630 (folo 88) Bolivares un millón (Folic N° 52) quinientos mil sin 53747628 (folio 90) Maria Teresa Rangel cêntirnos 53747626 (folio 91) (Cordnadora de Procesos de (Bs. 1.500.000.00) 53747627 (folio 92) Monto Total Bs.
26.250 000.00 Bs. F.
26.250.00 En este sentido, tenemos que el hecho presuntamente irregular antes señalado, podría configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 14 del articulo 91 de la Ley Orgánica de la Contraloría General de la Repúbl ca y del.Sistema Nacional de Control Fiscal, que establece:
administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) 14. El pago, uso o disposición ilegal de tos fondos u otros bienes de que sean responsabilidad de quien impartió la orden.
(OMISSIS)" Bajo las consideraciones de la normativa ut supra citada, la legislación venezolana, ha establecido la obligación que tiene el funcionario ordenador de los pagos, de hacerto en atención a las disposiciones legales que le son aplicables a cada situación en particular, y la inobservancia del marco normativo al que debe ceñir su conducta, lo hace susceptible de incurrir, además de la responsabilidad administrativa, en responsabilidad civil o penal.
En este sentido, los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa, y la participación de la ciudadana MARÍA TERESA RANGEL en el mismo, se destacan de manera esencial los siguientes:
Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por 1.
la Dirección de Control del Sector Servicios, adscrita a a Dirección General de Control de la Administración Nacional Descentralizada de la Contralorla General de la República (folios 06 al 28).
Informe de Resultados sin número, realizado por la Dirección de Control del Sector 2.
Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de la República (folios 552 al 596).
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) 3 Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
4 Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
5 Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 6 Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguei Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se-solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Juntá Directiva, Presidente, Auditor Interno y Coordinadores de Procesos, correspondientes al periodo 2003-2004 (folios 34 al 37) 7.:
Desoacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la. fecha de la empresa Puertos del Litoral Central ^{PLC).S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que ocuparon los cargos de Presidente, Auditor Interno y Coordinadores de Areas, correspondientes al período 2003-2004 (folios 548 al 551) Esta:utos Sociales de la Empresa Puertos del Litoral Central, PLC. S.A.
8 Solicitudes de Pago Nros. 207, 210, de fechas 28 de mayo y 01 de junio de 2004.
9.
respectivamente (folios 51 y 52)
6. TERESA ASSAF La ciudadana TERESA ASSAF, titular de la cédula de identidad N° V-3.144.448, se desempeñó en el cargo de Auditor Interno de la empresa Puertos del Litoral Central, PLC, S.A., entre las fechas 01 de diciembre de 1997 al 29 de agosto de 2005; por lo que, su condición funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado.
En tal sentido, la ciudadana TERESA ASSAF, antes identificada, actuó presuntamente de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio público de la empresa Puertos del Litoral Central P.L.C.. S.A.. toda vez que suscribió de manera indebida el Acta Convenio de fecha 27 de febrero de 2003 y tres alcances de dicha Acta, de fechas 01 de abril y 01 de julio de 2003 y. 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de bonificaciones, sin incidencia salarial. supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada a la Asamblea como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente irregular podria configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 2 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, que establece:
n n nnn n n nn .
-administrativa los actos, hechos u omisiones que se mencionan a continuación:
(SISSINO) Salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de 1os se Aaládos en los numerales 1 al 11 del articulo 9 de esta Ley".
(QMISSIS) (Destacado nuestro).
De ia norma antes citada, se infiere la obligación de todo funcionario público de derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa con profusión de las atribuciones propias del cargo público que se encuentre desempeñando, es decir, extralimitándose de la esfera de las competencias otorgadas otorgado tales funciones.
Por lo que, los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa, y la participación de la ciudadana TERESA ASSAF en el mismo, se destacan de manera esencial los siguientes:
iníoame Definrtivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por i.
la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de la República (folios 06 al 28).
Informe de Resultados sin número, realizado por la Dirección de Control del Sector 2.
Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Conitraloria General de la República (folios 552 al 596).
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) 3.
Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
4.
Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
Acta de Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
6.
Oficio-Nº.PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al .7.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PL.C). S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la'certificación de los cargos de los ciudadanos que conformaban parte de ta- Junta.Directiva, Presidente, Auditor Interno y Coordinadores de Procesos.
Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 8.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Centra! (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual de Presidente, Auditor Interno y Coordinadores de Áreas, correspondientes al periodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
9.
7. ELÍAS ALVARADO GONZÁLEZ
El ciudadano ELÍAS ALVARADO GONZÁLEZ, titular de la cédula de identidad N° V-11.033.234, se desempeñó en el cargo de Coordinador de. Procesos de_Servicios Generales de la empresa Puertos del Litoral Central., PLC, S.A., en fecha de ocurrencia de ceñirse a 3s atribuciones propias del cargo que se encontraba desempeñado.
página original (tal como se publicó)
En 1al sentido. el ciudadano ELÍAS ALVARADO GONZÁLEZ. antes identificado.
bienes de patrimonio público de la empresa Puertos del Litorai Central P.L.C. S A.,toda tres alcances de dicha Acta, de fechas 01 de abril y 01 de julio de 2003 y. 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de bonificaciones, sin incidencia salarial, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada a la Asamblea como la suprema autoridad en cuanto a la djécción y administración de la empresa en referencia Establecido lo: anterior, tenemos que el hecho presuntamente irregular podria • la República y del Sistema Nacional de Control Fiscal, que establece:
administrativa los actos, hechos u omisiones que se mencionan a continuación (OMISSIS) 2 La omisión, retardo, negligencia o imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimono de un ente u organismo de (OMISSIS)" (Destacado nuestro)
De la norma antes citada, se infiere la obligación de-todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa con profusión de las atribuciones propias del cargo público que se encuentre desempeñando, es decir, extralimitándose de la esfera de las competencias otorgadas otorgado lales funciones En este sentido. los elementos probatorios que demuestran la comisión del hecho ciudadana ELIAS ALVARADO GONZÁLEZ en el mismo, se deştacan de manera esencial los siguientes:
Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por 1.
la Cirección de Control del Sector Servicios, adscrita à la Dirección General de Contrel de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 06 al 28).
2. : Informe de-Resultados sin número, realizado por la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional .. Descentralizada, de la Contraloría General de la República (folios 552 al 596).
3.Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) Acta de Aicance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
4.
Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
5.
Acta de Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
6.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 7.
Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Junta Directiva, Presidente, Auditor Interno y Coordinadores de Procesos, Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 8.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Migue! Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual de Presidente, _Auditor Interno y Coordinadores de Áreas, correspondientes al periodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC. S.A.
9.
8. ALEXANDER LIENDO
El ciudadano ALEXANDER LIENDO, titular de la céduia de Identidad N° V-11.061.706. se desempeñó en el cargo de Coordinador de Procesos de Operaciones Portuarias (E) de Ia empresa Puertos del Litoral Central, PLC. S.A. en fecha de ocurrencia de los hechos presuntamente irregulares: por lo que. su condición funcionarial Je obligaba a ceñirse a las atribuciones propias dei cargo que se encontraba desempeñado.
En fal sentido, ef ciudadano ALEXANDER LIENDO, antes identificado, actuó presuntamente,de manera imprudente en la preservación y salvaguarda de los bienes def patrimonio.público de la empresa Puertos del Litoral Central P.L.C.. S.A.. toda vez que suscribió de manera debida el Acta Convenio de fecha 27 de febrero de 203, a través estaba resevadata Asamblea como la suprema autoridad en cuanto a la dirección y admvintstración.de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente irregular podria configurar el supuesto generador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 2 del articulo 91-de la Ley Orgánica de la Contraloría General dela República y del Sistema Nacional de Control Fiscal, que establece.
dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) 2. La omisión, retardo, negligencia o Imprudencia en la preservación y (OMISSIS)" (Destacado nuestro).
De la norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa con profusión de las atribuciones propias del cargo público que se encuentre deşempeñando, es decir, extralimitándose de la esfera de las competencias otorgadas para cumplir determinadas funciones dentro de aquel ente u organismo que le haya otorgado tales funciones En este sentido, los elementos probatorios que demuestran la isión del hecho susceptible de comprometer la responsabilidad administrativ:. y :a ticipación de la ciudadana ALEXANDER LIENDO en el mismo, se destacan de manera, esencial los siguientes Iinforme Definitivo de actuación' fiscal de fecha 04 de agosto de 2006, ado por la :Dirección de Control del"Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de là República (folios 06 al 28).
2. Informe de, Resultados sin número, realizado por la Dirección de Control del Sector Servicios, adscnta a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 552 al 596).
3. Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 4.
Despacho del Contralor Generat de la República, donde el Mayor (AV) Pedro Migue! Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en e! cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Junta Directiva, Presadente, Auditor Interno y Coordinadores de Procesos, Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central.
(PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que ocuparon los cargos de Presidente, Auditor Interno y Coordinadores de Áreas, correspondientes al periodo 2003-2004 (folios 548 al 551) 6. Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
9. FRANKLIN JIMÉNEZ El Siudadano FRANKLIN JIMÉNEZ, titular de la cédula de identidad N° V-9 998 049. se.desempeñó en el cargo de Coordinador de Procesos de Operaciones Portuarias de la empresa Puertos del Litoral Central. PLC. S A . en fecha de ocurrencia de los hechos presuntamente irregulares. por lo que. su condicion funcionarial le obligaba a ceñirse a las atribuciones propias del cargo que se encontraba desempeñado .En tal sentido, el ciudadano FRANKLIN JIMÉNEZ, antes identificado, actuó presuntamente de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio pública de la empresa Puertos del Litora! Central P.L.C. S.A.. toda vez que suscribió de manera indebida dos, de las Actas de Alcance del Acta primigenia del 27 de febrero de-2003; de fechas 01 de abril y 01 de julio del mismo año, a través de las cuales sé aprobó el otorgamiento de bonificaciones, sin incidencia salarial, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada a la Asamblea comio la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
Establecido lo anterior, tenemos que el hecho presuntamente irregular podría configurar el supuesto generador de responsabilidad administrativa, a tenor de lo
página original (tal como se publicó)
..7
GACETAOFICLAL DE LA REPÚBLICABOLIVARIANA DE VENEZUELA
N° 6.085 Extraordinario dispuesto en el numeral 2 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, que establece:
"Articulo 91. Sin perjuicio de la responsabilidad civi o penal. y de lo que dispongan otras leyes, constituyen supuestos generadores de responsablidad administrativa los actos, hechos u omisiones que se mencionan a continuación- (OMISSIS) 2. La omisión, retardo, negligencia o Imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de (GMISSIS)".
(Destacado nuestro).
De la norma antes citada, se infiere la obligación de todo funcionario público de derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa desempeñando, es decir. extralimitándose de la esfera de las competencias otorgadas para cumplir determinadas funciones dentro de aquel ente u organismo que le haya otorgado tales funciones.
En este sentido, los elementos probatorios que demuestran la comisión del hecho susceptible de comprometer la responsabilidad administrativa. y la participación de la ciudadana FRANKLIN JIMÉNEZ en el mismo, se destacan de manera esencial tos siguientes:
1. _JaformerBefinitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por / - Ja Dirécción de Control del Sector Servicios, adscrita a la Dirección General de Conßp de la Administración Nacional Descentralizada de la Contraloría General de 2:
lRépública (folios 06 al 28) Iniferme. de Besultados sin número. realizado por la Dirección de Control del Sector Segu:gios: adscrita a la Dirección General de Control de la Administración Nacional 2 Descentralizada de la Contraloria General de la República (folios 552 al 596) Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y 42).
3.
Acta de Alcance de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
4.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 5.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Junta Directiva, Presidente, Auditor Interno y Coordinadores de Procesos.
Oficio N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 6.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que ocuparon los cargos de Presidente, Auditor Interno y Coordinadores de Áreas, correspondientes.al periodo 2003-2004 (folios 548 al 551) Estatutos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
7.
10. GIOLIMAR PRADO COLINA La cudadana GIOLIMAR PRADO COLINA, titular de Ia cédula de Identidad N° V-10 531.577, se desempeñó en el cargo de Consultora Juridica (E) de la empresa Puertos del Litoral Central, PLC. SA. en fecha de ocurrencia de fos hechos presuntamente irregulares. por lo que, su condición funcionanal le obligaba a ceñirse a las En tal sentido, la ciudadana GIOLIMAR PRADO COLINA, antes identificada, actuó presuntamente de manera imprudente en ia preservación y salvaguarda de los bienes del patrimonio público de la empresa Puertos del Litorai Central P L:C. S'A., toda vez que de febrero de 2003, de fechas 25 de mayo de 2004, a través de las cuales se aprobó el tèrgamiento de bonificaciones, sin incidencia salarial, supuesto de procedencia para la grderiacipe de pagos, siendo que esa competencia estaba reservada a la Asamblea como suprema autoridad en cuanto a la dirección y administración de la empresa en nelerenéie.
1 configurar el supuesto gerferador de responsabilidad administrativa, a tenor de lo dispuesto en el numeral 6 del articulo 91 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal. que establece "Articulo 91. Sin perjuicio de la responsabrtidad cvil o penal. y de lo que administrativa los actos, hechos u omisiones que se mencionan a continuación (OMISSIS) 2 La omisión, retardo, negigenca o imprudencia en la preservación y salvaguarda de los bienes o derechos del patnmonio de un ente u organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley" (OMISSIS)".
(agenu opoese)
De la norma antes citada, se infiere la obligación de todo funcionario público de actuar apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues tiene por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente frente a los intereses de los entes u organismos de los cuales forma parte. En este sentido, cabe destacar que una conducta es imprudente cuando una persona actúa desempeñando. es decir. extralimitándose de la esfera de las competencias otorgadas para cumplir determinadas funciones dentro de aquel ente u organismo que le haya otorgado tales funciones.
En este sentido, los elementos probatorios que demuestran la comisión del hecho ciudadana GIOLIMAR PRADO COLINA en el mismo, se destacan de manera esencial los siguientes:
Informe Definitivo de actuación fiscal de fecha 04 de agosto de 2006, realizado por 1.
la Dirección de Control del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloría General de Répública (folios 06 al 28).
- Informe de Resultados sin número, realizado por la Dirección de Control del Sector Servicios. adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República (folios 552 al 596).
i. 3..
Acta Convenio de fecha 27 de febrero de 2003 (folios 38 al 40) Acta de.Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
4.
Oficio N° PLC-PRE-1020 y anexos de fecha 05 de septiembre de 2006 dirigido al 5.
Despacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A.. da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que conformaban parte de la Junta Directiva, Presidente, Auditor Interno y Coordinadores de Procesos, del periodo 2003-2004 (folios 34 al 37).
Ofic:5 N° PLC-PRE-199 y anexos de fecha 08 de febrero de 2007 dirigido al 6 Dessacho del Contralor General de la República, donde el Mayor (AV) Pedro Miguel Arroyo Mejia, Presidente para la fecha de la empresa Puertos del Litoral Central (PLC) S.A., da respuesta al Oficio N° 06-03 de éste Organismo Contralor, en el cual se solicitó la certificación de los cargos de los ciudadanos que ocuparon los cargos de Presidente, Auditor Interno y Coordinadores de Áreas, correspondientes al período 2003-2004 (folios 548 al 551) Esta:utos Sociales de la Empresa Puertos del Litoral Central, PLC, S.A.
7.
DE LA POSIBILIDAD DE FORMULAR REPARO En la presente causa se hace pertinente mencionar, los aspectos conceptuales de la responsabilidad civil especial reclamada por medio de la figura del reparo. En- este sentido. tenemos que la responsabilidad civil perseguida por este Organismo Contralor.
se realiza a través del reparo a funcionarios o particulares, quienes, en el ejercicio de la función pública. deben de velar por los intereses de la Administración, mediante el correcto y eficiente, manejo del patrimonio público que le ha sido confiado.
De là actuación de control practicada en la empresa Puertos del Litoral Central P LC.. S.A. se desprende que se ocasionó un presunto daño al patrimonio Público.
seguro se evidencia del hecho narrado con anterioridad por la cantidad total de ochenta y cuatro millones setecientos cincuenta mil bolivares (Bs. 84 750.000,00): equivalentes a ochenta y cuatro mil setecientos cincuenta bolivares fuertes (Bs.F. 84 750.00) Tal y como se describe a continuación:
SOLICITUD DE PAGO Nro.
Concepto Monto Firmado por Nros.
de Cheques Bs.
620 Helen Michele Bono 11 250 000.00 único s=n 53560087 (folio 54y carácier salanal por 53560090 (folio 55) Meza (Fecha 06/03/2003) cantidad ICoordinadora de Procoisos la de 53560088 (folo 56) de Recurios Humancs) Bolivares dos 53560089 (foho 57) millones doscientos (Foko N° 47) Mers md sin cincuenta Carmen Parra, Carmen Parra cêntimos (Bs.2 250 000.00) Fnancerosi señeiado 151 Helen Michel o 15 750 000.00 Bono único BIn 53577937 (folio 59) 53577932 (folio 60) Meza (Coerdnadore de Proceros (Fecha 08/04/2003) la cantidad de 53577934 (follo 61) da Recurios Humanos) Bolivares dos 53577935 (follo 82) {Foko N° 48) millones doscientos 53577936 (folio 63) Carmen Parr o, mil sin 53577933 (folio 64) cincuenta Carmen Parra céntimos (Cordinador de Precesos (Bs.2.250 000.00) 100% Fnanceros) señeiado 282 15 750000.00 Bono único 53578938 (folo 65) sin Helen Michele Meza /Coardnedore de Procesos (Fecha 01/07/2003) de 53578943 (folio 67) la calidad de Recuros Humenos) 53578942 (folio 68) Bolivares dos (Folio N° 49) 53578941 (folio 69) millones doscientos 53578940 (folio 70) cincuenta mil sin señalado 53578939 (folio 71) cêntimos (8s 2 250.000.00)
página original (tal como se publicó)
366 Bonoúnico sin
15.750.000.00 Jesús R. Aveledo 53612299 (folio 72) carácter salarial por (Coerdinadors de Procesos (Fecha 29/09/2003) de Recursos Humanos E! la cantidad" de Bolivares un misión repèrar 53644653 (folio 75) (Folio N° 50) quinientos mil sin Aveledo, y Carmen 53644654 (folio 76) Carmen Parra cêntimos Parra, en panes opuelos.
53644655 (folio77) Coondnador se Proceses (Bs 2.250 000.00) 53644652 (folio 78) os decr., s0%, cada uno sUEvos y sobre el 100% del monto amba señalado 2°7 Bono único sin Helen Michele 53747606 (folio 79)
15.750.000.00 Meza 53747608 (folio 80) (Fecha 28/05/2004) Coordvadora de Preceses la cantidad de 53747607 (folo 81) de iRecursios -tumenus! Bolivares dos (Folio N° 51) 53747611 (folio 83) cincuenta mil sin Teress Rangel,n 53747612 (folio 84) Maria Teresa 53747609 (folio 85) Rangol (Bs.2.250.000.00) (Coordinadora de Pracesos de Administrativos y Financeros) 210 Bono único 53747632 (folio 86) Helen Michel o 10.500.000.00 Meza 53747631 (folo 87) (Fecha 0:06/2004) ICoordnadorns de Procesos 1a : cantidad de de Recursos Humanos) Bolivares un millón 53747629 (folio 89) 7. (FQlio N° 52) quinientos mil sin 53747628 (folio 90) Teress Rangel, en cêntimos 53747628 (folio 91) Maria Teresa (Bs.1:500.000.00) 53747627 (folio 92) Rangel (Coordinadora de Procesos de Adminstaivos y sefeiado Monto Total Bs.
84.750.000.00
84.750.00 Bs. F.
En tal sentido, de ser verificados estos hechos, podrian constituir causal de reparo en atención a lo establecido en los artículos 85 y 90 de la Ley Orgánica de 1a Contraloria General de la República y del Sistema Nacional de Control Fiscal y 1.185 del Código Civil, los cuales se trascriben a continuación:
"Artículo 85. Los órganos de control fiscal procederán a formular reparo, cuando en el curso de las auditorias, fiscalizaciones, inspecciones, exámenes de cuenta o investigaciones que realicen en el ejercicio de sus funciones de control, detecten indicios de que se ha causado daño al patrimonio de un ente u organismo de los señalados en los numerales 1 al 11 del artículo 9 de esta Ley como consecuencia de actos, hechos u omisiones contrarios a una norma legal o sublegal, al plan de organización, las politicas, normativa interna, los manuales de sistemas y procedimientos que comprenden el control interno, asi como por una conducta omisiva o negligente en el manejo de los recursos."
"Articulo 90. Cuando los actos, hechos u omisiones que causen daño al patrimonio de los entes u organismos de los señalados en los numerales 1 al.11 del articulo 9 de esta Ley, sean imputables a varios sujetos, operará de pleno derecho la solidaridad".
"Artículo 1.185. El que con intención, o por negligencia, o por imprudencia ha causado un daño a otro, está obligado a repararlo.
Debe igualmente reparación quien haya causado un daño a otro.
excediendo, en el ejercicio de su derecho, los límites fijados por la buena fe o por el objeto en vista del cual le ha sido conferido ese derecho Por lo que, de la actuación de control practicada en la empresa Puertos del Litoral Central P L.C.. S.A. se desprende que se ocasionó un presunto daño al patrimonio Público, según se evidencia del hecho narrado con anterioridad por la cantidad ut supra señalada.
Cantidad ésta, que de ser verificadas las circunstancias que generaron el inicio del presente procedimiento administrativo para la determinación de responsabilidades.
deberán reparar solidariamente Ios ciudadanos HELEN MICHELE MEZA, JESÚS RAMÓN AVELEDO, CARMEN PARRA GUERRA y MARÍA TERESA RANGEL, debidamente identificados, de acuerdo a los montos descritos en la solicitudes de pago, atrjuidas a_cada uno de éstos, según como se describe en el cuadro antes destacado y conforme a la normativa antes citada.
esporisabilidad olvil, que se basa en la noción de responsabilidad propia del derecho natural, la cual postula como elemento esencial que nadie debe causar a otro un daño injusto y. en caso de producirse el mismo, debe ejercerse la respectiva acción resarcitoria a los fines de que dicho daño sea reparado.
DE LAS NOTIFICACIONES Y DE LAS PRUEBAS INDICADAS POR LOS INTERESADOS.
El auto que dio inicio al presente procedimiento administrativo fue notificado durante el año 2011 y 2012 en atención al siguiente orden:
a) El ciudadano ALEXANDER LIENDO, titular de la cédula de identidad N° V-11.061.706.
tal como se evidencia en el Oficio N° 08-01-1953 de fecha 01 de noviembre de 2011.
debidamente recibido por su esposa en fecha 10 de noviembre de 2011 (folios 649 al 651). en el cual se le indicaron las, fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento.
El mencionado ciudadano a través de su representante legal. presentó en fecha 05 de diciembre de 2011, escrito de indicación de pruebas de conformidad con lo establecido en el articulo 99 de la Ley Orgánica de la Contraloría y del Sistema Nacional de Control Fiscal, en concordancia con el articulo 91 del Reglamento de la aludida Ley.
Asimismo esta Dirección mediante auto de fecha 08 de diciembre de 2011, se pronunció en los términos siguientes:
"Visto el escrito zarstante de cinco (05) folios con anexos, recibido por ante esta Dirección de Deileawisación de Responsabilidades en fecha 05 de diciembre de" identidad N° V-8178 t06, inscrita en el Inpreabogado N° 47.178, como apoderada judicial del ciudadano Alexander Liendo Pinto, titular de la cédula de identidad N° V- : mención el artiasia de la Ley Orgánica de la Contralora General de la República y del Sistema Nacionul de Control Fiscal, en relación con el articulo 91 del Reglamento de la aludida Leg. firme a bien indicar los elementos de prueba que producirá en el .
acto púbílioo-.de ronlbarmidad con lo dispuesto en el articulo 101 eiusdem, quien suscribe, Director die Deteminación de Responsabilidades, según Resolución IN° 01- 00-035 de fetlia 17 de enero de 2006, publicada en la Gaceta Oficial de la República -Belivariaija de Vieremuela N° 38.364 de fecha 24 del mismo mes y año, observa:
En-el esidilo es sefesencia se plantean dentro del Capitulo I, denominado: "Del Meite Favorable sde les Autos". una serie de argumentos que guardan relación con Jil.foñilo del asantlin, razón pos la cual, quien suscribe, los admite, no obstante, su decisión que halbãdle recaer en el presente procedimiento administrativo.
Asimismo, Iimemengión a pruebas que constan en ei expediente administrativo, por lo que verliras los folios, a que hace alusión en el escrito, se observó que los mismos están refferídus a:
1. Acta Comvenio sle fecha 27 de febrero de 2003 (folios 38 al 40).
2. Actas de Alranae de Acta Convenio del 01 de julio de 2003 (folios 43 y 44).
3. Acta de All-amnue de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46).
4. Olicio N° 0s-Bm-2388 de fecha 19 de septiembre de, 2006, en el cual se notificó la apertura de snm immtigación, en virtud de una auditoria operativa realizada en la .
empresa Puertosdestilaral Central, PLC, S.A. (folios 445 al 450).
5. Oicios dirigidas at (iMA) Pedro Miguel Mejilas Arroyo, Presidente de Puertos del Litoral CentrallPLC. S.A. con atención a la Gerente de Recursos Humanos, por parte de la apaderadajaficial del ciudadano Alexcander Liendo, en los cuales solicita copia diciembre de 2uiu y del periodo efectivo de vacaciones del ciudadano Franklin Jiménez, Coardlimnsor silabaer de procesos de la mencionada empresa, para la época de ocurrencia de fas hechos, asi como copia del Informe -de Resultados comespondienlea inaudiloria operativa realizada (folios 512 al 514).
6. Solicludes @e Pago Nros, 079, 151, 262, 386, 207, 210, de fechas 06 de marzo, 08 de abril, 01 dejado y 29 de septiembre de 2003, y. 28 de mayo y 01 de junio de 2004, respectiva e (ofios 47 al 52).
7. Oficio de alf-acción del procedimientopara la determinación de respomnsabilidedes 8r 08-01-1953 de fecha 01 de noviembre de 2011 (folios 648 al 650) Vistas las anietives documentales, quien suscribe, las admite y se reserva el n pno en n uun decisión que husidiidie recaer en el presente procedimiento administrativo.
: De igual fames, la representante legal det ciudadano-Alexander Liendo, antesidentilicado, denis del Capitulo II, denominado: "De la Prueba de Testigos", con base a Io dispuesim en el articulo 482 del Código de Procedimiento Civil, en República y del Sisdama Macional de Control Fiscal, promovió las testimoniales de los ciudadaNOS AMBIEL RENGIFO, HELEN MICHELE MEZA. FRANKLIN JIMÉNEZ, n n n Control y Fiscalivapión: Coardinadora de Procesos de Recursos Humanos;
Coordinador de IPrspesos de Operaciones Portuarias (titular) y Auditora Interna;
de ocurrencia die los hechos Ai respecto,en estación a las testimoniales de los ciudadanos HELEN MICHELE MEZA y FRAML JMENEZ. quien suscribe, no las admite, toda vez que uno de edoo sionas oagegsunupe En tal sentido. oamviene indicar lo que para el autor Humberto Enrique Bello Especial". página T8li, ef testimonio es definido como:
.) un medio e prueba judicial, indirecto, personal e histórico, que en la decaración conssionle que realiza en ei proceso, un tercero - persona fisica- ajeno al mismo e imparcial, sobre hechos pertinentes y relevantes ocurridos antes de la n d nn emoesa por condudo de la deposición o declaración de ese tercero, los cuales ha pegoibido,par medio de sus servidos y tiene por objeto, convencer al operador de justa de su odimndia o existencia, mediante su representación o reconstrucción".
Ahora-bie observa que -los Ciudadanos HELEN MICHELE MEZA y FraNiui J promovidos por la apoderada del indiciado, para que contesten los planlieamientoast'indicados en los escritos de defensa, prestaban servicios en la mencipqada emgrtsa. por to que sus deposiciones no serian imparciales, además, vitiad ds quelsiismos son también imputados en el expediente administrativo que De igual vanesa, respecto a las testimoniales de los ciudadanos ÁnGEL indicar nombre y apelidio de los testigos; no indicó cédula de identidad, ni dirección de habitación (inmmpfiendo asi con las formalidades exigidas en el articulo 482 de) Código de Pruandimiento Civil, según ei cual la parte promovente de los testigos n n derecho a la defens, quien suscribe, las admite, o indica que una vez que todas las partes estén a deia en la presente causa, se fijará por auto expreso debidamente estampado en efenpedienle, la oportunidad para la evacuación de las testimoniales.
en el articulo 433 del Código de Procedimiento Civil, fue promovida la predu de infones dentro del Capltulo lIi del escrito de indicación de solicitó se oflicindã a fa Presidencia de la empresa Puertos del Litoral Central PLC, S.A. an atencilnaßdepartamento de Recursos Humanos a los fines de que informe a este Mábximoagmos de Control Fiscal, lo siguiente:
1. El perlodio e aecaciones durante el año 2003 del ingeniero Franklin Jiménez como Coordinediarde Procesos de Operaciones Portuarias de la precitada empresa.
2 La remisiônmcapía certificada de la(s) convocatoria(s) a la Asamblea de fecha 27 de febrero die zsis y su respectiva hoja de asistencia.
3. Cerilicacitöne e ssistencias del ciudadano ingeniero Franklin Jimènez a la mencionada emgsel dla 27 de febrero de 2003.
4. Certilicacióm:@e Casgos de la empresa Puertos del Litoral Central PLC, S.A., Liendo camo Caeslinedor de Procasos de Operaciones Portuarias; si el precitado n e n empresa.
De lo anterior se sfmeva, que respecto a la prueba de informes promovida por la apoderaden judicia el prestado ciudadano, en los puntos indicados del 1 al 4, quien suscribe, no liesam, por ser éstas impertinentes, ya que no guardan relación con Presente Cauen Auínismo, respecto al punto 4. se observa que la Certificación de Cargos de a emugnesa'Puertos det Litoral Central PLC. S A. se encuentra incursa dentro del expedievtle administrativo (folios 34 al 37) " b) A la ciudadana Am TERESA RANGEL, titular de la cédula de identidad N° V-5.960.020, tal como se-saridencia en el Oficio N° 08-01-1949 de fecha 01 de noviembre de 2011, debidamente recibido por su persona en fecha 23 de noviembre de 2011 (folios 668 al 670), en el cual se fe indicaron las fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraloría General de la República y del Sislema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a dereciua gara todos los efectos del procedimiento.
_La-mencionada sisladana press "tó en fecha 12 de diciembre de. 20.11,-escrito de ra.Canialoríaydel Sistem: Nacional de Control Fiscal, en concordancia con ei rtieuio del Reglamt de la al::da-Ley. Asimismo, esta Dirección mediante auto echa-15 tsglegibe 2011, se : :anuncio en los términos siguientes:
página original (tal como se publicó)
"Visto el escrio constante de trece (13) folios sin anexos, recibido par ante esta Diresción de Determnación de Responsabidades en fecha 12 de diciembre de 20s1, consignado 5.960.020 a través del cual estando dentro de la oportunidad legal a que Rhace menaón el Nacional de Control Fiscal, en relación con el articulo 91 del Reglamento de la aludida Ley, tiene a bien indicar los elementos de prueba que producirà en el -adão públi o- de conformidad con lo dispuesto en el articulo 101 eiusdem, quien susaibe, Diredor de Determinación de Responsabilidades, según Resolución N° 01-0D-035 de fecha 17 de enero de 2006, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela En el escrito en referencia se plantean una serie de argumentos e indicó pruebas documentales que sustentan sus dichos, los cuales guardan relación con el fondo del habrá de recaer en el presente procedimiento administrativo.
a. De igual forma, la precisa ciudadana con base a lo dispuesto en el articulo 482 del la Contraloria General de la República y del Sistema Nacional de ConiraliFiscal, promovió las testimoniales de los Cudadanos OMAR RODRIGUEZ MQTA, PEDRO PATINO y empresa Puertos del Litoral Central, PLC. S.A, miembro de Ia Jurtila Direciva de la mencionada empresa y socio del Escritono Juridico Aguilar, Machado, Sesa & Asociados.
respectivamente, para la fecha de ocurrencia de los hechos.
Al respecio, en relación a la testimonial del ciudadano OMAR RODRIGUEZ MOTA quen suscribe, no la admite, toda vez que uno de los elementos caradieristicos de la procedimiento administrativo que nos ocupa.
En tal sentido, conviene indicar lo que para el autor Humberto Enrique Bello Tabares, en su obra titulada "Tratado de Derecho Probatorio de la Prueba en Especial". página 186, el testimonio es definido como:
"(. ) un medio de prueba judicial, indirecto, personal e histónco, que en ta dedaracón consciente que realiza en el proceso, un tercero - persona fisica- acero al mismo e imparcial, sobre hechos pertinentes y relevantes ocumdos antes de la controversia, que pueden subsistir o no para el momento en que son levados al proceso par conducta de la deposición o declaración de ese tercero los cuales ha perobido por medo de sus existencia, mediante su representación o reconstrucción' Ahora bien, se observa que el Cudadano OMAR RODRIGUEZ MOTA promovió por la indicada. para que conteste lo planteamientos indicados en el esonto de defensa.
prestaba servicios en la mencionada empresa por lo que sus deposioanes no serían imparciales. además. se presume la existencia de un interés personal legítimo y directo en la causa en virtud de que el mismo es tambien imputado en el expediente administrativo que lleva esta Dirección de Determinacion de Respansabiidades, tal y como se desprenden de los soportes documentales cursantes en autos.
De igual manera, respecto a las testimoniales de los cudadanos PEDRO PATIÑO y RAMÓN ALFREDO AGUILAR, se observó que sólo la defensa se lmntó a indicar nombre y apellido de los testigos, no indicó cédula de identidad, ni direcoón de habtacón (cumpliendo asi con las formalidades exigidas en el artículo 482 del Código de Procedimiento Crvil, según el cual la parte promovente de los testigos deberà expresar el domicilio de cada uno), no obstante, en aras de privjlegiar el derecho a la defensa. quen suscribe, las,admite, e indica que una vez que todas las partes estén a derecho en la presente causa; se fijará por auto expreso debidamente estampado en el expediente. la ∴: - oportunidad para la evacuación de las testimoniales " c) E cudabaAo OMAR RODRiGUEZ MOTA, titular de la cêdula de identidad N° de 2011 debidamente recibido por su persona en fecha 23 de noviembre de 2011 (folios determinación de responsabilidades previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscaf, así como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento.
El mencionado ciudadano presentó en fecha 09 de diciembre de 2011, escrito de indicación de pruebas de conformidad con lo establecido en el articulo 99 de la Ley Orgánica de la Contraloría y del Sistema Nacional de Control Fisca", en concordancia con el articulo 91 del Reglamento de la aludida Ley. Asimismo, esta Dirección mediante auto de fecha 14 de diciembre de 2011, se pronunció en los términos siguientes: - "Visto el escrito constante de dos (02) folios sin anexos, recibido por la Unidad de consignado por la ciudadano Omar Rodriguez Mota, titular de la cédula de identidad N° V-1.886.744, a través dei cual estando dentro de la oportunidad legal a que hace mención el articulo 99 de la Ley Orgánica de la Contraloria General de la Repúbica y del Sistema Nacional de Control Fiscal, en relación con el articulo 91 del Reglamento de la aludida Ley, tiene a bien indicar los elementos de prueba que producirá en el suscribe. Director de Determinación de Responsabilidades, según Resalución N° 01-00-035 de fecha 17 de enero de 2006. publicada en la Gapeta Oficial de la República Bolivariana de Venezuela N° 38.364 de fecha 24 del mismo mes y año.
observa:
relación con el fondo del asunto. razón por la cual quien suscribe, los admite, no obstante, su valoración y pronunc-asiento se efectuara en la oportunidad en que deba dictarse la decisión que habrà de recaer en, el presente procedimiento administrativo."
d) A la ciudadana HELEN MICHELE MEZA, titular de la cédula de Identidad N° V-11 920.933, tal como se, evidencia en el Oficio N° 08-01-1952 de fecha 01 de noviembre de 2011, debidamente recibido por su madre en fecha 24 de novembre de 2011 (folios 656 al 658). en el cual se le indicaron las fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraloria General de la Republica y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento.
La mencionada ciudadana presentó en fecha 16 de diciembre de 2011, escrito de indicación de:pruebas de conformidad con lo establecido en el articulo 99 de la Ley Orgánica_de la- Contraloria y del Sistema Nacional de Control Fiscal, en concordancia con e) articulo 91 del Reglamento de la aludida Ley. Asimismo, esta Dirección mediante auto de fechà:21 de diciembre de 2011, se pronunció en los términos siguientes:
2011, consignado por la ciudadana HELEN MICHELE MEZA, titular de ia cèdula da identidad N° V-11 920.833 a través del cuaf estando dentro de la oportunidad legal a que hace mención el articulo 99 de la Ley Orgánica de la Contialoria General de la República y del Sistema Nacional de Control Fiscal, en relación con el artículo 91 del Reglamento de la aludida Ley, tiene a bien indicar los elementos de prueba que
Resolución N° 01-00-035 de fecha 17 de enero de 2006, publicada en la Gaceta mes y año, observa:
En el escrito en referencia se plantean una serie de argumentos e indicó pruebas asunto, razón por la cual, quien suscribe, los admite, no obstante, su valoración y pronunciamiento se efectuará en la oportunidad en que deba dictarse la decisión que habrà de recaer en el presente procedimiento administrativo."
e) A la ciudadana GIOLIMAR PRADO COLINA, titular de la cédula de identidad N° V-10.531.577, tal como se evidencia en .el Oficão N° 08-01-1945 de fecha 01 de noviembre de 2011, debidamente recibido por su persona en fecha 24 de noviembre de 2011 (folios 674 al 676), en el cual se le indicaron las fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento .
La mencionada ciudadana no presento en la oportunidad prevista para ello, escrito de indicación de pruebas de conformidad con lo establecido en el articulo-99 de la Ley Orgánica de la Contraloria y del Sistema Nacional de Control Fiscal, en concordancia con et articulo 91 del Reglamento de la aludida Ley Asimismo, esta Dirección mediante auto de fecha 21 de diciembre de 2011, se pronunció en los términos siguientes:
"VIsto que la Dirección de Controi del Sector Servicios, adscrita a la Dirección General de Control de la Administración Nacional Descentralizada de la Contraloria General de la República. practicó actuación fiscal en la Empresa Puertos del Litoral Central. PLC. S A. cuyo resultado consta en el Informe Definitivo fecha 04 de agosto de 200s, actuación que fue orientada a evaluar la organización y funcionamiento de Ja referida empresa, asi como la de verificar si se ajustada a la normativa legal en e r e s presupuestarios, durante los años 2003 y 2004.
Visto el niatime de Resultado elaborado con ocasión de una (1) Potestad de Invesfigación; signada con el N° 06-03-012-2006.
Visto que en fecha 01 de noviembre de 2011. se libró Oficio N° 08-01-1945 dirigido a N° V-10 531 577, el cual fue debidamente recibido por la interesada, tal y como se evidencia de los folios 673 al 675 del expediente Visto que el lapso a que se contrae el articulo 99 de la Ley Orgánica de la Contraloria Generai de la República y del Sistema Nacional de Control Fiscal, en concordancia pruebas que producirà en el acto oral y público a que se refiere el articulo 101 de la Control Fiscal, ha transcurrido Integramente sin que la ciudadana GIOLIMAR PRADO ejemplar dei presente auto en el expediente administrativo identificado con el N° 08- 01-06-11-008."
f) El cudadano FRANKLIN JIMÉNEZ, titular de la cédula de identidad N° V-9.958.049. tal como se evidencia en el Oficio N° 08-01-1954 de fecha 01 de noviembre de 2011, debidamente recibido por su persona en fecha 26 de noviembre de 2011 (folios 653 al 655). en el cual se le indicaron las fases del procedimiento la Contralcria General de la República y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento.
El mencionado ciudadano a través de su representante legal, presentó en fecha 20 de diciembre de 2011. escrito de indicación de pruebas- de conformidad con lo establecido en el articuio 99 de la Ley Orgánica de la Contraloria y del Sistema Nacional de Control Fiscal, en concordancia con el articulo 91 del Reglamento de la aludida Ley.
Asimismo. esta Dirección mediante auto de fecha 23 de diciembre de 2011, se pronunció en los términos siguientes:
"Visto el escrito constante de doce (12) folios con anexos, recibido por ante esta Dirección de Determinación de Responsabildades en fecha 20 de diciembre de 2011. consignado por los cudadanos David Marquez Párraga y Alejandra Márquez judiciales del cudadano FRANKLIN JIMÉNEZ. titular de la Cédula de Identidad N° V- dè la, aludida Ley tiene a bien indicar los elementos de prueba que producirá en el sisrbe. Director de Determinación de Responsabilidades. según Resolución N° 01- :00-035 de fecha 17 de enero de 2006. publicada en la Gaceta Oficial de la República „Balivenianà de Venezuela N° 38. 364 de fecha 24 del mismo mes y año, observa:
-Bocumentales/que sustentan sus dichos, los cuales guardan relación con el fondo del asunto, razón por la cual. quien suscribe, los admite, no obstante, su valoración y atapunciamiento se efectuará en la oportunidad en que deba dictarse la decisión que había de recaer en el presente procedimiento administrativo."
g) El ciudadano ELÍAS ALVARADO GONZÁLEZ, titular de la cédula de identidad N° V-11.063.234, tal como se evidencia en el Oficio N° 08-01-1951 de fecha 01 de noviembre de 2011, debidamente recibido por su persona en fecha 30 de noviembre de 2011 (folios 677 al 679), en el cual se le indicaron las fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contralpria General de ia República y del Sistema Nacional de Control Fiscal, así como se le hizo la mención de que quedaba a derecho para todos los efectos dei procedimiento.
El mencionado ciudadano a través de su representante legal, presentó en fecha 20 de diciembre de 2011, escrito de indicación de pruebas de conformidad con lo establecido en el artículo 99 de la Ley Orgánica de la Contraloria y del Sistema Nacional
página original (tal como se publicó)
de Control Fiscal, en concordancia con el articulo 91 del Reglamento de la aludida Ley.
Asimismo, esta Dirección mediante auto de fecha 23 de diciembre de 2011, se pronunció en los términos siguientes:
Visto el escnto constante de doce (12) fokos con anexos, recibido por ante esta Drección de Deterimunacón de Responsabridades en fecha 20 de diciembre de 2011, consignado por los cudadanos Davd Márquez Párraga y Alejandra Márquez Melo, btulares de las cédulas de identidad Nros V-13 113 147 y V-12. 360 216.
judiciales del cudadano ELIAS ALVARADO. tular de la cédula de denidad N° V.
mención el articulo 99 de la Ley Orgánca de la Contraloria General de la República y 00-035 de fecha 17 de enero de 2006. publicada en la Gaceta Ofcal de la República Bolvanana de Venezuela N° 38.364 de lecha 24 del mismo mes y afo, observa En el escrito en referencia se plantean una sene de argumentos e indicó pruebas re nn a u re n n n n n r r pronunciamiento se efectuarà en la oportunidad en que deba dictarse la decisión que habrèdegcaer en el presente procedimiento administrativo* h) A.Aa ciudadana CARMEN PARRA GUERRA, titular de la cédula de identidad N° V-9.4g.15 ar,como se:evidencia en el Oficio N° 08-01-1948 de fecha 01 de noviembre de goa1. ébídamegte recibido por su persona en fecha 30 de noviembre de 2011 (folios 682 al-84). en el cual se le indicaron las fases del procedimiento administrativo para la determinaciôn de responsabilidades previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento.
La mencionada ciudadana a través de su representante legal, presentó en fecha 21 de diciembre de 2011. escrito de indicación de pruebas de conformidad con lo establecido en el articulo 99 de la Ley Orgánica de ia Contraloria y del Sistema Nacional de Control Fiscal, en concordancia con el articulo 91 del Reglamento de la aludida Ley.
Asimismo esta Dirección mediante auto de fecha 02 de enero de 2012, se pronunció en los términos siguientes:
"Visto el escnto constante de ocho (08) folios con anexos, recibido por ante esta Dirección de Determinación de Responsabilidades en lecha 21 de diciembre de n n n n r n identidad N° V-2.104.359, inscrita en el Inpreabogado N° 4.580, como apoderado judicial de la cudadana CARMEN PARRA GUERRA, titular de la cédula de identidad N° V-9 488 153. a través del cual estando dentro de ts oportunidad legal a que hace mención el articulo 99 de la Ley Orgánica de la Contraloria General de la República y 00-035 de fecha 17 de enero de 2008, publicada en la Gaceta Oficial de la República n i n En el escnto en referencia se pianlean dentro del Capitulo : denominado "Del Mérto del asunto, razón por la cual, quen suscnbe, Sos admite, no obstante, su valoración y pronunciamiento se efectuará en la oportunidad en que deba dictarse la deosón que habrà de recaer en el presente procedmvento admunistratrvo i) A ia cudadana TERESA ASSAF, titular de la cèdula de Identidad N° V-3 144 448. tal como se evidencia en el Oficio N° 08-01-1950 de fecha 01 de noviembre de 2011.
684). en el cual se le indicaron las fases del procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento La mencionada cudadana a través de su representante legal, presentó en fecha ode enero-de 2012, escrito de indicación de pruebas de conformidad con lo establecido fn.el artículo 99 de la Ley Orgánica de la Contraloria y del Sistema Nacional de Controf Fiscal. en concordancia con el articulo 91 del Regiamento de la aludida Ley Asimismo.
es pireedión-mediante auto de fecha 09 de enero de 2012, se pronunció en los términos sigulentas:
"Visto el escrito constante de treinta y tres (33) folos con anexos, reobido por ante esta Dirección de Determinación de Responsabsidades en fecha 04 de diciembre de Idenidad N° V-15 761 743, inscnta en el Inpreabogado N° 98 469, como apoderada 3 144 448, a trevès del cual estando dentro de la oportunidad legal a que hace mención el articulo 99 de ia Ley Orgánica de la Contraloria General de la Repúbica y del Sistema Nacional de Control Fiscal. en relación con el articulo 91 del Reglamento de la aludida Ley tiene a ben indicar los elementos de prueba que producirá en el suscnbe, Drector de Delermenacón de Responsabridades, según Resolución N° 01- 00-035 de fecha 17 de enero de 2006, publicada en la Gaoeta Oficial de la Repúbica Bolivariena de Venezuela N° 38 384 de fecha 24 del mismo mes y año, observa En el escrito en referencia se planean una serie de argumentos e indicó pruebas documentales que sustentan sus dichos, los cuales guardan relación con el fondo del A e ou n n ' ne n n r o pronunciamiento se efectuará en la oportunidad en que deba dictará la decisión que habrá de recaer en el presente procedimiento administrativo" g) Mediante Oficio N° 08-01-1947 de fecha 01 de noviembre de 2011 (folios 690 al 6692).
se libró notificación al ciudadano JESÚs RAMÓN AVELEDO, titular de la cédula de identidad N° V-1.869.217. en ei cual se le indicaron las fases dei procedimiento administrativo para la determinación de responsabilidades previsto en la Ley Orgánica de la Contraioria General de la República y del Sistema Nacional de Control Fiscal (LOCGRySNCF), asi como se le hizo la mención de que quedaba a derecho para todos los efectos del procedimiento, no obstante la refenda notificación no se hizo efectiva. a pesar de fas gestiones realizadas por el funcionano de la Contraioria General de la República tfolios 687 al 689)
Ahcra bien. en virtud de que la notificación personal fue infructuosa, se públicó en prensa carl el de notificación (Diario Vea de fecha 21 de diciembre de 2011). según consta en folio 1011 del expediente administrativo, a través del cual se le señaló al ciudadano en referencia, que se entendería por notificado a los quince (15) días hábiles siguientes contados a partir de la fecha de la publicación del presente cartel de conformidad con lo previsto en el articulo 76 de la Ley Orgánica de Procedimientos Administrativos, aplicable pora de:s de lá:-Disposición Final Tercera de la Ley Orgánica de la Contraloria General de ta-República y del Sistema Nacional de Control Fiscal. Asimismo, se le comunicó que acuerdo con lo previsto en el articulo 99 eiusdem, en concordancia con el articulo 91 el Reglamento-deja Ley. podría dentro del término de quince (15) dias hábiles siguientes ados'a-parti y de su notificación, indicar la (s) prueba (s) que produciría en el acto oral y público-a'que se refiere el articulo 101 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, y que vencido el.plazo a que alude el articulo 99 en comento, se fijará por auto expreso, al décimo quinto (15°) dia hábil en forma oral y pública, los argumentos que consideren les asisten para la mejor defensa de sus intereses; para lo cual serian observadas las formalidades a que aluden los articulos 92 al 97 del Reglamento del instrumento legal anteriormente referido; asimismo se hizo de su conocimiento que una vez que fuesen concluidas las exposiciones se pronunciarà de conformidad con el articulo 103 de la LOCGRySNCF en relación con el articulo 97 de su Reglamento, la decisión que habria de recaer en autos y quedará estampada por escrito en el expediente administrativo al término del quinto (5°) día hábil siguiente.
.No obstante de haberse agotado los trámites procedimentales, en los términos precedentemente expuestos, mediante auto de fecha 08 de febrero de 2012, esta Dirección dejó constancia de que el lapso al que se contrae el articulo 99 de la Ley Orgánica de la Contraloria y del Sistema Nacional de Control Fiscal, en concordancia con el articulo 91 del Reglamento de la aludida Ley, establecido para indicar la(s) prueba(s) que producirán en el acto oral y público a que se refiere el articulo 101 de la LOCGRySNCF. habia transcurrido integramente sin que el ciudadano antes identificado o de pruebas (folios 1071 al 1072)
II1 MOTIVA DE LOS ALEGATOS DE DEFENSA EXPUESTOS EN EL MARCO DEL PROCEDIMIENTO ADMINISTRATIVO PARA LA DETERMINACIÓN DE RESPONSABILIDADES POR LOS INTERESADOS YIO POR SUS REPRESENTANTES LEGALES El dia 05 de marzo de 2012 a las 9.30 a.m. se inició el acto oral y público a que se conte.el articula 101 de la Ley Orgánica de la Contraloria General de la República y del Sistéma Nacional dè Control Fiscal en relación con los articulos 92 ai 97 del Reglamento de la -Ley en .comento, vinculado con el Procedimiento Administrativo para la Detefminación de Responsabilidades, iniciado por auto de fecha 28 de octubre de 2011.
relacarado COR Ios Ciudadanos: OMAR RODRIGUEZ MOTA, HELEN MICHELE MEZA, JESÚS RAMÔN'AVELEDO, CARMEN PARRA GUERRA, MARÍA TERESA RANGEL, TERESA ASSAF, ELÍAS ALVARADO GONZÁLEZ, ALEXANDER, LIENDO, FRANKLIN JIMÉNEZ y GIOLIMAR PRADO COLINA, ya identificados.
En actas levantadas en el marco del acto oral y público. ya aludido, se dejó expresa constancia de la ausencia de Ios ciudadanos ALEXANDER LIENDO, FRANKLIN JIMENEZ, ELÍAS ALVARADO, OMAR RODRÍGUEZ MOTA Y JESUS RAMÓN ALVELEDO, plenamente identificado en autos Asimismo, se dejó constancia de la asistencia de los ciudadanos tos ciudadanos HELEN MICHELE MEZA, conjuntamente con Su representante legal, ALICIA JIMÉNEZ ROMÁN, titular de la cédula de identidad N° 5.891.509, inscrita en el Instituto de Previsión Social del Abogado, bajo el N°.22.977: CARMEN PARRA GUERRA, conjuntamente con sus representantes legales: JORGE LUIS PLANAS y ENRIQUE SÁNCHEZ FALCÓN, titulares de las cédulas de identidad Nros. V-11.736.743 y V-2.104.359, inscritos en el Instituto de Previsión Social del Abogado Nros. 86.770 y 4.580, respectivamente; MARiA MILENA LIANI, titular de la cédula de identidad N° 15.761.743, inscrita en el Instituto de Previsión Social del Abogado N° 98.469: GIOLIMAR PRADO COLINA; las abogadas ROSA MARIBEL AGUILERA y OLIMPIA BARRIOS. titulares de las cédulas de identidad Nros 8 178.106 y 5 577 374, Inscritas en el Instituto de Previsión Social del Abogado bajo los Nros 47 178 y 31 622 respectivamente, en sus condiciones de representantes legales del ciudadano ALEXANDER LIENDO, quien estuvo ausente en el acto, la abogada ALEJANDRA MÁRQUEZ MELO. ttular de la cédula de dentidad N° V-12.360.216 inscnta en el Instituto de Previsión Social del Abogado N° 70 806. en su condición de representante Iegal de Ios ciudadanos ELÍAS ALVARADO GONZÁLEZ y FRANKLIN JIMÉNEZ:
"En el referido acto oral y público, se le concedió el derecho de palabra a la ciudadana ALICIA JIMÉNEZ ROMÁN, en su condición de representante legal de la ciudadanas:MICHELE MEZA, ya identificada, quien alegó fundamentalmente lo sigujennd C
página original (tal como se publicó)
N° 6.085 Extraordinario
GACETAOFICIAL DE LA REPÚBLICABOLIVARIANA DE VENEZUELA
Muy Buenos dias, a todos, en primer lugar, quisiera ratificar el valor probatorio de las documentales-que fueron aportadas al expediente en favar de m: representada y sefielar. con preggupación el hecho de que el P.L.C. no trasera el libro de actas de adelboistas ej,bual habia solicitado con la intención de dejar ver que los accionistas der'Fondo de-inversiones de Venezuela si habian autorizado a la Junta Directiva cedente-en ese entonces para realizar y tomar las decisiones que son objeto de la . presenté jnivestigadión, ratifico el valor que el (CPC) le da por no haberlo traido y simiplery llanamente empiezo hacer mis descargos con respecto a cada uno de los respecto a la manifestación de voluntad de lo que allí se esté dicieñdo, uno, porque no es cierto que ella se haya otorgado un incremento salarial y lo haya aprobado ella acta convenio, lo que hacia era dejar constancia de los firmantes, de las personas problema radica aqui en que en el momento que se firmó esta acta convenio se firma momento, esa contratación colectiva no permitia (..) asumir a los coordinadores de conflicto, en. el cual los coordinadores del proceso liegaron a este convenio con el afirmación que se le señala de que ella lo aprobó, ella no lo firmó asl, y asl lo hago valer en este momento, además de eso existen una serie de actas y las actas como sabemos (..) ésta también tiene estas mismas caracteristicas, los firmantes de un acta dan constancia de su asistencia y no necesariamente de todo lo que se disputa en esa acta; en este caso si porque se trataba de un problema de indole laboral interno, en función de esto debo precisar otro punto con respecto a que se señala que además no tenía competencia el presidente para tomar esa decisión sino que lo hubiéramos tenido el libro dentro del expediente para verificar esta situación porque presidente del Puerto del Litoral Central según el argumento del órgano contralor que esa competencia no es exclusiva y excluyente de los accionistas de la empresa;
es una competencia concurrente y así lo dice el Estatuto de la empresa Puertos del Litoral Central, en el estatuto, en la clâusula 29 en el numeral 7 se dice que el presidente tiene competencia para decidir todo lo relativo al ingreso y remoción del personal y su remuneración, de acuerdo con las polticas aprobadas por las Juntas Directivas. entonces aqui vemos que existe esta responsabilidad que es concurrente y que los accionistas obviamente no van a enfrentar, por eso nombran un presidente para que los represente y les dan la competencia Ahora que pasa aqul, hay un problema que se presentó. en el año en que mi representada laboró 2001 y 2004 y para el año 2001-2003 se aprobó una contratación colectiva que anexo al escrito que Junta Directiva habia asumido en cuanto al manejo de los incrementos y de los ingresos del personal, alli debo señalar que esta contratación colectiva que tenia en principio una duración, una vigencia 2001-2003 de acuerdo con el 124 de la Ley Orgânica del Trabajo, hasta que no se firme una nueva contratación colectiva el está vigente, asi lo ha dicho la O.I.T y asi lo hago valer en favor de mi representada de alli debo concluir entonces que los pagos que están siendo investigados por este órgano contralor derivan de un proceso inicial que es el proceso de contratación colectiva y su ejecución y son actos de ejecución, actos de ejecución directa de la contratación Central frma este convenio para resolver una problemática con tos coordinadores del proceso. que si-les daban los aumentos en el monto que se tenia previsto en la contratación-colectiva ellos iban a superar incluso el sueldo del presidente en función .ordinario .del puerto introdujo un pliego conflictivo, pliego conflictivo que conoció la inspectoria del estado Vargas, pliego confictivo que fue debidamente aprobado y visado en ese momento y fue homologado por la inspectoria, convenio.colectivo que además nunca fue impugnado y tiene todo su valor legal, en función de eso es que:se presenta esta situación y el presidente toma esta decisión, ellos asisten a la euñión y mi representada firma dejando constancia de eso y conviniendo incluso en menoscabo de sus derechos porque estaba aceptando aunque no tuviera impacto salarial, en función de esto, creo que con esto desvirtuó que no existia la tal incompetencia que se señala al presidente y obviamente el acto está debidamente apegado a la legalidad y debo entonces pronunciarse con respecto al segundo de los puntos, que es el segundo punto que se le señala a mi representada es el que ella ordenó pagos y obviamente, este punto también la contraloria indica que (..) son ilegales los pagos porque emanan igualmente de un órgano incompetente ratifico por me queda señalar que la inspectorla del trabajo valoró y dió ejecución y a dicho convenio y que el mismo está apegado a la legalidad, en función de esto pido se exima de responsabilidad a mi representada sobre los hechos investigados por
Posteriormente, se le concedió el derecho de palabra al ciudadano EnRiQUE SÁNCHEz FALCÓN, ya identificado, en su condición de representante legal de la ciudadana CARMEN PARRA GUERRA, quien alegó fundamentalmente:
"Muy buenos-dias, quiero señalar en primer lugar que las alegaciones que vamos a consignar en este momento oralmente, también van a ser consignadas por escrito en imputaciones hechas a la ciudadana Carmen Parra le reprochan haber suscrito indebidamente el acta convenio de febrero de dos mil tres las que se sucedieron como-alcance, haber tramitado ilegalmente los pagos de una de esas bonificaciones aprobado en esa acta convenio, además le hará responsable el supuesto daño al patrimonio lo que la hará pasible de un reparo, queremos rechazar categóricamente tal imputación haciendo previamente las siguientes precisiones, que en definitiva son alcance de fecha veinticuatro de mayo del dos mil cuatro, para esa fecha ella se habla retardo de ta empresa ( ) consta en el expediente elementos probatonos de que efectivamente estuvo iaborando en Puertos del Litoral Central hasta el tres de noviembre. en consecuencia no pudo haber suscrto ese alcance, si all aparece alguna firma hay que destacar tambien que en el encabezamiento de esa acta no se la menciona cuando se menciona a las personas que deben asistir que asistieron a esa reunión no se ta menciona y no se la menciona porque efectivamente no estaba presente, de tal manera es esa una de las presiones por la que queremos rechazar segundo lugar quiero señalar que tambien es un falso supuesto en este caso de Determinación de Responsabilidades para sustanciar todo este proceso, no es el que estaba vigente para ese momento. el documento Constitutivo Estatutano que estaba vigente para ese momento es el que aparece registrado en abnl de 1997 y que fue consignado por esta representación en el expediente, prueba de que el utilizado por Dirección de Determinación de Responsabilidades no es el que corresponde es la cita que se hace en las pnmeras páginas cuando se trascnbe unas de las clâusulas que efectivamente trascnben una cláusula que no aparece en el documento constitutivo estatutano, ese error es importante destacarlo porque en el fondo es motivo de que se hayan considerado hechos irregulares, porque precisamente la cláusula que se utiliza omite competencias dadas al presidente de la empresa. Creo _que _es también un error y falso supuesto estimar que el presidente de Puertos del rtorat no-enia campelencias para ( ) el otorgamiento de bondicaciones al personal de la gripresa quien me precedió lo afirmó en el mismo sentido, es decir si habia competencitis apr parte del Presidente de la República y eso está previsto en la ctausala-vigésiroa novena del documento constitutivo estatutanio que establece que pcèsidente èra evidentemente competente para decidir todo lo relativo al ingreso y femgciof del pèrsonal de -la sociedad y sus remuneraciones, si se tiene en cuenta québonifigaciones que se aprobaron en esas actas convenios fueron parte del cofjufto de atribuciones que tenia el Presidente de la República en virtud de-esa amibución séptima de la clâusula vigésima novena que es precisamente la condicionamiento que establecia esa cláusula para el presidente del PLC. de otorgar bonificaciones de este tipo, es que efectivamente estuviesen de acuerdo con las politicas de la Junta Directiva y de la empresa y, es evidente porque se aportaron suficientes documentos que aparecen en el expediente que era una práctica de la administración el otorgar esas bonificaciones y que además en este caso se estaban mando de conformidad con la contratación colectiva, es decir, correspondia a una
11
politica de la empresa, es decir, que efectivamente estaba dentro de las condicionarniento previsto en los estatutos, pero en el fondo pareciera que lo que está justificando esta investigación, es que habria habido una ausencia de aprobación por parte de la Asamblea de Accionistas de la empresa de esa decisión .
Dirección de Determinación de Responsabilidades por las siguientes razones: en primer lugar para el momento de las aprobaciones de esas bonificaciones se estaba ante una evidente imposibilidad fáctica de obtener la aprobación por parte de la Asamblea, consta en el expediente que efectivamente no habla habido Asambiea durante mucho tiempo en la empresa y eso no debido a la conducta de los Coordinadores de Procesos, de las autoridades que en ese momento estaban momento hicieron todo lo necesario para lograr que se realizaran esas Asambleas y eso no fue posible, hay pruebas que fueron consignadas por esta representación y por otros participantes en el proceso que asi lo determinan. De tal manera que, no aprobación cuando era absolutamente imposible fácticamente realizar éstas;
además esta representación quiere llamar la atención sobre la suprema injusticia que significaría exigirle responsabilidad a los funcionarios que efectivamente con su esfuerzo mantuvieron la actividad de la empresa y dejar a salvo a aquellos que efectivamente siendo los llamados a tomar las decisiones para proveer esos vacios no lo hicieron, hicieron dejación de sus funciones. Pero además creo que yerra la Dirección de Determinación de Responsabilidades en la apreciación de que hacia falta esa aprobación: que sin la aprobación de la Asambleã el otorgamiento de esas bonificaciones es irregular porque es que efectivamente la actuación encuentra su de esas bonificaciones encuentra soporte juridico en la cláusula vigésima novena del documento constitutivo estatutario en el numeral diez. alli se señala que es competencia del Presidente de la Junta Directiva, resolver todo asunto que no esté reservado expresamente a la Asamblea a la Junta Directiva, debiendo informar a esta en su próxima reunión, esta es una norma que si uno la interpreta a la luz del es una norma que contiene la doctrina y los principios de los poderes implícitos y de los poderes inherentes. es el Presidente ( ) de la empresa en un momento como decisiones, en este caso es una decisión que correspondia a los derechos de los trabajadores que no se podia detener asi como no se podia detener, la empresa no podia detener tampoco las remuneraciones correspondientes. De tal manera, que existe soporte jurídico para la comprensión de esa decisión, y evidentemente no puede pensarse que es una decisión reservada a la Asamblea o a la Junta Directiva tomar decisiones cuando ellas mismas no existen, obviamente los poderes implícitos, los poderes inherentes del Presidente le autorizaban a esa (...) yo pido particularmente que la Dirección de Determinación de Responsabilidades tome en cuenta este principio en aras de la justicia. Pero además era un imperativo, y esta es gtra, razón por la cual entiendo.que no debe asumirse que esa aprobación es onistitucional y legal de la Administración Pública, el principio de la eficacia o sea los _órganos de la Administración Pública están obligados a que las metas, los fines, la actividad paía ficial están previstas se cumplan, eso lo exige el ciento cuarenta y uno-141) de la lConstitución y lo exige el diecinueve (19) de la Ley Orgánica de la aficãdia y abul-estamos en presencia de una de esos alegatos, pero finalmente era .un decisión-obligada, una decisión de la administración obligada el tener que proveer
desconocer la administración de la empresa y que obviamente las tenía que tomar en el sentido en que se tomaron, Obviamente de todos estos falsos supuestos a los cuales he hecho referencia deriva consecuencialmente que no tienen sustento las afirmaciones que le imputan a la ciudadana Carmen Parra el haber supuestamente indebidamente el pago Se suscribió el acta porque efectivamente. primero, que se trata de un acta convenio, el acta convenio de por si no significa que quien la suscribe toma la decisión ahi estaba el órgano que tomaba la decisión que era el presidente de la empresa que efectivamente asi la suscnbió, y en lo que a la Presidente, de la empresa son gastos que corresponden o pagos que corresponden a compromisos válidamente adquiridos en los términos de la legislación presupuestaria venezolana, es decir, decididos por un organo con competencia para ello, y ello tambiên que no es procedente exigirle responsabilidad patrimonial a mi representada porque efectivamente no hay ningún acto antijurídico que preceda (...)
antijuridica, de un daño cierto y la relación de causalidad entre esos dos eventos, en este caso no están dados ni la conducta antijuridica por las razones a las cuales hice referencia, no existe daño en esta circunstancia a derechos laborales que incluso fueron reconocidos hasta por nuestro Máximo Tribunal en materia taboral con la sentencia que se aportó al expediente y en donde consta que efectivamente se trataba de derechos que-correspondia a trabajadores, y esa fue la decisión.que tomó de Responsabilidades Administrativas y as lo solicito, deberia absolver de toda fueron, declarar expresamente que no está incursa en los supuestos previstos en el ordinal segundo y en el ordinal catorce del articulo noventa y uno de la Ley Orgánica de la Contraloria y por supuesto declarar que no existe posibilidad de atribuirle responsabilidad patrimonial, sobre la base de esos argumentos creo que deberia decidir la Dirección de Determinación de Responsabilidades, en todo caso el escrito contentivo de todas estas alegaciones lo entrego formalmente a los fines de que se consigne el expediente y se tenga en cuenta a los efectos de la decisión, muchas gracias. Es todo Acto seguido, se le concedió, el derecho de palabra a la ciudadana MARÍA TERESA RANGEL, en su condición de imputada, quien expuso:
"Buenos dias. yo quisiera hacer dos precisiones que ayuden a la Contraloria a tomar la decisión más justa en el caso, fijese, este una confusión por parte de los consultor juridico estaban bien especificadas en el manual de cargos, mis etorgaca por delegación de la Presidencia, entonces, se està confundiendo el : funcionario ordenador de pagos con funcionario emisor de pago, todas las unidades de Puertos del Litoral Central eran emisoras de pago, previamente, los soportes documentales,de cada orden de pago iban autorizados por la Presidencia, cada uno . presupuestaria, tesoreria, la misma contraloria intema, si hubieran detectado alguna irregularidad ed 'este sentido inmediatamente habrian abortado el recorrido, de tal autorizabap Pagos, eso por alli. Luego, vamos a las Actas, al contenido y a mi firma, .dea, quedar claro para la Contraloria General de la República que la Clausula 24 de los incrementos salariales que en ellas estaba estipulada; ahora, como ustedes habrán podido observar las actas también fue firmada por el Presidente, pero es que remuneración, ella estaba reservada solamente a la Asamblea, y a falta de Asamblea, a falta de accionistas, a falta de Junta Directiva, no habia forma que se Presidente, toda su cadena jerárquica también se paralizada, de manera que, para salvaguardar la responsabilidad del Presidente, compensando de alguna manera la exclusión de la que estábamos siendo objeto, incluyendolo además, siguiendo las consta en los libros de acta de Junta Directiva, y además, como un acto accesorio a la convención colectiva vigente, entonces àl decide y autoriza por todas las conviene con los firmantes el otorgamiento de este bono trimestral que no tuviere atípica, de tal manera que yo firmo, claro que fimo, pero firmo en mi condición de
página original (tal como se publicó)
el juicio que yo según contra Puertos del Litoral Centrai, declarándolo con lugar mi juicio. y tan debido fue el pago y tan legal fue el pago que los Tnbunales del estado Vargas y ei Tnbunal Supremo de Justicia, ordena que se me cancele el excedente de este 20 %, considerado de eficacia típica, ahora si me permiten en dos frases o en decide y autoriza el pago para subsanar la flagrante violación a la cláusula 24 de la convención colectiva, violación esta que devenia de una stuación fáctica, como bien lo explico el Doctor Sánchez, que no eran imputables a la administración portuaria, como eran la falta de Accionistas y la falta de los miembros de Junta Directiva, de alguna manera el puerto debla-seguir funcionando, y no sólo en materia laboral sino en materia operativa gualmente de otra forma si hubreramos actuado negligentemente e imprudentemente. es todo Postenormente. se le concedió el derecho de palabra a la ciudadana MILENA ASSAF. quien alegó fundamentalmente:
crcunstancias del caso fueron ya narradas por quienes me antecedieron, de manera escnto que fuera presentado previamente el escnto contentivo a las pruebas promovidas, porque además se hicieron defensas de fondo, ratifico entonces en defensa la prescnpción, de la potestad sancionadora de esta Drección, por las siguientes razones el articulo 114 de la Ley Orgánica de la Contralorla General de la República y del Sstema Nacional de Contral Frscai, que en lo sucesivo lo llamaré Ley Orgágica da,la Contraloria, por razones de tiempo. señala la prescnpaón de cinco (5) alas, a partr del hecho o suceso que dio lugar a la investigación, en todo pafí. de sus.egreso a la adminstración, en este caso la ciudadana Teresa Assaf, en calidad de Aúditola intema, era funcionario, de modo que el lapso de prescripción se cuenta- ajpartir de su egreso, que lue en fecha 29 de agosto del año 2005, ante la destitución def cargo, ahora bien, no fue si no hasta el 07 de diciembre de 2011, que ésta Diseccón ibtificó validamente, legalmente a ta cudadana Teresa Assaf., mediante s» gimparecencia ante esta sede y la notificación personal a su dirección.
*..Es mportapte señalar que consta en autos un cartel, el que fue publicado en el Dianio Vea, pliog de diciembre de 2006, que entiendo que esta Drección, utizó eso para entender que no habría una prescripción de la potestad sancionadora, pero yo porque no cumple cón las condiciones establecidas en el articulo 76 de la Ley Orgánica de Procedimentos Administrativos, porque la Ley nos dice que debe oportunidad a la dirección de la ciudadana Teresa Assaf, que fue el 18 de oclubre de 2006. señalando que fue posible su ubicación, esto llama mucho la atención de procedimiento, el funcionario acudió en tres oportunidades, en las cuales, la primera no se pudo ubicar, la segunda tampoco, en la tercera compareció la cudadana Tgresa Assaf a hacerse parte det Procedimiento. y fue en la misma Dirección en ta que acudieron y en ia que sigue viviendo la cudadana Teresa Assaf, una vez que atli hay una irregularidad, más sobre todo la notificación personal, y ese es un requisito lugar. ( .) el Diario Vea no es un Diario de mayor circulación de la ciudad de Caracas, eso lo señaló el Tribunal Superior IV de lo Contencioso Administrativo de la Región Capital, en fecha 31 de marzo del año. 2009, cuando la norma nos dice que tal publicación debe de hacerse en un Diario de mayor circulación a nivel de caracas o del sitio donde se está investigando, ya que deberian ser ei Dario Ultimas Noticias.
El Universal o El Nacional donde ha debido publicarse ese cartel. por tal motivo impugno a tal efecto el cartel y solicito se declare la prescripción de la acción, bueno no sea acordado, procedo a la defensa de fondo, como ocurrió ante los demás casos, lo que se le imputa es una actuación imprudente, por suscripción del Acta.
entonces vamos a la primera, falso supuesto de hecho, se señala que la ciudadana Teresa Assaf, suscnbió aprobando u otorgando bonificaciones, ello constituye un falso supuesto, porque la ciudadana Teresa Assaf como los demás presentes en este acto, (.) suscribieron el acta en calidad empleados, de trabajadores de ta empresa, la bonificación fue otorgada por el Presidente, y asi consta en las actas, la Acta del 27 de febrero del año 2003, asi como en los sustentos de esa acta, yo llamo los sustentos de esa acta, las opiniones juridicas que constan ias cuales se les otorgar tal bonificación, pero que requeria de la aceptación personal por parte de los trabajadores, de esa condición. ¿por que requeria la aceptación de los trabajadores?.
porque se estaba otorgando bonificación, sin eficacia salanal que quiere decr ésto, que el trabajador renuncia a su derecho. que lo que peroba como solano. tenga humilde se juzga njustamente. cedieron ese derecho. es decr menoscabaron sus propios derechos en benefico de la empresa celebraron aceptar la condición dei salario sin eficacia salanal y que recibian esos bonos en detrimento de su patrimonio y a favor del patrono de la empresa, de tai manera que lo suscnibieron, a tenor dei otorgando o aprobando, sno como trabajadores que aceptan ta imposición que se está tomando desde la Presidencia, de manera que es falso, cuando se señala, que menoscabo de su derecho laboral, en atención al Reglamento de la Ley Orgánica dei Trabajo, que fue invocada esa norma en las actas y sus alcances y en las opiniones Presidente, no fue la ciudadana Teresa nu ninguno de los que están aqui presentes.
fue el entonces Presidente de la Junta Directiva quien tenia esa competencia en segundo Lugar existe un Falso Supuesto de Derecho, como ya se le señalarán anteriormente, los estatutos que fueran invocados por esta autoridad, son estatutos de 1992, que, no estaban vigentes para el momento de ocurrencia de los hechos, quiere decir que los estatutos validos eran los del año 1997, de manera que cuando nos-invocag la facultad de la Asamblea de Accionistas, de otorgar remuneración, y norma que vinculada la actuación de los funcionarios y trabajadores de la empresa "Puertos del Litoral Central, en cuarto Lugar, alego el falso supuesto. por cuanto la Asamblea de.Accionistas no es el Órgano Competente, es el presidente de la Junta Directiva de acuerdo a los estatutos de 1997, la Asamblea en lo que se refiere a remuneración, únicamente tenia la competencia én cuanto al reparto de unidades.
de acuerdo a un literal que señala que la Asambiea ordenará el reparto de utilidades entre sus accionistas y ordenar el pago de esas utilidades de los trabajadores General de Accionistas, en cuanto a remuneraciones. todo lo demás en remuneración, ingreso y egreso del personal, trabajadores y funcionarios de la empresa Puertos del Litoral Central, estará a cargo del presidente. porque fue una norma que fue modificada en la última reforma de los estatutos de la empresa. Por último alego también un falso supuesto, porque se está queriendo ver que se maria Teresa Rangel, tanto se sitio.vulnerada én sus derechos laborales por esta situación, que acudió a la Jurisdicción laboral e inició una acción frente a la empresa bonificaciones tenian carácter salarial y por tanto impactaban en las prestaciones, vacaciones, bono vacacional, etc. de todos los derechos laborales, en esa como habia sido suscrita cumpliendo los requisitos del articulo 74 del Reglamento de la Ley Orgánica del Trabajo. cumplía pinos efectos legales, de manera que, lo percibido no tendria efecto salarial, las partes apelaron obviamente, ambas, y se fue a un Tribunal Superior Laboral, ésta avaló al decir, que en ningún momento la empresa, que en este caso podría decre que es la agraviada, señalo en ningún momento que el acta era invalida o quienes la habían suscritos eran incompetentes, por el contrario, la empresa de puertos, al revés, señaló, valido y solicitó que se le llego al Tribunal Supremo de Justicia, en la. Sala de Casación Social, quien entonces señaló, si me permite con la venia, leer las siguientes tres lineas, en este caso quedó demostrado que el acta de fecha 27 de febrero de 2003, se con vino en otorgar un beneficiaros. igualmente señala que es reconocido por ra empresa que en ef acta bonos. para evidentemente proteger el patrimonio de la empresa. y mantener los pasivos laborales en perfil bajo, de manera que, st la propia empresa no alega la invalidez de éstas actas, me parece absurdo entonces que se venga a señalar en estos momentos que el acto no tiene validez alguna porque fue suscrita por autondades competentes, ahora de modo de conclusión, señalar lo siguiente, los cudadanos que están aqui presentes suscntrieron el acta, no aprobando ni otorgando, sino en cumplimento de la normativa laboral expresa que señala en su articulo 74, que si el patrono desea beneficiarse, porque al final es un beneficio para Irabajadores: la aceptación expresa por escnto. y eso fue lo que ocurrió en este caso.
se hizo un acta porque se requeria que esa aceptación fuese formalmente suscrita, suscnta por el presidente y todos los trabajadores que la reciberon, de manera que la ciudadana Teresa Assaf, cuando firma , firma aceptando que su peculio se vería menoscabado, porque no recibirá un salario o un aumento salarial, sino que recibirá unas remuneraciones que no impactarianen su solano De manera que, lejos de ser mprudentes. porque s fue imprudente el haber reservado el patrimonio de la empresa o el haber otorgado el incremento salarial del 15% que ya señalaron los que-me precedieron fue otorgados a los trabajadores menos a los que aquí están siendo juzgado, s ellos aceptaron que ese aumento del 15% de aumento salarial no sin enpdenica laboral, yo no llamaria a esto imprudencia, y si este es el concepto de miprudentia que. bnantiene esta Dirección la verdad no lo comparto, yo más bien señalo que estos qudadanos fueron cuidadosos al aceptar esta situación en menos cabosle su'patrimgno, en menoscabo de sus derechos laborales y en beneficio de la lst-èstas actos y en los estatutos del año 1997. por la interpretación que debe dársele a lesbpfmas y por todo lo que ocumó en este caso, solicito que se aplique ctu usticia a demás social que está consagrada en nuestra Constitución de ac Renábica y se sobresea a mi representada Teresa Assaf y se, declare que n n General de la República, eso es todo, muchas gracias."
Acto seguido, se le concedió el derecho de palabra a la ciudadana GIOLIMAR PRADO COLINA, en su condición de imputada, quien expuso:
de Procesos de la empresa Puertos del Litoral Central, tambiên eran trabajadores, y en este caso se estaba aplicado una situación discriminatoria porque no estaban trabajadores de Puertos del Litoral Central, por las situaciones que ya se expresaron, por lo tanto al encontramos en una situación donde se encontraban unas personas que estaban siendo discriminada de sus derechos, en esta situación, yo suscribi el acta, un acta donde además se decia, que no seria beneficiaria de la misma, porque yo estaba encargada en el cargo, no era titular, entonces creo que cuando se dice en yo estamos siendo investigados por esta situación, que la Contralorta General de la República considera irregular por unas situaciones que se encuadran en el Falso Supuestc, creo que es una gran injusticia, porque estoy conciente por haber sido parte de ese equipo que todos actuamos de manera imprudente y que esa situación fue ampliamente analizada desde todo punto de vista, juridico, social e incluso sobre las responsablidades que se iban asumir en ese momento y será lógico pensar que se iba a cometer un acto regular y que además ibamos a suscnbar un acta donde ibamos a dejar asentado que un acto regular lo ibamos a cometer, una situación escriã, donde además en la página veintiocho y, me permito leer, el párrafo donde falso supuesto, donde dice la contraloria a través de esta Drección: Establecido lo antenor, tenemos que el hecho presuntamente irregular podria configurar el supuesto generador de responsablidad administrativa, a tenor de lo dispuesto en el numeral 6 Sistema Naconal de Control Fiscal, que establece. Articulo 91. sin perjuicio de la responsabilidad civi o penal. y de lo que dispongan otras leyes, constituyen omisiones que se mencionan a continuación, y acá viene el falso supuesto, me estan hablando de un numeral seis (6) y se hace referencia a un numeral dos (2). la omisión, retardo, negligencia o imprudencia en la preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley: en esta situación, se estaria porque, porque se hace referencia a un numeral y se transcnbe otro numeral, lo que me genera una total indefensión. Como ya se ha dicho en esta sala, todos mis compañeros han aportado una cantidad de pruebas que yo revise y que en el principio de la unidad de la prueba me acoso a ellas, son pruebas donde se derhuestra due los estatutos que estaban vigentes eran los del 97 y nó los del 92.
donde se demuestra que el Presidente tenia facultad para otorgar este bono sin incidencia sálabiel, donde yo como consultor juridico, no tenia la facultad para otorgar un bono, sericilamente estaba en una reunión y como asistente a esa reunión suscribì un actos pero el hecho de que se suscriba un acta, no me està dando compielancias; competencias que no tengo desde ningún punto de vista, y que por la fundamenta dentro de las actividades del pais, porque si paralizamos el puerto de La Guaira, muchos de los insumos que consumimos los venezolanos ingresan por esta había que tomar decisiones, y un órgano que este acéfalo sin ninguna autondad que diga nosotros somos el órgano rector, ei Presidente valientemente toma la decisión de otorgar un bono a las personas que estaban siendo discriminadas. y precisamente por eso se toma esta decisión, pero no por el hecho de suscribir un acta somos otorgar los, si no de acudir a una reunión y de asesorar al presidente en ese sentido, se tomó la decisión y se suscribió, como se dice el Presidente tenia sus competencias en cuanto al ingreso y remoción del personal y su remuneración, el era competente para ésto. por lo tanto él ordena el pago de ésto, este bono, no es el firma pera otorgar un beneficio a los trabajadores, habia una convención colectiva que estaba otorgando un beneficio como ya lo mencionaron. se habla ido a la inspectoria del trabajo, se habia llegado a un acuerdo, un acuerdo homologado por la inspectoria, ¿Por qué tenian que quedar por fuera los Coordinadores de Procesos?, como ya se mencionó la Doctora Rangel fue beneficiaria de estos derechos porque el Tnbunal Supremo de Justicia, confirma que el bono tiene eficacia salarial, y por lo tanto, no puedo entender desde mi punto de vista o desde mi lógica juridica, como un hecho irregular va a generar derechos. Realmente lo que solicito a esta Dirección es beneficiario para todos y que seamos absueltos en esta situación, muchas gracias."
Pcsteriormente, se le concedió el derecho de palabra a la ciudadana ROSA MARIBEL AGUILERA, ya identificada, en su condición de representante legal del 'En panapio, buenos dias a todos los presentes, en defensa de mi representado.
ciudadano Alexander José Lrendo Pinto. alego en principio la prescnpción de la acción de determinación de responsabilidad por parte del órgano contralor. y ello es asi en virtud de que en fecha 30 de octubre del 2006, ms representado fue notificado personalmente mediante Oficio N° 06-00-2388 de fecha 29 de septiembre de 2003, número 06-03-012-2006, en fecha 10 de noviembre de 2011, mediante Oficio N° 08- 01-1953 de fecha 01 de noviembre, se le notifico a mi representado de manera eficaz que se le habia iniciado el procedimiento administrativo para la determinación de responsabildades, el cual quedó signado bajo el expediente N° 08-01-06-11-008.
como puede obsencarse para ese segundo momento habia transcumndo integramente cinco años, lo cual se establece como termino de prescripción en el articulo 114 de Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, igualmente, no se observó durante ese lapso ninguna actuación del
página original (tal como se publicó)
Organo Contralor, artos efectos de interrumpir ese lapso de prescnpción y tal como lo pstableog el articulo 115 de la citada Ley Ahora ben en cuanto al hecho, es certo - que sa le Inputa a m representado el haber actuado mprudentemente por haber acta, al respecto pebo señalar lo siguente, m representado està en una situación •.
estaba supliebdgial cudadano Frankin Jiménez. y la Coordnadora de Procesos de Recursios Huliaos para ese momento, se le acerco a su oficina y le sohaitó que dichacciudadana Coordnadora de Procesos de Recursos Humanos, le instó que ese momento, no quedándole más opción a mi representado que firmar dicha acta, lo antes señalado, fue presenciado por el cudadano Angel Rengifo, y quedó expresado en el interrogatorio que rindió como testigo, en cuanto a las actas de alcances del acta primigenia de fecha 27 de febrero de 2003, las cuales son de fecha 01 de abril de 2003 y 05 de mayo de 2004, mi representado. por su puesto, no aparece firmando dichas actas, con respecto a las solctudes de pago, Nros 179,151, 262.
386, 207 y 210, tampoco se puede constatar pues, que mi representado no fue acreedor mediante esa acta de bonificación alguna, por lo cual no se enriqueció, ni en perjuicio del PLC. Puertos del Litoral Central, Sociedad Anónima y por lo tanto ni en perjuicio del patrimonio de la Nación, por otra parte solicito a este Organo Contralor, expuestas como han sido las presentes defensas absueiva a mi trajo como consecuencia un enriquecimiento para él y tampoco fue en detrimento de la nación y en consecuencia del PLC, es todo Acto seguido, se le concedió el derecho de palabra a la ciudadana ALEJANDRA MÁRQUEz MELO, ya identificada, en su condición de representante legal de los ciudadanos FRANKLIN JIMENEZ y ELÍAS ALVARADO, quien alegó fundamentalmente:
"Buenos dias, muchas de las defensas que expondre ya han sido hechas, por mis trabajadores de la empresa, le correspondia un aumento a todos los trabajadores de la misma, incluyendo los Coordinadores de Procesos, ¿Qué pasa?, habla una siluación de acefalla de la Junta Directiva de la empresa, quen era la únca con facultad para fuar la remuneración del Presidente de ta misma, visto esto, ei éstos ban a pasar a ganar mayor solano que él, vista esa srluación la presidencia Drectiva de la empresa y esta opinión por este experto le da una solución que es decisión E: caso es que el Presidente, en uso de sus facultades que le otorgaba o que le otorga ios Estalutos de la empresa, toma la decson y como decia mi colega que representa a la señora Assaf, se les pide a los trabajadores que renuncien a su derecho al aumento salanal, les dice miren, esta pasando esto. es poco ético, es trabajadores de la misma, una situación a una orcunstanoa puntual. y es que su tengan carácter salanal, en el caso de mis representados, ellos ocupaban los cargos de Coordnador de Procesos de Operaciones Portuanas y Coordinador de Procesos deepibes Generales, lo que dentro de sus atnbucones no tene nada que ver el ñechacb conocer o decir lo relacionado con la remuneración de personal o con el de injerencag de control sobre ningún tipo de deosiones, eran personas dedicadas administratvano deasiones que tengan que ver can remuneración de personal y lo podemos rên el manual de cargos que está consignado al expediente. llos por empresa, de las maqunanas, Frankin Jménez se encargaba de las operaciones suspicaca, la experticia para poder, ni si quere plantearse una posible irregularidad de la solución presentada por el Presidente de la empresa, en todo caso es claro que hubo un falso supuesto de hecho dei informe, porque asume por lo menos en el caso de mis representados, que ellos de alguna manera no se ciferon a sus atribuciones.
pero es que como encuadrar esos tpos de atnbuciones, el hecho de tomar una decisión emanada en materia de remuneración para los trabajadores de la empresa.
como ceñfirse a una decisión como esa, al contrano, ellos estaban bien cefidos a sus atribuciones, ellos no tuvieron nada que ver con la redacción, con la toma de decisión , con la asesoria planteada, ellos no tuveron nada que ver, ellos simplemente eran unos trabajadores a quienes les correspondia un aumento, se les planteó esa solución dada las circunstancia de que ellos iban a ganar más que el Supremo de Justicia, en el caso de uno de los sujetos pasivos de este procedimiento analiza con mucho ojo la situación y determinó que a excepción del Presidente, todos los Coordinadores no tenian facultad de adminstración y decisión dentro de la empresa, es decir, que ellos no pudieron haber tomado esa decisión, la decisión la toma únicamente el Presidente que era el único personal de alto nivel dentro de la empresa, ellos eran simplemente personal de confianza y por ende como ratico su actuación dentro de esta acta, mal llamada acuerdo, porque un acuerdo es cuando varios personas tienen la capacidad y legitimidad para tomar decisiones y la toman en conjunto, este mismo acuerdo es simplemente una aceptación de una propuesta que hace el representante del patrono de renunciar a sus derechos de recibir un aumento salarial y de aceptar una remuneración con carácter no salarial, queremos resaltar eso, y bueno en base a estos argumentos, queremos solicitar que esta contraloría n n u n Contraloria General de la Repúbica es todo " Ahora bien, quien decide. pasa seguidamente a conocer los alegatos de defensa esgrimidos por tos ciudadanos ALEXANDER LIENDO y TERESA ASSAF, a través de sus represen:antes legales. plenamente identificados en autos, quienes hicieron alusión de manera concordante a la figura de la prescnpción, exponendo en los respectivos escntos de indicación de pruebas como en el marco de la celebración del acto oral y público, de manera coincidente, fundamentalmente lo siguiente.
Que como es del conocimiento de esta autoridad administrativa, la prescripción es una da lag formas de extinción de la potestad administrativa sancionadora, asi lo ebioe-expresamente el articulo 114 de la Ley Orgánica de la Contraloria .eheraf de la República y del Sistema Naconal de Cantrol Fiscal. por lo que siendo,etlo asi, la prescripción es la extinción de la potestad sancionadora por inactividad del sujeto titular de esa potestad (Contraloria General de la República) denitra de un tapso perentorio de 5 años Dicho lapso se cómputo desde la fecha de osurmencia del hecho u omisión, pero en el casa de funcionarios públicos, el lapso comenzará a computarse desde le fecha de retiro del cargo que ejercia para la fecha de los hechos u omisiones.
Qug en el caso del ciudadano Alexander Liendo, en fecha 30 de octubre de 2006 fue notificado por la Contraloría General de la República, de la apertura de una investigación identificada bajo la Potestad Investigativa N° 06-03-012-2006 y que posteriormente en fecha 10 de noviembre.de 2011, mediante oficio N° 08-01-1953 de fecha 01 de noviembre de 2011, fue notificado del inicio del procedimiento para la determinación de Responsabilidades, con fundamento en la Potestad de investigación antes mencionada, por lo que puede observarse, que desde la fecha de la notificación del inicio de la investigación, hasta la fecha de la notificación del inicio del presente procedimiento, han transcurrido cinco años, lapso este consagrado en el articulo 114 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Controi Fiscai, el cual se invoca para hacer valer su defensa en el presente procedimiento.
Que el lapso de 5 años de que dispone la Contraloria General de la República para imponer a la ciudadana TERESA ASSAF las sanciones previstas en la Ley Orgánica de la Contralotia General de la República y del Sistema Nacional de Control Fiscal, comenzó a computarse desde el 29 de agosto de 2005, fecha en que fue destituida del cargo de Auditor Interno, que venia ejerciendo desde el año 1997 en la empresa estatal PUERTOS DEL LITORAL CENTRAL, PLC S.A.
General de la República y del Sistema Nacional de Control Fiscal, puede verse interrumpida por las causas señaladas en el articulo 115 eiusdem, de la referida Ley. por lo que, en este caso ei acto-de interrupción de la prescripción no tuvo lugar sino una vez consumada la misma.
16121 a-la ciudadads-JERESA ASSAF no se le surhinistro información alguna durante interrupción prevista en el numeral 1 del antedicho articulo; en segundo lugar, si fue nétifibada'del auto" (acto) de apertura del procedimiento para la determinación de vespgnsabilidades. pero ello ocurrió el dia 7 de diciembre de 2011, cuando ya habían-transcurrido integramente et lapso de 5 años establecidos en el precitado articulo 114. y. por último, no hubo ninguna actuación fiscal que fuera validamente notificada a la investigada. previo el inicio de este procedimiento para la determinación de responsabilidades, aunado a ésto, si bien consta cartel de notificación publicado en el Diario Vea el dia 8 de diciembre de 2006, se observa que el mismo se publicó, en primer lugar, sin agotarse debidamente la notificación personal, tal como lo impone el articulo 76 de la Ley Orgánica de Procedimientos n e n n n n n Metropolitana de Caracas, por lo que debe tenerse la referida notificación por inexistente y, en consecuencia, no pudo interrumpir el lapso de prescripción de la potestad sancionadora en contra de la mencionada ciudadana, en ese sentido se invoca la sentencia dictada por el Juzgado Superior Cuarto en lo Civil y Contencioso Administrativo de la Región Capital, en fecha 31 de marzo .de 2009.
en la cual declaró con lugar la acción de amparo constitucional por violación del derecho a la defensa y de la garantia al debido proceso por incumplimiento de los requisitos para proceder a la publicación del cartel de notificación.
Que por tales motivos se solicita respetuosamente se declare el sobreseimiento.
en relación a los hechos que fueron imputados en este expediente, por encontrarse prescrita la potestad sancionadora derivada de los actos. hechos u omisiones que diego origen at presente procedimiento de conformidad con el articulo 114 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Controi Fiscal en concordancia con el articulo 99 del Regiamento de dicha Ley Luego de haberse hecho referencia a los alegatos de defensa expuestos por las representantes legales de Ios crudadanos señalados supra, como PUNTO PREVIO quien decide, procede a pronunciarse en cuanto a la figura de la PRESCRIPCIÓN invocada Por lo que: se nace necesario verificar si en el presente caso operó la prescripción de la acción antes,referida, toda vez que si la misma se encuentra consumada no podrá perseguirse 1a reponsadilidad administrativa que pudiera derivarse del procedimiento prescripción.pararatarse una institución de orden público y su importancia dentro del procedimiento administrativo sancionatorio La prescripción comporta la extinción, con el transcurso del tiempo, de la Potestad Sancionatoria respecto a los supuestos específicos, esto es, que ante la comisión de un ilicito administrativo, los órganos de control fiscal, deberán iniciar el procedimiento transcurra pacificamente el tiempo previsto en la legislación para que opere la extinción de esa Potestad.
página original (tal como se publicó)
omisiones, presuntamente irregulares, detectados con ocasión de la actividad de control fiscal y que sirvieron de fundamento para iniciar la Potestad de Investigación y, como consecuencia de ésta, el Procedimiento Administrativo para la. Determinación de Responsabilidades, ocurrieron bajo. la vigencia de la actual Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
TÍTULO II, De las Potestades de Investigación, de las Responsabilidades y de las Sanciones, Capitulo VI, De la Prescripción, lo siguiente:
"Articulo 114. Las acciones administrativas sancionatorias o resarcitorias derivadas de la establezcan plazos diferentes.
Dicho término se comenzará a contar desde la fecha de ocurrencia del hecho. acto u omisión que origine la responsabilidad administrativa. la imposición de ia multa o la formulación del reparo, sin embargo, cuando el infractor fuere funcionario púbico. la prescripción comenzarà a contarse desde la fecha de cesación en el cargo o función ostentado para la epoca de contará a partir del momento en que ésta hubiere cesado o haya sido allanada Si durante el procedimientos que pudieran dar lugar a las acciones administrativas, sancionatorias o resarcitorias que correspondan.
En caso de reparos tributarios, la prescripción se regirá por lo establecido en et Código gánico.Inbutario" , Se desprende, de la norma transcrita, que el lapso de prescripción estabiecido en la destinadas a hacerefactiya la responsabilidad administrativa de los funcionarios púbicos por irregularidades vinčusadas eon el manejo, custodia y administración de fondos, valores y bienes públicos; es:désinco (5) años, lapso que, en et caso de funcionarios públicos, deberá hechos u omisiones presuntamente generadores de la responsabilidad administrativa.
No obstante de acuerdo con el articulo 115 eiusdem, constituyen actos susceptibles de interrumpir la prescripción, los siguientes:
1 La información suministrada al imputado durante las investigaciones preliminares.
conforme a lo previsto en el artículo 79 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal.
2. La notificación a los interesados del auto de apertura del procedimiento estabiecidos en el instrumento legal referido.
3. Por cualquier actuación fiscal notificada a los interesados, en la que se haga constar la existencia de irregularidades, siempre que se.inicie - el procedimiento administrativo para la determinación de responsabilidades establecido en la Ley que nos ocupa.
Ahora bien, visto que en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, no se establecen reglas especificas para proseguir las actuaciones una vez que haya operado la interrupción de la prescripción, en los términos supra referidos, se hace necesario acudir a la legislación vigente a los fines de establecer con total certeza, cual es el lapso aplicabie.
En este sentido, Garcia de Enterria, en su obra Curso de Derecho Administrativo, aplicación, con ciertos matices, al Derecho sancionador, dado que ambos son manifestaciones del ordenamiento punitivo del Estado..."
Con fundamento en la doctrina señalada, y visto que la Ley Orgánica que regula nuestro procedimiento:nó contiene norma expresa que indique como ha de contarse el lapso de prescripción uha vez que ésta es interrumpida, se hace necesario la aplicación supletoria.de las.dispobciones estabiecidas en el artículo 110 del Código Penal, que expresamente señal pron.nciamiento de la sentencia, siendo condenatoria, o por la requisitoria que se libre contra el reo, si éste se fugare Interrumpiran también la prescripción el auto de detención o de. citación para rendir indagatoria y las diligencias procesales_que les sigan, pero si el juicio. sin culo a del ceo. se prolongare por un tiempo iqual al de la prescripción aplicable, más la mitad del mismo, se declarará prescrita la acción penal.
Si establece la Ley un término de prescripción menor de un año, quedará ella interrumpida en que comenzó a correr la prescripción, no se dictare sentencia condenatoria, se tendrá por prescrita la acción penal La prescripción interrumpida comenzará a correr nuevamente desde el día de la interrupción punible, aún cuando los actos que interrumpan la prescripción no se refieran sino a uno" (Subrayado nuestro)
En el caso en particular se observa que con ocasión de haberse formalizado la 2006, la Dirección General de Control de la Administración Nacional Descentralizada de este Organismo Contralor, notificó con fundamento en lo dispuesto en ei articulo 79 de la
Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal. a los ciudadanos ALEXANDER LIENDO, mediante Oficio Nro. 06-00-2388 de fecha 19 de septiembre de 2006, debidamente recibido en fecha 30 de octubre de 2006 y TERESA ASSAF, mediante cartel publicado-en el Diario Vea de fecha 08 de diciembre de 2006. según consta en el folio 547 del expediente administrativo, del inicio de una notificada a la indiciada en cuestión y a los ciudadanos OMAR RODRIGUEZ MOTA y JESÚS RAMÓN AVELEDO, plenamente identificados en autos, notificados igualmente por el citado cartel, a los quince dias hábiles siguientes a la fecha de la mencionada derecho para todos los efectos. de la Potestad de Investigación, teniendo !a oportunidad (desde esa-fase) de conocer los hechos investigados y con base en ello ejercer su derecho a la-defensa Siendo.elfe asi, resulta conveniente citar ef contenido del artículo 79 eiusdem, el cual es del siguiente tenor.
"Artioulo . Las investigaciones a que se refiere el articulo 77 tendrán carácter reservado pero si en el curso de una investigación el órgano de control fiscal imputare a alguna persona actos, hechos u omisiones que comprometan su responsabilidad, quedara obligado a informar la de manera especifica y clara de los hechos que se le imputan. En estos casos, el imputado tendrá inmediatamente acceso al expediente y conformidad con lo previsto en el ordenamiento juridico" (Destacado nuestro).
Estando contestes con el contenido del articulo citado, el referido Oficio y Cartel de Notificación, ya mencionados, informaron a los precitados ciudadanos, con el detalle requerido, todos los actos, hechos u omisiones, que dieron origen a la mencionada Potestad de Investigación, los cuales, con posterioridad, sirvieron de fundamento para que la Dirección de Determinación de Responsabilidades iniciara en fecha 28 de octubre de 2011, el procedimiento administrativo para la determinación de responsabilidades, el cual fue notificado a Ios ciudadanos ALEXANDER LIENDO; mediante Oficio Nro. 08-01- 1953, siendo recibido en fecha 10 de noviembre de 2011 y TERESA ASSAF, mediante Oficio Nro. 08-01-1950, siendo recibido en fecha 07 de diciembre d : 2011.
Con las aludidas notificaciones (personal y por cartel), asi como en las ulteriores actuaciones verificadas una vez formalizada la Potestad de Investigación, este Organismo Contralor, interrumpió el tapso de prescripción, en los términos exigidos en el numeral 1 del articulo 115 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, toda vez que se le suministró a los imputados toda la información vinculada con las investigaciones llevadas a cabo por este Organismo elementos de prueba que tuviesen a bien producir, necesarios para el esclarecimiento de los actos, hechos u omisiones, a objeto de privilegiarles, en esta fase del procedimiento.
el derecho a la defensa y en apego a este principio, también se les dio acceso irrestricto al expediente, y adicionalmente, tenemos el Informe de Resultados, el cual contiene las resultas de la potestad investigativa que en ejercicio de las facultades Constitucionales y legales tienen atribuidos todos los órganos de control fiscal que integran ei Sistema Nacional de Control Eiscal; los cuales constituyen actuaciones jurídicamente válidas y antes referido. tomando en consideración que la Dirección General de Control de la Administración*Nacidgra Descentralizada de este Organismo Contralor, ejecutó durante el de Detarrinación sponsabilidades el 14 de noviembre de 2007.
Sobre este particular, es conveniente reiterar que una vez interrumpida la prescripción, a través de los mecanismos expresamente previstos en la Ley Orgánica que regula nuestro funcionamiento, dispondrá de conformidad con lo previsto en el articulo 110 del Código Penal, aplicable de manera supletoria, de un tiempo igual al de la prescripción aplicable, a saber, cinco (5) años, más la mitad del mismo, es decir, dos años y seis meses (2 años y 6 meses), para dictar la decisión que ponga fin al procedimiento.
En este orden de ideas, es pertinente señalar que la Potestad Investigativa, es necesaria a los fines de verificar la ocurrencia de los actos, hechos u omisiones cuya eventual responsabilidad será determinada, de haber meritos para ello, con posterioridad, situación que traduce en la practica que la mencionada Potestad constituye un presupuesto lógico del procedimiento sancionatorio propiamente dicho, toda vez que la primera sugiere elementos de convicción o prueba que pudieran, como se indicó, dar lugar al segundo, de manera que una vez notificado el inicio de la Potestad Investigativa, - y verificadas las actuaciones posteriores que son-inherentes a esta fase, se interrumpe la prescripción en los términos ya mencionados y. por ende, el órgano de control fiscaldispondrá del lapso previsto en el articulo 110 del Código Penal a los fines de emitir la decisión que pondrá fin al procedimiento. sin menoscabo de que, cada acto de sustanciación dentro del procedimiento sea susceptible, de interrumpir sucesivamente la prescripción, en los términos indicados en la norma objeto de análisis.
Ahora bien, con respecto a la sentencia dictada por el Juzgado Superior Cuarto en lo Civil y Contencioso Administrativo de la Región Capital. en fecha 31 de marzo .de 2009, invocada por la apoderada de la ciudadana TERESA ASSAF, debidamente identificada en
página original (tal como se publicó)
autos. para sustentar la figura de la prescripción, en ésta se resaltó que el articulo 76 de la Ley Orgánica de Procedimientos Admínstrativos, dispone "Articulo 76. Cuando resulte impracticable la notificación en la forma un diario de mayor circulación de la entidad territorial donde la autoridad que conoce del asunto tenga su sede y. en este caso, se entenderá Aptificado el interesado quince (15) dias después de la publicación, circunstancia que se advertirá en forma expresa.
Parágralo pico En caso de no existir prensa diaria en la referida-entidad femiorial, la publicación se hará en un diario de gran circulación de la capital aRepúbliea"(Negrita Nuestro)
De fa lectura:de la norma supra citada, se evidencia que contrario a lo señalado por la apoderada dé -ia imputada en cuestión, sobre la base a la sentencia citada, este Organismo Contralor apegado a la naturaleza del dispositivo legal en cuestión y a su Dictamen N° XIX de los años 2005-2006, dio cabal cumplimiento a lo establecido en el articulo 76 de ia Ley Orgánica de Procedimientos Administrativos. en cuanto a que la publicación del cartel de notificación debe publicarse en un diario de mayor circulación de la entidad territorial donde la
República, tiene su sede en la ciudad de Caracas, como se desprende de su papelería oficial y de los autos que cursan en el expediente administrativo, asimismo el "Diario Vea" pertenece a esta misma entidad territorial.
mencionado diario, cumplió su finalidad, a saber, la de poner en conocimiento a los interesados que all se mencionan, sobre el acto administrativo que afecta sus derechos e intereses legítimos, personales y directos.
Asimismo, se desea resaltar que en esta Dirección, consta que la ciudadana desplegó · actuaciones que convalidaron el conocimiento de ésta, respecto de la Potestad de investigación que se habia formalizado y por consiguiente interrumpieron la prescnpción. por cuanto, quen suscribe la presente decisión, le comunico en Oficio N° 08-01-1587 de fecha 17 de noviembre de 2008, que el expediente respectivo, se encontraba en la Drección de Determinación de Responsabilidades, en proceso de valoración. para el inicio o no del Procedimiento Administrativo para la Determinación de Responsabilidades, todo lo anteriormente expuesto, en virtud a la solicitud que hiciere la citada ciudadana en fecha 06 de noviembre de 2008 y de la cual recib:ó respuesta en fecha 20 de noviembre del mismo año En tal sentido, con fundamento en fos razonamientos expuestos, quien suscribe.
representantes legales de los ciudadanos ALEXANDER LIENDO Y TERESA ASSAF. Así se declara .2 sunáavez efectuados y valorados los razonamientos en torno a la figura de la prestíticón, quien. suscribe, considera necesario analizar los demás argumentos de efense-indicados por los imputados en la presente causa A tales fines tenemos La ciudadana HELEN MEZA y los abogados defensores de los ciudadanos FRANKLIN JIMÉNEZ, ELÍAS ALVARADO, CARMEN PARRA, TERESA ASSAF y en los respectivos escritos de indicaciones de pruebas de manera coincidente, en relación al falso supuesto de derecho y de hecho, lo siguiente:
- Que el procedimiento de determinación de responsabilidades que nos ocupa está viciado de nulidad absoluta, pues está fundamentado en un texto estatutario de la empresa en cuestión, que no era el vigente para el momento de los hechos investigados, y que además demuestra que el Presidente de esa empresa si la empresa, de acuerdo a las politica aprobada por la Junta Directiva.
Que se imputó sobre la base de una norma estatutaria no vigente para la fecha de los hechos, más aun cuando la norma invocada es mucho más restrictiva en las facultades del Presidente de la empresa, que la cláusula que estaba vigente para el momento de ocurrencia de los hechos investigados, ya que en los estatutos reormados en el año 1997. es el Presidente y no la Asamblea General de Accionistas. quien detentaba plena competencia para administrar. lo relativo al ingreso y remuneración del personal de la empresa. sin incluir para ello la previa. o incluso. posterior aprobación de la Junta Directiva Que este Organismo Contralor al emitir el informe final de la investigación respectiva, fundamento del Auto de Inicio de fecha 28 de octubre de 2011, incurrió en falso supuesto de hecho al pretender atribuir una presunta conducta imprudente por el otorgamiento de las remuneraciones especificadas en el acta convenio cuestionada, cuando en realidad su único papel fue llegar a un acuerdo con el patrono sobre el carácter no salarial de una determinada remuneración.
Que esta irección incurió en falso supuesto de hecho. juzgando erróneamente Tos ectids acoptecidos. al afirmar la ciudadana Helen Meza, suscribió indiebidargiente él Acta Convenio y sus alcances, mediante los cuales aprobó otorgamiento de bonificaciones sin incidencia salarial.
Assaf, la suscripción del acta convenio de fecha 27 de febrero de 2003 y sus tres alcances, en calidad de empleado, aprobando y otorgando bonificaciones y no como constancia de aceptación del carácter no salarial de las mencionadas bonificaciones a que se refieren las mencionadas actas.
Que no es competencia de la Asamblea-General de Accionistas de la empresa en cuestión como máxima autoridad, el otorgamiento de las bonificaciones, en virtud de que ei Presidente, tenia facultad de otorgar y fijar la remuneración del personal de la empresa sin necesidad de autorización (previa o posterior) de la Junta Directiva o de la mencionada Asambiea, puesto que de lo reseñado en los estatutos vigentes de la referida sociedad mercantil, para la fecha de ocurrencia de los hechos cuestionados asi lo establecía.
Que las Actas Convenio de fecha 27 de febrero de 2003 y sus tres alcances son legales y no ilegales, como se afirmó en la imputación levantada por este Organismo Contralor, en relación a que fueron firmadas por autoridades incompetentes, lo que barrera la nulidad del acta en cuestión y sus alcances.
- Que es una gran injusticia el considerar irregular fos hechos imputados en el auto de inicio del presente procedimiento, ya que esta situación hacia referencia a un órgano acéfalo. el cual no podia tomar ningún tipo de decisiones, y que por encontrarse los Coordinadores de Procesos de la empresa en un estado aplicando a todos los trabajadores de la empresa en virtud de la convención co ectiva. el Presidente de la referida empresa no podia aumentarles en salario.
porque sobrepasaria el devengado por éste, razón por la cual, buscó asesorias excemas que le ayudaran a definir una alternativa remunerativa que estuviera en beneficio de todos, en razón de que él no podia subirse el salario por encontrarse es:a facultad reservada a la Asamblea Ordinaria de la empresa, la cual no se encorifraba-constituida para ese momento, en tal sentido, y por las razones antes expuesta fue suscrita el acta, situaciones que la Contraloria General de la República encuadra dentro del falso supuesto.
. Quie-rechaza Ja ciudadana Giolimar Prado Colina, la imputación formulada en el Auto de Inicio de fecha 28 de octubre de 2011, encuadrándose en el falso supuesta de hecho, en razón de que este Organismo Contralor le hizo referencia de manera enunciativa al numeral seis (6) dei.articulo 91 de la ley Orgánica de la Ccntraloria General de la República y posteriormente se le cita el numeral dos (2) de' mismo articulo de Ley, acasionándcle indefensión.
Del análisis de los alegatos antes expuestos, quien suscribe, considera fundamental referir en primer lugar, que la actividad de la Administración Pública, se rige por ei denominado Principio de Legalidad". consagrado en el articuio 137 de la Canstitución de la República Bolivariana de Venezuela, vigente para la fecha de ocurrencia del hecho mencionado cuyo texto es el siguiente:
"Articulo 137. Esta Constitución y la ley definen las atribuciones de los actividades que realicen".
La norma señalada, se encuentra ratificada por el articulo 141 eiusdem, el cual es del tenor siguiente:
"Articulo 141. La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, responsabilidad en el ejercicio de la función publica, con sometimiento pleno-a la ley y al derecho". (Destacado Nuestro)
De la lectura de las dispos:ciones Censtitucronales transcntas, cabe refenr, que se impone a as autondades y en general a los funcionarios que ejercen el poder público, la obligación de ceñr todas sus actuaciones a lo que dispongan las normas del Hamado "bloque de legalidad" de Derecho Pubico a través del cuat. el Estado se vale del derecho para organizarse. fjar tos límites de la actuación de sus órganos y ejercer el integran la Administración Pública, deben-ceñirse al ordenamiento juridico establecido, y ésta sólo puede actuar válidamente si se encuentra habilitada previamente por una norma jurídica.
menciona de Erincipio, distingue ia naturaleza de la actividad de los Órganos de la Adrfínistración Pública dè ¡a de los particulares, ya que los primeros están constreñidos a realizar sólo aquellas activpades que le son asignadas por una norma del ordenamiento juridico, y para tos segundas, por el contrario. es posible realizar todo aquello que no se encuentre expresamente prohibido por la ley.
Siendo asi, las actuaciones de la Administración Pública y de sus funcionarios.
deben estar ceñidas dentro del marco juridico que la regula, y cualquier acto realizado contrario at mandato de tas normas bajo las cuales debe regirse, no estaria conforme con el consag-ado Principio de Legalidad, el cual fue objeto de análisis supra. En tal sentido, es una conditio sine quanon, que si un organismo tiene carácter público, sus funcionarios,
página original (tal como se publicó)
no tendrán prerrogativas de tener un actuar discreciona!, por el contrario, deberán asumir su responsabilidad como un buen padre de familia, en favor de los intereses que le corresponde tutelar.
Aunado a lo anterior, la Ley Orgánica de la Administración Pública dispone lo referente a los principios que deben regir la actuación de los ciudadanos que están al servicio del Éstado, en este sentido, el legislador hace mención a las formas impropias de actuar (omisión, retardo, negligencia o imprudencia) que son vedadas al funcionario que, por su particular situación dentro del ente administrativo respectivo derivado del cargo que ostenta, incumpla sus deberes y funciones, sin necesidad de que se materialice o no el daño.
Asi el funcionario público se presenta, como sujeto responsable de dicho perjuicio al incumplir deberes u funciones que se concretan con la vigilancia. preservación, conservación, cuidado y mantenimientote de los derechos e intereses del ente u organismo público al cual se encuentra ceñida su devenir funcionarial En tal sentido. para ilustrar acerca del tema del falso supuesto. quien aqui decide procederá a citar el criterio del vicio de falso supuesto de hecho y de derecho que ha establecido la Sala Politico Administrativa del Tribunal Supremo de Justicia en Sentencia N° 0164C de fecha 03 de octubre de 2007. el cual se ha mantenido y ratificado posteriormente en Sentencias de la misma Sala (Nros. 00407. 00780 y 00038 de fechas 26 de marzo de 2009. 09 de septiembre de 2008 y 20 de enero de 2010) respectivamente $$ En este Sentido, se estableció lo siguiente "Al respeitei se observa que lo denunciado por ei actor se refiere al vicio de falso supuesto, el cual, se configura de dos maneras diferentes La primera, relativo falso supuesto de hecho, se verifica cuando la Administración a! dictar un acto administrativo fundamenta su decisión en hechos inexistentes.
faledãg e relacionados con el asunto objeto de decisión decisión administraliva existen, se corresponden con lo acontecido son verdaderos, pero la Administración al dictar el acto los subsume en una norma errónea o inexistente en el universo normativo para fundamentar su decisión, lo cual incide decisivamente en la esfera de los derechos subjetivos del administrado, caso en el cual se está en presencia de un falso supuesto de derecho que acarrearía la anulabilidad del acto * (Destacado Nuestro) Con respecto al falso supuesto de derecho. la representación legal de los indiciados arriba citados alega a los fines de ilustrar que este Organismo Contralor ha incurrido en el mismo, a que la base normativa invocada en el Auto de Inicio de fecha 28 de octubre de 2011, para sustentar la ocurrencia de los hechos cuestionados por este Órgano de Control Fiscal, a saber, los estatutos sociales de la empresa Puertos del Litoral Central P.L.C.. S.A., no se encontraba vigente para el momento de verificarse las presuntas irregularidades, en virtud de que para la fecha se encontraban en vigencia - los estatutos reformados en el año 1997. y no, los del año 1992 citados en el mencionado Auto que dio apertura al procedimiento para la determinación de responsabilidades al que alude la ley que rige la materia, por lo que no guarda una continuidad normativa de los mismos.
En tal sentido, quien suscribe, observó que la normativa estatutaria citada en el mencionado auto de inicio. corresponde a los estatutos sociales primigenios de la empresa en cuestión y que sobre la base a la misma, se reformó para el año 1997 ciertas disposiciones alli contenidas como bien to señalan los interesados, más sin embargo es menester puntualizar con fundamento en el referido cuestionamiento. que las cláusulas contenidas en ambos dispositivos estatutarios. que involucran el sustento normativo de las imputaciones que mantiene este Máximo Organo Contralor, toda vez que. én los estatutos sociales de la empresa Puertos del Litoral Central P L C. S A de fecha 26 de febrero de 1992, se establecia lo siguiente En el Titulo II. denominado DEL CAPITAL DE LAS ACCIONES. entre as disposiciones estatutarias enmarcadas se aludía a la:
..9j ÁUSULA QUINTA: El capital de la sociedad es de DIEZ MILLONES DE BUVARES, (Bs 10 000 000.oo) De este capital el INSTITUTO NACIONAL DE.RUERTOS ha suscrito la totalidad y pagado el veinte por ciento (20%) dishoicaal()" En ei-FMulo II. denominado DE LAS ASAMBLEAS, entre las disposIciones estatutarias enmarcadas se aludía a la.
-CLÁUSULA OCTAVA: La suprema dirección y administración de la Sociedad radica en la Asamblea "CLÁUSULA DÉCIMA PRIMERA: la asamblea regularmente constituida, representa la universalidad de las acciones, y sus decisiones, dentro de los límites de sus facultades, son obfigentes para la sociedad"
"CLÁUSULA DÉCIMA CUARTA: Son atribuciones de la Asamblea Ordinaria:
1.-Conocer, aprobar o improbar el Informe anual.del Directorio, el Balance y el Estado de Ganancias y Pérdidas.
2.-Conocer el informe del Comisario.
3.-Designer un (1) Comisario y su suplente, de acuerdo con lo previsto en el Código de Comercio:
4.-Fijar el sueldo del Presidente, asi como del Comisario.
5.-Disponer la distribución de Utilidades, en caso que se hubieran decretado.
6.-Designer a los miembros de la Junta Directiva;
convocatoria, o que se considere conveniente tratar. ( . )"
En el Titulo IV. Capitulo I. denominado DE LA JUNTA DIRECTIVA, entre las disposiciones estatutarias enmarcadas se aludía a la -CLÁUSULA DÉCIMA SÉPTIMA: La sociedad tendráà una Junta Directiva compuesta por tres miembros, uno de los cuales será designado como Presidente de ta misma. y tendrá, las atribuciones previstas en la Cláusula Vigésma Quinta del presente Documento Constitulivo Estatutario," -CLÁUSULa DÉCIMA OCTAVA: Los miembros de la. Junta Directiva "CLÁUSULA DÉCIMA NOVENA: En caso de falta absoluta de un Director se procedera a fa designación. de su sustituto. por el tiempo que falte en su respectivo periodo " CLÁusUL mIGÉSIMA: La Drectiva deberà reunirse cada vez que la convoque el Presidente y. por lo menos, una vez al mes "CLÁUSUL& vGÊSIMA PRIMERA: El Presidente y dos (2) Directores Tomadals ppr lo menos, con el voto de su presidente." USULA MGÉSIMA QUINTA: La Junta Directiva tendrá como atribuciones las siguientes:
1.-Planificar tas actividades de la sociedad y evaluar periódicamente el resultado de fas decisiones adoptadas.
2.-Dictar los reglamentos de organización interna.
3.-Examimas, aprobar y coordinar los presupuestos de inversiones y de operaciones de la sociedad.
4.-Controlar y supervisar las actividades de la sociedad y en especial, vigilar que se cumplan sus decisiones 5 -Presentara fa asamblea ordinaria el informe anual sobre-sus operaciones.
el Balance y el Estado de Ganancias y Pérdidas del ejercicio.
6.-Proponer a la asamblea la distribución de utilidades y el pago de bonificaciones, al fuere el caso.
7.- Establecer fa politica general. de remuneraciones del personal de la sociedad 8.-Proponer a fa Asamblea las modificaciones de los estatutos que considere necesarias.
9.-Designaral Gerente General de la Sociedad.
10.-DesignarelContralor interno de la Sociedad.
11.-Cualesquiea olras que le señale la Ley'o la Asambiea." (Destacado Nuesiro).
En el Titulo . Capitulo II. denominado DE LAS ATRIBUCIONES DEL PREsIDENTE, entre las disposiciones estatutarias enmarcadas se aludía ai la:
"CLÁUSULA IGÉSIMA NOVENA: El Presidente de la Junta Directiva tendrá las siguientes atribuciones:
1. -Convocar presidir la Junta Directiva.
2. -Suscribie convocatoria de la Asamblea tanto Ordinariascomo Extraordimariaes.
3 - Ejercer fa representación de 1a Sociedad 4 -Constituir apoderados judiciales o extrajudiciales y factores mercantiles fijando sus facultades en el poder que les confiera.
-5 -Resolver todo asunto que no esté reservado expresamente a la reunión Asimismo. en Ips estatutos sociales de la empresa Puertos del Litoral Central P L C .S A . de fecha D2 de junio de 1997. se establecia lo siguiente.
En el Titulo I. denominado DEL CAPITAL DE LAS ACCIONES. entre las disposiciones estatutanas enmarcadas se aludía a la "CLÁUSULA QUNTA: El capital de la Sociedad es de DIEZ MILLONES DE 3OLIVARES s 10 000 000.oo), totalmente suscrito y pagado, propiedad del Fondo de inversiones de Venezuela, tal como se evidencia del libro de acciónistas de la empresa ¿En el Titulo I, denominado DE LAS ASAMBLEAS, entre las disposiciones estatutarias enmarcadas se aludía a la:
CLÁu$ULA sÉPMA: La suprema dirección y administración de la Sociedad radica en-la Asamblea General de Accionistas "
universalidad de tas acciones, será presidida por el Presidente de la Compaflia o gues haga sus veces, y sus decisiones, dentro de los límites de sus facultades, son obligantes para la sociedad." "CLÁUSULA aECIMA TERCERA: Son atribuciones de la Asamblea 1 - Aprobar eli Pspsupuesto Anual de la Sociedad.
2 - Aprobarsimgrobar el Informe de gestión anual de la junta Directiva 3.- Aprober modificar el Balance y el Estado de Ganancias y Pérdidas y demás estados financieros con vista al informe del Comisario y de los Auditores Esdieros.
4 - Conocerellifbmne del Contralor Interno.
5.- Designar sm €º) Comisario y su suplente, de acuerdo con lo previsto en el Codigo de Domercio y fijar su remuneración.
6.- Fijer el sualldo del Presidente.
7.- Decrebar das Utilidades, si las hubiere, y ordenar su distribución. y ef pego de bonilicaclones si fuese el caso.
.8.- Designar el Cantralor Interno y fijarle su remuneración.
9 - Designarados miembros de la Junta Directiva y fijarles su dieta.
10.-Designaraia Auditores Extemos y fijarles su remuneración.
11.-Deliberair sdre cualquier otro asunto incluido en la respectiva convocatoria, sspre se considere conveniente tratar (.. )" (Destacado lucro).
En el Titulo IV. Capitulo I, denominado DE LA JUNTA DIRECTIVA, entre las disposiciones estatutariasenmarcadas se aludía a la:
-CLÁusULA DÊcmA SEXTA: La Junta Directiva estará integrada por seis (6) miembros, um Deector fungirá como Presidente de la Junta Directiva y de la empresa. y os otros cinco (5) como Directores Principales con sus respectivos suplentes serán designados de conformidad con lo previsto en el Titulo X de la Ley Drgânica del Trabajo ()
página original (tal como se publicó)
"CLÁUSULA DÉCIMA SÉPTIMA: Los integrantes de la Junta Directiva vencimiento de sus perlodos, hasta tanto los sustitutos sean designados y tomen.posesión de los respectivos cargos." "CLÁUSULA.DÉCIMA OCTAVA: En caso de falta absoluta de un Director respectivo período. En caso de faltas temporales del presidente será suplido pos-cualquiera de los Directores, principales o suplentes, que designe la duntaSifecliva." "GLÁUSULA DÉCIMA NOVENA: La Junta Directiva deberà reunirse cada yek que-la convoque el Presidente y. por lo menos, una (1) vez al mes." "CLÁUSULA VIGÉSIMA: El Presidente y tres (3) Directores formarán el quórum y Las decisiones de la Junta directiva se tomarán por mayoria, siempre cón el voto del Presidente. En caso de empate el Presidente tendrá doble voto en las decisiones." "CLÁUSULA VIGÉSIMA TERCERA: La Junta Directiva tendrá como atribuciones las siguientes:
resultado de las decisiones adoptadas.
2.-Aprobar los manuales de organización interna y los de procedimiento.
3.-Elaborará el presupuesto anual de inversiones y de operaciones de la sociedad. y someterio a consideración de ia Asambiea Ordinaria de Accionistas.
4.-Controlar y supervisar las actividades de la sociedad y en especial, la 5.-Convocar las Asambleas de Accionistas, por órgano de su Presidente.
6.-Presentar a la Asamblea Ordinaria el informe Anual sobre su gestión, el Balance y el Estado de Ganancias y Pérdidas y demás Estados Financieros del ejercicio, con vista al Informe del Comisario y al de los Auditores Externos.
7.-Proponer a la Asamblea el decreto y distribución de utilidades si las hubiere, y el pago de bonificaciones, si fuere el caso.
8.-Establecer la política general de, remuneraciones del personal de la sociedad.
9.- Proponer a la Asamblea las modificaciones de los estatutos que considere necesarias.
10.- Cualesquiera otras que le señale la Ley o la Asamblea." (Destacado Nuestro).
En el Titulo IV. Capitulo II. denominado DE LAS ATRIBUCIONES DEL 7 PRESIDENTE, entre las disposiciones estatutarias enmarcadas se aludía a la:
"CLÁUSULA VIGÉSIMA NOVENA: El Presidente de la Junta Directiva tendrá las siguientes atribuciones:
1.-Convocar y presidir la Junta Directiva Extraordinarias.
3.-Ejercer la representación de la Sociedad fijando sus facultades en el poder que les confiera.
5. -Previa autorización de la Junta Directiva, suscribir contratos relativos a las operaciones de la sociedad.
_6.-Previa autorización de la Junta Directiva, dar y tomar dinero en préstamo, . asi como àbrir, movilizar y cerrar cuentas corrientes, de crédito y depósito en qpéracianes financieras y bancarias previstas en la Legislación Nacional.
:3.r-Decidir todo lo,relativo al ingreso y remoción del personal de la sociedad y su remumeraciónf de acuerdo a la politica aprobada por la Junta Directiva.
Directiva.
.. 9.-Ejecutar.cualquiera otra actividad de Administración o de disposición encomendada previamente por la Junta Directiva.
Asamblea o a la Junta Directiva, debiendo informar a ésta en su próxima reunión.
De los dispositivos ut-supra citados. se observa, que aun cuando éstos fueron reformados para la fecha de ocurrencia de los hechos cuestionados por este Organismo Contralor, los mismos no variaron en cuanto a naturaleza normativa. ya que de Ja contratación realizada a ambos estatutos y sus cláusulas, se vislumbró que se mantiene en fondo la misma formulación juridica de las disposiciones reglamentarias dei estatuto de la empresa Puertos del Litoral. Central P.L.C.. S.A.. para el año 1992, inicialmente citado en el Auto que dio inicio al presente:procedimiento administrativo para la determinación de responsabilidades.
por este Máximo Órgano de Control Fiscal, se observó especificamente lo siguiente:
- Que en los estatutos del año 1992 de la mencionada empresa, en cuanto al "Capital de las Acciones", estas estaban suscritas en un 20% por el Instituto Nacional de Puertos. En cambio para la fecha en que fueron reformados los mencionados estatutos en el año 1997, estas acciones estaban suscritas en un 100% por el Fondo de Inversiones de Venezuela En cuanto a las "Asambleas", en los estatutos del año 1992 y los reformados en el año 1997 de la empresa en cuestión, de manera coincidente, en la Asamblea radica la Suprema Dirección y Administración de la Sociedad Mercantil citada supra.
- En relación a las "Atribuciones de las Asambleas", en los estatutos sociales de la referida empresa para el año:1997, se señala expresamente en su numeral siete (7). que ésta deberá decretar las utilidades, si las hubiere y ordenar su distribución y el pago de bonificaciones si fuese el caso. En cambio en los estatutos del año 1992. esta facultad, aparte de estar contenida en el numeral cinco (5) de la cláusula-dácirha,cuarta de las atribuciones de las Asambleas, por remisión expresa , del numeral seis (6) de la cláusula vigésima quinta de las atribuciones de la Junta Qirectivà, se-le cosbpria a la Asamblea la facultad de decretar la distribución de utilidades y.el pagéide bonificaciones. si fuere el caso, previa propuesta de la JUnta 'Dinectiva cuaunta Directiva", en los estatutos del año 1992, ésta se encontraba integrada por tres,miembros, uno de los cuales fungía como Presidente, con una duración de dos (2) años en sus funciones, prorrogables por periodos iguales, y el Presidente y dos Directores formaban el quórum. En cambio en los estatutos reformados en el año 1997 de ta empresa en cuestión, la Junta Directiva, se encontraba integrada por seis (6) miembros, el cual uno de éstos fungirá como.
Presidente y los cinco restantes como Directores principales con sus respectivos suplentes, con igual duración en sus funciones, con la salvedad de que no podrán abandonar sus cargos cuando venza su período, hasta tanto los sustitutos sean Tres Directores formaban el quórum.
- En relación a las "Atribuciones de la Junta Directiva", en los estatutos del año 1992, se le facultaba a ésta, proponer a la Asamblea la distribución de las util:dades y el pago de bonificaciones, tal y como se mencionó anteriormente, as! como la de establecer la política general de remuneraciones del personal de la sociedad. Así tenemos, que.en Ios.estatutos de.la. empresa P.LC.. S.A., del.año.:
1997, se establece de manera coincidente, lo relacionado a la facultad de proponer a la Asamblea el decreto de las utilidades y bonificaciones, así como la de establecer todo lo relacionado a la política general de remuneraciones del personal; quedando limitado el cuerpo colegiado en comento a sólo proponer y facultado a la Asamblea a decretar el punto bajo análisis.
- Asimismo. en relación a las "Atribuciones del Presidente". en ambos paradigmas es:atutarios se establecen atribuciones de manera coincidente, con la diferencia .que para la del año 1997. se le otorga al Presidente de la empresa, el poder decidir todo lo relativo a! ingreso y remoción del personal de la sociedad y su remuneración, de acuerdo a la politica aprobada por la Junta Directiva.
Restringiéndose claramente esta facultad a lo que la Junta Directiva de la empresa en comento, previamente haya aprobado en relación' a la politica general de .Por tó quee.las-disposiciones estatutarias contratadas, y del análisis que deriva de sus, preceptos norraaivos, se vislumbra sin lugar a equívocos, que mal podria este Órgapo de contrel-Eiscal haber incurrido en un falso supuesto de derecho, ya que aún cuan se conoce, que en el Auto del 28 de octubre de 2011, equivocamente se hizo mención a:Igs estatutos de la empresa Puertos del Litoral Central P.L.C. S.A.. del año 1992. cuando-es'vigentes eran los del año 1997, ut supra citados, se observó, que la base nomotética de los dispositivos normativos De iure contenidos en ambos estatutos sociales son semejantes, coincidentes y de naturaleza análoga.
Asimismo, si bien es cierto, que en los estatutos sociales del año 1997, de la referida empresa, a diferencia de los estatutos sociales del año 1992, expresamente se le conferida al Presidente, la potestad de decidir todo lo relativo al ingreso y remoción del personal de para el momento de ocurrencia de los hechos cuestionados ésta no se encontraba constituida por haber renunciado sus directores principales, sin que de manera oportuna y en contravención de lo establecido en los estatutos sociales vigentes de la empresa, se nombrarán los respectivos sustitutos por la Asamblea Ordinaria y, aun cuando fuere el caso, en los dispositivos citados supra se evidencia, que para el otorgamiento o decreto de bonificaciones el único facultado para ello.era la Asamblea como la suprema-autoridad.
en cuanto a la dirección y administración de la empresà en referencia y ello deriva tanto.
de los estatutos sociales para el año 1992, como de los estatutos sociales del año 1997 (vigentes; lo que demuestra que no era ei Presidente de la empresa el facultado para otorgar mediante el decreto de bonificaciones, beneficios remunerativos a los empleados de la mencionada empresa. ya que. éste mediante la Junta Directiva estaba facultado para proponer ante la Asamblea el pago de bonificaciones para que ésta última decretara el otorgamiento de las mismas.
Asimismo, es menester señalar, que este Organismo Contralor en todas las etapas a seguir dentro del presente procedimiento para la determinación de responsabilidades ha ceñido su actuar al conjunto de principios y garantias Constitucionales, legales y sublegales, tendentes a garantizar el Debido Proceso, consagrado en el articulo 49 de la Constitución de la República Bolivariana de Venezuela de 1999.
VAl.
representantes-legales de los interesados legitimos al presente procedimiento, referente al falso spuesto-de derecho y desvirtuados como fueron los mismos por las razones antes.expuèstas, quien.decide, los desestima. Y asi se decide.
Bajo esta'miarea línea argumentativa y en relación al faso supuesto de hecho alegado cor los apoderados de los imputados del presente procedimiento, resulta pertinente mencionar los requisitos y obligaciones que se derivan del principio de Tipicidad Exhaustiva, en el ámbito del Derecho Administrativo Sancionatorio, el cual se traduce er la posibilidad cierta dada a la Administración, de sancionar sobre la base de ello así, apunta acerca de la necesidad de que tales situaciones necesariamente deben.
estar contenidas en una ley con anterioridad a la ejecución de determinado actuar, por
página original (tal como se publicó)
ello dicho cuerpo normativo estará llamado a definir de una manera clara y precisa, primero la conducta presuntamente irregular; y segundo la sanción que comporta la materialización efectiva de dicha irregularidad por un sujeto determinado, en apego a la Bolivariana de Venezuela que señala lo siguiente:
administrativas, y en consecuencia:
(Omissis) previstos como delitos, altas o infracciones en leyes preexistentes (Omissis)." Scbre la base de tal principio, la Administración al momento de sancionar cualquier la ley y en consecuencia deberá ajustar los hechos detectados en el proceso de investigación, a los limites y extremos previamente establecidos por el legislador en el tipo de que se trate. tal situación excluye cualquier posibilidad juridicamente valida, de que se impute un hecho generador de responsabilidad a quienes hubiesen incurrido en una conducta que sólo guardase ciertas similitudes y que no fuera idéntica a la descrita en la norma contentiva del supuesto correspondiente. por lo que, la falta de uno sólo de los elementos objetivos o subjetivos configurativos del mismo. se traduce en la imposibilidad de calificar la conducta como irregular.
Dentro de esta línea argumentativa, se observa que la conducta que se reputa como irregular y que şirvió como fundamento para este procedimiento administrativo. fue realizada conforme a Jo alegado y probado en autos. ya que ésta se adecua al supuesto generador de-responsabilidad administrativa invocado en el auto de inicio de fecha 28 de octubre de-.2b3'-1e toda vez que se reitera lo mencionado supra en cuanto a que los frente a los intereses del ente al cual formaban parte, extralimitándose de la esfera de las competencias otorgadas para cumplir la funciones para las cuales fueron encomendados.
toda vez que, suscribieron de manera indebida el Acta Convenio de fecha 27 de febrero de 2003 y tres alcances de dicha Acta, de fechas 01 de abril y 01 de julio de 2003 y 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de bonificaciones.
estaba reservada a la Asamblea como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
Po- otra parte, los referidos apoderados aludieron en relación a las bonificaciones otorgadas para fundamentar su apreciación en relación al falso supuesto de hecho, que el actuar de sus representados estuvo orientado a convalidar su aceptación frente al carácter no salarial de las bonificaciones cuestionadas en el presente procedimiento - administrativo.
Por lo que, dentro de lo esgrimido por la apoderada de la ciudadana Teresa Assaf.
en su escrito de descargos y lo alegado por ésta y los demás llamados al presente procedimiento, en. marco de la celebración de la Audiencia Oral y Pública, se hace que deriva de las referidas Actas. serian otorgadas bajo e concepto de no incidencia salarial o salario de eficacia atípica. ya que la exclusión del concepto de salario de ciertas requisitos señalados en las normas que rigen la materia (Ley Orgánica del Trabajo y su trabajadores de esa circunstancia especial de exclusión de incidencia salarial sobre ias remuneraciones percibidas, por cuanto es una situación de renuncia de ciertos, derechos por tarde de:Tos trabajadores, circunstancia ésta que según la mencionada apoderada y de mamera concurrente los arriba representantes e imputados ut supra citados, se acoge paraβustentarta suscripción y aceptación a dichas actas convenio.
Agimismó.: en abono de lo anterior, en sustento del concepto en el cual se configuró ef-pago:de:1as remuneraciones cuestionadas, se alegó que la competencia de decretar del pago de las referidas bonificaciones, no estaba reservada a la Asamblea de Accionista, tal y como se desprende de las cláusulas citadas supra de los estatutos confrontacas arriba por quien decide, ya que según ésta. se infiere de la Cláusula Décima Tercera numeral 7 de los estatutos sociales de la empresa en referencia, que el decreto de las utilidades y el pago de bonificaciones al que se alude, se enmarcan dentro del 174 y siguientes de la Ley Orgánica del Trabajo, por lo que no seria atribución de la Asamblea de Accionistas, el Decreto de las bonificaciones que estén fuera del concepto de bonificaciones de fin de año, como supuestamente lo son las cuestionadas en el presente procedimiento.
Sobre lo arria sostenido de manera coincidente por los indiciados, quien decide observa, que la interpretación como una actividad de conocimiento referida a la norma jurídicas cue produce la norma, por lo que esta acción se desplegar a través de una «atribución de sentido» o de «significado», que opera sobre la realidad, sobre los fenómenos, sobre los sucesos y sobre una comunicación significativa ya producida. En cambio, la calificación sirve para fundar, mediante ura investigación que es de derecho, la Siendo ello asi, la interpretación que se sostiene, en cuanto a calificar de manera claramente no se desprende de lo establecido en el numeral séptimo (7) de la cláusula Décima Tercera de los.estatutos sociales vigentes de la empresa en cuestión, para ei momento de ocurrencia de los-hechos cuestionados, en este sentido, tenemos que "donde e_ Legislador no distingue, no le es licito al interprete distinguir", aforismo interpretativo: que. nds conlleva a inducir la profusión del sentido lato que se trata de otorgar al dispositivo estatutario, cuando lo que se debe de buscar es ei sentido fáctico de la norma à través de su interpretación estricta y literal, como se puede apreciar de la simple lectura de.ésta: : :!
-….
Orgánica del Trabajo y otras leyes que le son aplicables para fundamentar la naturaleza laboral determinada, en razón de que, lo cuestionado por éste Máximo Órgano de Control Fiscal es el procedimiento o los pasos que debieron seguir los funcionarios competentes para legitimar de manera correcta el decreto y eventual pago, de bonificaciones a los empleados de Ia empresa, Puertos del Litoral Central. P.L.C. S.A. indistintamente de la naturaleza o el carácter accesorio de la remuneración al que se alude.
Por fo que, de las cláusulas estatutarias se evidencia, que le correspondia a la Asamblea y no al Presidente como bien se quiere hacer ver. por los indiciados y sus representantes legales, la atribución de decretar las cuestionadas bonificaciones, en tanto lugar, la Junta.Directiva (bajo quórum) presidida por. el Presidente de la empresa en corresponda (Cláusula Vigésima Tercera, numeral 7). en segundo lugar, a la Asamblea Ordinaria (bajo quórum) le es propio decretar el pago de las bonificaciones propuestas únicamente que ejecutar o hacer que se ejecuten las decisiones de la Asamblea y la Junta Directiva (Cláusula Vigésima Novena, numeral 8). formalidades éstas, que como se evidencia de lo cursante en autos y en especial de las Actas de Junta Directiva sujetas dispositivo normativo mediante el cual se rige la dirección y actividad administrativa de la empresa Puertos del Litoral Central. P.L.C. S A. asi como el actuar discrecional de los funcionarios que prestan servicios dentro de esta, a saber, los Estatutos Sociales vigentes de la citada empresa.
almente; os citados ciudadanos para fundar el falso supuesto de hecho al que aluden en sus escritos de indicación de pruebas, esgrimieron que las Actas de Junta Diféstiva sujetas al presente cuestionamiento son legales. ya que fueron suscritas según sus alegatos, por-autoridades competentes para ello Por lo que, quien decide, basándose en las certificaciones cargos para el periodo de ocurrencia de los hechos cuestionados.
34 al 37 del expediente, asi como en el Acta Convenio de fecha 27 de febrero de 2003 (folios' 38 al 40). el Acta de Alcance de Acta Convenio del 01 de abril de 2003 (folios 41 y de Alcance de Acta Convenio del 25 de mayo de 2004 (folios 45 y 46). se puede evidenciar que todos los llamados al presente procedimiento, debidamente identificados en autos, actuaron sin la competencia, para fungir como en efecto lo hicieron, bajo atribuciones que se extralimitaban a las otorgadas a éstos en virtud del cargo que individualmente ejercían dentro de la referida empresa portuaria, mediante el cual, suscribieron las referidas actas aprobado el otorgamiento de bonificaciones, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia estaba reservada.
a la Asamblea como la suprema autoridad en cuanto a la dirección y administración de la vigentes, en su Cláusula Séptima.
Asimismo, lo arriba sostenido para alegar el falso supuesto de hecho, en cuanto a que la empresa se encontraba en una situación de acefalia, en el cual no se podía tomar ningún tipo de decisiones, y que debido a esta circunstancia, y además, por encontrarse los Coordinadores de Procesos de la empresa en un estado discriminatorio por no ser empresa en virtud de la convención colectiva. y que aunado a ello, el Presidente de la referida empresa no podia aumentarles el salario. porque sobrepasaria el devengado por éste, lo cual generó, la búsqueda de asesorias externas que le ayudaran a definir una alternativa remunerativa que estuviera en beneficio de todos. en razón de que él no podía subirse el salario por encontrarse esta facultad reservada a la Asamblea Ordinana de la empresa, la cual no se encontraba constituida para ese momento. Quien aqui decide,
página original (tal como se publicó)
19
GACETAOFICLALDE LAREPÚBLICABOLIVARIANA DE VENEZUELA
N° 6.085 Extraordinario
una Asamblea Ordinaria, no era juicio favorable y no servia de fundamento para que el empresa y'menos _tomar decisiones que no le estaba permitido legalmente realizar por los s..Ásibama, epersopal gerencial de la empresa no podia participar ni acordar con el Presidânte zdecisionesue únicamente eran competencia de la suprema autoridad de la empresa.R.L."C.9:A saber. "La Asamblea Ordinaria de Acionistas". lo que lejos de desvirtuar los hechos cuestionados, los confirman y en razón de lo antes expuesto se desecha el argumento sostenido por los indiciados citados supra.
De la misma forma, la ciudadana Giolimar Prado Colina. sostiene la configuración de un falso supuesto de hecho, por encontrarse la imputación formulada por este Organismo-Contralor, en el Auto de Inicio de fecha 28 de octubre de 2011, redactada incorrectamente, donde se le hizo referencia de manera enunciativa, al numeral seis (6) dei articulo 91 de ia Ley Orgánica de ia Contraioria General de ia República y del Sistema Nacional de Control Fiscai, y posteriormente se le cita ef numeral dos (2) del mismo artículo de Ley, ocasionándole indefensión. Por lo que, quien aqui decide, desea acotar que lo alegado por la citada ciudadana es insostenible, ya que, si bien es cierto. se observar como bien lo señaló la indiciada, que de la lectura de la referida descripción del referido articulo 91 de la Ley Orgánica citada, el cual se concatena con la descripción del hecho irregular inicialmente formulado e imputado a la ciudadana en comento, y por el cual la misma haciendo uso de su Derecho a la Defensa, se descargo dentro la oportunidad a la que se contre el articuio 101 de ia cita Ley. tal afirmación consta. de los alegatos expuestos por ésta en la Audiencia Oral y Pública celebrada los dias 05 y 06 de marzo de 2012, siendo ello asi. se desestima lo argumentado por la refenda ciudadana Er consecuencia y en razón de lo_antes expuesto, es conveniente precisar que la documentación cursante en el expediente objeto de análisis es pertinente y suficiente para demostrar la comisión de los hechos que motivaron el inicio de la presente causa según se evidencia de la revisión del propio expediente. el cual fue debidamente Servicios, adscrita a la Dirección General de Control de la Administración Naciona! Descentralizada_ de este Máximo Órgano de Control Fiscai. aunado a lo anterior en el Infame de Resutiados se aprecian las conclusiones de un arduo trabajo y estudio por mencionada Dirección Sectorial (folros 554 al 600) luego de haber agotado previandente la Potestad Investigativa que se formalizó por las razones. explicadas supra demostrado en-autos y en las ya aludidas explicaciones cual era la forma correcta para quien aqui decide, una vez narrada la fundamentación que sostienen de manera coincidente los indiciados para sustentar el falso supuesto de hecho y expuestos como fueron los análisis efectuados en la presente decisión, que demuestran la configuración del ilicito administrativo y la participación de los indiciados en la materialización del mismo, se desechan los argumentos-efectuados por éstos Y así se decide Siguiendo con el análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público así como en los escritos de indicaciones de pruebas, los CiudadanOs OMAR RODRIGUEZ MOTA, MARÍA TERESA RANGEL y HELEN fundamentalmente lo que a continuación se menciona:
Que el ciudadano Omar Mota; fue designado encargado de la Presidencia de la empresa Puertos del Litoral Central en enero del 2001, con el supuesto de que el 4 de febrero de ese año se llevaría a cabo la transferencia de la empresa a algún ente publico, hecho que no ocurrió y, en consecuencia se avocó al Fondo de Inversiones Venezuela,_a cuya entidad Oficial estaba adscrito el Puertos del Litoral Central, solicitando se resolviera el problema y que se designara su reemplazo.
hecho que igualmente no ocurrió, por lo que el se encontraba en la obligación de razones de interés público y para evitar conflictos que afectarán el Estado y al Gobierno Nacional, incluso durante el paro petrolero vedadas al funcionario que por su particular situación dentro del ente administrativo respectivo, derivado del cargo que ostenta, incumpla sus deberes y funciones a través de por el ciudadano Omar Rodriguez Mota, quien para la fecha de ps cuestionados se encontraba desempeñando el cargo de amprèsaportuaria en referencia.
Central_y et actuar impropio de quien fungirá como Presidente de la referida empresa para el momento de ocurrencia de los hechos, se desprende, que hubo- una reiajación de la normativa aplicable para la ejecución administrativa y operacional de la empresa P.LC..
S.A.. en función de situaciones que para los supra citados indiciados justificaban la toma de decisiones, sin ceñirse a los parámetros estatutarios y a los procedimientos que de este Instrumento derivan, para la toma de decisiones que afecten la Dirección y Administración de la empresa, en función de las atribuciones otorgadas a los funcionarios y cuerpos colegiados que integran la misma.
Por lo que, cabe destacar que sus acciones como Presidente de la mencionada.
empresa, dentro del periodo cuestionado en el presente procedimiento, se apego a un actuar negligente, en virtud de que se vislumbra la desidia, descuido, abandono o falta de previsión, sin que ello implique la necesidad de demostrar la intención de dañar, ni tampoco la existencia previa de una norma que taxativamente establezca la manera de ser cuidadoso, de quien debiendo..prever el .resultado. perjudicial ·no lo..prevé,. o previéndolo, no toma las medidas oportunas, debidas, legales y eficaces para evitarfo. En virtud de lo antes expuesto. quien decide, desestima lo alegado por carecer de fundamento lógico para justificar el carácter negligente de su actuar Y asi se decide.
Q.Je para el 2003 la Situación del Puerto del Litoral Centra! estuvo sometida a grandes presiones internas, debido a la incertidumbre del futuro de la empresa, lo cual se tradujo en reclamos laborales que fueron admitidos con carácter conflictivo por parte de la Inspectoria dei estado Vargas. y que además, se sumaba la falta de JL nta Directiva y la no realización de la Asamblea de Accionistas de la empresa Que las politicas en materia laboral debian ser aprobadas por la Junta Directiva, tal como se señala en el cuestionamiento planteado en el Auto de Apertura al presente-procedimiento. pero por carecer la empresa en el memento de ocurrencia de los hechos cuestionados de Junta Directiva, éste cuerpo colegiado no las suscribió.
Que en el año 2001 se realizó la última Asamblea de accionistas de la empresa en cuestión; :siendo aún el accionista mayoritario el extinto Fondo de Inversianes Venezuela, en la que se acordó designar al Ingeniero Omar Rodriguez Mota, como Presidente encargado de dicha sociedad, asimismo, el 10 de abril de 2001, se dictó el Decreto con Rango y Fuerza de Ley de Transformación del Fando de Inversiones Venezuela en el Banco de Desarrollo Económico y Social de Venezueia, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 37.194 del 10 de mayo de 2001, el cual dispone la transformación del Fondo de Inversiones de Venezuela en el Banco de Desarrollo Económico y Social de Venezuela (BANDES): el cual es un instituto Aufónomo adscrito al Ministerio de Planificación y Desarrollo, por lo que, las acciones que este Fondo tenia en empresas, se trasferirán a la República y el Ejecutivo Nacional de conformidad con el Articuio 22 de la Ley Orgánica de la Hacienda Pública Nacional, y las asignará a las dependencias de la administración pública nacional que estime conveniente.
Por encontrarse Puertos del Litoral Central. P.L.C. S.A. dentro del supuesto previsto por el decreto mediante el cual se trasferirian todas sus acciones ai Ejecutivo Nacional, el Presidente- para ese momento (Omar Rodriguez Mota) solicitó a BANDES la realización de la Asamblea Extraordinaria de Accionistas que permitiera la discusión y aprobación de diversos puntos concernientes a la mencionada empresa ia cual no se realizó. ya que éste respondió que se estaban las participaciones accionaria del extinto Fondo de Inversiones de Venezuela a la República. por organo def Ministero que asignara el Ejecutivo Sin embargo posteriormente en el 20n2 BANDES cambia de autoridades y nuevamente el Presidente de la empresa reitera la mencionada solicitud, recibiendo la misma respuesta En vista de la situación descrita. y en virtud de haber sesionado la finales dei año 2002. por lo que no se realizó ninguna sesión de junta Directiva d.rante la ocurrencia de los hechos cuestionados, como tampoco ninguna Asamblea Ordinaria o Extraordinaria de Accionistas desde el 2001 al 2003.
quedando 1a empresa en estado de acefalía, ya que sólo quedaba dirigida por el Presidente de la empresa Portuaria arriba citado, tal y como constan en los Libros Asamblea de Accionistas de la empresa en cuestión, asi las cosas las decisiòries,que finalmente tomaba la presidencia de la empresa eran consultadas previamente. con los escritorios Juridicos externos contratados y una vez e decidides. se giraban oficios al BANDES; MINISTERIO DE FINANZAS.
CCNTRALORÍA GENERAL DE LA REPÚBLICA, FISCALÍA GENERAL DE LA REPÚBLICA, MINISTERIO DE INFRAESTRUCTURA E INSTITUTO NACIONAL DE ESPACIOS ACUATICOS. para informar los resultados de las gestiones realizadas.
De lo arriba expuesto, se observó, que aun cuando dichas situaciones irrumpieron en el periódico funcionamiento de la empresa, estas circunstancias no fomentan excusas
página original (tal como se publicó)
para que el Presidente, tomara decisiones por si sólo, pretendiendo ser la máxima autoridad de dicha empresa y menos, tomar decisiones que no le estaba permitido adscrito en ese momento (P.L.C., S.A.), Asimismo, tampoco fomenta excepciones a lo establecido en ta normativa estatutaria de la empresa, ya que no permitía a los Coordinadores de Procesos, Consultores Jurídicos y al Auditor Interno de la empresa, participar ni acordar con el Presidente, decisiones que únicamente eran.competencia. de la suprema autoridad de la empresa P.L.C.. S.A. a saber, "La Asamblea Ordinaria de Accionistas", siendo ello asi, quien aquí decide lo desestima, puesto que esta situación no es lo cuestionado por este Organismo Contralor y mucho menos, reiteradamente señalo.
justificaba la violación a las cláusulas estatuarias ut supra citadas y analizadas por quien conoce la presente causa. para aprobar de manera indebida bonificaciones, supuesto de llevarse el procedimiento previsto para su decreto e ilegales por no haber sido aprobado por autoridades competentes para ello, que fueron en detrimento del patrimonio de la empresa. Y asi se decide.
Asimismo los indiciados de manera coincidente efectuaron sobre base de lo antes expuesto las siguientes consideraciones, tanto en los escritos de indicación de pruebas, como en el marco de la Audiencia Oral y Pública:
La-Prasidenieia de la empresa en cuestión, tuvo constantes conversaciones con la organización sindical SINTRAPUERTOS, en virtud de la situación por luque enrentàba la êmpresa P.L.C. creaba incertidumbre en lo relativo a los aumentos salariales de los trabajadores de la empresa, por lo que el sindicato de trabajadores introdujo con fundamento en la Convención Colectiva de Frabajadores de Puertos del Litoral Central, varios pliegos conciliatorios por ante la inspectoria del.estado Vargas, con la finalidad de materializar lo establecido en la Cláusula 24 en el último aparte de la mencionada convención colectiva, donde se establecía que ambas partes acordaban que en la primera quincena del mes de enero del año 2002, discutirian y pactarían un aumento salarial que rigiera para dicho año. Por lo que, se estableció luego de varias consultas a los escritorios conllevó al otorgamiento de bonos trimestrales y no pagos indebidos como lo señala este Organismo Contralor. excluyéndose a los Coordinadores de Procesos, Consultor Jurdico y Auditor Interno, de tal beneficio por la cercanía entre el sueldo devengado por éstos.y el Presidente de la referida empresa, así la decisión que adoptará la Presidencia, como lo fue el otorgamiento de bonos sin carácter salarial, hecho cuestionado en el presente procedimiento administrativo.
se hallaron antecedentes en las siguientes Actas: Acta N°. JD-175/99 de fecha-22 .
de octubre de 1999, en la cual se acordada entre otros asuntos, el otorgamiento de bonos para algunos trabajadores (Coordinadores de Procesos, Consultor Juridico, secretario de Junta Directiva y Contralor Interno) el cual según la referida acta se dejó a la discrecionalidad del Presidente de ta empresa la aplicación del mismo; Acta N° JD-182/2000 de fecha 01 de febrero de 2000, en el cual se aprobó entre otros asuntos un aumento y nivelación de sueldos del personal gerencia! y de coordinación de la empresa P.L.C.. S.A.; Acta N° JD-189/2000 de fecha 23 de junio de 2000, en el cual se aprobó en el aparte "A". un adelanto de utilidades de dos meses y en el aparte "C" un incremento salarial para todos los trabajadores;
Acta N° JD-204/2001 de fecha 30 de abril de 2001, donde se informó acerca de la aprobación por parte del presidente de fa Convención Colectiva suscrita entre la Organización Sindical y la empresa.
:En'este.,sentido conviene destacar. que la convención colectiva, los pliegos conciliatorios y lás, actas a las cuales se hacen referencia, fueron promovidas por los cudadana, Helen Meza, antes citada, las incorporó al expediente administrativo de la presãîte causa (folios 801 al 840). como anexo a su escrito de indicación de prueba.
Siendo ello asi, del análisis de las documentales promovidas y de lo alegado de manera coincidente por los indiciados, en relación a los conflictos que en materia laboral se suscitaron en la referida empresa, en el cual, basados en la Convención Colectiva de los trabajadores del Puerto del Litoral Central se llegaron a acuerdos entre ésta y SINTRAPUERTOS por medio de pliegos conciliatorios y conflictivos consignados en la inspectoría del trabajo del estado Vargas. para el aumento de remuneraciones salariales, quien aquí decide, lo desestima, por ser fas documentales antes citadas y sus alegatos.
impertinentes, ya que no guardan relación con el hecho cuestionado por éste Organismo Contralor en el Auto de Inicio de la Presente Causa, ya que lo que se cuestionó en el referido auto, no fue el concepto remunerativo ni los acuerdos en los que en materia haberse seguido las cláusulas estatutarias de la empresa P.L.C.. S.A.. las cuales señalaban de manera expresa, como se debía proceder y quienes eran las autoridades o funcionarios competentes para acordar. su aprobación y posterior. pago.-tal y.como.fue descrito anteriormente. Y así se decide.
Asimismo, del análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en los escritos de indicaciones de pruebas, la ciudadana.
MARÍA TERESA RANGEL, y los representantes legales de Ios ciudadanos, ELÍAS ALVARADO, FRANKLIN JIMÉNEZ, CARMEN PARRA y TERESA ASSAF, plenamente identificados en autos, indicaron de manera coincidente fundamentalmente lo que a continuación se menciona:
Que según sentencia 2.243, emanada de la Sala de Casación Social del Tribunal Susremo de Justicia (expediente N° AA60-S-2007-000034) de la cual la ciudadana Maria Teresa Rangel, plenamente identificada en autos, es parte actora, se reconoció los bonos recibidos como parte del salario y haciendo justicia se le ecináciáel:pago de tos mismos, igualmente se desprende que el Acta Convenio efectos juridicos, asimismo, quedó demostrado que dicha ciudadana no era trabéjaiígra de dirección, y por lo tanto no tomaba decisiones de administración dentro de lá empresa, condición que arropa a todos los firmante de las referidas astais:Eónvenio y que le otorga carácter legal a las bonificaciones otorgadas, por haber sido tomada la decisión por el Presidente de la referida empresa portuaria, ún-co capacitado decretar los mismos y firmada por sus beneficiarios en función de convenir su carácter no salarial.
De lo antes expuesto quien decide observó, que la referida sentencia fue incorporada al expediente administrativo como anexo de los escritos de descargos de los ciudadanos, ELÍAS ALVARADO, FRANKLIN JIMÉNEZ y CARMEN PARRA, presentados solicitó dentro de su escrito de indicación de pruebas, la exhibición de la supra referida sentencia asi como la exhibición de la Sentencia del Tribunal de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del estado Vargas de fecha 03 de Julio de 2006. (Expediente WP 11-L-2005-000269) y de la Sentencia del Tribunal Superior Primero del Trabajo del Circuito Judicial del Trabajo de la Circunscripción Judicial del Estado Vargas de fecha 15 de Noviembre de 2006 (Expediente N° WP 11-R-2006-000043). las cuales se encuentran vinculadas con la misma causa planteada en la sentencia 2.243 ut supra citada, por lo que, aun cuando éstas últimas no hayan sido incorporadas al expediente administrativo por los indiciados, la exhibición de todas estas es innecesaria, ya que las mismas gozan de publicidad y de posterior revisión una vez que fueron dictadas, en la página oficial del Tribunal Supremo de Justicia, esto según lo señalado por la Sala Constitucional del Máximo Tribunal del pais, en fecha 09 de jufío de 2010 bajo el expediente N° 10-0224, la cual expone:
{..) el cuestionamiento de la fidelidad de los ejemplares de las sentencias accionadas en amparo obtenidos del Sistema luris 2000 debe ser reconsiderada a la luz del derecho constitucional de acceso a la justicia y a la tutela judicial efectiva, a los efectos de su equiparación como copia simple de la decisión accionada en amparo y reputan cumplida la aludida carga procesal. En efecto, el articulo 8 del Decreto con Rango y fuerza de Ley sobre Mensajes de Datos y Firmas Electrónicas, publicado en la Gaceta Oficial N° 37.148 del 28 de febrero de 2001, dispone que:
"Goostancia por escrito del Mensaje de Datos.
Aiticuio.i- Cuando la ley requiera que la información conste pór escrito, ese requisito quedará satisfecho con relación a v* . Un Mensaje de Datos, si la información que éste contiene es $^}$ consten por escrito y su soporte deba permanecer accesible, conservando o archivado por un periodo determinado o en forma permanente, estos requisitos quedarán satisfechos mediante la conservación de los Mensajes de Datos, siempre que se cumplan las siguientes condiciones:
1.- Que la información que contengan pueda ser consultada posteriormente.
2.- Que se conserven el formato en que se generó, archivo o recibió o en algún formato que sea demostrable que reproduce con exactitud la información generada o recibida.
3.- Que se conserve todo dato que permita determinar el origen y el destino del Mensaje de Datos, la fecha y la hora en que fue enviado o recibido.
dar cumplimiento a los requisitos señalados en este articulo".
A la luz del texto trascrito, y considerando que (...) la parte tendrán la oportunidad de constatar; de oficio o a instancia de parte, la veracidad del documento consignado a los efectos de la admialón, con lo cual se cumple con el requerimiento de cotejo a que alude el articulo citado y se preserva el control de la prueba consignada como documento fundamental de la acción de amparo.
Por tanto, vista la importancia de la incorporación de mecanismos acceso a la justicia al justiciable. pues, con ta implementación de un software sistematizar y colocar en red a todos los tribunales del pais y facilitar los procesos internos, la labor de los jueces. secretanos y demás persona! transparencia y la seguridad juridica que brindan dichos tribunales al público en general, la Sala reexamina el criterio jurisprudencial imperante hasta
página original (tal como se publicó)
ahora. a fin de que los Crudadanos y ciudadanas puedan ver satisfechas sus pretensiones de un modo más célere y simplficado. ampliando asi el ámbito protector de los derechos de acceso a la justicia y a la tutela judicial efectiva.
conforme lo dispone el articulo 26 constitucional ( )" (Destacado Nuestro) las consideraciones antes expuesta, es evidente que la obtención de copias pestenarmente-publicadas en el sistema luris 2000 del Trbunal Supremo de Justicia, son prueba-febaciente de lo que expresa el contenido de las mismas. por lo que, una vez incorporadas al expediente administrativo para su posterior análisis, se entenderá satisfecha la carga procesal, entendiéndose innecesaria su exhibición mismas, asi como su cualidad de trabajador de confianza y no de dirección dentro de la empresa, la referida sentencia emanada del Máximo Tribunal del país, conoció sólo sobre si la actora era una trabajadora de Dirección y el carácter salarial o no de las bonificaciones trimestrales demandadas por ésta. Por 1o que, quien aqui decide.
desestima la promoción de las mismas y sus descargos, en virtud que del análisis realizado a las documentales referidas, éstas no soportan elementos que logren desvirtuar el hecho cuestionado por este Organismo Contralor, en razón de que se basan sobre conceptos laborales que no son punto, controvertido en la presente causa y no sobre la forma o el debido procedimiento que se debió seguir por quienes ostentan las siendo ello ast, -antagónicamente a lo alegado por los indiciados supra señalados, se bonificaciones, tal y como se dejó por sentado en la mencionada sentencia, a saber. que la misma no podia tomar decisiones de administración ni de disposición, como en efecto ocurrió. aseveración ésta que bien se traslada a los demás firmantes de la referida Acta convenio ; sus alcances. Y asi se decide.
Siguiendo con el análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en los escntos de ind:cacrones de pruebas. los representantes legales de las CIudadanas. CARMEN PARRA y TERESA ASSAF plenamente identificados en autos. indicaron de manera coincidente fundamentalmente lo Que de conformidad con lo previsto en el articulo 433 del Código de Procedimiento Civil. se solicite a Ia Presidencia de Puertos del Litoral Central, P L.C. S.A. 0 al sene sáue-debe estar actuando como sucesor de ese órgano por virtud del proceso de liquidación que actualmente afecta a esa empresa, que remita a la Dirección de Délerminación de Responsabilidades de la Contraloria General de la República, 'copias, certificadas de los siguientes oficios emanados de ese despacho o a.
rec idos ali y los cuales son prueba de las fallidas gestiones para la realización de una Asambiea General de Accionistas de la empresa y de las dificultades que se presentaron para elo, razón por la cual no es juridicamente procedente cuestionar actuaciones de la administración ordinaria de la empresa que no contaran con la aprobación de la Asamblea de Accionistas:
1. Oficio N° PLC-PRE-138 del 02 de septiembre de 2003. dirigido al Gobernador del Estado Vargas, informándole acerca de la decisión de realizar una Asambiea General de Acionistas, con motivo de las circunstancias y razones que aff sg exponen (folio 974 al 976).
2. Oficio N° PLC-PRE-139 del 02 de septiembre de 2003, dirigido al Presidente del BANDES, informándole acerca de la decisión de realizar una Asamblea General de Accionistas, con motivo de las circunstancias y razones que ali se exponen (folio 977 al 979).
3. Oficio N° PLC-PRE-140 del 02 de septiembre de 2003, dirigido al Contralor General de la República, informándole acerca de la decisión de realizar una Asamblea General de Accionistas, con motivo de las circunstancias y razones 4. Oficio N° PLC-PRE-141 del 02 de septiembre de 2003, dirigido al Ministro de Infraestructura informándole acerca de la decisión de realizar una Asamblea 5 Oficio N° PLC-PRE-142 del 02 de septiembre de 2003. dirigido a la Procuradora General de la República, informándole acerca de la decisión de realizar una Asamblea General de Accionistas. con motivo de las 6. Oficio N° PLC-SJD-005 del 10 de septiembre de 2003. emanado de la Secretaria Accidental de Junta Directiva de Puertos del Litoral Central. P.L C .
S.A. y dirigido al Ministro de Infraestructura, remitiéndole copias de las Asambles.General de Accionistas (folio 989 al 992).
7: Qficia'N° PC-sJD-006 del 10 de septiembre de 2003, emanado de la "Secrèfaria Accidental de Junta Directiva de Puertos del Litoral Central. P.L C..
S.Acy dirigido al Gobernador del Estado Vargas, remitiéndole copias de las pubéaciones realizadas en la prensa nacional y total convocando a una Asamblea General de Accionistas (folio 993 al 996).
8. Oficio N° PLC-SJD-007 del 10 de septiembre de 2003, emanado de la Secretaria Accidental de Junta Directiva de Puertos del Litoral Central, P.L.C., S A. y dirigido al Presidente del BANDES, remitiéndole copias de las publicaciones realizadas en la prensa nacional y local convocando a una Asamblea General de Accionistas (folio 997 al 1000).
9. Oficio N° PLC-SJD-009 del 10 de septiembre de 2003, emanado de la Secretaria Accidental de Junta Directiva de Puertos del Litoral Central, P.L.C..
S.A. y dirigido a la Procuradora General de la República, remitiéndole copias Asamblea General de Accionistas (folio 1001 al 1004).
10. Oficio N° F-CJ-710 del 22 de septiembre de 2003, emanado de la Directora General de la Consultoria Jurídica del Ministerio de Finanzas. en el que se da cuenta de que la transferencia de acciones de Puertos del Litoral Central, P.L.C.. S.A. al- Ministerio de Infraestructura y a Ia Gobernación del Estado Vargas no se había materializado a esa fecha (folio 1001 al 1004).
Del análisis realizado al contenido de las documentales que arriba se mencionan y en relación a que éstas son prueba de las salidas gestiones para la realización de una Asambiea General de Accionistas de la empresa y de las.dificultades que se presentaron para ello. según lo expuesto supra por los indiciados. para justificar el cuestionamiento que hace este Organismo Contralor en el Auto de Inicio del presente procedimiento. ya que según éstos por las razones expuestas no se deberia cuestionar las actuaciones de la administración ordinana de la empresa que no hayan contado con la aprobación de la Asamblea de Accionistas.
De lo antes expuesto, se observa. que mal pueden los apoderados justificar el dala en qúè fueron emanados los Oficios supra reseñados, es posterior al Acta Convenig pribrúgenia-de fecha 27 de febrero de 2003 y dos de los tres alcances de dicha Acta. de fechas:01 de abril y 01 de julio de 2003 (folios 38 al 44), lo que explica que el acto que genero el otorgamiento de dichas bonificaciones se produjo con anterioridad al les acompañan como firmante de dichas actas convenio en conocimiento de tales situaciones, actuaron en detrimento del patrimonio del estado aprobando y pagando una bonificación a los empleados de la empresa, que a evidentemente se enmarcaba dentro de un proceder indebido según las formalidades para su aprobación y de ilegales por haberse generado la aprobación al pago, por empleados de la empresa que no ostentaban las atribuciones ni competencias necesarias para ello. Por lo que, aun cuando éstos Oficios hubieren emanado con anterioridad a la fecha de las referidas actas convenio, os mismos no podrían-justificar la actuación imprudente en las gue incurrieron dichos furcionarios, supuesto para la ordenación de pagos indebidos e ilegales por aquellos que ostentaban o fungieron como ordenadores de pago de la referida empresa.
En tal sentido, por las razones antes expuestas y por ser los oficios supra citados impertinentes al no vincularse con el hecho cuestionado por este Organismo Contralor, quien aqui decide, los desestima. Y así se decide.
Asimismo. del análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en los escritos de indicaciones de pruebas, el ciudadano.
ALEXANDER LIENDO, a traves de su representante indicó de manera coincidente fundamentalmente lo que a continuación se menciona Que éste únicamente se limitó a firmar el acta de fecha 27 de febrero de 2003 bajo las circunstancias de apremio y bajo las indicaciones de la ciudadana Helen Meza, qu en se desempeñaba como Coordinadora de Procesos de Recursos Humanos de la empresa en cuestión, quien se dirigió a éste y le presentó para su firma la mediante la cual se acordó el otorgamiento de las cuestionadas bonificaciones.
pago de las mismas. aun cuando éste no recibió pago alguno.
Que en autos no se evidencia que el indiciado en cuestión, sea beneficiario de las cuestionadas bonificaciones, ni mucho menos el haber hecho efectivo cobro alguno que'se relacione con las mismas En cuanto a io esgrimido por la defensa, quien decide, lo desestima, en virtud de que mal pudiera sustentar la representante del ciudadano en cuestión, para desvirtuar el hecho cuestionado por este Organismo Contraior, a saber, ei actuar imprudente al acordar el pago de bonificaciones a los empleados de la empresa portuaria en cuestión, encontraba desempeñando, para la fecha de ocurrencia de los hechos cuestionados, el hecho de que éste, haya firmado el acta de fecha 27 de febrero de 2003, bajo las condiciones arriba indicadas por la defensa, por lo que, de lo alegado por la defensa, lejos
página original (tal como se publicó)
de desvirtuar el hecho cuestionado en la presente causa, lo confirma y convalida su actuar imprudente.
estafutanas vigentes de la empresa PL C S.à .as Cuales señalaban de manera expresa, como se debia proceder y quienes eran las autoridades o funcionarios anteriormente, lo cual se tradujo en una grave violación de las disposiciones que salvaguardan los bienes del dominio público. en tal sentido por no ser lo antes expuesto defensa. Y asi se decide Igualmente, del análisis de los alegatos de defensa nos encontramos que tanto en el acto oral y público asi como en los escntos de indicaciones de pruebas, ia ciudadana.
MARIA TERESA RANGEL, indicó fundamentalmente lo que a continuación se menciona:
sì-bien-era cierto que las politicas en materia labora! debian ser aprobadas pla Junta Directiva de la empresa P L.C. S A . el hecho, de que el mencionado cuerpo colegiado no aprobará la suscripción de las Actas cuestionadas era porque .stè no se encontraba constituido otorgamiento de bonificaciones, motivo por el cual ésta no actuó con negligencia, imprudencia u omisión al firmar el Acta convenio y sus alcances antes identificados, en detrimento del patrimonio de la empresa.
Que la redacción del Acta Convenio y sus alcances. plenamente identificados en caracteristicas y formalidades de un Acta, en e! cua! se recogió la manifestación de vol.anta del Presidente con respecto a sus empleados. a saber, sus coordinadores de procesos y auditor interno. por lo que., la manifestación de voluntad de ésta como empleada, fue la de haber convenido u acordado una solución con respecto a la remuneración de la empresa.
Que nunca fimó las cuestionadas Actas autorizando o aprobando el pago de la bonificación, ya que no se encontraba facultada para ello. ya que como consultor juridico.-fui la garante del cumplimiento de todos lo extremos legales que rodearon bueno de los escritorios jurídicos extemos.
exclusivamente desde la Presidencia de la referida empresa (P L C . S A ). más sin embargo si tenia por delegación expresa de la Presidencia poder especial y firma senibta con el coordinador de procesos de operaciones portuanas (Frankin nunez).
favorable lo antes expuesto en relación a éste punto por lo que quedó demostrado que éste actuó negligentemente al otorgar mediante un Acta convenio y sus alcances.
exiemos-legales y estatutarios que enmarcaban y delimitaban su actuar dentro de las gompetemcias que bien le fueron atribuidas al momento de asumir el referido cargo dentro e-ita empresa. P L.C. S A. siendo ello asi, se evidencia el actuar imprudente de ésta y ddemãs firmantes de las refendas actas, por extralimitarse en sus funciones y realizar p'propios al cargo que se encontraban desempeñando Asimismo se observa, que no es punto controvertido a la presenta causa el hecho de quien o quienes hayan elaborado o recomendado la suscripción de actas para la aprobación de bonos sin carácter salarial, ya que este elemento en nada justifica el procedimiento indebido mediante el cual fueron suscritas las actas que autorizan el otorgamiento y pago ilegal e indebido de las cuestionadas bonificaciones.
No obstante, la referida ciudadana manifestó el haber estado conciente de que Junta Directiva de la emprêsa y que el hecho de que este cuerpo colegiado no hubiere recomendado el pago de las mencionadas bonificaciones a la Asamblea se debía a que stas no se encontraban constituidas. y que como garante del cumplimiento de los convenio y sus alcances) ésta no los firmó autorizando o aprobando su pago. ya que no Presidencia de la empresa firma para.ejecutar pagos, razón por la que, en lo que.al.
aspecto debatdo en la presente causa, lejos de desvirtuar la irregularidad, la confirma y quien squl decide, desecha los alegatos supra esgrimidos. Y asi se decide.
De igual forma, del análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en los escritos de indicaciones de pruebas, el ciudadano, OMAR RODRiGUEZ MOTA, a través de su representante. indicó de manera coincidente fundamentalmente lo que a continuación se menciona:
administración y, que se esforzó por tener el respaldo profesional necesario.
Que como consecuencia de las decisiones tomadas en las referidas actas, se obtuvieron notables beneficios a favor de la empresa (P.L.C.. S.A ).
/En cuanto a lo-alegado supra, quien decide lo desestima, por no ser punto controvertido en la presente causa; ya que no se cuestiona los beneficios obtenidos a favor de la empresa por el otorgamiento y pago de los cuestionados bonos, así como de éstas, por no haberse seguido lo establecido en las cláusulas estatutarias vigentes de la empresa P.L.C. S.A. las cuales señalaban de manera expresa. como se debía proceder y quienes eran las autoridades o funcionarios competentes para acordar su aprobación y posterior pago, tal y como fue descrito anteriormente, lo cual se tradujo en una grave violación de las disposiciones que salvaguardan los bienes del dominio público, y aunado a esto, ei hecho de que el indiciado en cuestión en su condición de Presidente de la empresa, hubiera efectuado gastos o contraído compromisos que afectaron la Asamblea" de la empresa, quien fungía como la suprema dirección y administración de ésta.
Y así se decide.
Asimismo, del análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en los escritos de indicaciones de pruebas, la ciudadana, HELEN MEZA, indicó de manera coincidente fundamentalmente lo que a continuación se menciona:
Que no podia aprobar o autorizar en dicha acta el pago. ya que tal proceder desvirtuaría mi condición de trabajadora. contemplada en el articulo 39 de la Ley Orgánica del Trabajo y las atribuidas en los articulos 10 y 12 de la Ley del Estatuto de la Función Pública (vigente). ya que dicha decisión, escapaba de las funciones atr·bu:das al cargo de coordinadora de procesos de recursos humanos que estaba desempeñando para el momento de ocurrencia de los hechos cuestionados Que en su condición de Coordinadora de Procesos de Recursos Humanos. le correspondia tramitar las solicitudes de pago para que las coordinación de procesos de administración y finanzas. lo revisara y lo autorizara, para que : posteriormente tesoreria tramitara lo correspondiente para su respectiva imputación y emisión de cheques, los cuales eran. remitidos finalmente a la presidencia de la empresa para su visto bueno. por lo que ratificó su inocencia con respecto a los hechos que se le atribuyen e este Órgano Contralor conocia de la situación en la que se encontraba la referida empresa. con relación a que desde 10 de mayo de 2001 hasta el 03 de jun o de 2004, se mantuvo la empresa sin organismo de adscripción, que asignara de los que firmamos dichas actas, tampoco deberia desecharse al momento de analizar la situación administrativa de la empresa Que no es cierto que los pagos fueran ordenados por su persona y que fueran .
ilegales, ya que fueron emanados de la autoridad competente y en ejecución de lo ordenado en la convención colectiva, si no que además son un pago debidamente legalidad.
Que los libros de actas de.accionistas, el cual había solicitado con la intención de dejar ver que los accionistas del Fondo de Inversiones de Venezuela si habían decisiones que son objeto de la presente investigación.
En razón de los alegatos supra señalados, quen aqui decide observa, que el hecho de que la indiciada alegue, no tener atribuciones para autorizar el pago de dichas Coordinadora de Procesos de Recursos Humanos dentro de la empresa. lejos de evadir la determinación de su responsabilidad la confirma. ya que convalida su actuar imprudente al aprobar mediante su firma dicho otorgamiento y generar el pago indebido e ilegal de bonos a Ios empleados de la empresa Puertos del Litoral Central para el momento de ocurrencia de los hechos cuestionados, no obstante, el hecho de que ésta haya oficiado a éste Máximo Órgano de Control Fiscal para hacer de su conocimiento la situación en la que se encontraba dicha empresa, para acordar la celebración de una Asamblea
página original (tal como se publicó)
Ordinaria," no conforma dicha acción emprendida, causa de justificación para evadir la responsabilidad administrativa del actuar imprudente de la referida indiciada, ya que ésta situación té compete cegularizarla la propia administración y dirección de la empresa 2.
. Asimismo, el hecho de que esa empresa tenia esa situación particular, de no tener conformada súwJuntar Directiva y poseer impedimentos para celebrar una Asamblea Ordinaria, no era juicio favorable y no servia de fundamento para que el Presidente tomara decisiones por si sólo, pretendiendo ser la máxima autoridad de dicha empresa y menos, tomar decisiones que no le estaba permitido tegalmente realizar por los estatutos sociales de la empresa ál cual se encontraba adscrito en ese momento (P.L.C.. S.A.), Presidente decisiones que únicamente eran competencia de la suprema autoridad de la empresa P.L.C., S.A., a saber. "La Asamblea Qrdinaria de Accionistas".
De igual forma, el hecho de que no se haya consignado el libro de actas de Puertos del Litoral Central, tal y como le fue solicitado en Oficio N° 08-01-107 de fecha 23 de enero de 2012 (folios 1066 y 1067), no representa juicio favorable en beneficio de la empresa portuaria, que le establezca la posibilidad a la Asamblea Ordinaria de Accionistas de delegar funciones. que le. son propias a este órgano-como la suprema.
dirección y administración de la empresa en referencia.
medidas adoptadas por ésta y los demás llamados al presente procedimiento, basándose bajo directrices o politicas de Juntas Directivas anteriores a la que se encontraba vigente para el momento de ocurrencia de los. hecho, asi como tampoco en que el concepto del pago de dichas bonificaciones. tienen carácter accesorio por devenir éstas de una en la presente causa. ya que, en el supuesto negado de que asi fuera, de igual forma, resultaría impropia la manera en la que se procedió para acordar el pago de los referidos.
bonos, pcr lo que, quien aqui decide, desecha lo alegado supra por la indiciada, por no ser lo antes esgrimido punto controvertido en la presenta causa, demostrándose de esta manera los hechos imputados por este Máximo Órgano de Control Fiscal, para con la ciudadana supra citada. Yasí se decide.
.De.lã misma forma; del análisis de los alegatos de defensa, nos encontramos que tantben el.acto oral y,público asi como en los escritos de indicaciones de pruebas, los ciudadahcs; FRANKLIN JIMENEZ y ELIAS ALVARADO, a través de sus representantes legales indicaron de manera coincidente fundamentalmente lo que a continuación se menciona:
Que resulta evidente que nuestros representados ejercían funciones técnicas muy especificas dentro de la empresa Puertos del Litoral Central P.LC. S.A..
inherentes a las coordinaciones de procesos a las cuales se encontraban adscritos, por lo que, en nada se relacionaban con la toma de decisiones en materia de remuneración del personal o cualquier asunto relacionado con los recursos humanos de la referida empresa.
de legalidad y legitimidad, más aun para personas sin conocimientos jurídicos y sin razón que indujo a nuestros poderdantes a aceptar el contenido de acta cuestionada, actuando de buena fe sin animo de defraudar o incumplir los estatutos de la empresa o la Ley.
Que la opinión jurídica de fecha 30 de enero de 2003 dirigida a la Junta Directiva colegiado (folios 252 al 258). soporta la base juridica mediante la cual se recomendó utilizar alternativas de aumento de salario, como el pago de bonificaciones sin incidencia salarial.
En cuanto a lo alegado supra, quien decide lo desestima. por no ser punto controvertido en la presente causa, la opinión juridica que dieren escritorios juridicos externos para la determinación de la naturaleza remunerativa que pudieran tener o no las bonificaciones cuestionadas en la presente causa, asimismo, el actuar de los citados indiciados sin poseer conocimientos en aspectos normativos, que bien, les corresponden conocer y.manejar al asumir un determinado cargo dentro de la administración pública.
coo fue señalado por los representantes legales de los indiciados para justificar que dicha situación es indujo a aprobar el otorgamiento y pago de las bonos a los empleados lat emitesa en, referencia, actuando de buena fe, lejos de desvirtuar su inadictados supra cual se tradujo en una grave violación de las disposiciones que salvaguraakas bienes del dominio público, en tal sentido queda demostrado el actuar imprudente de los indiciados señalados supra, at haberse extralimitado en sus funciones y abordar competencias que no les eran propias al cargo que se encontraban desempañando dentro de la referida empresa portuaria.Y así se decide.
Bajo esta misma línea argumentativa, del análisis de los alegatos de defensa, nos de pruebas, la ciudadana, CARMEN PARRA, a través de sus representantes legales indicaron de manera coincidente fundamentalmente lo que a continuación se menciona:
Que la aprobación de las bonificaciones a que se refieren el Acta Convenio del 27 de febrero de 2003 y sus alcances, por parte del Presidente de la empresa, fue un acto de obligada administración que ho requería aprobación de la Asamblea, y de ser cierto, no era tácticamente posible: que ello ocurriere por la falta de una Junta Directiva y la Asamblea Ordinaria de la empresa, por lo que no podía dejar de ..cumplirse.
Que es un imperativo el Principio de la Eficacia para la administración pública', el cual se consagra en el articulo 141 de la Constitución de la República Bolivariana de Venezuela y.lo exige el articulo 19 de la Ley Orgánica de la Administración Pública, el cual es obligación de los órganos administrativos. el tener que tomar las decisiones para que funcione la empresa en referencia.
Que la indiciada señalada supra mediante Acta de fecha 03 de noviembre de 2003. entregó la Coordinación de Procesos de Administración y Finanzas de la referida empresa a la cual se encontraba adscrita, lo que demuestra que no pudo haber suscrito el Acta de alcance de fecha 25 de mayo de 2004.
Que -procedente exigirle responsabilidad patrimonial a la indiciada, porque no.hay ningún-acto antijurídico imputable a ésta, ya que es necesaria la existencia de uía conducta-antijurídica, de un daño cierto y la relación de causalidad entre esos dos eventos para que proceda la responsabilidad patrimonial.
De lo alegado por el apoderado de la indiciada citada supra, quien decide observa, que el hecho de que esa empresa tenia esa situación particular, no es juicio favorable y no representa fundamento lógico para que el Presidente tomara decisiones por si sólo.
pretendiendo ser la máxima autoridad de dicha empresa y menos, tomar decisiones que (P.L.C.. S.A.). decisiones que por tal motivo, no se configuraban como de simple administración atribuidas al funcionario que ostentará la Presidencia de la referida P.L.C.. S.A., a saber, "La Asamblea Ordinaria", siendo ello así, se reproduce en merito favorable o antes expuesto en fa presente decisión en cuanto a las atribuciones y competencias que ostentaba el Presidente y la Asamblea de la empresa Puertos del Litoral Central, según sus normativa estatutaria vigente para el momento de ocurrencia de los hechos cuestionados.
Asimismo, el representante legal de la ciudadana citada supra, para sustentar la actuación impropia-de su representada, alega a su favor el-Principio de ia-Eficacia de-ta Administración Pública, que según éste, se tomo en cuenta para la toma de decisiones que mantuviera en funcionamiento la referida empresa, por lo que la Constitución Nacional funda el referido principio en su articulo 141, el cual establece:
Articulo 141. La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad.
participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuenta y responsabilidad en el ejercicio de la función pública, con sometimiento pleno a la ley y al derecho. (Destacado Nuestro)
articulo 19. de la manera siguiente:
Artículo 19. La actividad de los órganos y entes de la Administración Pública persaguirá el cumplimiento eficaz de los objetivos y metas fijadonen las normas, planes y compromisos de gestión, bajo la orieritsción: de las polticas y estrategias establecidas por el Presidente o Presideotà de -ta República, por el gobemador o gobernadora, el alcalde o alcaldesa segun el caso.
desde la Administración Pública se corresponderán y ceñirán a su misión, y f-actividad desarrollada por las unidades administrativas de apoyo técnico y logística adaptará a la de aquellas. Destacado Nuestro).
De las anteriores normas citadas, se evidencia que la actividad de los órganos y entes de la administración pública debe perseguir el cumplimiento eficaz de sus objetivos de la Ley y el Derecho, lo que igualmente debe concurrir, con los demás principios de la administración pública, entre los cuales cabe destacar el de honestidad y responsabilidad en el ejercicio de la función pública, lo que llevado al caso cuestionado por este Organismo Contralor, en el presente procedimiento para la determinación de Responsabilidades, vistumbra la falta de responsabilidad en la que incurrieron ios indiciados en el ejercicio de la función pública que se encontraban desempeñando para el momento de ocurrencia de los hechos, generando la desnaturalización nomotética del Principio de Eficacia alegado por esa representación, puesto que el actuar imprudente de la indiciada al acordar e: otorgamiento de las cuestionadas bonificaciones sin tener las
página original (tal como se publicó)
atribuciones funcionariales para ello y el haber ordenado el pago indebido e ilegal de las mismas, la subsume en el quebrantamiento del alegado Principio, por lo que, lo anterior.
lejos de sustentar bases para desvirtuar los hechos cuestionados, los convalida y confirma su irregularidad.
No obstante. en relación a si la indicada pudo o no haber suscrito el acta de alcance de fecha 25 de mayo de 2004. por no encontrarse la misma dentro del cargo de .Coordinadora de Procesos de Administración y Finanzas de la empresa P.L.C.. S.A . para la fecha de la mencionada acta. en virtud de que según acta de entrega de fecha 03 de noviembre de 2003, ésta habia cesado en el referido cargo. quien aqui decide observa.
que de la revisión efectuada a la mencionada acta de entrega consta lo que sustenta el apoderado de la indiciada en cuestión, sin embrago. de lo cursante en autos. se alcance de de fecha 25 de mayo de 2004, la cual se encuentra debidamente suscrita por la indiciada citada supra, aunado a ello, esta circunstancia alegada, no desvirtúa la responsabilidad administrativa de la indiciada en cuestión. por lo que, de lo cursante en en imprudencia ai suscribir.sin contar con las atribuciones funcionariales para ello, el acta, convenio de lecha 2 de febrero de 2003, acta primigenia mediante la cual, se da el otorgamiento de tãreferidas bonificaciones y posteriormente ésta suscribe solicitudes de 22 pago indebidas s.iegalesejéecutando la aprobación alli contenida, asimismo, de la referida acta primigenia sesusérbieron posteriormente actas de alcance que fueron suscritas en alguno de los casos por la ciudadana Carmen Parra. en su condición de Coordinadora de Procesos de Administración y Finanzas de la empresa en cuestión. En tal sentido, por las señala supra, en relación a los hechos imputados en el Auto de Inicio de fecha 28 de octubre de 2011, conformándose de esta manera los tres elementos que alega el representante legal de la indiciada, para sustentar la no responsabilidad del daño ocasionado en el patrimonio de la empresa, a saber, se confirma el acto antijurídico, se reputa cierto el daño al patrimonio antes cuantificado y la vinculación causal de los hecho con la ciudadana en cuestión. Y así se decide.
Asimismo, del análisis de los alegatos de defensa, nos encontramos que tanto en el acto oral y público asi como en el escrito de indicaciones de pruebas, la ciudadana.
TERESA ASAAF, a través de su representante legal, indicó de manera coincidente fundamentalmente lo que a continuación se menciona:
-. Que la indiciada supra mencionada, como auditora interna, no administraba la compañía, ni ejecutará, ni otorgaba ni aprobaba ningún proceso Recursos Humanos. por tanto, mal puede atribuirsele la aprobación o autorización de asuntos que no le competen.
Que durante los años 2002 hasta el 2004 no se realizaron reuniones de junta años anteriores.
Que en las nóminas de la empresa de los años 2001 al 2005. se demuestra los gerentes de la empresa, lo que evidencia que los bonos otorgados en su momento compensaron Tos bajos sueldos percibidos.
En razón de los alegatos señalados, quien aqui decide observa, que el hecho de que lafindiciada alegue, no tener atribuciones para la aprobación o autorización de asurpes:que ño-lé son de su competencia, lejos de improbar el hecho, lo confirma, ya que de previsión de Jas actas cuestionadas se evidencia estampada su rubrica en acuerdo a lo contando eresãs y por lo tanto aprobando el otorgamiento y posterior pago de dichas bonificastatres. asimismo, que durante los años 2002 al 2004. no se hayan realizado reuniones de Junta Directiva y por éste hecho, estuvieren vigentes politicas de la anterior Junta Directiva, no es lo cuestionado por este organismo contralor, más sin embargo. en el supuesto negado que asi fuere, no releva de responsabilidad administrativa a la indiciada en cuestión ni a ios demás interesados directos en el presente procedimiento. ya que de igual forma, de lo cuestionado por este Organismo Contralor, resultaría impropia la quien aqui decide, desecha lo alegado supra por la indiciada.
Igualmente, en relación a que en las nóminas de la empresa de los años 2001 al 2005, promovidas por la apoderada en cuestión, se evidencia los aumentos salariales otorgados a la gran mayoria del personal, demostrándose que los bonos otorgados en su momento compensaroni los bajos sueldos percibidos, quien aqui decide observa, que del análisis realizado a las documentales promovidas para su exhibición y posteriorcertificación, se resuelve la impertinencia de éstas, en virtud de que en nada se relaciona aperturó el procedimiento para la determinación de responsabilidades, en tal sentido, por no ser lo antes esgrimido punto controvertido en la presenta, causa, se desestima lo alegado supra. Y asi se decide.
Continúa la defensa de la ciudadana TERESA ASSAF, esgrimiendo lo siguiente:
Que en el caso que se dicte una decisión contraria a los intereses de su representada. la misma sea ajustada al principio de proporcionalidad de las
articulo 108 del Regiamento de la Ley Orgánica de la Contraloria General de la RepúBlica y del Sistema Nacional de Control Fiscal, en especial la establecida en el 'rumeral 1. por lo que su representada nunca fue sancionada administrativamente con multa por infracción tipificada en la mencionada Ley, en :vitud de qu lo único que se vincula a la indiciada en referencia es una sanción de tipb disciplinaria, en la cual resultó ésta destituida del cargo que se encontraba deempeand,'eon base a la Ley del Estatuto de la Función Pública, y por el zoe8;emanado de la empresa Puertos del Litoral Central, contentivo del Resuelto PLC-PRE-01-200, en el cual se acuerda la referida sanción disciplinaria.
En relación a lo planteado, quien decide, considera que estos argumentos fueron valorados y tomados en consideración al momento de realizar los cálculos de las multas respectivas. conforme lo establece el Reglamento de la Ley que rige nuestras funciones.
instrumentos normativos aplicables a cada uno de ellos, los cuales fueron del conocimiento de los mismos en el acta suscrita en el marco del acto oral y público celebrado en fecha 05 de marzo de 2012, en la sede de este Organismo Contralor. Y así se decide.
Igualmente, del análisis de los alegatos de defensa, nos encontramos que en el acto oral y público, la ciudadana, GIOLIMAR PRADO, indicó fundamentalmente lo que a continuación se menciona:
Que esta consiente por haber sido parte de ese equipo, que todos actuaron de purto de vista. juridico. social e incluso sobre las responsabilidades que se iban asumir en ese momento Que por estar la empresa sin ninguna autoridad que diga, somos el órgano rector.
el presidente valientemente toma la decisión de otorgar un bono a las personas que estaban siendo discriminadas. y precisamente por eso se toma esta decisión.
Lo arriba alegado por la ciudadana supra citada, confirma el hecho que le fuere imputado a ésta, en Auto de Inicio de fecha 28 de octubre de 2011, el cual dio apertura al presente procedimiento para la determinación de responsabilidades. en virtud de que la misma afirma su actuar imprudente y el de los demás indiciados, por lo que quien aqui decide. observa que e relación al análisis juridico que se le dió a las referidas bonipéaciofés. feprodute en merito favorable las consideraciones que se hicieron ut suga a esté punto en presente decisión, y por lo cual, no representa fundamento que debirfue: beshg cuestionado por este Organismo Contralor y en el cal incurió dicha competencias funcionariales que le permitieren dicho actuar.
Asimismo en relación a si ia empresa se encontraba o no bajo un órgano acéfalo y que bajo estas circunstancias. el Presidente de la misma tomó la decisión valientemente sustentado en esta decisión en relación a las situaciones en la que se encontraba incursa subjetiva de quien fungirá como Presidente, para suplir las competencias que le fueren otorgadas a ia suprema dirección y administración de la empresa, a saber "la Asamblea Ordinaria" a través de sus estatutos sociales, vigente para el momento de ocurrencia de que le fue imputado a fa ciudadana en referencia. Y asi de decide.
Ahora bien, visto que todas las partes a que se contrae el presente procedimiento administrativo, identificado con el N° 08-01-06-11-008, están a derecho, conforme al Nacional de Control Fiscal, mediante auto de fecha 28 de octubre de 2011, quien comento. la evacuación de las testimoniales promovidas por los representantes legales y/o interesado. en el caso que corresponda, para el dia viernes 24 de febrero de-2012, a las 9:00 a m. en la Dirección de Determinación de Responsabilidades adscrita a la Dirección General de Procedimentos Especiales. ubicada en el Piso 3 del Edificio Sede de la Contraloria General de la República. Avenida Andrés Bello, Sector Guaicaipuro.
Distrito Metropolitano de Caracas. según consta en auto cursante a los folios 1074 y 1075.
En fecha 24 de febrero de 2012, siendo el dia y hora fijado para la evacuación de representantes legales de los imputados en el presente procedimiento y se dejó constancia de-las personas que no asistieron al mismo, tanto testigos como promovente
página original (tal como se publicó)
ades- Asindemo. se evacuó la testimonial del ciudadano ÁNGEL RAMÓN apra Nitular de la cédula de identidad N° V-10.581.240 (folios 1083 al ra85). qu'en ere el único testigo asistente al acto fijado por esta Dirección de Por lo que, del análisis de la declaración testimonial, del ciudadano supra citado, testigo prcmovido por la apoderada del ciudadano Alexander Liendo. plenamente identificado en autos, la cual estuvo debidamente controlada por la representante legal del ciudadano en mención y por la apoderada de la indiciada Teresa Assaf, se observó. que dicha testimonial lejos de desvirtuar la responsabilidad del ciudadano Alexander Liendo, la confirma, ya que éste señala expresamente que el indiciado en cuestión si firmó el Acta convenio de fecha 27 de febrero de 2003 y aunado a ello. sin haber estado presente en la reunión cpiebrada para aprobar el otorgamiento de dichas bonificaciones, io que evidentemente demuestra, en principio, el actuar imprudente del indiciado al haber (bonificaciones) sin haber estado éste presente en la reunión que se llevó a acabo para tales fines, vislumbrando además, el confuso e inapropiado proceder por parte de todos cuêstionados en la presente causa, a saber, a lo establecido a las cláusulas esputarias y competencias funcionariales a las que cada uno de los indiciados debía su actuar dentro de a empresa Puertos del Litoral Central, en tal sentido, quien decide, desestima la prueba de testigo promovida. por carecer de elementos o aportes fácticos que desvirtúe lo cuestionado por este Organismo Contralor. Y asi se decide.
Asimismo. se deja constancia que esta Dirección de Determinación de Responsabilidades. mediante Auto de fecha 24 de febrero de 2012 cursante en los folos 1110 al 1111 acordo la exhibición de las documentales promovidas por los imputados para la fecha del 27 de febrero al 02 de marzo de 2012. e incorporó copias certificadas al expediente administrativo de las documentales que fueron consignadas por los representantes de la Junta Liquidadora de Puertos del Litoral Central, discriminadas en el Acta de' Consignación de Documentos, cursantes en los folios 1105 al 1109 y 1419 al 1421 del expediente administrativo Añora ben vio que los imputados tuvieron la oportunidad para ejercer control de las pruebas, esta, manera hacer pleno uso de su Derecho a la Defensa, quien aqui suscribe,unz vez aloadas las documentales promovidas por los indiciados en la oportunidad-a se contrae el presente procedimiento administrativo para la detenunactaretponsabilidades, observó que las mismas figuran como impertinentes.
ya que no logran desvirtuar el hecho cuestionado por este Organismo Contralor, a saber.
P.L C. S.A. las cuales señalaban de manera expresa, como se debia proceder y posterior pago, tal y como fue descrito anteriormente, lo cual se tradujo en una grave cambio, ellas documentales hacen referencia en sentido iato, sobre la situación en la que Asamblea Orinaría) que representaban la máxima y suprema dirección y administración bonificaciones cuestionadas en el presente procedimiento, por devenir éstas de politicas indiciados promovente. Y asi se declara.
Analizados como han sido los soportes documentales cursantes en autos, las pruebas producidas por la defensa de los crudadanos llamados al presente procedimiento administrativo asi como los imputados y los alegatos esgrimidos en el Acto Oral.y Público.
quien decide ratifica en todas sus partes las imputaciones formuladas en el Auto de Inicio de la presente causa de fecha 28 de octubre de 2011, cursantes a los folios 604 al 636 a los CiUdadanos OMAR RODRIGUEZ MOTA. HELEN MICHELE MEZA. JESÚS RAMÓN AVELEDO, CARMEN PARRA GUERRA y MARÍA TERESA RANGEL, TERESA ASSAF, ELÍAS ALVARADO GONZÁLEZ, ALEXANDER LIENDO, FRANKLIN JIMÉNEZ y GIOLIMAR PRADO COLINA, todos suficientemente Identificados en autos. Y asi se decide.
DISPOSITIVA
E merito de ios razonamientos precedentemente expuestos. quien suscribe.
ta Digoción de Determinación de Responsabilidades de la Dirección General entes Especiales, actuando por delegación de la ciudadana Contralora de General. de la República (E). según consta en Resolución N° 01-00-00173 de fecha 19 de agosto de 2011. publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.032 Extraordinario de fecha 22 de agosto de 2011. conforme a lo dispuesto en el numeral 20 del articulo 2 de la Resolución Organizativa N° 5 de fecha 23 de diciembre de 2003, emanada de este Máximo Órgano de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.881 de fecha 17 de febrero de 2004, invocado por remisión expresa dei articuio 6 del mismo instrumento, actuando en atención a la atribución prevista en ef articulo 106 de la Ley Orgánica de la Contraloria General de la República y def Sistema Nacional de Control Fiscal, para dictar las decisiones a que se refiere el articulo 103 de la misma Ley, en consonancia con los articulos 97 y 98 del Reglamento de la aludida Ley, reproduce el pronunciamiento realizado en el Acto Oral y Público de fecha 05 de marzo de 2012, en el Auditorio "Los Contralores", ubicado en el piso 4 del edificio sede de la Contraloría General de la República, a través del cual se emitió el siguiente pronunciamiento:
1.- Se declara la Responsabilidad Administrativa de:
a) OMAR RODRiGUEZ MOTA. titular de la cédula de identidad N° V-1.886.744, en su condición de Presidente de la empresa Puertos del Litoral Central, P.L.C.. S.A..
procedimiento administrativo de fecha 28 de octubre de 2011.
b) HELEN MICHELE MEZA, titular de Fa cédula de identidad N° V-11.920 833, en su condición Coordinador de Procesos de Recursos Humanos: Consultor Juridico (E) y Asesora de la Presidencia de la empresa Puertos del Litoral Central, PLC, S.A., administrativo de 28 de octubre de 2011 c) JESÚS RAMÓN AVELEDO, titular de la cédula de identidad N° V-1.869.217, en su Coordinador de Procesos de Recursos Humanos (E). de la empresa Puertos del Litcral Central, PLC. S.A . por los hechos irregulares descritos e imputados en.el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
CARMEN PARRA GUERRA, titular de la cédula de identidad N° V-9.486.153, en d) su condición de coordinadora de la Unidad de Contabilidad y Presupuesto. y Coardinadora de Procesos de Administración y Finanzas de la empresa Puertos def Litoral Central. PLC. S A.. por el hecho irregular descrito e imputado en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
MARIA TERESA RiANGEL, titular de la cédula de identidad N° V-5.960.020, en su b) "pndición de Gansultor Juridico y Coordinador de. Procesos Administrativos y . Fidancieros deila émpresa Puertos del Litoral Central, PLC. por el hecho irregular descrito.imputado en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011 TERESA ASSAF, titular de la cédula de identidad N° V-3.144.448, en su condición f) de Auditor Interno de la empresa Puertos del Litoral Central, PLC. S.A. por los hechos irregulares descritos e imputados en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
ELIAS ALVARADO GONZÁLEZ, ttular de la cédula de identidad N° g) V-11.063.234. en su condición de Coordinador de Procesos de Servicios Generales de la empresa Puertos del Litora! Central, PLC, S.A.. por los hechos administrativo de fecha 28 de octubre de 2011.
h) ALEXANDER LIENDO, titular de lai cédula de identidad N° V-11.061.706, en su condición de Coordinador de Procesos de Operaciones Portuarias (E) de la emoresa Puertos del Litoral Central, PLC, S.A., por Ios hechos irregulares descritos e imputados en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
FRANKLIN JIMÉNEZ, titular de la cédula de identidad N° V-9.998.049, en su i) condición de Coordinador de Procesos de Operaciones Portuarias de la empresa Puertos del Litoral Central, PLC, S.A.. por los hechos irregulares descritos e imputados en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
i) su condición de Consultora Juridica. (E) de la empresa Puertos del Litoral Central, PLC, S.A.. por los hechos irregulares descritos e imputados en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
2.- En atención a lo dispuesto en el articulo 105 de la Ley Orgánica de la Contraloria General de la Repúbica y del Sistema Nacional de Controi Fiscal, el cual señala entre otros aspectos, que la declaratona de responsabilidad administrativa, de conformidad con lo previsto en-los articulos 91 y 92 erusdem, serà sancionada con multa prevista en el articulo 94 ibídem, el cual contempla su imposición o aplicación entre cien (100) a un mil perjuicios causados, quien decide. en atención a lo dispuesto en el articulo 67 del Reglamento de la Ley Orgánica de la Contraloria General de la República, y el articulo 37 del Códigc Penal, vigentes para el momento de ocurrencia de los hechos irregulares.
articulo 66. del Reglamenje de la Ley Orgánica de fa Contraloria General de la República, referidas a la -sóndieian de funcionarios públicos de los declarados responsables.
mismos ern falta que amerite la imposición de multas, durante los tres (3) años anteriores causar un mal de tanta gravedad como la que se produjo, ACUERDA, imponer multa de manera individual equivalente a SEISCIENTAS SESENTA Y DOS CON CINCUENTA UNIDADES TRIBUTARIAS (662,50 U.T.) a Ios CiUdadanos OMAR RODRÍGUEZ MOTA, HELEN MICHELE MEZA, JESÚS RAMÓN AVELEDO, CARMEN PARRA GUERRA y MARÍA TERESA RANGEL, ya identificados, por la Cantidad de DOCE MILLONES OCHOCIENTOS CINCUENTA Y DOS MIL QUINIENTOS BOLIVARES (BS 12.852.50C.00) equivalente a DOCE MIL OCHOCIENTOS CINCUENTA Y DOS
página original (tal como se publicó)
BOLIVARES FUERTES CON CINCUENTA (Bs.F. 12.852,50). en atención al vaior de la Unidad Tributaria establecida en DIECINUEVE MIL CUATROCIENTOS BOLIVARES (Bs.
19.400,00), vigente para el momento en que ocurrieron los hechos objeto del presente procedimiento, según Providencia N° 1565 de fecha 03 de febrero de 2003, emanada del Servicio Nacionial Integrado de Administración Tributaria (SENIAT). publicada en la Gaceta Oficial .de la República-Bolivariana de Venezuéla. N° 37.625 del.05 de febrero del mismo año.
3.- En atención a lo. dispuesto en el artículo 105 de la Ley Orgánica de la Contraloria otros aspectos, que la declaratoria de responsabilidad administrativa, de conformidad con articulo 94 ibidem, el cual contempla su imposición o aplicación entre cien (100) a un mil (1.000) unidades tributarias, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causados, quien decide. en atención a lo dispuesto en el articulo 67 del Reglamento de la Ley Orgánica de la Contraloria'General de la República, y el articulo 37 del Código Penal, vigentes para el momento de ocurrencia de los hechos irregulares, habiéndose considerado y compensado de conformidad con lo estabiecido en el articulo 103 de la Ley Orgánica de la Contraloria General de la República y def Sistema Nacional del-ContrFíscaf tas circunstancias agravantes contenidas en los literales "b" y "d" y la circunstancia ateñuanferevista en el numeral 1 y 2. ambas tipificadas en el articulo 66 del Regtameiodaa eprgánica de la Contraloria General de la República referidas a la condición de-funcionaridipúblico, la gravedad de la infracción, el no haber incurrido los mismas en falta que aceite la imposición de multas, durante los tres (3) años anteriores a aquél en que:s cometió la infracción y no haber tenido el infractor la intención de causar un mř de tanta gravedad como la que produjo, ACuERDA, imponer multa de manera individual equivalente a QUINIENTAS CINCUENTA UNIDADES TRIBUTARIAS (550 U.T.) a los ciudadanOs TERESA ASSAF, ELÍAS ALVARADO GONZÁLEZ, ALEXANDER LIENDO, FRANKLIN JIMÉNEZ y GIOLIMAR PRADO COLINA, ya identificados, por la cantidad de DIEZ MILLONES SEISCIENTOS SETENTA MIL BOLIVARES (Bs.10.670.000.00) equivalente a DIEZ MIL SEISCIENTOS SETENTA BOLÍVARES. FUERTES (Bs.F. 10.670,00), en atención at valor de la Unidad Tributaria -establecida en DIECINUEVE MIL CUATROCIENTOS 8OLIVARES (Bs. 19.400,00).
vigente para el momento en que ocurrieron los hechos objeto del presente procedimiento, según Providencia N° 1565 de fecha 03 de febrero de 2003, emanada del Servicio Nacional Integrado de Administración Tributaria (SENIAT). publicada en la Gaceta Oficial de la República Bolivariana de. Venezuela N° 37.625 del 05 de febrero del mismo año.
4.- De conformidad a los articulos 85 y 90 de la Ley Orgánica de la Contraloria General de la República-y.del Sistema Nacional de.Control Fiscal, asi. como. al articulo 1, 185 det.
público, por la cantidad total de ochenta. y cuatro millones setecientos cincuenta mil bolívares (Bs. 84.750.000.00), equivalentes a ochenta y cuatro mil setecientos cincuenta bolivares fuertes (Bs.F. 84.750.00). a Ios ciudadanos HELEN MICHELE MEZA. JESÚS RAMÓN AVELEDO. CARMEN PARRA GUERRA y MARÍA TERESA RANGEL, ya de solicitudes de pagos. al margen de los extremos normativos que los regulaban y no haberse puesto acto alguno que manifestara la inconformidad de éstos. para con la procedencia del pago de dichos conceptos.
5.- Se les notifica a Ios Ciudadanos OMAR RODRiGUEZ MOTA, HELEN MICHELE MEZA. JESÚS RAMÓN AVELEDO, CARMEN PARRA GUERRA, MARÍA TERESA RANGEL, TERESA ASSAF, ELÍAS ALVARADO GONZÁLEZ, ALEXANDER LIENDO, FRANKLIN JIMÉNEZ y GIOLIMAR PRADO COLINA. ya identifiCados, que de conterínidad con-lo-dispuesto en el articulo 107 de la Ley Orgánica de la Contraloria
artículo 100.del Reglamento de la aludida Ley. que a partir dei momento en que conste por escrito la presente decisión, en el expediente. podrán interponer el correspondiente Recurso da-Reconsideración ante quien decide, dentro de un lapso de quince (15) dias interponer Recurso de Nulidad por ante el Tribunal Supremo de Justicia, en el plazo de ciento ochenta (180) dias continuos, de conformidad con lo dispuesto en el numeral 1 del articulo 32 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa, en concordancia con el numeral 5 del articulo 26 de la Ley Orgánica del Tribunal Supremo de Justicia.
6.- Respecto a Ios ciudadanos HELEN MICHELE MEŽA, ALEXANDER LIENDO y FRANKLIN JIMÉNEZ, ya identificados: se advierte que al lapso indicado para el ejercicio del Recurso de Reconsideración aludido, se le adiciona un (1) día continuo como término de la distancia.
7.- En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena-ta aplicación y formalización de la multa a que se retrotrae el presente auto decisorio.
8.- En consecuencia del pronunciamiento efectuado en el Acto Oral y Público de fecha'05 de marzo de 2012, quien suscribe. ordena remitir copia certificada de la presente decisión a la empresa Puertos del Litoral Central. P.L.C. S.A.,a la Dirección General de Control de la Administración Nacional Descentralizada de este Organismo Contralor y a la Dirección General de Coordinación y Seguimiento adscrita al Despacho del Viceministro de Planificación Social e Institucional del Ministerio del Poder. Popular para la Planificación y Finanzas: asi como copia debidamente certificada de todas las actuaciones al Ministerio Público.
9.- Se oriana la publicación de la presente decisión en la Gaceta Oficial de la República Bolivariana de Venezuela,"de conformidad con el articulo 101 del Reglamento de la Ley Orgánica de.Ja Contalotia Genera! de la República y del. Sistema Nacional de Control Fiscal.
Cúmplase! ALEXANDER PÉREZ ABREU 1
REPÚBLICA BOLIVARIANA DE VENEZUELA CONTRALORÍA GENERAL DE LA REPÚBLICA
DIRECCIÓN GENERAL DE PROCEDIMIENTOS ESPECIALES DIRECCIÓN DE DETERMINACIÓN DE RESPONSABILIDADES
Caracas, 2 5 JUL 2012 En fecha 02 de abril de 2012, la ciudadana Giolimar Prado Colina, venezolana, mayor de edad, titular de la cédula de identidad N° 10.513.577, inscrita en el Instiputo-de Previsión Social del Abogado (INPREABOGADO) bajo el N° 70.857, actuando en nombre propio, interpuso en tiempo hábil, recurso de reconsideración contta la Decisión pronunciada en fecha 06 de marzo de .2012, e inserporada.al/expediente N° 08-01-06-11-008, el día 14 del mismo mes y año, a través. de la cual quien suscribe, Director de Determinación de Responsabilidades de la Dirección General de Procedimientos Especiales de esta Contraloría General de la República, actuando por delegación de la ciudadana Contralora General de la República (E), mediante Resolución N° 01-00-000173 de fecha 19 de agosto de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.032 Extraordinario del 22 del mismo mes y año, declaró la responsabilidad administrativa de la prenombrada ciudadana, en su condición de Consultora Jurídica (E) de la empresa Puertos del Litoral Central, P.L.C., S.A., por el hecho irregular que se detalla en el acto administrativo objeto del presente recurso.
EL ACTO IMPUGNADO
expediente, quien suscribe sostuvo en el acto administrativo impugnado, que la recurrente, entre otros, comprometió su responsabilidad administrativa, por cuanto en su condición de Consultora Jurídicai (E) de la empresa Puertos del Litoral Central P.L.C., S.A., actuó de manera imprudente en la preservación y salvaguarda de los bienes del patrimonio público pertenecientes a la mencionada empresa, toda vez que suscribió de manera indebida, una (1) de las tres (3) Actas de Alcance al Acta primigenia del 27 de febrero de 2003, de fecha 25 de mayo de 2004, a través de la cual se aprobó el otorgamiento de bonificaciones, sin 'incidencia salarial, siendo que esa competencia estaba reservada a la Asamblea ordinaria como suprema autoridad, en cuanto a la dirección administración de la empresa en referencia.
La conducta antes descrita se subsumió en el supuesto generador de responsabilidad administrativa, previsto en el numeral 2 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Como consecuencia de la deciaratoria de responsabilidad administrativa, se le impuso sanción de multa por la cantidad de diez millones seiscientos setenta mil bolívares (Bs. 10.670.000,00), equivalente a Bs.F.
10.670,00.
FUNDAMENTOS DEL RECURSO En su escrito, la recurrente, luego de hacer referencia a los antecedentes del .caso, alega lo siguiente:
página original (tal como se publicó)
Que "Niega, rechaza y contradice todos los alegatos esgrimidos por esta Dirección", por cuanto se encuentran fundamentados en un falso supuesto de hecho y de derecho.
Que, el Orgapismo Contralor incurre en falso supuesto de hecho al suponer que como'Consultora Jurídica (E) de la empresa Puertos del Litoral Central P.L.C., S.A., autorizó el otorgamiento de un bono, sin incidencia salarial, ya que este fue otorgado por el Presidente de la referida empresa, único facultado de conformidad con la cláusula vigésima octava del Documento Constitutivo,; tráxipie si se considera que el ejercicio dei cargo de Consultor Jurídico sólo implica emitir opiniones y recomendaciones, mas no el manejo ni administración de recursos.
Que, al no tener la competencia, ni la facultad para ordenar pagos, mal puede considerarse que 'Suscribifó] un acta en la cual se aprueba el otorgamiento del bono, cuando sólo [asistió] a la reunión en la que el Presidente decidió otorgar nuevamente el Bono de acuerdo con los análisis que se realizaron al momento de la suscripción del Acta Primigenia...' Que, se pretende dar carácter facultativo a ur acta, que sólo constituye un documento que recoge la asistencia a una reunión de un grupo de trabajadores, y por tanto no faculta o autoriza la erogación de dinero.
Que, por el hecho de estar presente en una reunión y suscribir- un acta donde el Presidente señaló la necesidad de ajustar los sueldos de los Coordinadores de Procesos, Coordinadores de Unidad, Consultor Jurídico, Auditor Interno y del mismo Presidente, no implica que autorizó dicho pago, toda vez que tal atribución sólo correspondía a los titulares, por decisión del mismo Presidente de la empresa y, siendo ella encargada, no fue beneficiaria de dicha bônificación.
Que, el acto impugnado incurre en el vicio de falso supuesto de derecho, pues en el escrito de notificación, se indica que el hecho presuntamente irregular, se configura en el supuesto generador de responsabilidad administrativa establecido en el numeral 6 del artículo 91 de la Ley Orgánica de la Contraloría.General de la República y del Sistema Nacional de Control Fiscal, indefensión al no poder determinar el ilícito que se le está imputando.
Que, esta Dirección al iniciar el procedimiento, se fundamentó en el Documento Constitutivo Estatutario de Puertos del Litoral Central, P.L.C., S.A., registrado en fecha 28 de febrero de 1992, sin embargo el que se encontraba en vigencia en el momento de ocurrencia de los hechos investigados, era el modificado en fecha 02 de junio de 1997.
Que, la Cláusula Décima Tercera se refiere a las bonificaciones derivadas del Decreto de utilidades, que es competencia de la Asamblea de Accionistas, y la bonificación que otorgó el Presidente para los Coordinadores de Procesos, Coordinadores de Unidad, Consultor Jurídico, Auditor Interno y el mismo Presidente, tiene fundamento en sus facultades y no en el Decreto.
Finalmiente, solicita que en atención al principio de la unidad de la prueba se valoren todas aquellas que le favorezcan, aportadas por los presuntos corresponsables, y sea exonerada de toda responsabilidad.
ANÁLISIS DEL ASUNTO Una--vez examinado el expediente del caso y visto los argumentos expuestos por la .ciudadana Giolimar Prado Colina, quien suscribe, pasa a decidir en los 'términos.siguientes:
En primer término, se observa que la recurrente denuncia que el acto impugnado incurre en el vicio de falso supuesto de hecho al suponer que autorizó- el-otorgamiento de un bono, pues no tenía competencia ni facultad para ello, sino que tal atribución correspondía al Presidente de la empresa, aunado al hecho de que no es titular del cargo sino encargada, por lo que no fue beneficiaria de la bonificación.
Al respecto es necesario señalar que ha sido criterio de la Sala Político Administrativa del Tribunal Supremo de Justicia en Sentencia N° 01640 de fecha 03 de octubre de 2007, el cual se ha mantenido y ratificado en posteriores decisiones (Sentencias Nros. 00407, 00780 y 00038 de fechas 26 de marzo de 2009, 09 de septiembre de 2008 y 20 de enero de 2010 respectivamente), lo siguiente:
"Al respecto, se observa que lo denunciado por el actor, se refiere al vicio de falso supuesto, el cual, se configura de dos maneras diferentes. La primera, relativa al falso supuesto de hecho, se verifica cuando la Administración al dictar un acto administrativo fundamenta su decisión en hechos inexistentes, falsos o no relacionados con el asunto objeto de decisión.
La segunda, en cambio se presenta cuando los hechos que dan origen a la, decisión administrativa existen, se correspondencon lo acontecido spn verdaderos, pero la Administración al dictar el acto los subsume en una norma errónea o inexistente en el universo normativo para fundamentar su decisión, lo cual incide decisivamente en :Ta esfera de los derechos subjetivos del administrado; caso derecho que acarrearía la anulabilidad del acto." (Destacado Nuestro) En este orden: de ideas, se observa que en el caso bajo análisis, la prenombrada ciudadana actuó de manera imprudente en la preservación y salvaguarda de .los bienes del patrimonio público de la empresa Puertos del Litoral Central P.L.C., S.A., toda vez que suscribió de manera indebida una (1) de las tres (3) Actas del Alcance del Acta primigenia del 27 de febrero de. 2003, de fecha 25 de mayo de 2004, a través de la cual se aprobó el otorgamiento de bonificaciones, sin incidencia salarial, siendo que esa competencia estaba reservada a la Asamblea ordinaria como la suprema autoridad en cuanto a la dirección y administración de la empresa en referencia.
En este sentido, importa señalar que todo funcionario público tiene la obligación de actuar apegado al conjunto de atribuciones y deberes que le son asignados y delimitados por el ordenamiento jurídico, dentro de la esfera de su ámbito de competencia, a fin de evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta imprudente. frente a los intereses de los entes u organismos de los, cuales forma parte.
En efecto, la Constitución de la República Bolivariana de Venezuela establece en su artículo 137 el principio de legalidad al que debe ceñirse toda la actividad de la Administración Pública y que regula el ejercicio del Poder Público.
Igualmente, la Ley Orgánica de la Administración Pública dispone lo referente a los principios que deben regir la actuación de los ciudadanos que están al servicio del Estado, y tal sentido hace mención a las formas impropias de actuar en. el ejercicio de la · función pública (omisión, retardo, negligencia o imprudencia) por incumplimiento, de los deberes de vigilancia, preservación, conservación, cuidado y mantenimiento de los derechos e intereses del ente u organismo público en el que desempeña su actividad.
En el caso concreto se evidencia del expediente administrativo, la suscripción del Acta de Alcance de fecha 25 de mayo de 2004 por parte de la pública admitió el haber estado presente en la reunión y suscrito dicha Acta, e incluso reconoció el carácter irregular de tal actuación, razón por la que claramente se desprende que la impugnante subsumió su conducta en el dei artículo 91 de la Ley Orgánica que regula las funciones del Organismo Contralor.
Aunado a lo anterior se observa, que de conformidad con los Estatutos Sociales del año 1997 -y ello deriva de los Estatutos de 1992-, el único facultado para el otorgamiento o decreto de bonificaciones es la Asamblea ordinaria, lo que demuestra que no era el Presidente de la empresa el facultado para otorgar mediante decreto de bonificaciones, beneficios remunerativos a los empleados de la mencionada empresa, como sostiene la recurrente por cuanto sólo estaba facultado a través de la Junta Directiva para proponer ante la Asamblea, el pago de bonificaciones, para que ésta última decretara el otorgamiento de las mismas.
Por las razones expuestas ut supra, se colige que este Organismo Contralor fundamento su decisión en hechos existentes y verdaderos por tanto no se configura el vicio denunciado. Así se declara.
Seguidamente, alega la recurrente que el acto impugnado incurre en falso supuesto de derecho, ai no poder determinar en la notificación el supuesto irregular que se le imputa, y que el procedimiento se fundamentó en el Documento Constitutivo estatutario de Puertos del Litoral Central P.L.C., S.A., registrado en fecha 28 de febrero de 1992, no'obstante que el vigente era de fecha 02 de junio de 1997, siendo que la bonificación otorgada tiene su fundamento en las atribuciones del Presidente y no en las utilidades que decrete la Asamblea.
página original (tal como se publicó)
Al respecto, esta Dirección observa, que si bien es cierto, se transcribió en la enunciación de la referida imputación el numeral 6, se puede colegir como bien lo señaló la recurrente, que de la lectura de la descripción del supuesto generador de responsabilidad, se citó de manera correcta el numeral 2 del referido artículo 91 efusdem, el cual se corresponde con la configuración del hecho irregular inicialmente formulado e imputado a la recurrente, con ocasión del cual ejerció su derecho a la defensa, dentro de la oportunidad legal establecida en el artículo 101 de la mencionada Ley, tal como se evidencia del análisis de los alegatos de defensa indicados por la ciudadana, en Audiencia Oral y Pública celebrada los días 05 y 06 de marzo de 2012, por lo que resulta indefectible para esta Autoridad, desestimar el referido alegato. Así se declara.
En cuanto a que el Documento. Constitutivo Estatuario de la empresa Puertos: del Litoral Central P.L.C., S.A., vigente para el momento de la ocurrencia de los hechos era el modificado del 02 de junio de 1997 y no el registrado en fecha 28 de febrero de 1992, quien suscribe, observa, que si bien es cierto que en el Auto de Inicio de fecha 28 de octubre de 2011 cursante a los folios (604 al 134) del expediente, se hizo mención al año 1992, no es menos cierto que- de.la lectura que se realice a la referida documentación, se puede colegir que los mismos no se modificaron en cuanto a su naturaleza normativa y mantienen análogas regulaciones específicamente aquellas que le otorgan a la -6 Asamblea, la suprema dirección y administración de la empresa, la cual tiene la facultad de ordenar el pago de bonificaciones y dirigir todo lo relacionado con la política general de remuneraciones del personal.
De ahí que, las regulaciones contenidas en ambos Estatutos Sociales en cuanto a las atribuciones de la Asamblea son semejantes, y de naturaleza análoga, y constituyen el fundamento de los hechos comprobados en el procedimiento de responsabilidad administrativa que nos atañe y que fueron apreciados de manera correcta; por lo que resulta improcedente el argumento relacionado con el vicio de falso supuesto de derecho esgrimido por la impugnante. Así se declara.
DECISIÓN Por las razones precedentemente expuestas, quien suscribe, declara SIN LUGAR el recurso de reconsideración interpuesto por la ciudadana Giolimar Prado Colina, antes identificada y, en consecuencia, CONFIRMA la Decisión dictada en fecha 06 de marzo de 2012 e incorporada al expediente ef 14 de marzo del mismo mes y año, mediante la cual, se declaró la responsabilidad administrativa de la prenombrada ciudadana, en su condición de Consultora Jurídica (E) de la empresa Puertos del Litoral Central P.L.C., S.A.
Notifiquese a la interesada la presente Decisión, de conformidad con lo dispuesto en el artículo 73 de la Ley Orgánica de Procedimientos Administrativos y, adviértasele que contra la misma podrá ejercer recurso contencioso administrativo de nulidad dentro del lapso de seis (6) meses, contados a partir del día siguiente de su notificación, de acuerdo a lo previsto en el artículo 108 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Remítase copia de la misma a los organismos señalados en el acto recurrido.
Publíquese,
REPÚBLICA BOLIVARIANA DE VENEZUELA CONTRALORÍA GENERAL DE LA REPÚBLICA
DIRECCIÓN GENERAL DE PROCEDIMIENTOS ESPECIALES DIRECCIÓN DE DETERMINACIÓN DE RESPONSABILIDADES
10 SEP 2012 Caracas, .
Mediante escrito consignado el 29 de marzo de 2012, por los Abogados-Enrique Sánchez Falcón y Jorge Luís Planas Hernández, adápdo en representación de la ciudadana Carmen Parra Guerra, na, mayor de edad titular de la cédula de identidad No 9.46:153, . interpusieron en tiempohábil, Recursg de Recosideración contra la decisión pronunciada en fecha 06 de marzo de.2012, incorporada a los autos del expediente N°. 08-01-06- 1:-008, el día 14 de marzo de 2012 a través de la cual, quien suscribe, actuando por delegación de la Contralora General de la República (E), según consta en la Resolución N° 01-00-000173 del 19 de agosto de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No 6.032 Extraordinario de fecha 22 de agosto de 2011, declaró la Responsabilidad Administrativa y Civil, a la prenombrada ciudadana, en su carácter de Coordinadora de la Unidad de Contabilidad y Presupuesto, y Coordinadora de Procesos de Administración y Finanzas de la empresa Puertos del Litoral Central, PLC, S.A, por los hechos irregulares descritos e imputados en el auto de inicio del procedimiento administrativo de fecha 28 de octubre de 2011.
EL ACTO IMPUGNADO Luego de analizar los documentos y actuaciones que reposan en el expediente, quien suscribe, sostuvo en el Auto Decisorio recurrido.
que la impugnante, en su condición de Coordinadora de la Unidad de;
Contabilidad y Presupuesto y Coordinador de Procesos de su responsabilidad administrativa, por el hecho irregular que se resume a continuación:
#) por haber suscrito de manera indebida el Acta convenio de fecha 27 de febrero de 2003 y dos alcances de dichas Actas, de fechas 01 de abril de 2003 y 25 de mayo de 2004, a través de las cuales se aprobó el otorgamiento de bonificaciones, sin incidencia salarial, supuesto de procedencia para la ordenación de pagos, siendo que esa competencia autoridad en cuanto a la dirección y administración de la empresa en referencia.
ii) Por haber ordenado pagos presuntamente indebidos a los ciudadanos Ormar Rodríguez Mota, Helen Michele Meza, Jesús Ramón Aveledo, Teresa Assaf, Franklin Jiménez, Elías Alvarado y Maria Teresa Range!, titulares de las cédulas dc identidad Nros.V- 1.425.526, V-11.920.833, V-1.869.217, V-3.144.448, V-9.998.049, V-11.063.234 V-5.960.020, respectivamente, por la cantidad total de cuarenta y dos mil setecientos cincuenta bolívares fuertes (42.750,00), mediante las solicitudes de pago N°. 079, 151 y 386 de fecha 06 de marzo, 08 de abril y 29 de septiembre de 2003, respectivamente, tal y como se evidencia en el expediente Nº.08-01-06-11-008.
Dichas conductas, se subsumen en los supuestos generadores de responsabilidad administrativa previstos en el numeral 2 y 14 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Como consecuencia de la declaratoria de responsabilidad administrativa, se acordó imponerle la sanción de multa cuantificada en seiscientas sesenta y dos con cincuenta unidades tributarias (562,50 U.T) 1o que equivale a la cantidad de Doce Mil Ochocientos Cincuenta y Dos Bolívares Fuertes Con Cincuenta (Bs F. 12.852,50).
Asimismo de conformidad con los artículos 85 y 90 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Controt Fiscal, en concordancia con el artículo 1.185 del Código Civil, se declaró la Responsabilidad Civil por el daño causado al patrimonio público, formulándosele reparo solidario por la cantidad de Ochenta y Cuatro mil Setecientos Cincuenta Bolívares fuertes (Bs. F. 84.750,00).
FUNDAMENTOS DEL RECURSO
En su escrito recursivo los apoderados de la rećurgente alegan fundamentalmente lo siguiente:
página original (tal como se publicó)
Que, el acto impugnado incurre en la reiteración del vicio de falso supuesto de derecho denunciado en la audiencia oral y pública, al considerar que el presidente de Puertos del Litoral Central, PLC S.A, no tenía competencia para decidir sobre el otorgamiento de bonificaciones remunerativas al personal de dicha empresa.
Que, "...en la decisión recurrida luego de reconocer que en el auto de inicio del procedimiento administrativo del 28 de Octubre de 2011 'equivocadamente se hizo mención a los Estatutos Sociales de la empresa (...) del año 199z, equivoco éste que sumado al cometido por la inexacta afirmación de la recurrida de que en [su] escrito de indicación de pruebas existe un capítulo I, denominado 'Del Mérito Favorable de los Autos' [ver página 41] y al [incurrir] en la debida invocación de las normas reglamentarias vigentes con base en las cuales se ponderó la aplicación de la multa impuesta a los incriminados en el presente procedimiento [ver pág 112], revelan una cierta desatención de rigor con el cual se debe sustanciar un procedimiento de tan graves consecuencias como el que nos ocupa...".
Que, "..[se] [pretendió] desconocer la autoridad del Presidente del Puertos del Litoral Central (...) para decidir el otorgamiento de bonificaciones remunerativas al personal de dicha empresa [bajo] el argumento según el cual la base nomotética de los dispositivos normativos de iure' estatutos sociales [eran semejantes, coincidentes y de naturaleza análoga".
Que, con tal argumentación se omite que en la reforma de la cláusula vigésima novena numeral 7 de los Estatutos Sociales de la referida empresa en el año 97, le fue otorgada expresamente al Presidente la facultad para decidir todo lo relativo ai ingreso y remoción del personal y su remuneración de acuerdo a la política aprobada por la Junta Directiva, la cual no le estaba atribuido en los Estatutos del año 1992.
Que, el acto impugnado se: fundamentó en un hecho sobrevenido, al sustentar el supuesto carácter irregular atribuido al otorgamiento de beneficios remunerativos en el Acta Convenio del 27 .
de febrero de_ 2003 y sus alcances, no sólo en la falta de aprobación por parte de la Asamblea General de Accionistas, sino además de la Junta Directiva.
Que, el vicio de falso supuesto de derecho denunciado se configura al confundirse, la atribución que tenía la Asamblea General de Accionistas para decretar utilidades y pagar bonificaciones si fuere el caso, con la facultad del Presidente de la empresa para decidir sobre las remuneraciones del personal.
Que, tal como fue señalado en la audiencia oral y pública, el único condicionamiento exigido por los Estatutos para que el Presidente ejerciera la mencionada atribución, era que su actuación estuviera acorde con las políticas aprobadas por la Junta Directiva, siendo las bonificaciones en comentario aprobadas conforme a la práctica de políticas ejecutadas en la empresa, desde hacía mucho tiempo.
Que, a tai condicionamiento no se hizo mención en el acto de in cio, pues sóio indicó que las referidas bonificaciones se hubieran otorgado sin aprobación de la Asamblea General de Accionistas, por lo que su mención en la decisión impugnada debe ser considerada como un hecho sobrevenido, violatorio del derecho a la defensa, toda vez que nunca se pudo desvirtuar durante el procedimiento de determinación de responsabilidad administrativa.
Por otra parte, denuncia que la decisión recurrida vulnera el principio de la globalidad de la decisión establecido en los artículos 98 numeral 6 dèl Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional del Control Fiscal, y 62 de la tey. Orgánica de Procedimientos Administrativos, al no pronunciarse respecto a lo alegado en la audiencia orai y pública en cuanto a que, las actuaciones llevadas a cabo por el Presidente de la empresa sin la aprobación de la Asamblea, eran muchas y no sólo el otorgamiento de las bonificaciones en cuestión.
Que, a la luz del artículo 4 del Código Civil la actuación del Presidente de la referida empresa, tenia como soporte jurídico el principio de tos poderes implícitos o inherentes, ei cuai le permite a un órgano resolver los problemas planteados sin que exista una norma expresa que lo autorice.
Asimismo indica, que no tenía.sentido que la empresa detuviera su actividad ante la imposibilidad que se reunirá la Asamblea de Accionistas, más aún cuando para ese entonces no se encontraba constituida la misma, ni la Junta Directiva, por tanto era justificado que el Presidente decidiera sin la aprobación de estos órganos.
En otro sentido, esgrime que la decisión recurrida carece de los debidos fundamentos y los que existen son insuficientes y «contradictorios, pues no lograron demostrar que su representada esté incursa en el supuesto de responsabilidad civil por daño al patrimonio público que-originó el reparo que le fue formulado.
: En este contexto denuncia que se vulneró el derecho a la igualdad de su representada, por cuanto de ser cierto que el pago de Tas bonificaciones, que originó la declaratoria de responsabilidad administrativa de todas las personas mencionadas en la decisión impugnada incluida la del Presidente de la empresa, ocasionó un daño al patrimonio público siendo contradictorio que a este último no se le haya formulado solidariamente el mismo reparo que a su representada, ya que este debe ser considerado como el causante principal del presunto daño.
Que resulta infundado, pretender vincular la con una eventual responsabilidad patrimonial por un supuesto daño, cuando el auto decisorio indicó que nunca estuvo en discusión el carácter rerunerativo o no de las bonificaciones pagadas, si no el procedimiento o los pasos que debieron seguir los funcionarios competentes para legitimar de manera correcta él eventual pago.
Que, al admitir este Organismo en la decisión impugnada que las bonificaciones decididas en el Acta Convenio del 27 de febrero de 2003 y sus alcances tenían una causa legitima, mat puede afirmarse que dichos pagos hayan configurado un daño para dicha empresa.
Finalmente, aducen que las interpretaciones jurídicas de este Organismo Contralor, al dictar el acto impugnado vulneran los pr:ncipios de proporcionalidad y racionalidad establecidos en los artículos 12 de la Leyes Orgánicas de Procedimientos Administrativo y de la Administración Pública, al atribuírsele a la recurrente una actuación "configuradora de un ilícito imprudente", sin analizar los hechos concretos verificados durante la investigación, pues no se vaibró que la empresa había venido desenvolviendo su actividad decisoria inadecuadamente, vale decir, sin Junta Directiva ni Asamblea General de Accionistas, por causas no imputables a los funcionarios que la presidían para ese entonces y no asumir que actuaron de forma
página original (tal como se publicó)
irregular al aprobar dichas bonificaciones, sin el decreto de los mencionados órganos de dirección y administración.
ANÁLISIS DEL ASUNTO
Una vez examinado el expediente del caso, y vistos los argumentos expuestos por los apoderados de la recurrente, quien suscribe, procede a decidir, conforme a las siguientes consideraciones:
La representación de la recurrente alegan que la decisión impugnada adolece presuntamente del vicio de falso supuesto de derecho por cuanto según su criterio: i) desconoce la competencia que tenía el Presidente de Puertos del. Litorai Central, PLC S.A, para decidir sobre el otorgamiento de bonificaciones remunerativas al personal de dicha empresa aprobadas mediante el Acta Convenio del 27 de febrero de 2003 y sus alcances sin la aprobación de la Junta Directiva, ii) que si bien es cierto, el Auto de Inicio le atribuyó como actuación irregular a la recurrente el hecho que tales pagos no hayan sido aprobados previamente por la Junta Directiva, se debe considerar .que el acto impugnado de manera sobrevenida sustenta la ilegalidad de los mismos en Ja falta de autorización por parte de la Asamblea General de Accionistas con lo cual vulneró el derecho a la defensa de la impugnante, toda vez que nunca pudo desvirtuar ello durante el procedimiento de determinación de responsabilidades, iii) que en el Auto de Inicio de manera errónea se hizo mención a los Estatutos Sociales del año 92, cuando la normativa aplicable para el momento de suscripción de la mencionada Acta era la reforma de los Estatutos del año 97, que si facultaban al Presidente para conceder las referidas bonificaciones remunerativas siempre y cuando las mismas se ajustaran a las políticas aprobadas por la Junta Directiva de esa empresa, iv) que es evidente que este Organismo Contralor incurre en error al confundir la atribución que tenía la Asamblea Ordinaria para decretar utilidades y pagar bonificaciones con la que tenía el Presidente de la empresa para decidir sobre la fijación de las remuneraciones del personal de la misma.
En lo que respecta, al vicio denunciado cabe señalar que de acuerdo al criterio reiterado de la Saia Politico Administrativa del Tribunal Supremo de Justicia a través de sentencia N° 419 de fecha 06 de abril de 2011 (caso Lucina Coromoto Armas vs. CGR), el mismo tiene lugar cuando la Administración se fundamenta en una norma que no resulta aplicable al caso concreto o es inexistente en el universo normativo, lo cual afecta la causa del acto administrativo y acarrea su nulidad.
Ei falso supuesto tal como lo ha señalado la abundante jurisprudencia, coincidente por demás con la doctrina patria, afecta el principio que agrupa a todos los elementos de fondo del acto administrativo, denominado Teoría Integral de la Causa, la cual está constituida por las razones de hecho que, sistematizados en el procedimiento se enmarcan dentro de la normativa legal aplicable al caso concreto, que le atribuye a los mismos una consecuencia jurídica acorde con el fin de la norma.
Desde esta óptica jurisprudencial y conceptual, es de destacar que en el caso bajo análisis este Organismo Contralor al dictar el acto que determinó la responsabilidad administrativa y civil de la ciudadana Carmen Parra Guerra, por haber participado en la suscripción del Acta Convenio de fecha 27 de febrero de 2003 y sus alcances mediante las cuales se aprobaron bonificaciones sin incidencia salarial cuando ello le correspondía a la Asamblea General de Accionistas y, ordenado dichos pagos presuntamente indebidos a los ciudadanos identificados en la decisión, se sustentó en la normativa estatutaria que regía la organización, dirección y funcionamiento de la referida empresa, normativa ésta que era de estricto cumplimiento para la prenombrada ciudadana en el marco de sus actuaciones como funcionaria pública, en virtud del principio de legalidad consagrado en ios artículos 137 y 141 de la Constitución de la República Bolivariana de Venezuela, ai cual se encuentran sujetos los órganos y entes de la Administración Pública Descentralizada como el caso de la Sociedad Mercantil Puertos del Litoral Central P.L.C. S.A, y palmariamente las :actuaciones y actos de sus funcionarios, pues al estar conformado en su totalidad por capital proveniente del Fondo de Inversiones de Venezuela, como se puede corroborar de la Cláusula Quinta del Acta de Asamblea inscrita por ante el Registro Mercantil II de la Circunscripción del Distrito Federal y Estado Miranda en fecha 17 de abril de 1997, dicha empresa es de carácter pública sometida al llamado bloque de legalidad.
Al respecto, importa significar que la normativa en referencia aplicable para la época de la ocurrencia de los hechos, le asignada, por una parte a la Asamblea Ordinaria: "Decretar las utilidades si las hubiere y ordenar su distribución y el pago de bonificaciones si fuere el caso" y por la otra a la Junta Directiva, "proponer a la Asamblea el decreto y distribución de utilidades si las hubiere, y el pago de bonificaciones, si fuere el caso' ello conforme a las cláusulas décima tercera y vigésima tercera en sus numerales 7 respectivamente, en tanto que a! Presidente lo facultaba para "decidir todo lo relativo al ingreso o remoción del personal de la sociedad y su remuneración de acuerdo a las políticas aprobadas por la Junta Directiva" cláusula vigésima novena numeral 7.
En este sentido, tenemos que del análisis al Acta Convenio de fecha 27 de- febrero de 2003 y sus alcances cursantes en el expediente administrativo N° 08-01-06-11-0008 a los folios.38 al 46, se aprecia que fue suscrita, entre otros, por la ciudadana Carmen Parra, Guerra, con el único fin de aprobar bonificaciones remunerativas_"sin incidencia salarial" a funcionarios que ocupaban para ese'entonces cargos de coordinadores de proceso dentro de la institución, debido a la imposibilidad de devengar el aumento del 15% fijado por el Presidente al resto del personal fijo que laboraba en dicha empresa, ya que de ser aplicado dicho incremento salarial a este personal de Coordinación sobrepasaría el salario que percibía el Presidente.
Como es de observar, ai ser concedidas ias referidas bonificaciones bajo la modalidad no salarial, el procedimiento aplicable para su aprobación debió ser el del numeral 7 de la cláusula Vigésima Tercera, vale decir la Junta directiva proponen a la Asamblea General de Accionistas, a fin que esta última decretara la concesión de tal beneficio, en lugar de proceder como lo hicieron los suscribientes del Acta Convenio como si tal acción estuviera dirigida a la fijación de las remuneraciones salariales atribuidas al Presidente de acuerdo al numeral 7 de la Cláusula Vigésima Novena de los mismos Estatutos, que ya habían sido acordadas con anterioridad a los trabajadores fijos de la empresa tal como lo señala el Acta en comentario.
Es el caso, que la única facultad atribuida al Presidente en la fijación de las remuneraciones de los trabajadores se encontraba
página original (tal como se publicó)
supeditada"a una condición, como lo era aplicar las políticas aprobadas por la Junta Directiva quedando claramente demostrado que para el'otorgamiento q decreto de las bonificaciones el único facultado era la Asamblea como suprema autoridad de dirección y administración del ente.
Por otra parte, se reitera lo indicado en el acto impugnado, en cuanto a que, si bien es cierto en el auto de inicio equivocadamente se hizo mención a los Estatutos Sociales del año 1992 cuando lo vigentes eran los del año de 1997, se puede colegir de la lectura que se realice de la referida documentación que los mismos no se modificaron en cuanto a la naturaleza normativa y mantienen análogas regulaciones específicamente a aqueiias que ie otorgan a la Asamblea, la suprema dirección y administración en la cual tiene la facultad de decretar el pago de bonificaciones que no tengan carácter salarial, de ahí que se reitera que las regulaciones contenidas en ambos Estatutos sociales en cuanto a las atribuciones de la Asamblea son semejantes y de naturaleza análoga.
Con fundamento en las consideraciones anteriores, es concluyente para quien suscribe, aseverar que la ciudadana CARMEN PARRA, al suscribir el acta lo hizo en contravención a la normativa quje definir expresamente los procedimientos para realizarlos, por tanto se desestima el alegato del falso supuesto de derecho en los términos planteados por la representación de la recurrente. Y así se decide.
En lo atinente, a que el acto impugnado vulnera el principio de la globalidad de la decisión establecido en los artículos 98 del Reglamento de la Ley Orgánica de la Contraloría General de la República y: del Sistema Nacional de Control Fiscal y 62 de la Ley Orgánica de Procedimientos Administrativos, pues no se pronunció respecto al alegato dirigido a señalar que, las actuaciones del Presidente de la empresa sin .la aprobación de la Asamblea General de Accionistas habían sido muchas y no sólo el otorgamiento de las bonificaciones en referencia, toda vez que no se valoró que tenía como soporte jurídico el principio de los poderes implícitos o inherentes, el cual le permite a un órgano resolver los problemas planteados sin que exista una norma expresa que io autorice.
Sobre este particular es de señalar, que el mencionado principio está contemplado en los artículos 89 y 62 de la Ley Orgánica de Procedimientos Administrativos y esta referido a la obligación por parte de la Administración de resolver dentro del ámbito de su competencia, todos los pedimentos o cuestiones planteadas tanto al inicio como en la tramitación de la causa sometida a su conocimiento.
A mayor precisión la Sala Político Administrativa del Tribunal Supremo de Justicia (sentencia 00042 de fecha 17 de enero de 2007), considera cumplido dicho principio cuando la Administración realice un estudio. o análisis general, siempre que quede expresa constancia de los fundamentos de hecho y de derecho que la condujeron a tomar la decisión:plasmada en el acto administrativo correspondiente.
Siendo ello así, es menester señalar que, al momento de emitir da decisión impugnada tal argumento fue valorado en conjunto con otros alegatos presentados, que de una u otra forma son vinculantes entrgy gue llevan a un mismo análisis.
En efecto se puede colegir del texto de la Resolución, que este Máximo rgano de Control se pronunció respecto a lo objetado por la recurrente al establecer que, el detrimento del patrimonio público se produjo aprobando y pagando una bonificación, que evidentemente se enmarcaba dentro de un proceder indebido según las formalidades para su aprobación ya que, se generó por empleados de la empresa.
que no ostentaban las atribuciones ni competencias necesarias para tomar tales decisiones como lo fue el decretar las bonificaciones, por ello el hecho de que la empresa se' encontraba en una situación de acefalía, en el cual no podía detener su actividad por no existir ni Junta Directiva ni Asamblea y que la actuación del Presidente se enmarcaba a la luz de los poderes ifnplicitos, tal situación no podía ser valorada como juicio favorable y no sería de fundamento para que el Presidente tomara tales decisiones por si sólo, pretendiendo ser la máxima autoridad de dicha empresa y menos, tomar decisión que no le estaba atribuida estatutariamente (legalmente por los estatutos sociales de la empresa, como también el personal gerencial no podía participar ni acordar con el Presidente decisiones que únicamente eran competencia de la suprema autoridad de la empresa Puerto del Litoral Central P.L.G._ S.A., es decir la Asamblea de Accionista, por lo cual.
quedó demostrado que no se omitió el alegato expuesto por los recurrentes. Y así se decide.
Es. pertinente puntualizar que la responsabilidad, administrativa, civil v: la. consiguiente obligación de reparar se configura ante la presencia" "de elementos esenciales que aparecen plenamente probados, a saber: una acción u omisión de funcionarios públicos que intervinieron en la administración o manejo del patrimonio público; un daño esto es una disminución, menoscabo o perdida específicamente al patrimonio público; y la existencia de un nexo de causalidad entre los dos elementos antes enumerados.
En este orden de ideas, la Ley Orgánica de la Administración pública dispone lo referente a los principios, que deben regir la actuación de los ciudadanos que están al servicio del Estado en este sentido, el legislador hace mención a las formas impropias de actuar (omisión, retardo, negligencia o imprudencia) que son vedadas al funcionario que, por su particular situación dentro del ente.
administrativo respectivo derivado del cargo que ostenta, incumpla sus deberes y funciones, sin necesidad de que se materialice o no el daño al patrimonio.
De ahi que, el funcionario público, se presenta como sujeto responsable de dicho perjuicio al incumplir deberes o funciones que se cncretan con la vigilancia, preservación, conservación, cuidado y mantenimiento, de lo derechos e intereses del ente u organismo público al cual se encuentra ceñida su devenir funcionarial.
De los anteriores señalamientos, se puede colegir que en el presente caso la ciudadana Carmen ParraGuerra, observó una «conducta imprudente frente a los intereses del ente del cual formaba parte, extralimitándose de la esfera de las competencias otorgadas para cumplir la funciones para las cuales fueron encomendadas, toda vez que suscribió el Acta convenio y su alcances, a través de la cual se aprobó el otorgamiento de bonificaciones, asimismo realizó el pago de dichas bonificaciones presuntamente' indebidos por lo que responde civilmente por cuanto con su actuar causó un daño al patrimonio, en Consecencia se desestima ei presente argumento. Y así se decide.
En lo relacionado a que, presuntamente se vulneró el derecho a la igualdad de su representada, por cuanto de ser cierto que el pago de las bonificaciones que originó la declaratoria de responsabilidad administrativa de las personas mencionadas en la decisión impugnada irciuida la del Presidente de la empresa, ocasionó un daño al patrimonio público, es contradictorio que a este último no se le haya
página original (tal como se publicó)
DE VENEZUELA DEPÓSITO LEGAL: ppO 187207DF1 N° 6.085 Extraordinario AÑO CXXXIX — MES XII Caracas, lunes 17 de septiembre de 2012 Esquina Urapal, edificio Dimase, La Candelaria Caracas - Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 32 Págs. costo equivalente a 11,65 % valor Unidad Tributaria formulado solidariamente el mismo reparo que a su representada, ya que éste debió ser considerado como el causante principal del presunto daño.
Ante tal argumento, es oportuno indicar que conforme al articulo 139 de la Constitución de la República Bolivariana de atenezala la responsabilidad civil y administrativa de los funcionarios la-efecapión de los actos en el ejercicio de sus funciones es Sadividual.
És periello, que la recurrente en su condición de Coordinadora de :a Gnidad de Contabilidad y Presupuesto y Coordinadora de Procesos Administrativos y Financieros incurrió en tal responsabilidad, al no haber adoptado las medidas necesarias de control y seguimiento con el objeto que las bonificaciones remunerativas canceladas mediante órdenes de pago Nos. 079, 151 y 386 de fechas 06 de marzo, 08 de abri y 29 de septiembre de 2003, respectivamente, se realizaran conforme a la normativa que le era aplicable a la Sociedad Piercanti Puertos dei Liloral Centrai P.L.C, S.A.
Siendo ello así, la recurrente al haber fundido como ordenadora de pago dentro de la referida empresa, no verificó la legalidad que debía revestir el acto que ordenaba el pago de las bonificaciones y las formalidades exigidas por los estatutos sociales de ésta para su manifestara la inconformidad de ésta para con la procedencia del pago de dichos conceptos remunerativos.
En tal sentido, se advierte que la representación de la recurrente lo que pretende es desvirtuar las acciones u omisiones desmedro, del patrimonio público, trasladado a otros funcionarios su responsabilidad, no obstante que el cumplimiento de las obligaciones -legales poar talas pagos subyacên para el área de procesos financieros, que tenía:ta responsabilidad de verificar la legalidad de las órdenes de .2:
- JEn sstisecuencia, dicho argumento no exonera a la recurrente de tas-eénsécuencias jurídicas derivada de la conducta irregular que constituyeron los supuestos para determinar su responsabilidad individual, en razón de la cual se desvirtúa el alegato por carecer de fundamento que lo sustente. Y Así se dedara.
Por último respecto que, las interpretaciones jurídicas de este Organismo Contralor, al dictar la decisión impugnada vulneran los principios de proporcionalidad y racionalidad establecidos en los articulos 12 de la Leyes Orgánicas de Procedimientos Administrativos y Administración Pública, al atribuirsele a la impugnante una actuación "configuradora de un ilícito imprudente", sin valorar que la empresa había venido desenvoviendo su actividad decisoria inadecuadamente, vale decir, sin 3unta Directiva ni Asamblea Genieral de Accionista, por:
causas no imputables a los funcionarios que la presidían para ese entonces y no asumir que actuaban irregularmente al suscribir el Acta Convenio.
Al respecto, es importante señalar, en primer término el error en que incurren los representantes de la ciudadana Carmen Parra Guerra, al encuadrar el principio de racionalidad en el supuesto del artículo 12 de la Ley Orgánica de la Administración Pública, toda vez quediabo artícul, regula es el principio de publicidad normativa y no al qué'iden lós.aimpugnantes, siendo la norma que se corresponde con al-úrineisotivocado la contenida en el artículo 21 de la misma
DE VENEZUELA.
Artículo 12. La GACETA OFICIAL DE LA T REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario; y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único. Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial.
Articulo 13. En la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea conveniente por el Ejecutivo Nacional.
Articulo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIAÑA DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
En segundo término, cabe indicar que la proporcionalidad de la sanción es un principio en virtud del cual se prevé que aún en los casos en que opere cierta discrecionalidad de parte de la Administración, se debe respetar la proporcionalidad existente entre el supuesto de hecho que dio lugar al acto administrativo y la razón de la norma, a objeto de alcanzar un verdadero equilibrio en el cumplimiento de ios fines de la Administración Pública.
Ahora bien en el caso de autos, este Órgano Contralor para atribuir la actuación Imprudente valoró que la cludadana Carmen Parra Guerra, involucrada en la aprobación de la bonificaciones remunerativas participó en la toma de tal decisión, no estando autorizada ni permitida por la normativa aplicable para ello. Asimismo' no actúo con el celo lógico normal que debía procurar en su condición de funcionaria pública es decir con el cuidado que hubiese procedido ur buen padre de familia al autorizar pagos indebidos a ciertos funcionarios.
Lo anterior demuestra que la prenombrada ciudadana comprometió su responsabilidad fruto del actuar cuya conducta en su coni-sepcaenaron en un resultado violatorio al bien jurídico -utelado, como to es la salvaguarda del patrimonio público, asimismo es de señalar tal.como se expresó en la decisión impugnada que la situación que, apontecía en la empresa para esa época referida a la inexistencia de l suprema autoridad de direción y administración no constétlian'elémentos a su favor ni tenian ningún fundamento lógico para haber transgredido la normativa legal en cuestión, en.
consecuencia no se vuineró el principio de proporcionalidad y racionalidad en los términos expuestos por la impugnante. Y así se decide.
DECISIÓN Por ias razones precedentemente expuestas, quien suscribe, actuando en su condición de Director de Determinación de Responsabilidades de la Dirección General de Procedimientos Especiales de este Organismo Contralor, ampliamente identificado, declara SIN LUGAR el recurso de reconsideración interpuesto por la ciudadana Carmen Parra Guerra, antes identificada y, en consecuencia, CoNFIRMA la decisión dictada en fecha 06 de marzo' de 2012ediante la cual se declaró su responsabilidad administrativa y civil eri su condición de Coordinadora de la Unidad de Contabilidad y Presupuesto, y Coordinadora de procesos de Administración y Finanzas de la empresa Puertos del Litoral Central PLC, S.A, por los hechos irregulares que en ella se detallan.
Notifiquese a la interesada la presente decisión de conformidad con. lo- dispuesto en el artícuto 73 de la Ley Orgánica de Procedilientbs. Administrativos y, adviértasele que contra la misma podrá-ejercer recurso contencioso administrativo de nulidad dentro del plazo de 180 días continuos, contados a partir del día siguiente de su notificación, de, acuerdo a Io previsto en el artículo 108 de la Ley Orgánica de la Contraloría Generai de la República y del Sistema Nacional de Control Fiscal y numeral 1 del artículo 32 de la Ley Orgánica de la Jurisdicción Contencioso Administrativo.
Remítase copia de esta decisión a los mismos entes indicados n el acto recurrido.
Publiquese, ALEXANDER ELÍAS PÉREZ ABE Director de determinación de Respons
página original (tal como se publicó)