Gaceta Oficial N° 6.019 Extraordinaria
Texto tomado del PDF oficial (texto digital); el PDF original está siempre enlazado.

GACETA
A OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
AÑO CXXXVIII— MES IV
N° 6.019 Extraordinario
Caracas, viernes 4 de febrero de 2011
SUMARIO Contraloría General de la República Acto Decisorio mediante el cual se declara la Responsabilidad Administrativa de la ciudadana y ciudadanos que en él se señalan, en los términos que en él se indican.
CONTRALORÍA GENERAL DE LA REPÚBLICA
REPÚBLICA BOLIVARIANA DE VENEZUELA CONTRALORÍA GENERAL DE LA REPÚBLICA DIRECCIÓN GENERAL DE PROCEDIMIENTOS ESPECIALES DIRECCIÓN DE DETERMINACIÓN DE RESPONSABILIDADES 200° y 151° SE HACE SABER Al cudadanO SERVELIANO JIMÉNEZ SALAZAR, tituIarde la Cédula de Identidad N° V-1.351.923, que mediante Decisión de fecha 10 de noviembre de 2010, le fue declarada su responsabilidad administrativa por los hechos irregulares ocurridos en el desempeño de sus funciones como Legislador del Consejo Legistativo del estado Yaracuy e impuesto de una mUIta pOr la Cantidad de UN MILLÓN QUINIENTOS SESENTA Y SEIS BOLÍVARES CON CERO CÉNTIMOS (Bs. 1.566.000,00), que luego de realizar la conversión monetaria representa UNMIL QUINIENTOS SESENTA Y SEIS BOLÍVARES FUERTES CON CERO CÉNTIMos (Bs.F 1.566,00) de conformidad con 1o dispuesto en los artículos 103 y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscai, en concordancia con la segunda disposición transitoria eiusdem. La referida decisión es del tenor siguiente:
"República Bollvariana de Venezuela Contraloría General de la República Dirección General de Procedimientos Especiales Direcclón de Determinación de Responsabilidades Decisión 200° y 151°
Caracas, 10 de noviembre de 2010
I
A. DE LOS HECHOS.
Se inició la presente averiguación administrativa, mediante auto de apertura. de fecha 19 de diciembre de 2001, inserto a los folios 1 al 3, dictado por la otrora Dirección de Averiguaciones Administrativas de la Dirección General de Averiguacones Administrativas y Procedimientos Especiales de este Organismo Contralor, actualmente, Dirección de Determinación de Responsabilidades de la Dirección General de Procedimientos Especiales, en virtud de los resultados obtenidos en la inspección fiscal practicada por la Dirección de Control de Estados de la Dirección General de Control de. Estados y Municipios en el Consejo Legislativo del estado Yaracuy, durante el lapso comprendido entre 08 de agosto de 2000 al 31 de mayo de 2001, de cuyos resultados se detectaron presuntos hechos irregulares que se señalan a continuación:
1. "Aprobación de pagos presuntamente ilegales a Legisladores del Consejo Legislativo del Estado Yaracuy por concepto de remuneraciones, durante el período comprendido entre el 1 de agosto de 2000 hasta el 31 de mayo del año 2001, mediante Acta de Sesión Ordinaria N° 25 del Consejo Legislativo celebrada en fecha 4 de octubre de 2000, por la cantidad total de setenta y tres millones quinientos cincuenta mil bolívares sin céntimos (Bs. 73.550.000,00), discriminados en cincuenta millones cuatrocientos mll bolívares sin céntimos (Bs. 50.400.000,00), por concepto de dietas en exceso y complementos de sueldos, catorce millones cuatrocientos mit bolívares sin céntimos (Bs. 14.400.000,00) por concepto de Otros Complementos y ocho millones setecientos cincuenta mil bolívares (Bs. 8.750.000,00) por aguinaldos; siendo que de conformidad con el artículo 4 del Régimen Transitorlo de Remuneraciones de tos más altos Funcionarios de los Estados y Municipios, las remuneraciones de los integrantes de estos Cuerpos Legislativos consistirá en dietas, las cuales según lo establecido en el articulo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados, fue fijada en la cantidad de Bs.
750.000,00 mensuales. Situación ésta de verificarse pudiera constituir el supuesto generador de responsabilidad administrativa previsto en el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público.
2. Ordenación de pagos presuntamente ilegales a Diputados del Consejo Legislativo del Estado Yaracuy, por concepto de remuneraciones, durante el período comprendido entre el 1 de agosto de 2000 hasta el 31 de mayo del año 2001, por la cantidad de setenta y tres millones quinientos cincuenta mil bolívares sin céntimos (Bs. 73.550.000,00), discriminados en cincuenta millones cuatrocientos mil bolívares sin céntimos (50.400.000,000), por concepto de dietas en exceso y complementos se sueldos, catorce millones cuatrocientos mil bolívares sin céntimos (Bs. 14.400.000,00) por concepto de Otros Complementos y ocho millones setecientos cincuenta mil bolivares (Bs. 8.750.000,00) por aguinaldos; siendo que de conformidad con el articulo 4 del Régimen Transitorio de Remuneraciones de los más altos Funclonarios de los Estados y Municipios, las remuneraciones de los integrantes de estos Cuerpos Legisiativos consistirá en dietas, las cuales según lo establecido en el artículo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados, fue fijada en la cantidad de Bs.
750.000,00 mensuales. Situación ésta de verificarse pudieraconstituir el supuesto generador de responsabilidad administrativa previsto en el artículo 37 de fa Ley Orgánica de Salvaguarda del Patrimonio Público.
página original (tal como se publicó)
GACETA OFICLAL DE LA REPÚBLICABOLIVARIANA DE VENEZUELA
incluyó en su presupuesto del año 2001, en la partida 4.06 "Servicios de la Deuda Pública" la cantidad de Bs. 441.296.878,96 monto este que de acuerdo con lo señalado en el Oficio N° DEY- DA-059-2001 de fecha 20 de septiembre de 2001, se encuentra conformado por Bs. 425.875.235,71, correspondientes a un crédito adicional dictado por el Gobernador del Estado en el mes de noviembre del año 2000 y no percibidos durante ese ejercicio fiscal, Bs. 6.370.501,96, de recursos no utilizados en ejercicios anteriores y que fueran denominados "Reservas del Tesoro Nacional No Comprometidas" y Bs. 9.047.140,92 denominados "Disminuclón de Banco". El anterior hecho se encuadra en los artículos 11, 42 y 43 de la Ley Orgánica del Régimen Presupuestario dei Estado Yaracuy, situación ésta de verificarse pudiera supuesto generador de constituir responsabilidad administrativa previsto en el numeral 12 del artículo 113 de la Ley Orgánica de la Contraloría General. de la Repúbica.
4. El Consejo Legislativo del Estado Yaracuy incluyó en el presupuesto del año 2000, por la vía de crédito adicional, la cantidad de Bs.
1.166.404,66 correspondiente a recursos de años anteriores no utilizados e intereses bancarios obtenidos producto de la colocación de recursos por la cantidad de Bs. 817.418,12. Situación similar se presenta para el año 2001 donde además se incluyen dentro de los aumentos efectuados al presupuesto durante los primeros cinco (5) meses del año recursos provenientes de intereses bancarios por la cantidad de Bs.
751.829,31. Los anteriores hechos encuadran en los supuestos previstos en los artículos 16 y 33 de la Ley Orgánica de Régimen Presupuestario del Estado Yaracuy, situación ésta que de verificarse pudiera constituir el supuesto generador de responsabilidad administrativa previsto en el numeral 17 del artículo 113 de la Ley Orgánica de la Contraloría General de la República,
B. DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE
1. Informe Definitivo N° 157 de fecha 29 de noviembre de 2001, emanado de la Dirección de Control de Estados de este Organismo Contralor, con sus respectivos anexos, que contiene los resultados obtenidos de la actuación fiscal practicada en el Consejo Legislativo del estado Yaracuy, durante el período comprendido entre el 08 de agosto de 2000 al 31 de mayo de 2001 (folios 5 al 31).
2. Análisis jurídico al Informe sin fecha N° 07-01-176, como resultado de la actuación fiscal practicada en el Consejo Legislativo del estado Yaracuy (folios 38 al 55).
3. Copia de la Gaceta Oficlal del Estado Yaracuy de fecha 01 de enero de 1980, Número Extraordinario, contentiva de la Ley de Régimen Presupuestario (folios 56, 57; 59 al 80).
4. Copia certificada del Informe Preliminar de fecha 27 de septiembre de 2001, emanado de la Dirección de Control de Estados de este Organismo Contralor, con sus respectivos anexos, que contiene los resultados obtenidos de la actuación fiscai practicada en el Consejo Legislativo del estado Yaracuy, durante el período comprendido entre el 08 de agosto de 2000 al 31 de mayo de 2001 (folios 81 al 96), 5. Copia certificada del escrito de fecha 17 de octubre de 2001, suscrito por el Presidente Legislativo, que contiene el Análisis y observaciones formuladas al Informe Preliminar de de la Actuación Fiscal practicada por la Contraloría General de la República (folios 119 al 143).
6. Copia certificada de la Gaceta Oficial del estado Yaracuy de fecha 17 de abril de 2000, Extraordinario, contentiva de la Distribución Institucional del Presupuesto correspondiente al año 2000 (folios 144 al 146).
N° 6.019 Extraordinario
fecha 13 de septiembre de 2000, contentiva de la Distribución Presupuestaria del Crédito Adicional del año 2000, por la cantidad de Doscientos setenta y ocho millones de bolívares sin céntimos (Bs, 278.000.000, 00) (folios 147 al 151).
8. Copia certificada de la Gaceta Oficial del estado Yaracuy N° 2.372 de fecha 29 de noviembre de 2000, contentiva de la Distribución Presupuestaria del Crédito Adicional del año 2000, por la cantidad de Cuatroclentos treinta y dos millones doscientos cuarenta y nueve mìl setecientos treinta y siete bolívares con setenta y slete céntimos (Bs.
432.249.737,67) (folios 152 al 164).
9. Copia certificada del recibo N° 001 de fecha 09 de febrero de 2001, por la cantidad de Sels millones trescientos setenta mil quinientos un bolívares con noventa y seis céntimos (Bs. 6.370.501,96), por concepto de reintegro a la Tesorería del estado Yaracuy del monto no comprometido al cierre del ejercicio económico 31 de diciembre de 2q00, según Cheque N° 55800306 del Banco Banesco (folio 165).
10. Copla certificada del Resumen General de la Ejecución Presupuestaria del Consejo Legislativo del estado Yaracuy, durante el período comprendido entre enero a diciembre de 2000 y enero a mayo del año 2001 (folios 166 y 167).
11. Copia certificada del Cuadro de Distribución de la Cuenta a Disminución del Banco del Consejo Legislativo del estado Yaracuy (folios 168).
12.Gaceta Oficial del estado Yaracuy N° 2.322 de fecha 08 de agosto de 2000, mediante la cual se publicó el Acta N° 01 de Sesión Extraordinaria de fecha 06 de agosto de 2000, contentiva de la Elecclón, Juramentación y Toma de Posesión de la Mesa Directiva del Consejo Legistativo Regional para el período 2000-2001 (folios 192 al 194).
13. Copia certificada del Acta N° 25 de Sesión Ordinaria de fecha 04 de octubre de 2000, medlante la cual los Legisladores del Consejo Legisiativo "(...) Un Millón Quinientos Mil Bolívares de dieta más otro complemento a empleados, que estaría distribuido de la siguiente manera: 400 Mll Bolivares para los Legisladores que no tienen responsabilidad directiva, 450 Mil Bolivares para los Leglsladores que tienen responsabllidad de Vicepresidencia y 500 Mil Bolívares para el Presldente esa es la primera propuesta; la otra propuesta es 1 Millón 500 Mll Bolívares como delta y Vicepresldentes, un Bono de Funcionamiento de 200 Mil Bolívares y un 14.Copia certificada del Cuadro de Remuneraclones percibidas por los Legisladores del Consejo Legislativo del estado Yaracuy, durante el período comprendido entre el 07 de agosto de 2000 al 21 de diciembre de 2000 (follos 226).
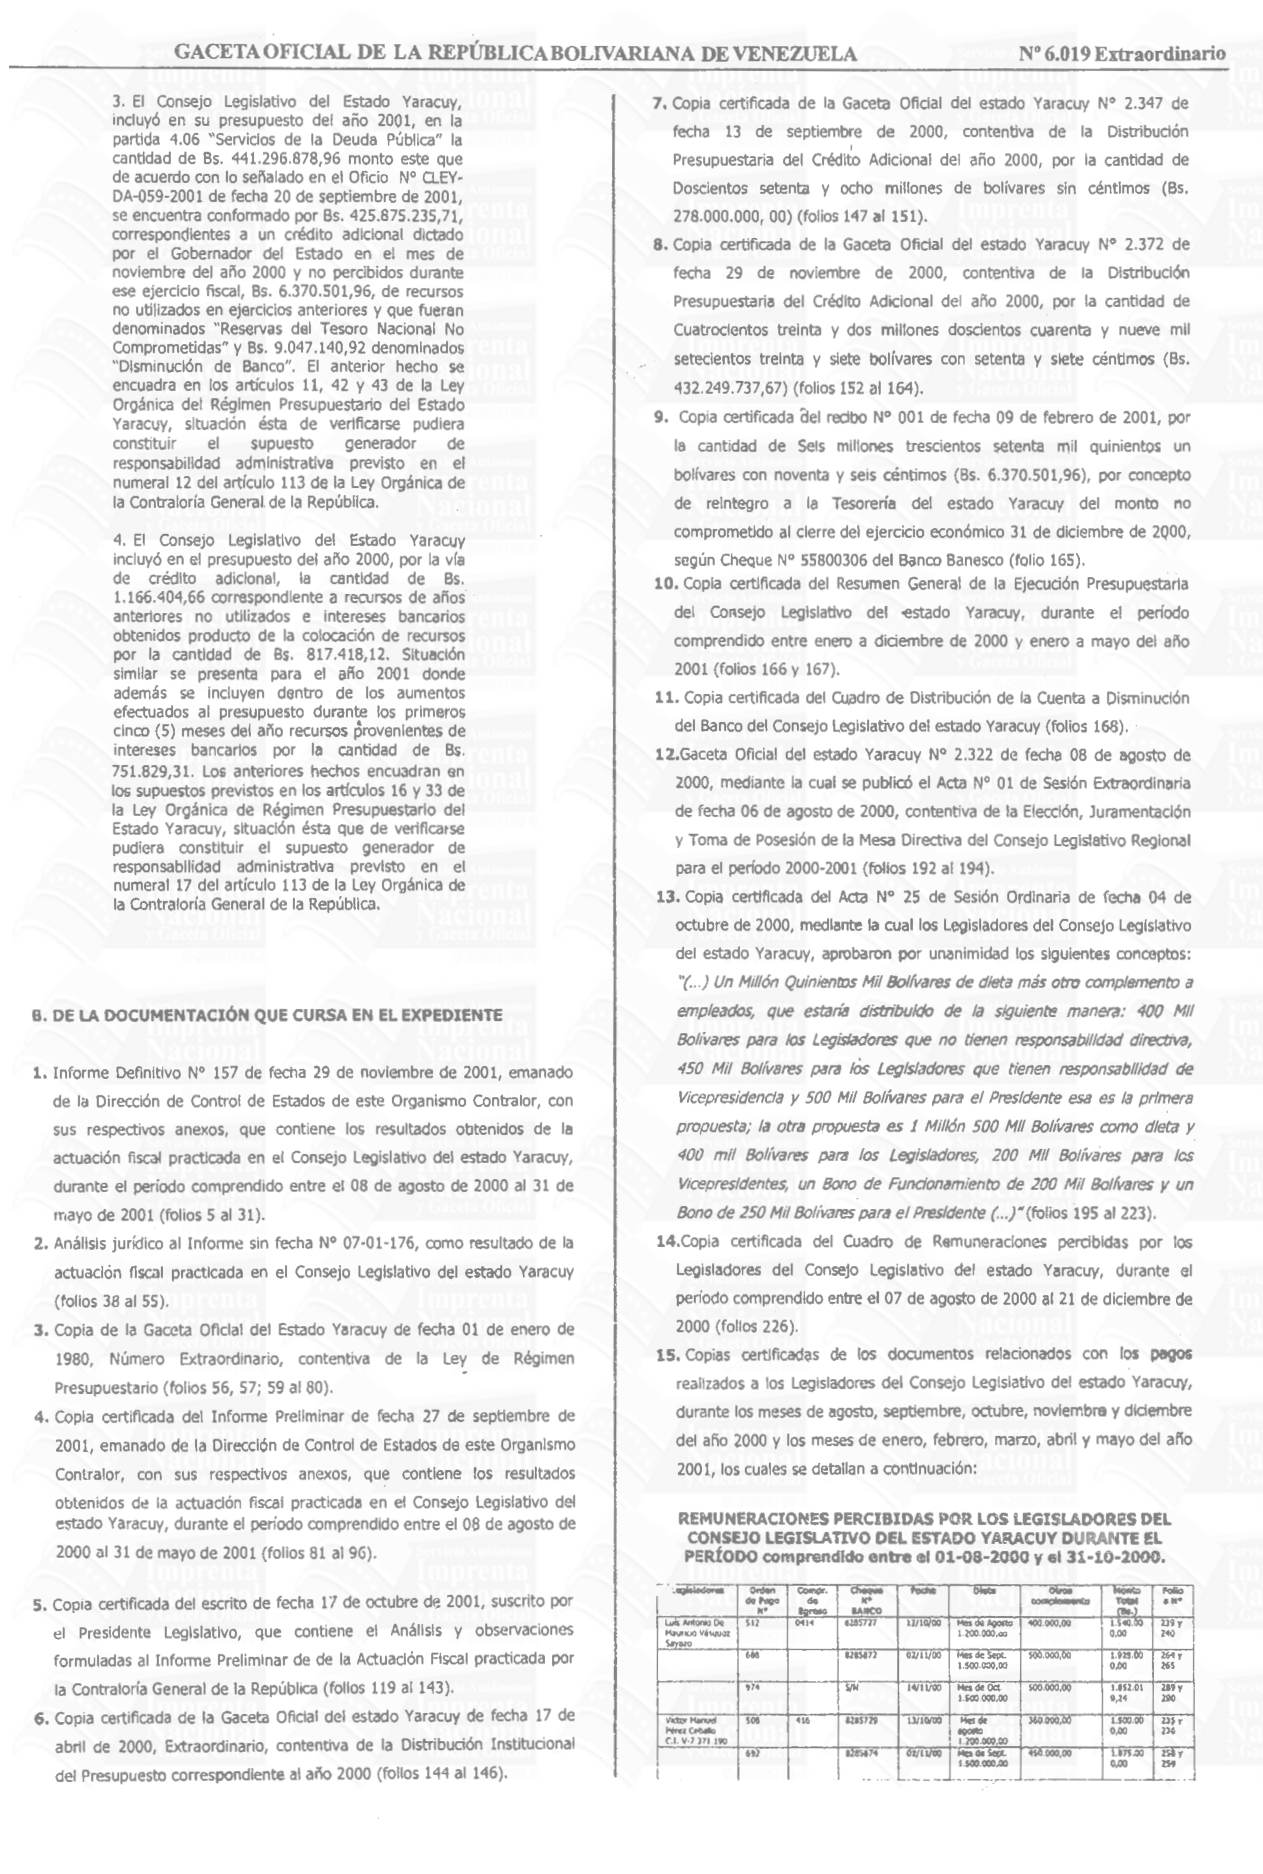
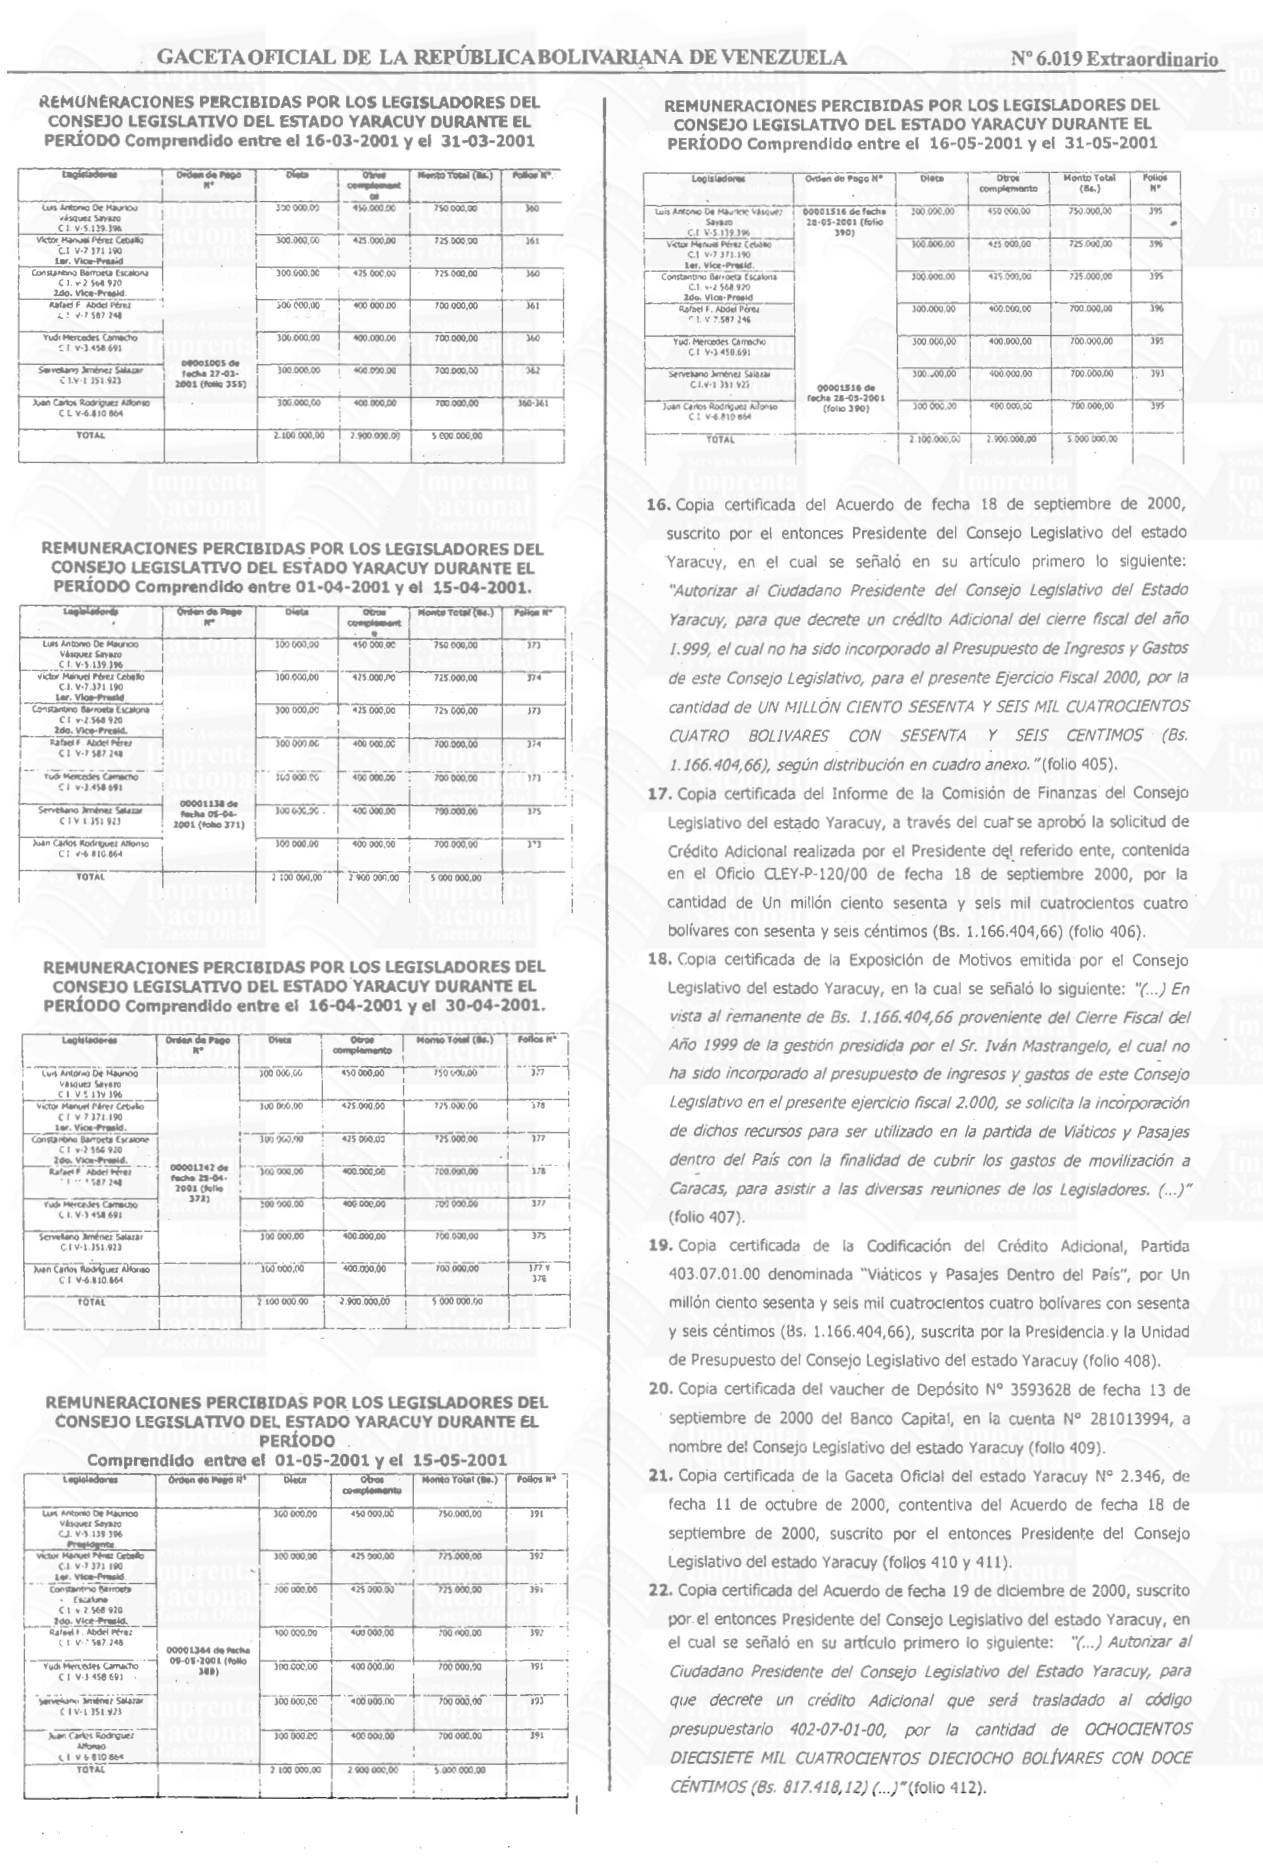
15. Copias certificadas de los documentos relacionados con los pagos realizados a los Legisladores del Consejo Legislativo del estado Yaracuy, durante los meses de agosto, septiembre, octubre, noviembre y diciembre del año 2000 y los meses de enero, febrero, marzo, abril y mayo del año 2001, los cuales se detallan a continuación:
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERfoD0 comprendido entre el 01-08-2000 y el 31-10-2000.
:glelodores Poche Orden Olros conplosento Tobal BAIRCO (De-) Bpresg N° 512 13/10/00 400.000,00 1.540.00 Luals Antonia De 0414 8285737 Mes de Agosto 0.00 Maunco Véraguaz 1.200.000,00 Sayazro Hes de Sepc.
28 6-88 0285872 02/11/00 00'000-p0s
1.500.000,00 280 974 N/S$ 14/31/00
500.000,00 Mes de Oct.
1.852.01
1.50.0000 9,24 $258 508 8285729 13/10/00 456 Mes de
360.000,00 1.-500.00 Victre Manuel 0,00 Hérez Ceballo
1.200.000.00 C.1. V-7 371.190 00/11/20
1.675.00 697 Hes de Soptl.
0285674"
450.000,00 258 Y 5.$00.0000 0,00 254
página original (tal como se publicó)
Orden Legleladaree Pecha Compr.
Oleta Otros Pollo Mérto de Fego s ° N° de Yotal BANCO Egreeo N° () 284 S/N 24/13/00 Mes de Oct.
450.000,0€ A587 102001
1.500.000,00 78-4 9,24 0413 $291624 Mes de agosto L'onstandino 506 13/10/00 360.00,00 00 01 4 622 BøFr0rta
1.200 000.G0 00°0 230
Escaljna Mes de Sep 8225670 02/11/00 684
1.675.00
450.G00.00 248 y
1.500 000,c0
0.00 249 H06 S/f1 14/11/00 Mes de Oct.
450.002.00
1.802.01 2747 n0'000 0GS 1
9.24 275 516 04(7' Rafa F. Abdel 38285730 13/10/00 Mea de agosto 320 000,00 1.460 00 227 γ 1.20.000.00 0,0c 228
C.1. V-1 587 248 694 8285815 02/11/00
400.C00.00 00 528 1 Mes de Sept.
1.500.000,00
0.00 246
1.752 01 656 14/11/00 Co'00:00 S/N Mes Oe Oct.
271y
1.500.000
9.24 277
Yud tenedes 514 0413 8265726 13/10/00 Mes de a0o 320 000,00 1.460.00 231 y L'camacho 1.200 000,0 0.00 22
C.1. V-3.458 621 989 628571 07/11/00 400 000,00 Mes de Sep.
1.825.00 A15E
1.500 000,00 0,00 251 969 S/H 14/13/00 Mes de Oct.
400.00000
1.752.01
1.500 000.00
9.24 278 8391679 13710,60 -518 0410 74es de ago R 00'000.045 1.520.00 233 y Serveiseno 1.200.000.00 0.00 234 Arenez Selazar C: V-1.351.923 683 5255869 02/11,00 Mes de Seo.
400.000.00
1.900.00
1.500.000.00
0.00 255 096 14711/00 Met de OcT.
S/14
400.G00,00 106291 280 y a.500.00,0 9,24 281 8265820 Juan Caros 13/10/00 Mes de agosto 320.000,00 510 415 1.460.00 237γ Rodriguez 1.200.000,00 0.00 238 Aifonso 400.000.00 690 6285873 02/11/00 2.625 00 A 192 Mes de Sepl.
1.500.000,00 0,00 262 979 S/N
400.000.00 14/13/00 Nes de Oct.
1.757.01 A 9a7
1.500.000
9.24 287 TOTAL
29.400.060,00 8 400 000.00 1'620'98 34,68
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERÍoDO comprendido entre el 01-11-2000 y el 31-11-2000.
Legieladonde Diota Monto Total Agvinaldoe Foflos l° Ordon de Otros N obed (8a.) 00:000.005 1 ≈00.000,00
2.000.000,00 00:000 05Z 1 101
Meuriao Vásquea Say800 Victor Manu PErez
1.500.000,00 #50 000,00
1.950.000,00 00000 0521 301
Cebelño C.J. V-7 371.190 Constanbino 00001122 300
1.950.000.00
3.250.000.00 1 500.000,00
450.000.00 de fecha Barrocta Escalone 29-11-2000 C.1. V-2.560.920 (Fotla 299)
1.500.000.G0
400.000.00
1.900.000.00
1.250.000.00 302
Rafael F. Abdel P6rez C.1. V-7 907.248 1 900 000,00
400.000,00
3.500.000.00 1 280 000,00 300
Camacho C.1. V-3.458.691
400.000,00
1.500 000.00
1.900.000,00
1.250 000,00 300
Servellano Jmenez S-ale 20 C.EV-1.351.923 400 000.00
1.900.000,00
3.500.G00,00 301 00:000 05Z 1 Rodnguez Alfanso C.L.V-6.810.864 10.500.000.0
13.500 000.00 TOTAL
3.000 000,00 B.750 000.00 00001122 0 de fecha REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADOYARACUY DURANTE EL PERfoDOentre el 01-12-2000 y el 15-12-2000 Manto .Tobal (Ba.) Folloe N° beta Ojrps Logisladones .complententos 750 000.00 00'000 D6 $40 000.00 312 Lu's Antonio De M0urioo Vasquer Say8r0 C 1. V-5.139.396 750.000.00 0000006 8-40.000.00 313 V'ictor Manuel Perez Ceballe C.1. V-7.371.190 Der. Vios-Proaid 8-0 00C.00 312 750.000,00 00'000 06 Cunstantuno Benorta Eescalona C.l. v-2.368.920 2do. Vice-Presid.
312
Yud Mercedes Cemecho
750.000.00
90.000,00
840.000.00 C.L. V-3 458.691
90.000,00
750.000,00
340.000,00 312
Servelano Ameneu Salatar C.1.V-1.351.923 00001389 de fecha 13-12-2000 312 Juan Cartos Rodriguez Alfonso 7 5G G00,09 00'000:06 8-0.000,G0 (follo 310) C.2. V.6.810.864 Kaloel F. Abdel Perer B-C.000.00 750.000,00 313
90.000.00 C. V·7.587.248 TOYAL
5.250.000,00
630.000,00 $ 880.000,00
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERÍODO comprendido entre el 16-12-2000 y el 31-12-2000.
Folloe N° Dieta Otrpe Honto fobar (Bs.) Logisladones 00°0008:1 315 750.000,00 500.000,00 Luis ARtonno De MaUnoo y 316 Vanquer Say aro C 1. V-5.139.396 316 750 000,00 430 000.00 1.700.000,00 Victor Manud Pérez Ceballo C 1. V.737L.190
315 450 C90.00 1 200 000.00
750.000,00 Conwanaino Bazroeta Escaiona C.1. v-2.368.929 00001501 de fecha 00:000 00 316 1.150.000.00 750.000.00 Rafeel F. Abuel Perer 27-12-1000 C.1. V.7.587.248 (follo 311) 315 1.150.006.00 750.000,00 400.000,0 Yude Mercedes Camacho C.E. V-3 450.691 Horito Yatal (in-.) Folles 1 Dieta Seovelano dinenee S
750.00C.00 315$
400.000.00 1 50.000.00 C1V-1 351 97)
750.00,00
400.000.00 316
1.150.000,00 Juan Carios Rodrguer Allgnso V681G 86M 5 150 000,09 TOTAL ) 000.000.00 8.750 (00.00 REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioD0 comprendido entre el 01-01-2001 y el 15-01-2001 Orden de Pago Otros Dista Folios R° Legisladored Monto Total (8s.) N° ebmplemento $00 (00,00 328 Ls Antonao De Maunoo 450 000.00 750.000.00 Vâaquel Sara2o C1. V-5 339.396 300.000,00 425 000,00 Victur Manuel Perez Cebale 25.000,00 328 y 329 C.I. v-7 371 130 1er. Vica-Presid 25 00.00 725.000,0 Constaneno Barroeta Escalona 100.00.C0 228$ 00000001 de C.1. v-2.568.920 fecha 05-01- 2do. Vice-Presid.
2001 (follo 326) 30 000.00
400.000.00
700.600,00 379 C. v-7 387.248 Yudi Mercndes Camacno 400 20).00 70u.000,00 328 30u G00 CD C: V-3 458.691 JUG 000 GO 400 000,00 700 000,0 Servelanc imener Salocor 330 C 1V-1 351 923 300.000 70 400 000.00€ 700 009.00 Lartos Rodnyunz Aifonsc 32.8 Cl v-€ 610.864 2 100 000,00 TOTAL:
2 900 000.00 5 000 000.00 00000001 de facha 05-01- REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioD0 comprendido entre el 16-01-2001 y el 31-01-2001.
Legisladones Orden de Pago N° Honto Total (#a.) Follos H° Dleta 0tr0s complemento 00,000 00€ 43 000.00 750.000.00 332 Las Antono OP MauTCu Vasquez Sayaz C.1. 7-5 139.396 333 100 000.00 425 0c0.00 725.000 00 061 1/£ 4-A 17 16r. Vica-Presid.
Rafadl F Abdel Perez 333 300 000.00 400 00.00 700:x00.€0 C.L. V-7 587 248 C€000 00 425.000,60 725.000,00 332 Constaribno barraeta Escancne C 1. v-2 568 920 2do. Vice-Prasid 40Ù 000,00 G0'0G0 09f 700.000,00 Yudh Mercedes Camacho 337 C1 4-3 458.691 00000034 de 3nG 000.00 00000 Servokano hmenez Sala/ar 700.000.G0 334 fecha 26-0s-2001 C 1.V-1.951 923 (fol:e 327)
360.000,00
400.00.00 700 0C0,00 Jeän Cartlos Kudrajuez Alngnso 332 y 333 .C1V.3810.664 2 900.00.00 YOTAL Co'no0 001? 5 000 000.u0 REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSE3O LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERÍoD0 comprendido entre el 01-02-2001 y el 28-02-2001 Orden de Pego 0tros Monbo Total (8a.) Leglaladorel Dieta Folios N° N° complementos 500 (90.00 Lurs Antonwo De Mauo 00'000 005 T 343 00'000 005 Vasquez Sayalo C1V5.139 396 €.00000.00 Viter Marucl Parez Celalo 840 00,00 1 450.000,00 344
C.1 2-7 371 190 1er. Viog-Presid
3.450.0000 Constantino Barroera €x€€00.00 850 000,00 341 saona C1v-2 568920 Ralari F Aboel Peler 650 000.6-0 3 000.00 00'000 00* 1 344 C1 y-7 587 2 ks Yuh trercudes Carrecho 60:0000 800.000 00 34] 00 000 00e 1 C 1 V.J 459 69:
00000473 de haga 21-02bervelono lmonez Salaza
1.400.000.00 0:000 09 SO) Pe20.00 345 200s (fol:0 342) C1y-1351 923 1 400 00.00 800 000.00 343 y 344 he-s Larlus Rodriguel 500 0C0,09 Alf2H:50 C12-6810864 CO 000 00 5.800 000,00
1.090.000.00 TOTAL
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERÍoDO comprendido entre 01-03-2001 y el 15-03-2001 Legisladores biel Orden de Pago N° Otrod Monto Total (8a.) Follos Nº complemento 08 $56 LLis Anto a De Mauria Vos-ue:
3u0 000 00
450.000.00
752.04:0.00 Sayaro ∴.1 VS 139 396 Presidente n'009.00 Vilo Mamuel Pbrer Cetulo 425 000.03 725 000.00 J57 C.1. V-7 371 190 1or. Vice-Presid 00000672 de 300.000.0 425 000.00 725.000,00 56 C.f v 2 568 930 fecha 09-03-2001 (folio 354) 2d0. Vice-Presid Ksfael F. Abdel Perez 00.00 00 .
400.000.00 700 000.00 357 C1V-7 587.248 Ywl: Mercotes Camacho 300000.00 400 000.00 700 000,30 356 C 1 V-3.458 691 00'000002 Sen(ano enez Salaza J00 000.00 400 $00.00 EZ5T1SE 1-A13 Juan Caos Kou uer Alfonso 300 020.00 156
00.000:00 70).00,00
11.v.E 810 561
60000872de fecha 09-03-2001 (Polio 35-4) TOYAL:
00'00 005 00'0000052 2 900 000,00
página original (tal como se publicó)
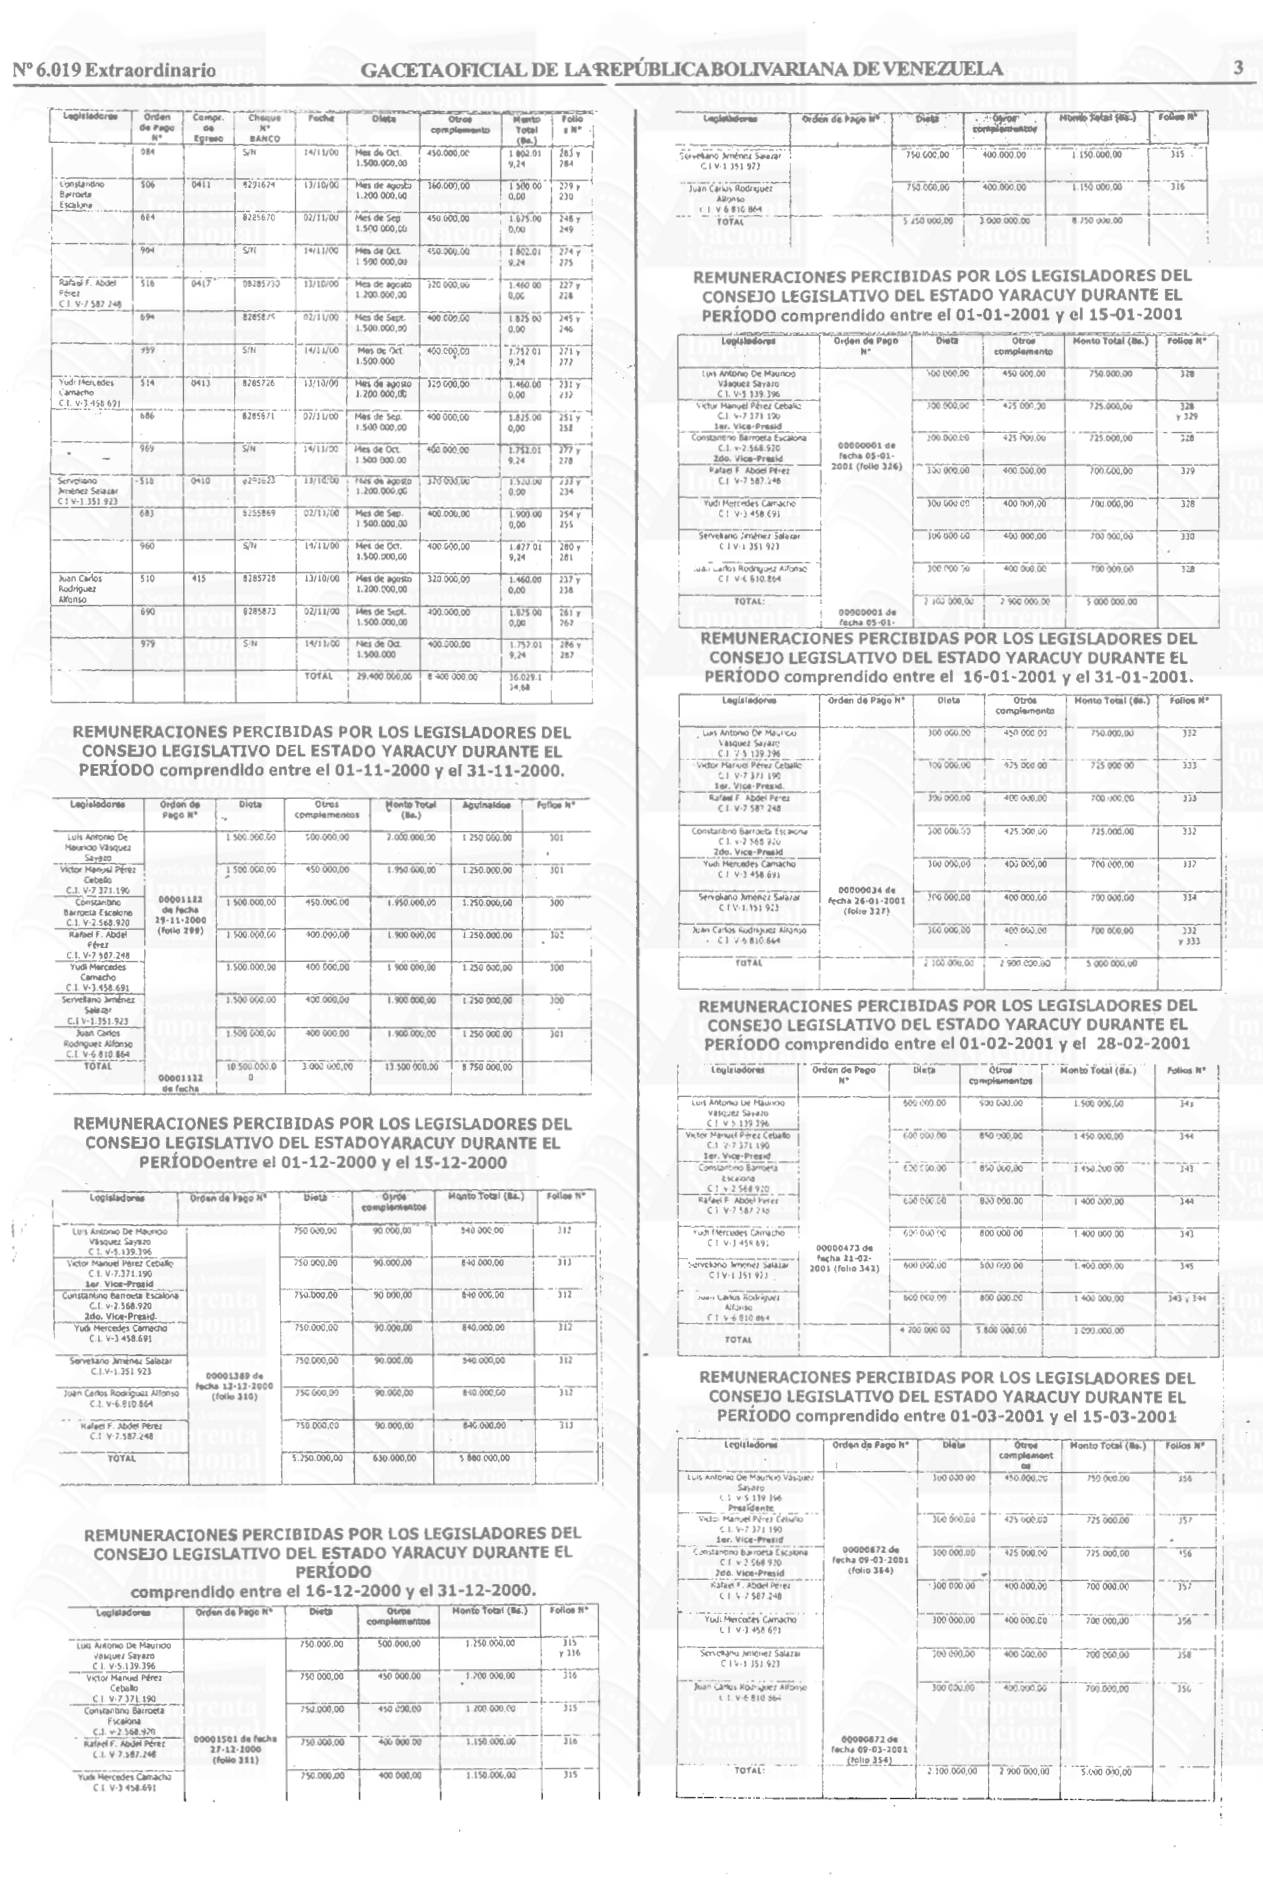
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioDO Comprendido entre el 16-03-2001 y el 31-03-2001 Eagleladoven Dlebas Oedein de Pego Otrue Folloe 8° Mento Total () complemento N° 300 000.0 450.000.00 750.000,00 Lus Antono De Hauriou 300 vásquez Saryaro C 1. V-5.129.396 300.000,00 425.000,00 Victor Manual Pérez Geballo 7 25.000.00 361
C.I V-7 371.190 Ler. Vicu-Presid
300.G00.00 Con stanono Bemea Escalora
425.000.00
725.000,00 360
C 1. v2 568 970
2.do. Vice-Pragid.
300 (00.00 Rafaed F Abdel Pbrel 400 000.00 700 000,00 361 1.: v.7 587 248 Yuds Mercodes Camacho 300.000,00 700.0000 400.000.00 360 C 1. v-3.458.691 00001005 de 300.000.00 .Servelang Jiménez Salasgar 362 400.090.00 700.000,00 fecha 27-03- C 1.V-1 351.923 2001 (fotl 355) Juen Cartos Rodriguer Alfonso 300.000,00 360-361 400.000,00
700.000,00 C.L V-6.#10 864 TOTAL 2. 100.000,00
5.000.000,00
2.900.000.09
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioDO Comprendido entre 01-04-2001 y el 15-04-2001.
Legletedorte Digta Polion R° Monto Totaf (8a.) compiemert .
Lurs Antono De Maunioo 300 000,00 373 450 000.0C
750.000,00 Vésquez Sayazo C l. V-3.139.396 Victor Mainuel Pbrez Cebello 300.000,00 725.000,00 374 425.000,00 C.I. V-7.371.190 Ler. Vioe-Pranld.
Constanbno Barroeta Escalona
00.000 5 300 000,00 72s 000,00 373
C.1 v-2.568 920 2do. Vice-Presid.
Rafael F. Abdel Pbrez 300 000.0G 374 400 000.0
700.000.00 CI V-7 587 248 Yudr Mercedes Camacho 360 000.50 400 000.00 700 000.00 17 C 1 v-3.458 691 00001138 de 300 G-30,0 .
Servelano Iménez Salazar 400 000,00
700.000,00 375 Peche 0%-04- C IV L.351 923 2001 (folo 371) Juan Cados Rorriguez Aflonso 300 000,00 400 00.00 00'0000 33 C: v-6 810.864 TOTAL 2 100.060,00 2 900 000.00 5 000 000,00 REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioD0 Comprendido entre el 16-04-2001 y el 30-04-2001. Orten de Pago ( Dieta Legisladores Obrg8 complemento 00'000 00r 557 750 (00,.00 450 000.00 Lus Antoreo De Maunoo Vasquez Sayazo C 1. V.S 13y 396 775.000.00 425.000.00 00,000 0nE 378 Victor Manuet Pérer Cebelo C V.7 378-190 Ler. Vice-Prald.
725.000.00 305 %0,90 425 0G0,03 177
Constanbna Barroeta Escalone 076 995 2-A 12 2d0. Vion-Praeid.
00001242 de 178
360.000.00
400.000,00
700.090,00 Rafael F Abdel veraz facha 25-04.
1** 587 248 2001 (fefilo 372) Yuds Mercedes Camacho 00°00G 00 709 000.00 377
400.000,00 C 1. V-3 458.691
400.000,00
300.000,00
700.000,00 375
Servellano Iménez Salarar C.IV-1.351.923
300.000,00
400.000,00
700.000,00 Juan Carlos Rodrguer AHorso
378
C 1 V-6.810.064 Dt'00 000 s TOTAL 2 s00 000.00
2.900.000,00
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGESLATIVO DEL ESTADO YARACUY DURANTE EL PERIODO Comprendido entre ef 01-05-2001 y el 15-05-2001 Legioladones Foßlos N° Dleta Obrad Ordon ©o Pego Monto Total (8e-) complemento Lurt Antonto De Maurioo 3G0 000,00 450 000,00 750.000,00 391 Vásquez Seyaro C.J. V-3.139 396 Pregiognte.
392
Wictur Manuel Pfmer Gebello
300.000.00 425 000,00
725.000,00 C.1. V-7 371 190
725.000.00 00000 001 000055 $39$
Constantmo flrroet Escalune C 1 v-2.568 920 200. Vice-Praeid.
100 000,00 Rafoel F. Abdel Pérez D0000 00 00 n00.00 397
C1 V.° 567.248
00001.344 de feche 00) 1002-80-80 Yudi Mercedes Camacho
300.00.00 400 000,00 391 700 000,90 349) C1 V-3 450 691 300 000,00
400.00.00 700 000,00 193
CIV-1 351.923
391
00000.00 400 000.00 700 000.00 AMORBO - - 1V6 810 884 2 100 000,00 TOYAL
2.900 000,00 $.000.000.00
REMUNERACIONES PERCIBIDAS POR LOS LEGISLADORES DEL CONSEJO LEGISLATIVO DEL ESTADO YARACUY DURANTE EL PERioDo Comprendido entre el 16-05-2001 y el 31-05-2001 Diete Otros Monto Totasl Follios Logisladores Orden de Pago N° (B6.) 00001516 de facha
300.000,00 J95 450 €00,00
750.000,00 Luis Antono De Maunne Vasquel? 28-05-2001 (folio Saya.ro C.T V-5.139.396 3901 Victor Menuel Pérez Celubllo 300.000.00 425.000,00 725.000,00 396 C.1 V-7 371.190 Ler, Vioe-Presid.
395
425.000,00
725.000,00 Constantino Beroeta Escalons
30.000.00 C.1. v-2 568.920 2do. Vloe-Prosid
400.000.00 396 Rpfael F. Abdel Poreu
700.000,00 00'00000 ^ 1. V 7.587 246 395 Yud. Meroodes Camacho 300.000,00 400.000,00
700.000.00 C1 V-3 458.691 00,00°:00€
400.900.00
700.000,00 393 Servelano Jménez Salaza C.1.V-1 331.925
00001.516 de 1008-60-82 4000 395
700.000,00 300 000,00
400.000,0 Juan Cartos Rodriguez Alfonso (folio 390) C.I. V-6.810 864 2.100.000,0
5.00 000.000 YOTAL
2.900.000.00
16. Copia certificada del Acuerdo de fecha 18 de septiembre de 2000, suscrito por el entonces Presidente del Consejo Legislativo del estado Yaracuy, en el cual se señaló en su artículo primero lo siguiente: "Autorizar al Ciudadano Presidente del Consejo Legislativo del Estado Yaracuy, para que decrete un crédito Adicional del cierre fiscal del año 1.999, el cual no ha sido incorporado al Presupuesto de Ingresos y Gastos de este Consejo Legislativo, para el presente Ejercicio Fiscal 2000, por la cantidad de UN MILLÓN CIENTO SESENTA Y SEIS MIL CUATROCIENTOS CON SESENTA Y SEIS CENTIMOS (BS.
CUATRO BOLIVARES
1.166.404,66), según distribución en cuadro anexo."(folio 405).
17. Copia certificada del Informe de la Comisión de Finanzas del Consejo Legislativo del estado Yaracuy, a través del cuat se aprobó la solicitud de Crédito Adicional realizada por el Présidente del referido ente, contenida en el Oficio DEY-P-120/00 de fecha 18 de septiembre 2000, por la cantidad de Un millón ciento sesenta y sels mil cuatrocientos cuatro bolívares con sesenta y seis céntimos (Bs. 1.166.404,66) (folio 406).
18. Copia certificada de la Exposición de Motivos emitida por et Consejo Legislativo del estado Yaracuy, en la cual se señaló lo siguiente: "(...) En vista al remanente de Bs. 1.166.404,66 proveniente del Cierre Fiscal del Año 1999 de la gestión presidida por el Sr. Iván Mastrangelo, el cual no ha sido incorporado al presupuesto de ingresos y gastos de este Consejo Legislativo en el presente ejercicio fiscal 2.000, se solicita la incorporación de dichos recursos para ser utilizado en la partida de Viáticos y Pasajes dentro del País con la finalidad de cubrir los gastos de movilización a Caracas, para asistir a las diversas reuniones de los Legisladores. (...)" (folio 407).
19. Copia certificada de la Codificación del Crédito Adicional, Partida 403.07.01.00 denominada "Viáticos y Pasajes Dentro del País", por Un millón ciento sesenta y seis mil cuatrocientos cuatro bolívares con sesenta y seis céntimos (3s. 1.166.404,66), suscrita por la Presidencia.y la Unidad de Presupuesto del Consejo Legislativo del estado Yaracuy (folio 408).
20. Copia certificada del vaucher de Depósito N° 3593628 de fecha 13 de septiembre de 2000 del Banco Capital, en la cuenta N° 281013994, a nombre del Consejo Legislativo del estado Yaracuy (follo 409).
21. Copia certificada de la Gaceta Oficlal del estado Yaracuy N° 2.346, de fecha 11 de octubre de 2000, contentiva del Acuerdo de fecha 18 de septiembre de 2000, suscrito por el entonces Presidente del Consejo Legislativo del estado Yaracuy (follos 410 y 411).
22. Copia certificada del Acuerdo de fecha 19 de diciembre de 2000, suscrito por. el entonces Presidente del Consejo Legislativo del estado Yaracuy, en el cual se señaló en su artículo primero lo siguiente: "(...) Autonizar al Ciudadano Presidente del Consejo Legislativo del Estado Yaracuy, para que decrete un crédito Adicional que será trasladado al código 402-07-01-00, por la cantidad deOCHOCIENTOS presupuestario DIECISIETE MIL CUATROCIENTOS DIECIOCHO BOLÍVARES CON DOCE CÉNTIMOS (Bs. 817.418,12) ...)"(folio 412).
página original (tal como se publicó)
23. Copia certificada del Informe de !a Comisión de Finanzas del Consejo Legislativo del estado Yaracuy de fecha 12 de diciembre de 2001, a través del cual se aprobó la solicitud de Crédito Adicional realizada por el Presldente del referido ente, por la cantidad de Ochocientos diecisiete mil cuatrocientos dieciocho bolívares con doce céntimos (Bs. 817.418,12) (folio 413).
24. Copia certificada de la Exposición de Motivos emitida por el Consejo Legislativo del estado Yaracuy, en la cual se señaló lo siguiente: "(..) Los intereses percibidos por el Consejo Leglslativo del Estado Yaracuy de la cuenta corriente Nro. 28-1-013994 del Banco Capital desde el mes de agosto hasta la fecha, asciende a un monto de Bs. 817.418,12; dicho ingreso será trasladado a el Código Presupuestario 402-07-01-00 correspondiente a Productos de Barro, Loza y Porcelana, por requerimientos en la misma (...)"(folio 414).
25. Copia certificada de la Codificación del Crédito Adiclonal, Partida 402.07.01.00 denominada "Productos de Barro, Loza y Porcelana", por Ochocientos diecisiete mil cuatrocientos dieciocho bolívares con doce céntimos (Bs. 817.418,12), suscrita por la Unidad de Presupuesto y la Dirección de Administración del Consejo Legislativo del estado Yaracuy (folio 415).
26. Oficio N° 2614 de fecha 02 de noviembre de 2001, suscrito por el Jefe de la Oficina de Presupuesto del Consejo Legislativo del estado Yaracuy, mediante el cual se dio respuesta al oficio N° 07-01-2465 de fecha 27 de junio de 2001 y se remitió a la Directora de Control de Estados de este Organismo Contralor, información relacionada con el monto de los egresos percibidos por ese ente Legislativo, durante los ejercicios fiscales 2000-2001 (folios 416 al 421).
27. Copia del oficio N° 07-01-3977 de fecha 01 de noviembre de 2001, suscrito por la Directora de Control de Estados de este Organismo Contralor y dirigido al Director de Planificación y Presupuesto de la . Gobernación del estado Yaracuy, a través del cual se solicitó lo siguiente: "(...) información relacionada con los Créditos Adicionales dictados durante los años 1999 y 2000, mediante los cuales se le asignaron recursos presupuestarios al Órgano Legislativo de ese Estado (..)" (folios 422 y 423).
28. Oficio N° CLEYP-206/2001 de fecha 03 de julio de 2001, suscrito por el Presidente del Consejo Legislativo del estado Yaracuy, mediante el cual se dio respuesta al oficio N° 07-01-3977 de fecha 01 de noviembre de 2001 y se remitió a la Directora de Controf de Estados de este Organismo Contralor, Cuadro de Resumen de los Créditos Adicionales otorgados al Órgano Legislativo del estado Yaracuy en los años 1999 y 2000, así como las copias de las Gacetas Oficiales en las cuales se decretan los respectivos créditos (folios 424 al 437).
29. Oficio N° CLEYP-067/02 de fecha 19 de agosto de 2002, suscrito por el Presidente del Consejo Legisíativo del estado Yaracuy, mediante el cual se dio respuesta al oficio N° 07-01-2286 de fecha 05 de agosto de 2001, y se remitió a la Directora de Control de Estados de este Organismo Contralor la información y documentación requerida (folios 439 al 441).
30. Copia certificada del Acuerdo de fecha 21 de noviembre de 2000, suscrito por el entonces Presidente del Consejo Legislativo del estado Yaracuy y el Secretario de Cámara, en el cual se señaló en su artículo primero lo siguiente: "(...) Autorizar al Gobernador del Estado Yaracuy, para que decrete un crédito Adiclonal N° 6 (seis), por la cantidad de CATORCE MIL SEISCIENTOS DIECINUEVE MILLONES CUATROCIENTOS CUARENTA MIL NOVECIENTOS CUARENTA Y CUATRO BOLÍVARES EXACTOS (Bs. 14.619.440.944,00.), al presupuesto de gastos vigente, de acuerdo a la siguiente Imputación presupuestaria y según cuadro anexo (...)"(folio 442).
31. Copia certificada del Acuerdo de fecha 21 de noviembre de 2000, suscrito por ei entonces Presidente del Consejo Legislativo del estado Yaracuy y el Secretario de Cámara, en el cual se señaló en su artículo primero lo siguiente: "(...) Autorizar al Gobernador del Estado Yaracuy, para que realice una modificación al presupuesto de Gastos para el presente ejercicio Fiscal 2000, por la cantidad de OCHENTA Y CUATRO MILLONES QUINIENTOS SESENTA Y UN MIL DOSCIENTOS VEINTICUATRO BOLÍVARES CON NOVENTA Y DOS CÉNTIMOS (BS.
84.561.224, 92.), según distribución en cuadro anexo (...)"(folio 443).
32. Informe de fecha 21 de noviembre de 2000, suscrito por ta Comisión de Finanzas y Asuntos Laborales del Consejo Legisfativo del estado Yaracuy y dirigido al Presidente y demás Miembros del referido ente, mediante el cual se solicitó un crédito adicional por la cantidad de Catorce mil seiscientos diecinueve millones cuatrocientos cuarenta mi! novecientos cuarenta y cuatro bolivares exactos (Bs. 14.619.440.944,00), y una modificación presupuestaria de Ochenta y cuatro millones quinientos sesenta y un mil doscientos veinticuatro bolívares con noventa y dos céntimos (8s. 84.561.224, 92) (folios 444 y 445).
3.3, Copia certificada del oficio N° 6-164-2000 de fecha 15 de noviembre de 2000, suscrito por el entonces Goberador del estado Yaracuy y dirigido al Presidente y demás miembros del Consejo Legisfativo del mencionado Estado, mediante el cual se solicitó lo siguiente: "...) la autorización correspondiente para decretar el crédito Adicional N° 06/2000, por la cantidad de CATORCE MIL SEISCIENTOS DIECINUEVE MILLONES CUATROCIENTOS CUARENTA MIL NOVECIENTOS CUARENTA Y CUATRO BOLÍVARES EXACTOS (Bs. 14.619.440.944,00.) (...) AsÍ miSmO (...) someto a consideración de ese Consejo Legislativo, la modificación del presupuesto correspondiente al ejercicio Fiscal 2000, por la cantidad de veinticuatro bolívares con noyenta y dos céntimos (Bs. 84.561.224, 92.) (folios 446 a! 451).
34. Copia de la Gaceta Oficial del estado Yaracuy N° 2.368 de fecha 22 de noviembre de 2000, contentiva del Decreto N° 920 por medio del cual se acordó un crédito adicional N° 06/2000 por un monto de Catorce mit seiscientos diecinueve millones cuatrocientos cuarenta mil novecientos al 457).
35. Copia certificada del Acuerdo de fecha 28 de noviembre de 2000, suscrito por el entonces Presidente del Consejo Legislativo del estado Yaracuy y el Secretario de Cámara, en el cual se señaló en su artículo prirmnero lo siguiente: " (..) Autorizar al Ciudadano Presidente del Consejo Legislativo del Estado Yaracuy, para que decrete una Distribución Presupuestaria del Crédito Adicional 2000, el cual no ha sido incorporado al Presupuesto de Ingresos y Gastos de este Consejo Legislativo para el presente Ejercicio Fiscal 2000, por la cantidad de CUATROCIENTOS TREINTA Y DOS MILLONES DOSCIENTOS CUARENTA Y NUEVE MIL SETECIENTOS TREINTA Y SIETE BOLÍVARES CON SESENTA Y SIETE CÉNTIMOS (Bs. 432.249.737,67) (..)"(folio 458).
36. Copia certificada del Informe sin fecha de la Comisión de Finanzas del Consejo Legislativo del estado Yaracuy, mediante el cual se recomendó la aprobación del crédito adicional hecha por el entonces Presidente del referido ente por un monto de Cuatrocientos treinta y dos millones sesenta y siete céntimos (Bs. 432.249.737,67) (follo 459).
37.Distribución Presupuestarla del Consejo Legisiátivo del estado Yaracuy (folios 460 al 465).
38. Copia certificada del Informe de la Comisión de Finanzas del Consejo Legislativo del estado Yaracuy, mediante el cual se dio respuesta a la solicitud de reprogramación de recursos del referido ente en los términos allí expuestos (folio 467).
39. Oficlo N° DEY-DA-119/2002 de fecha 26 de septiembre de 2002, suscrito por el Presidente del Consejo Legislativo del estado Yaracuy,
página original (tal como se publicó)
.mediante el cual se remitió a este Organismo Contralor los documentos allí señalados, que fueron solicitados mediante oficio N° 07-07-3070 de fecha 24 de septiembre de 2002 (folio.468 y 469).
40. Relación de Ingresos y Gastos del Consejo Legislativo del estado Yaracuy, correspondientes al período 2000-2001 (folios 470 a1 474).
41. Copia certificada del oficio N° DEY-DA 059/2001 de fecha 20 de septiembre de 2001, suscrito por el Presidente del Consejo Legislativo del estado Yaracuy, mediante el cual se hizo referencia al Presupuesto de Ingresos y Gastos del año 2001, y se describieron los componentes de la partida 406, cuyo concepto obedecía al "Servicio de ta Deuda Pública" (folios 475 y. 476).
42. Copia certificada del Acuerdo de fecha. 07 de marzo de 2001, suscrito por el entonces Presidente del Consejo Legislativo del estado Yaracuy y el Secretario de Cámara, en el cual se. señaló en su artículo primero lo siguiente: "(...) Autorizar al Ciudadano Presidente del Consejo Legislativò del Estado Yaracuy, para que decrete un Crédito Adicional N° 1, el cual . será distribuido a los códigos presupuestarios, por la cantidad de 'SIETE MILLONES CIENTO VEINTIDÓS MIL TRESCIENTOS TREINTA Y UN MIL BOLÍVARES CON VEINTISIETE CÉNTIMOS (Bs. 7.122.331,27) (.)" (foli 480).
43. Copia certificada de la Exposición de Motivos emitida por el Consejo Legislativo del estado Yaracuy, en la cual se señaló lo siguiente: "(...) El crédito adicional otorgado al Consejo Legislativo del Estado Yaracuy, publicado en Gaceta Nro. 2395 de 8s. 6.370.501,96 y los intereses percibidos por ese ente Legislativo de la cuenta corriente Nro. 5583011090 del Banco Banesco desde el mes de Noviembre del 2000 hasta el mes de Enero de 2001, por un monto de Bs. 751.829,31; suman un total de Bs. 7.122.331,27, el cual será distribuido a los Códigos Presupuestarios.404-04-01-00 Vehículos Automotores Terrestre, 404-05- 01-00 Equipos de Telecomunlcaciones y 404-07-03-00 Obras de Artes (...)"(folio 481).
44. Copia certificada de la Codificación del Crédito Adicional, Partidas 404- 04-01-00 denominada "Vehículos Automotores Terrestre", por Bs. "Equipos de 3.000.000,00;
denominada 404-05-01-00 Telecomunicaciones" y la 404-07-03-00 denominada "Obras de Artes", suscrita por la Unidad de Presupuesto y la Dirección de Administración del Consejo Legislativo del estado Yaracuy (folio 482).
45. Copia certificada de los siguientes documentos: Acta, Orden de Pago, Registro del Compromiso, Nota de Débito, Recibo N° 001 de la Tesorería General del estado Yaracuy de la Liquidación y Reintegro al Tesora del Estado, Resultado de los Créditos Presupuestario no Comprometidos del Ejercicio Económico correspondiente al año 2000 (fotios 483 al 492).
46. Memorándum N° 08-02-00196 de fecha 08 de mayo de 2008, suscrito por el Director de Declaraciones Juradas de Patrimonio, mediante el cuai informó a esta Dirección de Determinación de Responsabilidades las direcciones de habitación y números telefónicos de los ciudadanos que allí se mencionan (folio 493).
47.Copias de los siguientes documentos: Informes Médicos, récipes que indican tratamiento, exámenes de laboratorios, presupuestos preoperatorios y demás anexos remitidos a esta Dirección de Determinación de Responsabilidades de la Contraloría General de la República, por el ciudadano Serveliano Jiménez, titular de la cédula de identidad N° 1.351.923, en fecha 30 de agosto de 2006, en su condición de Legisíador del Consejo Legislativo del estado Yaracuy (folios 622 al 652).
48. Escrito de fecha 05 de septiembre de 2006, suscrito por el ciudadano Serveliano Jiménez, titular de la céduta de identidad N° 1.351.923, en su condición de Legislador del Consejo Legislativo del estado Yaracuy, mediante el cual remitió a esta Dirección de Determinación de Responsabilidades los siguientes documentos: Informe médico, récipes que indican tratamientos, exámenes de laboratorios y facturas médicas (folios 654 al 667).
49. Auto de fecha 14 de septiembre de 2006, mediante el cual quien suscribe Director de Determinación de Responsabilidades de la Dirécción General de Procedimientos Especiales de este Organismo Contralor, ! mediante. el cual se resolvió lo siguiente: "(..) PRIMERO: Comislonar al ciudadano Contralor Interventor del Municipio Glrardot del Estado Aragua, para tomar declaración sin juramento al ciudadano Serveliano Jiménez Salazar, titular de la cédula de identidad N° 1.351.923. SEGunDo: Una vez realizada dicha deposición, se requiere remitir a esta Dirección, el acta de Declaración Sin Juramento, a los fines de valorar sus dichos, y de ser el caso, los elementos por él aportados, y posteriormente Imponerle el resultado de la valoración juridica que sobre la misma realice esta Dirección (...)"(folio 668).
50.Oficio N° CM-01037-06 de fecha 13 de diciembre de 2006, suscrito por el Contralor Interventor de la Contraloría Municipal del Municipio Girardot del estado Aragua, mediante el cual remitió a este Organismo Contralor los siguientes documentos: Oficio de notificación dirigido al ciudadano Serveliano Jiménez, titular de la cédula de identidad N° V-1.351.923, de fecha 18 de septiembre de 2006 y Actas de fechas 10 de agosto de 2006, 02 y 06 de noviembre de 2006, respectivamente (folios 678 al 687).
51.Oficio N° CM-00306-07 de fecha 29 de marzo de 2007, suscrito por el Contralor Interventor de la Contraloria Municipal del Municipio Girardot del estado Aragua, mediante el cual remitió a este Organismo Contralor Acta de fecha 27 de marzo de 2007, donde se dejó constancia de la imposibilidad de notificar al ciudadano Serveliano Jiménez, titular de la cédula de identidad N° V-1.351.923 (folios 689 y 690).
52. Oficio. N° 08-01-1267 de fecha 19 de septiembre 2006, suscrito por el Director de Determinación de Responsabilidades de la Dirección General de Procedimientos Especiales de este Organismo Contralor, dirigido al Contralor Interventor dei Municipio Girardot del estado Aragua, mediante el cual se solicitó lo siguiente: "(...) su valiosa colaboración en el sentido de que se sirva entregar al ciudadano SERVELIANo JIMÉNEZ SALAZAR, titular de la cédula de identidad N° V-1.351.923, el Oficio N° 08-01-1266 de fecha 19 de septiembre de 2006, en el cual sé le notifica al referido ciudadano, entre otros aspectos, que se acordó comisionar a esa Contraloria Municipal, para tomarle declaración sin juramento y que posteriormente se le impondrá de la valoración jurídica que sobre sus dichos realice esta Dirección (...)"(folios 691 al 704).
53. Copia, de la Gaceta Oficial de la República Bolivariana de Venezueia N° 36.865 de fecha 07 de enero de 2000, contentiva de la Resolución mediante la cual se dictó el Régimen para la Integración de las Comisiones Legislativas de los Estados (folios 734 al 740).
54.Copia de la Ejecución Presupuestaria correspondiente al año 2000 del estado Yaracuy (folios 776 al 793)
55.Memorándum N° 08-01-500 de fecha 09 de agosto 2010, enviado por quien suscribe a la Dirección de Declaraciones Juradas, suministrar la CiudadanOs LUIS ANTONIO DE dirección de habitación de los MAURICIO VÁSQUEZ SAYAGO, FAWZI RAFAEL ABDEL PÉREZ, BARROETA ESCALONA, YUDI MERCEDES CONSTANTINO CAMACHO DE SERRANO, VICTOR MANUEL PÉREZ CEBALLOS, JUAN CARLOS RODRÍGUEZ ALFONZO y SERVELIANO JIMENEŽ SALAZAR, e igualmente informar si se encuentran prestando servicios en la Administración Pública Nacional, Estadal o Municipal (folio 794).
56.Memorándum N° 08-02-00580 de fecha 8 de septiembre de 2010, enviado por la Director de Declaraciones Juradas de Patrimonio de este Organismo Contralor, en repuesta a la solicitud del Memorándum N° 08- 01-500 de fecha 09 de agosto 2010, por quien suscribe (folios 795 al 798).
página original (tal como se publicó)
CITACIONES/ C.
JURAMENTO/ DECLARACIONES SIN FORMULACIONES DE CARGOS/ ESCRITOS DE DESCARGOS.
C.1 CITACIONES.
1.. Oficio N° 08-01-554 de fecha 11 de mayo de 2006, enviado por quien suscribe, Director de Determlnación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano CONSTATINO BARROETA ESCALONA, tituIar de la cédula de identidad N° V-2.568.920, por presuntos hechos irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 494).
2. Oficio N° 08-01-555 de fecha 11 de mayo de 2006, enviado por quier suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano FAwzi RAFAEL ABDEL PÉREZ, titular de la cédula de identidad N° V- 7.587.248, por presuntos hechos irregulares ocurridos en el Consejc Legislativo del estado Yaracuy (folio 495).
3. Oficio N° 08-01-556 de fecha 11 de mayo de 2006, enviado por quier suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano JUAN CARLOS RODRfGUEZ ALFONZO, titular de la cédula de identidad N° V-6.810.864, por presuntos hechos irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 496).
4. Oficio N° 08-01-555 de fecha 11 de mayo de 2006, enviado por quien suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó a la ciudadana YUDE MERCEDES CAMACHO, titular de la cédula de identidad N° V- 3.458.691, por presuntos hechós irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 497).
5. Oficio N° 08-01-560 de fecha 11 de mayo de 2006, enviado por quien suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano VicToR MANUEL PÉREZ CEBALLOS, titular de la cédula de identidad N°V.- 7.371.190, por presuntos hechos irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 498).
6. Oficio N° 08-01-558 de fecha 11 de mayo de 2006, enviado por quien suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano Luis ANTONIO VÁSQUEZ SAYAGO, titular de la cédula de identidad N° V-5.139.396, por presuntos hechos irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 501).
7. Oficio N° 08-01-559 de fecha 11 de mayo de 2006, enviado por quien suscribe, Director de Determinación de Responsabilidades de este Organismo Contralor, mediante el cual citó al ciudadano SERVELIANO JIMÉNEZ SALAZAR, titular de la cédula de identidad N° V-1.351.923, por presuntos hechos irregulares ocurridos en el Consejo Legislativo del estado Yaracuy (folio 502).
C.2 DECLARACIONES SIN JURAMENTO
1. Acta de declaración sin juramento de fecha 23 de mayo de 2006, correspondiente al ciudadanO FAWZI RAFAEL ABDEL PÉREZ, titular! de la cédula ae identidad N° V-7.587.248, en su condición de Legislador del Consejo Legislativo del estado Yaracuy para la época dei la ocurrencia de los hechos, rendida en atención a la citación que fuere objeto según oficio N° 08-01-555 de fecha 11 de mayo de 2006, de conformidad con el artículo 119 de la derogada Ley Orgánica de la Contraloría General de la República, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contraloría General de Ja República y del Sistema Nacional de Control Flscal (folios 503 al 505).
2. Acta de declaración sin juramento de fecha 23 de mayo de 2006; CONSTATINO BARROETA correspondientealciudadano ESCALONA, titular de la cédula de identidad N° V-2.568.920, en su condición de Legislador del Consejo Legislativo del estado Yaracuy para la época de la ocurrencia de los hechos, rendida en atención a la citación que fuere objeto según oficio N° 08-01-554 de fecha 11 de mayo de 2006, de conformidad con el artículo 119 de la derogada Ley, Orgánica de la Contraloría General de la República, aplicable por mandato del articulo 117 de la vigente Ley Orgánica de fa Contraloría General de la República y del Sistema Nacional de Control Fiscal (folios 509 al 511).
3. Acta de declaración sin juramento de fecha 23 de mayo de 2006; correspondiente a la ciudadana YUDI MERCEDES CAMACHO, titular de la cédula de identidad N° V-3.458.691, en su condición de Legisladora del Consejo Legislativo del estado Yaracuy para la época de la ocurrencia de los hechos, rendida en atención a la citación que fuere objeto según oficio N° 08-01-557 de fecha 11 de mayo de 2006, de conformidad con el artículo 119 de la derogada Ley Orgánica de la Contraloría General de la República, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contraloría General de lai República y del Sistema Nacional de Control Fiscal (folios 512 al 514).
4. Acta de declaración sin juramento de fecha 7 de junio de 2006, correspondiente al Ciudadano VÍCTOR MANUEL PÉREZ CEBALLOS;
titular de la cédula de identidad N° v-7.371.190, en su condición del Legislador del Consejo Legislativo del estado Yaracuy para la época dei la ocurrencia de los hechos, rendida en atención a la citación quej fuere objeto según oficio N° 08-01-560 de fecha 11 de mayo de 2006, de conformidad con el artículo 119 de la derogada Ley Orgánica de laj Contraloría General de la República, aplicable por mandato del artículd 117 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (folios 527 a) 529).
5. Acta de declaración sin juramento de fecha 20 de junio de 2006, correspondiente al cludadanO LUÍs ANTONIO DE MAURICIO VASQUEZ SAYAGO, titular de la céduia de identidad N° V- 5.139.396, en su condición de Presidente del Consejo Legislativo del estado Yaracuy para la época de la ocurrencia de los hechos, rendida en atención a la citación que fuere objeto según oficio N° 08-01-558 de fecha 11 de mayo de 2006, de conformidad con el artículo 119 de la derogada Ley Orgánica de la Contraloría General de la República, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contra!oría General de la República y del Sistema Nacional de Control Fiscal (folios 539 al 552).
6. Acta de declaración sin juramento de fecha 4 de julio de 2006, correspondiente al Ciudadano JUAN CARLOS RODRÍGUEZ ALFONz0, titular de la cédula de identidad N° V-6.810.864, en su condición de Legislador del Consejo Legislativo del estado Yaracuy para la época de la ocurrencia de los hechos, rendida en atención a lai citación que fuere objeto según oficio N° 08-01-556 de fecha 11 del mayo de 2006, de conformidad con el artículo 119 de la derogada Ley.
página original (tal como se publicó)
Orgánica de la Contraloría General de la República, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contralonía Generai de la República y del Sistema Nacional de Control Fiscal (folios 570 al 572).
C.3 FORMULACIONES DE CARGOS.
De conformidad con lo previsto en el artículo 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el moniento de ocurrencia de los hechos presuntamente irregulares, quien suscribe, Director de Determinación de Responsabilidades, previa valoración de los documentos probatorios cursantes al expediente, acordó formularle cargos a los CIUdadanOS FAWZI RAFAEL ABDEL PÉREZ, CONSTANTINO BARROETA ESCALONA y YUDI MERCEDES CAMACHO de SERRANO, titulares de las cédulas de identidad Nros. 7.587.248, 2.568.920 y 3.458.691, a través de actas de fechas 30 de mayo de 2006 y 02 de junio de 2006, los dos últimos (folios S15 al 517; 518 at 520 y 521 al 523) respectivamente, en sus condiciones de Legisladores del Consejo Legislativo del estado Yaracuy, en los términos siguientes:
"(..) CARGO ÚNICQ: Por haber aprobado con su voto, mediante Acta de Sesión Ordinaria N° 25 de fecha 4 de octubre de 2000, el pago para cada uno de los Legisladores por los siguientes conceptos: a) Dieta por la cantidad de Un Millón Quinientos Mil Bolívares (Bs. 1.500.000,00) mensuales a cada uno y b) Otros Complementos que estarían distribuidos de la siguiente manera:
Cuatrocientos Mil Bolívares (8s. 400.000,00) para los Legisladores que notienen directiva, Cuatrocientos responsabilidad Cincuenta Mil Bolívares (8s. 450.000,00) para los Legisladores que tienen responsabilidad de Vicepresidencia y Quinientos Mil Boívares (Bs.
500.000,00) para el Presidente del Consejo Legislativo del Estado Yaracuy. Todos estos pagos fueron aprobados para cada uno de los Legisladores, no obstante al hecho de que según lo dispuesto en el Artículo Primero de la Resolución No. 0012-00 de fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional (Gaceta Oficial de la Republica Bolivariana de Venezuela No. 37.010 de fecha 9 de agosto de 2000), "Los Legisladores y Legisladoras integrantes de los Poderes Legislativos Nacional y Estadal, solo aceptarán como remuneración y único pago de los servicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otros beneficios distintos al señalado". Norma ésta que debe ser interpretada en concordancia con lo dispuesto en el articulo 4 del Régimen Transitorio de Remuneraclones de los más Altos Funcionarios de los Estados y Municipios (publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), el cual establece que "La remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en dietas, y se regirá de acuerdo con el Régimen para la Integración de las ComisionesLegislativas de los Estados..." (Publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.865 de fecha 07 de enero de 2000), el cual en su articulo 9 fijó como "sueldo básico mensual para los mismos, la Cantidad de SETECIENTOS CINCUENTA BOLÍVARES MIL (Bs.
750.000,00)". Conducta ésta presuntamente generadora de responsabilidad administrativa, de conformidad con lo establecido en el artículo 112 de la Ley Orgánica de la Contraloría Genera! de la República, publicada en la Gaceta Oficial de la República de Venezuela N° 5.017 Extraordinario de fecha 13 de diciembre de 1995, vigente para el momento de la ocurrencia de los hechos, la cual dispone: "La Contralonía deberá realizar averiguaciones cuando admInistrativas surgieren indicios de que funcionarios públicos o particulares, que tengan a su cargo o intervengan en cualquier forma en la administración, manejo o custodia, de bienes o fondos públicos de las entidades sujetas a su control, hayan incurrido en los actos, hechos u omisiones generadores de responsabilidad administrativa a que se refiere esta Ley, y la Ley Orgánica de Salvaguarda del Patrimonio Público. Esta averiguación procederá aún cuando dichas personas hubieren cesado en sus funciones", en.
concordancia con el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público (Gaceta Oficial de la República de Venezuela N° 3.077Extraordinario de fecha 23 de diciembre de 1982, el cual establece:
"Los miembros de las Juntas Directivas o de Los cuerpos colegiados encargados de la administración del patrimonio de las entidades a que" se refiere el artículo 4°, incurren solidariamente en responsabilidad administrativa cuando concurran con sus votos a la aprobación de pagos ilegales, sin perjuicio de la responsabilidad penal y civil que de tales acuerdos pudieran derivarse.
Inicuren igualmente en responsabilidad los funcionarios que hubieren autorizado tales pagos, salvo que hubieran objetado previamente por escrito la orden respectiva.
Esta disposición será aplicable a los Concejos Municipales", actualmente conductaesta, tipificada en el numeral 15 del artículo 91 de la ley Orgánica de la Contraloría General de la República y de! Sistema Nacional de Control Fiscal (...)".
De igual manera, de conformidad con lo previsto en el artículo 1 19 de la Ley Orgánica de la Contralona General de la República, vigente para la fecha de ocurrencia de los hechos y visto que los ciudadanos vícToR MANUEL PÉREZ CEBALLOS Y JUAN CARLOS RODRÍGUEZ ALFONZO, titulares de las cédulas de identidad Nros 7.371.190 y 6.810.864, respectivamente, no comparecieron a la citación en el término expresado en el segundo aparte del artículo supra señalado, por lo que se procedió en fechas 14 de junio de 2006 y 14 de julio de 2006, en su orden, a continuar la averiguación administrativa en ausencia y de las pruebas cursantes en autos se impuso cargo único a los prenombrados ciudadanos (folios 534 al 536 y 577 ai 579), en su œedición de Legisladores del Consejo Legislativo del estado Yaracuy, por el hecho, que a continuación se menciona:
"(.) CARGO ÚNICQ: Por haber aprobado con su voto, mediante Acta de Sesión Ordinaria N° 25 de fecha 4 de octubre de 2000, el pago para cada uno de los Legisladore po: los siguientes conceptos: a) Dieta por la cantidad de Un Millón Quinientos Mil Bolívares (Bs. 1.500.000,00) mensuales a cada uno y b) Otros. Complementos que estarían distribuidos de la siguiente manera:
Cuatrocientos Mil Bolívares (Bs. 400.000,00) para los Legisladores que no tienen responsabiidaddirectiva,Cuatrocientos Cincuenta Mil Bolívares (Bs. 450.000,00) para los Legisladores que tienen responsabilidad de Vicepresidencia y Quinientos Mil Bolívares (Bs.
500.000,00) para el Presidente del Consejo Legislativo del EstadoYaracuy. Todos estos pagos fueron aprobados para cada·unode los Legisladores, no obstante al hecho de que según lo dispuesto en el Artículo Primero de la Resolución No. 0012-00 de fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional (Gaceta Oficlal de la Republica Bolivariana de Venezuela No. 37.010 de fecha.
9 de agosto de 2000), "Los legisladores y legisladoras integrantes de los Poderes Legislativos Nacional y Estadal, solo aceptarán como remuneración y único pago de los servicios prestados a la Nación, el que hublere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otos beneficios distintos al señalado". Norma ésta que debe ser interpretada en concordancia con lo dispuesto en el articulo 4 del Régimen Transitorio de
página original (tal como se publicó)
Altos .
Remuneraciones más de los Funcionarios de los Estados y Municipios (publicado en la Gaceta Oficlal de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), el cual establece que "La remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en dietas, y se regirá de acuerdo con el Régimer para la Integración de las Comisiones Legislativas de los Estados..." (publicada en la Gaceta Oficial de la República Bolivarlana de Venezuela N° 38.865 de fecha 07 de enero de 2000), el cual en su articulo 9 fijó como "sueldo básico mensual para los mismos, la cantidad de SETECIENTOS CINCUENTAMILBOLÍVARES(BS.
750.000,00)", conducta ésta presuntamente generadora de responsabilidad administrativa, de conformidad con lo establecido en el artículo 112 de la Ley Orgánica de la Contraloría General de (a República, publicada en la Gaceta Oficial de la República de Venezuela N° 5.017 Extraordinario de fecha 13 de diciembre de 1995, vigente para el momento de la ocurrencia de los hechos, la cual dispone: "La Contraloría deberá realizar averiguaciones administrativas cuando surgieren indicios de que funcionarios públicos o particulares, que tengan a su cargo o intervengan en cualquier forma en la administración, manejo o custodia, de bienes o fondos públicos de las entidades sujetas a su control, hayan incurrido en los actos, hechos u omisiones generadores de responsabilidad administrativa a que se refiere esta Ley, y la Ley Orgánica de Salvaguarda del Patrimonio Público. Esta averiguación procederá aún cuando dichas personas hubieren cesado en sus funciones", en concordancia con el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público (Gaceta Oficial de la República de Venezuela N° 3.077 Extraordinario de fecha 23 de diciembre de 1982, el cual establece:
"Los miembros de las Juntas Directivas o de Los cuerpos colegiados encargados de la administración del patrimonio de las entidades a que se refiere el artículo 4°, incurren responsabilidad solidariamente en administrativa cuando concurran con sus votos a la aprobación de pagos legales, sin perjuicio de la responsabilidad penal y civil que de tales acuerdos pudieran derivarse.
Incurren igualmente en responsabilidad los funcionarios que hubieren autorizado tales pagos, salvo que hubieran objetado previamente por escrito la orden respectiva.
Esta disposición será aplicable a los Concejos Municipales", actualmente conducta esta, tipificada en el numeral 15 del artículo 91 de la ley Orgánica de la Contraloría Genera! de la República y del Sistema Nacional de Control Fiscal (...)".
Asimismo, en fecha 29 de junio de 2006, de conformidad con lo previsto en el artículo 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de la ocurrencia de los hechos, se procedió a formular Cargos al ciudadano LUÍs ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, titular de la cédula de identidad N° V.- 5.139.396, en su condición de Presidente del Consejo Legislativo del estado Yaracuy (folios 555 al 569), por los hechos que a continuación se mencionan:
"(..) PRIMERΩ: Por haber aprobado con su voto, mediante Acta de Sesión Ordinaria N° 25 de fecha 04 de octubre de 2000, el pago para cada uno de los Legisladores por los siguientes conceptos: a) Dieta por fa cantidad de Un Quinientos Mil Bolívares (Bs.
Millión
1.500.000,00) mensuales a cada uno y b) Otros Complementos que estarían distribuidos de la siguiente manera: Cuatrocientos Mil Bolívares (8s. 400.000,00)para los Legisladores que no tienen responsabilidad directiva, Cuatrorientos Cincuenta Mil Bofívares (Bs. 450.000,00) para los Legisladores que tienen responsabilidad de Vicepresidencia y Quinientos Mil Bolívares (Bs. 500.000,00) para el Presidente del Consejo Legislativo del Estado Yaracuy. Todos éstos pagos fueron aprobados para cada uno de los Legisladores, no obstante al hecho de que según lo dispuesto en el Artículo Primero de la Resolución No. .0012-00 de fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional (Gaceta Oficial de la Republica Bolivariana de Venezuela No.
37.010 de fecha 9 de agosto de 2000), "Los legisladores y legisladoras integrantes de los Poderes Legislativos Nacional y Estadal, sólo aceptarán como remuneración y único pago de los servicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otros beneficios distintos al señalado". Norma ésta que debe ser interpretada en concordancia con lo dispuesto en el articulo 4 del Régimen Transitorio de Remuneraciones de los más Altos Funcionarios de los Estados y Municipios (publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), el cual establece que "La remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en dietas y se regirá de acuerdo con el Régimen para la Integración de las Comisiones Legislativas de los Estados...
(publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.865 de fecha 07 de enero de 2000), el cual en su articulo 9 fijó como "sueldo básico mensual para los mismos, la cantidad de SETECIENTOS CINCUENTA BOLÍVARES MIL (Bs.
750.000,00)" conducta ésta presuntamente generadora de contabilidad administrativa, de conformidad con lo establecido en el artículo 112 de la Ley Orgánica de la Contraioría General de República, publicada en la Gaceta Oficial de la República de Venezuela N° 5.017 Extraordinario de fecha 13 de diciembre de 1995, vigente para el momento de la ocurrencia de los hechos, la cual disponía: "La Contraloría deberá realizar cuando averiguaciones administrativas surgieren indicios de que funcionarios públicos o particulares, que tengan a su cargo o intervengan en cualquier forma en la administración, manejo o custodia, de bienes o fondos públicos de las entidades sujetas a su control, hayan incurrido en los actos, hechos u omisiones generadores de responsabilidad administrativa a que se refiere esta Ley, y la Ley Orgánica de Salvaguarda del Patrimonio Público. Esta averiguación procederá aún cuando dichas personas hubieren cesado en sus funciones", en concordancia con el artículo 38 de la derogada Ley Orgánica de Salvaguarda del Patrimonio Público (Gaceta Oficial de la República de Venezuela N° 3.077 Extraordinario de fecha 23 de diciembre de 1982), el cual establecía: "Los miembros de las Juntas Directivas o de los cuerpos colegiados encargados de la administración del patrimonio de las entidades a que se refiere el artículo 4°, incurren solidariamente en responsabilidad administrativa cuando concurran con sus votos a la aprobación de pagos ilegales, sin perjuicio de la responsabilidad penal y civil que de tales acuerdospudieranderivarse.
Incurren igualmente en responsabilidad los funcionarios que hubieren autorizado tales pagos, salvo que hubieran objetado previamente por escrito la orden respectiva. Esta disposición será aplicable a los Concejos Municipales" y actualmente se encuentra tipificada en el numeral 15 del articulo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Controi Fiscal. La afirmación sobre la comisión de estos hechos deriva de los siguientes indicios: 1) Acta de Sesión Ordinaria N° 25 de fecha 04 de octubre de 2000 en la que se aprueban la cancelación de: a) la dieta por la cantidad de Un Millón Quinientos Mil Bolívares (Bs. 1.500.000,00)
página original (tal como se publicó)
b) Otros uno mensuales cada a Complementos que estarían distribuidos de la siguiente manera: Cuatrocientos Mil Bolívares (Bs. 400.000,00) para los legistadores que no tienen responsabilidad directiva, Cuatrocientos Cincuenta Mil Bolívares (Bs. 450.000,00) para los Legisladores que tienen responsabilidad de Vicepresidencia y Quinientos Mit Bolívares (Bs.
500.000,00) para el. Presidente del Consejo Legislativo del Estado Yaracuy. (Folios 195- 223). SEGUNDQ: Por haber ordenado pagos a cada uno de los Legisiadores del Consejo Legislativo del Estado Yaracuy, durante el lapso comprendido entre agosto de 2000 y mayo de 2001, así como la cancelación de aguinaldo en el mes de noviembre del mismo año, tal y como se evidencia de las órdenes de pago, comprobantes de egresos y cheques, relacionados a continuación: (Omisis) No obstante al hecho de que según lo dispuesto en el Articulo Primero de la Resolución No.
0012-00 de fecha 28 de julio de 2000, dictada por la -Comisión Legislativa Nacional (Gaceta Oficial de la Republica Bolivariana de Venezuela No. 37.010 de fecha 9 de agosto de 2000), los legisladores y legistadoras integrantes de los Poderes Legislativos Nacional y Estadal, sólo aceptarán como remuneración y único pago de los servicios prestados a la Nación, el que hubiere correspondido a fa dará mensual percibida, sin que elia genere o de lugar a prestaciones sociales u otros beneficios distintos al señalado. Norma esta que debe ser interpretada en concordancia con lo dispuesto en el articulo 4 del Régimen Transitorio de Remuneraciones de los más Aitos Funcionarios de los Estados y Municipios (publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), el cual establece que la remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en dietas, y se regirá de acuerdo con el Régimen para la Integración de las Comisiones Legislativas de los Estados (publicada en la Gaceta Oficial de la República Bollvariana de Venezuela N° 38.865 de fecha 07 de enero de 2000), el cual en su articulo 9 fijó como sueldo básico mensual para los mismos ia cantidad de SETECIENTOS CINCUENTA MIL BOLÍVARES (Bs. 750.000,00). Situación ésta que de ser corroborada constituiría a tenor de lo dispuesto en el articulo 37 de la derogada Ley Orgánica de Salvaguarda del Patrimonio Publico, un supuesto generador de responsabilidad administrativa, por cuanto la referida norma alude que: "Ningún funcionario será relevado de responsabilidad por haber procedido en cumplimiento de orden de funcionario superior, al pago, uso o disposición indebidos de los fondos u otros bienes de que sea responsable, salvo que compruebe haber advertido por escrito la ilegalidad de la orden recibida. El funcionario que ordene tal pago o empleo ilegal, será responsable administrativamente, sin perjulcio de la responsabilidad penal y civil que pudiere corresponderle por la pérdida o menoscabo que sufran los bienes a su cargo y sin perjuicio de la responsabilidad del superior jerárquico que Imp:rtió la orden", conducta ésta que en la actualidad se encuentra tipificada en el numeral 14 del artículo 91 de la Ley Orgánica de la Contraloría General de a República y del Sistema Nacional de Control Fiscal. IERcERO: Por haber inciuido en la partida 4.06 "Servicios de la Deuda Pública" del Presupuesto de Ingresos y Gastos del Consejo Legislativo del Estado Yaracuy correspondiente al año 2001, la cantidad de Bs.
441.296.878,96, monto éste que de acuerdo a lo señalado en el Oficio N° DEY-DA-059/2001 de fecha 20 de septiembre de 2001, suscrito por usted en su condición de Presidente de dicho Cuerpo Legislativo, se encuentra conformado, entre otros, por la cantidad de 425.879.235,71, correspondiente a un crédito adicional dictado por el Gobernador de dicha entidad en fecha 22 de noviembre de 2000, no obstante, dichos recursos no fueron percibidos por el ejercicio fiscal en el cuaf fueron aprobados y distribuidos (año 2000), sino que se incorporaron en el presupuesto de ingresos y gastos del año 2001. Dicha situación contraviene lo establecido en el artículo 11 de la Ley de Régimen Presupuestario del Estado Yaracuy (publicada en al Gaceta Oficial del Estado Yaracuy de fecha 1 de enero de 1980), el cual señala: "El ejercicio presupuestario se inicia el primero de enero y termina ei treinta y uno de diciembre de cada año", por lo tanto, no era procedente incorporar los recursos productos del crédito adicional, al presupuesto del ejercicio fiscal siguiente como compromisos de años anteriores (partida 4.06), toda vez que a través de ella se cancelan compromisos definitivos pendientes de pago de años anteriores, los cuales están referidos a aquellos finalizado el período que una vez complementario quedaron pendiente de pago.
Igualmente. Dicha it::ación contraviene el principio de la unidad del tesoro previsto en los artículos 16 y 34 de ia Ley del Régimen Presupuestario del Estado Yaracuy (publicada en Gaceta Oficial del Estado Yaracuy, N° Extraordinario S/N de fecha 1 de enero de 1980). Tal hecho, podría configurar supuesto deresponsabilidadadministrativa,de conformidad con lo dispuesto en el numeral 17 del artícuio 113 de la Ley Orgánica de la Contraloría General de fa República, vigente para el momento de la ocurrencia de los hechos, norma que mantiene su vigencia conforme lo establecido en el numeral 11 del artícuio 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal. La afirmación sobre 1a comisión de este hecho se sustenta en los siguientes indicios: A) Oficio N° DEY-DA- 059/2001 de fecha 20 de septiembre de 2001, suscrito por el ciudadano Luis A. De Mauricio Vásquez en su condición de Presidente del Consejo Legislativo del Estado Yaracuy, mediante el cual hace referencia al presupuesto de ingresos y gastos del año 2001, donde la partida 406 "Servicio de la Deuda Pública" se compone de la siguiente manera:
"Otras cuentas a cobrar Bs.425,879.235,71 Reserva del Tesoro Nacional no Comprometida Bs. 6.370.501,96 Disminución de Banco_Bs._9.047.140,92 Tota Bs.:441.296.878,59 Dicho monto no cancelados al 31-12-2000".
(folio 476) B) Gaceta oficial del Estado Yaracuy N° 2.372 de fecha 29 de noviembre de 2000. (folio 162) C) Distribución Presupuestaria - Crédito Adicional Año 2000. (folio 163) D) Gaceta Oficial del Estado Yaracuy N° 2.368 del 22-11-2000. (fo1i-.: 45? al 457). CUARTQ:
Por haber incorporado al presupuesto del año 2000 por la vía de un crédito adicional acordado en fecha 18 de septiembre de 2000, suscrito por usted, en su condición de Presidente del Consejo Legislativo del Estado Yaracuy, un remanente proveniente del ejercicio fiscal anterior (1999) por la cantidad Bs. 1.166.404,66 sin enterar los previamente al tesoro estadal, toda vez, que dicha conducta contraviene presuntamente el principio de unidad del tesoro, previsto en los artículo 16 y 34 de la Ley del Régimen Presupuestario del Estado Yaracuy (publicada en Gaceta Oficial del Estado Yaracuy, N° ExtraordinarioS/N de fecha 1 de enero de 1980). Tai hecho, podría configurarsupuestoderesponsabilidad administrativa, de conformidad con . lo dispuesto en el numeral 17 del artículo113 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de la ocurrencia de los hechos, norma que mantiene su vigencia conforme lo establecido en el numeral 11 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal. La afirmación sobre la comisión de este hecho se sustenta en los sigulentes indicios: A) Acuerdo
página original (tal como se publicó)
de fecha 18 de septiembre de 2000, suscrito por el cludadano Luís Antonio de Mauricio Vásquez Sayazo, Presidente del Consejo Legislativo delEstado Yaracuy, en el cual acuerda en su artículo primero lo sigulente:
"Autorizar al Ciudadano Presidente del Consejo Legislativo del Estado Yarocuy, para que decrete un crédito Adicional del cierre fiscal del año 1.999, el cual' no ha sido incorporado al Presupuesto de Ingresos y Gastos de este Consejo Legislativo, para el presente Ejercicio Fiscal 2000, por la cantidad de UN MILLÓN CIENTO SESENTA SEIS MIL CUATROCIENTOS CUATRO BOLIVARES CON YSEISCENTIMOS(Bs.
SESENTA
1.166.404,66),según distribución en cuadro anexo. "(folio 405). B) Informe de la Cornislón de Finanzas, en el cual aprueban la solicitud de Crédito Adicional realizada por el Presidente del Consejo Legislativo del Estado Yaracuy, contenida en el Oficio DEY-P-120/00 de fecha 18 de septiembre de 2000 por la cantidad de UN MILLÓN CIENTO SESENTA Y SEIS MIL CUATROCIENTOS CUATRO BOLIVARES CON SESENTA Y CENTIMOS SEIS (Bs.
1.166.404,66).(folio 406); C) Exposición de Motivo en el cual se señala io siguiente: "En vista al remanente de. Bs. 1.166.404,66 proveniente del Clerre Fiscal del Año 1999 de la gestión presidida por el Sr. Iván Mastrangelo, el cual no ha sido incorporado al presupuesto de ingresos y gastos de este Consejo Legislativo en el presente ejercicio fiscal 2.000, se solicita la incorporación de dichos recursos para ser utilizado en la partida de Viáticos y Pasajes dentro del País con la finalidad de cubrir los gastos de movilización a Caracas, para asistir a las diversas reuniones de los Legisladores." (folio 407); D) Código Presupuestarlo - Partida 403.07.01.00 Vláticos y Pasajes dentro del País por Bs. 1.166.404,66.
(folio 408) y E) Depósito N° 3593628 del Banco Capital, N° de cuenta 281013994 a nombre del Consejo Legislativo. (folio 409). QuInTtO: Por haber dictado en fecha 19 de diciembre de 2000 un crédito adicional por la cantidad de Bs.
817.418,12, provenientes de intereses bancarios generados desde ei mes de agosto hasta el mes de diciembre de 2000 a los fines de ser trasladados al código presupuestarlo 402.07.01.00 correspondiente a productos de Barro, Loza y Porcelana, sin que previamente dichos recursos hayan °Idc =nterados.al Tesoro Estadal. Dicha situación contraviene el principio de la unidad del tesoro previsto en los artículos 16 y 34 de la Ley del Régimen Presupuestario del Estado Yaracuy (publicada en Gaceta Oficial del Estado Yaracuy, N° Extraordinario S/N de fecha 1 de enero de 1980). En consecuencia el haber utilizados los recursos provenientes de los intereses bancarios sin haberlos enterados al Tesoro Estadal, podría configurar un supuesto generador de responsabilidad administrativa, a tenor de la dispuesto en el numeral 17 del artículo 113 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de lo ocurrencia de los hechos, norma que se mantiene actualmente en el numeral 11 del artículo 91 Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (Gaceta Oficial de la República Bolivariana de Venezuela N° 37.347 de fecha 17 de diciembre de 2001). La afirmación sobre la comisión de este hecho se sustenta en los siguientes indicios: A) Acuerdo de fecha 19 de diciembre de 2000, suscrito por el ciudadano Luis Antonio de Maurido Vásquez Sayazo, Presidente del Consejo Legislativo del Estado Yaracuy, en el cual acuerda en su artícuio primero lo siguiente: "Autorizar al Ciudadano Presidente del Consejo Legislativo del Estado Yaracuy, para que decrete un crédito Adicional que será trasladado al código presupuestario 402-07-01-00 por la cantidad OCHOCIENTOSDIECISIETE MIL de CUATROCIENTOS DIECIOCHO BOLÍVARES CON D0CE CENTIMOS (Bs. 817.418,12). (folio 412); B) Informe de la Comisión de Finanzas de fecha 12 de diciembre de 2001, en el cual apruebarl la solicitud de Crédito Adicional hecha por el Presidente del Consejo Legislativo delEstado Yaracuy, "or. la calidad de MIL DIECISIETE CUATROCIENTOS DIECIOCHO BOLÍVARES CON D0CE CENTIMOS (Bs. 817.418,12). (folio 413); C) Exposición de Motivo en el cual se señala lo siguiente: Los Intereses percibidos por el Consejo Legislativo del Estado Yaracuy de la cuenta corriente Nro. 28-1-013994 del Banco Capital desde el mes de agosto hasta la fecha, asciende a un monto de Bs. 817.418,12;
dicho ingreso será trasladado a el Código Presupuestarlo 402-07-01-00 correspondiente a Productos de Barro, Loza y Porcelana, por requerimientos en la misma. (folio 414) y D) Código Presupuestario 402.07.01.00 "Productos de Barro, Loza y Porcelana" por Bs.
817.418,12 (folio 415) (..)".
Por otra parte, de los documentos que cursan en el expediente tenemos que mediante Oficio N° 08-01-592 de fecha 10-05-2007, quien suscribe Director de Determinación de Responsabilldades de la Dirección General de Procedimientos Especiales de este Organismo Contralor, dirigido al Contralor Interventor del Municiplo Girardot del estado Aragua, se solicitó lo sigulente: "(..) se sirva notificar personalmente al cudadano SERVELIANo JIMÉNEZ SALAZAR, del contenido de nuestro Oficio N° 08-01-591 (...) (folio 748). En atención al requerimiento anterior, el Contralor Interventor de la Contraloría Municipal del Municipio Girardot del estado Aragua, a través del Oficio N° CM-00517-07 de fecha 04 de junio de 2007, remitió a este: Organismo Contraior los siguientes documentos: Oficlo N° 08-01-591 dé fecha 10 de mayo de-2007, emanado de la Dirección de Determinación de Responsabilidades, dirigido al ciudadano SERVELIANOJIMENEZ y Actas de fechas 18, 21 y 22 de mayo de 2007, en las cuales se dejó constancia de la imposibilidad de notificar al mencionado cludadano (folios 749 al 762), razón por la cual esta Direcclón acordó mediante acta de fecha 09 de mayo de 2007, continuar la averiguación administrativa en ausencia y estampar Cargo Único al ciudadano supra identificado, en su condición de Legislador del Consejo Legislativo del estado Yaracuy (follos 742 al 745), en los siguientes términos.
"(..) CARGO UNICO: Por haber aprobado con su voto, mediante Acta de Sesión Ordinaria No. 25 de fecha 4 de. octubre de 2000, el pago para cada uno de los Legisladores por los siguientes, conceptos: a) Dieta por la cantidad de 8s. 1.500.000,0o mensuales a cada . uno y b) Otros Complementos que estarían distribuidos de la siguiente manera: Bs. 400.000,oo para los Legisladores que no tienen responsabilidad directiva; Bs. 450.000,oo para los Legisladores que tienen responsabilidad de Vicepresidencia y Bs. 500.000,oo para el Presidente del Consejo Legislativo del Estado Yaracuy.
Todos estos pagos fueron aprobados para cada uno de los Legisladores, no obstante que según lo dispuesto en el Artículo Primero de la Resolución No. 0012-00 de .fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional (Gaceta Oficial de la República Bolivariana de Venezuela No. 37.010 de fecha 9 de agosto de 2000) la cual señalaba:"Los Legisladores y Legisladoras Integrantes de los Poderes Legislativos Nacional y Estadal,sólo n n n e de los servicios prestados a la Nadón el que hublere correspondido a la dieta mensual percibida, sin que ella genere o de lugar prestaciones sociales u otros beneficios distintos al señalado". Norma ésta que debe ser Interpretada en co-mrdancia con lo dispuesto en el artículo 4 del Régimen Transitorio de Remuneraclones de los más Altos Funclonarios de los Estados y Municipios
página original (tal como se publicó)
(Gaceta Oficial de la República Bolivariana de Venezuela No.36.880 de fecha 28 de enero.
de 2000) el cual establece lo siguiente: "La remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en dietas, y se regirá de acuerdo con el Régimen para a Integración de las Comisiones Legislativas de los Estados (...)" (Gaceta Oficial de ia República Bolivariana de Venezuela No. 38.865 de fechà 7 de enero de 2000), el cual en su artículo 9 dispuso 1o siguiente: "El sueldo básico mensual de los integrantes de las Comisiones Legislativas de los Estado será de setecientos cincuenta mil bolivares (Bs.750.000,oo)". Conductaésta presuntamente generadora de responsabilidad administrativa, de conformidad con lo establecido- en el articulo112 de la Ley Orgánica de la Contraloría General de la República, vigente al momento de fos hechos, la cual dispone: "La Contraloría deberá realizar averiguaciones administrativas cuando surgieren indicios de que fundonarios públicos o particulares, que tengan a su cargo o intervengan en cualquier forma en la administración, manejo o custodia de bienes o fondos públicos de las entidades sujetas a control, hayan incurrido en los actos, hechos u omisiones generadoras de responsabilidad administrativa a que se refiere ésta Ley y la Ley Orgánica de Salvaguarda del Patrimonio Público. Esta averiguación procederá aún cuando dichas personas hubiesen cesado en sus funciones", en concordancia con el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público, vigente al momento de la ocurrenda de los hechos, z.cu3l establecía:
"Los miembros de las Juntas Directivas o de los Cuerpos Colegiados encargados de la administración del patrimonio de las entidades a las que se refiere el articulo 4 incurren solidariamente en responsabilidad administrativa cuando concurran con sus votos a la aprobación de pagos ilegales, sin perjuicio de la responsabllidad penal y civil que de tales acuerdos pudieran derivarse.
Incurren igualmente en responsabilidad los funcionarios que hubieren autorizado tales pagos, salvo que hubieran objetado previamente por escrito la orden 'respectiva.
(...)", supuesto éste que se mantiene como generador de responsabilidad administrativa a tenor de lo dispuesto en el numeral 15 artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (...)".
Finalmente, y por cuanto fue impracticable la notificación personal del Ciudadano SERVELIANO JIMÉNEZ SALAZAR, plenamente Identificado en autos, se publicó en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.842 Extraordinario de fecha 26 de junio de 2007, el Acta de Formulación de Cargos en Ausencia referida precedentemente, de conformidad con lo establecido en el artículo 76 de la Ley Orgánica de Procedimientos Administrativos (folios 769 al 771). Asimismo, dicho acto fue informado mediante aviso de prensa publicado en el Diario Vea en fecha 10 de julio de 2007 (folios 772),
C.4 ESCRITOS DE CONTESTACIÓN A LOS CARGOS FORMULADOS.
"De conformidad con lo previsto en el artículo 120 de la Ley Orgánica de la Contraloría General de la República, vigente para. la fecha de oCurrencia de los hechos,el ciudadano DAVID A. ZAMBRANOH., abogado en ejercicio, inscrito en el Instituto de Previsión Social del Abogado bajo el N° 56.264, actuando en nombre: y representación del ciudadano FAWZI RAFAEL ABDEL PÉREZ, en fecha 14 de julio de 2006, consignó ante ésta Dirección de Determinación de Responsabilidades, en tiempo hábil, escrito de descargos, contentivo de ocho (8) folios, cursante a ics folios 581 al 588, en el cuat esgrime fundamentalmente los siguientes alegatos de defensa:
"(..) realiza la contestación sobre los cargos imputados a su poderdante, sin entrar a conocer sobre el fondo de las razones sobre las cuales se efectúa la imputación, ya que al existir vicios graves que afectan de nulidad de todo el procedimiento administrativo, el principio de legalidad y el derecho a la defensa, estos deben ser resueltos con primacía de conformidad a las disposiciones constitucionales y legales existentes (...)".
Seguidamente hace referencia al Procedimiento Administrativo llevado por la Contraloría General de la República, indicando que "(...) Partiendo de. to ordenado en los numerales 2 y. 3 del auto de apertura del procedimiento Administrativo de fecha .19/12/2001, se procedió a incorporar al expedientetodala documentación acumulada hasta la fecha (..) sin que se produjera, ningún auto o acto de cualquier índole o tipo por parte de la Dirección de Averiguaciones Administrativas. de la Contraloría General de la Republica, con la finalidad de - concluir c prorrogar la averiguación administrativa; situación que se mantuvo inmutable hasta fecha 16 de mayo de 2006, es decir, durante un período de 4 años 4 meses, contados a partir de la fecha del auto de apertura del procedimiento administrativo. (...) por otra parte se evidencia. como consiguiente actuación administrativa, la orden de comparecencia de los legisladores del Consejo Legislativo correspondientes al periodo 2000-2004 (...), y consiguiente acto de formulación descargos en fecha 30 de mayo de 2006 (...), deduciéndose del mencionado procedimiento administrativo la ausencia o prescindencia total y absoluta del procedimiento establecido en la ley para su sustanciación y cu!minación, y la consecuente violación at debido proceso (...)".
Luego, para ubicarse dentro de las normativas legales que rigen el procedimiento administrativo, transcribe el contenido del articulo 115 de la derogada Ley Orgánica de ia Contraloría General de la República, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, y el articulo 52 de la Reforma Parcial del Reglamento de la Ley supra indicada, señalando que:
*(...) el expediente administrativo N° 08-01- 07-01-179, se aperturó en fecha 17 de diciembre del año 2001, el mismo debía por lapso preclusivo haber concluido o terminado en fecha 17 de junio de 2002, y solamente de existir causa grave que justificara la prolongación del procedimiento administrativo por auto motivado de la Dirección de Averiguaciones Administrativas existente en ese entonces, lo cual no es ni fue el caso, podría haber ico prorrogable por otros seis (6) meses, es decir, en caso de existir el supuesto negado el lapso podía haber sido extendido hasta el 17 de diciembre de 2002, fecha última o lapso legal establecido a la Contraloría General de la Republica para ejercer su potestad, por lo que todo aquello que sea procesado fuera del término o del procedimiento establecido para ejercerlo, se constituye en un vicio que afecta el derecho al debido proceso y al principio de legalidad (..) talacción .representa una clara violación def procedimiento legal. existente (...) deviene en un vicio de carácter grave que además contraviene el debido proceso y las disposiciones contenidas en la Ley Orgánica de Procedimientos administrativos (...) Por lo que es necesario dejar por sentado a los efectos del vicio. denunciado, que el procedimiento administrativo es un requisito formal esencial parala validez del _acto administrativo que se caracteriza por su
página original (tal como se publicó)
N° 6.019 Extraordinario
13
GACETAOFICLAL DE LA REPÚBLICABOLIVARIANA DÊ VENEZUELA
complejidad. Es el iter o camino jurídico a recorrer para la formación de la voluntad administrativa; si se quiere, el cauce regular.
obligado, de la actividad constitutiva de una situación juridica objetiva específica (..) y no se puede relajar sino en los términos y condiciones establecidos en la ley (...).Por lo que tal situación se configura en Vicios del procedimiento (Trámnites y formas) podrían ser Relevantes: cuando su violación (omisión o distorsión) puede determinar, según los casos, la nulidad absoluta al acto resofutorio, y por ende de sus antecedentes (en su totalidad), o la anulabilidad, es decir, la anulación del acto resolutorio, atendiendo que constituyen causal de nulidad absoluta (...)".
Igualmente, indicó el apoderado del indiciado en el escrito de descargos, a la nulidad del procedimiento administrativo, señalado principalmente lo siguiente:
"(...) la anulación procède por motivos de legalidad, cuando el acto es contrario al ordenamiento jurídico, tal cual se evidencia en el presente caso, y procede igualmente cuando la alteración del acto viene determinada por motivos de legalidad (vicios jurídicos) lo cual ya han quedado evidenciado; por lo que la anulación aqui referida es una obligación de la Administración(...)mientras que la administración está obligada a actuar siempre que se encuentra ante un acto producido por ella misma que este viciado de nulidad absoluta (...) De este postulado se infiere que la dedaratoria o reconocimiento de la nulidad absoluta de un acto previo, no es otra cosa que una de las modalidades de la potestad revocatoria de la Administración (...)".
Siguiendo este orden de ideas, el representante del indiciado hace Administrativos de la siguiente manera manifestando que:
"(...) Los actos administrativos serán absolutamente nulos (...) Cuando hubieren sido dictados (.) con prescindencia total y absoluta del procedimiento legalmente establecido, por lo que los Vicios en el iter de la formación del acto administrativo, de sus antecedentes o actos de trámite, cn la prescindencia total y absoluta del procedimiento tegalmente exigible y la omisión de trámites, causan la indefensión de mi poderdante. Es por lo que en atención a todo los supuestos de hecho y derecho expuestos en este escrito (...) y en atención al principio de autotutela de la administración publica solicito se declare de conformidad a lo expuesto en el articulo 83 de la Ley de Procedimientos Administrativo, el reconocimiento de nulidad sobre los actos dictado por esta Dirección de Determinación de Responsabilidades; de la Contraloría General de la Republica, en contravención de las disposiciones legales que rigen la materia, los principio de legalidad y del derecho al debido proceso establecido en la Constitución de la Republica Bolivariana de Venezuela (...)".
Así mismo, en fecha 28 de julio de 2006, el ciudadano VicTOR PÉREZ CEBALLoS, de conformidad con lo previsto en el articulo 120 de la Ley Orgánica de la Contraloría General de la República, vigente para la fecha de ocurrencia de los hechos, presentó por ante esta la Dirección de Determinación de Responsabilidades, escrito de contestación a los cargos imputados, cursantes a los folios (594 al 610). Como fundamento a su defensa esgrime fundamentalmente lo siguiente:
En primer lugar el indiciado en el Capítulo 1 de su escrito de descargos, titulado StvOpsiS, narra de manera cronológica los documentos cursantes en el expediente administrativo. Seguidamente, en el Capítulo !I titulado VICIOS DE FORMA, el indiciado señala lo siguiente:
"(...) De las fechas referidas en el capítulo I dei presente escrito, se puede apreciar que desde la fecha en que esta Dirección _de Investigaciones y Procedimientos Especiales aperturar de oficio la averiguación que contiene el presente procedimiento, es decir, que desde el 19/08/2002, hasta la fecha de reanudación de las actuaciones administrativas, 08/05/2006, transcurrieron tres (3) años; tres meses y once (11) días, sin que hubiese realizado por parte de la administración actuación alguna, quedando durante el aludido tempo paralizado, tampoco existe auto por parte de la Dirección que indique prorroga de ley, norma de obligatorio cumplimiento de conformidad con las disposiciones contenidas en el artículo 53 del Reglamento de la Ley Orgánica de la Contraloría Genera! de la República (...) en aplicación det señalado artículo 53 del Reglamento, si la apertura del expediente lo fue ef 19/12/2001, el lapso de los seis meses otorgados por la Ley venció el 19/06/2002, fecha en 1a cual debió existir procedimiento y en caso de prorrogar debió estampar un auto, de allí que es menester invocarlaimposicióndeprincipios administrativos,contenidosenlaLey reguladora del procedimiento administrativo venezolano (...) Es imperioso invocar el principio administrativo de formalismo, aplicable a todo procedimiento, que impone la obligación por parte de la administración, en el caso que nos ocupa, de la Dirección de Averiguaciones Administrativas de resolver en los lapsos precisos (..) La paralización del presente procedimiento, acarrea la violación del principio de formalismo, como primer requisito de forma para la validez y eficacia de un acto (...) Que conlleva a la nulidad absoluta establecida en el artículo 19 Ordinal 4:de la Ley Orgánica de Procedimientos Administrativos el cuai prescribe: "Los actos administrativos serán absolutamente nulos "Cuando sean dictados con prescindencia total y absoluta del procedimiento legalmente establecido " Por violentar el principio de legalidad, el principio del formalismo, que se sumergen en el derecho del debido proceso, entre otros derechos" (...) Que no es otra que el sometimiento a la Ley y al Derecho consagrado en el principio de legalidad que reviste la actividad administrativa por imposición del artículo 141 constitucional (...)".
Asimismo, el indiciado en el Capítulo IV del mencionado escrito, titulado DEsCARGO, explana los hechos y circunstancias que le fueron atribuidos por este Organismo Contralor en el Acta de Formulaclón de Cargos, y seguidamente en el Capítulo IV procede a rechazar los y contradeciríos en su totalidad, con fundamentos ens los siguientes puntos:
"(...) 1).- El articulo 04 del Régimen Transitorio de Remuneraciones de los mas Altos Funcionarios de los Estados y Municipios (publicado en Gaceta Oficial de la Republica Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), Establece: "La remuneración de los integrantesdelasComislones Legislativa de los Estados consistirá en dietas y se regirá por lo establecido en Resolución de la Comisión de Coordinación de la Asamblea Nacional Constituyente que establece el Régimen. para la Intearaciónde las Comisiones Legislativas de los Estados.Se prohíbe los aportes de los estados a los Inpre-Legisiativos o asociaciones simlfares".
Para establecer el ámbito de aplicación del referido artículo obligatoriamente es necesario establecer la siguiente diferencia (...) la aplicabilidad por parte del órgano contralor de la precitada norma, en la presente averiguación administrativa, se presentan una
página original (tal como se publicó)
serie de contradicciones de lo cual hay que dejar en claro los términos Consejos Legislativos que son un régimen diferente al de las Comisiones Legislativas de los Estados, para los cuales fue dictada la norma in comento, ya que cuando el término dieta se debe entender como una retribución a personas naturales por la concurrencia a reuniones de órganos colegiados del sector público, tales como juntas, comisiones, directorios, la eventualidad a la asistencia a actos y sesiones, lo cual no requiere una dedicación exclusiva, pudiéndoseevidenciar una diferencia muy precisa entre dietas y salarios, y las funciones que desempeñan los legisladores estadales según la Constitución Nacional y el concepto de dieta que pretende hacer ver la Contraloría en la imputación que se me realiza, al haber aprobado con mi voto una remuneración por encima de la estipulada en el Régimen para la Integración de las Comisiones Legislativas de los Estados, publicado en Gaceta Oficial de la Republica Bolivariana de Venezuela N° 36.865, de fecha 7 de enero de 2000, en su articuto 9, el cual establece: "El sueldo básico mensual de los integrantes de las comisiones legislativas da los estados será de Seteclentos Cincuenta Mil Bolívares (Bs.750.000, 00)." Ahora bien, el Régimen de Transición del Poder Público, establece en su artículo 12 lo siguiente: "Hasta tanto se elías V tomenposesión los diputados integrantes los Consajos Legislativos de los Estados previstos en la Constitución de 1999, el Poder Legislativo de cada estado será ejercido por una Comisión Legislativa integrada cinco Estadal por escogidos ciudadanos fa por de Comisión Coordinadora la Asamblea Nacional Constituyente." De lo que se puede desprender de la comparación y análisis de ambas normativas, que la aplicación del artículo 09 del Régimen para la Integración de las Comisiones Legislativas de los Estados (...) es únicamente para las Comislones Legislativas Estadales a las que hace referencia el Régimen de Transiclón del Poder Público (..) no pudiendo ser aplicable a los Consejos_Legislativos_Estadales_yaelectosY posesionados en pleno uso_de sus facultades constitucionales, por que como se puede desprender del Acta de Sesión Ordinaria N°25 de fecha 04 de octubre de 2000, en la que todos los legisladores aprueban la cancelación de la Dieta de los legisladores por la cantidad de Un millón quinientos mil bolívares (Bs.1.500.000,00) mensuales a cada uno mas otro complemento, ya se había conformado el Consejo Legislativo del Estado Yaracuy, y nuestros cargos eran de Diputados electos por el pueblo, no siendo mi cargo miembro de ninguna Comisión Legislativa, evidenciándose con esto la mala interpretación por parte de este órgano contralor.de la normativa que se me es aplicada, para atribuirme una responsabilidad administrativa que en ningún momento he incurrido, mas aún del mismo articulado se desprende el lapso de aplicabilidad de la norma en que se basa el procedimiento del cual soy parte, exactamente cuando en el articulo 12 del Régimer de Translclón del Poder Público, establece taxativamente"Hasta tanto se eliian y tomen posesión los diputados integrantes Conseios de Legislativos de los Estados" , lo cual se realizo de conformidad a ley, tal y como consta en la Gaceta Oficial del Estado Yaracuy, NO
2.322, de fecha 08 de agosto de 2000, donde consta que en Sesión Extraordinarla Acta NO01 de fecha 06 de agosto de 2000, se procedió a la Elección, Juramentación y Toma de Posesión de la Mesa Directiva del Consejo Legislativo Regional del Estado Yaracuy para el período 2000-2001 (...) Es por ello, que resulta.
imposible la aplicabilidad de normas precitadas dictadas en forma transitoria y extinta,que regulabah a las Comisiones Legistativas, para la determinación de las remuneraciones de los diputados del Consejo Legislativo del Estado Yaracuy, por ser errónea la aplicación de la norma que debe regir el caso en cuestión, del cual se me imputa (...).
Por otra parte, el Consejo Legislativo del Estado Yaracuy en fecha 18 de octubre del 2001 remitió a la Directora de Control de Estados de la Contraloría General de la RepublicadeVenezuela, un Informe denominado "Análisis y Observaciones Sobre el informe de Actuación Fiscal practicada por la Contraloría General de la Repúbilca en el Consejo Legislativo del Estado Yaracuy Años 2000-2001"(..) en el cual se fundamenta muy claramente a este órgano contralor los hechos y el derecho, en referencia al caso ydemuestranla inaplicabilidad de las normas en que se sustenta la presente averiguación y proceso administrativo, y con pronunciamiento del Máximo:Tribunal Supremo de Justicia, en Sala Constitucional, con ponencia del magistrado HECTOR PEÑA TORRELLES, de fecha 2'7 de enero de 2000 (...) donde se dejó por sentado jurisprudencialmente la Supraconstitucionalidad de los actos dictados por la Asamblea Nacional Constituyente (..).
(...) En este mismo orden de ideas el artículo 162 de la Constitución, al establecer los requisitos para ser integrante de los Consejos Legislativos de los Estados, indica que éstos se regirán por las normas que la misma Norma Fundamental establece· para los diputados de la Asamblea Nacional (...) a su vez, el artículo 197 constitucional exige que es indispensable para el cumplimiento de las labores de la función, la dedicación exclusiva de los legisladores, por lo cual resulta discriminatonio para ellos y contrario a sus derechos laborales, si la única actividad taboral que realizan es la de legislador, prohibirles mediante una interpretación restrictiva y antiprogresiva, gozar de los derechos sociales protegidos por los artículos 87 al 97 de la Carta Magna, lo cual es igualmente contrario al principio del indubio pro operario, que consagra el artículo 89.3 de la Constitución, de acuerdo con el cual, en caso de duda en la interpretación o aplicación de una nórma, la técnica adoptada debe ser la más favorable para el trabajador (..)". 2) En otro orden de ideas la Constituclón de la Republica Bolivariana de Venezuela en su artículo 199, en concatenación con lo estipulado en el artículo 105 de la Constitución.del Estado Yaracuy (...) exime de responsabilidad a los diputados al momento de emitir votos en el ejercicio de sus funciones (...) De lo cual se desprende que, este órgano contralor fundamenta la presente averiguación, en el hecho que en mi condición de Diputado del Consejo Legislativohaya aprobado con mi voto, lo reflejado en la Sesión Ordinarla N° 25 de fecha 04 de octubre de 2000, lo cual de conformidad a la norma Constitucional citada, será improcedente la presente averiguación administrativa (...)".
Por su parte, los Ciudadanos YUDI MERCEDES CAMACHO de SERRANO, CONSTANTINO BARROETA ESCALONA, LUÍS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, JUAN CARLOS RODRÍGUEZ ALFONZO y SERVELIANO JIMÉNEZ SALAZAR, plenamente Identificados en autos, no interpusieron el escrito de descargos a que se refiere el artículo 120 de la derogada Ley Orgánica de la Contraloría General de la República, razón por la cual quien suscribe, Director de Determinación de Responsabilidades de la Dlrección General de Procedimientos Especiales de este Organismo Contralor, dejó constancia de tal situación a través de autos de fechas 18 de julio, 26 de septiembre, 03 de octubre de 2006 18 de septiembre de 2007, respectivamente (folios 589, 590, 676; 677 y 773).
página original (tal como se publicó)
II MOTIVA
Relacfonadas las actuaciones y examinada la documentación que integra el presente expediente, quien suscribe, Director de la Dirección de Determinación de Responsabilidades de la Dirección General de * Procedimientos Especlales, pasa a pronunciarse sobre el carácter presuntamente irregular de los hechos investigados, y la ci:tciininación de las responsabilidades que pudieran derivarse de los mismos, Al respecto, observa:
La presente averiguación administrativa se inició como resultado ce.
la actuación fiscal prácticasà por la Dirección de Control de Estados de 'a Dirección General de Control de Estados y Municipios de este Organismo Contralor, en el Consejo Legislativo del estado Yâracuy, en la que se determinó la existencia de indicios de la ocurrencia de los presuntos hechos irregulares que se señalan a continuación:
1. Aprobación de pagos presuntamente ilegales a Legisladores del Consejo Legislativo del Estado Yaracuy por concepto de remuneraciones,- durante el período comprendido entre el 1 de agosto de 2000 hasta el 31 de mayo del año 2001, mediante Acta de Sesión Ordinaria N° 25 del Consejo Legislativo celebrada en fecha 4 de octubre de 2000, por la cantidad total de setenta y tres millones quinientos cincuenta mil bolívares sin céntimos (Bs. 73.550.000,00), discriminados en cincuenta millones cuatrocientos mil bolivares sincéntimos (Bs.
50.400.000,00), por concepto de dietas en exceso y complementos de sueldos, catorcemillones cuatrocientos mil bolívares sin céntimos (Bs. 14.400.000,00). por concepto de Otros Complementos y ocho millones setecientos cincuenta mil bolívares (8s. 8.750.000,00) por siendo de aguinaldos;
que conformidad con el artículo 4 del Régimen Transitorio de Remuneraciones de los más altos Funcionarios de los Estados y Municipios, las remuneraciones de los integrantes de estos Cuerpos Legislativos consistirá en dietas, las cuales según lo establecido en el articulo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados, fue fijada en la cantidad de Bs. 750.000,00 mensuales.
Situaciónésta de pudieraconstituir verificarse el generador supuesto de responsabilidad administrativa previsto en el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público.
2 Ordenación de pagos presuntamente ilegales a Diputados del Consejo Legislativo del estado Yaracuy, por concepto de remuneraciones, durante el período comprendido entre el 1 de agosto de 2000 hasta el 31 de mayo del año 2001, por la cantidad de setenta y tres millones quinientos cincuenta mil bolívares sin céntimos (8s. 73.550.000,00), discriminados en cincuenta millones cuatrocientos mil céntimos bolívares sin (50.400.000,000), por concepto de dietas en exceso y complementos se sueldos, catorce millones cuatrocientos mil bolívares sin céntimos (Bs. 14.400.000,00) por concepto de Otros Complementos y ocho millones setecientos cincuenta mil bolivares (Bs. 8.750.000,00) por aguinaldos;
siendo de que cónformidad con el artículo 4 dei Régimen Transitorio de Remuneraciones de los más altos Funclonarios de los Estados y Municipios, las remuneraciones de tos integrantes de estos Cuerpos Legislativos consistirá en dietas, las cuales según lo establecido en el artículo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados, fue fijada en la cantidad de Bs. 750.000,00 mensuales. Situación ésta de verificarse pudiera constituir el supuesto generador de responsabilidad administrativa previsto en el artículo 37 de la Ley Orgánica de Salvaguarda del Patrimonio Público.
El Consejo Legislativo del estado Yaracuy, incluyó en su presupuesto del año 2001, en la partida 4.06 "Servicios de la Deuda Pública" la cantidad de Bs. 441.296.878,96 monto este que de acuerdo con lo señalado en el Oficio N° DEY-DA- 059-2001 de fecha 20 de septiembre de 2001, se encuentra conformado 425.875.235,71, Bs.
Jod auncrédito correspondientes adicional dictado por el Gobernador del Estado en el mes de noviembre del año 2000 y no percibidos durante ese ejercicio fiscal, Bs. 6.370.501,96, de recursos no utilizados en ejercicios anteriores y que fueran denominados "Reservas del Tesoro Nacional No Comprometidas" y Bs. 9.047.140,92 .denominados "Disminución de Banco".
El- anterior hecho se encuadra en los artículos 11, 42 y 43 de la Ley Orgánica del Régimen Presupuestario del estado Yaracuy, situación ésta de verificarse pudiera constituir el supuesto .generador de responsabilidad administrativa previsto en el numeral 17 del artículo 113 de la Ley Orgánica de la Contraloría General de la República.
El Consejo Legislativo del estado 4 Yaracuy incluyó en el presupuesto del año 2000, por la vía de crédito adicional, la cantidad de Bs.
1.166.404,66 correspondiente a recursos de años anteriores no utilizados e intereses bancarios obtenidos producto de la colocación de recursos por la cantidad de 8s.
817.418,12. Situación similares presenta para el año 2001 donde además se incluyen dentro de los aumentos efectuados al presupuesto durante los primeros cinco (5) meses del año recursos provenientes de intereses bancarios por la cantidad de Bs. 751.829,31. Los anteriores hechos encuadran en los supuestos previstos en los articulos 16 y 33 de la Ley Orgánica de Régimen Presupuestario del estado Yaracuy, situación ésta que de verificarse pudiera constituir el supuesto generador de responsabilidad administrativa previsto en el numeral 17 del artículo 113 de la Ley Orgánica de la Contraloría General de la República.
Establecido lo anterior, tenemos que los hechos presuntamente irregulares que dieron origen a la presente averiguación administrativa, fueron subsumidos en los artículos 37 y. 38 de 1a derogada Ley Orgánica de Salvaguarda del Patrimonio Público, y el numeral 17 del artículo 113 de la derogada Ley Orgánica de la Contraloría General de la República, vigentes
página original (tal como se publicó)
para el momento de ocurrencia de los hechos, los cuales subsisten como ilícitos administrativos en los numerales 11, 14 y 15 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control fiscal, por tal motivo, analizaremos en primer término dichos supuestos generadores de responsabilidad administrativa, para luego pronunciarnos sobre los alegatos realizados por los indiciados en la presente causa.
De conformidad con lo establecido en la Resolución N° 0012-00 de fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional, y publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 37.010 de fecha 9 de agosto de 2000, 1os Legisladores y Legisladoras integrantes de los Poderes Legislativos Nacional y Estadal, indica servicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otros beneficios distintos al señalado, norma ésta que se encuentra en concordancia con lo dispuesto en el artículo 4° del Régimen Transitorio de Remuneraciones 'de los más Altos Funcionarios de los Estados y Municipios (Gaceta Oficial de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), que establece que la remuneración de los integrantes de las Comisiones Legislativas de los Estados consistirá en Dietas, que según lo dispuesto en el artículo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados (Gaceta Oficial de la República Bolivariana de Venezuela N° 36.865 de fecha 07 de enero de 2000), fue fijado en la cantidad de SETECIENTOS CINCUENTA MIL BOLÍVARES (Bs.
750.000,00) de sueldo básico mensual para los integrantes de las referidas comisiones. Hechos estos que constituyen supuesto generador de responsabilidad administrativa contenido en el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público (Gaceta Oficial de la República de Venezuela N° 3.077 Extraordinario de fecha 23 de diciembre de 1982), vigente para el momento de la ocurrencia de los hechos, el cual establecía: "Los miembros de las Juntas Directivas o de los cuerpos colegiados encargados de la administración del patrimonio de las entidades a que se reflere et artículo 4°, incurren solidariamente en responsabilidad administrativa cuando concurran con sus votos a la aprobación de pagos ilegales, sin perjuicio de la responsabilidad penal y civil que de tales acuerdos pudieran derivarse. Incurren igualmente en que hubieren objetado previamente por escrito la orden respectiva. Es-a disposición será aplicable a los Concejos Municipales". (Destacado nuestro). Esta conducta continúa siendo supuesto generador de responsabilidad administrativa a tenor de lo previsto en el numeral 15 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (Gaceta Oficial de la República Bolivariana de Venezuela N° 37.347 de fecha 17 de diciembre de 2001), que establece:
"Artículo 91.- Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras Leyes, generadores supuestos de constituyen responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS)
1.5. la aprobación o autorización con sus votos, de pagos ilegales o indebidos, por parte de los miembros de las juntas directivas o de los cuerpos colegiados encargados de la administración del patrimonio de los entes y organismos señalados en los numerales 1 al 11 del articulo 9 de esta Ley, incluyendo a los miembros de los cuerpos colegiados que ejercen la función legislativa en los Estados, Distritos, Distritos Metropolitanos y Municipios.
(OMISSIS)."
De las normas transcritas anteriormente se colige el deber que tiene todo funcionario que conforma parte de un cuerpo colegiado encargado de administrar el patrimonio de los entes y organismos señalados en el artículo 4 de la Ley Orgánica de Saivaguarda del Patrimonio Público, vigente para el momento de ocurrencia de los hechos, y en fos numerales 1 al .11 del artículo 9 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacionat de Control Fiscal, de actuar apegado al conjunto de normas y requisitos que le son asignados por Ley, relacionadas en el caso que nos ocupa, con la aprobación con su voto de pagos a sus miembros.
En la misma forma, quien suscribe consideró irregular la ordenación de pagos por la cantidad de setenta y tres millones quinientos cincuenta mil bolívares sin céntimos (8s. 73.550.000,00), los cuates se encuentran discriminados de la siguiente manera: Cincuenta millones cuatrocientos mil bolívares sin céntimos (50.400.000,000), por concepto de dietas en exceso y complementos se sueldos, Catorce millones cuatrocientos mil bolívares sin céntimos (Bs. 14.400.000,00) por concepto de Otros Complementos y Ocho millones setecientos cincuenta mil bolívares (8s, 8.750.000,00) por aguinaldos, durante el período comprendido entre el 1 de agosto de 2000 hasta el 31 de mayo del año 2001, conceptos éstos no permitidos por el régimen antes señalado. Hechos estos que constituyen supuesto generador de responsabilidad administrativa contenido en el artículo 37 de la Ley Orgánica de Salvaguarda del Patrimonio Público (Gaceta Oficial de la República de Venezuela N° 3.077 Extraordinario de fecha 23 de diciembre de responsabilidad por haber procedido en cumplimiento de orden de funcionario superior, al pago uso o disposición indebida de los fondos u otros : bienes de que sea responsable, salvo que compruebe haber advertido por escrito ta ilegalidad de la orden recibida. El funcionario que ordene tal pago o empleo ilegal, será responsable administrativamente..." Esta conducta continúa siendo supuesto generador de responsabilidad administrativa a tenor de lo previsto en el numeral 14 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (Gaceta Oficial de la República Bolivariana de Venezuela N° 37.347 de fecha 17 de diciembre de 2001).
En este sentido, el numeral 14 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Contr-o1 Fiscai, establece:
"Artículo 91.- Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras Leyes, generadores de supuestos constituyen responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) 14, el pago, uso o disposición ilegal de los fondos u otros bienes de que sean responsables el particular o funcionario respectivo, salvo que éstos comprueben haber procedido en cumplimiento de orden de funcionario competente y haberle advertido por escrito la ilegalidad de la orden recibida, sin perjuicio de la responsabilidad de quien impartió ta orden.
(OMISSIS)." De lo anterior se evidencia la obligación que tiene el funcionario ordenador de los pagos, de hacerlo en atención a las disposiciones legales que le son aplicables a cada situación en particular, y la inobservancia del marco normativo al que debe ceñir su conducta, lo hace susceptible de incurrir, además de la responsabilidad administrativa, en responsabilidad civil y/ o penal.
Ahora bien, en relación al numeral 17 del articulo 1 13 de la derogada Ley Orgánica de 1a Contraloria General de la República, establecía como
página original (tal como se publicó)
supuesto de hecho generador de responsabilidad administrativa, la afectación específica de ingresos sin liquidarios o enterar los al Tesoro, manteniéndose el mismo en el numeral 11 del artículo 91 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en los términos siguientes:
"Artícuto 91.- Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen generadores.
supuestos de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(OMISSIS) 11. La afectación específica de ingresos sin liquidar los o enterarios al Tesoro o patrimonio del ente u organismo de que se trate, salvo las excepciones contempladas en las Leyes especiales que regulen esta matería. (OMIssis) * De la disposición legal antes transcrita se desprende, la posibilidad de responsabilizar administrativamente a todos aquellos funcionarios públicos y particulares que participen en el manejo, custodia o administración de bienes o recursos públicos, y que por causa de su cargo hayan afectados ingresos sin liquidarios o enterar los al tesoro o patrimonio del ente u organismo de que se trate, Asimismo, conviene destacar que tanto los ingresos como los gastos, deben registrarse en el presupuesto por su monto total, no siendo posible que determinados ingresos sean previstos. y utilizados para funcionar gastos específicos, ni registrar los saldos netos de los ingresos o de los gastos y por lo tanto, no se deben compensar ingresos y gastos cuando una misma persona sea acreedor y deuda de la entidad federal o municipal.
Realizadas las consideraciones precedentemente expuestas, este órgano fiscal se debe pronunciar acerca de las eventuales responsabilldades administrativas, desplegadas por los funcionarios que ostentaban los cargos de Presidente y Legisladores del Consejo Legislativo del estado Yaracuy y que con su actuar se materializó presuntamente los ilicitos administrativosantes expuestos, por lo cual pasa analizar los alegatos de defensa esgrimidos por los indiciados y en este sentido observa:
Como argumentos de defensa, refiere el ciudadano FAWZI RAFAEL ABDEL PÉREZ, debidamente representado por el abogado DAVID A. ZAMBRANO SALAZAR, en escrito de descargos que desde el inicio del proceso, es decir 19 de diciembre de 2001, no se produjo ningún auto o acto con la finalidad de concluir o prorrogar la averiguación administrativa, situación que se mantuvo hasta el 16 de mayo de 2006, es decir durante un período de 4 años y 4 meses, deduciéndose del mencionado procedimiento administrativo la ausencia total y absoluta del procedimiento establecido en la ley (Artículo 115 de la derogada Ley Orgánica de la Contraloría General de la República, aplicable por mandato del artículo 117 de ta Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal y el artículo 52 de la Reforma Parcial del Reglamento de la Ley supra indicada) para su sustanciación y culminación, y la consecuente violación al debido proceso, ya que el mismo debía por lapso preclusivo haber concluido en fecha 17 de junio de 2002 y solamente de existir causa grave que justificara. la prolongación de dicho procedimiento, podria haber sido prorrogable por otros seis (06) meses, es decir hasta et 17 de diclembre de 2002, lapso legal establecido a la Contraloría General de la República para ejercer su potestad, razón por la cual solicita se declare de conformidad con los artículos 19, 20, 21 y 83 de 1a Ley Orgánica de Procedimientos Administrativos, el reconocimiento de nulidad sobre los actos dictados por ésta Direción.
En relación a lo alegado quien decide observa, respecto a la legalidad de las actuaciones que se practican -en el marco de un procedimiento de averiguación administrativa- con posterioridad a los lapsos anteriormente señalados, este Organismo Contralor ha emitido pronunciamiento, en el sentido de que las causa que se encuentren en curso deben proseguir en cumplimiento de las normas que constitucionales y legales tienen atribuidas, entre otros, los órganos de control fişcal y en resguardo de los principios que rigen la formación del acto administrativo, entre los cuales se encuentra, el Principio de Oficiosidad, el cual tiene dentro de sus manifestaciones el principio de la verdad material de los hechos, se les impone la obligación de practicar todas y cada una de las actuaciones que sean necesarias para un mejor conocimiento de ;los asuntos que deben decidir, Siendo así, se estima que un procedimiento de averiguación administrativa que ha excedido los lapsos legalmente establecidos, no necèsaniamente conlleva a la verificación de un vicio que comporte su nulidad, máxime en el mismo se han cumplido todas y cada una de las fases procedimentales y se ha garantizado a los interesados, el pleno ejercicio de sus derechos constitucionales.
Sobre este particular, tanto la doctrina como a jurisprudencia patria, ha sido conteste y pacífica al afirmar que la falta de la estricta observancia de los lapsos y trámites sólo puede originar la nulidad de los actos administrativos, cuando con ello se ha causado indefensión; pues el vicio de administrativo, es el de la prescindencia total y absoluta de procedimiento, toda vez que se vulnera la garantía constitucional del debido proceso y en consecuencia, del derecho a ta defensa, y ello constituye indudablemente un grave perjuicio en la esfera jurídica del particular destinatario del acto, que evidentemente acarrea su nulidad, y así lo ha manifestado en reiterada oportunidades la Sala Político Administrativa del Tribunal Supremo de Justicia, entre la que destaca la Sentencia N° 01383 de fecha 01 de agosto de 2007, señalando en el referido fallo lo siguiente:.
"(.) Al respecto, esta Sala ratifica su jurisprudencia conforme a la cual la no estricta sujeción de la Administración a los plazos que conforme a la ley tiene para realizar determinadaactuación, no constituye por sí sola, en principio, un vicio que afecte directamente la validez del acto administrativo y por tanto no genera su nulidad, a no ser que se esté, verbigracia, ante un supuesto de prescripción.
El retardo de la Administración en producir decisiones lo que puede acarrear es la responsabilidad del funcionario llamado a resolver el asunto en cuestión, pues en ese caso ciertamente se vulnera el contenido del artículo 41 de la Ley Orgánica de Procedimientos Administrativos, por cuya virtud las autoridades y funcionarios competentes deben· observar los términos y plazos legalmente establecidos, para el despacho de los asuntos sometidos a su consideración (...)" (Destacado nuestro).
En consecuencia, corresponde advertir a titulo de antecedente, la normativa adjetiva que rige a las averiguaciones administrativas seguidas por esta instancia contralora y que fue aplicada en el caso bajo examen.
Conforme a la Ley Orgánica de la Contraloría General de la República, vigente para el momento de practicarse la actuación fiscal que originó el inicio de presente del procedimiento administrativo, las actuaciones fiscales (inspecciones, fiscalizaciones y auditorias) se realizaban con fundamento en las funciones de control, vigilancia y fiscalización de Ingresos, gastos y
página original (tal como se publicó)
bienes públicos constitucional y legalmente atribuidas a este Organismo Contralor, lo cual implicaba que de oficio o por denuncia, se podían ordenar actuaciones dirigidas a verificar la legalidad y sinceridad de las operaciones de entes públicos, dependencias y demás organismos sometidos a su control, relacionados con la administración, manejo y custodia de bienes o fondos públicos.
En este sentido, los resultados de las actuaciones fiscales, fueron recogidos por el/ios funcionario(s) de control con conocimiento técnico, designado a tal efecto y plasmados en un instrumento denominado Informe Preliminar. Como paso siguiente, el contenido del Informe Preliminar se hacía del conocimiento de las autoridades del ente u órgano objeto de la actuación fiscal, a fin de que éstas formularán las observaciones que estimarán pertinentes y aportaran -de ser el caso- la documentación a que hubiere lugar, patentizándose el primer acto de Control de prueba y por ende el derecho a la defensa.
Posteriormente, del análisis meticuloso, riguroso y armonizado de la información asentada en el Informe Preliminar conjuntamente con las observaciones formuladas por las autoridades del ente u órgano auditadc, surgir el denominado Informe Definitivo, el cual representa el instrumento a través del cual el organismo contralor, recomienda, sugiere, exhorta, insta al ente u órgano para que elabore un plan de acciones correctivas a fin de erradicar o minimizar las causas que originan las desviaciones, Irregularidades o deficiencias detectadas.
Por su parte, el artículo 115 de la Ley Orgánica de la Contraloría General de la República, bajo análisis establecía el inicio del procedimiento administrativo mediante auto de apertura, debidamente motivado, V5 continuaba con la sustanciación de la averiguación administrativa dentro de un plazo de seis (6) meses haciendo remisión al Reglamento de la Ley, con el objeto de reunir 'en el expediente los documentos, declaraciones, experticias, informes y demás elementos de juicio que sean necesarios para esclarecer la verdad de los actos, hechos u omisiones que se investigan.
De seguidas, el artículo 119 del instrumento legal referido, consagrada que dentro del curso de la averiguación administrativa, cuando surgían indicios de responsabilidad contra alguna persona, la Contraloría procedería a citar la conforme a lo dispuesto en el artículo 117 eiusdem -e' cual remitir a las disposiciones contenidas en el Código de Procedimiento Civil- ordenándose su comparecencia dentro de los diez (10) días continuos siguientes a la fecha de la citación, en cuya oportunidad le tomanía deciaración sin juramento. Continuaba estableciendo que dentro de los seis (6) días hábiles siguientes al acto de comparecencia, la Contraloría valoranía la declaración del indiciado y de considerario procedente, le formulanía los cargos al término de dicho plazo.
A continuación, tal y como to disponía el artículo 120 de la Ley en comento, se abriría un lapso de cuarenta y cinco (45) días continuos para que las personas a quienes la Contraloría les hubiere formulado cargos, pudieran contestar los mediante escrito razonado. Transcurrido este lapso, el procedimiento debía culminar con una decisión que podría ser de absolución, sobreseimiento o responsabilidad administrativa, según el caso.
Así 1as cosas tenemos, que en fecha 29 de noviembre de 2001, 1a Dirección de Control de Estados adscrita a la Dirección General de Control de Estados y Municipios, de este Organismo Contralor, a través de Informe Definitivo N° 157, plasmó los resultados de la actuación fiscal realizada en el Consejo Legislativo det estado Yaracuy (follos 4 al 31). En razón de elio, la otrora Dirección de Averiguaciones Administrativas adscrita a la Dirección General de Averiguaciones Administrativas y Procedimientos Especiales, en fecha 19 de diciembre de 2001, procedió a la apertura de la averiguación administrativa, en virtud de que surgían indicios de comisión de hechos presuntamente irregulares derivados de dicha actuación fiscal, de conformidad con los artículos 112 y 115 de la Ley Orgánica de la Contraloría General de la República. (folios 1 al 3).
Es así, como los fines de darle continuidad al procedimiento en fecha 11 de mayo de 2006, se libraron los oficios Nros 08-01-554, 08-01-555, 08- 01-556, 08-01-557, 08-01-558, 08-01-559-08-01-560, a los ciudadanos Constantino Barrceta Escalona, Fawzi Rafael Abdel Pérez, Juan Carios Rodríguez Alfonzo, Yudi Mercedes Camacho, Luís Antonio Vásquez Sayago, Serveliano Jiménez Salazar y Víctor Manuel Pérez Ceballos, titulares de las cédulas de identidad N° 2.568.920, 7.587.248, 6.810.864, 3.458.691, 5.139.396, 1.351.923 y 7.371.190, respectivamente, con la finalidad de que comparecieran por ante la Dirección de Determinación de Responsabilidades, dentro de los diez (10) días continuos siguientes, contados a partir de !a fecha de recepción de ese oficio, concediéndosele tres (3) días adicionales como término de la distancia, para que aportaran su declaración en relación a la averiguación administrativa que se adelantaba por presuntas irregularidades ocurridas en el Consejo Legislativo del estado Yaracuy, desce el mes de agosto de 2000 hasta el mes de mayo de 2001, todo ello realizado en el marco de lo dispuesto en el artículo 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de los hechos investigados, aplicable por disposición del articulo 117 de la Ley Orgánica de la Contraloría General de 1a República y del Sistema Nacional de Contrcl Fiscal, los cuales fueron recibidos en fecha 18 y 19 de mayo, 20 y 22 de junio todas del año 2006, tal y corno se evidencia en los folios 494 al 498, 501 y 502, respectivamente.
En fecha 23 de mayo de 2006, el ciudadano Fawzi Rafael Andel Pérez, plenamente identificado en autos, compareció por ante la Dirección de Determinación de Responsabilidades, a los fines de rendir declaración sin juramento tal y como consta en acta de esa misma fecha (folios 503 al 505) y se le previno que de conformidad con los artículos 1 19 de la Ley Orgánica de la Contraioría General de la República, vigente para el momento de los hechos investigados, en concordancia con el articulo 117 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, debía comparecer nuevamente a los fines de ser impuesto de la valoración que a taies efectos se haría de su declaración, conjuntamente con los documentos cursantes af expediente.
De igual manera, en fecha 26 de junio de 2006, los ciudadanos Constantino Barroeta Escalona y Yudi Mercedes Camacho de Serrano, supra identificados, comparecieron a ta Dirección de Determinación de Responsabilidades, a los fines antes citados, (folios 509 al 511; 512 al 514; ) y se les advirtió que de conformidad con los artículos 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de los hechos investigados, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, debían comparecer nuevamente a los fines de ser impuestos de la valoración que a tales efectos se haría de su declaración, conjuntamente con los documentos cursantes al expediente.
En fecha 20 de junio de 2006, el ciudadano Luís Antonio de Mauricio Vásquez Sayago, antes identificado, compareció por ante la Dirección de Determinación de Responsabilidades, a los fines de rendir declaración sin juramento tal y como consta en acta de esa misma fecha (folios 539al 552) y se le notificó que de conformidad con los artículos 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de los
página original (tal como se publicó)
hechos investigados, en concordancia con el artículo 117 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional ce Control Fiscal, debía comparecer nuevamente a los fines de ser impuesto de la valoración que a tales efectos se haría de su declaración, conjuntamente con los documentos cursantes al expediente. De igual manera, en fecha 04- 07-2006, el ciudadano Juan Carlos Rodríguez Alfonzo, plenamente identificado en autos, compareció a la Dirección de Determinación de Responsabilidades, a los fines antes citados, (follos 570 al 572; ) y se ie Informó que de conformidad con los artículos 119 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de los hechos investigados, aplicable por mandato del artículo 117 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Naciona! de Control Fiscal, debía comparecer nuevamente a los fines de ser Impuesto de la valoración que a tales efectos se haría de su declaración, conjuntamente con los documentos cursantes al expediente.
A tales efectos, a los precitados ciudadanos, vencido como se encontraba el lapso indicado en el artícuio 119 primer parágrafo, les fueron formulados cargos en fechas 30 de mayo de 2006, 02 de junio 2006, 02 de junio de 2006, 14 de junio de 2006, 29 de junio de 2006, 14 de julio de 20C6 (folios 515 al 517; 518 al 520; 521 al 523; 534 al 536; 555 al 569; 577 al 579), advirtiéndoseles que de conformidad con el artículo 120 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de los hechos investigados, disponían de un plazo de cuarenta y cinco (45) días continuos, contados a partir de la notificación de las respectivas actas de formulaciones de cargos, para contestar los mismos y acompañar las apreciados en la decisión.
Así mismo, los ciudadanos Fawzi Rafael Abdel Pérez y Víctor Pérez Ceballos, plenamente identificados en autos, en su condición de legisladores del Consejo Legislativo del estado Yaracuy, consignaron (dentro del lapso legal establecido) por ante la Dirección de Determinación de Responsabifidades, los respectivos escritos de defensa, En fechas 18 de junio de 2006, 26 de septiembre de 2006, 03 de octubre de 2006 y 18 de septiembre de 2007, respectivamente, esta Dirección de Determinación de Responsabilidades dejó constancia mediante auto que los ciudadanos Yudi Mercedes Camacho de Serrano, Constantino Barroeta Escalona, Luís Antonio de Mauricio Vásquez Sayago, Juan Carlos Rodriguez Alfonzo y Servellano Jiménez Salazar, no consignaron el respectivo escrito de descargos, a tenor de lo dispuesto en el artículo 120 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de ocurrencia de los hechos investigados.
Por último, en fecha 18 de septiembre de 2007, se libró un auto dejando constancia que de conformidad con lo señalado en el artículo 54 del Reglamento de la Ley Orgánica de la Contraloría General de (a República, la apertura de un lapso de tres (3) meses contados a partir de esa fecha, a fn de dictar que recaerá en el expediente administrativo.
-Visto lo anterior y, dado que ios procedimientos de averiguación administrativa y actualmente, los de determinación de responsabilidades regulados respectivamente en 1a derogada Ley Orgánica de la Contraloría General de la República y en la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal-, una vez iniciados, deben necesariamente concluir con la respectiva decisión de responsabilidad administrativa, formulación de reparo, imposición de multa, absolución o sobreseimiento; dichos procedimientos se reputan como válidos, aun en aquellos casos en que la sustanciación de los mismos ha excedido el lapso legalniente previsto y no se ha hecho estricta observancia del trámite relativo a la prórroga de dicho lapso, siempre que en su tramitación se haya cumplido con todas las fases procedimentales y se haya garantizado a los interesados el pleno ejercicio de sus derechos constitucionales, como en efecto ocurrió en el caso de autos.
Por las razones que anteceden, dado que en el presente caso no ha habido prescindencia total y absoluta del procedimiento de averiguación administrativa que pudiera originar su nulidad; no habiéndose causado indefensión alguna, y visto que la configuración del ilícito administrativo imputado al ciudadano Rafael Abdel Pérez, plenamente identificado, en su condición de Legislador del Consejo Legislativo del estado Yaracuy, no se desvirtúa como consecuencia del alegato en estudio, quién suscribe considera que el mismo debe ser desestimado. Así se declara.
En lo que se refiere a la defensa esgrimida por el ciudadano vIcToR PÉREz CEBALLoS, suficientemente identificado en autos, respecto a que desde la fecha de la apertura de la averiguación que contiene el presente procedimiento, es.decir, desde el 19 de agosto de 2002, hasta a fecha de .reanudación de las actuaciones administrativas, 08 de mayo de 2006, transcurrieron tres (3) años, tres (3) meses y once (11) días sin que exista auto que indique prorroga de ley, de conformidad con el artículo 53 del Regiamento de la Ley Orgánica de la Contraloría General de la República, quedando durante este tiempo el procedimiento paralizado, razón por la cual invoca el principio administrativo de formalismo, que impone la obligación, por parte de la administración de resolver en los lapsos precisos, so pena de incurrir en violación al principio de legalidad que está sumergido en el derecho al debido proceso y que conlleva a la nulidad absoluta de los actos administrativos establecida en el articulo 19 ordinal 4 de la Ley Orgánica de . procedimientos Administrativos. Sobre estos particulares se reproduce el mérito favorable de lo indicado en ésta decisión al momento de desvirtuar los alegatos presentados por el ciudadano FAWZI RAFAEL ABDEL PÉREZ en su escrito de descargo. Así se declara.
Igualmente, el indiciado alegó en el relación al contenido del artículo 4 del Régimen Transitorio de Remuneraciones de los más altos Funcionarios de los Estados y de los Municipios del 28 de enero de 2000, que éste indica que las extintas Comisiones Legislativas Estadales que operaron durante el "Régimen de Transitoriedad" y que debió entenderse que no son aplicables a los Consejos Legislativos Estadales ya electos y posesionados en pleno uso de sus facultades, por lo que este Ente Contralor confunde dos organismos . de naturaleza jurídica opuesta, como son las extintas Comisiones Legislativas Transitorias y los actuales Consejos Legislativos Estadales, lo que demuestra la inaplicabilidad de las normas en que se sustenta la presente averiguación administrativa, por lo que mal podrían haber sido violadas por la Institución Parlamentaria.
En relación. a estos alegatos, quien suscribe, considera necesario efectuar las sigulentes consideraciones a saber:
La Constitución.de la República de Venezuela, publicada en la Gaceta Oficial de la República de Venezuela, N° 662 Extraordinario de fecha 23 de enero de 1961, regulaba y controlada la materia relacionada con los. emolumentos de los funcionarlos y empleados de las entidades federales y municipales³, contemplando la posibilidad de que por ley se limitarán los mismos, estableciendo en su artícuto 229, lo siguiente:
"Artículo 229.- (...) La ley podrá dictar normas para coordinar la inversión del situado con planes administrativos Exta un conjunto de melenes que esun reservadas ecluvivemonte a la compebena de l ley. Son meteres que deben ser wempre reguladas por leyes, esto es, por actos sanunados pur las (manera) Legnsativas conforme al procedmieno estable o pera esos efecus en l Constilucón. Lae materias que componen la reparar legai admiten únicamente regulación per loy. y ne gor decraios del Poder jecutivo.
página original (tal como se publicó)
desarrollados por el Poder Nacional y fiar los límites_a los emolumentos que devenguen los funcionarios y empleados de las entidades federales y municipales". (Subrayado nuestro).
Alefecto, cundosepromulgó laLa y Qraánica sobra Emolumentos y Jubilaciones de Altos Funcionarios de las Entidades Eederales y Municinalas, publicada en la Gaceta Oficial de la República de Venezuela N° 36.106 de fecha 12 de diclembre de 1996, se hizo con la finalidad de poner orden urgente sobre esta materia de acuerdo a la exposición de motivos, fijando un tope máximo a esas remuneraciones percibidas por los más altos funclonarios de las entidades federales y municipales, lo que originó a raíz de su entrada en vigencia, que esos funcionarios limitarán sus niveles de remuneración, Es así como el artículo 1°, establecía el objeto del citado Instrumento normativo, el cual era fijar límites máximos a los emolumentos (entendiendo por tales el total de las remuneraciones, sueldos, dietas, bonos, primas y cualquier tipo de ingreso percibido por el funcionario, en razón de las funciones públicas que desempeña) que devengarán los altos funcionarios de las entidades federales y municipales, y particularmente los Gobernadores de Estados, Alcaldes, Diputados a las extintas Asambleas Lagislativas y Concejales, como también establecer requisitos mínimos para la jubilación de los legisiadores regionales y de los ediles.
Este objetivo pretendió establecer una escala de emolumentos para Altos Funcionarios en las Administraciones Estadales, correlativa con la Administración Central, estableciendo que los Gobernadores de Estados no devengarán emolumentos superiores a los que percibían las Ministros del Poder Ejecutivo Nacional, Igualmente, disponía que los demás funcionarios de alto nivel del..Estado y de los institutos autónomos, empresas, fundaciones e instituciones públicas regionales, percibirían emolumentos inferiores a los del Gobernador. De igual manera, estipulada una escala en el ámbito Legislativo Estadal, que en los casos de los Diputados de las extintas . Asambleas Legislativas de los Estados hoy Consejos Legislativos, fijó como límite máximo el 80% de lo percibido por los respectivos Gobemadores.
Con respecto a este tema vemos entonces, que en cuanto a los emolumentos, la Ley se propuso regular los en las entidades federales y municipales mediante la fijación de límites a sus máximas jerarquías, o sea, Gobernadores y Legisladores en los Estados y los Alcaldes y Concejales, en los Municipios; lo que se complementaba con lo previsto en la parte in fine de los articulos 3° y 4° eiusdem, en cuanto a que los demás funcionarios de alto nivel de dichos entes y de sus organismos funcionalmente descentralizados devenganían emolumentos Inferiores a los de los Gobernadores y Alcaldes respectivos. Igual efecto cascada, se asumió para el resto del funcionariado, quienes a su vez, devengarían emolumentos Inferiores a los de los altos funcionarios.
De lo expuesto, se evidencia la intención del legislador en limitar los emolumentos de los más altos funcionarios de las mencionadas entidades regionales y municipales, lo cual, incluye a quienes constituyen, o conforman la máxima autoridad de la entidad regional o local de que se trate, concepto este último que alude a toda organización con personalidad jurídica o sin ella, pero en todo caso, con autonomía-suficiente para decidir acerca de sus niveles de remuneración, perteneciente al sector público regional y municipal. Además, incluyó a cualquier otro funcionario que de acuerdo a las funciones que le competen, pudieran intervenir en forma decisiva en la fijación de los niveles de remuneración de los funclonarios de estas entidades. En conclusión podemos señalar quienes se encontraban limitados limitar las remuneraciones de los demás funcionarios de sus respectivas entidades regionales y locales.
Vistas las premisas que sirvieron de fundamento para fijar los límites en los emolumentos percibidos por los funcionarios Indicados en la Ley bajo examen, es necesario examinar dentro de la reestructuración que tuvo el Poder Público con la entrada en vigencia de la Constitución de la República Bollvariana de Venezuela, el tratamiento dado al sistema de remuneraciones de los más altos funcionarios de los Estados y Municipios.
Dentro de este contexto, fue decretado por la Asamblea Nacional Constituyente el Régimen de Iransición del Poder Público, publicado en la Gaceta Oficial de la República de Venezuela N° 36.857 de fecha 27 de diciembre de 1999, reimpreso por error material publicado en' las Gacetas Oficiales Nros. 36.859 y 36.920 de fecha 29 de diciembre de 1999 y 28 de marzo de 2000, respectivamente, en uso del Poder Constituyente, con el objeto de regular la reestructuración del Poder Público y permitir la vigenda efectiva de la Constitución de la República Bolivariana de Venezuela, sancionada en 1999. Cabe significar el carácter supraconstitucional de las normas aprobadas por esta Asamblea Nacional Constituyente, en razón del reconocimiento hecho por la extinta Corte Suprema de Justicia en Sala Plena, mediante sentencia de fecha 06 de octubre de 1999, en virtud del poder constituyente originario que ésta detentaba otorgado por el pueblo, con el propósito subyacente de transformar el Estado y crear un ordenamiento jurídico no solo novedoso, sino capaz de constituirse en el medio a través del cual se lograre el funcionamiento efectivo de una democracia, entendida en su sentido, más amplio, como la participación de todos los sujetos o individuos que integren el Estado, dirigida a obtener una distribución equitativa de las riquezas, así como el cumplimiento de las normativas que rige la conducta a asumir por el hombre, individualmente considerando, a los fines de permitir la convivencia social.
Dicho Régimen establecía en su artículo 3, to siguiente:
"Articulo 3.- Cada disposición del régimen de transición del Poder Público tendrá vigencia hasta la implantación efectiva de la organización Y funcionamiento de las instituciones previstas por la Constitución aprobada, de conformidad con la legislación que a los efectos apruebe la Asamblea Nacional"(Subrayado nuestro).
Del artículo transcrito se desprende que et Régimen de Transición del Poder Público, se mantenía vigente, hasta tanto se implantará de manera efectiva la organización y funcionamiento de las instituciones establecidas en la Constitución. De tal forma que, como reiteradamente lo ha reconocido el Tribunal Supremo de Justicia, la Transitoriedad es un régimen necesario e inmanente al proceso organizacional que requieren los órganos e instituciones, para así ofrecer la máxima séguridad jurídica a los ciudadanos mientras se implanta una nueva forma de organización administrativa del Estado.
Ahora bien, la Asamblea Nacional Constituyente en búsqueda de la organización que se estaba Implementando, dictó el Réalmen para la Intearación de las Comisiones Legislativas de los Estados. publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 36.865 de fecha 07 de enero de 2000, mediante el cual se reguló el funcionamiento de dichas Comisiones Legislativas de los Estados, las cuales sustituirían en el ámbito de los Estados a las Asambleas Legislativas y se estableció una remuneración en los términos siguientes:
"Artículo 9.- El sueldo básico mensual de los integrantes de la Comisiones Legislativas de los
página original (tal como se publicó)
Estados será de setecientos cincuenta mil bolívares (Bs. 750.000)".
Definido la integración de las referidas Comisiones Legislativas y la remuneración que percibinían sus integrantes, paralelamente ia Asamblea Nacional Constituyente en aras de proteger fos intereses patrimoniales del Estado y mantener los lineamientos que se habían implementado con la promulgación de ta Ley Orgánica sobre Emolumentos y Jubilaciones de Altes Funcionarios de las Entidades Federales y Municipales, dictó el Régimen Transitorio de Remuneraciones de los más Altos Funcionarios de los Estados y de los Municipios, publicado en la Gaceta Oficia! de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000, la cual derogó el instrumento normativo señalado supra, cuyo objetivo era limitar los emolumentos que pudiesen devengar las más. altas autoridades de los Estados y Municipios con ocasión del ejercicio de sus cargos..
Sobre este particular, el Régimen en comento, estableció el tipo ce remuneraciones que percibirían, entre otros, los integrantes de las Comisiones Legislativas, estableciendo lo siguiente:
"Artículo 4. - La remuneración de los integrantes de las Comisiones Legislativas de los. Estados consistirá en dietas y se regirá por lo establecido en la Resolución de la Comisión de Coordinación de la Asamblea Nacional Constituyente que establece el Régimen para la Integración de las Comisiones Legislativas de los Estados. Se prohiben los aportes de los Estados a los IMPRES- Legislativos o asociaciones similares" (Subrayado nuestro).
Adiclonalmente se reguló de manera dara y precisa en el artículo 5, la prohibición expresa de modificar (as remuneraciones totales hasta tanto la Comisión Legistativa Nacional o la Asambiea Naciona! Legislaran sobre la materia regulada en el citado Decreto, cuyo tenor es el siguiente:
"Artículo 5.- Se prohiben la modificación de las remuneraciones totales a que se refieren 1os artículos anteriores, hasta tanto la Comisión Legislativa Nacional o la Asamblea Nacional legislen sobre la materia regulada en el presente Decreto".
Como puede apreciarse, el órgano Legislativo Nacionat en ningún momento abandonó el sistema de remuneraciones de los Legisladores Estadales, muy por el contrario, en todo momento limitó dicho sistema cualitativa y cuantitativamente, previendo su quantum en SETECIENTOS CINCUENTA MIL BOLÍVARES (8s. 750.000,00) y los conceptos que el mismo abarca y como si fuera poco, estableciendo de manera expresa la prohibición de modificarlo hasta que la Comisión Legislativa Nacional o la Asambica Nacional legislaran al respecto.
Una vez definido el panorama que regía en la transición de los Pcderes Públicos, en. particular las remuneraciones que percibían los más altos funcionarios de los Estados y Municipios, la Comisión Legislativa Nacional y sobre la base de lo que ya se había implementado en esa materia y teniendo como premisa los siguientes lineamientos: "Que es principio rector de los Poderes Legislativos Nacional y Estadal relacionado con el comportamiento ejemplar de los integrantes de la Asamblea Nacional Constituyente, quienes actuaron con austeridad tomando en cuenta las limitaciones económicas del país y el único interés fue brindar el fruto de su trabajo para beneficio de la Nación y establecimiento de la Democrada, sin esperar otra recompensa mayor a la del deber cumplido", dictó la Resolución N° o01z-0Q de fecha 28 de julio de 2000, publicada en la Gaceta Oficial de la República Botivariana de Venezuefa N° 37.010 de fecha 9 de agosto de 2000, la cual indicaba:
"Artículo Pnmero: Los Legisladores y Legisladoras integrantes de los Poderes Legislativos Nacional y Estatal, sólo aceptarán como remuneración y único pago de los servicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otros beneficios distintos al señalado'.
De las normas analizadas anteriormente, se evidencia que el Poder Legislativo Nacional, ratificó una vez más las regulaciones señaladas en la derogada Ley de Emolumentos y Jubilaciones de Aitos Funcionarios de las Entidades Federales y Municipales, ai fijar límites cuantitativo y cualitativos a las remuneraciones de los funcionarios de alto nivel, hasta tanto la Asamblea Nacional, constituida, legislara sobre la materia objeto del Decreto en referencia.
Tal afirmación está contenida en el artículo 5 del Régimen Transitorio de Remuneraciones de los más Altos Funcionarios de los Estados y Municipios, antes citado, existiendo continuidad normativa en el tiempo hasta el momento en que se implantó de manera efectiva la organización y funcionamiento de los Cuerpos Legislativos Estadales, a través de la promnuigación de la Ley Orgánica de los Consejos Legislativos de los Estados, publicada en la Gaceta Oficial de la República Bolivariana del Venezuela N° 37.282 de fecha 13 de septiembre de 2001, tal y como así :o dispuso el referido Decreto. La mencionada ley en su artículo primero previó: - las bases y principios del régimen de organización y funcionamiento de los Consejos Legislativos de los estados y establecer los principios generales para el ejercicio de la función legislativa".
De la norma transcrita se evidencia que el instrumento jurídico sancionado por el Poder Legisfativo Nacional se erige como aquel que viene a abolir la transitoriedad en materia de organización y funcionamiento del Órgano Legislativo Estadal.
Por su parte, el artículo 12 consagró:
"Artículo 12. La remuneración y otros emolumentos de los legisladores o legisladoras serán hasta ciento treinta unidades tributarias.
(130 U.T.) Los legisladores y legisladoras no percibirán emolumentos por conceptos distintos a los contemplados en su remuneración ni ningún otro beneficio distinto de los establecidos en la previsión social".
Posteriormente, la Asamblea Nacional aprobó la Ley Orgánica de Emolumentos para Altos Funcionarios y Funcionarias de los Estados y Municipios, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.412 de fecha 26 de marzo de 2002, en la cual se fijan los limites máximos y minimos de los emolumentos que devenguen los Gobernadores o Gobernadoras, los Legisladores o las Legisladoras de los Consejos Legislativos, el Alcalde o Alcaldesa del Distrito Metropolitano ce Caracas, de los demás Distritos Metropolitanos y Municipios, los Concejales o Concejalas del Cabildo Metropolitano de Caracas, de los Distritos y Municipios, los miembros de las Juntas Parroquiales y demás actos funcionarios de la Administración Pública Estada!, Distrital y Municipal.
página original (tal como se publicó)
Como concluslóndel análisis expuesto,podemosafirmar categóricamente. que el Sistema de Remuneraciones a nivel Legislativo Estadal, nunca estuvo desprovisto de límites, pues tanto el Constituyente como los órganos legislativos que le sucedieron a nivel Nacional, consecuentemente, legislaron sobre la materia objeto fundamental del presente estudio, limitando cualitativa y cuantitativamente el referido Sistema, con el objeto de frenar el aumento desproporcionado y acelerado que había sufrido el mismo durante la vigencia de la Constitución de 1961 y que, en consonancia con el primer instrumento dictado, en aquel entonces, Ley Orgánica Sobre Emolumentos y Jubilaciones de Altos Funcionarios de las Entidades Federales y Municipales, había que frenar el aumento desproporcionado y acelerado, y, establecer parámetros en esa materia.
Vista y analizada la normativa legal que antecede no da lugar a dudas que los alegatos esgrimidos por los indiciados carecen de fundamentación jurídica, toda vez que el régimen aplicable era aquel fijado por el Constituyente hasta tanto la Asamblea Nacional legislará sobre la materia de remuneraciones de los más altos funcionarios de los Estados y Municipios, lo que efectivamente ejecutó a través de la promulgación del instrumento normativo citado supra, criterio jurídico éste que ha sido ratificado por el Tribunal Supremo de Justicia, en Sala Constitucional², con ponencia del Magistrado Pedro Rafael Rondón Haaz, se indicó en la Sentencia de fecha 29 de agosto del año 2003, con ocasión del Recurso de Interpretación de las disposiciones del Régimen de Transición del Poder Público (caso:"Consejo Legislativo del Estado Aragua"), en la cual se concluyó lo siguiente:
"De acuerdo con. el artículo 11 Decreto de fa Aspmblea Nacional Constituyente sobre el Régimen de Transición del Poder Público que fue publicado en Gaceta otlcial de 29 de diciembre de 1999, las Asambleas Legislativas de los estados federados quedaron disueltas con la aprobación, sanción y publicación de la Constitución de 1999.
Entre tanto la ciudadanía elegiera a los Diputados miembros de los Consejos Legislativos de los estados federados, se dispuso en el artículo 12 elusdem que 'el Poder Legislatlvo será ejercido por una Comisión Legislativa Estadal integrada por cinco miembros escogidos por la Comlslón CoordinadoradelaAsamblea Nacional Constituyente.
Por su parte, las Comisiones Legislativas ejercieron aquellas mismas competencias que la Constitución atribuyó a los Consejos Legislativos, de conformidad con el artículo 13 eiusdem.
Respecto de las anteriores disposiciones, la Sala Constituclonal interpreta que la Asamblea Nacional Constituyente dispuso la creación de unos órganos legislativos estadales provisorios que supliríanen sus funciones a los futuros Consejos Lagislativos hasta cuando los mismos se instalarán, toda vez que las antiguas Asambleas Legislativas debían ser renovadas y reestructuradas, como órgano de representaciónpopular y del poder público, con ocasión de la votación y aprobación de la Constitución de 1999. Asi se declara.
En el artículo 9 del Decreto sobre el Régimen Transitorlo de Remuneraciones de los más Aitos Funclonarios de los Estados y Munlcipios que fue publicado en la Gaceta Oficial del 28 de enero de 2000, la Asamblea Nacional Consttuyente declaró la derogación de la Ley Orgánica sobre Emolumentos y Jubilaciones de Altos Funcionarios de las Entidades Federales y Municipales que fue publicado en Gaceta Oficial de la República n° 36.106 del 12 de diciembre de 1996.
Consecuentemente, el mencionado Decreto dispuso, en su erticulo 4, que la remuneración de los ' Esca senenca paola el otro sortenda por esa mame Saia a teves del hoo de Peno.28 de agosto de 2003, espednnte Mr°03-954, Pi4R ) m rg Uu7 am) shry NhO. Ue)
integrantes de las mencionadas Comisiones Legislativps de los estados federados se regirá por lo que la Comisión de Coordinación de esa Asamblea Nacional Constituyente había establecido previamente en la Resolución sobre el Régimen para la Integración de las Comisiones Legislativas de los Estados del 7 de enero de 200, cuyo artículo 9 fijó en setecientos cincuenta mil bolívares (Bs.
750.o00,oo), 'el sueldo básico mensual de los integrantes de las Comislones Legislativas de los Estados.'.
Asimismo, el artículo 5 del Decreto de la Asamblea Nacional Constituyente del 28 de enero de 2000 prohibió la modificación de las remuneraciones totales a que se refiere los artículos anterlores, hasta tanto la Comisión Leglslativa Naclonal legible sobre la materla regulada en el presente Decreto.'.
Por su parte, la Asamblea Nacional aprobó sendas leyes orgánicas sobre los Consejos Legislativos de los Estados y sobre emolumentos para altos funcionarlos y funcionarias de los Estados y Municiplos, las cuales fueron publicadas en Gaceta Oficial con los nros. 37.282 y 37.412 del 13 de septiembre de 20001 y del 26 de marzo de 2002, respectivamente. En dichas leyes, la Asamblea Nacional estableció expresamente la remuneración mensual que recibirán los Diputados a los Consejos Legislativos de los estados federados.
Por último, el artículo 162 de la Constitución dispuso que el Consejo Legislativo de los estados federados legisiará sobre 'las materias de la competenda estadal' por una parte, Y.por la otra, organización y el funcionamiento del Consejo Legislativo.'.
+ Respecto a las anteriores disposiciones, la Sala Constitucional interpreta que no hubo ningún vacío legislativo en materia de regulación de las remuneraciones de los Diputados de los Consejos Legislativos de los estados federados, ya que la Asamblea Naclonal Constituyente aprobó, el 28 de enero de 2000 una normativa jurídica que derogó y sustituye transitorlamente a la mencionada Ley Orgánica sobre Emolumentos y Jubilaciones de Altos Funcionarios de las Entidades Federales y Municipates de 1996.
Dicha normativa jurídica estuvo vigente durante el régimen transitorio y hasta cuando la Asamblea Nacional dictó tanto la Ley Orgánica de los Consejos Legislativos, el 13 de septiembre de 2001, como la nueva Ley Orgánica de Emolumentos, el 26 de marzo de 2002, por lo que hubo continuidad normativa el tiempo.
En cualquier caso, no correspondía a los Consejos Legislativos de los Estados, sino a la Asamblea Nacional el establecimiento de cualquier medida o disposición jurídica que tuviera por objeto la modificación, revisión o derogación de los Decretos de la Asambiea Nacional Constituyente y/o de las Resoluciones de la Comisión de Coordinación de la misma Asamblea Nacional Constituyente que aprobaron en materia de remuneraciones de los legisladores de los estados federados, a partir de la fecha de elección e instalación de la Asamblea Nacional, Así se declara.". (Destacado nuestro).
Sobre la base de la interpretación constitucional claramente definida por la Sala Constitucional del Tribunal Supremo de Justicia, resulta evidente a todas luces improcedente el pago de remuneraciones distintas a las dietas, pues el sistema estaba claramente regulado a través de los instrumentos ya analizados, hasta las sanciones de las Leyes Orgánicas del Consejo Legislativo y del Régimen de Remuneración. En tal sentido, lo contrario representa un desmedro a los intereses patrimoniales del Estado, por lo que, los pagos realizados por concepto de remuneraciones mayores a Bs.
750.000,00, y sus retroactivos, así como bono de funcionamiento, bono vacacional fraccionado y adelanto por este concepto, bonificación de fin de año, bonificación especial de fin de año, adelanto de dieta, bono de alimentación y bono único decretado por el Ejecutivo del. estado Yaracuy, deben reputarse como pagos ilegales e indebidos.
página original (tal como se publicó)
Dentro de esta línea argumentativa, es necesario hacer referencia al principio de legalidad o de sujeción administrativa al sistema jurídico, el cual denominarse Estado de Derecho;, el cual, conforme a la más calificada doctrina comparada y nacional regula, en todos los sentidos, el ejercicio del orden público, en beneficio directo de los administrados y de la estabilidad y seguridad que debe implicar el cumplimiento de las finalidades estatales.
El principio en cuestión está contenido en la Constitución de la República Bolivariana de Venezuela, en el artículo 137, el cual dispone:
"Artículo 137. Esta Constitución y la ley definen las atribuciones de los órganos que ejercen el Poder público, a las cuales deben sujetarse las actividades que realicen".
En atención a dicho principio, los entes y organismos que integran las distintas ramas del Poder Público, entre los cuales se encuentra este máximo ergaino contralor, deben ceñir sus actuaciones a lo que disponen las normas que integran el llamado "bloque de la legalidad" de derecho Público, según el cual se impone a las autoridades y en general, a los funcionarios que ejercen el Poder Público, la obligación de cumplir sus labores públicas atendiendo a lo que dispongan las normas contenidas en la Constituclón, Leyes, Decretos, Reglamentos y Actos Administrativos, existiendo siempre la posibilidad de que frente a actuaciones contrarias a lo establecido en la norma vigente, los órganos competentes procedan a establecer las responsabilidades civiles, penales o administrativas, a que haya lugar.
De acuerdo con el mencionado "Principio de Legalidad", todos los actos de la Administración han de ser ejecutados con estricto cumplimiento de las de que se esté en presencia de obligaciones impuestas desde afuera por la Constitución y las Leyes de la República, o sea que dichas normativas emanen del mismo ente donde deban ser aplicadas.
Como derivación inmediata de dicho principio, a los órganos de la Administración Pública les estará permitido únicamente actuar respaldados por una norma o disposición legal que los facute para ejercer determinada actividad, estando consecuencialmente prohibido a dichos órganos, alterar mediante actos singulares el contenido de los actos generales que determinan el ámbito de sus competencias.
Lo antes expuesto, lleva necesariamente a concluir que la competencia se traduce en una de las bases sobre las que descansa el "Principio de Legalidad", toda vez que constituye el ámbito de actuación legítimamente reconocido por !a Ley a los órganos de la Administración Pública, así como a los funcionarios que ejercen el Poder Público en sus diversas ramas..
Ahondando en el análisis que antecede, se debe tener en cuenta que en el caso específico de los funcionarios públicos, su esfera de acción estará predeterminada por las leyes aplicables a la función que deben desempeñar.
Estas Leyes, persiguen no sólo ordenar y delimitar las competencias que tienen los funcionarios dependiendo de la labor pública que desempeñan, sino que igualmente están establecidas para mantener un orden en la acción administrativa de determinado ente de la Administración Pública, buscando la consecución de los fines u objetivos para los cuales dicho organismo fue creado, Afirmar lo contrario, sería tanto como admitir que la acción del Estado se desenvuelve en una suerte de actos sin rumbo, sín orientación precisa y determinada, al antojo del funcionario de tumo y donde la realización de los cometidos del Estado se traduce en una mera expectativa de su cumplimiento.
Por lo tanto, se debe tener presente que la actuación del funcionario púbiico no puede ser nunca arbitraria, incidentai, ocasional, esporádica, motiva, psíquica o motivacional. La actuación del funcionario público debe : ser y ha sido siempre rèlada o llevada a cabo con sentido, direccionada, :con los límites establecidos en la Ley.
En consecuencia; los indiciados en sus condiciones de legisladores del Consejo Legislativo del estado Yaracuy, actuaron al margen de los instrumentos normativos citados supra, lo que trajo como consecuencia un incumplimiento del principio bajo examen, encuadrando su conducta en lo dispuesto en los artículos 37 y 38 de la Ley Orgánica de Salvaguarda del. . Patrimonio Público, vigente para el momento de la ocurrencia de los hechos investigados, los cuales se mantienen como supuestos generadores de responsabilidad administrativa establecido en el artículo 91, numerales 14 y 15 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Por todas las razones que anteceden, y visto los argumentos utilizados por quien decide para desvirtuar las defensas expuestas por el indiciado, ha quedado suficientemente aciarado lo atinente a la vigencia de los instrumentos legales que regulan la materia de remuneraciones, siendo ratificado por demás por el Tribunal Supremo de Justicia, a través de decisión emitida por la Sala Constitucionaf, en fecha 29 de agosto del año 2003, (caso: "Consejo Legislativo del Estado Aragua"), como ya se Indicó, es por ello que tales alegatos se desestiman, por no aportar al presente caso ningún elemento que desvirtúe el cargo que le fuera formulado al ciudadano VÍCTOR PÉREZ CEBALLOS en la presente averiguación. Así se declara.
En lo que se refiere al argumento de defensa señalado por el indiciado en su escrito de descargos, relacionado a gueel término dieta se debe entender como una retribución a personas, naturales por la comq juntas, comisiones, directorios, por la eventualidad a la asistencia a actos y sesiones, lo cual no requiere una dedicación exclusiva, pudiéndose evidenciar una diferencias muy precisa entre "Dletas" y "Salarios", y las funciones que desempeñan los legisladores estadales, toda vez que la Constitución exige que es indispensable para el cumplimiento de tales funciones, la dedicación exclusiva de los legisladores, por lo cual resulta contrario a sus derechos laborales, si la única actividad laboral que realizan es la de legislar, prohibirles medlante una interpretación restrictiva gozar de estos derechos sociales protegidos pro la Carta Magna.
Sobre este particular, quien decide, considera oportuno destacar que los referidos beneficios sociales otorgados por la Ley Orgánica del Trabajo y protegidos por la Constitución de la República Bollvarlana de Venezuela, han sido considerados por la doctrina en la Ley Marco, por cuanto es en está en la que se define la normativa que inspira todo el sistema que puede ser complementado por otras leyes que la desarrollan.
De acuerdo a lo anterior se precisa señalar, lo establecido en el artículo 1° de la mencionada Ley en ei cual se define su ámbito de aplicación, señalando que la misma:
"Artículo 1. Esta Ley regirá las situaciones y relaciones jurídicas derivadas del trabajo como hecho social.
Así mismo establece en su artículo 59, referente a la aplicación de las normas jurídicas en materia laboral, que an caso de conflicto de leyes,
página original (tal como se publicó)
prevalecerán las del trabajo, tanto sustantivas como de procedimiento, v en materia de interpretación se prevé la aplicación de la más favorable al trabajador, tal y como se indica a continuación;
Artículo 59. En caso de conflicto de leyes prevalecerán las del Trabajo, sustantivas o de procedimiento. Si hubiere dudas en la aplicación de varias normas vigentes, o en la interpretación de una determinada norma, se aplicará la más favorable al trabajador. La norma adoptada deberá aplicarse en su integridad.
De acuerdo a lo anterior cabría preguntarse, si este régimen se aplica a la relación de empleado público y en tat caso, cual sería el order jerárquico de la fuente que rige la relación, tomando en cuenta la naturaleza de la Ley Orgánjca del Trabajo.
En este sentido se precisa señalar, que el artículo 8 de la citada Ley, no obstante incluir a los funcionarios públicos, establece algunos casos en que los excluye total o parcialmente de su ámbito de aplicación, tal es el caso de los funcionarios al servicio de los Estados y los Municipios. Dicho artículo expresa lo siguiente:
"Los Funcionarios o empleados. públicos Nacionales, Estadales o Municipales se regirán sobre Carrera por las Administrativa Nacionales, Estadales o Municipales, según sea el caso, en todo lo relativo a su ingreso, ascenso, traslado, suspensión, retiro,sistema de remuneración, estabilidad y. régimen jurisdiccional; y, gozarán de los beneficios «acordados por esta Ley en todo lo no previsto en :aquellos. ordenamientos..." (Destacado nuestro).
Es así como a la luz de la clara previsión contenida en la norma transcrita, no cabe interpretaciones extensivas que permitan desconocer que los funcionarios públicos estadales, están sometidos a un régimen estatutario propio, ajustado a derecho y que sólo supletoriamente, en cuanto a los beneficios no previstos en sus estatutos, se le aplica esa ley.
Tal criterio ha sido sostenido por este Organismo Contralor mediante Dictamen N° 04-0001-67³ de fecha 11 de septiembre de 1996, el cual expresa que:
"... la naturaleza estatutaria de la relación de empleo público y el de la Ley Orgánica del Trabajo, en su artículo 8°, ha reconocido su inaplicabilidad en relación con la materia que conforman el. estatuto del funcionario y su aplicabilidad solo en cuanto a Jos beneficios acordados por ella y no contemplados en ese estatuto"...
Aunado a lo anterior, es necesario advertir que la naturaleza del cargo de legisiador y las funciones inherentes al mismo, en tal sentido, la Constitución de la República Bolivariana de Venezuela prevé en su artículo 62, el derecho de todo cudadano de participar en los asuntos políticos, bien directamente o través de sus representantes, atendiendo a la participación ciudadana como medio para garantizar el establecimiento de una democracia participativa. Ese derecho político denominado Sufragio, es ejercido a través del voto, como un mecanismo para asegurar la participación activa en la toma de decisiones.
Dctarmenes de le Diecuón de tos Servidos Juridos de la Conbalonia General. de lu Repibca, Tomo x, Voiumen 1. Ppre 2 Esta aseveración, tiene su fundamento en el hecho que los legisladores que integran los Consejos Legislativos no son otra cosa que mandatarios de la voluntad popular y en modo alguno pueden considerarse que entre aquellos y el Estado exista una relación de subordinación, en virtud que su labor está dirigida a garantizar mediante una serie de actividades que deben cumplir, la participación de decisiones que les corresponda tomar el ejercicio de sus funciones legislativas, en las cuales ha de prevalecer el interés de la colectividad por encima de cualquiera otro, inclusive del interés particular.
En virtud de lo anterior debe concluirse que la naturaleza jurídica del cargo de los legisladores es la de un mandato legal, toda vez que implica un encargo o representación que por la elección se confiere a los mismos.
Establecida la naturaleza jurídica del cargo de los legisladores, conviene precisar la procedencia del pago de remuneraciones distintas a las dietas. En tal sentido, es preciso dejar claro que el Estado no es un patrono común, ni tampoco una empresa de carácter mercanti que obtenga lucro ni utilidades y que si bien es cierto que a los trabajadores públicos les han sido reconocidos ciertos derechos del régimen legal ordinario, tal y como es el caso del derécho a huelga previsto en el artículo 8 de la Ley Orgánica del Trabajo, no es menos cierto que no pueden equiparase a los trabajadores privados, sin que ello implique el menoscabo de los derechos que le asisten a los trabajadores al servicio del Estado.
Anora bien, debe entenderse que de la relación laboral nacen derechos o beneficios que les concede al trabajador y serán disfrutados por aquellos funcionarios públicos que tienen una relación de subordinación con cualesquiera de los órganos que conformen los Poderes, en cualesquiera de sus niveles territoriales, con excepción del Poder Legislativo Municipal, Estadal o Nacional. La referida excepción encuentra su fundamento, tal y como se explicara, en el hecho que los legisladores ejercen una función pública, por mandato del pueblo soberano que les eligió, para defender sus intereses.
Sobre este particular, quien suscribe, comparte la opinión del autor colombiano Oriando Garcia Herreros, que en su obra "Lecciones de Derecho Administrativo", indica que ".. los diputados o legisladores no tiene cualidad de empleados públicos, sin embargo están sujetos a un severo régimen de inhabilidades e incompatibilidades..".
Por lo que a los fines de determinar la procedencia del pago de remuneraciones distintas a las previstas por concepto de dieta para los legisladores, es importante entender el significado de la acepción salario.y dieta.
Es asi ccmo el artículo 133 de la Ley Orgánica del Trabajo, publicada en la Gaceta Oficial de la República de Venezuela N° 5.152 Extraordinario de fecha 19 de junio de' 1997, vigente par el momento de ocurrencia de los hechos, establecía el concepto de salario en los siguientes términos:
"Artículo 133: Se entiende por salario la remuneración, provecho o ventaja, cualquiera fuera su remuneración o método de cálculo, siempre que pueda evaluarse en efectivo, que corresponda al trabajador por la prestación de su servicio y, entre otros, comprende las comisiones, primas,. gratlficaciones, participación en los beneficios o utilidades, sobresueldos, bono vacacional, así como recargos por dias feriados, horas extras o trabajo nocturno, alimentación y vivienda.
página original (tal como se publicó)
(SISSIWO) Parágrafo Segundo.- A los fines de esta Ley se entiende por salario normal, la remuneración devengada por el trabajador en forma regular y permanente por al prestación de su servicio.
Quedan por tanto exduidos del mismo las percepciones de carácter accidental, las derivadas de la prestación de antigüedad y las que la Ley considere que no tienen carácter salarial.
Para la estimación del salario normal ninguno de los conceptos que lo integran producirá efectos sobre sl mismo".
De la norma supra transcrita se colige, que existen dos tipos de salarios, uno integral que comprende todo los conceptos que los conforma, tales como: comisiones, primas, gratificaciones, utilidades, sobresueldos, bonos, etc., y otro tipo de salario que es el denominado por la ley en comento como salario normal, que comprende únicamente la remuneración devengada por el trabajador en forma regular y permanente por ía prestación de un servicio determinado.
Por otra parte, se hace imperioso señalar lo que se entiende por Dieta en el campo del Derecho Administrativo, entre las acepciones jurídicas más aceptadas se encuentra la reseñada en la Enciclopedia Jurídica Opus, en por cada día que se dedican a ello".
Iguaîmente, conviene acotar que la Dirección General de los Servicios Jurídicos de este máximo Organismo Contralor, a través del Dictamen N° 04- 00-01-382 de fecha 16 de diciembre de 1998*, señaló lo siguiente: "..la dieta tiene por finalidad remunerar un hecho futuro aún no verificado o consumado, como es el de la asistencia e incluso, en algunos casos, el de la permanencia a las sesiones o a las Comisiones Permanentes".
En ese mismo orden de ideas, la Oficina Central de Presupuesto en su publicación del Plan Único de Cuentas, vigente para el momento de ocurrencia de los hechos, definir lo que debía entenderse como Dieta en la partida 4.01.01.07.00 como la "Retribución a personas naturales por asistencia a reuniones de órganos colegiados del sector público tales como juntas, comisiones y directorios. Se incluyen, de igual modo, las dietas a los funcionarios electos de los órganos legislativos nacional, estadal y municipal".
Una vez realizadas las anteriores consideraciones, quien suscribe, considera que la dieta es la remuneración que deben percibir lo: Legisladores Principales y Suplentes en contraprestación de sus funciones parlamentarias y corresponderá por día de asistencia a la respectiva sesión o reunión, es decir, que estos funcionarios sólo deberán recibir comc remuneración a su labor. Eilo se entiende de esta manera, por cuanto tal como se ha afirmado no existe una relación con el Estado de manera regular y permanente, cuya prestación de un servicio cause el pago de una remuneración como contraprestación del servicio recibido.
Definido como ha sido la naturaleza del cargo de los legisladores que integran los Consejos Legislativos de los Estados y la remuneración percibida por los mismos, revela sin lugar a dudas el régimen aplicable previsto en el ordenamiento juridico, el cual como se ha dejado sentado en la presente decisión, solamente percibirán como remuneración y único pago de los Mas, luo 17. rig 3e.
servicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida. En tal sentido el indicado en su condición de Legislador, debió ceñir sus actuaciones a lo antes estipulado, razón por la cual debe desestimarse el alegato referido a estos particulares. Así se declara.
Con base en las consideraciones anteriormente señaladas, se estima que habiendo sido determinado que los Legisladores del Consejo Legislativo del estado Yaracuy, incurrieron en aprobación de pagos indebidos e ilegales, queda entonces plenamente demostrada la relación de causalidad entre los hechos irregulares y fos agentes que en él incurrieron, configurándose así el ilícito administrativo contenido en el artículo 38 de la Ley Orgánica de Salvaguarda del Patrimonio Público vigente para el momento de ocurrencia de los hechos, que mantiene su carácter de ilicitud administrativa a tenor de lo dispuesto en los numeral 15 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal (Gaceta Oficlal N° 37.347 de fecha 17 de diciembre de 2001), por lo que, quien suscribe, CONFIRMA en todas y cada unas de sus partes el cargo formulado a loS Ciudadanos: FAWZI RAFAEL ABDEL PÉREZ, CONSTANTINO BARROETA ESCALONA, YUDI MERCEDES CAMACHO DE SERRANO, VÍCTOR MANUEL PÉREZ CEBALLOS, JUAN CARLOS RODRÍGUEZ ALFONZO, Y SERVELIANO JIMÉNEZ SALAZAR, plenamente identificados en autos, contenidos en las actas de fechas 30 de mayo, 02 de junio, 14 de junio , 14 de julio del año 2006 y 09 de mayo de 2007 (folios 515 al 517; 518 al 520; 521 al 523; 534 al 536; 570 al 572; 742 al 745 ). Así se declara.
En cuanto a los Cargos formulados al cludadano LUÍs ANTonIO DE MAURICIO VÁSQUEZ SAYAGO, plenamente IdentifICcado en autos, contenidos en el acta de fecha 29 de junio de 2006 (follos 555 al 569), es pertinente señalar que ésta DIrección de Determinación de Responsabilidades, mediante auto de fecha 2,6 de septiembre de 2006 (folio 676), dejó constancia de la no presentación por parte de indiciado de su escrito de descargo, razón por la cual, quien decide, pasa a pronunciarse respecto a los hechos imputados y la responsabilidad atribuida al ciudadano supra identificado, en su condición de Presidente del Consejo Legislativo del estado Yaracuy.
En este sentido, tenemos que el PRIMERO y SEGUNDO cargo imputado al referido ciudadano, en acta de fecha 29 de junio de 2006, están relacionados con la aprobación y ordenación_de pagos indebidos e ilegales para caaa uno de los Legisladores del Consejo Legislativo del estado Yaracuy, por concepto de dietas y otros complementos; la_ordenación de pagos realizados durante el lapso comprendido entre agosto de 2000 y mayo de 2001, y la cancelación de aguinaldo en el mes de noviembre del mismo año, siendo subsumidos tales hechos en los artículos 37 y 38 de la derogada Ley Orgánica de Salvaguarda del Patrimonio Público, los cuales mantienen su carácter de ilícitos administrativos en los numerales 14 y 15 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Ahora bien, se evidencia que de los documentos que cursan en el expediente administrativo que mediante Acta de Sesión Ordinaria N° 25 de fecha 04 de octubre de 2000 (folio 195 al 223) el ciudadano Luis ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, en SU COndICIÓn de Presidente de la Asamblea Legislativa del estado Yaracuy aprobó el pago de los siguientes conceptos: a) Dieta por la cantidad de Un Milión Quinientos Mil Bolívares (Bs. 1.500.000,00) mensuales a cada uno y b) Otros Complementos que estarían distribuidos de la siguiente manera: Cuatrocientos Mil Bolívares (Bs. 400.000,00) para los Legisladores que no
página original (tal como se publicó)
26
N° 6.019 Extraordinario
GACETAOFICLALDE LAREPÚBLICABOLIVARIANA DE VENEZUELA tienen responsabilidad directiva, Cuatrocientos Clncuenta Mit Bolívares (Bs.
450.000,00) para los Legisladores que tienen responsabilidad de Vicepresidencia y Quinientos M Bolívares (Bs. 500.000,00) para el Presidente del Consejo Legislativo del estado Yaracuy.
Asimismo, cursan en el expediente administrativo órdenes de pagos, comprobantes de egresos y cheques relacionados en la presente decisión, a través del los cuales se evidencia con meridiana claridad que el Indiciado ordenó pagos a cada uno de los Leglsladores del estado Yaracuy, durante el lapso comprendido entre el mes de agosto de 2000 y el mes de mayo de 2001, así como la cancelación de aguinaido en el mes de noviembre del mismo año.
En tal sentido, de los soportes documentales. indicados precedentemente, se puede inferir claramente que el indiciado, en su condición de Presidente del Consejo Legislativo del estado Yaracuy, aprobó y ordenó pagos Indebidos e ilegales a los Legisladores del estado Yaracuy, tal actuación lo hace pasible de incurrir en responsabilidad administrativa, toda vez que de acuerdo con lo establecido en la Resolución N° 0012-00 de fecha 28 de julio de 2000, dictada por la Comisión Legislativa Nacional, y publicada en Gaceta Oficiat de la República Bolivariana de Venezuela N° 37.010 de fecha 9 de agosto de 2000, los Legisladores y Legisladoras integrantes de los Poderes Legislativos Nacional y Estadal, sólo aceptarán como remuneración y único pago de los sarvicios prestados a la Nación, el que hubiere correspondido a la dieta mensual percibida, sin que ella genere o de lugar a prestaciones sociales u otros beneficios distintos af señalado, norma ésta aplicable en concordancia con lo dispuesto en el artículo 4º del Régimen Transitorio de Remuneraciones de los más Altos Funcionarios de los Estados y Municipios (Gaceta Oficial de la República Bolivariana de Venezuela N° 36.880 de fecha 28 de enero de 2000), que indica que la remuneración de los integrantes de las Comislones Legislativas de los Estados consistirá en Dietas, que según lo dispuesto en el artículo 9 del Régimen para la Integración de las Comisiones Legislativas de los Estados (Gaceta Oficial de la República Bolivariana de Venezuela N° 36.865 de fecha 07 de enero de 2000), fue fijado en la cantidad de SETECIENTOS CINCUENTA MIL BOLIVARES (Bs. /50.000,00) de sueldo básico mensual para los integrantes de las referidas comislones.
Por todas las razones que anteceden, y en atención a que los lícitos indicados precedentemente las cuales fueron objeto de análisis a lo targo de la presente decisión, por lo que se reproduce el mérito favorable con respecto a las consideraciones hechas al momento de desvirtuar los descargos del Ciudadano VICTOR MANUEL PÉREZ CEBALLOS y se CONFIRMA el cargo PRIMERC Y SEGUNDO, imputados al indiciado en el Acta de fecha 29 de junio de 2006 (follos 555 al 569). Así de declara.
El cargo TERCER imputado al indiciado, esta vinculado al hecho de Presupuesto de Ingresos y Gastos del Consejo Legislativo del Estado Yaracuy correspondiente al año 2001, la cantidad de Bs. 441.296.878,96, monto éste que de acuerdo a lo señalado en el Oficio N° DEY-DA-059/2001 de fecha 20 de septiembre de 2001, suscrito por usted en su condición de Presidente de dicho Cuerpo Legislativo, se encuentra conformado, entre otros, por la cantidad de Bs. 425.879.235,71, correspondiente a un crédito adicional dictado por el Gobernador de dicha entidad en fecha 22 de noviembre de 2000, no obstante, dichos recursos no fueron percibidos por el ejercicio fiscal en el cual fueron aprobados y distribuidos (año 2000), sino que se incorporaron en el presupuesto de ingresos y gastos del año 2001.". Dicha situación contraviene lo establecido en el artículo- 11 de la Ley de Régimen Presupuestario del estado Yaracuy (publicada en al Gaceta Oficial del Estado Yaracuy de fecha 1 de enero de 1980) (..) por lo tanto, no era procedente incorporar los recursos productos del crédito adicional, al presupuesto del ejercicio fiscal siguiente corno compromisos de años anteriores (partida 4.06), toda vez que a través de ella se cancelan compromisos definitivos pendientes de pago de años anteriores, los cuales están referidos a aquellos que una vez finalizado el período complementario quedaron pendiente de pago. Igualmente, dicha situación contraviene el principio de la unidad del tesoro previsto en los artículos 16 y 34 de la Ley del Régimen Presupuestario del Estado Yaracuy (publicada en Gaceta Oficial del Estado Yaracuy, N° Extraordinario S/N de fecha 1 de enero de 1980). Tal hecho, podía configurar supuesto de responsabilidad administrativa, de conformidad con lo dispuesto en el numeral 17 del artículo 113 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de la ocurrencia de los hechos, norma que mantiene su vigencia conforme lo establecido en el numeral 11 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Ahora bien, los documentos que cursan en el expediente y que fundamentaron el hecho precedentemente expuesto son los sigulentes:
1) Oficlo N° DEY-DA-059/2001 de fecha 20 de septiembre de 2001, suscrito por el ciudadano Luis A. de Mauriclo Vásquez, en su condición de Presidente del Consejo Legislativo del Estado Yaracuy, mediante el cual hace referencia al presupuesto de ingresos y gastos del año 2001, donde la partida 4.06 "Servicio de la Deuda Pública" se compone de la siguiente manera:
"Otras cuentas a cobrar Bs,425.879.235,71 Reserva del Tesoro Naclonal no Comprometida Bs. 6.370.501,96 Disminución de Banco_ Bs._9.047,140.92..
Tota Bs.:441.296.878,59 Dicho monto no cancelados al 31-12-2000" (folio 476).
2) Gaceta oficial del Estado Yaracuy N° 2.372 de fecha 29 de noviembre de 2000 (follo 162).
3) Distrlbución Presupuestaria - Crédito Adlcional Año 2000.(follo 163).
4) Gaceta Oficial del Estado Yaracuy N° 2.368 def 22-11-2000 (folios 452 al 457).
Asimismo, cursa en el expediente la Ejecución Presupuestarla del año 2001 (folio 166), en la cual se refleja, entre otros aspectos, lo siguiente:
gpeu SediHce Honlarg eod, .clpnse.
429.025.918,59074.136.760.11 435 336.626,42
5.960.257,15" Serv. De Deuda
441.396.87B.59 00 406
441.296.876,59 Púbbica V Dam.
Otros Pes
Lo anterior demuestra que el Consejo Legislativo del estado Yaracuy comprometió para el año 2000 el Crédito Adicional N° 06-200, aprobado por el Gobernador del Estado mediante Decrato N° 920 de fecha 21 de noviembre de 2000, por la cantidad de Bs. 432.249.737,67, y lo incluya en el presupuesto del año 2001, afectando la partida 4.06 cuyo concepto obedece a "Servicios de la Deuda Pública", que comprende: "Amortizacón, intereses y otros gastos financieros originados en operaciones reguladas por la Ley Orgánica de Crédito Público, sean éstas de corto y largo plazo. Comprende también el pago de otras obligaciones financieras que no representan deuda pública y la disminución de otros pasivos financieros contraídos por el sector público", de conformidad con el Plan Único de Cuentas de Recursos y Egresos, en la actualidad Ciasiñcador Presupuestanio de Ingresos y Egresos
página original (tal como se publicó)
dictado por la Oncina Central de Presupuesto (OCEPRE), hoy Oflcina Nadonal de Presupuesto (ONAPRE).
En virtud de lo señalado precedentemente, se considera pertinente destacar lo que establece el artículo 11 de la Ley de Régimen Presupuestario del estado Yaracuy (publicada en la Gaceta Oficlal del Estado Yaracuy, Extraordinarlo de fecha 01 de enero de 1980), vigente para el momento de .ocurrencia de los hechos investigados, el cual se transcribe a continuación:
"Artículo 11. El ejercicio presupuestarlo se Inicia el primero de enero y termina el treinta y uno de diciembre de cada año".
El texto normativo trascrito, contiene uno de los principios que regula la actuación de la administración financiera nacional que rige la de los Estados, Distritas y Municipios, en cuanto le gea aplicable, denominado "Principio de Anualidad", conforme al cual el presupuesto se formula y ejecuta para un año, que comienza a partir del 1 de enero y termina el 31 de diciembre, por lo cual los gastos deben afectar el presupuesto en el que se efectúen.
Ahora blen, por cuanto en el caso bajo análisis se determinó que los recursos provenientes del crédito adicional en cuestión fueron percibidos durante el año 2001 y los créditos fueron afectados por compromisos adquiridos antes del clerre del ejercicio fiscal correspondiente al año 2000, es menester acotar el procedimiento para el pago de tales compromisos previsto en la Ley de Régimen Presupuestario del estado Yaracuy, vigente para el momento de ocurrencia de los hechos investigados, a tales efectos los artículos 42 y 43 disponían lo siguiente:
Artículo 42: Se considera utilizado un crédito presupuestario en la medida que quede afectado válidamente por compromisos definitivos. Los créditos se comprometerán definitivamente cuando, conforme a la Ley, se hayan realizado gastos con o sin contra prestación. Dichos gastos, por su naturaleza y monto, deberían ser imputables a partidas con créditos disponibles en el presupuesto vigente.
El reglamento establecerá los requisitos para el perfeccionamiento de los compromisos, compromisos definitivos y pagos.
Con posterioridad al treinta y uno de diciembre no podrán registrarse compromisos con cargo al ejercicio que se cierra a la fecha y los créditos presupuestarios no afectados por compromisos definitivos caducarán sin excepción.
Los gastos originados en la adquisición de bienes y servicios, cuya recepción no haya ocurrido antes de la finalización del ejercicio presupuestarlo en que se formalizó la contratación, afectarán los créditos del ejercicio en que aquella sa concrete. A tal efecto, dentro de los primeros quince días iniciado el ejercicio, el Ejecutivo Estadal remitirá a la Asamblea Legislativa una solicitud de Crédito Adicional acompañada de la relación de los gastos registrados como compromisos al cierre del ejercicio anterior'. (Subrayado.nuestro).
Artículo 43.Los gastos registrados como compromisos definitivos al treinta y uno de diciembre y no pagados a dicha fecha, podrán cancelarse con cargo ai Tesoro durante los doce meses siguientes.
Terminado este período, los compromisos definitivos no pagados deberán pagarse prevía imputación a una partida que ce prever para cada ejercicio ( ...).
(Destacado nuestro).
Con fundamento en las normas transcritas precedentemente se infiere, que los créditos presupuestarios se consideran utilizados en la medida que queden afectados por compromisos definitivos, debiendo cargarse en el respectivo ejercicio presupuestario, y con posterioridad al 31 de diciembre no podrán registrarse compromisos con cargo al ejercicio presupuestario que se cierra, caducando sin excepción los créditos presupuestarios no afectados con compromisos definitivos.
Por lo que siendo ello así, se considera utilizado el crédito presupuestario a través del registro de los compromisos definitivos, en virtud de lo cual es importante determinar si se ha causado o no, toda vez que de ello depende su traslado al ejercicio que comienza o por el contrario el pago con cargo al haber en banco durante el período complementario. En consecuencia, al final del ejercicio debe realizarse úr cierre contable, determinándose los compromisos pendientes de causación y los gastos causados pendientes de pago.
En esta misma línea argumentativa, conviene destacar que si el presupuesto se ejecuta con los compromisos válidamente adquiridos, al cierre podrán quedar compromisos pendientes de pago, por lo cual, en el período complementario se recibirán los bienes o los servicios y se emitirán las órdenes de pago correspondientes. Estos pagos se harán contra el tesoro, es decir que no afectarán el presupuesto anterior, por cuanto ya fue ejecutado mediante los compromisos, y tampoco podrán imputarse al del año siguiente, ya que no corresponden a este ejercicio. En consecuencia, las respectivas órdenes de pago sólo afectan el tesoro.
Por otra parte, si el presupuesto se ejecuta mediante el gasto causado, al cierre debe afectarse el mismo, mediante el registro de los gastos causados antes del 31 de diciembre y en el período complementario, no se podrán causar gastos contra el presupuesto anterior por cuanto feneció, sólo se emitirán las órdenes de pago o los cheques, según corresponda, de los gastos causados que afectaron dicho presupuesto y se hará contra el tesoro.
No obstante, es de advertir que el cierre dei ejercicio, no implica la anulación de los compromisos que quedaron pendientes de causación, los cuales deberán afectar el presupuesto donde se concrete la respectiva recepción de los bienes y servicios, y para ello, según las normas legales respectivas, se tramitará un crédito adicional a objeto de incorporar, en las correspondientes partidas del -presupuesto, los créditos necesarios para imputar dichos compromisos, el cuai se financiera con las reservas del tesoro.
Visto lo expuesto y concatenándolo al caso bajo análisis, se infiere que el Presidente del Consejo Legislativo del estado Yaracuy como órgano ejecutor de su presupuesto, debió solicitar dentro de los primeros quince (15) días del ejercicio fiscal 2001 un crédito adicional por los compromisos asumidos y no pagados en el año 2000, presentando para tales efectos la correspondiente relación de gastos de los mismos, y no incorporar los recursos producto del crédito adicional al presupuesto del ejercicio fiscal 2000, es decir, los correspondientes a otro ejercicio fiscal, por lo que de la situación no se evidencia, ni de los documentos cursantes en el expediente. administrabvo, que este haya realizado diligencia alguna.
Sobre la base del contexto precedentemente expuesta, quien suscribe, CONFIRMA el TERCER .cargo formulado al Ciudadano LUIS ANTONIO DE MAURICO VÁSQUEZ SAYAGO, plenamEnte identificadO en autos, contenido en el Acta de fecha 29 de junio de 2006 la cual cursa a los folios 555 al 569. Así se declara.
página original (tal como se publicó)
En relación al CUARTO y QUINTO cargo formulado al cludadano LUIS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, los CUales están referidos a la Incorporación al presupuesto del año 2000, a través de créditos adicionales dictados por él en fechas 18 de septiembre y 19 de diclembre de 2000 por la cantidad de Bs. 1.166.404,66 y Bs. 817.418,12, respectivamente, en su condición de Presidente del Consejo Legislativo del estado Yaracuy, provenientes de un remanente del ejercicio fiscal anterior (1999) (CUARTO Cargo) y de intereses bancarios generados desde el mes de agosto hasta el mes de diciembre de 2000 (QUInTO Cargo), sin que previamente dichos recursos hayan sido enterados al Tesoro Estadal, quien suscribe, considera oportuno señalar lo que prevé la Ley de Hacienda Pública del Estado Yaracuy en los artículos 28 y 34 en concordancia con lo dispuesto en el articulo 16 de La Ley de Régimen Presupuestario. del Estado Yaracuy (publicada en la Gaceta Oficial del Estado Yaracuy, Éxtraordinario de fecha 01 de enero de 1980), vigentes para el momento de ocurrencia del hecho, a saber:
Artículo 28: "Son rentas del Estado: (omissis)
El producto de cualquier recurso ordinario o extraordinario del Estado".
Articulo 34: "El producto de las rentas estadales debe ser anterado directamente por el deudor o contribuyente en la Oficina de la Tesorería del Estado, previas las formalidades del caso". (Negrillas nuestras).
Artículo 16: "No se podrán destinar especificamente el producto de ningún ramo de ingresos con el fin de atender el pago de determinados gastos.
Solo podrániserafectados para fines específicos los siguientes ingresos:
1) Los provenientes de operaciones de crédito público.
2) Los que se estipulen a favor del Fisco del Estado en regímenes especiales sobre servicios.
3) Los provenientes de donaciónes, herencias o legados en favor del Fisco del Estado.
4) Los provenientes del Situado Constitucional sujetos a las normas de la Ley Orgánica de Inversión del Situado Constitucional con los Planes Administrativos desarrollados por el Poder Nacional.
5) Los que resulten de la gestión de los servicios autónomos sin personalidad jurídica.
6) El producto de las contribuciones especiales".
Conforme a las disposiciones legales antes transcritas, todos tos ingresos deben ser enterados en la Caja del Tesoro Estadal, que debe ser una sota, y todos los gastos deben estar previstos en el presupuesto, sin que se pueda afectar ingresos para cubrir gastos determinados.
De lo anterior puede afirmarse que el Consejo Legislativo del estado Yaracuy constituye una unidad ejecutora del Presupuesto del Estado, toda vez que no posee personalidad jurídica, ni patrimonio propio independiente de la Hacienda del Estado, en consecuencia, le está vedado hacer uso de los remanentes de años anteriores producto de créditos que han caducado por no haber sido comprometidos durante la vigencia del presupuesto al cual pertenecen, así como hacer uso de los intereses bancarlos devengados por la colocados de los recursos en cuentas bancarias para atender gastos, sin enterar los al tesoro estadal, tal y como se desprende de los documentos cursantes en el expediente administrativo, a saber:
£) Acuerdo de fecha 18 de septiembre de 2000, suscrito por el ciudadano Luis Antonio de Mauricio Vásquez Sayazo, Presidente del Consejo Legislativo del estado Yaracuy, en el cual acuerda en su artículo primero lo siguiente: "Autorizar al Ciudadano Presidente del Consejo Legislativo del estado Yaracuy, para que decrete un crédito Adicional del cierre fiscal del año 1.999, el cual no ha sido incorporado al Presupuesto de Ingresos y Gastos de este Consejo Legislativo, para el presente Ejercicio Fiscal 2000, por la cantidad de UN MILLÓN CIENTO SESENTA Y SEIS MIL CUATROCIENTOS .CUATRO BOLIVARES CON SESENTA Y SEIS CENTIMOS (Bs. :1.166.404,66), 2) Informe de la Comisión de Finanzas, en el cual aprueban la solicitud de Crédito Adicional realizada por el Presidente del Consejo Legisiativo del estado Yaracuy, contenida en el Oficio DEY-P-120/00 de fecha 18 de septiembre de 2000 por la cantidad de UN MILLÓNCIENTO SESENTA Y SEIS MIL CUATROCIENTOS CUATRO BOLIVARES CON SESENTA Y SEIS CENTIMOS (Bs, 1.166.404,66) (folio 406).
3) Exposición de Motivo en el cual se señala lo siguiente: "En vista al remanente de Bs. 1.166.404,66 proveniente del Cierre Fiscal dei Año 1999 de la gestión presidida por el Sr. Iván Mastrangelo, el cual no ha sido incorporado al presupuesto de ingresos y gastos de este Consejo Legislativo en el presente ejercicio fiscal 2.000, se solicita la incorporación de dichos recursos para ser utilizado en la partida de Viáticos y Pasajes dentro del País con la finalidad de cubrir los gastos de movilización a Caracas, para asistir a las diversas reuniones de los Legisladores". (folio 407).
4) Código Presupuestario - Partida 403.07.01.00 Viáticos y Pasajes dentro del País por Bs.1.166.404,66 (folio 408).
5) Depósito N° 3593628 del Banco Capital, N° de cuenta 281013994 a nombre del Consejo Legislativo (folio-409).
6) Acuerdo de fecha 19 de diciembre de 2000, suscrito por el ciudadano Luis Antonio de Mauricio Vásquez Sayazo, Presidente del Consejo Legislativo del Estado Yaracuy, en el cual acuerda en su artículo primero lo siguiente: "Autorizar al Ciudadano Presidente del Consejo Legislativo del Estadc Yaracuy, para que decrete un crédito Adicional que será trasladado al código presupuestario 402-07-01-00 por la cantidad de OCHOCIENTOS DIECISIETE MIL CUATROCIENTOS DIECIOCHO BOLÍVARES CON DOCE CENTIMOS (Bs.
817.418,12) (folio 412).
7) 1nforme de la Comisión de Finanzas de fecha 12 de diciembre de 2001, en el cual aprueban la solicitud de Crédito Adicional hecha por el Presldente de! Consejo Legislatvo del Estado Yaracuy, por la cantidad de OCHOCIENTOS DIECISIETE MIL CUATROCIENTOS DIECIOCHO BOLÍVARES CON DOCE CENTIMOS (8s. 817.418,12) (folio 413).
8) Exposición de Motivo en el cual se señala lo siguiente: Los Intereses percibidos por el Consejo Legislativo del Estado Yaracuy de la cuenta corriente Nro. 28-1-013994 del Banco Capital desde el mes de agosto hasta la fecha, asciende a un monto de 8s. 817.418,12; dicho ingreso será trasladado al Código Presupuestario 402-07-01-00 correspondiente a Productos de 8arro, Loza y Pórcelana, por requerimientos en la misma (folio 414).
9) Código Presupuestario 402.07.01.00 "Productos de Barro, Loza y Porcelana" por Bs. 817.418,12 (folio 415).
En consecuencia, la conducta desplegada por el ciudadano Lurs
página original (tal como se publicó)
ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, plenamente identificado en autos, en su condición de Presidente del Consejo Legislativo del estado. Yaracuy, al haber Incorporado al Presupuesto de Ingresos y Gastos del año 2000, un remate proveniente del año 1999 por la cantidad de Bs. 1.166.404,66, así como la cantidad de 8s. 817.418,12 provenientes de los intereses bancarios, sin haberlos enterados al tesoro, encuadra perfectamente en el supuesto generador de responsabilidad administrativa previsto en el artículo 113 numeral 17 de la Ley Orgánica de la Contraloría General de la República, vigente para el momento de ocurrencia del hecho, y que mantiene su continuidad de ilícito administrativo en el artículo 91 ordinal 11 de la Ley Orgánica de Contraloría General de la República y del Sistema Nacional de Control Fiscal, razón por la cual quien suscribe, CoNFIRMA el cargo CUARTO y
QUINTO formulados a través del Acta de fecha 29 de junio de 2006 (folios 555 al 569). Así se declara.
Sobre la base de las consideraciones del contexto precedentemente expuesto quien suscribe Director de Determinación de.Responsabilidades de la Dirección General de Procedimientos Especiales, RATIFIcA en todas y cada una de sus partes a los CiUdadanos LUIS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, FAWZI RAFAEL ABDEL PÉREZ, CONSTANTINO BARROETA ESCALONA, YUDI MERCEDES CAMACHO DE SERRANO, VICTOR MANUEL PÉREZ CEBALLOS, JUAN CARLOS RODRÍGUEZ ALFONZO y SERVELIANO JIMÉNEZ SALAZAR, plenamente Identificados en autos, el contenido de las Actas de Formulaciones de Cargos de fechas 29, de junio, 30 de mayo, 02 de junio, 14 de junio , 14 de julio del año 2006 y 09 de mayo de 2007 (folios 555 al 569, 515 al 517; 518 al 520; 521 a! 523; 534 al 536; 570 al 572; 742 al 745 ). Aşí se declara.
I1I DISPOSITIVA
En mérito de los razonamientos precedentemente expuestos, quien suscribe, Director de Determinación de Responsabilidades de la Dirección General de Procedimientos Especlales actuando de conformidad con el artículo 2 numeral 19 de la Resolución Organizativa N° 5 de fecha 23 de diciembre de 2003, emanada de este Máximo Órgano de Control Fiscal, publicada en la Gaceta Oficial de la Répública Bollvarlana de Venezuela N° 37.881 de fecha 17 de febrero de 2004, y por delegación del ciudadano Contralor General de la República, de conformidad con lo dispuesto en el articulo 16 de la Ley Orgánica de la Contraloría General de la Repúbiica y del Sistema Nacional de Control Fiscal, según consta en Resolución N° 01-00- 035 de fecha 17 de enero de 2006, publicada en la Gaceta Oficlal N° 38.364 de fecha 24 de enero del mismo año, procediendo en atención a la atribución prevista en el artículo 106 de la Ley de Contraloría General de la República y del Sistema Nacional de Control Fiscal, para dictar las decisiones de la misma Ley, pasa a emitir los sigulentes pronunciamientos:
PRIMERO: Se declara la Responsabilidad Administrativa de los siguientes ciudadanos:
· 1.- LUÍS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, titular de la cédula de identidad N° V-5.139.396, de nacionalidad venezolana, mayor de edad, domiciliado en: Urbanización Caserío Las Mercedes, Sector Santa Cruz, Calle Principal, Casa Granja W, San Felipe, Estado Yaracuy, por los hechos que se le Imputaron en el Acta de Formulación de Cargos de fecha 29 de junio de 2006 (folios 555 ai 569). .
2.- FAWZI RAFAEL ABDEL PÉREZ, titular de la cédula de identidad N° V-7.587.248, de nacionalidad venezolana, mayor de edad, domiciliado en: Barrio Centro, 7ma Avenida, Calle 8 con Avenida 7, Edlficio Chenifer, Piso 3, Apartamento Único, Chivacoa, Municipio Bruzual del estado Yaracuy, por los hechos que se -le Imputaron en el Acta de Formulaclón de Cargos de fecha 30 de mayo de .2006 (folios 515 al 517).
3.-CONSTANTINO JOSÉ BARROETA ESCALONA, titular de la cédula de identidad N° V-2.568.920, de nacionalidad venezolana, mayor de edad, domiciliado en: Urbanización La Ascensión, Calle 4, Casa N° 52, San Felipe, estado: Yaracuy, por el hecho que se le imputó en el Acta de Formulación,de Cargo de fecha 02 de junio de de 2006 (folios 521 al 523).
4.- YUDI MERCEDES CAMACHO de SERRANO, titular de la cédula de Identidad N° V-3.458.691, de nacionalidad venezolana, mayor de edad, domiciliada en: Urbanización San Juan, Calle Las Flores, Ciudad Independencia, Municipio Independencia del Estado Yaracuy, por el hecho que se le imputó en el Acta de Formulación de Cargos de fecha 02 de junio de 2006 (folios 518 al 520), 5.- VÍCTOR MANUEL PÉREz CEBALLOS, titular de la cédula de Identidad N° V-7:371.190, de nacionalidad venezolana, mayor de edad, domiciliado en: Urbanización Vila Santa Lucía, Avenida. Principal, Calle Agua Miel, Quinta Santa Bárbara, Yaritagua, Municipio Peña del Estado Yaracuy, por el hecho que se le imputó en el Acta de Formulación de Cargos de fecha 14 de junio de 2006 (folios 534 al 536).
6.-JUAN CARLOS RODRIGUEZ ALFONSO, titular de la cédula de Venetolana, mayor de edad, identidad N° V-6.810.864, de nacionalidad domiciliado en: La Rosaleda, Las Trinitarías, Avenida Tercera Transversal, Quinta Santa Bárbara N° 7, Barquisimeto, Estado Lara, por el hecho que se le imputó en el Acta de Formulación de Cargos de fecha 14 de jullo de 2006 (folios 577 al 579).
7.- SERVELIANO JIMÉNEZ SALAZAR, titular de la cédula de Identidad N° V-1.351.923, de nacionalidad venezolana, mayor de edad, domiciliado en: Urbanización El Pantano 2 N° 23, Casa COIMA, Cludad Nirgua, estado Yaracuy, por el hechos que se le imputó en el Acta de Formulación de Cargos de fecha 09 de mayo de 2007 (folios 742 al 745).
SEGunDo: En atención a lo dispuesto en el artículo 105 de la Ley Orgánica de la Contralonía General de la República y del Sistema Naclonal .de Control Fiscal, en concordancia con el artículo 121 de la Ley Orgánica de la Contralonía General de la República, vigente para el momento de la ocurrencia de los hechos irregulares objeto del presente procedimiento, que establecía que el inculpado sería sancionado con multa de doce (12) a cien (100) salarios mínimos urbanos, norma aplicable por mandato del artículo 117 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, así como, en resguardo del Principio de Irretroactividad de la Ley contenido en el artículo 44 de la Constitución . de la República de Venezuela, vigente para la época de ocurrencia de los . hechos, actuaimente artículo 24 de la Constitución de la República Bolivariana de Venezuela, quien decide Director de la Dirección de Determinación de Responsabilidades, en concordancia con el artículo 68 del Reglamento de la Ley Orgánica de Contraloría General de República, publicado en la Gaceta Oficial de la República de Venezuela N° 5.128 Extraordinario de fecha 30 de diciembre de 1996 y el artículo 37 del Código Penal, vigentes para el momento de la ocurrencia de los hechos, y habiéndose considerado y compensado de conformidad con lo dispuesto en
página original (tal como se publicó)
el articulo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional del Control Fiscal, las circunstancias agravantes contenida en el literal "b" y las circunstancias atenuantes previstas en los numerales 1 y 2, ambas tipificadas en el articulo 67 del Reglamento de la Ley Orgánica de la Contraloría General de la Pepública, vigente para la época, circunstancias referidas a la condición de funcionarios públicos de los declarados responsables en lo administrativo, la gravedad del prejuicio fiscal, y el no haber incurrido los mismos en faltas que ameriten la imposición de multas, durante los tres (3) años anteriores a aquél en que se cometió la infracción; de conformidad con en el artículo 1 de la Ley que Establece el Factor de Cálculo de Contribuclones, Garantías, Sanciones, Beneficios Procesales o de otra Naturaleza en Leyes Vigentes (Gaceta Oficial N° 36.362, de fecha 26 de diclembre de 1997), que sustituye al salario mínimo como factor de cálculo de sanciones por el valor equivalente en bolívares a tres (3) unidades tributarias (U.T), vigente para el momento en que ocurrieron los hechos irregulares, por las razones previamente señaladas debe ser aplicada cuarenta y cinco (45) salarios mínimos que al aplicarle el factor de conversión contemplado en la mencionada Ley, resulta la cantidad de ciento treinta y cinco unidades tributarias (135 U.T), ACUERDA imponer multa de manera individual por la cantidad de UN MILLÓN QUINIENTOS SESENTA Y SEIS BOLÍVARES CON CERO CÉNTIMos (8s. 1.566.000,00), que luego de realizar la conversión monetaria representa UN MIL QUINIENTOS SESENTA Y SEIS BOLÍVARES FUERTE5 CON CERO CÉNTIMOS (8s.F 1.566,00), a los CIUdadanOS LUIS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, FAWZI RAFAEL ABDEL PÉREZ, CONSTANTINO BARROETA ESCALONA, YUDI MERCEDES CAMACHO de SERRANO, VÍCTOR MANUEL PÉREZ CEBALLOS, JUAN CARLOS RODRÍGUEZ ALFONZO y SERVELIANO JIMÉNEz SALAZAR, ampliamente identificado en autos, en su carácter de Presidente del Consejo Legislativo del Estado Yaracuy el primero de los mencionados y de Legisladores del mismo los restantes, teniendo en consideración que el valor de la unidad tributaria para la época fue establecida en ONCE MIL SEISCIENTOS BOLÍVARES (Bs.11.600,00) equivalente a MIL CIENTO SESENTA BOLÍVARES FUERTES CON CERO CÉnTImos (B$.F 1.160,00), vigente para el ejercicio fiscal 2000, según Resolución N° 417 de fecha 23 de mayo.de 2000, emanada del Servicio Nacional Integrado de Administración Tributaria (SENIAT), publicada en la Gaceta Oficial N° 36.957 de fecha 24 de mayo de ese mismo año.
TERCERO: Se advierte a Ios CiUdadanOs LUIS ANTONIO DE MAURICIO VÁSQUEZ SAYAGO, FAWZI RAFAEL ABDEL PÉREZ, CONSTANTINO BARROETA ESCALONA, YUDI MERCEDES CAMACHO de SERRANO, VICTOR MANUEL PÉREZ CEBALLOS, Y SERVELIANO JIMÉNEZ SALAzAR, antes identificados, que de conformidad con lo dispuesto en el artículo 107 de la Ley Orgánica de la Contralonía General de la República y del 'Sistema Nacional de Control Fiscal podrá interponer contra la. presente
LEY Drgina d deinserdon PÚBLICA
GACETA OFTCAL
deciaratoria de responsabilidad el correspondiente Recurso de Reconsideración ante quien suscribe, dentro de un lapso de quince (15) días hábiles más tres (3) días continuos por el término de la distancia, contados a partir de la fecha de notificación del presente auto decisorio, y. en cuanto al dudadano JUAN CARLOS RODRÍGUEZ ALFONZO, plenamente identificado en autos, se le advierte que dispone de un lapso de quince .(15) días hábiles más cuatro (4) días continuos por el término de la distancia, o de acuerdo con lo previsto en el artícuio 108 de la Ley Orgánica de la Contralonía General de la República y del Sistema Nacional del-Control Fiscal, podrán interponer Recurso de Nulidad por ante el Tribunal Supremo de Justicia, dentro de un lapso de seis (6) meses, contados a partir del día siguiente a la notificación del presente auto decisorio. CUARTo: En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena la aplicación y formalización de la multa a que se retrotrae el presente auto decisorio.
quINTo: Remitase un ejemplar del presente auto decisorio a la Dirección General de Coordinación y Seguimiento adscrito al Despacho .del Vice- Ministerio de" Planificación y Desarroflo Instituclonal del Ministerio de Planificación y Finanzas.
sExTo: Remitase un ejemplar del presente auto decisorio al Consejo Legislativo del estado Yaracuy.
sÉPTImo: Publíquese la presente decisión en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad el artículo 62 del Reglamento de la Ley Orgánica de la Contraloría General de la República. Cúmplase, ALEXANDER PÉREZ ABREU Director de Determinación Responsabilidades Se le advierte que se entenderá por notificado a los quince (15) días hábiles siguientes à la fecha de publicación del presente Cartel de Notificación en un diario de mayor circulación de la entidad territorial donde la autoridad que conoce el asunto tiene su sede, de conformidad con lo previsto en el artículo 76 de la Ley Orgánica de Procedimientos Administrativos aplicabie por mandato de la Disposición Final Tercera de la Ley Orgánica de la Contraloría General de la Repúbica y del Sistema Nacional de Control Fiscal- por cuanto ha resultado impracticable su notificación personal.
Asimismo, se le comunica que contra dicha decisión podrá interponer el recurso de reconsideración ante quien suscribe, en un lapso de quince (15) días hábiles contados a partir de la fecha de su notificación, de conformidad con lo dispuesto en el artículo 107 de la Ley Orgánica de la Contraloría General de la Repúbica y del Sistema Nacional de Control Fiscal o podrá interponer el recurso de nulidad por ante el Tribunal Supremo de Justicia, en un lapso de seis (6) meses, contados a partir de la fecha de su notificación, en concordancia con lo dispuesto.en el artículo 108 eiusdem. Cúmplase y publíquese, ALEXANDER PÉREZ ABREU Director
LEY de Simplcdon de Tress ADMINISTRATIOS
CACELA OFICLAL
página original (tal como se publicó)
A LA VENTA en las taquillas de la Gaceta Oficial LEYORGÁNICA de EDUCACIÓN
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
página original (tal como se publicó)
DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXXXVII— MES IV N° 6.019 Extraordinario Caracas, viernes 4 de febrero de 2011 Esquina Urapal, edificio Dimase, La Candelaria Caracas- Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve / http://imprenta.gotdns.org Esta Gaceta contiene 32 Págs. costo equivalente a 11,65 % valor Unidad Tributaria
DE VENEZUELA.
Ártículo I2. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario: . y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único. Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial.
Articulo 13. En la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea conveniente por el Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIAÑA DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
El SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y GACETA OFICIAL de la República Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
página original (tal como se publicó)