Gaceta Oficial N° 43.410
Página 1
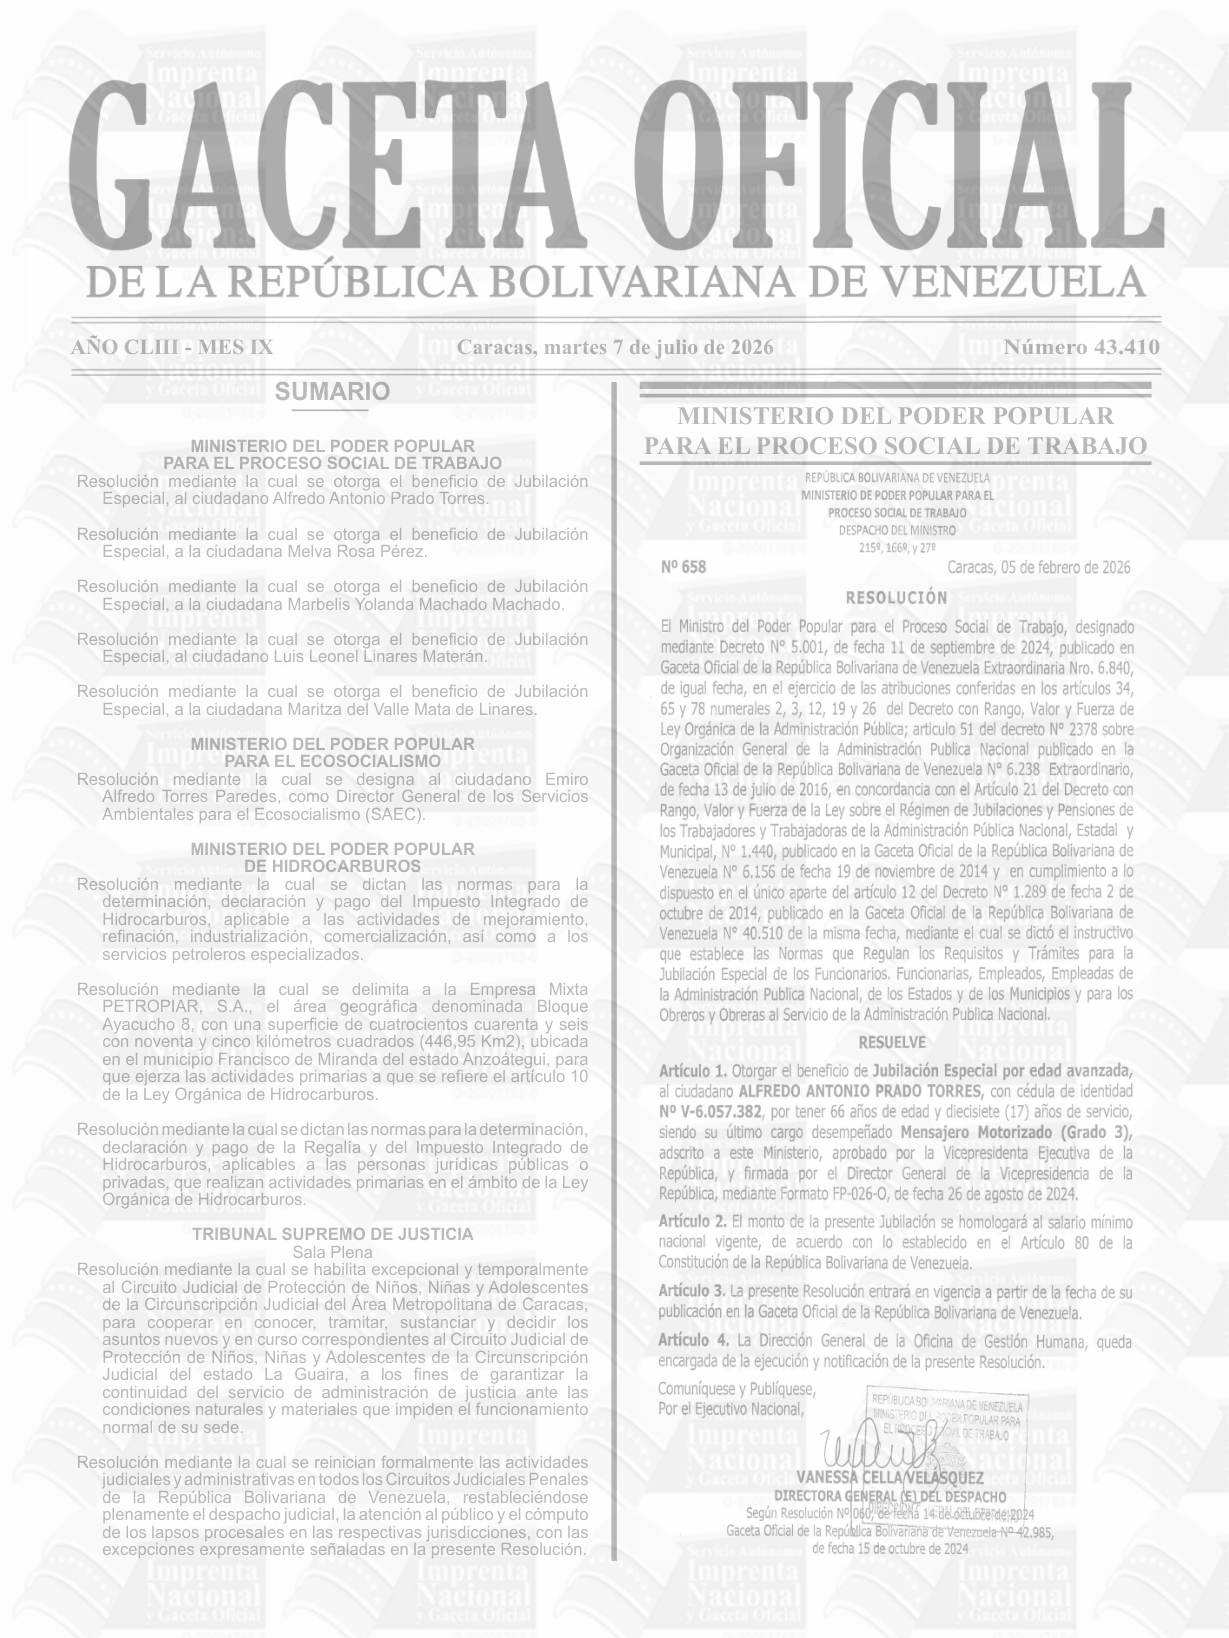
SUMARIO
MINISTERIO DEL PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO Resolución mediante la cual se otorga el beneficio de Jubilación Especial, al ciudadano Alfredo Antonio Prado Torres.
Resolución mediante la cual se otorga el beneficio de Jubilación Especial, a la ciudadana Melva Rosa Pérez.
Resolución mediante la cual se otorga el beneficio de Jubilación Especial, a la ciudadana Marbelis Yolanda Machado Machado.
Resolución mediante la cual se otorga el beneficio de Jubilación Especial, al ciudadano Luis Leonel Linares Materán.
Resolución mediante la cual se otorga el beneficio de Jubilación Especial, a la ciudadana Maritza del Valle Mata de Linares.
MINISTERIO DEL PODER POPULAR
PARA EL ECOSOCIALISMO Resolución mediante la cual se designa al ciudadano Emiro Alfredo Torres Paredes, como Director General de los Servicios Ambientales para el Ecosocialismo (SAEC).
MINISTERIO DEL PODER POPULAR
DE HIDROCARBUROS Resolución mediante la cual se dictan las normas para la determinación, declaración y pago del Impuesto Integrado de Hidrocarburos, aplicable a las actividades de mejoramiento, refinación, industrialización, comercialización, así como a los servicios petroleros especializados.
Resolución mediante la cual se delimita a la Empresa Mixta PETROPIAR, S.A., el área geográfica denominada Bloque Ayacucho 8, con una superficie de cuatrocientos cuarenta y seis con noventa y cinco kilómetros cuadrados (446,95 Km2), ubicada en el municipio Francisco de Miranda del estado Anzoátegui, para que ejerza las actividades primarias a que se refiere el artículo 10 de la Ley Orgánica de Hidrocarburos.
Resolución mediante la cual se dictan las normas para la determinación, declaración y pago de la Regalía y del Impuesto Integrado de Hidrocarburos, aplicables a las personas jurídicas públicas o privadas, que realizan actividades primarias en el ámbito de la Ley Orgánica de Hidrocarburos.
TRIBUNAL SUPREMO DE JUSTICIA
Sala Plena Resolución mediante la cual se habilita excepcional y temporalmente al Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del Área Metropolitana de Caracas, para cooperar en conocer, tramitar, sustanciar y decidir los asuntos nuevos y en curso correspondientes al Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del estado La Guaira, a los fines de garantizar la continuidad del servicio de administración de justicia ante las condiciones naturales y materiales que impiden el funcionamiento normal de su sede.
Resolución mediante la cual se reinician formalmente las actividades judiciales y administrativas en todos los Circuitos Judiciales Penales de la República Bolivariana de Venezuela, restableciéndose plenamente el despacho judicial, la atención al público y el cómputo de los lapsos procesales en las respectivas jurisdicciones, con las excepciones expresamente señaladas en la presente Resolución.
AÑO CLIII - MES IX Caracas, martes 7 de julio de 2026 Número 43.410
MINISTERIO DEL PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO
página original (tal como se publicó)
Página 2
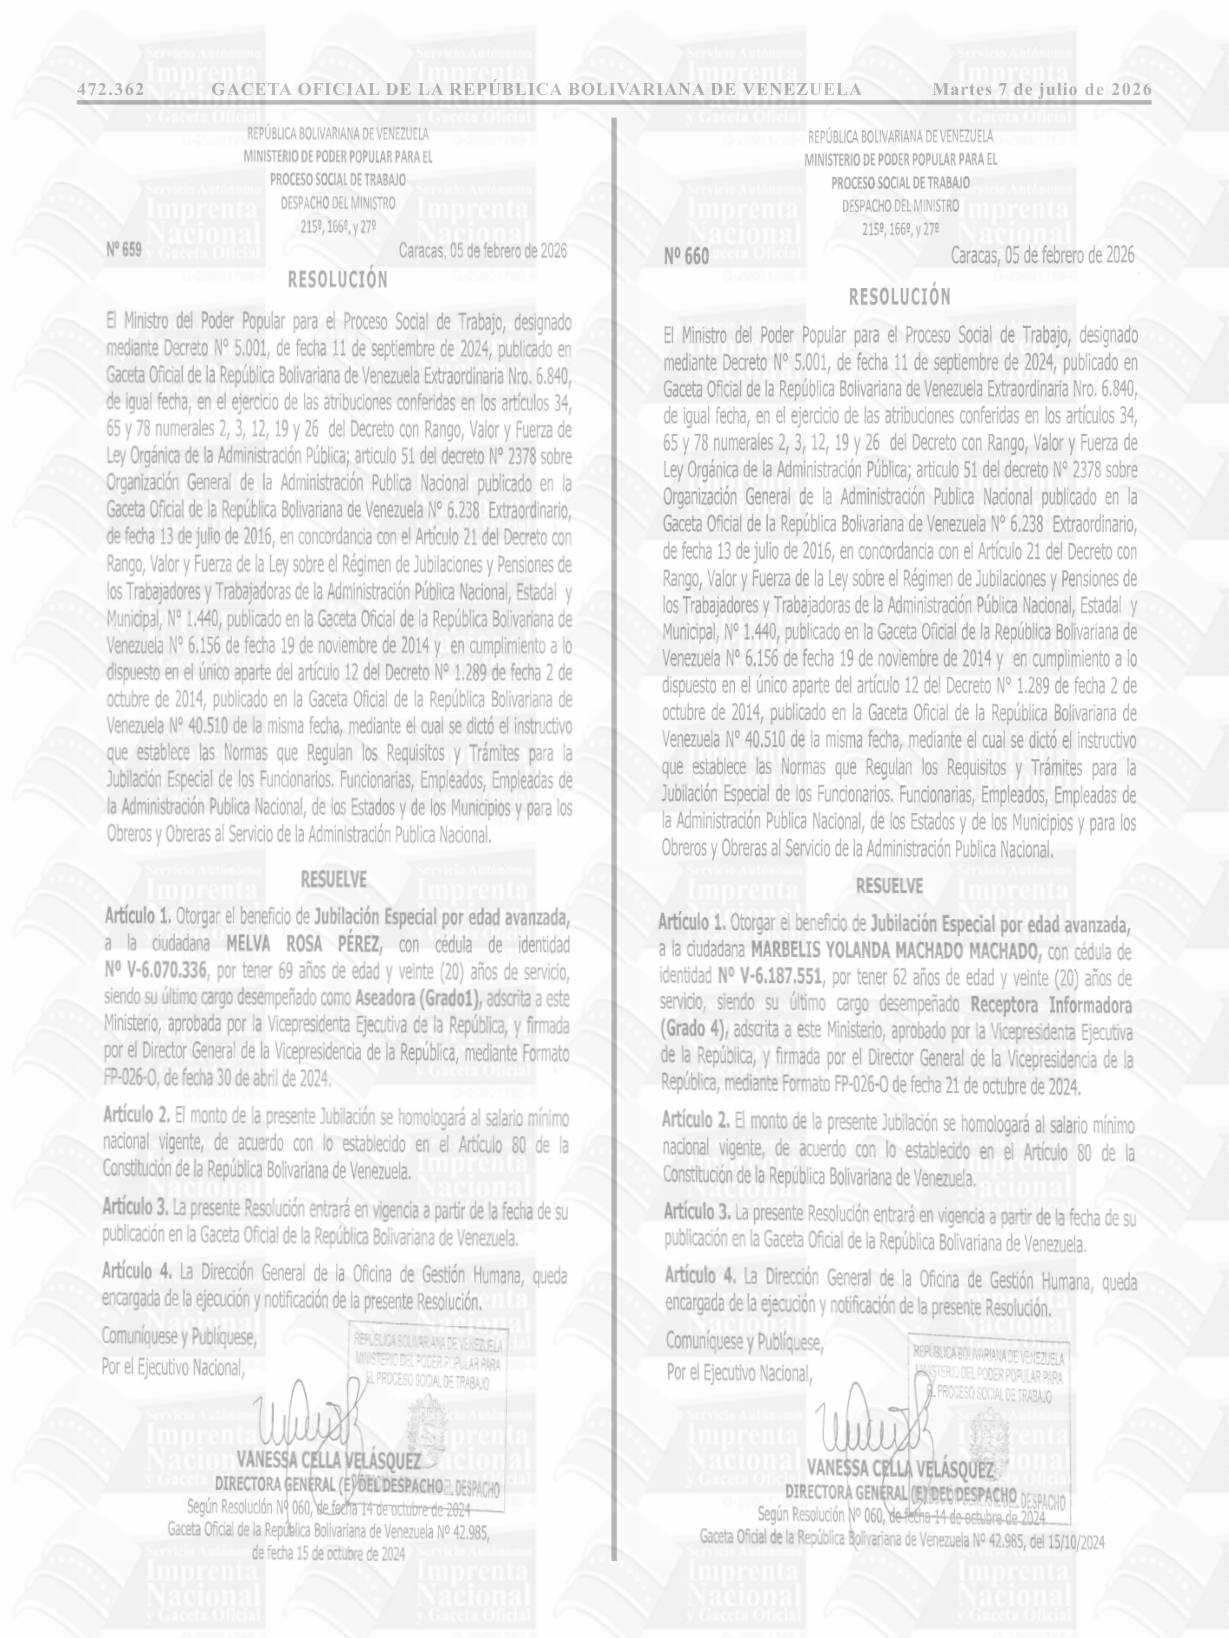
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DE PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO DESPACHO DEL MINISTRO 215, 166, y 270 N° 659 Caracas, 05 de febrero de 2026 RESOLUCIÓN El Ministro del Poder Popular para el Proceso Social de Trabajo, designado mediante Decreto N° 5.001, de fecha 11 de septiembre de 2024, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria Nro. 6.840, de igual fecha, en el ejercicio de las atribuciones conferidas en los artículos 34, 65 y 78 numerales 2, 3, 12, 19 y 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; articulo 51 del decreto N° 2378 sobre Organización General de la Administración Publica Nacional publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.238 Extraordinario, de fecha 13 de julio de 2016, en concordancia con el Artículo 21 del Decreto con Rango, Valor y Fuerza de la Ley sobre el Régimen de Jubilaciones y Pensiones de los Trabajadores y Trabajadoras de la Administración Pública Nacional, Estadal y Municipal, N° 1.440, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.156 de fecha 19 de noviembre de 2014 y en cumplimiento a lo dispuesto en el único aparte del artículo 12 del Decreto N° 1.289 de fecha 2 de octubre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.510 de la misma fecha, mediante el cual se dictó el instructivo que establece las Normas que Regulan los Requisitos y Trámites para la Jubilación Especial de los Funcionarios. Funcionarias, Empleados, Empleadas de la Administración Publica Nacional, de los Estados y de los Municipios y para los Obreros y Obreras al Servicio de la Administración Publica Nacional.
RESUELVE Artículo 1. Otorgar el beneficio de Jubilación Especial por edad avanzada, a la ciudadana MELVA ROSA PÉREZ, con cédula de identidad N° V-6.070.336, por tener 69 años de edad y veinte (20) años de servicio, siendo su último cargo desempeñado como Aseadora (Grado1), adscrita a este Ministerio, aprobada por la Vicepresidenta Ejecutiva de la República, y firmada por el Director General de la Vicepresidencia de la República, mediante Formato FP-026-0, de fecha 30 de abril de 2024.
Artículo 2. El monto de la presente Jubilación se homologará al salario mínimo nacional vigente, de acuerdo con lo establecido en el Artículo 80 de la Constitución de la República Bolivariana de Venezuela.
Artículo 3. La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 4. La Dirección General de la Oficina de Gestión Humana, queda encargada de la ejecución y notificación de la presente Resolución.
Comuníquese y Publíquese, REPÚBLICABOLNARANADE VENEZUELA Por el Ejecutivo Nacional, VANESSA CELLA VELÁSQUEZ DIRECTORA GENERAL (EY DEC DESPACHOL DESPACHO Según Resolución N°9 060, de feha 14 de octubre de-2024- Gaceta Oficial de la Repúlica Bolivariana de Venezuela Nº 42.985, de fecha 15 de octubre de 2024
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DE PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO DESPACHO DEL MINISTRO 215º, 166, y 27º Nº 660 Caracas, 05 de febrero de 2026 RESOLUCIÓN El Ministro del Poder Popular para el Proceso Social de Trabajo, designado mediante Decreto N° 5.001, de fecha 11 de septiembre de 2024, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria Nro. 6.840, de igual fecha, en el ejercicio de las atribuciones conferidas en los artículos 34, 65 y 78 numerales 2, 3, 12, 19 y 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; articulo 51 del decreto N° 2378 sobre Organización General de la Administración Publica Nacional publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.238 Extraordinario, de fecha 13 de julio de 2016, en concordancia con el Artículo 21 del Decreto con Rango, Valor y Fuerza de la Ley sobre el Régimen de Jubilaciones y Pensiones de los Trabajadores y Trabajadoras de la Administración Pública Nacional, Estadal y Municipal, N° 1.440, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.156 de fecha 19 de noviembre de 2014 y en cumplimiento a lo dispuesto en el único aparte del artículo 12 del Decreto N° 1.289 de fecha 2 de octubre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.510 de la misma fecha, mediante el cual se dictó el instructivo que establece las Normas que Regulan los Requisitos y Trámites para la Jubilación Especial de los Funcionarios. Funcionarias, Empleados, Empleadas de la Administración Publica Nacional, de los Estados y de los Municipios y para los Obreros y Obreras al Servicio de la Administración Publica Nacional.
RESUELVE Artículo 1. Otorgar el beneficio de Jubilación Especial por edad avanzada, a la ciudadana MARBELIS YOLANDA MACHADO MACHADO, con cédula de identidad N° V-6.187.551, por tener 62 años de edad y veinte (20) años de servicio, siendo su último cargo desempeñado Receptora Informadora (Grado 4), adscrita a este Ministerio, aprobado por la Vicepresidenta Ejecutiva de la República, y firmada por el Director General de la Vicepresidencia de la República, mediante Formato FP-026-0 de fecha 21 de octubre de 2024.
Artículo 2. El monto de la presente Jubilación se homologará al salario mínimo nacional vigente, de acuerdo con lo establecido en el Artículo 80 de la Constitución de la República Bolivariana de Venezuela.
Artículo 3. La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 4. La Dirección General de la Oficina de Gestión Humana, queda encargada de la ejecución y notificación de la presente Resolución.
Comuníquese y Publíquese, REPÚBLICABOLNARIANADE VENEZUELA Por el Ejecutivo Nacional, VANE$SA CELLA VELÁSQUEZ DIRECTORA GENERAL CEDEDESPACHO DESPACHO Según Resolución N° 060, de fecha-14-de-octubre-de-2024 Gaceta Oficial de la República Bolivariana de Venezuela N° 42.985, del 15/10/2024
página original (tal como se publicó)
Página 3
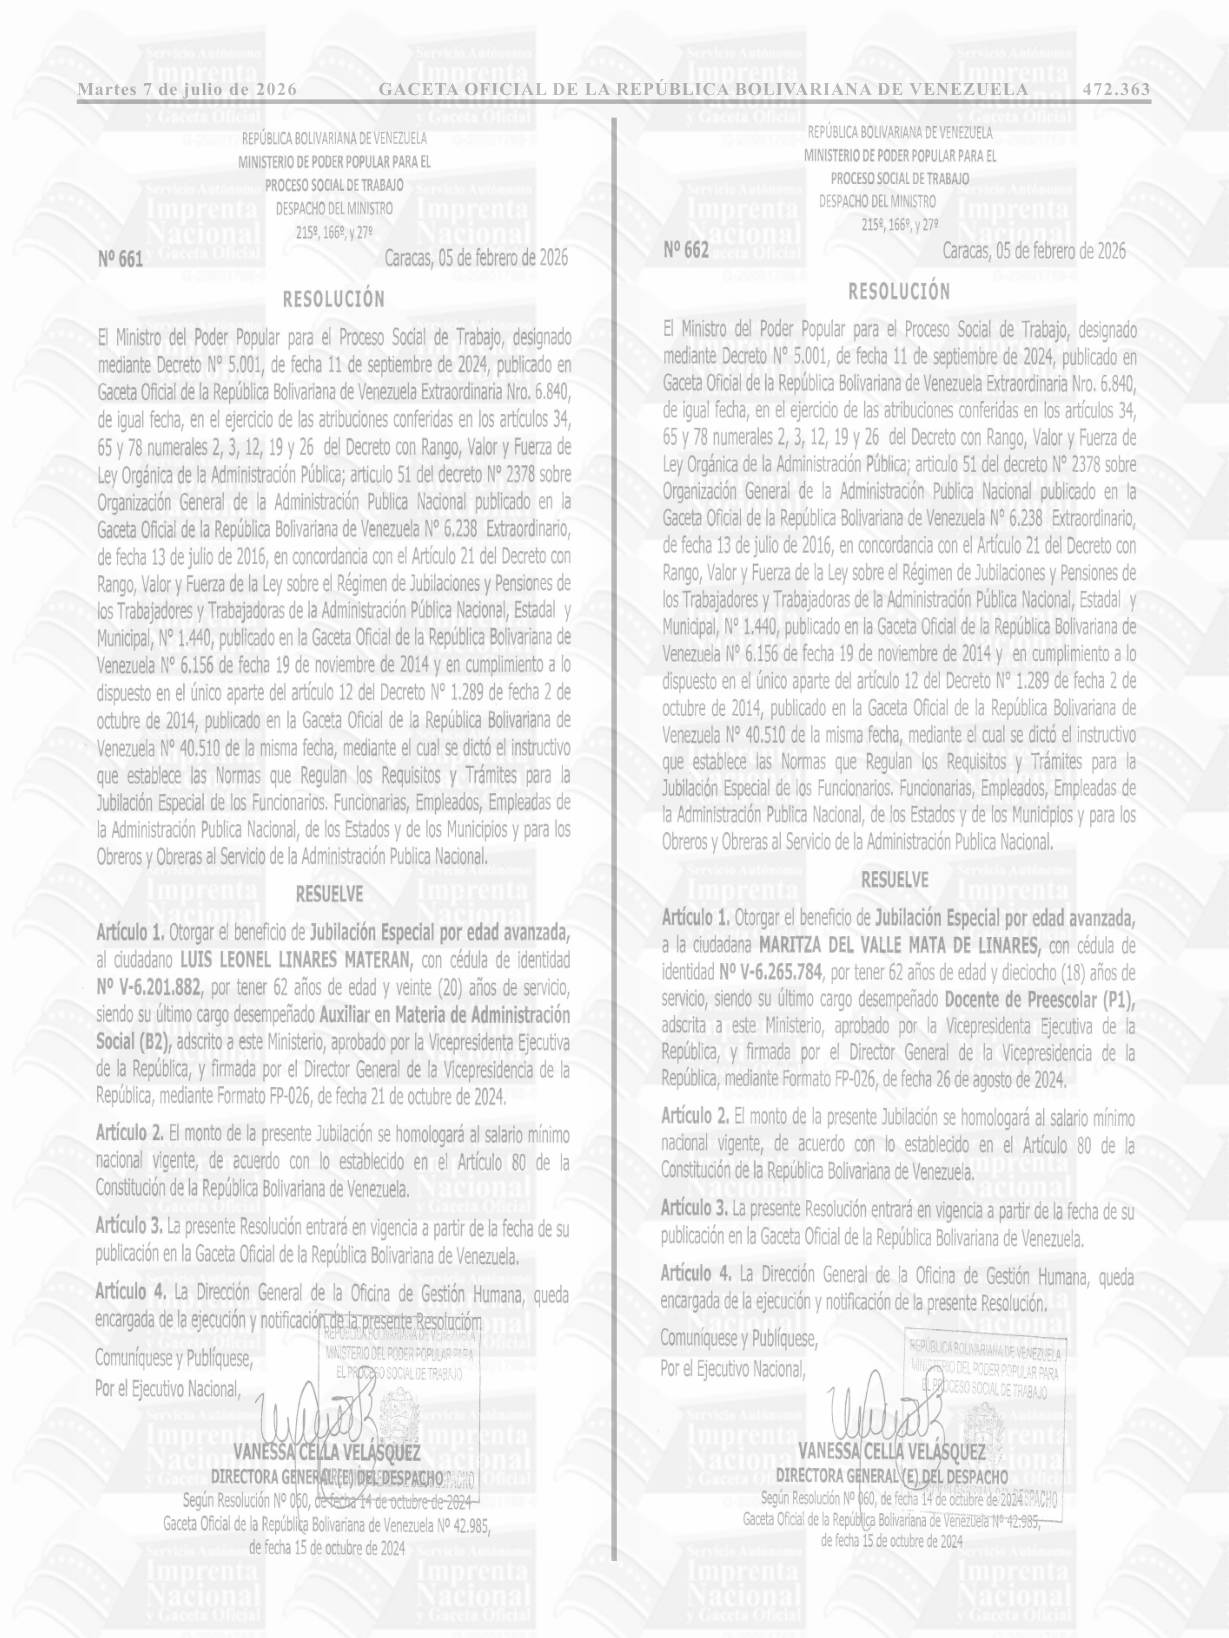
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DE PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO DESPACHO DEL MINISTRO 215, 166º, y.27º Nº 661 Caracas, 05 de febrero de 2026 RESOLUCIÓN El Ministro del Poder Popular para el Proceso Social de Trabajo, designado mediante Decreto N° 5.001, de fecha 11 de septiembre de 2024, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria Nro. 6.840, de igual fecha, en el ejercicio de las atribuciones conferidas en los artículos 34, 65 y 78 numerales 2, 3, 12, 19 y 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; articulo 51 del decreto N° 2378 sobre Organización General de la Administración Publica Nacional publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.238 Extraordinario, de fecha 13 de julio de 2016, en concordancia con el Artículo 21 del Decreto con Rango, Valor y Fuerza de la Ley sobre el Régimen de Jubilaciones y Pensiones de los Trabajadores y Trabajadoras de la Administración Pública Nacional, Estadal y Municipal, N° 1.440, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.156 de fecha 19 de noviembre de 2014 y en cumplimiento a lo dispuesto en el único aparte del artículo 12 del Decreto N° 1.289 de fecha 2 de octubre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.510 de la misma fecha, mediante el cual se dictó el instructivo que establece las Normas que Regulan los Requisitos y Trámites para la Jubilación Especial de los Funcionarios. Funcionarias, Empleados, Empleadas de la Administración Publica Nacional, de los Estados y de los Municipios y para los Obreros y Obreras al Servicio de la Administración Publica Nacional.
RESUELVE Artículo 1. Otorgar el beneficio de Jubilación Especial por edad avanzada, al ciudadano LUIS LEONEL LINARES MATERAN, con cédula de identidad N° V-6.201.882, por tener 62 años de edad y veinte (20) años de servicio, siendo su último cargo desempeñado Auxiliar en Materia de Administración Social (B2), adscrito a este Ministerio, aprobado por la Vicepresidenta Ejecutiva de la República, y firmada por el Director General de la Vicepresidencia de la República, mediante Formato FP-026, de fecha 21 de octubre de 2024.
Artículo 2. El monto de la presente Jubilación se homologará al salario mínimo nacional vigente, de acuerdo con lo establecido en el Artículo 80 de la Constitución de la República Bolivariana de Venezuela.
Artículo 3. La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 4. La Dirección General de la Oficina de Gestión Humana, queda encargada de la ejecución y notificaciónge la-presente-Resolucióm Comuníquese y Publíquese, MINISTERIO DEL PODER PO EL PROCESO SOCIAL DE TRABAJIO Por el Ejecutivo Nacional, VANESSACELLA VELÁSQUEZ DIRECTORA GENERALRCEJIDELEDESPACHO:PACO Según Resolución N° 050, derecha14-de-octubre-de-2024- Gaceta Oficial de la República Bolivariana de Venezuela N° 42.985, de fecha 15 de octubre de 2024
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DE PODER POPULAR PARA EL PROCESO SOCIAL DE TRABAJO DESPACHO DEL MINISTRO 215, 166%, y 7%º N° 662 Caracas, 05 de febrero de 2026 RESOLUCIÓN El Ministro del Poder Popular para el Proceso Social de Trabajo, designado mediante Decreto N° 5.001, de fecha 11 de septiembre de 2024, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria Nro. 6.840, de igual fecha, en el ejercicio de las atribuciones conferidas en los artículos 34, 65 y 78 numerales 2, 3, 12, 19 y 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; articulo 51 del decreto N° 2378 sobre Organización General de la Administración Publica Nacional publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.238 Extraordinario, de fecha 13 de julio de 2016, en concordancia con el Artículo 21 del Decreto con Rango, Valor y Fuerza de la Ley sobre el Régimen de Jubilaciones y Pensiones de los Trabajadores y Trabajadoras de la Administración Pública Nacional, Estadal y Municipal, N° 1.440, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.156 de fecha 19 de noviembre de 2014 y en cumplimiento a lo dispuesto en el único aparte del artículo 12 del Decreto N° 1.289 de fecha 2 de octubre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.510 de la misma fecha, mediante el cual se dictó el instructivo que establece las Normas que Regulan los Requisitos y Trámites para la Jubilación Especial de los Funcionarios. Funcionarias, Empleados, Empleadas de la Administración Publica Nacional, de los Estados y de los Municipios y para los Obreros y Obreras al Servicio de la Administración Publica Nacional.
RESUELVE Artículo 1. Otorgar el beneficio de Jubilación Especial por edad avanzada, a la ciudadana MARITZA DEL VALLE MATA DE LINARES, con cédula de identidad N° V-6.265.784, por tener 62 años de edad y dieciocho (18) años de servicio, siendo su último cargo desempeñado Docente de Preescolar (P1), adscrita a este Ministerio, aprobado por la Vicepresidenta Ejecutiva de la República, y firmada por el Director General de la Vicepresidencia de la República, mediante Formato FP-026, de fecha 26 de agosto de 2024.
Artículo 2. El monto de la presente Jubilación se homologará al salario mínimo nacional vigente, de acuerdo con lo establecido en el Artículo 80 de la Constitución de la República Bolivariana de Venezuela.
Artículo 3. La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 4. La Dirección General de la Oficina de Gestión Humana, queda encargada de la ejecución y notificación de la presente Resolución.
Comuníquese y Publíquese, Por el Ejecutivo Nacional, OCESOS VANESSA CELLA VELÁSQUEZ DIRECTORA GENERAL (E) DEL DESPACHO Según Resolución Nº 060, de fecha 14 de octubre de 20248PACHO Gaceta Oficial de la República Bolivariana de VenezuelaN°-42-985 de fecha 15 de octubre de 2024
página original (tal como se publicó)
Página 4
MINISTERIO DEL PODER POPULAR
PARA EL ECOSOCIALISMO
MINISTERIO DEL PODER POPULAR
DE HIDROCARBUROS
472.364 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Martes 7 de julio de 2026
página original (tal como se publicó)
Página 5
1. Alícuota: Es el porcentaje que se aplica sobre la base imponible para calcular el Impuesto Integrado de Hidrocarburos a liquidarse, el cual será determinado por el Ministeriocon competencia en materia de hidrocarburos, previa opinión del Ministerio con competencia en materia de finanzas.
2. Almacenamiento: Actividad destinada a la recepción, conservación en términos de composición y resguardo temporaldederivadosdehidrocarburos,en instalaciones especialmente diseñadas para tal fin, tales como patio de tanques, plantas de distribución, terminales de embarque o instalaciones logísticas, con el objeto de mantener su disponibilidad para transporte, distribución o comercialización.
3. Comercialización de Derivados de Hidrocarburos:
Comprendelasactividadesdecompraventa, intermediación y gestión de contratos de derivados de hidrocarburos. Esta actividad abarca el suministro, almacenamiento, transporte, distribución y expendio, de conformidad con el ordenamiento jurídico aplicable y se clasifica en:
a. Comercio interior de productos derivados de los hidrocarburos entre personas naturales, jurídicas, públicas y privadas, domiciliadas en el mismo territorio nacional.
b. Comercio exterior de productos derivados de los hidrocarburos que se realizan desde el país con el resto del mundo. Se refiere a las exportaciones e importaciones entre un país específico y sus socios comerciales extranjeros.
4. Distribución: Conjunto de operaciones logísticas y comerciales para recibir, almacenar, trasladar y entregar productos derivados de los hidrocarburos, desde sus instalaciones, hasta los clientes finales autorizados por el Ministerio con competencia en materia de hidrocarburos.
5. Ejercicio Económico Gravable: Se refiere al año fiscal o período de doce (12) meses, establecido para determinar el Impuesto Integrado de Hidrocarburos de los Sujetos Pasivos, y será coincidente con el año calendario que comienza el 1 de enero y termina el 31 de diciembre del mismo año o hasta la fecha de cese de la actividad. Para el primer año del Impuesto Integrado de Hidrocarburos será desde la fecha de publicación de esta Resolución hasta el 31 de diciembre de 2026.
6. Empresas Of Almacenadoras:
Persona jurídica responsable de la operación y mantenimiento de una infraestructura destinada a la recepción, conservación en términos de composición, resguardo temporal y manejo de derivados de hidrocarburos.
7. Empresa de Transporte: Persona jurídica responsable de la operación y mantenimiento de una infraestructura o medios de transporte de derivados de hidrocarburos generados por las empresas de mejoramiento de crudo, refinación e industrialización.
8. Empresa de Servicios Petroleros Especializados:
Persona natural, jurídica, pública y privada, responsable de la prestación de servicios especializados a las Empresas Operadoras, así como la construcción de obras de infraestructura asociada a la producción de hidrocarburos y el suministro de bienes en las distintas fases de la cadena de valor y en los procesos medulares de la industria de los hidrocarburos.
9. Empresas Industrializadoras: Persona jurídica que realiza la mezcla, transformación física o química de derivados primarios y secundarios, subproductos de hidrocarburos o desechos de hidrocarburos susceptibles de ser aprovechados, que utilicen en sus procesos tecnologías de formulación, donde se agregue valor a dichos productos que deben ser diferentes de la materia prima, tanto en sus propiedades como en su uso.
10. Empresas Operadoras: Empresas de la exclusiva propiedad de la República o sus filiales, empresas en las que la República o un ente público posea una participación mayor del cincuenta por ciento (50%) del capital social, que le otorgue el control accionario, así como las denominadas Empresas Mixtas, o las empresas privadas domiciliadas en la República Bolivariana de Venezuela, suscribientes de uno o más contratos con la Empresa de exclusiva propiedad de la República o sus filiales para el ejercicio de las Actividades Primarias.
11. Expendio: Actividad de venta al detal de productos derivados de hidrocarburos.
12. Industrialización de Derivados Hidrocarburos:
Comprende las actividades de separación, destilación, purificación, conversión, mezcla y transformación de los derivados de hidrocarburos y sus desechos, realizadas con el propósito de añadir valor a dichas sustancias, mediante la obtención de especialidades de petróleo u otros derivados de hidrocarburos. Se excluyen los productos utilizados por la industria petroquímica como insumo para el desarrollo de sus actividades, que se rigen por el Decreto con Rango, Valor y Fuerza de Ley Orgánicapara Desarrollo de Actividades el Petroquímicas.
13. Ingresos Brutos: Son los beneficios económicos que obtienen las personas jurídicas, públicas y privadas, que realizan actividades dentro del ámbito de la Ley Orgánica de Hidrocarburos; sin que se deduzcan los costos y gastos en que se haya incurrido para obtener dichos ingresos.
14. Mejoramiento de Crudo: Actividad industrial de transformación destinada a mejorar las características físicas o químicas de los hidrocarburos naturales para facilitar su transporte, mezcla o procesamiento posterior.
Comprende destilación, purificación, transformación, conversión, almacenamiento, manejo, transporte dentro de la instalación, mediante tuberías u otros medios, que involucren materiales altamente peligrosos, incluyendo sustancias tóxicas.
15. Moneda de curso legal: Unidad monetaria de la República Bolivariana de Venezuela, la cual es el Bolívar.
16. Moneda Funcional: Es aquella que representa al entorno funcional o económico principal en el que se desenvuelve la operadora, es decir, la divisa que rige los precios internacionales de comercialización.
página original (tal como se publicó)
Página 6
17. Plan de Comercialización: Documento técnico, económico y logístico presentado por las personas jurídicas, públicas y privadas, que realicen actividades de refinación y que estén autorizadas para realizar las actividades de exportación, definiendo con periodicidad anual, los mercados, fórmulas de precio, contrapartes, cronograma de cargas, rutas, términos comerciales, estructura de cumplimiento fiscal y de suministro interno.
18. Proyecto: Comprende el conjunto de actividades de mejoramiento, así como de refinación, realizadas por parte de las personas jurídicas, públicas y privadas, con objetivos de inversión definidos en función de las fases técnicas y financieras previstas, las cuales deben encontrarse incluidos en su totalidad en el Plan de Negocios aprobado por el Ministerio con competencia en materia de hidrocarburos, para todas sus fases.
19. Refinación: Comprende las actividades de destilación, purificación y transformación de los hidrocarburos naturales dentro del marco de la Ley Orgánica de Hidrocarburos, realizados con el propósito de obtener productos derivados.
20. Servicios Petroleros Especializados: Prestación de servicios especializados a las Empresas Operadoras, así como la construcción de obras de infraestructura asociada a la producción de hidrocarburos y el suministro de bienes en las distintas fases de la cadena de valor y en los procesos medulares de la industria de los hidrocarburos.
21. Suministro: Entrega de productos derivados de hidrocarburos desde los centros de producción, hasta los centros de almacenamiento o distribución.
22. Transporte: Actividad que comprende la movilización de derivados de hidrocarburos, desde instalaciones de producción hasta los centros de almacenamiento, distribución, plantas de suministro, terminales de embarque o puntos de expendio al consumidor final, a través de poliductos, embarcaciones, vehículos cisterna u otros medios autorizados por el Ministerio con competencia en materia de hidrocarburos, según aplique.
Impuesto Integrado de Hidrocarburos Artículo 3. El Impuesto Integrado de Hidrocarburos aplicable a los Sujetos Pasivos previstos en esta Resolución, será el resultante de multiplicar la base imponible sujeta a este Impuesto, por la Alícuota aplicable a cada actividad, para el ejercicio económico gravable, según la fórmula siguiente:
NH= BI x Alícuota
Donde:
NH = Impuesto Integrado de Hidrocarburos.
BI = Base Imponible.
Alícuota = Porcentaje aplicable a la actividad.
Capítulo I Mejoramiento y Refinación
Sujetos Pasivos Artículo 4. Las personas jurídicas, públicas y privadas, que desarrollen actividades de Mejoramiento y Refinación de Hidrocarburos Naturales, para terceros, que cuenten con un proyecto de inversión definido en función de las fases técnicas y financieras previstas, estarán sujetas al pago del Impuesto Integrado de Hidrocarburos (NH) y se constituyen como los Sujetos Pasivos de este. Con la finalidad de evitar la doble tributación, se excluyen las Empresas Operadoras que realizan Actividades Primarias en el ámbito de la Ley Orgánica de Hidrocarburos y que cuenten con proyectos de mejoramiento o de refinación integrados en su Plan de Negocios.
Base Imponible del Impuesto Integrado de Hidrocarburos de Mejoramiento y Refinación Artículo 5. A efectos de liquidación, la Base Imponible para el cálculo del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable para las personas jurídicas, públicas y privadas, que desarrollen actividades de Mejoramiento y Refinación paraterceros, serán los Ingresos Brutos devengados por el cobro de las tarifas de mejoramiento y refinación de crudo, reflejados en los Estados Financieros.
Los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos del sector de Mejoramiento y Refinación, deberán realizar los registros en los Estados Financieros en su moneda funcional, las transacciones que se realicen en otras divisas deben convertirse a la moneda funcional al tipo de cambio del día, conforme al ordenamiento jurídico aplicable y sin perjuicio de la obligación de presentar la información en la moneda de curso legal.
A tal efecto, la Unidad Administrativa con competencia en la materia, realizará los cálculos para la liquidación del Impuesto Integrado de Hidrocarburos tomando como base la moneda funcional.
Alícuota por concepto del Impuesto Integrado de Hidrocarburos de Mejoramiento y Refinación Artículo 6. La Alícuota aplicable a las personas jurídicas, públicasiynprivadas, que desarrollenactividadesde Mejoramiento hy Refinación para terceros por concepto de Impuesto Integrado de Hidrocarburos, es de cinco por ciento (5%).
Capítulo II Actividades de Industrialización
Sujetos Pasivos Artículo 7. Las personas jurídicas, públicas y privadas, que desarrollen actividades de industrialización de derivados de hidrocarburos debidamente permisadas por el Ministerio con competencia en materia de hidrocarburos, estarán sujetas al pago del Impuesto Integrado de Hidrocarburos (NH) y se constituyen como los Sujetos Pasivos de éste.
página original (tal como se publicó)
Página 7
Base Imponible del Impuesto Integrado de Hidrocarburos de Industrialización Artículo 8. A efectos de liquidación, la Base Imponible para el cálculo del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable para las personas jurídicas, públicas y privadas, que desarrollen actividades de industrialización de derivados de hidrocarburos, serán los Ingresos Brutos devengados por la comercialización de los productos resultantes de la actividad de industrialización, debidamente reflejados en los Estados Financieros.
Los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos del sector Industrializador, deberán realizar los registros en los Estados Financieros en moneda de curso legal, conforme al ordenamiento jurídico aplicable.
En este sentido, la Unidad Administrativa con competencia en la materia, realizará los cálculos para la liquidación del Impuesto Integrado de Hidrocarburos tomando como base la moneda de curso legal.
Alícuota por concepto del Impuesto Integrado de Hidrocarburos de Industrialización Artículo 9. La Alícuota aplicable a las personas jurídicas, públicas y privadas, que desarrollen actividades de Industrialización de derivados de hidrocarburos por concepto de Impuesto Integrado de Hidrocarburos, es de tres por ciento (3%).
Capítulo III Actividades de Comercialización
Sujetos Pasivos Artículo 10. Las personas jurídicas, públicas y privadas, que realicen actividades de comercio interior de productos derivados de los hidrocarburos, debidamente permisados y que reciban por la prestación del servicio, un margen o tarifa de comercialización asignado o aprobado por el Ministerio con competencia en materia de hidrocarburos, estarán sujetas al pago del Impuesto Integrado de Hidrocarburos (NH) y se constituyen como los Sujetos Pasivos de éste.
Base Imponible del Impuesto Integrado de Hidrocarburos de Comercialización Interior Artículo 11. A efectos de liquidación, la Base Imponible para el cálculo del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable para las personas jurídicas, públicas y privadas, que realicen actividades de comercio interior de productos derivados de los hidrocarburos, serán los Ingresos Brutos devengados por la comercialización de dichos productos debidamente reflejados en los Libros de Ventas, en moneda de curso legal, cumpliendo con el ordenamiento jurídico aplicable.
Alícuota por concepto del Impuesto Integrado de Hidrocarburos de Comercialización Interior Artículo 12. La Alícuota aplicable a las personas jurídicas, públicas y privadas, que desarrollen actividades de comercio interior de productos derivados de los hidrocarburos por concepto de Impuesto Integrado de Hidrocarburos, es de cero por ciento (0%).
Los Sujetos Pasivos del sector comercializador, están obligados a consignar la información prevista en esta Resolución y a declarar sus Ingresos Brutos, aunque no corresponda el pago efectivo del Impuesto Integrado de Hidrocarburos.
Capítulo IV Servicios Petroleros
Sujetos Pasivos Artículo 13. Las personas jurídicas, públicas y privadas, que realicen actividades de servicios al sector petrolero en un 70% o más de toda su actividad comercial, estarán sujetas al pago del Impuesto Integrado de Hidrocarburos (NH) y se constituyen como los Sujetos Pasivos de éste.
Base Imponible del Impuesto Integrado de Hidrocarburos de Servicios Petroleros Artículo 14. A efectos de liquidación, la Base Imponible para el cálculo del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable para las personas jurídicas, públicas y privadas, que realicen actividades de prestación de servicios especializados a las Empresas Operadoras, así como la construcción de obras de infraestructura asociada a la producción de hidrocarburos y el suministro de bienes en las distintas fases de la cadena de valor y en los procesos medulares de la industria de los hidrocarburos, serán los Ingresos Brutos reales devengados debidamente reflejados en los Libros de Ventas, en moneda de curso legal, conforme al ordenamiento jurídico aplicable.
Alícuota por concepto del Impuesto Integrado de Hidrocarburos de Servicios Petroleros Artículo 15. La Alícuota aplicable a las personas jurídicas, públicas y privadas, que desarrollen actividades de servicios al sector petrolero, es de cinco por ciento (5%).
Capítulo V Disposiciones Comunes a los Sujetos Pasivos
Información Artículo 16. Los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, deberán efectuar su deciaración ante la Unidad Administrativa con competencia en la materia, dentro de los primeros diez (10) días continuos de cada mes, de los Ingresos Brutos correspondientes al mes inmediatamente anterior, de acuerdo al formulario establecido por el Ministerio con competencia en materia de hidrocarburos, el cual deberá estar acompañado de un informe detallado, así como de los documentos que den soporte a los ingresos declarados, incluyendo:
1. Relación de ingresos obtenidos el mes anterior, detallada por producto.
2. Copia de los Libros de Ventas o Estados Financieros según aplique.
página original (tal como se publicó)
Página 8
3. Cualquier otra información que pudiera tener incidencia sobre los Ingresos Brutos, de acuerdo al ordenamiento jurídico aplicable, o que sea solicitada por el Ministerio con competencia en materia de hidrocarburos, de conformidad con lo previsto en el artículo 21 de la Ley Orgánica de Hidrocarburos.
Esta información será necesaria para determinar el anticipo mensual, de acuerdo al formulario establecido para tal fin por el Ministerio con competencia en materia de hidrocarburos.
En caso que los Sujetos Pasivos no presenten la información indicada en este artículo, se considerará un incumplimiento de las obligaciones sustanciales aquí establecidas.
Declaración, Anticipo y Pago del Impuesto Integrado de Hidrocarburos Artículo 17. El Impuesto Integrado de Hidrocarburos deberá ser declarado, anticipado y pagado por los Sujetos Pasivos previstos en esta Resolución, en la oportunidad debida y cumpliendo con los mecanismos, formas y condiciones que establezcan los Ministerios con competencia en materia de hidrocarburos y de finanzas.
Artículo 18. El Impuesto Integrado de Hidrocarburos será determinado y anticipado de forma mensual, y liquidado en su totalidad anualmente al término del ejercicio @económico gravable, antes del treinta (30) de abril del año siguiente, por parte de la Unidad Administrativa con competencia en la materia.
Planilla del Impuesto Integrado de Hidrocarburos Artículo 19. La planilla del Impuesto Integrado de Hidrocarburos se liquidará en moneda funcional o moneda de curso legal, de acuerdo a los precios, tarifas o márgenes de liquidación, según lo establecido en esta Resolución, a la fecha efectiva de la liquidación, cumpliendo con lo previsto en el Código Orgánico Tributario.
Pago de las planillas del Impuesto Integrado de Hidrocarburos Artículo 20. El pago de las planillas del Impuesto Integrado de Hidrocarburos deberá efectuarse dentro de un lapso de cinco (5) días hábiles siguientes a la notificación de las mismas.
Una vez efectuado el pago, los Sujetos Pasivos deben presentar el comprobante ante la Unidad Administrativa competente en materia de Regalía e Impuestos del sector petrolero del Ministerio con competencia en materia de hidrocarburos. Los pagos realizados fuera del lapso establecido en este artículo, incluso los provenientes de ajustes o reparos, se considerarán extemporáneos y generarán los intereses moratorios previstos en el Código Orgánico Tributario.
Cuando el pago del Impuesto Integrado de Hidrocarburos se realice en dinero, el mismo se pagará ante la Oficina Nacional del Tesoro, a través de la unidad bancaria correspondiente.
Cuando el Ministerio con competencia en materia de hidrocarburos, decida percibir total o parcialmente el pago en especie del Impuesto Integrado de Hidrocarburos, por tiempo determinado, notificará por escrito la forma al Sujeto Pasivo, antes del treinta (30) de noviembre del año inmediatamente anterior.
Deducciones Artículo 21. Los Ingresos Brutos devengados por los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, no admitirán deducción alguna, excepto en los casos de devoluciones, descuentos incondicionales pactados al momento de la operación y reintegros por errores de facturación o pagos indebidos debidamente soportados, en cuyo caso, deberán estar justificados y acompañados de los soportes respectivos ante el Ministerio con competenciaenmateria de hidrocarburos.
Pago del Impuesto Integrado de Hidrocarburos en especie Artículo 22. Cuando el Ministerio con competencia en materia de hidrocarburos, decida recibir el pago del Impuesto Integrado de Hidrocarburos en especie, lo realizará a través de la Empresa de exclusiva propiedad de la República o cualquiera de sus filiales, la cual deberá realizarntel reporte correspondiente y remitirlo a la Unidad Administrativa competente en materia de Regalía e Impuestos del sector petrolero del Ministerio con competencia en materia de hidrocarburos.
En este sentido, deberá indicar el producto recibido, el destino del mismo, en el caso que sea para su exportación deberá indicar el destino y precio de venta del mismo, a objeto que sea pagado a la República en estos términos, con la correspondiente deducción de los costos por tarifas de manejo, transporte y logística de comercialización.
Unidad Administrativa de Competencia Artículo 23. Se designa la Dirección General con competencia en materia de Impuestos y Regalías Petroleras como la responsable de la determinación, liquidación y recaudación del Impuesto Integrado de Hidrocarburos, establecido en esta Resolución, dada su naturaleza petrolera, conforme a lo previsto en el artículo 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, sobre la asignación de competencias.
Exención de los impuestos y parafiscales Artículo 24. La exención prevista en el artículo 59 de la Ley Orgánica de Hidrocarburos relativa a los impuestos y contribuciones especiales de las personas jurídicas, públicas y privadas, en el ámbito de la Ley Orgánica de Hidrocarburos, únicamente será aplicable a las Empresas Operadoras del ejercicio de las Actividades Primarias y a los Sujetos Pasivos definidos en esta Resolución.
Seguimiento y Control Artículo 25. El Ministerio con competencia en materia de hidrocarburos, a través de los despachos de los viceministros o viceministras competentes en las materias de esta Resolución, serán los responsables de establecer el instructivo que
página original (tal como se publicó)
Página 9
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR DE
HIDROCARBUROS DESPACHO DE LA MINISTRA
RESOLUCIÓN N º 016/2026 CARACAS, 10 DE ABRIL DE 2026
AÑOS 215° 167° Y 27°
La Ministra del Poder Popular de Hidrocarburos, designada mediante Decreto Nº 5.270, de fecha 11 de marzo de 2026, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 6. 996 Extraordinario, de esa misma fecha, en ejercicio de las atribuciones conferidas en el artículo 6, así como en los numerales 2, 14, 19 y 27 del artículo 78 del
Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con lo dispuesto en los artículos 23, 24 y 25 de la Ley Orgánica de Hidrocarburos, este Despacho Ministerial,
POR CUANTO
La Constitución de la República Bolivariana de Venezuela en sus artículo 12 y la Ley Orgánica de Hidrocarburos, en su articulo 3, establecen que la República Bolivariana de Venezuela es propietaria soberana de los yacimientos de hidrocarburos líquidos y gaseosos existentes en el territorio nacional, y como poseedora de estos recursos agotables y no renovables, regula su producción y decide las formas de explotación más convenientes a los intereses nacionales, al desarrollo social y endógeno, a la protección del Ambiente y al mantenimiento del equilibrio ecológico existente;
POR CUANTO
La Ley Orgánica de Hidrocarburos atribuye al Ministerio con competencia en materia de hidrocarburos, las prerrogativas para la formulación, regulación y seguimiento de las políticas y la planificación, realización y fiscalización de las actividades en materia de hidrocarburos, lo cual comprende lo relativo al desarrollo, conservación, aprovechamiento y control de dichos recursos;
POR CUANTO
La Empresa Mixta PETROPIAR, S.A., mediante comunicación identificada con el código alfanumérico RRGG- 2026-149, solicitó al Ministerio del Poder Popular de Hidrocarburos la delimitación del área geográfica denominada Bloque Ayacucho 8, ubicada en el municipio Francisco de Miranda del estado Anzoátegui, así como el otorgamiento de los derechos para el ejercicio de las actividades primarias en la misma;
RESUELVE,
Artículo 1. Delimitar a la Empresa Mixta PETROPIAR, S.A., el área geográfica denominada Bloque Ayacucho 8, con una superficie de CUATROCIENTOS CUARENTA Y SEIS CON NOVENTA Y CINCO KILÓMETROS CUADRADOS (446,95 Martes 7 de julio de 2026 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA 472.369
página original (tal como se publicó)
Página 10
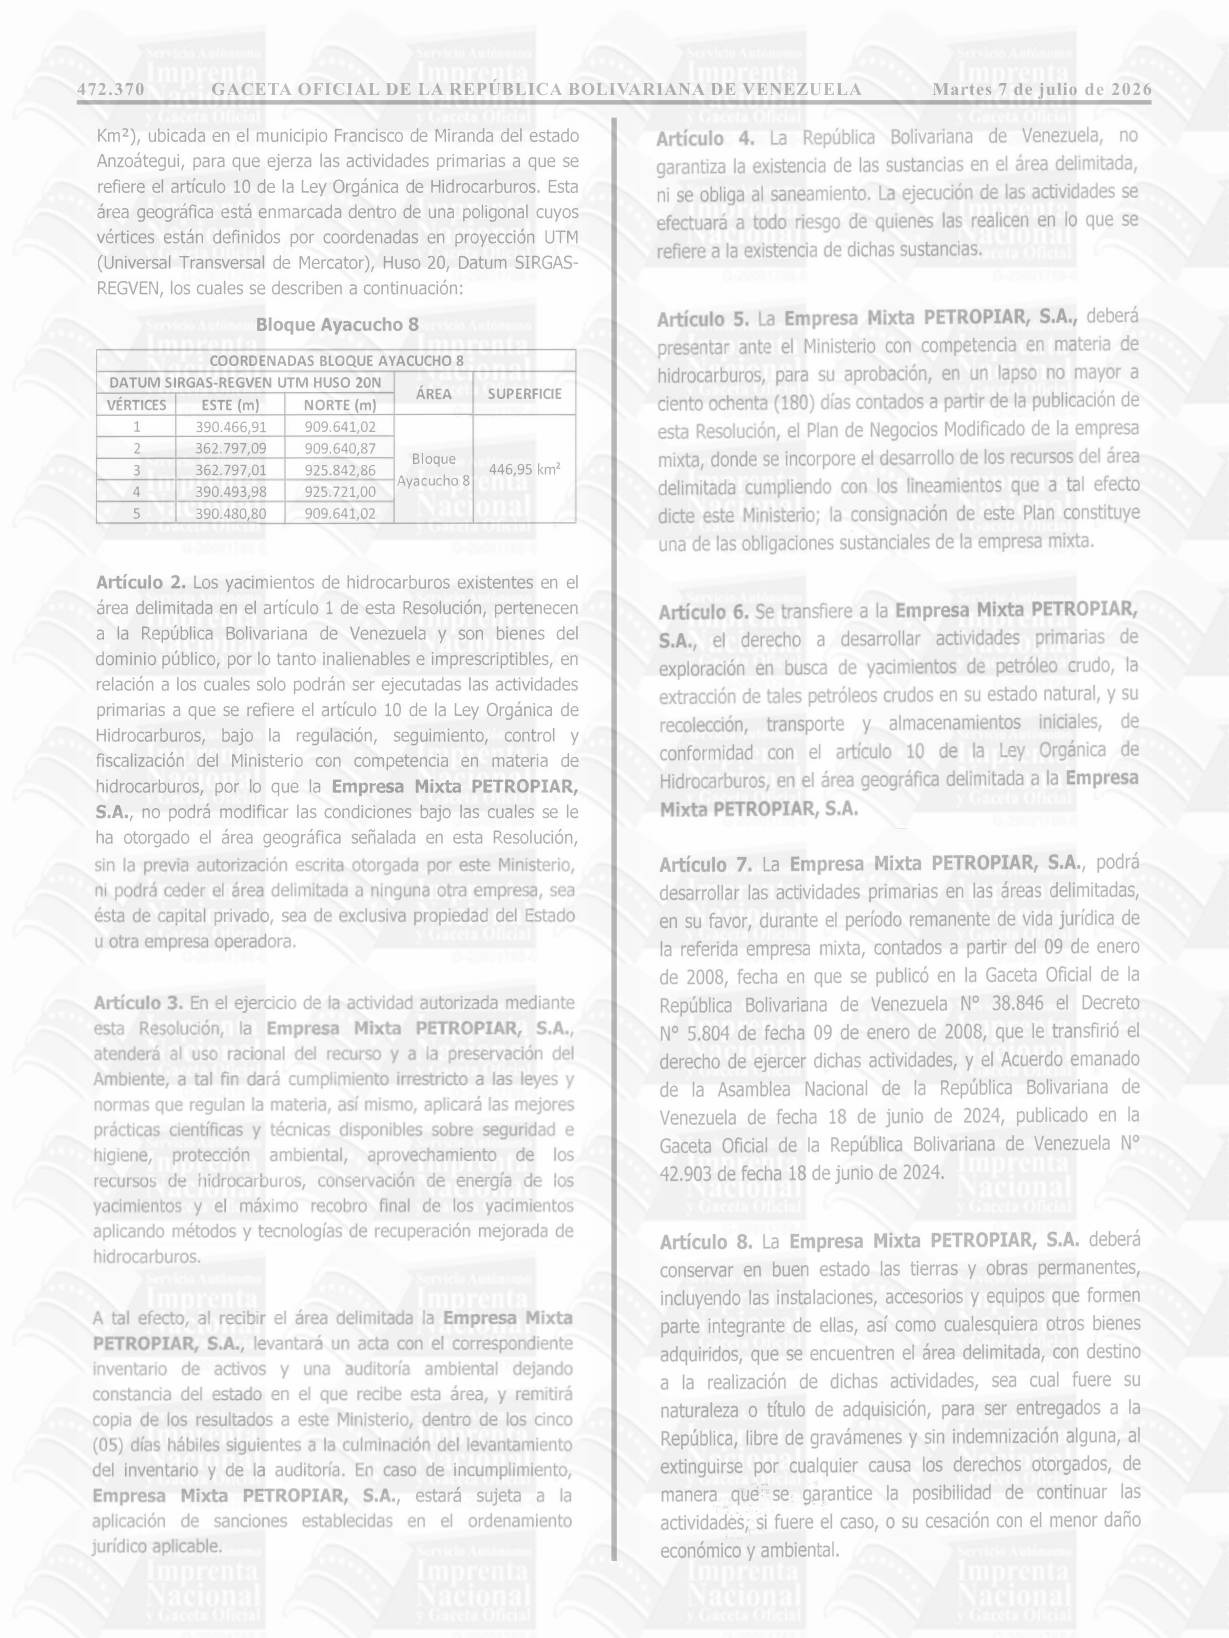
Km2), ubicada en el municipio Francisco de Miranda del estado Anzoátegui, para que ejerza las actividades primarias a que se refiere el artículo 10 de la Ley Orgánica de Hidrocarburos. Esta área geográfica está enmarcada dentro de una poligonal cuyos vértices están definidos por coordenadas en proyección UTM (Universal Transversal de Mercator), Huso 20, Datum SIRGAS REGVEN, los cuales se describen a continuación:
Bloque Ayacucho 8
COORDENADAS BLOQUE AYACUCHO 8 DATUM SIRGAS-REGVEN UTM HUSO 20N ÁREA VÉRTICES ESTE (m) NORTE (m) SUPERFICIE 1 390.466,91 909.641,02 2 362.797,09 909.640,87 Bloque 3 362.797,01 925.842,86 446,95 km2 4 390.493,98 925.721,00 Ayacucho 8 5 390.480,80 909.641,02
Artículo 2. Los yacimientos de hidrocarburos existentes en el área delimitada en el artículo 1 de esta Resolución, pertenecen a la República Bolivariana de Venezuela y son bienes del dominio público, por lo tanto inalienables e imprescriptibles, en relación a los cuales solo podrán ser ejecutadas las actividades primarias a que se refiere el artículo 10 de la Ley Orgánica de Hidrocarburos, bajo la regulación, seguimiento, control y fiscalización del Ministerio con competencia en materia de hidrocarburos, por lo que la Empresa Mixta PETROPIAR, S.A., no podrá modificar las condiciones bajo las cuales se le ha otorgado el área geográfica señalada en esta Resolución, 472.370 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Martes 7 de julio de 2026
página original (tal como se publicó)
Página 11
Artículo 9. El Ministerio con competencia en materia de Hidrocarburos, podrá revocar los derechos a ejercer actividades primarias transferidos mediante esta Resolución, así como los que le hubiesen sido transferidos, como el de propiedad u otros sobre bienes muebles o inmuebles del dominio privado de la República, si la Empresa Mixta PETRoPIAR, S.A. no diere cumplimiento a sus obligaciones establecidas en la Ley Orgánica de Hidrocarburos, en el Acuerdo de Términos y Condiciones, en esta Resolución y demás leyes aplicables, de manera que impida lograr el objeto para el cual dichos derechos fueron transferidos, de conformidad con lo dispuesto en el artículo 25 de la Ley Orgánica de Hidrocarburos.
Artículo 10. Esta Resolución entrará en vigencia a partir del 13 de abril de 2026.
Comuníquese y publíquese, Por el Ejecutivo Nacional, Laude PAULA KRISTINA HENAOV Ministra del Poder Popular de Hidrocarburos Decreto N° 5.270, de fecha 11 de marzo de 2026 G.O.R.B.V. N° 6.996 Extraordinario, de esa misma fecha MINISTRA
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE HIDROCARBUROS DESPACHO DE LA MINISTRA
NÚMERO: 024/2026, CARACAS, 15 DE MAYO DE 2026 AÑOS 216°, 167° y 27° La Ministra del Poder Popular de Hidrocarburos, designada mediante Decreto N° 5.270 de fecha 11 de marzo de 2026, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.996 Extraordinario de esa misma fecha, en ejercicio de las atribuciones conferidas en el artículo 65, así como lo dispuesto en los numerales 1, 2, 19, 26 y 27 del artículo 78 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública y con fundamento en lo dispuesto en los artículos 9, 44, 55, 56, 57, con fundamento en la Disposición Transitoria Cuarta de la Ley Orgánica de Hidrocarburos, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.978 Extraordinario, de fecha 29 de enero de 2026,
POR CUANTO
La Constitución de la República Bolivariana de Venezuela y la Ley Orgánica de Hidrocarburos establecen que la República es propietaria exclusiva de los yacimientos de hidrocarburos existentes en el territorio nacional y, como poseedora de estos recursos agotables y no renovables, tiene el derecho y deber soberanos de regular la producción, decidir las formas de explotación, retribuciones y tributos que, por el otorgamiento de derechos para el ejercicio de las mismas, resulten más venezolano,
POR CUANTO
La Ley Orgánica de Hidrocarburos, atribuye al Ministerio con competencia en materia de hidrocarburos, la formulación, regulación y seguimiento de las políticas, así como la planificación, realización y fiscalización de las actividades en materia de hidrocarburos, para lo cual podrá fiscalizar las operaciones que causen los impuestos, tasas o contribuciones establecidos legalmente y revisar lascontabilidades respectivas; a fin de garantizar la seguridad jurídica, transparencia contractual, rendición de cuentas, protección ambiental y adecuación a la transición energética, este Despacho Ministerial,
Resuelve dictar las siguientes:
NORMAS PARA LA DETERMINACIÓN, DECLARACIÓN Y PAGO DE LA REGALÍA Y DEL IMPUESTO INTEGRADO DE HIDROCARBUROS APLICABLES A LAS PERSONAS JURÍDICAS PÚBLICAS O PRIVADAS, QUE REALIZAN ACTIVIDADES PRIMARIAS EN EL ÁMBITO DE LA LEY ORGÁNICA DE HIDROCARBUROS.
Objeto y Ámbito de Aplicación Artículo 1. Esta Resolución tiene por objeto dictar las normas para la determinación, declaración y pago de la Regalía y del Impuesto Integrado de Hidrocarburos, aplicables a las personas jurídicas públicas o privadas, que realicen actividades
página original (tal como se publicó)
Página 12
primarias establecidas de conformidad con lo dispuesto en la Ley Orgánica de Hidrocarburos.
Definiciones Artículo 2. A los fines de la interpretación y aplicación de esta Resolución, los términos que se indican a continuación tendrán el siguiente significado:
1. Actas mensuales de producción fiscalizada:
Documento que registra la medición de las cantidades y calidades de hidrocarburos a ser utilizadas para el cálculo de pago de la Regalía e impuestos, que se levanta en presencia del funcionario autorizado del Ministerio con competencia en materia de hidrocarburos, quien certificará los procedimientos legales y los resultados obtenidos.
Actividades Primarias: Son las actividades relativas a 2.
la exploración en busca de yacimientos de hidrocarburos, a la extracción de ellos en estado natural, a su recolección, transporte y almacenamiento iniciales.
Alícuota: Es el porcentaje que se aplica sobre la base 3.
imponible para calcular la participación del Estado por concepto de la Regalía, así como del Impuesto Integrado de Hidrocarburos a liquidarse en un proyecto de extracción de hidrocarburos, el mismo será determinado por el Ministerio con competencia en materia de hidrocarburos, previa opinión del Ministerio con competencia en materia de finanzas.
Comercialización: Comprende las actividades de 4.
compraventa, intermediación y gestión de contratos de hidrocarburos y sus derivados. Esta actividad abarca el suministro, almacenamiento, transporte, distribución y expendio, de conformidad con el marco regulatorio aplicable.
Ejercicio Económico Gravable a efecto del 5.
Impuesto Integrado de Hidrocarburos: Se refiere al año fiscal o período de doce (12) meses, establecido para determinar el Impuesto Integrado de Hidrocarburos de los Sujetos Pasivos, y será coincidente con el año de diciembre del mismo año o hasta la fecha de cese de la actividad.
Ejercicio Económico Gravable a efecto de la 6.
Regalía: Se refiere al período de un (1) mes del cual se determina la Regalía por la extracción de hidrocarburos por parte de los Sujetos Pasivos; comienza el 1 día de cada mes y termina el último día calendario del mismo o hasta la fecha de cese de la actividad.
Empresas Operadoras: Son aquellas empresas de la 7.
exclusiva propiedad de la República o sus filiales, empresas en las que la República o un ente público posea una participación mayor del cincuenta por ciento accionario, denominadas Empresas Mixtas, o empresas privadas domiciliadas en la República Bolivariana de Venezuela, suscribientes de uno o más contratos con empresas de exclusiva propiedad de la República o sus filiales para el ejercicio de las Actividades Primarias.
Extracción: Comprende las actividades destinadas a 8.
obtener volúmenes de hidrocarburos de los yacimientos en las áreas geográficas delimitadas por la República para la ejecución de Actividades Primarias, conforme a lo establecido en la Ley Orgánica de Hidrocarburos.
Gas Natural Asociado: Gas natural que se encuentra 9.
en contacto con el petróleo o disuelto en él, en un yacimiento.
10. Hidrocarburosgaseosos extraídos tayno reinyectados: Volúmenes totales de petróleo y gas natural producidos, que no son devueltos a la formación geológica para mantener la presión del yacimiento.
11. Hidrocarburos gaseosos extraídos y reinyectados:
Volúmenes de gas natural producidos, que son devueltos a la formación geológica, para mantener la presión del yacimiento y mejorar el factor de recobro.
12. Industrialización de Hidrocarburos: Comprende las actividades de separación, destilación, purificación, conversión,mezclaytransformaciónmde los hidrocarburos, realizadas con el propósito de añadir valor a dichas sustancias, mediante la obtención de especialidades de petróleo u otros derivados de hidrocarburos.
página original (tal como se publicó)
Página 13
13. Ingresos Brutos: Son los beneficios económicos que obtienen las personas jurídicas públicas o privadas, dentro del ámbito de la Ley Orgánica de Hidrocarburos y según el objeto social de las mismas, por cualquier actividad que realicen, sin que se deduzcan los costos y gastos en que se haya incurrido para obtener dichos ingresos.
En el caso de las Empresas Operadoras que realicen Actividades Primarias o posean un contrato para realizar las mismas, los ingresos brutos estarán compuestos por Ingresos Brutos de las Actividades de Extracción y los Ingresos Brutos de Actividades diferentes a la Extracción.
14. Moneda Funcional: Es aquella que representa al entorno funcional o económico principal en el que se desenvuelve la Empresa Operadora, es decir, la divisa que rija los precios internacionales de comercialización.
15. Plan de Comercialización: Documento técnico, económico y logístico presentado por las Empresas Operadoras, evaluado y aprobado por ei Ministerio con competencia en materia de hidrocarburos, con periodicidad anual, que define mercados, fórmulas de precio, contrapartes, cronograma de cargas, rutas, términos comerciales, estructura de cumplimiento fiscal y de suministro interno.
16. Plan de Negocios: Documento técnico-financiero presentado por las Empresas Operadoras y aprobado por el Ministerio con competencia en P materia de hidrocarburos, que contempla la planificación para la explotación y desarrollo de las reservas probadas de hidrocarburos, describe y define los programas para alcanzar un nivel de producción en el área delimitada para el ejercicio de las Actividades Primarias. Este documento rector integra los objetivos estratégicos, operativos y financieros del Proyecto, detallando las inversiones de capital, los gastos operativos y los cronogramas de ejecución. Su consignación y cumplimiento constituye una obligación sustancial de las Empresas Operadoras.
17. Producción Fiscalizada: Es la sumatoria de los volúmenes netos de hidrocarburos extraídos certificados por el Ministerio con competencia en materia de hidrocarburos, en los puntos de fiscalización autorizados, a fin de determinar el monto a pagar por la Regalía, tributos e impuestos.
18. Proyecto: Comprende el conjunto de actividades realizadas por parte de las Empresas Operadoras, para el ejercicio de las Actividades Primarias establecidas en la Ley Orgánica de Hidrocarburos, así como todas aquellas actividades que, de la ejecución de éstas se deriven, para su aprovechamiento integral, incluyendo pero sin limitarse a exploración, extracción, recolección, tratamiento, transporte, almacenamiento y mejoramiento de hidrocarburos naturales, con objetivos de inversión definidos en función de las fases técnicas y financieras previstas, las cuales deben encontrarse incluidos en su totalidad en el Plan de Negocios aprobado por el Ministerio con competencia en materia de hidrocarburos para todas sus fases.
19. Proyecto en Campos Desarrollados (Brownfield):
Se refiere a un proyecto de desarrollo, optimización, ampliación o modificación que se lleva a cabo en un yacimiento o área que ya cuenta con infraestructura existente y está (o estuvo) en operación, incluye aquellos campos con infraestructura de superficie, aunque esta haya sido desmantelada.
20. Proyecto en Campos sin desarrollar (Greenfield):
Se refiere a un proyecto de desarrollo, que se realiza en un área completamente nueva. A efectos de esta Resolución, incluye proyectos que cuenten con una infraestructura preexistente limitada en relación con la escala final de desarrollo integral del campo.
21. Proyecto en Costa Afuera: Se refiere a proyectos cuyas actividades de exploración, perforación, desarrollo, producción y transporte de hidrocarburos se llevan a cabo en ambientes marinos, desde aguas someras y poco profundas cerca de la costa, hasta aguas ultra profundas en mar abierto; incluye los proyectos sublacustres.
página original (tal como se publicó)
Página 14
22. Refinación: Comprende las actividades de destilación, purificación y transformación de los hidrocarburos naturales dentro del marco de la Ley Orgánica de Hidrocarburos, realizados con el propósito de añadir valor a los mismos.
Sujetos Pasivos Artículo 3. Las Empresas Operadoras que realicen las Actividades Primarias de hidrocarburos, así como la extracción de gas asociado, estarán sujetas al pago de la Regalía y del Impuesto Integrado de Hidrocarburos y se constituyen como los Sujetos Pasivos de estos.
Capítulo I Regalía Regalía Artículo 4. El Estado tendrá una participación de hasta un treinta por ciento (30%) como Regalía o la Alícuota que se asigne para el Proyecto según su tipificación, por parte del Ministerio con competencia en materia de hidrocarburos previa opinión del Ministerio con competencia en materia de finanzas, y que será establecida en el acto administrativo contentivo de los Términos para el Desarrollo de las Actividades Primarias correspondiente, o en el Contrato con empresas de exclusiva propiedad de la República o sus filiales, que a tal efecto se suscriba, la cual será aplicable sobre los volúmenes de hidrocarburos extraídos, así como de gas asociado y no reinyectado de cualquier Proyecto, durante sus fases de ejecución, de conformidad con los artículos 51, 52, 53 y 54 de la Ley Orgánica de Hidrocarburos.
Base Imponible de la Regalía Artículo 5. La Base Imponible de la Regalía, será la resultante de multiplicar el volumen de hidrocarburos extraídos, así como de gas asociado extraído y no reinyectado de cualquier proyecto según las Actas mensuales de producción fiscalizada por los precios de liquidación, conforme a lo previsto en las resoluciones de precios, salvo en los casos de gas asociado donde el precio se encuentre establecido en los contratos de compra venta de gas y sean mayores a lo previsto en dichas resoluciones.
Con el objeto de determinar el volumen sujeto al pago de la Regalía, la Unidad Administrativa Regional competente deberá presentar ante el Ministerio con competencia en materia de hidrocarburos, las Actas mensuales de producción fiscalizada dentro de los cinco (05) primeros días del mes inmediato siguiente al cierre de la producción.
Liquidación de la Regalía Artículo 6. La Regalía será determinada y liquidada de forma mensual por parte de la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos.
Planilla de liquidación de la Regalía Artículo 7. La planila de la Regalía se liquidará según lo establecido en esta Resolución, en moneda funcional, al precio de liquidación del mes que se trate a la tasa de cambio de fecha valor publicada por el Banco Central de Venezuela, cumpliendo con los parámetros previstos en el Código Orgánico Tributario.
Pago de la Regalía Artículo 8. La Regalía deberá ser pagada por los Sujetos Pasivos indicados en esta Resolución, en la oportunidad y cumpliendo con los mecanismos, formas y condiciones que establezcan los Ministerios con competencia en materia de hidrocarburos y de finanzas.
Formas de pago de la Regalía Artículo 9. La Regalía podrá ser exigida por el Ejecutivo Nacional, en especie o en dinero, total o parcialmente; el Ministerio con competencia en materia de hidrocarburos, previa consulta al Ministerio con competencia en materia finanzas, informará antes del treinta (30) de noviembre del año inmediatamente anterior, los términos de exigibilidad de la Regalía aplicables al siguiente año.
Lapsos del pago de la Regalía Artículo 10. Cuando el pago de la Regalía sea en dinero, este deberá efectuarse dentro de un lapso de cinco (5) días hábiles siguientes a la notificación de las mismas; en caso contrario cuando este se realice en especie, deberá realizarse conforme al Plan de Comercialización de la Empresa Operadora que haya sido aprobado por el Ministerio con competencia en materia de hidrocarburos.
página original (tal como se publicó)
Página 15
Los pagos realizados fuera del lapso establecido en este artículo, incluso los provenientes de ajustes o reparos, se considerarán extemporáneos y generarán los intereses moratorios previstos en el Código Civil.
Capítulo II Impuesto Integrado de Hidrocarburos
Impuesto Integrado de Hidrocarburos Artículo 11. Las Empresas Operadoras dentro del ámbito de la Ley Orgánica de Hidrocarburos, estarán sujetas al pago del Impuesto Integrado de Hidrocarburos, de conformidad con lo previsto en los artículos 55, 56 y 57 de la Ley Orgánica de Hidrocarburos, el cual será de hasta un quince por ciento (15%) sobre la base imponible correspondiente, y será determinado según la fórmula siguiente.
NH= BI x Alícuota Donde:
NH = Impuesto Integrado de Hidrocarburos para el ejercicio económico gravable.
BI = Base Imponible para el ejercicio económico gravable.
Alícuota = Quince por ciento (15%) o la Alícuota que se asigne para el Proyecto según su tipificación por parte del Ministerio con competencia en materia de hidrocarburos previa opinión del Ministerio con competencia en materia de finanzas, y que será establecido en el acto administrativo contentivo de los Términos para el Desarrollo de las Actividades Primarias correspondiente, o en el Contrato con empresas de exclusiva propiedad de la República o sus filiales, que a tal efecto se suscriba.
Base Imponible del Impuesto Integrado de Hidrocarburos Artículo 12. La Base Imponible para el cálculo del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable para las Empresas Operadoras, estará conformada por los Ingresos Brutos de las actividades de Extracción de hidrocarburos y gas asociado a los que se adicionarán los Ingresos Brutos relativos a otras actividades que realicen los Sujetos Pasivos de este impuesto, de acuerdo a la siguiente fórmula:
BI= IBAE + IB
Donde:
BI = Base imponible para el cálculo del Impuesto Integrado de Hidrocarburos.
IBAE = Ingresos Brutos de las actividades de extracción del ejercicio económico gravable.
IB = Otros Ingresos Brutos de los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos del ejercicio económico gravable.
El ejercicio económico gravable para el primer año de este impuesto será desde la fecha establecida de conformidad con las Disposiciones Transitoria Segunda, Transitoria Tercera, y Final de la Ley Orgánica de Hidrocarburos hasta el 31 de diciembre de 2026 y para los ejercicios económicos subsiguientes comprenderá desde el 1 de enero hasta el 31 de diciembre de cada año.
Ingresos Brutos Artículo 13. A efectos de liquidación, el valor de los Ingresos Brutos para los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, será igual al valor total de los beneficios económicos recibidos por la actividad que realicen según su objeto social y que hayan recibido durante el ejercicio económico gravable, y corresponderá a los ingresos brutos reflejados en los Libros de Ventas.
Los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, deberán realizar los registros en los Libros de Ventas en su moneda funcional, las transacciones que se realicen en otras divisas deben convertirse a la moneda funcional al tipo de cambio del día, todo ello cumpliendo con el ordenamiento jurídico que rige la materia y sin perjuicio de la obligación de presentar la información en la moneda de curso legal.
A tal efecto, la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos, realizará los cálculos para la liquidación del Impuesto Integrado de Hidrocarburos tomando como base la moneda funcional.
página original (tal como se publicó)
Página 16
Ingresos Brutos relativos a la extracción de hidrocarburos Artículo 14. El valor de los Ingresos Brutos provenientes de la ejecución de las Actividades Primarias relativas a la extracción de hidrocarburos, será determinado de forma mensual y acumulativo para el ejercicio económico gravable; y será el resultado de la multiplicación del volumen total de los hidrocarburos extraídos por la Empresa Operadora del o los yacimientos en sus distintos Proyectos, durante cada mes en el área o áreas delimitadas por la República para realizar las Actividades Primarias correspondientes, de acuerdo a las Actas mensuales de producción fiscalizada, multiplicado por el precio de liquidación mensual de la Regalía para cada tipo de crudo, de conformidad con la metodología establecida por el Ministerio con competencia en materia de hidrocarburos.
Ingresos Brutos de las actividades de extracción de gas asociado Artículo 15. El valor de los Ingresos Brutos provenientes de las actividades de extracción de gas asociado para el ejercicio económico gravable, será acumulativo durante el período que corresponda y calculado como la multiplicación del volumen total del gas asociado extraído y no reinyectado en el o los yacimientos por parte de las Empresas Operadoras en sus distintos Proyectos, durante cada mes, en el área o áreas delimitadas por la República para realizar las Actividades Primarias correspondientes, de acuerdo a las Actas mensuales de producción fiscalizada, multiplicado por el precio de liquidación de la Regalía de gas asociado, de conformidad con la metodología establecida por el Ministerio con competencia en materia de hidrocarburos.
Únicamente se considerará gas natural asociado reinyectado, el gas que se incorpore al o los yacimientos con fines de mantener su presión, mejorar el factor de recobro, o para fines de su almacenamiento subterráneo.
Otros Ingresos Brutos Artículo 16. A efectos de liquidación, el valor de Otros Ingresos Brutos, comprenderá el total de las ventas de los hidrocarburos, coque, azufre, asfalto, Líquidos del Gas Natural condensados en el campo de producción, así como los ingresos por otras ventas y prestaciones de bienes y servicios enmarcadas en las actividades a las cuales se refiere la Ley Orgánica de Hidrocarburos, según el objeto social del Sujeto Pasivo, exceptuando los ingresos brutos correspondientes a las actividades de extracción que se incluyen en virtud del artículo 14 y 15 de esta Resolución.
Deducciones Artículo 17. Los Ingresos Brutos devengados por los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, no admitirán deducción alguna, excepto en los casos de devoluciones, descuentos incondicionales pactados al momento de la operación y reintegros por errores de facturación o pagos indebidos debidamente soportados, en cuyo caso, deberán estar justificados y acompañados de los soportes respectivos ante el Ministerio con competencia en materia de hidrocarburos.
Información Artículo 18. Los Sujetos Pasivos del Impuesto Integrado de Hidrocarburos, deberán efectuar su declaración ante la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos, dentro de los primeros quince (15) días continuos de cada mes, los Ingresos Brutos correspondientes al mes inmediatamente precedente, de acuerdo al formulario establecido por el Ministerio con competencia en materia de hidrocarburos, el mismo deberá estar acompañado de un informe detallado, así como los documentos que den soporte a los ingresos declarados, incluyendo:
1. Copia de las Actas mensuales de producción fiscalizada de petróleo y gas asociado del mes correspondiente, debidamente firmadas y selladas.
2. Copia de los Libros de Ventas de crudo, condensado y/o gas asociado del mes en cuestión.
3. Copia de los Libros de Ventas de coque, azufre, asfalto, Líquidos del Gas Natural condensados en el campo de producción y otros derivados de hidrocarburos del mes en cuestión.
4. Cualquier otra información que pudiera tener incidencia sobre los Ingresos Brutos de los Sujetos Pasivos, de acuerdo al ordenamiento jurídico aplicable, o que sea solicitada por el Ministerio con competencia en materia de hidrocarburos, de conformidad con el artículo 21 de la Ley Orgánica de Hidrocarburos.
Esta información será considerada para determinar el anticipo mensual de acuerdo al formulario establecido para tal fin por parte del Ministerio con competencia en materia de hidrocarburos.
página original (tal como se publicó)
Página 17
En caso que los Sujetos Pasivos no presenten la información indicada en este artículo, se considerará un incumplimiento de las obligaciones sustanciales de los mismos.
Omisión de información Artículo 19. En el caso que los Sujetos Pasivos de este impuesto, no presenten la información solicitada en el lapso indicado en el artículo 18 de esta Resolución, el Ministerio con competencia en materia de hidrocarburos a efectos de referencia, considerará como Base Imponible para la determinación del impuesto, los Ingresos Brutos estimados en función de la producción reflejada en el Plan de Negocios para el período del que se trate.
Declaración, Anticipo y Pago del Impuesto Integrado de Hidrocarburos Artículo 20. El Impuesto Integrado de Hidrocarburos deberá ser declarado, anticipado y pagado por parte de los Sujetos Pasivos establecidos en esta Resolución, en la oportunidad y atendiendo a los mecanismos, formas y condiciones que establezcan los Ministerios con competencia en materia de hidrocarburos y de finanzas.
Artículo 21. El Impuesto Integrado de Hidrocarburos será determinado y anticipado de forma mensual, y liquidado en su totalidad anualmente al término del ejercicio económico gravable antes del treinta (30) de abril del año siguiente, por parte de la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos.
Planilla del Impuesto Integrado de Hidrocarburos Artículo 22. La planilla del Impuesto Integrado de Hidrocarburos se liquidará según lo establecido en esta Resolución, y reflejará su equivalencia en barriles de petróleo equivalente (bpe) en función al precio de liquidación del mes que se trate a la fecha efectiva de la liquidación, cumpliendo con los parámetros establecidos en el Código Orgánico Tributario.
Formas de pago del Impuesto Integrado de Hidrocarburos Artículo 23. El Impuesto Integrado de Hidrocarburos podrá ser exigido por el Ejecutivo Nacional, en especie o en dinero, de hidrocarburos, previa consulta al Ministerio con competencia en materia de finanzas, informará antes del treinta (30) de noviembre del año inmediatamente anterior, los términos de exigibilidad del Impuesto Integrado de Hidrocarburos para el siguiente año.
Artículo 24. Los pagos en dinero o especie que se hubieren realizado conforme a lo previsto en los artículos 20 y 21 de esta Resolución, serán considerados como anticipos hechos a cuenta del Impuesto Integrado de Hidrocarburos que resulte de la declaración anual definitiva.
Pago de las planillas del Impuesto Integrado de Hidrocarburos Artículo 25. Cuando el anticipo y/o pago de las planillas del Impuesto Integrado de Hidrocarburos sea en dinero, este deberá efectuarse dentro de un lapso de cinco (5) días hábiles siguientes a la notificación de las mismas; en caso contrario cuando este se realice en especie, deberá efectuarse conforme al Plan de Comercialización de la Empresa Operadora que haya sido aprobado por el Ministerio con competencia en materia de hidrocarburos.
Los pagos realizados fuera del lapso establecido en este artículo, incluso los provenientes de ajustes o reparos, se considerarán extemporáneos y generarán los intereses moratorios previstos en el Código Orgánico Tributario.
Capítulo III Disposiciones Comunes
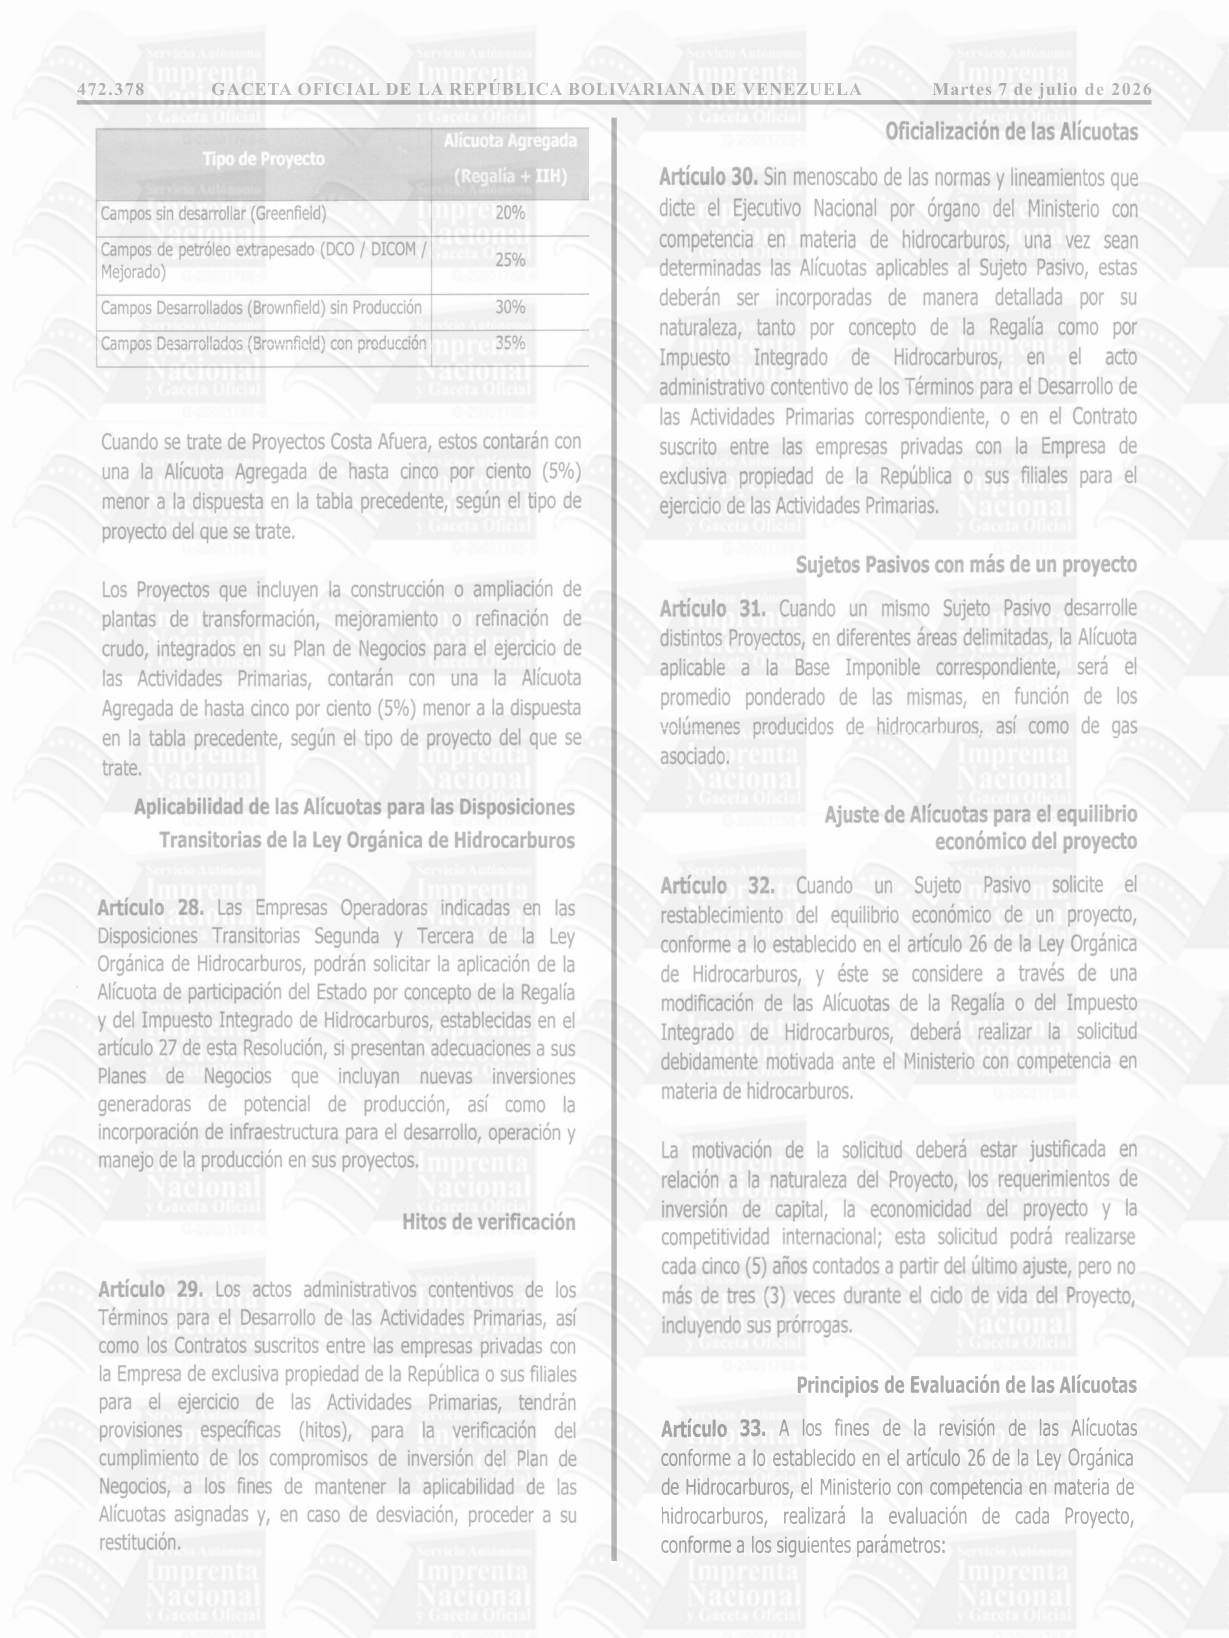
Asignación de la Alícuota Artículo 26. El Ministerio con competencia en materia de hidrocarburos, revisará el Plan de Negocios propuesto por las Empresas Operadoras y en función de los criterios técnicoeconómicos establecidos en los artículos 51 y 56 de la Ley Orgánica de Hidrocarburos, tipificará el tipo de proyecto para el desarrollo de las Actividades Primarias y asignará la Alícuota Agregada correspondiente.
Alícuota Agregada
Artículo 27. La Alícuota Agregada, según el tipo de proyecto del que se trate, será la siguiente:
página original (tal como se publicó)
Página 18
472.378 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Martes 7 de julio de 2026 Principios de Evaluación de las Alícuotas
Artículo 33. A los fines de la revisión de las Alícuotas conforme a lo establecido en el artículo 26 de la Ley Orgánica de Hidrocarburos, el Ministerio con competencia en materia de hidrocarburos, realizará la evaluación de cada Proyecto, conforme a los siguientes parámetros:
página original (tal como se publicó)
Página 19
Martes 7 de julio de 2026 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA 472.379 Beneficios Fiscales
Artículo 34. Las Empresas Operadoras que se encuentren enmarcados en los criterios establecidos en este artículo, podrán solicitar beneficios fiscales de ajuste de Alícuota de participación del Estado por concepto de la Regalía, Impuesto Integrado de Hidrocarburos o ambos inclusive, los cuales serán evaluados por el Ministerio con competencia de materia de hidrocarburos emitiendo un informe técnico-económico para la determinación de la nueva Alícuota a ser incorporada en el acto administrativo contentivo de los Términos para el Desarrollo de las Actividades Primarias correspondiente, o el 1. Naturaleza del Proyecto 1.1 Afectación del Proyecto por factores externos que hayan impactado las condiciones geográficas, logísticas o de infraestructura que incrementen la complejidad del Proyecto.
1.2 Existencia de condiciones en él o, los yacimientos que afecten negativamente el factor de recobro estimado al momento de la entrada en vigencia del acto administrativo contentivo de los Términos para el Desarrollo de las Actividades Primarias, o la suscripción del Contrato con la Empresa de exclusiva propiedad de la República o sus filiales.
2. Inversión de Capital
2.1. Desviación del monto de inversión requerido por el Proyecto, que sea mayor a quince por ciento (15%) del previsto en la evaluación del mismo al momento de la entrada en vigencia del acto administrativo contentivo de los Términos para el Desarrollo de las Actividades Primarias o la suscripción
página original (tal como se publicó)
Página 20
472.380 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Martes 7 de julio de 2026 3. Proyectos con mejoradores de crudo pesado o extrapesado al inicio de operación.
4. Cumplimiento del Plan de Negocios Aprobado, respecto del perfil de producción igual o superior al noventa por ciento (90%).
5. Desempeño histórico del operador con un cumplimiento del Plan de Negocios Aprobado respecto del perfil de producción en Proyectos existentes en otras áreas que le hayan sido asignadas, igual o superior al noventa por ciento (90%).
Obligación de los agentes de retención de las rentas petroleras
Artículo 35. La Empresa de exclusiva propiedad de la
República o sus filiales, que actúen como agentes de retención de la Regalía y del Impuesto Integrado de Hidrocarburos, deberán cumplir con la normativa aplicable sobre la materia y a su vez, deberán realizar la declaratoria y los pagos del mismo en las fechas indicadas por el Ministerio con competencia en materia de hidrocarburos, según la publicación que se efectuará a tales fines, sin perjuicio de los mecanismos de declaración y pagos por medios electrónicos de los que disponga el Sistema Integrado de Gestión y Control de las Finanzas Públicas.
Pago en dinero
Artículo 36. Cuando el pago de la Regalía y del
Impuesto Integrado de Hidrocarburos se realice en dinero, los mismos se pagarán ante la Oficina Nacional del Tesoro, a través del Banco Central de Venezuela, salvo que el Ejecutivo Nacional por órgano del Ministerio con competencia en materia de finanzas instruya que sean pagados en cuentas de entidades bancarias o financieras, indicadas para tal fin.
Pago en especie
Artículo 37. Cuando el Ministerio con competencia en materia de hidrocarburos decida percibir total o parcialmente el pago en especie de la Regalía, el Impuesto Integrado de Hidrocarburos o ambos inclusive, por tiempo determinado, lo notificará por escrito al momento de la aprobación del Plan de Comercialización que al efecto deberán presentar las Empresas Operadoras.
Ministerio con competencia en materia de hidrocarburos y su Reglamento.
Agentes de Retención
Artículo 38. Cuando la Empresa de exclusiva propiedad de la
República o cualquiera de sus filiales, actúe como agente de retención o percepción de la Regalía, Impuesto Integrado de Hidrocarburos o ambos inclusive, y estos se reciban en especie, el agente de retención deberá realizar el reporte correspondiente y remitirlo de forma mensual a la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos.
A tal efecto, deberá indicar el producto recibido, el destino del mismo, en el caso que sea para su exportación deberá indicar el destino y precio de venta del mismo, a los fines que sea pagado a la República en estos términos, con la correspondiente deducción de los costos por tarifas de manejo, transporte y logística de comercialización.
Cuando el producto se destine a su refinación, transformación, o fraccionamiento, y se comercialice como derivados y/o producto mejorado, el agente de retención deberá realizar el reporte correspondiente y remitirlo de forma mensual a la Dirección General competente en materia de Impuestos y Regalías Petroleras del Ministerio con competencia en materia de hidrocarburos, en el cual deberá indicar el producto recibido y la transformación aplicada al mismo, a los fines que sea pagado a la República el valor de los productos obtenidos de la especie recibida, con la correspondiente deducción de los
página original (tal como se publicó)
Página 21
TRIBUNAL SUPREMO DE JUSTICIA
Martes 7 de julio de 2026 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA 472.381 Seguimiento y Control
Artículo 39. El Ministerio con competencia en materia de hidrocarburos, a través de los despachos de los viceministros o viceministras competentes en las materias de esta Resolución, serán los responsables de establecer el instructivo que determine los mecanismos de seguimiento y control para su cumplimiento.
Sanciones
Artículo 40. El incumplimiento de las disposiciones contenidas en esta Resolución, será sancionado conforme a lo establecido en la normativa jurídica aplicable.
Disposición Final
Artículo 41. Las normas que regulan la determinación, declaración y pago del Impuesto Integrado de Hidrocarburos aplicable a las personas jurídicas públicas y privadas, que realicen las actividades de mejoramiento, refinación, industrialización, comercialización y servicios petroleros, se establecerán en una Resolución distinta a la1>resente, que al efecto dictará el Ministerio con competencia en materia de hidrocarburos.
Vigencia
Artículo 42. Esta Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese, Por el Ejecutivo Nacional, t1 m A HENAO VERA Mi ra pular de Hidrocarburos c ' fecha 11 de marzo de 2026 . aordinario, de esa misma fecha
página original (tal como se publicó)
Página 22
RESUELVE
Artículo 1. Habilitación temporal para el conocimiento de asuntos.
La presente resolución tiene por objeto garantizar la continuidad del servicio público de administración de justicia y el acceso efectivo, por lo que mientras subsistan las condiciones naturales y materiales que impidan el funcionamiento normal de la sede del Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del estado La Guaira, se habilita excepcional y temporalmente al Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del Área Metropolitana de Caracas, para cooperar en conocer, tramitar, sustanciar y decidir los asuntos nuevos y aquellos que se encuentren en curso correspondientes a dicha Circunscripción Judicial.
Artículo 2. Recepción de causas y despacho.
Los Tribunales del Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del Área Metropolitana de Caracas, adoptarán inmediatamente las medidas administrativas, tecnológicas y logísticas necesarias para habilitar las Unidades de Recepción y Distribución de Documentos (URDD), los sistemas informáticos y las salas de audiencia requeridas para la tramitación prioritaria de los asuntos provenientes del estado La Guaira, garantizando la continuidad ininterrumpida de la función jurisdiccional.
Artículo 3. Aplicación normativa y principios procesales.
Los jueces y juezas del Circuito Judicial de Protección de Niños, Niñas y Adolescentes de la Circunscripción Judicial del Área Metropolitana de Caracas, aplicarán con estricta observancia las normas y principios previstos en la Ley Orgánica para la Protección de Niños, Niñas y Adolescentes, privilegiando la oralidad, la gratuidad, la celeridad procesal, el interés superior del niño y su prioridad absoluta. Asimismo, podrán apoyarse en los equipos multidisciplinarios adscritos a dicho Circuito, para atender las necesidades técnicas derivadas de las causas provenientes del estado La Guaira.
Artículo 4. Coordinación y transición.
Los Jueces Coordinadores de ambos Circuitos Judiciales articularán los mecanismos administrativos, tecnológicos y logísticos necesarios para el traslado físico o digital de los expedientes que permanezcan resguardados en la sede afectada, preservando íntegramente la validez de todos los actos procesales cumplidos durante la vigencia de la presente Resolución. Una vez restablecido el funcionamiento ordinario del Circuito Judicial de Protección de Niños, Niñas y Adolescentes del estado La Guaira, todas las causas serán remitidas inmediatamente a sus tribunales naturales, en el estado procesal en que se encuentren.
Artículo 5. Régimen de guardias permanentes para asuntos de extrema urgencia.
Los Tribunales mantendrán guardias permanentes y se considerarán habilitados durante el período del Estado de Emergencia, para conocer de manera inmediata los asuntos de extrema urgencia, tales como: (i) medidas de protección a favor de niños, niñas y adolescentes, que requieran atención inmediata, atiendan a una amenaza, peligro de su vida, seguridad, integridad y salud; (ii) acciones de amparo constitucional; (ii) autorizaciones judiciales para viajar; y (iv) cualquier otro asunto cuya demora pueda ocasionar un daño irreparable a los derechos de niños, niñas y adolescentes; para la sustanciación de los asuntos urgentes, se podrá aplicar los medios telemáticos, informáticos y de comunicación (TIC) disponibles, así como hacer uso de los medios alternativos de resolución de conflictos como la mediación y la conciliación; en el entendido, que la descripción anterior de los asuntos urgentes, es a título enunciativo y no taxativo, es decir, sin que ello implique una limitación respecto a otras causas que revistan el mismo carácter.
Artículo 6. Vigencia La presente Resolución tendrá vigencia a partir de su aprobación en la Sala Plena del Tribunal Supremo de Justicia. Se ordena su publicación en Gaceta Oficial de la República Bolivariana de Venezuela y en la Gaceta Judicial del Tribunal Supremo de Justicia, sin que tales publicaciones condicionen su vigencia. Asimismo, se ordena su publicación en el sitio web del Tribunal Supremo de Justicia, permaneciendo la misma vigente únicamente mientras subsistan las circunstancias extraordinarias que impiden el funcionamiento normal de la sede judicial del estado La Guaira, o hasta que la Sala Plena y Junta Directiva acuerden expresamente su levantamiento.
Comuníquese y publíquese Dado, firmado y sellad en-Sa deesiones del Tribunal Supremo de Justicia, en Caracas, a los veinticin ( dias del mede junio de dos mil veintiséis (2026). Año 216° de la Independencia y 67%e lFederagión.
APRESIDETA ODE CARYSLIA BEATRIZ RODRIGUEZ ROBRÍGUEZ
VARIANA
SEGUNDO VICEPRESIDENTE, PRIMER VICEPRESIDENTE,
NIA D' AMELIO CARDIET ELÍAS RUBÉN BITTAR ESCALOÑA TRIBUN LOS DIRECTORESYLASPIRECTORAS, SUPREMO
EMILIO ANTONIO RAMOS GONZÁLEZ JAIME JESÚS BÁEZMÉNEZ
CARMENMARISELA CASTRO GILLY
LOSMAGISTRAPOS Y LAS MAGISTRADAS
LOURDESBENICIA SUÁREZ ANDERSPUAN PABIO TORRES DELGADO
OSE LUIS GUTIERREZ PARRA FANNY B. MÁRURER
GRISLL LOREZ DE ZAGARÍAS INOCEMCIO A FIGUEROA ARALETA
JACQUELINE DEL VALLESOSA MARIÑO EULALIA C. GUERRERO RIVERO
ENEIDA ALEXANDRA MORENO ERÉZ MICHEL A. VELÁSQUEZGRILLET
LUIS EMHIORONDÓN GONZÁLEZ JANETTE T. CORDOVA CASTRO
ANABEL DEL CARHERNADEROBLES EDELIO ISABEL GONZÁLEZ DÍAZ
EUSERETARIO
NINIOJOSEJIMENEZ
página original (tal como se publicó)
Página 23
LA REPUBLICA BOLIVARIANA DE VENEZUELA EN SU NOMBRE EL TRIEUNAL SUPREMO DE JUSTIC IA
SALA PLENA
Caracas, 06 de julio de 2026 216° y 167°
RESOLUCIÓN N° 2026-0003
En ejercicio de las atribuciones constitucionales y legales conferidas a este Tribunal Supremo de Justicia, de conformidad con lo dispuesto en los artículos 254 y 267 de la Constitución de la República Bolivariana de Venezuela, en concordancia con el artículo 7 de la Ley Orgánica del Tribunal Supremo de Justicia, que consagran la autonomía funcional, financiera y administrativa del Poder Judicial, así como la potestad de dictar las resoluciones e instructivos necesarios para garantizar el correcto funcionamiento del sistema de justicia.
CONSIDERANDO Que es deber fundamental del Tribunal Supremo de Justicia asegurar la continuidad en la prestación del servicio de administración de justicia como un derecho humano fundamental, garantizando la tutela judicial efectiva, el debido proceso y el acceso expedito a los órganos jurisdiccionales.
CONSIDERANDO
Que mediante Decreto Presidencial N° 5.364, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 7.039, Extraordinaria, de fecha 24 de junio de 2026, se decretó el Estado de Emergencia en todo el territorio nacional, como situación que exige la adopción de medidas urgentes e inaplazables por parte de los órganos del Poder Público para actuar de manera conjunta y con prontitud, en resguardo de los derechos de todas las personas afectadas.
CONSIDERANDO Que se ha venido realizando un proceso continuo de evaluación técnica, operativa y de seguridad en las distintas sedes judiciales del territorio nacional, a los fines de optimizar la atención ciudadana y el ejercicio de la función jurisdiccional en materia penal.
CONSIDERANDO Que existen condiciones logísticas y operativas diferenciadas según las distintas regiones del país, lo cual hace viable un retomo escalonado y seguro a las actividades judiciales ordinarias, resguardando la integridad del personal judicial y de los usuarios del sistema.
RESUELVE
ARTÍCULO 1: Se REINICIAN formalmente las actividades judiciales y administrativas en todos los Circuitos Judiciales Penales de la República Bolivariana de Venezuela, restableciéndose plenamente el despacho judicial, la atención al público y el cómputo de los lapsos procesales en las respectivas jurisdicciones, con las excepciones expresamente señaladas en la presente Resolución.
ARTÍCULO 2: Se EXCEPTÚAN de la reanudación de actividades prevista en el artículo anterior, manteniéndose en régimen de guardias para la atención exclusiva de asuntos urgentes, los tribunales adscritos a los siguientes Circuitos Judiciales Penales:
El Circuito Judicial Penal del Estado La Guaira.
El Circuito Judicial Penal de la Región Capital (Área Metropolitana de Caracas).
El Circuito Judicial Penal del Estado Miranda, que comprende las sedes y extensiones de: Los Teques, Guarenas y Guatire.
ARTíCULO 3: En las jurisdicciones exceptuadas en el artículo segundo, las Presidentas y los Presidentes de los respectivos Circuitos Judiciales Penales, establezcan los roles de guardia correspondientes, a fin de garantizar de manera estricta la continuidad del servicio de guardia para las causas de extrema urgencia y aquellas que involucren la libertad personal.
ARTÍCULO 4: La presente Resolución iniciará su vigencia a partir de su aprobación por Sala Plena.
Comuníquese y publíquese.
Dada, firmada y sellada en el Salón de Sesiones del Tribunal Supremo de Justicia, en Caracas, a los 06 días del mes de julio de dos mil veintiséis (2026). Años: 216° de la Independencia y 167° de la Federación.
LAPRESIDENTA,
SEGUADO YICEPRESIDENTE, PRIMER VICEPRESIDENTE,
AD AMELIO CARDIET ELIRSRUBEN BITTAR ES
LOS DIRECTORESYLARIRECTORAS EMILIO ANTONIO RAMOS GONZÁLEZ JAIME JESÚS BAR MÉNEZ
CARMEN MARISELA CASTRO GILLY
LOS MAGISTRADOS Y LASMAGISTRADAS
RARAOTORRES DELGADO LOURDES BENICIA SUÁREZ ANDDRSOR
SE LUIS OUTERREZBARRA FANNY B. MARQ
GRISEIA LOPEZ PE ZACARDAS HGUEROA ARIZALETA
befliaen EULALIA C. GUERRERO RIVERO ONELHRE DEL VALLE SOSA MARIÑO
MICHIEL A. VELÁSQUEZ GRILL AALEXANDRA MORENOPERÉZ
JANETTE T. CÓRIOVA CASTRO LUIS EMLIORONION GONZÁLEZ
ANABEL E ARAENHERNÁNDEZ ROBLES EDELIO ISABEL GONZÁLEZ DÍAZ
SECRETARIO
JOSEJIVIE
página original (tal como se publicó)
Página 24
LEY DE PUBLICACIONES OFICIALES (Gaceta Oficial Extraordinaria N° 6.688 de fecha viernes 25 de febrero de 2022)
Objeto Artículo 1. Esta Ley tiene por objeto regular las publicaciones oficiales de los actos jurídicos del Estado a los fines de garantizar la seguridad jurídica, la transparencia de la actuación pública y el libre acceso del Pueblo al contenido de los mismos, en el marco del Estado Democrático y Social de Derecho y de Justicia.
Gaceta Oficial de la República Bolivariana de Venezuela Artículo 4. La “Gaceta Oficial”, creada por Decreto Ejecutivo de 11 de octubre de 1872, continuará con la denominación “Gaceta Oficial de la República Bolivariana de Venezuela”.
Efectos de la publicación Artículo 8. La publicación de los actos jurídicos del Estado en la Gaceta Oficial de la República Bolivariana de Venezuela le otorga carácter público y con fuerza de documento público. Para que los actos jurídicos del Poder Electoral, Poder Judicial y otras publicaciones oficiales surtan efectos deben ser publicados en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con el Reglamento que rige la materia.
Publicación física y digital Artículo 9. La publicación de la Gaceta Oficial de la República Bolivariana de Venezuela acoge el sistema mixto que comprenderá uno digital y automatizado, y otro físico. La publicación física deberá contener todo el contenido publicado en la versión digital y automatizada y generará los mismos efectos establecidos en esta Ley, incluyendo su carácter público y de documento público. La contravención de esta disposición generará responsabilidad civil, administrativa y penal, según corresponda. La Vicepresidenta Ejecutiva o Vicepresidente Ejecutivo establecerá las normas y directrices para el desarrollo, manejo y funcionamiento de las publicaciones digitales y físicas de la Gaceta Oficial de la República Bolivariana de Venezuela, incluyendo el sistema informático de las publicaciones digitales.
Esquina Urapal, edificio Dimase, La Candelaria
Caracas – Venezuela
Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Publicaciones oficiales Artículo 15. El Servicio Autónomo Imprenta Nacional y Gaceta Oficial podrá dar carácter oficial a las publicaciones y ediciones físicas y digitales de los actos jurídicos publicados en la Gaceta Oficial de la República Bolivariana de Venezuela. A tal efecto, deberá dictar un acto que indique las características esenciales de estas publicaciones. Así mismo, el Servicio Autónomo Imprenta Nacional y Gaceta Oficial dictará un acto en el cual establezca los precios de las publicaciones impresas de la Gaceta Oficial, su certificación y los servicios digitales de divulgación y suscripción, así como cualquier otro servicio asociados a sus funciones.
http://www.imprentanacional.gob.ve
Esta Gaceta contiene 24 páginas, costo equivalente
a 10,05 % valor Unidad Tributaria
Caracas, martes 7 de julio de 2026 AÑO CLIII - MES IX Número 43.410
página original (tal como se publicó)