Gaceta Oficial N° 41.534
Página 1
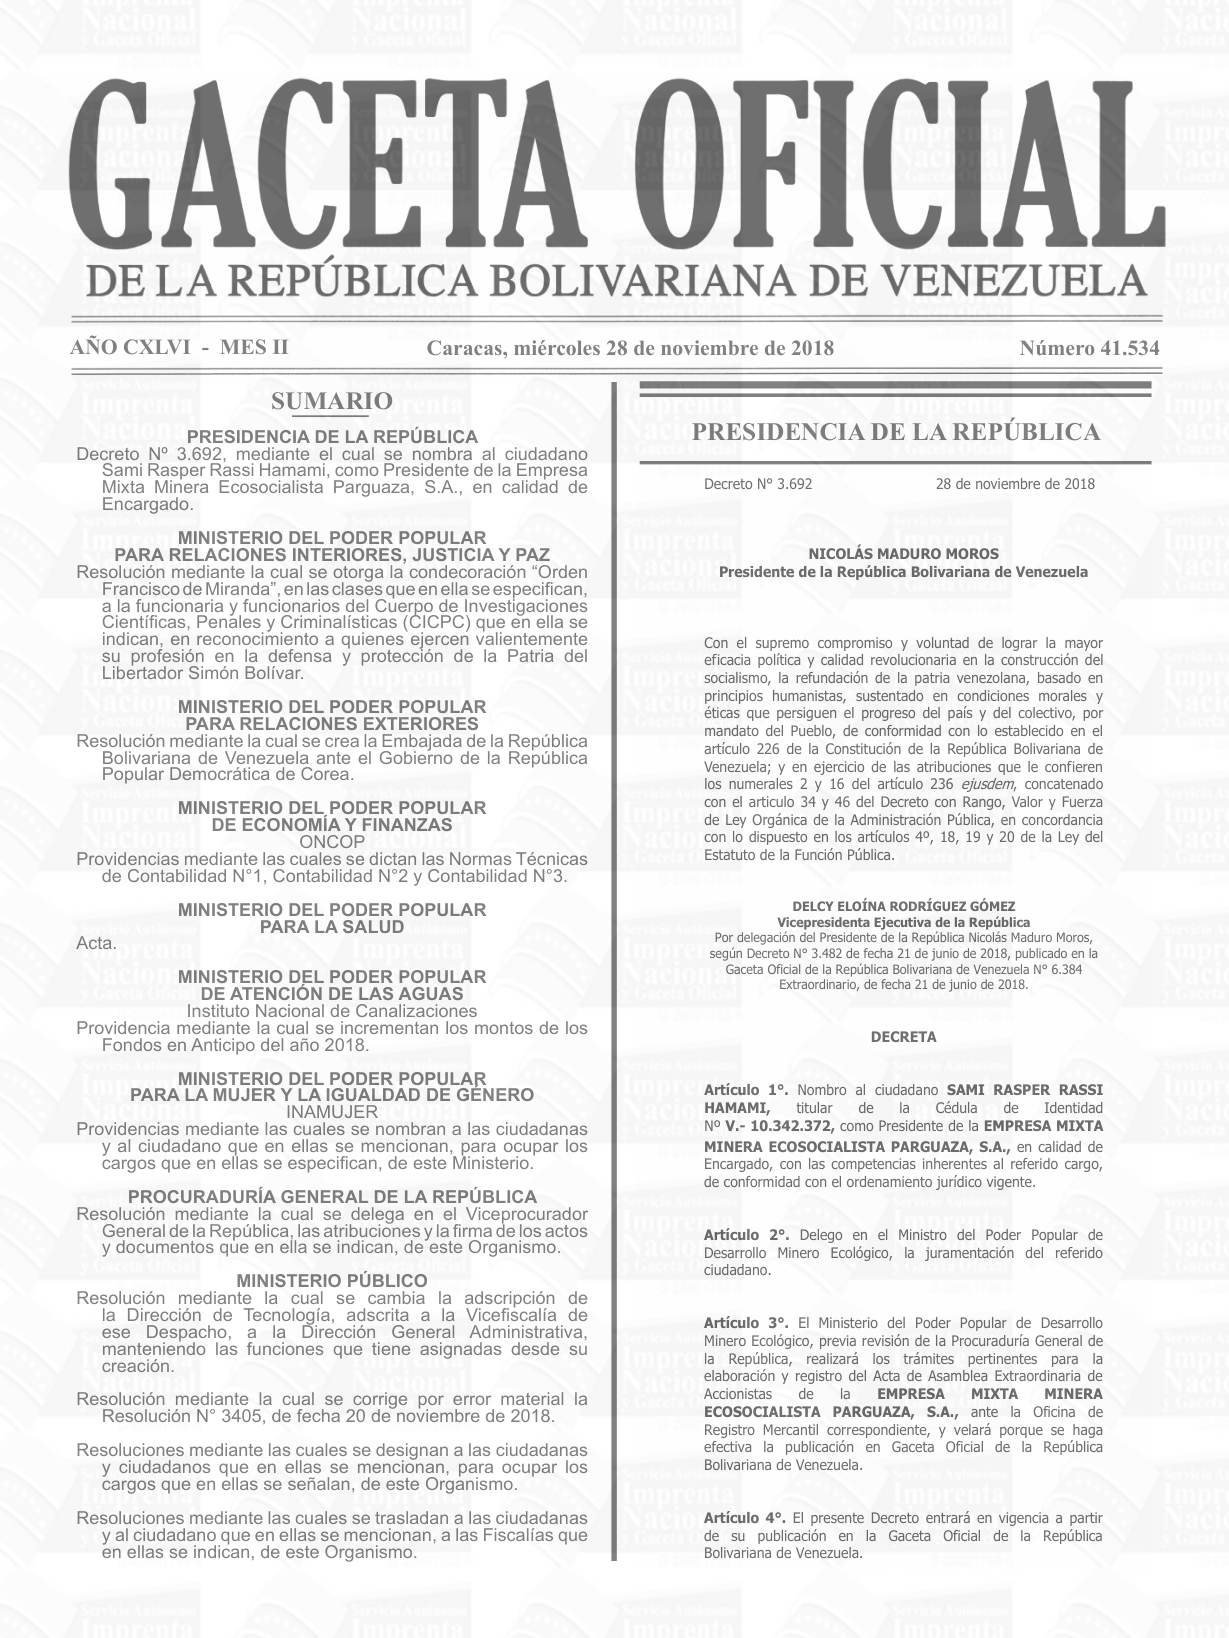
AÑO CXLVI - MES II Número 41.534 Caracas, miércoles 28 de noviembre de 2018
SUMARIO
PRESIDENCIA DE LA REPÚBLICA Decreto Nº 3.692, mediante el cual se nombra al ciudadano Sami Rasper Rassi Hamami, como Presidente de la Empresa Mixta Minera Ecosocialista Parguaza, S.A., en calidad de Encargado.
MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES, JUSTICIA Y PAZ Resolución mediante la cual se otorga la condecoración “Orden Francisco de Miranda”, en las clases que en ella se especifican, a la funcionaria y funcionarios del Cuerpo de Investigaciones Científicas, Penales y Criminalísticas (CICPC) que en ella se indican, en reconocimiento a quienes ejercen valientemente su profesión en la defensa y protección de la Patria del Libertador Simón Bolívar.
MINISTERIO DEL PODER POPULAR
PARA RELACIONES EXTERIORES Resolución mediante la cual se crea la Embajada de la República Bolivariana de Venezuela ante el Gobierno de la República Popular Democrática de Corea.
MINISTERIO DEL PODER POPULAR
DE ECONOMÍA Y FINANZAS
ONCOP Providencias mediante las cuales se dictan las Normas Técnicas de Contabilidad N°1, Contabilidad N°2 y Contabilidad N°3.
MINISTERIO DEL PODER POPULAR
PARA LA SALUD Acta.
MINISTERIO DEL PODER POPULAR
DE ATENCIÓN DE LAS AGUAS Instituto Nacional de Canalizaciones Providencia mediante la cual se incrementan los montos de los Fondos en Anticipo del año 2018.
MINISTERIO DEL PODER POPULAR PARA LA MUJER Y LA IGUALDAD DE GÉNERO
INAMUJER Providencias mediante las cuales se nombran a las ciudadanas y al ciudadano que en ellas se mencionan, para ocupar los cargos que en ellas se especifican, de este Ministerio.
PROCURADURÍA GENERAL DE LA REPÚBLICA Resolución mediante la cual se delega en el Viceprocurador General de la República, las atribuciones y la firma de los actos y documentos que en ella se indican, de este Organismo.
MINISTERIO PÚBLICO Resolución mediante la cual se cambia la adscripción de la Dirección de Tecnología, adscrita a la Vicefiscalía de ese Despacho, a la Dirección General Administrativa, manteniendo las funciones que tiene asignadas desde su creación.
Resolución mediante la cual se corrige por error material la
Resolución N° 3405, de fecha 20 de noviembre de 2018.
Resoluciones mediante las cuales se designan a las ciudadanas y ciudadanos que en ellas se mencionan, para ocupar los cargos que en ellas se señalan, de este Organismo.
Resoluciones mediante las cuales se trasladan a las ciudadanas y al ciudadano que en ellas se mencionan, a las Fiscalías que en ellas se indican, de este Organismo.
PRESIDENCIA DE LA REPÚBLICA
Decreto N° 3.692 28 de noviembre de 2018
NICOLÁS MADURO MOROS Presidente de la República Bolivariana de Venezuela Con el supremo compromiso y voluntad de lograr la mayor eficacia política y calidad revolucionaria en la construcción del socialismo, la refundación de la patria venezolana, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso del país y del colectivo, por mandato del Pueblo, de conformidad con lo establecido en el artículo 226 de la Constitución de la República Bolivariana de Venezuela; y en ejercicio de las atribuciones que le confieren los numerales 2 y 16 del artículo 236 ejusdem, concatenado con el articulo 34 y 46 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con lo dispuesto en los artículos 4º, 18, 19 y 20 de la Ley del Estatuto de la Función Pública.
DELCY ELOÍNA RODRÍGUEZ GÓMEZ Vicepresidenta Ejecutiva de la República Por delegación del Presidente de la República Nicolás Maduro Moros, según Decreto N° 3.482 de fecha 21 de junio de 2018, publicado en la
Gaceta Oficial de la República Bolivariana de Venezuela N° 6.384 Extraordinario, de fecha 21 de junio de 2018.
DECRETA
Artículo 1°. Nombro al ciudadano SAMI RASPER RASSI HAMAMI, titular de la Cédula de Identidad Nº V.- 10.342.372, como Presidente de la EMPRESA MIXTA MINERA ECOSOCIALISTA PARGUAZA, S.A., en calidad de Encargado, con las competencias inherentes al referido cargo, de conformidad con el ordenamiento jurídico vigente. Artículo 2°. Delego en el Ministro del Poder Popular de Desarrollo Minero Ecológico, la juramentación del referido ciudadano. Artículo 3°. El Ministerio del Poder Popular de Desarrollo Minero Ecológico, previa revisión de la Procuraduría General de la República, realizará los trámites pertinentes para la elaboración y registro del Acta de Asamblea Extraordinaria de Accionistas de la EMPRESA MIXTA MINERA ECOSOCIALISTA PARGUAZA, S.A., ante la Oficina de Registro Mercantil correspondiente, y velará porque se haga efectiva la publicación en Gaceta Oficial de la República Bolivariana de Venezuela. Artículo 4°. El presente Decreto entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
página original (tal como se publicó)
Página 2
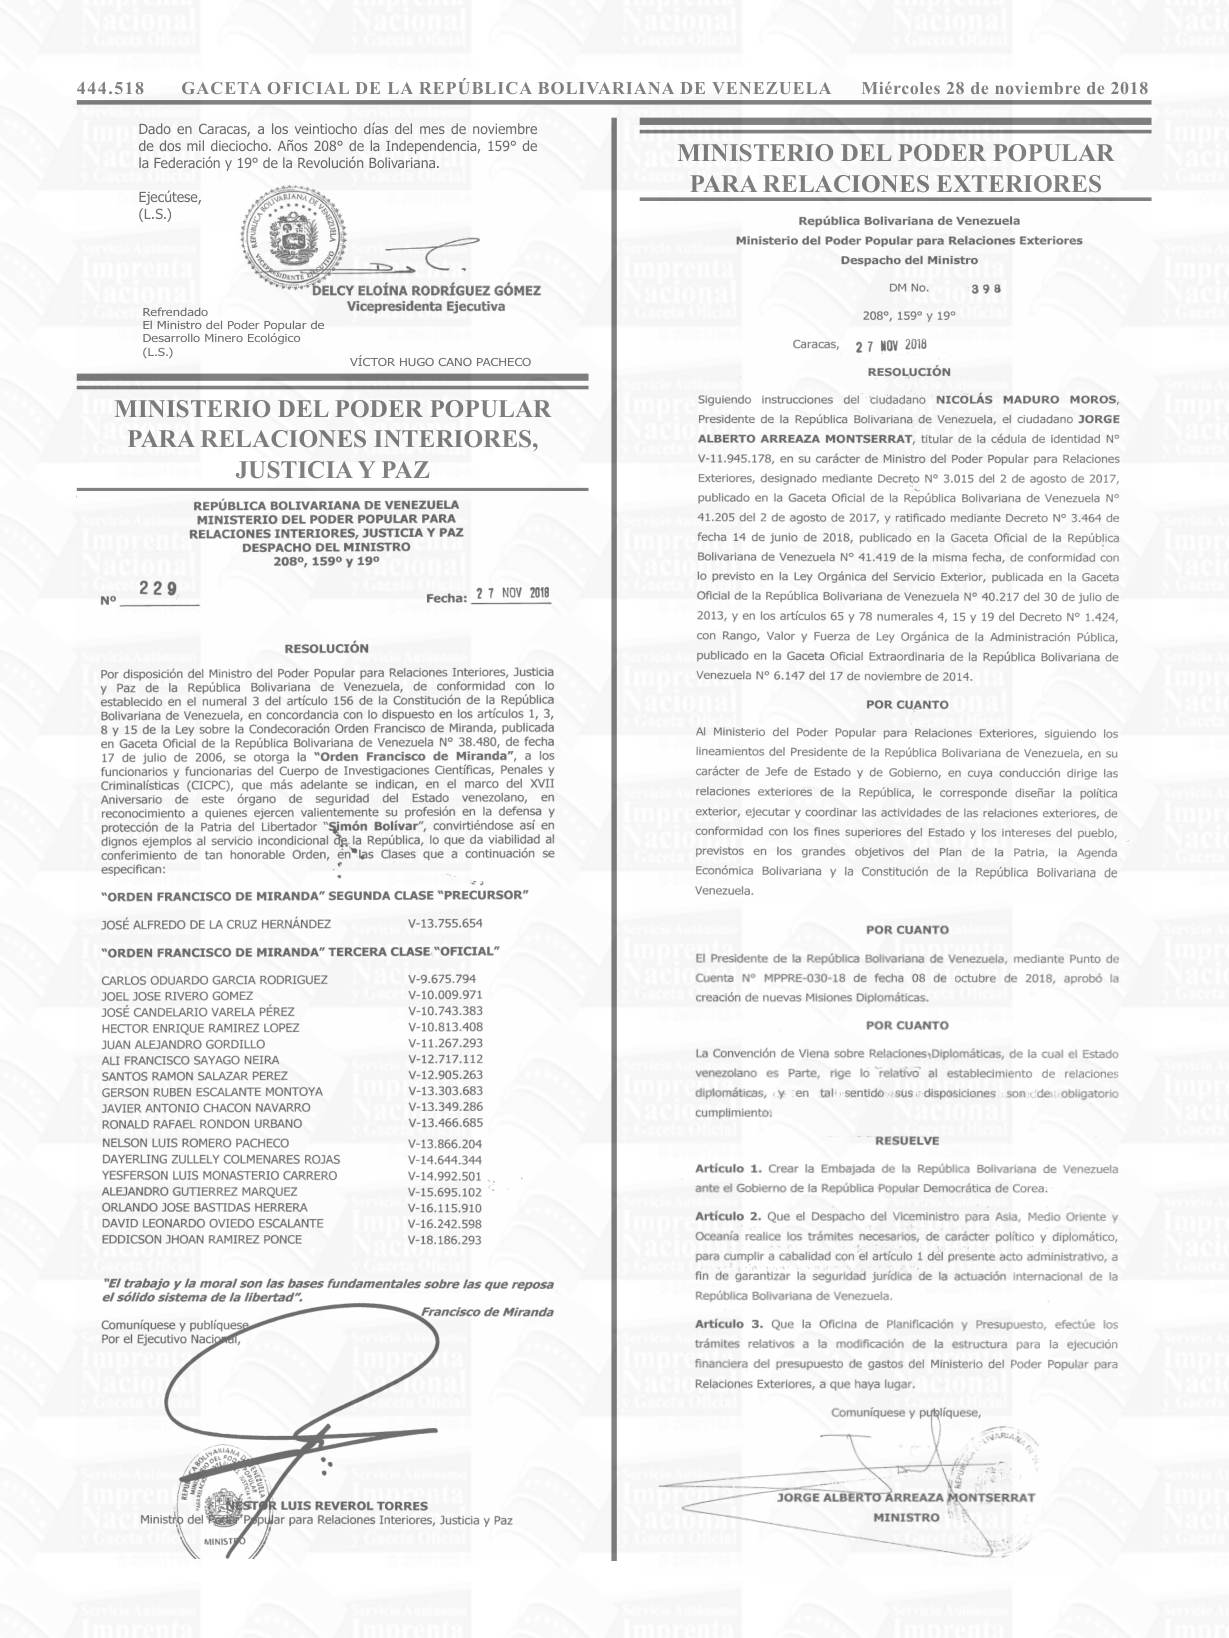
444.518 GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Miércoles 28 de noviembre de 2018 Refrendado El Ministro del Poder Popular de Desarrollo Minero Ecológico (L.S.)
Í
Dado en Caracas, a los veintiocho días del mes de noviembre de dos mil dieciocho. Años 208° de la Independencia, 159° de la Federación y 19° de la Revolución Bolivariana. Ejecútese, (L.S.)
MINISTERIO DEL PODER POPULAR
PARA RELACIONES INTERIORES,
JUSTICIA Y PAZ
MINISTERIO DEL PODER POPULAR
PARA RELACIONES EXTERIORES
VÍCTOR HUGO CANO PACHECO
página original (tal como se publicó)
Página 3
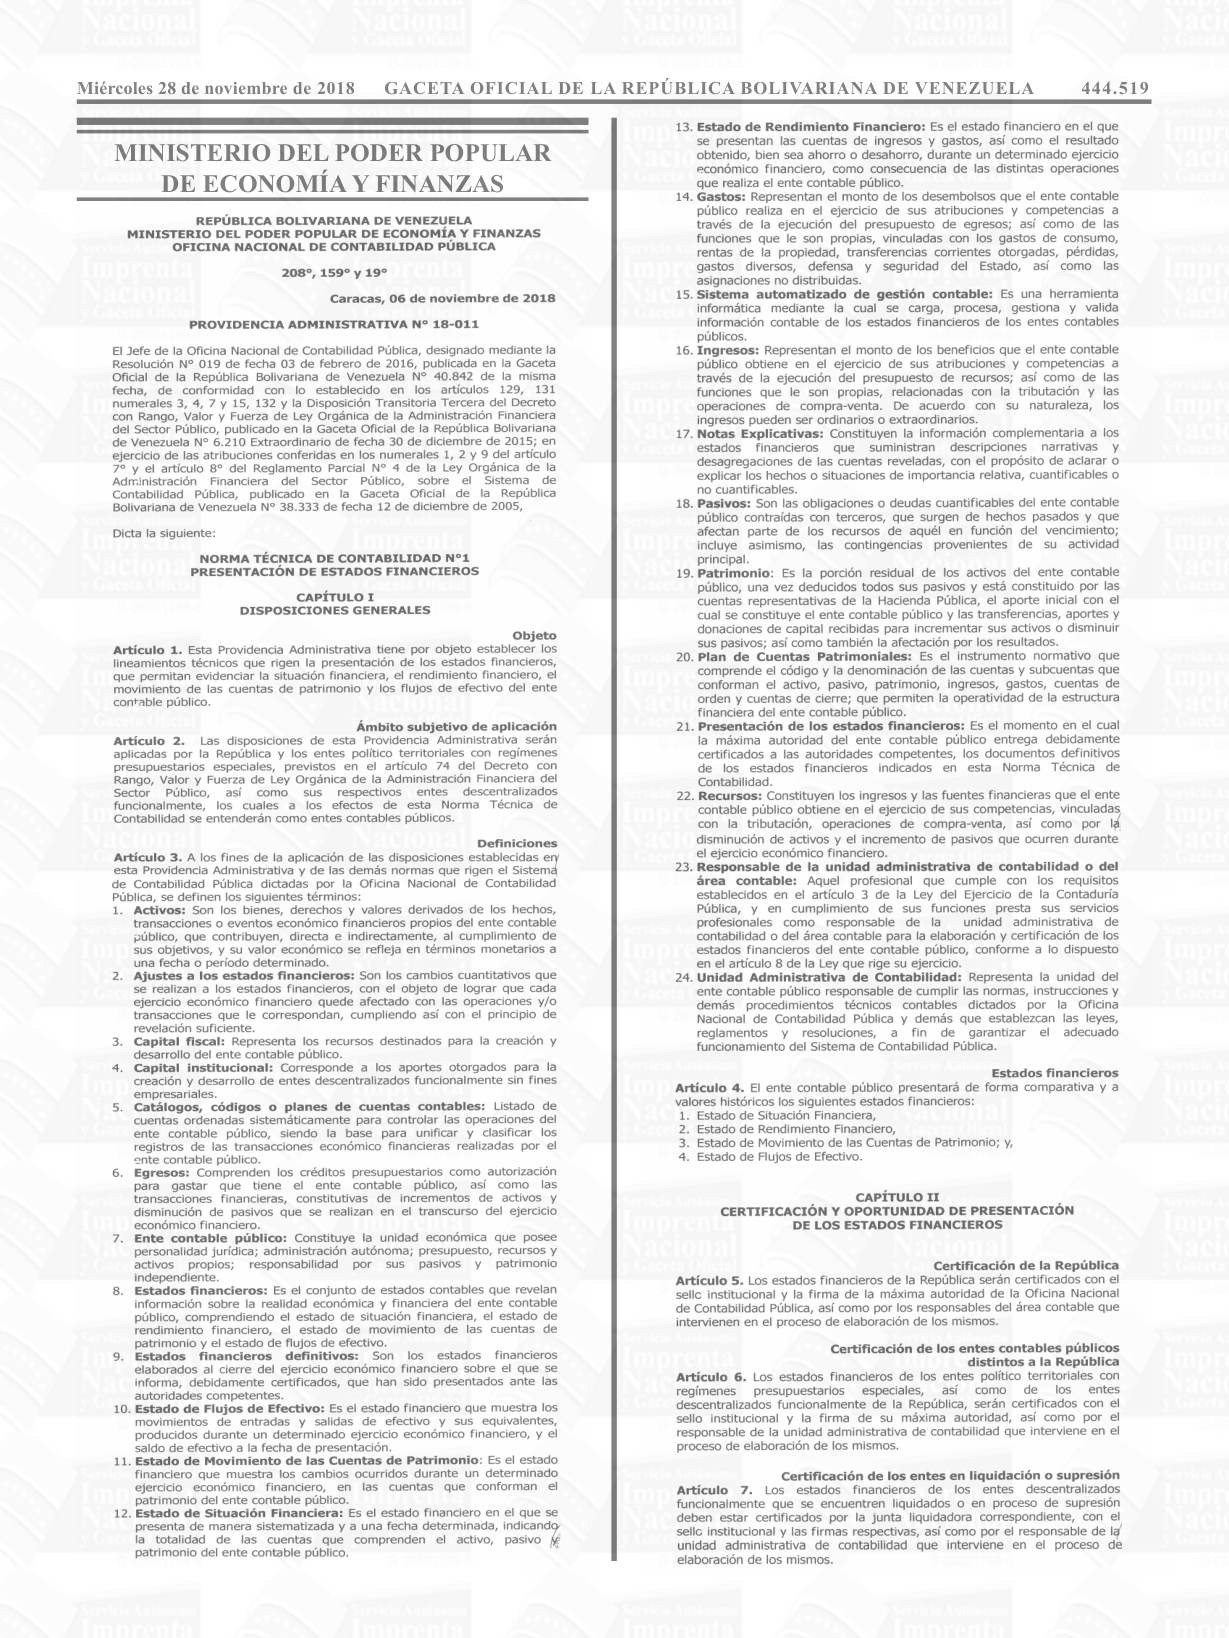
MINISTERIO DEL PODER POPULAR DE ECONOMÍA Y FINANZAS
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA Y FINANZAS OFICINA NACIONAL DE CONTABILIDAD PÚBLICA 208°, 159° y 19° Caracas, 06 de noviembre de 2018 PROVIDENCIA ADMINISTRATIVA N° 18-011 El Jefe de la Oficina Nacional de Contabilidad Pública, designado mediante la Resolución N° 019 de fecha 03 de febrero de 2016, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de la misma fecha, de conformidad con lo establecido en los artículos 129, 131 numerales 3, 4, 7 y 15, 132 y la Disposición Transitoria Tercera del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.210 Extraordinario de fecha 30 de diciembre de 2015; en ejercicio de las atribuciones conferidas en los numerales 1, 2 y 9 del artículo 7° y el artículo 8° del Reglamento Parcial N° 4 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema de Contabilidad Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.333 de fecha 12 de diciembre de 2005, Dicta la siguiente:
NORMA TÉCNICA DE CONTABILIDAD N°1 PRESENTACIÓN DE ESTADOS FINANCIEROS CAPÍTULO I DISPOSICIONES GENERALES Objeto Artículo 1. Esta Providencia Administrativa tiene por objeto establecer los lineamientos técnicos que rigen la presentación de los estados financieros, que permitan evidenciar la situación financiera, el rendimiento financiero, el movimiento de las cuentas de patrimonio y los flujos de efectivo del ente contable público.
Ámbito subjetivo de aplicación Artículo 2. Las disposiciones de esta Providencia Administrativa serán aplicadas por la República y los entes político territoriales con regímenes presupuestarios especiales, previstos en el artículo 74 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del funcionalmente, los cuales a los efectos de esta Norma Técnica de Contabilidad se entenderán como entes contables públicos.
Definiciones Artículo 3. A los fines de la aplicación de las disposiciones establecidas eny esta Providencia Administrativa y de las demás normas que rigen el Sistema de Contabilidad Pública dictadas por la Oficina Nacional de Contabilidad Pública, se definen los siguientes términos:
1. Activos: Son los bienes, derechos y valores derivados de los hechos, transacciones o eventos económico financieros propios del ente contable público, que contribuyen, directa e indirectamente, al cumplimiento de sus objetivos, y su valor económico se refleja en términos monetarios a una fecha o período determinado.
2. Ajustes a los estados financieros: Son los cambios cuantitativos que se realizan a los estados financieros, con el objeto de lograr que cada ejercicio económico financiero quede afectado con las operaciones y/o transacciones que le correspondan, cumpliendo así con el principio de revelación suficiente.
Capital fiscal: Representa los recursos destinados para la creación y 3.
desarrollo del ente contable público.
Capital institucional: Corresponde a los aportes otorgados para la 4.
creación y desarrollo de entes descentralizados funcionalmente sin fines empresariales.
Catálogos, códigos o planes de cuentas contables: Listado de 5.
cuentas ordenadas sistemáticamente para controlar las operaciones del ente contable público, siendo la base para unificar y clasificar los registros de las transacciones económico financieras realizadas por el ente contable público.
Egresos: Comprenden los créditos presupuestarios como autorización 6.
para gastar que tiene el ente contable público, así como las transacciones financieras, constitutivas de incrementos de activos y disminución de pasivos que se realizan en el transcurso del ejercicio económico financiero.
7. Ente contable público: Constituye la unidad económica que posee personalidad jurídica; administración autónoma; presupuesto, recursos y activos propios; responsabilidad por sus pasivos y patrimonio independiente.
Estados financieros: Es el conjunto de estados contables que revelan 8.
información sobre la realidad económica y financiera del ente contable público, comprendiendo el estado de situación financiera, el estado de rendimiento financiero, el estado de movimiento de las cuentas de patrimonio y el estado de flujos de efectivo.
Estados financieros definitivos: Son los estados financieros 9.
elaborados al cierre del ejercicio económico financiero sobre el que se informa, debidamente certificados, que han sido presentados ante las autoridades competentes.
10. Estado de Flujos de Efectivo: Es el estado financiero que muestra los movimientos de entradas y salidas de efectivo y sus equivalentes, producidos durante un determinado ejercicio económico financiero, y el saldo de efectivo a la fecha de presentación.
11. Estado de Movimiento de las Cuentas de Patrimonio: Es el estado financiero que muestra los cambios ocurridos durante un determinado ejercicio económico financiero, en las cuentas que conforman el patrimonio del ente contable público.
12. Estado de Situación Financiera: Es el estado financiero en el que se presenta de manera sistematizada y a una fecha determinada, indicando la totalidad de las cuentas que comprenden el activo, pasivo patrimonio del ente contable público.
13. Estado de Rendimiento Financiero: Es el estado financiero en el que se presentan las cuentas de ingresos y gastos, así como el resultado obtenido, bien sea ahorro o desahorro, durante un determinado ejercicio económico financiero, como consecuencia de las distintas operaciones que realiza el ente contable público.
14. Gastos: Representan el monto de los desembolsos que el ente contable público realiza en el ejercicio de sus atribuciones y competencias a través de la ejecución del presupuesto de egresos; así como de las funciones que le son propias, vinculadas con los gastos de consumo, rentas de la propiedad, transferencias corrientes otorgadas, pérdidas, gastos diversos, defensa y seguridad del Estado, así como las asignaciones no distribuidas.
15. Sistema automatizado de gestión contable: Es una herramienta informática mediante la cual se carga, procesa, gestiona y valida información contable de los estados financieros de los entes contables públicos.
16. Ingresos: Representan el monto de los beneficios que el ente contable público obtiene en el ejercicio de sus atribuciones y competencias a través de la ejecución del presupuesto de recursos; así como de las funciones que le son propias, relacionadas con la tributación y las operaciones de compra-venta. De acuerdo con su naturaleza, los ingresos pueden ser ordinarios o extraordinarios.
17. Notas Explicativas: Constituyen la información complementaria a los estados financieros que suministran descripciones narrativa y desagregaciones de las cuentas reveladas, con el propósito de aclarar o explicar los hechos o situaciones de importancia relativa, cuantificables o no cuantificables.
18. Pasivos: Son las obligaciones o deudas cuantificables del ente contable público contraídas con terceros, que surgen de hechos pasados y que afectan parte de los recursos de aquél en función del vencimiento;
incluye asimismo, las contingencias provenientes de su actividad principal.
19. Patrimonio: Es la porción residual de los activos del ente contable público, una vez deducidos todos sus pasivos y está constituido por las cuentas representativas de la Hacienda Pública, el aporte inicial con el cual se constituye el ente contable público y las transferencias, aportes y donaciones de capital recibidas para incrementar sus activos o disminuir sus pasivos; así como también la afectación por los resultados.
20. Plan de Cuentas Patrimoniales: Es el instrumento normativo que comprende el código y la denominación de las cuentas y subcuentas que conforman el activo, pasivo, patrimonio, ingresos, gastos, cuentas de orden y cuentas de cierre; que permiten la operatividad de la estructura financiera del ente contable público.
21. Presentación de los estados financieros: Es el momento en el cual la máxima autoridad del ente contable público entrega debidamente certificados a las autoridades competentes, los documentos definitivos de los estados financieros indicados en esta Norma Técnica de Contabilidad.
22. Recursos: Constituyen los ingresos y las fuentes financieras que el ente contable público obtiene en el ejercicio de sus competencias, vinculadas con la tributación, operaciones de compra-venta, así como por la disminución de activos y el incremento de pasivos que ocurren durante el ejercicio económico financiero.
23. Responsable de la unidad administrativa de contabilidad o del área contable: Aquel profesional que cumple con los requisitos establecidos en el artículo 3 de la Ley del Ejercicio de la Contaduría Pública, y en cumplimiento de sus funciones presta sus servicios profesionales como responsable de la unidad administrativa_ de contabilidad o del área contable para la elaboración y certificación de los estados financieros del ente contable público, conforme a lo dispuesto en el artículo 8 de la Ley que rige su ejercicio.
24. Unidad Administrativa de Contabilidad: Representa la unidad del ente contable público responsable de cumplir las normas, instrucciones y demás procedimientos técnicos contables dictados por la Oficina Nacional de Contabilidad Pública y demás que establezcan las leyes, reglamentos y resoluciones, a fin de garantizar el adecuado funcionamiento del Sistema de Contabilidad Pública.
Estados financieros Artículo 4. El ente contable público presentará de forma comparativa y a valores históricos los siguientes estados financieros:
1. Estado de Situación Financiera, 2. Estado de Rendimiento Financiero, 3. Estado de Movimiento de las Cuentas de Patrimonio; y, 4. Estado de Flujos de Efectivo.
CAPÍTULO II CERTIFICACIÓN Y OPORTUNIDAD DE PRESENTACIÓN DE LOS ESTADOS FINANCIEROS
Certificación de la República Artículo 5. Los estados financieros de la República serán certificados con el sello institucional y la firma de la máxima autoridad de la Oficina Nacional de Contabilidad Pública, así como por los responsables del área contable que intervienen en el proceso de elaboración de los mismos.
Certificación de los entes contables públicos distintos a la República Artículo 6. Los estados financieros de los entes político territoriales con regímenes presupuestarios especiales, así como de los entes descentralizados funcionalmente de la República, serán certificados con el sello institucional y la firma de su máxima autoridad, así como por el responsable de la unidad administrativa de contabilidad que interviene en el proceso de elaboración de los mismos.
Certificación de los entes en liquidación o supresión Artículo 7. Los estados financieros de los entes descentralizados funcionalmente que se encuentren liquidados o en proceso de supresión deben estar certificados por la junta liquidadora correspondiente, con el sello institucional y las firmas respectivas, así como por el responsable de la unidad administrativa de contabilidad que interviene en el proceso de elaboración de los mismos.
página original (tal como se publicó)
Página 4
Conformación de la información de los estados financieros de la República Artículo 8. Los estados financieros definitivos de la República son elaborados a partir de la información registrada por los órganos ordenadores de compromisos y pagos, las dependencias liquidadoras de la República y por los órganos rectores que realizan operaciones de tesorería, crédito público y ajustes contables, en las herramientas informáticas desarrolladas a tales fines. Incluye además, la participación patrimonial de la República en los entes descentralizados funcionalmente.
Oportunidad de presentación de la República Artículo 9. Los estados financieros definitivos de la República serán presentados por el Jefe de la Oficina Nacional de Contabilidad Pública al Ministro con competencia en materia de finanzas, durante el segundo trimestre del siguiente ejercicio económico financiero sobre el que se informa.
Oportunidad de presentación de los entes político territoriales con regímenes presupuestarios especiales Artículo 10. Los estados financieros definitivos de los entes político territoriales con regímenes presupuestarios especiales serán presentados por el Jefe de Gobierno a las autoridades competentes, durante el segundo trimestre del siguiente ejercicio económico financiero sobre el que se informa.
Oportunidad de presentación de los entes descentralizados funcionalmente Artículo 11. Los estados financieros definitivos de los entes descentralizados funcionalmente de la República y de los entes político territoriales con regímenes presupuestarios especiales, emitidos al cierre de cada ejercicio económico financiero, serán presentados ante la Oficina Nacional de Contabilidad Pública o ante la unidad administrativa de contabilidad del ente político territorial, según corresponda, en la forma y medio determinados en el instructivo de esta Norma Técnica de Contabilidad, durante el primer trimestre del siguiente ejercicio económico financiero sobre el que se informa.
Oportunidad de presentación de los entes que actúen como empresas matrices Artículo 12. Los entes descentralizados funcionalmente con fines empresariales que actúen como empresas matrices, deberán remitir a la Oficina Nacional de Contabilidad Pública o a la unidad administrativa de contabilidad del ente político territorial, según corresponda, los estados financieros consolidados con sus filiales o subsidiarias, durante el primer trimestre del siguiente ejercicio económico financiero sobre el que se, informa.
Oportunidad de presentación de los entes descentralizados funcionalmente en proceso de liquidación o supresión Artículo 13. Los entes contables públicos que se encuentren en proceso de liquidación o supresión, deberán presentar los estados financieros a la fecha de cierre de cada ejercicio económico financiero, conforme a lo establecido en esta Norma Técnica de Contabilidad, hasta culminar el proceso de liquidación o supresión.
Una vez culminado el proceso de liquidación o supresión, los estados financieros definitivos de estos entes, serán emitidos a la fecha de culminación del referido proceso, y remitidos a las autoridades competentes durante los dos (2) meses siguientes, acompañado del acta correspondiente.
CAPÍTULO III DISPOSICIONES COMUNES SOBRE LOS ESTADOS FINANCIEROS
No compensación Artículo 14. El ente contable público no realizará compensación de activos con pasivos, ni ingresos con gastos.
Información comparativa Artículo 15. El ente contable público presentará la información contenida en sus estados financieros del período sobre el que se informa, de modo comparativo con la información del ejercicio económico financiero inmediato anterior.
Sólo a los efectos de la presentación realizada por primera vez, no se requerirá la presentación de la información comparativa con el ejercicio económico financiero inmediato anterior.
Identificación de los estados financieros Artículo 16. Los estados financieros se identificarán en los encabezamientos de las páginas, a tales fines contendrán la siguiente información:
1. Denominación del ente contable público que presenta la información, así como cualquier cambio sobre la misma, ocurrido desde la fecha del estado financiero precedente al período sobre el que se informa;
2. Denominación del estado financiero;
3. Fecha o período sobre el que se informa; y, 4. Expresión monetaria de la moneda de curso legal.
Período sobre el que se informa Artículo 17. El ente contable público elaborará y presentará los estados financieros con una periodicidad anual.
Cuando la fecha sobre la que informa sea inferior a un año, el ente contable público deberá revelar:
1. La razón para utilizar un período inferior; y, 2. La imposibilidad de presentar los estados financieros comparativos.
Información a revelar Artículo 18. El ente contable público revelará en las notas explicativas, el mayor nivel de desagregación de las cuentas clasificadas conforme al Plan de Cuentas Patrimoniales; así como, los hechos ocurridos que implican ajustes y reclasificaciones, considerando la relevancia de la información.
Clasificación de los hechos que implican o no ajustes Artículo 19. Los hechos ocurridos durante el ejercicio económico financiero sobre el que se informa y conocidos después de la fecha de cierre del mismo, son los detectados entre la fecha de cierre del ejercicio económico financiero y la fecha de presentación de los estados financieros, los cuales se clasifican en:
1. Hechos que implican ajustes: Aquellos que suministran evidencias de operaciones y/o transacciones existentes a la fecha de cierre del ejercicio económico financiero.
2. Hiechos que no implican ajustes: Aquellos que suministran evidencias de operaciones y/o transacciones ocurridas después de la fecha de cierre del ejercicio económico financiero, las cuales se deben revelar en las notas explicativas.
Hechos que implican ajustes Artículo 20. El ente contable público ajustará en los estados financieros del ejercicio económico financiero sobre el que se informa, para reflejar la evidencia de los hechos que implican ajustes, en los siguientes casos:
1. La recepción de información de la pérdida de una cuenta por cobrar e inventario de existencias.
2. El pago de obligaciones laborales.
3. El descubrimiento de otros hechos que demuestren que los estados financieros eran incorrectos.
Registro de los hechos que implican ajustes Artículo 21. El ente contable público registrará los hechos que implican ajustes sobre el ejercicio económico financiero sobre el que se informa, demostrando su cuantificación y naturaleza, basándose en la documentación de respaldo suficiente para su registro.
Hechos que no implican ajustes Artículo 22. El ente contable público revelará en las notas explicativas de los estados financieros del ejercicio económico financiero sobre el que se informa, la evidencia de hechos que no implican ajustes, en los siguientes casos:
1. La adquisición, compra o enajenación de un ente.
2. Las compras mayores o disposiciones significativas de activos.
3. La afectación de un activo a consecuencia de un siniestro.
4. El anuncio o el comienzo de la implementación de una reestructuración importante.
5. La publicación de una Ley para condonar préstamos concedidos a personas naturales o jurídicas.
6. Las modificaciones en las tasas de cambio de moneda extranjera.
7. La aceptación de compromisos o pasivos contingentes.
8. El conocimiento de litigios importantes.
9. El reconocimiento de otros eventos que puedan afectar el patrimonio del ente contable público.
Registro de los hechos que no implican ajustes Artículo 23. El ente contable público registrará los hechos que no implican ajustes, en los estados financieros del siguiente ejercicio económico financiero.
Información a revelar sobre los hechos que no implican ajustes Artículo 24. El ente contable público revelará los hechos que no implican ajustes, en las notas explicativas, indicando la información en las categorías señaladas a continuación:
1. La naturaleza del hecho; y, 2. La estimación de sus efectos financieros, caso contrario, un pronunciamiento sobre la imposibilidad de realizar tal estimación.
Lapso para realizar los ajustes Artículo 25. El ente contable público podrá realizar los ajustes de los estados financieros emitidos al cierre de cada ejercicio económico financiero, durante los dos (2) meses siguientes a la fecha de cierre, siempre que éstos no hayan adquirido el carácter de definitivo con la presentación ante la autoridad competente.
financieros definitivos, deberá cumplir con las disposiciones establecidas al respecto en la Norma Técnica de Contabilidad N° 3 Políticas Contables, Cambios en las Estimaciones y Corrección de Errores.
Fecha de cierre del ejercicio económico financiero Artículo 26. La fecha de cierre del ejercicio económico financiero, es la correspondiente al último día del período al que se refieren los estados financieros.
Actualización de las revelaciones Artículo 27. El ente contable público actualizará las revelaciones entre la fecha de cierre del ejercicio económico financiero y antes de la presentación de los estados financieros.
CAPÍTULO IV ESTADO DE SITUACIÓN FINANCIERA Información a presentar Artículo 28. El ente contable público presentará en el Estado de Situación Financiera, las cuentas que conforman la estructura del Plan de Cuentas Patrimoniales vigente al cierre del ejercicio económico financiero sobre el que se informa, con los montos que correspondan a:
1. Activo corriente y no corriente, 2. Pasivo corriente y no corriente, 3. Patrimonio; y, 4. Cuentas de Orden.
página original (tal como se publicó)
Página 5
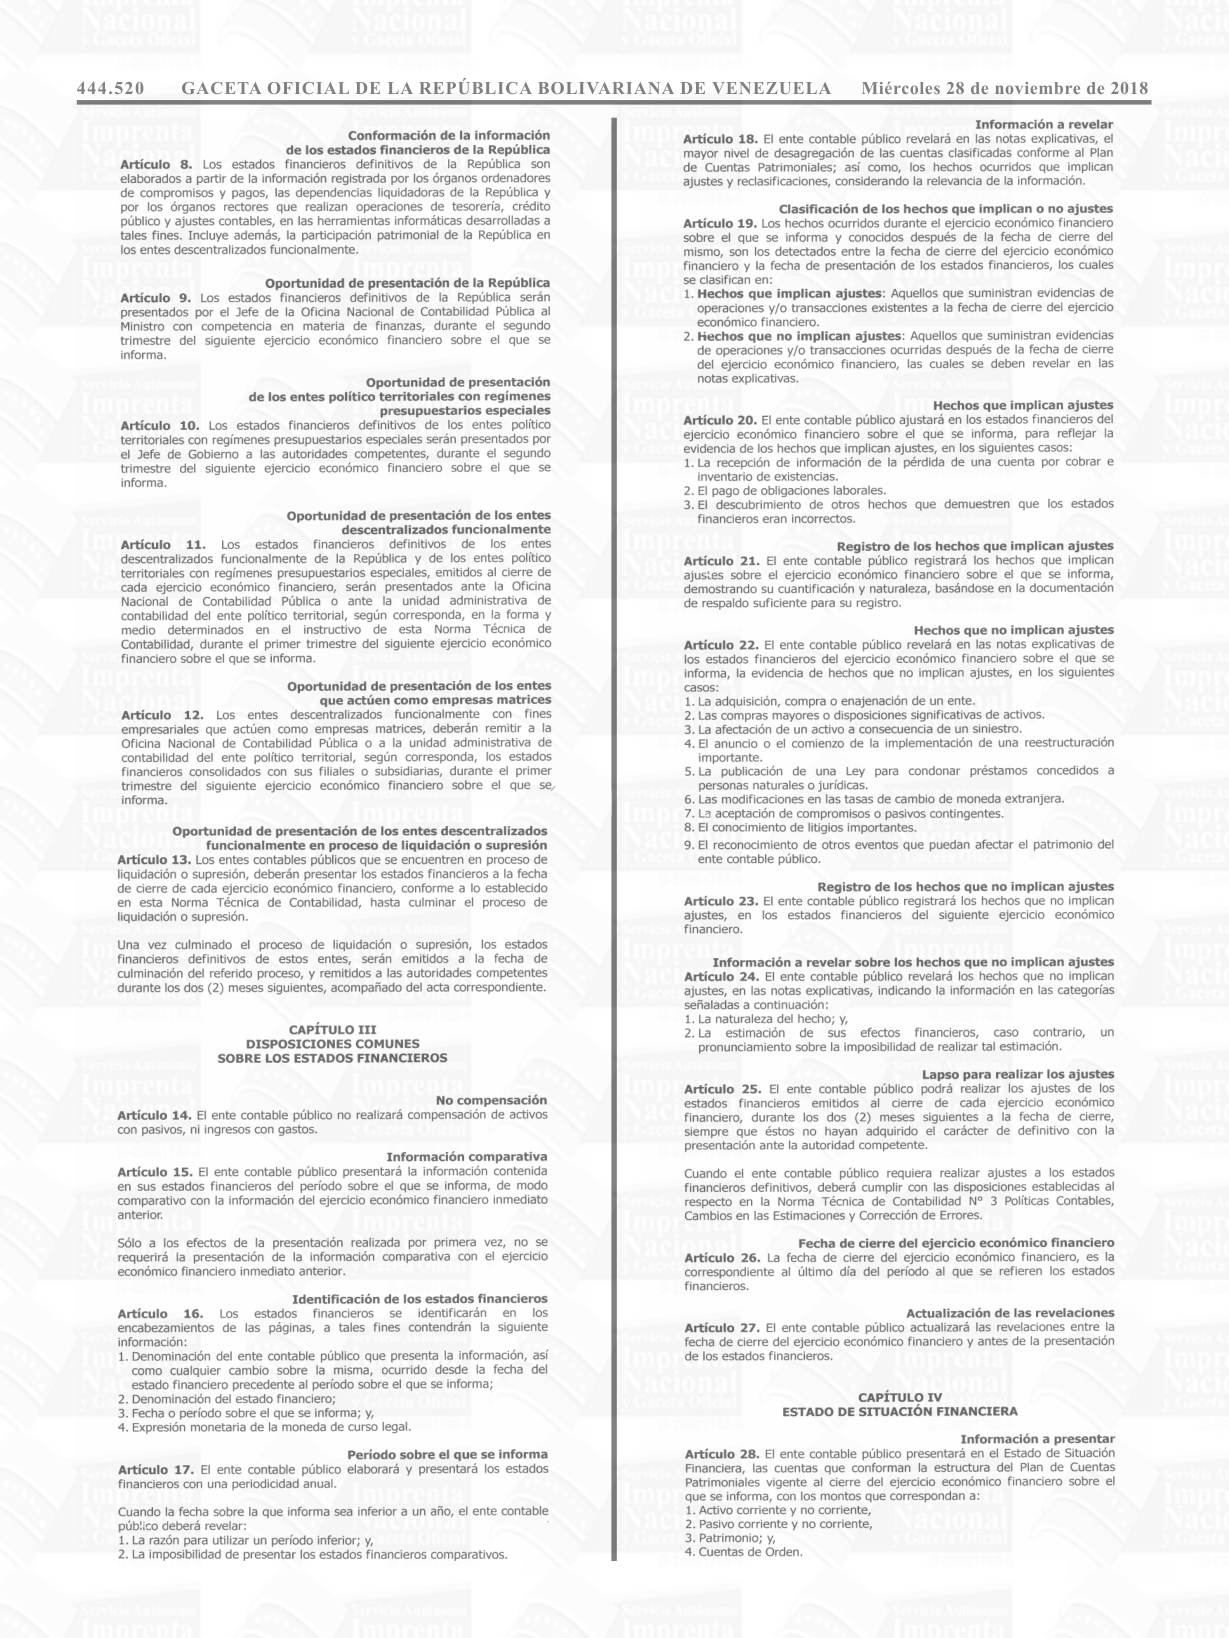
Activo corriente Artículo 29. El ente contable público clasificará un activo como corriente, cuando satisfaga alguno de los siguientes criterios:
1. Se espera realizar, o se mantiene para vender o consumir, en el transcurso del ciclo normal de la operación del ente contable público.
2. Se espera realizar dentro de los doce (12) meses posteriores a la fecha sobre la que se informa.
3. Es efectivo u otro medio equivalente al efectivo, cuya utilización no esté restringida para ser intercambiado o usado para cancelar un pasivo, dentro de los doce (12) meses siguientes a la fecha sobre la que se informa.
Activo no corriente Artículo 30. El ente contable público clasificará un activo como no corriente, cuando no cumpla con los criterios establecidos en el artículo anterior.
Pasivo corriente Artículo 31. El ente contable público clasificará un pasivo como corriente, cuando satisfaga con alguno de los siguientes criterios:
1. Se espere liquidar en el ciclo normal de la operación del ente contable público.
2. Deba liquidarse dentro del período de los doce (12) meses siguientes a la fecha sobre la que se informa.
3. El ente contable público no tenga la posibilidad de aplazar el pago del pasivo durante, al menos, los doce (12) meses siguientes a la fecha sobre la que se informa.
Pasivo no corriente Artículo 32. El ente contable público clasificará un pasivo como no corriente, cuando no cumpla con los criterios establecidos en el artículo 31 de esta Providencia Administrativa.
Patrimonio Artículo 33. El ente contable público clasificará en el patrimonio, las cuentas correspondientes a la Hacienda Pública y el Capital Fiscal o Institucional.
Cuentas de orden Artículo 34. El ente contable público clasificará las cuentas de orden de acuerdo a su naturaleza, en deudoras y acreedoras.
CAPÍTULO V ESTADO DE RENDIMIENTO FINANCIERO
Información a presentar Artículo 35. El ente contable público presentará en el Estado de Rendimiento Financiero, las cuentas que conforman la estructura del Plan de Cuentas Patrimoniales, vigente al cierre del ejercicio económico financiero sobre el que se informa, con los montos que correspondan a:
1. Ingresos, 2. Gastos; y, 3. Resultado del Ejercicio.
Clasificación de los ingresos Artículo 36. El ente contable público clasificará los ingresos de acuerdo a sus categorías, en ordinarios y extraordinarios.
Clasificación de los gastos Artículo 37. El ente contable público clasificará los gastos de acuerdo a sus categorías, en gastos de consumo, rentas de la propiedad, transferencias, pérdidas y gastos diversos, gastos de defensa y seguridad del Estado y asignaciones no distribuidas.
Resultado del ejercicio Artículo 38. El ente contable público determinará el resultado del ejercicio económico financiero, mediante la diferencia entre los montos de las cuentas de ingresos y gastos reconocidos.
CAPÍTULO VI ESTADO DE MOVIMIENTO DE LAS CUENTAS DE PATRIMONIO
Información a presentar Artículo 39. El ente contable público presentará en el Estado de Movimiento de las Cuentas de Patrimonio los siguientes componentes:
1. El capital fiscal o institucional, según el tipo de ente contable público.
2. Las transferencias de capital.
3. Las donaciones de capital.
4. Los aportes por capitalizar recibidos.
5. Los resultados acumulados.
6. El resultado del ejercicio.
Capital fiscal o institucional Artículo 40. La información sobre el capital fiscal corresponderá a la República y a los entes político territoriales con regímenes presupuestarios especiales; mientras que, la información sobre el capital institucional corresponderá, a sus respectivos entes descentralizados funcionalmente sin fines empresariales.
Movimiento patrimonial Artículo 41. El ente contable público indicará información sobre los resultados acumulados, el capital fiscal o institucional, las transferencias de capital, las donaciones de capital y los aportes por capitalizar recibidos, su saldo al inicio del ejercicio económico financiero, los cambios ocurridos durante el mismo; así como, el saldo a la fecha sobre la que se informa.
Resultado del ejercicio Artículo 42. El ente contable público incluirá en el Estado de Movimiento de las Cuentas de Patrimonio, el resultado del ejercicio económico financiero determinado en el Estado de Rendimiento Financiero.
CAPÍTULO VII ESTADO DE FLUJOS DE EFECTIVO
Información a presentar Artículo 43. El ente contable público presentará en el Estado de Flujos de Efectivo los movimientos de efectivo y sus equivalentes, generados por las actividades de operación, inversión y financiamiento.
Actividades de operación Artículo 44. El ente contable público incluirá dentro de las actividades de operación, los hechos o transacciones económico financieras relacionadas con su principal función o actividad.
Actividades de inversión Artículo 45. El ente contable público incluirá dentro de las actividades de inversión, los hechos o transacciones económico financieras relacionadas con el otorgamiento y recuperación de préstamos; adquisición y venta de activos no corrientes, así como de otras inversiones no incluidas en el efectivo y equivalentes de efectivo.
Actividades de financiamiento Artículo 46. El ente contable público incluirá dentro de las actividades de financiamiento, los hechos o transacciones económico financieras relacionadas con la captación y aplicación de recursos, el reembolso o pago de los rendimientos derivados de su inversión, así como los préstamos recibidos y su pago.
CAPÍTULO VIII NOTAS EXPLICATIVAS
Información a revelar Artículo 47. El ente contable público deberá acompañar los estados financieros, de las correspondientes notas explicativas a que hubiere lugar, para detallar, ampliar o definir claramente el contenido de las cuentas. En las notas explicativas se presentará:
1. La información del ente contable público:
a. Cambio de denominación, cuando el mismo haya variado de un ejercicio económico financiero a otro, b. El domicilio fiscal, c. La forma jurídica, d. La descripción de la naturaleza de sus operaciones y principales actividades, e. La referencia a la legislación que rige sus operaciones; y, f. La denominación del órgano de adscripción, cuando aplique.
2. La base para la elaboración de los estados financieros y las políticas contables utilizadas.
3. Las bases de medición utilizadas al elaborar los estados financieros.
4. La revelación de la información de las cuentas, presentadas en el mismo orden en que éstas figuren en cada estado financiero.
5. La variación entre el monto en libros de cada cuenta del patrimonio al inicio y al final del ejercicio económico financiero, en la medida en que éstas sean presentadas, informando cada cambio por separado.
6. La información que no se presente en los estados financieros y es relevante para la comprensión de alguno de ellos.
7. La reclasificación de las cuentas patrimoniales a consecuencia de la modificación del Plan de Cuentas Patrimoniales, para lo cual indicará:
a. La naturaleza de la reclasificación, b. El monto de cada cuenta o grupo de ellas que se han reclasificado; y, c. El motivo de la reclasificación.
Composición Accionaria Artículo 48. Los entes descentralizados funcionalmente con fines empresariales deberán revelar adicionalmente a la información contemplada en el artículo 47 de esta Providencia Administrativa, un cuadro que muestre su composición accionaria.
Revelación de otros efectos en las cuentas del patrimonio Artículo 49. El ente contable público para cada cuenta del patrimonio revelará por separado, los efectos de los cambios en las políticas contables y en la corrección de errores reconocidos.
CAPÍTULO IX DISPOSICIONES FINALES
Uso de catálogos, códigos o planes de cuentas contables Artículo 50. A los fines del cumplimiento de lo establecido en los artículos 28 y 35 de esta Providencia Administrativa, los entes descentralizados funcionalmente con fines empresariales aplicarán los catálogos, códigos o planes de cuentas contables aprobados por las autoridades competentes, acatando las disposiciones en materia contable que rijan su actividad económica establecidas en las Leyes especiales.
Instructivo Artículo 51. La Oficina Nacional de Contabilidad Pública publicará el instructivo de esta Norma Técnica de Contabilidad, a través de su página de internet.
Uso obligatorio del sistema automatizado de gestión contable Artículo 52. A los fines de dar cumplimiento a las disposiciones previstas en esta Providencia Administrativa, la Oficina Nacional de Contabilidad Pública implementará a partir del 1° de enero de 2019 el sistema automatizado de gestión contable, el cual se caracterizará por su desarrollo progresivo, para el uso obligatorio por parte de la unidad administrativa de contabilidad del ente contable público.
página original (tal como se publicó)
Página 6
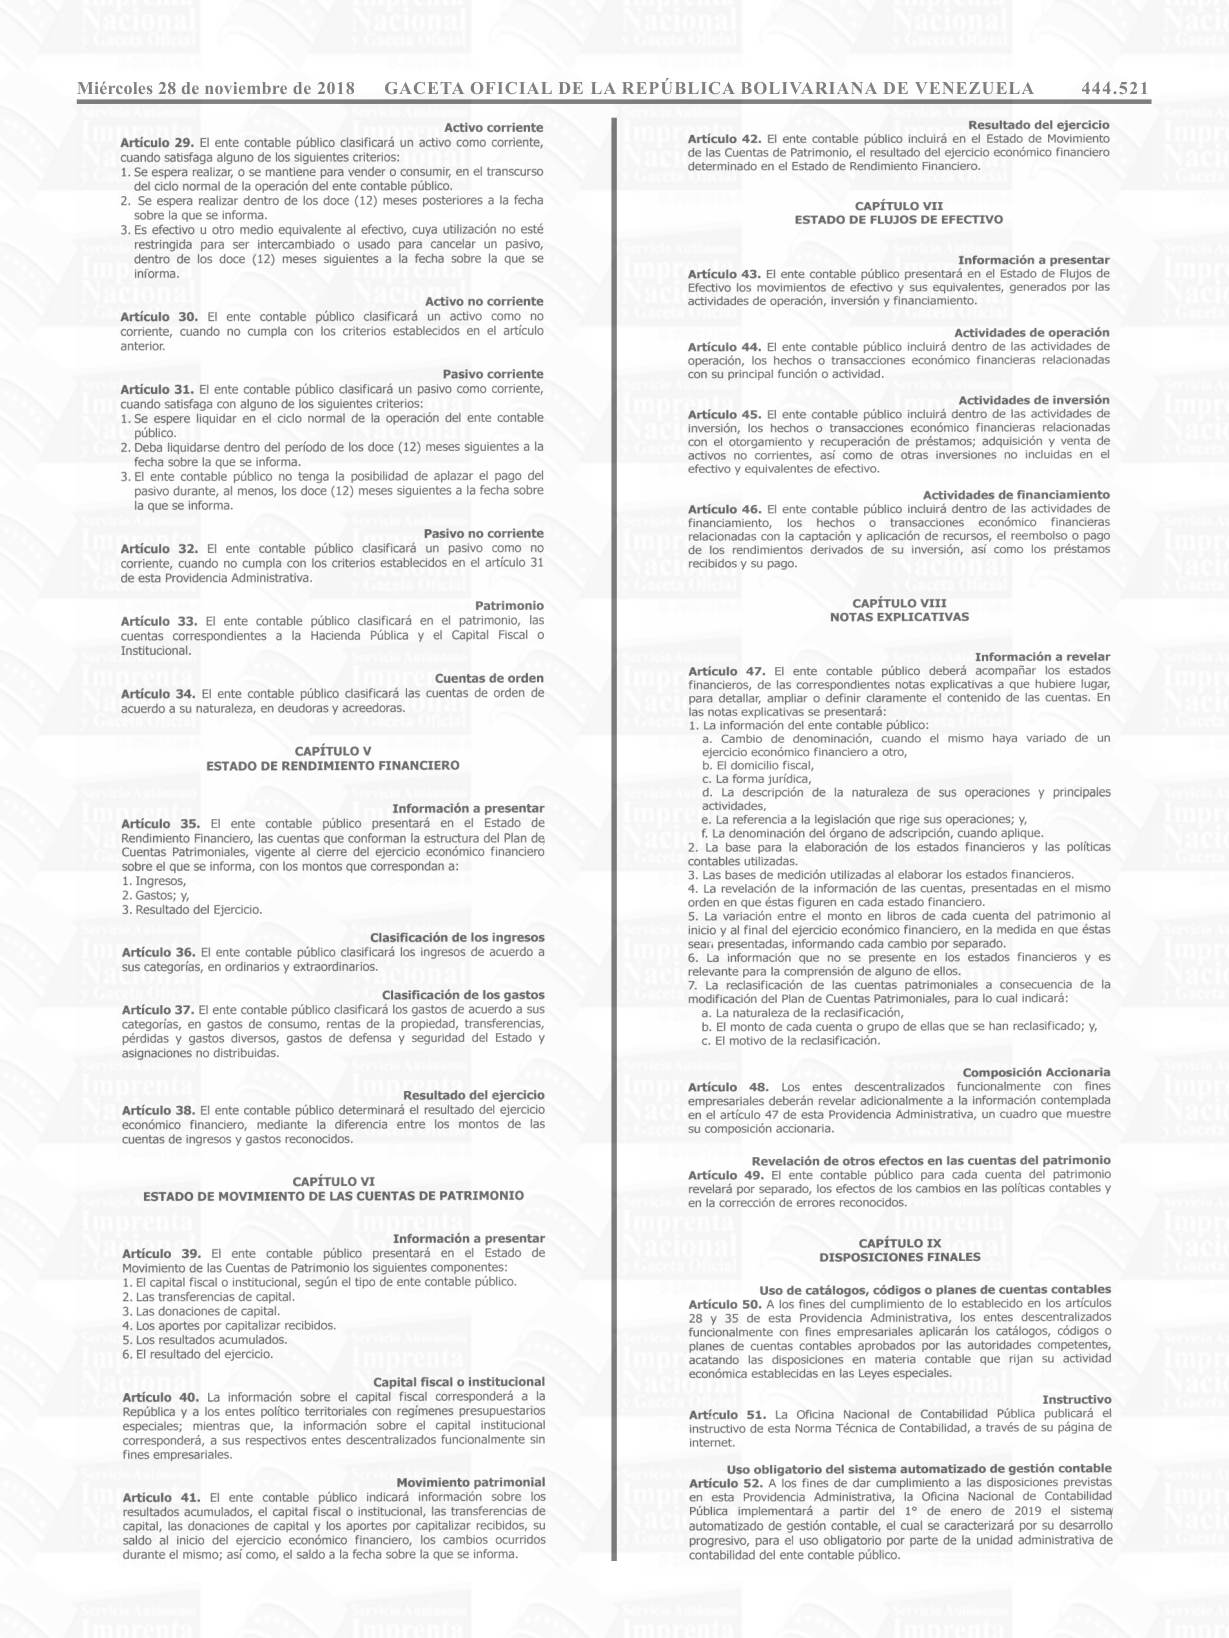
Consultas Artículo 53. La Oficina Nacional de Contabilidad Pública, en el ámbito de sus atribuciones, resolverá cualquier duda o controversia que se derive de la interpretación y aplicación de esta Norma Técnica de Contabilidad.
Incumplimiento de las disposiciones Artículo 54. La Oficina Nacional de Contabilidad Pública informará a los órganos de control fiscal respectivos, sobre el incumplimiento de las disposiciones previstas en esta Norma Técnica de Contabilidad y los documentos que la complementan.
Derogatorias Artículo 55. Se deroga la Providencia Administrativa N° 11-001 de fecha 03 de enero de 2011, dictada por la Oficina Nacional de Contabilidad Pública mediante la cual se dictó la Norma Técnica de Contabilidad sobre la Presentación de los Estados Financieros de la República y sus entes descentralizados funcionalmente sin fines empresariales, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N°39.599 de fecha 21 de enero de 2011.
Quedan derogados los artículos 13 al 17 de la Providencia mediante la cual se r¿gula la Formación de la Cuenta que acompañará a la memoria anual de los órganos de la Administración Pública Central, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.600 de fecha 9 de enero de 2007; así como, las definiciones contenidas en el artículo 2 de la referida Providencia que colidan con esta Norma Técnica de Contabilidad.
Vigencia Artículo 56. Esta Providencia Administrativa entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese, cina Nacional
DESPACHO FERNANDO ZERRA Jefe de la Oficina Nacional de Contabilidad Pública Resolución N° 019, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de fecha 03/02/2016.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA Y FINANZAS OFICINA NACIONAL DE CONTABILIDAD PÚBLICA 208°, 159° y 19°
Caracas, 06 de noviembre de 2018
PROVIDENCIA ADMINISTRATIVA N° 18-012 El Jefe de la Oficina Nacional de Contabilidad Pública, designado mediante la Resolución N° 019 de fecha 03 de febrero de 2016, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de la misma fecha, de conformidad con lo establecido en los numerales 3, 4, 7 y 15 del artículo 131 y el artículo 132 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.210 Extraordinario de fecha 30 de diciembre de 2015, y en ejercicio de las atribuciones conferidas en los numerales 1, 2 y 9 del artículo 7° del Reglamento Parcial N° 4 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema de Contabilidad Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.333 de fecha 12 de diciembre de 2005, Dicta la siguiente:
NORMA TÉCNICA DE CONTABILIDAD N° 2 ELABORACIÓN Y PRESENTACIÓN DEL ESTADO DE FLUJOS DE EFECTIVO CAPÍTULO I DISPOSICIONES GENERALES Objeto Artículo 1. Esta Providencia Administrativa tiene por objeto establecer los lineamientos técnicos que rigen la elaboración y presentación del estado financiero denominado Estado de Flujos de Efectivo.
Ámbito subjetivo de aplicación Artículo 2. Las disposiciones de esta Providencia Administrativa serán aplicadas por la República y los entes político territoriales con regímenes presupuestarios especiales, previstos en el artículo 74 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, así como sus respectivos entes descentralizados funcionalmente, los cuales a los efectos de esta Norma Técnica de Contabilidad se entenderán como entes contables públicos.
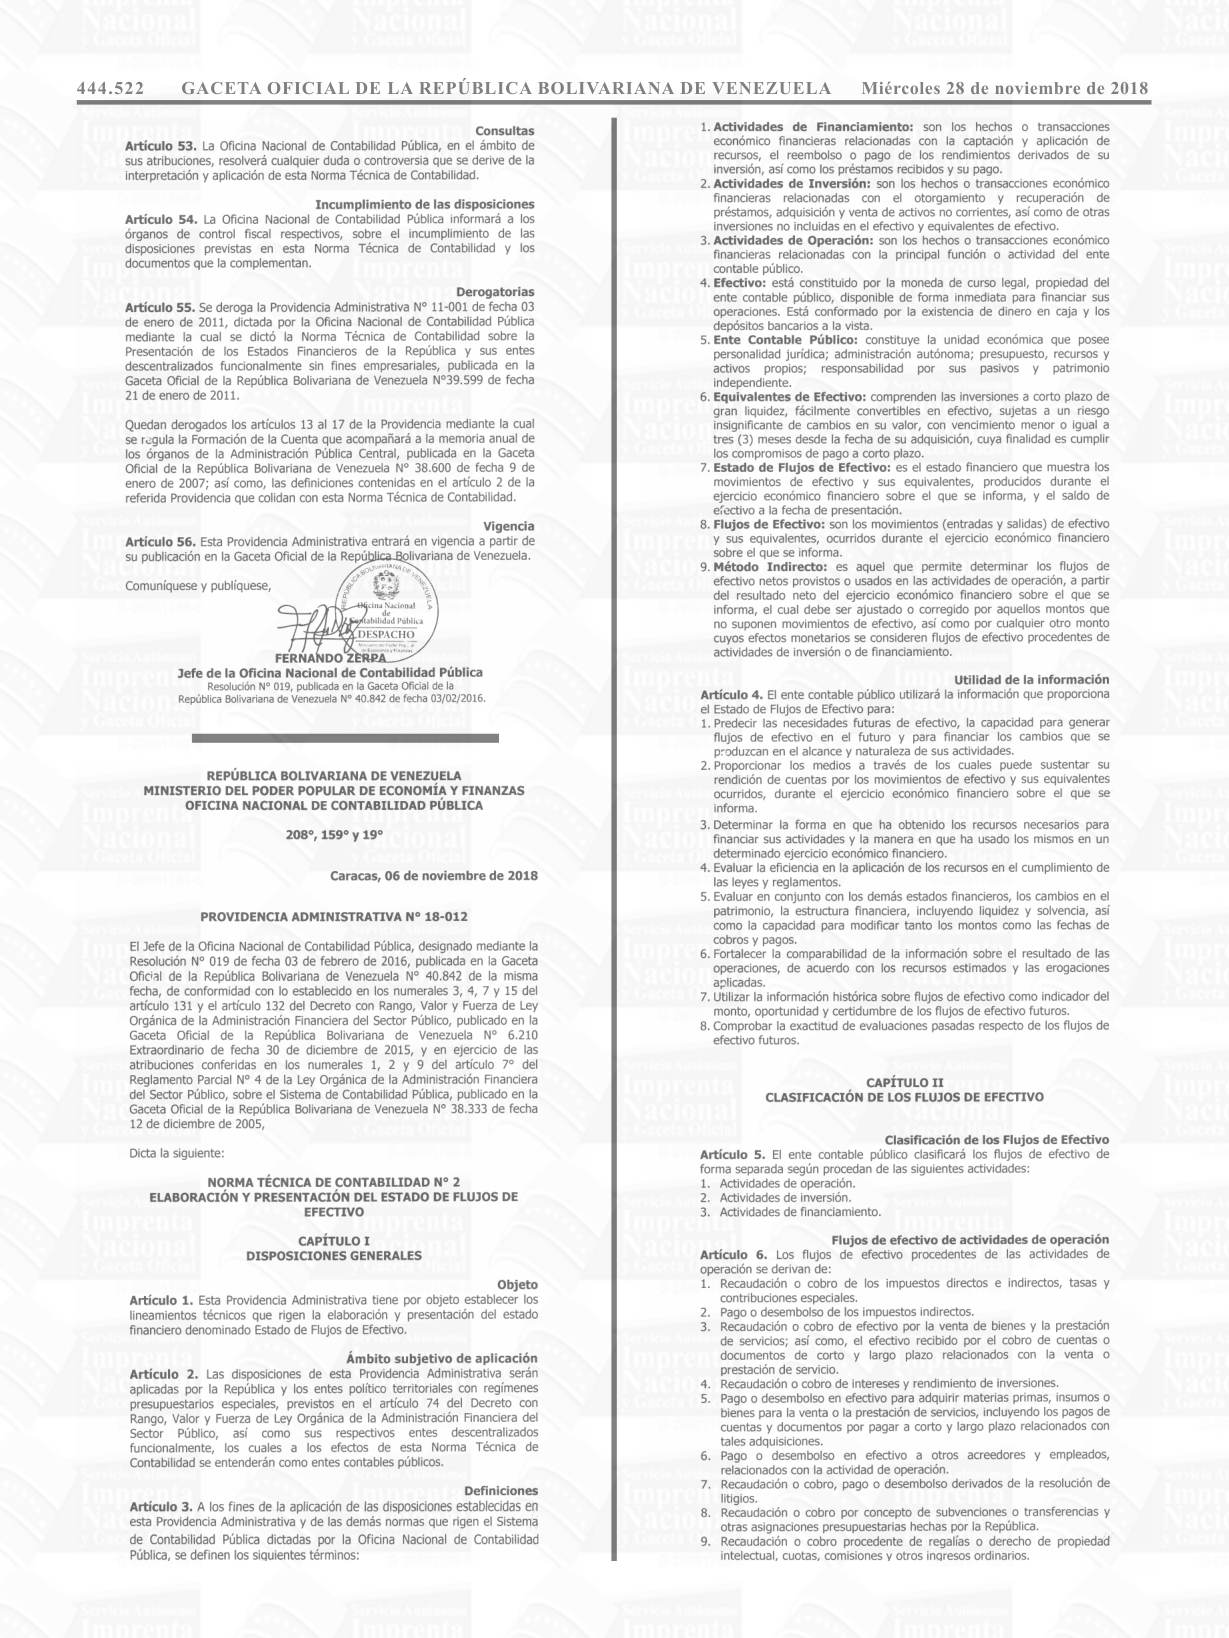
Definiciones Artículo 3. A los fines de la aplicación de las disposiciones establecidas en esta Providencia Administrativa y de las demás normas que rigen el Sistema de Contabilidad Pública dictadas por la Oficina Nacional de Contabilidad Pública, se definen los siguientes términos:
1. Actividades de Financiamiento: son los hechos o transacciones económico financieras relacionadas con la captación y aplicación de recursos, el reembolso o pago de los rendimientos derivados de su inversión, así como los préstamos recibidos y su pago.
2. Actividades de Inversión: son los hechos o transacciones económico financieras relacionadas con el otorgamiento y recuperación de préstamos, adquisición y venta de activos no corrientes, así como de otras inversiones no incluidas en el efectivo y equivalentes de efectivo.
3. Actividades de Operación: son los hechos o transacciones económico financieras relacionadas con la principal función o actividad del ente contable público.
4. Efectivo: está constituido por la moneda de curso legal, propiedad del ente contable público, disponible de forma inmediata para financiar sus operaciones. Está conformado por la existencia de dinero en caja y los depósitos bancarios a la vista.
5. Ente Contable Público: constituye la unidad económica que posee personalidad jurídica; administración autónoma; presupuesto, recursos y activos propios; responsabilidad por sus pasivos y patrimonio independiente.
6. Equivalentes de Efectivo: comprenden las inversiones a corto plazo de gran liquidez, fácilmente convertibles en efectivo, sujetas a un riesgo insignificante de cambios en su valor, con vencimiento menor o igual a tres (3) meses desde la fecha de su adquisición, cuya finalidad es cumplir los compromisos de pago a corto plazo.
7. Estado de Flujos de Efectivo: es el estado financiero que muestra los movimientos de efectivo y sus equivalentes, producidos durante el ejercicio económico financiero sobre el que se informa, y el saldo de efectivo a la fecha de presentación.
8. Flujos de Efectivo: son los movimientos (entradas y salidas) de efectivo y sus equivalentes, ocurridos durante el ejercicio económico financiero sobre el que se informa.
9. Método Indirecto: es aquel que permite determinar los flujos de efectivo netos provistos o usados en las actividades de operación, a partir del resultado neto del ejercicio económico financiero sobre el que se informa, el cual debe ser ajustado o corregido por aquellos montos que no suponen movimientos de efectivo, así como por cualquier otro monto cuyos efectos monetarios se consideren flujos de efectivo procedentes de actividades de inversión o de financiamiento.
Utilidad de la información Artículo 4. El ente contable público utilizará la información que proporciona el Estado de Flujos de Efectivo para:
1. Predecir las necesidades futuras de efectivo, la capacidad para generar flujos de efectivo en el futuro y para financiar los cambios que se produzcan en el alcance y naturaleza de sus actividades.
2. Proporcionar los medios a través de los cuales puede sustentar su rendición de cuentas por los movimientos de efectivo y sus equivalentes ocurridos, durante el ejercicio económico financiero sobre el que se informa.
3. Determinar la forma en que ha obtenido los recursos necesarios para financiar sus actividades y la manera en que ha usado los mismos en un determinado ejercicio económico financiero.
4. Evaluar la eficiencia en la aplicación de los recursos en el cumplimiento de las leyes y reglamentos.
5. Evaluar en conjunto con los demás estados financieros, los cambios en el patrimonio, la estructura financiera, incluyendo liquidez y solvencia, así como la capacidad para modificar tanto los montos como las fechas de cobros y pagos.
6. Fortalecer la comparabilidad de la información sobre el resultado de las operaciones, de acuerdo con los recursos estimados y las erogaciones aplicadas.
7. Utilizar la información histórica sobre flujos de efectivo como indicador del monto, oportunidad y certidumbre de los flujos de efectivo futuros.
8. Comprobar la exactitud de evaluaciones pasadas respecto de los flujos de efectivo futuros.
CAPÍTULO II CLASIFICACIÓN DE LOS FLUJOS DE EFECTIVO
Clasificación de los Flujos de Efectivo Artículo 5. El ente contable público clasificará los flujos de efectivo de forma separada según procedan de las siguientes actividades:
1. Actividades de operación.
2. Actividades de inversión.
3. Actividades de financiamiento.
Flujos de efectivo de actividades de operación Artículo 6. Los flujos de efectivo procedentes de las actividades de operación se derivan de:
1. Recaudación o cobro de los impuestos directos e indirectos, tasas y contribuciones especiales.
2. Pago o desembolso de los impuestos indirectos.
3. Recaudación o cobro de efectivo por la venta de bienes y la prestación de servicios; así como, el efectivo recibido por el cobro de cuentas o documentos de corto y largo plazo relacionados con la venta o prestación de servicio.
4. Recaudación o cobro de intereses y rendimiento de inversiones.
5. Pago o desembolso en efectivo para adquirir materias primas, insumos o bienes para la venta o la prestación de servicios, incluyendo los pagos de cuentas y documentos por pagar a corto y largo plazo relacionados con tales adquisiciones.
6. Pago o desembolso en efectivo a otros acreedores y empleados, relacionados con la actividad de operación.
7. Recaudación o cobro, pago o desembolso derivados de la resolución de litigios.
8. Recaudación o cobro por concepto de subvenciones o transferencias y otras asignaciones presupuestarias hechas por la República.
9. Recaudación o cobro procedente de regalías o derecho de propiedad intelectual, cuotas, comisiones y otros ingresos ordinarios.
página original (tal como se publicó)
Página 7
10. Recaudación o cobro, pago o desembolso por la liquidación del ente contable público.
11. Recaudación o cobro, pago o desembolso a las compañías de seguros por primas y prestaciones, anualidades y otras obligaciones derivadas de las pólizas suscritas.
12. Otros cobros o pagos de efectivo que estén relacionados directamente con las operaciones que realiza el ente contable público, no previstos en los numerales anteriores.
Flujos de efectivo de actividades de inversión Artículo 7. Los flujos de efectivo procedentes de las actividades de inversión se derivan de:
1. Pago o desembolso para adquirir propiedad, planta y equipo; activos intangibles y otros activos a largo plazo. Estos pagos incluyen los relacionados con los gastos capitalizados y la propiedad, planta y equipos construidos.
2. Recaudación o cobro por la venta de propiedad, planta y equipo; activos intangibles y otros activos a largo plazo.
3. Pago o desembolso por la adquisición de instrumentos de pasivo o de patrimonio, distintos de los pagos por esos mismos títulos e instrumentos que sean considerados equivalentes de efectivo.
4. Recaudación o cobro por venta de instrumentos de pasivo o de patrimonio, distintos de los pagos por esos mismos títulos e instrumentos considerados equivalentes de efectivo.
5. Anticipos y préstamos a terceros.
6. Recaudación o cobro derivados del reembolso de anticipos y préstamos a terceros.
7. Recaudación o cobro, pago o desembolso derivados de contratos a futuro de opciones y de permuta financiera, excepto cuando dichos contratos se mantengan por motivos de intermediación o los pagos se clasifiquen como actividades de financiamiento.
8. Otros cobros o pagos por inversiones no incluidas en el efectivo y equivalentes de efectivo, no previstos en los numerales anteriores.
Los flujos de las transacciones que provienen de la venta de alguno de los componentes de la propiedad, planta y equipo, que puedan dar lugar a una utilidad o pérdida que ha sido incluida en el resultado neto, se incorporarán en las actividades de inversión.
Flujos de efectivo de actividades de financiamiento Artículo 8. Los flujos de efectivo procedentes de las actividades de financiamiento se derivan de:
1. Recaudación o cobro en efectivo procedente de la colocación de ¿bligaciones, préstamos, bonos y otros fondos tomados en préstamo, a corto o largo plazo.
2. Reembolso de los fondos tomados en préstamo.
3. Pago o desembolso realizados por el arrendatario financiero para reducir deuda pendiente.
4. Otras recaudaciones o cobros, pagos o desembolsos no relacionados con actividades de operación o de inversión, no previstos en los numerales anteriores.
CAPÍTULO III ELABORACIÓN Y PRESENTACIÓN DEL ESTADO DE FLUJOS DE EFECTIVO
Estructura del Estado de Flujos de Efectivo Artículo 9. El ente contable público debe estructurar el Estado de Flujos de Efectivo, de la siguiente manera:
1. Flujos de Efectivo de Actividades de Operación.
2. Flujos de Efectivo de Actividades de Inversión.
3. Flujos de Efectivo de Actividades de Financiamiento.
Elaboración del Estado de Flujos de Efectivo Artículo 10. El ente contable público al elaborar el Estado de Flujos de Efectivo, deberá:
1. Identificar y presentar los flujos de efectivo clasificados según lo establecido en el artículo 5 de esta Providencia Administrativa;
2. Determinar los flujos de efectivo netos provistos o usados por actividades según su clasificación; y, 3. Determinar el efecto del aumento o la disminución que dichos flujos netos tienen sobre el efectivo y sus equivalentes, de tal forma que se puedan conciliar los saldos iniciales y finales.
Presentación obligatoria del Estado de Flujos de Efectivo Artículo 11. El ente contable público presentará el Estado de Flujos de Efectivo como parte integrante de los Estados Financieros, para cada ejercicio económico financiero objeto de presentación de forma comparativa con el ejercicio inmediato anterior.
Sólo a los efectos de la presentación realizada por primera vez, no se requerirá la presentación de la información comparativa con el ejercicio económico financiero inmediato anterior.
Método de presentación de los flujos de efectivo Artículo 12. El ente contable público deberá presentar los flujos de efectivo procedentes de las actividades de operación bajo el método indirecto.
Exclusión de los movimientos entre las cuentas Artículo 13. El ente contable público no incluirá en los flujos de efectivo, los movimientos entre las cuentas que lo constituyen.
Flujos de efectivo en moneda extranjera Artículo 14. El ente contable público convertirá a la moneda de curso legal los flujos de efectivo procedentes de transacciones en moneda extranjera, aplicando la tasa de cambio oficial vigente a la fecha de cierre del ejercicio económico financiero sobre el que se informa.
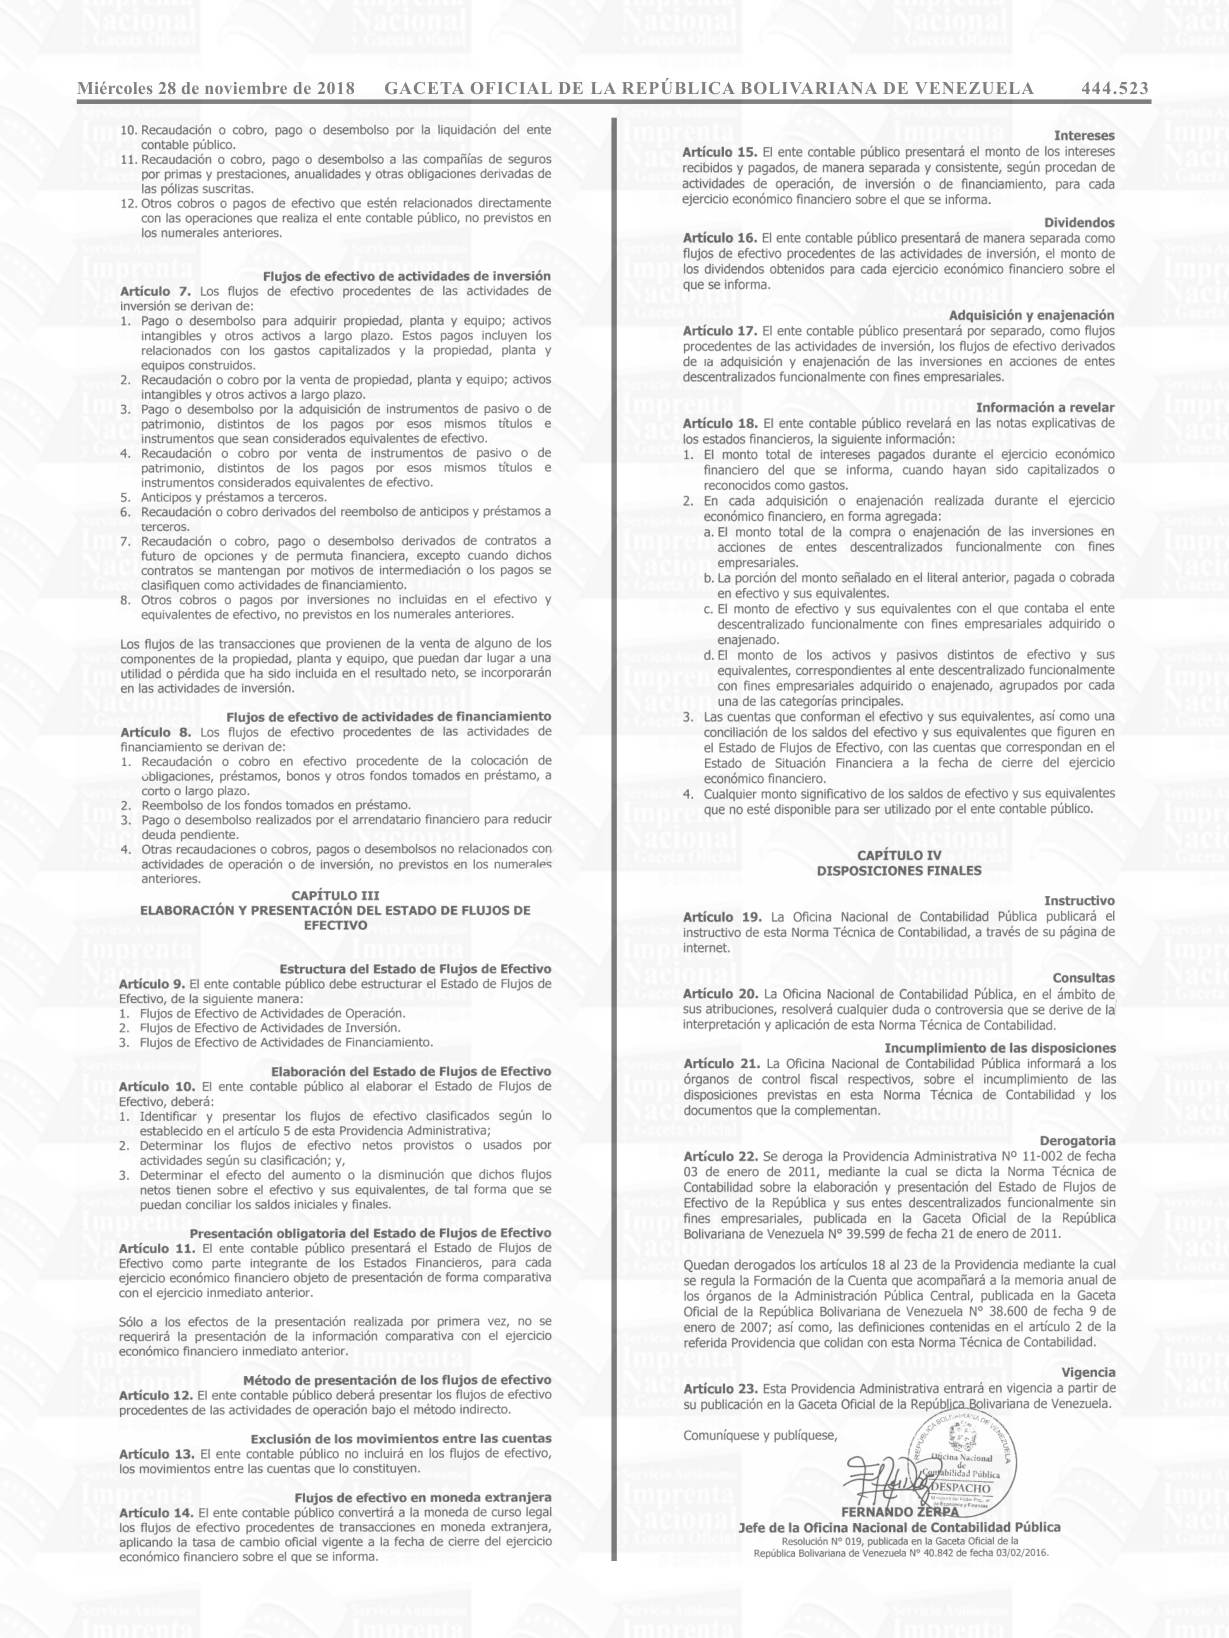
Intereses Artículo 15. El ente contable público presentará el monto de los intereses recibidos y pagados, de manera separada y consistente, según procedan de actividades de operación, de inversión o de financiamiento, para cada ejercicio económico financiero sobre el que se informa.
Dividendos Artículo 16. El ente contable público presentará de manera separada como flujos de efectivo procedentes de las actividades de inversión, el monto de los dividendos obtenidos para cada ejercicio económico financiero sobre el que se informa.
Adquisición y enajenación Artículo 17. El ente contable público presentará por separado, como flujos procedentes de las actividades de inversión, los flujos de efectivo derivados de la adquisición y enajenación de las inversiones en acciones de entes descentralizados funcionalmente con fines empresariales.
Información a revelar Artículo 18. El ente contable público revelará en las notas explicativas de los estados financieros, la siguiente información:
1. El monto total de intereses pagados durante el ejercicio económico financiero del que se informa, cuando hayan sido capitalizados o reconocidos como gastos.
2. En cada adquisición o enajenación realizada durante el ejercicio económico financiero, en forma agregada:
a. El monto total de la compra o enajenación de las inversiones en acciones de entes descentralizados funcionalmente con fines empresariales.
b. La porción del monto señalado en el literal anterior, pagada o cobrada en efectivo y sus equivalentes.
c. El monto de efectivo y sus equivalentes con el que contaba el ente descentralizado funcionalmente con fines empresariales adquirido o enajenado.
d. El monto de los activos y pasivos distintos de efectivo y sus equivalentes, correspondientes al ente descentralizado funcionalmente una de las categorías principales.
3. Las cuentas que conforman el efectivo y sus equivalentes, así como una conciliación de los saldos del efectivo y sus equivalentes que figuren en el Estado de Flujos de Efectivo, con las cuentas que correspondan en el Estado de Situación Financiera a la fecha de cierre del ejercicio económico financiero.
4. Cualquier monto significativo de los saldos de efectivo y sus equivalentes que no esté disponible para ser utilizado por el ente contable público.
CAPÍTULO IV DISPOSICIONES FINALES
Instructivo Artículo 19. La Oficina Nacional de Contabilidad Pública publicará el instructivo de esta Norma Técnica de Contabilidad, a través de su página de internet.
Consultas Artículo 20. La Oficina Nacional de Contabilidad Pública, en el ámbito de sus atribuciones, resolverá cualquier duda o controversia que se derive de la interpretación y aplicación de esta Norma Técnica de Contabilidad.
Incumplimiento de las disposiciones Artículo 21. La Oficina Nacional de Contabilidad Pública informará a los órganos de control fiscal respectivos, sobre el incumplimiento de las disposiciones previstas en esta Norma Técnica de Contabilidad y los documentos que la complementan.
Derogatoria Artículo 22. Se deroga la Providencia Administrativa N° 11-002 de fecha 03 de enero de 2011, mediante la cual se dicta la Norma Técnica de Contabilidad sobre la elaboración y presentación del Estado de Flujos de Efectivo de la República y sus entes descentralizados funcionalmente sin fines empresariales, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.599 de fecha 21 de enero de 2011.
Quedan derogados los artículos 18 al 23 de la Providencia mediante la cual se regula la Formación de la Cuenta que acompañará a la memoria anual de los órganos de la Administración Pública Central, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.600 de fecha 9 de enero de 2007; así como, las definiciones contenidas en el artículo 2 de la referida Providencia que colidan con esta Norma Técnica de Contabilidad.
Vigencia Artículo 23. Esta Providencia Administrativa entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República_Bolivariana de Venezuela.
Comuníquese y publíquese, Oficina Nacional Cantabilidad Pública DESPACHO FERNANDO ZERPA Jefe de la Oficina Nacional de Contabilidad Pública Resolución N° 019, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de fecha 03/02/2016.
página original (tal como se publicó)
Página 8
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA Y FINANZAS OFICINA NACIONAL DE CONTABILIDAD PÚBLICA
208°, 159° y 19°
Caracas, 06 de noviembre de 2018 PROVIDENCIA ADMINISTRATIVA N° 18-013 El Jefe de la Oficina Nacional de Contabilidad Pública, designado mediante la Resolución N° 019 de fecha 03 de febrero de 2016, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de la misma fecha, de conformidad con lo establecido en los numerales 3, 7 y 15 del artículo 131 y el artículo 132 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.210 Extraordinario de fecha 30 de diciembre de 2015; en ejercicio de las atribuciones conferidas en los numerales 1, 2 y 9 del artículo 7° del Reglamento Parcial N° 4 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema de Contabilidad Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.333 de fecha 12 de diciembre de 2005, Dicta la siguiente:
NORMA TÉCNICA DE CONTABILIDAD N° 3 POLÍTICAS CONTABLES, CAMBIOS EN LAS ESTIMACIONES CONTABLES Y CORRECCIÓN DE ERRORES CONTABLES CAPÍTULO I DISPOSICIONES GENERALES Objeto Artículo 1. Esta Providencia Administrativa tiene por objeto establecer los criterios técnicos y el tratamiento contable para aplicar y cambiar las políticas contables, los cambios en las estimaciones, la corrección de errores y revelación de la información que se produce.
Ámbito subjetivo de aplicación Artículo 2. Las disposiciones de esta Providencia Administrativa serán aplicadas por la República y los entes político territoriales con regímenes presupuestarios especiales, previstos en el artículo 74 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, así como sus respectivos entes descentralizados funcionalmente, los cuales a los efectos de esta Norma Técnica de Contabilidad se entenderán como entes contables públicos.
Definiciones Artículo 3. A los fines de la aplicación de las disposiciones establecidas en esta Providencia Administrativa y de las demás normas que rigen el Sistema de Contabilidad Pública dictadas por la Oficina Nacional de Contabilidad Pública, se definen los siguientes términos:
1. Ajustes contables a los estados financieros de ejercicios anteriores: Son los cambios cuantitativos que se realizan a la información financiera, a fin de corregir errores contables que se conocen con posterioridad al cierre de un ejercicio económico financiero, cumpliendo así con los principios de registro y revelación suficiente.
2. Estimación contable: Es un proceso mediante el cual se determina el monto de una cuenta en ausencia de criterios de medición precisos para calcularlo.
3. Errores contables: Son las equivocaciones ocurridas en el registro de las transacciones que afectan la información financiera del ente contable público.
4. Políticas contables: son el conjunto de métodos, reglas, lineamientos y procedimientos contenidos en las Normas Técnicas de Contabilidad, así como en los documentos relacionados, aplicados por el ente contable público en el tratamiento y desarrollo de los procesos contables.
CAPÍTULO II POLÍTICAS CONTABLES
Uniformidad de las políticas contables Artículo 4. El ente contable público aplicará las políticas contables de manera uniforme en cada ejercicio económico financiero y de un ejercicio económico financiero a otro.
Cambios en las políticas contables Artículo 5. El ente contable público podrá realizar cambios en las políticas contables, los cuales deberá informar a la Oficina Nacional de Contabilidad Pública, y revelar los en las notas explicativas de los estados financieros definitivos.
Hechos que constituyen cambios en las políticas contables Artículo 6. Los hechos que constituyen cambios en una política contable, son los mencionados a continuación:
1. Cambios en el tratamiento contable, reconocimiento o medición de una operación y/o transacción, dentro de la aplicación de un mismo método contable.
2. Cambios por la aplicación de una Norma Técnica de Contabilidad que establezca políticas contables a cuentas específicas.
Aplicación de cambios en las políticas contables Artículo 7. Cuando el ente contable público cambie una política contable, la aplicará retrospectivamente modificando los estados financieros del ejercicio económico financiero inmediato anterior, sólo para presentar información comparativa uniforme.
Los efectos que surjan de la aplicación del cambio de una política contable, deben ser ajustados en libros al inicio del ejercicio económico financiero, actual, afectando la cuenta Resultados Acumulados.
Información a revelar Artículo 8. Cuando el ente contable público aplique una Norma Técnica de Contabilidad y establezca nuevas políticas contables que tengan efecto en el ejercicio económico financiero actual o en ejercicios futuros, deberá revelar en las notas explicativas de los estados financieros, lo siguiente:
1. Los datos de la Providencia mediante la cual se dictó la Norma Técnica de Contabilidad, con indicación de los artículos que establecen el cambio en la política contable.
2. La naturaleza y el efecto de su cambio.
3. El monto del ajuste de cada cuenta afectada.
4. El monto total del ajuste aplicado en el ejercicio económico financiero actual.
5. Cualquier otro contenido que resulte útil para la presentación de la información.
Revelación del análisis comparativo Artículo 9. El ente contable público al aplicar un cambio en una política contable, revelará en las notas explicativas de los estados financieros, los resultados obtenidos del análisis comparativo entre los saldos del ejercicio económico financiero inmediato anterior y los saldos del ejercicio actual.
CAPÍTULO III CAMBIOS EN LAS ESTIMACIONES CONTABLES Aplicación de estimaciones contables Artículo 10. El ente contable público estimará las cuentas de los estados financieros cuando no puedan ser cuantificadas con precisión.
El proceso de estimación se realizará mediante un juicio profesional, basado en la información fiable disponible más reciente.
Revisión de las estimaciones contables Artículo 11. El ente contable público revisará las estimaciones contables cuando surjan cambios en las circunstancias que las originaron, o cuando se disponga de nueva información sobre ellas.
Cambios en las estimaciones contables Artículo 12. El cambio en la estimación contable genera el ajuste del monto en libros de un activo, un pasivo o del consumo periódico de un activo que se produce por la evaluación de la situación actual del elemento, así como de los beneficios futuros esperados y de las obligaciones asociadas con los activos y pasivos correspondientes.
El cambio en la estimación contable no constituye una corrección de error.
Aplicación de cambios en las estimaciones contables Artículo 13. El ente contable público aplicará el cambio de una estimación contable de forma prospectiva, y lo incluirá en el resultado del ejercicio económico financiero en el que tiene lugar, registrando el efecto;
en la misma cuenta utilizada previamente para la estimación original.
Información a revelar Artículo 14. El ente contable público revelará en las notas explicativas de los estados financieros, la naturaleza y el monto de cualquier cambio en una estimación contable que haya producido efectos en el ejercicio económico financiero actual.
CAPÍTULO IV CORRECCIÓN DE ERRORES CONTABLES Corrección de errores contables Artículo 15. El ente contable público debe corregir los errores contables detectados en sus registros, de conformidad con lo establecido en este Capítulo.
Supuestos generadores de errores contables Artículo 16. Los errores contables se originan como consecuencia de la verificación de las circunstancias mencionadas a continuación:
1. Uso inadecuado de información contable, producto de una incorrecta aplicación de cálculos matemáticos.
2. Inexactitudes en la información empleada en los registros contables.
3. Afirmaciones improcedentes, producto de fraudes o por la inadecuada interpretación de hechos.
4. Aplicación inadecuada de las políticas contables.
5. Omisiones en los registros contables.
Corrección de errores de ejercicios anteriores Artículo 17. El ente contable público al detectar un error en los registros contables de ejercicios económico financieros anteriores, hará la corrección correspondiente realizando el ajuste contable en los estados financieros del ejercicio económico financiero en el cual se tenga conocimiento del error, afectando los estados financieros del ejercicio actual.
Información a revelar Artículo 18. Cuando el ente contable público corrija los errores detectados, según lo previsto en el artículo 17 de esta Providencia Administrativa, revelará en las notas explicativas de los estados financieros la siguiente información:
1. La naturaleza y el efecto de los errores en los registros de los ejercicios económico financieros anteriores.
2. El monto del ajuste de cada cuenta afectada, producto de la corrección del error.
3. El monto total del ajuste aplicado en el ejercicio económico financiero actual, producto de la corrección del error.
4. Cualquier otro aspecto útil para la presentación de la información.
Revelación del análisis comparativo Artículo 19. El ente contable público al corregir los errores detectados en los registros contables, revelará en las notas explicativas de los estados financieros, los resultados obtenidos del análisis comparativo entre los saldos del ejercicio económico financiero inmediato anterior y los saldos del ejercicio actual.
página original (tal como se publicó)
Página 9
Corrección de errores del ejercicio actual Artículo 20. El ente contable público al detectar un error en los registros contables del ejercicio económico financiero actual, incluirá la corrección en su contabilidad en el momento en que se tenga conocimiento del error, y el monto de la corrección se registrará afectando las cuentas patrimoniales correspondientes.
CAPÍTULO V DISPOSICIONES FINALES Instructivo Artículo 21. La Oficina Nacional de Contabilidad Pública publicará el instructivo de esta Norma Técnica de Contabilidad, a través de su página de internet.
Consultas Artículo 22. La Oficina Nacional de Contabilidad Pública, en el ámbito de sus atribuciones, resolverá cualquier duda o controversia que se derive de la interpretación y aplicación de esta Norma Técnica de Contabilidad.
Incumplimiento de las disposiciones Artículo 23. La Oficina Nacional de Contabilidad Pública, informará a los órganos de control fiscal respectivos, sobre el incumplimiento de las disposiciones previstas en esta Norma Técnica de Contabilidad y los documentos que la complementan.
Derogatoria Artículo 24. Se deroga la Providencia Administrativa N° 11-003, de fecha 03 de enero de 2011, mediante la cual se dicta la Norma Técnica de Contabilidad sobre las políticas contables, los cambios en las estimaciones contables y la corrección de errores de la República y sus entes descentralizados funcionalmente sin fines empresariales, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.599, de fecha 21 de enero de 2011.
Vigencia Artículo 25. Esta Providencia Administrativa entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República,Balivarana de Venezuela.
Comuníquese y publíquese, DESPACHO FERNANDO ZERPA Jefe de la Oficina Nacional de Contabilidad Pública Resolución N° 019, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.842 de fecha 03/02/2016.
MINISTERIO DEL PODER POPULAR PARA LA SALUD REPÚBLICA BOLIVARIANA DE VENEZUELA *** MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICI -** ** SERVICIO AUTÓNOMO DE REGISTROS Y NOTARIAS ***
REGISTRO PÚBLICO DEL TERCER CIRCUITO MUNICIPIO LIBERTADOR DISTRITO CAPITAL
Veintitrés (23) de Noviembre de Dos Mil Dieciocho (2018) 208° y 159° El anterior documento fue redactado por el(la) Abg. NELIDA IRIS MORET REYNA inscrito(a) en el Inpreabogado No. 41279; identificado con:el Número 216.2018.4.4186, do fecha 23/11/2018.
Presentado para su registro por NELIDA IRIS MORET REYNA, CÉDULA N° V-6.962.481. Fue V-12.060.885. La Revisión Legal fue realizada por el(la) Abg. CORAL Y ALEJANDRA MILLAN pECENA, con CÉDULA N° V-17.977.728 funcionario(a) de esta Oficina de Registro. La Revisión de Prohibiciones fue realizada por YOLYS DEL MAR SANCHEZ ZABALA, con CÉDULA N° V-11.556.108.La identificación de (los) Otorgante(s) fue efectuada asi: NELIDA IRIS MORET REYNA, nacionalidad VENEZOLANA, estado civil SOLTER, CÉDULA N° V-6.962.481. MERCE DOLORES CARRERO VIVAS, nacionalidad VENEZOLANA, estado civiI CASADA, CÉDULA N° V-8.006.591 y YELITZA AMELIA RUIZ UTRERA, nacionalidad VENEZOLANA, estado civil SOLTERA, CÉDULA N° V-10.481.053. Los Recaudos GACETA OFICIAL, OFICIO y COPIA DEL.
ACTA agregados al Cuademo de Comprobantes bajo los números 5138, 5139 y 5140 y folios 9911-9913, 9914-9925 y 9926-9927 respectivamente. Este documento quedó inscrito bajo el(los) Número(s) 49 folio(s) 255 del (de los) Tomo(s) 35 del Protocolo de Transcripción del presente año respectivamente. Este documento quedó otorgado en esta oficina a las 01:07 .p.m.
Los Otorgantes:
Vt6962481.
ora (Suplente).
Abg. ROSELIA PRIETO.
Abg. Roselia Priecio M.
Registradora Pública Suplente Tercer Cureuiio Munfolplo Libertador Fo. Canital 4.4186 de junio de 2018, publicado en la Gaceta Oficial de la República de Venezuela N° 44:4 de la misma fecha, y en mi carácter de Presidente de la FUNDACIÓN MISIÓN BARRIO ADENTRO, según Decreto N° 3.500 de fecha 29 de junio de 2018, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°
41.430 de la misma fecha, Fundación, creada a través del Decreto N° 4.382 de fecha 22 de marzo del 2006, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.404, de fecha 23 de marzo de 2006, reimpresa por error material del ente emisor en fecha 25 de abril de 2006, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.423, cuya Acta Cogstitutiva ha sido protocolizada por ante el Registro Inmobiliario del Tercer Círcuitodel Municipio Libertador del Distrito Capital, en fecha 02 de mayo de 2006, bajo el N° 15, Tomo 18, del Protocolo Primero, siendo su última modificación a través de Acta de Asamblea Extraordinaria de fecha 18 de abril de 2011, debidamente registrada en la misma Oficina de Registro, bajo el N° 12, Folio 38, Tomo 25, Protocolo de Transcripción del año 2011, de fecha 07 de junio de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.752 de fecha 07 de septiembre de 2011, identificada con el Registro de Información Fiscal N° G-200068167, actuando en ejercicio de las atribuciones establecidas en los artículos 65 y 78 numerales 1, 2, 3, 4, 13, 19, 27 del Decreto con Rango Valor y Fuerza de Ley Orgánica de la Administración Pública, y conforme a lo establecido en la primera parte del artículo 7 y 10 literal a) del Decreto N° 677 publicado en la Gaceta Oficial de la República Venezuela N° 3.574 Extraordinario de fecha 21 de junio de 1985, mediante el cual se dictan las Normas sobre las Fundaciones, Asociaciones y Sociedades Civiles del Estado, y el Control de los Aportes Públicos a las Instituciones Privadas Similares y de conformidad con lo dispuesto en la Cláusula Trigésima Segunda de los Estatutos Sociales de esta Fundación. Certifico que lo que a continuación se transcribe es copia fiel y exacta del Acta de Asamblea, celebrada el día 02 de julio de 2018, la cual es del tenor siguiente: "En la ciudad de Caracas, Distrito Capital, en la Sede de la Fundación Misión Barrio Adentro, siendo las 9:00 a.m del día de hoy 02 de julio de 2018, se ordena la modificación parcial del Acta Constitutiva Estatutaria de la Fundación Misión Barrio Adentro, a los fines de su adecuación organizacional, de conformidad con el Tercer Plan Socialista de Desarrollo Económico Social 2019- 2025, lo que contribuirán en la efectividad y eficiencia de su gestión diaria, sin que se altere su objeto social, y conforme lo prescribe el Decreto N° 4.382 de fecha 22 de marzo de 2006, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.404 de fecha 23 de marzo de 2006, mediante el cual el Ejecutivo Nacional autoriza la constitución de la Fundación del Estado, denominada FUNDACIÓN MISIÓN BARRIO ADENTRO, quedando redactada de la siguiente manera:
CAPITULO I DEL NOMBRE, DURACIÓN, DOMICILIO Y OBJETO CLÁUSULA PRIMERA: La Fundación se denominará FUNDACIÓN MISIÓN BARRIO ADENTRO, pudiendo utilizar las siglas "FMBA" la cual tendrá personalidad jurídica y patrimonio propio, y estará bajo el control estatutario del Ministro o Ministra del Poder Popular para la Salud.
CLÁUSULA SEGUNDA: La Fundación tendrá una duración de veinte (20) años, contados a partir de la protocolización de la presente Acta Estatutaria, pudiendo ser prorrogados, pero podrá ordenarse su intervención, supresión y/o liquidación en cualquier momento a juicio del Presidente o Presidenta de la República Bolivariana de Venezuela, por órgano del Ministerio del Poder Popular para la Salud, mediante Decreto que se publicará en la Gaceta Oficial de la República Bolivariana de Venezuela, en la cual se regulará lo relativo al régimen aplicable, de conformidad con la normativa vigente.
CLÁUSULA TERCERA: La Fundación tendrá su domicilio en la ciudad de Caracas, ejerciendo sus actividades en todo el territorio de la República y en el extranjero, a tal fin establecerá las oficinas o sucursales en el país o en el Exterior que sean necesarias para el cumplimiento de su objeto, previa autorización de su Consejo Directivo y posterior aprobación del Ministro o Ministra del Poder Popular para la Salud.
CLÁUSULA CUARTA: La Fundación tendrá como objeto la gestión de los procesos administrativos, a fin de desarrollar los planes, proyectos y programas que permitan mejorar la calidad de vida y salud de los venezolanos y nzofána CLÁUSULA QUINTA: La Fundación para el cumplimiento de su objøto.
marco del Tercer Plan Socialista de Desarrollo Económico Social_20 participará en la rectoría de Sistema Público Nacional de Sala a, oratienás ribuirá con la ejecución de los proyectos que en materia de salua realiza randes misiones, misiones, micro misiones del país y todas aquellas de índole ir ternacional que hacen vida dentro del territorio nacional, en el marco de los convenios Internacionales vigentes y ratificados por la República, a través de su órgano tutelar y de adscripción; pudiendo brindar el apoyo solidario y colaboración institucional al Ministerio del Poder Popular para la Salud, para satisfacer las
página original (tal como se publicó)
Página 10
necesidades del colectivo en materia de salud, además articulará con todos los niveles de promoción, prevención, protección, atención integral y restitución a la salud individual y colectiva en el marco territorial de las Áreas de Salud Integral Comunitarias (ASIC)._ CAPITULO II DEL PATRIMONIO CLÁUSULA SEXTA: El patrimonio de la Fundación estará constituido por: 1) El orte inicial de QUINCE MIL BOLIVARES SOBERANOS (Bs.S. 15.000,00) otorgado por la República, por órgano del Ministerio del Poder Popular para la Salud, en un Fidecomiso, Código Contable N° 556 del Banco Nacional de Desarrollo (BANDES), previo cumplimiento de las formalidades legales; 2) Un aporte de bienes muebles e inmuebles propiedad de la República Bolivariana de Venezuela por órgano del Ministerio del Poder Popular para la Salud, que serán asignados y traspasados previo cumplimiento de las formalidades legales. 3) Los aportes que se le asignen en la Ley de Presupuesto. 4) Las donaciones y aportes que reciba de personas naturales o jurídicas, de instituciones públicas o privadas, nacipnales o extranjeras. 5) Los ingresos propios por colocaciones financieras y eoenomicas.6) Los demás bienes que adquiera por cualquier otro título. Las donaciones y aportes realizados por las personas indicadas anteriormente, no otorgan a éstas derecho alguno, ni facultad para intervenir en la dirección, administración y funcionamiento de la Fundación, salvo los que se hagan como aporte inicial. De los aportes recibidos, la Fundación deberá dar cuenta al Estado venezolano, a través de su órgano de adscripción.
CLÁUSULA SÉPTIMA: El patrimonio de la Fundación estará destinado de manera invariable y permanente al logro de su objeto. El Consejo Directivo será responsable de la inversión del patrimonio de la Fundación.
CAPITULO III DE LA DIRECIÓN, ADMINISTRACIÓN Y CONTROL
Consejo Directivo, como máxima autoridad administrativa de la Fundacién.
conformado por un (1) Presidente o Presidenta que a la vez será el Presidente o Presidenta de la Fundación, y cuatro (04) miembros Principales con sus respectivos suplentes, todos de libre nombramiento y remoción del Ministro o Ministra del Poder Popular para la Salud, previa consideración del Presidente de la República Bolivariana de Venezuela, quienes ejercerán sus cargos ad honoren._ SECCIÓN PRIMERA DEL CONSEJO DIRECTIVO CLÁUSULA NOVENA: El Presidente o Presidenta de la Fundación, designará a un o a una Gerente General de la Fundación, de libre nombramiento y remoción, quien ejercerá sus funciones a dedicación exclusiva con alto grado de compromiso, efectividad, responsabilidad y transparencia.
CLÁUSULA DÉCIMA: EL Consejo Directivo determinará la periodicidad y el régimen de convocatorias de dicho cuerpo colegiado; sin embargo, deberán reunirse cada vez que el Presidente o Presidenta de la Fundación los convoque.
El quórum necesario para sancionar válidamente, es la mayoría simple. Cuando resultare empatada una votación, el Presidente o Presidenta de la Fundación tendrá derecho a doble voto. Las deliberaciones o resoluciones del Consejo Directivo se harán constar en el Libro de Actas respectivo, que será llevado por el Secretario o Secretaria del Consejo Directivo.
CLÁUSULA DÉCIMA PRIMERA: Los Miembros Principales del Consejo Directivo podrán permanecer dos (2) años en sus funciones, o hasta que sean sustituidos por el Ministro o Ministra del Poder Popular para la Salud.
CLÁUSULA DÉCIMA SEGUNDA: Las faltas temporales del Presidente o Presidenta de la Fundación, serán suplidas por el o la Gerente General. En caso de falta absoluta del Presidente o Presidenta de la Fundación, asumirá la Presidencia el o la Gerente General, hasta que el Ministro o Ministra del Poder Popular para la Salud, realice la designación respectiva. Las faltas temporales de los Miembros Principales serán cubiertas por los Miembros Suplentes, según el orden de su designación. Se entiende por falta absoluta: a) La ausenci-šif'ju causa a más de cuatro (4) sesiones del Consejo Directivo, durante un peñiog LRIDICO mediante carta o cualquier otro medio escrito legalmente establecido, cad anticipación, pudiendo expresar la agenda de los puntos a tratar.
CLÁU ULA DÉCIMA CUARTA: El Reglamento Interno de la Fundación, determina las demás dependencias operativas, asesoras y de apoyo que se requieran para el funcionamiento de la misma.
CLÁUSULA DÉCIMA QUINTA: El Consejo Directivo tendrá un Secretario o o Presidenta de la Fundación, y tendrá las siguientes atribuciones:
1. Convocar y asistir a las Reuniones del Consejo Directivo de la Fundación..
2. Redactar las correspondientes Actas de las reuniones del Consejo Directivo : de la Fundación, asentarlas en los libros correspondientes, y obtener las firmas de los presentes.
Ceg ficar a petición de parte interesada, las Actas de las reuniones del Consejo Directivo de la Fundación, así como cualquier otro documento que emane de este, previa autorización del Presidente o Presidenta del Consejo Directivo.
4. Tramitar ante el Registro respectivo los actos y documentos relacionados con la Fundación._ 5. Requerir el apoyo y colaboración de las unidades administrativas involucradas en los procesos de formación de los actos que se sometan a consideración del Fundador o del Consejo Directivo de la Fundación.
6. Cualquier otra facultad que le asigne el Consejo Directivo o el Presidente o Presidenta del Consejo Directivo de la Fundación._ SECCIÓN SEGUNDA DE LAS ATRIBUCIONES DEL CONSEJO DIRECTIVO CLÁUSULA DÉCIMA SEXTA: El Consejo Directivo tendrá las siguientes atribuciones:
1.- Impartir directrices de funcionamiento y administración de la Fundación.
2.- Realizar todas las actividades que considere necesarias para el logro de los objetivos de la Fundación, y para la defensa de los derechos e intereses de la misma._ 3.- Aceptar o rechazar las donaciones que se le hagan a la Fundación.
fines.
5.- Elaborar la Memoria y Cuenta anual de la gestión de la Fundación._ 6.- Autorizar al Presidente o Presidenta de la Fundación para delegar la facultad de otorgar y suscribir los contratos necesarios para la realización de los fines de la Fundación, en los jefes de las oficinas o dependencias que tengan establecidas o estableciera en cualquier lugar de la República.
7.- Aprobar la estructura organizativa y el Reglamento Interno de la Fundación. _ 8.- Aprobar los planes de promoción, desarrollo y la ejecución de los programas proyectos de la Fundación, asimismo, decidir sobre todos aquellos asuntos que sean de interés para el cumplimiento de los objetivos.
9.- Las demás que establezca la normativa legal.
SECCIÓN TERCERA DEL PRESIDENTE O PRESIDENTA DE LA FUNDACION CLÁUSULA DÉCIMA SÉPTIMA: El Presidente o Presidenta de la Fundación deberá ser venezolano o venezolana, de elevadas cualidades morales, con título universitario y deberá estar en condiciones de dedicarse en forma activa a las tareas de la Fundación.
CLÁUSULA DÉCIMA OCTAVA: Son atribuciones del Presidente o Presidenta de la Fundación:
1. Ejercer la representación judicial, extrajudicial de la Fundación y designar apoderados para la defensa e intereses de la Fundación, e informar al Consejo Directivo de los apoderados designados.
2.- Suscribir los contratos que deba celebrar la Fundación, siempre que no se imparta el Ministro de adscripción.
3.- Abrir, movilizar, cerrar cuentas bancarias; así como emitir, aceptar, endosar y avalar efectos de comercio, con el o la Gerente General y/o el o la Gerente de Administración de la Fundación.
4.- Informar periódicamente al Consejo Directivo sobre el resultado de la gestión diaria de la Fundación.
5.- Convocar, asistir y presidir las reuniones ordinarias y extraordinarias del Consejo Directivo.
6.- Conocer, resolver y abocarse sobre las solicitudes, reclamaciones y que interpongan los interesados, de conformidad con la normativa vigent Presentar a la consideración del Consejo Directivo todos aquellos asuntos deban ser sometidos a su aprobación.
OTONGAMI 8.-EReadir cuenta e informar al Ministro o Ministra de adscripción de su gestión administrativa y económica semestralmente.
Disponer el ingreso y el egreso del personal, y fijar las respectivas remuneraciones, dentro del marco legal, previa autorización del Consejo Directivo, con excepción a los miembros de la Unidad de Auditoria Interna.
10.- Coordinar y dirigir la elaboración del Reglamento Interno de la Fundación y la estructura organizativa de la misma.
11.-Contratar la dotación de bienes y servicios necesarios para el funcionamiento de la Fundación.
página original (tal como se publicó)
Página 11
32.- Sriscribir contratos, convenios de asistencia técnico-financiera y cualquier modificación a la que hubiere lugar en el Marco de Acuerdos Internacionales siempre y cuando cumplan con los fines de la Fundación.
13.- Ejecutar las decisiones del Consejo Directivo, y velar por el acatamiento de las políticas, normas y disposiciones que emanen del mismo.
14.- Autorizar los pagos correspondientes a la administración del sistema de recursos humanos, así como movilizar fondos por sumas no mayores del límite autorizado por el Consejo Directivo.
15. Designar a él o la Gerente General de la Fundación, previa consideración del Ministro o Ministra de adscripción.
16.- Las demás atribuciones que le sean propias y no hubiesen sido señaladas expresamente.
SECCIÓN CUARTA DEL GERENTE GENERAL DE LA FUNDACIÓN MISIÓN BARRIO ADENTRO CLÁUSULA DÉCIMA NOVENA: Son atribuciones del o la Gerente General de la Fundación:
1.- Ejercer la máxima dirección del sistema logístico de la Fundación..
2.- Asesorar y asistir al Consejo Directivo de la Fundación en todos los aspectos de apoyo logístico.
3.- Elaborar, ejecutar y controlar los planes logísticos, de acuerdo a los requerimientos y necesidades de la Fundación.
4.- Planificar, coordinar, ejecutar y controlar todas las actividades referentes a las funciones de almacenamiento, distribución y transporte de productos, bienes, materiales y equipos de salud de la Fundación.
5.- Mantener un sistema de apoyo logístico acorde con las exigencias de Fundación.
6.- Programar y coordinar las inspecciones a realizar a todas las actividades relacionadas con el apoyo logístico a la Fundación.
> 7.- Promover, organizar y desarrollar programas y actividades de investigación y desarrollo dentro del área logística con la finalidad de lograr una mayor autonomía en el sistema nacional de almacenamiento, distribución y transporte de productos, bienes, materiales y equipos de salud, establecido por la Fundación.
8.- Programar las actividades de almacenamiento distribución y transporte dentro de su área de responsabilidad, para satisfacer efectivamente las necesidades de la Fundación.
9.- Ejercer el control del Sistema Logístico y asegurar el abastecimiento requerido por la Fundación con la coordinación de la Gerencia de Control de Gestión y Presupuesto.
10.- En coordinación con la Gerencia de Control de Gestión y Presupuesto de la Fundación, elaborar, ejecutar y controlar los planes logísticos de acuerdo a los requerimientos y necesidades de la Fundación.
11.- Mantener el control del presupuesto asignado a la actividad logística.
12.- Estructurar y operar los Depósitos.
13.- Elaborar, ejecutar y controlar los planes logísticos de acuerdo a los requerimientos y necesidades de la Fundación.
CLÁUSULA VIGÉSIMA: La Gerencia General de la Fundación para el cumplimiento de sus funciones, contará, con la organización estructural con rango de división de almacenamiento y distribución.
SECCIÓN QUINTA DEL DIRECTOR O DIRECTORA GENERAL DE GESTIÓN ADMINISTRATIVA CLÁUSULA VIGÉSIMA PRIMERA: Son atribuciones del Director o Directora General de Gestión Administrativas las siguientes:
1.- La formulación, ejecución y evaluación de la ejecución presupuestaria, estructural y funcional de la Fundación.
SAR 2.-La formulación, coordinación, ejecución y supervisión de las politicas, forma procedimientos que en materia de reclutamiento, selección, clasifica o remuneración, registro, control, bienestar social, capacitación y adiestramint sarrole la Fundación.
citar, coordinar, supervisar y evaluar las actividades de seguridad, vigifanca y protección de los bienes, estructura, instalaciones y equipos de las dependencias administrativas de la Fundación.
NTO ánica, controlar, ejecutar y supervisar las compras de materiales y equipos médicos quirúrgicos y de oficina que se requiera para la operatividad de la Fundación._ 5.- Las demás que le atribuyan las leyes y reglamentos.
CLÁUSULA VIGÉSIMA SEGUNDA: El Director o Directora General de Gestión Administrativa para el cumplimento de sus funciones, contará con una organización estructural de rango de división, distribuida de la siguiente manera:
Cóntrol de Gestión y Presupuesto, Compras, Recursos Humanos y Administración y Servici SECCIÓN SEXTA DEL CONTROL ESTATUTARIO POR PARTE DEL ORGANO DE ADSCRIPCIÓN CLÁUSULA VIGÉSIMA TERCERA: El Ministerio del Poder Popular para la Salud, como órgano de adscripción de la Fundación tendrá las siguientes atribuciones:_ 1.- Fijar lineamientos necesarios para que la Fundación logre sus objetivos.
2.- Evaluar continuamente los resultados de la gestión de la Fundación.
3.- Ejercer la supervisión y el control de las actividades de la Fundación en correspondencia con los objetivos, programas y metas para los cuales fue constitujias 4.- Ejercer la supervisión y el control en la ejecución del presupuesto de acuerdo a los objetivos perseguidos.
5.- Autorizar la enajenación y/o gravamen de los bienes de la Fundación.
6.- Remitir al Ministerio del Poder Popular de Economía y Finanzas, durante el primer trimestre de cada año el informe y cuenta anual de la Fundación.
7.- Designar, cuando así lo estimen conveniente, comisarios especiales, auditores y/o revisores contables con amplias facultades para examinar y evaluar la gestión administrativa de la Fundación.
CLÁUSULA VIGÉSIMA CUARTA: La elaboración y ejecución del presupuesto de la Fundación estará sometido a las normas legales y a las establecidas por la Oficina Nacional de Presupuesto.
CAPITULO IV DE LA UNIDAD DE AUDITORIA INTERNA CLÁUSULA VIGÉSIMA QUINTA: La Fundación contará con una Unidad de Auditoria Interna, la cual se encargará de efectuar el examen posterior, objetivo sistemático y profesional de la contabilidad y estados financieros de la Fundación Dicho examen se hará con el fin de evaluar y verificar las actividades finan&eras realizadas por la Fundación.
CLÁUSULA VIGÉSIMA SEXTA: La Unidad de Auditoria Interna actuará bajo la responsabilidad y dirección del Auditor o Auditora Interno, quién será designado mediante curso público de conformidad con lo previsto en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y en Unidades de Auditorias Internas de los Órganos del Poder Público Nacional y sus.
entes Descentralizados.
Interno:
1.- Ejercer la fiscalización y control sobre operaciones derivadas de la acción administrativa de la Fundación.
2.- Velar por la sana y adecuada ejecución del presupuesto de gastos de la Fundación._ 3.- Velar por la claridad, precisión y exactitud de los procedimientos administrativos, contables y financieros de la Fundación.
4.- Comprobar la veracidad de los estados financieros de la Fundación y efectuar las observaciones antes de impartir la aprobación correspondiente.
5.-Realizar y presentar informes al Presidente o Presidenta de la Fundación sobre la auditoria de gestión.
6.- Inspeccionar los libros y documentos de la Fundación.
7.- Representar a la Fundación ante la Contraloría General de la República.
8.- Cualquier otra actividad que contribuya a garantizar un adecuado control de las operaciones de la Fundación.
9.- Las demás que establezcan las leyes y otros actos normativos.
CLÁUSULA VIGÉSIMA OCTAVA: Hasta tanto no se verifique la designación del titular de la Unidad de Auditoria Interna de la Fundación, el cargo será ejercido RIO DEL PC temporalmente por el Auditor o Auditora Interno del Ministerio del Poder-opua -para la Salud._ à.
CAPITULO V OTORGAMENTO EL PERSONAL rCLÁUSULA VIGÉSIMA NOVENA: La Fundación contará con el personal Lanecesario para el cumplimiento de sus fines, el cualserá nombrado por el H Presidonte o Presidenta de la Fundación y estará sujeto a la aplicación de la Ley Orgánica del Trabajo, de los Trabajadores y Trabajadoras.
CAPITULO VI DEL EJERCICIO ECONOMICO CLÁUSULA TRIGÉSIMA: El ejercicio económico de la Fundación comenzará el primero (1°) de enero de cada año y terminará el treinta y uno (31) de diciembre decada año, fecha en la cual se contarán las cuentas y se elaborará el balance general, y el informe de gestión. Éstos se presentarán para el análisis del Consejo
página original (tal como se publicó)
Página 12
rectiv@ dentro de los primeros quince (15) días del mes de Enero de cada año y, posteriormente, se remitirán al Despacho del Ministro o Ministra del Poder Popular para la Salud, dentro de los primeros treinta (30) días de cada año. El primer ejercicio económico de la Fundación, se iniciará a partir de la fecha de protocolización de este Documento Constitutivo Estatutario, en la respectiva Oficina Subalterna de Registro y terminará el treinta y uno (31) de diciembre del respectivo año.
CAPITULO VII DE LA DISOLUCIÓN LÁULA TRIGÉSIMA PRIMERA: La Fundación podrá ser disuelta conforme a lo establecido en las disposiciones que regulan la materia, comprendidas en el en concordancia con el Decreto Nº 677 de fecha 21 de junio de 1985, publicado en la Gaceta Oficial Extraordinario N° 3.574 de la misma fecha; contentivo de las Normas sobre las Fundaciones, Asociaciones y Sociedades Civiles del Estado y el Control de los Aportes Públicos a las Instituciones Privadas Similares y en el Código Civil de Venezuela, siempre y cuando no coliden entre ellas y las demás que le sean aplicables.
CAPITULO VIII DISPOSICIONES FINALES SULA TRIGÉSIMA SEGUNDA: Los Estatutos no podrán ser modificados, previa aprobación del Ministro o Ministra del Poder Popular para la Salud. Si la modificación consistirá en un cambio en el Decreto que autoriza la creación de la Fundación, se requiere la aprobación del Presidente o Presidenta de Ya República en Consejo de Ministros.
CLÁUSULA TRIGÉSIMA TERCERA: Todo lo previsto en esta Acta Constitu Estatutaria se regirá por Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, por el Decreto N° 677 de fecha 21 de junio de 1985, publicado en la Gaceta Oficial Extraordinario N° 3.574 de la misma fecha;
contentivo de las Normas sobre las Fundaciones, Asociaciones y Sociedades Civiles del Estado y el Control de los Aportes Públicos, a las Instituciones Privadas Similares y por el Código Civil, siempre y cuando no coliden entre ellas y las demás que sean aplicables.
CLÁUSULA TRIGÉSIMA CUARTA: De conformidad con lo dispuesto en el ordinal 3° del artículo 19 del Código Civil de Venezuela, se elaborarán cinco (05) ejemplares a un solo tenor y efecto de la presente Acta para su protocolización de los cuales uno (01) será para el Ministro del Poder Popular para la Salud, uno (01) para el Consejo Directivo de la Fundación, uno (01) para la Contraloría General de la República, uno (01) para el Juez de Primera Instancia en lo Civil con Jurisdicción en el Área Metropolitana de Caracas, y uno (01) para ser agregado al Cuaderno de Comprobantes de la Oficina Subalterna de Registro del Municipio Libertador del Distrito Capital.
Forma parte integrante de este documento el Decreto N° 4.382, de fecha veintidós (22) de marzo del 2006, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.423, de fecha veinticinco (25) de marzo del año 2006, con el propósito de que sea agregado al Cuaderno de Comprobantes de la Oficina Subalterna de Registro del Municipio Libertador del Distrito Capital en el que haya sido creada, así como sus posteriores modificaciones.
Igualmente se autoriza a las ciudadanas NÉLIDA MORET, MERCE CARRERO y YELITZA RUIZ, venezolanas, mayores de edad, titulares de la cédulas de identidad Nos.V-6.962.481, N° V-8.006.591 y V-10.481.053, inscritas en el Inpreabogado bajo los Nos. 41.279, 25.738 y 63.413, respectivamente, para que realicen conjunta o separadamente todos los trámites legales que hubiera lugar para la protocolización de este Documento, ante el Registorespéctivorno existiendo, nada más que agregar, se levanta la presente Actaconfoge CARLOS ALVARADO, titular de la cédula de identidad N° V6.815.193 OTORGAMIENTO 6
188696-9-N,
Yelita O 0491023
MINISTERIO DEL PODER POPULAR DE ATENCIÓN DE LAS AGUAS REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ATENCIÓN DE LAS AGUAS INSTITUTO NACIONAL DE CANALIZACIONES
Años 208°, 159° y 19° Caracas, 24 de octubre de 2018
PROVIDENCIA ADMINISTRATIVA N° CD-149 Los Miembros del Consejo Directivo del Instituto Nacional de Canalizaciones (INC), Máxima Autoridad de conformidad con lo establecido en el artículo 11 del Decreto N° 6.220 con Rango, Valor y Fuerza de Ley de Canalización y Mantenimiento de las Vías de Navegación, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.891 Extraordinario, de fecha 31 de julio de 2008, designados según Resolución del Ministerio del Poder Popular para Ecosocialismo y Aguas N° 265, de fecha 24 de agosto de 2017, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.221 de fecha 24 de agosto de 2017, y con fundamento en lo dispuesto en los artículos 51 y 91 del Reglamento N° 1 de la Ley Orgánica de Adminisración Financiera del Sector Público, Sobre el Sistema Presupuestario, publicado en la Gaceta Oficial N° 5.781 Extraordinario, de fecha 12 de agosto de 2005, dictan lo siguiente:
CONSIDERANDO Que el Consejo Directivo del INC, mediante el Punto de Cuenta N° 05, Agenda N° 04, de fecha 18-07-2018, aprobó el incremento de los montos asignados a los Fondos en Anticipo de las Unidades Administradoras Central y Desconcentradas correspondientes al año 2018, quedando el referido incremento como se señala en el cuadro siguiente:
MONTOS DE LOS FONDOS RESPONSABLES DE LOS FONDOS DE UNIDADES A DMINISTRADORAS EN ANTICIPO en Bs.F ANTICIPO AÑO 2018 JOHANNA KARINA VILLA DE MANDE
718.750.000.00 COORDINACIÓN CENTRAL
634.375.000,00 KELVIS ANTONIO POLEO TALAVERA GERENCIA CANAL MARACAIBO GERENCIA TRABAJOS
196.875.000.00 TERESA CAMERO LORETO COMERCIALES
525.000.000.00 ROMINA SILVA AYALA GERENCIA CANAL ORINOCO
CONSIDERANDO Que el Ejecutivo Nacional, mediante Decreto N° 3.548 de fecha 25-07-18 publicó en la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.446, la entrada en vigencia de la Reconversión Monetaria a partir del 20 de agosto de 2018, en el marco del Estado de Excepción y de Emergencia Económica anunciado por el Presidente de la República Bolivariana de Venezuela, Nicolás Maduro Moros. El Decreto establece en su artículo N° 1 la reexpresión de la unidad monetaria resultante de la división entre cien mil (100.000), es decir, que suprimir cinco (5) ceros al cono monetario vigente.
CONSIDERANDO Que el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), mediante Providencia Administrativa reajusta la Unidad Tributaria en DIECISIETE BOLÍVARES SOBERANOS (Bs.S 17,00) publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.479 de fecha 11-09-18.
CONSIDERANDO Que en fecha 05-10-2018 fue publicada la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.497, que contiene la Resolución mediante la cual se fija en OCHO BOLÍVARES SOBERANOS (Bs.S 8,00) el valor de la Unidad para el Cálculo Aritmético del Umbral Máximo y Mínimo (UCAU). Como consecuencia de todo lo anteriormente expuesto, es necesario adecuar, los montos de los Fondos en Anticipo de las Unidades Administradoras Central y Desconcentradas al nuevo cono monetario de Bolívares Soberanos e incrementar los montos asignados inicialmente, producto de los aumentos salariales decretados por el Ejecutivo Nacional, variaciones de los precios de los bienes y servicios, incremento de la alícuota impositiva del Impuesto al Valor Agregado de 12% a 16%, y el pago de viáticos al personal que realiza funciones fuera de su jurisdicción, lo que ha afectado la capacidad de respuesta en la ejecución financiera de las Unidades Administradoras del INC.
CONSIDERANDO Que el comportamiento de los Fondos en Anticipo durante el año 2018 es el siguiente:
PARTICIPACIÓN PORCENTUAL DEL MONTO DE LOS PROMEDIO DE REPOSICIONES EN Bs.S FONDOS EN PROMEDIO DE UNIDADES ADMINISTRADORAS REPOSICIONES VERSUS ANTICIPO EN Bs.S A PARTIR AGOSTO 2018 EL MONTO APROBADO 7.187,50 5.309,96
73.88 COORDINACIÓN CENTRAL
4.542,51 71,61
6.343,75 GERENCIA CANAL DE MARACAIBO
1.968,75
1.446,91 GERENCA TRABAJOS COMERCIALES
73.49
79.91
4.195.33
5.250.00 GERENCIA CANAL DEL ORINOCO
página original (tal como se publicó)
Página 13
CONSIDERANDO
monto del fondo asignado, lo cual se traduce en un estrecho margen para la Unidad Administradora Central, lo cual obliga a las Unidades Administradoras Desconcentradas a recurrir con regularidad a la solicitud de tramitación de Pagos Directos ante la Unidad Administradora Central para poder honrar sus compromisos financieros, razón por la cual resulta necesario dotar a las Unidades Administradoras de una capacidad financiera que les permita cumplir con sus gastos administrativos.
CONSIDERANDO
Unidad Administradora Central con afectación de los créditos presupuestarios de cada Unidad Administradora, cuando los mismos superen la cantidad de Cien Mil Bolívares Soberanos sin Céntimos (Bs.S 100.000,00), equivalente a Doce Mil Quinientas (12.500) UCAU aproximadamente, cuyo valor a la fecha es de Ocho Bolívares Soberanos (Bs.S 8,00) ajustable al momento de la modificación del valor de dicha Unidad. Adicionalmente se considera como pago directo, todas aquellas erogaciones por concepto de nóminas de personal empleados, obreros, contratados, pensionados, jubilados, comisión de servicios, régimen funcionarial, militares en comisión de servicios y cualquier otro gasto de remuneración correspondiente a las partidas presupuestarias 401 y 407, así como, las erogaciones por concepto de adquisición de bienes (Activos Reales - 4.04), disminución de pasivos (4.11), Impuestos y Prestación de Antigüedad.
RESUELVE, PRIMEro: Aprobar el incremento en la cadena de los precios de los bienes y servicios y previendo futuros incrementos salariales decretados por el Ejecutivo Nacional, se considera necesario incrementar los montos de los Fondos en Anticipo del año 2018, de acuerdo a la siguiente propuesta:
NUEVO MONTO RESPONSABLES DE LOS FONDOS EN DE LOS FONDOS EN ANTICIPO UNIDADES ADMINISTRADORAS ANTICIPO AÑO 2018 en Bs. S.
300.000.00 JOHANNA KARINA VILLA DE MANDE COORDINACIÓN CENTRAL KELVIS ANTONIO POLEO TALAVERA
250.000.00 GERENCIA CANAL MARACAIBO
150.000.00 GERENCIA TRABAJOS COMERCIALES TERESA CAMERO LORETO
200.000.00 ROMINA SILVA AYALA GERENCIA CANAL ORINOCO Quedan sin efecto el Punto de Cuenta N° 05, Agenda 04 de fecha 18-07-2018 y la Providencia Administrativa N° CD-127 de fecha 23-08-2018, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.470 de fecha 29-08-2018.
Comuníquese y Publíquese,
JACKSON ARCÁNGEL RIVAS VELAZCO PRESIDENTE
SIMÓN FAJARDO CONTRERAS JESÚS MIGUEL CASTILLO G.
DIRECTOR PRINCIPAL DIRECTOR PRINCIPAL
ALEXANDER QUINTERO MERCADO DIRECTOR SUPLENTE
MINISTERIO DEL PODER POPULAR PARA LA MUJER Y LA IGUALDAD DE GÉNERO
REPÚBLICA BOLIVARIANA DE VENEZUELÀ MINISTERIO DEL PODER POPULAR PARA LA MUJER Y LA IGUALDAD DE GÉNERO INSTITUTO NACIONAL DE LA MUJER
Caracas, 16 de octubre de 2018 208°.159° 1.99
Providencia Administrativa N° 029/2018
CiUdadana MAIGUALIDA GUTIÉRREZ DE GRATEROL, La venezolana, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° v.-7.191.862, procediendo en su carácter de Directora General del Instituto Nacional de la Mujer (INAMujER), conforme a la designación efectuada mediante Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.453 de fecha 03 de agosto de 2018, facultada para este acto de conformidad con lo establecido en la Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 2018, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018; en concordancia con lo establecido en el Reglamento Interno de Organización y Funcionamiento del Instituto Nacional de la Mujer, artículo 30, dictado mediante Providencia Administrativa N° 013 2012, de fecha 27 de diciembre de 2012, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.104 de fecha 04 de febrero de 2013, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA
ARTÍCULO 1.- Se designa a la Ciudadana ARELIS DEL CARMEN de identidad BRITO cédula BLANCO, de titular la N° V.-5.307.872, COMO DIRECTORA ENCARGADA DE LA GERENCIA DE INVESTIGACIÓN Y CAPACITACIÓN dei InStitutO Nacional de la Mujer (INAMUJER).
ARTicuLo 2.- Corresponde a la funcionaria designada, en su carácter de Directora Encargada de la Gerencia de Investigación y Capacitación del Instituto Nacional de la Mujer, el ejercicio de las dentiéao siguientes funciones:
1. Establecer, ejecutar y controlar las políticas de investigación metodológica científica para la elaboración de proyectos factibles, formulación hipotética, de diagnóstico,evaluativos, de exploratorios, descriptivos, experimentales, entre otros.
2. Diseñar, en coordinación con las Áreas Funcionates de la Institución, la documentación del proceso de investigación de los Proyectos de Investigación a formular.
de6so 3. Elaborar la documentación de las investigaciones y estudios desarrollados por la Gerencia.
4. Diseñar y desarrollar los programas de capacitación del personal adscritos a las Áreas Funcionales responsables de la ejecución de los Proyectos de Investigación aprobados.
5. Recibir por parte de las Gerencias, los documentos de trabajo, que son resultado de la ejecución de las actividades inherentes,a las investigaciones desarrolladas y aplicadas.
6. Promover y gestionar las acciones necesarias para la impresión, publicación y divulgación de la literatura contentiva de las investigaciones desarrolladas.
7. Adecuar los medios requeridos para el establecimiento, control y funcionamiento de un sistema de información documental (físico y virtual) que permita difundir a la comunidad y a cualquier ente interesado los resultados conceptuales derivados de las líneas de investigación desarrolladas (Proyectos Factibles, Proyectos de Investigación de Hipótesis, entre otros).
8. Asesorar, promover y orientar en el área metodológica, potenciando las acciones que se desarrollan en las áreas de trabajo pertenecientes a las Gerencias (Unidades Sustantivas).
Erta) (+isicoty 9. Generar conocimiento científico en los temas abordados por las diferentes Unidades Sustantivas y solicitantes particulares.
10. Proponer la difusión de experiencias, investigaciones e innovaciones para que actúen como elementos de promoción y/o retroalimentación, con la finalidad de fomentar el mejoramiento de la calidad de vida de las mujeres y la sociedad.
11. En coordinación con la Oficina de Planificación, Organización y Presupuesto, analizar y consolidar la programación trimestral'de la del Presupuesto de Ingresos y Gastos, ejecución física correspondiente a él o los Proyectos asignados.
página original (tal como se publicó)
Página 14
12. Remitir mensual y trimestralmente a la Oficina de Planificación;
Organización y Presupuesto, los resultados obtenidos de la ejecución física del Presupuesto de Ingresos y Gastos, correspondiente al o los Proyecto(s) asignado(s), así como todas aquellas solicitudes de información inherentes al área de Planificación, Organización y Presupuesto, cumpliendo con las políticas de eficiencia, eficacia, prontitud y celeridad integradas en los valores de la Institución.
13. Realizar el control previo y permanente de los programas, "Gastos objetivos y metas, y la eficiencia, eficacia, economía y calidad su desempeño.
14. Elaborar Informe Estadístico Trimestral de Gestión del Área, a fin de presentarlo a la Oficina de Planificación, Organización y Presupuesto, para que una vez revisado, sea registrado e incluido en la Memoria y Cuenta Anual de la Institución.
15. Participar en los Comités o Equipos de Trabajo, permanentes o eventuales, que de acuerdo a los criterios establecidos por.el Directorio Ejecutivo y Presidencia deben contar con la presencia del área específica.
16. Establecer las necesidades específicas de capacitación del personal bajo su dirección.
17. Rendir cuentas sobre las materias de su competencia a los órganos de control interno y externo.
18. En coordinación con la Oficina de Cooperación Técnica, establecer los vínculos y relaciones necesarias con los órganos en la materia de su competencia.
19. Representar al Instituto en las actividades correspondientes en materia que guarden relación con su área de desempeño, promovidos por la Institución u otros organismos nacionales e internacionales, previa aprobación de la máxima autoridad del Instituto.
ARTicuLo 3.- Los actos y documentos emitidos y firmados de conformidad con esta Providencia Administrativa, deberán indicar seguidamente bajo la firma de la ciudadana designada, la fecha, número de providencia y Gaceta Oficial donde haya sido publicada.
ARTicuLo 4.- La presente Providencia Administrativa tendrá vigencia y surtirá efectos legales a partir de la fecha del 16 de octubre de 2018.
Comuníquese y Publíquese, MATGUALIDA GUTIERREZ DE GRATEROL Directora General del Instituto Nacional de la Mujer :- Designada según Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, 1 publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.453 de la misma fecha y delegación de atribuciones según Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 2018. publicada mediante Gaceta Oticial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018,
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA MUJER Y LA IGUALDAD DE GÉNERO INSTITUTO NACIONAL DE LA MUJER
Caracas, 16 de octubre de 2018 208°, 159° y 19°
Providencia Administrativa N° 030/2018
MAIGUALIDA GUTIÉRREZ DE GRATEROL, La ciudadana venezolana, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° V.-7.191.862, procediendo en su carácter de Directora General del Instituto Nacional de la Mujer (INAMuJER), conforme a la designación efectuada mediante Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.453 de fecha 03 de agosto de 2018,facultada para este acto de conformidad con lo establecido en la Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 2018, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018; en concordancia con lo establecido en el Reglamento Interno de Organización y Funcionamiento del Instituto Nacional de la Mujer, artículo 30, dictado mediante Providencia Administrativa N° 013- 2012, de fecha 27 de diciembre de 2012, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.104 de fecha 04 de febrero de 2013, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA ARTiCULO 1.- Se designa Ciudadano ALBINO JUNIOR al OROZCO Cédula ARAUJO, titular de la de Identidad N° V.- 9.602.289, COMO AUDITOR INTERNO ENCARGADO del Instituto Nacional de la Mujer.
Corresponde al funcionario designado, en su
ARTÍCULO 2.carácter de Auditor Interno Encargado del Instituto Nacionaf de la Mujer, el ejercicio de las siguientes atribuciones:
1. Ejercer funciones de control posterior en el Instituto.
2. Evaluar el Sistema de Control Interno del Instituto, incluyendo el grado de operatividad y eficacia de los sistemas de administración y de información gerencial.
.3. Examinar los registros y estados financieros para determinar su pertinencia y confiabilidad.
. Realizar el examen posterior de los programas, proyectos u operaciones. para determinar el cumplimiento de objetivos y metas, y la eficiencia, eficacia, economia, calidad e impacto del desempeño del Instituto.
calificación y la de- 5. Realizar examen selectivo o exhaustivo, así como la aclaratoria de fenecimiento de las cuentas de ingresos, gastos Y bienes públicos.
6. Recibir y tramitar las denuncias de particulares o las solicitudes que formule cualquier órgano, ente o empleado público, vinculadas con la comisión de actos, hechos- u omisiones contrarios a una disposición legal o: sublegal;
relacionados con la administración, manejo y custodia de fondos o bienes públicos del Instituto.
previsto en la tey 7. Ejercer la potestad investigativa, de conformidad con lo Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento.
8. Iniciar sustanciar y decidir los procedimientos administrativos para la formularesponsabilidad administrativa o ción de reparos, declaratoria de imposición de multas, de conformidad con lo previsto en la legislación y reglamentación aplicable al Sistema Nacional de Control Fiscal.
Elaborar el Plan Operativo Anual, tomando en consideración las solicitudes yi General de la República, la Superintenneamientos que formule la Contraloría dencia Nacional de Auditoría Interna o cualquier otro órgano o ente competen:
te para ello.
10. Promover el uso y actualización de manuales de normas y procedimientos que eficientes y el cumplimiento de los asgaranticen la realización de procesos técnicos de las actividades del Instituto.
pectos legales y 11. Elaborar su proyecto de presupuesto anual con base en criterios de'calidad, economía y eficiencia, a fin de que la máxima autoridad del Instituto lo incorpore al presupuesto del mismo.
12. Establecer sistemas que faciliten el control y seguimiento de las actividades realizadas, así coro medir su desempeño.
13. Fomentar la participación ciudadana en el ejercicio del control sobre la gestión pública sin perjuicio de las funciones que le corresponde ejercer a la Oficina de Atención Ciudadana.
14. Presentar informe de gestión de sus actividades, ante el Directorio Ejecutivo del Instituto.
1'5. Participar, cuando lo estime pertinente con carácter de cho a voto en los procedimientos de contratación realizados por el Instituto.
16. Sustanciar y convalidar las actuaciones de control de la unidad, con los informes, dictámenes y estudios técnicos que realicen los auditores, Cónsuftóres'y independientes, debidamente calificados y registrados profesionales ante la Contraloría General de la República.
17. Realizar seguimiento al plan de acciones correctivas implementado por el Instituto, con !a finalidad de que se cumplan las recomendaciones contenidas en los informes de auditoría o de cualquier actividad de control.
18. Recibir las cauciones presentadas por los funcionarios encargados de la administración y liquidación de ingresos o de la recepción, custodía y manejo de públicos, antes de la toma de posesión del cargo.
fondos o bienes 19. Realizar el control previo y permanente de los programas, proyectos ü'operaciones, para garantizar el cumplimiento de objetivos y metas, y la eficiencia, eficacalidad su deseripeño.
cia, economía y 20. Las demás que le sean asignadas por el Directorio Ejecutivo del Instituto y por el ordenamiento jurídico.
ARTícuLo 3.- Los actos y documentos emitidos y firmados de conformidad con esta Providencia Administrativa, deberán indicar seguidamente bajo la firma de la ciudadana designada, la fecha, número de providencia y Gaceta Oficial donde haya sido publicada,
página original (tal como se publicó)
Página 15
ARTícuLo 4.- La presente Providencia Administrativa tendrá vigencia y surtirá efectos legales a partir de la fecha del 16 de octubre de 2018.
Comuníquese y Publíquese, MAIGUALIOA GUTIERREZ DE GRATEROL s61 5 90 Directora General del Instituto Nacional de la Mujer Designada según Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.453 de la misma fecha y delegación de atribuciones según Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 201.8, publicada mediante Gaceta Oficial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA MUJER Y LA IGUALDAD DE GÉNERO INSTITUTO NACIONAL DE LA MUJER
Caracas, 01 de noviembre de 2018 208º, 159º y 19°
Providencia Administrativa Nº 043/2018
GRATEROL, La CiUdadana MAIGUALIDA GUTIÉRREZ DE venezolana, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° V.-7.191.862, procediendo en su carácter de Directora General del Instituto Nacional de la Mujer (INAMujJER), conforme a la designación efectuada mediante Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, publicada mediante Gaceta Of cial de la República Bolivariana de Venezuela N° 41.453 de fecha 03 de agosto de 2018, facultada para este acto de conformidad con lo establecido en la Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 2018, publicada mediante Gaceta Of cial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018; en concordancia con lo establecido en el Reglamento Interno de Organización y Funcionamiento del Instituto Nacional de la Mujer, artículo 30, dictado mediante Providencia Administrativa N° 013- 2012, de fecha 27 de diciembre de 2012, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.104 de fecha 04;de febrero de 2013, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA
ARTiCULO 1.- Se designa a la ciudadana MARIELI RIVAS INOJOSA, titular de la Cédula de identidad V.- 10.509.793, como DIRECTORA EN CALIDAD DE ENCARGADA DE LA OFICINA DE RECURSOS HUMANOS DEL INSTITUTO NACIONAL DE LA MUJER (INAMUJER).
ARTicuLo 2.- Corresponde a la funcionaria designada, en su carácter de Directora de la Oficina de Recursos Humanos, el ejercicio de las siguientes funciones:
1. Elaborar el Plan de Personal de conformidad con la legisiación que regula la materia y las normas y directrices que emanen del órgano de adscripción, del Ministerio del Poder Popular con competencia erimatena de planificación y los lineamientos de las máximas autoridades jerárquicas del instituto, así como dirigir, coordinar, evaluar y controlar su ejecución..
2. Presentar ante el Ministerio del Poder Popular con competencia en materia de planificación, en la oportunidad que se establezca, los informes relacionados con la ejecución del Plan de Personal y cualquier otra información que al respecto sea solicitada.
3. Dirigir la aplicación de las normas y de los procedimientos que er materia de administración de personal señalen los instrumentos iegales, reglamentarios y normativos vigentes.
4. Dirigir y coordinar los programas de desarrollo profesional y capacitación técnica del personal del Instituto.
5. Dirigir y coordinar los procesos para la evaluación del personal.
6. Organizar y realizar los concursos que se requieran para el ingreso o ascenso de los funcionarios o funcionarias de carrera, según las Bases y Baremos aprobados por el Ministerio del Poder Popular con competencia en materia de planif cación.
7. Instruir y sustanciar los expedientes en caso de hechos que pudieren dar lugar a la aplicación de las medidas previstas en la Ley del Estatuto de la Función Pública.
8. Actuar como enlace entre el Instituto Nacional de la Mujer y el Ministerio del Poder Popular con competencia en materia de planif cación, en asuntos relativos a la administración de personal.
9. Diseñar y mantener actualizada la Estructura de Cargos del Instituto, de acuerdo a lo establecido en las normas técnicas que regulen la materia.
10. Dirigir y coordinar el proceso de la elaboración del Manual de Competencia de Serie de Cargos de Apoyos - Administrativos del Instituto.
11. Asesorar al Directorio Ejecutivo, Presidencia, Vicepresidencia, Dirección General y demás unidades del Instituto, en la f jación y ejecución de políticas y objetivos en materia de administración de personal.
12. Promover el mejoramiento, bienestar y seguridad social del personal del Instituto y garantizar la aplicación de las normas y procedimientos que sobre la materia señale el ordenamiento legal vigente.
13. Realizar el control previo y permanente de los programas, proyectos u operaciones, para garantizar el cumplimiento de objetivos y metas, y la ef ciencia, ef hacia, economía y calidad su desempeño.
14. Representar al Instituto en la elaboración, discusión y decisión en materia de negociación colectiva.
15. Representar al Instituto en las actividades relativas a la materia de recursos humanos, promovidas por el Instituto u otros organismos nacionales e internacionales, previa aprobación de la instancia competente.
16. Participar en los comités de equipos de trabajo, permanentes o eventuales, que de acuerdo a los criterios establecidos por el Directorio Ejecutivo y la Presidencia, deben contar con la presencia del área específ ca.
17. Establecer las necesidades de capacitación del personal bajo su dirección.
18. Las demás que le sean asignadas por las máximas autoridades jerárquicas del Instituto y por el ordenamiento jurídico.
ARTícuLo 3.- Los actos y documentos emitidos y frmados de conformidad con esta Providencia Administrativa, deberán indicar seguidamente bajo la frma de la ciudadana designada, la fecha, número de providencia y Gaceta Of cial donde haya sido publicada.
ARTícuLo 4.- La presente Providencia Administrativa tendrá vigencia y surtirá efectos legales a partir de la fecha del 01 de noviembre de 2018
Comuníquese y Publíquese, MAIGUALIDA GUTIERREZ DE GRATEROL Directora General del Instituto Nacional de la Mujer Designada según Providencia Administrativa N° 017/2018 de fecha 03 de agosto de 2018, publicada mediante Gaceta Of cial de la República Bolivariana de Venezuela N° 41.453 de la misma fecha y delegación de atribuciones según Providencia Administrativa N° 020/2018 de fecha 30 de agosto de 2018, publicada mediante Gaceta Of cial de la República Bolivariana de Venezuela N° 41.509 de fecha 24 de octubre de 2018.
página original (tal como se publicó)
Página 16
PROCURADURÍA GENERAL DE LA REPÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA PROCURADURÍA GENERAL DE LA REPÚBLICA DESPACHO DEL PROCURADOR RESOLUCIÓN N.° 0/9/2018
Caracas, 2.6 de noviembre de 2018.
Años 208º de la Independencia, 159º de la Federación y 19° de la Revolución Bolivariana El Procurador General de la República, de conformidad con lo dispuesto en el artículo 248 de la Constitución de la República Bolivariana de Venezuela, en ejercicio de la atribución conferida en el artículo 48 numeral 11 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Procuraduría General de la República, en concordancia con lo establecido en los artículos 34 de Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, 49 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público, 48 y 51 del Reglamento Nº 1 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema Presupuestario.
, (8).
RESUELVE Artículo 1°. Delegar en el Viceprocurador General de la República las atribuciones y la firma de los actos y documentos que se mencionan a continuación:
1. La Ordenación de compromisos y pagos con cargo al presupuesto de gastos de la Procuraduría General de la República.
2. Los actos administrativos relativos a jubilaciones, pensiones y movimientos del personal de esta Institución.
3. La aprobación de traspasos presupuestarios.
4. El inicio de los procesos de selección de contratistas y el otorgamiento de la adjudicación en los procesos de contratación para la adquisición de bienes, prestación de servicios y contratación de obras.
5. Los ajustes en la escala de' remuneración, bonificaciones y pagos especiales del personal de esta Institución. previa autorización del ciudadano Procurador o Procuradora General de la República.
6. El endoso de cheques y demás títulos de crédito.
7. La suscripción de contratos de servicios básicos domiciliarios de la Procuraduría General de la República.
8. La suscripción de contratos, órdenes de compra y órdenes de servicio, relacionados con los asuntos propios de la Procuraduía General de la República. previo cumplimiento de las formalidades de ley; excepto los contratos de servicio de asesoría jurídica y representación judicial en el exterior o con personas jurídicas extranjeras.
9. La suscripción de órdenes de pago emitidas con cargo al Tesoro Nacional.
10. La aprobación y suscripción de los Manuales de Normas y Procedimientos de la Procuraduría General de la República.
11. La suscripción de comunicaciones dirigidas a entidades bancarias referentes a colocación, movilización y control de fondos a cargo de la Procuraduría General de la República, previa autorización del ciudadano Procurador o Procuradora General de la República.
12. La suscripción de comunicaciones dirigidas a la Oficina Nacional de Presupuesto, Oficina Nacional del Tesoro y la Oficina Nacional de Contabilidad Pública del Ministerio del Poder Popular con competencia en Finanzas.
13. A los fines del Registro de Firmas en el Banco Central de Venezuela podrá realizar lo siguiente:
a) Abrir, movilizar y cancelar cuentas.
b) Autorizar, modificar y eliminar firmas.
c) Firmar liberación de caución.
d) Firmar cobro de interés sobre títulos valores.
e) Firmar la solicitud de compra y venta de divisas, así como autorizar la compra y venta de las mismas.
f) Firmar la correspondencia dirigida a esa entidad bancaria.
g) Firmar Operaciones de anticipo, reporto, descuento y redescuento.
h) Solicitar saldos, cortes y estados de cuenta.
i) Firmar la solicitud de acceso a las áreas de seguridad del mencionado banco.
Esta delegación se ejerce sin perjuicio de las atribuciones conferidas en Reglamento Interno de la Procuraduria General de la República Artículo 2°. El Viceprocurador General de la República deberá rendir cuenta al Procurador General de la República de los actos y documentos que hubiere firmado en virtud de esta delegación.
Artículo 3°. El Procurador General de la República podrá firmar los actos y documentos delegados en esta resolución cuando lo considere oportuno sin que ello implique la revocación de la delegación.
Artículo 4°. Los actos y documentos firmados conforme a esta delegación deberán indicar bajo la firma del funcionario delegado, la fecha y número de Gaceta Oficial en la que haya sido publicada esta resolución.
Artículo 5°. El Viceprocurador General de la República deberá presentar dentro de los primeros cinco (05) días de cada mes. un informe detallado de los actos y.documentos firmados conforme a esta delegación.
Artículo 6°. Se deroga la Resolución Nº 032/2017 de fecha 13 de diciembre de 2017, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.301 de fecha 15 de diciembre de 2017.
Artículo 7°. Esta Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Procuraduría General de la República REINALDO ENRIGUE MUÑOZ PEDROZA Procurador General (E) Procurador General de la República (E)
MINISTERIO PÚBLICO
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 13 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 3344 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de las atribuciones conferidas en el encabezamiento del artículo 284 de la Constitución de la República Bolivariana de Venezuela y conforme a lo previsto en los artículos 6, 19 y 25 numerales 1 y 4 de la Ley Orgánica del Ministerio Público, corresponde a la Máxima Autoridad, la dirección, conducción y organización de la Institución, así como la distribución de competencias de su Despacho a través de un Estatuto Orgánico.
CONSIDERANDO:
Que la Soberana y Plenipotenciaria Asamblea Nacional Constituyente, decretó la emergencia y reestructuración del Ministerio Público, así como la reestructuración y reorganización de los Órganos del Poder Ciudadano por la crisis institucional generada en este Despacho por la inactividad manifiesta de su anterior titular, lo cual fue publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.322, Extraordinario, de fecha 05 de agosto de 2017 y la Gaceta Oficial de la República Bolivariana de Venezuela N° 41.216 del 17 de agosto de 2017,
CONSIDERANDO:
Que el Ministerio Público en sus planes operativos establece políticas que impulsan el desarrollo y la aplicación de tecnologías de la información, lo que exige una adecuación de la estructura organizativa de la Dirección de Tecnología, a fin de desarrollar estrategias enmarcadas en la innovación de tecnologías que permitan cubrir las necesidades Institucionales, así como atender los requerimientos de las distintas unidades del Área Metropolitana de Caracas y de cada uno de los estados del país,
CONSIDERANDO:
Que se requiere que la Dirección de Tecnología como unidad de apoyo establezca una organización acorde a las exigencias del crecimiento institucional, que permita abarcar la totalidad de requerimientos técnicos que se realicen sobre la base de indicadores que permitan un seguimiento y control de su gestión basados en estándares de calidad y eficiencia que redunden en una respuesta eficaz y oportuna a los usuarios.
página original (tal como se publicó)
Página 17
RESUELVO:
PRIMERO: Cambiar la adscripción de la Dirección de Tecnología, adscrita a la Vicefiscalía de este Despacho, a la Dirección General Administrativa; manteniendo las funciones que tiene asignadas desde su creación.
SEGUNDO: Se ordena la inclusión de las Divisiones de Infraestructura de Clave Pública; y, Proyectos Tecnológicos; y de las Coordinaciones de: Soporte; Plataforma Tecnológica; y, Sistemas; así como de sus respectivas Divisiones de: Soporte Técnico; Centro de Datos del Área Metropolitana de Caracas; Telecomunicaciones; Base de Datos; Centro de Datos Alterno del estado Lara; Análisis de Sistemas; Desarrollo de Sistemas; y calidad de Sistemas; como dependencias adscritas a la Dirección de Tecnología, en el organigrama estructural del Despacho del Fiscal General de la República.
TERCERo: La presente Resolución, será parte integrante del "Reglamento Interno que define las competencias de las Dependencias que conforman el Despacho del Fiscal General de la República", dictado mediante Resolución N° 979 de fecha 15 de diciembre de 2000, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.511, Extraordinario, de fecha 20 de diciembre de 2000.
CuArTo: La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Ctarer
WALIANS SAAB de la República peral
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 27 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 3492 TAREK WILLIANS SAAB Fiscal General de la República De conformidad con lo dispuesto en los articulos 1 de la Ley Orgánica del Ministerio Público y 84 de la Ley Orgánica de Procedimientos Administrativos.
RESUELVE:
Artículo 1: Corregir la Resolución N° 3405 de fecha 20 de noviembre de 2018, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 41.529 de fecha 21/11/2018, toda vez que en la misma se incurrió en un error material, en el párrafo Único, donde se señala: "en sustitución de la ciudadana Eribelth Matilde Murillo Villanueva, quien pasará a otro destino. El referido ciudadano seguirá desempeñando simultaneamente su función como Director General de Administrativo. Igualmente, conforme a lo dispuesto en el numeral 20 del artículo 25 de la mencionada Ley Orgánica, le delego al ciudadano Norman Antonio Silva Moreno, la firma de los asuntos rutinarios o de mera tramitación", siendo lo correcto: "en sustitución de la ciudadana Eribelth Matilde Murillo Villanueva, quien pasará a otro destino. Igualmente, conforme a lo dispuesto en el numeral 20 del artículo 25 de la mencionada Ley Orgánica, le delego al ciudadano Norman Antonio Silva Moreno, la firma de los asuntos rutinarios o de mera tramitación. El referido ciudadano seguirá desempeñando simultaneamente su función como Director General Administrativo (E), conforme a lo establecido en la Resolución 1085 de fecha 03 de abril de 2018, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 41.374 de fecha 10/04/2018." Artículo_ 2: Reimprímase íntegramente a continuación el texto de la Resolución N° 3405 de fecha 20 de noviembre de 2018, con la corrección indicada.
Comuníqug trerek
LLIANS SAAB de la República' nera
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 20 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 3405 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar al ciudadano Abogado NoRMAN ANToNIO SILVA MoRENO, titular de la cédula de identidad Nº 10.784.110, DIRECTOR DE RECURSOS HUMANOS (ENCARGADO), aSI miSmO delego previa autorización del ciudadano Fiscal General de la República a través de punto de cuenta, la firma de los actos y documentos inherentes a las Remociones, Retiros y Renuncias de los cargos establecidos dentro de la Institución, mientras esté Encargado de dicha Dirección, el citado ciudadano deberá rendir cuenta ante el Fiscal General de la República, de todos los actos y documentos que hubiese firmado en virtud de la presente delegación, en sustitución de la ciudadana Eribelth Matilde Murillo Villanueva, quien pasará a otro destino. Igualmente, conforme a lo dispuesto en el numeral 20 del artículo 25 de la mencionada Ley Orgánica, le delego al ciudadano Norman Antonio Silva Moreno, la firma de los asuntos rutinarios o de mera tramitación. El referido ciudadano seguirá desempeñando simultaneamente su función como Director General Administrativo (E), conforme a lo establecido en la Resolución 1085 de fecha 03 de abril de 2018, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 41.374 de fecha 10/04/2018.
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
Comuníquese y publiquese.
TABEK WILLIANS SAAB eneral de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 13 de agosto de 2018 Años 208° y 159° RESOLUCIÓN N° 2369 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar FISCAL AUXILIAR INTERINO a la Ciudadana Abogada DILCIA NAZARETH CONTRERAS ARTEAGA, titular de la cédula de identidad N° 13.874.991, en la FISCALÍA CUARTA del Ministerio Público de la Circunscripción Judicial del estado Guárico, con sede en San Juan de Los Morros y competencia plena, en sustitución de la ciudadana Abogada Belkis Yajaira Peña Carrero, quien será ascendida. La ciudadana Dilcia Nazareth Contreras Arteaga se venía desempeñando como Abogado Adjunto I en la Fiscalía Municipal Primera de la citada Circunscripción Judicial.
La presente designación tendrá efectos administrativos a partir su notificación y hasta nuevas instrucciones de esta Superioridad.
Comuníquese y Publíquese.
ferrer
Fiscal Gesiéral de la República
página original (tal como se publicó)
Página 18
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 05 de octubre de 2018 Años 208° y 159° RESOLUCIÓN Nº 2914 TAREK WILLIANS SAAB Fiscai General de la República En ejercicio de la facultad conferida por e! artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en os numeraies 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNiCO: Designar al ciudadano Abogado RICHARD GABRIEL MERNÁNDEz ADARMES, titular de ia cédula de identidac Nº 13.448.401, FISCAL AUXILIAR INTERINO en Ia FISCALÍA 72 NACIONAL EN RÉGIMEN PENITENCIARIO Y EN EJECUCIÓN DE LA SENTENCIA, COn sede en San juan de los Morros, estado Guárico, cargo vacante.
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
Comuníquese y Publíquese.
TAREK WILLIANS SAAB Fiscal General de la República
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho dei Fiscal Genera! cle la República Caracas, 17 de octubre cle 2018 Años 208° y 159° RESOLUCIÓN N° 3037 TAREK WILLIANS SAAB Fiscal General de la Repúbiica En ejercicio de la facultad conferida por el artículo 6 de ia Ley Orgánica del Ministerio Público y en uso de las atribuciones estabiecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar FISCAL PRovIsoRIO a la ciudadana MARÍA BERENICE MOLINA MOLINA, tituIAr de la Céduia de identIdad N°20.717.355, en la FISCALIA DÉCIMA QUINTA del Ministerio Público de la Circunscripción Judicial del estado Táchira, con sede en San Cristóbal y competencia en Protección de Niños, Niñas, y Adolescentes, Civil e instituciones Familiares, cargo vacante.
La presente designación tiene efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
Cornuníquese y Publíquese.
Cri
neral de la República
REPÚBLICA BOLIVARIANA DE VENEZUEL MINISTERIO PÚBLICO Despacho del Fiscal General de la Repúblic:
Caracas, 17 de octubre de 2028 Años 208° y 159° RESOLUCIÓN N° 3058
TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artícu o 6 de la ey Orgánica del Ministerio Público y en uso de as atribuciones establecidas en :os numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar a la ciudadana Abogada CAREL.Y YOF:.EY RODRiGUEZ CELIS, titular de la céduia de identidad N° 17.127.885, FISCAL.
AUXILIAR INTERINO en Ia FISCALÍA VIGÉSIMA CUARTA Cel MinIStCriO Público de la Circunscripción Judicial del estado Táchira, con sece en la ciudad de San Antonio del Táchira y competencia plena, cargo vacante.
La presente designación: tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
Comuníquese y Publíquese.
AREK WILLIANS SAAB iscabgenerai de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal Generai de la Repúolica Caracas, 24 de octubre de 2018 Años 208° y 159 RESOLUCIÓN N° 3159 TAREK WILLIANS SAAB Fiscal Generai de la República En ejercicio de ta facultad conferida por elarícuio 6 de la Ley Orgánica del Ministerio Público y en so de las atribuciones establecidas en los numerales1y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar a la ciudaciana AbogadaJElieNY EUGENIA TOLEDO FERNÁNDEZ, titular de la cédula de identidad N° 121.77).145, como FISCAL PROVISORIO er Ia FISCALÍA MUNICIPAL. PRIMEILA del MinISterIO Púbiicc de la Circunscripción Judicial del estado Cojedes, con competencia territoria! en ios Municipios Ricaurte y Rómulo Galiegos del estado Cojedes, así como en la Parroquia Santa Cruz del Municipio "urén del estado Portuguesa; con sede en Lagunitas, adscrita a la Fiscalía Superior del estacio Cojedes; cargo vacante. La referida ciudadana se venía desempeñando como Fiscal Auxiliar Interin: en !a Fiscalía Primera ce la citada Circunscrioción Judiciai.
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridaci.
Fisca General de la Repúbica
página original (tal como se publicó)
Página 19
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICC Despacho del Fiscai General de la Repúbica Caracas, 08 de noviembre de 2018 Años 208° y 159 RESOLUCIÓN Nº 3310 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facuitad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artícuio 25 eiusdem.
RESUELVE:
ÚMICQ: Designar a la Ciudadana Abogada AMARY NATAL! MCNTERO PÉREZ, titular de la céduia de identidad N° 17.435.826, FISCAL PROVISORIO en Ia FISCALÍA 11 NACIONAL CONTRA LA CORRUPCIÓN, BANCOS, SEGUROS Y MERCADOS DE CAPITALES. La referida ciudadana se venía desempeñando como Fiscal Auxiliar Superior de investigación en ia Fiscalía Superior del Ministerio Púbiico de la Circunscripción judicial del estado Guárico.
El presente traslado tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
Comuníqueseimngablíquese.
NEZUELA TarE FISCAL VO! TAREK WILLIANS SAAB Fiscal General de la Repúbilica
REPUBLICA BOLIVARIANA DE VENEZIELA MINISTERIO PUELCE Despacno ce F sca. Genera ce la Rep.t--a Caracas, 23 de oviemtn: :: 018 Años 208° 159° RESOLUCION Nº 3345 Eoejerc-cie de ia facuitad conferida por e Crgarica de: MAigisterio Pighiice y. len cey ce :es estaoiecicas en :os 7umeraies 1 y s del artiune RESUELVE:
Mico: Designar al ciudadana Akerada JTiMA ania SOMez AvELLANEDA, tituiar de la céduia de dentidad Ns 6 25C 38C ASISTEMTEALA VICEFISCAL. CargC CE Ibre moc ón. oe conformidad con to previa:o er er crrrer aparerico 3 de: Estatuto de Personal dei Min.sterto Publico. E" sist r: ór se a Ciugadana Abogada María josé Almenara Her-ande: uren sera monaca sei referido cargo. t. civdadane noaana 2nez averianeca, sevenia desempeñando como Asogadc juntovsn :a Dirección Contra la Corrupción.
El presente nombramiento tendrá e:ectos ac n: istra::.os à sart:: de st notifg3
CopniqueseasRubiietrese:
ZUELA TAREK WILLIANS SAAE FiscagGeneral de la Repuclica
REPÚBLICA BOLIVARIANA DE VENEZTELA MINISTERIO PÚBLICO Despacho del Fiscal eneral de ia Repúb ica Caracas,15 de noviembre cle 2018 Años 208° y 159° RESOLUCIÓN Nº 3379 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el articulo 6 ce la Ley Orgánica del Ministerio Público y en uso de iars stribuciones establecidas en los numerales 1 y 3 del artícuio 25 eiusciem.
ÚNICO: Designar FISCAL PROVESORIO e la ciudadana Abogada LILIANA JOSEFINA CAMPOS TORREALBA, ti:Llar ce la céduia de Identidad N° 16.900.943, en la FISCALÍA CUADRAGÉSIFA SEGunDA del Ministerio Público de la Circ:inscripción Jucicial del Área Metropolitana de Caracas, con competencia plena. La referida ciudadana se venia desempeñando comc Fiscal Auxiliar interino en la Fiscalía Sexagésima Novena del Ministerio Público de la citada Circunscripción Judicial.
La presente designación tiene efectos acrninistrativos a partir de su notificación y hasta nuevas instruccieres de asta Superioridad.
Counrguese y Publíquese.
TAEK WILLIANS SAAE iscal General de la Repúbiica
REPÚBLECA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de :a República Caracas, 15 ce rroviembre ce 2018 Años 208° y 159 RESOLUCIÓN N° 3383 TAREK WILLIANS SAAB Fiscai General de la Regública En ejercicio de la facuitad conferida por el articulo 5 de la i..ey Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusders.
RESUELVE:
ÚNICO: Designar FISCAL AUXILIAR ENTERTNO al CiUdaCano ADOgado ERXK LEONARD TARAZONA TORRES, titular de la Cédula de identidad N° 15.538.930, en la FISCALÍA TRIGÉSIMA TERCERuA diel Ministerio Público de la Circunscripción Judicial del estado "táchira, con sede en la ciudad de San Antonio y competencia en materia Contra la Delincuencia Organizada, en sustitución del ciudadano Jesús Rubén Nieto Berbesí, quien fue removido del cargo.
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superiorida cl.
Comuníquessax-Publíquese.
rer ICA TARER/AWILLIANS SAAB Fiscaloseneral de la Repúbica
página original (tal como se publicó)
Página 20
REPÚBLICA BOLIVARIANA DE VENEZZIELA MINISTERIO PÚBLICO Despacho del Fiscai General de ia República Caracas, 15 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN N° 3384 TAREK WILLIANS SAAB Fiscal Generai de la República En ejercicio de la facultad conferida por el articuio 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar FISCAL AUXILIAR ENTERINOa la Ciudadana BEATRIZ DEL CARMEN PEÑALOZA DE CHACÓN, titular de la CéCUla de identidad N° 9.188.343, en la FISCALIA VIGÉSIMA del Ministerio Público de la Circunscripción Judicial dei estado Táchira, con sede en San Cristóbal y competencia en materia de Protección cle Derechos Funda-dentales, cargo vacante.
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta superioridad.
Comuníquese y Publíquese.
EZUEI TAREK VELLIANS SAAB Fisl General de la República
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la Repúbica Caracas, 15 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 3385 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de la: atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: DeSIgnar FISCAL ALIXILIAR INTERINO ciudadano Abogado ALVARo MENDozA, titular de la cédula de identidad Nº 1.588.899, en la SALA DE FLAGRANCIA, adsCrita à la Fiscaiía Superior del Ministerio Púbico de la Circunscripciór: Judicial cel estado Tachira, con sede en San Cristobal, cargo vacante La presente designación: tendrá efectos adrninistrativcs a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
TEe
WILLIANS SAAB ARE al Genera de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General ce la República Caracas, 16 de :0viembre de 2018 Años 208° y 159 RESOLUCIÓN N° 3388 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facuitad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciores establecidas en los numerales 2 y 3 del artículo 25 ejusdem.
RESUELVE:
ÚNiCO: Designar a la Ciudadana Doctora LasciA DEL VALLE EONGA TORREALBA, tituiar de 1a cédula de Identicac Nº 7.383.735, DIRECTORA DE FISCALÍAS SUPERIORES (ENCARGADA), eN SUStITUCIÓn de la ciudadana Abogada Gaily Andreina Nava Durán. Asimismo, la ciudadana Lucía del Valle Longa Torreaiba, continuará ejerciendo sus funciones como Directora de Relaciones Institucionales (Encargada).
La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones ce esta Superioridad.
Comuníquesuiauese.
JAREk WILLIANS SAAS Fiscal General de la República
REPUBLICA BOLIVARIANA DE VENEZUELA :
MINISTERIO PÚBLICO Despacho del Fisca! General de ia República Caracas, 22 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 3467 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 cie la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RES UELVE:
ÚNiCO: Designar al ciudadano Abogado VÍCTOR ALFONSO PARRA, titular de la cédula de identidad NS?18.502.635, SUBDIRECTOR EN LA DIRECCIÓN DE FISCALÍAS SUPERIORES (ENCARGADo), adscrita a la Vicefiscalía, cargo vacante. El referido ciudadano seguirá desempeñando simultáneamente sus funciones como jefe de la División de Bienestar Socia!.
La presente designación, tendrá efectosadministrativos a partir de su notificación y hasta nuevas instrucciones de este Superioridad.
NARIANA eseubliquete.
Comun y
TARER WILLIANS SAAB al Genleral de la República
página original (tal como se publicó)
Página 21
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 20 de noviembre de 2018 Años 208° y 159° RESOLUCIÓN Nº 33.94 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar FISCAL AUXILIAR INTERINOal Ciudadano Abogado LIRYENIS JOSÉ SERRANO MATUTE, titular dela cédula de identidad Nº 12.738.262, en la FISCALÍA QUINTA del Ministerio Público de la Circunscripción Judicial del estado Aragua, con sede en Maracay y competencia plena, cargo vacante. La presente designación tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
yPublíquese..
are TAREK WILLIANS SAAB ca General de la República
página original (tal como se publicó)
Página 22
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 02 de octubre de 2018 Años 208° y 159° RESOLUCIÓN N° 2873 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Trasladar cOmO FISCAL AUXILIAR INTERINO ala Ciudadana Abogada DIONNISMAR MAYERIS PANTOJA MONTALBÁN, titular de la cédula de identidad N° 14.650.240, a la FISCALÍA VIGÉSIMA OCTAVA del Ministerio Público de la Circunscripción Judicial del estado Guárico, con sede en Calabozo y competencia para intervenir en las Fases Intermedia y de Juicio Oral, en sustitución del ciudadano Abogado Gualberto José Pérez Mora, quien será trasladado a otro destino. La referida ciudadana se venía desempeñando como Fiscal Auxiliar Interino en la Fiscalía Municipal Cuarta del Ministerio Público de la citada CircunscripciónJudicial.
El presente traslado tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad.
ComuníqueseyPuiblíquese.
REPUBLI fEer
REK WILEIANS SAAB Fiscalneral de la República
página original (tal como se publicó)
Página 23
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho del Fiscal General de la República Caracas, 05 de octubre de2018 Años 208° y 159° RESOLUCIÓN Nº 2927 TAREK WILLIANS SAAB Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem. RESUELVE:
ÚNIcO:Trasladar al
ciudadano Abogado ALFONSO RODRíGUEZ ARIZA, titular de la cédula de identidad N° 16.288.313, FISCAL AUXILIAR INTERINO a la FISCALÍAVIGÉSIMA TERCERA del Ministerio Público de la Circunscripción Judicial del estado Guárico, con sede en San Juan de los Morros y competencia para intervenir en las Fases Intermedias y de JuicioOral, en sustitución de la ciudadana Abogada Gregoria Josefina Medina Bermudez. El ciudadano Alfonso Rodríguez Ariza se venía desempeñando como Fiscal Auxiliar Interino en la Fiscalía Décima del Ministerio Público de la citada Circunscripción Judicial. El presente traslado tendrá efectos administrativos a partir de su notificación y hasta nuevas instrucciones de esta Superioridad. ComuníqueseyPPubiíquese.
e
TAREK WILLIANS SAAB Fiscal General de la República DE LA
página original (tal como se publicó)
Página 24
AÑO CXLVI - MES II Número 41.534
Esta Gaceta contiene 24 páginas, costo equivalente
a 10,05 % valor Unidad Tributaria
Caracas, miércoles 28 de noviembre de 2018
página original (tal como se publicó)