Gaceta Oficial N° 40.853
Página 1
SUMARIO
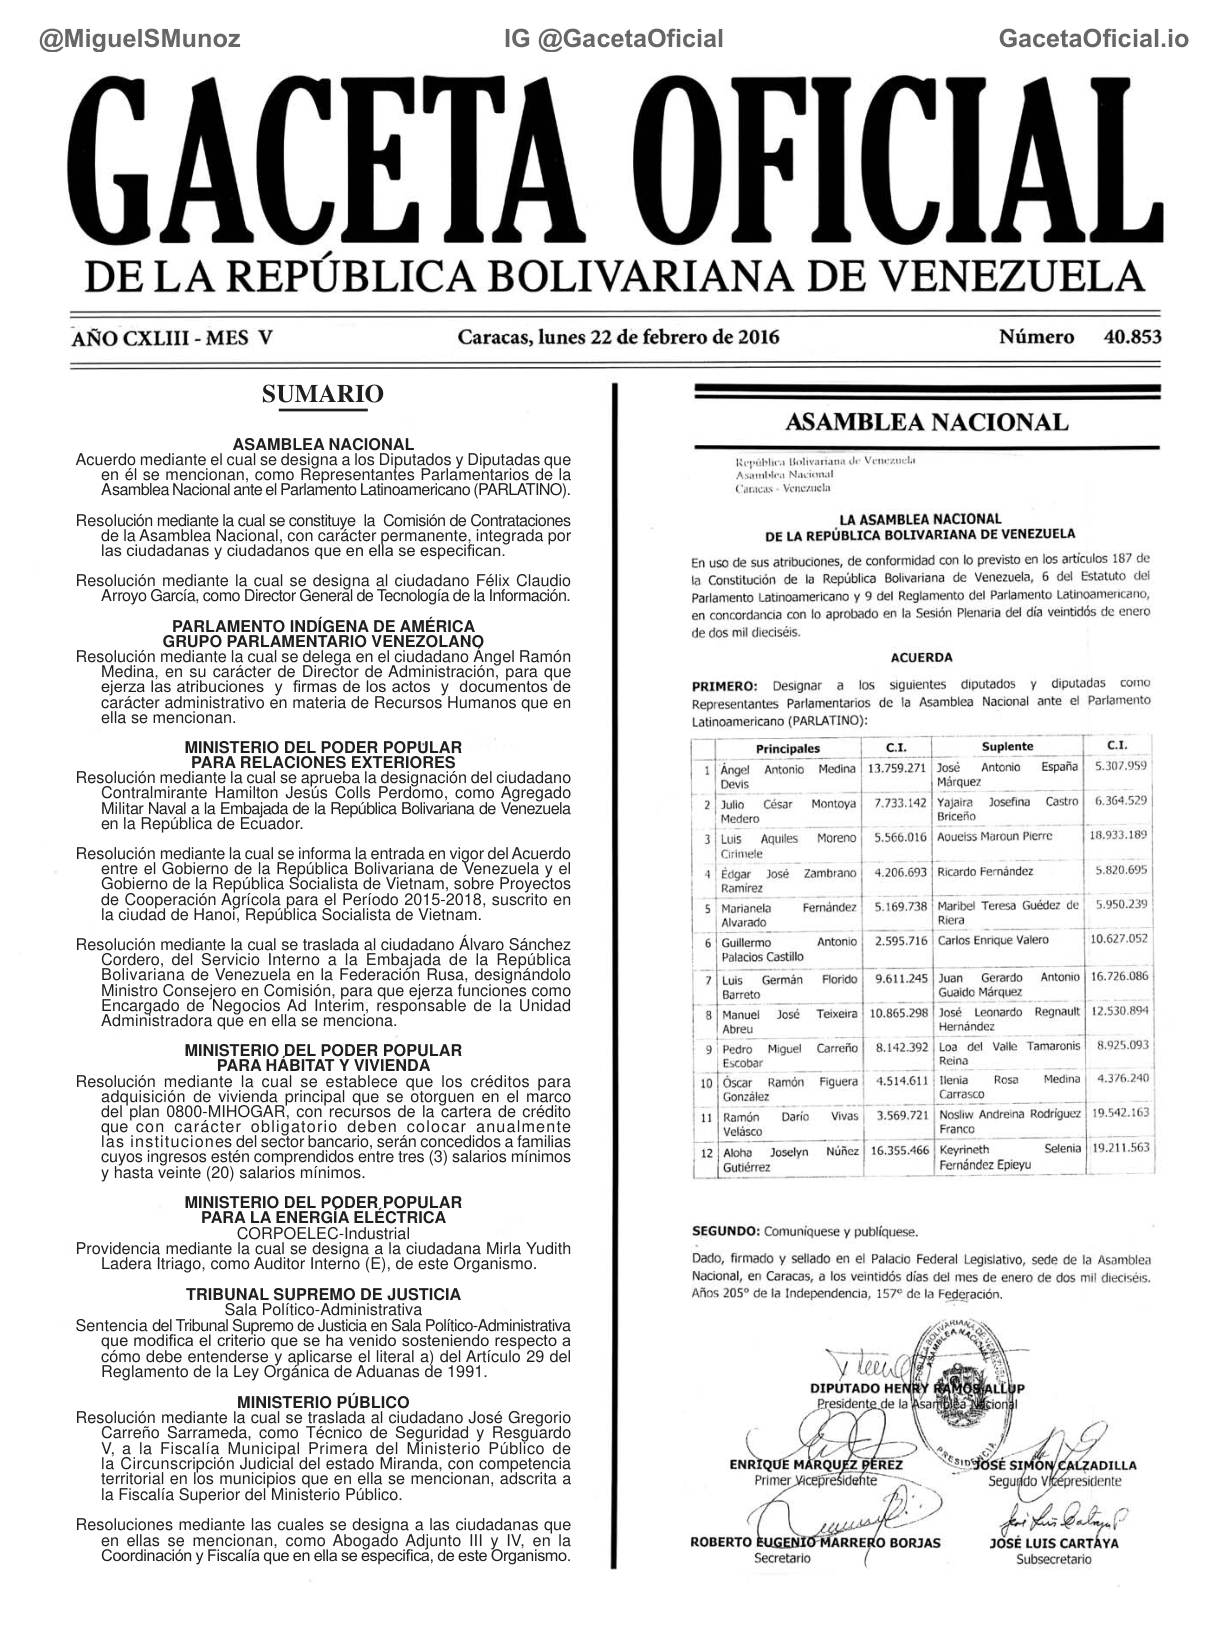
ASAMBLEA NACIONAL Acuerdo mediante el cual se designa a los Diputados y Diputadas que en él se mencionan, como Representantes Parlamentarios de la Asamblea Nacional ante el Parlamento Latinoamericano (PARLATINO).
Resolución mediante la cual se constituye la Comisión de Contrataciones de la Asamblea Nacional, con carácter permanente, integrada por las ciudadanas y ciudadanos que en ella se especifican.
Resolución mediante la cual se designa al ciudadano Félix Claudio Arroyo García, como Director General de Tecnología de la Información.
PARLAMENTO INDÍGENA DE AMÉRICA GRUPO PARLAMENTARIO VENEZOLANO Resolución mediante la cual se delega en el ciudadano Ángel Ramón Medina, en su carácter de Director de Administración, para que ejerza las atribuciones y firmas de los actos y documentos de carácter administrativo en materia de Recursos Humanos que en ella se mencionan.
MINISTERIO DEL PODER POPULAR
PARA RELACIONES EXTERIORES Resolución mediante la cual se aprueba la designación del ciudadano Contralmirante Hamilton Jesús Colls Perdomo, como Agregado Militar Naval a la Embajada de la República Bolivariana de Venezuela en la República de Ecuador.
Resolución mediante la cual se informa la entrada en vigor del Acuerdo entre el Gobierno de la República Bolivariana de Venezuela y el Gobierno de la República Socialista de Vietnam, sobre Proyectos de Cooperación Agrícola para el Período 2015-2018, suscrito en la ciudad de Hanoi, República Socialista de Vietnam.
Resolución mediante la cual se traslada al ciudadano Álvaro Sánchez Cordero, del Servicio Interno a la Embajada de la República Bolivariana de Venezuela en la Federación Rusa, designándolo Ministro Consejero en Comisión, para que ejerza funciones como Encargado de Negocios Ad Interim, responsable de la Unidad Administradora que en ella se menciona.
MINISTERIO DEL PODER POPULAR
PARA HÁBITAT Y VIVIENDA Resolución mediante la cual se establece que los créditos para adquisición de vivienda principal que se otorguen en el marco del plan 0800-MIHOGAR, con recursos de la cartera de crédito que con carácter obligatorio deben colocar anualmente las instituciones del sector bancario, serán concedidos a familias cuyos ingresos estén comprendidos entre tres (3) salarios mínimos y hasta veinte (20) salarios mínimos.
MINISTERIO DEL PODER POPULAR
PARA LA ENERGÍA ELÉCTRICA
CORPOELEC-Industrial Providencia mediante la cual se designa a la ciudadana Mirla Yudith Ladera Itriago, como Auditor Interno (E), de este Organismo.
TRIBUNAL SUPREMO DE JUSTICIA
Sala Político-Administrativa Sentencia del Tribunal Supremo de Justicia en Sala Político-Administrativa que modifica el criterio que se ha venido sosteniendo respecto a cómo debe entenderse y aplicarse el literal a) del Artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991.
MINISTERIO PÚBLICO Resolución mediante la cual se traslada al ciudadano José Gregorio Carreño Sarrameda, como Técnico de Seguridad y Resguardo V, a la Fiscalía Municipal Primera del Ministerio Público de la Circunscripción Judicial del estado Miranda, con competencia territorial en los municipios que en ella se mencionan, adscrita a la Fiscalía Superior del Ministerio Público.
Resoluciones mediante las cuales se designa a las ciudadanas que en ellas se mencionan, como Abogado Adjunto III y IV, en la Coordinación y Fiscalía que en ella se especifica, de este Organismo.
@MiguelSMunoz IG @GacetaOficial GacetaOficial.io
página original (tal como se publicó)
Página 2
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.488 Ropública Bolivariana de Vonezuela Asamblea Nacional Presidencia Caracas -Venexuda
NO0-16
ASAMBLEA NACIONAL
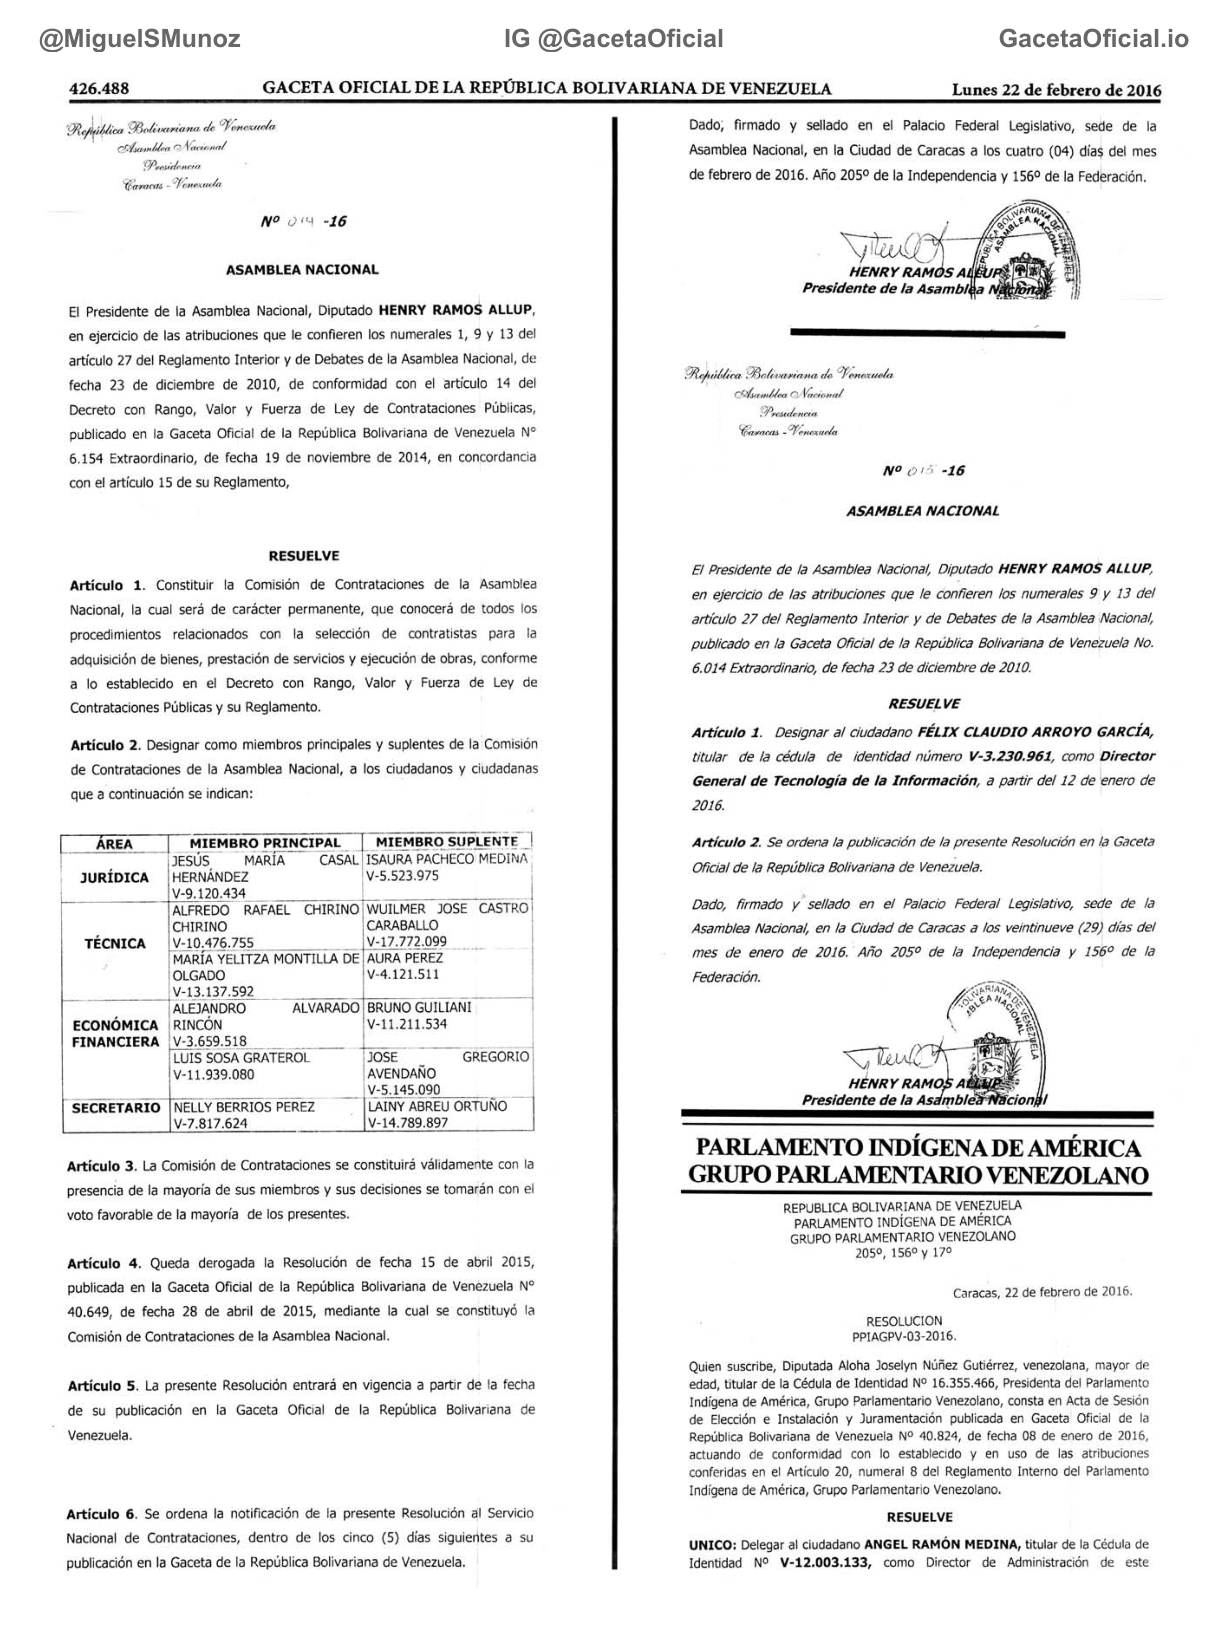
El Presidente de la Asamblea Nacional, Diputado HENRY RAMos ALLUP, en ejercicio de las atribuciones que le confieren los numerales 1, 9 y 13 del artículo 27 del Reglamento Interior y de Debates de la Asamblea Nacional, de fecha 23 de diciembre de 2010, de conformidad con el artículo 14 del Decreto con Rango, Valor y Fuerza de Ley de Contrataciones Públicas, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.154 Extraordinario, de fecha 19 de noviembre de 2014, en concordancia con el artículo 15 de su Reglamento,
RESUELVE Artículo 1. Constituir la Comisión de Contrataciones de la Asamblea Nacional, la cual será de carácter permanente, que conocerá de todos los procedimientos relacionados con la selección de contratistas para la adquisición de bienes, prestación de servicios y ejecución de obras, conforme a lo establecido en el Decreto con Rango, Valor y Fuerza de Ley de Contrataciones Públicas y su Reglamento.
Artículo 2. Designar como miembros principales y suplentes de la Comisión de Contrataciones de la Asamblea Nacional, a los ciudadanos y ciudadanas que a continuación se indican:
ÁREA MIEMBRO PRINCIPAL MIEMBRO SUPLENTE MARÍA CASAL ISAURA PACHECO MEDINA JESÚS JURÍDICA V-5.523.975 HERNÁNDEZ V-9.120.434 WUILMER JOSE CASTRO RAFAEL CHIRINO ALFREDO CARABALLO CHIRINO TÉCNICA V-17.772.099 V-10.476.755 AURA PEREZ MARÍA YELITZA MONTILLA DE V-4.121.511 OLGADO V-13.137.592 BRUNO GUILIANI ALEJANDRO ALVARADO ECONÓMICA RINCÓN V-11.211.534 V-3.659.518 FINANCIERA JOSE LUIS SOSA GRATEROL GREGORIO AVENDAÑO V-11.939.080 V-5.145.090 LAINY ABREU ORTUÑO NELLY BERRIOS PEREZ SECRETARIO V-7.817.624 V-14.789.897
Artículo 3. La Comisión de Contrataciones se constituirá válidamente con la presencia de la mayoría de sus miembros y sus decisiones se tomarán con el voto favorable de la mayoría de los presentes.
Artículo 4. Queda derogada la Resolución de fecha 15 de abril 2015, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.649, de fecha 28 de abril de 2015, mediante la cual se constituyó la Comisión de Contrataciones de la Asamblea Nacional.
Artículo 5. La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 6. Se ordena la notificación de la presente Resolución al Servicio Nacional de Contrataciones, dentro de los cinco (5) días siguientes a su publicación en la Gaceta de la República Bolivariana de Venezuela.
Lunes 22 de febrero de 2016 Dado; firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en la Ciudad de Caracas a los cuatro (04) días del mes de febrero de 2016. Año 205º de la Independencia y 156º de la Federación.
ytiuey HENRY RAMOS ALEUP Presidente de la Asamblea Naciona Ropública Bolivariana de Veneruela Asamblea Nacional Presidencia Caracas -Vonezuela Nº015 -16
ASAMBLEA NACIONAL
El Presidente de la Asamblea Nacional, Diputado HENRY RAMos ALLUP, en ejercicio de las atribuciones que le confieren los numerales 9 y 13 del artículo 27 del Reglamento Interior y de Debates de la Asamblea Nacional, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela No.
6.014 Extraordinario, de fecha 23 de diciembre de 2010.
RESUELVE Artículo 1. Designar al Ciudadano FÉLIX CLAUDIO ARROYO GARCÍA, titular de la cédula de identidad número V-3.230.961, como Director General de Tecnología de la Información, a partir del 12 de enero de 2016.
Artículo 2. Se ordena la publicación de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dado, firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en la Ciudad de Caracas a los veintinueve (29) días del mes de enero de 2016. Año 205º de la Independencia y 156º de la Federación.
y HENRY RAMOS AÉLUP Presidente de la Asamblea Nacionpl PARLAMENTO INDÍGENA DE AMÉRICA GRUPO PARLAMENTARIO VENEZOLANO REPUBLICA BOLIVARIANA DE VENEZUELA PARLAMENTO INDÍGENA DE AMÉRICA GRUPO PARLAMENTARIO VENEZOLANO 205°, 156º y 17°
Caracas, 22 de febrero de 2016.
RESOLUCION PPIAGPV-03-2016.
Quien suscribe, Diputada Aloha Joselyn Núñez Gutiérrez, venezolana, mayor de edad, titular de la Cédula de Identidad N° 16.355.466, Presidenta del Parlamento Indígena de América, Grupo Parlamentario Venezolano, consta en Acta de Sesión de Elección e Instalación y Juramentación publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.824, de fecha 08 de enero de 2016, actuando de conformidad con lo establecido y en uso de las atribuciones conferidas en el Artículo 20, numeral 8 del Reglamento Interno del Parlamento Indígena de América, Grupo Parlamentario Venezolano.
RESUELVE UNICO: Delegar al ciudadano ANGEL RAMÓN MEDINA, titular de la Cédula de Identidad N° V-12.003.133, como Director de Administración de este
página original (tal como se publicó)
Página 3
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
Lunes 22 de febrero de 2016
Organismo, designado mediante Resolución PPIAGPv-01-2016, públicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.826 del 12 de enero del 2016, para que ejerza las atribuciones y firmas de los actos y documentos de carácter administrativos en materia de Recursos Humanos que a continuación se indican:
1. Planificar y desarrollar la ejecución financiera de la Institución.
2. Dirigir y controlar los procedimientos contables.
3. Preparar informes sobre los resultados de la gestión administrativa.
4. Dirigir y controlar los servicios generales y logísticos de la institución.
5. Participar en el comité de licitaciones para adquisición de bienes y servicios.
6. Dirigir, controlar y evaluar el trabajo del personal subalterno y Rendir cuentas.
7. Autorizar pagos, órdenes de compra, movilización de bienes muebles.
8. Controlar todas las operaciones referentes a los valores o documentos contables emitidos por el organismo.
9. Analizar la contabilidad de bienes nacionales.
10. Supervisar el trabajo que se realice en la unidad de trabajo 11. Coadyuvar con la Secretaría y la Dirección de Recursos Humanos en la elaboración de la Memoria y Cuenta Anual, Informe de Gestión y Plan Operativo Anual.
12. Establecer las formas y condiciones de los nombramientos, contratación y destitución o remoción del personal del organismo.
13. Cualquier otra actividad afín a su cargo, asignada por el Presidente o Presidenta de la institución.
Dado, firmado y sellado en el Parlamento Indígena de América, Grupo Parlamentario Venezolano, en la ciudad de Caracas a los 22 días del mes de febrero de 2016.
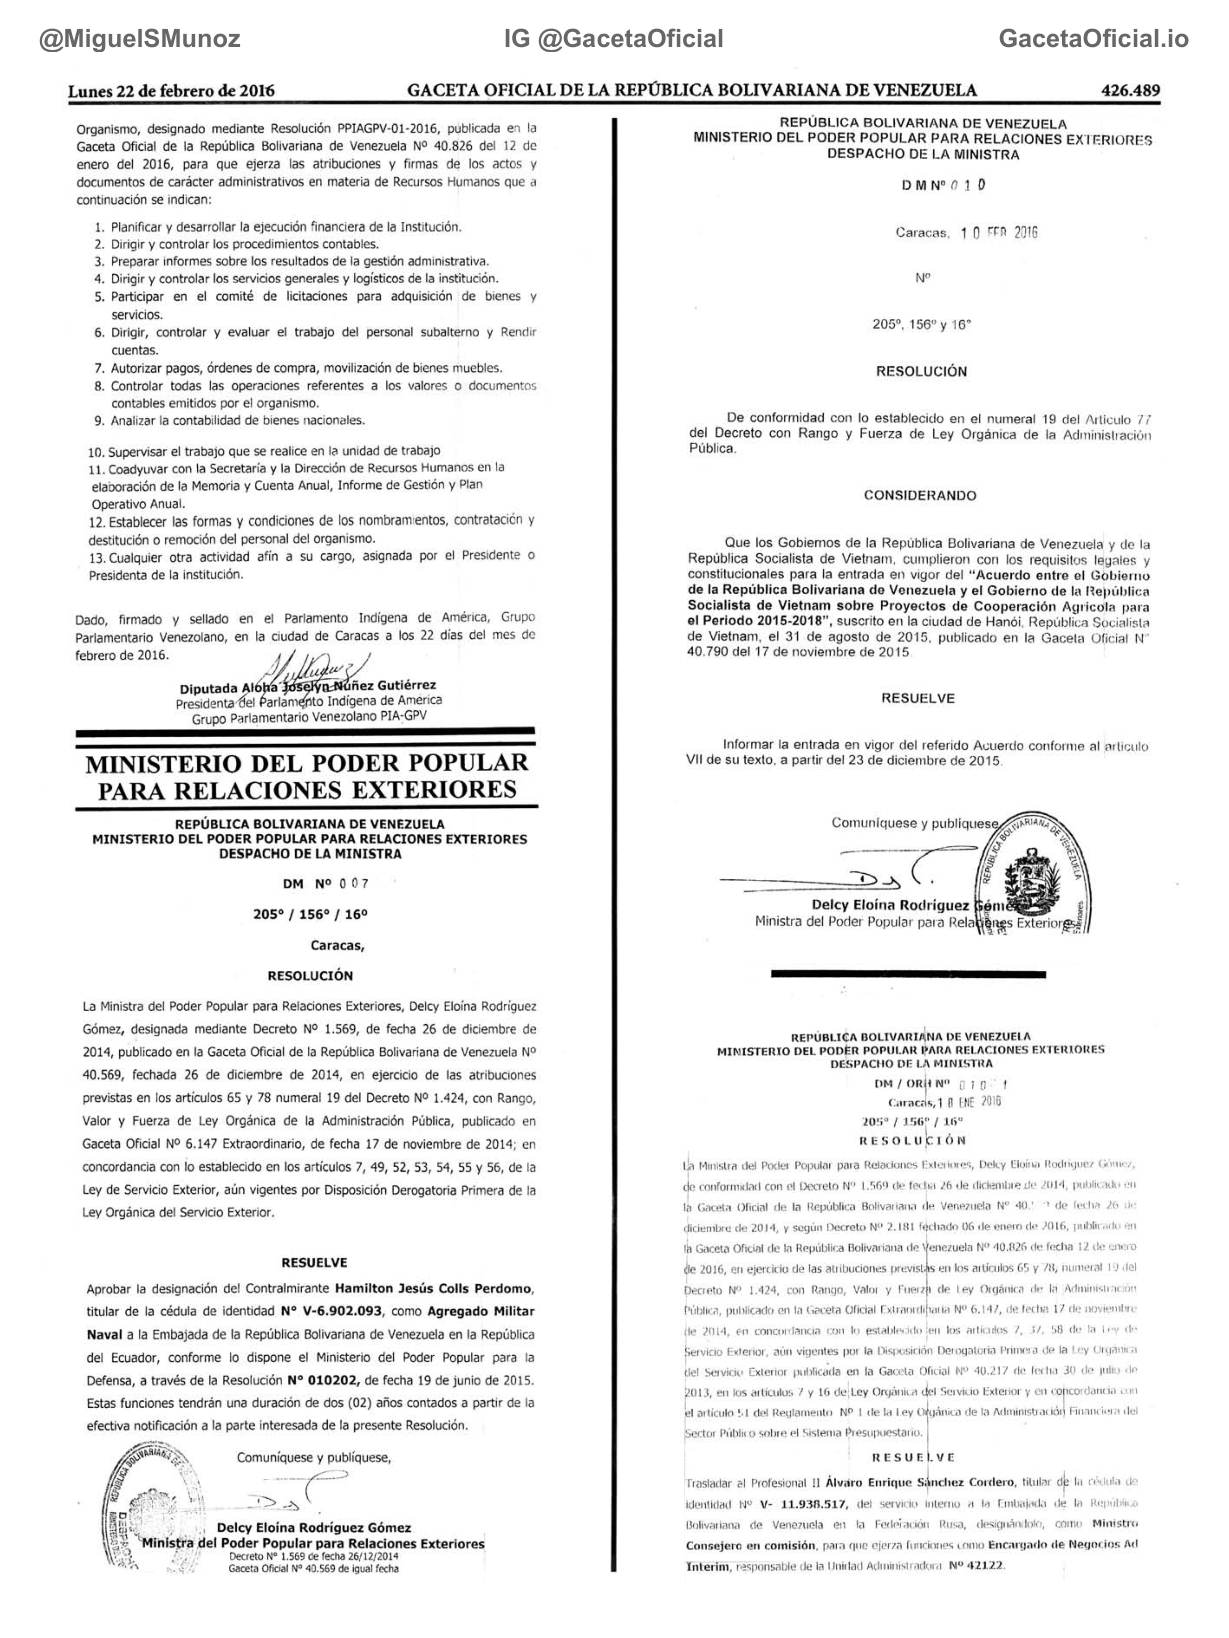
lugu Diputada Aloha Joselyn Nuñez Gutiérrez Presidenta del Parlamento Indigena de América Grupo Parlamentario Venezolano PIA-GPV MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DE LA MINISTRA DM N° 0 07 205° / 156° / 16º Caracas, RESOLUCIÓN La Ministra del Poder Popular para Relaciones Exteriores, Delcy Eloína Rodríguez Gómez, designada mediante Decreto N° 1.569, de fecha 26 de diciembre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.569, fechada 26 de diciembre de 2014, en ejercicio de las atribuciones previstas en los artículos 65 y 78 numeral 19 del Decreto N° 1.424, con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en Gaceta Oficial N° 6.147 Extraordinario, de fecha 17 de noviembre de 2014; en concordancia con lo establecido en los artículos 7, 49, 52, 53, 54, 55 y 56, de la Ley de Servicio Exterior, aún vigentes por Disposición Derogatoria Primera de la Ley Orgánica del Servicio Exterior.
RESUELVE Aprobar la designación del Contralmirante Hamilton Jesús Colls Perdomo, titular de la cédula de identidad N° V-6.902.093, como Agregado Militar Naval a la Embajada de la República Bolivariana de Venezuela en la República del Ecuador, conforme lo dispone el Ministerio del Poder Popular para la Defensa, a través de la Resolución N° 010202, de fecha 19 de junio de 2015.
Estas funciones tendrán una duración de dos (02) años contados a partir de la efectiva notificación a la parte interesada de la presente Resolución.
Comuníquese y publíquese, → Delcy Eloína Rodríguez Gómez Ministra del Poder Popular para Relaciones Exteriores Decreto N° 1.569 de fecha 26/12/2014 Gaceta Oficial N° 40.569 de igual fecha
426.489 REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DE LA MINISTRA D M N°010
Caracas, 1 0 FFR 2016
Nº
205°, 156° y 16°
RESOLUCIÓN
De conformidad con lo establecido en el numeral 19 del Articulo 77 del Decreto con Rango y Fuerza de Ley Orgánica de la Administración Pública.
CONSIDERANDO
Que los Gobiernos de la República Bolivariana de Venezuela y de la República Socialista de Vietnam, cumplieron con los requisitos legales y constitucionales para la entrada en vigor del "Acuerdo entre el Gobierno de la República Bolivariana de Venezuela y el Gobierno de la República Socialista de Vietnam sobre Proyectos de Cooperación Agricola para el Periodo 2015-2018", suscrito en la ciudad de Hanói, República Socialista de Vietnam, el 31 de agosto de 2015, publicado en la Gaceta Oficial N° 40.790 del 17 de noviembre de 2015
RESUELVE
Informar la entrada en vigor del referido Acuerdo conforme al articulo VIl de su texto, a partir del 23 de diciembre de 2015.
Comuníquese y publiquese
Delcy Eloína Rodriguez Gém Ministra del Poder Popular para Relaenes Exterior
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODÉR POPULAR PARA RELACIONES EXTERIORES DESPACHO DE LA MINISTRA DM/ORINO010-1 Caracas, 1 8 ENE 2016 205° / 1.56† / 16º RESOLUCIÓN La Ministra del Poder Popular para Relaciones Exteriores, Delcy Eioina Rodriguez Gómez, de conformidad con el Decreto N° 1.569 de fecha 26 de diciembre de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40. 7 de fecha 26 die:
diciembre de 2014, y según Decreto Nº 2.181 fechado 06 de enero de 2016, publicado en fa Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.826 de fecha 12 de enero de 2016, en ejercicio de las atribuciones previstas en los artículos 65 y 78, numeral 19 del Decreto No 1.424, con Rango, Valor y Fuerza de Ley Orgánica de la Acdministraciórr Pública, publicado en la Gaceta Oficial Extraordinaria Nº 6.147, de fecha 17 de noviembre de 2014, en concordancia con lo establecido en los artículos 7, 37. 58 de la 1.eγ de Servicio Exterior, aún vigentes por la Disposición Derogatoria Primera de la Ley Orgánica del Servicio Exterior publicada en la Gaceta Oficial No 40.217 de fecha 30 de julio de 2013, en los artículos 7 y 16 de Ley Orgánica del Servicio Exterior y en concordancia con el articulo 51 del Reglamento Nº 1 de la Ley Osgánica de la Administraciór Financiera del Sector Público sobre el Sistema Presupuestario.
RESUEIVE Trasladar al Profesional Il Álvaro Enrique Sánchez Cordero, titular de la cédula de identidad N° V- 11.938.517, del servicio interno a la Embajada de la Repúbiuca Bolivariana de Venezuela enla Fedeiación Rusa, designándolo, como Ministro Consejero en comisión, para que ejerza funciones como Encargado de Negocios Ad Interim, responsable de la Unidad Administradora Nº 421.22.
página original (tal como se publicó)
Página 4
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.490
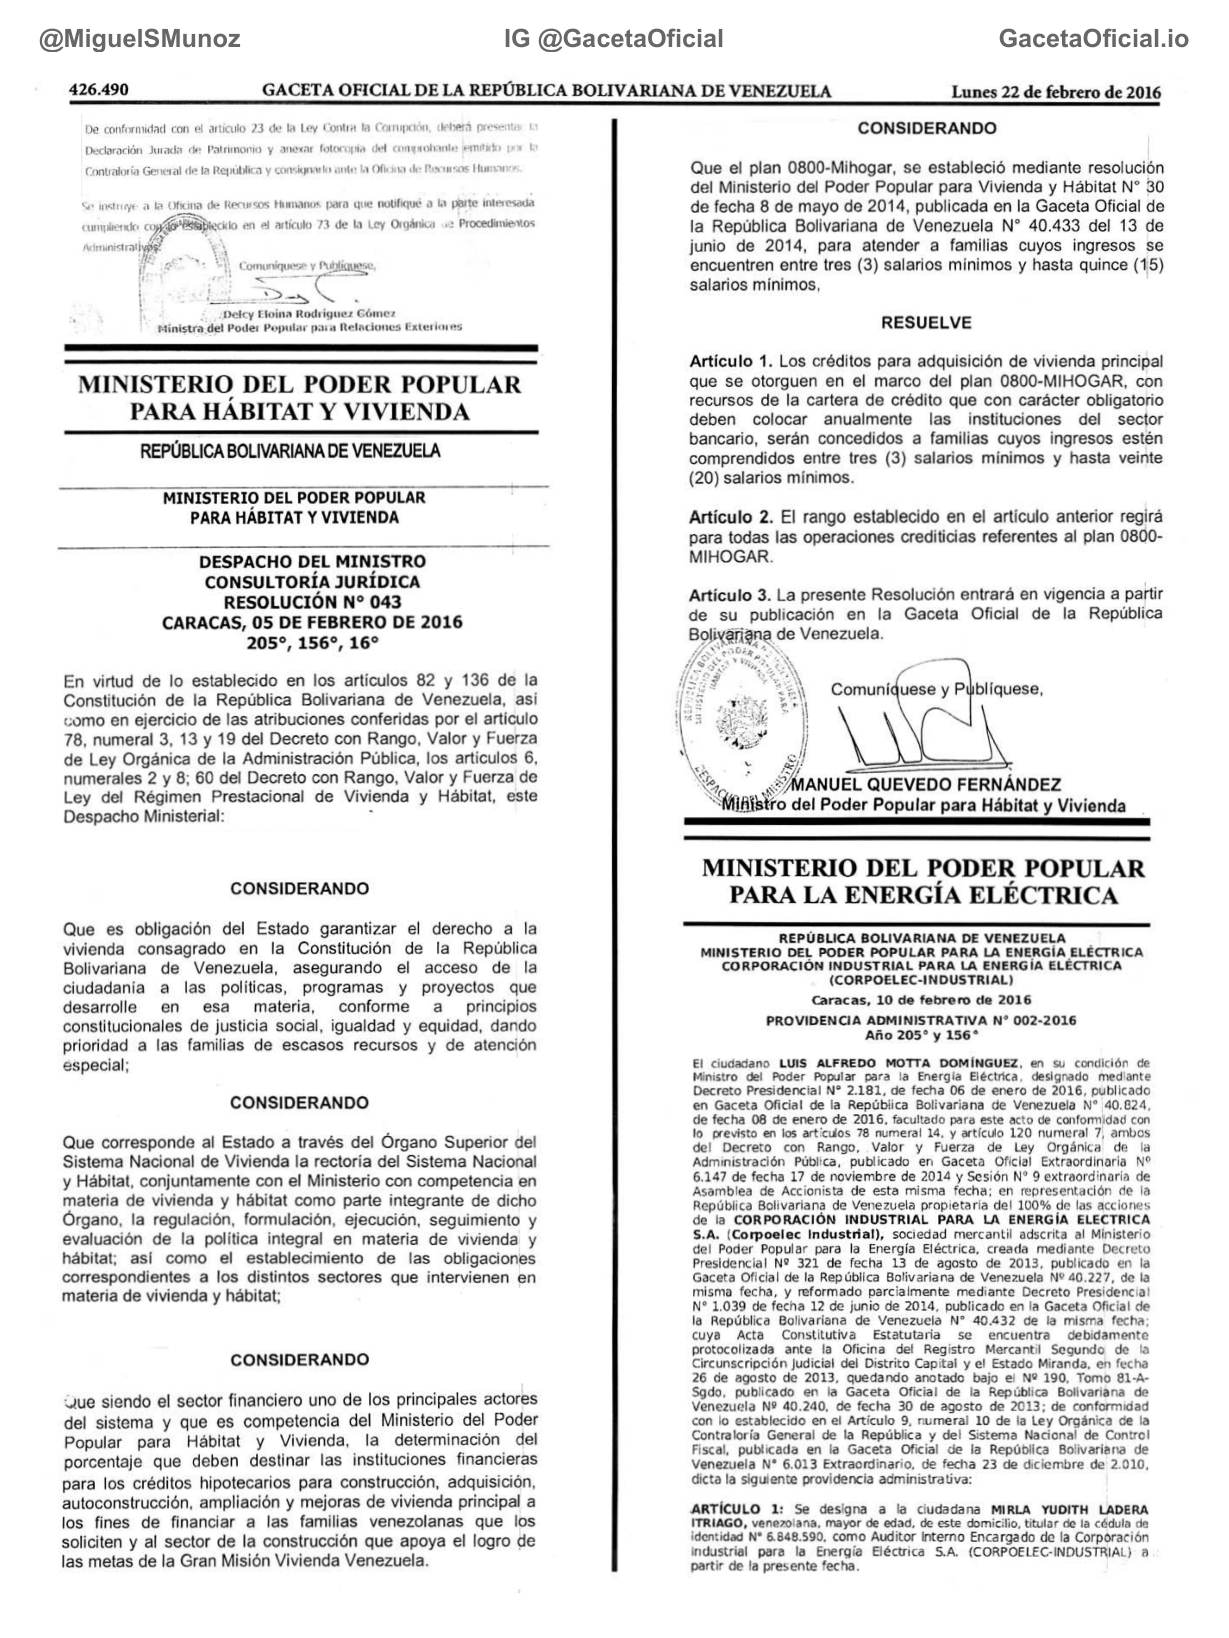
De conformidad con el articulo 23 de la Ley Contra la Corrupción, deberá presenta 1:
Declaración Jurada de Patrimonio y anexar fotocopia del comprobante emitido por 1a Contraloría General de la República y consignarlo ante la Oficina de Recursos Humanos.
Se instruye a la Oficina de Recursos Humanos para que notifique a la parte interesada cumpliendo copão-establecido en el artículo 73 de la Ley Orgánica e Procedimientos
Comuniquese y Publíquese, Delcy Eloina Rodriguez Gómez Ministra del Poder Popular para Relaciones Exteriores
MINISTERIO DEL PODER POPULAR PARA HÁBITAT Y VIVIENDA REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA HÁBITAT Y VIVIENDA
DESPACHO DEL MINISTRO CONSULTORÍA JURÍDICA RESOLUCIÓN N° 043 CARACAS, 05 DE FEBRERO DE 2016 205°, 156°, 16° En virtud de lo establecido en los artículos 82 y 136 de la Constitución de la República Bolivariana de Venezuela, asi como en ejercicio de las atribuciones conferidas por el artículo 78, numeral 3, 13 y 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, los articulos 6, numerales 2 y 8; 60 del Decreto con Rango, Valor y Fuerza de Ley del Régimen Prestacional de Vivienda y Hábitat, este Despacho Ministerial:
CONSIDERANDO
Que es obligación del Estado garantizar el derecho a la vivienda consagrado en la Constitución de la República Bolivariana de Venezuela, asegurando el acceso de la ciudadanía a las políticas, programas y proyectos que desarrolle en esa materia, conforme a principios constitucionales de justicia social, igualdad y equidad, dando prioridad a las familias de escasos recursos y de atención especial;
CONSIDERANDO Que corresponde al Estado a través del Órgano Superior del Sistema Nacional de Vivienda la rectoría del Sistema Nacional y Hábitat, conjuntamente con el Ministerio con competencia en materia de vivienda y hábitat como parte integrante de dicho Órgano, la regulación, formulación, ejecución, seguimiento y evaluación de la política integral en materia de vivienda y hábitat; así como el establecimiento de las obligaciones correspondientes a los distintos sectores que intervienen en materia de vivienda y hábitat;
CONSIDERANDO Que siendo el sector financiero uno de los principales actores del sistema y que es competencia del Ministerio del Poder Popular para Hábitat y Vivienda, la determinación del porcentaje que deben destinar las instituciones financieras para los créditos hipotecarios para construcción, adquisición, autoconstrucción, ampliación y mejoras de vivienda principal a los fines de financiar a las familias venezolanas que los soliciten y al sector de la construcción que apoya el logro de las metas de la Gran Misión Vivienda Venezuela.
Lunes 22 de febrero de 2016 CONSIDERANDO
Que el plan 0800-Mihogar, se estableció mediante resolución del Ministerio del Poder Popular para Vivienda y Hábitat N° 30 de fecha 8 de mayo de 2014, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.433 del 13 de junio de 2014, para atender a familias cuyos ingresos se encuentren entre tres (3) salarios mínimos y hasta quince (15) salarios mínimos, RESUELVE Artículo 1. Los créditos para adquisición de vivienda principal que se otorguen en el marco del plan 0800-MIHOGAR, con recursos de la cartera de crédito que con carácter obligatorio deben colocar anualmente las instituciones del sector bancario, serán concedidos a familias cuyos ingresos estén comprendidos entre tres (3) salarios mínimos y hasta veinte (20) salarios mínimos.
Artículo 2. El rango establecido en el artículo anterior regirá para todas las operaciones crediticias referentes al plan 0800- MIHOGAR.
Artículo 3. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese y Pψblíquese,
MANUEL QUEVEDO FERNÁNDEZ
MINISTERIO DEL PODER POPULAR PARA LA ENERGÍA ELÉCTRICA
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA ENERGÍA ELÉCTRICA CORPORACIÓN INDUSTRIAL PARA LA ENERGÍA ELÉCTRICA (CORPOELEC-INDUSTRIAL) Caracas, 10 de febrero de 2016 PROVIDENCIA ADMINISTRATIVA N° 002-2016 Año 205° y 156° El CiUdadanO LUIS ALFREDO MOTTA DOMÍNGUEZ, en Su CondiCión de Ministro del Poder Popular para la Energía Eléctrica, designado mediante Decreto Presidencial N° 2.181, de fecha 06 de enero de 2016, publicado en Gaceta Oficial de la Repúbica Bolivariana de Venezuela N° 40.824, de fecha 08 de enero de 2016, facultado para este acto de conformidad con lo previsto en los articulos 78 numeral 14. y artículo 120 numeral 7, ambos del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública. publicado en Gaceta Oficial Extraordinaria Nº 6.147 de fecha 17 de noviembre de 2014 y Sesión N° 9 extraordinaria de Asamblea de Accionista de esta misma fecha; en representación de la República Bolivariana de Venezuela propietaria del 100% de las acciones de la CORPORACIÓN INDUSTRIAL PARA LA ENERGÍA ELECTRICA S.A. (Corpoelec Industrial), sociedad mercantil adscrita al Ministerio del Poder Popular para la Energía Eléctrica, creada mediante Decreto Presidencial N° 321 de fecha 13 de agosto de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.227, de la misma fecha, y reformado parcialmente mediante Decreto Presidencial N° 1.039 de fecha 12 de junio de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.432 de la misma fecha;
cuya Acta Constitutiva Estatutaria se encuentra debidamente protocolizada ante la Oficina del Registro Mercantil Segundo de la Circunscripción Judicial del Distrito Capital y el Estado Miranda, en fecha 26 de agosto de 2013, quedando anotado bajo el Nº 190, Tomo 81-A- Sgdo, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.240, de fecha 30 de agosto de 2013; de conformidad con lo establecido en el Artículo 9, numeral 10 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinario, de fecha 23 de diciembre de 2.010, dicta la siguiente providencia administrativa:
ITRIAGo, venezolana, mayor de edad, de este domicilio, titular de la cédula de identidad N° 6.848.590, como Auditor Interno Encargado de la Corporación industrial para la Energía Eléctrica S.A. (CORPOELEC-INDUSTRIAL) a partir de la presente fecha.
página original (tal como se publicó)
Página 5
426.491
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
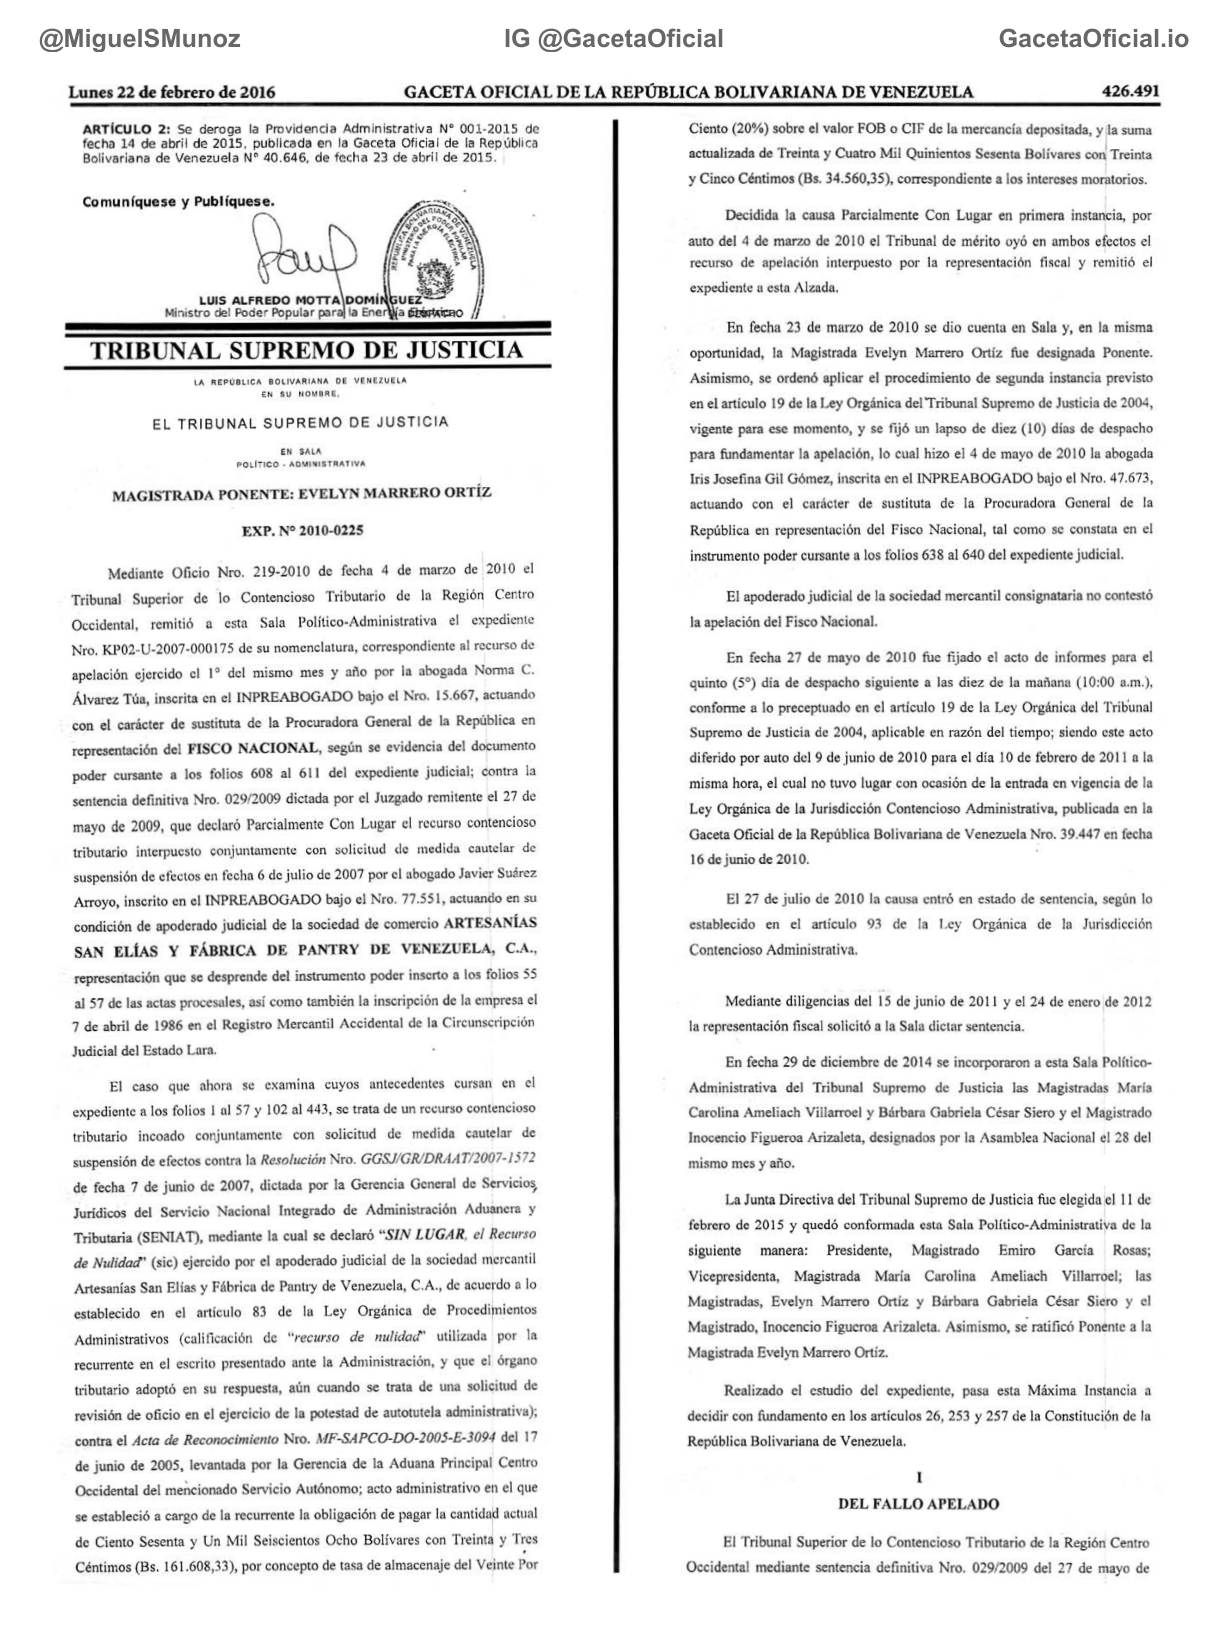
Lunes 22 de febrero de 2016 ARTícuLo 2: Se deroga la Providencia Administrativa N° 001-2015 de fecha 14 de abrii de 2015, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.646, de fecha 23 de abril de 2015.
Comuníquese y Publíquese.
LUIS ALFREDO MOTTA DOMÍNGUEZ Ministro del Poder Popular para la Enería étstuicao TRIBUNAL SUPREMO DE JUSTICIA LA REPÚBLICA BOLIVARIANA DE VENEZUELA EN SU NOMBRE, EL TRIBUNAL SUPREMO DE JUSTICIA EN SALA POLITICO - ADMINISTRATIVA MAGISTRADA PONENTE: EVELYN MARRERO ORTÍZ EXP. N° 2010-0225 Mediante Oficio Nro. 219-2010 de fecha 4 de marzo de 2010 el Tribunal Superior de lo Contencioso Tributario de la Región Centro Occidental, remitió a esta Sala Político-Administrativa el expediente Nro. KP02-U-2007-000175 de su nomenclatura, correspondiente al recurso de apelación ejercido el 1° del mismo mes y año por la abogada Norma C.
Álvarez Tua, inscrita en el INPREABOGADO bajo el Nro. 15.667, actuando con el carácter de sustituta de la Procuradora General de la República en representación del FISCO NACIONAL, según se evidencia del documento poder cursante a los folios 608 al 611 del expediente judicial; contra la sentencia definitiva Nro. 029/2009 dictada por el Juzgado remitente el 27 de mayo de 2009, que declaró Parcialmente Con Lugar el recurso contencioso tributario interpuesto conjuntamente con solicitud de medida cautelar de suspensión de efectos en fecha 6 de julio de 2007 por el abogado Javier Suárez Arroyo, inscrito en el INPREABOGADO bajo el Nro. 77.551, actuando en su condición de apoderado judicial de la sociedad de comercio ARTESANÍAS SAN ELÍAS Y FÁBRICA DE PANTRY DE VENEZUELA, C.A., representación que se desprende del instrumento poder inserto a los folios 55 al 57 de las actas procesales, así como también la inscripción de la empresa el 7 de abril de 1986 en el Registro Mercantil Accidental de la Circunscripción Judicial del Estado Lara.
El caso que ahora se examina cuyos antecedentes cursan en el expediente a los folios 1 al 57 y 102 al 443, se trata de un recurso contencioso tributario incoado conjuntamente con solicitud de medida cautelar de suspensión de efectos contra la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007, dictada por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), mediante la cual se declaró “SIN LUGAR, el Recurso de Nulidad" (sic) ejercido por el apoderado judicial de la sociedad mercantil Artesanías San Elías y Fábrica de Pantry de Venezuela, C.A., de acuerdo a lo establecido en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos (calificación de “recurso de nulidad" utilizada por la recurrente en el escrito presentado ante la Administración, y que el órgano tributario adoptó en su respuesta, aún cuando se trata de una solicitud de revisión de oficio en el ejercicio de la potestad de autotutela administrativa);
contra el Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005, levantada por la Gerencia de la Aduana Principal Centro Occidental del mencionado Servicio Autónomo; acto administrativo en el que se estableció a cargo de la recurrente la obligación de pagar la cantidad actual de Ciento Sesenta y Un Mil Seiscientos Ocho Bolívares con Treinta y Tres Céntimos (Bs. 161.608,33), por concepto de tasa de almacenaje del Veinte Por Ciento (20%) sobre el valor FOB o CIF de la mercancía depositada, y la suma actualizada de Treinta y Cuatro Mil Quinientos Sesenta Bolívares con Treinta y Cinco Céntimos (Bs. 34.560,35), correspondiente a los intereses moratorios.
Decidida la causa Parcialmente Con Lugar en primera instancia, por auto del 4 de marzo de 2010 el Tribunal de mérito oyó en ambos efectos el recurso de apelación interpuesto por la representación fiscal y remitió el expediente a esta Alzada.
En fecha 23 de marzo de 2010 se dio cuenta en Sala y, en la misma oportunidad, la Magistrada Evelyn Marrero Ortiz fue designada Ponente.
Asimismo, se ordenó aplicar el procedimiento de segunda instancia previsto en el artículo 19 de la Ley Orgánica del Tribunal Supremo de Justicia de 2004, vigente para ese momento, y se fijó un lapso de diez (10) días de despacho para fundamentar la apelación, lo cual hizo el 4 de mayo de 2010 la abogada Iris Josefina Gil Gómez, inscrita en el INPREABOGADO bajo el Nro. 47.673, actuando con el carácter de sustituta de la Procuradora General de la República en representación del Fisco Nacional, tal como se constata en el instrumento poder cursante a los folios 638 al 640 del expediente judicial.
El apoderado judicial de la sociedad mercantil consignataria no contestó la apelación del Fisco Nacional.
En fecha 27 de mayo de 2010 fue fijado el acto de informes para el quinto (5°) día de despacho siguiente a las diez de la mañana (10:00 a.m.), conforme a lo preceptuado en el artículo 19 de la Ley Orgánica del Tribunal Supremo de Justicia de 2004, aplicable en razón del tiempo; siendo este acto diferido por auto del 9 de junio de 2010 para el día 10 de febrero de 2011 a la misma hora, el cual no tuvo lugar con ocasión de la entrada en vigencia de la Ley Orgánica de la Jurisdicción Contencioso Administrativa, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nro. 39.447 en fecha 16 de junio de 2010.
El 27 de julio de 2010 la causa entró en estado de sentencia, según lo establecido en el artículo 93 de la Ley Orgánica de la Jurisdicción Contencioso Administrativa.
Mediante diligencias del 15 de junio de 2011 y el 24 de enero de 2012 la representación fiscal solicitó a la Sala dictar sentencia.
En fecha 29 de diciembre de 2014 se incorporaron a esta Sala Político- Administrativa del Tribunal Supremo de Justicia las Magistradas Maria Carolina Ameliach Villarroel y Bárbara Gabriela César Siero y el Magistrado Inocencio Figueroa Arizaleta, designados por la Asamblea Nacional el 28 del mismo mes y año.
La Junta Directiva del Tribunal Supremo de Justicia fue elegida el 11 de febrero de 2015 y quedó conformada esta Sala Político-Administrativa de la siguiente manera: Presidente, Magistrado Emiro García Rosas;
Vicepresidenta, Magistrada María Carolina Ameliach Villarroel; las Magistradas, Evelyn Marrero Ortíz y Bárbara Gabriela César Siero y el Magistrado, Inocencio Figueroa Arizaleta. Asimismo, se ratificó Ponente a la Magistrada Evelyn Marrero Ortíz.
Realizado el estudio del expediente, pasa esta Máxima Instancia a decidir con fundamento en los artículos 26, 253 y 257 de la Constitución de la República Bolivariana de Venezuela.
1 DEL FALLO APELADO
El Tribunal Superior de lo Contencioso Tributario de la Región Centro Occidental mediante sentencia definitiva Nro. 029/2009 del 27 de mayo de
página original (tal como se publicó)
Página 6
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
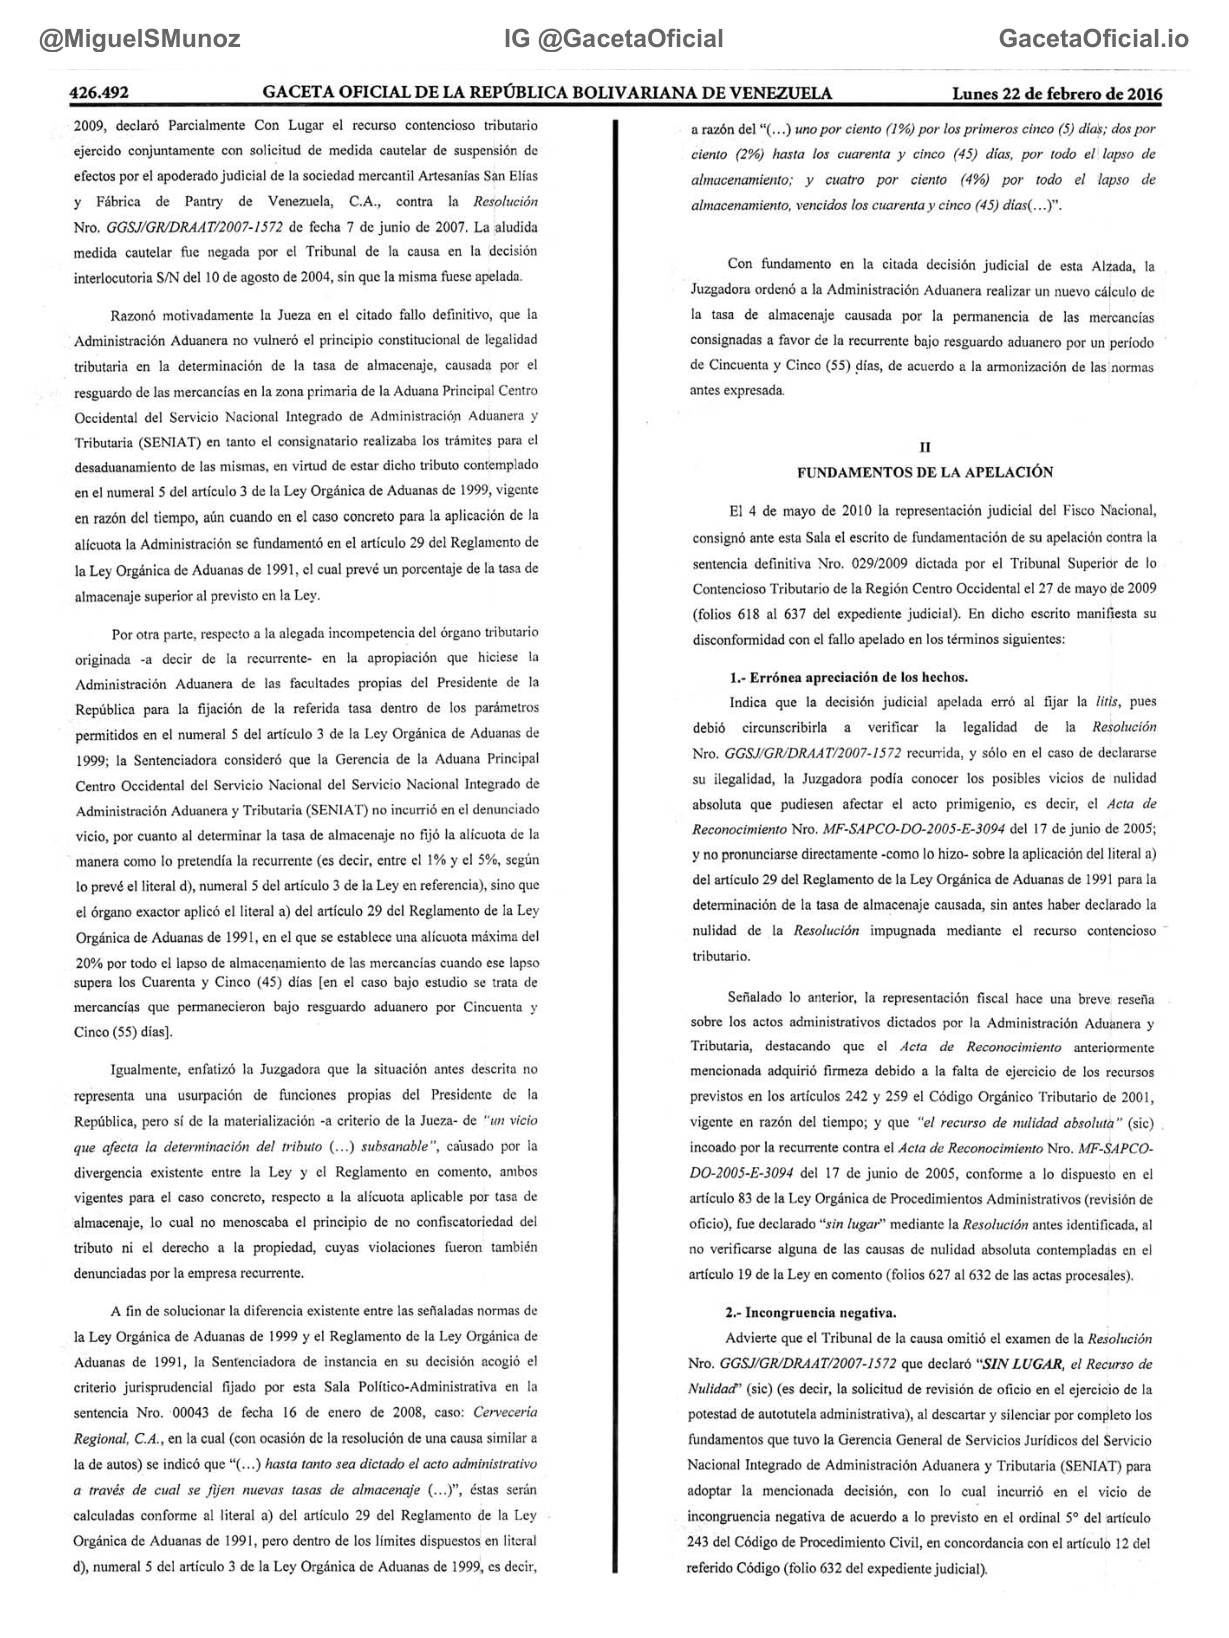
426.492 2009, declaró Parcialmente Con Lugar el recurso contencioso tributario ejercido conjuntamente con solicitud de medida cautelar de suspensión de efectos por el apoderado judicial de la sociedad mercantil Artesanías San Elías y Fábrica de Pantry de Venezuela, C.A., contra la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007. La aludida medida cautelar fue negada por el Tribunal de la causa en la decisión interlocutoria S/N del 10 de agosto de 2004, sin que la misma fuese apelada.
Razonó motivadamente la Jueza en el citado fallo definitivo, que la Administración Aduanera no vulneró el principio constitucional de legalidad tributaria en la determinación de la tasa de almacenaje, causada por el resguardo de las mercancías en la zona primaria de la Aduana Principal Centro Occidental del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) en tanto el consignatario realizaba los trámites para el desaduanamiento de las mismas, en virtud de estar dicho tributo contemplado en el numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, vigente en razón del tiempo, aún cuando en el caso concreto para la aplicación de la alícuota la Administración se fundamentó en el artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991, el cual prevé un porcentaje de la tasa de almacenaje superior al previsto en la Ley.
Por otra parte, respecto a la alegada incompetencia del órgano tributario originada -a decir de la recurrente- en la apropiación que hiciese la Administración Aduanera de las facultades propias del Presidente de la República para la fijación de la referida tasa dentro de los parámetros permitidos en el numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999; la Sentenciadora consideró que la Gerencia de la Aduana Principal Centro Occidental del Servicio Nacional del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) no incurrió en el denunciado vicio, por cuanto al determinar la tasa de almacenaje no fijó la alícuota de la manera como lo pretendía la recurrente (es decir, entre el 1% y el 5%, según lo prevé el literal d), numeral 5 del artículo 3 de la Ley en referencia), sino que el órgano exactos aplicó el literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991, en el que se establece una alícuota máxima del 20% por todo el lapso de almacenamiento de las mercancías cuando ese lapso supera los Cuarenta y Cinco (45) días [en el caso bajo estudio se trata de mercancías que permanecieron bajo resguardo aduanero por Cincuenta y Cinco (55) días].
Igualmente, enfatizó la Juzgadora que la situación antes descrita no representa una usurpación de funciones propias del Presidente de la República, pero sí de la materialización -a criterio de la Jueza- de "un vicio que afecta la determinación del tributo (...) subsanable", causado por la divergencia existente entre la Ley y el Reglamento en comento, ambos vigentes para el caso concreto, respecto a la alícuota aplicable por tasa de almacenaje, lo cual no menoscaba el principio de no confiscatoriedad del tributo ni el derecho a la propiedad, cuyas violaciones fueron también denunciadas por la empresa recurrente.
A fin de solucionar la diferencia existente entre las señaladas normas de la Ley Orgánica de Aduanas de 1999 y el Reglamento de la Ley Orgánica de Aduanas de 1991, la Sentenciadora de instancia en su decisión acogió el criterio jurisprudencial fijado por esta Sala Político-Administrativa en la sentencia Nro. 00043 de fecha 16 de enero de 2008, caso: Cervecería Regional, C.A., en la cual (con ocasión de la resolución de una causa similar a la de autos) se indicó que “(...) hasta tanto sea dictado el acto administrativo a través de cual se fijen nuevas tasas de almacenaje (.)", éstas serán calculadas conforme al literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991, pero dentro de los límites dispuestos en literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, es decir, Lunes 22 de febrero de 2016 a razón del “(...) uno por ciento (1%) por los primeros cinco (5) días; dos por ciento (2%) hasta los cuarenta y cinco (45) días, por todo el lapso de almacenamiento; y cuatro por ciento (4%) por todo el lapso de almacenamiento, vencidos los cuarenta y cinco (45) días(...)".
Con fundamento en la citada decisión judicial de esta Alzada, la Juzgadora ordenó a la Administración Aduanera realizar un nuevo cálculo de la tasa de almacenaje causada por la permanencia de las mercancías consignadas a favor de la recurrente bajo resguardo aduanero por un período de Cincuenta y Cinco (55) días, de acuerdo a la armonización de las normas antes expresada.
II FUNDAMENTOS DE LA APELACIÓN El 4 de mayo de 2010 la representación judicial del Fisco Nacional, consignó ante esta Sala el escrito de fundamentación de su apelación contra la sentencia definitiva Nro. 029/2009 dictada por el Tribunal Superior de lo Contencioso Tributario de la Región Centro Occidental el 27 de mayo de 2009 (folios 618 al 637 del expediente judicial). En dicho escrito manifiesta su disconformidad con el fallo apelado en los términos siguientes:
1.- Errónea apreciación de los hechos.
Indica que la decisión judicial apelada erró al fijar la litis, pues debió circunscribirla a verificar la legalidad de la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 recurrida, y sólo en el caso de declararse su ilegalidad, la Juzgadora podía conocer los posibles vicios de nulidad absoluta que pudiesen afectar el acto primigenio, es decir, el Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005;
y no pronunciarse directamente -como lo hizo- sobre la aplicación del literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991 para la determinación de la tasa de almacenaje causada, sin antes haber declarado la nulidad de la Resolución impugnada mediante el recurso contencioso tributario.
Señalado lo anterior, la representación fiscal hace una breve reseña sobre los actos administrativos dictados por la Administración Aduanera y Tributaria, destacando que el Acta de Reconocimiento anteriormente mencionada adquirió firmeza debido a la falta de ejercicio de los recursos previstos en los artículos 242 y 259 el Código Orgánico Tributario de 2001, vigente en razón del tiempo; y que "“el recurso de nulidad absoluta" (sic) incoado por la recurrente contra el Acta de Reconocimiento Nro. MF-SAPCO- DO-2005-E-3094 del 17 de junio de 2005, conforme a lo dispuesto en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos (revisión de oficio), fue declarado “sin lugar" mediante la Resolución antes identificada, al no verificarse alguna de las causas de nulidad absoluta contempladas en el artículo 19 de la Ley en comento (folios 627 al 632 de las actas procesales).
2.- Incongruencia negativa.
Advierte que el Tribunal de la causa omitió el examen de la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 que declaró "SIN LUGAR, el Recurso de Nulidad" (sic) (es decir, la solicitud de revisión de oficio en el ejercicio de la potestad de autotutela administrativa), al descartar y silenciar por completo los fundamentos que tuvo la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) para adoptar la mencionada decisión, con lo cual incurrió en el vicio de incongruencia negativa de acuerdo a lo previsto en el ordinal 5° del artículo 243 del Código de Procedimiento Civil, en concordancia con el artículo 12 del referido Código (folio 632 del expediente judicial).
página original (tal como se publicó)
Página 7
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
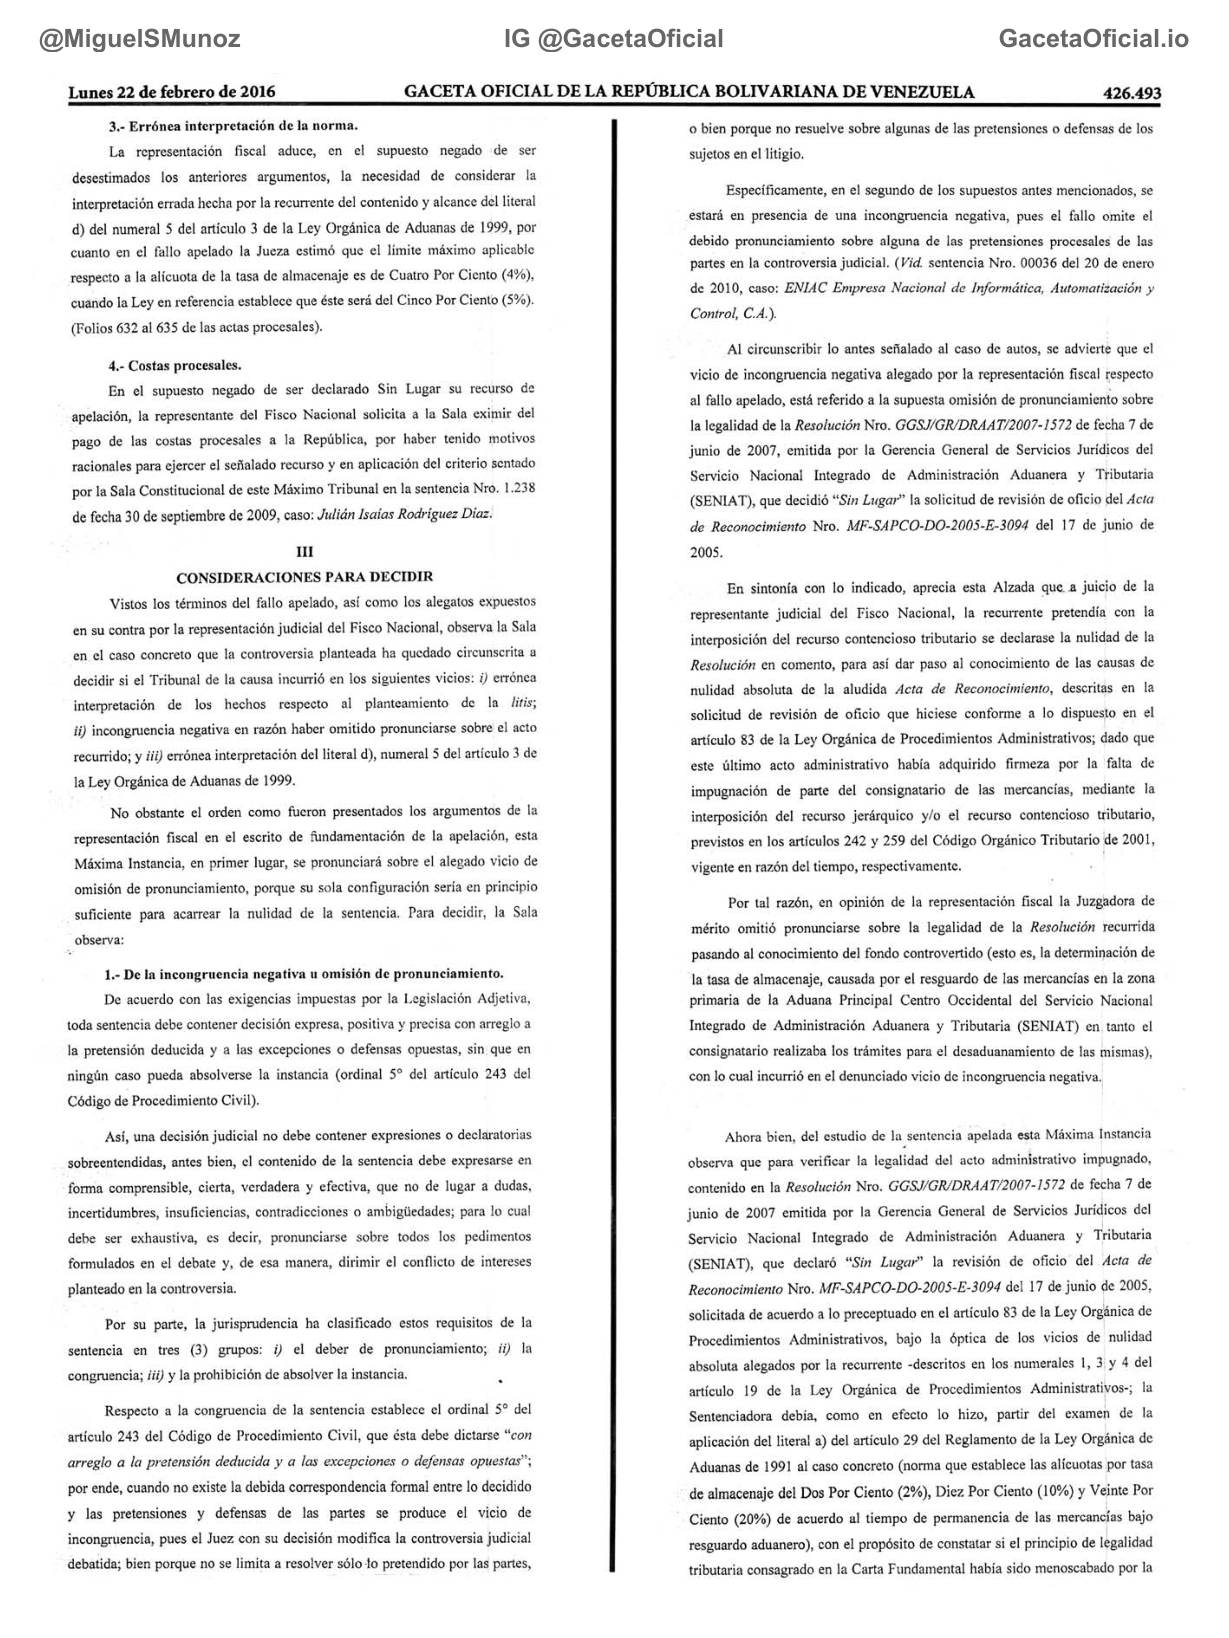
Lunes 22 de febrero de 2016 3.- Errónea interpretación de la norma.
La representación fiscal aduce, en el supuesto negado de ser desestimados los anteriores argumentos, la necesidad de considerar la interpretación errada hecha por la recurrente del contenido y alcance del literal d) del numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, por cuanto en el fallo apelado la Jueza estimó que el límite máximo aplicable respecto a la alícuota de la tasa de almacenaje es de Cuatro Por Ciento (4%), cuando la Ley en referencia establece que éste será del Cinco Por Ciento (5%).
(Folios 632 al 635 de las actas procesales).
4.- Costas procesales.
En el supuesto negado de ser declarado Sin Lugar su recurso de apelación, la representante del Fisco Nacional solicita a la Sala eximir del pago de las costas procesales a la República, por haber tenido motivos racionales para ejercer el señalado recurso y en aplicación del criterio sentado por la Sala Constitucional de este Máximo Tribunal en la sentencia Nro. 1.238 de fecha 30 de septiembre de 2009, caso: Julián Isaías Rodríguez Diaz.
III CONSIDERACIONES PARA DECIDIR Vistos los términos del fallo apelado, así como los alegatos expuestos en su contra por la representación judicial del Fisco Nacional, observa la Sala en el caso concreto que la controversia planteada ha quedado circunscrita a decidir si el Tribunal de la causa incurrió en los siguientes vicios: i) errónea interpretación de los hechos respecto al planteamiento de la litis;
ii) incongruencia negativa en razón haber omitido pronunciarse sobre el acto recurrido; y iii) errónea interpretación del literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999.
No obstante el orden como fueron presentados los argumentos de la representación fiscal en el escrito de fundamentación de la apelación, esta Máxima Instancia, en primer lugar, se pronunciará sobre el alegado vicio de omisión de pronunciamiento, porque su sola configuración sería en principio suficiente para acarrear la nulidad de la sentencia. Para decidir, la Sala observa:
1.- De la incongruencia negativa u omisión de pronunciamiento.
De acuerdo con las exigencias impuestas por la Legislación Adjetiva, toda sentencia debe contener decisión expresa, positiva y precisa con arreglo a la pretensión deducida y a las excepciones o defensas opuestas, sin que en ningún caso pueda absolverse la instancia (ordinal 5° del artículo 243 del Código de Procedimiento Civil).
Así, una decisión judicial no debe contener expresiones o declaratorias sobreentendidas, antes bien, el contenido de la sentencia debe expresarse en forma comprensible, cierta, verdadera y efectiva, que no de lugar a dudas, incertidumbres, insuficiencias, contradicciones o ambigúedades; para lo cual debe ser exhaustiva, es decir, pronunciarse sobre todos los pedimentos formulados en el debate y, de esa manera, dirimir el conflicto de intereses planteado en la controversia.
Por su parte, la jurisprudencia ha clasificado estos requisitos de la sentencia en tres (3) grupos: i) el deber de pronunciamiento; ii) la congruencia; iii) y la prohibición de absolver la instancia.
.
Respecto a la congruencia de la sentencia establece el ordinal 5° del artículo 243 del Código de Procedimiento Civil, que ésta debe dictarse “con arreglo a la pretensión deducida y a las excepciones o defensas opuestas”;
por ende, cuando no existe la debida correspondencia formal entre lo decidido y las pretensiones y defensas de las partes se produce el vicio de incongruencia, pues el Juez con su decisión modifica la controversia judicial debatida; bien porque no se limita a resolver sólo -to pretendido por las partes, 426.493 o bien porque no resuelve sobre algunas de las pretensiones o defensas de los sujetos en el litigio.
Específicamente, en el segundo de los supuestos antes mencionados, se estará en presencia de una incongruencia negativa, pues el fallo omite el debido pronunciamiento sobre alguna de las pretensiones procesales de las partes en la controversia judicial. (Vid. sentencia Nro. 00036 del 20 de enero de 2010, caso: ENIAC Empresa Nacional de Informática, Automatización y Control, C.A.).
Al circunscribir lo antes señalado al caso de autos, se advierte que el vicio de incongruencia negativa alegado por la representación fiscal respecto al fallo apelado, está referido a la supuesta omisión de pronunciamiento sobre la legalidad de la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007, emitida por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), que decidió “Sin Lugar” la solicitud de revisión de oficio del Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005.
En sintonía con lo indicado, aprecia esta Alzada que a juicio de la representante judicial del Fisco Nacional, la recurrente pretendía con la interposición del recurso contencioso tributario se declarase la nulidad de la Resolución en comento, para así dar paso al conocimiento de las causas de nulidad absoluta de la aludida Acta de Reconocimiento, descritas en la solicitud de revisión de oficio que hiciese conforme a lo dispuesto en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos; dado que este último acto administrativo había adquirido firmeza por la falta de impugnación de parte del consignatario de las mercancías, mediante la interposición del recurso jerárquico y/o el recurso contencioso tributario, previstos en los artículos 242 y 259 del Código Orgánico Tributario de 2001, vigente en razón del tiempo, respectivamente.
Por tal razón, en opinión de la representación fiscal la Juzgadora de mérito omitió pronunciarse sobre la legalidad de la Resolución recurrida pasando al conocimiento del fondo controvertido (esto es, la determinación de la tasa de almacenaje, causada por el resguardo de las mercancías en la zona primaria de la Aduana Principal Centro Occidental del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) en tanto el consignatario realizaba los trámites para el desaduanamiento de las mismas), con lo cual incurrió en el denunciado vicio de incongruencia negativa.
Ahora bien, del estudio de la sentencia apelada esta Máxima Instancia observa que para verificar la legalidad del acto administrativo impugnado, contenido en la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007 emitida por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), que declaró “Sin Lugar” la revisión de oficio del Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005, solicitada de acuerdo a lo preceptuado en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos, bajo la óptica de los vicios de nulidad absoluta alegados por la recurrente -descritos en los numerales 1, 3 y 4 del artículo 19 de la Ley Orgánica de Procedimientos Administrativos-; la Sentenciadora debía, como en efecto lo hizo, partir del examen de la aplicación del literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991 al caso concreto (norma que establece las alícuotas por tasa de almacenaje del Dos Por Ciento (2%), Diez Por Ciento (10%) y Veinte Por Ciento (20%) de acuerdo al tiempo de permanencia de las mercancías bajo resguardo aduanero), con el propósito de constatar si el principio de legalidad tributaria consagrado en la Carta Fundamental había sido menoscabado por la
página original (tal como se publicó)
Página 8
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.494
Administración Aduanera con la aludida Acta de Reconocimiento y, asi, determinar si la Resolución impugnada se encontraba conforme a derecho.
Como resultado del razonamiento anterior, la Juzgadora de mérito no encontró que el mencionado principio constitucional hubiese sido vulnerado, tomando en cuenta que el tributo exigido por el órgano exactos se encuentra tipificado en el artículo 31 de la Ley Orgánica de Aduanas de 1999 (y se causa por la demora para retirar las mercancías en resguardo aduanero, luego de vencido el plazo para la deciaración de aduanas); en consecuencia, consideró la Jueza que el acto administrativo primigenio no se encuentra viciado de nulidad absoluta y que, en todo caso, adolece de una “nulidad relativa" respecto a la alícuota aplicada para la determinación de la tasa de almacenaje, lo cual le condujo a juzgar que la Resolución impugnada fue emitida conforme a derecho por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT). De allí que la Sala no observe en la causa bajo análisis, haberse configurado el denunciado vicio de incongruencia negativa por omisión de pronunciamiento, por no encontrar vulnerado el ordinal 5° del artículo 243 del Código de Procedimiento Civil. Así se declara.
2.- De los vicios de errónea interpretación de los hechos y de la norma contemplada en el literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999.
La representación fiscal advierte que la Jueza en la sentencia apelada erró al fijar la litis, pues debió circunscribir el análisis a verificar la legalidad de la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 impugnada, y que sólo en el caso de declarar su ilegalidad, podía entrar a conocer los posibles vicios de nulidad absoluta que pudiesen afectar el acto primigenio, es decir, el Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005;
y no pronunciarse directamente sobre la aplicación del literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991 para la determinación de la tasa de almacenaje causada, sin antes haber declarado la nulidad del acto administrativo recurrido mediante el recurso contencioso tributario.
Con vista a lo antes indicado, esta Sala, como lo señaló en el punto anterior, considera que la revisión de la legalidad que hizo la Jueza del acto administrativo impugnado -la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007- fue acertada. En efecto, la Sentenciadora analizó la denuncia sobre la existencia de vicios de nulidad absoluta en el acto primigenío, en el entendido de que la configuración de alguno de ellos hubiese dado lugar a la declaratoria de nulidad de la mencionada Resolución, dictada con ocasión de la solicitud de revisión de oficio peticionada por la recurrente con fundamento en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos y que la Administración respondió “Sin Lugar”. Ciertamente, de haber resultado viciada de nulidad absoluta el Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005, también asi lo estaría la Resolución recurrida.
Asi las cosas, visto el argumento de la representación fiscal atinente a que sólo ante la declaratoria de nulidad de la Resolución Nro. GG$J/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007, la Juzgadora podía revisar el acto administrativo contenido en el Acta de Reconocimiento Nro. MF-SAPCO-DO-2005-E-3094 del 17 de junio de 2005, relativo a la determinación de la tasa de almacenaje causada por el resguardo de las mercancías en la zona primaria de la Aduana Principal Centro Occidental del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT); esta Alzada estima necesario precisar que, aún cuando los actos administrativos antes identificados no se encuentran viciados de nulidad Lunes 22 de febrero de 2016 absoluta, no pasa inadvertida la existencia de un vicio de anulabilidad que puede ser subsanado, como ha ocurrido en el caso bajo análisis y fue indicado en el fallo apelado, respecto a la cuantificación de la tasa de almacenaje en el acto administrativo primigenio, aspecto el cual fue ratificado en la Resolución impugnada.
Dicho vicio de anulabilidad se configura por haberse determinado la tasa de almacenaje causada por el depósito de las mercancías consignadas a nombre de la empresa recurrente, en un porcentaje superior al establecido en el literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999.
Ahora bien, esta Máxima Instancia observa que los artículos 30 y 31 de la Ley Orgánica de Aduanas, publicada en la Gaceta Oficial Nro. 5.353 Extraordinario de fecha 17 de junio de 1999, aplicable en razón del tiempo, prevén lo siguiente:
“Articulo 30.- Las mercancias objeto de operaciones aduaneras deberán ser declaradas a la aduana por quienes acrediten la cualidad jurídica de consignatario, exportador o remitente, dentro de los cinco (5) dias hábiles siguientes a su ingreso a las zonas de almacenamiento debidamente autorizadas, según el caso, mediante la documentación y condiciones que determine el Reglamento.
Articulo 31.- Cuando la declaración de las mercancias se efectúe fuera del plazo que se establezca y las mismas hayan permanecido bajo la responsabilidad de la Administración Aduanera, el consignatario aceptante pagará el almacenaje a que hubiere lugar, salvo que el retardo fuere imputable a la Administración (...)".
Las disposiciones jurídicas que anteceden establecen la obligatoria declaración ante la aduana de las mercancías sujetas a operaciones aduaneras y el consecuente pago por el servicio de almacenaje prestado por la Administración Aduanera en los plazos en ellas previstos.
Sobre la última de las exigencias, referida al pago de la tasa de almacenaje, el artículo 62 de la Ley en comentario preceptúa:
"Artículo 62.- Cuando las mercancias hayan permanecido bajo la responsabilidad de la Aduana, la demora en el retiro de los efectos por causa imputable al consignatario o exportador dará lugar al cobro de la tasa de almacenaje prevista en el literal d) del numeral 5, del articulo 3 de esta Ley".
El literal d), numeral 5 del artículo 3 de la citada Ley Orgánica de Aduanas de 1999, contempla lo siguiente:
"Artículo 3.- Corresponde al Presidente de la República en Consejo de Ministros:
...omissis...
5) Fijar las tasas y determinar las cantidades que deben pagar los usuarios de los servicios que preste la Administración Aduanera, según lo establezca el Reglamento, dentro de los siguientes límites:
...omiss...
d) Entre cinco milésimas de unidad tributaria (0.005 U.T.) y una décima de unidad tributaria (0.1 U.T.) por metro cúbico o por tonelada; o entre uno por ciento (1%) y el cinco por ciento (5%) del valor FOB o CIF de las mercancias, por el depósito o permanencia de éstas en los almacenes, patios u otras dependencias adscritas a las aduanas (...)".
(Destacado de la Sala).
En atención a lo señalado en la disposición normativa prevista en el artículo 62 de la Ley Orgánica de Aduanas de 1999, el retardo en que incurra el consignatario o importador para el retiro de las mercancías que hayan permanecido en territorio aduanero o bajo responsabilidad de la aduana, dará lugar al cobro de la tasa por concepto de almacenaje establecida en el antes referido literal d), numeral 5 del artículo 3 de dicha Ley.
Asi, del sentido, propósito y razón de la norma contemplada en el último de los artículos mencionados, se desprende la existencia de una habilitación legal por parte del Legislador patrio al Ejecutivo Nacional para la fijación de la tasa por concepto de almacenaje, tomando en cuenta los límites establecidos en el literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, atendiendo precisamente al principio de legalidad consagrado en el artículo 317 de la Constitución de la República Bolivariana de Venezuela, que se erige como postulado fundamental del sistema tributario
página original (tal como se publicó)
Página 9
Lunes 22 de febrero de 2016
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA al consagrar que “(...) no podrán cobrarse impuestos, tasas, ni contribuciones que no estén establecidos en la ley (...)".
Esta atribución dada al Ejecutivo Nacional en el artículo 3 de la Ley Orgánica de Aduanas de 1999, para que en uso de la potestad tributaria que le ha sido conferida en el artículo 156 de la Constitución de la República Bolivariana de Venezuela, así como la consagrada en el artículo 236 (numeral 10) del Texto Fundamental, dicte el correspondiente acto administrativo habilitante a fin de hacer efectivo el contenido del mencionado artículo 3 de la Ley Orgánica de Aduanas de 1999 en cuanto a la fijación de la tasa de almacenaje; se ha materializado en el Reglamento del Décreto con Rango, Valor y Fuerza de Ley Orgánica de Aduanas sobre las Tasas Aduaneras, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nro. 40.554 del 3 de diciembre de 2014, reimpreso en la mencionada Gaceta Oficial bajo el Nro. 40.555 de fecha 4 del mismo mes y año, en el que -aún cuando no es aplicable al caso bajo estudio en razón del tiempo- el Ejecutivo Nacional estableció las tasas de almacenaje en armonía con los límites dispuestos en la Ley, esto es, en un Uno Por Ciento (1%) para los primeros Seis (6) días de almacenaje, Dos Por Ciento (2%) hasta el día Doce (12), Tres Por Ciento (3%) hasta el día Dieciocho (18), Cuatro Por Ciento (4%) hasta el día Veinticuatro (24) y Cinco Por Ciento (5%) desde el día Veinticinco (25) en adelante.
Precisado lo anterior nada obsta para que en el caso bajo análisis, atendiendo a los límites consagrados en el literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, se aplique el Reglamento de la Ley Orgánica de Aduanas de 1991 vigente durante el almacenaje de las mercaderías objeto de importación, cuyas normas no fueron expresamente derogadas por la prenombrada Ley de 1999.
En este sentido, el literal a) del artículo 29, Capítulo II del Título II del Reglamento de la Ley Orgánica de Aduanas de 1991, señala:
“Artículo 29.- Los usuarios de los almacenes, patios y demás dependencias adscritas a las aduanas, por la permanencia o depósito de las mercancias en dichos lugares, pagarán una tasa mensual advalorem por concepto de almacenaje que se aplicará de la siguiente manera:
a) Desde el vencimiento del plazo legal para la presentación del manifiesto de importación hasta dicha presentación: dos por ciento (2%) por los primeros cinco (5) días; diez por ciento (10%) hasta los cuarenta y cinco (45) días, por todo el lapso de almacenamiento; y veinte por ciento (20%) por todo el lapso de almacenamiento, vencidos los cuarenta y cinco (45) dias. (..)". (Destacado de la Sala).
De la transcripción que antecede se evidencia claramente la contradicción existente entre los porcentajes previstos en el Reglamento de la Ley Orgánica de Aduanas de 1991 y los consagrados en el literal d) del numeral 5 del artículo 3 de la mencionada Ley de 1999, lo que necesariamente amerita una armonización a los efectos de garantizar tanto los intereses patrimoniales de la recurrente como las acreencias a favor del Fisco Nacional por el servicio prestado. Esto, además, genera la seguridad jurídica del ordenamiento interno, en consonancia con lo dispuesto en el numeral 13 del artículo 156 de la Constitución de la República Bolivariana de Venezuela, el cual prevé la “(..) coordinación de las distintas potestades tributarias; para definir principios, parámetros y limitaciones (..)”.
Bajo este contexto, siguiendo los limites establecidos en la Ley Orgánica de Aduanas de 1999, debe entenderse que la tasa de almacenaje a que se refiere el artículo 29 del Regiamento de dicha Ley se aplicará sobre el valor CIF o FOB de las mercancías, es decir, respecto al valor en aduanas de las mismas.
A su vez, en cuanto a los porcentajes a los que alude el citado artículo 29 del Reglamento de la Ley, específicamente, sobre el Dos Por Ciento (2%), Diez Por Ciento (10%) y Veinte Por Ciento (20%), los mismos deben fijarse según lo estatuido en la Ley Orgánica de Aduanas de 1999, conservando los plazos de almacenamiento dispuestos en el literal a) de la norma reglamentaria.
426.495 Sobre este mismo particular, la Sala se ha pronunciado con anterioridad en sentencia Nro. 00043 del 16 de enero de 2008, caso: Cervecería Regional, C.A., al establecer que el mencionado literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991, debe entenderse de la siguiente manera: “uno por ciento (1%) por los primeros cinco (5) días; dos por ciento (2%) hasta los cuarenta y cinco (45) días, por todo el lapso de almacenamiento; y cuatro por ciento (4%) por todo el lapso de almacenamiento, vencidos los cuarenta y cinco (45) días".
No obstante lo sostenido en el mencionado fallo, esta Alzada considera necesario reexaminar dicho criterio, toda vez que no se concibe una tutela judicial efectiva sin que la decisión que dicte el operador de justicia se haga con pleno apego al derecho (vid. fallo de esta Sala Nro. 381 del 14 de abril de 2013, caso: Marriott Venezuela, C.A.); pues se aprecia que no se tomó el límite superior establecido en el literal d), numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, para la fijación de la tasa de almacenaje que corresponde al último plazo dispuesto en el Reglamento de la Ley Orgánica de Aduanas de 1991 -artículo 29, literal a)-; así como tampoco se ajustó a un término medio la alícuota por la permanencia de mercaderías en almacén por un plazo de Cuarenta y Cinco (45) días. A tales efectos, se observa:
Visto que el literal d) del numeral 5 del artículo 3 de la Ley Orgánica de Aduanas de 1999, establece que la tasa de almacenaje será fijada dentro de los siguientes límites: “(...) entre el uno por ciento (1%) y el cinco por ciento (5%) del valor FOB o CIF de las mercancías (...)"; esta Sala estima que, por interpretación auténtica de la norma, y de acuerdo a los plazos de resguardo de las mercancías fijados en la pauta reglamentaria, las alícuotas deben entenderse de la siguiente manera: Uno Por Ciento (1%) por los primeros Cinco (5) días; Tres Por Ciento (3%) hasta los Cuarenta y Cinco (45) días, por todo el lapso de almacenamiento; y Cinco Por Ciento (5%) por todo el lapso de almacenamiento, vencidos los Cuarenta y Cinco (45) días antes indicados.
De manera que hasta el día 3 de diciembre de 2014, fecha en la cual se publicó el Reglamento del Decreto con Rango, Valor y Fuerza de Ley Orgánica de Aduanas sobre las Tasas Aduaneras, que deroga los Capítulos I y II, el artículo 41 del Capítulo III del Título II y el Título III del Reglamento de la Ley Orgánica de Aduanas de 1991, la redacción del literal a) del artículo 29 del Reglamento de la prenombrada Ley del año 1991 deberá entenderse y aplicarse de la manera antes señalada en los casos similares al que aquí se resuelve, a los fines de mantener la debida sintonía entre sus regulaciones con miras a garantizar así el pago de las acreencias que surjan a favor del Fisco Nacional. Asi se declara.
En armonía con lo indicado, es preciso enfatizar que aún cuando la modificación del criterio reexaminado afecta el nuevo cálculo de la tasa de almacenaje ordenado por la sentencia de instancia a la Administración Aduanera y Tributaria en el caso concreto, pues la alícuota para el tiempo de permanencia de las mercancías superior a los Cuarenta y Cinco (45) días varios del Cuatro Por Ciento (4%) al Cinco Por Ciento (5%); esta Sala Político- Administrativa a fin de preservar los principios de seguridad jurídica y confianza legítima o expectativa plausible -cuyo acatamiento impone la Sala Constitucional en su jurisprudencia pacífica y vinculante-, estima que este nuevo criterio deberá aplicarse a causas futuras (efectos ex nunc), en las que rija el literal a) del artículo 29 del Reglamento de la prenombrada Ley del año 1991 en razón del tiempo, a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela. Así se decide.
Sobre la base de las consideraciones expuestas, esta Máxima Instancia declara Sin Lugar la apelación ejercida por la representante del Fisco Nacional contra la sentencia definitiva Nro. 029/2009 dictada por el Tribunal de instancia el 27 de mayo de 2009, que declaró Parcialmente Con Lugar el recurso contencioso tributario incoado conjuntamente con solicitud de medida
página original (tal como se publicó)
Página 10
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.496 cautelar de suspensión de efectos por el apoderado judicial de la empresa Artesanías San Elías y Fábrica de Pantry de Venezuela, C.A., contra la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007, dictada por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT); fallo que se confirma en los términos indicados en esta decisión judicial, es decir, en aplicación del criterio jurisprudencial contenido en la sentencia Nro. 00043 del 16 de enero de 2008, caso: Cerveceria Regional, C.A., en la cual se estima la tasa del Cuatro Por Ciento (4%) sobre el valor FOB o CIF de las mercancías almacenadas por un lapso superior a Cuarenta y Cinco (45) días.
Asimismo, se declara Parcialmente Con Lugar el recurso contencioso tributario interpuesto por la empresa recurrente. Así se decide.
En sintonía con lo expresado, se ordena a la Gerencia de la Aduana Principal Centro Occidental del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), emitir una nueva Planilla de Liquidación a los fines de calcular la cantidad adeudada por la recurrente a razón de: i) tasa por concepto de almacenaje, sobre la base del Cuatro Por Ciento (4%) del valor CIF o FOB de la mercancía, por cuanto la misma estuvo bajo resguardo aduanero durante Cincuenta y Cinco (55) días (ver folios 22 y 23); y ii) intereses moratorios sobre lo adeudado, según lo dispuesto en los artículos 66 y 67 del Código Orgánico Tributario de 2001, aplicable en razón del tiempo. Así se declara.
Declarado como ha sido Parcialmente Con Lugar el recurso contencioso tributario, esta Alzada estima que no procede la condenatoria en costas procesales a las partes en razón de no haber resultado totalmente vencidas en el juicio, conforme a lo establecido en el artículo 334 del Código Orgánico Tributario de 2014. Así se decide.
Asimismo, con el objeto de que el presente cambio jurisprudencial sea conocido por la comunidad tributaria del país, la Sala considera oportuno ordenar la publicación de este fallo en la Gaceta Oficial de la República Bolivariana de Venezuela, en cuyo sumario se indicará textualmente:
“Sentencia del Tribunal Supremo de Justicia en Sala Político-Administrativa que modifica el criterio que se ha venido sosteniendo respecto a cómo debe entenderse y aplicarse el literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991”. Así se decide.
IV DECISIÓN En virtud de las razones precedentemente expuestas, este Tribunal Supremo de Justicia en Sala Político-Administrativa, administrando justicia en nombre de la República y por autoridad de la Ley, declara:
1.- SIN LUGAR la apelación ejercida por la representación judicial del FISCO NACIONAL, contra la sentencia definitiva Nro. 029/2009 dictada por el Tribunal Superior de lo Contencioso Tributario de la Región Centro Occidental en fecha el 27 de mayo de 2009, que declaró Parcialmente Con Lugar el recurso contencioso tributario interpuesto conjuntamente con solicitud de medida cautelar de suspensión de efectos por la sociedad mercantil ARTESANÍAS SAN ELÍAS Y FÁBRICA DE PANTRY DE VENEZUELA, C.A., decisión judicial que se CONFIRMA en los términos expuestos en este fallo.
2.- PARCIALMENTE CON LUGAR el recurso contencioso tributario incoado conjuntamente con solicitud de medida cautelar de suspensión de efectos por la mencionada empresa contra la Resolución Nro. GGSJ/GR/DRAAT/2007-1572 de fecha 7 de junio de 2007, dictada por la Gerencia General de Servicios Jurídicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), mediante la cual se declaró Lunes 22 de febrero de 2016 "SIN LUGAR, el Recurso de Nulidad" intentado conforme a Io dispuesto en el artículo 83 de la Ley Orgánica de Procedimientos Administrativos (relativo a la revisión de oficio), contra el Acta de Reconocimiento Nro. MF-SAPCO- DO-2005-E-3094 del 17 de junio de 2005, levantada por la Gerencia de la Aduana Principal Centro Occidental del aludido Servicio Nacional; actos administrativos que se ANULAN en lo que atañe al cálculo de la tasa de almacenaje.
3.- Se ORDENA a la Administración Aduanera emitir una nueva Planilla de Liquidación a los fines de calcular la cantidad adeudada por la sociedad de comercio recurrente a razón de la tasa por concepto de almacenaje e intereses moratorios, tomando en consideración los parámetros señalados en esta sentencia.
4.- Se ORDENA la publicación de esta decisión judicial en la Gaceta Oficial de la República Bolivariana de Venezuela, en cuyo sumario se indicará textualmente: “Sentencia del Tribunal Supremo de Justicia en Sala Político- Administrativa que modifica el criterio que se ha venido sosteniendo respecto a cómo debe entenderse y aplicarse el literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 199 1".
5.- Se FIJA la aplicación del nuevo criterio atinente a cómo debe entenderse el literal a) del artículo 29 del Reglamento de la Ley Orgánica de Aduanas de 1991 a causas futuras (efectos ex nunc), en las que rija el literal a) del artículo 29 del Reglamento de la prenombrada Ley del año 1991 en razón del tiempo, a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
NO PROCEDE la condenatoria en costas a las partes.
Publíquese, regístrese y comuníquese. Notifiquese a la Procuraduría General de la República. Devuélvase el expediente al Tribunal de origen.
Cúmplase lo ordenado.
Dada, firmada y sellada en el Salón de Despacho de la Sala Político- Administrativa del Tribunal Supremo de Justicia, en Caracas, a los(>) días del mes dede año dos mil quince (2015). Años 205° de la Independencia y 156° de la Federación.
El Presidente, EMIRO GARCÍA ROSAS La Vicepresidenta,
MARÍA CAROLINA AMELIACH VILLARROEL
Las Magistradas, ENELYN MARRERO ORTIZ Ponente
BÁRBARA GABRAELACÉSAR SIERO El Magistrado
INOCENCIO PIGUEROA ARIZALETA
La Secretaria,
YRMA ROSENDO MONASTERIO EXP. N° 2010-0225 EMO
página original (tal como se publicó)
Página 11
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
Lunes 22 de febrero de 2016
426.497
MINISTERIO PÚBLICO REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de febrero de 2016 Años 205° y 156° RESOLUCIÓN N° 197 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Trasladar Con el cargo al ciudadano JOSÉGREGORIO CARREÑo SARRAMEDA, titular de la cédula de identidad N°5.426.703, quien Se viene desempeÑando COMo TÉCNICO DE SEGURIDAD Y RESGUARDO V en la Coordinación de Vigilancia y Protección de la Dirección de Seguridad Integral, adscrita a la Vicefiscalía, cargo de libre nombramiento y remoción, de conformidad con lo previsto en el primer aparte del artículo 3 del Estatuto de Personal del Ministerio Público; a la Fiscalía Municipal Primera del Ministerio Público de la Municipios Urdaneta (Cúa), Cristóbal Rojas (Charallave) y Tomás Lander (Ocumare del Tuy), con sede en Cúa, adscrita a la Fiscalía Superior del Ministerio Público de la citada Circunscripción Judicial, a partir del 19 de febrero de 2016.
Publíquese.
6 LUISA ORTEGA DÍAZ Fiscal General de la República
página original (tal como se publicó)
Página 12
Lunes 22 de febrero de 2016
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.498
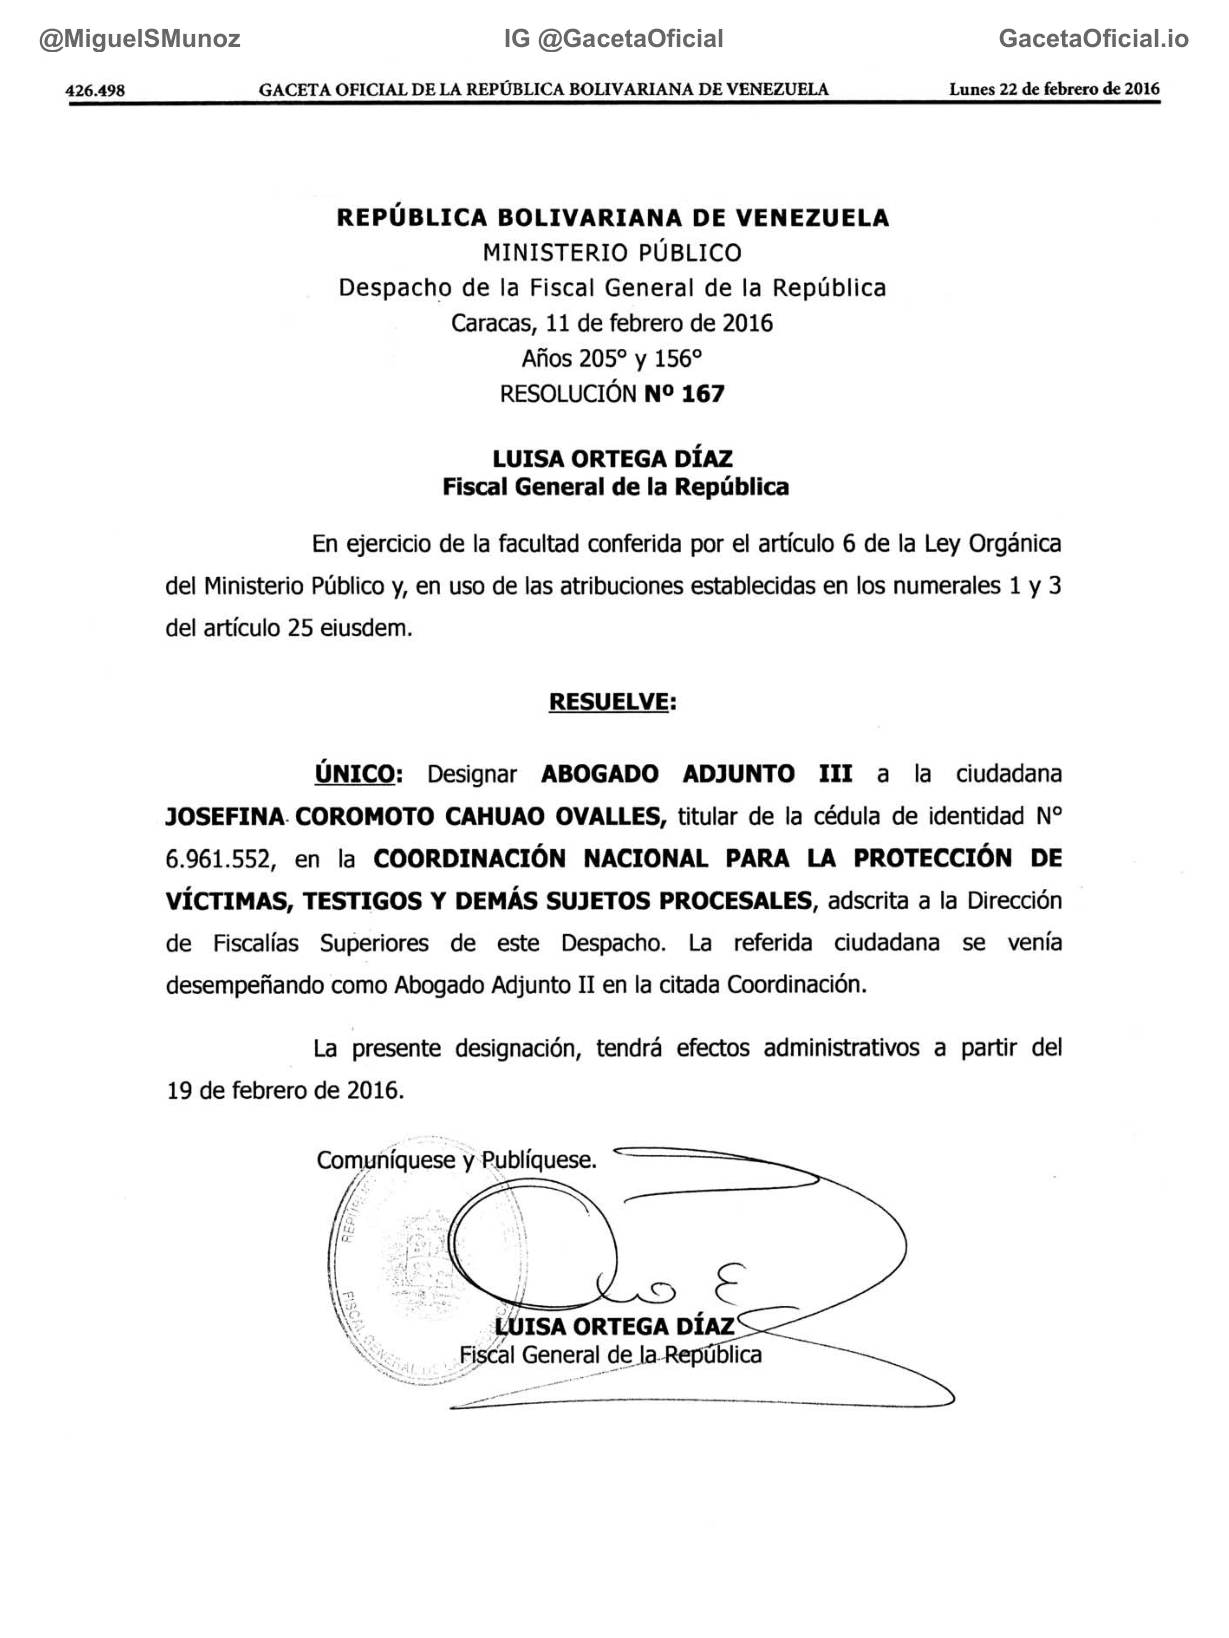
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 11 de febrero de 2016 Años 205° y 156° RESOLUCIÓN N° 167 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar ABOGADO ADJUNTO III a la ciudadana JOSEFINA COROMOTO CAHUAO OVALLES, titular de la cédula de identidad N° 6.961.552, en la COORDINACIÓNNACIONAL PARA LA PROTECCIÓN DE VÍCTIMAS, TESTIGOS Y DEMÁS SUJETOS PROCESALES, adsCrita a la DireCción de Fiscalías Superiores de este Despacho. La referida ciudadana se venía desempeñando como Abogado Adjunto II en la citada Coordinación. Lapresente designación, tendrá efectos administrativos a partir del 19 de febrero de 2016.
Comuníquese y Publíquese.
REPIC E LUISA ORTEGA DÍAZ Fiscal General de la República
página original (tal como se publicó)
Página 13
Lunes 22 de febrero de 2016
426.499
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
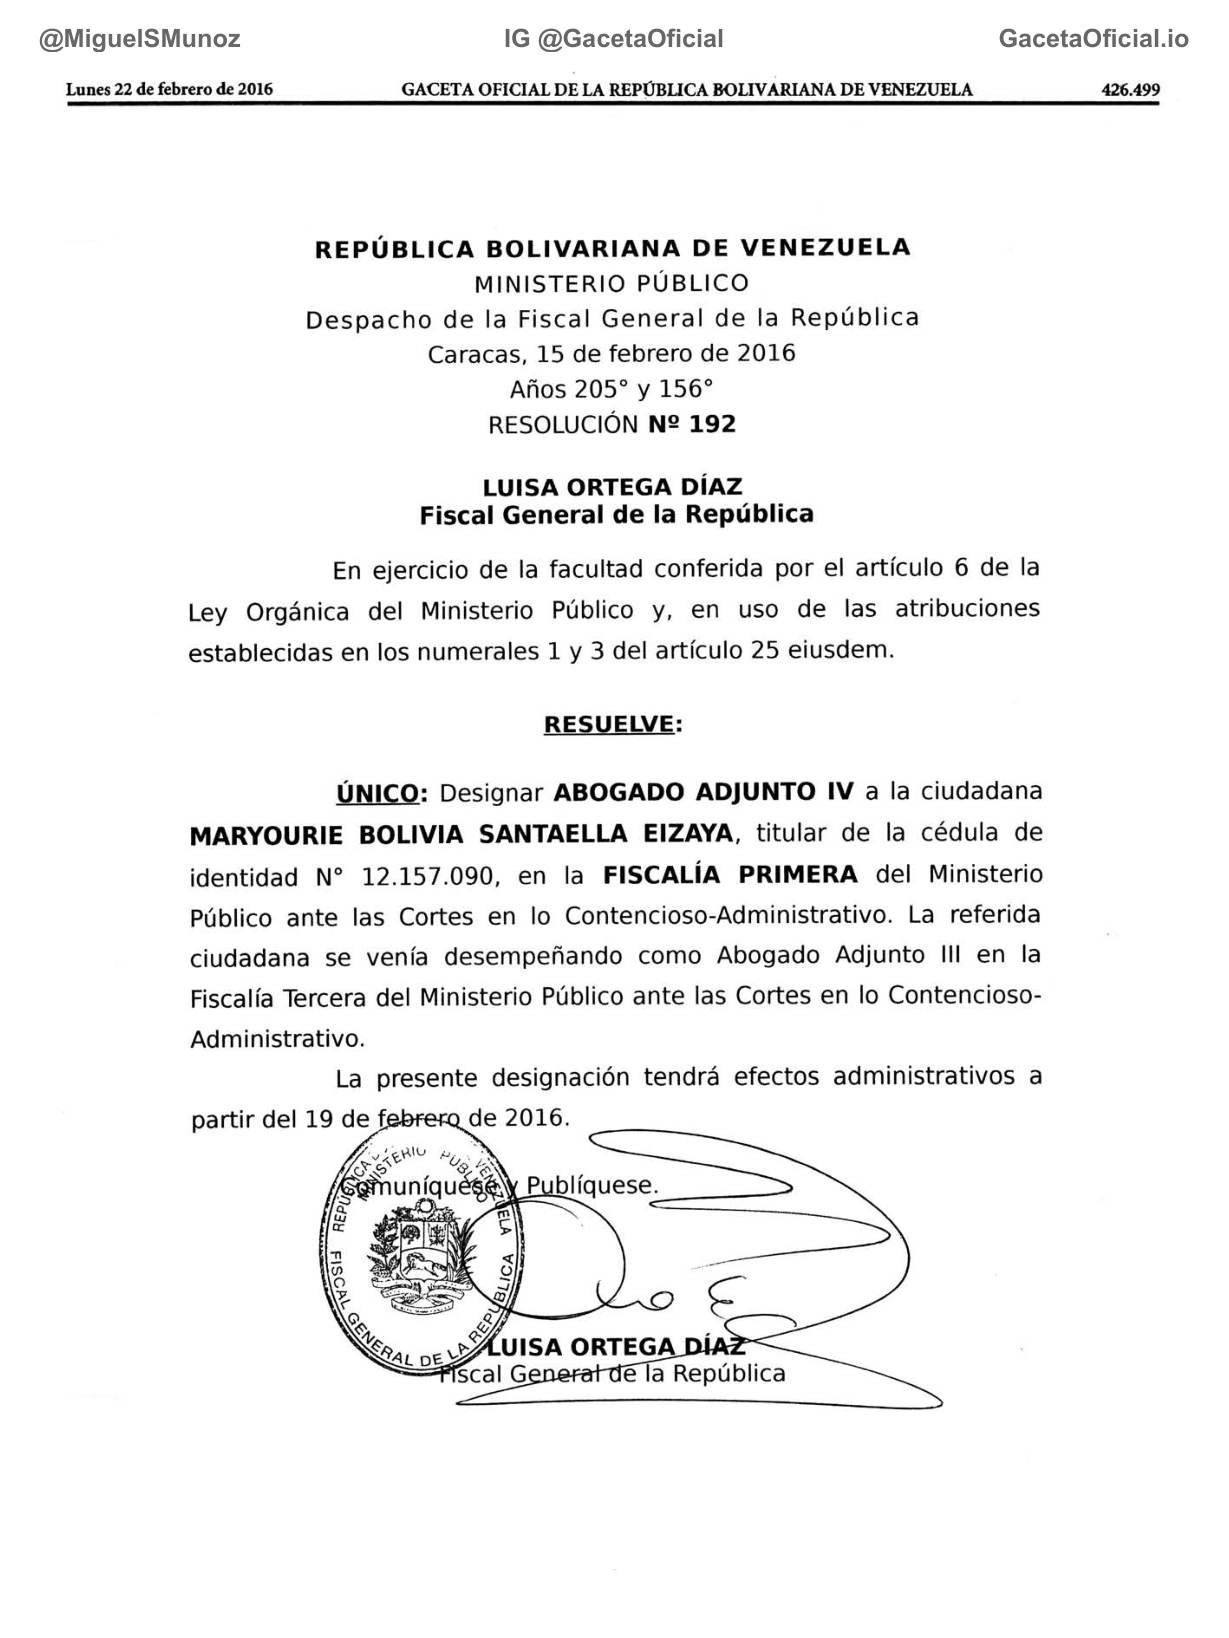
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de febrero de 2016 Años 205° y 156° RESOLUCIÓN Nº 192 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: DesignarABOGADO ADjUNTO IV a la ciudadana MARYOURIEBOLIVIA SANTAELLA EIZAYA, titular de la cédula de identidad N° 12.157.090, en la FISCALÍA PRIMERA del Ministerio Público ante las Cortes en lo Contencioso-Administrativo. La referida ciudadana se venía desempeñando como Abogado Adjunto Ill en la Fiscalía Tercera del Ministerio Público ante las Cortes en lo Contencioso- Administrativo.
La presente designación tendrá efectos administrativos a partir del 19 de febrero_de 2016.
muniquesPublíquese.
ELA
LUISA ORTEGA DÍAZ Fiscal Generat de la República
página original (tal como se publicó)
Página 14
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
426.500
Lunes 22 de febrero de 2016
DILE NOAT A LOS GESTORES
Gobierno Bolivariano Ministeno del Poder Popular de Venezuela juventud Servicio Autonomo UBICEHTENARIA para la Comunicación y la Información Imprenta Nacional y Gaceta Oficial
página original (tal como se publicó)
Página 15
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
Lunes 22 de febrero de 2016
426.501
Servicio Autónomo Imprenta Nacional y Gaceta Oficial G-20001768-6 Estimados usuarios El Servicio Autónomo Imprenta Nacional y Gaceta Oficial facilita a todas las personas naturales jurídicas y nacionalizadas la realización de los trámites legales para la solicitud de la Gaceta Oficial sin intermediarios.
Recuerde que a través de nuestra página usted puede consultar o descargar de forma rápida y gratuita la Gaceta Oficial visite:
http:
imprentanacional.gob.ve
página original (tal como se publicó)
Página 16
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXLIII - MES V Número 40.853 Caracas, lunes 22 de febrero de 2016 Esquina Urapal, edificio Dimase, La Candelaria Caracas – Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta Contiene 16 Págs. costo equivalente a 6,85% valor Unidad Tributaria
LEY DE PUBLICACIONES OFICIALES (22 DE JULIO DE 1941) Artículo 11. La GACETA OFICIAL, creada por Decreto Ejecutivo del 11 de octubre de 1872, continuará editándose en la Imprenta Nacional con la denominación GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA.
Artículo 12. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario; y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único: Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial Artículo 13. En la GACETAOFICIALDE LAREPÚBLICABOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea considerada conveniente por el Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANÁ DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
EL SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y GACETA OFICIAL de la República Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
página original (tal como se publicó)