Gaceta Oficial N° 40.427
Página 1
AÑO CXLI MES VIII Caracas, jueves 5 de junio de 2014
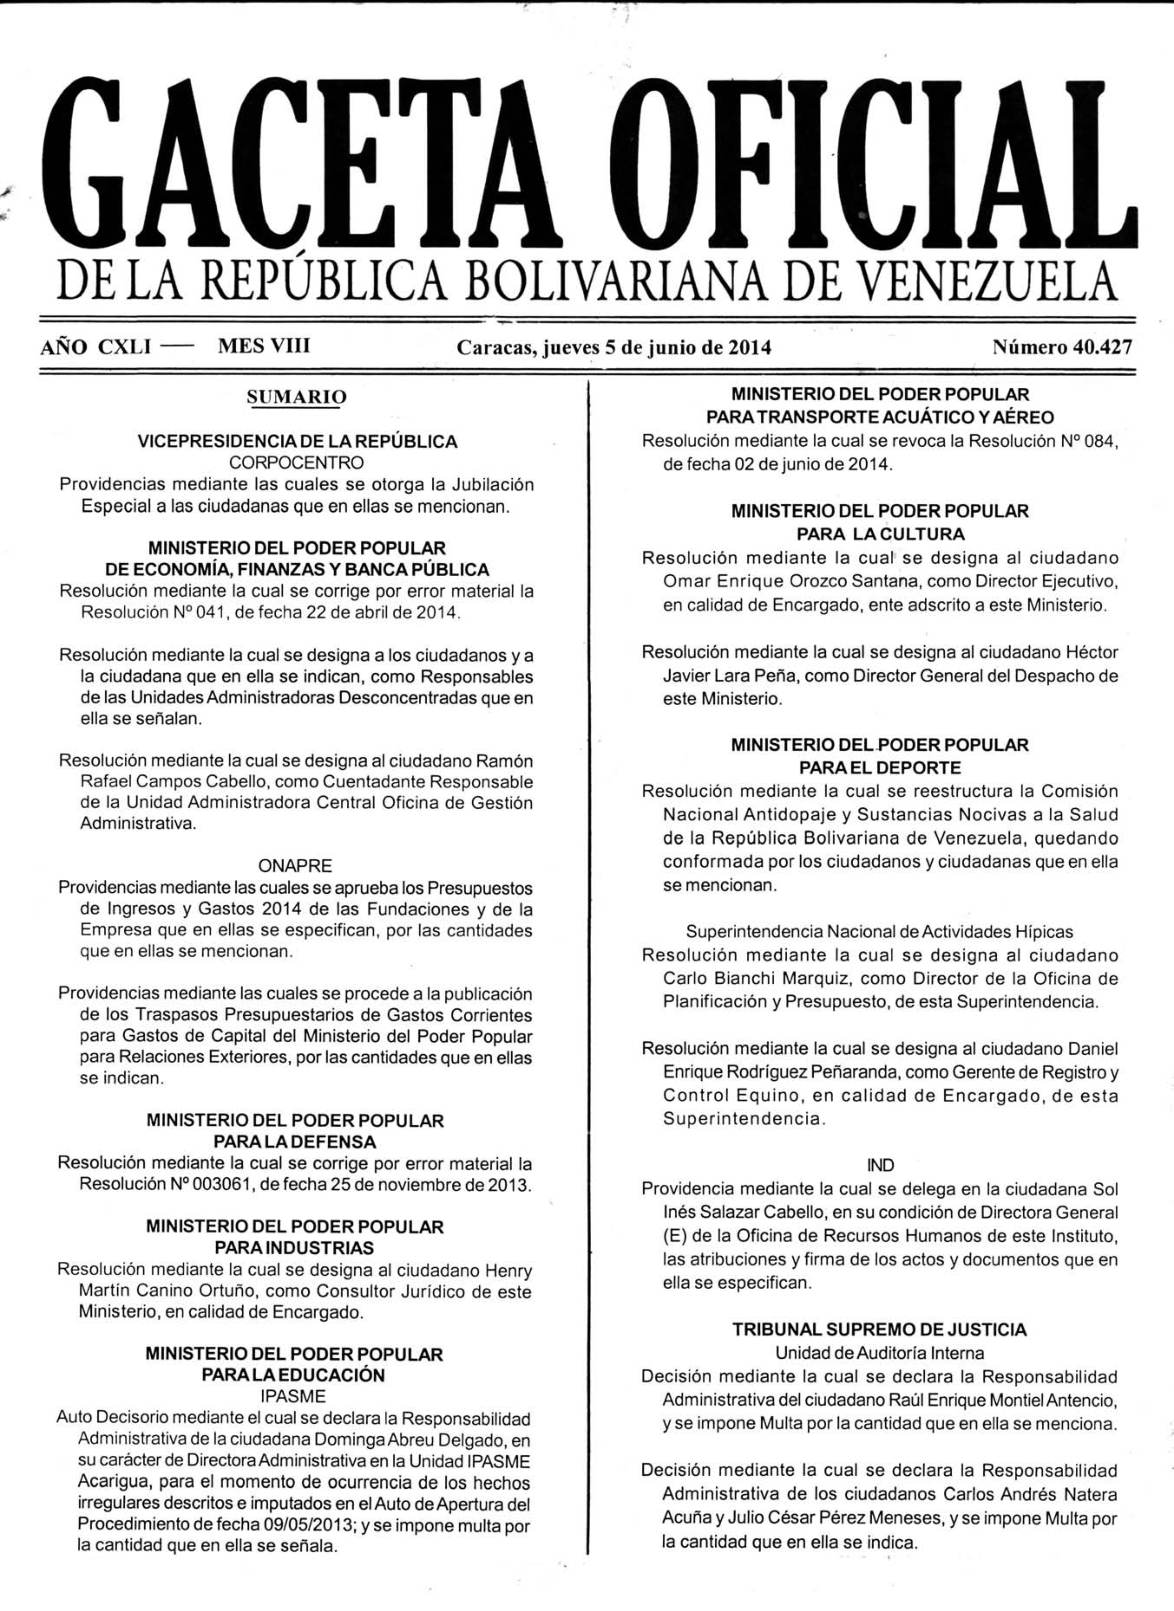
SUMARIO VICEPRESIDENCIA DE LA REPÚBLICA CORPOCENTRO Providencias mediante las cuales se otorga la Jubilación Especial a las ciudadanas que en ellas se mencionan.
MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA Resolución mediante la cual se corrige por error material la Resolución N° 041, de fecha 22 de abril de 2014.
Resolución mediante la cual se designa a los ciudadanos y a la ciudadana que en ella se indican, como Responsables de las Unidades Administradoras Desconcentradas que en ella se señalan.
Resolución mediante la cual se designa al ciudadano Ramón Rafael Campos Cabello, como Cuentadante Responsable de la Unidad Administradora Central Oficina de Gestión Administrativa.
ONAPRE Providencias mediante las cuales se aprueba los Presupuestos de Ingresos y Gastos 2014 de las Fundaciones y de la Empresa que en ellas se especifican, por las cantidades que en ellas se mencionan.
Providencias mediante las cuales se procede a la publicación de los Traspasos Presupuestarios de Gastos Corrientes para Gastos de Capital del Ministerio del Poder Popular para Relaciones Exteriores, por las cantidades que en ellas se indican.
MINISTERIO DEL PODER POPULAR PARALADEFENSA Resolución mediante la cual se corrige por error material la Resolución N° 003061, de fecha 25 de noviembre de 2013.
MINISTERIO DEL PODER POPULAR PARAINDUSTRIAS Resolución mediante la cual se designa al ciudadano Henry Martín Canino Ortuño, como Consultor Jurídico de este Ministerio, en calidad de Encargado.
MINISTERIO DEL PODER POPULAR PARALAEDUCACIÓN IPASME Auto Decisorio mediante el cual se declara la Responsabilidad Administrativa de la ciudadana Dominga Abreu Delgado, en su carácter de Directora Administrativa en la Unidad IPASME Acarigua, para el momento de ocurrencia de los hechos irregulares descritos e imputados en el Auto de Apertura del Procedimiento de fecha 09/05/2013; y se impone multa por la cantidad que en ella se señala.
Número 40.427
MINISTERIO DEL PODER POPULAR PARATRANSPORTE ACUÁTICO Y AÉREO Resolución mediante la cual se revoca la Resolución N° 084, de fecha 02 de junio de 2014.
MINISTERIO DEL PODER POPULAR PARA LA CULTURA Resolución mediante la cual se designa al ciudadano Omar Enrique Orozco Santana, como Director Ejecutivo, en calidad de Encargado, ente adscrito a este Ministerio.
Resolución mediante la cual se designa al ciudadano Héctor Javier Lara Peña, como Director General del Despacho de este Ministerio.
MINISTERIO DEL PODER POPULAR PARA EL DEPORTE Resolución mediante la cual se reestructura la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, quedando conformada por los ciudadanos y ciudadanas que en ella se mencionan.
Superintendencia Nacional de Actividades Hípicas Resolución mediante la cual se designa al ciudadano Carlo Bianchi Marquiz, como Director de la Oficina de Planificación y Presupuesto, de esta Superintendencia.
Resolución mediante la cual se designa al ciudadano Daniel Enrique Rodríguez Peñaranda, como Gerente de Registro y Control Equino, en calidad de Encargado, de esta Superintendencia.
IND Providencia mediante la cual se delega en la ciudadana Sol Inés Salazar Cabello, en su condición de Directora General (E) de la Oficina de Recursos Humanos de este Instituto, las atribuciones y firma de los actos y documentos que en ella se especifican.
TRIBUNAL SUPREMO DE JUSTICIA Unidad de Auditoría Interna Decisión mediante la cual se declara la Responsabilidad Administrativa del ciudadano Raúl Enrique Montiel Antencio, y se impone Multa por la cantidad que en ella se menciona.
Decisión mediante la cual se declara la Responsabilidad Administrativa de los ciudadanos Carlos Andrés Natera Acuña y Julio César Pérez Meneses, y se impone Multa por la cantidad que en ella se indica.
página original (tal como se publicó)
Página 2
VICEPRESIDENCIA DE LA REPÚBLICA
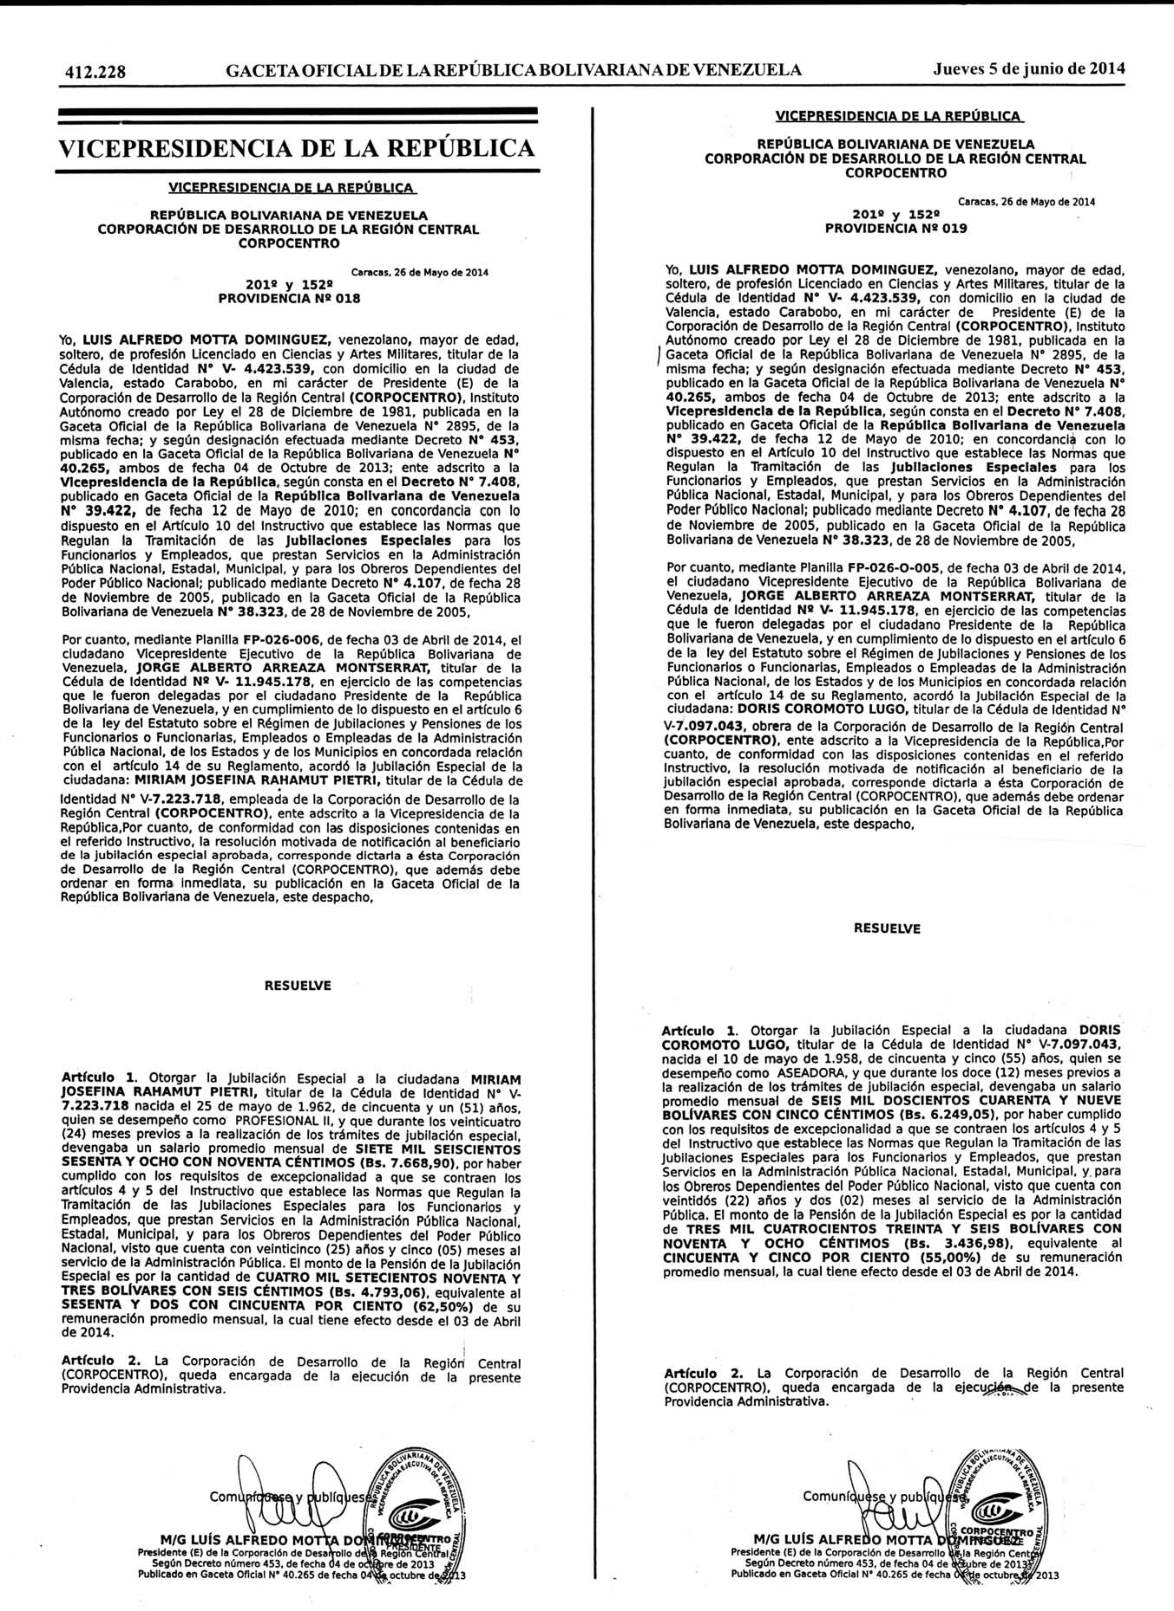
VICEPRESIDENCIA DE LA REPÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA CORPORACIÓN DE DESARROLLO DE LA REGIÓN CENTRAL CORPOCENTRO Caracas, 26 de Mayo de 2014 201º y 152º PROVIDENCIA Nº 018 Yo, LUIS ALFREDO MOTTA DOMINGUEZ, venezolano, mayor de edad, soltero, de profesión Licenciado en Ciencias y Artes Militares, titular de la Cédula de Identidad N° V- 4.423.539, con domicilio en la ciudad de Valencia, estado Carabobo, en mi carácter de Presidente (E) de la Corporación de Desarrollo de la Región Central (CoRPoCENTRo), Instituto Autónomo creado por Ley el 28 de Diciembre de 1981, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 2895, de la misma fecha; y según designación efectuada mediante Decreto N° 453, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.265, ambos de fecha 04 de Octubre de 2013; ente adscrito a la Vicepresidencla de la República, según consta en el Decreto N° 7.408, publicado en Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.422, de fecha 12 de Mayo de 2010; en concordancia con lo dispuesto en el Artículo 10 del Instructivo que establece las Normas que Regulan la Tramitación de las Jubilaciones Especiales para los Funcionarios y Empleados, que prestan Servicios en la Administración Pública Nacional, Estadal, Municipal, y para los Obreros Dependientes del Poder Público Nacional; publicado mediante Decreto N° 4.107, de fecha 28 de Noviembre de 2005, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.323, de 28 de Noviembre de 2005, Por cuanto, mediante Planilla FP-026-006, de fecha 03 de Abril de 2014, el ciudadano Vicepresidente Ejecutivo de la República Bolivariana de Venezuela, JORGE ALBERTO ARREAZA MONTSERRAT, titular de la Cédula de Identidad Nº V- 11.945.178, en ejercicio de las competencias que le fueron delegadas por el ciudadano Presidente de la República Bolivariana de Venezuela, y en cumplimiento de lo dispuesto en el artículo 6 de la ley del Estatuto sobre el Régimen de Jubilaciones y Pensiones de los Funcionarios o Funcionarias, Empleados o Empleadas de la Administración Pública Nacional, de los Estados y de los Municipios en concordada relación con el artículo 14 de su Reglamento, acordó la Jubilación Especial de la ciudadana: MIRIAM JOSEFINA RAHAMUT PIETRI, titular de la Cédula de Identidad N° V-7.223.718, empleada de la Corporación de Desarrollo de la Región Central (CoRPoCENTRO), ente adscrito a la Vicepresidencia de la República,Por cuanto, de conformidad con las disposiciones contenidas en el referido Instructivo, la resolución motivada de notificación al beneficiario de la jubilación especial aprobada, corresponde dictar la a ésta Corporación de Desarrollo de la Región Central (CORPoCENTRO), que además debe ordenar en forma inmediata, su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, este despacho,
RESUELVE
Artículo 1. Otorgar la Jubilación Especial a la ciudadana MIRIAM JOSEFINA RAHAMUT PIÉTRI, titular de la Cédula de Identidad N° V- 7.223.718 nacida el 25 de mayo de 1.962, de cincuenta y un (51) años, quien se desempeño como PROFESIONAL II, y que durante los veinticuatro (24) meses previos a la realización de los trámites de jubilación especial, devengaba un salario promedio mensual de SIETE MIL SEISCIENTOS SESENTA Y OCHO CON NOVENTA CÉNTIMOS (Bs. 7.668,90). por haber cumplido con los requisitos de excepcionalidad a que se contraen los artículos 4 y 5 del Instructivo que establece las Normas que Regulan la Tramitación de las Jubilaciones Especiales para los Funcionarios y Empleados, que prestan Servicios en la Administración Pública Nacionaí, Estadal, Municipal, y para los Obreros Dependientes del Poder Público Nacional, visto que cuenta con veinticinco (25) años y cinco (05) meses al servicio de la Administración Pública. El monto de la Pensión de la Jubilación Especial es por la Cantidad de CUATRO MIL SETECIENTOS NOVENTA Y TRES BOLÍVARES CON SEIS CÉNTIMOS (Bs. 4.793,06), equiValente al SESENTA Y DOS CON CINCUENTA POR CIENTO (62,50%) de SU remuneración promedio mensual, la cual tiene efecto desde el 03 de Abril de 2014.
Artículo 2. La Corporación de Desarrollo de la Regióni Central (CORPOCENTRO), queda encargada de la ejecución de la presente Providencia Administrativa.
M/G LUÍS ALFREDO MOTTA DOMQMENTRO Según Decreto número 453, de fecha 04 de cobre de 2013 Publicado en Gaceta Oficial N° 40.265 de fecha 04 octubre de13
VICEPRESIDENCIA DE LA REPÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA CORPORACIÓN DE DESARROLLO DE LA REGIÓN CENTRAL CORPOCENTRO Caracas, 26 de Mayo de 2014 201º y 152º PROVIDENCIA Nº 019 Yo, LUIS ALFREDO MOTTA DOMINGUEZ, venezolano, mayor de edad, soltero, de profesión Licenciado en Ciencias y Artes Militares, titular de la Cédula de Identidad N° V- 4.423.539, con domicilio en la ciudad de Valencia, estado Carabobo, en mi carácter de Presidente (E) de la Corporación de Desarrollo de la Región Central (CoRPoCENTRo), Instituto Autónomo creado por Ley el 28 de Diciembre de 1981, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 2895, de la misma fecha; y según designación efectuada mediante Decreto N° 453, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.265, ambos de fecha 04 de Octubre de 2013; ente adscrito a la Vicepresidencla de la República, según consta en el Decreto N° 7.408, publicado en Gaceta Oficial de la República Bollvarlana de Venezuela N° 39.422, de fecha 12 de Mayo de 2010; en concordancia con lo dispuesto en el Artículo 10 del Instructivo que establece las Normas que Regulan la Tramitación de las Jubllaciones Especiales para los Funcionarios y Empleados, que prestan Servicios en la Administración Pública Nacional, Estadal, Municipal, y para los Obreros Dependientes del Poder Público Nacional; publicado mediante Decreto N° 4.107, de fecha 28 de Noviembre de 2005, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.323, de 28 de Noviembre de 2005, Por cuanto, mediante Planilla FP-026-0-005, de fecha 03 de Abril de 2014, el ciudadano Vicepresidente Ejecutivo de la República Bolivariana de Venezuela, JORGE ALBERTO ARREAZA MONTSERRAT, titular de la Cédula de Identidad Nº v- 11.945.178, en ejercicio de las competencias que le fueron delegadas por el ciudadano Presidente de la República Bolivariana de Venezuela, y en cumplimiento de lo dispuesto en el artículo 6 de la ley del Estatuto sobre el Régimen de Jubilaciones y Pensiones de los Funcionarios o Funcionarias, Empleados o Empleadas de la Administración Pública Nacional, de los Estados y de los Municipios en concordada relación con el artículo 14 de su Reglamento, acordó la Jubilación Especial de la ciudadana: DORIS COROMOTO LUGO, titular de la Cédula de Identidad N° V-7.097.043, obrera de la Corporación de Desarrollo de la Región Central (CoRPoCENTRO), ente adscrito a la Vicepresidencia de la República,Por cuanto, de conformidad con las disposiciones contenidas en el referido Instructivo, la resolución motivada de notificación al beneficiario de la jubilación especial aprobada, corresponde dictar la a ésta Corporación de Desarrollo de la Región Central (CORPOCENTRO), que además debe ordenar en forma inmediata, su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, este despacho,
RESUELVE
Artículo 1. Otorgar la Jubilación Especial a la ciudadana DoRIs COROMOTO LUGO, titular de la Cédula de Identidad N° V-7.097.043, nacida el 10 de mayo de 1.958, de cincuenta y cinco (55) años, quien se desempeño como ASEADORA, y que durante los doce (12) meses previos a la realización de los trámites de jubilación especial, devengaba un salario promedio mensual de SEIS MIL DOSCIENTOS CUARENTA Y NUEVE BOLÍVARES CON CINCO CÉNTIMOS (Bs. 6.249,05), por haber cumplido con los requisitos de excepcionalidad a que se contraen los artículos 4 y 5 del Instructivo que establece las Normas que Regulan la Tramitación de las Jubilaciones Especiales para los Funcionarios y Empleados, que prestan Servicios en la Administración Pública Nacional, Estadal, Municipal, y. para los Obreros Dependientes del Poder Público Nacional, visto que cuenta con veintidós (22) años y dos (02) meses al servicio de la Administración Pública. El monto de la Pensión de la Jubilación Especial es por la cantidad de TRES MIL CUATROCIENTOS TREINTA Y SEIS BOLÍVARES CON NOVENTA Y OCHO CÉNTIMOS (Bs. 3.436,98), equivalente al CINCUENTA Y CINCO POR CIENTO (55,00%) de sU remuneraCión promedio mensual, la cual tiene efecto desde el 03 de Abril de 2014.
Artículo 2. La Corporación de Desarrollo de la Región Central (CORPOCENTRO), quedaencargadade la ejecución de la presente Providencia Administrativa.
Felu CORPOCENTRO M/G LUÍS ALFREDO MOTTA DMINSUBE Presidente (E) de la Corporación de Desarrollo dla Región Cent Según Decreto número 453, de fecha 04 de ubre de 2013
página original (tal como se publicó)
Página 3
MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA DESPACHO DEL MINISTRO -1 RESOLUCIÓN N° 0 5 4
Caracas, 84 JUN 2014 204°, 155° y 15°
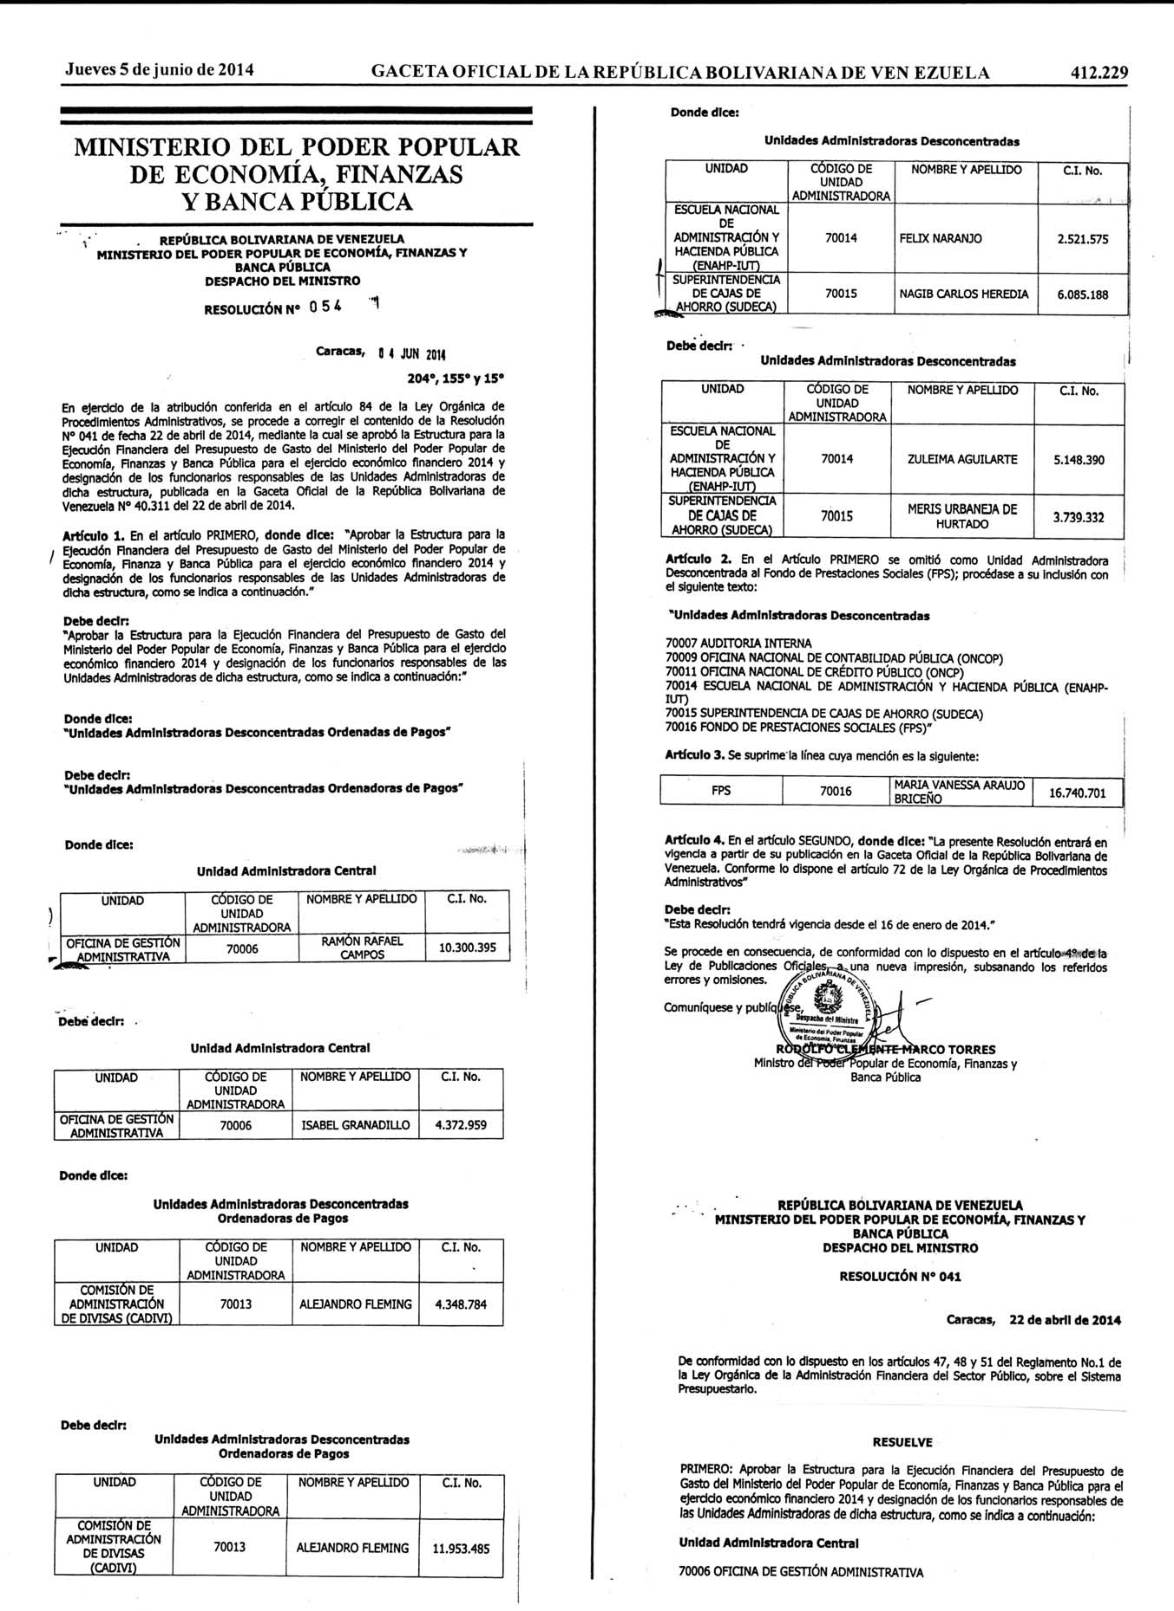
Procedimientos Administrativos, se procede a corregir el contenido de la Resolución Ejecución Financiera del Presupuesto de Gasto del Ministerio del Poder Popular de Economía, Finanzas y Banca Pública para el ejercicio económico financiero 2014 y designación de los funcionarios responsables de las Unidades Administradoras de dicha estructura, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.311 del 22 de abril de 2014.
Economía, Finanza y Banca Pública para el ejercicio económico financiero 2014 y designación de los funcionarios responsables de las Unidades Administradoras de dicha estructura, como se indica a continuación." Debe decir:
"Aprobar la Estructura para la Ejecución Financiera del Presupuesto de Gasto del Ministerio del Poder Popular de Economía, Finanzas y Banca Pública para el ejercicio económico financiero 2014 y designación de los funcionarios responsables de las Unidades Administradoras de dicha estructura, como se indica a continuación:"
Donde dice:
"Unidades Administradoras Desconcentradas Ordenadas de Pagos"
Debe decir:
"Unidades Administradoras Desconcentradas Ordenadoras de Pagos"
Donde dice:
Unidad Administradora Central C.I. No.
CÓDIGO DE NOMBRE Y APELLIDO UNIDAD UNIDAD ADMINISTRADORA RAMÓN RAFAEL OFICINA DE GESTIÓN
10.300.395 70006 CAMPOS ADMINISTRATIVA
Debe decir: .
Unidad Administradora Central UNIDAD CÓDIGO DE C.I. No.
NOMBRE Y APELLIDO UNIDAD ADMINISTRADORA OFICINA DE GESTIÓN 70006
4.372.959 ISABEL GRANADILLO ADMINISTRATIVA
Donde dice:
Unidades Administradoras Desconcentradas Ordenadoras de Pagos CÓDIGO DE NOMBRE Y APELLIDO C.I. No.
UNIDAD UNIDAD ADMINISTRADORA COMISIÓN DE 70013 ADMINISTRACIÓN ALEJANDRO FLEMING
4.348.784 DE DIVISAS (CADIVI)
Debe decir:
Unidades Administradoras Desconcentradas Ordenadoras de Pagos CÓDIGO DE UNIDAD NOMBRE Y APELLIDO C.I. No.
UNIDAD ADMINISTRADORA COMISIÓN DE ADMINISTRACIÓN 70013 ALEJANDRO FLEMING
11.953.485 DE DIVISAS (CADIVI)
Donde dice:
Unidades Administradoras Desconcentradas CÓDIGO DE UNIDAD C.I. No.
NOMBRE Y APELLIDO UNIDAD ADMINISTRADORA ESCUELA NACIONAL DE ADMINISTRACIÓN Y 70014
2.521.575 FELIX NARANJO HACIENDA PÚBLICA (ENAHP-IUT) SUPERINTENDENCIA 70015 DE CAJAS DE NAGIB CARLOS HEREDIA
6.085.188 AHORRO (SUDECA)
Debe decir: .
Unidades Administradoras Desconcentradas UNIDAD CÓDIGO DE NOMBRE Y APELLIDO C.I. No.
UNIDAD ADMINISTRADORA ESCUELA NACIONAL DE ADMINISTRACIÓN Y 70014 ZULEIMA AGUILARTE
5.148.390 HACIENDA PÚBLICA (ENAHP-IUT) SUPERINTENDENCIA MERIS URBANEJA DE 70015 DE CAJAS DE 3.739.332 HURTADO AHORRO (SUDECA) Artículo 2. En el Artículo PRIMERO se omitió como Unidad Administradora Desconcentrada al Fondo de Prestaciones Sociales (FPS); procédase a su inclusión con el siguiente texto:
"Unidades Administradoras Desconcentradas 70007 AUDITORIA INTERNA 70009 OFICINA NACIONAL DE CONTABILIDAD PÚBLICA (ONCOP) 70011 OFICINA NACIONAL DE CRÉDITO PÚBLICO (ONCP) 70014 ESCUELA NACIONAL DE ADMINISTRACIÓN Y HACIENDA PÚBLICA (ENAHP- C1nI 70015 SUPERINTENDENCIA DE CAJAS DE AHORRO (SUDECA) 70016 FONDO DE PRESTACIONES SOCIALES (FPS) Artículo 3. Se suprime'la línea cuya mención es la siguiente:
MARIA VANESSA ARAUJO FPS 70016
16.740.701 BRICEÑO
Artículo 4. En el artículo SEGUNDO, donde dice: "La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela. Conforme lo dispone el artículo 72 de la Ley Orgánica de Procedimientos Administrativos" Debe decir:
"Esta Resolución tendrá vigencia desde el 16 de enero de 2014." Se procede en consecuencia, de conformidad con lo dispuesto en el artículo»4º de la errores y omisiones.
Comuníquese y publíq Despacho del Ministre Wttro del oder Fopudarr de Econc ROROLFO CLEMENTE MARCO TORRES Ministro del Poder Popular de Economía, Finanzas y Banca Pública
REPÚBLICA BÓLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA DESPACHO DEL MINISTRO RESOLUCIÓN N° 041
Caracas, 22 de abril de 2014
De conformidad con lo dispuesto en los artículos 47, 48 y 51 del Reglamento No.1 de Presupuestario.
RESUELVE
PRIMERO: Aprobar la Estructura para la Ejecución Financiera del Presupuesto de Gasto del Ministerio del Poder Popular de Economía, Finanzas y Banca Pública para el ejercidio económico financiero 2014 y designación de los funcionarios responsables de las Unidades Administradoras de dicha estructura, como se indica a continuación:
Unidad Administradora Central 70006 OFICINA DE GESTIÓN ADMINISTRATIVA
página original (tal como se publicó)
Página 4
Unidades Administradoras Desconcentradas Ordenadoras de Pagos 70008 OFICINA NACIONAL DEL TESORO (ONT) 70010 OFICINA NACIONAL DE PRESUPUESTO (ONAPRE) 70012 OFICINA NACIONAL DE CRÉDITO PÚBLICO (ADMINISTRACIÓN DE LA DEUDA) 70013 COMISIÓN DE ADMINISTRACIÓN DE DIVISAS (CADIVI) Unidades Administradoras Desconcentradas 70007 AUDITORÍA INTERNA 70009 OFICINA NACIONAL DE CONTABILIDAD PÚBLICA (ONCOP) 70011 OFICINA NACIONAL DE CRÉDITO PÚBLICO (ONCP) 70014 ESCUELA NACIONAL DE ADMINISTRACIÓN Y HACIENDA PÚBLICA (ENAHP- C1nI 70015 SUPERINTENDENCIA DE CAJAS DE AHORRO (SUDECA) 70016 FONDO DE PRESTACIONES SOCIALES (FPS) Unidad Administradora Central l.
CÓDIGO DE UNIDAD UNIDAD C.I. No.
NOMBRE Y APELLIDO ADMINISTRADORA OFICINA DE GESTIÓN 70006 ISABEL GRANADILLO
4.372.959 ADMINISTRATIVA
Unidad Administradoras Desconcentradas Ordenadoras de Pagos CÓDIGO DE UNIDAD UNIDAD NOMBRE Y APELLIDO C.I. No.
ADMINISTRADORA OFICINA NACIONAL CARLOS ERIK 70008 DEL TESORO
11.810.943 MALPICA FLORES (ONT) OFICINA NACIONAL MARIA ELISA 70010
6.843.388 DE PRESUPUESTO DOMINGUEZ VELASCO (ONAPRE) OFICINA NACIONAL BEATRIZ HELENA PÚBLICO 70012
13.285.250 BOLIVAR FIGUERA (ADMINISTRACIÓN DE LA DEUDA) COMISIÓN DE ADMINISTRACIÓN 70013 ALEJANDRO FLEMING
11.953.485 DE DIVISAS (CADIVI) Unidades Administradoras Desconcentradas CÓDIGO DE UNIDAD UNIDAD NOMBRE Y APELLIDO C.I. No.
ADMINISTRADORA JOSÉ ALFREDO ACUÑA 70007
6.559.381 AUDITORIA INTERNA NUÑEZ OFICINA NACIONAL 70009 CLAUDIO HERNÁNDEZ
9.377.986 DE CONTABILIDAD PÚBLICA (ONCOP) OFICINA NACIONAL BEATRIZ HELENA 70011
13.285.250 PÚBLICO BOLIVAR FIGUERA (ONCP) ESCUELA NACIONAL DE ADMINISTRACIÓN Y 70014
5.148.390 ZULEIMA AGUILARTE HACIENDA PÚBLICA (ENAHP-IUT) SUPERINTENDENCIA MERIS URBANEJA DE 70015 DE CAJAS DE
3.739.332 HURTADO AHORRO (SUDECA)
SEGUNDO: La presente Resolución tendrá vigencia desde el 16 de enero de -2014.
Comuníquese y publíquese Despacho drl Mistre Miniserio del oder Popia RODOLPO CLEMENTE MARCO TORRES Ministro del Poder Popuar de Economía, Finanzas y Banca Pública
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA DESPACHO DEL MINISTRO RESOLUCIÓN N°05 5
0 4 JUN 2014 Caracas, 204°, 155° y 15°
De conformidad con lo dispuesto en el artículo 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema Presupuestario.
RESUELVE PRIMERo: Designar a los cludadanos que se mencionan a continuación, como Responsables de las Unidades Administradoras Desconcentradas que aquí se especifican:
CÓDIGO DE C.I. No.
NOMBRE Y APELLIDO UNIDAD UNIDAD ADMINISTRADORA ESCUELA NACIONAL DE FÉLIX MANUEL NARANJO
2.521.575 ADMINISTRACIÓN Y 70014 FLORES HACIENDA PÚBLICA (ENAHP-IUT) SUPERINTENDENCIA
6.085.188 70015 NAGIB CARLOS HEREDIA DE CAJAS DE AHORRO (SUDECA) FONDO DE VANESSA MARÍA ARAUJO 70016
16.740.701 PRESTACIONES BRICEÑO SOCIALES (FPS)
SEGunDo: La presente Resolución tendrá vigencia desde el 05 de febrero de 2014.
Comuníquese y publique
Despacho del Ministre Minisierio del Poder Popular RODOLFO CLEMENTE-MARCO TORRES Ministro del Podës Popular de Economía, Finanzas y Banca Pública
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE ECONOMÍA, FINANZAS Y BANCA PÚBLICA DESPACHO DEL MINISTRO L.
RESOLUCIÓN N° 0 5 6 Caracas, 04 JUN 2014 204°, 155° y 15° De conformidad con lo dispuesto en el artículo 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema Presupuestario.
RESUELVE · PRIMERO: Designar al Cudadano RAMÓN RAFAEL CAMPOS CABELLO, titular de la cédula de identidad N° V-10.300.395, como Cuentadante Responsable de la Unidad Administradora Central OFICINA DE GESTIÓN ADMINISTRATIVA, código 70006 y como ordenador de Compromisos y Pagos en cuanto al Presupuesto asignado a este Ministerio.
SEGunDO: La presente Resolución tendrá vigencia desde el 1° de abril de 2014.
Comuníquese y publíquese, Despaché del Mieistre RODOLFO GLEMENTE MARCO TORRES Banca Pública
República Bolivariana de Venezuela - Ministerio del Poder Popular de Economía, Finanzas y Banca Pública- Oficina Nacional de Presupuesto - Número: 026 - Caracas, treinta (30) de mayo de 2014. 204° de la Independencia, 155º de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
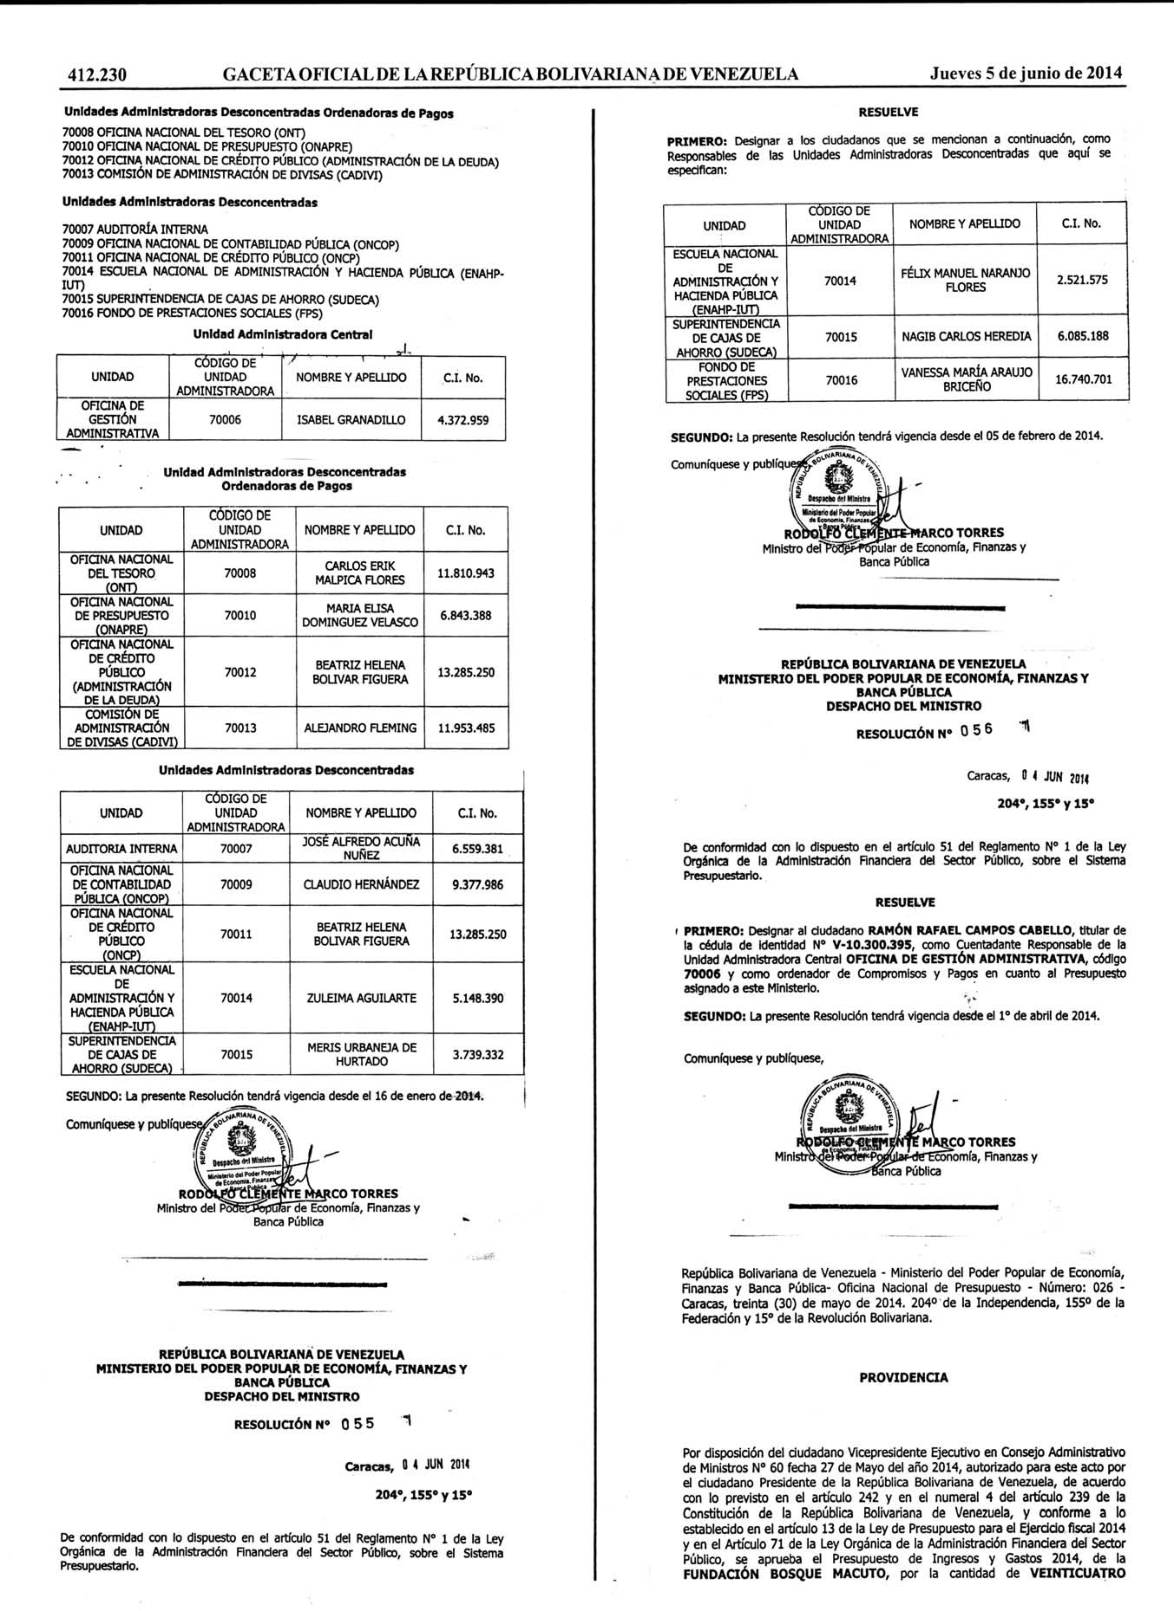
Por disposición del ciudadano Vicepresidente Ejecutivo en Consejo Administrativo de Ministros N° 60 fecha 27 de Mayo del año 2014, autorizado para este acto por el ciudadano Presidente de la República Bolivariana de Venezuela, de acuerdo Constitución de la República Bolivariana de Venezuela, y conforme a lo establecido en el artículo 13 de la Ley de Presupuesto para el Ejercicio fiscal 2014 y en el Artículo 71 de la Ley Orgánica de la Administración Financiera del Sector Público, se aprueba el Presupuesto de Ingresos y Gastos 2014, de la FUNDACIÓN BOSQUEMACUTO, POrla cantidad de VEINTICUATRO
página original (tal como se publicó)
Página 5
MILLONES CUATROCIENTOS SETENTA Y SEIS MIL OCHOCIENTOS SETENTA BOLÍVARES (Bs. 24.476.870). Decisión ésta, ratificada por el Mayo de 2014. En consecuencia, se autoriza su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de acuerdo con la siguiente distribución:
CUENTA AHORRO-INVERSIÓN-FINANCIAMIENTO (Bolivares) CONCEPTO PRESUPUESTO 2014 L.CUENTA CORRIENTE A. Ingresos Corrientes 23.255.267 16.975.7.67.
-Transferendas y Donaciones Corrientes
16.975.767 Transferencias Corrientes Internas Recibidas del Sector Público 16.975.767 De la República 16.975.767 Ministerio del Poder Popular para el Turismo 16.975.767 Otras Fuentes 16.975.767 -Ingresos de Operación 6.279.500 .Ventas Brutas de Servicios 5.645.300 .Otros Ingresos de Operación 634.200 B. Gastos Corrientes 21.409.937 21.409.937.
20.315.658 .Remuneraciones
4.966.640 Sueldos, Salarios y Otras Retribuciones Beneficios y Complementos de Sueldos y Salarios 9.567.543 Aportes Patronales 1.069.301 Prestaciones Sociales y Otras Indemnizaciones 1.653.259 Asistencia Socioeconómica 3.058.915 .Compra de Bienes y Servicios 907.654 Bienes de Consumo 701.447 Servicios no Personales 206.207 .Impuestos Indirectos 169.081 .Depreciación y Amortización 1.845.330 C. Resultado Económico: Ahorro
II. CUENTA CAPITAL
1.862.874 A. Ingresos de Capital -Recursos Propios de Capital 1.862.874.
.Ahorro en Cuenta Corriente
1.845.330 .Incremento de la Depreciación y Amortización Acumuladas 17.544 B. Gastos de Capital 364.562 -Inversión Real Directa 364.569.
.Formación Bruta de Capital Fijo
364.569 Maquinarias, Equipos y Otros Bienes Muebies
364.569 C. Resultado Financiero: Superávit
1.498.305
LII. CUENTA FINANCIERA
2.702.364 A. Fuentes de Financiamiento -Disminución de la Inversión Financiera 1.204.059 1.204.059 .Disminución de Otros Activos Financieros Disminudión de Disponibilidades 1.204.059 Disminución de Bancos 1.204.059 1.498.305 B. Aplicaciones Financieras 2.702.364 -Disminución de Pasivos 2.702.364.
2.702.364 .Disminución de Cuentas y Efectos por Pagar Disminución de Cuentas y Efectos por Pagar a Corto Plazo 800.000 Disminución de Sueldos, Salarios y Otras Remuneraciones por Pagar Disminución de Aportes Patronales y Retendiones Laborales 1.902.364 por Pagar Disminución de Aportes Patronales y Retenciones Laborales 652.364 Disminución de Aportes Patronales y Retenciones Laborales por 550.000 Pagar al Fondo de Seguro de Paro Forzoso Disminución de Aportes Patronales y Retenciones Laborales por 700.000 Pagar al Fondo de Ahorro Obligatorio para la Vivienda (FAOV)
RESUMEN DEL PRESUPUESTO DE INGRESOS Y GASTOS POR CATEGORÍAS (Bolivares) CONCEPTO PRESUPUESTO 2014 INGRESOS 24.476.870 -Ingresos Corrientes 23.255.267 17.544 -Ingresos de Capital -Fuente de Financiamiento 1.204.059
CATEGORÍAS PRESUPUESTARIAS
24.476.87Q
19.578.393 -Acciones Centralizadas -Proyecto
4.898.477
RESUMEN DE PROYECTOS (Bolivares)
DENOMINACIÓN CÓDIGO META RESUPUESTO 2014 Unid. Madida Cantidad 123635 Captación Prestación de y Servicios Recreación, Esparcimiento Disfrute y Ambiental en el Parque Bosque 95.000 Macuto 4.898.477 RESUMEN DE ACCIONES CENTRALIZADAS (Bolivares)
CÓDIGO DENOMINACIÓN RESUPUESTO 2014
01 Dirección y Coordinación de los Gastos de los Trabajadores y 16.360.608 Trabajadoras 02 Gestión Administrativa 3.217.785 PRESUPUESTO DE GASTOS POR PARTIDAS (Bolivares) DENOMINACIÓN PARTIDA PRESUPUESTO 2014 4.01 Gastos de Personal 20.315.658 4.02 701.447 Materiales, Suministros y Mercancias 4.03 375.288 Servicios No Personales Activos Reales 4.04 364.569 4.08 17.544 2.702.364 4.11 Disminución de Pasivos TOTAL 24.476.870
PERSONAL POR TIPO DE CARGO
TIPO DE CARGO PRESUPUESTO 2014 N° DE CARGOS Personal Fijo a Tiempo Completo 8.8 .Alto Nivel y de Dirección 1 14 .Directivo 7 .Profesional y Técnico 23 .Obrero 43 Personal Contratado .Profesional y Técnico
£6 TOTAL
Comuníquese y Publiquese, Por el Ejecutivo Nacional, Jefe de la Oficine COMARA ELISA POMÍNGUEZ ELASCO Jefa de la Oficina Nacional de Presupuesto
República Bolivariana de Venezuela - Ministerio del Poder Popular de Economía, Finanzas y Banca Pública- Oficina Nacional de Presupuesto - Número: 027 - Caracas, treinta (30) de mayo de 2014. 204° de la Independencia, 155° de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
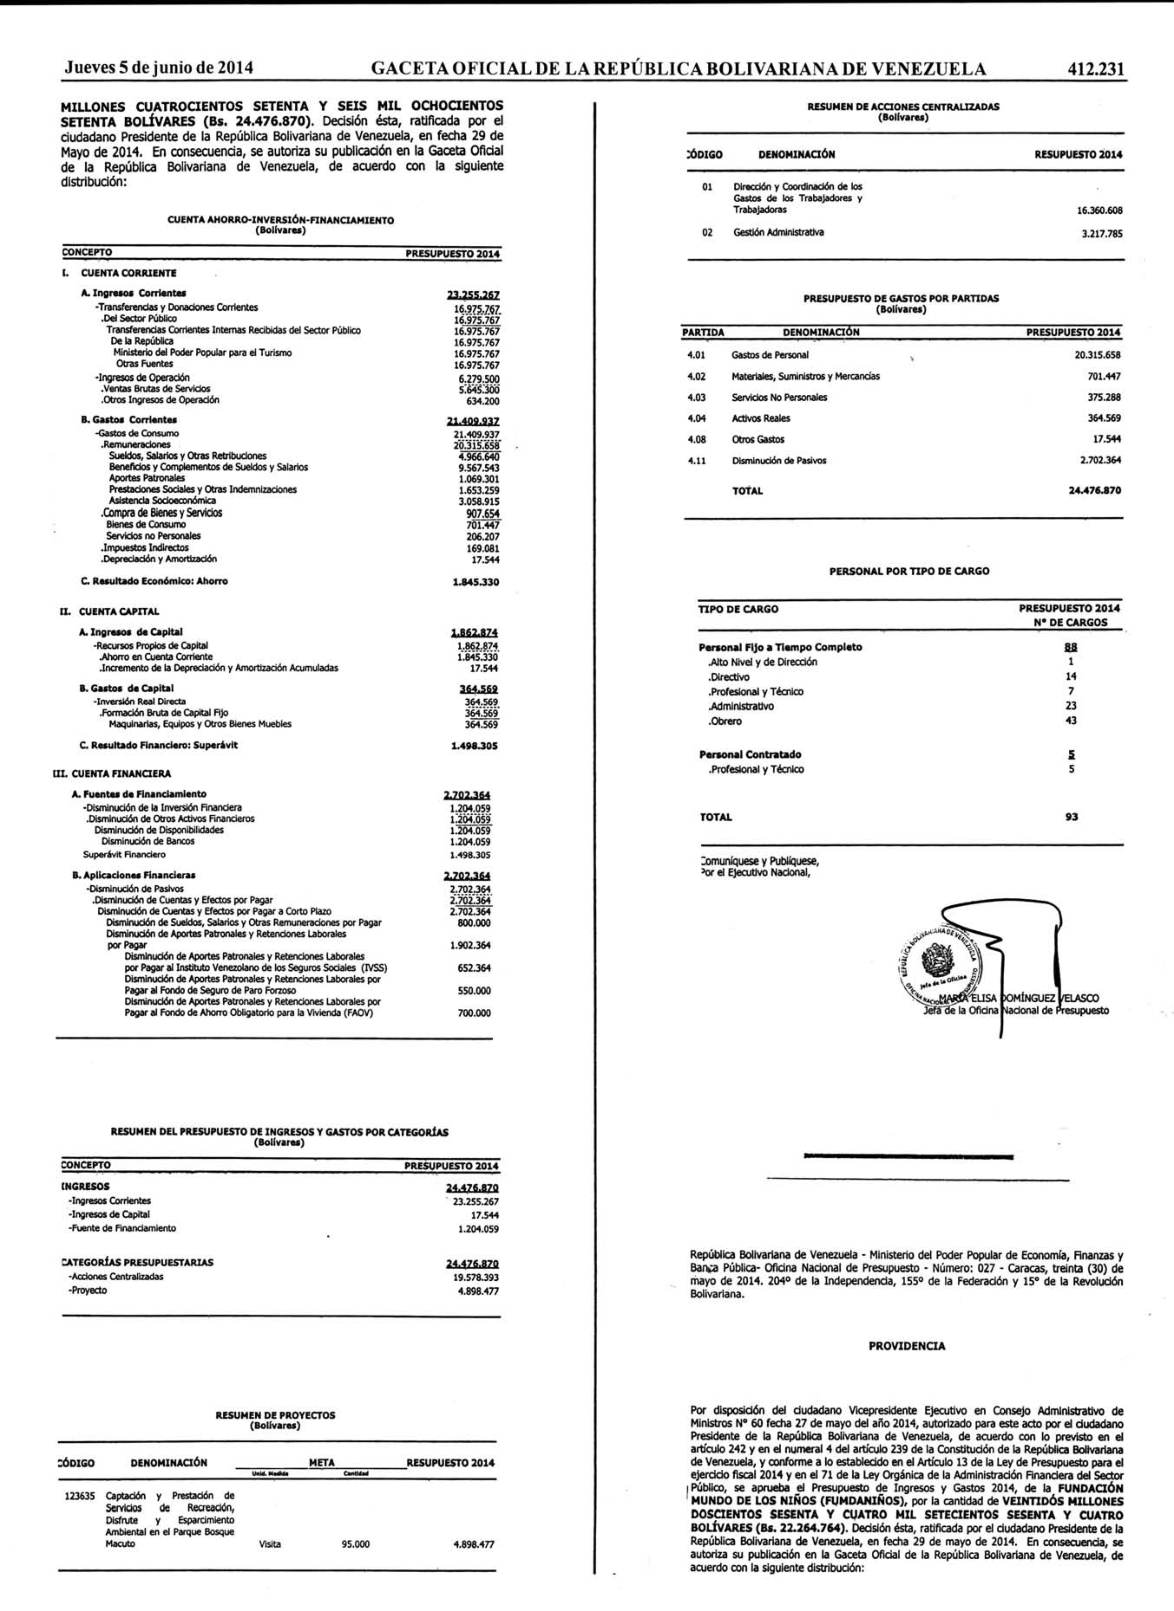
Por disposición del ciudadano Vicepresidente Ejecutivo en Consejo Administrativo de Presidente de la República Bolivariana de Venezuela, de acuerdo con lo previsto en el de Venezuela, y conforme a lo establecido en el Artículo 13 de la Ley de Presupuesto para el ejercicio fiscal 2014 y en el 71 de la Ley Orgánica de la Administración Financiera del Sector Público, se aprueba el Presupuesto de Ingresos y Gastos 2014, de la FUNDACIÓN MUNDO DE LOS NIÑOS (FUMDANIÑOS), por la Cantidad de VEINTIDÓS MILLONES DOSCIENTOS SESENTA Y CUATRO MIL SETECIENTOS SESENTA Y CUATRO BOLÍVAREs (Bs. 22.264.764). Decisión ésta, ratificada por el ciudadano Presidente de la República Bolivariana de Venezuela, en fecha 29 de mayo de 2014. En consecuencia, se autoriza su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de acuerdo con la sigulente distribución:
página original (tal como se publicó)
Página 6
CUENTA AHORRO-INVERSIÓN-FINANCIAMIENTO (Bolívares) PRESUPUESTO CONCEPTO 2014 1.
CUENTA CORRIENTE A. Ingresos Corrientes
20.334.544 -Transferencias y Donaciones Corrientes
17.362.641
17.362.641 Transferencias Corrientes Internas Recibidas del Sector Público 17.362.641 De la República 17.362.641 Ministerio del Poder Popular para el Turismo 17.362.641 Otras Fuentes 17.362.641 -Ingresos de Operación 2.971.903 .Ventas Brutas de Servicios 2.421.903 .Otros Ingresos de Operación 550.000 B. Gastos Corrientes 20.479.967 -Gastos de Consumo 20.479.967 .Remuneraciones 18.232.860 Sueldos, Salarios y Otras Retribuciones 5.703.168 Beneficios y Complementos de Sueldos y Salarios 7.778.982 Aportes Patronales 773.327 Prestaciones Sociales y Otras Indemnizaciones 1.889.985 Asistencia Socioeconómica 2.087.398 .Compra de Bienes y Servicios 2.158.031 Bienes de Consumo 1.235.310 Servicios no Personales 922.721 .Depreciación y Amortización 76.976 .Transferencias y Donaciones Corrientes 12.100 Al Sector Privado 12.100 Transferencias Corrientes al Sector Privado 12.100 Directas a Personas 12.100 Otras Transferencias Directas a Personas 12.100 (145.423) C. Resultado Económico: (Desahorro)
II. CUENTA CAPITAL A. Ingresos de Capital (68.447) -Recursos Propios de Capital (68.447) (145.423) .Desahorro en Cuenta Corriente 76.976 .Incremento de la Depreciación y Amortización Acumuladas B. Gastos de Capital 215,657 715.657 -Inversión Real Directa 715.657 .Formación Bruta de Capital Fijo Maquinarias, Equipos y Otros Bienes Muebles 715.657 C. Resultado Financiero: Déficit (784.104)
III. CUENTA FINANCIERA A. Fuentes de Financiamiento
1.853.244 -Disminución de la Inversión Financiera
1.853.244
1.853.244 .Disminución de Otros Activos Financieros Disminución de Disponibilidades 1.853.244 Disminución de Bancos 1.853.244 B. Aplicaciones Financieras 1.853,244 1.069.140 -Disminución de Pasivos .Disminución de Cuentas y Efectos por Pagar 638.182 638.182 Disminución de Cuentas y Efectos por Pagar a Corto Plazo Disminución de Sueldos, Salarios y Otras Remuneraciones por Pagar 489.168 Disminución de Aportes Patronales y Retenciones Laborales 146.035 por Pagar Disminución de Aportes Patronales y Retenciones Laborales por 93.447 pagar al Instituto Venezolano de los Seguros Sociales (IVSS) Disminución de Aportes Patronales y Retenciones Laborales por 14.819 pagar al Fondo de Seguro de Paro Forzoso Disminución de Aportes Patronales y Retenciones Laborales por pagar al Fondo de Ahorro Obligatorio para la Vivienda (FAOV)
37.769
2.979 Disminución Cuentas por Pagar a Proveedores a Corto Plazo 430.958 .Disminución de Otros Pasivos 430.958 Disminución de Otros Pasivos a Corto Plazo -Déficit Financiero 784.104 RESUMEN DEL PRESUPUESTO DE INGRESOS Y GASTOS POR CATEGORÍAS (Bolivares) PRESUPUESTO CONCEPTO 2014 INGRESOS 22.264.764 -Ingresos Corrientes 20.334.544 -Ingresos de Capital 76.976 -Fuente de Financiamiento 1.853.244 CATEGORÍAS PRESUPUESTARIAS 22,264.764 -Acclones Centralizadas 19.285.768 -Proyecto 2.978.996 RESUMEN DE PROYECTOS (Bolívares) META PRESUPUESTO CÓDIGO DENOMINACIÓN 2014 Unid. Medida Cantidad 123633 Captación y Prestación de Servicios de Recreación, Disfrute y Esparcimiento en Instalaciones las del Acuático Parque y Temático Fundación Mundo Visita 640.000 2.978.996 de los Niños RESUMEN DE ACCIONES CENTRALIZADAS (Bolívares) CÓDIGO PRESUPUESTO DENOMINACIÓN 2014 Dirección y Coordinación de los Gastos de los Trabajadores y 01 Trabajadoras 17.596.610 Gestión Administrativa 02 1.689.158 PRESUPUESTO DE GASTOS POR PARTIDAS (Bolívares) PRESUPUESTO DENOMINACIÓN PARTIDA 2014 4.01 Gastos de Personal 18.232.860 Materiales, Suministros y Mercancías 4.02 1.235.310 4.03 Servicios No Personales 922.721 4.04 Activos Reales 715.657 Transferencias y Donaciones 4.07 12.100 4.08 76.976 4.11 Disminución de Pasivos 1.069.140 22.264.764
PERSONAL POR TIPO DE CARGO
TIPO DE CARGO PRESUPUESTO 2014 N° DE CARGOS Personal Fijo a Tiempo Completo 10Z .Alto Nivel y de Dirección 1 .Directivo 7 .Profesional y Técnico 12 .Administrativo 10 .Obrero 77 107
Comuníquese y Publíquese, Jefa de la Oficina
Jefa de la Oficina Nacional de Presupuesto
página original (tal como se publicó)
Página 7
República Bolivariana de Venezuela - Ministerio del Poder Popular de Economía, Finanzas y Banca Pública - Oficina Nacional de Presupuesto - Número 028 - Caracas, dos de junio de 2014 - 204º de la Independencia, 155º de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
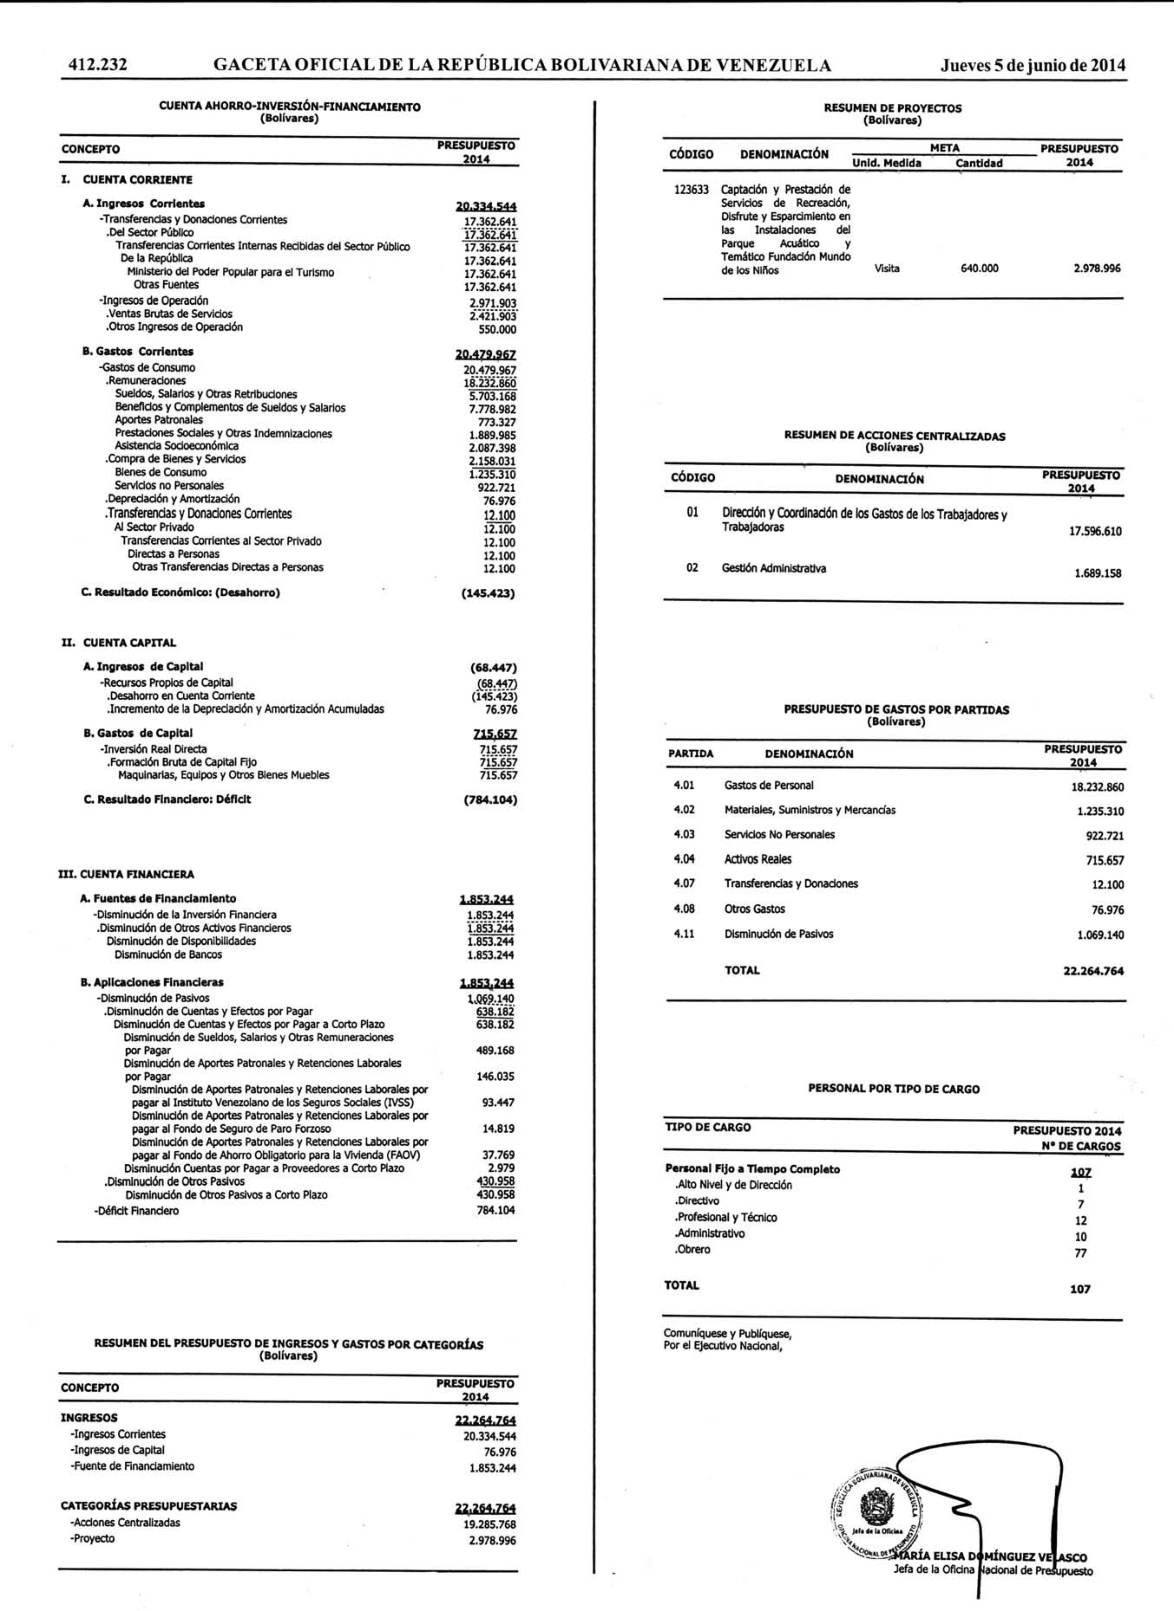
Por disposición del ciudadano Vicepresidente Ejecutivo en Consejo Administrativo de Ministros N° 60 fecha 27 de mayo del año 2014, autorizado para este acto por el ciudadano Presidente de la República Bolivariana de Venezuela, de acuerdo con lo previsto en el artículo 242 y el numeral 4 del artículo 239 de la Constitución de la República Bolivariana de Venezuela, en concordancia con los artículos 69 y 71 de la Ley Orgánica de la Administración Financiera del Sector Público, se aprueba el Presupuesto de Ingresos y Gastos 2014, de la empresa CVA AzúcAR, S.A., por la cantidad de Tres Mil Seiscientos Ochenta y Dos Millones Quinientos Ochenta y Nueve Mil Seiscientos Cincuenta y Ocho Bolívares (Bs.
3.682.589.658). Decisión ésta, ratificada por el ciudadano Presidente de la República Bolivariana de Venezuela, en fecha 30 de mayo del 2014. En consecuencia, se autoriza su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de acuerdo con la siguiente distribución:
CUENTA AHORRO-INVERSIÓN-FINANCIAMIENTO (En Bolívares) Presupuesto 2014 Concepto 1. CUENTA CORRIENTE 3.636.286.008 1.1 Ingresos Corrientes 3.624.914.681 - Ingresos de Operación 3.624.914.681 Ventas brutas de bienes 11.371.327 - Transferencias Corrientes Transferencias corrientes internas recibidas del sector público 11.371.327 De la República 11.371.327 Ministerio de Poder Popular para la Agricultura y Tierras 11.371.327 Recursos ordinarios 3.241.465.437 1.2 Gastos Corrientes 3.240.865.437 - Gastos de Operación Gastos de personal 1.749.602.947 1.216.444.322 Materiales, suministros y mercancías 274.211.041 Servicios no personales Depreciación y amortización 607.127 600.000 - Transferencias y Donaciones Corrientes 600.000 Al sector privado 600.000 Transferencias corrientes al sector privado 600.000 Directas a personas 1.3 Resultado Económico en Cuenta Corriente: Ahorro 394.820.571
2. CUENTA CAPITAL
2.1 Ingresos de Capital
441.124,221 - Recursos Propios de Capital
395.427.698 Ahorro/(Desahorro) en Cuenta Corriente
394.820.571 Incremento de la depreciación y amortización acumuladas 607.127 - Transferencias y Donaciones de Capital 45.696.523 Del Sector Público 45.696.523 Ministerio de Poder Popular para la Agricultura y Tierras 45.696.523 Recursos ordinarios 45.696.523 2.2 Gastos de Capital 356.371.784 - Inversión Real Directa 356.371.784 Formación bruta de capital fijo 344.871.7.84 Maquinarias, equipos y otros bienes muebles 339.654.606 Construcciones de bienes de dominio privado 3.796.176 Construcciones de bienes de dominio público 1.421.002 Bienes intangibles 11.500.000 2.3 Resultado Financiero: Superávit
84.752.437 3. CUENTA FINANCIERA
3.1 Fuentes de Financiamiento
84.752.437 - Superávit Financiero
84.752.437
3.2 Aplicaciones Financieras
84.752.437 - Disminución de Pasivos
84.752.437.
84.752.437 Disminución de cuentas y efectos por pagar a corto plazo 84.752.437 Disminución de sueldos, salarios y otras remuneraciones por pagar 5.692.024 Disminución de cuentas por pagar a proveedores a corto plazo 79.060.413 RESUMEN DEL PRESUPUESTO DE INGRESOS Y GASTOS POR CATEGORÍAS (En Bolívares) Concepto Presupuesto 2014 RECURSOS 3.682.589.658 Ingresos Corrientes 3.636.286.008 46.303.650 Ingresos de Capital CATEGORÍAS PRESUPUESTARIAS 3.682.589.658 Proyectos 3.544.119.723 Acciones Centralizadas 138.469.935 PRESUPUESTO DE GASTOS POR PARTIDAS (En Bolívares) Partida Denominación Presupuesto 2014 4.01 Gastos de Personal 1.749.602.947 Materiales, Suministros y Mercancías 4.02 1.216.444.322 4.03 Servicios No Personales 274.211.041 4.04 Activos Reales 356.371.784 4.07 Transferencias y Donaciones 600.000 4.08 607.127 4.11 Disminución de Pasivos 84.752.437 Total 3.682.589.658 PRESUPUESTO DE CAJA (En Bolivares) Presupuesto 2014 Concepto Saldo Inicial 5.000 Ingresos 3.681.982.531 Ingresos de Operación 3.624.914.681 57.067.850 Transferencias del Ejecutivo Nacional Saldo Inicial + Ingresos 3.681.987.531 Egresos 3.681.982.531 Egresos de Operación 3.325.010.747 Inversión Real 356.371.784 600.000 Saldo Final 5.000
PERSONAL POR TIPO DE CARGO
Presupuesto 2014 Tipo de Cargo Número de Cargos
2.763 Personal Fijo a Tiempo Completo - Alto Nivel y de Dirección 1 113 - Directivo - Profesional y Técnico 262 382 - Personal Administrativo - Personal Docente 5 - Personal Médico 4 1.996 - Personal Obrero Personal Fijo a Tiempo Parcial 314 - Personal Obrero 314 Personal Contratado FYO'E - Directivo 19 - Profesional y Técnico 166 - Personal Administrativo 385 - Personal Médico 1 - Personal Obrero 2.443 Total 6.091
página original (tal como se publicó)
Página 8
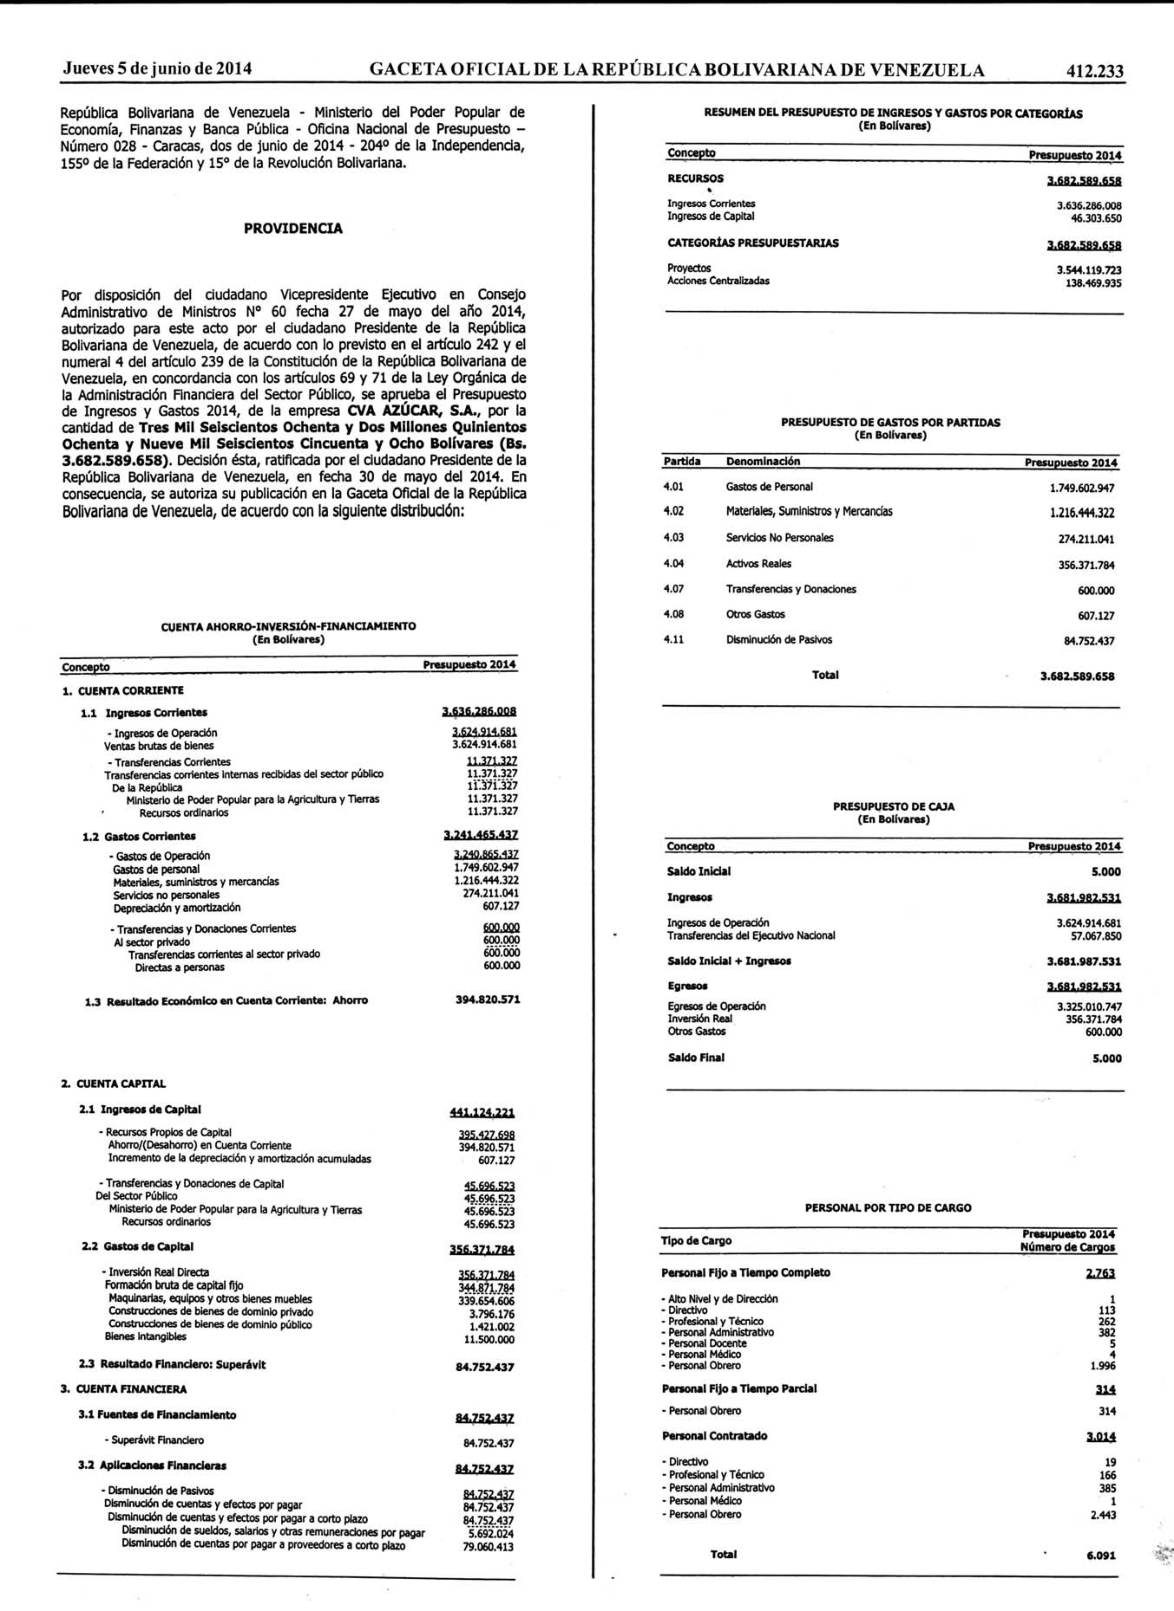
RESUMEN DE PROYECTOS Meta Unldad de Código Denominación Presupuesto 2014 Medida Reparación y optimización de los niveles 120663 de operatividad y rendimiento del Tonelada 358.022.284 11.250 Central Azucarero Sucre 120560 Ejecutar actividades que promuevan el proceso productivo del cultivo de la 11.250 Tonelada 11.383.027 caña de azúcar en el Estado Monagas Incrementar la productividad de la 120869 unidad de producción primaria socialista Jirajara, basado en el desarrollo de ganadería y caña de azúcar para 30.600 Tonelada garantizar materia prima para la zafra 34.313.496 Cosecha de 60.000 t de caña de 120714 azúcar, de los productores incluidos en la programación de corte de la zafra 60.000 Tonelada 2014 en el Estado Cojedes 15.000.000 Aumentar el rendimiento del azúcar, a 120919 través del mantenimiento en los cultivos 134.000 Tonelada de la caña en campo del Central 465.111.525 Garantizar la producción de azúcar y 122014 melaza, a través del fortalecimiento de 587.793.950 Tonelada 125.333 la molienda de caña de azúcar en la Aumentar la capacidad de molienda de 121040 caña de azúcar así como también el fortalecimiento del servicio de mecanizado agrícola de la Azucarera Pio 235.342.080 Tonelada 42.585 120562 Desarrollo Productivo Azucarero CATCA Tonelada 18.963 110.520.530 2014 RESUMEN DE PROYECTOS Meta Código Denominación Presupuesto Unidad de Cantidad Medida 2014 120926 Consolidación del sistema de producción vegetal e industrial del Compiejo 91.732 Tonelada Agroindustrial Azucarero Venezuela 491.465.948 120855 Incrementar la producción de azúcar en fabrica y diversificar en la Industria Azucarera Santa Clara año 2014 Tonelada 216.000 904.297.816 Garantizar la operatividad y puesta en 121139 Tonelada 330.869.067 Azucarero del Táchira CAZTA 59.216
Comuníquese y Publíquese.
Por el Ejecutivo Nacional, Jefa de la Oficina
Jefa de la Oficin Nacional de Pfesupuesto
República Bolivariana de Venezuela - Miniterio del Poder Popular de Economía, Finanzas y Banca Pública- Oficina Nacional de Presupuesto - Número: 022 - Caracas, veintinueve (29) de mayo de 2014. 204º de la Independencia, 155º de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
De conformidad con lo establecido en el artículo 4 de las Disposiciones Generales de la Ley de Presupuesto para el Ejercicio Fisca) 2014, en concordancia con lo dispuesto en el artículo 87 del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público sobre el Sistema Presupuestario, se procede a la publicación del traspaso presupuestario de gastos corrientes para gastos de capital del MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES, POr la Cantidad de VEINTIUN MIL OCHOCIENTOS DIEZ BOLÍVARES CON 75/100 (Bs. 21.810,75), que fue aprobado pofesta Oficina en fecha 21 de mayo de 2014, de acuerdo con la siguiente imputación:
MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES Bs.
21.810,75
060046000 "Reimpulso Proyecto:
la de representación de la Diplomática República Bolivariana de Venezuela en el mundo."
21.810,75 DE:
Acción Específica:
060046001 pertinentes a garantizar el soporte operativo del Servicio Exterior Bolivariano en el continente de América Latina y el Caribe"
14.802,00
4.02 Partida:
suministros "Materiales, y mercancías"
1.829.00 -Ingresos Ordinarios Sub-Partida, Genérica, Específica y "Calzados Sub-Específica:
03.03.00
1.829,00
4.03 Partida:
"Servicios no personales"
12.973.00 - Ingresos Ordinarios -
Sub-Partida, Genérica, Específica y
12.973,00 "Servicios de vigilancia" Bs.
10.10.00 Sub-Específica:
Acción Específica:
actividades 060046006 "Ejecutar pertinentes garantizar el soporte operativo en 7.008,75 coyunturas imprevistas"
4.02 Partida:
"Materiales, suministros y
7.008,75 mercancías" -Ingresos Ordinarios Sub-Partida, Genérica, Específica y "Otros Sub-Específica:
99.01.00 materiales y
7.008,75 suministros" PARA:
"Ejecucón de actividades 060046001 Acción Específica:
pertinentes a garantizar el soporte operativo del Servicio Bolivariano en el Exterlio continente de América Latina y el Caribe"
14.802,00 "Activos reales" Partida:
4.04
14.802.00 - Ingrecos Ordinarios Sub-Partidas Genéricas, Específicas y "Equipos de Sub-Específica:
05.01.00 telecomunicaciones"
5.541,00 de enseñanza, 07.02.00 "Equipos deporte y recreación"
4.851,00 "Equipos de computación"
09.02.00
3.150,00
09.03.00 alojamiento"
1.260,00 Acción Específica:
actividades 060046006 "Ejecutar pertinentes a garantizar el soporte operativo en 7.008,75 coyunturas imprevistas"
4.04 "Activos reales" Partida:
Bs.
2.000.22 -Ingresos Ordinarios Sub-Partida, Genéricas, Específicas y "Equipo$ 2.756,25 Sub-Específica:
05.01.00 de telecomunicaciones" "Equipos de computación"
4.252,50
09.02.00
Comuníquese y Publíquese, Jefa de la Oficina MARÍA ELISA DOMÍNGUEZ ELASCO Jefa de la Oficina Nacional de Presupuesto Resolución N° 027, Publicada en la Gaceta Oficial de la República Bolivariana de Venezueja N° 40.358 de fecha 18/02/2014
página original (tal como se publicó)
Página 9
República Bolivariana de Venezuela - Ministerio del Poder Popular de Economía, Finanzas y Banca Pública- Oficina Nacional de Presupuesto - Número: 023 - Caracas, veintinueve (29) de mayo de 2014. 204º de la Independencia, 155º de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
De conformidad con lo establecido en el Artículo 4 de las Disposiciones Generales de la Ley para el Ejercicio Fiscal 2014, en concordancia con lo dispuesto en el Articulo 87 del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público sobre el Sistema Presupuestario, se procede a la publicación del traspaso presupuestario de gastos corriente para capital del MINisTERIo DEL PODER POPULAR PARA RELACIONES EXTERIORES pOr la Cantidad de CUATRO MIL SEISCIENTOS CUARENTA Y UN BOLIVARES CON 89/100 (Bs. 4.641,89), que siguiente imputación:
MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES Bs.
4.641,89
DE:
060046000 "Reimpulso de la representación Proyecto:
Diplomática de la República Bolivariana de Venezuela en el mundo."
1.260,82
Acción Especlfica:
060046001 "Ejecución de actividades pertinentes a garantizar el soporte Servicio Exterior Bolivariano en el continente de América Latina y el Caribe"
1.260,82 "Servicios no personales" Partida:
4.03
1.260.82 - Ingresos Ordinarios Sub-Partida Genérica, Especlfica y Sub Especifica:
"Servicios de
10.03.00 procesamiento de datos"
1.260,82
Proyecto:
060048000 "Fortalecimiento de las.
Diplomáticas Actuaciones y Consulares de nuestras Mialones Diplomáticas Oficinas Consulares Representaciones Permanentes ante los organismos internacionales acreditadas en el exterlor"
3.381,07
Acción las actuaciones Específica:
de consulares de las diplomáticas V misiones diplomáticas y oficinas consulares acreditadas en América 3.381.07 Latina y el Cacibe" "Servicios no personales" Partida:
4.03
3.381.07 - Ingresos Ordinarios Sub-Partida Genérica, Especifica y 07.01.00 "Publicidad y propaganda"
3.381,07 Sub-Especlfica:
PARA:
Proyecto:
060046000 "Reimpulso de la representación de la República Diplomática Bolivariana de Venezuela en el mundo."
1.260,82
Acción Específica:
de 060046001 "Ejecución actividades pertinentes a garantizar el soporte Servicio Exterior operativo de el continente de Bolivariano en 1.260,82 América Latina y el Caribe"
4.04 "Activos reales"
1.260.82 - Ingresos Ordinarios Sub-Partida Genérica, Específica y Sub-Específica:
09.02.00 "Equipos de œimputación"
1.260,82
Proyecto:
060048000 "Fortalecimiento de las Diplomáticas Actuaciones Consulares de nuestras Misiones Diplomátioas.
Oficinas Consulares Representaciones Permanentes ante los organismos Internacionajes acreditadas en el 3.381,07 Acción Específica:
060048004 "Ejecución las actuaciones de diplomáticas consulares de las ly] misiones diplomáticas y oficinas consulares acreditadas en América Latina y el Caribe"
3.381.07
Partida:
"Servicios no personales"
4.03
3.381.07 - Ingresos Ordinarios
Sub-Partidas Genérica, Especificas y
02.05.00 "Alquileres de equipos cientificos, Sub-Especlifica:
religiosos, ep enseñanza y
1.579,94 recreación"
02.99.00 "Alquileres de otras maquinaria y equipos"
1.801,13 Comuníquese y Publíquese, MARÍA ELISA DOMÍNGUEZ VELASCO Jefa de la Oficina Nacional de Presupuesto Según delegación contenida en la Resolución N° 027 Gaceta Oficial de la República Balivariana de Venezuela N° 40.358 de fecha 18/02/14
República Bolivariana de Venezuela - Ministerio del Poder Popular de Economía, Finanzas y Banca Pública - Oficina Naciona) de Presupuesto - Número: 024 - Caracas, veintinueve (29) de mayo de 2014. 204º de la Independencia, 155° de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
De conformidad con lo establecido en el artícuio 4 de las Disposiciones Generales de la Ley de Presupuesto para el Ejercicio Fiscal 2014, en concordancia con lo dispuesto en el artículo 87 Numeral 1, del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público sobre el $istema Presupuestario, se procede a la MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES pOr la cantidad de MIL OCHOCIENTOS NOVENTA BOLÍVARES CON 00/100 (Bs.
1.890,00), que fue aprobado por esta oficina en fecha 23 de mayo de 2014, de acuerdo con la siguiente imputación:
MINISTERIO DEL PODER POPULAR PÁRA Bs.
1.890,00 RELACIONES EXTERIORES ======= la 060046000 "Reimpulsp de Proyecto:
representación la Diplomática de Bolivariana de República 1.890,00 Venezuela en el mundo" Acción Específica:
"Ejecución de 060046001 actividades garantizar el pertinentes soporte operativo del Servicio Exterior Bolvariano en el continente de América Latina 1.890,00 y el Caribe"
suministros y Partida:
4.02 "Materiales, mercancías"
1.890,00 Ingrecos Ordinarios Sub-Partidas Genérica, Específica y "Productos de papel y cartón Sub-Específica:
05.03.00
1.890,00 para oficina PARA:
1.890,90 "Activos reale$" Partida:
4.04
Sub-Partidas Genéricas, Específicas y "Mobiliario Sub-Específica:
09.01.00 equipos de Bs.
oficina" 945,00 "Equipos de computación"
09.02.00 945,00
Comuníquese y Publíquese, Jefa de la Oficina MARÍA ELISA DOHÍNGUEZ VE ASCO Jefa de la Oficina Nacional de Presupuesto Resolución N° 027, Public da en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.358 de fecha 18/02/2014
página original (tal como se publicó)
Página 10
República Bolivariana de Venezuela - Mipisterio del Poder Popular de Economía, Finanzas y Banca Pública - Oficina Nacional de Presupuesto - Número: 025 - Caracas, veintinueve (29) de mayo de 2014. 204º de la Independencia, 155º de la Federación y 15° de la Revolución Bolivariana.
PROVIDENCIA
De conformidad con lo establecido en el artículo 4 de las Disposiciones Generales de la Ley de Presupuesto para el Ejercicio Fiscal 2014, en concordancia con lo dispuesto en el artículo 87, Numeral 1 del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público sobre el Sistema Presupuestario, se procede a la publicación del traspaso presupuestario de gasto corriente para gasto de capital del MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES pOr la cantidad de CUATROCIENTOS SETENTA γ DOS BOLÍVARES CON 50/100 (Bs.
472,50), que fue aprobado por esta Oficina en fecha 23 de mayo de 2014, de acuerdo con la siguiente imputación:
MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES Bs.
472,50 ======= 060046000 "Relmpulso de Proyecto:
la representación de Diplomática la RepúblicaBolivariana de 472,50 Venezuela en el mundo" Acción 060046001 "Ejecución Específica:
de actividades garantizar el pertinentes soporte operativo del Servicio Exterior Bolivariano en el continente de América Latina y el Caribe" 472,50 DE:
"Materiales, 4.02 Partida:
suministros y mercancías" - Ingresos Ordinarios 472,50 Sub-Partida Genérica, Específica y Sub-Específica:
04.03.00 "Cauchos para y vehículos" 472,50
PARA:
Partida:
4.04 "Activos reales" 472,50, Sub-Partida Genérica,
...
Específica y Sub-Específica:
05.01.00 de telecomunicaciones" Bs.
472,50
Comuníquese y Publíquese, Jefa de la Oficio a MARÍA ELISA DOMÍNGUEZ ELASCO Jefa de la Oficina Na cional de Presupuesto Resolución N° 027, Public da en la Gaceta Oficial de la República Bolivariana de Venezu la N° 40.358 de fecha 18/02/2014
MINISTERIO DEL PODER POPULAR PARA LA DEFENSA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DE LA MINISTRA Caracas, 03JUN2014 204°, 155° y 15° RESOLUCIÓN N° 004981 La Ministra del Poder Popular para la Defensa, ALMIRANTA EN JEFA CARMEN TERESA MELÉNDEZ RIVAS, nombrada mediante Decreto N° 214 de fecha 05 de julio de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.204 de fecha 10 de julio de 2013, en ejercicio de las atribuciones que le confiere el artículo 77 numeral 19 del Decreto Nº 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública de fecha 31 de julio de 2008, de conformidad con lo establecido en el artículo 11 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Fuerza Armada Nacional Bolivariana de fecha 09 de marzo de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria N° 6.020 de fecha 21 de marzo de 2011, en concordada relación con lo dispuesto en el artículo 84 dé la Ley Orgánica de Procedimientos Administrativos de fecha 01 de julio de 1981REVIS RESUELVE PRIMERQ: Corregir la Resolución N° 003061 de fecha 25 de noviembre de 2013, mediante la cual se nombra al Personal Militar en ella mencionado como miembros de la Junta Directiva del Banco de la Fuerza Armada Nacional Bolivariana, Banco Universal, C.A., (BANFANB), en consecuencia, donde dice:
"...CapItán de NaVÍO ADOLFO JOSÉ PEREIRA ANTIQUE, C.I. N° 8.694.464, ANTIQUE, C.I. N° 8.694.464, Director Principal..." y excluir: "...Coronel YILDA MARLENE PLAZA DE QUIROZ, C.I. N° 5.566.520, Directora Principal ...".
SEGUNDQ: Imprímase íntegramente a continuación el texto de la Resolución N° 003061 de fecha 25 de noviembre de 2013, con las correcciones incluidas manteniéndose el mismo número y fecha.
Comuníquese y publígraon Por el Ejecutivo Naci ARMENTERESKMELÉNDEZ RIVAS Almiranta en Jefa Dunistra ger Poder Popular para la Defensa
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DE LA MINISTRA Caracas, 25NOV2013 203° y 154° RESOLUCIÓN N° 003061 Por disposición del Ciudadano Presidente de la República Bolivariana de Venezuela y Comandante en Jefe de la Fuerza Armada Nacional Bolivariana, de conformidad con lo dispuesto en el artículo 77 numeral 19 del Decreto Nº 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública de fecha 31 de julio de 2008, actuando en concordancia con lo establecido en el artículo 11 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Fuerza Armada Nacional Bolivariana de fecha 09 de marzo de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria N° 6.020 de fecha 21 de marzo de 2011,
RESUELVE
ÚNICO: Efectuar los siguientes nombramientos:
DESPACHO DE LA MINISTRA BANCO DE LA FUERŽA ARMADA NACIONAL BOLIVARIANA, BANCO UNIVERSAL C.A.. (BANFANB) Junta Directiva - CorOnel DARÍO ENRIQUEBÁUTE DELGADO, C.I. N° 6.263.325, Presidente.
- COrOnel HÉCTOR JESÚS PERNÍA PERDIGÓN, C.I. N° 10.482.737, Vicepresidente Ejecutivo.
- Teniente CorOnel JUAN GABRIEL PUERTA TOVAR, C.I. N° 11.035.918, Director Principal.
ANTONIO TORRES LACLE, - Teniente Coronel RICARDO C.I. N° 10.706.709, Director Suplente.
- COrOnel JESÚS GREGORIO ALDANA QUINTERO, C.I. N° 9.328.810, Director Principal.
LIZETTE MORAO JAIMES, C.I. N° - Teniente Coronel MORAIMA 10.865.372, Directora Suplente.
- COrOnel BASILIO ANTONIO LABRADOR AMAYA, C.I. N° 9.463.236, Director Principal.
-.
- Teniente CorOnel VIANNEY MIGUEL ROJAS GARCÍA, C.I. N° 10.948.637, Director Suplente.
- CapItán de NaVÍO MIGDALY MARGARITA CASTILLO COLMENARES, C.I. N° 10.163.657, Directora Principal.
- Capitán de NavÍO ADOLFO J0SÉ PEREIRA ANTIQUE, C.I. N° 8.694.464, Director Principal.
página original (tal como se publicó)
Página 11
- CapItán de NavÍO RAÚL ERNESTO RODRÍGUEZ MAZA, C.I. N° 5.698.657, Director Suplente.
Comuníquese y publíqu Por el Ejecutivo Nacio CARM EN TRRESA MELENDEZ RIVAS Almiranta an Sefa Ministra delPoder Popular parp a Defensa
MINISTERIO DEL PODER POPULAR PARA INDUSTRIAS
República Bolivariana de Venezuela Ministerio del Poder Popular para Industrias Ministro para Industrias
Caracas, 04 de junio de 2014
204°, 155° y 15° RESOLUCIÓN N° 052-2014 El Ministro del Poder Popular para Industrias ciudadano JOSÉ DAVID CABELLO RONDÓN, titular de la cédula de identidad N° V- 10.300.226, designado mediante Decreto N° 861 de fecha 27 de marzo de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.381, de la misma fecha; en su calidad de encargado y en el ejercicio de sus atribuciones que le confieren los artículos 62 y 77, numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario, de fecha 31 de julio de 2008; y de conformidad con lo establecido en los artículos 5 numeral 2, 19 y 20 de la Ley del Estatuto de la Función Pública, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 37.522, de fecha 6 de septiembre de 2002.
RESUELVE
PRIMERO: Se designa al ciudadano HENRY MARTIN CANINO ORTUÑO, titular de la cédula de identidad N° V- 11.561.434, para desempeñar el cargo de Consultor Jurídico del Ministerio del Poder Popular para Industrias, en calidad de encargado, quedando facultado para ejercer las atribuciones previstas en el artículo 7 del Reglamento Orgánico del Ministerio del Poder Popular para Industrias, contenido en el Decreto N° 320, de fecha 13 de agosto de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.227, de esa misma fecha.
SEGUNDO: Se revoca la Resolución N° 005-14 de fecha 22 de enero de 2014, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.339 de esa misma fecha.
TERCERO: Mediante la presente Resolución juramento al referido ciudadano.
CUARTO: La presente Resolución, entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Conforme a lo dispuesto en el artículo 72 de la Ley Orgánica de Procedimientos Administrativos. Comuníquese y Publíquese.- JOSAYID CABELLO RONDÓN Poder Popular para Industrias Des naccretoNo 861 de fecha 27 de marzo de 2014, publicado ia Gaceta Oficial de la República Bolivariana de uela N° 40.381, de la misma fecha.
MINISTERIO DEL PODER POPULAR PARA LA EDUCACIÓN REPÚBLICA BOLIVARIANA DE VENEZUELA INSTITUTO DE PREVISIÓN Y ASISTENCIA SOCIAL PARA EL PERSONAL DEL MINISTERIO DE EDUCACIÓN (IPASME) OFICINA DE AUDITORÍA INTERNA COORDINACIÓN DE DETERMINACIÓN DE RESPONSABILIDAD ADMINISTRATIVA Año 203* y 154° Caracas, 09 de agosto de 2013 AUTO DECISORIO Expedlente N° OAl.310112-RA-2013/01
CAPITULO I Del hecho Se dio Iniclo al presente Procedimiento Administrativo para la Determinación de Responsabilidades previsto en el Titulo III, Capitulo IV de la Ley Orgánica de la Contralorfa General de la República y del- Sistema Naclonal de Control Fiscal; mediante Auto de Apertura de fecha 09/05/2013, que corre inserto del follo 211 al follo 223, dictado por la Coordinación de Determinación de Responsabilidad Administrativa adscrita a éste Órgano de Control Fiscal, con base al contenido del Informe de Resultados de fecha 06/02/2013, en lo concerniente al Informe de Auditorfa Administrativa y Verificación del Control Interno; período auditado desde el 01 de enero de 2010 hasta el 31 de julio de 2010, en la Unidad IPASME Acarigua, Estado Portuguesa, del cual surgen suficientes elementos de convicción o prueba, que permitieron presumir fundamentadamente la responsabilidad de las ciudadanas Dominga Abreu de Delgado, titular de la cédula de identidad N° V-4.660.455, quien para el momento de la ocurrencia de los hechos, ocupó el cargo de Directora Administrativa en la Unidad IPASME Acarigua y Josely del Carmen Quintero Bolivar, titular de la cédula de identidad N° V-14.887.900, quien para el momento de la ocurrencia de los hechos, ocupó el cargo de Coordinadora Financlera en la Unidad IPASME Acarigua.
Al respecto, este Órgano de Control Interno observa, que durante el Ejercicio Económico Financiero 2010, período comprendido desde el 01 de enero de 2010 hasta el 31 de Julio de 2010, la Directora Administrativa y la Coordinadora Financlera de la Unidad IPASME Acarigua, ambas cuentadantes para ese momento, Incurrleron en conductas (actos hechos u omisiones) contrarias a las disposiciones legales, con ocasión del ejercicio de sus funciones, al efectuar operaciones y actividades administrativas en contravención al Principio de Legalidad, Transparencia y Especificidad del Presupuesto, para su funcionamiento y: organización. Por lo que, pudieran estar comprometidas las responsabilidades de estas, toda vez que, se detectó la siguiente irregularidad:
1. Contrajeron obligaciones con terceros durante el Ejercicio Económico Financiero 2010, periodo comprendido desde el 13/04/2010 hasta el 31/07/2010, sin tener, la suficiente disponibilidad presupuestaria; en contravención con las normas expresas siguientes:
.Ley Orgánica de la Contraloría General de la República y del Sistema Naclonal de Control Fiscal, cuya reforma fue publicada en la Gaceta Oficlal de la República Bolivariana de Venezuela N° 6.013 Extraordinaria de fecha 23/12/2010.
. Ley Orgánica de la Administración Financiera del Sector Público publicada en la Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.955 de fecha 29/06/2012.
.Conducta esta que compromete la responsabilidad de las cludadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, antes identificadas, toda vez, que la misma se subsume en el artículo 91 numeral 12 de los supuestos generadores de responsabilidad administrativa, establecidos en la Ley Orgánica de La Contraloría General de la República y del Sistema Nacional de Control Fiscal, a saber:
página original (tal como se publicó)
Página 12
Articulo 91. "Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras Leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación... (Omissis)... Numeral 12. Efectuar gastos o contraer compromisos de cualquier naturaleza que puedan afectar la responsabilidad de los entes y organismos señalados en- los previa para ello, o sin disponer presupuestariamente de los recursos Y el artículo 49 de la Ley Orgánica de la Administración Financlera del Sector Público, que textualmente establece:
"Articulo 49. "No se podrán adquirir compromisos para los cuales no existan créditos presupuestarios,..." (Cursiva y resaltado
CAPITULO II . De los elementos de convicción o pruebas 1. Copla certificada de la Providencia Administrativa N° 0269 de fecha 13/05/2003, suscrita por la Junta Administradora del IPASME, mediante la cuales designo a la ciudadana Dominga Abreu de Delgado, antes identificada, como Directora Administrativa de la Unidad IPASME Acarigua.
2. Copla certificada de la Providencia Administrativa N° 09-3492 de fecha 11/09/2009, suscrita por la Junta Administradora del IPASME, mediante la cual se contrató a la cludadana Josely del Carmen Quintero Bolívar, antes identificada, como Coordinadora Financiera de la Unidad IPASME Acarigua.
3. Copla certificada de la comunicación s/n de fecha 21/09/2009, mediante la cual el cludadano Harold Montaño, Director de la Oficina de Finanzas del IPASME, Informa al Banco de Venezuela que las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bollvar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua, están autorizadas para movilizar conjuntamente la cuenta corriente N° 0102-0330-91-0009602807 a favor de la Unidad IPASME Acarigua.
4. Copla certificada del Oficio N° OPP.109000-001 de fecha 27/01/2010, emanado de la Oficina de Planificación y Presupuesto del IPASME, mediante el cual se remite a los Directores Administrativos de las Unidades IPASME, el Reporte del Sistema Kerux contentivo de las asignaciones presupuestarias aprobadas para el Ejercicio Económico Financiero 2010; informando además, las formalidades que deben cumplirse al solicitar Modificaclones Presupuestarlas.
5. Copia certificada del Reporte del Sistema de Control de Gestión Gobierno (kerux), contentivo de las asignaciones presupuestarias aprobadas a la Unidad IPASME Acarigua, para el Ejerciclo Económico Financiero 2010.
6. Copla certificada del Oficio Identificado N° 390 de fecha 09/03/2010, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Qulntero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acaragua, mediante el cual remiten a la Oficina de Administración del IPASME, original y fotocopia de la Relación de Egresos N° 1 (Rendiclón de Fondos en Anticipo), correspondiente a los meses de enero, febrero y primera quincena de marzo, por la cantidad de Cincuenta y Ocho Mil Trescientos Noventa y Tres Bolívares con Noventa y Ocho Céntimos (Bs. 58.393,98).
7. Copia certificada del Formato denominado Relación de Dozavos, de fecha 08/02/2010, donde se relacionan los gastos pagados por caja chica, durante los meses de enero, febrero y primera quincena de marzo, así como las partidas presupuestarias Imputadas, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
8. Copia certificada del Formato denominado Relación de Dozavos, de fecha 09/03/2010, donde se relaciona la totalidad de gastos pagados con los Fondos en Anticipo (cheque y caja chica), durante los meses de enero, febrero y primera quincena de marzo, así como las partidas presupuestarias imputadas, pe e e e Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
9. Copla certificada del Oficio s/n de fecha 21/04/2010, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua, mediante el cual remiten a la Oficina de Administración del IPASME, original y fotocopia de la Relación de .Egresos N° 2 (Rendición de Fondos en Anticipo), correspondiente al mes de abril por la cantidad de Cincuenta y Nueve Mil Ciento Veintinueve Bollvares con Cuarenta y Dos Céntimos (Bs. 59.129,42).
10.Copla certificada del Formato denominado Relación de Dozavos, de fecha partidas presupuestarias imputadas durante el mes de abril, suscrito por las cludadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bollvar, en su carácter de Directora Administrativa y Coordinadora Financlera, respectivamente, de la Unidad IPASME Acarigua.
11.Copla certificada del Formato denominado Relación de Dozavos, de fecha en Anticipo (cheque y caja chica), durante el mes de abril, así como las partidas presupuestarias imputadas, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
12.Copia certificada del Oficio N° 874 de fecha 30/06/2010, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financlera, respectivamente, de la Unidad IPASME Acarigua, mediante el cual remiten a la Oficina de Administración del IPASME, original y fotocopia de la Relación de Egresos N° 3 (Rendición de Fondos en Anticipo), correspondiente a los meses de mayo y junio, por la cantidad de Cincuenta y Nueve Mil Doscientos Cuarenta y Cuatro Bolívares con Veinticinco Céntimos (Bs. 59.244,25).
13.Copla certificada del Formato denominado Relación de Dozavos, de fecha e e e e Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
14.Copla certificada del Formato denominado Relación de Dozavos, de fecha 30/06/2o10, donde se relaciona la totalidad de gastos pagados con los Fondos n e en un e ee Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
15.Copla certificada del Oficlo N° 1060 de fecha 04/08/2010, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bollvar, en su carácter de Directora Administrativa y Coordinadora Financlera, respectivamente, de la Unidad IPASME Acarigua, mediante el cual remiten a la- Oficina de Administración del IPASME, original y fotocopia de la Relación de- Egresos N° 4 (Rendición de Fondos en Anticipo), correspondiente al mes de Julio, por la cantidad de Cincuenta y Nueve Mil Cuatrocientos Cincuenta y Cuatro Bolívares con Cuarenta y Cinco Céntimos (Bs. 59.454,45).
16.Copia certificada del Formato denominado Relación de Dozavos, de fecha 04/08/2010, donde se relacionan los gastos pagados por caja chica y las partidas presupuestarias imputadas, durante el mes de julio, suscrito por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bollvar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua.
17.Copia certificada del Formato denominado Relación de Dozavos, de fecha 04/08/2010, donde se relacionan la totalidad de gastos pagados con los Imputadas durante el mes de julio, suscrito por las cludadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bollvar, en su carácter de Directora Administrativa y Coordinadora Financlera, respectivamente, de la Unidad IPASME Acarigua.
18.Copla certificada de la Relación de Gastos causados pendiente por pagar al 19/08/2010, suscrita por las cludadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financlera, respectivamente, de la Unidad IPASME Acarigua, ampliamente identificadas a continuación:
página original (tal como se publicó)
Página 13
a. Coplas certificadas de -las facturas N° 26494, 26495 y 26496, todas de fechas 16/06/2010, emitidas por la sociedad de comercio "Suministros Las Majaguas, C.A.." a favor de la Unidad IPASME Acarigua, por el monto bruto de Cinco Ml Ochocientos Cincuenta y Seis Bollvares con Cincuenta y Ocho Céntimos (Bs. 5.856.58), gastos imputables a la partida presupuestaria sub específica 402.05.01.00 denominada "Pulpa de madera, papel y cartón".
b. Copia certificada de la factura N° 551 de fecha 23/04/2010, emitida por la sociedad de comercio "Suplidores Coal, C.A.," a favor de la Unidad IPASME Acarigua, por el monto bruto de Un Mil Seiscientos Cuatro Bollvares sin.
Céntimos (Bs. 1.604,00), pagada mediante cheque N° 63675557 de fecha- 09/11/2010, emitida contra el Banco de Venezuela. Acta de Control Perceptivo de fecha 26/04/2010. Gasto imputable a la partida presupuestarla sub específica 402.05.01.00 denominada "Pulpa de madera, papel y cartón".
c. Coplas certificadas de las facturas N° 26497 y 26511, ambas de fechas 16/06/2010, emitidas por la sociedad de comercio "Suministros Las Majaguas, C.A." a favor de la Unidad IPASME Acarigua, por el monto bruto de Dos Mil Ciento Sesenta y Ocho Bolívares con Ochenta y Dos Céntimos (Bs. 2.168,82). Gastos imputables a la partida presupuestaria sub específica 402.05.02.00 denominada "Envases y cajas de papel y cartón".
d. Coplas certificadas de las facturas N° 00545, 00549 y 00550, la primera de fecha 13/04/2010 y las restantes de fecha 23/04/2010, emitidas por la socledad de comercio "Suplidores COAL, C.A.." a favor de la Unidad IPASME Acargua, por el monto bruto de Cinco Mil Setecientos Veinte Bolívares sin Céntimos (Bs. 5.720,00), pagadas mediante cheque N° 10675539 de fecha 09/09/2010, emitido contra el Banco de Venezuela.
Acta de Control Perceptivo de fecha 14/04/2010 - 26/04/2010. Gastos Imputables a la partida presupuestaria sub especifica 402.05.03.00 :
e. Copias certificadas de las facturas N° 004202, 004261, 004262 y-004263, la primera de fecha 15/04/2010 y las restantes de fecha 05/05/2010, emitidas por la socledad de comercio "Impresos Daniel, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Cuatro Mil Quinientos Cincuenta y Cinco Bolívares sin Céntimos (Bs. 4.555,00), pagadas mediante cheque N° 31675540, emitido contra el Banco de Venezuela, de fecha 09/09/2010.
Acta de Control Perceptivo de fecha 15/04/2010-05/05/2010. Gastos imputables a la partida presupuestaria sub específica 402.05.03.00 f. Copias certificadas de las facturas N° 032282 y 032283, ambas de fechas .C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Dos Mil Veintiséls Bolívares con Setenta y Un Céntimos (Bs. 2.026,71), gastos Imputables a la partida presupuestarla sub específica 402.05.03.00 denominada "Productos de papel y cartón para oficina".
g. Coplas certificadas de las facturas N° 00561 y 00562, ambas de fecha 25/06/2010, emitidas por la sociedad de comercio "SUPLIDORES COAL, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Dos Mil Cuatroclentos Cincuenta Bolívares sin Céntimos (Bs. 2.450,00). gastos Imputables a la partida presupuestaria sub específica 402.05.03.00 denominada "Productos de papel y cartón para oficina".
h. Coplas certificadas de las facturas N° 00446, 00447 y 00448, todas de fechas 01/07/2010, emitidas por la sociedad de comercio "Impresos Daniel, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Cuatro Mil Tresclentos Bolívares sin Céntimos (Bs. 4.300,00). gastos Imputables a la partida presupuestarla sub específica 402.05.03.00 denominada "Productos de papel y cartón para oficina".
1. Coplas certificadas de las facturas N° 013390, 013391 y 013392, todas de fechas 05/05/2010, emitidas por la sociedad de comercio "Gráficas Imprima, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Cuatro Mill Doscientos Cincuenta Bolívares sin Céntimos (Bs. 4.250,00), gastos Imputables a la partida presupuestaria sub específica 402.05.03.00 denominada "Productos de papel y cartón para oficina".
J. Copla certificada de las facturas N° 0552, 00553 y 00557, las dos primeras de fecha 23/04/2010 y la última de fecha 03/06/2010, emitidas por la sociedad de comercio "SUPLIDORES COAL, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Cuatro Mil Doscientos Bolívares sin Céntimos (Bs. 4.200,00), pagadas.mediante cheque N° 63675557 de fecha 09/11/2010, emitido contra el Banco de Venezuela. Acta de Control Perceptivo de fecha 26/04/2010. Gastos imputables a la partida presupuestarla número 402.05.03.00 denominada "Productos de papel y cartón para oficina".
k. Factura Identificada en la "Relación de Gastos causados pendiente por pagar al 19/08/2010", emitida por la sociedad de comercio "Suministros Las Majaguas, C.A.", a favor de la Unidad IPASME Acarigua, por el monto bruto de Ciento Setenta y Cuatro Bolívares con Setenta Céntimos (Bs. 174,70), gastos Imputables a la partida presupuestaria número 402.10.08.00 denominada "Materiales para equipos de computación".
19.Coplas certificadas de los Oficios N° 1109 y 1110 ambos de fecha 13/08/2010, suscritos por las ciudadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolívar, en su carácter de Directora Administrativa y Coordinadora Financiera, respectivamente, de la Unidad IPASME Acarigua, mediante las cuales solicitan a la Oficina de Planificación y Presupuesto, incremento de la partida presupuestaria sub especifica 402.05.01.00 denominada "Productos de papel, cartón e Impresos", por la cantidad de Cuarenta Mil Bolívares sin Céntimos (Bs. 40.000,00).
Las cludadanas Dominga Abreu de Delgado y Josely del Carmen Quintero Bolivar, antes Identificadas, quienes se desempeñaron como Directora Administrativa y Coardinadora Financiera, respectivamente, en la Unidad IPASME Acarigua, responsables del manejo del presupuesto asignado durante el Ejercicio Económico Financlero 2010, contrajeron obligaciones sin tener, presuntamente, disponibilidad presupuestaria, durante el Ejercicio Económico Financiero 2010, tal y como se describen en el Capitulo Il de la presente Decisión. El presupuesto asignado para el Ejercicio Económico Financiero 2010, de las partidas presupuestarias afectadas, era el siguiente:
papel y cartón", con una asignación de Ocho Mii Cuatrocientos Quince Bollvares sin Céntimos (Bs. 8.415,00).
b. Partida presupuestaria sub específica 402.05.02.00 "Envases y cajas de papel y cartón", con una asignación de Tres Mil Doscientos Sesenta y Cuatro Bollvares sin Céntimos (Bs. 3.264,00).
c. Partida presupuestaria sub específica 402.05.03.00 "Productos de papel y cartón para oficina", con una asignación de Treinta y Tres Mil Trescientos Cincuenta y Dos Bolívares sin Céntimos (Bs. 33.352,00).
equipos de computación", con una asignación de Trescientos Veinte Bollvares sin Céntimos (Bs. 320,00).
Adicionalmente, del análisis realizado a los Formatos denominados Relación de Dozavos (Fondos en Anticipo para Gastos sujetos a Rendición), contentivos de las rendiciones N° 1, 2, 3 y 4, reportados por la mencionada Unidad IPASME Acarigua ante la Oficina de Administración (Unidad Ejecutora a nivel Central de Presupuesto), medlante comunicaciones de fechas 09/03/2010; 21/04/2010; 30/06/2010 y 04/08/2010, respectivamente; sobre la utilización de-los Fondos en Anticipo al 31/07/2010, se determinó que los gastos ya causados, pagados e. Imputados a cada una de las partidas presupuestarias, antes señaladas, fueron las sigulentes cantidades:
a. Partida presupuestaria sub específica 402.05.01.00 "Pulpa de madera, papel y cartón", en la cantidad de Cinco Mil Seiscientos Sesenta y Seis Bolívares con Dlecinueve Céntimos (Bs. 5.666,19).
b. Partida presupuestarla sub específica 402.05.02.00 "Envases y cajas de papel y cartón", en la cantidad de Tres Mil Sesenta Bolívares con CIncuerta y Siete Céntimos (Bs. 3.060,57).
c. Partida presupuestaria sub específica 402.05.03.00 "Productos de papel y cartón para oficina", en la cantidad de Veintidós-Mil Seiscientos Veintitrés Bollvares con Cincuenta y Dos Céntimos (Bs. 22.623,52).d. Partida presupuestaria sub. especifica 402.10.08.00 "Materiales paraequipos de computación", en la cantidad de Ciento Ochenta y Ocho Bolívares con Sesenta y Cuatro Céntimos (Bs. 188,64).
De lo antes expuesto se colige en rigor, que al 31/07/2010, la Unidad IPASME Acarigua, sólo contaba con la disponibilidad presupuestarla por las cantidades que a continuación se Indican y que se detallan ampliamente en el Cuadro N° 1.
página original (tal como se publicó)
Página 14
a. Partida presupuestaria sub específica 402.05.01.00 "Pulpa de madera, papel y cartón", la cantidad de Dos Mil Setecientos Cuarenta y Ocho Bollvares con Ochenta y Un Céntimos (Bs. 2.748,81).
b. Partida presupuestaria sub específica 402.05.02.00 "Envases y cajas de papel y cartón", la cantidad de Doscientos Tres Bolívares con Cuarenta y Tres Céntimos (Bs. 203,43).
c. Partida presupuestaria sub específica 402.05.03.00 "Productos de papel y cartón para oficina", la cantidad de Diez Mil Seteclentos Veintiocho Bollvares con Cuarenta y Ocho Céntimos (Bs. 10.728,48).
d. Partida presupuestaria sub especifica 402.10.08.00 "Materlales para equipos de computación", la cantidad de Ciento Treinta y Un Bollvares con Trelnta y Sels Céntimos (Bs. 131,36).
Cuadro N° 1 Relaclón de gastos causados y pagados al 31/07/2010, Ejecutados por la Unidad IPASME Acarigua.
Total Qnstos Ceusedos Rendialón Rendiclón Rendiclón Rendiolón Dleponlbilided yPagedos Preeupuesto $$ M1 N°3 N4 Preeupuestaria Aslonedo (Ba.) 31/07/2010 (Bs.) (B0) (B) (B) (00.)
0.00
2.748,81
8.415.00
1.752,96
5.666,19 402-05-01-00 837,44 3,275,79
3.060,57] 203,43
402-05-02-00
0.00 21,75
3.264,00
1.859,87
1.178.95
10.728,48
8.230.54 1.50714
33.352.00
10.474.98
22.623.52 402-05-03-00
2.410,86
320.00 131,36 20,64 168,00 0,00 0,00 188,64 402-10-08-00] Fuente: Rendialones números 1, 2, 3 y 4 del Ejerdicio Económico Financiero 2010.
Cabe advertir, que no consta entre los documentos del expediente contentivo del Procedimiento Administrativo para la Determinación de Responsabilidades, que la Junta Administradora de este Instituto, hubiere aprobado recursos presupuestarios diferentes a los qué originalmente fueron asignados a la Unidad IPASME Acarigua.
Ahora blen, adicionalmente a los gastos causados y pagados al 31/07/2010, señalados en el Cuadro N° 1, la Directora Administrativa y la Coordinadora Financiera de la Unidad IPASME Acarigua, causaron otros gastos por concepto de materlales e insumos, durante el período comprendido desde el 13/04/2010 hasta el 01/07/2010, por un monto bruto de Treinta y Siete Mil Trescientos Cinco Bolivares con Ochenta y Un Céntimos (Bs. 37.305.81), conforme se detalla en las facturas identificadas en el Cuadro N° 2 y en la "Relación de Gastos Causados Pendientes por Cancelar al 19 de agosto de 2010", que cursa inserta del folio 70 al folio 75 del expediente, suscrita por la Directora Administrativa y la Coordinadora Financiera de la referida Unidad IPASME Acarigua, sin disponer de los recursos presupuestarios necesarlos para el momento de su causación. , Cuadro N° 2 Gastos causados y no pagados por la Unidad IPASME Acarigua.
Perfodo comprendido desde el 13/04/2010 hasta el 01/07/2010 Partidas: 402.05.01.00; 402.05.02.00; 402.05.03.00 y 402.10.08.00 monto Brete partido Pocha Tete1 (8 .) (80) reo*peceterie 1.912.48 20494 ...
BemIntetros 10062010
1.072.08 20495 .C.A.
1.972.08 20490 Palpa do Madere.
7.400,01
402.08.01.00 Papal y Cartén 23/04/2010
1.804.00 881 Supidores Coel, C.A.
.
L.
Envan y Cjoe
402.08.02.00 10/06/2010
29.487
1.810.11
2.100,01 28511
062.07 848 13/04./2910
2.020.09 Sudees Con1. C.A.
549 23/04/2010
1.850.09 110 .23/04/2010 680
1.059.09 2
708.09 4 4202 18/482010 4201 08/95/2010
1.040.09 Impresos Denlel; C.A.
4262 05/08/2010
1.400.00 4263 08/06/2010
780.00 32202
1.313.07 20/082010 Concom On VMee. C.A.
Prodnetos Papel 32203 73314
27.001,71
402.00.02.00 para Catén
1.889.00 onet.
801 25/06/2010 Supideres Conl. C.A.
009.00
8.02
800.09 4440 4447 01/072010 Impresos Daniel, C.A.
1780.00 4449
1.920.09 13390
1.909.09 05/08/2010 Grafiees Imprim a. C.A.
13391
780.00 13302
2000.09
8.02 23/94/2010
1.800.090 Supideres Conl. C.A.
23/04/2010
8.03
1.800.00 03/00/2010
1.200.00 857 Matoriales suminiaves Las
174.70
174.70
402.10.00.00 Majaguas, C.A.
Bompotaeten
Entonces, si se analizan y adicional los gastos causados, pagados y rendidos por la Unidad IPASME Acarigua, a los gastos adicionales causados y no pagados durante el perfodo comprendido desde el 13/04/2010 hasta el 01/07/2010, por el monto bruto de Treinta y Siete Mil Trescientos Cinco Bolívares con Ochenta y Un Céntimos (Bs. 37.305.81), conforme se desprende de las facturas identificadas en el Cuadro N° 2; se observa que las partidas presupuestarias sub específicas 402.05.01.00 denominada "Pulpa de madera, papel y cartón", 402.05.02.00 denominada "Envases y cajas de papel y cartón", 402.05.03.00 "Productos de papel y cartón para oficina" y 402.10.08.00 denominada "Materiales para equipos de computación", resultaron sobregiradas, como se indica a continuación:
Presunto Sobregiro presupuestario en la Unidad IPASME Acarigua "Total Gestos a Sobregiro Denominación Disponibilidad pagar al aepegeendneeld (e) pesendneedd 01/07/2010 7.460,58 -4.711,77 402.06.01.00 Pulpa de madera, papel y cartón 2.748,81 -1.985,39 203,43 402.06.02.00 Envases y cejas de papel y cartón 2.168.82 10.728,48 27.601.71 -16.773.23 402.06.03.00 Productos de papel y cartón para oficina Meterlales para equipos de computación 131,36 174,70 -43,34 402.10.08.00 -23.493,75 13.812,08 37.305,81 Así mismo, se observa que mediante comunicaciones N° 433900-1109 y 43390o-1110 ambas de fecha 13/08/2010, dirigidas a la Oficina de Planificación y Presupuesto y suscritas por la Directora Administrativa y la Coordinadora Financiera de la Unidad IPASME Acarigua, se solicitó incremento de la partida presupuestarla sub específica 402.05.01.00 denominada *Pulpa de madera papel y cartón", por la cantidad de Cuarenta Mil Bolívares sin Céntimos (Bs. 40.000,00), financiera (sic) para cubrir gastos de papelería".
Cabe resaltar, que para el momento en el cual las referidas funcionarias emitieron las citadas comunicaciones, ya se encontraban causados y no pagados los gastos Imputables a la partida presupuestaria sub especifica 402.05.01.00 denominada "Pulpa de madera papel y cartón" por el monto bruto de Siete Mil Cuatrocientos Sesenta Bollvares con Cincuenta y Ocho Céntimos (Bs. 7.460,58), conforme se observa en el Cuadro N° 2; incluso no hacen señalamiento alguno sobre la presunta Insuficiencla de las partidas presupuestarias sub específicas 402.05.02.00 denominada "Envases y cajas de papel y cartón"; 402.05.03.00 denominada "Productos de papel y cartón para oficina" y 402.10.08.00 denominada "Materfales para equipos de computación".
CAPITULO III De los actos del procedimiento Las actuaciones más relevantes que conforman los autos del presente procedimiento administrativo son:
1°. Auto de Apertura N° O.A.l.3101.12.A.A.01/2013 de fecha 09/05/2013, el cual riela inserto del follo número 211 al folio 223.
2°. Oficlo de Notificación del Auto de Apertura N° O.A.l.310112.04/2013 de fecha 13/05/2013, dirigido a la cludadana Dominga Abreu Delgado, el cual riela 3°. Oficlo de Notificación del Auto de Apertura N° O.A.l.310112.05/2013 de fecha 13/05/2013, dirigido a la cludadana Josely del Carmen Quintero Bolívar, el cual rela inserto del follo número 236 al folio 249.
4°. Auto de fecha 26/0e/2013, Incorporando escrito de indicación de pruebas que produciría en el Acto Oral y Público, la ciudadana Josely del Carmen Quintero Bollvar, el cual rela Inserto al follo número 267.
5°. Auto de fecha 03/07/2013 incorporando escrito de indicación de pruebas que producirá en el Acto Oral y Público, la ciudadana Dominga Abreu de Delgado, el cual riela Inserto al folio número 276.
6°. Auto de fecha 15/07/2013 fijando el Acto Oral y Público para el día 06 de agosto de 2013 a las nueve y treinta antes meridiem (09:30 a.m.), el cual riela Inserto al folio número 286.
7°. Auto de fecha 06/08/2013, donde consta la celebración del Acto Oral y Público y Pronunciamiento de la Decisión, que riela inserto del folio número 287 al follo 291.
CAPITULO IV De los alegatos de las Interesadas A) La ciudadana Josely del Carmen Quintero Bolívar, titular de la cédula de Identidad N° V-14.887.900, notificada como fue del Procedimiento Administrativo para la Determinación Responsabilidades, de oficio mediante
página original (tal como se publicó)
Página 15
N° O.A.l.310112.05/2013 de fecha 13/05/2013, qub corre inserto del folio número 236 al folio 249, notificación materlalizada en fecha 29/06/2013, una vez cumplidos todos y cada uno de los principlos constitucionales referente al debido proceso como lo establece el numeral 1 del artículo 49 de la Constitución de la República Bolivariana de Venezuela, a los fines de garantizar el derecho a la defensa de la mencionada ciudadana y haciendo uso del lapso de Indicación de pruebas; consignó escrito de fecha 25/06/2013, constante de dos (2) follos útiles, que es del tenor siguiente:
"Atendiendo comunicación de fecha 13 de Mayo de 3013; recibida el 28 de mayo del presente año, signado con el nº OAl.310112.05-2013 el cual cursa expediente administrativo, identificado con el nº 001-2-2012 donde señalan gastos causados sin disponer de recursos presupuestarios necesarios. Dicho auto de apertura es debido a un operativa a los servicios de salud de la región, es importante señalar que dicho centro asistencial es unos de los más operativos del estado para dicha fecha por órdenes del presidente de la república solicito fueran atendidos la comunidad en general y la transformación del plan IPASME va a la escuela, siendo dichas partidas las más usadas debido a que con la misma se cubren gastos de papelerla en general. Otro factor muy influyente a fue los altos costos de los insumos y aun estábamos trabajando con el infraestructura (muy deteriorada) y que existía un grupo de trabajadores que jugaban a paralizar los servicios y al cierre de la unidad por cualquier motivo. Estas situaciones Incurren a realizar informes para el presidente donde como única meta sugirió (brindar atención oportuna a los afiliados y comunidad en general) asl lo requiera. Para entonces contaba con 4 meses de embarazo un cúmulo de trabajadores y grupo sindicales amenazaban con el cierre técnico de la unidad y la paralización definitiva de los servicios de cirugía odontologla y laboratorio, los mas operativos y de mayor frecuencia de los afiliados y comunidad, tuvimos la imperiosa razón de realizar dicho gasto todo con la Justificación de brindar oportuna DERECHO A LA SALUD...I Es importante destacar que se consulto con el departamento de presupuesto y el departamento de administración y que dichos oficios fueron devueltos para el cambio de nombres porque hablan cambiado el director de administración. Una vez aprobados el traslado las facturas fueron canceladas y para el cierre del ejercicio fiscal de dicho año no habla facturas pendientes por cancelar a ningún proveedor y cuando se presento la auditoría las facturas fueron mostradas por voluntad de la administración presente. También se solicitó ayuda al departamento de almacén del nivel central para que fuéramos dotados pero los mismos comprobado y contestado. Considerando que mas allá de las normas de tipo legal y jurídico estuvo siempre presente la necesidad imperiosa de solidaridad social y bien el verdadero estado de socialista de derecho, nos fundamentados en el principio de integral el derecho a la salud que los venezolanos merecemos como derecho humano siendo esto fundamentalmente el objetivo principal del IPASME y si blen se quiere su razón de ser. Solicito que ante la sanción expuesta sea considerada que soy madre soltera."
B) La cludadana Dominga Abreu de Delgado, titular de la cédula de identidad N° V-4.660.455, notificada como fue del Procedimiento Administrativo para la Determinación de Responsabilldades, mediante oficio N° O.A.1.310112.04/2013 de fecha 13/05/2013, Inserto del folio número 250 al folio 262, notificación materializada en fecha 09/06/2013, y una vez cumplidos todos y cada uno de los principios constitucionales referente al debido proceso como lo establece el numeral 1 del artículo 49 de la Constitución de la República Bolivariana de Venezuela, a los fines de garantizar el derecho a la defensa de la mencionada cludadana y haciendo uso del lapso de indicación de pruebas, consignó escrito en fecha 03/07/2013, constante de dos (2) folios útiles, que es del tenor siguiente:
domiciliada en Acarigua, Estado Portuguesa, ante su competente autoridad acudo a los fines de presentar las siguientes pruebas y alegatos respecto de la investigación que adelanta esa institución, de acuerdo al oficio OA/310112-04-2013 de fecha 13 de mayo de 2013, y notificado el 9 de junio de 2013, en los términos que a continuación se señalan: A) Fundamentos de la imputación: Se me imputa haber contraldo obligaciones con terceros durante el ejercicio económico financiero 2010, perlodo comprendido desde el 14/04/2010 hasta el 31/07/2010, sin tener, presuntamente la suficiente disponibilidad presupuestaria, la Unidad IPASME en Acarigua, Estado Portuguesa. Debo rechazar categóricamente tal imputación, pues nunca he actuado en perjuicio de los intereses de la República, ocasionado daño al patrimonio público, violado normas o controles presupuestarios, he sido durante mi extensa carrera como funcionaria pública honesta y proba. B) Vicios en la imputación 1.- Falso supuesto: Los actos administrativos deben cumplir con una serie n en n nen n nr n en e requisitos de fondo, se identifican: la competencia, La base legal, el objeto, la causa o motivos y la finalidad del acto, y como requisitos de forma, se debe mencionar. la tercer requisito de fondo que afecta la validez del acto administrativo, llamada causa o motivo del acto, la doctrina patria reiteradamente ha establecido que es uno de los más importantes que se prevén para el control de la legalidad de los actos administrativos, por cuanto la administración para dictar un acto administrativo tiene que partir de la existencia de unos supuestos o circunstancias de hecho que justifiquen su actuación, pero a los efectos de que no se convierta en arbitraria la actuación del funcionario. La administración está obligada, en primer lugar, a comprobar adecuadamente los hechos, y en segundo lugar, a calificar los adecuadamente para subsumirlos en el presupuesto de derecho, que autoriza la actuación. Esto obliga, por tanto, a la administración, a realizar, no sólo una calificar los adecuadamente. En efecto, uno de los vicios que pueda afectar la causa del acto administrativo, y que puede conllevar a su anulación, es el vicio de falso supuesto, el
cual se verifica cuando la administración al dictar un acto, fundamenta su decisión en la administración, así cuando dicha decisión se fundamenta en una norma que no le es aplicable al caso concreto. Tal definición comprende las dos formas a través de las cuales se mânlfiesta el falso supuesto, a saber, el falso supuesto de hecho y el falso supuesto de derecho: En este sentido, de manera reiterada la Sala Polltico Administrativa del Tribunal Supremo de Justida ha establecido que el vicio de falso supuesto de hecho que da lugar a la anulación de los actos administrativos es aquel que consiste en la falsedad de los supuestos o motivos en que sé basó el funcionario que los dictó, y por falso supuesto de derecho cuando la administración Incurre en una errónea fundamentación jJurídica, es decir, que no se corresponden los supuestos de hecho con los supuestos de derecho. El órgano de auditoría intema del IPASME, me imputa básicamente la infracción del numeral el haber infringido los principios de especificidad cualitativa y cuantitativa, consagrados en el articulo 91.12 e, concordancia con el articulo 38.2 primer párrafo y 38.3 segunda párrafo, todos de la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, que establecen: Articulo 38. El sistema de control intemo que servicios, o a la elaboración de otros contratos que impliquen compromisos financieros, disponibilidad presupuestaria. Asimismo, deberá garantizar que antes de proceder a
generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación: 12. efectuar gastos o. contraer compromisos de cualquier naturaleza que puedan afectar la responsabilidad de los entes y organismos señalados en los numerales 1 al 11 del articulo 9 de esta Ley, sin autorización legal previa para ello, o sin disponer presupuestariamente de los recursos necesarios para hacerlo; salvo que tales operaciones sean efectuadas en situaciones de emergencia evidentes, como en casos de catástrofes naturales, calamidades públicas, conflicto interior o exterior u otros análogos, cuya magnitud exija su urgente realización, pero informando de manera inmediata a los respectivos órganos de control fiscal, a fin de que procedan a tomar las medidas que estimen convenientes, dentro de los limites de esta Ley. La norma parcialmente transcrita, incorporada igualmente en el numeral 22 del articulo 91 de la actual Ley Orgánica de la Contralorfa General de la República y del Sistema Nacional de Control Fiscal (publicada en la Gaceta Oficial N° 37.347 del 17 de diciembre de 2001), saber, los principios de Especificidad Cualitativa y Cuantitativa, conforme a los cuales las autorizaciones disponibles para la formulación y ejecución del presupuesto de gastos, deben utilizarse tanto dentro de los limites previstos como para el objeto indicado, no teniendo los funcionarios ejecutores facultad para modificar estos aspectos. (Vid. expuestos por el órgano investigador, toda vez que la norma que tipifica la supuesta Infracción fue citada de manera incompleta (articulo 91.12 LOCGRSNCF) ya que omitió la eximente de responsabilidad, la cual ocurrió en el caso de autos, donde a los fines de evitar la paralización del servicio se decidió adquirir bienes y solicitar el respectivo incremento de la partida presupuestaria N° 402.05.01.00 destinada a adquirir "productos servicio vinculado al sector salud e Intimamente ligado a la emisión de récipes médicos, por lo que está par encima el derecho a la salud de los miembros del IPASME y la consecución de los fines propios de un estado social, de derecho y de justicia. También es falso que se haya producido un sobregiro en la cuenta del IPASME Unidad Acarigua Bs. 4.200,00, a Suplidores Coal C.A y Bs. 4.555,00 a Impresos Daniel C.A, por lo que es imposible que ellos sumen la cantidad antes aludida, más aun cuando supuestamente se concuerda con el lapso en que se realizó la investigación abri-julio 2010. Finalmente, debo insistir en que no hay prueba alguna de que se haya causado daño alguno al patrimonio de la República. Por tal motivo solicito se declare la terminación del presente expediente y se ordene el archivo del mismo por incurrir en el vicio de falso supuesto. Prueba de Exhibición. Promuevo conforme el articulo 436 del Código de Procedimiento Civil, prueba de exhibición para que el INSTITUTO DE PREVISION Y ASISTENCIA SOCIAL PARA EL PERSONAL·DEL MINISTERIO DE EDUCACION, en Su Unidad de Acarigua, Estado Portuguesa, exhiba los originales de las facturas, comprobantes de del Acto de Apertura de la presente investigación, ello en razón de que los consignados en el expediente administrativo no están claros y son copias simples que desconozco. Los referidos instrumentos están supuestamente en poder. del IPASME, en su Unidad de Acarigua, por haber supuestamente procedido a su pago. DESCONOCIMIENTO DE INSTRUMENTOS PRIVADOS. Desconozco las facturas, comprobantes de pago y cheques señalados en el numeral 18, de los literales a), b), c), y d), del Capitulo Il del Acto de Apertura de la presente investigación, ello en razón de que los consignados en el expediente administrativo no están claros y son copias simples. ACUMULACIÓN. Solicito igualmente conforme al articulo 52 de la Ley Orgánica de Procedimientos Administrativos, sean acumulados todos los expedientes que se han abierto en la presente investigación para poder ejercer el derecho a probar, mediante el principio de la comunidad de la personas investigadas o interesadas tendrán por la naturaleza de la investigación que nos ocupa directa incidencia en nuestra defensa. PETITORIO. Por los razonamientos expuestos, solicito que los alegatos expuestos y las pruebas promovidas sean agregadas a los autos y apreciadas por el órgano contralor y se ordene el cierre del expediente por no existir razones para formular cargos".
CAPITULO V De las razones de hecho y de derecho que fundamentan la Detisión Este Órgano de Control Interno, en atención a los elementos de convicción o pruebas que se encuentran insertos en el expediente administrativo N° O.A.I.310112-RA-2013/01, recabados tanto en la actuación de control fiscal como en el ejerciclo de la Potestad Investigativa; observa lo siguiente:
En cuanto a la ciudadana Josely del Carmen Quintero Bolivar, en su carácter de Interesada legítima, suficientemente identificada en autos, quien durante el ejercicio del cargo de Coordinadora Financiera en la Unidad IPASME Acarigua, contrajo compromisos sin disponer presupuestarlamente de los recursos necesarlos para hacerlo; argumentando a su favor que los gastos causados, se motivaron a que en la Unidad IPASME Acarigua se atiende a un gran número de
página original (tal como se publicó)
Página 16
cuando ocurrió el hecho investigado, señala que aún se encontraban trabajando con el presupuesto del Ejercicio Fiscal 2008; por lo que según su criterio, se vio obligada a suministrar los insumos requeridos para el normal funcionamiento de las actividades; cuyos costos se habían incrementado considerablemente. Adicionalmente alega, que causó el gasto más allá de las consideraciones de tipo legal y Jurídico, toda vez que partiendo de preceptos constitucionales considera que el Derecho a la Salud y el Derecho a la Vida, se encuentra inmerso en los derechos humanos; siendo esto fundamentalmente el objetivo principal y la razón de ser del IPASME.
Al respecto, este Órgano de Control Fiscal, debe señalar que los servidores públicos deben cumplir y resolver las situaciones que son de su competenda, ajustando su actuación a preceptos constitucionales, disposiciones legales y reglamentarias. En efecto, la Administración, esta indefectiblemente sometida al Principio de Legalidad, según el cual toda actuación de aquella debe estar avalada o permitida por lo que doctrinariamente se ha denominado "El Bloque de la Legalidad", representado por todo el ordenamiento jurídico vigente en un determinado territorio; es decir, toda potestad o facultad de la administración, siempre será atribuida por Ley, definiendo el ámbito de su competencia. Y así se decide.
Pues bien, el referido Principio de Legalidad, se encuentra consagrado en el artículo 137 del texto constitucional, en los términos que a continuación se indican:
"Artículo 137: La Constituclón y la Ley definirán las atribuclones de los órganos que ejercen el Poder Público, a las cuales deben sujetarse las actividades que realicen". (Resaltado añadido) Después de las consideraciones anteriores, es importante destacar, que la conducta del servidor público en el desempeño de su cargo, debe estar ajustada a los principios fundamentales de la Administración Pública; es decir, la honestidad, participación, celeridad, eficiencia, eficacia, transparencia, rendición de cuenta y responsabilidad, de conformidad con lo previsto en el articulo 141 de la Constitución de la República Bolivariana de Venezuela, que establece textualmente:
-
"Articulo 141: La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principlos de participación,celeridad,eficiencia, eficacia, honestidad, transparencia, rendición de cuenta y responsabilidad en el elercicio de la función pública, con sometimiento pleno a la ley y al derecho".
(Subrayado y resaltado añadido) Por su parte, los funcionarios públicos están obligados a cumplir la Constitución de la República Bolivarlana de Venezuela, Leyes y Reglamentos, sin que puedan oponerse órdenes superiores, por cuanto, el ejercicio de la función pública acarrea responsabilidad individual del trabajador, a tenor del artículo 139de la norma constitucional y, numeral 11 del artículo 33 de la Ley del Estatuto dela Función Pública, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.482 de fecha 11/07/2002.
Debe recordarse, que los servidores públicos, están obligados a cumplir las carácter individual, por actos, hechos u omisiones, realizados en contradicción con normas jurídicas de obligatorio cumplimiento, en relación con un asunto determinado.
La responsabilidad Individual de los funcionarios públicos, se encuentra prevista en el artículo 139 de la Constitución de la República Bolivariana de V5:
Venezuela, que establece:
"Artículo. 139: El elerciclo del Poder Público acarrea responsabllidad Individual por abuso o desviación de poder o por violación de esta Constitución o de la ley". (Subrayado y resaltado añadido).
Con base a los argumentos precedentes cabe advertir, que la primera parte del artículo 49 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la Gaceta Oficlal de la República Bolivariana de Venezuela N° 39.164 de fecha 23/04/2009, vigente para el momento en que ocurrió el hecho, estableció:
"Artículo 49: No se podrán adquirir compromisos para los cuales no existan créditos presupuestarios (...)" (Resaltado añadido)
Norma Jurídica que se mantiene incólume en el artículo 49 de la Reforma de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la 29/06/2012.
ejecución presupuestarla, desarrollado por la Doctrina como Principio de Especificidad Cuantitativa del Presupuesto, conforme al cual los créditos presupuestarios deben utilizarse dentro de los límites y cantidades previstas para el Ejerclcio Fiscal correspondiente; salvo las modificaciones presupuestarias tramitadas conforme a lo establecido en la Ley ejusdem.
En efecto, del artículo 49 de la Ley Orgánica de la Administración Financlera del Sector Público, aplicable rationae temporis al presente caso, se desprende que para la formulación y ejecución del presupuesto de cualquier ente de la administración pública, se deben cumplir con las normas consagratorlas del Principio de Especificidad Cuantitativa del Presupuesto, descrito con anterioridad.
Por otra parte, el numeral 5 de las Normas Generales del Instructivo denominado Anticipo para Gastos, aprobado por la Junta Administradora del 1PASME, mediante Resolución N° 3944 de fecha 06/10/2004, establece:
"(..) 5.- Los responsables del_ manejo de los Anticipos para .Gastos, deben cumplir tanto con las leyes y normas establecidas en:este Manual, como cualesquiera otras disposiciones legales relacionadas con la administración de fondos públicos, a objeto de garantizar la protección y utilización de los recursos asignados en forma racional, eficaz, eficiente y efectiva." (Subrayado y Para mayor abundamiento, se hace procedente señalar, que los créditos presupuestarios asignados a la Unidad IPASME Acarigua, denominados Fondos en Anticipos, son recursos girados con carácter permanente y de reposición periódica, a los responsables de las unidades administradoras, quienes tienen la obligación de rendir cuenta de la utilización de los mismos, conforme está previsto en el artículo 64 del Reglamento N° 1 de la Ley Orgánica de la Administración Financlera del Sector Público, sobre el Sistema Presupuestario, publicado en la- Gaceta Oficial de la República Bolivariana de Venezuela N° 5.781 Extraordinario, de fecha 12/08/2005.
Es evidente entonces, que los responsables del manejo de los Fondos en Anticipos, deben cumplir las leyes que regulan la administración de fondos públicos, con el objeto de garantizar la protección y utilización de los recursos asignados en forma racional, eficaz, eficiente y efectiva, con incontrovertible observancia del Principio de Especificidad Cuantitativa del Presupuesto. Y asl se decide.
Así, se colige en rigor, que la cludadana Josely del Carmen Quintero Bolívar, cuentadante de la Unidad IPASME Acarigua, era la responsable del manejo y utilización de los recursos presupuestarios; en consecuencia, conocía las partidas presupuestarias asignadas, su disponibilidad y la disminución progresiva de cada una de ellas.
Sobre la base de las consideraciones anteriores, debe agregarse, que la inobservancia del Principio de Especificidad Cuantitativa del Presupuesto, se encuentra previsto, en el numeral 12 del artículo 91 la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal:
"Artículo 91: Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras Leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación: (..) 12. Efectuar gastos Q contraer compromisos de cualquier naturaleza que puedan afectar la responsabllidad de los entes y organismos señalados en los numerales 1 al 11 del articulo 9 de esta Ley, sin autorización legal previa para ello o sin disponer presupuestariamente de los recursos para hecero; salvo que tales operaciones sean efectuadas en.
situaciones de emergencia evidentes, como en casos de catástrofes naturales, calamidades públicas, conflicto interior o exterior u otros Informando de manera inmediata a los respectivos órganos de control fiscal, a fin de que procedan a tomar las medidas que estimen resaltado añadido).
La norma transcrita, prevé como supuesto generador de responsabilidad administrativa, la Inobservancia del Principio de Especificidad Cuantitativa del
página original (tal como se publicó)
Página 17
Presupuesto. No obstante, en su parte in fine, prevé circunstancias que, de verificarse, pudieren eventualmente suprimir el carácter ilícito al hecho, vale decir, como en los casos de catástrofes naturales, calamidades públicas u otras análogas, cuya magnitud exija su necesaria realización, pero establece además, que se informe Inmediatamente al Órgano de Control Interno, con el fin de que lIlmites de la Ley ut supra mencionada.
Pues bien, durante el ejercicio de la Potestad de Investigación, no se comprobó que durante la fecha en que ocurrieron los hechos, el Presidente de la República, de conformidad con los artículos 337 y 338 de la Constitución de la República Bolivarlana de Venezuela, decretar Estado de Excepción o Estado de Alarma, como consecuencia de una situación de emergencia o calamidad pública, que justificara su urgente realización.
En conexión con lo anterior, la interesada legítima no consignó acto administrativo alguno, emanado de la Junta Administradora del IPASME, donde se Unidades IPASME del Instituto, que vulneraran el derecho a la salud o el derecho a la vida; así como tampoco consignaron evidencias que se notificara Inmediatamente a este Órgano de Control Interno, la presunta causación de gastos sin disponer de los recursos necesarios para hacerlo. Y así se decide.
Por último, resulta indefectible señalar, que no se comprobó solicitud de modificaciones en relación con las partidas presupuestarias 402-05-02-00 (Envases de cajas, papel y cartón), 402-05-03-00 (Productos de papel y cartón para oficina) y 402-10-08-00 (Materiales para equipos de computación); no obstante, se verificó la solicitud de recursos adicionales realizada por la Unidad IPASME Acarigua, en fecha posterior a la gastos adicionales causados y no pagados, desde el 13 de abril de 2010 hasta el 01 de julio de 2010. Y así se decide.
En cuanto a la ciudadana Dominga Abreu de Delgado, en su carácter de Interesada legítima, suficientemente identificada en autos, quien durante el ejercicio del cargo de Directora Administrativa en la Unidad IPASME Acarigua, contrajo compromisos sin disponer presupuestariamente de los recursos necesarlos para hacerlo; argumenta a su favor que, nunca ha actuado en perjuicio de los intereses de la República, ocasionando daño al patrimonio público, violando normas o controles presupuestarios, actuando con negligencia o falta de transparencia en el manejo de fondos públicos, pues a sido durante su extensa carrera como funcionaria pública honesta y proba.
Respecto a lo alegado anteriormente por la interesada legítima, según el cual no existen méritos suficientes para imputar la ocurrencia de actos, hechos u omisiones contrarios a- una disposición legal o sublegal, por cuanto no se ha causado daño alguno al patrimonio del IPASME, precisa este Órgano de Control Intero que el supuesto generador de responsabilidad administrativa atribuido a la cludadana Dominga Abreu de Delgado, previsto en el numeral 12 del artículo 91 Nacional de Control Fiscal, no establece como condición objetiva para que se perfeccione el Ilícito administrativo imputado, la generación de un daño al patrimonio público o afectación económica a los haberes del ente en el cual se producen los mismos.
fiscales la causación de un daño patrimonial, se desestima este argumento al no desvirtuar ni los argumentos de hecho ni de derecho imputado. Y asi se decide.
En cuanto a lo alegado respecto al vicio de falso supuesto, este Órgano Contralor debe pronunciarse sobre la inmotivación del Acto Administrativo.
En tal sentido, la Ley Orgánica de Procedimientos Administrativos establece, entre los requisitos formales del acto administrativo, la necesidad de su motivación, entendida ésta como la obligación legal que tiene el autor del acto de expresar de manera sucinta las circunstancias de hecho y de derecho que dieron lugar a la emisión del mismo.
En este mismo orden de Ideas; la Sala Político Administrativa del Tribunal Supremo de Justicia, se ha pronunciado en diferentes oportunidades, aclarando que toda providencla administrativa resulta motivada cuando contiene, aunque no todos, los principales elementos de hecho y de derecho, es decir, cuando contemple el asunto debatido y su principal fundamentación legal, de mode que el Interesado pueda conocer el razonamiento de la Administración y lo que la llevó a tomar esa decisión.
En relación al Falso Supuesto e Inmotivación, la Sala político Administrativa del Tribunal Supremo de Justicia; ha dejado establecido que:
efecto, contradictorio porque ambos se enervan entre si. Ciertamente Administración dentro del procedimiento administrativo formativo del acto, es porque se conocen las apreciaciones o motivos del acto; luego es incompatible que a demás de calificar de errado el fundamento del acto, se indique que se desconocen tales fundamentos.." (Sentencia de la Sala, de fecha 3/10/1990, caso INTERDICA, S.A.) En efecto, la insuficiente motivación de los actos administrativós, sólo da lugar a su nulidad cuando no permite a los interesados conocer los fundamentos legales y los supuestos de hechos que constituyeron los motivos en que se apoyó el órgano administrativo para dictar la decisión, pero no cuando, a pesar de su por la Administración para dictar los, lo cual sucedió en el caso de autos.
Ello así, que desde la apertura de la averiguación, la interesada legítima conoció suficientemente los motivos por los cuales fue sometida a investigación, los cuales además, están ampliamente expresados en el mismo auto de apertura, por tal razón, las defensas aducidas se enervan entre si, no permitiendo conocer la razón exacta por la cual se pretende se cierre el expediente, lo que equivale, a Juicio de este Órgano Contralor, a ausencia de alegatos de vicios del acto administrativo por estos conceptos. Y así se decide.
Respecto a la defensa que alega la interesada legítima sobre la falsedad de los hechos expuestos por este Órgano de Control Intermo, en relación a la norma que tipifica la infracción, la cual a decir de la Interesada legitima, fue citada de manera Incompleta (numeral 12 del articulo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal), omitiendo la servicio decidió adquirir bienes y solicitar el respectivo incremento de la partida presupuestaria 402.05.01.00 destinada a adquirir "productos de papel, cartón e impresos" por Bs. 40.o00,00 resaltando-que se trata de un. servicio vinculado al sector salud e Íntimamente ligado a la emisión de récípes médicos, lo cual a decir de la interesada legítima, esta por encima el derecho a la salud de los miembros del IPASME y según ella a la consecución de los fines propios de un estado soclal, de derecho y de justicia.
Debe resaltar esta Oficina de Auditoría Interna, que el artículo antes mencionado, prevé como supuesto generador de responsabilidad administrativa, la Inobservancia del Principio de Especificidad Cuantitativa del Presupuesto. No obstante, en su parte in fine, prevé circunstancias que, de verificarse, pudieren eventualmente suprimir el carácter ilícito al hecho, vale decir, que tales operaciones sean efectuadas en situaciones de emergencia evidente, como en los casos de catástrofes naturales, calamidades públicas u otras análogos, cuya magnitud exija su necesaria realización, pero establece además, que se Informe inmediatamente al Órgano de Control Interno, con el fin de que adopte las medidas que considere pertinente, dentro de sus competencias y límites de la Ley ut supra mencionada.
Pues bien, durante el ejercicio de la Potestad de Investigación, no se comprobó que durante la fecha en que ocurrieron los hechos, el Presidente de la República, de conformidad con los artículos 337 y 338 de la Constitución de la República Bolivariana de Venezuela, decretar Estado de Excepción o Estado de Alarma, como consecuencia de una situación de emergencia o calamidad pública, que justificara su urgente realización.
En conexión con lo anterior, la interesada legítima no consignó acto administrativo alguno, emanado de la Junta Administradora del IPASME, donde se
página original (tal como se publicó)
Página 18
evidenclara la adopción de medidas extraordinarias destinadas a atender perentorlamente emergencias en la prestación del servicio de salud en las Unidades IPASME del Instituto, que vulnerar a el derecho a la salud o el derecho a la vida; así como tampoco consignó evidencias que se notificara inmediatamente a este Órgano de Control Intemo, la causación de gastos sin disponer de los recursos necesarlos para hacerlo.
Una vez más, se reitera que no se comprobó solicitud de modificaciones en relación con las partidas presupuestarias 402-05-02-00 (Envases de cajas, papel y cartón), 402-05-03-00 (Productos de papel y cartón para oficina) y 402-10-08-00 (Materlales para equipos de computación); no obstante, se verificó la solicitud de recursos adicionales realizada por la Unidad IPASME Acarigua, en fecha posterior a la gastos adicionales presuntamente causados y no pagados, desde el 13 de abril de 2010 hasta el 01 de julio de 2010. Y así se decide.
Es así como en el presente caso, la carga probatoria recae sobre la interesada legítima, quien habiendo alegado que el auto de apertura adolece del vicio de falso supuesto, debió demostrar tal hecho, para de esta manera lograr desvirtuar la presunción de legitimidad de que gozan los actos administrativos, corresponde a la interesada legítima la prueba de sus dichos y afirmaciones, y no existiendo en el expediente elementos probatorios, la presunción que ampara al acto administrativo, en este caso especifico, el Auto de Apertura, permanece incólume .y se tiene como válido y veraz, en consecuencia, dicho acto surte plenos efectos legales, en virtud de la presunción de legalidad de que gozan los actos administrativos. Y así se decide.
En mérito de lo anteriormente expuesto, este Órgano de Control Interno declara improcedente el alegato de falso supuesto por indebida- aplicación del artículo 91 numeral 12 de la Ley Orgánica de la Contraloría General de la República y del Sistema Naclonal de Control Fiscal, esgrimido por la Interesada legítima de autos en su escrito. Y así se decide.
Argumenta la interesada legítima, que: "es falso que se haya producido un sobregiro en la cuenta del IPASME Unidad Acarigua por Bs. 23.403,73 , pues sólo consta el supuesto pago de 3 cheques por Bs. 5.720,00 y Bs. 4.200,00 a Suplidores Coal C.A., y Bs. 4.555,00 a Impresos Daniel C.A., por lo que es imposible que ellos sumen la cantidad antes aludida, más aun cuando supuestamente se emitieron el 9 de septiembre de 2010 y 9 de noviembre de 2010, por lo que no concuerda con el lapso en que se realizó la investigación abriljulio 2010".
De lo anteriormente transcrito este Órgano de Control Fiscal señala, que el hecho controvertido en el caso que nos ocupa, no es el haber girado los cheques comprometido y causado el sobregiro presupuestario, tal y como se indica en el Capitulo IV denominado Relación de Causalidad, detallado en el Cuadro N° 3 del Auto de Apertura del Procedimiento Administrativo para la Determinación de Responsabilidades, el cual corre inserto al folio número 259, es decir, que al 31/07/2010, la Unidad IPASME Acarigua sólo contaba con la disponibilidad ampliamente en el Cuadro N° 1, que corre inserto al folio número 257. En razón de lo cual, no había la suficiente disponibilidad presupuestaria para disponibilidad financiera para cubrir esos gastos.
Es importante destacar, que desde el punto de vista presupuestario existen tres momentos o pasos ineludibles que intervienen en la ejecución del gasto público, los cuales son:
medlante el cual éste asume en nombre de la Institución que representa, una obligación que afecta los fondos públicos de ella.
Causación: Momento en el que se genera la obligación de pagar, ya sea por la 4 contraprestación de bienes o servicios o por disposiciones legales o contractuales.
Pago: Cancelación de la obligación válidamente adquirida.
Dadas las condiciones que anteceden, los artículos 47, 49 y 54 de la Ley
Gaceta Oficlal de la República Bolivariana de Venezuela N° 39.164 de fecha 23/04/2009, vigente para la fecha en que ocurrió el hecho, establecen:
"Artículo 47: Se considera gastado un crédito cuando queda afectado definitivamente al causarse un gasto". (..). (Cursivas y resaltado añadidos).
"Artículo 49: No se podrán adquirir compromisos para los cuales no existan créditos presupuestarios, ni disponer de créditos para una obligaciones válidamente contraídas y causadas,..". (Cursivas y resaltado añadidos).
Normativas jurídicas que se mantienen incólume en los artículos 47, 49 y 54 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.955 de fecha 29/06/2012.
De las normas referidas con anterioridad, se desprenden los principios básicos de la ejecución presupuestarla, desarrollados por la doctrina como Principio de Especificidad Cuantitativa y Cualitativa del Presupuesto, conforme a los cuales, los créditos presupuestarios, deben utilizarse dentro de los límites previstos.
En efecto, del artículo 49 de la Ley Orgánica de la Administración Financlera del Sector Público, se desprende que para la formulación y ejecución del presupuesto de cualquier ente de la administración pública, se deben cumplir con las normas consagratorlas del Principio de Especificidad Cualitativa y Cuantitativa del Presupuesto, descrito con anterioridad; en consecuencia, los funcionarios ejecutores del presupuesto, no tienen facultad para modificar estos aspectos.
Para mayor abundamiento, debe analizarse el artículo 315 de la vigente Constitución de la República Bolivariana de Venezuela, que textualmente prevé:
"Articulo 315: En los presupuestos públicos anuales de gastos, en todos los niveles de goblerno, se establecerá de manera clara, para cada crédito presupuestario, el objetivo especifico a que esté dirigido, los resultados concretos que se esperan obtener y los funclonarlos públicos o las funcionarias públicas responsables para el logro de. tales indicadores de desempeño, siempre que ello sea técnicamente posible.
(...)" (Cursivas y resaltado añadidos).
Con fundamento a esta norma constitucional, los funcionarios públicos ejecutantes del presupuesto, deberán hacerlo atendiendo, por una parte, la las cuales estuvieron destinadas y, por otra parte, la disponibilidad presupuestaria asignada para determinado Ejercicio Fiscal, con acatamiento de las leyes aplicables.
Cabe agregar, que los servidores públicos deben cumplir y resolver las situaciones que son de su competencia, ajustando su actuación a preceptos constitucionales, disposiciones legales y reglamentarias.
En efecto, la Administración, está indefectiblemente sometida al Principio de Legalidad, según el cual toda actuación de aquélla, debe estar avalada o permitida por lo que doctrinariamente se ha denominado El Bloque de la Legalidad, territorio; es decir, toda potestad o facultad de la administración, siempre será atribuida por Ley, definiendo el ámbito de su competencia.
En ese orden argumentativo, el referido Principio de Legalidad, se encuentra continuación se Indican:
órganos que ejercen el Poder Público, a las cuales deben sujetarse las actividades que realicen". (Cursivas y resaltado añadidos).
Después de las consideraciones anteriores, es importante destacar, que la conducta del servidor público en el desempeño de su cargo, debe estar ajustada a los principios fundamentales de la Administración Pública; es decir, la honestidad, participación, celeridad, eficiencia, eficacia, transparencia, rendición de cuenta y responsabilidad, de conformidad con lo previsto en el artículo 141 de la Constitución de la República Bolivariana de Venezuela, que establece textualmente:
página original (tal como se publicó)
Página 19
"Articulo 141: La Administración Pública está al servicio de los honestidad, participación,celeridad, eficlencla, eficacia, transparencia, rendición de cuenta y responsabilidad en el elercicio de la función páblica, con sometimiento pleno a la ley y al derecho".
(Cursivas, resaltado y subrayado añadidos).
Por su parte, los funcionarios públicos están obligados a cumplir la Constitución de la República Bolivariana de Venezuela, Leyes y Reglamentos, por cuanto, el ejercicio de la función pública acarrea responsabilidad individual del trabajador, a tenor del artículo 139 de la Constitución de la República Bolivariana de Venezuela:
"Artículo 139: El ejercicio del Poder Público acarrea responsablidad Individual por abuso o desviación de poder o por violación de esta Constitución o de la ley". (Cursivas y resaltado añadidos).
Aunado a todo lo antes esbozado, el Reglamento N° 1 de la Ley Orgánica de la Administración Financlera del Sector Público, sobre el Sistema Presupuestario, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela, N° 5.781 Extraordinara, de fecha 12/08/2005, norma medular sobre el sistema presupuestarlo, establece en los artículos 4, 55 y 56 numeral 4, lo siguiente:
"Artículo 4: Los órganos y entés sujetos a la Ley Orgánica de la controlarán su presupuesto con base al plan de cuentas o clasificador (Cursivas añadidas).
causarse, y se afectarán con el registro presupuestario de precompromisos y compromisos. El precompromiso constituye- una reserva del crédito presupuestario. El registro presupuestario de los compromisos constituye una afectación preventiva de los créditos presupuestarios". (Cursivas y resaltado añadido).
"Articulo 56. Sólo se registrarán como compromisos válidamente adquiridos los actos que reúnan los siguientes requisitos: (...) 3. Que hayan sido dictados previo cumplimiento de las normas y procedimientos vigentes.
4. Que la naturaleza y el monto del gasto esté previsto en una partida (Cursivas y resaltado añadido).
De la revisión efectuada al presupuesto de la Unidad IPASME Acarigua, se evidencia el incumplimiento de las disposiciones jurídicas antes señaladas, por parte de las cludadanas Dominga Abreu Delgado y Josely del Carmen Quintero Bolívar, antes identificadas, ya que las facturas que representan el hecho controvertido en el presente procedimiento administrativo para la determinación de responsabilidades, no fueron afectadas con el debido registro presupuestario de precompromisos y compromisos. Y así, se decide.
Aunado a todo lo anterior, es imprescindible para éste Órgano de Control Intero, señalar el artículo 38 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, que prevé lo siguiente:
"Articulo 38. El Sistema de Control Interno que se implante en los entes y organismos a que se refiere el artículo 9, numerales 1 al 11 de esta Ley, deberá garantizar que antes de proceder a la adquisición de bienes disponibilidad presupuestaria (...). Asimismo, deberá garantizar que antes de proceder a realizar pagos, los responsables se aseguren del cumplimiento de los requisitos siguientes: 1. Que se haya dado cumplimiento a las disposiciones legales y reglamentarias aplicables.
(..) 3. Que exista disponibilidad presupuestaria. (...)". (Cursivas y subrayado añadidos).
Resulta Incontrovertible para este Órgano de Control Interno, el incumplimiento absoluto de la disposición jurídica antes señaladas, que ordena el control previo al compromiso y el control previo al pago. Y así se decide.
CAPITULO IV Decisión Atendiendo a los razonamientos precedentemente expuestos, este Órgano de Control Interno ejerciendo las facultades que comprenden las potestades General de la República y del Sistema Nacional de Control Fiscal y, cumplidos todos los principios constitucionales en aras de garantizar el debido proceso en el Procedimiento Administrativopara la Determinación de presente Responsabilldades; decide en los siguientes términos:
PRIMERO: Declara la responsabilidad administrativa de la ciudadana Dominga Abreu Delgado, titular de la cédula de identidad número V-4.660.455, en su carácter de Directora Administrativa en la Unidad IPASME Acarigua, para el momento de ocurrencia de los hechos irregulares descritos e imputados en el Auto de Apertura del procedimiento administrativo de fecha 09/05/2013.
SEGUNDO: Declara la responsabilidad administrativa de la cludadana Josely del Carmen Quintero Bolívar, titular de la cédula de identidad número V-14.887.900, en su carácter de Coordinadora Financiera en la Unidad IPASME Acarigua, para el momento de ocurrencia de los hechos irregulares descritos e imputados en el Auto de Apertura del procedimiento administrativo de fecha 09/05/2013.
TERCERO: Como consecuencia de la Declaratoria de Responsabllidad Administrativa, se Impone a la ciudadana Dominga Abreu Delgado, suficientemente identificada en autos, MULTA por Cien Unidades Tributarlas (100 UT.), equivalente a la cantidad de SEIS MIL QUINIENTOS BOLÍVARES SIN CEnTimos (Bs. 6.500,o0). Se aplica el valor de la Unidad Tributaria vigente para la fecha en que ocurrió el hecho, a razón de Sesenta y Cinco Bolivares sin Céntimos (Bs. 65,00), según Gaceta Oficial de la República Bolivariana de Venezuela N° 39.361 de fecha 04/02/2010, Providencia Administrativa N° SNAT/2010/007 de fecha 04/02/2010, emanada del Servicio Nacional Integrado de Administración Tributarla (SENIAT), todo ello de conformidad al artículo 94 y 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
CUARTO: Como consecuencia de la Declaratoria de Responsabilidad Administrativa, se impone a la ciudadana, Josely del Carmen Quintero Bolivar suficientemente Identificada en autos, MULTA por Cien Unidades Tributarias (100 UT.), equivalente a la cantidad de SEIS MIL QUINIENTOS BOLÍVARES SIN CENTimOS (Bs. 6.500,00). Se aplica el valor de la Unidad Tributaria vigente para la fecha en que ocurrió el hecho, a razón de Sesenta y Cinco Bolívares sin Céntimos (Bs. 65,00), según Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.361 de fecha 04/02/2010, Providencia Administrativa N° SNAT/2010/007 de fecha 04/02/2010, emanada del Servicio Nacional Integrado de Administración Tributaria (SENIAT), todo ello de conformidad al artículo 94 y 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Para la aplicación de la multa, se consideró la gravedad de la falta y los perjuicios causados a este Instituto, de conformidad a lo dispuesto en el artículo 105 en relación con el artículo 94, ambos de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, cuya reforma fue publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinarla, de fecha 23/12/2010, en concordancia a lo dispuesto en el artículo 109 del Reglamento de la Ley antes indicada, y el artículo 37 del Código Penal, habiéndose considerado y compensando de conformidad con lo establecido en el artículo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, las circunstancias agravantes contenidas en el numeral "2" y la circunstancia atenuante prevista en el numeral "1", ambas tipificadas en los artículos 107 y 108 del mencionado Reglamento, referidas a la condición de funcionario público de las declaradas responsables y no haber sido objeto de las sanciones establecidas en la Ley.
QUINTO: Se les notifica a las cludadanas Dominga Abreu de Delgado y Joselyn del Carmen Quintero Bollvar, ya identificadas, que de conformidad con lo dispuesto en el artículo 107 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en concordancia con el artículo 100 del Reglamento de la aludida Ley, que a partir del momento en que conste por escrito la presente Decisión en el expediente, podrán interponer el correspondiente Recurso de Reconsideración por ante esta Oficina de Auditoría Intema, dentro de un lapso de quince (15) días hábiles más cinco (5) días continuos que se conceden como término de la distancia, de acuerdo con lo previsto en el artículo 108 de la supra mencionada Ley; así como el Recurso de Nulidad por ante la Corte Primera o Segunda de lo Contencioso Administrativo, dentro de un lapso de seis (06) meses.
SEXTO: En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena la aplicación y formalización de la multa a que se retrotrae la presente Decisión.
página original (tal como se publicó)
Página 20
SEPTIMO: Notifiquese la presente Decisión a las ciudadanas, Dominga Abreu Delgado y Josely del Carmen Qulntero Bolívar, Identificadas en autos y declaradas responsables en lo administrativo.
OCTAVO: Remitase copla certificada de la Decislón a la Contralora General de la República, a los fines de dar cumplimiento a lo establecido en el articulo 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Cóntrol Fiscal; y al Ministerio del Poder Popular para Economía y Finanzas para que haga efectiva la Multa de conformidad a lo previsto en el artículo 111 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Naclonal de Control Fiscal.
NOVENO: Publlquese la presente Decisión en la Gaceta Oficial de la República Bolivarlana de Venezuela, conforme lo prevé el artículo 101 del Reglamento de la Ley in comento.
Cúmplase.
Brugfit eueslolw IPASME Dr. Alfonsg Gutierrez Mokna
del IPASME, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40185 de fecha 10/06/2013
REPÚBLICA BOLIVARIANA DE VENEZUELA INSTITUTO DE PREVISIÓN Y ASISTENCIA SOCIAL PARA EL PERSONAL DEL MINISTERIO DE EDUCACIÓN (IPASME) OFICINA DE AUDITORÍA INTERNA COORDINACIÓN DE DETERMINACIÓN DE RESPONSABILIDAD ADMINISTRATIVA Año 203* y 154° Caracas, 14 de octubre de 2013 AUTO DECISORIO DEL RECURSO DE RECONSIDERACIÓN :1 Expediente N° OAl.310112-RA-2013/01 ..
ANTECEDENTES Medlante escrito consignado en fecha 23 de septiembre de 2013, la cludadana DOMINGA ABREU DE DELGADO, titular de la cédula de Idéntidad 'N° V-4.660.455, en su carácter de Interesada Legitima, interpuso Recurso de Reconsideraclón en contra de la Decisión de fecha 09 de agosto de 2013, a través de la cual quien suscribe, actuando en su condición de Auditor Intero de del Instituto de Previsión y Asistencia Social para el Personal del Ministerio de Educaclón (IPASME). procedió de conformidad con lo previsto en el articulo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, cuya reforma fue publicada en la Gaceta Oficlal de la República Bollvarana de. Venezuela N° 6.013 Extraordinarla, de fecha 23/12/2010, a declarar la responsabilidad administrativa de la citada ciudadana en su condición de Directora Administrativa de la Unidad IPASME Acarigua, para la fecha en que ocurrieron los hechos, Imponiéndose a su vez una multa por la cantidad de SEIS MIL QUINIENTOS BOLÍVARES SIN CENTIMOS (Bs. 6.500,00), por InfringIr el Principlo de la Especificidad Cuantitativa del Presupuesto al contraer obligaciones con terceros sin disponer de créditos presupuestarios, en contravención del artículo 49 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la Gaceta Oficlal de la República Bolivariana de Venezuela N° 39.955 de fecha 29/06/2012.
Il EL ACTO IMPUGNADO A efectos de establecer la responsabilidad, el Órgano de Control Fiscal Intemo del Institutó de Previsión y Asistencla Soclal para el Personal del Ministerio de Educación (IPASME), sostuvo que la, cludadana DOMINGA ABREU DE DELGADO, titular de la cédula'de Identidad N° V-4.660.455, en su condición de Directora Administrativa y cuentadante de la Unidad IPASME Acarigua, para la fecha en que ocurrieron los hechos investigados, Incurrió en conductas (actos hechos u omisiones) contrarias a las disposiciones legales, con ocasión del ejercicio de sus funciones, al efectuar operaciones y actividades administrativas en contravenclór al Principio de -Legalidad, Transparencia y Especificidad del Presupuesto, comprometiendo su responsabilidad, toda vez que se comprobó que contrajo obligaciones con terceros sin -tener la suficiente disponibilidad presupuestarla.
El hecho descrito en los párrafos precedentes, fue subsumido por la Unidad de Auditorfa Interna del Instituto de Previsión y Asistencia Soclal para el Personal del Ministerio de Educación (IPASME), en el supuesto generador de responsabilidad administrativa contenido en el numeral 12 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, razón por la cual mediante auto decisorio de fecha 09 de agosto de 2013, se declaró la responsabilidad administrativa de la cludadana DOMINGA ABREU DE DELGADO, titular de la cédula de identidad N° V-4.660.455, Imponiéndole de manera accesoria una multa por la cantidad de SEis MIL.
QUINIENTOS BOLÍVARES SIN CENTIMOS (Bs. 6.500,00).
ANÁLISIS DEL ASUNTO.
Visto el contexto de los argumentos expuestos por la Recurrente, este Órgano de Control Intero del Instituto de Previsión y Asistencia Soclal para el Personal del Ministerio de Educación (IPASME), decide previa las consideraciones sigulentes:
En relación al alegato referente a: "Se me declaró responsable administrativamente por supuestamente haber contraldo obligaciones con terceros durante el ejercicio económico financiero 2010, periodo comprendido desde el 14/04/2010 hasta el 31/07/2010, sin tener, presuntamente la suficiente disponibilidad presupuestaria, ocasionado durante el desempeño del cargo que ocupe como Directora Administrativa de la Unidad IPASME en Acarigua, Estado Portuguesa.", Al respecto este Órgano de Control Intero debe señalar que la ciudadana DOMINGA ABREU DE DELGADO, antes Identificada, quien se desempeÑó como Directora Administrativa en la Unidad IPASME Acarigua, responsable del manejo del presupuesto asignado durante el Ejercicio Económico Financlero 2010, presupuestarias afectadas correspondientes al presupuesto asignado para el mencionado Ejercicio Económico, las siguiente:
a. Partida presupuestaria sub especifica 402.05.01.00 "Pulpa de madera, papel y cartón", con una asignación de Ocho Mil Cuatrocientos Quince Bollvares sin Céntimos (Bs. 8.415,00).
b. Partida presupuestaria sub específica 402.05.02.00 "Envases y cajas de papel y cartón", con una asignación de Tres Mil Dosclentos Sesenta y Cuatro Bolivares sin Céntimos (Bs. 3.264,00).
c. Partida presupuestarla sub específica 402.05.03.00 "Productos de papel y cartón para oficina", con una asignación de Treinta y Tres Mil Tresclentos CIncuenta y Dos Bollvares sin Céntimos (Bs. 33.352,00).
d. Partida presupuestaria sub especifica 402.10.08.00 "Materiales para . equipos de computación", con una asignación de Trescientos Veinte Bollvares sin Céntimos (Bs. 320,00).
:
Adicionalmente, del análisis realizado a los Formatos denominados Relación de Dozavos (Fondos en Anticipo para Gastos sujetos a Rendición), contentivos de las rendiciones N° 1, 2, 3 y 4, reportados por la mencionada Unidad IPASME Acarigua ante la Oficina de Administración (Unidad Ejecutora a nivel Central de Presupuesto), mediante comunicaciones de fechas 09/03/2010;
21/04/2010; 30/06/2010 y 04/08/2010, respectivamente; sobre la utilización de los pagados e Imputados a cada una de las partidas presupuestarias, antes señaladas, fueron las siguientes cantidades:
a. Partida presupuestaria sub específica 402.05.01.00 "Pulpa de madera, papel y cartón", en la cantidad de Cinco Mil Seisclentos Sesenta y Seis Bollvares con Diecinueve Céntimos (Bs. 5.666,19).
página original (tal como se publicó)
Página 21
b. Partida presupuestarla sub especifica 402.05.02.00 "Envases y cajas de papel y cartón", en la cantidad de Tres Mil Sesenta Bolivares con Cincuenta y Siete Céntimos (Bs. 3.060,57).
c. Partida presupuestarla sub especifica 402.05.03.00 "Productos de papel y cartón para oficina", en la cantidad de Velntidós Mil Selsclentos Veintitrés Bollvares con Cincuenta y Dos Céntimos (Bs. 22.623,52).
d. Partida presupuestaria sub especifica 402.10.08.00 "Materlales para equipos de computación", en la cantidad de Ciento Ochenta y Ocho Bollvares con Sesenta y Cuatro Céntimos (Bs. 188,64).
De lo antes expuesto se colige en rigor, que al 31/07/2010, la Unidad IPASME Acarigua, sólo contaba con la disponibilidad presupuestaria por las cantidades que a continuación se indican y que se detallan ampliamente en el Cuadro N° 1.
a. Partida presupuestaria sub especifica 402.05.01.00 "Pulpa de madera, papel y cartón", la cantidad de Dos Mil Seteclentos Cuarenta y Ocho Bollvares con Ochenta y Un Céntimos (Bs. 2.748,81).
b. Partida presupuestaria sub específica 402.05.02.00 "Envases y cajas de Tres Céntimos (Bs. 203,43).
c. Partida presupuestarla sub específica 402.05.03.00 "Productos de papel y cartón para oficina", la cantidad de Diez Mil Seteclentos Veintiocho Bollvares con Cuarenta y Ocho Céntimos (Bs. 10.728,48).
d. Partida presupuestaria sub especifica 402.10.08.00 "Materiales para equipos de computación", la cantidad de Ciento Treinta y Un Bollvares con . Trelnta y Seis Céntimos (Bs. 131,36).
.r Cuadro N° 1 Relación de gastos causados y pagados al 31/o7i2010, Ejecutados por fa Unidad IPASME Acarigua.
Rendición Rendición Dteponfblided Rendiclón Rendición y Pegedos al Partida N4 N3 N1 N°2 (Ba.)
Preeupuestarla Aslgnado (Ba.) (B0) (B0) (B0) (B0) (Ba.)
2.748,81
5.666,19 637,44 0,00 402-05-01-00
8.415,00 1.752,98
3.275,79 203,43
3.060.57
21.75
0.00
1.178.90
3.284,00 1.859,87 402-05-02-00
22.623,52
10.728,48
8.230,54
1.507,14]
33.362,00
2.410,86
10.474,98 402-05-03-00 188,64
131.36
402-10-08-00 20,64
0.00
168.00
0.00
320.00 Fuente: Rendidones números 1, 2, 3 y 4 del Ejercido Económico Financiero 2010.
Cabe advertir, que no consta entre los documentos del expediente contentivo del Procedimiento Administrativo para la Determinación de Responsabilidades, que la Junta Administradora de este Instituto, hubiere aprobado recursos presupuestarios diferentes a los que originalmente fueron asignados a la Unidad IPASME Acarigua.
Ahora blen, adicionalmente a los gastos causados y pagados al 31/07/2010, señalados en el Cuadro N° 1, la ciudadana DOMINGA ABREU DE DELGADO, suficientemente Identificada, causó otros gastos por concepto de materlales e Insumos, durante el período- comprendido desde el 13/04/2010 hasta el 01/07/2010, por un monto bruto de Trelnta y Siete Mil Tresclentos Cinco Bollvares con Ochenta y Un Céntimos (Bs. 37.305.81), conforme se detalla en las facturas Identificadas en el Cuadro N° 2 y en la "Relación de Gastos Causados Pendientes por Cancelar al 19 de agosto de 2010", que cursoìi inserta del folio 70 al fofbo 75 del expediente, suscrita por la propla Directorà Administrativa de la referida Unidad IPASME Acarigua, sin disponer de los recursos presupuestarios necesarlos-para el momento de su causación.
Cuadro N° 2 Gastos causados y no pagados por la Unidad IPASME Acarigua.
Perfodo comprendido desde el 13/04/2010 hasta el 01/07/2010 Partidas: 402.05.01.00; 402.05.02.00; 402.05.03.00 y 402.10.08.00 Pacturas N° arilfn Consepto iento Preto Toete1 (* 0)
Pros*peootaria (80) 20494
1.012.40 Sum inietres L..
20495 1000010
1.072.08 .C.A.
Pabe do Madore, 204*0
1.072.08
402.00.01.00
7.400,0.
Papol y Cartón 23/04/2010 081 Buplidores Geel, G.A.
1.004.00
Ea… y Oe do …..]
402.00.02.00 18062010 Papoly Corton
19.497
1.310.13 20811
002.07
2.100,02 845 13/04/010
2.020.00 Suplideres Conl. C.A.
549 23/04/2010
1.080.00 850 23/04/010
1.050.00 4202 15/04/2010
768.00 4281 05/06/2010
1.040.09 Impreses Daniel, C.A.
4202 08/05/2010
1.400.00 4203 05/05/2019
789.00 32302 29/0010
1.312.07 Cn VM.C.A.
Papo1
402.01.05.00 32203 Getén
072.14
17.001.71
oneine
1.800.00 8*1 28002010 Suplderes Conl. C.A.
0.92
000.00 4440
000.00 Impreses Dantel, C.A.
01/072010 4447 1780,.00 4440
1.0719.09 13390
1.828.09 0s/0010 arafees Imprim s C.A.
13391
780.00 13392
2000.09 22/0.412019
1.809.00 Supiéeres Coel, C.A.
8.83
1.890.00 23/04/2019 03/00/2010 887
1.200.00 aterie le s
403.10.09.00 euminiavos Les
174.70 174,70 oqulp..
Majagus. C.A.
bomputaeten
rendidos por la Unidad IPASME Acarigua, a los gastos adicionales causados y no pagados durante el perlodo comprendido desde el 13/04/2o1o hasta el 01/07/2010, por el monto bruto de Treinta y Siete Mil Tresclentos Cinco Bollvares con Ochenta y Un Céntimos (Bs. 37.305,81). conforme se desprende de las facturas identificadas en el Cuadro N° 2; se observa que las partidas presupuestarias sub especificas 402.05.01.00 denominada "Pulpa de madera, papel y cartón", 402.05.02.00 denominada "Envases y cajãs de papel y cartón", 402.05.03.00 "Productos de papel y cartón para oficina" y 402.10.08.00 denominada "Materiales para equipos de computación", resultaron sobregiradas, como se Indica a continuación:
Cuadro N° 3 Presunto Sobregiro presupuestario en la Unidad IPASME Acarigua Sobregiro Diaponibilidad Total Gaslos a . Danominación Presupuestarles pagará Presupuestarla (Ba) 01/07/2010 7.460,50 -4.711,77 Pulpa de madera, papel y cartón 2.748,81 402.05.01.00 203,43 -1.965,39 402.05.02.00 2.168,82 Envases y cajas de papel y cartón 10.728,48 -18.773.23 27.601.71 402.05.03.00 Productos de papel y cartón para oficina 174,76 131,36 C43,34 402.10.08.00 Materlales para equipos de computación 13.812,08 37.308,81 -23.493,73 Así mismo, se observa que mediante las comunicaciones N° 433900-1109 y 433900-1110 ambas de fecha 13/08/2010, dirigidas a la Oficina de Planificación y Presupuesto y suscritas por la Directora Administrativa de la Unidad IPASME Acarigua, se solicitó incremento de la partida presupuestaria sub específica 402.05.01.00 denominada "Pulpa de madera papel y cartón", por la cantidad de Cuarenta Mil Bolívares sin Céntimos (Bs. 40.000,00), debido a que para esa fecha refiere textualmente que: "...no contados con la disponibilidad financiera (sic) para cubrir gastos de papelería".
Cabe resaltar, que para el momento en el cual la referida funcionaria emitió las citadas comunicaciones, ya se encontraban causados y no pagados los gastos Imputables a la partida presupuestarla sub especifica 402.05.01.00 denominada "Pulpa de madera papel y cartón" por el monto bruto de Slete Mll Cuatroclentos Sesenta Bollvares con Cincuenta y Ocho Céntimos (Bs. 7.460,58), conforme se observa en el Cuadro N° 2; Incluso no hace señalamiento alguno sobre la insuficlencla de las partidas presupuestarias sub especificas 402.05.02.00 denominada "Envases y cajas de papel y cêrtón"; 402.05.03.00 denominada "Productos de papel y cartón para oficina" y 402.10.08.00 denominada "Materiales para equipos de computación".
Por las razones antes expuestas quien suscribe considera que debe ser desestimado el argumento esgrimido por la ciudadana DOMINGA ABREU DE DELGADO, plenamente Identificada en autos, mediante escrito recursivo presentado en fecha 23 de septiembre de 2013, por ante la Oficina de Auditoría Intema del Instituto de Previsión y Asistencla Social para el Personal del Ministerio de Educación (IPASME). AsÍ se declara.
Continúa argumentando la cludadana DOMINGA ABREU DE DELGADO, en el Recuso de Reconsideración, lo siguiente: "Debo rechazar categóricamente tal declaratoria, pues nunca he actuado en perjuicio de los intereses de la República, ocasionado daño al patrimonio público, violado normas o controles presupuestarios, actuado con negligencia o falta de transparencia en el manejo de fondos públicos, pues he sido durante mi extensa carrera como funcionaria pública honesta y proba."
Respecto a lo alegado anteriormente por la Recurrente, precisa este Órgano de Control Interno, que el supuesto generador de responsabilidad administrativa atribuido a la ciudadana DOMINGA ABREU DE DELGADO, previsto en el numeral 12 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, no establece como condición objetiva para que se perfeccione el ilícito administrativo
página original (tal como se publicó)
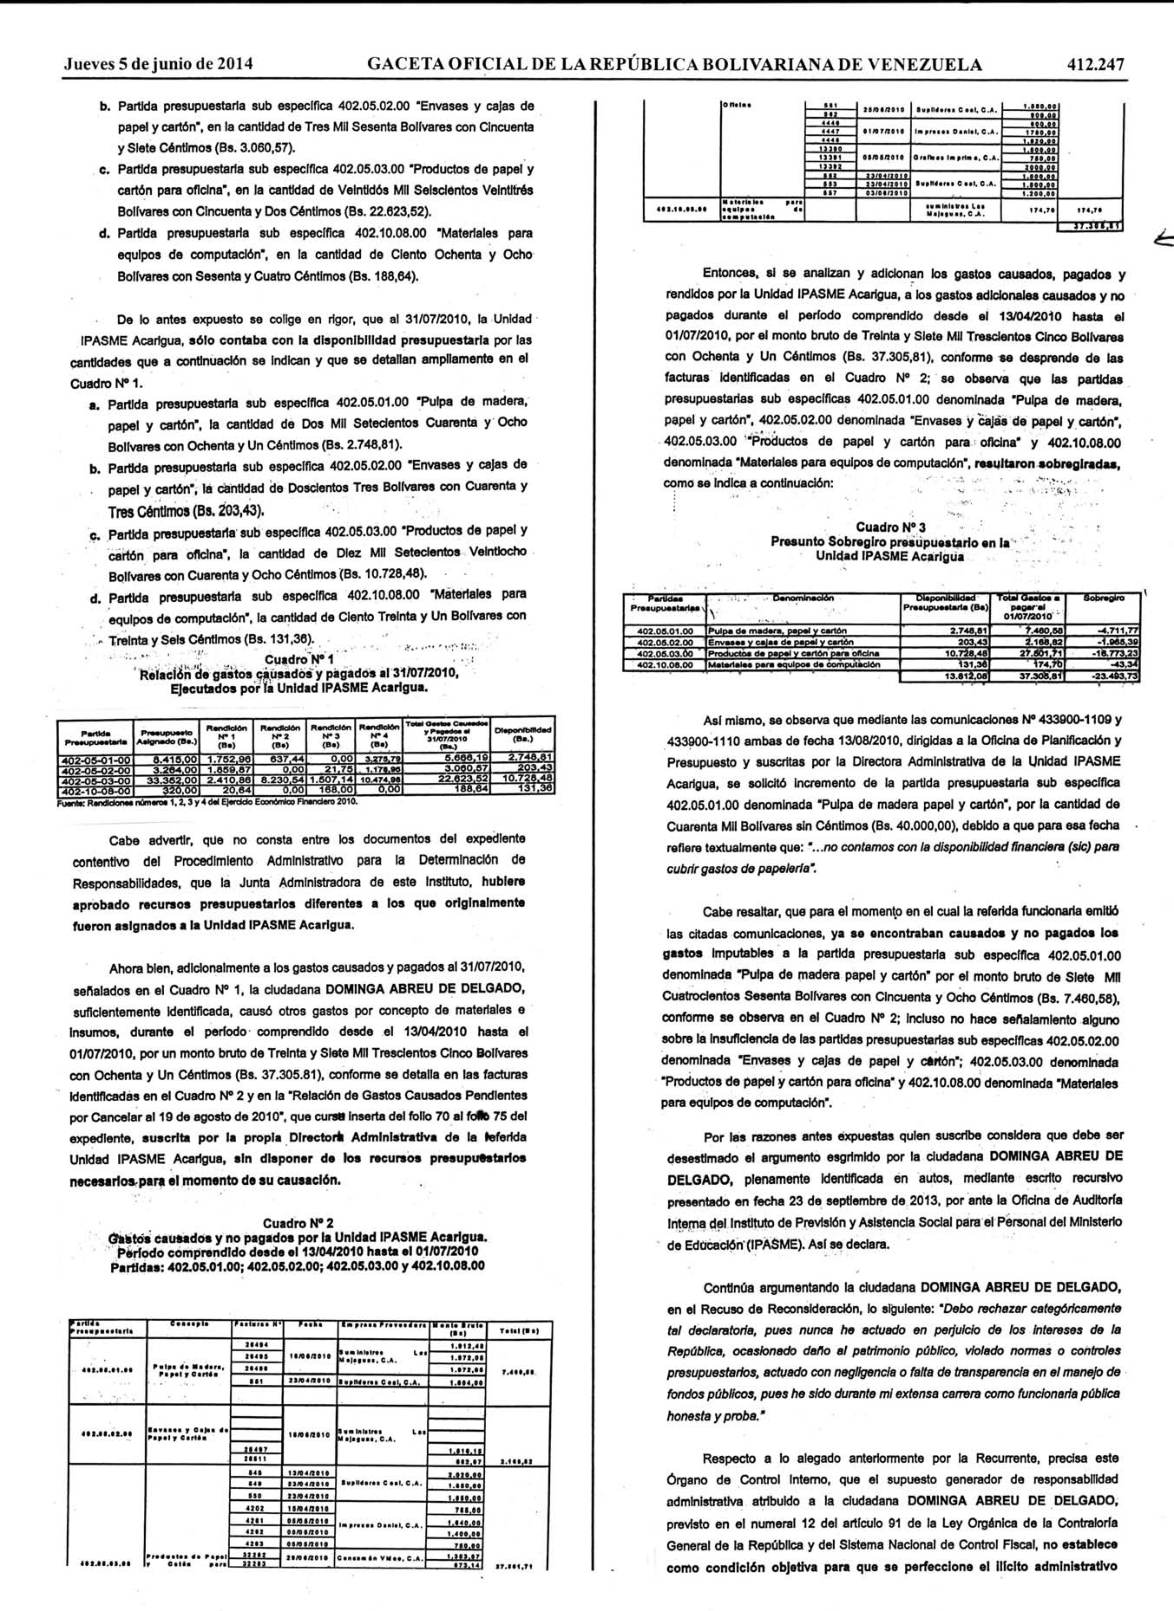
Página 22
Imputado, la generación de un daño al patrimonio público o afectación económica a los haberes del ente en el cual se producen los mismos.
De all que, al no ser una condición indispensable para el ejercicio de acclones fiscales la causación de un daño patrimonial, quien suscribe desestima el argumento presentado por la Recurrente, mediante escrito recursivo consignado en fecha 23 de septiembre de 2013. Así se declara.
En relación al alegato de: "..en ningún momento alegue la inmotivación de los cargos impuestos, sino la falsedad de los hechos imputados, de all que reitero e e e o n e re e los principios de especificidad cualitativa y cuantitativa, consagrados en el artículo 91.12 e, concordancia con el articulo 38.2 primer párrafo y 38.3 segunda párrafo, Nacional de Control Fiscal, (...). En mi defensa alego la falsedad de los hechos precedentemente expuestos por el órgano investigador, toda vez que la norma que tipifica la supuesta infracción fue citada de manera incompleta (artículo 91.12 LOCGRSCF) ya que omitió la eximente de responsabilidad, la cual ocurrió en el caso de autos, donde a los fines de evitar la paralización del servicio se decidió adquirir bienes y solicitar el respectivo incremento de la partida presupuestaria N° 402.05.01.00 destinada a adquirir "productos de papel, cartón e impresos", por BS. 40.ooo,o0, debiendo resaltar que se trata de un servicio vinculado al sector encima el derecho a la salud de los miembros del IPASME y la consecución de los fines propios de un estado social, de derecho y de justicia."
Respecto a lo alegado por la ciudadana DOMINGA ABREU DE DELGADO, plenamente identificada en autos, sobre el falso supuesto de hecho y de derecho en relación a la norma que tipifica la infracción, la cuai a decir de la Recurrente, fue citada de manera Incompleta (numeral 12 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal), debe resaltar esta Oficina de Auditoría Intema, que el artículo antes mencionado, prevé como supuesto generador de responsabilidad administrativa, la 'Inobservancia del Principio. de Especificidad Cuantitativa del Presupuesto. No eventualmente suprimir el carácter lícito al hecho, vale decir, que tales operaciones sean efectuadas en situaciones de emęagencia evidente, como en los casos de catástrofes naturales, calamidades públicas u otras análogos, cuya magnitud exija su necesaria realización, pero establece además, que se informe Inmedlatamente al Órgano de Control Intemo, con el fin de que adopte las . ut supra mencionada.
Pues bien, ni durante la actuación de control fiscal ni durante el ejercicio de la Potestad de Investigación, se comprobó que en la fecha en que ocurrieron los hechos, el Presidente de la República; de conformidad con los artículos 337 y 338 de la Constitución de la República Bolivariana de Venezuela, decretar Estado de Excepción o Estado de Alarma, como consecuencia de una situación de emergencia o calamidad pública, que justificara su urgente realización.
En conexión con lo anterior, la Recurrente no consignó acto administrativo alguno, emanado de la Junta Administradora del IPASME, donde se evidenciara la adopción de medidas extraordinarias destinadas a atender Unidades IPASME del Instituto, que vulnerar a el derecho a la salud o el derecho a la vida; así como tampoco consignó evidencias que se notificara Inmediatamente a este Órgano de Control Interno, la causación de gastos sin disponer de los recursos necesarios para hacerlo.
Una vez más, debe reiterar este Órgano de Control Fiscal, que no se comprobó solicitud de modificaciones en relación con las partidas presupuestarias 402-05-02-00 (envases de cajas, papel y cartón), 402-05-03-00 (productos de papel y cartón para oficina) y 402-10-08-00 (materiales para equipos de computación); no obstante, se verificó la solicitud de recursos adicionales realizada por la Unidad IPASME Acarigua, en fecha_ posterior a la gastos adicionales causados y no pagados, desde ef 13 de abril de 2010 hasta el 01 de Jullo de 2010. Así se declara.
Sobre la falsedad de los hechos, quien suscribe observa lo siguiente:
. De conformidad con la doctrina dominante én el Tribunal Supremo de Justicia, existe falso supuesto de hecho, "cuando la-administración actora del acto fundamenta su decisión en hechos o acontecimientos que nunca ocurrieron, o que de haber ocurrido lo fue de manera diferente a aquella que el órgano administrativo. aprecia o que dice apreciar. De esta manera, siendo la circunstancia, de hecho que-origina el actuar administrativo diferente a la prevista ne e u n ee e e q e r Justifique el ejercicio de la función administrativa, el auto dictado carece de causa legitima pues la previsión hipotética de la norma sólo cobra valor actual cuando se produce de manera efectiva y real el presupuesto contemplado como hipótesis." El vicio de falso supuesto, doctrinaria y Jurisprudencialmente, ha sido aceptado como un vicio que afecta la causa del acto administrativo, determinando su Invalidez absoluta (nulidad), nulidad ésta que eventualmente podría ser declarada tanto en vía administrativa como por el juez contencioso administrativo que conozca de la causa Incoada en contra de actos que adolezcan de tales Irregularidades.
Una de las modalidades básicas que adquiere el vicio del falso supuesto de hechos, se circunscribe a la "ausencia total y absoluta de hechos". La Administraclón Incurrirá en este supuesto de nulidad del acto administrativo, cuando fundamenta su decisión en hechos que nunca ocurrieron, vale decir, la .Administración en el procedimiento de formación def acto no logró demostrar o probar la existencia de los hechos que legítima el ejercicio de su potestad, por realidad, el problema se presenta cuando la administración autora del acto, no los lleva al expediente por los medios de prueba pertinentes, conllevando que esos dictado.
."
Ahora bien, quien suscribe, al analizar los argumentos de defensa que debe entenderse por el vicio de falso supuesto, sin precisar con exactitud la razón por la cual considera que el auto decisorio de fecha 09 de agosto de 2013, adolece de tal vicio de nulidad de los actos administrativos.
No obstante lo anterlor, quien suscribe estima necesarlo precisar que la Oficina de Auditoría Intema del Instituto de Previsión y Asistencla Social para- el Personal del Ministerlo de Educación (IPASME), fundamenta su decisión en el hecho cierto de que la cludadana DOMINGA ABREU DE DELGADO, titular de la cédula de identidad N° V-4.660.455, en su condición de Directora Administrativa y cuentadante de la Unidad IPASME Acarigua, en el ejercicio de sus funciones efectuó operaciones y actividades administrativas en contravención al Principio de Legalidad, Transparencla y Especificidad del Presupuesto, contrayendo subsumiendo tal conducta en el supuesto generador de responsabilidad d n ee e n n e Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Tal situación, evidencia que contrarlamente a lo sugerido por la Recurrente en su escrito de reconsideración, la Administración (Oficina de Auditor la Intema Educación (IPASME)), fundamenta su Decisión en hechos y acontecimientos que efectivamente ocurrieron en el Ejercicio Económico Financiero 2010 y se encuentran fehacientemente probados en las actas Insertas al original del expediente N° 2013/01.
En mérito de lo anteriormente expuesto, resulta forzoso desestimar el alegato presentado por la Recurrente en su escrito de reconsideración, de fecha 23 de septiembre de 2013. Así se declara.
Continúa argumentando la Interesada Recurrente, lo siguiente: "El argumento de ponderación del derecho a la salud de los mlembros del IPASME, no fue siqulera respondido por el acto impugnado, de all que lo ratifico en ei presente recurso de reconsideración."
página original (tal como se publicó)
Página 23
En relación a lo antes expuesto, este Órgano de Control interno debe señalar, que los servidores públicos deben cumplir y resolver las situaciones que son de su competenda, ajustando su actuación a preceptos constitucionales, disposiciones legales y reglamentar las.
En efecto, la Administración, está Indefectiblemente sometida al Principlo de Legalidad, según el cual toda actuación de aquélla, debe estar avalada o permitida por lo que doctrinariamente se ha denominado El Bloque de la Legalidad, territorio; es decir, toda potestad o facultad de la administración, siempre será atribuida por Ley, definiendo el ámbito de su competencia.
En ese orden argumentativo, el referido Principlo de Legalidad, se encuentra consagrado en el artículo 137 del texto constitucional, en los términos que a continuación se indican:
"Artículo 137: La Constituclón y la ley definirán las atribuclones de los órganos que ejercen el Poder Público, a las cuales deben sujetarse las actividades que realicen". (Cursivas y resaltado añadidos).
Después de las consideraciones anteriores, es Importante destacar, que la conducta del servidor público en el desempeño de su cargo, debe estar ajustada a los principios fundamentales de la Administración Pública; es decir, la honestidad, participación, celeridad, eficiencia, eficacia, transparencia, rendición de cuenta y responsabilidad, de conformidad con lo previsto en el articulo 141 de la Constitución de la República Bolivariana de Venezuela, que establece textualmente:
"Articulo 141: La Administración Pública está al servicio de los participación, celeridad, eficiencia, eficacia, honestidad, transparencia, rendición de cuenta y responsabilidad en el elercicio de la función pública, con sometimiento pleno a la ley y al derecho".
(Cursivas, resaltado y subrayado añadidos).
.1 Por su parte, los funcionarios públicos están obligados a cumplir la Constitución de la República Bolivariana de Venezuela, Leyes y Reglamentos, por cuanto, el ejercicio de la función pública acarrea responsabilidad Individual del trabajador, a tenor del artículo 139 de la Constitución de la República Bolivariana de Venezuela:
"Articulo 139: El ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de esta Constitución o de la ley: (Cursivas y resaltado añadidos).
En virtud de todo lo antes expuesto, esta Oficina de Auditoría Intema del Instituto de Previsión y Asistencia Social para el Personal del Ministerio de Educación (IPASME), desestima lo alegado por la Recurrente en su escrito recursivo, de fecha 23 de septiembre de 2013.
Seguidamente, la ciudadana DOMINGA ABREU DE DELGADO, en su carácter de Recurrente, alega lo siguiente: También es falso que se haya producido un sobregiro en la cuenta del IPASME Unidad Acarigua por Bs.
23.493,73, pues sólo consta el supuesto pago de 3 cheques por BS. 5.720,00 y Bs. 4.200,00 a Suplidores Coal C.A. v Bs.4.555,00 a Impresos Daniel C.A, por lo que es imposible que ellos sumen la cantidad antes aludida, más aun cuando supuestamente se emitieron el 9 de septiembre de 2010 y 9 de noviembre de 2010, por lo que no concuerda con el lapso en que se fßalizó la investigación abrk-.
julio 2010."
De lo antes alegado por la Recurrente, este Órgano de Control Fiscal señala, que el hecho controvertido en el caso que nos ocupa, no es el haber 0.
girado los cheques por los montos adeudados a los proveedores, sino-que a la fecha se había comprometido y causado el sobregiro presupuestario, tal y como se Indica en el Cuadro N° 3, es decir, qué al 31/07/2010, la Únidad IPASME Acarigua sólo contaba con la disponibilidad presupuestaria por las cantidades que se Indican y que se detallan ampliamente en el Cuadro N° 1.
En razón de lo cual, no había la suficiente disponibilidad presupuestaria para comprometer y- causar eso compromisos, ya que no contaban con la disponibilidad financiera para cubrir esos gastos.
Es importante destacar, que desde el punto de vista presupuestarlo existen público, los cuales son:
Compromiso: Acto Administrativo adoptado por el funcionario competente, mediante el cual éste asume en nombre de la Institución que representa, una obligación que afecta los fondos públicos de ella.
Causación: Momento en el que se genera la obligación de pagar, ya sea por la..
4 contraprestación de bienes o servicios o por disposiciones legales o contractuales.
> Pago: Cancelación de la obligación válidamente adquirida.
Dadas las condiciones que anteceden, l0s articulos 47, 49 y 54 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la 23/04/2009, vigente para la fecha en que ocurrió el hecho, establecen:
"Articulo 47: Se considera gastado un crédito cuando queda afectado "Artículo 49: No se podrán adquirir compromisos para los, cuales no existan-créditos presupuestarios, ni disponer de créditos para una finalidad distinta a la prevista". (Cursivas y resaltado añadidos).
"Articulo 54: Ningón pago puede ser ordenado sino para pagar obligaciones válidamente contraídas y causadas,..". (Cursivas y resaltado añadidos).
Normativas jurídicas que se mantienen incólume en los artículos 47, 49 y 54 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en la Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.955 de fecha 29/06/2012.
De las normas referidas con anterioridad, se desprenden los principios básicos de la ejecución presupuestaria, desarrollados por la doctrina como Principio de Especificidad Cuantitativa y Cualitativa del Presupuesto, conforme a los cuales, los créditos presupuestarios, deben utilizarse dentro de los límites previstos.
En efecto, del artículo 49 de la Ley Orgánica de la Administración Financiera del Sector Público, se desprende que para la formulación y ejecución del presupuesto de cualquier ente de la administración pública, se deben cumplir con las normas consagratorias del Principio de Especificidad Cualitativa y Cuantitativa del Presupuesto, descrito con anterioridad; en consecuencia, los estos aspectos.
Es con fundamento a la norma constitucional establecida en el artículo 315, atendiendo, por una parte, la necesidad de emplear los créditos presupuestarios en aquellas finalidades para las cuales estuvieron destinadas y, por otra parte, la disponibilidad presupuestaria asignada para determinado Ejercicie Fiscal, con acatamiento de las leyes aplicables.
Aunado a todo lo antes esbozado, el Reglamento N° 1 de la Ley Orgánica de la Administración Financlera del Sector Público, sobre el Sistema Presupuestario, publicado en la Gaceta Oficial de la República Bolivarlana de Venezuela, N° 5.781, Extraordinarla, de fecha 12/08/2005, norma medular sobre el sistema presupuestario, establece en los artículos 55 y 56 numéral 4, lo causarse, y se afectarán con el registro presupuestario de precompromisos y compromisos. El precompromiso constituye una reserva del crédito. presupuestario. El registro presupuestario de los prèsupuestarlos". (Cursivas y resaltado añadido).
"Articulo 56. Sólo se registrarán como compromisos válidamente adquiridos los actos que reúnan los siguientes requisitos: (...) 3. Que hayan sido dictados previo cumplimiento de las normas y procedimientos vigentes.
4. Que la naturaleza y el monto del gasto esté previsto en una partida (Cursivas y resaltado añadido).
De la revisión efectuada al presupuesto de la Unidad IPASME Acarigua, se evidencia el Incumplimiento de las disposiciones Jurídicas antes señaladas, por parte de la cludadana DOMINGA ABREU DELGADO, antes Identificadas, ya que las facturas que representan el hecho controvertido en el présente procedimiento administrativo para la determinación de responsabilidades, no fueron afectadas con el debido registro presupuestario de precompromisos y compromisos.
página original (tal como se publicó)
Página 24
Aunado a lo anterior, es Imprescindible para éste Órgano de Control Intemo, señalar el artículo 38 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, que prevé lo sigulente:
"Articulo 38. El Sistema de Control Interno que se implante en los entes y organismos a que se refiere el articulo b, numerales 1 al 11 de esta Ley, deberá garantizar que antes de prèceder a la adquisición de disponibilidad presupuestaria (...). Asimismo, deberá garantizar que antes de proceder a realizar pagos, los responsables se aseguren del cumplimiento de: los requisitos siguientes: 1. Que se haya dado (...) 3. Que exista disponibilidad presupuestaria. (..)". (Cursivas y subrayado añadidos).
-4 - Resulta Incontrovertible para este Órgano de Control -Interno, el Incumplimiento absoluto de las disposiciones jurídicas antes señaladas, en razón de lo cual se desestima el alegato expresado por la Recurrente en su escrito recursivo de fecha 23 de septiembre de 2013. Así se declara.
En su defensa, la Recurrente continuó argumentando lo sigulente: ".. el acto administrativo introduce- un elemento nuevo o sobrevenido, ya que la Imputación inicial fue por gastos sin disponibilidad presupuestaria- en la partida presupuestaria N° 402.05.01.00 destinada a adquirir "productos de papel, cartón e impresos", pero en el acto final se aluden a las partidas N° 402-05-02-00 y N° 402-10-08-00, lo que se traduce en violación del derecho a la defensa por introducir motivación falsa sobrevenida en el acto decisorio que fue ajena a los cargos imputados en el auto de apertura de la investigación."
Es necesario para este Órgano de Control Interno, destacar que todas las partidas presupuestarias antes señaladas por la Recurrente, le fueron imputadas desde el mismo Auto de Proceder de la Potestad de Investigación, de fecha 01 de noviembre de 2012, el cual corre inserto del folio número 118 al folio 126 del expediente; luego 'en el Informe de Resultados, de fecha 06 de febrero de 2013, (documento con el cual concluye la Potestad de Investigación), que corre Inserto del follo número 181 al follo 193 del expediente; y las mismas partidas presupuestarias son las señaladas en el Auto de Apertura del Procedimlento Administrativo para la Determinación de Responsabilidades, de fecha 09 de mayo de 2013 (documento a través del cual se ordenó el Inicio del procedimiento), que corre Inserto del follo número 211 al folio 233 del expediente; y finalmente son las mismas partidas presupuestarias señaladas en el Auto Decisorlo de fecha 09 de agosto de 2013, acto mediante el cual esta Oficina de Auditoría Intema del Instituto de -Previsión y Asistencia Social para el Personal del Ministerio de ·Educación (IPASME), declaró la responsabilidad de la Recurrente, que corre Inserto del follo número 295 al follo 332.
Por las razones que anteceden este Órgano de Control Intemo, desecha el argumento esgrimido por la Recurrente. Así se declara.
Alega la. Recurrente, lo siguiente: "..debo insistir en que no hay prueba alguna de que se haya causado daño alguno al patrimonio de la República." Sobre el argumento antes señalado, este Órgano de Control Interno se pronunció en acápites anteriores. Así se declara.
Seguidamente alega la cludadana DOMINGA ABREU DE DELGADO, plenamente identificada en autos, en el escrito contentivo del Recuso de Reconsideración, lo siguiente: "Denunció la violación del derecho a. la defensa, consagrado en el artículo 49 de la Constitución Bolivariana de Venezuela, que conduce a la nulidad del acto administrativo impugnado conforme lo prevé el numeral 1 del artículo 19 de la Ley Orgánica de Procedimientos Administrativos, por omitir evacuar y pronunciarse sobre las mismas. En efecto, en la oportunidad de presentar el escrito de promoción de pruebas, solicite la promoción de las siguientes: (...). Ahora bien, de la lectura de las pruebas promovidas y de la comparación con el texto del acto administrativo recurrido se evidencia una omisión absoluta respecto de las mismas, lo_que vulneró mi derecho a promover . . pruebas y a ser oldo, por lo que pido la nulidad del acto." ·Al respecto, este Órgano de Control Interno debe imperosamente señalar que en fecha 12 de Jullo de 2013 se dictó el Auto de Negativa de Admisión de Pruebas, el cual corre inserto del follo numero 279 af follo 285 del expediente, el cual se ratifica en todas y cada una de sus partes, en consecuencia, quien suscribe desestima el argumento esgrimido por la Recurrente en el escrito recursivo, presentado en fecha 23 de septiembre de 2013. Así se declara.
En el mismo orden argumentativo, Indica la cludadana DOMINGA ABREU DELGADO, suficientemente identificada en autos, lo sigulente: "Denunció la violación del derecho a la defensa, consagrado en el artículo 49 de la Constitución Bolivariana de Venezuela, en concordancia con el numeral 1 del articulo 19 de la invirtió la carga probatoria en-el procedimiento sancionatorio. (....la doctrina y la jurisprudencia han sido contestes en afirmar paclficamente que en los procedimientos ablatorios (como en el caso de autos) la carga probatoria está en el órgano investigador, por lo que pretender que yo pruebe un hecho negativo (no produce el gasto sin disponibilidad presupuestaria) conduce a violación del derecho a la defensa y por ende solicito la nulidad del acto administrativo recurrido."
Sobre tal particular, quien decide observa lo siguiente:
El artículo 77 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, prevé principalmente quienes son los órganos competentes para ejercer las potestades de Investigación, así como cuales son las facultades que ella comprende.
las potestades de investigación, textualmente señala que tal competencia corresponde a los órganos de control fiscal, frase ésta que Incluye tanto a aquellos Intema de las entidades a que se refiere el artículo 9 numerales 1 al 11 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
. Las facultades que comprende el ejerciclo de la potestad de Investigación General, es yna de las materias que se desarrollan tanto en la ley mencionada como en su respectivo Reglamento, estableciéndose que una vez Iniclada la actuaciones que sean necesarias, a fin de verificar la ocurrencia de actos, hechos u omisiones contrarios a una disposición legal o sublegal, determinar el monto de los daños causados al patrimonio público, si fuere el caso, asl como la procedencia de acciones fiscales.
2..
La'lectura de los numerales 1 y 2 del artículo 77 de la Ley Orgánica de la- Contralorfa General de la República y del Sistema Naclonal de Control Fiscal, lleva a quien decide a puntualizar en que los órganos de control fiscal, se encuentran hechos u omisiones contrarios a una disposición legal o sublegal, así como para determinar daños que se hubieren causado al patrimonio público, conllevando posteriormente tales Investigaciones el inicio de procedimientos tendentes a declarar responsabilidades administrativas, imponer multas o formular reparos, en los supuestos contenidos en los artículo 85, 91 y 94 de la ley en comento.
Las facultades referidas precedentemente, Incluyen la posibilidad de solicitar documentos a órganos y entes de la Administración Pública, practicar pertinentes, así como la realización de cualquier actividad o actuaelón que contribuya a esclarecer los hechos objeto de investigación.
Los artículos 71 y 72 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Naciohal de Control Fiscal, ratfican lo relativo a las facultades de los órganos de control fiscal a las cuales hace referencia el artículo 77 de la Ley Orgánica que desarrolla, refiriendo en específico necesarias a fin de verificar la ocurrencia de actos, hechos u omisiones contrarios patrimonio público, si fuere el caso, asi como la procedencia de acciones fiscales cuando consideren que existen méritos suficientes para Iniclar procedimientos sanclonatorlos o resarcitorlos, según corresponda.
página original (tal como se publicó)
Página 25
En el marco del ejercicio de las facultades expuestas en los pârrafos precedentes, la Oficina de Auditoría Intema del Instituto de Previsión y Asistencia Soclal para-el Personal del Ministerio de Educación (IPASME), Inició- medlante auto de fecha 0.1 de noviembre de 2012, una investigación relacionada con los Acarigua, situada en el Estado Portuguesa, denominada: "Auditoría Administrativa y Verificación del Control Interno": período auditado desde el 01 de enero de 2010 hasta el 31 de jullo de 2010, ordenada mediante Ofic los Credenclales identificados con las letras y números O.A.l. 310111-136-2010 y O.A.l. 310111-137-2010, ambos de fecha 09 de agosto de 2010.
El Órgano de Control Fiscal Intemo en referencia, consideró pertinente el inicio de las potestades de investigación prevista en los artículos 77 y sigulentes Nacional de Control Fiscal, motivado a que de la documentación previamenteanalizada, se desprendían Indicios de que podrían haberse cometido actos, Principlo de Especificidad Cuantitativa del Presupuesto.
Realizadas las actuaciones de sustanciación, vale decir, recopllada la documentación probatoria por parte de la Oficina de Auditoría Intema del Instituto de Previsión y Asistencia Soclal para el Personal del Ministerio de Educación (IPASME), en ejercicio de las facultades conferidas en los artículo 77 y sigulentes de la Ley de Contralorfa, se procedió a notificar a las personas que eventualmente tendrían el carácter de Interesadas legítimas en el proceso. Investigativo, con la finalidad de que aportaran elementos que lograran esclarecer los hechos Investigados, privileglándoles de esta manera su derecho constitucional a defenderse.
La documentación probatoria Inserta al original del expediente identificado con el N° 2013/01 y suficientemente detallada en el Auto de Apertura de fecha 09 de mayo de 2013, llevaron a determinar a la Oficina, de Auditoría Intema del Instituto de Preyisión y-Asistencia Social para el Personal del Ministerio de Educación (IPASME), que efectivamente la cludadana DOMINGA ABREU DE DELGADO, actuando en su condición de Directora Administrativa y cuentadante de la Unidad IPASME Acarigua, en el ejercicio de sus funciones efectuó operaciones y actividades administrativas en contravención al Principio de Legalidad, Transparencia y Especificidad del Presupuesto, contrayendo obligaciones con terceros sin tener la suficiente disponibilidad presupuestaria.
Finalizado el proceso de investigación en referencia, y una vez oídos y analizados los alegatos de defensa presentados por las personas a quienes se les había Investido con el carácter de interesadas legftimas, la Oficina de Auditoría Intema del Instituto de Previsión y Asistencia Soclal para el Personal del Ministerio de Educación (IPASME), Inició el procedimiento de determinación de responsabilidad mediante Auto de Apertura de fecha 09 de mayo de 2013.
Durante la potestad Investigativa y en las oportunidades legales especificadas para ello en el procedimiento administrativo de determinación de responsabilidades Identificado con el N° 2013/01, vale decir el acto oral y público celebrado en fecha 08 de agosto de 2013 y al cual la Recurrente se presentó asistida del abogado Gonzalo Federico Pérez Salazar, garantizando asl el debido proceso y el derecho a la defensa consagrado en el articulo #9 de la Constitución de la República Bolivarlana de Venezuela; el referido profeslonal del derecho no aportó elementos probatorios que llevaran al Órgano de Control Fiscal del Instituto de Previslón y Asistencia Social para el Personal del Ministero de Educación (IPASME), a determinar que los gastos Imputados, causados y presupuestaria.
En virtud a lo antes expuesto esta Oficina de Auditoría Intema, desestima el argumento presentado por la cludadana DOMINGA ABREU DE DELGADO, en su escrito recursivo de fecha 23 de septiembre de 2013. Asi se declara.
En su defensa, la Recurrente continuó argumentando lo sigulente:
"Denunció la violación del principio a la no aplicación retroactiva de la ley, consagrado en el artículo 24 de la Constitución de la República Bolivariana de Venezuela, cuando de folio 2 de la notificación del acto impugnado se desprende que me están aplicando la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial N° 6.013 del fecha 23 de diciembre de 2010, a unos hechos acaecidos "durante el ejercicio económico financiero 2010, periodo comprendido desde el 13/04/2010 hasta el 31/07/2010, es decir, me una ley posterior a hechos verificados con anterioridad, por lo que solicito la nulidad del acto administrativo."
Al respecto, debe Indicarle este Órgano de Control Fiscal Interno, que en todo momento se le aplicó la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, vigente para el momento de la ocurrencia de los hechos sancionados mediante Auto Decisorio de fecha 09 de agosto de 2013 y sólo a los efectos llustrativos se le Indicó que en fecha 23/12/2010 la mencionada Ley había sido objeto de una reforma la cual fue publicada en la Gaceta Oficial de la República Bollvarlana de Venezuela N° 6.013 Extraordinarla. Cabe destacar, que los hechos por los cuales fue sancionada la cludadana DOMINGA ABREU DE DELGADO, plenamente Identificada en autos, se mantienen Incólumes en la nueva Reforma.
Con fundamento en lo antes expuesto, resulta forzoso desestimar el argumento alegado por la Recurrente en su escrito de reconsideración de fecha 23 de septiembre de 2013. Así se declara.
IV DECISIÓN Con mérto en los razonamientos precedentemente expuestos y una vez aclarados todos los argumentos expuestos por la Recurrente y en virtud a que no demostró de modo alguno, que su actuación se encontrara ajustada a las normativas legales que rigen para el caso en cuestión, se declara SIN LUGAR, el Recurso de Reconsideraclón Interpuesto por la ciudadana DOMINGA ABREU DE DELGADO, titular de la cédula de identidad número V-4.660.455 y, en consecuencia, SE CONFiRMA, en todas y cada una de sus partes el contenido del Auto Decisorlo de fecha 09 de agosto de 2013, mediante el cual quien suscribe, actuando en su condición de Auditor Intero del Instituto de Previsión y Asistencla Soclal para el Personal del Ministerio de Educación (IPASME), declara la' responsabilidad administrativa de la recurrente y le Impone una multa por la . cantidad de SEIS MIL QUINIENTOS BOLÍVARES SIN CENTIMOS (Bs. 6.500,00).
Notifiquese a la cludadana DOMINGA ABREU DE DELGADO, ya Identificada, respecto del contenido de la presente Decisión de conformidad con lo previsto en el artículo 73 de la Ley Orgánica de Procedimlentos Administrativos, advirtiéndole igualmente que contra la misma podrá Interponer recurso de nulidad por ante los Tribunales de la Jurisdicción Contencioso Administrativa, en el lapso de sels (6) reses contados a partir del día sigulente a la notificación del presente acto administrativo, en atención a lo establecido en el artículo 108 de la Ley Orgánica de Contraloría General de la República y del Sistema Nacional de Control Flscal.
Remítase un ejemplar del presente Auto Decisorlo a la Contraloría General Contralorfa General de la República y del Sistema Nacional de Control Fiscal, en concordancia con lo previsto en el artículo 111 de su Reglamento.
Se ordena remitir la presente Decisión al Ministerio del Poder Popular para la Educaclón, a los fines de gestionar su publicación en la Gaceta Oficlal de la República Bollvarlana de Venezuela, todo ello de conformidad con lo previsto en el artículo 101 del Reglamento de la Ley Orgánica de Contraloría General de la República y del Sistema Nacional de Control Fiscal. :
Administrativos, se ordena la aplicación y formalización de la multa a que se contrae el presente auto decisorio.
Remítase copia certificada de la presente Decisión a la Máxima Autoridad del Instituto da Previsión y Asistencia Soclal para el Personal del Ministerio de Educación (IPASME).
Cúmplase, iomofilherys Molin Dr.LFONSO GUTIERREZ MOLINA Auditor Interno. (E) Designado según Prpvidencia Administratha N° 12-3226 de fecha 16/10/2012 emanada de la Junta Administradora del IPASME, publicada en la Gaceta Oficial de la República Bollvariana de Venezuela N° 40185 de fecha 10/08/2013
página original (tal como se publicó)
Página 26
MINISTERIO DEL PODER POPULAR PARA TRANSPORTE ACUÁTICO Y AÉREO REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA TRANSPORTE ACUÁTICO Y AÉREO DESPACHO DEL MINISTRO RESOLUCIÓN N° 107 CARACAS, 5 DE JUNIO DE 2014
AÑOS 204°, 155° y 15°
En ejercicio de las atribuciones conferidas por los artículos 62 y 77, numerales 13 y 19 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concurrencia con el artículo 82 de la Ley Orgánica de Procedimientos Administrativos;
RESUELVE Artículo 1. Revocar la Resolución N° 084, de fecha 2 de junio de 2014, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.426 de fecha 4 de junio de 2014.
publicación en Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese x Publiquese, MIHEBERT JOSUÉ GARCÍA PLAZA Ministro Decreto N° 02 de fecha 22 de abril de 2013 Publicado en la Gaceta Oficial N° 40.151 de la misma fecha MINISTERIO DEL PODER POPULAR PARA LA CULTURA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA DESPACHO DEL MINISTRO RESOLUCIÓN N° CARACAS, 21 DE MAYO DE 2014 204°, 155° y 15° En ejercicio de las atribuciones que me confiere el Decreto Nº 02, de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivarlana de Venezuela, N° 40.151 de la misma fecha, en uso de las vigésimasegunda del Decreto N°. 6.732, de fecha 02 de junio de 2009, mediante el cual se dicta el Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional, publicado en la Gaceta Oficial de la República Bollvarlana de Venezuela N°. 39.202, de fecha 17 de Junio de 2009, en concordancia con lo establecido en el artículo 77, numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°5.890 Extraordinario, y de acuerdo con lo tipificado en el artículo 5 numeral 2 de la Ley del Estatuto de la Función Pública,
RESUELVE
Artículo 1. Designar al ciudadano OMAR ENRIQUE OROZCO SANTANA, titular de la cédula de identidad N°V-4.556.703, para ocupar el cargo de libre nombramiento y remoción, como Director Ejecutivo en calldad de encargado de la Fundación Compañía Nacional de Danza, ente adscrito de este Ministerio. En consecuencia queda facultado, para ejercer las atribuciones Inherentes a dicho cargo.
Artículo 2. La presente resolución entrará en vigencia, a partir de la fecha de su publicación, en la Gaceta Oficlal de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Ti.
DESPACHO FIDEL BARBARITO MINISTRO DEL PODER POPULAR PARA LA CULTURA
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA DESPACHO DEL MINISTRO RESOLUCIÓN N° CARACAS, 03 DE JUNIO DE 2014 204°, 155° y 15° En ejercicio de las atribuciones que me confiere el Decreto N° 02, de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela, N° 40.151 de la misma fecha, en uso de las vigésimasegunda del Decreto N°. 6.732, de fecha 02 de junio de 2009, mediante el cual se dicta el Decreto sobre Organización y Funclonamiento de 1 la Administraclón Pública Nacional, publicado en la Gaceta Oficial de la República Bollvariana de Venezuela N°. 39.202, de fecha 17 de Junio de 2009, en concordancia con lo establecido en el artículo 77, numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°5.890 Extraordinario, y de acuerdo con lo tipificado en el artículo 5 numeral 2 de la Ley del Estatuto de la Función Pública, RESUELVE Artículo 1. Designar al ciudadano HECTOR JAVIER LARA PEÑA, titular de la cédula de Identidad N°V-17.353.548, para ocupar el cargo de Director General del Despacho del Ministerio del Poder Popular para la Cultura. En consecuencia queda facultado, para ejercer las atribuciones Inherentes a dicho cargo.
Artículo 2. La presente resolución entrará en vigencia, a partir de la fecha de su publicación, en la Gaceta Oficial de la República Bolivarlana de Venezuela.
Comuníquese y Publíquese, ular naro FIDEL BARBARITO MINISTRO DEL PODER POPULAR PARA LA CULTÙ
MINISTERIO DEL PODER POPULAR PARAEL DEPORTE MINISTERIO DEL PODER POPULAR PARA EL DEPORTE
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL DEPORTE DESPACHO DEL MINISTRO
RESOLUCIÓN N° 052/14 Caracas, 8 de abril de 2014
El Ministro del Poder Popular para el Deporte, ciudadano ANToNIO ENRIQUE ÁLVAREz CISNEROS, venezolano, mayor de edad, titular de la Cédula de Identidad N° V.-12.731.661, de acuerdo con designación que consta en el Decreto Nº 729, de fecha 9 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, en ejercicio de sus atribuciones legales, de conformidad con lo previsto en el artículo 111 de la Constitución de la República Bolivariana de Venezuela, en concordancia artículos 34, 62 y 77, numerales 2, 13, 19, 26 y 27, del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinaria del 15 de julio de 2008;
actuando de acuerdo a lo previsto en los artículos 88 y 89 de la Ley Orgánica del Deporte, Actividad Física y Educación Física, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.741 de fecha 23 de agosto de 2011.
CONSIDERANDO Que la Convención Internacional Contra el Dopaje en el Deporte, fue aprobada en todas sus partes y para que surta efectos internacionales en cuanto a la República Bolivariana de Venezuela, mediante la Ley aprobatoria de la Convención Internacional Contra el Dopaje en el Deporte, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.910, de fecha 15 de abril de 2008.
página original (tal como se publicó)
Página 27
CONSIDERANDO Que la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, fue constituida mediante Resolución No 038/12 de fecha 23 de julio de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.987 de fecha 16 de agosto de 2012, siendo necesario la reestructuración, con el objeto de optimizar su virtud de la evolución en la normativa internacional en los aspectos técnicos inherentes al Dopaje y su control; igualmente, su reestructuración esta dirigida a coadyuvar en la lucha contra la eliminación del dopaje en el Deporte.
RESUELVE
PRIMERO: Reestructurar la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, quedando conformada de la siguiente forma:
CARGO PRINCIPAL SUPLENTE José Alejandro Terán Franklin Cardillo Presidente V-14.567.613 V-14.916.951 Germán Medina Franklin Aular Vicepresidente V-3.623.903 V-7.682.319 Tania Cely Secretaria General Alberto Serrano V-10.748.741 V-8.469.234 Coordinador Eduardo Gutiérrez Gianni Mazzoca General V-8.177.802 V-4.528.004 Asesora Jurídica Maite De Areitio Martin Valverde V-11.231.521 V-6.364.961
SEGUNDo: El objeto de la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, es la realización de las actividades tendentes a adoptar e implementar normas antidopaje, de educación, prevención, control, protección de la salud y medidas de lucha contra la utilización de productos, sustancias y métodos prohibidos en los distintos ámbitos de la actividad en el deporte venezolano, direccionar la toma de muestras de los controles del dopaje, el manejo de resultados de las pruebas, así como la implementación de una politica de estudios e investigación médico-deportivas en materia de control del dopaje, de conformidad con lo dispuesto en la legislación vigente.
TERCERO: Son competencias de la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, las siguientes:
1. Planificar, implementar, coordinar, supervisar y apoyar activamente la lucha antidopaje.
2. Promover la cooperación de organismos y organizaciones nacionales e internacionales, en los programas y proyectos necesarios para el control del dopaje en el deporte.
3. Promover y desarrollar líneas de investigación antidopaje, en la búsqueda de hacer del deporte una actividad limpia, ejemplar y saludable, que cumpla un papel fundamental en el desarrollo de la sociedad venezolana.
4. Realizar actividades educativas, formativas y de conciencia sobre el compromiso de todos, cuyo resultado sea el deporte libre de dopaje.
5. Implementar un conjunto de iniciativas y acciones para erradicar el dopaje en el deporte.
6. Constituir subcomisiones en áreas relacionadas con su objeto y designar a sus miembros.
7. Efectuar los controles al dopaje conforme a las normas aprobadas y ratificadas por la República Bolivariana de Venezuela.
8. Asistir y participar en reuniones, congresos y foros relacionados con la n e n n e e tengan funciones similares.
9. Actualizar y difundir periódicamente la lista de sustancias y métodos prohibidos elaborada por la Agencia Mundial Antidopaje (AMA).
10. Divulgar cualquier novedad informativa relacionada con el uso de nacional e internacionales.
hayan resultado positivos al control de dopaje, guardando la más estricta confidencialidad.
12. Llevar registros de los casos positivos de dopaje y de las sanciones impuestas por las federaciones y ligas profesionales deportivas.
13. Fomentar mecanismos para prevenir el dopaje, apoyándose en herramientas de información, educación, sensibilización e investigación.
14. Velar por la efectiva aplicación de las sanciones, y solicitar al Ministerio del Poder Popular para el Deporte, en su caso, la aplicación a las entidades deportivas privadas del deporte, de las sanciones a que hubiere lugar si estas no hubieran iniciado los procedimientos disciplinarios correspondientes en los casos positivos al control de dopaje, ya sea por uso, tenencia, negativa a someterse al control, o incitación al uso de sustancias prohibidas en el deporte.
15. Presentar las recomendaciones e informes necesarios al ciudadano Presidente de la República sobre los logros y avances de la Comisión, en su lucha contra el dopaje.
16. Cuantas actividades sean necesarias para el cumplimiento de sus competencias y atribuciones, en el marco de la legislación aplicable.
cuARTo: Son atribuciones de los miembros de la Comisión Nacional Antidopaje y Sustancias Nocivas a la Salud de la República Bolivariana de Venezuela, las siguientes:
Del Presidente.
El Presidente o Presidenta de la Comisión, tiene las siguientes atribuciones:
1. Ejercer la representación nacional e internacional de la Comisión.
2. Presidir y dirigir las reuniones de la Comisión.
3. Suscribir las comunicaciones que emanen de la Comisión.
4. Certificar las copias de las documentos que reposen en los archivos de la Comisión.
5. Ordenar la apertura de los procedimientos administrativos que se susciten con ocasión de la aplicación de la presente Resolución así como decidir sobre la procedencia de los mismos.
6.-Velar por la buena marcha de la Comisión, observando y haciendo cumplir EZUELA los Convenios Internacionales, Leyes, Reglamentos, Instructivos y demás normativa que regula la matería.
Parágrafo único El Presidente o Presidenta tendrá derecho a voto y en caso de empate, su voto será dirimente para la toma de decisiones en las reuniones de la Comisión.
Del Vice-Presidente.
El Vice-Presidente o Vice-Presidenta de la Comisión, tiene las siguientes atribuciones:
1. Representar al Presidente en caso de ausencia temporal tanto del Presidente como de su suplente.
2. Asistir a las reuniones de la Comisión.
3. Deliberar y votar sobre los asuntos como miembro de la Comisión en los asuntos que se sometan a consideración.
Del Secretario General El Secretario o Secretaria General de la Comisión, tiene las siguientes atribuciones:
página original (tal como se publicó)
Página 28
1. Firmar conjuntamente con el presidente la correspondencia.
2. Asistir a las reuniones de la Comisión, redactado las actas respectivas, las que asentará en el lina correspondiente y firmará los asistentes de la Comisión.
3. Preparar el Orden del Día y convocar las reuniones de la Comisión.
4. Llevar al día el libro de actas.
5. Mantener al día el Registro Nacional de Sanciones Deportivas.
6. Coordinar y planificar las actividades de la Comisión.
7. Elaborar la memoria anual de la Comisión.
8. Llevar el registro de las decisiones y demás procedimientos sustanciados por la Comisión.
9. Deliberar y votar sobre los asuntos que como miembro de la Comisión se TUELA sometan a consideración.
Del Coordinador General
El Coordinador o Coordinadora General de la Comisión, tiene las sigulentes atribuciones:
1. Coordinar y planificar los controles al dopaje de los eventos deportivos que se desarrollen en el país.
2. Coordinar y planificar los controles al dopaje de las selecciones nacionales, en competencia o fuera de competencia.
3. Planificar las actividades de educación, prevención, control y fiscalización apoyo, entrenadores, jueces, árbitros, estudiantes, profesionales y demás personas involucradas directa o indirectamente en el ámbito deportivo.
4. Recibir la información, directrices y reglamentaciones del Comité Olímpico Internacional, Comité Paralímpico Internacional, Agencia Mundial Antidopaje y otros organismos competentes en la materia.
5. Elaborar, mantener actualizado y distribuir folletos informativos o deporte.
6. Organizar cursos de actualización del personal encargado de las tomas de muestras a nivel nacional.
7. Planificar el envío de las muestras del control al dopaje que deben ser remitidas a los laboratorios internacionales.
8. Deliberar y votar sobre los asuntos que como miembro de la Comisión se sometan a consideración, Del Asesor Jurídico El Asesor Jurídico o Asesora Jurídica de la Comisión, tiene las siguientes atribuciones:
1. Representar legalmente a la Comisión en todo lo referente a asuntos jurídicos y/o administrativos relacionados a la lucha antidopaje.
2. Asistir a las reuniones de la Comisión.
3. Mantener actualizado la información, directrices y reglamentaciones del Comité Olímpico Internacional, Comité Paralímpico Internacional, Agencia Mundial Antidopaje y otros organismos competentes en la materia.
4. Sustanciar los procedimientos administrativos que se susciten con ocasión a la aplicación de la presente Resolución.
4. Deliberar y votar sobre los asuntos que como miembros de la Comisión se sometan a consideración.
QuINTo: Los integrantes de la presente Comisión serán de libre nombramiento y remoción del Ministro del Poder Popular para el Deporte.
Los suplentes tendrán las mismas facultades de los miembros principales cuando su plan las ausencias temporales de estos.
SEXTO: Se deja sin efecto la Resolución N° 038/12 de fecha 23 de julio de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.987 de fecha 16 de agosto de 2012.
SEPTIMo: La presente Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con lo previsto en el artículo 72 de la Ley Orgánica de Procedimientos Administrativos.
Dado en Caracas a los ocho (8) días del mes de abril de dos mil catorce (2014). Años 204º de la Independencia, 155º de la Federación y 15º de la Revolución Bolivariana.
Comuníquese y Publíquese, ANTONIO ENRIQUE ÁLVAREZ CISNEROS Ministro del Poder Popular para el Deporte eta Oficia la República Bolivariana de Venezuela N° 40.330 de la misma fecha.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL DEPORTE SUPERINTENDENCIA NACIONAL DE ACTIVIDADES HÍPICAS NÚMERO: MD-DS-236-1/2014 Caracas, 6 de mayo de 2014.
204°, 155° y 15°
Quien suscribe, FERNANDO VALENTINO MONSANTOS, titular de la cédula de identidad N° V-11.641.922, actuando en mi carácter de Superintendente Nacional de Actividades Hípicas, en calidad de Encargado, designado mediante la Resolución N° 047.14 de fecha 30 de abril de 2014, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.404 de fecha 05 de mayo de 2014, en ejercicio de la atribución contenida en el artículo 14, literal "h" del Decreto N° 422 con Rango y Fuerza de Ley que Suprime y Liquida el Instituto Nacional de Hipódromos y Regula las Actividades Hípicas, publicado en la Gaceta Oficial de la República de Venezuela N° 5.397 Extraordinario, de fecha 25 de octubre de 1999, decide lo siguiente:
Artículo 1: Se designa al ciudadano CARLO BIANCHI MARQUIZ, titular de la cédula de identidad N° V-11.817.712, como Director de la Oficina de Planificación y Presupuesto de la Superintendencia Nacional de Actividades Hípicas, cargo éste de libre nombramiento y remoción, por ser de confianza, tal y como lo dispone el artículo 21 de la Ley del Estatuto de la Función blica.
Artículo 2: Serán atribuciones del Director de la Oficina de Planificación y Presupuesto de la Superintendencia Nacional de Actividades Hípicas, las siguientes:
1. Difundir los lineamientos emanados del Ministerio del Poder Popular para el Deporte relacionados con la formulación de las politicas, planes institucionales y operativos de la Superintendencia Nacional de Actividades Hípicas, asegurando su articulación con los planes de desarrollo nacional.
2. Asistir y asesorar al Superintendente y a las dependencias que conforman la institución, en materia de planificación, presupuesto, organización y sistemas y control de gestión, en coordinación con el Ministerio del Poder Popular para el Deporte.
3. Preparar el proyecto de Presupuesto de Ingresos y gastos, en coordinación con las demás dependencias de la Institución y presentarlo para la aprobación del Superintendente y posterior consignación y registro ante el Ministerio del Poder Popular para el Deporte.
4. Efectuar el seguimiento, control y evaluación de la ejecución física de los planes operativos y del presupuesto ordinario y extraordinario de las dependencias.
5. Apoyar en materia de ejecución presupuestaria a las dependencias y tomar las previsiones necesarias para dar cumplimiento a los objetivos establecidos.
página original (tal como se publicó)
Página 29
6. Servir de enlace entre la Superintendencia Nacional de Actividades Hípicas y los Órganos Rectores de los sistemas nacionales de planificación, presupuesto, estadísticas y organización y sistemas, con . el fin de obtener lineamientos técnicos en las materias consideradas.
7. Revisar permanentemente la estructura organizativa y los procesos de la Superintendencia Nacional de Actividades Hípicas, así como realizar los ajustes pertinentes con la finalidad de fortalecerlos oportunamente, de conformidad con los lineamientos del Ministerio del Poder Popular para el Deporte.
8. Apoyar en el diseño, análisis e instrumentación de los sistemas administrativos y metodologías de trabajo de las unidades organizativas que lo requieran.
9. Diseñar, implantar y coordinar el sistema de control de gestión y evaluación de la gestión institucional de acuerdo a la normativa legal vigente.
10. Elaborar el Mensaje Presidencial, además de la Memoria y Cuenta de la Superintendencia Nacional de Actividades Hípicas, conjuntamente con las demás dependencias administrativas, y remitir la información generada a la Oficina de Planificación y Presupuesto del Ministerio del Poder Popular para el Deporte.
11. Cualquier otra que le atribuyan las Leyes, Reglamentos y Resoluciones concernientes a su cargo.
Artículo 3: En uso de las facultades que confiere el artículo 34 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, se delegan las atribuciones y firmas de los actos y documentos que competen y conciernen a la naturaleza de su cargo.
Artículo 4: La presente tendrá vigencia a' partir de su notificación.
Comuníquese y publíquese.
FERNANDO VALENTINO MONSANTOS Superintendente (E) Nacional de Actividades Hípicas Resolución N° 047.14de fecha 30 de abril de 2014 emanada del 40.404 del 05 de mayo de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL DEPORTE SUPERINTENDENCIA NACIONAL DE ACTIVIDADES HÍPICAS
NÚMERO: MD-DS-242/2014 Caracas, 20 de mayo de 2014.
204°, 155° y 15°
Quien SusCribe, FERNANDO VALENTINO MONSANTOS, titular de la cédula de identidad N° V-11.641.922, actuando en mi carácter de Superintendente Nacional de Actividades Hípicas, en calidad de Encargado, designado mediante la Resolución N° 047.14 de fecha 30 de · abril de 2014, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.404, de fecha 05 de mayo de 2014, en ejercicio de la atribución contenida en el artículo 14, literal "h" del Decreto N° 422 con Rango y Fuerza de Ley que Suprime y Liquida el Instituto Nacional de Hipódromos y Regula las Actividades Hípicas, publicado en la Gaceta Oficial de la República de Venezuela N° 5.397 Extraordinario, de fecha 25 de octubre de 1999, decide lo siguiente:
Artículo 1: Se designa al ciudadano DANIEL ENRIQUE RODRÍGUEZ PEÑARANDA, titular de la cédula de identidad N° V- 9.223.098, como Gerente de Registro y Control Equino de la Superintendencia Nacional de Actividades Hípicas, en calidad de Encargado, cargo éste de libre nombramiento y remoción, por ser de confianza, tal y como lo dispone el artículo 21 de la Ley del Estatuto de la Función Pública.
Artículo 2: Serán atribuciones del Gerente de Registro y Control Equino (E) de la Superintendencia Nacional de Actividades Hípicas, las siguientes:
1. Velar por el cumplimiento de las normas técnicas establecidas para el registro genealógico de equinos e implementadas por la Superintendencia, coordinando, supervisando y controlando su funcionamiento, según lo establecido en el marco legal vigente.
2. Dirigir la ejecución de programas de acción orientados a controlar la salud y condiciones de los ejemplares y productos que participan en la actividad hípica nacional, con base a las políticas y estrategias definidas por la Superintendencia y el marco legal.
3. Dirigir la ejecución de programas de acción orientados a i garantizar la identificación de sustancias, drogas o medicamentos de uso prohibido en los jinetes y ejemplares que participan en competencias ecuestres.
4. Dirigir la ejecución de los programas orientados a velar por el cumplimiento de los procedimientos de prevención y curación de en hipódromos y centros de crías.
5. Establecer contacto con el Stud Book Internacional, a los fines de adecuar las operaciones del Stud Book de Equinos de Venezuela, en el marco de los reglamentos estándares que implemente dicho organismo internacional.
6. Mantener actualizada la estadística hípica nacional.
7. Dirigir las actividades del archivo y biblioteca del Stud Book.
8. Cualquier otra que le atribuyan las Leyes, Reglamentos y Resoluciones concernientes a su cargo.
Artículo 3: En uso de las facultades que confiere el artículo 34 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, se delegan las atribuciones y firmas de los actos y documentos que competen y conciernen a la naturaleza de su cargo.
Artículo 4: La presente tendrá vigencia a partir de su notificación.
Comuníquese y publíquese.
FERNANDO VALENTINO MONSANTOS Superintendente Nacional (E) de Actividades Hípicas Resolución N° 049.14de fecha 30 de abril de 2014 emanada del Ministerio del Poder Popular para el Deporte, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.404 del 05 de mayo de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL DEPORTE INSTITUTO NACIONAL DE DEPORTES PRESIDENCIA 203°, 155° Y 150 Caracas, 02 de mayo de 2014
PROVIDENCIA ADMINISTRATIVA N° _049-2014_ Quien SUSCribe, ANTONIO ENRIQUE ÁLVAREZ CISNEROS, venezolano, mayor de edad, civilmente hábil, titular de la cédula de identidad N° v- 12.731.661, en mi carácter de Presidente (encargado) del Instituto Nacional de Deporte, designación ésta que consta en el Decreto número 740 de fecha 20 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.337, de fecha 20 de enero de 2014; de conformidad con lo previsto en el artículo 5 numeral 5 de la Ley del Estatuto de la Función Pública, en concordancia con lo establecido en el numeral 4 del artículo 32 de la Ley Orgánica de Deporte, Actividad Física y Educación Física, y de acuerdo a lo establecido en los artículos 34 y siguientes del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, he acordado dictar el presente Acto Administrativo:
PRIMERO: Delegar a la Ciudadana SOL INÉS SALAZAR CABELLO, venezolana, mayor de edad, titular de la cédula de identidad N° 9.908.812, en SU COndiCIón de DIRECTORA GENERAL (E) DE LA OFICINA DE RECURSOS HUMANOS DEL INSTITUTO NACIONAL DEL DEPORTE, las atribUCiOnes y firma de los actos y documentos que a continuación se citan:
página original (tal como se publicó)
Página 30
1.- Certificar con su firma las copias fieles y exactas de la documentación, archivos de la Oficina de Recursos Humanos del Instituto Nacional de Deportes, salvo que la prenombrada documentación hubiere sido declarada previamente como confidencial.
2.- Elaborar el plan de personal, de conformidad con la Ley del Estatuto de la emanen del Ministerio del Poder Popular con competencia en Planificación, así como dirigir, coordinar, evaluar y controlar su ejecución.
3.- Suscribir y rescindir los contratos de trabajo y por honorarios profesionales y técnicos, de conformidad con los trámites internos y normativa aplicable.
4.- Suscribir las comunicaciones a personas naturales, entes públicos y privados, relativas al trámite ordinario de los asuntos de Recursos Humanos que sean competencia del Presidente.
5.- Suscribir correspondencia destinada a las demás autoridades administrativas y entes sobre asuntos cuyo trámite debe iniciar, continuar o conducir el /Presidente, en materia de Recursos Humanos.
6.- Servir de enlace con el Ministerio del Poder Popular en materia de Planificación, cuando el asunto le competa a la Oficina a su cargo y con los organismos de representación de los trabajadores y trabajadoras.
7.- Suscribir las notificaciones a los Funcionarios Públicos del Instituto, relativo a la aceptación de renuncias, reducciones de personal, Jubilación y Pensión, destituciones, remociones, retiros, comisiones de servicios, traslados, transferencias, ascensos, permisos y suspensiones del ejercicio del cargo con o sin goce del sueldo.
8.- Ordenar compromisos contra el presupuesto vigente de la Oficina a su cargo, previa opinión de la Oficina de Planificación y Presupuesto de este Instituto, sin menoscabo de lo que dispongan las leyes, Reglamentos correspondientes.
9.- Suscribir todos los actos y documentos relacionados con el Fondo Fiduciario por concepto de prestaciones de antigüedad acreditado o depositado a los trabajadores y trabajadoras.
10.- La representación de los intereses del Instituto en los procedimientos administrativos laborales.
SEGUnDo: Los actos y documentos firmados de acuerdo a lo establecido en la presente Providencia Administrativa deberán indicar inmediatamente, bajo la firma de la funcionaria delegada, la fecha y el número de la Providencia y Gaceta Oficial donde haya sido publicada, conforme a lo previsto en el artículo 35 de la Ley Orgánica de la Administración Pública.
TERCERO: Deberá presentar al Presidente del Instituto Nacional de Deporte, una relación detallada de los actos y documentos que hubiera firmado en la ejecución de la presente delegación.
CUARTo: La presente Providencia Administrativa entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de acuerdo con lo dispuesto en el artículo 72 de la Ley Orgánica de Procedimientos Administrativos.
Comuníquese y Publíquese, ADRONIO ENRIQUE ÁLÍVAREZ CISNEROS PRESIDENTE (E) INSTITUTO NACIONAL DE DEPORTES Designación que consta en el Decreto N° 740 de fecha 20 de enero de 2014, 40.337, de fecha 20 de enero de 2014
TRIBUNAL SUPREMO DE JUSTICIA
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA UNIDAD DE AUDITORÍA INTERNA
DECISIÓN PROCEDIMIENTO DE DETERMINACIÓN DE RESPONSABILIDADES TSJ-UAI-2014-GDR-001
Quien suscribe, JESÚS GERARDO DÍAZ ALTUVE, titular de la cédula de identidad N° 3.940.608, Titular de esta Unidad de Auditoría Interna del Tribunal Supremo de Justicia, según consta en Acta de la Sesión de Sala Plena de ese Máximo Tribunal de Justicia, de fecha 20 de julio de 2011, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.809, de fecha 28 de noviembre de 2011, en ejercicio de la competencia establecida en el artículo 106 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinario de fecha 23 de diciembre de 2010 (en adelante L.O.C.G.R.S.N.C.F). siendo la oportunidad prevista en el articulo 103 ejusdem, de conformidad con la atribución conferida en el artículo 22 numeral 12 del Reglamento Interno de la Unidad de Auditoría Interna del Tribunal Supremo de Justicia, publicado en la Gaceta Oficial N° 40.148, de fecha 16 de abril de 2013, para decidir el procedimiento administrativo llevado por este Organo de Control Fiscal Interno, con motivo del presunto hecho irreguiar que consta en el Informe de Resultados de fecha 19 de julio de 2011;
asi como, en las actuaciones administrativas practicadas en la Dirección Administrativa Regional del estado Zulia (en adelante DAR Zulla). cuyos resultados se reflejan en los Informes Definitivos Nos. 0075 y 0068 de fecb 17 de septiembre de 2009 y 06 de agosto de 2009 respectivamente, unidad desconcentrada operativa, de ios ejercicios presupuestarios 00 2007.
1 NARRATIVA
A.- DE LOS HECHOS IRREGULARES De los recaudos y documentos que cursan en el expediente administrativo Departamento de Potestad Investigativa de la Gerencia de Control Posterior).
remitidos a la Gerencia de Determinación de Responsabilidades, se desprenden fundados indicios de la ocurrencia de los hechos Irregulares que a continuación se describen:
Simulación y Alteración de Datos.
Pagos efectuados por concepto de nómina de sueldo, bono vacacional y bono de fin de año, durante los meses de junio a diciembre del año 2006 y marzo de 2007, efectuados por la DAR Zulia, a favor del ciudadano HENDRICK ENRIQUE ROSARIO CAMACHO, titular de la cédula de identidad N° 11.289.811, quien no tenia ninguna relación de dependencia laboral con el Poder Judicial, ocasionándose un daño patrimonial por una suma que asciende a CIENTO ONCE MIL DOSCIENTOS SETENTA Y SIETE BOLÍVARES CON VEINTISIETE CÉNTIMOS (Bs. 111.277,27) Los depósitos de nómina fueron efectuados en la cuenta de ahorros N° 0134-0760-67-7602040520 y en la cuenta corriente N° 0134-0760-60- 7603018294, ambas de la entidad financiera Banesco Banco Universal, C.A.
cuyo titular es el prenombrado ciudadano.
fue mediante actos simulados, consistentes en la manipulación de la enviados a la entidad bancaria para que realizara los pagos a cargo de la cuenta de avance llevada por la DAR Zulia, constatándose nombres y números de cédulas distintos, siendo los números de cuentas utilizados para llevar a cabo el hecho irregular, aquellos pertenecientes a las cuentas del ciudadano supra indicado.
Sobre la base de los hechos descritos, se dio inicio al Procedimiento Administrativo para la Determinación de Responsabilidades, se describió el hecho irregular investigado, se identificó como presuntos responsables de su comisión a los ciudadanos MARÍA EUGENIA NAVARRO VILLARROEL, titular de la cédula de identidad N° V-13.495.597 y RAÚL ENRIQUE MONTIEL ATENCIO, titular de la cédula de identidad N° V-10.417.325, quienes se desempeñaron en el cargo de Jefe de la División de Servicios al Personal de la Dirección Administrativa Regional del estado Zulia y Técnico Ill en la referida unidad operativa desconcentrada, respectivamente, durante los ejescici Expediente de Investigación Preliminar; con domicilio el primero nombrados en la avenida 19 c/calle 70, edificio la Pilarcita, piso 7, aparament 7B y el segundo residenciado en el Cujl, avenida 16, Goajira, bloque 6, edificio 1. apartamento 1-A, ambos ubicados en la ciudad de Maracaibo, estado Zulia.
B.- DE LOS ELEMENTOS PROBATORIOS Los principales recaudos y actuaciones que cursan en el expediente del procedimiento preliminar, son los siguientes:
De los pagos efectuados a persona no adscrita a la nómina del Poder Judicial del estado Zulia, desde Junio hasta diciembre de 2006 y marzo de 2007, mediante la supuesta simulación y alteración de datos.
Copias certificadas de Oficios remitidos a Banesco Banco Universal, C.A., 1.
cuyo contenido permite demostrar el envio a dicha entidad financiera, de listados y disquetes de pago de nómina, bono vacacional y bono de fin de año, de los funcionarios de la DAR ZULIA y Poder Judicial:
1.1. Oficio N° 159-2006, de fecha 13/06/2006, correspondiente al Bono Vacacional del mes de junio del año 2006, por el monto de Bs. 190.881,09, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, como beneficiario de un monto de Bs. 5.677,35. (Folio 131).
1.2. Oficio N° 162-2006, de fecha 13/06/2006, correspondiente al pago de la primera quincena del mes de junio del año 2006, por Bs. 819.027,26, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, como beneficiario de un monto de Bs. 2.741,90.
(Folio 134).
1.3. Oficio N° 194-2006 de fecha 27/07/2006, para el pago de nómina de la segunda quincena del mes de julio del año 2006, por el monto de Bs.
página original (tal como se publicó)
Página 31
806.105,06, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, como beneficiario de un monto de Bs. 2.626,69. (Folio 153).
correspondientes, en ese orden, a la nómina de la primera quincena del mes de agosto del año 2006, y bono vacacional del mismo'mes y año, por los montos de Bs. 821.234,54 y Bs. 294.367,77, respectivamente, en cuyos listados aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, como beneficiario de un monto de Bs. 2.626,69 y 6.006,07, en ese orden.
(Folios 167 y 170).
1.5. Oficio N° 236-2006 de fecha 13/09/2006, correspondiente al pago de bono vacacional del mes de septiembre del año 2006, por el monto de vARu 186.060,00, en cuyo listado aparece el nombre del ciudadano Hendlick Enrique Rosario Camacho, bajo el número de cédula de igantidag 1.789.811, como beneficiario de un monto de Bs. 6.5,29. (Folie 203)
1.6. Oficio N° 255-2006 de fecha 29/09/2006, correspondiente al pago de la segunda quincena del mes de septiembre del año 2006, por el monto de Bs. 1.168.872,14, en cuyo listado aparece el nombre del ciudadano ai Hendrick Enrique Rosario Camacho, bajo el número, de cédula de identidad 7.404.056, como beneficiario de un monto de Bs. 3.948,29.
(Folio 207).
1.7. Oficio N° 278-2006 de fecha 13/10/2006, para el abono del bono vacacional del mes de octubre de 2006, por la cantidad total de Bs.
259.462,53, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, como beneficiario de monto un de Bs. 10.574,56. (Folio 224).
1.8. Oficio N° 288-2006 de fecha 26-10-2006, para pago correspondiente a la segunda quincena del mes de octubre del año 2006, por el monto de Bs.
1.129.422,40, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 4.518.211, como beneficiario de un monto de Bs. 4.163,55. (Folio 227).
1.9. Oficio N° 289-2006 de fecha 31-100-2006, correspondiente al pago de aguinaldos del año 2006, por el monto de Bs. 8.641.541,89, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 13.932.374, como beneficiario de un monto de Bs. 10.501,37. (Folio 230).
1.10.Oficio N° 304-2006 de fecha 14-11-2006, correspondiente a la primera quincena del mes de noviembre del año 2006, por un monto de Bs.
1.203.845,89, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 3.737.276, como beneficiario de un monto de Bs. 4.332,80. (Folio 243).
1.11.Oficio N° 310-2006 de fecha 24-11-2006. correspondiente a la Gratificación 2006, por un monto de Bs. 7.936.418,40, en cuyo listado aparece el nombre del ciudadano Heñdrick Enrique Rosario Camacho, bajo el número de cédula de identidad 3.737.275, como beneficiario de un monto de Bs. 18.321,50. (Folio 257).
so .1z.Uncio N 339-2008 de fecha 14-12-2006, para pago de Gratificación Única de Fin de Año 2006, por el monto de Bs. 3.714.210,37. en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 15.319.324, como beneficiario de un monto de Bs. 6.820,00.
(Folio 278).
1.13. Oficio N° 348-2006 de fecha 20-12-2006, correspondiente'al pago de la Bs. 1.148.422,22, en cuyo listado aparece el nombre del cjadadano Hendrick Enrique Rosario Camacho, bajo el número de cédula.de identidad 15.319.324, como beneficiario de un monto de Bs. 3.16 (Folio 281).
1.14.Oficio N° 075-2007 de fecha 14-03-2007, correspondiente al pago de la primera quincena del mes de marzo del año 2007, por un monto de Bs.
1.121.597,96, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de céduia de identidad 6.520.117, como beneficiario de un monto de Bs. 3.248,70. (Folio 305).
1.15.Oficio N° 077-2007 de fecha 14-03-2007, correspondiente al pago de Bono Vacacional del mes de marzo del año 2007, por un monto de Bs.
173.416,96, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 12.873.126, como beneficiario de un monto de Bs. 6.666,66. (Folio 308).
1.16. Oficio N° 087-2007 de fecha 28-03-2007, correspondiente al pago de la segunda quincena del mes de marzo del año 2007, por un monto de Bs.
1.129.824,27, en cuyo listado aparece el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.210.522, como beneficiario de un monto de Bs. 3.139,50. (Folio 311).
Copias certificadas de Listados de "Pago de Nómina", remitidos a 2.
Banesco Banco Universal, C.A.. mediante los cuales se exhibe la información detallada de los pagos de nómina efectuados a los funcionarios de la DAR y Poder Judicial del Estado Zulia:
2.1. Listado de pago de Nómina de fecha 13/06/2008 correspondiente al pago de bono vacacional del mes de junio de 2006, que exhibe la identificación del ciudadano Hendrick Enrique Rosario Camacho, con el número de cédula de identidad 11.789.811 (número de cédula de identidad simulado, ya que corresponde a la ciudadana Doris Margarita Fuentes Rodriguez, según se exhibe en el portal electrónico oficial del Consejo Nacional Electoral: htto://www.cne.gov.ve/web/index.php), titular de la cuenta bancaria N°0134-0760-87-7602040520, con un abono de Bs. 5.677,35.
(Folio 132).
2.2. Listado de Pago de Nómina de fecha 13/06/2006, correspondiente al ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811 (número de cédula de identidad simulado, ya que corresponde a la ciudadana supra identificada), con un abono de Bs.
2.741.90 (Folio 135).
2.3. Listado de Pago de Nómina de fecha 27/07/2006, correspondiente al pago de la segunda quincena de julio de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado, ya_ Bs. 2.626,70. (Folio 154).
2.4. Listado de Pago de Nómina de fecha 11/08/2006, correspondiente af pago de primera quincena de agosto de 2006, en el cual se esnibe nombre del ciudadano Hendrick Enrique Rosario Camacho, el núr cédula de identidad 11.789.811, (número de cédula de identidad simulado, ya que corresponde a la ciudadana supra identificada), con un A abono de Bs. 2.626,70. (Folio 168).
2.5. Listado de Pago de Nómina de fecha 11/08/2006, correspondiente al pago de bono vacacional de agosto de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de Identidad simulado, ya que corresponde a la ciudadana supra identificada), con un abono de Bs.
6.006,00. (Folio 171).
2.6. Listado de Pago de Nómina de fecha 13/09/2006, correspondiente al pago de bono vacacional de septiembre de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado, ya que corresponde a la ciudadana supra identicada), con un abono de Bs. 6.505,30 (Folio 204).
2.7. Listado de Pago de Nómina de fecha 29/09/2006, correspondiente al pago de nómina de la segunda quincena de septiembre de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 7.404.056 (número de cédula de identidad simulado, ya que corresponde al ciudadano Edwin Antonio Consejo Nacional Electoral:
). con un abono de Bs. 3.948,30. (Folio 208).
Listado de Pago de Nómina de fecha 13/10/2006, correspondiente al 3.
pago de bono vacacional de octubre de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado, ya que corresponde a la ciudadana Doris Margarita Fuentes Rodriguez, según se exhibe en el portal electrónico oficial del Consejo Nacional . phg).-con un abono de Bs.
Electoral:
..
..
10.574,56. (Folio 225).
Listado de Pago de Nómina de fecha 21/10/2006, correspondiente al 4.
del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 4.518.211 (número de cédula de identidad simulado, ya que corresponde al ciudadano Gustavo Coromoto Andrade Rodriguez, según se exhibe en el portal electrónico oficial del Consejo Nacional Bs. 4.163,60. (Folio 228).
Listado de Pago de Nómina de fecha 31/10/2006, correspondiente aL 5.
Hendrick Enrique Rosario Camacho, bajo el número de media de identidad 13.932.374 (número de cédula de identidad simulado corresponde al ciudadano Alejandro Adolfo Calmen Carrasquerg. seg se exhibe en el portal electrónico oficial del Consejo Nacional Elactoral.
http://www.cne.gov.ve/web/index.php). con un abono de Bs. 10.501,37.
(Folio 231).
Listado de Pago de Nómina de fecha 14/11/2006, correspondiente al 6.
pago de primera quincena de noviembre de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 3.737.276 (número de cédula de identidad simulado ya que corresponde al ciudadano Fabio Antonio Montiel Franco, según se exhibe en el portal electrónico oficial del Consejo Nacional Electoral:
http:/www.cne.gov.ve/web/index.php). con un abono de Bs. 4.332,80.
(Folio 244).
Listado de Pago de Nómina de fecha 24/11/2006, correspondiente al 7.
pago de ratificación 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 3.737.276, (número de cédula de identidad simulado ya que corresponde al ciudadano Fabio Antonio Montiel Franco, supra señalado), con un abono de Bs. 18.321,50. (Folio 258).
Listado de Pago de Nómina de fecha 14/12/2006, correspondiente al 8.
pago de ratificación única de fin de año 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 15.319.324 (número de cédula de identidad simulado ya que corresponde a la ciudadana Jackeline Andrea Simancas Páez, según se
página original (tal como se publicó)
Página 32
exhibe en el portal electrónico oficial del Consejo Nacional Electoral:
http:/www.cne.gov.ve/web/index.php). con un 'abono de Bs. 6.820.00.
(Folio 279).
Listado de Pago de Nómina de fecha 28/12/2006, correspondiente al 9.
pago de la segunda quincena de diciembre de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 15.319.324. (número de cédula de identidad simulado ya que corresponde a la ciudadana Jackeline Andrea Simancas Páez supra identificada), con un-abono de Bs. 3.166,80. (Folio 282).
Listado de Pago de Nømina de fecha 14/03/2007, correspondiente al 10.
pago de la primera quincena de marzo de 2007; que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 6.520.117 (número de cédula de identidad manipulado, ya que corresponde al ciudadano Jorge Enrique Guerra Rivero, según se exhibe en el portal electrónico oficial del Consejo Nacional Electoral:
htto:/www.cne.gov.ve/web/index.php). con un abono de Bs. 3.248,70.
(Folio 306).
Listado de Pago de Nómina de fecha 14/03/2007, correspondiente a 11.
pago de bono vacacional del mes de marzo año 2007, que exhit nombre del ciudadano Hendrick Enrique Rosario Camacho, número de cédula de identidad 12.873.126 (número de céabla identidad manipulado ya que corresponde a la ciudadana Jaidy? Consejo Nacional Electoral: htt:/www.cne.gov.ve/web/index.php). coñ .5-5 un abono de Bs. 6.666,60. (Folio 309).
Listado de Pago de Nómina de fecha 28/03/2007, correspondiente al 12.
pago de la segunda quincena de marzo de 2007, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.210.522 (número de cédula de identidad manipulado, ya que corresponde al ciudadano Jhonny José Bermúdez, según se exhibe en el portal electrónico oficial del Consejo Nacional Electoral: http:/www.cne.gov.ve/web/index.php). con un abono de Bs.
3.139.50. (Folio 312).
Copias certificadas de Listados al Banco, remitidos a Banesco Banco 13.
Universal, C.A., en los cuales se exhibe la información detallada de los pagos de nómina a funcionarios de la DAR y Poder Judicial del estado pago de bono vacacional del mes de junio de 2006, que exhibe la identificación del ciudadano Hendrick Enrique Rosario Camacho, con el número de cédula de identidad 11.789.811 (número de cédula de identidad manipulado ya que corresponde a la ciudadana Doris Margarita Fuentes Rodríguez, según se exhibe en el portal electrónico oficial del Consejo Nacional Electoral: htto:/www.cne.gov.ve/web/index.php). con un abono de Bs. 5.677,35 al número de cuenta bancaria 0134-0760-67- 7602040520. (Folio 133).
13.2. Página 23 del Listado al Banco de fecha 12/06/2006, correspondiente al sago de la primera quincena de junio de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado ya que corresponde a la prenombrada ciudadana) con un abono de Bs. 2.741,90 13.3. Página 23 del Listado al Banco de fecha 26/07/2006, correspondientes al pago de la segunda quincena de julio de 2006, que exhibe el nombre del ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado ya que corresponde a la precitada ciudadana), con un abono de Bs. 2.626,70, al número de cuenta bancaria 0134-0760-67-7602040520. (Folio 155).
13.4. Página 23 del Listado al Banco de fecha 10/08/2006, correspondiente al pago de la primera quincena de agosto de 2006, en los cuales se exhibe de Bs. 2.626.70, al número de cuenta bancaria 0134-0260-87 7602040520. (Folio 169).
13.5. Página 3 del Listado al Banco de fecha 10/08/2008, correspondía pe n er e e p ciudadano Hendrick Enrique Rosario Camacho, bajo el número de cédula de identidad 11.789.811, (número de cédula de identidad simulado ya que corresponde a la precitada ciudadana) con un abono de Bs. 6.006,07, al número de cuenta bancaria 0134-0760-67-7602040520. (Folio 172).
13.6. Página 1 del Listado al Banco de fecha 04/09/2006, correspondiente al pago de bono vacacional de septiembre de 2006, que exhibe el nombre de la ciudadana Yoleida Isabel Montilla Fereira, titular de la cédula de identidad 7.767.082, con un abono de Bs. 6.505,30, al número de cuenta bancaria 4573002674 (Folio 205)
13.7.Página 16 del Listado al Banco de fecha 28/09/2006, correspondiente al pago de nómina de la segunda quincena de septiembre de 2006, que exhibe el nombre del ciudadano Edwin Antonio Andueza Amaro, titular de la cédula de identidad 7.404.056, con un abono de Bs. 3.948,30, al número de cuenta bancaria 4573002674. (Folio 209)
13.8.Página 1 del Listado al Banco de fecha 11/10/2006, correspondiente al pago de bono vacacional de octubre de 2006, que exhibe el nombre del ciudadano Alvaro Segundo Finol Parra, titular de la cédula de identidad ciudadana Doris Margarita Fuentes Rodríguez, conforme a lo expuesto en portal electrónico oficial del Consejo Nacional Electoral:
http;/www.cne.gov.ve/web/index.php), con un abono de Bs.10.574,56 al número de cuenta bancaria 0134-0760-67-7602040520. (Folio 226).
13.9. Página 23 del Listado al Banco de fecha 26/10/2006, correspondiente al pago de la segunda quincena de octubre de 2006, que exhibe el nombre del ciudadano Gustavo Andrade, titular de la cédula de identidad 4.518.211, con un abono de Bs. 4.163,60 y el número de cuenta bancaria 0134-0760-67-7602040520. (Folio 229)
13.10. Página 20 del Listado al Banco de fecha 30/10/2006, correspondiente al pago de aguinaldos de 2006, que exhibe el nombre del ciudadano Calmen Alejandro, titular de la cédula ·de identidad 13.932:374, con un abono de Bs. 10.501,37, al número de cuénta bancaria 0134-0760-87- 7602040520. (Folio 232).
13.11. Página S/N del Listado al Banco de fecha 13/11/2006, correspondiente al pago de la primera quincena de noviembre de 2006, que exhibe el nombre del ciudadano Fabio Antonio Montiel Franco, titular de la cédula de identidad 3.737.276, con un abono de Bs. 4.332,80, al número de cuenta bancaria 0134-0760-67-7602040520. (Folio 245).
13.12. Página 4 del Listado al Banco de fecha 27/11/2006, correspondiente al pago de ratificación 2006, que exhibe el nombre del ciudadano Fabio Antonio Montiel Franco, titular de la cédula de identidad 3,737.276, 7603018294. (Folio 259).
13.13. Página 4 del Listado al banco de fecha 12/12/2006, correspondiente pago de ratificación única de fin de año 2006, que exhibe el nombre la ciudadana Jackeline Andrea Simancas Páez, titular de la cédula identidad 15.319.324, con un abono de Bs. 6.820,00, al número de cuenta bancaria 0134-0760-60-7603018294. (Folio 280).
13.14. Página 4 del Listado al banco de fecha 21/12/2006, correspondiente al pago de la segunda quincena de diciembre de 2008, que exhibe el nombre de la ciudadana Jackeline Andrea Simancas Páez, bajo el número de cédula de identidad 15.319.324, con un abono de Bs.3.166,80, al número de cuenta bancaria 0134-0760-60-7603018294. (Folio 283).
13.15. Página S/N de Listado al Banco sin fecha, correspondiente al pago de la primera quincena de marzo de 2007, que exhibe el nombre de la ciudadana Acosta María, titular de la cédula de identidad 6.520.117 (número de cédula manipulado ya que corresponde a Jorge Enrique Guerra Rivero, conforme a lo expuesto en portal electrónico oficial del Consejo Nacional Electoral: htto://www.cne.gov.ve/web/ index.php).
beneficiaria de Bs. 3.248,70, y el número de cuenta bancaria 0134-0760-67-7602040520. (Folio 306).
13.16. Página 1 del Listado al Banco de fecha 13/03/2007, correspondiente al pago de bono vacacional del mes de marzo año 2007, que exhibe el nombre de la ciudadana Jaidy Carolin Morales Gutiérrez, titular de la cédula de identidad 12.873.126, por un monto de Bs. 6.666,60, al número de cuenta bancaria 0134-0760-60-7603018294. (Folio 310).
13.17. Página 4 del Listado al Banco de fecha 27/03/2007, correspondiente al pago de la segunda quincena de marzo de 2007, que exhibe el nombre Acosta Marni, titular de la cédula de identidad 11.210.522 (número de cédula manipulado ya que corresponde a Jhonny José Bermúdez conforme a lo expuesto en portal electrónico oficial del Consejo Nacional Electoral: hitto://www.cne.gov.ve/web/ index.php). por un monto de Bs.
3.139.50. al número de cuenta bancaria 0134-0760-60-7603018294.
(Folio 313).
14. Copias certificadas de Estados de Cuenta, emitidos por Banesco Banco Universal C.A. de la cuenta corriente N°0134-0086-52-0861234479, mediante los cuales se exhiben los débitos efectuados a los Fondos en Avance DEM Regional del estado Zulia, para los abonos de pagos de nómina, vacaciones y ratificación de fin de año en las cuentas de los funcionarios del Poder Judicial del Estado Zulia:
14.1. Estado de Cuenta de junio 2006, en el cual se exhiben las cantidades de Bs. 190.881,09 y Bs. 819.027,27, debitadas para el pago de nómina y bono vacacional de junio de 2006. (Folios 137 al 152).
14.2. Estado de Cuenta del mas de julio 2006, en el cual se exhibe la cantidad de Bs. 806.105,06, debitada para el pago de nómina de julio de 2006 (Folios 156 al 166).
14.3.Estado de Cuenta de septiembre 2006, en la cual se exbigan las cantidades de Bs. 186.060,00 y Bs. 1.168.872,14, correspopgentes pago de bono vacacional y nómina de empleados de septiembre respectivamente. (Folios 210 al 223).
14.4. Estado de Cuenta del mes de octubre 2006, en el cual se exhiben las cantidades de Bs. 259.462,53, Bs. 1.129.422,40 y Bs. 8.641.541,89, para wk el pago de bono vacacional, nómina y aguinaidos de 2006, respectivamente. (Folios 233 al 242).
14.5.Estado de Cuenta de noviembre 2006, en el cual se exhiben las cantidades de Bs. 7.936.418,40 y Bs. 1.203.845,89, debitadas para pago de ratificación 2006 y nómina de noviembre de 2006, en ese orden.
(Folios 260 al 275).
14.6. Estado de Cuenta de diciembre de 2006, en el cual se exhibe el débito de los montos de Bs. 3.714.210,36 y Bs. 1.148.442,22, para el pago de ratificación única de fin de año 2006 y nómina de empleados, respectivamente. (Folios 284 al 300).
página original (tal como se publicó)
Página 33
Copias certificadas del listado "Consultas de Saldos y Movimientos", 15.
emitidas por Banesco Banco Universal, C.A., correspondientes a la cuenta corriente N° 0134-0086-52-0861234479 (Fondos en Avance DEM Regional del estado Zulia). en las cuales se exhibe la información de los pagos de nómina a funcionarios de la DAR y Poder Judicial del Estado 15.1. Listado "Consultas de Saldos y Movimientos" de fecha 03/10/2006, en el cual se exhiben las cantidades de Bs. 821.232,54 y Bs. 294.367.77, bono vacacional dei mismo mes y año, en ese orden. (Folios 173 al 202).
15.2. Listado "Consultas de Saldos y Movimientos" de fecha 03/12/2007, en el cual se exhibe las cantidades de Bs. 1.129.824,28 y Bs. 173.416,97, correspondientes al pago de bono vacacional y segunda quincena de marzo de 2007, respectivamente. (folios 314 al 320 y 323 al 331).
Copias certificadas de Estados de Cuenta emitidos por Banesco Banco 16.
Universal C.A, de la cuenta corriente N° 0134-0760-60-7603018294, correspondiente al ciudadano Hendrick Enrique Rosario Camacho, en los pago nómina", a saber:
16.1. Estado de Cuenta del período 11/2006, en el cual se exhibe el depósito por la cantidad de Bs. 18.321,50, en el mes de noviembre de 2006, monto éste equivalente a la ratificación del año 2006. (Folios 276 al 277).
16.2.Estado de Cuenta del periodo 12/2006, en el cual se exhiben los depósitos efectuados por las cantidades de Bs. 6.820,00 y Bs. 23.166,80, en el mes de diciembre de 2006. (Folios 301 al 277).
OLVAR
16.3.Estado de Cuenta del perlodo 03/2007, en el cual se exhiben depósitos efectuados por las cantidades de Bs. 6.666,68 y Bs. 3.18850, en el mes de diciembre de 2006. (Folios 321 al 322).
Copia certificada de Estado de Cuenta Estado del año 2006, emtião 17.
Banesco Banco Universal C.A.. de la cuenta de r N° 0134-0760-67-7602040520, perteneciente al ciudadano Enrique Rosario Camacho, en el cual se exhiben las cantidades de 5 Bs.1.882,04; Bs. 2.741,90; Bs. 5.677,35; Bs. 2.626,70; Bs. 2.626,70; Bs.
12
6.006,07: Bs.6.505,30: Bs. 10.574,56; Bs. 10.209.50; Bs. 4.163,55; Bs.
10.501.37 y Bs. 4.332,80, depositadas por concepto de, Proceso Pago Nómina (Créditos). (Folios 302 al 304).
Comunicación sin número, de fecha 25/06/2008, suscrita por el ciudadano 18.
Franco Cammardella, Gerente de la División de Investigaciones y Fraude de la entidad financiera BANESCO BANCO UNIVERSAL C.A., inserto a los folios 332 al 333, mediante la cual remite la información de los números de las siguientes cuentas corrientes: 0134-0086-52- 0861234479, 0131-0086-51-0861247279 y 0134-0086-53-0861259552, abiertas en fechas 22/12/2005, 08/01/2007 y. 12/12/2007.
respectivamente; asi como los números de cuentas: 0134-0760-60- 7603018294 y 0134-0760-67-7602040520, del ciudadano Hendrick Enrique Rosario Camacho, abiertas en fechas 07/08/2006 y 28/11/2005, respectivamente.
Original de certificación de cargos de los ciudadanos Alfredo Enrique 19 Montiel, Gustavo Coromoto Andrade Rodríguez, Yoleida Isabel Montilla Ferreira, Edwin Antonio Andueza, Mónica Parra Finol y Álvaro Segundo Finol Parra, titulares de las cédulas de identidad Nos. 3.737.275, 4.518.211. 7.767.082, 7.404.056, 9.701.712 y 5.055.858.
respectivamente. (Folios 248 al 254).
20. Memorando N° DAR-ZULIA 1298-2008 de fecha 14/10/2008, suscrito por el Director Administrativo Regional de la DAR Zulia, en cuyo contenido se exhibe el estatus funcionarial de los ciudadanos Alfredo Enrique Montiel, Gustavo Coromoto Andrade Rodríguez, Yoleida Isabel Montilla Ferreira, Edwin Antonio Andueza, Alejandro Calmen, Mónica Parra Finol Parra y Álvaro Finol, titulares de las cédulas de identidad Nos. 3.737.275, 4.518.211. 7.767.082, 7.404.056, 13.932.374. 9:701:712 y 5.055.858, respectivamente; asi mismo, exhibe en cuanto al ciudadano Hendrick Enrique Rosario Camacho, que "no pertenece a Zulia". (Folios 255 al 256).
21. Memorándum N° DAR-ZULIA-001913, del fecha 19/10/2010, emitido por el Lcdo. Carlos Rafael Hernández Diaz, Director Administrativo Regional de la Dirección Administrativa Regional del estado Zulia, en cuyo contenido explica las funciones de los ciudadanos Jesús Oquendo Gil y Maria Eugenia Navarro, titulares de las cédulas de identidad Nos.
10.436.416 y 13.495.597, respectivamente, y de los cargos Jefe de la División de Servicios Administrativos y Financieros y Jefe de la Divisi de Servicios al Personal, en ese orden, de la Dirección Administpativa Regional del estado Zulia. (Folios 364 al 366).
el Lcdo. Carlos Rafael Hernández Dlaz, Director Administrativo Recsba de la Dirección Administrativa Regional del estado Zulia, en Enrique Montiel Atencio, titular de la cédula de identidad N° 10.417.325;
asimismo, indica que la funcionaria María Eugenia Navacro, titular de la cédula de identidad N° 13.495.597, era la responsable de la supervisión de dicho funcionario. (Folio 371).
23. Original de Certificación de Cargos del ciudadano Raúl Enrique Montiel Atencio, titular de la cédula de identidad N° 10.417.325, en cuyo 14/01/2010, como Técnico II, en la Dirección Administrativa Regional del Estado Zulia. (Folio 385).
Il MOTIVA A. DEL PROCEDIMIENTO ADMINISTRATIVO PARA LA DETERMINACIÓN DE RESPONSABILIDADES.
Análisis del hecho y supuesto generador de Responsabilidad Administrativa.
A.1. De la ciudadana María Eugenia Navarro Villarroel.
Expuestos como han sido los hechos irregulares consistentes en los pagos efectuados por concepto de nómina de sueldo, bono vacacional y bono de fin de año, durante los meses de junio a diciembre del año 2006, y marzo de 2007, al ciudadano Hendrick Enrique Rosario Camacho, titular de la cédula de especificamente a la Circunscripción Judicial de la DAR Zulia, ocasionándose SETENTA Y SIETE BOLIVARES CON VEINTISIETE CÉNTIMOS (Bs. 111.277,27); el señalamiento de la ciudadana Maria Eugenia Navarro Villaroel, titular de la cédula de identidad N° V-13.495.597, como presunta responsable, deviene del hecho de- que durante-los años 2006 y 2007 se desempeño en el cargo de Jefe de la División de Servicios al Personal de la referida unidad operativa desconcentrada, como. consta en la Resolución N° 406 de fecha 13/02/2006, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 38.380 de fecha 15/02/2006, que riela a los folios 340 al 341 y en el ejercicio del mismo, tenía el deber de supervisar y controlar adecuadamente los procesos de elaboración, revisión y aprobación de la nómina de pago, mediante los cuales se ocasionaron las asignaciones indebidas y depósito en las cuentas bancarias del ciudadano Hendrick Enrique Rosario Camacho, quien no tenia ninguna relación de dependencia con el_ N° 1 de la Ley Orgánica de la Administración Financiera del Sector Publico, publicada en Gaceta Oficial N° 38.117 de fecha 28 de enero de 2005, del tenor siguiente:
Verificación a cargo del Director de Recursos Humanos.
Presupuesto, verificará la exactitud y sinceridad de los pagos de remuneraciones, pensiones, jubilaciones y demás establecido en el articulo anterior.
funciones de la precitada ciudadana, es oportuno indicar, que del contenido del Memorándum N° DAR-ZULIA 001913 de fecha 19/10/2010, suscrito por Carlos Rafael Hernández Diaz, en su carácter de Director Administrativo Regional del estado Zulia, e inserto los folios 364 al 366 de la investigación preliminar, se desprenden las siguientes responsabilidades atribuidas:
"En el caso de la ciudadana Marla Eugenia Navarro Villarroel, como Jefe de la División de Servicios al Personal (..); tenla las salarios del personal empleado, contratados, obreras y obreros en puestos no permanentes; control y pago de las horas transporte y bonos adicionales a personal extemo (Guardia Nacional y Policla Regional), que prestan servicio en el Palacio de Justicia; responsable de los pagos y recibos realizados en el áres de nómina; la recaudación (sic) las fimas del personal alimentación; inscripciones y retiros del personal del Instituto Venezolano de los Seguros Sociales (IVSS); el ingreso y seguimiento en la Dirección General de Recursos Humanos de ascensos y designaciones de personal; certificaciones de cargos, antecedentes de servicios, constancias de jubilación y certificaciones de cargos y el archivo de la información del estado Zulia.
De igual forma, tenia las funciones de suscribir conjuntamente de Servicios Administrativos y Financieros, los recibos de aportes patronales, las nóminas de pago del personal obrero, empleados y contratados, las ssesorlas en materia laboral al estado Zulia. Asimismo, suscribir conjuntamente con el Director Administrativo Regional del estado Zulla, la aprobación de las vacaciones del personal de la Dirección Administrativa previa aprobación de los supervisores inmediatos. Y suscriba individualmente, previa revisión del expediente personal, las Los pagos aludidos se originaron en razón de que el procesamiento de nómina en todas sus fases estaba asignado a un solo funcionario; es decir al ciudadano Raúl Enrique Montiel Atencio, quien era el responsable de:
página original (tal como se publicó)
Página 34
a) Procesar la nómina de empleados y obreros adscritos a la Circunscripción Judicial de la DAR Zulia;
b) Incorporar al Sistema de Información Gerencial de Nómina (SISNOM 96), ascensos del personal;
c) Generar el disquete que se enviada al banco para el procesamiento electrónico de la nómina y.
d) Operar el Sistema Integrado de Gestión y Control de las Finanzas Públicas (SIGECOF) para generar los resúmenes de nómina y causado de los Fondos en Avance, como se denota del contenido del Memorándum DAR-ZULIA 001265 del 06/10/2009, que riela inserto a los folios 371 al 372 del expediente actividades inherentes a la nómina en los funcionarios adscritos a la misma, tal como se desprende de los folios 88 y 89 del expediente de investigación preliminar, siendo que la supervisión del personal y el control de los procesos funciones y en ese sentido, debió haber ejercido el respectivo control y ciudadano que no formaba parte del Poder Judicial del estado Zulia, habiéndosele hecho en sus cuentas depósitos de nómina por concepto de sueido quincenal, bono vacacional, bonificación de fin de año, e incluso gratificaciones únicas hechas a los empleados de la DAR Zulia y el Poder Judicial del estado Zulia, a los fines de incentivar el trabajo y la dedicación en las filas del personal.
De lo anterior, se evidencia la presunta falta de control y supervisión por parte de la ciudadana María Eugenia Navarro Villaroel, ya que nunca ejerció las atribuciones que le exigía a su cargo el articulo 61 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público, publicada en Gaceta Oficial N° 38.117 de fecha 28 de enero de 2005, en cuanto a la debida verificación de la exactitud y sinceridad de los pagos de remuneraciones, pensiones, jubilaciones y demás asignaciones, a efectuarse Judicial, y destinado al pago de los sueldos y salarios del personal/que dia ejerce sus funciones en tal institución.
A.2. Del ciudadano Raúl Enrique Montiel Atencio.
Se le atribuye al ciudadano Raúl Enrique Montiel Atencio, titular de la efectuados por la DAR Zulia al ciudadano Hendrick Enrique Rosario Camacho, en la cuenta de ahorro N° 0134-0760-67-7602040520 y ert la cuenta corriente N° 0134-0760-60-7603018294 por concepto de nómina de sueido, bono vacacional y bono de fin de año, durante los meses de junio a diciembre del año 2006 y marzo del año 2007, por la cantidad de CIENTO ONCE MIL DOSCIENTOS SETENTA Y SIETE BOLÍVARES CON VEINTISIETE CENTiMOs (Bs. 111.277,27) sin que perteneciera a la nómina del Poder Judicial; tal como se demuestra en el siguiente cuadro:
RELACIÓN DE PAGOS EFECTUADOS AL CIUDADANO HENDRICK ENRIQUE ROSARIO CAMACHO, A TRAVÉS DE BANESCO BANCO UNIVERSAL, C.A., DURANTE LOS AÑOS 2006 y 2007 Lietado de Nómina Lietado de Banco Cuenta Bancarla Cédula de Concepto del Monto Beneficien a Abono Identidad Abonado
ARO 2006 0134-0760-67-
11.7809.811 H.E.R.C Sueido r 7602040520
2.741.90 quincena 136 302 de Junio
11.789.811 H.E.R.C 0134-0760-67oppn 2 7602040520 154 quincena de 302 Jullo 0134-0760-67- 11.789.811 H.E.R.C opens r HENDRICK ENRIQUE RIBARIO CAMACHO 7602040520 quincena de 168 303 agosto :
Sueikdo.
7.404.056 Andueza 9134-0760-87far Edwin 7802040520
3.948,30 209 303 quincena de septiembre
4.518.211 Andrade 2 0134-0760-87.
Sueido quincena 7802040520
4.163,55 228 303 Guslavo de octubre Montiel Suaido 0134-0780-87- 3.737.275 Alfredo 7602040520 4.332,80 quincena 244 304 de noviembre open 2 0134-0760-60- González 3.166,80 282 quincena de Jackeline 76030118294 diciembre Bono 0134-0780-67.
11.789.811 H.ER.C
5.677,35 132-133 vacacional 7602040520 mes de junio
n Listado de HNómina Liatado de Banco Cédula de Cuenta Banceris Concepto del Monto identidad Beneficieria Abono Abonedo Bono 0134-0760-67vacacional 11.789.811 H.E.R.C 20'900'9 171 303 7602040520 mes de agosío Bono 0134-0760-67- Montille vacacional 11.789.811 6.505,30 205 . 303 Yoleida 7602040520 mes de sepliembre Bono 0134-0760-67.
vacacional HENDRICK ENRIQUE ROSARIO CAMACHO
11.789.811 H.E.R.C
10.574,58 225 303 7602040520 mes de octubre Bono 0134-0760-67vacacional 9.701.712 Finol Avaro 10.209.50 303 7802040520 mes de octubre Caimen 0134-0760-67- Aguinaido 13.932.374 10.501,37 231 303 Alejandro 7802040520 2008 Montiel 0134-0760-60- Gratificación 3.737.275 18.321.50 258 Altredo 76030118294 2008 Gratificadión González 0134-0760-60- 15.319.324 Única Fin de 00'029 so5 Jackelne 76030118294 Ao 2008 98.222,4
ARO 2007 :
-.
HENDRICK ERIQUE ROSARIO CAMACHO Jaidy Bono 0134-0760-60- Morales 12.873.128 6.686,86 vacacional 309 321 76030118294 Gutiérez mes de marzo Sueido Jorge r.
Enrique 0134-0760-67quincena mes
6.520.117
3.248,7 306 Guerra 78B2040520 de marzo Rivero Jhonny oprens 2 0134-0760-60- 11.210.522 Jos6 3.139,5 quincena mes 312 78030118294 Bermúdez de marzo 13.054,8 BUB-TOTAL 2007 7 TOTAL GENERAL Be.111.277,27 Esta presunción de responsabilidad se deriva, del hecho de que el precitado funcionario tenía a su cargo todas las funciones inherentes a los tal como se desprende del contenido del Memorándum DAR-ZULIA 001265 del 06/10/2009, que riela inserto a los folios 371 al 372, las cuales se referían a:
- Procesar la nómina de empieagos quincenaimerne.
- Procesar la nómina de obreros semanalmente.
- Incorporar al sistema SISNOM 96, como usuario y tenedor de las claves de acceso, los ingresos, egresos, ascensos de personal.
procesamiento electrónico de la nómina.
- Responsable de operar el sistema SIGECOF, como usuario y tenedor de las claves de acceso y claves para el punto de aprobación, para Avance.
Por otra parte, en el contenido literal del Memorándum N° DAR-ZULIA- 0869-2009, de fecha 13/07/2009, suscrito por los ciudadanos Carlos Hernández Diaz, Jesús Oquendo Gil y Edgar Garrido, quienes se desempeñaban en los cargos de Director Administrativo Regional, Jefe de la División de Servicios al Personal de la Dirección Administrativa Regional DAR Zulia, respectivamente, que corre inserto a los folios 81 al 97 del presente Expediente, se explica el "modos operando" presuntamente llevado a cabo por el ciudadano Raúl Enrique Montiel Atencio, el cual consiste en que el citado personales como nombre, cédula y código de adscripción, pero con el número de cédula del ciudadano Hendrick Enrique Rosario Camacho, suficientemente identificado; y una vez alterada la información, generaba el listado al Banco acompañado con su correspondiente medio electrónico, para ser entregado al cuenta a la institución financiera Banesco, Banco Universal, C.A.
Aunado a lo anterior, paralelamente a la primera nómina, Raúl Enrique Montiel Atencio generaba una segunda nómina que guardaba en el disco duro, firmar por las distintas autoridades. Por ello, en los listados de nómina que se imprimieron en las fechas en que se efectuaron los pagos indebidos, enviados a los tribunales para su firma, a los fines de su conformidad, no aparecía el nombre del mencionado ciudadano Hendrick Enrique Rosario Camacho.
Ahora bien, expuesto lo anterior, la relación causal del ciudadano Raúl
página original (tal como se publicó)
Página 35
Hendrick Enrique Rosario Camacho, se configura, por una parte, porqyëßéra el nóminas, tal como se desprende del contenido del Memorándum DR-zu funcionario que tenia acceso a las "clave de acceso" del sistema de vioñipa SISNOM 96, utilizado para el procesamiento de la nómina; efectuada las incorporaciones, desincorporaciones y ascensos del personal; generaba el nómina; asÍ como operaba el sistema SIGECOF, como usuario y tenedor de las Resúmenes de Nómina y Causado de los fondos en avance.
Asimismo, se pudo determinar que el precitado ciudadano disfrutó las vacaciones correspondientes al año 2006, durante el período comprendido entre el 06 de agosto y el 07 de septiembre de 2007, sin tener suplente; y las vacaciones correspondientes al año 2007, las disfrutó en el periodo del 06/10/2008 al 03/11/2008, siendo suplido por el ciudadano Jesús Alemán, de cargo Técnico II, adscrito a la Dirección Administrativa Regional del estado Zulia, según consta en Memorándum DAR-ZULIA 001532 de fecha 25/11/2009, que riela inserto a los folios 374 al 382 del presente expediente; de lo cual se desprende, en consecuencia, que durante el ejercicio fiscal 2006, el prenombrado funcionario laboró todo el año y durante el ejercicio fiscal 2007, disfrutó sus vacaciones entre los meses de octubre y noviembre; no obstante, los pagos irregulares se efectuaron durante el mes de marzo, lo cual permite inferir, que el ciudadano Raúl Enrique Montiel Atencio, no se separó del cargo ciudadano Hendrick Enrique Rosario Camacho, por concepto de pago de nómina por sueldos, bonos vacacionales y ratificación de fin de año, durante los años 2006 y 2007, la suma total de Bs. 111.277,27.
B.- DE LA NOTIFICACIÓN Y DE LAS PRUEBAS INDICADAS POR LOS PRESUNTOS RESPONSABLES El auto que dio inicio al presente procedimiento administrativo, fue notificado a los ciudadanos María Eugenia Navarro Villarroel y Raúl Enrique de las cédulas de Montiel Atencio, titulares identidad Nos. V-13.495.597 y V-10.417.325, tal como se evidencia en los Oficios de Notificación Nos. TSJ-UAI-2014-NOT-GDR-001 y TSJ-UAI-2014-NOT-GDR- 002, ambos de fecha 31 de enero de 2014, que rielan a los, folios 25 y 26, 28 y 29 del expediente administrativo, respectivamente, en los cuales se les indicaron los hechos irregulares que se les imputan en atención a lo dispuesto en el articulo 91 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, a los fines de que expusieren dentro del lapso de quince (15) días hábiles, más cuatro (4) días que les asiste.
DE LOS FUNDAMENTOS Y PRUEBAS PROMOVIDAS POR LOS PRESUNTOS RESPONSABLES.
De la ciudadana María Eugenia Navarro Villarroel, titular de la cédula de identidad N° V- 13.495.597.
De acuerdo a lo dispuesto en el artículo 101 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, el dia 21 de marzo de 2014, la ciudadana María Eugenia Navarro Vilarroel, Determinación de Responsabilidades, consignó Escrito de Indicación de Pruebas a ser evacuadas en el curso de la audiencia oral y pública, y addendum al escrito de la misma fecha, constante de 41 y 3 folios útiles, respectivamente; presentando como anexos marcados "A", "B" y °C": A.1) copia certificada de Oficio 24-FS-0755-11 de fecha 14/09/2011; A.2) copia certificada de Opinión de Sobreseimiento N° 045-11 Causa N° 2C-16018-09 N° 24-F12- Carácter Definitivo de Sobreseimiento conforme a lo establecido en el numeral 1° del articulo 318 del Código Orgánico Procesal Penal, constante de 12 folios útiles; B.1) original de recibos de pago Nros. 480, 663 y 541 de fechas 17/8/2007, 26/09/2007 y 21/05/2008, emanados de la Dirección Administrativa Regional del estado Zulia y dirigido a Adriana Hernández, por concepto de honorarios profesionales a tiempo convencional; C.1) copia simple de Documento de las declaraciones depuestas por funcionarios de esta Unidad de Auditoría Interna del Tribunal Supremo de Justicia, constantes de 6 folios útiles;
los cuales fueron agregados a los autos del expediente administrativo mediante Auto de fecha 28 de marzo de 2014, en virtud de que dichos documentos fueron admitidos, en cuanto ha lugar en derecho, por no ser ni ilegales ni impertinentes.
previo que "... es ineludible traer a colación, (.) el flla que en fecha 17 de octubre de 2011 el Juzgado Segundo de Primera Instancia en lo, Penal en Función de Control del Circuito Judicial Penal del Estado Zulia, mediante Regolución N° 1104-11 dictará en sentencia interlocutoria con carácter definitivo de sobreseimiento conforme lo establecido en el numeral 1° del artículo 318 del Código Orgánico Procesal Penal, en el juicio que se me siguiera por el mencionado Tribunal y en donde el Representante de la Vindicta Pública, como director de la investigación decidió solicitar dicho sobreseimiento (...) al hacer un análisis de las circunstancias fácticas en las que fiscal, que el ciudadano RAÚL ENRIQUE MONTIEL ATENCIO era la P9ñ quien Bsociado con su vecino HENDRICK ROSARIO CAMACHO, lleyajon cabo los hechos denunciados, por lo que son estos dos ciudadanos a is se le puede atribuir la comisión de los delitos , ya que las funciones atribuida los imputados MARÍA EUGENIA NAVARRO VILLARROEL (..), ya denunciados y dichos funcionarios no tenían la función de efectuar auditorías y/o revisiones a los abonos de cuenta que se remitirán al banco mes, en caso de la funcionaria MARÍA EUGENIA NAVARRO VILLARROEL tenía asignado (sic) la revisión y remisión de los soportes de nómina de cada quincena, aunada al hecho que se logró determinar a través de la auditoría realizada por los expertos auditores, que la Irregularidad fue empleados, por cuanto del total de empleados de la DEM Zulia, un aproximado de 1.500 trabajadores, al realizar un muestreo, de manera casual lograron tomar el nombre y la cuanta (sic) del ciudadano imputado HENDRICK ROSARIO CAMACHO, evidenciânose que el ciudadano RAÚL ENRIQUE MONTIEL ATENCIO, no sólo utilizó en muchas oportunidades el código de ROSARIO CAMACHO, situación ésta que evidencia que no era posible que de una simple revisión general entre el abono en cuenta y la nómina mayor se pudiera observar la irregularidad ocurrida en los años 2006, ciudadanos MARÍA EUGENCIA NAVARRO VILLARROEL (..)". (Negritas del original).
Arguyó que, "el Fiscal del Ministerio Público también derecho la posibilidad de atribuirme el delito de peculado culposo (..), estableciendo en su NOMINA, sin embargo, no es menos cierto, que en ningún momento la ciudadana_ MARIA EUGENIA NAVARRO VILLARROEL. omitió sus funciones de Supervisora: ya que existe constancia de que ésta si realizaba las revisiones regulares de la NÓMINA, toda vez que del resultado de la investigación quedó demostrado que los acusados RAÚL ENRIQUE MONTIEL ATENCIO Y HENDRICK ENRIQUE ROSARIO CAMACHO, fueron loS que al momento en que consianaban al banco Banesco, la referida NÓMiNA en digital era precisamente all donde alteraban su contenido escapando esto del control de la Administradora, ya que tuvo que pasar más de dos años para que se detectara la irregularidad. puesto que habiéndose realizado varias auditorías por la misma Dirección ejecutiva de la Magistratura (DEM)aún (sic) asI no fue detectada la IRREGULARIDAD".
(Subrayado y negritas del original).
Advirtió que: "esa Unidad de Auditoria, muy respetuosamente, previo a la decisión que de ésta se tome, observar el Principio non bis in idem contemplado en el numeral 7 del artículo 49 de la Constitución República Bolivariana de Venezuela, el cual dispone:
Articulo 49. El debido proceso se aplicarà a todas actuaciones judiciales y administrativas; en consecuencia:
mismos hechos en virtud de los cuales hubiese sido E1.
juzgado anteriormente.
sujeto por los mismos hechos, mediante procedimientos distintos, razón por la cual, ante situaciones que puedan generar duda de esta naturaleza, debe analizarse en primer término, si existe identidad de los tres elementos esenciales tales como: sujeto, hechos y fundamento y en mi caso estas llenos éstos extremos: es el mismo sujeto, (que es mi persona) son los mismos hechos y el mismo fundamento".
Para tales efectos invocó la sentencia de la Sala Constitucional N° 1265 del 05/8/2008.
sancionador administrativo, se deben enlazar las reglas generales del Derecho Penal, en particular, el principio de que la Responsabilidad penal es personallsima." para lo cual trajo a colación el contenido de la sentencia emanada de la Corte Segunda de lo Contencioso Administrativo, de fecha 31/1/2013, relativa al Expediente AP42-G-2012-000481.
del Sistema Nacional de Control Fiscal, cuando ya la jurisdicción penal determinó que este caso no tuve responsabilidad por omisión en el MONTIEL, como antes se especificó.en la sentencia comentada(..).
del Sistema Nacional de Control Fiscal (...)".
A los fines de desvirtuar los hechos irregulares referidos a la responsabilidad que tenia la ciudadana María Eugenia Navarro Vilarroel, durante el desempeño en el cargo de Jefe de División de Servicios de Personal de la Dirección Administrativa Regional del estado Zulia (DAR Zulia), durante los ejercicios fiscales 2006 y 2007, señaló lo siguiente:
"A.) ALEGATOS DE HECHO Y DE DERECHO PARA DESVIRTUAR EL NUMERAL 9. OMISIÓN DE CONTROL PREVIO DEL ARTÍCULO 91.
página original (tal como se publicó)
Página 36
Precisó que "Si bien es cierto, que la irregularidad se efectuó, según lo cuya función ejercía el ciudadano RAÚL MONTIEL y que según la opinión da Lic. ACOSTA HERNÁNDEZ se generó en la División de Servicios al PersaA sobre este particular, NIEGO, RECHAZO Y CONTRADIGO tal aseverap, en virtud de que dicho ciudadano al presentarse la información de noraina fisico y digital, siempre coincidieron entre sl y JAMÁs se detectó irregularidad alguna, tanto por mi persona, como por el analista de la Divisiom HÉCTOR ALBORNOZ, quien también participó en el proceso de REVoy.
por mi jefe para aquel entonces, el Econ. ORLANDO MENDoZA". Negillas 4 del original.
Señalò que "mi persona DEsconoclA para el momento de los hechos, que el ciudadano RAÚL MONTIEL, modificada la información en el diskette, posteriormente de que éstos fueran revisados y conformados por la Nómina fisica, en el cual incluía al ciudadano HENDRICK CAMACHO, quien no pertenecía a la nómina del Poder Judicial. (.)". Negrillas del original.
Agregó que "La función de "conformar" nóminas, consistía en dar fe que lo transcrito en la nómina fisica, (de color verde) concordada con los Archivos Maestros de Nómina, que es la información registrada que detallan los cargos ubicada en el Sistema de Nómina, SISNOM96.
Alegó que "Dicha función de "conformar nóminas, es manual, sin la nómina en estado físico (plantillas en serie de color verde) que era elaborada y presentada por el ciudadano RAÚL MONTIEL, quien ejercía el "conformada" era revisada por el analista Profesional IIl de la División, ciudadano HÉCTOR ALBORNOZ con competencia para dicha labor. (Negrillas del original).
Reiteró que "al igual que la nómina, el ciudadano Raúl Montiel también presentaba el diskette contenedor de la información en formato TXT, que nombres ni apellidos, sino solamente códigos de cuenta, número de cédula de de identidad y monto a pagar. Sin embargo el monto total a cancelar si se correspondía con la cantidad de empleados adscritos en el momento a la Nómina del Poder Judicial; por lo que, dicho diskette era igualmente División de Servicios Administrativos y financieros, NO PRESENTANDO EN NINGUNA OPORTUNIDAD, DISPARIDÁD ALGUNA CON LOS MONTOS DE LA NÓMINA, NI OBSERVABA OTRA PERSONA INCLUIDA, AJENA AL PODER JUDICIAL.
ejercicio de mis funciones como Jefe de la División de Servicios al Personal, no incurrió en la disposición del numeral 9 del artículo 91 de la Ley Orgánica de la Contraloria General de la Repáblica y del Sistema Nacional de Control Fiscal.
"B.) NUMERAL 26 DEL ARTÍCULO 91: QUIENES INCUMPLAN NORMAS E INSTRUCCIONES DE CONTROL DICTADAS CONTRALORÍA GENERAL DE LA REPÚBLICA".
La ciudadana María Eugenia Navarro Vilrroel, invocó el numera 3.i articulo 59 y 37 del Reglamento N° 1 de la Ley Orgánica de Admiciatac Financiera del Sector Público, a los fines de demostrar que "quienes lo autorizados en firmar en las cuentas, no recayendo esa responsabilidad sobre mi persona en el cargo que ejerce en la División de Servicios al personal".
1.1 Concluyendo que "... resulta del análisis de cómo sucedieron los hechos verde CONFORMADoS y APROBADOS no coincidían con los montos del LISTADO AL BANCO, y DEL DISKETTE ADULTERADO ya que éste último incluya, de manera intermitente (según los hallazgos de la Unidad de Auditoría Intema) una persona extra, ajena a la institución, como se dijo antes, situación que leva a destacar, que podía detectarse, con una sumatoria de los subtotales de cada plantilla de la NÓMINA, por el Área de Contabilidad, al momento de realizar la conciliación bancaria, tomando en cuenta que dichos soportes estaban, no sólo Aprobados, sino también Revisados y Conformados, era suficiente dicha revisión contable para comprobar que el monto reflejado tanto en el DISKETTE ADULTERADO, asl como en el LISTADO AL BANCO no coincidían". Negritas del original. (...) "C.) SOBRE EL NUMERAL 29 DEL ARTICULO 91. CUALQUIER OTRO ACTO, HECHO U OMISIÓN CONTRARIO A UNA NORMA LEGAL O SUBLEGAL AL PLAN DE ORGANIZACIÓN, LAS POLÍTICAS, NORMATIVA INTERNA, LOS MANUALES DEL SISTEMA Y PROCEDIMIENTOS QUE COMPRENDEN EL CONTROL INTERNO.
Alegó entre otros aspectos que "(...) como Jefe de Servicios al Personal, en las funciones del Área de Nómina, sólo conformada la NÓMINA DE PAGO con mi media firma, señal de conformidad con los diskettes, que conjuntamente se remitan con el LISTADO AL BANCO, que era elaborado por el ciudadano RAÚL MONTIEL y entregado directamente al Área de Contabilidad adscrita a la División de Servicios Administrativos y posteriormente al descubierto que la información suministrada en el diskette era diferente, y que según los expertos, era manipulado, à través del Sistema de Nómina SISNOM96, específicamente el módulo -correspondiente a las herramientas contables, multiuncional, por involucrar módulos de trabajo que corresponden a la competenala de Recursos Humanos y a la de Contabilidad y Administración, con clave mono-usuaria".
Afirmó que *con los fundamentos de hecho y de derecho alegados, que desvirtúan los que se le imputan (numerales 9, 26 y 29 del articulo 91 de la Ley Control Fiscal) con documentación que muestra esa Unidad de Auditoría como elementos de convicción descritas como Copias certificadas de Oficios remitidos a Banesco Banco Universal C.A, que para la Unidad de Audigea permite demostrar el envio a dicha entidad financiera, de listados y diskattes de la DAR Zulia y Poder Judicial, describiendo un total de dieciséis (16) oficios, a comprometen mi responsabilidad, una vez que se remitirán los Oficios suscãcõs por los ciudadanos: JESÚS OQUENDO GIL y ORLANDO MENDOZA GONZÁLEZ y el diskette que se remita, era el que contenga los datos \$ adulterados. Imposible era percibir por mi persona la irregularidad detectada, a porque se hacían dos (2) ejemplares el correcto y el adulterado, que después de reproducirse era borrado".
;
certificadas de Listado de "Pago de Nómina", remitidas a Banesco Banco Universal C.A mediante los cuales se exhibe la información detallada de los enumerando diecisiete (17) oficios, donde se identifica al ciudadano Hendrick Enrique Rosario Camacho, con cédula de identidad que según se exhibe del portal electrónico Oficial del Consejo Nacional electoral corresponden a los ciudadanos (...)"*.
De las pruebas promovidas por la referida ciudadana:
1.1. Sentencia interlocutoria con carácter definitivo de sobreseimiento conforme a lo establecido en el numeral 1° del articulo 318 del Código Orgánico Procesal Penal "(...). Ahora bien vista la solicitud de sobreseimiento solicitada por el ciudadano fiscal en el capítulo sexto del escrito contentivo de acusación fiscal a favor de los Ciudadanos (...) y MARÍA EUGENIA NAVARRO VILLARROEL, por los delitos de peculado doloso propio y asociación para delinquir prevista y sancionados en el articulo 52 de la Ley contra la Corrupción y 6 de la Ley contra La Delincuencia Organizada, (...). En el mismo orden de ideas este Tribunal analizadas las actas de investigación traldas por el fiscal de ministerio público ante este tribunal se puede evidenciar que la conducta accionada por la ciudadana MARIA EUGENIA NAVARRO VILLARROEL quien para el momento en que ocurrieron los hechos se encontraba adscrita a la dirección administrativa regional (sic) del estado Zulia con el cargo de jefa de la división de servicios al personal (sic) y su conducta aun cuando no encuadra para el peculado doloso propio mas sin embargo su omisión como directora y con funciones de supervisoras encuadran en otro de los delitos contra el patrimonio público, especificamente en el delito de peculado culposo, previstos y sancionadas (sic) en el artículo 53 de la ley contra -la corrupción razón por la cual al tenor de lo establecido en el artículo 320 del Código Orgánico Procesal Penal quien aqui decide no acepta la solicitud de sobreseimiento por la argumentación que antecede y siguiendo el trámite establecido en el articulo 323 ordena remitir las_actuaciones al fiscal superior del Ministerio Público para que mediante su pronunciamiento motivado ratifique o rectifique la petición fiscal. Subrayado del original.
Posteriormente en fecha 04-10-2011, la Representante del Ministep Público, fundamenta ratificó su solicitud de sobreseimiento en los sigaantes términos: "... De la revisión de las actuaciones, se observa que, a lóf ghes de solicitar el sobreseimiento en el presente caso, los representantes Ministerio Público sostuvieron lo siguiente: (..) al hacer un análisis d circunstancias fácticas en las que ocurrieron los hechos denunciados;pudo evidenciar de la investigación fiscal que el ciudadano RAÚL ENRIQUE MONTIEL ATENCIO era la persona quien asociado con su vecino HENDRICK a ROSARIO CAMACHO, llevaron a cabo los hechos denunciados, por lo que son ya que las funciones atribuidas a los imputados MARIA NAVARRO VILLARROEL (..). ya que se puede evidenciar que no existió participación de estos en cuanto a los hechos investigados y dichos funcionarios no tenian la función de efectuar auditor las y/o revisiones a los abonos de cuenta que se remitirán al banco Banesco contra las nóminas efectuadas todos (sic) las quincenas de cada mes, en el caso de la Funcionaria MARlA EUGENIA NAVARRO VILLARROEL tenia asignada la revisión y remisión de los soportes de nómina de cada quincena, aunado al hecho que se logró determinar a e e n e r n n e e re fue descubierta al azar, es decir, por un muestreo, de manera casual lograron tomar el nombre de HENDRICK ROSARIO CAMACHO, sino que utilizó (sic) en muchas oportunidades el código de empleados activos para proceder al depósito en la cuenta de HENDRICK ROSARIO CAMACHO, situación está (sic) que evidencia que no era posible que de una simple revisión general ente el abono en cuenta y la nómina mayor se pudiera observar la irregularidad ee Be r r e n n e responsabilidad penal a Ios ciudadanos MARÍA EUGENIA VILLARROEL (...).
Mayúsculas del original.
...los imputados MARÍA EUGENIA NAVARRO VILLARROEL (...) no participaron en los hechos denunciados razón por la cual los mismos no Peculado Doloso (..), lo cual hace procedente en derecho solicitar como acto EUGENIA NAVARRO VILLARROEL (..), el sobreseimiento de la causa por cuanto el hecho típico no puede atribuírsele, de conformidad con lo
página original (tal como se publicó)
Página 37
establecido en el articulo 318 segundo supuesto del numeral 1 del Código Orgánico Procesal Penal, fundamentándonos en fos resultados. de las experticias, la declaración de los expertos, la declaración- de los testigos y todas las actuaciones contenidas en el expediente, así como del testimonio de los propios imputados (...). por lo que este Despacho fiscal solicita el EUGENIA NAVARRO VILLARROEL (sic) (...). Mayúsculas del original.
La precitada prueba fua evacuada a los fines de determinar que el Ministerio Público emitió la ratificación del sobreseimiento a favor de la interesada en el presente procedimiento, en virtud de que para esa Institucióg culposo.
1.2. Invocó el Oficio identificado con el N° DAR-ZULIA-0869-2009 de fecha manera en que se generó el supuesto hecho irregular. 2. Identificació 2u0.
sin niveles supervisorios y acceso al sistema. 3. De la revisión realizada al Sistema de Nómina y al disco duro de la maquina (sic) donde se procesal los nombre de Hendrick Rosario, incluso ninguna información personal del referido ciudadano, en las tablas de datos de los trabajadores activos que existen para tal fin. Por lo que queda evidenciado, que mi persona, como Jefe de División de Servicios al Personal de la Dirección Administrativa Regional del estado Zulia, ejerció cabalmente la supervisión de las nominas, (sic) porque en éstas no se detectó ninguna irregularidad que involucrara mi responsabilidad como supervisora, por lo cual no omitió (sic) el control previo respectivo".
1.3. Invocó el contenido del Memorándum N° 001913 de fecha 19/10/2010, de la División de Servicios al Personal de la DAR Zulia, la cual pretende demostrar los hechos: "1. La identificación del ciudadano JESÚS OQUENDO GIL en su carácter de CUENTADANTE, como Jefe de la División de Servicios Administrativos y Financieros. 2. Quedan determinadas las funciones que ejercia asl como el de sus funciones: ".. tenla las funciones de supervisar el presupuesto...vigilar el cumplimiento de la ejecución presupuestaria; mantener actualizados los registros y demás operaciones contables".
1.4. Solicitó el mérito favorable que se desprende del Informe "Funciones y de la Oficina de Apoyo Técnico e Informático de la referida dependencia desconcentrada, en donde quedó reflejado: "1. Para demostrar el hecho de que el usuario final tiene acceso total a la base de datos con factores de riesgo (..). 2. Ausencia de niveles de autorización para acceder a los diferentes módulos que conforman el SISNOm96 (...). 3. La existencia de un usuario u operador final que posee acceso a todas las etapas de una o más tareas. (..) 4. La posibilidad de que el usuario final u operador del SISNOm96, pueda ingresar datos provenientes de un archivo externo (no supervisado), que no son generados en el SISNOm96, e información extema, Auditoria en el Sisnom96, per lo cual es muy complejo identificar alguna irregularidad en los procesos de pre-nómina, nómina y otro proceso operativo.
6. La carencia de un nivel de autentificación superior, que valide o autorice los usuario u operador de revertir cualquier proceso derivado del proceso de nómina, en virtud del acceso total que tiene al SISNOM96. Además, la presente prueba evidencia las múltiple a funciones que el ciudadano mantenía, (..)".
1.5. Promovió los recibos de pago, a los fines de que la Gerencia de Determinación de Responsabilidades aprecie los sellos de PAGUESoLeARu REVISADO, trámites que se realizaban en la División de Senecios /chiequer Administrativos y Financieros para autorizar los pagos por con esto que debía dársele el mismo tratamiento a la Nómina y su digital, &nes de ser enviado a la entidad bancaria.
1.6. Promovió copia certificada de las declaraciones depuestas ante la Fiscalla Duodécima del estado Zulia, por funcionarios de esta Unidad de Auditoria Interna.
.º Del ciudadano Raúl Enrique Montiel Atencio, tituiar de la cédula de identidad N° V-10.417.325.
El ciudadano Raúl Enrique Montiel Atencio, suficientemente identificado, presunto responsable en el presente procedimiento administrativo, no consignó ni por si mismo, ni por medio de representante legal alguno, escrito de defensa ni promovió pruebas para ser evacuadas en el curso de la Audiencia Oral y Pública.
IV RESULTADOS DE LAS PRUEBAS EVACUADAS Y ANÁLISIS DE LOS ALEGATOS OPUESTOS POR LOS PRESUNTOS RESPONSABLES.
Mencionados los alegatos de la ciudadana María Eugenia Navarro Villarroel y descritas suficientemente las pruebas promovidas en su defensa, en Auditoria Interna, iniciado en fecha 31 de enero de 2014, procede este Órgano de Control Fiscal a pronunciarse en los siguientes términos:
La mencionada ciudadana, asegura que esta Unidad de Auditoría Interna debe tomar en cuenta el principio non bis in idem, contemplado en el articulo 49 del texto constitucional, numeral 7. "Ninguna persona podrá ser sometida a juicio por los mismos hechos", por cuanto el Juzgado Segundo de Primera Instancia en lo Penal en Función de Control del Circuito Judicial Penal del estado Zulia, dictó el sobreseimiento de la causa iniciada en contra de su persona, y a tales efectos hace referencia a lo indicado por la Sala Constitucional en Sentencia N° 1265 de fecha 05/8/2008, transcrita supra, en la que el Tribunal Supremo de Justicia indicó tres'supuestos para:que se verifique juridico.
No obstante, la Sala también menciona que si los hechos cuestionados constituyen a la vez ilicitos administrativos y penales, se hace referencia a procedimiento administrativo, pues ello, en contraposición a la circunstancia de que existiendo infracciones, las mismas sean sólo administrativas y no penales, lo que no obsta para la aplicación de múltiples sanciones administrativas, ello en atención al grado de responsabilidad administrativa y a la entidad de la infracción cometida.
Asi entonces, la aplicación del principio non bis in idem en la esfera estrictamente administrativa opera de distinta manera, al no contrappgeriag cara al derecho penal. El contenido básico de este principitrar llevado a los ordenamientos jurídicos a admitir excepciones a esta protubión.
Indudablemente, que lo expuesto no implica el desconocimiento del núcleo 3 fundamental de este principio, que determina que dentro de la esfera estrictamente administrativa no es posible la imposición de dos o más sanciones de la misma naturaleza y del mismo o de distinto orden jurídico; ni de sanciones de distinta naturaleza.
dos o más leyes, no pueden concluir respecto a los mismos hechos. Igualmente está prohibida la imposición de la misma sanción más de una vez, por ejemplo:
dos suspensiones, dos destituciones, pero es una opción válida la acumulación de sanciones pecuniarias e interdictivas, pues en su conjunto constituyen la sanción como unidad.
naturaleza se inscribe dentro de los valores de la ética pública, la moral Estado Social de Derecho y de Justicia adoptado constitucionalmente, es necesario que el legisiador se proponga la eficacia del sistema nacional de control fiscal mediante el establecimiento de sanciones que garanticen la funcionalidad del control fiscal.
Tanto es así, que los artículos 91 y 111 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, establecen la doble sanción, al señalar que sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan en el articulo 91; asi como, que el procedimiento de determinación de responsabilidades no impide el ejercicio inmediato de las acciones civiles y penales a que hubiere lugar ante los tribunales competentes.
En ese sentido, la decisión del Juzgado Segundo de Primera Instancia en lo Penal en Función de Control del Circuito Judicial Penal del estado Zulia, no tiene vinculación con el procedimiento administrativo- que nos ocupa, por cuanto se corresponden a procedimientos juridicos distintos: por lo tanto, las ocasionen perjuicio pecuniario al Poder Judicial y que hayan sido detectadas durante las actividades de control ejercidas por esta dependencia.
Por otra parte, alega la precitada ciudadana que este Órgano de Control administrativa, cuando ya la jurisdicción penal determinó que no tuvo.
responsabilidad por omisión en el cumplimiento de sus funciones supervisora del ciudadano Raúl Enrique Montiel, quién llevaba los procagos de nómina; es decir, la omisión al control previo, cuyo supuesto corregpgnde numeral 9 del articulo 91.
Como se indicó anteriormente, las acciones civiles y penales incaadas p la Fiscalia General de la República son independientes de las accio administrativas y así lo ha sostenido la doctrina, y esa compatibilidad fue seguida por la Contraloría General de la República, al señalar en el articulo 91 de la LOCGRSNCF que independientemente de la responsabilidad civil o de responsabilidad administrativa los actos, hechos u omisiones que se vinculen con los supuestos previstos en el mencionado artículo; por lo tanto, la sentencia dictada por el Juzgado Segundo de Control Penal de la decisiones administrativas dictadas por este Órgano de Control Fiscal Interno, por lo tanto, lo alegado por la ciudadana María Eugenia Navarro Villaroel, se desestima.
arguyó lo siguiente:
1. ALEGATOS DE HECHO Y DE DERECHO PARA DESVIRTUAR EI NUMERAL 9 DEL ARTICULO 91, REFERIDO A LA OMISIÓN DEL CONTROL PREVIO.
rechaza y contradice el hecho de que la irregularidad se efectuó en la División
página original (tal como se publicó)
Página 38
de Servicios al Personal de la DAR Zulia, durante la trascripción de los diskettes, debido a que el ciudadano Raúl Montiel presentaba la información de nómina en fisico y digital, siempre coincidieron entre sí y jamás se detectó irregularidad alguna por ninguno de los funcionarios encargados del proceso de revisión.
Al respecto, es de indicar que efectivamente de la revisión de autos se evidencia que el hecho irregular se llevó a cabo a través de actos simulados y fraudulentos por el ciudadano Raúl Enrique Montiel Atencio, quien ejecutará todos los procesos de nómina, los cuales culminaban con la grabación de la nómina en el respectivo diskette.
Asimismo, se constató que al momento de pasar la nómina en fisico y digital para la revisión de los ciudadanos Héctar Ajbomoz, Marla Eugenia Analista de la referida División. Jefe de la División de Personal y Jefe de la Dirección de los Servicios Administrativos y Financieros de la DAR Zulia;
respectivamente, la información que aparecía tanto en los listados fisicos como en el archivo digital coincidir y que una vez, revisada por dichos funcionarios, el ciudadano Raúl Enrique Mentiel Atencio modificada la información en el Unversal C.A., situación que hacia.imposible determinar la irregularidad qe consistía en la incorporación en la nómina del ciudadano Hendrick, Rosario Camacho, quien no pertenecía a la nómina del Poder Judicial.
En ese sentido, esta Unidad de Auditoria Interna, considera vai argumentos esgrimidos por la ciudadana María Eugenia Navarro Villaroel.
señalar que no incurrió en la omisión al control previo, durante el desaripeg, Administradora Desconcentrada; no obstante, que tales situaciones pudieran más funcionarios, con el propósito de fortalecer el sistema de control interno de la DAR Zulia.
2. NUMERAL 26 DEL ARTÍCULO 91: QUIENES INCUMPLAN LAS NORMAS E INSTRUCCIONES DE CONTROL DICTADAS POR LA CONTRALORÍA GENERAL DE LA REPÚBLICA.
En relación a este supuesto, la prenombrada ciudadana invocó el numeral Administración Financiera del Sector Público, a los fines de demostrar quienes responsabilidad tal función.
Asimismo arguyó, que los montos explanados en las nóminas de papel verde conformados y aprobados no coincidían con los montos del listado al banco y del diskette adulterado, ya que este último incluía una persona ajena a una sumatoria de los subtotales de cada plantilla de la nómina, por el Área de Contabilidad, al momento de realizar la conciliación bancaria, tomando en cuenta que dichos soportes estaban, no sólo aprobados, sino también revisados y conformados, era suficiente dicha revisión contable para comprobar que el monto reflejado tanto en el Diskette adulterado, asi como en el listado al banco, no coincidían.
En cuanto al primer aspecto aludido por la ciudadana Maria Eugenia Navarro Villarroel, se debe aclarar que los presuntos hechos, actos u omisiones los procesos de elaboración, revisión y aprobación de la nómina de pago que como Jefe de la División de Servicios al Personal debía desempeñar y no sobre nómina a los funcionarios de la Unidad Administradora Desconcentrada, de funciones inherentes a su cargo.
Ahora bien, en lo que se refiere al segundo punto, en el cual la interesada sostiene que el Area de Contabilidad podía determinar el hecho irregular que nos ocupa; es de destacar, que esta Unidad de Auditoría Interna no logró comprobar la veracidad de qus aseveraciones; toda vez que no consignó nóminas de papel verde, del listado al banco y del diskette remitido institución financiera.
Con base en lo anterior, los argumentos explanados se desesta considerarse subjetivos y sin fundamento.
3. NUMERAL 29 DEL ARTICULO 91. CUALQUIER OTRO ACTO, HECHO U OMIISÓN CONTRARIO A UNA NORMA LEGAL O SUBLEGAL, AL PLAN DE ORGANIZACIÓN, LAS POLÍTICAS, NORMATIVA INTERNA, LOS MANUALES 4-* DEL SISTEMA Y PROCEDIMIENTOS QUE COMPRENDEN EL CONTROL INTERNO.
La ciudadana María Eugenia Navarro Villaroel, enfatizó que como Jefe de Servicios al Personal, en las funciones del Área de Nómina, sólo conformada la Nómina de pago con su media firma, señal de conformidad con los diskettes, que conjuntamente se remitlan con el Listado al Banco, que era elaborado por el ciudadano Raúl Enrique Montiel Atencio y entregado directamente al Área de Contabilidad adscrita a la División de Servicios Administrativos y Financieros, quedando posteriormente al descubierto que la información del dispositivo de almacenamiento era diferente y que según los expertos era manipulada a través del sistema SISNOM96.
Asimismo, alega que el hecho irregular que nos ocupa, era dificil de prever en razón de que la incorporación del ciudadano Hendrick Enrique Rosario Camacho, quien no pertenecía a la nómina del Poder Judicial, se por cada uno de los canales supervisorios.
Del análisis de la documentación que consta en autos, se observa que el ciudadano Raúl Enrique Atencio Montiel tenia bajo su responsabilidad todos los procesos de nómina: a) Procesar la nómina de empleados quincenalmente; b) Procesar la nómina de Obreros semanalmente; c) Incorporar al sistema SISNOM96, como usuario y tenedor de las claves de acceso, los ingresos, egresos y ascensos del personal; d) Responsable de generar el diskette que se Resúmenes de Nómina y Causado de los fondos en Avance, tal como se desprende del memorándum N° DAR ZULIA-001265 de fecha 06/10/2009, que riela a los folios 371 al 372; lo cual demuestra que las funciones de nómina estaban concentradas en la persona del precitado ciudadano, cuando lo de fortalecer el sistema de control interno; aunado al evidente exceso de confianza y a la vulnerabilidad del dispositivo de almacenamiento (diskette), que facilita que el referido ciudadano incorporará en la nómina a una persona ajena al Poder Judicial.
Asimismo, la interesada señaló como medio probatorio el "Informe, Funciones y Debilidades del Sistema de Nómina de la DAR Zulia (SISNOMga ARI vulnerabilidad del sistema; sin embargo, no fue consignado el refe documento a fin de su valoración.
Ahora bien, la ciudadana María Eugenia Navarro Villarroel, a los ens darle fuerza probatoria a los argumentos explanados en su escrito de trajo a colación la Sentencia Interlocutoria con carácter definitivo de Sobreseimiento, en la que el Juzgado Segundo de Control del Circuito Judicial Penal, una vez valoradas las circunstancias fácticas, exculpó a la referida ciudadana por considerar que no tuvo participación en la comisión de los Enrique Montiel Atencio y Hendrick Enrique Rosario Camacho; debido a que la ciudadana María Eugenia Navarro Villarroel, tenia asignada la revisión y remisión de los soportes de nómina de cada quincena, aunado al hecho de que la irregularidad cometida en el Área de Nómina fue detectada por una muestra ciudadano Raúl Atencio Montiel Atencio, utilizó el código de empleados activos y/o egresados, para proceder al depósito en la cuenta del ciudadano Hendrick Enrique Rosario Camacho, no pudiendo determinarse tal situación de una la nómina de la Circunscripción Judicial del estado Zulia, estaba constituida aproximadamente por 1500 funcionarios.
Asimismo, mencionó el Oficio N° DAR-ZULIA-0889-2009 de fecha 13/07/2009, que cursa los folios 81 al 97 cuyo contenido fue suficientemente valorado por esta Unidad de Auditoria Interna en el curso de la investigación;
asl como, el Memorándum N° 001913 de fecha 19/10/2010, que riela a los folios 634 al 366, con el cual pretende demostrar que el ciudadano Jesús Oquendo Gil, Jefe de División de los Servicios Administrativos y Financieros, y Cuentadante, tenia entre otras, las funciones de supervisión de presupuesto, vigilar el cumplimiento de la ejecución presupuestaria y mantener actualizado los registros y demás operaciones contables.
En relación a este último documento, es de indicar que es ampliamente conocido por esta Unidad de Auditor la Interna, que el precitado ciudadano se ni de la precitada comunicación, ni de los informes definitivos Nros. 0075 y 0068 de fechas 17/09/2009 y 06/08/2009, que rielan los folios 41 al 80 y 99 al 121 del expediente de investigación preliminar, consta la inobservancia de efectuaron observaciones en ese sentido.
mecanismos de control previo que se realizaban rutinariamente, presumiendo con esto que debía dársele el mismo tratamiento a la Nómina y su digital, antes de ser enviado a la entidad bancaria.
Al respecto es de indicar, que los pagos indebidos se efectuaron eri.
Área de Nómina la cual se encuentra a cargo de la División de Servicios al Personal, dirigida para la fecha, por la ciudadana Maria Auxiliadora/Navarro Villarroel la cual tenía en atención al articulo 61 del Reglamento N° 1d la Orgánica de Administración Financiera del Sector Público, verificar la exact y sinceridad de los pagos y remuneraciones, pensiones, jubilaciones avance.
En ese sentido, una vez que el ciudadano Raúl Enrique Montiel Atencio, quien se encontraba adscrito a la División de Personal, imprimja y grababa en el dispositivo de almacenamiento la nómina, ésta era sometida a la revisión de la precitada ciudadana, para luego ser remitida al Jefe de la División de Servicios Administrativos y Financieros, para su revisión y aprobación.
Si bien es cierto, que el ciudadano Jesús Oquendo Gil, como Jefe de la División de Servicios Administrativos y Financieros, tenia la responsabilidad de compromiso, causado y pagado y con los registros contables; también es cierto que a través de dicha revisión no se podía determinar el pago indebido; aunado detectó en el archivo txt (diskette), por cuanto las nóminas impresas por el
página original (tal como se publicó)
Página 39
ciudadano Raúl Enrique Montiel Atencio, no reflejaba el pago al ciudadano Hendrick Enrique Rosario Camacho; todo lo cual permite concluir que el precitado ciudadano se válido de actos simulados y fraudulentos para cometer el hecho irregular objeto de análisis y engañar a las máximas autoridades de la DAR Zulia, ocasionando un perjuicio pecuniario por la cantidad de Bs. 111.277,27.
V DE LAS RAZONES DE HECHO Y DE DERECHO QUE FUNDAMENTAN LA DECISIÓN Analizados como han sido los hechos irregulares indicados en el Auto de Apertura de fecha 31 de enero de 2014, y de los cuales se procedió a notificar a los ciudadanos Raúl Enrique Montiel Atencio y a María Eugenia Navarro Villarroel, identificados suficientemente; asi como el contenido de Acta de la Audiencia Oral y Pública que se celebró en fecha 22 de abril de 2014, en la cual consta la no compareceneja del ciudadano Raúl Enrique Montiel Atencio, n e e n e pee n e ningún tipo de alegato en la oportunidad legal que se le concedió para ello, de conformidad con lo previsto tanto en el articulo 49 de la Constitución de la República Bolivariana de Venezuela, como en los articulos 95 y siguientes de Nacional de Control Fiscal; y los resultados del análisis realizado a las pruebas este Órgano de Control Fiscal de conformidad con lo previsto en los apiculos 101 de Ley Orgánica de la Contralorla General de la República y del $istemà Nacional de Control Fiscal y 97 su Reglamento, decidir la procedenclt determinación de la responsabilidad administrativa de los intere involucrados, con fundamento en razones de hecho y de derechos que de seguida se exponen:
En relación al ciudadano RAÚL ENRIQUE MONTIEL 'ATENCIO, se confirma el hecho irregular concerniente a los depósitos efectuados por la DAR Zulia al ciudadano Hendrick Enrique Rosario Camacho, en la cuenta de ahorro N° 0134-0760-67-7602040520 y en la cuenta corriente N° 0134-0760-60- 7603018294 por concepto de nómina de sueldo, bono vacacional y bono de fin de año, durante los meses de junio a diciembre del año 2006 y marzo del año 2007, por la cantidad de CIENTO ONCE MIL DOSCIENTOS SETENTA Y SIETE BOLÍVARES CON VEINTISIETE CENTIMOS (Bs. 111.277,27) sin que perteneciera a la nómina del Poder Judicial.
El precitado ciudadano se válido de que tenía a su cargo todas las funciones inherentes a los procesos de nómina de la Dirección Administrativa Regional del estado Zulia, tal como se desprende del contenido del Memorándum DAR-ZULIA 001265 del 06/10/2009, que riela inserto a los folios 371 al 372, las cuales consistían en:
Procesar la nómina de empleados quincenalmente.
Procesar la nómina de obreros semanalmente.
de acceso, los ingresos, egresos, ascensos de personal.
Responsable de generar el diskette que se enviada al Banco para el procesamiento electrónico de la nómina.
Responsable de operar el sistema SIGECOF, como usuario y tenedor de las claves de acceso y claves para el punto de aprobación, para Avance.
El ciudadano Raúl Enrique Montiel Atencio, generaba dos nóminas; en inmediatamente anterior con Ips datos personales como nombre, cédula y código de adscripción, pero con el número de cuenta bancaria del ciudadano Hendrick Enrique Rosario Camacho y en la otra se mantenían los datos correctos, la cual guardaba en el disco duro e imprimir para hacerla firmar por las distintas autoridades a los fines de su conformidad.
De fo señalado, se deriva la relación de causalidad del ciudadano Enrique Montiel Atencio con las pagos indebidos efectuados por la Das ulia, en razón de que valiéndose de actos simulados y fraudulentos; asi cago de la actividades que tenia bajo su responsabilidad concernientes al proa de la nómina y siendo el tenedor de las claves de acceso al sistema SISNOM96, ocasionó al Estado venezolano, por órgano del Poder ioa.
perjuicio pecuniario por Bs. 111.277,27, al incorporar al ciudadano Hendrick e Enrique Rosario Camacho, a la nómina del Poder Judicial sin ser funcionario.
En tal sentido, los hechos irregulares se subsumen en los supuestos generadores de responsabilidad administrativa dispuestos en los numerales 7, 9, 21 y 29 del artículo 91, los cuales son del tenor siguiente:
Articulo 91. "Sin perjuicio de la responsabilidad civil o penal, y de la que dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(...) 7. La ordenación de pagos por bienes, obras o servicios no suministrados, realizados o ejecutados, total o parcialmente, o no contratados, asl como par conceptos de prestaciones, utilidades, bonificaciones, dividendos, dietas u otros conceptos, que en alguna manera discrepen corresponderá a los funcionarios o funcionarias que intervinieron en el procedimiento de ordenación del pago por cuyo hecho, acto u omisión se haya generado la irregularidad.
(...) 9. Omisión del control previo.
(.)) 21. Las actuaciones simuladas o fraudulentas en la administración o gestión d alguno de los entes y organismos señalados en los numerales 1 al 11 del articulo 9 de esta Ley.
(..) 29. Cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal, al plan de organización, las políticas, normativa interna, los intemo".
DECLARA LA RESPONSABILIDAD sentido, SE En ese ADMiNISTRATIVA al ciudadano Raúl enrique Montiel Atencio. Asi se decide.
En lo concerniente a la ciudadana MARÍA EUGENIA NAVARRO VILLARROEL, anteriormente identificada, se presumir que la referida ciudadana habría inobservado lo dispuesto en el articulo 61 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público, publicado en Gaceta Oficial da ja República Bolivariana de Venezuela N° 5.781 Extraordinario de fecha 12/08rap05, que señala lo siguiente:
Verificación a cargo del Director de Recursos Humanos "Articulo 61.- El Director de Recursos Humanos o su equivalente en cada organismo o ente ejecutor de la Ley de Presupuesto, verificará jubilaciones y demás asignaciones, a efectuarse con cargo a los reintegro establecido en el articulo anterior".
BOLN En tal sentido, se le atribuida la presunta falta de control y supervisión en Enrique Rosario Camacho, por concepto de pago de sueldo, Bono Vacacjaha Bono de Fin de Año, quien no era funcionario adscrito a la nómina del Poder Judicial de la Circunscripción Judicial del estado Zulia.
Con base en todo lo expuesto, se presumir que los hechos y actos vinculados a la ciudadana MARÍA EUGENIA NAVARRO VILLARROEL, antes identificada, en el ejercicio del cargo de Jefe de la División de Servicios al Personal de la Dirección Administrativa Regional del estado Zulia (DAR Zulia), durante los ejercicios fiscales 2006 y 2007, se encuadraban en los supuestos generadores de responsabilidad administrativa, previstos en el artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, especificamente en los numerales 9, 26 y 29:
responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
(.…) 9. La omisión al control previo.
(...) 26. Quienes incumplan las normas e instrucciones de control dictadas por la Contraloria General de la República.
(...) 29. Cualquier otro acto, hecho u omisión contrario a una norma legal o manuales de sistemas y procedimientos que comprenden el control interno".
No obstante, del escrito de descargos presentado por la precitada demostrar que la incorporación del ciudadano Hendrick Enrique Rosario Camacho en la nómina de la DAR Zulia, se efectuada con posterioridad a que el ciudadano Raúl Enrique Montiel Atencio sometida a la revisión de las máximas autoridades la nómina impresa y el dispositivo de almacenamiento (disquete) a los fines de su conformidad, para luego ser remitido a la entidad financiera Banesco, Banco Universal C.A.
Con base a todo lo anteriormente considerado, esta Unidad de Auditoria Interna del Tribunal Supreme de Justicia, absuelve de la responsabilidad por los actos, hechos u omisiones, subsumibles en los supuestos del articulo 91, numerales 9, 26 y 29 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, a la ciudadana María Eugenia Navarro Villarroel; en razón de que el ciudadano Raúl Enrique Montiel Atencio, en el ejercicio de las funciones de técnico l y valiéndose de su el tenedor de la clave de acceso para ingresar al sistema de nómina SISom 96; mediante artificios y engañosa indujo a las máximas autoridades/ Unidad Administradora Desconcentrada, incluyendo a la precitada ciudadana dependencia a permita la generación de pagos al ciudadano Hendrick Eng Rosario Camacho, quien en ningún momento mantuvo una relacion ae dependencia con el Poder Judicial, ocasionándose un perjuicio pecuniario a la referida dependencia por la cantidad de Bs. 111.277,27. y así se decide.
VI DISPOSITIVA
el expediente administrativo N° TSJ-UAI-2014-GDR-001, esta Unidad de
página original (tal como se publicó)
Página 40
Auditoría Interna del Tribunal Supremo de Justicia, en ejercicio de las competencias previstas en los artículos 103 y 106 de la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, y 97 y 98 de su Reglamento, decide:
1) PRIMERO: DECLARAR LA RESPONSABILIDAD ADMINISTRATIVA del ciudadano RAÚL ENRIQUE MONTIEL ATENCIO, titular de la cédula de identidad N° 10.417.325.
2) SEGUNDO: IMPONER MULTA al CiUdadano RAÚL ENRIQUE MONTIEL ATENCIO, por la CANTIDAD DE SETECIENTAS (700) UNIDADES TRIBUTARIAS, de acuerdo a lo dispuesto en el artículo 94 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, lo que se traduce en la cantidad de VEINTisEIs MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES SIN CÉNTIMOS (Bs. 26.341,00). Dicho cálculo se fundamenta en el valor de la Unidad Tributaria vigente para el momento de ocurrencia de los hechos irregulares objeto de la presente decisión, que según la Providencia emanada dei Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.603, de fecha 12/01/2007, ers de treinta y siete bolivares con sesenta céntimos (Bs. 37.63).
3) JERCERO: FORMULAR REPARO al ciudadano RAÚL ENRIQUE MONTIEL ATENCIO, pOr l SUMa de CIENTO ONCE MIL DOSCIENTOS SETENTA Y SIETE BOLÍVARES CON VEINTE Y SIETE CÉNTIMOS (Bs. 111.277,27).
4) CUARTQ: ABSOLVER DE RESPONSABILIDAD ADMINISTRATIVA a la ciudadana MARÍA EUGENIA NAVARRO VILLARROEL, titular de la cédula al Personal de la Dirección Administrativa Regional del estado Zulia DAR Zulia), durante los ejercicios fiscales 2006 y 2007.
General de la República (E), ciudadana Adelina González, a los fines de que acuerde la sanción correspondiente, de conformidad con lo previsto en el articulo 105 de Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
De conformidad con lo previsto en el artículo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, la presente decisión administrativa tendrá efecto inmediato, sin que la interposición de los recursos a que hace referencia la señalada Ley, suspenda la ejecución de la presente decisión, a tenor de lo estipulado en el articulo 110 ejusdem.
Sin perjuicio del agotamiento de la vía administrativa que produce la presente decisión, contra la misma se podrá interponer recurso de reconsideración dentro de los quince (15) dias hábiles siguientes a su pronunciamiento, el cual será decidido dentro de los quince (15) días hábiles siguientes a la interposición de dicho recurso, de conformidad con lo establecido en el articulo 107 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 100 de su Reglamento.
Asimismo, a tenor de lo dispuesto en el artículo 108 Ley Orgánica de la Contraloría General de la República y el Sistema Nacional de Control Fiscal, dentro del lapso de seis (6) meses contados a partir de la notificación de la presente decisión, podrá interponerse recurso de nulidad por ante las Cortes de lo Contencioso Administrativo.
Cúmplase, comuníquese y publiquese en los términos resueltos en esta decisión. En la ciudad de Caracas, a los 28 dias del mes de abril de dos mil -d .
catorce (2014).
>.
GERARDO DÍAÉ ALTUVE Segin.Aglp Plena del Tribunal Supremo de Justicia, übiariana de Venezuein 39:80g 28 de novembre de 2011.
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA UNIDAD DE AUDITORÍA INTERNA Caracas, 26 de mayo de 2014.
AUTO DE FIRMEZA Visto que mediante Decisión dictada por este Órgano de Control Fiscal en fecha 28 de abril de 2014, en el procedimiento administrativo de Determinación las siglas y número Responsabilidades identificado de TSJ-UAI-2014-GDR-001, declaró RESPONSABILIDAD la se ADMINISTRATIVA, se impuso MULTA y se formuló REPARO al ciudadano RAÚL ENRIQUE MONTIEL ATENCIO, titular de la cédula de identidad N° 10.417.325, y se ABSOLVIÓ DE RESPONSABILIDAD ADMINISTRATIVA a la ciudadana MARÍA EUGENIA NAVARRO VILLARROEL titular de la cédula de identidad N° 13.495.597, y que han transcurrido Íntegramente los cuatro (4) días continuos otorgados por el término de la distancia, más los quince (15) días hábiles contados a partir del día hábil siguiente de constar por escrito la decisión en el Expediente Administrativo, sin que el ciudadano Raúl Enrique Montiel Atencio, o su representante legal, interpusiera Recurso de Reconsideración contra la mencionada decisión; quien suscribe, Auditor Interno del Tribunal Supremo de Justicia, de conformidad con lo previsto en la de Control Fiscal, declara la firmeza del acto administrativo, y a los fines de su ejecución, se ordena remitir copia certificada del mismo y del presente Auto, a:
1) La Contralora General de la República, de conformidad con lo dispuesto en el artículo 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema de Control Fiscal y 111 de su Reglamento.
2) La Presidenta del Tribunal Supremo de Justicia.
3) La Fiscal General de la República.
4) La Gaceta Oficial de a República Bolivariana de Venezuela, de Contraloría General de la Repáblica y del Sistema de Control Fiscal.
Cúmplase, go leco S GERARDO BIAZ ALTUVE ibunal Supremo de Justicia Plena del Trbunal Supremo de Juaticin, 1. publicada en Gagata Oficial de la ücha 28 de noviembre de 2011
ADR-2008-001
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA UNIDAD DE AUDITORÍA INTERNA DECISIÓN Caracas, 3 de febrero de 2014.
Quien suscribe, JESÚS GERARDO DÍAZ ALTUVE, titular de la cédula de identidad N° 3.940.608, Titular de esta Unidad de Auditoría Interna del Tribunal Supremo de Justicia, según consta en Acta de la Sesión de Sala Plena de ese Máximo Tribunal de Justicia, de fecha 20 de julio de 2011, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.809, de fecha 28 de noviembre de 2011, en ejercicio de la de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinario de fecha 23 de diciembre de 2010 (en adelante L.O.C.G.R.S.N.C.F), siendo la oportunidad prevista en el articulo 103 eiusdem, de conformidad con la atribución conferida en el artículo 22 numeral Justicia, publicado en la Gaceta Oficial N° 40.148, para decidir el presente procedimiento administrativo identificado con el N°ADR-2008-001, iniciado con ocasión del ejercicio de la Potestad Investigativa sobre la gestión de la Dirección Administrativa Regional del estado Anzoátegui (en adelante DAR Anzoátegul) durante el periodo 01 de enero de 2005 al 31 de mayo de 2006.
De conformidad con lo establecido en los artícuios 96 y 98 de la Ley Orgánica de la contenido del Auto de apertura de fecha 08 de mayo de 2008, que cursa inserto del folio 1 al 75 del Expediente Administrativo signado con la nomenclatura ADR-2008-001, se identificó como presuntos responsables de los hechos irregulares detectados en la ANDRÉS NATERA ACUÑA, JULIO CÉSAR PÉREZ y ANTONIO VARGAS VARGAS titulares de las cédulas de identidad Nos. 12.155.527. 9.981.841 y 4.578.426, on División de Servicios al Personal en la DAR Anzoátegui; debidamente notificados fechas 01 de julio de 2008, 07 de agosto de 2008, 03 de junio de 2008, respectivamen mediante los oficios de notificación identificados TSJ-UAI-2008-42-638, TSJ-UA 639 y TSJ-UAI-2008-42-637, respectivamente.
M DE LOS HECHOS IRREGULARES
Los hechos que motivaron el presente procedimiento para la determinación de responsabilidades, son los siguientes:
A.- La simulación y alteración de información de pagos de bono de compensación (5%) 2003-2004, ocaslonándose abonos en exceso en cuenta de funcionarios.
La simulación y alteración de información inherente al pago de Bono de Compensación de Evaluación (5%) correspondiente al periodo 2003-2004, contenida en el Diskette (archivo Paymult. Txt), utilizado para ejecutar el proceso de Pago Electrónico de Nómina y enviarlo a la institución financiera Banesco Banco Universal, C.A.,
página original (tal como se publicó)
Página 41
identificación de beneficiarios (nombre y número de cédula de identidad) y montos a ser depositados, ocasionándose abonos en exceso a los funcionarios Carlos Natera, Julio Pérez y Andreína Gómez, por la cantidad de diez mil bolívares (Bs. 10.000,00).
B. De la simulación y alteración de información de pago de bono vacacional enviada a Banesco Banco Universal, C.A., originándose abonos Indebidos en cuentas de funcionarios no beneficiados.
La simulación y alteración de información inherente a la asignación de Bono Vacacional contenida en el Diskette (archivo Paymult.Txt) utilizado para ejecutar -el Banesco Banco Universal, C.A., específicamente los datos relacionados a números de (nombre y número de cédula de identidad), ocasionándose durante los meses de junio a septiembre del año 2005, la asignación indebida por concepto de Bono Vacacional por la cantidad de Bs. 65.185,34, abonada, en forma distribuida, a las cuentas bancarias de los ciudadanos: Carlos Andrés Natera Acuña, Andreina del Valle Gómez López, Oscar Sierra, José Luis Natera Acuña y Julio Pérez Meneses, ya que, no les correspondian dichos montos.
C.- De las asignaciones indebidas por concepto de sueldo, bono de fin de año y ratificación única.
condición de contratado por honorarios profesionales, por concepto de Gratificación Única de fin de año 2005.
D.- Del requerimiento en exceso de Tickets de Alimentación.
(13) funcionarios tanto en el listado de control de entrega de tickets empleados fijos como en aquel de personal contratado, lo que gener na Y NUEVE BOLÍVARES CON SESENTA Y CINCO CÉNTIMOS (Bs. 3.939,65).
de tickets de alimentación se evidenciaban diferencias en los datos de funcionarios, cuanto al número de cédula de identidad.
por sus beneficiarios.
Es el caso, que de las relaciones de tickets de alimentación entregados a los cantidad de 2.774 tickets no fueron retirados por sus beneficiarios, lo cual suma la cantidad de Bs. 34.209,53; asi mismo, no se evidencia en el expediente de se puede determinar su destino.
IL DE LOS ELEMENTOS PROBATORIOS
A.- De las documentales:
a.1) Acta de discusión de hallazgos N° TSJ-UAl-2006-2-0543 de fecha 16 de junio de estado Anzoátegui (folios 23 al 25 del expediente de investigación).
funcionario Carlos Andrés Natera Acuña, titular de la cédula de identidad N° a.3) Original de Memorándum S/N, de fecha 27 de julio de 2006, en cuyo contenido se Personal de la DAR Anzoátegui, remitió al Director Administrativo el oficio N° ANZ-0290-2005 de fecha 03-05-2005, a través del cual se le informó al Director General de Recursos Humanos de la Direción Ejecutiva de la Magistratuzaua los funcionarios que desempeñaban en el año 2005, las funciones de emisionorecepcio entrega de los pedidos de tickets de alimentación; b) soportes referido pedido de tickets de alimentación durante los meses de enero, febrero, septiembre y octubre del año en referencia; y c) se menciona que actas de Reasignación, "no se encuentran en los archivos". (Folio 37 investigación).
a.4) Copia del Oficio N° ANZ-0290-2005 de fecha 03 de mayo de 2005, a través del cual la DAR Anzoátegui informó al Director General de Recursos Humanos de la alimentación. (Folio 38 del expediente de investigación).
a.5) Cuadro contentivo del "Reporte de Personal Responsable de la emisión, Recepción y Entrega de los Pedidos de Tickets de Alimentación año 2005", en la DAR Anzoátegui, durante el periodo 2005. (folio 39 del expediente de investigación).
a.6) Cuadro contentivo de la relación de los funcionarios responsables de la actividad administrativa en la DAR Anzoátegui, durante el periodo 2001-2005. (folios 40 y 41 del expediente de investigación).
a.7) Copia del oficio S/N, de fecha 03 de noviembre de 2005, y anexos, contentivos de Administrativos y Financieros, respectivamente, por ante el Fiscal Superior del Ministerio Público dei estado Anzoátegui, Dr. Manuel Garcia, ".. de supuesta correspondiente al pago de algunas acreencias del personal ... (folios 42 al 55 del a.8) Copia del oficio N° 136-05, de fecha 06 de diciembre de 2005, remitido por la Dra.
Ejecutiva de la Magistratura, para la fecha, a la Unidad de Auditoría Intema, mediante la Servicios Administrativos y Financieros y de Servicios al Personal, ambas pertenecientes a la Dirección Administrativa Regional del estado Anzoátegui .. Anexo al referido Oficio, consta: a) copia simple de "Informe de Supervisión Administrativa".
Domínguez Pacheco, Analista Profesional I adscrito a la mencionada Dirección General, inserta a los folios 57 al 60 del expediente de investigación; b) copia simple de Acta de fecha 03/11/2005, contentiva de la declaración de puesta por la funcionaria Lidia Armas, en relación al Depósito Bancario N° 143533396, de fecha 01/11/2005 (folio 62 del expediente de investigación).
a.9) Copia del oficio S/N, de fecha 20/07/2006, remitido a esta Unidad de Auditoria simples de anexos referentes a: a) denuncia de fecha 03/11/2005, formajada anto la Fiscalla Superior del Ministerio Público del estado Anzoátegui (folios $ expediente de investigación); b) Copia simple de Acta contentiva celebrada en fecha 01/11/2005 (folio 67 del expediente de c) copia simple de movimientos bancarios de las cuentas N° 0134-0198-51-1981020258, 0134-0198-51-1981019098 0134-0198-53y 1981018032, correspondientes a las ciudadanas Ojeda Curbata Tamara Josefina (folios 70 y 71 del expediente de investigación). Gómez Guadely Adriana Maria (folios 74 y 75 respectivamente.
a.10) Copia certificada de formato contentivo de la "descripción de las funciones ordinarias que desempeña", relativo a los funcionarios Julio Pérez y Carlos Natera, inserta a los folios 921 al 924 del expediente de investigación.
emanadas de la Dirección General de Recursos Humanos de la Dirección Ejecutiva de la Magistratura.
B.- De los elementos documentales relacionados con el exceso en pago de compensación 2003-2004.
b.1) Copia del Oficio N° ANZ.2005/0510, de fecha 14 de octubre de 2005, emitido por corriente N° 0134-0198-58-1981014258, la cantidad de Bs. 232.896,88, para que sea Evaluación 2004*. (Folio 79 del expediente de investigación).
b.2) Copia del oficio N° ANz.2005/0520, de fecha 21 de octubre de 2005, emitido por respectivamente, y remitido a Banesco Banco Universal, C.A., mediante el cual autoriza debita de la cuenta corriente N° 0134-0198-58-1981014258, Cuentas de Fondos en funcionarios adscritos a la DAR Anzoátegui, en fecha 28/10/2005, "según archivo enviado vía pago electrónico (REFERENCIA169), correspondiente a la cancelación de Acreencia 5% Evaluación 2003-2004*. (Folio 80 del expediente de investigación).
b.3) Originales de Certificación de Cargos correspondientes a los ciudadanos Carlos Andrés Natera Acuña (folio 84 del expediente de investigación); Julio César Pérez Meneses (folio 85 del citado expediente): y Andreina del Valle Gómez Lopez del mismo de investigación), expedidas por la División de Servicios Admintrativos la Dirección General de Recursos Humanos de la Dirección Ejecutiva de laagis en fecha 14/07/2006.
TRI b.4) Original oficio S/N, de fecha 31 de julio de 2006, inserto al folio 87 de Banco Universal, C.A. "los Estados de Cuentas Bancarias*. correspondientes años 2005 y 2006, de las cuentas de nómina N° 0134-0198-57-1981020215, 0134-0198-59-1981020398, 0134-0198-59-1981019659, 0134-0198-55-1981019101.
0134-0198-54-1981020371 y 0134-0198-51-1981021238, pertenecientes a funcionarios Carlos Natera, Julio Pérez, Kad-Bay Farouk, Andreina Gómez, Yasmín Pérez y Celia Urbano.
página original (tal como se publicó)
Página 42
del expediente de investigación, de fecha de nómina 24/10/2005 al 28/10/2005, correspondiente a la acreencia del 5% de la evaluación 2003-2004 de los funcionarios de la DAR Anzoátegui, especificándose el número de cédula de identidad, apellido y nombre, monto y número de cuenta corriente. Esta información representa la información remitida a Banesco Banco Universal, $.A. por medio de Diskette para el procedimiento de pago por via electrónica, según contenido de oficio N° ANZ.2005/0520/0520 (folio 80).
Internet "Banesconline", en el cual se especifica la Nota de Débito por la cantidad de Bs.
173.651,98, de fecha 07/11/2005, referencia # 00003508915, de la cuenta corriente N° 0134-0198-55-1981022595, correspondiente a acreencias de la Dirección Administrativa Regional del estado Anzoátegui (folio 99). El monto de la precitada Nota contenido del Oficio N° ANZ.2005/0520 (folio 80 del expediente de investigación).
inserto a los folios 100 al 136 del expediente de investigación, en el cual se especifica través de Pago Electrónico", esto es, la información detallada en el Listado identificado la información registrada en el abono en cuenta de cada funcionario (datos personales:
cédula de identidad, beneficiario y cuenta corriente), como la cantidad real abonada en Bancaria, Fecha, Monto, Cédula de Identidad, Status, Beneficiario y Cuenta Corriente.
b.8) Original de comunicación S/N, de fecha 10 de agosto de 2005, e inserta al folio 138 Universal, S.A., mediante la cual hace entrega a esta Unidad de Auditor la Interna de las copias certificadas de las planillas de depósitos Nos. 143533397, 144130636 y 143533396, todas de fecha 01/11/2005, por las cantidades de Bs. 4.060.38_Bs.
1.948,12 y Bs. 3.962,20, respectivamente, concernientes a los reintegros Dirección Administrativa Regional del estado Anzoátegui. Estas cop corren insertas a los folios 139 y 140 del mismo expediente.
sociedad mercantil Banesco Banco Universal, S.A., en la cual informa a esre Auditoria Interna el pago de Bs. 203.720,79, realizado en fecha 14/08/2005 por la investigación).
C.- De los elementos documentales relacionados con la alteración de información del pago del Bono Vacacional Junio - 2005:
c.1) Original de siete (7) Actas de declaración de información de puesta por los ciudadanos: Jhonny Méndez, Manuel Hernández, Mariela Trias, Joanny Bogarín, Carlota Serrano, Libia Rosas, Ana Valerio, cursantes a los folios 142 al 148 del expediente de investigación, elaboradas en la sede de la Dirección Administrativa administrativa descentralizada.
c.2) Copia del oficio N° TSJ-UAl-2006-2-1484, de fecha 08/08/2005, remitido por esta Unidad de Auditoria Interna a la sociedad mercantil Banesco Banco Universal, S.A., n i en e n 11.779.636 y 3.992.391, respectivamente, (Folio 149 del expediente de investigación).
c.3) Copia del oficio N° ANZ.2005/0323, de fecha 15/06/2005, emitido por los Banco Universal, S.A., mediante el cual autoriza debita de la cuenta corriente N° 0134-0198-58 1981014258, cuenta de Fondos en Avance, la cantidad de Bs.
61.398,46, para que sea abonado en la cuenta de los funcionarios adscritos a la referida DAR, en fecha 15/06/ 2005, según archivo enviado vila pago electrónico (REFERENCIA 104), correspondiente a la cancelación de Bono Vacacional mes de Junio 2005*. (Folio 151 del expediente de investigación).
c.4) Copia del Listado al Banco, de fecha 12/06/2005, inserto a los folios 152 y 153 del expediente de Investigación Administrativa, correspondiente a la fecha de nómina:
periodo: 6, detallándose la información de: código, cédula, nombre y monto, de los durante el mes de junio de 2005.
c.5) Listado de consulta generado a través del sistema de internet inserto a los folios 154 al 158 del expediente de investigación, en el cy tanto información registrada en el abono en cuenta de cada funcionana personales: cédula de identidad, beneficiario y cuenta corriente), como la cantidad real DAR Anzoátegui a través del sistema SISNOM, identificado como "Referencia 104, el cancelación del Bono Vacacional en el mes de Junio 2005, y al cual hace referencia el Oficio N° ANZ.2005/0323, de fecha 15/06/2005. que riela al folio 151 del citado expediente.
c.7) Cuadro comparativo elaborado por esta Unidad de Auditoria Interna de acuerdo al contenido del reporte denominado "Listado al Banco", de fecha Junio 2005, emitido por la DAR Anzoátegui a través del Sistema de Nómina "SISNOM/96" (folios 152 y 153 del Sistema Web "Banesconline" (folios 154 al 158 del citado expediente): en el cual se desprenden los supuestos pagos por concepto de Bono Vacacional por la cantidad de Oscar Sierra (Bs. 5.458,05) y Andreína Gómez (Bs. 2.708,14), titulares de las cédulas de identidad Nos. 9.460.564 y 14.307.314, respectivamente, correspondiendo tales pagos a las funcionarias Brady Magali (Bs. 5.458,05) y Valerio Ana (Bs. 2.708,14).
titulares de las cédulas de identidad Nos. 8.266.660 y 8.225.766, respectivamente.
D. De los elementos documentales relacionados con la alteración de información de pago de Bono Vacacional Julio 2005.
d.1) Cuadros comparativos (folios 161 y 162 del expediente de investigación) elaborado por esta Unidad de Auditoria Interna, de acuerdo al contenido del reporte denominado contenida en el Listado de consulta del Sistema Web."Banesconline" (folios 168 al 171 del citado expediente); en el cual se desprenden los supuestos pagos de Bs. 19.104,80 (en forma distribuida), por concepto de Bono Vacacional, presuntamente realizado a las cuentas bancarias de los funcionarios Carlos Andrés Natera Acuña (Bs. 5.160,62).
Andreina del Valle Gómez López (Bs. 5.207,53), Oscar Sierra (Bs. 3.345,31). José Luis Natera Acuña (Bs. 3.804,27) y Julio Pérez Meneses (Bs. 1.587,04), titulares de las cédulas de identidad Nos. 12.155.527, 14.307.314, 9.460.564, 11.779.636 y 9.981.841, respectivamente, correspondiendo los referidos abonos a los funcionarios Manuel las cédulas de identidad N° 4.216.890, 8.330.701, 4.503.809, 3.850.113/g10.297 respectivamente.
d.2) Copia del oficio N° ANZ.2005/0367, de fecha 15/07/2005, ciudadanos: Yordanka Marcovich y Astroberto Alcalá, en sus cargos de de División de Servicios Administrativos y Financieros, para la fecha, respv N° 0134-0198-58-19810114258, Cuenta de Fondos en Avance, la cantidad de Bs.
referida DAR, en fecha 15/07/2005, según archivo enviado via pago electrónico (REFERENCIA120), correspondiente a la cancelación de Bono Vacacional mes de julio 2005". (Folio 163 del expediente de investigación).
d.3) Listado al Banco, de fecha 14/07/2005, inserto a los folios 164 al 167 del expediente de investigación administrativa, correspondiente a: fecha de nómina:
01/07/2005 al 31/07/2005, tipo de nómina: vacaciones, tipo de Trabajador: empleado, y periodo: 6: y detallándose la información de: código, cédula, nombre y monto, de los funcionarios a los cuales les correspondía el pago del mencionado beneficio laboral durante el mes de julio de 2005.
se especifica "..el detalle del resultado de las órdenes de pago y/o cobros enviados anteriormente a través de Pago Electrónico", esto es, la información detallada en el (datos personales: cédula de identidad, beneficiario y cuenta corriente), como la correspondiente al mes de julio de 2005.
E. De los elementos documentales relacionados con la alteración de información de pago de Bono Vacacional Agosto 2005.
e.1) Cuadros comparativos, inserto a los folios 172 y 173 del expediente de investigación administrativa, elaborados por esta Unidad de Auditoria Interna de acuerdo al contenido del reporte denominado "Listado al Banco", de fecha agosto 2005, al 177 del referido expediente) y a la información contenida en el Listado de consulta del Sistema Web "Banesconline" (folios 183 al 184 del mismo expediente);: en los cuales se concepto de Bono Vacacional, presuntamente realizado a las cuentas bancarias de los funcionarios los ciudadanos Manuel Hernández (Bs. 5.402,62). Mariela Trias (Bs.
1.456,07). Carlos Serrano (Bs. 6.185,76) Libia Rosas (Bs. 6.717,34) y Joanny Bogarín (Bs. 5.451,73); siendo realmente depositados en las cuentas bancarias correspondientes a los ciudadanos Oscar Sierra(Bs.5.402,62).PBAAdu
página original (tal como se publicó)
Página 43
(Bs. 1.456.07). José Luis Natera Acuña (Bs. 6.185,76). Carlos (Bs. 6.717,34) y Andreina del Valle López (Bs. 5.454,73; y por desprenden registros con montos duplicados que ascienden a Bs. 4.649,20.
e.2) Copia del oficio N° ANZ.2005/0408. de fecha 12/08/2005, de División de Servicios Administrativos y Financieros, para la fecha, respectivamente, Banco Universal, S.A., mediante la cual autoriza debita de la cuenta corriente N° 0134-0198-58-1981014258, Cuenta de Fondos en Avance, la cantidad de Bs.
126.820,12, para que sea abonada en la cuenta de los funcionarios adscritos a la referida DAR, en fecha 12/08/2005, *... según archivo enviado vía pago electrónico (REFERENCIA135), correspondiente a la cancelación de Bono Vacacional mes de agosto de 2005". (Folio 174 del expediente de Investigación Administrativa).
177), correspondiente a: fecha de nómina: 01/07/2005 al 31/07/2005, tipo de nómina:
de: Código, cédula, nombre y monto, de los funcionarios a los cuales les correspondía el pago del mencionado beneficio laboral durante el mes de agosto de 2005.
e.4) Listado de consulta generado a través del sistema de Internet "Banesconline", inserto al folio 178 del expediente de investigación, en el cual se especifica "el detalle del resultado de las órdenes de pago y/o cobros enviados anteriormente a través de Pago Electrónico", reflejando este detalle el monto de Bs. 126.820,12 que demuestra la cantidad real abonada por la DAR Anzoátegui para ser distribuida a los funcionarios que e.5) Listado identificado con la Referencia 135 (folios 179 y 180 del expediente de investigación administrativa), en el cual se especifica en el cual se detalla la cantidad de Bs. 126.820,12 a ser debitado de la cuenta de Fondos en Avances; asl como la fecha, monto, cédula de identidad, número de cédula de identidad, código y apellido y nombre de los funcionarios a los cuales les correspondía la cancelación de bono Vacacional en el mes de agosto 2005, y al cual hace referencia el Oficio N° ANZ.2005/0408, de fecha 15/06/2005, que riela al folio 174 del precitado expediente. En dicho listado se detallan en e n n nn ( Mariela, Serrano Carlota, Rosas Libia y Bogaryn Jognny, sino a los funcionarios Oscar Sierra, José Luis Natera, Carlos Natera y Andreina Gómez, según consta en Listado Banesconline (folios 185 al 191 del expediente de investigación administrativa).
e.6) Listado de Banesconline (folios 185 al 191 del expediente de investigación administrativa), en el cual se especifica "el detalle del resultado de las órdenes de pago y/o cobros enviados anteriormente a través de Pago Electrónico", esto es, la información detallada en el Listado identificado con la Referencia 135 (folio 183 y 184 cuenta corriente por concepto de pago de bono vacacional agosto 2.
de información, referencia bancaria, fecha, monto, cédula de beneficiario y cuenta corriente.
F. De los elementos documentales relacionados con la alteración de la información de pago de Bono Vacacional septiembre 2005:
f.1) Cuadros comparativos (folios 192 y 193 del expediente de investigación administrativa) elaborado por esta Unidad de Auditoria Interna, de conformidad al contenido del reporte denominado "Listado al Banco". de fecha septiembre 2005, emitido por la DAR Anzoátegui a través del Sistema de Nómina "SISNOM/96" (folios 195 y 196 del citado expediente), del listado de pago Online identificado como "Referencia 149" (folio 197 del mismo expediente), y la información contenida en el listado de consulta del Sistema Web "Banesconline" (folios 199 al 202 del expediente de investigación); en los cuales se desprende, por un aparte, que tres (3) pagos a ser (Bs. 4.002,07), Héctor Centeno (Bs. 4.332,82) y José Lanza (Bs. 4.365,90), titulares de las cédulas de identidad Nos. 8.456.033, 3.015.355 y 3.688.860, fueron abonados en 11.779.636, que corresponden a los ciudadanos Andreina del Valle López (Bs. 4.332,82). José Luis Natera Acuña (Bs. 4.365,90) y Carlos Natera Acuña (Bs. 4.002,07), respectivamente. Asi mismo, por otra parte, se demuestra que los abonos aparecen con los nombres de José Lanza, marcos Huerta y Francia Pérez, sin embargo, los números de cuentas bancarias corresponden a los precitados ciudadanos (Andreina del Valle López, José Luis Natera Acuña y Carios Natera Acuña) y no a los Lanza).
f.2) Copia simple de Oficio N° ANZ.2005/0461, de fecha 13/09/2005, emitido por los Banco Universal, S.A., mediante el cual autoriza debita de la cuenta corriente N° 0134-0198-58-19810114258, Cuenta de Fondos en Avance, la cantidad de Bs. 59.369,91, para que sea abonada en la cuenta de los funcionarios adscritos a la (REFERENCIA149), correspondiente a la cancelación de Bono Vacacional mes de septiembre de 2005". (Folio 194 del expediente de investigación administrativa).
f.3) Listado denominado "Totales de Nómina" (folio 195 del expediente de investigación administrativa), correspondientes a: fecha de nómina: 01/09/2005 al 30/09/2005, tipo de nómina: vacaciones, tipo de trabajador: empleado, y periodo: 6; y detalla información de: código, cédula de identidad, número de cédula de iden a, código, apellido y nombre de los funcionarios a los cuales les correspondia el mencionado beneficio laboral durante el mes de septiembre de 2005.
f.4) Listado identificado con la Referencia 149 (folios 197 del cantidad de Bs. 59.369,91 a ser debitada de la cuenta de Fondos en Avances; asl como la fecha, monto, cédula de identidad, número de cédula de identidad, código y apellido y Vacacional en el mes de septiembre 2005, y al cual hace referencia el Oficio N° ANZ.2005/0461, de fecha 13/09/2005, y al cual hace referencia el Oficio N° ANZ.2005/0461, de fecha 13/09/2005, que riela al folio 194 del citado expediente.
número de cuenta bancaria no corresponden a la identificación real de los funcionarios Centeno Héctor, José Lanza y Victor Hugo, sino a los funcionarios Andreína del Valle Gómez, José Luis Natera y Carlos Natera, según consta en listado de Banesconline (folios 199 al 202 del expediente de investigación administrativa).
f.5) Listado de Banesconline (folios 199 al 202 del expediente de investigación administrativa), en el cual se especifica *.el detalle del resultado de las órdenes de pago y/o cobros enviados anteriormente a través de Pago Electrónico", esto es, la información detallada en el listado identificado con la Referencia 149 (folio 197 del expediente de investigación), y en la cual se demuestra la información real registrada en su cuenta corriente por concepto de pago de bono vacacional septiembre 2005, a saber: tipo de información, referencia bancaria, fecha, monto, cédula de identidad, status, beneficiario y cuenta corriente.
G.- De los elementos documentales relacionados con los abonos en cuenta de funcionarios debido a la alteración de información enviada a Banesco:
g.1) Copia de los Estados de Cuenta de cuentas bancarias de los ciudadanos Carlos Andrés Natera Acuña (Cuenta bancaria N° 0134-0198-57-1981020215), Andreina del Valle Gómez (Cuenta bancaria N° 0134-0198-55-1981019101). Oscar Sierra (Cuenta bancaria N° 0134-0401-13-4011084546) y Julio Pérez Meneses (Cuenta bancaria N° 0134-0198-56-1981020398), emitidos por la entidad-financiera Banesco Banco Universal, S.A. insertos a los folios 205 al 220 del expediente de investigación.
g.2) Impresión de la página Web del Consejo Nacional Electoral (CNE) en la cual se describen los datos del registro electoral permanente de identificación (cédula de identidad, nombre, centro de votación, dirección, Estado, Municipio y Parroquia) del ciudadano José Luis Natera Acuña, titular de la cédula de identidad N° 11.779.636.
(Folio 221 del expediente de investigación administrativa).
g.3) Listado generado a través de Banesconline (folios 222 y 223 del expediente de órdenes de pago y/o cobros enviados oportunamente a través de Pagg/gectrónico".
esto es, de los abonos efectuados por la DAR Anzoátegui durante el pero 15 Luis Natera Acuña, por las cantidades de Bs. 3.804,27 y Bs. 4.365,90.
H. De los elementos documentales relacionados con el pago en exceso en Gratificación Única 2005.
fecha 04/07/2005 y 2005-DGRH-1351, de fecha 17/07/2005; y de cuadros contentivos 225 al 228 y 230, respectivamente, del expediente de investigación preliminar, en los se verifica la aprobación de la contratación de los ciudadanos, (entre otros): Salazar Felipe, Elluz Marina Farias, Merlis del Valle Morán, Jackson Onil Hemández, Horalbert Garcia Richard, Ángel Quintero, titulares de las cédulas de identidad Nos. 11.655.165, 14.641.804, 14.827.457, 16.571.820, 16.853.168 y 3.39.521, respectivamente, bajo la modalidad de Honorarios Profesionales.
h.2) Original del Listado de Nómina (folios 239 al 241 del expediente de investigación administrativa). de fecha 14/12/2005, en el cual se verifica el pago por concepto de Gratificación Especial realizado al ciudadano Richard García, por la cantidad de Bs. 1.794,68.
h.3) Copia del oficio N° ANZ.2005/ de fecha 22/12/2005, emitido por los ciudadanos:
Jefe de División de Servicios Administrativos y Financieros, para la fecha, de la Dirección Administrativa Regional del estado Anzoátegui, remitido a Banesco Banco Universal, S.A., mediante el cual autoriza debita de la cuenta corriente N° 0134-0198-58-1981014258, Cuenta de Fondos en Avance, la cantidad de Bs.
correspondiente a la cancelación del complemento por ratificación especial de 47 días, según archivo "paymu" (REFERENCIA 216). (Folio 242 del expediente de investigación administrativa).
página original (tal como se publicó)
Página 44
h.4) Listado de nómina denominado "Resumen por concepto" (folio 244 del expediente administrativo), en el cual se evidencian las cantidades: de Bs. 1.450,83 y Bs. 1.845,75, asignadas a los ciudadanos Richard Garcia y Alejandro Jiménez, respectivamente, por concepto de Gratificación Especial 2005 (47 dias).
identificado con el número de Referencia 216, en el cual se detalla la fecha, monto, Anzoátegui realizó pago de la Gratificación Especial de 47 dias, verificándose las cantidades de Bs. 1.794,68 y Bs.1.405,83, a ser abonados según Oficio N° ANZ.2005_ de fecha 22/12/2005 (folio 242 del citado expediente), Richard Garcla y Jiménez, por las cantidades de Bs. 1.405,83 y Bs. 1.845,75, respectivarsente.
concepto de Gratificación Única 2005 (47 días).
h.6) Listado generado a través de Banesconline, inserto a los folios 24 expediente de investigación administrativa, en el cual se especifica e resultado de las órdenes de pago y/o cobros enviados anteriormente a través Jiménez, respectivamente, por las cantidades de Bs. 1.405,83 y Bs. 1.845,75, por concepto de Gratificación Única 2005 (47 días).
h.7) Comunicación S/N, emitida por la entidad financiera "Banesco Banco Universal, S.A.. de fecha 11/10/2006, inserta a los folios 255 y 256 del expediente de investigación administrativa, en la cual se verifican los abonos de Bs. 1.794,68 y Bs. 1.405,83, efectuados en la cuenta corriente de nómina del ciudadano Richard García, por concepto de Gratificación Especial de 47 y 60 días, respectivamente.
h.8) Cuadro comparativo de la ratificación de fin de año 2005 (47 y 60 dias) pagada al ciudadano Alejandro Jiménez, con base al cálculo de 11 meses de antigledad, siendo el cálculo correcto de acuerdo a la antiguedad de 8 meses, lo que evidencia una presunta asignación en exceso de Bs. 1.400,80, (folio 257 del expediente de investigación administrativa).
administrativa).
I. De los elementos documentales relacionados con el pago en exceso en Bono de Fin de Año 2005.
1.1) Copias del Memorándum 2005/SN de fecha 18/11/2008 y memorándum 2005/S/N, 3.073,98 y Bs. 38.846,14 mediante Listados de Referencia 182 y 184 (folios 267 y 355 del empleados de aguinaldos del año 2005.
i.2) Listado Pago ONLINE (folio 264 del expediente de investigación administrativa), en el cual se verifica el abono de Bs. 10.568,52 a la cuenta corriente de nómina del funcionario José Lanza, en fecha 18/11/2005.
1.3) Listado Pago ONLINE (folio 263 del expediente de: investigación administrativa), en el cual se verifica que el archivo Paymult.bxt remitido a Banesco Banco Universal, S.A.
mediante Memorándum 2005/ S/N, de fecha 18/11/2005 (folio 262 del expediente de describe que los depósitos a ser realizados a funcionarios, fue "aceptado".
de identidad N° 3.688.860.
i.5) Listado de Referencia 184, inserto al folio 267 del expediente de invesaci administrativa, remitido a Banesco Banco Universal, S.A., med Paymult.xt, para los abonos a ser realizados a funcionarios por concepto dgegaldos año 2005, verificándose la cantidad de Bs. 12.258,52, asignados al funcionario José Lanza.
en el cual se verifica la cantidad de Bs. 10.658,52, a ser abonada a la cuenta bancaria N° 01340422464221025410, correspondiente al funcionario José Lanza.
administrativa, remitido a Banesco Banco Universal, S.A. mediante archivo Paymult.txt, verificándose la cantidad de Bs. 10.658,52 asignados al funcionario José Lanza.
J. De los elementos documentales relacionados con el pago en exceso en sueldo.
J.1) Copia del Oficio N° JP-1.077, de fecha 13/10/2005, remitido por el Juez Presidente del Circuito Judicial Penal del estado Anzoátegui a la ciudadana Yordanka Marcovich remover del cargo de Alguacil Jefe a la ciudadana CELIA CRUZ URBANO (..). (Folio 284 del expediente de investigación administrativa).
J.2) Copia de la Notificación remitida a la funcionaria Celia Cruz Urbano, de fecha 11/10/2005, de cuyo contenido se evidencia que fue recibida por la precitada ciudadana en fecha 11/10/2005. (folio 285 del expediente de investigación administrativa).
j.3) Copia de Resolución N° 2005-06, de fecha 11/10/2005, emanada de la Presidencia del Circuito Judicial Penal del referido Estado, inserta a los folios 287 al 290 del expediente de investigación administrativa.
e d e r (ts del mes de octubre (Bs. 559,71). y primera (Bs. 563,96) y segunda quincena del mes de noviembre 2005 (Bs. 566,32), a la ciudadana Celia Cruz Urbano por concepto de nómina, los cuales totalizan Bs. 1690,00.
J.5) Copia del Oficio N° ANZ.2005/0523, de fecha 28/10/2005, remitido por la Dirección Administrativa Regional del estado Anzoátegui a la institución financiera Banesco Banco Universal, S.A., mediante el cual autoriza debita de la cuenta corriente N° 01340198581981014258, Cuenta de Fondos en Avance, la cantidad de Bs. 236.850,63, para que sea abonada en la cuenta *... de nuestros empleados (N° 532), según archivo de octubre de 2005. (Folio 295 del expediente de investigación administrativa).
j.6) Listado al Banco del 27/10/2005, inserto al folio 296 del expediente de in administrativa, que evidencia la cantidad de Bs. 559,71, a ser abon j.7) Original de comunicación S/N, de fecha 11/10/2006, emanada financiera "Banesco, Banco Universal, S.A.", inserta al folio 297 investigación administrativa, que exhibe las cantidades abonadas en cubíãode nón k. De los elementos documentales relacionados con la falta de control debido al requerimiento en exceso de tickets de Alimentación de funcionarios, asl como de Tickets de Alimentación no retirados por sus beneficiarios:
mayo-diciembre de 2005 (folios 307 al 354 del expediente de investigación administrativa).
1. De los elementos documentales relacionados con la falta de control de Tickets de Alimentación no retirados por sus beneficiarios:
1.1) Listados de control de entrega Tickets de Alimentación correspondientes al periodo mayo-diciembre de 2005 (folios 378 al 415, 421 al 433, 437 al 482, 484 al 508 del expediente de investigación administrativa).
1.2) Actas de Reasignación de Cesta tickets, insertas a los folios 416, 434 y 483 del Tickets de Alimentación a funcionarios diferentes de sus titulares.
1.3) Originales de Actas de Reasignación de Cesta Tickets, insertas a los folios 508 al 555 del expediente de investigación administrativa, en las cuales se demuestra la entrega de Tickets de Alimentación a funcionarios diferentes de sus titulares.
m.De los elementos documentales relacionados con el extravio de Tickets de Alimentación:
m.1):Acta de fecha 28/10/2005, en la cual se deja constancia del extravio de cuatro (4) chequeras, siendo titulares: Lamas Desiree, Celia Urbano, Mister Macayo y Arquímedes Fernández. (Folio 857 del expediente de investigación administrativa).
m.2) Acta de fecha 26/10/2005, en la cual se dejó constancia de la entrega material de chequeras de Tickets de Alimentación al ciudadano Antonio Vargas, Jefe de la División de Servicios al Personal de la DAR Anzoátegui. (Folio 863 del expediente de investigación administrativa).
m.3) Copia del Oficio N| ANZ/DSP 2005, firmado por los ciudadanos Carlos Natera, Yasmin Pérez y Julio Pérez, en cuyo contenido dejan constancia de ".. la situación ocurrida con relación a los Tickets de Alimentación del'año 2005". (Folio 865 y 866 del expediente de investigación administrativa).
m.4) Original del memorándum N° ANZ-0529-2006, de fecha 06/06/2005, remitido a resguardo de los tickets de alimentación. (Folio 862 del expediente de investigación administrativa).
m.5) Copias certificadas de los comprobantes de servicio N° 2525, emitidos por la sociedad mercantil Servicios Pan americano de Proteccióg a los folios 910, 911 y 912, respectivamente, del expediente administrativa.
m.6) Copia de formato de entrega al personal de tickets correspondiente al Pedido N° 4971, mes de septiembre de 2005, en la cuaabia ciudadanos Lamas Desiree, Urbano Celia, Macayo Mister y Fernández Arquímedes, los cuales suman la cantidad de 43 tickets de alimentación, equivalentes a Bs. 531,05.
(Folio 913 al 915 del expediente de investigación administrativa).
Las pruebas documentales supra descritas, no se desvirtuaron en el curso del debate probatorio, y no habiendo regia legal expresa para valorar su mérito probatorio, de conformidad con lo dispuesto en el articulo 102 de la L.O.C.G.R.S.N.C.F, se valoran en base al principio de la sana critica, entendida ésta como la libertad de apreciar las pruebas, de acuerdo con la lógica y las reglas de la experiencia, ya que producen certeza acerca de la ocurrencia del hecho imputado.
n. De las Actas de declaración de testigos:
n.1) Original de Acta de declaración de puesta por el ciudadano Antonio Jesús Vargas Vargas, titular de la cédula de identidad N° 4.578.426, en fecha 01/08/2006. (Folio 557 al 562 del expediente de investigación administrativa).
n.2) Copia certificada de Acta de Entrega del ciudadano Antonio Vargas Vargas, de fecha 14/12/2005. (Folios 563 al 565 del expediente de investigación administrativa).
n.3) Original de Acta de declaración de puesta por el ciudadano Astroberto Alcalá Mata
página original (tal como se publicó)
Página 45
Vargas, titular de la cédula de identidad N° 8.274.247, en fecha 01/08/2006. (Folios 567 al 571 del expediente de investigación administrativa).
n.4) Original de Acta de declaración de puesta por la ciudadana Franise del Carmen Herrera Reyes, titular de la cédula de identidad 16.490.953, en fecha 01/08/2006.
(Folios 573 al 574 del expediente de investigación administrativa).
n.5) Original de Acta de declaración de puesta por la ciudadana Yasmín Pérez, titular de cédula de identidad N° 8.249.172, en fecha 01/08/2006. (Folios 576 al 578 del expediente de investigación administrativa.
n.6) Copia de informe elaborado por la ciudadana Yasmin Pérez, de fecha 08/02/2006, y remitido al ciudadano Julián Villaroel, Director:Administrativo Regional del estado Anzoátegui (para la fecha), en el cual se hace de su conocimiento ".. la situación irregular que se ha venido presentando con los Cestatickets (sic) de Alimentación correspondientes a los meses de Noviembre y diciembre del año 2005". (Folios 579 y 580 del expediente de investigación administrativa).
n.7) Acta de declaración de puesta por la ciudadana Andreína Gómez, titular de la cédula de identidad N° 14.307.314, en fecha 02/08/2006. (Folios 582 al 583 del expediente de investigación administrativa).
n.8) Acta de declaración de puesta por la ciudadana Tamara Ojeda, titular de de identidad N° 8.288.357, en fecha 03/8/2006. (Folios 585 al 587 del exosdienteg investigación administrativa). Esta Acta presenta como anexos: copia Acta de declaración de puesta por la precitada ciudadana en fecha 03/12005 mercantil Banesco Banco Universal, S.A., en el cual se exhiben los movimaósd expediente).
n.9) Acta de declaración de puesta por la ciudadana Adriana Gómez, titular de la cédula de identidad N° 8.289.585, en fecha 03/08/2006. (Folio 591 al 592 del expediente de investigación administrativa).
n.10) Acta de declaración de puesta por la ciudadana Lidia Armas, titular de la cédula de identidad N° 8.310.716, en fecha 03/08/2006. (Folios 594 al 595 del expediente de investigación administrativa).
n.11) Acta de declaración de puesta por la ciudadana Tamara Ojeda, titular de la cédula de identidad N° 8.288.357, en fecha 03/08/2006. (Folios 585 al 587 del expediente de investigación administrativa). Esta Acta presenta como anexos: Copia certificada de Estado de Cuenta emitido por la sociedad mercantil Banesco Banco Universal, S.A. en la cual se exhiben los movimientos de la cuenta corriente N° 01340198531981018032, de fecha 01/10/2005 al 31/10/2005, correspondientes a la precitada ciudadana (Folio 596 del mismo expediente), y copia certificada de Acta de su declaración de puesta en fecha 03/11/2005. (Folio 597 del citado expediente).
n.12) Acta de declaración de puesta por el ciudadano Farouk Alejandro Kad Bay, titular expediente de investigación administrativa).
n.13) Acta de declaración de puesta por la ciudadana Lida Pericaguán, titular de la cédula de identidad N° 8.208.376, en fecha 03/08/2006. (Folios 603 al 606 del expediente de investigación administrativa).
n.14) Acta de declaración de puesta por la ciudadana Naticel Chávez, titular de la cédula de identidad N° 17.359.986, en fecha 04/08/2006. (Folios 608 al 609 del expediente de investigación administrativa).
n.15) Acta de declaración de puesta por la ciudadana María Guevara, titular de la cédula de identidad N° 8.264.512, en fecha 04/08/2006. (Folios 611 al 612 del expediente de investigación administrativa). Esta acta presenta como anexo: copia del Acta de entrega de dos (3 schequeras de tickets de alimentación, por parte de la precitada ciudadana, de fecha 25/1/2005. (Folio 613 del expediente de investigación administrativa).
n.16) Acta de declaración de puesta por el ciudadano Carlos Andrés Natera Acuña en n.17) Acta de declaración de puesta por el ciudadano Julio César Meneses en fecha 15/11/20gβ. (Folios 838 al 842 del expediente de investigación administrativa).
de tickets de alimentación.
o.1) Acta de declaración de puesta por la ciudadana Aleisa Igualgua cédula de Identidad N° 8.256.959, de fecha 03/10/2006, inserta a los del expediente de investigación administrativa.
o.2) Original de Acta de declaración de puesta por la ciudadana Yordanka Marcovich, titular de la cédula de identidad 3.992.391, de fecha 03/10/2006, inserta a los folios 897 al 899 del expediente de investigación administrativa.
o.3) Original de Acta de declaración de puesta por la ciudadana Luisa Virginia Herrera, titular de la cédula de identidad N° 8.243.590, de fecha 04/10/2006, inserta a los folios 900 al 902 del expediente de investigación administrativa.
DE LAS PRUEBAS PROMOVIDAS POR LOS PRESUNTOS RESPONSABLES 1) En cuanto a la simulación y alteración de información relativa al pago del Bono de daño patrimonial de Bs. 10.000,00, a la DAR Anzoátegui, se promovieron las siguientes pruebas:
1.1) Prueba de Experticia, sobre el Diskette contentivo de la información Administrativa Regional del estado Anzoátegui, la cual deberá versar sobre los puntos referidos a las propiedades de dicho Diskette, en cuanto a los aspectos siguientes:
Nombre del archivo A.
B.
Ubicación del Archivo C.
Tamaño del Archivo D.
E.
Tamaño del Archivo en Disco Fecha de Creación del Archivo F.
G.
H.
Fecha del último Acceso al Archivo Si el Diskette se encuentra o no protegido o bloqueado contra modificaciones.
i.
Tal experticia fue debidamente evacuada por esta Unidad de Auditoría Interna, y en consecuencia practicada por la División de Experticias Informáticas del Cuerpo de Investigaciones Cientificas, Penales y Criminalisticas en fecha 08 de mayo de 2013. De la misma se pudo desprender toda la información requerida por Cuerpo de Investigaciones Científicas, Penales y Criminalísticas, que el diskette en cuestión se encontraba desbloqueado, y que fue modificado por última vez el parte motiva de la presente decisión.
1.2) Acta de fecha 01 de noviembre de 2005, suscrita por los ciudadanos Yordanka Marcovich, Astroberto Alcalá y Antonio Vargas Vargas, quienes ocuparon los cargos de Directora Administrativa Regional, Jefe de I Administrativos y Financieros y Jefe de la División de Servic 1.3) Prueba de Inspección Administrativa, en la nómina esté asociada con la Nota de Débito que elaborará la División de Administrativos y Financieros para el pago del Bono de Compensac EPonro nombre del Ciudadano Carlos Andrés Natera Acuña, del número de la crema concepto de Bono de Compensación (5%) periodo 2003-2004; del rubro donde aparece el nombre de la Ciudadana Andreína Gómez de Natera, el número de la cédula de identidad que all está colocada, el número de la cuenta bancaria que se Compensación (5%) periodo 2003-2004; el rubro donde aparece el nombre del Ciudadano Julio César Pérez Meneses, el número de la cédula de identidad que ali está colocada, el número de la cuenta bancaria que se encuentra señalada y el monto que se ordena cancelar por concepto de Bono de Compensación (5%) periodo 2003 y 2004.
mayo a septiembre de 2005, ocasionando a la DAR-Anzoátegui un supuesto perjuicio material por la cantidad de Bs. 65.185.347,33, pagados indebidamente a funcionarios que no les correspondia, se promovieron las siguientes pruebas:
2.1)Prueba de Inspección Administrativa, en las nóminas impresas en papel y que estén y Financieros para el pago del Bono Vacacional, correspondientes a los meses de mayo, junio, julio y agosto, septiembre de 2005, a los fines de dejar constancia a través de la Inspección Administrativa que se efectuará en dichos documentos de los Nombres tramitación.
estén asociadas con la Nota de Débito que elaborará la División de Servicios Administrativos y Financieros para el pago del Bono Vacacional durante el periodo mayo, junio, agosto y septiembre de 2005, a los fines de dejar constancia a través de la Inspección Administrativa que se efectuará en dicho documento de los particulares siguientes:
:
"Primero: Mes de junio 2005. En los rubros donde apurecen los nombres de Ciudadanos Manuel Hernández, Mariela Trias, Carlota Serrano, Libia Rosas,
Tercero. Mes de Agosto 2005. En el rubro donde aparecen los nombres de le Ciudadanos Manuel Hemnández, Mariela Trias, Cariota Serrano, Libia Jhoanny Bogarín, verificar y asi dejar constancia de los números de cédulace las bancarias que se encuentran señaladas y los montos que se ordenan velar concepto de Bono Vacacional."
2.3) Prueba de Experticia sobre los Diskettes contentivos de las correspondientes a las nóminas de pago de Bono Vacacional canceladoufag meses de junio, julio, agosto y septiembre de 2005, sobre los aspectos siguien Nombre del archivo A.
B.
Ubicación del Archivo C.
Tamaño del Archivo D.
E.
Fecha de Creación del Archivo F.
G.
H.
Fecha del último Acceso al Archivo Si el Diskette se encuentra o no protegido o bioqueado contra I.
modificaciones.
página original (tal como se publicó)
Página 46
3) Sobre el requerimiento en exceso de Tickets de Alimentación a la Dirección Ejecutiva de la Magistratura, que originó una duplicidad de trescientos veintión (321) Tickets de Alimentación; promovió:
3.1) Prueba de Inspección Ocular Administrativa, y en tal sentido solicitó que se constituya en la sede donde funciona la Dirección Administrativa Regional del Estado Anzoátegui, especificamente en sus Archivos, a los fines de que esta Unidad de Auditoría Interna del Tribunal Supremo de Justicia, se traslade, deje constancia, previa Laboral Transitorio, Nuevo Régimen Laboral y el Juzgado Superior del Trabajo durante los meses de mayo, agosto, septiembre, octubre, noviembre y diciembre de 2005, de los particulares siguientes:
"1. Si en los controles de asistencia emitidos por los Tribunales del Régimen Laboral Transitorio de los meses de mayo, septiembre, octubre y diciembre de 2005, aparece la funcionaria Guevara Maria.
octubre y diciembre de 2005, se determine a cuál Tribunal estaba asignada los dias que laboró por cada mes y en que horario.
3. Si aparecen los funcionarios Yânez Daisy, Alfonso Yutselina y Guillén Arturo, en los
número de dias que laboraron por cada mes y en que horario cumplieron.
de mayo, noviembre y diciembre de 2005, aparecen los funcionarios Yánez Daisy, Alfonso Yutselina y Gulién Arturo.
5. Si aparece el funcionario Valera Juan, en los controles de.asistencia emitidos por el Juzgado del Municipio que queda ubicado en la localidad de Boca de Uchire de los meses de octubre, noviembre y diciembre de 2005, se verifique a cuál Tribunal estaba asignado, el número de dias que laboró por cada mes'y en que horario.
6. Si en los controles de asistencia emitidos por los Tribunales LOPNA PROTECCIÓN Gladys.
7. Si aparece la funcionaria Sánchez Gladys, en los controles de asistencia emitidos por los Tribunales LOPNA PROTECCIÓN de los meses de noviembre y diciembre de 2005, se verifique a cual Tribunal estaba asignada, el número de dias que laboró por cada mes y en qué horario.
8. Si en los controles de asistencia emitidos por los Tribunales LOPNA PENAL de los meses de noviembre y diciembre de 2005, aparece la funcionaria Bogarín Gladys.
9. Si aparece la funcionaria Bogarín Gladys, en los controles de asistencia emitidos los Tribunales LOPNA PENAL de los meses de noviembre y diciembre de gs,* verifique a cuál Tribunal estaba asignada, el número de dias que laboró por paãa mes y 10. Si en los controles de asistencia emitidos por el Tribunal Ejecutor de Municipio Anaco de los meses de octubre y noviembre de 2005, aparece fun@basti Bollvar Marla.
11. Si aparece la funcionaría Bolivar Marla, en los controles de asistencia oubrey horario.
12. Si en los controles de asistencia emitidos por el Juzgado del Municipio Guanta del mes de octubre de 2005, aparece la funcionaria Rojas Sandra y se verifique, el número de dias que laboró par cada mes y en que horario.
13. Si aparece la funcionaria Maracay Saray, en los controles de asistencia emitidos por la Dirección Administrativa Regional, en la Unidad de Finanzas del mes de agosto de n n n rn n e ee pn n ern oe horario."
3.2) Solicitó copia debidamente certificada al Director de la Dirección Administrativa Regional del estado Anzoátegui, de los instrumentos siguientes:
"Planillas 'Solicitud de Aprobación de Vacaciones* signadas con los números 9-1514 de fecha 09 de septiembre de 2005, y. 12-1585 de fecha 29 de diciembre de 2005, mediante las cuales se le otorgan al Ciudadano Carlos Andrés Natera Acuña, el disfrute septiembre de 2005 reincorporándose a su sitio de trabajo en fecha 27 de febrero de 2006." 4) Respecto al extravio de Tickets de Alimentación no retirados por sus beneficiarios, que asciende a la cantidad de Bs. 34.209,53, se promueven las Pruebas siguientes:
4.1) Exhibición de los documentos que en copia consignó, identificados con las letras "A" y "B", los cuales reposan en los Archivos de la División al Personal, mediante los cuales, en fecha 26 octubre de 2005, se hizo entrega al Ciudadano Dr. Antonio Jesús Vargas Vargas, Jefe de la División de Servicios al Personal, de los tickets de alimentación, las hojas de control pedidos, las nóminas control de entrega, las carpetas de controles de documentos de los tickets de alimentación, los cuales se encontraban resguardados en la sede de la Oficina de la Dirección Administrativa Regional del estado Anzoátegui.
Finalmente, reprodujo a favor de su representado todas las declaraciones rendidas por los testigos y admitidas por el mismo Ciudadano Antonio Vargas Vargas, alegando que de las mismas:
Vargas, de la Oficina o Sede de la Dirección Administrativa Regional del estado septiembre de 2005, sino que además reposaban los que no hablan sido retirados por los beneficiarios durante los meses de enero, febrero, marzo, abril, mayo, junio, julio, agosto, septiembre de 2005." 2 .
Por su parte, en fecha 04 de agosto de 2008, el abogado Plutarco Elías Marulanda Cruz, actuando en su carácter de representante legal del ciudadano JULIo CÉSAR PÉREZ MENESES, consignó escrito de la misma fecha, mediante el cual promovió las 1) En cuanto a la simulación y alteración de información de los montos de pago por concepto de Bono Vacacional de los meses de junio a septiembre del año 2005, ocasionando a la DAR Anzoátegui, las siguientes pruebas:
1.1) Prueba de Experticia, sobre los Diskettes contentivos de meses de junio, julio, agosto y septiembre de 2005, y que reposa bajocustd deberá versar sobre los puntos referidos a las propiedades de dicho Disk n cuanto UOOR a los aspectos siguientes:
Nombre de los archivos A.
B.
Tipos de Archivos Ubicación de los Archivos C.
Tamaño de los Archivos D.
Tamaño de los Archivos en Disco E.
Fechas de Creación de cada uno de los Archivos F.
G.
Fechas del último Acceso a cada uno de los Archivos H.
i.
modificaciones.
1.2) estén asociadas con la Nota de Débito que elaborará la División de Servicios Administrativos y Financieros para el pago del Bono Vacacional, correspondientes a los meses de mayo, junio, julio, agosto, septiembre de 2005, a lo fines de dejar constancia a través de la Inspección Administrativa que se efectuará en dichos documentos de los Nombres y Apellidos, cargos y firmas de los funcionarios encargados de su elaboración y tramitación.
1.3) Prueba de Inspección Administrativa, en las nóminas impresas en papel y que estén asociadas con la Nota de Débito que elaborará la División de Servicios mayo, junio, julio, agosto y septiembre de 2005, a los fines de dejar constancia de los particulares siguientes:
"Primero: Mes de Junio 2005. En los rubros donde aparecen los nombres de los Ciudadanos Brady Magaly y Valerio Ana, verificar y asl dejar constancia de los números de la cédula de identidad que all están colocadas, los números de las cuentas concepto de Bono Vacacional.
Bogarín, Unaldo Atencio, Daysy Yánez, Jhonny Méndez y Manuel Pérez, verificar y asl los números de las cuentas bancarias que se encuentran señaladas y los montos que se ordenan cancelar por concepto de Bono Vacacional.
Ciudadanos Manuel Hemández, Mariela Trias, Carlota Serrano, Libia Rosas y Joanny señaladas y los montos que se ordenan cancelar por concepto de Bono Vacacional.
Ciudadanos Victor Hugo, Héctor Centeno, Marcos Huerta, Francia Pérez y José Luis Lanza, verificar y asl dejar constancia de los números de las cédulas de identidad que señaladas y los montos que se ordenan cancelar por concepto de Bono Vacacional."
1.4) Prueba de Inspección Ocular Administrativa, en la sede de los Archivos de la División de Servicios al Personal de la DAR Anzoátegui a realizarse sobre las que elaborará la División de Servicios Administrativos nancieros y correspondientes a la cancelación del Bono Vacacional durante los me julio, agosto y septiembre de 2005. Los particulares sobre los cuales se debe constancia son los siguientes:
TRIBI septiembre de 2005, correspondientes al pago de Bono Vacacional, aparecen y el apellido del funcionario o funcionarios que la elaboraron y que la revisaron;
septiembre de 2005, correspondientes al pago de Bono Vacacional, aparece la firma del o los funcionarios que las elaboraron y las revisaron."
1.5) Copia Debidamente Certificada de las Pianillas "Solicitud de Aprobación de Vacaciones", relativas a las Vacaciones Disfrutadas por el Ciudadano Julio césar Pérez Meneses, y correspondientes a los períodos vacacionales siguientes: 2001- 2002; 2002-2003; 2003-2004 y 2004-2005.
2) Con relación a la segunda imputación, referida al requerimiento en exceso a la Dirección Ejecutiva de la Magistratura, de trescientos veintiún (321) Tickets de Alimentación, se indican las siguientes pruebas:
2.1) Prueba de Inspección Ocular Administrativa, en la sede de la Dirección Administrativa Regional del Estado Anzoátegui, especificamente en sus archivos, a los fines de dejar constancia de los controles de asistencia, de los Tribunales del Régimen Laboral Transitorio, Nuevo Régimen Laboral y el Juzgado Superior del Trabajo;
Defensorias Públicas, Juzgado de Municipio con sede en Boca de Uchire; Tribunales de Protección LOPNA; Tribunales LOPNA Penal; Tribunal Ejecutor de Medidas del Municipio Anaco durante los meses de mayo, agosto, septiembre, octubre noviembre y diciembre de 2005.
3) Respecto a la Tercera Imputación, relacionada con el extravio de 2.774 Tickets de Alimentación no retirados por sus beneficiarios, que suma la cantidad de Bs. 34.209,53, se anuncian las pruebas siguientes:
3.1) Acta de entrega del cargo de Jefe de la División de Servicios al Personal de la Dirección Administrativa Regional del Estado Anzoátegui, por parte del Ciudadano Antonio Vargas Vargas al Ciudadano José Antonio Rodríguez.
3.2) Acta de fecha 20 de octubre de 2005, firmada por la funcionaria Luisa Herrera y Aleisa Igualguana, donde consta que el ciudadano Antonio Vargas Vargas se llevó un número indeterminado de cesta tickets.
3.3) Oficio N° ANZ-0539-2006 de fecha 06 de junio de 2006, donde el Lic. Julián José Villarroel Ruiz, Director Administrativo Regional del Estado Anzoátegui deja constancia dependía de Antonio Jesús Vargas Vargas.
3.4) Declaración rendida por el Ciudadano Antonio Vargas Vargas, ante este Despacho el día 01 de agosto de 2006.
página original (tal como se publicó)
Página 47
4) En cuanto a las imputaciones cuarta, quinta y sexta, se anunciaron siguientes:
del dia 03 de noviembre de 2005 quedó, José Luis Pérez Meneses para continuar ejerciendo las funciones de nómina.
4.2) Documento Administrativo denominado "Auto de Apertura de fecha 08 de mayo de 2008, especificamente lo aseverado por esa Unidad de Auditoría Interna, en las páginas y lineas que se indican a continuación:
..que de acuerdo a los lineamientos para el pago del complemento de Gratificación Única 2005, establecidos por la Dirección General de Recursos Humanos de la Dirección Ejecutiva de la Magistratura mediante Memorândum S/N de fecha 13/12/2005, contratados por honorarios profesionales." 5) Con respecto a la séptima imputación, relacionada con las asignaciones económicas indebidas, en exceso, por concepto de sueldo, se anuncian las siguientes pruebas:
"De conformidad con lo previsto en el articulo 1364 del Código Civil, en concordancia con el Articulo 444 del Código de Procedimiento Civil, procedo a desconocer y negar cursan al folio N° 284 del Expediente. Por lo cual procedo a desconocer tanto la firma como el contenido de dicho oficio, ya que el mismo nunca fue presentado ni puesto a la vista de mi poderdante." Tal argumentación, es desestimada por este Órgano Decisor, ya que el documento desconocido forma parte integral del expediente de la investigación preliminar, tal como la misma representación legal del ciudadano CARLOS ANDRÉS NATERA ACUÑA afirma, al mencionar el folio 284 como contentivo del documento que pretende desconocer, el cual fue puesto a disposición de los interesados legítimos desde el mismo día de su notificación del auto de proceder, así como todo el cuerpo del expediente TSJ-UAl.2006-010. Por lo anterior, el documento denominado JP-1.077 de fecha 13 de octubre de 2005, que cursa al folio 284 del expediente, mantiene plena vigencia, y por tratarse de un documento público cuyo desconocimiento ha sido desestimado, observa pleno valor probatorio y asi se decide.
Finalmente, en fecha 02 de julio de 2008, el ciudadano Antonio Jesús Vargas Vargas, consignó el escrito de defensa de fecha 01 de julio de ese mismo año, mediante el cual reiteró en todas sus partes y de manera especial, el último párrafo de la comunicación de fecha 31 de julio de 2007 y con acuse de recibo del 05 de febrero de 2007, en la cual esgrimía:
"1.- es menester recordar que, es mi persona quien efectúa la denuncia de la pérdida de Dirección Ejecutiva de la Magistratura. a través del memorando N° ANZ-DSP-0642-2005 de fecha 02 de noviembre de 2005, oan copia a la Unidad de Auditoria Intemna, llevando abriera la investigación respectiva.
2.- El 26 de julio de 2006, acusó recibo de la comunicación TSJ-UAl-4-2006-1205 de relación a la pérdida (sic) de estas tickeras de alimentación. Lo cual ejerzo por pu8gwu Unidad de auditor la Interna el 16 de agosto de 2006. Documento que poronsidera suficientemente explícito en la narración de los hechos y con señalamiento aprovecho en este escrito en ratificarlo en todas sus partes (anexo copia mcadala letra (A).
Vargas, Jefe del Departamento de Apoyo Juridico, mediante la cual se me es-Rbfoat 1 de agosto a las 9:30 AM, con el objeto de que rinda declaraciones en torno a presen irregularidades relacionadas con pagos indebidos por concepto de bonificaciones y tickets de alimentación en la mencionada Unidad Desconcentrada. Comparecencia que se hizo efectiva y abundé en detalles relacionados con el caso de las cuales le estaba haciendo entrega al nuevo Jefe de los Servicios al Personal el abogado: José Antonio tickets correspondientes desde el mes de septiembre hasta noviembre de 2005.
hechos pero, infiere que eso se haya detectado como producto de la misma denuncia que párrafo final del documento consignado por ante esa unidad de auditoría el dia 16 de agosto de 2006.
En lo referente al segundo punto sobre alteraciones de las nóminas de pago, también es necesario señalar y recordar lo siguiente:
1.- Que soy denunciante especial, conjuntamente con el Licenciado Astroberto Alcalá de estos hechos irregulares.
2.- que la denuncia se efectuó por escrito por ante la Dirección de Recursos Humanos de la dirección ejecutiva de la Magistratura el 03 de noviembre de 2005 y al mismo tiempo en la Fiscalla Superior del Estado Anzoátegui, la cual quedó identificada como la causa M 12.628 en manos del Fiscal 5ta Dra. Nelly Meneses.
3.- que en sendas comunicaciones fechada en Barcelona el 20 de julio de 2006 y dirigidas, una a UD. Como Contralor Intemo y otra al Magistrado: Dr. Marco Tulio Dugarte, ambas recibidas el 21 de julio de 2006, ratificamos la denuncia previamente identificada. En donde les expresamos en el punto 4to, de la mencionada comunicación, .. consideramos, haber descubierto un presunto 'modos operando" que, de haberse estado aplicando desde hace algún tiempo, el monto aproplado indebidamente pudiese ser significativo'. (anexo copia marcado con las letras (ByC).
determinar irregularidades en: 1.- compensación por Evaluación del 5% (2003-2004) 2.
Bono Único. 5.- Pago doble de Aguinaldo. 6.- Quincena a personal egresado. 7 Pagos en efectivo por concepto de Bono de Alimentación 8. Tickets de Alimentación Duplicados;
Lic. Astroberto Alcalá.
Tados los alegatos que he señalado, me conducen a manifestar mi profunda extrañeza e denunciantes de un hecho denigrante de corrupción, en donde los documentos evidencian que los delincuentes se valieron de tretas, engañosa y medios técnicos para Dirección Regional, que es el combate al flagelo maligno de la corrupción, pudiera quedar impune en una de las dependencias de un órgano tan importante de la República como es el Tribunal Supremo de Justicia. Por lo tanto contradigo cualquiera responsabilidad que se me quisiera imputar y exija sencillamente JUSTICIA".
IV ...
RESULTADOS DE LAS PRUEBAS EVACUADAS Y ANÁLISIS DE LOS ALEGATOS OPUESTOS POR LOS PRESUNTOS RESPONSABLES
1.- DEL CIUDADANO CARLOS ANDRÉS NATERA ACUÑA:
1.1) Presunta simulación y alteración de información relativa a los montos de pago de Bono de Compensación (5%) periodo 2003-2004, ocasionando a la DAR Anzoátegui un supuesto perjuicio material por la cantidad de Bs. 10.ooo,00, pagados indebidamente a funcionarlos que no les correspondia.
apoderado Con relación a esta imputación el abogado Gayd Maza Delgado judicial del ciudadano Carlos Andrés Natera Acuña, plenamente identifica o.
la prueba de experticia sobre el disquete contentivo de la información oprrespênailante al pago de nómina por concepto de Compensación por Evaluación (5 empleado, durante el periodo 2003-2004. Dicha prueba de acuerdo a lo el solicitante verse sobre:
Nombre del archivo Tipo de Archivo Ubicación del Archivo Tamaño del Archivo Tamaño del Archivo en Disco Fecha de Creación del Archivo Fecha de la última modificación del Archivo Fecha del último Acceso al Archivo Si el disquete se encuentra o no protegido o bloqueado contra modificaciones.
Asimismo, la defensa durante el acto oral y público se refirió a la prueba de experticia técnica efectuada por esta Unidad de Auditoria Interna al disquete contentivo de la información relativa al 5% del bono de compensación pagado a los funcionarios de la DAR Anzoátegui, durante el periodo 2003-2004; a los fines de alegar que el referido diskette pudo haber sido modificado.
En razón de lo solicitado, esta Unidad de Auditoría Interna solicitó mediante Oficio N° TSJ-UAI-OF-2013-005 de fecha 23/01/2013, experticia de reconocimiento técnico de tres (3) dispositivos de almacenamiento, tipo diskettes, contentivos de información concerniente al pago por concepto de Evaluación de Desempeño de cinco por ciento (5%), correspondiente a los ejercicios fiscales 2004 y 2005; asi como por concepto de pago de Bono Vacacional de los meses agosto y septiembre del ejercicio presupuestario 2005, efectuados por la Dirección Administrativa Regional del estado Anzoátegui; cuya respuesta fue obtenida a través del Oficio N° 9700-227-709-2013 de fecha 08/05/2013, mediante el cual el Cuerpo de Investigaciones Cientificas, Penales y Criminalísticas, remitió informe de experticia, N° 9700-227-709-2013 (folios 850 al 859).
contentivo de los resultados de la mencionada experticia técnica.
De la peritación efectuada por el CICPC, se desprende lo siguiente:
Nombre del archivo: Paymult Tipo de Archivo: archivo con extensión txt (documento de texto) Tamaño del Archivo: 145 KB Tamaño del archivo en disco: 2.0 MB Fecha de Creación del Archivo: 30/08/2006 Fecha de la última modificación del Archivo: 30/08/2006 Fecha del último Acceso al Archivo: 07/09/2006 ..
El disquete se encuentra desbloqueado.
2.
Del disquete aportado por la Dirección Administrativa Regional del estado desprende, que el disquete fue creado en fecha 30/08/2006 y modificado en la misma fecha.
Ahora bien, en cuanto al argumento que indica que si existe alguna fecha de de sus vacaciones; es de advertir, que vistos los resultados arrojados por lar aludida experticia, se considera que el diskette aportado por la DAR Anzoátegui Pugede tratar B de una copia del diskette original que crearon en fecha 30/08/2006, corresponde con la fecha señalada por el propio ciudadano, cuando indicó antes de salir de vacaciones dejó elaborada la nómina de pago por el aludido concepto, y que no obstante de sus vacaciones fue llamado el 26-10-2005, para imprimir la nómina y para entregar el diskette. Atendiendo dicho llamado acudió en esa misma fecha, una vez impresa la nómina y grabado la misma en el diskette, le hizo entrega de la mencionada información al Jefe de División de los Servicios al Personal para continuar haciendo uso de sus vacaciones (folio 1010).
En lo que concierne al argumento que indica, que después que hizo entrega del disquete correspondiente a la nómina de pago de compensación por Evaluación del 5%, periodo 2003-2004 al personal empleado, el disquete pudo haber sido modificado por proceso de nómina y del disquete, ya que el mismo no se encuentra protegido; es de mencionar que del estudio efectuado por el CICPC, se corrobora que efectivamente el disquete se encontraba desbloqueado, tal como lo había señalado esta Unidad de Auditoría Interna, lo cual era susceptible de ser modificado antes de su remisión a la institución financiera Banesco Banco Universal S.A.; sin embargo, la experticia no arroja códigos que permita identificar los funcionarios que realizaron las modificaciones al archivo contenido en el diskette; de forma que lo que pretende demostrar la defensa, señalamientos efectuados en contra del ciudadano Carlos Andrés Natera.
página original (tal como se publicó)
Página 48
sistema de valoración de la prueba, cabe afirmar, que aun cuando el diskette contentivo de la información al banco se encontrase desbloqueado como afirma la experticia en análisis, el argumento referido a la supuesta modificación con posterioridad a la todas luces contrario a la razón, afirmar que el funcionario había realizado su labor de manera correcta y que fue su supervisor, en este caso Antonio Jesús Vargas Vargas, quien en diversas ocasiones decidió modificar el contenido del diskette al banco a los fines de realizar depósitos indebidos en la cuenta del funcionario subalterno, CARLOS ANDRÉS NATERA ACUÑA, quien había realizado lá nômiña, de su esposa ciudadana ANDREINA DEL VALLE GÓMEZ, y de su hermano JULIO CÉSAR PÉREZ MENESES, entre otros. Siendo que además, tales depósitos indebidos se dieron por un lapso de más de un (1) año, sin que los recipientes de tales depósitos, hubieren dado la voz de alerta sobre tal irregularidad.
De la aseveración realizada por el apoderado judicial del ciudadano Carlos Andaáa Natera, cuando indica que nunca cometió irregularidades al depositar en correspondientes a las funcionarias Tamara Ojeda, Adriana Ojeda y Lidia.
ninguna otra cuenta, ni en la tramitación ni en la elaboración del pago de Cppen desprenden elementos de convicción o prueba que desestimen los hechos referido ciudadano; toda vez, que el estudio simplemente se avoca a reflejar técnicos y especificos, tales como: nombre del archivo, tipo de archivo, tamaño, fecha de creación, fecha de modificación, fecha de acceso, pero no determina nombres o códigos que conlleven a asegurar de forma cierta, quien efectuó las modificaciones en los datos de los beneficiarios.
En relación a la prueba promovida referida a la planilla de "Solicitud de Aprobación de Vacaciones", identificada bajo el N° 9-1514, de fecha 09/09/2005, folio 182, en la hasta el 01/12/2005, ambos inclusive, debiendo reincorporarse a sus labores ordinarias el dia 02/12/2005, a los fines de demostrar que:
e e r e n ee e e r r e .
"Es falso que el dia 27 de octubre de 2005, haya remitido, el hoy investigado, a finales de la tarde, la nómina de pago correspondiente a la Compensación por Evaluación (5%) al personal empleado".
"Es falso que el dia 27 de octubre de 2005, haya remitido, el ciudadano Carlos Andrés Natera Acuña, a finales de la tarde el disquete contentivo de la información sobre la Compensación por Evaluación (5%) al personal empleado y asi mismo demostrar que es falso que después de haber enviado dicha nómina envió el disquete".
de vacaciones, indica como fecha del disfrute de vacaciones del ciudadano Carlos Andrés Natera el 26/09/2005 hasta el 01/12/2005; no es menos cierto, que de forma excepcional las vacaciones pueden ser interrumpidas, lo cual en el caso que nos ocupa, la defensa lo reconoce al señalar en su escrito de descargos de la investigación Compensación por Evaluación (5%) al personal. Atendiendo dicho llamado el dia 26 de octubre de 2005, una vez impresa la nómina y entregase el disquete, hizo entrega de manera personal, tanto de la nómina como del disquete al Lic. Antonio Vargas, Jefe de División de Personal... (Subrayado de la representación legal).
La defensa del ciudadano Carios Andrés Natera, promueve los originales de los están definidas en el expediente administrativo; a los fines de demostrar que no existió ni existe daño patrimonial ni ningún perjuicio material grave causado intencionalmente o por negligencia manifiesta al patrimonio de la República, por cuanto los montos fueron reintegrados a sus destinatarios originales, es de indicar que esta Unidad de Auditoria Interna no ha desconocido el hecho de que el referido ciudadano haya efectuado UVARIAN cónyuge, por lo tanto, no existe ninguna consideración en tono a este aagacto.
De otro lado, la defensa promueve el Acta de fecha 01/11/2005 67 del expediente de investigación preliminar, suscrita por los ciudadanos oedañg Marcovich, Astroberto Alcalá y Antonio Vargas, quienes ocuparon argos Directora Administrativa Regional, Jefe de la División de Servicios Adm Financieros y Jefe de la División de Servicios al Personal. En tal sentido, es de destacar que el Acta de fecha 01/11/2005, levantada por las autoridades de la Dirección Administrativa Regional del estado Anzoátegui, a los fines de dejar constancia de la situación regular detectada por las autoridades de la Dirección Administrativa Regional Interna; por lo que, la inconformidad manifiesta con el contenido de la misma, debió ser El representante Legal del ciudadano Carlos Andrés Natera, promovió la prueba Débito que elaborará la División de Servicios Administrativos y Financieros para el pago del Bono de Compensación (5%) periodo 2003-2004.
En tal virtud, de la revisión efectuada a la nómina de pago concerniente al bono de compensación del 5%, se desprende tal como lo indica la defensa, que los datos y los números de cuenta se corresponden a los funcionarios Carlos Andrés Natera, Andreína Gómez y Julio César Pérez, están correctos; sin embargo, el monto total a pagar de Bs.
173.651.986,98, no se corresponde con la sumatoria real de Bs. 163.651.986,00, lo cual muestra una diferencia de Bs. 10.000.00, la cual se corresponde con el monto distribuido de manera simulada conforme se desprende del Listado Banesco On line, 01340198571981020215 (Bs. 4.000..00). 01340198550981019101 (Bs. 4.000.,00): y 01340198561981020398 (Bs. 2.000.00), cuyos titulares son los prenombrados las funcionarias Lidia del Valle Armas, Tamara Josefina Ojeda y Adriana Maria Gómez.
Asimismo, tal como se señaló con anterioridad, el propio ciudadano Carios Andrés Natera, indicó que muchos antes de salir de vacaciones había elaborado la nómina; y posteriormente encontrándose disfrutando de sus vacaciones fue llamado para que imprimiese la nómina, atendiendo el llamado en fecha:26-10-2005, una vez impresa la nómina y determinado el disquete, hizo entrega de -ambos productos (nómina y disqueta) de manera personal a finales de la mañana del dia 26/10/2005, luego se retiró para continuar disfrutando de sus vacaciones.
Por otra parte, es de mencionar que la fecha en la cual el precitado ciudadano hizo entrega de la información, no es relevante, si se toma en cuenta que el propio ciudadano indicó que fue quien elaboró la nómina y grado los datos en el almacenamiento (diskette).
En virtud de lo expuesto, esta Unidad de Auditoría Interna pruebas promovidas por la defensa del ciudadano Carlos Andrés desvirtúan las imputaciones formuladas al prenombrado ciudadano, en Bono de Compensación del 5%, correspondiente al periodo 2003-2004.
por concepto de Bono Vacacional de los meses de junio y mayo a septiembre de 2005, ocasionando a la DAR Anzoátegui perjuicio material por la cantidad de Bs.
65.185,34, pagados indebidamente a funcionarios, pagados indebidamente a funcionarios que no les correspondia, incluyendo al ciudadano Carlos Andrés Natera Acuña.
División de Servicios Administrativos y Financieros para el pago del Bono Vacacional, correspondientes a los meses de mayo, junio, julio, agosto, septiembre de 2005, a los encargados de su elaboración y tramitación. Al respecto es de mencionar, que identificadas ANZ-2005/0323, de fecha 15/06/2005, ANZ-2005/0367 de fecha 15/07/2005, ANZ-2005/0408 del 12/08/2005 y ANZ-2005/0461 de fecha 13/09/2005, correspondiente a los meses junio, julio, agosto y septiembre, en ese orden, (folios 151, 163, 174 y 194), mediante las cuales se autorizan los pagos de los referidos meses, se División de Servicios Administrativos y Financieros; no obstante, es pertinente enfatizar que el hecho de que el ciudadano Carios Andrés Natera Acuña no aparezca firmando Registro de Información de Cargos que riela los folios 1623 al 1626, se indica que era En ese sentido, se entiende que el ciudadano Carlos Andrés Natera Acuña, quien elaboró la nómina y el diskette contentivo de los archivos Paymul.txt utilizados para la institución financiera Banesco Banco Universal, S.A:; encubrió la -simulación y la familiares.
Asimismo el apoderado legal promovió la Prueba de Inspección Administrativa, en las nóminas impresas en papel y que estén asociadas con la Nota de débito que Vacacional durante el periodo mayo, junio, julio, agosto y septiembre de fines de dejar constancia de los particulares siguientes:
"Primero: Mes de junio 2005. En los rubros donde aparecen los ngdbres de la cédula de identidad que all están colocadas, los números de las cuentas bancarias Bono Vacacional.
Segundo: Mes de juio 2005. En el rubro donde aparecen los nombres de los ijdadacas Unaldo Atencio, Daisy Yanez, Jhonny Méndez y Manuel Pérez, verificar y s constancia de los números de las cédulas de identidad que all están colocadas, los ordenan cancelar por concepto de Bono Vacacional.
Ciudadanos Manuel Hernández, Mariela Trias, Carlota Serrano, Libia Rosas, Jhoanny En relación a este punto, es de indicar que efectivamente los datos de identificación y número de cuenta de los prenombrados funcionarios aparecen correctos
página original (tal como se publicó)
Página 49
(diskette). por lo tanto la irregularidad se verifica al comparar la información de la nómina impresa con la información contenida en el disquete (archivo Paymul. Txt), así como, los estados de cuenta de las cuentas corrientes de la entidad financiera Banesco, Banco Universal, C.A.. correspondiente a los ciudadanos Carlos Andrés Natera Acuña, Andreina del Valle Gómez, Oscar Sierra, José Luis Natera Acuña y Julio Pérez Meneses (folios 168 al 171; 185 al 191 y 205 al 220). ya que lo pagado supera lo que indica la nómina, tal como se demuestra en los cuadros expuestos en el Capitulo I, de .
la presente decisión.
Además de lo mencionado la defensa promovió la Prueba de Experticia sobre los Bono Vacacional cancelado durante los meses de junio, julio, agosto y septiembre de 2005, sobre los aspectos siguientes:
Nombre del archivo Ubicación del archivo Tamaño del archivo Tamaño del archivo en disco Fecha de Creación del Archivo Fecha de la última modificación del Archivo Fecha del último Acceso al Archivo El disquete se encuentra desbioqueado.
.1*
almacenamiento de los meses de junio y julio no pudieron ser ubicados, a pesar de las diligencias practicadas.
Del estudio efectuado al denominado "Disquete N° 2", contentivo de la información correspondiente al mes de agosto se desprende que el mismo no tenía forma consecuencia no se obtuvo la información almacenada.
En lo concerniente al dispositivo denominado "Disquete N° 1", el información del Bono Vacacional del mes de septiembre 2005, se obsenu:
Nombre del archivo: PAYMULBONO Tipo de archivo: documento de texto Ubicación del archivo: Diskette Tamaño del archivo: 14 KB Fecha de creación del archivo: 10/09/2005 Fecha de la última modificación del archivo: 13/09/2005 Fecha del último acceso al archivo: 08/01/2008 El disquete se encuentra desbloqueado En cuanto a la fecha de creación del archivo, se observó que el mismo fue creado el día 10/09/2005 y modificado el 13/09/2005, fecha en la cual el ciudadano Carlos Andrés Natera Acuña, aún no se encontraba disfrutando de sus vacaciones, por cuanto vacacional fue el 26/09/2005 y su culminación el 01/12/2005.
Aunado a ello, también se debe tomar en cuenta, que las cuentas bancarias a las Natera, Julio Pérez Meneses, Oscar Sierra, José Luis Natera, y Andreína Gómez, titulares de las cédula de identidad Nos. 12.155.527, 9.981841, 9.460.564, 11.779.636, y 14.307.314, siendo que los dos primeros se encontraban adscritos a la División de de nómina. Los ciudadanos José Luis Natera Acuña y Andreina Gómez, tienen vinculos de consanguinidad y afinidad con el ciudadano Carlos Andrés Natera Acuña; lo que actuaciones simuladas o fraudulentas pretendieran beneficios económicos para el propio funcionario y sus familiares.
De todo lo expuesto, esta Unidad de Auditoría Interna considera que las pruebas ciudadano Carlos Andrés Natera, la relación causal de la materialidad de los hechos irregulares descritos, con la conducta del precitado ciudadano, en la ocurrencia del hecho irregular que causó perjuicio al patrimonio público por la suma de Bs.
65.185.347.33.
1.3) Requerimiento en exceso de cesta Tickets de Alimentación a la Dirección Ejecutiva de la Magistratura, originándose una duplicidad de trescientos veintiún (321) Tickets de Alimentación, que totaliza la cantidad de Bs. 3.939,65, como daño al patrimonio público y de los cuales se desconoce su destino.
Con respecto al hecho irregular señalado, la defensa del ciudadano Carlos Andrés Tribunales del Régimen Laboral Transitorio, Nuevo Régimen Laboral y el Juzgado Superior del Trabajo durante los meses de mayo, agosto, septiembre, octubre, noviembre y diciembre de 2005, de los particulares siguientes:
Transitorio de los meses de mayo, septiembre, octubre y diciembre de 2005, los días que laboró por cada mes y en que horario.
De la revisión efectuada por este Órgano de Control Interno, a Ips listados de.
asistencia de los meses octubre y diciembre del año 2005 se detegrurio que ta 8:30 am a 3:30pm en el mes de mayo, octubre y de 8:30am a 4:30 pm, durante el mes de diciembre. Asi mismo, se desprende del listado de asistencia del mes de mayo que de los 22 días laborales, estuvo de permiso 20 dias según se desprende del listado de asistencia diaria del personal que riela a los folios 356 al 361; en el mes de octubre que estuvo de reposo; sin embargo, en el listado "Total de Ausencias del Personal, le computaron 17 días y no 18 días que fueron los efectivamente laborados, según el listado de asistencia diaria del personal, que riela a los folios 397 al 401 del presente expediente administrativo.
De igual manera se constató que durante el mes de diciembre el referido Tribunal laboró en el horario de 8:30am a 4:30pm, hasta el 21/12/2005, es decir 16 dias hábiles, de los cuales se evidencia que la mencionada ciudadana laboró 15 días con 4 horas, por cuanto aparece un día sin registro; de los cuales la DAR le cómputo 13 dias para el pago, según se desprende del listado denominado "Total de Ausencias del Personal".
Asimismo, se desprende en el listado un máximo de 15 días laborales, cuando los días folios 406 al 408.
Por otra parte no se observó repetido el nombre de la ciudadana María Guevara en los listados de asistencia de los meses de mayo, octubre y diciembre.
1.3.2) Si aparecen los funcionarios Yánez Daisy, Alfonso Yutselina y Guilién Arturo, en mayo, noviembre y diciembre de 2005, se verifique a cuál Defensoria estaba asignados, el número de días que laboraron por cada mes y en que horario cumplieron. Asimismo requieren de la inspección solicitada, que se verifique si en los controles de asistencia de dichos meses aparecen los prenombrados funcionarios.
Yánez, se encontraba adscrita en el Juzgado Primero de Ejecución de Medidas Municipios Francisco de Miranda y Simón Rodríguez y en noviembre y diciembre en la Defensoria Pública de Responsabilidad Penal Adolescente y el ciudadano Arturo Guillén, en la Defensoria Publica del Sistema de Protección LOPNA, ambos ejerciendo funciones de Defensor Público.
En el caso de Yutselina Alfonso, laboraba en la Defensoría Pública de Responsabilidad Penal Adolescente del estado Anzoátegui.
Anzoátegui se observó que durante los meses de mayo y noviembre, la joig estaba comprendida entre las 8:30 am a 3:30pm y en el mes de diciembre 4:30 pm. Folios 676 al 685.
Sobre los días laborados por los precitados ciudadanos se ciudadana Daysi Yánez, durante el mes de mayo laboró 22 días (folios en el mes de noviembre 19 dias y estuvo 1 dia de guardia, en ambos mesas o inasistencias, (214 al 226). Asi mismo, en el mes de diciembre se observó que la prenombrada ciudadana aparece en el listado de asistencia como sin registrar durante 15 dias; sin embargo en el listado denominado "Total de Ausencias del Personal" del mes de diciembre, se desprende que no estuvo de reposo ni de permiso y se indica en el renglón "Pagar" 14 días. A su vez, durante los días 26, 27, 28, 29, 30 y 31 de diciembre estuvo de guardia, en horario comprendido de 8:30 am a 4:30 pm. (Folios 279 al 289).
En lo que respecta al ciudadano Arturo Guillén, se observó que durante el mes de mayo laboró 22 días; en el mes de noviembre 19 días (folios 363 al 388); en ambos meses no obtuvo inasistencias. Así mismo, del mes de diciembre se laboró hasta el dia 21; es decir sólo 15 días hábiles, por cuanto no aparece en el listado de inasistencias del personal del mes de diciembre; sólo se observó en el listado de los días 19, 20 y 21 que le correspondía guardia y se indica que estuvo de vacaciones (folios 213 al 252).
En lo que a la ciudadana Yutselina Alfonzo se refiere, se constató que se encuentra adscrita a la Unidad de la Defensa Pública del estado Anzoátegui; sin embargo, en los listados de asistencia no se precisa a que Tribunal esta designada.
En el listado de asistencia diaria del personal del mes de noviembre se observó días hábiles laborables de un total de 22 días, de los cuales no se evidencia inasistencia alguna; faltando por verificar la información de los 4 días restantes, por cuanto no fue remitido el listado de forma completa, tal como se desprende de los folios 253 al 274).
Por otro lado, del listado de asistencia del mes de diciembre (folio 279 al 289), se inasistencia. Así mismo, es oportuno indicar que el horario comprendido del mes de noviembre fue de 8:30 a 3: 30 y el del mes de diciembre de 8:30 a 4:30.
1.3.3) Constatar si aparece el funcionario Vareia Juan, en los controles de asistencia emitidos por el Juzgado dei Municipio que queda ubicado en la localidad de Boca de Uchire de los meses de octubre, noviembre y diciembre de 2005, se verifique a cuál Tribunal estaba asignado, el número de días que laboró por cada mes y en qué horario.
Al respecto se indica que el referido ciudadano fungió como Juez Temporal en el Juzgado de Municipio San Juan Capistrano, en el horario comprendido de 8:30 a 3:30, mismo, se constató que durante el mes de octubre laboró 19 dias de los 20 dias hábiles, por cuanto tuvo una inasistencia justificada, tal como consta en los fol constató que el dia 22 no hubo despacho, según se desprende de lo foli74788
página original (tal como se publicó)
Página 50
Del listado de asistencia del mes de diciembre se observó que ciudadano laboró 14 días de los 15 dias hábiles laborables. (Folios 712 al 1.3.4) Verificar si en los controles de asistencia emitidos por los Tribuna Gladys Sánchez. Asimismo, constatar a que Tribunal estaba asignada, el número de dias que laboró por cada mes y en qué horario.
Sobre la precitada ciudadana se constató que para la fecha se encontrada prestando sus servicios en la Sala de Juicio N° 1 del Tribunal LOPNA de la Circunscripción Judicial del estado Anzoátegui, en el horario comprendido de 8:30 a 4:30 en el mes de diciembre.
En relación al mes de noviembre no se recibió información por parte de la Dirección Administrativa Regional del estado Anzoátegui.
Del listado de asistencia diaria del mes de diciembre, se verificó que de los 15 dias laborables, se presentó 5 dias a sus funciones habituales, aparece sin registro 8 días desconociéndose las razones y de reposo 2 días. (Folios al 303 al 307).
1.3.5) Constatar si en los controles de asistencia emitidos por los Tribunales LOPNA PENAL de los meses de noviembre y diciembre de 2005, aparece la funcionaria Gladys Bogarín y verificar a cuál Tribunal estaba signada, el número de días que laboró por cada mes y en qué horario.
1.3.6) Verificar si en los controles de asistencia emitidos por el Tribunal Ejecutor de funcionaria María Bolívar. Asimismo verificar, el número de días que laboró por cada mes y en qué horario.
Bogarín y María Bolivar, situación que impidió efectuar la inspección solicitada por la defensa.
1.3.7) Constatar si en los controles de asistencia emitidos por el Juzgado del Municipio Guanta del mes de octubre de 2005, aparece la funcionaria Sandra Rojas y se verifique, el número de días que laboró por cada mes y en qué horario.
Al respecto se observó que la precitada ciudadana ejercia funciones de Juez en el Juzgado del Municipio Guanta de la Circunscripción Judicial del estado Anzoátegui, durante el horario de 8:30 am a 3:30 pm. Asi mismo se verificó que de los 20 dias laborales, laboró 19 días, debido a que faltó un día por cuanto estuvo de reposo con motivo de la operación de su hija. Folio 686 al 706.
emitidos por la Dirección Administrativa Regional, en la Unidad de Finanzas del mes de en qué horario.
En cuanto a este punto, es de mencionar que de la información sumipcda por precitada Dirección Operativa Desconcentrada no se ubicó informaciónoncerie a dicha funcionaria, lo cual impidió a este Órgano de Control Interndcorrbafar l aspectos solicitados por los apoderados legales del ciudadano Carlo Acuña.
Ahora bien, de la promoción de las referidas pruebas, la defensa pretende demostrar que el exceso producido en el requerimiento de tickets de alimentación durante los meses de mayo, agosto, septiembre, octubre, noviembre y diciembre de Personal de la DAR Anzoátegui, en razón de que los listados no eran depurados por los los funcionarios indicados.
Al respecto es de mencionar, que esta Unidad de Auditoría Interna aun cuando no diferentes Tribunales de la Circunscripción Judicial del estado Anzoátegui en un cien los listados en donde aparecen las ciudadanas Gladys Bogarín, Maria Bollvar y Sandra nombres de los funcionarios en los listados de asistencia sometidos a revisión; lo que permite concluir que el hecho irregular consistente en la duplicidad de 321 tickets de alimentación no se produjo como consecuencia de la información errónea contenida en beneficiarias, en los listados de control de entregas de tickets de alimentación de personal fijo y de personal contratado.
Asimismo, es oportuno indicar, en los listados de control de entrega de tickets de alimentación de personal fijo, como de personal contratado, también se verificaron diferencias en los datos de funcionarios, especificamente en el nombre y apellido; no identidad, tal es el caso de la ciudadana Gladys Bogarín, la cual también aparece en'el listado de tickets como Gladys Sánchez identificada con el número de cédula 3.688.468; lo cual explicaría la razón por la cual la DAR no remitió el listado de control de asistencia diaria, en donde aparezca el nombre de Gladys Bogarín, pero si el listado en donde aparece el nombre de Gladys Sánchez.
Ahora bien, se aprecia de la declaración depüesta en fecha 01/08/2006, por el ciudadano Antonio Jesús Vargas, titular de la cédula de-identidad N° 4.578.426, quien ejercia para la fecha el cargo de Jefe de División de los Servicios al Personal, se denota lo siguiente:
*PREGUNTA N° 6 Sírvase informar cuál era el procedimiento para la determinación de la cantidad de tickets de alimentación a ser solicitados a la Dirección General de Recursos Humanos de la Dirección Ejecutiva de la Magistratura Nivel Central? A que contestó: Aqui teniamos como procedimiento, con una fecha de antelación se le solicitaba a todas las dependencias del Poder Judicial del ndo Anzoátegui que nos enviarán los soportes de la asistencia diaria de los dias a laborables del personal y posteriormente so elaborará una lista on donde.
refleaba quienes habían asistido y quienes no a tal cual dia determilritão pa precisar el número de tickets de allmentación que le correspondía como derecho. Esa ista se enviada a la Dirección General de Recursos Apanös de la Dirección Ejecutiva de la Magistratura Central por dos vias, Agr.
Internet y la otra a través del fisico que se enviada por vaja, Carlos todoroni este procedimiento de cálculo de tickets de alimentación. (..)". Subrayado nuestro. (Folio 557 al 562 del expediente de investigación preliminar) Lo anterior hace considerar que, aun cuando el ciudadano Carlos Andrés Natera arguyó que durante los meses de noviembre y diciembre se encontraba disfrutando de sus vacaciones, por lo que no se le puede responsabilizar de la duplicidad en el equivalente a la cantidad de Bs. 3.939,65, tal requerimiento pudo haberio hecho anticipadamente.
1.4) Presunto extravio de 2.774 Tickets de Alimentación no retirados por sus beneficiarios, que asciende a la cantidad de Bs. 34.209,53.
donde consta que en fecha 26/10/2005, se hizo entrega al ciudadano Antonio Vargas Vargas, Jefe de la División de Servicios al Personal, de todos los tickets de alimentación, las hojas de control de pedidos, las nóminas control de entregas, las carpetas de controles de documentos de los tickets de alimentación, los cuales se encontraban en la sede de la Oficina de la DAR Anzoátegui. Entrega que se hizo en virtud de que el referido funcionario Antonio Vargas Vargas en forma abrupta y sin que mediara la realización del respectivo arqueo para su contabilidad, procedió a sus traer dicho material, el cual reposo bajo su poder sin control alguno, hasta el momento de su separación del cargo, cuando tampoco rindió cuentas de esto.
.En relación con los argumentos de la defensa es de mencionar, que al ciudadano la cantidad de Bs. 18.216,25 y no del monto de Bs. 34.209,53; es decir, dicha cantidad ciudadano hizo efectivo el disfrute de sus vacaciones vencidas durante el periodo 26/09/2005 hasta el 01/12 2005 y 05/12/2005 hasta el 24/02/2005, según se desprende presente expediente administrativo.
Ahora bien, respecto a la prueba exhibirà por la defensa, entiéndase el Acta de Administrativo, de la DAR Anzoáteguj, mediante la cual dejan constancia de la entrega material de la caja contentiva de las chequeras por concepto de Bono de Alimentación Carl Andrés Natera Acuña; debido a que como se indicó con anterioridad, irregulares que se le atribuyen, son los ocurridos durante los meses de ma lo cual ocasionó un perjuicio al patrimonio público por la cantidad de Bs. 18.
Por todo lo expuesto, se ratifica la relación de los hechos irregulares ima EH9A ciudadano Carlos Andrés Natera Acuña referidos a: pagos de bono de compersas (5%) periodo 2003-2004, por la cantidad de Bs. 10.00,00; Bono Vacacional de los meses mayo, junio, julio, agosto y septiembre por Bs. 65.185,35; exceso de requerimiento de 321 tickets de alimentación por Bs. 3.939,65 y extravio de 1.478 tickets de alimentación por Bs. 18.216,00.
2.- DEL CIUDADANO JULIO CÉSAR PÉREZ MENESES:
2.1) Presunta simulación y alteración de información de los montos de pago por concepto de Bono Vacacional de los meses de junio a septiembre del año 2005, ocasionando a la DAR Anzoátegui un supuesto perjuicio material por la cantidad de Bs.
65.185,35, pagados indebidamente a funcionarios que no les correspondía.
Con relación a esta imputación el abogado Plutarco Ellas Marulanda Cruz, apoderado judicial del ciudadano Julio César Pérez Meneses, plenamente identificado, promovió la prueba de experticia sobre los disquetes contentivos de las informaciones correspondientes a las nóminas de pago de Bono Vacacional cancelado durante los A. Nombre de los archivos B. Tipos de archivo C. Ubicación de los archivos D. Tamaño de los archivos E. Tamaño de los archivos en disco.
F. Fecha de creación de cada uno de los archivos G. Fechas de la última modificación de los archivos 1. Si los disquetes se encuentran o no protegidos o bloqueados contra modificaciones Al respecto es de destacar, que de la experticia técnica promovida por la defensa del ciudadano Julio Pérez Meneses, se solicitó ante el Cuerpo de Investigaciones almacenamiento (disquetes) de los meses de agosto y septiembre, puesto que los diligencias practicadas.
página original (tal como se publicó)
Página 51
Del estudio efectuado al denominado "Disquete N° 2°, contentivo de la información correspondiente al mes de agosto se desprende i mismo no tenia formato y en gue consecuencia no se obtuvo la información almacenada..
En lo concerniente al dispositivo denominado "Disquete N° 1°, el cual contiene información del Bono Vacacional del mes de septiembre 2005, se observó lo siguiente:
Nombre del archivo: PAYMULBONO Tipo de archivo: documento de texto Ubicación del archivo: Diskette Tamaño del archivo: 14 KB Fecha de creación del archivo: 10/09/2005 Fecha de la última modificación del archivo: 13/09/2005 Fecha del último acceso al archivo: 08/01/2008 Como bien se observa, del estudio técnico se desprende que el ptenombra dispositivo de almacenamiento se encontraba desbloqueado; la creación del disquete fue en fecha 10/09/2005 y su última modificación en fecha 13/09/2005.
En atención a lo alegado por la defensa, en cuanto a que las modificaciones no fueron hechas por su defendido, ciudadano; es de indicar, que de los resultados del estudio técnico realizado por el CICPC, se desprende que la última modificación fue en fecha 13/09/2005; sin embargo, no se evidencia qué funcionario la efectuó.
En lo concerniente a que el ciudadano Julio Cêsar Pérez Meneses, no ha cometido irregularidades en cuanto a los montos depositados en las cuentas mencionadas en el informe de Auditoría; es imperioso señalar, que la experticia se basó en determinar aspectos especificos del disquete, en lo referente su capacidad, tamaño del archivo, entre otras características propias del mismo, las cuales por si solas no son suficientes para demostrar o desestimar el hecho irregular que presuntamente se le atribuye, el cual consiste en el supuesto desempeño inadecuado de las funciones inherentes al cargo que realizaba como Técnico IIl en la División de Servicios al Personal de la DAR Anzoátegui, en tanto tenía atribuida, entre otras, la función de elaborar los cálculos por conceptos salariales, esto es, las remuneraciones o pagos que se realizan a través del Sistema de Nómina (SISNOM 96), de conformidad con la función descrita en el numeral 12 de las "funciones principales" establecidas en el Manual de Cargos (página 299) del extinto Consejo de la Judicatura, todavía vigente;
asi como el cumplimiento de las funciones ordenadas en el formato de Funciones del personal (folios 921 y 922 del expediente de investigación), a saber: elaboración de los bono vacacional a los trabajadores, incorporación, activación y desactivación de los nómina y elaborar los reportes de maestro de nómina, entre otras.
Asimismo, se presume por parte del precitado ciudadano el incumplimiento de las "tareas realizadas", descritas en el Registro de Información de Cargos, que riela inserto a los folios 1619 al 1621 del precitado expediente, a saber; cálculo, elaboración e para el pago de cualquier pasivo laboral que esté pendiente.
Por otra parte, la defensa promovió la prueba de inspección administrativa, en las AUVARLANE encargados de su elaboración y tramitación; con la finalidad de demostrar qua *las, nóminas de pago no fueron elaboradas ni tramitadas por la persona de mjipatrocinado.
Al respecto es de mencionar, que efectivamente las comunicaciones denominadas., por la defensa Notas de Débito, identificadas ANz-2005/0323, de fecha 15/06/2005.
ANZ-2005/0367 de fecha 15/07/2005, ANZ-2005/0408 del 12/08/2005 y ANz-2005/04 de fecha 13/09/2005, correspondiente a los meses junio, julio, agosto y septiembre, en ese orden, (folios 151, 163, 174 y 194), mediante las cuales se autorizan los pagos de los referidos meses, se encuentran firmadas por los ciudadanos Yordanca Markovich y Astroberto Alcalá, quienes para la fecha ejercían los cargos de Directora Administrativa pertinente enfatizar que si bien es cierto, el ciudadano Julio Pérez, no aparece fijando las precitadas comunicaciones; no es menos cierto que lo alegado por la defensa, no lo al último de los nombrados, entre otras funciones, la elaboración de la nómina; tal como expediente de investigación preliminar especificamente en los folios 557 al 562 al 609 y la nómina es responsabilidad de la División de Servicios al Personal y el ciudadano sistema de nómina.
Asimismo, indicaron que los prenombrados ciudadanos tenian acceso al sistema de Nómina SIGECOF: así como a otros sistemas como: vacaciones, horas extras, reposos, suplencias, Asistencia, y de acceso al Palacio de Justicia y una vez que Carlos Julio Pérez para que procediera a su impresión y al mismo tiempo grababa esa información a través del sistema de informática en un disquete.
Asimismo el representante legal, promovió la Prueba de Inspección Administrativa, en las nóminas impresas en papel y que estén asociadas con la Nota de débito que elaborará la División de Servicios Administrativos y Financeros para el pago del Bono Vacacional durante el periodo mayo, junio, julio;.agosto y septiembre de 2005, a los fines de dejar constancia de los particulares siguientes:
en de la cédula de identidad que alli están colocadas, los números de las cuentas
Segundo: Mes de julio 2005. En el rubro donde aparecen los nombres Bogarín, Unaldo Atencio, Daisy Yanez, Jhonny Méndez y Manuel Pérez, los números de las cuentas bancarias que se encuentran señaladas y lo se ordenan cancelar por concepto de Bono Vacacional.
Ciudadanos Manuel Hernández, Mariela Trias, Carlota Serrano, Libia Rosas, Jhoanny Bogarín, verificar y así dejar constancia de los números de cédulas de identidad que all están colocadas, los números de las cuentas bancarias que se encuentran señaladas y los montos que se ordenan cancelar por concepto de Bono Vacacional.
Vacacional período junio, julio, agosto y septiembre 2005, que adminiculaba esta entre la atribución de pagos indebidos y el daño patrimonial.
En relación a este punto, es de indicar que efectivamente los datos de identificación y número de cuenta de los prenombrados funcionarios aparecen correctos nómina y grabar la información en el dispositivo de almacenamiento (disquete); la irregularidad se verifica al comparar la información de la nómina impresa con la información contenida en el disquete (archivo Paymul. Txt) asi como, los estados de cuenta de las cuentas corrientes de la entidad financiera Banesco, Banco Universal, C.A., correspondiente a los ciudadanos Carlos Andrés Natera Acuña, Andreina del Valle Gómez, Oscar Sierra, José Luis Natera Acuña y Julio Pérez Meneses (folios 168 al 171;
185 al 191 y 205 al 220), ya que lo pagado supera lo que indica la nómina, tal como se demuestra en los cuadros expuestos en el Capitulo I, de la presente decisión.
Cabe indicar, que la relación causal con el precitado ciudadano se debe a que presuntamente Julio Pérez, elaborará la nómina y grababa la información en el disquete; posteriormente la remitir al ciudadano Carlos Andrés Natera para que dispositivo de almacenamiento, tal como se verifica de las funciones inherentes al cargo que realizaba el propio ciudadano, como Técnico II en la División de Servicios al Personal de la DAR Anzoátegui, contempladas en:et numeral 12 de las "funciones principales" establecidas en el Manual de Cargos (página 299) del extinto Consejo de la Judicatura, todavia vigente; asi como el cumplimiento'de-las funciones ordenadas en el formato de Funciones del personal (fallos 921 y 922 del expediente de investigación): y inserto a los folios 1619 al 1621 del precitado expediente, a saber: cálculo, elaboración e impresión de la nómina del bono vacacional; la elaboración mensual de los los cálculos para el pago de cualquier pasivo laboral que esté pendiente.
En cuanto a la promoción de prueba inherente a la Insp débito que elaborará la División de Servicios Administrativos nóminas de dichos meses, correspondientes al Bono Vacacional, aparecen los nombres y firmas de los funcionarios que las elaboraron y las revisaron; es de destacar, que efectivamente de las nóminas remitidas de la DAR Anzoátegui, no se observó el condición no se encontraba establecida en la referida dependencia, como mecanismo de control interno; sin embargo, el hecho que no conste el nombre ni la firma del ciudadano Julio Pérez, no lo exenta de responsabilidad por cuanto una de las funciones contenido de la misma.
De otro lado, la defensa promovió copia certificada de las Planillas de "Solicitud de Aprobación de Vacaciones", del ciudadano Julio César Pérez Meneses, correspondientes a los periodos vacacionales 2001-2002: 2002-2003: 2003-2004 y 2004-2005; con la finalidad de demostrar que desde el mes de agosto de 2005 y hasta mediados de septiembre de 2005, el precitado ciudadano estuvo disfrutando de sus vacaciones y en tal sentido, no pudo haber realizado las nóminas de agosto y
página original (tal como se publicó)
Página 52
Interna, hará mención únicamente al disfrute de vacaciones del ciudadano en comento del periodo vacacional 2004-2005, debido a que las modificaciones o alteraciones de los datos contenidos en el disquete, se suscitaron durante los meses de mayo a septiembre del 2005.
En ese sentido, de la revisión efectuada a la Planilla denominada "Solicitud de Aprobación de Vacaciones", identificada con el N° 8-1339 de fecha 05/08/2005, se verificó que el ciudadano Julio Pérez, comenzó a disfrutar de sus vacaciones el día 09/09/2005; lo cual no descarta que el precitado ciudadano haya efectuado las nóminas haberla realizado antes de salir de vacaciones y la dei,mes de septiembre, se observa de la experticia emanada del CICPC, sobre el disquéte det-mes de septiembre, que dicho dispositivo fue creado el 10/09/2005 y modificado el 13/09/2005, fecha en la cual 1981020398, un abono en exceso de Bs. 1.456,07.
De otro lado, cabe indicar que en el expediente no se observó ninguna acta contentiva de manifestación de voluntad por parte del precitado ciudadano, acerca de del expediente de investigación preliminar, se observa que una vez puec declarante (Julio Pérez) los documentos probatorios demostrativos efectuados indebidamente, negó haber tenido conocimiento de los resulta contradictorio, tomando en cuenta que estando en la División responsabilidad de cálculo, elaboración e impresión de la nómina del bono vacacional, asignaciones indebidas.
2.2 Requerimiento en exceso de cesta Tickets de Alimentación a la Dirección Ejecutiva Alimentación, que totaliza la cantidad de Bs. 3.939,65, como daño al patrimonio público y de los cuales se desconoce su destino.
Con respecto al hecho irregular señalado, la defensa promovió la prueba de inspección ocular administrativa, y en tal sentido solicitó, se deje constancia, previa Laboral Transitorio, Nuevo Régimen Laboral y el Juzgado Superior del Trabajo durante los meses de mayo, agosto, septiembre, octubre, noviembre y diciembre de 2005, de los particulares siguientes:
Transitorio de los meses de mayo, septiembre, octubre y diciembre de 2005, aparece la funcionaria María Guevara; asi mismo se determine a cuál Tribunal estaba asignada, los días que laboró por cada mes y en que horario.
De la revisión efectuada por este Órgano de Control Interno, a los listados de asistencia de los meses octubre y diciembre del año 2005 se determinó que la ciudadana Maria Guevara, se encontraba adscrita al Tribunal Régimen Laboral 8:30 am a 3:30pm en el mes de mayo, octubre y de 8:30 am a 4:30pm, durante el mes de diciembre. Así mismo, se desprende del listado de asistencia del mes de mayo que de los 22 días laborales, estuvo de permiso 20 días según se desprende del listado de computaron 17 días y no 18 días que fueron las efectivamente laborados según el listado de asistencia diaria del persanal, que riela los folios 397 al 401 del presente expediente administrativo.
De igual manera se constató que durante el mes de diciembre el referido Tribunal laboró en el horario de 8:30 am a 4:30 pm, hasta el 21/12/2005, es decir 16 días horas, por cuanto aparece un día sin registro; de los cuales la DAR le cómputo 13 días Personal". Asimismo, se desprende en el listado un máximo de 15, laborales, cuando los días hábiles realmente fueron 16, según consta en el lista que riela a los folios 406 al 408.
Por otra parte no se observó repetido el nombre de la ciudadana María Guevara en los listados de asistencia de los meses de mayo, octubre y diciembre.
Ahora bien, con respecto al listado de asistencia de los meses de septiembre del referido Tribunal, cabe indicar que los mismos no fueron revisados, debido a que no fueron remitidos por la Dirección Administrativa Regional.
2.2.2)Si aparecen los funcionarios Yánez Daisy, Alfonso Yutselina y Guillién Arturo, en mayo, noviembre y diciembre de 2005, se verifique a cuál Defensoría estaba asignados, el número de días que laboraron por cada mes y en que horario cumplieron. Asimismo requieren de la inspección solicitada, que se verifique si en los controles de asistencia de dichos meses aparecen los prenombrados funcionarios.
Yánez, se encontraba adscrita en el Juzgado Primero de Ejecución de Medidas Municipios Francisco de Miranda y Simón Rodríguez y en noviembre y diciembre en la Defensoria Pública de Responsabilidad Penal Adolescente y el ciudadano Arturo Guillén, en la Defensoría Publica del Sistema de Protección LOPNA, ambos ejerciendo funciones de Defensor Público.
En el caso de Yutselina Alfonso, laboraba en la Defensoria Pública de Responsabilidad Penal Adolescente del estado Anzoátegui.
Ahora bien, de la revisión efectuada a los listados de nómina remitidos por la DAR Anzoátegui se observó que durante los meses de mayo y noviembre, la jornada laboral estaba comprendida entre las 8:30 a 3:30 y en el mes de diciembre de 8:30 a 4:30.
Folios 676 al 685.
ciudadana Daysi Yánez, durante el mes de mayo laboró 22 días ( folios 676 al 685) y en el mes de noviembre 19 días y estuvo 1 día de guardia, en ambos meses no obtuvo inasistencias, (214 al 226). Asi mismo, en el mes.de diciembre se observó que la registrar durante 15 dias; sin embargo en el listado dêñominado "Total de Ausencias del Personal" del mes de diciembre, se desprende que no'estuvo de reposo ni de permiso y se indica en el renglón "Pagar" 14 dias. A su vez, durante los días 26, 27, 28, 29, 30 y 31 de diciembre estuvo de guardia, en horario comprendido de 8:30 a 4: 30. (folios 279 al 289).
En lo que respecta al ciudadano Arturo Guillén, se observó que durante el mes de mayo laboró 22 días; en el mes de noviembre 19 días (folios 363 al 388); en ambos meses no obtuvo inasistencias. Así mismo, del mes de diciembre se labores 21; es decir sólo 15 días hábiles, en los cuales se presume que ciudadano se encontraba de vacaciones, por cuanto no aparece el listado de ló dias 19, 20 y 21 que le correspondia guardia y se indica que estad (folios 213 al 252).
En lo que a la ciudadana Yutselina Alfonzo se refiere, se constató que se embargo, en los listados de asistencia no se precisa a que Tribunal esta designada.
contiene información desde el 01/11/2005 hasta el dia 24/11/2005; es decir, de 18 días hábiles laborables de un total de 22 días, de los cuales no se evidencia inasistencia alguna; faltando por verificar la información de los 4 días restantes, por cuanto no fue remitido el listado de forma completa, tal como se desprende de los folios 253 al 274).
Por otro lado, del listado de asistencia del mes de diciembre (folio 279 al 289), se n u n nu e q e inasistencia. Asi mismo, es oportuno indicar que el horario comprendido del mes de noviembre fue de 8:30 a 3: 30 y el del mes de diciembre de 8:30 a 4:30.
2.2.3)Constatar si aparece el funcionario Varela Juan, en los controles de asistencia emitidos por el Juzgado del Municipio que queda ubicado en la localidad de Boca de Uchire de los meses de octubre, noviembre y diciembre de 2005, se verifique a cuál Tribunal estaba asignado, el número de días que laboró por cada mes y en qué horario.
Al respecto se indica que el referido ciudadano fungió como Juez Temporal en el Juzgado de Municipio San Juan Capistrano, en el horario comprendido de 8:30 a 3:30, en los meses de octubre y noviembre y de 8:30 a 4:30 en el mes de diciembre. Así mismo, se constató que durante el mes de octubre laboró 19 días de los 20 días 354. En el mes de noviembre de los 21 dias laborables, laboró 20 por cuanto se constató que el día 22 no hubo despacho, según se desprende de los folios 744 al 788.
Del listado de asistencia del mes de diciembre se observó que el mencionado ciudadano laboró 14 días de los 15 días hábiles laborables. (Folios 712 al 787).
2.2.4) Verificar si en los controles de asistencia emitidos por los Tribunales LOPNA Protección de los meses de noviembre y diciembre de 2005, aparece la funcionaria Gladys Sánchez. Asimismo, constatar a que Tribunal estaba asignada, el número de días que laboró por cada mes y en qué horario.
Circunscripción Judicial del estado Anzoátegui, en el horario comprendido de 8:30 a 4:30 en el mes de diciembre.
Dirección Administrativa Regional del estado Anzoátegui.
Del listado de asistencia diaria del mes de diciembre, se verificó que de ouy laborables, se presentó 5 dias a sus funciones habituales, aparece sin istro salas desconociéndose las razones y de reposo 2 dias. (Folios al 303 al 307).
2.2.5)Constatar si en los controles de asistencia emitidos por los Tripubáles PENAL de los meses de noviembre y diciembre de 2005, aparece la fund Bogarín y verificar a cuál Tribunal estaba signada, el número de dias que laboró por cada mes y en qué horario.
2.2.6) Verificar si en los controles de asistencia emitidos por el Tribunal Ejecutor de Medidas del Municipio Anaco de los meses de octubre y noviembre de 2005, aparece la funcionaria María Bolivar. Asimismo verificar, el número de días que laboró por cada mes y en qué horario.
Cabe indicar en relación a estos dos puntos, que de los listados remitidos por la
página original (tal como se publicó)
Página 53
Bogarín y María Bolivar, situación que impidió efectuar la inspección solicitada por la defensa.
2.2.7)Constatar si en los controles de asistencia emitidos por el Juzgado del Municipio Guanta del mes de octubre de 2005, aparece la funcionaria Sandra Rojas y se verifique, el número de días que laboró por cada mes y en qué horario.
Al respecto se observó que la precitada ciudadana ejercia funciones de Juez en el Juzgado del Municipio Guanta de la Circunscripción Judicial del estado Anzoátegui, durante el horario de 8:30 am a 3:30 pm. Asi mismo se verificó que de los 20 días laborales, laboró 19 dias, debido a que faltó un día por cuanto estuvo de reposo con motivo de la operación de su hija. Folio 686 al 706.
2.2.8)Verificar si aparece la funcionaria Saray Maracay, en los controles de asistencia emitidos por la Dirección Administrativa Regional, en la Unidad de Finanzas del mes de agosto de 2005, y se constate si aparece el número de días que laboró por cada mes y en qué horario.
En cuanto a este punto, es de mencionar que de la información suministrada por la precitada Dirección Operativa Desconcentrada no se ubicó información concerniente a dicha funcionaria, lo cual impidió a este Órgano de Control Interno, corroborar los Ahora bien, de la promoción de las referidas pruebas, la defensa pretende demostrar que el exceso producido en el requerimiento de tickets de alimentación durante los meses de mayo, agosto, septiembre, octubre, noviembre y diciembre de Personal de la DAR Anzoátegui, en razón de que los listados no eran depurados por los los funcionarios indicados.
Al respecto es de mencionar, que esta Unidad de Auditoría Interna aun cuando no logró efectuar la revisión de los listados de control de asistencia producidos diferentes Tribunales de la Circunsaripción Judicial del estado Anzoátegu un cien Maracay; de los listados sometidos a revisión, no se evidenció la rep nombres de los funcionarios en los listados de asistencia sometidos a re alimentación no se produjo como consecuencia de la información errónea contenida en personas beneficiarias, en los listados de control de entregas de tickets de alimentación de personal fijo y de personal contratado.
Por otra parte es oportuno indicar, en los listados de control de entrega de tickets de alimentación de personal fijo, como de personal contratado, también se verificaron diferencias en los datos de funcionarios, especificamente en el nombre y apellido; no identidad, tal es el caso de la ciudadana Gladys Bogarín, la cual también aparece en el listado de tickets como Gladys Sánchez identificada con el número de cédula 3.688.468; lo cual explicaría la razón por la cual la DAR no remitió el listado de control de asistencia diaria, en donde aparezca el nombre de Gladya Bogarín, pero si el listado en donde aparece el nombre de Gladys Sánchez.
irregulares guarda relación causal con el ciudadano Julio Pérez; toda vez, que tenía entre otras responsabilidades la "revisión del pedido de cesta tickets asi como la Realizadas" indicadas en el formato de Registro de Cargos (copia certificada) de fecha 16/09/2005, que riela los folios 1623 al 1626 del expediente de investigación. Asimismo, del formato "Funciones del Personal" inserto a los folios 923 y 924 del referido la "elaboración del pedido de cesta tickets...".
Aunado a lo expuesto, se desprende tanto del contenido del formato de "Funciones Del Personal", como del cuadro contentivo del "Reporte de Personal Responsable de la Emisión, Recepción y entregas de los Pedidos de Tickets de Alimentación año 2005", insertos a los folios 921 al 922 y 39, respectivamente, del otras: "elaboración de la relación y "Recepción, custodia y entrega de los tickets de alimentación de los Trabajadores", asj como, la tarea de emitir a la Dirección Ejecutiva de la Magistratura, durante el año 2005, la información de los tickets de alimentación Anzoátegui.
2.3. Presunto extravio por falta de control de 2.774 Tickets de Alimentación no retirados por sus beneficiarios, que suma la cantidad de Bs. 34.209,53.
En cuanto a este punto la defensa reproduce los documentos siguientes:
Administrativa Regional del estado Anzoátegui, por parte del ciudadano Vargargas al Acta de fecha 26/1a/2006, firmada por la funcionaria Luisa Herera y Aleisguatana donde consta que el ciudadano Antonio Vargas Vargas se llevó un número eteminado de cesta tickets.
Oficio N° ANz-0539-2006 de fecha 06/06/2006, donde el Lic. Julián Jos6 teel Ruiz Director Administrativo Regional del estado Anzoátegui deja constancia qupagir del 26/10/2005, la custodia de los cesta tickets estaba bajo la custodia de Antoniog cupones de cesta tickets, no es responsabilidad del ciudadano Julio Pérez; sino del ciudadano Antonio Vargas Vargas.
Ahora bien, tal como se evidencia del contenido de las actas cursante a los folios 378 al 507 del expediente de investigación preliminar (Pieza N° 3), y de la inexistencia funcionarios, razón por la cual, no se puede determinar con certeza su destino, aunado se desprende del contenido de cuadro denominado "Reporte del Personal Responsable de la Emisión, Recepción y entrega de los Pedidos de Tickets de Alimentación año 2005", razón por la se considera que tales pruebas no desvirtúan los hechos descritos y las actividades realizadas por el ciudadano Julio César Pérez Meneses, en ejercicio de sus funciones, Respecto a la imputación relacionada con las asignaciones económicas indebidas, en exceso, por concepto de sueido, que alcanzan la cantidad de Bs. 2.353,27, materializadas en fechas posteriores a la fecha de remoción del funcionario, la defensa anuncia las siguientes pruebas:
En primer lugar, la defensa del ciudadano Julio Pérez, señala que existe una diferencia en exceso de Bs. 663,28, que carece de motivación fáctica, por cuanto una vez leido y analizado el Escrito contentivo del Auto de Apertura de fecha 08/05/2008, sólo aparece reflejada con motivación efectiva la cantidad de Bs. 1.690,00.
Todo lo cual hace que la notificación se encuentre, en cuanto a este aspecto parcialmente nula de nulidad absoluta, sobre la base del articulo 19, numeral 1° de la articulos 9 y 18, numeral 5° de la referida Ley y el articulo 49, numeral 1° de la Constitución de la República. Bolivariana de Venezuela.
indicar, que de la revisión del Auto de Apertura antes identificado, se observó que ciertamente hubo un error involuntario por parte de esta Unidad de Auditoria Interna, la cual se suscrito en el CapItulo II *PRESUNTOS RESPONSABLES (RELACIÓN DE CAUSALIDAD). Punto 2. "Del ciudadano Julio César Pérez Meneses, al sumar los montos de Bs. 559,71. Bs. 563,96 y Bs. 566,32, referidos a los pagos parciales mes de noviembre; a pesar que en el Capítulo 1 "DE LOS PRESUNTOS HECHOS IRREGULARES", literal d., se indicó el monto de Bs. 1.690,00, tal como bien lo refiegeia defensa.
En tal sentido, la defensa promovió las pruebas tendientes a desvar referido a la cantidad de Bs. 1.690,00.
Con ocasión de lo expuesto, el apoderado legal del referido ciudadaoprpcedea desconocer y negar formalmente el Documento denominado JP-1.
13/10/2005, que cursa al folio 284 del Expediente. Por lo cual procede a esa ni puesto a la vista de su poderdante, argumento que se desestima por méndez ya que la notificación del auto de proceder. Asi se decide.
3.- DEL CIUDADANO ANTONIO JESÚS VARGAS VARGAS de fecha 08 de mayo de 2008, se atribuye al precitado ciudadano, en atención a su Regional del estado Anzoátegui, durante el ejercicio fiscal 2005, la presunta responsabilidad en los siguientes hechos:
3.1) extravio de 1296 tickets de alimentación, equivalente a Bs. 15.993,28, no retirados por sus legítimos beneficiarios, de los meses de septiembre, octubre, noviembre y diciembre.
En razón de los presuntos hechos irregulares atribuidos al ciudadano Antonio Vargas Vargas, consignó por ante esta Unidad de Auditoría Interna escrito de defensa de fecha 01/07/2008, mediante el cual reitera en todas sus partes, el escrito de descargos consignado en fecha 31/01/2007, con ocasión del procedimiento de investigación preliminar identificado con el N° TSJ-UAI-2006-010;llevado a cabo por este Órgano de Control Interno, el cual guarda relación con el presente procedimiento de determinación de responsabilidades.
El ciudadano en cuestión básicamente señaló que es su persona quien efectúa la denuncia de la pérdida de las cuatro (4) tickeras de alimentación, ante la Dirección de Recursos Humanos de la Dirección Ejecutiva de la Magistratura, a través del memorando N° ANZ-DSP-0642-2005 de fecha 02 de noviembre de 2005, con copia a la Unidad de Auditoría Interna, llevando anexa un acta con fecha del 28 de octubre de 2005. Esto con la finalidad de que se abriera la investigación respectiva.
irregular, tiene fundamento en el Acta de fecha 1 de julio de 2008 (folio 868), emanada identidad Nos. 8.243.590 y 8.256.959, respectivamente, y de cargo: Asistente Administrativo Il y Auxiliar Administrativo II, en ese orden, en la cual se enuncia literalmente:
"En el día de hoy 26 de octubre de 2005, siendo las 09:50 horas de (sic) mañana, se carpetas pertenecientes al personal de la Dirección Ejecutiva de la Magiotora, Personal, de manera expedita e inmediata...";
página original (tal como se publicó)
Página 54
Del Acta contentiva de la declaración de puesta en fecha 03/10/2006 pofa ciudadana Yordanka Marcovich, Directora Administrativa Regional, inserta a los fokps. 897 al :899 del expediente de investigación, se desprende lo siguiente:
correspondientes al mes de septiembre de ese año, en este sentido ¿Sírvase informar si Personal, durante el año 2005, para encargarse de la entrega y resguardo de los tickets de alimentación? A lo que contestó: Yo no autorice por ningún medio, el (sic) lo hizo de manera arbitmria, sacando las bolsas cerradas con sello de seguridad, contentivas de extensión del Tigre...", Asl como, del Acta de fecha 01/08/2006, contentiva de la declaración del interesado, inserta a los folios 557 al 562, que indica:
·..PREGUNTA N° 9 Sírvase informar si usted sacó un lote de tickeras correspondiente 8 los tickets de alimentación de alimentación del mes de Septiembre de 2005, fuera del recinto de la Dirección Administrativa Regional del Estado Anzoátegui? (... A lo que contestó: No recuerdo exactamente la fecha en la cual yo retire de la Oficina de la tickets de alimentación de su oficina a mi oficina." Se desprende de lo expuesto, que el prenombrado ciudadano en fecha 26/10/2005, retiró de la Dirección Administrativa Regional los tickets de alimentación del mes de septiembre sin la autorización y en ausencia de la ciudadana Yordanca Marcovich, quien fungía como Directora de la citada dependencia, y procedió a llevarlos distribución, de donde fueron perdidos, extraviados o sustraídos.
Cabe destacar, que si bien el retiro de las cuatro (4) tickeras de alimentación del mes de septiembre, se hizo arbitrariamente, la pérdida de las mismas no se produjo por fecha 01/08/2006 indicada supra, cuando señala:
"...) el monto que se retiró en ese entonces era un monto alto (...) por lo cual acudir a oficina de la Dirección Administrativa Regional, que peroctara aqul dentro de las oficinas (...).
Asimismo, señala y así consta en autos, que una vez que se percata de la pérdida de las cuatro tickeras de alimentación procedió.a efectuar la denuncia por ante la Dirección de Recursos Humanos de la Dirección Ejecutiva de la Magistratura, a través del memorando N° ANZ-DSP-0642-20p5 de fecha 02 de noviembre de 2005, con copia a la Unidad de Auditoria Interna, llevando anexa un acta con fecha del 28 de octubre de 2005. Esto con la finalidad de que se abriera la investigación respectiva.
Con base en lo expuesto, la pérdida de los mencionados tickets de alimentación diligente, similar a la de un buen padre de familia; debido a que tomó consideró necesarias y pertinentes para salvaguardar los refe alimentación.
Ahora bien, con respecto a la pérdida de los tickets de alimentac.
de octubre, noviembre y diciembre; el interesado alega en su escrito De la revisión de los autos que cursan en el expediente, se observó el Acta de Entrega de fecha mediante la cual el ciudadano Antonio Jesús Vargas Vargas, hace entrega formal de la División de Servicios al Personal de la DAR Anzoátegui, al ciudadano José Antonio Rodriguez; en donde consta entre otros aspectos, que relaciona los tickets de alimentación del mes de noviembre vencidos; sin embargo, no misma, la entrega de los tickets de los meses de octubre y diciembre; ni tampoco el mismos al Jefe de División entrante, por lo que, el hecho de que haya efectuado la denuncia; asi como el desconocimiento de la pérdida de los cesta tickets de esos meses, no lo releva de la responsabilidad; debido a que a la fecha de entrega de la Oficina (14/12/2005), se presume que la DAR, había recibido los tickets de alimentación de los meses de octubre, noviembre y diciembre.
V DE LAS RAZONES DE HECHO Y DE DERECHO QUE FUNDAMENTAN LA DECISIÓN Analizados como han sido los hechos irregulares indicados en el Auto de Apertura, de fecha 08 de mayo de 2008, asi como el contenido de las Actas de las Audiencias Oral y Pública que se celebraron en fecha 02 de septiembre de 2008 y 28 Cruz, en su carácter de representantes legales de los ciudadanos Carlos Andrés Natera Acuña y Julio César Pérez Meneses, respectivamente, y de las pruebas promovidas por el ciudadano Antonio Vargas Vargas; corresponde a este Órgano de Control Fiscal de General de la República y del Sistema Nacional de Control_Fiscal y 97 su Reglamento, decidir la procedencia de la determinación de la-responsabilidad administrativa de los interesados involucrados, con fundamento en razones de hecho y de derechos que de seguida se exponen:
Antecedentes.
En fecha 2 de septiembre de 2008, se celebró de forma primigenia la Audiencia Oral y Pública del presente procedimiento, no obstante, en virtud de que para ese Maza Deigado y Plutarco Elías Marulanda Cruz a favor de sus represanados los ciudadanos Carlos Andrés Natera Acuña y Julio respectivamente, este Órgano de Control Fiscal de conformidad con el mo párrafo del articulo 101 de la L.O.C.G.R.S.N.C. F. y el 97 de su Reglamento, prdeslofé un Auto para mejor proveer, a los fines de garantizar el derecho a la de interesados, con la debida evacuación de las pruebas que promovieron.
n e n e n e n e e r mediante auto motivado de fecha 8 de noviembre de 2013, la reanudación del Acto Oral practicadas, se fijó mediante auto de fecha 7 de enero de 2014, el día 28 de enero de ese mismo año, a las nueve horas y treinta minutos de la mañana (9:30 am), para la celebración de la Reanudación del Acto Oral y Público.
Finalmente, siendo la fecha y hora señalada en el aludido auto, se celebró el Acto Oral y Público, dejándose constancia en Acta de todo lo sucedido, de conformidad con el numeral 11, del artículo 92 del Reglamento de la L.O.C.G.R.S.N.C. F.
Ahora bien, apreciadas como consta en el cuerpo de ésta decisión, las pruebas promovidas por los interesados, asl como, los argumentos esgrimidos en nombre propio considera que:
concepto de Bono de Compensación (5%) periodo 2003-2004, toda vez que se evidenció del acervo probatorio contenido en las actas que cursan en el expediente administrativo, que su ocurrencia tuvo lugar a causa de una ilícita modificación y depositado) de los registros de nómina grabados en el diskette contentivo del Archivo Paymul. Txt, el cual fue realizado por el ciudadano en cuestión, valiéndose de las funciones que ejercia, siendo dicha información utilizada por la División de Servicios Anzoátegui, para que la institución financiera Banesco Banco Universal, C.A., efectuara el pago electrónico de la nomina.
Generándose en tal proceso, el abono injustificado a las cuentas bancarias Nos.
0134019857981020215 (Bs. 4.000,00). 01340198550981019101 (Bs. 4.000.00): y 01340198561981020398 (Bs. 2.000,00), de los ciudadanos: Carios Natera, Julio Pérez y Andreina Gómez, titulares de las cédulas de identidad Nos. 12.155.527, 9.981.841 y 14.307.314, respectivamente; de ahi que esta alteración indebida de la información contenida en el mentado archivo indujo a la Dirección Administrativa Regional del estado Anzoátegui al pago indebido de Bs. 10.000,00, del mismo modo que les permitió público.
Asimismo, se evidenció la relación del hecho regular, con el ciudadana Andrés Natera Acuña, cuando indicó que mucho antes de salir de vagasrones arrojado en la experticia técnica efectuada por el Cuerpo de Investigacipnes Ciantificas.
Penales y Criminalísticas (CICPC). al dispositivo de almacenann contentivo de la información referida al Bono de Compensación del 5% que demostró que la fecha de creación y de modificación del archivo fue el 30/08/2005;
Aunado a lo anterior, se apreció que el aludido ciudadano también reconoció el referido diskette al Jefe de División de los Servicios al Personal, para su remisión a la entidad financiera Banesco Banco Universal C.A.: a los efectos de que se hiciera efectivo el abono en cada una de las cuentas corrientes de los funcionarios de la Circunscripción Judicial del estado Anzoátegui.
Compensación del 5%, se observa, en primer lugar que los datos y los números de Pérez; en segundo lugar, que la sumatoria real es de Bs. 163.651,98, no obstante reflejaron que el monto a pagar era la cantidad de Bs. 173.651,98, lo cual muestra una diferencia de Bs. 10.000,o00, que se corresponde con el monto distribuido de manera importante destacar, el vinculo de afinidad existente con la ciudadana Andreína Gómez, quien es su cónyuge; y respecto a Julio César Pérez, quien se encontraba adscrito también a la División de Servicios al Personal de la DAR Anzoátegui, llevando de la Dependencia.
Acuña; ocasionando un perjuicio pecuniario al patrimonio público por la cantidad de Bs.
10.000,00. Asi se decide.
En segundo lugar, se verificó la alteración y simulación de la información inherente
página original (tal como se publicó)
Página 55
los meses de junio, julio, agosto y septiembre del año 2005, lo cual indujo a la DAR Anzoátegui al pago indebido por la cantidad de Bs. 65.185,34, a personas que en que en el cumplimiento de las funciones que desempeñaba en la División de Servicios personal empleado y obrero fijos asi como de las nóminas para cancelación de los bonos vacacionales", conforme se expone en la descripción de "Tareas Realizadas" fecha 16/09/2005, que corre inserto en los folios 1623 al 1626 del expacnte de investigación preliminar, correspondiéndole la tarea de elaboración dea referida nómina de pago de Bono Vacacional, asi como de la realización del referido diskette.
:3 En ese sentido, se presume que por no haber cumplido justificadanpato los folios 152 y 153, 165, 175 al 177 y 195 al 196 del expediente de investigación preliminar), como de la información contentiva en los archivos Paymult.txt utilizados ocasionó que la DAR Anzoátegui erogara la cantidad supra señalada, generando un beneficio injustificado a los propios operadores de los procedimientos de nómina de la referida División de Servicios al Personal de la DAR Anzoátegui, esto es, al ciudadano Carlos Andrés Natera Acuña (Bs. 15.880.04) y a Julio César Pérez Meneses (Bs.
3.043,12), asl como a los ciudadanos Andreina del Valle Gómez López (Bs. 17.700,25) (cónyuge de Carlos Andrés Natera). a Oscar Sierra (Bs. 14.059,99) y a José Luis Natera Acuña (Bs. 14.355,93). siendo éste último hermano de Carlos Andrés Natera Acuña y no funcionario ni obrero del Poder Judicial; resultando de dichos beneficios 65.185,34. Asi se decide.
Aunado a lo expuesto, el incumplimiento injustificado por parte del precitado vacacionales durante el periodo de junio a septiembre del año 2005, se refuerza, por otra parte, por el hecho de que durante el mencionado periodo de cuatro (4) meses, al referido ciudadano le fue atribuida injustificadamente la cantidad de Bs. 15.880,04, esto es, Bs. 5.160,62 en julio, Bs. 6.717,34 en agosto, y Bs. 4.002,07 en septiembre; así como a su cónyuge, la ciudadana Andreina Gómez, la cantidad de Bs. 17.700,25; a Julio César Pérez Meneses, Técnico III, adscrito a la misma División de Servicios al Personal, la cantidad de Bs. 3.043,12: a Oscar Sierra (funcionario adscrito al Poder Judicial del estado Anzoátegui) la cantidad de Bs. 14.355,93, según se verifica en los "Estados de Cuentas" emitidos por la entidad financiera Banesco Banco Universal, S.A., administrativa; todo lo cual dificulta inferir, que siendo los ciudadanos responsables de llevar los procesos medulares de nómina; no se hayan percatado de los abonos en cónyuge: la ciudadana Andrelna del Valle Gómez y a su hermano, el ciudadano José Luis Natera Acuña; a pesar que no pertenecía a la nómina del Poder Judicial del estado Anzoátegui.
duplicidad de trescientos veintiún (321) tickets de alimentación, cuyo valor totabalcanza listados de control de entregas de tickets de alimentación de personal ni contratado, tal como se demuestra de los elementos probatorios insertos folios 307 al 322, 325 al 334, 349, 350, 364, 365, 368 y 369, del expediente de investgagiégo guardan relación causal con el Ciudadano Carlos Andrés Natera Acuña, en el sentido (copia certificada) de fecha 16/09/2005, que corre inserto a los folios 1623 al 1628.
Asimismo, se desprende por una parte, que del contenido del formato "funciones del Personal", inserto a los folios 923 y 924 del expediente de investigación, se describe como responsabilidad del precitado ciudadano, entre otras, "la elaboración de la central", y por la otra, que del contenido del cuadro contentivo del "Reporte de Personal Responsable de la Emisión, Recepción y Entrega de los Pedidos de tickets de alimentación año 2005" en la Dar Anzoátegui, inserto al folio 39 del expediente de investigación, se evidencia que correspondia al precitado ciudadano, entre otras tareas, emitir a la Dirección Ejecutiva de la Magistratura, durante el año 2005, la información de los tickets de alimentación requeridos a ser entregados a los funcionarios adscritos a la DAR y el Poder Judicial del estado Anzoátegui.
De igual modo, en Acta de declaración de puesta por el precitado ciudadano en administrativa, se desprende en respuesta a la pregunta 01 la siguiente información:
"En cuanto a mis funciones como analista dentro de esa división, realizo (..), revisión de requerido...".
En ese sentido, también se aprecia que consta en el contenido del Acta de declaración de puesta por la ciudadana Yordanka Marcovich, Directora Administrativa afirmación de hecho: "PREGUNTA N° 2: ¿Sírvase informar quienes eran los funcionarios responsables para el año 2005, de la distribución, entrega y resguardo de los tickets de alimentación del Circuito Judicial Pęnal del estado Anzoátegui? A lo que contestó: Los tickets se resguardaban en la oficiná-de 1a'Dirección y antes del 26 de octubre de 2005 la responsabilidad de su distribución. entrega y contabilidad correspondía a los funcionarios Cartos Andrés Natera y Julio Pérez y Alejandro Kad- Bay, adscritos a la División de Servicios al Personal ... (Subrayado añadido).
En razón de los elementos de hecho expuestos, se permite atribuir y demostrar de forma suficiente, que el incumplimiento de las funciones y la conducta del ciudadano Carlos Andrés Natera Acuña ocasionó la duplicidad en el requerimiento de veintión (321) tickets de alimentación a la Dirección Ejecutiva de la-Magissaafa, lo qué trajo como consecuencia un daño patrimonial de Bs 3.939, 65. Asi se dege.
hecho irregular inherente al extravio de 1.478 tickets de alimentación sus legítimos beneficiarios durante los meses de mayo a septiembre del suma económica ascendió a la cantidad de Bs. 18.216,25, tal como se (Pieza N° 3). y de la inexistencia en autos de Actas de Reasignación que permitan demostrar su reasignación y entrega material a otros funcionarios, razón por la cual, no se puede determinar la certeza de su destino. Tenemos, que la ocurrencia material de conforme se describe, por una parte, del contenido del cuadro inserto al folio 39 del expediente de investigación, que identifica al ciudadano Carlos Andrés Natera Acuña tickets de alimentación año 2005". y por otra parte, del contenido del formato de tickets de alimentación de los trabajadores.
atribuible al ciudadano Carlos Andrés Natera Acuña, en tanto desplegó una conducta de 1478 tickets de alimentación a la Dirección Ejecutiva de la Magistratura, lo que se traduce a un daño patrimonial equivalente a la cantidad de Bs. 18.216,25. Asi se decide.
del artículo 91 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, los cuales son del tenor siguiente:
otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación (...) 11 del articulo 9 de esta Ley, en entidades financieras, cuenta bancaria a nombre propio o de un tercero, o depositar dichos fondos en cuenta personal ya abierta, o sobregirarse en las cuentas que en una o varias de dichas entidades tenga el 29. cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal al plan de organización, las polticas, normativa interna, los manuales de sistemas y procedimientos que comprenden el control interno.
En virtud de las consideraciones anteriores, esta Unidad de Auditoría Interna concluye que la conducta desplegada por el ciudadano CARLOS ANDRÉs NATERA la Dirección Administrativa Regional del estado Anzoátegui (DAR Anzoagsui):boasioné un perjuicio pecuniario al patrimonio del Estado por la cantidad de NO ENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES, CON KEINTICUATA CÉNTIMOS (Bs. 97.341,24). Asi se decide.
En relación al ciudadano JULIO CÉSAR PÉREZ MENESES, tular de la cédula de identidad N° 9.981.841, se le atribuye en atención al cargo de Técnico III, adscrito a la División de Servicios al Personal de la Dirección Administrativa Regional del estado Anzoátegui, durante el ejercicio fiscal 2005, los hechos siguientes:
La ocurrencia material de las alteraciones y simulaciones de los registros de datos inherentes al Bono Vacacional (identificación de beneficiarios y montos a ser depositados) remitidos en forma digita a través de Diskettes (archivos "Paymult. Txt") a la institución financiera Banesco Banco Universal, C.A. al igual que los "Listado al Banco", generados por el ciudadano Carlos Andrés Natera, durante los meses de mayo, junio, julio, agosto y septiembre de 2005, como supra se explicó, ocasionándose que la DAR Anzoátegui efectuara asignaciones indebidas por concepto de Bono Vacacional a funcionarios que no les correspondia por la cantidad de Bs. 65.185,34, se verifica que Pérez Meneses, en razón del desempeño inadecuado de las funciones inherentes al
página original (tal como se publicó)
Página 56
Anzoátegui), en tanto que tenía atribuida, entre otras, la función de elaborar los cálculos del Sistema de Nómina (SISNOM 96). de conformidad con las funciones ordenadas en el formato de Funciones del personal (folios 921 y 922 del expediente de investigación), a saber: elaboración de los resúmenes de nómina, inclusión de los montos en asignaciones y deducciones; elaborar las bases de cálculo de cada uno de los montos de asignaciones deducciones; realizar la corrida de la pre-nómina y elaborar los reportes de maestro de la nómina, entre otras.
Del mismo modo, se verificó el incumplimiento de las funciones o "tareas realizadas", descritas en el Registro de Información. de Cargos, que riela inserto a los nómina de pago a los empleados y obreros; cálculo, elaboración e impresión de la de cualquier pasivo laboral que esté pendiente.
Ahora bien, del contenido de lqs elementos probatorios expuestos, se desprende de forma inequívoca la relación causal de los hechos descritos supra, esto es_ las asignaciones indebidas por concepto de Bono Vacacional a funcionarios correspondía, efectuados durante los meses de mayo, junio, julio, agosto eptienabre de 2005, por la cantidad de Bs. 65.185,34, por la alteración y simulación enviada a la institución financiera, y la conducta desplegada por el cudadano Julio César Pérez Meneses, en razón del incumplimiento de las funciones atribada al carg de Técnico III, que ostentaba durante el año 2005.
precitado ciudadano de las funciones en el formato de Funciones del Personal, así como de las "tareas realizadas" descritas en el Registro de Información de Cargos, las cuales rielan inserta a los folios 921 al 922 y 1619 al 1621, respectivamente, del expediente de investigación, se refuerza, especificamente, por el hecho de que durante el mencionado periodo de cuatro (4) meses, al referido ciudadano le fue atribuida injustificadamente la cantidad de Bs. 3.043,12, esto es, Bs. 1.587,04 en julio y Bs.
1.456,07 en agosto, conforme se aprecia en los Listados Banesconline que corren insertos a los folios 170 y 189, respectivamente, del referido expediente.
manifestación por parte del precitado ciudadano, acerca de estas asignaciones pago de Bono Vacacional.
En ese orden de ideas, se observa que en Acta de declaración de puesta por el de investigación administrativa, se desprende la siguiente información:
"PREGUNTA N° 11 ¿Sírvase indicar si durante el año 2005, asl como en años anteriores y en lo que ha transcurrido del año 2006, le fue depositado en su cuenta correspondia. PREGUNTA N° 12: ¿sírvase informar si conoce os montos que le fueron depositados incorrectamente durante el año 2005 y si procedió a reintegrar por Evaluación (2003-2004) del 5%, por Dos Millones de Bollvares (Bs.
2.000.000,00); Bono Vacacional (julio), por Un Millón Quinientos Ochenta y Siete Mil Cuatro Bollvares, con Setenta y Tres (Bs. 1.456.074,63)? En este sentido se le pone depósitos que cursan a los folios 127, 133, 162, 165, 172, 173, 184 del presente no.
E..
.2 De lo anterior se desprende, que aún cuando el precitado ciudadano negó su conocimiento acerca de los pagos por Bs. 1.587,04 y Bs. 1.456,07. por parte de la DAR Anzoátegui, se considera contradictorio que estando adscrito a la División de Servicios al Personal de la referida oficina desconcentrada durante el año 2005 y teniendo la responsabilidad de "cálculo, elaboración e impresión de la nómina del bono vacacional", de acuerdo a las funciones supra transcritas, no hubiera tenido conocimiento de que los referidos depósitos en su cuenta de nómina eran incorrectos, siendo esta circunstancia investigación ningún elemento que evidencie una manifestación por parto dei precitado ciudadano acerca de las asignaciones indebidamente atribuidas a su persona,m de sue devolución.
En virtud del mérito de los elementos probatorios anteriormente aloradosat Unidad de Auditor la Interna considera que queda demostrada, de suficiente, la relación causal de los hechos irregulares descritos supra, con la del ciudadano Julio César Pérez Meneses, en la ocurrencia del perjuicio al patrimonio público por la sumatoria de Bs. 65.185,34. Así se decide.
veintiún (321) tickets de alimentación, cuyo valor total alcanza la cantidad de Bs.
congruencia en cuanto al número de cédula de identidad, tal como se demuestra en los Listados de Control de Entregas de Tickets de Alimentación de personal fijo y personal contratado, insertos a los folios 307 al 322, 325 al 334, 349, 350, 360, 365, 368 y 369 del expediente de investigación preliminar, se verifica que los hechos irregulares guardan relación causal con el ciudadano Julio César Pérez Meneses, en el sentido de que era su responsabilidad, entre otras, la "revisión del pedido de cesta tickets as/ como certificada) de fecha 16/09/2005, que corre inserto a los folios 1623 al 1626.
Aunado a lo anterior, se desprende, por una parte, que del contenido del formato "elaboración del pedido de cesta tickets...", conforme se expone en la descripción de certificada) de fecha 26/09/2005, que corre inserto a los folios 1619 al 1622 del precitado expediente.
Por otra parte, se desprende tanto del contenido del formato de "funciones del Personal", como del cuadro contentivo del "Reporte de Personal Responsable de emisión, Recepción y entrega de los Pedidos de Tickets de Alimentación Ano 2005", insertos a los folios 921 y 922 y 39, respectivamente, del expediente de investigación, que era responsabilidad del precitado ciudadano, entre otras: "elaboración de la relación y solicitud de Tickets de Alimentación de los trabajadores de la D.A.R. a nivel Central y "Recepción custodia y entrega de los tickets de alimentación de los trabajadores"; asi como, la tarea de emiti a la Dirección Ejecutiva de la Magistratura, durante el año 2005, funcionarios de la DAR y Poder Judicial del estado Anzoátegui.
ciudadano en fecha 15/06/2006, cuyo original riela a los folios 838 al 842 del expediente de 2005 conjuntamente con la Lic. Yasmin Pérez. Esto a gran escala".
Asi mismo, consta en el contenido del Acta de declaración ciudadana Yordanka Marcovich, Directora Administrativa Regionale Anzoátegui desde el 27/04/2005 hasta el 23/01/2006, la siguiente afirmación de-hecho:
"PREGUNTA N° 2: ¿Sírvase informar quienes eran los funcionarios responsables- Circuito Judicial Penal del estado Anzoátegui? A lo que contestó: Los tickets se responsabilidad de su distribución, entrega y contabilidad corresponda a los funcionarios Carlos Andrés Natera y Julio Pérez y Alejandro Kad-Bay, adscritos a la División de Servicios al Personal..". (Subrayado añadido).
En razón del mérito de los elementos probatorios expuestos, se presume que los hechos descritos supra, guardan relación causal de forma suficiente con la conducta desarrollada por el ciudadano Julio César Pérez Meneses, en razón del incumplimiento de las funciones, lo que ocasionó la presunta duplicidad en el requerimiento de 321 Tickets de Alimentación a la Dirección Ejecutiva de la Magistratura, lo que en consecuencia produjo un daño al patrimonio público equivalente a Bs. 3.939,65. Asl se decide.
En tercer lugar, en relación con el hecho irregular inherente al extravio de 2.774 de mayo a diciembre del año 2005, cuya suma asciende a la cantidad de Bs. 34.209,53, tal como se evidencia del contenido de las actas cursante a los folios 378 al 507 del permitan demostrar su reasignación y entrega material a otros funcionarios, razón por la Julio César Pérez en la División de Servicios al Personal de la DAR Anzoátegui, en Responsable de la Emisión, Recepción y entrega de los Pedidos de Tickets de División de Servicios al Personal, para la fecha, inserto al folio 39 del expediente de Alimentación Año 2005".
:
En razón de lo expuesto, se determina que existen méritos suficientes para realizadas por el ciudadano Julio César Pérez Meneses, en ejercicio de sus funciones, lo que ocasionó el presunto extravía de 2.774 Tickets de Alimentación a la Dirección equivalente a Bs. 34.209,53.
Por último, las asignaciones indebidas por los conceptos de: a) Grticn Única de fin de año 2005, por la cantidad de Bs. 3.200,51. a funcionario en contratado por honorarios profesionales; b) Gratificación Única 2005 (de _60 dias) pagada en exceso por la cantidad de Bs. 4.202,03; c) Bonificación de Fin Ano (30%] pagado en exceso por la cantidad de Bs. 10.658,52; y d) sueldo por la cans 1.690,00, efectuado en forma parcial en fechas posteriores a la fecha de remoción del 1 funcionario; guardan relación de causalidad con la conducta desplegada por el
página original (tal como se publicó)
Página 57
ciudadano Julio César Pérez Meneses, en tanto cuanto tenía atribuida la función de que se realizan a través del Sistema de Nómina (SISNOM 96), así como el cumplimiento de las siguientes funciones ordenadas en el formato de Funciones del Personal (folios 921 y 922 del mencionado expediente), a saber: elaboración de los resúmenes de nómina, inclusión de los montos en SIGECOF para la generación de las órdenes de pago de la Región; realizar la modificación de las fechas de cancelación del bono vacacional a los trabajadores; incorporación, activación y desactivación de los cálculos correspondientes de asignaciones y deducciones; elaborar las bases de de la pre-nómina y elaborar los reportes de maestro de la nómina, entre otras, lo que evidencia una presunta relación causal que se traduce en un daño patrimonial de Bs.
19.750,55, atribuible a su persona. Asi se decide.
Ahora bien, en razón de todo lo antes expuesto, esta Unidad de Auditoria Interna verifica que los hechos irregulares (asignaciones indebidas y extravio de Tickets de ciudadano Julio César Pérez Meneses, lo que trajo como consecuencia un daño patrimonial por la cantidad de Bs. 120.284,38, en el presupuesto asignado a la Dirección Ejecutiva de la Magistratura.
Todos los anteriores hechos descritos, se subsumen en los numerales 13, 21 y 29 del artículo 91 de la vigente Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, los cuales son del tenor siguiente:
"Articulo 91.- Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a ccontinuación (...) 13. Abrir con fondos de un ente u organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley, en entidades financieras, cuenta bancaria a nombre propio o de un tercero, o depositar dichos fondos en-cuánta personal ya abierta, o sobregirarse en las cuentas que, en una o varias de- dichas entidades tenga el de esta Ley.
29. cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal al procedimientos que comprenden el control interno." En virtud de las consideraciones anteriores, esta Unidad de Auditoría Interna concluye que la conducta desplegada por el ciudadano JULio cesó-MEH MENESES, titular de la cédula de identidad N° V- 9.981.841, en el funciones como Técnico III, adscrito a la División de Servicios al qui. ocasiono Dirección Administrativa Regional del estado Anzoátegui (DAR Anzoá un perjuicio pecuniario al patrimonio del Estado por la cantidad de CIENTpVEINTE MIL CÉNTIMOS (Bs. 120.284,38). Asi se decide.
En relación al ciudadano ANTONIO JESÚS VARGAS VARGAS, titular de la cédula de identidad V- 4.578.426, se le atribuye en atención a su cargo de Jefe de División de Servicios al Personal de la Dirección Administrativa Regional del estado Anzoátegui, durante el ejercicio fiscal 2005, la presunta responsabilidad en los siguientes hechos:
El extravio de 1.296 Tickets de alimentación, equivalente a Bs. 15.993,28, no retirados por sus legítimos beneficiarios. Tal hecho irregular, se verifica de las actas que conforman el expediente administrativo, en tanto que de las relaciones de tickets entregados a los funcionarios entre los meses de octubre a diciembre del año 2005, constantes de los folios 378 al 507 del expediente de investigación preliminar (Pieza N° 3), se desprende que la cantidad de 1.296 tickets no fueron retirados (recibidos) por sus legitimos beneficiarios, lo cual suma la cantidad de Bs. 15.993,28; así mismo, no se evidencia en ninguna Acta de Reasignación, constante en el expediente administrativo, que permita demostrar su reasignación y entrega material a otros funcionarios, por lo que no se puede determinar su destino.
desplegada por el citado ciudadano, en razón de que asumió la organización y distribución de los tickets de alimentación a partir del 26/10/2005, según se evidencia, en primer lugar, del contenido del Acta de igual fecha (folio 868), emanada de las identidad Nos. 8.243.590 y 8.256.959, respectivamente, y de cargo: Asistente Administrativo Il y Auxiliar Administrativo Il, en ese orden, en la cual se enuncia literalmente: "En el día de hoy 26 de octubre de 2005, siendo las 09:50 horas de (sic) n n n n en e e n de Bono Alimentación correspondientes al mes de septiembre de 2005, con sus Magistratura; motivado a la exigenaie del Dr. Antonio Vargas, Jefe de la División de Servicios al Personal, de manera expedita e inmediata...
parte del referido ciudadano, se desprende del contenido de las siguientes declaraciones constantes en las actas del expediente de investigación preliminar.
En original de Acta contentiva de la declaración de puesta en fecha 03/10/2006 por la ciudadana Yordanka Marcovich, Directora Administrativa Regional, inserta 897 al 899 del expediente de investigación, se desprende lo siguiente:
(04) tickeras de alimentación de funcionarios adscritos al mencpado. Circuid informar si autorizó usted al ciudadano Antonio Vargas, en su condpón de Jefe de 5 JUSTICL ningún medio, el (sic) lo hizo de manera arbitraria, sacando las bolsas aerradas aon Ahora bien, como se desprende de lo expuesto, el precitado ciudadano asumió a traduce en consecuencia a un daño patrimonial equivalente a Bs. 15.993,28.
El hecho anteriormente descrito, se subsume en el numeral 1 del artículo 91 de la vigente Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, el cual es del tenor siguiente:
"Articulo 91.- Sin perjuicio de la responsabilidad civil o penal, y de lo que mencionan a continuación (...) 1. La omisión, retardo, negligencia o imprudencia en la preservación y organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley.
VARGAS, titular de la cédula de identidad N° V- 4.578.426, en el ejercicio de sus funciones como Jefe de División de Servicios al Personal de la Dirección Administrativa Regional del estado Anzoátegui (DAR Anzoátegui), ocasionó un perjuicio pecuniario al patrimonio del Estado por la cantidad de QUINCE MIL NOVECIENTOS NOVENTA Y TRES BOLIVARES CON VEINTIOCHO CÉNTIMOS (Bs.15.993,28) . AsÍ se decide.
VI DISPOSITIVA
administrativo N° ADR-2008-001, esta Unidad_de Auditoria Interna del Tribunal 106 de la Ley Orgánica de la Contralorla General de la República' y del Sistema Nacional de Control Fiscal, y 97 y 98 de su Reglamento, decide:
PRIMERO: DECLARA LA RESPONSABILIDAD ADMINISTRATIVA de los ciudadanos CARLOS ANDRÉS NATERA ACUÑA Y JULIO CÉSAR PÉREZ MENESES, titulares de Analista Profesional 1 y Técnico II, respectivamente, adscritos a la División de Servicios al Personal de la Dirección Administrativa del estado Anzoátegui,.
jukrUBLir:
ejercicio fiscal 2005.
SEGUNDO: IMPONER MULTA a Ios Ciudadanos CARLOS ANDRÉS NATERA ACUÑA Y JULIO CÉSAR PÉREZ MENESES, titulares de las cédulas de dentidad Nos.
12.155.527 y 9.981.841, respectivamente, plenamente identificados, por la CANTIDAI DE OCHOCIENTAS CINCUENTA (850) UNIDADES TRIBUTARIAS, de aCberdO?a.
dispuesto en el articulo 94 de la Ley Orgánica de la Contralorla General de la República y el Sistema Nacional de Control Fiscal, lo que se traduce en la cantidad de VEINTICUATRO MIL NOVECIENTOS NOVENTA BOLIVARES (Bs. 24.990,00). Dicho ocurrencia de los hechos irregulares objeto de la presente decisión, que según la Providencia emanada del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.116, de fecha 27/01/2005, era de veintinueve bolívares con cuatro céntimos (Bs.29,4).
ACUÑA, JULIO CÉSAR PÉREZ MENESES y ANTONIO JESÚS VARGAS VARGAS, titulares de las cédulas de identidad Nos. 12.155.527, 9.981.841 y 4.578.426, en ese orden, por las Cantidades de NOVENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES CON VEINTICUATRO CÉNTIMOS (97.341,24): CIENTO VEINTE MIL DOSCIENTOS OCHENTA Y CUATRO BOLÍVARES CON TREINTA Y OCHO CÉNTIMOS (Bs. 120.284,38) Y QUINCE MIL NOVECIENTOS NOVENTA Y TRES BOLÍVARES CON VEINTIOCHO CÉNTIMOS (Bs. 15.993,28), respectivamente.
De conformidad con lo previsto en el articulo 103 de la Ley Orgánica de la decisión administrativa tendrá efecto inmediato, sin que la interposición de los recursos a que hace referencia la señalada Ley, suspenda la ejecución de la presente decisión, a tenor de lo estipulado en el artículo 110 eiusdem.
Sin perjuicio del agotamiento de la vía administrativa' que produce la presente decisión, contra la misma se podrá interponer recurso de reconsideración dentro de los de los quince (15) dias hábiles siguientes a la interposición de dicho recurso, de conformidad con lo establecido en el artículo 107 de la Eey Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 10 de su Reglamento.
Asimismo, a tenor de lo dispuestp en el articulo 108 Ley Orgánica de la Contraloría General de la República y el Sistema Nacional de Control Fiscal, dentro del lapso de seis (6) meses contados a partir de la notificación de la presente decisión, podrá interponerse recurso de nulidad por ante las Cortes de lo Contencioso Administrativo.
página original (tal como se publicó)
Página 58
República (E) ciudadana Adelina González, a los fines de que acuerdema sapstón correspondiente, de conformidad con lo previsto en el articulo 105 de Luorgánica de la Contraloria General de la República y del Sistema Nacional de ControlFiscal.
QUINTO: Publiquese la presente decisión en la Gaceta Oficial de a República Bolivariana de Venezuela, de conformidad con lo establecido en el artícuio 10:tdet Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Cúmplase, comuniquese y publiquese en los términos resueltos en esta decisión. En la ciudad de Caracas, a los tres (3) días del mes de febrero de dos mil catorce (2014).
BOUVARLANENESUS GERARDO DIAZ ALYUVE Auditor lgo del Tribunal Supremo de Justicia Ade Sala Plena del Trbunal upremo de Jusia, oe d8 201, pobfcada en Gapeta Ofciar der 39,8slbe fecha 28 de noviaunbre de 2011
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA DECISIÓN DEL RECURSO DE RECONSIDERACIÓN 27 de marzo de 2014.
Quien suscribe, JESÚS GERARDO DÍAZ ALTUVE, titular de la cédula de identidad N° 3.940.608, Titular de esta Unidad de Auditoría Intema del Tribunal Supremo de Justicia, según consta en Acta de la Sesión de Sala Plena de ese Máximo Tribunal de Justicia, de fecha 20 de julio de 2011, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.809, de fecha 28 de noviembre de 2011, en cumplimiento de lo establecido en el articulo 107 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinario de fecha 23 de diciembre de 2010 (en adelante L.O.C.G.R.S.N.C.F), en ejercicio de la atribución establecida en el articulo 22, numeral 14 del Reglamento Intarno de la Unidad de Auditoría Interna del Tribunal Supremo de Justicia, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.148; paso a decidir el presente RECURSO DE RECONSIDERACIÓN, ejercido en su propio nombre y representación por el ciudadano ANTONIO JESÚS VARGAS VARGAS, titular de la cédula de identidad N° 4.578.426, y por el ciudadano CARLOS ANDRÉS NATERA ACUÑA, titular de la cédula de identidad N° 12.155.527, debidamente asistido por la abogada Josefina Salazar de Guerra, Inscrita en el Instituto de Previsión Social del Abogado bajo el N° 22.814; contra la decisión dictada en fecha 3 de febrero de 2014 en el procedimiento administrativo identificado con el alfanumérico ADR-2008-001, iniciado con ocasión del ejercicio de la Potestad Investigativa sobre la gestión de la Dirección Administrativa Regional del estada Anzoátegui (en adelante DAR Anzoátegul) durante el período del 01 de enero de 2005 al 31 de mayo de 2006, mediante la cual se declaró la RESPONSABILIDAD ADMINISTRATIVA del ciudadan CARLOS ANDRÉS NATERA ACUÑA, se le ImpUso MULTA POR UNIDAGES CANTIDAD DE OCHOCIENTAS CINCUENTA (850) TRIBUTARIAS y Se le forUIÓ REPARO POR LA CANTIDAD DE NOVEÑTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES VEINTICUATRO CÉNTIMOS (BS. #7.34t;4). En la miSma decisión se le formuló reparo al ciudadano ANTONIO JESÚS VARGAS VARGAS por la Cantidad de QUINCE MIL NOVECIENTOS NOVENTA Y TRES BOLIVARES CON VEINTIOCHO CÉNTIMOS (BS. 15.993,28). de conformidad con las siguientes consideraciones:
PUNTO PREVIO En fecha 03 de febrero de 2014, esta Unidad de Auditor la Interna, dando estricto cumplimiento a lo establecido en el articulo 103 de la lay Orgánica de la Contraloria General de la Repúbfica y del Sistema Necional de Control Fiscal, emitió el respectivo pronunciamiento definitivo en el procedimiento administrativo para la determinación de responsabilidades identificado con el alfanumérico ADR-2008-001.
En tal sentido, mediante escritos presentados en fechas 5 y 6 de marzo de 2014, los ciudadanos Antonio Jesús Vargas Vargas y Carlos Andrés Natera Acuña, el primero actuando en nombre propio y el segundo debidamente asistido, ejercieron Recurso de Reconsideración contra la señalada decisión.
Ahora bien, en atención al principio de unidad e integridad fisica del ante la Administración debe formarse un expediente, y que éste debe mantener n n n e n n n in n en lo que respecta a la decisión a pronunciarse al final del mismo, este Órgano de Control Fiscal, considera que lo ajustado a Derecho es pasar a decidir ambos recursos de reconsideración ejercidos contra el mismo acto administrativo, de manera simultánea por medio de la presente decisión, observando a la vez de esta manera, los principios de ecenemía, celeridad y eficacia procesal. Así se decide.
Il DE LOS RECURSOS DE RECONSIDERACIÓN.
Mediante escritos presentados en fechas 5 y 6 de marzo de 2014, lbs ciudadanos supra identificados como Antonio Jesús Vargas Vargas y Carlos Andrés Natera Acuña, respectivamente, el primero, actuando en nombre propio y el segundo debidamente asistido, ejercieron Recurso de Reconsideración contra la decisión dictada en fecha 3 de febrero de 2014, en el procedimiegioi administrativo identificado con el alfanumérico ADR-2008-001, con fundamento en los siguientes argumentos de hecho y de derecho:
Del Recurso de Reconsideración-de:Antaitio Jesús Varas Varaas.
;
Destacó que: "(..) apenas estuvo] nueve meses (9) en el cargo de Jefe n n n e partir del mes de mayo. Al asumir dicho cargo, todos los funcionarios (analistas, secretarias, obreros, etc.) que estaban desempeñándose desde hace algunos a/os en esta división, continuarán en sus labores sin ninguna modificación".
Que: "En el transcurrir de los primeros tres (3) meses, se producen los cambios de la Directore Region el, la Jefa de la División de Servicios Judliciales y del Jefe de los Servicios Financieros, éstos hablan ingresado junto [eon éi] en el mes de marzo. Entran como Directore Regional le Dra. Yordanka Marcovich, Servicios Financieros el Lic. Astroberto Alcalá (...)".
Arguyó que: "Desde el mes de mayo al mes de julio, fue una intensà revisión ordinaria del trabajo, a la par que en et mes de agosto se tuvo que Orientales. En el transcurrir de ese tiempo tanto el Lic. Astroberto Alcalá comb [su] persona [tuvieron] la percepción de que alguna irregularidad se pudiese señalados en este Procedimiento Administrativo (.). Percepción basada en la relación de amistad, amiguismos, de familiaridad y modos de vida que los distingulan de los demás funcionarias (...)".
Que: "(...) decido, basado en mis competencias y responsabilidades, asumir directamente el resguardo y entrega directa de los Cesta Tikets (sic). En Igualguana, en funciones de sacretarias de la Direcpión, es cuando se pierden cuatro Tikeras (sie), correspondientes el mes ds sopllembra, porque como lo declare (sic) en el acto realizado el 01 de agosto de 2ope en acta donde consta la pregunta y respuesta N°9; una vez que tuve en mí poder, solicite (sic) ayuda policial para la seguridad de los mismos, ante el peligro que intu que pudieran n e n n n n n colectivo de funcionarios enroscados en la institución desde hace algunos años y venían cometiendo irregularidades, como claramente se evidencia en el expediente de algunos de los actos de investigación que se hicieron (...)".
Señaló que: "Las otras tickeras que se extraviaron son las cuales le fueron entregadas al Dr. José Antonio Rodríguez, cuando diciembre de 2005, asumió el cargo de Jefe de la División de Se Personal en sustitución de mi persona (..)".
Destacó que: "Es cierto que an esté actas no se hizo una relacié» desmesurada de la cantidad de tickets, pero se daja constancia que al nuevo Jefe se le estaba entregando una cantidad determinada de los mencionados cesta Tickets, sobre los cuales no hizo ninguna observación. Los Tickets de octubre ya habían sido entregados a sus beneficiarios en el mes de noviembre pensaba realizar una entrega única".
Apuntó que "(..) es acertado lo dicho por la oficina de auditor la en el folio 1027, en las lineas 13 y 14 cuando dice 'se presume que la DAR había e Nota de entrega en la cual conste que yo había reclbide dichas Cesta tickets. Sobre este asunto (...) abundé en detalles e través de comunicación enviada con fecha: Barcelona 14 de Agosto (sic) de 2eos (..), cierre dicho
página original (tal como se publicó)
Página 59
comunicación: 'Por todo lo antes expuesto, rechazo y contradígo cualquiera salvaguarde de los Tickets de Alimentacién, correspondientes al mes de septiembre de 2085, de los funcionarios adscritos al Circuito Judicial Penal del estado Anzoátegur. (Negrillas del original).
Destacó que ejerce el Recurso de Reconsideración (...) fundamentalmente apegado a razones de Principios Éticos y Morales (..). Es por ello menester recordar cronológicamente, mis actuaciones antes de las irregularidades señaladas: 1.- Denuncia realizada (...) ante la Dirección de Recursos Humanos de la Dirección Ejecutiva de la Magistratura a través de memorando N°ANZ-DSP-0642-2005 de fecha 02 de noviembre de 2005 con Asimismo, señaló "2.- Denupcia dirigida a través de docuinento escrito con anexos, al Dr. Manuel Garcí@. Fiscal Superior del Ministerio Público del Estado (sic) Anzoátegui, mediante las cuales se hacen señalamientos de irregularidades en la Dirección Administrativa Regional de la DEM (..) :] 3.- Comunicación dirigida al ciudadano Dr. Manuel Garcla, fiscal (sic) Superior del Ministerio Público del Estado (sic) Anzoátegui, de fecha: Barcelona 31 de mayo m m n n -→ [g m acuse de recibo el 21 de julio, dirigidas al Magistrado Dr. Marco Tulio Dugartè, Finalmente, manifestó que: 7.. mástalié de lo que en ro personal me pueda afectar en cuanto a la formulación de reparo por la cantidad de Quince Mil Novecientos Noventa y Tres bollvares con veintiocho céntimos (15.993,28 Bs.), el asunto es el fondo con relación al precedente que pudiera estarsé dejando asentado (..) dejar abierta la hendidura, en donde de igual manera por razones de formalismos y de investigaciones no sustanciadas en profundidad (.) se puedan sancionar al denunciante y al denunciado, le un nr p ss d us u n u jes Patrios (...)" (Negrillas del original).
Del Recurso de Reconsideración de Carlos Andrés Natera Acuña.
n pe n n e n ee e de de conoce el derecho", el cual a su decir "(..) se traspanla en sade administrativa e e n e e administrativa (sic) corregir y modificar sus propias dasisiones cenfome a los elementos de convicción aun cuando los mismo (sic) sean sobrevenidos (...)".
Arguyó, en el capitulo dedicado a exponer los hechos, que eeta Unidad de Auditoria Interna "(..) esione considereblemente (ous] intereses por cuando- e/ criterio sustentado (..) a través de la Resolución de Determinación de 001 publicada en fecha 03 de febrero de 2014, no se justa'a la realidad y par consiguiente a la acción y ejerciclo profesional realizado por mlo (sic) persoha como Analista Profesional I de la División de Servicios al Personal de la Se aprecia, que reiteró en al capítulo dadicada a la exposición del derecho, el alegato supra indicado, denunciando adicionalmente que "(..) les comunicaciones emanadas de la Dirección Administrativa Regional mediante la cual la Unidad de Auditor la Intema del Tribunal Supremo de Justicia las utilizó (sic) como elementos documentales probatorios en su decisión fueron suscritos en dn nn n d o u n n unn n en n n n nn u n n nn en por un funcionario que no conoció la realidad de los hechos, que nunca dio funciones quien nunca estuvo presente al momento de ser realizadas*.
Invocó el principio de legalidad contenido en el artículo 49 de la Répblica Bolivariana de Venezuela, destacando que "(.) Ninquna persona pobiaá sar sancionada por actos u omisiones susa no @ibren previstos como delitos. fallas o infracciones en leyes preexisfentes' asimismo, trajo a colación las sentencias Nros. 1.744 y 817 de fechas 9 de agosto de 2007 y 2 de mayo de 2006, respectivamente, dictadas por la Sala Constitucional del Tribunal Supremo de de Casación Penal, también del máximo Tribunal.
Alegó la existencia del vicio de falta de motivación en la decisión objeto para demostrar cómo se realizó la determinación. La Administración de Auditoria Interna del tribunal (sic) Suprero de Justicia (.) no se percató dal error cometido en la cadena de custodia de las diskeltes o medios magnéticos n e n e n e n en n que todos los que fueron analizados por la Direccién de Infomática de Ja Dirección Ejecutiva de la Magistratura asl como os (sie) remitidos al Cuerpo de Investigaciones Civiles (sic), Penales y Criminalístieas, dis oomo resultado que ninguno de los medios magnéticos tenia bloqueo y que además los que ne presentaron errores de formato los mismos (sie) fueron modificados después de la fecha de su creación, es decir una vez que se entregaban al Departamento de Administración y Finanzas de la Dirección Administrativa Regional, cuyo personal era responsable de revisar, realizar la respectiva imputación presupuestaria y pagar.
u eejn e er n e t (. en en infomación entre el medio impreso, el medio magnético y el listado del banco, pago se pudo haber modificado la información, ni mucho menos si la mismo (sic) fue realizada por mi persons, toda vez que todas las órdenes de abono de nómina eran avaladas por el Cuentadante y la Direcclón*.
Sostuvo que "(.) por la subjetiidad cen le sual se llevó la investigación, hacer ver (... los que le conviene y desechar todos aquellos que me absuelve de responsabilidades, es decir, ne se tomo (sic) en cuenta el reintegro realizado cuando me percate del error en cuanto el (sic) abono a cuenta bancaria muy a pesar que el C.l.C.P.C determino (sic) que el mismo fue realizado por mi persona muy a pesar que lo que se pretendia por parte de quienes llevarán la investigación era hacer ver lo contrario (.)".
esto también lo evidencio (sic) el resultado de la experticia realizada por el.
C.l.C.P.C solo falta agregar de que esta modificación se realizaba otros Departamento (sic). No se considero (sic) que me encontraba disfrutando de mis periodos (sic) vacacionales venejalis dastde el mes de septiembre de 2005 profesionales de los aguinaldos, asl como tampoco estuve presente pará realizar la cancelación de la quincena a la funcionaria Celia Urbano (...)".
Afirmó que "Como punto más critico donde se observa con afianzamiento motivaciones para decidir sobre mi responsabilidad es que se tomó en consideración una comunicación emanada por parte de uno de los investigados responsabilidad (...)".
mi persona la que estaba dentro del proceso, lo que si (sic) vale la pena acotar es que a fin de determinar la verdad de los hechos dado a que la investigación debió ser imparcial, es que este beneficio fue recibido, y entregado por otras personas, entre estos el Dr. Antonio Vargas puesto a que los tickets sp entregaban con fechas muy posteriores a su pedido o generación, además de n n n es o listados de asistencies que remitirán los distintos Tibuneles de la Circunscripción Judicial (..)".
administrativo y de conformidad con el Artículo N° 91 de te Ley Orgánica de la Contraloría General de la Republica (sic), al no poderse demostrar fehacientemente la responsabilidad administrativa de CARLOS ANDRÉS NATERA en vista de que la investigación (sic) no se determinó el o los responsables de los abonos en cuentas de pagos indebidos, de la simulación de datos ante la entialad bancaria (BANEsco), ante:ia asignación por concepto de sueldos, bonos y bonificaciones (sic) en cuentas de diferentes funcionarios, ante la ireguieridad en el maneje y cancelación de ies tiokeis de alimentación de los años 2005 al 2006, (..) no queda otra altemativa que solicitar la e sobreseimiento del procedimiento administrativo" (Mayúsculas del original).
e n personal asl como de los tickets de alimentación una vez que eran tramitados departamento administrativo, donde eran revisadas, chéqueadas y en el caso de las nóminas se le colocaba la imputación presupuestaria, abriéncose ρj.
procedía a ordenar el pago (..)".
Agregó que "En ese procedimiento (.) intervienen entre cinco o más financiera, por lo que de la inspección realizada por el cuerpo de (sic) que todos los disquetes de nómina estaban desbloqueados (..) con el agravante que le envió (sic) de las nóminas (El físico de éstas) y los disquetes no tenían oficio de remisión para determinar quién las elaborará y quien las n n causalidad entre lo imputado a CARLOS ANDRÉS NATERA y las acciones que ee e e rs ner e er en e es funcionarios de la dirección administraliva del Estedo (sic) Anzoátegui * (Mayúsculas del original).
página original (tal como se publicó)
Página 60
Que: "(.) se coneentraron sólo sin clarieled meridiena a imputer a funcionarios que ejercían labores en la D.A.R inexistiendo (sic) el manuel su desempeño, y así mismo las nóminas, su evidencia fisica no la pudieron cotejar con otros medios magnéticos (disquetes) ante su inexistencia y estas (sic) (las nóminas fisicas) pudiesen haber arrojado los funcionarios que las quienes la pagarán, ya que esos funcionarios si (sic) eran autorizados con su clave personal para realizar esas acciones" (Mayúsculas del original).
Finalmente, solicitó a esta Unidad de Auditoria Interna "(..) la REVOCATORIA Resolución (sic) de Determinación responsabilidad (sic) administrativa con Imposición de multa y reparo N° ADR-2008-001, publicada en fecha 03 DE FEBRERO de 2014, por (..) considerar que viola no solo (sie) el principio de inosensia, del debido.procesa; de la responsabilidad administrativa, sino tambión en atención a los Prineipios de Squidad y Justicia.
Revocatoria que solicito de conformidad con lo establecido en el articuio 19, contraloría general de la república y el sistema nacional de control fiscal (sic) y articulo 100 de su reglamento, vigente, (sic) en concordancia con los artículos 3, 7, 19, 21 ordinal 2, 49 ordinal 2 y 316 de la Constitución de la Repú Bolivariana de Venezuela" (Negrilas y mayúsculas del original). - .5 Il MOTIVACIONES PARA RECIDIR Precisados los alegatos de quienes recurven en Raconaideración la decisión dictada por esta Unidad de Auditoria interna en fecha 3 de febrero de 2014, en el procedimiento administrativo signado ADR-2008-001, procede este Órgano de Control Fiscal a pronunciarse en tos siguientes términos:
Con relación al ciudadano Antonio Jesús Vargas Vargas, esta Unidad de Auditoría Interna del Fribunal Supremo de Justieia aprecia que en el recurso interpuesto, se limitó a reiterar, casi de manera idéntica, los argumentos que tuvo oportunidad de exponer durante todo el procedimiento de determinación de responsabilidad del cual fue objeto, sin introducir algún elemento dé convicción suficiente que conllevará indefectiblemente a esta Administración a modificar o retractar de manera parcial o absoluta la sanción impuesta.
No obstante lo anterior, sólo con la finalidad de que se constate la palmaria claridad de la decisión adoptada por este Órgano de Control Fiscal, es necesario destacar que en la misma, se señaló:
"(...) que si bien el retiro de las cuatro (4) tickeras de alimentación del mes de septiembre, se hizo Vargas, según se desprende del Acta de declaración de fecha 01/0&2008 indicada supra, (...Omissis...) Asimismo, señala y así consia en autos, que una vez que Dirección de Recursos Humanos de la Dirección Ejecutiva de la Magistratura, a través del memorando N° ANZ-DSP- 0642-2005 de fecha 02 de noviembre de 2005, con copia a la Unieed de Auditarie-Intemna. lavepse-anexa un acia de que se abriapa la investigación respaativa.
Antonio Vargas Vargas, por cuanto su actuación fue diligente, similar a la de un buen padre de familla:
debido a que tomó las medidas qua consideró necesarias y pertinentes para salvaguardar los referidos tickets de alimentación.()" (Resaltado de quien decide) Sin embargo, el ciudadano supra referido, en su escrito recursivo, lo trae la perdida de las cuatro (4) tickeras de alimentación correspondientes al,mes de septiembre, por las razones ya suficientemente advertidas.
Por otra parte, cuando arguyó que: "(..) Las otras Tickeras que se extraviaron son las correspondientes a las que aparecieron como remanentes .
del mes de octubre y las cuales fuero a entregadas al Dr. José Antenie Rodriguez, cuando el 14 de diciembre de 2eas, asumió el cargo de Jefe de observación. Los Tickets de octubre ya hablan sido entregados a sus recuerdo, tenían fase de espera, porque como estábamos entrando en diciembre y se iba a salir de vacaciones colectivas, se pensaba realizar una entrega única (..)", es menester resaltar lo precisado en la decisión de fecha 3 de febrero de 2014, a saber:
"(...) De la revisión de los autos que cursan en el expediente, se observó el Acta de. Eniraga (..) mediante la cual el ciudadano Antonio Jesús Vargas Vargas, hace entrega formal de la División de Servicios al Person el de la DAR Anzoálegui, al ciudadano José Antenie Redriguez; en donde consta entre otros aspectos, que ralaciona los tickets embargo, no se evidencia det aeta-efiniómero de tiokeis que perteneclan los mismos. Asimismo, no se evidencia del contenido de la miama, la gntrags de tos tilaleto de los masas de actushse y dielambras gh tampoco.al precitado cludadano menciona en su escrito de defansa, que hizo entrega de los ramos al Jalo de Divisôin entrante, por lo que, el hecho de que hava efectuado la denuncia; as! como el desconocimiento de la pérdida de los cesta tickets de esos meses. no lo raleva de la responsahiidack dehtdo: que e la fesha de entrega de la OficiBe (14k2/2005) Sa Prasume_ qup Je DAR. habla recibido los tickets de alimentación de los mesas de octubre, novlembre y diclembre (..)". (Resaltado de quien Asimismo, el señalar que "(..) sigue siendo una presunción ya que no n e e recibido dichos Cesta tickets (.)". citando pardalmente lo·supra transcrito, resulta infundado, toda vez, que se constató que asumió la custodia de los tickets de alimentación a partir dei 26 de octubre de 2005, lo cual se desprende no sólo del contenido del acta de la misma fecha suscrita por las funcionarias Bono de Alimentación correspondientes al mes de Septiembre del 2005..." al ciudadano Antonio Jesús Vargas Vargas, inserta en el folio 868 del expediente de la investigación preliminar; sino que también se colige del contenido de dvARIA.
declaraciones cursantes en las actas del expediente de la investigación preliminar, entre ellas:
"(..) Acta contentiva de la declaración de puesta en Directora Administrativa"Regionet, inserta a los folios 897 siguiente:
...PREGUNTA N° 03: (...) ¿SIrv8se informar si autorizó
ningún medio, el (sic) lo hizo de manera arbitraria, sacando las bolsas cerradas con sello de seguridad, del Tigre (..)" (Resaltado de quien decide).
conforman el expediente administrativo, que de las relaciones de tickets entregados a los funcionarios entre los meses de ostubse a diciembre del año 2005, constantes a los folios 378 al 507 del expediente de investigación fueron retirados (recibidos) por sus legítimos beneficiarios, resulta evidente que la Dirección Administrativa del estado Anzoátegui si recibió tickets de alimentación durante tales meses, y al no existir Actas de Reasignación, que permitieran demostrar la entrega material de tales tickets a otros funcionarios, resulta imposible determinar el destino de los mismos, concluyéndose entonces que:
"(...) el precitado ciudadano asumió a partir del 26/10/20os la entrega de los Pickets de Allmantaclón a los fuaclonases de la Diraación Admialatrativa Regional y Poder Judicial del estado Anzaátegul. tal circunstancia configura una. relación causal con el extravio de 1.296 Tickets que se traduce en consecuencia en un daño patrimonial equivalente a Bs. 15.993,28 (...)" (Resaltado de quien decide).
preliminar, como en el constituido durante del pracadimieaio de determinación de responsabilidades, esta Unidad de Auditoría Interna reitera que la entrega de los tickets de alimentación, atinentes al ciudadano Antonio Jesús Vargas Vargas, en el ejercicio de sus funciones como Jefe de División de Servicios al Personal de la Dirección Administrativa Regional del estado n en tal sentido, se le formuló reparo por la cantidad de Quince Mil Noveciente$ Noventa y Tres Bolívares con Veintiocho Céntimos (Bs. 15.993,28), el cual se CONFIRMA en la presente decisión. Asi se decide.
Con relación al ciudadano CABLOS ANDRÉS NATERA ACUÑA, esta Unidad de Auditoría Interna observa que arguyó que la decisión de fecha 3 de febrero de 2014, lesionó sus intereses, en virtud de que no se ajustó a la :
:
realidad, es decir, a las actividades desempeñadas por él en ejercicio del cargo de Analista Profesional I de la División de Servicios al Personal de la Dirección apreciando comunicaciones emanadas de la referida DAR, suscritas por funcionarios que a su decir no pueden certificar cuáles eran sus funciones, pues no laboraban ahí para el momento de ocurridos los hechos investigados.
para la toma de la decisión en el procedimiento de determinación de
página original (tal como se publicó)
Página 61
responsabilidades, se desprende del literal "B" referente a "(..) los elementos 2004", en su sub-literal "b.3" que se contó con el original de la certificación de cargos correspondiente al ciudadano Carios Andrés Natera Acuña (folio 84 del expediente de investigación). expedidopor la División de Servicios Administrativos de la Dirección General de Recursos Humnanos de la Dirección Ejecutiva de la Magistratura en fecha 14 de julio de 2006, cargo al cual se le atribuyen las Funciones del Personal emanadas de la Dirección General de Servicios Regionales (Dirección de Servicios Administrativos Regionales) de la Dirección Administrativa Regional del estado Anzoátegui, que cursa en original al folio 923 de expediente de la investigación preliminar.
Ello así, es menester destacar que, de conformidad con la Normativa sobre la Dirección, Gobierno y Administración del Poder Judicial, publicada en la Gaceta Oficial N° 37.014 del 15 de agosto de 2000, la Dirección General de Servicios Regionales, tiene las siguientes atribuciones:
"Articulo 17: La Dirección Generel de Servicios lineamientos y las politicas estratógioas a seguir para-la administración de los servicios regionales de apoyo administrativo, técnico y logístico, y evaluar la gestión desarrollada por las Direcciones Administrativas Regionales, a fin de optimizar, agilizar y proveer un servicio transparente y oportuno a los tribunales y circuitos judiciales en el ámbito regional. Son atribuciones de esta Dirección las siguientes:
...Omissis Planificar y controlar el proceso de c) desconcentración de funciones operativas_ a. las Direcciones Administrativas Regionales, de acuerdo a .
Omissis... (Resaltado del quien decide).
Visto lo anterior, resulta claro que la Dirección General de Seivicios funciones operativas de las Diresieñes Administrativas Regionales, està a:
independientemente de que las autoridades o funcionarios al frente de las Oficinas o Divisiones encargadas de emitir tal información no estuvieran para la época en la que ocurrieron los hechos investigados, pues la aludida Dirección General de Servicios Regionales, de conformidad con el articulo 16 de las referidas Normas sobre la Dirección, Gobierno y Administración del Poder Judicial, constituye una Unidad Supervisora y Operativa, de la Dirección Ejecutiva de la Magistratura.
De ali pues, que resulte improcedente el alegato del ciudadano Carles Dirección Administrativa Regional (Disección General de Servicios Regionales) y los funcionarios quienes suscriben la certificación de cargos remitida a este Órgano de Control Fiscal, no se debió tomar comio cierta. En consecuencia se desestima tal alegato. Asi se decide.
Sobre la base de la consideración anterior, resulta necesario transcribir lo señalado en las Eunciones del Personal del ciudadano Carlos Andrés Natera Acuña, a los fines de que el conocimiento de los otros argumentos esgrimidos en el Recurso de Reconsideración, se sustenten sobre las mismas. En tal sentido se aprecia que el referido funcionario desempeñaba las siguientes funciones:
"(...) Descripción de las Funciones Ordinarias que Desempeña:
1. Elaboración de los resúmenes de nomina, Inclusión de los pago de la región.
central.
3. Elaboraajós de le nómina del pessenal centmitado.
5. Elaboracién de los reportes de alliacienes sindicales y movimientos de caja de ahorros.
6. Levantamiento de todo tipo de información referente al personal empleado, contratado y obrero.
7. Elaboración y remisión a nivel central la (sie) infermaaión prestaciones sociales.
nomina.
9. Realizar la modificación de las fecha de cancelación del bono vacacional a los trabajadores.
10. Incorporación, activación y desactivación de los cálculos correspondientes a los montos de asignaciones y deducciones.
12. Elaborar los reportes de maestro de la nómina, recibos de pago 13. Incorporar las nóminas antentares.
14. Elaborar los calendaries de pago de las nóminas.
ahorro de jueces, caja de ahorros de de (sic) defensa pública, con 16. Elaborar los maestros de cargos vacantes por dependencia.
17. Elaborar los cálculos de las vacaciones fraccionadas.
18. Elabora el cálculo de los montos de aguinaldos de los trabajadores.
19. Diagnosticar y solventar la duplicidad en el cálculo de la retención de LPH.
20. Diagnosticar la diferencia del monto de aportes patronales del organismo).
21. Elabora el reporte maestro de aportes patronales.
22. Elaborar de los (sic) siguientes conceptos de nómina:
horas extras, difarancia de sueido, diferencia de bono vacacional y diferencia de aguinaldos.
23. Diagnosticar los cálculos del bono vacacional de los obreros en el concepto prima de transporte y la disparidad del monto entre ellos.
24. Elaboración de la relación y solleltud de los tiokeis de alimentación de los trabajadores de la D.A.R.
trabajadores de la D.A.R. nivel central.
26. Elaborar los resúmenes salariales de los trabajadores egresados de la D.A.R. (..)" (Mayúsculas del original) (Resaltado de quien decide).
Ahora bien, siguiendo el orden de lo alegado por el recurrente, se aprecia que esgrimió la existencia del vicio de falta de motivación en la decisión objeto del presente recurso "(...) por cuanto no contiene los elementos necesarios para demostrar cómo se realizó la determinación. (..".
Al respecto, es importante señalar que el Artículo 9 de la Ley Orgánica de Procedimientos Administrativos establece imperativamente que todo acto administrativo de carácter particular deberá ser motivado y hacer explicita acto.
De la norma aludida se deduce que para que un acto se considere motivado debe expresar las narmas en que se fundamenta, y el hecho relevante que lo motiva, a fin de no lesionar el derecho a la defensa del de tal manera que éste pueda conocer los razonamientos que sirvieron de base para emitir el acto que le afecta.
Con relación a ello, se ha pronunciado la Sala Polltico Administrativa dél sAR Tribunal Supremo de Justicia, mediante Sentencia N° 318 del 07 de marzo de < 2001, entre otras, en cuya oportunidad señaló lo siguiente:
"(..) la motivación del aefaratienae a dos circunstancias:
la referencia a los hechos y la indicación de los fundamentos legales en que se basa la Administración, es decir, su Justificación fáctica y jurídica, lo que constituye un elemento sustancial para la validez del := amplio campo para el arbitrio del funcionario, pues en tal situación jamás podrán los administrados saber sanciona. Corolario de lo anotado es gue la motivación del acto permite el contrel Jurisdiccional sobre la exactitud de les motivos, constituyéndose en Además, cabe advertir que la motivación dal acto, no implica un minucloso y completo msfarinio-de eada una de las armas, que la sirvan de fundamento al provelmlento, pues basta que pueda Inierirse del texto los fundamentos logales y los Sujuastos de hecho que constitenaren los motivos al-gue sa anové la Administración para decidir.
discriminada, puesto que se ha llegado a considerar suficientemente motivada ume resolustón gusndo ha sido expedida on base a haches. datasg clikas cartas que consten de manera expresa en el expediente Incluso, cuando la motivación anarezea del mismo expediente administrativo, siempre por supuesto, que el destinatario del acto haya tenido el necesario acceso a tales elementos.
forma de los actos administrativas, consiste en la ausencia absoluta de motivación; mas no aquélla que contenga los elementos principales del asunto debatido y su principal fundamentación legal, lo cual garantiza al interesado el conocimiento del juicio que sirvió de fundamento para la decisión. De menera, que cuando a e pee e e e s como las razones y hechos apmeciados par ef funcionario, la motivación dabe reputarse como suficiente (...)".
(Resaltado propio) En tal sentido, si el acto administrativo configuró los presupuestos juridicos, formales, materiales y fáqtloos en torno a los cuales fue soportado, de modo que identifique coherente, razonada y válidamente su fundamentación, resultaría correcto expresar que el acto se encuentra motivado. (Vid. Sentencia de la Corte Segunda de lo Conteneioso Administrativo N° 2009-2117, de fecha 17 de diciembre de 2009).
Dentro de esta perspectiva, a pesar que del contenido de la decisión dictada en fecha 3 de febrero de 2014, se evidencia una amplia y exhaustiva ejercer su potestad sancionatoria sobre los administrados involucrados, el ciudadano Carlos Andrés Natera Acuña, sostiene que la inmotivación ainbién deviene de que no se tomó en cuesta él "(..) error cometido en la cadena dé custodia de los diskettes o medios magnéticos cen los cuales se generaban los listados de abonados para el banco, (..)" y que "(...) en ningún momento se ha podido cotejar ninguna información entre el medio impreso, al medio magnético y el listado del banco, por lo cual no es posible determinar en qué fase de lá actividad generadora de pago se pudo haber modificado la información, ni
página original (tal como se publicó)
Página 62
r en e n n e e e b r Dirección".
Al respecto, es menester reiterar que luego de vistos los resultados de la en papel y que estuvieran asociadas con la nota de débito que realizaba la División de Servicios Administrativos y Financieros para el pago del Bono Vacacional correspondiente a los meses de mayo, junio, julio, agosto y septiembre de 2005, lo que ha realizado efectivamente esta Unidad de Auditoria Interna, es un cotejo de la nómina impresa, con la información recibió los abonos indebidos, la cual deviene directamente det disquete (archivo Paymul. Txt) enviado a la entidad financiera Banesco Banco Universal C.A.; por lo que el hecho de que el ciudadano Carlos Andrés Natera Acuña no aparezca firmando las notas de débito asociadas a las nóminas o, que de las experticias evacuadas no se evidenciara que la alteración del contenido de los disquetes fue realizada por él, o, incluso en el supuesto de haberse producido el presunto error señalado en el escrito recursivo, cometido en la cadena de custodia de los disquetes que él mismo elaborará, de conformidad con las funciones atribuidas a su cargo emanadas de la Dirección General de Servicios Regionales (folio 923 del expediente de investigación preliminar) supra transcritas, no lo exime Unidad de Auditoría Intema sobre los medios de prueba obtenidos en el curso de la investigación, permitió generar un cotejo preciso entre los medios de corrientes pertenecientes al ciudadano Carlos Andrés Natera Acuña y a sus familiares y amigos.
Aunado a lo anterior, es de mencionar que del estudio efectuado por el CICPC,secorroboró que efectivamenteeldisqueteseencontrab desbloqueado, tal como lo había señalado esta Unidad de Auditoría Interría: 1o cual lo hizo susceptible de ser modificado antes de su remisión a la institución:
financiera Banesco Banco Universal C.A.; sin embargo, la experticia e:arre realizaron las modificaciones al archtive contenido en el disquete; y siendo ésta la función o actividad desempeñiada por el ciudadano Carlos Andrés Natera ! Acuña, resulta palmaria la justificación fáctica de la relación causal que se le imputó, razón por la cual, se consideró, que lo que pretendió demostrar su desvirtuó los señalamientos efectuados en contra del ciudadano Carios Andrés Natera Acuña.
En ese sentido, se entiende que el referido ciudadano, quien elaboró la nómina y el disquete contentivo de los archivos Paymul.tuot utilizados para. la depositados por la institución financiera Banesco Banco. Universal, C.A:;
consumo la simulación y la alteración de datos que permitió los pagas indebidos a su cuenta y a la de sus familiares.
A pesar de lo anterior, esta Unidad de Auditoria Intema del Tribunal Supremo de Justicia, en aplicación del método de la sana critica como sistema de valoración de la prueba, establecido en el artículo 102 de la Ley Orgánica de Fiscal, no puede dejar de mencionar que los hechos por sí mismos, carecen de lógica y de coherencia, por cuanto resultaría a todas luces contrario a la razón afirmar que el funcionario Carlos Andrés Natera Acuña había realizado su labor de manera correcta y que fue su supervisor, en este caso Antonio Jesús Vargas Vargas, quien en diversas ocasiones decidió modificar el contenido del indebidamente en la cuentas a los funcionarios subalternos, CARLOS ANDRÉS NATERA ACUÑA; su esposa la ciudadana ANDREINA DEL VALLE GÓMEZ, y su hermano JOSÉ LUIS NATERA ACUÑA, entre otros. Siendo que además, tales depósitos indabidos se dieron por un lapso de más de un (1) año, sin que los receptores-beneficiarios de tales depósitos, hubieren dade la voz de alerta sobre tal irregularidad.
Por todo lo expuesto, este Órgano de Control Fiscal reitera que los argumentos esgrimidos, en nada dasvirtuaron los señalamientos efectuados en torno al ciudadano Carios Andrés Natera Acuña, y la relación causal evidente entre la materialidad de los hechos irregulares descritos con la conducta Analista Profesional I en la División de Servicios al Personal. de la Dirección Administrativa Regional del estado Anzoátegui, la cual causó directamente un es 'd s d e n e o desestiman los alegatos expuestos. Así se decide.
Por otra parte, se aprecia que een relación a los tickets de alimentación;
precisó el recurrente que "(..) no solo. (sic) era mi persona la que estaba dentro del proceso, lo que si (sic) vale la pena acotar es que a fin de determinar la verdad de los hechos dado a que la investigación debió ser imparcial, es que este beneficio fue recibido, y entregado por otras personas entre estos el Dr.
Antonio Vargas puesto a que (sic) los tickets se entregaban con fecha muy posteriores a su pedido o generación, además de elo para ordenar la creación que remitirán los distintos Tribunales de la Circunscripción Judicial (...".
Al respecto, es importante señalar en primer lugar que este Órgano de Control Fiscal desecha la anterior aseveración por contener conceptos irrespetuosos que intentan poner en duda la abjatividad con que les funcionarios adscritos a esta Unidad de Auditoría Intema realizaron sus actividades de control posterior, asi eomo de investigación en ejercicio de la potestad investigativa.
En todo caso, debe este Órgano de Control Fiscal, subrayar el contenido de los medios de prueba utilizados para fundamentar la decisión recurrida, referidos no sólo a la certificación del cargo del ciudadano Carios Andrés Natera Acuña, sus responsabilidades de conformidad con el listado de General de Servicios Regionales en su ejercicio de control del proceso de desconcentración de las funciones operativas de las Direcciones la declaración de puesta en fecha 01/08/2006, por el ciudadano Antonio Jesús Vargas Vargas, quien ejercía para la fecha el cargo de Jefe de División de los Servicios al Personal, de las cuales se desprende lo siguiente:
"PREGUNTA A° 6 Sírvase informar cuál era el tickets de alimentación a ser selcitados a la Diresción General de Recursos Huamanos de la Direoción Ejecutiva de la Magistratura Nivel Qentral? A lo que contesió: Aqul teníamos como proc imiento. con una fecha de antelación se le solicita a todas las dependencias del Poder Judicial del estado Anzoálagul que nos enviarán los soportes de la asistencia diaria de los días laborables del personal y posteriormente se glaboraba una lista en donde se refieiaba quienes habían asistido y quienes no a tal día determinado para precisar el número de tickets de alimentación que le correspondían como derecho. Esa Nsta se enviada a la Dirección General de Recursos Humanos de la Dirección Ejecutiva de la Magistratura Central por dos vías, una por Internet y la otra a través del conjuntamente con el personal que se le asianaba para el momento, roalizaba este procedimiento de cálculo de tickets de alemania (.... (Resaltado del original).
Con base en todo lo anterior, dabe este Órgano de Coatrel Fiscal Intemo forzosamente desestimar al alegato asgrimido al respecto y reiterar que se respensabiliza al ciudadano Carios Andrés Natera Acaña de la duplicidad en el requerimiento de 321 tickets de alimentación, que género un perjuicio pecuniario equivalente a la cantidad de Bs. 3.939,65, y el extravio de 1.478 Tickets de Alimeniación por la cantidad de Bs. 18.246,25, suma que corresponde a los meses de mayo hasta agosto. Así se duelde.
Finaimente, se observa que el ciudadano Carlos Andrés Natera Acuña, sostuvo que "(..) no se tomo (sic) en cuenta el reintegro realizado cuando me percate (Sic) del error en cuanto el (sic) abono a cuenta bancaria muy a pesar que el C.I.C.P.C determino (sic) que el mismo fue realizado por mi persona muy a pesar que lo que se pretendía por parte de quienes llevarán la decisión de fecha 3 de febrero de 2014, se desprende que esta Administración que:
"(...) La defensa del ciudadano Carlos Andrés Natera, consignados ante la Dirección Administrativa Regional del estado Anzoátegui, madiante la cual al ciudadano Caros indebidamente depositados a su favor y el de su cónyuge, administrativo; a los fines de demostrar que no existió ni existe daño patrimonial ni ningún narluicio material grave causado Intencionalmente o por neallaencia manifiesta al patrimonio de la República, por cuanto los montos fireydtadignatarios grigineles: s:de tndiobrauedmid.itoria Interna no ha dascogonido et hace daigus ai refasido ciudadano hava_efeamado les seintagres sde-los montos debidamente apositados tanto al propio ciudadano como a su nyuge, por lo tanto, no existe ninguna consideración en torno a este aspecto (...)" (Resaltado de quien decide).
No obstante, en el capitulo V "De las Razones de Hecho y de Derecho que Fundamenta la Decisión", se señaló:
"(...) Por último es importante indicar, que de la nómina de observa, en primer lugar que los datos y los números de cuenta pertenecen a los funcionarios: Carlos Nalera, Andreina Gómez y Julio César Pérez; en segundo lugar, que la sumatoria real es de Bs. 163.651,98, no obstante 173.651,98, lo cual muestra una diferencia_ de Bs.
página original (tal como se publicó)
Página 63
10.000.o0. que se cormeaspanda,an el monto distribuido de manera simulada en las guantes corrientes de los precitados ciudadanos. Asimismo, es importante destacar, el vínculo de afinidad existente con la ciudadana Andreina Gómez, quien es su cónyuge; y respecto a Jullo César Pérez, quien se encontraba adscrito tambión a la División de Servicios al Personal de la DAR Anzoátegui, llevando conjuntamente con el ciudadano Carlos Andrés Natera Acuña, los procesos de nómina de la Dependenaia.
En virtud de todo lo expuesto, quedó plenamente demostrado que los referidos hechos Irregulares se vincuian con la conducta desplegada por Caries Andrés Natera Acuña; ocasionando un perjuicio pecupiario al patrimonio público por la cantidad de Bs. 10.000.00. Asl se decide (...)".
Incurriéndose involuntariamente en un error material, al no descontar lai cantidad reintegrada por el ciudadano Carios Andrés Natera Acuña, a pesar de haberla valorado y considerado. Ello asi, esta Unidad de Auditoría Interna, de conformidad con el articulo 90 de la Ley Orgánica de Procedimientos Administrativos, lo absuelve de la responsabilidad imputada con relación al (BS. 10.000,o0), por haberse evidenciado su reintegro, subsanando así el daño patrimonial causado. Razón por la cual, con el fin de observar la mayor ciudadano recurrente, a la vez garantizar que el Estado recupare cabalmente lo referido al daño patrimonial causado, se modifica el manto concerniente al reparo formulado al ciudadano CARLOS ANDRÉS NATERA ACUÑA, el cual en la decisión de fecha 03 de febrero de 2014 ascendió al monto de NOVENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES CON VEINTICUATRO CÉNRIMOS (97.341,24), y que, Una vez descontada la cantidad que fue reintegrada por el recurrente, se estabiece en la sUma de OCHENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES CON VEINTICUATRO CÉNTIMOS (87.341,24). Asi se decide.
En COnSeCUEnCia, SE MODIFICA EL ACTO ADMINISTRATIVO IMPUGNADO, ÚNICAMENTE EN LOS TÉRMINOS ESTABLECIDOS EN EL PÁRRAFO ANTERIOR : y SE RATIFICA en relación a los hechos irregulares imputados al ciudadano CARLOS ANDRÉS NATERA ACUÑA referidos a:
pagos de Bono Vacacional de los meses mayo, junio, julio, agosto y septiembre por Bs. 65.185,34; exceso de requerimiento de 321 tickets de alimentación por Bs. 3.939,65 y extravio de 1.478 tickets de alimentación por Bs. 18.216,25; los:
cuales evidentemente configuran los supuestos de hecho, contenidos len los numerales 13, 21 y 29 del articule 91 de la vigente Ley Orgánica de la 7.
Contraloria General de la República y del Sistemna Nacional de Control Fiscal, los cuales son del tenor siguiente:
"Artículo 91.- Sin perjuicio de la responsabilidad civil o n nn e i n supuestos generadores de responsabilidad administrativa n nn e continuación (...) 13. Abrir con fondos de un ente u organismo de los señalados en les numerales 1 al 11 del erticulo 9 de esta Ley, en entidades financieras, cuenta bancaria a nombre propio o de un tercero, o depositar dichos fondos en cuenta personal ya abierta, o sobregirarse en las cuentas que en une o varias de dichas entidades tenga el organismo público confiado a su manejo, administración o giro.
21. Las actuaciones simuladas o fraudulentes en la administración o gestión de alguno de los entes y organismos señalados en los numerales 1 al 11 del articulo 9 de esta Ley.
29. Cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal, al plan de organización, las políticas, normativa interna, los manuales de sistemas y procedimientos gue comprenden el control intemo." (Resaltado del original).
De esta manera, queda exhaustivamente desvirtuado que esta Administración haya decidido en contra a los Principios contenidos en el Articulo 49 de la Constitución de la República Bolivariana de Venazuela. Así se.
decide.
En tal sentido, Se CONFIRMA LA DECLARATORIA DE LA CARLOS RESPONSABILIDAD ADMINISTRATIVA DEL CIUDADANO ANDRÉS NATERA ACUÑA, LA MULTA IMPUESTA POR OCHOCIENTAS CINCUENTA (85Q) UNIDADES TRIBUTARIAS. EQUIVALENTES A LA NOVENTA CANTIDAD DE VEINVIGUATROMIL NOVBCIBNTOS BOLIVARES (BS. 24.S90,0O) Y EL REPARO POR LA CANTIDAD DE OCHENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLÍVARES CON VEINTICUATRO CÉNTIMOS (BS. 87.341,24). AsÍ se decide.
Por todas las consideraciones anteriores, este Órgano de Control Fiscal confirma en los términos expuestos en la presente decisión, y con la excepción de la modificación ya referida, el Acto Administrativo dictado en fecha 3 de febrero de 2014. Así se decide.
III DISPOSITIVA Por las razones expuestas, esta Unidad de Auditor la Intemna del Tribunal Supremo de Justicia, en cumplimiento de lo previsto en el artículo 107 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y el articulo 22 numeral 14 del Reglamento Interno de esta Unidad, declara:
1) PRIMERO: SIN LUGAR EL RECURSO DE RECONSIDERACIÓN interpuesto por el ciudadano ANTONIO JESÚS VARGAS VARGAS, titular de la cédula de identidad N° 4.578.426, y en consecuencia se CONFiRMA en toda su extensión el acto administrativo decisorio recaido sobre su persona en fecha 03 de febrero de 2014.
2) SEGUNDO: PARCIALMENTE CON LUGAR EL RECURSO DE RECONSIDERACIÓN interpuesto por el ciudadano CARLOS ANDRÉS NATERA ACUÑA, titular de la cédula de identidad N° 12.155.527, en consecuencia:
2.1) SE MODIFICA el Acto Administrativo impugnado, única y exclusivamente en relación al monto objeto de reparo por parte del ciudadano Carios Andrés Natera Acuña, a los fines de descontar del mismo, el monto de DIEZ MIL BOLÍVARES (Bs. 10.000,00) en los términos expuestos en el cuerpo del presente fallo. Por lo que el reparo que se formula al ciudadano Carlos Andrés Natera Acuña asciende a la SUMa de OCHENTA Y SIETE MIL TRESCIENTOS CUARENTA Y UN BOLIVARES CON VEINTICUATRO CÉNTIMOS (BS. 87.341,24).
2.2) Se CONFIRMA el Acto Administrativo decisorio impugnado en todos:
sus elementos restantes.
3) TERCERO: Se hace del conocimiento de los interesados que contra la presente decisión podrán interponer Recurso de Nulidad por ante las Cortes de lo Contencioso Administrativo, en un lapso de seis (6) meses contados a partir del día siguiente a su notificación, de conformidad con el artículo 108 de la Ley Orgánica de la Contraloría General de la República y del Sistèma de Control Fiscal.
4) CUARTO: SE ORDENA:
4.1) Expedir copias certificados del presente fallo y anexarias a la.
notificación de los interesado como contenido Íntegro de la presente decisión.
4.2) Expedir copias certificadas del presente fallo y remitir a la Contraloría General de la República, de conformidad con lo dispuesto en los artículos:
105 de la Ley Orgánica de la Qontraloria General de la República y def Sistema Nacional de Control Fiscal y 111 de su Reglamento, en:
concordancia con el artículo 18 dei Reglamento Interno de esta Unidad de Auditoría Interna, a los fines legales consiguientes.
4.3) Publicar la presente decisión en ta Gaceta Oficial de la República Bolivariana de Venezuela, de canformidad con lo establecido en el articulo 101 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Cúmplase, comuniquese y publíquese en les términos resueltos en esta mes de marzo de 2014.
avgssgeRas ABO JESOS GERARDO DIAZ ALTUVE Aeditontprnddel Fribunal-Suprop dedusticiur Sepn Adla nón dsas Plana del Tribynal Supremo de Justicia, bic Bolivariana de Vanezueia /N 3B 800 geecha 28 de nouibmbre de 2011.
EXPEDIENTE: ADR-2008-001.
página original (tal como se publicó)
Página 64
DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXLI — Número 40.427 MES VIII Caracas, jueves 5 de junio de 2014 Esquina Urapal, edificio Dimase, La Candelaria Caracas – Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 64 Págs. costo equivalente a 26,05 % valor Unidad Tributaria GACETA OFICIAL
11.55 AM
DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA MES IV Carsem, jue 23 de eser de 214 N6.123Est SUMARIO do Divsas (CADVI). pars qu pricodo e lo nume de u Providancos Admirarabras que en ale se nenconer.
de Boononia, Pnanca y lnc Fobics Comvenie. Cambiario MP 25.
CADM Pronddancis medante lo cul se adlal
cdranjaro.
Vanle parte y Autorieación de Adqulnicin de Oline (AAD) ue o u Papidancio medianie lia cuel se esiabiecon los roqusn.
contreles y Vémies pers la seliolud de Autoracidn de
REPÚBLICA BOLIVARIANA DE VENEZAELA CENTRO NACIONAL DE COMERCIO EXTERIOR ABRURLICA BOLNANANA DEVENCUELA
27.16110
DE VENEZUELA.
Artículo 12. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario; y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse. Parágrafo único: Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial Artículo 13. En la GACETA OFICIAL DE LAREPÚBLICABOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea considerada conveniente por el Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
Servicio Autónomo Imprenta Nacional y Gaceta Oficial G-20001768-6 Visita nuestra pagina web descarga la Gaceta Oficial de la Republica Bolivariana de Venjezuela totalmente gratuita www.imprentanacional.gob.ve Conoce Nuestros Servicios (+58212) 576-80-86 / 576-43-92.
Gobiermo Bolivariano Ministerio del Poder Popular para la Comunicación y la Información de Venezuela Siguenos en Twitter @oficialgaceta.
@moficialimprenta
Servicio Autónomo Imprenta Nacional y Gaceta Oficial
página original (tal como se publicó)