Gaceta Oficial N° 40.335
Página 1
A OFICIAL
GACETA DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
AÑO CXLI
Número 40.335
Caracas, jueves 16 de enero de 2014 MES IV SUMARIO Asamblea Nacional Ley de Reforma Parcial de la Ley de Timbre Fiscal.
Presidencia de la República Decreto N° 737, mediante el cual se modifica la denominación del Ministerio del Poder Popular de Finanzas, por la de Ministerio del Poder Popular de Economía, Finanzas y Banca Pública.
Decreto N° 738, mediante el cual se nombra al Ministro del Poder Popular de Economía, Finanzas y Banca Pública, al ciudadano Rodolfo Clemente Marco Torres.
Vicepresidencia de la República Aviso Oficial mediante el cual se corrige por error material el Decreto N° 736, de fecha 15 de enero de 2014, en los términos que en él se indican.
Ministerio del Poder Popular para Relaciones Interiores, Justicia y Paz Sistema Integrado de Policía Providencia mediante la cual se establece la lista nacional y listas regionales de los ciudadanos y ciudadanas que conformarán el Consejo Disciplinario del Cuerpo de Policía Nacional Bolivariana y demás Cuerpos de Policía estadales y municipales.
Providencia mediante la cual se constituye los Consejos Disciplinarios del Cuerpo de Policía Nacional Bolivariana y demás Cuerpos de Policía estadales y municipales.
Ministerio del Poder Popular para Reiaciones Exteriores Resolución mediante la cual se designa al General de Brigada Conrado José Zamora Santelli, como Agregado Militar, Naval y Aéreo a la Embajada de la República Bolivariana de Venezuela acreditada en la República Argentina.
Resoiuciones mediante las cuales se designa a los ciudadanos que en ellas se mencionan, Cónsul General y de Primera, Jefe Titular, de la República Bolivariana de Venezuela en los Países que en ellas se señalan.
Ministerio del Poder Popular de Finanzas Resolución mediante la cual se autoriza al Servicio Administrativo de Identificación, MigraciónyExtranjería (SAlMIE), adscrito al Ministerio del Poder Popular para Relaciones Interiores, Justicia y Paz, durante el Ejercicio Presupuestario 2014, para que disponga del setenta y cinco por ciento (75%) del monto liquidado por concepto de contribuciones o servicios gravados por la Ley de Timbre Fiscal.
SUDEBAN Resolución mediante la cual se dicta las instrucciones relativas al pago de la cuota de la contribución que deben efectuar las instituciones sometidas a la supervisión y control de este organismo, así como, los bancos sometidos a leyes especiales.
Ministerio del Poder Popular para la Educación Universitaria Resoluciones mediante las cuales se designa a las ciudadanas y ciudadanos que en ellas se mencionan, pára ocupar los cargos que en ellas se señalan, de este Ministerio.
Ministerio del Poder Popular para la Salud Resolución mediante la cual se deja sin efecto el numeral 21 del Artículo 2º de la Resolución N° 057, de fecha 21 de noviembre de 2013.
Resoluciones mediante las cuales se designa a la ciudadana y al ciudadano que en ellas se señalan, para ocupar los cargos que en ellas se mencionan, de este Ministerio.
Resolución mediante la cual se aprueba la Guía para la Atención, Diagnóstico y Manejo Čclínico de la Enfermedad de Chagas en Venezueia.
Resolución mediante la cual se deja sin efecto la Resolución N° 103, de fecha 21 de noviembre de 2013, en los términos que en ella se indican.
Resolución mediante la cual se crea la Coordinación General para la Reestructuración Docente Asistencial del Departamento de Neonatología de la Maternidad Concepción Palacios.
Resolución mediante la cual se delega en la ciudadana Noly Coromoto Fernández Hernández, en su carácter de Directora Encargada del Servicio Autónomo Hospital Universitario de Maracaibo (SAHUM), la Certificación de Copias Documentales de carácter Institucional y Administrativo, así como de procesos judiciales.
Ministerio dei Poder Popular para el Trabajo y Seguridad Social INPSASEL Providencia mediante la cual se delega las atribuciones competentes otorgadas en el Artículo 18, numerales 15, 16 y 17 de la Ley Orgánica de Prevención, Condiciones y.
Medio Ambiente de Trabajo.
Ministerio del Poder Popular para Vivienda y Hábitat Resolución mediante la cual se designa al ciudadano José Yusein Silva Alarcón, como Director Ministerial de este organismo, en el estado Barinas.
Ministerio del Poder Popular para Ciencia, Tecnología e Innovación Resolución mediante la cual se remueve y retira al ciudadano Alfredo Rafael Rojas Calderón, del cargo de Director General (E), adscrito a la Óficina de Asuntos Internacionales de este Ministerio.
Ministerio del Poder Popular para la Comunicación y la Información.
CONATEL Providencia mediante la cual se designa al ciudadano Tuiio Medina Gianfelice, como Gerente General de Administración de este organismo.
página original (tal como se publicó)
Página 2
Providencia mediante la cual se delega en el ciudadano Tulio Medina Gianfelice, en su condición de Gerente General de Administración de la Comisión Nacional de Telecomunicacione's, las Atribuciones y la firma de los documentos que en ella se indican.
Ministerio del Poder Popular para la Cultura Resoluciones mediante las cuales se designa a las ciudadanas y al ciudadano que en ellas se mencionan, para ocupar los cargos de Directores Generales en las áreas que en ellas se señalan, de este Ministerio.
Ministerio del Poder Popular para el Deporte Resolución mediante la cual se designa al ciudadano Franklin Amílcar Cardillo Romero, como Director General de Alta Competencia, adscrito al Despacho del Viceministro de Deporte de Rendimiento, de este organismo.
Ministerio del Poder Popular para la Energía Eléctrica Resolución mediante la cual se delega en el ciudadano Omar Rafael Solórzano García, en su carácter de Director Adjunto de la Consultoría Jurídica de este Ministerio, la firma de los actos y documentos que en ella se mencionan.
Ministerio del Poder Popular para la Juventud Resolución mediante la cual se designa al ciudadano Yves José Marcano Salgado, como Director General del Despacho en calidad de Encargado, de este Ministerio.
Tribunal Supremo de Justicia Dirección Ejecutiva de la Magistratura Resolución médiante la cual se designa a la ciudadana Dignorah Jeañnett Durán Contreras, como Coordinadora del Fondo Autoadministrado de Salud (FASDEM), adscrita a la División de Bienestar Social, Dirección de Servicios al Personal de la Dirección General de Recursos Humanos . de este organismo.
Resolución mediante la cual se designa a la ciudadana Natacha Eugenia Arana Loreto, como Jefa de Despacho del Director Ejecutivo de la Magistratura.
Inspectoría General de Tribunales Resolución mediante la cual se delega la potestad de sostener actos conclusivos, de conformidad con el Artículo 12 de la Resolución 2008-0058, de fecha 12 de noviembre de 2008, dictada por el Tribunal Supremo de Justicia, a las ciudadanas y ciudadanos que en ella se mencionan.
Contraloría General de la Fuerza Armada Nacional Bolivariana Decisiones mediante las cuales se decide la no imposición de las multas, à los ciudadanos Profesionales Militares que en ellas se mencionan, por las cantidades que en ellas se señalan.
Decisiones mediante las cuales se declara la Responsabilidad Administrativa a los ciudadanos Profesionales Militares que en ellas se mencionan, y se les impone multa por las cantidades que en ellas indican.
Región Estratégica de Desarrollo Integral de la Zona Marítima y Espacios Insulares Resolución mediante la cual se designa a la ciudadana Tamara Elizabeth Angulo Rendón, como Delegada Estadal del estado Nueva Esparta de la Región Estratégica de Desarrollo Integral de la Zona Marítima y Espacios Insulares.
ASAMBLEA NACIONAL
LA ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Decreta la siguiente, LEY DE REFORMA PARCIAL DE LA LEY DE TIMBRE FISCAL
PRIMERO. Se modifica el artículo 7, en la forma siguiente:
Artículo 7. Por los actos o documentos que se enumeran a continuación, sin perjuicio de lo establecido en el artículo 32 de esta Ley, se pagarán en efectivo directamente por ante las Oficinas Receptoras de Fondos Nacionales, las siguientes tasas:
1. Expedición y renovación en el país de pasaporte ordinario a ciudadanos venezolanos y ciudadanas venezolanas y de emergencia a ciudadanos extranjeros y ciudadanas extranjeras: siete Unidades Tributarias (7 U.T.).
2. Autorización de visas en el exterior a ciudadanos extranjeros y ciudadanas extranjeras: seis Unidades Tributarias (6 UfT.).
3. Expedición, renovación, prórroga y cambio de visa en el país a transeúntes: seis Unidades Tributarias (6 UT.).
4. Expedición, renovación, prórroga y cambio de visa en el país a residentes:
ocho Unidades Tributarias (8 U.T.).
5. Declaratoria de Naturalización y de las relativas a manifestaciones de voluntad en los casos regulados por la Ley de Nacionalidad y Ciudadanía:
dieciocho Unidades Tributarias (18 U.T.).
6. Expedición a ciudadanos extranjeros y ciudadanas extranjeras de la constancia de fecha de ingreso y permanencia dentro del territorio de la República: tres Unidades Tributarias (3 U.T.).
7. Expedición de tarjetas de permanencia, credenciales o licencias otorgadas distintas a las expresamente previstas por otros artículos de esta Ley: tres Unidades Tributarias (3 U.T.).
8. Tramitación de orden de cedulación para extranjeros y extranjeras: cuatro Unidades Tributarias (4 U.T.).
9. Tramitación de datos filiatorios a ciudadanos venezolanos y ciudadanas venezolanas: una Unidad Tributaria (1 U.T.).
10.Tramitación de datos filiatorios a ciudadanos extranjeros y ciudadanas extranjeras: cuatro Unidades Tributarias (4 U.T.)
11.Expedición de movimiento migratorio a ciudadanos extranjeros y ciudadanas extranjeras: cuatro Unidades Tributarias (4 U.T.).
12.Expedición de movimiento migratorio a ciudadanos venezolanos y.
ciudadanas venezolanas: una Unidad Tributaria (1 U. T.).
13.Certificación de libros de control de extranjeros y extranjeras en hoteles:
cinco Unidades Tributarias (5 U. T.).
14.Habilitación portuaria migratoria: ocho Unidades Tributarias (8 U.T.).
15.Expedición de tarjetas de tripulante terrestre: tres Unidades Tributarias (3 U. T.).
La disposición establecida en el numeral 2 de este articulo, se aplicará sin perjuicio a lo establecido en la ley que regula la materia del servicio consular.
Estarán exentos del pago por los actos y documentos establecidos en este articulo, la mujer a partir de los cincuenta y cinco años de edad, el hombre a partir de los sesenta años de edad, así como los niños, niñas y adolescentes, de acuerdo a lo establecido en la ley que regula la materia.
SEGUNDO. De conformidad con el artículo 5 de la Ley de Publicaciones Oficiales, imprímase integramente en un solo texto la Ley de Timbre Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela, N° 39.553 de fecha 16 de noviembre de 2010, con la reforma aquí sancionada y
página original (tal como se publicó)
Página 3
en el correspondiente texto íntegro, corríjase, las firmas, fechas y demás datos de sanción y promulgación.
Dada, firmada y sellada en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas, a los 26 días del mes de noviembre de dos mil trece. Años 203° de la Independencia y 154° de la Federación.
;
DIOSDADO CABELLO'ZONDÓN Presidente de la Asambiea Nacional es.
DARIO VIVAS VELAS FANCA EKHOUT Sellunde Vtoepresidenta Primer yfoepresident Ues VICTOR CUARK BOSCAN Subsecretario Promulgación de la Ley de Reforma Parcial de la-Ley de Timbre Fiscal, de conformidad con lo previsto en el artículo 213 de la + Constitución de la República Bolivariana de Venezuela.
Palacio de Miraflores, en Caracas, a los nueve días del mes de enero de dos mil catorce. Años 203° de la Independencia, 154° de la Federación y 14º de la Revolución Bolivariana.
Cúmplase, (L.S.)
NICOLÁS MADURO MOROS
Refrendado El Vicepresidente Ejecutivo de la República (L.S.) JORGE ALBERTO ARREAZA MONTSERRAT Refrendado El Ministro del Poder Popular del Despacho de la Presidencia y Seguimiento de la Gestión de Gobierno (L.S.) WILMER OMAR BARRIENTOS FERNANDEZ Refrendado El Ministro del Poder Popular para las Relaciones Interiores, Justicia y Paz (L.S.) MIGUEL EDUARDO RODRÍGUEZ TORRES Refrendado El Ministro del Poder Popular para Relaciones Exteriores (L.S.) ELÍAS JAUA MILANO Refrendado El Ministro del Poder Popular de Planificación (L.S.) JORGE GIORDANI Refrendado El Ministro del Poder Popular de Finanzas (L.S.) NELSON JOSÉ MERENTES DÍAZ Refrendado La Ministra del Poder Popular para la Defensa (LS.) CARMEN TERESA MELÉNDEZ RIVAS Refrendado El Ministro del Poder Popular para el Comerclo (LS.) ALEJANDRO ANTONIO FLEMING CABRERA Refrendado El Ministro del Poder Popular para Industrias (LS.) RICARDO JOSÉ MENÉNDEZ PRIETO Refrendado El Ministro del Poder Popufar para et Turismo (L.S.) ANDRÉS GUILLERMO IZARRA GARCÍA Refrendado El Ministro del Poder Popular para la Agricultura y Tierras (LS.) YVÁN EDUARDO GIL PINTO Refrendado EL Ministro del Poder Popular para la Educación Universitaria (LS.) PEDRO ENRIQUE CALZADILLA Refrendado La Ministra del Poder Popular para la Educación (L.S.) MARYANN DEL CARMEN HANSON FLORES Refrendado El Ministro del Poder Popular para la Salud (L.S.) FRANCISCO ALEJANDÍO ARMADA PÉREZ Refrendado La Ministra del Poder Popular para el Trabajo y Seguridad Social (L.S.) MARÍA CRISTINA IGLESIAS Refrendado El Ministro del Poder Popular para Transporte Terrestre (L.S.)' HAIMAN EL TROUDI DOUWARA Refrendado El Ministro del Poder Popular para Transporte Acuático y Aéreo (L.S.)' HEBERT JOSUE GARCÍA PLAZA Refrendado El Ministro del Poder Popular para Vivienda y Hábitat (L.S.) RICARDO ANTONIO MOLINA PEÑALOZA Refrendado El Ministro del Poder Popular de Petróleo y Minería (L.S.) RAFAEL DARÍO RAMÍREZ CARREÑO Refrendado El Ministro del Poder Popular para el Ambiente (L.S.) MIGUEL LEONARDO RODRIGUEZ Refrendado El Mínistro del Poder Popular para Clencia, Tecnología e Innovación (L.S.) MANUEL ÁNGEL FERNÁNDEZ MELÉNDEZ Refrendado La Ministra del Poder Popular para la Comunicación y la Información (L.S.) DELCY ELOINA RODRÍGUEZ GÓMEZ Refrendado El Ministro del Poder Popular para las Comunas y los Movimientos Sociales (L.S.) REINALDO ANTONIO ITURRIZA LÓPEZ Refrendado El Mínistro del Poder Popular para la Alimentación (L.S.) FÉLIX RAMÓN OSORIO GUZMÁN Refrendado El Ministro del Poder Popular para la Cultura (LS.) FIDEL ERNESTO BARBARITO HERNÁNDEZ Refrendado La Ministra del Poder Popular para el Deporte (L.S.) ALEJANDRA BENÍTEZ ROMERO
página original (tal como se publicó)
Página 4
Refrendado La Ministra del Poder Popular para los Pueblos Indígenas (L.S.) ALOHA JOSELYN NÚÑEZ GUTIÉRREZ Refrendado La Ministra del Poder Popufar para la Mujer y la Igualdad de Género (L.S.) ANDREÍNA TARAZÓN BOLÍVAR Refrendado El Ministro del Poder Popular Para la Energía Eléctrica (LS.) JESSE ALONSO CHACÓN ESCAMILLO Refrendado EL Ministro del Poder Popular parèa Juventud (Ls.) HÉCTOR VICENTE RODRÍGUEZ CASTRO Refrendado La Ministra del Poder Popular para el Servico Penitenciario (L.S.) MARÍA IRIS VARELA RANGEL Refrendado El Ministro de Estado para la Banca Pública (L.S.) RODOLFO CLEMENTE MARCO TORRES Refrendado El Ministro de Estado para la Transformación Revolucionaria de la Gran Caracas (L.S.) ERNESTO EMILIO VILLEGAS POLIAK Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Central (L.S.) LUIS ALFREDO MOTTA DOMÍNGUEZ Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Occidental (L.S.) ISIS TATIANA OCHOA CAÑIZALEZ Refrendado La Ministra de Estado para la Reglón Estratégica de Desarrollo Integral Los IJanos (L.S.) NANCY EVARISTA PEREZ SIERRA Refrendado La Ministra de Estado. para la Región Estratégica de Desarrollo Integral Oriental (L.S.) MARIA PILAR HERNÁNDEZ DOMÍNGUEZ Refrendado El Mínistro de Estado para la Región Estratégica de Desarrollo Integral Guayana (L.S.) CARLOS ALBERTO OSORIO ZAMBRANO Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral de la Zona Marítima y Espacios Insulares (L.s.) MARLENE YADIRA CÓRDOVA DE PIERUZZI Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Los Andes.
(LS.) CELSO ENRIQUE CANELONES GUEVARA
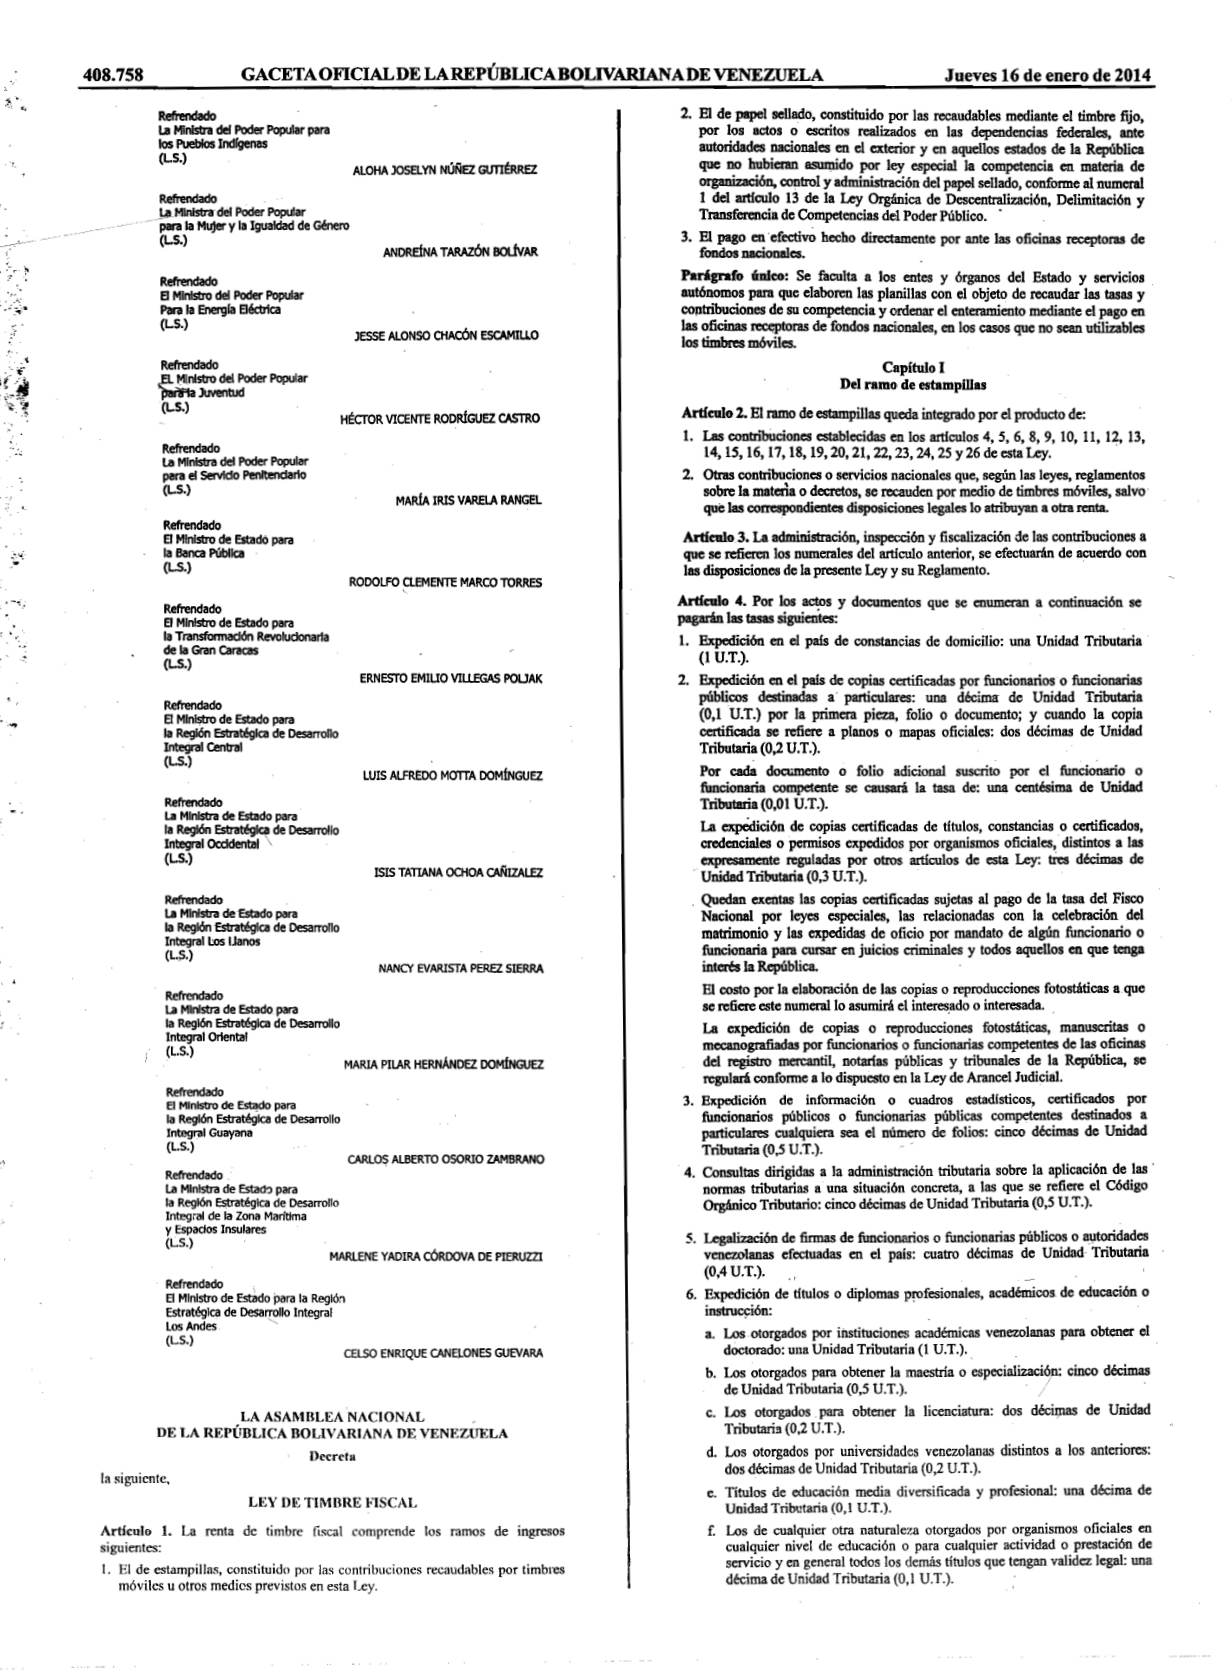
LA ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Decreta la siguiente, LEY DE TIMBRE FISCAL Artíeulo 1. La renta de timbre fiscal comprende los ramos de ingresos siguientes:
1. El de estampillas, constituido por las contribuciones recaudables por timbres móviles u otros medios previstos en esta Ley.
2. El de papel sellado, constituido por las recaudables mediante el timbre fijo, por los actos o escritos realizados en las dependencias federales, ante autoridades nacionales en el exterior y en aquellos estados de la República organización, control y administración del papel sellado, conforme al numeral 1 del artículo 13 de la Ley Orgánica de Descentralización, Delimitación y Transferencia de Competencias del Poder Público.
3. El pago en efectivo hecho directamente por ante las oficinas receptoras de fondos nacionales.
Parágrafo único: Se faculta a los entes y órganos del Estado y servicios autónomos para que elaboren las planillas con el objeto de recaudar las tasas y contribuciones de su competencia y ordenar el enteramiento mediante el pago en las oficinas receptoras de fondos nacionales, en los casos que no sean utilizables los timbres móviles.
Capítulo I Del ramo de estampillas Artículo 2. El ramo de estampillas queda integrado por el producto de:
1. Las contribuciones establecidas en los artículos 4, 5, 6, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20, 21, 22, 23, 24, 25 y 26 de esta Ley.
2. Otras contribuciones o servicios nacionales que, según las leyes, reglamentos sobre la materia o decretos, se recauden por medio de timbres móviles, salvo què las correspondientes disposiciones legales lo atribuyan a otra renta.
Artículo 3. La administración, inspección y fiscalización de las contribuciones a que se refieren los numerales del articulo anterior, se efectuarán de acuerdo con las disposiciones de la presente Ley y su Reglamento.
Artículo 4. Por los actos y documentos que se enumeran a continuación se pagarán las tasas siguientes:
1. Expedición en el país de constancias de domicilio: una Unidad Tributaria (1 U.T.).
2. Expedición en el país de copias certificadas por funcionarios o funcionarias públicos destinadas a' particulares: una décima de Unidad Tributaria (0,1 'U.T.) por la primera pieza, folio o documento; y cuando la copia certificada se refiere a planos o mapas oficiales: dos décimas de Unidad Tributaria (0,2 U.T.).
Por cada documento o folio adicional suscrito por el funcionario o funcionaria competente se causará la tasa de: una centésima de Unidad Tributaria (0,01 U.T.).
La expedición de copias certificadas de títulos, constancias o certificados, credenciales o permisos expedidos por organismos oficiales, distintos a las Unidad Tributaria (0,3 U.T.).
Quedan exentas las copias certificadas sujetas al pago de la tasa del Fisco Nacional por leyes especiales, las relacionadas con la celebración del matrimonio y las expedidas de oficio por mandato de algún funcionario o funcionaria para cursar en juicios criminales y todos aquellos en que tenga interés la República.
El costo por la elaboración de las copias o reproducciones fotostáticas a que se refiere este numeral lo asumirá el interesado o interesada.
La expedición de copias o reproducciones fotostáticas, manuscritas o mecanografiadas por funcionarios o funcionarias competentes de las oficinas del registro mercantil, notarías públicas y tribunales de la República, se regulará conforme a lo dispuesto en la Ley de Arancel Judicial.
3. Expedición de información o cuadros estadísticos, certificados por funcionarios públicos o funcionarias públicas competentes destinados a particulares cualquiera sea el número de folios: cinco décimas de Unidad Tributaria (0,5 U.T.).
4. Consultas dirigidas a la administración tributaria sobre la aplicación de las normas tributarias a una situación concreta, a las que se refiere el Código Orgánico Tributario: cinco décimas de Unidad Tributaria (0,5 U.T.).
5. Legalización de firmas de funcionarios o funcionarias públicos o autoridades venezolanas efectuadas en el país: cuatro décimas de Unidad Tributaria (0,4 U.T.).
6. Expedición de títulos o diplomas profesionales, académicos de educación o instrucción:
a. Los otorgados por instituciones académicas venezolanas para obtener el doctorado: una Unidad Tributaria (1 U.T.).
b. Los otorgados para obtener la maestría o especialización: cinco décimas de Unidad Tributaria (0,5 U.T.).
c. Los otorgados para obtener la licenciatura: dos décimas de Unidad Tributaria (0,2 U.T.).
d. Los otorgados por universidades venezolanas distintos a los anteriores:
dos décimas de Unidad Tributaria (0,2 U.T.).
e. Títulos de educación media diversificada y profesional: una décima de Unidad Tributaría (0,1 U.T.).
f. Los de cualquier otra naturaleza otorgados por organismos oficiales en cualquier nivel de educación o para cualquier actividad o prestación de servicio y en general todos los demás títulos que tengan validez legal: una décima de Unidad Tributaria (0,1 U.T.).
página original (tal como se publicó)
Página 5
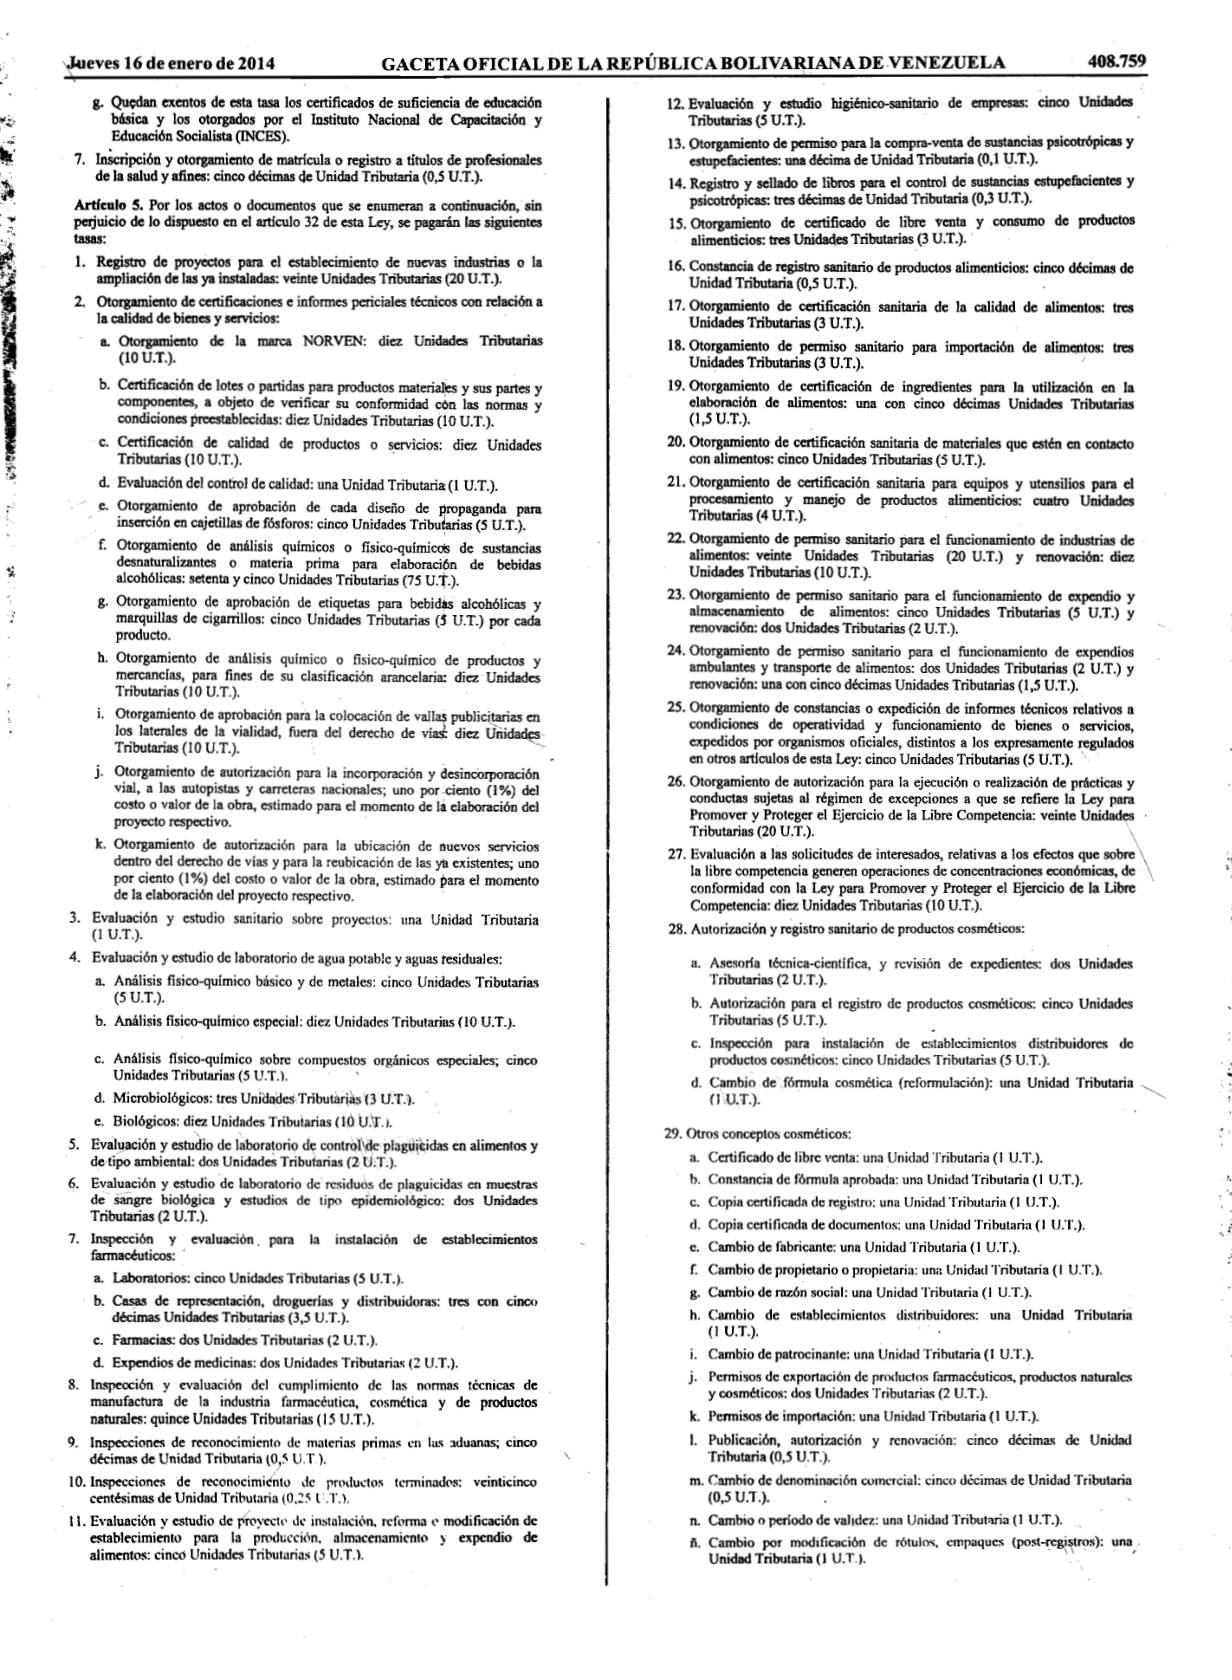
g. Qucdan exentos de esta tasa los certificados de suficiencia de educación básica y los otorgados por el Instituto Nacional de Capacitación y *:
Educación Socialista (INCES).
7. Inscripción y otorgamiento de matrícula o registro a títulos de profesionales de la salud y afines: cinco décimas de Unidad Tributaria (0,5 U.T.).
Artículo 5. Por los actos o documentos que se enumeran a continuación, sin perjuicio de lo dispuesto en el artículo 32 de esta Ley, se pagarán las siguientes tasas:
1. Registro de proyectos para el establecimiento de nuevas industrias o la ampliación de las ya instaladas: veinte Unidades Tributarias (20 U.T.).
2. Otorgamiento de certificaciones e informes periciales técnicos con relación a la calidad de bienes y servicios:
a. Otorgamiento de la marca NORVEN: diez Unidades Tributarias (10 .T.).
b. Certificación de lotes o partidas para productos materiales y sus partes y componentes, a objeto de verificar su conformidad cón las normas y condiciones preestablecidas: diez Unidades Tributarias (10 U.T.).
Certificación de calidad de productos o servicios: diez Unidades c.
Tributarias (10 U.T.).
d. Evaluación del control de calidad: una Unidad Tributaria (1 U.T.).
e. Otorgamiento de aprobación de cada diseño de propaganda para inserción en cajetillas de fósforos: cinco Unidades Tributarias (5 U.T.).
f. Otorgamiento de análisis químicos o físico-químicos de sustancias desnaturalizantes o materia prima para elaboración de bebidas alcohólicas: setenta y cinco Unidades Tributarias (75 U.T.).
g. Otorgamiento de aprobación de etiquetas para bebidas alcohólicas y marquillas de cigarrillos: cinco Unidades Tributarias (5 U.T.) por cada producto.
h. Otorgamiento de análisis químico o fisico-químico de productos y mercancías, para fines de su clasificación arancelaria: diez Unidades Tributarias (10 U.T.).
i. Otorgamiento de aprobación para la colocación de valla publicitarias en los laterales de la vialidad, fuera del derecho de vías: diez Unidades Tributarias (10 U.T.).
j. Otorgamiento de autorización para la incorporación y desincorporación vial, a las autopistas y carreteras nacionales; uno por ciento (1%) del costo o valor de la obra, estimado para el momento de lá elaboración del proyecto respectivo.
k. Otorgamiento de autorización para la ubicación de nuevos servicios dentro del derecho de vías y para la reubicación de las ya existentes; uno por ciento (1%) del costo o valor de la obra, estimado para el momento de la elaboración del proyecto respectivo.
3. Evaluación y estudio sanitario sobre proyectos: una Unidad Tributaria (1 U.T.).
4. Evaluación y estudio de laboratorio de agua potable y aguas tesiduales:
a. Análisis fisico-químico básico y de metales: cinco Unidades Tributarias (5 U.T.).
b. Análisis físico-químico especial: diez Unidades Tributarias (10 U.T.).
c. Análisis físico-químico sobre compuestos orgánicos especiales; cinco Unidades Tributarias (5. U.T.).
d. Microbiológicos: tres Unidades Tributarias (3 U.T.).
e. Biológicos: diez Unidades Tributarias (10 U.T.).
5. Evaluación y estudio de laboratorio de control de plaguicidas en alimentos y de tipo ambiental: dos Unidades Tributarias (2 U:T.).
Evaluación y estudio de laboratorio de residuos de plaguicidas en muestras 6.
de sangre biológica y estudios de tipo epidemiológico: dos Unidades Tributarias (2 U.T.).
7. Inspección y evaluación. para la instalación de establecimientos farmacéuticos:
a. Laboratorios: cinco Unidades Tributarias (5 U.T.).
b. Casas de representación, droguerías y distribuidoras: tres con cinco décimas Unidades Tributarias (3,5 U.T.).
c. Farmacias: dos Unidades Tributarias (2 U.T.).
d. Expendios de medicinas: dos Unidades Tributarias (2 U.T.).
8. Inspeoción y evaluación del cumplimiento de las normas técnicas de manufactura de la industria farmacéutica, cosmética y de productos naturales: quince Unidades Tributarias (15 U.T.).
9. Inspecciones de reconocimiento de materias primas en las aduanas; cinco décimas de Unidad Tributaria (0,5 U.T.).
10. Inspecciones de reconocimiento de productos terminados: veinticinco centésimas de Unidad Tributaria (0.25 U.T.).
11. Evaluación y estudio de proyecto de instalación, reforma e modificación de establecimiento para la producción. almacenamiento y expendio de alimentos: cinco Unidades Tributarias (5 U.T.).
12. Evaluación y estudio higiénico-sanitario de empresas: cinco Unidades Tributarias (5 U.T.).
13. Otorgamiento de permiso para la compra-venta de sustancias psicotrópicas y estupefacientes: una décima de Unidad Tributaria (0,1 U.T.).
14. Registro y sellado de libros para el control de sustancias estupefacientes y psicotrópicas: tres décimas de Unidad Tributaria (0,3 U.T.).
15. Otorgamiento de certificado de libre venta y consumo de productos alimenticios: tres Unidades Tributarias (3 U.T.).
16. Constancia de registro sanitario de productos alimenticios: cinco décimas de Unidad Tributaria (0,5 U.T.).
17. Otorgamiento de certificación sanitaria de la calidad de alimentos: tres Unidades Tributarias (3 U.T.).
18. Otorgamiento de permiso sanitario para importación de alimentos: tres Unidades Tributarias (3 U.T.).
19. Otorgamiento de certificación de ingredientes para la utilización en la elaboración de alimentos: una con cinco décimas Unidades Tributarias (1,5 U.T.).
20. Otorgamiento de certificación sanitaria de materiales que estén en contacto con alimentos: cinco Unidades Tributarias (5 U.T.).
21. Otorgamiento de certificación sanitaria para equipos y utensilios para el procesamiento y manejo de productos alimenticios: cuatro Unidades Tributarias (4 U.T.).
22. Otorgamiento de permiso sanitario para el funcionamiento de industrias de alimentos: veinte Unidades Tributarias (20 U.T.) y renovación: diez Unidades Tributarias (10 U.T.).
23. Otorgamiento de permiso sanitario para el funcionamiento de expendio y almacenamiento de alimentos: cinco Unidades Tributarias (5 U.T.) y renovación: dos Unidades Tributarias (2 U.T.).
24. Otorgamiento de permiso sanitario para el funcionamiento de expendios ambulantes y transporte de alimentos: dos Unidades Tributarias (2 U.T.) y renovación: una con cinco décimas Unidades Tributarias (1,5 U.T.).
25. Otorgamiento de constancias o expedición de informes técnicos relativos a condiciones de operatividad y funcionamiento de bienes o servicios, expedidos por organismos oficiales, distintos a los expresamente regulados en otros artículos de esta Ley: cinco Unidades Tributarias (5 U.T.).
26. Otorgamiento de autorización para la ejecución o realización de prácticas y conductas sujetas al régimen de excepciones a que se refiere la Ley para Promover y Proteger el Ejercicio de la Libre Competencia: veinte Unidades Tributarias (20 U.T.).
27. Evaluación a las solicitudes de interesados, relativas a los efectos que sobre la libre competencia generen operaciones de concentraciones económicas, de conformidad con la Ley para Promover y Proteger el Ejercicio de la Libre Competencia: diez Unidades Tributarias (10 U.T.).
28. Autorización y registro sanitario de productos cosméticos:
a. Asesoría técnica-científica, y revisión de expedientes: dos Unidades Tributarias (2 U.T.).
b. Autorización para el registro de productos cosméticos: cinco Unidades Tributarias (5 U.T.).
c. Inspección para instalación de establecimientos distribuidores de productos cosméticos: cinco Unidades Tributarias (5 U.T.).
d. Cambio de fórmula cosmética (rcformulación): una Unidad Tributaria (1 U.T.).
29. Otros conceptos cosméticos:
a. Certificado de libre venta: una Unidad Tributaria (1 U.T.).
b. Constancia de fórmula aprobada: una Unidad Tributaria (1 U.T.).
c. Copia certificada de registro: una Unidad Tributaria (1 U.T.).
d. Copia certificada de documentos: una Unidad Tributaria (1 U.T.).
e. Cambio de fabricante: una Unidad Tributaria (1 U.T.).
f. Cambio de propietario o propietaria: una Unidad Tributaria (1 U.T.).
g. Cambio de razón social: una Unidad Tributaria (1 U.T.).
h. Cambio de establecimientos distribuidores: una Unidad Tributaria (1 U.T.).
i. Cambio de patrocinante: una Unidad Tributaria (1 U.T.).
j. Permisos de exportación de productos farmacéuticos, productos naturales y cosméticos: dos Unidades Tributarias (2 U.T.).
k. Permisos de importación: una Unidad Tributaria (1 U.T.).
1. Publicación, autorización y renovación: cinco décimas de Unidad Tributaria (0,5 U.T.).
m. Cambio de denominación comercial: cinco décimas de Unidad Tributaria (0,5 U.T.).
n. Cambio o periodo de validez: una Unidad Tributaria (1 U.T.).
ñ. Cambio por modificación de rótulos, cmpaques (post-registros): una.
Unidad Tributaria (1 U.T.).
página original (tal como se publicó)
Página 6
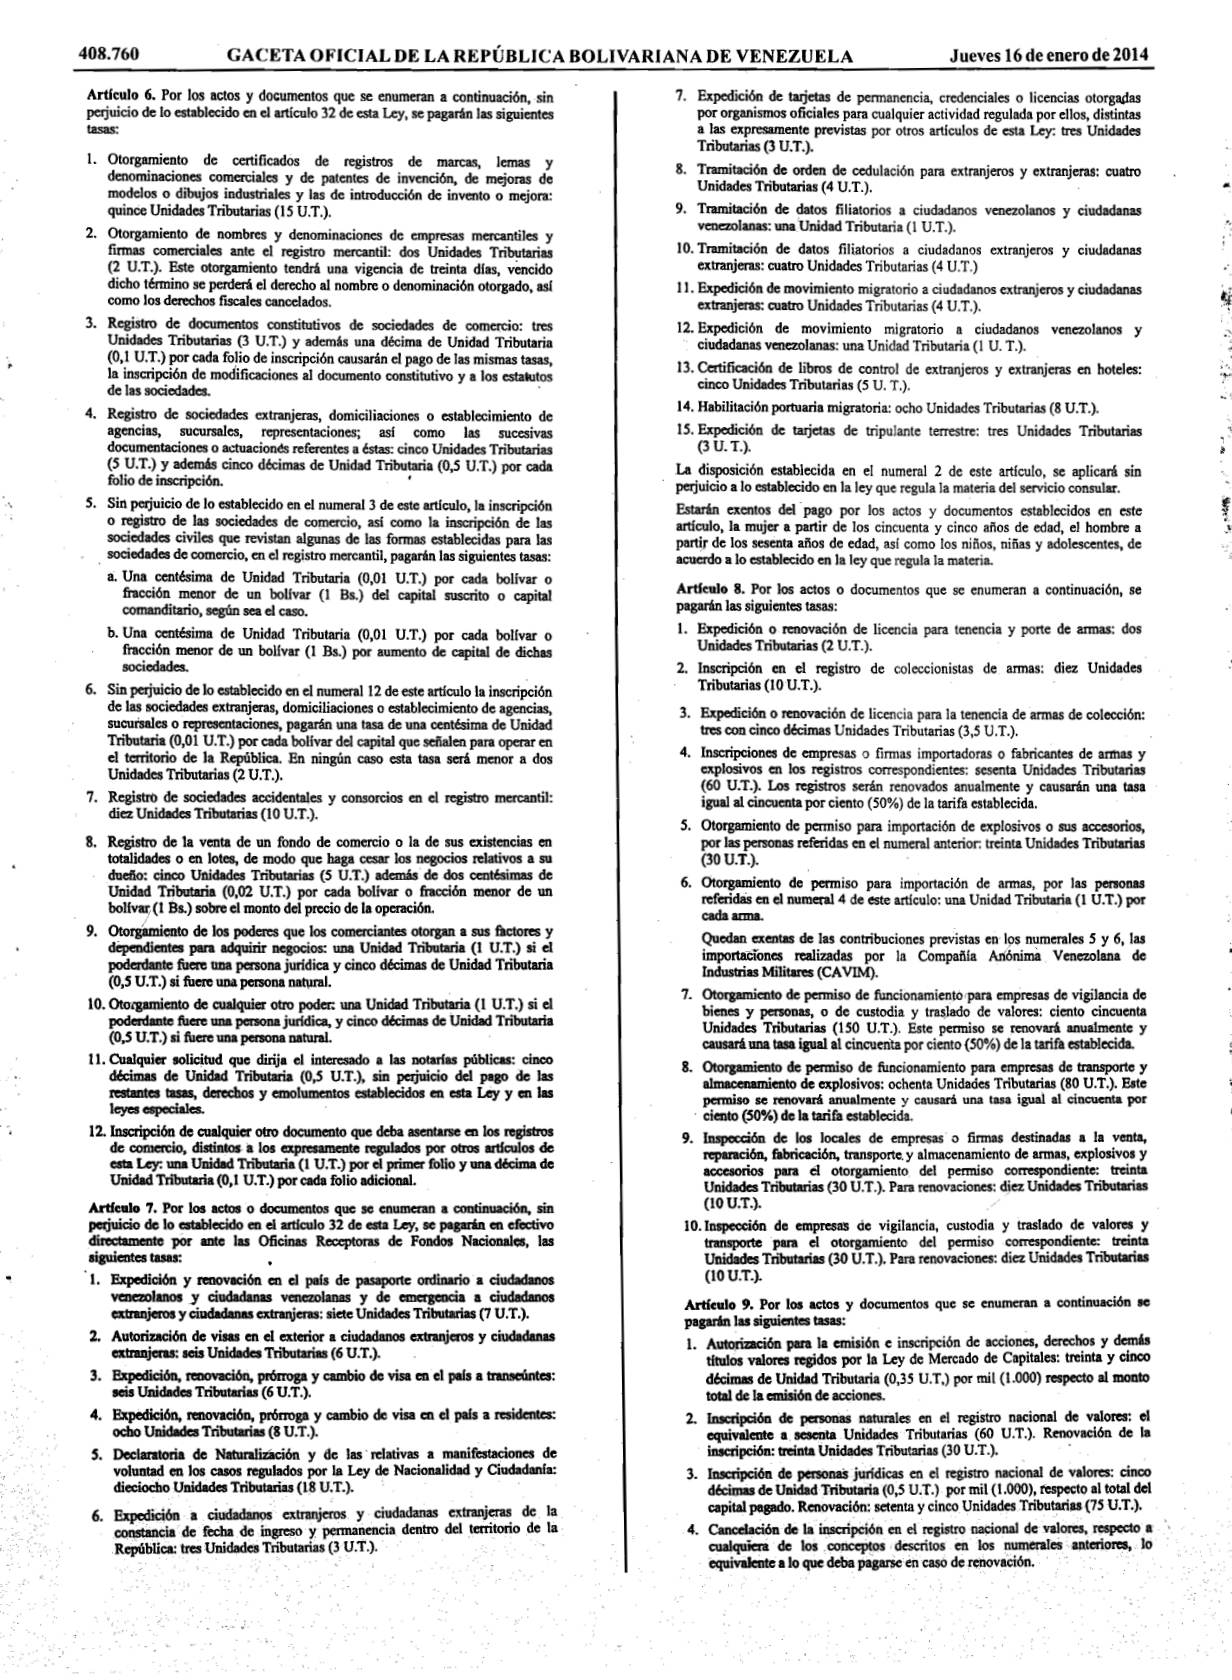
Artículo 6. Por los actos y documentos que se enumeran a continuación, sin perjuicio de lo establecido en el artículo 32 de esta Ley, se pagarán las siguientes tasas:
1. Otorgamiento de certificados de registros de marcas, lemas y denominaciones comerciales y de patentes de invención, de mejoras de modelos o dibujos industriales y las de introducción de intento o mejora:
quince Unidades Tributarias (15 U.T.).
2. Otorgamiento de nombres y denominaciones de empresas mercantiles y firmas comerciales ante el registro mercantil: dos Unidades Tributarias (2 U.T.). Este otorgamiento tendrá una vigencia de treinta días, vencido dicho término se perderá el derecho al nombre o denominación otorgado, así como los derechos fiscales cancelados.
3. Registro de documentos constitutivos de sociedades de comercio: tres Unidades Tributarias (3 U.T.) y además una décima de Unidad Tributaria (0,1 U.T.) por cada folio de inscripción causarán el pago de las mismas tasas, la inscripción de modificaciones al documento constitutivo y a los estatutos de las sociedades.
4. Registro de sociedades extranjeras, domiciliaciones o establecimiento de agencias, sucursales, representaciones; así como las sucesivas documentaciones o actuaciones referentes a éstas: cinco Unidades Tributarias (5 U.T.) y además cinco décimas de Unidad Tributaria (0,5 U.T.) por cada folio de inscripción.
5. Sin perjuicio de lo establecido en el numeral 3 de este artículo, la inscripción o registro de las sociedades de comercio, así como la inscripción de las sociedades civiles que revistan algunas de las formas establecidas para las sociedades de comercio, en el registro mercantil, pagarán las siguientes tasas:
a. Una centésima de Unidad Tributaria (0,01 U.T.) por cada bolívar o fracción menor de un bolívar (1 Bs.) del capital suscrito o capital comanditario, según sea el caso.
b. Una centésima de Unidad Tributaria (0,01 U.T.) por cada bolívar o fracción menor de un bolívar (1 Bs.) por aumento de capital de dichas sociedades.
6. Sin perjuicio de lo establecido en el numeral 12 de este artículo la inscripción de las sociedades extranjeras, domiciliaciones o establecimiento de agencias, sucursales o representaciones, pagarán una tasa de una centésima de Unidad Tributaria (0,oi U.T.) por cada bolívar del capital que señalen para operar en el territorio de la República. En ningún caso esta tasa será menor a dos Unidades Tributarias (2 U.T.).
7. Registró de sociedades accidentales y consorcios en el registro mercantil:
diez Unidades Tributarias (10 U.T.).
8. Registro de la venta de un fondo de comercio o la de sus existencias en totalidades o en lotes, de modo que haga cesar los negocios relativos a su dueño: cinco Unidades Tributarias (5 U.T.) además de dos centésimas de Unidad Tributaria (0,02 U.T.) por cada bolívar o fracción menor de un bolívar (1 Bs.) sobre el monto del precio de la operación.
9. Otorgamiento de los poderes que los comerciantes otorgan a sus factores y dependientes para adquirir negocios: una Unidad Tributaria (1 U.T.) si el poderdante fuere una persona jurídica y cinco décimas de Unidad Tributaria (0,5 U.T.) si fuere una persona natural.
10. Otorgamiento de cualquier otro poder: una Unidad Tributaria (1 U.T.) si el poderdante fuere una persona juridica, y cinco décimas de Unidad Tributaria (0,5 U.T.) si fuere una persona natural.
11. Cualquier solicitud que dirija el interesado a las notarías públicas: cinco décimas de Unidad Tributaria (0,5 U.T.), sin perjuicio del pago de las restantes tasas, derechos y emolumentos establecidos en esta Ley y en las leyes especiales.
12. Inscripción de cualquier otro documento que deba asentarse en los registros de comercio, distintos a los expresamente regulados por otros artículos de esta Ley: una Unidad Tributaria (1 U.T.) por el primer folio y una décima de Unidad Tributaria (0,1 U.T.) por cada folio adicional.
Artículo 7. Por los actos o documentos que se enumeran a continuación, sin perjuicio de lo establecido en el artículo 32 de esta Ley, se pagarán en efectivo directamente por ante las Oficinas Receptoras de Fondos Nacionales, las siguientes tasas:
1. Expedición y renovación en el país de pasaporte ordinario a ciudadanos venezolanos y ciudadanas venezolanas y de emergencia a ciudadanos extranjeros y ciudadanas extranjeras: siete Unidades Tributarias (7 U.T.).
2. Autorización de visas en el exterior a ciudadanos extranjeros y ciudadanas extranjeras: seis Unidades Tributarias (6 U.T.).
3. Expedición, renovación, prórroga y cambio de visa en el país a transcúntes:
seis Unidades Tributarias (6 U.T.).
4. Expedición, renovación, prórroga y cambio de visa en el país a residentes:
ocho Unidades Tributarias (8 U.T.).
5. Declaratoria de Naturalización y de las relativas a manifestaciones de voluntad en los casos regulados por la Ley de Nacionalidad y Ciudadanía:
dieciocho Unidades Tributarias (18 U.T.).
6. Expedición a ciudadanos extranjeros y ciudadanas extranjeras de la constancia de fecha de ingreso y permanencia dentro del territorio de la República: tres Unidades Tributarias (3 U.T.).
7. Expedición de tarjetas de permanencia, credenciales o licencias otorgadas por organismos oficiales para cualquier actividad regulada por ellos, distintas a las expresamente previstas por otros artículos de esta Ley: tres Unidades Tributarias (3 U.T.).
8. Tramitación de orden de cedulación para extranjeros y extranjeras: cuatro Unidades Tributarias (4 U.T.).
9. Tramitación de datos filiatorios a ciudadanos venezolanos y ciudadanas venezolanas: una Unidad Tributaria (1 U.T.).
10. Tramitación de datos filiatorios a ciudadanos extranjeros y ciudadanas extranjeras: cuatro Unidades Tributarias (4 U.T.) 11. Expedición de movimiento migratorio a ciudadanos extranjeros y ciudadanas extranjeras: cuatro Unidades Tributarias (4 U.T.).
12. Expedición de movimiento migratorio a ciudadanos venezolanos y ciudadanas venezolanas: una Unidad Tributaria (1 U. T.).
13. Certificación de libros de control de extranjeros y extranjeras en hoteles:
cinco Unidades Tributarias (5 U. T.).
14. Habilitación portuaria migratoria: ocho Unidades Tributarias (8 U.T.).
15. Expedición de tarjetas de tripulante terrestre: tres Unidades Tributarias (3 U. T.).
La disposición establecida en el numeral 2 de este artículo, se aplicará sin perjuicio a lo establecido en la ley que regula la materia del servicio consular.
se Estarán exentos del pago por los actos y documentos establecidos en este artículo, la mujer a partir de los cincuenta y cinco años de edad, el hombre a partir de los sesenta años de edad, así como los niños, niñas y adolescentes, de acuerdo a lo establecido en la ley que regula la materia.
Artículo 8. Por los actos o documentos que se enumeran a continuación, se pagarán las siguientes tasas:
1. Expedición o renovación de licencia para tenencia y porte de armas: dos Unidades Tributarias (2 U.T.).
2. Inscripción en el registro de coleccionistas de armas: diez Unidades Tributarias (10 U.T.).
3. Expedición o renovación de licencia para la tenencia de armas de colección:
tres con cinco décimas Unidades Tributarias (3,5 U.T.).
4. Inscripciones de empresas o firmas importadoras o fabricantes de armas y explosivos en los registros correspondientes: sesenta Unidades Tributarias (60 U.T.). Los registros serán renovados anualmente y causarán una tasa igual al cincuenta por ciento (50%) de la tarifa establecida.
5. Otorgamiento de permiso para importación de explosivos o sus accesorios, por las personas referidas en el numeral anterior: treinta Unidades Tributarias (30 U.T.).
referidas en el numeral 4 de este artículo: una Unidad Tributaria (1 U.T.) por cada arma.
Quedan exentas de las contribuciones previstas en los numerales 5 y 6, las importaciones realizadas por la Compañía Anónima Venezolana de Industrias Militares (CAVIM).
7. Otorgamiento de permiso de funcionamiento para empresas de vigilancia de bienes y personas, o de custodia y traslado de valores: ciento cincuenta Unidades Tributarias (150 U.T.). Este permiso se renovará anualmente y causará una tasa igual al cincuenta por ciento (50%) de la tarifa establecida.
8. Otorgamiento de permiso de funcionamiento para empresas de transporte y almacenamiento de explosivos: ochenta Unidades Tributarias (80 U.T.). Este permiso se renovará anualmente y causará una tasa igual al cincuenta por ciento (50%) de la tarifa establecida.
9. Inspección de los locales de empresas o firmas destinadas a la venta, reparación, fabricación, transporte. y almacenamiento de armas, explosivos y accesorios para el otorgamiento, del permiso correspondiente: treinta Unidades Tributarias (30 U.T.). Para renovaciones: diez Unidades Tributarias (10 U.T.).
10. Inspección de empresas de vigilancia, custodia y traslado de valores y transporte para el otorgamiento del permiso correspondiente: treinta Unidades Tributarias (30 U.T.). Para renovaciones: diez Unidades Tributarias (10 U.T.).
Artículo 9. Por los actos y documentos que se enumeran a continuación se pagarán las siguientes tasas:
1. Autorización para la emisión e inscripción de acciones, derechos y demás títulos valores regidos por la Ley de Mercado de Capitales: treinta y cinco nn e ( t e total de la emisión de acciones.
2. Inscripción de personas naturales en el registro nacional de valores: el equivalente a sesenta Unidades Tributarias (60 U.T.). Renovación de la inscripción: treinta Unidades Tributarias (30 U.T.).
3. Inscripción de personas jurídicas en el registro nacional de valores: cinco décimas de Unidad Tributaria (0,5 U.T.) por mil (1.000), respecto al total del capital pagado. Renovación: setenta y cinco Unidades Tributarias (75 U.T.).
4. Cancelación de la inscripción en el registro nacional de valores, respecto a cualquiera de los conceptos descritos en los numerales anteriores, lo equivalente a lo que deba pagarse en caso de renovación.
página original (tal como se publicó)
Página 7
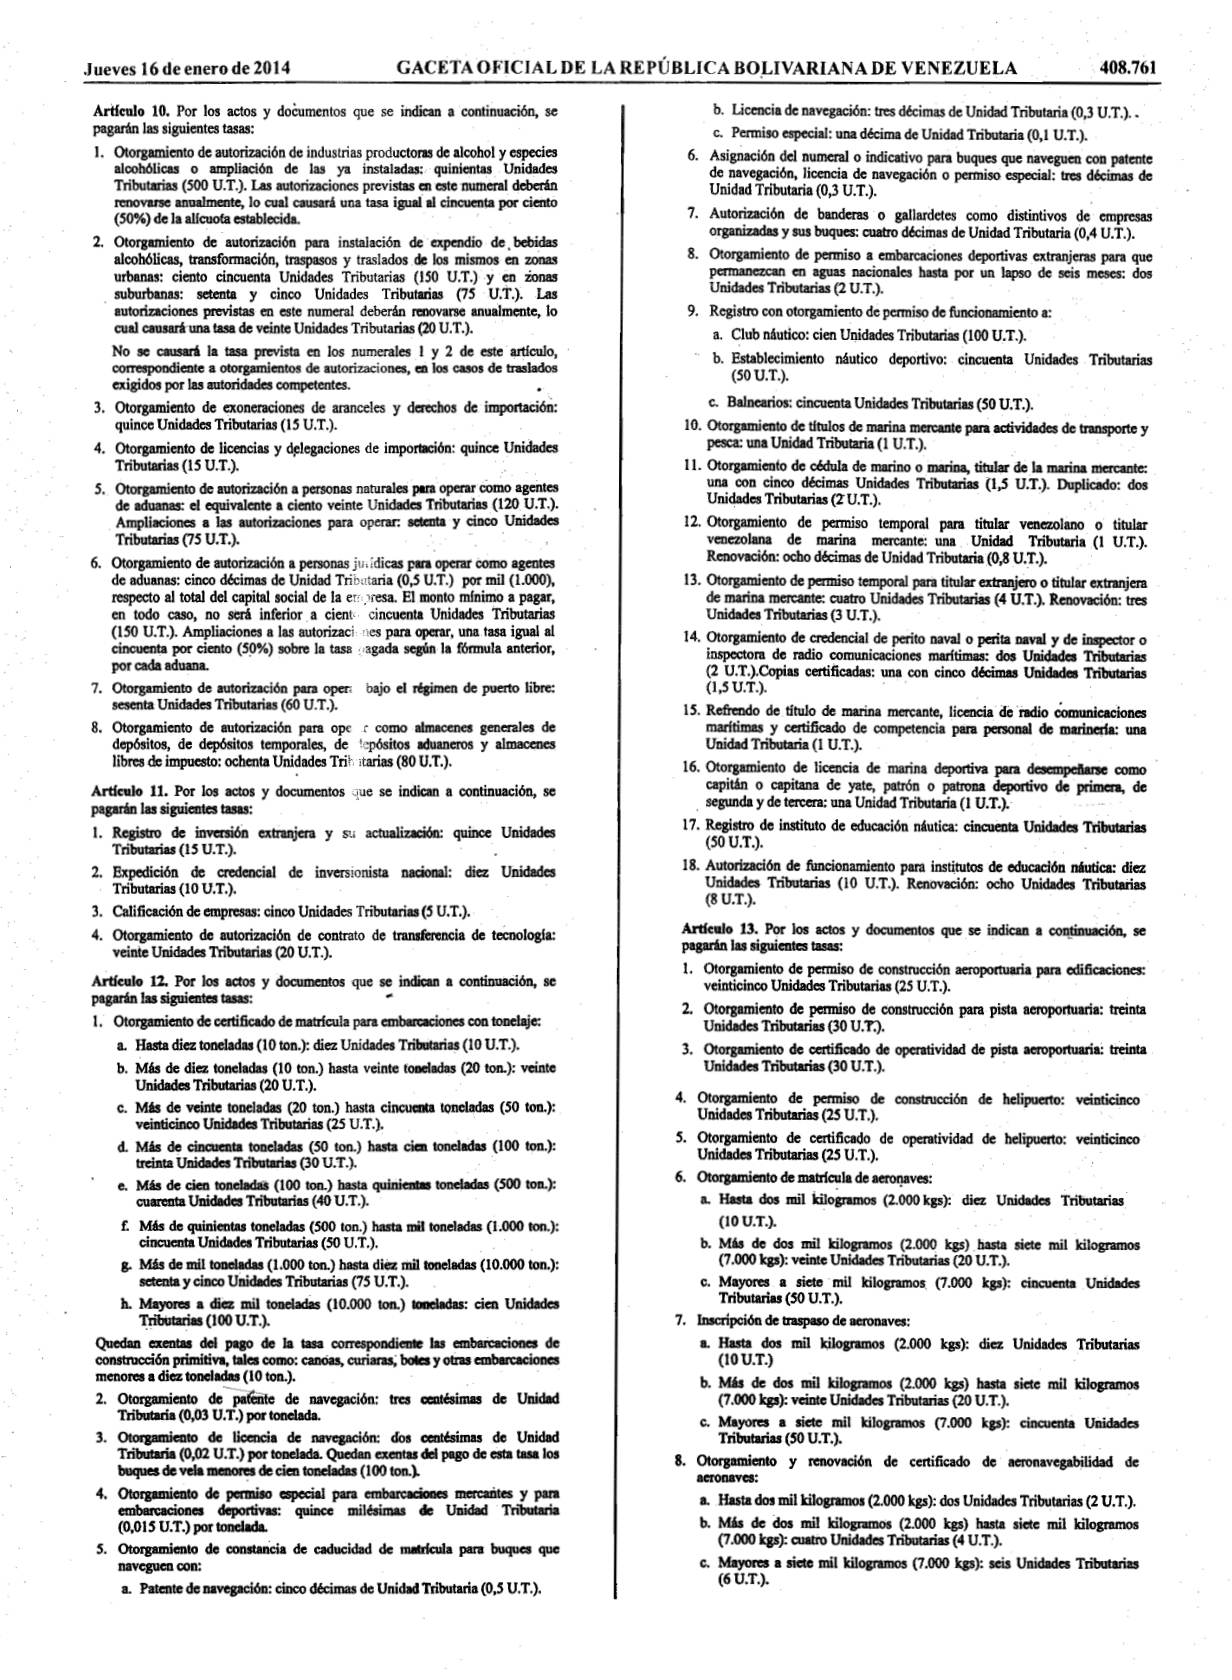
Artíeulo 10. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de autorización de industrias productoras de alcohol y especies alcohólicas o ampliación de las ya instaladas: quinientas Unidades Tributarias (500 U.T.). Las autorizaciones previstas en este numeral deberán renovarse anualmente, lo cual causará una tasa igual al cincuenta por ciento (50%) de la alícuota establecida.
2. Otorgamiento de autorización para instalación de expendio de bebidas alcohólicas, transformación, traspasos y traslados de los mismos en zonas urbanas: ciento cincuenta Unidades Tributarias (150 U.T.) y en zonas suburbanas: setenta y cinco Unidades Tributarias (75 U.T.). Las autorizaciones previstas en este numeral deberán renovarse anualmente, lo cual causará una tasa de veinte Unidades Tributarias (20 U.T.).
No se causará la tasa prevista en los numerales 1 y 2 de este artículo, correspondiente a otorgamientos de autorizaciones, en los casos de traslados exigidos por las autoridades competentes.
3. Otorgamiento de exoneraciones de aranceles y derechos de importación:
quince Unidades Tributarias (15 U.T.).
4. Otorgamiento de licencias y delegaciones de importación: quince Unidades Tributarias (15 U.T.).
5. Otorgamiento de autorización a personas naturales para operar como agentes de aduanas: el equivalente a ciento veinte Unidades Tributarias (120 U.T.).
Ampliaciones a las autorizaciones para operar: setenta y cinco Unidades Tributarias (75 U.T.).
6. Otorgamiento de autorización a personas ju:ídicas para operar como agentes de aduanas: cinco décimas de Unidad Tributaria (0,5 U.T.) por mil (1.000), respecto al total del capital social de la ert: sres a. El monto mínimo a pagar, en todo caso, no será inferior a cient cincuenta Unidades Tributarias cincuenta por ciento (50%) sobre la tasa pagada según la fórmula anterior, por cada aduana.
7. Otorgamiento de autorización para oper: bajo el régimen de puerto libre:
sesenta Unidades Tributarias (60 U.T.).
8. Otorgamiento de autorización para ope como almacenes generales de depósitos, de depósitos temporales, de depósitos aduaneros y almacenes libres de impuesto: ochenta Unidades Tri? starias (80 U.T.).
Artículo 11. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Registro de inversión extranjera y su actualización: quince Unidades Tributarias (15 U.T.).
2. Expedición de credencial de inversionista nacional: diez Unidades Tributarias (10 U.T.).
3. Calificación de empresas: cinco Unidades Tributarias (5 U.T.).
4. Otorgamiento de autorización de contrato de transferencia de tecnología:
veinte Unidades Tributarias (20 U.T.).
Artículo 12. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de certificado de matrícula para embarcaciones con tonelaje:
a. Hasta diez toneladas (10 ton.): diez Unidades Tributarias (10 U.T.).
b. Más de diez toneladas (10 ton.) hasta veinte toneladas (20 ton.): veinte Unidades Tributarias (20 U.T.).
c. Más de veinte toneladas (20 ton.) hasta cincuenta toneladas (50 ton.):
veinticinco Unidades Tributarias (25 U.T.).
d. Más de cincuenta toneladas (50 ton.) hasta cien toneladas (100 ton.):
treinta Unidades Tributarias (30 U.T.).
e. Más de cien toneladas (100 ton.) hasta quinientas toneladas (500 ton.):
cuarenta Unidades Tributarias (40 U.T.).
f. Más de quinientas toneladas (500 ton.) hasta mil toneladas (1.000 ton.):
cincuenta Unidades Tributarias (50 U.T.).
g. Más de mil toneladas (1.000 ton.) hasta diez mil toneladas (10.000 ton.):
setenta y cinco Unidades Tributarias (75 U.T.).
h. Mayores a diez mil toneladas (10.000 ton.) toneladas: cien Unidades Tributarias (100 U.T.).
Quedan exentas del pago de la tasa correspondiente las embarcaciones de construcción primitiva, tales como: canoas, curiaras, botes y otras embarcaciones menores a diez toneladas (10 ton.).
2. Otorgamiento de patente de navegación: tres centésimas de Unidad Tributaria (0,03 U.T.) por tonelada.
3. Otorgamiento de licencia de navegación: dos centésimas de Unidad Tributaria (0,02 U.T.) por tonelada. Quedan exentas del pago de esta tasa los buques de vela menores de cien toneladas (100 ton.).
4. Otorgamiento de permiso especial para embarcaciones mercante y para embarcaciones deportivas: quince milésimas de Unidad Tributaria (0,015 U.T.) por tonelada.
5. Otorgamiento de constancia de caducidad de matricula para buques que naveguen con:
a. Patente de navegación: cinco décimas de Unidad Tributaria (0,5 U.T.).
b. Licencia de navegación: tres décimas de Unidad Tributaria (0,3 U.T.). .
c. Permiso especial: una décima de Unidad Tributaria (0,1 U.T.).
6. Asignación del numeral o indicativo para buques que naveguen con patente de navegación, licencia de navegación o permiso especial: tres décimas de Unidad Tributaria (0,3 U.T.).
7. Autorización de banderas o gallardetes como distintivos de empresas d e e n 8. Otorgamiento de permiso a embarcaciones deportivas extranjeras para que Unidades Tributarias (2 U.T.).
9. Registro con otorgamiento de permiso de funcionamiento a:
a. Club náutico: cien Unidades Tributarias (100 U.T.).
b. Establecimiento náutico deportivo: cincuenta Unidades Tributarias (50 U.T.).
c. Balnearios: cincuenta Unidades Tributarias (50 U.T.).
10. Otorgamiento de títulos de marina mercante para actividades de transporte y pesca: una Unidad Tributaria (1 U.T.).
11. Otorgamiento de cédula de marino o marina, titular de la marina mercante:
una con cinco décimas Unidades Tributarias (1,5 U.T.). Duplicado: dos Unidades Tributarias (2 U.T.).
12. Otorgamiento de permiso temporal para titular venezolano o titular venezolana de marina mercante: una Unidad Tributaria (1 U.T.).
Renovación: ocho décimas de Unidad Tributaria (0,8 U.T.).
13. Otorgamiento de permiso temporal para titular extranjero o titular extranjera de marina mercante: cuatro Unidades Tributarias (4 Ú.T.). Renovación: tres Unidades Tributarias (3 U.T.).
14. Otorgamiento de credencial de perito naval o penta naval y de inspector o inspectora de radio comunicaciones marítimas: dos Unidades Tributarias (2 U.T.).Copias certificadas: una con cinco décimas Unidades Tributarias (1,5 U.T.).
15. Refrendo de titulo de marina mercante, licencia de radio comunicaciones marítimas y certificado de competencia para personal de marinería: una Unidad Tributaria (1 U.T.).
16. Otorgamiento de licencia de marina deportiva para desempeñarse como segunda y de tercera: una Unidad Tributaria (1 U.T.).
17. Registro de instituto de educación náutica: cincuenta Unidades Tributarias (50 U.T.).
18. Autorización de funcionamiento para institutos de educación náutica: diez Unidades Tributarias (10 U.T.). Renovación: ocho Unidades Tributarias (8 U.T.).
Artícuio 13. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de permiso de construcción aeroportuaria para edificaciones:
veinticinco Unidades Tributarias (25 U.T.).
2. Otorgamiento de permiso de construcción para pista aeroportuaria: treinta Unidades Tributarias (30 U.T.).
3. Otorgamiento de certificado de operatividad de pista aeroportuaria: treinta Unidades Tributarias (30 U.T.).
4. Otorgamiento de permiso de construcción de helipuerto: veinticinco Unidades Tributarias (25 U.T.).
5. Otorgamiento de certificado de operatividad de helipuerto: veinticinco Unidades Tributarias (25 U.T.).
6. Otorgamiento de matrícula de aeronaves:
a. Hasta dos mil kilogramos (2.000 kgs): diez Unidades Tributarias (10 U.T.).
b. Más de dos mil kilogramos (2.000 kgs) hasta siete mil kilogramos (7.000 kgs): veinte Unidades Tributarias (20 U.T.).
c. Mayores a siete mil kilogramos. (7.000 kgs): cincuenta Unidades Tributarias (50 U.T.).
7. Inscripción de traspaso de aeronaves:
a. Hasta dos mil kilogramos (2.000 kgs): diez Unidades Tributarias (10 U.T.) b. Más de dos mil kilogramos (2.000 kgs) hasta siete mil kilogramos (7.000 kgs): veinte Unidades Tributarias (20 U.T.).
c. Mayores a siete mil kilogramos (7.000 kgs): cincuenta Unidades Tributarias (50 U.T.).
8. Otorgamiento y renovación de certificado de aeronavegabilidad de acronaves:
a. Hasta dos mil kilogramos (2.000 kgs): dos Unidades Tributarias (2 U.T.).
b. Más de dos mil kilogramos (2.000 kgs) hasta siete mil kilogramos (7.000 kgs): cuatro Unidades Tributarias (4 U.T.).
c. Mayores a siete mil kilogramos (7.000 kgs): seis Unidades Tributarias (6 Ú.T.).
página original (tal como se publicó)
Página 8
Otorgamiento de autorización para constituir hipotecas y otros gravámenes.
9.
sobre acronaves: cinco Unidades Tributarias (5 U.T.).
10. Duplicados de constancia de matriculación de aeronaves o certificados de aeronaves o certificados de aeronavegabilidad: una Unidad Tributaria (1 U.T.).
11. Otorgamiento de concesión a sociedades de comercio para la explotación de servicios aéreos nacionales e intemacionales, regular y no regular para pasajeros y pasajeras, carga y correo combinados: trescientas Unidades Tributarias (300 U.T.).
12. Otorgamiento de concesión a sociedades de comercio para la explotación de servicios aéreos nacionales é internacionales, regular y no regular para pasajeros y pasajeras, carga y correo individualmente: cien Unidades Tributarias (100 U.T.).
13. Otorgamiento de concesión a sociedades de comercio para la explotación de servicio agro-aéreo en el territorio de la República: cincuenta Unidades Tributarias (50 U.T.).
14. Otorgamiento de concesión a sociedades de comercio para la explotación del servicio taxi-aéreo:
a. En el territorio de la República e internacional: doscientas Unidades Tributarias (200 U.T.).
b. En el territorio de la República: ciento cincuenta Unidades Tributarias (150 U.T.).
15. Otorgamiento de concesión a sociedades de comercio para la explotación de los servicios aéreos: transporte de valores, aerofotografia, aeropublicidad, localización de cardúmenes y ambulancias aéreas: ciento cincuenta Unidades Tributarias (150 U.T.).
16. Otorgamiento de licencias de: alumno piloto o alumno piloto; auxiliar de abordo; instructor o instructora de vuelo instrumental simulado; instructor o instructora de equipos aeronáuticos; operador u operadora de control de tránsito aéreo; piloto planeador; mecánico o mecánica de vuelo; despachador o despachador a de vuelo; operador u operadora de radiocomunicaciones acronáuticas y otras licencias no enumeradas en este artículo: una Unidad Tributaria (1 U.T.) cada una.
17. Otorgamiento de licencias de piloto de transporte de líneas aéreas: diez Unidades Tributarias (10 U.T.).
18. Otorgamiento de licencias de piloto comercial: siete Unidades Tributarias (7 U.T.).
19. Otorgamiento de licencia de piloto privado: cinco Unidades Tributarias (5 U.T.).
20. Otorgamiento de licencia de piloto privado de helicóptero: cinco Unidades Tributarias (5 U.T.).
21. Otorgamiento de licencia de piloto de helicóptero comercial: siete Unidades Tributarias (7 U.T.).
22. Otorgamiento de licencia de mecánico o mecánica de aviación: una Unidad Tributaria (1 U.T.).
23. Duplicado de licencias del personal técnico aeronáutico: una Unidad Tributaria (1 U.T.).
24. Certificados médicos al personal técnico aeronáutico: una Unidad Tributaria (1 U.T.).
25. Duplicados de certificados médicos o médicas al personal técnico aeronáutico: una Unidad Tributaria (1 U.T.).
26. Habilitaciones para el personal aeronáutico: una Unidad Tributaria (1 U.T.) cada una.
27. Otorgamiento de certificados de funcionamiento de escuelas para personal técnico aeronáutico: diez Unidades Tributarias (10 U.T.).
28. Renovación de certificados de funcionamiento de escuelas para personal técnico aeronáutico: cinco Unidades Tributarias (5 U.T.).
29. Otorgamiento de certificados de funcionamiento de talleres aeronáuticos:
diez Unidades Tributarias (10 U.T.).
30. Renovación'de certificados de funcionamiento de talleres aeronáuticos: cinco Unidades Tributarias (5 U.T.).
Parágrafo primero: Las reválidas de licencias y autorizaciones especiales de licencias para convalidación, causarán los mismos derechos previstos para cada tipo de licencia al personal técnico aeronáutico.
Parágrafo segundo: La renovación de las concesiones o la ampliación de las concesiones ya otorgadas, previstas en los numerales 11, 12, 13, 14 y 15 de este artículo, causarán una tasa igual al cincuenta por ciento (50%) de la alícuota correspondiente.
Artíeulo 14. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Registro de proyecto de terminal de pasajeros y pasajeras: dos Unidades Tributarias (2 U.T.).
2. Otorgamiento de certificación de terminal de pasajeros y pasajeras: dos Unidades Tributarias (2 U.T.).
3. Otorgamiento de licencia de terminal de pasajeros y pasajeras: cinco Unidades Tributarias (5 U.T.). Renovación: cuatro Unidades Tributarias (4 U.T.).
.4. Otorgamiento de autorización para transportar en el espacio destinado al transporte de carga:
automotor: tres Unidades Tributarias (3 U.T.).
a. Otro vehículo Renovación: una Unidad Tributaria con cinco décimas (1,5 U.T.).
b. Maquinaria: cinco Unidades Tributarias (5 UT.). Renovación: dos Unidades Tributarias con cinco décimas (2,5 U.T.).
c. Hasta un mínimo de veinte personas: una Unidad Tributaria (1 U.T.).
Renovación: ocho décimas de Unidad Tributaria (0,8 U.T.).
5. Otorgamiento de autorización para transportar mediante el sistema de remolque, maquinaria liviana o equipo de excursión o casa móvil: una Unidad Tributaria (1 U.T.).
6. Otorgamiento de autorización para el traslado de aparatos aptos para circular: una Unidad Tributaria (1 U.T.). Renovación: oche décimas de Unidad Tributaria (0,8 U.T.).
7. Otorgamiento de autorización para el transporte de carga no divisible: diez Unidades Tributarias (10 U.T.).
8. Otorgamiento de autorización para que vehículos de carga puedan circular los días domingo y feriados: cinco Unidades Tributarias (5 U.T.).
personas: cuatro con cinco décimas Unidades Tributarias (4,5 U.T.).
10. Otorgamiento de autorización para realizar trabajos en la vía pública: dos Unidades Tributarias (2 U.T.).
11. Otorgamiento de certificado de prestación del servicio de transporte público de personas: treinta Unidades Tributarias (30 U.T.).
12. Otorgamiento de certificación provisional de prestación del servicio de transporte público de personas: diez Unidades Tributarias (10 U.T.).
13. Otorgamiento de certificación de prestación del servicio de transporte público de personas por nueva ruta: treinta Unidades Tributarias (30 U.T.).
14. Otorgamiento de autorización de extensión de rutas y aumentos de cupos:
veinte Unidades Tributarias (20 U.T.).
15. Otorgamiento de concesión para funcionamiento de estacionamiento de vehículos a las órdenes de autoridades administrativas de los ministerios del Poder Popular con competencia en materia de transporte terrestre y de Tributarias (40 U.T.).
16. Registro de autoescõelas y gestorías: treinta Unidades Tributarias (30 U.T.).
Artíeulo 15. Por los acios y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Expedición de placas identificadoras ordinarias de vehículos de tracción de sangre: una Unidad Tributaria (1 U.T.).
2. Expedición de placas ordinarias de motocicletas: dos Unidades Tributarias (2 U.T.).
3. Expedición de placas ordinarias de:
a. Automóviles y camionetas de pasajeros y pasajeras no comerciales o sin fines de lucro, cuga edad vehicular sea mayor de cinco años, contados a partir de su año modelo: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
b. Automóviles y camionetas de pasajeros y pasajeras no comerciales o sin fines de lucro, cuga edad vehicular sea de cero a cinco años, contados a partir de su año modelo: cinco Unidades Tributarias (5 U.T.).
c. Automóviles y camionetas de pasajeros y pasajeras comerciales o con fines de lucro: tres Unidades Tributarias (3 U.T.).
d. Minibuses de uso público o privado: tres con cinco décimas Unidades Tributarias (3,5 U.T.).
e. Autobuses de uso público o privado: cuatro Unidades Tributarias (4 U.T.).
f. Vehículos de carga cuyo peso bruto vehicular sea menor de cuatro mil seiscientos kilogramos (4.600 kgs); otros aparatos aptos para circular y tractores agrícolas: cuatro coni cinco décimas Unidades Tributarias (4,5 U.T.). :
g. Vehículos de carga cuyo peso bruto vehicular esté comprendido entre cuatro mil seiscientos un kilogramos (4.601 kgs) hasta doce mil quinientos kilogramos (12.500 kgs) y remolques: cinco Unidades Tributarias (5 U.T.).
h. Vehículos de carga cuyo peso bruto vehicular sea superior a doce mil quinientos un kilogramos (12.501 kgs): seis Unidades Tributarias (6 U.T.).
i. Traspaso de placas de alquiler y colectivo: tres Unidades Tributarias (3 U.T.).
Artículo 16. Por los actos o documentos que se enumeran a continuación, se pagarán las siguientes tasas:
1. Examen para obtener licencia para conducir vehículo de tracción de sangre o vehículo de motor: dos décimas de Unidad Tributaria (0,2 U.T.).
2. Expedición de licencia para conducir de primer grado: cuatro décimas de Unidad Tributaria (0,4 U.T.).
página original (tal como se publicó)
Página 9
3. Expedición de licencia para conducir de segundo grado: cinco décimas de Unidad Tributaria (0,5 U.T.).
4. Expedición de licencia para conducir de tercer y cuarto grado: ocho décimas de Unidad Tributaria (0,8 U.T.).
5. Expedición de licencia para conducir de quinto grado: una Unidad Tributaria (1 U.T.).
6. Expedición de licencia para conducir de sexto grado: dos Unidades Tributarias (2 U.T.).
7. Expedición de licencia para conducir de séptimo grado: tres Unidades Tributarias (3 U.T.).
8. Expedición de licencia para instructor e instructora de manejo: siete Unidades Tributarias (7 U.T.). La renovación y reválida de estas licencias establecidas para cada una de ellas.
9. Registro de vehículo de tracción de sangre: cuatro décimas de Unidad , Tributaria (0,4 U.T).
10. Registro de vehículo de motor y remolque: una Unidad Tributaria (1 U.T.).
11. Registro de vehículo por cambio de algunas de las caracteristicas del mismo o por reasignación de placas identificadoras: cinco décimas de Unidad Tributaria (0,5 U.T.).
12. Registro de vehículo por cambio de la dirección del propietario: cuatro décimas de Unidad Tributaria (0,4 U.T.).
Artículo 17. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de títulos de concesiones para la explotación comercial de:
a. Servicios básicos de telecomunicaciones: cinco mil Unidades Tributarias (5.000 U.T.).
b. Servicios de terminales públicos de telecomunicaciones: cien Unidades Tributarias (100 U.T.).
c. Servicios de telefonía móvil celular: un mil Unidades Tributarias (1.000 U.T.).
d. Servicios de buscapersonas o "página" internacionales: ciento cincuenta Unidades Tributarias (150 U.T.).
e. Servicio de buscapersonas o "página" nacionales: treinta Unidades Tributarias (30 U.T.).
f. Servicios de concentración de enlace o trucking" y de valor agregado o telemática: cien Unidades Tributarias (100 U.T.).
g. Servicios de redes conmutadas de datos y servicios de red privada de telecomunicaciones: un mil Unidades Tributarias (1.000 U.T.).
h. Servicios de telecomunicaciones rurales y remotas: treinta Unidades Tributarias (30 U.T.).
i. Servicio de televisión en todas las modalidades y servicios de telecomunicaciones móviles provistos por satélite, para ser prestados en ciudades con más de un millón de habitantes: diez mil Unidades Tributarias (10.000 U.T.), y con menos de un millón de habitantes dos mil quinientas Unidades Tributarias (2.500 U.T.).
j. Sistemas satelitales de telecomunicaciones coordinadas por la República:
un mil Unidades Tributarias (1.000 U.T.).
k. Cualquier otro servicio que constituya innovaciones, modificaciones o combinaciones de servicios de telecomunicaciones: quinientas Unidades Tributarias (500 U.T.).
1. Servicios de televisión en todas las modalidades y radiodifusión en amplitud modulada (A.M.) y en frecuencia modulada (F.M.) para ser prestados en ciudades con más de un millón de habitantes: quinientas Unidades Tributarias (500 U.T.), y con menos de un millón de habitantes: cien Unidades Tributarias (100 U.T.). La modificación, renovación y traspaso de estas concesiones, causará una tasa igual al setenta y cinco por ciento (75%) de la tarifa establecida para cada una de ellas.
2. Inspecciones técnicas sobre las operaciones de los servicios de telecomunicaciones: veinte Unidades Tributarias (20 U.T.).
3. Otorgamiento de permisos para operar estaciones privadas de telecomunicaciones, según la siguiente clasificación:
a. Permiso clase 1", para operar estaciones privadas de radiocomunicación de doscientos a quinientos watios (200 a 500 W) en potencia: siete con cinco décimas Unidades Tributarias (7,5 U.T.).
b. Permiso clase 2ª³, para operar estaciones privadas de radiocomunicación de cien a ciento noventa y nueve watios (100 a 199 W) en potencia: seis con cinco décimas Unidades Tributarias (6,5 U.T.).
c. Permiso clase 3", para operar estación privada de radiocomunicación de diez a noventa y nueve watios (10 a 99 W) en potencia: cinco Unidades Tributarias (5 U.T.).
d. Permiso clase 4ª para operar estación privada de radiocomunicación menores de diez watios (10 W) en potencia: tres con cinco décimas Unidades Tributarias (3,5 U.T.). La modificación, renovación, traspaso y anulación de estas concesiones, causarán una tasa igual al setenta y cinco por ciento (75%) de la tarifa establecida para cada una de ellas.
4. Otorgamiento de permisos para operar, sin fines de explotación comercial cualquier servicio de telecomunicaciones: diez Unidades Tributarias (10 ū.T.).
Artíenlo 18. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de permiso de dotación de agua para uso sanitario doméstico:
cinco décimas de Unidad Tributaria (0,5 U.T.).
2. Otorgamiento de permiso de dotación de agua para uso sanitario industrial:
una Unidad Tributaria (1 U.T.).
3. Otorgamiento de permiso de perforación de pozos profundos: tres Unidades Tributarias (3 U.T.).
4. Otorgamiento de permiso de uso de agua: dos Unidades Tributarias (2 U.T.).
5. Otorgamiento de permiso de operación de sistemas de tratamiento de aguas blancas y servidas: cinco Unidades Tributarias (5 U.T.).
6. Otorgamiento de permiso de operación para empresas de limpieza y desinfección de estanques de agua potable: tres Unidades Tributarias (3 U.T.).
7. Permiso para transporte de agua potable en camiones cisternas: una Unidad Tributaria (1 U.T.).
8. Registro y control de laboratorios ambientales privados: diez Unidades Tributarias (10 U.T.).
9. Otorgamiento de permiso para importación de asbesto: cinco Unidades Tributarias (5 U.T.).
10. Otorgamiento de permisos especiales para rociamiento en buques y aeronaves: cinco Unidades Tributarias (5 U.T.).
11. Otorgamiento de certificado internacional de desratización en buques:
cincuenta Unidades Tributarias (50 U.T.).
12. Otorgamiento de permiso para la utilización de productos radioactivos y equipos productores de radiaciones ionizantes: cinco Unidades Tributarias (5 U.T.).
13. Otorgamiento de permiso para la importación o exportación, transporte, almacenamiento y fraccionamiento de productos radioactivos: veinte Unidades Tributarias (20 U.T.).
14. Otorgamiento de permiso para clínicas y hospitales privados en radio física sanitaria: dos Unidades Tributarias (2 U.T.), por equipo o aparato.
15. Otorgamiento de permiso para la disposición final de desechos radioactivos:
diez Unidades Tributarias (10 U.T.).
16. Otorgamiento de permiso para funcionamiento de laboratorios de dosimetría personal: cinco Unidades Tributarias (5 U.T.).
17. Otorgamiento de conformación sanitaria de ambientes con equipos productores de radiaciones ionizantes: tres Unidades Tributarias (3 U.T.).
18. Otorgamiento de conformación sanitaria de sistemas de tratamiento de desechos: diez Unidades Tributarias (10 U.T.).
19. Otorgamiento de conformación sanitaria de sistemas de control de contaminación: diez Unidades Tributarias (10 U.T.).
Parágrafo único: El Presidente o Presidenta de la República en Consejo de Ministros podrá exonerar, oída la opinión del Ministerio del Poder Popular con competencia en materia de salud, a los interesados e interesadas hasta el cincuenta por ciento (50%) de las tasas y contribuciones a que se contraen los numerales anteriores.
Artíeulo 19. Por los actos y documentos que se indican a continuación, realizados o expedidos por los ministerios del Poder Popular con competencia en materia de industrias y de comercio, de conformidad con lo previsto en la Ley sobre Defensa Sanitaria, Vegetal y Animal, en la Ley de Abonos y Demás Agentes Susceptibles de Operar una Acción Beneficiosa en Plantas y Animales, Suelos o Aguas y sus respectivas reglamentaciones, se pagarán las siguientes tasas:
1. Otorgamiento de autorización de venta de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial:
cinco Unidades Tributarias (5 U.T.).
2. Otorgamiento de registro de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial: diez Unidades Tributarias (10 U.T.).
3. Otorgamiento de permiso para almacenar plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial:
dos con cinco décimas Unidades Tributarias (2,5 U.T.).
4. Otorgamiento de permiso para transporte de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario, industrial o agropecuario: una con cinco décimas Unidades Tributarias (1,5 U.T.).
5. Otorgamiento de permiso para rociamiento urbano de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial: dos Unidades Tributarias (2 U.T.).
6. Calificación de ingredientes activos de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial:
cuarenta Unidades Tributarias (40 U.T.).
7. Otorgamiento de permiso para la importación de materia prima para plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario o industrial: cincuenta Unidades Tributarias (50 U.T.). .
página original (tal como se publicó)
Página 10
8. Otorgamiento de aprobación para publicidad de plaguicidas, sustancias químicas, tóxicas y peligrosas de uso doméstico, sanitario o industrial: diez Unidades Tributarias (10 U.T.).
9. Otorgamiento de certificado de libre venta de plaguicidas, productos químicos, tóxicos y peligrosos para la salud de uso doméstico, sanitario e industrial: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
10. Registro de interesado para la fabricación de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario e industrial: veinte Unidades Tributarias (20 U.T.).
11. Registro de interesado para la distribución, expendio, publicidad y almacenamiento de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario e industrial: veinte Unidades Tributarias (20 U.T.).
12. Registro de interesado para la importación de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario e industrial: veinte Unidades Tributarias (20 U.T.).
13. Registro de interesado para la formulación y envasado de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario e industrial: veinte Unidades Tributarias (20 U.T.).
14. Registro de interesado para la aplicación de plaguicidas, productos químicos, tóxicos y peligrosos para la salud, de uso doméstico, sanitario e industrial:
veinte Unidades Tributarias (20 U.T.).
15. Otorgamiento de permisos para fumigaciones aéreas con plaguicidas, productos químicos, tóxicos y peligrosos de uso doméstico, sanitario o industrial: treinta Unidades Tributarias (30 U.T.).
Parágrafo único: El Presidente o Presidenta de la República, en Consejo de Ministros, podrá exonerar, oída la opinión del ministerio del Poder Popular con competencia en materia de comercio, a Ios interesados hasta el cincuenta por ciento (50%) del pago de las tasas y contribuciones a que se refieren los numerales anteriores.
Artículo 20. Por los actos y documentos que se indican a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de conformación sanitaria para:
a. Habitabilidad de vivienda: una centésima de Unidad Tributaria (0,01 U.T.) por metro cuadrado.
b. Habitabilidad de comercio: quince milésimas de Unidad Tributaria (0,015 U.T) por metro cuadrado.
c. Habitabilidad industrial: dos centésimas de Unidad Tributaria (0,02 U.T.) por metro cuadrado.
2. Otorgamiento de conformación sanitaria de aptitud de condominio: dos Unidades Tributarias (2 U.T.).
3. Otorgamiento de conformación sanitaria para cambio de uso local: dos Unidades Tributarias (2 U.T.).
4. Otorgamiento de conformación sanitaria para desarrollos urbanísticos: diez Unidades Tributarias (10 U.T.).
5. Otorgamiento de conformación sanitaria de integración, reparcelamiento y cambio de uso de parcela: una centésima de Unidad Tributaria (0,01 U.T.) por metro cuadrado.
6. Otorgamiento de conformación sanitaria de proyectos de sistemas de tratamiento de aguas blancas y aguas residuales de origen industrial o doméstico: tres Unidades Tributarias (3 U.T.) por metro cúbico.
7. Otorgamiento de conformación sanitaria de instalación y funcionamiento de industrias: diez Unidades Tributarias (10 U.T.).
Artículo 21. Por los actos y documentos que se indican a continuación, realizados o expedidos por de los ministerios del Poder Popular con competencia en materia de industrias y de comercio, de conformidad con lo previsto en la Ley Sobre Defensas Sanitarias Vegetal y Animal y en la Ley de Abonos y Demás Agentes Susceptibles de Operar una Acción Beneficiosa en Plantas, Animales, Suelos o Aguas y sus respectivas reglamentaciones, se pagarán las siguientes tasas:
1. Otorgamiento de permisos sanitarios de importación de animales o vegetales, productos, subproductos, partes o residuos: cinco Unidades Tributarias (5 U.T.).
2. Otorgamiento de permisos sanitarios para el traslado de animales domésticos: cinco décimas de Unidad Tributaria (0,5 U.T.).
3. Otorgamiento de permisos sanitarios para el tránsito de animales y vegetales, productos y subproductos, partes y residuos: cinco décimas de Unidad Tributaria (0,5 U.T.).
4. Otorgamiento de permisos sanitarios de exportación de animales y vegetales, productos, subproductos, partes o residuos: cinco décimas de Unidad Tributaria (0,5 U.T.).
5. Otorgamiento de permisos sanitarios de importación de plaguicidas de usos agrícola o pecuario, biológicos vegetales y animales; medicamentos y alimentos para uso animal: cinco Unidades Tributarias (5 U.T.).
6. Otorgamiento de permisos sanitarios de importación de materias primas para la fabricación de plaguicidas de uso agrícola o pecuario, fertilizantes, abonos, biológicos, vegetales y animales, medicamentos y alimentos para uso animal:
cinco Unidades Tributarias (5 U.T.).
7. Registro de viveros y expendios de plantas: diez Unidades Tributarias (10 U.T.).
8. Otorgamiento de permiso sanitario de exportación de insumos agrícolas o pecuarios: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
en n e realizados o expedidos por de los ministerios del Poder Popular con competencia en materia de industrias y de comercio, de conformidad con lo previsto en la Ley sobre Defensa Sanitaria Vegetal y Animal y en la Ley de Abonos y Demás Agentes Susceptibles de Operar una Acción Beneficiosa en Plantas, Animales, Suelos o Aguas y sus respectivas reglamentaciones, se pagarán las siguientes tasas:
1. Registro de interesado o interesada para la fabricación de plaguicidas de uso agricola o pecuario, fertilizantes, abonos y productos para uso animal: veinte Unidades Tributarias (20 U.T.).
2. Registro de interesado o interesada para la distribución, expendio, publicidad, almacenamiento y transporte de plaguicidas, de uso agricola o pecuario, fertilizantes, abonos y productos para uso animal: veinte Unidades Tributarias (20 U.T.).
3. Registro de interesado o interesada para la importación de plaguicidas de uso agrícola o pecuario, fertilizantes, abonos y productos para uso animal: veinte Unidades Tributarias (20 U.T.).
uso animal: veinte Unidades Tributarias (20 U.T.).
5. Registro de interesado o interesada para la aplicación de plaguicidas de uso agricola o pecuario, fertilizantes, abonos y productos para uso animal: veinte Unidades Tributarias (20 U.T.).
6. Registro de productos para plaguicidas de uso agrícola o pecuario: diez Unidades Tributarias (10 U.T.).
7. Registro de productos biológicos agrícolas, fertilizantes y abonos: cinco Unidades Tributarias (5 U.T.).
8. Registro de productos biológicos, medicamentos y alimentos para uso animal: cinco Unidades Tributarias (5 U.T.).
9. Otorgamiento de autorizaciones para la fabricación de plaguicidas de uso agrícola, fertilizantes y abonos: diez Unidades Tributarias (10 U.T.).
10. Otorgamiento de autorización para el expedido, aplicación comercial, operación de depósito comercial, publicidad, formulación y envasado de plaguicidas de uso agrícola: cinco Unidades Tributarias (5 U.T.).
11. Registro de laboratorios que realicen actividades de análisis de plaguicidas de uso agrícola o pecuario, fertilizantes, abonos y productos de uso animal:
diez Unidades Tributarias (10 U.T.).
12. Registro de laboratorios que realicen diagnósticos fito y zoosanitarios: diez Unidades Tributarias (10 U.T.).
13. Registro de laboratorios de biotecnología: diez Unidades Tributarias (10 U.T.).
14. Otorgamiento de calificación previa de ingredientes de productos para uso agropecuario: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
15. Otorgamiento de certificados de libre venta de plaguicidas de usos agrícolas uso animal: dos con cinco décimas Unidades Tributarias (2,5 Ú.T.).
16. Otorgamiento de certificados de cuarentena animal: cinco Unidades Tributarias (5 U.T.).
17. Otorgamiento de certificados de inspección sanitaria en transporte intemacional de productos, subproductos e insumos animales o vegetales o insumos agrícolas o pecuarios: cinco Unidades Tributarias (5 U.T.).
18. Otorgamiento de certificados fito y zoosanitarios de exportación de animales y vegetales, productos y subproductos: cinco Unidades Tributarias (5 U.T.).
Parágrafo primero: Los registros previstos en los numerales 6 y 7 de este artículo, deberán renovarse cada dos años, y el previsto en el numeral 8, cada cinco años; y causarán una tasa igual al cincuenta por ciento (50%) de la alícuota establecida, respectivamente.
Cualquier modificación que involucre cambios en el principio activo de un producto registrado, conforme los numerales 6, 7 y 8 de este articulo, conllevará la solicitud por parte del interesado o interesada de un nuevo registro.
Parágrafo segundo: El Presidente o Presidenta de la República, en Consejo de Ministros; podrá exonerar, oída la opinión de los ministerios dei Poder Popular con competencia en materia de industrias y de comercio, a los interesados o interesadas, hasta el cincuenta por ciento (50%) del pago de las tasas y contribuciones a que se contraen los numerales anteriores, cuando ello garantice una justa, equitativa y controlada explotación de actividades que se relacionan con productos peligrosos y nocivos para la salud humana, la flora y la fauna.
Artículo 23. Por los documentos quc se indican a continuación, otorgados por los ministerios del Poder Popular con competencia en materia de industrias y de comercio, de conformidad con el Decreto sobre Registro Nacional de Hierros y Señales, se pagarán las siguientes tasas:
1. Otorgamiento de la constancia de registro de hierros: una Unidad Tributaria (1 U.T.).
página original (tal como se publicó)
Página 11
2. Otorgamiento de la constancia de registro de señal: cinco décimas de Unidad Tributaria (0,5 U.T.).
Artículo 24, Por los actos y documentos que se indican a continuación, realizados o expedidos por los ministerios del Poder Popular con competencia en materia de industrias y de comercio, de conformidad con lo previsto en el Decreto N° 5.930, con Rango, Valor y Fuerza de Ley de Pesca y Åacuicultura, se pagarán las siguientes tasas:
1. Otorgamiento de permisos de pesca para embarcaciones:
a. Cerqueras, cañeras, arrastreras y palangreros (a excepción de las destinadas a la pesca de cargo-mero): doscientas setenta y cinco milésimas de Unidad Tributaria (0,275 U.T.) por tonelada de registro bruto.
b. Palangreras destinadas a la pesca de cargo-mero y las embarcaciones con motor central y que posean equipo hidráulico y/o electrónicos de navegación y pesca: doscientas setenta y cinco milésimas de Unidad Tributaria (0,275 U.T.) por tonelada de registro bruto.
c. Peñeros, bolas y afines menores de doce metros (12 mts.) de eslora sin motor central y que no posean equipos hidráulicos y/o electrónicos de navegación y pesca: cinco décimas de Unidad Tributaria (0,5 U.T.).
d. Embarcaciones pesqueras extranjeras dedicadas a la pesca industrial y comercial: quinientas Unidades Tributarias (500 U.T.); y cincuenta Unidades Tributarias (50 U.T.), respectivamente.
e. Deportivas turístico-recreacionales no lucrativas: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
f. Deportivas turístico-recreacionales lucrativas: veinticinco Unidades Tributarias (25 U.T.) para embarcaciones nacionales y cincuenta Unidades Tributarias (50 U.T.) para embarcaciones extranjeras.
2. Otorgamiento de permiso de pesca para:
a. Pescadores o pescadoras, modalidad “volapié": doscientas cincuenta milésimas de Unidad Tributaria (0,250 U.T.).
b. Personas dedicadas a la pesca deportiva: cinco décimas de Unidad Tributaria (0,5 U.T.) por persona y una Unidad Tributaria (1 U.T.) para personas extranjeras no residentes en el país.
c. Personas dedicadas a la extracción o recolección de especies declaradas bajo norma especial": dos con cinco décimas Unidades Tributarias (2,5 U.T.) por persona.
d. Científica: cinco décimas de Unidad Tributaria (0,5 U.T.) por persona.
3. Otorgamiento de credenciales para tripulantes de embarcaciones pesqueras:
a. Tripulantes de cerqueros mayores de seiscientas toneladas de registro bruto (600 t.r.b.) Cabo de pesca: treinta Unidades Tributarias (30 U.T.).
Otros Tripulantes: diez Unidades Tributarias (10 U.T.).
b. Tripulantes de embarcaciones cerqueras con tonelaje hasta seiscientas toneladas de registro bruto (600 t.r.b), palangreros, cañeras y arrastreras cabo de pesca: cinco Unidades Tributarias (5 U.T.). Otros tripulantes: dos Unidades Tributarias (2 U.T.).
4. Tripulantes de embarcaciones dedicadas a la pesca de cargo-mero:
a. Cabo de pesca y/o Patrón de Pesca: dos Unidades Tributarias (2 U.T.).
b. Otros Tripulantes: una Unidad Tributaria (1 U.T.).
c. Personas dedicadas a la pesca comercial-artesanal: doscientas cincuenta milésimas de Unidad Tributaria (0,250 U.T.).
5. Otorgamiento de permisos de acuicultura marítima o continental:
a. Piscicultura extensiva: una Unidad Tributaria (1 U.T.) por hectáreas cultivada o fracción de la misma.
b. Piscicultura intensiva: dos con cinco décimas Unidades Tributarias (2,5 U.T.) por hectáreas cultivada o fracción de la misma.
c. Cultivo de crustáceos marítimos y continentales: cuatro Unidades Tributarias (4 U.T.) por hectáreas en producción.
d. Cultivo de moluscos: dos Unidades Tributarias (2 U.T.) por tonelada métrica de producción estimada.
6. Otorgamiento de permisos de importación y/o introducción al país de especies acuáticas vivas: cinco Unidades Tributarias (5 U.T.).
7. Otorgamiento de permisos especiales de pesca y acuicultura: quince Unidades Tributarias (15 U.T.).
8. Otorgamiento de permisos de exploración y/o levantamiento de fondos marinos: doscientas Unidades Tributarias (200 U.T.).
9. Guías de transporte de productos pesqueros: doscientas cincuenta milésimas de Unidad Tributaria (0,250 U.T.) para transporte de hasta cinco mil kilogramos (5.000 kgs.) y cinco décimas de Unidad Tributaria (0,5 U.T.) para el transporte de más de cinco mil kilogramos (5.000 kgs.).
10. Otorgamiento de pecmismos de exportación de especies acuáticas vivas: cinco Unidades Tributarias (5 U.T.) 11. Otorgamiento de certificaciones sanitarias: cinco Unidades Tributarias (5.U.T.).
Parágrafo primero: Los permisos a los que se refiere este artículo vencerán anualmente, a menos que los mismos establezcan una fecha de caducidad anterior.
Parágrafo segundo: El Ejecutivo Nacional podrá exonerar a los interesados e interesadas hasta el cincuenta por ciento (50%) del pago de las tasas y contribuciones a que se contraen los numerales 1, 2, 3, 4, 5 y 6 de este artículo, cuando ello garantice una mejor regulación, explotación y control de la actividad pesquera del país.
Artículo 25. Por los actos y documentos que se indican a continuación, sin especiales sobre la materia, se pagarán las siguientes tasas:
1. Registro para la comercialización de oro, diamante y otras piedras preciosas:
cincuenta Unidades Tributarias (50 U.T.).
2. Certificados de explotación de conformidad con la Ley de Minas: quinientas Unidades Tributarias (500 U.T.).
3. Otorgamiento del título de concesiones de exploración y subsiguiente explotación: trescientas Unidades Tributarias (300 U.T.).
4. Otorgamiento del título de concesiones de explotación: trescientas Unidades Tributarias (300 U.T.).
5. Otorgamiento del título de concesiones caducas: trescientas Unidades Tributarias (300 U.T.).
6. Registro de denuncio para concesiones de veta, manto o alusión, de conformidad con la Ley de Minas: tres Unidades Tributarias (3 U.T.).
7. Otorgamiento por denuncio, del título de una concesión de veta o de manto:
una centésima de Unidad Tributaria (0,01 U.T.) por hectáreas.
8. Otorgamiento por denuncio, del título de una concesión de alusión: cinco centésimas de Unidad Tributaria (0,05 U.T.) por hectáreas.
9. Otorgamiento de renovaciones o prórrogas de los títulos de concesiones de exploración, explotación o caducas: el cincuenta por ciento (50%) de las tarifas precedentemente establecidas.
Artículo 26. Por los actos y documentos realizados o expedidos por el Ministerio del Poder Popular con competencia en materia de ambiente, que se mencionan a continuación, se pagarán las siguientes tasas:
1. Otorgamiento de licencias de caza de la fauna silvestre con fines comerciales:
a. Por cada ejemplar de la especie baba (caimán crocodilus) autorizado:
cinco décimas de Unidad Tributaria (0,5 U.T.).
b. Por cada ejemplar de la especie chigüire (hydrochoerus-hydrochaeris) autorizado: doce centésimas de Unidad Tributaria (0,12 U.T.).
c. Por cada ejemplar de otras especies permitidas con las mismas características comerciales de las enumeradas en los literales a y b de.
acuerdo a su clasificación y alos sitios de aprovechamiento: veinticinco centésimas de Unidad Tributaria (0,25 U.T.) cada uno.
2. Otorgamiento de licencias de caza'de la fauna silvestre con fines deportivos:
a. De carácter general:
Clase “A": Una con dos décimas Unidades Tributarias (1,2 U.T.).
Clase “B": Una con cinco décimas Unidades Tributarias (1,5 U.T.) para el primer estado y para cada estado adicional seis décimas de Unidad Tributaria (0,6 U.T.).
Clase “C": Una décima de Unidad Tributaria (0,1 U.T.).
b. De carácter especial:
Clase “A":
Mamíferos: seis décimas de Unidad Tributaria (0,6 U.T.).
Aves: tres décimas de Unidad Tributaria (0,3 U.T.).
Reptiles: dos décimas de Unidad Tributaria (0,2 U.T.).
Clase “B”:
Mamíferos: siete décimas de Unidad Tributaria (0,7 U.T.) para el primer estado y para cada estado adicional: dos décimas de Unidad Tributaria (0,2 U.T.).
Aves: Cinco décimas de Unidad Tributaria (0,5 U.T.) para el primer estado y para cada estado adicional: quince centésimas de Unidad Tributaria (0,15 U.T.).
Reptiles: Tres décimas de Unidad Tributaria (0,3 U.T.) para el primer estado y para cada estado adicional: cinco centésimas de Unidad Tributaria (0,05 U.T.).
Clase “C":
Mamíferos: una décima de Unidad Tributaria (0,1 U.T.).
Aves: seis centésimas de Unidad Tributaria (0,06 U.T.).
Reptiles: seis centésimas de Unidad Tributaria (0,06 U.T.).
página original (tal como se publicó)
Página 12
3. Otorgamiento de licencia de caza con fines deportivos de carácter especial de la especie venado caramerudo (odocoileus virginianus) en terrenos experimentales y conforme a programas de manejo:
Clase “A": ocho décimas de Unidad Tributaria (0,8 U.T.) Clase “B": una con dos décimas Unidades Tributarias (1,2 U.T.).
4. Otorgamiento de licencias de caza con fines científicos de animales de la fauna silvestre:
a. Para personas naturales o jurídicas, nacionales o extranjeras, domiciliadas en la República Bolivariana de Venezuela: cinco décimas de Unidad Tributaria (0,5 U.T.), por cada pieza o unidad autorizada.
b. Para personas naturales o jurídicas extranjeras o no domiciliadas en la República Bolivariana de Venezuela: una Unidad Tributaria (1U.T.) por cada pieza o unidad autorizada.
5. Otorgamiento de licencias de caza para la recolección de productos naturales de animales de la fauna silvestre: una Unidad Tributaria (1 U.T.).
6. Otorgamiento de permisos de pesca:
a. Artesanal con fines comerciales en áreas bajo régimen de administración especial; refugios de fauna, reservas de fauna, santuarios de fauna: una Unidad Tributaria (1 U.T.) por cada temporada anual. En los embalses administrados por el Ejecutivo Nacional: una con cinco décimas Unidad Tributaria con cinco décimas (1,5 U.T.).
b. Deportivas: En embalses por cada temporada anual, para personas naturales o jurídicas, nacionales o extranjeras, domiciliadas en la República Bolivariana de Venezuela: tres Unidades Tributarias (3 U.T.) y para personas naturales o jurídicas no domiciliadas en la República Bolivariana de Venezuela: cinco Unidades Tributarias (5 U.T.). En las áreas bajo régimen de administración especial antes señaladas, por cada temporada anual, para personas naturales o jurídicas, nacionales o extranjeras, domiciliadas en la República Bolivariana de Venezuela: tres con cinco décimas Unidades Tributarias (3,5 U.T.) y para personas naturales o jurídicas extranjeras no domiciliadas en la República Bolivariana de Venezuela: cinco con cinco décimas Unidades Tributarias (5,5 U.T.).
c. Para la extracción de invertebrados de la fauna acuática, en las áreas bajo régimen de administración especial mencionada en el literal a y en los embalses: dos Unidades Tributarias (2 U.T.).
7. Los interesados e interesadas en participar en los programas de aprovechamiento comerciales de las especies baba (caimán crocodilus) y chigüire (hydrochoerus-hydrochaeris), deberán cancelar las tasas por los servicios que se mencionan a continuación:
a. Para la especie baba (caimán crocodilus): Por el estudio técnico y el monitoreo anual de sus poblaciones naturales:
SUPERFICIE DEL PREDIO (ha.) TASAS A CANCELAR 12 U.T.
Menor a 2.000 20 U.T.
Desde 2.001 Hasta 5.000 35 U.T.
Desde 5.001 Hasta 10.000 40 U.T.
Desde 10.001 Hasta 20.000 50 U.T.
Desde 20.001 Hasta 30.000 60 U.T.
Desde 30.001 Hasta 40.000 70 U.T.
Desde 40.001 Hasta 50.000 Desde 50.001 Hasta 60.000 80 U.T.
120 U.T.
Mayor a 60.000
b. Para la especie Chigüire (hydrochoerus-hydrochaeris): Por el Informe Técnico Anual:
SUPERFICIE DEL PREDIO (ha.) TASAS A CANCELAR 12 U.T.
Menor a 2.000 20 U.T.
Desde 2.001 Hasta 5.000 35 U.T.
Desde 5.001 Hasta 10.000 40 U.T.
Desde 10.001 Hasta 20.000 50 U.T.
Desde 20.001 Hasta 30.000 60 U.T.
Desde 30.001 Hasta 40.000 70 U.T.
Desde 40.001 Hasta 50.000 80 U.T.
Desde 50.001 Hasta 60.000 120 U.T.
Mayor a 60.000
c. Por el Plan de Manejo Permanente:
SUPERFICIE DEL PREDIO (ha.) TASAS A CANCELAR Menor a 2.000 6 U.T.
Desde 2.001 Hasta 5.000 8 U.T.
10 U.T.
Desde 5.001 Hasta 10.000 Desde 10.001 Hasta 20.000 12 U.T.
Desde 20.001 Hasta 30.000 14 U.T.
Desde 30.001 Hasta 40.000 16 U.T.
Desde 40.001 Hasta 50.000 20 U.T.
Desde 50.001 Hasta 60.000 26 U.T.
Mayor a 60.000 60 U.T.
d. Por la evaluación trienal del Plan de Manejo Permanente:
SUPERFICIE DEL PREDIO (ha.) TASAS A CANCELAR Menor a 2.000 3 U.T.
4 U.T.
Desde 2.001 Hasta 5.000 5 U.T.
Desde 5.001 Hasta 10.000 6 U.T.
Desde 10.001 Hasta 20.000 7 U.T.
Desde 20.001 Hasta 30.000 8 U.T.
Desde 30.001 Hasta 40.000 10 U.T.
Desde 40.001 Hasta 50.000 13 U.T.
Desde 50.001 Hasta 60.000 15 U.T.
Mayor a 60.000 8. Los interesados y las interesadas en instalar zoocriaderos con fines comerciales de la especie baba (caimán crocodilus), deberán cancelar las tasas por los servicios que se mencionan a continuación:
a. Por el registro y otorgamiento de la autorización de funcionamiento: diez Unidades Tributarias (10 U.T.).
b. Por la autorización para ser proveedores de materia prima (huevos, cada pieza o unidad.
.c. Por la autorización y aprovechamiento con fines comerciales de los ejemplares provenientes de los zoocriaderos: cinco décimas de Unidad Tributaria (0,5 U.T.) por cada pieza o unidad autorizada.
d. Por colocación de las marcas en los ejemplares: cinco centésimas de Unidad Tributaria (0,05 U.T.), por cada pieza o unidad autorizada.
9. Los interesados e interesadas en ejercer el comercio e industria de la fauna silvestre y sus productos, deberán cancelar las tasas por los servicios que se mencionan a continuación:
a. Por el otorgamiento de licencias para ejercer el comercio e industria:
cinco Unidades Tributarias (5 U.T.).
b. Por el otorgamiento de guía de movilización de la fauna silvestre y sus productos: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
crocodilus): treinta y cinco centésimas de unidad tributaria (0,35 U.T.) por cada piel a curtir.
d. Por la autorización para curfir pieles de la especie chigüire (hydrochoerus-hydrochaeris): cincuenta milésimas de Unidad Tributaria (0,050 U.T.) por cada piel a curtir.
e. Por el permiso para exportar animales vivos y productos de la fauna en n f. Por el permiso de importación de los productos de la fauna silvestre con fines ccomerciales: una décima de Unidad Tributaria (0,1 U.T.) por cada pieza o unidad autorizada.
g. Por el otorgamiento y sellado del libro de control de comerciantes: dos con cinco décimas Unidades Tributarias (2,5 U.T.).
10. Por los servicios técnicos forestales originados por las inspecciones, evaluaciones, supervisión y troquelado de productos forestales primarios, se pagarán las siguientes tasas:
a. Por metro cúbico (m³) de las especies de caoba (swietenia spp), cedro (cadrela sp), pardillo (cordia allidora), aquí-aquí (bombacopsis quinta), puy (tabebuia serraqtifolia), algarrobo (hymenasa courbaril), murillo (erisma uncinatum), apamate (tabebuia rose a), samán (pithecellobium saman), mijao (anacardium excelsum), zapatero (peltogyne spp), carapa (carapa guianesis), drago (pterocarpus vernalis), jobo (spondias mombin), ceiba (ceiba) aceite (copaifera officinalis),
página original (tal como se publicó)
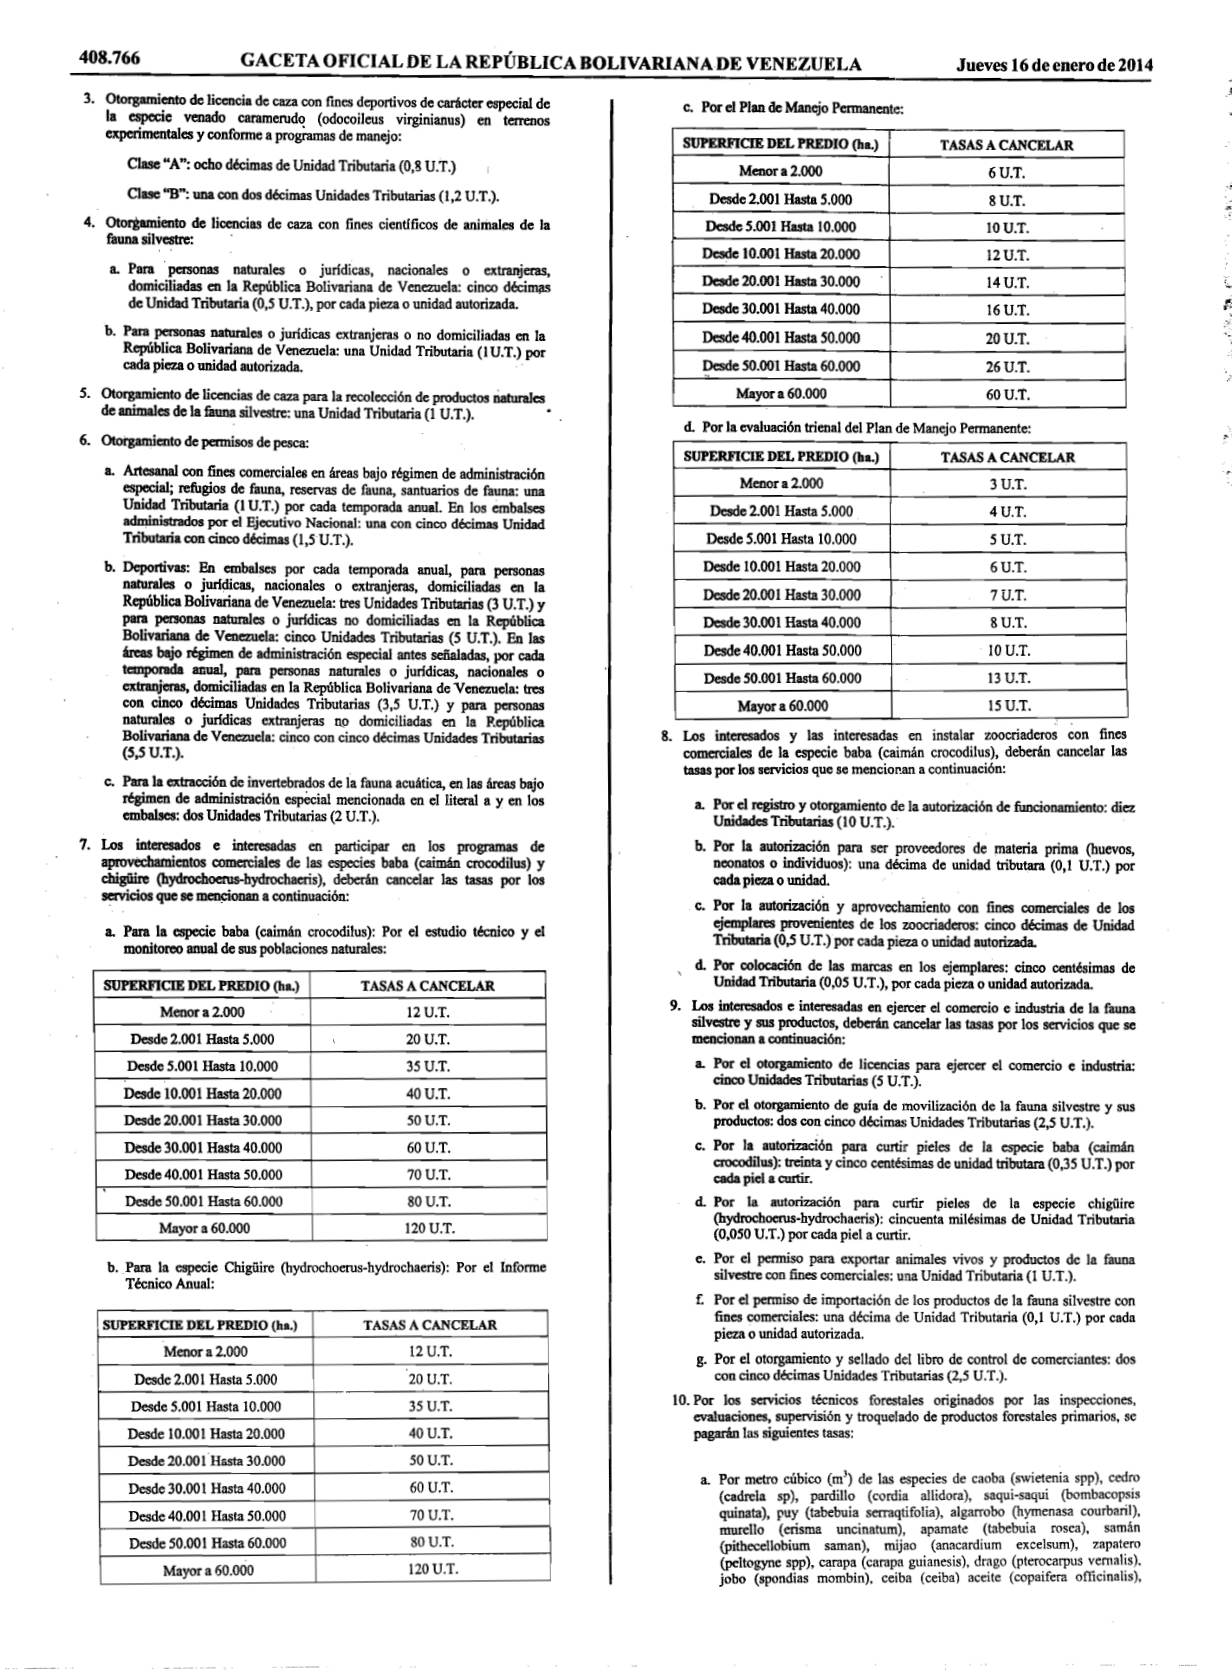
Página 13
jabillo (hura crepitans): ochocientas ochenta milésimas de Unidad Tributaria (0,880 U.T.) por metro cúbico.
b. Por el resto de las especies forestales autorizadas: cinco décimas de Unidad Tributaria (0,5 U.T.) por metro cúbico.
11. Por los servicios técnicos forestales originados por las inspecciones, evaluaciones, supervisión y troquelado de los productos forestales secundarios autorizados:
a. Estantes, estantilios, viguetas, varas, linetones de mangle y de otras especies, caña amarga brava y similares: una centésima de Unidad Tributaria (0,01 U.T.) por unidad autorizada.
b. Horcones, vigas, viguetones, tirantes, soleras, costillas, marinas, puntales y esquineros: tres centésimas de Unidad Tributaria (0,03 U.T.) por unidad autorizada.
c. Bejuco de mamure, matapalo y otras especies, palma de cualquier especie: seis milésimas de Unidad Tributaria (0,006 U.T.) por unidad autorizada.
d. Fibra de palma de chiqui-chiqui: cinco centésimas de Unidad Tributaria (0,05 U.T.) por kilogramo autorizado.
e. Postes: quince centésimas de Unidad Tributaria (0,15 U.T.) por unidad autorizada.
f. Carbón vegetal: tres décimas de Unidad Tributaria (0,3 U.T.) por tonelada autorizada.
g. Leña: dos décimas de Unidad Tributaria (0,2 U.T.) por tonelada autorizada.
12. Por los servicios técnicos forestales originados por las inspecciones, evaluaciones, supervisión y troquelados de productos forestales primarios importados:
a. Madera en rolas y escuadrada: una Unidad Tributaria por metro cúbico (1 U.T. x m³).
b. Madera aserrada: nueve décimas de Unidad Tributaria por metro cúbico (0,9 U.T. x m³).
13. Por los servicios técnicos forestales originados por las inspecciones, evaluaciones, supervisión y troquelado de productos forestales secundarios importados:
a. Estantes, estantillos, viguetas, varas, listones de mangle y otras especies:
quince milésimas de Unidad Tributaria (0,015 U.T.) por unidad.
b. Cogollos de palmito: cinco milésimas de Unidad Tributaria (0,005 U.T.) por unidad.
c. Fibras de palma de chiqui-chiqui: ocho milésimas de Unidad Tributaria (0,008 U.T.).por kilogramo.
d. Horcones, vigas, viguetones, tirantes, soleras, costillas, marinas, puntales y esquineros: cinco centésimas de Unidad Tributaria (0,05 U.T.) por unidad.
e. Postes: dos décimas de Unidad Tributaria (0,2 U.T.) por unidad.
f. Leña: doscientas cincuenta milésimas de Unidad Tributaria (0,250 U.T.) por tonelada.
g. Carbón vegetal: treinta y cinco centésimas de Unidad Tributaria (0,35 U.T.) por tonelada.
14. Permisos y/o autorizaciones de deforestación y roza de vegetación que no origine aprovechamiento de productos forestales: tres décimas de Unidad Tributaria (0,3 U.T.) por hectáreas autorizada.
15. Certificación de ubicación en áreas bajo régimen de administración especial:
cinco décimas de Unidad Tributaria (0,5 UJ.T.) hasta por una hectáreas y una décima de Unidad Tributaria (0,1 U.T.) por hectáreas o fracción adicional.
16. Por el otorgamiento de autorizaciones para la afectación de recursos naturales:
a. Para actividades agrosilvopastoriles: una con nueve décimas Unidades Tributarias (1,9 U.T.) hasta por una hectáreas y cuatro décimas de Unidad Tributaria (0,4 U.T.) por hectáreas o fracción adicional.
b. Para actividades residenciales, turísticas y recreacionales: once con cuatro décimas Unidades Tributarias (11,4 U.T.) hasta por una hectáreas y dos Unidades Tributarias (2 U.T.) por hectáreas o fracción adicional.
c. Para actividades industriales: once con cuatro décimas Unidades Tributarias (11,4 U.T.) hasta por una hectáreas y dos con cinco décimas Unidades Tributarias (2,5 U.T.) por hectáreas o fracción adicional.
d. Para actividades relacionadas con la exploración y extracción de minerales no metálicos: once con cuatro décimas Unidades Tributarias (11,4 U.T.) hasta por una héctoręa y tres Unidades Tributarias (3 U.T.) por hectáreas o fracción adicional.
e. Para actividades relacionadas con la exploración y extracción de minerales, metálicos, oro, diamante y otras piedras preciosas:
Exploración: cien Unidades Tributarias (100 U.T.). Explotación:
quinientas Unidades Tributarias (500 U.T.).
f. Para actividades relacionadas con solicitudes de exploraciones y explotaciones petroleras y de otra naturaleza: Exploraciones cien Unidades Tributarias (100 U.T.) Explotaciones quinientas Unidades Tributarias (500 U.T.).
17. Por las autorizaciones para la apertura de picas y construcción de vías de acceso:
Hasta 1 Km.
. Km. adicional Del Tipo I 1,9 U.T.
0,2 U.T.
Del Tipo II 3,8 U.T.
0,3 U.T.
Del Tipo IIII 5,7 U.T.
0,4 U.T.
7,6 U.T.
Del Tipo IV 0,5 U.T.
Del Tipo V 9,5 U.T.
0,6 U.T.
18. Por otorgamiento de declaratorias de impacto ambiental: cuatrocientas Unidades Tributarias (400 U.T.).
19. Para evaluación y estudio de laboratorio de suelos, se pagarán las siguientes tasas:
a. Análisis de rutina: cuatro con cinco décimas Unidades Tributarias (4,5 U.T.).
b. Análisis de calicata: doce con cinco décimas Unidades Tributarias (12,5 U.T.).
c. Análisis de salinidad: siete con cinco décimas Unidades Tributarias (7,5 U.T.).
d. Análisis de fisica de suelos: ocho con cinco décimas Unidades Tributarias (8,5 U.T.).
e. Análisis de fertilidad: siete con cinco décimas Unidades Tributarias (7,5 U.T.).
20. Para evaluación y estudio de análisis integrados de suelos y aguas, se pagará la siguiente tasa: veintidós con cinco décimas Unidades Tributarias (22,5 U.T.).
21. Por el otorgamiento de autorizaciones de funcionamiento a personas naturales y jurídicas que realicen actividades susceptibles de degradar el ambiente: siete con cinco décimas Unidades Tributarias (7,5 U.T.).
22. Estudio, análisis y evaluación tendiente al otorgamiento de registros de actividades susceptibles de degradar el ambiente: tres Unidades Tributarias (3 U.T.). La autorización de funcionamiento contemplada en el numeral 19 deberá renovarse anualmente y causará una tasa igual al cincuenta por ciento (50%) del monto establecido.
23. Estudio, análisis y evaluación permanente de actividades susceptibles de degradar el ambiente que generen contaminación sónica: cinco con cuatro décimas Unidades Tributarias (5,4 U.T.) Parágrafo único: El Ejecutivo Nacional podrá exonerar total o parcialmente el pago de las tasas previstas en este artículo, previa justificación y oída la opinión del Ministerio del Poder Popular con competencia en materia de ambiente.
Artículo 27. Las tasas a que se refieren los artículos 4, 5, 6, 7, 8, 9, 10, 11,12, 13, 14, 15, 16, 17, 18, 19, 20, 21, 22, 23, 24, 25 y 26 de esta Ley, se causan y se hacen exigibles simultáneamente con la expedición del documento o realización del acto.gravado.
Parágrafo primero: La tasa a que se refiere el numeral 2 del artículo 6 de esta Ley, se causa y se hace exigible al momento del registro de los documentos de las firmas de comercio, sean personales o sociales.
Parágrafo segundo: Las tasas que se causan con el otorgamiento de permisos por las autoridades públicas competentes, para la importación de bienes y servicios, se hacen exigibles cada vez que el interesado pretenda importar o exportar esos bienes o servicios.
Artículo 28. Se gravará con un impuesto de una Unidad Tributaria (1 U.T.) por mil (1000) todo pagaré bancario al suscribirse el respectivo instrumento.
Igualmente, se gravárán con esta tarifa de una Unidad Tributaria (1 U.T.) por mil (1000), las letras de cambio libradas por bancos y otras instituciones financieras domiciliadas en la República Bolivariana de Venezuela o descontadas por ellas, salvo que en este último caso, las letras sean emitidas o libradas para la cancelación de obligaciones derivadas de la adquisición de artículos para el hogar, de vehículos automotores, de viviendas y de maquinarias y equipos agrícolas.
Los institutos de crédito a que se refiere la Ley General de Bancos y Otras Instituciones Financieras o cualesquiera otras reguladas por las leyes especiales.
que emitan o acepten los pagarés o letras de cambio a que se refiere esta Ley, abonarán en una cuenta especial a nombre de la República Bolivariana de Venezuela, el importe de la contribución que corresponda a la operación efectuada. Los bancos y demás instituciones financieras a que se refiere esta disposición, serán solidariamente responsables de aplicar y recaudar el monto que corresponda. Asimismo pagarán, en el momento de su emisión, una Unidad Tributaria (1 U.T.) por mil (1000) y a partir de un monto de ciento cincuenta Unidades Tributarias (150 U.T.), las ordenes de pago emitidas a favor de contratistas por ejecución de obras y servicios prestados al sector público.
Quedarán también afectados a! pago del gravamen aquí previsto, los efectos de comercio librados en el exterior y pagaderos en la República Bolivariana de Venezuela.
página original (tal como se publicó)
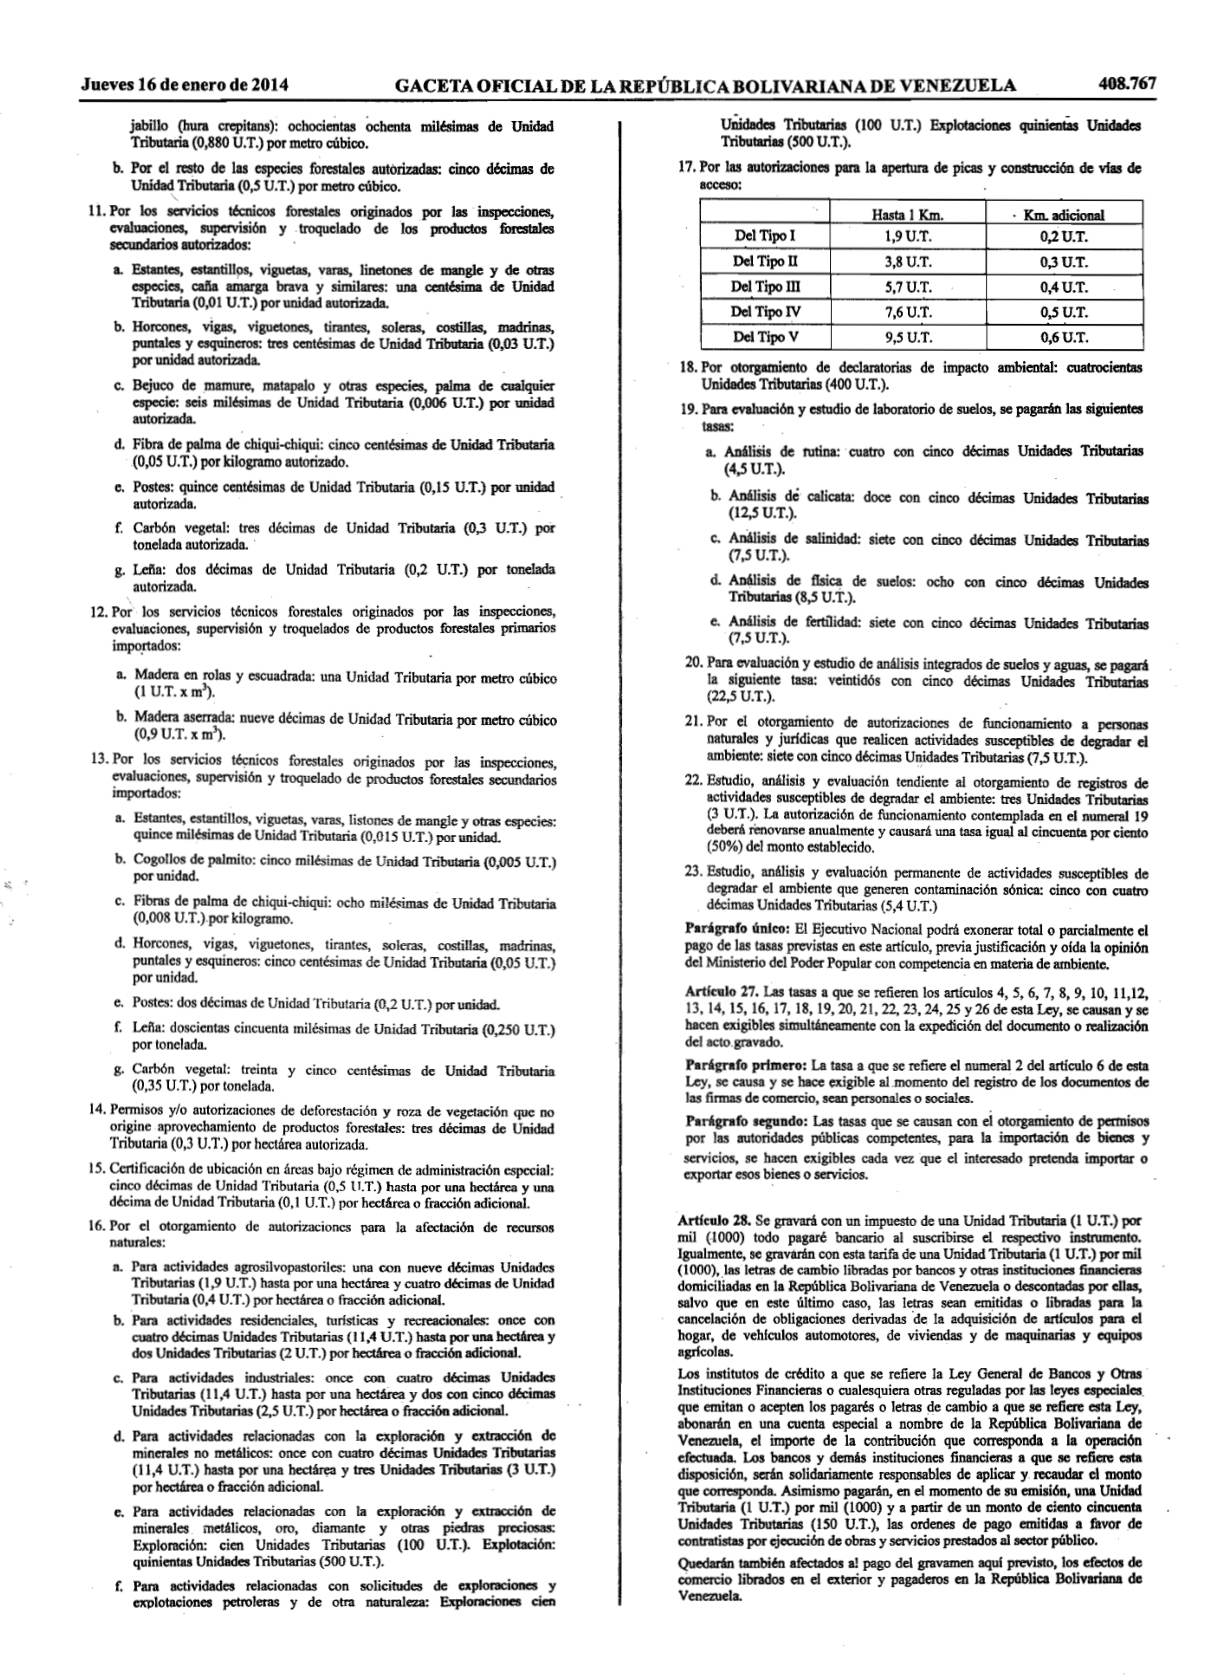
Página 14
Las contribuciones a que se refiere este artículo, deberán cancelarse en una oficina receptora de fondos nacionales, mediante planilla que para tal efecto elabore o autorice la administración tributaria.
Artículo 29. Se establece un impuesto de una Unidad Tributaria (1 U.T.) que pagará:
1. Toda persona que viaje en condición de pasajero al exterior.
2. Todo tripulante de nave aérea o marítima no destinada al transporte comercial de pasajeros o de carga, sea o no ésta de su propiedad.
La administración tributaria establecerá el sistema de liquidación y cobro del impuesto, pudiendo delegar estas tareas, como también las de administración, levantamiento de estadística, procesamiento de datos e información, en organismos o empresas especializadas, de conformidad con lo previsto en el Código Orgánico Tributario. Asimismo, podrá la administración tributaria designar los agentes de percepción que en razón de su actividad privada, intervengan en actos u operaciones relativos al transporte de pasajeros y pasajeras al exterior.
Parágrafo único: Quedan exentos de este impuesto los pasajeros y pasajeras siguientes:
a. Los de tránsito fronterizo, conforme a convenciones internacionales o a tratados con otros países sobre la materia.
b. Los de transbordo o continuación de viaje dentro del plazo establecido en el reglamento o por disposiciones especiales, siempre que no abandonen voluntariamente el recinto aduanero.
c. Los funcionarios diplomáticos extranjeros y funcionarias diplomáticas extranjeras, los funcionarios y funcionarias consulares extranjeros de carrera, los representantes de organismos internacionales a quienes se hayan acordado los privilegios diplomáticos conforme a la ley y los citados funcionarios y funcionarias de tránsito en el país, así como las personas que formen parte o que presten servicios en sus casas de habitación.
d. Los funcionarios y funcionarias del personal administrativo y técnico de las misiones diplomáticas permanentes acreditadas en la República, así como de las oficinas consulares establecidas en ésta y los miembros de sus correspondientes familias.
Quienes porten visas de cortesía otorgadas por nuestras representaciones e:
diplomáticas o consulares en el exterior.
f. Los integrantes de las delegaciones o misiones de carácter oficial que hayan ingresado al país en representación de alguna nación extranjera, siempre que exista reciprocidad de parte del pais representado por la delegación o misión oficial.
g. Los expulsados y expulsadas, deportados y deportadas, o extraditados y extraditadas.
h. Los menores de quince años de edad.
i. Quienes hayan ingresado al país por arribada forzosa o por naufragio.
j. Quienes hayan ingresado al país en su condición de tripulantes de naves marítimas o aéreas, que por circunstancias especiales se vean obligadas a viajar al exterior como pasajeros o pasajeras.
k. Los integrantes de delegaciones que asistan a congresos o conferencias de carácter docente, científico, artístico o cultural, que hayan de celebrarse en el país, siempre que exista la reciprocidad por parte del país que envíe la delegación.
1. Los integrantes de delegaciones que representen al país en competencias deportivas internacionales. A este fin, el Instituto Nacional de Deportes (I.N.D.), certificará ante la oficina o dependencia correspondiente de la viajará al exterior, su condición de beneficiario o beneficiaria. Dentro del incluir a más de tres delegados o delegadas que no sean atletas competidores o atletas competidoras.
Capítulo II Del radio del papel sellado Artículo 30. El ramo del papel sellado queda integrado por el producto de:
1. Las contribuciones a que se refiere el artículo 32, de la presente Ley.
2. Las multas que conforme a las disposiciones del Código Orgánico Tributario y otras leyes especiales, son aplicables por infracción a las disposiciones referentes al ramo de papel sellado.
Artículo 31. Se establece en dos centésimas de Unidad Tributaria (0,02 U.T.) el valor de cada papel sellado.
El papel sellado cuya organización, recaudación, control y administración asuman los estados y el Distrito Capital, tendrá el valor que tiene el papel sellado nacional.
Parágrafo primero: La hoja de pape! sellado será de trescientos veinte milímetros (320 mm) de largo por doscientos veinticinco milímetros (225 mm) de ancho y llevará impreso en la parte superior central de su anverso el Escudo de Armas de la República, orlando por las siguientes inscripciones: "República Bolivariana de Venezuela, Renta del Timbre Fiscal. Valor dos centésimas de Unidades Tributarias (0,02 U.T.)". Además, contendrá las estampaciones y signos de control que determine la administración tributaria.
Debajo del estado se podrán imprimir treinta líneas horizontales para la escritura, cada una de ciento setenta y cinco milímetros (175 mm) de largo, numeradas en ambos extremos de 1 al 30 en el reverso de la hoja, treinta y cuatro líneas horizontales para la escritura, cada una de ciento setenta y cinco milímetros (175 mm) de largo, numeradas en ambos extremos del 31 al 64.
La administración tributaria podrá ordenar la impresión de la hoja de papel sellado sin el rayado correspondiente, pero en èste caso no podrá escribirse en el anverso y reverso de ella, más del número de líneas que respectivamente y con sus dimensiones se indican en este artículo.
Parágrafo segundo: Los estados y el Distrito Capital, en la elaboración del papel sellado, con las mismas dimensiones antes señaladas, incorporarán en la parte superior central del anverso del papel su Escudo de Armas; y contendrá las estampaciones y signos de control que determine cada estado.
Las demás características del papel serán determinadas por la ley especial de asunción de esta renta, dictada por el Consejo Legislativo de cada estado y por la Asamblea Nacional en el caso del Distrito Capital.
Parágrafo tercero: Los actos o escritos que conforme al artículo 32 deben extenderse en papel sellado, en todos los casos en los cuales; conforme al artículo 1, numeral 2 de esta Ley, pertenezcan al ramo nacional del papel sellado, podrán extenderse en papel común donde no podrá escribirse en el anverso más de treinta líneas horizontales y en el reverso treinta y cuatro líneas horizontales, y en donde se.inutilizarán estampillas fiscales por el valor que le corresponda conforme a lo establecido en este artículo.
Parágrafo cuarto: En caso de incrementos del valor del papel sellado nacional y mientras los estados y el Distrito Capital actualizan sus inventarios y el valor del papel sellado en sus jurisdicciones, se inutilizarán estampillas fiscales por el valor equivalente a la correspondiente diferencia.
Artículo 32. Se extenderán en papel sellado los siguientes actos o escritos:
1. Los documentos que se otorgan ante funcionarios o funcionarias judiciales o notarios o notarias públicos y los que deban asentarse en los protocolos de las oficinas principales y subalternas de registro público y en el registro mercantil.
2. Las copias certificadas o auténticas expedidas por funcionarios y funcionarias públicos.
3. Las licencias o permisos para espectáculos o diversiones públicas en los cuales se paguen derechos de entrada.
4. Las licencias o constancias de empadronamiento para armas de cacería.
5. Las patentes otorgadas para el ejercicio de cualquier industria o comercio.
Parágrafo primero: No será obligatorio extender en papel sellado:
Las declaraciones que con el exclusivo objeto de liquidar impuestos o tasas, a.
por mandato de la Ley,' dirijan por escrito los contribuyentes a la administración.
b. Las representaciones que se dirijan a las autoridades aduaneras, portuarias y de navegación, a los fines de las operaciones propias de los correspondientes servicios.
c. Las solicitudes que de conformidad con las leyes y reglamentos sobre el servicio militar obligatorio dirijan los interesados y las interesadas a la administración.
d. Las solicitudes que se hagan a funcionarios o funcionarias u organismos oficiales de educación en asuntos que se refieran exclusivamente a cuestiones docentes.
Parágrafo segundo: Los actos o escritos enumerados en este articulo se extenderán en papel sellado nacional cuando sc realicen ante las autoridades dc .
la República, en el exterior y en aquellos estados que no hayan asumido la competencia del ramo del papel sellado conforme al artículo 13, numeral 1 de la Ley Orgánica de Descentralización, Delimitación y Transferencia de Competencias del Poder Público.
Parágrafo tercero: En los estados en los cuales, mediante ley especial, éstos hayan asumido la competencia en materia de organización, recaudación, control y administración del papel sellado, los mencionados actos o escritos se extenderán en papel sellado de los estados. Las leyes respectivas, sin embargo, deberán establecer el régimen transitorio quc sea necesario para hacer efectiva la políticoterritorial del Distrito Capital.
Queda encargado el Ministerio del Poder Popular con competencia en materia de finanzas de inspeccionar las oficinas de los estados y del Distrito Capital que manejen esta especie fiscal, a fin de constatar su expendio dentro de sus territorios. En caso de ser el expendio deficicnte o escaso, queda facultado para dictar resoluciones de carácter general con el objeto de restablecer en los estados donde se constate esta irregularidad, el uso del papel sellado nacional o la inutilización en papel común de estampillas fiscales por un valor equivalente al papel. En estas resoluciones el Ministerio del Poder Popular con competencia en materia de finanzas deberá establecer el lapso de duración de la medida. Su cumplimiento será obligatorio para los funcionarios y funcionarias, y demás autoridades estadales y municipales, ante quienes los interesados deben extender en papel sellado los actos o escritos gravados por la ley.
Artículo 33. El uso de papel sellado, no será obligatorio en los escritos referentes a los actos del estado civil ni en las diligencias relacionadas con la celebración del matrimonio, ni cuando así lo dispongan otras leyes.
página original (tal como se publicó)
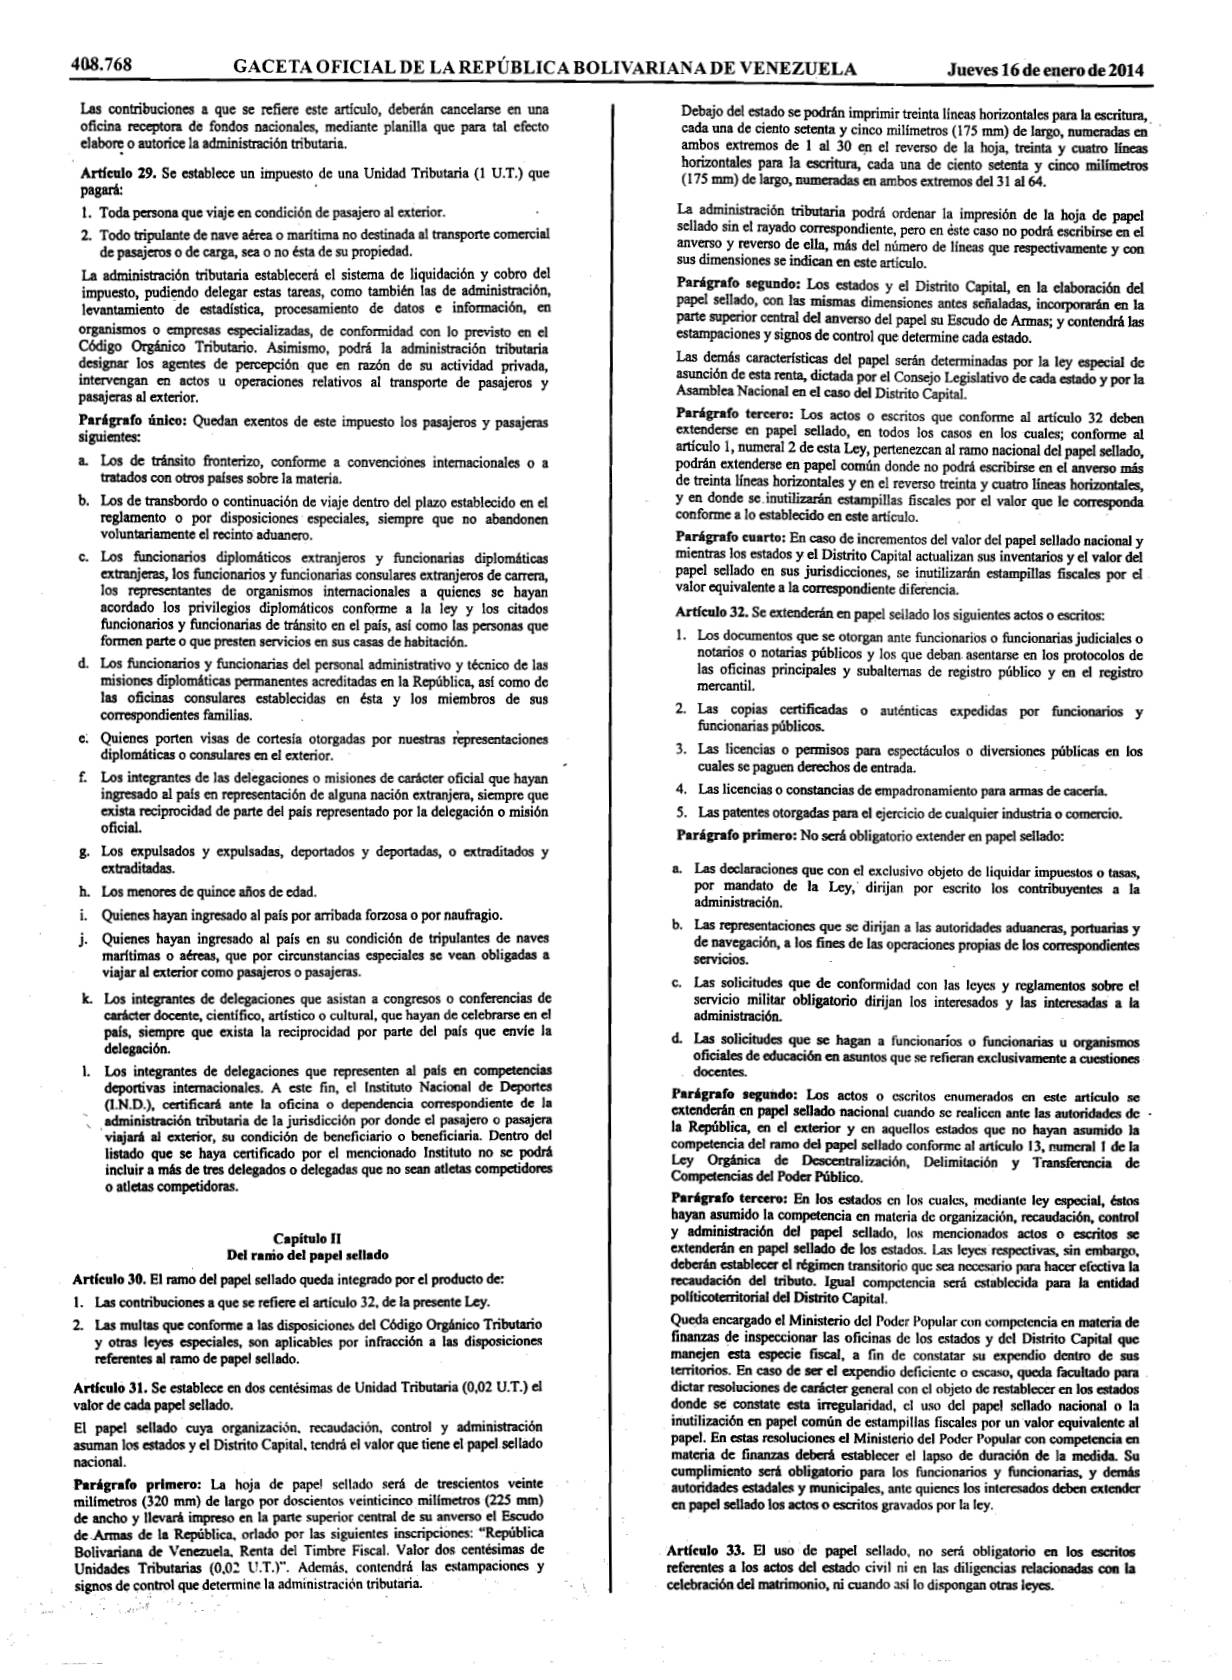
Página 15
Artículo 34. La administración tributaria, medi:nste resolución, podrá designar agentes de retención o percepción a las personas naturales o jurídicas, que por sus funciones públicas o por razón de sus actividades privadas, estén vinculadas con las disposiciones previstas en esta Ley.
Capítulo III Disposiciones generales Artíeulo 35. Los timbres, móviles que sirven de instrumento de cobro de las contribuciones a que se refieren los numerales 1 y 2 del artículo 2, serán utilizados, por los y las contribuyentes en la forma y condiciones que se determinen por resoluciones del Ministerio del Poder Popular con competencia en materia de planificación y finanzas.
Los timbres deberán ser inutilizados en el original del acto en documento gravado, salvo que en esta Ley o Resolución del Ministerio del Poder Popular con competencia en materia de finanzas se parte otro procedimiento. Los duplicados de dichos documentos estarán exentos de la contribución de timbre fiscal, pero en ellos deberá dejarse constancia de que la contribución se satisfizo en el correspondiente original.
Artíeulo 36. El que alegue haber satisfecho la contribución de timbre fiscal, queda sujeto a la obligación de probarlo.
Artíeulo 37. Los actos o documentos gravados en esta Ley, realizados por personas, compañías o empresas que gocen de franquicia de derechos o impuestos nacionales, estarán siempre sujetos al pago de la contribución del timbre fiscal.
Artículo 38. La omisión de timbres o el hecho de no haber sido inutilizados en debida forma no produce la nulidad de los actos escritos que causen las respectivas contribuciones, pero al ser presentado el documento ante alguna e e e n n n e e e inmediato al funcionario o funcionaria competente para que aplique las sanciones de la ley.
Artíeulo 39. Salvo disposiciones especiales, los timbres fiscales u otras especies fiscales adquiridas por los y las contribuyentes, se presumen destinados a su su valor, igualmente, cuando se trate de pagos hechos ante oficinas receptoras de fondos nacionales.
Artíeulo 40. Todo funcionario o funcionaria que haya expedido o dado curso a un documento respecto del cual no se hayan cumplido las disposiciones previstas en esta Ley o en su Reglamento, responde solidariamente del pago de las contribuciones causadas y 'no satisfechas y de las penas pecuniarias a que haya dado lugar la contravención.
Capítulo IV De la administración, inspección y fiscalización Artículo 41. La administración de la renta de timbre fiscal y la emisión, custodia y depósitos de los timbres móviles y de hojas de papel sellado, que correspondan a la renta nacional le compete a la administración tributaria.
Artíeulo 42. El expendio de timbres se hará en la forma, condiciones y términos que disponga la administración tributaria.
Las especies no podrán ser vendidas por mayor o menor valor del que exprese el respectivo timbre.
Artíeulo 43. Los y las contribuyentes están obligados a usar los formularios y los responsables a llevar los registros a que se refiere el parágrafo único del artículo 1 de esta Ley.
Artículo 44. Los servicios de administración, inspección y fiscalización de la renta de timbre fiscal, se regirán por las disposiciones contenidas en la presente Ley, en la Ley Orgánica de la Hacienda Pública Nacional, en el Código Orgánico Tributario y en los decretos, resoluciones y circulares emanados del Ejecutivo Nacional.
Capítulo V Del resguardo Artículo 45. Las funciones del resguardo correspondicntè a esta renta, serán ejercidas por la Guardia Nacional Bolivariana conforme a las disposiciones establecidas para el servicio de'resguardo nacional en la Ley Orgánica de la Hacienda Pública Nacional y demás disposiciones que regulan la materia.
DISPOSICIONES TRANSITORIAS Primera. Los ministerios del Poder Popular con competencia en materia de planificación y finanzas mediante resolución, podrán disponer de una parte del presupuesto de gastos de los servicios autónomos sin personalidad jurídica, que esté conformada por hasta un setenta y cinco por ciento (75%) de lo recaudado por concepto de contribuciones o servicios gravados por esta Ley, que resulten de su gestión.
En estos casos, las contribuciones y tasas se recaudarán en efectivo mediante pago por medio de una planilla, que hará el o la contribuyente en aquellos bancos o instituciones financieras autorizadas para actuar como oficinas receptoras de fondos nacionales, seleccionadas por el servicio autónomo sin personalidad jurídica, en cuentas especiales abiertas y destinadas a este fia.
Segunda. Los tributos establecidos en esta Ley prescritos en valores monetarios se ajustarán de acuerdo a las disposiciones del Código Orgánico Tributario..
Tercera. Las tasas previstas para la renovación anual a que se refieren los numerales 7 y 8 del artículo 8 y los numerales 1 y 2 del articulo 10, se aplicarán de la manera siguiente:
1. Licencias y permisos otorgados hasta el'31 de diciembre de 1993, deberán ser renovados a partir del 01 de enero de 1995.
2. Licencias y permisos otorgados desde el 01 de enero de 1994, tendrán un año para su renovación a partir de la fecha de su autorización.
DISPOSICIÓN DEROGATORIA Única. Se derogan, en lo que respecta exclusivamente a las alícuotas o valores de las contribuciones en ellos previstos: los articulos 26 y 27 de la Ley de Navegación publicada en la Gaceta Oficial de los Estados Unidos de Venezuela N° 21.749 de fecha 09 de agosto de 1.944; el artículo 90 de la Ley de Minas publicada en la Gaceta Oficial de los Estados Unidos de Venezuela N° 121 Extraordinario de fecha 18 de enero de 1945, y el artículo 99 de la Ley de Tránsito Terrestre publicada en Gaceta Oficial de la República de Venezuela N° 3.920 Extraordinario de fecha 10 de octubre de 1986; y cualesquiera otras disposiciones reglamentarias, especialmente aquellas contenidas en el Reglamento de la Ley de Tránsito Terrestre, publicado en la Gaceta Oficial de la República de Venezuela N° 2.867 Extraordinario, del 06 de octubre de 1981; en el Reglamento de Radiocomunicaciones, publicado en la Gaceta Oficial de la República de Venezuela Extraordinario, N° 3.336 de fecha 01 de febrero de 1984; en el Reglamento Sobre Títulos de la Marina Mercante, dictado mediante Decreto N° 50 de fecha 31 de octubre de 1953 publicado en la Gaceta Oficial de los Estados Unidos de Venezuela N° 24.283 de fecha 04 de noviembre de 1953, reformado mediante Decreto N° 999 de fecha 07 de junio de 1972 publicado en la Gaceta Oficial de la República de Venezuela N° 29.826 de fecha 09 de junio de 1972; en el Reglamento para el Registro y Cedulación de Personal de la Marina Mercante Nacional en General, de Pesqueria y de Recreo dictado mediante Decreto N° 246 de fecha 20 de julio de 1951, publicado en la Gaceta Oficial de los Estados Unidos de Venezuela N° 23.588 de fecha 26 de julio de 1951; en el Reglamento para la Expedición de Certificados de Matrículas, Patentes y Licencias de Navegación y Permisos Especiales publicado en la Gaceta Oficial de los Estados Unidos de Venezuela N° 21.547 de fecha 28 de octubre de 1944; y en el Reglamento de la Ley del Ejercicio de la Farmacia, publicado en la Gaceta Oficial de la República de Venezuela N° 4.582, Extraordinario, de fecha 21 de mayo de 1993.
DISPOSICIÓN FINAL
Gaceta Oficial de la República Bolivariana de Venezuela.
Dada, firmada y sellada en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas, a los veintiséis días del mes de noviembre de dos mil trece. Año 203° de la Independencia y 154° de la Federación.
DIOSDADO CABETLOS ZNDÓN Presidente de la Asambica Nacional BLANCA EEKHOUT Primer Ylcepreside egunda Vloepresidenta D guunres VICTOR CUK FOSCAN Secfetari Subsecrelario Promulgación de la Ley de Timbre Fiscal, de conformidad con lo previsto en el artículo 213 de la Constitución de la República Bolivariana de Venézuela.
Palacio de Miraflores, en Caracas, a los nueve días del mes de enero de dos mil catorce. Años 203° de la Independencia, 154° de la Federación y 14º de la Revolución Bolivariana.
Cúmplase, (LS.)
NICOLÁS MADURO MOROS Refrendado El Vicepresidente Ejecutivo de la República (L.S.) JORGE ALBERTO ARREAZA MONTSERRAT Refrendado El Vicepresidente Ejecutivo de la República (LS.) JORGE ALBERTO ARREAZA MONTSERRAT
página original (tal como se publicó)
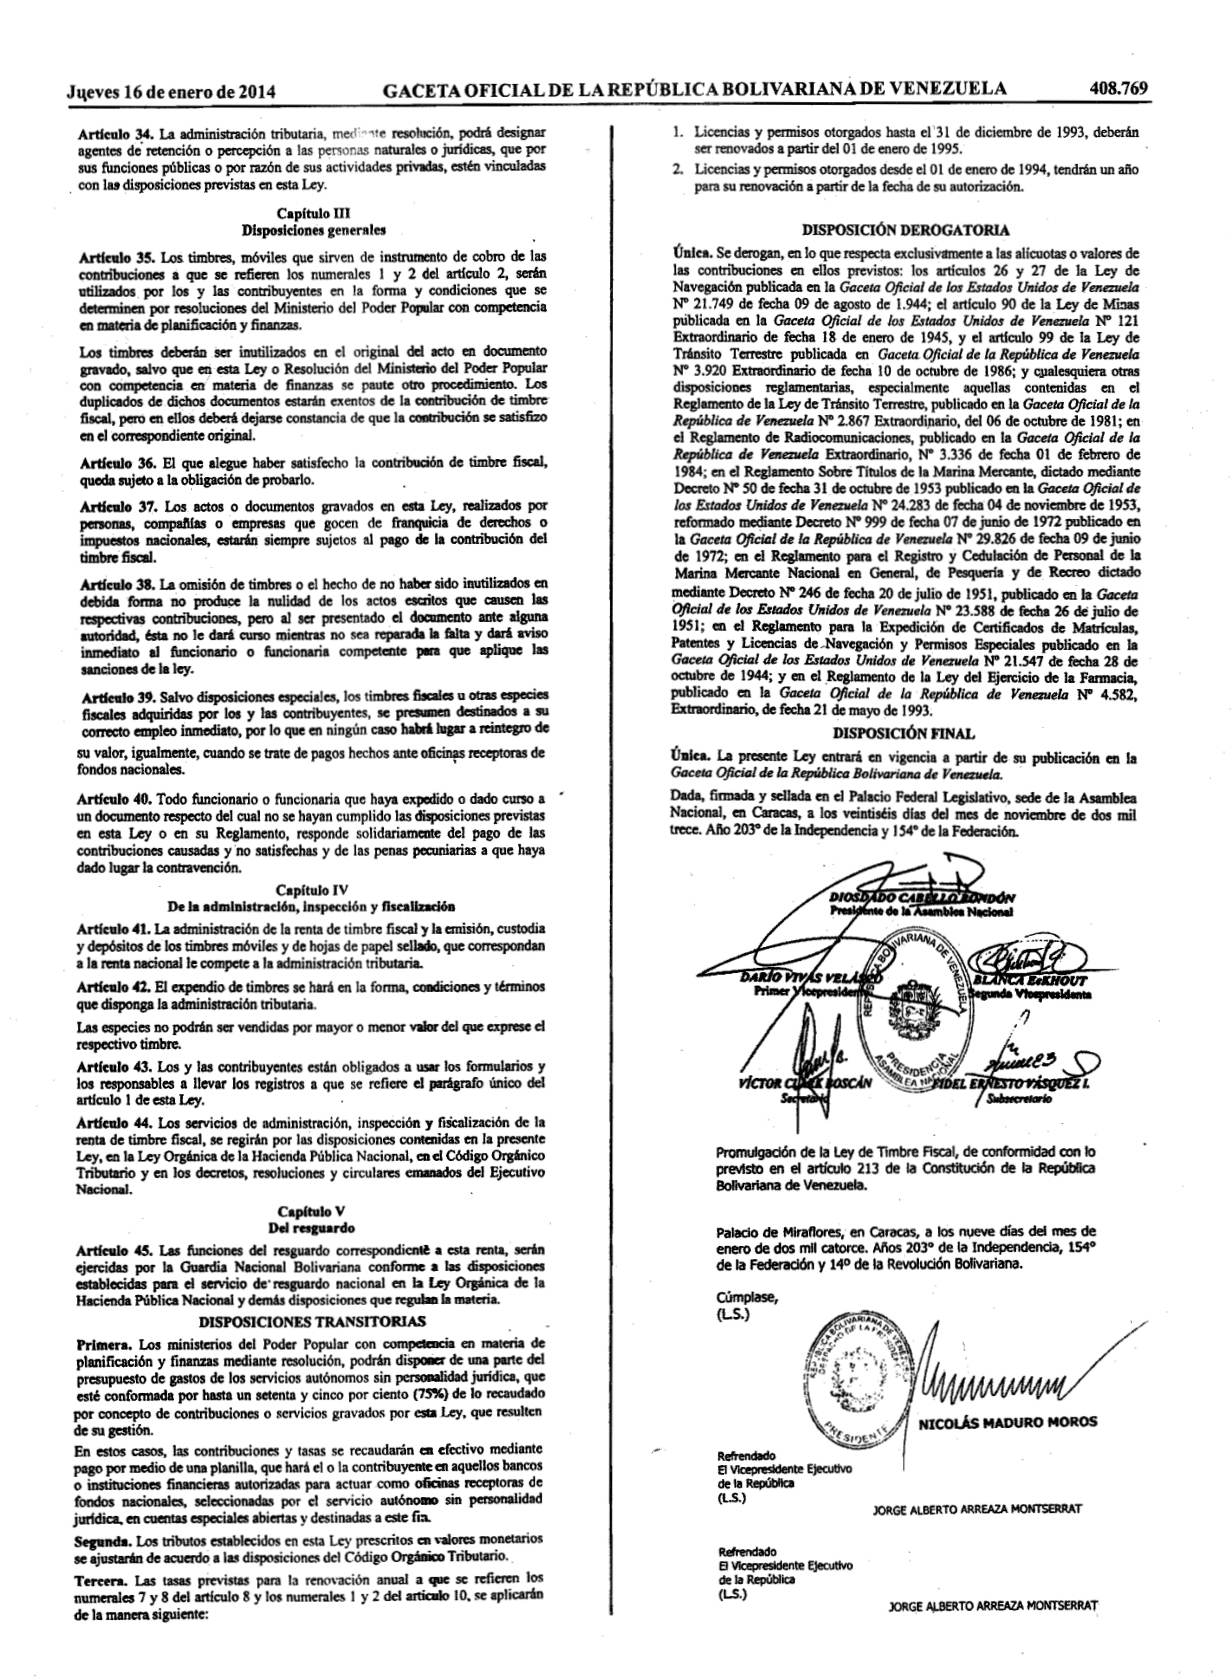
Página 16
Refrendado El Ministro del Poder Popular del Despacho de la Presidencia y Segulmiento de la Gestión de Gobierno (LS.) WILMER OMAR BARRIENTOS FERNANDEZ Refrendado El Ministro del Poder Popular para las Relaciones Interiores, Justida y Paz (L.S.) MIGUEL EDUARDO RODRÍGUEZ TORRES Refrendado El Ministro del Poder Popular para Relaciones Exteriores (L'S.) ELÍAS JAUA MILANO Refrendado El Ministro del Poder Popular de Planificación (L.S.).
JORGE GIORDANI Refrendado El Ministro del Poder Popular de Finanzas (LS.) NELSON JÓSÉ MERENTES DÍAZ Refrendado La Ministra del Poder Popular para la Defensa (L.S.) CARMEN TERESA MELÉNDEZ RIVAS Refrendado El Ministro del Poder Popular para el Comercio (L.S.) ALEJANDRO ANTONIO FLEMING CABRERA Refrendado.
El Ministro del Poder Popular para Industrias (L.S.) RICARDO JOSÉ MENÉNDEZ PRIETO Refrendado El Ministro del Poder Popular para el Turismo (L.S.) ANDRÉS GUILLERMO IZARRA GARCÍA Refrendado El Ministro del Poder Popular para la Agricultura y Tierras (L.S.) YVÁN EDUARDO GIL PINTO Refrendado EL. Ministro del Poder Popular para la Educación Universitaria (L.S.) PEDRO ENRIQUE CALZADILLA Refrendado La Ministra del Poder Popular para la Educación (L.S.) MARYANN DEL CARMEN HANSON FLORES Refrendado El Ministro del Poder Popular para la Salud (LS.) FRANCISCO ALEJANDRO ARMADA PÉREZ Refrendado La Ministra del Poder Popular para el Trabajo y Seguridad Social (L.S.) MARÍA CRISTINA IGLESIAS Refrendado El Ministro dei Poder Popular para Transporte Terrestre (L.S.) HAIMAN EL TROUDI DOUWARA Refrendado EL Ministro del Poder Popular para Transporte Acuático y Aéreo (L.S.) HEBERT JOSUE GARCÍA PLAZA Refrendado El Ministro del Poder Popular para Vivienda y Hábitat (L.S.) RICARDO ANTONIO MOLINA PEÑALOZA Refrendado El Ministro del Poder Popular de Petróleo y Minería (L.S.) RAFAEL DARÍO RAMÍREZ CARREÑO Refrendado El Ministro del Poder Pupudar para (L.S.) MIGUEL LEONARDO RODRIGUEZ Refrendado El Ministro del Poder Popular para Clenda, Tecnología e Innovación (LS.) MANUEL ÁNGEL FERNÁNDEZ MELÉNDEZ Refrendado La Ministra del Poder Popular para la Corriunicadón y la Inffarmación (L.S.) DELCY ELOINA RODRÍGUEZ GÓMEZ Refrendado El Ministro del Poder Popular para las Comunas y los Mouírnlentos Sociales (LS.) REINALDO ANTONIO ITURRIZA LÓPEZ Refrendado El Ministro del Poder Popudar para la Alimentación (L.S.) FÉLIX RAMÓN OSORIO GUZMÁN Refrendado El Ministro del Poder Popudar para la Cultura (LS.) FIDEL ERNESTO BARBARITO HERNÁNDEZ Refrendado La Ministra del Poder Popular para el Deporte (L.S.) ALEJANDRA BENÍTEZ ROMERO Refrendado La Ministra del Poder Popular para los Pueblos Indigeras (L.S.) ALOHA JOSELYN NÚÑEZ GUTIÉRREZ Refrendadc La Ministra del Poder Popular para la Mujer y la Igueldad de Género (L.S.) ANDREÍNA TARAZÓN BOLÍVAR Refrendado El Ministro del Poder Popular Para la Energía Eléctrica (LS.) JESSE ALONSO CHACÓN ESCAMILLO Refrendado EL Ministro del Poder Popular para la Juventud (LS.) HÉCTOR VICENTE RODRÍGUEZ CASTRO Refrendado La Ministra del Poder Papuíar para el Servicio Penitenciario (LS.) MARÍA IRIS VARELA RANGEL Refrendado El Ministro de Estado para la Banca Pública (LS.) RODOLFO CLEMENTE MARCO TORRES Refrendado El Ministro de Estado para la Transformación Revolucionaria de la Gran Caracas (L.S.) ERNESTO EMILIO VILLEGAS POLIAK Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Central (L.S.) LUIS ALFREDO MOTTA DOMÍNGUEZ Refrendado La Ministra de Estado pasa la Región Estratégica de Desarrollo Integral Occidental (L.S.) ISIS TATIANA OCHOA CAÑIZALEZ Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Los Lanos (LS.) NANCY EVARISTA PEREZ SIERRA
página original (tal como se publicó)
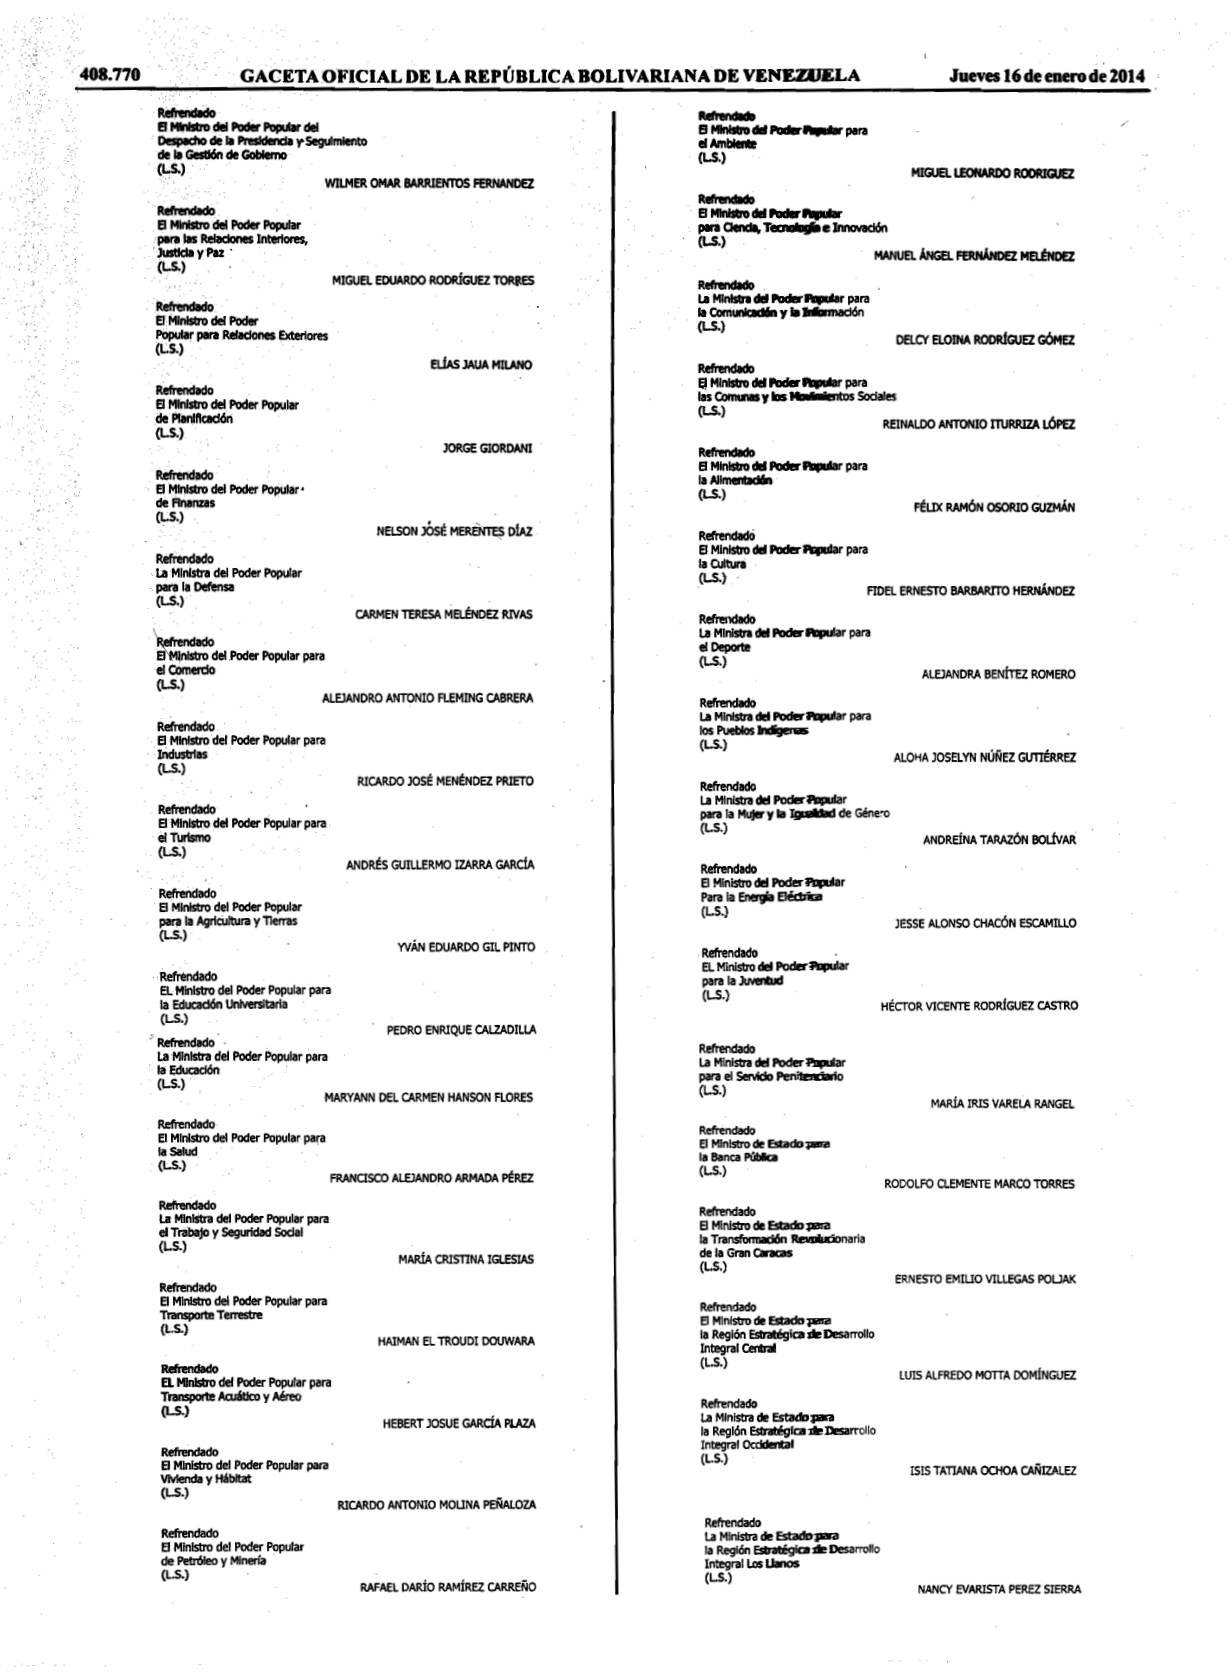
Página 17
Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Oriental (L.S.) MARIA PILAR HERNÁNDEZ DOMÍNGUEZ Refrendado El Ministro de Estado para la Reglón Estratégica de Desarrollo Integral Guayana (L.S.) CARLOS ALBERTO OSORIO ZAMBRANO Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral de la Zona Marítima y Espacios Insulares (LS.) MARLENE YADIRA CÓRDOVA DE PIERUZZI Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Los Andes (LS.) CELSO ENRIQUE CANELONES GUEVARA
PRESIDENCIA DE LA REPÚBLICA
15 de enero de 2014 Decreto N° 737
NICOLÁS MADURO MOROS Presidente de la República
Con el supremo compromiso y voluntad de lograr la mayor eficacia política y calidad revolucionaria en la construcción del Socialismo, la refundación de la patria venezolana, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso del país y del colectivo, por mandato del pueblo de conformidad con lo éstablecido en el artículo 226 de la Constitución de la República Bolivariana de Venezuela; y en ejercicio de las atribuciones que me confieren los numerales 2, 11 y 20 del artículo 236 ejusdem, en concordancia con los artículos 15, 16, 46, 58 y 117 numerales 1, 2 y 3 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, concatenado con el artículo 20 de la Ley de Adscripción de Institutos Autónomos, Empresas del Estado, Fundaciones, Asociaciones y Sociedades Civiles del Estado a los órganos de la Administración Pública, en Consejo de Ministros,
CONSIDERANDO
Que para el cumplimiento de los fines del Estado, el Ejecutivo Nacional debe adoptar cambios organizativos para optimizar su eficiencia, modernizando la estructura orgánica y funcional de sus órganos y entes, conforme al modelo de desarrollo económico-social del país,
CONSIDERANDO
Que para el cumplimiento de los objetivos y fines del Estado, es necesario adoptar cambios indispensables para la optimización de las estructuras orgánicas del Ejecutivo Nacional, con la creación de los órganos ministeriales necesarios que permitan, bajo un criterio de racionalidad administrativa, dar especificidad al cumplimiento de competencias especializadas, concentrando el accionar estatal en la solución de los principales problemas del país,
CONSIDERANDO
Que es necesario reforzar y ampliar el ejercicio de competencias en materia de finanzas públicas, a los efectos de mejorar el ejercicio de la rectoría de las políticas públicas en dicha actividad, a los efectos de la regulación, formulación y seguimiento de políticas que permitan el desarrollo económicosocial, y a la consolidación de la soberanía Nacional,
CONSIDERANDO
Que las funciones que viene desempeñando el Ministerio del Poder Popular de Finanzas tienen como fin superior garantizar la regulación, formulación y seguimiento de las actividades del Ejecutivo Nacional en materia financiera y fiscal de todos los venezolanos y-las venezolanas, a lo largo de todo el territorio Nacional, por lo que luce pertinente adecuar su denominación a este fin superior que persigue,
CONSIDERANDO
Que es necesario consolidar el Sistema Financiero Público en plena ofensiva contra la guerra económica para garantizar la inclusión social y la suprema felicidad de los venezolanos y venezolanas, aplicando los principios de la nueva ética socialista, de conformidad con los lineamientos del Plan de Desarrollo Económico y Social de la Nación.
DECRETO
Artículo 1°. Se modifica la denominación del Ministerio del Poder Popular de Finanzas, por la de Ministerio del Poder Popular de Economía, Finanzas y Banca Pública.
El Ministerio del Poder Popular de Economía, Finanzas y Banca Pública, continuará ejerciendo las competencias que hubieren estado asignadas por el ordenamiento jurídico vigente al Ministerio del Poder Popular de Finanzas, para la fecha de publicación del presente Decreto en la Gaceta Oficial de la República Bolivariana de Venezueia.
Artículo 2°. Son competencias del Ministerio del Poder Popular de Economía, Finanzas y Banca Pública:
La regulación, formulación y seguimiento de políticas; la- 1.
pianificación y realización de las actividades del Ejecutivo Nacional en materia financiera y fiscal.
La participación en la formulación, seguimiento, aplicación 2.
y evaluación de las estrategias, políticas económicas y monetarias del Ejecutivo Nacional.
3. La planificación, dirección y coordinación de los procesos de captación de ingresos públicos y su aplicación para el cumplimiento de los fines del Estado.
4.
La coordinación de los sistemas de presupuesto, crédito público, tesorería y contabilidad de la administración financiera del sector público.
5. La coordinación de las políticas, registro y control de los bienes nacionales.
La planificación, elaboración e implantación de la 6.
metodología de las estadísticas de las finanzas públicas para la preparación y uso de las cuentas e indicadores.
página original (tal como se publicó)
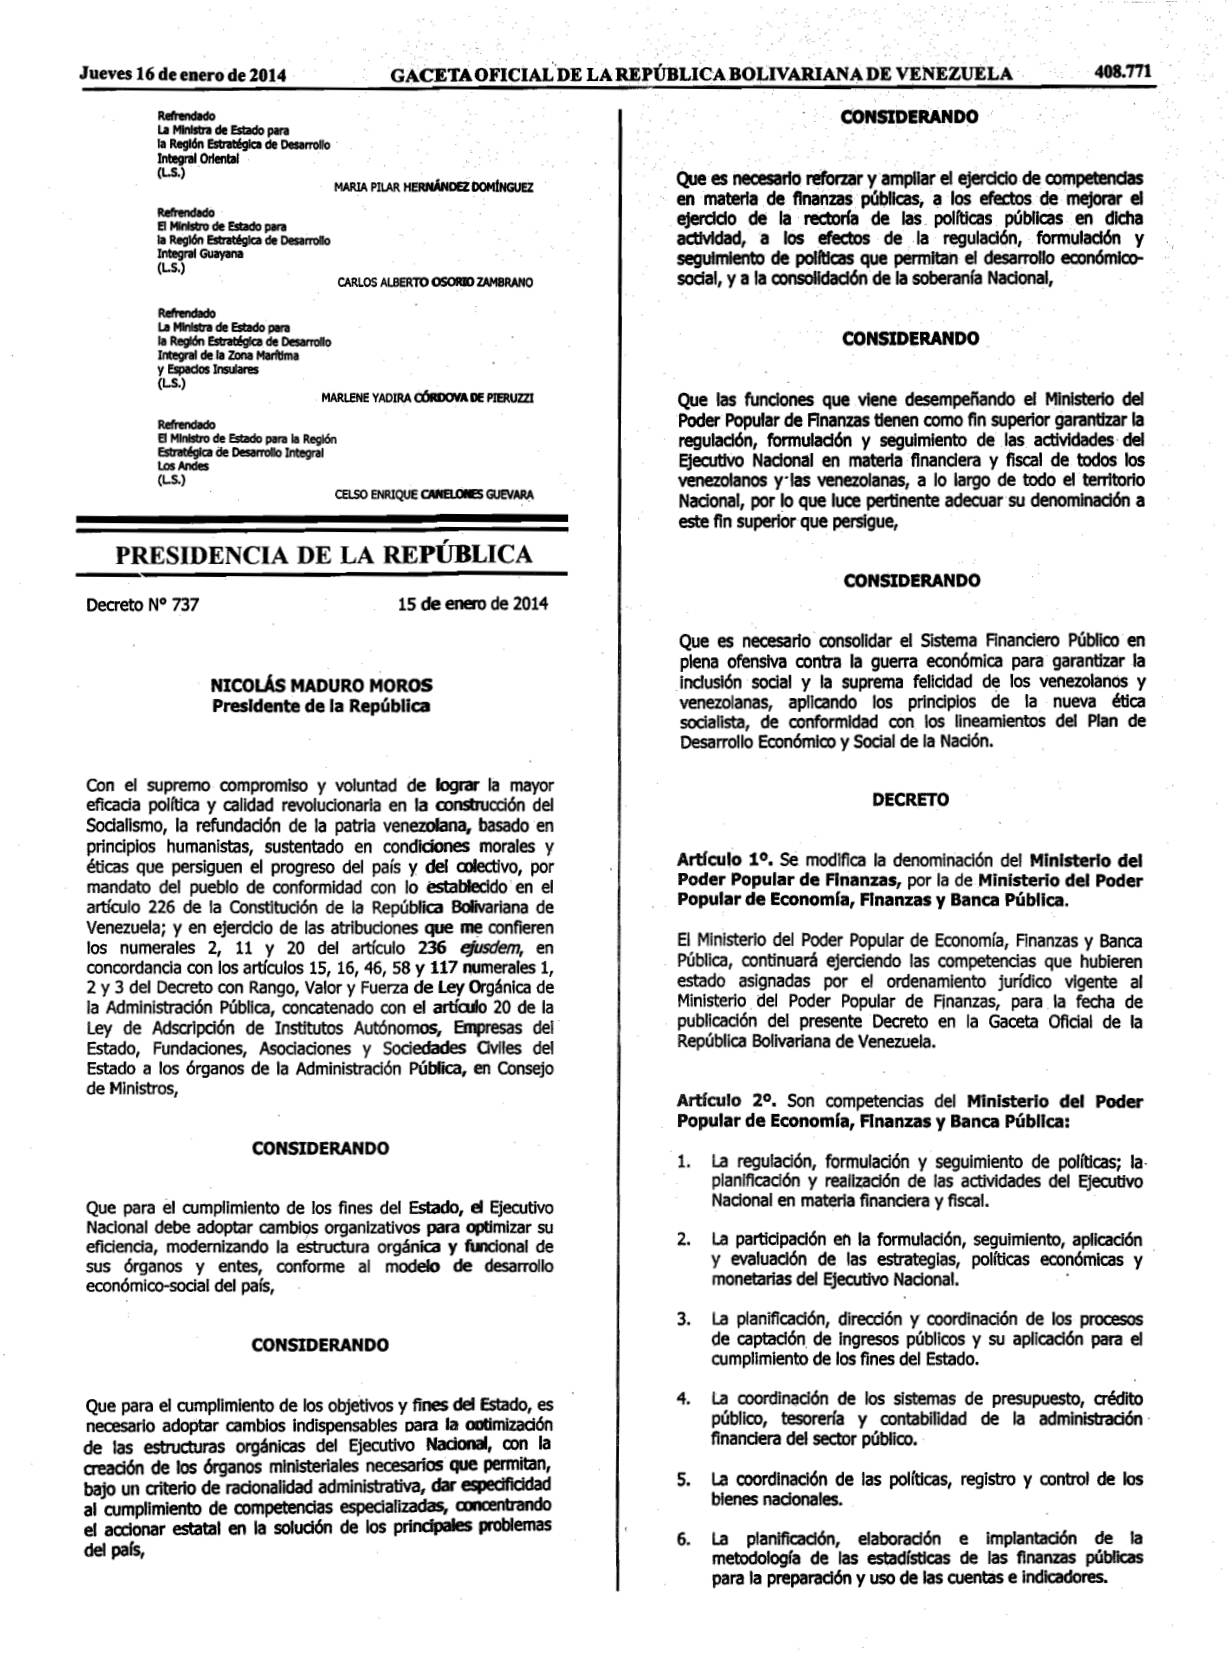
Página 18
Lo relativo al sistema financiero público.
7.
La orientación, control, regulación y coordinación de la 8.
función reguladora y organizativa de la actividad bancaria y crediticia, aseguradora, reaseguradora, mercado de valores y actividades similares y conexas.
9. La orientación y coordinación de la función reguladora de la constitución, organización y funcionamiento de las cajas de ahorro, fondos de ahorro y asociaciones de ahorro similares.
10. La recaudación, control y administración de todos los tributos nacionales y aduaneros.
11. La política arancelaria.
12. La expedición de las Planillas de Liquidación, por concepto de sanciones, multas, reparos, rentas consulares, arrendamientos y otros ingresos de carácter administrativo, impuestas por los distintos organismos que conforman los poderes públicos Nacional, Estadal, Municipal, Institutos Autónomos, Universidades Públicas, Personas Naturales y Jurídicas, que conforman el sistema de control fiscal, excepto aquellos organismos que su ley especial regule la materia.
13. La planificación y coordinación con los órganos rectores del desarrollo de los sistemas integrados de la administración financiera del sector público.
14. La formulación y proposición de la política de Cooperación Técnica Internacional, en coordinación con los organismos de cooperación técnica internacional competentes.
15. La orientación y asesoramiento a potenciales prestatarios en la formulación de solicitudes de crédito ante los organismos financieros internacionales.
16. El seguimiento y control de los préstamos aprobados por la banca multilateral.
17. La coordinación política financiera pública, a demás de la participación en la orientación, definición de objetivos, contenidos y alcances de las políticas sectoriales del Sistema Financiero Público y de la Banca Pública, en el marco del modelo económico productivo socialista.
18. La coordinación y orientación de la función reguladora de la Banca Pública, social e instituciones afines, así como su relación con el Sistema Financiero Privado, a los fines de garantizar el adecuado funcionamiento del sistema.
19. La ejecución y segulmiento de las actividades y operaciones del Sistema Financiero Público y de la Banca Pública del Estado Venezolano.
20. La articulación de los Bancos del Sistema Financiero Público.
21. La formulación y evaluación de las políticas y objetivos de las instituciones del Sistema Financiero Público.
22. El diseño de programas de asistencia crediticia, que aseguren a los solicitantes, la simplicidad de los trámites exigidos por las instituciones del Sistema Financiero Público.
23. El diseño y aplicación de las líneas de ejecución del Sistema Financiero Público.
24. Las demás atribuciones que le confieran las leyes, regiamentos, resoluciones y otros actos normativos.
Artículo 3º. Quedan adscritos al Ministerio del Poder Popular de Economía, Finanzas y Banca Pública los siguientes entes:
1.
Superintendencia Nacional de Valores (SNV).
Superintendencia de Bancos y Otras Instituciones 2.
Financieras (SUDEBAN).
Fondo de Protección Social de los Depósitos Bancarios 3.
(FOGADE).
Sociedad Nacional de Garantías Recíprocas para la Pequeña 4.
y Mediana Industria (SOGAMPI).
Fondo Nacional de Garantías Recíprocas para la Pequeña y 5.
Mediana Empresa, S.A, (FONPYME).
Sociedad de Capital de Riesgo Venezuela, C.A.
6.
7. Sociedad de Garantías Recíprocas para el Sector.
Agropecuario, Forestal, Pesquero y Afines, S.A.
Fondo de Desarrollo Nacional (FONDEN).
8.
Fondos Financieros Bilaterales y Multilaterales.
9.
10. Banco de Desarrollo Económico y Social de Venezuela (BANDES).
11. Banco del Tesoro, C.A.
12. Banco Industrial de Venezuela, C.A.
13. Banco Bicentenario Banco Universal, C.A.
14. Seguros La Previsora, C.A.
15. Banco de Venezuela, S.A.
16. Bolivariana de Seguros y Reaseguros, S.A.
17. Corporación para el Fomento de la Inversión Turística de la Península de Paraguaná (CORPOTULIPA).
Artículo 4º. En virtud de la determinación de adscripciones establecidas en el artículo 3º del presente Decreto, procédase a realizar los trámites necesarios para protocolizar la reforma de los estatutos sociales de los entes descentralizados a que haya lugar, así como acometer las demás reformas que sean necesarias, a los fines de adecuarlos a la adscripción aquí acordada.
Artículo 5°. Son órganos y servicios desconcentrados del Ministerio del Poder Popular de Economía, Finanzas y Banca Pública:
Servicio Nacional Integrado de Administración Aduanera y 1.
Tributaria (SENIAT).
Oficina Nacional de Presupuesto (ONAPRE).
2.
Oficina Nacional de Contabilidad Pública (ONCOP).
3.
Oficina Nacional del Tesoro (ONT).
4.
5.
Oficina Nacional de Crédito Público.
6.
Fondo de Prestaciones de los Organismos de la Administración Central.
7. Comisión Nacional de Loterías (CONALOT).
página original (tal como se publicó)
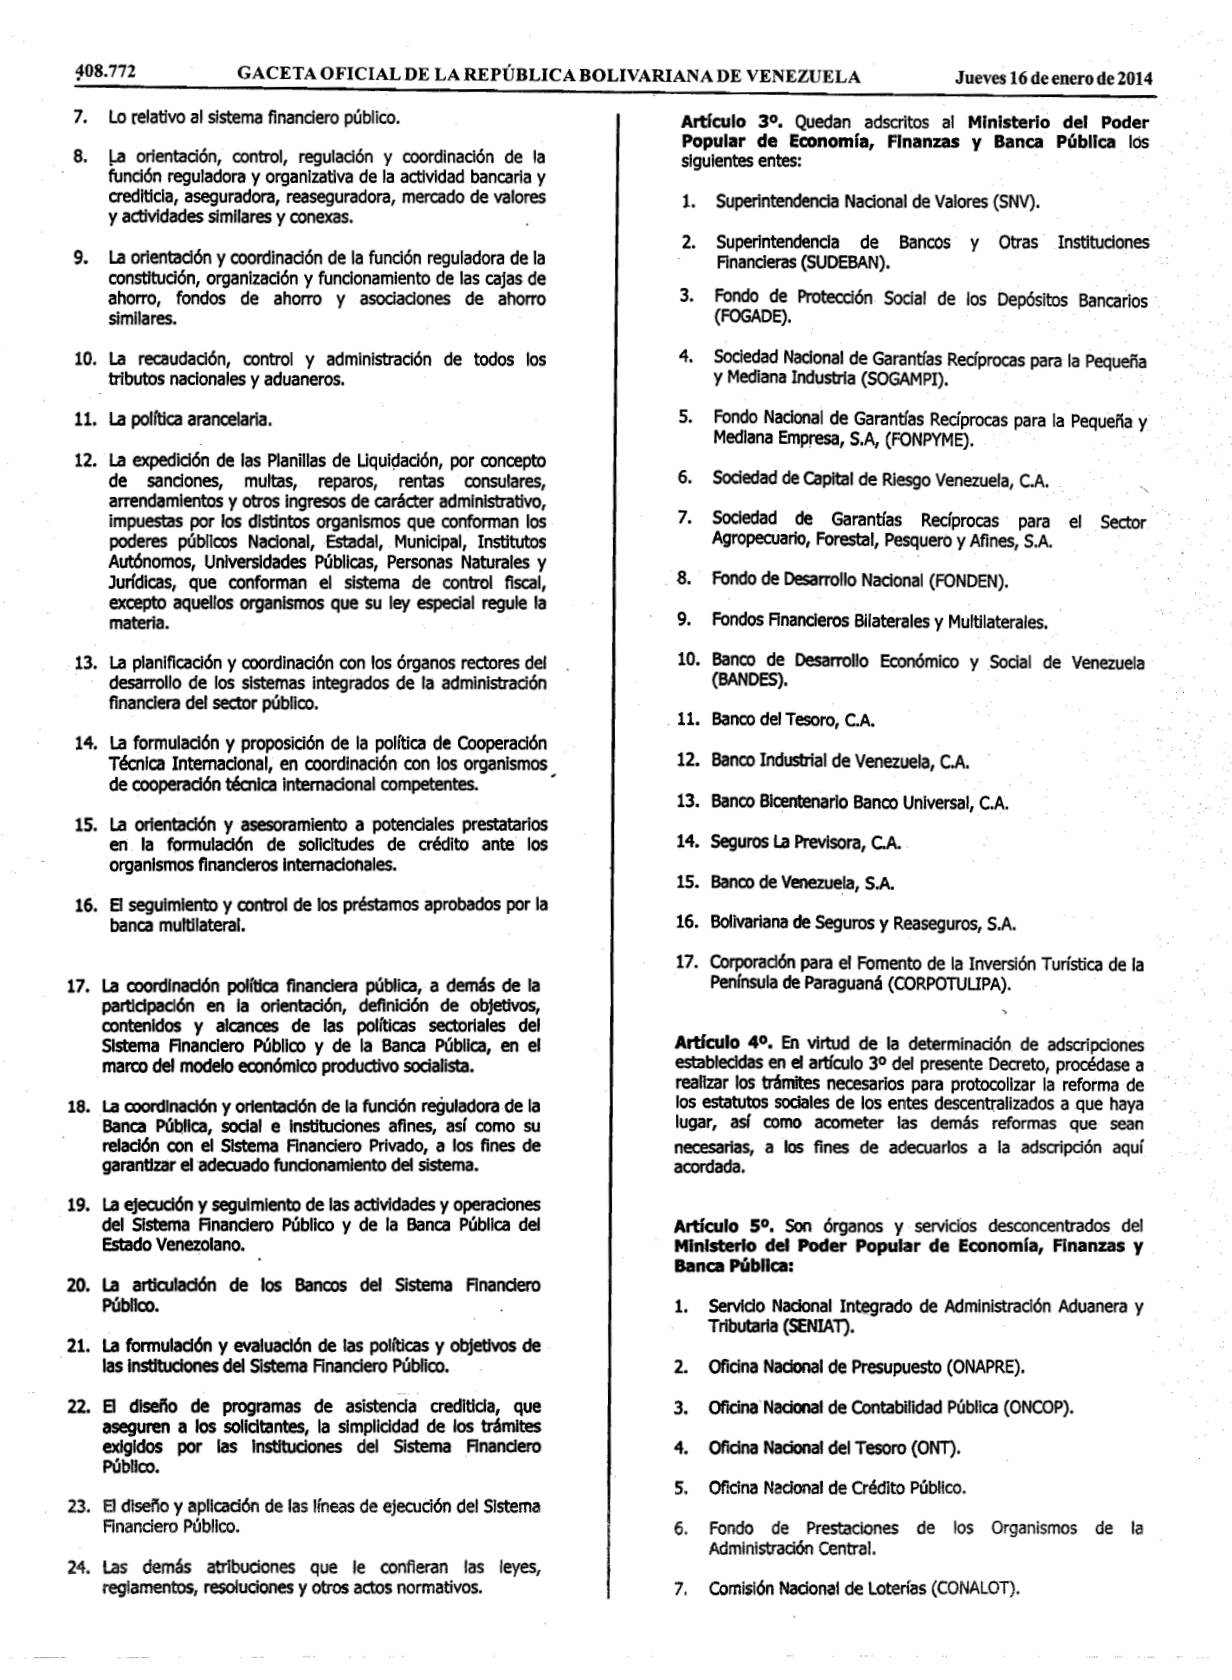
Página 19
Superintendencia de la Actividad Aseguradora (SEDEASEG).
8.
Superintendencia de Cajas de Ahorro (SUDECA).
10. Superintendencia de Bienes Públicos.
11. Comisión de Administración de Divisas (CADIVI).
12. Escueia Nacional de Administración y Hacienda Pública Instituto Universitario de Tecnología, (ENAHP-IUT).
13. Corporación de la Banca Pública.
Así como, todos aquellos órganos y servicios desconcentrados que de conformidad con la normativa aplicable se encuentren, integrados en la estructura orgánica dei Ministerio.
Artículo 6º. De conformidad con lo establecido en el numeral 4 del artículo 1º del Decreto Nº 730 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.330, el Ministerio del Poder Popular de Economía, Finanzas y Banca Pública tendrá los siguientes Despachos de Viceministros y Viceministras:
El Despacho del Viceministro o de la Viceministra de 1.
Finanzas.
El Despacho def Viceministro o de la Viceministra de 2.
Hacienda y Presupuesto Público.
El Despacho del Viceministro o de la Viceministra de 3.
Inversión para el Desarrollo.
El Despacho de! Viceministro o de la Viceministra de Economía Estatal y Socialista.
Artículo 7°. En virtud de la modificación de la denominación a Ministerio del Poder Popular de Economía, Finanzas y Banca Pública, prevista en el artículo 1º del presente Decreto, el titular de ese Despacho pasará a denominarse Ministro del Poder Popular de Economía, Finanzas y Banca Pública, e igualmente los Viceministros, Directores y demás personal, ajustarán la denominación de sus cargos a las disposiciones establecidas en el presente Decreto.
El Ministro del Poder Popular de Economía, Finanzas y Banca Pública, una vez publicado el presente Decreto, en la Gaceta Oficial de la República Bolivariana de Venezuela, ordenará realizar las gestiones necesarias para la adecuación de la estructura organizativa y funcional del Ministerio a su nueva denominación, tomando en consideración los asuntos relativos a la Banca Pública que le competen. En consecuencia, procédase a presentar el respectivo Proyecto de Reglamento Orgánico y correspondiente estructura organizativa y funcional al Ministerio del Poder Popular de Planificación, a los fines de su aprobación y tramitación conforme al marco legal vigente, en un plazo que no excederá de treinta (30) días continuos contado a partir de la publicación del presente Decreto en la Gaceta Oficial de la República Bolivariana de Venezuela.
El Reglamento Orgánico deberá establecer los respectivos órganos y servicios desconcentrados.
Artículo 8º. Se suprime el cargo de Ministro de Estado para la Banca Pública, cuyas asignaciones y funciones serán asumidas por el Ministro del Poder Popular de Economía, Finanzas y Banca Pública.
Artículo 9º. El Ministerio del Poder Popular de Economía, Finanzas y Banca Pública, resolverá todo io no previsto en el presente Decreto, y que resulte necesario para materializar el cambio de denominación regulado en los artículos precedentes, .
de conformidad con el ordenamiento jurídico aplicable, y atendiendo a los principios de eficiencia y continuidad administrativa e informará oportunamente al Vicepresidente Ejecutivo.
Artículo 10. Se ordena que en una futura reforma del Decreto de Organización y Funcionamiento de la Administración Pública Nacional sea incorporado lo establecido en el presente Decreto.
Artículo 11. Quedan encargados de la ejecución del presente Decreto el Vicepresidente Ejecutivo y el Ministro del Poder Popuiar de Economía, Finanzas y Banca Pública.
Artículo 12. El presente Decreto entrará en vigencia en la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dado en Caracas, a los quince días del mes de enero de dos mil catorce. Años 203º de la Independencia, 154° de la Federación y 14° de la Revolución Bolivariana.
Ejecútese, (L.S.) i NICOLÁS MADURO MOROS
Refrendado El Vicepresidente Ejecutivo (LS.) JORGE ALBERTO ARREAZA MONTSERRAT Refrendado El Ministro del Poder Popular del Despacho de la Presidencia y Seguimiento de la Gestión de Gobierno (L.S.) HUGO CÉSAR CABEZAS BRACAMONTE Refrendado El Ministro del Poder Popular para las Relaciones Interiores, Justicia y Paz (L.S.) MIGUEL EDUARDO RODRÍGUEZ TORRES Refrendado El Ministro del Poder Popular para Relaciones Exteriores (L.S.) ELÍAS JAUA MILANO Refrendado El'Ministro del Poder Popular de Planificación (L.S.) JORGE GIORDANI Refrendado El Ministro del Poder Popular de Finanzas (L.S.) NELSON JOSÉ MERENTES DÍAZ Refrendado La Ministra del Poder Popular para la Defensa (L.S.) CARMEN TERESA MELÉNDEZ RIVAS
página original (tal como se publicó)
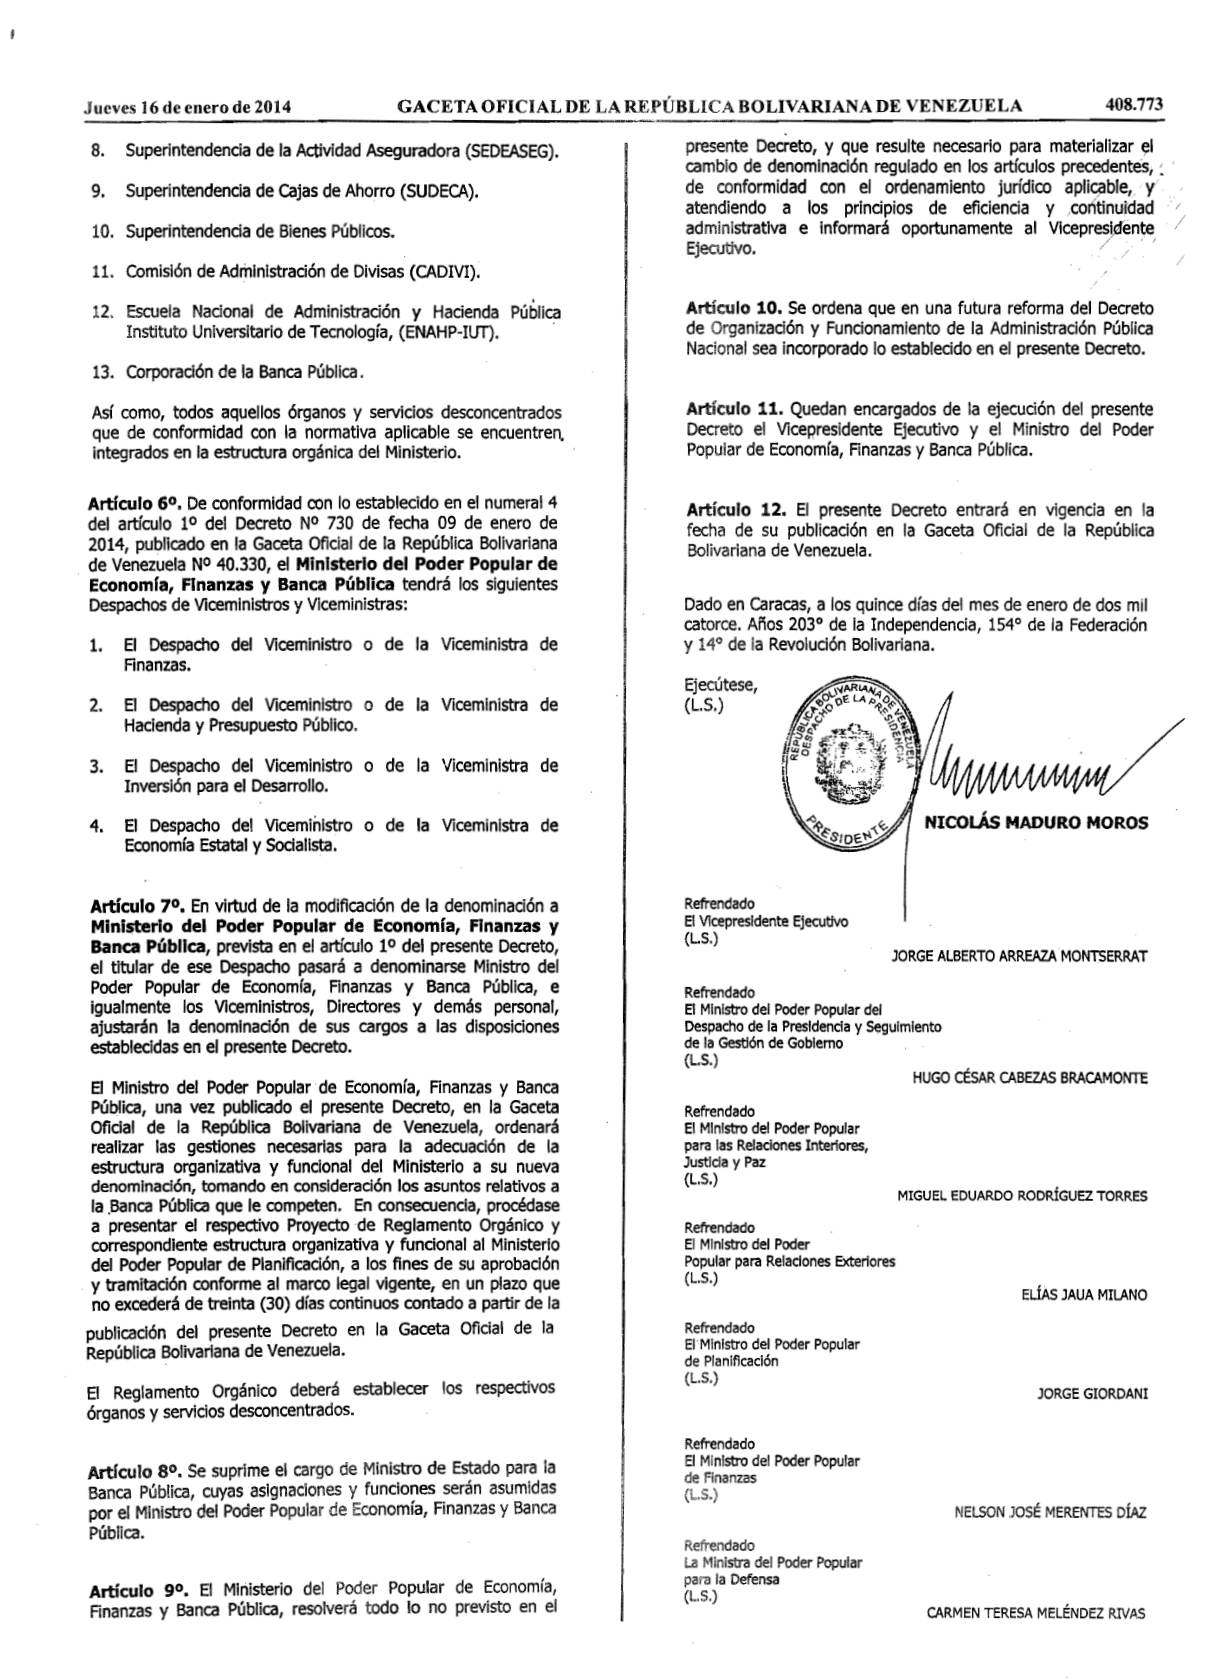
Página 20
Refrendado El Ministro del Poder Popular para el Comercio (LS.) ALEJANDRO ANTONIO FLEMING CABRERA Refrendado El Ministro del Poder Popular para (LS.) WILMER OMAR BARRIENTOS FERNÁNDEZ Refrendado El Ministro del Poder Popular para (L.S.) ANDRÉS GUILLERMO IZARRA GARCÍA Refrendado para la Agricultura y Tierras.
(L.S.) YVÁN EDUARDO GIL PINTO Refrendado EL. Ministro del Poder Popular para la Educación Universitaria (L.S.) RICARDO JOSÉ MENÉNDEZ PRIETO Refrendado El Ministro del Poder Popular para la Educadón (L.S.)" HÉCTOR VICENTE RODRÍGUEZ CASTRO Refrendado El Ministro del Poder Popular para la Salud (L.S.) FRANCISCO ALEJANDRO ARMADA PÉREZ Refrendado El Ministro del Poder Popular para el Trabajo y Seguridad Social (L.S.) JESÚS RAFAEL MARTINEZ BARRIOS Refrendado El Ministro del Poder Popular para Transporte Terrestre (LS.) HAIMAN EL TROUDI DOUWARA Refrendado EL Ministro del Poder Popular para Transporte Acuático y Aéreo (LS.) HEBERT JOSUE GARCÍA PLAZA Refrendado .El Ministro del Poder Popular para Vivenda y Hábitat (L.S.) RICARDO ANTONIO MOLINA PEÑALOZA Refrendado El Ministro del Poder Popular de Petróleo y Minería (L.S.) RAFAEL DARÍO RAMÍREZ CARREÑO Refrendado El Ministro del Poder Popular para el Amblente (L.S.) MIGUEL LEONARDO RODRIGUEZ Refrendado El Ministro del Poder Popular para Ciencia, Tecnología e Innovación.
(L.S.) MANUEL ÁNGEL FERNÁNDEZ MELÉNDEZ Refrendado La Ministra del Poder Popular para la Comunicación y la Información (L.S.) DELCY ELOINA RODRÍGUEZ GÓMEZ Refrendado El Ministro del Poder Popular para las Comunas y los Movimientos Sociales (L.S.) REINALDO.ANTONIO ITURRIZA LÓPEZ Refrendado El Ministro del Poder Popular para la Allmentación (LS.) FÉLIX RAMÓN OSORIO GUZMÁN Refrendado El Ministro del Poder Popular para la Cultura (L.S.) FIDEL ERNESTO BARBARITO HERNÁNDEZ Refrendado El Ministro del Poder Popular para el Deporte (L.S.) ÁNTONIO ENRIQUE ÁLVAREZ CISNEROS Refrendado La Ministra del Poder Popular para los Pueblos Indígenas (LS.) ALOHA JOSELYN NÚÑEZ GUTIÉRREZ Refrendado.
La Ministra del Poder Popular.
para la Mujer y la Igualdad de Género (LS.) ANDREÍNA TARAZÓN BOLÍVAR Refrendado El Ministro del Poder Popular Para la Energía Eléctrica (L.S.) JESSE ALONSO CHACÓN ESCAMILLO Refrendado EL Ministro del Poder Popular para la Juventud (Ls.) VÍCTOR JOSÉ CLARK BOSCÁN Refrendado La Ministra del Poder Popular para el Servicio Penitendario (L.s.) MARÍA IRIS VARELA RANGEL Refrendado El Ministro de Estado para la Banca Pública (L.S.) RODOLFO CL'EMENTE MARCO TORRES Refrendado El Ministro de Estado para la Transformación Revolucionaria de la Gran Caracas (LS.) ERNESTO EMILIO VILLEGAS POLIAK Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Central (L.S.) LUIS ALFREDO MOTTA DOMÍNGUEZ Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Occidental (L.S.) ISIS TATIANA OCHOA CAÑIZALEZ Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Los Lanos (L.S.) NANCY EVARISTA PEREZ SIERRA
página original (tal como se publicó)
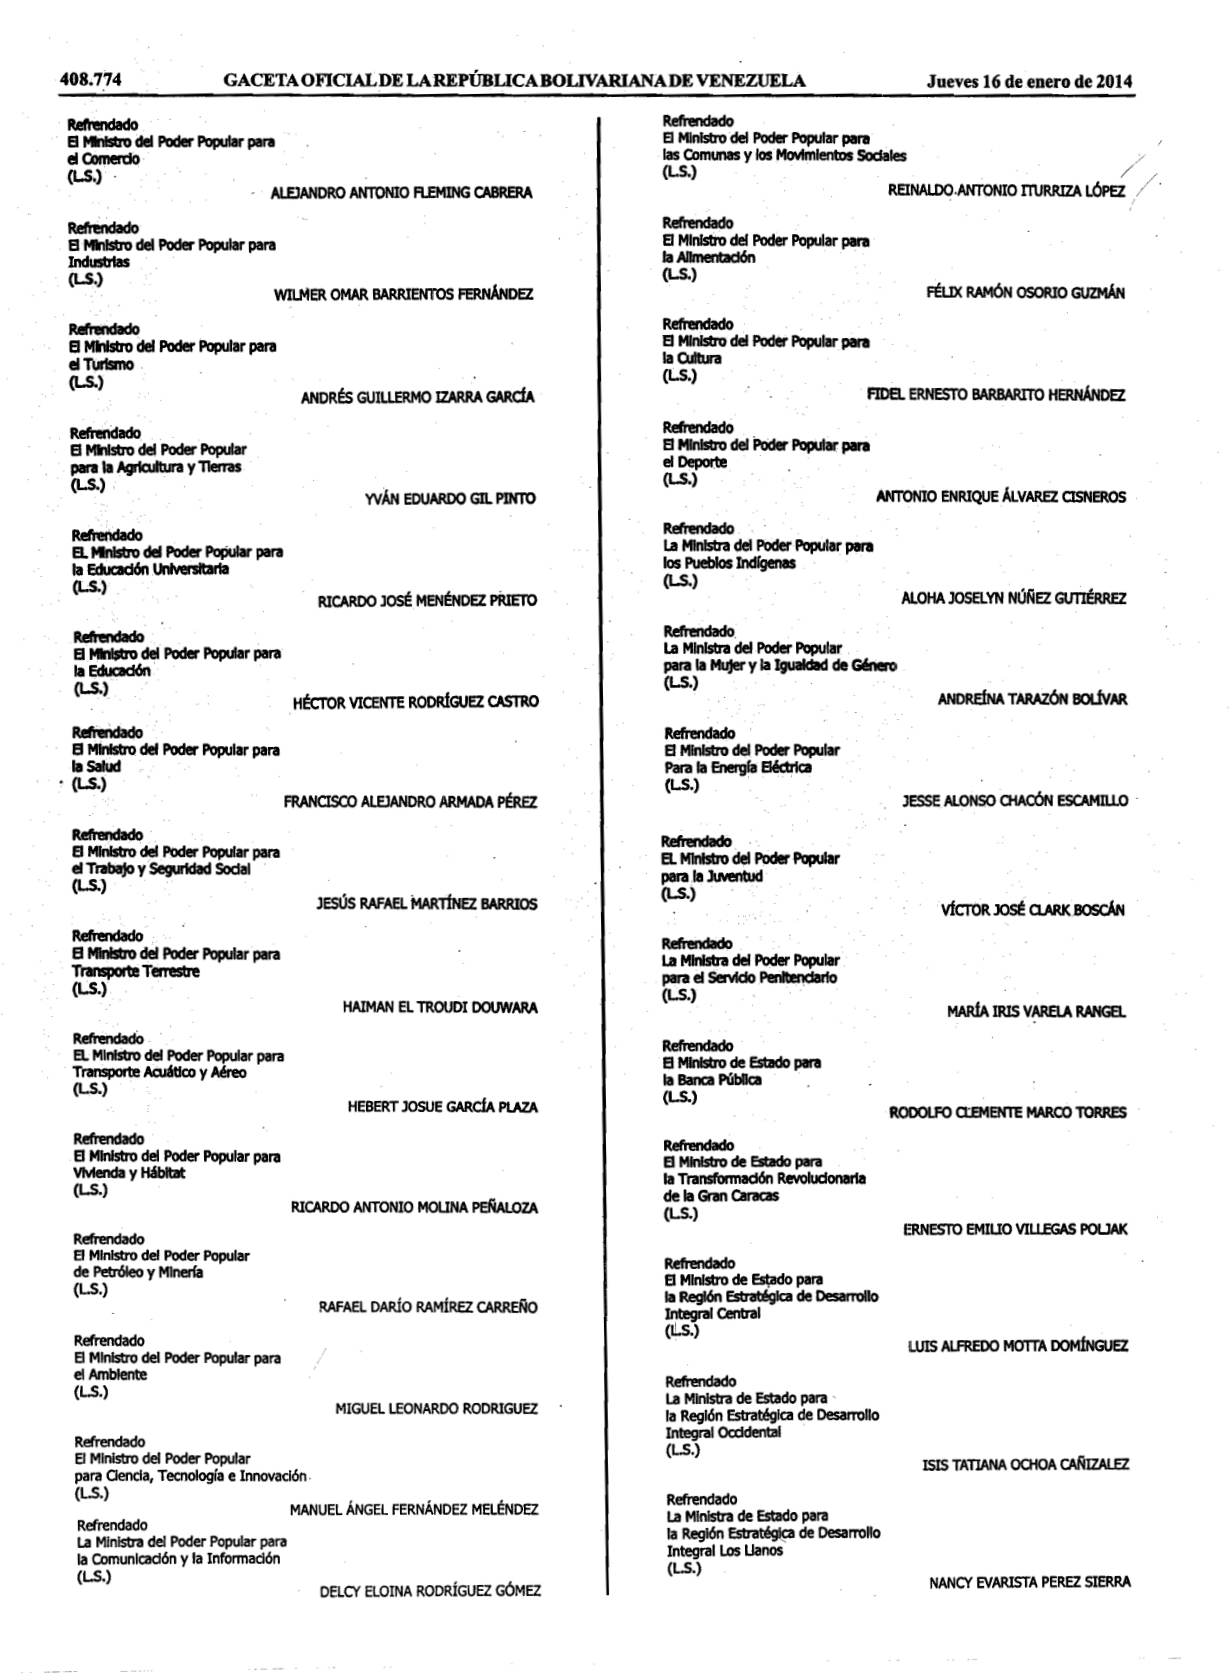
Página 21
Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral Oriental (LS.) MARIA PILAR HERNÁNDEZ DOMÍNGUEZ Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Guayana (LS.) CARLOS ALBERTO OSORIO ZAMBRANO Refrendado La Ministra de Estado para la Región Estratégica de Desarrollo Integral de la Zona Marftima y Espacios Insulares (Ls.) MARLENE YADIRA CÓRDOVA DE PIERUZZI Refrendado El Ministro de Estado para la Región Estratégica de Desarrollo Integral Los Andes (L.S.) CELSO ENRIQUE CANELONES GUEVARA 16 de enero de 2014 Decreto N° 738 NICOLÁS MADURO MOROS Presidente de la República Con el supremo compromiso y voluntad de lograr la mayor eficacia política y calidad revolucionaria en la construcción del Socialismo, la refundación de la patria venezolana, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso del país y del colectivo, por mandato del pueblo de conformidad con lo establecido en el artículo 226 de la Constitución de la República Bolivariana de Venezuela; y en ejercicio de las atribuciones que me confiere el numeral 3 del artículo 236 ejusdem, en concordancia con lo establecido en los artículos 4º, 18, 19 y numeral 2 del artículo 20 de la Ley del Estatuto de la Función Pública.
DECRETO Artículo 1°. Nombro Ministro del Poder Popular de Economía, Finanzas y Banca Pública, al ciudadano RODOLFO CLEMENTE MARCO TORRES, titular de la Cédula de Identidad N° v- 8.812.571, con las competencias inherentes al referido cargo, de conformidad con el ordenamiento jurídico vigente.
Artículo 2º. El presente Decreto entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dado en Caracas, a los dieciséis días del mes de enero de dos mil catorce. Años 203° de la Independencia, 154° de la Federación y 14° de la Revolución Bolivariana.
Ejecútese, (L.S.)
NICOLÁS MADURO MOROS
VICEPRESIDENCIA DE LA REPÚBLICA
AVISO OFICIAL
Por cuanto en el Decreto N° 736 de fecha 15 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.334, de la misma fecha, mediante el cual se nOmbra COMO PRESIDENTE DE LA COMISIÓN DE ADMINISTRACIÓN DE DIVISAS (CADIVI), al Ciudadano ALEJANDRO ANTONIO FLEMING CABRERA, eXISten discrepancias en los originales, se procede en consecuencia, de conformidad con lo dispuesto en el artículo 84° de la Ley Orgánica de Procedimientos Administrativos, en concordancia con lo dispuesto en el artículo 4° de la Ley de Publicaciones Oficiales, a una nueva impresión, con la corrección de las discrepancias presentadas con los originales, manteniéndose el número, fecha del Decreto y demás datos a que hubiere lugar.
Dado en Caracas, a los dieciséis días (16) del mes de enero de dos mil catorce. Años 203° de la Independencia, 154º de la Federación y 14º de la Revolución Bolivariana.
Comuníquese y Publíquese Por el Ejecutivo Nacional
PORGE ABERTO ARREAZA MONTSERRAT
Vicepresidente Ejecutivo
15 de enero de 2014 Decreto Nº 736
NICOLÁS MADURO MOROS Presidente de la República
Con el supremo compromiso de lograr la mayor eficacia política y calidad revolucionaria en la construcción del socialismo, la refundación de la nación venezolana, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso de la patria y del colectivo, por mandato del pueblo; con la finalidad de preservar el valor interno y externo de ia unidad monetaria naclonal, a través de la óptima coordinación de la política económica general con la política monetaria y cambiarla, llevadas a cabo por el Ejecutivo Nacional y el Banco Central de Venezuela; en ejercicio de la atribución que me confiere el numeral 16 del 236 de la Constitución de la Republica Bolivariana de Venezuela, en concordancia con lo dispuesto en los artículos 46 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, los artículos 4° y 18 de la Ley del Estatuto de la Función Pública, y de conformidad con lo dispuesto en el Decreto N° 2.330, de fecha 06 de marzo de 2003, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 37.644, de la misma fecha, mediante el cual se dictó la Reforma del Decreto N° 2.302, de fecha 5 de febrero de 2003, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.625, de la misma fecha, que crea la Comisión de
página original (tal como se publicó)
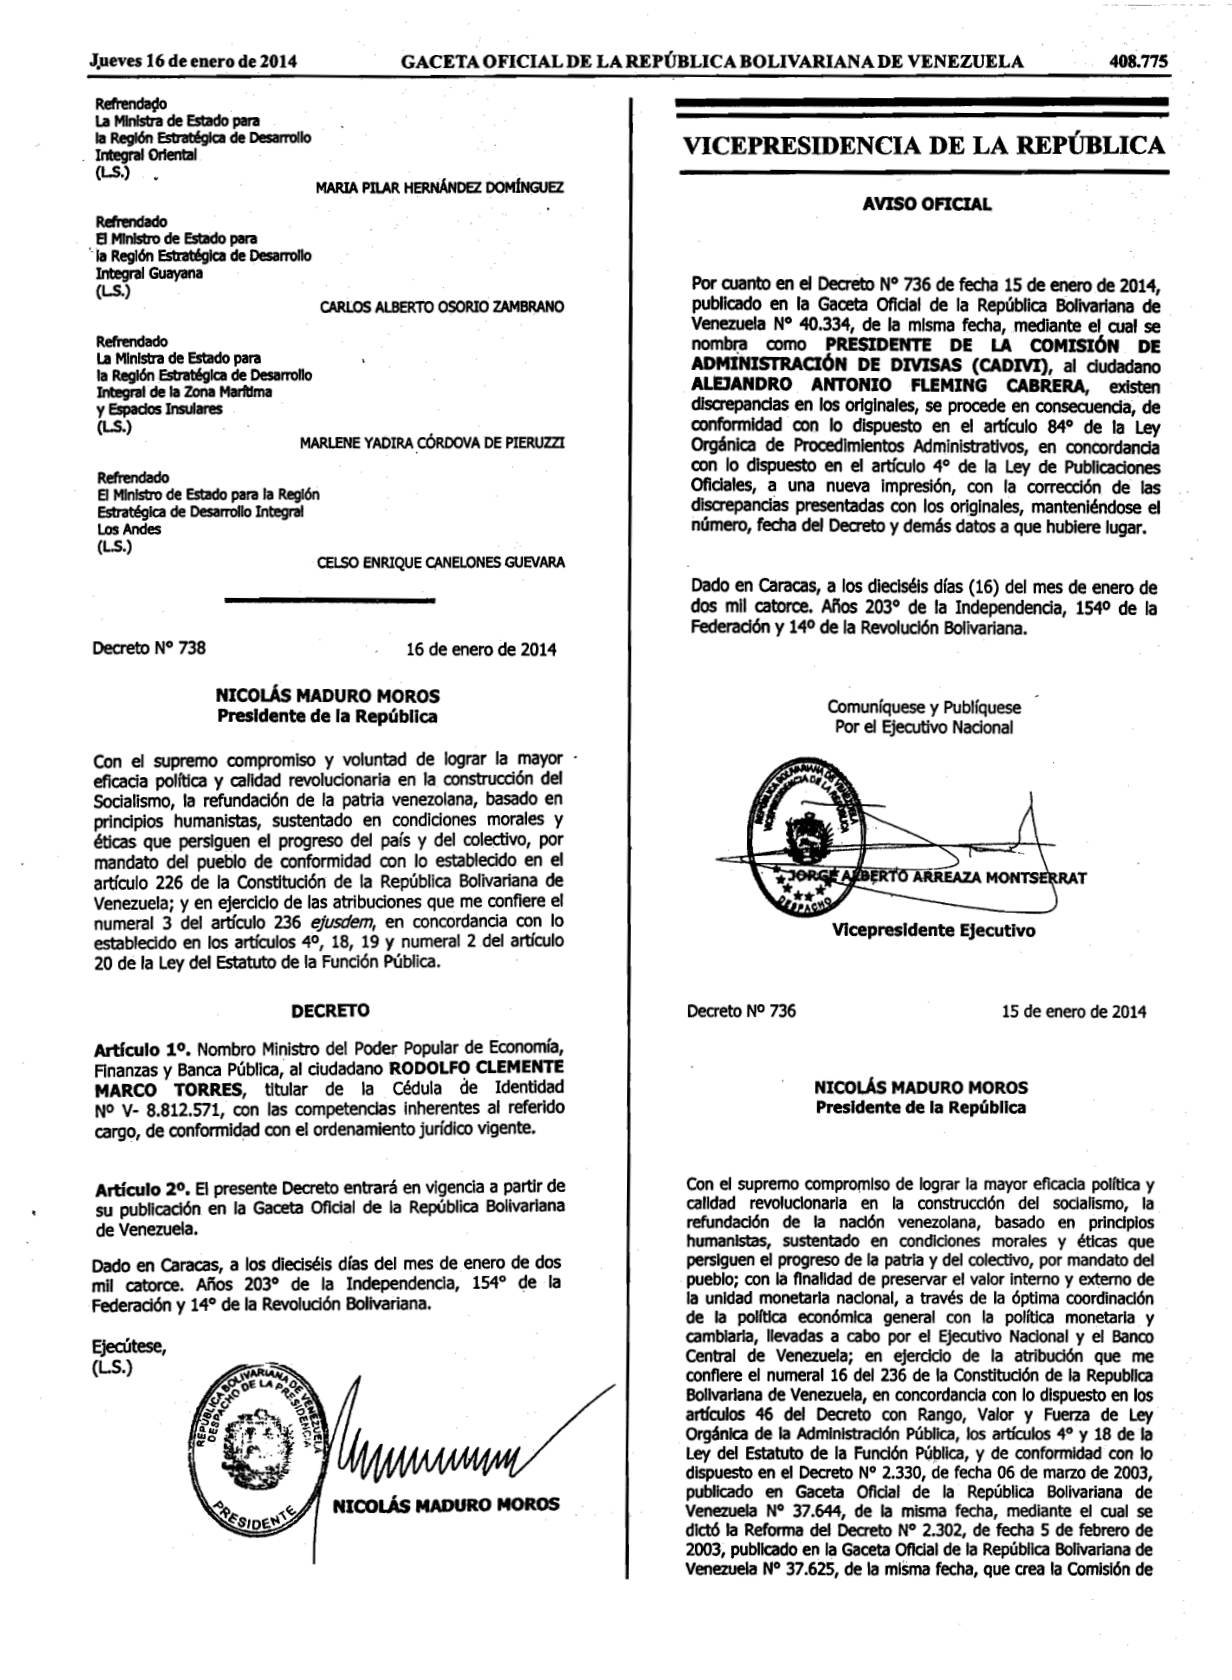
Página 22
Administración de Divisas (CADIVI); y, visto el artículo 2° del Convenio Cambiario N° 1 de fecha 5 de febrero de 2003, reimpreso por error materlal en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.653 de fecha 19 de marzo de 2003,
DECRETO
Artículo 1°. Nombro COmo PRESIDENTE DE LA COMISIÓN DE ADMINISTRACIÓN DE DIVISAS (CADIVI) al Ciudadano ALEJANDRO ANTONIO FLEMING CABRERA, titular de la Cédula de Identidad N° V-11.953.485.
Artículo 2°. Delego en el Ministro del Poder Popular de Finanzas, la juramentación del referido ciudadano.
Artículo 3°. El presente Decreto entrará en vigencia a partir de su publicación en Gaceta Oficial de la República Bolivariana de Venezuela.
Dado en Caracas, a los quince días del mes de enero de dos mil catorce. Años 203° de la Independencia, 154° de la Federación y 14º de la Revolución Bolivariana.
Ejecútese, (L.S.)
NICOLÁS MADURO MOROS
Refrendado El VIcepresidente Ejecutivo (L.S.) JORGE ALBERTO ARREAZA MONTSERRAT Refrendado El Ministro del Poder Popular de Finanzas (L.S.) NELSON JOSÉ MERENTES DÍAZ
MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES, JUSTICIA Y PAZ
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARÁ RELACIONES INTERIORES, JUSTICIA Y PAZ DESPACHO DEL VICEMINISTRO DEL SISTEMA INTEGRADO DE POLICIA 203°, 154° y 14° 0.-009 FECHA: _1 6 ENE. 2014
PROVIDENCIA ADMINISTRATIVA El Viceministro del Sistema Integrado de Policia, designado mediante Decreto N° 89 de fecha 13 de Mayo de 2.013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.165 de la misma fecha, en ejercicio de las atribuciones que le confleren lo dispuesto en los articulos 12, 19 y 20 de la Resolución N° 136 de fecha 03 de Mayo de 2.010, publicada en la Gaceta Oficial de la República Bolivariana de Venezueia N° 39.415 Funcionamiento de los Consejos Disciplinarios del Cuerpo de Policia Nacional Bolivariana y demás Cuerpos de Policla estadales y municipales:
DECIDE Artículo 1. Estabiecer la lista nacional y listas regionales de los ciudadanos y ciudadanas LISTA NACIONAL K MT A CEDULA CEDULA dY E GERXY OLIMAR DAVILA CONTRERAS 1
9.965.648 GERALD BARNABY REYES LOPEZ
14.714.062 57 GUSTAVO JAVER SANCHEZ FUENMAYOR
18.817.29 2 50 ANDRES ELOY CARVALJAL GALVIS
18.683.454 3 ALEXIS ANTONIO ALGARRA SUAREZ
17.080.054 MLAGRO DEL CARMEN GONZALEZ ROJAS 59
9.440.849 YNOCENCIO RAMON MEDINA CARILLO 4 ORALENE MACARRI DUAZ
11.714.707
11273.227 60 ZORAIDA PRISCRA ROSALES GARCIA NORIS MARVELIA PEREIRA
8.464748
7.083.337 5 61 DANNY ESUS MQUEL YANEZ VASQUEZ
18.453.850 RICARDO ANDRES MIRANDA ONZÁLEZ 8 62
11.152.80 FREDERICK JOSE PRADO GARCIA
16.719.19 ELIAS YTAMAR GUACARÁN 7
13.152.129 63 LIONER RAMON SANTAELLA CARRASQUEL MAURICIO MENDOZA
10.493.201
10.872.761 64 ACUILAR NATERA JOSE JESUS
11.0.631 MASSIEL ALLY MENDOZA ESPNQZA 9
8.336.058 65 NORMA JOGEFINA MATA MAUTA 10
6.423.948
4.510.604 MARIA TERESA ZOBRA DE VALLS 66 11 MURICA CARCLINA ROMERO MEDINA
15.064 217 ELIAS EDUARDO AULAR TORO
15.549.352 67 ARMANDO RAFAEL PEREZ GONZALEZ 12
13.031.959 MIGUEL ANGEL RIVERO MARCANO
11.092.345 68 PABLO ANTONIO RODRIGUEZ LOPEZ
10.286.318 FERNANDO FERNANDEZ ALPON
16.908.8676€ 13 69 ANIBAL CELESTINO QUAICURIMA RUZ 14 YSRAEL DE JESUS OÍAZ NAQALES
8.236.878 70
8.804.838 YOLANDA MARGARITA HIDALGO GONZALEZ 15
7.299.920 ANABELE ESTHER BENCOMD PIRA
19.485.001 11 16 CARLA JOSE LUGO DE GARRIDO JOSE DANIEL CORDERO MEDNA
19.785.737
12.802124 72 RAIZA JUOITH GONZALEZ DE FEAUGAS
3.186.747 ANDREA DAVIELA FUENMAYOR ACEVEDO 17 73
18.576.340 NOELIA JOSEFINA CABEZA FLORES 18
8.221.13 ALVARO ANTONIO ROORIGUEZ STHQRMES 74
15.239 751 WILLIAMS MOISES MENAS PARABACUTO 19
8.298.049 ISAMAR DEL CARMEN RINCON LEON
19.408.165 75 WILFREDO JOGE GUZMAN MEDNA 20
1.212.578 ERIKA JOSEFINA BOSCAN MACHADO 76
13.297.466 21 RAFAEL ERASMO ZAMBRANO VIVAS
16.859.151
9.791.599.
ALVARO JOSE GARCIA MARTINEZ 77 ROLANDO JOSÈ CAMPOS GARCA
12.734.161 22 MEUDIS DANIEL ESPARA MAVARES
18.994. 123 78 JOSÊ NICOLAS PEREZ MARIN
3.707.800 SEBASTIAN JUNOR ZAMBRANO SALAS
13.930.824 79 EDIBETH MARIA GARCIA CAMACHO 24
12.320.676 YORDAN RAFAEL PAZ BO8CAN
17.070.142 80 MARGI MAGOALENA ALDAMA PULIDO 8,836.625 NORVY GREGORIA CHIRINOS ALEJOS 25 81
17.892.589 MANUEL RAFAEL HOSTOS CORTEZ
15.400.674 28 MILSO ALBERT Y ASUUJE GONQALEZ
18.482.781 82 RENE ENRICUE TELLERIA CALDERA
18.687 537 ALEICI MIZAMAR SUAREZ PEREZ
19.870.315
27 83 23 WIUMARE MAOU TORRES TORRES
18.747.089 ARGEL ISAL ALVILLAR CUBEROS
18.012.543 84
4.011.40 2ARGEMS DE ESUS MACHADO SANTAMARIA 85 MARIA DEL VALLE ROMERO RODRIGUEZ
11.173.451 30 ADRANA YUBELN MÁS
18.476.378 LAURIMAR DEL VALILE DIAZ DAZ
17.112.928 8 31 MAURI JOSE RAMREZ ORDOREZ 17 208.461
8.142.339 JUAN ERNESTO MORENO ECHEZURIA 87 32 QAYAZDIA VARIMA DAMYIRA MATINEZ MARTINEZ LUIS ERNVESTO REYES REYES
19.584.383
14.785.516 86
10.745.382 MARIA MENDEZ MORA
11.631.818 89 MARISABEL ATOPO 34 ELYN DAVBHANA ARAQUE PERA
15.080.083 JOAN FRANCISCO RAMON REYES SUBERO
15.422.428 99 35 JOSE MGUEL RONDOV BLANCA JULIO CESAR ALVIA RIVERO
5.507.131
14.940.875 91 30PETRA DEL VALLE AZACON YALTZA JOSEFINA GARCIA PEREZ
15.083.149
20.023.361 $2 CARLOS MANUEL GONZALEZ CONZALEZ
12.791.722 37 93 JESUS NAZARETH IZAGUIRRE CONTRERAS
19.470,517
15.877.504 DEMIS ALBERTO PADRON GUIZMAN
11.238.799 94 YNGRID JOGEFINA ZERPA GRISMAN YURIANA MARIA ALBABRAN 39
13.295.861
16.376.035 95 RAY JOSE ZABALA AYLE MARGARITA VIERA GONZALEZ
15.188 239 40 FRANILIN JOSE HERNAMDEZ ROSAL
17.021.620 96 YONANA CARCLINA OLBLEN FRIAS
14.719.802 97 NERIO ANTOMO SEGOMA SANCHEZ 41
14.175.239 42 LUBETH DEL VALLE GARCIA DABON OSCAR ADRIAN NUÑEZ RAMBREZ
19.2%6 893
14.319.458 98 YUSEUS DEL VALLE MVARCANO PEREZ 99 GREGORIO ANTOMO CAMACHO RONDON
12.79%.535
43
10.064.743 44 LUIS VENTURA VARGAS VALDEZ
13.216.728 JESUS BAUOLIO MONROY GRL.
100
9.291.558 CRUZ MARIA PUGARITA JAME BARBARA MARIA ARRECHIOER CARVAJAL 101
12.979.684
45
17.210.960 A 48
8.295.087 17 525.651 PEDRO LURS LOPEZ ROJAS 102 47 JESUS MARCOS ACOETA TAMARA ELEAZAR JOSE CONOTO GOMEZ
16.798.807
11.032.844 103
18.037 86 48 NOELFYS RAFAEL AGULERA 134
12.014.994 PRAMONA JOSEFNA VALLADARES SANVICENTE
13.191.943 49 106 ALEJANORO JOSE AMORES MARSINYACH
9.968.3861 50 EUCARIS JOSE VELASOUEZ HERNWADEZ
7.M45.057
12.921.009 YOLEIDA DEL CARMEN VILLALOBOS ORDOREZ 106 51 RAFAEL AUBERTO ROORIGUEZ UICON 7 .268.024 107 VALENTY MAMUEL MARCHENA SCTOMAYOR
7.007 202 EDILIA ELENA INCIARTE DE HUERTA
7.712.117 MERALI COROMOTO HUERTA OLNARES
7.05.001 108 AULIA DEL CARMEN DE LA CRUZ AREVALO
1.899.30
17.188.277 109 NEUDIS JOSEFINA ACOSTA BRICEÑO S4 ADA YSABEL MORILLO
7.165.539
14.701.705 110 JOSE LUIS SECO 58 LEODANNY ELEONOR BARRETO ROMERO JONDER GEOVANY AGUILERA BELMONTE _16.895.089
19.125.256 111 LS8 CARLOS ANDRES MAT'A VALERO 12 201 85 112 ALCIBICES ANTONO YANE2 LOPEZ
12.53228 *
LISTAS REGIONALES ANZOATEGUR NONORES Y APELLIDOS CEDULA CEDULA K NOMBRES Y APELLIDOS
5.19.672 18,948.82$ AMIBAL JOSE RMERO QUIERRA MELIZA DESIREE TORREALBA ROMERO 21 1 FLORANGEL, ESTRADA GARCA
11.902.047
21.049.854 2.
22 JOSE GREGORIO ALVAREZ BERICOTO
8.218.114 PEDRO YSMAEL PUESME
8.226.8/3 GUBERTO DE JESUS HERNANDEZ MARTINEZ a 23
18.853.774 PROSPERO ALEXANDER SICAT TORRES
11.908.517 24 BETZABETH JOSE DOMINGUEZ ALVAREZ RUBEN JOSE ACEVEDO AVILEZ
10.466.788
15.689,82 ANNY CARCLINA ZURITA LEZANIA 25 $.
RAMON RAFAEL CHRGUITA WASHINGTON
18.981.356
10.830.787 NINROTH RAFAEL BRITO GIMÓN 8 25 HECTOR LUS REYES GONZALEZ
15.252.426 8 22.609 MARIA DE LOS ANGELES CASTLLO TORRES 27 JOHAN JOSE GALEA PAREDES
17.422.581
8.775.063 • 28 MARIA JOSEFINA RAMREZ ALVAREZ OWAR CELESTINC JORREALBA
8.067.775
20.710.270 RONNELY JOSE NAVA MARTIMEZ 0 29
12.598.050
8.264.867 10 AQULES BIR QUUJADA ROORIQUEZ 20 CARLOS JAVIER MARTINEZ LURS RAFAEL GONZALEZ PEREZ
0.286.226
13.898.953 JUAN MARIA CHACIN GONZALEZ 11 31
13.652.894
0.571.808 12 MARYOLIS ELUSA BLANCO ZAMERANO 32 JIAN CARLOS PNTO JMENEZ 13 JOBÉ MAUEL SPONTES SABALLO
17.022.916 SIMON RAFAEL GOIQANLEZ BETANCOURT 8,273.539 33
14.12.753 14 ROBNSON ALRIO JMENEZ SOTO
10.045.396 34 SALVATIERRA MARTINEZ DAAYR ISABEL
8.298.470 JOGÈ RAFAEL REYES VARGAS
8.177 206 15 ORSCN JESUB OCMA TORRES 33
8.264.158 18 LURB MAUEL BAARIOS HERINWADEZ 36$ MGUEL ANGEL DIAZ QUINTANA
4.906.790 MOUEL ANOEL ROORIGUEZ AROCHA
12.304.087
8.25.845 JOGE GREGORIO NEGRIN CAMPOS 37 11
12.254.045 GABRIEL, EDGARDO ANTOMA
8.281.839 BONYTIA OWOJW ONNY M CUEBNRYS DWNET BETANOOURT LASCANO
18.013.066
10.979.544 11 MARIN OEL VALLE RERCLLEDO 39
18.519 89 50 YESLS XO9ENA BASTARDO
12.014.834 20_ VANESSA DEL CARMEN LEON GUTERREZ BARSAS CEDULA CEDULA NOMBRES Y APELLIDOS NOMBRES Y APELLIDOS PJOSÉ ANOREB JMBNEZ ROMERO LEDOIS JENOVEBA CASTRO MORA
12.808.112 41
9.381.904 45 JMON ALEXANDER TORRES ROHDON
13.683.998€ 42 ELEXIRE JOSEFINA HERIOUEZ VEQUEZ
11.83.71 4 YARNEOIS AMARLY PAEDES FERNANDEZ
12.894.310
1.08.47 4 RONY JAVER ROLAN PEREZ 47 44_ SIMSA PEL CARME, ONTO PADRON EMLIANO RAMON ALTUVE RONDON .17075
11.18.80 L48 BOLNAR NOMBRES Y APELIDOS CEDURA CEDULA NOMBRES Y APELLIDOS ERU BRIQUE CLUVO MARCLEZ
12.128.685
13.058.828 YELITZA JOSEFINA RONDOHL
15.837 p2s LHPQUTO QUJADA BARETO
8.039.42 MARCELA LEONOR TALUEDO MONAR s
14.072.581
10.05.813 81 PAZA LUCRIENYS HERNWNDEZ FARIAS ZADA CARCLINA PERERA DAZ 52 _ ROBER JOBÉ BALAZAR CABTRO
12.132 X9 E1 ROBERT MQUEL, DOMNQUEZ MORO
7.110.241 CARABOBO CEDULA CEDULA NOMINES Y APELLIDOS D NOMBRES Y APELLIDOS ORUE RAFAEL CHPINOS SIARCE
13.180.578
10.478.177 57.
YRADA DAYDINUIZA
1.94.017 MOWA. CELCAMEN CARCENAS CEDENO
18.783, 157 OWANA CAROLINA HERRERA CRTA 74 LOURMAR DAYAMA MANCANO CEDER O
11.024.765
10.886.872 WEALDO JOSE GRATEROL GUTIERREZ 75 JEANLCALOB QOMEZ LEON
17.316.625 MOHEL BLAOMR ESCOBAR ALBRICIO
10.707.867 RUS DEL CAMMEN UDAL UQLETO LEOMAR JOSÈ SUAREZ GOMEZ
13.320.347
7.00.043 61
21.586.370
7.132.091 8 LEONEL ANTONIO TORRES ALVARADO MROAM EPFARA PENTO PRNTO 7
09.154.875
13.006.817 ERAMONARTURO PIMEXTEL D SANTAGO n ANDERSON ANTONIO ASCANIO SALGADO
17.894.979 AUAN MMUEL DN 5A ZARATE
19.004.790 JHONNNE MHONINANEY ALEJO FLORES 80
14.821.319 8 JOSÊ WILFRIEDO ESCALONA GOKZALEZ MUMER GURLERMO VIALBUENA RAMOS
8.596.470 61
15.801.912 JONE LURS MARTHEZ ZENPA
11.348.805 OFELA MAYLUN VIELM PARRA 82
7.286.3906
12.141.321 67 JOSE ALEJANDRO AMNDARAN ESCUAPI
13.8101 JOSE VICTORIANO CANDELO SAA LEOY RUTH ALARRANIPALMAR
14.325.902 .84 12 103.8M0 L9ALEDOS JOSE VLLALOBOB GOMEZ
7050.174 a5 SMÓN JESUS REYES LANCITS 4
CAURABOBO ISTER ALEXANDER APONTE NAVARRO
14.464.08 GECMAR JOSE RAMON AGUAAR 70 86 18 973.914 STEWARS JONAN CARABALLO OAZ
18.204.962
11.503.340 71.
ADELS RAFAEL HERRERA TROUPIZ 67 72 SUMAL MAYERLNG URBANO CAMAOHO
12.571.501 83 WILU JOEI SAMBRANO TOLEDO
14.025 88 DELTA AMACURO NOMBRES Y APELLIDOS CEDULA CEDULA NOMBRES Y APELLIDOS LURSA JOBEFINA CARRERO MARCANO
8951.996
14.905.384 8 MARCOS ANTONO SLAREZ JAE RUTH AMELISA SFONTES RAMOS
18.073.568 54 TIBURCIO JOSE PARRA 8 880.212 91 ESTABANJODE NEYES 8 951.835 MARTIHA ROSA GARCIA GASCON 12 286.91 98 JONATHAN JESUS SARTINEZ AGUILERA 96 OELKIS JOSEFINA RAMREZ MORENO 20 701.437
11.210.712 02
página original (tal como se publicó)
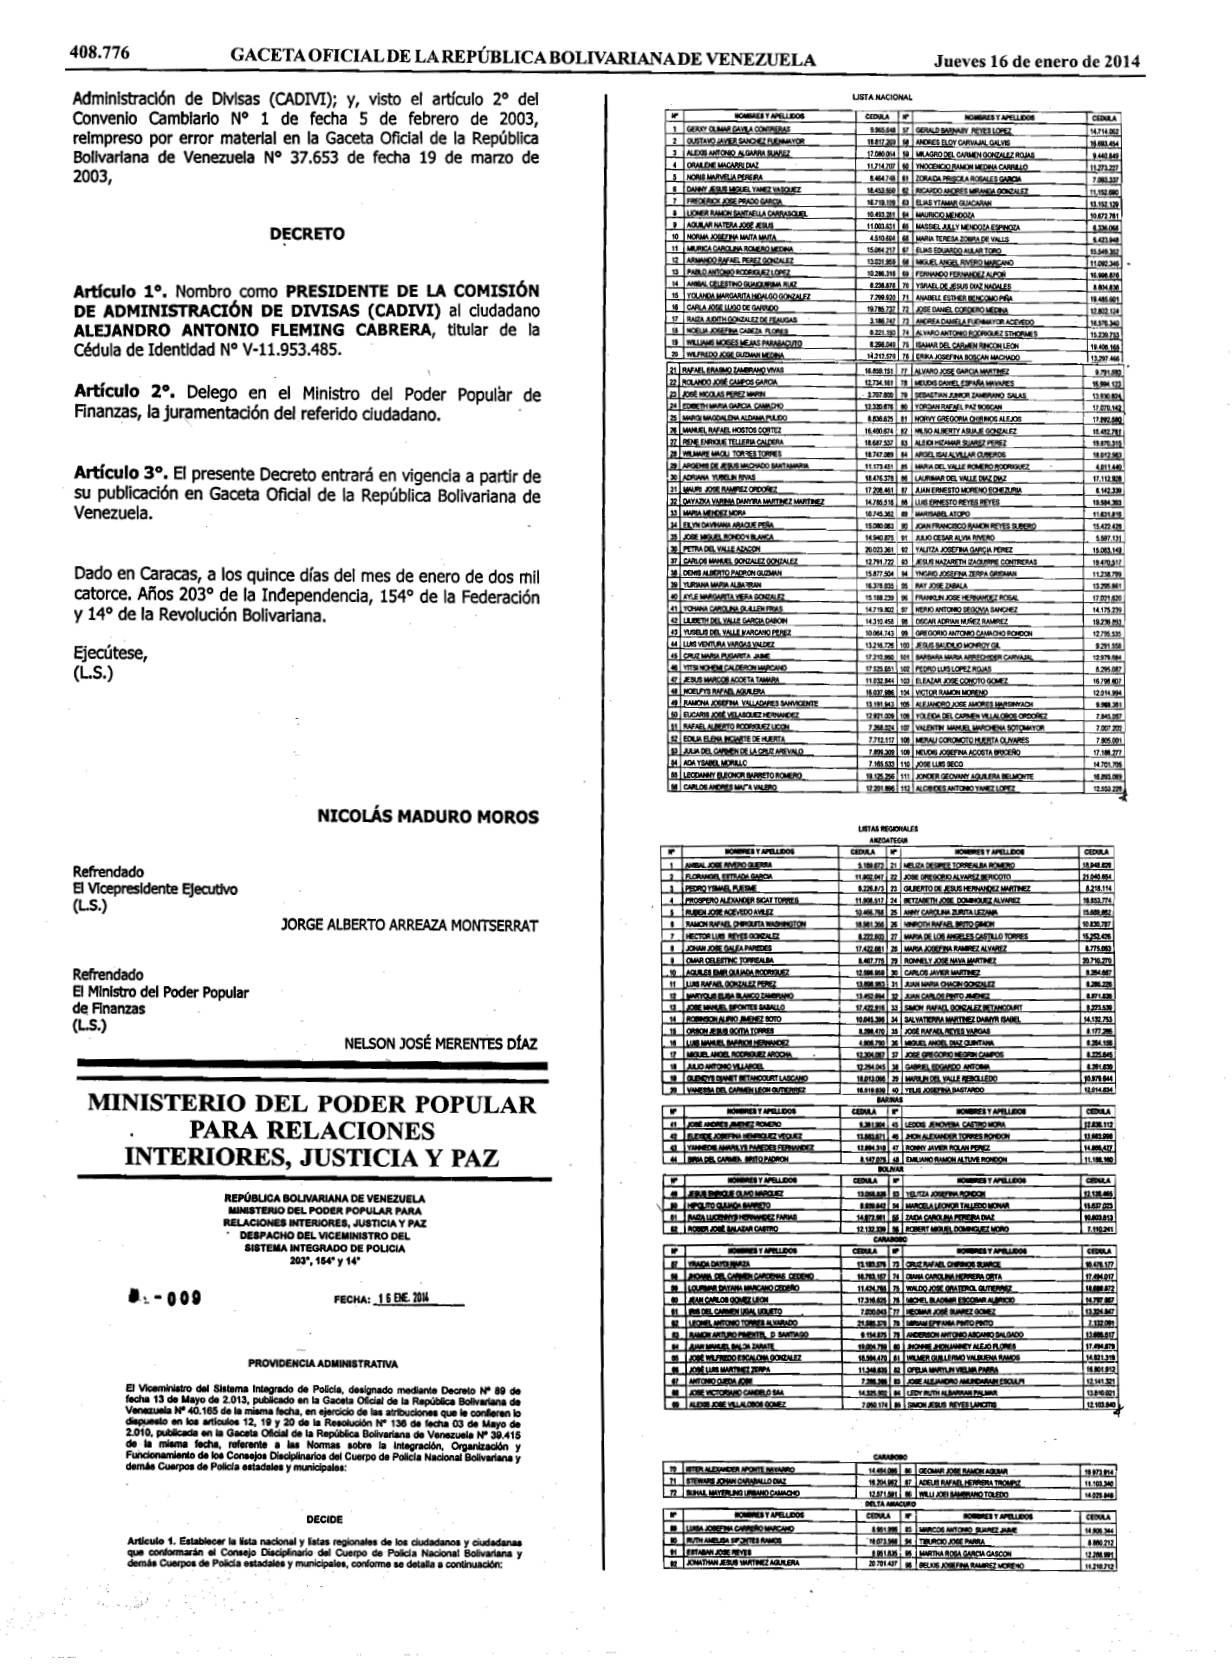
Página 23
CEDULA CEDULA NOMBRES Y APELLIDOS NOMORESY APELLIDOS N
14.81.282 MARINO ALEOS OSTOS GARCIA.
YENRRY EME, SMANUCA TOUSSANT
8.051,904 101 .37
13.83.05 YERLIN JESUS CARRILO CALDERON
6.248.444 .06 DORIA CORN A ACELVIS REYES 102
2.613.092 EDUARDO RAMON CONTRERAS BERNAL
6.190.186 103 CARLOS ENRIQUE MARTINEZ 89
7.06.288
7.558.304 104 VALMORE CIRILO TOURIULACIO 100 LUIS GIOVANNY SANGUINO QUARICO CEDULA K CEDURA NOSBRES Y APELLIDOS NOMBRES Y APELLIDOS DACSIS CARIDAD PERA SANCHEZ
10.209.848
12718.192 113 RONALD ALDOS CUNTERO RVAS 105
18.075.124 EDGAR ANTONIO HERNANDEZ MUARES
10.237.100 MELDA AGUSTINA TORRES RAMREZ 114 108
9.01.183 115 RAMON ANTONIO CARPIOREICLLEDO OMARA JOSEFINA CARRASCO FERNANDEZ
7.563.906 107
9.867 522 116 ANA GRISELDA ARIAS VERDARA RICHARD JOBÉ NAVARRO ARMAS
11.121.794 108
11306.61 RAUL ANTONIO SOLORZANO BARLYN YAJARA GOMEZ OUEDA
13.150.500 100 117
18.80.7061 118 YUDESI ANGELICA YEPEZMEZA LESDY MAR FIQUEROA CADENA
18.208.920 110
18237.100
10.889.287 EDGAR ANTONIO HERNWDEZ MAUARES EDWAR JOSE GARCIA MEJIAS 111 119 17 352.988
17.582.484 120 JORGE LUIS HERNANDEZ TOVAR LAURA ESTHER MARQUEZ SIERRA 112 LARA CEDULA CEDULA NOMBRES Y APETLIDOS NOMBRES Y APELLIDOS
7.85.871
12.300.348 121 DANEL OMNGO GUAIUPA BARRIOS ROBERT JOSE -JMENEZ SANCHEZ 121
15.98.79 122 GERMAN ALEXANDER RVERO CORDERO
12.494.00 124 MGUEL ANGR, VARGAB AWCA MONAGAS CEDULA CEDULA NOMONES Y APELLIDOS P NOMBRES Y APELLIDOS
11338.085 131 FRANKR. RAFAEL LARA CAMONA 11,779.000 TOISAY JOSEFINA BRITO AZOCAR 125
10.838.227 FANDNY MERCEDEZ MEJAFAJWRDO 13,28.23 132 128 DEMS 2OSE MARTINEZ
10.838.804 ALEXANDERJOBE CABELLO ZAPATA
10.831.908 133 JOSEFINA DEL WALLE CONIRERAS SALAZAR 127
11.341.085
18.805.709 ELIZABETHJOBEFINA PAUIR CHACON KCL CESAR DAVID FIQUERA MENDOOZA ORLANEDO JOBÉ MURCE MARTIHEZ
14.642.8M4
11211.08 135 ANGELJAVER APONTE 120
9.297.541 138 NORKA COROMOTO WADIE CORONADO
15.56.882 130 MARIA LUISA ROMERO GOMARE NUEVA ESPARTA F CEDULA MOMBRES Y APELLIDOS NOMBRESY APELLIDOS CEDULA
16.08.805 DOLORES ANTOMA ALYARES DASIVA
8.945.922 147 LUISANA DEL VYALLE VENDE BELO 137
18.40.003 CARYOLIS JONE RAMO ROORIQLEZ CRUR IOSE QUERRA GONGALEZ
11.537.700 106 139
15.00,740 NORUOLLYS DEL, JESUS VLLAROEL FERRER
12.506.00 ANTONO RAFAEL MORILES HERINANDEZ 169 .139 ±0.204.903 OAVO GERARDO CUUADA LUNA
18.932.113 150 YUSMELS ROBARIO RCONOUEZ SALAZAR 140
12.521.098 JANIOR RAFAEL MADIHERRERA
9.941.835 151 JOSÈ RAFAEL BLANCO SNLAZIR 141
10.452.339 MILEIDIS JOSERINA CLEMENTE FRETES
18.130.978 ROSANNA ICATERINE PILAU MERNWDEZ 152 142
11.142715 OHEIDA JOBEFINA HERNANDEZ GONZALEZ
11.381.040 153 EDSAR RAFAEL, MATA 149 .283.210 154 ROCALIA NFATE COVA LUIS JOSÈ GREOORIO ROORIGUEZ ROMERO
16.325.890 144
10.04.63 145 YUNEDYS DEL VALLE CAZORLA GONZALEZ 155 GRECOYS JOSE ZABALA LEON
19.007.330
NUEYA ESPARTA NOMBRES Y APELLIDOS CEDULA NOMDREB Y APELLIDOS CEDULA 14 JOSE LUIS GONZALEZ GARCIA
19.115.582
10.204.147 156 EUGENO JOSE ROMERO MATA SUCRE CEDULA CEDURA C NOMBRES Y APELLIDOS NOMBRES Y APELLIDOS 157 JOSE ANTOKO RAMREZ
15.110.271 161 WLADMR JOSE SALAZAR IORIOGO
18.210.258 JUAN CARLOS BASTARDO PREDA
13.923.331
8.706.912 162 158 JEAN CARLOS VIDAL MUNDARAN JOSE GREGORIO LOZADA LOPEZ
12.908.570
20.202.324 163 YALIS JOSE ADRIAN RODRIGUEZ
14.811.748 164 EODOXON RAFAEL BERMUDEZ
153.03.97 160 MCBEL, JOSE ACOSTA TACHRA CEDULA NOMBRES Y APELLIDOS NOMIDRES Y IMELLIDOS CEDULA 185 LUIS OMAR CARDOZA RIVAS
10.150.746 169 YASMN KATIUSKA BARRIOS LAGOS
11.40.061 $1.504.08
14.872.171 JOSE GREGORIO PONCE: MOREYO 170 YORLY MAAISOL MARTINEZ DE MMTHEZ 106
5.68.426 171 ENDER NICOLAY MOGOLLON CHRLLO
19.554.91 167 JODE USECHE OOMEZ2
11.183.523 172 LLZDARY ARIAS DE ROA 108 YOLANDA OTLIA MONTENEGRO LEAL
11.500.408 TRURLLO CEDULA NOMBRES Y APELLIDOS CEDULA NOMBRES Y PELLIDOS EDGAR JOSE TORREALBA FRANCO
17.08.0
10.400.816 177 ONN EA TO N 173 12 905 801
14.04.081 174 DEOCY JOSEFINA CABRITA DE HERNANDEZ 178 MRTA LUCENA DE ARALUO
12.940.916 JAVIER ANTONO FEROIUDEZ PRIETO EVERTH JOSE CALDERA VITORA 179
11.315.433 175
13.547. 73 180 YENYS COROMOTO ROJAS DE MVAS 178 FRANCISCO JAVER YALERO MEAA
14.18726 YARACUY M CEDULA NOMORES Y APELLIDOS CEDULA NOMBRES Y APELUIDOS 181 STARLIN RAFAEL TREJO PERA
12.725.692 183
13.767.722 ELAO JAIR ESPINOZA GUTIENNEZ
10.71.721
12.079.882 S8M DULCE CONSUELO LUCENA APARICO 182 MARIA ELENA ROMERO LUCENA ZULIA CEDULA R NOMBRES Y APELLIDOS NOMBRES Y APELLIDOS CEDULA
9.782.041
7.831.258 201 ALEXANDER ROBERT CHOURIO CUBNTERO 105 EOWIN JOSE LEAL RIOS
9.786.97
1.06 YOUMAR DEL CARMEN VILALOBOS DIAZ
12.406.119 BETSY DEL CARMEN PACHECO MENOUAL, 202 OMAR BENTO TORRES BALLESTERO
11.949.382 ORLANDO JUNIOR GARCIA RORIGUEZ
11.297.270 401 200 RAFAEL ANGEL SALAS ALARCOH
12.305.852 £3.281.523 186 JUAN CARLOS COLINA PIRELA 204
17.233.087
19.147.502 ALEXIS JESUS BRACHO AQUIRRE 205 ADRUBAL DARIO VASOUEZ GONEALEZ 10
3.933.954 RAFAEL ANGEL BORJAS SANCHEZ 206 JEAN CARLOS GONZALEZ VALLEIO s3.973.897 190
13.840 9.35 191 EDEUS CATHERINE CALDERA CHRINOS 207 ELLERY JOSE SIVA MORALES
12.097.08 YOJANA CHQUNQURA MUREZ BRACHO
17.180.202 JAMER ALCCEZ FUBMAYOR LIRA
11.08.50 192 208 MARCOS TULIO PRIETO CAMMROO GELMURIS GIOMAR GONZALEZ CAMACHO
17.461.161 17/94.087 200 194 YOEMY NAKARY PETIT YNCWRTE
15.550.580
15.81,276 210 YEREDA PINLLA PEREZ
18.967.561 13,206.82 AUO JOSÈ GONZALEZ SONZALEZ 201 EUSEBIO CLEMENTE HERRERASIRENE 195 USLEIOY CHQUNQLUERA GCHZALEZ CAROENAS 212 MARIO ENRIQUE BARBOZA CANIRILLO
14.116,28 196 17,088.272
6.240.1582
11.082.788 TOMAS DEL CURMEN FERINANDEZ MARCHAN 213 MAYNETH RAMONA GUTRONREZ COROVA 107 PATRICIA MARS A ANAYA MORILES
15.085.413 EDEN SMANCAS
4.701.901 198 214
12.804.27 YLLR MARINA URBINA MOROH
11.218.279 JESUS ATIO RANGEL DIAZ 199 215
10.068.3
19.413.712 215 JOSE ATILO MLDONADD MONUES 200 JRALIO HEPONANDO CASTRO RODRIGUEZ
Artículo 2. La presente Providencia Administrativa entrarà en vigencia s partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquesp y Publiquese.
MARCOS JEBUS ROJAS FI Viceminiatro dey Sistema Integrad
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES, JUSTICIA Y PAZ DESPACHO DEL VICEMINISTRO DEL - SISTEMA INTEGRADO DE POLICIA 203°, 154° y 14°
FECHA: _1.6 ENE. 206 -010 PROVIDENCIA ADMINISTRATIVA
13 de Mayo de 2.013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.165 de la misma fecha, en ejercicio de las atribuciones que le confieren lo dispuesto en los artículos 12, 19 y 20 de la Resolución N° 136 de fecha 03 de Mayo de 2.010, publicada en la Gaceta-Oficial de la República Bolivariana de Venezueia N° 39.415 de la misma,fecha, DECIDE Articulo 1. Constituir los Consejos Disciplinarios del Cuerpo de Policia Nacional Bolivarlana y demás Cuerpos de Policia estadales y municipales, conforme se detalla a continuación:
TITULARES SUPLENTES NOMBRES Y APELLIDOS CEDLLA CEDULAM NOMBRES Y APELLIDOS ANZOATEGUI ESTADAL
8228.873
5.189.573 1 PEDRO YSMAEL PUESME 11 ANIBAL JOSE RIVERO GUERRA 8.,295.087
12.978.584 2 PEDRO LUIS LOPEZ ROJAS 21 BARBARA MARIA ARRECHDER CARVAJAL
11.908.517
11.902.047 | 3 PROSPERO ALEXANDRO SICAT TORRES E FRLORANGEL ESTRADA GARCIA POLICIA MUNICIPAL DE LIBERTAD
10.46.788 1 MELZA DESIREE TORREALBA ROMERO
18.548.828 E RUGEN JOSE ACEVEDO AVLEZ
8.464.7408 2 DANNY ESUS MIGUEL YANEZ VASQUEZ
18.453.880 2 NORIS MARVELIA PERERA
21.040.84
18.981.35e | 3 JOSEGREGORIO ALVARE2 BERICOTO_ E1 RAMON RAFAEL CHRGUITA WAGHNGTON POLICIA MUINCIPAL, DE GUANTA
8.218.114 1 ANY CAROLNA ZURITA LEZAMA
15.688.882 E GLBERTO OE JESUS HERNANDEZ MARTIHEZ 2 UONER RAMON SANTAELLA CARRASQUEL
16.719.199
10.493.281 2 FREDERICKJOSE PRADO GARCA
18.853.774 3 NNROTK RAFAEL BRTO GAOR
10.830.787 E BEZABETH JOSE DOMNQUEZ ALVAREZ POLICIA MUNICIPAL DE ANACO
8.Z2603 1 OMAR CELESTINO TORREALBA
8.67.775 1 HECTOR LUIS REYES GONZALEZ
11003.631 2 NORMA JOSEFNA MATA MATA
4.510.604 2 AGURAR NATERA JOSE ESUS
17.A22.881 3 AQUILES EMR QUADA ROORIQUEZ
12.506.98 3 JOHIJOSE PAREDES GALEA POLICIA MUNICIPAL PEDRO MARIA FREITES
13.808 963 3 MARIA JOSEFINA RAMREZ ALVAREZ
5.775.088 E1 LIS RAFABL OOgAUEZ PEREZ
13.85.980
15.084.217 2 ARMANOO RAFAEL PEREZ GONQALEZ E MURICA CARCINA ROMERO MEDWNA
15.252.425 E3 ROMELS JOSE NAVA MARTIEZ 20,719.270 3 MARIA DE LOS INGBLES CASTLLO TORRES POLICIA MUNICIPAL DE SOTILLO
8.254.B7 E JUIAN CARLOS PINTO JMENE2
8.571.838 E1 CARLOS JAVE MATINEZ
8.208.078
10.286.316 2 ANSAL CELESTINO GUAGURIMA.RUE.
2 PABLO ANFFOMO ROORIGUEZ LOPEZ L225.59 (.265 28 E3 SIMON RAFAEL GONZALEZ BETANCOURT El JAAN MARIA CHACN GOIALEZ POLICIA MUNICIPAL DE SIMON RODRIGUEZ
12.45288M E1 ROBNSON ALRIO JMENEZ SOTO
10.045.308 El MARYOUIS ELE A BLANCO SAMBRANO
19.786.792 2 YOL ANDA HARGJARITA HOALGO GGKZALEZ
7.29.900 2 CARLA JOSE LUGO
1.52.753
17.422.916 E3 SALVATIERRA MARTINEZ DASMR ISABEL 3 JOSE MAUE, GIFONES SABALLO POLICIA IENICIPAL DE DIEGO BAUTISTA URBANEJA
8.298.470 E1 MIGUEL ANOEL ROORIGUEZ AROCHA
12.304.0687 El ORSON JESUS COTTA TORRES
0.221.188 El SAZAXLOM CONZALEZ
3.186.747 2 NOEL A JOSEFNA CABEZA FLORES
4.90.790 3 AUO ANTONO VILARCEL.
12.254.045 E LUS MAUEL CARRIOS HERNWDEZ POLICIA MUMICIPAL EIMON OLINAR
8.17 245 E1 JO8E GREGORIO NEORIN CAMPOS
8.225.04g 1 JOSE RAFAEL GEYES VARGAS
14.212.96
8.298.049 2 WILFREDO JOSE GUZDIAN MEDINA 2 WLIAME MOGES MENAS PARABACUTO
8.281.639
8.254 158 E31 GABREL EDGARDO ANTOMA El MOUEL ANCE DIAZ CUWEANA POLICIA MUNCIPAL DE GUANIPA
18.013.0M6 1 YEUS JOSEFINA BASTARDO
12.01.84 GLENOYS DIANET BETANCOURT LASCANO
12.014.904
18.798.807 2 VICTOR RAMON MORENO ELEAZAR JOSE CONOTO GOMEZ
10.59.844
18.519.839 3 MARLIN DEL VALLE REBOLLEOO E VAMESSA DEL CARMEN LEON GUTIERREZ APURE ESTADAL
10.618.283
11.242.962 MARCOS ANTONIO RODRÍQUEZ BERNARDO RAMON MENCEZ
15.083.149
5.587.131 2 YALITZA JOSEFINA GAACIA PEREZ AAIO CESAR ALYA RIVERO
10.511.504
19.249.894 E1 ANTONO JOSE URACIO MALDONMDO El NERIO JOSE VENERO CVA BARUNAS ESTADAL
9.301.904 LEDDIS GENOYEBA CASTRO MORA
12.08.112 JOGE ANDRES JIMBNEZ ROMERO
12794.161
16.859.151 2 ROLANDO JOSE CAMPOS GARCIA RWFAEL ERASMO ZAMERANO VIVAS
13.83.571 3 JHON ALEXANDER TORRES RONDON
13.683.908 3 ELEIDE JOSEFINA HENRIQUEZ VEQUEZ POLICIA MUNICPAL DE BARIAS
12.9H4.18 1 RONY JAVER RQLAN PEREZ
1.0.42 YAIEDYS AMARILYS PAREDES FERINNDEZ
12.201.898 F1 PALCBDES ANTONO YANEZ LOPEZ
12.965.228 E1 CARLOS ANDRES MAITA VALERO
8.147 075 3 EMLANO RAMON ALTUVE RONOON
11.18.100 3 SIRIA DEL CARMEN BRITO PADRON BOLNAR POLICIA MUMCIPAL DE HERES 31 JESUS ENRIQUE OUVO MAQUEZ
13.058. 828 RAZA LUCENYS HERNÁNDE2 FARIAS
14.872.861
19.870.315 2 ARGEL ISAI ALVLLAR CUBEROS 2 ALECI HIZAMAR SUAREZ PEREZ
18.012.583
9.59.842 El AOBER JOSÈ SALAZAR CASTRO
12.1239 E C POUTO CUUADA BARRETO POLICIA MUMCIPAL DE CAROHÉ
12.126.08 ZADA CAROLN PERERA CIAZ 1YEUTZA JOSEFNA RCICON nl
10.83.813 ARGIDES DE ESUS MRCHADO SANTA MARIA
11.17.051 2 ADRWNA YUBELNRIVAS
1.476.74
15.37 023 E ROBERT MGEL DOABNGUEZ MORO El MARCERA LEONOR TALLBDO MONAR 7.710.241 CARABOBO POLICIA MIKIMCIPAL DE PUERTO CABELO 1 STEWARST JOHAN CARABALLO DAZ f6.204.S82 E ADELS RAFAEL HERRERA TROMPZ -
13.10.340 2 ADA YSABEL MORILLO
7.85.533 2 JOSE LUAS SECO
1.791.06 3 SUWA MAYERLINÓ URSDNO CAMACHO
12.571.S0 El WL JOEL SAMBRANO TOLEDO
1.025.08 POLICIA MAICPAL DE VALEIÓIA
13.103.578 E1 LOURMAR DAYANA MACAVO CEOERO El YRADA DAYOINARZA
11.426.708 21 JOSE IACOL AS PEREZ MARN
2.707.800 E1 EDIMETH MARA GARCIA CAMACHO
13.80.06
14.783 157 E EEAN CARLOS OOMEZ LEON
17.16.8 3 PHOANA DEL, CARMDICARCENAS CEDER O POLICIA MUIMOIPAL DE BERIMA 1 CRR RAEAEL DHRNOS SUARGE
10.476 17 11 WALDG JOSE GRATERCL, GUTERAEZ
0.88.72 El MAAGI MAGOALEINA ALDAMA PLLIDO B.E6.GS 2 MAUB RAFAEL HOSTOS COREZ
16.5424 E DIANA CACLIMA MERNERA ORTA 17 A04.017 1E3 MOHEL ELAOMR ESCOMAR ALBNCO
14.79.82 POUCHA MUMCPAL DE SAMI JOAQUBE
7.0O.DAS 31 RAMON ARTURO PMOTTEL D SAMTAGO E IRIS DEL CARME GUAL UQUETO
9.154.875
10.06E7 S37 E WILIURE MAOL TORRES TORRES 2 RENE ENRICUE TELERA CALDERA
14.77.00
21.505.270 E EAUAN MWUEL BALOA ZARATE 31 LEONEL ANTONO TORRES ALVARADO
19.004.788 PQLICIA MIMCIPAL DE MIRANDA
1324.47 | MDERION ATOO ASCANO SALGADO MEOMAR JOSE SUAREZ GOMEZ
1.05.417 El GERAL O BAIWAY NEY-S LOPEZ
14714.0N2 2 ANORES BLOY CAVAAL GALVIS
8.05.404
2.132091 3 HONNE HONANEYAEO PONEE.
E MIAMEPFANA PMTO POTO
17.86.79 PQUCIA MUIMIGIPAL DE GUACARA
16.59L470 11 JOSE ANTONO OJEDA
126.08 1 JOSE WLPREDO ESCALOIM GONEALEZ
2.40.54 2 YNOCENCIO RAMON MEONA CAMRLLO.
2 MLAGROB OEL, CAMEN GONGALEZ ROJAS 11,7.227 El JOI LUS MATINEZ ZERA
11.348 83S 31 JOSE VCTORIANO CAOBLO 8AA
14.225.802 POLICIA MUICINAL DE NAQUANAQUA 1 WEMER GURAEAMO WALIUEMA RAMOS H.I21.S1T 1 JOSE ALEJWORO ARNDAANESCU
12.519.21 ZORADA PRICLAROSALES OARCIA 7 003.57 E NCARDO ANORES MRWDA GONZALEZ al E OPELA URM RVEL M.PARRA
15.801.912 E1 LEDY RUDS ALBARWANPALMAR
2.41001 POUICIA MUIMCIRAL DE LOS QUAYOS E1 ALDOR JOSE VUALOROS GOMEZ
7.059,174 ET SMON JESUg REYE LACITE
32.190.80 RAFAEL AUIERTO ROORIQUIZ UICON
7.206.01 2 VALBTN MAUL MACHIA SOFOAYOR
7.08228 3 ESTER ALEDANDER APOIMTE NAVARRO
1.06408 3 GECMAR JO8E RAMON AQUAR M214 DELTA AMMÁCURO ESTADAL LUISA JOSEFIMA CARNERO MARCANO
8.951.308 1 ESTEBAN.JO8E REYES
8.961.485 YUSELIS DEL VALLE MIWARCANO PEREZ
10.064.74 2 LUIS VETURA VANGAS VILDEZ 11,2080728
1.07.58 3 JONADOW ESUS MUTINEZ AOUNLERA El CUDI AMELISA GIFONTES RAMOS
20.701.487 POLICIA SUNCIPAL DE TUCUPITA MARCOS ANTOHIO SUAREZ JAME
12.28.81 17 210.80 2 YISY NOHEM CALDERON MARCANO CRE MARIA PUGARITA JAME 17-525.61 E1 TIBURCO JOSE PARRA
0.M00.212 E ROUYS JOGEPaA RAMREZ MORENO
11.210.712 DISTINTO CAPITAL POLICIA INACIONAL POLNARIUNA EOUIMADO RAMON COKTRERAS BERICAL
6.19.SHS 1 CARLOS ENRQUE MURTIMEZ ANLEUIS ANTONO ALGARRA SUAREZ
17.0.054 2 ORALDNE MACARRI DAZ
11.794.707 3 LUE GIAN SAQNO
7.568 20M 3 VALMORE CRLO TOAN LACIO
2.86.2M POLICIA MUMCIPAL DE LIBEATADOR 1 MARNO ALEXS OSTOS GARCA C.O51.904 GLORIA CORN A AGEL,VIS REYES
6.26.404 GERUY QUMAR DAVILA CONTRERAS
9.955.548 2 GUSTAVO JAVER SANONEZ PUBMMYOR 3 YEURRY EMR SIMANCA TOUSSANT
14991.942 E3 YERLN JESUS CARRILLO CALDERON
13.00.0
página original (tal como se publicó)
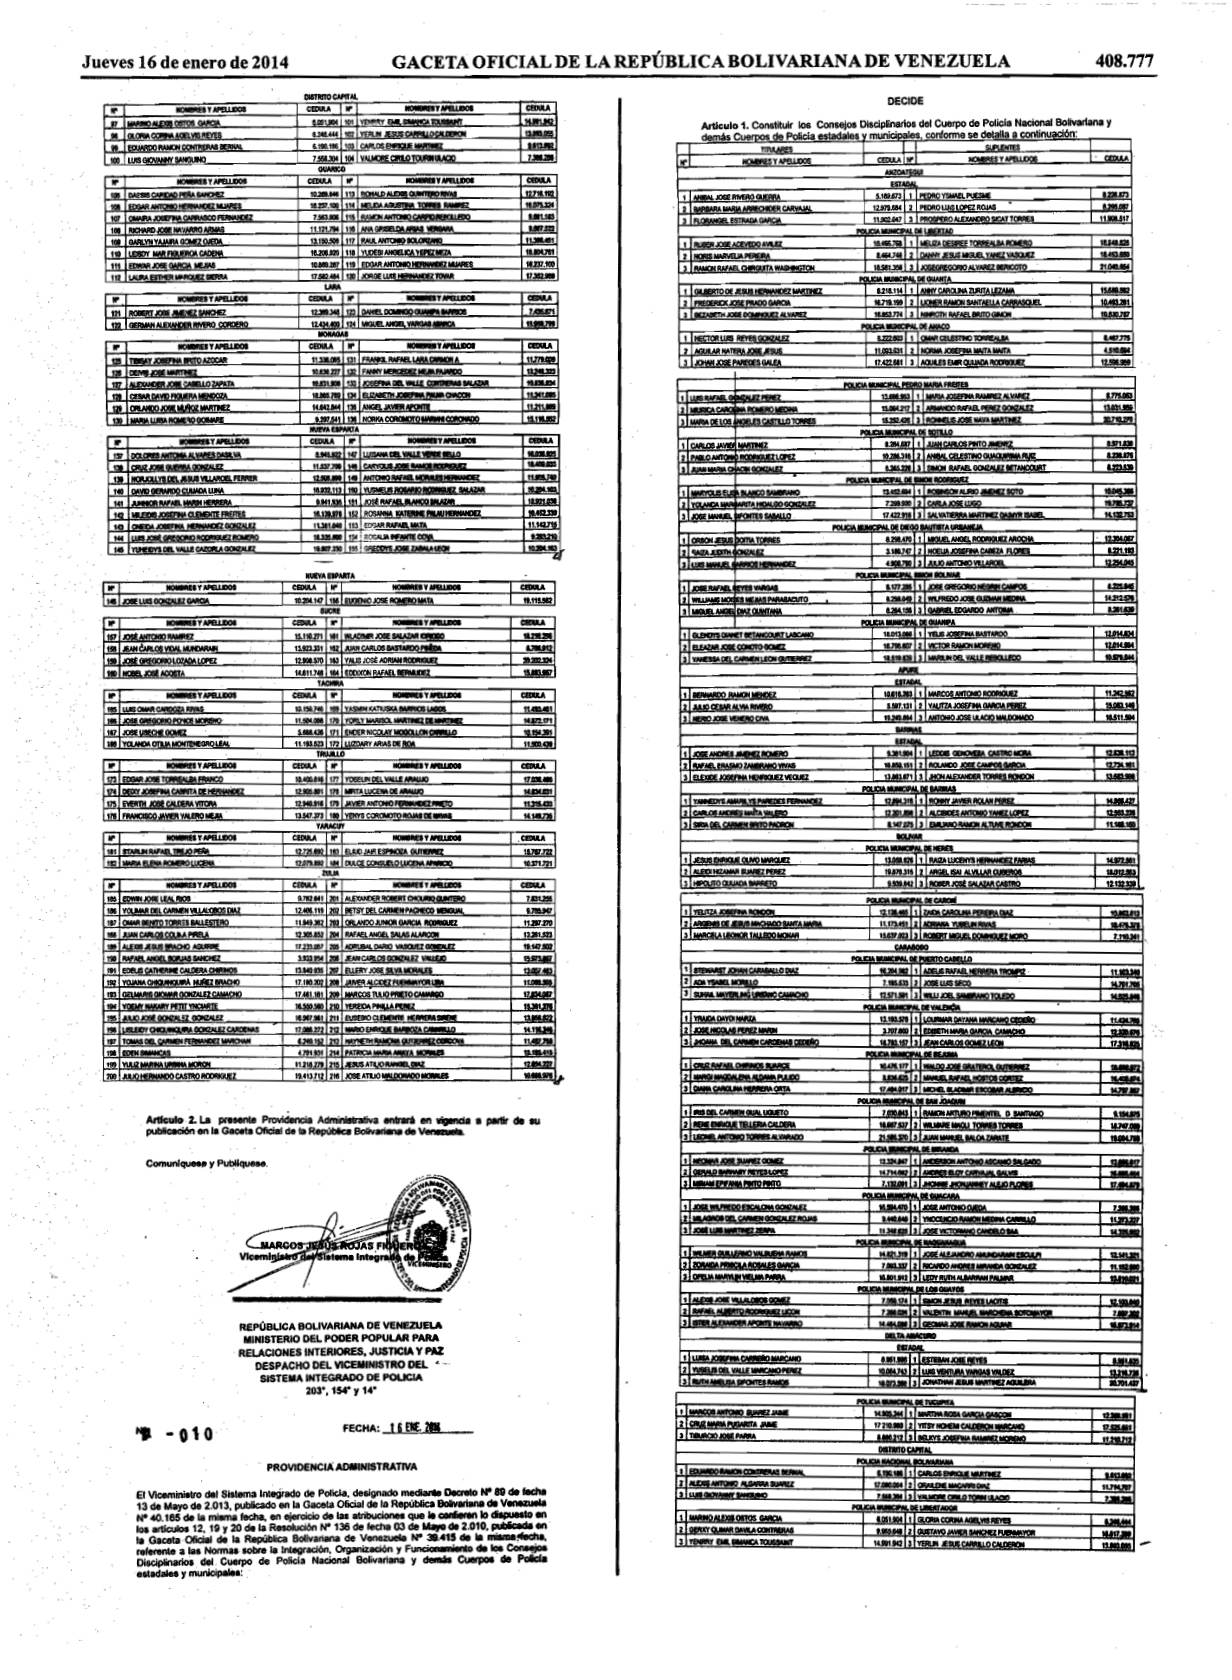
Página 24
GUARICO ESTADAL .80209.806 E7! OMURA JOSEFA A CARRASCO FEROOUDEZ DASGIS CARIDAD PEÑA SANCHEZ
7.883.808
10.872.781 ELAS YEAMR GUACARÁN
13.182.129 MAURICIO MENDOZA
16.237.100 E RUCHARD JOSE NAVARRO ARMAS
11.11.24 E1 EDGAR AETOMO HERNUDEZ MLIARES N Y
13.150.SOE E3 EDWAR JOSE GARCIA MEAAS (0.08.27 GARLYINYAIURA GOMEZ OUEDA
6.336 08M E MARIA TERESA ZOBRA DE VALLS
0.25.08 MASSIEL JUALLY MENDOZA ESPINOZA 17 502.4 E LEISOY MARFGUEROA CADENA 16 206 920 3 LAURA ESTHER MARQUEZ SIERRA POLICIA MUNICPAL JOSE FELIE RIBAS
0.91.10
12.796.12 E RAMON ANTONO CARPIO RESOLLEDO RONALD ALEXIS OUNTERO RIVAS 15 S49 352 2 MGUEL ANGEL RVERO MARCANO
11.002.365 EUAS EDUARDO AULAR TORO E MELDAAGUSTINA TORRES RAMREZ
16.075.324 E3 ANA GRSELOA ARIAS VERGARA
0.007.592 POLICIA MUNICIPAL: DE JOSE TADEO MONAGAS
11.306.451 11 EDGAR ANTONO HERONANDEZ MUARES
14.27.900 E RALL ANTONO SOLORZANO
16.906.876 2 YSRAEL DE JERUS NADALES
0.004.138 PEROWDO HERNWADÉZ ALPON 2 3 YUDESI ANGELICA YEPEZ MEZA -17 2682.
18.804.781 3 JORGE LUAS HERNWCE2 TOVAR LARA POLICÍA MUNCPAL ADRES ELOY BLANCO ROBERT JOSE OMENEZ SANCHEZ
12.308 348 13 DANEL DOMNGO GUACPA BARCOS
7.05.871
14.175.239 2 OBCAR ADRWNMUAEZ RAMIREZ
19.258.M9 MERI O ANTONIO SEGOWA SANONEZ
12.ASI. 00 31 MGUEL ANGEL VARGAS ABARCA
15.260.70 E GERIMAN ALEXANDER RIVERO CORDERO MONAGAS ESTADAL
11336.08S :1 ALEXANCER JOSE CASELLO ZAPATA TIBISAY JOSEFINA BRITO AZOCAR
10.831.908
9.291.56
12.796.535.2 GREGORIO ANTOMO CAMACHO RONDON JESUS BALDLIO MONRROY OEL
14.865.79
10.838 227 3 CESAR DAVID FIOUERA MENDOZA 31 DEMS JOSE MARTINEZ POLICIA MNICIPAL OE PAR
11.779.00 FRANKIL RAFAEL LARA CARMONA ORLANDO JOE MUROZ MARTINEZ
14.542.844 PETRA DEL VALLE AZACON
14.940.875 2
20.023.2361 JOSE MIGUEL RONDON BLANCA FANNY MERCEDES ME.SA FAJARDO
13.248.121 MARIA LUISA ROMERO GOMAARE
9.297 541 3 POLICIA MURICIPAL DE MATURIN
50.A38.834 1 ANGEL JAVER APONTE
11.211.880 JOSEFINA DEL VALLE CONTRERAS SALAZAR .12.791.722 2 DENIS ALBERTO PADRON GUZMAN
15.877 504 CARLOS MANUEL GONZALEZ GONGALEZ
11.34108S 3 NORKA COROMOTO MARIANI CORONADO
15.116.962 E3 ELIZABETH JOSEFINA PALMA CHACON NUEYA ESPARTA ESTADAL
12.508.99 DOLORES ANTONA ALVARES DASR VA
6.945.922 1 NORUOLLYS DEL JESUS VILLAROEL FERRER
1102.842 .18.037.906 JESUS MARCOS ACOSTA TAMARA NOEUFYS RAFAEL AGULERA
18.832.113
11.537.709 3 OAVID GERARDO QUUIADA LUNA CRU2 JOSE CUERRA GONZALEZ POLICIA MUNICIPAL DE SANTIAGO MARIO ANMOR RAFAEL MARIN HERRERA
9.941.935 E ONECA JOSEFINA HERNADEZ GONZALEZ
11.381.00 12±91.00
13.291.943 23 EUCARIS JOSE VELASQUEz HERNANDEZ RAMONA JOBEFINA VALLADARES SANVICENTE
18.325.89
18.139.878 3 LUIS JOSE GAEGORIO RCORIQUEZ ROMERO MALEOI JOSEFINA CLEMENTTE FRETES POUCIA INUNICIPAL OE ARISMENO!
18.036.925 LUISANA DEL VALLE ERDE MELLO YUHEIDYS DEL VALLE CAZORLA GONALEZ
19.807 330
17.112.808
4.011.440 LAUPMMAR DEL VALLE SIAZ DIAZ MARIA DEL, VALLE ROMERO ROOROGUEZ
18.400.033 CARYOLIS JOSE RAMOS ROORIGUEZ JOSE LIAS GONZALEZ GARCA 10 204.1473 POLICIA MUNICPAL DE MANERO
12.821.038 11 905.74O 1 JOSE RAFAEL BLANCO SALAZAR ANTONO RAFAEL MORALES HERNANCEZ
19.584.300 .6 142 359 2 LUS EPNESTO REYES REYES JUIAN ERNESTO MORENO EOHEZURIA
10.452.339 3 YUSMELIS ROSARIO RODROMEZ SALAZAR
10.204.103 3 ROSANNA KATERBLPALAU HERNANDEZ POLICÍA MUNICIPAL DE MACANAO ,
11.14271S 1 GREDOYS JOSE ZABALA LEON
10.204.163 EDGAR RAFAEL, MATA
15.422.08
11.531 816 2 JOAN FRANCISCO RAMON REYES SUBERO MARISABEL ATOPO
19.115.562 9 283 210 3 EUGENIO JOSE ROMEPO MA"A 3 ROSALIA NFANTE CONA SUCRE POLICÍA MUNICIPAL DE VALDEZ 12 908 570 13 NOBEL JOSE ACOSTA
14.811.748 JOSE GREGORIO LOZADA LOPEZ
18.803.00 19 125 256 2 JONOER GEOVANY AGUILERA BELMONTE LEODANNY ELEONOR BARRETO ROMERO
15.80 967 20 202 324 3 EDOUXON RAFAEL BERMUOEZ 3 YALS JOSE ADRIAN RCORIGUEZ POLICIA MUNICIPAL DE BOLIVAR
18.210.258 15 :10 271 1 WLACIMR JOSE SALAZAR IDROGO JOSE ANTONIO RAMIREZ
17.021 820 13 295.561 2 FRANLIN JOSE HERNANDEZ ROSAL 2 RAY JOSE ZABALA 13 923 33: 1 3 JUAN CARLOS BASTARDO PINEDA
6.706.912 3 JEAN CARLOS VIOAL MANDARAWN TACHRA ESTADAL 10 159.74 1. JOSE USECHE GOMEZ LURS OMAR CARDOZA RIVAS
5.688.428 17 208 61 2
14.785.516 MAURI JOSE RAMIREZ ORDOÑEZ DAYAZYA VARINA DANYIRA MARTINEZ MARTINEZ
11.190. 523 3 JOSE GREGORIO PONCE MORENO
11.504.0S8 3 YOLANGA OTILIA MONTENEGRO LEAL POLUICIA MUNICIPAL DE SAN CRISTOBAL YASMN KATIUSKA BARRIOS LAGOS
11.453 461 1 ENDER NICOLAY MOGOLLON CARRILLO
10.154.391 15 00 063 MARGA MENDEZ MORA 2,745 362 2 ELYN DAVMANA APAQUE PERA 3 YORLY MARISOL MARTINEZ DE MARTHEZ 14 872 171 3 LUZDARC ARIAS DE POA 11 500 439 TRUUILLO ESTADAL TORREALBA FRANCO EOGAR JOSE 10 400 816 EVERTH JOCE CALDERA VITORA
12.940.916 YURIANA MARIA ALBARRAN
16.376.0352 AYLE MARGARITA VIERA GONZALEZ
15.188.230 . 1 905 801 3 FRANCISCO JAVIER VALERO ME.A
13.547 373 DEIY JOSEFINA CABRITA POUCIA MUNICIPAL DE SUCRE
11.315409 YOSELIN DEL VALLE ARALUO 17 036 490 JAVIER ANTONIO FEPNANDEZ PRIETO, YONANA CARCUINA GUELLEN FRIAS 14 319.802 2. LLBETH DEL VALLE GARCIA DABON
14310.458 14 834 031 3 VENTS COROMOTO ROJAS
1.149.735 MIRTA LUCENA VARACUY POLICIA MUNICIPAL DE JOSE ANTONIO PAEZ 12 725 692 1 EUUO AP ESPINGZA GUTIERREZ 1 STARUN RAFAEL TREJO PEÑA
15.787 722
17.52.580 2 NILSON ALBERT Y ASUAJE GONZALEZ 2. NORVY GREGORIA OHIRINOS ALEJOS
18.482.781 12 079.892 ! 3 DIA CE CONSUELO LUCENA APARICIO 3MARIA ELENA ROMERO LUCENA
10.371.721 ZULIA ESTADAL 5 240 152 1 EDEN SMAUCAS
4.701 931 1 : TOMAS DEL CARMEN FERNANDEZ MARCHAN
7.712.117 2 : MERALI COROMOTO HUERTA OLNARES
7.605.001 EDILIA ELENA INCIARTE DE HUERTA 2 11 487 768 3: PATRICIA MARA ANAYA MORALES 3. HAYNETH RAMONA GUITIERREZ CORDOVA
15.196.415 POUICIA MUNICIPAL DE MARACAIBO 1 831 255 9 782 541:1 EDWINJOSE LEAL RIOS ALEXANDER ROBERT CHOURIO UINTERO 5 966.381 2 7 845.057 YOLEIDA DEL CARMEN VILLALOBOS ORDOREZ ALEJANDRO JOSE AMORES MARSINYACH 12 496 *19 3 BETSY DEL CARMEN PACHECO MENGUIAL 9 785 947 3 YOL AMAR DEL CARMEN VILLALOBOS DIAZ POLICIA MUNICIPAL DE LAGUNELLAS 11 949 362 1 ORLANDO JUNIOR GARCIA RODRIGUEZ 1OMAR BENTO TORRES BAULESTERO
11.297 270 ANABELL ESTHER BENCOMO PIÑA 19 485 601 2 JOSE DANIEL CCORDERO MEDINA 12 802.124 12 305 852 3 RAFAEL ANGEL SALAS ALARCON UANCARLOS COLINA PIRELA 13 281 523 POLICIA MUNICIPAL DE SARAL? AEES ESUS BRACHO AGUIRRE ADRL BAL OARIO VASOUEZ GONZALEZ 17 233 057 19 147 502 ANDREA DANELA FLENMAYOR ACEVEDO 18 576 340 !2, ALVARO ANTONO ROORIGUEZ STHORMES 15 239.753 17 RAFAE. ANGEL BORUAS SANOHEZ :
3 933 954 3 JEAN CARLOS GONZALEZ VALLEJO 15 97.007 POLICIA MUNICIPAL, DE CAÑADA DE URDANETA EDFLIS CATHERIME CALDERA CHRNOS ELLERY JOSE SRVA MORALES
13.840 935
13.007. 483 .ISAMAR DEL CARIMEN INCEN LEON ERIKA JOSEFINA BCSCAN MACHADO 182 C1 19 408 265:2 "CUAN A COHNQUINQUAL NUIEZ BRACHO 17 °80 2C2 | 3 JAVER ALCIDEZ FUENMAYOR LIRA 11 068 506 POLICA MUNICIPAL DE MARA - GELMARIS GRMAR GONCALEZ CAMACHO 17 461 °61 3: MARCOS TULIO PRIETO CAMARGO 17 834.0€7 ALVARO JOSE GARCIA MARTINEZ 9 791 5932 MEUCIS CANEL ESPAÑA MAVARES
16.994.123 13 YUEM NANARY PETIT YNCIARTE 1 550 6YEREDA PIALA DEREZ
15.391 276 POLICIA MUNICIPAL DE MACHIQUES 1AAN AOSE CONCNEE GONCALE:
9: 1 EUSEBIO CLFMENTE HERRERA SIRENE 13 958.822 3 930 E3a 2 1 - 3PCAN RAFAEL PAZ BOSCAN : SEBAS"AN JUNIOR CAMBRANO SALAS 17 070 142 10 116 346 1°386 ::2 MAR CFNRLE BARBOCA CAMARLLO SEE SNOUNASONALECARDELAS POLICIA MURICPAL DE FRANCISCO JAVIER PULGAR ESUS ATR IC RANGEL DA? 12 854 227 MALNAON ALIA DE CARMEN DE :A CRU ARELAL SA9 :AEUDS JISEFMA ACOSTA BRICEÑO
17.186 207 2_ JSE ATRA O MAAUNADO MORALES 10 688 97 :
HERNNCASTRROORE
publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese y Publiquese.
MARCOS JESAREROJAS EIGU Viceministre def Sistema Integradd
MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO
DM N° 015 203° y 154° Caracas, F1 '6 ENE 2014 RESOLUCIÓN El Ministro del Poder Popular para Relaciones Exteriores, Elías Jaua Milano, de conformidad con el Decreto N° 9.351 de fecha 15. de énero de 2013, publicado en:Gaceta Oficial de la República Bolivariana de Venezuela sr 40.090 de fecha 15 de enero de 2013, en cumplimiento a lo previsto en los artículos 62 y 77 mumeral 19 del Decreto N° 6.217, con Rango, Valor y Fuerza de. Ley Orgánica de la Administración Púbiica, publicado en Gaceta Oficial Extraordinaria N° 5.890 de fecha 31 de julio de 2008 y en cuuuórdancia con lo establecido en los Artículos 7, 49, 52, 53, 54, 55 y 56 de la Ley de Servicio Exderior.
RESUELVE
República Bolivariana de Venezuela acreditada en la República Argentina, en reemplazo del General de División José Estoban Rivas Luque, titular de la cédula de identidad N° V.- 6.407.926 fecha 09 de sepliembre de 2013. Estas funciones (tendrán una duración de dos (02) años contados a partir de la efectiva notificación al interesado de la presente Resolución.
Comuniqase y Publiquese, Ha Milano Sel Poder Popu para Relaciones Exteriores
REPUBLICA BOLIVARIANA DE VENEZUELA HNISTERIO DEL PODER POPULÁR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO
Caracas, 17 de diciembre de 2013 203° y 154°
RESOLUCION
Por disposición del ciudadano Presidente de la República Bolivariana de Venezuela, Nicolás Maduro Moros, según consta en el Punto de Cuenta N° 134 de fecha 20 de noviembre de 2013, de conformidad con lo establecido en el artículo 236 numeral 16 de la Constitución de la República Bolivariana de Venezuela y de acuerdo a lo previsto en el artículo 10 de la Ley Orgánica del Servicio Exterior publicada en Gaceta Oficial N° 40.217 de fecha 30 de juio de 2013. El Ministro del Poder Popular para Relaciones Exteriores, Elías Jaua Milano, designado mediante Decreto N° 9.351 del 15 de enero de 2013, de conformidad con lo dispuesto en el Decreto N° 02 de fecha 22 de abril de 2013, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de fecha 22 de abril de 2013, en cumplimiento a lo previsto en, los artículos 62 y 77, numeral 19 del
página original (tal como se publicó)
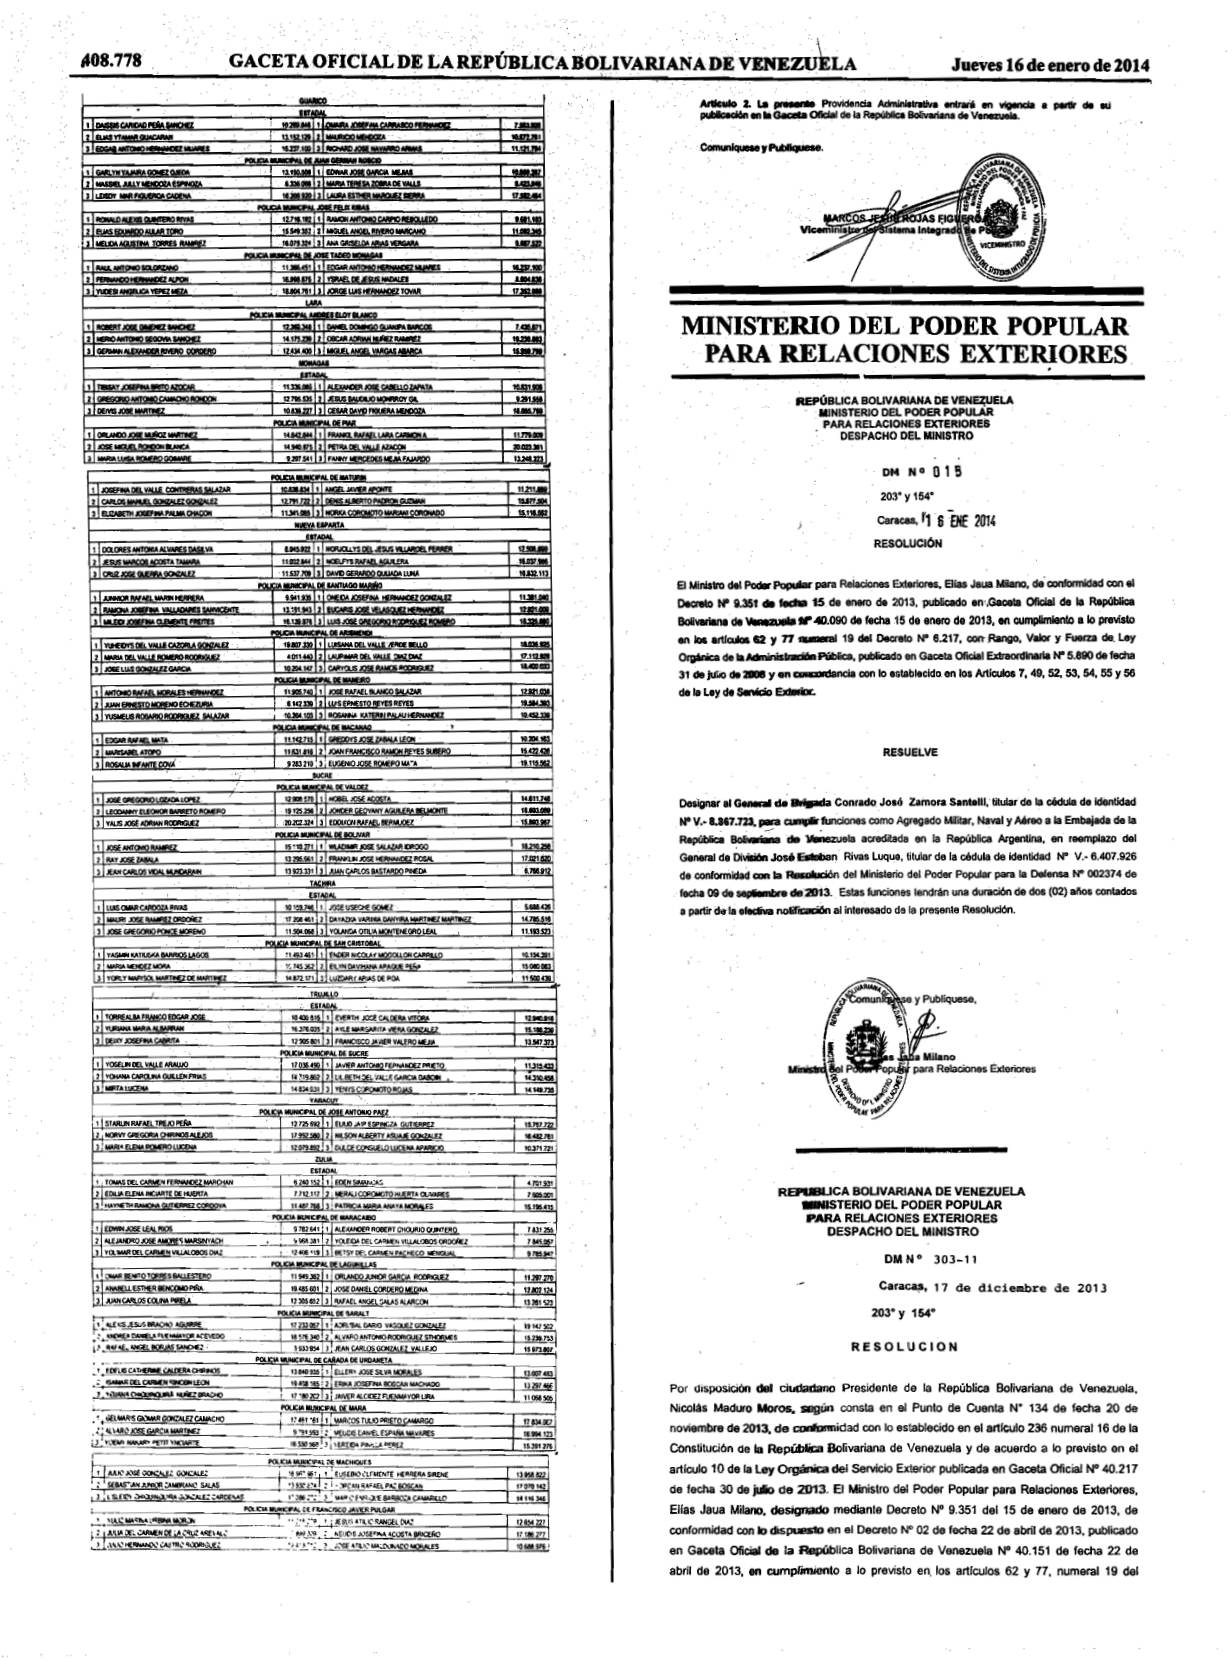
Página 25
Dacreto 3° 6.217, con Rango, Valor y Fuerza de Ley Orgánica de ia Administración Púclica; Publicado en la Gaceia Oficial Extraordinaria N° 5.890 de fecha 31 de julio de 2008, en concordancia con el articulo 51 del Reglamento N° 1 de la Ley Orgánica de la Admninistración Financiera del Secior Público sobre el Sistema Presupuestario.
R E S U E L V S Designar al ciudadano Migue! Ángel Miranda F:.í: ,titular de la cédula de identidad N° V.- 12.383.808, como Cónsul de Primera, Jee . , de la República Bolivariana de Venezuela en Arauca, República de Colombia, respc. cble de la Unidad Administracora Nº 41141.
De conformidad con el artículo 23 de la Ley Contra la Corrupción, deberá presentar la Deciaración Jurada de Patrimonio y anexar fotocopia del comprobante emitido por la Contraloria General de la República y consignarlo ante ia Oficina de Recursos Humanos.
Se instruye a la Oficina de Recursos Humanos, por órgano dei la Dirección de Personal cumpliendo con lo establecido en el del Servicio Exterior, para que pg 'artículo 73 de la Ley NEZUELA Jaua Milano Ministro del Poder Popular para Relaciones Exteriores
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO DM N°0 1 4 Caracas, 1s ENE 2014 203° y 154°
RESOLUCION
Por disposición del ciudadano Presidente de la República Bolívariana de Venezuela, Nicolás Maduro Moros, según consta en el Punto de Cuenta N° 004 de fecha 10 de enero 2014 de conformidad con lo establecido en el artícuio 236 numeral 16 de la Constitución de la República Bolivariana de Venezuela y de acuerdo a lo previsto en el artículo 10 de la Ley Orgánica del Servicio Exterior publicada en Gaceta Oficial N° 40.217 de fecha 30 de julio de 2013. El Ministro del Poder Popular para Relaciones Exteriores, Ellas Jaua Milano, designado mediante Decreto N° 9.351 del 15 de enero de 2013, de conformidad con lo dispuesto en ei Decreto N° 02 de fecha 22 de abril de 2013, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.151 de fecha 22 de abril de 2013, en cumplimiento a lo previsto en ios artículos 62 y 77, numeral 19 del Decreto N° 6.217, con Rango, Valor y Fuerza de Ley Orgánica de la Administración Púbiica; publicado en la Gaceta Oficial Extraordinaria N° 5.890 de fecha 31 de julio de 2008, en concordancia con el artículo 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera dei Sector Público sobre el Sistema Presupuestario.
RE S U E L V E
Designar al ciudadano Hugo Armando Carvajal Barrios, titular de la cédula de identidad N° V.- 8.352.301, como Cónsul General, Jefe Tituiar, de la República Bolivariana de Venezuela en Aruba, responsable de la Unidad Administradora N° 42141.
De conformidad con ei artícuio 23 de la Ley Contra la Corrupción, deberá presentar la Contraloría General de la República y consignarlo ante la Oficina de Recursos Humanos.
Se instruye a ia Oficina de Recursos Humanos, por órgano de la Dirección de Personai del Servicio Exterior, para que notifique al interesado cumpliendo con lo establecido en el artículo 73 de la Lay Orgánica de Procedimientos Administrativos.
oder Pogtär para Relaciones Exieríores Ministro
MINISTERIO DEL PODER POPULAR DE FINANZAS
REPÚBLICA BOLIVARIANA DE VENEZUELA 74%NISTERIO DEL PODER POPULAR DE FINANZAS M2 $ 8 ENE 2014 Caracas, 203° y 154° De conformidad con las atribuciones conferidas en el artículo 16 de la Ley Oxgár ca de Procedimientos Administrativos, y la Disposición Transitoria de 1a _ey de Timbre Fiscal, publicada en la Gaceta Oficial N° 39.553 de fech:a 16 de noviembre de 2010, y en concordancia con los numerales 1, 3 y 10 del artáculo 2 del Decreto Nº 01 de fecha 22 de abril de 2013, mediante e! cual se ordena (a supresión del Ministerio del Poder Popular de Plariñcación y Finanzas, y se crea el Ministerio del Poder Popular de Finanzas y el Ministerio del Poder Popular de Planificadón, publicado en la Gaceta Oficial de (a República Bolivariana de Venezuela No 40.151 de fecha 22 de abril de 2013, RESUELVE Artícuio 1. Se autoriza al Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), adscrito al Ministerio del Poder Popular para Relaciones Interiores, Justicia y Paz, durante el ejercicio presupuestario 2014, para que disponga del setenta y cinco por ciento (75%) del monto tíquidado por concepto de contribuciones o servicios gravados por la Ley de Timbre Fiscal, y que sear de su competencia.
Artículo 2. El Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), en la oportunidad de liquidar las contribuciones o servicios a que se refiere el artículo anterior, ordenará abonar de inmediato a favor de la Oficina Nacional del Tesoro, el veinticinco por ciento (25%) del monto total liquidado, por no estar afectado a los gastos propios de dicho Servicio.
Artículo 3. Para efectuar ia liquidación de las tasas que competen al Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), autorizado por la presente Resolución, se utilizará una planilla, mediante la cua! el contribuyente realizará el pago en aquellos bancos o instituciones financieras autorizadas para actuar como Oficinas Receptoras de Fondos Nacionales, seleccionadas por el Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), en cuentas especiales abiertas y destinadas a este fin.
Artícuio 4. El Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), dentro del mes de julio del presente año, deberá informar a las Oficinas Nacionales del Tesoro y de Presupuesto, el nombre del Banco o Institución Financiera, el número de la cuenta bancaria, ei monto total de lo liquidado, diferenciado lo afectado al Servicio y enterado a la Oficina Nacionai del Tesoro, correspondiente a los meses de enero a junio y dentro del mes de diciembre del presente año, io referente al mes de julio a diciembre, por cada contribución o servicio gravado por la Ley de Timbre Fiscal.
Artículo 5. El Servicio Administrativo de Identificación, Migración y Extranjería (SAIME), dentro de Ios primeros quince (15) días hábiles del mes de enero del año 2014, deberá enterar a la Oficina Nacional del Tesoro, e informar a la Oficina Nacional de Presupuesto, el excedente de los recursos afectados según el artículo 1 de la presente Resolución, correspondientes al ejercicio presupuestario 2013.
Artículo 6. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, hasta el 31 de diciembre de 2014.
Comuníquese y publíquese.
Por el Ejecutivo Nacional.
MINISTERIO DEL PODER POPULAR DE FIANZAS NELSON 3. MERENTES DESRASTRO ESPACHO Ministro dei Poder Populaf de Finanzas
página original (tal como se publicó)
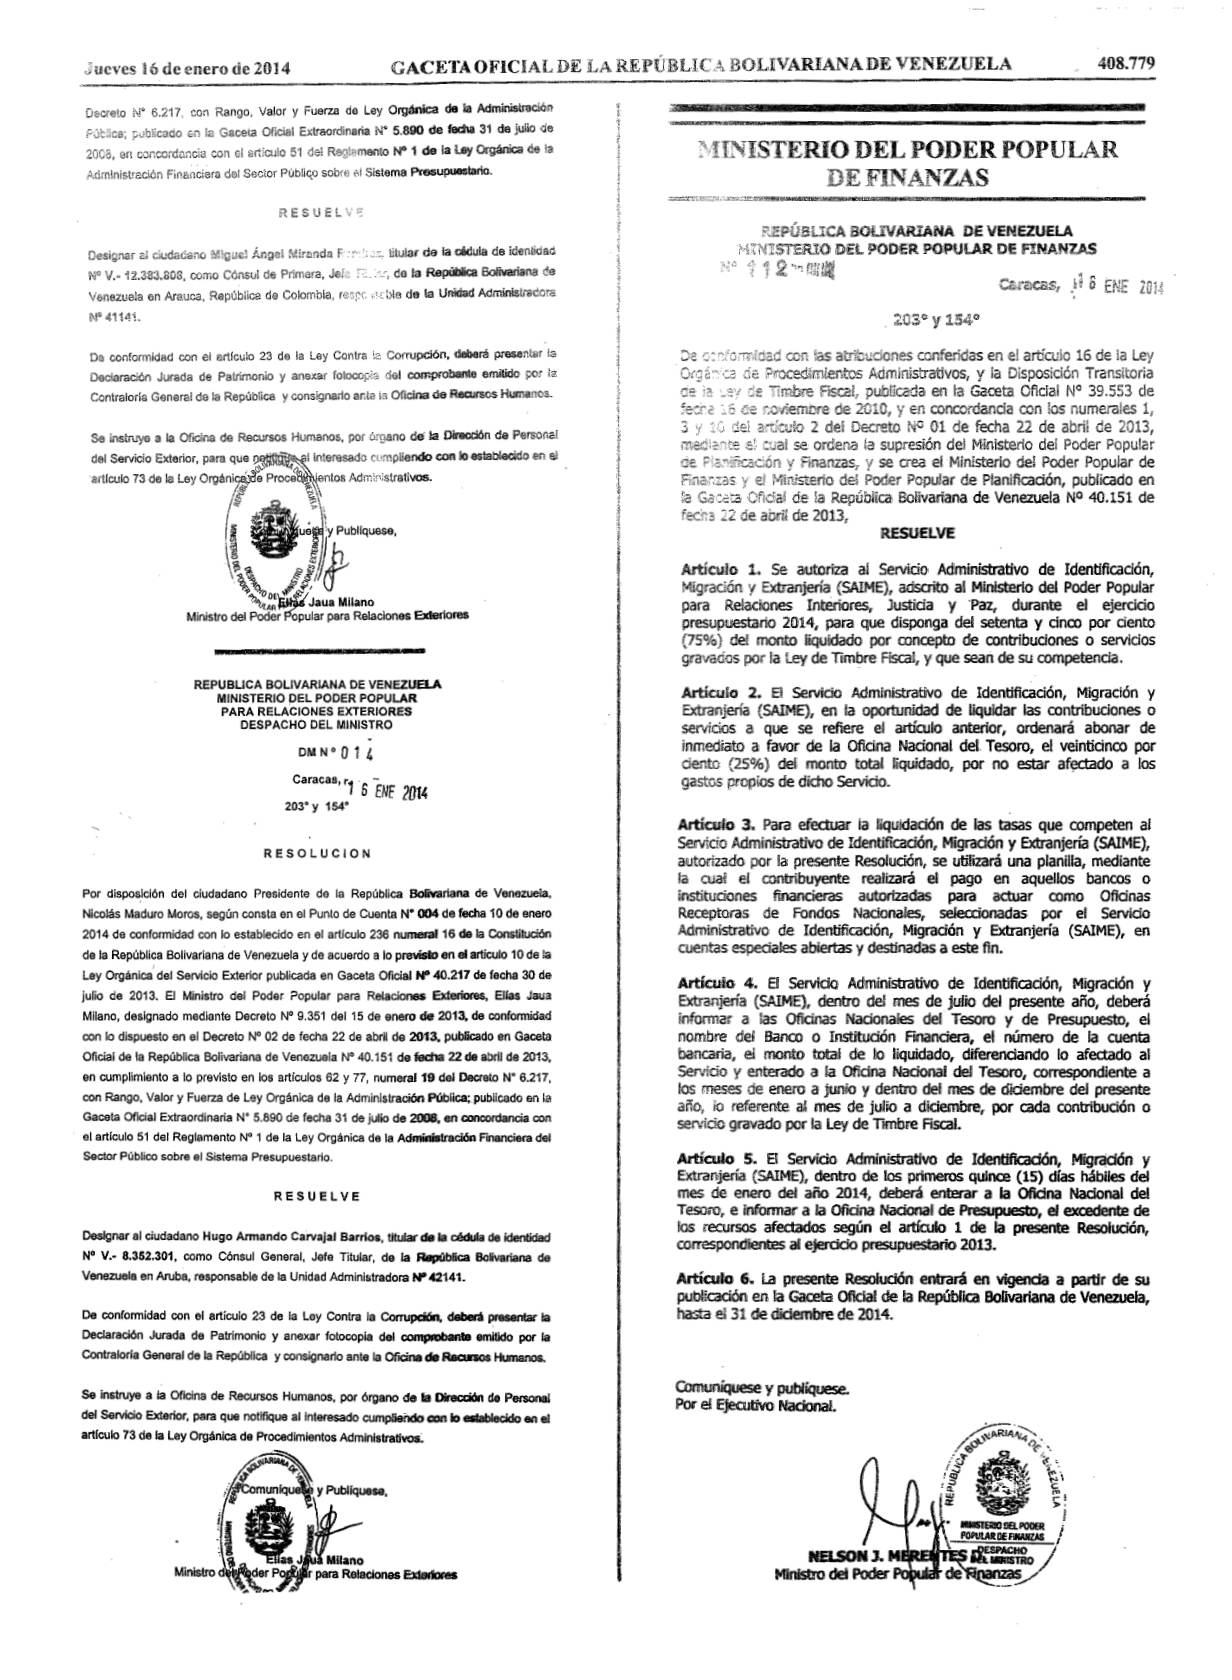
Página 26
República Bolivariana de Venezuela Superintendencia de las Instituciones del Sector Bancario 1-M2:
RESOLUCIÓN FECHA: 36 ENE 201 NÚMERO:8 95.14 Visto que el artículo 168 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.627 del 2 de marzo de 2011, establece, entre otros aspectos, que el presupuesto de la Superintendencia de las Instituciones del Sector Bancario será financiado mediante contribuciones trimestrales adelantadas a cargo de las instituciones supervisadas y con los aportes presupuestarios que le asigne el Ministerio con competencia en las Finanzas.
Visto que el artículo 169 del citado Decreto Ley, señala que las contribuciones que deben abonar las instituciones supervisadas por este Organismo serán fijadas por el Órgano Superior del Sistema Financiero Nacional.
Visto que el Órgano Superior del Sistema Financiero Nacional (OSFIN), mediante punto de información de fecha 09 de enero de 2014, aprobó la solicitud de opinión realizada por esta Superintendencia relativa a la contribución de las instituciones supervisadas por este Ente Regulador correspondiente al primer semestre de 2014, por tanto:
RESUELVE Artículo 1: Dictar las instrucciones relativas ai pago de la cuota de la contribución que deben efectuar las instituciones sometidas a la supervisión y control de este Organismo;
así como, los bancos sometidos a leyes especiales.
Ártículo 2: La cuota de la contribución para ei primer semestre de 2014, que deberán pagar las instituciones bancarias sometidas a la supervisión y control de esta Superintendencia; asi como, los bancos sometidos a leyes especiales, es del cero coma seis (0.6) por mil del promedio de los activos correspondientes al ejercicio semestral inmediato anterior.
- Dicha contribución deberá ser pagada conforme a la siguiente fórmula:
Promedio del semestre inmediato anterior Cero coma seis (0,6)*1000 C=A*B del Total Activo.
Articulo 3: La cuota de la contribución que deberán pagar las casas de cambio, los fondos de capital de riesgo, las sociedades de capital de riesgo, los fondos nacionales de garantías reciprocas y las sociedades de garantias recíprocas, para el primer semestre de 2014, es del cero coma cuatro (0,4) por mil del promedio de los activos correspondientes al semestre inmediato anterior.
La referida contribución deberá ser pagada conforme a la siguiente fórmula;
Promedio del semestre inmediato anterior Cero coma cuatro (0,4)*1000 C=A^B del Total Activo Artículo 4: La cuota de la contribución para el primer semestre de 2014 para las personas naturales o juridicas que presten servicios financieros o servicios auxiliares a las instituciones bancarias y no bancarias sometidas a la supervisión y control de este Organismo; las compañías emisoras o administradoras de tarjetas de crédito, débito, prepagadas y demás tarjetas de financiamiento o pago electrónico; las personas jurídicas cuyo objeto principal sea el transporte de especies monetarias y de valores, servicios de cobranza, servicios contables, las arrendadoras financieras y ios operadores cambiarios fronterizos, será de cero coma uno (0,1) por mil del promedio de los activos correspondientes al ejercicio semestral inmediato anterior, una vez que sea emitida la normativa prudencial por esta Superintendencia sobre su funcionamiento, control y sus relaciones con el sector bancario.
La contribución antes indicada deberá ser pagada conforme a la siguiente fórmula:
Promedio del semestre inmediato anterior Cero coma uno (0,1)"1000 C=A°B del Total Activo.
Articulo 5: Ei Banco Central de Venezuela, el Fondo de Protección Social de los Depósitos Bancarios y el Banco de Desarrollo Económico y Social de Venezuela; asi como, las instituciones del sector bancario sujetas a intervención o en proceso de rehabilitación o liquidación administrativa, están exceptuados de cancelar la contribución aqui establecida.
cada institución aportante el monto de la cuota de ia contribución a pagar mensualmente, durante el semestre respectivo. El referido aporte se cancelará a razón de un sexto (1/6) de la suma semestral resultante, dentro de los primeros cinco (5) dias hábiles bancarios de cada mes.
Igualmente, deberán remitir a la Gerencia de Administración y Finanzas de esta Superintendencia, dentro de ios cinco (5) dias siguientes a la fecha en la cual se efectuó el referido pago, los comprobantes de los depósitos bancarios a los fines de su verificación.
Articuio 7: La cuota de la contribución a pagar correspondiente al mes de enero de 2014, serà el monto pagado para el mes de diciembre de 2013, efectuándose el ajuste pertinente en el mes de febrero del año 2014.
Articulo_8: No se aceptarán pagos parciales de las cuotas de la contribución, sólo cuando existan diferencias sobrantes por pagos efectuados anteriormente, los cuales pasarán automáticamente a amortizar, parcial o totalmente, según sea el caso, el monto de la próxima cuota a pagar.
Árticulo 9: En el caso de mora, el monto de tas contribuciones devengará la tasa de interés activa promedio de los seis bancos con mayor volumen de depósitos en moneda nacional que publique el Banco Central de Venezueia. Igualmente, no se permitirán cancelaciones parciales de los intereses de mora.
Árticulo 10: La infracción a la presente norma serà sancionada de conformidad con lo previsto en el Decreto con Rango, Vaior y Fuerza de Ley de Reforma Parcia! de la Ley de Instituciones del Sector Bancario, sin perjuicio de las medidas administrativas e
Artículo 11: A Jos fines de la correcta ejecución de esta Resolución, la Superintendencia de las Instituciones del Sector Bancario podrá, mediante normas de carácter general, ajustar los lineamientos y parámetros aquí establecidos.
Artículo 12: La presente Resolución entrará en vigencia a partir del 1 de enero de 2014, y deroga la Resolución N° 100.13 del 11 de julio de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.205 del 11 de julio de 2013.
Comuníquese y Publíquegé
Edgar Hernandez Behren Superintendente
MINISTERIO DEL PODER POPULAR PARA LAEDUCACIÓN UNIVERSITARIA REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DMN° OOOI CARACAS, DE ENERO DE 2014.
203°, 154° y 14°
En ejercicio de las atribuciones conferidas en los artículos 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo estabiecido en los artículos 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente,
RESOLUCIÓN
Artícuio 1. Designar a la ciudadana CAROLIN COROMOTO MOYA cOVA, titular de la Cédula de Identidad N° V-11.513.488, como Directora General Encargada de la Consultoría Jurídica del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese.
Por el Ejecutivo Naciont
RICARDO MENÉNDEZ PRIETO MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto Nº 729 del 9 de enero de 2014 publicado en G.0.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° 0002 CARACAS, _!6_ DE ENERO DE 2014.
203º, 154º y 140
En ejercicio de las atríbuciones conferidas, en los artículos-26, 62, 77 numerales 2, 19 y 27 dei Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo estabiecido en los artícuios 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, en concordancia con io dispuesto en el Decreto Nº 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.330 de ia misma fecha, este Despacho Ministerial decide dictar la siguiente,
página original (tal como se publicó)
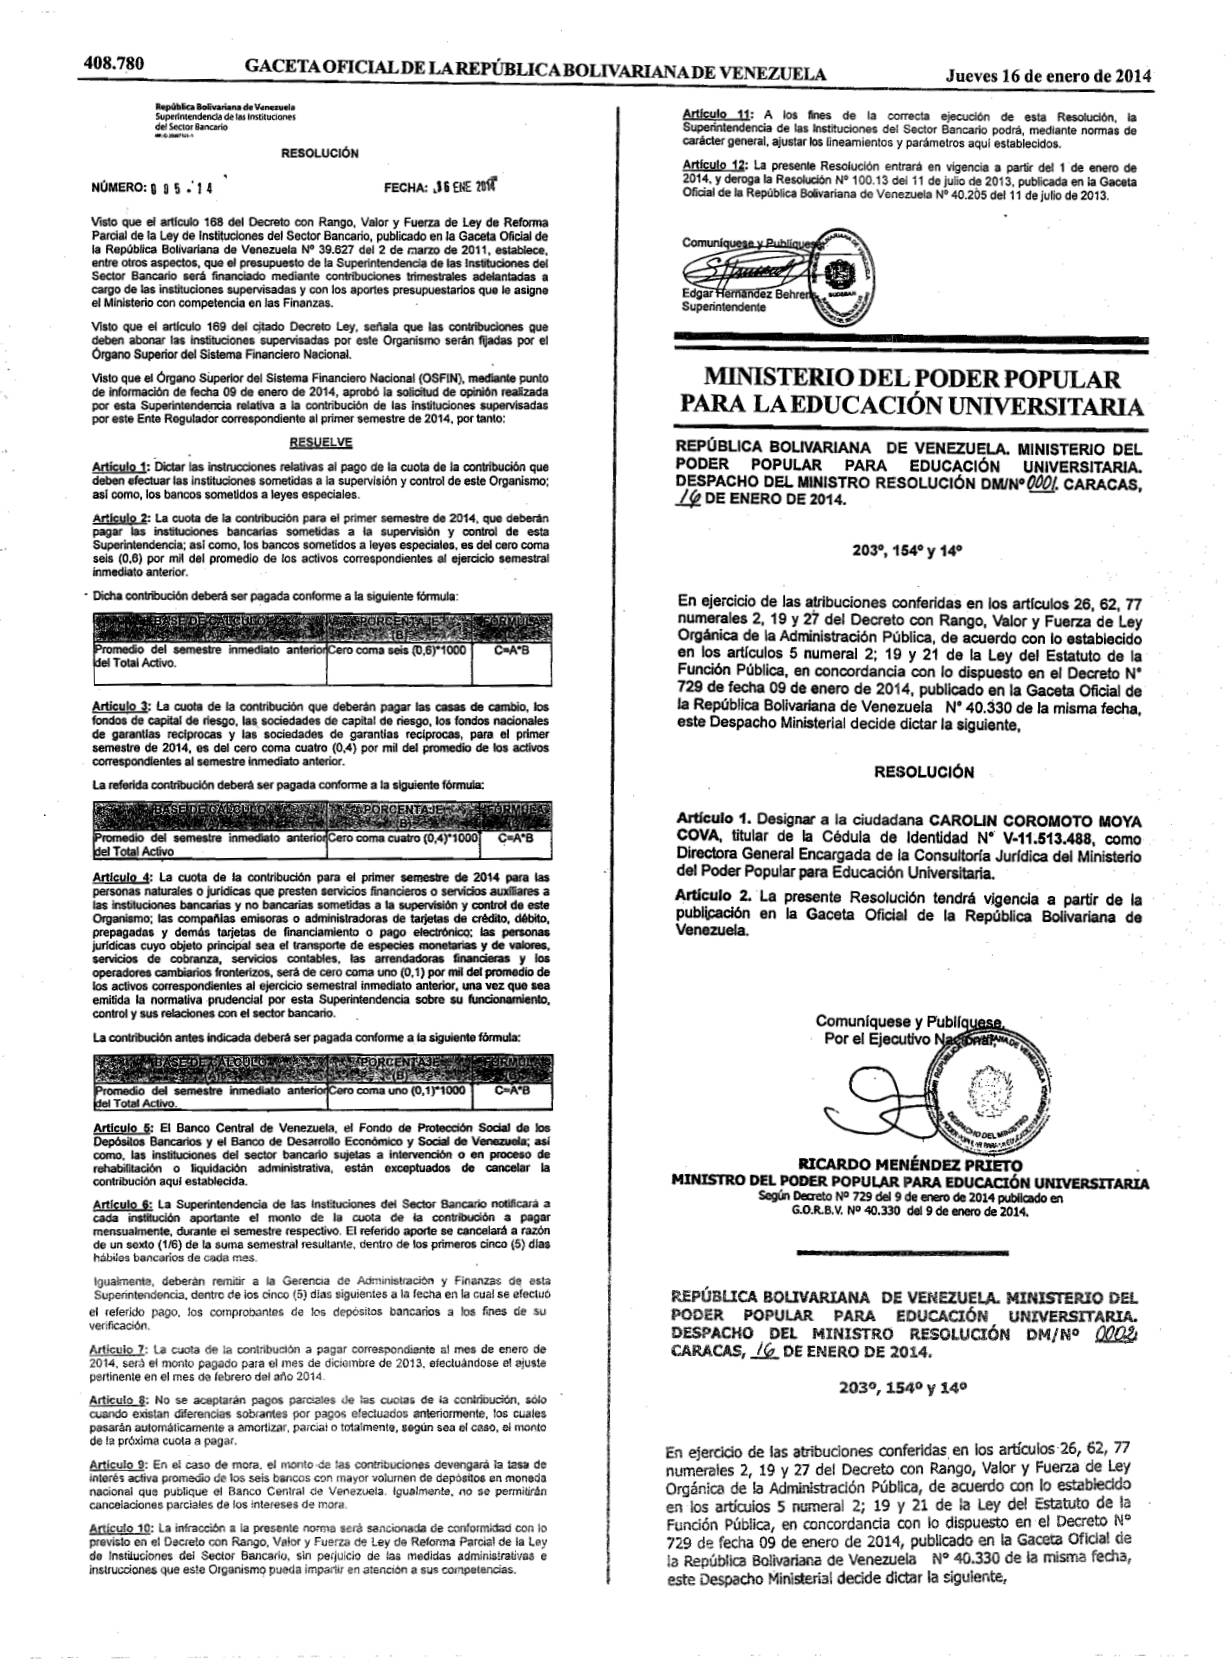
Página 27
RESOLUCIÓN Artículo 1. Designar a la ciudadana EDITH JOHANA CASTRO ORTÍz, titular de la Cédula de Identidad N° V-15.207.243, como Directora General Encargada de la Oficina de Cooperación Internacionai del Ministerio del Poder Popular para Educación Universitaria.
Artícuio 2. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publígngs Por el Ejecutivo Naciónal, RICARDO MENÉNDEZ PRIETO MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto N° 729 del 9 de enero de 2014 publicado en G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° 0O03.
CARÂCAS, DE ENERO DE 2014.
203°, 154º y 14º En ejercicio de las atribuciones conferidas en los artículos 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo establecido en lôs artículos 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente, RESOLUCIÓN Artículo 1. Designar al ciudadano TIBERIO TENIAS, titular de la Cédula de Identidad N° V- 11.993.689, como Director General de la Oficina de Tecnología de la Información y la Comunicación del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Por el Ejecutivo Nacional, RICARDO MENENDEZDR MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° €00Y.
CARACAS, 16_ DE ENERO DE 2014.
203°, 154° y 14º En ejercicio de las atribuciones conferidas en los artículos 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Vaior y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo establecido en los artículos 5 numeral 2; 19 y 21 de 1a Ley del Estatuto de la Función Pública, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente, RESOLUCIÓN Artículo 1. Designar al ciudadano RAFAEL JOSÉ CANTILLO MORALES, titular de la Cédula de Identidad N° V- 11.220.509, como Director General de la Oficina de Planificación y Presupuesto del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Por el Ejecutivo Nacional, RICARDO MENÉNDÈZ PRIELC MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto N° 729 del 9 de enero de 2014 publicado en G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° QOS.
CARACAS, _/6_ DE ENERO DE 2014.
203º, 154º y 14º En ejercicio de las atribuciones conferidas en los artículos 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo establecido en los artículos 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente, RESOLUCIÓN Artículo 1. Designar al ciudadano EDGAR ALBERTO VALERO ACOSTA, titular de la Cédula de Identidad N° v- 5.580.512, como Director General Encargado del Despacho del Ministro del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Por el Ejecutivo Nacignaly
RICARDO MENÉNDEZ PRIETO MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto Nº 729 del 9 de enero de 2014 publicado en G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° O006.
CARACAS, _/ DE ENERO DE 2014.
203º, 154º y 140 En ejercicio de las atribuciones conferidas en los artícuios 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo establecido
página original (tal como se publicó)
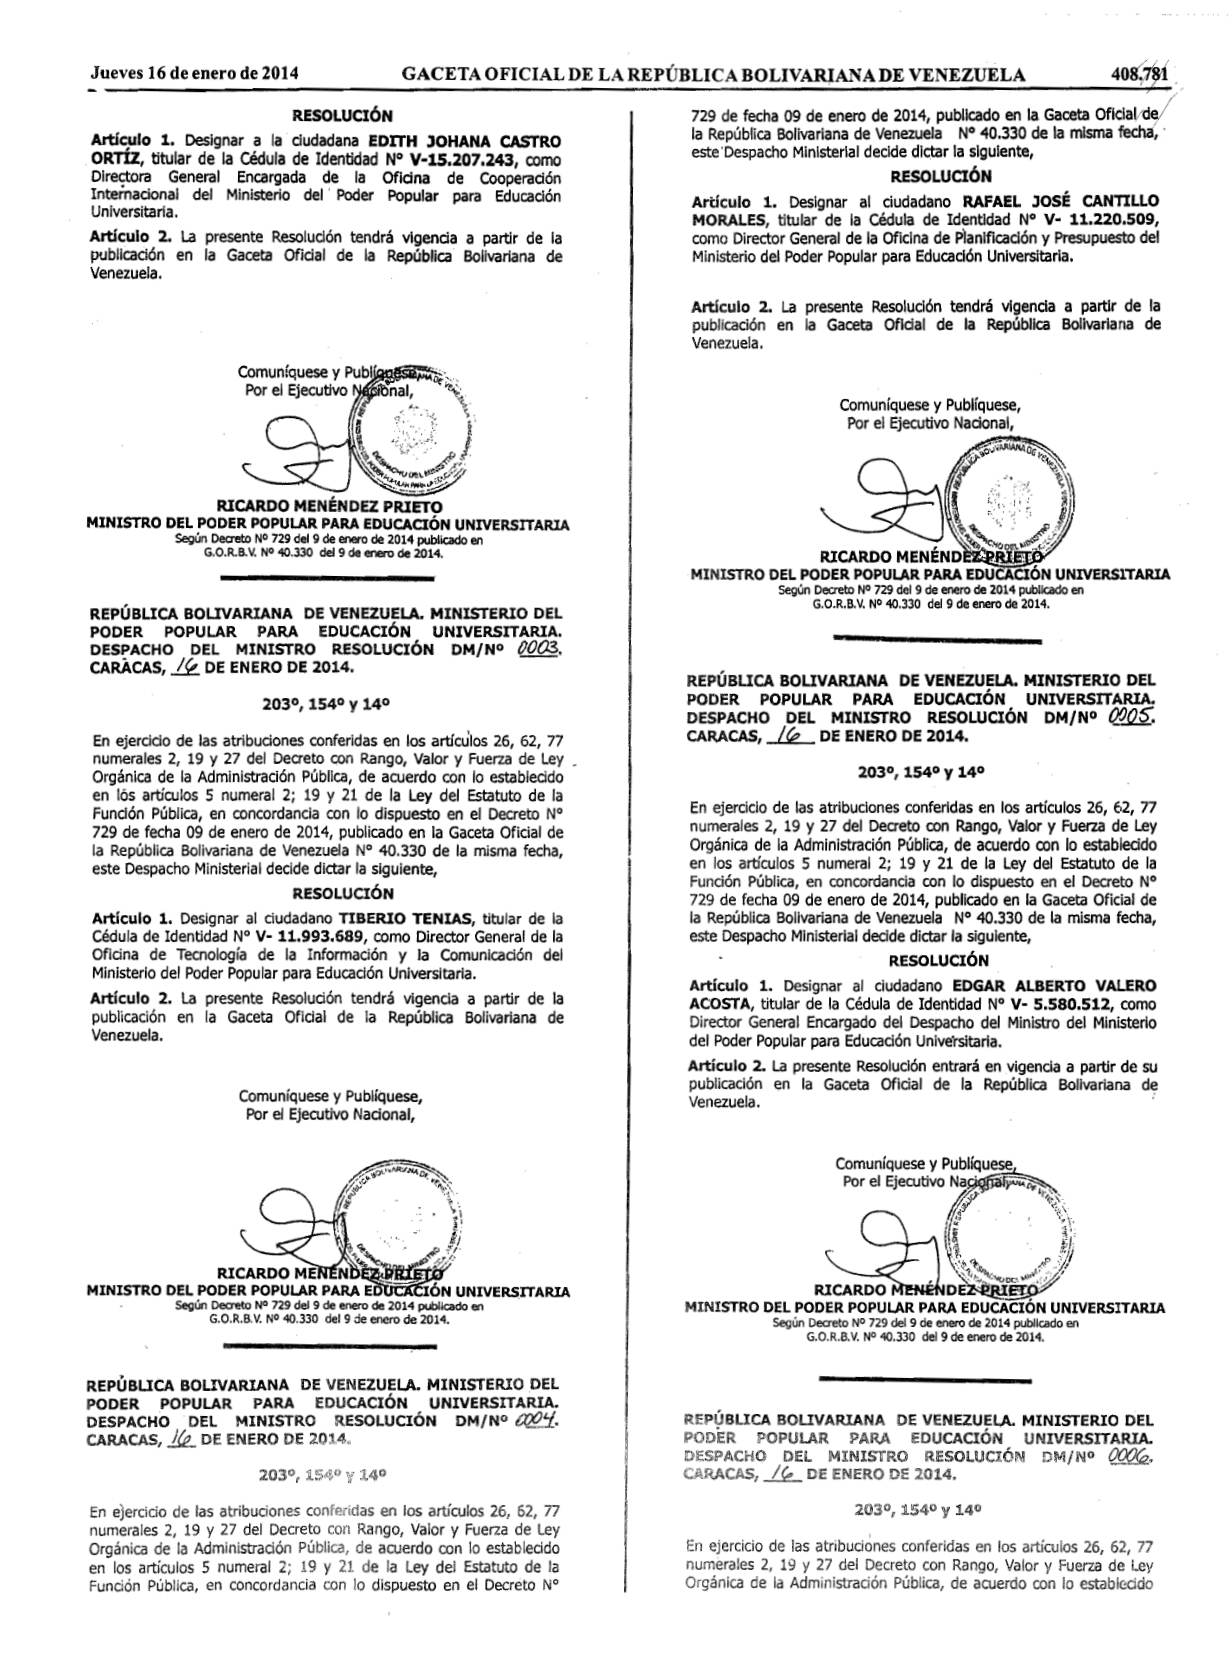
Página 28
en los artículos 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente, RESOLUCIÓN ArtíCulo 1. Designar a.la ciudadana MARIAN MARRERO HANSON, titular de la Cédula de Identidad N° V-14.908.491, como Directora General Encargada de la Oficina de Gestión Comunicacional del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Por el Ejecutivo Naciog
MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto N° 729 del 9 de enero de 2014 publicado en G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA.
DESPACHO DEL MINISTRO RESOLUCIÓN DM/N° O0O.
CARACAS, 26 DE ENERO DE 2014.
203°, 154º y 14°
En ejercicio de las atribuciones conferidas en los artículos 26, 62, 77 numerales 2, 19 y 27 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de acuerdo con lo establecido en los artículos 5 numeral 2; 19 y 21 de la Ley del Estatuto de la Función Pública, conforme a lo dispuesto en los artículos 23 y 51 de la Ley de Reforma Parcial de la Ley Orgánica de la Administración Financiera del Sector Público, en concordancia con lo establecido en los artículos 8 numeral 1; 47, 48 y 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público Sobre el Sistema Presupuestario, en concordancia con lo dispuesto en el Decreto N° 729 de fecha 09 de enero de 2014, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de la misma fecha, este Despacho Ministerial decide dictar la siguiente,
RESOLUCIÓN
Artículo 1. Designar a la Ciudadana MARIA GABRIELA GUILARTE CALLES, titular de la Cédula de Identidad N° V-14.568.001, como Directora General de la Oficina de Gestión Administrativa del Ministerio del Poder Popular para Educación Universitaria.
Artículo 2. Designar como Cuentadante Responsable de la Unidad Administradora Central del Ministerio del Poder Popular para Industrias, a la funcionaria antes identificada, de acuerdo con los siguientes datos:
Código de Unidad
0003 MARÍA GABRIELA V-14.568.001 Oficina de Gestión GUILARTE CALLES Administrativa
Artículo 3. Adicionalmente, la prenombrada funcionaria, tendrá las siguientes atribuciones:
1.Coordinar, ejecutar, controlar y supervisar las actividades administrativas contables y financieras del Ministerio.
2.Llevar a cabo la Ejecución Financiera del Presupuesto de Gastos y elaborar los registros correspondientes.
.3.Supervisar que las operaciones administrativas del Ministerio se rijan por las normas establecidas por la Oficina Nacional de Contabilidad Pública.
4.Ejecutar y supervisar la adquisición, custodia, registro, suministro y mantenimiento de bienes y servicios para garantizar el buen funcionamiento del Ministerio.
5.Supervisar la Ejecución de los contratos y convenios suscritos por el Ministerio.
6.Adjudicar los procesos de contrataciones para la adquisición de bienes y prestación de servicios que no superen las Veinte Mil Unidades Tributarias (20.000 UT) y en las contrataciones de Obras que no superen las Cincuenta Mil Unidades Tributarias (50.000 UT).
7.Suscribir los Actos Motivados, Contrataciones, Ordenes de Compras y Servicios que se generen por la adquisición de bienes, obras y contratación de servicios que no superen las Veinte Mil Unidades Tributarias (20.000 UT) y en las contrataciones de Obras que no superen las Cincuenta Mil Unidades Tributarias (50.000 UT).
8.Establecer e impartir lineamientos e instrucciones, en el ámbito de su competencia, a las demás Unidades Ejecutoras Locales del Ministerio.
9.Establecer vínculo y relaciones necesarias con los órganos rectores en materia de su competencia.
-10.Planificar y Coordinar el Programa Anual de Adquisiciones con fundamento en los proyectos de las Unidades Ejecutoras Locales del Ministerio y garantizar su remisión al órgano competente en materia de contrataciones del sector público.
11.Dirigir y coordinar los servicios de mantenimiento y transporte del Ministerio.
12.Dirigir coordinar todas las actividades contables relacionadas con los bienes nacionales.
13.Rendir cuentas sobre las materias de su competencia a los órganos de control interno y externo competentes.
14.Las demás que señalen las leyes y actos normativos en materia de su competencia.
Artícuio 4. En el ejercicio de la presente delegación, podrá realizar la firma de los siguientes actos y documentos:
1.Las circulares comunicaciones y avisos oficiales internos emanados de la Oficina de Gestión Administrativa.
2.Los oficios y comunicaciones dirigidas a dependencias administrativas del sector público en materia de su competencia.
3.Oficios y comunicaciones a las entidades bancarias.
4.Correspondencias externas, postal, teiegráficas o de cualquier naturaleza, en respuestas o solicitudes, relacionadas con asuntos en materia de su competencia.
5.La certificación de ias copias de los documentos, oficios, memorandos, y circulares emanados de la Oficina de Gestión Administrativa.
-6.Las Órdenes de Pago dirigidas a la Oficina Nacional del Tesoro.
7.La certificación de contratos de arrendamientos, de recibir y dar bienes en comodato, de servicios básicos, de compras de obras bienes y servicios, de las pólizas de seguros y demás contratos relacionados con la Oficina de Gestión Administrativa.
Artícuio 5. Los actos y documentos que la funcionaria antes identificada firme de conformidad con esta Resolución deberá indicar inmediatamente bajo la firma la fecha y número de la Resolución y la Gaceta Oficial en la que haya sido publicada, de conformidad con lo establecido en el artículo 18 numeral 7 de la Ley Orgánica de Procedimientos Administrativos.
página original (tal como se publicó)
Página 29
Artículo 6. La funcionaria responsable de esta delegación deberá rendir cuenta al Ministro del Poder Popular para Industrias de todos los actos y documentos que hubiere firmados en ejecución de esta Resolución.
Artículo 7. La presente Resolución tendrá vigencia a partir de la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, Por el Ejecutivo Nacional, RICARDO MENÉNDEZ PRIETO MINISTRO DEL PODER POPULAR PARA EDUCACIÓN UNIVERSITARIA Según Decreto N° 729 del 9 de enero de 2014 publicado en G.O.R.B.V. N° 40.330 del 9 de enero de 2014.
MINISTERIO DEL PODER POPULAR PARA LA SALUD REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD [15 ENtDE NÚMERO 00 2014 203° y 154°
RESOLUCIÓN
En ejercicio de las atribuciones que me confiere el Decreto Nº 558 de fecha 05 de noviembre de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo previsto en los artículos 62 y 77 numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 de julio de 2008, este Despacho Ministerial,
RESUELVE
ARTíCuLO 1. Dejar sin efecto el numeral 21 del artículo 2 de la Resolución N° 057 de fecha 21 de noviembre de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.171 de la misma fecha, mediante la cual se delegó firmas, tramitación de actos y documentos a la ciudadana VALLE T. BQMPART HERNÁNDEZ, titular de la cédula de identidad N° V- 4.495.975, en su carácter de DIRECTORA GENERAL ENCARGADA DE LA OFICINA DE RECURSOS HUMANOS DEL MINISTERIO DEL PODER POPULAR PARA LA SALUD.
ARTícULO 2. Se deroga cualquier Resolución que colida con la presente.
ARTícULO 3. La presente Resolución entrará en vigencia a partir de su publicación en ia Gaceta Oficial de la República Bolivariana de Venezuela.
LIVARIANA
Notifíquese y Publiquese, RANCI$CO ALEJANDRO ARMADA PEREZ Miništro del Poder Popular para la Saiud Décreto N° 558 del 05 de noviembre de 2013 Gaceta Oficial N° 40.287 del 05 de noviembre de 2013
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD 1 5 ENE DE 2014 NÚMERO (j 0 7 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que le confiere el Decreto N° 558 de fecha 05 de noviembre de 2013, publicado en la Gaceta Oficial de la Repúbl-ca Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo establecido en los artículos 62 y 77 en sus numerales 2 y 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con lo previsto ęn el artículo 5 numeral 2 y artículos 17, 18 y 19 último aparte de la Ley del Estatuto de la Función Pública; artículo 48 del Reglamento Orgánico de este Ministerio; el artícuio 161 de la Ley Orgánica de la Administración Financiera del Sector Público;
articulo 51 y 52 del Reglamento N° 1 de la Ley Orgánica de la Administración Fjnanciera del Sector Público sobre el Sistema Presupuestario, y los artículos 6, 7 y 23 de la Ley Contra la Corrupción, este Despacho Ministerial,
RESUELVE
Artículo 1. Designar al.ciudadano JUAN CARLOS MARCANO, titular de la cédula de identidad N° V-6.876.945, para ocupar el cargo de libre nombramiento y remoción como DIRECTOR DEL HOSPITAL "DR FRANCISCO ANTONIO RISQUEZ" (E), adscrito a la Dirección Estadal de Salud de Distrito Capital.
Artículo 2. Se autoriza al ciudadano JUAN CARLOS MARCANO, antes identificado, en Su carácter de DIRECTOR DEL HOSPITAL "DR FRANCISCO ANTONIO RISQUEZ" (E) para que actúe como cuentadante.
Artículo 3. El ciudadano JUAN CARLOS MARCANO, antes identificado, en Su CaráCter de DIRECTOR DEL HOSPITAL DR FRANCISCQ ANTONIO RISQUEZ”" (E), deberá presentar al ciudadano Ministro Poder Popular para la Salud, informe mensual detallado de todas'aquelias actuaciones llevadas a cabo en la ejecución financiera del presupuesto.
Artículo 4. El ciudadano JUAN CARLOS MARCANO, antes identificado, en SU caráCter de DIRECTOR DEL HOSPITAL "DR FRANCISCO ANTONIO RISQUEz" (E), deberá prestar caución suficiente para el ejercicio de sus funciones ante la auditoría-interna de la respectiva unidad administradora, de conformidad con lo establecido en el artículo 161 de la ley orgánica de la administración financiera del sector público, en concordancia con el artículo 52 de su reglamento n° 1 sobre sistema presupuestario.
Articulo 5. Ei ciudadano JUAN CARLOS MARCANO, antes identificado, en SU CaráCter de DIRECTOR DEL HOSPITAL "DR FRANCISCO ANTONIO RISQUEz" (E), deberá presenta declaración jurada de patrimonio y anexar fotocopia del comprobante emitido por la Contraloría General de la República, y posteriormente consignarlo ante la oficina de Recursos Humano del Ministerio del Poder Popular para la Salud.
Articuio 6. Se deroga cualquier Resolución que colida con la presente.
Articulo 7. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Notifiquese y publíquese, FRANCISCO A. ARMADA PÉREZ Ministrgdel Poder Popular para la Salud Decreto 558 del 05 de noviembre de 2013 Gacétacfieral N° 40.287 del 05 de noviembre de 2013
página original (tal como se publicó)
Página 30
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD
NÚMERO CO? t.DE 2014 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que me confiere el Decreto N° 558 del 05 de noviembre de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo dispuesto en los numerales 2 y 19 del artículo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; en concordancia con los artículos 5 numeral 2,17, 18 y 19 último aparte de la Ley del Estatuto de la Función Pública y el artículo 48 del Reglamento Orgánico del Ministerio de Salud, este Despacho Ministerial, RESUELVE
ARTÍCULO 1. Designar a la ciudadana JUANA CONTRERAS DÍAZ, titular de la cédula de identidad N° V- 8.560.896, para ocupar el cargo de libre nombramiento y remoción como DIRECTORA GENERAL DE PROGRAMAS DE SALUD, adscrita al Despacho del Viceministerio de Redes de Salud Colectiva del Ministerio del Poder Popular para la Salud.
ARTícuLO 2. Se deroga cualquier Resolución que colida con la presente.
ARTicuLO 3. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Notifíquese y publiquese, FRANCISCO A. ARMADA PÉREZ Inistro del Poder Popular para la Salud Decreto N° 558 del 05 de noviembre de 2013 Gaceta Oficial N° 40.287 dei 05 de noviembre de 2013
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD 11 5 EN DE 2014 NÚMERO i G 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que me confiere el Decreto N° 558 del 5 de noviembre de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.287 del 5 de noviembre de 2013, de conformidad con lo dispuesto en el numeral 19 del articulo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; numeral 2 del articulo 17 del Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional, en concordancia con lo establecido en los artículos 5 y 12 numeral 2 de la Ley Orgánica de Salud, este Despacho Ministerial, RESUELVE ARTÍcULO 1. Aprobar la "Guía para la Atención, Diagnóstico y Manejo Clínico de la Enfermedad de Chagas en Venezuela".
ARTicULO 2. El documento contentivo de la _"Gula para la Atención, Diagnóstico y Manejo Clínico de la Enfermedad de Chagas en Venezuela", aprobada mediante la presente Resolución, se mantendrá en la Dirección General de Salud Ambiental del Ministerio del Poder Popular para la Salud, y será publicada en el Portal Web de dicho ministerio.
ARTícuLo 3. Los ejemplares de la "Gula para la Atención, Diagnóstico y Manejo Clínico de la Enfermedad de Chagas en Venezuela". deberán estar disponibles en todos los establecimientos de salud, siendo de consulta obligatoria por parte de los mismos.
ARTiCULO 4. La "Guía para la Atención, Diagnóstico y Mañêjo Clínico de la Enfermedad de Chagas en Venezuela", constituirá documento de consulta obligatoria para todos aquellos centros de enseñanza, en los que se impartan conocimientos en la materia objeto de la misma.
Artículo 5. Se deroga cualquier Resolución que colida con la presente.
Artículo 6. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Notifíquese y publlquese, hN.
RANCISCO A. ARMADA PÉREZ Minstro del Poder Popular para la Salud Decreto N° 558 del 05 de noviembre de 2013 Gaceta Oficial N° 40.287 del 05 de noviembre de 2013 *
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD NÚMERO 0 10 1 5 ENE DE 2014 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que me cconfiere el Decreto N° 558 de fecha 05 de noviembre de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo previsto en los artículos 62 y 77 numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 de julio de 2008, este Despacho Ministerial, RESUELVE
ARTÍCULO 1. Dejar sin efecto la Resolución N° 103 de fecha 21 de noviembre de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.299 de la misma fecha, mediante la cual se delegó competencias, gestión de atribuciones y la firma de documentos y actos a la ciudadana AMANDA N. CAMACHO JAUA, titular de la cédula de identidad N° V- 7.515.058, en su carácter de DIRECTORA GENERAL ENCARGADA DE LA OFICINA DE GESTIÓN ADMINISTRATIVA DEL MINISTERIO DEL PODER POPULAR PARA LA SALUD.
ARTícuLO 2. Se deroga cualquier Resolución que colida con la presente.
ARTicuLO 3. La presente Resolución entrará en vigencia a partir de su aSaceta Oficial de la República Bolivariana de Venezuela.
publicación
Ngtifiquese y Publiquese, FRANSCO ALEJANDRO ARMADA PEREZ Mieistro del Poder Popular para la Salud Gaceta Oficial N° 40.287 del 05 de noviembre de 2013
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA SALUD
1 5 ENEDE NÚMERO 011 2014 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que me confiere el Decreto N° 558 de fecha 05 de noviembre de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo previsto en los numerales 2 y 19 del articulo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; articulos 5 numeral 2, 17 ,18 y 19 ultimo, aparte de la Ley del Estatuto de la Función Pública; artículos 51 y 52 del Reglamento Número 1 de la Ley Orgánica de la Administración Financiera del Sector Público, sobre el Sistema Presupuestario; articulo 48 del Reglamento Orgánico del Ministerio de Salud, y articulos 6, 7 y 23 de la Ley Contra la Corrupción, este Despacho Ministerial,
página original (tal como se publicó)
Página 31
RESUELVE GENERAL PARA LA COORDINACIÓN Artícuio 1. Crear la REESTRUCTURACIÓN DOCENTE ASISTENCIAL DEL DEPARTAMENTO DE NEONATOLOGÍA DE LA MATERNIDAD CONCEPCIÓN PALACIOS.
La COORDINACIÓN PARA LA GENERAL Artículo 2.
REESTRUCTURACIÓN DOCENTE ASISTENCIAL DEL DEPARTAMENTO DE NEONATOLOGÍA DE LA MATERNIDAD CONCEPCIÓN PALACIOS, como parte del Diagnóstico de Especialidades Priorizadas en Áreas Criticas Hospitalarias, tendrá como función efectuar y reestructurar el análisis situacional del Departamento de Neonatal para elaborar un nuevo modelo piloto de Atención Docente Asistencial en el Área Neonatal a fin de contribuir con el fortalecimiento del Sistema Público Nacional de Salud.
Articulo 3. Se designa a la ciudadana ROSALINDA PRIETO FAJARDO, titular de la cédula de identidad N° V- 4.115.279 como COORDINADORA GENERAL PARA LA REESTRUCTURACIÓN DOCENTE ASISTENCIA DEL DEPARTAMENTO DE NEONATOLOGÍA DE LA MATERNIAAD CONCEPCIÓN PALACIOS.
-Artículo 4 Se deroga cualquier Resolución que colida con la presente.
Artículo 5. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Notifiquese y Publíquese, FRNCISCO ALEJANDRO ARMADA PEREZ Aínistro del Poder Popular para la Salud Decreto N° 558 del 05 de noviembre de 2013 Gaceta Oficial N° 40.287 del 05 de noviembre de 2013
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA SALUD 1 6 ENE DE NÚMERO0 1 2 2014 203° y 154° RESOLUCIÓN En ejercicio de las atribuciones que le confiere el Decreto N° 558 de fecha 05 de noviembre de 2013, publicado en la Gaceta Oficial de la Repúbiica Bolivariana de Venezuela N° 40.287 de la misma fecha, de conformidad con lo dispuesto en los numerales 2 y 19 del artículo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con lo previsto en el artículos 5 numeral 2, 18 y 19 de la Ley del Estatuto de la Función Pública, y artículo 1 del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional este Despacho Ministerial,
RESUELVE
ARTICULO. 1. Delegar_ en la ciudadana NOLY COROMOTO FERNÁNDEZ HERNÁNDEZ, titular de la cédula de identidad N° y.
7.806.783, en su CaráCter de DIRECTORA ENCARGADA DEL SERVICIO AUTÓNOMO HOSPITAL UNIVERSITARIO DE MARACAIBO 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.186 de la misma fecha, la Certificación de Copias Documentales de Carácter Institucional y Administrativo, así como de procesos judiciales, cuya tramitación, ejecución o término dependa de ia exhibición de copias instrumentales expedidas por autoridad competente, en defensa de los derechos e intereses de la Institución.
ARTíCuLo 2. Los actos y documentos firmados de conformidad con la presente Resolución, deberán indicar inmediatamente, bajo la firma de la funcionaria delegada, la fecha y número de la Resolución y Gaceta Oficial donde haya sido publicada.
ARTíCuLo 3. El Ministro del Poder Popular para la Salud, discrecionalmente firmar los actos y documentos referidos en la Resolución.
ARTícuLO 4. De conformidad con lo establecido en el artículo 6 dei Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, la ciudadana NOLY COROMOTO FERNÁNDEZ HERNÁNDEZ, antes identificada, en su carácter de DIRECTORA ENCARGADA DEL SERVICIO AUTÓNOMO HOSPITAL UNIVERSITARIO DE MARACAIBO (SAHUM), deberá rendir cuenta al Ministro del Poder Popular para la Salud, de todos los actos y documentos que hubiere firmado en virtud de la presente delegación.
ARTíCuLo 5. Queda a salvo lo establecido en el artículo 35 y en el.
aparte único del artículo 38 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública y lo dispuesto en el numeral 3 del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional.
ARTíCULO 6. Se deroga cualquier Resolución que colida con la presente.
ARTícULO 7. La presente Resolución entrará en vigencia a partir del 26 de noviembre de 2013.
Comuniquese y publíquese, ANCISCO A. ARMADA PÉREZ tro de Poder Popular para la Salud Decreta 558 del 05 de noviembre de 2013 Gaceta OGejal N° 40.287 del 05 de noviembre de 2013
MINISTERIO DEL PODER POPULAR* PARA EL TRABAJO Y SEGURIDAD SOCIAL
REPÚBLICA BOLIVARIANA de VENEZUELA, MINISTERIO DEL PODER POPULAR PARA EL TRABAJO Y SEGURIDAD SOCIAL, INSTITUTO NACIONAL DE PREVENCIÓN SALUD Y SEGURIDAD LABORALES. PRESIDENCIA. PROVIDENCIA ADMINISTRATIVA No. 01 CARACAS, 07 de ENERO de 2014, En ejercicio de las facultades conferidas mediante Resolución No. 120, de fecha 10 de diciembre de 2.009, publicada en la Gaceta Oficial de 1a República Bolivariana de Venezuela No. 39.325, de fecha 10 de diciembre de 2009, el ciudadano NÉsTOR OVALLES, titular de la Cédula de Identidad No. V- 6.526.504, en su carácter de Presidente (E) del Instituto Naclonal de Prevención, Salud y Seguridad Laborales, de conformidad con lo previsto en el artículo 22, numeral 1 de la Ley Orgánica de Prevención, Condiciones, y Medio Ambiente de Trabajo, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No. 38.236, de fecha 26 de Julio de 2.005, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA
CONSIDERANDO Que la Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo (lopcymat), establece en su artículo 18, numerales 15, 16 y 17, la competencia atribuida al Instituto Nacional de Prevención, Salud y Seguridad Laborales para calificar el origen ocupacional de las enfermedades o de los accidentes, para elaborar los criterios de evaluación de discapacidad a consecuencia de los accidentes de trabajo o de las enfermedades ocupacionales, asi como para dictaminar el grado de discapacidad del trabajador o trabajadora, CONSIDERANDO Que la Ley Orgánica de la Administración Pública establece de manera textual en su artículo 34, io siguiente: "La Presidenta o Presidente de la República, la Vicepresidenta Ejecutiva o Vicepresidente Ejecutivo, las ministras o ministros, las viceministras o viceministros, las gobernadoras o gobemadores, las alcaldesas o alcaldes, y los_ superiores Jerárguicos de los órganos y entes de la Administreción Públice, asl.
como las demás funcionarias o funcionarios superiores_ de dirección podrán_ delegar las atribuciones gue le estén otorgadas por ley, a los órganos o_ funcionarias o funclonarios balo su dependencia, asi como la firma de documentos.
en funcionarlas o funcionarios adscritas a los mismos, de conformidad con las.
formalidades que determine el presente Decreto con Rango, Valor y Fuerze de Lay.
Orgánice y su Reglamento".
CONSIDERANDO Que quien suscribe el presente, actúa en su condición de superior jerárquico del Instituto Nacional de Prevención, Salud y Seguridad Laborales, tal como lo establece el artículo 34 numeral 1 de la Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo, encomendadas a este Instituto, en el artícuio 18, numerales 15, 16 y 17 de la ley ut supra indicada.
ORDENA Artículo 1°. Delegar las atribuciones competentes otorgadas en el artículo 18, numerales 15, 16 y 17 de la Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo, a los ciudadanos que se mencionan en tabla inserta a continuación:
NOMBRE Y APELLIDO CEDULA DE IDENTIDAD V-8.340.802 CELIA DEL CARMEN AMARISTA QUINTANA V.-11.421.875 EFRAIN REINALDO LEAL AGUILERA V-7.549.596 CARMEN ZAMBRANO GUEDEZ ROBERTO JOSE SALAZAR SALAZAR V-4.887.686 CAROLINA DEL VALLE VILLAVICENCIO MARTÍN V-12.218.759 AMERICA MILAGROS JIMÉNEZ HERRERA V-7.023.303 SORAIDA COROMOTO ROJAS AGUILAR V-7.061.241 V-5.475.310 LUIS RAFAEL VELASQUEZ
página original (tal como se publicó)
Página 32
ISAAC GARRIDO ROJAS V-4.863,433 ENRY JOSÉ BRACHO JIMÉNEZ +62Z69'U1-A MARÍA ESTHER PÉREZ ALDANA 3-12.843.112 SEND Y SORIBETH PIMENTEL CHÁVEZ V-13.879.361 CORINA GREGORIA REGALES THIELEN V-4.174.357 LUIS ALBERTO JIMÉNEZ GUERRERO V-5.282.347 CLEIRA JOSEFINA ACOSTA HEREDIA V-13.236.362 NAYDA LOLIMAR QUERO PÉREZ V-7.422.088 YOLANDA IVONNETTE VERRATTI SOTO V-7.005.489 RAFAEL OVIDIO ROJAS MARQUINA V.-8.049.990 DELIA MARINA TORRES SANTIAGO V.-8.049.222 CESAR OMAR SALAZAR MARCANO V-10.220.954 JOSE MANUEL FARIAS 1-4.370.312 CARLOS ENRIQUE PÉREZ OROZCO V-9.259.195 MARÍA ALIX DÁVILA DE VIVAS V-3.767.478 EVA JUDITH GUERRERO GUIRIGAY V-5.649.627 RODRIGUEZ DE MONSALVE LURLEY MARIA V.-4.203.078 FRANCISCA JOSEFINA NUCETE RIOS V-4.538.103 RONNY ALBERTO GONZÁLEZ YEDRA V-11.885.491 V-9.114.418 RANIERO EDUARDO SILVA FUENMAYOR DELIA TERESA PARRA URDANETA V-7.970.594 V-8.132.189 LAILEN JUDITH BATISTA RODRÍGUEZ CARLOS JAVIER CARMONA ROSALES V-12.805.522 V.-8.332.218 ADALBERTO JOSE REYES
Artículo 2°. Los actos administrativos que se dicten en ejercicio de 1a presente Delegación, deberán indicar de manera expresa tal circunstancia.
Artícuto 3°. La presente Providencia Administrativa surtirá efectos desde su publicación en Gaceta Oficial.
Comuniquese y Publiquese.
NÉSTOR QVALLES PRESIDENTE (E) DELINSTITUTONACIOKALADE PREVENCIÓN, SALUD Y SEGURIDAD LABORALES Resolución No. 120, de fecha 10 de diciembre de 2.009 Gaceta Oficial No. 39.325, de fecha 10 de diciembre de 2.009
MINISTERIO DEL PODER POPULAR PARA VIVIENDA Y HÁBITAT REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA VIVIENDA Y HÁBITAT DESPACHO DEL MINISTRO CONSULTORÍA JURÍDICA NÚMERO: 03 CARACAS, 14 DE ENERO DE 2014 203° y 154° RESOLUCIÓN El Ministro del Poder Popular para Vivienda y Hábitat, en ejercicio de las atribuciones conferidas por los articulos 62 y 77, numeral 19 del Decreto con Rango Valor y Fuerza de Ley Orgánica de la Administración Pública, en la Ley del Estatuto de la Función Pública; y conforme al Decreto N° 7.513 de fecha 22 de junio de 2010, correspondiente a la creación del Ministerio del Poder Popuar para Vivienda y Hábitat y el Decreto 02 de fecha 22 de abril de 2013, relativo a la designación del Ministro del Poder Popular para Vivienda y Hábitat, publicados en Gaceta oficial N° 40.151 de 1a misma fecha; este Despacho Ministeria!, RESUELVE Articulo 1. Designar al ciudadano JOSE YUSEIN SILVA ALARCON, titular de la Cédula de Identidad N°V-12.552.648, como DIRECTOR MINISTERIAL del Ministerio del Poder Popular para Vivienda y Hábitat en el estado BARiNAS, en sustitución de la ciudadana YOLANDA GiL DURAN, titular de la Cédula de Identidad N° V-10.716.409, Artículo 2. A los fines de cumplir con la presente Resolución, el mencionado funcionario tendrá las atribuciones que a continuación se especifican:
1: La firma de la correspondencia destinada a las demás Direcciones y oficinas de los cemás Ministerios, sobre actuaciones de carácter técnico-administrativo, cuya tramitación deba iniciar, continuar y/o concluir, conforme a sus respectivas competencias.
2. La firma de la correspondencia externa, postal, telegráfica, radiotelegráfica y telefacsimil, en contestación a solicitudes dirigidas por particulares sobre asuntos cuya atención sea competencia de la Oficina a su cargo.
3. L.a firma de la autorización y tramitación de los viáticos del personai a su cargo, necesarios para el desarrolio de las funciones propias de la Oficina a su cargo.
reposan en el archivo de la Oficina a su cargo.
5. Coordinar y actuar como enlace con las demás dependencias del Ministerio, asi como en la interacción con sus Entes adscritos y otras Instituciones, públicas y privadas entre otras.
6. Coordinar con todos los Estados y Municipios, todo lo relativo a la regulación, Hábitat, en coordinación con los demás órganos de la Administración Pública.
7. Coordinar los procesos de recuperación de viviendas construidas y/o financiadas por el Éstado cuyos adjudicatarios incumplan con las condiciones establecidas en las normas.
8. Coordinar los procesos de preselección de posibles adjudicatarios de viviendas, teniendo en cuenta que la adjudicación definitiva debe ser autorizada expresamente por el Ministro o Ministra dei Poder Popuiar para Vivienda y Hábitat.
9. Ejercer las acciones de seguimiento y control de las obras que se ejecuten en su jurisdicción, independientemente del órgano o ente ejecutor que las lleve a cabo, y reportar mensualmente ios avances de estas.
10. Coordinar las acciones vinculadas a la regularización y protocolización de viviendas entregadas. asi como los procesos de recaudación, independientemente dei ente recaudador ai que le corresponda las actividades de cobranza.
11. Informar mensualmente en detalle los montos. recaudados por concepto de cobranzas, a beneficiarios de vivienda, en su entidad.
12. Las demás que el Ministro considere asignarles y la que establezcan las leyes, regiamentos, decretos y resoluciones en las materias de su competencia.
Artículo 3. Delegar en el ciudadano JOSE YUSEIN SILVA ALARCON, titular de la Cédula de Identidad N°V-12.552.648, como DIRECTOR MINISTERIAL del Ministerio del Poder Popular para Vivienda y Hábitat en el estado BARINAS, la competencia para la tramitación de los Procedimientos Administrativos Conciliatorios, previstos en el Decreto N° 8.190 con Rango, Valor y Fuerza de Ley contra el Desalojo y la Desocupación Arbitraria de Viviendas, de fecha 05 de mayo de 2011, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.668 de fecha 06 de Mayo de 2011, que tengan por objeto el desalojo de inmuebles ubicados en el estado.
A los fines de cumplir con el presente artículo, el mencionado funcionario tendrá las atribuciones que a continuación se especifican:
1. La sustanciación y decisión de los procedimientos conciliatorios previstos en el Decreto con Rango, Valor y Fuerza de Ley contra el Desalojo y Desocupación Arbitraria de Viviendas.
2. La firma de los actos administrativos, tanto de trámite como definitivos, que se dicten en el marco de los procedimientos conciliatorios previstos en el Decreto con Rango, Valor y Fuerza de Ley contra el Desalojo y la Desocupación Arbitraria de Viviendas.
Su desempeño estará subordinado a os lineamientos que al efecto dicte ia Superintendencia Nacional de Arrendamiento de Viviendas y de la Dirección General de Inquilinato del Ministerio del Poder. Popular para Vivienda y Hábitat.
Artícuio 4. Delegar en el ciudadano JOSE YUSEIN SILVA ALARCON, titular de la Cédula de Identidad N°V-12.552.648, como DIRECTOR MINISTERIAL del Ministerio del Poder Popular para Vivienda y Hábitat en el estado BARINAS, la competencia para la firma de documentos de protocolización de inmuebles, ubicados en el estado, con el carácter de observador del Órgano Superior del Sistema Nacional de Vivienda y Hábitat.
Articulo 5. Los actos y documentos que el prenombrado funcionario firme de conformidad con esta Resolución, deberán indicar inmediatamente bajo la firma.
del funcionario delegado, la fecha y número de la Resolución y Gaceta Oficial en la que haya sido publicada según lo establece el artículo 18, numeral 7 de la Ley Orgánica de Procedimientos Administrativos.
Esta delegación podrá ser revocada o modificada, total o parcialmente por este Despacho Ministerial.
Artículo 6. Queda a salvo lo establecido en el artículo 35 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, respecto de los actos y documentos cuya firma no puede ser delegada.
Artículo 7. La designación y delegación contenidas en la presente Resolución Gaceta Oficial de la República Bolivariana de Venezuela.
Articulo 8. El prenombrado ciudadano deberá rendir cuenta al Ministro de todos los actos y documentos gue haya firmado en ejerejpio de la delegación prevista en la presente Resolución.
Comuniquese y
DESPACHO Ministro MINISTRO
página original (tal como se publicó)
Página 33
MINISTERIO DEL PODER POPULAR PARA CIENCIA, TECNOLOGÍA E INNOVACIÓN
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA CIENCIA, TECNOLOGIA E INNOVACION DESPACHO DEL MINISTRO RESOLUCIÓN Nro DE FECHA 15 DE ENERO DE 2014 203º 154° y RESOLUCIÓN 0C2 .
En ejercicio de la atribución, conferida en el artículo 62 y 77, numeral 2 y19, del Pública, publicado en Gaceta Oficial de la República Bolivariana de Venezueia N° 5.890, Extraordinario, de fecha 31 de julio de 2008, en concordancia con lo previsto en el numeral 2, artículo 5, de la Ley del Estatuto de la Función Pública
CONSIDERANDO
Que la Constitución de la República Bolivariana de Venezueia, en su artículo 146 señala que los cargos en los órganos de la Administración Pública son de carrera excepto los de elección popular, los de libre nombramiento y remoción, los contratados, los obreros y los demás que determine la Ley y que tal efecto se dicte.
CONSIDERANDO
Que el artículo 3, de la Ley dei Estatuto de la Función Pública vigente, establece que el funcionario público será aquel que en virtud de un nombramiento expedito por la autoridad competente, se desempeñe en el ejercicio de una función pública remunerada, con carácter permanente.
CONSIDERANDO
Que el articulo 19 de la Ley del Estatuto de la Función Pública vigente, clasifica los funcionarios públicos como de carrera y de libre nombramiento y remoción, n nn p ne d n o e de prueba presten servicio remunerado y con carácter permanente, y los sin otras limitaciones que las que establezca la ley.
CONSIDERANDO
Que la Ley del Estatuto de la Función Pública vigente, establece en su artículo 20 que los funcionarios y funcionarias públicos de libre nombramiento y remoción podrán ocupar cargos de alto nivel y de confianza.
CONSIDERANDO
Que el segundo aparte del artículo 19 de la Ley del Estatuto de la Función Pública, en concordancia con el artículo 21 del mismo texto legal, considèra que los cargos de confianza requieren un alto grado de confidencialidad en los despachos de las máximas autoridades de la Administración Pública.
CONSIDERANDO
Que mediante Resolución Nro 052, de fecha 10/06/2013, publicado en Gaceta Oficia! de la República Bolivariana de Venezuela Nro 40.185 se designó el ciudadano ALFREDO RAFAEL ROJAS CALDERON, titular de la cédula de identidad Nro 11.828.545, con el cargo de Director General Encargado de la Oficina de'Asuntos Intemnacionales a partir del 01 de junio de 2013, cargo este e e e s n in e en o o es Intemacionales.
CONSIDERANDO
Que el cargo de Director General en la Oficina de Asuntos Intemacionales de este Ministerio que desempeña el ciudadano ALFREDO RAFAEL ROJAS CALDERON, plenamente identificado, se encuentra estabiecido taxativamente como un cargo de confianza y por ende de libre nombramiento y remoción.
RESUELVE
presente acto al ciudadano, ALFREDO RAFAEL ROJAS CALDERON, ya identificado, del cargo de DIRECTOR GENERAL (E), adscrito a la Oficina de Asuntos Internacionales, del Ministerio del Poder Popular para Ciencia, Tecnología e Innovación.
Segundo: Por cuanto de la revisión efectuada al expediente del ciudadano, ALFREDO RAFAEL ROJAS CALDERON, no evidencia Su condición de funcionario público de carrera, no corresponde gestionar la reubicación, de conformidad con el artículo 76 de la Ley del Estatuto de la Función Pública, en de Carrera Administrativa.
Tercaro: Notificar de esta decisión al interesado, por órgano de la Oficina de Recursos Humanos de este Ministerio, en cumplimiento a lo previsto en el artículo 73 de la Ley Orgánica de Procedimientos Administrativos en concordancia con el artículo 6 de la Ley del Estatuto de la Función Pública.
Cuarto: Cóntra esta decisión podrá ejercer Recurso Contencioso Administrativo Funcionarial, ante el Juzgado Superior con competencia en lo Contencioso Administrativo, de la Región Capital, en el lapso de tres (03) meses contados a partir de la notificación de este Acto Administrativo, de conformidad con lo dispuesto en los artículos 92, 93, 94 y Disposiciones Transitorias de la Ley del Estatuto de la Función Pública, en concordancia con lo establecido en el artícuio 25 de la Ley Orgánica de la Jurisdicción Contencioso Administrativo.
Comuniquese y Publíquese, Por el Ejecutivo Nacional.
MANUELA FERNÁNDEZ M.
Ministro del Poder Popular pára Ciencia, Tecnología e Innovación Según Decreto N° 02, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151, de fecha 22 de abril de 2013.
MINISTERIO DEL PODER POPULAR PARA LA COMUNICACIÓN Y LA INFORMACIÓN
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA COMUNICACIÓN Y LA INFORMACIÓN COMISION NACIONAL DE TELECOMUNICACIONES 203°, 154° y 14º N° 001 FECHA:
0 6 ENE. 2014 PROVIDENCIA ADMINISTRATIVA El Director General de la Comisión Naciona! de Telecomunicaciones, designado mediante Decreto Nº 7.591 de fecha 28 de julio de 2010, publicado en la Gaceta Oficiai de la República Bolivariana de Venezuela Nº 39.479 de fecha 3 de agosto de 2010, en ejercicio de la atribución conferida en el numeral 7 del artículo 44 de la Ley Orgánica de Telecomunicaciones, en concordancia con lo establecido en los artículos 5, numeral 5; 19, 20, numeral 8, de la Ley del Estatuto de la Función Pública, designa al CiUdadano TULIO MEDINA GIANFELICE, titular de la cédula de Identidad N° V-12.941.288, COMO GERENTE GENERAL DE ADMINISTRACIÓN, a partir de la presente fecha.
Comuníquese y publíquese, CONATEL Hhmm Peo Rolagão Maldonado Marín A1 del 28 de julo de 2010, publicado en la o p e e ap rv on eran ap e Gaceta Oficial de
página original (tal como se publicó)
Página 34
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA COMUNICACIÓN Y LA INFORMACIÓN COMISION NACIONAL DE TELECOMUNICACIONES 203°, 154° y 14° N°002 0 6 ENE. 2014 Fecha:
PROVIDENCIA ADMINISTRATIVA El Director Generai de la Comisión Naclonal de Telecomunicaciones, en ejercido de las atribudones conferidas en los numerales 1, 7, 9, 12 y 13 del artículo 44 de la Ley Orgánica de Telecomunicadones, Electrónicos, en concordancia con lo previsto en el artículo 34 del Decreto con Rango, Valor y Fuerza Administrativos;
RESUELVE
PRIMERO: DELEGAR en el dudadano TULIO MEDINA GIANFELICE, titular de la cédula de identidad N° V-12.941.288, en su condición de Gerente General de Administradón, de la Corhisión Nacional de Telecomunicaciones, las atribuciones y la firma de los documentos que a continuación se especifican:
1. La administración del Fondo de Servico Universal de Telecomunicadiones, de conformidad con lo dispuesto en la Ley Orgánica de Telecomunicaciones.
2. Presentar un Informe a la Junta de Evaluación y Seguimiento de Proyectos que refleje el manejo administrativo del Fondo de Servido Universal, dentro de los 25 días continuos sigulentes a ia finalización de cada trimestre del año calendario.
3. La administración del Fondo de Responsabilidad Social, de conformidad con lo dispuesto en la Ley de Responsabilidad Social en Radio, Televisión y Medios Electrónicos.
4. Aprobar movimientos de personal, ingresos, nombramientos y designado del personal.
administrativo, de dirección, alto nivel, confianza, profesional, obrero y contratado, reduccones de personal, ascensos, licendas o permisos con o sin goce de sueldo, destitudones, remodones, retiros, traslados físicos o administrativos, despidos, pensiones de jubilación, incapacidad o sobreviviente, comisiones de servicios, cambios de estatus, conformación de horas extraordinarias de trabajo, postuladones y aprobación del beneficio educativo a los fundonarios, empleados y obreros adscritos a la Comisión Nacional de Telecomunicaciones, liquidadones de prestadones sodales e Intereses.
5. Las acciones atinentes a la 'reorganización administrativa y estructural de Ja Comisión.
6. Las actividades relacionadas con el pago al personal de la Comisión Nacional de Telecomunicaciones.
7. Autorizar y suscribir cualquier acto relacionado con los beneficios socioeconómicos otorgados al personal de la Comisión 8. Aprobar las solicitudes de crédito, conforme lo dispuesto en el instructivo para la aplicación del programa de préstamos para la adquisición, mejora o ampliación de la vivienda principal y para la liberación de hipotecas destinado al personal de la Comisión; así como, la suscripción de los contratos que se deriven de la aplicación de dicho programa, 9. La emisión de circulares y comunicaciones relacionadas con la administración de la Comisión.
10. Evaluar y aprobar las erogaciones correspondientes a las donaciones y ayudas a personas relacionadas o no con la Comisión y la República; así como, de las instituciones sin fines de lucro conforme a la normativa vigente.
11. Suscribir las comunicaciones dirigidas al órgano de adscripción, la Oficina Nacional de Presupuesto, la Oficina Nacional del tesoro y la Oficina de Contabilidad Pública del Ministerio del Poder Popular 12. Suscribir las comunicaciones dirigidas a entidades bancarias públicas o privadas relacionadas con solicitudes de informaciones inherentes a los movimientos de las cuentas, su conciliación y control, relativas a los fondos correspondientes a la ejecución del presupuesto de la Comisión, 13. Adquirir, pagar, custodiar y suministrar los bienes; así como, otorgar los contratos relacionados con los asuntos propios de la Comisión, previo cumplimiento de las formalidades de Ley.
14. Adquirir los equipos y materiales destinados al uso y consumo de la Comisión.
15. Suscribir los contratos para la conservación y reparación de los bienes muebles e inmuebles, pertenecientes a esta Comisión.
16. Dirigir, controlar y administrar las actividades relativas a los servidos de mantenimiento y transporte.
17. Aprobar y suscribir contratos de servicios y de ejecución de obras.
18. Aceptar, prevía verificación, las garantías reales y personales que se constituyan en favor de la Comisión Nacional de Telecomunicaciones, conforme a la legislación aplicable.
19. Emitir, suscribir y enviar Oficios y correspondencia postal, telegráfica y radiotelegráfica, en respuesta a las solicitudes dirigidas por otros entes de la Administradión Pública o por particulares, circunscritas a la Gerencia General de Administración de la Comisión Nacional de Telecomunicaciones, las cuales deberán quedar registradas en el despacho de la Dirección General de la Comisión.
20. La emisión y suscripción de Oficios referentes a la Ejecución Física Financiera del Presupuesto.
21. Aprobar el inicio y sustanciación de los Procedimientos Administrativos que se sigan para la verificación y determinación de incumplimientos a contratos de suministros de bienes muebles, ejecución de obras y prestación de servicios; así como, los procesos de contratación pública.
22. Realizar la suscripción, modificación o extinción de los actos o negocios jurídicos, contrataciones de servicios básicos, profesionales, honorarios profesionales, convenios, contratos de arrendamiento, de comodato, y cualquier otro tipo de contrato de bienes muebles e inmuebles necesarios para el funcionamiento de las diversas dependencias, en ejercicio de las competencias conferidas por la Ley Orgánica de Telecomunicaciones que deban efectuarse para el desempeño de las actividades de la Comisión, previa aprobación del Consejo Directivo, cuando sea aplicable, de conformidad con el numeral 6 del artículo 44 de la Ley Orgánica de Telecomunicaciones.
23. Suscribir los contratos de donación, previo el cumplimiento de las formalidades de Ley.
24. Conformar y liberar los documentos constitutivos de caución o garantías suficientes por el monto caso de adjudicación según lo dispuesto en la Ley de Contrataciones Públicas y su Reglamento.
25. Conformar y liberar los documentos constitutivos de las fianzas otorgadas por compañías de seguros o instituciones bancarias, previa revisión legal, para garantizar a esta Comisión ei reintegro del anticipo, el fiel cumplimiento del contrato y otros conceptos previstos en los mismos que se establezcan con terceros.
26. Supervisar y controlar el reintegro de anticipos de la fianza de fiel cumplimiento de contrato y otros conceptos que sean previstos en los contratos celebrados con terceros.
27. Certificación de los expedientes que reposen en las distintas áreas de la Gerencia General de Administradén.
SEGunpo: El funcionario antes identificado, presentará mensualmente a la Dirección General de la Comisión Nacional de Telecomunicaciones, una relación detallada de los actos y documentos que hubiere firmado en virtud de la presente delegación.
TERcERo: Los actos administrativos que se adopten en virtud de ia presente delegación, deberán indicar expresamente esta circunstancia, de conformidad con lo dispuesto en el artículo 35 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública.
La presente Providencia Administrativa entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, mm 3 Director General de CbsN acional de Telecomunicaciones (CoNATEL) Decreto del 28 de juio de 2010, pubicado en la Gaceta Ofcad de Venezu No 39.479, de eca 3agosto de 2010
MINISTERIO DEL PODER POPULAR PARA LA CULTURA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA DESPACHO DEL MINISTRO RESOLUCION N° 6Y CARACAS, 13 DE ENERO DE 2014 203° y 154° FIDEL BARBARITO, Ministro de la Cultura, según Decreto N° 02, de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de la misma fecha, en uso de las atribuciones legales previstas en el artículo 27 y disposición transitoria vigésimasegunda del Decreto Nº. 6.732 de fecha 02 de junio de 2009, mediante el cual se dicta el Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°.
39.202 de fecha 17 de Junio de 2009, en ejercicio de las atribuciones que le confiere el artículo 5, numeral 2 de la Ley del Estatuto de la Función Pública, en concordancia con lo establecido en 1os artículos 34 y 77 numeral 26 de la Ley Orgánica de la Administración Pública, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinaria, de fecha 31 de julio de 2008, en concordancia con lo establecido en el artículo 16 de la Ley Orgánica de Procedimientos Administrativos y según lo establecido en el artículo 1° del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional.
RESUELVE
ARTÍCULO 1°. Designar al ciudadano MANUEL PÉREZ SEGOVIA, titular de la cédula de identidad N°V-9.873.327, como Director General de Recursos Humanos de este Ministerio. En consecuencia queda facultado, para ejercer las atribuciones inherentes a dicho cargo.
ARTíCuLo 2°. Se delega en el referido ciudadano la firma de los actos y documentos que se señalan a continuación:
1. Firmar actos y documentos relacionados con los - contratos de trabajo de profesionales y técnicos por tiempo determinado, previamente aprobados mediante Punto de Cuenta por el ciudadano Ministro.
2. Ordenar compromisos y pagos que por concepto de reembolsos se generen a favor del personal beneficiario del "Sistema Auto Administrado de Salud y Poder Popular para la Cuitura", hasta por un monto de 1.000 U.T.
ARTíCuLO 3°. El Ministro podrá discrecionalmente firmar los actos y documentos señalados en la presente Resolución.
ARTícuLo 4°. Los actos y documentos firmados de conformidad con esta Resolución, deberán indicar inmediatamente, bajo la firma del funcionario delegado, la fecha y número de Gaceta Oficial donde haya sido publicada.
ARTícuLo 5°. De conformidad con lo establecido en el artículo 6° del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, el referido ciudadano o ciudadana deberá rendir cuenta al Ministro de todos los actos y documentos que hubiera firmado en virtud de esta delegación.
ARTiCuLO 6°. Queda a salvo lo establecido en el artículo 3° del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional respecto de los actos y documentos cuya firma no pueda ser delegada.
ARTicuLO 7°. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese, + FIDEL BARBARIT MINISTRO DEL PODER POPULARCEARAHDA CULTURA Ée.
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL MINISTRO RESOLUCIÓN N° _Q6S CARACAS, 16 DE ENERO DE 2014 203° y 154° En ejercicio de las atribuciones que me confiere el Decreto Nº 02, de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de la misma fecha, en uso de las atribuciones legales _ previstas en el articuio 27 y disposición transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante ei cuai se dicta ei Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional, publicado en la Gaceta Óficial de la República Bolivariana de Venezueia N°. 39.202 de fecha 17 de Junio de 2009. en concordancia con lo Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la Repúbica Bolivariana de Venezuela N°5.890 Extraordinario, y de acuerdo a lo tipificado en el artículo 5 numeral 2 de la Ley dei Estatuto de la Función Pública,
página original (tal como se publicó)
Página 35
RESU EL VE Artículo 1. Designar a la ciudadana TATIANA VILLEGAS, titular de la cédula de Identidad N° V- 10.868.966,_como Directora General de la Oficina de las atribuciones inherentes a dicho cargo, a partir del 27 de enero de 2014.
naranja Artículo 2. La presente resolución entrar en vigencia, a partir de la fecha de su publicación, en la Gaceta Oficial de la Regúbliga Bplivariana de Venezuela.
Comuniquese y Publíquese,
MINISTRO DEL PODER POPULAR PARA
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL MINISTRO RESOLUCIÓN N° 06G_ CARACAS, 16 DE ENERO DE 2014 203° y 154° En ejercicio de las atribuciones que me confiere el Decreto Nº 02, de fecha 22 .de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de la misma fecha, en uso de las atribuciones legales previstas en el articulo 27 y disposición transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante el cual se dicta el Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional, publicado en la Gaceta Óficial de la República Bolivariana de Venezuela N°. 39.202 de fecha 17 de Junio de 2009, en concordancia con lo establecido en el artículo 77 numeral 19 del Decreto con Rango, Valor y Fuarza de Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°5.890 Extraordinario, y de acuerdo a lo tipificado en el artículo 5 numeral 2 de la Ley del Estatuto de la Función'Pública,
RESUELVE
ARTÍCULO 1°. Designar a la ciudadana NINOSKA ARELLANO, titular de la cédula de identidad N°V- 10.863.192, como Directora General del Despacho del Ministerio del Poder Popuiar para la Cuitura. En consecuencia queda facultada, para ejercer las atribuciones inherentes a dicho cargo, a partir del 27 de enero de 2014..
los actos y documentos que a continuación se especifican:
1. Las circulares y comunicaciones que emanen de la Dirección dei Despacho del Ministerio.
2. La correspondencia dirigida a funcionarios de otros entes u órganos de la Administración Pública.
3. La correspondencia a través de medios electrónicos e informáticos y telemáticos, con relación a las solicitudes elevadas a este Ministerio por particulares.
4. Las copias certificadas de los documentos que reposen en los archivos de la Dirección del Despacho del Ministro, a solicitud de los interesados, de conformidad con la Ley Orgánica de Procedimientos Administrativos y el Decreto N° 6.217 de fecha 15 de julio de 2008, con Rango y Fuerza de Ley Orgánica de la Administración Pública.
5. La aceptación de la renuncia del personal que presta servicios en la Dirección del Despacho del Ministro.
6. La facultad de ordenar compromisos y pagos, hasta cinco mil ARTícu.? 3 . El Ministro podrá discrecionalmente firmar los actos y documentos señalados en la presente Resolución.
ARTícuLo 4º. Los actos y documentos firmados de conformidad con esta Resolución, deberán indicar inmediatamente, bajo la firma del funcionario delegado, la fecha y número de Gaceta Oficial donde haya sido publicada.
ARTícuLo 5°. De conformidad con lo establecido en el artículo 6° del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, el referido ciudadano deberá rendir cuenta al Ministro de todos los actos y documentos que hubiera firmado en virtud de esta delegación.
ARTícuLo 6°. Queda a salvo lo establecido en el artículo 35 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, respecto de los actos y documentos cuya firma no pueda ser delegada.
ARTícuLo 7°. La presente Resolución entrará en vigencia a partir de su publicación en (a Gaceta OficialoidvaracRepública Bolivariana de venc.
Venezuela.
Comuníquese y Publíquese,
MINISTRO DEL PODER POUDASP A CULTURA .29
MINISTERIO DEL PODER POPULAR PARA EL DEPORTE
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL DEPORTE DESPACHO DEL MINISTRO RESOLUCIÓN NoOO(/14 Quien SuSCribe, ANTONIO ENRIQUE ÀLVAREz CISNEROS, venezolano, mayOr de edad, titular de la cédula de identidad N° V-12.731.661, Designado Ministro del Poder Popular para el Deporte, mediante Decreto N° 729 de fecha 09 de enero de 2014 Publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.330 de fecha 09 de enero de 2014; en el ejercicio de las atribuciones conferidas en los artículos 12, 62 y 77 numerales 19 y 27 del Decreto Nº 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 de Julio de 2008, en concordancia con lo dispuesto en el artículo 16 de la Ley Orgánica de Procedimientos Administrativos, Publicada en Gaceta Oficial de la República Bolivariana de Venezuela Nº 2.818 Extraordinario, de fecha 01 de julio de 1981, concatenado con lo consagrado en los artículos 5 numeral 2, y el 19 y 20 numeral 6 de la Ley del Estatuto de la Función Pública, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 37.522, de fecha 6 de septiembre de 2002.
RESUELVE:
PRIMERO: Designar al ciUdadano FRANKLIN AMILCAR CARDILLO ROMERO, venezolano, mayor de edad, civilmente hábil, titular de la Cédula de Idertidad No v- 14.916.951, como Director General de Alta Competencia , adscrito al Despacho del Viceministro de Deporte de Rendimiento del Ministerio del Poder Popular para ei Deporte.
Cargo éste de Alto Nivel y libre nombramiento y remoción. El presente nombramiento surtirá efecto a partir del momento de su notificación.
sEGunDo: Se encomienda a la Oficina de Recursos Humanos de este Ministerio la notificación de la Presente Resolución al ciudadano FRANKLIN AMILCAR CARDILLO ROMERO.
Dado en Caracas, a los 14 días del mes de enero de dos mil catorce (2014). Año 203º de ia Independeng de la Federación y 14º de la Revolución Bolivariana.
ATONIO ENRIQUE ÀLVAREZ CISNEROS MIÑISÍRO DEL PODER POPULAR PARA EL DEPORTE Según Decreto N° 729 de fecha 09 de enero de 2014 Publicado saceta Oficial de la República Bolivariana de Venezuela N° 40.330 de fecha 09 de enero de 2014.
MINISTERIO DEL PODER POPULAR PARA LA ENERGÍA ELÉCTRICA
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA ENERGÍA ELÉCTRICA DESPACHO DEL MINISTRO
.N° 01 203° y 154° y 14° Caracas, 1 6 ENE 2013 En ejercicio de las atribuciones conferidas en el Decreto N° 02 de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de la /isma fecha, de conformidad con lo dispuesto en los Artículos 34, 62 y 77 numeral 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con el Artículo 1° del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, este Despacho Ministerial.
RESUELVE ÚNICO: Delegar en el ciudadano OMAR RAFAEL SOLÓRZANO GARCÍA, titular de la Céduia de Identidad N° V-14.517.412, en su 'carácter de Director Adjunto de la Consultoría Jurídica del Ministerio dei Poder Popular para la Energía Eléctrica, a partir del día 15 de enero de 2014, la firma de los actos y documentos que a continuación se indican:
1. Las circulares, comunicaciones y avisos oficiales emanados de la Dirección General de :i Consultoría Jurídica de! Ministerio del Poder Popuiar para la Energía Eléctrica.
2. Los oficios de respuesta a funcionarios subalternos, administrativos, judiciales o municipales de los Estados y Distrito Capital relacionados con los asuntos de la Dirección General de Consuitoría Jurídica del Ministerio del Poder Popular para la Energía Eléctrica.
página original (tal como se publicó)
Página 36
3. La correspondencia postal, telegráfica, radiotelegráfica o de cualquier otra naturaleza en respuesta a solicitudes dirigidas a la Dirección General de Consultoría Jurídica del Ministerio del Poder Popular para la Energía Eléctrica.
4. La certificación de las copias de los documentos, oficios, memoranda, circulares y cualquier otro documento emanados de la Dirección General de Consultoría Jurídica del Ministerio dei Poder Popular para la Energía Eléctrica.
Comuníquese y Publíquese, JESSE CHACON ESCAIRLLO TRO Ministro del Podef Popular paratar
MINISTERIO DEL PODER POPULAR PARA LA JUVENTUD
;
REPÚBLICA BOLIVARIANA DE VENEZUELA :
MINISTERIO DEL PODER POPULAR PARA LA JUVENTUD DESPACHO DEL MINISTR RESOLUCIÓN N° MPPJ-0001/2014
AÑOS 203° Y 154° Caracas, 16 de enero de 2014 El Ministro del Poder Popular para la Juventud, ciudadano VÍCTOR JOSÉ CLARK BOSCÁN, titular de la Cédula de identidad N° V-15.980.609, designado mediante Decreto N° 729 de fecha 09 de enero del 2014 emanado de la Presidencia de la República, publicado en la Gaceta Oficial de la República Bolivariana de Venezueia N° 40.330 de fecha. O9 de enero de 2014, en ejercicio de las atribuciones previstas en los artículos 34, 62 y 77 numerales 2, 19 y 26 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; 5 numeral 2 y 20 numeral 6 de la Ley del Estatuto de la Función Pública; 51 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Financiera del Sector Público;
47, 48, 49 y 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Bolivariana de Venezuela N° 39.817 de fecha 09 de diciembre de 2011, RESUELVE Artículo 1. Se designa al ciudadano YVES JOSÉ MARCANO SALGADO, titular de la Cédula de Identidad N° y-11.071.195, en el cargo de Director General dei Despacho en calidad de Encargacto, en consecuencia le corresponde el ejercicio de las atribuciones conkepidas en el artícuio 10 del Reglamento Orgánico del Ministerio del Poder Popular para la Juvientud.
_Apiculo_ 2._ Se_designa al ciudadano YVES JOSÉ MARCANO SALGADO, identificado anteriormente, como Cuentadante y Responsable de la Unidad Ejecutora Local N° o0102, para el Ejercicio Fiscal del año 2014, del Ministerio dei Poder Popular para ia Juventud.
Artículo 3. Se delegan las atribuciones y las firmas de actos y documecitos que a continuación se especifican:
1. Las circulares y comunicaciones que emanen de la Dirección del Despacho del Ministro dei Poder Popular para la Juventud.
2. La correspondencia dirigida a funcionarios de otros órganos y entes de la Administración Pública.
3. La correspondencia a través de medios electrónicos, informáticos o telemáticos, con 4. Las copias certificadas de los documentos que reposan en los archivos de la Dirección del Despacho, a solicitud de los interesados, de conformidad con la Ley Orgánica de Procedimientos Administrativos y el Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública.
5. Las facultades de autorizar expresamente todo acto de administración y disposición cuya cuantía no exceda del equivalente a Cinco Mil Unidades Tributarias (5.000 U.T), calculado de regulen el gasto público; así como firmar cheques, giros, y órdenes de pago, hasta por esa cantidad.
6. La administración de los recursos del Ministerio del Poder Popular para la Juventud, correspondientes a la partida presupuestana denominada Transferencias y Donaciones 4.07.00.00.00.
7. La aceptación de la renuncia del personai que presta servicios en la Dirección del Despacho del Ministęxie Gei Poder Popular para la Juventud.
Artículo 4. Los acto$ y documentos firmados con motivo de esta Resolución, deberán indicar de (forma inmediata.: bajo la firma del funcionario delegado, nombre de quien suscribe, la titularidad con qué actúa, la fecha y el número de la presente Resolución, así como de la Gacetà-Oficiar de la República Bolivariana de Venezuela donde haya sido publicada.
Artícuio 5. El funcionario al cual se le confiere la presente defégadión, deberá rendir cuenta al ciudadano Ministro, de los actos y documentos firmados en.virtud de la presente Resolución.
Artículo 6. El Ministro del Poder Popular para la Juventud podrá discrecionalmente, firmar los actos y documentos referidos en la presente resolución.
Artículo 7. Queda a salvo lo establecido en el artículo 35 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, respecto de los actos y documentos cuya firma no puede ser delegada.
Artículo 8. Se deja sin efecto la Resolución N° MPPJ 0038/2013 de fecha 08 de mayo de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.162 de fecha 08 de mayo de 2013; la Resolución N° MPPJ-0049/2013 de fecha 11 julio de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.223 de fecha 07 de agosto de 2013; así como el Artículo 3 de la Resolución N° MPPJ 0058/2013 de fecha 19 de diciembre de 2013 publicada en la Gaceta Oficia) N° 40.322 de fecha 26 de diciembre de 2013.
Artículo 9. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de ia República Bolivariana de Venezuela.
uníquese y publiquese, VICTOR OSE bLARKBOSCÁN Ministre-aalPoder Popular para la Juventud Designaclón que consta en el Decheto we 72u de fecha 09/01/2014, publicado en la Gacata Oficial de ia Rupública Bolivarlana de Venezuela N° 40.330 de fechà 09/01q014.
TRIBUNAL SUPREMO DE JUSTICIA
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA DIRECCIÓN EJECUTIVA DE LA MAGISTRATURA Resoluclón N° 0003 Caracas, 13 de enero de 2014 203° y 154° La Dirección Ejecutiva de la Magistratura, representada por el ciudadano ARGENIS DE JESÚS CHÁVEZ FRÍAS, titular de la cédula de identidad N° 4.925.031, domiciliado en esta ciudad de Caracas, Distrito Capital, en su condición de DIRECTOR EJECUTIVO DE LA MAGISTRATURA, designado en SesIÓn de Sala Flena del Tribunal Supremo de Justicia, el día doce (12) de junio de 2013, publicada en la Gaceta Oficlal de la República Bolivariana de Venezuela N° 40.188 de fecha trece (13) de junio de 2013, en ejercicio de las atribuclones conferidas en el numeral 12 del artículo 77 de la Ley Orgánica del Tribunal Supremo de Justicia de la República Bolivariana de Venezuela, publicada en la Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.522 de fecha primero (01) de octubre 2010.
RESUELVE
PRIMERO: Designación de la Cudadana DIGNORAH JEANNETT DURÁN CONTRERAS, titular de la Cédula de Identidad N° 6.285.115, quien ocupa el cargo de Analista Profeslonal II, como Coordinadora del Fondo, Autoadministrado de Salud FASDEM, adscrita a la División de Bienestar Social, Dirección de Servicios al Personal de la Dirección General de Recursos Humanos de la Dirección Ejecutiva de la Magistratura, en condición de encargada, a,partir de la presente fecha.
Dada, firmada y sellada en ta-Dinetción Ejefutiva de la Magistratura, en Caracas a los trece (13) dias del mes de enerode2014.
Comuniquese y g
ARGENIS DE JESUS CHÁVEZ FRÍAS DArectes Sgutivo de la Magistratura UTIVA DE LA
página original (tal como se publicó)
Página 37
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA DIRECCIÓN EJECUTIVA DE LA MAGISTRATURA Resoluclón N° 0007 Caracas, 15 de enero de 2014 2030 y 154° La Dirección Ejecutiva de la Magistratura, representada por el cludadano ARGENIS DE JESÚS CHÁVEZ FRÍAS, titular de la cédula de Identidad N° 4.925.031, domicillado en esta cludad de Caracas, Distrito Capital, en su condición de DIRECTOR EDECUTIVO DE LA MAGISTRATURA, designado en SesIón de Sala Plena del Tribunal Supremo de Justica, el día doce (12) de junio de 2013, publicada en la Gaceta Oficial de la República Bollvariana de Venezuela N° 40.188 de fecha trece (13) de funio de 2013, en ejercicio de las atribuciones conferidas en el numeral. 12 del artículo 77 de la Ley Orgánica del Tribunal Supremo de Justicia de la República Bollvarlana de Venezuela, publicada en la Gaceta Oficial de la República Bolivarlana de Venezuela N° 39.522 de fecha primero (01) de octubre 2010.
RESUELVE
PRIMERO: Designación de la CUdadana NATACHA EUGENIA ARANA LORETO, titular de la Cédula de Identidad N° 6.928.888, como Jefa de Despacho del Director Ejecutivo de la Magistratura, a partir de la presente fecha, cargo considerado de libre nombramiento y remoción.
Dada, firmada y sellada en la Dirección Ejecutiva de la Magistratura,
Comuniquese y
ARGENISOE JESOS CHÁVEZ FRIAS Risatones cutivo de la Magistratura
REPUBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA INSPECTORÍA GENERAL DE TRIBUNALES RESOLUCIÓN N° 01-2014 Caracas, 15 de enero de 2014 203º y 154° En ejercicio de las atribuciones establecidas en el artículo 267 de la Constitución de la República Bolivariana de Venezuela, en concordancia con el artículo 81 de la Ley Orgánica del Tribunal Supremo de Justicia, y conforme a lo previsto en el numeral 5 del noviembre de 2008, dictada por el Tribunal Supremo de Justicia.
CONSIDERANDO Que la Inspectoría General de Tribunales, actuando por Órgano por el Inspector General de Tribunales, a quien se le ha delegado República, como función esencial en la preservación de la idoneidad del Juez, la ética y el decoro que su ministerio le exige, de modo, que con su conducta promueva confianza pública, integridad e imparcialidad en la administración de justicia.
CONSIDERANDO Que el Inspector General de Tribunales como titular del Órgano conclusivos como resultado de su actividad de inspección y vigilancia, e intentar las acciones correspondientes ante la Jurisdicción Disciplinaria Judicial.
CONSIDERANDO Que la Inspectoría General de Tribunales está integrada por el Inspector General de Tribunales, quien la dirige, y por los Inspectores de Tribunales designados por la Sala Plena del Tribunal Supremo de Justicia, de conformidad con lo dispuesto en el artículo 81 de la Ley Orgánica del Tribunal Supremo de Justicia.
RESUELVE Artículo 1 Se delega la potestad de sostener actos conclusivos, de conformidad con el artículo 12 de la Resolución 2008-0058, de fecha 12 de noviembre de 2008, dictada por el Tribunal de Justicia, reservándome el ejercicio de su Supremo presentación ante la Jurisdicción Disciplinaria Judicial, en los Inspectoresß de Tribunales que a continuación se identifican: --- 10.866.096. IPSA: 52.911: Alizeth Carolina Carrizo Valecillos, cédula de identidad: V.-14-718.998, IPSA: 92.040; Katherine Casellas jiménez, cédula de identidad: V.-10.336.859, IPSA:
identidad: V-11.766.746, IPSA: 64.491; Andreina Eliana Ibarra De Carlo, cédula de Identidad: V.- 15.581.383, IPSA: 110.242;
Eliezer Lobatón Primera, cédula de identidad: V.- 8.659.146, IPSA: 46.94; Luisa Montalvo Hernández, cédula de identidad:
V.- 8.869.745, IPSA: 36.366; Marla Eugenia Martínez, cédula de identidad: V.- 5.970.926, IPSA: 22.636; Daniela Alejandra Marvez Escalona, cédula de identidad: V: 16.455.984, IPSA:
133.755; Belkys Iraida Moreno Gelviz, cédula de identidad: V.- 14.808.064, IPSA: 107.068; Ymaire Carolina Ortiz Hernández, Coromoto Rivero Briceño, cédula de identidad: V.-11.566.583, IPSA: 96 784; Mónica Andrea Rodríguez Flores, cédula de identidad: V.- 9.855.040, IPSA: 47.565; María Soledad Torres Rodriguez cédula de identidad: V.- 9.295.180, IPSA: 34.875;
Romina Torres Gandara, cédula de identidad: V.- 6.660,869, IPSA: 124.973; y Lisbeth Josefina Tortolero González, cédula de identidad: V.- 6.322.523, IPSA: 78.239.
Artículo_ 2. Los Inspectores e Inspectoras de Tribunales señalados, en ejercicio de la potestad delegada podrán realizar de sostener los actos conclusivos que sean presentados ante la Jurisdicción Disciplinaria Judicial, bien sea en forma oral o escrita.
Artículo, 3. Se reserva la facultad para darse por citado y/o notificado de manera exclusiva y excluyente al Inspector General De Tribunales, de las sentencias interlocutorias y definitivas que dicte la Jurisdicción Disciplinaria Judicial.
Artículo 4. Esta Resolución entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Artículo 5, Se ordena la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dada, firmada y sellada en la ciudad de Caracas, a los quince
Comuniquese y Por la Inspecto gGéncral &eabfinales,
GISTRADO AN JOSE NENDOZA JOVER INSPEEOR GENÊRAL DE TRIBUNALES
CONTRALORÍA GENERALDE LA FUERZA ARMADANACIONALBOLIVARIÁNA REPÚBLICA BOLIVARIANA DE VENEZUELA EN SU NOMBRE LA CONTRALORÍA GENERAL DE LA FUERZA ARMADA NACIONAL BOLIVARIANA
013
DE LOS HECHOS:
El presente procedimiento administrativo para la Determinación de las Responsabilidades, se instruyó según Auto de Iniclo Nº DDRA-Al-10-008-2013 de fecha 26 de Septiembre de 2013, dictado pOr'el cludadano GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO en atención a los resultados obtenidos del ejercicio de Control Fiscal, indicados en el Acta N° DCF- RC-00020/130/2012 del 09 de Noviembre de 2012, conforme a procedimiento iniciado con Bollveriana, realizada en la sede donde funciona la Comandancia General de la Aviación Bolivariana, el día oe Nov12, constituidos por los ciudadanos: Loda. Marilyn Ferrer Salas, titular cédula de identidad N° 8.049.075; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contralora General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante Oficio de. Designación N° 50-06-08-20/5376 de fecha 29OCT12, con el objeto de verificar la correcta formación de la Cuenta de Gastos de la Unidad Administradora Desconcentrada Código (04245), Base Area Mariscal Sucre, correspondiente al ejercicio fiscal 2005, y encontrándose el ciudadano Teniente Coronel Julio Cesar 'Aguilar González, titular de la cédula de identidad N° 7.092.224, Administrador de la Unidad Administradora Desconcentrada antes citada, designado mediante Orden General del Componente Aviación Militar Bolivariana N° 1672 de fecha 14FEB12, quien presenta la cuenta, se levantó un Acta para dejar constancia de lo siguiente: PRimERo, la cuenta correspondiente al ejercicio fiscal 2005, carece de los documentos que se especifican en la lista anexa, indispensables para practicar el examen y que fueron solicitados.previamente de acuerdo a la carta de requerimientos expedida por este Órgano Contralor SEGunDO: Para el ejercicio fiscal 2005, actuó como cuentadante y responsable del manejo de losi fondos, el ciudadano Coronel Rafael Heriberto Peroza Martinez, titular de la cédula de identidad N° 5.273.837 y el Ciudadano General de-Brigada José Antonio Trujillo, titular de la cédula de identidad N° 5.279.731.
designados mediante resoluciones N° DG-028618 de fecha 05OCT04 y DG-032482 de fecha 20SEP05 TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partr de la fecha de la firma y recepción de la debida Acta.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las siguientes:
página original (tal como se publicó)
Página 38
Memorándum N° 069 del 07 de Agosto del 2013, fue remitido por la Dirección de Control 1.
Fiscal de este Órgano Contralor, a la Dirección de Determinación Administrativa.
2.
Acta de no conformación de la Cuenta elaborada por la comisión auditora a la Unidad Administradora Desconcentrada Código (04245), Base Aérea Mariscal Sucre, en el período correspondiente al año 2005, en la fecha seflalada en la programación anual del Plan de Auditorías de este Órgano Contralor, la Conformación y Rendición de la Cuenta.
Auto de Inicio del Procedimiento Administrativo para la Determinación de Responsabilidad 3.
N° DDRA-A-10-008-2013 del 26 de Septiembre del 2013.
Notificación del Auto de Inicio del Procedimiento Administrativo para la Determinación de 4.
Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-000 N° de Serial 9489 del 01 de Octubre del 2013, recibida por el ciudadano Coronel Rafael Heriberto Peroza Martínez. en fecha 21 de Octubre 2013.
Notificación del Auto de inicio del Procedimiento Administrativo para la Determinación de 5.
Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-000 N° de serial -9489 del 01 de Octubre del 2013, recibida por el ciudadano General de Brigada José Antonio Trujillo, en fecha 13 de Octubre 2013.
MOTIVA DE LOS HECHOS
La investigación Administrativa seguida en la presente causa se circunscribió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2005 de la Unidad Administradora Desconcentrada Código (04245), Base Aérea Mariscal Sucre, para verificar su correcta formación y posteriormente efectuar ei examen de la cuenta antes mencionada suscitandose el siguiente hecho :
1.- La no recepción de la cuenta de Gastos de la Unidad Administradora Desconcentrada Código (04245), Base Aérea Mariscal Sucre, en el período correspondiente al año 2005.
Los hechos nacen cor el incumplimiento de disposiciones legales y sublegales que regulan las en virtud del conglomerado legal que a continuación se señala:
1. Constitución de la República Bolivariana de Venezuela, señala:
Artículo 139: "Ei ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de esta Constitución o de la Ley".
Artículo 141: "La Administración Pública está ai servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en el ejercicio de la función pública, con sometimiento pleno a la ley y al derecho".
2. Ley Orgánica de la Administración Financiera del Sector Público, señala:
. Artículo 2: "La administración financiera del sector público comprende el conjunto de sistemas, órganos, normas y procedimientos que intervienen en la captación de ingresos públicos y en su aplicación para el cumplimiento de los fines del Estado, y estará regida por los principios constitucionales de legalidad, eficiencia, solvencia, transparencia, responsabilidad, equilibrio fiscal y coordinación macroeconómica".
3. Ley Orgánica de la Contraloría General de ia República y del Sistema Nacional de Control Fiscal, señala:
Artículo 37: “Cada entidad del sector público elaborará, en el marco de las normas básicas dictadas por la Contraloría General de la República, las normas, manuales de p:ocedimientos, indicadores de gestión, índices de rendimiento y demás instrumentos o métodos específicos; para el funcionamiento del sistema de control interno".
Artículo 51. “Quienes administren, manejen o custodien
numerales 1 al 11, de esta Ley, estarán obligados a formar y rendir cuenta de las operaciones y resultados de su gestión, en la forma, oportunidad y ante el órgano de controi fiscal que determine la Contraloría Generai de la República, mediante Resolución que se publicará en la Gaceta Oficial de la República Bolivariana de Venezuela. Tienen igual obligación quienes administren o custodien, por cuenta y orden de los referidos entes y organismos, recursos pertenecientes a terceros. La rendición de cuentas implica la obligación de demostrar formal y materialmente la corrección de la administración, manejo o custodia de los recursos".
Artículo 52. "Quienes administren, manejen o custodien recursos de cualquier tipo afectados al cumplimiento de finalidades de interés público provenientes de los entes y organismos señalados en el artículo 9, numerales 1 al 11, de esta Ley, en la forma de transferencia, subsidios, aportes, contribuciones o alguna otra modalidad similar, están obligados a establecer un sistema de control interno y a rendir cuenta de las operaciones y resultados de su gestión de acuerdo con lo que establezca la Resolución indicada en el artículo anterior. Los administradores que incurran en irregularidades en el manejo de estos fondos serán sometidos a las acciones resarcitorias y sanciones previstas en esta Ley".
Artículo 53. "El cuentadante que cese en sus funciones antes de la oportunidad fijada para la formación y rendición de cuentas, previo a la separación del cargo, está igualmente obligado a formar la y rendir la, de conformidad con lo previsto en el artículo 51 de esta Ley".
Artículo 54. "Cuando por cualquier causa el obligado a formar y rendir la cuenta no lo hiciere, el órgano de control fiscal competente ordenará la formación de la misma a los funcionarios o empleados de la dependencia administrativa que corresponda, sin perjuicio de las sanciones previstas en esta Ley. Cuando la formación de la cuenta se haga por funcionarios o empleados distintos dei obligado a rendir la, por fallecimiento del cuentadante, los herederos de éste y los garantes o sus herederos, tendrán derecho a intervenir en aquella".
Artículo 55. "El Contralor General de la República, mediante Resolución que se publicará on la Gaceta Oficial de la República Bolivariana de Venezuela, dictará las instrucciones y establecerá las políticas, normas y criterios, así como los sistemas para el examen, calificación y declaratoria de fenecimiento de ias cuentas de ingresos, gastos y bienes de los entes y organismos señalados en el artículo 9, numerales 1 al 11, de esta Ley, y de los recursos administrados por entidades o personas del sector privado, provenientes de dichos entes y organismos, para cumplir finalidades de interés público".
Artículo 56. "Corresponde a ios órganos de control fiscal, dentro del ámbito de sus competencias, y de conformidad con la resolución a que se refiere el artículo anterior, el examen selectivo o exhaustivo, así como la calificación y declaratoria de fenecimiento de las cuentas".
Artículo 57. "Las cuentas deberán ser examinadas por el órgano de control fiscal en un plazo no mayor de cinco (5) años contados a partir de la fecha de su rendición. Si del resultado del examen la cuenta resultare conforme se otorgará el fenecimiento de la cuenta. En aquellos casos en que se detecten irregularidades en las cuentas, el órgano de control fiscal ejercerá, dentro del ámbito de su competencia, las potestades para investigar y hacer efectivas las responsabilidades establecidas en ia presente Ley".
Artículo 58. "Como consecuencia de los resultados del examen de cuentas, los órganos de control fiscal, de itr: del ámbito de sus competencias, formularán reparos a quienes hayan causado daños al patrimonio de la República o de los entes u organismos señalados en el artículo 9, numerales 1 ai 11, de esta Ley, por una conducta omisiva o negligente en el manejo de los recursos que le correspondía administrar, así como por la contravención del plan de organización, las políticas, normas, así como los métodos y procedimientos que comprenden el control interno".
derecho, una vez transcurrido el plazo indicado en el artículo 57 de esta Ley. En estos casos, salvo disposición expresa de la Ley, no podrán ser ejercidas las acciones sancionatorias y resarcitorias previstas en esta Ley, en relación con ias operaciones a que se refiera la cuenta, todo sin perjuicio de la imprescriptibilidad de las acciones judiciales dirigidas a sancionar los delitos contra el patrimonio público. Si las acciones sancionatorias o resarcitorias previstas en esta Ley,
página original (tal como se publicó)
Página 39
son ejercidas dentro del plazo de cinco (5) años a que se refiere el artículo 57 de esta Ley, el fenecimiento se otorgará cuando sea enterado al patrimonio del ente u organismo afectado el monto definitivamente firme".
Artículo 60. "Cuando se determinen defectos de forma que no causen perjuicios pecuniarias, el órgano de control competente formulará las observaciones pertinentes con el fin de que se hagan los ajustes correspondientes, sin perjuicio de que pueda otorgar el fenecimiento".
Artículo 94: "Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causados, con multa de cien Unidades Tributarias (100) a un mil Unidades Tributarias (1.00o U.T), que impondrán los órganos de contro! previstos en esta Ley, de conformidad con su competencia:
Numeral 4: “Quienes estando obligados a enviar a los órganos de control fiscal informes, libros y documentos no lo hicieren oportunamente".
Numerai 5: "Quienes estando obligados a ello, no envíen o exhiban dentro del plazo fijado, los informes, libros y documentos que los órganos de control fiscal les requieran*.
RELACIÓN DE CAUSALIDAD
En atención a los resultados obtenidos de la actividad de control fiscal, practicada por esta Contraloría General de la Fuerza Armada Nacional Bolivariana con el objeto de realizar la revisión preliminar de la Cuenta de Gasto de la Unidad Administradora Desconcentrada Código efectuar el examen de la, cuenta, quienes actuaron como cuentadantes y responsables del manejo de los fondos para aquel entonces, Coronei, hoy General de Brigada José Antonio Trujilio, titular de la cédula de identidad N° V- 5.279.731 y el ciudadano Coronel Rafael Heriberto Peroza Martínez, titular de la cédula de identidad N° V- 5.273.837, durante el período correspondiente al año 2005.
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA :
El ciudadano GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO, titular de Ia Cédula de Identidad N° V.- 5.279,731, quien se desempeñó como cuentadante y responsable del manejo de correspondiente al año 2005; fue notificado con el oficio N° CONGEFAN-500-006-09-020 N° de serial 9489 del 01 de Octubre del 2013, mediante la cual quedó a derecho para todos los efectos del procedimiento y así para que expresara los argumentos que le asístieran a la mejor defensa de sus intereses. Se observó que no promovió pruebas para cada uno de los actos, hechos y omisiones señalados en el Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-AI-10-008-2013, de fecha 13 de Octubre de 2013.
El ciudadano CORONEL RAFAEL HERIBERTO PEROZA MARTÍNEZ, titular de la Cédula de Identidad N° V.-5.273.837, quien se desempeñó como cuentadante y responsable del manejo de ios fondos de la Unidad Desconcentrada (04245) Base Aérea Mariscal Sucre, durante el período correspondiente al año 2005; fue notificado con el oficio N° CONGEFAN-500-006-09-020 N° de serial 9490 del 21 de Octubre del 2013, mediante la cual quedó a derecho para todos los efectos del procedimiento y así para que expresara los argumentos que le asistieran a ia mejor defensa de sus intereses. Se observó que promovió pruebas consignando el Acta de Traspaso N° A-41- 033-05, del Comando de la Base Aérea Escuela "Mariscal Sucre", en fecha 02 de Diciembre del año en curso en el acto de Audiencia Oral y Publica.
DEL ACTO ORAL Y PÚBLICO Fijado como fue el acto oral y público en la presente causa se levó el mismo a efecto de conformidad, el día 25 de Noviembre de 2013 a las 09:00 horas en el salón de reuniones de la CONGEFANB, ubicado en el piso 6 del Edificio N° 2 de la sede del Ministerio del Poder Popular para la Defensa, cumplidos como fueron los requisitos de ley, de conformidad con lo estipulado en ei articulo 101 de la Ley Orgánica de la Contraloría Generai de la República y del Sistema Nacional de Control Fiscal, se acordó dar inicio al Acto Oral y Público, del Procedimiento de Determinación de Responsabilidad Administrativa que adelantó ésta Contraloría General de la Fuerza Amada Nacionat Bolivariana, en nombre de la República Bolivariana de Venezuela, a los efectos que los imputados: GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO, tilular de la cédula de identidad N° V. 5.279.731; y el CORONEL. RAFAEL. HERIBERTO PEROZA MARTínEZ, titular de la Cédula de Identidad N° V.-5.273.837, quienes se desempeñaron como Cuentadantes y Responsables del manejo de ios fondos de la Unidad Desconcentrada (04245) Base Aérea Mariscal Sucre, durante el periodo correspondiente al año 2005; ejerzan el derecho constitucional a la defensa, contra los hechos que surgieron en el Procedimiento de Determinación de Responsabilidad Administrativa signada con ei número de Expediente DDRA- 10-011-2013, cuyas resultas le fueron previamente notificadas. Declarado abierto ei acto se verificó la no presencia de las personas llamadas a comparecer tos ciudadanos: GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO y el CORONEL RAFAEL HERIBERTO PEROZA MARTÍNEZ en su carácter de imputados y si presente el ciudadano, LESTER ALBERTO RosALES PÉREZ, con el carácter de Abogado Instructor, quién con la autorización debida procedió hacer una narración de los hechos investigados así como imputó a los ciudadanos GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO y al CORONEL RAFAEL HERIBERTO Fuerza Armada Nacional Bolivariana y de conformidad con lo establecido en los artículos 26, 40 y 41 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y en concordancia con los artículos 4, 12 y 15 de las Normas para' la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, voy a bien referirse al Acta N° DCF-RC-00020/130/2012, realizada en la sede donde funciona la Comandancia General de la Aviación, el día 09nov12, constituidos por los ciudadanos: Lcda.
Marilyn Ferrer Salas, titular de la cédula de identidad N° 10.381.971; y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante Oficio de Designación N° 50- 06-08-20/5376 de fecha 29OCT12, con el objeto de verificar la correcta formación de la Cuenta de Gastos de la referida Unidad Administradora Desconcentrada, correspondiente al ejercicio fiscal del año 2005, y encontrándose ei ciudadano Teniente Coronel Julio Cesar Aguilar González, titular de la cédula de identidad N° 7.092.224, Administrador de la Unidad Desconcentrada antes citada, designado mediante Orden General del Componente Aviación Militar Bolivariana N° 1672 de fecha 14FEB12, quien presenta la cuenta, se levantó un Acta para dejar constancia de lo siguiente: PRiMERo, la cuenta correspondiente al ejercicio fiscal 2005, examen y que fueron solicitados previamente de acuerdo a la carta de requerimientos expedida por este Órgano Contralor. SEGunDO: Para el ejercicio fiscal 2005, actuó como cuentadante y responsabie del manejo de los fondos, el ciudadano Coronel Rafael Heriberto Peroza Martínez, titular de la cédula de identidad N° 5.273.837, y el Ciudadano General de Brigada José Antonio Trujillo, titular de la cédula de identidad N° 5.279.731, designados mediante resoluciones N° DG- 028618 de fecha 05OCT04 y DG-032482 de fecha 20SEP05. TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha, firma y recepción del Acta en cuestión. En consecuencia el Abogado Sustanciador solicitó la imposición de la multa de ley para el ciudadano GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO, por los causales 4 y 5 del Artículo 94, de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal. Asimismo solicitó Ia imposición de multa para el ciudadano CORONEL RAFAEL HERIBERTO PEROZA MARTíNEz, por los causales de 4 y 5 del Artículo 94, de la Ley Orgánica de la Contraloría hasta las 11:00 horas para valorar 1os argumentos antes expuestos. Una vez teanudada la Audiencia se verificó la comparecencia dei Ciudadano CORONEL RAFAEL HERIBERTO PEROZA MARTíNEz. Se ordenó la imposición del precepto constitucional y se le concedió ei e R
el cargo en agosto del año 2005, en cuanto a la eficiencia fue realizada ei día 11nov12, el Coronei Piñero me - informa sobre el ·caso, inmediatamente me dirijo a la Unidad Administradora Desconcentrada Base Aérea Mariscal Sucre y me encuentro con un oficio donde me hacen entrega en Mayo de 2013, de la documentación faltante, pero el tiempo que tenía era muy corto para buscar toda la documentación faitante, soy Coronel (r), desde el año 2012, y luego que uno pasa a retiro es difícil que te den información, si me dan la información mucho antes entrego los documentos, no deberían de entregármelo luego de haber transcurrido 5 años, pedí la información al SIGECOF pero nunca me dieron la información solicitada, tenía que hacer los descargos mucho antes pero hoy hago acta de entrega de Base Sucre, en la Base cuando me presente observe toda la documentación, vayan a verificar están todos los documentos en tres cajas, hice Acta de entrega en donde justifica las deficiencias (solicito permiso para entregar el Acta) tuve la suerte de ser cuentadante, no me tocó entregar la cuenta de la Base Aérea Sucre, en la Base están todos los documentos, hay tres cajas en donde pueden ir a verificar la siguiente documentación si se puede"
DISPOSITIVA
En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO, tituiar de la cédula de identidad N° 7.000.682, Contralor General de la Fuerza Armada Nacional Boivariana, designado mediante Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la República Boiivariana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto Sistema Nacional de Control Fiscal, pasa a emitir el siguiente pronunciamiento: Se decide la no imposición de la MuIta al ciudadano: GENERAL DE BRIGADA JOSÉ ANTONIO TRUJILLO, titular de la Cédula de Identidad N° 5.273.837, en consecuencia se absuelve por no haber incurrido en los causales de multa: 4 y 5 del articulo 94 de la Ley Orgánica de la Contraloría
página original (tal como se publicó)
Página 40
2005 el cargo solo por el lapso de 31 días y se impone multa ai ciudadano: CoRoNEL RAFAEL HERIBERTO PEROZA MARTÍNEZ, titular de la Cédula de Identidad N° 5.279.731, Aérea Mariscal Sucre, en el período correspondiente al afo 2005 de conformidad a lo previsto en Sistema Nacional de Control Fiscal, por cuanto se consideran firmes los hechos imputados siendo los mismo, omisiones que vulneraron la normativa legal vigente de conformidad a lo previsto en el Artículo 94 en sus numerales 4, y 5 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal habiéndose considerado y compensado de conformidad con lo previsto en el Artículo 103, de la referida disposición legal además de las circunstancias agravantes contenidas en los numerales 2 y 4 del Artículo 107 del Reglamento de ia Ley Orgánica de la Contraioría Generai de la República y dei Sistema Nacional de Control Fiscal; y tomando en consideración la circunstancia atenuante prevista en el numeral 1, del
CANTIDAD DE QUINIENTAS CINCUENTA UNIDADES TRIBUTARIAS (550 U.T.) QUE CALCULADAS EN VEINTINUEVE MIL CUATROCIENTOS BOLÍVARES CON CERO CÉNTIMOS (BS 29.400,00) VALOR DE LA UNIDAD TRIBUTARIA PARA EL AÑO 2005, PUBLICADA EN LA GACETA OFICIAL N° 38.116 DEL 27 DE ENERO DEL MISMO AÑO EQUIVALEN A DIECISEIS MILLONES CIENTO SETENTA MIL BOLÍVARES CON CERO CÉNTIMOS (BS. 16.170.000,00) DENOMINACIÓN ANTERIOR DÉ LA MONEDA NACIONAL, O LO QUE ES IGUAL A DIECISEIS MIL CIENTO SETENTA BOLÍVARES CON CERO CÉNTIMOS (BS. 16.170,00).
Se notifica al sancionado que en contra de esta decisión de acuerdo a lo señalado en el Artículo 107 Ejusdem, podrá interponer el Recurso de Reconsideración ante esta Contraloría General de e e e ee e n nn sido pronunciada. El mismo será decidido dentro de los quince (15) dias hábiles siguientes a su interposición. Igualmente podrá incoar demanda ante las Cortes Primera o Segunda de lo Contencioso Administrativo, conforme a lo señalado en ei Artículo 108 ibidem, dentro de un lapso de Seis (06) meses contados a partir del día siguiente a su notificación.
En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena:
Apliquese y formalicese ia multa a la que se retrotrae el presente acto decisorio.
a) Particípese de la presente decisión al ciudadano Ministro del Poder Popular para las (q Finanzas, para que una vez firme en via administrativa, se expidan ia correspondiente planilla de liquidación de multa para proceder a realizar la gestión de cobro a lo que se retrotrae el presente acto decisorio.
Remítase copias certificadas del presente Auto Decisorio a la Contraloría General de la c) República, de acuerdo a lo establecido en el articulo 111 del Reglamento de la Ley Particípese de la presente decisión al ciudadano Presidente de la República Bolivariana de (p Venezuela, y a la Ministra dei Poder Popular para la Defensa.
Cúmplase.-
ARGENIS RAMON MARTÍNEZ HIDALGO GENERA DE DIVISIÓN CONTRALOR GENERAL DE LA FUERZA ARMADA NACIONAL BOLIVARIANA
REPÚBLICA BOLIVARIANA DE VENEZUELA EN SU NOMBRE LA CONTRALORÍA GENERAL DE LBUERZA ARMADA NACIONAL BOLIVARIANA
Las. 11 de Noviambre 2013 Caraß 2088-T 164P:
DE LOS HECHOS:
El presente procedimiento administrativo para la Determinación de las Responsabilidades, se instruyó según Auto de Inicio N° DDRA-Ai-10-007-2013 de fecha 03 de Septiembre de 2013, di CIado pOr el CiUdadano GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HiDALGo en atención a los resultados obtenidos del ejercicio de Control Fiscal, indicados en el Acta DCFCONGEFANB-114-2013 del 06 de Febrero de 2013, conforme a procedimiento iniciado con actuación fiscal practicada por ésta Contraioria General de ia Fuerza Armada Nacional Bolivariana, con ei objeto de realzar la revisión preliminar de la Cuenta de Gasto.
correspondiente al año 2009 de ia Undad Administradora Desconcentrada (29502) Dirección de Adquisiciones del Componente Ejército Bolivariano, para verificar su correcta formación y postenormente efectuar el examen de la cuenta antes mencionada y encontrándose el ciudadano Coronel Edwin Rafael Ramos Rodríguez, titular de la cédula de identidad N° 7.990.762, actuando como designado para la presentación de la -cuenta de gastos correspondiente al ejercicio económico financiero 2009 de la Unidad Desconcentrada antes mencionada a través del oficio N° 000081 de fecha 06FEB13, se levantó un Acta de fecha 06 cuenta de Gastos de la Unidad Administradora Desconcentrada (295o2) Dirección de Adquisiciones del Ejército, correspondiente al ejercicio económico financiero del año 2009.
SEGUnDo: Para el ejercicio económico financiero, 2009, actuó como cuentadante y responsable del manejo de los fondos, el ciudadano General de Brigada Hernán José Machado Arreaza, titular de la cédula de identidad N° 6.917.798, en el periodo correspondiente desde O1ENE09 hasta el día 31DICO9. TERCERO: De conformidad con lo estabiecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y recepción de la presente Acta. Una vez transcurrido la prorroga no fue presentada la conformación de la cuenta del ejercicio financiero 2009. Durante el ejercicio de sus funciones el ciudadano: GENERAL DE BRIGADA HERNÁN JOSÉ MACHADO ARREAZA, titular de la Cédula de Identidad N° V.-6.917.798, se desempeñó como Director de ia Unidad Desconcentrada (29502) Dirección de Adquisición del Componente Ejército Bolivariano desde el 01ENEo9 hasta 31DIC09.
DE LA DOCUMENTACIÓN QUE CURSA EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las siguientes:
Memorándum N° 069 del 07 de Agosto dei 2013, remitido por la Dirección de Control 1.
Fiscal de este Órgano Contralor, a esta Dirección de Determinación de Responsabilidad Administrativa.
Acta de no'conformación de la Cuenta elaborada por la comisión auditora a la Unidad 2.
Desconcentrada (29502) Oficina de Adquisiciones del Componente Ejército Bolivariano, correspondiente al ejercicio Fiscal 2009, en la fecha señalada en la programación anual del Plan de Auditorías de este Órgano Contralor, Auto de Inicio del Procedimiento Administrativo para la Determinación de 3.
Responsabilidad N° DDRA-AI-10-014-2013 del 03 de Septiembre del 2013.
Notificación del Auto de Inicio del Procedimiento Administrativo para la Determinación 4.
de Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-20 N° de serial 9267 del 11 de Septiembre dei 2013, recibida por el ciudadano General de Brigada Hernán José Machado Arreaza, portador de la Cédula de Identidad 6.917.798, en fecha 23 de Septiembre 2013.
Il MOTIVA
DE LOS HECHOS
La investigación Administrativa seguida en la presente causa se circunscribió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2009 de la Unidad Administradora Desconcentrada (295o2) Dirección de Adquisiciones del Componente Ejército Bolivariano, para verificar su correcta formación y posteriormente .
efectuar el examen de la cuenta de la Unidad antes mencionada suscitandose el siguiente hecho:
1.- La no recepción de la cuenta de Castos de la Unidad Administradora Desconcentrada (29so2) Dirección de Adquisiciones dol Componente Ejército Bolivariano, correspondiente al ejercicio económico financiero del año 2009.
.Los hechos nacen con el incuinplimiento de disposiciones legales y sublegales que regulan las responsabilidades que el Estado le otorga a sus funcionarios en ejercicio de funciones públicas en virtud del conglomerado legal que a continuación, se señala:
1- Constitución de la República Bolivariana de Venezueia, señala:
Artículo 139 "Ei ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de esta Constitución o de la Ley".
Artículo 141 "La Administración Púbiica está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en el ejercicio de la función pública, con sometimiento pleno a la ley y ai derecho".
página original (tal como se publicó)
Página 41
2. La Ley Orgánice de (a Administración Financiera del Sector Público, sefñaia en su Artícuto 2:
“La administración financiera del sector público comprende el enb d A s ' ss p njs Intervienen en la captación de ingresos públicos y en su aplicación pars el cumplimiento de fos fines def Estado, y estará regida por los principios constitucionales de legeiidad, eficiencia, solvencia, transparencia, responsebiidadi, equilibrio fiscal y coordinación macroaccnómica" 3. El Artículo 37 de la Ley Orgánica de ia, Coníraloria Generai de la Repúblicà y del Sistema Nacional de Controi Fiscai, señala:
"Cada entidad del sector público eisboraré, an el marco de las normas básicas dictadas por la Contrsoría General de is República, las normas, manuales de procedimientos, indicadores de gestión, (ncices de rendimiento y demás instrumentos o métodos específicos; para el funcionamiento del sistema de control interno".
4. El Artículo 94 y su Numeral 4 y 5 ce la Ley Ortánica de la Contraloría General de la República y del Sistema Nacional de Controi Fiscal, señala:
Artículo 94 Serán sancionados, de acuerdo con ia gravedad de la faita y a la entidad de los perjuicios causado, con multa de cien Unidades Tributarias (100 U.T) a un mil Unidades Tributarias (1.00o U.T), que impondrén los órganos de control previstos en esta Ley, de conformidad con su competencia:
Numeral 4. Quienes estando obligados a enviar a los órganos de controi fiscal informes, libros y documentos no lo hicieren oportunamente.
Numeral 5. Quienes estando obligados 2 alio, no envien o exhiban dentro del piazo fijado, los informes, libros y documentos que los órganos de controi fiscal les requieran.
5. Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional
Artículo 12. A los fines de la formación: de la cuenta, los cuentadantes mantendrán organizados, enumerados y clasificados de acuerdo con las instrucciones contenidas en los sistemas de contabilidad vigentes, los libros, registros, comprobantes y demás documentos que demuestren ias transacciones realizadas.
Artículo 13. El cuentadante participará al órgano de controi fiscal correspondiente que la cuenta se encuentra formada y lista para su examen, dentro de los sesenta (60) días continuos a su cierre.
Artículo 15. Cuando por cualquier causa el cuentadante no rinda la cuenta, el titular del órgano de contro! fiscal correspondiente, ordenará la formación de la misma a los funcionarios o empleados de la respectiva dependencia administrativa,
RELACION DE CAUSALIDAD
En atención a los resultados obtenidos de la actividad de centrol fiscal, practicada por esta Contraloría General de la Fuerza Armada Nacionái Bolivariana con ei objeto de realizar la revisión preliminar de la Cuenta de Gasto de la Unidad Aárninistradora Desconcentrada (29502) Dirección de Adquisición del Ejercito, correspondiente al ejercicio financiero del año 2009, pára verificar su correcta formación y posteriormente efectuar el examen de la cuenta, actuó como cuentadante y responsable del manejo de Jos fondos el ciudadano General de Brigada Hernán José Machado Arreaza, titular de la céduie ds identidad N° 6.917.798, quien se desempeñó como Director de la Unidad Administrador Desconcentrada (295o2) Dirección de Adquisiciones del Comando Ejército Bolivariano desde e) G1SNE09 hasta 31DiC09.
DE LOS ALEGATOS PRESENTADOS PARA SU DEFENSÁ.:
El ciudadano GENERAL DE BRIGADA HERNÁN 3OSÉ MACHADO ARREAZA, titular de la Cédula de Identidad N° V.-6,917.798, quien se desempeñó como Director de la Unidad desde el 01ENE09 hasta 31DIC09; fue notificado en virtud a la omisiones ocurridas cuando Direcior de la Unidad antes mencionada según oficio cumple funciones como N° CONGEFAN-500-006-09-20 N° de serial 9267 del 11 de Septiembre del 2013 mediante el cuaí quedó e derecho para todos los efectos del procedimiento y así para que expresara los argumentos que ie asistiera a la mejor defensa de sus intereses. Se observó que promovió pruebas pars desvirtuar la omisiones señalados en el Auto de inicio del Procedimiento de- Determinación de Responsabilidad Administrativa N° DDRA-AI-10-007-2013, de fecha 03 de Septiembre de 2013.
D8L &CTΩ ORAL. Y PÚBLICQ Fijado como fue ei Acto Oral y Público en la presente causa se llevó el mismo, el día 04 de Noviembre de 2013 a las 09:00 horas en el salón de reuniones de la CONGEFANB, ubicado en ef piso 6 del Edificio N° 2 de ta sede del Ministerio del Poder Popular para ta Defensa.
cump:cdos como fueron los requisitos de fey, de conformidad con lo estipulado en el artícuio 101 cs a LGy Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal se acordó dar inicio ai Acto Oral y Público, dei Procedimiento de Determinación de Responsabilidad Administrativa que adelantó ésta Contraloría Generai de la Fuerza Armada Nacional Bolivariana, en nombre de la República Bolivariana de VeneZUela, a los electos que el imputado: GENERAL DE BRIGADA HERNÁN JOSÉ desempeñaba. como Director de ia Unidad Desconcentrada (29502) Dirección de Adquisición del Componente Ejército Bolivariano desde el 01ENE09 hasta 31DICo9; ejerza el derecho constitucional a la defensa, contra los hechos que surgieron en el Procedimiento de Determinación de Responsabilidad Admninistrativa signada con el número de Expediente DDRA-10-01.4-2013, cuyas resultas le fueron previamente notificadas. Declarado abierto el acto Se constató la presencia del Ciudadano GENERAL DE BRIGADA HERNÁN JOSÉ MACHADO ARREAZA en la audiencia evidenciándose presente, el ABOGADO INSTRUCTOP LESTER ALBERTO ROSALES PÉREZ, quién con la autorización debida procedió hacer una narración de los hechos investigados asi como imputó al ciudadano, GENERAL. DE BRIGADA HERNÁN JOSÉ MACHADO ARREAZA, tituiar de Ia Cédula de Identidad N° V,-8.917.788.
"En cumplimiento del Plan Extraordinario de la Contraloría General de la Fuerza Armada Nacional Bolivariana y según instrucciones de este Órgano Contralor mediante oficio N° 05- 03-00116 de fecha 11FEBÓ8 y de conformidad con .io establecido en los artículos 26, 40 y 41 de ia Ley Orgánica, de la Contraloría General de la República y del Sistema Nacional de Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, tiene a bien referirse ai Acta DCFCONGEFANB-114-2013, realizada en la Comandancia Generai dei Ejército Bolivariano, el.día 06FEB13, suscrita por los ciudadanos: Capitán Leonardo Ojeda Castillo, titular de la céduia de identidad N° 9.689.075; Lcda. Vanexa Alexandra Herrera, titular de la cédula de identidad N° 16.363.829; actuando en su carácter de auditores adscritos a la Dirección de Contro! Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con ei objeto de realizar ia revisión preliminar de la Cuenta de Gasto correspondiente ai año 2009 de la Unidad Administradora Desconcentrada (29502) Dirección de Adquisiciones del Componente Ejército Bolivariano, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta antes mencionada, y encontrándose el ciudadano Coronel Edwin Rafael Ramos Rodríguez, titular de la cédula de identidad N° 7.990.762, actuando como designado para 1a presentación de la cuenta de gastos correspondiente al ejercicio económico financiero 2009 de la Unidad Desconcentrada antes mencionada a través del oficio N° 000081 de fecha 06FEB13, se levantó un Acta de fecha 06 de Febrero de 2013, para dejar constancia de 1o siguiente: PRiMERO: La no recepción de ia cuenta de Gastos de la Unidad Administradora Desconcentrada (29502) Dirección de Adquisiciones del Componente Ejército Bolivariano, correspondiente al ejercicio económico financiero del año 2009. SEGUNDO: Para el ejercicio económico financiero 2009, actuó como cuentadante y responsable del manejo de los fondos, ei ciudadano General de Brigada Hernán José Machado Arreaza, tituiar de la cédula de identidad N° 6.917.798, en el período correspondiente desde O1ENE09 hasta el día 31DICO9. TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y recepción de la presente Acta.
Una vez transcurrido la prorroga no fue presentada la conformación de la cuenta del ejercicio financiero 2009.
Se dio inicio al Procedimiento de Determinación de Responsabilidad Administrativa, en relación al Auto de Inicio N° DDRA-AI-10-007-2013, Dirección de Determinación de causales 4 y 5 del Artículo 94, de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Controi Fiscal, actuó como cuentadante y responsabie del manejo de los fondos, el ciudadano General de Brigada Hernán José Machado Arreaza, titular de ia cédula de identidad N° 6.917.798, quien fue notificado el día 23SEP13, en virtud a las omisiones ocurridas cuando se desempeñó como Director de la Unidad Desconcentrada (29502) Dirección de Adquisición del Componente Ejército Bolivariano en el período correspondiente desde el 01ENE09 hasta el 31DICO9, de igual forma se le informó que disponía de quince (15) días hábiles siguientes a la fecha de recepción de la misma, lapso en el cual podría promover todos ios elementos probatorios que considere para su defensa o-al y pública lapso durante el cual el Ciudadano antes mencionado se presentó en la Dirección de Determinación de Responsabilidad Administrativa con la documentación correspondiente de la Cuenta de Gastos de la Unidad Administradora Desconcentrada, Dirección de
página original (tal como se publicó)
Página 42
Adquisiciones del Componente Ejército Bolivariano, correspondiente al ejercicio económico financiero del año 2009; con el objeto de ser valorada, asimismo dicha documentación fue remitida a la Dirección de Control Fiscal para verificar su correcta formación. Una vez transcurrido el lapso de quince (15) días hábiles, se procedió a dejar constancia de la recepción de la Cuenta de Gatos del añe 2009, por cuanto, se evidenció del estudio minucioso y pormenorizado la existencia de los documentos y registros que la conforman, una vez verificados se considera que dicha cuenta de gastos está formada correctamente y no presentó ningún tipo de observaciones.
En consecuencia solicitó que no sea impuesta la multa, Culminó. En este estado se le concedió el derecho de palabra al ciudadano General de Brigada HERNÁN JOSÉ MACHADO ARREAZA, por Io que se le indicó al secretario, que impusiese al imputado del precepto constitucional. Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra el referido Oficial General quien ejerció su derecho a la defensa, (expresando aceptó la Decisión del Abogado Instructor).
El Ciudadano GENERAL DE BRIGADA HERNÁN JOSÉ MACHADO ARREAZA, titular de la Cédula de Identidad N° V-6.917.798, quien se desempeñaba como Director de la Unidad Desconcentrada (29502) Dirección de Adquisición del Ejército quien se pudo determinar que, analizada la documentación inserta en el respectivo expediente administrativo, y constancia emitida por la Dirección de Control Fiscal se evidenció la existencia de todos los documentos y registros que conforman la cuenta de gasto, una vez verificado se considera que dicha asimismo en el ejercicio de su función no constituye una omisión contrario a ninguna responsabilidad administrativa.
in DISPOSITIVA
En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL DE DIVISIÓN ARGÉGIS RAMÓN MARTÍNEZ HIDALGO, titular de la cédula de identidad N° 7.000.682, Contralor General de la Fuerza Armnada Nacional. Bolivariana, designado mediante Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto en los Artículos 103 y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, pasa a emitir el siguiente pronunciamientoò: Se decide no imponer multa administrativamente al ciudadano General de Brigada HERNÁN JOSÉ MACHADO ARREAZA, titular de la Cédula de Identidad N° 6.917.798 quien se desempeñó como Director de 1a Unidad Desconcentrada (29502) Dirección de Adquisición del Componente Ejército Bolivariano en el período correspondiente desde el 01ENE09 hasta el 31DIC09, de conformidad a io previsto en el N° 38.2 del Manual de Normas y Procedimientos para la imposición de la multa por cuanto una vez verificados la existencia de los documentos y registros que conforman ta Cuenta de Gastos; se considera que dicha cuenta esta formada correctamente y no presentó ningún tipo de observaciones, asimismo en el ejercicio de su función no constituye una omisión contrario a ninguna responsabilidad administrativa.
Esta Decisión, es tomada sin menoscabo de las acciones civiles, penales y disciplinarias que se pudiesen intentar ante las instancias correspondientes, en atención a lo establecido en el Nacional de Control Fiscal.
+ si eb (sión? sholevno En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena:
a. Remítase copias certificadas del presente Auto Decisorio a la Contraloría General de la República, de acuerdo a lo estabiecido en el articulo 111 del Reglamento de la Ley Orgánica de la Contraloría de la República y del Sistema Nacional de Control Fiscal.
b. Remítase copias certificadas del presente Auto Decisorio al Presidente de la República ·Bolivariana de Venezuela, y a la Ministra del Poder Popular para la Defensa.
Cúmplase.-
RAMARTINEZ HIDALGO ENERHL DE DIVISIÓN CONTRALORGERRALLAUERZA ARMADA NACIONAL BOLIVARIANA
REPÚBLICA BOLIVARIANA DE VENEZUELA ENSLANOMBRE LA CONTRALORÍA.GENERAL VENSZUEL B 28 Noulambrg 2013
NARRATIVA
DE LOS HECHOS:
El presente procedimiento administrativo para la Determinación de las Responsabilidades, se instruyó según Auto de Inicio N° DDRA-AI-10-013-2013 de fecha 02 de Septiembre de 2013, - dictado pOr el Ciudadano GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ.
HIDALGO en atención a los resultados obtenidos del ejercicio de Control Fiscai, indicados en el Acta Acta DCFCONGEFANB-00020/082/2013 del 29 de Enero de 2013, conforme a procedimiento iniciado con actuación fiscal practicada por ésta Contraloría General de la Fuerza Armada Nacional Bolivariana, realizada en el Comando Naval de Educación, el día 29ENE13, suscrita por los ciudadanos: Capitán Miguel Oropeza Paz, titular de la cédula de identidad N° 12.742.407, como coordinador, y la Lcda. Carmen Sosa, titular de la cédula de identidad N° 5.523.823; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2008 del Comando Navai de Educación, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta de la unidad antes mencionada, y encontrándose el ciudadano Teniente de Navío Richard Sánchez Caruci, titular de la cédula de identidad N° 12.749.414, actuando como designado para la presentación de la cuenta de gastos correspondiente al ejercicio económico financiero del año 2008 de la Unidad antes mencionada a través del oficio N° 0057 de fecha 25ENE13, se levantó un Acta para dejar constancia de lo siguiente: PRIMERO, la cuenta correspondiente al ejercicio económico financiero del año 2008, no se encuentra conformada en virtud que no estaban todos los recaudos solicitados en la carta de requerimiento. SEGUNDO: Para el ejercicio económico financiero del año 2008, actuó como cuentadante y responsabie del manejo de los fondos, el ciudadano Vicealmirante Justo Flores González, titular de la cédula de identidad N° 5.515.430, designado mediante resolución N° DG-003053 de fecha 22AG007.
TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha de fa firma y Recepción de la presente Acta para ia presentación de la cuenta. El día cinco (05) de Abril del año 2013, constituidos los ciudadanos auditores Capitán Miguel Oropeza Paz, titular de la cédula de identidad N° 12.742.407, como coordinador, y ia Lcda. Carmen Sosa, titular de la cédula de identidad N° 5.523.823, adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, se presentaron en la unidad antes mencionada, con el objeto de practicar el examen de la cuenta de gastos, correspondiente al ejercicio fiscal del año 20o8, y encontrándose presente el Teniente de Navío Richard Sánchez Caruci, titular de la céduia de identidad N° 12.749.414, comisionado según oficio N° 0057 de fecha 25ENE13, para presentar la cuenta; se levantó el Acta de rigor para dejar.
constancia de lo siguiente: PRiMERO, de'acuerdo con el cronograma de trabajo emitido por la Contraioría General de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en el 'Comando Naval de Educación código N° 03327, le correspondía a la Unidad Administradora Desconcentrada, mencionada el lapso comprendido entre el día 28ENE al 30ENE13, para el ejercicio fiscal 2008. SEGUNDO: Se elaboró acta de no conformación de la cuenta N° DCF-EC-00020/082/2013 de fecha 29ENE13 para dejar constancia mediante lista anexa de los documentos faltantes indispensables para practicar el examen de la cuenta al ejercicio fiscal del año 2008; y se otorgó para la ejecución del citado acto administrativo un lapso de diez (10) días hábiles para la conformación de la referida cuenta. TERCERO:
Transcurrido el lapso perentorio concedido, se procedió, una vez presentados los documentos, a la revisión por segunda vez consecutiva de los respaidos administrativos de la cuenta correspondiente al ejercicio fiscal del año 2008; constatándose las mismas debilidades observadas en la primera presentación, CUARTO: Comprobada la no conformación de la cuenta la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
DE LA DOCUMENTACIÓN QUE CURSA EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las siguientes:
Memorándum N° 069 del 07 de Agosto del 2013, remitido por la Dirección de Control 1.
Fiscal de este Órgano Contralor, a la Dirección de Determinación de Responsabilidad Administrativa.
Acta N° DCF-EC-00020/082/3013 de fecha 29 de Enero de 2013, de no conformación 2.
de la Cuenta elaborada por la comisión auditora a la Unidad Comando Naval de Educación, correspondiente al ejercicio Fiscal 2008, en fecha señalada en la programación anual del Plan de Auditorías de la Contraloría General de la Fuerza Armada.
página original (tal como se publicó)
Página 43
Acta N° DCF-EC-00020/144/3013 de fecha 05 de Abril de 2013, de no conformación 3.
de la Cuenta elaborada por la comisión auditora a la Unidad Comando Naval de Educación, correspondiente al ejercicio Fiscal 2008, en la fecha señalada en la programación anual del Plan de Auditorías.
Notificación del Auto de Inicio del-Procedimiento Administrativo para la Determinación 4.
de Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-20 N° de serial 9268 del 11 de Septiembre del 2013, recibida por el ciudadano Vicealmirante Justo Flores González , titular de la Cédula de Identidad 5,115.430, en fecha 01 de Octubre 2013.
Il MOTIVA
DE LOS HECHOS
La investigación Administrativa seguida en la presente causa se circunscribió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2008 del Comando Naval de Educación, para verificar su corcecta formación y posteriormente efectuar el examen de la cuenta de la Unidad antes mencionada suscitandose el siguiente hecho;
1.- La no recepción de la cuenta de Gastos de la Unidad Administradora Desconcentrada * ejercicio económico financiero del año 2009.
Los hechos nacen con el incumplimiento de disposiciones legales y sublegales que regulan las responsabilidades que el Estado le otorga a sus furcionarios en ejercicio de funciones públicas en virtud del conglomerado legal que a continuación, se señala:
1- Constitución de la República Bolivariana de Venezuela, señala:
Artículo 139 "El ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder-o por violación de esta Constitución o de la Ley».
Artícufo 141 "La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en el ejercicio de la función ipública, con sometimiento pleno a la ley y al derecho".
2. La Ley Orgánica de la Administración Financiera del Sector Público, señala en su Artículo 2:
"La administración financiera del sector público comprende el conjunto de sistemas, órganos, normas y procedimientos que Intervienen en, la captación de ingresos públicos y en su estará regida por los principios constitucionales de legalidad, eficiencia, solvencia, transparencia, · responsabilidad, equilibrio fiscal y coordinación macroeconómica"
3. El Artículo 37 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, señala:
"Cada entidad del sector público elaborará, en el marco de las normas básicas dictadas por la Contraloría General de la República, las normas, manuales de procedimientos, indicadores de gestión, Índices de rendimiento y demás instrumentos o métodos específicos; para el funcionamiento dal sistema de control interno".
4. El Artículo 94 y su Numeral- 4 y 5 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, señala:
Artículo 94 Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causado, con multa de cien Unidades Tributarias (100 U.T) a un mil Unidades n r previstos en esta Ley, de conformidad con su competencia:
Numeral 4. Quienes estando obligados a enviar a los órganos de control fiscal informes, libros y documentos no lo hicieren oportunamente.
Numeral 5. Quienes estando obligados a ello, no envien o exhiban dentro del plazo fijado, los informes, libros y documentos que los órganos de control fiscal les requieran.
5.
5. Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional
Artículo 12. A los fines de la formación de la cuenta, los cuentadantes mantendrán organizados, enumerados y clasificados de acuerdo con las instrucciones contenidas en los sistemas de contabilidad vigentes, los libros, registros, comprobantes y demás documentos que demuestren las transacciones realizadas,
Artículo 13. El cuentadante participará al órgano de control fiscal correspondiente que la cuenta se encuentra formada y lista para su examen, dentro de los sesenta (60) días continuos a su cierre,
Artículo 15. Cuando por cualquier causa el cuentadante no rinda la cuenta, el tituiar del órgano de control fiscal correspondiente, ordenará la formación de la misma a los funcionarios o empleados de la respectiva dependencia administrativa.
RELACION DE CAUSALIDAD En atención a los resultados obtenidos de la actividad de control fiscal, practicada por esta Contraloría General de la Fuerza Armada Nacional Bolivariana con el objeto de realizar la revisión preliminar de la Cuenta de Gasto del Comando Naval de Educación, correspondiente al ejercicio financiero del año 2008, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta, quien se desempeñó como Comandante Naval de Educación el ciudadano Vicealmirante Justo Flores González, titular de la cédula de identidad N° 5.115.430, en el período correspondiente al año 2008.
DE LOS ALEGATOS PRESENTADOS PARA SU DEFENSA.:
El ciudadano Vicealmirante Justo Flores González, titular de la cédula de identidad N° 5.115.430, quien se desempeñó como Comandante Naval de Educación, fue notificado.en virtud a la omisiones ocurridas cuando cumplía funciones como Director de la Unidad antes mencionada según oficio N° CONGEFAN-500-006-09-20 N° de serial 9268 del 11 de Septiembre del 2013 mediante el cual quedó a derecho para todos los efectos del e e e e e e ee een de sus intereses. Se observó que promovió pruebas para desvirtuar la omisiones señalados en el Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-Al-10-013-2013, de fecha 03 de Septiembre de 2013.
DEL ACTO ORAL Y PÚBLICQ
Fijado como fue el Acto Oral y Público en la presente causa se llevó el mismo, el día 21 de Noviembre de 2013 a las 10:00 horas en el salón de reuniones de la CONGEFANB, ubicado en el piso 6 del Edificio N° 2 de la sede del Ministerio del Poder Popular para. la Defensa, cumplidos como fueron ios requisitos de ley, de conformidad con lo estipuiado en el artícuio 101 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, se acordó dar inicio al Acto Oral y Público, del Procedimiento de Deterininación de Responsabilidad Administrativa que adelantó ésta Contraloría General de la Fuerz Armada Nacional Bolivariana, en nombre de la- República Bolivariana de Venezuela, -a los efectos que el imputado: Vicealmirante Justo Flores González, titular de la cédula de identidad N° 5.115.430, quien se desempeñaba como Comandante Naval de Educación; ejerza el derecho constitucional a la defensa, contra los hechos que surgieron en el Procedimiento de Determinación de Responsabilidad Administrativa signada con el número de Expediente DDRA-10-015-2013, cuyas resultas le fueron previamente @notificadas.
Declarado abierto el acto se constató la presencia del Ciudadano Vicealmirante Jysto Flores González en la audiencia evidenciándose presente, el ABOGADO INSTRUCTOR LESTER ALBERTO ROSALES PÉREZ, quién con la autorización debida procedió hacer una Flores González, titular de la cédula de identidad N° 5.115.430.
"En cumplimiento del Plan Extraordinario de la Contraioría Generai de la Fuerza Armada Nacional Bolivariana y según instrucciones de éste Órgano Contralor mediante oficio N° 05- 03-00116 de fecha 11FEB08 y de conformidad con lo establecido en los artículos 26, 40 y 41 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y en concordancia con los artículos 4, 13. x 15 de las Normas para la
página original (tal como se publicó)
Página 44
Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, tiene a bien referirse àl :Acta DCFCONGEFANB-00020/082/2013, realizada en el Comando Naval de Educación, el día 29ENE13, suscrita por los ciudadanos: Capitán Miguel Oropeza Paz, titular de la cédula de identidad N° 12.742.407, como coordinador; y-la Lcda. Carmen Sosa, titular de la cédula de identidad N° 5.523.823; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al afo 2008 del Comando Naval de Educación, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta de la unidad antes mencionada, y encontrándose el ciudadano Teniente de Navío Richard Sánchez Caruci, titular de la cédula de identidad N° 12.749.414, actuando como designado para la presentación de la cuenta de gastos correspondiente al ejercicio económico financiero del año 2008 de la Unidad antes mencionada a través del oficio N° 0057 de fecha 25ENE13, se levantó el Acta de rigor para dejar constancia de lo siguiente: PRimERo, la cuenta correspondiente al ejercicio económico financiero del año 2008, no se encuentra conformada · en virtud que no se encuentran todos los recaudos solicitados en la carta de requerimiento.
SEGunpO: Para el ejercicio económico financiero del año 2008, actuó como cuentadante y responsab;e del manejo de los fondos, el ciudadano Vicealmirante Justo Fiores González, titular de la cédula de identidad N° 5.515.430, designado mediante resolución N° DG-003053 de fecha 22AGC07. TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los órganos del Poder Público Naciona), se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y Recepción del Acta para la presentación de la cuenta. El día cinco (05) de Abril del afo 2013, constituidos los ciudadanos auditores Capitán Miguel Oropeza Paz, titular de la cédula de identidad N° 12,742.407, como coordinador, y la Lcda. Carmen Sosa, titular de la cédula de identidad N° 5.523.823, adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bólivariana, se presentaron en la unidad antes mencionada, con el objeto de practicar el examen de la cuenta de gastos, correspondiente al ejercicio fiscal del año 2008, y encontrándose presente ei Teniente de Navío Richard Sánchez Caruci, titular de la cédula de identidad N° 12.749.414, comisionado según oficio N° 0057 de fecha 25ENE13 para presentar la cuenta, se levantó la debida Acta para dejar constancia de lo siguiente: PRimERO, de acuerdo con el cronograma de trabajo emitido por la Contraloría General de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en el Comando Naval de Educación código N° 03327, le correspondía a la Unidad Administradora Desconcentrada, mencionada el lapso comprendido entre el día 28ENE al 30ENE13, para el ejercicio fiscal 2008. SEGUNDO: Se elaboró acta de no conformación de la cuenta N° DCF-EC-00020/082/2013 de fecha 29ENE13 para dejar constancia mediante lista anexa de los documentos faltantes indispensables para practicar el examen de la cuenta al ejercicio fiscal del año 2008; y se otorgó para la'ejecución del citado acto administrativo un lapso de diez (10) días hábiles para la conformación de la referida cuenta. TERCERO: Transcurrido el lapso perentorio otorgado, se procedió, una vez presentados los documentos, a la revisión por segunda vez consecutiva de los respaidos administrativos de la cuenta correspondiente al ejercicio fiscal del año 2008; constatándose las mismas debilidades observadas en la primera presentación. CUARTO: Comprobada la no conformación de la cuenta la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
Se dio Inicio al Procedimiento de Determinación de Responsabilidad Administrativa, en relación al Auto de Inicio N° DDRA-AI-10-015-2013, con la finalidad de imposición de multa prevista en los causales 4 y 5 del Artículo 94, de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, donde actuó como cuentadante y responsable del manejo de los fondos, el ciudadano Vicealmirante Justo Flores González, titutar de la cédula de identidad N° 5.115.430, quien fue notificado el día 100CT13, en virtud a las omisiones ocurridas cuando se desempeñó como Cuentadante y responsable del manejo de los fondos del Comando Naval de Educación en el período correspondiente al año 2008, de iguai forma se le informó que disponía de quince (15) días hábiles siguientes a la fecha de recepción de ia misma, lapso en el cual podría promover todos tos elementos probatorios que considere para su defensa oral y pública lapso durante ei cual el Ciudadano antes mer'cionado presentó en la Dirección de Determinación de Responsabilidad Administrativa la siguiente documentación: copia simple de la Gaceta Oficiai de la República Bolivariana do Venezueia N° 003053 del 22 de Agosto de 2007, en donde se designa ai Vicealmirante Jusio Flores González, titular de la cédula de identidad N° 5.115.430, Comandante Naval de Educación, copia simple de la Gaceta Oficial de la República ali-ariana de Venezuela N° 39.081 del 16DIC08, Resolución del Ministerio del Poder Popular para la Defensa N° 009044 del 16DIC08, donde se aprueba la Estructura para la ejecución Financiera G..: P...puesto de Gasto para el año 2009, copia simple de la Gaceta.
Oficial de la República Bolivariana de Venezuela N° 39.145 del 24MAR09, Resolución del de Navío José Vicente Padilla De Biasi, titular de la cédula de identidad N° 9.261.920, la aprobación y ordenación de los pagos que afecten los créditos desconcentrados en la Ley de Presupuestos y sus modificaciones, a favor "Unidades Administradoras Desconcentradas con firma". "Cuartel General de .la Armada", código N° 03136, "Operaciones de la Armada".
Código N° 03700, "Educación de la Armada" código N° 03800, "Logística de la Armada".
código 03900, así como de las Unidades Administradoras Desconcentradas sin firma seffaladas en la Estructura Financiera del Presupuesto de Gasto del afo 2009. Se evidenció de la valoración y análisis de los descargos presentados por el ciudadano Vicealmirante : .
Justo Flores González.
pruebas que logran desvirtuar el hecho generador de multa, las evidenciándose que se desempeño como Comandante Naval de Educación y nunca fue cuentadante, según Gaceta Oficial de la República Bolivariana de Venezuela N° 003053 del 22 de Agosto de 2007, donde se designa al ciudadano antes mencionado, Comandante Naval de Educación por lo que no asumió la responsabilidad de la administración y liquidación de ingresos ni la recepción, custodia y manejo de fondos, en virtud que el Comando Naval de Educación, código 03425, era una Unidad Ejecutora Local, dependiente de la Unidad Administradora Desconcentrada, con firma "Cuartel Generai de la Armada",;
código 03136, razón por la cual no estuvo sujeto a las Normas para la formación, Rendición y Examen de la cuentas de los Órganos del Poder Público Nacional, en virtud que las actuaciones en el desempeño de sus funciones como Comandante Naval de Educación, no contrario a ninguna disposición legal o sub legal vigente, asimismo la Unidad Auditora solo se suscribieron al incumplimiento de la Unidad Administradora Desconcentrada con firma de funcionamiento (Partidas 402, 403) era el ciudadano Capitán de Navío José Vicente Padila De Biasi, titular de la cédula de identidad N° 9.261.920, designado mediante Resolución N° 006123, de fecha 28MAR de 2008, publicada en la Gaceta Oficial de la . República Bolivariana de Venezuela N° 38.904, de fecha 07 de abril de 2008.
imputados af ciudadano Vicealmirante Justo Fiores González, por no haber incurrido en los causales de multa: 4 y 5 del artículo 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, Culminó. En este estado se le concedió el derecho de palabra al ciudadano Vicealmirante Justo Flores González, por lo que se le indicó al secretario, que impusiese al imputado del precepto constitucional. Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra el referido Oficial General quien ejerció su derecho a la defensa, (expresando aceptó la Decisión del Abogado Instructor).
El ciudadano Vicealmirante Justò Flores González, titular de la cédula de identidad .N° 5.115.430, quien se desempeñaba como Comandante Naval de Educación; quien se pudo determinar que, analizada la documentación inserta en el respectivo expediente ne e e nr e e n ciudadano Vicealmirante Justo Flores González, las pruebas que logran desvirtuar el hecho generador de multa, evidenciándose que se desempeñó como Comandante Naval de e e n en en n u n según Gaceta Oficial de la República Bolivariana de Venezuela N° 003053 del 22 de Agosto de 2007, en donde se. designa al ciudadano antes mencionado, Comandante Naval de Educación por lo que no asumió la responsabilidad de la administración y liquidación de ingrèsos ni la recepción, custodia y manejo de fondos, en vitud que el Comando Navai de Educación, código 03425, era una Unidad Ejecutora Local, dependiente de la Unidad Administradora Desconcentrada con firma "Cuartel General de la Armada", código 03136, - razón por la cual no estuvo sujeto a las Normas para la formación, Rendición y Examen de la cuentas de los Órganos del Poder Público Nacional.
ni DISPOSITIVA
En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO, titular de la cédula de identidad N° 7.o00.682, Contralor General cie ta Fuerza Armada Nacional Bolivariana, designado mediante Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la Repúbiica Bolivariana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto en los Artículos 103 y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, pasa a emitir el siguiente pronunciamiento: Se decide la no imposición de fa Multa al ciudadano Vicealmirante Justo Flores González, titular de la cédula de identidaci N° 5.115.430, en consecuencia se absuelve por no haber incurrido en los causales de multa: 4 y 5 del artículo 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, de conformidad a io previsto en el artículo 103 de la Ley Orgánica de la Contraloría General de ia República y del Sistema Nacional de Control Fiscal evidenciándose que se desempeñó como Comandante Naval de Educación y no como cuentadante y responsable del manejo de los fondos del Comando Naval de Educación, según Gaceta Oficial de la República Bolivariana de Venezueia N° 003053 del 22 de Agosto de 2007, en donde se designa al ciudadano antes mencionado, Comandante Naval de Educación por lo que no asumió le responsabilidad de la administración y liquidación de ingresos ni la recepción, custodia y manejo de fondos, en virtud que el Comando Naval de Educación, código 03425, era una Unidad Ejecutora Local, dependiente de la Unidad Administradora Desconcentrada con firma "Cuartel General de la Armada", código 03136, razón por la cual no estuvo sujeto a las Normas para la formación, Rendición y Examen de las cuentas de los Órganos del Poder Público Nacional.
En atención a los principios de ejecutividad y ejecutoriedad de tos actos administrativos se ordena:
a. Remítase copias certificadas del presente Auto Decisorio a la Contraloría General de la República, de acuerdo a lo establecido en el artículo 111 dei Regiamento de ia Ley Orgánica
página original (tal como se publicó)
Página 45
de la Contraloría de la Repúbica y del Sistema Nacional de Control Fiscal.
Bolivariana de Venezuela, y a la Ministra del Poder Popular para la Defensa.
.Cúmplase.-
S RAMOR MARTINEZ HIDALGO GENERAL DE DIVISIÓN LFUERZA ARMADA NACIONAL BOLIVARIANA
REPÚBLICA BOLIVARIANA DE VENEZUELA LA CONTRALORÍA GENERAL DE ARMADA NACIONAL BOLIVARIANA VENEZUE
2013 Caracih
DE LOS HECHOS:
e e e e --- e e n e dictado pOr el CiUdadano GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO en atención a los resultados obtenidos del ejercicio de Control Fiscal, indicados en el Acta N° DCF-RC-00020/261/2013 del 14 de Mayo de 2013, conforme a procedimiento iniciado con actuación fiscal practicada por ésta Contraloría General de la Fuerza Armada Nacional Boliveriana, realizada en la Dirección de Armas y Explosivos (DAEx), el día 14MAY13, suscrita por los ciudadanos: Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075; Lcda. Marilyn Ferrer Salas, titular de la cédula de identidad N° 10.381.971, y la Lcda. llisay Mufoz Benitez, titular de la cédula de identidad N° 6.327.196;
actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gesto jcowrespóndiente al año 2006 de la Unidad Administradora Desconcentrada (08203) Arsenai de la Dirección de Armamento del examen de la cuenta antes mencionada, encontrándose el ciudadano Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, como designado para _la presentación de la cuentà de gastos correspondiente al ejercicio económico financiero 2006 de la Unidad Desconcentrada antes mencionada a través del oficio N° 50-03-400-001 de fecha 10MAR13, se levantó el Acta de rigor para dejar constancia de lo siguiente: PRIMERO, no fueron presentados los recaudos solicitados mediante Carta de Requerimiento de fecha 14MAY13, que permitiera constatar la correcta formación de la cuenta de gastos.
SEGUnDO: Para el ejercicio fiscal dei año 2006, actuaron como cuentadantes y responsables del manejo de los fondos, el para aquel entonces TENiENTE CORONEL ahora GENERAL DE DIVISIÓN, FELIPE LOZANO MOLINA, titular de la cédula de identidad N° 5.497.377, designado mediante Resolución N° DG-26763 de fecha 22ABR04 y para aquel TENIENTE CORONEL . ahOra CORONEL, LUIS ARMADO MAITA entonces wessoLosskY, titular de la cédula de identidad N° 6.357.535; designado mediante Resolución N° DG-034656 de fecha 23ENE06. TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, -Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concedió una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y recepción del Acta en cuestión para ta presentación formal de la cuenta. El día tres (03) Junio del año 2013, constituidos los ciudadanos: Lcda. Ilisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196, Auditora, y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075, Supervisor de la Comisión Auditora; adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacionai Bolivariana, debidamente acreditados mediante oficio 50-06-08-20/7317 de fecha 07MAR13, se presentaron en la Unidad Administradora Desconcentrada, código 08203, Arsenal de la Dirección de examen de la Cuenta de Gastos, correspondiente al ejercicio fiscal del año 2006, encontrándose el Capitán Luis Eduardo González Pin, titular de la céduia de identidad N° 15.489.665, Administrador actual de ia citada Unidad, designado según Oficio N° 50-03- 400-00111 de fecha 10mAR13 para presentar la cuenta, se levantó la debida Acta para dejar constancia de lo siguiente: PRuaerO, de acuerdo con el cronograma de trabajo emitido por la Contraloría Generel de ia Fuerza Armeda Nacional Boivariana:para practicar ei examen de la cuenta en las. Unidades Administradoras D gncentradas, de ta Administración Central, le .
4.
A correspondió a la Unidad mencionada, el-apso-comprendido entre el 02Rnav13 al o8MAY13, para el ejercicio fica) del.año 2g0s. secuaipiac-Se elabosó acta de no conformación de la cuenta N° DCF-RC-00020/261/2013 de fechia 14MAY13,párà dejar constancia mediante lista anexa de los documentos faltantes indispensables paralpracticar el examen de la cuenta al ejercicio fiscal 2006; y se otorgó para ia ejecución del cita de acto administrativo un lapso de diez (10) días hábiles para la conformación y la apropiada presentación de la referida cuenta.
TERCERO: Transcurrido el lapso perentorio otorgado, el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03-400/0113 del 15MAY13 e informe S/N° del 03JUN13, que la cuenta no fue debidamente formada por la inexistencia de los documentos de, respaldo administrativo correspondientes al ejercicio fiscal 2006, motivado al siniestro ocurrido en la madrugada del 30ENE11, donde se suscrito una explosión de los depósitos de municiones, localizados en el respectivo toda vez que los documentos faltantes no permiten su revisión.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las siguientes:
Memorándum, N° 069 del 07 de Agosto del 2013, fue remitido por la Dirección de 1.
Control Fiscal de este Órgano Contralor, a ta Dirección de Determinación Administrativa.
2.
Desconcentrada (082o3) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, en el período correspondiente al año 2006, en la fecha señalada en la programación anual del Plan de Auditorías de este Órgano Contralor, la Conformación y Rendición de la Cuenta.
Auto de inicio del Procedimiento Administrativo para la Determinación de 3.
Responsabilidad.N° DDRA-AI-10-012-2013 del 02 de Septiembre del 2013.
Notificación del Auto de Inicio del-Procedimiento Administrativo para la Determinación 4.
de Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-000 N° de serial 9269 del 11 de Septiembre dei 2013, recibida por el ciudadano Coronel Luis Armando Meita Wessolossky, en fecha 04 de Octubre 2013.
Notificación del Auto de Inicio dei Procedimiento Administrativo para la Daterminación 5.
de Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-000 N° de serial 9270 del 11 de Octubre del 2013, recibida por el ciudadano General de División Felipe Lozano Molina, en fecha 11 de Octubre 2013.
Il MOTIVA DE LOS HECHOS La investigación Administrativa seguida, en la presente causa se circunscripió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente a año 2006 posteriormente efectuar el examen de a cuenta antes mencionada suscitandose siguiente hecho :
1.- La no recepción de la cuenta de Gastos de la Unidad Administradora Desconcentrada (082o3) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, correspondiente al ejercicio económico financiero del año 2006.
las responsabilidades que el Estado le otorga a sus funcionarios en ejercicio de funciones continuación se señala.
1. Constitución de la República Bolivariana de Venezuela, señala:
Artículo 139: "El ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de esta Constitución o de la Ley".
Artículo 141: "La Administración Pública está al servicio de ios ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en el ejercicio de la 'unción pública, con sometimiento pleno a la iey y al derecho".
página original (tal como se publicó)
Página 46
2. Ley Orgánica de la Adminiştración Fináneierá del Sector Público, señala:
Artículo 2: "La administración financiera del sector público comprende el conjunto de sistemas, érganos, normas y procedimientos que intervienen en la captación de ingresos públicos y en su aplicación para el cumplimiento de los fines del Estado, y estará regida por los principios constitucionales de legalidad, eficiencia, solvencia, transparencia, responsabilidad, equilibrio fiscal y coordinación macroeconómica"
Control Fiscal, señala:
• Artículo 37: "Cada entidad del sector público elaborará, en el marco de las normas básicas dictadas por la Contraloría General de la República, las normas, manuales de procedimientos, indicadores de gestión, índices de rendimiento y demás instrumentos o métodos específicos; para el funcionamiento del sistema de control interno".
Artícuio 94 "Serán sancionados, de acuerdo con la gravedad de ia falta y a la entidad de los perjuicios causados, con multa de cien Unidades Tributarias (1d0) a un mil Unidades Tributarias (1.000 U.T) a un mil Unidades Tributarias (1.000 U.T), que impondrán los órganos de control previstos en esta Ley, de conformidad con su competencia:
Numera] 4: "Quienes estando obligados a enviar a los órganos de control fiscal informes, libros y documentos no lo hicieren oportunamente".
Numeral 5: "Quienes estando obligados a ello, no envíen o exhiban dentro del plazo fijado, los informes, libros y documentos que los órganos de control fiscal les requieran".
4. Normas, para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional Artículo 12: "A los fines de ia formación de la cuenta, los cuencadanies mantendrán organizadas, enumerados y clasificados de acuerdo con las instrucciones contenidas en los sistemas de contabilidad vigentes, los libres, registros, comprobantes y demás doêumentos que demuestren las transacciones realizadas? Artículo 13: "El cuentadante participará al órgano de control fiscal correspondiente que la cuenta se encuentra formada y lista para su examen, dentro de los sesenta (60) días continuos a su cierre".
Artículo 15: "Cuando por cualquier causa el cuentadante no rinda la cuenta, el titular del órgano de control fiscal correspondiente, ordenará la formación de la misma a los funcionarios o empleados de la respectiva dependencia administrativa".
.
RELACIÓN DE CAUSALIDAD -¿ „8""einin).
En atención a los resultados obtenidos de fta'activiaa•de control fiscal, practicada por esta Contraioría General de la Fuerza Armada Nacional Bolivariana con el objeto de realizar la revisión preliminar de la Cuenta de Gasto de la Unidad Administradora Desconcentrada Defensa, para verificar su correcta formación y posteriormente efectuar el examen de ia cuenta, quienes actuaron como cuentadantes y responsables del manejo de los fondos para aquel entonces Teniente Coronel hoy General de División Felipe Lozano Molina, titular de la cédula de identidad N° V.-5.497.377, designado mediante Resolución N° DG-26763 de fecha 22ABRO4 y el ciudadano para aquel entonces Teniente Coronei hoy Coronel Luis Armando Maita Wessolossky, titular de la Cédula de Ideritidad N° V.-6.357.535, designado mediante Resolución N° DG-034656 de fecha 23ENE06, durante el período correspondiente al año 2006.
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA.:
El ciudadano GENBRAL. DE DIVSION FELIPE LOZANO MOLINA, titular de la Cédula de Identidad N° V.- 5.497.377, quien se desempeñaba como cuentadante y responsable del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio- dei Poder Popular para la Defensa, durante el período 22ABRO4, fue notificado mediante oficio N° CONGEFAN-500-006-09-000 N° de serial 9270 del 11 de Octubre del 2013, quedando a.derecho para todos 1os efectos del procedimiento y observó que promovió pruebas para cada uno de los actos, hechos y omisiones señalados en el Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-Al-10-012-2013, de fecha 02 de Septiembre de 2013.
e e n e Identidad N° V.-6.357.535, quien se desempeñaba como cuentadante y responsabie del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, durante el período correspondiente al año 2006; designado mediante Resolución N° DG-03463s de fecha 23ENE06 fue notificado mediante oficio N° CONGEFAN-500-006-09-000 N° de serial 9269 del 04 de Octubre del 2013, quedando a derecho para todos los efectos del procedimiento y para que expresara los argumentos que le asistiera a la mejor defensa de sus intereses. Se observó que no promovió pruebas para cada uno de ios actos, hechos y omisiones señalados en el Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-Al-10-012-2013, de fecha 02 de Septiembre de 2013.
DEL ACTO ORAL Y PÚBLICO
Fijado como fue el acto oral y público en la presente causa se llevó el mismo a efecto de conformidad, el día 25 de Noviembre de 2013 a las 10:00 horas en el salón de reuniones de la CONGEFANB, ubicado en el piso 6 del Edificio N° 2 de la sede del Ministerio del Poder Popular para la Defensa, cumplidos como fueron los requisitos de ley, de conformidad con lo e n n e e e e e n n del Sistema Nacional de Control Fiscal, se acordó dar inicio al Acto Oral y Público, del Contraloría General de la Fuerza Armada Nacional Bolivariana, en nombre de la República Bolivariana de Venezuela, a Ios efectos que los imputados: GÉNERAL DE DIVISIóN FELIPE LOZANO MOLiNA, titular de la cédula de identidad N° V. 5.497.377; y el CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, tituler de la Cédula de Identidad N° V.-6.357.535, quienes se desempeñaron como Cuentadante y Responsable del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio dei derecho constitucional a la defensa, contra ios hechos que surgieron en ei Procedimiento de Determinación de Responsabilidad Administrativa signada con el número de Expediente DDRA-10-017-2013, cuyas resultas le fueron previamente: notificadas. Declarado abierto el acto se verificó la presencia de las persenas llamadas a comparecer y encontrándose preSente IOS CiUdadanOs: GENERAL DE- DIVISIÓa FBLIPE LOZANO MOLINA y el e ciudadano, LESTER ALBERTO ROGALES PÉpEZ. COR el carácter de Abogado Instructor, quién con la autorización debida procedió hacer una narración de los héchos investigados así como imputó a los CIUdadanOs GENERAL DE DIVISIÓN FELIPE LOZANO MOLINA y al CORONEL LUIS ARMANDO MAITA WESSOLOSSKY. "En Cumplimiento del Plan Extraordinario de la Contraloría General de la Fuerza Armada Nacional Bolivariana y según instrucciones de este Órgano Contralor mediante oficio N° 05-03-00116 de fecha 11FEB08 y de conformidad con lo estabiecido en los artículos 26, 40 y 41 de la Ley Orgánica de ía Contraloría General de la República y dei Sistema Nacional de Control Fiscal, y en concordancia con los articulos 4, 12 y 15 de las Normas para la Formación, Rendición y Acta DCF-RC-00020/261/2013, realizada en la Dirección de Armas y Explosivos (DAEX), el día 14MAY13, suscrita por los ciudadanos: Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075; Lcda. Marilyn Ferrer Salas, titular de la cédula de identidad N° 10.381.971, y la Lcda. Iisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2006
posteriormente efectuar el examen de la cuenta antes mencionada, encontrándose el ciudadano Capitán Luis Eduardo González Pin. titular de la cédula de identidad N° 15.489.665, como designado para la presentación de la cuenta de gastos correspondiente rigor para dejar constancia de lo siguiente: PRiMERO, no fueron presentados los recaudos solicitados mediante Carta de Requsrimiento de fecha 14MAY13, que permitiera constatar la correcta formación de la cuenta de gastos. SEGunDO: Para el ejercicio fiscai 2006, actuaron como cuentadantes y responsables del manejo de los fondos, el para aquel entonces Teniente Coronel,ahora Ceneral de División, Felipe Lozano Molina, titular de la cédula de identidad N° 5.497.377, designado mediante Resolución N° DG-26763 de fecha 22ABR04 y para aquí entonces Teniente Coronel ahora Corenel, Luis Armado Maita Wessolossky, titular de la cédvia de identidad N° 6.357.535; designado mediante Resolución N° DG- 034656 de fecha 23ENE06. TERCERO: De conformidad con lo establecido en el artícuio 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de ios Órganos del Poder Público Nacional, se concedió una prorroga de diez (10).días hábiles, contados a partir de la fecha de la firma y recepción del Acta en cuestión pars la presentación formal de la
página original (tal como se publicó)
Página 47
cuenta. El día tres (03) Junio del año 2013, eonstiuidos tos ciudadanos: Lcda. lisa y Mufoz Benitez, titular de la cédula de identidad N° 6.327.196, Auditora, y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075, Supervisor de la Comisión Auditora; adscritos a la Dirección de Contro! Fisca! de la Contraloría General de la Fuerza .Armada Nacional Bolivariana, debidamente acreditados mediante oficio 50-06-08-20/7317 de fecha 07MAR13, se presentaron en la Unidad Administradora Desconcentrada, código 08203, Arsenal de la Dirección de Armamento del Ministerio del Poder Popular Para la Defensa, con el objeto de practicar el examen de la Cuenta de Gastos, correspondiente al ejercicio fiscal 2006, encontrándose el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, Administrador actual de la citada Unidad, designado según Oficio N° 50-03-400-00111 de fecha 10MAR13 para presentar la cuenta, se levantó la de trabajo emitido por la Contraioría General de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en las Unidades Administradoras Desconcentradas, de ia Administración Central, le correspondió a la Unidad mencionada, el lapso comprendido 'entre el 02MAY13 al 08MAY13, para el ejercicio fiscal 2006, SEGUNDO: Se elaboró acta de no conformación de la cuenta N° DCF-RC-00020/261/2013 de fecha 14MAY13 para dejar constancia mediante lista anexa de los documentos faltantes indispensables para practicar el examen de la cuenta al ejercicio fiscal 2006; y se otorgó para ia ejecución del citado acto administrativo un lapso de diez (10) días hábiles para la conformación y la apropiada Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03-400/0113 del 15MAY13 e informe documentos de respaldo administrativo correspondientes -al ejercicio fiscal 2006, motivado al siniestro ocurrido en la madrugada del 30ENE11, donde se suscrito una explosión de los depósitos de municiones, localizados en el Sector C dei Complejo Arsenal. CUARTO:
Comprobada por segunda vez consecutiva la no conformación de la cuenta, la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
ciudadano GENERAL.DE.DIVISIÓN, FELIPE LOZANO MOLINA,. POr loS CauSales 4 y 5 del Nacional de Control Fiscai. En este estado se -le concedió el sereche de palabra al ciudadano GENERAL DE DIVISIÓN, FELIPE LOZANO MOLINA, pOr to que Se le indicó al secretario, que lo impusiese del precepto constitucional. Se le dio lectura al Artícuio 49, Numeral 5 de la Constitución de la Repúblicia Boliveriena de Vanezuela, tomada ia palabra el referido Oficial General quien ejerció su derecho a la defensa expresando lo siguiente:
"Pudiera nuevamente leer este documento pero no tiene ningún sentido porque la decisión_ está tomada, para que descargar pruebas si la decisión esta tomada, en base a el se tomó la decisión y no tengo mas nada que decir".
Asimismo solicitó la Imposición de mu!ta para el ciudadano CORONEL LUIS ARMANDO lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra el referido Oficial .General quien ejerció su derecho a la defensa expresando lo siguiente:
"Buenos días a todos, en la oportunidad de presentarse con los descargos de las imputaciones que se me hacen en el año 2006, como cuentadante del Arsenal expongo que no puedo presentar la cuenta porque no existen ya que hubo estallido y se perdió el material, y no existe, el sistema SIGECOF nos obliga a nosotros como cuentadante mantener un expediente, la rendición de la Unidad ei cual debería estar, pero por necho fortuito desapareció, y fue investigado por la fiscalía, y la misma determinó que no había culpable por e! estallido, y es imposible presentar un documento que no existe, tendría que tener autorización para tener objeto de clasificación con respecto a las cuentas que se manejan, por io tanto no me considero culpable ni responsabie de presentar una cuenta por un hecho que esteba fuera de mi alcance, y yo entregue en el año 2009 y el hacho fue en ei año 2011, el custodio del expadiente tampoco puede ser considerado culpable porque va más allá de su alcance, por lo tanto solicito se me exime de la culpa y me den el fenecimiento del año 2011, y en cumplimiento ei artículo 57 que había de los 5 años respectivos para ia presanzación de la cuenta y pasado ese lapso queda fenecida la miera".
s! DISPOSNNA
En razón de las consideraciones anteriommoete expuestas, qéón suscribe, GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ VADALGO, tiAs de Ia cQU!A de Identidad N° 7.000.682, Contralor General de la Fuerza Armpada Naciosei elivsiana, designado mediante
Decreto Presidencial ar 9.4q4, publicado,en la Gaceta Cñcial de la República Bolivariana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto en los Artículos 103. y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscai, pasa a emitir el siguiente pronunciamiento: Se impone multa al ciudadano: General de División FELIPE LOZANO.
MOLINA, titular de la Cédula de identidad N° 5.497.377, quien'actuó como cuentadante y responsable del manejo de los fondos de la Unidad Desconcentrada (o8203) Arsenal de la correspondiente al año 2006, con las circunstancias agravantes contenidas en los numerales 1 y 2 del Artículo 107 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscai y se impone multa ai ciudadano:
CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, tituiar de ia Cédula de Identidad N° 6.357,535, quien actuó como cuentadante y responsable del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenai de la Dirección de Armamento del Ministerio dei
Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y tomando en consideración la circunstancias atenuantes prevista en el numeral 1,; de! Artícuio 108 del referido Reglamento; de conformidad a lo previsto en el numeral 1 del Nacional de Control Fiscal, por cuanto se consideran firmes los hechos imputados siendo los mismo, omisiones que vulneraron la normativa legal vigente de conformidad a lo previsto en .
e n e d d d Rapública y del Sistema Nacional de Control Fiscal, fas multas se aplicaran así: GENERAL' DE DIVISIÓN FELIPE LOZANO MOLINA, TITÚLAR DE LA CÉDULA DE IDENTIDAD N° 5.497.377, POR LA CANTIDAD DE QUINIENTOS CHNCUENTA UNIDADES TRIBUTARIAS (550 U.T.) QUE CALCULADAS EN TREINTA Y TRES MIL SEISCIENTOS BOLÍVARES CON CERO CÉNTIMOS (BS. 33.600,00) VALOR DE LA UNIDAD TRIBUTARIA PARA EL AÑO 2096, PUBLICADA-EN LA GACETA OFICIAL N° 38.350 DEL.
04 DE ENERO DEL MISA O. AÑO. EQUIVALEN A DIECIOCHO MILLONES CUATROCIENTOS OCHENTA MIL: : BOLÁVARGS CON CERO CÉNTIMOS (BS. 18.480.000,00J' DRNOMNACIÓN'ANTERIOR DE LA MONEDA NACIONAL, O LO QUE ES IGUAL A DIECIOCHO MIL CUATROCIENTOS OCHENTA BOLÍVARES CON CERO CÉNTIMOS (BS. 18.480,00) Y MULTA AL CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, NTULAR DE LA CÉDULA DE IQENSIPAD N° 6.357.535, POR LA CANTIDAD DE TRESCIENTAS UNIDADES TRIBUTARIAS (B0O U.T.) QUE CALCULADAS EN TREINTA Y TRES MIL SEISCIENTOS BOLÁVARES CON CERO CÉNTIMOS (BS. 33.600,00) VALOR DE LA UNIDAD-FRIBUTARIA PARA EL AÑO 2006, PUBLICADA EN LA.GACETA ORICIAL 3°:38:3BO DEL A4-BE-BAER O DEL MISMO AÑO EQUIVALEN A DIEZ MILLONES OCHENTA MIL BOLÍVARES CON CERO CÉNTIMOS (BS. 10.080.000,00) DENOMINACIÓN ANTERIOR DE LA MONEDA NACIOÑAL, O LO QUE ES IGUAL A DIEZ MIL OCHENTA BOLÍVARES CON CERO CÉNTIMOS (BS. 10.080,00).
Se notifica a los sancionados que en contra de esta decisión de acuerdo a lo señalado en el Artículo 107 Ejusdem, podrán interponer el Recurso de Reconsideración ante esta Contraloría General de la Fuerza Armada Nacionai Bolivariana, dentro de quince (15) días hábiles siguientes a que haya sido pronunciada. El mismo será decidido dentro de los quince (15) días hábiles siguientes a su interposición. Igualmente podrá incoar demanda ante las Artículo 108 ibidem, dentro de un lapso de Seis (06) meses contados a partir del día siguiente a su notificación.
En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena:
a.- Apliquese y formalicese tas multas a la que se retrotrae el presente acto decisorio.
Particípese de la presente decisión al ciudadano Ministro del Poder Popular y Finanzas, b.
para que una vez firme en vía administrativa, se expidan ias correspondientes planillas de liquidación de multa para proceder, a realizar la gestiones de cobros a lo que se retrotrae el presente acto decisorio.
Remitase copias certificadas del presente Auto Decisorio a la Contraloría General de la c.
República, de acuerdo a io establecido en el artículo 111 dei Reglamento de la Ley Orgánica de ia Contraiorie de la Repúblice y del Sistema Nacional de Control Fiscal.
d.
Bolivariana de Venezuela, a la Ministra del Poder Popular para la Defensa y al Comandante del Ejército Bolivariano.
Cúmplase.-
ARRAMOMARTINEZ HIDALGO NAL DE DIVISIÓN CONTRALORENPAVRAAMMADA NACIONAL BOLIVARIANA
página original (tal como se publicó)
Página 48
REPÚBLICA BOLIVARIANA DE VENEZUELA EN SU NOMBRE LA CONTRALORÍA GENERAL DE LA FUERZA ARMADA NACIONAL BOLIVARIANA
RA-10-016-20 Caraceago2 dagsciambre g013 202
DES
El presente procedimiento administrativo para la Determinación de las Responsabilidades, se instruyó según Auto de Inicio N° DDRA-AI-10-011-2013 de fecha 02 de Septiembre de 2013, dictado pOr el CiUdadano GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HiDALGO en atención a los resultados obtenidos del ejercicio de Control Fiscal, indicados en Nacional Bolivariana, realizada a la Dirección de Armas y Exptosivos (DAEX), el día 14MAY13, suscrita por los ciudadanos: Capitán Dudglar José Marquina Pérez, tituiar de la cédula de identidad N° 8.049.075; la Lcda. Marilyn Ferrer Salas, titular de la cédula c'3 identidad N° 10.381.971, y la Lcda. lisa y Muñoz Benitez, tituiar de ia cédula de identidad N° 6.327.196; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2005 de la Unidad Administradora Desconcentrada (08203) Arsenal de la Dirección de Armamento dei Ministerio de la Defensa, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta antes mencionada, encontrándose ei ciudadano Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, como designado para la de 1a Unidad Desconcentrada' antes mencionada a través del oficio N° 50-03-400-00111 de fecha 10MAR13, se levantó un Acta para dejar constancia de lo siguiente: PRiMERO, no fueron presentados ios recaudos solicitados mediante Carta de Requerimiento de fecha 14MAY13, que permitiera constatar la correcta formación de la cuenta de gastos.
SEGUnDO: Para el ejercicio fiscal 2005, actuó como cuentadante y responsable del manejo de los fondos, para aquel entonces Teniente Coronel hoy General de División Felipe Lozano Molina, titular de la cédula de identidad N° 5.497.377, designado mediante Resolución N° DG-26763 de fecha 22ABR04. TERCERO: De conformidad con lo establecido en el artícuio 16 de las Normas para ia Formación, Rendición y Examen de ias Cuentas de los Órganos del Poder Público Nacional, se concede una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y recepción de la presente Acta para la presentación formal de la cuenta. El día 03JUN13, constituidos los ciudadanos: Lcda. Ilisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196, Auditora y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075, Supervisor de la Comisión Auditora; adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante oficio 50-06-08-20/7317 de Arsenal de la Dirección de Armamento del Ministerio de la Defensa, con el objeto de practicar el examen de la Cuenta de Gastos, correspondiente al ejercicio fiscal 2005, encontrándose ei Capitán Luis Eduardo González Pin, tituiar de la cédula de identidad N° 15.489.665, Administrador actual de la citada Unidad, designado según Oficio N° 50-03-400-00111 de de lo siguiente: PRimERo, de acuerdo con el cronograma de trabajo emitido por la Contraloría General de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en las Unidades Administradoras Desconcentradas, de la Administración Centra), le correspondió a la Unidad mencionada, el lapso comprendido entre el 02MAY13 al 08MAY13, para ei ejercicio fiscai 200s. SEGunpo: Se elaboró acta de no conformación de la cuenta N° DCF-RC-00020/260/2013 de fecha 14MAY13 para dejar constancia mediante'lista anexa de los documentos faítantes indispensables para practicar el examen de la cuénta al ejercicio fiscal 2005; y se otorgó para ía ejecución del citado acto administrativo un lapso de diez (10) días hábiles para la conformación y presentación de la cuenta. TERCERO: Transcurrido el lapso perentorio otorgado, el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03- 400/0113 del 15MAY13 e informe S/N° del 03JUN13, que la cuenta no fue debidamente formada por la inexistencia de los documentos de respaldo administrativo correspondiente al ejercicio fiscal 2005, motivado al siniestro ocurrido en la medrugada del 30ENE11, donde se suscrito una explosión en los depósitos de municiones, localizados en el Sector C dei Complejo Arsena!. CUARTO: Comprobada por segunda vez consecutiva la no conformación de ia cuenta, ia comisión auditora se absuene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE:
Entre las actuaciones y docu'mentación que conforman el expediente, se destacan las -siguientes:
Memorándum N° 069 del 07 de Agosto del 2%2S, fue remitido pcr la Dirección de 1.
Control Fiscal de este Órgano Contralc.. ia Dirección de Determinación Administrativa.
Acta de no conformación de la Cuenta elabora. 3o. : or la comisión auditora a la Unidad 2.
Desconcentrada (o82oa) Arsenal de la Direc: .: de Armamento del Ministario del Poder Popular para la Deísnsa, en el período Co:respondiente al aflo 2005, en la fecha señalada en la programación anual del Pian da Auditorías de aste Órgano Contralor, la Conformación y Rendición de la Cuenta.
Auto de Inicio del Procedimiento Adminisirativo para la Determinación de 3.
Responsabilidad N° DDRA-Al-10-011-2013 del 02 d6 Septiembre del 2013.
Notificación del Auto de Inicio dei Procedimiento Administrativo para la Determinación 4.
de Responsabilidad Administrativa, según Oficio CONGEFAN-500-006-09-000 N° de serial 9270 del 11 de Septiembre del 2013, recibida por el ciudadano General de División Felipe Lozano Molina, en fecha 11 de Octubre 2013.
il MOTIVA DE LOS HECHOS La investigación Administrativa seguida en la presente causa se circunscribió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente ai año 2005 de la Unidad Administradora Desconcentrada (08203) Arsenal de-la Dirección de Armamento posteriormente efectuar el examen de la cuenta antes mencionada suscitandose el siguiente hecho :
1.- La no recepción de la cuenta de Gastos de la Unidad Administradora Desconcentrada Defensa, correspondiente al ejercicio económico financiero del año 2005.
las responsabilidades que ei Estado le otorga a sus funcionarios en ejercicio de funciones públicas en la adquisición de bienes y servicios en atención dei conglomerado legal que a continuación se señala.
1. Constitución de la Repúbica Bolivariana de Venezuela, señala:
Artícuio 139: "El ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de este Constitución o de la Ley".
Artículo 141: "La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en e! ejercicio de la función pública, con sometimiento pleno a is iey y al derecho".
2. Ley Orgánica de la Administración Financiera del Sector Público, señala:
Artículo 2: "La adiministración financiera del sector público comprende el conjunto de sistemas, órganos, normas y procedimientos que intervienen en la captación de ingresos públicos y en su aplicación para el cumplimiento de los fines del Estado, y estar regida por los principios constitucionales transparencia, solvencia, legalidad, eficiencia, de coordinación fiscal y equilibrio responsabilidad, macroeconómica" 3. Ley Orgánica de la Contraioría Generai de la República y del Sistema Nacional de Control Fiscal, señala:
Artículo 37: "Cada entidad del sector público elaborará, en el marco de isas normas básicas dictadas por la Contraloría General de la República, ias normas, manuales de procedimientos, indicadores de gestión, Índices de rendimiento y demás iestrusentos o métodos específicos;
para el funcionemisssto del sistema de control interno".
Artículo 94: "Saren mencionados, de acuerdo con la gravedad de la falta y a la entidad de los garjuicios causados, con multa de cien Unidades Trabuterias (100) a un mil Unidades Tributarias (1.coe 0.T) a 8) mil Unidades Tributarias
página original (tal como se publicó)
Página 49
(1.000 U.T), que impondrán los órganos de control previstos en esta Ley, de conformidad con su competencia:
Numeral 4: "Quienes estando obligados a enviar a los órganos de control fiscal informes, libros y documentos no lo hicieren oportunamente".
Numeral 5: "Quienes estando obligados a ello, no envíen o exhiban dentro del plazo fijado, fos informes, libros y documentos que los órganos de control fiscal les requieran".
4. Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional
Artículo 12: "A fos fines de la formación de la cuenta, los cuentadantes mantendrán organizados, enumerados y clasificados de acuerdo con las instrucciones contenidas en los sistemas de contabilidad vigentes, los libros, registros, comprobantes y demás documentos que demuestren las transacciones realizadas"
-Artículo 13: "El cuentadante participará al órgano de control fiscal correspondiente que la cuenta se encuentra formada y lista para su examen, dentro de los sesenta (60) días continuos a su cierre".
Artículo 15: "Cuando por cualquier causa el cuentadante no rinda la cuenta, el titular del' órgano de control fiscai correspondiente, ordenará la formación de la misma a los funcionarios o empleados de la respectiva dependencia administrativa".
RELACIÓN DE CAUSALIDAD
En atención a los resultados obtenidos de la actividad de control fiscal, practicada por esta Contraloría General de la Fuerza Armada Nacional Bolivariana con el objeto de realizar la revisión preliminar de la Cuenta de Gasto de la Unidad Administradora Desconcentrada Defensa, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta, actuó como cuentadante y responsable del manejo de los fondos, el ciudadano para aquel entonces Teniente Coronei, hoy General de División FELIPE LOZANO MOLINA, titular de la Cédula de Identidad. N° V.-5.497.377, durante el período correspondiente al año 2005.
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA:
El ciudadano GENERAL DE DIVISION FELIPE LOZANO MOLINA, titular de la Cédula de de los fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento 2005; designado mediante Resolución N° DG-26763 de fecha 22ABR04, fue notificado 2013, quedando a derecho para todos los efectos del procedimiento y para que expresara los.
argumentos que le asistiera a la mejor defensa de sus intereses. Se observó que promovió pruebas para cada uno de los actos, hechos y omisiones señalados en'el Auto de inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-AI-10-011- 2013, de fecha 02 de Septiembre de 2013.
DEL ACTO ORAL Y PÚBLICO
Fijado como fue el acto oral y público en la presente causa se llevó el mismo a efecto de conformidad, el día. 25 de Noviembre de 2013 a las 09:00 horas en el salón de reuniones de la CONGEFANB, ubicado en el piso 6 del Edificio N° 2 de la sede del Ministerio del Poder Popular para la Defensa, cumplidos como fueron los requisitos de ley, de conformidad con lo n n del Sistema Nacional de Control Fiscal, se. acordó dar inicio al Acto Oral y Público, dei Procedimiento de Determinación de Responsabilidad Administrativa que adelantó ésta Contraloría General de la Fuerza Armada Nacional Bolivariana, en nombre de la República Bolivariana de Venezueia, a los efectos que el imputado GENERAL DE DIVISIÓN FELIPE LOZANO MOLINA, titular de la Cédula de Identidad N° V.-5.497.377, quien se desempeñó como Cuentadante y Responsabie dei manejo de fos fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, durante el período correspondiente al año 2005; ejerza el derecho constitucional a la defensa, contra los hechos que surgieron en el Procedimiento de Determinación de Responsabilidad Administrativa signada con ef número de Expediente DDRA-10-018-2013, cuyas resultas le fue previamente notificada. Declarado abierto el acto se verificó la presencia dei ciudadano: GENERAL DE DIVISIÓN FELIPE LOZANO MOLINA, en su carácter de imputado y el ciudadano, LESTER ALBERTO ROSALES PÉREZ, con el carácter de Abogado Instructor, a quien se le cedió el derecho de palabra a objeto de informar las resultas del -Procedimiento de. Determinación de Responsabilidades Administrativas, procediendo a Imputar al ciudadano, GENERAL DE DIVISION FELIPE LOZANO MOLINA, titular de la Cédula de identidad N° v.-5.497.377, de la forma siguiente: "En cumplimiento del Plan Extraordinario de la Contraloría General de la Fuerza Armada Nacional Bolivariana y según instrucciones de este Órgano Contralor mediante oficio N° 05-03-00116 de fecha 11FEB08 y de conformidad con to establecido en los artículos 26, 40 y 41 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control. Fiscal, y en concordancia con'los artículos 4, 12 y 15 de las Normas para la Formación, Reñdición y Examen de las Cuentas de los Ôrganos del Poder Público Nacional, tengo a bien referirse al
la cédula de identidad N° 8.049.075; la Lcda. Mariyn Ferrer Salas, titular de la cédula de identidad N° 10.381.971, y:la Lcda. llisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al afo 2005 de la Unidad Administradora Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta antes mencionada, encontrándose el ciudadano Capitán Luis Eduardo González Pin, titular de la cécula de identidad N° 15.489.665, como. designado para la presentación de la cuenta de gastos correspondiente al ejercicio económico financiero del afo 2005 de la Unidad Desconcentrada antes mencionada a través del oficio N°.50-03-400-00111 de fecha 10MAR13, se levantó el Acta de rigor para dejar constancia de lo siguiente: PRiMERo, no fueron presentados ios recaudos correcta formación de la cuenta de gastos. SEGUnDo: Para el ejercicio fiscal 2005, actuó Coronel hoy General de. División, Felipe Lozano Molina, titular de la cédula de identidad N° 5,497.377, designado mediante Resolución N° DG-26763 de fecha 22ABR04. TERCERO:
De conformidad con lo establecido en el. articulo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concedió una prorroga de diez (10) dias hábiles, contados a partir de la fecha de la firma y recepción dei Acta en cuestión para la presentación formal de la cuenta. El día tres (03) de Junio del año 2013, constituidos los ciudadanos: Lcda. Ilisay Muñoz Benitez, titular de la cédula de identidad N°. 6.327.196, Auditora, y el Capitán Dudglar José Marquina Pérez, titular de la Dirección' de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante oficio 50-06-08-20/7317 de fecha 07MAR13, Dirección de Armamento del Ministerio dei Poder Popular para la Defensa, con el objeto de practicar el examen de la Cuenta de Gastos, correspondiente al ejercicio fiscal 2005, encontrándose el Capitán Luis-Eauardo González Pin, tituiar de la cédula de identidad N° 15.489.665, Administrador actual de ia citada Unidad, designado según Oficio N° 50-03-400- 00111 de fecha 10MAR13 para presentar la cuenta, se levantó la debida Acta para dejar constancia de lo siguiente: PRimERO, de acuerdo con el cronograma de trabajo emitido por la Contraloría Genera) de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en las Unidades Administradoras Desconcentradas, de la Administración Central, le correspondió a la Unidad mencionada, el lapso comprendido entre el 02MAY13 al 08MAY13, para ei ejercicio fiscal 2005. SEGUnDo: Se elaboró acta de no conformación de la cuenta N° DCF-RC-00020/260/2013 de fecha 14MAY13 para dejar constancia mediante lista anexa de los documentos faltantes indispensables para practicar el examen de la cuenta al ejercicio e n pe n n en días hábiles para la conformación y la apropiada presentación de la referida cuenta.
TERCERO: Transcurrido el lapso perentorio otorgado, el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03-400/0113 del 15MAY13 e informe S/N° del 03JUN13, que la cuenta no fue debidamente formada por la inexistencia de ios documentos de respaldo administrativo correspondientes al ejercicio fiscal 2005, motivado al siniestro ocurrido en la madrugada del 30ENE11; donde se:suscrito una explosión en los depósitos de municiones, localizados en el Sector C del Complejo Arsenal. CUARTO: Comprobada por segunda vez consecutiva la no conformación de la cuenta, la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
En consecuencia el Abogado Sustanciador solicitó la imposición de la multa de ley, por los causales 4 y 5 del Artículo 94, de ia Ley Orgánica de la Contraloría General de la República y.
del Sistema Nacional de Control Fiscal. Cuiminó. En este estado se le concedió el derecho de palabra al ciudadano GENERAL DE DIVISIÓN FELIPE LOZANO MOLINA, por lo que se ie indicó a secretario, que lo impusiese del precepto constitucional. Se 1e dio lectura al Artícuio 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra el referido Oficial General quien ejerció su derecho a la defensa expresando lo siguiente:
"Mediante Oficio N° 500-00-09-9270 de fecha 11 de Septiembre de 2013, se hace notificación por parte dei Contralor General de la Fuerza Armada-Nacional Bolivariana, del inicio de procedimiento de Determinación de
página original (tal como se publicó)
Página 50
Responsabilidad Administrativa, de acuerdo a lo indicado en el auto de inicio N° DDRA-AI-10-11-2013 y DDRA-10-012-2013, y recibidos por mi persona en la sede de este organismo Contralor el día 11 de Octubre de 2013, según el contenido de dichos documentos, se puede apreciar que de la actuación de los funcionarios públicos allf nombrados, estos, recibieron información acerca del hecho de Fuerza Mayor. e. imprevisto ocurrido el día 30 de Enero de 2011 y que como consecuencia de este último, hubo pérdida de documentos, (quemados, destruidos, esparcidos o extraviados) por el efecto de la onda mecánica que afecto de manera considerable las instalaciones del Arsenal de la Fuerza Armada, hecho que fue público y notorio ya que también causo daños de consideración sobre personas y bienes de la población que viven donde hubo la perdida de una vida humana una vecina de dicha instalación.
El artículo 98 de la LOCGRSNCF establece lo siguiente: "En el acto de apertura a que se refiere el artículo 96, se describirán los hechos, imputados, se identificarán los sujetos presuntamente .responsables. y se indicarán los correspondientes elementos probatorios y las razones que comprometen, présumiblemente su responsabilidad. Con la notificación del _acto de apertura, interesados o interesadas quedaran a derecho para todos los afectos del procedimiento".
En este caso én particular, una vez que la comisión auditora, determina la no existencia de las cuentas a revisar del año 2005 y 2006, por un hecho ocurrido el día 30 de eñero de 2011 en las instalaciones del Arsenal de la Fuerza Armada, como lo fue la explosión de varios de sus depósitos de munición, se puede determinar de manera clara que ha habido un incumplimiento involuntario de mi parte, que se determina por tal hecho y que me impide el cumplimiento de tal obligación y también al profesional nombrado para la conformación de la cuenta por parte del Arsenal de la Fuerza Armada Nacional Bolivariana. El artículo 57 de la LOCGRSNCF establece 1o siguiente: "Las cuentas deberán ser examinadas por el órgano de control fiscal, en un plazo no mayor de cinco años contados a partir de ta fecha de. su rendición. Si def resultado del examen la cuenta resultare conforme, se: otorgara el fenecimiento de la cuenta. En aquellos casos que se detecten irregularidades en las cuentas, el órgano de control fiscal, ejercerá dentro del ámbito de su competencia, las potestades para investigar y hacer efectivas las responsabilidades establecidas en la presente Ley'. Artículo 59 de la LOCGRSNCF dice: "El fenecimiento de la cuenta, operará de pleno derecho, una vez trascurrido el plazo indicado en el artícuio 57 de esta ley. En estos casos, salvo disposición expresa de la ley, no podrán ser ejercidas las acciones sancionatorias o resarcitorias previstas en esta ley, en relación con las operaciones a que se refiere la cuenta, todo sin perjuicio a la imprescriptibilidad de las acciones judiciales dirigidas a sancionar los delitos contra el patrimonio público. Si las acciones sancionatorias o resarcitorias previstas en la ley, son ejercidas dentro del plazo de cinco años a que se refiere el n n n e e enterada al patrimonio del ente,u organismo afectado, el monto del reparo o. si dichas acciones:şon desestimada de manera firme". En cuanto a los artículos anteriores el artículo 57 de la LOCGRSNCF, le establece al órgano de control fiscal un deber ineludible con tiempo perentorio, como lo es, el examinar las cuentas de las entidades publicas sujetas a control fiscal; en el caso que a mi corresponde, estas cuentas han debido ser examinadas en el lapso de tiempo antes de que ocurriera el siniestro de explosión en el Arsenal de la Fuerza Armada -Nacional Bolivariana, sin embargo dicha actuación, se efectuó en ef año 2013, no dándose cumplimiento a lo establecido en la norma y realizándose a destiempo con las consecuencias que ahora acarrea una presunta culpabilidad a mì persona, no teniendo responsabilidad de resguardo, custodia ni mantenimiento del material en cuestión.
DISPOSITIVA En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO, titular de la cédula de identidad N° 7.000.682, Contralor General_ de la Fuerza Armada Nacional. Bolivariana, designado mediante Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto en los Artícuios 103 y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, pasa a emitir el siguiente pronunciamiento: Se impone.multa al ciudadano: General de División FELIPE LOZANO MOLINA, titular de Iá Cédula de Identidad N° 5.497.377, quien actuó como cuentadante y responsable del manejo de los fondos de ia Unidad Desconcentrada (082o3) Arsenal de la correspondiente al año 2005, de conformidad a lo previsto en el numeral 1 del Artículo 93 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, por cuanto se consideran firmes los hechos Imputados siendo los mismo, omisiones :
que vuineraron la normativa legal vigente de conformidad a lo previsto en el Ártículo 94 en Sistema Nacional de Control Fiscal habiéndose considerado y compensado de conformidad- circunstancias agravantes contenidas en los numerales 2 y 4 del Artículo 107 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal; y tomando en consideración la circunstancia atenuante prevista en el numeral, n en n n CludadaNO: GENERAL DE DIVISIÓN FELIPE LOZANO MOLINA, TITULAR DE LA CÉDULÀ DE IDENTIDAD N: 5.497.377, POR LA CANTIDAD DE TRESCIENTAS UNIDADES TRIBUTARIAS (300 U.T.) QUE CALCULADAS EN VEINTINUEVE MIL CUATROCIENTOS BOLÍVARES CON CERO CÉNTIMOS (BS 29.400,00) VALOR DE LA UNIDAD TRIBUTARIA PARA EL AÑO 2005, PUBLICADA EN LA GACETA OFICIAL N° 38.118 DEL 27 DE ENERO DEL MISMO AÑO EQUIVALEN A OCHO MILLONES OCHOCIENTOS VEINTE MIL BOLÍVARES CON CERO CÉNTIMOS (BS. 8.820.000,00) DENOMINACIÓN ANTERIOR DE LA MONEDA NACIONAL, O LO QUE-ES IGUAL A OCHO MIL OCHOCIENTOS VEINTE BOLÍVARES CON CERO CÉNTIMOS (BS. 8.820,00).
Se notifica al sancionado, que en contra dè esta decisión de acuerdo a lo señalado en el Artículo 107 Ejusdem, podrá interponer el Recurso de Reconsideración ante esta Contraloría General de la Fuerza Armada Nacional Bolivariana, dentro de quince (15) días hábiles siguientes a que haya sido pronunciada. El mismo será decidido dentro de los quince (15) días hábiles siguientes a su interposición. Igualmente podrá incoar demanda ante las Cortes Primera o Segunda de lo Contencioso Administrativo, conforme a lo señalado en el Artículo 108 Ibidem, dentro de un lapso de Seis (06) meses contados a partir del día siguiente a su notificación.
n n en e e e e ee nne ordena:
a.- Apliquese y formalicese las multas a ia que se retrotrae el presente acto decisorio.
Particípese de la presente decisión al ciudadano Ministro del Poder Popular y Finanzas, .b.
para que una vez firme en vía administrativa, se expidan las correspondientes planillas de liquidación de multa para proceder a realizar la gestiones da cobros a lo que se retrotrae el presente acto decisorio.
Remítase copias certificadas del presente Auto Decisorio a la Contraloría General de la c.
República, de acoétdo a lo establecido en el artículo 111 del Reglamento de la Ley Orgánica de la Contraloría de la República y del Sistema Nacional de Control Fiscal.
Remítase copias certificada del presente Auto Decisorio al Presidente de la República d.
Bolivariana de Venezuela, y a la Ministra del Poder Popular para la Defensa.
Cúmplase.-
MARTÍNEZ HIDALGO 8ERDE DIMISIÓN CONTRALORERDEFURZA ARMADA NACIONAL BOLIVARIANA
REPÚBLICA BOLIVARIANA DE VENEZUELA EN-BU-NQMBRE LA CONTRALORIÍA GENERAL DE GNMUERZEARMADA NACIONAL BOLIVARIANA
20gg e 2013
ins truyó según Auto de Inicio N° DDRA-Al-10-014-2013 de fecha 02 de Septiembre de 2013, dictado pOr el CiUdadanO GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO en atención a los resultados obtenidos dei ejercicio de Control Fiscal, indicados en
página original (tal como se publicó)
Página 51
n e e titular d' 1a cédula de identidad N° 8.049.075; Lcda. Marilyn Ferrer Salas, titular de la cédula de identid,d N° 10.381.971, y ia Lcda. Ilisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contraioría General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2007 de la Unidad Administradora Desconcentrada (08203), Arsenai de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, para verificar su correcta formación y posteriormente efectuar el examen de ia cuenta antes mencionada, encontrándose el ciudadano Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, como designado para la presentación de la cuenta de gastos correspondiente al ejercicio económico financiero del año 2007 de la Unidad Desconcentrada antes mencionada a través del oficio N° 50-03-400-00111 de fecha 10MAR13, se levantó el Acta de rigor para dejar constancia de lo siguiente: PRiMERo, no fueron presentados los recaudos solicitados mediante Carta de Requerimiento de fecha 14MAY13, que permitiera constatar la como cuentadante y responsabie del manejo de los fondos, el para aquel entonces, TENIENTE CORONEL hoy CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, titular de fecha 23ENE06. TERCERO: De conformidad con lo establecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de ios Órganos del Poder Público Nacional, se concedió una prorroga de diez (10) días hábiles, contados a partir de, la fecha de la firma y recepción del Acta en cuestión para la presentación formal de la cuenta.
El día tres (03) de Junio dei año 2013, constituidos los ciudadanos: Lcda. Ilisay Muñoz Benitez, titular de ia cédula de identidad N° 6.327.196, Auditora, y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075, Supervisor de la Comisión Auditora; adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante oficio 50-06-08-2077317 de fecha 07MAR13, se presentaron a la Unidad Administradora Desconcentrada, código 08203, Arsenal de la Dirección de Armamento def Ministerio del Poder Popular para la Defensa con ei objeto de practicar el examen de la Cuenta de Gastos, correspondiente al ejercicio fiscal 2005, encontrándose el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, Administrador actual de la citada Unidad, designado según Oficio N° 50-03- 400-00111 de fecha 10MAR13 para presentar la cuenta, se levantó la debida Acta para dejar constancia de lo siguiente: PRiMERO, de acuerdo con el cronograma de trabajo emitido por la Contraloría General de la Fuerza Armada Nacional Bolivariana para practicar el examen de la cuenta en ias Unidades Administradoras Desconcentradas, de la Administración Central, ie correspondió a la Unidad mencionada, el lapso comprendido entre el 02MAY13 al 08MAY13, .. para el ejercicio fiscal 2007. SEGUnDo: Se eiaboró acta de no conformación de la cuenta N° DCF-RC-00020/262/2013 de fecha 14MAY13 para dejar constancia mediante lista anexa de los-documentos faltantes indispensables para practicar el examen de la cuenta al ejercicio n pe nr n e diez (10) días hábiles para la conformación y la apropiada presentación de la referida cuenta.
TERCERO: Transcurrido el lapso perentorio otorgado, el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03-400/0113 del 15MAY13 e informe S/N° del 03JUN13, que la cuenta no fue debidamente formada por la inexistencia de los documentos de respaldo administrativo correspondientes al ejercicio fiscal dei año 2007, motivado al siniestro ocurrido en la madrugada del 3OENE11, donde se suscrito una explosión en los depósitos de municiones, localizados en el Sector C del Complejo Arsenal, CuARTo: Comprobada por segunda vez consecutiva la no conformación de la cuenta, la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las siguientes:
Memorándum N° 069 del 07 de Agosto del 2013, fue remitido por la Dirección de 1.
Control Fiscal de este Órgano Contralor, a la Dirección de Determinación Administrativa.
Acta de no conformación de la Cuenta elaborada por la comisión auditora a la Unidad 2.
Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, en el período correspondiente al año 2007, en la fecha señalada en la programación anual del Plan de Auditorías de este Órgano Contralor, la Conformación y Rendición de la Cuenta.
Auto de Inicio del Procedimento Administrativo para la Determinación de 3.
Responsabilidad N° DDRA-AI-10-014-2C13 del 02 de Septiembre del 2013.
4. Notificación del Auto de Inicio del Procedimiento Administrativo para la Determiniación de Responsabilidad Aamunistrativa, según Oficio. CONGEFAN-500-006-09-000 N° de seniat 9269 del 11 de Septiembre dei 2013, recibida por el ciudadano Coronel Luis Armando Mauta Wessoiossky. en fecha 04 de Octubre 2013.
='- . MQTIVA DE LOS HECHOS La investigación Administrativa seguida en la presente causa se circunscribió, con el objeto de realizar la revisión preliminar de la Cuenta de Gasto corespondiente al año 2007 posteriormente efectuar el examen de la cuenta antes mencionada suscitandose el siguiente hecho :
1.- La no recepción de la cuenta de Gastos de la Unidad Administradora Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, correspondiente al ejercicio económico financiero del año 2007.
Los hechos nacen con el inćumplimiento de disposiciones legales y sublegales que regulan las responsabilidades que el Estado le otorga a sus funcionarios en ejercicio de funciones continuación se señala.
1. Constitución de la República Bolivariana de Venezuela, señala:
Artículo 139: "El ejercicio del Poder Público acarrea responsabilidad individual por abuso o desviación de poder o por violación de esta Constitución o de la Ley".
Artículo 141: "La Administración Pública está al servicio de los ciudadanos y ciudadanas y se fundamenta en los principios de honestidad,; participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabilidad en el ejercicio de la función pública, con sometimiento pleno a la ley y al derecho".
2. Ley Orgánica de la Administración Financiera del Sector Público, señala:
Artículo 2: "La administración financiera del sector público comprende el conjunto de sistemas, órganos, normas y procedimientos que intervienen en la captación de ingresos públicos y en su aplicación para el cumplimiento de los finés del Estado, y estará regida por los principios constitucionales de legalidad, eficiencia, solvencia, transparencia, coordinación responsabilidad, equilibrio fiscal macroeconómica"
3. Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, señala:
Artículo 37: "Cada entidad del sector público elaborará, en el marco de las normas básicas dictadas por la Contraloría General de la República, ias normas, manuales de procedimientos, indicadores de gestión, índices de rendimiento y demás instrumentos o métodos específicos;
para el funcionamiento del sistema de control interno".
Artículo 94: "Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los-perjuicios causados, con multa de cien Unidades Fributarias (1o0) a un mil Unidades Tributarias (1.00o V.T) a" un mil" Unidades Tributarias · (1.ooo Ú.T), que impondrán los órganos de control previstos en esta Ley, de conformidad con su competencia:
Numeral 4: "Quienes estando obligados a enviar a los órganos de control fiscal informes, libros y documentos no lo hicieren oportunamente".
Numeral 5: "Quienes estando obligados a ello, no envíen o exhiban dentro del plazo fijado, los informes, libros y documentos que los órganos de control fiscal les requieran".
4. Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional
Artículo 12: "A los fines de la formación de la cuenta, los cuentadantes mantendrán organizados, enumerados y clasificados de acuerdo con las instrucciones contenidas en los sistemas de contabilidad vigentes, los libros, registros, comprobantes y demás documentos que demuestren las trans-acciones realizadas".
página original (tal como se publicó)
Página 52
Artículo 13: "El cuentadante- participará al órgano de control fiscal correspondiente que la cuenta se-encuentra formada y Eista para su examen, dentro de los sesenta (6o) días? continuos a su clerre".
Artículo 15: "Cuando por cualquier causa el cuentadante no rinda la cuenta, el titular del órgano de control fiscal correspondiente, ordenará la formación de la misma a los funcionarios o empleados de la respectiva dependencia administrativa".
RELACIÓN DE CAUSALIDAD En atención a los resultados obtenidos de la actividad de control fiscal, practicada per esta revisión preliminar de la Cuenta de Gasto de la Unidad Administradora Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio del Poder Popular para la Defensa, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta, actuó como cuentadante y responsable del manejo de los fondos, el ciudadane para aquel entonces Teniente Coronel hoy Coronel LUÍS ARMANDO MAITA WESSOLOSSKY, titular de la Cédula de Identidad N° v.-6.357.535, durante el período correspondiente al año 2007.
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA :
El ciudadano Coronel LUIS ARMANDO MAITA WESSOLOSSKY, tituiar de la Cédula de Identidad N° v.-6.357.535, quien se desempeñaba como cuentadante y responsable del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento dei Ministerio del Poder Popular para la Defensa, durante el período correspondiente al año 2007; designado mediante Resolución N° DG-034656 de fecha 23ENE06, fue notificado con el oficio N° CONGEFAN-500-006-09-000 N° de serial 9270 del 04 de Octubre del 2013, quedando a derecho para todos los efectos del procedimiento y para que expresara los argumentos que le asistiera a la mejor defensa de sus intereses. Se observó que promovió pruebas para cada uno de los actos, hechos y omisiones señalados en ' Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDF.4-AI-10-014-2013, de fecha 02 de Septiembre de 2013.
DELACTO CRAL YBÚBLICO¡sSIbsE..3 s* - .".
Fijado como fue e' acto oral y público en la presente causa se levó el mismo a efecto de confórmidad; et día 25 de Noviembre de 2013 a las 11:00 horas en el salón de reuniones de la CONGEFANB, ubicado en el piso 6 del Edificio N° 2'de la sede del Ministerio del Poder Popular para la Defensa, cumplidos como fueron los requisitos de ley, de conformidad con lo estipulado en el artículo 101 de la Ley Orgánica de la Contraloría General de la República y del Sistema Naciónal "de Control Fiscal, se acordó dar inicio al Acto Oral y Público, dei Contraloría General de la Fuerza Armada Nacional-Bolivariana, en nombre de la República Bolivariana de Venezuela, a los efectos que el imputado LUIS ARMANDO MAITA wESSOLOSSKY, titular de la Cédula de Identidad N° V.-6.357.535, quien se desempeñó como Cuentadante y Responsable del manejo de los fondos de la Unidad Desconcentrada (08203) Arsenal de ia Dirección de Armamento dei Ministerio del Poder Popular para la la defensa, contra los hechos que surgieron en el Procedimiento de Determinación de Responsabilidad Administrativa signada con el número de Expediente DDRA-10-018-2013, presencia del- ciudadano: CORONEL LUIS. ARMANDO MAITA WESSOLOSSKY, en su carácter de imputado y el ciudadano, LESTER ALBERTO-ROSALES PÉREZ, quién con la autorización debida procedió hacer una narración dé los'hechós investigados procediendo a imputar ai ciudadano, CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, titular de la Cédula de Identidad N° V.-6.357.535, de la siguiente manera: "En cumplimiento del Plan Extraordinario de la Contraloría General de la Fuerza Armada Nacional Bolivariana y según instrucciones de este Órgano Contralor mediante oficio N° 05-03-00116 de fecha 11FEB08 y de conformidad con lo establecido en los artículos 26, 40 y 41 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y en concordancia con los artículos 4, 12 y 15.de las Normas para la Forración, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, tengo a bien referirse al Acta DCF-RC-00020/262/2013, realizada en la Dirección de Armas y Explosivos (DAEX), el día 14MAY13, suscrita por los ciudadanos: Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075; Lcda. Marilyn Ferrer Salas, titular de la cédula de identidad N° 10.381.971, y la L.cda. Ilisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196; actuando en su carácter de auditores adscritos a la Dirección de Control Fiscal de la Contralería General de la Fuerza Armada Nacional Bolivariana, constituidos con el objeto de realizar la revisión preliminar de la Cuenta de Gasto correspondiente al año 2007 de la Unidad Administradora Desconcentrada (08203), Arsenal de la Dirección de Armamento del Minis:ecio de la Defensa, para verificar su correcta formación y posteriormente efectuar el examen de la cuenta antes, mencionada, encoptrándose el ciudadano Capitán Luis Eduardo González Pin, titular de la cédula de identidad.N° 15.489.665, como designado para ia
presentación de la cuenta de gastos correspondiente al ejercicio económico financiero 2007 de la Unidad Desconcentrada antes mencionada a través del oficio N° 50-03-400-00111 de fecha 1OMAR13, se levantó el Acta de rigor para dejar constancia de lo siguiente: PRIMERO, 14MAvi3, que permitiera: constatar la correcta formación de la cuenta de gastos.
de los fondos, el para aquel entonces, TENIENTE CORONEL. hoy CORONEL LUIS.
ARMANDO MAITA wESSOLoSSKY, titular de la cédula de identidad N° 6.357.535, designado mediante Resolución N° DG-034656 de fecha 23ENE06. TERCERO: De conformidad con lo estabiecido en el artículo 16 de las Normas para la Formación, Rendición y Examen de las Cuentas de los Órganos del Poder Público Nacional, se concedió una prorroga de diez (10) días hábiles, contados a partir de la fecha de la firma y recepción del Acta en cuestión para la presentación formal de la cuenta. El día tres (03) de Junio del año.
2013, constituidos los ciudadanos: Lcda. Ilisay Muñoz Benitez, titular de la cédula de identidad N° 6.327.196, Auditora, y el Capitán Dudglar José Marquina Pérez, titular de la cédula de identidad N° 8.049.075, Supervisor de la Comisión Auditora; adscritos a la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana, debidamente acreditados mediante oficio 50-06-08-20/7317 de fecha 07MAR13, se presentaron a la Unidad Administradora Desconcentrada, código 08203, Arsenal de la encontrándose el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, Administrador actual de la citada Unidad, designado según Oficio N° 50-03-400constancia de lo siguiente: PRimERO, de acuerdo, con el cronograma de trabajo emitido por la Contraloría General de la Fuerza Armada Nacional Bolivarianá para practicar el examen de la cuenta en las Unidades Administradoras Desconcentradas, de la Administración Central, le correspondió a la Unidad mencionada, el lapso comprendido entre el 02MAY13 al 08MAY13, para el ejercicio fiscal 2007. SEGUnDO: Se elaboró acta de no conformación de la cuenta N° DCF-RC-00020/262/2013 de fecha 14MAY13 para dejar constancia mediante lista anexa fiscal 2007; y se otorgó para la ejecución del citado acto administrativo un lapso de diez (10)
TERCERO: Transcurrido el lapso perentorio otorgado, el Capitán Luis Eduardo González Pin, titular de la cédula de identidad N° 15.489.665, presentante de la cuenta, informó mediante oficio N° 50-03-400/0113 del 15MAY13 e informe S/N° del 033UN13, que la cuenta no fue debidamente formada por la inexistencia de los documentos de respaldo 'administrativo correspondientes al ejercicio fiscal 2007, motivado al siniestro ocurrido en ja madrugada del 30ENE11, donde se suscrito una explosión en los depósitos de municiones, localizados en el Sector C del Complejo Arsenal. CUARTO: Comprobada por segunda vez consecutiva la no conformación de la cuenta, la comisión auditora se abstiene de efectuar el examen respectivo toda vez que los documentos faltantes no permiten su revisión.
En consecuencia el Abogado Sustanciador solicitó la imposición de la multa de ley, por los causales 4 y 5 def Artículo 94, de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Controi Fiscal. Culminó. En este estado se le concedió el derecho de palabra al ciudadano CORONEL LUIS ARMANDO MAITA WESSOLOSSKY, por lo que se le indicó al secretario, que lo impusiese del precepto constitucional, Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra el referido Oficial General quien ejerció su derecho a la defensa expresando lo siguiente:
"Igualmente me declaro no culpable por hechos que se me no existe, y de paso fuera de mi gestión" III DISPOSITIVA En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO, tituIar de la cédula de identidad N° 7.o00.682, Contralor General de la Fuerza Armada Nacional Bolivariana, designado mediante Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la República Bolivariana de Venezueia N° 40.127 de fecha 12 de Marzo de 2013, actuando de conformidad con lo dispuesto en Ics Artículos 103 y 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, pasa a emitir ei siguiente pronunciamiento: Se impone multa al ciudadano: CORONEL LUIS ARMANDO MAITA wEssOLossKY titular de la Cédula de Identidad N° 6.357.535, quien actuó como cuentadante y responsable del manejo de ios fondos de la Unidad Desconcentrada (08203) Arsenal de la Dirección de Armamento del Ministerio dei Poder Popular para la Defensa, en
Artículo 93 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, por cuanto se consideran firmes los hechos imputados siendo los mismo, omisiones que vulneraron la normativa, legal vigente de conformidad a lo previsto en el Artícuk 94 en numerales 4, y 5. de la Ley Orgánica de la Contraloría General de la Repúbica y :el Sistema Nacional de Control-Fiscal habiéndose considerado y compensado de conformidad con lo previsto en el Artículo 103, de ta referida disposición legai además de las circunstancias agravantes contenidas en los numerales 1 y 2 del Artículo 107 del
página original (tal como se publicó)
Página 53
Nacional de Control Fiscal; y sin circunstancias alenuahtes previsto en el Artículo 10s del
WESSOLOSSKY TIJULAR DE: LA CÉDULA DE IDÉNTIDAD N° 6.357.535, POR LA CANTIDAD DE QUÍNENTOS CINCUENTA UNIDADES TRIBUTARIAS (SSO U.T) QUE CALCULADAS EN TREINTA Y SIETE MIL SEISCIENTOS TREINTA BOLÍVARES CON CERO CÉNTIMOS (BS. 37.S30,00) VALOR DE L'A UNIDAD TRIBUTARIA PARA EL AÑO 2007, PUBLICADA EN LA GACETA OFICIAL N° 38.603 DEL 12 DE ENERO DEL MISMO AÑO EQUIVALEN A VEINTE MILLONES SEISCIENTOS NOVENTA Y SEIS MIL QUINIENTOS BOLÍVARES CON CERO CÉNTIMOS (BS. 20.696.500,00) DENOMINACIÓN ANTERIOR DE LA MONEDA NACIONAL, O LO QUE ES IGUAL A VEINTE MIL SEISCIENTOS NOVENTA Y SEIS BOLÍVARES CON CINCUENTA CÉNTIMOS (BS. 20.696,50).
Se notifica al sancionado, que en contra de esta decisión de acuerdo a lo señalado en el General de la Fuerza Armada Nacional Bolivariana, dentro de quince (15) días hábiles siguientes a que haya, sido pronunciada. El mismo será decidido dentro de los quince (15) días hábiles siguientes a su interposición. Igualmente podrá incoar demanda ante las Cortes Primera o Segunda de lo Contencioso Administrativo, conforme a lo señalado en el Artículo 108 ibidem, dentro de un lapso de Seis (06) meses contados a partir del día siguiente a su notificación.
En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena:
a.- Apliquese y formalicese las multas a la que se retrotrae el presente acto decisorio.
Particípese de la presente decisión al ciudadano Ministro del Poder Popular y Finanzas, b.
para que una vez firme en vía administrativa, se expidan las correspondientes planillas de liquidación de multa para proceder a realizar la gestiones de cobros a lo que se retrotrae el presente acto decisorio.
Remítase copias certificadas del presente Auto Decisorio a la Contraloría General de ta c.
. República, de acuerdo a to estabiecido en el artículo 111 del Reglamento de la Ley Orgánica de la Contraloría de la República y del Sistema Nacional de Control Fiscal.
Remítase copias certificada del presente Auto Decisorio al Presidente del la República d.
Bolivariana de Venezuela, a la Ministra del Poder Popular para la Defensa y al Comandante del Ejército Bolivariano.
Cúmplase.-
S RMON MARTINEZ HIDALGO GENER DE DIVISIÓN GUERZA ARMADA NACIONAL BOLIVÁRIANA CONTRAL
PUBLICA BOLIVARIANA DE VENEZUELA FUERZA ARMADA NACIONAL BOLIVARIANA VENEZI DECISION AS 08 DE MAYO DE 2013 203* y 153° NARRATIVA administrativo para la Determinación de Ins Responsablidades, se DDRA-10-013-2012 de fecha 31 de Enero de 2013, dictado por el cludadano GENERAL. DE DIVISIÓN GHLBERTO JOSÉ HERNÁNDEZ en atención a los resukados obtenidos del ejercicio de la Potestad Investigativa, Indicados en el Informe Definlivo de Auditoría DAs N° 001-2009 de fecha 31 de Diclembre de 2008 y del Informei de Seguimiento y Control ISC N° 001-2011 de Contraloría General de la Fverza Armada Nacionaf (oflvariana, las cuales se circunscribieron a las BUdItOrÍA ÍnIerna al INSTITUTO DE OFICIALES RETIRADOS DE LA FUERZA ARMADA NACIONAL, en lo adelante denominado IORFAN; ubicado en la Calle Cachimbo Norte, Qulnta Marifini, Urb. Los Chorros, Estado Miranda. Estas actuaciones de Control Fiscal practicadas se circunscribieron al examen de la gestión administrativa correspondiente al ejercicio fiscal del año 2008, donde surgleron elementos de convicción que hicieron presumir la omisión de hechos contrarios a normas legales y sublegales vigentes, durante la gestión de fos cludadanos: General de Brigada Francisco de Asis Loreto Mejia, titular de la Cédufa de tdentidad N° v- 2.129.063; Capitán de Navío Norman Rafael Rodríguez Arias, titular de la de Identidad N° v- 2.872.241.
El Instituto de Oficlales Retirados de las Fuerza Armada Nacional IORFAN, es un ente Noviernbre de 1958, dictado por la Junta de Gobierno de la República de Venezuela, con carácter de Instituto Autónomo, Instrumento legal que fue modificado mediante Ley de Reforma Parcial de la Ley Orgánica dei Instituto de Oficlales de las Fuerzas Armadas en Situación de Disporibilidad y Retiro, publicada en Geceta Oicial N° 34.528 del 10 de Agosto de 1990; su objeto de creación, es el de agrupar ai todos los oficiales retirados que se encuentren o pase a dicha situación, estimular su mutuo e n n n Armada y a través de los orgieniamos correspondientes, procurarles medios de blenestar económico, social y cultural.
contenidas en el oficio N° 1052 del 1im Avi1, suscrito por el Cludadano Coitralor General de la Fuerza n n n n n n numeral 11. del Reglamento de la Contralorfa General de la Fuerza Armada Nacionel-Bolivariana, ordenó realizar un tríforme "Tin siur de Seguimiento y Control a cada unas de esas observaciones gue no fueron subsanades y plasmadas en el Informe Definiivo de Auditoría DAi nr o0s/z009 de fecha 31DICo8, realizado al IORFAN; presidido actinImente por el CAPTTÁN DE NAVÍO (R) NORMAN RAFAEL.
RODRÍGUEZ ARIAS, Cédula de Identidad N° V- 807.054, responsablided administrativa ante el Incumplimiento de las recomendaciones sobre cada una de las observaciones de control interno señaladas en Infarme Definitivo de Auditoria DAi ar oosrzooe de fecha 31DIcoe, bejo el carácter de Presidontes det sort-AN los dos primeros y como Adiministrador el último de en nn e an so n nc n n d ps 14ABR08.
Capléán de Nevfo Normen Rafael Rodriguez Aries C.1. V- 807.854 desde et 15ABRos hasta in actualidad.
Coronel Manuel Segundo Mavares Morales CJ. v- 2.872.241 desde el 01AGO05 hasta la Actunlidod DE LA DOCUMENTACION QUE CURSA EL EXPEDIENTE Entre las actuaciones y documentación que conforman el expediente, se destacan las sigulente:
gd eqeu e ua p nug es .ne n g un Investigativa recibe el expediente, contenidas en el follo uno (01),del anexo único.
2) El Informe de Segulmiento y Controf N° IsC o0s-2011, conteridus en los follos cuatro (04) el veinte (20) en el anexo ánico.
p qp ep s spaj ep s gd p oa pp gn p uua ( que contenidas eni los Follos veiniluno (21) al trelnta y uno (31) del anexo único.
q - n
5) Documentación que iva correlación con el Informe de Segulmientoy Cantrol ISC N° 001-20s1 de fecha 27 de Octubre de 2011.contenidas, en el anexo ánico.
6) Se estableció Auto de Apertura de pleza contenidas en el-follo uno (01) de in pieza principal.
7) En fecha 31 de Octubre de 2012 segón Memordndum 1.81, el Equipo de Trabejo de Polestad Investigntive remite In causa a la Dirección de Determineción de Respionsablidad Administrativa, contenidas en el follo dos (oz) de In pleza principal.
En fecha 05 de Noviembre de 2012 segón Memordindum 206, se designa al Abogado Roberto 8)
principal.
9) De igual forma según Memorándum 208 de fecha. 05 de Noviembre de 2012, se designa a In S/2 DIANA CAROLNA GÔMEZ DIAZ como Secretaria de la presente causa, contenidas en el follo tres (03) de in pleza principal.
10) Auto de inicio de fecha 31 de Enero de 2013, por la Dirección de Determinación Responsabilidad Adiministrativa, contenidas en los folos centro (04) al veintitrés (23) de la pieza principal.
n n n n Administrativa segOn oficio CONGEFANB N° 50-08-09-20 N° de Serlal 6470 de fecha 15 de Febrero de 2013 el cludadano Capltán de Navío Noman Rafel Rodríguez Aries, titular de la Cédufa de Identided iN° v-8o7.e54, se le notificó el mismo dia, contenidas en el folio veinticinco (25) de la pleza principal.
12) Notficación del Auto Inicio de Procedimienio de Delerminación de Responsabiidad Administrativa segón ofclo CONGEFAN8 N° 50-08-09-20 :N°º.de Serlal 6469 de fecha 15 Febrero de 2013 al:
V-2.129.063, se le notificó el mismo dia, contenidas en el follo (26) de ia pleza principal.
n n e Administrativa según oficlo CONGEFANB N° 50-06-09-20 N° de Serial 6468 de fecha 15 de Febrero de 2013 al cludadano Coronet Manuel Segundo Maveres Morales, dtuler de la Cédula de Identidad N° V-2.872.241, se le notificó en la fecha 26 de Febrero de 2013, contenidas en el folio epd eed ej ep (zz) ala
MOTIVA
DE LOS HECHOS
El resultado de fas investigaciones seguidas en la presente causa, se circunscribieron el incumplimiento de normas legales y sublegales vigentes de acuerdo a los hechos y omisiones, así como también a las observaciones de control interno formuladas en el Informe Definitivo de Auditorfa Interna e n e n es n e s nr máximas autoridades mediante ef informe de Seguimiento y Control N° IsC oou2os1, en donde algunas de estas observaciones no fueron subsanadas por los miembros que conforman la Junta Directiva del 1ORFAN, así como las Irregularidades administrativas ocuridas durante la gestión de los cludadanos:
GENERAL DE BRIGADA FRANCISCO DE ASIS LORETO MEJIA, Cédula de Identidad N° V.- 2.129.063, en su Carácter de Presidente; CAPITÁN DE NAVÍO NORMAN RODRÍGUEZ ARIAS, titular de la Cédula de Identidad N° V-B07.654,. cOmo Presidente y el CORONEL MANUEL SEGUNpO MAVARES MORALES, titular de la Cédula de Identidad N° V-2.872.241, en su carácter de Administrador; entre las cuales se menclonarán:
página original (tal como se publicó)
Página 54
El cludadano GENERAL DE BRIGADA FRANCISCO DE ASIS LORETO MEJIA presidente del la ello se concluye:
1. Que el referido Oficial General Retirado (R), durante su gestión, no realizó la adquisición de las pólizas de seguro que amparen los bienes del Instituto, 2. No realizó la cancelación de los aumentos por evaluaciones en las remuneraciones de sus funcionarios y obreros en general.
3. No elaboró el plan para el manejo del personal, o donde se muestren las acciones tendentes a fa capacitación y mejoramiento de los mismos.
4. Que el Contrato de arrendamiento celebrado entre el ciudadano JORGE BLANCO, titular de la Cédula de Identidad N° y- 6.275.137, representante de 1a Sociedad Mercantil "AUTOMECANICA suscrito por las partes vinculadas, siendo que ésta compañía anónima se encuentra establecida en un área propledad del IORFAN.
5. No presentó de manera formal los Planes Operativos Anuales correspondientes a ejercicios posteriores al año 2009 hasta la actualidad, para los cuales son documentos directamente relacionados a la programación previa de ios requerimientos necesarios para el funcionamiento del JORFAN.
El ciudadano CAPITÁN DE NAVÍO NORMAN RAFAEL RODRIGUEZ ARIAS, quien Se desempeÑó como Presidente de la Junta Directiva en ei perlodo 15 de Abril de 2008 hasta la actualidad realizó procesos no apegados a las normativas vigentes relacionadas con el Control Interno, en virtud de ello se concluye:
1. No realizó la adquisición de las pólizas de seguro que amparen los bienes de la Instituto.
2. No reaitó la cancelación de los aumentos por evaluaciones en las remuneraciones de sus funcionarios y obreros en general.
3. No elaboró el plan para el manejo del personal, o donde se muestren las acciones tendentes a la capacitación y mejoramiento de los mismos.
Que el Contrato de arrendamiento celebrado entre el ciudadano JORGE BLANCO, titular de la 4.
Cédula de Identidad N° V- 6.275.137, representante de la Sociedad Mercantil "AUTOMECANICA suscrito por las partes vinculadas, siendo que ésta compañía anónima se encuentra establecida en un área propiedad del iORFAN.
5. No fueron presentados de manera formal los Planes Operativos Anuales correspondientes a ejercicios posteriores al año 2009 hasta la actualidad, para los cuales son documentos directamente relacionados a la programación previa de los requerimientos necesarios para el funcionamiento del IORFAN, .:
El ciudadano CORONEL MANUEL SEGUNDO MAVARES MORALES, quien desempeÑó como Administrador de la Junta Directva en los períodos 01 de Agosto hasta la actualidad realizó procesos no apegados a las normativas vigentes relacionadas con el Control Interno, en virtud de ello se concluye- 1. No realizó la adquisición de las pólizas de seguro que amparen los bienes de la Instituto, 2. No reino la cancelación de los aumentos por evaluaciones en las remuneraciones de sus funcionarios y obreros en general.
3. No elaboró el plan para el manejo del personal, o donde se muestren las acciones tendentes a la capacitación y mejoremlento de los mismos.
4. Que el Contrato de arrendamiento celebrado entre el ciudadano JORGE BLANCO, titular de la Cédula de Identidad N° V- 6.275.137, representante de la Sociedad Mercantil "AUTOMECANICA suscrito por las partes vinculadas, siendo que ésta compañía anónima se encuentra establecida en un área propledad del IORFAN, 5. No presentó de manera formal los Planes Operativos Anuales correspondientes a ejercicios posteriores al año 2009 hasta la actualidad, para los cuales son documentos directamente relacionados a la programación previa de los requerimientos necesarios para el funcionamiento del JORFAN.
Necesariamente, se debe hacer referencia a las normas que deben ser objeto de cumplimiento por parte de los func-onarios que regentan cargos, dentresdè la:Aeltàindstración-Rública y que deben ajustar su actuar dentro del marco jurídico y a las normas internês qúe regulan su función; normas éstas no acatadas por ninguno de Ics dos Presidentes y el Administrador.
- Artículo 25 de la Constitución de Is Repúblice Bolivarlana de_ Yenezuels.
"Todo acto dictado en ejerciclo del Poder Pábico que viole o menoscabe los derechos garantizados por esta Constitución y la ley es nulo; y los funcionarios públicos y funcionarias páblices que lo ordenen o ejecuten Incurren en reeponeablidad penal, civil y administrativa, según los casos, sin que le sirvan de excusa órdenes superiores." Artículo 199 de. la Constitución de la República Bollvariana de Venezuela:
"El ejercicio del Poder Pablico acarrea responsablikdad Individual por abuso o desviación de poder o por violación de esta Constitución o de la ley".
Articu o 141 de la Constitución de ia Repúblioa Bolivariana de Yenezuela:
"La Administreción Páblica está al servicio de los cludadenos y cludadanas y se fundamenta en los principios de honestidad, participación, celeridad, eficacia, eficiencia, transparencia, rendición de cuentas y responsabllidad en el sjercicto de ia función páblica, con sometimiento pleno a la iey y al derecho".
Artícu o 37. de la Ley Orpánica de la_ Contraloría_ General de la República y disel Sistems Nacional de_Control Elscal: "Cada entidad del sector Púbilco elaborará en el merco de las normas béeicas dictadas por la Contraloría General de la Repáblica, las normes, mensuales de procedimientos, Indicadores de gestión, Indices de rendimiento y demás Instrumentos o métodos específicos para el tuncionemiento del sistema de control Intemo".
Artíaulo. 2_ del Decreto son Rango Yalor y Fuerza_ de. Ley Orgánica_ Einanclere del Sector Púbflico: "La administración finenclera del sector público comprende el conjunto de sistemas, órganos, normas y procedimientos que Intervienen en la captación de Ingresos públicos y en su aplicación para el cumplimiento de los fines del Estado, y estará regida traneperencla, responsabllidad, equilibrio fiscal y coordinación macroeconómica®.
El Artículo 51 de la Ley Qrzániog de la Contralorfa General de la República y del Sisteme de Control Fiscal: "Qulenes administren, manejen o custodien recursos de los organismos sefielados en el artículo 9, numerales 1 al 11 de esta ley, estarán obligados a formar y rendir cuenta de las operaciones y resultados de su gestión en la forma, oportunidad y ante el órgano de control fiecal que determine la Contraloria General de la República (..). La rendición de cuentas Implica la obligación de demostrar formal y maferlalmente la corrección de ls: administración, manejo o custodia de los recursos".
Artfculo 91 de la Ley Orgánica de la Contraloría General de la República.y.
del Sisteme Nacional da Control Elscal:"Sin perjulcio de la responsablidad nn n ter n sp f d p generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
2-La omisión, retardo, negligencia o Imprudencia en la preservación y salvaguarda de los blenes o derechos del patrimonio de un ente u organismo de ios seflalados en los numerales 1 al 11 del Artículo 9 de esta Ley.
Artículo 1579 del Código Civil Venezolano, "El arrendamiento es un contrato ee e r e o ee n e n n je cosa mueble o inmueble, por clerto tiempo y medlante un precio determinado que éste se obliga a pagar a aquélla. Se entenderá quo son ventas a plazo, los arrendamientos de cosas muebles con la obligación de transmitir al arrendatario en cualquier tfompo la propledad de las cosas arrendades".
Artícufo 35 de Ia Lex Orgánica de la Contraloría Generel de la República y del Sistema Nacional de_Control Elsgal: "El Control Interno es un sistema que comprende el plan de organización, las políticas, normas, así como los métodos y procedimientos adoptados dentro de un ente u organismo sujeto a esta Ley, para salvaguardar sus recursos, verificar la exactitud y veracidad de au Información financlera y administrative, promover la eficlencla, economía y calidad en eus operaciones, estimular la observancia de las polticas prescritas y lograr el cumplimiento de su misión, objetivos y metas".
Artículo 12 de ja Ley del Estafuto de la Funclón Pública: "Los planes de personal serán los Instrumentos que Integran los programas y actividades nn u e e en óptima utilización del recuso humano, tomando en consideración los objetivos Institucionales, la disponibilidad presupuestaria y las directrices que emanen de los órganos de gestión de la función pública".
Artículo.14 de la Lex dol Estatuto de Ia Función Pública "Corresponderá a los Órganos de gestión de la Administración Pública Nacional, por Intermedio de la oficina de recursos humanos, la presentación de los planes de personal ante el Ministerio de Planficación y Desarrollo en la oportunidad que este señale, de conformidad con la normativa presupuestaria, asf como aoater las modificaciones que le seen prescritas por este ultimo órgano".
Artículo 8g_ de ls Lex del Estetuto de la Función Pública "La evaluación de los funclonarlos y funclonerlas públicos seré obligatorio, y su conforme a las previsiones de este ley".
Artíaulo 61 da la Lax del Estatuto de la Función Pública "Con base en los resultados de la evaluación, la oflaina de recursos humanos propondrá los planes de capeciteción y desarrolio del funclonarlo o funcionaria púlilico y los Incentivos y licencias del funcionario en el servicio, de conformidad con Ia presente Ley y sus reglamentos".
Menual de Normes_de Control Interno sobre un Modelo Qonérico da_la.
Adminietración Central.y Descentrelizada, publicada_en_Oaceta Oficlal_N°.
38.282 del 28 de Septiambre de 2005, en_gu.Artfeulo 4.11.4.: Seguridad do los Blenes, "Cacia organlemos ente debe contratar las pólizas de seguros necesarias para proteger los bienes que tenga adscritos, de conformidad con las políticas estabfecides, para cubrir los disthtos riesgos o siniestros que puedan ocurrir y adoptarán las medidas necesarias de custodia y seguridad material que sean pertinentes de acuerdo a la nafuraleze de cada blen".
Cuando hablamos de Bienes Muebles es necesario y obligatorio tomar en cuenta que existen unas normas de carácter Interno que se deben cumplir, en este sentido se entiende como control interno:
Artfeulo 35. LOCoRsNCE, "El Control Intemo es un sistama que comprendo el plan de organización, las políticas, normas, así como los modos y salvaguardar sus recursos, verificar la exactitud y veracidad de su Información finenclora y administrativa, promover la eficlencla, economía y calidad en sus opereclones, estimular la observancia de las políticas preserttas y lograr el cumpitruiento de gbfetivos_y_metas..“. Subrayado y negrillas de quien suscribe.
No obstante, existen unos objetivos que deben ser establecidos por cada área o actividad dei órgano o entidad y deben caracterizarse pox set aplicables, razonables y congruentes con los objetivos generales de la institución.
página original (tal como se publicó)
Página 55
Como conclusión tenemos que los bienes naclonales muebles no son de quien los use o de quién propiedad de la nación, deben demostrar el uso que han hecho de ellos, ya que estos forman parte del patrimonio público.
En tal sentido cabe mencionar el contenido de: la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal en su Artículo 94 numeral 2 estabiece:
Artículo 94, "Seráín sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causados, con multa de cien Unidades n e Impondrán los órganos de control previstos en esta Ley, de conformidad con su competenda:
(sjquo) 2 Qulenes Incurran relterademente en hechos y omisiones en la tramitación de los asuntos que deban someter a la consideración de los ns n e 48 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en virtud de que fas observaciones que se hallaron en el área de Control Interno, no fueron acatadas y mucho menos subsanadas.
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA
Los CludadanOs GENERAL DE BRIGADA FRANCISCO DE ASIS LORETO MEJIA, Cédula de Identidad N°.V.- 2.129,063, CAPITÁN DE NAVÍO NORMAN RAFAEL RODRÍGUEZ ARIAS, Cédula de Identidad N° V.- 807.654 y el CORONEL MANUEL SEGUNDO MAVARES MORALES, Cédula de Identidad N° V- 2.872.241, fueron notificados con los oficios N° CONGEFANB-50-06-09-20 Serial N° 6470 de fecha 15 de Febrero de 2013; CONGEFANB-50-06-09-20 Serial N° 6469 de fecha 15 de Febrero de 2013 CONGEFANB-50-08-09-20 Serlal N° 6468 de fecha 15 de Febrero del 2013; respectivamente, mediante las cuales quedaron. a derecho para todos fos efectos del procedimiento, así mismo para que expresen todos los argumentos que le asistan a la mejor defensa de sus intereses, se observó que promovieron pruebas para cada uno de los hechos y omisiones señalados en el Auto de Inicio def procedimiento de determinación de responsabllidad administrativa N° DDRA-10-013-2012, de fecha 31 de Enero de 2013 y como consta en en el expediente N° DDRA-10-013-2012. Según los descargos 08 de Abril de 2013.
DEL ACTO ORAL Y PÚBLICO Vencldo en fecha 29 de Abrli de 2013, el lapso previsto según el artículo 99 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en la misma fecha se fijó mediante auto dispuesto en el artículo 101 ejusden, el día 30 de Abrl de 2013, en en ta sala de audiencias de la .Contraloría General de Ia Fuerza Armada Naclonal Bolivariana, ubicada en el edificio N° 2 del Ministerio del Poder Popular para la Defensa, piso 6; la oportunidad para que los interesados expresaron de forma oral y pública sus correspondientes argumentos de defensa.
En este sentido, una vez dada ta fecha y la hora fijada conforme af referido auto, se realizó el citado acto, de conformidad con lo señalado en el Artículo 101 de la Ley in comento, el cual una v Iniciado con la solemnidad de rigor, se desarrollo de la sigulente manera:
de Responsablidad Administrativa, procedió a narrar de forma breve y suscita los hechos que sustente las Imputeciones realizadas mediante Auto de Inicio N° DDRA-10-013-2012 de fecha 31 de Enero c 2013, e Imputo el Cludadano GENERAL DE BRIGADA, FRANCISCO DE ASIS LORETO MEJIA titular ( la Cédula de Identidad N° v- 2.19.083.
Segudamente se je concedió el derecho de palabra al cludadano General de Brigada identificado en auto, quien expreso de manera oral y pública, os argumentos correspondientes:
"Ruego a nuestro señor Jesucristo para que haga llegar mi petición a Dios para que el espíritu santo me fumine en este momento de vergüenza, cuando digo esto, trato de explícarme porque estoy acá, cuendo en la única oportunidad yo dije p r e e acompanó, pero me queda la satisfacción de decir que durante mi estadía, fue conducido por mi, yo les hablar lo que significa el sORFAN, que decimos en la honrosa situación de retiro, me perdona mi General, es en ta penosa situación de retro, uno de los integrantes tiene 80 añcs, y el otro no tiene nada que ver coni esto, y como reza en la ley, y el responsable es la junta directiva y no el administrador, en cuanto al informe sobre el auto que se discrimina, me permitir decir lo sigulente: fui presidente desde octubre 2005 hasta 2008 y estuve un año . mes por elecciones osea los oficiales retirados creen en nosotros y ellos creen que hacemos algo por ellos, nosotros tuvimos oportunidad de entrevistarnos dos veces con el ato mendo, con dos ministros, y efos nos oyen pero no nos escucha, y el propuesto actual es una dádiva que da el Ministerio de la Defensa, y no es un aporte, entonces en relación al informe, dice reiteradas en ef tiempo cuando ese Informe de seguimiento y contiol del 27 de oclubre 2011, se produce yo, ya no era presidente, yo dejé ef cargo en el 2008, yo me quede porque quise acompañar a Normen, estaba en una situación medio ilegal porque timaba, pero no tenia un e e u e d n e observó la continua práctica de hechos y omisiones y dice también ese informe que el ente colegiado deriva responsablidades personaiísimas y observaciones y hallazgos, no se que es eso, y los que estainos aquí, no somos uns unidad militar, somos autônomo porque somos Instituto, aunque dependemno? de! ministerio, pero nos ponen a depender de otros, y tes informaciones flegan el ministro. Mi defensa yo, General Loreto venezolano de este dominio, cédula 2.129.063, en mi carácter de presidente del 1ORFAN, durante el 01AGO05 a 14ABRO8, dentro del lapso de ley, ante usted ocurro en los términos siguientes: Recibo el informe de Contraloría, que durante mi gestión, acotó que éste informe había sido archivado, no se porque, primera observación, también informo que yo leí y contemplaba 30 observaciones y hubo especial interés, entonces de las 30, 26 fueron subsanadas
pero la Congefanb expone que el 90% de tos bienes no están asegurados, durante este año el presupuesto no fue suficiente, dos veces lo recondujeron por la misma razón, nunca se obtuvo ni la mitad de lo solicitado y jamás se practicó la auditoría externa que es de exigencia tegal, cuando recibí, estaba en ejecución y presupuesto de la anterior Junta Directiva y en el 2006 también, 2007 fue el único presupuesto, es Importante señalar que hubo protección en eí IORFAN, es tanto así que los vehículos fueron asegurados por horizonte, tenemos propiedades en toda Venezuela, nuestra misión fuè tal que la sede de los chorros fue prolegida por e n e n ees pe ed n nómina, en pago de personal cuya ejecución era de nuestra responsabilidad, quiero recalcar que los recursos del lORFAN fueron ejecutados conformes a la ley de presupuesto, tenemos otra entrada del aporte de los oficiales, eso se utiliza evaluación al personal de -funcionarios y obreros en géneral: ninguna norma de carácter legal o sublegal especifica nos obliga a pagar los empleados u obreros, la Congefanb afirma la contravención, ojo, al artículo 60 y 61 de la Ley del Estatuto de la Función Pública, creo que se ha hecho una mal interpretación, motivo por el cual este podría ser objeto de acciones legales, del patrimonio del IORFAN, de los n nn "-¿ e p d n n n s 61, yo estoy obligado como miembro a calificar a todos mis funclonarios, me parece que se cae en un error de interpretación al atribuirte un mandato no expresado, cada vez que yo callfico no voy a aumentar el sueldo por eso, sinotengo el dinero como hago un aumento, es criterio del mindefensa, considerar que la evaluación de desempeño al Individuo, es su rendimiento por un trabajo determinado, cuando hago cooperación, los resultados esperados, con los logros obtenidos, el ministerio debe abstenerse de proceder incentivos, beneficios salariales, etc, de ser asf deben estar fundamentados por un presupuesto que nunca se tuvo, equivale decir que su ente público, orientado por estas premisas en.
este Institute, se elaboró un plan en el 2010, ya que hubo disponibilidad. Tercero:
tendientes a la capacitación y mejoramiento del mismo, presten atención, mei:
entre del contenido del informe de seguimiento y control N° ISC-001-2011 del 27 de Octubre de ese año, el 15 de febrero del 2013; nunca ful informado, y no estaba en el Institito, y 5 afos después de ser Presidente, lo cual hace que sea imposible que yo pudiese tomar acclones al respecto, desconozco el trabajo de la Cuarto: que el contrato de arrendamiento celebrado entre automecánica turbo.
2010 y el IORFAN, no se encontraba legalizado: para el momento que se practicó.
que yo no estaba, el seguimiento y control et documento estaba en notaria y se hace anualmente, y no fue requerido por la Contraloría como debe ser, lo anexo.
Quinto: No presentó de manera formal los. Planes Operativos Anuales correspondientes a ejercicios posteriores al 2009: yo sall en Abrl 2008, la doctora creo que leyó antes del 2008, ejercí la función de Presidente hasta el 14ABR08, de todas formas el POA es un trabajo que se ha hecho seguidamente y es la base fundamental del presupuesto anual, Me permito pensar que fa comisión no realizó comunicaciones, por lo que concluyó; ml carrera es una página en blanco y repito fo que dije Iniclalmente jamás hubo un acto Indigno profesional ni personal, soy un Individuo que me preparé para la patria, sigo siendo militar, y creo que Venezuela necesita de todos nosotros, y con la esperanza que estas cosas se conduzcan de la manera precisa".
Los hechos y omisiones Imputados, no fueron desvirtuados por el ciudadano G/B (R) FRANCisC DE ASIS LORETO ME3IA, tituler de la Cédula de Identidad N° v- 2.129.063, motivado a que I descargos presentados carecen de valor probatorio, por cuanto los mismos no contradicen cada uno o los aspectos que le fueron señalados en el Auto de Inicio del Procedimiento de Determinación d Responsablidad Administrativa, aunado a ello, fas pruebas presentadas en la oportunidad leg:
admitió en la oportunidad de ley, las desestima en su totalidad; En consecuencia, se mantienen fire las omisiones a la ley, lo que origina un hecão generador de responsabllidad administrativa d conformidad a lo previsto en los Articulo 91. Numeral 2 y 92 de la Ley Orgánica De La Contralori Generel de la Repóblica Y del Sistema Naclonal de Control Fiscal. * "Artfculo 91. Sin perfufelo de ia responsabilidad civil o ponal, y de lo que dispongan otres , leyes, constituyen supuestos generadores de responsabilidad administrutiha fos actos, hechos u omfslones que se 2 La omisión, retardo, negligencia o imprudencia en la preservación y seivaguarde de los blenes o derechos del patrimonio de un ente u organlamo „Aey pe p 6 aqe pp ss p c saqueunu oq un coppyee oj op
Artículo. 92. LocgnstcE. "Lae máxima atrioridades, Joe niveles directivos y gerenclajes de los organismos sefsisdos en los numerales 1 al 11 del Articufo 9 de este Loy, además de estar sujetos s las responsablidades definidas en este capftulo, comprometan su rasponsabifidad administrativa d n n n p u demás instrumentos que constituyen al siseama de control interno, o no lo
página original (tal como se publicó)
Página 56
Implanten, o cuando no scaten isa irecomendeciones que contenasn. los:
informes de auditor o de sualaaler astiddad. de control, eutorizedos por los tmulares de los drgenoe de cantrol facal externo, en los términos previstos en el Artículo 48 de esta Ley, o cuando no procedan a revocar la .
previstos en el Articulo 32 de eute Loy, smivo que demuestren que les xugns suadey eegnug os e u ougung p n de quien suscribe.
De lo anteriormente transcrito, se observa la obligación de todo Funcionario Público de actua apegado al conjunto de atribuciones que le son asignadas y delimitadas por el derecho, dentro de l esfera de su âmbito de competenda, pues éstas atribuciones tienen por objeto evitar que un funcionari pueda actuar en detrimento del Estado, ejerciendo una conducta de descuido y poco será frente la:
responsabilidades que le han sido encomendadas.
Cabe destacar que en la presente Imputación, estamos en presencia de una omisión y desacato :
recomendaciones emitidas por este Organo de Control Fiscal y que se hace perceptible con ia existencia de una condición implícita e inherente al cargo que se desempeña; es decir, una relación directa entre e público que encuadra perfectamente en la conducta contenida en su Artículo 92 de la Ley Orgánica de l:
Controlarfa General de la Repóblica y del Sistema Naclonal de Control-Fiscal. *.
n n República y del Sistema Nacionai de Control Fiscal, los cuales establecen la sanción de multa que a continuación se transcriben:
Articulo 10slc "La decleretoria de responseblidad administrathra, de conformidad con lo previsto en los Articulos 91 y 92 de la Ley, será sancloneda con la multa prevista en el Artículo 94, de acuerdo con la greveded de la falta y el monto de los porfuicios que se hubloren causado..." Articulo 94.- "Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perfulcios causados, con multa de den (1oo) a un mll n n e n r)
El Abogado Instructor Roberto Torres Perdomo, adscrito a la Dirección de Determinación de Responsabilidad Administrativa, procedió a narrar de forma breve y suscita los hechos que sustentan las imputaciones realizadas mediante Auto de Iniclo N° DDRA-10-013-2012 de fecha 31 de Enero de 2013.
De igual manera se le concedió el derecho de palabra al ciudadano :CAPrrÁN DE NAVÍo NORMAN RAFAEL. RODRÍGUEZ ARIAS, itular de la Cédula de Identidad N° v- B07.654. y de seguida expresó de manera oral y pública los argumentos correspondientes:
"Buenos días todos, yo me adhiero completamente a las palabras de la lectura que hizo ei general Loreto, no obstante voy a leer lo que que ya está en manos de la Congefanb y en este momento quedo asombrado por lo expresado que el abogado diga aigo de lo cual tengo una prueba contundente, y yo pienso que es falso testimonio y debe ser castigado, el tene copla del arrendamiento tegafizado, con su permiso argumento, debo aclarar que en el escrito que nos fue notificado aparece como si yo fuera el Presidente actual, cuando hace mas de cinco meses que entregue, eso no se que tipo de error llamarlo, pero debe ser verificado; y es pox elto que paso a dar lectura de lo expuesto previamente ante esta Contralorfa, expresando entre otras cosas además que el Presidente del Instituto no hace las presupuesto se envía al mindefensa, después recorta mas o menos el 50% y eso incide directamente, quiero decir que somos Inducidos a violar la !ey, la comisión que fue no sala que tenfamos una ley, yo usualmente no uso este-tono de voz, es pox la emoción, no se si fui chocante, me perdonan, no es mi intención, simplemente me siento abochomado por esta situación, tengo 80 años, me encuentro en esta situación porque la Inspección que se hizo siempre ha sido solicitada por nosotros cada ano y segundo pleno no es que sea falta de competencia de la misma, sino que no tenían suficiente Información del Instituto, esto debe doducirse, deberían revisar las normativas del Instituto, y no puede ser iguales, por decide ef circulo no tiene ley, tiene estatutos, el IPSFA, tampoco, cualquier Regimiento no tene Ley, la tey es ia Orgânica y la Constitución, pero particularmente el IORFAN si tiene tey, se debe tratar de una forma particular, hubiera sido mas provechoso solo pleno que debe ser lo positivo y no lo negativo, así que agradezco me dispensa la forma como me he expresado".
i . .; hechos y omisiones imputados, no fueron desvirtuados por el ciudadano CAPITAN DE NAVÍO (R) N(ORMAN RAFAEL RODRIGUEZ ARIAS . titular de la Cédula de Identidad N° v- 807.654, motivado a que k- descargos presentados carecen de valor probatorio, por cuanto los mismo no contradicen cada uno .· Ius aspectos que le fueron seflalados en el Auto de Inicio del Procedimiento de Determinación de -stonsabilicad Administraliva, aunado a ello, las pruebas presentadas en In oportunidad legal . "mpondiente se encuentran en copias simples razón por lo cual este Organo Contralor si bien las ..emitió en la oportunidad de ley, las desestima en su totalidad; En consecuencia, se mantienen firmes emisiones a la ley, lo que origina un hecho generador de responsabilidad administrativa de “'wmkiad a lo previsto en los Asticulo 91 Numeral 2 y 92 de ta Ley Orgánica De La Contraiorfa •eneral de la República Y dal Sistema Naciona! de Control Fiscal.
-Articulo 91. Sin perjulcio de ia responseblidad civil o penal, dispongan otras leves, constituyen supuestos generadores de responsablidad adminlatrativa ions arton, hecho u omisiones que se mencionan a continuación: (omisis) 2 La omisión, retarda, negligente o Imprudencia en In preservación y salvaguarda de los blenes o derechos del patrimonio de un ente u organismo „Auq #pe p s aa pp r I seuunu sop ue sopa og p Aräcufo.S2 zOCoRsncz, "Les márioes autwidedes, los nheies directivos > perenclalee de krs cegantsmos sefaiados en los numerales 1 ai 11 del Articudo 9 de este Iey, ademie de ester sujetos a las responsablidedes Sefmidas en este cepRula, campramaten en reponsazilidad administrativa A d p su su i r ou nn demds Inetrurrientos que conettiuyan el sluteme de control Interno, o no lo Implenten_o modo no atan ns recomendeclones gue contengan.los.
Informes de auditora o de cunizuler ectvidad de control, autorizados por loe tiuderes de loe drganos de control fiacal externo, en los términos previstos en el Artieulo 48 de esta Ley, o cuando no procedan a revocar la demigneolón de los ttuleres ide los drganos de control en fos casos previstos en el Artloulo 32 de esta Ley, saivo que demuestren que las causas del Ineumplimlento no le son Imputables.". Negrilas y Subrayado de qulón sueorfbe.
De lo anteriormente transcrito, se observa la obligación de todo Funcionario Público de actuar apegado al conjunto de atribuciones que le scn asignadas y delimitadas por el derecho, dentro de la esfera de su ámbito de competencia, pues éstas atribuciones tienen por objeto evitar que un funcionario pueda actuar en detrimento del Estado, ejerciendo una conducta de descuido y poco seria frente las responsabilidades que le han sido encomendadas.
de una condición implicita e inherente al cargo que se desempeña; es decir, una relación directa entre el cargo que se ostenta y las funciones que desempeñan; entendiendo por esta la condición de funcionario.
público que encuadra perfectamente en la conducta contenida en su Artículo 92 de ta Ley Orgánica de la Controlarfa General de la República y del Sistema Nacional de Control Fiscal.
e n n e
continuación se transcrlben:
Artísulo_105: "La declaratoria de responsabfidad administrativa, de conformidad con lo previsto en los Artíeudos 91 y 92 de la Ley, será sancionada con la multa prevista en el Artículo 94, de acuerdo con la "ones ojqny s enb sojnted so op ojuou pe mr j ep pups Artículo 95. "Serán sancionados, de acuerdo con la gravedad de In faita y a la entidad de los perjulclos causados, con multa de den (100) a tn mil (1.ooo) unidades tributarias, que Impondrán los órganos de control previstos en esta ley, de conformidad con sus compefenclas."
La Abogada Instructora Verónica Sterpellone Rangel adscrita a la Dirección de Determinación de Responsabilidad Administrativa, procedió a narrar de forma breve y suscita los hechos y de derecho en la relación de causalidad que sustenta los hechos y omisiones que constan en el Auto de Inicio N° DDRA-10- 013-2012 de fecha 31 de Enero de 2013.
Seguldamente se le cedió la palabra al cludadano CORONEL MANUEL SEGUNDO MAVARES MORALES, titular de 1a Cédula de Identidad N° V-2.872.241, quien dio lectura a su escrito presentado en la oportunidad legal correspondiente ante este Órgano Contralor, admitido en forma oral y pública y además expresó:
"Buenos días todos, no voy a ser muy extensivo por cuanto ya fue expresado por el General Loreto, y a mi entender sin ser abogado, tampoco me voy a referir directamente a mi persona como administrador del instituto, más no iniembro de la Junta Directiva, yo Coronel Manuel Segundo Mavares Morales, venezolano, de este domicillo, cédula 2.872.241, en mi carácter de administrador de la Junta del IORFAN, para exponer pruebas, en lo sigulente: Que si el Coronel Manuel Mavares, no realizó la adquisición de Pólizas de Seguros, pues si so realizaron, en realizar estas acclones, y es la junta directiva quien las hace, igualmente cumple con fos requerimiento del superior, acatar la orden es lo que hacia, no tomaba decisiones, siempre de acuerdo a los recursos disponibles; a pesar de ello se adquirió un sistema de seguridad, que están operativas y que no se ha perdido nada del instituto y no se ha dafiado nada, no hubo daños a los activos, hay que aclarar que los blenes muebles e Innuebles, y los vehículos están asegurados.
Segundo: En cuanto a los aumentos al personal, en mi condición de administrador no tenia la autoridad de hacerlo, y si hay disponibilidad ia junta directiva lo autoriza, sin embargo esas directivas fueron presentadas a la Congefanb, Tercoro:
En cuanto a la falta de elaboración del Plan para el manejo del Personol, no era mi responsablidad, le corresponde a Recursos Humanos del IORr'AN, lo que pude haber hecho es apoyar administrativamente, slempre y cuando tuviera la disponibilidad presupuestaria, Cuarto: que el Contrato de arrendamiento de n e ue n capitán más claro, y notariado al día, ahora si quiero acotar io siguiente, que no aparece acá, con todo el respeto que merece ta Contralorfa, lef ol Informe preliminar y fines, y en ningún momento esa falles que aparecen alf fueron solicitadas en el momento oportuno sino ok, si yo voy hacer unn investigación voy al papel a fondo averiguer bien todo, entonces no fue solicitado, por supuesto no aparece pero si existe ese documento, ege contrato de arrendamiento, Quinto: No presentó de manera form el ios planes operativos anuales correspondientes al ejerciclo posterior ai año 2009 hasta la actualidad: la auditoría fur: hursta el 2008, eso es io que me soßcltaron a mi, peso de todas formas lo saben muy bien, el q u se u dinero solo para para pago det personal, y no recibimos una locha para otra:
compras, y ei dinero que tenía el IORi-AN, es porque la cuota no es obligatoria, es un aporte personai, qua de paso el IPSFA lo descuento y el IPSFA nos descuento un porcentaje, no esiá contemplado como el hospital, horizonte, etc, y pnute: cie eso es responsabilidad de planificación y presupuesto que es la que hace el presupuesto de todo el Mínistario de ia Defenss, y como comentario finni expreso que la asignación presupuestaria nunca fue aprobada en su totalstari, razón por la cual lomne acciones pera resolver las novedades".
Los hechos y omisiones Imputedos, no fueron desvituados por el cludadano COROnEl. MAnUEL
SEGUNDO MAVARES MORAL.E3 , stulaz de Is Céduia de identidad N° y- 2,872.241, motivarIo a que los descargos presentados carecen de valor probatoria, pos cuando ios mismos no contradicen cada uno de
página original (tal como se publicó)
Página 57
los aspectos que le fueron sefaiados en et Auto de Inicio del Procedimiento de Determinación de Responsabtidad Administratva, aunado -a elo, Ins pruebes presentadas en la oportunidad legal ses ja is sopuquon edo ase pono o sod upui ciuae segdoo un uequenoue sn eiepuodesuon admitió en la opartunided de ley, lns deeeiima en su totalidad; En consecuencia, se mantienen fires les omialones a In :tej, lo que origina un hecho generador de responsabllidad administrativa de n n n u r pnn i e n o n Gerieral de In Repáblica Y del Sietoma Nacional de Control Flacal..
anb og ep A yud o w paruod m o w aiv.
otre :lejus; oonattyuen.. supuestos generadoree- de dilapiongen oe enb seuojaguuo in poyoy bagoe sog magmao aldon: (omlotn) menolonen a oonth
2 Lis omlelón, rolando, nejljianole o Imprudoncia en In preservación y snivgunrde de Jos Mioe o deiushos del petriuonio de un enie o orgunfmo Xag upue ep e opopin pp zs p i cpn pog io nopipye oq ep.
Artiosdo az. Lociaistléing "Las mismas autoridades, Jos inivoles direotvos y gorinoinioe de lon crgjinilumosi soñaindoe en foe numeraloe 1 al 11 dol Artfoulo 9 do eudn L.ogs donde do estar aufotos a les reeponabiidades defnidor on eule onplido, comprimeton au reeponsabélidad adminietraths A sopoag 'ouejuepod ap eqnu: amou y ese.ou opuio deuda Inatrumentoe quie contipun of afatema de contro interno, o no lo Implenten, o.eunndo nme.sist en In reóomendeciones ug. contuenosn los.
Informes de iniditurfe isth.smliutur.ccfieistid de.control, autorizados por los titulares de loe drjimon de control fecal externo, on los términos previstos en el Artlosto a de egta Lay, o cuando no proceden a revocar la deslgnaolón de. (los tibulires de Jos drganos de control en los casos preitutos en el Artouio 32 de esta Lay, saivo que demuestren que las ope Auqns A sualer :-"soqugndug uoe eq ou ojueguguisoug pp suuivo de qulón suscribe.
De lo anteriormente transcrito, se observa la obligación do todo Funcionario Público de actuar esfera de su ámbito de competencia, pues éstas atribuclones tienen por objeto evitar que un funcionario pueda actuar en detrimento del-Estado, ejerciendo una conducta de descuido y poco seria frente las responsabilidades que le han sido encomendadas.
Cabe destacar que en la presente imputación estamos en presencia de una omisión y desacato a recomendaciones emlidas por este Órgaro de Control Fiscal y que se hace perceptibie con la existencia de una condición implicita e Inherente al cargo que se desempeña; es deci, una relación directa entre el cargo que se ostenta y las funciones que desemipefian; entendiendo por esta la condición de funcionario público que encuadra perfectamente en la conducta contenida en su Artículo 92 de la Ley Orgánica de la En virtud a lo expuesto en los Artícidos 105 y 94 de la Ley Orgánica de la Contraloría General de la continuación se transcriben:
Acticuto 1os: "L.a decleratora de responsabilidad administrative, de pn r ap e 4 te omuy sj u opgd oj n pepuauos sancionada con la multa prevista en el Articulo 94, de acuerdo con la gravedad de la falta y el monto de los perfulcios que se hubieren causado...".
Artíquto Bs. "Senín sencionedos, de acuerdo con Ia gravedad de la falta y a la entidad de los perjuicios, causados, con multa de den (1oo) a un mil (1.00o) unidades -tributarias, que. Impondnán los drganos de control een e n n e e n e a
DE LA RELACIÓN DE CAUSALIDAD
Del acervo probatorio antes descrito, la documentación inserta en el respectivo expediente administrativo, y oídos los argumentos, de, defensa expuestos por los cludadanos anteriormente e n n n e pn e n iu n n de n ne - p de fecha 31 de Diclembre de 2008 y en el Informe de Segulmiento y Control 1SC N° 001-2011 de fecha 27 d e n q claramente demostrado los hechos y omisiones que se suscitaron, para el momento de los hechos contratos al dispositivo legal vigente generadores de responsabißdad administrativa atribuibles a los DELAS PRUEBAS prueba, que determinan con claridad los hechos y omisiones antes transcritos en los que incurrió el 1. Informe Definitivo de Auditoría. Interna Das N° 001/2009 de fecha 31 de Diciembre de 2008;
IORFAN.
2. Informe.de Segulmiento y Control 1SC ar aeiiz01s de fecha 27 die Octubre de 2011; realizado a! IORFAN Se observa del análisis realizado a las actas que comprenden el presente expediente de donde se transcritos en los que incurrió el ciudadano CAPITÁN DE NAVÍO NORMAN RAFAEL RODRIGUEZ 1. Informe Definitivo de Auditoría Interna DAi 3° oesr20o9 de fecha 31 de Diclembre de 2008;
realizado al IORFAN.
2. Informe de Segulmlento y Control ISC N° eoszeaz de fecha 27 de Octubre de 2011; realizado al IORFAN.
en sop un sen sgue ouo spey os pp on unuuejep enb rranud p uaoe Incurrió el cludadano Coronel MAivUEL, SEGUNDO MAVAREs MORALES, dichos elementos probatorios son los sigulentes:
1. Informe Definitivo de Auditoria Interna DAi ar o0sizoo9 de fecha 31 de Diclembre de 2008;
.realizado al IORFAN.
2. informe de Seguimiento y Control Isc w° oouzos1, de fecha 27 de Octubre de 2011:;realizado al Instituto de Oficiales Retirados de la Fuerza Armada Nacional.
-En cuanto a las pruebes presentados por los Iimputados en autos, así como de las exposiciones de los mismos, relacionedes con las omisiones que les fueron imputadas, estas no fueron desvirtuadas en forma oral y pública el dia 30 de Abrili de 2013, las cuales se hicieron de su conocimiento en el Auto de.
Iniclo del Procedimiento de Deterininación de Responsiabilidad Administrativa N° DDRA-AI-10-013-2012 n n n r j desprendió daño patrimonial alguno en la presente causa, más si omisiones a la norma, que constituyen hechos generadores de responsabllidad administrativa previamente ai decidir observa; que los tres Imputados en la presente causa promovieron y presentaron- pruebas, las cuales fueron admitidas en obstante, los tres imputados son contestes en cuanto a: .
.1. La primera observación realizada referente.a.que: ".. No realizaron la adquisición de las Be ou ogennud ja anb pnup ue „"ogeur jop euejg sos eedue enb unes ep suzuod.
descargo que no desvirtóan en este acto oraí y público, por cuanto son situaciones de hecho que como por ejemplo, la solicitud de créditos adicloheles.
2. En relación a la segunda observación referente a: "- Que en el instituto no se cancelaron los e n nn n e n esgrimidos por tos tres Iiputados no son suficientes para contradecir la imputación en virtud que miembros de la Junta Directiva del referido instituto, estaban en la obligación de realizar todo lo útil n e 3. En referencia a la tercera Imputeción realizada, referida a: "..La no elaboración del plan para el mejoramiento de fos mismos", se Indica qué los documentos aportados por los imputados y oídos como han sido sus argumentaciones orales, esta Contraloría observa que dicha Imputación no fue desvirtuada ni en forma, orel ni escrita por cuanto estos documentos promovidos en la oportunidad legal correspondiente no guardan relación al hecho controvertido.
arrendamiento suscrito, entre el cludadano JORGE BLANCO titular de la Cédula de Identidad . G.275.137, representante de la sociedad mercantil AUTOMECANICA TURBO 2010, y el sORFAN, no se encuentra legalizado por la autoridad competente ni suscrito por las partes vinculadas, siendo que esta compañía anónima, se encuentra, es un área propiedad del 1ORFAN", sobre este particular este Organo de Control evidencia que si bien es cierto, que hay un pe n enn notariado, pero las partes no son las mismas que las indicadas en la imputación ni en los hallazgos, no obstante se desestima la prueba y se mantiene la Imputación.
5. Y para finalizar en cuanto a la quinta y general imputación, referente a.." Ia no presentación de manera formal de los planes operativos anuales de la unidad..." esta Contraloría General de la .Fuerza Armada Nacional Bolvariana observa que conforme a la documentación presentada por los imputados. y sus argumentos, orales, se desvitúa; quedando firmes las cuatro Imputaciones y declarando sin lugar la última de ellas para los tres miembros oficiales retirados que formaron parte de la Junta Directiva del IORFAN.
DISPOSITIVA En razón de las consideraciones anteriormente expuestas, quién suscribe, GENERAL. DE .
DIVISIÓN ARGÉNIS RAMÓN MARTÍNEZ HIDALGO CONTRALOR GENERAL DE LA FUERZA
2013, publicado en Gaceta Oficlal de la República-Bolivarlana de Venezuela N° 40.127 de fecha 12 de Marzo de 2013 actuando de conformidad con ei artículo 103 y 106 de 1a Ley Orgánica de la Contraloría General de la Repáblica y del Sistema Nacional de Control Fiscal, pasa a emitir el siguiente pronunciamiento:
Se declaren responsables administrativamente los cludadanos: GENERAL DE BRIGADA (R) FRANCISCO DE ASIS. LORETO MEJIA, titular de la Cédula de Identidad N° V-2,129.063, (PRESIDENTE), CAPITÁN DE NAVÍO (R) NORMAN-RAFAEL RODRÍGUEZ ARIAS, titular de la Cédula de Identidad N° V-807.654, (PRESIDENTE) y él CORONEL (R) MANUEL SEGUNDO MAVARES MORALES, titular de (la Cédula de Identidad N° V-2.872,241, (ADMINISTRADOR) del IORFAN, de conformidad a lo previsto en los Artículos 91 numeral 2 de la Ley Orgánica de la Contraloría General de la consideran firmes los hechos imputados y sobre la basé del Atículo 105 de la referida Ley en concordada n n n on n n s previsto en el Artículo 103, de la referida disposición legal, además de las circunstancias agravantes contenidas en los numerales 2 y 4.dei Artícufo 107 def Reglamento de la Ley Orgánica de la Contralorfa General de la República y del Sístema Nacional de Control Fiscal, referidas a la condición de funcionarios consideración la circunstancia atenuante prevista en el numeral 1, del Artfculo 108 del referido Reglamento ai no haber sido ninguno de los tres imputados objeto de sanciones previas establecidas en la Ley; SE DECLARA: Primero: Responsable en lo Administrativo al ciudadano General de Brigada Francisco de Asis Loreto Mejia, titular de la Cédula de Identidad N° v- 2.129.063, y en consecuencia se impone multa por ta cantidad de Ciento Cincuenta Unidades Tributarias (150 U.T.) que calculadas en
página original (tal como se publicó)
Página 58
Veintinueve M8.Cuatroclentos (Bs. 29.400.00), valor de la Unidad Tributaria para el añlo 2005, publicada en la Gaceta Oficlal N° 38.116 del 27 de Enero del mismo año, equivalen cuatro millones cuatrocientos diez mll bolívares sin céntimos (Bs. 4.410.00o;00), denominación anterlor de la moneda naclonal, a lo que es Igual e cuatro mil cuatrocientos diez bolvares fuertes (BsF. 4.410,00). Segundo: Responsable en lo Identidad N° v- s07.854, por lo que se impone multa por la cantidad de Ciento Cincuenta Unidades .Tributarias (150 U.T.) que calculadas en Cuarenta y Seis Bolvares (Bs. 46,00) valor de Ia Unidad Tributarta para el año 2008, publicada en la Gaceta Oficial N° 38,885 del 22 de'Enero del mismo año, que Responsable en lo administrativo al ciudadano Coronel Manuel Segundo Mavares Morales, titular de la Cédula de Identidad N° v. 2,872.241, por la cantidad de Cien Unidades Tributarias (100 U.T.) que calculadas en Cuarenta y Seis Bolivares sin céntimos (Bs, 46,00) valor de la Unidad Tributaria para el año 2008, publicada en ta Gaceta Oficial iN° 38.885 del 22 de Enero del mismo año, equivalen a Cuatro mil.
Selsclentos bolívares fuertes con Cero Cénitimo (BsF. 4.600,00).
Esta Decisión es tomada sin menoscabo de las acciones civiles, penales y disciplinarias que se pudiesen Intentar ante las instancias correspondientes, en atención a lo establecido en el Artículo 82 de la publicada en la Gaceta Oficlal N° 37.347 del 17 de Diciembre del 2001; de igual forma se notifica a los.
Imputados, que en contra: de esta decisión de acuerdo a lo señalado en el Artfculo 107 ejusdem, podrán Bolvariana, dentro de quince (15) dias hábiles sigulentes a que haya sido pronunciada. El mismo será decidido dentro de los quince (15) días héblles siguientes a su interposición. Igualmente podrá Interponer lo seflalado en el Artículo 108 Ibidem; dentro de un lapso de Seis (6) meses contados a partir del día sigulente a su notificación.
En atención a los principlos de ejecutividad y ejecutorledad de los actos administrativos se ordena:
.s) La aplicación y formalización de la multa a la que se retrotrae el presente acto decisorio.
b) Participar de la presente decisión al ciudadano Ministro del Poder. Popular de Planfficación y Finarzas, parti que una vez firme en vía administrativa, se expidan las correspondientes planltias de Iiquldación de multa para'proceder a realizar las gestiones de cobros a lo que se retrotrae el presente acto decisorio.
Contralorfa General de la Repúbica y al Presidente de la República.
d) Remitase coplas certificadas de ta presente Decisión a fa Contraloría General de la República, de acuerdo a lo establecido en el artículo 111 del Reglamento de La Ley Flscal.
ARGÉNIS RAMOLMARTINE HID GENERAL DE DIVISIÓN CONTRALOR GENERAL DE LA FUERZA ARMA A NACIONAL D.P N° 9404 DE FECHA 1303-13
A DE VENEZ A VENEZUELA REP RADA NACIONAL BOLIVARIANA LA CONTRALORÍA GENER&L
30 deajy6.de. 2013 Co sb sira ou).
àf NARRATIVA · DE LOS HECHOS:
A fin de verificar las observaciones efectuadas por este Órgano Contralor, al INFORME DEFINITIVO DCF N° 019/2009 DEL 13 DE SEPTIEMBRE DE 2010, e Informe de Saneamiento y Liquidación de la extinta Asociación Civil Club de Suboficiales Profesionales de Carrera de la Fuerza Armada Nacional, de ahora en adelante CLUSOFA, de fecha Marzo de 2021,.
respectivamente, la Dirección de Control Fiscal de la "Contraloria Generel de la Fuerza Armada Nacional Bolivariana" (CONGEFANB) de conformidad con su Plan Anual de trabajo y las Instrucciones contenidas en el Oficio de Designeción, N°-COnGEFANa-e570 de fecha 02 de administrativa de los cludadanos: CORONEL JUAN ARGENIS PINTO HURTADO, titular de la C.I. N° V-3.042.155, Director durante el perlodo 27AGO07 AL 26AGO09 y el CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, titular de la G.L. N° V-4.881.361, DireClor del CLUSOFA, durante el período 27AGO09 AL 04NOV09, compartiendo responsablidades de gestión cOn Sus administradores: el CORONEL RICARDO JOSÈ MILLAN MOROS, titular de la C.L. V-6.544.358, CORONEL ANGEL OBDULIO COLMENARES DUQUE, titular de la C.L.
V-8.097.810 y CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, Stular de la C.L V- 6.023.465 (Administradores del primero) y el CORONEL PEDRO ANTONIO SIERRA PÉREZ, fue recibido por el Equipo.de-Trabajo de Potestad Investigativa, informe definitivo DCF N° 019/2009 del 13 de septiembre de 2010, e Informe de Saneamiento y Liquidación de la extinta Asociación Civil Club de Suboficiales Profesionales de Carrera de la Fuerza Armada Nacional, de fecha 31 Marzo de 2011, respectivamente y con fundamento a la referida documentación y en ejercicio de la Potestad Investigativa se emitió el correspondiente Informe de Resuitados en fecha 21 de Febrero del 2013, dictándose el Auto de Inicio dei Procedimiento de Responsabilidad Administrativa el 07MAR13.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE:
Entre las actuaciones y documentación que conforman el expediente, se destacan las 1. Auto de Proceder de fecha O6FEB12, cursante al folio 2 de la primera pleza de anexo del expediente.
2. Informe Final de Saneamlento y Liquiciación del CLUSOFA-MAR-11, cursante a los folios 11 el 109 de la primera pieza de anexo del expediente.
3. Informe Definitivo DCF N° 019/09 de fecha 13SEP10.
4. Informe de Resultado emitido por el equipo de Potestad Investigativa, de fecha 12FEB13, cursante a los folios 1166 al 1225 de la quinta pleza de anexo del expediente.
5. Auto de Inicio del Procedimiento Administrativo para la Determinación de Responsabilidades N° DDRA-Al-10-002-2013 de fecha 07MAY13, cursantes a los follos 6. Notificaciones y Participaciones de ley, cursantes desde el follo 31 at 41 y 43 al 46 de la primera pieza principal del expediente.
del expediente.
8. Escrito de descargo del cludadano CN. SAUL. OMÄR GARCIA GIL DUQUE, cursanteš a los follos 77 al 121 de ta primera pieza principal del expediente.
9. Escrito de descargo del CNEL. ANGEL OBDULIO COLMENAREZ DUQUE, cursante a ce u m 10. Escrito de descargo del CNEL, RICARDO JOSE MILLAN MORO, cursante a los follos 149 al 150 de la primera pieza principal del expediente:' 11. Escrito de descargo del CNEL. JUAN ARGENIS PINTO HURTApO, cursante a los follos 152 al 157 de la primera pleza princlpai del.expediente..
:
12. Acta de Audiencia Oral y Pública, cursante de los folios 173 a la 193 de la primera pleza principal del,expediente.
1l M2TIVA SUPUESTOS DE HECHO Y FUNDAMENTOS DE DERECHO DE LOS HECHOS:
Una vez expuesto lo anterior, quien suscribe G/D. Argenis Ramón Martinez Hidalgo, Contralor General de la Fuerza Armada Nacional Bollvarlana, actuando de conformidad con lo previsto en Decreto Presidencial N° 9.404, publicado en la Gaceta Oficlal de ia República Boiivarlana de Venezuela N° 40.120 del 12 de Marzo de 2013 y en concordancia. con el Reglamento de la Contraiorfa General de la Fuerza Armada Nacionai Bolivarlana en su artículo 26 ordinal 6°. y de acuerdo con lo dispuesto en el artículo 38 numeral 1° del referido Reglamento publicado en la Gaceta Oficlal de ta República Bollvariana de Venezuela N° 39.355 del 27 de enero de 2010, tiene a bien referirse al Informe Definitivo de Auditorfa, DAl 019r2009 de fecha 13 de Septiembre de 2010, correspondiente al período del 27 de agosto de 2007 al 31 de diclembre de 2009 e Informe de Inspección N° DCF-AF-005/2009 del 07 de Mayo 2012 In Situ de Comprobación y Examen de los Respakdos Administrativos y Financleros correspondientes ai · perlodo comprendido del O1ENE10 al 07FEB11, ambas actuaciones practicadas at CLUSOFA;
en relación s eilo, se hará referencia al Informe de Auditoría N° DCFo19/2009 de fecha 13 de Saneamiento y Liquidación emanado de la Junta Liquidadora del CLUSOFA de fecha 31 de Marzo del 2011 en cuanto a los siguientes puntos:
CONTROL INTERNO:
1. Caja Principal: .Se determinó un feitante en Caja de NUEVE ML. VEINTIDÔs BOLNARES CON DIECISÉIs CÉNTIMOS (Bs. 9.022,16); hecho este que se determinó al comparar el Arqueo de Caja (tomando en consideración otros valores de caja, tales 2. De la emisión de cheques: Durante la revisión de la muestra correspondiente a la relación dé cheques emitidos durante e1 período 01ENE09 al O4NOv09, se observaron cheques que no fueron elaborados a favor de su legítimo beneficiario; ya que los referidos cheques se efectuaron a nombre del funcionario responsable del Departamento de Habilitado, con el fin de cancelar en efectivo los bienes o servicios adquiridos por el Club.
y.
Del saldo de las cuentas por pagar: A la fecha de.corte de la inspección fiscal 3.
(04NOvo9), se solicitaron constancias de deudas a los" distintos proveedores que suministran bienes y servicios al Club, determinando,que existen diferencias al_comparar suministrada por la administración dei CLUSOFA. Cabe destacar que la observación plasmada se debe a que el Departamento de Cuentas por Pagar no realiza análisis periódicos de sus saldos, con ei objeto de concllar -y verificar la sinceridad de los reflejadas en el Balance General al O4NOvO9, carezca de confiabilidad.
4. Del Registro de Proveedores: Durante la revisión de los expedientes que mantiene el Departamento de Compras a los proveedores que suministran bienes y servicios al
página original (tal como se publicó)
Página 59
Club, se evidenció que no existe un adecuado registro de proveedores que esté respaldado con la totalidad de la documentación necesaria (legal, financiera, técnica, entre otros), requerida para el análisis previo de la capacidad financlera y los compromisos que el menclonado proveedor pueda adquir. Al respecto, no se conocieron las causas que dieron origen a la mencionada observación, lo cual denota fallas en la selección, preparación y conformación de los expedientes y documentos necesarlos que permitan analizar la situación económica y financiera del proveedor, con obligaciones contraídas con la Institución.
5. De los Registros Contables Del Evento Denominado "50 Aniversario del CLUsoFA": Durénte la revisión de la muestra seleccionada correspondiente a la relación de cheques emitidos en el período Enero 2009 al 04 de Noviemnbre de'2009, se observó la emisión de cinco (05) cheques a favor de la empresa "La Única Dimensión, C.A.", con el objeto de cancelar la organización del evento "50 Aniversaro del CLUSOFA" efectuado el día 30OCT09.
Es importante señalar que este Órgano de Control Fiscal decidió extender el período y alcance de la actuación hasta el 31DiCo09 como se evidencia en el oficio N° 0743 de fecha 25FEB10, con el objeto de revisar la totalidad de los gastos causados e ingresos percibidos en el mencionado evento, determinándose fas sigulentes observaciones: .
. No se evidenció el registro en caja de los ingresos devengados por el evento;
información que fue ratificada por ef funcionario responsable:de la caja principal mediante entrevista escrita de fecha 19MAR10.
Los ingresos y gastos no se encuentran contabilizados y por consiguiente la pérdida Los ingresos por concepto de ventas de entradas (efectivo y/o vouchers de tarjetas de crédito o débito), no fueron corroborados o.revisados por esta comisión auditora, debido a que la Dirección. del-Club no suministró los soportes.
pasapalos; en consecuencia, los saldos mostrados carecen de exactitud y confiabilidad.
5.1 Del Contrato a favor de la empresa "La Única Dimensión, C.A.":
Durante la revisión del contrato a favor empresa/"La Única Dimensión, C.A.", encargada de la organización del evento derjominado "50 Aniversario del CLUSOFA",se;observó; . .
Que no se establecieron las garantías necesarias qúe respaldaran el pago o la Inversión realizada por parte de la Administración del Club a la empresa contratada.
6. Inconsistencia de Precios:
Se observó inconsistencia de precios al comparar distintas facturas emitidas por un mismo proveedor, sobre determinados productos de uso y solicitud recurrente por parte de los Centros de Producción del CLUSOFA.
Con base a lo expuesto, se hace mención que la observación en referencia se debe a que durante el proceso de compras no se realizaron solicitudes de presupuestos o cotizaciones a diversos proveedores, con el fin de efectuar un análisis de condiciones y precios que favorezcan a la institución, lo que trae como consecuencia que la disponibilidad presupuestaria y bancaria del CLUSOFA s e ne nee e ee e n e e cancelados no pueden ser considerados justos y razonables.
7. Del Proceso de Contrataciones Públicas Durante la revisión efectuada al listado de cheques emitidos durante el período 01ENE09 al 04NOv09, se observaron contrataciones realizadas por la administración del Club, cuyos comprobantes de egresos y respectivos expedientes no evidencian que los procedimientos de selección y contratación de los proveedores que suministran bienes y servicios al Club, cumplan con los requisitos establecidos en la Ley de Contrataciones Públicas.
En referencia a la actuación practicada por la Dirección de Control Fiscal, asentada en el INFORME DEFINITIVO DCF N° 019/2009 DEL 13 DE SEPTIEMBRE DE 2010, donde se observaron omisión, retardo, negligencia o Imprudencia, cuando en "negligencia", la cual constituye una falta generalmente no intencional, que consiste en dejar de ejecutar un acto al que se está obligado por ley, de conformidad a las practicas administrativas o normas de la buena o sana administración, esto motivado a que la:conducta del funcionario de la administración pública, debe ser diligente, en lo referente a la.preservación, cuidado, prudencia en el uso y salvaguarda de los bienes bajo su custodia y no una conducta irregular, negligente, retardada u omisiva que sea consecuencia directa·del Incumplimiento del deber del funcionario, que causa un perjuicio a los bienes o patrimonio del ente'u organismo-del Estado, que se encuentren bajo su tutela administrativa, En et presente cpso se observa además, la Imprudencia que es una conducta activa caracterizada-por. la. falta de previsión o de -precaución y puede generar lo ho deseado, por;to -que: se pueda configurar el supuesto generador de responsabilidad-administrativa;: así, como por ejemplo, el celebrar contratos con entes privados, compañías 'anónimas etc; sin que estas presenten las garantías legales sobre las cuales se sustente la contratación.
..
DEL DERECHO DISPOSICIONES LEGÁLES APLICABLES EN EL PRESENTE PROCEDIMIENTO La ausencia de control, trajo como consecuencia el incumpliendo de lo establecido en el Interno, el cual estipula lo siguiente:
Articulo 3 "El contral Interno, de cada_ organismo o entidad debe ud n n sro y estar constituido por las políticas y normes tormaímerrte dictadas, los métodos y procedimientos efectivamente Implantados y los recursos humanos, financieros y materlales, cuyo funcionamiento coordinado debe orientarse al cumplimiento de los objetivos sigulentes:
LRerel "b" Garintizar la exnctftud, cabalidad, veracidad y oportunidad de Ia Infommación presupuestaria, financlera, administrativa y técnica" Asimismo prevé el artículo 6 de la Resolución 01-00-00-015 de las Normas Generales de Control Interno:
Artículo 6 "El control intermo contable comprende las normes, procedimientos y mecanismos concernientes a la protección de los recursos y la confiabilidad de los registros...".
El hecho descrito, se aparta de las citadas normas, tráyendo como consecuencia una disminución en la disponibilidad bancaria y por consiguiente un detrimento de la capacidad de pago del CLUSOFA.
La observación referida se debe a la falta de ejecución de actividades de control tales como:
Arqueos de caja periódicos y verificación diaria de los depósitos bancarios, situación señalada por ei encargado de la Caja Principal, el cual Indicó en su declaración cursante en el que practican fos órganos de control"; al igual que: "los fondos recaudados no se depositan contabilidad del Sector Público estipulan:
Articulo 4, Numeral 3: "Los hechos contables deben reconocerse y registrarse oportunamente..." Art/cufo 10: "Los registros de la contabilidad fiscal deben ser respaldados Financlera del Sector Público, establece lo sigulente:
del manejo de los fondos se efectuaran mediante cheques emitidos a nombre de los beneficiarios...".
En tai sentido, las Normas Generales de Control interno emitidas por la Contraloría General de la República, establecen:
e n n n n nn n n r n n dictadas....
Gartuntizer la exactitud, cabalidad y oportunidad de la Información presupuestaria, financiera, administrativa y técnica." Por otra parte, el Manual de Normas de Control Interno sobre un Modelo Genérico de la Administración Central y Descentralizada Funcionalmente, señala, textualmente en sus numerales 4.4.6, lo siguiente:
Numenal 4.4.6. "Confirmeción de Saldos: En forma Independiente se debe n n e r n n n n n e e n e n n a Con base en lo expuesto, se procede a mencionar el contenido del artículo 4, Numerai textualmente:
Artículo 4. (omisis) Numeral 10. "Los gastos e Ingresos serán reconocidos n e o conaldera oaumado al hacerse exigible el pago de ia obligación correspondiente y un Ingreso se considera devengado cuando se adquiere ef derecho a percibir una determinada cantidad de recursos." Asimismo, las Normas Generales de Control intemo emitidas por la Contralorfa General.de la República, señalan en su artículo N° 26 lo siguiente:
entidad y que produzca variaciones en sus activos, paalvos, patrimonio, Ingreso a, gastos y, en general en cualquiera de las cuentas que conforman el sistema, deberán ser objeto de reglatro contable en los e n n En referencia al control de proveedores, es preciso señalar el contenido del artículo 38 de la Flscal, que expresa:
$.4• .: :
Articulo 38: El sistema de cortrot'tigirno gue se Implante en los entes y organfamos a que ae refforon el Antouao glmaralos 1 al 11, de esta Loy, deboré garantizar que antes de pröinder a'i adquiafoión de blenes y servicios .o a la elaboración de otros contratos que Impliquen de los requisitos siguientes:
(omlals)...
3. "Qup ie haya previsto les garantías necearlas y sufiofentes para En tal sentido, la Ley de Contrataclones Públicas, pubficadai en Gaceta Oficlal N° 39165 de fecha 24ABro9, seßala en sus artículos N° 61 y 73, lo sigulente:
Artículo 61:"Puede procederá por concurso cerrado: .
1.- En.el caso de la adgufsición de bienes o prestación de govieios, st el contrato a sor otorgado es por un precio estimado superior a cinco mil unidades tributarlas (K.ooo UT) y hasta veinte mil unidades tributarles (20.000 UT)"...
1.- En ol gaso de adquluición de blenes o-prbstsción de servicios, si el unidades tributarias (5.000 UT)"..
Por otra parte, el Manual de Normas de Control Interno sobre un Modelo Genérico de la Administración Central y Descentralizada Funclonalmente, señala textualmente en el numeral 4.10.5, referido al control de proveedores, se establece lo sigulente:
Numerai A.10.s. "Reglatro de Proveedores: Cada organismo de la acminlstración central y descentralizada funcionalmente, debe mantener un registro de proveedores actualizado en donde se contemple: datos del NIT de la empress, Acta Constitutiva y modificaciones vigente, cuenta bancaria, tipo y numero de cuenta, autorizado a cobras, entre otros),
página original (tal como se publicó)
Página 60
Constituclón de la Repúblicc Bolivarlana de Venezuela.
Artíeulo 25: "Todo acto dictado en ejercicio del poder Piblico que viole o ejecuten Incurren en responsablfidad penal, clvil y adminlutrativa, segón los casos, sin que les sirvan de excusa drdfenes superiores".
Artfculo 139: "l ejorcicio del Poder Páblico acarrea responsebilidud ae op uupo d o sd op rugrp o nei d nppug.
Constiltución o de la Lay".
ee e n cludadanos y cludadenas y, se fandamentan en los principlos de honestidad, participación, celeridad, eficacia, eficlencin, trunsparencin, póblioa, con sometimiento pleno a la ley y al derecho".
Ley Orgánica de la Administración Financiera del Sector Público.
conjunto de sistemas, órganos, normas y procedimientos que Intervfenen en la captación de Ingresos públicos y en su aplicación para el
Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
an og pud pn pqudr p mped . nr dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación.
(cqquo) Nuineral 1. La adquisición de blenes, In contratación de obras o de nnrn n j nd o pn on ren de contratista que corresponda, en cada'caso segdrr lo pravisto en la Ley de Lieltaciones o en la normativa aplicable.
Numeral 2- La omisión, retardo, negligenclà o imprudencia en la preservación y salvaguarda de los bienes o derechos det patrimonio de un ente u organismo de los señalados en los numerales 1 al 11 del artículo 9 de asta ley".
ANÁLISIS DE LOS ALEGATOS DE DEFENSA PRESENTADOS POR LOS IMPUTADOS:
1. La ABOGADA NINOSKA ADRIÁN ORTIZ, titular de la Cédula de Identidad N° 11.030.044, representante del CORONEL JUAN ARGENIS PINTO HURTADO, expresó, "quiero destacar que ha habido violación al debido proceso por el Informe definitivo de control fiscal página 55, seflala que las máximas autoridades para la fecha 1as EPio estaban obligados a notificar a la pe e r an n Ar r n deban notificar a los sallentes, a lo cual no sucedió. Luego de dos afos es que fue notificado ml representado, y pido sea mencionado a las n n n n e u r n s n n e tn n n fondo.de la causa, con respecto a los cheques los cuales quiero aclarar que ml representado en su gestión fue 27AGO07 al 17AGOo9, con acta de entrega 18Ag0o9, hasta el 18 fue su gestión, más no es responsabie por el resto de la fecha, es falso la emisión de cheques, los cheques que están en el cuadro demostrativo no están dentro de ia fecha de mi representado, asta claramente-evidenciado que nunca emitió cheques a favor de sw pqsr e p nnqe as d ue runqu representado, En cuanto a las cuentas por pagar en virtud de que los proveedores, no es confiable ya que no están debidamente soportados por una orden de compra y firma del director y en tal sentido alegó y desconozco el cuadro demostrativo numero 2, de saldo de cuentas por pagar, niego que sea confiable. En cuanto a Registro de Proveedores, proveedores eran registrados conforme « la ley y tengan sú RIF y RNC, de alif que no están Incurso en registro de proveedores, el Club solo es un contrataciones. En cuanto a Inconsistencia de precios, ml representado n n n nd e en n n n n aabemos que es precios justos y razonables, si vemos los precios son irisorios y no deberían ser, además para ese momento el afo 2009, cuando se presenta la situación, había un desabastecimiento, y por n n n r n contrataciones públicas, niego que se Impute a mi representado, ya que el club en su oportunidad es un ente social, lo cuel no debería imputarte por la ley de contrataciones públicas, en tal sentido pido que mi representado und re p enee en CORONEL JUAN ARGENIS PINTO HURTADO, tituIar de la C.I. N° V-3.042.155, siendo la oportunidad legal tanto previa a la Audiencia Oral y Pública, como en fa nisma, el referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
..."-Inforto sobre Ia emisión-de cheques: durante ml gestión, emiti cheques al, habllaado, en ninguno momento emit cheques solamente cuadro número 1 ya que no era director general. coe relación a las cuentas por pagar, tuve un corte de cuenta dimitido por la Dirección de Administración, a esa fecha donde específica,un número de registro del proveedor, cuentas por pagar por el Clusofa, lo quel no tuve ninguna señalamientos, honestamente nunca hice un cheque para pagar cosas extrafias. Con referente al registro proveedores, cuando me fui yo dejé un registro que eran los que nos surtan, no proveedores de empresas de n n n n n n estaban activos, después de mi gestión desconozco, en ml descargo dice que no tengo responsabilidad con estos proveedores. En cuanto a béaloa estaba escasa, no so. onsegulan. los allmentos básicos, había contrabrunda gor ln harina y tenga:que buscar Jos productos como sea, no n n n n r n n n n n contratación pública, el club en ese entonces era pars hacer actividades recreativas y soclales, ya que no tenga dinero, y el dinero que tonfamos es r p n o r gastos de personal, para pagar cesta ticket, yo pagaba 120 mlil mensual en Meracay y Caracas, yo tenía que hacer el procedimiento, contrataciones de obreros, electricistas y albafliles y yo mejor el club, el gur n n de con apoyo de Ingeniería del Mindefensa, asf como los Toboganes, fue arreglado con apoyo externo, el bowling fue reparado por apoyo de la Tesorería Naclonal, la cancha máttiple, y muchas cosas que hice alf, el n e pepun de srguedo caur g aep auoden un u qnps De los argumentos esgrimidos tanto por el imputado como por la defensa se observa claramente que los mismos no desvirtúan la imputación recaída sobre su persona ya que quedan demostrados fundados elementos de convicción que comprometen su responsabilidad al violentar normas de control interno y omitir procedimientos a los que como director estaba llamado a realizar.
CORONEL RICARDO JOSÉ MILLAN MOROS, C.L V-6.544.358; Siendo la 2.
oportunidad legal tanto previa a la. Audiencia Oral y Pública, como en la misma, el referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
"lo mio es muy senallo de todas las muestras que tienen, ninguna corresponde a mi gestión, durante el faltante de caja del 2eAgo07 al 1.5SEpo7, aparece 0, tomaron una muestra del 2008, para esa feche no estaba en ia gestión, de igual manera de los cheques a pagos de su legítimo beneficiario, Ia muestra que aparece no me corresponde ninguno únicamente perr reponer, en el tercer punto seidos de cuentas por pagar, lo que demuestra el informe definitivo no corresponde a mi gestión. En cuanto a Reglstro Proveedores bueno durante mi gestión periódicamente se revisaban, después de dos afos cuelquler cantidad de documentos pueden vencerse, los puntos 5 y 6 no están durante ml gestión. De verdad n u nn e m dr p n n pd p si fue que en el Informe definitivo no supleron canalizar blen los periodos para presentar las pruebas, nó tengo mas nada que agregar".
desvirtúa la Imputación recaída'sóbre su persona ya que quedan demostrados fundados elementos de convicción, que comprometen su responsabilidad at violentar normas de control interno y omitir procedimientos a los que como administrador del CLUSOFA, estaba llamado a realizar, a demás se debe destacar que si bien'ès cierto existen cuadros del Informe Definitivo emitido por este:órgaño-de control fiscal donde se pudiera interpretar que la gestión del referido oficial superlor no se encuentra comprometida en algunos de los hallazgos hoy imputados ejercicio fiscal y la muestra, no constituye un excluyente de tiempo de gestión si no una representación del período evaluado.
CORONEL ANGEL OBDULIO COLMENARES DUQUE V-8.097.810; siendo la 3.
oportunidad legal tanto previa a la Audiencia Oral y Pública, como en la misma, el referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
"En primer lugar quer la manifestar que dos años después fue tuvimos conocimiento del hecho, creo que hay falla de comunicación, segundo las comunicaciones donde envié los descargos, se me quedó el oficio, debe al 29ENEo8, 3 meses aproximadamente, en el expediente reposa copla de mi expediente, y mantuve en custodia, ya que el club no aparece copla, envié oficio al club de la Rinconada, solicitando algunos documentos para traer los como prueba física, y me respondió verbalmente que esos archivos hablan sido quemados, me parece extraño porque los archivos cheques a nombre del hablirtado, sl se haclan cheques a nombre del n en r n n n demostrarlo y en el expediente no aparece; del said o de las cuentas, de entrega demuestre claramente, presentó que fueron cenceladas cuentas por pagar, del registro proveedores, Insisto que no tengo pruebas para demostrar sin embergo con 27 años de administrador, llevaba todo registro de los proveedores en la unidad, el RNC y RIF, inconsistencia de precios, las muestras que presenta el Informe definitivo está fuera de mi perfodo, sin embargo cumpla con sus 3 cotizaciones y la que ofrecla existencia física".
De los argumentos esgrimidos por el imputado se observa claramente que el mismo no interno y omitir procedimientos que estaba llamado a realizar.
4. La ABOGADA NINOSKA ADRIÁN ORTIZ, titular de la Cédula de Identidad N° 11.030.044, rep FeSentante del. CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, expresó, "quiero destacar y ratifico la vloleción def debido proceso ya que paseron opn -adju odueg spgu eng ou sys sp p. syu la Imputado a mi representado, en cuanto a caja es falso que exista el n n n e n el acta de entrega dice los montos que están entregado como activo y fineliza 3osipos, por lo tanto solamente mi representado es responsable hasta in fecha 3as EPo, de all'para allá no es responsable, y solicito pea absuelto de toda responsabilidad administrativa. En cuanto a emisión de cheques, Igualmente reltero lo dicho por el Coronel Juan Pinto donde fueron pagados a trabajadores no permanentes, era una cooperativa los del bowling, y se estaba experando el registro legal de la Cooperativa, y sollelto ser absuelto de toda responsabilidad administrativa. En cuanto a said o de cuentas, es falso, asl cómo ol registro proveedores no es necesario, ya que el club tabla uni función social, donde se daba alimendidión y bebidas a Tos miembros duf club;, ya que el estado no tiene acciones de partielpailón al cfub, la-función es social y:no mercantil, y solicitó ses absuelto de toda responsabilidad administrativa, En cuento a Ia Incansistencia de precios, no existe, ya que efectivamente en esa oportunidad extitia un desabastecimiento de productos de la cesta béisica, sl vemos el cuadro Inconsistencia de precios es una cantidad no exagerada, a medida que Iba pasando ol tiempo mda blen los precios bajaban, y solicito sea absuelto de toda responsablidad administrativa.
En cuanto a los procesos contrataciones públicas, no debe aplloarse, ya n ee ln qi o responsabidad administrativa. En cuanto al 50 antverserio, alegó tal Imputación que está en el Informe final, s/ efectivamente fueron emitidos unos cheques en el mes de Septiembre, pero mi representado manifestó al director no estar de acuerdo con-el contrato ya que no fue discutido en responsablidad administrativa".
CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE y- 6,023.465, siendo la referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
página original (tal como se publicó)
Página 61
"la abogada fue bastante concisa y explícita, hago Inoaplé en el retraso que debieron Informar en el 2010, caja principal, faltante 9 mil bs, en uma evalumclón que hace li contrtioria con los vouchers de depdaitos, hay suaceptibilidad de material, sin embargo en mt descargo manifestó que cuando yo entrego el 3os Epos, hay 9 mil que no están roglstrados en banco, si hey faftante pero nunca fuimos a conollaciones banowrias a ver al rea/mente faltaba. En cuanto a emlalón de cheque, se emitan a nombre del habmado para pagar : trabajadores a destajo, eran un grupo de seuogel opurzguer unqure sous Bugiog un unfuqug enb seuonuad pare legalizar la cooperativa, se les giró cheque por pagar y no generar anbeun un on obud p od punaua unn smuejod oeny 'repuqui spend En cuanto a Cuentas por pagar, el Informe refleja que el club debe, pero no contra el club, sin embargo ellos dicen que me deben pero no hay soportes de eso, el club lo recibio, los proveedores dioen que se les anb oyae se ounβuu agep ey ee ou uppeaß pu ue aud uagap después que entregue aparecoan proveedores con deudas pendientes. En cuanto a reglutro de proveedores, había un reglstro de blenes y servicios y vendfatmos comida y alimentos y bebidas y nos mantenfamos con eso; on anberos que desde hace 15 afios. tenemos desabastochmfento en todo el pa/s, no hay harina pan y papel toalot, siempre por encina de su precio coz p e np ein d suguduon lnqup.s ou club estuvo recortado. an presupuesto por reparaciones del gorm, bowling, había que buscar Ingresos, y en relaólón al evento, estuve en desacuerdo, e e peuue u n uno ou an opor erítrviga hioe Inoiplé que no hubo ingresos de ese evento".
claramente que los mismos no desvirtúan la imputación recaída sobre su persona ya que quedan demostrados fundados elementos de convicción que comprometen su responsabilidad al violentar normas de control interno y omitir procedimientos que estaba llamado a realizar.
CN. LINO ENRIQUE GONZÁLEZ CASTRO, titular de 1a C.I. N° V-4.681,361, 5.
siendo la oportunidad legal tanto previa a la Audiencia Oral y Pública, como en la misma, el referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
"E? dia 18Agoog cuando recibo, como reze en el acta, pero n r n sallento, ésta acta tuvo que ser al moménto para verificar lo que estaba recibiendo, solicite al ente superior, que me romitera la recepción administrativa del club, o simplemente un arqueo de caja, algo juetificablo, aunado a eso ml ente superior no me respondió el momento, así milano pn enu u ini an oi oe eue apoyo de una manera voluntaria de tipo donación de una empresa privada y se presentó a finales de agosto y levantó un informe preliminar y lo remlt al ente superior, Igualmente lo hice Hogar *. in Congefanb, la Dirección de Empresas y Servicios nombró comislones y se apersonaron n e e así como la Congefan, arrojaron observaciones las cuales de alguna manera les dimos respuesta y resolvimos algunos detalles, quiero acotar n n n rn p n e s r je n qn po agosto clerran todo y ge cierra todo el Ingreso que percibe el Club, le puedo demostrar en este cuadro explicativo de cada clerre y apertura de hasta un afio, meses, como consecuencia no reclbía recursos proplos para su funcionamiento, en vista de estas averiguaciones me entero de he eg sne app 'pajde vun oy sge e w anb Dirección de Empresas y Servicios que pueden ser autogestionablo, J n n n dn supuesto a lo que realmente estamos perciblendo en el club y la crisis que generó el clerre, no puedo emitir un Juicio de vior pero trataremos hacer entender la posición cuando me encontraba en el club. Asimismo el primer o pnga aea n w egunuy e u ou aury au ep ogund n pe Hurtado, las gestiones de agosto no me competen. Les puedo hacer llegar las coplas, y ml gestión fue de 70 dias solamente. En cuanto a la emisión de cheques, esto era una praxis de la gestión anterior, emitan cheques a slud n d ne a en u a quou personal del Bowfing, yo de alguna manera vi eeo Irregular, lemamos al encargado del personal, para poder normalizar esa sftusción, no era la forma más adecuada, luego que s regularizó la cooperativa se comenzaron a pagar regularmente, está a la orden las coplas correspondientes al pago que se hacia al momento al habilitado, aunado a eso slempro exsfatia el pago correspondiente, una vaz hada el pago, nos enviada el recibo de pago, una vez que fue formalizada la Cooperativa, se empezaron a qlaborir'los pagos a ia Cooperativa.bewing. En cuanto a nuevamente en ningún momento pude haber geitiatiada, ya que en clerto medo serán una irresponsabllidad ya que tenía todo cerrado en el Club. En cuanto a Registro de Proveedores, tenla un registro correspondiente, ain u n elip p n n que cuanto a Inconalstencia de precios, en el Informe correspondiente a la contraloría el cuadro 7 y é las fechas que 'aparecen ailt, ninguna es Imputable a mi gestión ya que Ia fecha no me corresponde. En cuanto al 50 aniversario, hay una mala Interpretación, el señor Calderón que fue que contrató para montar el evento, era 50 aniversario del Grupo Rincón Morales, me hizo Regar la carta, donde bace responsable de la totalidad de la ejecución del señor Calderón, gy firma un contrato para monte el d d n n pago de los mismos. En cuanto a las Contrataciones Pablicas dentro de esas contrataciones no se hizo ninguna, en vista de aquellos y clerre de todos los ambientes, de una u otra manera está a la disposición de los soportes gníficos, se hizo el clerre correspondiente, conde fue quemada la
De los argumentos esgrimidos por el imputado se desprende claramente que el mismo no desvirtóa la Imputación recaída sobre su persona ya que quedan demostrados fundados elementos de convicción que comprometen sù responsabilidad al viofentar normas de controi imputación recaída sobre su persona.
CORONEL PEDRO ANTONIO SIERRA PÉREZ C.I, N° V-7.210.891, Siendo la 6.
oportunidad legal tanto previa a la Audiencia Oral y Pública, como en la misma, el referido oficial superior ejerció su derecho a la defensa en los términos siguiente:
"totalmente de acuerdo con la Teniente Coronel ya que solo tuve durante e i nn n n d e g s ps comisión de la COnoEFANB, que se presentó en si clubsofa"
DEL ACTO ORAL Y PÚBLICO En el lugar y hora fijada conforme a derecho y de conformidad a io previsto en los Artículos 99 y 101 de la Ley Orgánica de ia Contraloría General de !a República y dei Sistema Nacional de Control Fiscal, a las 09:00 horas en el salón de reuniones de ia CONGEFANB, ubicado en el piso 6 del Edificio N° 2 de la sede del Ministerio del Poder Popular para la Defensa, lai y siendo pública, sus correspondientes" argumentos de defensa, el cual una vez Iniciado con la solemnidad de rigor, se desarrolio de la siguiente manera:
El ciudadano Contralor General de la. Fuerza Armada Nacional Bolivariana, declaró abierto ef acto y aperturado el mismo, la secretaria informó el motivo de la audiencia y se verificó la presencia de las personas llamadas a comparecer y encontrándose presentes los CIUdadanO: CORONEL JUAN ARGENIS PINTO HURTADO, CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, CORONEL RICARDO JOSÉ MALLÁN MOROS, CORONEL ANGEL OBDULIO COLMENARES DUQUE, CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE y eL CORONEL PEDRO ANTONIO SIERRA PÉREz, todos en carácter de imputados, así como también compareció la abogado NINOSKA ADRIAN ORTIZ en representación de Ios ciudadanos CNEL JUAN ARGENIS PINTO HURTADO Y CN. SAUL OMAR GARCIA GIL DUQUE ASIStIdOS además por oficiales miembros de la defensa pubica militar los ciudadanos CNEL.
PEDRO ANTONIO.SIERRA PEREZ y CN, LINO ENRIQUE GONZALEZ CASTRO y, la ciUdadana, TENIENTE CORONEL MARÍA ANGELICA GONZÁLEZ CORTEZ, cOn el carácter de Abogado Instructor, a:quien se le cedió él derecho de palabra a objeto de informar de las resultas del Procedimiento de Determinación de Responsabilidades Administrativas, las orrisiones de Ley y fundamentos de derecho culminando Jas razones de hecho y de derecho solicitó la referida Oficial Superior autorización para exponer Ia imputación al ciUdadano CORONEL JUAN ARGENIS PINTO HURTADO, titular de Ia C.I. N° V-3.042.155, Director durante el período 27AG007 al 26AG009.
Expresó los hechos que se le imputan mencionando cada uno ya que los mismos fueron previamente expuestos. Imputándole los puntos siguientes: De la emisión de cheques; Del said o de las cuentas por pagar; Del Registro de Proveedores;
Inconsistencia de Precios; Del Proceso de Contrataciones Públicas; en consecuencia solicitó sea declarado responsable en lo administrativo y la imposición de la consecuencial multa de ley, todo de conformidad a lo previsto en los artículos, 91, 105 y 94 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal. Culminó. En este estado se fe concedió el derecho de palabra al cludadano CORONEL JUAN ARGENIS PINTO Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra Ia ABOGADA NINOSKA ADRIÁN ORTIZ, titular de la Cédula de Identidad N° 11.03o.o44, Acto seguido tomó la palabra el ciudadano CORONEL JUAN ARGENIS PINTO HURTADO, Se le cedió de inmediato el derecho de palabra a la CIudadana TENJENTE CORONEL MARÍA ANGELICA GONZÁLEZ CORTEZ, quien procedió a realizar la imputación del ciudadano CORONEL, RICARDO JOSÉ MILLÁN MOROS en su gestión como administrador desde el 15MARO7 al 12Novo7, Imputándole los siguientes puntos: Faltante en la caja principal; De fa emisión de cheques; Del saldo de las cuentas por pagar; Del Registro de Proveedores; Inconsistencia de Precios; Del Procèso de Coritrataclónes Públicas;
en consecuencia solicitó sea deciarado' responsable en lo administrativo y la imposición de la consecuencial multa de ley, todo de conformidad à lo previsto en los artículos, 91, 205 y 94 de Ia Ley. Orgánica.de la Centraloria General de la Repúbfica y del -Sisteria Nacional de Control-Fiscal, manifestando que en el caso del referido oficial superior se debe tomar en consideración la posibilidad de Imponer la multa con agravantes por reincidencia ya:que el mismo fue previamente sancionado por este Órgano de Controi.Fiscal; seguidamente se le concedió el derecho de palabra aI cludadano CORONEL RICARDO JOSÉ MILLÁN MOros, por lo que se le indicó a la secretaria, imponerlo del precepto constitucional.
Se le dio lectura al Artículo 49, Númeral 5 de la Constitución de la República Bolivariana de Venezuela, ejerciendo en forma activa el referido oficial superior el derecho a la defensa. Se le cedió de inmediato el derecho de palabra a la ciudadana TEniENTE CORONEL MARÍA ANGELICA GONZÁLEZ CORTEZ, quien procedió a realiZar la imputación del ciudadano CORONEL ANGEL OBDULIO COLMENARES DUQUE, en su gestión como administrador durante el período 12NOvo7 al 29ENE08, imputándole los sigulentes puntos: Faltante en la caja principal; De la emisión de cheques; Del said o de ias cuentas por.pagar; Del Registro de Proveedores; Inconsistencia de Precios; En consecuencia solicitó sea declarado responsable en lo administrativo y la imposición de la consecuencial multa de ley, todo de conformidad a lo previsto en los artículos, 91, 105 y 94 de la Ley Orgánica de la Contraloria General dê ia República y del Sistema Nacional de Control Fiscai. En ese estado se le concedió el derecho de palabra ai ciudadano CORONEL ANGEL. OBDULIO COLMENARES DUQUE, por lo que se le indicó a la secretaria, imponerlo del precepto constitucional. Se ie dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, ejerciendo su defensa en forma activa el referido a n e en e n n n n n n n nn derecho de palabra a la ciudadana TENIENTE CORONEL MARÍA ANGELICA GONZÁLEZ CORTEZ, quien procedió a realizar la imputación del ciudadano CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, en Su gestión como Administrador del
página original (tal como se publicó)
Página 62
CLUSOFA durante el período 29ENE08 al 020CT09; Imputándole los siguientes puntos: Faltante en la caja principal; De la emisión de cheques; Del saldo de las cuentas por pagar; Del Registro de Proveedores; Inconsistencia de Precios; Del Proceso de Contrataciones Públicas; en consecuencia solicitó sea declarado responsable en lo administrativo y fa imposición de la consecuencial multa de ley, todo de conformidad a lo previsto en los artículos, 91, 105 y 94 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscai, En ese estado se le concedió el derecho de palabra al ciudadano CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, por lo que se le indicó a la secretaria, imponerlo def precepto constitucional. Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela, tomando la palabra Ia ABOGADA NINOSKA ADRIÁN ORTIZ, titular de la Cédula de Identidad N° 11.030.044, y luego tomo la palabra el ciudadano CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, quien ejerció el derecho a la defensa en forma activa y culminada su exposición se le cedió la palabra a la ciudadana TENIENTE CORONEL MARÍA ANGELICA GONZÁLEZ CORTEZ, quien: procedió a realizar la imputación del Ciudadano: CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, en SU gestión como Director del CLUSOFA, durante el periodo 27AGO09 al 04NOv09, Imputándole los siguientes puntos: Faltante en la caja principal; De la emisión de cheques; Del said o de las cuentas por pagar; Del Registro de Proveedores; inconsistencia de Precios; Del Proceso de Contrataciones Públicas; De los registros contables det evento denominado 50 Aniversario del CLUSOFA; en consecuencia solicitó sea declarado responsable en lo administrativo y la imposición de la consecuencial multa de ley, todo de conformidad a lo previsto en los artículos, 91, 105 y 94 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal. En ese estado se le concedió el derecho de palabra al ciudadano CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, pOr IO que Se le Indicó a fa Secretaria, imponerio del precepto constitucional. Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de la República Bolivariana de Venezuela ejerciendo en forma activa el oficial superior se derecho a la defensa y culminando su exposición se le cedió el derecho de palabra a la ciudadana TENIENTE CORONEL MARÍA ANGELICA GONzÁLEz coRTEZ, quien procedió a realizar la imputación del ciudadano:
GORONEL PEDRO ANTONIO SIERRA PÉREZ, en Su gestión como Administrador del CLUSOFA, durante el período desde 02OCT09 al 04nov09, expresando la Oficial público, se mantienen en el tiempo y durante esta gestión se pudo verificar que el referido Oficial Superior solo estuvo en el ejercicio del cargo durante 28 días, tiempo administrativo y en consecuencia solicitó sea DECLARADO ABSUELTO en lo administrativo ya que las observaciones no le son imputables, en ese estado se le concedió el derecho de palabra al CORONEL PEDRO ANTONIO SIERRA PÉREZ, por lo que se le indicó a la Secretaria, imponerlo del precepto constitucional. Se le dio lectura al Artículo 49, Numeral 5 de la Constitución de Ia República Bolivariana de Venezuela. Expresando el referido Oficial estar de.acuerdo con lo solicitado por la abogado instructor,.
DE LAS PRUEBAS 1. Informe Final de· Saneamiento. y Liquidación del CLUSOFA-Marzo-2011, realizado a-ía extinta Asociación.Civil-CLUSOFA, tal como se evidencia en 1os follos que corren insertos en el anexo 1 del expediente del folio once (11) al folio clento nueve (109) ambos folios:inclusive.
2. Informe Definitivo de Auditoría N° DCF-019/2009 del 13 Septiembre de 2010, -realizado--al'CLUSOFA, tal como, secevidencia en los fotios que corren insertos en el anexo 1 desde el. folio ciento diez f110) al folio ciento sesenta y nueve (169) ambos -folios inclusive.
3. Informe de -Iinspección N° DCF-AF-005/2012 del 07 de Mayo de 2012, realizado al Informe Final de Saneamiento y Liquidación det CLUSOFA, cursante en los folios insertos en el anexo 1 del expediente desde el folio ciento setenta (170) al folio ciento ochenta y tres (183) ambos folios inclusive.
Del acervo probatorio antes descrito, este Órgano de Controi Fiscal observa que los ciudadanos: CORONEL JUAN ARGENIS PINTO HURTADO, titular de Ia C.I. N° V-3.042.155, Director durante el período 27AGO07 AL. 26AGO09 y el CN. LINO ENRIQUE GONZÁLEZ CASTRO, titular de Ia C.1. N° V-4.681.361, Director del CLUSOFA, durante el período 27AGO09 AL 04NOV09, compartiendo rešponsabilidades de gestión con sus administradores:
el CORONEL RICARDO 30SÉ MILLAN MOROS, C.I. V-6.544.358, CORONEL ANGEL OBDULIO COLMENARES DUQUE V-8.097,810 y CAPITÁN DE NAVÍO SAUL OMAR GARCÍA Gll DUQUE V- 6.023.465 (Administradores del primero) incurrieron en omisión a nomas de controi intero y violación a procedimientos previstos en leyes de la República, subsumiendo su conducta en el artículo 91 numerales 1 y 2, de la Ley Orgánica de ia Contraloría General de la República y del Sistema Nacional de Control Fiscal.
Artfculo 91: "Sin perjuicio de la responsabilidad civil o penal y de lo que responsabilidad administrativa los actos, hechos u omisiones que se menclonen a continuación.
Numerel 1. La adquisición de blenes, la contratación de obras o de de contratista que corresponda, en cada caso según lo previsto en la Ley Numeral 2. La omisión, retardo, negligencia o Imprudencla en la preservación y salvaguarda de los bienes o derechos del patrimonio de artículo 9 de esta ley".
DE.LA RELACIÓN DE CAUSALIDAD
Del acervo probatorio cursante en autos en concordada relación con los hechos investigados, así como de la evacuación de pruebas vistas en audiencia oral y pública y evidenciado que los imputados de autos, no desvirtuaron los hechos en el Acto Oral y Público los cuales se hicieron de su conocimiento en'el Auto .de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° pDRA-AI-005- 2013 de fecha 07 de Mayo de 2013, omisiones que constituyen hechos generadores de responsabilidad administrativa, la existencia reiterada en el tiempo de violaciones de normas de control interno tales como; faltante de dinero en la caja principal; emisión de cheques que no fueron elaborados a favor de su legítimo beneficiario ya que los mismos eran efectuados a nombre del funcionario responsable del Departamento de Habilitado, y así cancelar en efectivo bienes y servicios del CLUSOFA; del saldo de la deudas a distintos proveedores, determinándose que existen diferencias al comparar el monto de las constancias recibidas versus el saldo de cuentas por pagar todo ello por no revisar el saldo periódico de sus saldos; Del registro de proveedores: durante proveedores ni prueba alguna mediante la cual se garantice que los proveedores que suministraron bienes y servicios al CLUSOFA pudieran tener la capacidad financiera para cumplir con la obligaciones contraídas; De los registros contables: Del evento denominado 50 Aniversario del CLUSOFA, sobre este evento quedó claramente
ingresos y gastos no se encuentran contabifizados y ia posible perdida ocasionada al patrimonio de la Institución no se encuentra reflejados en los estados financieros y los ingresos por conceptos de ventas de entrada no fueron corroborados por la comisión auditora ya que la institución no presentó a la comisión auditora los soportes de los pagos de las entradas con vouchers de tarjeta de crédito o débito menos aun en efectivo; del contrato a favor de la Empresa la Única Dimensión C.A., quedó plenamente demostrado que a ia referida compañía no se le establecieron las garantías necesarias que respaldaran el monto de la inversión. En relación a la inconsistencia de precios quedó plenamente demostrado que ei CLUSOFA a la hora de adquirir algún bien no lo realizaba a través de solicitudes de diversos presupuestos a distintos proveedores, y así poder efectuar el correspondiente análisis de condiciones y precios que favorezcan a la institución así como se pudo constatar la insistencia del proceso de contrataciones publicas, En consecuencia se concluye: Para el COROnEL JUAN ARGENIS PINTO HURTADO, titular de la C.I. N° V-3.042.155, que durante su gestión como Director del CLUSOFA, en el período comprendido entre 27AGO07 al 26AGO09, se pudo determinar que los elementos esgrimidos en la Audiencia Oral y Pública, una vez como fueron valorados, a pesar de ser pertinentes, no fueron suficientes para desvirtuar los actos hechos y omisiones indicados pór este Órgano de Control Fiscal en el Auto de Inicio N°. DDRA- AI-10-002-2013 del 07 de Mayo del 2013, perteneciente al expediente N° DDRA-10-005-2013, y los que le fueron señalados en el Acto Oral y Público; como actos hechos y omisiones que se subsumen en los Numerales 1 y 2 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal como Supuestos de Generadores de Responsabilidad administrativa, que establece:
Artículo 91: "Sin perjuicio de !a responsabilidad civil o penal, y de que se menciona a continuación:
La adquisición de bienes, la contratación de obras o de 1.
servicio, con inobservancia total o parcial del procedimiento de selección de contratista que corresponda, en cada caso según lo previsto en la Ley de Licitaciones o en la normativa aplicable, La omisión, retardo, negligencia o imprudencia en la 2.
preservación y salvaguarda de los bienes o derechos del patrimonio de un ente u organismo de lo señalado en los numerales 1 al 11 dei artículo 9 de esta Ley".
Para el CORONEL RICARDO JOSÉ MILLAN MOROS, C.I. V-6.544.358, durante SU gestión como administrador del CLUSOFA en el período comprendido entre 15MAR07 al 12novo7, se pudo determinar; que los elementos esgrimidos en la Audiencia Orai y Pública, una vez como fueron valorados, a pesar de ser pertinentes, no fueron
página original (tal como se publicó)
Página 63
suficientes para desvirtuar los actos hechos y omisiones indicados por este Órgano de Control Fiscal en el Auto de Inicio N° DDRA-Al-10-002-2013 del 07 de Mayo del 2013, perteneciente'al expediente N° DDRA-10-005-2013, y los que le fueron señalados en el Acto Oral y Público; como actos hechos y omisiones en que se subsumen en los Numerales 1 y 2 del articulo 91 de la Ley Orgánica de la Contraloría General.de la República y del Sistema Nacional de Control Fisca! como Supuestos de Generadores de Responsabilidad Administrativa, que establece:
Artícufo 91: "Sin perjuicio de la responsabilidad civil o penal, y de lo que disponga otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se menciona a continuación:
La adquisición de bienes, - la contrataalón do obras o de 1 servicio, con inobservancia total o parcial del procedimiento segón -lo previsto en la Ley de Lioltaclones o en-la normativa aplloable.
2 La· omisión, -retardo, negligencia :o : imprudencia en la numerales 1 al 11 del artículo 9 de esta Ley".
Para el CORONEL ANGEL OBDULIO COLMENARES DUQUE, titular de la C.I. V- 8.097,810, durante su gestión como Administrador dei CLUSOFA en el período comprendido del 12nOv07 al 29EnEos, sé pudo: determinar; que los elementos esgrimidos en la Audiencia Oral y Pública, uria vez.como, fueron valorados, a pesar de ser pertinentes, no fueron suficientes para desvirtuar los actos hechos y omisiones indicados por este Órgano. de/Control Fiscal en el Aùto de Inicio N°.DDRA-AI-10-002- 2013 del 07 de Mayo del 2013, perteneciente al expediente. N° DDRA-10-005-2013, y los que le fueron señalados en el Acto Oral y Público; como actos hechos y omisiones, en que se subsumen en los Numerales 1 y 2 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Naciona! de, Control Fiscal como Supuestos de Generadores de Responsabilidad Aóministrativa, que establece:
Artículo g1: "Sin perjulcio de la responsabilidad civf o penal, y de lo que disponga otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se menciona a continuación:
La adquisición de bienes, la contratación, de obras o de 1.
segón lo previsto en la Ley de Licitaclones o en la normativa aplicable.
2.
La omisión, retardo, negligencia o imprudencia en ia preservación y salvaguarde de los bienes o derechos del se n en on oe nm n n n e an numerales 1 al 11 del artículo 9 de esta Loy", Para el CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL. DUQUE, titular de la C.I. V- 6.023,465, durante su gestión como administrador del CLUSOFA en el período comprendido entre 29EnEo8 al o2ENE09, se pudo determinar; que los elementos esgrimidos en la Audiencia Oral y Pública, una vez como fueron valorados, a pesar de ser pertinentes, no fueron suficientes para desvirtuar los actos hechos y omisiones indicados por este Órgano de Control Fiscal en el Auto de Inicio N° DDRA-Al-10-002- 2013 dei 07 de Mayo del 2013, perteneciente al expediente N° DDRA-10-005-2013, y los que le fueron señalados en el Acto Oral y Público; como actos hechos y omisiones en que se subsumen en los Numerales 1 y 2 del articulo 91 de la Ley Orgánica de la Contraloría General de 1a República y del Sistema Nacional de Control Fiscal como, Supuestos de Generadores de Responsabilidad Administrativa, que establece:
Artfcuto 9z: "Sin perjuicio de -la responsabvificed ohi o penal, y de de responsabilidad administrativa tos actos, fiechos u omisiones que se menciona a continuación:
La adquisición de blenes, la contratación de obres o de 1.
de selección de contratista que conesponda, en cada caso aplicable.
La omisión, retardo, negligencia, o imprudencia en la 2.
ne n numerales 1 al 11 del artículo 9 de ssta L.oy".
Para el CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, titular de la C.I.
N° V-4,881.361, que durante su gestión como Director del CLUSOFA, en el perfodo comprendido entre 27AGo09 al 04nov09, se pudo determinar; que los elementos esgrimidos en la Audiencia Oral y-Pública, una vez como fueron valorados, a pesar de ser pertinentes, no fueron suficientes para desvirtuar los actos hechos y omisiones indicados por este Órgano de Control Fiscal en el Auto.de Inicio N° DDRA-A1-10-002- 2013 del 07 de Mayo del 2013, perteneciente al expediente N° DDRA-10-005-2013, y los que le fueron señalados en el Acto Oral y Público; como actos hechos y omisiones en que se subsume en los Numerales 1 y 2 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal como.
Supuestos de Generadores de Responsabilidad Administrativa, que establece:
Artículo 91: "Sin perjuicio de la responsabilidad clvil o penal, y de lo que disponga otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se menciona a continuación:
1. La adquisición de bienes, la contratación de obras o de de selección de contratista que corresponda, en cada caso según lo previsto en la Ley de Licitaciones o en la normativa aplicable..
La omisión, retardo, negligencia o. imprudencia en la 2.
numerales 1 al 11 del articulo 9 de esta Ley".
Para el CORONEL PEDRO ANTONIO SIERRA PÉREZ, titular de la C.I. N° V.
7.210.891, durante su gestión como administrador del CLUSOFA en el período comprendido entre :02ocT09 ai .04novo9, que si bien los hechos generadores de responsabilidad se mantienen los mismos bajo el principio de la continuidad administrativa, no le són'imputables al referido Oficial Superior.
DISPOSITIVA En razón de las consideraciones anteriormente expuestas, quién suscribe, GEnERAL DE DIVISIÓN ARGENIS RAMÓN MARTÍNEZ HIDALGO, ContralOr General de la Fuerza Armada Nacional Bolivariana, designado mediante Decreto Presidencial N° 9.404, publicado en. la .Gaceta Oficial de: la República' Bolivarlana de Venezuela N° 40.127 de fecha 12-de Marzo de 2013, actuando dé conformidad con lo dispuesto en los artículos 103 y 106 de 'la Ley Orgánica de la-Contraloría General de la República y dei Sistema Nacional de Control Fiscal, pasa a emitir et siguiente pronunciamiento: Se declaran Responsables en lo Administrativo de conformidad con lo previsto en los numerales 1 y 2 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal a los ciudadanos: CORONEL. JUAN ARGENIS PINTO HURTADO, titular de la C.I. N° V-3.042.155, como Director del CLUSOFA, CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, titular de la C.I. N° V-4.681.361, COmo DireCtor del CLUSOFA, CORONEL RICARDO JOSÉ MILLÁN MOROS, titular de- la C.I. V-6:544.358, como Administrador del CLUSOFA, CORONEL ANGEL OBDULIO COLMENARES DUQUE, titular de Ia C.I. V-8.097.810, como Administrador del CLUSOFA; CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE, titular de la C.I. V-6.023.465, como Administrador del CLUSOFA, Y SE ABSUELVE AL CORONEL PEDRO ANTONIO SIERRA PÉREZ, titular de' la C.I. N° V- 7.210.891, como Administrador del CLUSOFA, de conformidad con lo previsto en el Artículo 103 de la Ley Orgánica de 1a Contraloría Géneral de la República y del Sistema Nacional de Control Fiscal.
En taf sentido, esta Contraloría General de la Fuerza Armada Nacional Bolivariana decide dejar firme los hechos imputados y habiéndose considerado y compensado de conformidad con lo dispuesto en el Artículo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacionai de Control Fiscal, además de las circunstancias agravantes contenidas en los Numerales 1° y 2° del Artículo 107 y def Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control. Flscal, según Gaceta Oficial Nº 39.240 dé fecha 12 de agosto de 2009; referida a la reincidencia y la reiteración la condición de.Funcionario Público y las circunstancias atenuantes previstas en'el Numeral 1°-del Airticulo 108 al no haber sido advertidos os imputados de autos objetos de algunas sanciones establecidas en la Ley Sistema Nacional de Control Fiscai, con excepción del ciudadano CoronEL.
RICARDO JOSÉ MILLÁN MOROS, quien fue sancionado previamente en la Administrativo por este Ôrgano de Control Fiscal, por lo que es pertinente la aplicación
página original (tal como se publicó)
Página 64
de un agravante en razón de ser reincidente conforme a la ley, en consecuencia, se resuelve Imponer multas a los cudadanos: CORONEL JUAN ARGENIS PINTO HURTADO, titular de la C.1. N° v-3.042,as5, por la cantidad de Quinientas Cincuenta Unidades Tributarlas (sS0 U.T), que omeonadas en TREINTA Y SIETE MIL.
SEISCIENTOS TREINTA Y DOS CON CERO CÉNTIMOS (BS. 37.832,00), valOr de la unidad tributaria para ef-año 2.007, según el.contenido de Ia Gaceta Oficlal N°.
38.603 de fecha 12 de Enero. del 2.007, equivalen a VEINTE MILLONES .SEISCIENTOS NOVENTA Y SIETE MIL SEISCIENTOS BOLÍVARES CON CERO CÉnTiMOS (Bs. 20.697.600,00), denominación anterior de la moneda nacional, o lo que es IgUal a VEINTE MIL SEISCIENTOS NOVENTA Y SIETE BOLÍVARES CON SESENTA CÉNTIMOS (Bsf. 20.697,60). CAPITÁN DE NAVÍO LINO ENRIQUE GONZÁLEZ CASTRO, titular de la C.I. N° V-4.681.361, por la cantidad de Doscientas Cincuenta Unidades Tributarias (250 U.T), que calculadas en CINCUENTA Y CINCO BOLÍVARES FUERTES (BS. 55,00), valor de Ia unidad tributaria para el año 2.009, según el contenido de la Gaceta Oficial N°. 39.127 de fecha 26 de Febrero del 2.009, equIvalen & BOLÍVARES TRECE MIL SETECIENTOS CINCUENTA CON CERO CÉNTIMOS (B8.F 13.750,00), CORONEL RICARDO JOSÉ MILLAN MOROS, C.I. V-6.544.358 por la cantidad de Novecientas Unidades. Tributarias (900 U.T), que CaICulAdas en TREINTA Y SIETE MIL SEISCIENTOS TREINTA Y DOS CON CERO CÉNTimOs (BS. 37.832,00), valor de la unidad tributaria para el añio 2.007, según el contenido de la Gaceta Oficial N°. 38.603 de fecha 12 de Enero del 2.007, equIvalen & Bollvares TREINTA Y TRES MILLONES OCHOCIENTOS SESENTA Y OCHO MIL OCHOCIENTOS CON CERO CÉNTIMOS (BS. 33.888,800,00), denominación anterior de la moneda nacional, o lo que es Igual a TREiNTA Y TRES MIL OCHOCIENTOS SESENTA Y OCHO BOLÍVARES CON OCHENTA CÉnTiMos (Bsf. 33.868,80), multa que se impone tomando en consideración las FiSCal, CORONEL ANGEL OBDULIO. COLMENARES DUQUE, titular de la C.I. V- 8.097.810, por la cantidad de Trescientas Unidades Tributarias (300 U.T), que CaICUladÁS en TREINTA Y SIETE MIL SEISCIENTOS TRBINTA Y DOS CON CERO CÉNTimOS (BS. 37.632,00), valor de ia unidad tributaria para el año 2.007, según el contenido de la Gaceta Oficial N° 38.603 de fecha 12 de Enero del 2.007, equivalen a BolÍvares ONCE MILLONES DOSCIENTOS OCHENTA Y NUEVE MIL SEISCIENTOS CON CERO CÉNTIMOS (BS. 11.289.600,00), denominación anterior de la moneda naclonal, o lo que es igual e ONCE MIL DOSCIENTOS OCHENTA Y NUEVE BOLÍVARES CON SESENTA CÉNTIMOS, (Bsf. 11.289,60). CAPITÁN DE NAVÍO SAUL OMAR GARCÍA GIL DUQUE V- 6.023.465, por la cantidad de quinientas BOLÍVARES FUERTES (BS. 46,00), valor de-la únidad tributaria para el año 2.008, según el contenido.de la Gaceta Oficial N° 38.855 de fecha 22 de Enero del 2.008, equivalen a VEINTICINCO MIL TRESCIENTOS BOLÍVARES FUERTES (BS.F.
25.300,00).
Esta Decisión, es tomada sin menoscabo de las acciones civiles, penales y disciplinarias que se pudiesen intentar ante las instancias correspondientes, en atención a lo establecido en el Artículo 82 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Contro! Fiscal. De igual forma se notifica a los interesados, que contra esta decisión de acuerdo a lo señalado en ef artículo 107 Ejusdem, podrán interponer el Recurso de Reconsideración ante esta Contraloría General de la Fuerza Armada Nacional Bolivariana, dentro de Quince (15) días hábiles siguientes a que haya sido pronunciada. El mismo será decidido dentro de los Quince (15) días hábiles siguientes a su interposición. Igualmente podrá interponer Recurso de conforme a lo seffalado en el Artículo 108 Ibidem, dentro de un lapso de Seis (6) meses contados a partir del día siguiente à su notificación.
En atención a los principios de ejecutividad y ejecutoriedad de los actos administrativos se ordena:
a.- La aplicación y formalización de la multa a la que se retrotrae el presente acto decisorio.
b.- Participar de la presente decisión al ciudadano Ministro del Poder Popular para las Finanzas, para que una vez firme en via administrativa, se expida la correspondiente planilla de liquidación de multa para proceder a realizar la gestión de cobro a lo que se retrotrae el presente acto decisorio.
c.- Participar de ls presente decisión de Determineción de Responsabitidad · Administretiva al Ministro, del Poder Popular para la Defensa, Presidente de la República y al Comandante General de Ejército.
la República, de acuerdo a lo establecido en el Artfculo 111 del Reglamento de la Ley Orgánica de la Contraloría de ia República y del Sistema Nacional de Control Fiscal.
Cúmplase.
AMMARTINEZ HIDALGO CENERDE ONVISIÓN CONTRALOR GRERAL DE LAOTÉRZA ARMADA NACIONAL BOLIVARIANA 4GÉNERACKE 7.000.682 N.404DEFECHA 12-03-13 G.O.R.B.V. N° 40.127 DE FECHA 12-03-13
REPÚBLICA BOLIVARIANA DE VENEZUELA LA CONTROLARÍA GENERAL DE LA FUERZA ARMADA NACIONAL BOLIVARIANA
DE LOS HECHQS:
En cumplimiento a la función contralora y fiscalizadora de este Órgano de Control Fiscal y atendiendo a la Auditoría solicitada mediante oficlo N°03-06 de fecha 04 de agosto de 2012 por el cludadano Mayor General Carlos Alcalá Cordones, Comandante General de Ejército Bollvarlano, la Dirección de Control Fiscal; conformó una comisión de auditores a través de fos ofic los de participaciones N° DFCCONGEFANB-4692 de fecha, 15AGO12 y 5370 del 26OCT12, en atención a los Informes, de Investigación N° IGEJ-DI-030-12 e Informe de Auditoria Financiera N° IGEJ-DI-030-12 del 17JUL12, realizada al Cuartel Genérel dei Ejército (Departamento de Impuestos y Retenciones) con el objeto de verificar las irregularidades cometidas en la referida unidad, en el período comprendido desde el 01ENE12 al 30JUN12.
Dicha actuación-fisc el se circunscribió a-la: 1) Revisión exhaustiva al resumen de las nóminas de retenciones del personal militar y civil del componente Ejército Bolivariano; 2) Los estados de cuentas bancarios correspondientes à las cuentas para el manejo del dinero retenido al personal militar y civi def componente Ejérclto Bolivariano; 3) Conciliaciones bancarias de estas cuentas, libros auxilleres de bancos de las mismas rendiciones mensuales, talonarlos de chequeras de las cuentas bancarias antes mencionadas; 4) Soporte de las erogaciones de estas cuentas, estados de cuentas bancarios de los aportes de,10% de ahorro que realizaba el personal de tropa, alumnos y cadetes del componente Ejército Bolivariano, efectuados en BANESCO, conocidas como las cuentas TAC, en el ejercicio fiscaì 2011 y primer semestre del afo.2012; oficio de envio de transferencia al IPSFA para el 1096 dè ahorro que realiza ei personal de tropa, alumnos y cadetes del componente Ejército Bolivarigno y oficios de, retiro de estos- ahorroş, manuales de organización, resueltos e informes. La actuación fiscal se realizó a las gestiones administrativas de los ciudadanos: GENERAL DE BRIGADA PEDRO MANUEL QUIARO GIMENEZ, titular de la cédula de Identidad N° V 6.117.050, quien se desempeño como Comandante del Cuartel Generel del Ejército Bollvariano, en el ALVIAREZ BLANCO, titular de 1a cédule de identidad N° V 6.984.820, quien se desempeño como' Comandante del Cuartel General de! Ejército Bolivariano, en el perfodo comprendido desde 24AGO11 hasta 16JUL12; CORONEL EDGAR LEONARDO HERRERA COLMENARES, tituiar de la cédula de Identidad N° v 5.279.870, quien se desempeño como Jefe del Departamento de Impuestos y Retenciónès, en el perfodo comprendido desde el 01ENE11 al 19MAR12; TENIENTE CORONEL JOSE MANUEL SANCHEZ AGUILERA, tituler de la cédula de Identidad N° V 9.648.693, quien se desempeño como Jefe del Departanento de Impuestos y Retenciones, en el período comprendido 19MAR12 al 12ABR12; CORONEL RAFAEL. COSTA OTERO, titular de la cédula de identidad N° V.
6.823.196, quien se desempeñó como Jefe cle la División de Contabilidad, en el porfodo comprendido cédula de identidad N° V. 10.113.147, Jefe del Departamento de Contabilidad en el perlodo comprendido desde el 01SEP11 hasta el 30ABR12 y el ciudadano ANSENLLER ANTONIO n c adscrito al Departamento de Contabilidac del Cuartei General del Ejército Bolivariano desde el ao 1994 hasta los actuales momentos en que se realizaron las investigaciones ya mencionadas.
DE LA DOCUMENTACIÓN QUE CURSA EN EL EXPEDIENTE
Entre las actuaciones y documentación que conforman el expediente, se destacan lo siguiente:
1) Memorándum N° 106 En lucia 29 de Sußo de 2013, emanado de la Dirección de Control Fiscal remidendo Informe de invesúgrción a° IGE3-DI-059-12 proveniente de la inspectoria General dei Ejército, en donde se évdenciaron, presuntas irregularidades administrativas, ocurridas en ei Departamento de impuestos y Retenciones del Cuartel General del Ejército e s n e
página original (tal como se publicó)
Página 65
Memorándum N° 315 del 12 Agosto del 2013, se asignando el Expediente-identificado N° 2) DDRA-10-012-2012, a la ciudadana Abogado Verónica Sterpellone, como Instructor de la presente causę.
Memorándum 315 de fecha 12 de Agosto de 2013, donde se designa a la S/1 Eliger Jiziey (ε Cabrlies Guerra como Secretarla de la presente causa.
n e n n ee e n n e e e . 4) Responsablidad Administrativa, Identificado como DDRA-AI-10 005-2013.
Auto del 29 de Agosto del 2013, mediante el cual se incorporan notificaciones y.
5) participaciones, relacionadas con los actos hechos:u.omisiones de la presente causa."..
Notificación y remisión del. Auto de Inicio del. Procedimiento de Determinación de 6) Responsabilidad Administratva, según oficio N°.50-006,09-000 N° de Serial 9081 de fecha 29 de Agosto de 2013; al cludadano General de-Brigada Pedro-Manuel Quiaro Giménez, ttular de la Cédula de Identidad N° V- 6.117.050 Notificación y remisión det Auto de Inicio dei Procedimiento de Determinación de 7).
Responsablidad Administrativa, según oficio N° 500-006-09-000 N° de Serial 908q de fecha 29 de Agosto de 2013, al ciudadano Coronel Fernando Alcides Alviarez Blanco, titular de la Cédula de identidad N° V- 6.964.820.
Participación del Inicio del Procedimiento de Determinación. de Responsabilidad 8) Administrativa, según oficio N° 500-00s-09-000 N° de Serial 9073 de fecha 29 de Agosto de 2013, al Comandante General del Ejército bolivariano.
(6 Administrativa, según oficio N° 500-006-09-000 N° de Serial 9072 de fecha 29 de Ágosto. de 2013, a la ciudadana Ministra del Poder. Popular para -la Defensa.
10) Notificación y remisión del Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa, según oficio N° 500-006-09-000 N° de Serial 9075 de fecha.
29 de Agosto de 2013, al ciudadano- Ansenlier Antonio Solórzano Lugo, titular de la Cédula de Identidad N° V- 11.480.286.
11) Notificación y remisión del Auto de Inicio. del Procedimiento de Determinación de Responsabilidad Administrativa, según oficio N° 500-006-09-00 N° de Serial 9076 de fecha 29 de Agosto de 2013, al ciudadano Coronel Carlos José Rodriguez Bencomo, titular de la Cédufa de Identidad N° V- 10.113.147 Notificación y remisión del Auto de Inicio del Procedimiento de Determinación de . 12) Responsabilidad Administrativa, según oficio N° 500-006-09-000 N° de Serial 9079 de fecha Cédula de Identidad N° V- 5.279.870.
Participación y remisión del Auto de. Inicio del Procedimiento de Determinación de.
13) Responsabilidad Administrativa, según oficio N°. 500-006-09-000. N° de Serial 9074 de fecha 29 de Agosto de 2013, a la ciudadana Contraiora General de la República (E).
Participación del Inicio del Procedimiento de Determinación. de Responsabilidad 14) Administrativa, según oficio N° 500-006-09-000 N° de Serial 9071 de fecha-29 de Agosto de Jefe de la Fuerza Armada Nacional Bolivariana.
Solicitud según oficio N° 500-006-09-000 Serial N° 9090 de fecha 29 de agosto de 2013, 15) solicitando los movimientos migratorios al SAIME perteneciente a los ciudadanos Coronel Edgar Leonardo Herrera Colmenares, titular de la cédula de Identidad N° V- 5.279.870 y Teniente Coronel José Manuel Sánchez Aguilera, titular de la cédula de identidad N° V- 9.646.693.
Notificación y remisión dei. Auto dè Inicio del Procedimiento de Determinación de 16) Responsabilidad Administrativa, según oficio N° 500-006-09-000 N° de Serial 9078 de fecha 29 de Agosto de 2013, al ciudadano Teniente "Coronel José Manuel Sánchez aguilera, titular de la Cédula:de Identidad N° V- 9.646.693 ..
Auto del 05 de Septiembre de 2013, mediante el. cual el ciudadano Ansenller Antonio 17) Solórzano Lugo procedió a revisar el expediente administrativo N° DDRA-10-012-2012.
Auto de fecha 04 de Septiembre de 2013, mediante el cual se le hace entrega al ciudadano 18) . General de Brigada Pedro M. Quiaro, fos documentos, que en el se indican.
Auto de fecha 09 de septiembre del 2013, mediante ét cual se incorpora poder especial del 19)
20) Responsabilidad Administrativa, según oficio N° 500-006-09-000 N° de Serial 9077 de fecha 29 de Agosto de 2013, al ciudadano Coronel Rafael Costa Otero, titular de la Cédula de Identidad N° V- 6.823.196.
Comunicación N° 500-006-09-000 Serial N° 9230 del 10-de Septiembre del 2013, mediante la 21) cual se informó la fecha del Acto Oral y Público, que se realizará en fecha 17 de Octubre del ." aflo en curso, a los ciudadanos: Almiranta en. Jefe Carmen Teresa Melendez Rivas, Ministra del Poder Popular para La Defensa.
Comunicación N° 500-006-09-000 Serial N° 9229 del 10 de Septiembre del 2013, mediante la.
22) cual se informó la fecha del Acto Oral y Público, que se realizará en fecha 17 de Octubre del añio en curso, al ciudadano: Nicolás Maduro Moros, Presidente de la República Bolivariana de Venezuela.
Comunicación N° 500-006-09-000 Serial N° 9231 del 10 de Septiembre del 2013, mediante la 23) cual se informó la fecha del Acto Oral y Público, que se realizará en fecha '17 de Octubre del afo en curso, a la ciudadana: Adelina González, Contraiora General (E) de la República Bolivariana de Venezuela.
24) Comunicación N° 500-006-09-000 Serial N° 9228 del 10 de Septiembre del 2013, mediante la cual se informó la fecha del Acto Orai y'Público, que se realizará en fecha 17 de Octubre del .año en curso, af ciudadano: Mayor General Alexis A. López R, Comandante General dei Ejército bolivariano.
Comunicación N° 500-006-09-000 Serial N° 9226 del 10 de Septiembre del 2013, mediante la 25) cual se solicitó una comisión de Policía Militar para el Acto Oral y Público, que se realizará en fecha 17 de Octubre del año en curso, al ciudadano: General de Brigada Carlos Miguel Yánez Figueredo, Comandante de la 35 Brigada de Policía Militar.
expediente de la presente causa.
27) Auto de fecha 24 de septiembre del 2013, mediante el cual se acuerda incorporar descargos emanados del ciudadano Coronel Edgar Leonardo Herrera Colmenares.
Auto de fecha 25 de septiembre del 2013, mediante el cual se acuerda fijar la Audiencia Oral y 28) Pública para el dia 17 de octubre del año en curso.
29) Comunicaclón N° 500-006-09-000 Serlal N° 9431 de fecha 26 de Septiembre de 2013 mediante la cual se informó que la Audiencia Oral y Pública se fijó para el día 17 de octubre dei afo en curso, al Comandante General dei Ejército Bolivariano, Mayor General Alexis A.
López.
Comunicación N° 500-006-09-00 Serial N° 9430 de fecha 26 de Septiembre de 2013 30) :: medlante la cual se informó que la Audiencia Oral y Pública se fijó para el día 17 de octubre del año en curso, a la cludadana Almiranta en Jefe Carmen Teresa Melendez Rivas, Ministra .Ministra del Poder Popular para la Defensa.
31) Comunicación N° 500-006-09-000.Serial N°. 9428 de techa 26 de Septiembre de 2013 e e e nn n e s n e . del afo en curso, al ciudadano: Nicolás Maduro Moros, Presidente de la República Bolivariana de Venezuela y Comandante en Jefe de la Fuerza Armada Nacional Bolivariana.
Comunicación N° 500-006-09-000 Serial N° 9429 de fecha 26 de Septiembre de. 2013 32).
: mediante la cual se informó que la Audiencia Oral y Pública se fijó para el día 17 de octubre.
.del año en curso, a la cludadana: Adelina González, Contralora General (E) de la República Bolivariana de Venezuela.
Auto de incorporación de documentos, de fecha 30 de Septiembre de 2013, descargos (εε emitidos por el ciudadaño Teniente Coronel José Manuel Sánchez Aguilera, constante de once (11) follos útiles … Auto de incorporación de documentos, de fecha 30 de Septiembre de 2013, descargos 34)
once (11) follos útiles. .
35) Auto de incorporación de documentos, de fecha 30 de septiembre de 2013, descargos emitidos por el ciudadano Coronel Rafael Costa Otero, constante de tres (03) folios útiles.
Auto de incorpôración de documentos, de fecha 30 de Septiembre de 2013, descargos 36) emitidos por, el ciudadano Fernando. Alcides Aiviarez Blanco, constate de quince (15) folios -Ótiles.
Comunicación N° 50-006-09-020 Serial N° 9609 de fecha'10 de Octubre de 2013 mediante la 37) cual se hace recordatorio del oficio N° 500-006-09-000 Serial N° 9090 del 29 de Agosto'del 2013.
Auto de cierre de pieza de fecha 23 de Octubre de 2013 (8 Auto de Apertura de la tercera Pieza Principal de fecha 23 de Octubre de 2013 (6€ 40) : Auto de incorporación de documentos. de fecha 30 de Septiembre de 2013, descargos uno (161) folios útiles 41) Auto de incorporación, de documentos de fecha 30 de Septiembre de 2013, descargos noventa y dos (7,92) folios útiles. :
42) Auto de cierre de pieza de la tercera Pieza Principal de fecha 23 de Octubre de 2013 43) . Auto de Apertura de la Cuarta pieza Principal de fecha 23 de Octubre de 2013 44) . Descargos del Coronel Carlos José Rodríguez Bencomo los cuales están en la Cuarta Pieza Principal 45) Auto de cierre de la Cuarta Pieza Principal de fecha 23 de Octubre de 2013 46) Auto de Apertura de la Quinta Pieza Principal.
. Principal :
48) . Auto de cierre de la Quinta-Pieza Principal de fecha 23 de Octubre de 2013 49) . : -Auto de Apertura de la Sexta-Pieza Principal de fecha 23 de Octubre de 2013 50) . Auto de Incorporación del Acta de la Audiencia Oral y Publica realizada el dia 17 de Octubre de 2013..
51) Auto de Incorporación de la Decisión de fecha 24 de Octubre de 2013.
MOTIVA SUPUESTOS DE HECHO Y FUÑDAMENTOS.DE DERECHO . Una vez expuesto, lo anterior, quien suscribe G/D Argenis Ramón Martínez Hidalgo, portador de la Cédula de Identidad No. V-7.o00.682, Contralor General de la Fuerza Armada Nacional Bolivariana, actuando de conformidad con lo previsto en Decreto Presidencial N° 9.404, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.127 del 12 de marzo de 2013 y en concordancia con el Regiamento de la Contraloría General de la Fuerza Armada Nacional Bolivariana en su artículo 26 ordinal 6º, de acuerdo,con lo dispuesto en el artículo 38 numeral 1° del referido Reglamento publicado en la Gaceta Oficial de la Répública Bolivariana de Venezuela N° 39.355 del 27 de enero de 2010, tiene a bien referirse al Informe de Auditoría Financiera IGEJ-DI-030-12, de fecha 17 de Julio de 2012 e Informe de Investigación N° IGEJ-Di-030-12, elaborados por la comprendido 01 de enero de 2012 al 16 de abril de 2012 y a la actuación de Control Fiscal, Informe de investigación N°. DCF-AI-00020-002-2012, elaborado al período comprendido entre el 01ENE11 al 30JUN12; ambas actuaciones practicadas al Departamento de Impuestos y Retenciones del Cuartel General del Ejército. La segunda actuación mencionada, tuvo un alcance más amplio, al enmarcar, aparte de un mayor tiempo auditado, también un mayor número de dependencias relacionadas a los hechos Investigados; estas son: Departamento de Nómina de la Dirección de Personal del Ejército Bolivariano, División de Contabilidad y División de Administración de Bienes y
página original (tal como se publicó)
Página 66
$ervicios del Cuartel General del Ejército; así como también incluyó al Departamento de Contablidad documentos mencionados se hacen las siguientes puntualizaciones referidas a:
e
CONTROL INTERNO:
1). El Manual de Organización del Cuartel General dei Ejército presentado a las comisiones auditoras, estaba vigente, y tenía fecha de 19 de julio de 2006 y noviembre 2011.
2) Se indicó, que durante el período auditado en el Informe de Investigaciones No. IGEJ-030n e rn n e en n n corriente del Banco Industrial de Venezuela No. 003-0092-65-000114045-5 (Retenciones del Personal Militar) y un (01) cheque perteneciente a la cuenta corriente del Banco Industral de Venezuela No. 0003-0092-66-000114046-3 (Descuento del Personal Civil del Componente sesenta y un mil cuatrocientos ochenta con dieciséis céntimos de bollvar (Bs. 1.761.480,16).
Los cheques anteriormente mencionados permanecían y eran de, estricta responsabllidad dei Departamento de Impuestos y Retenciones del Cuartel General del Ejército, 3) En fecha 12ABR12 fue emitido un oficio, identificado como: No. 1101, firmado debidamente conforimaba el cobro del cheque No. 13746587 por la cantidad de doscientos ochenta y cinco mil seiscientos cuarenta y cuatro con cuarenta y tres céntimos de bollvar (Bs. 285.644,43) .contra la cuenta corriente N° 0003-0092-65-0001140455, perteneciente al Banco Industriai de Venezuela. Esta comunicación no aparece registrada en el control de documentación de Mesa y Parte de la Unidad, en su lugar-se encuentra registrada una comunicación destinada a la 4) En el Departamento de Impuestos y Retenciones dependencia del Cuartel General de Ejército y durante el período evaluado, no sé daba cumplimiento a la Directiva N°. EJ-AGEJ-DIR-38-99 e o e e e Dependencias del Ejército".
General del Ejército y de este Órgano de Control Fiscal, que en la dependencia en cuestión, no se aplicarán medidas de control ni seguridad, sobre chequeras ni talonarios allf empleados.
6) De las mencionadas inspecciones se puede concluir que:
.No existía libro de controi de cheques.
.No existía control de,los talonarios de las chequeras.
Existía acumulación de cheques en'tránsito, a los cuales no se les hacía seguimiento alguno.
7) De la revisión de Libros de Banco, conciñaciones bancarias y soportes de pagos realizados por la dependencia, se desprende que no se Implementaban los procedimientos administrativos vigentes y adecuados, evidenciándose una falta de organización y el debido control de los cuales puede desprenderse un daño al patrimonio.
8) Durante el estudio de tas cuentas de retención por concepto de ahorro del 10% de la Tropa, Alumnos y Cadetes (denominadas Cuentas TAC), durante el Ejercicio Fiscal del afo 2011 y Primer Semestre dél 2012, son recurrentes las siguientes observaciones:
Reiterados retiros de las cuentas mencionadas sin los debidos soportes de los beneficiarios.
(Nómina) Recurrentes diferencias entre el monto solicitado por el Departamento de Impuestos y Poder Popular para la Defensa (DIRAMON).
Igual disparidad se observa en reiteradas ocasiones, entre los montos depositados por la Dirección de Administración (DIRAMON) y los montos depositados a las cuentas de destino.
Reiterados retardos por parte del Departamento de Impuestos y Retenciones en hacer sos ... depósitos a las cuentas destino, afectando de manera directa a los beneficiarios.
Cuentas TAC con saldos negativos.-i;nte :gi 2eisp" … Se observa la existencia de los retiros: de las cuentas (TAC) sin el debido soporte, lista de beneficlaïios o nóminas; en el mes de Enero 2012 se realizó un retiro atribuido al Contingente n n n n n n veintidös céntimos de bolivar (Bs. 4.660.046,22) el cual no fue depositado a sus legítimos beneficiarios. En su lugar, los recursos fueron ingresados a la cuenta corriente No. 0102-0457- 7700-0008-7670 del Banco de Venezuela, cuyo titular es la: *Escuela de Operaciones Especieles en Selva G/B. Emilio Arévalo Cedeño". Este dinero e la fecha de la actuación fiscal no había sido reiterado.
9) · En fecha 07DIC11 se evidenció el cobro del cheque N°. 719174 por un monto de veintidós mil ciento trece, bolívares exactos (Bs. 22.113,00) correspondientes a un pago por conceplo de Impuesto y Retención a nombre de la "Asociación Civil Oficina Coordinadora de los Servicios Agropecuarios" (OcsA) dependencia no 'pertehéciènte a la Fuerza Armada Nacional Bolivariana, aunado al hecho de que esta Unidad no efectuada ventas a crédito al personal miltar ni civil.
10) En el período comprendido entre el 01ENE11 al 30JUN12, se observó el cobro indebido de un total de ochenta y seis (86) cheques y tres (03) notas de débito,del Banco Industrial de Venezuela, por un monto de: doce millones doscientos sesenta y cinco mil novecientos cuarenta y seis con setenta y cinco céntimos de bolivar (Bs. 12.265.946, 75).
En referencia a la actuación practicada por la Dirección de Control Fiscal, asentada en el Informe de vestigación N° DCF-AI-00020-002-2012, donde se indicaron las observaciones señaladas en los Informes de Auditoría Financiera IGEJ-DI-030-12, de fecha 17 de Julio de 2012. e Informe de Investigación N° IGEJ-DI-030-12, se öbserva una serie de actos hechos y omisiones en la unidad Cuartel General del Ejercito, (Departamento de impuesto y Retenciones).
DE LOS ALEGATOS PRESENTADOS POR LOS INTERESADOS PARA SU DEFENSA
Los Ciudadanos GENERAL. DE BRIGADA PEDRO MANUEL QUIARO GIMÉNEZ, titular de la cédula de identidad N° V 6.117.050, notificado mediante Oficio N° 500-006-09-000 Serial N° 9081 defecha 29 de 8gosto de 2013; CORONEL FERNANDO ALCIDES ALVIAREZ BLANCO, titular de la cédula de identidad N° V 6.964.820, notificado mediante Oficio N° 500-006-09-000 Serial N° 9080, de fecha 29 de agosto de 2013; CORONEL. EDGAR LEONARDO HERRERA COLMENARES, titular 9079, de fecha 29 de agOSto. de 2013; TENIENTE CORONEL JOSE MANUEL SÁNCHEZ AGUILERA, tituiar de la cédula de identidad N° V 9.646.693, notificado mediante Oficio N° 500-006- 09-000 Serlal N° 9078, de fecha 29 de agosto de 2013; CORONEL RAFAEL COSTA OTERO, titular de la céduia de identidad N° V- 6.823.196, notificado mediante Oficio N° 500-006-09-000 Serial N° 9077 de fecha 29 de agosto de 2013; CORONEL CARLOS J0SÉ RODRIGUEZ BENCOMO, titular de la cédula de identidad N° V- 10.113.147, notificado mediante Oficlo N° 500-006-09-000 Serlal N°.
9076, de fecha 29 de agosto de 2013; ANSENLLER ANTONIO SOLÓRZANO LUGO, titular de la cédula de identidad N° V- 11.480-286, notificado mediante Oficio N° 500-006-09-000 Serlal N° 9075 de fecha 29 de agosto de 2013; quienes presentaron sus alegatos y quedaron a derecho para todos los efectos del procedimiento; así mismo que expresaran los argumentos que les asistieran a la mejor defensa de sus intere$es. Se observó que los ciudadanos imputados promovieron pruebas para cada uno de los actos, hechos y:omisiones señalados en el Auto de Inicio del Procedimiento de Determinación de Responsabilidad Administrativa N° DDRA-AI-10-005-2013, de fecha 23 de Agosto .
en n nn d n hne n n e n derecho se refiere respectivamente.
DEL ACTO ORAL Y PÚBLICO Vencido en fecha 25 de Septiembre de 2013, el lapso previsto según et articulo 99 de la Ley Orgánica de la Contraloría General de la República y def Sistema Naclonal de Control Fiscal, se fijómediante auto con lo dispuesto en el artículo 101 ejusdem, el día 17 de Octubre de 2013, en la sala de audiencias de la Contraloría General de la Fuerza Armada:Ñácional Bolivariana, ubicada en el interesados expresen de forma oral y pública sus correspondientes argumentos de defensa.
En este sentido, una vez dada fa fecha y la hora fijada conforme al referido auto, se realizó el citado asto, de conformidad con lo señalado_en ei Artículo 101 de la Ley in comento, el cual una vez iniciado con la solemnidad de rigor, se desarrolio de la siguiente manera:
La Abogada Instructora Verónica Sterpellone Rangel, adscrita a la Dirección de Determinación de Responsabilidad Administrativa, procedió a narrar de forma breve y sucinta los hechos que.
sustentan Ías imputaciones realizadas mediante Auto de Inicio N° DDRA-Al-10-005-2013 de fecha 23 de Agosto de 2013.
Seguidamente la referida Abogada Instructora expuso los actos, hechos u omisiones contrarias a las normas legales y sublegales Vigentes atribuibles al ciudadano cludadano: GENERAL DE BRIGADA PEDRO MANUEL QUIARO GIMENEZ, titular de Ia cédula de Identidad N° V 6.117.050, quien se desempeñó como Comandante del Cuartel General del Ejército Bolivariano a saber:
El Manual de Organización del Cuartel General del Ejército presentado a las comisiones auditoras, estaba vigente, y tenía fecha de 19 de julio de 2006 y noviembre 2011.
n en n n p n Bolivarlano según sus atribuciones, no le correspondía promulgar el correspondiente manual.de .
organización dei esa unidad y que a tenor-de lo dispuesto en el artículo 37 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, corresponde a-las:
para ei funcionamiento del control interno, función que no le correspondía al ciudadano General de efectivamente fue presentado un proyecto de manual actualizado el cual fue refrendado por la máxima autoridad del componente.
Visto lo anterior, solicitó muy respetuosamente,sea declarado ABSUELTO en lo administrativo de.
n rn n n n Sistema Nacional de Control FIscal al cludadano: GENERAL DE BRIGADA PEDRO MÁNUEL QUIARO GIMÉNEZ, titular de la cédula de identidad N° V 6,117.050, ya plenamente identificado, por e n e eee ee n e se a n ..en el que ratifico lo que dice la Contraloría... omisis y que fue desvirtuada la observación anteriormente seflalada y en consecuencia no le es imputable.
Constituciona: al Cludadano: GENERAL DE BRIGADA PEDRO MANUEL QUIARO GIMÉNEZ, titular de la cédula de identidad N° V. 6.117.o5e; quien una vez Impuesto dei mismo expresó, para la señalada en el Auto de Inicio N° DDRA-Al-10-005-2013 del 23 de Agosto del afo en curso.
página original (tal como se publicó)
Página 67
omisiones a normas legales y sublegales vigentes atribuibles al ciudadano: CORONEL FERNANDO ALCIDES ALVIAREZ BLANCO, titular de la cédula de identidad N° V 6.964,820, quien se . desempeñó como Comandante del Cuartel General del Ejército Bolivariano, a saber:
. El Manual de Organización del Cuartel.General del Ejército presentado a las comisiones auditoras, estaba vigente, y tenía fechia de 19 de julio de 2006 y noviembre 2011.
e nee n e n n e e ee e n Contraloría General de la República y del Sistema Nacional de Control Fiscal, corresponde a las para el funcionamiento del control interno, función que no le correspondía al ciudadano General de Brigada ya que el no era la Máxima Autoridad del ente, sin embargo se puede apreciar y efectivamente fue presentado un proyecto de manual actualizado el cual fue refrendado por la máxima autoridad del componente.
Visto lo anterior, solicitó muy respetuosamente que fuese declarado ABSUELTO en lo administrativo y Sistema Nacional de Control Fiscal al ciudadano: CORONEL FERNANDo ALCIDES ALVIAREZ BLANCO, titular de la cédula de identidad N° V 6.964.820, ya plenamente Identificado, por cuanto se evidencia claramente de las actas que conforman el presente expediente y de sus alegatos, omisis...
en el que ratificó en toda y cada una de sus partes los hechos descrito en la notificación y que fue desvirtuada la observación anteriormente señalada y en consecuencia no le es imputable:
constitucional al ciudadano: CORONEL FERNANDO ALCIDES ALVIAREZ BLANCO, titular de la cédula de identidad N° v 6.964.820; quien una vez impuesto del mismo expresó, para là defensa de . Auto de Inicio N° DDRA-Al-10-005-2013 del 23 de Agosto del año en curso.
omisiones a normas legales y sublegales vigentes atribuibles af ciudadano: CORonÈL EDGAR LEONARDO HERRERA COLMENARES, titular de ia cédula de identidad N° V 5.279.870, ya plenamente identificado a saber:
El Manual de Organización del Cuartel General del Ejército presentado a las comisiones 1) auditoras, estaba vigente, y tenía fecha de 19 de julio de 2006 y noviembre 2011.
Se indicó, que durante el período auditado en el Informe de investigaciones N°. IGEJ-030- 2) 2012, se cobraron de manera indebida nueve (09) cheques pertenècientes a la cuenta corriente del Banco Industrial de Venezuela N°. 0003-0092-65-000114045-5 (Retenciones del Personal Militar) y un (01) cheque perteneciente a la cuenta corriente del Banco Industrial de Venezuela N. 0003-0092-66- 000114046-3 (Descuento del Personai Civil del Componente Ejército). La sumatoria total del dinero pagado alcanza el mónto de un misión setecientos sesenta y un mi cuatrocientos ochenta con dieciséis céntimos de bolívar (Bs. 1.761.480,16). Los cheques anteriormente mencionados permanecfan y eran de estricta. responsabilidad del Departamento de Impuestos y Retenciones del Cuartel General del Ejército.
En fecha 12ABR12 fue emitido un oficio, identificado como; N° 1101, firmado debidamente por (ε el Cnel. Comandante del Cuartel General del Ejército y el May. Administrador, el cual conformada el cobro del cheque No. 13746587 por la cantidad de doscientos ochenta y cinco mil seiscientos cuarenta y cuatro con cuarenta y tres céntimos de bolívar (Bs. 285.644,43) contra la cuenta corriente 0003-0092-65-0001140455, perteneciente al Banco Industrial de Venezuela, esta comunicación no aparece registrada en el control de documentación de Mesa, y Parte de fa Unidad, en su lugar se encuentra registrada ura comunicación destinada a la Dirección de Administración del Ministerio del Poder Popular para la Defensa. (DIRAMON) v.
4) En el Departamento de Retenciones e Impuestos dependencia del Cuartel General del Ejército Bolivarlano durante el período evaluado, no se daba cumplimiento a la Directiva N°. EJ-AGE.J-DIR-38- 99 de fecha 09 de noviembre de 1999 "Normas para la Entrega y. Recepción de ias Dependencias del Ejército".
Durante el estudio de las cuentas de retención por concepto de ahorro del 10% de la Tropa, (s Alumnos y Cadetes (denominadas Cuentas TAC), durante el Ejercicio Fiscal del año 2011 y Primer Semestre del 2012, son recurrentes las siguientes observaciones:
Reiterados retiros de las cuentas mencionadas sin los debidos soportes de los beneficiarios.
(Nómina)
Poder Popular para la Defensa (DIRAMON).
Igual disparidad se observa en reiteradas ocasiones, entre los montos depositados por la e de n e e nn e n Reiterados retardos por parte del Departamento de Impuestos y Retenciones en hacer los depósitos a las cuentas destino, afectando de manera directa a los beneficiarios.
Cuentas TAC con saldos negativos.
nóminas; en el mes de Enero 2012 se realizó un retiro atribuido al Contingente de Enero 2011. por un monto de cuatro milones seiscientos sesenta mi cuarenta y seis con veintidos céntimos de bolívar (Bs. 4.660.04s,22). ei cual no fue depositado a sus legítimos beneficiarios. En su lugar, los recursos fueron ingresados a la cuenta corriente No. 0102-0457-7700-0008-7670 del Banco de Venezuela, dinero a la fecha de la actuación fiscal no había sido reintegrado.
En fecha 07DIC11 se evidenció el cobro del cheque No. 719174 por un monto de veintidós mil 6) ciento trece bolívares exactos (Bs. 22.113,00) correspondientes a un pago por.concepto de Impuesto y Retención a nombre de la "Asociación Civil Oficina Coordinadora de los Servicios Agropecuarios" .(OCSA) dependencia no perteneciente a la Fuerza Armada Nacional:-Bolivariana, aunado al hecho de que esta Unidad no efectuada ventas a crédito al person el miltar ni civil.
7) En el período comprendido entre el 01ENE11 al '30JUN12, se observó el cobro indebido de un . total de ochenta y seis (86) cheques y tres (03) notas de débito del Banco Industrial de Venezuela, por un monto de: doce millones doscientos sesenta y cinco mil novecientos cuarenta y seis con setenta y cinco céntimos de bolívar (Bs. 12.265.946, 75). -
Visto lo anterior, solicitó muy respetuosamente fuese declarado responsabie en lo administrativo ai ciudadano: CORONEL EDGAR LEONARDO HERRERA COLMENARES, titular de la cédula de actas que conforman el expediente, la ocurrencia de actos, hechos u omisiones que a la luz de la Contraloría General de Ja: República y Sistema Nacional de Control Fiscal, pueden constituir supuestos generadores dé responsabilidad administrativa y verificándose ellos mediante de elementos de convicción suficientes, que se acrediten dicho actuar debe este órgano de control fiscal e t n n e artículos 105 en concordada reiterancia con el artículo 94:
Artículo 91. "Sin perjuicio de la responsabilidad clvil o penal, y de lo responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación; (omissis).
2.- La omisión, retardo, negligencia, o imprudencia, en la preservación y organismo de los señalados en los numerales 1 al 11 del artículo 9 de esta Ley".
6.- La expedición llegal o no ajustada a la verdad de licencias, certificaciones, 'autorizaciones, aprobaciones, permisos o cualquier otro documento en un procedimiento relacionado con la gestión de los éntes :y organismos señalados en los numerales 1 al 11 del aítículo 9 de esta . Ley, Incluyendo los que se emitan en ejercicio de funciones de control.
7.- La ordenación de pagos por bienes, obras o servicios no suministrados, realizados o ejecutados, total o parcialmente, o no contratados, así como por concepto de prestaciones, utilidades manera discrepen de las normas que la consagran. En estos datos la responsabilidad corresponderá a los funcionarios o funcionarlas que hecho, acto u omisión se haya generado la irregularidad.
21.- Las actuaciones simuladas o fraudulentas en la administración o gestión de algunos de los entes y organismos de los señalados en los numerales 1 al 11 del artículo 9 de esta Ley".
: Artículo 105. "La declaratoria de responsabilidad administrativa, de conformidad con lo previsto en los artículos 91 y 92 de la Ley, será sancionada con la multa prevista en el artículo 94, de acuerdo con la gravedad dé la falta y el monto de los perjuicios que se hubieren causado(...)".
.,, :Artículo 94.- "Serán sancionados, de acuerdo con ía gravedad de la .falta y a la entidad de los perjuicios causados; con'multa de cien (1o0) a un mil (2ooo) unidades tributarias, que impondrán los órganos de control previstos en esta ley, de conformidad con sus competencia."
Culminó la abogado instructora Verónica Sterpellone, en ese estado ordenó el ciudadano Contralor General, dejar constancia, que siendo la oportunidad legal para producir las pruebas ya presentadas por el cludadano: CORONEL EDGAR LEONARDO HERRERA'COLMENARES, titular de la cédula de identidad:i° V 5.279.870; el mismo se encontraba ausente.
omisiones a normas legales y sublegales vigentes atribuibles al ciudadano: TENiENTE CoRONEL JOSE MANUEL SÁNCHEZ AGUILERA, titular de la cédula dè Identidad N° V 9.646.693, quien se desempenc como Jefe del Departamento de Impuestos y Retenciones a saber:
Se indicó, que durante el perfodo auditado en el 1nforme de Investigaciones No. IGEJ-030- 1) 2012, se cobraron de manera indebida nueve (09) cheques pertenecientes a la cuenta corriente de! Banco Industrial de Venezuela N°. 0003-0092-65-0001i14045-5 (Retenciones del Personal Militar) y un (01) cheque perteneciente a la cuenta corriente del Banco Industrial de Venezuela N°. 0003-0092-66- pagado alcanza el monto de un misión setecientos sesenta y un mil cuatrocientos ochenta con dieciséis cêntimos de bolívar (Bs. 1.761.480,16). Los cheques anteriormente mencionados Cuartei General del Ejército.
En fecha 12ABRi2 fue emitido un oficio, identificado como: N° 1101, firmado debidamente por 2) ei Cnel. Comandante del Cuartel General del Ejército y el My. Administrador, ei cual conformada el cobro del cheque N°. 13746587 por la cantidad-de doscientos ochenta y cinco mil seiscientos cuarenta y cuatro con cuarenta y tres céntimos de bolivar (Bs. 285.644,43) contra la cuenta corriente 0003-0092-65-0001140455, perteneciente al Banco Industrial de Venezuela Esta comunicación no aparece registrada en et control de documentación de Mesa y Parte de la Unidad; en su lugar se encuentra registrada una comunicación destinada a la Dirección de Administración dei Ministerio dei Poder Popular para la Defensa. (DiRAMON)
página original (tal como se publicó)
Página 68
3) General del Ejército Bolivariano, durante el perlodo evaluado, no se daba cumplimiento a la Directiva No. EJ-AGE3-DIR-38-99 de fecha 09 de noviembre de 1999 "Normnas para la Entrega y Recepción de las Dependencias del Ejército".
Visto lo anterlor, solicitó muy respetuosamente fuese declarado responsable en lo administrativo el ciudadano: TENIENTE CORONEL JOSE MANUEL SANCHEZ AGUILERA, titular de la cédula de Identidad N° V 9.646.693, ya plenamente identificado, por cuanto se evidencia claramente de las actas que conforman el expediente,la ocurrencia de actos hechos u omisiones que a la luz de la Ley Orgánica de la Contraloría General de la República y Sistema Nacional de Control Fiscal, pueden elementos de convicción suficientes, que acrediten dicho actuar debe este órgano de control fiscal indicar que dicha actuación encuadra perfectamente en la normativa prevista y sancionada en la ley imposición de la correspondiente multa indicada en la misma ley a tenor de lo dispuesto en los . artículos 105 en concordada reiterancia con el artículo 94:
Artículo 91.- " Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación; (omissis).
2.- La omisión, retardo, negligencia, o imprudencia en la preservación y salvaguarda de tos bienes o derechos del patrimonio de un ente ú organismo de los señalados en los numerales 1 al 11 del artículo 9 de esta Ley".
6.- La expedición ilegal o no ajustada a la verdad de licencias, certificaciones, autorizaciones, aprobaciones, permisos o cualquier otro documento en un procedimiento relacionado con la gestión de los entes y organismos señalados en los numerales 1.al 11 del artículo 9 de esta Ley, Incluyendo los que se emitan en ejercicio de funciones de control.
7.- La ordenación de pagos por bienes, obras o servicios no suministrados, realizados o ejecutados, total o parcialmente, o no contratados, asf como por concepto de prestaciones, utilidades bonificaciones, dividendos, dietas u otros conceptos, que de alguna responsabilidad corresponderá a los funcionarios o funcionarias que Intervinieron en el procedimiento de ordenación del pago por cuyo hecho, acto u omisión se haya generado ia-irregularidad.
21.- Las actuaciones simuladas o fraudulentas en la administración o gestión de algunos de los entes y organismos de los señalados en los numerales 1 al 11 del artículo 9 de ésta Ley".
Artículo 105.- "La declaratoria de responsabilidad administrativa, de conformidad con lo previsto en los artículos 91 y 92 de la Ley, será sancionada, con la multa prevista en el artículo 94, de acuerdo con la causado(..)" Artículo 94.- "Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causados, con multa de cien (100) a un mil (1.o0o) unidades tributarias, que impondrán los órganos de control previstos en esta ley, de conformidad con sus competencia."
Culminó la abogado instructora Verónica Sterpellone, en ese estado ordenó el ciudadano Contralor General, dejar constancia, que siendo la oportunidad legal para producir las pruebas ya presentadas al ciudadano: TENIENTE CORONEL JOSE MANUEL SÁNCHEZ AGUILERA, titular de la cédula de identidad N° V 9.646.693; el mismo se encontraba ausente.
Acto seguido se le cedió la palabra a la abogada instructora quien expuso los actos, hechos u omisiones a normas legales y sublegales vigentes atribuibles al ciudadano: CoRONEL RAFAEL.
COSTA OTERO, titular de la cédula de identidad N° V- 6.823.196, quien se desempeñó como Jefe de la División de Contabilidad a saber:
1) En el Departamento de Impuestos y Retenciones dependencia del Cuartel General del Ejército Bolivarlano, durante el período evaluado, no se daba cumplimiento a la Directiva N°. EJ-AGEJ-DIR- 3è-99 de fecha 09 de noviembre de 1999 "Normas para la Entrega y Recepción de las Dependencias del Ejército".
Durante el estudio de las cuentas de retención por concepto de ahorro del 10% de la Tropa, 2)
Semestre del 2012, son recurrentes las siguientes observaciones:
Reiterados retiros de las cuentas mencionadas sin los debidos soportes de los beneficiarios.
(Nóminà).
Recurrentes diferencias entre el monto solicitado por el -Departamento de Impuestos y Retenciones, y los montos depositados por la Dirección de Administración del Ministerio del Poder Popular para la Defensa (DIRAMON).
_Dirección de Administración (DIRAMON) y los montos depositados a las cuentas de destino.
Reiterados retardos por parte del Departamento de impuestos y Retenciones en hacer los depósitos a las cuentas destino, afectando dé manera directa a los beneficiarios.
Cuentas TAC con saldos negativos.
Se observa la existencia de retiros de las cuentas TAC sin el debido soporte, lista de (ε beneficlarlos o nóminas; en el mes de Enero 2012 se realizó un retiro atribuido al Contingente de Enero 2011, por un monto de cuatro millones seiscientos sesenta mil cuarenta y seis con veintidós céntimos de bolívar (Bs. 4.660.046,22), el cual no fue depositado a sus legítimos beneficiarios. En su lugar, tos recursos fueron Ingresados a la cuenta corriente No. 0102-0457-7700-0008-7670 del Banco de Venezuela, cuyo titular es la: "Escuela de Operaciones Especiales en Selva G/B. Emilio Arévalo Cedeño". Este dinero a la fecha de la actuación fiscal no había sido reintegrado.
Se pudo observar, que el cudadano Coronel Rafael Costa Otero, dentro se sus funciones como Jefe fueron imputadas ya que estas eran atribuciones del Departamento de Impuestos y Retenciones que estuvieron bajo la supervisión de los ciudadanos: Coronel Edgar-Leonardo Herrera Colmenares y el Teniente Coronel José Manuel Sánchez Aguilera.
Visto lo anterior solicitó muy respetuosamente sea declarado ABSUELTO en lo administrativo de acuerdo af contenido del artículo 103 de la Ley Orgánica de la Contraloría General de la República y SIstema Nacional de Control Fiscal al ciudadano: CORONEL RAFAEL COSTA OTERO, titular de la cédula de identidad N° V- 6.823.196, ya plenamente identificado, por cuanto se evidencia claramente la Contraioria General de la Fuerza Armada Nacional Bolivariana"... y.que fueron desvirtuadas las observaciones anteriormente señaladas y en consecuencia no le es imputable y que a tenor de lo establecido a la luz del Manual de Procedimiento que rige las funciones o atribuciones del Cuartel Departamento de Contabilidad.
constitucional al ciudadano: CORONEL RAFAEL COSTA OTERO, titular de la céduta de identidad N° y- 6.823.196, quien una vez impuesto del mismo expresó, para la defensa de sus intereses los DDRA-Al-10-005-2013 del 23 de Agosto del año en curso.
Acto seguido se le cedió la palabra a la abogada instructora quien expuso los actos, hechos u omisiones a normas legales y sublegales vigentes atribuibles al ciudadano: CORONEL CARLOS JOSÉ RODRIGUEZ BENCOMO, titular de la cédula de identidad N° V- 10.113.147, quien se desempeñó como Jefe del Departamento de Contabilidad a saber:
Se evidenció en las inspecciones "in situ" por parte de las comisiones de la Inspectoría 1) General del Ejército y de este órgano de Control Fiscal, que en ia .dependencia en cuestión, no se aplicarán medidas de control ni seguridad sobre chéqueras ni talonarios allí empieados.
2) De las mencionadas inspecciones se puede concluir que:
No existía libro de control de cheques.
.No existía control de los talonarios de las chequeras.
•Existía acumulación de-cheques en transito, a los cuales no se les hacía seguimiento alguno.
De la revisión de Libros de Banco, conciliacicnes bancarias y soportes de pagos realizados (ε vigentes y adecuados, evidenciándose un "desorden administrativo* del cual puede desprenderse un daflo al patrimonio de la institución.
Se pudo observar que el ciudadano Coronel Carios José Rodríguez Bencomo, dentro se sus funciones como Jefe del Departamento de Contabilidad no le correspondía realizar en relación a las Leonardo Herrera Colmenares y el Teniente Coronel José Manue! Sánchez Aguilera Visto lo anterior solicitó muy respetuosamente que fuese declarado ABSUELTO en io administrativo de acuerdo al contenido del artículo 103 de la Ley Orgánica de la Contraloría General de la República y Sistema Nacional de Control Fiscal al ciudadano: CORONEL CARLOS JOSÉ RODRÍGUEZ 'BENcOMO, titular de la cédula de identidad N° V- 10.113.147, ya plenamente identificado, por cuanto "ratifico en su contenido y fecha la notificación recibida y acepto lo expuesto por la Abogado Instructora"... y que fueron desvirtuadas las observaciones anteriormente señaladas y, en consecuencia no le es imputable y que a tenor de lo establecido a ia luz del Manual de Procedimiento que rige las funciones o atribuciones del Cuartel General del Ejército Bolivariano muy específicamente al Departamento de Impuestos y Retenciones estos procedimientos no le eran constitucional al ciudadano: CORONEL CARLOS JOSÉ RODRÍGUEZ BENCOMO, titular de la cédula de identidad N° V- 10.113.147, quien una vez impuesto del mismo expresó, para la defensa de sus intereses los argumentos que mejor le asisten de conformidad a las imputaciones señaladas en el Auto de Inicio N° DDRA-AI-10-005-2013 del 23 de Agosto del año en curso.
Acto seguido se le cedió la palabra a la abogada instructora quien expuso los actos, hechos u omisiones a normas legales y sublegales vigentes atribuibles al ciudadano: ANSENLLER ANTONIO SOLÓRZANO LUGO, titular de la cédula de identidad N° V- 11.480.286, Asistente Administrativo III, 1994 hasta los actuales momentos; a saber.
De la revisión de Libros de Banco, conciliaciones bancarias y soportes de pagos realizados 1)
página original (tal como se publicó)
Página 69
vigentes evidenciándose una falta de organización y el debido control, del cual puede desprenderse un daño al patrimonio de ta institución.
En fecha 07DIC11 se evidenció el cobro del cheque No. 719174 por un monto de veintidós mil 2) clento trece bolívares exactos (Bs. 22.113,00) correspondientes a un pago por concepto de Impuesto ·y Retención a nombre de la "Asociación Civil Oficina Coordinadora de los Servicios Agropecuarios* (OCSA), dependencia no perteneciente a la Fuerza Armada Nacional Bolivariana, aunado al hecho de que esta Unidad no efectuada ventas a crédito al personal militar ni:civil.
Visto lo anterior, solicitó fuese declarado: responsable en lo edministrativo al ciudadano:
ANSENLLER ANTONIO-SOLÓRZANO LUGO, titular de.la cédula de identidad N° V- 11.480.286, ya plenamente identificado, por cuanto se evidencia claraênte de :las actas que conforman el expediente,la ocurrencia de actos hechos u omisiones que a la-tuz de la Ley Orgánica de ta Contraloría General decla República y Sistema Nacional de- Control Fiscal, pueden constituir supuestos generadores de responsabilidad administrativa y verificándose ellos mediante elementos de convicción suficientes, qúe se acrediten dicho actuar debe este órgano de control fiscal indicar que dicha actuación encuadra perfectamente en la normativa prevista y sancionada en la ley Up Supra en correspondiente multa indicada en la misma ley a tenor de lo dispuesto en los artículos 105 en concordada reiterancia con el artículo 94:
Artículo 91.- "Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras leyes, constituyen supuestos generadores de responsabllidad administrativa los actos, hechos u omisiones que se mencionan a continuación; (omissis).
2.- La omisión, retardo, negligencia, o imprudencia en la preservación y organismo de los señalados en los numerales 1 al 11 del artículo 9 de ·esta Ley".
Artículo 105.- "La declaratoria de responsabilidad administrativa, de conformidad con lo previsto en los artículos 91 y 92 de 1a Ley, será sancionada con la multa prevista en el artículo 94, de acuerdo con la gravedad de la faita y el monto de los perjuicios que se hubieren causado(..)" Artículo 94.- "Serán sancionados, de acuerdo con la gravedad de la falta y a la entidad de los perjuicios causados, con multa de den (1o0) a un mil (1.oo0) unidades tributarias, que impondrán los órganos de Culminó la abogado instructora Verónica Sterpellone, en ese estado se ordenó imponer del precepto constitucional al cludadano: ANSENLLER ANTONIO SOLÓRZANO LUGO, titular de la cédula de identidad N° v. 11.480.286, quien una vez impuesto del mismo expresó, para la defensa de sus intereses los argumentos que mejor le asisten de conformidad a las imputaciones señaladas en el Auto de Inicio N° DDRA-Al-10-005-2013 del 23 de Agosto del año en curso y los alegatos de fecha 17 de Octubre del 2013, que a continuación se transcriben: omisis …."Buenos días, con respecto a là -declaratoria me parece algo fuera de lugar porque mis funciones a raíz de la separación de finanzas a. la oficina. delega y luego al Cuartel General fue esa elaboración de los libros por orden de Diramón y por -orden- del Jefe de ese afo del 2007, no recuerdo el nombre y mis funcionés como asistênte administrativo, así como lo dice mi informe de descargo, explico claramente cuales fueron'mis funciones y siempre he estado bajo supervisión del Coronel Bencomo, quiero decir que esas funciones no corresponde a mi persona, es responsabilidad del Departamento de Impuesto y Retenciones, en cuanto a la elaboración de los libros mis funciones como demuestra con estos documentos que reposan en mis manos, y así como le manifesté al Coronel Rodríguez Bencomo, además ésta explicación quiero decir dentro de mis funciones no está la injerencia de otras dependencias, una vez que yo recibía ésta información en digital y.físico y yo solo. verificada con el estado de cuenta, verificada la exactitud numérica y toda la información que estaba en los libros: de banco y su verificación hasta la fecha son responsabilidad del Departamento de Impuesto y Retención, allí se nos escapa de las manos, por eso considero se me imputa algo que no tengo responsabilidad, porque toda esa información es resguardada por retenciones, las rendiciones con todos los soportes que se justificaba es responsabilidad de retenciones, por eso pido respetuosamente sea tomada en cuenta para ser absuelto de toda responsabilidad, siempre he sido un profesional evaluado excepcional, para muestra aquí tengo al Coronel Rodríguez Bencomo, y el mismo me solicitó apoyo para todas las ejecuciones, para poner al dia el desorden dei Departamento de Retenciones. Respetuosamente solicito sea considerada mi declaración.
Omisis... y después de la Audiencia señaló: que con respecto a las imputaciones hechas a mi persona no son tomadas en cuenta una vez mas digo que no fueron consideradas, en que fuí absuelto, y digo que se me considere mi situación, y buscar los medios para que se me eścoche y demostrar que eso no es lo que se me acusa".
De los argumentos esgrimidos por el imputado se observa claramente, que el mismo no desvirtúa la imputación recaída sobre su persona, ya que quedan demostrados fundados elementos de convicción que comprometen su responsabilidad al violentar normas de control interno y omitir procedimiento que estaba llamado a realizar.
Descargos presentados después de la Audiencia Oral y Pública señalados por los -ciudadanos que a continuación se indican:
Coronel Edgar Leonardo Herrera Colmenares titular de la cédula de identidad N° 5.279.870, siendo la oportunidad legal tanto previa a la Audiencia Oral y Pública, el referido oficial ejerció su derecho a la defensa en los términos siguientes:
En este momento presento, digo que no estoy de acuerdo a las acusaciones y tengo un documento que introducir por mesa de parte, con fecha no recuerdo, se me informa de unas cosas que se me acusan, la auditoría me hizo una serie de preguntas donde hago hincapié, en retenciones allí se podía pagar a los cadetes y alumnos, a través de los movimientos que se hicieron en el Cuartel General, y lo llevaba el Teniente Coronel Aguilera, así siguió por mucho tiempo, y retención ya que me iba de baja, y no tenia conocimiento de esa cuestión, finalizado el 2011, las carpetas me las daba mi Coronel y me las daba a mi y yo a su vez al Teniente Coronel, y ese procedimiento fue así hasta Enero 2012, Enero, Febrero y Marzo se cancelaron y se mandaron al -IPSFA, y all estaban los vouchers de pago y estaba sin novedad, yo entregue el 23 de Abril, y allí no tenía nada que ver hasta allí, aquí se me están imputando- uños cheques y yo ya había declare, y ya había entregado el cargo y no teria conocimiento de eso, el IPSFA pagaba directamente a los Cadetes y nosotros no tocábamos eso, y no controlada las cuentas, se dice de un Manual de Normas y cartelerá, y fe de ello el Personal Civil, todo el personal que pasó por allf Coroneles; Comandantes, etc, se guiaban por las normas que estaban all, nunca vi un Manual de Normas, los impuestos de retenciones que ninguna institución por ejemplo IPSFA; Circulo Militar, no ha dicho que se le debe, se me esta imputando un cobro de cheques, cuando mi Coronel me llamo el 13 de Abril, murió un familiar, a raíz de eso mi Coronel me dio permiso y me dijo que le entregara el cargo al Teniente Coronel Sánchez Aguilera, y fuera a descansar, luego hice una Acta de Entrega y el Coronel me dijo no entregara y luego llego la PT3 al Cuartel General a buscarme, entonces realizaron una auditoría Interna, 'luego le entregue al Coronel Ochoa y luego n n iniciativa y se mando un oficio para suspender la cuenta en el Banco Industrial, y luego no se me permitió nada, cada vez que la llevaba no me permitían nada, y allí perdi todo el acceso de entrada a la Comandancia.
Quería plantear yo introduje unos documentos que considere para mi imputación y no fueron tomadas en consideración, tengo el cheque de los 22 mil y ese dinero se entregó a la OCSA y tampoco se ha tomando en cuenta, y eso fueron unos fondos llevados por el Ministerio de la Defensa, se solicitó el tramite correspondiente, el Comandante Fajardo recibió el cheque y eso se hizo, alo mejor ese no era el procedimiento.
De los argumentos esgrimidos por el imputado se observa claramente, que _el mismo no desvirtúa la imputación recaída sobre su persona, ya que quedan demostrados fundados elementos de convicción que comprometen su. responsabilidad al violentar normas de control intemo y omitir procedimiento que estaba llamado a realizar.
Teniente Coronel José Manuel Sánchez Aguilera titular de la cédula de identidad N° 9.646.693, siendo la oportunidad legal tanto previa a la Audiencia Oral y Pública, el referido olicial ejerció su derecho a la defensa en los términos siguientes:
Ratifico el contenido del escrito mi General.
De los argumentos esgrimidos por el imputado se observa claramente, que el mismo no desvirtúa la imputación recaída sobre su persona, ya que quedan derostrados fundados elementos de convicción que comprometen su responsabilidad al violentar normas de control interno y omitir procedimiento que estaba llamado a realizas.
DE LA RELACIÓN DE CAUSALIDAD
argumentos de defensa expuestos por los ciudadanos plenamente identificados con el objeto del procedimiento administrativo, a Ios Ciudadanos: GENERAL DE BRIGADA PEDRO MANUEL.
QUIARo GIMÉNEZ, titular de la cédula de identidad N° V 6.117.050, quien se desempeñó como Comandante del Cuartel General del Ejército Bolivariano, según resolución 014636 de fecha 16JUL10, CORONEL FERNANDO ALCIDES ALVIAREZ BLANCO, titular de la cédula de identidad N° V 6.964,820, quien se desempeñó como Comandante del Cuartel General del Ejército Bolivariano, según reSOlucIón 018988 de fecha 24AGO11, CORONEL EDGAR LEONARDO HERRERA COLMENARES, titular de la cédula de Identidad-N°.V 5.279.870,. quien se desempeñó como Jefe del Departamento de Impuestos y Retenciones, según re$olución.2862, de fecha 22JAG006, TENIENTE CORONEL JOSE MANUEL:-SANCHEZ AGUILERA, titular de la cédula de identidad N° V 9.646.693, quien se desempeñó como. Jefe del Departamento de Impuestos y Retenciones, según Oficio 0000965 de fecha 21MAR12, CORONEL RAFAEL COSTA OTERO, titular de la cédula de identidad N° v- 6.823.196, quien se desempeñó como Jefe de la División de Contabilidad, según resolución 014775 de fecha 05AGO10, CORONEL CARLOS J0SÉ RODRIGUEZ BENCOMO, titular de la cédula de identidad N° v. 10.113.147, quien se desempeñó como Jefe del Departamento de SOLÓRZANO LUGO, titular de la cédula de identidad N° V- 11.480-286, Asistente Administrativo III, adscrito al Departamento de Contabilidad del Cuartel General del Ejército Bolivariano desde el añlo controi realizada por ésta Contraloría General, de cuyo resultado se desprende el Informe de Investigación N° DCF-AI-00020-002-2012 y conforme a las funciones contralores y fiscálizadoras de este Órgano Contralor contenidas en los resultados de la actuación fiscal ya identificada, practicada por esta Contraloría.General de la Fuerza Armada Nacional Bolivariana en el Cuartel General del Ejército de las cuales quedó claramente demostrado los actos, hechos y omisiones que se suscitaron para el momento de período auditado.
página original (tal como se publicó)
Página 70
DE LAS PRUEBAS
elementos probatorios que demuestran los actos, hechos u omisiones ya descritos, en los cuales incumieron IOS CIudadanos: CORONEL EDGAR LEONARDO HERRERA COLMENARES, TENIENTE CORONEL JOSE MANUEL SANCHEZ AGUILERA, ANSENLLER ANTONIO SOLÓRZANO LUGO son los siguientes:
Informe de Auditoría Financiera IGEJ-DI-030-12 del 17 de julio de 2012, emitido por la División de Investigaciones de la Inspectoría General del Ejército Bolivariano.
Informe de Investigación IGEJ-DI-030-12 emitido por la División de Investigaciones de la Inspectoría General del Ejército.
. Informe de Investigación DCF-Ai-00020-002-2012 emitido por la Dirección de Control Fiscal de la Contraloría General de la Fuerza Armada Nacional Bolivariana.
e:
En atención a las pruebas presentadas por los ciudadanos: GENERAL DE BRIGADA PEDRO MANUEL QUIARO GIMÉNEZ, ttular de la cédula de identidad N° V 6.117.050 y el CORONEL.
FERNANDO ALCIDES ALVIAREZ BLANCO, tituiar de la cédula de Identidad N° V 6.964.820, quienes. se desempeñar en como Comandantes del Cuartel General del Ejército Bolivariano, según unidad, se le solicitó la absolución en lo administrativo ya que fue desvirtuada la observación anteriormente señalada y no le era imputable y que-a tenor-de le dispuesto en el artículo 37 de la Ley organismo la elaboración de las normas y manuales de procedimiento, para el funcionamiento del control interno, función que no le correspondía a los ciudadanos anteriormente señalados por cuanto no eran Máximas Autoridades, sin erhbargo se puede apreciar y efectivamente fue presentado un proyecto de Manual actualizado, el cual fue refrendado por el Comandante del Componente.
titular de la cédula de Identidad N° V- 6.823.196 y el CORONEL CARLOS JOSÉ RODRIGUEZ BENCOMO, titular de la cédula de identidad N° V- 10.113:147, quienes se desempeflaron como Jefes del Departamento de Contabilidad, se le solicitó la absolución en lo administrativo, por cuanto se desvirtuadas las observaciones anteriormente señaladas ya que no le era imputable y que a tenor de lo establecido a la luz del Manual de Procedimiento que rige las funciones o atribuciones dei Cuartel estos procedimientos no les correspondía realizar cuando se desempeñaban corno Jefes del Departamento de Contabilidad.
En cuanto a las pruebas presentadas por los imputados en autos, así como de las imputados, algunas fueron desvirtuadas y otras no en forma oral y pública el día 17 de Octubre de 2013, los cuales se hicieron de su conocimiento en el Auto de Inicio del Procedimiento de Determinación de Responsabllidad Administrativa N° DDRA-Al-10-005-2013 de fecha 23 de Agosto del 2013 y por cuanto, este Órgano de Control Fiscal pudo observar, que constituyen hechos generadores de responsabilidad administrativa; previamente a decidir se observa: que el ciudadano Coronel Edgar Leonardo Hrrera Coimenares, ya plenamente identificado en cuanto a la primera observación: "El Manual de Organización del Cuartel General del Ejército presentado a las comisiones auditoras, estaba vigente, y tenía fecha de 19 de jullo de 2006 y noviembre 2011", esta observación queda desvirtuada por cuanto de los elementos aportados tanto orales como documentales así se concluye. En cuanto a la segunda observación: ..se cobraron de manera * perteneciente a la cuenta corriente del Banco Industrial de Venezuela N. 0003-0092-66- 000114046-3 (Descuento del Personal Civll del Componente Ejército)..."omisis".. esta observación no fue desvirtuada. En referencia a la tercera observación realizada, referida a: " En fecha 12ABR12 fue emitido un oficio, identificado como: N° 1101, el cual conformada el cobro del cheque No. 13746587 por la cantidad de doscientos ochenta y cinco mil seiscientos cuarenta y cuatro con cuarenta y tres céntimos de bolívar (Bs. 285.644,43) contra la cuenta corriente 0003-0092-65-0001140455, perteneciente al Banco Industrial de Venezuela, esta comunicación no aparece registrada en el control de documentación de Mesa y Parte de la Unidad, en su lugar se encuentra registrada una comunicación destinada a la Dirección de Administración del Ministerio del Poder Popular para la Defensá. (DIRAMON), esta observación no fue desvirtuada. En cuanto a la cuarta observación referente a: En el Departamento' de Retenciones e Impuestos dependencia del Cuartel General del Ejército Bolivariano durante el período evaluado, no se daba, cumplimiento a la Directiva N°. EJ-AGE3-DIR-38-99 de fecha 09 de novlembre de 1999 "Normas para la Entrega y Recepción de las Dependencias del Ejército", esta observación no fue desvirtuada. En cuanto a la quinta observación referente a: Durante el
Semestre del 2o12..."omisis".esta observación no fue desvirtuada, en cuanto a la sexta observación referida a: En fecha 07DiC11 se evidenció el cobro del cheque No. 719174.por un monto de veintidós mil ciento trece bolívares exactos (Bs. 22.113,00) correspondientes a un pago por concepto de Impuesto y Retención a nombre de la "Asociación Civil Oficina Coordinadora de tos Serviclos Agropecuarios" (ocsA)..."omisis".esta observación no fue desvirtuada. En cuanto a la séptima observación referida a: En el período comprendido entre el 01ENE11 al 303UN12, se observó el cobro Indebido de un total de ochenta y seis (86) cheques y tres (03) notas de débito del Banco Industrial de Venezuela, por un monto de, doce millones doscientos sesenta y cinco mil novecientos cuarenta y seis con setenta y cinco céntimos de bolívar (Bs. 12.265.946, 75) esta observación no fue desvirtuada. En cuanto al ciudadano TENIENTE CORONEL JOSE MANUEL SANCHEZ AGUILERA ya plenamente identificado, en cuanto a la primera observación: Se indicó, que durante el período auditado en el Informe de Investigaciones No. IGE3-030-2012, se cobraron de manera Indebida nueve (09) cheques pertenecientes a la cuenta corriente del Banco Industria! de Venezueia N°. 0003-0092-65- 000114045-5 (Retenciones del Personal Militar) y un (01) cheque perteneciente a la cuenta corriente del Banco Industrial de Venezuela N°. 0003-0092-66-000114046-3 (Descuento del Personal Civil del Componente Ejército). La sumatoria total del dinero pagado alcanza el -monto de un millón setecientos sesenta y un mil cuatrocientos ochenta con dieciséis céntimos de bolívar (Bs. 1.761,480,16). esta observación no fue desvirtuada. En cuanto a la segunda observación referida a: " En fecha 12ABR12 fue emitido un oficio, identificado como: N° 1101, el .cual.conformada el cobro del cheque No. 13746587 por la cantidad de doscientos ochenta y cinco mil' seiscientos cuarenta y cuatro con cuarenta y tres céntimos de bolívar (Bs.
285.644,43) contra la cuenta corriente 0003-0092-65-0001140455, perteneciente al Banco documentación de Mesa y Parte de la Unidad, en su lugar se encuentra registrada una comunicación destinada a la Dirección de Administración del Ministerio del Poder Popular para la Defensa. (DiRAmon), esta observación no fue desvirtuada. En cuanto a la tercera observación referida a: en el Departamento de Retenciones e Impuestos dependencia del Cuartel General del Ejército Bolivariano durante el período evaluado, no se daba cumplimiento a la Directiva N°. EJ-AGEJ-DIR-38-99 de fecha 09 de noviembre de 1999 "Normas para la Entrega y Recepción de las Dependencias del Ejército", esta observación no fue desvirtuada. En cuanto al ciudadano: ANSENLLER ANTONIO SOLÓRZANO LUGO, ya plenamente Identificado en cuanto a la primera observación referida a: Dé la revisión de Libros de Banco, conciliaciones bancarias y soportes de pagos realizados por la dependencia, se desprende que no se implementaban los procedimientos administrativos vigentes evidenciándose una falta de . organización y el debido control, del cual puede desprendersé un daño al patrimonio de la institución, esta observación no fue desvirtuada. En cuanto a la segunda observación referida a: en fecha 07DiC11 .se evidenció el cobro del cheque No. 719174 por un monto de veintidós mil ciento trece bolívares. exactos (Bs. 22.113,00) correspondientes a un pago por concepto de Impuesto y-Retención-a nombre de la "Asociación. Civil.Oficina Coordinadora, de los Servicios Bolivariana, aunado al hecho,de que esta Unidad no efectuada ventas a crédito al personal militar ni civil, esta observación no fue desvirtuada:
DISPOSITIVA En razón de las consideraciones anteriormente expuestas, quien suscribe, GENERAL DE DIVISIÓN ARGENIS-RAMON MARTINEZ HIDALGO titular-de la cédula de Identidad N° V-7.000,682 designado mediante Decreto Presidencial N° 9404 publicado en G.O N° 40.127 de fecha 12 de Marzo 2013, actuando'de conformidad con lo dispuesto en los artículos 103 y 106 de la Ley Orgánica de la Contraloría General-de.la República y del Sistema Nacional de Control Fiscal pasa a emitir el sigulente pronunciamiento: SE DECLARA: Primero: Responsable en lo Administrativo, al ciudadano:
CORONEL EDGAR LEONARDO HERRERA COLMEÑARES, titutar de la cédula de Identidad N° V 5.279.870, quien se desempeñó como Jefe del Departamento de Impuestos y Retenciones, en el n e n n n e n n e Sistema Nacionai de Control Fiscal y sobre la base del artículo 105 de la referida Ley publicada en la compensado de conformidad con lo previsto en el artículo 103, de la referida disposición legal además de la circunstancia agravante contenidas en 1os numerales 2 y 4 del artículo 107 del condición de funcionario público y a la gravedad de la omisión que comprometió la responsabilidad del mismo y las circunstancias atenuantes previstas en el numeral 1 del artículo 108 Ibidem al no, haber sido advertidos los Imputados de auto de algunas de la sanciones establecidas en la Ley y,el Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en consecuencia se le impone una multa de MIL UNIDADES TRIBUTARIAS (1.000 U.T.) que calculadas a SETENTA Y SEIS BOLIVARES (Bs. 76,00), valor de la Unidad Tributaria para el afio 2011, publicada en la Gaceta.Oficial N° 39623 del 24 de Febrero del mismo año, equivalen a SETENTA Y SEIS MIL BOLIVARES CON CERO CÉNTIMOS (Bs. 76,000,00): SegUndo:
Responsable en lo administrativo ai Ciudadano TENIENTE CORONEL JOSE MANUEL SANCHEZ AGUILERA, titular de la cédula de identidad N° V 9.646.693, quien se desempeñó como Jefe del conformidad con lo previsto en los numerales 2, 6, 7 y 21 del artículo 91 Ley Orgánica de la nn n enen n n e n n e n de la referida disposición legal además de la circunstancia agravante contenidas en los numerales 2 y Sistema Nacional de Control Fiscal, publicado según Gaceta Oficial 39.240 de fecha 12 de Agosto de en nne e n nn n nn e n Ibidem al no haber sido advertidos los imputados de auto de algunas de la sanciones establecidas en Nacional de Control Fiscal, en consecuencia se le impone multa por la cantidad de NOVECIENTAS UNIDADES TRIBUTARIAS (900 U.T.) qUe CalCuledas a SETENTA Y SEIS BOLIVARES (Bs. 76,00), valor de la Unidad Tributaria para ei año 2011, publicada en la Gaceta Oficial N° 39623 del 24 de Febrero del mismo aÑo, equIvalen a SESENTA Y OCHO MIL CUATROCIENTOS BOLIVARES CON CERo CÉNTIMos (Bs. 68.400,00). Tercero: Responsable en lo Administrativo, al ciudadano:
ANSENLLER ANTONIO SOLÓPZANO LUGO, titular de la cédula de identidad N° V. 11.480.286,
página original (tal como se publicó)
Página 71
quien se desempeña como. Asistente Administrativo II, adscrito ai Departamento de Contabilidad del Cuartel General del Ejército, Bolivariano desde el año 1994 hasta los actuales momentos, muy específicamente desde el 01ENE11 hasta el 30JUN12; de conformidad con lo prévisto en el numeral 2 del artícuio 91 Ley.Orgánica de -la Contraloría General de ia República y del Sistema Nacional de Extraordinario del 23DiC10, en concordada relación y habiéndose considerado o compensado de conformidad con lo previsto en el artículo 103, de la referida disposición legai además de la Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, publicado según Gaceta Oficial 39.240 de fecha 12 de Agosto de 2009; referida a la condición de funcionario público y a la gravedad de la omisión que comprometió la responsabilidad del mismo y las circunstancias atenuantes previstas en el numeral uno del artículo 108 Ibidem af no haber sido advertidos los imputados de auto de algunas de la sanciones establecidas en la Ley y el Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en consecuencia se le impone una multa de MIL. UNIDADES TRIBUTARIAS (1.00o U.T.) que calculadas a SETENTA Y SEIS BOLIVAREs (Bs. 76,00), valor de la Unidad Tributaría para ei año 2011, publicada en la Gaceta Oficial N° 39623 del 24 de Febrero del mismo año, equivalen a SETENTA Y SEIS MIL BOLIVARES CON CERO CÉNTIMOS (Bs. 76.000,00). CuartO: Se e R de identidad N° V 6.117.050, quien se desempeñó como Comandante del Cuartel General del Ejército Bolivariano, de conformidad con lo previsto el en articulo 103 de la Ley Orgánica de la Contraloría General de la República y Sistema Nacional de Control Fiscai. Quinto: Se ABSUELVE al CORONEL.
FERNANDO ALCIDES ALVIAREZ BLANCO, titular de ia cédula de identidad N° V 6.964.820, quien se desempeñó como Comandante del Cuartel General del Ejército Bolivariano, de conformidad con lo previsto el en artículo 103 de la Ley Orgánica de la Contraloría General de la República y Sistema Nacional de Control Fiscal. Sexto: Se ABSUELVE al CORONEL RAFAEL COSTA OTERO, titular de la cédula de identidad N° v- 6.823.196, quien se desempeñó como Jefe de la División de Contabilidad, de conformidad con lo previsto ei en artículo 103 de la Ley Orgánica de la Contraloría General de la República y Sistema Nacional de Control Fiscal. Séptimo: Se ABSUELVE al CORONEL: CARLOS JOSÉ RODRIGUEZ BENCOMO, titular de la cédula de identidad N° V- 10.113.1.47, Jefe del Departamento de Contabilidad, de conformidad con lo previsto el en artículo 103 de la Ley Orgánica de la Contraloría Generai de la República y Sistema, Nacional de Control Fisca!.
Esta Decisión es tomada sin menoscabo de las acciones civiles, penales y disciplinarias que se pudiesen Intentar ante las instancias correspondientes, en atención a lo establecido en el Artículo 82 de la Ley Orgánica de la Contraloría General de ia República y del Sistema Nacional de Control . Fiscal, publicada en la Gaceta Oficial Extraordiñaria N° 6.013 del 23 de Diciembre del 201.0; de iguai forma se notifica a los imputados, que en contra dè esta decisión 'de acuerdo a lo señalado en el Artículo 107 Ejusdem, podrán interponer el Recurso de Reconsideración ante esta Contraloría - Genéral. de la Fuerza Armada Nacional Bolivariana, dentro de quince (15) días hábiles siguientes a que haya sido pronunciada. El mismo será decidido dentro de los quince (15) días hábiles siguientes à su interposición. Igualmente podrán interponer Recurso de Nulidad por ante las Cortes Primera o Ségunda de lo Contencioso Administrativo, conforme a lo seftafado en el Artículo 108 Ibidem, dentro e s ees e pe d e n (sn sen e e n En atención a los principios de ejecutividad y ejecutoriedad de los actos-administrativos se ordena:
La aplicación y formalización de la multa a .la, que se retrotrae el presente acto a.
decisorio.
A LA VENTA
Panicipar de la presente decisión al ciudadano Ministro del Poder Popular para la.
b,- Finanzas, para que una vez firme en vía administrativa, se expidan las correspondientes planillas de liquidación de multa para proceder a realizar las gestiones de cobro a lo que se retrotrae el presente acto decisorio.
Participar de la presente decisión al Ministro def Poder Popular para (a Defensa, c.- Contraloría General de la República, Comandante General del Ejército y al Presidente de 1a República.
Cúmplase.
RGENIS RAMON MARTINEZ HIDALGO GENERAL DE DIVISIÓN GENERAL DE LA FUERZA ARMADA NACIONAL BOLIVARIANA CONTRAL D.P N/9404 DE FECHA 12-03-13 O:RB.V N° 40127 DE FECHA 12-03 REGIÓN ESTRATÉGICA DE DESARROLLO INTEGRAL DE LA ZOÑA MARÍTIMA Y ESPACIOS INSULARES REPÚBLICA BOLIVARIANA DE VENEZUELA REGION ESTRATEGICA DE DESARROLLO INTEGRAL DE LA ZONA MARITIMA Y ESPACIOS INSULARES RESOLUCIÓN REDIMI N° 000024 CaraCas, 10 de ENERO de 2014 AÑOS 203°, 154° y 14° De conformidad ccn lo dispuesto en los artículos 2°, numeral 11; 3° y 4º del Decreto No.
216 de fecha 08 de julio de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezueia No. 40.202 de la misma fecha; 3° del Decreto No. 300 del 10 de agosto de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela No. 40.227 de Venezuela No. 40.240 del 30 de agosto de 2013 y, 5 y 6, numeral 1 del Decreto No, 11 de fecha 22 de abril de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela No. 40.157 de la misma fecha y según lo establecido en el artículo 5, numeral 2 de la Ley del Estatuto de la Función Pública y artículo 19 de la Resolución No. 040 del .06 de agosto de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No. 40.223 del 07 de agosto de 2013, que establece la Estructura_ y Normas de Funcionamiento de los Organos Desconcentrados de las Regiones Estratégicas de Desarrollo Integral.
RESUELVE Artículo 1. Designo a partir del 15 de enero de 2014, a la ciudadana TAMARA ELIZABETH ANGULO RENDON, titular de la Cédula de Identidad No. 4.268.396, como Delegada Estadal del Estado Nueva Esparta de la Región Estratégica de Desarrollo Integrai de la Zona Marítima y Espacios Insulares.
Artículo 2. Se le autoriza para firmar los actos degumentos en las materias concernientes a las atribuciones y actividades de esa dación Comuníquese y Publíquese, Por el Ejecutivo Nacional MARLENE YADIRA CÓRDESBDREOO MINISTRA DE ESTADO Región Estretégica de Desarrollo Integral de la Zona Marftima y Espados Insulares.
Decreto No. 300 del 10/08/2013 Gacets Ofclal No. 40.227 del 13/08/2013 reimpreso en la Gaceta Ofcial N° 40.240 del 30/08/2013
LEY de reforma parcial de la ley LEY Orgánica de la FUERZA LEY del Régimen Prestacionai de SEGURO SOCIAL ARMADA NACIONAL de VIVIENDA y HÁBITAT
GACETA OFICIAL.
Bolivariana
GACETA OFICIAL GACETA OFICIAL VTETGA JOTR AD PXIANT1 20
página original (tal como se publicó)
Página 72
DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXLI MES IV Número 40.335 Caracas, jueves 16 de enero de 2014 Esquina Urapal, edificio Dimase, La Candelaria Caracas – Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 72 Págs. costo equivalente a 29,25 % valor Unidad Tributaria
DE VENEZUELA.
Artículo I2. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único: Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial Artículo 13. En la GACETAOFICIAL DE LAREPÚBLICABOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea considerada conveniente por el Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
EL SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y GACETA OFICIAL de la República Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
Suscríbase GACETA OFICIAL República Bolivariana de Venezuela ¿A qué me puedo suscribir? a) Suseripción anual de Gaceta Oficial Ordinaria con entrega en la sede de la Gaceta Oficial con costo equivalente a catorce Unidades Tributarias (14 U.T.), que es igual en Bolívares a: (Bs. 1.498,00).
b) Suscripción anual de Gaceta Oficial Extraordinaria con entrega en la sede de la Gaceta Oficial, con costo equivalente a quince Unidades Tributarias (15 U.T.), que es igual en Bolívares a: (Bs.
1.605,00).
e) Suscripción anual de Gaceta Oficial Ordinaria con entrega a domicilio, con costo equivalente a dieciséis Unidades Tributarias (16 U.T.), que es igual en Bolívares a: (Bs. 1.712,00).
d) Suseripción anual de Gaceta Oficial Extraordinaria con entrega a domicilio con costo de Dieciocho (18 [1.T.) Unidades Tributarias, que es igual en Bolívares a: (Bs. 1.926.00).
e) Suscripción anual de Gaceta Oficial Ordinaria, para entrega fuera del área metropolitana con envío vía IPOSTEL, con costo equivalente a diecinueve con veinte Unidades Tributarias (19,20 U.T.), que es igual en Bolívares a: (Bs. 2.054.40).
f) Suscripción anual de Gaceta Oficial Extraordinaria, para entrega fuera del área metropolitana con envío vía IPOSTEL con costo equivalente a veinte Unidades Tributarias (20 U.T.), que es igual en Bolívares a: (Bs. 2.140.00).
Llenar la planilla de solicitud formal de servicio-por suso b) . Entregar los recaudos, sin omisión alguna, los cuales son:
Copia del Registro de Información Fiscal (RIE).
Para suscribirse a la edición impresa, contáctenos a través de los Teléfonos: 0212-5728086/5764392/5722321 ext: 119/111 Correo electrónico: gacetaoficial@imprentanacional.gov.ve o comunicarse a través del twitter: @gaceta Saingo 1872-2013 Gaceta Oficial 141 años Toda Suscripción tónomg Imprenta tiene como Nacional obsequio Gaceta Onietal el envío de la edición digital del día Copia de Cédula de Identidad de "EL SUSCRIETOR DE SERVICIO" o cn su defecto-det e e e nqn n retirar por taquilla las Gacetas, si es esta ta modalidad de retiro por taquilla-por la cuales süseril "El Suscriptor de Servicio".
Copia de recibo de servicio público donde pueda verificar “El prestador de Servicio" laa sede-de sEl Suscriptor de Servicio"; adicional a esta-información deberá indicar dema por escrito referencia del lugar, ciudad, código postal;municipio y población, Planila original de depósito bancario correspotidiente al:pagg, según-la r fecto Constancia de Pago, si suo
página original (tal como se publicó)