Gaceta Oficial N° 40.294
Página 1
AÑO CXLI MES II Caracas, jueves 14 de noviembre de 2013
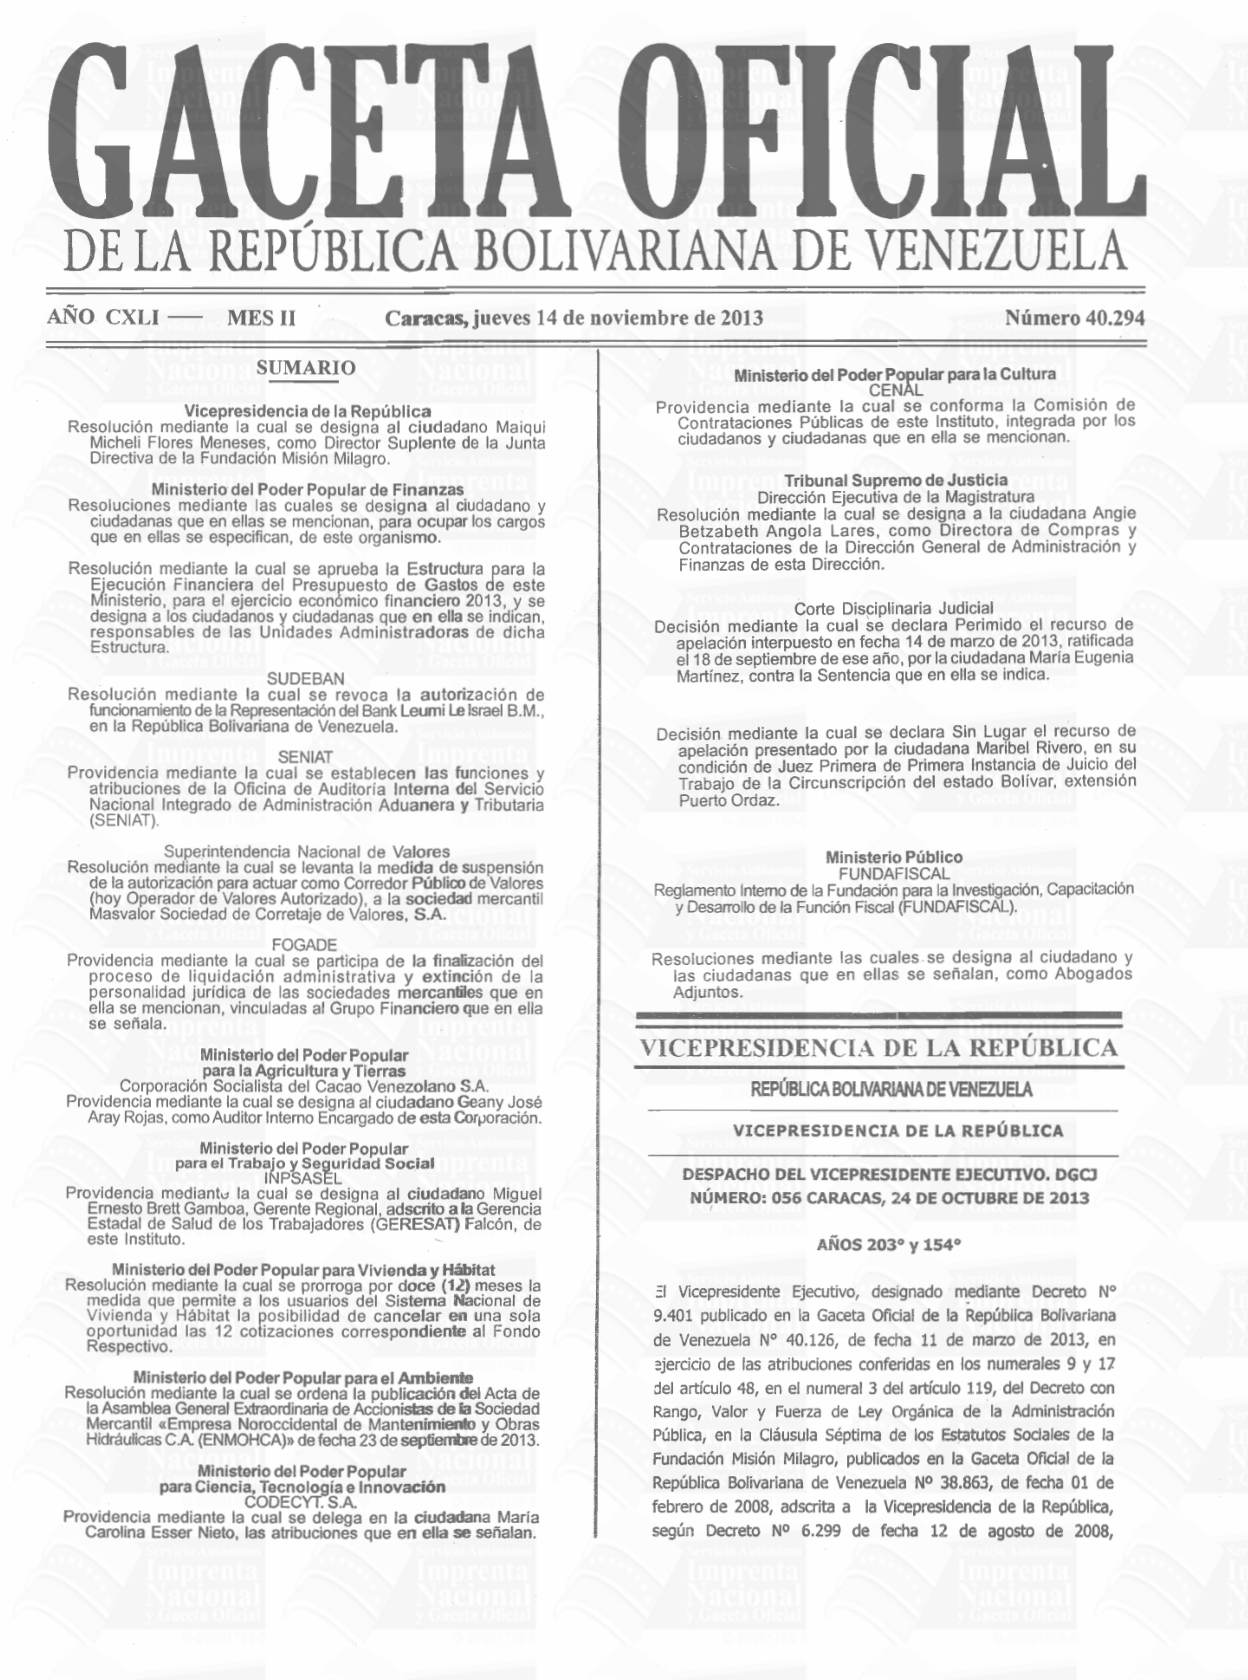
SUMARIO
Vicepresidencia de la República Resolución mediante la cual se designa al ciudadano Maiqui Micheli Flores Meneses, como Director Suplente de la Junta Directiva de la Fundación Misión Milagro.
Ministerio del Poder Popular de Finanzas Resoluciones mediante las cuales se designa al ciudadano y que en ellas se especifican, de este organismo.
Resolución mediante la cual se aprueba la Estructura para la Ejecución Financiera del Presupuesto de Gastos de este Ministerio, para el ejercicio económico financiero 2013, y se designa a los ciudadanos y ciudadanas que en ella se indican, responsables de las Unidades Administradoras de dicha Estructura.
SUDEBAN Resolución mediante la cual se revoca la autorización de funcionamiento de la Representación del Bank Leumi Le Israel B.M., en la República Bolivariana de Venezuela.
SENIAT Providencia mediante la cual se establecen las funciones y atribuciones de la Oficina de Auditoría Interna del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
Superintendencia Nacional de Valores Resolución mediante la cual se levanta la medida de suspensión de la autorización para actuar como Corredor Público de Valores (hoy Operador de Valores Autorizado), a la sociedad mercantil Masvalor Sociedad de Corretaje de Valores, S.A.
FOGADE Providencia mediante la cual se participa de la finalización del proceso de liquidación administrativa y extinción de la personalidad jurídica de las sociedades mercantiles que en ella se mencionan, vinculadas al Grupo Financiero que en ella se señala.
Ministerio del Poder Popular para la Agricultura y Tierras Corporación Socialista del Cacao Venezolano S.A.
Providencia mediante la cual se designa al ciudadano Geany José Aray Rojas, como Auditor Interno Encargado de esta Corporación.
Ministerio del Poder Popular para el Trabajo y Seguridad Social INPSASEL Providencia medianto la cual se designa al ciudadano Miguel Ernesto Brett Gamboa, Gerente Regional, adscrito a la Gerencia Estadal de Salud de los Trabajadores (GERESAT) Falcón, de este Instituto.
Ministerio del Poder Popular para Vivienda y Hábitat Resolución mediante la cual se prorroga por doce (12) meses la medida que permite a los usuarios del Sistema Nacional de Vivienda y Hábitat la posibilidad de cancelar en una sola oportunidad las 12 cotizaciones correspondiente al Fondo Respectivo.
Ministerio del Poder Popular para el Ambiente Resolución mediante la cual se ordena la publicación dei Acta de la Asamblea General Extraordinaria de Accionistas de la Sociedad Mercantil «Empresa Noroccidental de Mantenimiento y Obras Hidráulicas C.A. (ENMOHCA)» de fecha 23 de septiembre de 2013.
Ministerio del Poder Popular para Ciencia, Tecnología e Innovación CODECYT. S.A.
Providencia mediante la cual se delega en la ciudadana María Carolina Esser Nieto, las atribuciones que en ella se señalan.
Número 40.294
Ministerio del Poder Popular para la Cultura CENAL Providencia mediante la cual se conforma la Comisión de Contrataciones Públicas de este Instituto, integrada por los ciudadanos y ciudadanas que en ella se mencionan.
Tribunal Supremo de Justicia Dirección Ejecutiva de la Magistratura Resolución mediante la cual se designa a la ciudadana Angie Betzabeth Angola Lares, como Directora de Compras y Contrataciones de la Dirección General de Administración y Finanzas de esta Dirección.
Corte Disciplinaria Judicial Decisión mediante la cual se declara Perimido el recurso de apelación interpuesto en fecha 14 de marzo de 2013, ratificada el 18 de septiembre de ese año, por la ciudadana María Eugenia Martínez, contra la Sentencia que en ella se indica.
Decisión mediante la cual se declara Sin Lugar el recurso de apelación presentado por la ciudadana Maribel Rivero, en su condición de Juez Primera de Primera Instancia de Juicio del Trabajo de la Circunscripción del estado Bolívar, extensión Puerto Ordaz.
Ministerio Público FUNDAFISCAL Reglamento Interno de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL).
Resoluciones mediante las cuales se designa al ciudadano y las ciudadanas que en ellas se señalan, como Abogados Adjuntos.
VICEPRESIDENCIA DE LA REPÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA VICEPRESIDENCIA DE LA REPÚBLICA
DESPACHO DEL VICEPRESIDENTE EJECUTIVO. DGCI NÚMERO: 056 CARACAS, 24 DE 0CTUBRE DE 2013
AÑOS 203° y 154°
El Vicepresidente Ejecutivo, designado mediante Decreto N° 9.401 publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.126, de fecha 11 de marzo de 2013, en ejercicio de las atribuciones conferidas en los numerales 9 y 17 del artículo 48, en el numeral 3 del artículo 119, del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en la Cláusula Séptima de los Estatutos Sociales de la Fundación Misión Milagro, publicados en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.863, de fecha 01 de febrero de 2008, adscrita a la Vicepresidencia de la República, según Decreto N° 6.299 de fecha 12 de agosto de 2008,
página original (tal como se publicó)
Página 2
publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.992, de fecha 12 de agosto de 2008, en concordancia con lo dispuesto en el artículo 5 numeral 1 de la Ley del Estatuto de la Función Pública,
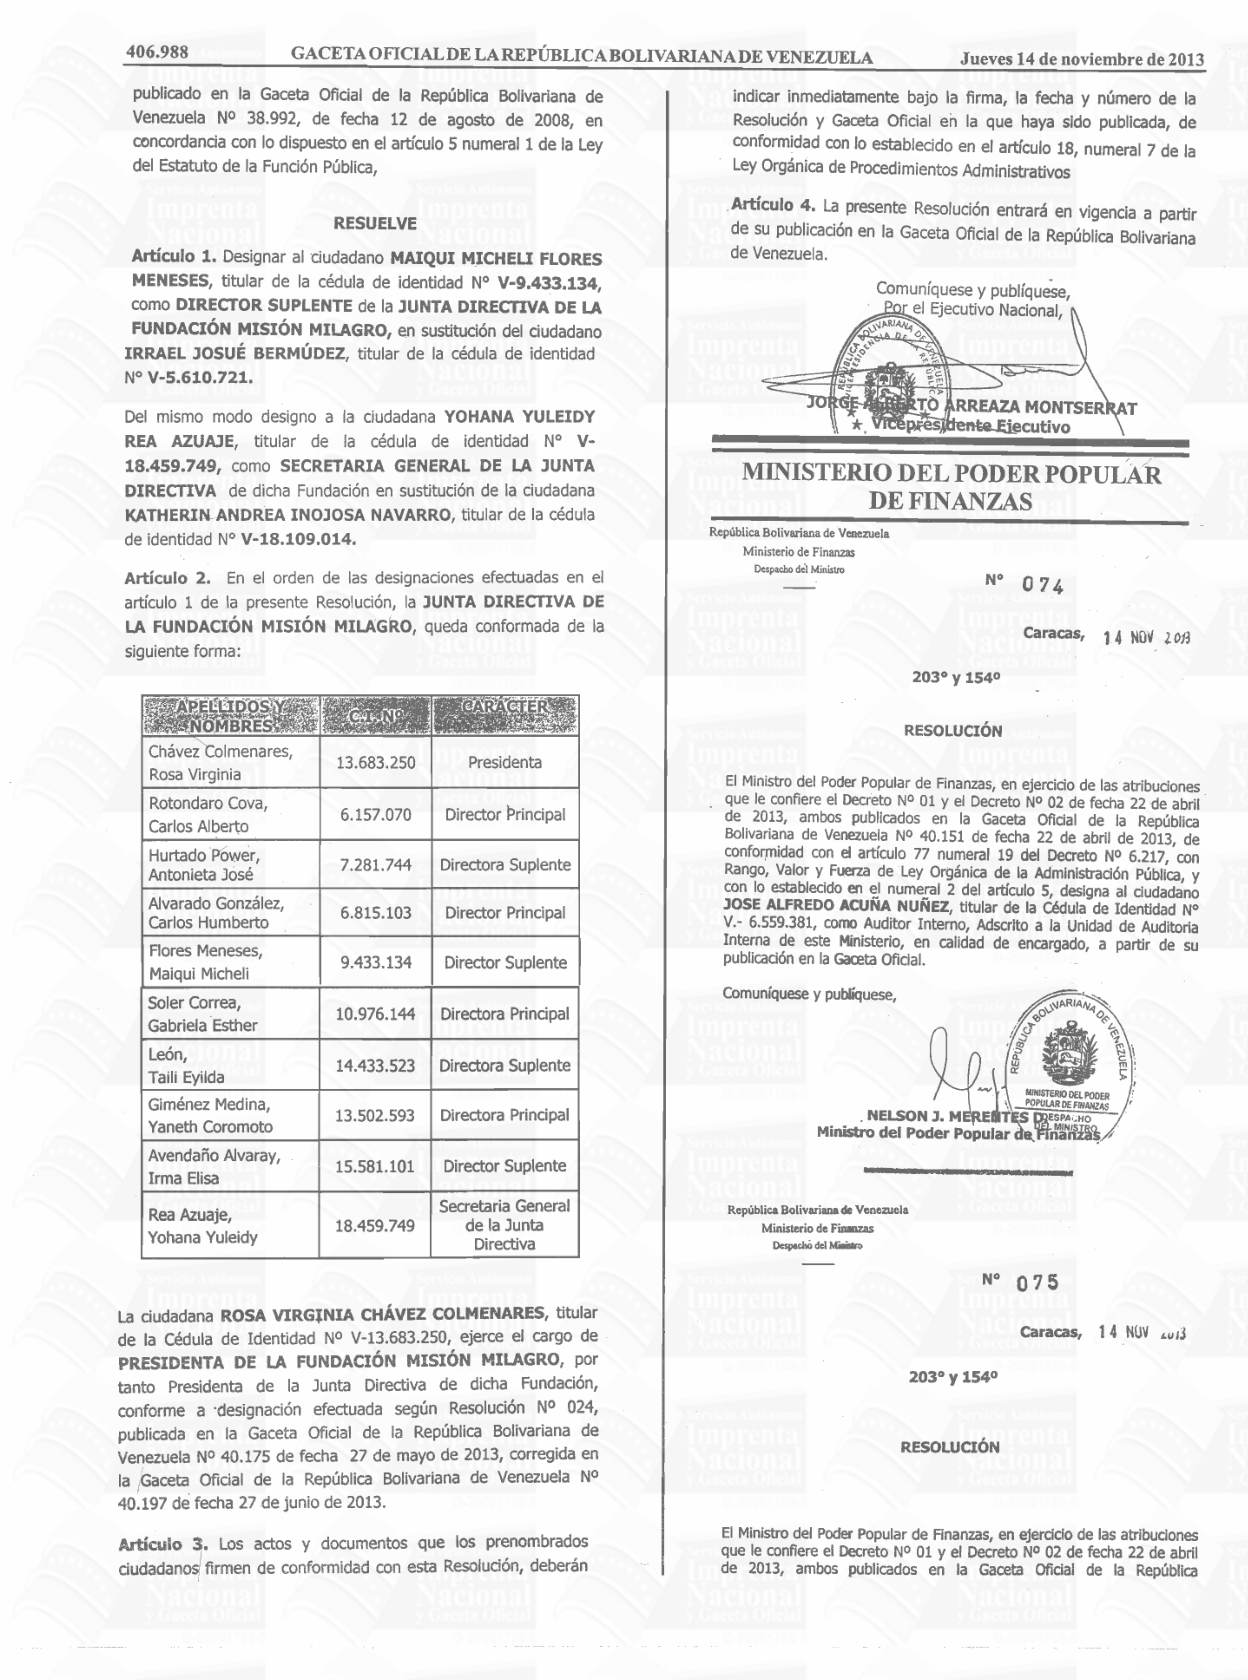
RESUELVE Artículo 1. Designar al Ciudadano MAIQUI MICHELI FLORES MENESES, titular de la cédula de identidad N° V-9.433.134, COMO DIRECTOR SUPLENTE de la JUNTA DIRECTIVA DE LA FUNDACIÓN MISIÓN MILAGRO, en sustitución del Ciudadano IRRAEL JOSUÉ BERMÚDEZ, titular de la cédula de identidad N° V-5.610.721.
Del mismo modo designo a la ciudadana YOHANA YULEIDY REA AZUAJE, titular de la cédula de identidad N° V- 18.459.749, COMO SECRETARIA GENERAL DE LA JUNTA DIRECTIVA de dicha Fundación en sustitución de la ciudadana KATHERIN ANDREA INOJOSA NAVARRO, titular de la cédula de identidad N° V-18.109.014.
Artículo 2. En el orden de las designaciones efectuadas en el artículo 1 de la presente Resolución, la JUNTA DIRECTIVA DE LA FUNDACIÓN MISIÓN MILAGRO, queda Conformada de la siguiente forma:
NOMBRES Chávez Colmenares, Presidenta
13.683.250 Rosa Virginia Rotondaro Cova, Director Principal 6.157.070 Carlos Alberto Hurtado Power, Directora Suplente 7.281.744 Antonieta José Alvarado González, 6.815.103 Director Principal Carlos Humberto Flores Meneses, 9.433.134 Director Suplente Maiqui Micheli Soler Correa, Directora Principal 10.976.144 Gabriela Esther León, Directora Suplente 14.433.523 Taili Eyilda Giménez Medina, 13.502.593 Directora Principal Yaneth Coromoto Avendaño Alvaray, 15.581.101 Director Suplente Irma Elisa Secretaria General Rea Azuaje, de la Junta 18.459.749 Yohana Yuleidy Directiva La ciudadana ROSA VIRGINIA CHÁVEZ COLMENARES, titular de la Cédula de Identidad N° V-13.683.250, ejerce el cargo de PRESIDENTA DE LA FUNDACIÓN MISIÓN MILAGRO, pOr tanto Presidenta de la Junta Directiva de dicha Fundación, conforme a designación efectuada según Resolución N° 024, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.175 de fecha 27 de mayo de 2013, corregida en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.197 de fecha 27 de junio de 2013.
Artículo 3. Los actos y documentos que los prenombrados ciudadanos firmen de conformidad con esta Resolución, deberán indicar inmediatamente bajo la firma, la fecha y número de la Resolución y Gaceta Oficial en la que haya sido publicada, de conformidad con lo establecido en el artículo 18, numeral 7 de la Ley Orgánica de Procedimientos Administrativos Artículo 4. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese, Por el Ejecutivo Nacional, ÄRREAZA MONTSERRAT JORG TO Vicepresjdente Ejecutivo *.
MINISTERIO DEL PODER POPULAR DE FINANZAS República Bolivariana de Venezuela Ministerio de Finanzas Despacho del Ministro N° 074 Caracas, 1.4 NOV 2013 203° y 1540
RESOLUCIÓN
El Ministro del Poder Popular de Finanzas, en ejercicio de las atribuciones que le confiere el Decreto Nº 01 y el Decreto N° 02 de fecha 22 de abril de 2013, ambos publicados en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de fecha 22 de abril de 2013, de conformidad con el artículo 77 numeral 19 del Decreto N° 6.217, con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, y con lo establecido en el numeral 2 del artículo 5, designa al ciudadano JOSE ALFREDO ACUÑA NUÑEZ, titular de la Cédula de Identidad N° V.- 6.559.381, como Auditor Interno, Adscrito a la Unidad de Auditoria Interna de este Ministerio, en calidad de encargado, a partir de su publicación en la Gaceta Oficial.
Comuníquese y publíquese,
MINISTERIO DEL PODER POPULAR DE FINANZAS . NELSON J. MEREMITES DRESPACHO
República Bolivariana de Venezuela Ministerio de Finanzas Despacho del Ministro N° 075
Caracas, 14 NUV 2u13
203° y 1540
RESOLUCIÓN
El Ministro del Poder Popular de Finanzas, en ejercicio de las atribuciones que le confiere el Decreto N° 01 y el Decreto N° 02 de fecha 22 de abril de 2013, ambos publicados en la Gaceta Oficialde la República
página original (tal como se publicó)
Página 3
Bolivariana de Venezuela Nº 40.151 de fecha 22 de abril de 2013, de conformidad con lo establecido en el numeral 2 del artículo 5, de la Ley del Estatuto de la Función Pública, designa a la ciudadana zULEIMA AGUILARTE DE FIGUEROA, titular de la cédula de identidad N° V- 5.148.390, como Directora General, en calidad de encargada, adscrita a la Escuela Nacional de Administración y Hacienda pública (ENAHP-IUT), del Ministerio del Poder Popular de Finanzas, a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese, MINISTERID DEL PODER POPULAR DE FBLANZAS NELSÓN J. MERENTES DESPA HO Ministro del Poder Popular de Finansg
República Bolivariana de Venezuela Ministerio de Finanzas Despacho del Ministro N° 076 Caracas, 14 NOV 2U13 203° y 154º
RESOLUCIÓN
El Ministro del Poder Popular de Finanzas, en ejercicio de las atribuciones que le confiere el Decreto N° 01 y el Decreto N° 02 de fecha 22 de abril de 2013, ambos publicados en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.151 de fecha 22 de abril de 2013, de conformidad con lo establecido en los artículos 5 numeral 2, 19 y 20 numeral 6 de la Ley del Estatuto de la Función Pública, en concordancia con el artículo 79. de la Ley de Cajas de Ahorro, Fondos de Ahorro y Asociaciones de Ahorros Similares, designa a la ciudadana MERis URBANEJA DE HURTADO, titular de la cédula de identidad N° V- 3.739.332, como Superintendente de Cajas de Ahorro, del Ministerio del Poder Popular de Finanzas, en calidad de encargada, a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese,
MINISTERIO DEL PCER POPULAR DE FRZAS DESPA HO NELSÓN J. MERENTES DELMUSTRO Ministro del Poder Popular de Finanzas
República Bolivariana de Venezuela Ministerio de Finanzas
RESOLUCIÓN N° _077 Caracas,JY de //.
de 2013 202°, 154° Y 14°.
De conformidad con lo dispuesto en los artículos 47, 48 y 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Seclor Público, sobre el Sistema Presupuestario, publicado en la Gaceta Oficial N° 5.781 Extraordinario de fecha 12 de Agosto de 2005.
RESUELVE
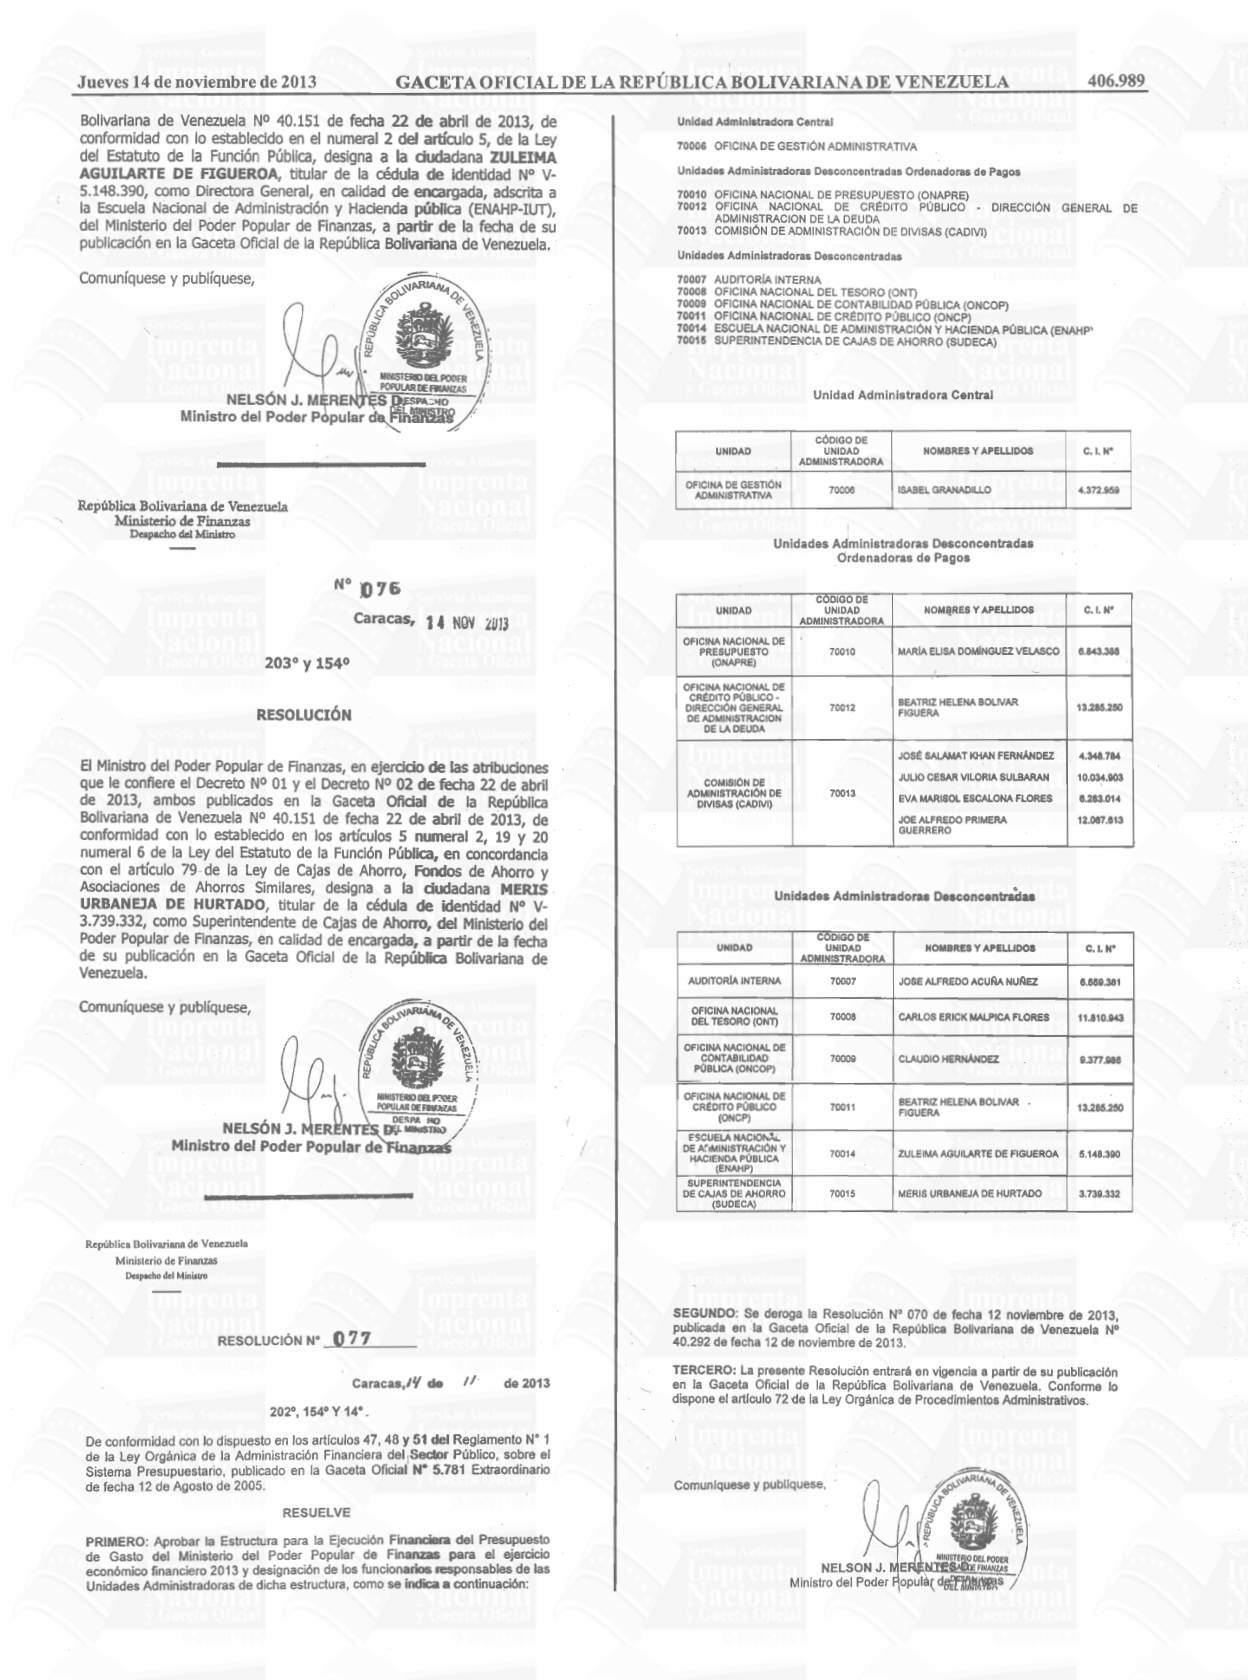
PRIMERO: Aprobar la Estructura para la Ejecución Financiera del Presupuesto de Gasto del Ministerio del Poder Popular de Finanzas para el ejercicio económico financiero 2013 y designación de los funcionarios responsables de las Unidades Administradoras de dicha estructura, como se indica a continuación:
Unidad Administradora Central 70006 OFICINA DE GESTIÓN ADMINISTRATIVA Unidades Administradoras Desconcentradas Ordenadoras de Pagos 70010 OFICINA NACIONAL DE PRESUPUESTO (ONAPRE) 70012 OFICINA NACIONAL DE CRÉDITO PÚBLICO - DIRECCIÓN GENERAL DE ADMINISTRACION DE LA DEUDA 70013 COMISIÓN DE ADMINISTRACIÓN DE DIVISAS (CADIVI) Unidades Administradoras Desconcentradas 70007 AUDITORIA INTERNA OFICINA NACIONAL DEL TESORO (ONT) 70008 OFICINA NACIONAL DE CONTABILIDAD PÚBLICA (ONCOP) 70009 OFICINA NACIONAL DE CRÉDITO PÚBLICO (ONCP) 70011 ESCUELA NACIONAL DE ADMINISTRACIÓN Y HACIENDA PÚBLICA (ENAHP" 70014 70015 SUPERINTENDENCIA DE CAJAS DE AHORRO (SUDECA)
Unidad Administradora Central
CÓDIGO DE UNIDAD UNIDAD C. 1. N° NOMBRES Y APELLIDOS ADMINISTRADORA OFICINA DE GESTIÓN 70006 ISABEL GRANADILLO
4.372.959 ADMINISTRATIVA
Unidades Administradoras Desconcentradas Ordenadoras de Pagos
CÓDIGO DE C. I. N° UNIDAD NOMBRES Y APELLIDOS ADMINISTRADORA OFICINA NACIONAL DE 70010 MARÍA ELISA DOMÍNGUEZ VELASCO
6.843.388 PRESUPUESTO (ONAPRE) OFICINA NACIONAL DE CRÉDITO PÚBLICO - BEATRIZ HELENA BOLIVAR
13.285.250 70012 DIRECCIÓN GENERAL FIGUERA DE ADMINISTRACION DE LA DEUDA JOSÉ SALAMAT KHAN FERNANDEZ
4.348.784
10.034.903 JULIO CESAR VILORIA SULBARAN COMISIÓN DE 70013 ADMINISTRACIÓN DE
8.283.014 EVA MARISOL ESCALONA FLORES DIVISAS (CADIVI)
12.067.613 JOE ALFREDO PRIMERA GUERRERO
Unidades Administradoras Desconcentradas
CÓDIGO DE C. 1. N° UNIDAD UNIDAD NOMBRES Y APELLIDOS ADMINISTRADORA AUDITORÍA INTERNA 70007 JOSE ALFREDO ACUÑA NUÑEZ
6.559.381
OFICINA NACIONAL 70008 CARLOS ERICK MALPICA FLORES
11.810.943 DEL TESORO (ONT) OFICINA NACIONAL DE CONTABILIDAD 70009 CLAUDIO HERNÁNDEZ
9.377.988 PÚBLICA (ONCOP) OFICINA NACIONAL DE BEATRIZ HELENA BOLIVAR .
13.285.250 70011 CRÉDITO PÚBLICO FIGUERA (ONCP) ESCUELA NACIONAL DE ACMINISTRACIÓN Y 70014 ZULEIMA AGUILARTE DE FIGUEROA
5.148.390 HACIENDA PÚBLICA (ENAHP) SUPERINTENDENCIA 70015
3.739.332 DE CAJAS DE AHORRO MERIS URBANEJA DE HURTADO (SUDECA)
SEGUNDO: Se deroga la Resolución N° 070 de fecha 12 noviembre de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.292 de fecha 12 de noviembre de 20.13.
TERCERO: La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela. Conforme lo dispone el artículo 72 de la Ley Orgánica de Procedimientos Administrativos.
Comuníquese y publíquese,
MINISTERIO DEL PODER NELSON J. MERENITESABDE FINANZAS Ministro del Poder Ropular des
página original (tal como se publicó)
Página 4
B pública Belliveriane de Vonanapla del Sector Bancarlo
80.6-a08-3
RESOLUCIÓN FECHA:3 8 0CT 2013 NÚMERO:1 6 8 13
Israel, compañía domiciliada en 34 Yehuda Halevy Street, Tel Aviv, Israel en la Torre Clement, ha tenido un Representante autorizado mediante oficio N° HSB-1321 de fecha 20 de abril de 1971, de la Superintendencila de Bancos y Otras Institucones Financieras, ahora Superintendencia de las Instituciones del Sector Bancario, cuyo domicilio actual es Edificio Atrium, Piso 3,. Avenida Venezuela, C.C. Sorocaima, Urbanizadión El Rosal, Municipio Chacao.
Visto que posteriormente, mediante oficio N° SBIF-DSB-II-GGTE-GEE-06053 de fecha 23 de abril de 2009, esta Superintendencia autorizó la designación del dudadano Isaac Ben Shimol como representante de Bank Leumi Le Israel B.M. en la República Bollvariana de Venezuela.
Visto que a través de comunicación de fecha 30 de mayo de 2013, recibida en este Organismo el 12 de junio del mismo año, el Representante Legal de Bank Leumi Le Israel B.M., Nachum Hoffman, autorizado por la Junta Directiva de ese Banco según.
sesión de fecha 16 de mayo de 2013, conforme a lo Indicado'en el artículo 7 de la Resolución N° 050.12, de fecha 25 de abril de 2012, emanada de esta Superintendencia, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 39.915 el 4 de mayo de 2012, contentiva de las Normas para la Autorización y Funcionamiento de Representaciones de Instituciones Bancarias del Exterior en el País, Indicó que mediante Resolución de Junta Directiva de Bank Leumi Le Israel, B.M. en fecha 16 de mayo de 2013, se autorizó el cierre de la Oficina de Representación de ese Banco en la República Bolivariana de Venezuela y se autorizó para efectuar la notificación, Acta certificada que fue debidamente traducida y Apostillada en fecha 26 de mayo de 2013 de conformidad con la Convención de La Haya de 1961; asimismo, acotó que el cierre de la Oficina de Representación se debe a razones económicas con la finalidad de reducir costos de la casa matriz, por lo que decidieron clausurar la Representación en Venezuiela, en consecuencia, solicitó la autorización de esta Superintendencia para ese fin, con lo cual estimaron como fecha efectiva de cierre el 31 de octubre de 2013 en acatamiento de las referidas Normas para la Autorización y Operación en el país de Oficinas de Representación de Instituciones Bancarias extranjeras.
Visto que el Representante Legal de Bank Leumi Le Israel B.M. de igual manera acotó que se notificará a los clientes y usuarios acerca del cese de los servicios prestados mediante aviso de prensa que será publicado en un periódico de circulación nacional y correo electrónico a las direcciones registradas de los dientes y usuarios, la propuesta de aviso a ser publicado para notificar el cierre de la oficina de representación en la prensa nácional, dentro de los diez (10) días continuos anteriores al cierre de la Oficina de Representación, de acuerdo con lo señalado en el artículo 22 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario.
Visto que la referida Representación no ha realizado negocios en Venezuela desde el año 2001 y no tiene previsto efectuar operaciones en el país a futuro.
Visto que las comunicaciones remitidas por la citada Oficina de Representación a este Organismo, contentivas del formulario N° PT-SBIF058/122007(2) "Créditos concedidos en Venezuela" correspondientes al período de junio de 2012 hasta junio de 2013, han reportado que no tienen- ningún tipo de operaciones que constituya directa o indirectamente captación de recursos u otras operaciones pasivas, no realiza publicidad o propaganda no autorizada, por ende no lleva libros de registro de operaciones, no tiene empleados a su cargo, concentra sus actividades en el suministro de información y apoyo a la entidad bancaria representada a los fines del otorgamiento y seguimiento de créditos a personas en Venezuela, con las cuales mantiene comunicaciones mediante teléfono, fax, correo electrónico y correo postal; asimismo, no tiene establecida en Venezuela división intemacional técnica u operativa y por último no posee cuenta bancaria.
Visto que la Unidad Nacional de Inteligencia Financiera (UNIF), mediante oficio N° SIB- DSB-UNIF-16743 del 24 de mayo del año en curso, contentivo de los resultados de la de abril de 2013, con el objetivo de evaluar el cumplimiento de la Resolución N° 119-10 de °·:s 9 de marzo de 2010, referente a las "Normas Relativas a la Administración y Fiscalización de los Riesgos Relacionados con los Delitos de Legitimación de Capitales y Financiamiento al Terrorismo aplicables a las Instituciones reguladas por la Superintendencia de Bancos y Otras Instituciones Financieras" (ahora Superintendencia de las Instituciones del Sector Bancario) y demás normas legales vigentes, observó que la mencionada Representación consignó los recaudos requeridos para ajustarse al marco jurídico vigente y no tuvo objeciones que formular.
Visto que a través del oficio N° F/C3/E/DLF/2013/0322 del 30 de septiembre de 2013, el Órgano Superior del Sistema Financiero Nacional (OSFiN) opinó favorablemente en relación a la solicitud de revocatoria de autorización de funcionamiento de la Instalación del Representante de Bank Leumi Le Israel B.M.
Visto làs consideraciones precedentes, esta Superintendencia de las Instituciones del Bank Leumi Le Israel B.M. en uso de las atribuciones que le confiere el numeral 4 del artículo 172; así como, el artículo 25 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario, en concordancia con lo previsto en la Resolución N° 050.12, de fecha 25 de abril de 2012, emanada de esta Superintendencia, contentiva de las Normas para la Autorización y Funcionamiento de Representaciones de Instituciones Bancarias del Exterior en el País.
RESUELVE 1. Revocar la autorización de funcionamiento de la Representación del Bank Leumi Le Israel B.M. en la República Bolivariana de Venezuela.
2. Notificar al Representante en Venezuela de Bank Leumi Le Israel B.M. lo acordado en la presente Resolución.
3. Otorgar un plazo de treinta (30) días continuos contados a partir de la notificación de representación, abstenléndose la misma de realizar cualquier tipo de operación.
Comuníquese y Publijgsilese, Frrsrod Edgar Hemnández Be ns Superintendente
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE FINANZAS SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT)
SNAT/2013/0069 Caracas, 1 3 NOV 2013
203° y 154°
CONSIDERANDO Que el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), basado en su autonomía técnica, funcional y financiera, requiere de un instrumento normativo para promover la eficacia, eficiencia, economía y calidad de sus operaciones y lograr el cumplimiento de los objetivos y metas de la Oficina de Auditoría Interna,
CONSIDERANDO Que es necesario adecuar las funciones y atribuciones de la Oficina de Auditoría Intema del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) como órgano de control fiscal, enmarcado en los Lineamientos para la Organización y Funcionamiento de las Unidades de Auditoría Interna y el Modelo Genérico de Reglamento Intemo de las Unidades de Auditoría Interna, dictados por la Contraloría General de República.
El Superintendente del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), en ejercicio de las competencias atribuidas en el artículo 3, el numeral 36 del artículo 4, los artículos 6 y 7 y los numerales 2 y 7 del artículo 10 de la Ley del Servicio Nacional Integrado de Administración Aduanera y Tributaria SENIAT, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela "del artículo 24 y el artículo 36 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.013 Extraordinario, de fecha 23 de diciembre de 2010; el articulo 14 del Reglamento de la Ley Orgánica de la g Contraloría General de la República y del Sistema Nacional de Control Fiscal, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.240 de fecha 12 agosto de 2009; la Resolución N° 01-00-000068 de fecha 15 de abril de 2010, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.408, de fecha 22 de abril de 2010 mediante la cual la Contraloría General de la República dicta los Lineamientos para la Organización y Funcionamiento de las Unidades de Auditoría Interna; y la Resolución N° 000266 de fecha 22 de Venezuela N° 39.827 del 23 de diciembre de 2011, mediante la cual la Contraloría General de la República dicta el Modelo Genérico de Reglamento Interno de Unidades de Auditoría Interna, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA MEDIANTE LA CUAL SE ESTABLECEN LAS FUNCIONES Y ATRIBUCIONES DE LA OFICINA DE AUDITORIA INTERNA DEL SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT) CAPITULO I DISPOSICIONES GENERALES Artículo 1. La presente Providencia Administrativa tiene por objeto establecer las funciones y atribuciones de la Oficina de Auditoria Interna, adscrita a la Superintendencia del Servicio Nacional Integrado de Administraciór Aduanera y Tributaria (SENIAT), así como las funciones de las dependencias que la integran y Artícuio 2. La Oficina de Auditoría Interna, es el órgano especializado y profesional de control fiscal interno del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT). Para el ejercicio de sus funciones, su titular y demás personal actuarán de manera objetiva e imparcial en el desempeño de sus funciones y darán cumplimiento a las disposiciones constitucionales, legales y sublegales que la regulan y especialmente, a los lineamientos y políticas que dicte la Contraloría General de la República, como órgano rector del Sistema Nacional de Control Fiscal y la Superintendencia Nacional de Auditoría Interna.
página original (tal como se publicó)
Página 5
Articulo 3. La Oficina de Auditoría Inter a realizará el examen posterior, objetivo, sistemático y profesional de las actividades administrativas, presupuestarias y financieras del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), con ei fin de evaluarlas, verificarlas y elaborar el respectivo informe con las observaciones, hallazgos, conclusiones y recomendaciones correspondientes.
Articulo 4. La Oficina de Auditoría Interna, en el ejercicio de sus funciones, podrá realizar actuaciones de control dirigidas a evaluar las operaciones realizadas por las personas naturales o jurídicas que en cualquier forma contraten, negocien o celebren operaciones con el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), o que hayan recibido aportes, subsidios, otras transferencias o incentivos fiscales, o que en cualquier forma intervengan en la administración, manejo o custodia de recursos del Servicio, a objeto de verificar que tales recursos hayan sido invertidos en las finalidades para las cuales fueron otorgados.
Igualmente, deberá ejercer sobre dichas personas las potestades investigativas, sancionatorias y resarcitorias, a que hubiere lugar, cuando corresponda.
Artículo 5. La Oficina de Auditoría Interna, tendrá acceso a los registros, necesarios para la ejecución de sus funciones; y podrá apoyarse en los informes, dictámenes y estudios técnicos emitidos por auditores, consultores, profesionales independientes o firma de auditores, registrados y calificados ante la Contraloría General de la República.
Así mismo, los servidores públicos y los particulares que se encuentren vinculados con las actividades sujetas a control, están obligados a proporcionar a la Oficina de Auditoría Intema, las informaciones escritas o verbales, los libros, registros y así como a atender oportunamente las citaciones o convocatorias que le sean formuladas.
Artículo 6. La Oficina de Auditoria Interna, estará adscrita a la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT). sin embargo, su personal, funciones y actividades estarán desvinculadas de las operaciones sujetas a su control, a fin de garantizar la independencia de criterio en sus actuaciones, así como su objetividad e imparcialidad.
Artículo 7. La máxima autoridad jerárquica del Se:vicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), garantizará la dotación de razonables recursos presupuestarios, humanos, administrativos y materiales, incluyendo un adecuado espacio fisico, que le permita ejercer con eficacia sus funciones. Asl como, del personal profesional idóneo y necesario para el cumplimiento de sus funciones, seleccionado por su capacidad técnica, profesional y elevados valores éticos. El nombramiento o designación, remoción, destitución o traslado del personal de la Oficina de Auditoria Interna debe realizarse con la previa opinión favorable del Auditor Interno.
Artículo 8. La Oficina de Auditoría Interna actuará bajo la dirección y responsabilidad del Auditor Interno, quien será designado como Jefe de la Oficina por la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), de acuerdo con los resultados del concurso público, previsto en la normativa dictada a tal efecto por la Contraloria General de la República, de conformidad con lo establecido en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
El Jefe de la Oficina de Auditoría Interna así designado, durará cinco (5) años en el ejercicio de sus funciones, podrá ser reelegido mediante concurso público por una sola vez, de conformidad con lo dispuesto en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscai, y no podrá ser removido o destituido del cargo sin la previa autorización del Contralor o Contralora General de la República.
Artículo 9. Las faltas temporales del Jefe de la Oficina de Auditoría Interna, serán suplidas por un funcionario de esa misma dependencia que designe la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), previa opinión favorable o postulación del Jefe de la Oficina de Auditoría Interna.
Artículo 10. Cuando se produzca la falta absoluta del Auditor Interno, la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), designará a un funcionario de la misma dependencia como Jefe de la Oficina de Auditoría Interna y convocará el respectivo concurso público para la designación del titular del órgano de control fiscal, de conformidad con lo previsto en la normativa dictada al efecto por el Contralor o Contralora Genera! de la República.
Artículo 11. Los responsables de las Divisiones que conforman la Oficina de Auditoría Interna, tendrán el mismo nivel o rango jerárquico establecido para cargos similares en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT), y serán conceptuados como personal de confianza, por lo cual podrán ser removidos de sus cargos por la máxima autoridad, previa solicitud del Auditor Interno.
Artículo 12. Los planes y programas de control elaborados por la Oficina de Auditoría Interna, deberán ser informados a la máxima autoridad del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT) y remitidos a la Contraloría General de la República y a la Superintendencia Nacional de Auditoría Intema. Así mismo, comunicará los resultados, conclusiones y recomendaciones de las actuaciones practicadas en el Servicio, a la máxima autoridad, al responsable de la dependencia donde se ejecutó la actividad, asl como a las demás autoridades a quienes legalmente esté atribuida la posibilidad de adoptar las medidas correctivas necesarias.
CAPITULO II ESTRUCTURA ORGANIZATIVA Y FUNCIONES DE LA OFICINA DE AUDITORIA INTERNA
"Articulo 13. La Oficina de Auditoria Interna estará conformada por tres (3) Divisiones:
a) División de Control Posterior, b) División de Determinación de Responsabilidades, c) División de Administración.
Artículo 14. La Oficina de Auditoría Interna tendrá las siguientes funciones:
1. Evaluar el sistema de control interno; incluyendo el grado de operatividad y eficacia de los sistemas de administración y de información gerencial de las distintas dependencias del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), así como el examen de los registros y estados financieros para determinar su pertinencia y confiabilidad y la evaluación de la eficiencia, eficacia y economía en el marco de las operaciones realizadas.
2. Realizar auditorías, inspecciones, fiscalizaciones, exámenes, estudios, análisis e investigaciones de todo tipo y de cualquier naturaleza en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), para verificar la legalidad, exactitud, sinceridad y corrección de sus operaciones, así como para evaluar el cumplimiento y los resultados de los planes y las acciones administrativas, la eficacia, eficiencia, economía, calidad e impacto de su gestión.
3. Realizar auditorías, estudios, análisis e investigaciones respecto de las actividades del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), para evaluar los planes y programas en cuya ejecución intervenga. Igualmente, podrá realizar los estudios e investigaciones que sean necesarios para evaluar el cumplimiento y los resultados de las politicas y decisiones gubernamentales.
4. Efectuar estudios organizativos, estadisticos, económicos y financieros, análisis e investigaciones de cualquier naturaleza, para determinar el costo de los servicios públicos, los resultados de la acción administrativa y, en general, la eficacia con que opera el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
5. Vigilar que los aportes, subsidios y otras transferencias hechas por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) a otras entidades públicas o privadas, sean invertidos en las finalidades para las cuales fueron efectuados. A tal efecto, podrá practicar inspecciones y establecer los sistemas de control que estimen convenientes.
6. Realizar el examen selectivo o exhaustivo, así como la calificación y declaratoria de fenecimiento de las cuentas. de ingresos, gastos y bienes públicos, en los términos y condiciones establecidos por el Contralor o Contralora General de la República en la Resolución dictada al efecto.
7. Recibir y tramitar las denuncias de particulares o las solicitudes que formule actos, hechos u omisiones contrarios a una disposición legal o sublegal, relacionados con la administración, manejo y custodia de fondos o bienes públicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
8. Realizar seguimiento al plan de acciones correctivas implementado por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) y su dependencias, para verificar el cumplimiento eficaz y oportuno de las recomendaciones formuladas en los informes de auditoría o de cualquier actividad de control, tanto por la Contraloria General de la República coro por la Oficina de Auditorfa Interna.
9. Recibir y verificar las cauciones presentadas por los funcionarios encargados de la administración y liquidación de ingresos o de la recepción, custodia y manejo de fondos o bienes públicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
10.Verificar la sinceridad, exactitud y observaciones que se formulen a las actas de entrega presentadas por las máximas autoridades jerárquicas y demás gerentes, jefes o autoridades administrativas de cada dependencia del Servicio Nacionai Integrado de Administración Aduanera y Tributaria (SENIAT).
11.Participar, cuando se estime pertinente, con carácter de observador sin derecho a voto, en los procedimientos de contrataciones públicas realizados por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
12.Fomentar la participación ciudadana en materia de Control Fiscal sobre la gestión pública del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIA7), sin menoscabo de las funciones que le corresponda ejercer a la dependencia competente en la materia.
13.Ejercer la potestad investigativa, de conformidad con lo previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal y su Reglamento.
14.iniciar, sustanciar y decidir de conformidad con lo previsto en la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal y su Reglamento, los procedimientos administrativos para la determinación de responsabilidades, a objeto de formular reparos, declarar la responsabilidad administrativa o imponer multas, cuando corresponda.
15.Remitir a la Contraloria General de la República los expedientes en los que se encuentren involucrados funcionarios de alto nivel en el ejercicio de sus cargos, cuando existan elementos de convicción o prueba que puedan comprometer su responsabilidad.
16.Establecer sistemas que faciliten el control, seguimiento y medición del desempeño de la Oficina de Auditoría Interna.
17. Promover el uso y actualización de manuales de normas y procedimientos que garanticen la realización de procesos eficientes, asi como el cumplimiento de los aspectos legales, técnicos y administrativos de los procesos y procedimientos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
18.Elaborar el Plan Operativo Anual tomando en consideración las solicitudes y los lineamientos que le formule la Contraloría General de la República o cuaiquier órgano o ente legalmente competente para ello, según el caso; las denuncias recibidas, las áreas estratégicas, asi como la situación
página original (tal como se publicó)
Página 6
administrativa, importancia, dimensión, áreas críticas del Servicio y los lineamientos metodológicos formulados por la Oficina de Planificación y Presupuesto.
· 19.Elaborar el Proyecto de Presupuesto Anual con base a criterios de calidad, economía y eficiencia, bajo los lineamientos metodológicos formulados por la Oficina de Planificación y Presupuesto, a fin de que la máxima autoridad jerárquica, lo incorpore al presupuesto del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
20.Controlar la ejecución del Plan Operativo Anual de la Oficina y elaborar los informes correspondientes para su remisión a la máxima autoridad del Servicio y a la Contraloría General de la República.
21.Establecer las normas a ser aplicadas en el desarrollo de sus competencias y coordinar con la Oficina de Planificación y Presupuesto la elaboración de los Manuales de Organización y de Normas y Procedimientos.
22.Las demás funciones que le atribuyan las leyes y demás normas aplicables a los órganos de control fiscal interno, así como las asignadas por la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), en el marco de las competencias que a esa Oficina le corresponde ejercer.
Artículo 15. La División de Control Posterior tendrá las siguientes funciones:
1. Evaluar el sistema de control interno, incluyendo el grado de operatividad y eficacia de los sistemas de administración y de información gerencial de las distintas dependencias del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT), así como el examen de los registros y estados financieros para determinar su pertinencia y confiabilidad y la evaluación de la eficiencia, eficacia y economía en el marco de las operaciones realizadas.
2. Realizar auditorías, inspecciones, fiscalizaciones, exámenes, estudios, análisis e investigaciones de todo tipo y de cualquier naturaleza en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), para verificar la legalidad, exactitud, sinceridad y corrección de sus operaciones, así como para evaluar el cumplimiento y los resultados de los planes y las acciones administrativas, la eficacia, eficiencia, economía, calidad e impacto de su gestión.
3. Realizar auditorías, estudios, análisis e investigaciones respecto de las actividades del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), para evaluar los planes y programas en cuya ejecución intervenga. Igualmente, podrá realizar los estudios e investigaciones que sean necesarios para evaluar el cumplimiento y los resultados de las políticas y decisiones gubernamentales.
4. Efectuar estudios organizativos, estadísticos, económicos y financieros, análisis e investigaciones de cualquier naturaleza, para determinar el costo de los servicios públicos, los resultados de la acción administrativa y, en general, la eficacia con que opera el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
5. Vigilar que los aportes, subsidios y otras transferencias hechas por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) a otras entidades públicas o privadas, sean invertidos en las finalidades para las cuales fueron efectuados. A tal efecto, podrá practicar inspecciones y establecer los sistemas de control que estime convenientes.
'6. Realizar el examen selectivo o exhaustivo, asl como la calificación declaratoria de fenecimiento de las cuentas de ingresos, gastos y bienes públicos, en los términos y condiciones establecidos por el Contralor Contralora General de la República en la Resolución dictada al efecto.
7. Recibir y tramitar las denuncias de particulares o las solicitudes que formule cualquier órgano, ente o servidores públicos, vinculadas con la comisión de actos, hechos u omisiones contrarios a una disposición legal o sublegal.
relacionados con la administración, manejo y custodia de fondos o bienes públicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
8. Realizar seguimiento al plan de acciones correctivas implementado por el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT) y sus dependencias, con la finalidad de que se cumplan las recomendaciones contenidas en los informes de auditoría o de cualquier actividad de control.
9. Recibir y verificar las cauciones presentadas por los funcionarios encargados de la administración y liquidación de ingresos o de la recepción, custodia y manejo de fondos o bienes públicos del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
10. Verificar la sinceridad, exactitud y observaciones que se formulen a las actas de entrega presentadas por las máximas autoridades jerárquicas y demás gerentes, jefes o autoridades administrativas de cada dependencia del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
11. Fomentar la participación ciudadana en el ejercicio del control sobre la gestión pública del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), sin menoscabo de las funciones que le corresponde ejercer a la dependencia competente en la materia.
12.Ejercer las actividades inherentes a la potestad investigativa, entre las cuales se encuentran:
a. Realizar las actuaciones que sean necesarias, a fin de verificar la ocurrencia de actos, hechos u omisiones contrarios a una disposición legal o sublegal!, determinar el monto de los daños causados al patrimonio público, si fuere el caso, asi como la procedencia de acciones fiscales.
b. Formar el expediente de la investigación.
c. Notificar de manera especifica y clara a los interesados legítimos vinculados con actos, hechos u omisiones objeto de investigación.
d. Ordenar mediante oficio de citación la comparecencia de cualquier persona a los fines de rendir declaración y tomarse la declaración correspondiente.
Elaborar un informe dejando constancia de los resultados de las e.
actuaciones realizadas con ocasión del ejercicio de la potestad investigativa, de conformidad con lo previsto en el artículo 81 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y el artículo 77 de su Reglamento.
Elaborar la comunicación a fin de que el auditor interno remita a la f.
Contralorfa General de la República, el expediente de la investigación o prueba que pudieran dar lugar a la formulación de reparos, a la declaratoria de responsabilidad administrativa o a la imposición de multas a funcionarios de alto nivel de los órganos y entes mencionados en los numerales 1 al 11 del artículo 9 de la Ley Orgánica de la Contralorfa General de la República y del Sistema Nacional de Control Fiscal, a que se refiere el artículo 65 de su Reglamento, que se encuentren en éjercicio de sus cargos.
g. Remitir a la dependencia encargada de la determinación de responsabilidades, el expediente de la potestad investigativa que contenga el informe de resultados, a los fines de que ésta proceda, según corresponda, al archivo de las actuaciones realizadas o al inicio del procedimiento administrativo para la determinación de responsabilidades.
13.Elaborar el Plan Operativo Anual de la División, de conformidad con los lineamientos establecidos por la Oficina de Planificación y Presupuesto.
14.Establecer las normas y procedimientos a ser aplicados en el desarrollo de las actividades propias de su competencia, de conformidad con los lineamientos establecidos por la Oficina de Planificación y Presupuesto.
15.Las demás funciones que le atribuyan las leyes y demás normas aplicables a los órganos de control fiscal interno, así como las asignadas por el Jefe de la Oficina de Auditoría Interna, en el marco de sus competencias.
Articulo 16. La División de Determinación de Responsabilidades tendrá las siguientes funciones:
1. Valorar el informe de resultados a que se refiere el artículo 81 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, a fin de ordenar, mediante auto motivado, el archivo de las actuaciones realizadas o el inicio del procedimiento administrativo para la determinación de responsabilidades, para la formulación de reparos, declaratoria de responsabilidad administrativa, o la imposición de multas, según corresponda.
2. Iniciar, sustanciar y decidir, previa delegación del Jefe de la C.cina de Auditoría Interna, los procedimientos administrativos para la determinación de responsabilidades, de conformidad con lo previsto en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento.
3. Notificar a los interesados, según lo previsto en la Ley Orgánica de Procedimientos Administrativos, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento, de la apertura del procedimiento administrativo para la determinación de responsabilidades.
4. Gestionar ante el Jefe de la Oficina de Auditoría Interna la remisión a la Contraloría General de la República, copia certificada de la decisión que declare la responsabilidad administrativa, así como del auto que declare la firmeza de la decisión o de la resolución que resuelva el recurso de reconsideración, según el caso.
FOT 5. Gestionar ante el Jefe de la Oficina de Auditoría Interna la remisión a la Contraloría General de la República, del expediente de la investigación o de la actuación de control, cuando existan elementos de convicción o prueba que pudieran dar lugar a la formulación de reparos, a la declaratoria de responsabilidad administrativa o a la imposición de multas a funcionarios de alto nivel que se encuentren en ejercicio de sus cargos.
6. Elaborar el Plan Operativo Anual de la División, de conformidad con los lineamientos establecidos por la Oficina de Planificación y Presupuesto.
7. Establecer las normas y procedimientos a ser aplicados en el desarrollo de las actividades propias de su competencia de conformidad con los lineamientos establecidos por la Oficina de Planificación y Presupuesto.
8. Las demás funciones que le atribuyan las leyes y demás normas aplicables a los órganos de control fiscal interno, así como las asignadas por el Jefe de la Oficina de Auditoría Interna, en el marco de sus competencias.
Artículo 17. La División de Administración tendrá las siguientes funciones:
1. Gestionar ante las dependencias que correspondan los procedimientos en materia de Planificación y Presupuesto, Recursos Humanos, Compras, Servicios, Pagos, Viáticos, Informática, Capacitación y Bienes Nacionales, entre otros, necesarios para garantizar la operatividad y el funcionamiento de la Oficina, aplicando los procedimientos legalmente establecidos.
2. Ejecutar los lineamientos emanados de las dependencias del Servicio, competentes en materia de: Planificación y Presupuesto, Recursos Humanos, Contabilidad, Compras y Contratos, Servicios, Bienes Nacionales, Pagos, Viáticos, Tecnología de Información y Comunicaciones, Capacitación y demás unidades de apoyo.
3. Elaborar el Anteproyecto del Presupuesto Anual para los gastos de funcionamiento de la Oficina de Auditoría Interna, con base en criterios de calidad, economía y eficiencia, y de acuerdo a los objetivos y metas previstos en el Plan Operativo Anual y a los lineamientos establecidos por la Oficina de Planificación y Presupuesto.
4. Controlar la ejecución del Presupuesto Anual de la Oficina de Auditoría Interna, con ajuste a la normativa vigente y de acuerdo al desarrolio del Plan Operativo Anual.
5. Registrar las operaciones financieras, contables y presupuestarias.
6. Detectar las necesidades en materia de bienes, servicios, materiales y suministros, y realizar las contrataciones y adquisiciones correspondientes, de acuerdo a los procedimientos legalmente establecidos.
7. Efectuar cualquier otro trámite administrativo, a los fines de garantizar la operatividad y funcionamiento de la Oficina de Auditoria Interna.
8. Mantener actualizada la base de datos relacionada con los proveedores de bienes y servicios de la Oficina de Auditoría Ínterna.
9. Velar por la adecuada prestación de los servicios que garanticen el normal funcionamiento de la Oficina de Auditoría Interna.
10.Controlar y mantener actualizado los Inventarios de Bienes Nacionales, Materiales y Suministros de la Oficina de Auditoría Interna.
página original (tal como se publicó)
Página 7
11.Controlar, custodiar y conservar los documentos que reposan en el archivo central de la Oficina de Auditoría Interna.
12.Preparar copias de los documentos que reposan en los archivos para su certificación, por parte del Jefe de la Oficina de Auditoría Intema o su delegatario, de conformidad con la normativa jurídica aplicable.
13. Mantener el registro y control de la correspondencia de la Oficina de Auditoría Interna.
14.Coordinar y controlar las actividades relacionadas con la asignación, instalación, uso y mantenimiento de equipos, programas y sistemas automatizados.
15. Tramitar las necesidades de capacitación y adiestramiento de los funcionarios adscritos a la Oficina de Auditoría Interna.
16.Tramitar ante la Oficina de Recursos Humanos todo lo relacionado a la administración del personal adscrito a la Oficina de Auditorfa Interna.
17. Elaborar el Plan Operativo Anual y Proyecto de Presupuesto de la División, de conformidad con los lineamientos establecidos por la Óficina de Planificación y Presupuesto.
18.Asesorar y asistir a las distintas dependencias que conforman la Oficina, en las materias de su competencia.
19. Las demás funciones que le atribuyan las leyes y demás normas, así como las asignadas por el Jefe de la Oficina de Auditoría Interna, en el marco de sus competencias.
CAPITULO III DE LAS ATRIBUCIONES
Artículo 18. Son atribuciones del Jefe de la Oficina de Auditoría Interna:
1. Planificar, supervisar, coordinar, dirigir y controlar las actividades desarrolladas por las Divisiones de la Oficina de Auditoría Interna.
2. Elaborar y someter a la aprobación de la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), la providencia administrativa que define la estructura, organización, funciones y atribuciones, así como los manuales de normas y procedimientos, con el fin de regular el funcionamiento de la Oficina de Auditoría Interna, según corresponda.
3. Aprobar el Plan Operativo Anual de la Oficina de Auditoría Interna y coordinar la ejecución del mismo.
4. Coordinar la elaboración del anteproyecto de presupuesto de la Oficina de Auditoría Interna.
5. Asegurar el cumplimiento de las normas, sistemas y procedimientos de control interno, que dicte la Contraloría General de la República, la Superintendencia Nacional de Auditoría Interna y la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
6. Elaborar y presentar ante la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), la Contraloría General de la República y la Superintendencia Nacional de Auditoría Interna, el informe de gestión anual de la Oficina de Auditoría Intema.
7. Atender, tramitar y resolver los asuntos relacionados con el personal a su cargo, de acuerdo con lo previsto en la normativa legal aplicable al Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
8. Evaluar los procesos inherentes a la Oficina de Auditoría Interna y adoptar las medidas tendentes a optimizarlos.
9. Recibir y responder las consultas sobre las materias de su competencia.
10. Suscribir la correspondencia y demás documentos emanados de la Oficina de Auditoría Interna, sin perjuicio de las atribuciones similares asignadas a otros funcionarios adscritos a esta Oficina.
11. Solicitar a la máxima autoridad jerárquica del Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT), la suspensión en el ejercicio .del cargo de funcionarios sometidos a una investigación o a un procedimiento administrativo para la determinación de responsabilidades, de conformidad con las normas legales que rigen la materia.
12.Declarar la responsabilidad administrativa, formular reparos, imponer multas, absolver de dichas responsabilidades o pronunciar el sobreseimiento de la causa.
13. Dictar los autos para mejor proveer a que hubiere lugar.
14.Participar a la Contraloria General de la República el inicia. de las investigaciones que se ordenen, así como los procedimientos administrativos para la determinación de responsabilidades que inicie la Oficina de Auditoría .Interna.
15.Decidir los recursos de reconsideración y de revisión interpuestos contra las decisiones que determinen la responsabilidad administrativa, formu'en reparos e impongan multas.
16. Suscribir los informes de las actuaciones de control.
17.Comunicar los resultados, conclusiones y recomendaciones de las actuaciones practicadas en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT), à la máxima autoridad jerárquica del Servicio, al responsable de la dependencia evaluada, así como a las demás autoridades a quienes legalmente esté atribuida la posibilidad de adoptar las medidas correctivas necesarias.
18.Participar a la Contraloría General de la República las decisiones de absolución o sobreseimiento que dicte.
19.Remitir al Contralor o Contralora General de la República, copia certificada de la decisión que declare la responsabilidad administrativa, asi como del auto que declare la firmeza de la decisión o de la resolución que resuelva el recurso de reconsideración, a fin de que éste aplique las sanciones accesorias a la declaratoria de dicha responsabilidad, previstas en el artículo 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
20.Remitir a la Contraloría General de la República, los expedientes de la investigación o de la actuación de control, cuando existan elementos de convicción o prueba que pudieran dar lugar a la formulación de reparos, a la declaratoria de responsabilidad administrativa o a la imposición de multas a funcionarios de alto nivel de los órganos y entes mencionados en losa numerales 1 al 11 del articulo 9 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, a que se refiere el articulo 65 de su Reglamento, que se encuentren en ejercicio de sus cargos.
21.Remitir al Ministerio Público la documentación contentiva de los indicios de responsabilidad penal y civil, cuando se detecte que se ha causado daño al patrimonio público, pero no sea procedente la formulación de reparo.
22.Certificar y remitir a la Contraloría General de la República copia de los documentos que reposen en la Oficina de Auditoría Intemna, que ésta le solicite de conformidad con lo previsto en el articulo 77 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, actuando en su carácter de órgano rector del Sistema Nacional de Control Fiscal.
23.Remitir a la Contraloría General de la República el acta de entrega de la Oficina de Auditoría Interna a su cargo, de conformidad con lo previsto en la normativa que regula la entrega de los órganos y entidades de la Administración Pública y de sus respectivas oficinas o dependencias.
24.Certificar los documentos que reposen en los archivos de la Oficina de Auditoría Interna, o delegar esta competencia en el personal a su cargo.
25.Ordenar la publicación de la decisión de declaratoria de responsabilidad administrativa en la Gaceta Oficial de la República Bolivariana de Venezuela, cuando haya quedado firme en sede administrativa.
26.Las demás atribuciones que le confiera la Constitución de la República Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento, y demás instrumentos legales y sublegales aplicables a los órganos de control fiscal interno.
Articulo 19. Son atribuciones comunes de los Responsables de las Divisiones de Control Posterior y de Determinación de Responsabilidades:
1. Planificar, dirigir, coordinar y supervisar las actividades que se deben cumplir en las dependencias a su cargo.
2. Velar porque los funcionarios o grupos de trabajo a su cargo cumplan con las funciones que le asigna la presente Providencia Administrativa.
3. Evaluar los procesos inherentes a la Oficina de Auditoría Interna y adoptar todas las medidas tendentes a optimizarlos.
4. Decidir todos los asuntos que le competen a los funcionarios o grupos de trabajo su cargo.
5. Preparar la información sobre la materia que le compete, para la conformación del informe de gestión de la Oficina de Auditoría Interna.
6. Decidir todos los asuntos que le competen a las Divisiones a su cargo.
7. Presentar al Jefe de la Oficina de Auditoría Interna, informes periódicos y anuales acerca de las actividades desarrolladas en las Divisiones a su cargo.
8. Atender, tramitar y resolver los asuntos relacionados con el personal a su cargo, de acuerdo con las normas estabiecidas en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENIAT).
9. Participar en el diseño de políticas y en la definición de objetivos institucionales, así como sugerir medidas encaminadas a mejorar el funcionamiento de la División a su cargo.
10. Responder consultas en las materias de su competencia.
11. Elevar a consideración del Jefe de la Oficina de Auditoría Interna, el proyecto de solicitud de suspensión en el ejercicio del cargo de los servidores públicos sometidos a una investigación o a un procedimiento administrativo para la determinación de responsabilidades, según corresponda.
12.Firmar la correspondencia y documentos emanados de la respectiva División, cuando ello sea procedente.
13.Controlar, conservar y custodiar los documentos que reposen en los archivos de la División a su cargo.
14. Informar al Jefe de la Oficina de Auditoría Interna, el inicio de las potestades investigativas o la apertura del procedimiento administrativo para la determinación de responsabilidades, según corresponda; e informar, previo a la toma de decisiones, los resultados de las investigaciones realizadas o de los procedimientos administrativos para la determinación de responsabilidades llevados a cabo.
15.Firmar, previa delegación del Jefe de la Oficina de Auditoría Interna las certificaciones de los documentos que emanen de la División a su cargo.
16.Las demás atribuciones que le confiera la Constitución de la República Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Contro! Fiscal y su Reglamento, y demás instrumentos legales y sublegales aplicables a los órganos de control fiscal interno, así como las asignadas por el Jefe de la Oficina de Auditoría Interna.
Articulo 20. Son atribuciones del Jefe de la División de Control Posterior:
1. Someter a la consideración del Jefe de la Oficina de Auditoría Interna, la programación de las auditorías y demás actuaciones de control, antes de su ejecución.
2. Suscribir informes de las actuaciones de control practicadas y preparar comunicación para la firma del Jefe de la Oficina de Auditoría Interna, a objeto de remitir oportunamente los resultados, conclusiones y recomendaciones a las dependencias evaluadas y a las demás autoridades a quienes legalmente esté atribuida la posibilidad de adoptar las medidas correctivas necesarias.
3. Dictar el auto de proceder de la potestad investigativa.
4. Suscribir el informe de resultados de la potestad investigativa a que se refiere el artículo 81 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y el artículo 77 de su Reglamento.
5. Remitir al Jefe de la Oficina de Auditoría Interna los resultados, conclusiones y recomendaciones de las actuaciones practicadas en el Servicio Nacional Integrado de Administración Aduanera y Tributaria (SENiAT), a objeto de que se remita a la máxima autoridad, al responsable de la dependencia evaluada, así como a las demás autoridades a quienes legalmente esté atribuida la posibilidad de adoptar las medidas correctivas necesarias.
Las demás atribuciones que le confiera la Constitución de la República 6.
Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento, y demás instrumentos legales y sublegales aplicables a los órganos de control fiscal interno, asl como las asignadas por el Jefe de la Oficina de Auditoría Interna.
Articulo 21. Son atribuciones del Jefe de la División de Determinación de Responsabilidades:
página original (tal como se publicó)
Página 8
1. Dictar el auto motivado a que se refiere el artículo 81 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 86 de su Reglamento, mediante el cual, una vez valorado el informe de resultado de la potestad investigativa, se ordena el archivo de las actuaciones realizadas o el inicio del procedimiento administrativo para la determinación de responsabilidades.
2. Dictar el auto motivado a que se refiere el artículo 96 de la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal y 88 de su Reglamento y notificarlo a los presuntos responsables.
3. Disponer lo conducente para que sean evacuadas las pruebas indicadas o promovidas por los sujetos presuntamente responsables de los actos, hechos u omisiones o por sus representantes legales.
4. Fijar, por auto expreso, la realización del acto oral y público a que se refieren los articulos 101 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 92 al 97 de su Reglamento.
5. Dictar, previa delegación del Jefe de la Oficina de Auditoría Interna, el auto para mejor proveer a que se refiere la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
6. Dictar, previa delegación del Jefe de la Oficina de Auditoría Interna, las decisiones a que se refiere el artículo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
7. Imponer, por delegación del titular de la Oficina de Auditoría Interna, las multas previstas en los artículos 94 y 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y participarlas al órgano recaudador correspondiente.
8. Ordenar la acumulación de expedientes cuando sea procedente, de conformidad con lo establecido en el artículo 52 de la Ley Orgánica de Procedimientos Administrativos.
9. Las demás atribuciones que le confiera la Constitución de la República Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento, y demás instrumentos legales y sublegales aplicables a los órganos de control fiscal interno, así como las asignadas por el Jefe de la Oficina de Auditoría Interna.
CAPITULO IV RECEPCIÓN, MANEJO Y ARCHIVO DE DOCUMENTOS Artículo 22. Toda la documentación de la Oficina de Auditoría Interna, por su naturaleza es reservada para el servicio de la misma, y la exhibición de su contenido, inspección, certificación o publicidad respecto a terceros sólo podrá realizarse de conformidad con lo dispuesto en la Constitución de la República Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y demás normativa legal o sublegal que resulte aplicable.
Articufo 23. La correspondencia recibida y despachada, así como los expedientes administrativos, papeles de trabajo producto de las actuaciones realizadas y demás documentación relacionada con la Oficina de Auditoría Interna, deberá registrarse, resguardarse y archivarse de acuerdo con lo establecido en el manual respectivo.
Artículo 24. El Jefe de la Oficina de Auditoría Interna, calificará de conformidad con lo previsto en la Constitución de la República Bolivariana de Venezuela y demás normativa legal y sublegal que regula la materia, la confidencialidad y reserva de los documentos que están bajo su control y custodia.
Articulo 25. Los papeles de trabajo y expedientes generados por las actuaciones realizadas son propiedad de la Oficina de Auditoría Interna y por tanto ésta será responsable de su archivo, manejo y custodia.
Artículo 26. Sólo tendrán acceso a los archivos los funcionarios adscritos a la Oficina de Auditoría Interna. El acceso por parte de otros funcionarios, empleados públicos o particulares, debe ser autorizado por el Jefe de la Oficina de Auditoría Interna, o en quien éste delegue tal función.
Artículo 27. El Jefe de la Oficina de Auditoria Interna certificará, cuando se le requiera, los documentos que reposen en los archivos de la Oficina de Auditoría Interna; asimismo, podrá expedir certificaciones sobre datos de carácter estadísticos, no reservados, que consten en expedientes o registros a su cargo, y para los cuales no exista prohibición expresa de divulgación.
Artículo 28. El Jefe de la Oficina de Auditoría Interna podrá delegar la competencia de certificar documentos en el personal de la Oficina de Auditoría Interna.
CAPÍTULO V DISPOSICIONES FINALES Artículo 29. Todo lo no previsto en esta Providencia Administrativa, en materia de Bolivariana de Venezuela, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacionial de Control Fiscal y su Reglamento, y demás instrumentos normativos legales y sublegales que resulten aplicables.
Artículo 30. Se deroga la Providencia Administrativa N° SNAT/2010/0101 de fecha 31 de diciembre de 2010, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.585 de fecha 3 de enero de 2011.
Artículo 31. La presente Providencia Administrativa entrará en vigencia a partir de su publicación en Gaceta Oficial de la República Bolivariana de Venezuela.
13 NOV 2013 Dado en Caracas a los días del mes de de 2013. Años 203° de la Independencia 154° de la Federación y 14° de la Revolución.
Comuniquese yF
PGABELLO RONDIÓN DENTTE DEL SERVICIO NACIONAL INTEGROBRMINFRACIÓN ADUANERAYTRIBUTARIA Decreto.851 de fecha 01-02-2008 GacetaerRepública Bolivariana de Venezuela 38.863 de fecha 01-02-2008
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE FINANZAS SUPERINTENDENCIA NACIONAL DE VALORES
Resolución Nro.107' Caracas, 2 5 OCT 201? 2030y 154o
Visto quela sociedad mercantil MASVALORSOCIEDAD DE CORRETAJE DE VALORES, S.A., inscrita en el Registro Mercantil V de la Circunscripción Judicial del Distrito Capital y Estado Miranda, en fecha 06 de agosto de 2008, bajo el N° 67, Tomo 1868-A, fue autorizada por la Comisión Nacional de Valores (hoy Superintendencia Nacional de Valores), para actuar como Sociedad de Corretaje de Títulos Valores en los mercados primario y secundario, (hoy Operador de Valores Autorizado), mediante, Resolución N° 219-2008 de fecha 29 de octubre de 2008.
Visto que mediante Resolución N° 064 de fecha 27 de mayo de 2013, este Organismo suspendió la autorización para actuar como Corredor Público de Valores (hoy Operador de Valores Autorizado) a la sociedad mercantiI MASVALOR SOCIEDAD DE CORRETAJE DE VALORES, S.A.
Visto que en fedha 18 de octubre de 2013, por medio de memorando GCIAI/254/2013 la Gerencia de Control de Intermediarios, Auditoria: e Inspección,informó que la citada sociedad de corretaje de valores repuso las pérdidas acumuladas al 31/12/2012 en Asamblea General Extraordinaria celebrada en fecha 19/06/2013 y cuya acta certificada fue remitida a este Organismo. Así mismo consignó la información que no fue entregada durante la Visita de Inspección ordenada mediante Oficio N° DSNV/GCIAI/1719/2013 de fecha 10/09/2013, que constaba del Libro de Operaciones y ConciliacionesBancarias, por lo que se considera oportuno levantar la medida de suspensión de la' autorización para actuar como Corredor Público de Valores (hoy Operador de Valores Autorizado) a la sociedad mercantil MASVALOR SOCIEDAD DE CORRETAJE DE VALORES, S.A.
La Superintendencia Nacional una vez analizada la referida solicitud, y en uso de las atribuciones que le confieren los Artículos 4 y 19 numeral 3 de la Ley de Mercado de Valores,
RESUELVE
1-. Levantar la medida de suspensión de la autorización para actuar Corredor Público de Valores (hoy Operador de Valores como Autorizado), la sociedad mercantil MASVALOR SOCIEDAD DE CORRETAJE DE VALORES, S.A.
página original (tal como se publicó)
Página 9
2-. Notificar a la sociedad mercantil MASVALOR SOCIEDAD DE CORRETAJE DE VALORES, S.A., lo acordado en la presente Resolución, en la persona de su Director Principal FREDI JOSÉ LABARCA BRAVO, titular de la cédula de identidad N° V- 11.394.312.
Comuníquese y Publíquese,
FRACAS
Tomás Sánchez Mejías SUPERINTENDENTE Superintendente Nacional de Vald REPÚBLICABOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE FINANZAS FONDO DE PROTECCIÓN SOCIAL DE LOS DEPÓSITOS BANCARIOS FECHA: 16 DE OCTUBRE DE 2013 203° Y 154° PROVIDENCIA N° 267 De conformidad con lo previsto en el numeral 2 del artículo 106; numerales 1 y 18 del artículo 113; así como el artículo 264 y numeral 9 del artículo 265 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario, en concordancia con lo establecido en el artículo 10 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, se participa de la finalización del proceso de liquidación administrativa y extinción de la personalidad jurídica de las sociedades mercantiles que a continuación se mencionan, vinculadas al siguiente Grupo Financiero:
Grupo Financiero La Guaira Número Fecha Oficina de Registro Tomo Persona Jurídica Mercantil 156-A Registro Mercantil PROYECTOS BRAUMA, Registro 26-07-2011 23 Primero Distrito
C.A.
Primero del Distrito del Estado Capital.
Capital y Bolivariano de Miranda.
155-A Registro Mercantilf Mercantil PROMOCIONES LYÓN, Registro 56 26-07-2011 Primero C.A.
Primero del Distrito del Distrito Capital.
Capital Estado y Bolivariano de Miranda.
3000, INMOBILIARIA Registro Mercantil 152-A SDO.
15 Segundo del Distrito C.A.
29-06-2011 Capital.
INVERSIONES BRIPAR, Registro Mercantil 152-A SDO.
C.A.
29-06-2011 14 Segundo del Distrito Capital.
Registro PROMOCIONES Mercantil 153-A Registro Mercantil 22-07-2011 42 RIBUS, C.A.
Distrito Primero del Distrito Primero del Capital.
Capital Estado y Bollvariano de Miranda.
Comuníquese y Publíquese, Pfesidente Becreto N° 7.229 del 09-02-2010 Gaceta Oficial Nº 39.364 del 09-02-2010
MINISTERIO DEL PODER POPULAR PARA LA AGRICULTURA Y TIERRAS REPÚBLICA BOLIVARIANA DE VENEZUELA. MINISTERIO DEL PODER POPULAR PARA LA AGRICULTURA Y TIERRAS.
CORPORACIÓN SOCIALISTA DEL CACAO VENEZOLANO S.A. DESPACHO DEL PRESIDENTE. PROVIDENCIA ADMINISTRATIVA N° 002/2013. CARACAS, 31DE OCTUBRE DE 2013.
Quien suscribe, CESAR LIENDo LIENDO, titular de la cédula de identidad N° V-4.167.853, actuando en mi carácter de PRESIDENTE DE LA CORPORACIÓN SOCIALISTA DEL CACAo VENEzOLANO, S.A., adscrita al Ministerio del Poder Popular para la Agricultura y Tierras, según el artículo 1 del Decreto N° 299 de fecha 08 de agosto de 2013, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.224 de la misma fecha, designado mediante Resolución DM/N°075/2013 de fecha 09 de agosto de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.225 de la misma fecha, y en ejercicio de las facultades que me confiere el artículo 17 de la Ley Orgánica de Procedimientos Administrativos y único aparte del artículo 5 de la Ley del Estatuto de la Función Pública, conjuntamente con lo dispuesto en los artículos 9 numerales 1 y 11, y el 26 de la Ley Orgánica de la Contraloría General de la República y del Sistema de Control Fiscal, concatenado con el artículo 19 del Reglamento Interno de la mencionada Ley y con lo dispuesto en la cláusula41, literal e) del Documento Constitutivo Estatutario de dicha Corporación, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.506 de fecha 09 de septiembre de 2010, este Despacho dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA
Artículo 1. Designar al ciudadano GEANY JOSÉ ARAY ROJAS, titular de la cédula de identidad N° V- 6.224.832, COMO AUDITOR INTERNO ENCARGADO DE LA CORPORACIÓN SOCIALISTA DEL CACAO VENEZOLANO S.A.
Artículo 2. Se le delega la competencia y firma de los documentos que conciernen y competen a su respectivo cargo.
Artículo 3. La presente Providencia Administrativa entrará en vigencia a partir de la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela
Comuníquese y publíquese, CESAR LIENDO LIENDO RRESIDENTE de la CORPORACIÓN SOCIALISTA LLOALAO VENEZOLANO S.A.
MINISTERIO DEL PODER POPULAR PARA EL TRABAJO Y SEGURIDAD SOCIAL
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL TRABAJO Y SEGURIDAD SOCIAL INSTITUTO NACIONAL DE PREVENCIÓN, SALUD Y SEGURIDAD LABORALES (INPSASEL) PRESIDENCIA PROVIDENCIA ADMINISTRATIVA N° ORH-2013- 9 7 CARACAS, 0.5 de noviembre de 2013 AÑOS 203° Y 154° Quien suscribe, NESToR VALENTÍN OVALLIES, venezolano, mayor de edad, de este domicilio y titular de la Cédula de Identidad N° V.-6.526.504, actuando en este acto en mi carácter de Presidente (E) del Instituto Nacional de Prevención, Salud y Seguridad Laborales, designado mediante Resolución DGC3 N° 120 de fecha 10 de diciembre de 2009, publicada en la Gaceta Oficial de la -República Bolivarlana de Venezuela N° 39.325 de la misma fecha y en ejercicio de las atribuclones que me conflere el artículo 5, numeral 5 de la Ley del Estatuto de la Función Pública, en concordancia con el artículo 22, numeral 6 de la Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo, publicada en la Gaceta Oficlal de la República Bolivarlana de Venezuela N° 38.236 de fecha 26 de Jullo de 2005, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA ArtÍculo 1°: Se designa al cludadano MIGUEL ERNESTO BRETT GAMBOA, titular de la Cédula de Identidad N° V.- 14.646.215, en el cargo de GERENTE REGIONAL, adscrito a la Gerencla Salud y Seguridad Laborales (INPSASEL), a partir de su notificación.
Artículo 2°: El ciudadano designado, antes de tomar posesión de su cargo, deberá prestar juramento de cumpllr con la Constitución de la República Bolivariana de Venezuela, las Leyes de la República y los deberes inherentes al cargo.
Artículo 3°: La notificación de la presente Providencia Administrativa, será por órgano de la Dirección de la Oficina de Recursos Humanos del Instituto Naclonal de Prevención, Salud y Seguridad Laborales, Administrativos.
NESTOR VALENTINOVALLES PRESIDENTE (E) DELNSTIFUTONACIONAL DE PREVENCIÓN, SALUD Y SEGUREDAD LABORALES
página original (tal como se publicó)
Página 10
MINISTERIO DEL PODER POPULAR PARA VIVIENDA Y HÁBITAT REPUBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA VIVIENDA Y HABITAT
DESPACHO DEL MINISTRO CONSULTORIA JURIDICA Número 123. Caracas, 13de MbienBlEde 2013 203°, 154° En ejercicio de las atribuciones conferidas por los artículos 60 y 77, numerales 13 y 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; el artículo 6, numerales 2, 8 y 15, artículos 55, 56 y 28 numeral 2 del Decreto con Rango, Valor y Fuerza de Ley del Régimen Prestacional de Vivienda y Hábitat, en concordancia con lo dispuesto en los artículos 60 y 90 ejusdem.
CONSIDERANDO Que corresponde al Estado venezolano a través del Órgano Superior del Sistema Nacional de Vivienda la rectoría del Sistema Nacional de Vivienda y Hábitat, conjuntamente con el Ministerio con Competencia en materia de Vivienda y Hábitat como parte integrante de dicho órgano, la regulación, formulación, ejecución, seguimiento y evaluación de la política integral en materia de vivienda y hábitat.
CONSIDERANDO Que es obligación del Estado venezolano garantizar el derecho a la vivienda consagrado en la Constitución de la República Bolivariana de Venezuela, asegurando el acceso de los ciudadanos y ciudadanas a las políticas, programas y proyectos que se desarrolle en esa materia; conforme a los principios constituciones de justicia social, igualdad y equidad, dando prioridad a las familias de escasos recursos y de atención especial.
CONSIDERANDO Que la satisfacción progresiva del Derecho a la Vivienda es obligación compartida entre los ciudadanos, ciudadanas y el Estado en todos sus ámbitos.
CONSIDERANDO Que los créditos hipotecarios para adquisición de vivienda principal con recursos del Fondo de Ahorro Obligatorio para la Vivienda, Fondos de Aportes del Sector Público y los Recursos de la Cartera de Crédito Obligatoria en materia de Vivienda, son productos del Sistema Nacional de Vivienda y Hábitat, regulados por el Decreto con Pango, Valor y Fuerza de Ley del Régimen Prestacional de Vivienda y Hábitat.
CONSIDERANDO Que para acceder a los beneficios del Sistema N'acional de Vivienda y Hábitat, es necesario que los usuarios y usuarias, sean cotizantes activos y solventes a los respectivos Fondos.
CONSIDERANDO Que es obligación de los Usuarios y Usuarias beneficiarios del Sistema Nacional de Vivienda y Hábitat, continuar efectuando los aportes correspondientes, mientras se mantenga vigente el beneficio obtenido.
RESUELVE Primero: Prorrogar por doce (12) meses la medida que permite a los usuarios del Sistema Nacional de Vivienda y Hábitat la posibilidad de cancelar en un sola oportunidad las 12 cotizaciones correspondientes al Fondo respectivo, necesarias para el otorgamiento de créditos a aquellos solicitantes que no la posean, contenida en la Resolución N° 170 de fecha 07 de octubre de 2011 publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.775 de fecha 10 de octubre de 2011.
Segundo: El operador financiero respectivo deberá exigir la solvencia del deudor hipotecario con el fondo correspondiente, a los fines de la elaboración del documento de liberación de la garantía hipotecaria, el cual no será tramitado sino se encuentra debidamente solvente.
Tercero: El Banco Nacional de Vivienda y Hábitat (BANAVIH) velará por el cumplimiento de esta resolución y aplicará las 'sanciones previstas en la Reforma Parcial del Decreto con Rango, Valor y Fuerza dè Ley del Régimen Prestacional de Vivienda y Hábitat, sin perjuicio de cualquier otra que sea aplicable.
La presente, Resolución entrará en vigencia a la fecha de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y publíquese
Ricardo Molina Peñaloza Ministerio del Poder Popular para Vivienda y Hábitat
MINISTERIO DEL PODER POPULAR PARA EL AMBIENTE REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL AMBIENTE 8 NoV 2013ded 2013 RESOLUCIÓN N° Caracas 000164 Año 2030, 154°y 14° En el ejercicio de las atribuciones que me confiere el Decreto N° 338 de fechà 15 de agosto del 2013, publicado en Gaceta Oficial de la República Bolivariana de Venezuela Nº 40.231 de fecha 19 de agosto de 2013, reimpresa por error material en la Gaceta Oficial de la República Bolivariana de Venezuela N°10.252 de fecha 17/09/2013, de conformidad con lo dispuesto en el artículo 77, numerales 14 y 27, en concordancia con el artículo 104 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 de julio de 2008.
RESUELVE
ARTÍCULO UNICO: Ordenar la publicación en la Gaceta Oficial de la República Bolivariana de Venezuela del documento contentivo del Acta de la Asamblea General Extraordinaria de Accionistas de fecha veintitrés (23) de septiembre de 2013, de la “EMPRESA Sociedad Mercantil denominada NOROCCIDENTAL DE MANTENIMIENTO Y OBRAS
página original (tal como se publicó)
Página 11
HIDRÁULICAS C.A. (ENMOHCA)", con indicación de los datos de su inserción en el Registro Mercantil correspondiente.
Comuníquese y Publíquese, por el Ejecutivo Nacional iopuell.Rooleed MIGUEL LEONARDO RODRIGUEZ Ministro del Poder Popular para el Ambiente
REPÚBLICA BOLIVARIANA DE VENEZUEL GNISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTIO
SERVICIO AUTÓNOMO DE REGISTROS Y RM No. 364 NOTARIAS.! 203° y 154° REGISTRO MERCANTIL PRIMERO DEL ESTADO LARA Municipio Irbarren, "1 de Noviembre del Año 2013 Por presentado el anterior documento pér su FIRMAnTE, pára su inscripción en el Registro Mercantil y fijación, Hágase de conformidad, y ARCHIVESE original. El anterior documento redactado gor él Abogado MACGER YQSELIN GONZALEZ MORENO IPSA N.: 108975, se pagados B$: 0,00 Según Planilla RM No. , Banco No. Por BS: 0,00. La identificación se efectuó asi: MACGER YOSELIN GONZALEZ MORENO, C.I: V-15.108.665.
Abogado ReviSOr: FREDDY ORLANDO MESA SULVARÁN ;
NOTA: LO$ DERECHOS CORRESPONDIESNTES A LO$ SERVICIOS REGISTRALES, IMPUESTOS Y DEMÁS CONTRIBUCIONES FUERON EXENTOS DEL PAGO, DE 'ACUERDO A LA LEY ORGANIOA DEL MINISTERIO PUBLICO Y LA LEY ORGANICA,DE LA HACIENDA PUBLICA NACIONAL:- ?.
registrador FDO. Abogado EDGAR ALEXANDER.SAÑCHEZVERO ESTA PÁGINA PERTENECE A:
EMPRESANOROCCIDENTAL DE MANTENIMIENTO Y OBRAS HIOBAVMICA Número del expediente: 62348 - DIV
ACTA DE ASAMBLEA GENERAL EXTRAORDINARLA DE ACCIONISTAS DE "EMPRESA NOROCCIDENTAL DE MANTENIMIENTO Y OBRAS HIDRÁULICAS, C. A (ENMOHCA)"
!En el dia de hoy, veintitrés (23) de Septiembre de 2013, siendo las 10:00 a.m. los accionistas de la “EMPRESA NOROCCIENTAL DE MANTENIMIENTO Y OBRAS HIDRÁULICAS, C.A. (ENMOHCA)", Ing. MIGUEL LEONARDO TADEO RODRIGCEZ, venezolano, mayor de edad, de este domicilio y titular de la Cedula de Identidad N° V- 7.454.894, según consta en el Decreto Presidencial N° 338 de fecha 15 de Agosto de 2013, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.231, de fecha Diecinueve (19) de Agosto de 2013, en representación del MINISTERIO DEL PODER POPULAR PARA EL AMBIENTE propietario del setenta (7O%), la GOBERNACIÓN DEL ESTADO YARACUY, propietaria del (10%) de las acciones, representadapor el ciudadano JULIo LEóN HEREDIA, 'venezolano, mayor de edad, titular de la cédula de identidad N° 8.740.327, domiciliado en San Felipe Estado; Yaracuy, actuando en su condición de Gobernador, según consta en Gaceta Oficial del Estado Yaracuy N° 3.773 de fecha 22 de Diciembre del 2012, la GOBERNACIÓN DEL ESTADO FALCÓN propietaria del 10% de las acciones, representada por la ciudadana LIC. STELLA LUGo DE MOnTILtA venezolana, mayor de edad, titular de la Cedula de Identidad N° 8.811.039, domiciliada en Coro Estado Falcón actuando . en su condición de Gobernadora según consta en Gaceta Oficial del Estado Faicón Decreto 1182 de fecha 27 de Diciembre de 2012, así mismo sé encuentra presente el ING. JORGE JESÚs GONZÁLEZ GONzÁLez, titular de la Cedula de Identidad, N° 8.935.951 en su de preSidente dela EMPRESA NOROCCIDENTAL DE Caracter MANTENMIENTO Y OBRAS HIDRÁULICAS, C.A (ENMOHCA) Y como invitado el ciudadano Ing. RAUL osCAR SEQuERA SANTiaco. titular de la cedula de Identidad 15.171.307, encontrándose presente el 90% del capital social de la Sociedad Mercantiseobvia la convocatoria previadeley, considerándose legalmente constituida para deliaèrary decidir sobre los siguientes puntos a tratar en el-orden del dia: Ponro Prmnero:
Ngmbramienfo del presidente de la Sociedad Mercantil EstprisA NOROCCIDEITAL DE MAITEIIMIENTO Y OBRAS HIDRÁULICAS, C.A (EnmoíCA), sscUnDO PunTO: Designación de los integrantes dela Junta Directiva para: el periodo20j3-201s,con su correspondiente suplente.: Estando de acuerdo la asamblea de accionistas de los puntos a tratar se dio inicio a las |deliberaciones;
PRIMER PONTO: TOma la palabra el Ig. MIGUEL LEONARDO TaDEO RonriGuEz, y conforme a la atribución establecida en las Clausulas Pecima Séptima y vigésima Sexta del Documento Constitutivo Estatuario de la Sociedad Mercantil, designa como presidente de la sociedad Mercantil al Ciudadano Ing. RAUL OsCAr SEQUERA $ANTIAGO, venezolano, mayor de edad, titular de la Cedula de Identidad N° 15.171.307, quien a su vez será el presidente.
de la Junta Directiva, manifestando en este acto su aceptación en el cargo asi mismo designa a los integrantes. de la Junta Directiva período 2013-2015, quedando integrada de la siguiente manera PRESIDENTE:Ing. RAUL OSCAR SEQUERA SANTIAGO titular de la - Cedula de Identidad.N° 15.171.307, Directores Principales: Coronel Victor Delgado Monsalve, .Titular de la cedula de identidadly 2°121.039, fng. Enny Zabala, Titular de la cédula de identidad 1$,386.430, Ing. Aura Celia Albarrán Titular dela cedula idehtidad N° 4.702.689, Ing. Wilmer Guerrero Titular de la cedula de identidad N° 10.971.433, Ing. Teofilo Miguel Rojas Titular de la cedula de identidad N° 7.461.226, Lcdo. Alexis Rodríguez, Titular de'la cédula de identidad N° 7.565.341, Directores Suplentes:
Ingeniero Carmen Torrealba, titular de la Cedula de Identidad N° 6:288.492, Diego Serrano, titular de la cedula de identidad 13.836.459, Ing. Yalitzi González, titular de la cedula de identidad 7:401.159, jAriel Olivares, titular de la cedula de identidad 6.223.489, Abg. Julith Angel, titular de la cedula de identidad N° 11.043.807, Ing. Héctor Capielo titular de la cedula de identidad N° 7.483.864.
Seguidamente, la asamblea de accionista acuerda autorizar a la ciudadana Abg.MAcGER GONzALEz, venezolana, titular de la cedula de Identidad N° 15.108.665, para que certifique la presente acta y proceda a su registro y publicación legal más nada que tratar se da por terminada la presente asamble . No habiendo: otro punto que tratar, se levantó la sesión ' lectura, «probación, y conformes firman Ia presente Acta de Asamblea.
MIGUEL L. RODRIGUEZ JULIO LEON HE RED Ministgo del Poder Popular Gobernador del Est para el Ambiente Yaracuy ENMÓHCA PRESIDENCIA Ing. JORGE GONZALEZANZALR LIC. STELLALUGO DE MONTILLA Gobernadora del Estado alcón Presidente de Enmohca OSCANA 2losg . Ing. RAUL OSCAR SEQUERR SANTIAGO
página original (tal como se publicó)
Página 12
MINISTERIO DEL PODER POPULAR PARA CIENCIA, TECNOLOGÍA E INNOVACIÓN Gobieo lrariano ) Conancin pe erlo de Venezuela
República Bolívariana de Venezuela Ministerio del Poder Popular para Ciencia, Tecnología e Innovación Corporación Para el Desarrollo Científico y Tecnológico (CODECYT S.A).
203° y 154° No. 010/2013 Caracas, 07 noviembre de 2013
PROVIDENCIA ADMINISTRATIVA Yo, GABRIELA JIMÉNEZ, venezolana, mayor de edad y titular de la Cédula de Identidad No. V- 13.225.122, actuando en mi condición de Presidenta (E) de (CODECYT), carácter que consta según la designación efectuada mediante la Resolución No.196 de fecha 14-10-2013, emanada del Ministerio del Poder Popular para Ciencia, Tecnología e Innovación, publicada en la Gaceta Oficial suficientemente facultada para este acto, conforme las atribuciones previstas en las clausulas esta Corporación, en concordancia con el Articulo 34 de la Ley Orgánica de la Administración:
Publica.
RESUELVE Artículo 1: Delegar en la Directora Ejecutiva (E) de la Corporación, ciudadana MARIA CAROLINA ESSER NIETO, titular de la cédula de identidad N° V- 6.260.346, designada según consta en Punto de Cuenta No. OTH-001-2013 de fecha 30-10-2013, las siguientes atribuciones:
Aprobar, suscribir, modificar y dar finiquito a todos los contratos de adquisición de bienes, prestación de servicios y ejecución de obras, incluyendo los contratos del personal de la Corporación para el Desarrollo Científico y Tecnológico (CODECYT, S.A.), hasta por la cantidad de Diez Mil Unidades Tributarias (10.000 U.T.). Los actos llevados en ejercicio de esta competencia deberán ser informados al Presidente (a).
Articulo 2: Se deja sin efecto la Providencia Administrativa No. 004 de fecha 28 de diciembre de 2012, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 40.160 de fecha 6 de mayo de 2013,y cualquier otra disposición que contraríe la presente.
Articulo 3: Esta Providencia entrará en vigencia a partir de 7 de noviembre de 2013.
Articulo 4.- La presente Providencia será publicada en la Gaceta Oficial de la República Procedimientos Administrativos en concordancia con el 42 de la Ley Orgánica de la Administración Publica.
Comuníquese y publíquese.
V2 Goblemo Das.ulk pinang Bolivariano Venezuela GABRIELA JMÉNEZ Presidente (E) PRESIDENCIA Designación efectuada mediante la Resolución No.196 de fecha 14-10-2013, Ministerio del Poder Popular para Clencia, Tecnología e Innovación, publicada en Gacatiicoreo Oficial de la República Bolivarliana de Venezuela. No. 40.272, de fecha 15 de octubre dramaa CODECYT
MINISTERIO DEL PODER POPULAR PARA LA CULTURA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA "INSTITUTO AUTÓNOMO CENTRO NACIONAL DEL LIBRO" Providencia Administrativa No. 008 Caracas, 31/10/2013 203°, 154° y 1.4° Quien SuSCribe, CHRISTHIAN HELENA VALLES CARABALLO, venezolana, mayor de edad, titular de la Cédula de Identidad No. 6.370.833, actuando en su carácter de Presidenta Encargada del Instituto Autónomo Centro Nacional del Libro (CENAL), creado por la Ley del Libro, publicada en la Gaceta Oficial de la República de Venezuela No. 36.189, de fecha 21 de abril de 1997, representación ésta que consta en el Decreto No. 7.253, de fecha 17 de febrero de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela No. 39.373, de fecha 24 de febrero de 2010, en uso de las atribuciones que le confiere la Ley del Libro, artículo 25, numerales 2, 5 y 7, en concordancia con lo establecido en la Ley del Estatuto de la Función Pública, artículo 5, numera! 5, en la Ley Orgánica de Procedimientos Administrativos, artículos 7 y 17 y en la Ley de Contrataciones Públicas y su reglamento, artículos 10 y 15, respectivamente, y facultada para este acto según consta del Acta de Reunión del Directorio Ejecutivo No. 001-2010,
DICTA LA SIGUIENTE PROVIDENCIA ADMINISTRATIVA
PRIMERQ: Se procede a conformar la Comisión de Contrataciones Públicas, integrada por un número impar de miembros principales, con sus respectivos suplentes, la cual conocerá de los procedimientos de contrataciones relacionados con la selección de contratistas para la ejecución de obras, adquisición de bienes y prestación de servicios, de conformidad con lo establecido en la Ley de Contrataciones Públicas.
SEGUNDQ: Se designan Miembros Principales para integrar la Comisión de Contrataciones del Instituto Autónomo Centro Nacional del Libro, a los trabajadores que a continuación se señalan:
ÁREA NOMBRES Y APELLIDOS CÉDULA DE IDENTIDAD Económica Jesús Alberto González Fernández 11.200.145 Financiera Elsa Rojas 3.978.624 Jurídica Paula. Jiménez Durán 6.181.900 Técnica 16.232.731 Miguel Delgado Veliz Carlos Manuel Duque Gil 13.231.556 IERCERQ: Se designa como Secretaria para integrar la Comisión de Contrataciones del Instituto Autónomo .Centro Nacional del Libro, a la ciudadana Andry Inojosa, titular de la Cédula de Identidad No. 13.904.047.
CUÁRTQ: Se designa como Miembros Suplentes para Integrar la Comisión de Contrataciones del Instituto Autónomo Centro Nacional del Libro, a las trabajadoras y/o trabajadores que a continuación se señalan:
ÁREA NOMBRES Y APELLIDOS CÉDULA DE IDENTIDAD Económica Aurora Tibisay Tenia Salazar 5.471.891 Financiera Jurídica Yelitza Rondón 13.685.441 Técnica Angela Negrín 13.717.505
QUINTO: La Comisión de Contrataciones, tendrá los deberes y atribuciones que le confiere la Ley de Contrataciones Públicas, su reglamento y demás normas que regulen la materia.
SEXTO: La Comisión de Contrataciones deberá velar por el estricto cumplimiento de las disposiciones contenidas en la Ley de Contrataciones, su reglamento y demás normas que regulen la materia.
SÉPTiMQ: Se deroga la Providencia Administrativa No. 005, de fecha 30 de septiembre de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No. 39.779, de fecha 17 de octubre de 2011.
QCTAVQ: La presente providencia administrativa entrará en vigencia una vez publicada en la Gaceta Oficial de la República Bolivariana de Venezuela.
Se hacen dos (2) ejemplares de un mismo tenor y a un solo efecto, en la ciudad de Caracas, a los treinta y un (31) días del mes de octubre del año dos mil trece (2013).
Bepúblico Bolimrion de Vooseio COMUNÍQUESE Y PUBLÍQUESE Institute Asténomo Centro Nacional br o PRESTOENCIA CHRISTHIAN HELENA VALLESCARABALLO Presidenta Instituto Autónomo Centro Nacional del Libro Decreto No. 7.253, de fecha 17 de febrero de 2010/Gaceta Oficlal de Repúblicu Bolvariana de
TRIBUNAL SUPREMO DE JUSTICIA
REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA DIRECCIÓN EJECUTIVA DE LA MAGISTRATURA Resolución N° 0159 Caracas, 14 de noviembre de 2013 203° y 1540 La Dirección Ejecutiva de la Magistratura, representada por el ciudadano ARGENIS DE JESÚS CHÁVEZ FRÍAS, titular de la cédula de Identidad N° 4.925.031, domiciliado en esta ciudad de Caracas, Distrito Capital, en su condición de DIRECTOR EJECUTIVO DE LA MAGISTRATURA, designado en SesIón de Sala Plena del Tribunal Supremo de Justicia, el día doce (12) de junio de 2013, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 40.188
página original (tal como se publicó)
Página 13
de fecha trece (13) de junio de 2013, en ejercicio de las atribuciones conferidas en el numeral 12 del artículo 77 de la Ley Orgánica del Tribunal Supremo de Justicia de la República Bolivariana de Venezuela, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.522 de fecha'primero (01) de octubre 2010.
RESUELVE
PRIMERO: Designación de la Ciudadana ANGIE BETZABETH ANGOLA LARES, titular de la Cédula de Identidad N° 15.324.388, como Directora de Compras y Contrataciones de la Dirección General de Administración y Finanzas de la Dirección Ejecutiva de la Magistratura, a partir de la presente fecha, cargo considerado de libre nombramiento y remoción:
Dada, firmada y sellada en la Dirección Ejecutiva de la Magistratura, en Caracas a los caterca(días del mes de noviembre de 2013.
Comuníquese
ARGENIS DE JESUS CHÁVEZ FRÍAS eEjecutivo de la Magistratura
REPÚBLICA BOLIVARIANA DE VENEZUELA CORTE DISCIPLINARIA JUDICIAL
JUEZ PONENTE: TULIO JIMÉNEZ RODRÍGUEZ Exp. AP61-R-2013-000031 Mediante oficio N° TDJ-3900-2013 del 1° de octubre de 2013 el Tribunal Disciplinario Judicial (en lo sucesivo, TDJ) remitió a esta Corte Disciplinaria Judicial el expediente disciplinario signado con el N° AP61-D-2011-000065, contentivo del procedimiento disciplinario seguido contra Ios ciudadanos MARÍA GABRIELA THEIS PAREDES, titular de la cédula de identidad N° 11.158.503, jueza titular del Juzgado Undécimo de Juicio del Circuito Judicial del Trabajo del Área Metropolitana de Caracas, y JUAN CARLOS CELI ANDERSON, titular de la cédula de identidad N° 9.120.228, juez titular del Juzgado Noveno Superior del referido Circuito Judicial, instruido en virtud de la denuncia presentada por la Inspectoría General de Tribunales (en lo sucesivo, IGT) mediante la cual solicitó la destitución de ambos ciudadanos por haber incurrido presuntamente en abuso o exceso de autoridad, ilícito disciplinario previsto y sancionado en el numeral 16 del artículo 40 de la Ley de Carrera Judicial, y en el numeral 7 del artículo 39 de la Ley Orgánica del Consejo de la Judicatura, aplicables para el momento en que ocurrieron los hechos.
Tal remisión se efectuó en virtud del recurso de apelación interpuesto por la IGT en fecha 14 de marzo de 2013 contra la sentencia N° TDJ-SD-2013-022 del 19 de febrero de ese año dictada por el TDJ, que deciaró la ausencia de responsabilidad disciplinaria y absolutoria de los prenombrados Jueces, en virtud de la facultad jurisdiccional atribuida a los administradores de justicia, prevista en el artículo 4 del Código de Ética; levantó las medidas de suspensión sin goce de sueldo dictadas por la Comisión Judicial del Tribunal Supremo de Justicia contra los aludidos Jueces reincorporación inmediata de tales funcionarios a los cargos que ocupaban como Jueces Titulares, el pago inmediato de los salarios dejados de percibir con los NEZUELLA aumentos legales y contractuales, así como todos los beneficios laboral fecha de su efectiva reincorporación.
El 2 de octubre de 2013, la Secretaría de esta Corte recibió cs la Unida o TIDIA Recepción y Distribución de Documentos (en lo sucesivo, URDD) expediente al cual se le asignó la nomenclatura N° AP61-R-2013-000031, y dejó constancia de su distribución, correspondiéndole la ponencia ai juez Tulio Jiménez Rodriguez, quien con tal carácter suscribe este fallo.
El 15 de octubre de 2013, esta Corte fijó como oportunidad para la celebración de la audiencia oral y pública, las dos de la tarde (02:00 p.m) del noveno (09°) día de despacho siguiente a la referida fecha, asimismo señaló que las partes se encontraban a derecho.
El 23 de octubre de 2013, la Secretaría de la Corte Disciplinaria Judicial certificó los días de despacho transcurridos desde la fecha en la cual se fijó la oportunidad para la celebración de la audiencia oral y pública, en los siguientes términos: miércoles 16, jueves 17 y martes 22 de octubre de 2013. Igualmente, en la misma oportunidad dio pase a ponente, a los fines de dictar la decisión correspondiente.
El 29 de octubre de 2013, esta Alzada recibió escrito presentado por la abogada Yrohanick Aranguren, titular de la cédula de identidad N° 13.069.176, inscrita en el I.P.S.A bajo el N° 112.116, en su condición de apoderada judicial del ciudadano Juan Carlos Celi Anderson, en el cual solicitó la perención del recurso de apelación y la confirmación de la sentencia dictada por el a quo.
Precluída la oportunidad para la presentación de la fundamentación de la apelación sin que la misma se produjera, pasa esta Corte a dictar sentencia en los siguientes términos:
Dispone el artículo 84 del Código de Ética del Juez Venezolano y la Jueza Venezolana (en lo sucesivo, Código de Ética) que una vez fijada por auto expreso la oportunidad para la celebración de la audiencia de apelación, el recurrente dentro de un lapso de tres (3) días, contados a partir de dicho auto de fijación, deberá presentar un escrito fundado en el cual exprese concreta y razonadamente cada motivo y lo que pretende, el mismo no podrá exceder de tres (3) folios útiles y sus VENSZUELA \vueltos sin más formalidades, so pena, que el incumplimiento de ta Veven a esta Corte a declarar la consecuencia jurídica prevista en elprir del artículo in comento, como es el perecimiento del recurso ejercido.
En el caso de autos, la representación de la IGT, parte recurrente en OIPLINARIA causa disciplinaria, mediante diligencia de fecha 14 de marzo de 2013, ratificada el 18 de septiembre de ese año (folios 164 y 236, pieza 4), ejerció recurso de apelación contra la sentencia proferida por el TDJ en fecha 19 de febrero de 2013, expresando que "se reserva el derecho de presentar el escrito de formalización de dicha apelación ante la Corte Disciplinaria Judicial, tal como lo prevé el artículo 84 ejusdem".
Ahora bien, observa esta Alzada que, no obstante, haberse interpuesto oportunamente dicho medio recursivo, la apelante no cumplió con los requisitos previstos en articulo 84 del Código de Ética, toda vez que, fijada por auto de fecha 15 de octubre de 2012, la audiencia oral y pública para las dos de la tarde (02:00 p.m) del noveno (9°) día de despacho siguiente, contado a partir de la fecha en que ZUELA constara en autos la última de las notificaciones, siendo que en el presente caso las partes se encontraban a derecho, el lapso para que la recurrente fundamentara su apelación inició el 16 de octubre de 2013 y precluyó el 22 del mismo mes y año, según el cómputo practicado el 23 de octubre de 2013, por la Secretaría de esta Corte (folio 248, pieza 4). Por lo que, quedó evidenciado que habiendo transcurrido fos tres (3) días de despacho correspondientes para la presentación del escrito de fundamentación del recurso, éste no se presentó.
Así pues, constatado entonces por esta Alzada que la recurrente no cumplió con la aludida carga procesal, de conformidad con lo establecido en artículo 84 del Código de Ética y, al observarse que en la oportunidad en la cual ejerció su recurso de apelación no esgrimió alegato alguno que evidenciara las razones para impugnar el fallo que le resultó adverso, tales circunstancias imponen a esta Corte Disciplinaria Judicial declarar perimido el recurso de apelación ejercido por la ciudadana María Eugenia Martinez actuando por delegación del Inspector General de Tribunales, Oficial de la República Bolivariana de Venezuela N° 39.978 del 3 de agosto de 2012.
Así se decide.
Por último, visto que de la revisión del fallo apelado no evidencia esta Instaacia Disciplinaria violaciones a normas de orden público y constitucional, nise vulneraciones a las interpretaciones vinculantes de la Sala Consituci Tribunal Supremo de Justicia, resulta forzoso confirmar la sentencia del Disciplinario Judicial N° TDJ-SD-2013-022, publicada en extenso en fecha.
19 de febrero de 2013. Así se decide.
DECISIÓN
Por los razonamientos antes expuestos esta Corte Disciplinaria Judicial, administrando justicia, en nombre de la República Bolivariana de Venezuela y por autoridad de la Ley, declara:
página original (tal como se publicó)
Página 14
1) PERiMiDO el recurso de apelación interpuesto en fecha 14 de marzo de 2013, ratificada el 18 de septiembre de ese año, por la ciudadana Maria Eugenia Martiínez, contra la sentencia N° TDJ-SD-2013-022 de fecha 19 de febrero de 2013, dictada por el Tribunal Disciplinario Judicial, en el expediente N° AP61-D-2011-000065.
2) CoNFIRMA la referida decisión en la cual declaró la ausencia de responsabilidad disciplinaria y se absolvió a la ciudadana MARÍA GABRIELA THEIS PAREDES, titular de la cédula de identidad N° 11.158.506, en su carácter de jueza titular del Juzgado Undécimo de Juicio dei Circuito Judicial del Trabajo del Área Metropolitana de Caracas, y al ciudadano JUAN CARLOS CELI ANDERSON, titular de la cédula de identidad. N° 9.120.228, juez titular del Juzgado Noveno Superior del referido Circuito Judicial; ordenó levantar la medida sin goce de sueldo dictada en contra de los referidos ciudadanos por la Comisión Judicial del. Tribunal Supremo de Justicia mediante oficios Nos. CJ-10-1671 y CJ-10-1589, de fechas 3 y. 11 de agosto de 2010, respectivamente; la reincorporación inmediata de los prenombrados ciudadanos a los cargos que ocupaban como jueces titulares; así como el pago inmediato de los salarios que dejaron de percibir con los aumentos legales, contractuales a que hubiera lugar y demás beneficios laborales, en acatamiento al criterio establecido por éste Órgano Disciplinario en sentencia del 15 de mayo de 2012, dictada en el expediente disciplinario N° AP61-R-2012-000004.
Publiquese, registrese y notifiquese. Cúmplase lo ordenado. Regillase certificada de la presente decisión a la Inspectoría Generai de Tripuna Dirección Ejecutiva de la Magistratura, al Ministerio Público y al Tribuna Dis AUDICIAL Judicial. Devuélvase el expediente al Tribunal de origen.
Se ordena la publicación del presente fallo en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con lo previsto en el artículo 82 del Código de Ética.
Dada, firmada y sellada en el salón de despacho de la Corte Disciplinaria Judicial en la ciudad de Caracas, a los _EiS (06) del mes de noviembre de 2013. Años 203° de la Independencia y 154° de la Federación.
El Presidente-Ponente,
TULIO JIMENEZ RODR
La Videpresidenta
ANA CECILIA ZULUETA ROORIGUEZ La Jueza, MERLY MORALES HERNÁNDEZ La Secretaria;
MARIANELA GIL MARTINEZ
Exp. N° AP61-R-2013-000031.
Hoy seis (06) de noviembre del año dos mil trece (2013), ndo la:10pm, se XUELA publicó la anterior decisión bajo el N° 35.
pm cretatia
REPÚBLICA BOLIVARIANA DE VENEZUELA PODER JUDICIAL Jurisdicción Disciplinaria Judicial Corte Disciplinaria Judicial
JUEZ PONENTE: DRA. MERLY MORALES.
Exp. AP61-R-2013-000034 Corresponde a esta Corte Disciplinaria Judicial, conocer del recurso de apelación interpuesto por la ciudadana Maribel del Valle Rivero Reyes, titular de la cédula de identidad N° V- 10.387.803, en su carácter de Juez Primero de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del estado Bolivar, extensión Puerto Ordaz, . en contra de Ia Sentencia N° TDJ-SD-2013-120, dictada por el Tribunal Disciplinario Judicial, en fecha 25 de julio de 2013, mediante la cual declaró la RESPONSABILIDAD DISCIPLINARIA de la mencionada Juez, durante la tramitación de la causa judicial N° FP11-L-2008-1698 (nomenclatura de) Juzgado del Trabajo aludido), y en consecuencia impuso a la juez sometida al procedimiento disciplinario la sanción de amonestación escrita, ello de conformidad con lo previsto en el artículo 31 numeral 6 del Código de Ética del Juez Venezolano y la Jueza Venezolana, (en adelante Código de Ética).
Recibidas las actuaciones, se procedió a su distribución a los fines de designar al ponente de la presente causa, recayendo tal designación en quien con tal carácter suscribe el presente fallo.
Para decidir esta Corte observa:
1 DEL RECURSO DE APELACIÓN
En fecha 8 de octubre de 2013, la ciudadana Maribel del Valle Rivero Reyes, titular de la cédula de identidad N° V- 10.387.803, en su'carácter de Juez Primero de Primera Instancia de Juicio del Trabajo.de la Circunscripción Judicial del estado Bolivar, extensión Puerto Ordaz, interpuso recurso de apelación en los siguientes términos:
"(..) estando dentro de la oportunidad prevista para ejercer Recurso de Apelación, ante Usted ocurro, a los fines de exponer lo siguiente:..APELÓ de la sentencia N° TDJ-SD-2013-120 publicada en fecha 25/07/2013 por este Tribunal Disciplinario Judicial. Es todo".
En fecha 24 de octubre de 2013, la apelante consignó escrito a través de la Unidad de Recepción y Distribución de Documentos (U.R.D.D.), en el cual fundamentó el recurso de apelación interpuesto en fecha 8 de octubre de 2013, argumentando que la decisión proferida por el Tribunal Disciplinario Judicial adolece de los vicios de falso supuesto de hecho, falso supuesto de derecho como de la violación al principio de exhaustividad, previsto en el artículo 509 Código de Procedimiento Civil, a cuyo efecto explanó:
"(..) En lo que respecta al VICIO DE FALSO SUPUESTO DE HECHO, el mismo se constata en la sentencia al habérseme adiudicado 380 días de despacho en conocimiento de la causa, siendo el caso que los 380 días fueron tomados en forma continua como asi lo manifiesta en forma expresa el Tribunal Disciplinario de la información que le fuera suministrada por la Oficina de Sustanciación de esa jurisdicción disciplinaria judicial, es decir, los 380 días los discriminaron de la siguiente manera:
213 días en el año 2010 extraidos de las certificaciones de los dias de despacho de los meses del año 2010, (sic) y 167 días del año 2011, extraidos estos (sic) de las certificaciones de los días de despacho del año 2011, sin embargo, no están bien discriminados, por cuanto se tomaron Integros los días de despacho de cada mes, sin tomar en consideración desde que fecha me fue asignado el expediente para conocerlo en fase de juicio, así como tampoco tomaron en consideración el desprendimiento del expediente por parte del juzgado que presid o con motivo de las inhibiciones por mi planteadas, ni tampoco el hecho de que la causa aun cuando estaba en el tribunal que regento, el mismo estuvo paralizado por 7 meses y 10 dias por no haberse producido el impulso procesal de las partes" "(.) En lo que respecta al VICIO DE FALSO SUPUESTO DE DERECHO, el mismo se constata, por cuanto me fue adjudicado RESPONSABILIDAD momento de declararse la DISCIPLINARIA el lapso comprendido desde el inicio de la causa hasta el momento de la fijación de la audiencia preliminar, actuaciones procesales exclusivas de la fase de sustanciación y mediación, no imputables a la fase de juicio" "(..) En lo que respecta a la violación del PRINCIPIo DE EXHAUSTIVIDAD, el mismo se verifica, por cuanto no fueron valoradas debidamente las copias certificadas de las piezas Nros (sic) 6 y 7 del Exp. Nro. FP11-L-2008-001698, las cuales constituyen documentos públicos promovidas como pruebas por
página original (tal como se publicó)
Página 15
mi (sic) en la audiencia de fecha 07/05/2013, ya que en los expediente, asl como todas las actuaciones realizadas por mi (sic) durante la tramitación del expediente, (sic) y los tiempos reales de la permanencia del expediente en el tribunal que presid o".
V DE LA DECISIÓN RECURRIDA En fecha 7 de mayo de 2013, oportunidad fijada para la realización de la sido concedida la palabra a la juez denunciada, la misma procedió a realizar su descargo, argumentando que "(...) la Ley Orgánica Procesal del Trabajo, establece fases dentro de dicho procedimiento, constante de una etapa de sustanciación y otra de juicio, y que se le adjudica el 15/1/10, a través del sistema informático la causa al juzgado a su cargo, dándosele entrada el día, 19/1/10, cumpliendo a cabalidad con lo establecido en la norma referente al tiempo para pronunciarse al respecto..." Que "(..) de conformidad con lo establecido en la Ley Orgánica del Trabajo, día u oportunidad para la celebración de la audiencia de juicio..." Manifestó que "(...) cumplió a cabalidad con los deberes establecidos dentro def procedimiento como operadora de justicia, garantizando a las partes que se cumpliera con las (sic) principios fundamentales y de orden constitucional, más aun cuando las partes solicitaron que se promovieran pruebas de informes dirigidas a una entidad bancaria, y en aras de salvaguardar el debido proceso y el derecho a la defensa, ella consideró necesario y fundamental esperar a que llegarán las resultas de lo solicitado..." Por su parte, eil denunciante estableció que "(..) la jueza denunciada no le estableció término fijo a la entidad bancaria para tramitar la solicitud, circunstancia que denota cierto desconocimiento sobre lo descrito, teniendo el juez el deber de conformidad con lo establecido en el artículo 48 de la Ley Orgánica Procesal del justiciables, no encontrándose dirigido a ser aplicable a los terceros no intervinientes en el proceso, por lo cual solicita que se desestime tal argumento..." Para motivar su sentencia el Tribunal Disciplinario Judicial, luego de hacer un análisis de las competencias constitucionales y legales atribuidas a esta jurisdicción y del procedimiento aplicable a los casos donde se presuma la comisión de un ilícito disciplinario por parte de un juez de la República, que ei cual es de naturaleza laboral, estableció la relevancia del derecho a debr -UDICIAL proceso que le asiste a las partes en un proceso judicial, destacando que ainy OPLINA cuando la Ley Orgánica del Trabajo como normativa especial aplicable à-ta-:
referida materia, no prevé en forma taxativa que debe establecerse yn lapso o término para que el ente público o privado, emita respuestas sobre lo solicitado en una prueba de informes, existen parámetros establecidos en el ordenamiento jurídico positivo, que obligan al operador de justicia a garantizar que dichas circunstancias sean cumplidas.
Continuando con su motivación, el a quo invocó sentencias de la Sala de Casación Social del Tribunal Supremo de Justicia, a los fines de establecer la obligación del juez de la causa laboral, de fijar un lapso de espera para las resultas de la prueba de informes y garantizar así el debido proceso y la celeridad ISLA procesal.
Deduciendo que la jueza denunciada incurrió en inobservancia al momento de garantizar durante el trámite procesal un lapso de tiempo razonable, para el cumplimiento sobre lo solicitado con relación a la prueba de informes.
Posteriormente el aquo, luego de analizar las instrumentales habida en actas, recabadas por la Oficina de Sustanciación y las promovidas por las partes y debidamente admitidas, infirió que "(..) durante el transcurso del mencionado procedimiento, transcurrió un aproximado de dos (2) años y algunos meses, computados en días continuos, es decir, un tiempo que podría decirse exacerbado en cuanto a la duración de un proceso que amerita dirigirse en tiempo breve; (sic) y que al realizar una ponderación de las circunstancias alegadas por la jueza denunciada en su defensa, resultan insuficientes los alegatos y las pruebas promovidas por dicha parte para contradecir y justificar de alguna manera los hechos denunciados y la demora para la tramitación del procedimiento judicial objeto de la presente controversia".
Concluyendo finalmente, que la conducta de la jueza sometida a rocedimiento disciplinario, se subsume en el supuesto regulado en el numeral 6 I artículo 31 del Código de Ética del Juez Venezolano y la Jueza Venezolana n lo adelante Código de Ética), declarando la responsabilidad disciplinaria de la udadana Maribel del valle Rivero Reyes, antes plenamente identificada e imponiendo la sanción de Amonestación escrita.
II DE LA COMPETENCIA Debe esta Corte Disciplinaria Judicial establecer su competencia conocer el asunto sometido a su consideración y, al respecto, observa:
El artículo 29 del Código de Ética, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.493 del 23 de agosto de 2010, establece la competencia de la Corte Disciplinaria para conocer los recursos sobre las decisiones definitivas dictadas por el Tribunal Disciplinario Judicial, que imponga o absuelva de la sanción de amonestación.
Artículo 29. (..) Contra la decisión que imponga la amonestación ante la Corte Disciplinaria Judicial. Dicha apelación se oirá al solo efecto devolutivo. La Corte Disciplinaria Judicial decidirá en el ENBZUELA término de cinco días hábiles contados a partir de la recepción la apelación, sin menoscabo de los recursos jurisdiccionales que pudiera ejercer.
En aplicación de la norma parcialmente transcrita y por tratarse el presente caso de la apelación ejercida por la ciudadana Maribel del Valle Rivero Reyes, titular de la cédula de identidad N° V- 10.387.803, en su carácter de Juez Primero de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del estado Bolivar, extensión Puerto Ordaz, referida a la presunta comisión del ilícito disciplinario tipificado en el numeral 6, artículo 31 del Código de Ética, lo cual condujo a la sanción de amonestación, esta Corte Disciplinaria declara su competencia para conocer el presente asunto. Así se declara.
IV MOTIVACIONES PARA DECIDIR
Declarada como ha sido la competencia para conocer el presente asunto, ación ejercida.
Denuncia la recurrente que el pronunciamiento judicial emitido por el Tribunal Disciplinario Judicial a su decir, adolece de los vicios de falso supuesto de rexíaustividad. previsto en el artículo 509 del Código de Procedimiento Civil, argumentos los cuales pasa esta instancia a analizar previas las sige observaciones:
En tal sentido, la Sala Politico Administrativa del Tribunal Suprego de Justicia, respecto al vicio del falso supuesto de hecho y de derecho,.
establecido el contenido y alcance del mismo en innumerables sentencias entre otras, las Nros. 476, 623 y 772, de fechas 21 de marzo 2007, 30 de junio y 28 de julio de 2010 respectivamente, criterio ratificado en la sentencia Nro. 00615, de fecha 05 de junio de 2012, con ponencia de la Magistrada Evelyn Marrero Ortiz, en la cual se estableció:
"(...)el vicio de falso supuesto de hecho se materializa cuando la Administración fundamenta su actuación en hechos que no ocurrieron, u ocurrieron de forma distinta a la apreciada, mientras que el vicio de falso supuesto de derecho se configura cuando la Administración subsume los hechos acaecidos, en una norma inapropiada o inexistente en el universo normativo, en ambos casos, la manifestación de voluntad de la Administración no se configuró adecuadamente, lo cual perturba la legalidad del acto administrativo, haciéndolo anulable." (resaltado de esta Corte Disciplinaria) JOICIAL Del fallo parcialmente transcrito, 'observa esta Corte, que el vicio de falso supuesto de hecho se materializa cuando la resolución de una decisión se fundamenta en hechos que no ocurrieron, u ocurrieron de forma distinta a la apreciada, mientras que el vicio de falso supuesto de derecho se configura cuando el órgano jurisdiccional subsume los hechos acaecidos, en una norma inapropiada o inexistente en el universo normativo, en ambos casos, la convicción sobre los
página original (tal como se publicó)
Página 16
hechos del administrador de justicia no se configura adecuadamente, lo cual puede pérturbar la legalidad de las decisiones, haciéndolas anulables.
Para sustentar la delación del vicio de falso supuesto de hecho, la 2008-001698 estuvo paralizada por siete (7) meses y diez (10) días, ello por no haberse producido el impulso procesal de las partes.
En relación a lo anterior, considera necesario esta Alzada traer a colación lo señalado en el artículo 6 de la Ley Orgánica Procesal del Trabajo, el cual establece lo siguiente:
impulsarlo personalmente, a petición de parte o de oficio, hasta su conclusión..."
De la norma transcrita, se desprende la obligación que le subsiste al J bp oficio, hasta su conclusión, por lo que a criterio de esta Corte, la juez denunciada principios, lapsos y reglas procesales contenidas en la Ley Orgánica Procesal dei procesal de las partes; razón por la cual, la valoración del a-quo respecto a este lapso resulta acertada, siendo que el mismo le era imputable a la hoy sometida a procedimiento disciplinario, debiendo forzosamente esta instancia superior desechar en este particular el argumento de falso supuesto de hecho y así se decide.
En el mismo sentido, la apelante arguyó que el órgano de primera instancia disciplinaria judicial le adjudicó trescientos ochenta (380) días de despacho en ENEZUELA \conocimiento de la causa judicial FP11-L-2008-001698, siendo que en su criterio, a realidad de los hechos sobre el tiempo en que tuvo conocimiento de la misma totalizan la cantidad de trescientos cuarenta (340) días de despacho.
Para probar su argumento, la recurrente consignó a los autos junto con su escrito de fundamentación, copias certificadas de la relación de días de despacho y y de no despacho del Juzgado Primero de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del estado Bolívar, extensión Puerto Ordaz, desde enero de 2011 hasta diciembre de 2011, las cuales esta alzada, de conformidad con lo establecido en el artículo 85 del Código de Ética y el artículo 429 del Código de Procedimiento Civil, admite por no ser contrarias a derecho, desprendiéndose de ellas, junto a las copias certificadas del año 2010 que reposan del folio 53 al folio 82, ambos inclusive, de la pieza N° 1 del presente expediente, que efectivamente desde el día 15 de enero de 2010, fecha en que la juez denunciada recibió la causa N° FP11-L-2008-001698, hasta el día 03 de noviembre de 2011, fecha en la que suscribe su inhibición, transcurrieron 340 días de despacho, los cuales no se corresponden con el argumento sostenido por el órgano disciplinario de primera instancia, quien tomando en consideración el informe presentado por la Oficina de Sustanciación, que estableció que le eran imputables 380 días de spacho en conocimiento de la causa a la juez denunciada, infirió que "(..) dgmante el transcurso del mencionado procedimiento, transcurrió un aproximado dos (2) años y algunos meses, computados en días continuos, es decir, un Ede tiempo que podría decirse exacerbado en cuanto a la duración de un proceso e amerita dirigirse en tiempo breve; (sic) y que al realizar una ponderación de las circunstancias alegadas por la jueza denunciada en defensa, resultan insuficientes los alegatos y las pruebas promovidas por dicha parte para contradecir y justificar de alguna manera los hechos denunciados y la demora para la tramitación del procedimiento judicial objeto de la presente controversia", siendo las referidas afirmaciones evidentemente erradas.
No obstante lo anterior, habiéndose verificado el argumento de la parte recurrente y establecido que le son imputables 340 días de despacho en conocimiento de la causa, sin que fijara la oportunidad para la realización de la audiencia oral y pública en la causa sometida a su conocimiento, esta alzada a fin de determinar si el error en cálculo antes mencionado, pudiera modificar el dispositivo de la sentencia dictada por el a quo, esta alzada observa lo siguiente:
En el caso de marras, se desprende de autos que, luego de recibida la causa en fecha 15 de enero de 2010 (fase de juicio), la jueza denunciada providencia sobre las pruebas promovidas por las partes en fecha 27 de enero de oal y pública para el día 9 de marzo del 2010.
En fecha 8 de marzo de 2010, la juez denunciada a solicitud de la parte demandada difirió la oportunidad para la realización de la audiencia oral y pública, informando a las partes que una vez conste en autos las resultas de la prueba de informes solicitada por la parte demandada se fijará fecha y hora de la celebración de la audiencia de juicio.
Posteriormente, la parte accionante en el procedimiento laboral solicitó en varias oportunidades se fijará oportunidad para la realización de la audiencia, y en fecha 27 de septiembre de 2010, la juez denunciada ratificó la solicitud del informe probatorio a la entidad financiera BANESCO S.A. indicándole a las partes que una vez conste en autos la mencionada resulta se procedería a fijar la oportunidad para la audiencia oral y pública.
En relación a lo anterior, la Sala Constitucional del Tribunal Supremo de Épruebas en el proceso laborai lo siguiente:
(...)En atención a ello, debe sostenerse que es posible la suspensión de la audiencia de juicio en el supuesto de que falte la evacuación de alguna prueba que se considere determinante para recinto del tribunal, con lo cual el juzgador hará la fijación de la continuación de respectiva audiencia en cumplimiento con los principios que informan el proceso laboral; por tanto, en ningún caso, se debe suspender reiteradamente la conclusión de una audiencia de juicio por ese motivo. De igual forma, debe aclararse que se permite la suspensión o prolongación de una audiencia, no el constante diferimiento de la oportunidad de su realización por esas razones (falta de evacuación de una prueba o del recibo de sus resultas) pues, en todo caso, la audiencia debe iniciarse para el debate y evacuación de pruebas que no ameriten de su prolongación." Destacado de esta instancia.
Desprendiéndose de la cita antes plasmada, la prohibición que tiene el juez laboral de, en cumplimiento de los principios que integran la Jurisdicción laboral, con el fin de preservar la tutela judicial efectiva, el debido proceso y la celeridad procesal, suspender reiteradamente la fijación, realización o conclusión de una audiencia oral y pública por la incorporación de las resultas de un medio probatorio, debiendo en todo caso, iniciar el debate y la evacuación de pruebas que no ameriten su prolongación; en el presente caso, es de resaltar que la jueza accionada no fijó la audiencia oral en razón de la ausencia de las resultas de la prueba de informes.
En este contexto resulta oportuno acotar que en orden a la naturaleza de los derechos tutelados por el procedimiento laboral (derechos sociales), el mismo se encuentra informado, entre otros, por los principios de celeridad, brevedad e inmediatez, razón por la cual, ad initio, un retraso en la tramitación de una causa judicial laboral de 340 o 380 días de despacho, o peor aún, el mismo tiempo para la evacuación de una prueba, redunda en un retraso injustificado conforme lo establece el artículo 31.6 del Código de Ética, en razón de la inmediatez que requiere la tramitación de dicho procedimiento, salvo los casos donde el juzgador justifique y motive suficientemente las razones que han incidido en la demora para la evacuación de una prueba, circunstancias que en el presente caso no fueron señaladas por la jueza denunciada, quien solo se limitó a diferir reiteradamente la audiencia oral por no constar en autos las resultas de la prueba de informes, solicitadas a la Entidad Bancaria BANESCO C.A., sin que exista constancia alguna que la juzgadora haya hecho uso de algún otro mecanismo para agilizar lo censurable a nivel disciplinario tal como fue declarada por el a-quo.
En igual sentido, a los fines de verificar la existencia del supuesto de hecho de la norma prevista en el artículo 31.6 in comento, evidencia este Despacho Superior, que la jueza denunciada, en el decurso de la causa sometida a su cônsideración, a lo largo de 340 dias de despacho, no fijó la oportunidad pa realización de la audiencia en razón a la espera para la incorporación de un m probatorio, supeditando la continuidad del juicio al cumplimiento de un dato judicial, sin establecer lapsos determinados de espera, _que mantuviea de administración de justicia, aunado a que no ejerció de igual forma, en base a los poderes coercitivos propios de los órganos de administración de justicia, ninguna actividad tendiente a solventar la incidencia probatoria en razón de la omisión de la entidad financiera a quien se le solicitó la información in comento, tal y como lo sostuvo la Sala Constitucional del Tribunal Supremo de Justicia en sentencia de fecha 22 de Junio de 2001, con ponencia del magistrado Iván Rincón Urdaneta,
página original (tal como se publicó)
Página 17
GACETAOFICIAL DE LAREPÚBLICA BOLIVARIANADE VENEZUELA
Jueves 14 de noviembre de 2013 "(..) De tal modo que, en el presente caso, si el Tribunal de la causa, una vez admitida la prueba promovida por el demandante, ordenó a la Entidad de Ahorro y Préstamo Fondo Común informar demandante durante los años 1994 y 1995" y si visto que, proveer, conforme al citado articulo 401 del Código de Procedimiento Civil, o por cualquier otro medio legal que, como director del proceso, haga valer su autoridad judicial para que no quedara ilusorio el mandato emitido mediante el auto cuestionado, en acatamiento de la celeridad procesal, y por cuanto el proceso no se encontraba paralizado o suspendido ni por voluntad de las partes ni por algún motivo legal.
suscriben, que aún y cuando el Tribunal Disciplinario Judicial incurrió en un error al establecer como cierto el lapso de 380 dias en ios que supuestamente la Jueza denunciada tramitó la causa judicial sometida a su conocimiento, siendo lo correcto que la misma tuvo dicha causa, por 340 dias de despacho, desde que le fue asignada a través de la Unidad de Recepción y Distribución de Documentos, ello se desprende de las pruebas documentales consignadas ante esta Instancia Superior, por la jueza denunciada, las cuales son valoradas y aportan certeza a estos decisores en cuanto al tiempo en que dicha causa fue conocida por la Jueza MARIBEL DEL VALLE RIVERO REYES, por ello, a pesar, de la "inconsistencia numérica" del fallo de primera instancia, el retraso en la evacuación de la prueba tantas veces señalada que incidió decisivamente en el retardo en la tramitación de la causa N°FP11-L-2008-001698, configura a juicio de quienes aqui de cide lícito disciplinario previsto en el artículo 31.6 del Código de Ética, toda v soslayando los principios que informan este tipo de procedimientos, no obstaca ya prolongada duración que aquejaba dicho procedimiento en fase de juicio, no" estableció un lapso para la espera de las resultas de la prueba de informes acordada, ni utilizó cualquier otro tipo de medio para hacer cumplir lo solicitado a la Entidad Bancaria BANESCO, C.A. garantizando asi la transparencia, eficacia y certeza del proceso judicial, e igualmente evitar el retardo en la fase probatoria de la mencionada causa y consecuentemente el retardo en la fijación, realización y conclusión de la audiencia oral y pública, considerando esta instancia que el vicio delatado no se configuró por cuanto el error relativo a los días que le fueron imputados a la Jueza denunciada como constitutivos del retardo en la tramitación de dicha causa, no modifican en forma alguna la existencia de retardo en la mo jueza de dicha fase, y así se establece.
Respecto al vicio de falso supuesto de derecho, la parte recurrente arguyó al momento de declararse la responsabiidad disciplinaria, se le imputó el enb lapso comprendido desde el inicio de la causa hasta el momento de la fijación de audiencia preliminar, actuaciones éstas exclusivas de la fase de sustanciación y mediación, no imputables a la fase de juicio; en tal sentido, dichos alegatos fueron resueltos, precedentemente en el denunciado vicio de falso supuesto de hecho, evidenciando esta Alzada que la impugnante yerra al atribuirle unas connotaciones distintas al vicio delatado, toda vez que el mismo comporta el cuestionamiento de la errónea aplicación de una norma jurídica o la aplicación de una norma inexistente, razón por la cual debe declararse improcedente el presente vicio. Y así se decide.
De igual manera la quejosa denuncia la violación del principio de exhaustividad. por cuanto no fueron debidamente vaioradas las copias certificadas de las piezas N° 6 y 7 del expediente FP11-L-2008-001698 (nomenclatura del Juzgado del Trabajo), presentadas como pruebas documentales en la audiencia y pública, celebrada por ante el Tribunal Disciplinario Judicial, en fecha 7 de mäyo de 2013, ya que en las mismas se verifican el momento en que le fue adjudicado el expediente asi como todas las actuaciones realizadas por su persona durante la tramitación de la causa: por lo que solicita a esta Alzada la :
anulación de la sentencia publicada en fecha 25 de julio de 2013.
Se desprende de la decisión impugnada, la cual cursa a los OPLINARIA a quo señaló lo siguiente:
"(...)Una vez revisadas en forma detallada y exhaustiva las instrumentales promovidas y admitidas por esta órgano jurisdiccional, cabe indicar lo siguiente:
407.003
De los medios probatorios documentales constituidas por las actas que conformaron el expediente sometido al conocimiento de la jueza sometida a procedimiento, vale decir, que coinciden en su contenido y Sustanciación de esta Jurisdicción Disciplinaria Judicial.
De la instrumental promovida contentiva de la certificación de los días despacho (sic) presentada por la jueza denunciada, cabe aducir que la misma sólo discrimina el mes de enero del año 2010, no presentando las certificación (sic) de los restantes días de despacho que permita de algún modo efectuar una comparación exhaustiva con la certificación de días de despacho que cursan de las actas que rielan en el expediente y emanadas de la Oficina de Sustanciación de esta Jurisdicción Disciplinaria Judicial.
De las documentales presentadas por la jueza denunciada, constituidas por reposos médicos, de cuyo contenido se evidencia que las fechas de los reposos datan desde el dia (6) (sic) de julio de 2011 hasta el día cinco (5) de agosto de ese mismo año, es decir, comporta un periodo de treinta (30) días continuos.
De las documentales presentadas por la jueza denunciada contentivas de copias de panfletos de prensa, se observa que los hechos manifestado a pesar de guardar relación con la funcionaria judicial (hoy jueza denunciada), no obstante los hechos tratados no influyen en forma directa o inmediata con los sujetos demandantes en la causa tramitación del presente procedimiento (...) (...) que al realizar una ponderación de las circunstancias alegadas por la jueza denunciada a su defensa, resultan insuficiente los alegatos y las pruebas promovidas por dicha parte para contradecir y justificar de alguna manera los hechos denunciados y la demora para la tramitación del procedimiento judicial objeto de la presente controversia..." VIENEZUELA En base a lo transcrito, esta Alzada se ve en la necesidad de citar lo stablecido en la sentencia N° 172, de fecha 25 de mayo de 2000, por la Sala de Casación Civil del Tribunal Supremo de Justicia con Ponencia del Magistrado arlos Oberto Vélez, y tantas veces reiteradas, la cual reza lo siguiente:
los alegatos de hecho formulados por las partes en las oportunidad establecidas para ello, que el Juez resuelva sobre todo lo alegaco y probado en autos, con la finalidad de satisfacer la exigencia legislata Latino, que reza: Justa alegato et probata judex judicre debe, y:
solamente sobre todo lo alegado para asl dar cumplimiento con el resolver todas y cada una de las cuestiones alegadas por las partes que constituyen el problema judicial; y por tanto no incurrir en omisión de pronunciamiento..." Del extracto se colige, que el juez tiene el deber de resolver todas y cada una de las cuestiones alegadas por las partes que constituyen el problema judicial, observando esta alzada que la recurrida sí valoró las pruebas presentadas por la recurrente, considerando y estableciendo de forma expresa que las mismas eran insuficientes para controvertir los hechos por el cual fue denunciada;
desprendiéndose de ello que no se configuró la transgresión del principio de exhaustividad, tal y como lo señalará la ciudadana Maribel Rivero, debiendo ser TA declarado improcedente el vicio delatado. Y así'se declara.- Corolario de la motivación anterior, debe declararse sin lugar ef recurso de apelación presentada por la ciudadana Maribel Rivero, titular de la cédula de identidad N° V-10.387.803, en su condición de Juez Primera de Primera Instanciade Juicio del Trabajo de la Circunscripción del estado Bolívar, extensión puerto Ordaz, y en base a las consideraciones plasmadas en la parte motiva de la presente decisión ratificar la dispositiva del fallo apelado, en virtud que la mencionada jueza incurrió en retraso en la tramitación de la prueba de informes contenida en la causa FP11-L-2008-001698 y consecuentemente en retraso en la fijación de la oportunidad para la realización de la audiencia oral en la causa in comento, supuesto de hecho subsumible en el ilicito disciplinario previsto en el numeral 6 del articulo 31 del Código de Ética del Juez Venezolano y la Jueza Venezolana, merecedor de la sanción de amonestación escrita. Y asi se decide.
DECISIÓN NIZVELA Por las razones antes expuestas, esta Corte Disciplinaria Judicial, en nombre de la República Bolivariana de Venezuela y por autoridad de la Ley, declara: PRIMERO: SIN LUGAR el recurso de apelación presentado por la condición de Juez Primera de Primera Instancia de Juicio del Trabajo de la
página original (tal como se publicó)
Página 18
Circunscripción del estado Bolívar, extensión Puerto Ordaz. SEGuNDo CONFiRMA por las motivaciones de la presente decisión, el fallo apelado e causa TDJ-SD-2013-120, mediante el cual se declaró la RESPONSABiaDAD DISCIPLINARIA JUDICIAL, a la Jueza Maribel Rivero, titular de la cédula-de identidad N° V-10.387.803, en su carácter de Juez Primera de Primera Instancia de Juicio del Trabajo de la Circunscripción del estado Bolivar, extensión Puerto Ordaz, prevista en ei numeral 6 del artículo 31 del Código de Ética del Juez Venezolano y la Jueza Venezolana, que da lugar a la sanción de . AMONESTACIÓN ESCRITA.
Se ordena remitir el presente asunto al Tribunal Disciplinario Judicial.
Librese oficio.
Publíquese, regístrese y déjese copia.
Se ordena la publicación del presente folio en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con lo previsto en el artículo 82 del Código de Ética.
Dada, firmada y sellada en la secretaría de la Corte Disciplinaria Judicial.
Caracas, a los seis (6) díasderrags de noviembre de dos mil trece (2013). Años 203° de la Independencia y 154º de là Federación.
ZUELA JUEZ PRESIDENTE,
—TULIO AMADO JIMÉNEZ RODRIGUE.
JUEZAVICEPRESIDENTA,
ANA CECILIA ZULDÉTA RODRÍGUEZ.
JUEZA PONENTE,
MERLY MORALES HERÑANDEZ LA SECRETARIA, aua MARIANELA GIL MARTANEZ Exp. AP61-R-2013-000034 3:26/pm, se publicó la anterior decisión bajo el N° 36.
LaSecretaria
MINISTERIO PÚBLICO
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO FUNDACIÓN PARA LA INVESTIGACIÓN, CAPACITACIÓN Y DESARROLLO DE LA FUNCIÓN FISCAL (FUNDAFISCAL) JUNTA DIRECTIVA La Junta Directiva de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), designada en el Acta de Asamblea Extraordinaria N° E-013, de fecha veintiocho (28) de agosto de 2012, publicada en veintinueve (29) de agosto de 2012, actuando de conformidad con el articulo 18, numeral 3 del Acta Constitutiva y Estatutos Sociales de esta Fundación, y de acuerdo a lo aprobado mediante sesión levantada en Acta de Asamblea Ordinaria N° 009-13 de fecha dieciocho (18) de septiembre de 2013, deciden dictar, el siguiente,
REGLAMENTO INTERNO DE LA FUNDACIÓN PARA LA INVESTIGACIÓN, CAPACITACIÓN Y DESARROLLO DE LA FUNCIÓN FISCAL (FUNDAFISCAL)
CAPÍTULO I DISPOSICIONES GENERALES
Objeto del Reglamento Artículo 1. El presente Reglamento Interno tiene por objeto determinar la estructura organizativa de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), las atribuciones y competencias de las unidades que fa integran, así como también su funcionamiento.
Ámbito de aplicación Artículo 2. El presente Reglamento Interno se aplica a todas las personas que integran Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), entre ellos, directivos, docentes, personal profesional, administrativo, obrero y participantes en todos sus programas.
Adscripción Articulo 3. La Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), tiene personalidad juridica propia y está bajo ef control estatutario del Ministerio Público.
Domicitlo Articulo 4. La Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal(FUNDAFISCAL). tendrá su sede principal en la ciudad de Caracas, pudiendo asi mismo funcionar a través de extensiones en todo el Territorio Nacional, previa aprobación del o la Fiscal General de la República.
Horario Articulo 5. La Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), funcionará de funes a viernes, en el horario establecido en la normativa laboral.
CAPÍTULOII DE LAS FUNCIONES DE LA FUNDACIÓN PARA LA INVESTIGACIÓN, CAPACITACIÓN Y DESARROLLO DE LA FUNCIÓN FISCAL Funciones Artículo 6. Para cumplir con sus objetivos fundamentales, la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), realizará las siguientes funciones:
1. Asesorar a la Escuela Nacional de Fiscales del Ministerio Público en el diseño, elaboración y ejecución de los programas, acciones o servicios destinados a mejorar el nivel académico, científico, social y cultural de todos los que ejercen la Función Fiscal.
2. Fomentar y difundir los métodos de investigación técnico científica, así como brindar asesoría a los sectores públicos en esta materia.
3. Colaborar con la ejecución de trabajos de investigación pura y/o aplicada orientados a la solución de problemas del sistema de justicia penal nacional e intemacional.
4. Promover las actividades de formación, mejoramiento, actuación y perfeccionamiento del personal docente, profesional y administrativo de la $=$ Escuela Nacional de Fiscales del Ministerio Público y demás funcionarios en el ejercicio de la función Fiscal.
5. Apoyar el desarrollo, investigación y capacitación de los funcionarios del Ministerio Público a nivel nacional e internacional.
6. Apoyar a la. Escuela Nacional de Fiscales del Ministerio Público, en la realización de publicaciones de todo tipo que impliquen la divulgación de conocimientos en materia de investigación técnico-fiscal-penal y otros asuntos sociales.
7. Colaborar con el desarrollo de las herramientas necesarias para el buen desempeño de la función fiscal.
8. Proyectar y difundir las actividades que se realicen en la Escuela Nacional de Fiscales del Ministerio Público a nivel nacional e intemacional.
9: Fomentar intercambios educativos en el ámbito nacional e intemacional relacionados con la formación en la Carrera Fiscal.
10.Coadyuvar en la planificación y ejecución de conferencias, cursos, charlas, talleres, coloquios, congresos, conversatorios, foros, seminarios y otros eventos que contribuyan a elevar el nivel científico y académico de los Fiscales del Ministerio Público, de los Cuerpos Policiales del país, de los defensores públicos, jueces, entre otros miembros del Sistema de Justicia Venezolano.
CAPÍTULO III DE LA ESTRUCTURA ORGANIZATIVA DE LA FUNDACIÓN PARA LA INVESTIGACIÓN, CAPACITACIÓN Y DESARROLLO DE LA FUNCIÓN FISCAL
Estructura Organizativa Artículo 7. Para el cumplimiento de sus funciones la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL) tendrá la siguiente estructura organizativa:
1. Junta Directiva.
2. Presidencia.
2.1 Secretario(a) Ejecutivo(a) de la Junta Directiva.
3. Consultoría Jurídica.
4. Auditoría interna.
5. Dirección de Seguridad Integral.
6. Dirección de Investigación, Capacitación y Desarrollo.
7. Dirección de Gestión Interna.
Junta Directiva Artículo 8. La Dirección y administración de la Fundación para la Investigación, Capacitación y Desarrollo de ia Función Fiscal (FUNDAFISCAL), será ejercida por una Junta Directiva integrado por cinco (5) miembros: Un (1) Presidente o Presidenta y por cuatro (4) Miembros principales con sus respectivos suplentes, de libre nombramiento y remoción, designadas por el o la Fiscal General de la República.
Atribuciones de la Junta Directiva Artículo 9. Corresponde a la Junta Directiva ejercer, las atribuciones siguientes:
1. Administrar el patrimonio ds FUNDAFISCAL.
2. Asignarle a los miembros principales actividades específicas dentro de los planes y programas de FUNDAFISCAL.
3. Dictar las normas necesarias para el buen funcionamiento de FUNDAFISCAL.
4. Aprobar el proyecto de presupuesto anual de FUNDAFISCAL conforme a la legislación vigente.
5. Aprobar la memoria y cuenta anual para su presentación ante el o la Fiscal General de la República, dentro de los primeros treinta (30) días hábiles de cada ejercicio fiscal.
6. Autorizar al Presidente o Presidenta de FUNDAFISCAL, para suscribir" unidades tributarias (2.500 U.T.).
7. Autorizar la apertura con dos (2) firmas conjuntas, de las cuentas bancarias de FUNDAFISCAL.
página original (tal como se publicó)
Página 19
GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANADE VENEZUELA
Jueves 14 de noviembre de 2013 8. Autorizar al Presidente o Presidenta de FUNDAFISCAL, para suscribir aquellos cheques cuyos montos superen la cantidad de dos mil quinientas unidades tributarias (2.500 U.T.).
9. Autorizar la aceptación de donaciones.
10.Adquirir las propiedades y bienes que se estimen pertinentes para el cumplimiento cabal de Ios objetivos de FUNDAFISCAL.
11.Autorizar al Presidente o Presidenta de FUNDAFISCAL, para otorgar poderes generales o especiales para asuntos judiciales o extrajudiciales.
12.Nombrar la Comisión de Contrataciones.
13.Las demás que se consideren necesarias para el logro de los objetivos de FUNDAFISCAL.
Presidencia Artículo 10. El Presidente o Presidenta es la autoridad representativa de FUNDAFISCAL, ejerce la representación legal y extrajudicial de la misma, y podrá delegar en uh (1) miembro de la Junta. Directiva, en forma temporal y con autorización de este cuerpo, las facultades estatutarias que le han sido conferidas.
Atribuciones de la Presidencia Artículo 11. Son atribuciones del Presidente o Presidenta de la Fundación:
1. Velar por el cumplimiento de los estatutos, reglamentos o demás resoluciones aprobadas por la Junta Directiva.
2. Ejercer la representación legal de FUNDAFISCAL y designar apoderados con aprobación de la Junta Directiva.
3. Suscribir los contratos que realice FUNDAFISCAL. Para la suscripción de aquellos contratos cuyos montos superen la cantidad de dos mil quinientas Unidades Tributarias (2.500 U.T.), se requerirá aprobación previa de la Junta Directiva., M 4. Administrar, nombrar y remover al personal de FUNDAFISCAL, previa autorización del o la Fiscal General de la República. En ningún caso podrá nombrar o remover a los titulares de la Auditoría Interna.
5. Someter a la aprobación de la Junta Directiva, el proyecto de presupuesto anual, y la memoria anual de FUNDAFISCAL.
6. Convocar y presidir las reuniones de la Junta Directiva de FUNDAFISCAL.
7. Informar cada tres (3) meses al o a la Fiscal General de la República sobre el resultado de la gestión.
8. Informar al o a la Fiscal General de la República el resultado de la gestión de la Junta Directiva.
9. Presentar a la consideración de la Junta Directiva, todos los asuntos que deben ser sometidos a su aprobación.
10.Proponer a la Junta Directiva los lineamientos de políticas generales de FUNDAFISCAL.
11.Abrir y movilizar con dos (2) firmas conjuntas, las cuentas bancarias de FUNDAFISCAL.
12.Las demás que se consideren necesarias para el logro de los objetivos de FUNDAFISCAL.
Secretario(a) Ejecutivo(a) de la Junta Directiva Artículo 12. Là Junta Directiva tendrá un (1) Secretario(a) Ejecutivo(a) designado por el o la Fiscal General de la República, de ,entre los cuatro (4) miembros principales de FUNDAFISCAL, quien levantará un (1) Acta de cada sesión, velará por el registro secuencial de las Actas en el libro de Actas y por el archivo de los documentos en que se fundamenten las decisiones aprobadas en las reuniones, además de las otras atribuciones previstas en el Acta Constitutiva y Estatutos Sociales.
Consultoría Jurídica i Artículo 13. La Consultoría Jurídica tiene como objeto asesorar a los distintos niveles de FUNDAFISCAL, en todas las actividades y aspectos legales, garantizando que todas las obligaciones que adquiera cumplan con las disposiciones establecidas en las leyes, reglamentos, decretos y demás instrumentos legales de la República Bolivariana de Venezuela.
Atribuciones de la Consultoría Jurídica Artículo 14. Son atribuciones de la Consultoría Jurídica de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL):
1. Garantizar que se apliquen las disposiciones establecidas en las leyes y reglamentos, decretos_ y demás instrumentos legales en todas las actividades de FUNDAFISCAL, así como en los contratos o convenios que ella celebre.
2. Elaborar y validar los procedimientos legales que sean indispensables para la ejecución de las diferentes relaciones contractuales.
3. Asesorar a la Presidencia FUNDAFISCAL y a sus dependencias, así como emitir los dictámenes, opiniones jurídicas, actos motivados, cartas de intención e informes correspondientes.
4. Elaborar los pronunciamientos de índole administrativa y disciplinaria ejercidos ante el Presidente o Presidenta de FUNDAFISCAL.
5. Dirigir todo lo concerniente a operaciones con bienes muebles e inmuebles, donaciones, traspasos, inspecciones, supervisiones de carácter legal, garantías, créditos, apelaciones, resoluciones, copias certificadas y demás gestiones de carácter jurídico.
6.
Coordinar las relaciones que en materia jurídica sean necesarias, con los Organismos y Entes del Poder Público Naciona!, Estadal y Municipal o instituciones nacionales e internacionales.
7. Las demás competencias que se le asignen en instrumentos normativos :
dictados por la Junta Directiva y el Presidente o Presidenta de FUNDAFISCAL.
Unidad de Auditoría Interna Artícule 15. La Unidad de Auditoría Interna, tiene como objeto auditar, inspeccionar, fiscalizar, examinar, estudiar y efectuar los análisis e investigaciones posteriores de las acciones de la Fundación para la Investigación Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), a los fines de verificar la legalidad, exactitud, sinceridad y corrección de sus operaciones, así como para evaluar el cumplimiento y los resultados de los planes y las acciones administrativas, la eficacia, eficiencia, economía, calidad e impacto de su gestión.
407.005
Atribuciones Unidad de Auditoría Interna Artículo 16. Son atribuciones de la Unidad de Auditoría Interna de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL):
1. Programar las actividades de la Unidad de Auditoría Intema, mediante el Plan Operativo Anual que a tal efecto elabore.
2. Desarrollar de conformidad con el Plan Operativo Anual, auditorías, inspecciones, . fiscalizaciones, exámenes, estudios, análisis e investigaciones de todo tipo y de cualquier naturaleza sobre los distintos programas, procesos, operaciones y actividades de FUNDAFISCAL, para verificar la legalidad, exactitud, sinceridad, así como para evaluar el cumplimiento y los resultados de los planes y las acciones administrativas, la eficacia, eficiencia, economía, calidad e impacto de su gestión.
3. Ordenar cuando así lo considere pertinente, actuaciones de control, no previstas en el Plan Operativo, en los distintos programas, procesos, operaciones o actividades de FUNDAFISCAL.
4. Evaluar el adecuado funcionamiento del sistema de Control Interno de FUNDAFISCAL, incluyendo el grado de operatividad y eficacia de los sistemas de administración e información gerencial y promover las acciones tendentes al fortalecimiento del mismo.
5. Examinar los registros presupuestarios, económicos, patrimoniales normativos y estados financieros para determinar su pertinencia y confiabilidad.
6. Evaluar la eficiencia, eficacia y economía en el marco de las operaciones realizadas.
7. Vigilar que los trabajadores de FUNDAFISCAL que les corresponda, cumplan con la obligación de prestar caución antes de tomar posesión del cargo, de conformidad con lo previsto en la Ley Orgánica de la Administración Financiera del Sector Público e informar a la Contraloría General de la República de los incumplimientos cometidos al respecto.
8. Realizar todas las actuaciones investigativas que sean necesarias, a fin de verificar la ocurrencia de actos, hechos u omisiones contrarios a una disposición legal o sublegal y determinar el monto de los daños causados al patrimonio público, si fuere el caso, así como la procedencia de acciones fiscales, de conformidad con lo previsto sobre la materia en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
9. Iniciar y desarrollar los Procedimientos para la Formulación de Reparos, Determinación de Responsabilidades Administrativas o la Imposición de Multas según corresponda, de conformidad con lo previsto sobre la materia en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
4
10.Formular los reparos correspondientes cuando en el curso de las auditorías, fiscalizaciones, inspecciones, exámenes de cuentas o investigaciones que detecten indicios de que se ha causado daño al Patrimonio de FUNDAFISCAL, como consecuencia de actos, hechos u omisiones contrarios a una norma de rango legal o sublegal, al plan de organización, políticas, normativas internas, a manuales y sistemas de procedimientos que comprendan el Control Interno, así como por una conducta omisiva o negligente en el manejo de los recursos.
11. Declarar conforme al procedimiento establecido en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, la responsabilidad administrativa de los empleados y obreros de FUNDAFISCAL, así como de ios particulares que hayan incurrido en los actos, hechos u omisiones generadores de dicha responsabilidad.
12.Participar a la Contraloría General de la República el inicio de procedimientos de determinación de responsabilidades y de las investigaciones que ordene.
13. Imponer sanciones de multas de acuerdo a lo previsto en los Artículos 94 y 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
14. Remitir a la Contraloría General de la República, aquellos expedientes sobre los cuales ese organismo decida realizar directamente las investigaciones o asumir las iniciadas por el Órgano de Control Fiscal.
15. Remitir a la Dirección competente de FUNDAFISCAL, copias certificadas de los resultados de su actuación en aquellos casos donde surjan indicios de responsabilidad penal o civil y no proceda la formulación de un Reparo, para que éste ejerza las acciones a que haya lugar.
16. Notificar al Ministerio con competencia en Finanzas, las multas impuestas a los trabajadores, obreros y particulares declarados responsables; para que procedan a emitir la correspondiente Planilla de Liquidación.
17.Asesorar al Presidente o Presidenta, niveles directivos y gerenciales de FUNDAFISCAL en materia de Control Interno.
18. Recomendar y asesorar a las diferentes dependencias administrativas y operativas, en concordancia con la Dirección con competencia en de Planificación y Presupuesto, en el establecimiento de adecuados sistemas de control de gestión y en la determinación de sus correspondientes indicadores de gestión.
19. Coordinar y supervisar el Plan Operativo Anual de la Unidad de Auditoría Interna.
20.Cumplir con las previsiones normativas dictadas por la Contraloría General de la República, a fin de garantizar el funcionamiento coordinado del control interno con el externo.
21.Comunicar al Presidente o Presidenta y demás niveles jerárquicos administrativos y operacionales correspondientes de FUNDAFISCAL, los resultados de las actuaciones que realicen y efectuar las recomendaciones que considere pertinentes para la corrección de las situaciones observadas.
22. Efectuar seguimiento a la acción correctiva cumplida por las autoridades administrativas y operacionales, en la adopción de las medidas tendentes a mejorar la eficacia y eficiencia de la gestión, sobre la base de las observaciones y recomendaciones formuladas tanto por la Unidad de Auditoría Interna como por la Contraloría General de la República, e informar al o a la Fiscal General sobre los resultados de dicho seguimiento.
23. Efectuar la revisión de las Actas de Entregà y recepción del Presidente o Presidenta y presentar el Informe correspondiente a la autoridad entrante a fin de determinar la legalidad y sinceridad de las mismas.
página original (tal como se publicó)
Página 20
24.Formular el Anteproyecto anual de presupuesto para gastos de funcionamiento de la Unidad de Auditoría Interna.
25. Presentar al Presidenta o la Presidenta de FUNDAFISCAL el informe de la gestión llevada a cabo por la Unidad, y en cada, oportunidad los informes de actuaciones específicas, los cuales podrán contener entre otros aspectos las recomendaciones necesarias para reforzar el Control Intermo de FUNDAFISCAL.
26. Realizar las actuaciones necesarias, a solicitud de la Contraloría General de la República, cuando se presuma la ocurrencia de actos, hechos u omisiones contrarias o normas legales o sublegales, e informar de las resultas en el plazo acordado.
27. Valorar el Informe de Resultados del ejercicio de Potestad Investigativa, a fin de recomendar el archivo de las actuaciones o el inicio del procedimiento administrativo para la determinación de responsabilidades.
28. Remitir expediente mediante acto motivado a la Contraloría General de la República en los casos cuando en una investigación o actuación de control se presuma se encuentren involucrados funcionarios de alto nivel del organismo.
Dirección de Seguridad Integral Artículo 17. La Dirección de Seguridad Integral tiene como objetivo velar por la integridad física y emocional de las personas en el ámbito de FUNDAFISCAL, la salud laboral de sus miembros, la protección de los bienes personales e institucionales, garantizando la prestación del servicio de transporte a la Fundación.
Funciones de la Dirección de Seguridad Integral Artíeulo 18. La Dirección de Seguridad Integral de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), tiene las siguientes funciones:
1. Planificar, coordinar y ejecutar las acciones pertinentes en el ámbito de Seguridad Integral para apoyar las actividades medulares de FUNDAFISCAL.
2. Efectuar análisis de situaciones de riesgo que puedan afectar a la vida de las personas y al patrimonio (bienes e información) pertenecientes a FUNDAFISCAL.
3. Velar por la seguridad física de las personas y la protección de los bienes personales e institucionales.
4. Asesorar a las autoridades y a todas las dependencias de FUNDAFISCAL en el área de Seguridad Integral.
5. Organizar, dirigir e inspeccionar los servicios de seguridad y del personal componente de los mismos.
6. Elaborar y diseñar proyectos de seguridad así como de funcionamiento y conservación.
7. Mantener los sistemas de seguridad, garantizando su funcionamiento y conservación.
8. Emitir las certificaciones de las acciones de instalación de sistemas de seguridad, en lo referente a su correcto funcionamiento y adecuación al riesgo de FUNDAFISCAL.
9. Elaborar, diseñar e implantar los planes de autoprotección, vinculados con emergencias, contra incendios, análisis de riesgos, evacuación, entre otros. Abarcando todos aquellos medios técnicos y medidas organizativas tendentes a la reducción y eliminación de todo tipo de riesgos para la seguridad de las personas y patrimonio de FUNDAFISCAL.
10. Ejercer la representación de FUNDAFISCAL en materia de seguridad ante instituciones o cuerpos de seguridad del Estado y los Organismos de AA Protección Civil.
11. Elaborar las auditorias de seguridad.
12. Diseñar los Planes de Protección Personal necesarios para las personas de FUNDAFISCAL.
13. Velar por la observancia de la regulación de seguridad industrial.
14. Las demás atribuciones que le señalen el Presidente o la Presidenta de FUNDAFISCAL, las leyes, reglamentos, decretos y resoluciones en materia de su competencia.
Dirección de Investigación, Capacitación y Desarrollo Artíeulo 19. La Dirección de Investigación, Capacitación y Desarrollo, tiene como objeto fomentar y direccionar la investigación en las áreas científicas, humanísticas y tecnológicas en materia de la función fiscal, con la finalidad de elevar el nivel científico y académico de los Fiscales del Ministerio Público, así como el resto de los integrantes del Sistema de Justicia nacional e internacional.
Funclones de la Dirección de Investigación, Capacitación y Desarrollo Artículo 20. La Dirección de Investigación, Capacitación y Desarrollo de FUNDAFISCAL tiene las siguientes funciones:
1. Fomentar la investigación técnica cientifica de FbNDAFISCAL en los Centros de Investigaciones nacionales e internacionales.
2. Establecer alianzas estratégicas para la investigación, orientada a la solución de problemas puntuales y la definición de áreas críticas de acción social, así como la búsqueda de respuestas a problemas sociales, especialmente en el área de la función fiscal.
3. Dirigir los procesos de mejoramiento, actualización y perfeccionamiento de los abogados en el libre ejercicio, funcionarios del Sistema de Justicia nacional e internacional, profesionales en áreas afines, así como, del personal docente, profesional y administrativo de la Escuela Nacional de Fiscales y demás funcionarios en el ejercicio de la función fiscal.
4. Planificar, ejecutar y evaluar proyectos integrados de investigación técnico-fiscal-penal y otros asuntos sociales en conjunto con las diferentes escuelas, institutos o centros de investigación afines.
5. Fomentar la conformación de un ambiente crítico dirigido a la búsqueda de respuestas y soluciones de los problemas del Sistema de Justicia nacional e internacional, a través de la investigación.
6. Las demás atribuciones que le señalen el Presidente o la Presidenta de FUNDAFISCAL, las leyes, reglamentos, decretos y resoluciones en materia de su competencia.
Dirección de Gestión Interna Artíeulo 21. La Dirección de Gestión Intema tiene por objeto dirigir y gestionar los procesos administrativos necesarios para el adecuado y eficiente desarrollo de las actividades de FUNDAFISCAL, con el propósito de lograr el cumplimiento de sus objetivos.
Funciones de la Dirección de Gestión Interna Artíeulo 22. Le Corresponde a la Dirección de Gestión Intemna, ejercer las siguientes funciones:
1. Proponer al Presidente o la Presidenta de FUNDAFISCAL. las políticas generales de administración, de recursos humanos, financieros, contables, tecnológicos, de adquisiciones, mantenimiento y de infraestructura.
2. Definir las estrategias que garanticen el cumplimiento de los planes, programas y proyectos establecidos en FUNDAFISCAL, en el ámbito de su competencia.
3. Ejercer la representación de la gestión administrativa de FUNDAFISCAL, mediante la aplicación de los lineamientos jurídicos establecidos para cada uno de los procedimientos, actividades y operaciones en la administración de los recursos financieros, materiales y humanos de la Fundación.
4. Dirigir la formulación de planes, programas y proyectos de FUNDAFISCAL.
5. Dirigir la formulación del anteproyecto y proyecto de presupuesto de la Fundación, así como el control de su ejecución y evaluación.
6. Dirigir la ejecución del presupuesto de ingresos y gastos, la administración y control de bienes y materiales, la ordenación de los pagos y demás actividades, contables, así como la presentación de sus resultados.
7. Dirigir la prestación de los servicios de mantenimiento preventivo y de reparación de las instalaciones, mobiliarios, equipos de las dependencias de FUNDAFISCAL.
8. Las demás atribuciones que le señalen el Presidente o la Presidenta de FUNDAFISCAL, las leyes, reglamentos, decretos y resoluciones en materia de su competencia.
CAPITULO IV REUNIONES DE LA JUNTA DIRECTIVA
Convocatoria de la Junta Directiva Artículo 23. La Junta Directiva se reunirá, por lo menos una (1) vez al mes, para tratar los asuntos previstos en la agenda respectiva, y podrá reunirse extraordinariamente, a solicitud de tres (3) de sus miembros, para tratar asuntos específicos que se establezcan en la correspondiente convocatoria.
El Presidente o la Presidenta de FUNDAFISCAL, preside la Junta Directiva, a tales efectos convocará a los miembros, por órgano del Secretario(a) Ejecutivo(a) de la Junta Directiva a las sesiones de trabajo.
Lapso de la convocatoria Artículo 24. El Secretario(a) Ejecutivo(a) de la Junta Directiva, realizará la convocatoria por escrito a cada uno de los miembros por lo menos con tres (3) días hábiles de anticipación a la fecha de la reunión, se acompañará copia de la agenda respectiva así como de cualquier otra información que se considere necesario suministrar a los miembros de la Junta Directiva para facilitar la toma de decisiones.
En los casos en que a juicio del Presidente o la Presidenta las materias a tratar sean de carácter urgente la convocatoria puede realizarse el mismo día pautado para la reunión.
Quórum Artículo 25. Para estar formalmente constituida, la Junta Directiva deberá contar con la presencia de su Presidente o la Presidenta y la de al menos tres (3) de sus miembros. Solo se requerirá la presencia o incorporación de los miembros suplentes cuando algún miembro principai se ausente o tenga algún impedimento para comparecer, en cuyo caso será reemplazado por el suplente respectivo.
Si el día fijado para la convocatoria de reuniones ordinarias o extraordinarias no hubiese el quórum requerido, se convocará para otra reunión con la misma antelación establecida en este Reglamento Interno.
Voto para las decisiones Artículo 26. Las decisiones se adoptarán mediante el voto favorable de la mayoría de los asistentes. En caso de empate, el asunto tratado se someterá a una nueva votación para lo cual se requerirá la presencia de todos los miembros principales.
Esta votación se realizará en reunión extraordinaria dentro de los dos (2) días siguientes a la sesión en la que se trató el asunto.
Acta Artículo 27. De toda reunión se levantará un (1) acta debidamente numerada, en la cual se dejará constancia de los nombres de los asistentes, así como de todos los asuntos tratados en la reunión con las decisiones y medidas acordadas. El acta, una vez aprobada, será firmada por el Presidente o la Presidenta y demás miembros de la Junta Directiva y el Secretario(a) Ejecutivo(a) de la Junta Directiva.
CAPÍTULO V PLAN DE FORMACIÓN Y CAPACITACIÓN
Programas de Formación y Capacitación Artículo 28. El Plan de Formación y Capacitación se desarrollará dentro de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), sobre la base de dos (2) programas:
1. Programa de Actualización Continua: Destinado a reforzar y actualizar los conocimientos de forma continua a los profesionales del Derecho, Funcionarios del Sistema de Justicia nacional e internacional.
2. Programa de Especialización: Estará destinado a proporcionar conocimientos específicos o especializados a los profesionales del Derecho, Funcionarios del Sistema de Justicia nacional e internacional.
página original (tal como se publicó)
Página 21
Alcance del Plan de Formación y Capacitación Artículo 29. La Fundación para la Investigación, Capacitación y Desarrollo de la Funcionarios del Sistema de Justicia nacional e internacional y profesionales en áreas afines, a través de todos los cursos y programas de formación que se impartan, con la finalidad de garantizar un mejor nivel académico, científico, social y cultural de todos los que ejercen la Función Fiscal.
Certificados Artfeulo 30. La Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), expedirá y otorgará las Certificaciones y Diplomas correspondientes que acrediten los cursos, eventos científicos y talleres realizados. Los certificados serán avalados con la rúbrica del Presidente o la Presidenta y el sello húmedo de FUNDAFISCAL..
CAPÍTULO V DE LOS PARTICIPANTES EN EL PLAN DE FORMACIÓN Y CAPACITACIÓN Convocatoria a los participantes Artículo 31. La Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), realizará las convocatorias públicas de sus actividades académicas, a través de la página web del Ministerio Público y de su página web.
Deberes de los participantes Artículo 32. Los participantes están obligados a:
1. Asistir puntualmente y permanecer en el salón de clases, durante las conferencias, cursos, talleres, coloquios, congresos, conversatorios, foros, seminarios y otros eventos y actividades programadas por FUNDAFISCAL.
2. Cumplir con todas las asignaciones académicas orientadas a su formación profesional y humana.
3. Observar buena conducta y colaborar con las autoridades y personal de FUNDAFISCAL, para el mejor desempeño de sus actividades, acorde con los principios éticos, el decoro y el resguardo del orden público, en todas y cada una de las actividades académicas que se desarrollen.
4. Mantener la disciplina y el orden dentro de la institución, respetar las buenas costumbres, a los demás participantes, al personal que labora en FUNDAFISCAL.
5. Conservar y hacer buen uso de las instalaciones, mobiliario y equipos de trabajo de FUNDAFISCAL.
6. Abstenerse de fumar en cualquier área de FUNDAFISCAL y de utilizar teléfonos celulares durante el desarrollo de las actividades académicas programadas.
Derechos de los participantes Artículo 33. Todo participante tiene derecho a:
1. Intervenir en las actividades académicas.
2. Obtener el correspondiente certificado de asistencia.
3. Utilizar los servicios de apoyo de FUNDAFISCAL, especialmente lo relacionado con el área de Biblioteca y de Publicaciones.
4. Recibir un trato digno y respetuoso de las autoridades, compañeros y docentes de FUNDAFISCAL.
Asistencia Artículo 34. La asistencia a las actividades académicas en FUNDAFISCAL, es de carácter obligatorio, y la planilla que contiene la firma será el único documento válido ante la Dirección de Investigación, Capacitación y Desarrollo, para acreditar la participación en cualquiera de las actividades organizadas. Para aprobación de cualquier curso, programas y talleres, es necesario haber cumplido con ochenta y cinco por ciento (85%) de asistencia a los mismos.
Calificación Artículo 35. En los cursos, programas y talleres cuyo resultado del proceso de aprendizaje sea evaluado cuantitativamente, se utilizará una escala de calificación del uno (1) al veinte (20), considerándose la mínima aprobatoria doce (12) puntos.
CAPÍTULO VI CUERPO DOCENTE Requisitos Artículo 36. Para ser facilitador o facilitadora de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), se requiere:
1. Poseer título universitario, debidamente acreditado por universidad nacional o extranjera.
2. Preferiblemente haber cursado estudios de Especialización, Maestrías y de Doctorados en la materia.
3. Ser de notoria buena conducta y reconocida solvencia moral.
4. Poseer componente docente o haber ejercido la docencia en la materia afín, por un mínimo de dos (2) años en una institución educativa pública o privada, nacional o extranjera.
5. Preferiblemente haber publicado algún texto o tener algún trabajo de investigación publicado en revistas especializadas.
Enseñanza Artículo 37. Los facilitadores o docentes in.partirán las enseñanzas teóricas y prácticas que se les hubieren encomendado, con arreglo a las actividades académicas formuladas, e informarán a la Dirección de Investigación, Capacitación y Desarrollo (FUNDAFISCAL), sobre el desempeño de los participantes.
Del control académico Artículo 38. La Dirección de Investigación, Capacitación y Desarrollo a través de la Coordinación Académica, proveerá al inicio de cada actividad una planilla para el control de asistencia del personal docente y de los participantes. La firma de la referida planilla de asistencia tiene carácter obligatorio y constituye el único documento válido que acredita el cumplimiento del horario académico.
Deber de Asistencia Artículo 39. Los facilitadores o docentes que hayan sido convocados deberán asistir puntualmente à las actividades de capacitación que organice FUNDAFISCAL, y cumplir con la programación de actividades y los horarios establecidos. Durantesu permanencia en esta Fundación, dependerán jerárquicamente de la Dirección de Investigación, Capacitación y Desarrollo, donde deberán reportar las ausencias o faltas en las que incurran y les será aplicable la normativa correspondiente.
CAPÍTULO VII DOCUMENTOS Y ARCHIVOS Documentos y comunicaciones Artículo 40. Los documentos y comunicaciones emanados de FUNDAFISCAL, se elaborarán conforme a las pautas que se indiquen en los respectivos manuales de procedimientos.
Cada Dirección conservará copia de la documentación que emita o reciba, y será identificada con el Código que se establezca.
Recepción de los documentos y comunicaciones Artículo 41. Las solicitudes, representaciones, peticiones y escritos de cualquier naturaleza dirigidos a FUNDAFISCAL, se entregará en el Despacho del Presidente o la Presidenta, donde la secretaria tendrá a su cargo la recepción obligatoria, clasificación y distribución de documentos presentados y el despacho de los que emanen de esta Fundación.
En el acto de recepción se dará recibo de todo documento presentado y de sus anexos, con' indicación del correspondiente número de registro, lugar, fecha y hora de presentación y de las omisiones o de las irregularidades observadas. Podrá servir de recibo la copia fotostática de los documentos que se presentan, una vez estampada en ella la nota de recibo, previo cotejo con los originales.
Registro de correspondencia Artículo 42. La secretaría llevará un registro diario de la correspondencia recibida y de la enviada, que garantice la seguridad, autenticidad y tramitación de la información de que se trate, conforme se establezca en los respectivos manuales de procedimientos.
Coplas certificadas Artículo 43. Las copias certificadas de documentos podrán consistir en reproducciones manuscritas, transcritas y fotostáticas.
Solicitud de Coplas certificadas Artículo 44. Las copias certificadas que solicitare cualquier interesado, sólo se . expedirán por orden del Director respectivo, y serán firmadas por el Presidente o la Presidenta de FUNDAFISCAL.
A21 Archivos Artículo 45. Los archivos de FUNDAFISCAL; deben estructurarse según las necesidades institucionales y siguiendo las más modemas técnicas sobre la materia, procurándose el énfasis en el uso intensivo de medios informáticos.
Los archivos de esta Fundación deben permanecer organizados y actualizados, velándose por la oportuna incorporación, correcta clasificación y orden de documentos que en ellos se custodien, son, por su naturaleza, reservados para el servicio de la institución.
Archivo Central Artículo 46. En la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), habrá un Archivo Central, donde se conservará la documentación, conforme se establezca en los respectivos manuales de procedimientos.
Impedimento Artíeulo 47. El personal de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFiSCAL), no podrá conservar para sí documento alguno de los archivos y tomar.o publicar copias de ellos sin la previa autorización del Presidente o la Presidenta.
Documentos inactivos Artíeulo 48. La determinación del destino final de los documentos inactivos quedará a cargo de una comisión designada por el Presidente o la Presidenta de FUNDAFISCAL.
CAPITULO VIII ASPECTOS FINANCIEROS
Patrimonio Artículo 49. El patrimonio de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), estará constituido por:
1. Transferencias corrientes del Ministerio Público.
2. Los aportes derivados de donaciones, auxilios, contribuciones, subvenciones, transferencias, legados o cualquier clase de asignación lícita de personas naturales, entidades nacionales e intemacionales, gubernamentales o no gubernamentales.
3. Los demás ingresos que adquiera por cualquier título.
4. Los ingresos por actividades propias de FUNDAFISCAL.
Presupuesto Artículo 50. La formulación del presupuesto de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), se realizará conforme a las normas que establezcan la Oficina Nacional de Presupuesto
página original (tal como se publicó)
Página 22
por las fases de formulación, discusión, sanción, ejecución, control y evaluación, de acuerdo a las normativas que regulan la materia.
Rendición de cuenta Artículo 51. De los recursos económicos utilizados en el cumplimiento de las metas y objetivos programados, FUNDAFISCAL, deberá dar cuenta al Estado venezolano a través del Ministerio Público.
CAPÍTULO IX DISPOSICIONES FINALES PRIMERA, Lo no previsto en este Reglamento Interno será resuelto por la Junta Directiva de la Fundación para la Investigación, Capacitación y Desarrollo de la Función Fiscal (FUNDAFISCAL), bajo la tutela del Ministerio Público.
SEGUNDA. El presente Reglamento Interno de la Fundación para la Investigación, vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Publíquese y Ejecútese, Dra. Santa Pafella Stracuzzi Presidenta FUNDAFISCAL Lic. José nonio Vásquez Pérez Abg. María Eugenia Rodríguez Bento Miembro Principal de la Junta Directiva Miembronsioalde la Junta Directiva Cllidna) tuarana agua Lic. Liliana Inés Pafra de Urquía Abg. Martha Cecilia Magin Marín Miembro Principal de la Junta Diréctiva Secretaria Ejecutiva de la Junta Directiva ERIOP
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1647 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
soneinon bsiuost si si:
RESUELVE:
ÚNICQ: Designar ABOGADO ADJUNTO V a la ciudadana DAISSY BETANCoURT, titular de la cédula de identidad N° 6.449.427, en la Unidad de Atención a la Víctima, adscrita a la Fiscalía Superior del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas. La referida ciudadana se viene desempeñando como Abogado Adjunto IV en la Oficina de Orientación al Ciudadano, adscrita a la citada Fiscalía Superior del Ministerio Público.
La presente designación tendrá efectos administrativos a partir del:01 de noviembre de 2013.
UVARIANA tese,nuníquese y Publiquese.
UISA ORTEGA DÍAZ cal eneral de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1648 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICQ: Designar ABOGADO ADJUNTO I al ciudadano ABRAHAM CISNERoS, titular de la cédula de identidad N° 19.671.034, en la FISCALÍA sUPERIoR del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas. El referido ciudadano se viene desempeñando como Asistente de Asuntos Legales I en la Unidad de Depuración Inmediata de Casos, adscrita a la citada Fiscalía Superior del Ministerio Público.
El presente nombramiento, tendrá efectos administrativos a partir del 01 de noviembre de 2013.
Regís
LUISA ORTEGA DÍAZ scaleneral de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1649 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICO: Designar ABOGADO ADJUNTO II a la ciudadana RICARDA DEL VALLE LÓPEZ RODRÍGUEZ, titular de la cédula de identidad Nº 10.699.233, en la Unidad de Atención a la Víctima, adscrita a la Fiscalía Superior del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas. La referida ciudadana se viene desempeñando como Abogado Adjunto I en la citada Fiscalía Superior del Ministerio Público.
El presente nombramiento, tendrá efectos administrativos a partir del 01 de noviembre de 2013.
Regíst
caleneral de la República RERUOL
página original (tal como se publicó)
Página 23
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1650 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICQ: Designar ABOGADO ADJUNTO I a la Ciudadana GREICYS LUZMAR MURo RIVERO, titular de la cédula de identidad N° 19.086.623, en la FISCALÍA sUPERIOR del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas, en sustitución de la ciudadana Abogada Ricarda del Valle López Rodríguez, quien pasará a otro destino. La ciudadana Greicys Luzmar. Muro Rivero, se viene desempeñando como Abogado Adjunto A en la Unidad de Atención a la Víctima, adscrita a la citada Fiscalía Superior del Ministerio Público.
El presente nombramiento, tendrá efectos administrativos a partir del 01 de noviembre de 2013.
egistresenComnuliquese y Rublíquese.
LUSA ORTEGA DÍAZ General de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1651 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICQ: DesignarABOGADO ADJUNTO B a la ciudadana DOHANYS ASUAJE, titular de la cédula de identidad N° 12.115.278, en la UNIDAD DE ATENCIÓN A LA VÍCTIMA, adscrita a la Fiscalía Superior del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas. La referida ciudadana, se viene desempeñando como Abogado Adjunto A en la citada Unidad.
El presente nombramiento, tendrá efectos administrativos a partir del 01 de noviembre de 2013.
LUISA ORTEGA DIAZ sca eneral de la Repúbitca
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de la Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1652 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESUELVE:
ÚNICQ: Designar ABOGADO ADJUNTO III a la ciudadana KARINA GUERRERO AsCANIO, titular de la cédula de identidad N° 10.013.172, en la FISCALÍA sUPERIoR del Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas, en sustitución de la ciudadana Abogada Lenys Trinidad Briceño Araujo, quien pasará a otro destino. La ciudadana Karina Guerrero Ascanio se viene desempeñando como Abogado Adjunto I en la Unidad de Atención a la Víctima, adscrita a la citada Fiscalía Superior del Ministerio Público.
La presente designación tendrá efectos administrativos a partir del 01 de noviembre de 2013.
, Comaríquese Publíquese- Regi
LUISA ORTEGA DÍAZ Pisca General de la República
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO PÚBLICO Despacho de ta Fiscal General de la República Caracas, 15 de octubre de 2013 Años 203° y 154° RESOLUCIÓN N° 1653 LUISA ORTEGA DÍAZ Fiscal General de la República En ejercicio de la facultad conferida por el artículo 6 de la Ley Orgánica del Ministerio Público y, en uso de las atribuciones establecidas en los numerales 1 y 3 del artículo 25 eiusdem.
RESIUELVE:
ÚNICQ: Designar ABOGADO ADJUNTO A a la Ciudadana TIUSDEY ESTEFANY MARRERO CASANOVA, titular de la cédula de Identidad N° 19.200.176, en la Unidad de Atención a la Víctima, adscrita a la Fiscalía Superior Ministerio Público de la Circunscripción Judicial del Área Metropolitana de Caracas.
La presente designación tendrá efectos administrativos a partir del 01- 11-2013.
Regist Ataníquese y Publíquese.
LUISA ORTEGA DÍAZ caeneral de la República
página original (tal como se publicó)
Página 24
DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 MES II AÑO CXLI Número 40.294 Caracas, jueves 14 de noviembre de 2013 Esquina Urapal, edificio Dimase, La Candelaria Caracas - Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 24 Págs. costo equivalente.
a 10,05 % valor Unidad Tributaria
DE VENEZUELA.
Artículo 12. La GACETA ÓFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario: y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único. Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial.
Articulo 13. En la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea conveniente por el Ejecutivo Nacional.
Ártículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIAÑA DE VENEZUELA. cuyos ejemplares tendrán fuerza de documentos públicos.
El SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y.GACETA OFICIAL de la República Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
Suscríbase GACETA OFICIAL República Bolivariana de Venezuela ¿A qué me puedo suscribir? a) Suscripción anual de Gaceta Oficial Ordinaria con entrega en la sede de la Gaceta Oficial con costo equivalente a catorce Unidades Tributarias (14 U.T.), que es igual en Bolívares a: (Bs. 1.498.00).
b) Suscripción anual de Gaceta Oficial Extraordinaria con entrega en la sede de la Gaceta Oficial, con costo equivalente a quince Unidades Tributarias (15 U.T.), que es igual en Bolívares a: (Bs.
1.605,00).
e) Suscripción anual de Gaceta Oficial Ordinaria con entrega a domicilio, con costo equivalente a dieciséis Unidades Tributarias (16 U.T.), que es igual en Bolívares a: (Bs. 1.712,00).
d) Suscripción anual de Gaceta Oficial Extraordinaria con entrega a domicilio con costo de Dieciocho (18 U.T.) Unidades Tributarias, que es igual en Bolívares a: (Bs. 1.926,00).
e) Suscripción anual de Gaceta Oficial Ordinaria. para entrega fuera del área metropolitana con envío vía IPOSTEL, con costo equivalente a diecinueve con veinte Unidades Tributarias (19,20 U.T.), que es igual en Bolívares a: (Bs. 2.054,40).
f) Suscripción anual de Gaceta Oficial Extraordinaria, para entrega fuera del área metropolitana con envío vía IPOSTEL con costo equivalente a veinte Unidades Tibutarias (20 U.T.), que es igual en Bolívares a: (Bs. 2.140,00).
Para suscribirse a la edición impresa, contáctenos a través de los Teléfonos: 0212-5728086/5764392/5722321 ext: 119/111 Correo electrónico: gacetaoficial@imprentanacional.gov.vé o comunicarse a través del twitter: @gaceta Saingo 1872-2013 Gaceta Oficial 141 años Compendio Hisórico Toda Suscripción Imprenta tiene como Vacional obsequio Gaceta Olicial el envío de la edición digital del día egar los recaudos, sin omisión alguna los cuales son;
Copp del Registro de Información Fiscal (Ri).
d e legal, asI como también de la persona autorizada por "EL SUSCRIPTOR DE SEIaICIOL para gu retirar por taquilla las Gacetas, si es esta la modalidad de retiro por taquilla porla cuales suscribió "El Suscriptor de Servicio".
Copia de recibo de servicio público donde pueda verificar "El prestador de Servicio" la ubicacioudeià sede de "El Suscriptor de Servicio"; adicional a esta información deberá indicar de maneraclara agseci por escrito referencia del lugar, ciudad, código postal, municipio y población. Planilla original de depósito bancario correspondiente al pago, según la modatigagesejeccorede n su defecto Constancia de Pago, si su operación fue a través de transter
página original (tal como se publicó)