Gaceta Oficial N° 39.990
Página 1
OFICIAL
GACETA DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
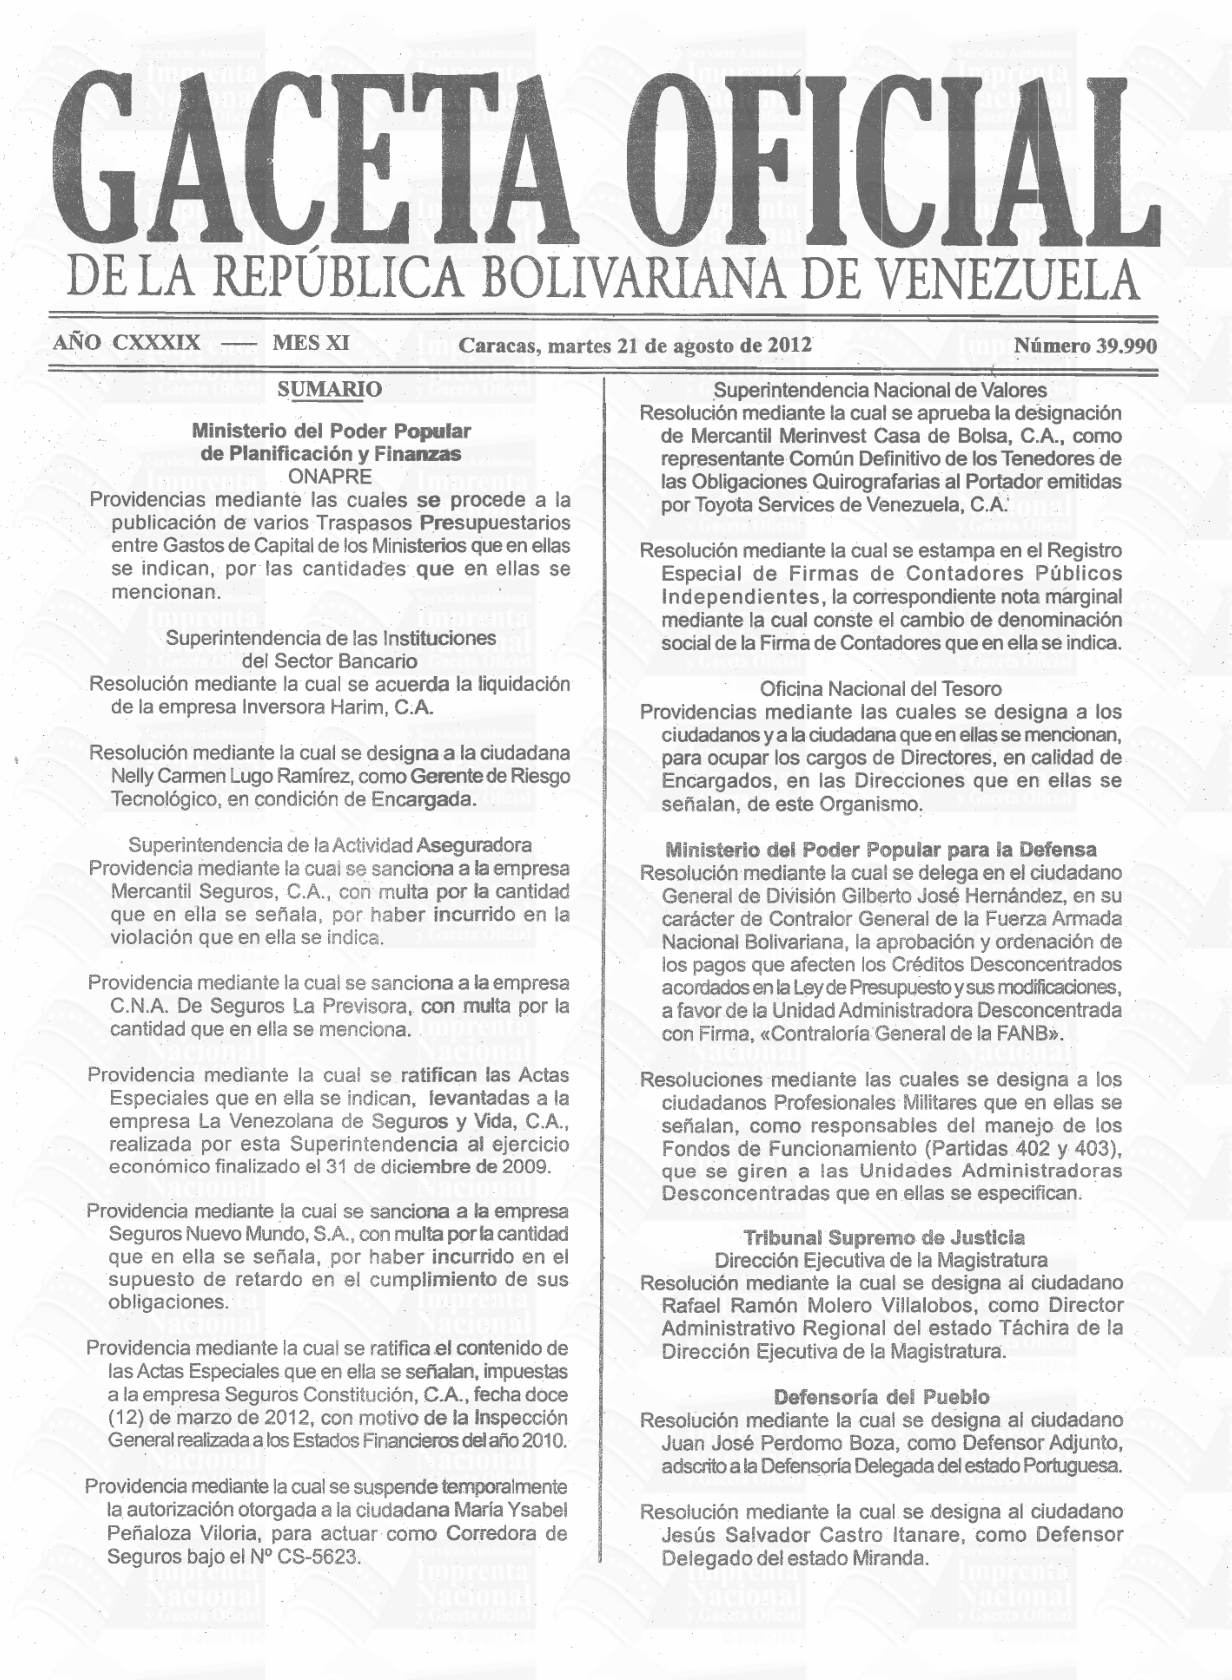
AÑO CXXXIX MES XI Caracas, martes 21 de agosto de 2012 SUMARIO Ministerio del Poder Popular de Planificación y Finanzas ONAPRE Providencias mediante las cuales se procede a la publicación de varios Traspasos Presupuestarios entre Gastos de Capital de los Ministerios que en ellas se indican, por las cantidades que en ellas se mencionan.
Superintendencia de las Instituciones del Sector Bancario Resolución mediante la cual se acuerda la liquidación de la empresa Inversora Harim, C.A.
Resolución mediante la cual se designa a la ciudadana Nelly Carmen Lugo Ramírez, como Gerente de Riesgo Tecnológico, en condición de Encargada.
Superintendencia de la Actividad Aseguradora Providencia mediante la cual se sanciona a la empresa Mercantil Seguros, C.A., con multa por la cantidad que en ella se señala, por haber incurrido en la violación que en ella se indica.
Providencia mediante la cual se sanciona a la empresa C.N.A. De Seguros La Previsora, con multa por la cantidad que en ella se menciona.
Providencia mediante la cual se ratifican las Actas Especiales que en ella se indican, fevantadas a la empresa La Venezolana de Seguros y Vida, C.A., realizada por esta Superintendencia al ejercicio económico finalizado el 31 de diciembre de 2009.
Providencia mediante la cual se sanciona a la empresa Seguros Nuevo Mundo, S.A., con multa por la cantidad que en ella se señala, por haber incurrido en el supuesto de retardo en el cumplimiento de sus obligaciones.
Providencia mediante la cual se ratifica el contenido de las Actas Especiales que en ella se señalan, impuestas a la empresa Seguros Constitución, C.A., fecha doce (12) de marzo de 2012, con motivo de la Inspección General realizada a los Estados Financieros del año 2010.
Providencia mediante la cual se suspende temporalmente la autorización otorgada a la ciudadana María Ysabel Peñaloza Viloria, para actuar como Corredor a de Seguros bajo el N° CS-5623.
Número 39.990 Superintendencia Nacional de Valores Resolución mediante la cual se aprueba la designación de Mercantil Merinvest Casa de Bolsa, C.A., como representante Común Definitivo de los Tenedores de las Obligaciones Quirografarias al Portador emitidas por Toyota Services de Venezuela, C.A.
Resolución mediante la cual se estampa en el Registro Especial de Firmas de Contadores Públicos Independientes, la correspondiente nota marginal mediante la cual conste el cambio de denominación social de la Firma de Contadores que en ella se indica.
Oficina Nacional del Tesoro Providencias mediante las cuales se designa a los ciudadanos y a la ciudadana que en ellas se mencionan, para ocupar los cargos de Directores, en calidad de Encargados, en las Direcciones que en ellas se señalan, de este Organismo.
Ministerio del Poder Popular para la Defensa Resolución mediante la cual se delega en el ciudadano General de División Gilberto José Hernández, en su carácter de Contralor General de la Fuerza Armada Nacional Bolivariana, la aprobación y ordenación de los pagos que afecten los Créditos Desconcentrados acordados en la Ley de Presupuesto y sus modificaciones, a favor de la Unidad Administradora Desconcentrada con Firma, «Contraloría General de la FANB».
Resoluciones mediante las cuales se designa a los ciudadanos Profesionales Militares que en ellas se señalan, como responsables del manejo de los Fondos de Funcionamiento (Partidas 402 y 403), que se giren a las Unidades Administradoras Desconcentradas que en ellas se especifican.
Tribunal Supremo de Justicia Dirección Ejecutiva de la Magistratura Resolución mediante la cual se designa ai ciudadano Rafael Ramón Molero Villalobos, como Director Administrativo Regional del estado Táchira de la Dirección Ejecutiva de la Magistratura.
Defensoría del Pueblo Resolución mediante la cual se designa al ciudadano Juan José Perdomo Boza, como Defensor Adjunto, adscrito a la Defensoría Delegada del estado Portuguesa.
Resolución mediante la cual se designa al ciudadano Jesús Salvador Castro Itanare, como Defensor Delegado del estado Miranda.
página original (tal como se publicó)
Página 2
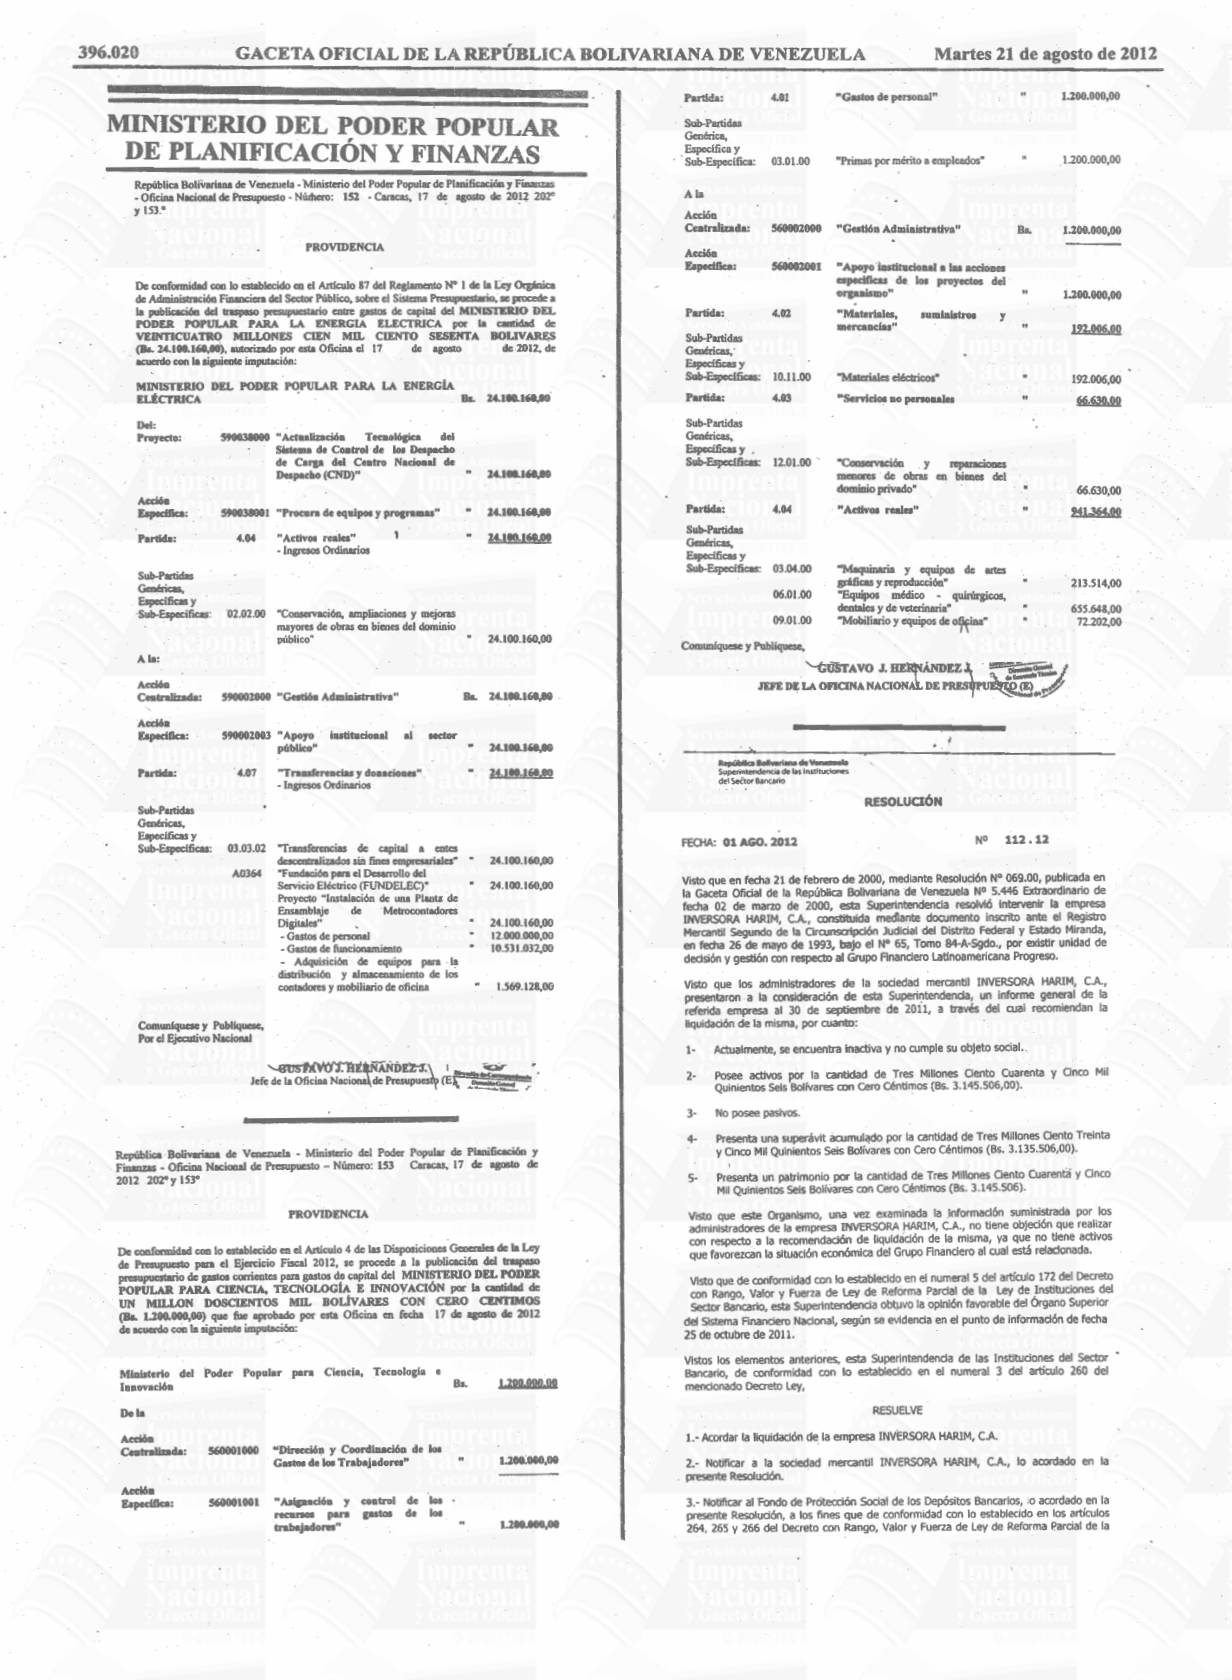
MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS República Bolivariana de Venezuela - Ministerio del Poder Popular de Planificación y Finanzas - Oficina Nacional de Presupuesto - Númhero: 152 - Caracas, 17 de agosto de 2012 202° y 153.º
PROVIDENCIA
De conformidad con lo establecido en el Artículo 87 del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público, sobre el Sistema Presupuestario, se procede a la publicación del traspaso presupuestario entre gastos de capital del MINESTEREO DEL.
PODER POPULAR PARA LA ENERGIA ELECTRICA por la cantidad de VEINTICUATRO MILLONES CIEN MIL CIENTO SESENTA BOLIVARES (Ba. 24.10.160,00), autorizado por esta Oficina el 17 de 2012, de de agosto acuerdo con la siguiente imputación:
MINISTERIO DEL PODER POPULAR PARA LA ENERGÍA ELÉCTRICA
24.100.169,00 Bs.
Del:
Tecnológica del Preyecto:
59003s000 "Actualización Sistema de Control de los Despacho de Carga del Centro Nacional de 24.100.160,09 Despacho (CND)" Acciós Específica:
e oe
24.100.160,00 1 "Activos reales"
24.100.168.09 Partida:
4.04 - Ingresos Ordinarios Sub-Partidas Genéricas, Especificas y "Conservación, ampliaciones y mejoras ·Sub-Especificas:
02.02.00 mayores de obras en bienes del dominio
24.100.160,00 público" A la:
Acción 590002000 "Gestión Administrativa" Ba. 24.100.160,89 Cestralizada:
Acción institucional Específica:
0v. 000200065 sector al público"
24.100.160,00
4.07
24.100.160.00 Partida:
"Transferencias y donaciones".
- Ingiesos Ordinarios Sub-Partidas Genéricas, Especificas y Sub-Especificas:
03.03.02 "Transferencias de capital a entes
24.100.160,00 descentralizados sin fines empresariales" A0364 "Fundación para el Desarrollo del 24.100.160,00 Servicio Eléctrico (FUNDELEC)" Proyecto "Instalación de una Planta de Ensamblaje de Metrocontadores Digitales"
24.100.160,00
12.000.000,00 - Gastos de personal
10.531.032,00 - Gastos de funcionamiento - Adquisición de equipos para -la distribución y almacenamiento de los 1.569.128,00 contadores y mobiliario de oficina
Comuníquese y Publíquese, Por el Ejecutivo Nacional BUSPAVOS HE NANDEZ S.
Jefe de la Oficina Naciona de Presupuesto (E
República-Bolivariana de Venezuela - Ministerio del Poder Popular de Planificación y Finanzas - Oficina Nacional de Presupuesto - Número: 153 Caracas, 17 de agosto de 2012 .202° y 153° PROVIDENCIA De conformidad con lo establecido en el Artículo 4 de las Disposiciones Generales de la Ley presupuestario de gastos corrientes para gastos de capital del MINISTERIO DEL. PODER POPULAR PARA CIENCIA, TECNOLOGÍA E INNOVACIÓN por la cantidad de UN MILLON DOSCIENTOS MIL BOLÍVARES CON CERO CENTIMOS de acuerdo con la siguiente imputación:
Ministerio del Poder Popular para Ciencia, Tecnología e 1.209.000.08 Bs.
Innovación De la Acción "Direción y Coordinación de los 560001000 Ceatralizada:
1.200.000,00 Gastos de los Trabajadores" Acción los 560001001 control "Asigaacióny de Específica:
recursos para de los gastos trabajadores"
1.209.000,00
1.200.000,00 "Gastos de personal".
11
4.02 Partida:
Sub-Partidas Genérica, Específica y .1.200.000,00
03.01.00 "Primas por mérito a empleados" Sub-Específica:
A la Acción Centralizada:
560002000 "Gestión Administrativa" Bs.
1.200.000,00 Acción Especifica:
560002001 "Apoyo 'institucional a las acciones especificas de los proyectos del organismo"
1.200.000,00 *1 Partida:
"Materiales, 4.02 suministros y mercancias"
192.006.00 Sub-Partidas Genéricas, Especificas y Sub-Especificas:
10.11.00 "Materiales eléctricos" I92.006,00 Partida:
"Servicios no personales
4.03 §6.630.00 Sub-Partidas Genéricas, Especificas y "Conservación . y Sub-Especificas:
12.01.00 reparaciones menores de obras en bienes del
66.630,00 dominio privado"
4.04 Partida:
"Acfivos reales" 241-364.00 Sub-Partidas Genéricas, Específicas y Sub-Específicas:
03.04.00 "Maquinaria y equipos de artes
213.514,00 s
06.01.00 "Equipos médico quirúrgicos, 655.648,00 dentales y de veterinaria" "Mobiliario y equipos de oficina"
09.01.00
72.202,00 Comuníquese y Publíquese, GUSTAVO J. HERNÁNDEZ JEFE DE LA OFICINA NACIONAL DE PRESUPUE STQ (E)
República Bollveriana de Venetuela Superintendencia de las instituciones RESOLUCIÓN FECHA: 01 AGO. 2012 Nº 112.12
Visto que en fecha 21 de febrero de 2000, mediante Resolución N° 069.00, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.446 Extraordinario de fecha 02 de marzo de 2000, esta Superintendencia resolvió intervenir la empresa INVERSORA HARIM, C.A., constituida medlante documento inscrito ante el Registro Mercantil Segundo de la Circunsaripción Judicial del Distrito Federal y Estado Miranda, en fecha 26 de mayo de 1993, bajo el N° 65, Tomo 84-A-Sgdo., por existir unidad de decisión y gestión con respecto al Grupo Financiero Latinoamericana Progreso.
Visto que los administradores de la sociedad mercantil INVERSORA HARIM, C.A., presentaron a la consideración de esta Superintendencia, un informe general de la referida empresa al 30 de septiembre de 2011, a través del cual recomiendan la liquidación de la misma, por cuanto:
Actualmente, se encuentra inactiva y no cumple su objeto social.
1- Posee activos por la cantidad de Tres Millones Ciento Cuarenta y Cinco Mil 2- Quinientos Seis Bolívares con Cero Céntimos (Bs. 3.145.506,00).
No posee pasivos.
3- Presenta una superávit acumulado por la cantidad de Tres Millones Ciento Treinta 4y Cinco Mil Quinientos Seis Bolívares con Cero Céntimos (Bs. 3.135.506,00).
Presenta un patrimonio por la cantidad de Tres Millones Ciento Cuarenta y Cinco 5- Mil Quinientos Seis Bolívares con Cero Céntimos (Bs. 3.145.506).
Visto que este Organismo, una vez examinada la Información suministrada por los administradores de la empresa INVERSORA HARIM, C.A., no tiene objeción que realizar con respecto a la recomendación de liquidación de la misma, ya que no tiene activos que favorezcan la situación económica del Grupo Financiero al cual está relacionada.
Visto que de conformidad con lo establecido en el numeral 5 del artículo 172 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario, esta Superintendencia obtuvo la opinión favorable del Órgano Superior del Sistema Financiero Nacional, según se evidencia en el punto de información de fecha 25 de octubre de 2011.
Vistos los elementos anteriores, esta Superintendencia de las Instituciones del Sector Bancario, de conformidad con lo establecido en el numeral 3 del artículo 260 del mencionado Decreto Ley, RESUELVE 1.- Acordar la liquidación de la empresa INVERSORA HARIM, C.A.
2.- Notificar a la sociedad mercantil INVERSORA HARIM, C.A., lo acordado en la presente Resolución.
3.- Notificar al Fondo de Protección Social de los Depósitos Bancarios, :o acordado en la presente Resolución, a los fines que de conformidad con lo establecido en los artículos 264, 265 y 266 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la
página original (tal como se publicó)
Página 3
Ley de Instituciones del Sector Bancario, ejerza las funciones atribuidas a los liquidadores y establezca las, normas mediante Jas cuales deba procederse a la liquidación de la mencionada empresa, relacionada al Grupo Financiero Latinoamericana Progreso.
Contra la presente decisión, de conformidad con los artículos, 233 y 239 ibídem, podrá ejercer el Recurso de Reconsideración, dentro de los diez (10) días hábiles bancarios, contados a partir de la notificación de la presente Resolución o el Recurso de Anulación ante los Juzgados Nacionales de la Jurisdicción Contenciosa Administrativa. de la Región Capital, dentro de los cuarenta y cinco (45) días continuos siguientes a la notificación de esta decisión o de aquella mediante la cual se resuelva el Recurso de Reconsideración, si éste fuera interpuesto, de acuerdo con los artículos 234 y 240 ejusdem.
-Comuníquese y Publíquese, Edgar Hemández Behren Superintendente
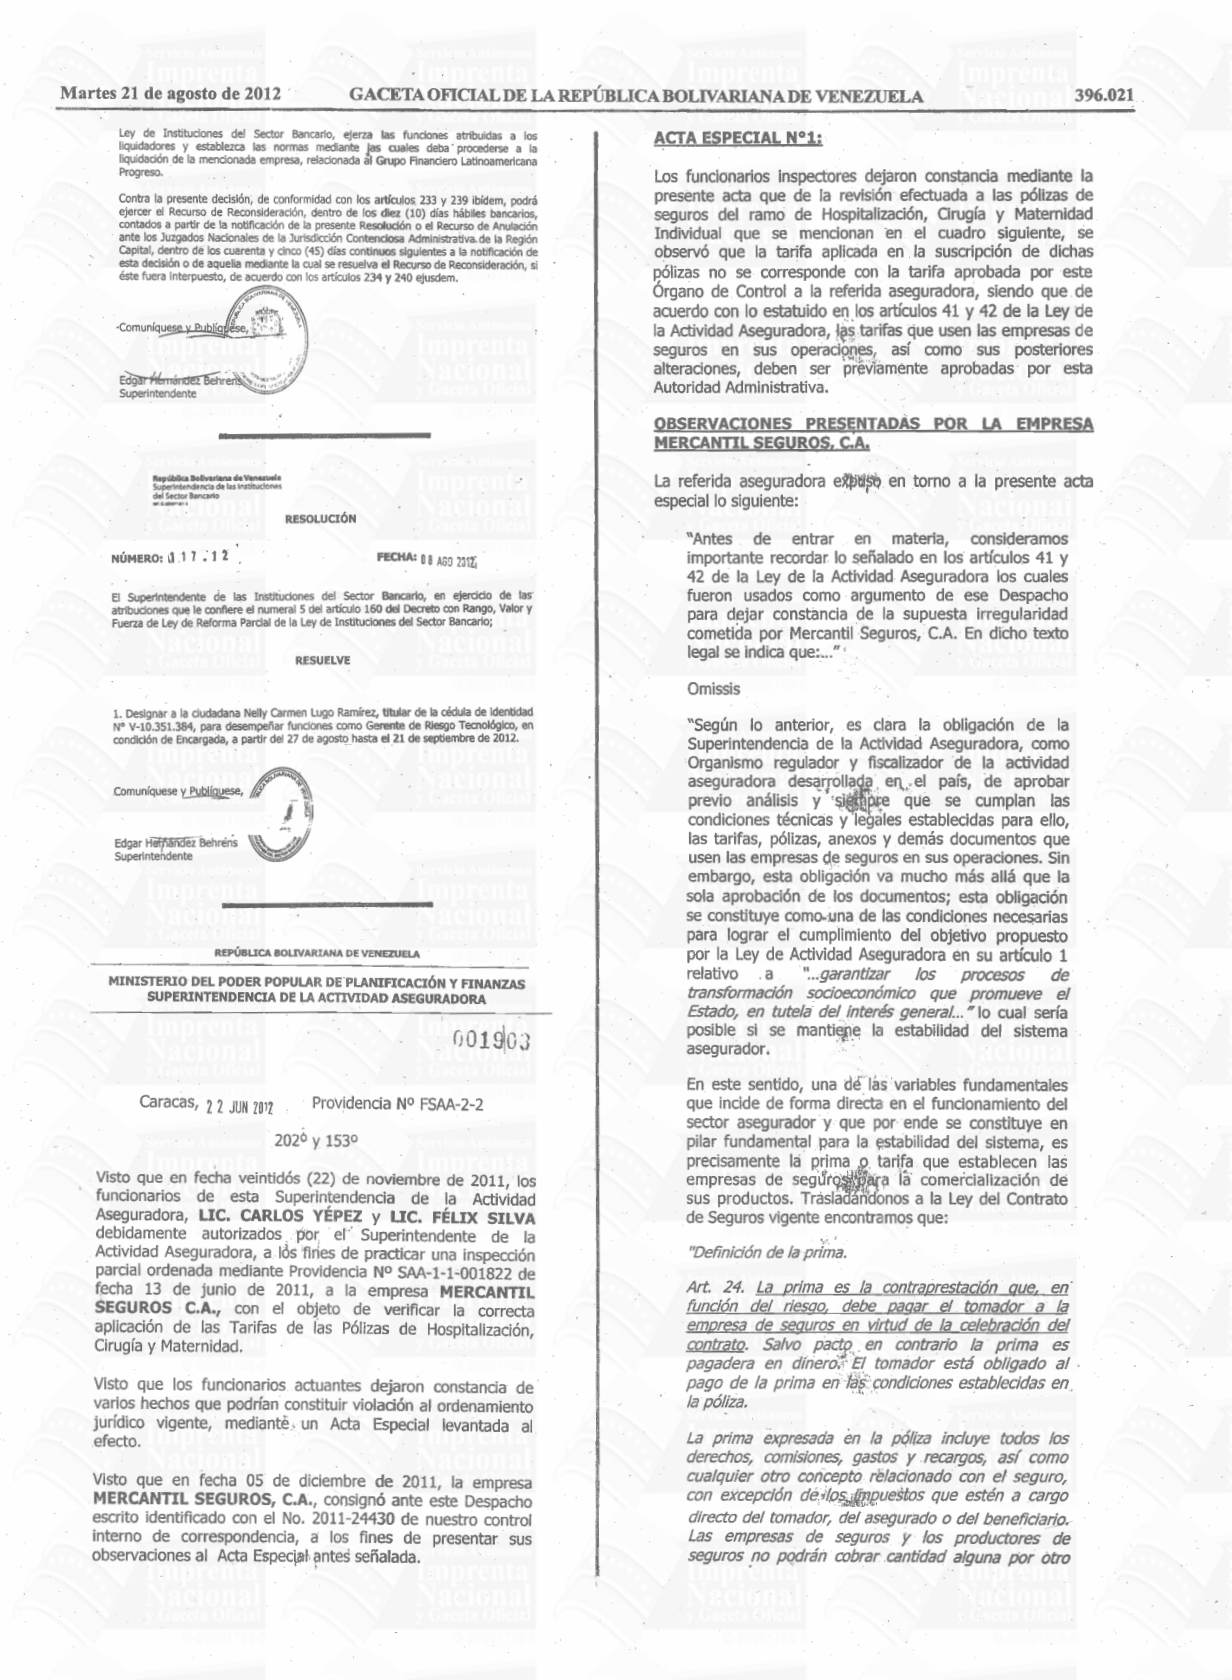
República Bolivariana de Vanazuela Superintendencia de las Instituciones del Sector Bancario RESOLUCIÓN NÚMERO: 1.17.12 FECHA: 0 8 AGO 20127 El Superintendente de las Instituciones del Sector Bancario, en ejercicio de tas" atribuciones que le confiere el numeral 5 del artículo 160 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley de Instituciones del Sector Bancario;
RESUELVE
1. Designar:a la ciudadana Nelly Carmen Lugo Ramírez, titular de la cédula de identidad N° V-10.351.384, para desempeñar funciones como Gerente de Riesgo Tecnológico, en ÁLICA BOLE .Comuníquese y Publíquese, Edgar Hernändez Behrens Superintendente
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA 001903
Caracas, 2 2 JUN 2012 Providencia N° FSAA-2-2 2020 y 1530 Visto que en fecha veintidós (22) de noviembre de 2011, los funcionarios de esta Superintendencia de la Actividad AsegUradOra, LIC. CARLOS YÉPEZ y LIC. FÉLIX SILVA debidamente autorizados por el' Superintendente de la Actividad Aseguradora, a lòs fines de practicar una inspección parcial ordenada mediante Providencia N° SAA-1-1-001822 de fecha 13 de junio de 2011, a la empresa MERCANTIL SEGURos C.A., con el objeto de verificar la correcta aplicación de las Tarifas de las Pólizas de Hospitalización, Cirugía y Maternidad.
Visto que los funcionarios actuantes dejaron constancia de varios hechos que podrían constituir violación al ordenamiento jurídico vigente, medianté. un Acta Especial levantada al.
.efecto.
Visto que en fecha 05 de diciembre de 2011, la empresa MERCANTIL SEGUROS, C.A., consignó ante este Despacho escrito identificado con el No. 2011-24430 de nuestro control interno de correspondencia, a los fines de presentar sus observaciones al Acta Especial antes señalada.
ACTA ESPECIAL N°1:
Los funcionarios inspectores dejaron constancia mediante la presente acta que de la revisión efectuada a las pólizas de seguros del ramo de Hospitalización, Cirugía y Maternidad Individual que se mencionan en el cuadro siguiente, se observó que la tarifa aplicada en la suscripción de dichas pólizas no se corresponde con la tarifa aprobada por este Órgano de Control a la referida aseguradora, siendo que de acuerdo con lo estatuido en los artículos 41 y 42 de la Ley de la Actividad Aseguradora, lás tarifas que usen las empresas de seguros en sus operaciones, así comosus posteriores alteraciones, debenser previamente aprobadas por esta Autoridad Administrativa.
OBSERVACIONES PRESENTADAS PÓR LA EMPRESA MERCANTIL SEGUROS, C.A.
La referida aseguradora exptiso en torno a la presente acta especial lo siguiente:
"Antes de entrar en materia, consideramos importante recordar lo señalado en los artículos 41 y 42 de la Ley de la Actividad Aseguradora los cuales fueron usados como argumento de ese Despacho para dejar constancia de la supuesta irregularidad cometida por Mercantil Seguros, C.A. En dicho texto legal se indica que.:...
Omissis "Según lo anterior, es clara la obligación de la Superintendencia de la Actividad Aseguradora, como Organismo regulador y fiscalizador de la actividad aseguradora desarrollada en el país, de aprobar previo análisis y sipre que se cumplan las condiciones técnicas y legales establecidas para ello, las tarifas, pólizas, anexos y demás documentos que usen las empresas de seguros en sus operaciones. Sin embargo, esta obligación va mucho más allá que la sola aprobación de los documentos; esta obligación se constituye como-una de las condiciones necesarias para lograr el cumplimiento del objetivo propuesto por la Ley de Actividad Aseguradora én su artículo 1 garantizarlosprocesos relativo.a de transformación socioeconómico que promueve el Estado, en tutela del interés general..." lo cual sería posible si se mantiene la estabilidad del sistema asegurador.
En este sentido, una de las variables fundamentales que incide de forma directa en el funcionamiento del sector asegurador y que por ende se constituye en pilar fundamental para la estabilidad del sistema, es precisamente la prima o tarifa que establecen las empresas de segurospara la comercialización de sus productos. Trasladándonos a la Ley del Contrato de Seguros vigente encontramos que:
"Definición de la prima.
Art. 24. La prima es la contraprestación que, en' función del riesgo, debe pagar el tomador a la empresa de seguros en virtud de la celebración del contrato. Salvopacto en contrario la prima es pagadera en dinero El tomador está obligado al .
pago de la prima en las condiciones establecidas en, la póliza.
La prima expresada en la póliza incluye todos los derechos, comisiones, gastos y recargos, así como cualquier otro concepto relacionado con el seguro, con excepción de slos linpuestos que estén a cargo directo del tomador, del asegurado o del beneficiario.
Las empresas de seguros y los productores de seguros no podrán cobrar. cantidad alguna por otro
página original (tal como se publicó)
Página 4
concepto distinto al monto de la prima estipulado en la póliza, salvo los gastasde inspección de riesgo, en los seguros de daños."(subrayado nuestro).
Según el instrumento legal antes citado, es claro que la prima es una contraprestación calculada en función del riesgo que se asume, entendiendo a este último, según lo-indicado en el artículo 30 de la misma Ley..." Qmissis Por lo anterior es claro que para la realización de un contrato de segurogves.necesario que coexistan inequívocamente el riešgo a asumir por la empresa y la prima calculada en función a este riesgo, por medio de la cual los efectos por la ocurrencia de un siniestro serán asumidos por la empresa siempre que se cumplan las condiciones previstas en la póliza. En estos artículos el legislador dejó claramente plasmada la relación directa que existe entre riesgo y prima, siendo que ésta última se calcula precisamente en función de aquél, es decir, en cuanto mayor sea el riesgo tanto mayor debe ser la prima requerida para su protección. Si alguno de estos dos elementos falla o si la correspondencia que necesariamente debe existir entre ellos se rompe, se coloca en situación de riesgo la estabilidad técnica de la empresa y por ende y como consecencia inmediata de ello, la protección a los asegurados, en el entendido que el compromiso de las empresas para con éstos reside principalmente en las reservas técnicas que son calculadas en función a la prima cobrada. Una insuficiencia en el cálculo de las-primas, se traduce en una insuficiencia en las reservas técnicas siendo ésta el pasivo más importante'ias empresas de seguros.
Esta cadena de variables: "riesgo-prima-reservas técnicas-estabilidad del sector aseguradorbeneficio y protección para el aseguradogarantía de los procesos de transformación socioeconómica qud promueve el Estado"para el asegurado" siempre debe preservarse en beneficio de las partes involucradas pero muy especialmente en beneficio del propio asegurado quien deposita su confianza en una empresa que de acuerdo con la Ley, debe tener la capacidad de asumir técnica y financieramente, los compromisos adquiridos.
Profundizando aun más en este tema como marco introductorio a nuestras observaciones al Acta Especial Nº 01, recordamoque como parte de los instrumentos de los qudispone la Superintendencia de la Actividad Aseguradora para cumplir con su obligación de velar por la estabilidad del sector asegurador, se establecieron en su oportunidad un conjunto de normas, parte de ellas aun vigentes, que de forma directa garantizarán qué las primas de seguros, pilar fundamental para el desarrollo de la actividad aseguradora, se mantuvieran en niveles de suficiencia que no colocarán en situación de riesgo a la empresa y por ende a los asegurados. En este sentido, el Reglamento General vigente de la Ley de Empresas de Seguros y Reaseguros, plantea lo siguiente:
"Art. 69.- Las tarifas cumplirán como mínimo las siguientes reglas:
a) Deben observar los principios, técnicos de equidad y:
suficiencia:
$ b) Deben ser el produetoge la utilización de información estadística· que cumpla exigencias de homogeneidad y representatividad; y c) Ser el producto del respaldo de reaseguradores de reconocida trayectoria técnica y financiera, en aquellos riesgos en que por su naturaleza no resulte viable el cumplimiento delas exigencias establecidas en el literal anterior." (subrayadosnuestro).
Esta normativa evidencia la clara intención del legislador, con pero conocimiento de las condiciones técnicas que rigen el funcionamiento universal de la actividad aseguradora, de mantener en el mercado tarifas suficientes en función al riesgo que se pretenda asumir. Es más, ratificando la importancia de esta disposición para el funcionamiento del sistema, la misma también fue incluida en la Ley de Actividad Aseguradora, la cualpievé en su artículo 42lo siguiente.:.."" Omissis Una vez más el ente regulador tiene la responsabilidad de velar porque laş tarifas que usen las empresas de seguros en sus operaciones, sean "Suficientes" para el riesgo que pretendan asumir, todo esto con el conocimiento prèvio de que en caso de violarse este principio técnico, se estaría desmoronando la esencia del seguro y arriesgane seguridad del sector y por ende la protección de los asegurados. Es más, la nueva Ley de la Actividad Aseguradora llega mucho más allá que el anterior, al prever que las tarifas deben determinarse sobre la base de "Estadística Actualizada" que. garantiza que las empresas usen primas adecuadas a la realidad nacional en todos los ámbitos de aplicación.
Aunado a lo anterior y a fines de garantizar que la aprobacióndelatarifas otorgada porla Superintendencia sematerializara en un lapso razonable que permitiesé a las empresas su aplicación bajo las condiciones de suficiencia antes mencionadas, en el entendido que las bases.
estadísticas actualizadas _usadas en los cálculos estadísticos-actuariales se extraen en un período finito de tiempo que generalmente se indexa hasta cierta fecha y por ende garantiza la suficiencia de la prima hasta esa fecha, el vigente Reglamento General de la Ley de Empresas de Seguros y Reaseguros establece en su artículo 67 lo siguiente:...
Omissis En este sentido, el Estado Venezolano por intermedio del legislador, entendiendo la necesidad de cualquier sector yen nuestro caso particular del sectorasegurador, contarcon respuestas oportunas a las solicitudes de aprobación de documentos sobretodo de aquellos que se refieren a los costos que detertipan la viabilidad o no de la venta de un determinado seguro en función a las necesidades de la población y que son los que en definitiva inciden prioritariamente en la estabilidad del sistema y por ende, en. la continuidad de los beneficios prestados a los asegurados, mantuvo su posición en cuanto al establecimiento de un plazo de respuesta por parte da Superintendencia de la Actividad Aseguradora, previendo en el artículo 41 de la novísima Ley de la Actividad Aseguradora lo siguiente:..
Omissis Es tan importante esta disposición que el legislador optó por incluir la en la propia Ley y no dejar la al Reglamento como estaba en la Ley derogada.
Por todo lo anteriorsi bien es cierto que las empresas de seguros están 'obligadas a someter a la aprobación de la Superintendencia las tarifas que pretendan usar en sus productos, no es menos cierto que la Superintendencia como órgano
página original (tal como se publicó)
Página 5
GACETÀ OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VIENEZUELA
Martes 21 de agosto de 2012
regulador está también en la obligación de dar respuesta oportuna añestas solicitudes garantizado la suficiencia de las primas en todo momento." Omissis.
Por las razones anteriores y como parte de la (sic) actividades que rutinariamente realizan las áreas técnicas de la empresa, luego de un estudio actuarial basado en ajuste de curvas usando modelos probabilísticos y en funciones de indemnización soportadas en estadísticas del año 2005, con indexación de siniestros por la inflación acumulada aplicando un recargo a la función indemnizatoria equivalente a la aviación del siniestro promedio registrada entre febrero. 2005 y febrero 2006, que para esa fecha se ubicada en 25,79%, en abril de 2006, baio comunicación N° 8803. Mercantil Seguros. CA. sometió a la consideración de la Superintendencia de Seguros la Nota Técnica de la Póliza de Hospitalización, CIrugía v Maternidad denominada "Servicios Médicos Mercantil", la cual -fgetaprobada en fecha 27 de julio de 2006 mediante Oficio N° 6073.
Sin embargo, aun cuando disponíamos de una nueva tarifa aprobada, los productos de Salud Individual continuarán arrojando resultados técnicos negativos y por ende índices combinados superiores al 100%, con niveles de siniestralidad que se incrementaron de 68,1% en diciembre 2005 a 108,2% en junio de 2010, todo lo cual evidenciaba insuficiencia en la tarifa de la Póliza de Servicios Médicos Mercantil que representa aproximadaimante el 80% de la cartera de los productos de salud Individual comercializados por la empresa conformada también por las pólizas de los productos Global Benefits y Enfermedades Graves..." Siguió exponiendo dicha aseguradora que:
Vista esta situación y luego de analizar exhaustivamente el comportamiento del producto la empresa, nuevamente cumpliendo con su obligación de mantener la suficiencia-técnica de las primas como pilar para el sostenimiento de la operación y como parte de las premisas establecidas por el propio marco normativo de la actividad aseguradora, reestructuró la tarifa aprobada en 2006, realizando los análisis técnico-actuariales requeridos aplicados en esta oportunidad sobre una base estadística del año 2006, aplicando un recargo en la función indemnizatoria equivalente a la variación del siniestro promedio registradaêntre febrero 2006 y febrero 2007, que paraesacha se ubicada en 29,72%, esperando con esto rger las desviaciones de siniestralidad del período inmediato anterior y el impacto de la inflación en dicho año. Como resultado de estos análisis se sometió a la consideración de la Superintendencia una nueva tarifa en fecha 24 de abril de 200z baio comunicación N° 9129.
Sobre esta solicitud y a pesar de los, reiterados intentos de lograr algún acercamiento con el Órgano regulador que nos permitiese conocer el estatus de la solicitud y las razones por las cuales no había sido respondida oportunamente, independientemente de la decisión de aprobar o no tomada por la Superintendencia, y estando dispuestos a realizar todas las modificaciones que fueran necesarias según los análisis y criteriostaplicados por ese Organismo los cuales siempre hanneido acatados por Mercantil Seguros, C.A., no recibimos respuesta formal a nuestra solicitud sino hasta diciembre de 2007, fecha en la cual fuimos amablemente contactados por el 396.023 Departamento encargagerde la revisión del producto dentro de la Superintendencia, quien actuando diligentemente nos manifestó la necesidad de realizar algunos cambios a la Nota Fécnica à fines de su aprobación, en el entendido que la decisión de aprobar siempresería responsabilidad del Organismo y no de un funcionariotebr particular.
Omissis.
Una vez analizadas las propuestas presentadas por (sic) Superintendencia, se realizaron los cambios requeridos en la Nota Técnica y se reenvío el documento en fecha. 12 de febrero de 2008 mediante comunicación N° 1711. Luego de esta solicitud que no era otra cosa que el ajuste de la Nota Técnica anterio remitida prácticamente un año atrás, acatando- cambios sugeridos por Superintendencia, quedamos a la espera de recibir la correspondiente aprobación, en el entendido que la misma aun cuando fuese: otorgada, quedaba desfasada en lo que se refiere a las variables supuestas para el cálculo de las primas, toda vez que la base estadística usadaacorrespondía al año 2006 aplicando un factor de recargo en la función indemnizatoria equivalente al incremento del siniestro promedio. en el período febrero 2006 febrero 2007, ubicado en 29,72%, con lo cual podríamos esperar que la tarifa fuese suficiente al menos durante el año 2007 pero no teníamos garantía de suficiencia para el año 2008, período en el cual esperábamos .recibir la correspondiente aprobación.
Omissis Paralelamente a este, cambio que en nuestro criterio y tal y como se demastrará más adelante tomando como ejemplo los misajos casos seleccionados por los funcionarios inspectores en la Inspección Parcial que nos ocupa ordenada mediante Providencia N° SAA-1-1-1822 de fecha 13 de junio de 2011, no constituía una modificación importante a la tarifa anterior aprobada, la empresa continuó realizando sus.
estudios técnicos-áctuarialespara monitorear el comportamiento del tamo a la espera de que en algún momento no muy lejano, la Superintendencia de Seguros, ahora Superintendencia de la Actividad Aseguradora, como Organismo técnico regulador de la actividad aseguradora, garante no sólo de la estabilidad del sector sino aun más importante, de la seguridad y protección de los asegurados, y quien entendemos está al tanto de la situación del sector seguros y del grave escenario que supone mantener tantas no adaptadas al riesgo que se asume, lo que además incumple como ya hemos señalado en párrafos anteriores, lo establecido en el artículo 42 de la novísima Ley de la Actividad Aseguradora según el cual: "Las tarifas. aplicables por las empresas de seguros deben ser aprobadas.
previamente por la Superintendencia de la Actividad Aseguradora y deben determinarse con base en: 1.
Información estadísticaattualizada ...(omissis... 2.
Suficiencia en cuenta a cobertura de riesgos que se adicionarán..." normativa también prevista en el vigente Reglamento de la Ley de Empresas de Seguros y Reaseguros, según el cual, en su artículo 69, se prevé que: "Las tarifas cumplirán_como mínimo lo siguiente: a) Deben observar los principios técnicos de equidad y suficiencia..." procedería a aprobar o en todo caso, a responder a nuestras solicitudes indicando las modificaciones o cambios que fueran necesarios para obtener la correspondiente aprobación, lo cual nos permitiría estabilizar el comportamiento negativo del ramo durante los últimos años:
página original (tal como se publicó)
Página 6
Por esto, el 26 de fébrero de 2010 mediante comunicación signada con el N° 3349.
Mercantil Sequros. C.A., sometió nuevamente a la consideración del Organismo regulador de la actividad_aseguradora, en espera de_su aprobación, una nueva Nota Técnica para la "Póliza de Servicios Médicos Mercantil", la cual determina primas calculadas en esta oportunidad sobre la base de los. siniestros registrados entre el 01 de agosto de 2008 y el 31 de julio de 2009, aplicando indexación hasta el mes de marzo de 2010 con un estimado de 30,53% de incremento anual del IPC, aumentando las posibilidades de que la tarifa fuese suficiente al menos durante el 1° semestre de 2010. Sin embargo, ya para los últimos meses del pasado año 20t y en virtud del aumento descontrolado de lôostos de salud, se hizo necesario ajustar nuevâmente las primas sobre la base de los riesgos asumidos por lo que mediante comunicación signada con el N° 28120 de fecha 24 de noviembre de 2010, en el marco del Plan de Ajuste establecido por la Ley de la Actividad Aseguradora, se sometió nuevamente a la aprobación de ese Organismo la actualización_de la Nota Técnica para la "Póliza de Servicios Médicos Mercantil", utilizando en este caso como base los siniestros ocurridos entre el 01/08/2009 y el 31/07/2010, indexados à Julio 2011. En este punto es importante hacer un alto para destacar que esta nueva tarifa establece primas claramente por encima de las que efectivamente está aplicando la empresa en la actualidad, tal y como se demostrará más adelante, con lo cual queda en evidencia que si bien Mercantil Seguros, C.A., incumplió parcialmente lo establecido en la normativa que regula el mercado de seguros al aplicar una tarifa no aprobada por la Superintendencia, ns menos cierto que dicha decisión fue tomada como una opción para proteger a sus asegurados y posibles clientes quienes están en pleno, derecho de ceder sus riesgos a empresas que les ofrezcan niveles de seguridad apropiados para velar por la preservación de su situación patrimonial en un momento dad Jo cual sólo se logra si la aseguradora establecuprimas que sean suficientes para cubrir los riesgos asumidos.
Sin embargo, sobre-la última de nuestras solicitudes.
de aprobación de tarifa v a más de un (1) año después de su consignación ante esa Superintendencia, tampoco hemos recibido respuesta, aun cuando como se mencionó anteriormente ese Organismo cuenta con. un lapso de cuarenta y cinco (5) "sic" días hábiles para pronunciarse al respecto."
Una vez presentadas las observaciones relativas a la situación que ha atravesado Mercantil Seguros, C.A.
desde el año2006 correlación a la tarifa de la "Póliza de Servicios Médicos. Mercantil", continuamos con nuestros comentarios àla-indicado en el Acta Especial N° 01 levantada en fecha 22 de roviembre de 2011.
Pasamos por tanto a explicar en detalle la situación que se presentó en cada no de los expedientes objetados por ese Organismo: ..
Casos N° 1, 2, 3, 4, 5,67, 8 v 10:
De acuerdo con el Acta Especial que nos ocupa, en los casos N° 1,2, 3, 4.5, 6, 7, 8 y 10 identificados en dicho documento, se observa que en opinión de esa Superintendencia la supuesta irregularidad cometida por la empresa radica en la comercialización de dichas pólizas con Sumas Aseguradas y Deducibles no aprobados por el Organismo (ver última columna "Tarifa Aprobada". der: la tabla contenida en la prenombrada Acta-Especial, donde se lee para cada uno. de estos 9 Edisos: "SA y Deducibleno aprobados").
En este sentido, nos permitimos indicar respetuosamente a ese Despacho que tal irregularidad no existe toda vez que mediante Oficio N° 6073 de fecha 27 de julio de 20 esa.Superintendencia de la Actividad Aseguradora (antes Superintendencia de Seguros) aprobó a Mercantil Seguros, C.A. la Nota Técnica de la Póliza de Hospitalización, Cirugía y Maternidad Individual denominada "Servicios Médicos Mercantil" en el entendido que a partir de dicha Nota Técnica, tal y como se lee en su página 13 en la cuai además está plasmado el sello del Despacho a su cargo en señal de aprobación, "Utilizando en todo momento los parámetros previamente calculados, se generarán otras opciones de tarifa distintas a las.
anexadas a la presente nota técnica, gue consistirán en aplicar_ a la formulación especificada únicamente diferentes Sumas Aseguradasy Deducibles" En otras: palabras, en lugar de pronunciarse sobre una tarifa específica y estática, bajo el Oficio N° 6073. antes nombrado esa Superintendencia aprobó a Mercantil Seguros, C.A. el uso de forma indefinida, del procedimiento estadísticoactuarial bajo el cual se determinarán las primas de las pólizas de Servicios Médicos. Mercantil. Siendo así, es claro que la apliagon de cualesquiera Sumas Aseguradas o Deducibles para la comercialización de esta póliza y siempre que se mantengan las hipótesis actuariales consideradas, estaría dentro del marco legal vigente y se enmarcaría dentro de la aprobación otorgada por esa Superintendenicia.
Por ello, contrariamente a lo indicado por esa Superintendencia en: el Acta Especial N° 01 que nos ocupa y como quedó evidenciado, no existe irregularidad en los refeñdos casos N° 1,2, 3. 4. 5, 6, 7, 8 y 10.
Caso N° 9 Omissis..
Se evidencia que aun cuando a la fecha de renovación de la póliza (Septiembre 2010) habían transcurrido más de tres (3) años de haber sometido a consideración de la Superintendendia dien Abril 2007) la primera actualización a la Nota Tecnica de la "Póliza de Servicios Médicos Mercantil" y por ende de sus primas sin haber obtenido respuesta de parte del Organismo regulador, y a seis (6) meses de haber introducido una nueva actualización a dicha Nota Técnica por cambios en la cartera en cuanto al riesgo a asumir (en Febrero 2010), la tarifa aplicada al asegurado en este Caso N° 9 por su póliza básica de HCM para la vigencia septiembre 2010 - septiembre 2011 correspondió al 48.5% de la tarifa sometida_ a aprobaciobs'de esa Superintendencia en febrero 2010.
En otras palabras, Mercantil Seguros, C.A., en una demostración de su compromiso con sus asegurados y con la población en general y tratando de apegarse en lo posible a la normativa vigente en la materia, no aplicó la tarifa que efectivamente hubiere correspondido por el riesgo asumido aún cuando desde el punto de vista técnico y como se ha explicado en párrafos anteriores, era evidente que se íncurriría en insuficiencia de prima.
En este sentido, si la empresa hubiese aplicado la última tarifa sometida a la consideración de la Superintendencia en febrero 2010, la cual está calculada sobre la base de estadísticas actualizadas hasta julio2009. indeadas hasta marzo 2010, al
página original (tal como se publicó)
Página 7
asegurado debió cobrarsele por su póliza VEF 5.488,04 en lugar de VEF 2.661,94' lo que indica que la tarifa aplicada estuvo por debajo del valor que según los estudios realizados posercantil Seguros, C.A. basados en la realidad nacional,debieron cobrarse.
decidió aplicar una tarifa superior a la aprobada por la SAA en 2006, aun cuando ésta no alcanzaba los niveles de suficiencia requeridos por la Ley de la Actividad Aseguradora, los cuales se entiende deben ser garantizados por el Organismo Regulador?.
Para responder a esta pregunta basta con revisar el incremento del IPC en los últimos años y por ende, el aumento desproporcionado de los costos de salud que inciden directamente en la siniestralidad y en consecuencia en el resultado técnico del ramo.
En este sentido la empresa, aun en conocimiento de que incurriría en insuficiencia de prima, prefirió aplicar una tarifa que si bien estabà por encima de la aprobada más de cuatro (4) años 'atrás en julio 2006 (por favor notar que aun cuando en el Acta Especial N° 01 se señala que la prima cobrada al asegurado debió ser de VEF 2.069,65 -ver columna "Tarifa Aprobada" de dicho documento-, de acuerdo con la Nota Técnica aprobada por esa Superintendengió mediante Oficio N° 6073 de fecha 27 de julio de 2006, la prima de VEF 2.069,65 corresponde a una póliza con suma asegurada VEF 50.000 y deducible yEF.500, para una persona de sexo masculino entre 46 y 55 años de edad — en el caso que nos ocupa el deducible es de VEF 5.000 y la edad del asegurado a la fecha de la renovación 61 años, por lo que la prima que le correspondía según la Tarifa 2006 era de VEF 1.777,14), permitía acercarse a Ios niveles de suficiencia que garantizarán reservas técnicas adecuadas para cumplir con los compromisos asumidos con los asegurados, los cuales aun cuando no correspondían a los valores que realmente se requerían para garantizar la prenombrada suficiencia de prima, disminuían la brechagde la correspondencia entre el riesgo asumido y la canifaprestación (prima) cobrada por la empresa para asumir dicho riesgo.
Para ejemplificar lo señalado anteriormente, en el siguiente cuadro se muestra la variación del IPC analizado total y para el sector Salud desde Junio 2006 hasta Junio 2011, en cual tan sólo a Junio2011 se registra un valor acumulado de 31,8 para Salud y 25,1 para todos los sectores. Si analizados estas cifras a 4 años (Tiempo transcurrido entre Julio 2006 aprobación de latarifay septiembre 2010 renovación de la póliza que nos ocupa), claramente ei efecto acumulado del IPC superaría considerablemente el incremento del 49,8% aplicado en la tarifa cobrada al asegurado con respecto a la tarifa 2006.
Omissis...
Es importante aclarar qué"Mercantil Seguros, C.A. lejos de tratar de invocar elementos para evadir su responsabilidad como sujeto regulado de la Superintendencia de la Actividad Aseguradora, de someter a la consideración del-Organismo regulador los documentos que pretenda: usar con sus asegurados, está exponiendo respetuosamente las razones técnicas que desde su punto de vista y como consecuencia del silencio que ha caracterizado la actuación de esa Superintendencia eg este tema, justifican claramente el uso de tarifas no aprobada's que incluso están muy por debajo de aquéllas que dado el comportamiento del ramo, deberían ser aplicadas.
Al margen de lo anterior es importante destacar que la cifra de VEF 6.091,04 reflejada en la columna "Prima Cobrada" de la citada Acta Especial, corresponde a la suma de las primas de HCM Básica y del resto de las coberturas contratadas para cada uno de los miembros del grupo familiar asegurado en la póliza. Como se observa enlabase de datos entregada a los funcionarios inspectores-ae-esa Superintendencia en el marco de la inspección' parcial que nos ocupa (ver registro contemplado en la fila 12672, Hoja 1, del archivo en Microsoft Excel "Sudeseg_Salud_Ind..." entregado), al asegurado nombrado en el Acta Especial N° 01 se le aplicó, una prima de VEF 2.796,94 que corresponde a la suma a prima de HCM Básica (VEF 2.661,94), Asistencia Médica Domiciliaria y Ambulancia (VEF 45) y Servicios Médicos Odontológicos (VEF 90), las cuales aun cuando se muestran en nuestro sistema de forma global, son separadas en la solicitud de seguros y en el correspondiente Cuadro Póliza — Recibo de Prima a fin de permitir a nuestros clientes la libre selección de coberturas tal y como lo exige la Ley.
Caso Nº 11 Omissis..
En este caso la empresa aplicó la tarifa sometida a aprobación de esa Superintendencia en febrero 2010, la cual resuitaba suficiente para el riesgo asumido, en aquel momento. Dados los resultados adversos registrados por el ramo de Salud Individual, los cuales podrían colocar en situación de riesgo financiero a la empresa para hacer frente a sus compromisos con los asegurados encasodé que no se tomas en oportunamente las medidas requeridas, se consideró necesario aplicar ia tarifa que correspondía en lugar de continuar incumpliendo. con. la Ley de la Actividad Aseguradora al no aplicar tarifas suficientes arriesgando la protección brindada a los asegurados.
Nuevamente debemos mencionar que ia suma de VEF
2.289,42 indicada en el Acta Especial N° 01 como "Tarifa Aprobada" para el caso en cuestión, no coincide con la prima que dégacuerdo con la Nota Técnica aprobada por esa Superiñtendencia en 2006 mediante Oficio N° 6073 correspondería a una póliza de VEF 50.000 de suma asegurada y VEF 500 de deducible contratada por una persona de sexo femenino, de 60 años de edad, siendo que para ésta la prima sería de VEF 3.055,81. Entenderags que este fue probablemente un error de transcripción cometido en la elaboración del acta; sin embargo, consideramos importante mencionarlo en virtud de que disminuye la brecha entre la prima aprobada en 2006 y la prima cobrada en 2010.
Asimismo, es importante destacar que la cifra de VEF
7.074,82 refiejada en la columna "Prima Cobrada" de la citada Acta Especial, corresponde a la suma de la prima de HCM Básica(VEF. 6.939,82), Asistencia Médica Domiciliaria y Ambuiancia (VEF 45) y Servicios Médicos.
Odontológicos (VEF 90), las cuales aun cuando se muestran en nuestro sistema de forma global, son separadas en la solicitud de seguros y en el correspondiente CuadróPóliza - Recibo de Prima a fin de permitir a nuestresslientes la libre selección de coberturas tal y como io'exige la Ley.
Caso Nº 12 Omissis...
En este caso al igual. que:ên el N° 9 se evidencia que aun cuando a la fecha de renovación de la póliza (Septiembre 2010) habían transcurrido más de tres (3) años de haber sometido a consideración de la Superintendencia (en Abril 2007) la. primera actualización a la Nota Técnica de la "Póliza de Servicios Médicos Mercantil" y por ende de sus primas sin haber
página original (tal como se publicó)
Página 8
obtenido respuesta de parte del Organismo regulador, y a seis (6) meses de haber introducido una nueva actualización a dicha :Ñiota. Técnica por cambios en la cartera en cuanto al riesgo-a. asumir (en Febrero 2010), la tarifa aplicada al aseacgrado en este Caso N° 12por su póliza básica de HCM para la vigencia septiembre 2010 - septiembre 2011, correspondió al 72.8% de la tarifa sometida a aprobación de esa Superintendencia en febrero 2010. En otras palabras, Mercantil Seguros, C.A. una vez más una. demostración de su compromiso con sus asegjuitados y con la población en general y tratando de apegarse en lo posible a ta.
normativa vigente en la materia, no aplicó la tarifa que efectivamente hubiere correspondido por el riesgo como se ha explicado en párrafos anteriores,era evidente que se incurriría en insuficiencia de prima.
$$ En este sentido, si la empresa hubiese aplicado la última tarifa sometida a la consideración de la Superintendencia en febrero 2010, al asegurado debió cobrársele por su póliza VEF 5.715.30 en lugar de VEF 4.159.88 lo que indica que la tarifa aplicada estuvo por debajo del valor que según los estudios realizados por Mercantil Seguros C.Ažãbasados en la realidad nacional, debieron cobrarse.
Al margen de lo anterior adaramos que la suma de VEF
1.885,58 indicada en el. Acta Especial N° 01 como "Tarifa Aprobada" para el caso en cuestión, no coincice con la prima que de acuerdo con la Nota Técnica aprobada por esa Supeutendencia en 2006 mediante Oficio N° 6073 correspondería a una póliza deVEF 25.000 de suma asegurada y VEF 500 de deducible contratada por una, persona de sexo masculino, de 60 años de edad, siendo que para ésta la prima sería de VEF 2.784,03.
Asimismo, es importante resaltar que la cifra de VEF
4.294,88 reflejada en la columna "Prima Cobrada" de la citada Acta Especial, corresponde a la suma de la prima de HCM Básica (VE159,88), Asistencia Médica Domiciliaria y AmbulantaEF 45) y Servicios Médicos Odontológicos (VEF 90)," las cuales aun cuando se muestran en nuestro sistema de forma giobal, son separadas en la solicitud de seguros y en el correspondiente Cuadro Póliza — Recibo de Prima a fin de permitira nuestros clientes la libre selección de coberturas tal y como lo exige la Ley.
Caso Nº 13 Omissis..
En este caso la empresa aplicó la tarifa sometida a aprobación de esa Superintendencia en febrero 2010, la cual aun cuando resultaba insuficiente para el riesgo asumido en mayo 2011, se ajustada a los montos contemplados en la última tarifa presentada ante ese Organismo sin tomar en cuenta el producto remitido dentro del Plan de Ajuste a la nueva Ley de la Actividad Aseguradora.
Una vez más se evidencia,que la empresa aplicó una tarifa que se ubica por debajo de los montos que corresponderían de acuerdo con los principios de equidad y suficiencia previstos en la Ley y que por tanto se constituye en una tarifa insuficiente.
Al margen de lo anteri sidesomass que la sumo de VEF 675,68 indicada en el Acta Especial N° 01 como "Tarifa Aprobada" para el caso en cuestión, no coincide con la prima que de acuerdo con la Nota Técnica aprobada por esa Superintendencia en 2006 mediante Oficio N° 6073 correspondería a una póliza de VEF 15.000 de suma asegurada y VEF 500 de deducible contratada por una persona de sexo masculino, de 18 años de edad al momento de la renovación, siendo que para ésta la prima sería de VEE 97166..
Asimismo, es importante resaltar que la cifra de VEF
2.196,86 refilejada en la columna."Prima Cobrada" de la citada Acta Especial, corresponde a la suma de la prima de HCM Básica (VEF2.023,86), Asistencia Médica Domiciliaria y Ambulañga(vEF 45), Servicios Médicos Odontológicos (VEF 90) y Asistencia en Viajes (VEF 38), las cuales aun cuando se muestran en nuestro sistema de forma global, son separadas en la solicitud de seguros y en el correspondiente Cuadro Póliza — Recibo de Prima a fin de permitir a nuestros clientes la libre selección de coberturastar como lo exige la Ley.
Sin más a que referírnos, esperando quejas observaciones anteriores hayan sido suficientes para explicar lo ocurrido. en cada una de los casos plasmados en el Acta Especial N° 01. levantada por ese Organismo en fecha 22 de noviembre de 2011, se despide no sin antes aprovechar la oportunidad para solicitar respetuosamente al Despacho a su digno cargo, se sirva pronundarse sobre las solicitudes de aprobaciones introducidas por Mercantil Seguros, C.A. relativas a los productos de Salud, rias, cuales como se explicó en párrafos precedentes a como entendemos está en conocimiento ese Despacho, son de suma importancia para garantizar el normal desenvolvimiento de las operaciones de la empresa en beneficio directo de nuestros asegurados y de la población en general.
CONSIDERACIONES DE ESTE ORGANISMO EN TORNO AI ACTA ESPECIAL N° 1 Al respecto, este Organismo se permite indicar lo establecido en los artículos 41 y 42 de la Ley de la Actividad Aseguradora para los casos referidos en dichas actas especiales.
Artículo 41:
"Aprobacióa de pólizas y documentos Los modelos de pólizas, cuadros recibos o cuadros pólizas, solicitudes de seguro, finiquitos o recibos de indemnización,notificaciones de siniestros, anexos y demás documentos utilizados con ocasión de los contratos de seguros y las tarifas que las empresas de seguros utilicen en sus relaciones con el público, deben ser aprobados previamente por la Superintendencia de la Actividad Aseguradora, quien decidirá en un lapso no mayor de cuarenta y cinco días hábiles.
Las pólizas, cuadros recibos o cuadros pólizas, solicitudes de seguro, finiquitos o recibos de indemnización, notificaciones de siniestros, anexos y demás documentos o tarifas que no hayan sido aprobadas previamente por la Superintendencia de la Actividad Aseguradoraola modificación de aquellos que hayan sido aprobados, serán nulos en lo que perjudiquen al tomador, al asegurado o al beneficiario, en cuyo caso, se aplicarán las condiciones aprobadas & aquellas que reposen en los archivos de la Superintendencia de la Actividad Aseguradora que se ajusten a la tarifa aplicada por la empresa de seguros, sin menoscabo de las sanciones administrativas previstas en la presente Ley..." Artículo 42:
"De las tarifas Las tarifas aplicables por: las empresas de seguros deben ser aprobadas previamente por la Superintendencia de la Actividad Aseguradora y deberán determinarse con base en:
1. Infonsadión estadística actualizada, homogénea y representativa.
página original (tal como se publicó)
Página 9
2. Suficiencia en cuanto a cobertura de riesgo a las cuales se adicionarán, márgenes razonables de intermediación, administración y utilidad esperada, las cuales se establecerán en el reglamento de la presente ley y en las normas prudenciales elaboradas, a tal efecto, por la Superintendencia de la Actividad Aseguradora.
Cuando en ejecución de políticas del Estado venezolano, por razones de interés público o social, la Superintendencia de la Actividad Aseguradora apruebe una tarifa uniforme para cierta clase de riesgos, las empresas deberán aplicarla en sus operaciones en el ramo correspondiente.
Los reglamentos actuariales que sirvan de fundamento para la elaboración de las tarifas, deben estar suscritos por actuarios residentes en el país e inscritos en la Superintendencia de la Actividad Aseguradora.
En aquellos seguros generales en que no sea posible contar con la referida información estadística, debido a la naturaleza del riesgo, a juicio de la Superintendencia de la Actividad Aseguradora pueden emplearse experiencias estadísticas internacionales de mercados de seguros que tengan características similares a las del país.
En la elaboración de las tarifas de seguros de vida deben emplearse tablas actualizadas de mortalidad o de supervivencia de rentistas, que se adapten en lo posible a la experiencia de los asegurados en la República.
Los reglamentosactuariales deben contener las características de los tipos de seguros de que se trate y las fórmulas actuariales necesarias para la determinación de las primas. En el caso de seguros de vida individuales, deben contener además las fórmulas actuariales.
necesarias para la determinación, de las reservas matemáticas, de los valores de rescate, de los seguros saldados y prorrogados, así como cualquier otra opción de liquidación. La Superintendencia de la Actividad Aseguradora determinará mediante normas prudenciales, los elementos específicos que deben contener tales .reglamentos actuariales.
En este orden de ideas, este Organismo observa que en términos generales y en relación con los casos plasmados en ei acta especial, la empresa MERCANTIL SEGURos, C.A., plantea un mismo alegato y es que aún habiendo sometido a la aprobación de este Órgano de Control la aprobación de nuevas. tarifas y no haber recibido respuesta, dicha aseguradora decidió aplicar tarifas distintas a las autorizadas por esta Superintendencia de la Actividad Aseguradora y que inclusive han sido tarifas cuyos montos han sido inferiores a los que en la actualidad sería aplicable a cada uno dé los casos.
No obstante lo antes expuesto, se hace necesario destacar que la normativa que regula la aprobación previa de las modificaciones de las pólizas o de los documentos relacionados con las mismas, en este caso la alteración de tarifas, no contemplaba, (al igual que tampoco ocurre en la actualidad en la nueva Ley de la Actividad Aseguradora) la posibilidad que se obvie el cumplimiento de dicha obligación cuando no exista pronunciamiento por parte de este Órgano de Control en torno a las solicitudes de aprobación de tarifas, o cuando éstas sean, a juicio de las empresas de seguros, más beneficiosas para lo asegurados, siendo que el artículo 41 de la Ley de la Actividad Aseguradora es muy claro al establecer que toda modificación requiere ser autorizada previamente por esta Superintendencia de la Actividad Aseguradora, siendo la única excepción a dicha regla, cuando se trate de alguna de las circunstancias previstas en el artículo 67 del Reglamento de aplicación, entre las cuales no se verifica ninguno de los casos en comento.
En este sentido siendo que la empresa MiERcANTIL SEGuros, C.A., no presentó ningún alegato que desvirtúe el contenido del acta especial No 1 sino que por el contrario, la misma manifestó que utilizó tarifas no aprobadas por este Órgano de Control, se confirma el contenido de dichas actas.
Visto que de los hechos antes indicados quedó comprobada la infracción por parte de la mencionadaaseguradoraal contenido de la Ley de la Actividad Aseguradora, por lo que este Órgano de Control sanciona a la empresa MERCAnTIL SEGUROS, C.A., con multa por la cantidad de Do$CiENTOS VEINTIOCHO MILBOLÍVARES (Bs. 228.000,00) SUma que corresponde a la sanción mínima prevista en el numeral 5) del artículo 152 de dicha Ley, por haber incurrido enla violación a lo previsto en el artículo 41 ejusdem, al haber modificado las tarifas previamente aprobadas por esta Superintendencia de la Actividad Aseguradora, en los casos señalados en el acta especial Nº 1. Sanción que se impone tomando como base de cálculo el vaior de la unidad tributaria vigente para el momento de cometida la infracción de SETENTA Y SEIS BOLÍVARES (Bs. 76,00).
Así las cosas, este Órgano de Control en el ejercicio de su potestad sancionatoria, prevista en el numeral 5) del artículo 152 ejusdem, al momento de calcular la sanción a imponer a alguno de los sujetos sometidos a su supervisión y control que se encuentre incurso en la comisión de cualquier ilícito administrativos sancionable bajo dicha disposición legal, debe considerar los límites mínimo y máximo establecidos, a saber, multa que oscile de tres mil unidades tributarias (3.000 U.T.) a seis mil unidades tributarias. (6.000 U.T.), cuando utilicen pólizas, documentos, tarifas, o publicidad sin la aprobación previa de la Superintendencia de la Actividad Aseguradora.
Aplicando las consideraciones anteriores al presente acto administrativo, el monto de la multa aplicada a la empresa MERCANTIL SEGURoS, C.A., por haber modificado las tarifas previamente aprobadas por este Despacho, en los casos señalados en el acta especial número 01, conducta sancionable conforme lo.
dispone en el numeral 5) del artículo 152 de la Ley de la Actividad Aseguradora, se cálculo de la siguiente manera:
Unidad Tributaria Monto de Unidades Tributarias Tres Mil.
Bolívares Setenta y Seis (Bs. 76,00) (3.000 U.T.) Numeral 5) Artículo 152.
Bs. 228.000,00 Vigente para el Momento de la Ley de la Actividad Infracción Aseguradora Finalmente, esta Superintendencia de la Actividad Aseguradora se permite citar un extracto de la sentencia Nº 1876 de fecha 20 de octubre de 2004, emanada de la Sala Político Administrativa del Tribunal Supremo de Justicia en la que se indica: "independientemente de las dificultades que enla práctica pueda conseguir un particular para obtener del Estado el reintegro del dinero erogado por concepto del pago de una multa, el carácter coactivo de las decisiones jurisdiccionales obliga a la Administración, en el caso de declararse con lugar el recurso incoado, a devolver el monto percibido por concepto de la multa anulada. En este sentido, debe quedar claramente establecido, que la devolución del monto de la multa impuesta en ejecución de la decisión favorable del .recurso, no constituye una potestad discrecional dela Administración, porel contrario, es un verdadero deber jurídico derivado de una sentencia cuyos efectos son de obligatorio cumplimiento y cuya inobservancia genera responsabilidades personales y directas a los funcionarios públicos. Asimismo, la Sala ha precisado que la devolución de la multa no constituye una prestación de imposible ejecución, ya que una vez acordada la nulidad de la misma, basta larealizacióndel correspondiente procedimiento administrativo, para que proceda el reintegro del dinero" (resaltado de la Superintendencia de la Actividad Aseguradora).
página original (tal como se publicó)
Página 10
En consecuencia, quien suscribe, JOSÉ LUIS PÉREZ, Superintendente de la Actividad Aseguradora, en ejercicio de la facultad que le confiere la Ley de la Actividad Aseguradora, decide:
PRIMERO: Ratificar el acta especial N° 1
SEGUNDO: Sancionar a la empresa MERCANTIL SEGUROS, C.A., de conformidad con lo dispuesto en el numeral 5) del artículo 152 de la Ley de la Actividad Aseguradora, con multa por la cantidad de DOSCIENTOS VEINTIOCHOMIL BOLÍVARES (Bs.228.000,00) suma que corresponde a la sanción mínima prevista en el numeral 5) del artículo 152 de dicha Ley, por haber incurrido en la violación a lo previsto en el artículo 41 ejusdem, al haber modificado las tarifas previamente aprobadas por esta Superintendencia de la Actividad Aseguradora, en los casos señalados en las acta especial N° 1.
Contra la presente decisión, podrá ser interpuesto el Recurso de. Reconsideración por ante el Superintendente de la Actividad Aseguradora, previsto en el artículo 94 de la Ley Orgánica de Procedimientos Administrativos, dentro de los quince (15) días siguientes a la notificación del presente Acto Administrativo.
Publíquese y Notifíquese.-
É LUIS PER Superintender de la Activ Asegurado Según Resoluc2 502 d/02/2019, del-da Ministro del Pode-Rppuaideanifigación y-Finanzas Publicada en la G.B.R.B.V. N° 39.360 de fecha 03/02/2010
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTEREO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS 001963Caracas, 25 JUN 2012 Providencia N° FSAA-2-3- 202° y 153° Visto que esta Superintendencia de la Actividad Aseguradora en fecha 18 de abril de 2011, mediante Providencia Nº FSS-2-2- 000985, decidió abrir una averiguación administrativa a la empresa C.N.A. de Seguros La Previsora, en virtud de la denuncia interpuesta por la ciudadana Anny Lisseth Villasana Gutiérrez, titular de la cédula de identidad N° V-14.118.824, en virtud de la supuesta anulación de la póliza contratada y negativa en indemnizar el siniestro ocurrido al automóvil de su propiedad, presuntamente amparado por la Póliza de Seguro Casco de Vehícuios Terrestres No AUTO-002601-10301.
Visto que este Organismo en fecha 11 de mayo de 2011, mediante Oficios Nros. FSS-2-2-00001120-00006769 y FSS-2-2- 00001121-00006770, notificó a la citada empresa de seguros y a la denunciante respectivamente, sobre la apertura de la mencionada averiguación administrativa y del lapso probatorio acordado.
Visto que la aseguradora en fecha 21 de junio de 2011, mediante escrito signado con el N° 15078 del control interno de correspondencia, expuso que la ciudadana antes identificada suscribió una póliza de seguro identificada con ei N° AUTO-002601- 10301 con una vigencia del 03/07/2007 al 03/07/2008 para amparar el vehículo Marca SKODA, Modelo OCTAVIA,Placa NBA51S.
Manifestó igualmente que la contratación de la póliza, se realizó mediante la suscripción del Contrato de Préstamopara Financiamiento con la sociedad mercantil Inversora Previprima, C.A., en el cual se estableció pagar en seis (06) cuotas mensuales, cada una por la cantidad de Ochocientos Veintisiete Bolívares (Bs.
827,00), las cuales serían descontadas los días 04 de cada mes hasta el 04 febrero de 2009.
Asimismo, indicó que en fechas 06 de febrero, 03 de marzo, 02 de abril y 05 de mayo de 2009, la empresa financiadora Inversora Previprima, C.A. intentó hacer el cobro de la última cuota pendiente por cancelar, la cual en principio debió ser cobrada en fecha 04 de febrero de 2009, sin embargo no pudo ser posible, por presunta insuficiencia de fondos en la cuenta bancaria conforme a la autorización cargo cuenta suscrita por la titular asegurada.
Igualmente, expresó que habiendo transcurrido cuatro (04) meses de la fecha pautada para el cobro de la última cuota, según lo establecido en el contrato de financiamiento, la empresa financiadora vista la subrogación que expresamente hiciera la precitada asegurada, le solicitó a C.N.A. de Seguros La Previsora, que procediera a la anulación de la póliza de seguro No AUTO-002601-10301. .
Continuó expresando la citada compañía de seguros, que del escrito de denuncia se desprenden ciertas inconsistencias, por cuanto la póliza de seguro no fue anulada desde el mes de febrero de 2009, como manifiesta la denunciante, ya que, la misma fue anulada en el mes de mayo, después de haber transcurrido cuatro (04) meses, desde que la asegurada se abstuviera de cumplir su obligación de pago.
Manifestó la referida aseguradora, que la denunciante al no cumplir con su obligación de pago, violó las condiciones que rigen al contrato de seguro suscrito entre las partes.
Enfatizó, que mediante comunicación escrita de fecha 13 de abril de 2009, le notificó a la ciudadana Anny Lisseth Villasana Gutiérrez sobre la anulación de la póliza de seguro antes identificada, debidamente recibida por su intermediario de seguros, según consta en acuse de recibo de la misma, por lo tanto, en cuanto a la notificación de rechazo del siniestro, no teniendo ningún tipo de relación contractual con la precitada ciudadana, no es obligación hacerle entrega de una carta de rechazo del siniestro reclamado.
Vistos los escritos de denuncia, esta Superintendencia de la Actividad Aseguradora, de conformidad con lo previsto en el artículo 258 de la Constitución de la República Bolivariana de Venezuela, en cuanto a que los Poderes Públicos deben tutelar y garantizar _efectivamente todos los derechos y garantías que se consagran en ella, procedió a citar a las partes en conflicto, a tres actos conciliatorios para la solución del caso planteado, mecanismo alterno que fue recogido en el numeral 7 del artículo 5 la Ley de la Actividad Aseguradora, siendo éstos fijados para los días 17 de agosto, 16 de septiembre y 22 de octubre de 2009, en la sede de este Despacho.
Finalmente, solicitó el cierre del procedimiento administrativo y su posterior archivo.
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA Como punto previo, resulta necesario señalar que la Ley de Empresas de Seguros y Reaseguros, publicada en la Gaceta Oficial de la República de Venezuela, N° 4865 del 08 de marzo de 1995 fue derogada, en consecuencia la normativa vigente actualmente es la Ley de la Actividad Aseguradora, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No 5990 Extraordinario de fecha 29 de julio de 2010, reimpresa por. error material en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.481 de fecha 05 de agosto de 2010.
Visto que los hechos denunciados transcurrieron bajo la vigencia de la Ley de Empresas de Seguros y Reaseguros, tal situación será examinada bajo la luz de ésta, por cuanto resulta aplicable para la fecha de ocurrencia de los hechos.
Visto que las facultades de este Organismo se limitan a verificar que los administrados cumplan con todas y cada una de sus obligaciones y en todo caso aplicar los correctivos necesarios a objeto de ajustar la conducta de las empresas a los dispositivos de la Ley que regula la materia, pero en ningún momento puede ésta Administración obligar las a pagar a los asegurados, toda vez que dicha función escapa de nuestra esfera de competencia, ya que la posibilidad del cumplimiento forzoso de la obligación de las aseguradoras se encuentra en manos de los órganos jurisdiccionales.
página original (tal como se publicó)
Página 11
Por lo que, corresponde a esta Superintendencia de la Actividad Aseguradora verificar que las empresas cumplan con las disposiciones señaladas en la Ley que las rige y en los términos consagrados por el legislador.
DE LA VIOLACIÓN A LO DISPUESTO EN EL ARTÍCULO175 DE LA LEY DE EMPRESAS DE SEGUROS Y REASEGUROS Siendo la oportunidad para decidir, corresponde a' este Órgano de Control determinar si la conducta asumida por la empresa C.N.A.
de Seguros La Previsora encuadra dentro de los supuestos de hecho. contemplados en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros.
Dicha norma, faculta a este Organismo a sancionar las empresas de seguros que eludan y retarden sin causa justificada, o rechacen con argumentos genéricos, el cumplimiento de sus obligaciones .frente a sus asegurados o beneficiaros.
DE LA ELUSIÓN El mencionado supuesto de hecho ha sido interpretado por esta Superintendencia de la Actividad Aseguradora, como el uso de artificios o sutilezas para no encargar una responsabilidad.
De manera que el interés jurídico tutelado por la citada norma legal, no es otro que la estabilidad del sector asegurador con el propósito de proteger a los contratantes, asegurados y beneficiarios de los seguros mercantiles, estableciendo a cargo de las aseguradoras, la obligación de responder oportunamente a sus compromisos con los asegurados, de manera tal que la imagen del sector asegurador se vea fortalecida.
Desde esta perspectiva, la Superintendencia de la Actividad Aseguradora sólo puede aplicar las sanciones previstas en el artículo 175 cuando la empresa de seguros no disponga de causa justificada para eludir sus obligaciones, a cuyos fines corresponde a este Organismo valorar si la aseguradora dispone de una especie de fumus boni iuris para ello.
El fumus boni iuris hace referencia al estudio de la apariencia o presunción del buen derecho que es alegado por una de las partes, se trata de un juicio de verosimilitud y probabilidad" de los motivos ofrecidos por la empresa aseguradora para no dar cumplimiento a sus obligaciones, en ello consiste la valoración' y calificación de la causa justificada.
El asegurador tiene la obligación de pronunciarse en el plazo legal acerca de los derechos del asegurado, se trata de un deber en el marco de un contrato de seguros en etapa de ejecución. Lo expuesto significa que, en principio, el asegurador debe pronunciarse siempre que haya una notificación de siniestro, bien sea asumiendo la responsabilidad cuando sea procedente o rechazando con fundamento cuando corresponda.
Aunado a ello, la Sala Político Administrativa del Tribunal Supremo de Justicia mediante sentencia N° 03683 de fecha 02 de junio de 2005 (criterio ratificado recientemente por la mencionada Sala ut supra, en sentencia N° 0890 de fecha 17 de junio de 2009, caso:
Mercantil Seguros, C.A., contra Ministerio del Poder Popular de Planificación y Finanzas), se pronunció sobre los tres tipos sancionatorios previstos en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros al señalar qúe:
.. (Omissis)...
...la falta de pago o la ausencia de respuesta ante la solicitud de cancelación de las coberturas previstas en una determinada póliza, se subsumiría en el supuesto de elusión de las obligaciones establecidas a cargo de la aseguradora,pues implicaría el incumplimiento del deber de notificar por escrito o de pagar las indemnizaciones debidas...". (subrayado y negrillas nuestro).
Visto que la empresa de seguros señaló en el informe que en virtud de la subrogación de los derechos que le hubieran conferido, la referida financiadora le solicitó la anulación del contrato de seguro por insolvencia en las cuotas del financiamiento, argumentando que para la fecha dela anulación de la póliza, este Organismono se había pronunciado mediante acto administrativo que prohibiera tal supuesto.
Ahora bien, mediante Oficio N° FSS-2-2-001382-0002563 de fecha 06 de márzo de 2008, recibido por la aseguradora en fecha 07 de marzo de de 2008, según consta en sello húmedo asentado en la copia que del citado Oficio reposa el expediente administrativo, este Órgano de Control ordenó a la sociedad mercanti Inversora Previprima, C.A., la exclusión de la cláusula del mandato otorgado por los asegurados que los faculta para terminar o resolver el contrato de seguros por insolvencia de aquel.
De tal manera que, este Órgano de Control de la Actividad Aseguradora ya se había pronunciado sobre la referida cláusula ordenando su eliminación del mencionado contrato, como contrariamente lo señala la aseguradora, en su informe.
Ahora bien, analizados como han sido los documentos que corren insertos en el expediente administrativo, este Organismo observa en el folio 69 del mismo, la carta de fecha 13 de abril de 2009, mediante la cual Inversora Previprima, C.A., le informó a. la ciudadana Anny Lisseth Villasana Gutiérrez antes identificada, de la autorización a la empresa aseguradora para la anulación de la póliza, por incumplimiento en las cancelaciones de los giros correspondientes al contrato de financiamiento, en virtud de la aplicación de la cláusula Nº 5 de las Condiciones Generales.
En este estado, es necesario precisar que constituye una obligación expresa del asegurador, la notificación por escrito de la anulación de la póliza, no de la financiadora, ello en razón de que ésta última empresa de seguros en su escrito al señalar que se notificó al intermediario mediante comunicación de fecha 13 de abril de 2009.
Asimismo, se constata que tal notificación fue recibida por un intermediario que no corresponde con el autorizado por la misma asegurada, según comunicación de fecha 25 de julio de 2008, y recibida por la compañía de seguros según consta en sello húmedo, mediante la cual designa como su asesor de seguros al ciudadano Ramón Yuabe, y que corre inserto en folio 37.
Ahora bien, este Organismo observa que la póliza contratada No AUTO-002601-10301, contiene un Anexo de Beneficiario Preferencial, mediante el cual establece en sus cláusulas, entre otras, que no podrá ser anulada ni por falta de cumplimiento de cualquiera de las garantías o condiciones sobre las cuales el beneficiario preferencial no tenga control. Tampoco será anulada sin antes haberle dado un preaviso por escrito de tal anulación con treinta (30) días continuos de anticipación, según se evidencia en folio 34.
Dicho esto, no consta en el expediente administrativo, que la empresa aseguradora haya notificado al beneficiario preferencial, según las condiciones establecidas en el referido anexo de la póliza suscrita, circunstancia ésta además, ratificada por la aseguradora en su escrito de descargo.- En tanto que, al no haber sido notificado a la asegurada, y menos aún al Beneficiario Preferencial, no puede surtir los efectos la supuesta anulación que se hiciera, por tal razón, la empresa de seguros debió honrar su obligación de notificar tal circunstancia, y en todo caso, dar respuesta ante la notificación del siniestro, sea para rechazar con fundamento, o sea para indemnizar el mismo.
Conforme a lo anteriormente. expuesto, observa este Órgano regulador, que la aseguradora con relación a la notificación de rechazo del siniestro, se limitó a señalar que para el momento de ocurrencia del siniestro, no tenía relación contractual alguna con la ciudadana Anny Lisseth Villasana Gutiérrez, razón por la cual, no era obligatorio hacer entrega de la carta de rechazo del siniestro reclamado, argumentación que no es válida, por cuanto quedó demostrado de acuerdo a los documentos que rielan en el expediente administrativo, que no se hizo notificación alguna ni de la anulación de la póliza ni de la ocurrencia del siniestro informado por la asegurada.
Ahora bien, tomando en cuenta los : hechos narrados,esta Superintendencia de la Actividad Aseguradora considera que la conducta empleada por la empresa C.N.A. de Seguros. La Previsora encuadra en el supuesto de elusión en el cumplimiento de sus obligaciones y así se decide.
Visto que, no consta en el expediente administrativo que la empresa C.N.A. de Seguros La Previsora, se haya pronunciado respecto al pago o no de la reclamación interpuesta por la mencionada asegurada, este Despacho no emite pronunciamiento alguno en lo respecta a la presunta violación de los supuestos de retardo y rechazo genérico en el cumplimiento de sus obligaciones previsto
página original (tal como se publicó)
Página 12
396.030 GACETA QFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA en el articuio 175 de la Ley de Empresas de Seguros y Reaseguros (vigente para el momento de la ocurrencia de los hechos).
Visto que, de los hechos antes expuestos quedó comprobada la infracción por parte de la mencionada aseguradora al contenido del artículo 175 de la Ley de Empresas de Seguros y Reaseguros (vigente para la ocurrencia de los hechos), esta Superintendencia de la Actividad Aseguradora sanciona a la empresa C.N.A. de Seguros La Previsora con multa por la cantidad de CUARENTA Y UN MIL TRESCIENTOS BOLÍVARES SIN CÉNTIMOS (BS.
41.300,00), suma que corresponde a la sanción aplicada en su término medio de acuerdo con lo establecido en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros (vigente para el momento en que ocurrieron los hechos), por haber incurrido en el supuesto de elusión en el cumplimiento de sus obligaciones con ocasión de la reclamación presentada por la ciudadana Anny Lisseth Villasana Gutiérrez, monto que resultó tomando en consideración el valor de la unidad tributaria vigente para el momento en que ocurrió la infracción (año 2009), cuyo valor para la fecha era de Cincuenta y Cinco Bolívares (Bs. 55,00), de conformidad con el artículo 1° de la Ley que establece el Factor de Cálculo de Contribuciones, Garantías, Sanciones, Beneficios Procesales o de otra naturaleza, en leyes vigentes, publicada en la Gaceta Oficial de la República de Venezuela N° 36.362 del 26 de diciembre de 1997.
La referida multa, fue calculada aplicando el sistema de graduación de pena previsto en el Código Penal Venezolano, el ,cual prevé en su Título III, de la Aplicación de las Penas, artículo 37 lo siguiente:
"Cuando la ley castiga un delito o falta con pena comprendida entre dos límites, se entiende que la normalmente aplicable es el término medio que se obtiene sumando los dos números y tomando la mitad;
se la reducirá hasta el límite inferior o se la aumentará hasta el superior, según el mérito de las respectivas circunstancias atenuantes o agravantes que concurran en el caso concreto, debiendo compensárselas cuando las haya de una y otra especie.
No obstante, se aplicará la pena en su límite superior o en el inferior; cuando así lo disponga expresamente la ley, y también se traspasará uno u otro límite cuando así sea menester en virtud de disposición legal que ordene aumentar o rebajar la pena correspondiente al delito en una cuarta parte, que entonces. se calculará en proporción a la cantidad de pena que el juez habría aplicado al reo si no concurriese el motivo del aumento o de la disminución. Si para él aumento o rebajà mismo se fijar en también dos límites, el tribunal hará dentro de estos el aumento o rebaja respectivo, según la mayor o menor gravedad del hecho.
En todos estos casos se tendrá siempre presente la -regla del artículo 94." Así, esta Superintendencia de la Actividad Aseguradora en el ejercicio de su potestad sancionatoria, al momento de calcular la sanción a imponer a alguno de los sujetos sometidos a su supervisión y control, que se encuentre incurso en la comisión de alguno de los supuestos contemplados en la norma, debe considerar los límites mínimo y máximo establecidos en dicha disposición legal, a saber, multa que oscile entre cien mil bolívares (Bs. 100.000,00) / (BsF. 100,00) y el equivalente en bolívares a quinientos (500) salarios mínimo urbano; estableciendo la misma atendiendo a la gravedad de la falta.
Como compiemento a lo antes expuesto, es menester señalar que la Sala Político Administrativa del Tribunal Supremo de Justicia, señaló en torno al punto en comento mediante sentencia N° 1213 del 02 de septiembre de 2004 (Caso: C.N.A. de Seguros La Previsora contra Ministerio de Finanzas - hoy Ministerio del Poder Popular de Planificación y Finanzas), ratificada mediante decisión N° 2582 de fecha 05 de mayo de 2005 (Caso: Transeguro C.A. de Seguros contra Ministerio de Finanzas - hoy Ministerio del Poder Popular de Planificación y Finanzas), lo siguiente:
"..en el presente caso la determinación del monto de la multa impuesta a la recurrente fue realizada por la Superintendencia de Seguros, con estricto apego a lo dispuesto en, el artículo 175 de la Ley de Empresas de Seguros y Reaseguros, conforme al cual la multa aplicable se fijará de acuerdo a la gravedad de la falta y, estará comprendida entre cien mil bolívares (Bs.
100.000,00) y quinientos (500) salarios mínimo urbano, escogiendo en el presente caso la Administración el punto medio entre los límites señalados en el Martes 21 de agosto de 2012 precitado artículo, lo que a juicio de esta Sala evidencia la racionalidad del criterio empleado por la Superintendencia de Seguros para la determinación del quantum de la multa impuesta.
Igualmente, cabe destacar que la proporcionalidad necesaria para la aplicación de la sanción, se refiere a la relación existente entre la gravedad de la falta y el monto de la multa aplicada, no siendo criterio de necesaria consideración, el monto de la indemnización debida porla compañía." (Resaltado propio).
Adicionalmente a lo precedentemente expuesto, la Administración al momento de calcular e imponer una multa de naturaleza administrativa, debe igualmente guardar la aplicación de lo previsto en la Ley que establece el Factor de Cálculo de Contribuciones, Garantías, Sanciones, Beneficios Procesales o de otra naturaleza en Leyes Vigentes, el cual dispone en su artículo 1° que:
"Se sustituye en las leyes vigentes al salario como factor de cálculo de contribuciones, garantías, sanciones, beneficios procesales o de otra naturaleza por el valor equivalente en bolívares a tres Unidades Tributarias (3 U.T)." Aplicando las consideraciones anteriores al presente acto administrativo, el monto de la multa aplicada a C.N.A. de Seguros La Previsora, por haber incurrido en el supuesto de elusión, previsto en el artículo 175 ejusdem (vigente para el momento de ocurrencia de los hechos), se cálculo de la siguiente manera:
Equivale al monto de Tres Es igual a (3) U.T.
Bolívares 55,00 decir:
Un Salario Bs. 165,00 (Gaceta Oficial N° 39.127 de Mínimo Urbano fecha 27/02/2009, vigente al momento de la infracción) Ahora bien, 500 Multiplicado por salarios Mínimo Urbano Es igual a Bs.
Bs. 165,00 (Límite máximo de la pena)
41.300,00 más 100 Bolívares / (BsF.
100,00) (límite mínimo de la pena) entre Dos (2) (Media de la sanción máxima) Con base a las consideraciones que anteceden, y siendo que es deber fundamental de este Órgano velar porque los entes sometidos a su control den 'estricto cumplimiento a las disposiciones legales y reglamentarias que regulan la Actividad Aseguradora Nacional, en beneficio de los contratantes, asegurados y beneficiarios de los seguros mercantiles y de la estabilidad del sistema asegurador, esta Superintendencia de la Actividad Aseguradora, por órgano de quien suscribe, JOsÉ LUIs PÉREZ, Superintendente de la Actividad Aseguradora,
DECIDE:
ÚNICo: Sancionará la empresa C.N.A. de Seguros La Previsora, con multa por la cantidad de CUARENTA Y UN MIL TRESCIENTOS BOLÍVARES SIN CÉNTIMOS (Bs. 41.300,00), de acuerdo con lo estabiecido en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros (vigente para el momento de ocurrencia de los hechos), por haber incurrido en el supuesto de elusión en el cumplimiento de sus obligaciones con respecto a los hechos relacionados con la reclamación presentada por la ciudadana Anny Lisseth Villasana Gutiérrez. Dicha multa deberá ser cancelada con el Formulario LIQ-01, que le será entregado una vez emitido por el Ministerio del Poder Popular de Planificación y Finanzas.
Contra la presente decisión la empresa C.N.A. de Seguros La Previsora, podrá intentar el Recurso de Reconsideración previsto en ei artículo 94 de la Ley Orgánica de Procedimientos Administrativos, por ante el Superintendente de la Actividad
página original (tal como se publicó)
Página 13
Aseguradora, dentro de los quince (15) días hábiles siguientes a la notificación del presente acto administrativo.
Notifíquese y solicítese la emisión de la correspongrnte planilla de liquidación.
KWdgE LUIS P ad Aseg
G.O.R.B.V. No. 39 360 de fecha de febrero de 2010
REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS
SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA
Caracas, 11 9 JUL 2012 Providencia N° FSAA-2-30 0 2 15 0
202° y 1530
Visto que en fecha 07 de febrero de 2011, los funcionarios REINALDO RODRÍGUEZ, MARÍA A. BLANCO R. y MARÍA DE LOS ÁNGELESGONZÁLEZ, debidamente facultados por esta Superintendencia de la Actividad Aseguradora para realizar Inspección General a los estados financieros correspondientes al ejercicio económico finalizado el 31 de diciembre de 2009, mediante Providencia N° 3-1-003275 de fecha 16 de noviembre de 2010 a la empresa LA VENEZOLANA DE SEGURoS Y VIDA, C.A., de conformidad con el artículo 12 de la Ley de Empresas de Seguros y Reaseguros, en concordancia con el literal b) del artículo 15 del Reglamento General de Aplicación de dicha Ley, vigentes para el momento de la referida inspección, mediante cuatro (04) Actas Especiales levantadas en la citada fecha (folios 4 al 10), dejaron constancia de una serie de hechos que podrían constituir violación al ordenamiento jurídico.
Visto que la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., presentó sus observaciones a las cuatro (04) Actas Especiales levantadas, en fecha 07 de febrero de 2011, mediante comunicación recibida el día 23 de febrero de 2011, signada bajo el N° 3790 del control interno de correspondencia (folios 19 al 23), las cuales se mencionan de manera resumida, pero se dan por íntegramente reproducidas, por lo que esta Superintendencia de la Actividad Aseguradora pasa analizar toda la documentación que forma parte del expediente administrativo correspondiente, en función del contenido de cada una de las actas levantadas, girando las instrucciones y estableciendo las sanciones correspondientes, a que hubiere lugar de acuerdo a lo establecido en la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la realización de la inspección en cuestión.
ACTA ESPECIAL N° 01:
En la presente Acta Especial los funcionarios actuantes, dejaron constancia de lo siguiente:
" .. de revisión efectuada a la cuenta 201. Inversiones Aptas para la Representación de las Reservas Técnicas 02. Valores Públicos, reflejada en el Balance de Situación al 31 de diciembre de 2009, por la cantidad de Veintisiete Millones Ciento Noventa y Seis Mil Quinientos Noventa y Seis Bolívares con Sesenta y Seis Céntimos (Bs. 27.196.596,66), se observó que la mencionada empresa de seguros incluyó dentro de este monto, la cantidad de Veintisiete Millones Ciento Setenta y Cinco Mil Ciento Cincuenta Bolívares con Sesenta y Seis Céntimos (Bs.
27.175.150,66), instrumentos financieros cuya características se señalan en el siguiente cuadro, siendo confirmada la custodia de dichos valores el 05 de enero de 2010, por HSBC y por Triunm Bank, ubicados en los Estados Unidos de Norteamérica;
sin presentar la certificación de custodia emitida por un depositario Venezolano, autorizado para certificar la custodia y/o tenencia de los valores a favor de la empresa aseguradora, al cierre del ejercicio económico finalizado el 31/12/2009.
(Se da por íntegramente reproducido el cuadro contenido en el Acta Especial N°.01) No dando cumplimiento a lo establecido en los artículos 8.1 y 83 de la Ley de Empresas de Seguros y Reaseguros (vigente para el periodo evaluado) los cuales establecen, "Las reservas matemáticas en el caso de seguros de vida y las de riesgos en curso en el caso de seguros generales deberán estar representadas en Venezuela así: (..)" y "El importe de las reservas para prestaciones y siniestros pendientes de pago, deberá estar representado en Venezuela (..)". En consecuencia, la empresa de seguros "LA VENEZOLANA DE SEGUROS Y VIDA, C.A.", deberá presentar la correspondiente certificación de custodia emitida por un depositario Venezolano autorizado, en caso contrario deberá reclasificar a la cuenta 203.
Inversiones no Aptas para la Representación de las Reservas Técnicas 07. Inversiones en el Extranjero, la cantidad de Veintisiete Millones Ciento Setenta y Cinco Mil Ciento Cincuenta Bolívares con Sesenta y Seis Céntimos (Bs. 27.175.150,66). ...".
(Folio 18 y su vuelto). (Paréntesis del Organismo).
OBSERVACIONES AL CONTENIDO DEL ACTA ESPECIAL N° 01 POR LA EMPRESA LA VENEZOLANA DE SEGUROS Y VIDA, C.A.:
"..En contestación a la presente Acta, La Venezolana de Seguros y Vida, C.A., tomo (sic.) la decisión en el mes de Noviembre de 20.10, trasladar la custodia de sus valores, a la entidad financiera del Banco de Venezuela, por de Dos Millones Novecientos Mil bolívares (Bs. 2.900.00.00) (sic.) en DPB507328-0013 y Quince Millones de dólares (US$ 15.000.000,00) en VENZINTER 2022, tal cual como lo evidencia la certificación de custodia emitido por dicho ente, dando así cumplimiento de lo establecido en los artículo 81 y 83 de la Ley de Empresas de Seguros y Reaseguros, vigente para el periodo evaluado, por lo que ocurro a sus buenos oficios a fin de solicitarle reconsideración al mandato de reclasificar los valores públicos a la cuenta 203. Inversiones no Aptas para la Representación de las Reservas Técnicas 07.
Inversiones en el Extranjero, ya que antes de la inspección realizada por parte de su despacho, nuestra representada ya había normalizado la mencionada irregularidad, dando así nuestra mayor disposición de apego a la norma y la Ley. .." (Folio 22).
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA AL ACTA ESPECIAL NÚMERO 01:
De lo alegado por el representante de la empresa LA VENEZOLANA DESEGUROS Y VIDA, C.A., se infiere el reconocimiento expreso de la irregularidad advertida por los funcionarios actuantes, a tal efecto decidió trasiadar la custodia de los referidos títulos valores al Banco de Venezuela, tal y como se evidenció en la certificación emitida en fecha 15 de noviembre de 2010.
En consecuencia, se ratifica el contenido del Acta Especial N° 01, y no se girará instrucción al respecto.
ACTA ESPECIAL N° 02:
En la presente Acta Especial los funcionarios actuantes, dejaron constancia de lo siguiente:
de revisión efectuada ai Balance de Situación correspondiente al ejercicio económico finalizado el 31 de diciembre de 2009, se evidenció que la empresa de seguros antes mencionada, presenta una suficiencia en la Representación de las Reservas Técnicas por la cantidad de Veintiséis Millones Novecientos. Cincuenta y Nueve Mil Trescientos Dieciséis Bolívares con Cincuenta y Seis Céntimos (Bs. 26.959.316,56), lo
página original (tal como se publicó)
Página 14
que equivale a un índice de Cobertura de Reservas Técnicas de Un Bolívar coma Treinta Céntimos (Bs. 1,30) y según auditoría, como consecuencia del acta. especial número 01, presenta una insuficiencia de Doscientos Quince Mil Ochocientos Treinta y Cuatro Bolívares con Diez Céntimos (Bs. 215.834,10), lo que equivale a un índice de Cobertura de Reservas Técnicas, de Cero coma Noventa y Nueve Céntimos (Bs. 0,99), tal como se demuestra a continuación:
Según Auditoria Según Compañlia.
SUFICTENCIA INDICE INSUFICIENCIA ÍNDICE
116.921.091,99 201 201
89.745.941,33 1,30
26.959.316,56 0,99
215.834,10
89.961.775,43 401 89.961.775,43 401 ... (Folio 17).
OBSERVACIONES AL CONTENIDO DEL ACTA ESPECIAL N° 02 POR LA EMPRESA LA VENEZOLANA DE SEGUROS Y VIDA, C.A.
" .. Nuestra representada, con la mayor disposición y apego a las Normas y la Ley, procedió a regularizar, y transfirió la custodia (sic.) de los valores públicos, en noviembre de 2010 a la entidad financiera del Banco de Venezuela, tal cual como lo evidencia las certificaciones de custodia emitidas por dicho ente, una vez mas (sic) solicitamos a su distinguido despacho reconsiderar su ordenanza de reclasificar los monto (sic.) de los valores públicos por las razones ya expuestas a las actas respectivas. ...". (Folio 109).
CONSIDERACIONES. DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA AL ACTA ESPECIAL N° 02:
Visto que la referida Acta Especial es consecuencia del Acta Especial N° 01, y por cuanto se ha verificado el cumplimiento de lo ordenado en la última nombrada, en cuanto al traslado de la custodia de los referidos títulos valores al Banco de Venezuela, según certificación emitida en fecha 15 de noviembre de 2010, se deia sin efecto el Acta Especial N° 02.
ACTA ESPECIAL N° 03:
".. de revisión efectuada a la cuenta 207. Cuentas Diversas 01.
Cuentas a Cobrar, presentada en el Balance de Situación al 31/12/2009, por la cantidad de Treinta y Siete Millones Quinientos. Veintitrés Mil Quinientos Seis. Bolívares con Veintitrés Céntimos (Bs. 37.523.506,23), se evidenció que la empresa aseguradora registró la cantidad de. Diecisiete Millones Trescientos Treinta. y Cuatro Mil Setenta y Siete Bolívares con Setenta y Dos Céntimos (Bs. 17.334.077,72), por financiamiento de primas por parte. de la empresa financiadora de primas LA CORPORACIóN LVS,tal, como se demuestra en cuadro anexo.
No cumpliendo con la instrucción establecida en el Oficio N° HSS-2-4502-06555 de fecha 23/07/1998, y recibida por la aseguradora el 28 de julio de ese mismo año, la cual dispone un plazo para realizar el cobro de diez (10) hábiles siguientes de haberse producido el financiamiento, contraviniendo. lo establecido en el artículo 152 de la Ley de Empresas de Seguros y Reaseguros (vigente para el periodo evaluado), publicada én la Gaceta Oficial de la República de Venezuela bajo el N° 4.865 Extraordinario de fecha 08/03/1995, el cual establece que " Las empresas de seguros, en la colocación de sus recursos, no podrán otorgar préstamos o descuentos a los asegurados o contratantes con el objeto de cancelar el valor de las primas de los. seguros que contraten. (.)". En consecuencia, la citada empresa de seguros deberá dar cumplimiento a las normativas vigentes. ..
OBSERVACIONES AL CONTENIDO DEL ACTA ESPECIAL N° 03 POR LA EMPRESA LA VENEZOLANA DE SEGUROS Y VIDA. C.A.
".. la Corporación LVSV, C.A., en virtud al aumento de cartera de primas de la Venezolana de Seguros y Vida, C.A., y por ende la emisión de contrato de financiamientos; aumenta las obligaciones de la Corporación y nuestra representada, por esto la Corporación ha decidido realizar el aumento de capital, así como mejorar el sistema de cobro de giros, incorporando herramientas financieras como la domiciliación de cobros diversificando nuestras, opciones, incorporando la plataforma operativa de las instituciones financieras tales como: BBVA Banco Provincial, Banesco Banco Universal y Banco mercantil (sic.).
Banco Universal. De esta forma optimizamos nuestro sistema de cobranza haciéndola mas (sic.) efectiva y eficaz, con los correctivos expuesto (sic.) solventamos la irregularidad, de esta manera la Corporación podrá honrar (sic.) los compromisos adquirido (sic.) con la (sic.) Venezolana de Seguros y Vida, C.A., en los lazos (sic.) establecidos según Oficio. N° HSS-2-4502- 06555 de fecha 23 de julio de 1998, emanado de la Superintendencia de Seguros, vigente para el periodo evaluado.
(Folio 21).
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA AL ACTA ESPECIAL N° Ó3:
La empreSa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., en lo alegado respecto a esta Acta Especial, manifiesta expresamente el reconocimiento de la irregularidad asentada en el contenido de la misma, en tal sentido, tomó medidas para optimización de la del funcionamiento operativo de la CORPORACIóN LVS, C.A., en los términos señalados en la observaciones hechas por dicha aseguradora, ya transcritas en el presente acto administrativo.
En este punto se hace necesario dejar asentado sobre la base de.
la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la realización de la Inspección General de los diciembre de 2009, que esta Superintendencia de la Actividad Aseguradora, tiene preocupación en relación con las empresas dedicadas al financiamiento de primas a los asegurados y a los retardos exagerados en el pago de la prima por parte de estas instituciones a las empresas aseguradoras.
Como es bien sabido dentro del mercado asegurador, la actividad de las financiadoras de primas consiste en efectuar préstamos a los suscriptores de pólizas a los fines de que éstos procedan a la cancelación de las primas, con lo cual, respecto a la empresa de seguros la prima ha sido satisfecha en su totalidad al momento de dicho pago, estableciéndose una relación entre el asegurado (ahora deudor) y la financiadora (acreedora), derivada de dicho préstamo.
Esta figura de las financiadoras de primas es el producto de la prohibición legal expresa contenida en la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la realización de la Inspección General de los Estados financieros correspondiente al ejercicio económico finalizado el 31 de diciembre de 2009, de otorgar prestamos o descuentos a los.
asegurados o contratantes, salvo que se trate de préstamos hipotecarios (artículo 152). Al no poder la empresa de seguros otorgar préstamos a los asegurados para satisfacer el pago de la prima, salvo que se trate de un préstamo hipotecario, surge la necesidad de que un tercero ajeno a la relación derivada del contrato de seguros aporte los recursos económicos necesarios para el pago de la prima.
Como ya indicados anteriormente, el suscriptor de la póliza paga a la empresa de seguros directa o totalmente el monto de la prima; en la práctica dicho pago. es efectuado porla financiadora, estableciéndose una especie de relación de mandato, en la cual la financiadora paga en nombre del asegurado, una cantidad de dinero, que a su vez ha sido objeto del contrato de préstamo.
Siendo así, esta Instancia Administrativa considera que la financiadora de primas se encuentra en la obligación de efectuar el pago de la prima a la empresa aseguradora en un tiempo prudencial y breve, el estrictamente necesario para efectuar los trámites administrativos para satisfacer la obligación del pago, como podría- ser 'un plazo de diez días hábiles.
La razón por la cual las financiadoras deben proceder en forma inmediata a la realización del pago de la prima por el asegurado, es la siguiente: si las empresas de seguros no pueden otorgar a sus asegurados préstamos para el pago de la prima, y ésta es pagada por la financiadora en nombre del asegurado, al existir un retardo considerable en el pago, la empresa aseguradora debería considerar que la prima no ha sido satisfecha, y en consecuencia anular la póliza, ya que dé mantenerla en vigencia y otorgar cobertura, podría entenderse, en base al artículo 152
página original (tal como se publicó)
Página 15
de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la realización de la Inspección General de los Estados financieros correspondiente al ejercicio económico finalizado el 31 de diciembre de 2009, que el asegurador se encuentra financiando la prima por el período de tiempo que va desde la emisión de la póliza hasta el pago efectivo de la prima, lapso que en la mayoría de los casos supera el período de un mes.
En virtud de lo anterior, considera este Organismo pertinente que su representada adopte las medidas qué considere necesarias, en relación con las financiadoras de primas con las cuales opera, a los fines de establecer acuerdos en el sentido de que el pago de las primas financiadas por éstas se efectúe en un lapso que no exceda de diez (10) días hábiles siquientes a la fecha en que se otorgó el préstamo. Todo esto con el objeto de evitar que dichas operaciones puedan ser consideradas como financiamiento de primas por parte de las empresas de seguros.
En consecuencia se ratifica el contenido del Acta Especial N° 03, sin girar instrucción alguna sobre el asunto, dejándose para el final el señalamiento de la sanción correspondiente.
ACTA ESPECIAL N° 04:
".. levantar la presente Acta con el objeto de dejar constancia de la presunta irregularidad observada de la revisión efectuada a las siguientes pólizas de seguros de Hospitalización, Cirugía y Maternidad Individual:
(Se da por íntegramente por reproducido el cuadro contenido en el Acta Especial N° 4) En tal sentido, se observó que la aseguradora presuntamente no aplicó en cada una de las pólizas señaladas la tarifa correspondiente a la cobertura de HCM individual,; aprobada por la Superintendencia de Seguros (ahora Superintendencia de la Actividad Aseguradora) mediante Oficio N° FSS-1-1-2045-011422 de fecha 06 de diciembre de 2006. Debido a lo establecido en los Reaseguros (vigente para el periodo evaluado) los cuales establecen, "(..) las tarifas y arancel de comisiones que usen las empresas de seguros en sus operaciones, deberán ser previamente aprobadas por la Superintendencia de Seguros (..)" y "Las empresas de seguros no podrán alterar las tarifas aprobadas sin la previa autorización de la Superintendencia de Seguros (...)".(Paréntesis del Organismo).
OBSERVACIONES AL CONTENIDO DEL ACTA ESPECIAL N° 04 POR LA EMPRESA LA VENEZOLANA DE SEGUROS Y VIDA, C.A.
La empresa de seguros procedió a la revisión de los recibos de cada póliza, relacionados en el cuadro del Acta Especial N° 04, dando como resultado una serie observaciones, las cuales la empreSa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., somete a la consideración de este Organismo, según cuadro reseñado, en su escrito recibido en fecha 23 de febrero de 2011, signado con el N° 3790 del control interno de correspondencia (folios 19 al 21), manifestando que quedan a la espera de las observaciones y/o indicaciones respectivas para su aplicación inmediata. (Folios 19 y 20).
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA AL ACTA ESPECIAL N° 04:
La representación dela empresa LA VENEZOLAMA DE SEGUROS Y VIDA, C.A., procedió a la revisión de Ios recibos de todas y cada una de las pólizas señaladas en el cuadro contenido en la referida Acta Especial, el cual se da por íntegramente reproducido en el presente acto administrativo con lo cual constataron que efectivamente que los planes de coberturas solicitados por los asegurados no se encontraban dentro de la tarifa vigente para la fecha, por lo cual dicha aseguradora realizó un cálculo de la prima tomando en cuenta la variación existente en los planes, así como la antigüedad de la póliza a los efectos de la consideración de los plazos de espera según los factores de diferencia indicados en la Nota Técnica Actuarial aprobada en fecha 06 de diciembre de 2006.
Sin embargo, ios argumentos expuesto por la citada compañía de seguros no son determinantes para desvirtuar el contenido del Acta Especial N° 04, por lo que se ratifica el contenido de la misma y se verifica la violación de los artículos 66 y 68 de la Ley de empresas de Seguros y Reaseguros, vigente para el momento de la Inspección General en cuestión, los cuales.
disponen los siguiente:
"Artículo 66.-Las pólizas, anexos, recibos, solicitudes y demás documentos complementarios relacionados con aquellos y las tarifas y arancel de comisiones que usen las empresas de seguros en sus operaciones, deberán ser previamente aprobados por la Superintendencia_ de Seguros.
...
(Negrillas y subrayado del Organismo).
"Artículo 68.- Las empresas de_seguros no podrán_alterar las tarifas_aprobadas sin la previa autorización de la Superintendencia de Seguros.
(...OMISSIS..) En los casos a, que se refiere este artículo, la Superintendencia de Seguros impondrá además las subrayado del Organismo).
En consecuencia se ratifica el contenido del Acta Especial N° 94 y la indicación de la sanción a la que se hace acreedora la citada Aseguradora.
En tal sentido, en virtud de las observaciones y consideraciones anteriormente expuestas esta Superintendencia de la Actividad, en el ejercicio de su potestad sancionatoria prevista en el artículo 169 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de haberse realizado la Inspección General a los estados financieros_ del_ejercicio económico finalizado el 31 de diciembre de 2009 de la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., al calCular la supervisión y control, que se encuentre incurso en la comisión de alguno de los supuestos administrativos previstos en el referido artículo, debe considerar los límites mínimo y máximo establecido en dicha disposición legal, a saber, multa que oscile entre quinientos mil bolívares (8s. 500.000,00) y el equivalente en bolívares a trescientos (300) salariosmínimo urbano, estableciendo las mismas atendiendo a la gravedad de la falta.
Igualmente, cabe destacar que la proporcionalidad necesaria para la aplicación de la sanción, se refiere a la relación existente entre la gravedad de la faita y el monto de la multa aplicada, no siendo criterio de necesaria consideración, el monto de la indemnización debida por la compañía." (Resaltado propio).
Adicionaimente a lo antes expuesto, la Administración al momento de calcular e imponer una, multa de naturaleza administrativa, debe igualmente guardar la aplicación de lo previsto en ei artículo 1° de la Ley que establece el Factor de Cáicuio de Contribuciones, Garantías, Sanciones, Beneficios Procesales o de otra naturaleza en Leyes Vigentes, el cual dispone que:
"Se sustituye en las leyes vigentes al salario mínimo como factor de cálculo de contribuciones, garantías, sanciones, beneficios procesales o de otra naturaleza por el vaior equivalente en bolívares a tres Unidades Tributarias (3 U.T.)." Ahora Bien, aplicando las consideraciones anteriores al presente acto administrativo, y siendo que el equivalente en bolívares de la unidad tributaria para el año 2009 fue de Cincuenta y Cinco Bolívares (Bs. 55,00) el monto de la multa aplicada a la empreSa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., por la violación de los artículos 66, 68 y 152 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la realización de la Inspección General en cuestión, se cálculo de la siguiente manera:
300 salarios mínimos urbanos X 3 U.T.(cada salario=3U.T.) X Bs. 55,00+ Bs. 500.000,00/Bs. F. 500,00 = Bs. 50.000,00 entre 2=Bs.25.000,00
página original (tal como se publicó)
Página 16
De acuerdo al cuadro anterior, se impone a la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., Una multa pOr la cantidad de VEINTICINCO MIL BOLÍVARES EXACTOS (BS.
25.00o,o0), suma que corresponde a la media (1/2) de la sanción establecida en el literal b) del artículo 169 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la Inspección General correspondiente, en virtud del incumplimiento de lo establecido en el artículo 152 ejusdem, al comprobarse que la financiadora de primas LA CORPORACIÓN LvS no canceló la totalidad de las primas financiadas por un monto de Bs. 17.334.077,72, dentro del lapso indicado en el oficio N° HSS-2-4502-06555 de fecha 23 de julio de 1998 (Acta Especial N° 03).
Igualmente, se impone a la. empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., una multa por la cantidad de VEINTICINCO MIL BOLÍVARES EXACTOS (Bs. 25:000,00), suma que corresponde a la media (1/2) de la sanción establecida en el literal b) del artículo 169 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de la Inspección General correspondiente, por la violación delos artículos 66 y 68 ejusdem, al quedar demostrado vuelos planes de coberturas de Hospitalización, Cirugía y Materidad Individual, solicitados por los asegurados relacionados en el cuadro asentado en el contenido del Acta Especial N° 04, no se encontraban ajustados a las tarifas aprobadas por este Organismo, según oficio N° FSS-1-1-2045-0:11422 de fecha 06 de diciembre de 2006.
Finaimente, esta Superintendencia de la Actividad Aseguradora se permite citar un extracto de la sentencia N° 1876 de fecha 20 de octubrede 2004, emanada de la Sala Político Administrativa del Tribunal Supremo de Justicia en la que se indica: "independientemente de las dificultades que en la práctica pueda conseguir un particular para obtener del Estado el reintegro del dinero erogado por concepto del pago de una multa, el carácter coactivo de las decisiones jurisdiccionales obliga a la Administración, en el caso de declararse con lugar el recursoincoado,a devolver el monto percibidopor concepto de la multa anulada. En este sentido, debe quedar claramente establecido, que la devolución del monto de la multa impuesta en ejecución de la decisión favorable del recurso, no constituye una potestad discrecional de la Administración, por el contrario, es unverdadero deber jurídico derivado deuda sentencia cuyos efectos son de obligatorio cumplimiento y cuya inobservancia genera responsabilidades personales y directas a los funcionarios públicos. Asimismo, la Sala ha precisado que la devolución de la multa no constituye una prestación de imposible ejecución, ya que una vez acordada la nulidad de la misma, basta la realización del correspondiente: procedimiento administrativo, para que proceda el reintegro del dinero".
(resaltado de la Superintendencia de la Actividad Aseguradora).
En virtud de las consideraciones anteriormente expuestas, quien suscribe 3OSÉ LUIS PÉREZ, Superintendente de la Actividad Aseguradora, en ejercicio que le otorga la Ley de Empresas de Seguros y Reaseguros vigente para el momento de la realización de la Inspección General a los estados financieros correspondientes al ejercicio económico finalizado el 31 de diciembre de 2009 de la empresa LA VENIEZOLANADE SEGUROS Y VIDA, C.A.
DECIDE
PRIMERO: Ratificar las Actas Especiales Números 01. 03 y 04 levantadas a la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A.,enfecha 07 defebrero de 2011, durante la Inspección General realizada por esta Superintendencia de la Actividad Aseguradora al ejercicio económico finalizado el 31 de diciembre de 2009.
SEGUNDO: Dejar sin efecto el contenido del Acta Especial N° 92 levantada a la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., en fecha 07 de febrero de 2011, por cuanto la misma es consecuencia del Acta Especial N° 01, al haber confirmado este Organismo que dicha aseguradora en fecha 15 de noviembre de 2010, trasladó la custodia de los títulos valores en cuestión para el Banco de Venezuela.
TERCERQ: Sancionar a la empresa LA VENEZOLANA DE SEGUROS Y VEDA, C.A., Con multa por la cantidad de VEINTICINCO MIL BOLÍVARES EXACTOS (Bs. 25.000,00), suma que corresponde a la media (1/2) de la sanción establecida en el literal b) del artículo 169 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de los hechos relacionados coma Inspección Generalcorrespondiente, en virtud del incumplimiento de lo establecido en el artículo 152 ejusdem, al comprobarse que la financiadora de primas LA CoRPoRACIóm LyS no canceló la totalidad de las primas financiadas por un monto de Bs. 17.334.077,72, dentro del lapso indicado en el oficio N° HSS-2-4502-06555 de fecha 23 de julio de 1998 (Acta Especial N° 03).
CUARTO: Sancionar a la empresa LA VENEZOLANA DE SEGUROS Y VIDA, C.A., con multaporla cantidad de VEINTICINCO MIL BOLÍVARES EXACTOS (Bs. 25.000,00), suma que corresponde a la media (1/2) de la sanción establecida en el literal b) del artículo 169 de la Ley de Empresas de .Seguros y Reaseguros, vigente para el momento de los hechos relacionados com la Inspección General correspondiente, por la violación de losartículos 66 y 68 ejusdem, al quedar demostrado que tos planes de coberturas de Hospitalización, Cirugía y Matemidad Individual, solicitados por los asegurados relacionados en el cuadro asentado en el contenido del Acta Especial N° o, no se encontraban ajustados a las tarifas aprobadas por este Organismo, según oficio N° FSS-1-1- 2045-011422 de fecha 06 de diciembre de 2006.
Contra la presenile decisión podrá ser interpuesto el Recurso de Reconsideración previsto en el artículo 94 de la Ley Orgánica de Procedimienias Administrativos, dentro de los quince (15) días hábiles siguientes a su notificación, por ante el Superintendente de la Actividad Aseguradora.
Notifíquese a la empresa LA VENEZOLAÑA DE SEGUROS Y VIDA, C.A.
SE LUIS PÉRZ royde febrero de 2010
MEPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DELPODER POPULAR DE PLANIFICACIÓN Y FINANZAS
SUPERINIEN DENCIA DE LA ACTIVIDAD ASEGURADORA
202° y 153° Caracas a9 301 2012
Providencia N° FSAA-2-3-0 02022
Visto que en fedha 14 de septiembre de 2010, mediante escrito recibido wia correo electrónico signado con el Nro.
18433 del contol interno de correspondencia, la ciudadana ADRIANA CAROLINA CARTA GUEVARA, titular de la cédula de identidad Nro. V-14.240.458, interpuso formal denuncia contra la empresa SEGUROS NUEVO MUNDO, S.A., con ocasión.a la penalización del veinticinco por ciento (25%) aplicada en la indemnización del siniestro ocurrido a un vehículo de sus propiedad en fecha 19 de marzo de 2010, presuntamente amparado bajo la Póliza de Seguro de Casco de Vehículos Terrestres Nro. ÁUTI-8758, suscrita con la citada aseguradora.
Visto que en fecha 01 de febrero de 2011, mediante oficio Nro. FSS-2-3-00000560-00001739 (folio 06),esta Superintendencia de la Actividad Aseguradora solicitó un informe detallado a la empresa SEGURos NUEVO MUnDo, S.A., sobre el caso en cuestión, respondiendo en
página original (tal como se publicó)
Página 17
consecuencia mediante comunicación recibida en fecha 09 de marzo de 2011, signada con el Nro. 2011-4628 del control interno de correspondencia (folios 22 y 25), y demás recaudos presentados junto con el mismo (folios 09 al 21), de lo cual resalta lo siguiente:
1. Que en fecha 17 de agosto de 2009, la ciudadana ADRIANA CAROLINA CARTA GUEVARA, SUSCribIÓ con la empresa SEGUROS NUEVO MUNDO, S.A., Póliza de Seguro de Casco de Vehículos Terrestres Nro. ÁUTI-8758 (folio 25).
2. Que en fecha 05 de abril de 2010, la ciudadana ADRIANA CAROLINA CARTA GUEVARA, declaró el siniestro ocurrido a su vehículo y consignó parte de los recaudos solicitados para la tramitación correspondiente y el día 02 de junio de 2010, entregó a la aseguradora copia de las actuaciones de tránsito (vto. folio 25).
3. Que del análisis efectuado a dichas actuaciones de tránsito, se dejó constancia que la ciudadana ADRIANA CAROLINACARTA GUEVARA (conduCtoradel vehículo Nro. 1) infringió las normas establecidas en los artículos250, 263 y 264 numeral 1)del Reglamento de la Ley de Transporte Terrestre, al no cumplir con las medidas de seguridad del caso al realizar la maniobra de desplazamiento lateral (vto. folio 25).
4. Que en fecha 11 de junio de 2010 la denunciante consignó por ante las oficinas de la empresa SEGuRos NUEvO MUNDo, S.A., un presupuesto de reparación a correspondiente orden de reparación, realizando el día 07 de julio de 2010 la inspección de daños respectiva.
5. Que los días 21 y 23 de julio y 02 de agosto de 2010, la empresa SEGUROS NUEVO MUNDO, S.A., emitió las órdenes de reparación (folio 24).
6. Que en fecha 14 de septiembre de 2010, la denunciante ADRIANA CAROLINA CARTA GUEVÍARA, mediante escrito solicitó la reconsideración de la penalización del 25% impuesta sobre el monto total de la indemnización correspondiente, respondiendoen consecuenciafa empresa SEGURoS NUEVO MUNDO, S.A., a dicha ciudadana, de mantener su decisión de la aplicación de la referida penalización, de acuerdo a lo estipulado en el artículo 7, del Condicionado Particular de la Póliza de Seguro de Casco de Vehículos Terrestres Nro.
ÁUTI-8758, suscrita con la denunciante (vto. folio 24).
Visto que mediante Providencia N° FSS-2-3-003021 de fecha 03 de octubre de 2011 (folios 27 y 28) se inició una averiguación administrativa, a objeto de determinar si la empresa SEGUROS NUEVO MUNDO, S.A., enla tramitación del siniestro ocurrido ai vehículo propiedad de la Ciudadana ADRIANA CAROLINA CARTA GUEVARA, incurrió en el supuesto de retarde establecido enel artículo 175 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de los hechos relacionados con el presente caso, la cual quedó debidamente notificada mediante oficio N° FSAA-2-3-4723-2011 de fecha 18 de octubre de 2011 (folio 30).
Visto que mediante escrito recibido en fecha 02 de noviembre de 2011, signado con el N° 2011-22442 del control interno de correspondencia (folios 51 al 61), la empresa SEGURos NUEvo MunDo, S.A., en cuyo contenido quedó ratificadolo expuesto en el escrito signado con el Nro. 2011-4628 del control interno de correspondencia (folios 22 y 25), y demás recaudos presentados junto con el mismo (follos 09 al 21).
Visto lo alegado por la empresa SEGURos NUEVO MUNDO, S.A., este Organismo pasa a realizar las siguientes consideraciones.
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA Siendo la oportunidad legal para decidir, esta Superintendencia de la Actividad Aseguradora pretende verificar si la conducta asumida por la empresa SEGURO NUEVO MUNDO, S.A., en la tramitación del reclamo de la ciudadana ADRIANA CAROLINA CARTA GUEVARA, respecto al siniestro ocurrido a un vehículo de su propiedad en fecha 19 de marzo de 2010, pudiera encuadrar en el supuesto de retardo establecido en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de los hechos relacionados con el asunto que se analiza en el presente acto administrativo, que establece la obligación de las empresas de seguros de pagar la indemnización o rechazar la misma dentro del lapso de treinta (30) días hábiles contados a partir de la entrega del último recaudo o del informe final del ajustador, si fuere el caso, es decir, deben notificar oportunamente la.
decisión de pagar la indemnización o exponer al asegurado las razones por las cuales se negará la misma, de lo cual la Sala Político Administrativa del Tribunal Supremo de Justicia, en sentencia registrada bajo el N° 03683 en fecha 02-06-05 (Exp. N° 2003-1.217, Ponente: Levis Ignacio Zerpa, ratificada mediante sentencia N° 890 del 17-06-2009, sentencia N° 378 del 05-05-2010 y sentencia N° 00581 del 04-05-2011), expresa lo siguiente:
"... La respuesta o el pago fuera del plazo de treinta (30) días hábiles, contados a partir de la fecha en que se haya terminado el ajuste correspondiente, si fuere el caso, y el asegurado haya entregado toda la Información y recaudos indicados en la póliza para liquidar el siniestro, se subsumiría_en_el _supuesto_ de retardo ...
(Subrayado y negrillas del Organismo).
En el presente caso esta Superintendencia de la Actividad Aseguradora pudo advertir en el contenido de los autos que conforman el expediente, lo siguiente:
Fecha del sesto.. 19-03-2010 (folio 49)
Fecha de Notificación .....
..... 5-.40-.2. (folio 49)
Fecha de consignación de algunos recaudos por 05-04-2010 (alegatos) la denunciante ....
Liberación del vehículo .
07-04-2010 (alegatos) Entrega de las actuaciones de tránsito por la denunciante ..... 02-06-2010 (alegatos) Escrito emitido por SEGUROS NUEVO MUNDO, S.A.
notificando a denunciante la aplicación de la penalización del 25 % y él pago del 75% por concepto 07-09-2010 (folio 36) de indemnización en fecha ....
Ahora bien, en su escrito de descargo la empresa SEGuRos NUEvo MuNDo, S.A., señala expresamente haber emitido las órdenes de reparación correspondientes, los días 21 y 23 de jullo y 2 de agosto de 2010, sin embargo, en los autos que conforman el expediente contentivo del presente caso, no hay evidencia de tales órdenes de reparación. No obstante, los últimos recaudos consignados_ por la_ denunciante por _ante dicha aseguradora fue el día 02 de funio de 2010, por lo que el lapso legal de respuesta formal venció el 20 de julio de 2010, pero no fue sino hasta el día 07 de septiembre de 2010, que la referida aseguradora emitió opinión formal del siniestro presentado por la denunciante ADRIANA CAROLINA CARTA GUEVARA, es decir, sesenta y siete(67) días hábiles después.
.En consecuencia, quedó demostrado que la empresa SEGUROS NUEVO MUNDO, S.A., se encuentra Incursa
página original (tal como se publicó)
Página 18
en el supuesto de retardo en el cumplimiento de sus obligaciones Con la ciudadana ADRIANA CAROLINA CARTA GUEVARA.
Vistos los hechos antes expuestos y quedando comprobada la infracción por parte de la empresa SEGURos NUEVO MUNDo, S.A., al estar incursa en el supuesto de retardo establecido en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros, vigente para el momento de ocurrencia de los hechos relacionados con el siniestro en cuestión, se hace acreedora de una sanción pecuniaria, considerando los límites mínimo y máximo establecido en dicha disposición legal, es decir, entre cien mil bolívares (Bs. 100.000,00), ahora cien bolívares fuertes (Bs. F. 100.00) y el equivalente en bolívares a quinientos (500) salarios mínimo urbano;
estableciendo la misma atendiendo la gravedad de la falta.
Aplicando las consideraciones anteriores al presente acto administrativo, y siendo que el equivalente en bolívares de la unidad tributaria para el año 2010 fue de Sesenta y Cinco Bolívares (Bs. 65,00) el monto de la multa aplicada a la empresa SEGURos NUEVO MUNDo, S.A., por estar incursa en el supuesto de retardo previsto en el artículo 175 ejusdem, se cálculo de la siguiente manera:
500 salarios mínimos urbanos X 3 U.T. (cada salario=3U.T.) X Bs. 65,00 + Bs. 100.000,00/Bs. F. 100,00 = Bs. 97.600,00 entre 3=Bs. 32.533.33 Entonces, la cantidad de. TREINTA Y DOS MIL QUINIENTOS TREINTA Y TRES BOLÍVARES CON TREINTA TRES CÉNTIMOS (Bs. 32.533,33), es la Suma que corresponde a la tercera parte (1/3) de la sanción prevista.
en el artículo 175de la Ley de Empresas de Seguros y Reaseguros, impuesta a la empresa SEGURos Nuevo MUNDo, S.A., por haber incurrido en el supuesto de retardo, respecto a los hechos relacionados con la reclamación presentada por la ciudadana ADRIANA CAROLINA CARTA GUEVARA, titular de la céduia de identidad N° V-14.240.458, con ocasión al siniestro ocurrido a un vehículo de su propiedad en fecha 19 de marzo de 2010.
En tal sentido, sobre la determinación de la multa establecida en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros, señala la Sala Político Administrativa del Tribunal Supremo de Justicia, mediante sentencia N° 1213 del 02 de septiembre de 2004 (Caso: C.N.A. de Seguros La Previsora contra Ministerio de Finanzas, actualmente Ministerio del Poder Popular dePlanificación y Finanzas), ratificada mediante decisión N° 2582 de fecha 05 de mayo de 2005 (Caso: Transeguro C.A. de Seguros contra Ministerio de Finanzas), lo siguiente:
"..en el presente caso la determinación del monto de la multa impuesta a la recurrente fue realizada por la Superintendencia de Seguros, con estricto apego a lo dispuesto en el artículo 175 de la Ley de Empresas de Seguros y Reaseguros, conforme al cual la multa aplicable se fijará de acuerdo a la gravedad de la falta y, estará comprendida entre cien mil bolívares (Bs. 100.000,00) y quinientos (500) salarios mínimo urbano, escogiendo en el presente caso la Administración el punto medio entre los límites señalados en el precitado artículo, lo que a juicio de esta Sala evidencia la racionalidad del criterio empleado por la Superintendencia de Seguros para la determinación del quantum de la multa Impuesta.
Igualmente, cabe destacar que la proporcionalidad necesaria para la aplicación de la sanción, se refiere a la relación existente entre la gravedad de la falta y el monto de la multa aplicada, no siendo criterio de necesaria consideración, el monto de la indemnización debida por la compañía.” (Resaltado del Organismo).
Adicionalmente a lo precedentemente expuesto, la Administración al momento de calcular e imponer una multa de naturaleza administrativa, debe igualmente guardar la aplicación de lo previsto en la Ley que establece el Factor de Cálculo de Contribuciones, Garantías, Sanciones, Beneficios Procesales o de otra naturaleza en Leyes Vigentes, el cual dispone en su artículo 1° que:
"Se sustituye en las leyes vigentes al salario mínimo como factor de cálculo de contribuciones, garantías, sanciones, beneficios procesales o de otra naturaleza por el valor equivalente en bolívares a tres Unidades Tributarias (3 U.T.)." Finalmente, esta Superintendencia de la Actividad Aseguradora se permite citar un extracto de la sentencia N° 1876 de fecha 20 de octubre de 2004, emanada de la Sala Político Administrativa del Tribunal Supremo de Justicia en la que se indica:
"independientemente de las dificultades que en la práctica pueda conseguir un particular para obtener del Estado el reintegro del dinero erogado por concepto del pago de una multa, el carácter coactivo de las decisiones jurisdiccionales obliga a la Administración, en el caso de declararse con lugar el recurso incoado, a devolver el monto percibido por concepto de la multa anulada. En este sentido, debe quedar claramente establecido, que la devolución del monto de la multa impuesta en ejecución de la decisión favorable del recurso, no constituye una potestad discrecional de la Administración, por el contrario, es un verdadero deber jurídico derivado de una sentencia cuyos efectos son de obligatorio cumplimiento y cuya inobservancia genera responsabilidades personales y directas a los funcionarios públicos. Asimismo, la Sala ha precisado que la devolución de la multa no constituye una prestación de imposible ejecución, ya que una vez acordada la nulidad de la misma, basta la realización del correspondiente procedimiento administrativo, para que proceda el (resaltadodela reintegro del dinero" Superintendencia de Seguros).
En fuerza de las consideraciones que anteceden; y siendo que es deber fundamental de este Organismo velar porque los entes sometidos a su control den estricto cumplimiento a las disposiciones legales y reglamentarias que reguian la actividad aseguradora nacional, en beneficio de los contratantes, asegurados y beneficiarios de los seguros mercantiles y de la estabilidad del sistema asegurador, quien suscribe, 3OsE LUIS PÉREz, de conformidad con lo previsto en los artículos 6, 12, literal a) y 175 de la Ley de Empresas de Seguros y Reaseguros, vigentes para el momento de ocurrencia del referido siniestro.
DECIDE:
ÚNICO: Sancionar a la empresa SEGUROs NUEVO MUNDO, S.A., con multa por la cantidad de TREINTA Y DOS MIL QUINIENTOS TREINTA Y TRES BOLÍVARES CON TREINTA Y TRES CÉNTIMOS (Bs. 32.533,33), suma que corresponde a la tercera parte (1/3) de la sanción establecida en el artículo 3.7s de la Ley de Empresas de Seguros y Reaseguros, por haber incurrido en el supuesto de retardo en el cumplimiento de sus obligaciones con respecto a los hechos relacionados con la reclamación presentada por la Ciudadana ADRIANA CAROLINA CARTA GUEVARA.
Sanción que se impone tomando como base de cálculo el valor de la unidad tributaria vigente para el momento en que ocurrió la infracción (año 2010), cuyo valor para la fecha era de Sesenta y Cinco Bolivares (Bs. 65,00), de conformidad con el artículo 1° de la Ley que establece el Factor de Cálculo de Contribuciones, Garantías, Sanciones, Beneficios Procesales o de otra naturaleza, en leyes vigentes, publicada en la Gaceta Oficial de la República de Venezuela N° 36.362 del 26 de diciembre de 1997. Dicha multa deberá ser cancelada con el Formulario LIQ-01, que le será entregado una vez emitido por ei Ministerio del Poder Popular de Planificación y Finanzas.
página original (tal como se publicó)
Página 19
Contra la presente decisión se podrá intentar el Recurso de Reconsideración previsto en el artículo 94 de la Ley Orgánica de ProcedimientosAdministrativos, por ante el Superintendente de la Actividad Aseguradora, dentro de los quince (15) días hábiles siguientes a la notificación del presente acto administrativo.
Notifíquese a la empresa SEGUROS NUEVO MUNDO, S.A. y a la Ciudadana ADRIANA CAROLINA CARTA GUEVARA, y solicitese la emisión de la correspondiente planilla de liquidación.
Resolución ero de 2010 G.O.R.B.V. N° 3939007
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS
SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA
N° FSAA-2-3- 00 2 2 3 3 Caracas, 31 JUL 2012
202° y 153° Visto que en fecha doce (12) de marzo de 2012, constituidos en la sede de la sociedad mercantil sEGURos CONSTITUCIóN, C.A.,inscrita por ante este Organismo bajo el N°. 96, las funcionarias de la Superintendencia de la Actividad Aseguradora, adscrita al Ministerio del Poder Popular de Planificación y Finanzas, ciudadanas Lic. Olivia Peña, Lic.
María de los Ángeles González y Abg. Yeniffer Quevedo, debidamente designadas 'mediante Providencia N° FSS-3-1- 001959 de fecha 13 de junio de 2011, según Oficios N° FSS-3- 1-3255-2011 de fecha 28 de junio de 2011, Nº FSS-3-1-5134- 2011 de fecha 01 de agosto de 2011 y N° SAA-3-1-8768-2011 de fecha 13 de octubre de 2011; para realizar la Inspección General a los EstadosFinancieros, la situación técnica y económica de la empresa correspondiente al ejercicio económico finalizado el 31 de diciembre de 2010, en ejercicio de las facultades que le confiere los numerales 1, y 27 del artículo 7 de la Leyde la Actividad Aseguradora, en concordancia con el artículo 15, literal b) del Reglamento General de la Ley de Empresas de Seguros y Reaseguros, de la sociedad mercantil antes referida, fueron levantadas en fecha 12 de marzo de 2012, quince (15) Actas Especiales, de conformidad con lo establecido en el artículo 21 del Reglamento, en cuya oportunidad se dejó constancia de la ocurrencia de un conjunto de hechos que pudieren constituir violaciones a las normas que rigen la actividad aseguradora.
Visto que mediante Oficio N° FSS-3-1-3057-2012 de fecha 16 de marzo de 2012, se notificó de las Actas Especiales levantadas a la empresa SEGURos CONSTITUCIóN, C.A., concediéndosele quince (15) días hábiles siguientes a la recepción del mismo, plazo que venció el día 11 de abril de 2012 sin que se formularán observaciones al respecto.
Visto que en fecha 12 de abril de 2012, se recibió por ante esta Superintendencia de la Actividad Aseguradora, el escrito Nº 2012-24123 en el cual la representante de dicha aseguradora consignó las observaciones a las quince (15) Actas Especiales que le fueron levantadas, las cuales serán analizadas para garantizar su derecho a la defensa.
Esta Superintendencia de la Actividad Aseguradora, en la oportunidad de emitir sus consideraciones en el presente caso girará las instrucciones pertinentes y establecerá las sanciones a las que hubiere lugar, de acuerdo con lo estabiecido en la Ley de la Actividad Aseguradora y el Reglamento General de la Ley de Empresas de Seguros y Reaseguros.
ACTA ESPECIAL N° 01 En dicha Acta Especial, las funcionarias actuantes dejaron constancia que "..de prueba selectiva efectuada a la .cuenta 201. Inversiones Aptas para la Representación de las Reservas Técnicas 01. Disponible, reflejada en el Balance de Situación al 31/12/2010, por la cantidad de Ciento Veintisiete Millones Ochocientos Veinticuatro Mil Ciento Quince Bolívares con Cincuenta y. Cinco Céntimos (Bs.
127.824.115,55), se evidenció que mediante asiento contable N° 1579018 de fecha 31/12/2010, la empresa de seguros antes mencionada, reclasificó el saldo acreedor de la cuenta de Banesco N° 01340031870311124528, por la cantidad de Cuarenta y Tres Millones Cuatrocientos Setenta Mil Cuatrocientos Veintinueve Bolívares con Sesenta y Siete Céntimos (Bs. 43.470.429,67) a la cuenta corriente de Banesco N° 01340850588503004545; lo que pudiese ser una violación a lo establecido en el artículo 92 del Reglamento General de la Ley de Empresas. de Seguros y Reaseguros, en concordancia con lo dispuesto en los Principios Básicos de "Equidad", "Objetividad", "Importancia Relativa" y "Revelación.
Suficiente", establecidos en la Declaración de Principios de Contabilidad, referente a las Normas Básicas y. Principios de Contabilidad de Aceptación General, emitidos por la Federación de Colegios de Contadores Públicos de Venezuela.. De considerar procedente la observación señalada, la empresa de seguros antes mencionada, deberá reversar el asiento contable N° 1579018 de fecha.31/12/2010".
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
En su escrito de descargo la empresa aseguradora alegó que:
"Para el cierre definitivo se presentó en depósitos a la vista el CIENTO VEINTISIETE MILLONES de monto OCHOCIENTOS VEINTICUATRO MIL CIENTO QUINCE BOLIVARES CON CINCUENTA Y CINCO CENTIMOS (Bs.
127.824.115,55) de acuerdo al. Anexo de la Cuenta No.
201.01 al 31-12-10 (Anexo "1"2) que contenía la cuenta de Banesco Banco Universal No. 0134 0031 87 0311124528 (Cuenta Pagadora) y conforme al asiento contable No.
1579018 de fecha 31-12-10 (Anexo "2") se evidencia la reclasificación, es decir, una compensación interna de cuentas bancarias de la sUma por CUARENTA Y TRES MILLONES CUATROCIENTOS SETENTA MIL CUATROCIENTOS VEINTINUEVE BOLIVARES CON SESENTA Y SIETE CENTIMOS (Bs. 43.470.429,67) a la cuenta de Banesco Banco Universal No. 0134 0850 58 8503004545 (Cuenta Recaudadora) _a los efectos de la forma de presentación del saldo que la Cuenta Pagadora, antes identificada, y a fin de evitar que reflejará saldos negativos cuando en realidad el CUARENTA Y TRES MILLONES monto de CUATROCIENTOS SETENTA_ MIL CUATROCIENTOS VEINTINUEVE BOLIVARES CON SESENTA Y STETE CENTIMOs (Bs. 43.470.429.6Z)_ correspondían a cheques emitidos y entregados (Floty) que a la fecha de cierre no estaban_ cobrados, y en consecuencia, forma parte del.
disponible de la Empresa que a su vez estaba destinado a cubrir las obligaciones de pago giradas a través de estos cheques, todo esto evidenciado por los Inspectores de ese Órgano Contralor a octubre fecha de la Inspección de los Estados Financieros correspondientes al Ejercicio Económico Finalizado el 31 de diciembre de 2010.
Es importante significarle a ese Órgano de Control, que la reclasificación de montos en las cuentas bancarias pagadora y recaudadora, antes identificadas, se hizo a los efectos de la presentación del saldo, es decir, con la intención de reflejar el disponible neto que no afectó el resultado final del ejercicio, pero en ningún momento la intención de esta política de la Empresa fue desvirtuar u omitir lo establécido en el Artículo 92 del Reglamento General de la Ley de Empresas de Seguros y Reaseguros así como a los Principios de Contabilidad Generalmente Aceptados de "Equidad" "Objetividad", "Importancia Relativa" y "Revelación Suficiente", por lo que en sucesivas presentaciones. del saldo, tomados los criterios adecuados para ajustarnos a dicha normativa legal y Principios de Contabilidad, rolando de este Órgano de Control tome en cuenta los argumentos de buena fe expuestos. "(Sic) CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
página original (tal como se publicó)
Página 20
Observa este Órgano de Control que la aseguradora en sus alegatos acepta el contenido del Acta, señalando que la intención de efectuar el citado registro contable, sólo se debió a los fines de presentar los saldos netos en los mayores analíticos de las cuentas corrientes mencionadas en el Acta en comento.
Si bien es cierto, que la reclasificación efectuada por la aseguradora al cierre del ejercicio económico finalizado al 31/12/2010, no afecta el monto reflejado en la cuenta 201.
Inversiones Aptas para la Representación de las Reservas Técnicas. 01. Disponible, por cuanto dicho asiento contable sólo incide en las cifras mostradas en los mayores analíticos, entre cuentas corrientes de la Entidad Financiera Banesco, Banco Universal, al reclasificar un monto acreedor de la cuenta corriente N° 01340031870311124528, a la cuenta corriente 01340850588503004545; no es menos cierto, en lo particular, que hay un incumplimiento del Artículo 92 del Reglamento General de la Ley de Empresas de Seguros y Reaseguros, al no reflejar fielmente el saldo en los libros auxiliares de las cuentas corrientes antes mencionadas, las cuales son examinadas a través de las conciliaciones bancarias.
En tal sentido, al examinar la conciliación bancaria al 31/12/2010, de la cuenta corriente de Banesco Banco Universal N° 01340031870311124528, reflejada en el Mayor Analítico bajo el código contable N° 201.01.03.01 auxiliar 1302, se evidencia que efectivamente el asiento contable N° 1579018 de fecha 31/12/2010 originó una partida pendiente de conciliación, mostrada bajo el nombre de "Nota de Crédito no registrada en Bancos" por la cantidad de Cuarenta y Tres Millones Cuatrocientos Setenta Mil Cuatrocientos Veintinueve Bolívares con Sesenta y Siete Céntimos (Bs.
43.470.429,67), y su contrapartida se muestra en la conciliación bancaria de la cuenta corriente N° 01340850588503004545, reflejada en el Mayor Analítico bajo el código contable N° 201.01.03.01 Auxiliar 1304, partida pendiente de conciliación mostrada bajo el nombre de "Nota de Débito no registrada en Bancos" por la cantidad de Cuarenta y Tres Millones Cuatrocientos Setenta Mil Cuatrocientos Veintinueve Bolívares con Sesenta y Siete Céntimos (Bs. 43.470.429,67).
Ahora bien, en cuanto a lo alegado por la aseguradora, ...
correspondían a cheques emitidos y entregados (Floty) que a la fecha de cierre, no estaban cobrados, y en consecuencia, forma parte del disponible de la Empresa que a su vez estaba destinado a cubrir las obligaciones de pago giradas a través de estos cheques,..."este Órgano de Control considera que todo monto por cheque emitido y entregado a su beneficiario, es cantidad que disminuye la disponibilidad de la una aseguradora.
Finalmente, visto que la reclasificación efectuada por la aseguradora, no desvirtúa el monto reflejado en el Balance de Situación, cuenta 201.01. Disponible, aunado a que la citada empresa en sus alegatos reconoce y se obliga a dar estricto cumplimiento a la normativa legal vigente; se ratifica el contenido de la citada acta en comento sin girar instrucciones.
ACTA ESPECIAL N° 02 En esta Acta Especial las funcionarias inspectoras dejaron constancia que "..de revisión efectuada a la cuenta 203.
Inversiones No Aptas para la Representación de las Reservas Técnicas i2. Bienes y Valores para Salvamento de Sinlestros, reflejada en el Balance de Situación al 31/12/2010, por la cantidad de Un Millón Trescientos Setenta y Seis Mil Novecientos Ochenta y Un Bolívares con . Cuatro Céntimos (Bs. 1.376.981,04), se evidenció que la empresa de seguros antes mencionada, registró en esta cuenta mediante asientos contables números 1526496 y 1544918 de fechas 31/10/2010 y 30/12/2010 respectivamente,lossalvamentosdelossiniestros identificados conos números 3001-502201-242, 3001- 100102-5524 y3001-502001-438, correspondiente a los siguientes vehículos: Chevrolet Gran Vitara año 2007, por la cantidad de Sesenta y Tres Mil Seiscientos Bolívares (Bs.
63.600,00), Hummer modelo H-3 año 2007, por la cantidad de Doscientos Cincuenta Mil Bolívares (Bs. 250.000,00) y Chevrolet modelo Tahoe año 2007 por la cantidad de Noventa y Nueve Mil Bolívares (Bs. 99.000,00); evidenciándose una sobreestimación en el inventario de Bienes y Valores para Salvamento de Siniestros, por la cantidad de Ciento Ochenta y Seis Seiscientos Bolívares. (Bs. 186.600,00), según . se demuestra a continuación:
Omissis..
De considerar procedente la observación señalada, la empresa de seguros antes mencionada, deberá realizar el ajuste correspondiente contra la cuenta de Ingresos 521.
Operaciones de Seguros Generales 08. Salvamento de Siniestros, para el cierre del ejercicio económico finalizado el 31/12/2010, y en tal sentido, consignar nuevos estados financieros al cierre del citado ejercicio, aprobados por la Asamblea de Accionistas".
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
En su escrito de descargo la empresa aseguradora alegó que:
"Del contenido del Acta Especial se refleja una diferencia entre el valor de salvamento y precio de venta y/o adjudicación de 3 vehículos allí identificados, sin embargo, la Empresa informa a esa Superintendencia que el total del Inventario de Bienes y Valores para Salvamento de Siniestros así como de reservas establecidas en los Estados Financieros correspondientes al Ejercicio Económico Finalizado el 31 de diciembre de 2010 indica que la estimación del valor de salvamento efectuada a la universalidad de vehículos fue en promedio mayor y no arrojó una diferencia.
Para ejercicios económicos posteriores se tomaron las médidas de control y supervisión necesaria a fin que las estimaciones hechas del valor del salvamento no presenten sobreestimaciones o diferencias, por lo que solicitamos a ese Órgano de Control reconsidere la solicitud de ajuste a la cuenta de Ingresos 521. Operaciones de Seguros Generales 08. Salvamento de Siniestros y consignar nuevos estados.
financieros, toda vez que el efecto de la sobreestimación de estos 3 vehículos no representa un efecto significativo en las cifras suministradas, y específicamente en el universo de Inventario de Bienes y Valores para Salvamento de Siniestros." CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
La aseguradora reconoce el contenido del Acta, y señala que el total del Inventario de Bienes y Valores para Salvamento de Siniestros, así como de reservas establecidas en los Estados Financieros correspondientes al Ejercicio Económico Finalizado el 31 de diciembre de 2010, muestra que la estimación del valor de salvamento efectuada a la universalidad de vehículos fue en promedio mayor y no arrojó una diferencia; sobre este aspecto, es importante resaltar que la revisión al saldo reflejado en el Inventario de Bienes y Valores para Salvamento de Siniestros, se efectuó a través de pruebas selectivas, en ningún caso alcanzó el universo de la totalidad de los vehículos que integran el monto reflejado en la citada cuenta; además, para conocer si los valores estimados están en promedio mayor a las cifras reflejadas en la cuenta, deberíamos tener a nuestro alcance la totalidad de la venta del Inventario de Bienes y Valores para Salvamento de Siniestros; en todo caso, compete a la citada aseguradora presentar las pruebas que evidencien el cumplimiento de lo alegado. No obstante a lo antes expuesto, visto que el monto a ser ajustado no representa un porcentaje considerable en el resultado del ejercicio, aunado a que la citada empresa manifiesta en sus alegatos, para ejercicios económicos posteriores se tomaron las medidas de control y supervisión necesaria a fin que las estimaciones hechas del valor del salvamento no presenten sobreestimaciones o diferencias; este Organismo ratifica el contenido del acta en comento sin girar instrucciones.
ACTA ESPECIAL N° 03 En esta Acta Especial las funcionarias inspectoras dejaron Cuentas de Reaseguro 01. Cuentas Corrientes con
página original (tal como se publicó)
Página 21
Reaseguradores, reflejada en el Balance de Situación al 31/12/2010, por la cantidad de Veintidós Millones Ochocientos Ochenta y Dos Mil Cuatrocientos Veinticuatro Bolívares con Diez Céntimos (Bs. 22.882.424,10), se evidenció que la.
empresa de seguros antes mencionada, registró en esta cuenta el saldo neto de' la Compañía Reaseguradora PDV Insdurance Company, LTD, por la cantidad de Veintidós Millones Ochocientos Setenta y Nueve Mil Setecientos Veinte Bolívares Con Ochenta y. Un Céntimo (Bs. 22.879.720,81), el cual no pudo verificarse debido a que "SEGUROS CONSTiITuczóN, C.A.", no presentó para su revisión la Confirmación del saldo de la citada reaseguradora al 31/12/2010, asimismo, no se pudo constatar la recuperación del mencionado saldo durante la Inspección General efectuada en octubre del 2011. De considerar procedente la observación señalada, la citada empresa de seguros deberá consignar ante este Organismo la confirmación de saldo de la Compañía Reaseguradora antes señalada, en caso contrario deberá ajustar dicho saldo contra Pérdidas y Ganancias para el cierre del ejercicio económico finalizado al 31/12/2010." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
La empresa aseguradora alegó que: "A fin de ser verificado por ese Órgano de Control el saldo neto de la compañía Reaseguradora PDV Insurance Company, LTD por la cantidad de VEINTIDOS MILLONES OCHOCIENTOS SETENTA Y NUEVE MIL SETECIENTOS VEINTE BOLIVARES CON OCHENTA Y UN CENTIMOS (Bs. 22.879.720,81) procedemos a consignar la confirmación del saldo de la compañía antes señalada (Anexo "3") a fin de que sea considerada por esa Superintendencia."(Sic) CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Visto la certificación presentada por PDVSA, identificada PDVIC 12-02 de fecha 11 de abril de 2012, en respuesta a la comunicación enviada por la aseguradora en fecha 23 de enero de 2012, al Ing. Rafaei Ramírez, Presidente de Petróleos de Venezuela S.A. (PDVSA), con la finalidad de regularizar en forma definitiva las primas pendientes correspondientes al programa de seguros que a través de PDV Insurance Company LTD, se colocará en la citada aseguradora; la cual textualmente señala "..esta Gerencia continúa en el proceso de revisión y conciliación de las cuentas y saldos pendientes (subrayado nuestro), una vez terminado este proceso, se procederá a cancelar los montos que correspondan y dar por concluido los compromisos derivados de la contratación realizada." En tal sentido, se exhorta a la empresa aseguradora a dar cumplimiento a lo establecido en el Artículo 5 de la Providencia Administrativa N° 951 de fecha 18/11/2003, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.683 Extraordinario, de fecha 22/12/2003; referida a las Cuentas de Reaseguro, en el entendido que el saldo podrá ser mantenido por la empresa cedente por un plazo máximo de ciento ochenta (180) días, contados a partir de la fecha de cierre del ejercicio económico, una vez expirado este plazo, la empresa cedente deberá constituir una provisión por el ciento por ciento (100%) del saldo deudor; este Órgano de Control ratifica el contenido del Acta en comento sin girar instrucción.
ACTA ESPECIAL N° 04
En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de prueba selectiva efectuada a la cuenta 207. Cuentas Diversas 01. Cuentas a Cobrar, presentada en el Balance de Situación al 31/12/2010, por la cantidad de Ciento Cuarenta y Cinco Millones Novecientos Setenta y Tres Mil Ochenta y Siete Bolívares con Dieciséis Céntimos (Bs.
145.973.087,16), se observó que la empresa de seguros antes mencionada, incluyó dentro de este monto la cantidad de Veintiocho Millones Noventa y Dos Mil Seiscientos Setenta Bolívares con Treinta y Nueve Céntimos (Bs. 28.092.670,39) por concepto de Primas Financiadas a través de la empresa financiadora de primas "Inversora Segucons, C.A.", correspondiente al mes de diciembre de 2010, no dando cumplimiento a lo establecido en el artículo 40 numeral 2 de la Ley de la Actividad Aseguradora, en consecuencia, la citada empresa de seguros se encuentra incursa en los supuestos contemplados en el artículo 16.1 de la citada Ley de la Actividad. Aseguradora, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 5990 Extraordinario de fecha 29/07/2010, reimpresa por error en la Gaceta Oficial N° 39481 de fecha 05/08/2010." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
La representación de la empresa aseguradora alegó que: "La Empresa registró en la cuenta 207. Cuentas Diversas 01 Cuentas a Cobrar la cantidad de VEINTIOCHO MILLONES NOVENTA Y DOS MIL SEISCIENTOS SETENTA BOLIVARES CON TREINTA Y NUEVE CENTIMOS (Bs.
28.092.670,39) correspondiente a primas adeudadas por la Empresa Financiadora de Primas "Inversora Segucons, C.A." según se evidencia de Relación de Primas Financiadas (Anexo "4"), las cuales ingresaron a la Empresa de Seguros después de los diez (10) días hábiles establecidos en la Circular No.
HSS-2-4535-00065 de fecha 23-07-1998.
Asimismo, de los asientos contables Nos. 1579054; 1579056;
1579225; 1579229 y .1579245 (Ånexos "5"). por la cantidad de TREINTA Y SIETE MILLONES DE BOLIVARES (Bs.
37.000.000,00) se pudo notar que en el transcurso del mes inmediatamente siguiente, en enero de 2011 la Empresa de Seguros recibió el pago de las primas adeudadas al 31 de diciembre de 2010 y a enero de 2011, es decir, hubo una diferencia en los días dispuestos para el ingreso de las primas adeudadas por la Financiadora de Primas; pero no se trata de una operación, crediticia o financiamiento por parte de la Empresa de Seguros, pues una operación crediticia en estricto sensu se entiende como aquella en la que de un capital se abona una retribución o tasa de interés por el uso de dicho capital a fin de obtener una ganancia, lo que no opera en este caso. particular pues estamos en presencia de una diferencia de días en el ingreso de Primas por parte de la Financiadora de Primas que no representó para la Empresa de Seguros la obtención de ningún importe, por lo que ha tomado las medidas necesarias con la Empresa Financiadora de Primas.a fin de que haga el pago de primas en el plazo de 10 días hábiles establecido para dar cumplimiento cabal a las regulaciones y normas vigentes."
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Al respecto, esta Superintendencia de la Actividad Aseguradora observa que la prohibición de financiar primas establecida en la Ley de la Actividad Aseguradora, tiene por finalidad lograr el ingreso efectivo en la caja de la empresa de seguros de las sumas recabadas por concepto de primas.
En efecto, la Ley de la Actividad Aseguradora obliga a las compañías de seguros a constituir las reservas matemáticas y las de riesgos en curso y a representar las con bienes aptos, no pudiendo las aseguradoras en ningún caso financiar directa o indirectamente las primas. Así, si las empresas de seguros no reciben de las Financiadoras el monto de las primas carecerán de los recursos necesarios para constituir y mantener las Inversiones Aptas, no pudiendo en consecuencia asumir los compromisos frente a sus asegurados cuando ocurran siniestros.
De allí, que se exija que la entrega de esas sumas a las aseguradoras se haga en un lapso perentorio; de manera que tengan a su disposición las cantidades que deberán invertir y sobre las cuales representará las reservas.
Por lo que, SEGURoS CONSTITUCIóN, C.A., teniendo el conocimiento que las normas contenidas en la Ley de la Actividad Aseguradora, son de obligatorio cumplimiento, esta Superintendencia de la Actividad Aseguradora estima que la mencionada aseguradora incurrió en responsabilidad administrativa al no haber exigido a la sociedad mercantil
página original (tal como se publicó)
Página 22
"Inversora Segucons, C.A." el pago oportuno de las respectivas primas que se refiere en el Acta Especial en análisis.
Visto que los argumentos de defensa expuestos por el.
representante de la empresa de seguros sólo confirman el contenido del Acta Especial N° 04, esta Superintendencia de la Actividad Aseguradora ratifica el contenido de la misma y deja para el final de la presente providencia la sanción a la que haya lugar.
ACTA ESPECIAL N° 05 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: ".de prueba selectiva efectuada a la cuenta 207. Cuentas Diversas 07. Primas Notificadas Pendientes de Recaudación, presentada en el Balance de Situación al 31/12/2010, por la cantidad de Ciento Cuarenta Tres Millones Novecientos y Sesenta y Seis Mil Cuatrocientos Bolívares con Sesenta y Cuatro Céntimos (Bs. 143.966.400,64), se observó mediante revisión de asientos contables efectuados en el último trimestre del año 2010, que el citado monto corresponde a reclasificaciones de saldos de Cuentas por Cobrar, a Entes Públicos del Estado Venezolano; y no a Primas.
Notificadas Pendientes de Recaudación, las cuales se registran de conformidad a lo indicado en la Norma 55 de las Normas de Contabilidad para Empresas de Seguros: "Cuando los productores avisen por escrito a la Compañía de Seguros el Cobro de Primas, se cargará a esta cuenta con abono a la correspondiente Cuenta de Primas Cobradas". De considerar procedente la. observación señalada, la citada empresa de seguros deberá reclasificar el monto de Ciento Cuarenta y Tres Millones Novecientos Sesenta y Seis Mil Cuatrocientos Bolívares con Sesenta y Cuatro Céntimos(Bs.
143.966.400,64), a la cuenta 207. Cuentas Diversas 01.
Cuentas a Cobrar, al cierre del ejercicio económico finalizado al 31/12/2010, en tal sentido consignar nuevos estados financieros al cierre del citado ejercicio, aprobados por la Asamblea de Accionistas." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
La representación de la empresa de seguros expresó que:
"Respecto al contenido del Acta Especial Nos. 5 la Empresa de Seguros reclasificó el monto de Ciento Cuarenta y Tres Millones Novecientos Sesenta y Seis Mil Cuatrocientos Bolívares . con Sesenta y Cuatro Céntimos (Bs.
143.966.400,64), a la cuenta 207. Cuentas Diversas 01.
Cuentas a Cobrar, al cierre del ejercicio económico finalizado al 31/12/2010, y concurrentemente se evidencia que fueron pagados porla Empresa de Seguros los siniestros correspondientes a. estas primas no pagadas cuyas certificaciones de deuda se anexan más adelante. Estos siniestros provenientes de estas primas se llevaron a reservas y se ccumplió con las especificaciones de registro de prima, a fin de dar cumplimiento a la Providencia No. 00108 emitida por esa Superintendencia publicada en Gaceta:.Oficial Extraordinaria No. 5.578 de fecha 14 de febrero de 2002 y a las Normas de Contabilidad para Empresas de Seguros."
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
En los alegatos esgrimidos por la aseguradora, ésta manifestó que efectuó al cierre del ejercicio económico finalizado al 31/12/2010, la reclasificación impartida en el acta en comento, sin embargo, de la revisión practicada a la documentación y soportes consignados, no se evidencia el respectivo asiento contable; en consecuencia, la citada aseguradora deberá efectuar la reclasificación del monto de Ciento Cuarenta y Tres Millones Novecientos Sesenta y. Seis Mil Cuatrocientos Bolívares con Sesenta y Cuatro Céntimos(Bs.
143.966.400,64) reflejados en la cuenta 207.07. Primas Notificadas pendientes de Recaudación a la cuenta 207.01.
Cuentas a Cobrar; y en tal sentido deberá consignar nuevos estados financieros al cierre del ejercicio económico finalizado al 31/12/2010, aprobados por la Asamblea de Accionistas.
ACTA ESPECIAL N° 06 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..como consecuencia del Acta Especial N° 05, se evidenció que dentro del monto de Ciento Cuarenta y Tres Millones Novecientos Sesenta y Seis. Mil Cuatrocientos Bolívares con Sesenta y Cuatro Céntimos (Bs.
143.966.400,64), la cantidad de Noventa y Siete Millones Quinientos Cuarenta Mil Setenta y Siete Bolívares con Noventa y Cuatro Céntimos (Bs. 97.540.077,94) corresponde a pólizas de: Hospitalización, Cirugía y Maternidad, Vida, Accidentes Personales, Responsabilidad Civil de Vehículos y Funerarios de los Entes Públicos del Estado Venezolano que a continuación se detallan:
Omissis.
Evidenciándose que la aseguradora sólo presentó copia fotostática de la certificación de deuda de la Gobernación del Estado Sucre, mientras que el resto de los Entes Públicos del Estado Venezolano, no emitieron las certificaciones de deuda que acrediten que los montos adeudados se encuentran debidamente incluidos en las asignaciones presupuestarias correspondientes; no dando cumplimiento a lo establecido en el articulo 2 de la Providencia N° oo108 de fecha 24/01/2002, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela, bajo el Nº 5.578 Extraordinario de fecha 14/02/2002. Cabe destacar, que los saldos antes señalados, a la fecha de la Inspección General (octubre 2011), no han sido cancelados, en consecuencia, la citada empresa de seguros deberá proceder a constituir una reserva (100%) del monto adeudado al cierre del ejercicio económico finalizado al 31/12/2010, tal como lo establece el artículo 3 de la mencionada Providencia; en tal. sentido, la aseguradora deberá consignar nuevos estados financieros al cierre del citado ejercicio, aprobados por la Asamblea de Accionistas".
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
El representante de la empresa alegó que: "Del Acta Especial No. 6 dentro del monto CIENTo CUARENTA Y TRES MILLONES NOVECIENTOS SESENTA Y SEIS MIL CUATROCIENTOS BOLIVARES CON SESENTA Y CUATRO CÉNTIM0S (Bs. 143.966.400,64) la cantidad de NOVENTA Y SIET.: MILLONES QUINIENTOS CUARENTA MIL SETENTA Y SIETE BOLIVARES CON NOVENTA Y CUATRO CÉNTIMOS (Bs. 97.540.077,94) corresponde a Pólizas. de Entes Públicos del Estado, y al respecto le consignamos (Anexo "6") a esa Superintendencia todas las certificaciones de deuda de los Entes Públicos: Pdvsa, Gas, S.A; Centro de Almacenes Congelados Cealco; Industrias Diana, C.A; Ministerio de Turismo; Pdvsa Petróleos, C.A; Poder de Distribución· Venezolana PDV; C.A Metro de losTeques;
Alcaldía del Municipio Guaicaipuro; Gobernación del Estado Sucre; Ministerio del Poder Popular para la Energía y Petróleo y Ventel Venezolana de Teleférico, a fin de que sea verificado por ese Órgano de Control y reconsiderada la instrucción de constituir una reserva dada en la referida Acta."(Sic)
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
La aseguradora efectivamente en su escrito de descargos anexó las certificaciones de los Entes Públicos detallados en el Acta en comento, no obstante, fas mismas no se ajustan a lo establecido en el artículo 2 de la Providencia N° 001o8 de fecha 24/01/2002, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela, bajo el. N° 5.578 Extraordinario de fecha 14/02/2002, visto que no consignó conformidad del contratante a los respectivos listados de siniestros que fueron pagados por la empresa de seguros correspondientes a primas no pagadas. Así mismo establece "..Igualmente las empresas de seguros deberán solicitar a las personas señaladas en el artículo primero de estas normas, una certificación que acredite que los montos adeudados se encuentran debidamente incluidos en las asignaciones presupuestarias correspondientes."
página original (tal como se publicó)
Página 23
Ahora bien, visto que la aseguradora en fecha 08 de junio deil .presente año, consignó ante este Órgano de Cóntrol los soportes que evidencian que los saldos adeudados por los siguientes Entes Públicos:
Monto Deudor
3.054.787,55 Centro de Almacenes Congelados Cealco Ministerio de Turismo 4.688.764,03 Pdvsa Petróleos , C.A.
3.997.612,16 Poder de Distribución Venezolana PDV
4.001.878,31
97.113,69 C.A. Metro de Los Teques
1.335.537,48 Alcaldía del Municipio Guaicaipuro Ministerio del Poder Popular Para la Energía 5.999.728,02 y Petróleo Ventel Venezolana de Teleférico 6.176,75 Total 23.181.597,99 Que alcanza a la cantidad de Veintitrés Millones Ciento Ochenta y Un' Mil Quinientos Noventa y Siete Bolívares con Noventa y Nueve Céntimos (Bs. 23.181.597,99), de los cuales la cantidad de Diez Millones Trescientos. Cuatro Mil Quinientos Trece Bolívares con Diez Céntimos (Bs.
10.304.513;10) fueron ajustados contra Ganancias y Pérdidas, cuenta 381.08. ·Otros Egresos, mediante asientos contables registrados en el año 2011 y 2012, y la cantidad de Doce Millones Ochocientos Setenta y Siete Mil Ochenta y Cuatro Bolívarescon Ochenta y Nueve Céntimos (Bs.
12.877.084,89), fueron cancelados durante el año 2011.
Visto que la cantidad Setenta y Cuatro Millones Trescientos Cincuenta y Ocho Mil Cuatrocientos Setenta y Nueve Bolívares con Noventa y Cinco Céntimos (Bs. 74.358.479,95), conformada por los siguientes Entes Públicos:
Deudor Monto
3.476.689.18 Pdvsa Gas, S.A.
4.783.424,31 Industrias Diana C.A.
2.538.334.32 Alcaldía del Municipio Guaicaipuro Gobernación del Estado Sucre
63.560.032,14 TOTAL
74.358.479,95 En fecha 19 dejunio del presente año, la empresa aseguradora consignó las certificaciones de las referidas acreencias, no obstante, se ratifica el contenido del acta en comento sin girar instrucciones, y se exhorta a la aseguradora que en los sucesivos ejercicios económicos deberá dar estricto cumplimiento a lo establecido en la Providencia Número 00108 de fecha 24 de enero de 2002, publicada en la Gaceta Oficial de la República Bolivariana de Venezueia, bajo el Nro.
5.578 Extraordinario de fecha 14 de febrero de 2002.
ACTA ESPECIAL N° 07 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "...de prueba selectiva efectuada a la cuenta 321. Operaciones de Seguros Generales 04. Primas Cedidas en Reaseguro y 521. Operaciones de Seguros Generales 02. Prestaciones y Siniestros. a Cargo de Reaseguradores, presentada en el Estado de Demostración de Pérdidas y Ganancias al 31/12/2010, por las cantidades de Quinientos Sesenta y Dos Millones Treinta y Seis Mil Quinientos Sesenta y Nueve Bolívares con Setenta y Ocho Céntimos (Bs. 562.036.569,78) y Ciento Un Millones Cuatrociertos Diez Mil Seiscientos Treinta y Ocho Bolívares con Dos (.éntimos. (Bs. 101.410.638,02), se observó que la mencionada empresa de seguros incluyó dentro de estos montos las cantidades que se indican en el asiento contable N° 1508808 de fecha 30/09/2010, sin presentar los soportes que evidencien cada uno de los montos registrados en las citadas cuentas que se mencionan a continuación:
Omissis.
De considerar procedente la observación señalada, la mencionada aseguradora deberá consignar la documentación de soporte correspondiente; en caso contrario, reversar el citado asiento contable N° 1508808 de fecha 30/09/2010." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
El representante de la empresa aseguradora alegó que:
"Dando cumplimiento a lo solicitado por ese Órgano de Control consignamos en CD (Anexo "7") la documentación de soporte correspondiente y el asiento No. 1508808 (Anexo "8"), que justifica la inclusión de los montos a que hace referencia el Acta Especial No. 7 en el asiento Contable No. 1508808 de fecha 30-09-10 relacionado al pendiente y pagado del Ramo Salud y Automóviles de las primas cedidas en reaseguro." CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Una vez evaluado el contenido de la base de datos entregada por Seguros Constitución, C.A. correspondiente a los montos que se indican en el asiento contable N° 1508808 de fecha 30 de septiembre de 2010 relacionado al pendiente y pagado del Ramo Salud y Automóvil de las primas cedidas y siniestros en reaseguro, se considera que dicha base de datos refleja los montos indicados en dicho asiento contable, razón por la cual se ratifica el Acta N° 07, sin girar instrucción, por cuanto al momento. de la inspección la empresa no presento la documentación requerida.
ACTA ESPECIAL N° 08
En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de revisión efectuada a la Base de Datos de los Recibos de Primas Cobradas y Devueltas durante el período: 01/01/2010 al 31/12/2010 en los Seguros de Personas (excepto Vida Individual) y Seguros Generales, suministrada por "Seguros Constitución, C.A." en archivos de Excel, se observó que existe una inconsistencia entre las Primas Cobradas Netas de Anulaciones y Devoluciones, obtenidas de la referida base de datos y las registradas por su representada en las cuentas de Ingresos de la Demostración de Pérdidas y Ganancias Analítico, implicando que los montos totales reflejados en las cuentas de Ingreso de la Demostración de Pérdidas y Ganancias, Publicación y Analítico, sean superior a los montos derivados de la base de datos, según se muestra a continuación:
Omissis.
De manera que de considerarse procedente la observación señalada, la citada empresa de seguros deberá presentar ante este Organismo la documentación que justifique la inconsistencia señalada."
ACTA ESPECIAL N° 09 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de revisión efectuada a la Base de Datos de los Recibos de Primas Cobradas y Devueltas durante el período: 01/01/2010 al 31/12/2010 en los Seguros de Personas (excepto Vida Individual) y Seguros Generales, suministrada por "Seguros Constitución, C.A." en archivos de Excel, se observó que existe una incorisistencia en el monto de la referida base de datos y el registrado en la cuenta 301.
Operaciones Seguros de Personas 04, Comisiones y Gastos de Adquisición 01. Comisiones 03. Hospitalización 02. Colectivo presentada en los Egresos Analítico al 31/12/2010, correspondienté a las Comisiones Pagadas a los Intermediarios de Seguros, de acuerdo con, el detalle que se muestra a continuación:
Omissis.
De considerar procedente la observación señalada, la citada empresa de seguros deberá presentan ante este Organismo la documentación que justifique la Inconsistencia señalada."
página original (tal como se publicó)
Página 24
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A. A LAS ACTAS NÚMEROS 8 Y 9.
El representante de la empresa aseguradora alegó que: "Se determinó que en este período, los aplicativos que operaban en las áreas técnicas presentaban problemas de validación y falta de controles en los procesos de suscripción, específicamente en el Ramo HCM Colectivo. Lo que originó.
problemas de inconsistencia de data en las áreas que dependen de estos. procesos, como lo son comisiones, administración y contabilidad.
Al mantener operativo tres aplicativos distintos llevó a que se formara dentro de la Gerencia de Sistemas tres grupos expertos en cada uno de ellos, sin tener la visión global del negocio. Cuando la información técnica de un aplicativo era manipulada, al presentarse una incidencia, se hacía el ajuste correspondiente sin evaluar las consecuencias que podían afectar al resto de los aplicativos.
Para la ejecución de los tres aplicativos del área técnica que controlaban el ramo de HCM Colectivo, fue necesaria la creación de interfaces que permitían el intercambio de data entre ellos. Ante la ausencia de controles y validaciones, cuando iniciaron operaciones estas interfaces, incrementaron.
la inconsistencia de la datà de la base de datos. Debido al alto volumen de transacciones (altas y bajas de asegurados y grupo familiar) que generó ese ramo en dicho período, se hacía complejo mantener la integridad ante las debilidades que presentaban los tres aplicativos.
Una póliza registrada en estos aplicativos presentaba diferencias en el. número de asegurados, lo que ocasionaba que al momento de generar los recibos correspondientes los montos presentaban diferencias. Por ende, se hacía complejo el cálculo de las comisiones correspondientes al intermediario.
Las áreas administrativas eran afectadas directamente por todas estas irregularidades. Cuando el área técnica resolvió una incidencia; se comunicará con el área administrativa, para proceder con el registro contable manual que ofreciera el debido soporte a la operación técnica. De esta manera, se asegurará la confiabilidad de la información contable ya que ésta residía en un solo aplicativo.
Ante esta situación, la empresa decide aplicar los correctivos correspondientes, indicando un proyecto que sustituyera los aplicativos mencionados anteriormente, considerando todos los controles y validaciones que permitieran mantener la integridad de la data en las áreas técnicas y administrativas. Al momento que se hizo la migración de los datos técnicos al nuevo aplicativo, algunos casos no pudieron ser registrados ya que no cumplan con las nuevas validaciones y controles, sin embargo, ya tenía generado su información contable. Esta es la explicación de la diferencia que se presenta en las cifras técnicas con respecto a las cifras, contables a las que. los A partir de ese momento, con este proyecto se le garantizaba a la Empresa la integridad de la información de todas sus áreas en un solo aplicativo.
A mayor. abundamiento presentamos (Anexo "9") el Informe de Revisión Especial de Riesgo. Tecnológico, levantado por la firma de auditores externos Espiñeira, Sheldon y Asociados en el que se especifica con más detalle las consideraciones expuestas que sometemos a su digno arbitrio." CONSIDERACIONES DE LA SUPERINTENDEINCIA DE LA ACTIVIDAD ASEGURADORA A LAS ACTAS NÚMEROS 8 Y 9, Una vez evaluados los alegatos presentados por la empresa Seguros Coñstitución, C.A. correspondientes alas inconsistencias que se obtuvieron de la base de datos y las registradas por la empresa en las cuentas de Primas Cobradas Netas de Anulaciones y Devoluciones, y Comisiones de la Demostración de Pérdidas y Ganancias Analítico en el ramo de Hospitalización, Cirugía y Maternidad Colectivo, se pudo constatar que tales inconsistencias son atribuidas al inconveniente que tuvo la aseguradora con la ejecución de tres aplicativos de base de datos en el área técnica que controlada el ramo de Hospitalización, Cirugía y Maternidad Colectivo, que al generarse n el sistema tecnológico de la empresa no hubo integración de la data y por lo tanto, no se cargaron de manera automatizada algunas pólizas. Debido a esto, se revisa cada uno de lo documentos que pertenecen a dichas pólizas que no se integraron de manera automatizada, las cuales pertenecen a otros contratos del Estado, razón por la cual se ratifica las Actas Especiales Nros. 08 y 09 sin girar instrucción, visto que para la fecha en la cual se llevó a cabo la inspección, los representantes de la aseguradorano justificaron las inconsistencias antes mencionadas.
ACTA ESPECIAL N° 10 En esta Acta Especial las funcionarias inspectoras dejaron constancia que:"..la presunta irregularidad observada, en virtud de la revisión efectuada a la Base de Datos de los Recibos de Primas Cobradas y Devueltas durante el período:
01/01/2010 al 31/12/2010, a los Contratos de Reaseguro Facultativo Especial 2010 suscrito entre Seguros Constitución, C.A. y Barents Re International Reinsurance Company Ltd. en fecha 01 de enero de 2010, así como al. Registro, de Reaseguradores mantenido por la Superintendencia de la Actividad. Aseguradora según lo establecido artículo 81 de la Ley de la Actividad Aseguradora, la precitada empresa de reaseguro no se encontraba anotada en dicho registro al 31/12/2010. En consecuencia, a los efectos de no contravenir lo dispuesto en el párrafo tercero del citado artículo 81 de la Ley de la. Actividad Aseguradora, Seguros Constitución, C.A. deberá reversar de la cuenta 501.. Operaciones de. Seguros de Personas 06. Reservas Técnicas del Ejercicio a Cargo de Reaseguradores04.
Siniestros Pendientes 02. Hospitalización 02. Colectivo, presentada en los In gresos F analítico al 31/12/2010, la cantidad de Veinticinco Millones Novecientos Noventa y Dos Mil Setecientos Cuarenta y Cinco Bolívares con Setenta y Nueve Céntimos (Bs. 25.992.745,79)." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
La empresa de seguros alegó que: "En la observación presentada por esta Superintendencia en el Acta Especial No.
10 afirma que "los Contratos de Reaseguro Facultativo Especial 2010 suscrito entre Seguros Constitución, C.A. y Barents Re International Reinsurance Company Ltd. en fecha 01 de enero de 2010, así como.al Registro de Reaseguradores mantenido por la Superintendencia de la Actividad Aseguradora según lo establecido artículo 81 de la Ley de la Actividad Aseguradora, la precitada empresa de reaseguro no se encontraba anotada en dicho registro al 31/12/2010" debemos tener en cuenta varios elementos, a saber: i) Irretroactividad de la Ley, ii) Seguridad jurídica y lii) Principio de Adecuación a la situación de hecho (condiciones de comercialización).
En cuanto a la irretroactividad de la Ley, debemos tener en cuenta que para el momento en el cual Seguros Constitución suscribió Contrato de Reaseguro con Barents Re International Reinsurance Company Ltd, en fecha 01 de enero de 2010 con vigencia hasta el 31 de diciembre de 2010, se encontraba vigente la Ley de Empresas de Seguros y Reaseguros, publicada en la Gaceta Oficial N° 4.882- Extraordinario de 23 de diciembre de 1994, por lo que no existía ningún impedimento legal consagrado en dicho texto o en el ordenamiento jurídico vigente para la fecha, que prohibida dicha contratación; ahora bien, si bien es cierto que con la entrada en vigencia de la Ley de la Actividad Aseguradora, en la Gaceta Oficial N° 39.481 de fecha 5 de agosto de 2010, y con la incorporación a nuestro ordenamiento jurídico lo consagrado en el artículo 81 sobre el Registro de las Empresas de Reaseguros y la prohibición de su inscripción de aquellas constituidas en jurisdicciones calificadas como de baja imposición fiscalpor ese Órgano competente, también es cierto, que la disposición transitoria tercera de la Ley de la Actividad Aseguradora, señala que la Empresa de Seguros debe presentar un plan de ajustes dentro de los sesenta (60)
página original (tal como se publicó)
Página 25
días y luego de su aprobación por la Superintendencia debe ejecutarse el mismo en un plazo de seis (6) meses, señalando la misma Ley que las Empresas de Seguros tienen un plazo para adecuarse a la misma que si contados la fecha de entrada en vigencia de la Ley, el día 5 de agosto de 2010, y le agregados los sesenta (60) días para presentar el plan de ajuste y le aunamos los seis (6) meses para ejecutar dicho plan, vemos que sin lugar a dudas supera los cuatro meses que transcurrieron desde la entrada en vigencia de la ley, hasta la culminación del Contrato de Reaseguro.
Es por lo anteriormente señalado que el artículo 24 de nuestra Carta Magna señala que "Ninguna disposición legislativa tendrá efecto retroactivo, excepto cuando imponga menor pena. Las leyes de procedimiento se aplicarán desde el momento mismo de entrar en vigencia, aun en los procesos pruebas ya evacuadas se estimarán en cuanto beneficien al reo o a la rea conforme a la ley vigente para la fecha en que se promovieron. Cuando haya dudas se aplicará la norma que beneficie al reo o a la rea". Esto se aplica por analogía a favor del administrado.
Así como también nuestro Código Civil establece en su artículo 3 lo siguiente:
"La Ley no tiene efecto retroactivo".
También es importante señalar que La Ley Orgánica de Procedimientos Administrativos, señala en su artículo 11 lo siguiente:
"Artículo 11. Los criterios establecidos por los distintos órganos de la administración pública podrán ser modificados, pero la nueva interpretación no podrá aplicarse a situaciones anteriores, salvo que fuere más favorable a los administrados".
En cuantoal Principio de Seguridad Jurídica, vemos que se encuentra intrínsecamente ligado con la irretroactividad de la ley, ya que mediante la Acta levantada por los inspectores donde señalan una presunta violación al artículo 81 de la Ley de la Actividad Aseguradora, aseveran una situación fáctica generada antes de la entrada en vigencia de la ley y al plazo establecido en la disposición transitoria tercera de la Ley de la Actividad Aseguradora para adecuarse al marco legal establecido, generando una posible incertidumbre de derechos constitucionales y legales a Seguros Constitución.
También es importante señalar que de conformidad al Principio de Adecuación a la situación de hecho (condiciones de comercialización), consagrado al artículo 12 de la Ley Orgánica de Procedimientos Administrativos, donde el acto debe tener una adecuación con los supuestos de hecho que constituyen la causa, por lo que se considera que debe ser racional, justo y equitativo con relación a los motivos, es por esto que consideramos que causaría un efecto negativo a la Empresa reversar la cuenta 501 Operaciones de Seguros de Personas 06. Reservas técnicas de ejercicios a cargo de reaseguradores 04 siniestros pendientes 02. Hospitalización.
02 Colectivos presentadas al 31/12/2010 en la cantidad de (BS. 25.992.745,79), cuando para el momento de la entrada en vigencia de la Ley de la Actividad Aseguradora se encontraban comprometidas y cedidas las Pólizas y Seguros Constitución había asumido la prioridad de dichos contratos que dependiendo de la cantidad de siniestros reportados por cada Ente Público amparado se pudo observar que en algunos en otros casos en el segundo semestre de 2010 y conforme a la Ley de Contrataciones Públicas, la Empresa de Seguros debe garantizar los montos de la prima por un año, comprometidas y cedidas como se señaló con anterioridad.
Adicionalmente el único Reasegurador que al momento de suscripción de los contratos de reaseguros presentó un programa de protección en los términos y condiciones que soportar a las exigencias de los riesgos de pólizas de Entes Públicos sujetos a procesos licitatorios era Barents Re International Reinsurance Company Ltd.
Finalmente para_complementar esta exposición_ de motivos presentamos Oficio No. FSS-01-02-1524 de fecha 25 de cual se evidencian los particulares sobre el registro de la ya mencionada Empresa de Reaseguro con ocasión a la entrada en vigencia de la ley de la Actividad Aseguradora que rogamos 'sean considerados por esa Superintendencia." CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Visto el argumento expuesto por la representación de la empresa y revisado comó fue el oficio N° FSS-01-02-1524- 00004060, de fecha 25 de febrero de 2011, se considera procedente, por tanto se deja sin efecto el Acta Especial No 10, toda vez que es un hecho sobrevenido con la entrada en vigencia de la Ley de la Actividad Aseguradora publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N°.
5.990 Extraordinario de fecha 29 de julio de 2010, reimpresa por error material en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.481 de fecha 05 de agosto de 2010, y el artículo 81 sobre el Registro de las Empresas de Reaseguros y la prohibición de su inscripción de aquellas constituidas en jurisdicciones calificadas como de baja imposición fiscal, siendo que la vigencia del contrato comprendía del 31 de enero de 2010 al 31 de diciembre de 2010, quedando durante cuatro meses fuera del marco normativo y tomando en cuenta los lapsos establecidos en la Disposición Transitoria Tercera de la prenombrada ley.
ACTA ESPECIAL N° 11 En esta Acta Especial las funcionarias inspectoras dejaron Situación al 31/12/2010, se evidenció que la empresa "SEGUROS CONSTITUCIÓN, C.A. ", reflejó en la cuenta 41.1.Utilidad del Ejercicio 01.Utilidad, la cantidad de Cuarenta y Dos Millones Seiscientos Dos Mil Ciento Noventa y Seis Bolívares con Cuarenta y Dos Céntimos (Bs. 42.602.196,42) y según auditoría como consecuencia de las Actas Especiales números 02, 03, 06: y 10, la citada empresa de seguros presenta una Pérdida por la cantidad de Ciento Tres Millones Novecientos Noventa y Seis Mil Novecientos Cuarenta y Ocho Bolívares con doce Céntimos (Bs. 103.996.948,12), a continuación se detalla:
Utilidad del Ejercicio al 31/12/2010, según compañía:
Bs.42.602.196,42 Menos:
186.600,00 Acta Especial No 2 Acta Especial No 3
22.879.720,81 Acta Especial N° 6
97.540.077,94 Acta Especial No 10
25.992.745,79 Pérdida del Ejercicio al 31/12/2010 según Auditoria:
(103.996.948,1.2) De considerar procedente la observación señalada, la empresa de segUrOs "SEGUROS CONSTITUCIÓN, C.A", deberá presentar nuevos estados financieros correspondientes al ejercicio económico finalizado al 31/12/2010, aprobados por la Asamblea de Acciónistas." ACTA ESPECIAL N° 12 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de revisión efectuada a los formularios MS- 0.1 y MS-02 para la determinación del Margen de Solvencia y Patrimonio Propio No Comprometido al 31/12/2010, se observó que, la empresa de seguros "SEGURos Patrimonio Propio No Comprometido menos 1,05 del Margen.
de Solvencia, la cantidad de Veintinueve Millones Doscientos Sesenta y Cinco Mil Doscientos Cuarenta y Seis Bolívares con Sesenta. y Tres Céntimos (Bs. 29.265.246,63), lo que representa un porcentaje de Suficiencia del Patrimonio Propio No Comprometido respecto al Margen de Solvencia de Diez coma Setenta y Cinco por Ciento (10,75%), y según auditoría, como consecuencia de los efectos que pudiera tener el Acta Especial N° 11, el Numeral 55 Patrimonio Propio No Comprometido menos 1,05 del Margen de Solvencia es Insuficiente en la cantidad de Ciento Diecisiete Millones
página original (tal como se publicó)
Página 26
Trescientos Treinta y Tres Mil Ochocientos Noventa y Siete Bolívares con Noventa y Un Céntimos (Bs. 117.333.897,91), lo que representa un porcentaje de Insuficiencia de Cuarenta y Tres coma once por Ciento (43,11 %), como se demuestra. en cuadro anexo. De considerar. procedente la observación señalada, la empresa de seguros deberá presentar nuevos Formularios MS-01 y MS-02 para la Determinación del Margen de Solvencia y Patrimonio Propio no Comprometido al 31/12/2010, aprobados por la Junta Directiva.
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A. A LAS ACTAS NÚMEROS 11 Y 12.
La empresa aseguradora expuso que: "En vista que las Actas Especiales Nos. 2, 3, 6 y 10 no son procedentes al humilde entender de esta Empresa de Seguros por las argumentaciones y razonamientos expuestos en cada una de las observaciones efectuadas, es por lo que hacemos énfasis en que conforme al Acta Especial No. 11 la Empresa no presenta una pérdida por la cantidad de CIENTo TRES MILLONES NOVECIENTOS NOVENTA Y SEISMIL NOVECIENTOS CUARENTA Y OCHO BOLIVARES CON DOCE CENTIMOS (Bs. 103.996.948,12) y consecuencialmente el margen de solvencia y patrimonio no comprometido reflejado en el Acta Especial No. 12 no existe una insuficiencia."(Sic) CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA A LAS ACTAS 11 Y 12 Visto que las. actas especiales números 02, 03, 06 y 10 se ratificaron sin girar instrucciones; en tal sentido, la Utilidad del ejercicio económico finalizado al 31/12/2010, de Seguros Constitución, C.A., reflejada en la cuenta 411.01. por la cantidad de Cuarenta y Dos Millones Seiscientos Dos Mil Ciento Noventa y Seis Bolívares con Cuarenta y Dos Céntimos (Bs.
42.602.196,42),se mantiene sin variación; por lo que este Organismo ratifica las Actas Especiales N° 11 y 12, sin girar instrucciones.
ACTA ESPECIAL N° 13 En esta Acta Especial las funcionarias inspectoras dejaron constancia que:"..de revisión efectuada al listado de Fianzas emitidas durante el año 2010, se evidenció que las fianzas que se detallan en el cuadro que a continuación se indica, no fueron aprobados en Junta Directiva lo cual constituye un incumplimiento a la normativa prevista en el Artículo 160, numeral 2, de la Ley de la Actividad Aseguradora:
MONTO AFIANZADO DE NÚMERO FIANZA Bs. 173.897.819,00 Brumby 5054-100101- Shipholding, S,A, 1184 Inicial:
Monto Sizam, S.A.
5056-602301-842 Bs. 2.276.043,21 Aumento para un Bs.
Total:
5.789.787,16 Bs. 187.500,00 Construcciones 5057-501901-167 y Anaco, Servicios CA ACTA ESPECIAL N° 14 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de revisión efectuada al Libro de Actas de Junta Directiva, se evidenció que la misma se encuentra integrada solo por dos miembros en contravención de lo dispuesto en el artículo 18, numeral 4, de la Ley de la Actividad Aseguradora." OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A.
La empresa aseguradora expuso que: "Anexamos en copia las.
Actas de Junta Directiva celebradas durante el ejercicio económico finalizado el 31 de diciembre de 2010 en las cuales se evidencia que la Junta Directiva estaba conformada por el Sr. Omar Farias en su carácter de Presidente, y los Sres.
Jacqueline Rodríguez, Vidal Arturo Briceño, Francisco Peleato y Edgardo Vásquez como Directores quienes firman las Actas (Anexo "13"), por lo que la Empresa está cumpliendo lo dispuesto en el Artículo 18, Numeral. 4 de la Ley de la Actividad Aseguradora. También solicitamos sea considerado el principio de irretroactividad de la Ley que fue expuesto en el Acta Especial No. 10, aplicable a este caso particular.
Asimismo, ponemos a disposición de los Funcionarios de esa digna Superintendencia el Libro de Actas de Junta Directiva para su revisión:" CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Visto el argumento expuesto por la representación de la empresa, y revisados como fueron los soportes presentados por la misma, se considera procedente, por tanto se deja sin efecto el Acta Especial No 14.
ACTA ESPECIAL N° 15 En esta Acta Especial las funcionarias inspectoras dejaron constancia que: "..de revisión efectuada al listado de Fianzas emitidas durante el año 2010, se evidenció que las fianzas que se detallan en el cuadro que a continuación se indica, fueron emitidas al afianzado Brumby Shipholding, S.A., por distintos montos para garantizar la misma obligación de la adquisición de 42 remolcadores para PDvSA Operaciones Acuáticas, autenticadas en la misma fecha con números de protocolo distintos, las cuales no fueron aprobadas en Junta Directiva constituyendo un incumplimiento a la normativa prevista en el Artículo 160, numeral 2, de la Ley de la Actividad Aseguradora:
OLNON DATOS DE NÚMERO DE AUTENTICACIÓN FIANZA
173.897.819,00 08/172 5054-100101- 1184
173.897.819,00 07/172 5054-100101- 1185 05/172 5054-100101- 139.316.473,52 1186 06/172 5054-100101- 173.897.819,00 1187 69.658.236,79 04/172 5054-100101- 1188
OBSERVACIONES DE SEGUROS CONSTITUCIÓN, C.A. A LAS ACTAS NÚMEROS 13 Y 15.
La empresa aseguradora expuso que: "Para dar respuesta à .los planteamientos que ese Órgano de Control hizo en las Actas Especiales Nos. 13 y 15 en relación a la aprobación de Junta Directiva de las Flanzas allí señaladas nos permitimos consignarles copia simple de las referidas Fianzas (Anexo "11"), así como las Actas de Junta Directiva de fechas 17 de marzo de 2009 y 15 de. septiembre de 2010 con sus respectivos listados de Fianzas (Anexo "12") para evidenciar que estamos dando cumplimiento al Artículo 160 Numeral 2 de la Ley de la Actividad Aseguradora, es decir, las Fianzas en revisión por ese Órgano fueron suscritas por quienes tienen la cualidad para comprometer patrimonialmente a la Empresa de Seguros, es decir, suscrita por apoderados y autorizadas por las Juntas Directivas respectivas."
CONSIDERACIONES DE LA SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA.
Vistos como fueron los argumentos enunciados por la empresa aseguradora y revisados como han sido los soportes consignados, esta Superintendencia de la Actividad Aseguradora los estima conformes y ratifica el contenido de las.Actas Especiales Nros. 13 y 1.5, sin girar instrucciones.
página original (tal como se publicó)
Página 27
Vistas las consideraciones anteriores, quien suscribe, José Luis Pérez Superintendente de la Actividad Aseguradora, en ejercicio de las facultades que le confiere la Ley DECIDE:
PRIMERO: Ratificar el contenido de las Actas Especiales 01, 02, 03, 04, 05, 06, 07, 08, 09, 11, 12, 13 y 15 impuestas a la empresa SEGÚROSCONSTITUCIóN, C.A., fecha doce (12) de marzo de 2012, con motivo de la Inspección General realizada a los Estados Financieros del año 2010.
SEGUNDo: _Se dejan sin efectos las actas especiales números 10 y 14 impuestas a la empresa SEGUROS CONSTITUCIÓN, C.A., en fecha doce (12) de marzo de 2012, con motivo de la Inspección General realizada a los Estados Financieros del año 2010.
Sancionará la
TERCERO:
SEGUROS empresa CONSTITUCIóN, C.A., con multa por. la cantidad de Sesenta y CincoMil Bolívares sin Céntimos (Bs.
65.000,00), de conformidad a lo previsto en el artículo 161 de la Ley de la Actividad Aseguradora, por violación del numeral 2 del artículo 40 ejusdem, tal y como se evidencia en el Acta Especial Nº 04, tomando como base de cálculo el valor de la Unidad Tributaria vigente para el momento que se produjo la infracción de Sesenta y Cinco Bolívares (Bs. 65,00).
CUARTO:
Se ordena a la empresa. sEGURos CONSTITUCIóN,C.A., presentar Nuevos Estados Financieros al cierre del ejercicio económico finalizado el 31/12/2010, según las instrucciones giradas en el Acta Especial número 05, los cuales deben ser aprobados por la Asamblea de Accionistas, de conformidad con las normas que rigen la materia.
QUINTO: Se ordena a la empresa SEGUROS CONSTITUCIóN, C.A., presentar Nuevos Formularios MS-01 y MS-02 correspondientes al ejercicio económico finalizado el 31/12/2010, en virtud de la instrucción girada en el Acta Especial N° 12.
Finalmente este' Órgano de Control considera pertinente la publicación del presente acto administrativo en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con lo estipulado en el artículo 9 de la Ley de OFICIAL DE LOS ESTADOS UNIDOS DE VENEZUELA, se publicará además los Decretos, Resoluciones y otros actos del Poder Ejecutivo que por mandato legal o a juicio de aquel requieran publicidad; sin perjuicio de que dichos actos tengan la debida autenticidad y vigor sin el requisito de publicación." (Énfasis nuestro).
Contra la presente decisión podrá la empresa sEGuRos CONSTITUCIÓN,C.A., intentar el RecursO de Reconsideración, por ante el Superintendente de la Actividad Aseguradora, dentro de los quince (15) días hábiles siguientes contados a partir de la recepción de esta Providencia, conforme a lo establecido en el artículo 94 de la Ley Orgánica de Procedimientos Administrativos.
Notifíquese y Publíquese.
(N6LOIS PEA)
Resolución Ng e febrero de 2010 G.O.R.B.V. Nq. 39.300-
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS SUPERINTENDENCIA DE LA ACTIVIDAD ASEGURADORA Caracas, 2 7 JUL 2012 FSAA-2-1- 0 0 2 2 0 4 202° y 153° Visto que mediante escrito recibido en fecha 14 de junio de 2012, registrado con el N° 2012-30087 en el control de correspondencia de este Organismo, el(la) ciudadano(a) PEÑALOZA VILORIA MARÍA YSABEL, titular de la Cédula de Identidad N°-V9178254, solicitó ante esta Superintendencia de la Actividad Aseguradora la suspensión de la autorización otorgada-como Corredor(a) de Seguros, para realizar gestiones de intermediación en operaciones de la actividad aseguradora.
Visto que mediante Providencia Administrativa N° FSS-2-1-004044 de fecha 03 de diciembre de 2009, este Organismo le otorgó al(a la) ciudadano(a) PEÑALOZA VILORIA MARÍA YSABEL, la autorización que lo(la) acredita como Corredor(a) de Seguros.
Visto que conforme al literal b) del artículo 142 del Reglamento General de la Ley de Empresas de Seguros y Reaseguros, el(la) mencionado(a) ciudadano(a) puede solicitar la suspensión de la autorización concedida, cuando lo solicite por cualquier causa justificada.
En consecuencia, quien suscribe en uso de las atribuciones que le confiere la Ley de la Actividad Aseguradora y el Reglamento General de la Ley de Empresas de Seguros y Reaseguros:
DECIDE:
PRIMERO: Suspender temporalmente la autorización otorgada al(a la) ciudadano(a) PEÑALOZA VILORIA MARÍA YSABEL, titular de la Cédula de Identidad N° V9178254, para actuar como Corredor(a) de Seguros bajo el N° CS-5623, de conformidad con lo dispuesto en ei literal b) del artículo 142 del Reglamento General de la Ley de Empresas de Seguros y Reaseguros. Insértese la nota marginal correspondiente en el Registro de Intermediarios de Seguros.
SEGUNDO: Ds conformidad con lo dispuesto en el parágrafo primero y segundo del artículo 142 del Reglamento General de la Ley de Empresas de Seguros y Reaseguros, la presente suspensión no podrá reactivarse antes que haya transcurrido un periodo de seis (06) meses, contados a partir de la fecha de la notificación de la suspensión. Transcurridos tres (3) años desde que haya sido suspendida la autorización, sin que la misma haya sido reactivada, la Superintendencia de la Actividad Aseguradora revocará la autorización.
Contra la presente decisión podrá ser interpuesto el Recurso de Reconsideración previsto en el artículo 94 de la Ley Orgánica de Procedimientos Administrativos, por ante el Superintendente de la Actividad Aseguradora, dentro de los quince (15) dias hábiles siguientes a su notificación.
Comuniquese y publíquese.
JOLOUIS PERE Superintendente a-AebAseguradora Resolución N° 2.598 de fecnaros de febrero de 200 G.O.R.B.V. N° 39.360 del 03 de febrero de 2010
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS SUPERINTENDENCIA NACIONAL DE VALORES 079 Resolución Nro.
Caracas, 3 0 JUL 2012 202° y 153º
Visto que TOYOTA SERVICES DE VENEZUELA, C.A, se dirigió ante este Organismo a fin de solicitar, la aprobación de la designación de MERCANTIL MERINVEST CASA DE BOLSA, C.A., como Representante Común Definitivo de los tenedores de Obligaciones Quirografarias al Portador emitidas por la citada sociedad mercantil por un monto de Ciento (Bs.
Bolívares
140.000.000,00) Cuarenta Millones de de conformidad acordado la Asamblea de con lo en Obligacionistas celebrada el día 31 de mayo de 2012, cuya oferta pública fue autorizada por esta Superintendencia Nacional de Valores, mediante Resolución N° 022-2012 en fecha 24 de febrero de 2012.
Esta Superintendencia Nacional de Valores en uso de las atribuciones conferidas en el artículo 4 de la Ley de Mercado de Valores, en concordancia con el artículo 8 de las Normas sobre la Organización y Protección de los Obligacionistas,
RESUELVE 1.- Aprobar la designación de MERCANTIL MERINVEST CASA DE BOLSA, C.A., como Representante Común Definitivo de los Tenedores de las Obligaciones Quirografarias al Portador emitidas por TOYOTA SERVICES DE VENEZUELA, C.A, de conformidad con lo acordado Asamblea de en Obligacionistas celebrada el 31 de mayo de 2012, y cuya
página original (tal como se publicó)
Página 28
oferta pública fue autorizada por este Organismo mediante Resolución N° 022-2012 en fecha 24 de febrero de 2012, (Emisión 2011) por un monto de Ciento Cuarenta Millones de Bolívares (Bs. 140.000.000,00).
2.- Notificar aI MERCANTIL MERINVEST CASA DE BOLSA, C.A., lo acordado en la presente Resolución.
3.- Notificar a la sociedad mercantil TOYOTA SERVICES DE VENEzUELA, C.A, lo acordado en la presente Resolución.
4.- Notificar a la Bolsa Pública de Valores Bicentenaria, y a la Caja Venezolana de Valores, C.A, lo acordado en la presente Resolución.
Tomas Sánchez Mefa Superintendente Nacional dealore SUPERINTENDEITE
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACION Y FINANZAS SUPERINTENDENCIA NACIONAL DE VALORES
Resolución N° 0 8 0 Caracas, 30 JUL 2012 202° y 153° Visto que el ciudadano Pedro Pacheco Rodríguez, actuando en su carácter de socio principal de la sociedad mercantil ESPINEIRA, SHELDoN Y AsoCIADoS, se dirigió ante este Organismo, de conformidad con lo aprobado en la Asamblea Extraordinaria de Socios, celebrada en fecha 09 de mayo de 2012, a fin de notificar el cambio de de denominación social a la. Firma de Contadores Públicos ESPIñEIRA, SHELDoN Y AsoCIADos, a la nueva denominación social que será ESPIÑEIRA, PACHECO Y ASOCIADOS.
Visto que la Oficina de Administración y Servicios de este Organismo, mediante Memorando interno N° OAS/015/2012, de fecha 19 de enero de.2012, informa que la- Firma ESPIÑEIRA, SHELDON Y ASOCIADOS.
(ahora ESPIÑEIRA, PACHECo Y ASoCIADOS), se enCuentra al día con todos sus pagos.
La Superintendencia Nacional de Valores, habiendo constatado que ESPIÑEIRA, PACHECO Y ASoCIADOS ha dado cumplimiento a la totalidad de los requisitos tanto legales como normativos y, en uso de las atribuciones conferidas en los artículos 15 de la Ley de Mercado de Valores, en concordancia con. el artículo 3 literal m de las Normas Relativas al Funcionamiento del Registro Nacional de Valores, RESUELVE 1.- Estampar en el Registro Especial de Firmas de Contadores Públicos Independientes, la correspondiente nota marginal mediante la cual conste el cambio de denominación social de la Firma de Contadores ESPIÑEIRA, SHELDON Y ASOCIADOS por la nueVa denominación ESPIÑEIRA, PACHECO Y ASOCIADOS.
2.- Notificar al ciudadano Pedro Pacheco Rodríguez, socio principal de la Firma de Contadores ESPIÑEIRA, PACHECO Y ASOCIADOS lo acordado en la presente Resolución.
guse yPubliquese, Tomás Sánchez Mej Superintendente Naciona da Malar
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS OFICINA NACIONAL DEL TESORO CARACAS, 2 1 AG0 2012
La Tesorera Nacional, de conformidad con lo dispuesto en el artículo 111 del Decreto N° 8.865 con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley Orgánica de la Administración Financiera del Sector Público, de fecha 27 de marzo de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.995, de fecha 29 de junio de 2012, en concordancia con el artículo 10, numerales 1, 3 y 4'del Reglamento N° 3 de la misma Ley sobre el Sistema de Tesorería, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.433, de fecha 10 de mayo de 2006; y el artículo 46 del Decreto N° 8.223 de Reforma Parcial del Reglamento Orgánico del Ministerio del Poder Popular de Planificación y Finanzas, publicadó en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.718, de fecha 21 de julio de 2011, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA N° 2012- 02 Se designa al ciudadano FRANK LEY RODRÍGUEZ, titular de la cédula de identidad N° V-13.633.640, como Director General en calidad de encargado en la Dirección General de Egresos de la Oficina Nacional del Tesoro, a partir del primero (1°) de septiembre de 2012.
Comuniquese y publíquese.
del Tte CLAUDIA DÍAZ GULEN TESORERA NACIONAL Decreto N° 8.216 de fecha 16 de mayo de 2011 Gaceta Oficial N° 39.674 de fecha 16 de mayo de 2011
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DÈL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS OFICINA NACIONAL DEL TESORO
CARACAS,2 1 AG0 2012
La Tesorera Nacional, de conformidad con lo dispuesto en el artículo 111 del Decreto N° 8.865 con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley Orgánica de la Administración Financiera del Sector Público, de fecha 27 de marzo de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela:N° 39.995, de fecha 29 de junio de 2012, en concordancia con el articulo 10, numerales 1, 3 y 4 del Reglamento N° 3 de la misma Ley sobre el Sistema de Tesorería, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.433, de fecha 10 de mayo de 2006; y el artículo 46 del Decreto N° 8.223 de Reforma Parcial del Reglamento Orgánico del Ministerio del Poder Popular de Planificación y Finanzas, publicado en la.
Gaceta Oficial de la República Bolivariana de Venezueia N° 39.718, de.fecha 21 de julio de 2011, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA N° 2012-0 0 9 0 0 3
Se designa al ciudadano ROLANDO RODRIGUEZ PEDROZA, titular de la cédula de identidad N° V-7.595.421, como Director de Línea en calidad de encargado en la Dirección de Custodia y Cobranzas adscrita a la Dirección General de Inversiones y Valores de la Oficina Nacional del Tesoro, a partir del primero (1º) de septiembre de 2012.
Comuniquese y publíquese.
TESORERA NACIONAE Decreto N° 8.216 de fecha 16 de mayo de 2011
página original (tal como se publicó)
Página 29
REPÚBLICA BOLIVÁRIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS OFICINA NACIONAL DEL TESORO
CARACAS, 2 1- AGO 2012
La Tesorera Nacional, de conformidad con lo dispuesto en el articulo 111 del Decreto Nº 8.865 con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley Orgánica de la Administración Financiera del Sector Público, de fecha 27 de marzo de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.995, de fecha 29 de junio de 2012, en concordancia con el artículo 10, numerales 1, 3 y 4 del Reglamento N° 3 de la misma Ley sobre el Sistema de Tesoreria, publicado én la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.433, de fecha 10 de mayo de 2006; y el artículo 46 del Decreto N° 8.223 de Reforma Parcial. del Reglamento Orgánico del Ministerio del Poder Popular de Planificación y Finanzas, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.718, de fecha 21 de julio de 2011, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA N° 2012- 0 0 0 0 4 Se designa a la ciudadana LISBETH MORA GONZALEZ, titular de la cédula de identidad N° V-12.616.775, como Directora de Línea en calidad de encargada en la Dirección de Egresos en Moneda Extranjera adscrita a la Dirección General de Egresos de la Oficina Nacional del Tesoro, a partir del primero (1°) de septiembre de 2012.
Comuniquese y publíquese.
CLAUDIA DÍA GULEN TESQRERA NACIONAL
MINISTERIO DEL PODER POPULAR PARALADEFENSA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DEL MINISTRO Caracas, 18 AG0 2012 202° y 153° RESOLUCIÓN N° _123372 El Ministro del Poder Popular para la Defensa, GENERAL EN JEFE HENRY DE JESÚS RANGEL SILVA, designado mediante Decreto N° 8.765 de fecha 06 de enero de 2012, publicado en la Gaceta Oficlal de la República Bolivariana de Venezuela Nº 39.839 de fecha, 10 de enero de 2012, en ejercicio de las atribudones que le confleren los artículos 34 y. 77 numerales 19 y 26 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública de fecha 31 de julio de 2008, en concordada relación con lo establecido en el artículo 11 del Decreto con Rango, Valor.y Fuerza de Ley Orgánica de la Fuerza Armada Naclonal Bolivarlana de fecha 09 de marzo de 2011, publicada, en la Gaceta Oficlal de la República Bolivarlana de Venezuela Extraordinaria Nº 6.020 de fecha 21 de marzo de 2011 y lo señalado en el artículo 1 del Reglamento de Deiegación de Firma de los Ministros del. Ejecutvo Naclonal de fecha 17 de septiembre de 1969, publicado en Gaceta Oficial N° 29.025 de fecha 18 de septiembre de 1969, RESUELVE
PRIMERO: Delegar en el General de División GILBERTO 3OSÉ HERNÁNDEZ, C.I. N° 5.760.159, en su carácter de Contralor General de la Fuerza Armada Nacional Bolivariana, designado mediante Decreto N° 9.104 de fecha 23 de julio de 2012, publicado en Gaceta Oficlal de la República Bolivariana de Venezuela N° 39.970 de fecha 23 de julio de 2012, la aprobación y ordenación de los pagos que afecten los créditos desconcentrados acordados en la Ley de Presupuesto y sus a favOr de la UNIDAD ADMINISTRADORA modificaciones, DESCONCENTRADA CON FIRMA, CÓdIgO N° 11102 "CONTRALORÍA GENERAL DE LA FANB", de acuerdo a la Resolución N° 021007 de fecha 05 de enero de 2012, mediante la Cual se aprueba la ESTRUCTURA PARA LA EDECUCIÓN FINANCIERA DEL PRESUPUESTO DE GASTOS 2012, hasta DOS MIL QuINIENTAS (2.500 UT), para lo cual deberá registrar su firma autógrafa en la Oficina Nacional del Tesoro.
De conformidad con lo establecido en el artículo 6 del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, el referido ciudadano deberá rendir cuenta al Ministro de todos los actos y documentos que hubiere firmado erf virtud de esta delegación.
Queda a saivo lo establecido en el artículo 3 del Reglamento de Delegación de Firma de los Ministros del- Ejecutivo Nacional, respecto a los.actos y documentos, cuya firma no puede ser delegada.
El Ministro dei Poder Popular para la Defensa podrá discrecionalmente, firmar los actos y documentos referidos a la presente resolución.
SEGUNDQ: La presente Resolución entrará en vigencia a partir de su publicación en là Gaceta Oficial de la República Bolivarlana de Venezuela.
Comuníquese y publíquese.
General en Jefe Ministro del Poder Popular para la Defensa
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DEL MINISTRO Caracas, 18 AG0 2012 202° y 1530 RESOLUCIÓN N° J23371 El Ministro del Poder Popular para la Defensa, GENERAL EN JEFE HENRY DE JESÚS RANGEL SILVA, designado mediante Decreto Nº 8.765 de fecha 06 de enero de 2012, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.839 de fecha 10 de enero de 2012, en ejercicio de las atribuciones que le confieren los artículos 34 y 77 numeralès 19 y.26 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública de fecha 31 de julio de 2008, en concordada relación con lo dispuesto en el artículo 11 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Fuerza Armada Nacional Bolivariana de fecha 09 de marzo de 2011, publicada er la Gaceta Oficial de la República Bollvarlana de Venezuela Extraordinaria Nº 6.020 de fecha 21 de marzo de 2011 y lo señalado en los artículos 47 y 51 del Reglamento N° 1 de la Ley Orgánica de la Administración Financiera del Sector Público sobre el Sistema Presupuestarlo, RESUELVIE ÚNICQ: Designar a partir del 23 de julio de 2012, al General de División GILBERTO 30SÉ HERNÁNDEZ, C.I. N° 5.760.159, como responsable del manejo de los Fondos de Funcionamiento (Partidas 402 y 403), que se giren a la Unidad Administradora Desconcentrada con delegación de firma, ConTRALORtA GENERAL DE LA FANB, CódigO N° 11102.
Comuníquese y publíqu Por el Ejecutivo Nado HENRY DE JESÚS RANGEL SILVA General en Jefe Ministro del Poder Popular para la Defensa
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DEL MINISTRO Caracas, 18 AGO 2012 202° y 1.530 RESOLUCIÓN N° _123388 El. Ministro del Poder Popular para Ia Defensa, GENERAL EN JEFE HENRY DE JESÚS RANGEL SILVA, designado mediante Decreto N°. 8,765 de fecha (16 de enero de 2012, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Nº 39.839 de fecha 10 de enero de 2012, en ejercicio de las atribuciones que le confieren los artículos 34 y 77 numerales 19 y 26 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública
página original (tal como se publicó)
Página 30
de fecha 31 de julio de 2008, en concordada relación con lo dispuesto en el Armada Nacional Bolivariana de fecha 09 de marzo de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria N° 6.020 de fecha 21 de marzo de 2011 y lo señalado en los artículos 47 y 51 del Reglamentr N° 1 de là Ley Orgánica de la Administración Financiera del Sector Púbico sobre el Sistema Presupuestario, RESUELVE ÚNICO: Designar a partir del 23 de julio de 2012, al Vicealmirante ALBERTo FADRIQUE QuIRoGA DÍAZ, C.I. N° 6.391.982, como responsable del manejo de los Fondos de Funcionamiento (Partidas 402 y 403), que se giren a la Unidad Administradora Desconcentrada sin delegación de firma, coMAnDo DE GUARDACOSTAS, Código N0-03226.
Comuníquese y pugigué Por el Ejecutivo
HENRY DE JESÚS RAAGEL SILVA General en Sefe Ministro del Poder Popular para la Defensa
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA DEFENSA DESPACHO DEL MINISTRO Caracas, 18 AG02012 202° y 1530 J23410 RESOLUCIÓN N° El Ministro del Poder Popular para la Defensa, GENERAL EN JEFE HENRY DE JESÚS RANGEL SILVA, designado mediante Decreto N° 8.765 de fecha 06 de enero de 2012, publicado en la Gaceta Oficial de la República. Bclivariana de Venezuela Nº 39.839 de fecha 10 de enero de 2012, en ejercicio de las atribuciones que le confieren los artículos 34 y 77 numerales 19 y 26 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública de fecha 31 de julio de 2008, en concordada relación con lo dispuesto en el artículo 11 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de ia Fuerza Armada, Nacional Bolivariana de fecha 09 de marzo de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela Extraordinaria N° 6.020 de fecha 21 de marzo de 2011 y lo señalado en los artículos 47 y 51 del Reglamento Nº 1 de la Ley Orgánica de la Administración Financiera del Sector Público sobre el Sistema Presupuestario, RESUELVE DARÍO BERMúDEZ PIRELA, C.I. N° 9.171.873, como responsable delmnanejo de los Fondos de Funcionamiento (Partidas 402 y 403), que se giren a la Cinidad Administradora Desconcentrada sin delégación de firma, DIRECCIÓN GENERAL.
DE LOGÍSTICA GNB, CódigO N° 59973.
Comuníquese y publíques Por el Ejecutivo Naciog REP NRYSDE JESÚS RANGEL SILVA /General en defe stro del Poder Popular para la Defensa TRIBUNAL SUPREMO DE JUSTICIA REPÚBLICA BOLIVARIANA DE VENEZUELA TRIBUNAL SUPREMO DE JUSTICIA DIRECCIÓN EJECUTIVA DE LA MAGISTRATURA Resolución N° 0299 Caracas, 20 de agosto de 2012 202° y 1530 La Dirección Ejecutiva de la Magistratura, representada por el ciudadano FRANCISCO RAMOS MARÍN, titular de la cédula de identidad N° 13.336.942, domiciliado en esta ciudad de Caracas, Distrito Capital, en su COndiCión de DIRECTOR EJECUTIVO DE LA MAGISTRATURA, desIgnado en SésióndéSàlai Plena del Tribunal Supremo de Justicia, el día dos (02) de abril.de 2008, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.917 de fecha veinticuatro (24) de abril de 2008, en ejercicio de las atribuciones conferidas en el numeral 12 del artículo 77 de la Ley Orgánica del Tribunal Supremo de Justicia de la República Bolivariana de Venezuela, publicada en la Gaceta Oficlal de la República Bolivariana de -Venezuela N° 39.522 de fecha primero (01) de octubre 2010.
RESUELVE
PRIMERO: Designacón del Ciudadano RAFAEL RAMÓN MOLERO VILLALoBoS, titular de la cédula de iIdentidad No. 7.760.692, como Director Administrativo Regional del estado Táchira de la Dirección Ejecutiva de la Magistratura, a partir de la presente fecha, carg considerado de libre nombramiento y relación.
sción Esdufiva/deya Magistratura, en Caracas :Dadarfirmada:y-sellada e a los veinte (20) días;
Comuníquese y Pub FRANCSAMOS MARIN Digeutivo DEFENSORÍA DEL PUEBLO
REPÚBLICA BOLIVARIANA DE VENEZUELA DEFENSORÍA DEL PUEBLO DESPACHO DE LA DEFENSORA DEL PUEBLO CARACAS, 20 DE AGOSTO DE 2012 202° Y 1530 RESOLUCIÓN N° DdP-2012-092 GABRIELA DEL MAR RAMÍREZ PÉREZ, Defensora del PuebIO de la República Bolivariana de Venezuela, designada por la Asamblea Naclonal de la República Bolivariana de Venezuela, en fecha 13 de diciembre de 2007, según consta.en la Gaceta Öficial de la República Bolivariana de Venezuela N° 38.836, de fecha 20 de diciembre de 2007, actuando de conformidad con el,artículo 280 .de la Constitución de la. República Bolivariana de Venezuela, así como en ejercicio de las atribuciones conferidas por los artículos 29 numeral 19 de la Ley Orgánica de la Defensoría del Pueblo, publicada en la Gaceta Oficial de la Répública Bolivariana de Venezuela N° 37.995, de fecha 05 de agosto de 2004, en concordancia con el artículo 11 del Estatuto de Personal de la Defensoría del Pueblo, contenido en la Resolución N° DP-2007-210, de fecha 17 de diciembre de 2007.
RESUELVE:
Designar al ciudadano 3UAN 3OSÉ PERDoMO BOZA, titular de la cédula de identidad No. V- 11.582.6%.2, como Defensor Adjunto, adscrito a la Defensoría Delegada del estado Portuguesa, a partir del día 22 de agosto de 2012.
uníquese y Publíquese, EREN SORA DEL PUEBLO
REPÚBLICA BOLIVARIANA DE VENEZUELA DEFENSORÍA DEL PUEBLO DESPACHO DE LA DEFENSORA DEL PUEBLO CARACÁS, 20 DE AGOSTO DE 2012 202° Y 1530 RESOLUCIÓN N° DdP-2012-093 GABRIELA DEL MAR RAMÍREZ PÉREZ, DefensOra del PuebIo de la República Bolivariana de Venezuela, designada por la Asamblea Nacional de la República Bolivarlana de Venezuela, en fecha 13 de diclembre de 2007, según consta en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.836, de fecha 20.de diciembre de 2007, actuando de conformidad con el artícuio 280 de la Constitución de la República Bolivariana de Venezuela, así como en ejercicio de las atribuciones conferidas por los artículos 29 numeral 19 de la Ley Orgánica de la Defensoría del Pueblo, publicada en la Gaceta Oficlal de la República Bolivariana de Venezuela Nº 37.995, de fecha, 05 de agosto de 2004;
en concordancia con el artículo 11 del Estatuto de Personal de la Defensoría del Pueblo, contenido en la Resoluclón N° DP-2007-210, de fecha 17 de diciembre de 2007.
RESUELVE:
Designar al ciudadano JESÚS SALVADOR CASTRO ITANARE, titular de la cédula de identidad No. V- 4.585.057, como Defensor Delegado del estado Miranda, a partir del día 22 de ágosto de 2012.
Comurse y Publíquese, GABRIELA DELMAR RAMIREZ PÉREZ EFERORA DEL PUEBLO
página original (tal como se publicó)
Página 31
A LA VENTA en las taquillas de la Gaceta Oficial LEY ORGÁNICA de EDUCACIÓN
GACETA OFICIAL DE LAREPUBLICABOLIVARIONA DE VENEZEELA
página original (tal como se publicó)
Página 32
DE VENEZUELÁ DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXXXIX - MES XI Número 39.990 Caracas, martes 21 de agosto de 2012 Esquina Urapal, edificio Dimase, La Candelaria Caracas - Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 32 Págs. costo equivalente a 13,25 % valor Unidad Tributaria
DE VENEZUELA.
Artículo 12. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario; y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único. Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial.
ArtiCulo 13. En la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicarán los actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea conveniente porel Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos. por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA. cuyos ejemplares tendrán fuerza de documentos públicos.
El SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y GACETA OFICIAL de la República Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
página original (tal como se publicó)