Gaceta Oficial N° 39.968
Página 1
A OFICIAL
GACETA DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
Caracas, jueves 19 de julio de 2012
AÑO CXXXIX MES X
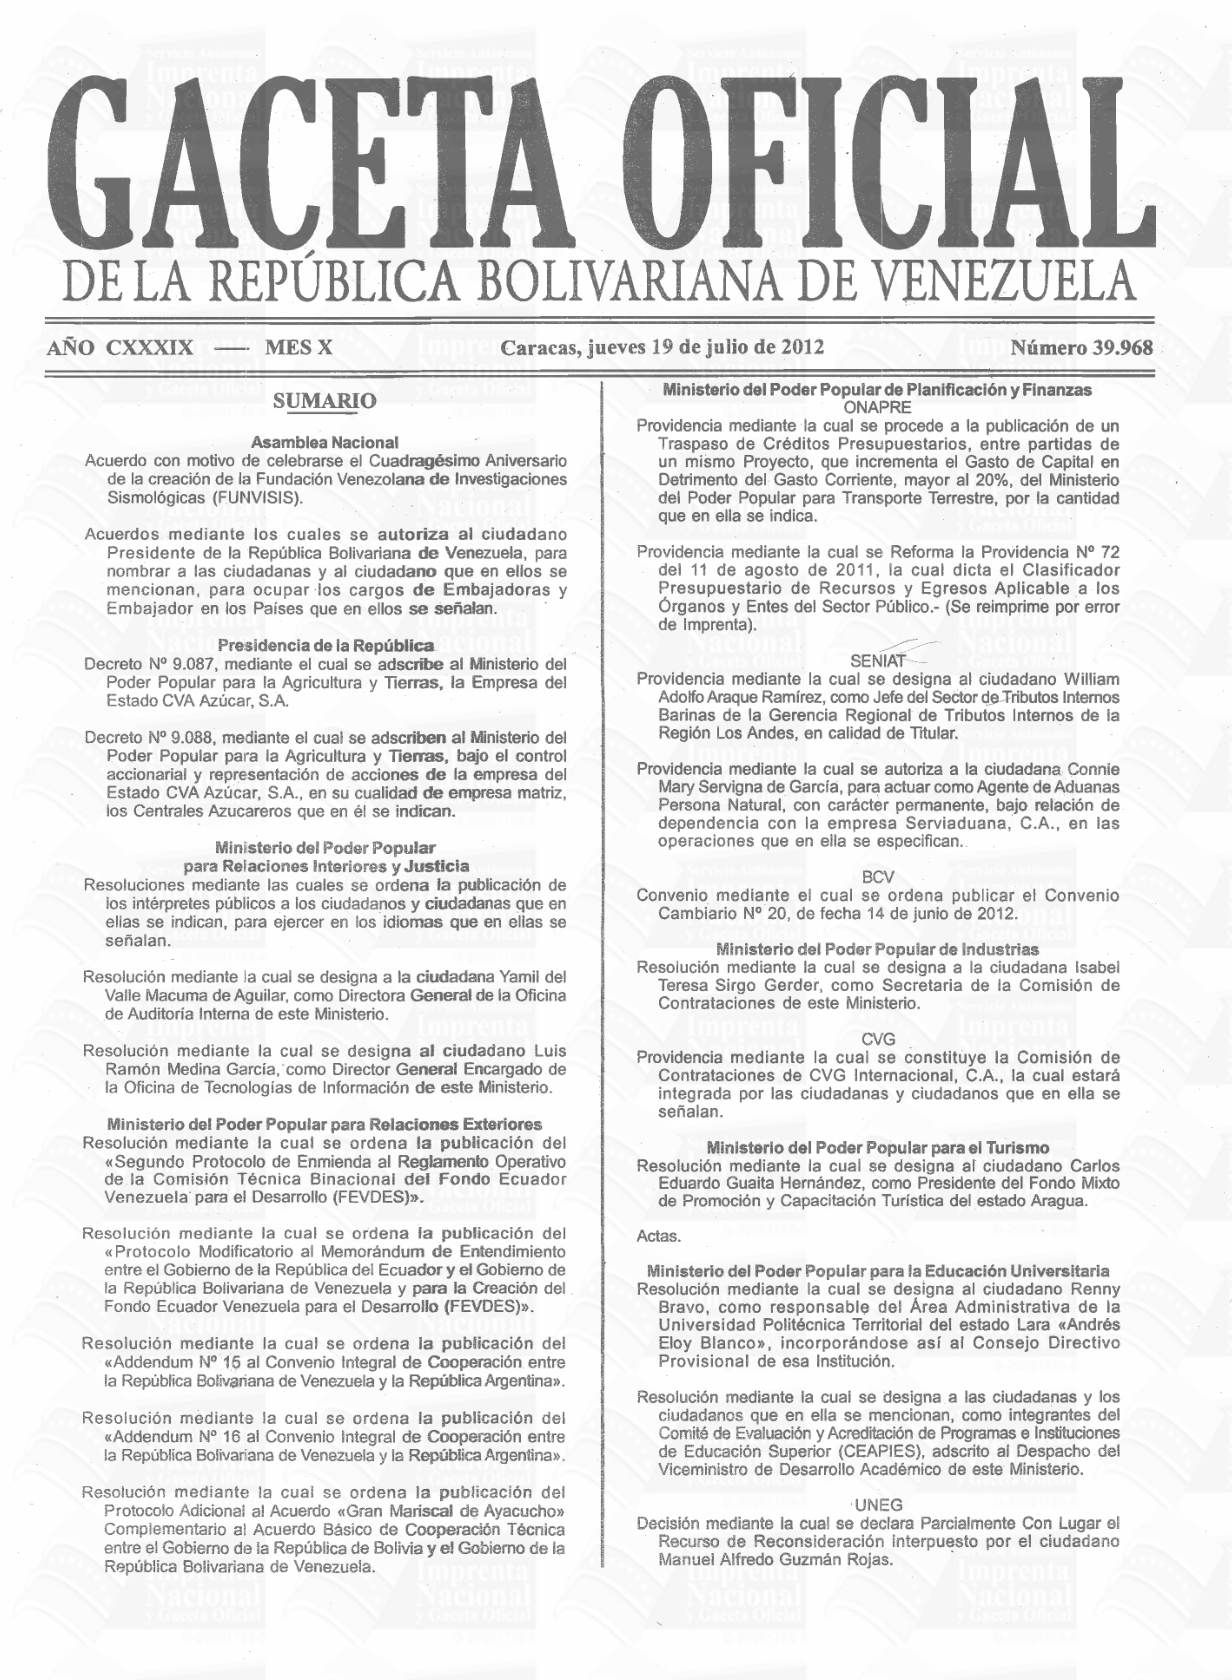
SUMARIO Asamblea Nacional Acuerdo con motivo de celebrarse él Cuadragésimo Aniversario de la creación de la Fundación Venezolana de Investigaciones Sismológicas (FUNVISIS).
Acuerdos mediante los cuales se autoriza al ciudadano Presidente de la República Bolivariana de Venezuela, para nombrar a las ciudadanas y al ciudadano que en ellos se mencionan, para ocupar los cargos de Embajadoras y Embajador en los Países que en ellos se señalan.
Presidencia de la República Decreto Nº 9.087, mediante el cual se adscribe al Ministerio del Poder Popular para la Agricultura y Tierras, la Empresa del Estado CVA Azúcar, S.A.
Decreto N° 9.088, mediante el cual se adscriben al Ministerio del Poder Popular para la Agricultura y Tierras, bajo el control accionaria y representación de acciones de la empresa del Estado CVA Azúcar, S.A., en su cualidad de empresa matriz, los Centrales Azucareros que en él se indican.
Ministerio del Poder Popular para Relaciones Interiores y Justicia Resoluciones mediante las cuales se ordena la publicación de ios intérpretes públicos a los ciudadanos y ciudadanas que en elias se indican, para ejercer en los idiomas que en ellas se señalan.
Resolución mediante la cual se designa a la ciudadana Yamil del Valle Macuma de Aguilar, como Directora General de la Oficina de Auditoría Interna de este Ministerio.
Resolución mediante la cual se designa al ciudadano Luis Ramón Medina García, como Director General Encargado de la Oficina de Tecnologías de Información de este Ministerio.
Ministerio del Poder Popular para Relaciones Exteriores Resolución mediante la cual se ordena la publicación del «Segundo Protocolo de Enmienda al Reglamento Operativo de la Comisión Técnica Binacional del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)».
Resolución mediante la cual se ordena la publicación del «Protocolo Modificatorio al Memorándum de Entendimiento entre el Gobierno de la República del Ecuador y el Gobierno de la República Bolivariana de Venezuela y para la Creación del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)».
Resolución mediante la cual se ordena la publicación del «Addendum Nº15 al Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina».
Resolución mediante la cual se ordena la publicación del «Addendum N° 16 al Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina».
Resolución mediante la cual se ordena la publicación del Protocolo Adicionai al Acuerdo «Gran Mariscal de Ayacucho» Complementario al Acuerdo Básico de Cooperación Técnica entre el Gobierno de la República de Bolivia y el Gobiero de ia República Bolivariana de Venezuela.
Número 39.968 Ministerio del Poder Popular de Planificación y Finanzas ONAPRE Providencia mediante la cual se procede a la publicación de un Traspaso de Créditos Presupuestarios, entre partidas de un mismo Proyecto, que incrementa el Gasto de Capital en Detrimento del Gasto Corriente, mayor al 20%, del Ministerio del Poder Popular para Transporte Terrestre, por la cantidad que en ella se indica.
Providencia mediante la cual se Reforma la Providencia N° 72 del 11 de agosto de 2011, la cual dicta el Clasificador Presupuestario de Recursos y Egresos Aplicable a los Órganos y Entes del Sector Público.- (Se reimprime por error de Imprenta).
SENIAT Providencia mediante la cual se designa al ciudadano William Adolfo Araque Ramírez, como Jefe del Sector de Tributos Internos Barinas de la Gerencia Regional de Tributos Internos de la Región Los Andes, en calidad de Titular.
Providencia mediante la cual se autoriza a la ciudadana Connie Mary Servigna de García, para actuar como Agente de Aduanas Persona Natural, con carácter permanente, bajo relación de dependencia con la empresa Serviaduana, C.A., en las operaciones que en ella se especifican..
BCV Convenio mediante el cual se ordena publicar el Convenio Cambiario N° 20, de fecha 14 de junio de 2012.
Ministerio del Poder Popular de Industrias Resolución mediante la cual se designa a la ciudadana Isabel Teresa Sirgo Gerder, como Secretaria de la Comisión de Contrataciones de este Ministerio.
CVG Providencia mediante la cual se constituye la Comisión de Contrataciones de CVG Internacional, C.A., la cual estará integrada por las ciudadanas y ciudadanos que en ella se señalan.
Ministerio del Poder Popular para el Turismo Resolución mediante la cual se designa al ciudadano Carlos Eduardo Guaita Hernández, como Presidente del Fondo Mixto de Promoción y Capacitación Turística del estado Aragua.
Actas.
Ministerio del Poder Popular para la Educación Universitaria Resolución mediante la cual se designa al ciudadano Renny Bravo, como responsable del Área Administrativa de la Universidad Politécnica Territorial del estado Lara «Andrés Eloy Blanco», incorporándose así al Consejo Directivo Provisional de esa Institución.
Resolución mediante la cuai se designa a las ciudadanas y los ciudadanos que en ella se mencionan, como integrantes del Comité de Evaluación y Acreditación de Programas e Instituciones de Educación Superior (CEAPIES), adscrito al Despacho del Viceministro de Desarrollo Académico de este Ministerio.
UNEG Decisión mediante la cual se declara Parcialmente Con Lugar el Recurso de Reconsideración interpuesto por el ciudadano Manuel Alfredo Guzmán Rojas.
página original (tal como se publicó)
Página 2
UPEL Auto Decisorio mediante el cual se declara la Responsabilidad Administrativa del ciudadano Ángel Arístides Hemández Abreu y de la ciudadana Evarista Magaly Contreras Rivero, y se declara Sin Lugar el Recurso de Reconsideración interpuesto conjuntamente por los mismos ciudadanos.
Ministerio del Poder Popular para el Trabajo y Seguridad Social INPSASEL Providencia mediante la cual se designa a la ciudadana Rosario Josefina Leal, Coordinadora Regional de Sanciones (E), adscrita a la Dirección Estadal de Salud de los Trabajadores (DIRESAT) Costa Oriental del Lago, de este Instituto.
Ministerio del Poder Popular para Ciencia, Tecnología e Innovación SUSCERTE Providencia mediante la cual se nombra al ciudadano Jesús Reinaldo Perozo Sotillo, como Asesor de la Oficina de Asesoría Legal de esta Superintendencia, en calidad de Encargado.
Ministerio del Poder Popular para la Cultura Resoluciones mediante las cuales se designa a las ciudadanas y ciudadanos que en ellas se mencionan, como Directores de las Oficinas que en ellas se mencionan, de este Ministerio.
Ministerio del Poder Popular para los Pueblos Indígenas Resolución mediante la cual se designa a la ciudadana Carmen Iraide Bautista Belandria, como Directora General de la Oficina de Planificación, Organización y Presupuesto de este Ministerio.
Ministerio del Poder Popular para el Servicio Penitenciario Resolución mediante la cual se delega en el ciudadano Wilmer Oscar Apóstol Corobo, en su carácter de Director General de Seguridad y Custodia de este Ministerio, las atribuciones y firmas de los actos y documentos que en ella se especifican.
Tribunal Supremo de Justicia Corte Disciplinaria Judicial Decisión mediante la cual se declara Resuelta la Consulta emanado del Tribunal Disciplinario Judicial del 15 de febrero de 2012.
Decisión mediante la cual se declara Resuelta la Consulta Obligatoria y se anula la sentencia Nº TDJ-SID-2012-73, dictada el 08 de marzo de 2012, por el Tribunal Disciplinario Judiciaf.
República Bolivariana de Venezuela Defensa Pública Resoluciones mediante las cuales se deja sin efecto la designación y la competencia de la ciudadana y el ciudadano que en ellas se señalan, del cargo que en ellas se especifican.
Resolución mediante la cual se crea la Defensoría Pública Décima Tercera (13ra.) con competencia en materia Penal Ordinario, adscrita a la Unidad Regional de la Defensa Pública del estado Bolivariano de Miranda.
Resolución mediante la cual se deja sin efecto la Resolución N° DDPG-2012-154, de fecha 10 de julio de 2012.
Resolución mediante la cual se designa al ciudadano Jorge Enrique León Alburjas, como Coordinador de Consultoría Jurídica de la Defensa Pública, Encargado.
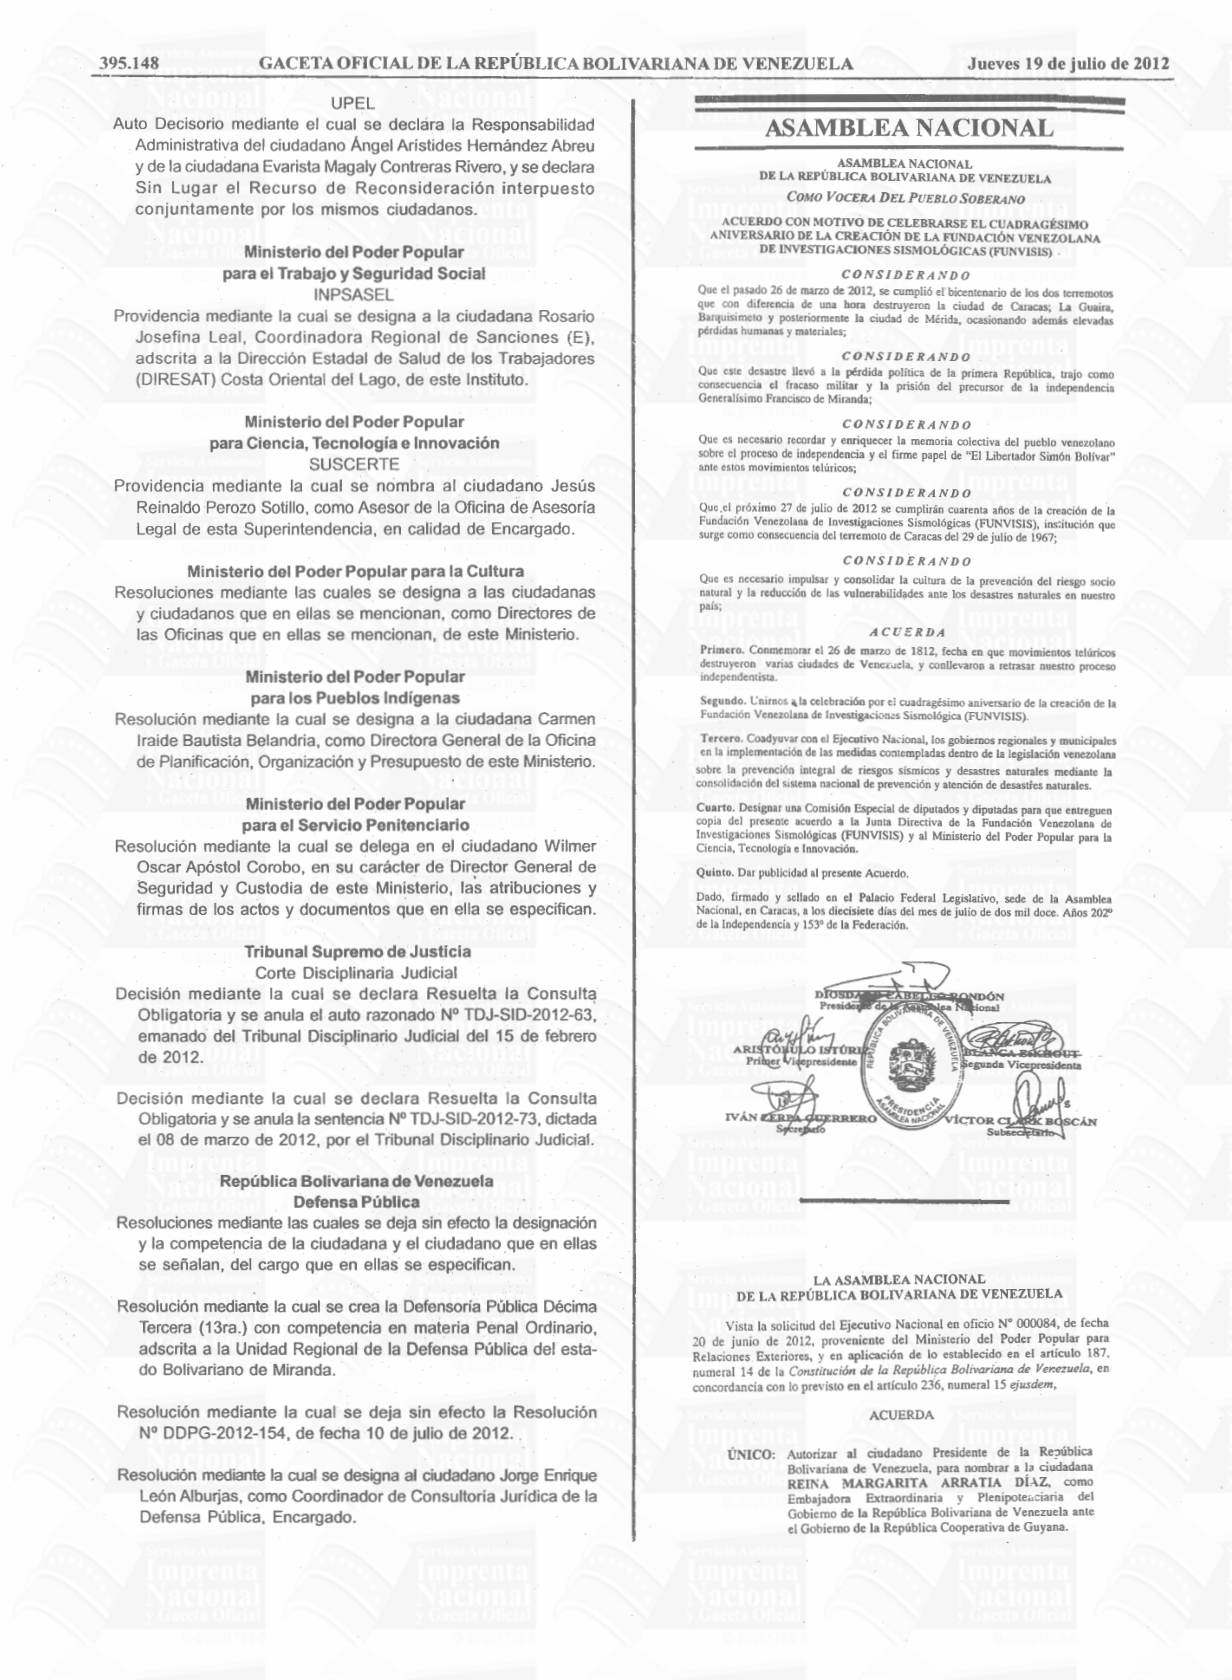
ASAMBLEA NACIONAL ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA COMO VOCERA DEL PUEBLO SOBERANO ACUERDO CON MOTIVÓ DE CELEBRARSE EL CUADRAGÉSIMO ANIVERSARIO DE LA CREACIÓN DE LA FUNDACIÓN VENEZOLANA DE INVESTIGACIONES SISMOLÓGICAS (FUNVISIS) .
CONSIDERANDO Que el pasado 26 de marzo de 2012, se cumplió el' bicentenario de los dos terremotos que con diferencia de una hora destruyeron la ciudad de Caracas; La Guaira, Barquisimeto y posteriormente la ciudad de Mérida, ocasionando además elevadas pérdidas humanas y materiales;
CONSIDERANDO Que cste desastre llevó a la pérdida política de la primera República, trajo como consecuencia el fracaso militar y la prisión del precursor de la independencia Generalísimo Francisco de Miranda;
CONSIDERANDO Que es necesario recordar y enriquecer la memoria colectiva del pueblo venezolano sobre el proceso de independencia y el firme papel de "El Libertador Simón Bolívar" ante estos movimientos telúricos;
CONSIDERANDO Que.el próximo 27 de julio de 2012 se cumplirán cuarenta años de la creación de la Fundación Venezolana de Investigaciones Sismológicas (FUNVISIS), institución que surge como consecuencia del terremoto de Caracas del 29 de julio de 1967;
CONSIDERANDO Que es necesario impulsar y consolidar la cultura de la prevención del riesgo socio natural y la reducción de las vulnerabilidades ante los desastres naturales en nuestro país;
ACUERDA Primero. Conmemorar el 26 de marzo de 1812, fecha en que movimientos telúricos destruyeron varias ciudades de Venezuela, y conllevaron a retrasar nuestro proceso independentista.
Segundo. U'nirnos a la celebración por e: cuadragésimo aniversario de la creación de la Fundación Venezolana de Investigaciones Sismológica (FUNVISIS).
Tercero. Coadyuvar con el Ejecutivo Nacional, los gobiernos regionales y municipales en la implementación de las medidas contempladas dentro de la legislación venezolana sobre la prevención integral de riesgos sísmicos y desastres naturales mediante la consolidación del sistema nacional de prevención y atención de desastres naturales.
Cuarto. Designar una Comisión Especial de diputados y diputadas para que entreguen copia del presente acuerdo a la Junta Directiva de la Fundación Venezolana de Investigaciones Sismológicas (FUNVISIS) y al Ministerio del Poder Popular. para la Ciencia, Tecnología e Innovación.
Quinto. Dar publicidad al presente Acuerdo.
Dado, firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas, a los diecisiete días dei mes de julio de dos mil doce. Años 202° de la Independencia y 153° de la Federación.
EABELE-RONDÓN
ARISTÓRULO ISTÚRI BEANCA BAHOUT Primer Vicepresidente Segunda Vicepresidenta IVÁN ZERPA QUERRERO VICTOR CLAEK BOSCAN Sycretudo LA ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Vista la solicitud del Ejecutivo Nacional en oficio N° 000084, de fecha 20 de junio de 2012, proveniente del Ministerio del Poder Popular para Relaciones Exteriores, y en aplicación de lo establecido en el artículo 187, numeral 14 de la Constitución de la República Bolivariana de Venezuela, en:
concordancia con lo previsto en el artículo 236, numeral 15 ejusdem, ACUERDA ÚNICO: Autorizar al ciudadano Presidente de la República Bolivariana de Venezuela, para nombrar a la ciudadana REINA MARGARITA ARRATIA DÍAZ, cOmO Embajadora Extraordinaria y Plenipotenciaria del Gobierno de la República Bolivariana de Venezuela ante el Gobierno de la República Cooperativa de Guyana.
página original (tal como se publicó)
Página 3
395.149
GACETA OFICLAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA
Jueves 19 de julio de 2012 Dado, firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas, a los diecinueve días del mes de julio de dos mil doce. Años 202° de la Independencia y 153° de la Federación.
DIOSDADO CABELLO-RONDÓN Presidente de la Asamblea Nacional ayt BLAVCA BAKHOUT Primer Vicepresidente Segunda Vicepresidenta g IVÁN ZERPA QUERRERO TOR CLARK BOSCÁN Secregarto Subsecretarto LA ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Vista la solicitud del Ejecutivo Nacional en oficio N° 674, de fecha 19 de junio de 2012, proveniente del Ministerio del Poder Popular para Relaciones Exteriores, y en aplicación de lo establecido en el articulo 187, numerai 34 de la Constitución de la República Bolivariana de Venezuela, en concordancia con lo previsto en el artículo 236, numeral 15 ejusdem, ACUERDA ÚNICO: Autorizar al ciudadano Presidente de la República Bolivariana de Venezuela para nombrar a la ciudadana MARÍA LOURDES URBANEJA DURANT, como Embajadora Extraordinaria y Plenipotenciaria del Gobierno de la República Bolivariana de Venezuela ante el Gobierno de la República del Ecuador.
Dado, firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas a' los diecinueve días del mes de julio de dos mil doce. Años 202° de la Independencia y 153° de la Federación.
DIOSDADO CABELIO-RONDÓN Presidente de Bmmblea cional D.
aythg Ekol BLANCA BAKHOUT Segunda Vicepresidenta
VETOR CLARK BOSCÁN IVÁN ZEREA GUERRERO Secrepurlo
LA ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Vista la solicitud del Ejecutivo Nacional en oficio N° 000086, de fecha 21 de junio de 2012, proveniente del Ministerio del Poder Popular para Relaciones Exteriores, y en aplicación de lo establecido en el articulo 187, numeral 14 de la Constitución de la República Bolivariana de Venezuela, en concordancia con lo previsto en el artículo 236, numeral 15 ejusdem, ACUERDA
ÚNICO: Autorizar al ciudadano Presidente de la República Bolivariana de Venezuela, para nombrar al ciudadano CARLOS AMADOR PÉREZ SILVA, como Embajador Extraordinario y Plenipotenciario de la República Bolivariana de Venezuela ante el Gobierno de Antigua y Barbuda.
Dado, firmado y sellado en el Palacio Federal Legislativo, sede de la Asamblea Nacional, en Caracas, a los diecinueve días del mes de julio de dos mil doce. Años 202° de la Independencia y 153° de la Federación.
DIOSDAOOEORONDÓN Presidooua de la Asainoia Nacional
BEANCABOKBOUT Segunda Vicepresidenta
IVÁN ERPA QUER ®ERO TOR CLARK BOSCÁN Subsechptario Sycregbro
PRESIDENCIA DE LA REPÚBLICA
Decreto N° 9.087 18 de julio de 2012
HUGO CHAVEZ FRIAS Presidente de la República
Con el supremo compromiso y voluntad de lograr la mayor eficacia política y calidad revolucionaria en la construcción del socialismo, la refundación del Estado venezolano, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso de la patria y del colectivo, por mandato del pueblo y en ejercicio de las atribuciones que le confieren el numeral 2 del artículo 236 de la Constitución de la República Bolivariana de Venezuela y los artículos 46 y 117 numeral 2 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, y los artículos 106 y 118 ejusdem, en Consejo de Ministros,
CONSIDERANDO
Que para el cumplimiento de los fines del Estado, el Ejecutivo Nacional debe adaptar su estructura organizativa a las nuevas directrices y políticas de orden social, para lo cual se impone la necesidad de realizar cambios pertinentes que procuren el desarrollo armonioso, coordinado, eficaz y eficiente de todas las unidades de producción primaria y Empresas del Estado dedicadas a la producción, transformación y distribución del rubro caña de azúcar y sus derivados como uno de los productos estratégicos del país,
CONSIDERANDO
Que es potestad del Ejecutivo Nacional, determinar y variar la adscripción de los entes de la Administración Pública Descentralizada funcionalmente, atendiendo al principio de competencia de los órganos de la Administración Pública,
CONSIDERANDO
Que es esencial para la política agroindustrial establecer un sistema de organización funcional dirigido a garantizar la seguridad y soberanía alimentaria, así como la justa satisfacción de las necesidades del pueblo para mejorar la producción de productos de primera necesidad y de carácter estratégico,
CONSIDERANDO
Que la CVA AZUCAR S.A., tiene por objeto establecer, coordinar, supervisar, ejecutar, inspeccionar y desarrollar la producción, industrialización y comercialización de la actividad relacionada con la Industria Azucarera.
DECRETA
Artículo 1°. Se adscribe al Ministerio del Poder Popular para la Agricultura y Tierras, la Empresa del Estado CVA AZUCAR, S.A., creada mediante Decreto N° 3.539 de fecha 22 de marzo de 2005, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.156 de fecha 31 de marzo de 2005.
página original (tal como se publicó)
Página 4
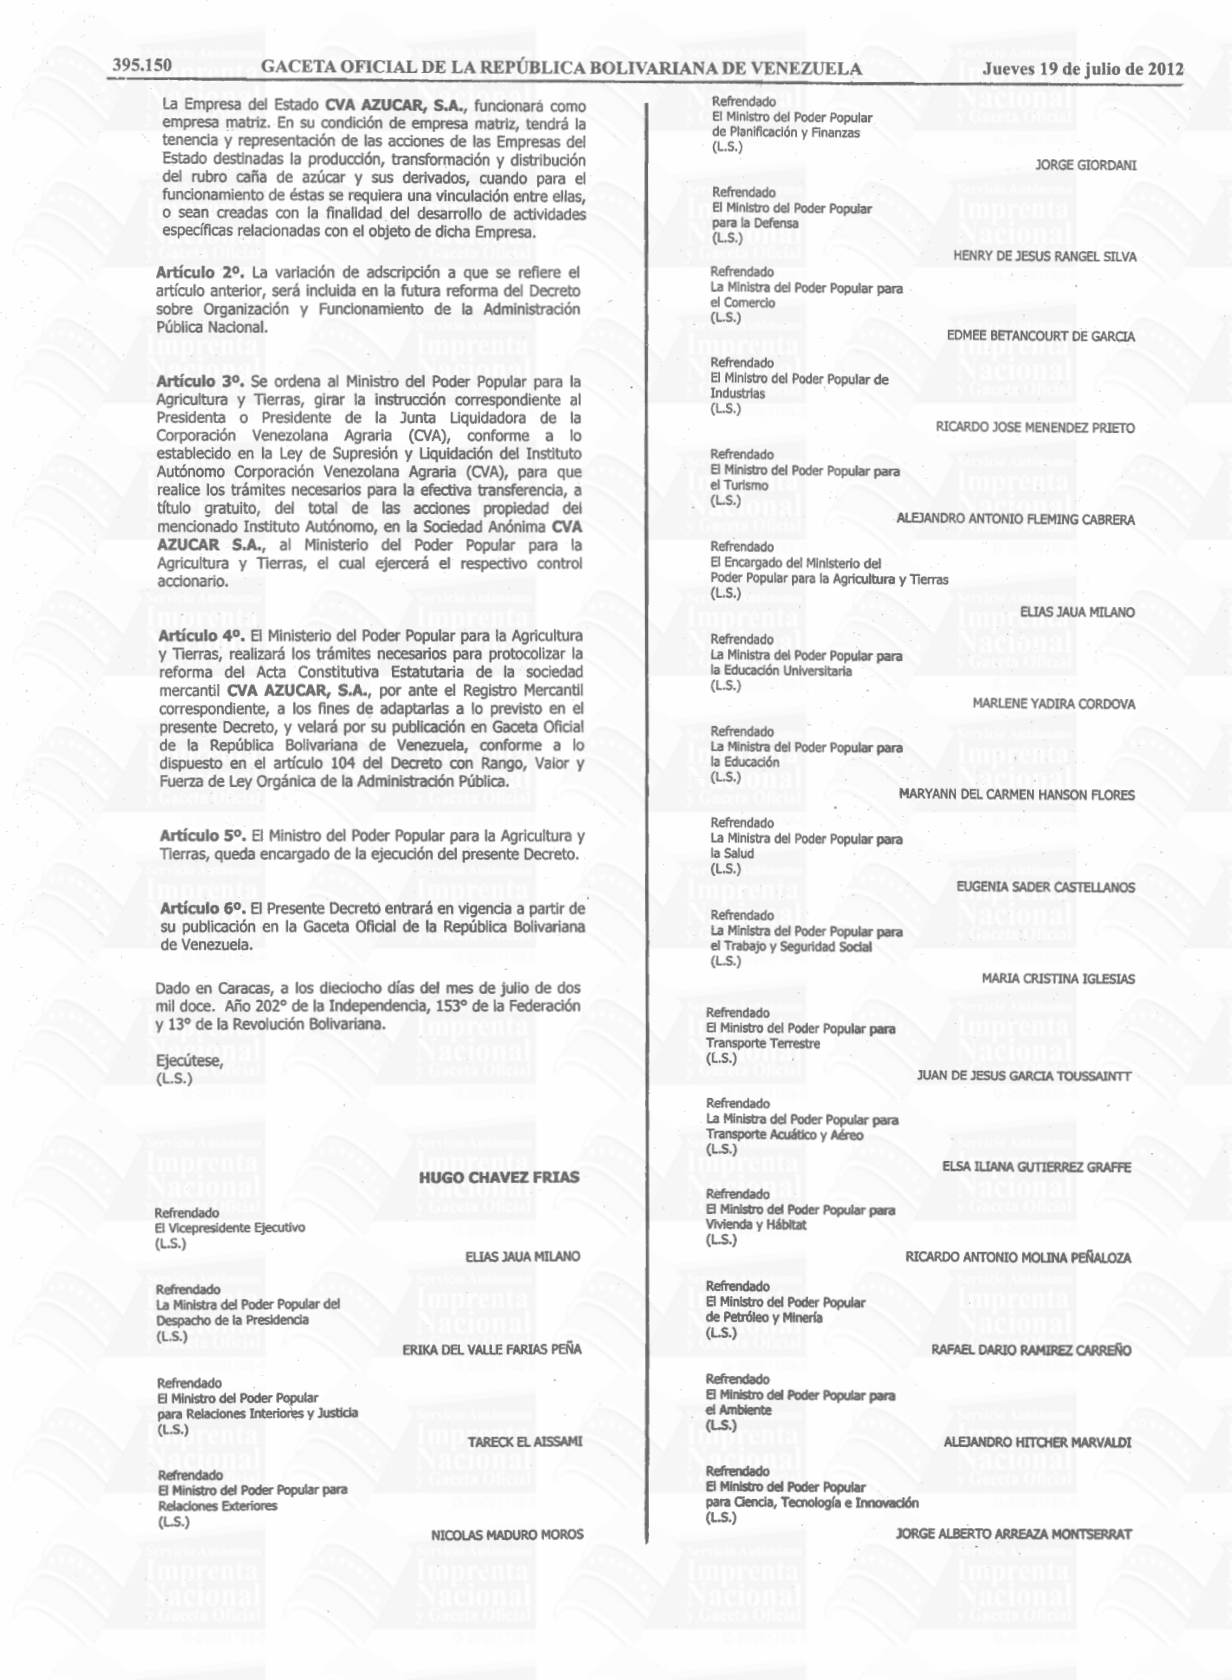
La Empresa del Estado CVA AZUCAR, S.A., funcionará como empresa matriz. En su condición de empresa matriz, tendrá la tenencia y representación de las acciones de las Empresas del Estado destinadas la producción, transformación y distribución del rubro caña de azúcar y sus derivados, cuando para el funcionamiento de éstas se requiera una vinculación entre ellas, o sean creadas con la finalidad del desarrollo de actividades específicas relacionadas con el objeto de dicha Empresa.
Artículo 2º. La variación de adscripción a que se refiere el artículo anterior, será incluida en la futura reforma del Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional.
Artículo 3°. Se ordena al Ministro del Poder Popular para la Agricultura y Tierras, girar la instrucción correspondiente al Presidenta o Presidente de la Junta Liquidadora de la Corporación Venezolana Agraria (CVA), conforme a lo establecido en la Ley de Supresión y Liquidación del Instituto Autónomo Corporación Venezolana Agraria (CVA), para que realice los trámites necesarios para la efectiva transferencia, a título gratuito, del total de las acciones propiedad del mencionado Instituto Autónomo, en la Sociedad Anónima CVA AZUCAR S.A., al Ministerio del Poder Popular para la Agricultura y Tierras, el cual ejercerá el respectivo control accionario.
Artículo 4º. El Ministerio del Poder Popular para la Agricultura y Tierras, realizará los trámites necesarios para protocolizar la reforma del Acta Constitutiva Estatutaria de la sociedad mercantil CVA AZUCAR, S.A., por ante el Registro Mercantil correspondiente, a los fines de adaptar las a lo previsto en el presente Decreto, y velará por su publicación en Gaceta Oficial de la República Bolivariana de Venezuela, conforme a lo dispuesto en el artículo 104 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública.
Artículo 5º. El Ministro del Poder Popular para la Agricultura y Tierras, queda encargado de la ejecución del presente Decreto.
Artículo 6º. El Presente Decreto entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dado en Caracas, a los dieciocho días del mes de julio de dos mil doce. Año 202° de la Independencia, 153° de la Federación y 13° de la Revolución Bolivariana.
Ejecútese, (L.S.)
HUGO CHAVEZ FRIAS
Refrendado El Vicepresidente Ejecutivo (L.S.) ELIAS JAUA MILANO Refrendado La Ministra del Poder Popular del Despacho de la Presidencia (L.S.) ERIKA DEL VALLE FARIAS PEÑA Refrendado El Ministro del Poder Popular para Relaciones Interiores y Justicia (L.S.) TARECK EL AISSAMI Refrendado El Ministro del Poder Popular para Relaciones Exteriores (L.S.) NICOLAS MADURO MOROS Refrendado El Ministro del Poder Popular de Planificación y Finanzas (L.S.) JORGE GIORDANI Refrendado El Ministro del Poder Popular para la Defensa (L.S.) HENRY DE JESUS RANGEL SILVA Refrendado La Ministra del Poder Popular para el Comercio (L.S.) EDMEE BETANCOURT DE GARCIA Refrendado El Ministro del Poder Popular de Industrias (L.S.) RICARDO JOSE MENENDEZ PRIETO Refrendado El Ministro del Poder Popular para el Turismo (L.S.) -ALEJANDRO ANTONIO FLEMING CABRERA Refrendado El Encargado del Ministerio del Poder Popular para la Agricultura y Tierras (L.S.) ELIAS JAUA MILANO Refrendado La Ministra del Poder Popular para la Educación Universitaria (L.S.) MARLENE YADIRA CORDOVA Refrendado La Ministra del Poder Popular para la Educación (L.S.) MARYANN DEL CARMEN HANSON FLORES Refrendado La Ministra del Poder Popular para la Salud (L.S.) EUGENIA SADER CASTELLANOS Refrendado La Ministra del Poder Popular para el Trabajo y Seguridad Social (L.S.) MARIA CRISTINA IGLESIAS Refrendado El Ministro del Poder Popular para Transporte Terrestre (L.S.) JUAN DE JESUS GARCIA TOUSSAINTT Refrendado La Ministra del Poder Popular para Transporte Acuático y Aéreo (L.S.) ELSA ILIANA GUTIERREZ GRAFFE Refrendado El Ministro del Poder Popular para Vivienda y Hábitat (L.S.)
Refrendado El Ministro del Poder Popular de Petróleo y Minería (L.S.) RAFAEL DARIO RAMIREZ CARREÑO Refrendado El Ministro del Poder Popular para el Ambiente (L.S.) ALEJANDRO HITCHER MARVALDI Refrendado El Ministro del Poder Popular para Ciencia, Tecnología e Innovación (L.S.) JORGE ALBERTO ARREAZA MONTSERRAT
página original (tal como se publicó)
Página 5
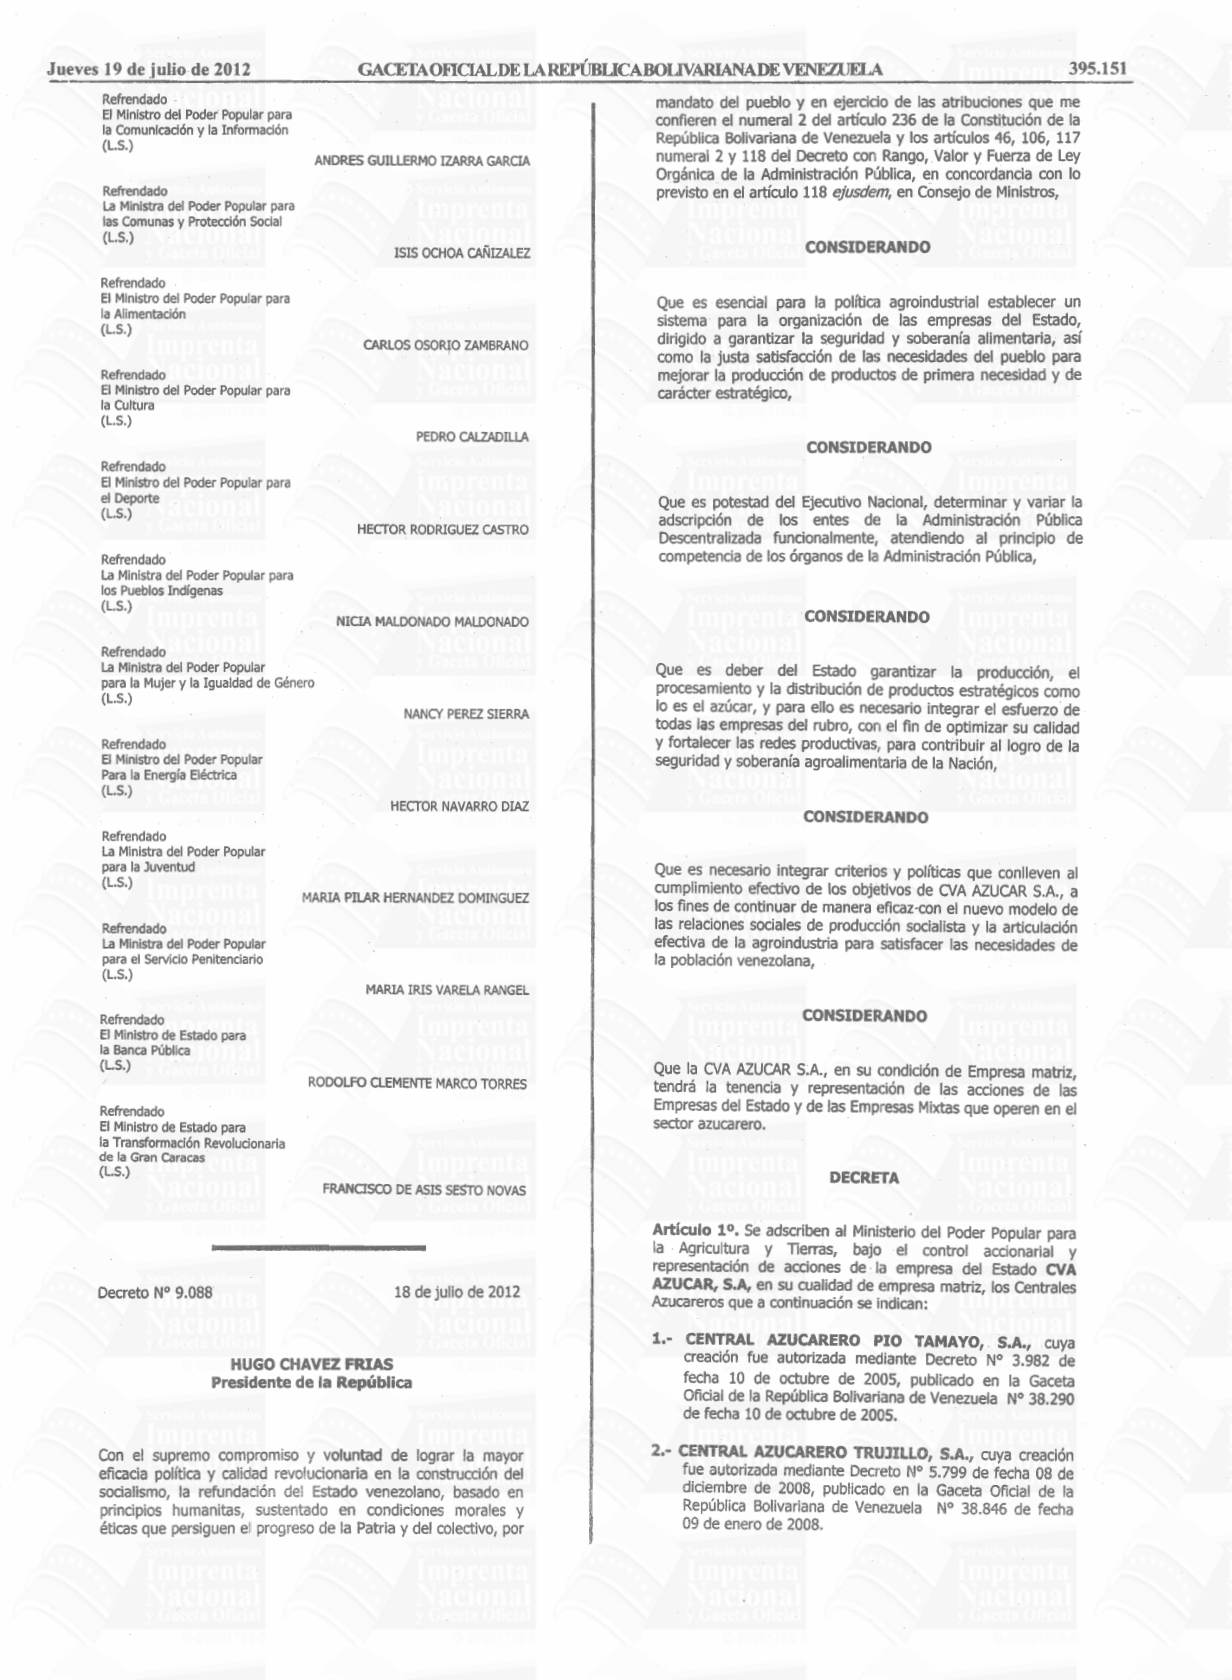
Refrendado El Ministro del Poder Popular para la Comunicación y la Información (L.S.) ANDRES GUILLERMO IZARRA GARCIA Refrendado La Ministra del Poder Popular para las Comunas y Protección Social (L.S.) ISIS OCHOA CAÑIZALEZ Refrendado El Ministro del Poder Popular para la Alimentación (L.S.) CARLOS OSORIO ZAMBRANO Refrendado El Ministro del Poder Popular para la Cultura (L.S.) PEDRO CALZADILLA Refrendado El Ministro del Poder Popular para el Deporte (L.S.) HECTOR RODRIGUEZ CASTRO Refrendado La Ministra del Poder Popular para los Pueblos Indígenas (L.S.) NICIA MALDONADO MALDONADO Refrendado La Ministra del Poder Popular para la Mujer y la Igualdad de Género (L.S.) NANCY. PEREZ SIERRA Refrendado El Ministro del Poder Popular Para la Energía Eléctrica (L.S.) HECTOR NAVARRO DIAZ Refrendado La Ministra del Poder Popular para la Juventud (L.S.) MARIA PILAR HERNANDEZ DOMINGUEZ Refrendado La Ministra del Poder Popular para el Servicio Penitenciario (L.S.) MARIA IRIS VARELA RANGEL Refrendado El Ministro de Estado para la Banca Pública (L.S.) RODOLFO CLEMENTE MARCO TORRES Refrendado El Ministro de Estado para la Transformación Revolucionaria de la Gran Caracas (L.S.) FRANCISCO DE ASIS SESTO NOVAS 18 de julio de 2012 Decreto N° 9.088 HUGO CHAVEZ FRIAS Presidente de la República Con el supremo compromiso y voluntad de lograr la mayor eficacia política y calidad revolucionaria en la construcción del socialismo, la refundación del Estado venezolano, basado en principios humanistas, sustentado en condiciones morales y éticas que persiguen el progreso de la Patria y del colectivo, por mandato del pueblo y en ejercicio de las atribuciones que me confieren el numeral 2 del artículo 236 de la Constitución de la República Bolivariana de Venezuela y los artículos 46, 106, 117 numeral 2 y 118 del .Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con lo previsto en el artículo 118 ejusdem, en Consejo de Ministros,
CONSIDERANDO
Que es esencial para la política agroindustrial establecer un sistema para la organización de las empresas del Estado, dirigido a garantizar la seguridad y soberanía alimentaria, así como la justa satisfacción de las necesidades del pueblo para mejorar la producción de productos de primera necesidad y de carácter estratégico,
CONSIDERANDO
Que es potestad del Ejecutivo Nacional, determinar y variar la adscripción de los entes de la Administración Pública Descentralizada funcionalmente, atendiendo al principio de competencia de los órganos de la Administración Pública,
CONSIDERANDO
Que es deber del Estado garantizar la producción, el procesamiento y la distribución de productos estratégicos como lo es el azúcar, y para ello es necesario integrar el esfuerzo de todas las empresas del rubro, con el fin de optimizar su calidad y fortalecer las redes productivas, para contribuir al logro de la seguridad y soberanía agroalimentaria de la Nación,
CONSIDERANDO
Que es necesario integrar criterios y políticas que conlleven al cumplimiento efectivo de los objetivos de CVA AZUCAR S.A., a los fines de continuar de manera eficaz-con el nuevo modelo de las relaciones sociales de producción socialista y la articulación efectiva de la agroindustria para satisfacer las necesidades de la población venezolana,
CONSIDERANDO
Que la CVA AZUCAR S.A., en su condición de Empresa matriz, tendrá la tenencia y representación de las acciones de las Empresas del Estado y de las Empresas Mixtas que operen en el sector azucarero.
DECRETA
Artículo 1°. Se adscriben al Ministerio del Poder Popular para la Agricultura y Tierras, bajo el control accionaria y representación de acciones de la empresa del Estado CVA AZUCAR, S.A, en su cualidad de empresa matriz, los Centrales Azucareros que a continuación se indican:
1.- CENTRAL AZUCARERO PIO TAMAYO, S.A., CUya creación fue autorizada mediante Decreto N° 3.982 de fecha 10 de octubre de 2005, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.290 de fecha 10 de octubre de 2005.
2.- CENTRAL AZUCARERO TRUJILLO, S.A., CUya CreaCión fue autorizada mediante Decreto N° 5.799 de fecha 08 de diciembre de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.846 de fecha 09 de enero de 2008.
página original (tal como se publicó)
Página 6
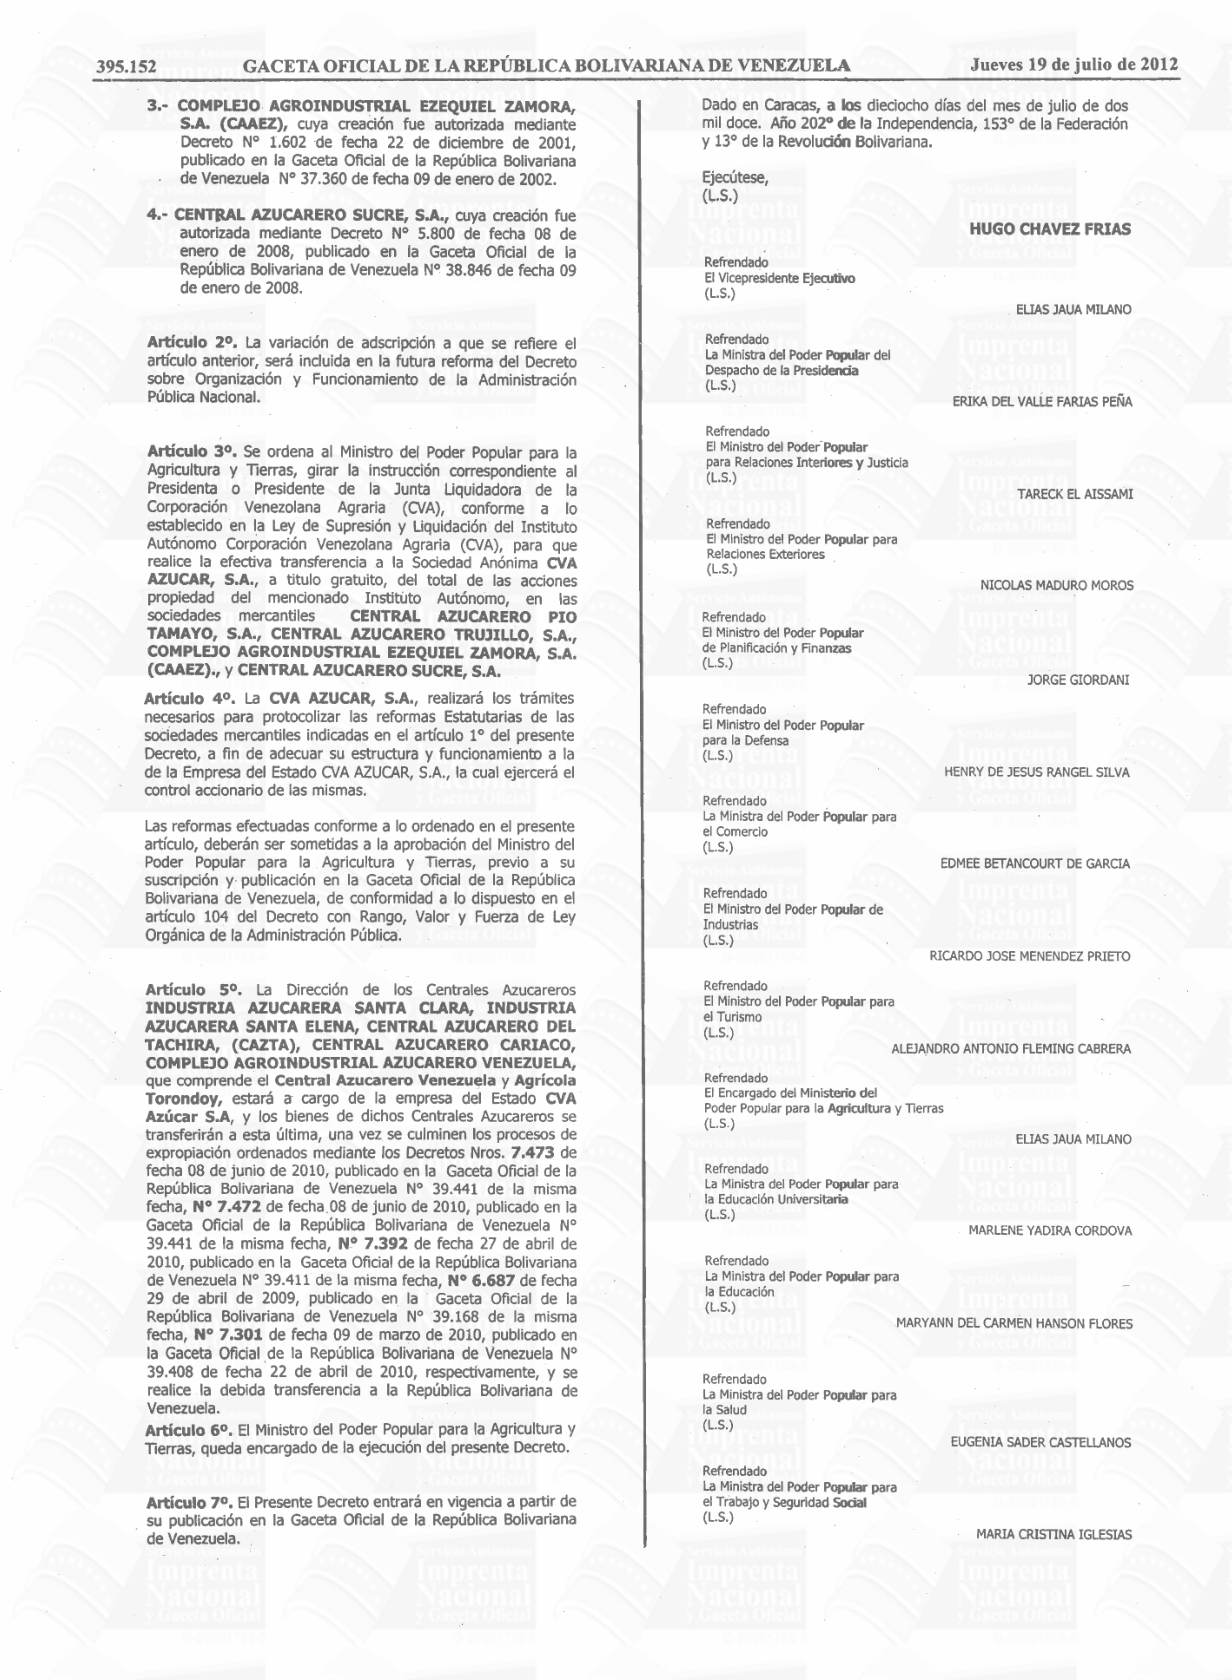
3.- COMPLEJOAGROINDUSTRIAL EZEQUIEL ZAMORA, S.A. (CAAEz), cuya creación fue autorizada mediante Decreto N° 1.602 de fecha 22 de diciembre de 2001, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela. N° 37.360 de fecha 09 de enero de 2002.
4.- CENTRAL AZUCARERO SUCRE, S.A., Cuya CreaCión fue autorizada mediante Decreto N° 5.800 de fecha 08 de enero de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.846 de fecha 09 de enero de 2008.
Artículo 2°. Lavariación de adscripción a que se refiere el artículo anterior, será incluida en la futura reforma del Decreto sobre Organización y Funcionamiento de la Administración Pública Nacional.
Artículo 3°. Se ordena al Ministro del Poder Popular para la Agricultura y Tierras, girar la instrucción correspondiente al Presidenta o Presidente de la Junta Liquidadora de la Corporación Venezolana Agraria (CvA), conforme a lo establecido en la Ley de Supresión y Liquidación del Instituto Autónomo Corporación Venezolana Agraria (CVA), para que realice la efectiva transferencia a la Sociedad Anónima CVA AZUCAR, S.A., a titulo gratuito, del total de las acciones propiedad del mencionado. Instituto Autónomo, en las sociedades mercantiles CENTRAL AZUCAREROPIO TAMAYO, S.A.,CENTRAL AZUCARERO TRUJILLO,S.A., COMPLEJO AGROINDUSTRIAL EZEQUIEL ZAMORA, S.A.
(CAAEZ)., y CENTRAL AZUCARERO SUCRE, S.A.
Artículo 4°. La CVA AZUCAR, S.A., realizará los trámites necesarios para protocolizar las reformas Estatutarias de las sociedades mercantiles indicadas en el artículo 1° del presente Decreto, a fin de adecuar su estructura y funcionamiento a la de la Empresa del Estado CVA AZUCAR, S.A., la cual ejercerá el control accionario de las mismas.
Las reformas efectuadas conforme a lo ordenado en el presente artículo, deberán ser sometidas a la aprobación del Ministro del Poder Popular para la Agricultura y Tierras, previo a su suscripción y publicación en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad a lo dispuesto en el artículo 104 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública.
Artículo 5°. La Dirección de los Centrales Azucareros INDUSTRIA AZUCARERA SANTA CLARA, INDUSTRIA AZUCARERA SANTA ELENA, CENTRAL AZUCARERO DEL TACHIRA, (CAZTA), CENTRAL AZUCARERO CARIACO, COMPLEJO AGROINDUSTRIAL AZUCARERO VENEZUELA, que comprende el Central Azucarero Venezuela y Agrícola Torondoy, estará a cargo de la empresa del Estado CVA Azúcar S.A, y los bienes de dichos Centrales Azucareros se transferirán a esta última, una vez se culminen los procesos de expropiación ordenados mediante los Decretos Nros. 7.473 de fecha 08 de junio de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.441 de la misma fecha, N° 7.472 de fecha,08 de junio de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.441 de la misma fecha, N° 7.392 de fecha 27 de abril de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.411 de la misma fecha, N° 6.687 de fecha 29 de abril de 2009, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.168 de la misma fecha, N° 7.301 de fecha 09 de marzo de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.408 de fecha 22 de abril de 2010, respectivamente, y se realice la debida transferencia a la República Bolivariana de Venezuela.
Artículo 6°. El Ministro del Poder Popular para la Agricultura y Tierras, queda encargado de la ejecución del presente Decreto.
Artículo 7º. El Presente Decreto entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Dado en Caracas, a los dieciocho días del mes de julio de dos mil doce. Año 202° de la Independencia, 153° de la Federación y 13° de la Revolución Bolivariana.
Ejecútese, (L.S.) HUGO CHAVEZ FRIAS Refrendado El Vicepresidente Ejecutivo (L.S.) ELIAS JAUA MILANO Refrendado La Ministra del Poder Popular del Despacho de la Presidencia (L.S.) ERIKA DEL VALLE FARIAS PEÑA Refrendado El Ministro del Poder Popular para Relaciones Interiores y Justicia (L.S.) TARECK EL AISSAMI Refrendado El Ministro del Poder Popular para Relaciones Exteriores (L.S.) NICOLAS MADURO MOROS Refrendado El Ministro del Poder Popular de Planificación y Finanzas (L.S.) JORGE GIORDANI Refrendado El Ministro del Poder Popular para la Defensa (L.S.) HENRY DE JESUS RANGEL SILVA Refrendado La Ministra del Poder Popular para el Comercio (L.S.) EDMEE BETANCOURT DE GARCIA Refrendado El Ministro del Poder Popular de Industrias (L.S.) RICARDO JOSE MENENDEZ PRIETO Refrendado El Ministro del Poder Popular para el Turismo (L.S.) ALEJANDRO ANTONIO FLEMING CABRERA Refrendado El Encargado del Ministerio del Poder Popular para la Agricultura y Tierras (L.S.) ELIAS JAUA MILANO Refrendado La Ministra del Poder Popular para la Educación Universitaria (L.S.) MARLENE YADIRA CORDOVA Refrendado La Ministra del Poder Popular para la Educación (L.S.) MARYANN DEL CARMEN HANSON FLORES Refrendado La Ministra del Poder Popular para la Salud (L.S.) EUGENIA SADER CASTELLANOS Refrendado La Ministra del Poder Popular para el Trabajo y Seguridad Social (L.S.) MARIA CRISTINA IGLESIAS
página original (tal como se publicó)
Página 7
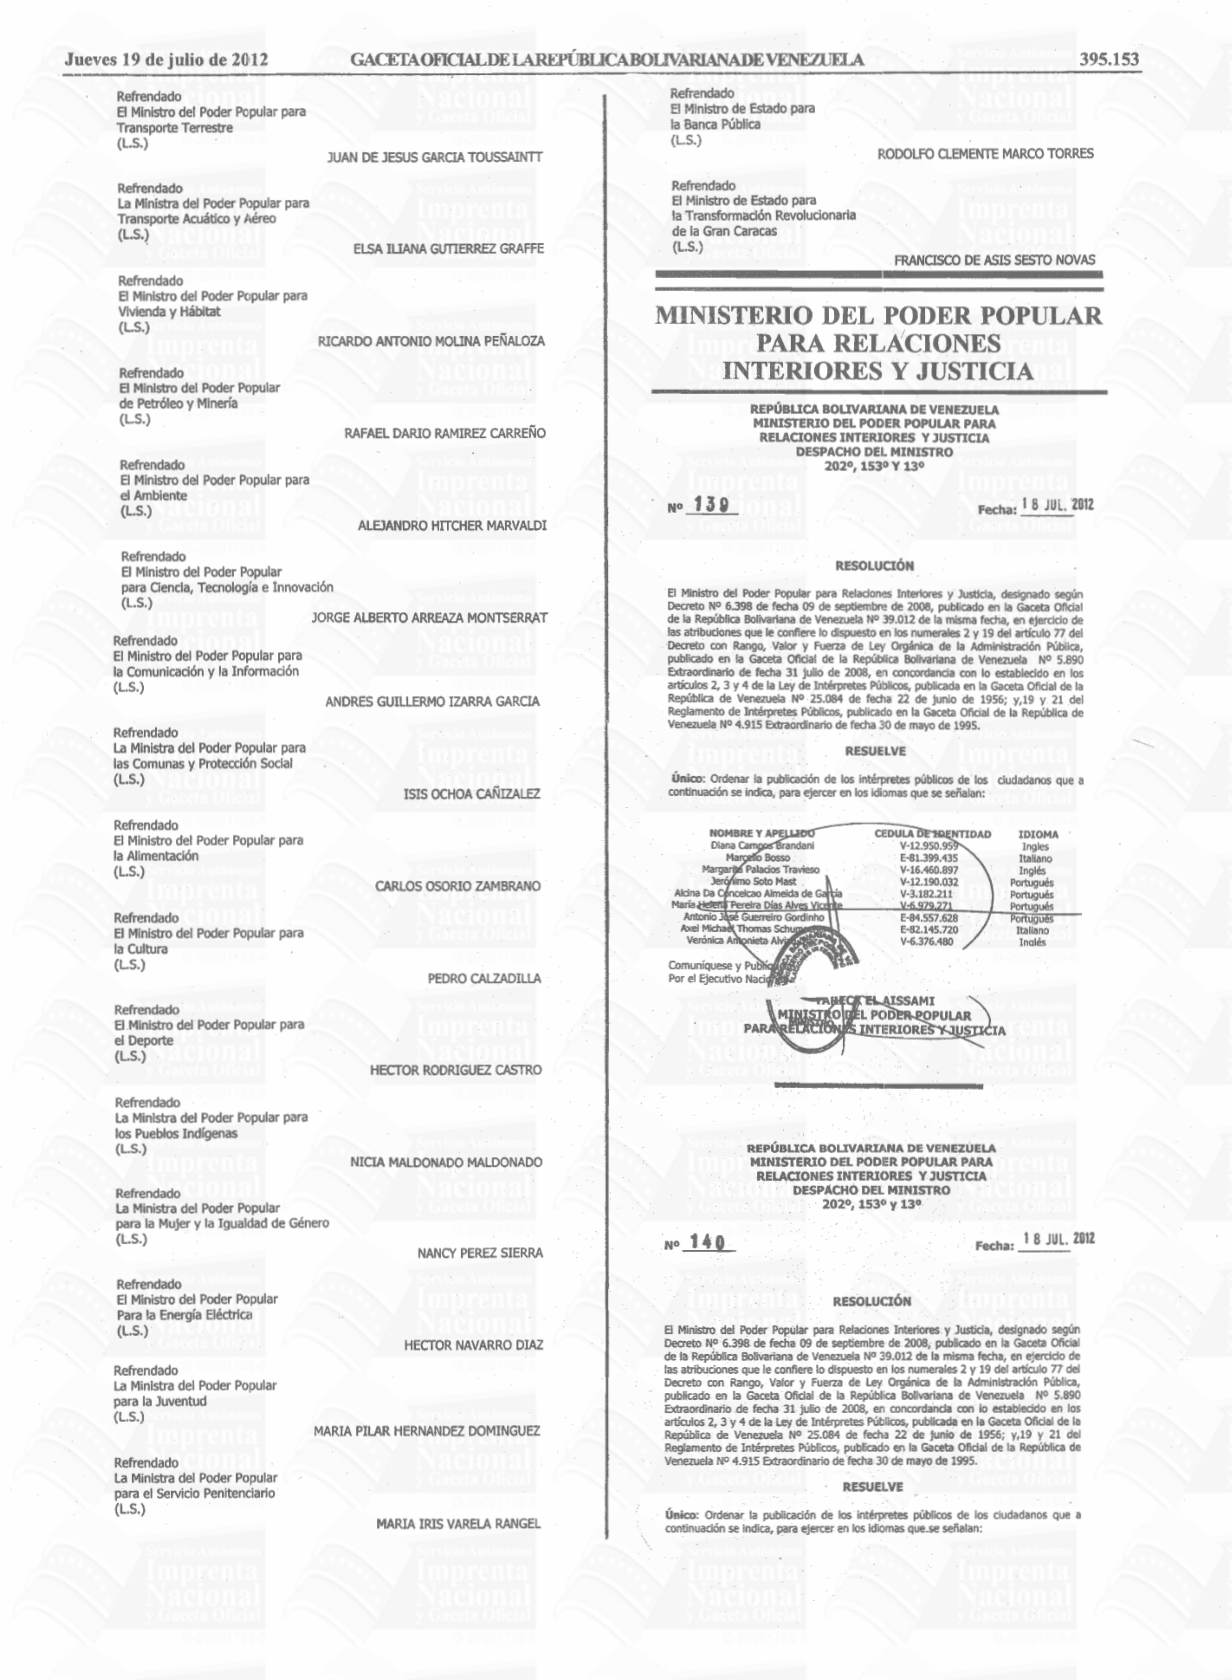
Refrendado El Ministro del Poder Popular para Transporte Terrestre (L.S.) JUAN DE JESUS GARCIA TOUSSAINTT Refrendado La Ministra del Poder Popular para Transporte Acuático y Aéreo (L..S.) ELSA ILIANA GUTIERREZ GRAFFE Refrendado El Ministro del Poder Popular para Vivienda y Hábitat (L.S.) RICARDO ANTONIO MOLINA PEÑALOZA Refrendado El Ministro del Poder Popular de Petróleo y Minería (L.S.) RAFAEL DARIO RAMIREZ CARREÑO Refrendado El Ministro del Poder Popular para el Ambiente (L.S.) ALEJANDRO HITCHER MARVALDI Refrendado El Ministro del Poder Popular para Ciencia, Tecnología e Innovación (L.S.) JORGE ALBERTO ARREAZA MONTSERRAT Refrendado El Ministro del Poder Popular para la Comunicación y la Información (L.S.) ANDRES GUILLERMO IZARRA GARCIA Refrendado La Ministra del Poder Popular para las Comunas y Protección Social (L.S.) ISIS OCHOA CAÑIZALEZ Refrendado El Ministro del Poder Popular para la Alimentación (L.S.) CARLOS OSORIO ZAMBRANO Refrendado El Ministro del Poder Popular para la Cultura (L.S.) PEDRO CALZADILLA Refrendado El.Ministro del Poder Popular para el Deporte (L.S.) HECTOR RODRIGUEZ CASTRO Refrendado La Ministra del Poder Popular para los Pueblos Indígenas (L.S.) NICIA MALDONADO MALDONADO Refrendado La Ministra del Poder Popular para la Mujer y la Igualdad de Género (L.S.) NANCY PEREZ SIERRA Refrendado El Ministro del Poder Popular Para la Energía Eléctrica (L.S.) HECTOR NAVARRO DIAZ Refrendado La Ministra del Poder Popular para la Juventud (L.S.) MARIA PILAR HERNANDEZ DOMINGUEZ Refrendado La Ministra del Poder Popular para el Servicio Penitenciario (L.S.) MARIA IRIS VARELA RANGEL Refrendado El Ministro de Estado para la Banca Pública (L.S.) RODOLFO CLEMENTE MARCO TORRES Refrendado El Ministro de Estado para la Transformación Revolucionaria de la Gran Caracas (L.S.) FRANCISCO DE ASIS SESTO NOVAS
MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA DESPACHO DEL MINISTRO 202°, 1530 Y 130 139 1 8 JUL. 2012 Nº Fecha:
RESOLUCIÓN
Decreto N° 6.398 de fecha 09 de septiembre de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.012 de la misma fecha, en ejercicio de las atribuciones que le confiere lo dispuesto en los numerales 2 y 19 del artículo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 julio de 2008, en concordancia con lo establecido en los artículos 2, 3 y 4 de la Ley de Intérpretes Públicos, publicada en la Gaceta. Oficial de la República de Venezuela N° 25.084 de fecha 22 de junio de 1956; y,19 y. 21 del Reglamento de Intérpretes Públicos, publicado en la Gaceta Oficial de la República de Venezuela N° 4.915 Extraordinario de fecha 30 de mayo de 1995.
RESUELVE Único: Ordenar la publicación de los intérpretes públicos de los ciudadanos que a continuación se indica, para ejercer en los idiomas que se señalan:
NOMBRE Y APELLEDO CEDULA DE HDENTIDAD IDIOMA Diana Campos Brandani V-12.950.959 Ingles Marcello Bosso E-81.399.435 Italiano Margaria Palacios Travieso.
V-16.460.897 Inglés Jerónimo Soto Mast V-12.190.032 Portugués Alcina Da Conceicao Almeida de Gafcía V-3.182.211 Portugués María Heten Pereira Días Alves Vicente V-6.979.271 Portugués Antonio José Guerreiro Gordinho E-84.557.628 Portugues E-82.145.720 Italiano Verónica Arilonieta Alvi Inalés V-6.376.480 Comuníquese y Pubríq Por el Ejecutivo Nacio TABECELAISSAMI MINISTRO DEL PODER POPULAR PARARELACION S INTERIORES Y JUSTICIA
REPÚBLICA BOLIVARIANA DE VENEZÚELA MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA DESPACHÓ DEL MINISTRO 202°, 1530 y 130.
No140 1 8 JUL. 2012 Fecha:
RESOLUCIÓN El Ministro del Poder Popúlar para Relaciones Interiores y Justicia, designado según Decreto Nº 6.398 de fecha 09 de septiembre- de. 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.012 de la misma fecha, en ejercicio de las atribuciones que le confiere lo dispuesto en los numerales 2 y 19 del artículo 77 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.890 Extraordinario de fecha 31 julio de 2008, en concordancia con lo establecido en los artículos 2, 3 y 4 de la Ley de Intérpretes Públicos, publicada en la Gaceta Oficial de la República de Venezuela No 25.084 de fecha 22 de junio de 1956; y,19 y 21 del Reglamento de Intérpretes Públicos, publicado en la Gaceta Oficial de la República de Venezuela N° 4.915 Extraordinario de fecha:30 de mayo de 1995.
RESUELVE Único: Ordenar, la publicación de los intérpretes públicos de los ciudadanos que a continuación se indica, para ejercer en los idiomas que.se señalan:
página original (tal como se publicó)
Página 8
NOMBRE Y APELLIDO CEDULA DE IDENTSDAD IDIOMA Adriana López Blanco V-10.335.005 Inglés Josefina Vjlegas de Plaza Inglés V-3.185.809 Inglés Irina Alexanára Bonavino Milar V-19.378.016 Melissa Garolina López Arias Inglés V-17.588.522 Inalés Tabathh Avala Mayorca- V15.665.882 ComuníquesePublíquese Por el EjecutivoNacional,
AISSAMI MINIBELPODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA MINISTRC
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA DESPACHO DEL MINISTRO 202°, 1530 y 130
FECHA N°14.2 19 JUL.2012
RESOLUCIÓN El Ministro del Poder Popular para Relaciones Interiores y Justicia, designado según Decreto N° 6.398 de fecha 09 de septiembre de 2008, publicado en la Gaceta Oficial de la República Bolivaríana de Venezuela N° 39.012 de la misma fecha, en ejercicio de las atribuciones que le confiere -lo dispuesto en los numerales 2 y 19 del artículo 77 dei Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; en concordancia con lo establecido en el artículos 5, numeral 2, 20 numeral 6; 71 y 72 de la Ley de Carrera Administrativa; 4 literal A, numeral 3 del Reglamento Orgánico del Ministerio dél Poder Popular para Relaciones Interiores y Justicia, designo a la ciudadana Yamil Del Valle Macuma de Aguilar, titular de la cédula de identidad N° V-4.021.327, como Directora General de la Oficina de Auditoría Inter a de este Ministerio, hasta tanto se realice el concurso público, previsto en la Resolución N° 01- 00-000004 de fecha 14 de enero de 2010, emanada de la Contraloría General de la República, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.350, de fecha 20 de Enero de 2010:
Comuníquese Publíquese,
PTARKEL AISSAMI 4INISTRO MINISTRO
REPÚBLICA BOLIVARIAÑA DE VENEZUELA MENISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA DESPACHO DEL MINISTRO 202°, 153° y 130 N°q43 FECHA:
19 3L.282 RESOLUCIÓN
según Decreto N° 6.398 de fecha 09 de septiembre de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.012 de la misma fecha, en ejercicio de las atribuciones que le confiere lo dispuesto en los numerales 2 y 19 dei artículo 77 del Decreto con Rango, Valor y Fuerza de Ley .Orgánica de la Administración Pública; en concordancia con lo establecido en los artículos 5, numeral 2; 20, numeral 6; 71 y 72 de la Ley dei Estatuto de la Función Pública; 71 y 72 del Reglamento General de la Ley de Carrera Administrativa; 4 Relaciones Interiores y Justicia, designo al ciudadano Luis Ramón Medina García, titular de la cédula de identidad N° V-14.712.283, como Director General Encargado de la Oficina de Tecnologías de Información de este Ministerio, a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuníquese y Publíquese.
Por el Ejequtivo-Nacional,
TACK EL AISSAMI MINISTRO MINISTRO
MINISTERIO DEL PODER POPULAR PARARELACIONES EXTERIORES REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DELPODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO DMN°120 Caracas, 1 7 J9L 2012 N° 202º y 153°
RESOLUCIÓN
Por cuanto, en fecha 14 de mayo de 2012, en la ciudad de Caracas, se suscribió el "Segundo Protocolo de Enmienda al Reglamento Operativo de la Comisión Técnica Binacional del Fondo Ecuador Venezuela para" el Desarrollo (FEvDes)", se ordena publicar el texto del mencionado Instrumento.
Comuniquese y publiquese, dPopular para Relaciones Exteriores
SEGUNDO PROTOCOLO ENMIENDA AL REGLAMENTO OPERATIVO DE LA COMISIÓRITÉCNICA BINACIONAL DEL FONDO ECUADOR VENIEZAIELA PARA EL DESARROLLO (FEVDES)
El Gobiemo de la República Bolivariana de Venezuela y el Gobiemo de la- República del Ecuador, en adelante denominados "las Partes";
CONSIDERANDO Que, el 7 de oclubaa de 2009, las Partes suscribieron el "Memorándum de Entendimiento entre el Gobierno de la República Bolivariana de Venezuela y al Gobierno de la República del Ecuador para la creación del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)".
Que, el 4 de julio da Zo10, las Partes suscribieron el Protocolo Modificatorio al "Memorándum ade Entendimiento entre el Gobierno de la República Bolivariana de Venezuela y el Gobiemo de la República del Ecuador para la Crearión del Fondo -Ecuador Venezuela para el Desarrollo (FEVDES)": yel Segundo Protocolo al "Memorándum de Entendimiento entre el Gabiemo de la República Bolivariana de Venezuela y el Gobiemo de da IRepública del Ecuador para la Creación del Fondo Ecuador Venezuaalla para el Desarrollo (FEVDES)" suscrito el 19 de abril de 2012.
Que, el 26 de meazo de 2010, las Partes suscribieron el "Reglamento Operalivo de Ia Comisión Técnica Biancional del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)": y el 4 de julio de 2010, las Partes susaribiaman el Protocolo Enmienda al "Reglamento Operativo de la Comisión Tirrica Biancional del Fondo Ecuador Venezuela para el Desarrollo (FEMDES)." Las Partes han apartado suscribir el presente Protocolo Enmienda al "Reglamento Operztivo de la Comisión Técnica Biancional del Fondo Ecuador Venezuela para ei Elesarrollo (FEVDES)", en los términos siguientes:
ARTICULO I Modificar lo establedido en el Artículo Il: Funciones del "Reglamento Operativo de la Comisión Taodica Biancional dei Fondo Ecuador Venezuela para el Desarrollo (FEVDEesy". quedando la disposición integra de la siguiente manera:
Artículo IIII Articulo 3°: Funcíanas. Las principales funciones de la Comisión Técnica Binacional, orieníadias a la. implementación, administración y regulación del Fondo, son las que aconfinuación se señalan:
1. Definir las políticas, normas, reglamentos que permitirán delimitar y orientar las aociomes del funcionamiento del Fondo;
2. Celebrar las reamimes que resulten necesarias para evaluar los avances realizados en la implementación del Fondo;
3. Elaborar y presentar, a las máximas autoridades de los Ministerios de cada Parte, infíaimmes detallados de los resultados de las reuniones y avances de los programas y/o proyectos, así como de las demás actividades que se-efectúen;
4. Elaborar el presupuesto del fondo;
página original (tal como se publicó)
Página 9
5. Elaborar los lineamientos para la administración e inversión de los recursos del FEVDES, los cuales podrán prever el destino de hasta un 30% de los recursos del Fondo a inversiones en cartera de crédito, a corto y mediano plazo, para el financiamiento de proyectos productivos de pequeñas y medianas asociaciones de productores, y otras formas asociativas comunitarias establecidas en cualquiera de los dos países, para promover la soberanía alimentaria y da posibilidad de encadenamientos productivos e intercambio a mediano plazo entre ambas Partes.
6. Analizar y seleccionar los programas y/o proyectos a ser financiados por el fondo;
7. Informar sobre los programas y/o proyectos seleccionados, a las máximas autoridades de los Ministerios a los que hace referencia el "Memorándum de Entendimiento para la Creación del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)" y su Prolocolo Modificatorio, para la aprobación consensuada de los Presidentes de ambas Repúblicas;
8. Dar seguimiento a la ejecución de los programas yofo proyectos, a través del análisis de los informes presentados por los responsables de la ejecución de los programas y/o proyectos;
9. Presentar el informe anual, a las máximas autoridades de los Ministerios involucrados, en el que se indique de manera defaliada las actividades realizadas, el estado financiero y resultados obtenidos del Fondo;
10.Enviar las comunicaciones que sean necesarias a la autoridades competentes para la asignación y transferencia de los recursos a los responsables de la ejecución de los programas yo proyectos, previamente aprobados y autorizados por la Partes;
11. Velar por el cumplimiento de las normas creadas en el marco del Fondo, asi como los demás instrumentos jurídicos que sean aplicables;
12.Cualquier otra que de común acuerdo decidan las máximas autoridades de los Ministerios involucrados y que sean necesarios para asegurar la efectiva y transparente gestión del Fondo.
ARTICULO II Ratificar en todas y cada una. de sus partes las demás disposiciones del "Reglamento Operativo de la Comisión Técnica Biancional del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)", las cuales se mantienen vigentes.
ARTICULO IIII El presente .Protocolo entrará en vigencia a partir de la fecha de la última comunicación a través de la cual las Partes se notifiquen el cumplimiento de sus respectivos requisitos constitucionales y legales intemos,Este Protocolo Enmienda formará parte integrante del "Reglamento Operativo de ia Comisión Técnica Biancional del Fondo Ecuador Venezueia para ai Desarrollo (FEVDES)".
Hecho en la ciudad de Caracas, a los catorce (14) días del mes de mayo de 2012, en dos ejemplares originales redactados en idioma castellano, siendo ambos textos igualmente auténticos:
POR EL GOBIERNO DE LA POR EL GOBIERNO DE LA REPÚBLICA BOLIVARIANA DE REPÚBLICA DEL ECUADOR VENEZUELA NICOLÁS MADURO MOROS RICARDO PATIÑO AROCA MINISTIRO DEL PODER POPULAR MINISTRO DE RELACIONES PARA RELACIONES EXTERIORES EXTERIORES COMERCIO E INTEGRACIÓN
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO D M N° 1 21 Caracas, 1 7 JUL 2012
N°
202º y 153°
RESOLUCIÓN
Por cuanto, en fecha 14 de mayo de 2012, en la ciudad de Caracas, se suscribió el "Protocolo Modificatorio ai Memorándum de Entendimiento entre ei Gobierno de la República del Ecuador y el Gobierno de la República Bolivariana de Venezuela y para la Creación del Fondo Ecuador mencionado Instrumento.
Comuníquese y publiquese, Nigólás Maduro Moros o del PoPopular para Relaciones Exteriores
PROTOCOLO MODIFICATORIO AL MEMORANDUM DE ENTENDIMIENTO ENTRE EL GOBIERNO DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Y EL GOBIERNO DE LA REPÚBLICA DEL ECUADOR Y PARA LA CREACIÓN DEL FONDO ECUADOR VENEZUELA PARA EL DESARROLLO (FEVDES)
El Gobiemo de la República Bolivariana de Venezuela y el Gobiemo de la República del Ecuador, en adelante denominados "las Partes";
CONSIDERANDO el 7 de octubre de 2009, las Paries suscribieron el "Memorándum de Que, Entendimiento entre el Gobiemo de la República Bolivariana de Venezuela y el Gobiemo de la República del Ecuador para la creación del Fondo Ecuador gastos que.se generen con ocasión de la ejecución del preserte Memorándum de Entendimiento, serán asumidos individualmente por cada Parte, en lo que a cada uno conciema".
Que, mediante Ley Reformatoria para la Equidad Tributaria del Ecuador, se crea el Impuesto a la Salida de Divisas (ISD) sobre el valor de todas las operaciones y transacciones monetarias que se realicen al exterior, con o sin intervención de las instituciones que integran el sistema financiero.
todo instrumento internacional, debe mantener un texto único para las Partes Que, que lo suscriban.
Modificatorio al "Memorándum de Entendimiento entre el Gobiemo de la República en el Articulo XI del referido Memorándum de Entendimiento en los términos siguientes:
ARTICULO I Modificar lo establecido en el Artículo. IX del "Memorándum de Entendimiento entre el Gobiemo de la República Bolivariana de Venezuela y el Gobierno de la República del Ecuador para la creación del Fondo Ecuador Venezuela para: el Desarrollo (FEVDES)".
quedando la disposición integra de la siguiente manera:
Artículo IX Los gastos que se generen con ocasión de la transferencia de recursos para la ejecución del presente Memorándum de Entendimiento, exceptuando los costos y comisiones bancarias, serán asumidos individualmente por cada Parte donde éstos se causen . A tales efectos, dicha Parte aportará al FEVDES los recursos que seannecesaríos para la satisfacción de los gastos a los que hace referencia el presente artícuio.
ARTICULO II Ratificar en todas y cada una de sus partes las demás disposiciones del "Memorándum de Entendimiento entre el Gobierno de fa República Bolivaríana de Venezuela y ei Gobiemo de la República del Ecuador para la creación del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)", las cuales se mantienen vigentes.
ARTICULO III El presente Protocolo entrará en vigor a partir de la fecha de la última comunicación a través de la cual las Partes se notifiquen el cumplimiento de sus respectivos requisitos constitucionales y legales intemos. Este Protocolo Modificatorio formará parte integrante del "Memorándum de Entendimiento entre el Gobiemo de la República Bolivariana de Venezuela y el Gobiemo de la República del Ecuador para la creación del Fondo Ecuador Venezuela para el Desarrollo (FEVDES)".
Hecho en la ciudad de Caracas, a los catorce (14).días deí mes de mayo de 2012, en dos ejemplares originales redactados en idioma castellano, siendo ambos textos igualmente auténticos.
POR EL GOBIERNO DE LA REPÚBLICA POR EL GOBIERNO DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA DEL ECUADOR NICOLÁS MADURO MOROS RICARDO PATIÑO AROCA MINISTRO DEL PODER POPULAR MINISTRO DE RELACIONES EXTERIORES COMERCIO E PARA RELACIONES EXTERIORES INTEGRACIÓN
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO DMN° 122
Caracas, 1 7 JUL 2012
N°
202° y 153°.
RESOLUCIÓN Por cuanto, en fecha 22 de marzo de 2012, en la ciudad de Caracas,
página original (tal como se publicó)
Página 10
Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina", se ordena publicar el texto del mencionado Instrumento.
Comuníquese y publiquese, Nighlás Maduro Moros dnistrdPopular para Relaciones Exteriores
ADDENDUM N° 15 AL CONVENIO INTEGRAL DE COOPERACIÓN ENTRE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Y LA REPÚBLICA ARGENTINA
La República Bolivariana de Venezuela y la.República Argentina en adelante denominadas "las Partes", Animados por el deseo de fortalecer los lazos históricos de amistad, solidaridad y devenir común de nuestros pueblos, Conscientes del interés recíproco de ambos gobiernos en promover y fomentar el progreso de sus respectivas economías en aras del desarrollo endógeno de ambos países y de la integración de América Latina para ei bienestar económico y social de los pueblos, Teniendo presente lo establecido en el artículo XIl del Convenio Integral de Cooperación entre la República Argentina y la República Bolivariana de Venezuela, suscrito en Caracas el 6 de abril de 2004, que establece "El presente Convenio podrá ser enmendado o modificado por acuerdo mutuo entre Las Partes".
Han acordado lo siguiente:
Artículo I: Modificar el Anexo Il del Convenio Integral de Cooperación entre la República Argentina y la República Bolivariana de Venezuela, en los siguientes términos:
1.- Agregar al Anexo II, la lista de "PLATAFORMAS DE PRODUCCIÓN Y ALMACENAMIENTO Y DISTRIBUCIÓN DE CONTENIDOS DIGITALES, Y DE TRANSMISIÓN Y RECEPCION DE SEÑALES DE TELEVISIÓN DIGITAL TERRESTRE O ABIERTA", como sigue:
1- Sistemas de radiofrecuencia de transmisión.
.2- Sistemas irradiantes.
3- Sistemas y elementos auxiliares y de potencia.
4- Sistemas de monitoreo de señales.
5- Receptores de televisión digital terrestre o abierta.
subsistemas de cámaras HD con óptica variable, de video y audio, cableado de fibra óptica, subsistemas de iluminación y subsistemas de master de control de estudios, y demás equipos necesarios.
7- Sistemas de manejo de información (MAM).
8- Sistemas de digitalización y administración de archivos de televisión.
9- Servicios profesionales asociados y de logística.
10- Sistemas informáticos asociados.
Artículo Il: El presente Addendum entrará en vigor en la fecha de su firma, y su vigencia será la misma que la del Convenio Integral de Cooperación entre la República Argentina y la República Bolivariana de Venezuela, suscrito en Caracas el 6 de abril de 2004.
Suscrito en la ciudad de Caracas, el 22 de marzo de 2012, en dos (2) ejemplares originales redactados en idioma castellano, siendo ambos textos igualmente auténticos.
Por la República Argentina Por la República Bolivariana de Venezuela Rafael Ramirez Ministro de Planificación/Federal Ministro del Poder Popular para Inversión Pública y Servicios Petróleo y Minería
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO DMN°123 Caracas, F7 JUL 2012 N° 202º y 153°
RESOLUCIÓN
Por cuanto, en fecha 22 de marzo de 2012, en la ciudad de Caracas, República Bolivariana de Venezuela, se suscribió ef "Addendum N° 16 al Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina", se ordena publicar el texto del mencionado Instrumento.
Comuníquese y publiquese, Niéblás Maduro Moros inistaPadeiPopular para Relaciones Exteriores
ADDENDUM N° 16 AL CONVENIO INTEGRAL DE COOPERACIÓN ENTRE LA REPÚBLICA BOLIVARIANA DE VENEZUELA Y LA REPÚBLICA ARGENTINA
La República Bolivariana de Venezuela y la República Argentina, en adelante denominadas "Las Partes".
Animados por el deseo de fortalecer los lazos históricos de amistad, solidaridad y devenir común de nuestros pueblos.
Conscientes del interés recíproco de ambos Gobiernos en promover y fomentar el progreso de sus respectivas economías en aras del desarrollo endógeno de ambos países y de la integración de América Latina para el bienestar económico y social de los pueblos.
Que el 6 de abril de 2004 se suscribió el Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina, con el objeto de fortalecer el intercambio de servicios, tecnologías y productos que estén al alcance, para apoyar el amplio programa de desarrollo económico y social de ambas Repúblicas, con el interés recíproco de promover y fomentar el progreso de las economías.
Que, el Convenio estableció una metodología de aplicación para la cancelación de las Partes, con el fin de lograr el intercambio y la cooperación entre paises mediante las exportaciones de Venezuela y Argentina.
Que, por otra parte, con fecha 15 de mayo de 2009 las Partes procedieron a conciliar los saldos pendientes de pago que se registraron en las ventas de combustibles durante los años 2007 y 2008.
Que, a tal efecto, se suscribió un Contrato de Refinanciamiento, en el que se estableció como instrumento de pago veinticuatro (24) pagares, debiéndose pagar el capital adeudado en un máximo de tres (3) años.
Que, con el objetivo de realizar políticas de coordinación para seguir incrementando la comercialización de insumos, bienes y servicios entre ambos países y suscribieron la Addendum N° 14, a través de la cual se modificó el Anexo I del Convenio Integral, estableciéndose un mecanismo de cancelación de las obligaciones previstas en el Contrato de Refinanciamiento del 15 de mayo de 2009.
Que, posteriormente, con fecha 18 de enero de 2012 las Partes procedieron a conciliar los saldos pendientes da pago que se registraron en las ventas de combustibles durante los años 2010 y 2011 y un saldo remanente correspondiente al año 2009.
Que, a tal efecto, se suscribió un Contrato de Refinanciamiento en fecha 22 de marzo de 2012, en al que se estableció como instrumento de pago veinte (20) pagarés,
página original (tal como se publicó)
Página 11
debiéndose pagar el capital adeudado en un máximo de tres (3) años. En adelante, tanto el Contrato de Refinanciamiento celebrado el 15 de mayo de 2009, como el Contrato indicado precedentemente se denominarán en conjunto como "Contratos de Refinanciamiento".
Que, en base a ello, es conveniente adecuar el mecanismo establecido en el Anexo I al Convenio Integral a través del Addendum N° 14 antes citado.
Teniendo presente lo establecido en el artículo XII del Convenio Integral de Cooperación entre la República Argentina y la República Bolivariana de Venezuela, suscrito en Caracas, el 6 de Abril de 2004, que establece: "El presente Convenio podrá ser enmendado o modificado por acuerdo mutuo entre las Partes".
En consecuencia, las Partes de común acuerdo han decidido modificar el Anexo I del Convenio Integral de Cooperación de la siguiente manera:
ARTíCULO I: Modificar el Artículo III del Anexo I del Convenio Integral de Cooperación, el cual quedará redactado de la siguiente manera:
"ARTICULO III. Mecanismo Financiero para la aplicación de la deuda consolidada refinanciada. PDVSA Petróleo·cederá, en el marco de los respectivos Contratos de Refinanciamiento y de conformidad con sus términos, los títulos emitidos y a emitirse por CAMMESA y ENARSA, a favor de Fideicomisos constituidos o a constituirse en la República Argentina, los cuales tendrán como única finalidad pagar el capital adeudado por CAMMESA y ENARSA, en el carácter invocado en dichos Contratos de e s establecidos o a establecerse en los anexos del Convenio y sus Addenda que realicen a la República Bolivariana de Venezuela.
NACIÓN FIDEICOMISOS S.A., quien ejercerá el rol de Fiduciario, emitirá Valores Representativos de Deuda por cada titulo transferido al Fideicomiso, los que estarán destinados a efectuar los pagos a las empresas argentinas por los productos que se exporten en el marco del Convenio Integral de Cooperación."
ARTiCULO 2: La presente Addenda entrará en vigor en la fecha de su firma, y su vigencia será la misma que la del Convenio Integral de Cooperación entre la República Bolivariana de Venezuela y la República Argentina, suscrito en Caracas el 6 de abril de 2004. Todo aquello que no haya sido modificado de manera expresa por la presente Addenda, mantendrá su vigencia.
En la ciudad de Caracas, República Bolivariana de Venezuela, a los veintidós (22) días del mes de marzo de dos mil doce (2012), en dos (2) ejemplares en idioma castellano, siendo ambos textos igualmente idénticos.
Por la República Argentina Por la República Bolivariana de Venezuela Aytio ne Vido Rafael Ramirez Ministro de Planificación Federal Ministro del Poder Popular para Petróleo Invergion Pública y Servicios y Mineria
REPÚBLICA BOLIVARIAÑA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES EXTERIORES DESPACHO DEL MINISTRO D M N°1 2 4
Caracas,I17 JUL 2012
N°
202º y 153°
RESOLUCIÓN
Por cuanto, en fecha 31 de marzo de 2011, en la ciudad de Cochabamba, Estado Plurinacional de Bolivia, se suscribió el Protocolo Adicional al Acuerdo "Gran Mariscal de Ayacucho" Complementario al Acuerdo Básico de Cooperación Técnica entre el Gobierno de la República de Bolivia y el Gobierno de la República Bolivariana cle Venezuela, se ordena publicar el texto del mencionado Instrumento.
Comuníquese y publiquese, /Niblás Maduro Moros Minio,gdel.Rode Popular para Relaciones Exteriores
AYACUCHO" COMPLEMENTARIO AL CONVENIO BÁSICO DE COOPERACIÓN TÉCNICA ENTRE EL GOBIERNO DE LA REPÚBLICA DE BOLIVIA Y EL GOBIERNO DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA, EN MATERIA DE COOPERACIÓN EDUCATIVA
El gobiemo de la República Bolivariana de Venezuela y el gobierno del Estado Plurinacional de Bolivia, en lo adelante denominados las "Partes".
CONSIDERANDO que en fecha 23 de enero. de 2006 fue suscrito un "Acuerdo de Cooperación en Materia de Educación Superior entre el Gobiemo de la República Bolivariana de Venezuela y el Gobiero de la República de Bolivia", en el que se establecen los términos de la Cooperación Educativa entre ambos países;
CONSIDERANDO que en fecha 26 de mayo de 2006 fue firmado el "Acuerdo "Gran Mariscal de Ayacucho", Complementario al Convenio Básico de Cooperación Técnica entre el Gobierno de la República de Bolivia y la República Bolivariana de Venezuela, en materia de Cooperación Educativa";
CONsIDERANDO que los acuerdos suscritos entre ambos gobiernos posibilitan la otorgación de becas a bachilleres bolivianos para realizar estudios, en diversas áreas, a nivel pregrado en universidades e institutos universitarios de la República Bolivariana de Venezuela;
CONSIDERANDO que el Artículo Il del Acuerdo "Gran Mariscal de Ayacucho* establece: "Iniciar, en septiembre de 2006, el Programa de Intercambio y Formación de profesionales bolivianos con el traslado a Venezuela de los primeros 2500 becarios de los 5000 a que hace referencia el Acuerdo suscrito el 23 de enero de 2006, quedando las otras 2500 becas sujetas a una evaluación y posterior programación";
CoNSIDERAnDo que de las primeras 2500 asignaciones se han hecho efectivas 1280, se hace necesario adelantar el proceso de evaluación del Programa de Becas, con miras a coordinar acciones para su fortalecimiento;
Acuerdan:
Artículo I Las Partes convienen viabilizar la evaluación dei Programa de Becas, por medio de la constitución de un Comité Binacional para abordar conjuntamente los siguientes temas:
Proceso de asignación de becas sujeto a reglamentación.
Rendimiento académico de los becarios.
Condiciones de vida (residencia, alimentación, transporte y estipendio).
Situación de salud de los becarios.
Acompañamiento del Estado boliviano a los becarios en Venezuela.
Bajas/desincorporaciones ocurridas en el periodo 2006–2010.
Retorno de becarios desvinculados por diversas causas.
Titulación, legalización y homologación de estudios.
Otros que las Partes consideren pertinente.
Artículo II El Comité Binacional estará conformado por representantes de ambos gobiernos de la siguiente forma:
<' Por la parte venezolana:
Ministerio del Poder Popular para Relaciones Exteriores.
Ministerio del Poder Popular para la Ciencia, Tecnología e Industrias Intermedias.
Fundación Gran Mariscal de Ayacucho (FUNDAYACUCHO).
Ministerio del Poder Popular para la Educación Universitaria.
Por la parte boliviana:
Ministerio de Relaciones Exteriores.
Escuela de Gestión Pública Plurinacional (EGPP).
Ministerio de Educación.
Ministerio de Salud y Deportes.
Ministerio Economía y Finanzas Públicas.
Ministerio de Planificación del Desarrollo
Sin embargo, las entidades encargadas de coordinar y supervisar la aplicación Plurinacional (EGPP) por la parte boliviana y la Fundación.Gran Mariscal de Ayacucho (FUNDAYACUCHO) por la parte venezolana.
página original (tal como se publicó)
Página 12
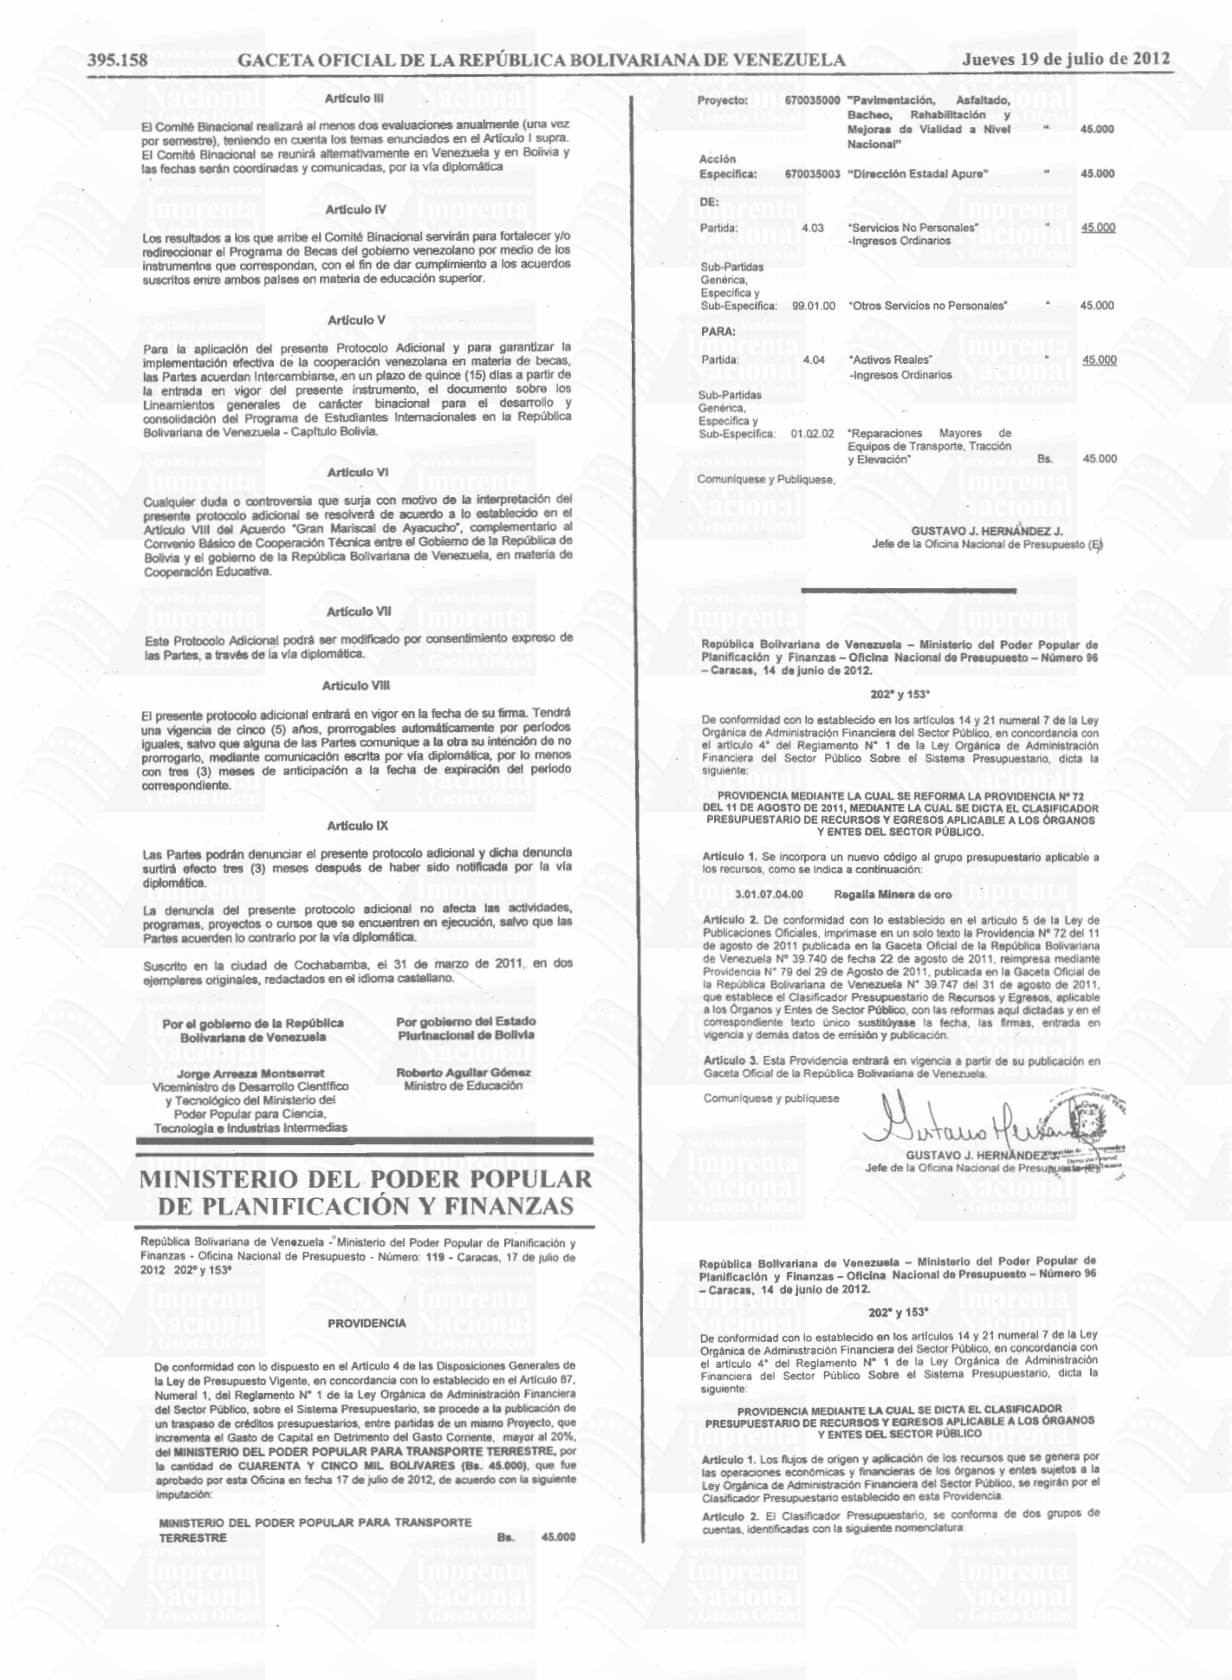
Artículo IIII El Comité Binacional realizará al menos dos evaluaciones anualmente (una vez por semestre), teniendo en cuenta los temas enunciados en el Artículo I supra.
El Comité Binacional se reunirá alternativamente en Venezuela y en Bolivia y las fechas serán coordinadas y comunicadas, por la vía diplomática
Artículo IV Los resultados a los que arribe el Comité Binacional servirán para fortalecer y/o redireccionar el Programa de Becas del gobierno venezolano por medio de los instrumentos que correspondan, con el fin de dar cumplimiento a los acuerdos suscritos entre ambos países en materia de educación superior.
Artículo V Para la aplicación del presente Protocolo Adicional. y para garantizar la implementación efectiva de la cooperación venezolana en materia de becas, las Partes acuerdan Intercambiarse, en un plazo de quince (15) días a partir de la entrada en vigor del presente instrumento, el documento sobre los Lineamientos generales de carácter binacional para el desarrollo y consolidación del Programa de Estudiantes Intemacionales en la República Bolivariana de Venezuela - Capftulo Bolivia.
Artículo VI Cualquier duda o controversia que surja con motivo de la interpretación del presente protocolo adicional se resolverá de acuerdo a lo establecido en el Artículo VIll del Acuerdo "Gran Mariscal de Ayacucho", complementario al Convenio Básico de Cooperación Técnica entre el Gobiemo de la República de Bolivia y el gobierno de la República Bolivariana de Venezuela, en materia de Cooperación Educativa.
Artículo VII Este Protocolo Adicional podrá ser modificado por consentimiento expreso de las Partes, a través de la vía diplomática.
Articulo VIIII El presente protocolo adicional entrará en vigor en la fecha de su fima. Tendrá una vigencia de cinco (5) años, prorrogables automáticamente por períodos iguales, salvo que alguna de las Partes comunique a la otra su intención de no prorrogarlo, mediante comunicación escrita por vía diplomática, por lo menos con tres (3) meses de anticipación a la fecha de expiración del periodo correspondiente.
Artículo IX Las Partes podrán denunciar el presente protocolo adicional y dicha denuncia surtirá efecto tres (3) meses después de haber sido notificada por la vía diplomática.
programas, proyectos o cursos que se encuentren en ejecución, salvo que las Partes acuerden lo contrario por la vía diplomática.
.Suscrito en la ciudad de Cochabamba, el 31 de marzo de 2011, en dos ejemplares originales, redactados en el idioma castellano.
Por gobierno del Estado Por el gobierno de la República Plurinacional de Bolivia Bolivariana de Venezuela Roberto Agullar Gómez Jorge Arreaza Montserrat Viceministro de Desarrollo Cientiífico Ministro de Educación y Tecnológico del Ministerio dei Poder Popular para Ciencia, Tecnologia e Industrias Intermedias
MINISTERIO DEL PODER POPULAR DE PLANIFICACIÓN Y FINANZAS República Bolivariana de Venezuela - Ministerio del Poder Popular de Planificación y Finanzas - Oficina Nacional de Presupuesto - Número: 119 - Caracas, 17 de julio de 2012 202° y 153°
PROVIDENCIA
De conformidad con lo dispuesto en el Artículo 4 de las Disposiciones Generales de la Ley de Presupuesto Vigente, en concordancia con lo establecido en el Artículo 87, Numeral 1, del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público, sobre el Sistema Presupuestario, se procede a la publicación de un traspaso de créditos presupuestarios, entre partidas de un mismo Proyecto, que incrementa el Gasto de Capital en Detrimento del Gasto Corriente, mayor al 20%, del MINISTERIO DEL PODER POPULAR PARA TRANSPORTE TERRESTRE, pOr la Cantidad de CUARENTA Y CINCO MIL BOLIVARES (Bs. 45.000), que fue aprobado por esta Oficina en fecha 17 de julio de 2012, de acuerdo con la siguiente imputación:
MINISTERIO DEL PODER POPULAR PARA TRANSPORTE
45.000 Bs.
TERRESTRE
Proyecto:
Asfaltado, 670035000 "Pavimentación, Rehabilitación y Bacheo, 45.000 Mejoras de Vialidad a Nivel 66.
Nacional" Acción
45.000 Específica:
670035003 "Dirección Estadal Apure"
45.000
4.03 Partida:
"Servicios No Personales" -Ingresos Ordinarios Sub-Partidas Genérica, Especifica y 45.000 Sub-Específica:
99.01.00 "Otros Servicios no Personales" PARA:
Partida:
45.000
4.04 "Activos Reales" -Ingresos Ordinarios Sub-Partidas Genérica, Especifica y "Reparaciones Mayores de 01.02.02 Sub-Específica:
Equipos de Transporte, Tracción Bs.
45.000 y Elevación" Comuniquese y Publíquese,
GUSTAVO J. HERNÁNDEZ J.
Jefe de la Oficina Nacional de Presupuesto (E)
República Bolivariana de Venezuela - Ministerio del Poder Popular de Planificación y Finanzas - Oficlna Nacional de Presupuesto - Número 96 — Caracas, 14 de junio de 2012.
202° y 153° De conformidad con lo establecido en los artículos 14 y 21 numeral 7 de la Ley Orgánica de Administración Financiera del Sector Público, en concordancia con el articulo 4° del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público Sobre el Sistema Presupuestario, dicta la siguiente:
PROVIDENCIA MEDIANTE LA CUAL SE REFORMA LA PROVIDENCIA N° 72 DEL 11 DE AGOSTO DE 2011, MEDIANTE LA CUAL SE DICTA EL CLASIFICADOR PRESUPUESTARIO DE RECURSOS Y EGRESOS APLICABLE A LOS ÓRGANOS Y ENTES DEL SECTOR PÚBLICO.
Artículo 1. Se incorpora un nuevo código al grupo presupuestario aplicable a los recursos, como se indica a continuación:
3.01.07.04.00 Regalla Minera de oro Artículo 2. De conformidad con lo establecido en el articulo 5 de la Ley de Publicaciones Oficiales, imprimase en un solo texto la Providencia N° 72 del 11 de agosto de 2011 publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.740 de fecha 22 de agosto de 2011, reimpresa mediante Providencia N° 79 del 29 de Agosto de 2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.747 del 31 de agosto de 2011, que establece el Clasificador Presupuestario de Recursos y Egresos, aplicable a los Órganos y Entes de Sector Público, con las reformas aqul dictadas y en el correspondiente texto único sustitúyase la fecha, las firmas, entrada en vigencia y demás datos de emisión y publicación.
Artículo 3. Esta Providencia entrará en vigencia a partir de su publicación en Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese y publíquese
Shere tn ral Jefe de la Oficina Nacional de Presupuaster flécnuce
República Bolivariana de Venezuela - Ministerlo del Poder Popular de Planificación y Finanzas - Oficina Nacional de Presupuesto - Número 96 - Caracas, 14 de junio de 2012.
202° y 153° De conformidad con lo establecido en los articulos 14 y 21 numeral 7 de la Ley Orgánica de Administración Financiera del Sector Público, en concordancia con el articulo 4° del Reglamento N° 1 de la Ley Orgánica de Administración Financiera del Sector Público Sobre el Sistema Presupuestario, dicta la siguiente:
PROVIDENCIA MEDIANTE LA CUAL SE DICTA EL CLASIFICADOR PRESUPUESTARIO DE RECURSOS Y EGRESOS APLICABLE A LOS ÓRGANOS Y ENTES DEL SECTOR PÚBLICO Articulo 1. Los flujos de origen y aplicación de los recursos que se genera por las operaciones económicas y financieras de los órganos y entes sujetos a la Ley Orgánica de Administración Financiera del Sector Público, se regirán por el Clasificador Presupuestario establecido en esta Providencia.
Articulo 2. El Clasificador Presupuestario, se conforma de dos grupos de cuentas, identificadas con la siguiente nomenclatura:
página original (tal como se publicó)
Página 13
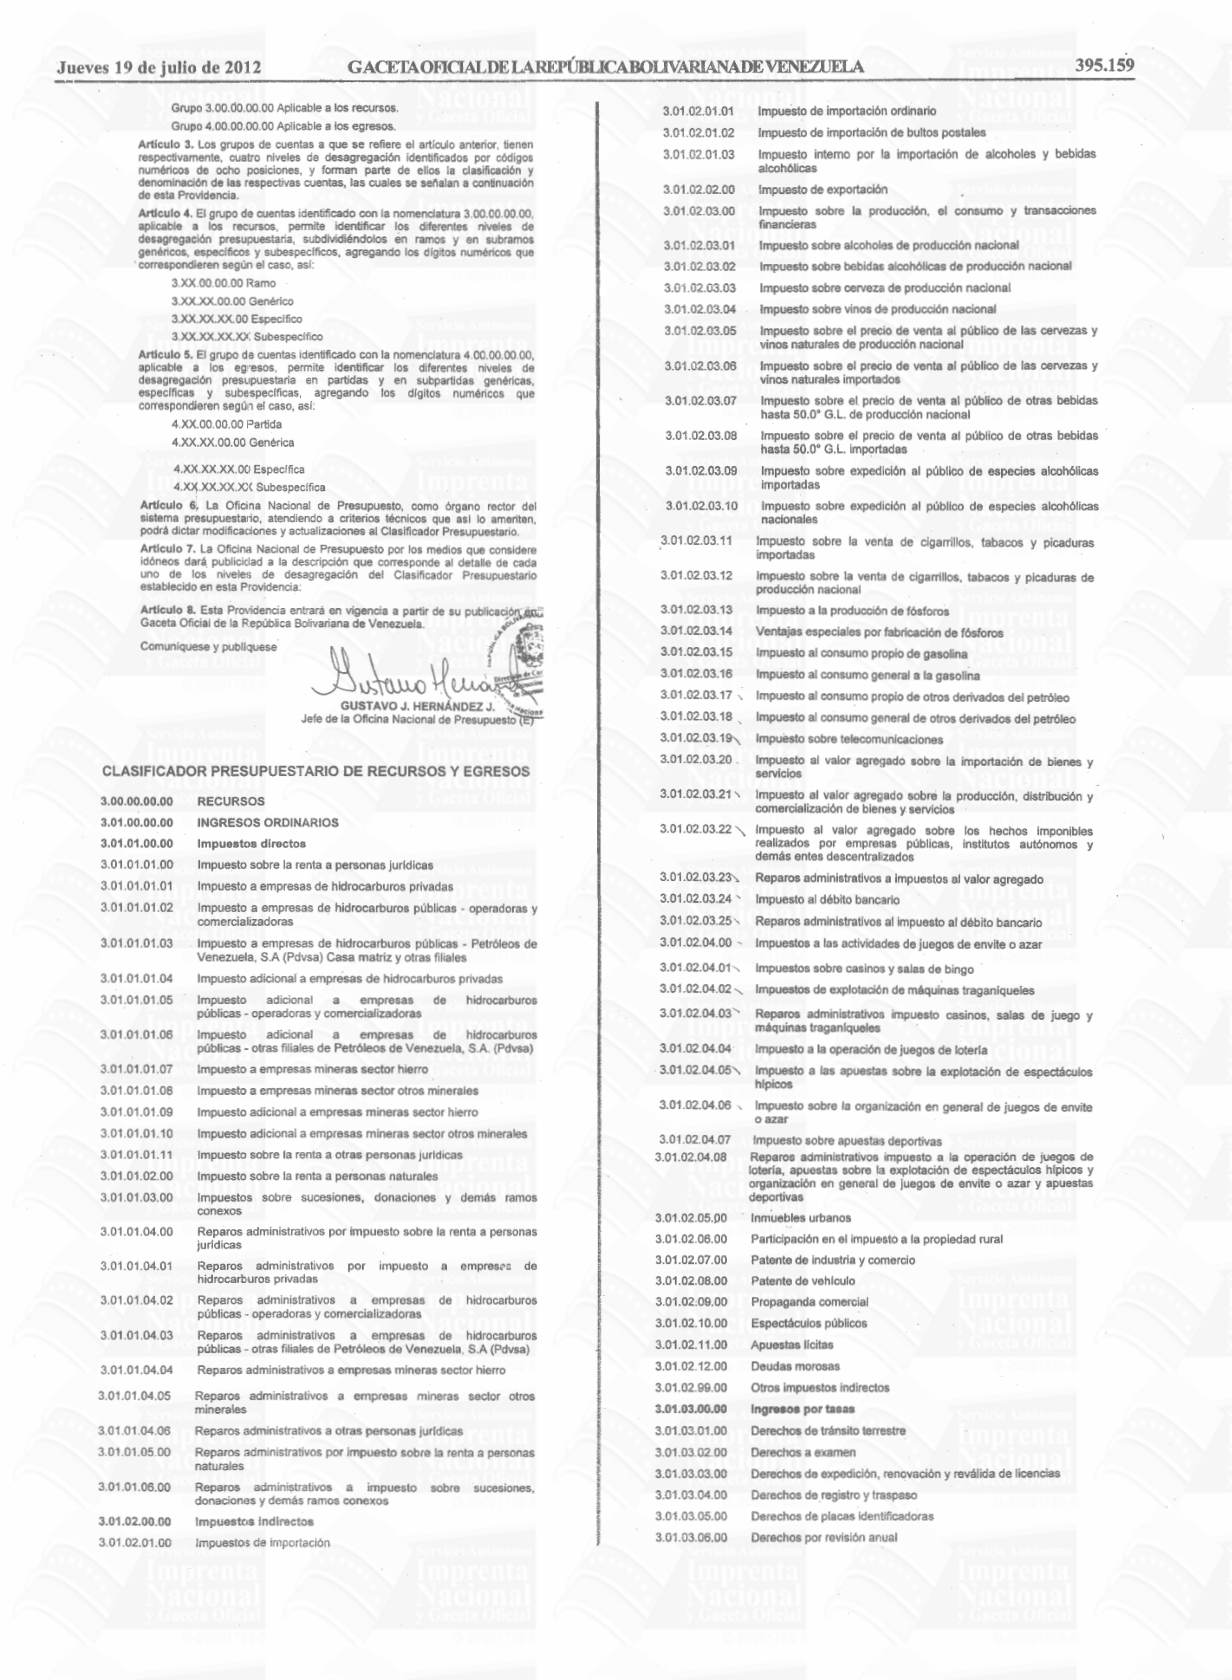
Grupo 3.00.00.00.00 Aplicable a los recursos.
Grupo 4.00.00.00.00 Aplicable a los egresos.
Artículo 3. Los grupos de cuentas a que se refiere el artículo anterior, tienen respectivamente, cuatro niveles de desagregación identificados por códigos numéricos de ocho posiciones, y forman parte de ellos la clasificación y denominación de las respectivas cuentas, las cuales se señalan a continuación de esta Providencia.
Articulo 4. El grupo de cuentas identificado con la nomenclatura 3.00.00.00.00, aplicable a los recursos, permite identificar los diferentes niveles de desagregación presupuestaria, subdividiéndolos en ramos y en subramos genéricos, específicos y subespecíficas, agregando los dígitos numéricos que correspondieren según el caso, así:
3.XX.00.00.00 Ramo
3.XX.XX.00.00 Genérico
3.XX.XX.XX.00 Específico
3.XX.XX.XX.XX Subespeclfico Artículo 5. El grupo de cuentas identificado con la nomenclatura 4.00.00.00.00, aplicable a los egresos, permite identificar los diferentes niveles de desagregación presupuestaria en partidas y en subpartidas genéricas, específicas y subespecíficas, agregando los dígitos numéricos que correspondieren según el caso, así:
4.XX.00.00.00 Partida
4.XX.XX.00.00 Genérica
4.XX.XX.XX.00 Específica
4.XX.XX.XX.XX Subespecífica Artículo 6, La Oficina Nacional de Presupuesto, como órgano rector del sistema presupuestario, atendiendo a criterios técnicos que así lo ameriten, podrá dictar modificaciones y actualizaciones al Clasificador Presupuestario.
Artículo 7. La Oficina Nacional de Presupuesto por los medios que considere uno de los niveles de desagregación del Clasificador Presupuestario establecido en esta Providencia:
Articulo 8. Esta Providencia entrará en vigencia a partir de su publicación Gaceta Oficial de la República Bolivariana de Venezuela.
Bustauoteu Comuniquese y publiquese
Naciong GUSTAVO J. HERNÁNDEZ J.
Jefe de la Oficina Nacional de Presupuesto (E)"
CLASIFICADOR PRESUPUESTARIO DE RECURSOS Y EGRESOS
3.00.00.00.00 RECURSOS
3.01.00.00.00 INGRESOS ORDINARIOS
3.01.01.00.00 Impuestos directos
3.01.01.01.00 Impuesto sobre la renta a personas jurídicas Impuesto a empresas de hidrocarburos privadas 3.01.01.01.01 3.01.01.01.02 Impuesto a empresas de hidrocarburos públicas - operadoras y comercializadoras 3.01.01.01.03 Impuesto a empresas de hidrocarburos públicas - Petróleos de Venezuela, S.A (Pdvsa) Casa matriz y otras filiales 3.01.01.01.04 Impuesto adicional a empresas de hidrocarburos privadas 3.01.01.01.05 adicional empresas Impuesto de hidrocarburos públicas - operadoras y comercializadoras 3.01.01.01.06 Impuesto adicional empresas de hidrocarburos a públicas - otras filiales de Petróleos de Venezuela, S.A. (Pdvsa)
3.01.01.01.07 Impuesto a empresas mineras sector hierro 3.01.01.01.08 Impuesto a empresas mineras sector otros minerales 3.01.01.01.09 Impuesto adicional a empresas mineras sector hierro 3.01.01.01.10 Impuesto adicional a empresas mineras sector otros minerales 3.01.01.01.11 Impuesto sobre la renta a otras personas juridicas 3.01.01.02.00 Impuesto sobre la renta a personas naturales 3.01.01.03.00 Impuestos sobre sucesiones, donaciones y demás ramos conexos Reparos administrativos por impuesto sobre la renta a personas 3.01.01.04.00 jurídicas 3.01.01.04.01 Reparos administrativos impuesto empresas por de hidrocarburos privadas 3.01.01.04.02 Reparos administrativos a empresas de hidrocarburos públicas - operadoras y comercializadoras 3.01.01.04.03 Reparos administrativos a empresas de hidrocarburos públicas - otras filiales de Petróleos de Venezuela, S.A (Pdvsa)
3.01.01.04.04 Reparos administrativos a empresas mineras sector hierro 3.01.01.04.05 Reparos administrativos a empresas mineras sector otros minerales 3.01.01.04.06 Reparos administrativos a otras personas jurídicas Reparos administrativos por impuesto sobre la renta a personas 3.01.01.05.00 naturales 3.01.01.06.00 Reparos administrativos a impuesto sobre sucesiones, donaciones y demás ramos conexos 3.01.02.00.00 Impuestos indirectos 3.01.02.01.00 Impuestos de importación 3.01.02.01.01 Impuesto de importación ordinario 3.01.02.01.02 Impuesto de importación de bultos postales Impuesto interno por la importación de alcoholes y bebidas 3.01.02.01.03 alcohólicas 3.01.02.02.00 Impuesto de exportación Impuesto sobre la producción, el consumo y transacciones 3.01.02.03.00 financieras 3.01.02.03.01 Impuesto sobre alcoholes de producción nacional 3.01.02.03.02 Impuesto sobre bebidas alcohólicas de producción nacional 3.01.02.03.03 Impuesto sobre cerveza de producción nacional Impuesto sobre vinos de producción nacional 3.01.02.03.04 3.01.02.03.05 Impuesto sobre el precio de venta al público de las cervezas y vinos naturales de producción nacional 3.01.02.03.06 Impuesto sobre el precio de venta al público de las cervezas y vinos naturales importados Impuesto sobre el precio de venta al público de otras bebidas 3.01.02.03.07 hasta 50.0° G.L. de producción nacional 3.01.02.03.08 Impuesto sobre el precio de venta al público de otras bebidas hasta 50.0° G.L. importadas 3.01.02.03.09 Impuesto sobre expedición al público de especies alcohólicas importadas 3.01.02.03.10 Impuesto sobre expedición al público de especies alcohólicas nacionales Impuesto sobre la venta de cigarrillos, tabacos y picaduras 3.01.02.03.11 importadas 3.01.02.03.12 impuesto sobre la venta de cigarrillos, tabacos y picaduras de producción nacional Impuesto a la producción de fósforos 3.01.02.03.13 3.01.02.03.14 Ventajas especiales por fabricación de fósforos 3.01.02.03.15 Impuesto al consumo propio de gasolina 3.01.02.03.16 Impuesto al consumo general a la gasolina 3.01.02.03.17 Impuesto al consumo propio de otros derivados del petróleo 3.01.02.03.18 Impuesto al consumo general de otros derivados del petróleo 3.01.02.03.19 Impuesto sobre telecomunicaciones 3.01.02.03.20 .
Impuesto al valor agregado sobre la importación de bienes y servicios Impuesto al valor agregado sobre la producción, distribución y 3.01.02.03.21 comercialización de bienes y servicios 3.01.02.03.22 Impuesto al valor agregado sobre los hechos imponibles realizados por empresas públicas, institutos autónomos y demás entes descentralizados Reparos administrativos a impuestos al valor agregado 3.01.02.03.23 3.01.02.03.24 Impuesto al débito bancario 3.01.02.03.25 Reparos administrativos al impuesto al débito bancario 3.01.02.04.00 Impuestos a las actividades de juegos de envite o azar impuestos sobre casinos y salas de bingo 3.01.02.04.01 3.01.02.04.02 Impuestos de explotación de máquinas traganíqueles Reparos administrativos impuesto casinos, salas de juego y 3.01.02.04.03 máquinas traganíqueles 3.01.02.04.04 Impuesto a la operación de juegos de lotería Impuesto a las apuestas sobre la explotación de espectáculos 3.01.02.04.05 hípicos 3.01.02.04.06 Impuesto sobre la organización en general de juegos de envite o azar 3.01.02.04.07 Impuesto sobre apuestas deportivas Reparos administrativos impuesto. a la operación de juegos de 3.01.02.04.08 lotería, apuestas sobre la explotación de espectáculos hípicos y organización en general de juegos de envite o azar y apuestas deportivas 3.01.02.05.00 Inmuebles urbanos 3.01.02.06.00 Participación en el impuesto a la propiedad rural Patente de industria y comercio 3.01.02.07.00 3.01.02.08.00 Patente de vehículo 3.01.02:09.00 Propaganda comercial Espectáculos públicos 3.01.02.10.00 3.01.02.11.00 Apuestas lícitas 3.01.02.12.00 Deudas morosas Otros impuestos indirectos 3.01.02.99.00 3.01.03.00.00 Ingresos por tasas Derechos de tránsito terrestre 3.01.03.01.00 3.01.03.02.00 Derechos a examen 3.01.03.03.00 Derechos de expedición, renovación y reválida de licencias 3.01.03.04.00 Derechos de registro y traspaso Derechos de placas identificadoras 3.01.03.05.00 Derechos por revisión anual 3.01.03.06.00
página original (tal como se publicó)
Página 14
Derechos por remoción o arrastre de vehículos
3.01.03.07.00 3:01.03.08.00 Derechos por estacionamiento de vehículos 3.01.03.09.00 Permiso para uso de rutas extraurbanas 3.01.03.10.00 Copias de documentos Tasas para el uso de aeronaves y por licencias de personal 3.01.03.11.00 aeronáutico 3.01.03.12.00 Tasas aeroportuarias 3.01.03.13.00 Tasas por uso de canales de navegación 3.01.03.14.00 Patente de navegación 3.01.03.15.00 Expedición de licencias de navegación 3.01.03.16.00 Servicio de telecomunicaciones Permisos para estaciones privadas de (radiocomunicaciones 3.01.03.17.00 Derechos de pilotajes 3.01.03.18.00 Habilitación de pilotaje 3.01.03.19.00 Servicios de remolcadores 3.01.03.20.00 3.01.03.21.00 Habilitación de remolcadores 3.01.03.22.00 Habilitación de capitanías de puerto 3.01.03.23.00 Otros servicios de capitanías de puerto 3.01.03.24.00 Tasas de faros y boyas 3.01.03.25.00 Servicios de aduana Habilitación de aduanas 3.01.03.26.00 3.01.03.27.00 Derechos de almacenaje Corretaje de bultos postales 3.01.03.28.00 Servicios de consulta sobre clasificación arancelaria, valoración 3.01.03.29.00 aduanera y análisis de laboratorio Bandas de garantía, cápsulas y sellos 3.01.03.30.00 Servicio de peaje 3.01.03.31.00 Servicio de riego y drenaje 3.01.03.32.00 Estampillas fiscales 3.01.03.33.00 Papel sellado 3.01.03.34.00 3.01.03.35.00 Derechos de traslado Servicios sanitarios marítimos 3.01.03.36.00 Servicios hospitalarios 3.01.03.37.00 3.01.03.38.00 Venta de copias de planos 3.01.03.39.00 Derechos de contraste, verificación y estudios Patente de pesca de perlas 3.01.03.40.00 Licencia de caza 3.01.03.41.00 Derechos de cancillería 3.01.03.42.00 Depósitos por el ingreso al país de extranjeros 3.01.03.43.00 Registro sanitario 3.01.03.44.00 3.01.03.45.00 Derechos de análisis de sustancias químicas 3.01.03.46.00 Derechos consulares 3.01.03.47.00 Matrícula para importar y exportar sustancias estupefacientes y psicotrópicas Permisos municipales 3.01.03.48.00 Certificaciones y solvencias 3.01.03.49.00 3.01.03.50.00 Servicio de energía eléctrica 3.01.03.51.00 Servicio de distribución de agua Servicio de gas doméstico 3.01.03.52.00 3.01.03.53.00 Mensura y deslinde Aseo domiciliario 3.01.03.54.00 Matadero 3.01.03.55.00 Mercado 3.01.03.56.00 3.01.03.57.00 Cementerio Terminal de pasajeros 3.01.03.58.00 Deudas morosas por tasas 3.01.03.59.00 3.01.03.99.00 Otros tipos de tasas 3.01.04.00.00 Ingresos por contribuciones especiales 3.01.04.01.00 Sobre la plusvalía inmobiliaria 3.01.04.02.00 Contribuciones por mejoras Otras contribuciones especiales 3.01.04.99.00 3.01.05.00.00 Ingresos por aportes y contribuciones a la seguridad social 3.01.05.01.00 Ingresos por aportes patronales a la seguridad social 3.01.05.01.01 Ingresos por aportes del sector privado 3.01.05.01.02 Ingresos por aportes del sector público 3.01.05.02.00 Contribuciones personales a la seguridad social 3.01.05.02.01 Contribuciones del sector privado 3.01.05.02.02 Contribuciones dei sector público 3.01.06.00.00 Ingresos del dominio petrolero Regalías
3.01.06.01.00
3.01.06.01.01 Regalías petroleras privadas
3.01.06.01.02 Regallas petroleras públicas - crudos y condensados 3.01.06.01.03 Regalías petroleras públicas - extrapesado para orimulsión 3.01.06.01.04 Regalías del gas empresas privadas 3.01.06.01.05 Regalías del gas empresas públicas 3.01.06.02.00 Impuesto superficial de hidrocarburos 3.01.06.03.00 Impuesto de extracción 3.01.06.04.00 Impuesto de registro de exportación 3.01.06.05.00 Participación por azufre 3.01.06.06.00 Participación por coque 3.01.06.99.00 Otros ingresos del dominio petrolero 3.01.07.00.00 Ingresos del dominio minero 3.01.07.01.00 Superficial minero 3.01.07.01.01 Superficial sobre hierro 3.01.07.01.02 Superficial sobre oro y diamante 3.01.07.01.03 Superficial sobre otros minerales 3.01.07.02.00 Impuesto de explotación 3.01.07.02.01 Impuesto de explotación sobre hierro 3.01.07.02.02 Impuesto de explotación sobre oro, plata, platino y otros metales asociados a este último 3.01.07.02.03 Impuesto de explotación sobre diamante y demás piedras preciosas 3.01.07.02.04 Impuesto de explotación sobre otros minerales 3.01.07.03.00 Ventajas especiales mineras 3.01.07.04.00 Regalía minera de oro 3.01.08.00.00 Ingresos del dominio forestal 3.01.08.01.00 Impuesto superficial 3.01.08.02.00 Impuesto de explotación o aprovechamiento 3.01.08.03.00 Permiso o autorización para la explotación o aprovechamiento de los productos forestales 3.01.08.04.00 Autorización para deforestación 3.01.08.05.00 Autorización para movilizar productos forestales 3.01.08.06.00 Participación por la explotación en zonas de reserva forestal 3.01.08.07.00 Ventajas especiales por recursos forestales 3.01.09.00.00 Ingresos por la venta de bienes y servicios de la administración pública 3.01.09.01.00 Ingresos por la venta de bienes 3.01.09.01.01 Ingresos por la venta de gacetas municipales y formularios 3.01.09.01.02 Ingresos por la venta de publicaciones oficiales y formularios 3.01.09.02.00 Ingresos por la venta de servicios 3.01.09.02.01 Ingresos por la venta de productos de lotería 3.01.09.99.00 Ingresos por la venta de otros-bienes y servicios 3.01.10.00.00 Ingresos de la propiedad 3.01.10.01.00 Intereses por préstamos concedidos ai sector privado 3.01.10.02.00 Intereses por préstamos concedidos al sector público 3.01.10.02.01 Intereses por préstamos concedidos a la República Intereses por préstamos concedidos a entes descentralizados 3.01.10.02.02 sin fines empresariales 3.01.10.02.03 intereses por préstamos concedidos a instituciones de protección social Intereses por préstamos concedidos a entes descentralizados 3.01.10.02.04 con fines empresariales petroleros 3.01.10.02.05 Intereses por préstamos concedidos a entes descentralizados con fines empresariales no petroleros 3.01.10.02.06 Intereses por préstamos concedidos a entes descentralizados financieros bancarios 3.01.10.02.07 Intereses por préstamos concedidos a entes descentralizados financieros no bancarios 3.01.10.02.08 Intereses por préstamos concedidos al Poder Estadal
3.01.10.02.09 Intereses por préstamos concedidos al Poder Municipal Intereses por préstamos concedidos al sector externo 3.01.10.03.00 3.01.10.04.00 Intereses por depósitos en instituciones financieras 3.01.10.04.01 Intereses por depósitos a la vista 3.01.10.04.02 Intereses por depósitos a plazo fijo 3.01.10.05.00 Intereses de títulos y valores 3.01.10.05.01 Intereses de títulos y valores privados 3.01.10.05.02 Intereses de títulos y valores públicos 3.01.10.05.03 Intereses de títulos y valores externos 3.01.10.06.00 Utilidades de acciones y participaciones de capital Utilidades de acciones y participaciones de capital del sector 3.01.10.06.01 privado empresarial
página original (tal como se publicó)
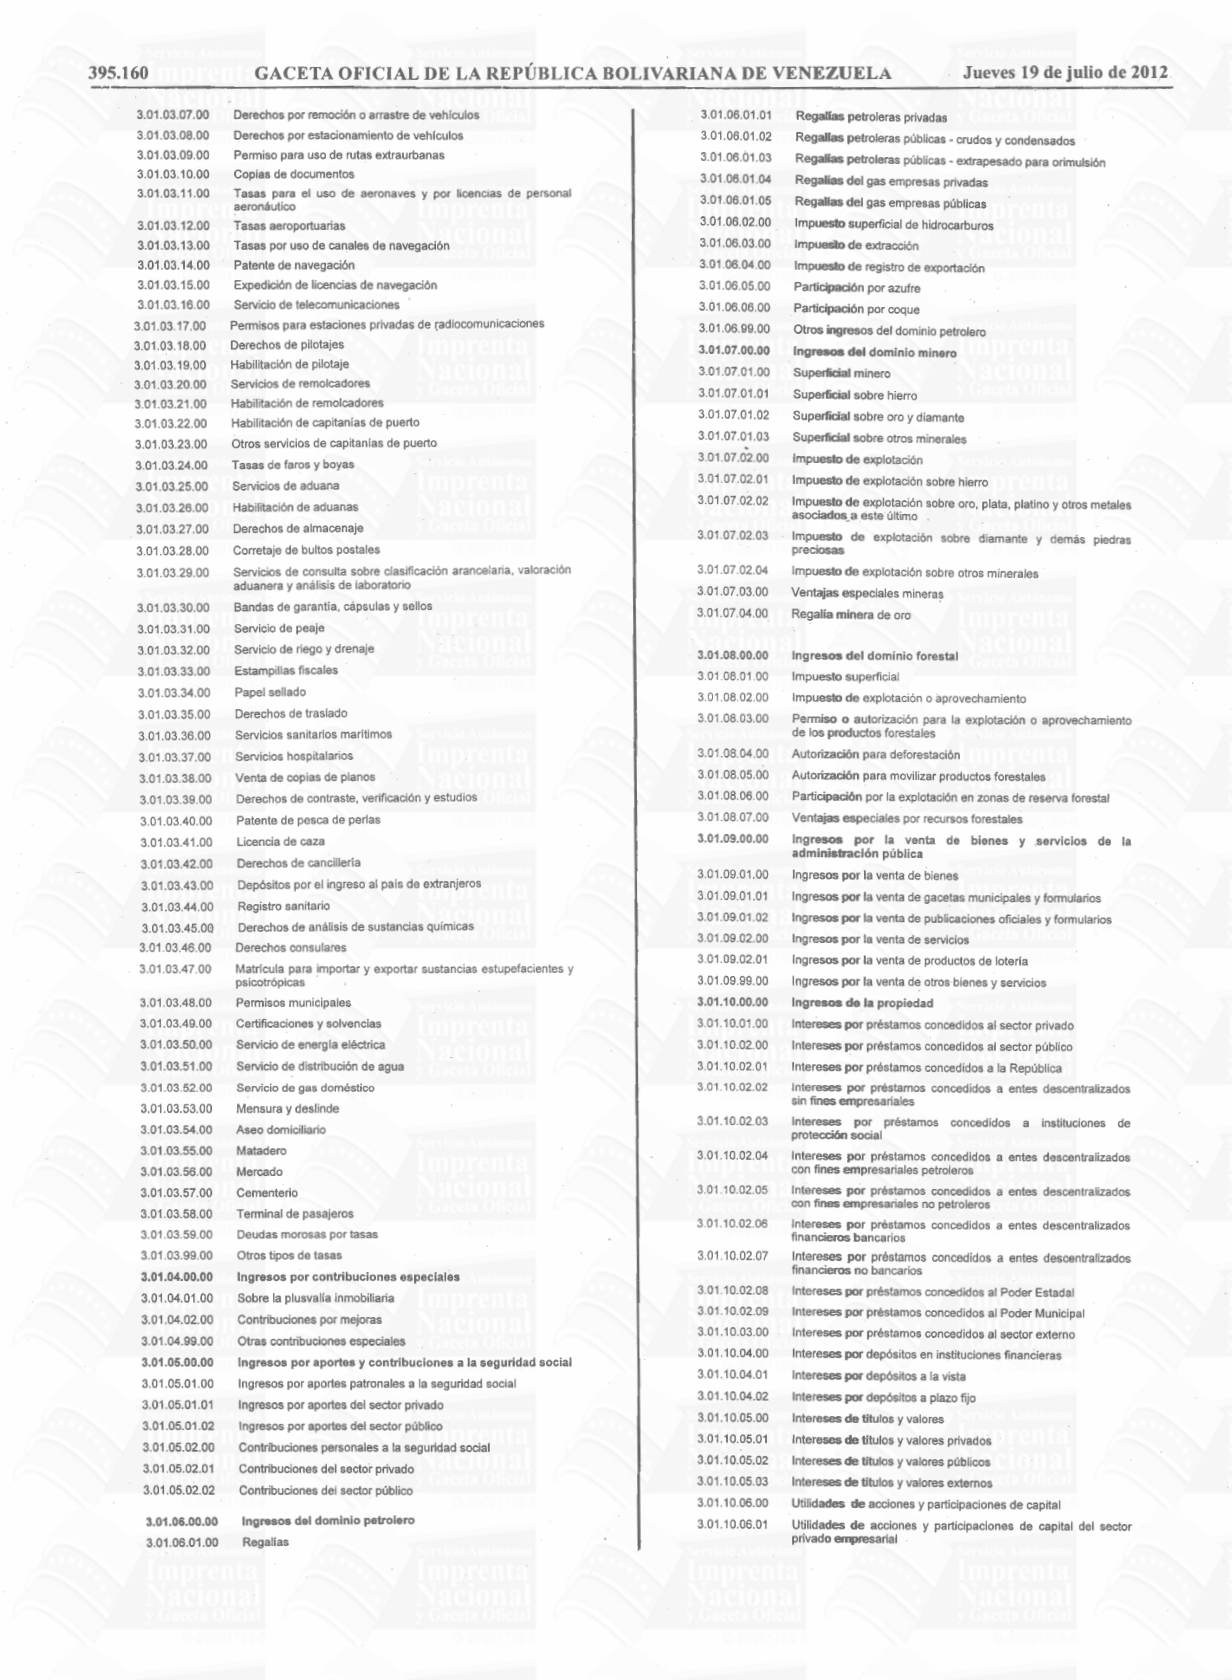
Página 15
Utilidades de acciones y participaciones de capital de entes 3.01.10.06.02 dividendos de Petróleos de Venezuela, S.A (Pdvsa) Utilidades de acciones y participaciones de capital de entes 3.01.10.06.03 descentralizados con fines empresariales petroleros - otras empresas petroleras Utilidades de acciones y participaciones de capital de entes 3.01.10.06.04 descentralizados con fines empresariales no petroleros Utilidades de acciones y participaciones de capital de entes 3.01.10.06.05 descentralizados financieros bancarios Utilidades de acciones y participaciones de capital de entes 3.01.10.06.06 descentralizados financieros no bancarios Utilidades de acciones y participaciones de capital de 3.01.10.06.07 organismos intemacionales 3.01.10.06.08 Utilidades de acciones y participaciones de capital de otros entes del sector externo.
Utilidades netas semestrales Banco Central de Venezuela
3.01.10.06.09 (BCV)
3.01.10.07.00 Utilidades de explotación de juegos de azar Utilidades de explotación de juegos de azar por concesiones.
3.01.10.07.01 Utilidades de explotación de juegos de azar de empresas 3.01.10.07.02 públicas 3.01.10.08.00 Alquileres Alquileres de edificios y locales 3.01.10.08.01 3.01.10.08.02 Alquileres de tierras y terrenos 3.01.10.08.03 Alquileres de instalaciones culturales y recreativas Alquileres de máquinas y, demás equipos de construcción, 3.01.10.08.04 campo, industria y taller Alquileres de equipos de transporte, tracción y elevación 3.01.10.08.05 Alquileres de equipos de telecomunicaciones y señalamiento 3.01.10.08.06 Alquileres de equipos médico - quirúrgicos, dentales. y de 3.01.10.08.07 veterinaria Alquileres de equipos científicos, de enseñanza y recreación 3.01.10.08.08 Alquileres de máquinas, muebles, y demás equipos de oficina y 3.01.10.08.09 alojamiento Alquileres de otros bienes 3.01.10.08.99 3.01.10.09.00 Derechos sobre bienes intangibles Marcas de fábrica y patentes de invención 3.01.10.09.01 3.01.10.09.02 Derechos de autor Paquetes y programas de computación 3.01.10.09.03 Concesiones de bienes y servicios 3.01.10.10.00 3.01.11.00.00 Diversos ingresos 3.01.11.01.00 Intereses moratorios Reparos fiscales.
3.01.11.02.00 Sanciones fiscales
3.01.11.03.00 Juicios y costas procesales
3.01.11.04.00 Ingresos por el principal en sentencias judiciales 3.01.11.04.01 3.01.11.04.02 Costas procesales varias Responsabilidad fiscal 3.01.11.04.03 Otras disposiciones legales 3.01.11.04.04 3.01.11.04.05 Indemnización por incumplimiento de contratos 3.01.11.04.06 Juicios y costas procesales por impuesto sobre la renta 3.01.11.05.00 Beneficios en operaciones cambiarias 3.01,11.06.00 Utilidad por venta de activos 3.01.11.07.00 Intereses por financiamiento de deudas tributarias 3.01.11.08.00 Multas y recargos 3.01.11.09.00 Reparos administrativos al impuesto a los activos empresariales 3.01.11.10.00 Diversos reparos administrativos Ingresos en tránsito 3.01.11.11.00 3.01.99.00.00 Otros ingresos ordinarios 3.01.99.01.00 Otros ingresos ordinarios
3.02.00.00.00 INGRESOS EXTRAORDINARIOS
3.02.01.00.00 Endeudamiento público interno
3.02.01.01.00 Colocación de titulos y valores de deuda pública interna a corto plazo .Colocación de bonos a corto plazo.
3.02.01.01.01
3.02.01.01.02 Colocación de letras del tesoro a corto plazo 3.02.01.02.00 Obtención de préstamos internos a corto plazo 3.02.01.02.01 Obtención de préstamos del sector privado a corto plazo 3.02.01.02.02 Obtención de préstamos de la República a corto plazo 3.02.01.02.03 Obtención de préstamos de los entes descentralizados sin fines empresariales a corto plazo 3.02.01.02.04 Obtención de préstamos de las instituciones de protección social a corto plazo 3.02.01.02.05 Obtención de préstamos de los entes descentralizados con fines empresariales petroleros a corto plazo 3.02.01.02.06 Obtención de préstamos de los entes descentralizados con fines empresariales no petroleros a corto plazo 3.02.01.02.07 Obtención de préstamos de entes descentralizados financieros bancarios a corto plazo 3.02.01.02.08 Obtención de préstamos de entes descentralizados financieros no bancarios a corto plazo 3.02.01.02.09 Obtención de préstamos del Poder Estadal a corto plazo Obtención de préstamos del Poder Municipal a corto plazo 3.02.01.02.10 Colocación de títulos y valores de la deuda pública interna a 3.02.01.03.00 largo plazo 3.02.01.03.01 Colocación de bonos a largo plazo Colocación de letras del tesoro a largo plazo 3.02.01.03.02 3.02.01.04.00 Obtención de préstamos internos a largo plazo 3.02.01.04.01 Obtención de préstamos del sector privado a largo plazo 3.02.01.04.02 Obtención de préstamos de la República a largo plazo 3.02.01.04.03 Obtención de préstamos de los entes descentralizados sin fines empresariales a largo plazo Obtención de préstamos de las instituciones de protección 3.02.01.04.04 social a largo plazo 3.02.01.04.05 Obtención de préstamos de los entes descentralizados con fines empresariales petroleros a largo plazo Obtención de préstamos de los entes descentralizados con fines 3.02.01.04.06 empresariales no petroleros a largo plazo 3.02.01.04.07 Obtención de préstamos de entes descentralizados financieros bancarios a largo plazo 3.02.01.04.08 Obtención de préstamos de entes descentralizados financieros no bancarios a largo plazo Obtención de préstamos del Poder Estadal a largo plazo 3.02.01.04.09 3.02.01.04.10 Obtención de préstamos del Poder Municipal a largo plazo 3.02.02.00.00 Endeudamiento público externo Colocación de titulos y valores de la deuda pública externa a 3.02.02.01.00 corto plazo Obtención de préstamos externos a corto plazo 3.02.02.02.00 3.02.02.02.01 Obtención de préstamos de gobiernos extranjeros a corto plazo 3.02.02.02.02 Obtención de préstamos de organismos internacionales a corto plazo Obtención de préstamos de instituciones financieras externas a 3.02.02.02.03 corto plazo 3.02.02.02.04 Obtención de préstamos de proveedores de bienes y servicios externos a corto plazo Colocación de títulos y valores de la deuda pública externa a 3.02.02.03.00 largo plazo 3.02.02.04.00 Obtención de préstamos externos a largo plazo Obtención de préstamos de gobiernos extranjeros a largo plazo 3.02.02.04.01
3.02.02.04.02 Obtención de préstamos de organismos internacionales a largo plazo Obtención de préstamos de instituciones financieras externas a 3.02.02.04.03 largo plazo Obtención de préstamos de proveedores de bienes y servicios 3.02.02.04.04 externos a largo plazo 3.02.03.00.00 Ingresos por operaciones diversas Liquidación de entes descentralizados 3.02.03.01.00 3.02.03.02.00 Herencias. vacantes y donaciones 3.02.03.03.00 Prima en colocación de títulos y valores de la deuda pública 3.02.03.05.00 Ingresos por procesos licitatorios 3.02.03.05.01 Cuotas por participación 3.02.03.05.02 Bonos de desempate 3.02.03.05.99 Otros ingresos por procesos licitatorios Reintegro de ejercicios 3.02.04.00.00 fondos correspondientes a anteriores 3.02.04.01.00 Reintegro proveniente de bonos de exportación 3.02.04.02.00 Reintegro de fondos efectuado por organismos públicos proveniente de bonos de exportación 3.02.05.00.00 Ingresos por obtención indebida de devoluciones o reintegros 3.02.05.01.00 Ingresos por obtención indebida de devoluciones o reintegros 3.02.06.00.00 Impuesto a las transacciones financieras 3.02.06.01.00 Impuesto a las transacciones financieras 3.02.06.02.00 Reparos administrativos al impuesto a las transacciones financieras 3.02.06.03.00 Multas y recargos por el impuesto a las transacciones financieras 3.02.99.00.00 Otros ingresos extraordinarios 3.02.99.01.00 Otros ingresos extraordinarios INGRESOS DE OPERACIÓN 3.03.00.00.00
página original (tal como se publicó)
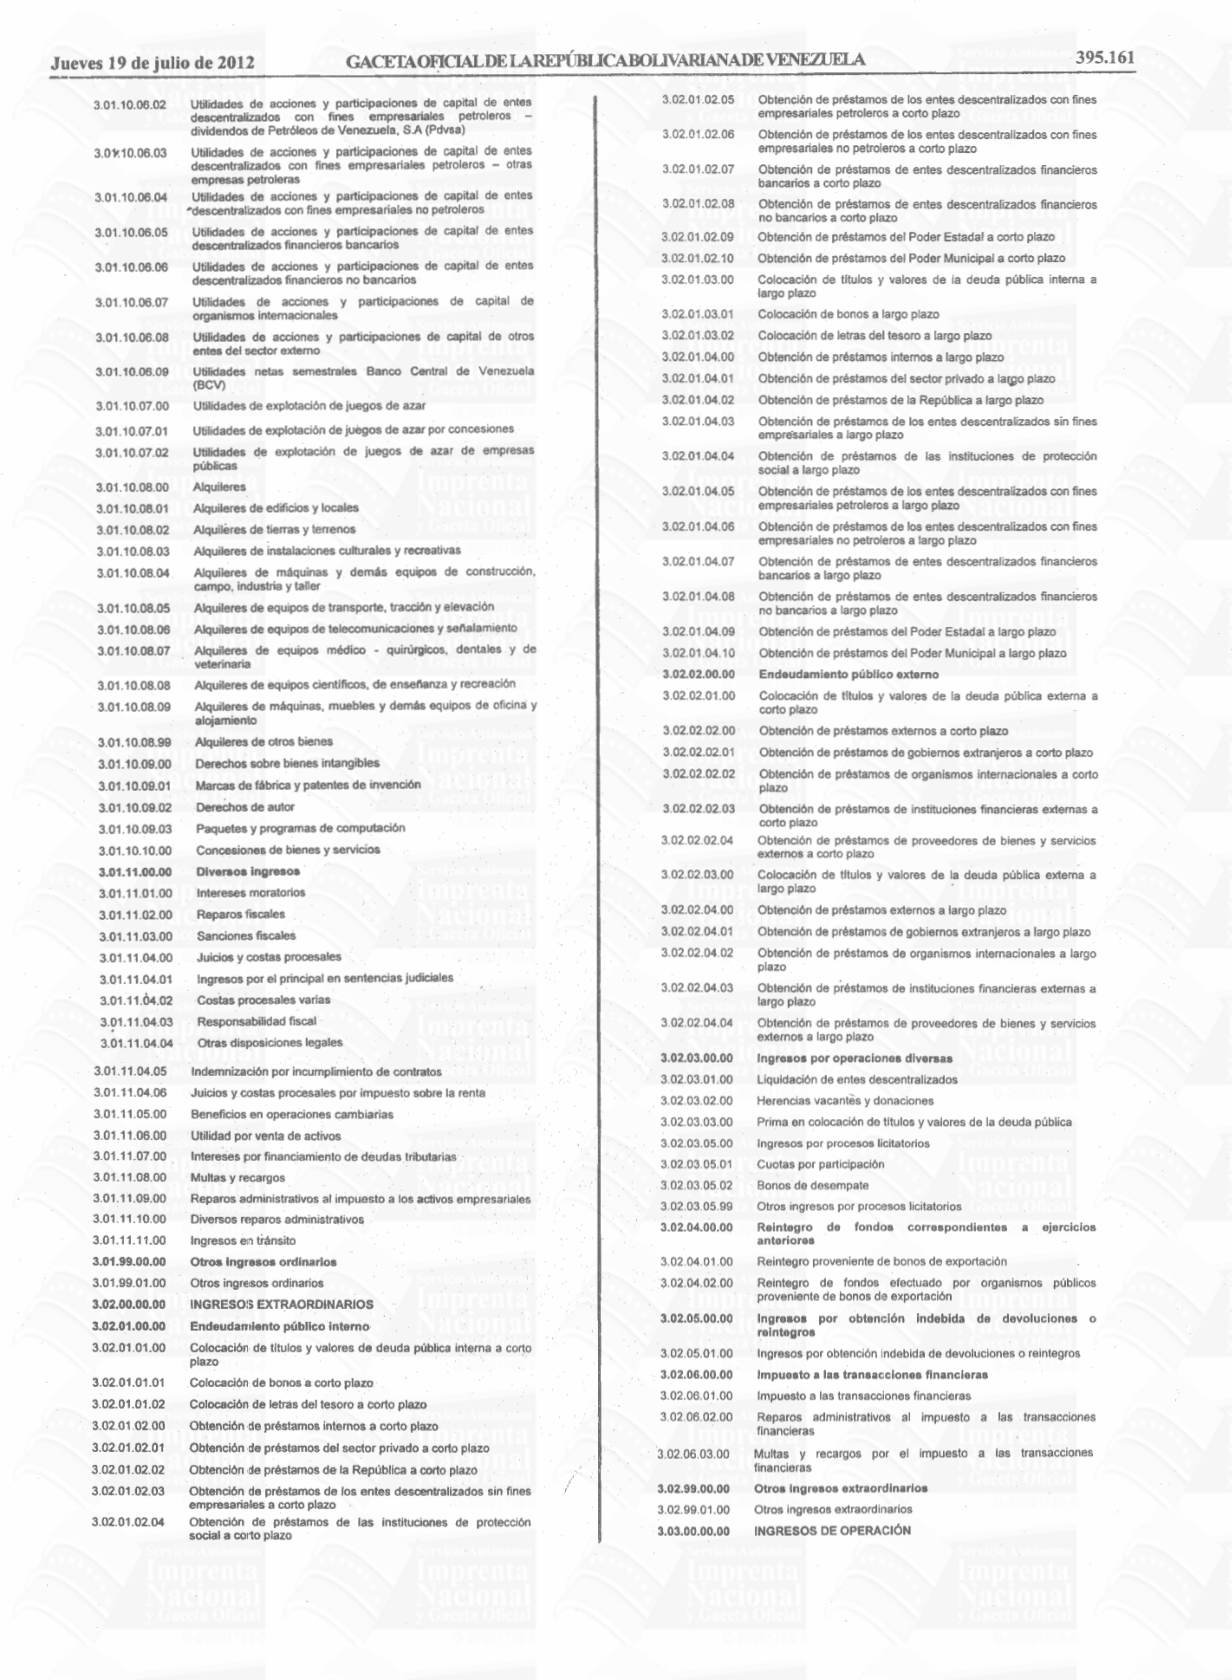
Página 16
3.03.01.00.00 Venta bruta de bienes
3.03.01.01.00 Venta de productos del sector industrial
3.03.01.02:00 Venta de productos del sector comercial
3.03.02.00:00 Venta bruta de servicios Venta bruta de servicios 3.03.02.01:00 3.03.03.00.00 Ingresos financieros de instituciones financieras bancarias 3.03.03.01.00 Ingresos por inversiones en valores 3.03.03.02.00 Ingresos por cartera de créditos 3.03.03.03.00 Ingresos provenientes de la administración de fideicomisos Otros ingresos financieros 3.03.03.99.00 3.03.04.00.00 Ingresos financieros de instituciones financieras no bancarias 3.03.04.01.00 ingresos por inversiones en valores 3.03.04.02.00 Ingresos por cartera de créditos 3.03.04.03.00 Ingresos provenientes de la administración de fideicomisos 3.03.04.99.00 Otros ingresos financieros 3.03.05.00.00 ingresos por operaciones de seguro 3.03.05.01.00 Ingresos por operaciones de primas de seguro 3.03.05.02.00 Ingresos por operaciones de reaseguro 3.03.05.03.00 Ingresos por salvamento de siniestros 3.03.05.99.00 Otros ingresos por operaciones de seguro 3.03.99.00.00 Otros ingresos de operación 3.03.99.01.00 Otros ingresos de operación
3.04.00.00.00 INGRESOS AJENOS A LA OPERACIÓN
3.04.01.00.00 Subsidios para precios y tarifas
3.04.01.01:00 Subsidios para precios. y tarifas
3.04.02.00:00 Incentivos a la exportación
3.04.02.01.00 Incentivos a la exportación
3.04.99.00.00 Otros ingresos ajenos a la operación
3.04.99.01.00 Otros ingresos ajenos a la operación
3.05.00.00.00 TRANSFERENCIAS Y DONACIONES
3.05.01.00.00 Transferencias y donaciones corrientes
3.05.01.01.00 Transferencias corrientes internas del sector privado 3.05.01.01.01 Transferencias corrientes internas de personas 3.05.01.01.02 Transferencias corrientes internas de instituciones sin fines de lucro 3.05.01.01.03 Transferencias corrientes internas de empresas privadas 3.05.01.02.00 Donaciones corrientes internas del sector privado 3.05.01.02.01 Donaciones corrientes internas de personas 3.05.01.02.02 Donaciones corrientes internas de instituciones sin fines de lucro 3.05.01.02.03 Donaciones corrientes internas de empresas privadas 3.05.01.03.00 Transferencias corrientes internas del sector público 3.05.01.03.01 Transferencias corrientes internas de la República 3.05.01.03.02 Transferencias corrientes internas de entes descentralizados sin fines empresariales 3.05.01.03.03 Transferencias corrientes internas de instituciones de protección social Transferencias corrientes internas de entes descentralizados 3.05.01.03.04 con fines empresariales petroleros 3.05.01.03.05 Transferencias corrientes internas de entes descentralizados con fines empresariales no petroleros Transferencias corrientes intemas de entes descentralizados 3.05.01.03.06 financieros bancarios 3.05.01.03.07 Transferencias corrientes internas de entes descentralizados financieros no bancarios Transferencias corrientes internas del Poder Estadal 3.05.01.03.08 3.05.01.03.09 Transferencias corrientes internas del Poder Municipal 3.05.01.03.99 Otras transferencias corrientes internas del sector público 3.05.01.04.00 Donaciones corrientes internas del sector público 3.05.01.04.01 Donaciones corrientes internas de la República 3.05.01.04.02 Donaciones corrientes internas de entes descentralizados sin fines empresariales 3.05.01.04.03 Donaciones corrientes internas de instituciones de protección social Donaciones corrientes internas de entes descentralizados con 3.05.01.04.04 fines empresariales petroleros 3.05.01.04.05 Donaciones corrientes internas de entes descentralizados con fines empresariales no petroleros Donaciones corrientes internas de entes descentralizados 3.05.01.04.06 financieros bancarios 3.05.01.04.07 Donaciones corrientes internas de entes descentralizados financieros no bancarios Danaciones corrientes internas del Poder Estadal 3.05.01.04.08 3.05.01.04.09 Danaciones corrientes intemas del Poder Municipal 3.05.01.05.09 Transferencias corrientes del exterior 3.05.01:05.01 Transferencias corrientes de instituciones sin fines de lucro 3.05.01.05.02 Transferencias corrientes de gobiernos extranjeros 3.05.01.05.03 Transferencias corrientes de organismos intemacionales 3.05.01.06.00 Danaciones corrientes del exterior 3.05.01.06.01 Denaciones corrientes de personas Danaciones corrientes de instituciones sin fines de lucro 3.05.01.06.02 Donaciones corrientes de gobiernos extranjeros 3.05.01.06.03 3.05.01.06.04 Donaciones corrientes de organismos internacionales 3.05.02.00.00 Transferencias y donaciones de capital
3.05.02.01.00 Trarssferencias de capital internas del sector privado Tramsferencias de capital intemas de personas 3.05.02.01.01 Tramsferencias de capital internas de instituciones sin fines de 3.05.02.01.02 luer o 3.05.02.01.03 Trasferencias de capital intemas de empresas privadas 3.05.02.02.00 Damaciones de capital interás del sector privado Donaciones de capital internas de personas 3.05.02.02.01 3.05.02.02.02 Danaciones de capital intemas de instituciones sin fines de lucro 3.05.02.02.03 Donaciones de capital internas de empresas privadas Transferencias de capital internas del sector público 3.05.02.03.00 3.05.02.03.01 Transferencias de capital intemas de la República 3.05.02.03.02 Tramafferencias de capital intemas de entes descentralizados sin finesempresariales Tiransferencias de capital internas de instituciones de protección 3.05.02.03.03 social Tiramsferencias de capital internas de entes descentralizados 3.05.02.03.04 con fines empresariales petroleros Treanaferencias de capital intemas de entes descentralizados 3.05.02.03.05 caminos empresariales no petroleros 3.05.02.03.06 Tiramfarencias de capital internas de entes descentralizados financieros bancarios Transferencias de capital intemas de entes descentralizados 3.05.02.03.07 firmaceros no bancarios 3.05.02.03.08 Tramsferencias de capital internas del Poder Estadal Transferencias de capital internas del Poder Municipal 3.05.02.03.09 Olras fransferencias de capital del sector público 3.05.02.03.99 3.05.02.04.00 Dumaciones de capital internas del sector público Dasasciones de capital intemas de la República 3.05.02.04.01 Danariones de capital intemas de entes descentralizados sin 3.05.02.04.02 finesempresariales Damaciones de capital internas de instituciones de protección 3.05.02.04.03 sociall Donaciones de capital internas de entes descentralizados con 3.05.02.04.04 fimesempresariales petroleros 3.05.02.04.05 Donaciones de capital internas de entes descentralizados con fiesempresariales no petroleros Damaciones de capital internas de entes descentralizados 3.05.02.04.06 fiandieros bancarios 3.05.02.04.07 Damaciones de capital intemas de entes descentralizados fineieros no bancarios .3.05.02.04.08 Dameciones de capital internas del Poder Estadal 3.05.02.04.09 Domeuibnes de capital interás del Poder Municipal 3.05.02.05.00 Tiansfarencias de capital del exterior 3.05.02.05.01 Trameerencias de capital de instituciones sin fines de lucro Tiransfiesencias de capital de gobiernos extranjeros 3.05.02.05.02 3.05.02.05.03 Tramuderencias de capital de organismos internacionales 3.05.02.06.00 Dasseaíones de capital del exterior 3.05.02.06.01 Danaciones de capital de personas 3.05.02.06.02 Danarianes de capital de instituciones sin fines de lucro 3.05.02.06.03 Donariones de capital de gobiernos extranjeros 3.05.02.06.04 Donadipnes de capital de organismos intemacionales 3.05.03.00.00 Sifundo Siuado Constitucional 3.05.03.01.00 3.05.03.01.01 Silusado Estadal Sisuadio Municipal 3.05.03.01.02
3.05.03.02.00 Silausadio Estadal a Municipal Sedbedio de Régimen Especial 3.05.04.00.00 3.05.04.01.00 Subasidio de Régimen Especia!
3.05.05.00.00
3.05.05.01.00 Subsidio de Capitalidad
página original (tal como se publicó)
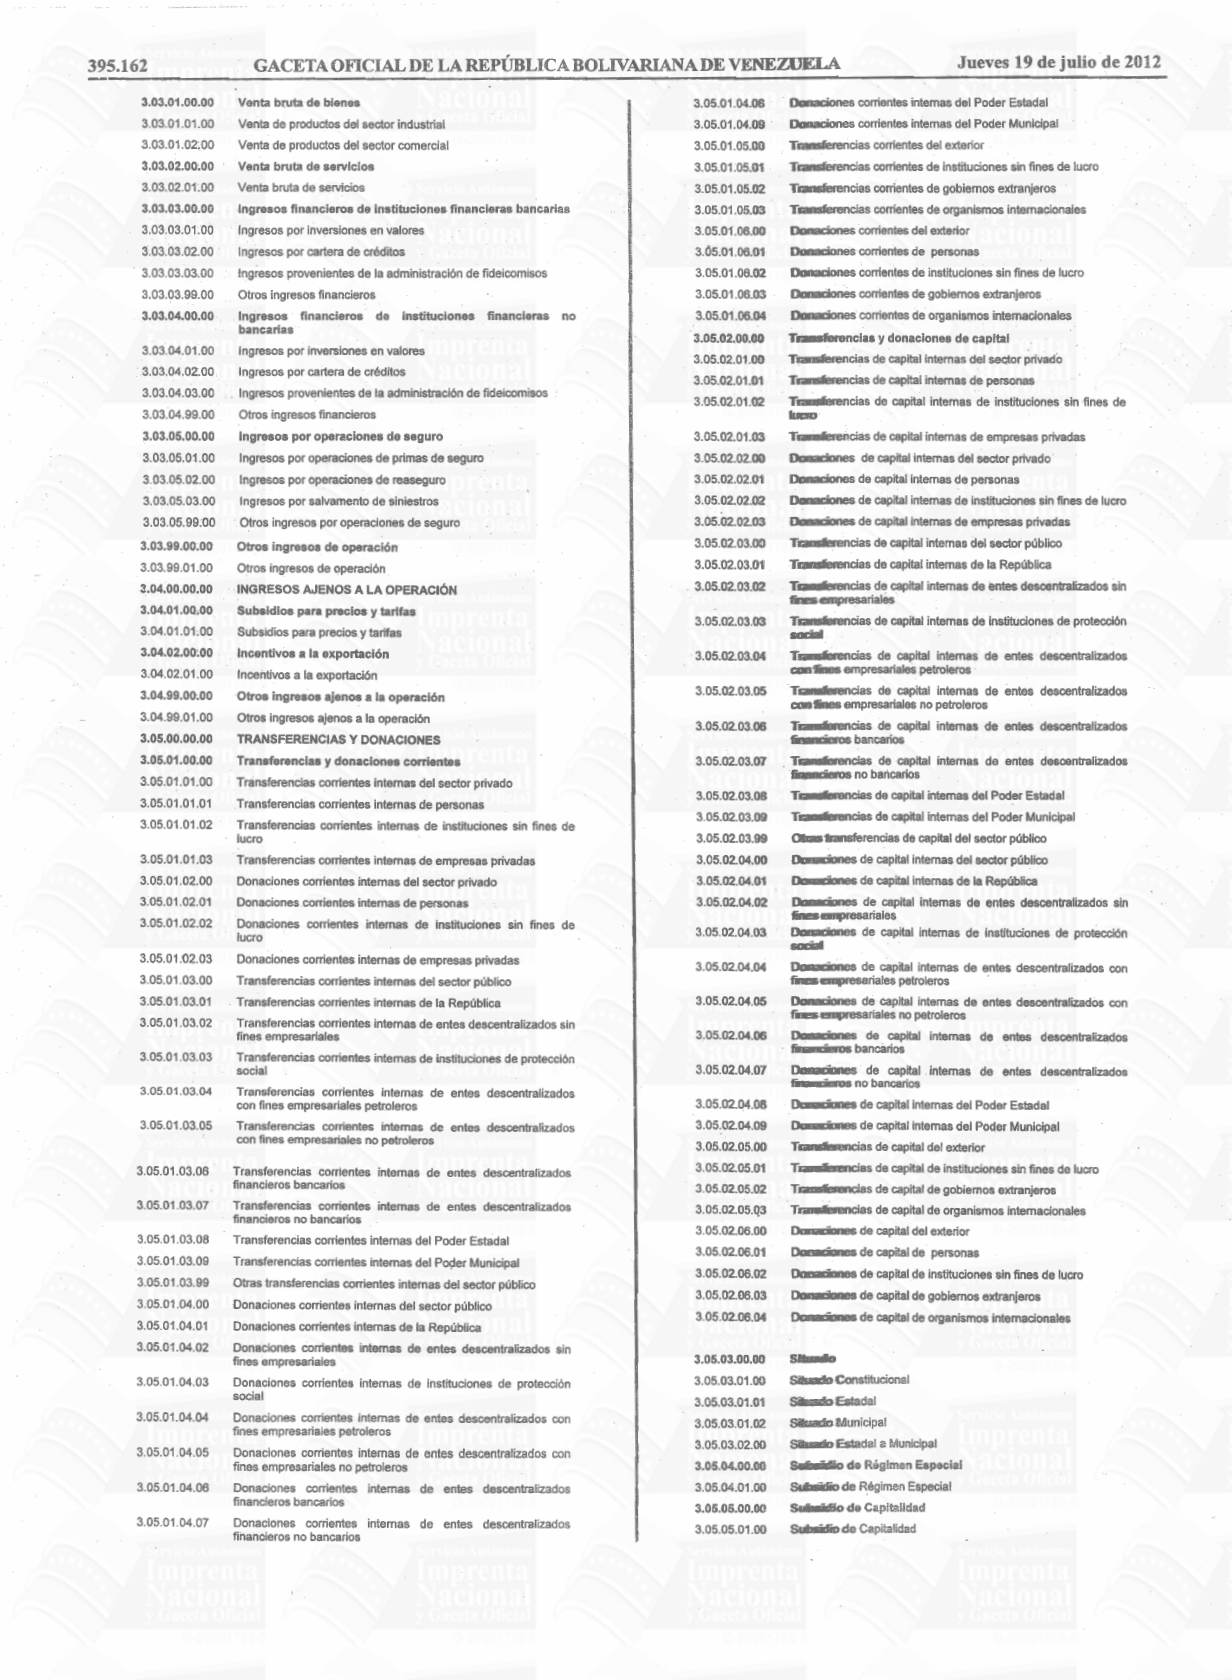
Página 17
Asignaciones Económicas Especiales (LAEE)
3.05.06.00.00 Asignaciones Económicas Especiales (LAEE) Estadal 3.05.06.01.00 Económicas Especiales (LAEE) Estadal a 3.05.06.02.00 Asignaciones Municipal Asignaciones Económicas Especiales (LAEE) Municipal 3.05.06.03.00 Asignaciones Económicas Especiales (LAEE) Fondo Nacional 3.05.06.04.00 de los Consejos Comunales o)
3.05.06.05.00 Asignaciones Económicas Especiales Fortalecimiento Institucional 3.05.07.00.00 Fondo para la Descentralización Intergubernamental (FIDES)
3.05.07.01.00 Fondo Intergubernamental para la Descentralización (FIDES)
3.05.08.00.00 Fondo de Compensación Interterritorial
3.05.08.01.00 Fondo de Compensación Interterritorial Estadal 3.05.08.02.00 Fondo de Compensación Interterritorial Municipal 3.05.08.03.00 Fondo de Compensación Interterritorial Poder Popular Fondo de .
3.05.08.04.00 Compensación Interterritorial Fortalecimiento Institucional 3.05.09.00.00 Aportes del Sector Público al Poder Estadal y al Poder Municipal por transferencia de servicios 3.05.09.01.00 Aportes del Sector Público al Poder Estadal por transferencia de servicios 3.05.09.02.00 Aportes del Sector Público al Poder Municipal por transferencia de servicios Transferencias y donaciones de Organismos del Sector 3.05.10.00.00 Público a ios Consejos Comunales.
Transferencias y donaciones corrientes de Organismos del 3.05.10:01.00 Sector Público a los Consejos Comunales 3.05.10.01.01 Transferencias corrientes de Organismos del Sector Público a los Consejos Comunales 3.05.10.01.02 Donaciones corrientes de Organismos del Sector Público a los Consejos Comunales 3.05.10.02.00 Transferencias y donaciones de capital de Organismos del Sector Público a los Consejos Comunales 3.05.10.02.01 Transferencias de capital de Organismos del Sector Público a los Consejos Comunales 3.05.10.02.02 Donaciones de capital de Organismos del Sector Público a los.
Consejos Comunales
3.06.00.00.00 RECURSOS PROPIOS DE CAPITAL
3.06.01.00.00 Venta y/o desincorporación de activos fijos 3.06.01.01.00 Venta y/o desincorporación de tierras y terrenos 3.06.01.02.00 Venta y/o desincorporación de edificios e instalaciones 3.06.01.03.00 Venta y/o desincorporación de maquinarias, equipos y semovientes 3.06.01.03.01 Venta y/o desincorporación de maquinarias y demás equipos de construcción, campo, industria y taller Venta y/o desincorporación. de equipos de transporte, tracción y 3.06.01.03.02 elevación -3.06.01.03.03 Venta y/o desincorporación de equipos de comunicaciones y de señalamiento Venta y/o desincorporación de equipos médico - quirúrgicos, 3.06.01.03.04 dentales y de veterinaria 3.06.01.03.05 Venta y/o desincorporación de equipos científicos, religiosos, de enseñanza y recreación Venta y/o desincorporación de equipos para ta seguridad 3.06.01.03.06 pública 3.06.01.03.07 Venta y/o desincorporación de máquinas, muebles y demás equipos de oficina y alojamiento 3.06.01.03.08 Venta y/o desincorporación de semovientes 3.06.01.03.99 Venta y/o desincorporación de otros activos fijos 3.06.02.00.00 Venta de activos intangibles 3.06.02.01.00 Venta de marcas de fábrica y patentes de invención 3.06.02.02.00 Venta de derechos de autor 3.06.02.03.00 Recuperación de gastos de organización 3.06.02.04.00 Venta de paquetes y programas de computación 3.08.02.05.00 Venta de estudios y proyectos 3.06.02.99.00 Venta de otros activos intangibles 3.06.03.00/00 incremento de la depreciación y amortización acumuladas 3.06.03.0100 Incremento de la depreciación acumulada 3.06.03.01/01 incremento de la depreciación acumulada de edificios e instalaciones 3.06.03.01.02 Incremento de la depreciación acumulada de maquinarias y demás equipos de construcción, campo, industria y taller 3.06.03.0103 Incremento de la depreciación acumulada de equipos de transporte, tracción y elevación 3.06.03.01!04 incremento de la depreciación acumulada de equipos de comunicaciones y de señalamiento 3.06.03.01:05 incremento de la depreciación acumulada de equipos médico quirúrgicos, dentales y de veterinaria incremento de la depreciación acumulada de equipos 3.06.03.01.06 científicos, religiosos, de enseñanza y recreación 3.06.03.01:07 incremento de la depreciación acumulada de equipos para la seguridad pública Incremento de la depreciación acumulada de máquinas, 3.06.03.01.08 muebles y demás equipos de oficina y alojamiento 3.06.03.01.09 Incremento de la depreciación acumulada de semovientes 3.06.03.01.99 Incremento de la depreciación acumulada de otros activos fijos 3.06.03.02:00 Incremento de la amortización acumulada 3.06.03.02,01 incremento de la amortización acumulada de marcas de fábrica y patentes de invención 3.06.03.02.02 Incremento de la amortización acumulada de derechos de autor 3.06.03.02.03 Incremento de la amortización acumulada de gastos de organización Incremento de la amortización acumulada de paquetes y 3.06.03.02.04 programas de computación Incremento de la amortización acumulada de estudios y
3.06.03.02.05 proyectos
3.06.03.02.99 Incremento de la amortización acumulada de otros activos intangibles VENTA DE TÍTULOS Y VALORES QUE NO OTORGAN 3.07.00.00.00 PROPIEDAD Venta de títulos y valores de corto plazo 3.07.01.00.00 3.07.01.01.00 Venta de títulos y valores privados de corto plazo 3.07.01.02.00 Venta de títulos y valores públicos de corto plazo 3.07.01.03.00 Venta de titulos y valores externos de corto plazo Venta de titulos y valores de largo plazo 3.07.02.00.00 3.07.02.01.00 Venta de títulos y valores privados de largo plazo 3.07.02.02.00 Venta de títulos y valores públicos de largo plazo 3.07.02.03.00 Venta de títulos y valores externos de largo plazo 3.08.00.00.00 VENTA DE ACCIONES Y PARTICIPACIONES DE CAPITAL Venta de acciones y participaciones de capital del sector 3.08.01.00.00 privado 3.08.01.01.00 Venta de acciones y participaciones de capital del sector privado 3.08.02.00.00 Venta de acciones y participaciones de capital del sector público 3.08.02.01,00 Venta de acciones y participaciones de capital de ente descentralizados sin fines empresariales 3.08.02.02.00 Venta de acciones.y participaciones de capital de instituciones de protección social Venta de acciones y participaciones de capital de entes 3.08.02.03.00 descentralizados con fines empresariales petroleros Venta de acciones y participaciones de capital de entes 3.08.02.04.00 descentralizados con fines empresariales no petroleros Venta de acciones y participaciones de capital de entes 3.08.02.05.00 descentralizados financieros bancarios Venta de acciones y participaciones de capital de entes 3.08.02.06.00 descentralizados financieros no bancarios Venta de acciones y participaciones de capital del sector 3.08.03.00.00 externo Venta de acciones y participaciones de capital de organismos 3.08.03.01.00 internacionales 3.08.03.99.00 Venta de acciones y participaciones de capital de otros entes del sector extemo RECUPERACIÓN DE PRÉSTAMOS DE CORTO PLAZO 3.09.00.00.00 3.09.01.00.00 Recuperación de préstamos otorgados al sector privado de corto plazo 3.09.01.01.00 Recuperación de préstamos otorgados al sector privado de corto plazo 3.09.02.00,00 Recuperación de préstamos otorgados al sector público de corto piazo 3.09.02.01:00 Recuperación de préstamos otorgados a la República de corto plazo 3.09.02.02.00 Recuperación de préstamos otorgados a entes descentralizados sin fines empresariales de corto plazo 3.09.02.03.00 Recuperación de préstamos otorgados a instituciones de protección sociai de corto plazo 3.09.02.04.00 Recuperación de préstamos otorgados a entes descentralizados con fines empresariales petroleros de corto plazo 3.09.02.05.00 Recuperación de préstamos otorgados a entes descentralizados con fines empresariales no petroleros de corto plazo 3.09.02.08:00 Recuperación de préstamos otorgados a entes descentralizados financieros bancarios de corto plazo 3.09.02.07:00 Recuperación de préstamos otorgados a entes descentralizados financieros no bancarios de corto plazo
3.09.02.08.00 Recuperación de préstamos otorgados al Poder Estadal de corto plazo
página original (tal como se publicó)
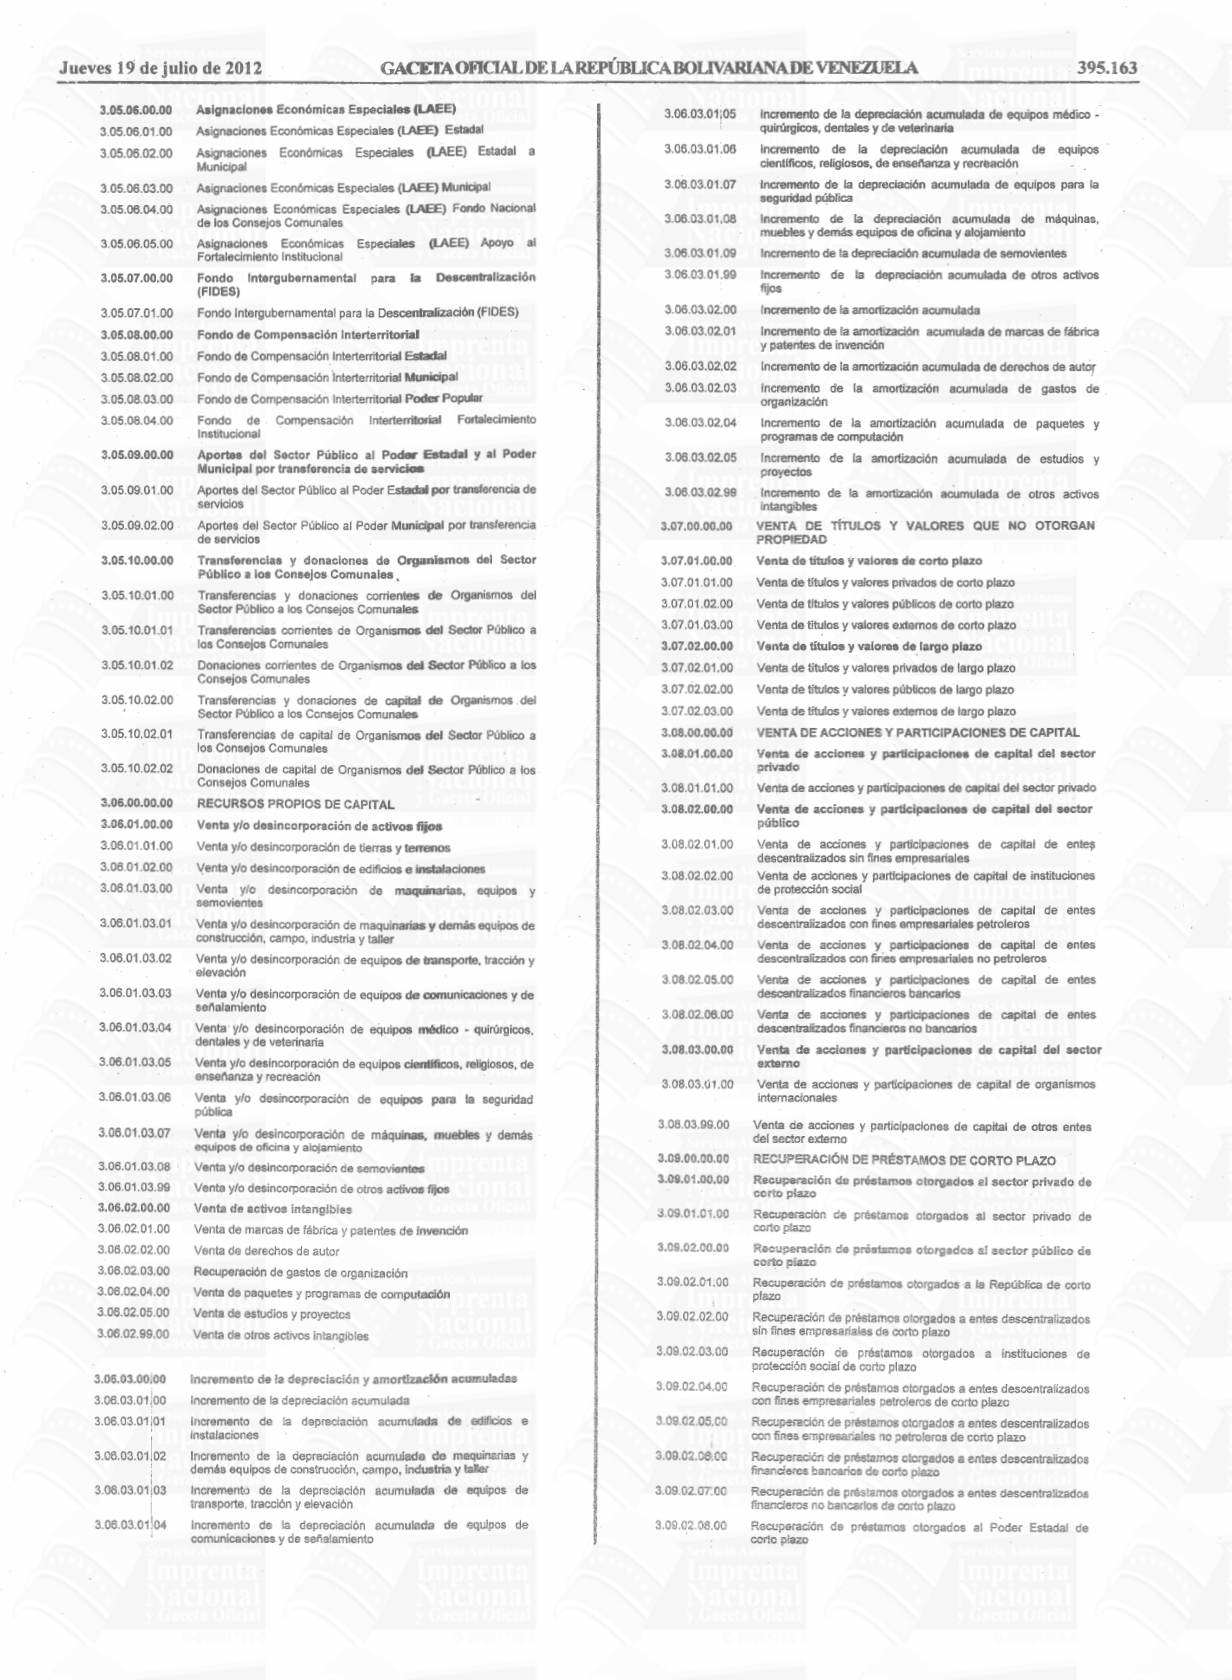
Página 18
3.09.02.09.00 Recuperación de préstamos otorgados al Poder Municipal de corto plazo Recuperación de préstamos otorgados al sector externo de 3.09.03.00.00 corto piazo 3.09.03.01.00 Recuperación de préstamos otorgados a instituciones sin fines de lucro de corto plazo 3.09.03.02.00 Recuperación de préstamos otorgados a gobiernos extranjeros de corto plazo 3.09.03.03.00 Recuperación de préstamos otorgados a los organismos internacionales de corto plazo 3.10.00.00.00 RECUPERACIÓN DE PRÉSTAMOS DE LARGO PLAZO Recuperación de préstamos otorgados al sector privado de 3.10.01.00.00 largo plazo 3.10.01.01.00 Recuperación de préstamos otorgados al secior privado de largo plazo 3.10.02.00.00 Recuperación de préstamos otorgados al sector público de largo plazo 3.10.02.01.00 Recuperación de préstamos otorgados a la República de largo plazo Recuperación de préstamos otorgados a entes descentralizados 3.10.02.02.00 sin fines empresariales de largo plazo 3.10.02.03.00 Recuperación de préstamos otorgados a instituciones de protección social de largo plazo 3.10.02.04.00 Recuperación de préstamos otorgados a entes descentralizados con fines empresariales petroleros de largo plazo 3.10.02.05.00 Recuperación de préstamos otorgados a entes descentralizados con fines empresariales no petroleros de largo plazo 3.10.02.06.00 Recuperación de préstamos otorgados a entes descentralizados financieros bancarios de largo plazo 3.10.02.07.00 Recuperación de préstamos otorgados a entes descentralizados financieros no bancarios de largo plazo Recuperación de préstamos otorgados al Poder Estadal de 3.10.02.08.00 largo plazo Recuperación de préstamos otorgados ai Poder Municipal de 3.10.02.09.00 largo plazo 3.10.03.00.00 Recuperación de préstamos otorgados al sector externo de largo plazo 3.10.03.01.00 Recuperación de préstamos otorgados a instituciones sin fines de lucro de largo plazo 3.10.03.02.00 Recuperación de préstamos otorgados a gobiernos extranjeros de largo plazo 3.10.03.03.00 Recuperación de préstamos otorgados organismos internacionales de largo plazo
DISMINUCIÓN DE OTROS ACTIVOS FINANCIEROS
3.11.00.00.00
3.11.01.00.00 Disminución de disponibilidades Disminución de caja 3.11.01.01.00 Disminución de bancos 3.11.01.02.00 3.11.01.02.01 Disminución de bancos públicos Disminución de bancos privados 3.11.01.02.02 3.11.01.02.03 Disminución de bancos en el exterior Disminución de inversiones temporales 3.11.01.03.00 3.11.02.00.00 Disminución de cuentas por cobrar a corto plazo 3.11.02.01.00 Disminución de cuentas comerciales por cobrar a corto plazo 3.11.02.02.00 Disminución de rentas por recaudar a corto plazo 3.11.02.03.00 Disminución de deudas de cuentas por rendir a corto plazo Disminución de deudas de cuentadantes por rendir de fondos 3.11.02.03.01 en avance a corto plazo 3.11.02.03.02 Disminución de deudas de cuentadantes por rendir de fondos enì anticipos a corto plazo Disminución de otras cuentas por cobrar a corto plazo 3.11.02.99.00 Disminución de efectos por cobrar a corto plazo 3.11.03.00.00 3.11.03.01.00 Disminución de efectos comerciales por cobrar a corto plazo 3.11.03.99.00 Disminución de otros efectos por cobrar a corto plazo Disminución de cuentas por cobrar a mediano y largo plazo 3.11.04.00.00 Disminución de cuentas comerciales por cobrar a mediano y 3.11.04.01.00 largo plazo 3.11.04.02.00 Disminución de rentas por recaudar a mediano y largo plazo 3.11.04.99.00 Disminución de otras cuentas por cobrar a mediano y largo plazo Disminución de efectos por cobrar a mediano y largo plazo 3.11.05.00.00 Disminución de efectos comerciales por cobrar a mediano y 3.11.05.01.00 largo piazo 3.11.05.99.00 Disminución de otros efectos por cobrar a mediano y largo plazo anticipo y en de fondos avance, 3.11.06.00.00 Disminución en fideicomiso Disminución de fondos en avance 3.11.06.01.00 3.11.06.02.00 Disminución de fondos en anticipo 3.11.06.03.00 Disminución de fondos en fideicomiso 3.11.06.04.00 Disminución de anticipos a proveedores 3.11.06.05.00 Disminución de anticipos a contratistas, por contratos a corto plazo Disminución de anticipos a contratistas, por contratos a mediano 3.11.06.06.00 y largo plazo 3.11.07.00.00 Disminución de activos diferidos a corto plazo 3.11.07.01.00 Disminución de gastos a corto plazo pagados por anticipado 3.11.07.01.01 Disminución de intereses de la deuda pública inter a a corto plazo pagados por anticipado 3.11.07.01.02 Disminución de intereses de la deuda pública externa a corto plazo pagados por anticipado 3.11.07.01.03 Disminución de otros intereses a corto plazo pagados por anticipado 3.11.07.01.04 Disminución de débitos por apertura de cartas de crédito a corto plazo Disminución de otros gastos a corto plazo pagados por 3.11.07.01.99 anticipado 3.11.07.02.00 Disminucióni de depósitos en garantia a corto plazo 3.11.07.99.00 Disminución de otros activos diferidos a corto plazo 3.11.08.00.00 Disminución de activos diferidos a mediano y largo plazo 3.11.08.01.00 Disminución de gastos a mediano y largo plazo pagados por anticipado Disminución de intereses de la deuda pública interna a largo
3.11.08.01.01 plazo pagados por anticipado
3.11.08.01.02 Disminución de intereses de la deuda pública externa a largo plazo pagados por anticipado Disminución de otros intereses a mediano y largo plazo 3.11.08.01.03 pagados por anticipado 3.11.08.01.99 Disminución de otros gastos a mediano y largo plazo pagados por anticipado 3.11.08.02.00 Disminución de depósitos en garantía a mediano y largo plazo Disminución de otros activos diferidos a mediano y largo plazo 3.11.08.99.00 3.11.09.00.00 Disminución del Fondo de Estabilización Macroeconómica -(FEM)
3.11.09.01.00 Disminución del Fondo de Estabilización Macroeconómica (FEM) de la República Disminución del Fondo de Estabilización Macroeconómica 3.11.09.02.00 (FEM) del Poder Estadal Disminución del Fondo de Estabilización Macroeconómica 3.11.09.03.00 (FEM) del Poder Municipal Disminución del Fondo de Ahorro Intergeneracional 3.11.10.00.00 3.11.10.01.00 Disminución del Fondo de Ahorro Intergeneracional 3.11.12.00.00 Disminuclón del Fondo de Aporte del Sector Público 3.11.12.01.00 Disminución del Fondo de Aporte del Sector Público 3.11.20.00.00 Disminución de activos en proceso judicial 3.11.20.01.00 Disminución de aćtivos financieros en gestión judicial a mediano y largo plazo 3.11.20.02.00 Disminución de títulos y otros valores de la deuda pública en litigio a largo plazo 3.11.99.00.00 Disminución de otros activos financieros Disminución de otros activos financieros circulantes 3.11.99.01.00 3.11.99.02.00 Disminución de otros activos financieros no circulantes
3.12.00.00.00 INCREMENTO DE PASIVOS
3.12.01.00.00 Incremento de gastos de personal por pagar Incremento de sueldos, salarios y otras remuneraciones por 3.12.01.01.00 pagar 3.12.02.00.00 Incremento de aportes patronales y retenciones laborales por pagar 3.12.02.01.00 Incremento de aportes patronales y retenciones laborales por pagar al Instituto Venezolano de los Seguros Sociales (IVSS)
3.12.02.02.00 Incremento de aportes patronales y retenciones laborales por Educación (Ipasme) Incremento de aportes patronales y retenciones laborales por 3.12.02.03.00 pagar al Fondo de Jubilaciones 3.12.02.04:00 Incremento de aportes patronales y retenciones laborales por pagar al Fondo de Seguro de Paro Forzoso Incremento de aportes patronales y retenciones laborales por 3.12.02.05.00 pagar al Fondo de Ahorro Habitacional Incremento de aportes patronales y retenciones laborales por 3.12.02.06.00 pagar por seguro de vida, accidentes personales, hospitalización, cirugía y maternidad (HCM) y gastos funerarios Incremento de aportes patronales y retenciones laborales por 3.12.02.07.00 pagar a cajas de ahorro Incremento de aportes patronales y retenciones laborales por 3.12.02.08.00 pagar a los organismos de seguridad social 3.12.02.09.00 Incremento de aportes patronales y retenciones laborales por pagar al Instituto Nacional de Capacitación y Educación Socialista (Inces)
página original (tal como se publicó)
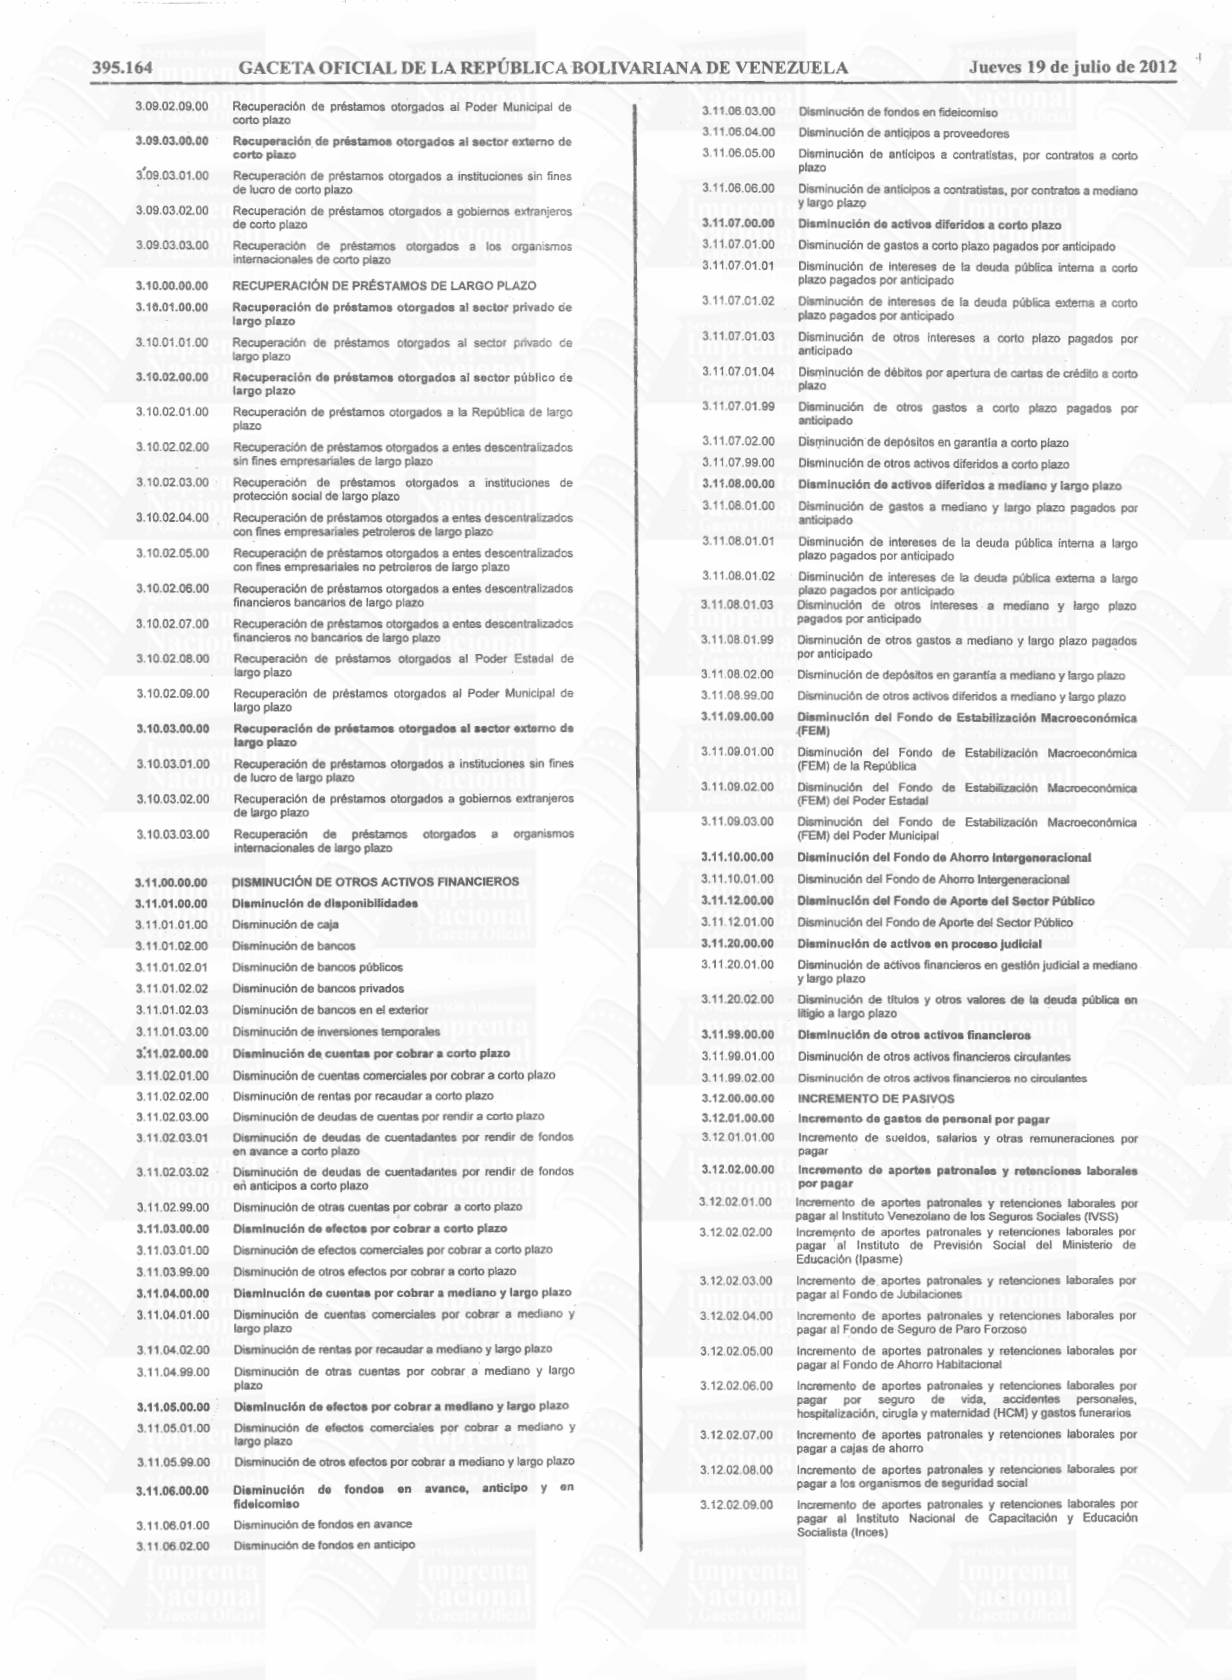
Página 19
3.12.02.1000 Incremento de aportes patronales y retenciones laborales por pagar por pensión alimenticia 3.12.02.9900 Incremento de otros aportes patronales y otras retenciones laborales por pagar 3.12.02.99:01 Incremento de otros aportes patronales por pagar 3.12.02.9902 Incremento de otras retenciones laborales por pagar 3.12.03.0000 Incremento de cuentas y efectos por pagar a proveedores 3.12.03.0100 Incremento de cuentas por pagar a proveedores a corto plazo 3.12.03.02,00 Incremento de efectos por pagar a proveedores a corto plazo 3.12.03.03,00 Incremento de cuentas por pagar a proveedores a mediano y largo plazo Incremento de efectos por pagar a proveedores a mediano y 3.12.03.04,00 largo plazo 3.12.04.00,00 Incremento de cuentas y efectos por pagar a contratistas 3.12.04.0100 Incremento de cuentas por pagar a contratistas a corto plazo 3.12.04.02,00 Incremento de efectos por pagar a contratistas a corto plazo 3.12.04.03,00 Incremento de cuentas por pagar a contratistas a mediano y largo plazo 3.12.04.04.00 Incremento de efectos por pagar a contratistas a mediano y largo plazo 3.12.05.00.00 Incremento de intereses por pagar 3.12.05.0100 Incremento de intereses internos por pagar 3.12.05.0200 incremento de intereses externos por pagar 3.12.06.00,00 Incremento de otras cuentas y efectos por pagar 3.12.06.01:00 Incremento de otras cuentas por pagar a corto plazo 3.12.06.0200 Incremento de otras obligaciones de ejercicios anteriores por pagar 3.12.06.03,00 Incremento de otros efectos por pagar a corto plazo 3.12.07.00,00 Incremento de pasivos diferidos 3.12.07.0100 Incremento de pasivos diferidos a corto plazo 3.12.07.0101 Incremento de rentas diferidas por recaudar a corto plazo 3.12.07.02:00 Incremento de pasivos diferidos a mediano y largo plazo 3.12.07.02:01 incremento de colocación de certificados de reintegro tributario 3.12.07.02,02 Incremento de colocación de bonos de exportación 3.12.07.02,03 Incremento de colocación de bonos en dación de pagos 3.12.08.00,00 Incremento de provisiones y reservas técnicas 3.12.08.0100 Incremento de provisiones Incremento de provisiones para cuentas incobrables 3.12.08.01;01 3.12.08.0102 Incremento de provisiones para despidos .3.12.08.01;03 Incremento de provisiones para pérdidas de inventarios 3.12.08.0104 Incremento de provisiones para beneficios sociales 3.12.08.01;99 Incremento de otras provisiones 3.12.08.02,00 Incremento de reservas técnicas Incremento de fondos de terceros 3.12.09.00.00 3.12.09.01:00 Incremento de depósitos recibidos en garantia Incremento de otros fondos de terceros 3.12.09.99:00 Incremento de depósitos en instituciones financieras 3.12.10.00,00 3.12.10.01:00 Incremento de depósitos a la vista 3.12.10.01:01 Incremento de depósitos a la vista de organismos del sector público Incremento de depósitos a la vista de personas naturales y 3.12.10.01:02 jurídicas del sector privado Incremento de depósitos a plazo fijo
3.12.10.02i00 Incremento de depósitos a plazo fijo de organismos del sector 3.12.10.02201 público Incremento de depósitos a plazo fijo de personas naturales y 3.12.10.02,02 jurídicas del sector privado 3.12.11.00:00 Reestructuración ylo refinanciamiento de la deuda pública 3.12.11.01.00 Incremento por reestructuración y/o refinanciamiento de la deuda pública interna de largo plazo en corto plazo Incremento por reestructuración y/o refinanciamiento de la 3.12.11.02,00 deuda pública interna de corto plazo en largo plazo 3.12.11.0300 Incremento por reestructuración y/o refinanciamiento de la deuda pública externa de largo plazo en corto plazo 3.12.11.04,00 Incremento por. reestructuración yfo refinanciamiento de la deuda pública externa de corto plazo en largo plazo Incremento de la deuda pública por distribuir 3.12.11.05:00 3.12.11.05,01 Incremento de la deuda pública inter a por distribuir 3.12.11.05/02 Incremento de la deuda pública extema por distribuir 3.12.99.0000 Incremento de otros pasivos 3.12.99.01:00 Incremento de otros pasivos a corto plazo 3.12.99.02;00 Incremento de otros pasivos a.mediano y largo plazo
3.13.00.00:00 INCREMENTO DEL PATRIMONIO
3.13.01.00.00 Incremento del capital
3.13.01.01.00 Incremento del capital fiscal e institucional 3.13.01.02:00 Incremento de aportes por capitalizar 3.13.01.03:00 Incremento de dividendos a distribuir 3.13.02.00/00 Incremento de reservas 3.13.02.0100 Incremento de reservas 3.13.03.00.00 Ajustes por inflación 3.13.03.01.00 Ajustes por inflación 3.13.04.00:00 Incremento de resultados 3.13.04.01:00 Incremento de resultados acumulados 3.13.04.02i00 Incremento de resultados del ejercicio
4.00.00.00.00 EGRESOS
4.01.00.00.00 GASTOS DE PERSONAL
4.01.01.00.00 Sueldos, salarios y otras retribuciones
4.01.01.01.00 Sueldos básicos personal fijo a tiempo completo 4.01.01.02.00- Sueldos básicos personal fijo a tiempo parcial 4.01.01.03.00 Suplencias a empleados 4.01.01.08.00 Sueldo al personal en trámite de nombramiento 4.01.01.09.00 Remuneraciones al personal en período de disponibilidad 4.01.01.10.00 Salarios a obreros en puestos permanentes a tiempo completo 4.01.01.11.00 4.01.01.12.00 Salarios a obreros en puestos no permanentes 4.01.01.13.00 Suplencias a obreros 4.01.01.18.00 Remuneraciones al personal contratado 4.01.01.19.00 Retribuciones por becas - salarios, bolsas de trabajo, pasantías y similares 4.01.01.20.00 Sueldo del personal militar profesional 4.01.01.21.00 Sueldo o ración del personal militar no profesional 4.01.01.22.00 Sueldo del personal militar de reserva 4.01.01.29.00 Dietas 4.01.01.30.00 Retribución al personal de reserva 4.01.01.35.00 Sueldo básico de los altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.01.36.00 Sueldo básico del personal de alto nivel y de dirección 4.01.01.37.00 Dietas de los altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.01.38.00 Dietas del personal de alto nivel y de dirección 4.01.01.99.00 Otras retribuciones 4.01.02.00.00 Compensaciones previstas en las escalas de sueldos y salarios 4.01.02.01.00 Compensaciones previstas en las escalas de sueldos al personal empleado fijo a tiempo completo Compensaciones previstas en las escalas de sueldos al 4.01.02.02.00 personal empleado fijo a tiempo parcial 4.01.02.03.00 Compensaciones previstas en las escalas de salarios al personal obrero fijo a tiempo completo 4.01.02.04.00 Compensaciones previstas en las escalas de salarios al personal obrero fijo a tiempo parcial 4.01.02.05.00 Compensaciones previstas en las escalas de sueldos al personal militar 4.01.02.06.00 Compensaciones previstas en las escalas de sueldos de los altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.02.07.00 Compensaciones previstas en las escalas de sueldos del personal de alto nivel y de dirección 4.01.03.00.00 Primas 4.01.03.01.00 Primas por mérito a empleados 4.01.03.02.00 Primas de transporte a empleados 4.01.03.03.00 Primas por hogar a empleados 4.01.03.04.00 Primas por hijos a empleados 4.01.03.0$.00 Primas por alquileres a erripleados 4.01.03.06.00 Primas por residencia a empleados 4.01.03.07.00 Primas por categoría de escuelas a empleados 4.01.03.0$.00 Primas de profesionalización a empleados 4.01.03.0$.00 Primas por antigledad a empleados 4.01.03.10.00 Primas por jerarquía o responsabilidad en el cargo Primas al personal en servicio en el exterior 4.01.03.11.00 Primas por mérito a obreros 4.01.03.16.00 4.01.03.17.00 Primas de transporte a obreros 4.01.03.18.00 Primas por hogar a obreros 4.01.03.19.00 Primas por hijos de obreros 4.01.03.2Q.00 Primas por residencia a obreros 4.01.03.21.00 Primas por antigledad a obreros
página original (tal como se publicó)
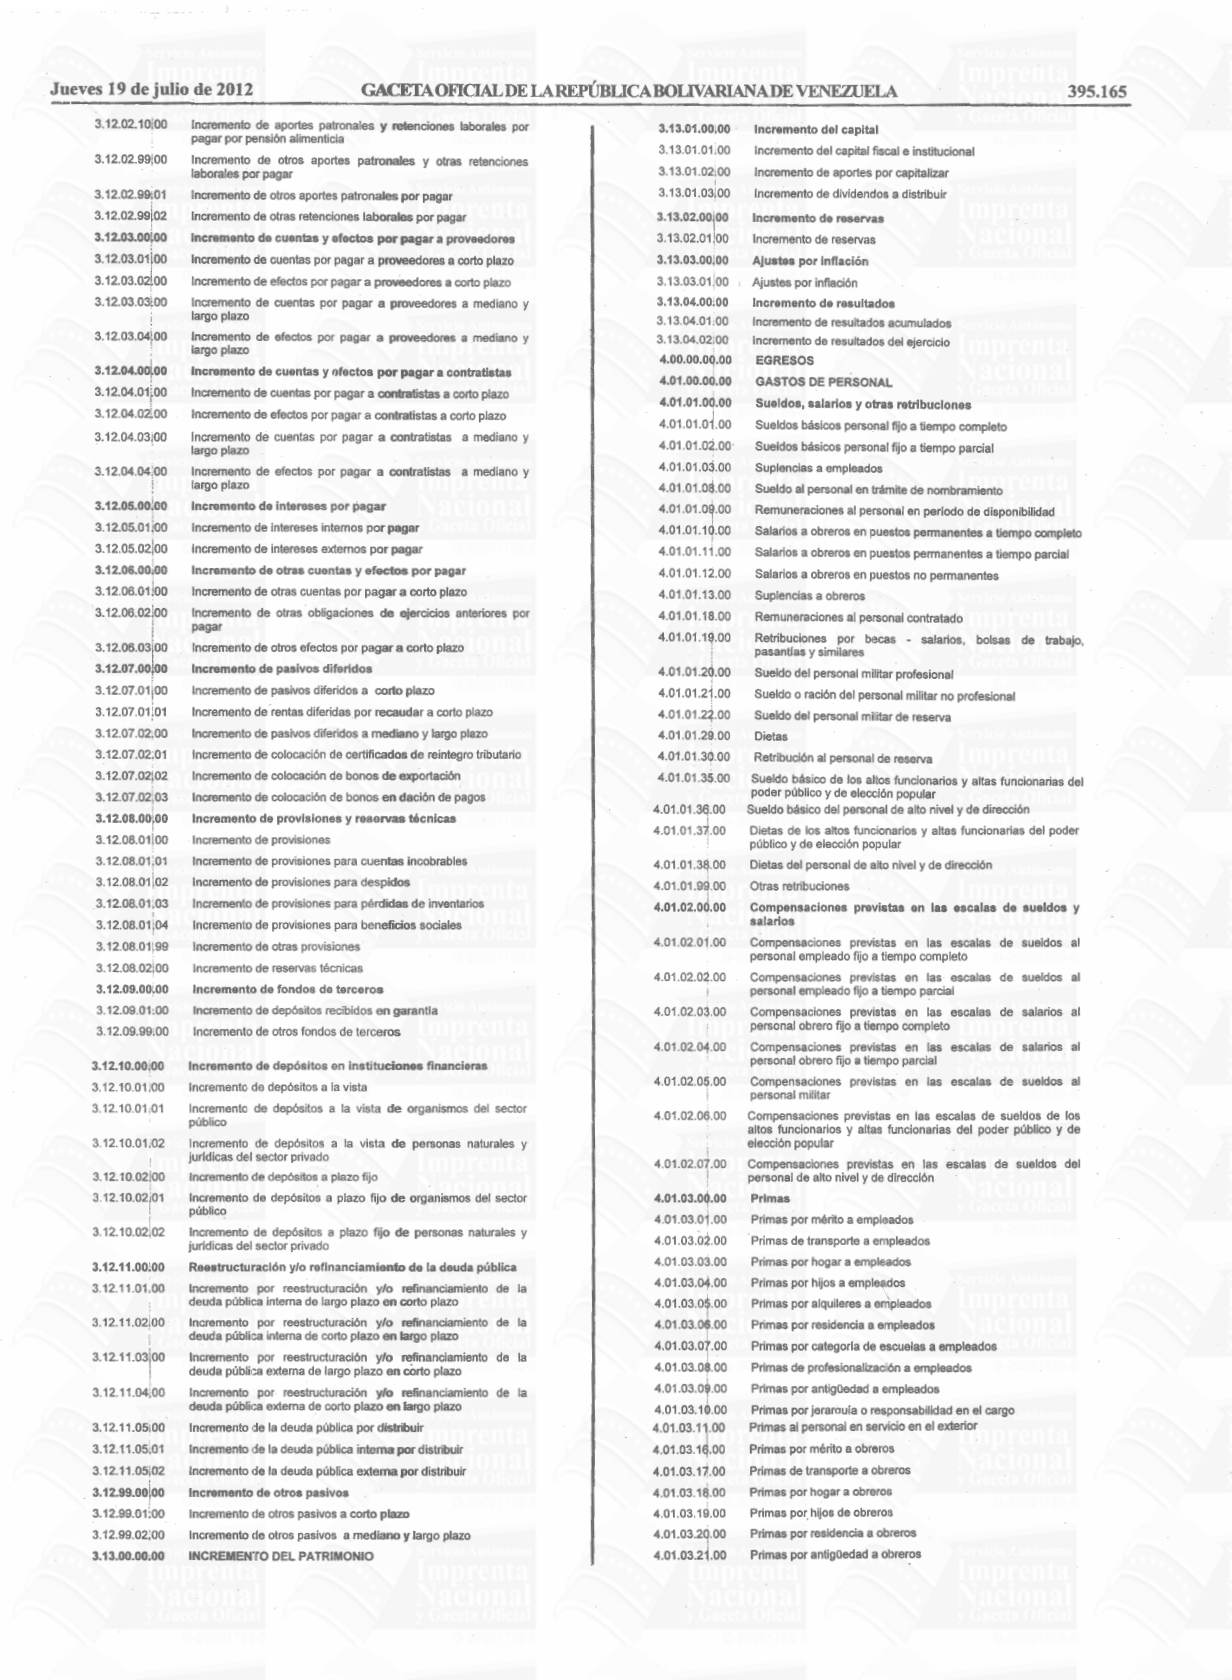
Página 20
Primas de profesionalización a obreros
4.01.03.22.00
4.01.03.26.00 Primas por hijos al personal militar
4.01.03.27.00 Primas de profesionalización al personal militar 4.01.03.28.00 Primas por antigüedad al per onal militar 4.01.03.29.00 Primas por potencial de ascenso al personal militar 4.01.03.30.00 Primas por frontera' y sitios inhóspitos al personal militar y de seguridad 4.01.03.31.00 4.01.03.37.00 Primas de transporte al personal contratado 4.01.03.38.00 Primas por hogar al personal contratado 4.01.03.39.00 Primas por hijos al personal contratado 4.01.03.40.00 Primas de profesionalización al personal contratado 4.01.03.41.00 Primas por antigüedad al personal contratado 4.01.03.46.00 Primas a los altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.03.47.00 Primas al personal de alto nivel y de dirección 4.01.03.94.00 Otras primas a los altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.03.95.00 Otras primas al personal de alto nivel y de dirección 4.01.03.96.00 Otras primas al personal contratado 4.01.03.97.00 Otras primas a empleados 4.01.03.9§.00 Otras primas a obreros 4.01.03.99.00 Otras primas al personal-militar 4.01.04.00.00 Complementos de sueldos y salarios 4.01.04.01.00 Complemento a empleados por horas extraordinarias o por sobre tiempo 4.01.04.02.00 Complemento a empleados por trabajo nocturno 4.01.04.03.00 Complemento a empleados por gastos de alimentación Complemento a empleados por gastos de transporte 4.01.04.04.00 4.01.04.05.00 Complemento a empleados por gastos de representación 4.01.04.06.00 Complemento a empleados por comisión de servicios 4.01.04.07.00 Bonificación a empleados 4.01.04.08.00 Bono compensatorio de alimentación a empleados Bono compensatorio de transporte a empleados 4.01.04.09.00 4.01.04.10.00 Complemento a empleados por días feriados 4.01.04.14.00 Complemento a obreros por horas extraordinarias o por sobre tiempo 4.01.04.15.00 Complemento a obreros por trabajo o jornada nocturna 4.01.04.16.00 Complemento a obreros por gastos de alimentación 4.01.04.17.00 Complemento a obreros por gastos de transporte 4.01.04.18.00 Bono compensatorio de alimentación a obreros 4.01.04.19.00 Bono compensatorio de transporte a obreros 4.01.04.20.00 Complemento a obreros por días feriados Complemento al personal contratado por horas extraordinarias 4.01.04.24.00 o por sobre tiempo 4.01.04.25.00 Complemento al contratado gastos de personal por alimentación 4.01.04.26.00 Bono compensatorio de alimentación al personal contratado 4.01.04.27.00 Bono compensatorio de transporte al personal contratado 4.01.04.28.00 Complemento al personal contratado por días feriados Complemento al personal militar por gastos de alimentación 4.01.04.32.00 4.01.04.33.00 Complemento al personal militar por gastos de transporte 4.01.04.34.00 Complemento al personal militar en el exterior 4.01.04.35.00 Bono compensatorio de alimentación al personal militar Complemento a altos funcionarios y altas funcionarias dei
4.01.04.43.00 poder público y de elección popular por gastos de representación Compiemento a altos funcionarios y altas funcionarias del 4.01.04.44.00 poder público y de elección popular por comisión de servicios Bonificación a altos funcionarios y altas funcionarias del poder 4.01.04.45.00 público y de elección popular 4.01.04.46.00 Bono compensatorio de alimentación a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.04.47.00 Bono compensatorio de transporte a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.04.48.00 Complemento al personal de alto nivel y de dirección por gastos de representación 4.01.04.49.00 Complemento al personal de alto nivel y de dirección por comisión de servicios Bonificación al personal de alto nivel y de dirección 4.01.04.50.00 4.01.04.51.00 Bono compensatorio de alimentación al personal de alto nivel y de dirección 4.01.04.52.00 Bono compensatorio de transporte al personal de alto nivel y de dirección 4.91:04.94.00 Otros complementos a altos funcionarios y altas funcionarias del sector público y de elección popular Otros complementos al personal de alto nivel y de dirección 4.01.04.95.00 Otros complementos a empleados 4.01.04.96.00 4.01.04.97.00 Otros complementos a obreros.
4.01.04.98.00 Otros complementos al personal contratado Otros complementos al personal militar 4.01.04.99.00 Aguinaldos, utilidades o bonificación legal, y bono 4.01.05.00.00 vacacional 4.01.05.01.00 Aguinaldos a empleados 4.01.05.02.00 Utilidades legales y convencionales a empleados Bono vacacional a empleados 4.01.05.03.00 4.01.05.04.00 Aguinaldos a obreros 4.01.05.05.00 Utilidades legales y convencionales a obreros 4.01.05.06.00 Bono vacacional a obreros 4.01.05.07.00 Aguinaldos al personal contratado 4.01.05.08.00 Bono vacacional ai personal contratado 4.01.05.09.00 Aguinaldos al personal militar 4.01.05.10.00 Bono vacacional al personal militar 4.01.05.13.00 Aguinaldos a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.05.14.00 Utilidades legales y convencionales a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.05.15.00 Bono vacacional a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.05.16.00 Aguinaldos al personal de alto nivel y de dirección Utilidades legales y convencionales al personal de alto nivel y 4.01.05.17.00 de dirección 4.01.05.18.00 Bono vacacional al personal de alto nivel y de dirección 4.01.06.00.00 Aportes patronales y legales 4.01.06.01.00 Aporte patronal al Instituto Venezolano de los Seguros Sociales (IVSS) por empleados 4.01.06.02.00 Aporte patronal al Instituto de Previsión y Asistencia Social para el personal del Ministerio de Educación (Ipasme) por empleados 4.01.06.03.00 Aporte patronal al Fondo de Jubilaciones por empleados 4.01.06.04.00 Aporte patronal al Fondo de Seguro de Paro Forzoso por empleados 4.01.06.05.00 Aporte patronal al Fondo de Ahorro Habitacional por empleados Aporte patronal al Instituto Venezolano de los Seguros 4.01.06.10.00 Sociales (IVSS) por obreros 4.01.06.11.00 Aporte patronal al Fondo de Jubilaciones por obreros 4.01.06.12.00 Aporte patronal al Fondo de Seguro de Paro Forzoso por obreros 4.01.06.13.00 Aporte patronal al Fondo de Ahorro Habitacional por obreros 4.01.06.18.00 Aporte patronal a los organismos de seguridad social por los trabajadores locales empleados en las representaciones de Venezuela en el exterior 4.01.06.19.00 Aporte patronal al Fondo de Ahorro Habitacional por personal militar Aporte legal al Instituto Venezolano de los Seguros Sociales 4.01.06.25.00 (IVSS) por personal contratado 4.01.06.26.00 Aporte legal al Fondo de Ahorro Habitacional por personal contratado 4.01.06.31.00 Aporte patronal al Instituto Venezolano de los Seguros Sociales (IVSS) por altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.06.32.00 Aporte patronal al Instituto de Previsión y Asistencia Social para el personal del Ministerio de Educación (Ipasme) por altos funcionarios y altas funcionarias del poder público y de elección popular
4.01.06.33.00 Aporte patronal al Fondo de Jubilaciones por altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.06.34.00 Aporte patronal al Fondo de Ahorro Habitacional por altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.06.39.00 Aporte patronal al Instituto Venezolano de los Seguros Sociales (IVSS) por personal de alto nivel y de dirección 4.01.06.40.00 Aporte patronal al Instituto de Previsión y Asistencia Social para el personal del Ministerio de Educación (Ipasme) por personal de.alto nivel y de dirección Aporte patronal al Fondo de Jubilaciones por personal de alto 4.01.06.41.00 nivel y de dirección 4.01.06.42.00 Aporte patronal al Fondo de Ahorro Habitacional por personal de alto nivel y de dirección 4.01.06.93.00 Otros aportes legales por altos funcionarios y altas funcionarias del poder público y de elección popular Otros aportes legales por el personal de alto nivel y de 4.01.06.94.00 dirección
página original (tal como se publicó)
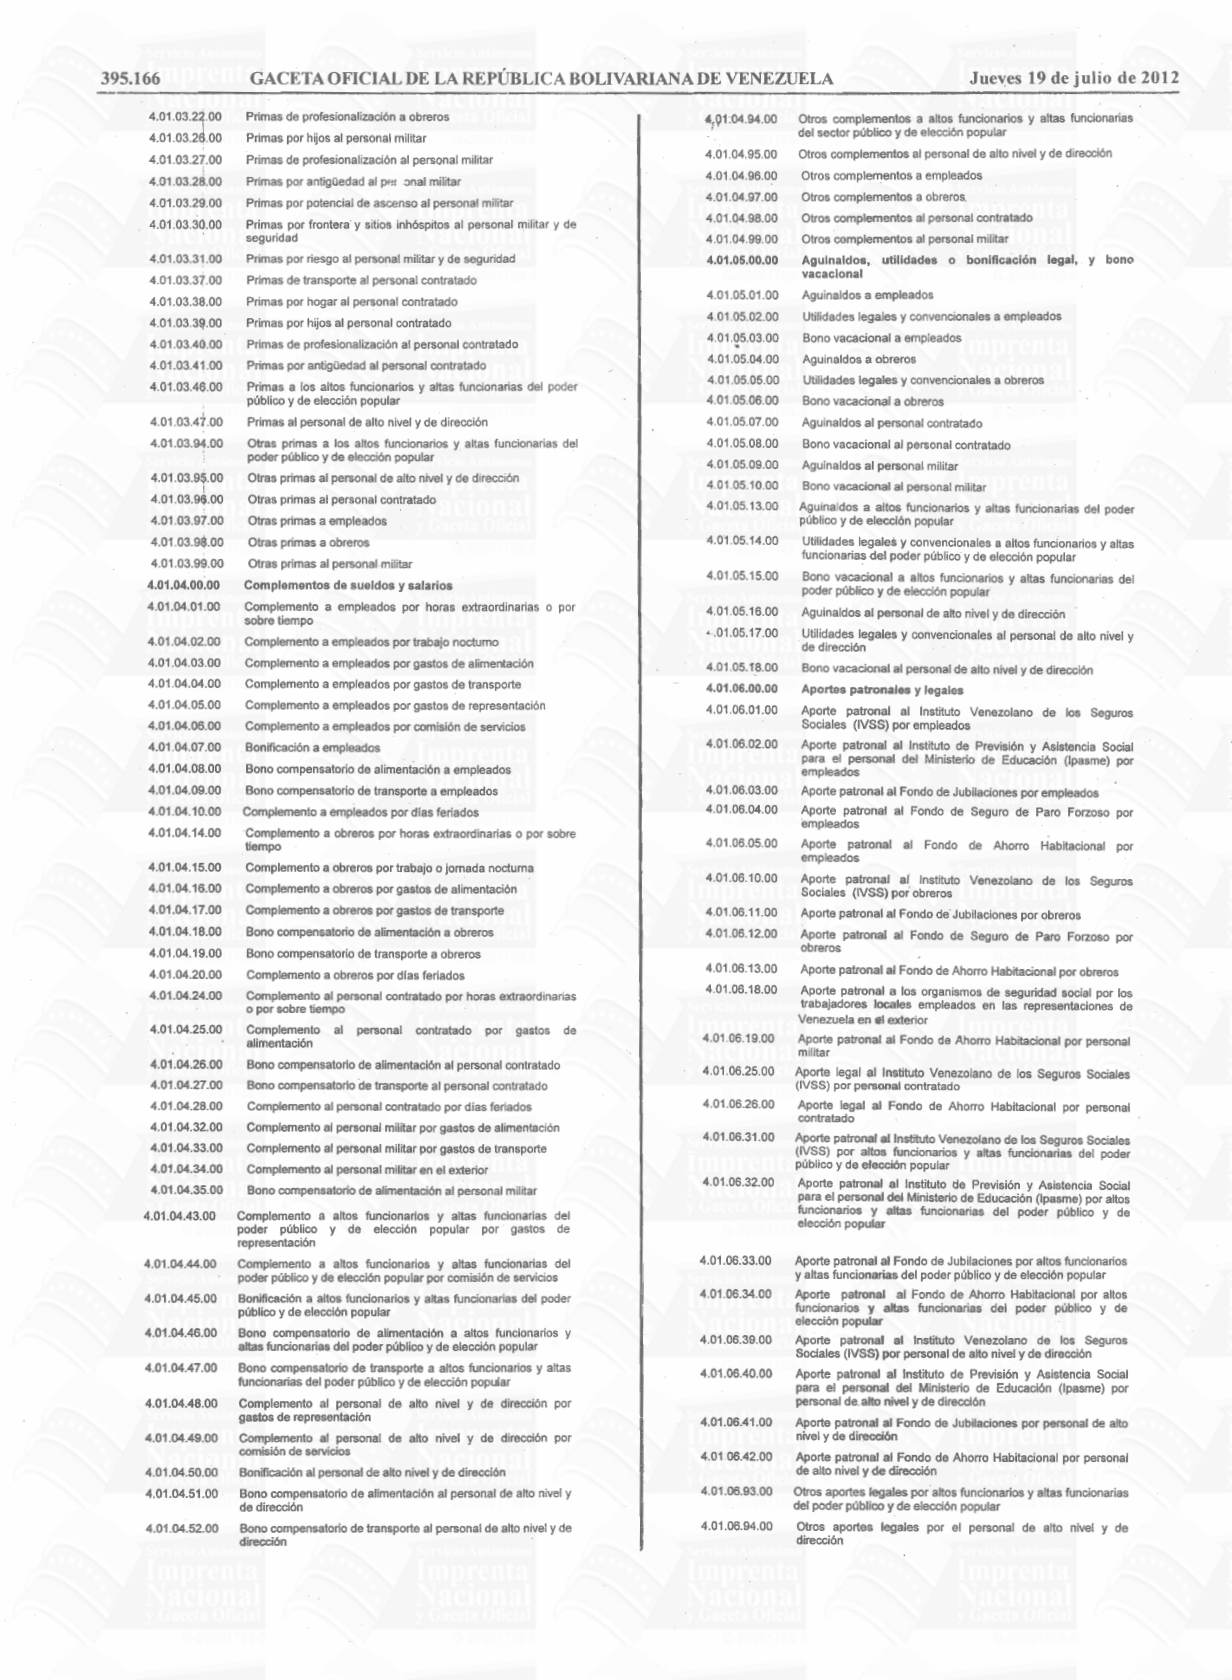
Página 21
Otros aportes legales por personal contratado
4.01.06.95.00 Otros aportes legales por empleados
4.01.06.96.00 Otros aportes legales por obreros
4.01.06.97.00 Otros aportes legales por personal militar 4.01.06.98.00 4.01.07.00.00 Asistencia socio-económica 4.01.07.01.00 Capacitación y adiestramiento a empleados 4.01.07.02.00 Becas a empleados 4.01.07.03.00 Ayudas por matrimonio a empleados 4.01.07.04.00 Ayudas por nacimiento de hijos a empleados 4.01.07.05.00 Ayudas por defunción a empleados 4.01.07.06.00 Ayudas para medicinas, gastos médicos, odontológicos y de hospitalización a empleados 4.01.07.07.00 Aporte patronal a cajas de ahorro por empleados.
4.01.07.08.00 Aporte patronal a los servicios de salud, accidentes personales y gastos funerarios por empleados 4.01.07.09.00 Ayudas a empleados para adquisición de uniformes y útiles escolares de sus hijos 4.01.07.10.00 Dotación de uniformes a empleados 4.01.07.11.00 Aporte patronal para gastos de guarderías y preescolar para hijos de empleados 4.01.07.12.00 Aportes para la adquisición de juguetes para los hijos del personal empleado 4.01.07.17.00 Capacitación y adiestramiento a obreros Becas a obreros 4.01.07.18.00 4.01.07.19.00 Ayudas por matrimonio de obreros 4.01.07.20.00 Ayudas por nacimiento de hijos de obreros 4.01.07.21.00 Ayudas por defunción a obreros 4.01.07.22.00 Ayudas para medicinas, gastos médicos, odontológicos y de hospitalización a obreros Aporte patronal a cajas de ahorro por obreros 4.01.07.23.00 Aporte patronal a los servicios de salud, accidentes personales 4.01.07.24.00 y gastos funerarios por obreros 4.01.07.25.00 Ayudas a obreros para adquisición de uniformes y útiles escolares de sus hijos 4.01.07.26.00 Dotación de uniformes a obreros 4.01.07.27.00 Aporte patronal para gastos de guarderías y preescolar para hijos de obreros Aportes para la adquisición de juguetes para los hijos del 4.01.07.28.00 persona! obrero 4.01.07.33.00 Asistencia socio-económica al personal contratado 4.01.07.34.00 Capacitación y adiestramiento al personal militar 4.01.07.35.00 Becas al personal militar 4.01.07.36.00 Ayudas por matrimonio al personal militar Ayudas por nacimiento de hijos al personal militar 4.01.07.37.00 4.01.07.38.00 Ayudas por defunción al personal militar Ayudas para medicinas, gastos médicos, odontológicos y de 4.01.07.39.00 hospitalización al personal militar 4.01.07.40.00 Aporte patronal a caja de ahorro por personal militar 4.01.07.41.00 Aporte patronal a los servicios de salud, accidentes personales y gastos funerarios personal militar Ayudas al personal militar para adquisición de uniformes y 4.01.07.42.00 útiles escolares de sus hijos Aportes para la adquisición de juguetes para los hijos del 4.01.07.43.00 personal militar Aporte patronal para gastos de guarderías y preescolar para 4.01.07.44.00 hijos del personal militar Capacitación y adiestramiento a altos funcionarios y altas 4.01.07.52.00 funcionarias del poder público y de elección popular 4.01.07.53.00 Ayudas por matrimonio a altos funcionarios y altas funcionarias del poder público y de elección popular 4.01.07.54.00 Ayudas por nacimiento de hijos altos funcionarios y altas funcionarias del poder público y de elección popular Ayudas por defunción a altos funcionarios y altas funcionarias 4.01.07.55.00 del poder público y de elección popular Ayudas para medicinas, gastos médicos, odontológicos y de 4.01.07.56.00 hospitalización a altos funcionarios y altas funcionarias del poder público y de elección popular
4.01.07.57.00 Aporte patronal a cajas de ahorro por altos funcionarios y altas funcionarias del poder público y de elección popular Aporte patronal a los servicios de salud, accidentes personales 4.01.07.58.00 y gastos funerarios por altos funcionarios y altas funcionarias del poder público y de elección popular.
Capacitación y adiestramiento al personal de alto nivel y de 4.01.07.63.00 dirección Ayudas por matrimonio al personal de alto nivel y de dirección 4.01.07.64.00 Ayudas por nacimiento de hijos al personal de alto nivel y de 4.01.07.65.00 dirección 4.01.07.66.00 Ayudas por defunción al personal de alto nivel y de dirección 4.01.07.67.00 Ayudas para medicinas, gastos médicos, odontológicos y de hospitalización al personal de alto nivel y de dirección 4.01.07.68.00 Aporte patronal a cajas de ahorro por personal de alto nivel y de dirección 4.01.07.69.00 Aporte patronal a los servicios de salud, accidentes personales y gastos funerarios por personal de alto nivel y de dirección Otras subvenciones a altos funcionarios y altas funcionarias del 4.01.07.94.00 poder público y de elección popular 4.01.07.95.00 Otras subvenciones al personal de alto nivel y de dirección 4.01.07.96.00 Otras subvenciones a empleados 4.01.07.97.00 Otras subvenciones a obreros 4.01.07.98.00 Otras subvenciones al personal militar 4.01.08.00.00 Prestaciones sociales e indemnizaciones 4.01.08.01.00 Prestaciones sociales e indemnizaciones a empleados Prestaciones sociales e indemnizaciones a obreros 4.01.08.02.00 4.01.08.03.00 Prestaciones personal sociales e indemnizaciones al contratado Prestaciones sociales e indemnizaciones al personal militar 4.01.08.04.00 Prestaciones sociales e indemnizaciones a altos funcionarios y 4.01.08.06.00 altas funcionarias del poder público y de elección popular 4.01.08.07.00 Prestaciones sociales e indemnizaciones al personal de alto nivel y de dirección Capacitación y adiestramiento realizado por personal dei 4.01.09.00.00 organismo Capacitación y adiestramiento realizado por personal dei 4.01.09.01.00 organismo Otros gastos de los altos funcionarios y altas funcionarias 4.01.94.00.00 del poder público y de elección popular Otros gastos de los altos funcionarios y altas funcionarias dei 4.01.94.01.00 poder público y de elección popular 4.01.95.00.00 Otros gastos del personal de alto nivel y de dirección 4.01.95.01.00 Otros gastos del personal de alto nivel y de dirección 4.01.96.00.00 Otros gastos del personal empleado 4.01.96.01.00 Otros gastos del personal empleado Otros gastos del personal obrero 4.01.97.00.00 4.01.97.01.00 Otros gastos del personal obrero 4.01.98.00.00 Otros gastos del personal militar Otros gastos del personal militar
4.01.98.01.00 MATERIALES, SUMINISTROS Y MERCANCÍAS
4.02.00.00.00
4.02.01.00.00 Productos alimenticios y agropecuarios
4.02.01.01.00 Alimentos y bebidas para personas.
4.02.01.02.00 Alimentos para animales
4.02.01.03.00 Productos agrícolas y pecuarios Productos de la caza y pesca 4.02.01.04.00 4.02.01.99.00 Otros productos alimenticios y agropecuarios Productos de minas, canteras y yacimientos 4.02.02.00.00 4.02.02.01.00 Carbón mineral 4.02.02.02.00 Petróleo crudo y gas natural 4.02.02.03.00 Mineral de hierro Mineral no ferroso 4.02.02.04.00 Piedra, arcilla, arena y tierra 4.02.02.05.00 Mineral para la fabricación de productos químicos 4.02.02.06.00 4.02.02.07.00 Sal para uso industrial 4.02.02.99.00 Otros productos de minas, canteras y yacimientos 4.02.03.00.00 Textiles y vestuarios 4.02.03.01.00 Textiles 4.02.03.02.00 Prendas de vestir 4.02.03.03.00 Calzados 4.02.03.99.00 Otros productos textiles y vestuarios 4.02.04.00.00 Productos de cuero y caucho 4.02.04.01.00 Cueros y pieles Productos de cuero y sucedáneos del cuero 4.02.04.02.00 Cauchos y tripas para vehículos 4.02.04.03.00 4.02.04.99.00 Otros productos de cuero y caucho Productos de papel, cartón e impresos 4.02.05.00.00 4.02.05.01.00 Pulpa de madera, papel y cartón 4.02.05.02.00 Envases y cajas de papel y cartón 4.02.05.03.00 Productos de papel y cartón para oficina 4.02.05.04.00 Libros, revistas y periódicos 4.02.05.05.00 Material de enseñanza Productos de papel y cartón para computación 4.02.05.06.00
página original (tal como se publicó)
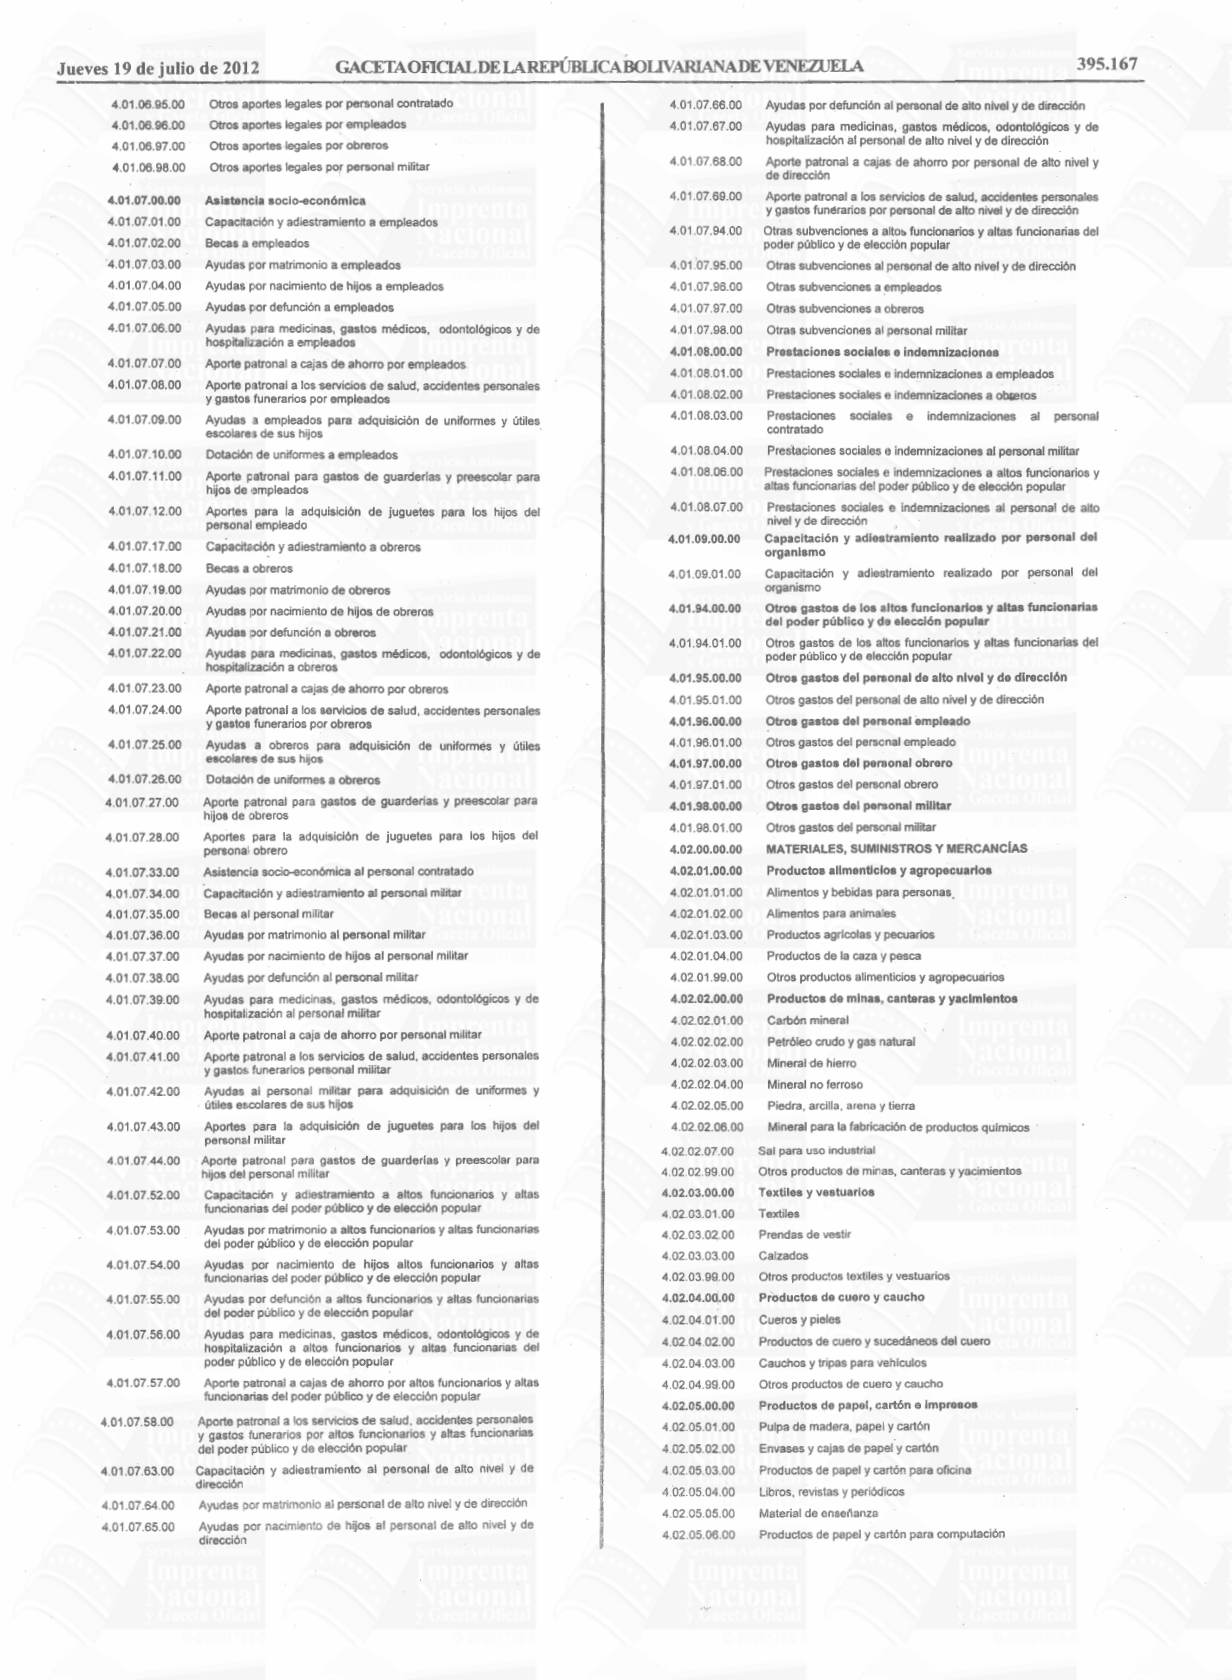
Página 22
4.02.05.07.00 Productos de papel y cartón para la imprenta y reproducción Otros productos de pulpa, papel y cartón 4.02.05.99.00 4.02.06.00.00 Productos químicos y derivados 4.02.06.01.00 Sustancias químicas y de uso industrial 4.02.06.02.00 Abonos, plaguicidas y otros 4.02.06.03.00 Tintas, pinturas y colorantes 4.02.06.04.00 Productos farmacéuticos y medicamentos Productos de tocador 4.02.06.05.00 4.02.06.06.00 Combustibles y lubricantes Productos diversos derivados del petróleo y del carbón 4.02.06.07.00 Productos plásticos 4.02.06.08.00 4.02.06.09.00 Mezclas explosivas 4.02.06.99.00 Otros productos de la industria química y conexos 4.02.07.00.00 Productos minerales no metálicos 4.02.07.01.00 . Productos de barro, loza y porcelana 4.02.07.02.00, Vidrios y productos de vidrio 4.02.07.03.00 Productos de arcilla para construcción 4.02.07.04.00 Cemento, cal y yeso 4.02.07.99.00 Otros productos minerales no metálicos 4.02.08.00.00 Productos metálicos Productos primarios de hierro y acero 4.02.08.01.00 4.02.08.02.00 Productos de metales no ferrosos 4.02.08.03.00 Herramientas menores, cuchillería y artículos generales de ferretería 4.02.08.04.00 Productos metálicos estructurales.
Materiales de orden público, séguridad y defensa
4.02.08.0$.00 Material de señalamiento
4.02.08.07.00
4.02.08.0$.00 Material de educación
4.02.08.0$.00 Repuestos y accesorios para equipos de transporte 4.02.08.10.00 Repuestos y accesorios para otros equipos 4.02.08.99.00 Otros productos metálicos 4.02.09.00.00 Productos de madera Productos primarios de madera 4.02.09.01.00 4.02.09.02.00 Muebles y accesorios de madera para edificaciones 4.02.09.9$.00 Otros productos de madera 4.02.10.00.00 Productos varios y útiles diversos 4.02.10.01.00 Artículos de deporte, recreación y juguetes 4.02.10.02.00 Materiales y útiles de limpieza y aseo 4.02.10.03.00 Utensilios de cocina y comedor Útiles menores médico - quirúrgicos de laboratorio, dentales y 4.02.10.04.00 de veterinaria Útiles de escritorio, oficina y materiales de instrucción 4.02.10.05.00 4.02.10.06.00 Condecoraciones, ofrendas y similares 4.02.10.07.00 Productos de seguridad en el trabajo 4.02.10.08.00 Materiales para equipos de computación 4.02.10.09.00 Especies timbradas y valores Útiles religiosos 4.02.10.10.00 4.02.10.11.00 Materiales eléctricos 4.02.10.12.00 Materiales para instalaciones sanitarias 4.02.10.13.00 Materiales fotográficos 4.02.10.99.00 Otros productos y útiles diversos 4.02.11.00.00 Bienes para la venta 4.02.11.01.00 Productos y artículos para la venta 4.02.11.02.00 Maquinarias y equipos para la venta 4.02.11.03.00 Inmuebles para la venta 4.02.11.04.00 Tierras y terrenos para la venta 4.02.11.99.00 Otros bienes para la venta 4.02.99.00.00 Otros materiales y suministros 4.02.99.01.00 Otros materiales y suministros
4.03.00.00.00 SERVICIOS NO PERSONALES
4.03.01.00.00 Alquileres de inmuebles
4.03.01.01.00 Alquileres de edificios y locales
4.03.01.02.00 Alquileres de instalaciones culturales y recreativas 4.03.01.03.00 Alquileres de tierras y terrenos 4.03.02.00.00 Alqulleres de maquinaria y equipos 4.03.02.01.00 Alquileres de maquinaria y demás equipos de construcción, campo, industria y taller 4.03.02.02.00 Alquileres de equipos de transporte, tracción y elevación 4.03.02.03.00 Alquileres de equipos de comunicaciones y de señalamiento 4.03.02.04.00 Alquileres de equipos médico - quirúrgicos, dentales y de veterinaria 4.03.02.05.00 Alquileres de equipos científicos, religiosos, de enseñanza y recreación 4.03.02.06.00 Alquileres de máquinas, muebles y demás equipos de oficina y alojamiento 4.03.02.99.00 Alquileres de otras maquinaria y equipos 4.03.03.0g.00 Derechos sobre bienes intangibles 4.03.03.01.00 Marcas de fábrica y patentes de invención 4.03.03.02.00 Derechos de autor 4.03.03.03.00 Paquetes y programas de computación 4.03.03.04.00 Concesión de bienes y servicios 4.03.04.00.00 Servicios básicos Electricidad 4.03.04.01.00 4.03.04.02.00 Gas Agua 4.03.04.03.00 4.03.04.04.00 Teléfonos 4.03.04.05.00 Servicio de comunicaciones 4.03.04.06.00 Servicio de aseo urbano y domiciliario 4.03.04.07.00 Servicio de condominio 4.03.05.00.00 Servicio de administración, vigilancia y mantenimiento de los servicios básicos 4.03.05.01.00 Servicio de administración, vigilancia y mantenimiento del servicio de electricidad 4.03.05.02.00 Servicio de administración, vigilancia y mantenimiento del servicio de gas 4.03.05.03.00 Servicio de administración, vigilancia y mantenimiento del servicio de agua 4.03.05.04.00 Servicio de administración, vigilancia y mantenimiento del servicio de teléfonos 4.03.05.05.00 Servicio de administración, vigilancia y mantenimiento del servicio de comunicaciones Servicio de administración, vigilancia y mantenimiento del 4.03.05.06.00 servicio de aseo urbano y domiciliario Servicios de transporte y almacenaje 4.03.06.00.00 4.03.06.01.00 Fletes y embalajes 4.03.06.02.00 Almacenaje 4.03.06.03.00 Estacionamiento 4.03.06.04.00 Peaje 4.03.06.05.00 Servicios de protección en traslado de fondos y de mensajería 4.03.07.00.00 Servicios de información, impresión y relaciones públicas 4.03.07.01.00 Publicidad y propaganda 4.03.07.02.00 Imprenta y reproducción Relaciones sociales 4.03.07.03.00 4.03.07.04.00 Avisos 4.03.08.00.00 Primas y otros gastos de seguros y comisiones bancarias 4.03.08.01.00 Primas y gastos de séguros Comisiones y gastos bancarios 4.03.08.02.00 4.03.08.03.00 Comisiones y gastos de adquisición de seguros 4.03.09.00.00 Viáticos y pasajes 4.03.09.01.00 Viáticos y pasajes dentro del país 4.03.09.02.00 Viáticos y pasajes fuera del país 4.03.09.03.00 Asignación por kilómetros recorridos 4.03.10.00.00 Servicios profesionales y técnicos 4.03.10.01.00 Servicios jurídicos 4.03.10.02.00 Servicios de contabilidad y auditoría 4.03.10.03.00 Servicios de procesamiento de datos 4.03.10.04.00 Servicios de ingeniería y arquitectónicos
4.03.10.05.00 Servicios médicos, odontológicos y otros servicios de sanidad 4.03.10.06.00 Servicios de veterinaria 4.03.10.07.00 Servicios de capacitación y adiestramiento 4.03.10.08.00 Servicios presupuestarios 4.03.10.08.00 Servicios de lavandería y tintorería 4.03.10.10.00 Servicios de vigilancia 4.03.10.11.00 Servicios para la elaboración y suministro de comida 4.03.10.99.00 Otros servicios profesionales y técnicos 4.03.11.00.00 Conservación y reparaciones menores de maquinaria y equipos 4.03.11.01.00 Conservación.y reparaciones menores de maquinaria y demás equipos de construcción, campo, industria y taller 4.03.11.02.00 Conservación y reparaciones menores de equipos de transporte, tracción y elevación
página original (tal como se publicó)
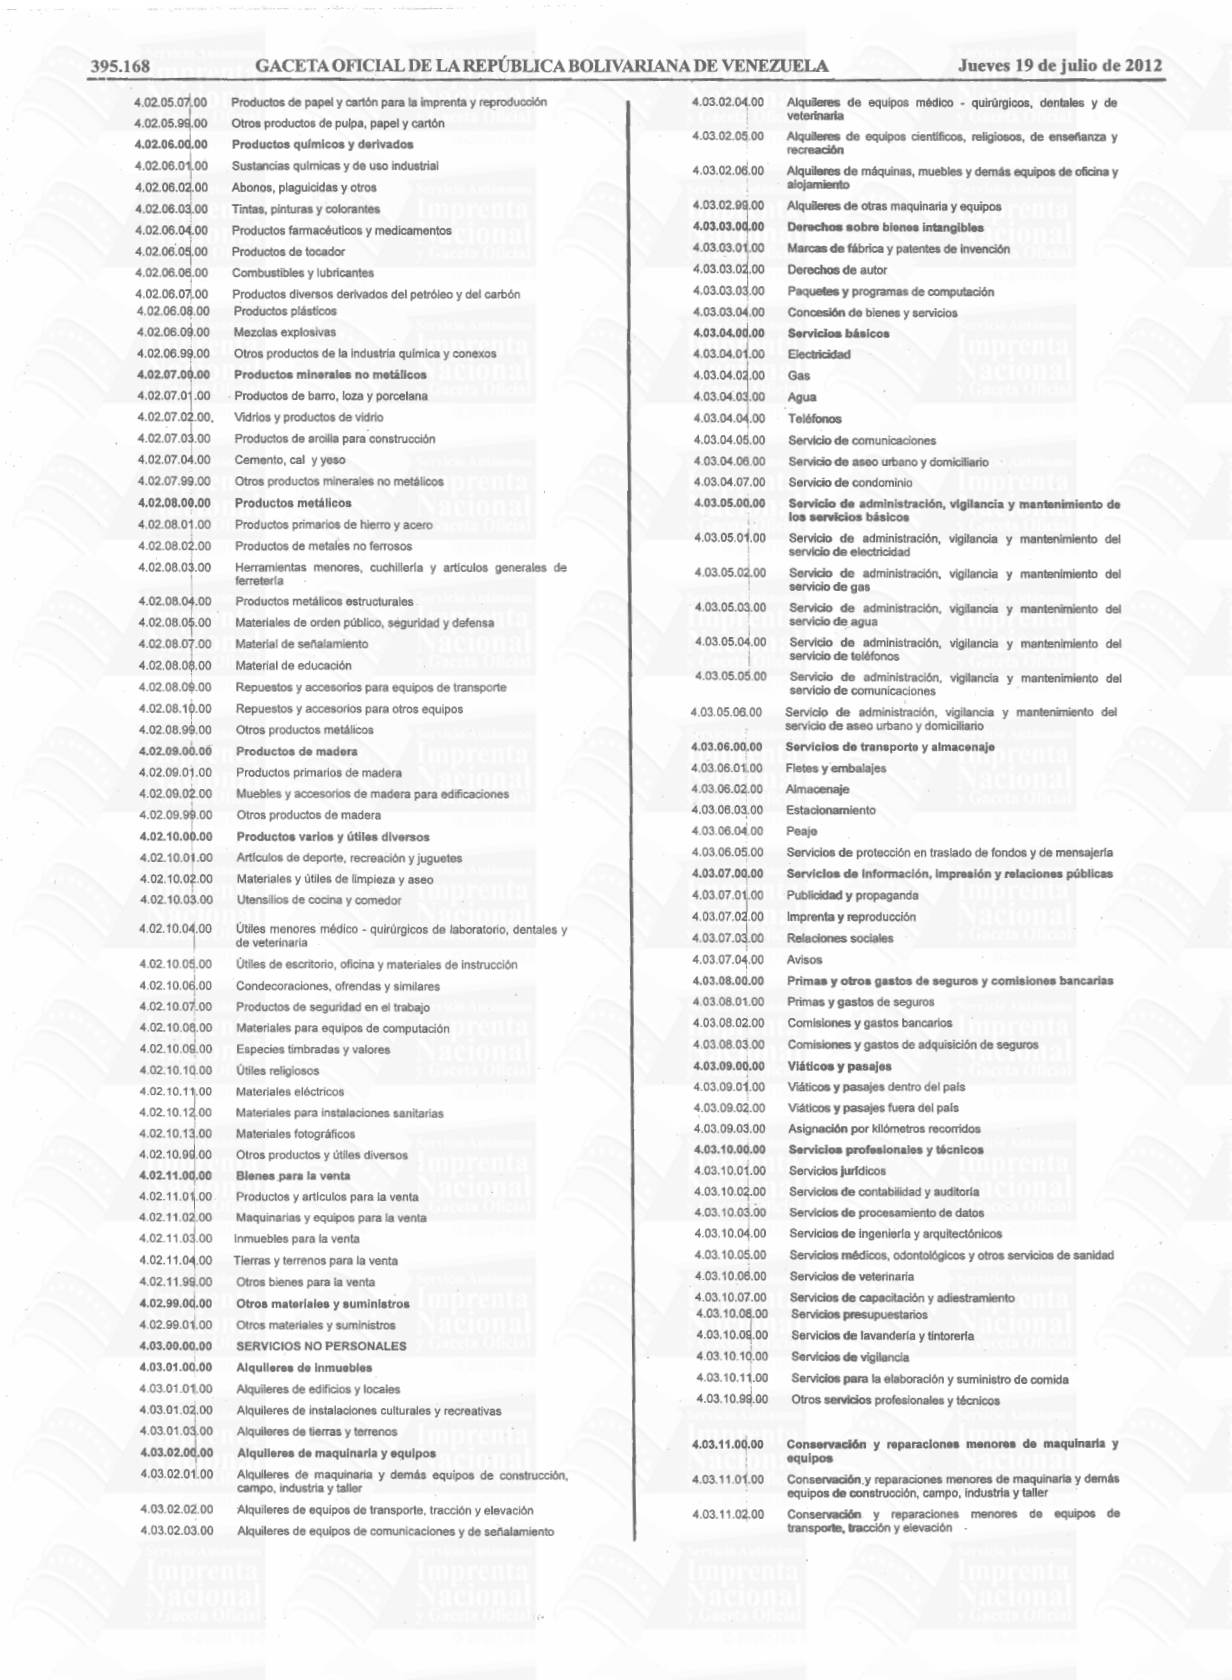
Página 23
4.03.11.03.00 Conservación y reparaciones menores equipos de de comunicaciones y de señalamiento Conservación y reparaciones menores de equipos médico- 4.03.11.04.00 quirúrgicos, dentales y de veterinaria Conservación y reparaciones menores de equipos científicos, 4.03.11.05.00 religiosos, de enseñanza y recreación 4.03.11.06.00 Conservación y reparaciones menores de equipos y armamentos de orden público, seguridad y defensa nacional Conservación y reparaciones menores de máquinas, muebles 4.03.11.07.00 y demás equipos de oficina y alojamiento 4.03.11.99.00 Conservación y reparaciones menores de otras maquinaria y equipos 4.03.12.00.00 Conservación y reparaciones menores de obras 4.03.12.01.00 Conservación y reparaciones menores de obras en bienes del dominio privado Conservación y reparaciones menores de obras en bienes del 4.03.12.02.00 dominio público Servicios de construcciones temporales 4.03.13.00.00 4.03.13.01.00 Servicios de construcciones temporales 4.03.14.00.00 Servicios de construcción de edificaciones para la venta 4.03.14.01.00 Servicios de construcción de edificaciones para la venta Servicios fiscales 4.03.15.09.00 4.03.15.01.00 Derechos de importación y servicios aduaneros 4.03.15.02.00 Tasas y otros derechos obligatorios 4.03.15.03.00 Asignación a agentes de especies fiscales 4.03.15.99.00 Otros servicios fiscales 4.03.16.00.00 Servicios de diversión, esparcimiento y culturales 4.03.16.01.00 Servicios de diversión, esparcimiento y culturales 4.03.17.00.00 Servicios de gestión administrativa prestados por organismos de asistencia técnica 4.03.17.01.00 Servicios de gestión administrativa prestados por organismos de asistencia técnica 4.03.18.00.00 Impuestos indirectos 4.03.18.01.00 Impuesto al valor agregado Otros impuestos indirectos 4.03.18.99.00 Comisiones por servicios para cumplir con los beneficios 4.03.19.00.00 sociales Comisiones por servicios para cumplir con los beneficios 4.03.19.01.00 sociales 4.03.99.00.00 Otros servicios no personales 4.03.99.01.00 Otros servicios no personales
4.04.00.00.00 ACTIVOS REALES
4.04.01.00.00 Repuestos y reparaciones mayores
4.04.01.01.00 Repuestos mayores
4.04.01.01.01 Repuestos mayores para maquinaria y demás equipos de construcción, campo, industria y taller 4.04.01.01.02 Repuestos mayores para equipos de transporte, tracción y elevación 4.04.01.01.03 Repuestos mayores para equipos de comunicaciones y de señalamiento 4.04.01.01.04 Repuestos mayores para equipos médico-quirúrgicos, dentales y de veterinaria 4.04.01.01.05 Repuestos mayores para equipos científicos, religiosos, de enseñanza y recreación 4.04.01.01.06 Repuestos mayores para equipos y armamentos de orden público, seguridad y defensa 4.04.01.01.07 Repuestos mayores para máquinas, muebles y demás equipos de oficina y alojamiento 4.04.01.01.99 Repuestos mayores para otras maquinaria y equipos 4.04.01.02.00 Reparaciones mayores de maquinaria y equipos 4.04.01.02.01 Reparaciones mayores de maquinaria y demás equipos de construcción, campo, industria y taller Reparaciones mayores de equipos de transporte, tracción y 4.04.01.02.02 elevación 4.04.01.02.03 Reparaciones mayores de equipos de comunicaciones y de señalamiento 4.04.01.02.04 Reparaciones mayores de equipos médico - quirúrgicos, dentales y de veterinaria 4.04.01.02.05 Reparaciones mayores de equipos científicos, religiosos, de enseñanza y recreación 4.04.01.02.06 Reparaciones mayores de equipos y armamentos de orden público, seguridad y defensa nacional 4.04.01.02.07 Reparaciones mayores de máquinas, muebles y demás equipos de oficina y alojamiento 4.04.01.02.99 Reparaciones mayores de otras maquinaria y equipos 4.04.02.09.00 Conservación, ampliaciones y mejoras mayores de obras 4.04.02.01.00 Conservación, ampliaciones y mejoras mayores de obras en bienes del dominio privado Conservación, ampliaciones y mejoras mayores de obras en 4.04.02.02.00 bienes del dominio público 4.04.03.00.00 Maquinaria y demás equipos de construcción, campo, industria y taller 4.04.03.01.00 Maquinaria y demás equipos de construcción y mantenimiento 4.04.03.02.00 Maquinaria y equipos para mantenimiento de automotores 4.04.03.03.00 Maquinaria y equipos agrícolas y pecuarios 4.04.03.04.00 Maquinaria y equipos de artes gráficas y reproducción 4.04.03.05.00 Maquinaria y equipos industriales y de taller 4.04.03.06.00 Maquinaria y equipos de energía 4.04.03.07.00 Maquinaria y equipos de riego y acueductos 4.04.03.08.00 Equipos de almacén 4.04.03.99.00 Otra maquinaria y demás equipos de construcción, campo, industria y taller 4.04.04.00.00 Equipos de transporte, tracción y elevación 4.04.04.01,00 Vehículos automotores terrestres 4.04.04.02.00 Equipos ferroviarios y de cables aéreos 4.04.04.03.00 Equipos marítimos de transporte 4.04.04.04.00 Equipos aéreos de transporte 4.04.04.05.00 Vehículos de tracción no motorizados 4.04.04.06.00 Equipos auxiliares de transporte 4.04.04.99.00 Otros equipos de transporte, tracción y elevación 4.04.05.00.00 Equipos de comunicaciones y de señalamiento 4.04.05,01.00 Equipos de telecomunicaciones 4.04.05.02.00 Equipos de señalamiento 4.04.05.03.00 Equipos de control de tráfico aéreo
4.04.05.04.00 Equipos de correo.
4.04.05.99.00 Otros equipos de comunicaciones y de señalamiento 4.04.06.00.00 Equipos médico - quirúrgicos, dentales y de veterinaria 4.04.06.01.00 Equipos médico - quirúrgicos, dentales y de veterinaria 4.04.06.99.00 Otros equipos médico - quirúrgicos, dentales y de veterinaria Equipos científicos, religiosos, de enseñanza y recreación 4.04.07.00.00 4.04.07.01.00 Equipos científicos y de laboratorio 4.04.07.02.00 Equipos de enseñanza, deporte y recreación 4.04.07.03.00 Obras de arte 4.04.07.04.00 Libros, revistas y otros instrumentos de enseñanzas 4.04.07.05.00 Equipos religiosos Instrumentos musicales y equipos de audio 4.04.07.06.00 Otros equipos cientificos, religiosos, de enseñanza y 4.04.07.99.00 recreación Equipos y armamentos de orden público, seguridad y 4.04.08.00.00 defensa 4.04.08.01.00 Equipos y armamentos de orden público, seguridad y defensa nacional Equipos y armamentos de seguridad para la custodia y 4.04.08.02.00 resguardo personal Otros equipos y armamentos de orden público, seguridad y 4.04.08.99.00 defensa 4.04.09.00.00 Máquinas, muebles y demás equipos de oficina y alojamiento Mobiliario y equipos de oficina 4.04.09.01.00 4.04.09.02.00 Equipos de computación Mobiliario y equipos de alojamiento 4.04.09.03.00 4.04.09.99.00 Otras máquinas, muebles y demás equipos de oficina y alojamiento Semovientes 4.04.10.00.00 Semovientes 4.04.10.01.00 4.04.11.00.00 Inmuebles, maquinaria y equipos usados Adquisición de tierras y terrenos 4.04.11.01.00 4.04.11.02.00 Adquisición de edificios e instalaciones 4.04.11.03.00 Expropiación de tierras y terrenos 4.04.11.04.00 Expropiación de edificios e instalaciones Adquisicióni de maquinaria y equipos usados 4.04.11.05.00 4.04.11.05.01 Maquinaria y demás equipos de construcción, campo, industria y taller 4.04.11.05.02 Equipos de transporte, tracción y elevación 4.04.11.05.03 Equipos de comunicaciones y de señalamiento 4.04.11.05.04 Equipos médico - quirúrgicos, dentales y de veterinaria 4.04.11.05.05 Equipos científicos, religiosos, de enseñanza y recreación 4.04.11.05.06 Equipos para seguridad pública 4.04.11.05.07 Máquinas, muebles y demás equipos de oficina y alojamiento 4.04.11.05.99 Otras maquinaria y equipos usados
página original (tal como se publicó)
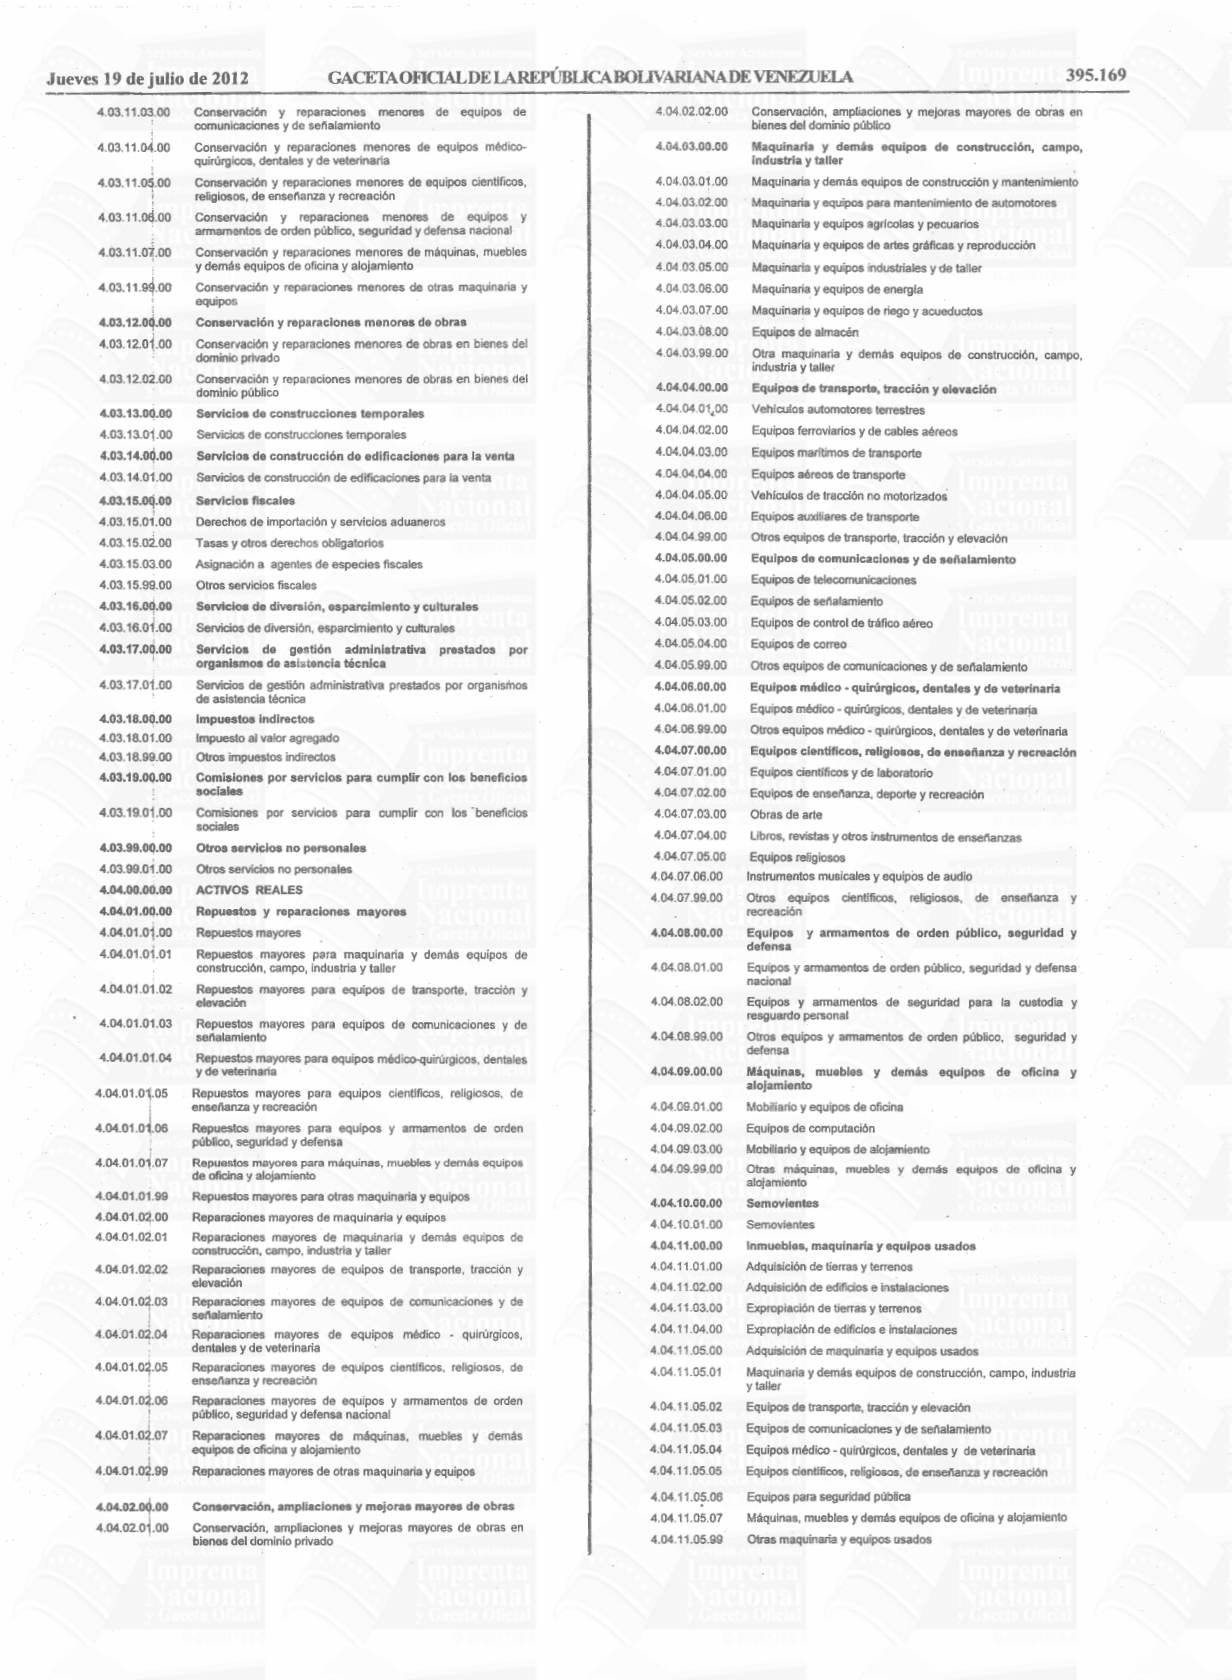
Página 24
4.04.12.00.00 Activos intangibles
4.04.12.01.00 Marcas de fábrica y patentes de invención 4.04.12.02.00 Derechos de autor 4.04.12.03.00 Gastos de organización 4.04.12.04.00 Paquetes y programas de computación 4.04.12.05.0g Estudios y proyectos 4.04.12.99.00 Otros activos intangibles Estudios y proyectos para inversión en activos fijos 4.04.13.00.00 4.04.13.01.00 Estudios y proyectos aplicables a bienes del dominio privado 4.04.13.02.00 Estudios y proyectos aplicables a bienes del dominio público Contratación de inspección de obras 4.04.14.00.00 4.04.14.01.00 Contratación de inspección de obras de bienes del dominio privado Contratación de inspección de obras de bienes dei dominio 4.04.14.02.00 público 4.04.15.00.00 Construcciones del dominio privado Construcciones de edificaciones médico-asistenciales 4.04.15.01.00 4.04.15.02.00 Construcciones de edificaciones militares y de seguridad Construcciones de edificaciones educativas, religiosas y 4.04.15.03.00 recreativas 4.04.15.04.00 Construcciones de edificaciones culturales y deportivas 4.04.15.05.00 Censtrucciones de edificaciones para oficina 4.04.15.06.00 Construcciones de edificaciones industriales 4.04.15.07.00 Construcciones de edificaciones habitacionales 4.04.15.99.00 Otras construcciones del dominio privado 4.04.16.00.00 Construcciones del dominio público 4.04.16.01.00 Construcción de vialidad 4.04.16.02.00 Construcción de plazas, parques y similares 4.04.16.03.00 Construcciones de instalaciones hidráulicas 4.04.16.04.00 Construcciones de puertos y aeropuertos Otras construcciones del dominio público 4.04.16.99:00 Otros activos reales 4.04.99.00.00 4.04.99.01.00 Otros activos reales
4.05.00.00.00 ACTIVOS FINANCIEROS
4.05.01.00.00 Aportes en acciones y participaciones de capital 4.05.01.01.00 Aportes en acciones y participaciones de capital al sector privado 4.05.01.02.00 Aportes en acciones y participaciones de capital al sector público 4.05.01.02.01 Aportes en acciones y participaciones de capital a entes descentralizados sin fines empresariales 4.05.01.02.02 Aportes en acciones y participaciones de capital a instituciones de protección social 4.05.01.02.03 Aportes en acciones y participaciones de capital a entes descentralizados con fines empresariales petroleros 4.05.01.02.04 Aportes en acciones y participaciones de capital a entes descentralizados con fines empresariales no petroleros 4.05.01.02.05 Aportes en acciones y participaciones de capital a entes descentralizados financieros bancarios 4.05.01.02.06 Aportes en acciones y participaciones de capital a entes descentralizados financieros no bancarios 4.05.01.02.07 Aportes en acciones y participaciones de capital a organismos 4.05.01.03.00 Aportes en acciones y participaciones de capital al sector externo Aportes en acciones y participaciones de capital a organismos 4.05.01.03.01 internacionales Otros aportes en acciones y participaciones de capital a!
4.05.01.03.99 sector externo Adquisición de títulos y valores que no otorgan propiedad 4.05.02.00.00 Adquisición de títulos y valores a corto plazo 4.05.02.01.00 4.05.02.01.01 Adquisición de títulos y valores privados Adquisición de títulos y valores públicos 4.05.02.01.02 Adquisición de titulos y valores externos 4.05.02.01.03 Adquisición de títulos y valores a largo piazo 4.05.02.02.00 Adquisición de títulos y valores privados 4.05.02.02.01 Adquisición de títulos y valores públicos 4.05.02.02.02 4.05.02.02.03 Adquisición de títulos y valores externos Concesión de préstamos a corto plazo 4.05.03.00.00 Concesión de préstamos al sector privado a corto plazo 4.05.03.01.00 Concesión de préstamos al sector público a corto plazo 4.05.03.02.00 Concesión de préstamos a la República 4.05.03.02.01 Concesión de préstamos a entes descentralizados sin fines 4.05.03.02.02 empresariales 4.05.03.02.03 Conpesión de préstamos a instituciones de protección social 4.05.03.02.04 Concesión de préstamos a entes descentralizados con fines empresariales petroleros Concesión de préstamos a entes descentralizados con fines 4.05.03.02.05 empresariales no petroleros 4.05.03.02.06 Cancesión de préstamos a entes descentralizados financieros bancarios Compesión de préstamos a entes descentralizados financieras 4.05.03.02.07 no bancarios Concesión de préstamos al Poder Estadal 4.05.03.02.08 Concesión de préstamos al Poder Municipal 4.05.03.02.09 Campesión de préstamos al sector externo a corto plazo 4.05.03.03.00 4.05.03.03.01 Concesión de préstamos a instituciones sin fines de lucro Concesión de préstamos a gobiemos extranjeros 4.05.03.03.02 4.05.03.03.03 Concesión de préstamos a organismos internacionales 4.05.04.00.00 Comcesión de préstamos a largo plazo Conpesión de préstamos al sector privado a largo plazo 4.05.04.01.00 Conpesión de préstamos al sector público a largo plazo 4.05.04.02.00 Conpesión de préstamos a la República 4.05.04.02.01 Conpesión de préstamos a entes descentralizados sin fines 4.05.04.02.02 empresariales 4.05.04.02.03 Conpesión de préstamos a instituciones de protección social 4.05.04.02.04 Conpesión de préstamos a entes descentralizados con fines empresariales petroleros Conpesión de préstamos a entes descentralizados con fines 4.05.04.02.05 empresariales no petroleros Compesión de préstamos a entes descentralizados financieros 4.05.04.02.06 bancarios Campesión de préstamos a entes descentralizados financieros 4.05.04.02.07 no bancarios Conpesión de préstamos al Poder Estadal 4.05.04.02.08 4.05.04.02.09 Concesión de préstamos al Poder Municipal 4.05.04.03.00 _Concesión de préstamos al sector externo a largo plazo Compesión de préstamos,a instituciones sin fines de lucro 4.05.04.03.01 Compesión de préstamos a gobiernos extranjeros 4.05.04.03.02 Cenpesión de préstamos a organismos internacionales 4.05.04.03.03 Imcnemento de disponibilidades 4.05.05.00.00 Incremento en caja 4.05.05.01.00 4.05.05.02.00 Incremento en bancos
4.05.05.02.01 Sncrernento en bancos públicos
4.05.05.02.02 fincaemento en bancos privados
4.05.05.02.03 Snciemento en bancos del exterior incremento de inversiones temporales 4.05.05.03.00 Iacremento de cuentas por cobrar a corto plazo 4.05.06.00.00 inpmemento de cuentas comerciales por cobrar a corto plazo 4.05.06.01.00 Inenento de rentas por recaudar a corto plazo 4.05.06.02.00 Incremento de deudas por rendir 4.05.06.03.00 Inaemento de deudas por rendir de fondos en avance 4.05.06.03.01 4.05.06.03.02 Incnemento de deudas por rendir de fondos en anticipo 4.05.06.99.00 Inpemento de otras cuentas por cobrar a corto plazo incremento de efectos por cobrar a corto plazo 4.05.07.00.00 inpemento de efectos comerciales por cobrar a corto plazo 4.05.07.01.00 4.05.07.99.00 Inoeamento de otros efectos por cobrar a corto plazo Incrmento de cuentas por cobrar a mediano y largo plazo 4.05.08.00.00 Incremento de cuentas comerciales por cobrar a mediano y 4.05.08.01.00 largo plazo 4.05.08.02.00 lnpremento de rentas por recaudar a mediano y largo plazo Incremento de otras cuentas por cobrar a mediano y largo 4.05.08.99.00 plazo 4.05.09.00.00 lncmamento de efectos por cobrar a mediano y largo plazo Enoemento de efectos comerciales por cobrar a mediano y 4.05.09.01.09 largo piazo incremento de otros efectos por cobrar a mediano y largo 4.05.09.99.00 plazo inssemento de fondos en avance, en anticipos y en 4.05.10.00.00 fideicomiso 4.05.10.01.00 Incvesento de fondos en avance 4.05.10.02.00 Incvemento de fondos en anticipos 4.05.10.03.00 Incremento de fondos en fideicomiso 4.05.10.04.00 Iaoremento de anticipos a proveedores lnomemento de anticipos a contratistas por contratos de corto 4.05.10.05.00 plazo incremento de anticipos a contratistas por contratos de 4.05.10.06.00 mediano y largo plazo
página original (tal como se publicó)
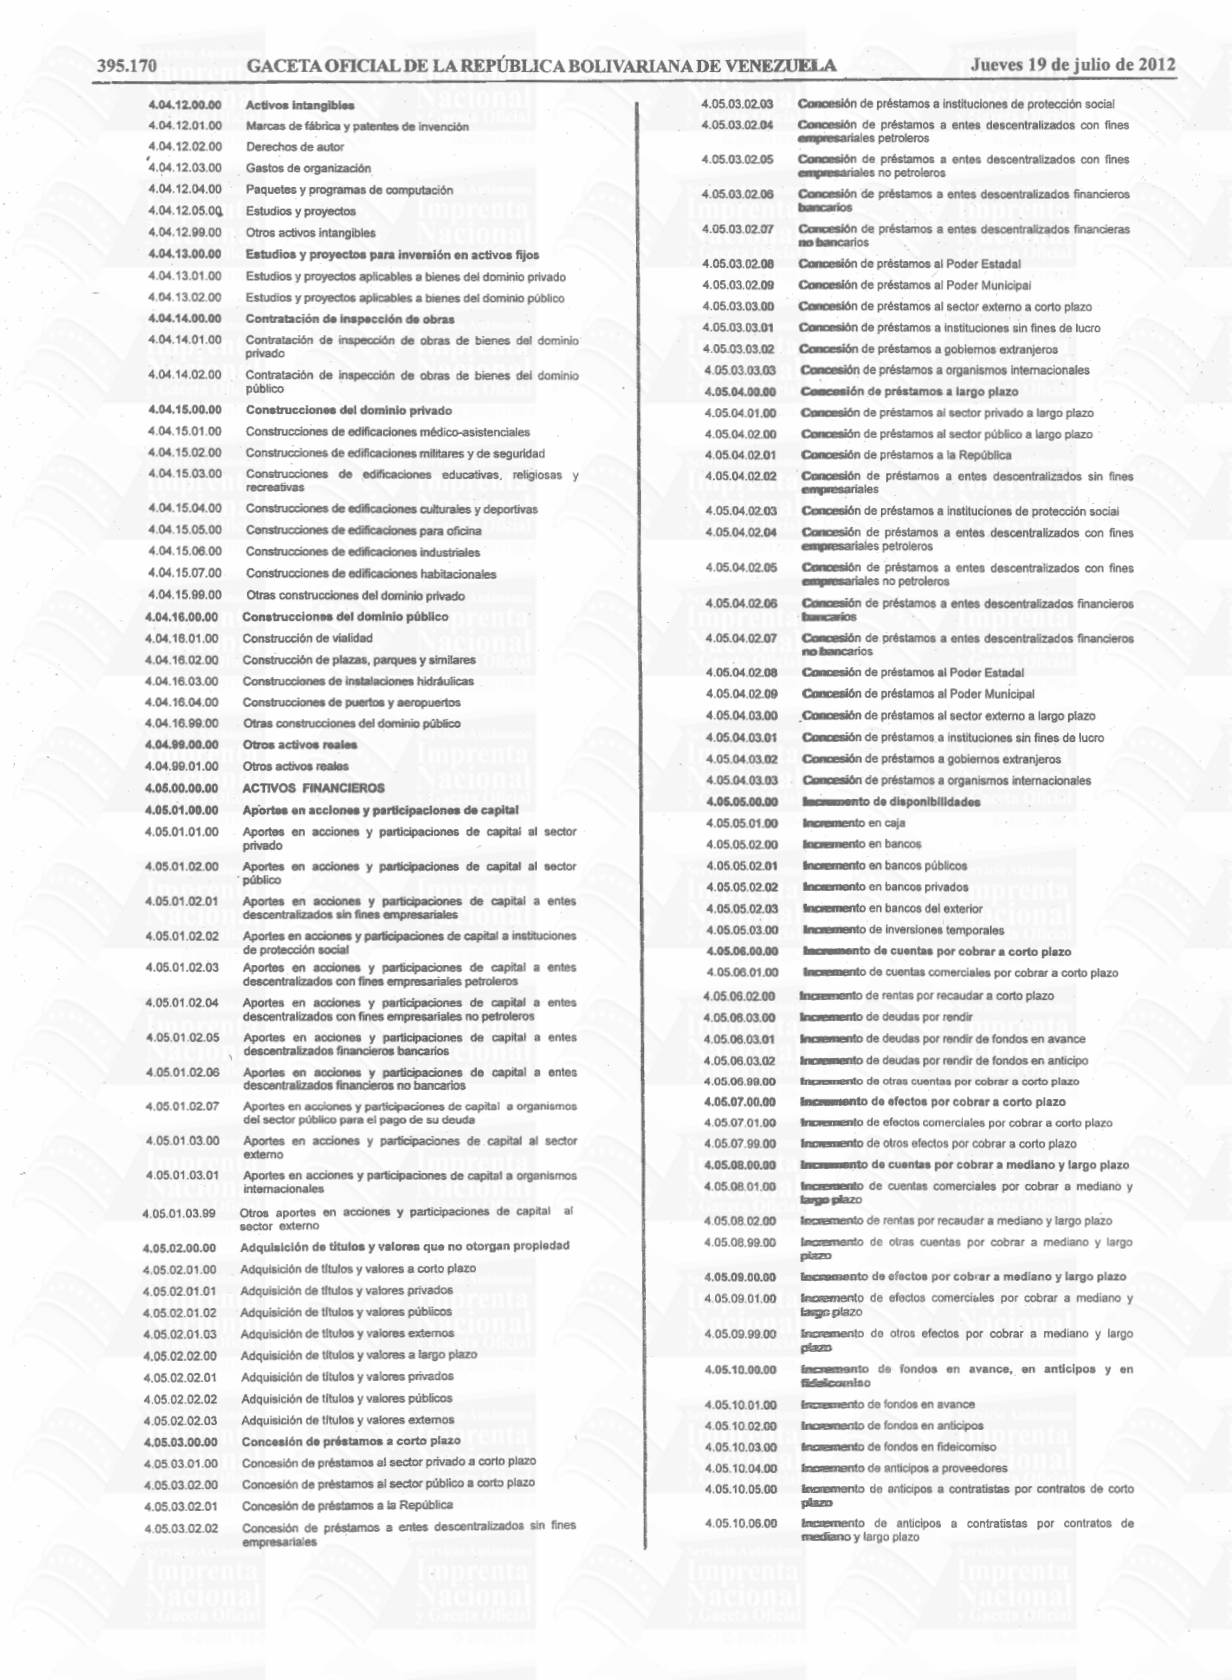
Página 25
incremento de activos diferidos a corto plazo
4.05.11.00.00
4.05.11.01.00 Incremento de gastos a corto plazo pagados por anticipado Incremento de intereses de la deuda pública intema a corto 4.05.11.01.01 piazo pagados por anticipado Incremento de intereses de la deuda pública externa a corto 4.05.11.0102 plazo pagados por anticipado Incremento de otros intereses a corto plazo pagados por 4.05.11.01:03 anticipado Incremento de débitos por apertura de carta de crédito a corto 4.05.11.01,04 plazo 4.05.11.01,99 Incremento de otros gastos a corto plazo pagados por anticipado 4.05.11.0200 Incremento de depósitos otorgados en garantia a corto plazo Incremento de otros activos diferidos a corto plazo 4.05.11.99.00 4.05.12.00.00 incremento de activos diferidos a mediano y largo plazo Incremento de gastos a mediano y largo plazo pagados por 4.05.12.01.00 anticipado Incremento de intereses de la deuda pública inter a a largo 4.05.12.01.01 plazo pagados por anticipado Incremento de intereses de la deuda pública externa a largo 4.05.12.01.02 plazo pagados por anticipado 4.05.12.01.08 pagados por anticipado 4.05.12.01.99 Incremento de otros gastos a mediano y largo plazo pagados por anticipado 4.05.12.02.00 Incremento de depósitos otorgados en garantía a mediano y largo plazo Incremento de otros activos diferidos a mediano y largo plazo 4.05.12.99.00 Incremento dei Fondo de Estabilización Macroeconómica 4.05.13.00.00 (FEM) Incremento del Fondo de Estabilización Macroeconómica 4.05.13.01.00 (FEM) de la República Incremento del Fondo de Estabilización Macroeconómica 4.05.13.02.00 (FEM) del Poder Estadai incremento del Fondo de Estabilización Macroeconómica 4.05.13.03.00 (FEM) del Poder Municipal Incremento dei Fondo de Ahorro Intargeneracional 4.08.14.00.00 4.05.14.01.00 Incremento del Fondo de Ahorro Intergeneracionai Incremento del Fondo de Aportes del Sector Púbiico 4.05.16.00.00 Incremento del Fondo de Aportes del Sector Público 4.05.16.01.00 Incremento de otros activos financieros circuiantes 4.05.20.00.00 Incremento de otros activos financieros circulantes 4.05.20.01.00 Incremento de otros activos financieros so circulantes 4.05.21.00.00 Incremento de activos en gestión judicial a mediano y largo 4.05.21.01.00 plazo Incremento de títulos y otros valores de la deuda pública en 4.05.21.02.00 litigio a largo plazo Incremento de otros activos financieros no circuiantes 4.05.21.99.00 4.05.99.00.00 Otros activos financieros 4.05.99.01.00 Otros activos financieros GASTOS DE DEFENSA Y SEGURIDAD DEL ESTADO 4.06.00.00.00 Gastos de defensa y seguridad del Estado 4.06.01.00.00 Gastos de defensa y seguridad del Estado 4.06.01.01.00 4.07.00.00.00 TRANSFERENCIAS Y DONACIONES Transferencias y donaciones corrientes internas 4.07.01.00.00 Transferencias corrientes internas ai sector privado 4.07.01.01.00 Pensiones del personal empleado, obrero y militar 4.07.01.01.01 Jubilaciones del personal empleado, obrero y militar 4.07.01.01.02 4.07.01.01.03 Becas escolares
4.07.01.01.04 Becas universitarias en el país Becas de perfeccionamiento profesional en el país 4.07.01.01.05 4.07.01.01.06 Becas para estudios en el extranjero 4.07.01.01.07 Otras becas 4,07.01.01.08 Previsión por accidentes de trabajo Aguinaldos al personal empleado, obrero y militar pensionado 4.07.01.01.09 Aportes a caja de anorro dei personal empleado, obrero y 4.07.01.01.10 militar pensionado Aportes a los servicios de salud, accidentes personales y 4.07.01.01.11 gastos funerarios del personal empleado, obrero y militar pensionado Otras subvenciones_ socio -. económicas dal personal 4.07.01.01.12 empleado, obrero y militar pensionado Aguinaldos al personal empleado, obrero y militar jubilado 4.07.01.01.13 Aportes a caja de ahorro del personal empleado, obrero y 4.07.01.01.14 militar jubilado 4.07.01.01.15 Aportes a los servicios de salud, accidentes personales y gastos funerarios del personal empleado, obrero y militar jubilado Otras subvenciones socio -. económicas del personal 4.07.01.01.16 empleado, obrero y militar jubilado 4.07.01.01.30 Incapacidad temporal sin hospitalización 4.07.01.01.31 Incapacidad temporal con hospitalización 4.07.01.01.32 Reposo por maternidad 4.07.01.01.33 Indemnización por paro forzoso 4.07.01.01.34 Otros tipos de incapacidad temporal 4.07.01.01.35 indemnización por comisión por pensiones Indemnización por comisión por cesantía 4.07.01.01.36 4.07.01.01.37 Incapacidad parcial 4.07.01.01.38 Invalidez Pensiones por vejez, viudez y orfandad 4.07.01.01.39 4.07.01.01.40 Indemnización por cesantía 4.07.01.01.41 Otras pensiones y demás prestaciones en dinero 4.07.01.01.42 incapacidad parcial por accidente común 4.07.01.01.43 incapacidad parcial por enfermedades profesionales 4.07.01.01.44 Incapacidad parcial por accidente de trabajo 4.07.01.01.45 Indemnización única por invalidez 4.07.01.01.46 Indemnización única por vejez 4.07.01.01:47 Sobrevivientes por enfermedad común.
4.07.01.01.48 Sobrevivientes por accidente común
4.07.01.01.49 Sobrevivientes por enfermedades profesionales 4.07.01.01.50 Sabrevivientes par accidentes de trabajo 4.07.01.01.51 Indemnizaciones por conmutación de renta 4.07.01.01.52 Indemnizaciones por conmutación de pensiones 4.07.01.01.53 indemnizaciones por comisión de renta 4.07.01.01.54 Asignación por nupcias 4.07.01.01.55 Asignación por funeraria 4.07.01.01.56 Otras asignaciones 4.07.01.01.70 Subsidios educacionales al sector privado Subsidios a universidades privadas 4.07.01.01.71 4.07.01.01.72 Subsidios culturales ai sector privado 4.07.01.01.73 Subsidios a instituciones benéficas privadas Subsidios a centros de empieados 4.07.01.01.74 Subsidios a organismos laborales y gremiales 4.07.01.01.75 4.07.01.01.76 Subsidios a entidades religiosas 4.07.01.01.77 Subsidios a entidades deportivas y recreativas de carácter privado 4.07.01.01.78 Subsidios científicos al sector privado 4.07.01.01.79 Subsidios a cooperativas 4.07.01.01.80 Subsidios a empresas privadas 4.07.01.01.99 Otras transferencias corrientes intemas al sector privado Donaciones corrientes internas ai sector privado 4.07.01.02.00 4.07.01.02.01 Donaciones corrientes a personas 4.07.01.02.02 Donaciones corrientes a instituciones sin fines de lucro Transferencias corrientes intemas al sector público 4.07.01.03.00 Transferencias corrientes a la República 4.07.01.03.01 Transferencias corrientes a entes descentralizados sin fines 4.07.01.03.02 empresariales 4.07.01.03.03 Transferencias corrientes a entes descentralizados sin fines empresariales para atender beneficios de la seguridad social 4.07.01.03.04 Transferencias corrientes a instituciones de protección social Transferencias corrientes a instituciones de protección social 4.07.01.03.05 para atender beneficios de la seguridad social Transferáncias corrientes a entes descentralizados con fines 4.07.01.03.06 empresariales petroleras 4.07.01.03.07 Transferencias corrientes a entas descentralizados con fines empresariales no petroleros 4.07.01.03.08 Transferencias corrientes a entes descentralizados financieros.
bancarios
4.07.01.03.09 Transferencias corrientes a entes descentralizados financieros no bancarios Transferencias corrientes al Poder Estadal 4.07.01.03.10 4.07.01.03.11 Transferencias clientes al Poder Municipal 4.07.01.03.13 Subsidios otorgados por normas externas 4.07.01.03.14 incentivos otorgados por normas extemas 4.07.01.03.15 Subsidios otorgados por precios políticos 4.07.01.03.16 Subsidios de costos soclales por normas extemas 4.07.01.03.99 Otras transferencias corrientes internas al sector público
página original (tal como se publicó)
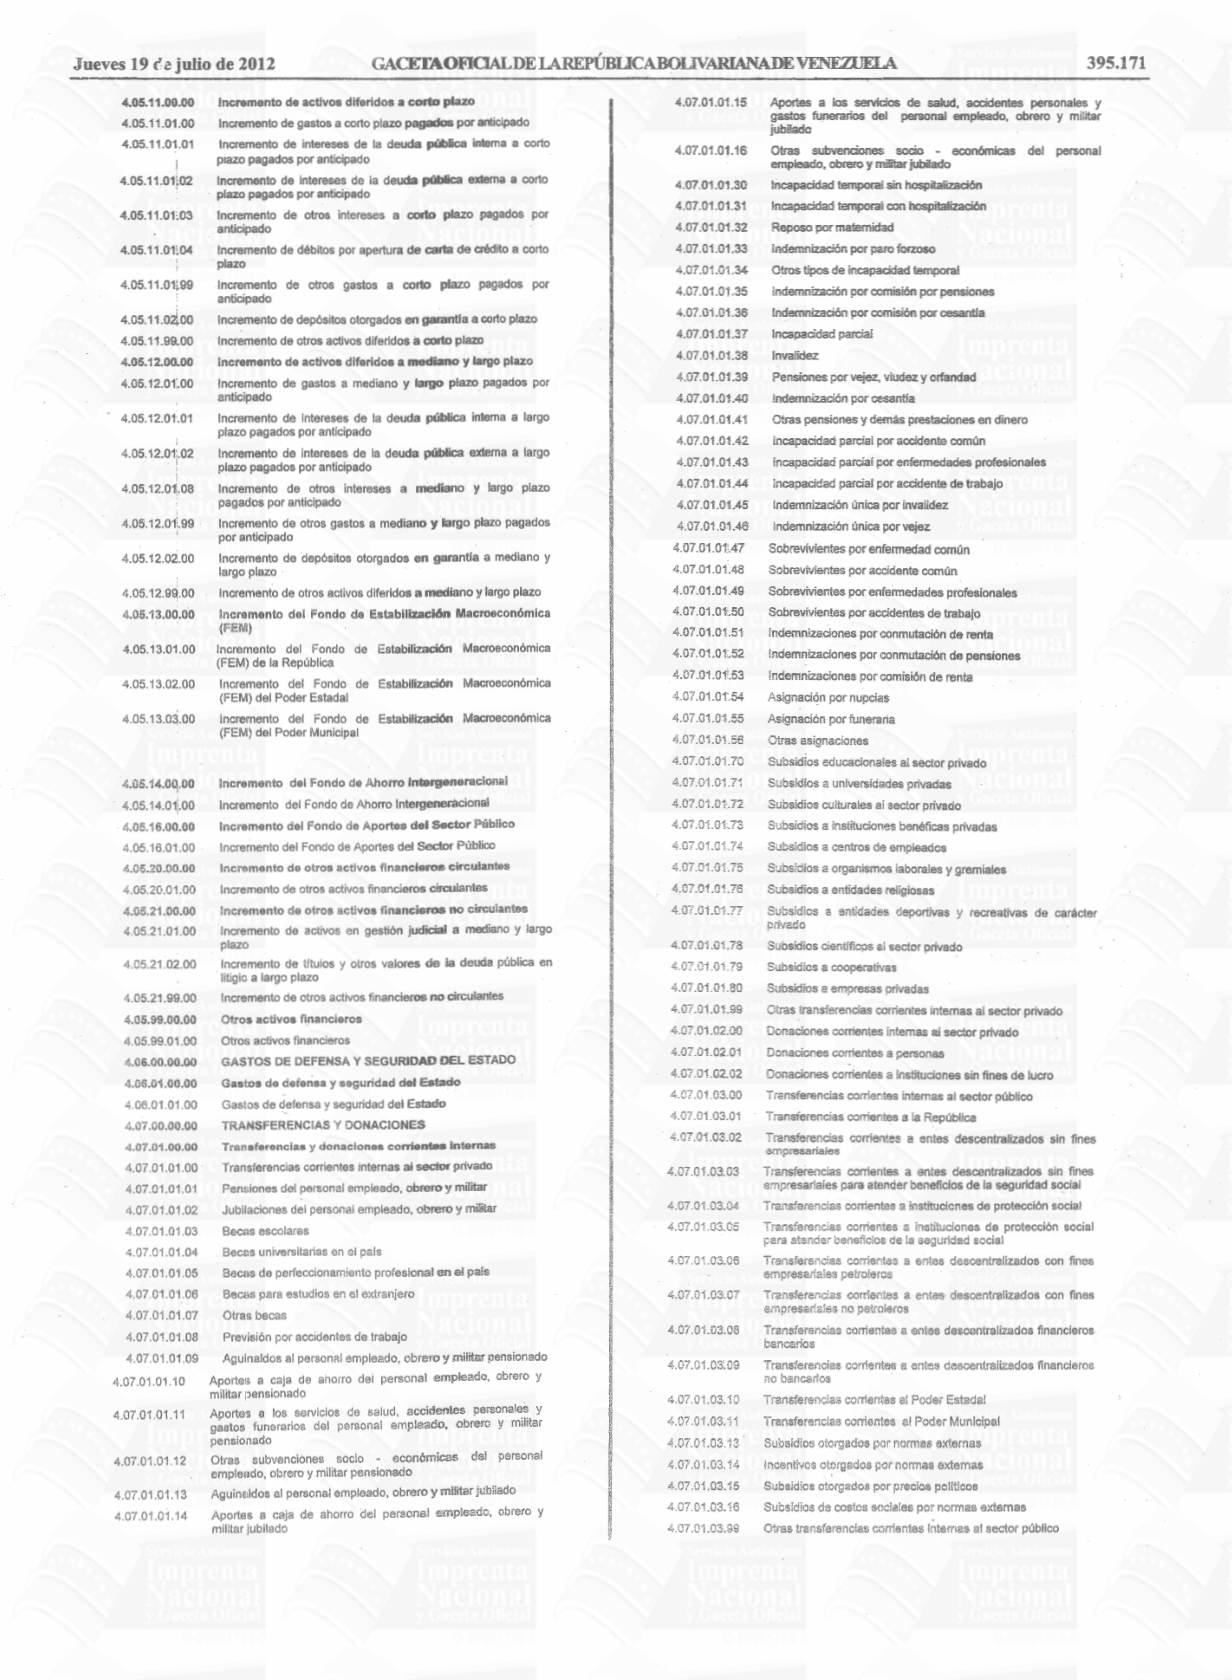
Página 26
4.07.01.04.00 Donaciones corrientes internas al sector público 4.07.01.04.01 Donaciones corrientes a la República Donaciones corrientes a entes descentralizados sin fines 4.07.01.04.02 empresariales 4.07.01.04.03 Donaciones corrientes a instituciones de protección social Donaciones corrientes a entes descentralizados con fines 4.07.01.04.04 empresariales petroleros Donaciones corrientes a entes descentralizados con fines 4.07.01.04.05 empresariales no petroleros Donaciones corrientes a entes descentralizados financieros 4.07.01.04.06 bancarios Donaciones corrientes a entes descentralizados financieros no 4.07.01.04.07 bancarios Donaciones corrientes al Poder Estadal 4.07.01.04.08 4.07.01.04:09 Donaciones corrientes al Poder Municipal 4.07.01.05.00 Pensiones de altos funcionarios y altas funcionarias del poder público y de elección poputar, del personal de alto nivel y de dirección Pensiones de altos funcionarios y altas funcionarias del poder 4.07.01.05:01 público y de elección popular 4.07.01.05.02 Pensiones del personal de alto nivel y de dirección 4.07.01.05.06 Aguinaidos de altos funcionarios y altas funcionarias del poder público y de elección popular pensionados 4.07.01.05.07 Aguinaldos del personal pensionado de alto nivel y de dirección Aportes a caja de ahorro de altos funcionarios y altas 4.07.01.05.11 funcionarias del poder público y de elección popular pensionados Aportes a caja de ahorro del personal pensionado de alto 4.07.01.05.12 nivel y de dirección 4.07.01.05.16 Aportes a los servicios de salud, accidentes personales y gastos funerarios de altos funcionarios y altas funcionarias del poder público y de elección popular pensionados 4.07.01.05.17 Aportes a los servicios de salud, accidentes personales y gastos funerarios del personal pensionado de alto nivel y de dirección Otras subvenciones de altos funcionarios y altas funcionarias 4.07.01.05.98 del poder público y de elección popular pensionados Otras subvenciones del personal pensionado de alto nivel y 4.07.01.05.99 de dirección 4.07.01.06.00 Jubilaciones de altos funcionarios y altas funcionarias del poder público y de elección popular, del personal de alto nivel y de dirección 4.07.01.06.01 Jubilaciones de altos funcionarios y altas funcionarias del poder público y de elección popular 4.07.01.06.02 Jubilaciones del personal de alto nivel y de dirección 4.07.01.06.06 Aguinaldos de altos funcionarios y altas funcionarias del poder público y de elección popular jubilados 4.07.01.06.07 Aguinaldos del personal jubilado de alto nivel y de dirección Aportes a caja de ahorro de altos funcionarios y altas 4.07.01.06.11 funcionarias del poder público y de elección popular jubilados Aportes a caja de ahorro del personal jubilado de alto nivel y 4.07.01.06.12 de dirección Aportes a los servicios de salud, accidentes personales y
4.07.01.06.16 gastos funerarios de 'altos funcionarios y altas funcionarias del poder público y de elección popular jubilados Aportes a los servicios de salud, accidentes personales y 4.07.01.06.17 gastos funerarios del personal jubilado de alto nivel y de dirección Otras subvenciones de altos funcionarios y altas funcionarias 4.07.01.06.98 del poder público y de elección popular jubilados Otras subvenciones del personal jubilado de aito nivel y de 4.07.01.06.99 dirección Transferencias y donaciones corrientes al exterior 4.07.02.00.00 Transferencias corrientes al exterior 4.07.02.01.00 Becas de capacitación e investigación en el exterior 4.07.02.01.01 Transferencias corrientes a instituciones sin fines de lucro 4.07.02.01.02 Transferencias corrientes a gobiemos extranjeros 4.07.02.01.03 Transferencias corrientes a organismos intemacionales 4.07.02.01.04 Donaciones corrientes al exterior 4.07.02.02.00 Donaciones corrientes a personas 4.07.02.02.01 Donaciones corrientes a instituciones sin fines de lucro 4.07.02.02.02 Donaciones corrientes a gobiernos extranjeros 4.07.02.02.03 Donaciones corrientes a organismos internacionales 4.07.02.02.04 Transferencias y donaciones de capital internas.
4.07.03.00.00 Transferencias de capital internas al sector privado 4.07.03.01.00 4.07.03.01.01 Transferencias de capital a personas Transferencias de capital a instituciones sin fines de lucro 4.07.03.01.02 Transferencias de capital a empresas privadas 4.07.03.01.03 Donaciones de capital intemas al sector privado 4.07.03.02.00 4.07.03.02.01 Donaciones de capital a personas 4.07.03.02.02 Donaciones de capital a instituciones sin fines de lucro 4.07.03.03.00 Transferencias de capital internas al sector público 4.07.03.03.01 Transferencias de capital a la República 4.07.03.03.02 Transferencias de capital a entes descentralizados sin fines empresariales 4.07.03.03.03 Transferencias de capital a instituciones de protección social 4.07.03.03.04 Transferencias de capital a entes descentralizados con fines empresariales petroleros 4.07.03.03.05 Transferencias de capital a entes descentralizados con fines empresariales no petroleros 4.07.03.03.06 Transferencias de capital a entes descentralizados financieros bancarios Transferencias de capital a entes descentralizados financieros 4.07.03.03.07 no bancarios 4.07.03.03.08 Transferencias de capital al Poder Estadal 4.07.03.03.09 Transferencias de capital al Poder Municipal 4.07.03.03.99 Otras transferencias de capital internas al sector público 4.07.03.04.00 Donaciones de capital internas al sector público 4.07.03.04.01 Donaciones de capital a la República 4.07.03.04.02 Donaciones de capital a entes descentralizados sin fines empresariales Donaciones de capital a instituciones de protección social 4.07.03.04.03 Donaciones de capital a entes descentralizados con fines 4.07.03.04.04 empresariales petroleros 4.07.03.04.05 Donaciones de capital a entes descentralizados con fines empresariales no petroleros Donaciones de capital a entes descentralizados financieros 4.07.03.04.06 bancarios 4.07.03.04.07 Donaciones de capital a entes descentralizados financieros no bancarios 4.07.03.04.08 Donaciones de capital al Poder Estadal 4.07.03.04.09 Donaciones de capital al Poder Municipal 4.07.04.00.00 Transferencias y donaciones de capital al exterior 4.07.04.01.00 Transferencias de capital al exterior 4.07.04.01.01 Transferencias de capital a personas Transferencias de capital a instituciones sin fines de lucro 4.07.04.01.02 4.07.04.01.03 Transferencias de capital a gobiemos extranjeros 4.07.04.01.04 Transferencias de capital a organismos intemacionales 4.07.04.02.00 Donaciones de capital al exterior 4.07.04.02.01 Donaciones de capital a personas 4.07.04.02.02 Donaciones de capital a instituciones sin fines de lucro 4.07.04.02.03 Donaciones de capital a gobiernos extranjeros 4.07.04.02.04 Donaciones de capital a organismos internacionales 4.07.05.00.00 Situado 4.07.05.01.00 Situado Constitucional 4.07.05.01.01 Situado Estadal 4.07.05.01.02 Situado Municipal 4.07.05.02.00 Situado Estadal a Municipal 4.07.06.00.00 Subsidio de Régimen Especial 4.07.06.01.00 Subsidio de Régimen Especial 4.07.07.00.00 Subsidio de capitalidad
4.07.07.01.00 Subsidio de capitalidad
4.07.08.00.00 Asignaciones Económicas Especiales (LAEE)
4.07.08.01.00 Asignaciones Económicas Especiales (LAEE) Estadal 4.07.08.02.00 Asignaciones Económicas Especiales (LAEE) Estadal a Municipal 4.07.08.03.00 Asignaciones Económicas Especiales (LAEE) Municipal 4.07.08.04.00 Asignaciones Económicas Especiales (LAEE) Fondo Nacional de los Consejos Comunales 4.07.08.05.00 Asignaciones Económicas Especiales (LAEE) Apoyo al Fortalecimiento Institucional Aportes al Poder Estadal y al Poder Municipal por 4.07.09.00.00 transferencia de servicios 4.07.09.01.00 Aportes al Poder Estadal por transferencia de servicios 4.07.09.02.00 Aportes al Poder Municipal por transferencia de servicios Fondo Intergubernamental para la Descentralización
4.07.10.00.00 (FIDES)
4.07.10.01.00 Fondo Intergubernamental para la Descentralización (FIDES)
4.07.11.00.00 Fondo de Compensación Interterritorial
4.07.11.01.00 Fondo de Compensación Interterritorial Estadal 4.07.11.02.00 Fondo de Compensación Interterritorial Municipal Fondo de Compensación Interterritorial Poder Popular 4.07.11.03:00
página original (tal como se publicó)
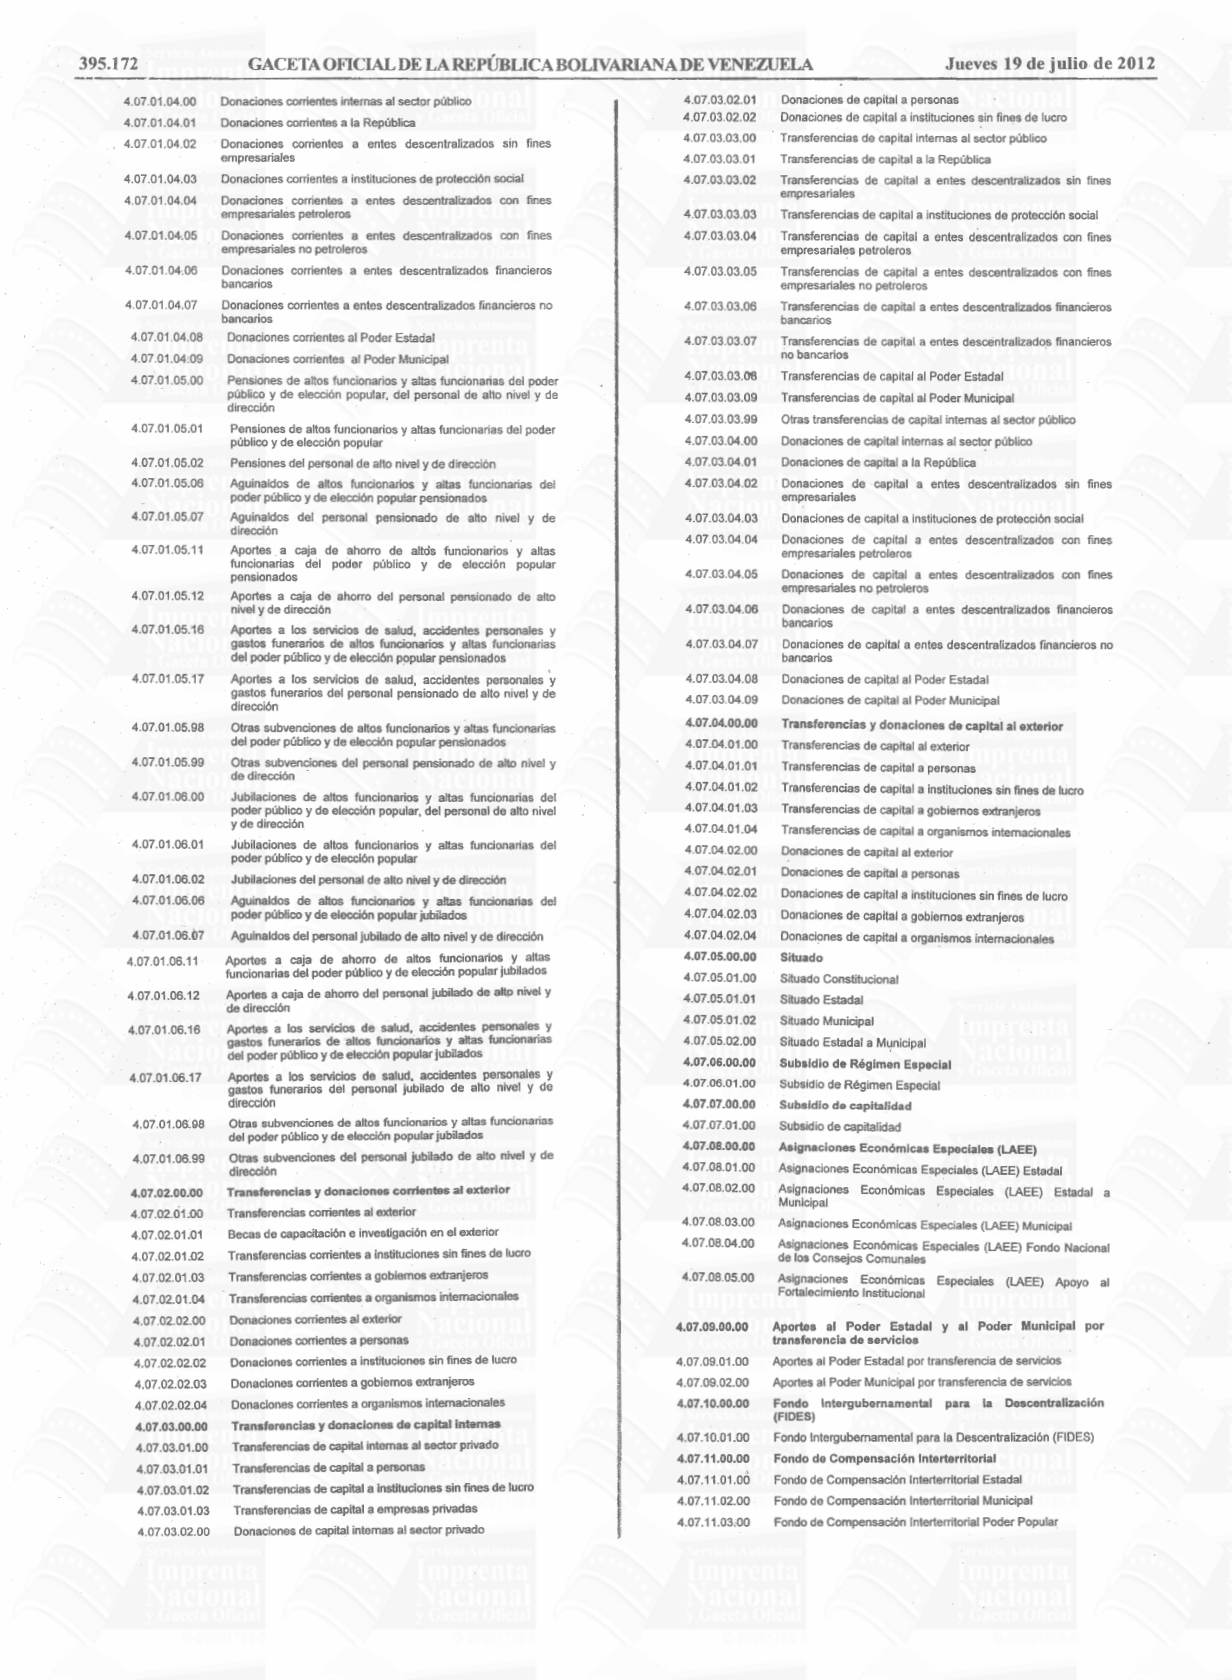
Página 27
Fortalecimiento Interterritorial Fondo de Compensación
4.07.11.04.00 Institucional Transferencias y donaciones a Consejos Comunales 4.07.12.00.00 donaciones corrientes Consejos Transferencias y a 4.07.12.01.00 Comunales Transferencias corrientes a Consejos Comunales 4.07.12.01.01 Donaciones corrientes a Consejos Comunales 4.07.12.01.02 Transferencias y donaciones de capital a Consejos Comunales 4.07.12.02.00 Transferencias de capital a Consejos Comunales 4.07.12.02.01 Donaciones de capital a Consejos Comunales
4.07.12.02.02 OTROS GASTOS
4.08.00.00.00 Depreciación y amortización
4.08.01.00.00 Depreciación
4.08.01.01.00 Depreciación de edificios e instalaciones 4.08.01.01.01 Depreciación de maquinaria y demás equipos de construcción, 4.08.01.01.02 campo, industria y taller Depreciación de equipos de transporte, tracción y elevación 4.08.01.01.03 Depreciación de equipos de comunicaciones y de 4.08.01.01.04 señalamiento Depreciación de equipos médico - quirúrgicos, dentales y de 4.08.01.01.05 veterinaria Depreciación de equipos cientificos, religiosos, de enseñanza 4.08.01.01.06 y recreación Depreciación de equipos para la seguridad pública 4.08.01.01.07 Depreciación de máquinas, muebles y demás equipos de 4.08.01.01.08 oficina y alojamiento Depreciación de semovientes 4.08.01.01.09 Depreciación de otros bienes de uso 4.08.01.01.99 Amortización 4.08.01.02.00 Amortización de marcas de fábrica y patentes de invención 4.08.01.02.01 Amortización de derechos de autor 4.08.01.02.02 Amortización de gastos de organización 4.08.01.02.03 Amortización de paquetes y programas de computación 4.08.01.02.04 Amortización de estudios y proyectos 4.08.01.02.05 Amortización de otros activos intangibles 4.08.01.02.99 Intereses por operaciones financieras 4.08.02.00.00 Intereses por depósitos internos 4.08.02.01.00 Intereses por títulos y valores 4.08.02.02.00 Intereses por otros financiamientos 4.08.02.03.00 Gastos por operaciones de seguro 4.08.03.00.00 Gastos de siniestros 4.08.03.01.00 Gastos de operaciones de reaseguros 4.08.03.02.00 Otros gastos de operaciones de seguro 4.08.03.99.00 Pérdida en operaciones de los servicios básicos 4.08.04.00.00 Pérdidas en el proceso de distribución de los servicios 4.08.04.01.00 Otras pérdidas en operación 4.08.04.99.00 Obligaciones en el ejercicio vigente 4.08.05.00.00 4.08.05.01.00 Devoluciones de cobros indebidos 4.08.05.02.00 Devoluciones y reintegros diversos 4.08.05.03.00 Indemnizaciones diversas Pérdidas ajenas a la operación 4.08.06.00.00 4.08.06.01.00 Pérdidas en inventarios Pérdidas en operaciones cambiarias 4.08.06.02.00 4.08.06.03.00 Pérdidas en ventas de activos 4.08.06.04.00 Pérdidas por cuentas incobrables Participación en pérdidas de otras empresas 4.08.06.05.00 4.08.06.06.00 Pérdidas por auto-seguro 4.08.06.07.00 Impuestos directos 4.08.06.08.00 Intereses de mora 4.08.06.09.00 Reservas técnicas 4.08.07.00.00 Descuentos, bonificaciones y devoluciones 4.08.07.01.00 Descuentos sobre ventas 4.08.07.02.00 Bonificaciones por ventas 4.08.07.03.00 Devoluciones por ventas 4.08.07.04:00 Devoluciones por primas de seguro Indemnizaciones y sanciones pecuniarias 4.08.08.00.00 4.08.08.01.00 Indemnizaciones por daños y perjuicios 4.08.08.01.01 Indemnizaciones por daños y perjuicios ocasionados por organismos de la República, del Poder Estadal y del Poder Municipal Indemnizaciones por daños y perjuicios ocasionados por entes 4.08.08.01.02 descentralizados sin fines empresariales 4.08.08.01.03 Indemnizaciones por daños y perjuicios ocasionados por entes descentralizados con fines empresariales
4.08.08.02.00 Sanciones pecuniarias Sanciones pecuniarias impuestas a los organismos de la 4.08.08.02.01 República, del Poder Estadal y del Poder Municipal Sanciones pecuniarias impuestas a los entes descentralizados 4.08.08.02.02 sin fines empresariales Sanciones pecuniarias impuestas a los entes descentralizados 4.08.08.02.03 con fines empresariales 4.08.99.00.00 Otros gastos 4.08.99.01:00 Otros gastos
4.09.00.00.00 ASIGNACIONES NO DISTRIBUIDAS
4.09.01.00:00 Asignaciones no distribuidas de la Asamblea Nacional 4.09.01.01:00 Asignaciones no distribuidas de la Asamblea Nacional 4.09.02.00.00 Asignaciones no distribuidas de la Contraloría General de la República 4.09.02.01.00 Asignaciones no distribuidas de la Contraloría General de la República 4.09.03.00.00 distribuidas Asignaciones no Consejo Nacional Electoral 4.09.03.01.00 Asignaciones no distribuidas del Consejo Naciona! Electoral Asignaciones no distribuidas del Tribunal Supremo de 4.09.04.00:00 Justicia 4.09.04.01.00 Asignaciones no distribuidas del Tribunal Supremo de Justicia 4.09.05.00.00 Asignaciones no distribuidas del Ministerio Público 4.09.05.01.00 Asignaciones no distribuidas del Ministerio Público 4.09.06.00.00 Asignaciones no distribuidas de la Defensoría del Pueblo 4.09.06.01.00 Asignaciones no distribuidas de la Defensoría del Pueblo Asignaciones 4.09.07.00.00 distribuidas del Moral Consejo no Republicano 4.09.07.01.00 Asignaciones no distribuidas del Consejo Moral Republicano 4.09.08.00.00 Reestructuración de organismos del sector público 4.09.08.01.00 Reestructuración de organismos del sector público Fondo de apoyo al trabajador y su grupo familiar 4.09.09.00.00 4.09.09.01.00 Fondo de apoyo al trabajador y su grupo familiar de la Administración Pública Nacional Fondo de apoyo al trabajador y su grupo familiar de los 4.09.09.02.00 Estados y Municipios 4.09.10.00.00 Reforma de la seguridad social Reforma de la seguridad social 4.09.10.01.00 4.09.11.00.00 Emergencias en el territorio nacional 4.09.11.01:00 Emergencias en el territorio nacional 4.09.12.00.00 Fondo para la cancelación de pasivos laborales 4.09.12.01:00 Fondo para la cancelación de pasivos laborales 4.09.13.00:00 Fondo para la cancelación de deuda por servicios de electricidad, teléfono, aseo, agua y condominio 4.09.13.01.00 Fondo para la cancelación de deuda por servicios de electricidad, teléfono, aseo, agua y condominio, de los organismos de la Administración Central Fondo para la cancelación de deuda por servicios de 4.09.13.02.00 electricidad, teléfono, aseo, agua y condominio, de los organismos de la Administración Descentralizada Nacional Fondo para remuneraciones, pensiones y jubilaciones y 4.09.14.00.00 otras retribuciones 4.09.14.01.00 Fondo para remuneraciones, pensiones y jubilaciones y otras retribuciones 4.09.15.00.00 Fondo para atender compromisos generados de la Ley Orgánica del Trabajo Fondo para atender compromisos generados de la Ley 4.09.15.01.00 Orgánica del Trabajo Asignaciones para cancelar compromisos pendientes de 4.09.16.00.00 ejercicios anteriores Asignaciones para cancelar compromisos pendientes de 4.09.16.01.00 ejercicios anteriores Asignaciones para cancelar la deuda Fogade - Ministerio 4.09.17.00,00 competente en Materia de Finanzas - Banco Central de Venezuela (BCV)
4.09.17.01.00 Asignaciones para cancelar la deuda Fogade - Ministerio competente en Materia de Finanzas - Banco Central de Venezuela (BCV) Asignaciones para atender los gastos de la referenda y 4.09.18.00.00 elecciones Asignaciones para atender los gastos de la referenda y 4.09.18.01.00 elecciones Asignaciones para atender los gastos por honorarios 4.09.19.00.00 profesionales de bufetes internacionales, costas y costos judiciales para atender los gastos por honorarios Asignaciones 4.09.19.01.00 profesionales de bufetes internacionales, costas y costos judiciales
página original (tal como se publicó)
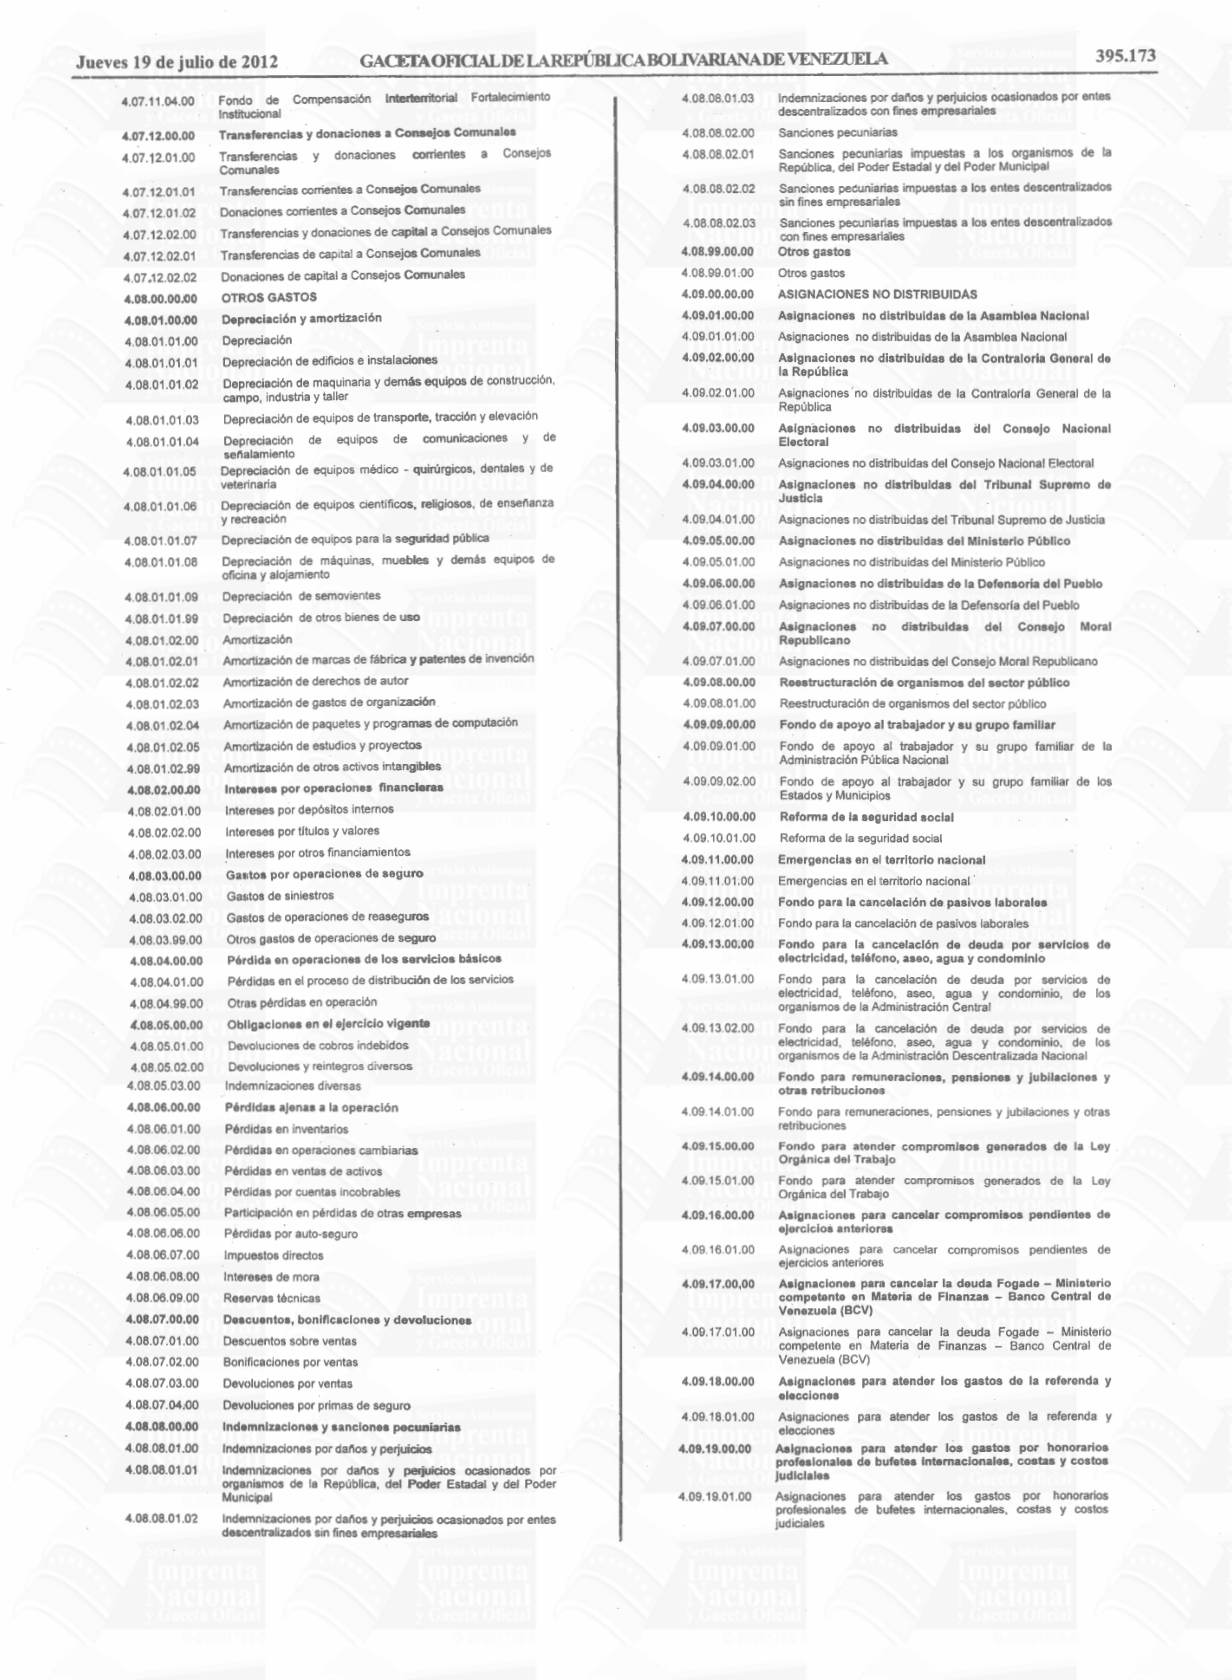
Página 28
Fondo para atender compromisos generados por la
4.09.20.00.00 contratación colectiva Fondo para atender porla 4.09.20.01.00 compromisos.
generados contratación colectiva
4.09.21.00.00 Proyecto social especial
4.09.21.01:00 Proyecto social especial Asignaciones para programas y proyectos financiados 4.09.22.00.00 con recursos de organismos multilaterales y/o bilaterales 4.09.22.01.00 Asignaciones para programas y proyectos financiados con recursos de organismos multilaterales y/o bilaterales 4.09.23.00.00 Asignación para facilitar la preparación de proyectos 4.09.23.01.00 Asignación para facilitar la preparación de proyectos Programas de inversión para las entidades estadales, 4.09.24.00.00 municipalidades y otras instituciones 4.09.24.01.00 Programas de inversión para las entidades estadales, municipalidades y otras instituciones 4.09.25.00.00 Cancelación de compromisos 4.09.25.01.00 Cancelación de compromisos 4.09.26.00.00 Asignaciones para atender gastos de los organismos del sector público 4.09.26.01.00 Asignaciones para atender gastos de los organismos del sector público 4.09.27.00.00 Convenio de Cooperación Especial 4.09.27.01.00 Convenio de Cooperación Especial
4.10.00.0000 SERVICIO DE LA DEUDA PÚBLICA
4.10.01.00,00 Servicio de la deuda pública interna a corto plazo Servicio de la deuda pública interna a corto plazo de títulos y 4.10.01.01:00 valores 4.10.01.01.01 Amortización de la deuda pública intema a corto plazo de títulos y valores 4.10.01.01:02 Amortización de la deuda pública interna a corto plazo de letras del tesoro Intereses de la deuda pública interna a corto piazo de títulos y 4.10.01.01:03 valores 4.10.01.01:04 Intereses por mora y multas de la deuda pública interna a corto plazo de títulos y valores 4.10.01.01.05 Comisiones y otros gastos de la deuda pública interna a corto plazo de títulos y valores 4.10.01.01.06 Descuentos en colocación de títulos y valores de la deuda pública interna a corto plazo 4.10.01.01.07 Descuentos en colocación de letras del tesoro a corto plazo 4.10.01.02.00 Servicio de la deuda pública interna por préstamos a corto plazo Amortización de la deuda pública interna por préstamos 4.10.01.02.01 recibidos del sector privado a corto plazo ..4.10.01.02.02 Amortización de la deuda pública interna por préstamos recibidos de la República a corto plazo Amortización de la deuda pública interna por préstamos 4.10.01.02.03 recibidos de entes descentralizados sin fines empresariales a corto plazo 4.10.01.02.04 Amortización de la deuda pública interna por préstamos recibidos de instituciones de protección social a corto plazo 4.10.01.02.05 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a corto plazo 4.10.01.02.06 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales no petroleros a corto plazo 4.10.01.02;07 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados financieros bancarios a corto plazo 4.10.01.02:08 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados financieros no bancarios a corto plazo 4.10.01.02.09 Amortización de la deuda pública interna por préstamos recibidos del Poder Estadal a corto plazo 4.10.01.02.10 Amortización de la deuda pública interna por préstamos recibidos del Poder Municipal a corto plazo 4.10.01.02.11 Intereses de la deuda pública interna por préstamos recibidos del sector privado a corto plazo 4.10.01.02.12 Intereses de la deuda pública interna por préstamos recibidos de la República a corto plazo 4.10.01.02.13 Intereses de la deuda pública intema por préstamos recibidos de entes descentralizados sin fines empresariales a corto plazo Intereses de la deuda pública interna por préstamos recibidos 4.10.01.02.14 de instituciones de protección social a corto plazo 4.10.01.02.15 Intereses de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a corto plazo 4.10.01.02.16 Intereses de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales no petroleros a corto plazo
4.10.01.02.17 Intereses de la deuda pública intema por préstamos recibidos de entes descentralizados financieros bancarios a corto plazo 4.10.01.02.18 Intereses de la deuda pública interna por préstamos recibidos de entes descentralizados financieros no bancarios a corto plazo 4.10.01.02.19 Intereses de la deuda pública interna por préstamos recibidos del Poder Estadal a corto plazo 4.10.01.02.20 Intereses de la deuda pública interna por préstamos recibidos del Poder Municipal a corto plazo 4.10.01.02.21 préstamos recibidos del sector privado a corto plazo 4.10.01.02.22 Intereses por mora y multas de la deuda pública intema por préstamos recibidos de la República a corto plazo 4.10.01.02.23 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de entes descentralizados sin fines empresariales a corto plazo 4.10.01.02.24 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de instituciones de protección social a corto plazo 4.10.01.02:25 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a corto plazo 4.10.01.02.26 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales no petroleros a corto plazo 4.10.01.02.27 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de entes descentralizados financieros bancarios a corto plazo 4.10.01.02.28 Intereses por mora y multas de la deuda pública interna por préstamos recibidos de entes descentralizados financieros no bancarios a corto plazo 4.10.01.02.29 Intereses por mora y multas de la deuda pública interna por préstamos recibidos del Poder Estadal a corto plazo 4.10.01.02.30 Intereses por mora y multas de la deuda pública interna por préstamos recibidos del Poder Municipal a corto plazo 4.10.01.02.31 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos del sector privado a corto plazo Comisiones y otros gastos de la deuda pública intema por 4.10.01.02.32 préstamos recibidos de la República a corto plazo 4.10.01.02.33 Comisiones y otros gastos de la deuda pública intema por préstamos recibidos de entes descentralizados sin fines empresariales a corto plazo Comisiones y otros gastos de la deuda pública interna por 4.10.01.02.34 préstamos recibidos de instituciones de protección social a corto plazo 4.10.01.02.35 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a corto plazo Comisiones y otros gastos de la deuda pública interna_ por 4.10.01.02.36 préstamos recibidos de entes descentralizados con fines empresariales no petroleros a corto plazo Comisiones y otros gastos de la deuda pública intema por 4.10.01.02:37 préstamos recibidos de entes descentralizados financieros bancarios a corto plazo
4.10.01.02.38 Comisiones y otros gastos de la deuda pública intema por préstamos recibidos de entes descentralizados financieros no bancarios a corto plaza Comisiones y otros gastos de la deuda pública intema por 4.10.01.02.39 préstamos recibidos del Poder Estadal a corto plazo 4.10.01.02.40 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos del Poder Municipal a corto plazo Servicio de la deuda pública intema indirecta por préstamos a 4.10.01.03:00 corto plazo Amortización de la deuda pública interna indirecta por 4.10.01.03.01 préstamos recibidos del sector privado a corto plazo Amortización de la deuda pública interna indirecta por 4.10.01.03:02 préstamos recibidos del sector público a corto plazo Intereses de la deuda pública interna indirecta por préstamos 4.10.01.03:03 recibidos del sector privado a corto plazo 4.10.01.03:04 Intereses de la deuda pública interna indirecta por préstamos recibidos del sector público a corto plazo 4.10.01.03.05 Intereses por mora y multas de la deuda pública intema indirecta por préstamos recibidos del sector privado a corto plazo Intereses por mora y multas de la deuda pública interna 4.10.01.03.06 indirecta por préstamos recibidos del sector público a corto plazo Comisiones y otros gastos de la deuda pública inter a 4.10.01.03:07 indirecta por préstamos recibidos del sector privado a corto plazo Comisiones y otros gastos de la deuda pública interna 4.10.01.03:08 indirecta por préstamos recibidos del sector público a corto plazo Servicio de la deuda pública interna a largo plazo 4.10.02.00:00 Servicio de la deuda pública interna a largo plazo de títulos y 4.10.02.01:00 valores
página original (tal como se publicó)
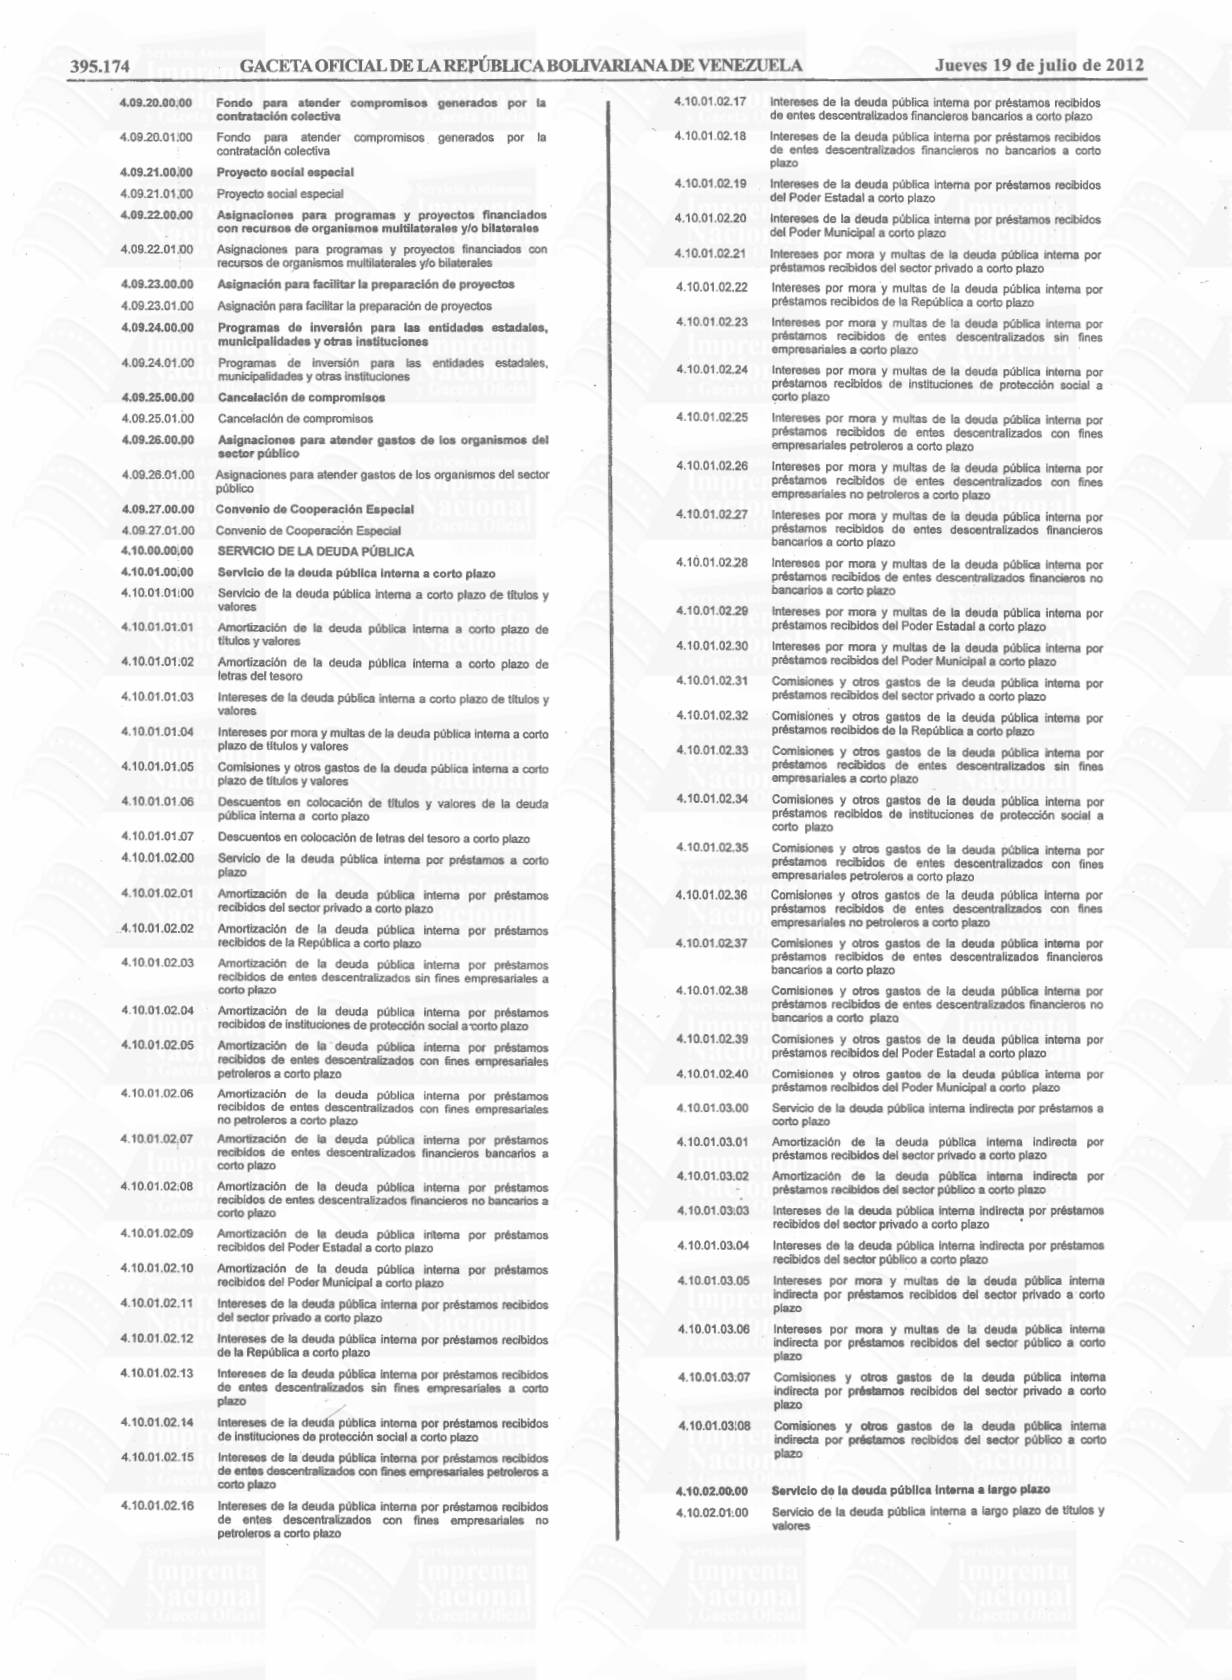
Página 29
4.10.02.01:01 Amortización de la deuda pública inter a a largo plazo de títulos y valores Amortización de la deuda pública interna a largo plazo de 4.10.02.01:02 letras del tesoro Intereses de la deuda pública interna a largo plazo de titulos y 4.10.02.01.03 valores 4.10.02.01.04 Intereses por mora y multas de la deuda pública interna a largo plazo de títulos y valores Comisiones y otros gastos de la deuda pública inter a a largo 4.10.02.01.05 plazo de títulos y valores 4.10.02.01.06 Descuentos en colocación de títulos y valores de la deuda pública interna a largo plazo Descuentos en colocación de letras del tesoro a largo plazo 4.10.02.01.07 Servicio de la deuda pública interna por préstamos a largo 4.10.02.02.00 plazo Amortización de la deuda pública interna por préstamos 4.10.02.02.01 recibidos del sector privado a largo plazo 4.10.02.02.02 Amortización de la deuda pública interna por préstamos recibidos de la República a largo plazo 4.10.02.02.03 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados sin fines empresariales a largo plazo Amortización de la deuda pública interna por préstamos 4.10.02.02.04 recibidos de instituciones de protección social a largo plazo 4.10.02.02.05 Amortización de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a largo plazo Amortización de la deuda pública intema por préstamos 4.10.02.02.06 recibidos de entes descentralizados con fines empresariales no petroleros a largo plazo Amortización de la deuda pública interna por préstamos 4.10.02.02.07 recibidos de entes descentralizados financieros bancarios a largo plazo 4.10.02.02,08 Amortización de la deuda pública intema por préstamos recibidos de entes descentralizados financieros no bancarios a largo plazo Amortización de la deuda pública intema por préstamos 4.10.02.0209 recibidos del Poder Estadal a largo plazo 4.10.02.02,10 Amortización de la deuda pública interna por préstamos recibidos del Poder Municipal a largo plazo 4.10.02.02.11 Intereses de la deuda pública interna por préstamos recibidos del sector privado a largo plazo 4.10.02.02.12 Intereses de la deuda pública intema por préstamos recibidos de la República a largo plazo 4.10.02.02.13 Intereses de la deuda pública intema por préstamos recibidos de entes descentralizados sin fines empresariales a largo plazo 4.10.02.02.14 Intereses de la deuda pública interna por préstamos recibidos de instituciones de protección social a largo plazo 4.10.02.02.15 Intereses de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a largo plazo Intereses de la deuda pública interna por préstamos recibidos 4.10.02.02.16 de entes descentralizados con fines empresariales no petroleros a largo plazo 4.10.02.02.17 Intereses de la deuda pública intema por préstamos recibidos de entes-descentralizados financieros bancarios a largo plazo
4.10.02.02.18 Intereses de la deuda pública interna por préstamos recibidos de entes descentralizados financieros no bancarios a largo plazo Intereses de la deuda pública interna por préstamos recibidos 4.10.02.02.19 del Poder Estadal a largo plazo 4.10.02.02.20 Intereses de la deuda pública interna por préstamos recibidos del Poder Municipal a largo plazo 4.10.02.02.21 Intereses por mora y multas de la deuda pública interna por préstamos recibidos del sector privado a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.22 préstamos recibidos de la República a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.23 empresariales a larco piazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.24 préstamos recibidos de instituciones de protección social a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02:25 préstamos recibidos de entes descentralizados con fines empresariales petroleros a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.26 préstamos recibidos de entes descentralizados con fines empresariales no petroleros a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.27.
préstamos recibidos de entes descentralizados financieros bancarios a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.28 préstamos recibidos de entes descentralizados financieros no bancarios a largo plazo Intereses por mora y multas de la deuda pública interna por 4.10.02.02.29 préstamos recibidos del Poder Estadal a largo plazo 4.10.02.02.30 Intereses por mora y multas de la deuda pública intema por préstamos recibidos del Poder Municipal a largo plazo Comisiones y otros gastos de la deuda pública intema por 4.10.02.02.31 préstamos recibidos del sector privado a largo plazo Comisiones y otros gastos de la deuda pública intema por 4.10.02.02.32 préstamos recibidos de la República a largo plazo Comisiones y otros gastos de la deuda pública intema por 4.10.02.02.33 préstamos recibidos de entes descentralizados sin fines empresariales a largo plazo 4.10.02.02.34 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos de instituciones de protección social a largo plazo 4.10.02.02.35 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos de entes descentralizados con fines empresariales petroleros a largo plazo Comisiones y otros gastos de la deuda pública interna_ por 4.10.02.02.36 préstamos recibidos de entes descentralizados con fines empresariales no petroleros a largo plazo 4.10.02.02.37 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos de entes descentralizados financieros bancarios a largo plazo 4.10.02.02.38 Comisiones y otros gastos de la deuda pública interna por préstamos recibidos de entes descentralizados financieros no bancarios a largo plazo Comisiones y otros gastos de la deuda pública interna por 4.10.02.02.39 préstamos recibidos del Poder Estadal a largo plazo Comisiones y otros gastos de la deuda pública interna por 4.10.02.02.40 préstamos recibidos del Poder Municipal a largo plazo Servicio de la deuda pública interna indirecta a largo plazo de 4.10.02.03.00 titulos y valores Amortización de la deuda pública interna indirecta a largo 4.10.02.03.01 plazo de títulos y valores 4.10.02.03.02 Intereses de la deuda pública interna indirecta a largo plazo de títulos y valores 4.10.02.03.03 Intereses por mora y multas de la deuda pública interna indirecta a largo plazo de títulos y valores 4.10.02.03.04 Comisiones y otros gastos de la deuda pública interna indirecta a largo plazo de titulos y valores 4.10.02.03.05 Descuentos en colocación de títulos y valores de la deuda pública interna indirecta de largo plazo 4.10.02.04.00 Servicio de la deuda pública interna indirecta por préstamos a largo plazo 4.10.02.04.01 Amortización de la deuda pública inter a indirecta por préstamos recibidos del sector privado a largo plazo Amortización de la deuda pública interna indirecta por 4.10.02.04.02 préstamos recibidos del sector público a largo plazo Intereses de la deuda pública interna indirecta por préstamos
4.10.02.04.03 recibidos del sector privado a largo plazo Intereses de la deuda pública inter a indirecta por préstamos 4.10.02.04.04 recibidos del sector público a largo plazo 4,10.02.04.05 Intereses por mora y multas de la deuda pública interna indirecta por préstamos recibidos del sector privado a largo plazo 4.10.02.04.06 Intereses por mora y multas de la deuda pública inter a plazo Comisiones y otros gastos de la deuda pública interna 4.10.02.04.07 indirecta por préstamos recibidos del sector privado a largo plazo Comisiones y otros gastos de la deuda pública interna 4.10.02.04.08 plazo Servicio de la deuda pública externa a corto plazo 4.10.03.00.00 Servicio de la deuda pública externa a corto plazo de títulos y 4.10.03.01.00 valores Amortización de la deuda pública externa a corto plazo de 4.10.03.01.01 títulos y valores Intereses de la deuda pública externa a corto plazo de títulos y 4.10.03:01.02 valores 4.10.03.01.03 Intereses por mora y multas de la deuda pública externa a corto plazo de títulos y valores Comisiones y otros gastos de la deuda pública externa a corto 4.10.03.01.04 plazo de títulos y valores 4.10.03.01.05 Descuentos en colocación de títulos y valores de la deuda pública externa a corto plazo Servicio de la deuda pública externa por préstamos a corto 4.10.03.02.00 plazo 4.10.03.02.01 Amortización de la deuda pública externa por préstamos recibidos de gobiernos extranjeros a corto plazo 4.10.03.02.02 Amortización de la deuda pública externa por préstamos recibidos de organismos internacionales a corto plazo 4.10.03.02.03 Amortización de la deuda pública externa por préstamos recibidos de instituciones financieras externas a corto plazo Amortización de la deuda pública externa por préstamos 4.10.03.02.04 recibidos de proveedores de bienes y servicios externos a corto plazo
página original (tal como se publicó)
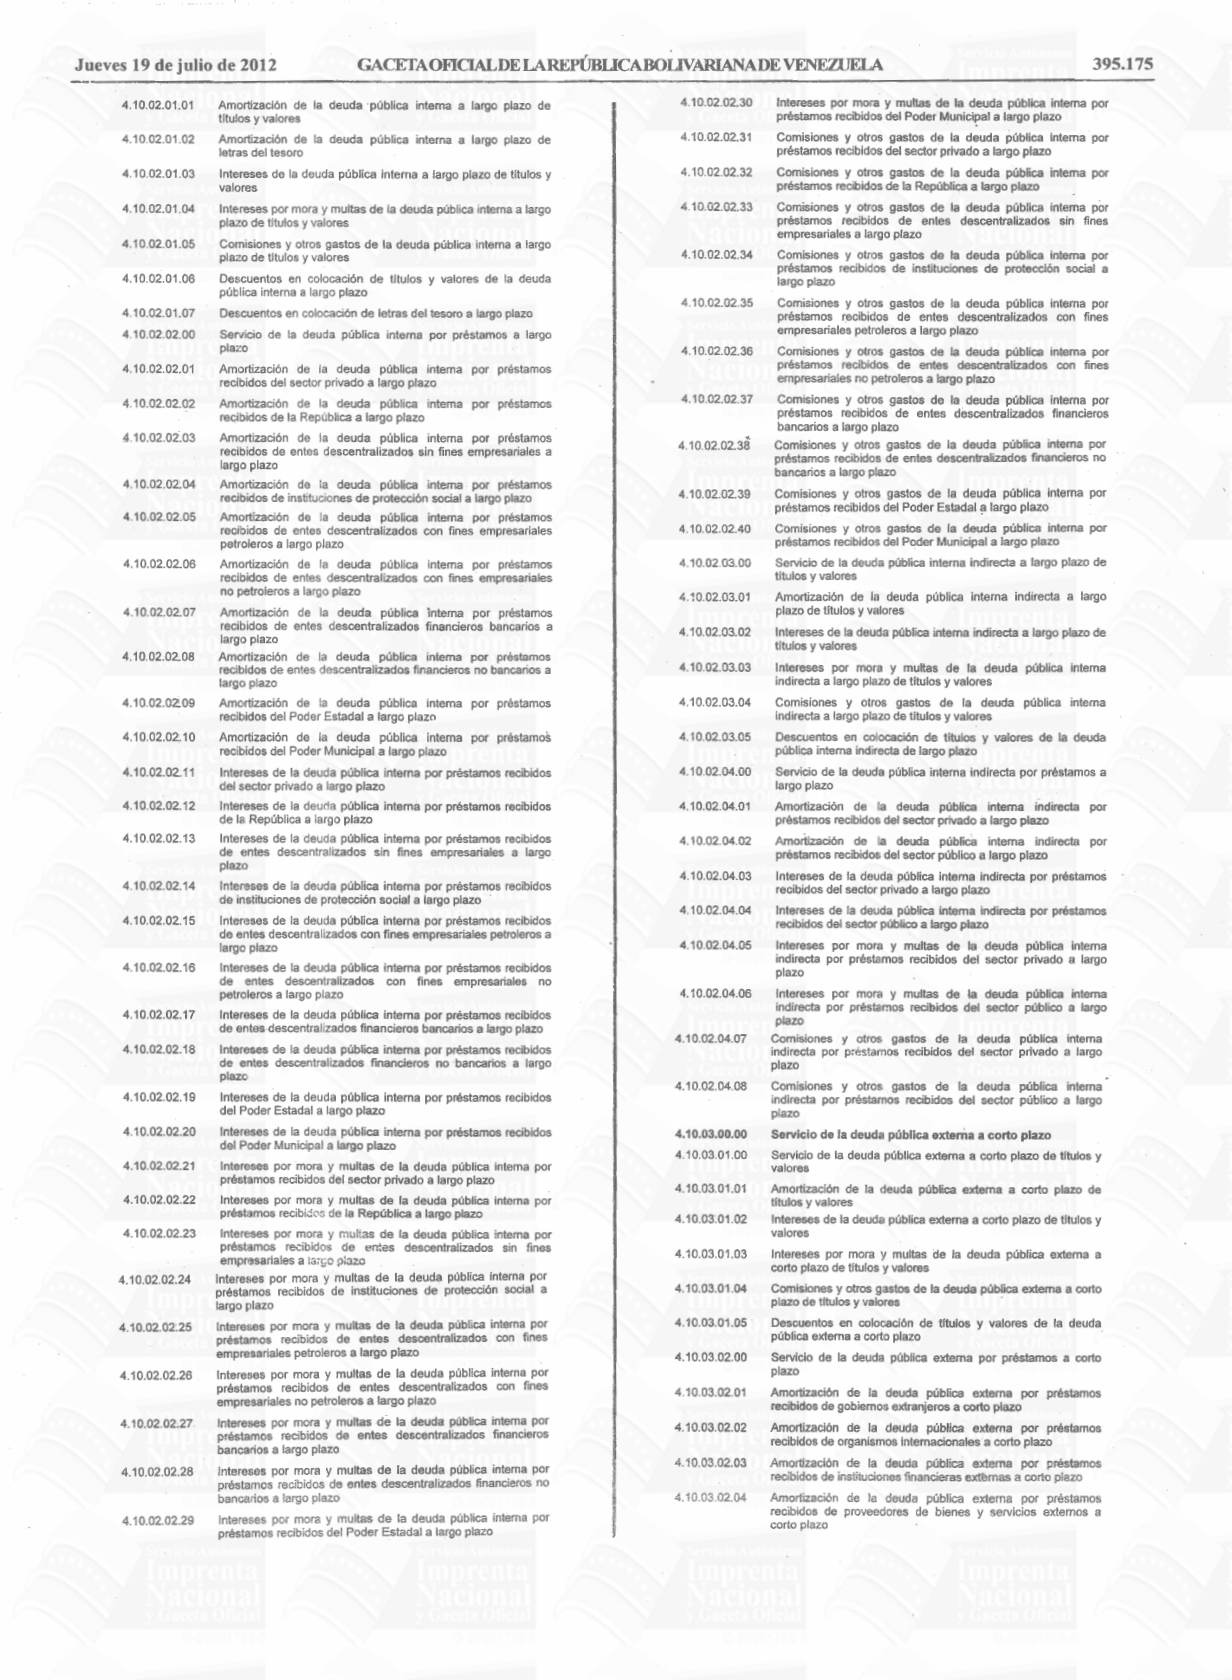
Página 30
4.10.03.02.05 Intereses de la deuda pública externa por préstamos recibidos de gobiernos extranjeros a corto piazo 4.10.03.02.06 Intereses de la deuda pública extema por préstamos recibidos de organismos internacionales a corto plazo 4.10.03.02.07 Intereses de la deuda pública extema por préstamos recibidos de instituciones financieras externas a corto plazo 4.10.03.02.08 Intereses de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a corto plazo 4.10.03.02.09 Intereses por mora y multas de la deuda pública externa por préstamos recibidos de gobiernos extranjeros a corto plazo Intereses por mora y multas de la deuda pública externa por 4.10.03.02.10 préstamos recibidos de organismos intemacionales a corto plazo Intereses por mora y multas de la deuda pública externa por 4.10.03.02.11 préstamos recibidos de instituciones financieras extemas a corto plazo 4.10.03.02.12 Intereses por mora y multas de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a corto plazo Comisiones y otros gastos de la deuda pública externa por 4.10.03.02.13 préstamos recibidos de gobiernos extranjeros a corto plazo Comisiones y otros gastos de la deuda pública externa por 4.10.03.02.14 préstamos recibidos de organismos internacionales a corto plazo Comisiones y otros gastos de la deuda pública externa por 4.10.03.02.15 préstamos recibidos de instituciones financieras externas a corto plazo 4.10.03.02.16 Comisiones y otros gastos de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a corto plazo Servicio de la deuda pública externa indirecta por préstamos a 4.10.03.03.00 corto plazo Amortización de la deuda pública externa indirecta por 4.10.03.03.01 préstamos recibidos de gobiernos extranjeros a corto piazo Amortización de la deuda pública externa indirecta por 4.10.03.03.02 préstamos recibidos de organismos internacionales a corto piazo 4.10.03.03.03 Amortización de la deuda pública externa indirecta pcr préstamos recibidos de instituciones financieras externas a corto plazo Amortización de la deuda pública externa indirecta por 4.10.03.03.04 préstamos recibidos de proveedores de bienes y servicios externos a corto plazo 4.10.03.03.05 Intereses de la deuda pública externa indirecta por préstamos recibidos de gobiernos extranjeros a corto plazo Intereses de la deuda pública externa indirecta por préstamos 4.10.03.03.06 recibidos de organismos internacionales a corto plazo Intereses de la deuda pública externa indirecta por préstamos 4.10.03.03.07 recibidos de instituciones financieras externas a corto piazo Intereses de la deuda pública externa indirecta por préstamos 4.10.03.03.08 recibidos de proveedores de bienes y servicios externos a corto plazo 4.10.03.03.09 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de gobiernos extranjeros a corto plazo
4.10.03.03.10 Intereses por mora y multas de la deuda pública externa por préstamos de organismos recibidos indirecta internacionales a corto plazo Intereses por mora y multas de la deuda pública externa 4.10.03.03.11 indirecta por préstamos recibidos de instituciones financieras externas a corto plazo 4.10.03.03.12 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de proveedores de bienes y servicios externos a corto plazo 4.10.03.03.13 Comisiones ,y otros gastos de la deuda pública externa indirecta por préstamos recibidos de gobiernos extranjeros a corto plazo Comisiones y otros gastos de la deuda pública externa 4.10.03.03.14 organismos apor préstamos recibidos de indirecta internacionales a corto plazo 4.10.03.03.15 Comisiones y otros gastos de la deuda pública externa indirecta por préstamos recibidos de instituciones financieras externas a corto plazo 4.10.03.03.16 Cenisiones y otros gastos de la deuda pública externa indirecta por préstamos recibidos de proveedores de bienes y servicios exie:ros a corto plazo Servicio de la deuda pública externa a largo plazo 4.10.04.00.00 Servicio de la deuda pública externa a largo plazo de títulos y 4.10.04.01.00 valores Amortización de la deuda pública externa a largo plazo de 4.10.04.01.01 títulos y valores Intereses de la deuda pública externa a largo plazo de titulos y 4.10.04.01.02 valores Intereses por mora y multas de la deuda pública externa a 4.10.04.01.03 largo plazo de titulos y valores Comisiones y otros gastos de la deuda pública externa a largo 4.10.04.01.04 plazo de títulos y valores 4.10.04.01.05 Descuentos en colocación de títulos y valores de la deuda pública externa a largo plazo Servicio de la deuda pública externa por préstamos a largo 4.10.04.02.00 plazo 4.10.04.02.01 Amortización de la deuda pública externa por préstamos recibidos de gobiernos-extranjeros a largo plazo Amortización de la deuda pública externa por préstamos 4.10.04.02.02 recibidos de organismos internacionales a largo plazo 4.10.04.02.03 Amortización de la deuda pública externa por préstamos recibidos de instituciones financieras externas a largo plazo 4.10.04.02.04 Amortización de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a -largo plazo Intereses de la deuda pública externa por préstamos recibidos 4.10.04.02.05 de gobiernos extranjeros a largo plazo 4.10.04.02.06 Intereses de la deuda pública externa por préstamos recibidos de organismos internacionales a largo plazo Intereses de la deuda pública externa por préstamos recibidos 4.10.04.02.07 de instituciones financieras externas a largo plazo 4.10.04.02.08 Intereses de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo 4.10.04.02.09 Intereses por mora y multas de la deuda pública externa por préstamos recibidos de gobiernos extranjeros a largo plazo intereses por mora y multas de la deuda pública externa por
4.10.04.02.10 préstamos recibidos de organismos internacionales a largo p!azo 4.10.04.02.11 Intereses por mora y multas de la deuda pública externa por préstamos recibidos de instituciones financieras externas a largo plazo 4.10.04.02.12 Intereses por mora y multas de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo 4.10.04.02.13 Comisiones y otros gastos de la deuda pública externa por préstamos recibidos de gobiernos extranjeros a largo plazo 4.10.04.02.14 Comisiones y otros gastos de la deuda pública externa por préstamos recibidos de organismos internacionales a largo plazo 4.10.04.02.15 Comisiones y otros gastos de la deuda pública externa por préstamos recibidos de instituciones financieras externas a largo plazo 4.10.04.02.16 Comisiones y otros gastos de la deuda pública externa por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo 4.10.04.03.00 Servicio de la deuda pública externa indirecta a largo plazo de títulos y valores Amortización de la deuda pública externa _indirecta a largo 4.10.04.03.01 plazo de títulos y valores 4.10.04.03.02 Intereses de la deuda pública externa indirecta a largo plazo de títulos y valores 4.10.04.03.03 Intereses por mora y multas de la deuda pública externa indirecta a largo plazo de títulos y valores 4.10.04.03.04 Comisiones y otros gastos de la deuda pública externa indirecta a largo plazo de títulos y valores 4.10.04.03.05 Descuentos en colocación de títulos y valores de la deuda pública externa indirecta a largo plazo 4.10.04.04.00 Servicio de la deuda pública externa indirecta por préstamos a largo plazo Amortización de la deuda pública externa indirecta por 4.10.04.04.01 préstamos recibidos de gobiernos extranjeros a largo plazo Amortización: de la deuda pública externa indirecta por 4.10.04.04.02 préstamos recibidos de organismos internacionales a largo Amortización de la deuda pública externa indirecta por 4.10.04.04:03 préstamos recibidos de instituciones financieras externas a largo plazo Amortización de la deuda pública externa indirecta por 4.10.04.04.04 préstamos recibidos de proveedores de bienes y servicios externos a largo plazo Intereses de la deuda pública externa indirecta por préstamos 4.10.04.04.05 recibidos de gobiernos extranjeros a largo plazo 4.10.04.04.06 Intereses de la deuda pública externa indirecta por préstamos recibidos de organismos internacionales a largo plazo Intereses de la deuda pública externa indirecta por préstamos 4.10.04.04.07 recibidos de instituciones financieras externas a largo plazo 4.10.04.04.08 Intereses de la deuda pública externa indirecta por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo 4.10.04.04.09 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de gobiernos extranjeros a largo plazo
4.10.04.04.10 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de organismos internacionales a largo plazo 4.10.04.04.11 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de instituciones financieras externas a largo plazo 4.10.04.04.12 Intereses por mora y multas de la deuda pública externa indirecta por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo
página original (tal como se publicó)
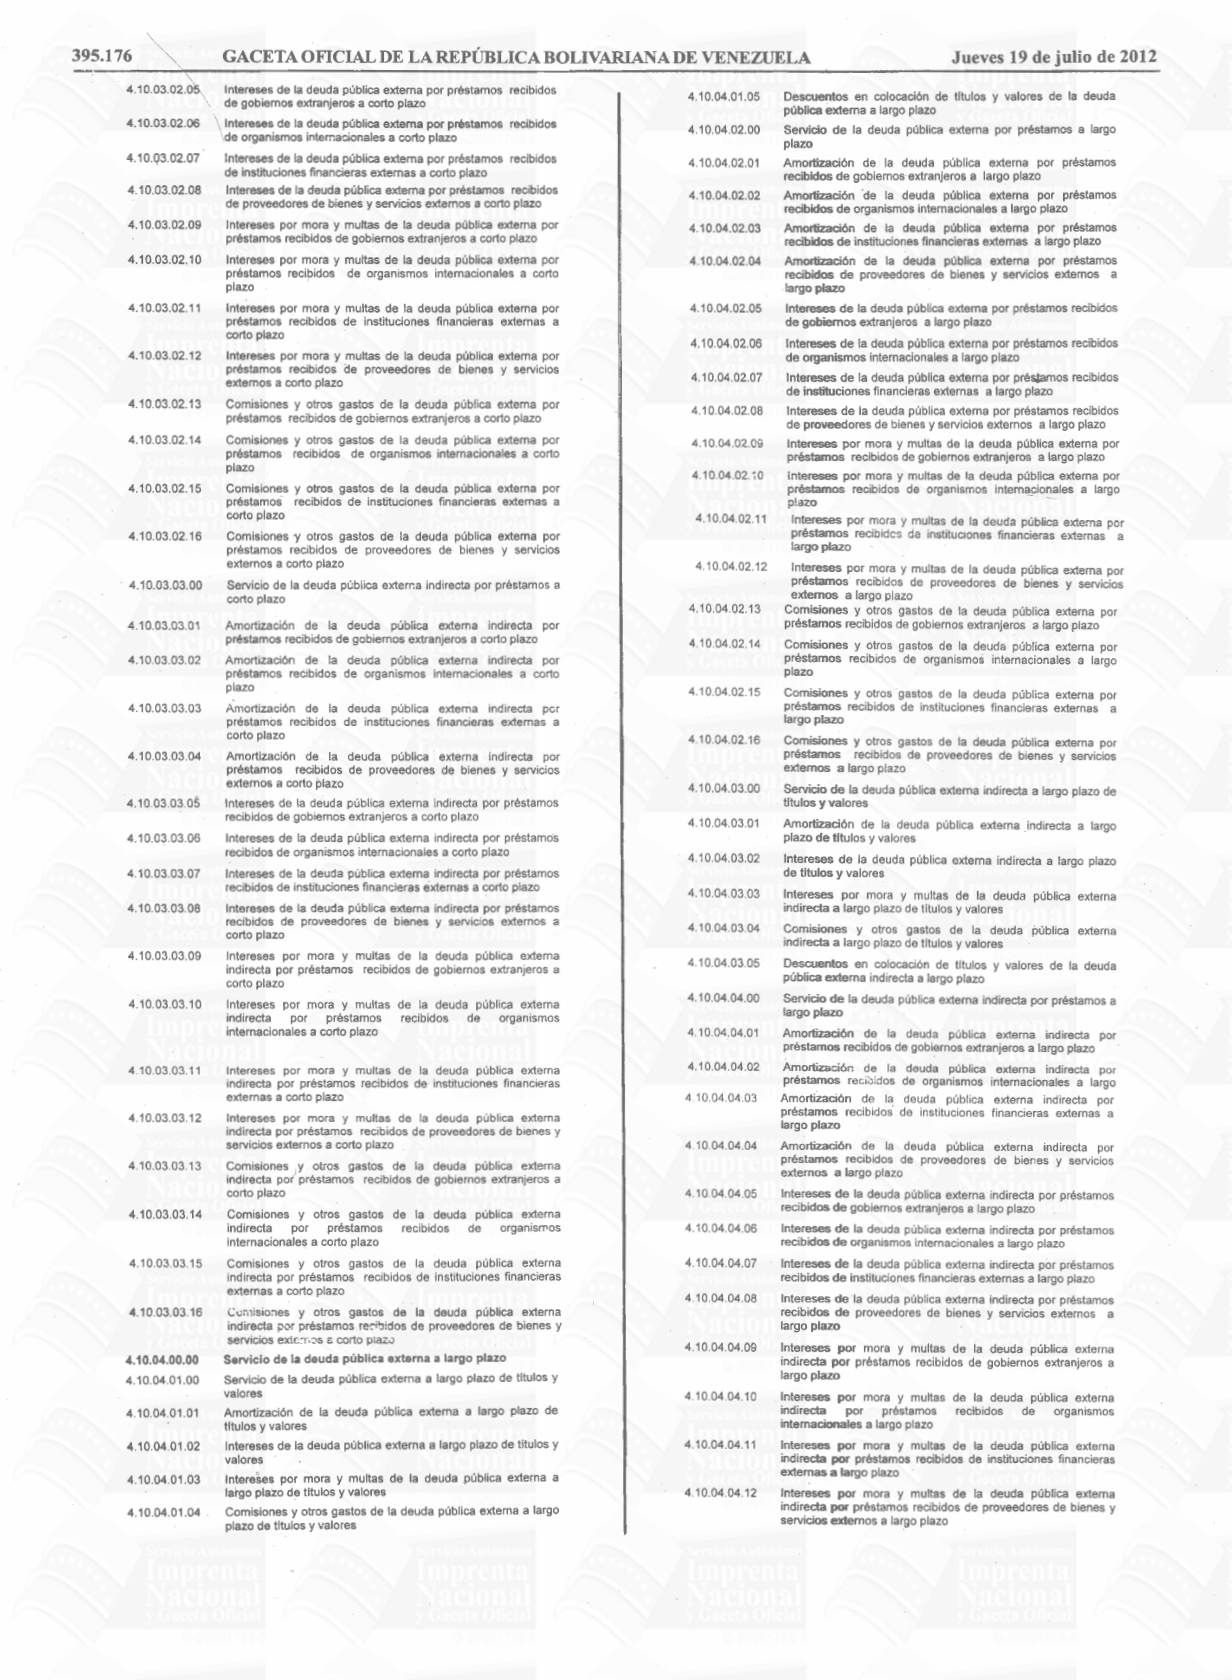
Página 31
4.10.04.04.13 Comisiones y otros gastos de la deuda pública extema indirecta por préstamos recibidos de gobiernos extranjeros a largo plazo Comisiones y otros gastos de la deuda pública externa 4.10.04.04.14 indirecta por préstamos recibidos organismos de internacionales a largo plazo Comisiones y otros gastos de la deuda pública externa 4.10.04.04.15 indirecta por préstamos recibidos de instituciones financieras externas a largo plazo 4.10.04.04,16 Comisiones y otros gastos de la deuda pública extema indirecta por préstamos recibidos de proveedores de bienes y servicios externos a largo plazo 4.10.05.00.00 Reestructuración y/o refinanciamiento de la deuda publica 4.10.05.01.00 Disminución por reestructuración y/o refinanciamiento de la deuda interna a largo plazo, en a corto plazo Disminución por reestructuración y/o refinanciamiento de la 4.10.05.02.00 deuda interna a corto plazo, en a largo plazo Disminución por reestructuración y/o refinanciamiento de la 4.10.05.03.00 deuda externa a largo plazo, en a corto plazo 4.10.05.04.00 Disminución por reestructuración y/o refinanciamiento de la .deuda externa a corto plazo, en a largo plazo 4.10.05.05.00 Disminución de la deuda pública por distribuir Disminución de la deuda pública interna por distribuir 4.10.05.05.01 4.10.05.05.02 Disminución de la deuda pública externa por distribuir 4.10.06.00.00 Servicio de la deuda pública por obligaciones de ejercicios anteriores Amortización de la deuda pública de obligaciones pendientes 4.10.06.01.00 de ejercicios anteriores 4.10.06.02.00 Intereses de la deuda pública de obligaciones pendientes de ejercicios anteriores 4.10.06.03.00 Intereses por mora y multas de la deuda pública de obligaciones pendientes de ejercicios anteriores 4.10.06.04.00 Comisiones y otros gastos de la deuda pública de obligaciones pendientes de ejercicios anteriores
4.11.00.00.00 DISMINUCIÓN DE PASIVOS
4.11.01.00.00 Dismin:ición de gastos de personal pcr pagar 4.11.01.01.00 Disminución de sueldos, salarios y otras remuneraciones por pagar Disminución de 4.11.02.00.00 patronales y retenciones aportes laborales por pagar Disminución de aportes patronales y retenciones laborales por 4.11.02.01.00 pagar al Instituto Venezolano de los Seguros Sociales (IVSS) Disminución de aportes patronales y retenciones laborales por 4.11.02.02:00 pagar al Instituto de Previsión Social del Ministerio de Educación (Ipasme) Disminución de aportes patronales y retenciones laborales 4.11.02.03:00 por pagar al Fondo de Jubilaciones Disminución de aportes patronales y retenciones laborales 4.11.02.04:00 por pagar al Fondo de Seguro de Paro Forzoso Disminución de aportes patronales y retenciones laborales 4.11.02.05!00 por pagar al Fondo de Ahorro Habitacional Disminución de aportes patronales y retenciones laborales 4.11.02.06:00 por pagar al seguro de vida, accidentes personales, hospitalización, cirugía, maternidad (HCM) y gastos funerarios Disminución de aportes patronales y retenciones laborales por 4.11.02.07:00 pagar a cajas de ahorro Disminución de aportes patronales por pagar a organismos de 4.11.02.08:00 seguridad social Disminución de retenciones laborales por pagar ai Instituto 4.11.02.09:00 Nacional de Capacitación y Educación Socialista (Inces) Disminución de retenciones laborales por pagar por pensión 4.11.02.10:00 alimenticia Disminución de otros aportes legales por pagar 4.11.02.98:00 Disminución de otras retenciones laborales por pagar 4.11.02.99:00 cuentas Disminución efectos pagar 4.11.03.00:00 de y por a proveedores Disminución de cuentas por pagar a;proveedores a corto plazo 4.11.03.01:00 Disminución de efectos por pagar-a .proveedores a corto plazo 4.11.03.02.00 Disminución de cuentas por pagar a proveedores a mediano y 4.11.03.03:00 largo plazo Disminución de efectos por pagar a proveedores a mediano y 4.11.03.04:00 largoplazo Disminución de cuentas y efectos por pagar a contratistas 4.11.04.00.00 Disminución de cuentas por pagar a contratistas a corto plazo 4.11.04.01:00 Disminución de efectos por pagar a contratistas a corto plazo 4.11.04.02:00 4.11.04.03.00 Disminución de cuentas por pagar a contratistas a mediano largo y plazo Disminución de efectos por pagar a contratistas a mediano y 4.11.04.04.00 plazo Disminución de intereses por pagar 4.11.05.00,00 4.11.05.01.00 Disminución de intereses internos por pagar 4.11.05.02.00 Disminución de intereses externos por pagar Disminución de otras cuentas y efectos por pagar a corto 4.11.06.00.00 plazo 4.11.06.01.00 Disminución de obligaciones de ejercicios anteriores 4.11.06.02.00 Disminución de otras cuentas por pagar a corto plazo 4.11.06.03.00 Disminución de otros efectos por pagar a corto plazo 4.11.07.00,00 Disminución de pasivos diferidos 4.11.07.01:00 Disminución de pasivos diferidos a corto plazo 4.11.07.01.01 Disminución de rentas diferidas por recaudar a corto plazo
4.11.07.02,00 Disminución de pasivos diferidos a mediano y largo plazo 4.11.07.02.01 Disminución del rescate de certificados de reintegro tributario 4.11.07.02.02 Disminución del rescate de bonos de exportación Disminución del rescate de bonos en dación de pagos 4.11.07.02:03 Disminución de provisiones y reservas técnicas .
4.11.08.00.00
4.11.08.01:00 Disminución de provisiones Disminución de provisiones para cuentas incobrables 4.11.08.01.01 4.11.08.01.02 Disminución de provisiones para despidos 4.11.08.01.03 Disminución de provisiones para pérdidas en el inventario 4.11.08.01.04 Disminución de provisiones para beneficios sociales Disminución de otras provisiones 4.11.08.01.99 4.11.08.02:00 Disminución de reservas técnicas Disminución de fondos de terceros 4.11.09.00.00 4.11.09.01.00 Disminución de depósitos recibidos en garantía 4.11.09.99.00 Disminución de otros fondos de terceros 4.11.10.00.00 Disminución de depósitos de instituciones financieras 4.11.10.01.00 Disminución de depósitos a la vista Disminución de depósitos de terceros a 4.11.10.01.01 la vista de organismos del sector público 4.11.10.01.02 Disminución de depósitos de terceros a la vista de personas naturales y juridicas del sector privado Disminución de depósitos a plazo fijo 4.11.10.02.00 Disminución de depósitos a plazo fijo de organismos del sector 4.11.10.02.01 público 4.11.10.02.02 Disminución de depósitos a plazo fijo de personas naturales y jurídicas del sector privado 4.11.11.00.00 Obligaciones de ejercicios anteriores 4.11.11.01.00 Devoluciones de cobros indebidos 4.11.11.02.00 Devoluciones y reintegros diversos 4.11.11.03.00 Indemnizaciones diversas 4.11.11.04.00 Compromisos pendientes de ejercicios anteriores 4.11.11.05.00 Prestaciones de antigüedad originadas por la aplicación de la Ley Orgánica del Trabajo Disminución de otros pasivos a corto plazo 4.11.98.00.00 Disminución de otros pasivos a corto plazo 4.11.98.01.00 Disminución de otros pasivos a mediano y largo plazo 4.11.99.00.00 Disminución de otros pasivos a mediano y largo plazo 4.11.99.01.00
4.12.00.00.00 DISMINUCIÓN DEL PATRIMONIO
4.12.01.00.00 Disminución del capital Disminución del capital fiscal e institucional 4.12.01.01.00 Disminución de aportes por capitalizar 4.12.01.02.00 4.12.01.03.00 Disminución de dividendos a distribuir 4.12.02.00.00 Disminución de reservas 4.12.02.01.00 Disminución de reservas 4,12.03.00.00 Ajuste por inflación Ajuste por inflación 4.12.03.01.00 Disminución de resultados 4.12.04.00.09 4.12.04.01:00 Disminución de resultados acumulados 4.12.04.02.00 Disminución de resultados del ejercicio
4.98.00.00.00 RECTIFICACIONES AL PRESUPUESTO
4.98.01.00.00 Rectificaciones al presupuesto
4.98.01.01.00 Rectificaciones al presupuesto
REPUBLICA BOLIVARIANA DE VENEZUELA SENI
Caracas, 1 9 JUL. 2012 202° y 153° Quien sUscribe, JOSE DAVID CABELLO RONDON, ttular de la cédula de identidad N°
10.30e.z28, Superintendente dei Servicio Nacional Integrado de Administración Aduanera y Tributaria - SENiAT, en mi condición de máxirna autoridad conforme lo estabiece el artículo 7 de la Ley del Servicio Nacional Integrado de Adrninistración Aduaneca y Tributaria, publicada en la
página original (tal como se publicó)
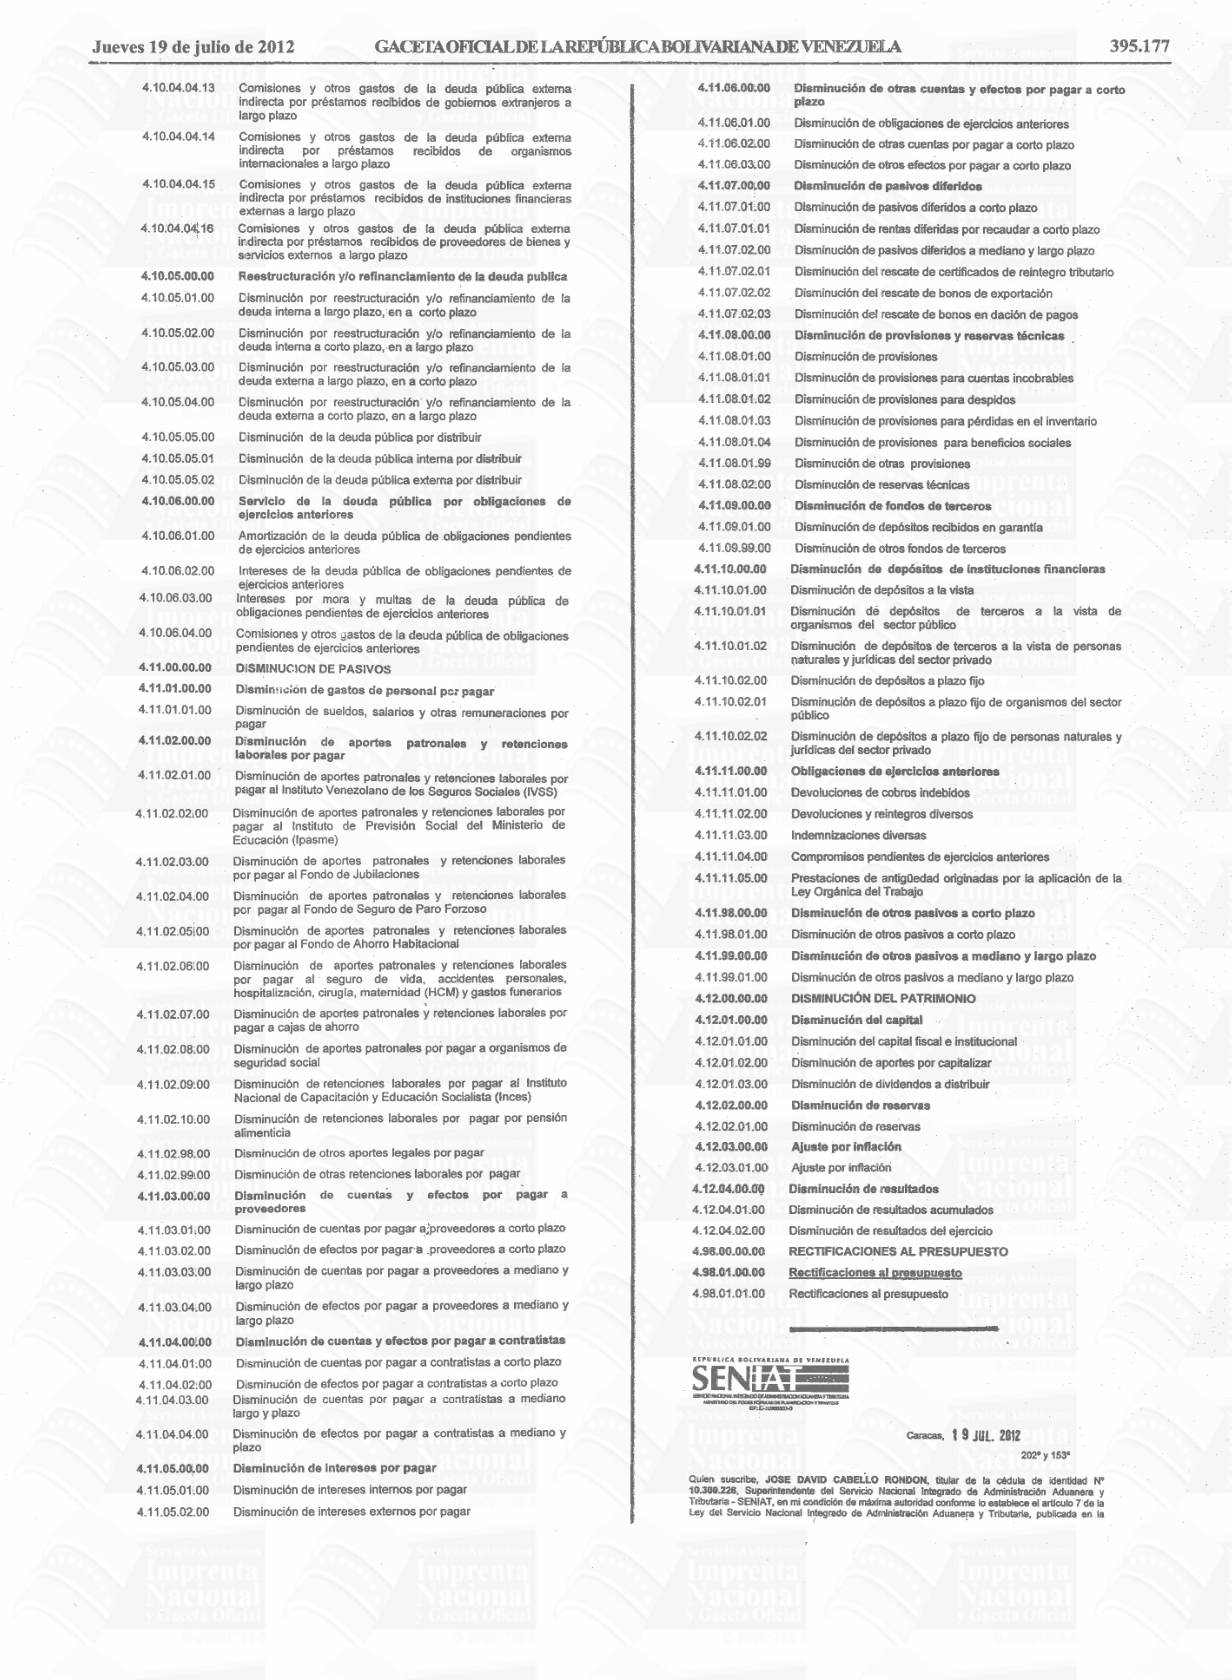
Página 32
Gaceta Oficial de la República Bolivariana de Venezuela N° 37.320 de fecha 08 de noviembre de 2001, y en uso de las atribuciones que me confieren los numerales 3 y 9 del articulo 10 de la citada Ley, articulo 21 de la Providencia Administrativa que dicta la Reforma Parcial del Estatuto Bolivariana de Venezuela N° 38.292 de fecha 13 da octubre de 2005, articulo 51 de la Ley República Bolivariana de Venezuala N° 38.661 de fecha 11 de abri-de 2007, articulos 48, 49 y 51 República Bolivariana de Venezuela N° 5.781 Extraordinario, de fecha 12 de agosto de 2005, dicto la siguiente:
PROVIDENCIA ADMINISTRATIVA N° SNAT-2012-0.04 1.
Articulo 1. Designo al funcionario WILLIAM ADOLFO ARAQUE RAMIREZ, titular de la cédula de identidad N° 9.479.509, como Jefe dal Sector de Tributos Internos Barinas de la Gerencia Regional de Tributos Intemos de la Región Los Andas en calidad de Titular, para que ejerza 24 de marzo de 1995, publicada en Gacela Oficial de la República de Venezuela el 29 de marzo de 1995, bajo el N° 4.881, EXTRAORDINARIO, sobre la Organización, Atribuciones y Funciones del Servicio Nacional Integrado de Administración Tributaria y lo establecido en la Providencia N° 0015 de fecha 05/04/2011 publicada en Gaceta Oficial N° 39.849 de fecha 05/04/2011 Articulo 2. Designo al mencionado funcionario, responsable de la Unidad Administradora Servicio Nacional Inlegrado de Administración Aduanera y Tributaria (SENiAT) para el ejercicio fiscal 2012.
Artículo 3. Delego en ei mencionado funcionario la facultad para ordenar compromisos y pagos hasta por un monto de 1000 U.T.
Artículo 4. En los actos y documentos suscritos en ejercicio de esta delegación, se deberá indicar el número y fecha de la presente Providencia, asl como el número de la Gaceta Oficial de la República Bolivariana de Venezuela y la fecha de publicación.
Artículo 5. La presente dministrativa entrará en vigencia a partir de la fecha de Acial de laiblica Bolivariana de Venezuela.
publicación en la Gacg JUBES AVID WABELLO-RONDIN SUPER TENDENTE DEL ERVICIO NACIONAL INTEGRADO RNISTRACO ADUANERA Y TRIBUTARIA DE 5.851 de fecha 01-02-2008 de la República Bolivariana de Venezuela N° 38.883 del 01-02-2008
REPUBLICA SOLIVARIANA DE VENEZUELA SENIAT
Caracas, :1 9 JUL 2012 005900
PROVIDENCIA ADMINISTRATIVA N° SNAT/INA/GRA/DAA/URA/2O12-E En atención al escrito registrado ante la Gerencia de Regímenes Aduaneros de la Intendencia: Nacional de Aduanas bajo el Nº 005493 en fecha 04/06/2008, con alcances Nº 007976, 002374, 000637 y 006843 de fecha 12/08/2008, 16/03/2009, 26/01/2011 y 27/07/2011, respectivamente, presentado por la sociedad mercantil SERVIADUANA, C.A, Registro Único de Información Fiscal (R.I.F.) 3- 06509616-0, autorizada para actuar como Agente de Aduanas Persona Jurídica bajo el No 1.958, según Providencia Administrativa N° 0025 de fecha 22/01/2007, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.620 de fecha 06/02/2007, domiciliada en la ciudad de Juan Griego, Porlamar, Estado Nueva Esparta, cuyo documento constitutivo estatutario fue inscrito en el Registro Mercantil Segundo de la Circuniscripción Judicial del Estado Nueva Esparta, en fecha 12/02/1.990, bajo el Agente de Aduanas Persona Natural bajo relación de dependencia con esa empresa, de la ciudadana CONNIE MARY SERVIGNA DE GARCIA, Cédula de Identidad N° 15.895.701, con Registro Único de Información Fiscal (R.I.F.) V-15.895.701-5, con carácter permanente, en las operaciones de Importación, Exportación y Tránsito, ante la Gerencia de Aduana Principal de "El Guamache".
Del análisis efectuado a la documentación aportada, este Servicio observa que la mencionada ciudadana ha cumplido con los requisitos exigidos en los artículos 36 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley Orgánica de Aduanas, 133 y 134 de su Reglamento, en concordancia con lo dispuesto en la Resolución del Ministerio de Hacienda (hoy Ministerio del Poder Popular de Planificación y Finanzas) Nº 2.170 de fecha 03/03/1993, publicada en la Gaceta Oficiaf de la República de Venezuela N° 35.164 de fecha 04/03/1993, en consecuencia, quien suscribe JOSÉ DAVID CABELLO RONDÓN, titular de la Cédula de Identidad N° V-10.300.226, Superintendente del Servicio Nacional Integrado de Administración Aduanera y Tributaria - SENIAT, en ejercicio de la atribución que le confiere el Decreto Nº 5.851 de fecha 01/02/2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.863 de fecha 01/02/2008, en mi condición de máxima autoridad conforme lo establece el Artículo 7 de la Ley del Servicio Nacional Integrado de Administración Aduanera y Tributaria-publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.320 de fecha 08/11/2001, en concordancia con el Artículo 10, numerales 6 y 11 ejusdem, DECIDE ÚNICO: AUTORIZAR a la CiUdadana CONNIE MARY SERVIGNA DE GARCIA, Cédula de Identidad N° 15.895.701, con Registro Único de Información Fiscal (R.I.F.) V-1;5.895.701-5, para actuar como Agente de Aduanas Persona Natural, con carácter permanente, bajo relación de dependencia con la empresa SERvIADuANA, C.A, en las operaciones de Importación, Exportación y Tránsito, ante la Gerencia de Aduana Principal de "El Guamache", quedando inscrita en el registro correspondiente bajo el N° 400.
La referida ciudadana, queda autorizada para actuar ante la jurisdicción de la Gerencia de Aduana Principal anteriormente indicada, teniendo como domicilio fiscal ia sede de la empresa a la que ella representará como persona natural bajo relación de dependencia en el Calle Ángel Félix Gómez, C.C. Sol Plaza, Nivel 1, Local 4 Sector Centro de Juan Griego, Porlamar, Estado Nueva Esparta; en caso de cambio de domicilio sin notificación a la Administración Aduanera, quedará suspendida la presente autorización.
En el caso de modificar esta autorización bien sea por: a) la manifestación de cambiar de relación de Dependencia para representar a otra Persona Jurídica, la misma dejará sin efecto la vinculación anterior; o, b) la conclusión de sus labores bajo relación de Dependencia para actuar en nombre propio (Firma Personal), deberá ajustarse a los requisitos establecidos en el Artículo 36 del Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de da Ley Orgánica de Aduanas que' sean de legal aplicación, su Reglamento y la Resoludión N° 2.170 de fecha 03/03/1993, del Ministerio de Hacienda Gaceta Oficial N° 35.164 de fecha 04/03/1993.
La presente autorizadións es de carácter intransferible, conforme a lo establecido en el artículo 137 del Reglamento de la Ley Orgánica de Aduanas.
La persona antes menipnada, queda obligada al estricto cumplimiento de lo dispuesto en el Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Ley Orgánica de Aduanas, sus Reglamentos, la Resolución N° 2.170 de fecha 03/03/1993 y demás normas aplicables, quedando sujeta a la vigilancia, control, fiscalización e inspección de la autoridad aduanera correspondiente. Asimismo deberá cancelar el equivalente a.
ciento veinte Unidades Tributarias (120 U.T.) por concepto del otorgamiento de la presente autorización, de conformidad a lo establecido en el numeral 5 del artículo 10 de la Ley de Timbre Fiscal, publicada en la Gaceta Oficial de la República Bolivariana de Venezueia N° 5.416 de fecha 22 de diciembre de 1999, previo a la publicación de la presente Provislencia Administrativa.
Este Servicio podrá suspender o revocar la presente autorización en cualquier momento en que se evidenciare y comprobare que la beneficiaria ha incumplido con las obligaciones propias de su gestión, en perjuicio de los intereses de la República o del consignatario o propietario de la mercancía, o cuando se incumplan con las aplicación de otras sanciones.
La presente Providerria Administrativa entrará en vigencia a partir de la fecha de publicación en la e la República Bolivariana de Venezuela.
Comuníquese y
JOSÉ DAGID CABELLO RONDÓI SUPERE EPENOPNACIONAL ADUANERO Y TRIBUTARIO
CONVENIO CAMBIARIO N° 20
El Ejecutivo Nacional, npasientado por el ciudadano Jorge Giordani, en su carácter de Minist.. Siel Poder Popular de Planificación y Finanzas, autorizado por el Decreto N° 2.278 de fecha 21 de enero de 2003, por una parte; y por el Banco Central de Venezuela, representado por su Presidente, ciudadano Nelson J. Merentes D., autorizado por el Directorio de ese Instituto en sesión N° 4.491 celebrada el 17 de mayo de 2012, de conformidad con lo previsto en el artículo 318 de la Constitución de la Republica Bolivariana de Venezuela, en concordancia con lo dispuesto en los artículos 5 y 7, numerales 2, 5 y 7: 23. mumeral 16; 34; 122 y 124 de la Ley del Banco Central de Venezuela, han convenido lo siguiente:
Artículo 1.- Las personas jurídicas no domiciliadas en el territorio de la República Bolivariana de Venezuela, que participen en la ejecución de proyectos de inversión pública estratégicos para el desarzillo de la economía nacional y de estímulo a la oferta productiva;
podrán mantener en cuentas en bancos universales regidos por el Decreto con Rango, Valor y Fuerza de Ley de Refonma Parcial de la Ley de Instituciones del Sector Bancario, fondos provenientes del exterior na moneda extranjera, a efecto de lo cual, las mencionadas instituciones bancarias queda a autorizadas a recibir dichos depósitos, en cuentas a la vista o a término, los cuales podrá a movilizarse mediante retiros totales o parciales en moneda de curso legal en el país, al tipo de cambio vigente, o mediante transferencia o cheque del banco depositario girado contra sus corresponsales en el exterior.
Artículo 2.- Las personas namumales mayores de edad residenciadas en el territorio nacional y las personas jurídicas fummiciliadas en el país, podrán mantener en cuentas a la vista o a término en bancos univenales regidos por el Decreto con Rango, Valor y Fuerza de Ley de Reforma Parcial de la Lay de Instituciones del Sector Bancario, fondos en moneda extranjera provenientes, sntõe otros de carácter lícito, de la liquidación de títulos denominados en moneda sstuamjera emitidos por Ia República Bolivariana de Venezuela y sus entes descentralizados, o por cualquier otro ente, adquiridos a través del Sistema de Colocación Primaria de Títudos en Moneda Extranjera (SICOTME) o del Sistema de Transacciones con Tímlos en Moneda Extranjera (STTME), administrados por el Banco Central de Venezuela, a dictó de lo cual, las mencionadas instituciones bancarias quedan autorizadas a recibir dichos depósitos.
Parágrafo Primero: Los depósitos en moneda extranjera a que se contrae la presente disposición, podrán mowilizanse mediante retiros totales o parciales en moneda de curso.
legal en el país, al tipo de znmbio vigente; o mediante transferencias o cheques del banco depositario girado contra sns pomesponsales en el exterior, así como mediante instrucciones de débito para pagos de gastos de consumo y retiros efectuados con tarjetas en el exterior.
Parágrafo Segundo: Los bancos universales receptores de los depósitos en moneda extranjera contemplados en el presente artículo deberán mantener éstos en cuentas en moneda extranjera en el Banco Central de Venezuela, de conformidad con la normativa dictada al efecto.
Artículo 3.- Las instinucioues bancarias autorizadas a recibir depósitos en moneda extranjera de conformidad eaa lo previsto en el presente Convenio, deberán enviar al Banco Central de Venezuela, con periodicidad mensual, información detallada de los fondos que mantengan en moneda esdtranjera, en los términos y condiciones establecidos en los manuales, instructivos y aisculares dictados por este Instituto para el mantenimiento de las cuentas autorizadas.
Artículo 4.- Las empoasas del Estado que obtengan divisas producto de su actividad exportadora, podrán destinar hasta el cinco por ciento (5%) del saldo promedio mensual que mantengan en cuentizsen moneda extranjera autorizadas por el Directorio del Banco Central de Venezuela, a ãs adquisición en los mercados financieros internacionales de títulos emitidos en divisasgor la República o sus entes descentralizados, a los efectos de ser negociados en bolívares, a través dei Sistema de Transacciones con Títuios en Moneda Extranjera (SITME).
página original (tal como se publicó)
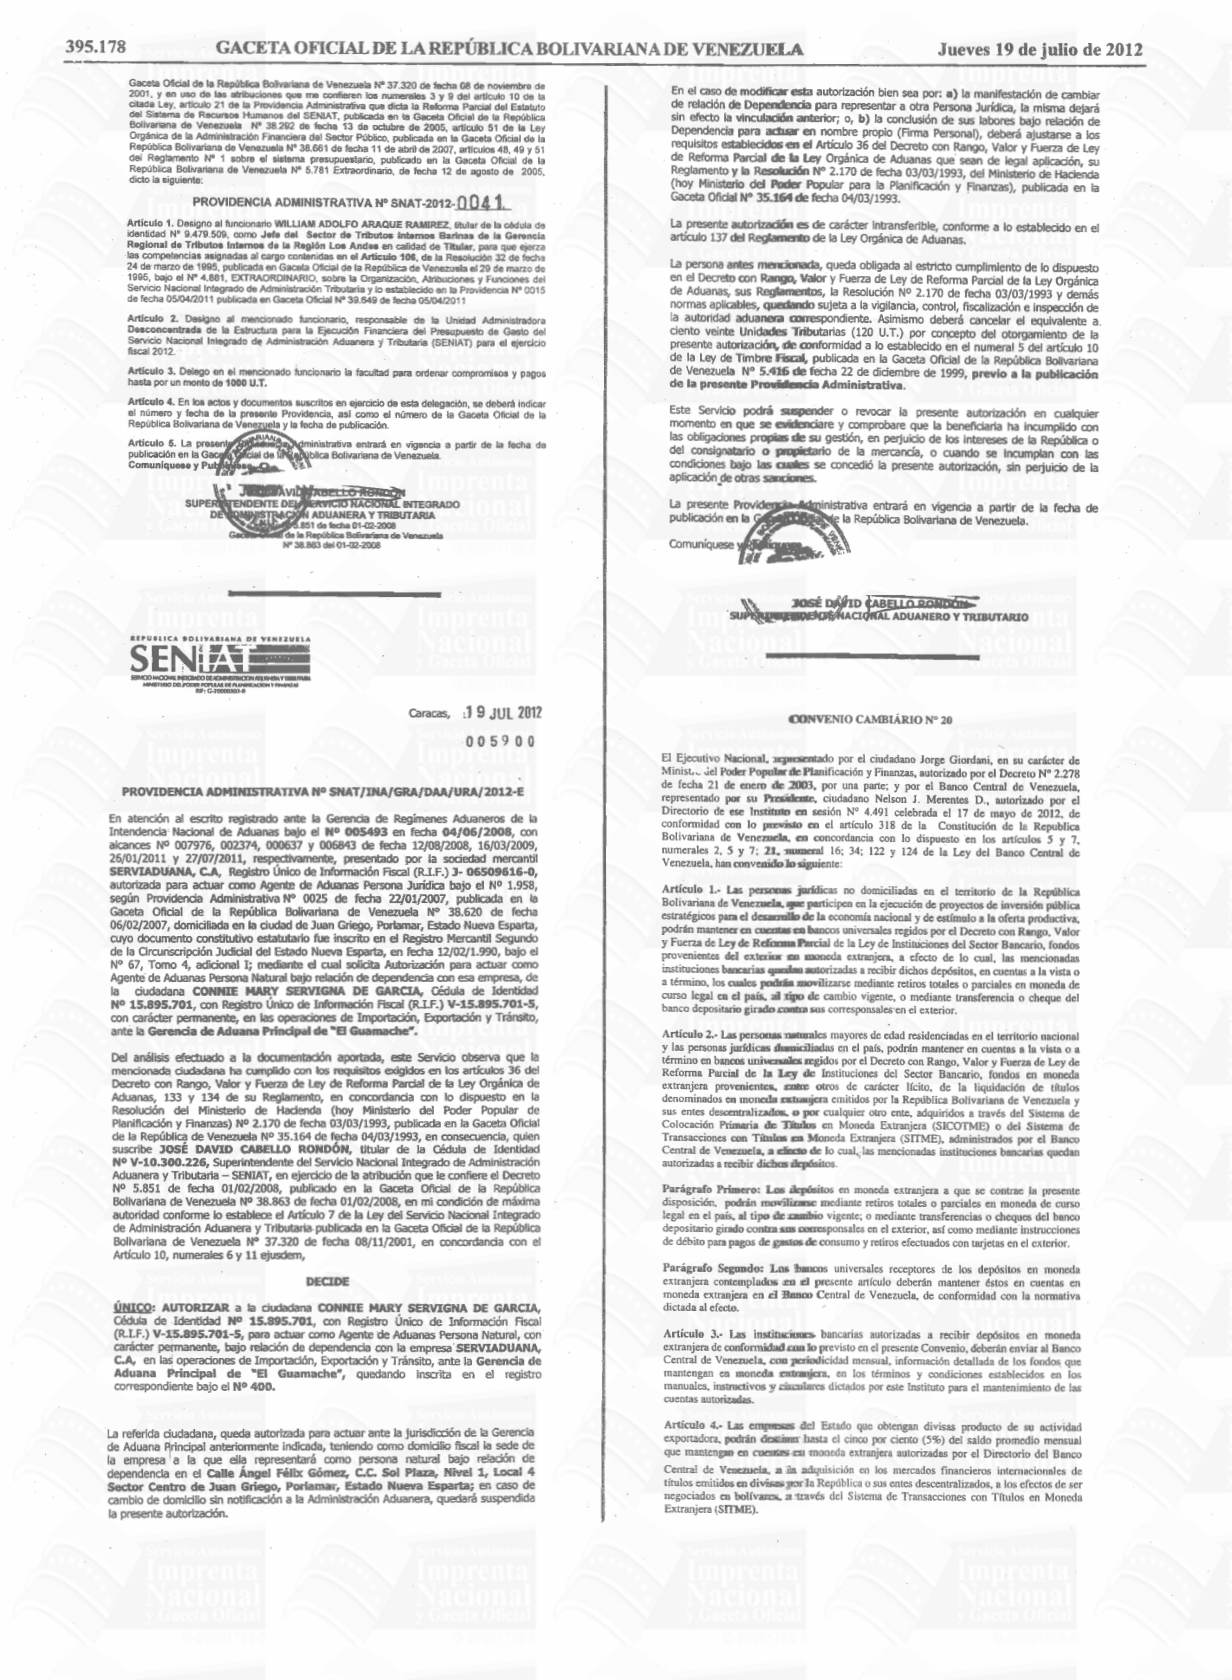
Página 33
Artículo 5.- El presente Convenio Cambiario entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezucla.
Dado en Caracas, a los catorcaRaa mes de junio de dos mil doce. Año 202° de la DE Independencia y 153° de la pdéración.
Vörge Gigrdani Neison J. Merentes D:
Mirtistro de Poder Popula Presidente del Banco Cintral de DESPACHO Planificación y Finanza.
Venezuela DEL.
MINISTERIO DEL PODER POPULAR DE INDUSTRIAS
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR DE INDUSTRIAS DESPACHO DEL MINISTRO
N°: 078 FECHA: 12/07/2012
202° y 153°
RESOLUCIÓN El Ministro del Poder Popular de Industrias, Ricardo José Menéndez Prieto, titular de la Cédula de Identidad N° V-10.333.821, designado mediante el Decreto N° 8.610 de fecha 22 de noviembre de 2011. publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 6.058 Extraordinario de fecha 26 de noviembre de 2011, en ejercicio de las atribuciones conferidas en los articulos 62 y 77 numerales 12 y 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de Administración Pública, en concordancia con io dispuesto en los articulos 3 y 10 de la Ley de Contrataciones Públicas, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela 39.503 de fecha 06 de septiembre de 2010,
RESUELVE
Contrataciones a la ciudadana ISABEL TERESA SIRGO GERDER, titular de la Cédula de Identidad N° V-4.848.992. La Secretaria de la Comisión de Contrataciones, tendrá derecho a las siguientes atribuciones:
1.- Convocar y coordinar las reuniones de la Comisión de Contrataciones para la contratación y ejecución de obras, adquisición de bienes, contratación de servicios.
2.- Velar por la elaboración de las actas correspondientes, la entrega oportuna a cada uno de los miembros de la comisión de contrataciones de la agenda respectiva 3. Solicitar la disponibilidad presupuestaria relacionada con los procesos de selección de Contratistas.
4.- Suscribir invitaciones a participar en concursos cerrados.
5.- Levantar el Acta que-a cada acto corresponda.
6.- Llevar ei control de sus archivos y formar los expedientes de los procesos de contrataciones.
7.- Suscribir los oficios y correspondencia e interna y externa, cuya atención sea competencia de la Comisión de Contrataciones, a excepción al otorgamiento y notificación de la adjudicación.
8.- Codificar copias de los documentos constitutivos de caución o garantías suficientes por el contrato en caso de otorgamiento de la adjudicación, conforme a lo dispuesto en la legislación sobre contrataciones públicas.
9.- Presentar mensualmente a la Comisión de Contrataciones, un informe general de todos los actos que firme con fundamento a esta Resolución.
Artículo 2. Se ratifican los Miembros Principales y Suplentes de la Comisión de Contrataciones Públicas del Ministerio del Poder Popuiar de Industrias, designados mediante Resolución N° 066 de fecha 23 de abril de 2012, publicada en la Gaceta Oficial de la República Bolivaríana de Venezuela N° 39.920 de fecha 11 de mayo de 2012.
Gačeta Oficial de la República Bolivariana de Venezuela.
Comuniquese y Ejecutese, Por el Ejecutivo Nacional, RICARDOJOSÉ MENÉNDEZ PRIETO / MINISTRO DEL PODER POPULAR DESNDUSTRIAS Decreto N° 8.610 del 22 de noviembreda.204
VESIGINACIUN DE LA COMISION DE CONTRATACIONES PÚBLICAS DE CVG INTERNACIONAL, C.A.
Quien suscribe, LESBIA CANDELAR:A SÁNCHEZ BARRIOS, venezolana, mayor de edad, civilmente hábil, itular de la Cédula de Identidad No. V-3.955.066, en mi carácter de Presidenta -E- de CVG Intemacional, C.A., sociedad mercantil, domiciliada en Ciudad Guayana, Municipio Caroni del Estado Bolivar, debidamente inscrita en el Registro de Comercio anteriormente llevado por el Juzgado de Primera Instancia en lo Civil y Mercantil del Segundo Circuito de la Circunscripción Judicial del Estado Bollvar, en fecha 20 de septiembre de 1978, según asiento N°. 2.514, Tomo 30, Folios 156 al 165 Vo., publicado en el diario "Correo del Caroni" de Ciudad Guayana en su edición N° 449 del 25 de septiembre de 1978, cuya última reforma de Estatutos Sociales fue protocolizada en el Registro Mercantil Primero de la Circunscripción Judicial del Estado Bolivar bajo el N° 56,Tomo 33-A- Pro de fecha 14 de junio del año 2007: e inscrita en el Registro de Información Fiscal (RIF) bajo el N° G-20008869-6, según consta en la Resolución Nro 032/2010 de fecha 28/05/2010 emanada por la Presidencia de la Corporación Venezolana de Guayana (CVG), debidamente facultada para actuar de conformidad con lo estabiecido en los Estatutos Sociales de mi representada y en concordancia con lo establecido en el Articulo 3 numeral 4 de la Ley de Contrataciones Públicas, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.503 de fecha 06/09/2010, y el Articulo 15 del Reglamento de la Ley de Contrataciones Públicas, publicado en la Gaceta Oficial de la República Bofivariana de Venezuela N° 39.181 de fecha 19/05/2009, suficientemente autorizada por la Junta Directiva mediante Punto de Cuenta No. 08 aprobado en la reunión No. JD-E-002/2011 de fecha 29/03/2011:"SOLICITUD DE AUTORIZACIÓN A LA JUNTA DIRECTIVA PARA LA REESTRUCTURACIÓN DEL COMITÉ DE ACTIVOS FIJOS Y LA COMISIÓN DE CONTRATACIONES PÚBLICAS DE CVG INTERNAC/ONAL, C.A." y Punto de Cuenta No. 03 aprobado en la reunión No JD-E-005/2011 de fecha 10/11/201: "SOLICITUD A LA JUNTA DIRECTIVA DE CVG INTERNACIOMAL, PARA LA DESIGNACION DE UN SUPLENTE DE LA SECRETARIA DE LA COMISION DE CONTRATACIONES PUBLICAS", dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA Nro. 001/2012 realizar los procedimientos de selección de contratistas para la suscripción de contratos de adquisición de bienes;
prestación de servicios y ejecución de obras, con la finalidad de preservar el patrimonio público, fortalecer la soberanía y asegurar la transparencia de las actuaciones de la institución, de acuerdo a lo previsto en la Ley de Contrataciones Públicas y su Regiamento.
Articulo 2: La Comisión de Contrataciones estará integrada por Tres (03) Miembros Principales con sus respectivos suplentes, y Un (01) Secretario o Secretaria, con su respectivo Suplente, con derecho a voz, más no a voto.
Articulo 3: La Comisión de Contrataciones estará integrada de la siguiente manera:
Por el área juridica: ROSALINA TINOCO, titular de la cédula de identidad No. V-10.277.953, como Miembro Principal y, como Suplente ADRIANA DIAZ, titular de la cédula de identidad No. V-15.246.103 Por el área económico-financiera:
YERIKA CABALLERO, tular de la cédula de identidad No. V-14.119.705, como Miembro Principal y; como Suplente LURVIS SÁNCHEZ, titular de la cédula de identidad No. V-14.118.390. Por el área técnica: OSWALDO MUÑOZ, tular de la cédula de identidad No. V-8.463.592, como Miembro Principal y, como Suplente JUAN NAVARRO, titular de la cédula de identidad No. V-10.272.111 ANACIONA Articulo 4: Se designa a la ciudadana MARÍA DE LOS ÁNGELES PARRA, portadora de la cédula de identidad No. V- 17.632.475, como Secretaria Titular de la Comisión de Contrataciones y, como Secretaria Suplente a YENNIFER E.
MUÑOZ GONZALEZ, portadora de la cédula de identidad No. V-17.210.726.
Articulo 5: El Secretario o Secretaria de la Comisión de Contrataciones, además de las atribuciones que le corresponden como Miembro de ia Comisión; tendrá a su cargo las siguientes atribuciones:
a) Convocar y coordinar las reuniones de la Comisión de Contrataciones; así como los actos públicos llevados a cabo por la Comisión, en el marco de la celebración de los distintos procedimientos de selección de contratistas.
Elaborar los informes de contratación que le sean requeridos por los miembros de la Comisión de b) Contrataciones.
Efectuar las notificaciones de todos los actos en virtud de los procedimientos levados a cabo por la Comisión de c) Contrataciones.
d) Presentar ante los miembros de la Comisión de Contrataciones.las propuestas de los pliegos de condiciones y cronogramas de actividades.
e) Las demás que le sean asignadas por la Comisión de Contrataciones.
Articulo 6: La Comisión de Contrataciones Públicas podrá designar un equipo técnico de trabajo para el análisis de las Ofertas recibidas, y el apoyo y asesoria cuando asi lo requiera.
Articulo 7: La ausencia de cualquiera de los miembros principales serà cubierta por su respectivo suplente y en sus reuniones se resolverá de acuerdo a lo previsto en la Ley de Contrataciones Públicas y su Reglamento.
Articulo 8: La Comisión de Contrataciones se constituirà válidamente con la presencia de la mayoria de sus miembros o de sus supientes y sus decisiones se tomarán con el voto favorable de la mayoria.
Articulo 9: El Miembro de la Comisión de Contrataciones que disienta de alguna decisión, lo manifestará en ei mismo acto, y deberà en un (1) dia hábil siguiente, consignar por escrito las razones de su disentimiento, que se anexarán al expediente.
Articulo 10: A los efectos legales correspondientes, el órgano de Auditoria Interna de CVG INTERNACIONAL., C.A., será convocado por la Comisión de Contrataciones en todos y cada uno de los procedimientos de selección de contratistas que se lleven a cabo, para que actúen como observador, sin derecho a voto.
Artículo 11: La presente Providencia entrarà en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezueia.- En Puerto Ordaz, Estado Bolivar, a los veinticinco (25) dias del mes de Enero de Dos Mil Doce (2012).
Econ Lesbia Sánchez Batos Presidenta (0) CVO INTERNACIONAL, C.A.
Según Resoluclón Nro. 032-10 de fecha 28/05r20 Emanada de la Presidencia de la Corporación Venezolana de Guayana
MINISTERIO DEL PODER POPULAR PARA EL TURISMO REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL TURISMO
DESPACHO DEL MINISTRO - CONSULTORIA JURIDICA
CARACAS, 10 DE JULIO DE 2012 NUMERO: 036 202° y 153°
RESOLUCIÓN El Ministro del Poder Popular para el Turismo, en ejercicio de las atribuciones que le confiere el Decreto N° 7.208 de fecha 01 de febrero de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.360, de fecha 03 de febrero de 2010, de conformidad con lo dispuesto en la Disposición Transitoria Quinta del Decreto con Rango, Valor y Fuerza de Ley Orgánica de Turismo, de acuerdo con lo establecido en el numeral 19 del Artículo 77 del Decreto, con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, en concordancia con el numeral 2 del Artículo 5 de la Ley del Estatuto de la Función Pública y los Artículos 19 y 20, numeral 6 ejusdem, este Despacho,
RESUELVE Articulo Único. Se designa al ciudadano CARLos EDUARDO GUAITA HERNÁNDEZ, titular de la cédula de identidad N° V.
14.964.221, como Presidente del Fondo Mixto de Promoción y Capacitación Turística del Estado Aragua.
Comuníquese y Publíquese.
Por el Ejecutivo Nacional
AIEJANDRO FMING MINISTRO DEL PODER POPULAR PARA EL TURISNO.
página original (tal como se publicó)
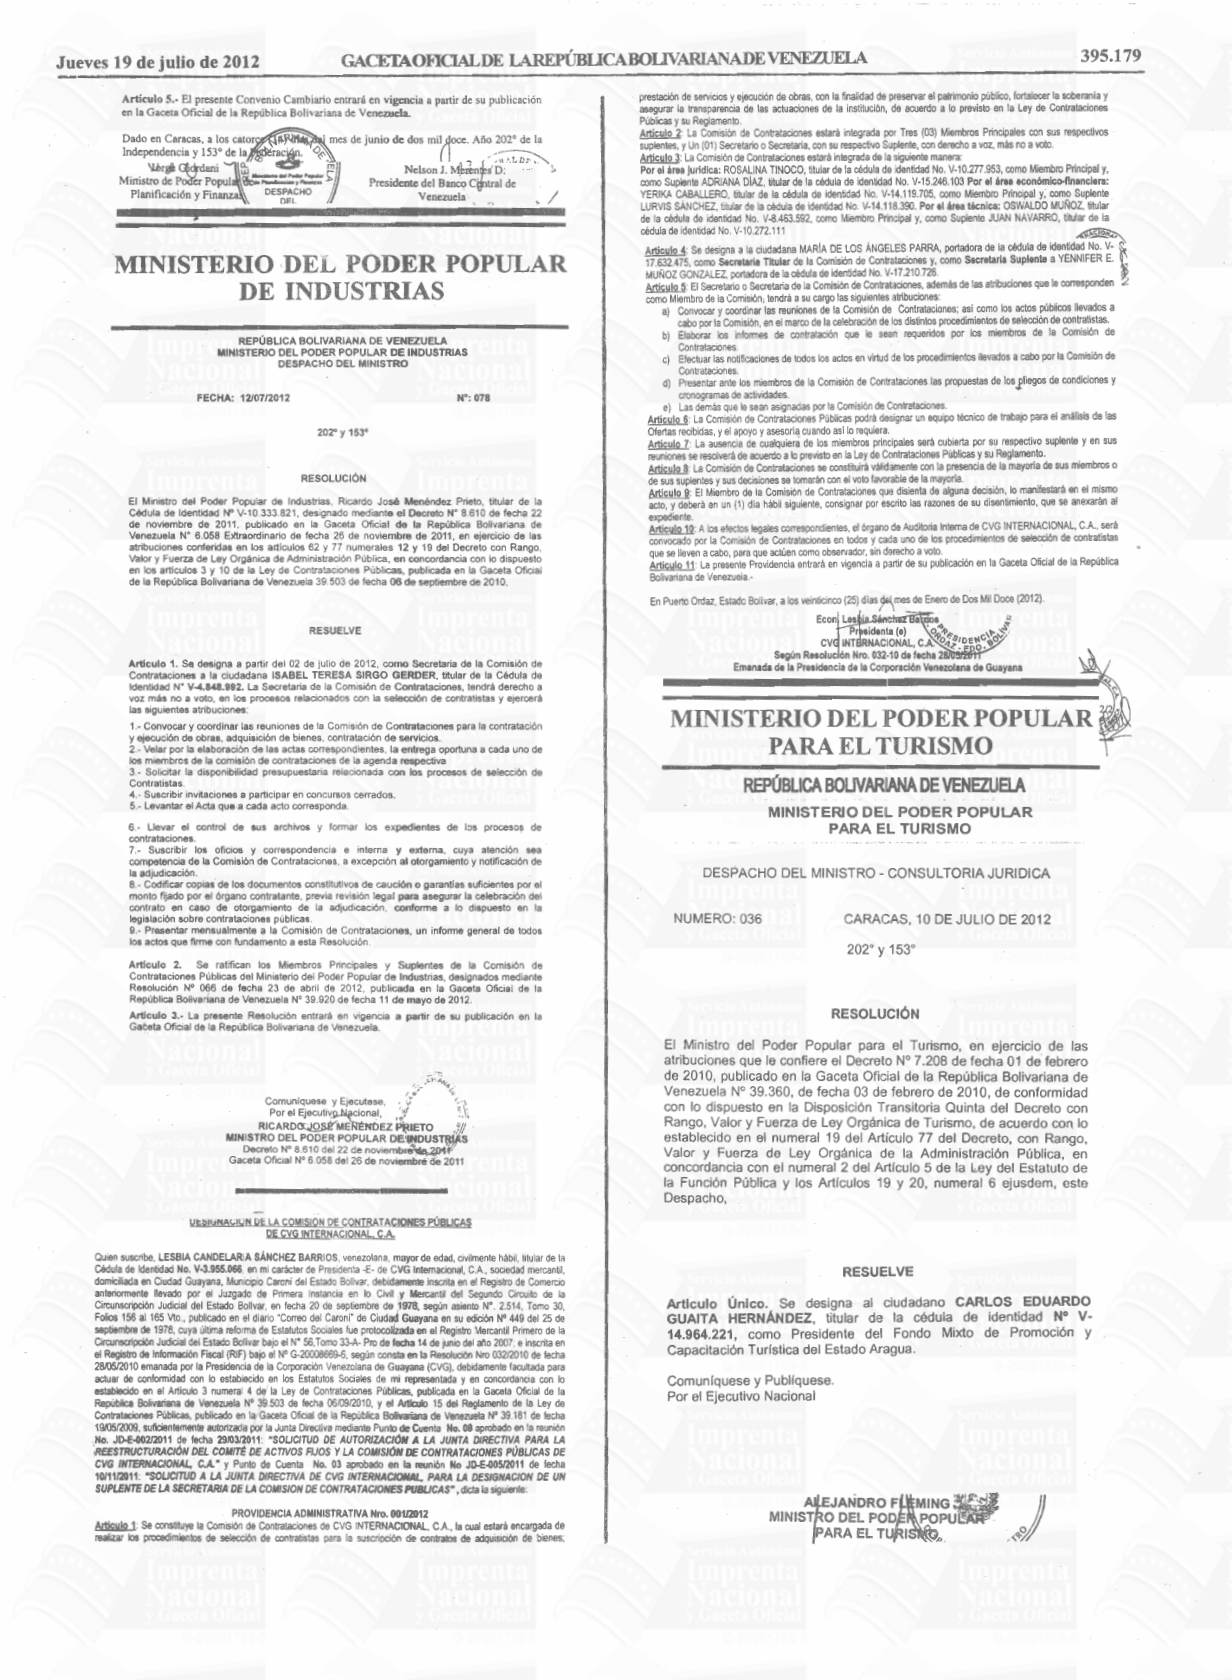
Página 34
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA
SERVICIO AUTÓNOMO DE REGISTROS Y RM No. 224 NOTARÍAS.
202° y 153° REGISTRO MERCANTIL QUINTO DEL DISTRITO CAPITAL Municipio Libertador, 26 de Junio del Año 2012 Por presentado el anterior documento por su FIRMANTE, para su inscripción en e! documento redactado por el Abogado DANNY JOSE RON ROJAS IPSA N.: 144815, se inscribe en el Registro de Comercio bajo ei Número: 15, TOMO -55-A REGISTRO MERCANTIL V. Derechos pagados BS: 0,00 Según Planilla RM No. , Banco No. Por BS:
: 0,00. La identificación se efectuó asi: MARCOS ARTURO PALACIOS ARELLANO, C.I:
; V-16.683.260.
Abogado ReViSor: MARIA ANGELICA LODNGART:VELASQUEZ
Reglstradar Mercantil V (Encargado) FDO. ABad o FLOR INÉS CARREÑO AGUIAR ESTA PÁGINA PERTENECE A:
VENEZOLAÑA DE TURISMO VENETUR Número de expediente: 515922 DIV ASAMBLEA EXTRAORDINARIA DE ACCIONISTAS DE vecän.
"VENEZQLANA DE TURISMO VENETUR, S.A." brada en Caracas, el dia veintiuno (21) de junio de dos mil doce (2012), a las 00 AM. Se encontraban reunidos en sede sociai de la compañía "Venezoiana de Turismo VENETUR, SiA.", debidamente inscrita por ante el Registro Mercantil V de la Circunscripción Judicial del Distrito Capital y Estado Miranda, en fecha diez (10) de noviembre de 2005, bajo el N° 6, Tomo 12-15A, situada en la ciudad de Caracas Av. Francisco de Miranda, Centro Plaza, Piso 16, Torre "B", la República Bolivariana de Venezuela, inscrito en el Registro de Información Fiscal (RIF) N° G- 20005487-5 por ÓrganO del MINISTERIO DEL PODER POPULAR PARA EL TURISMO (MINTUR), representado en este acto por el ciudadano ALEJANDRO ANTONIO FLEMING CABRERA, mayor de edad, venezolano, de este domicilio, titular de la cédula de identidad No. V-11.953.485, e identificado bajo el Registro de Información Fiscal (RIR) con el N° V-11953485-9. en su condición de Ministro : . del Poder Popular de Turimo, carácter que consta en el Decreto Presidencial N° . 7.208, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.360, de fecha 03 de febrero del año 2010, inscrito'en el Registro de Información Fiscal (RIF) N° G-20004495-0, propietarios de cincuenta y cinco (55) acciones nominativas y no convertibles al portador, titularidad accionaria que consta de Decreto - Presidencial N°j4.517 de fecha 29 de mayo de 2006, publicada en la Gaceta Oficial de la Republica Bolivariana de Venezuela N° 38.448, de fecha 31 de Mayo de 2006, materiajizada mediante transferencia accionaria que se deduce de la Asamblea Extraordinaria de Accionistas del Consorcio Venezolano de Industrias Aeronáuticas y $ervicios Aéreos, S.A. (CONVIASA), celebrada en fecha . 29 de mayo de 2006, inscrita en el Registro Mercantil Quinto de la Circunscripción Judícial del Distrito Capital y Estado Miranda en fecha 28 de junio/de 2006, bajo el N°2, Tomo 1.354 A, publicada en Gaceta Oficial de la Reaabuca Bolivariaga, de.
Venezuela N° 38.544, de techa 17 de octubre de 2006: y EL INSTITUTO NACIONAL DE TURÍSMO (INATUR), ente creado mediante la Ley Orgá de Turismo, publicada en Gaceta Oficial de la República Bolivarma Venezuela N° 37.332 de fecha 26 de noviembre del año 2001, md gificaida por el Decreto N° 5.999 con Rango, Valor y Fuerza de Ley Orgánica de T publicado en Gaceta 'Oficial de la República Bolivariana de Venezuela N° 5.889 Extraordinario de fecha 31 de julio de 2008, inscrito en el Registro de Información Fiscal (RIF) N° G-20007861-8, representado en este acto por su Director Ejecutivo, el ciudadano DAVID JESÚS RIVAS MÚJICA, venezolano, mayor de edad. de este domicilio, de estado civil soltero, titular de la Cédula de Identidad N° V- 11.044.632, e inscrito en el Registro de Información Fiscal bajo el N° V-11044632-9, designado mediante Resolución N° 005, de fecha 268e enero de 2011, publicada en la Gaceta Oficial de la República Bolivariana Venezuela N° 39.603; de fecha 27 de enero de 2011, debidamente facultàd acuerdo a atribución delegada por el Consejo Directivo mediante Punto de Cuenta N° 008 de fecha 27 de enero de 2011, en concordancia con lo establecido en el artículo 22 del Decreto con Rango, Valor y Fuerza de Ley Orgánica del Turismo, propietario de cuarenta y cinco (45) acciones nominativas y no convertibles al portador, que representan el cuarenta y cinco por ciento (45%) del Capital Social de esta empresa. Preside fa Asambiea Alejandro Fleming, en su carácter de representante accionista mayoritario, quien pasa a verificar el quórum y constata consecuencia, se considera legalmente constituida la Asamblea General de Accionistas, conforme a lo dispuesto en la Cláusula Décima Tercera del Actà:
Constitutiva Estatutaria, razón por la cual no hubo necesidad de cumplir con el requisito previo de convocatoria publicada en prensa. -Los presentes constituidos :
J deciden designar corno Secretario Accidental para esta reunión al ciudadano MARCOS ARTURO PALACIOS ARELLANO, mayOr de edad, venezód este domicilio, titular de la Cédula de Identidad N° V- 16.683.260, abogado inscrito en jel Instituto de Previsión Social del Abogado ejercicio, iNPREABOGADO) bajo el N° 144.701, quien procede a dar lectura a la Agenda del-Día, a saber: PUnTo jÚnicO: Se somete a la consideración y aprobación de os accionistas, la designación del ciudadano LUIs FRANCISCO BARRIENTOS ROA, quien es venezolano, mayor de edad, de este domicilio, de estado civil soltero, titular de la cédula de identidad N° V-4.333.247, e identificado bajo el Registro de Información Fiscal (RIF) con el N° V-04333247-0, como GERENTE GENERAL DEL HOTEL VENETUR MARACAIBO (Hotel del lago, C.A), a quien se le delega las siguientes funciones: a) Contratar y remover empleados y obreros c cualquier persona que labore en las instalaciones del Hotel, previo análisis y recomendación de la Gerencia de Talento Humano de VENETUR S.A. b) Celebrar cualquier clase de contratos necesarios para llevar a cabo el objeto de la compañía, previa aprobación de la Junta Directiva. c) Ordenar la Elaboración de un Balance General que refleje la situación económica de la compañía. d) Ordenar la elaboración de los proyectos de reglamentos internos de la compañía Hotelera y someterlos a consideración de ta Junta Directiva para su aprobación. e) Proponer a la Junta Directiva las medidas, relativas a la organización y funcionamiento de la compañia Hotelera. f) Delegar en los Órganos internos de la compañía Hotelera, las atribuciones que les sean propias, así como la firma de los documentos que correspondan, a fin de agilizar las tabores de operatividad del Hotel. g) Apertura y movilización de cuentas Bancarias, de manera conjunta con el Administrador de.la compañía Hotelera. Este nombramiento y atribuciones, fueron aprobados por < PALACIos ARELLANo, mayor de edad, venezolano, tiyjar de la cédula de identidad N° V-16.683.2$0, ya identificado, a objeto de/que cumpla con la.:.
participaciones, consignación, registro del acta que de esta reunión se levanta ante la Oficina de Registro Mercantil correspondiente y la publicación de rigor; así como solicitar seis (06) copias certificadas del presente documo las cuales serán distribuidas de la siguiente manera: Una (1) copia p Despacho del Ministério del Poder Popular para el Turismo, Una (1) copia ara Instituto Nacional de' Turismo (INATUR), Una (1) copia para la Presidencià VENETUR, S.A., Una (1) copia para el Contralor General de la República, Una (1) copia para ser agregada al respectivo Cuaderno de Comprobantes, Una (1) copia para la Consultoría Juridica del Ministerio del Poder Popular para él Turismo. No habiendo otros puntos que tratar se da por terminada la reunión. Es todo, se terminó, se leyó y conformes firman. (Fdo.) Alejandro Antonio Fleming Cabrera (Fdo.). David Jesús: Rivas Mújica, (Fdo.), Marcos Arturo Palacios Arel Certificación que expide, en Caracas, a la fecha de su presentación.
ALEJANDRO ANTONIOLEMI DAVIDIJESÚS RIVM ceta OlicarNro. 3g.360 39.603 de fecha 2-11 Abg. MARCOS ARTURO PALACIOS ARELLANO C.I. N°: V-16.683.260
página original (tal como se publicó)
Página 35
REPÚBLICA BOLIVARIANA DE VENEZUELA :! MINISTERIO DEL PODER POPULAR PARA RELACIONES INTERIORES Y JUSTICIA G:ORG
SERVICIO AUTÓNOMO DE REGISTROS Y RM No. 224 NOTARÍAS.
202° y 153° REGISTRO MERCANTIL QUJNTO DEL DISTRITO CAPITAL Municipio Libertador, 11 de Mayo del Año 2012 Por presentado el anterior documento por su FIRMANTE, para su inscripción en el Registro Mercantil y fijación. Hágase de conformidad, y ARCHIVESE original. El anterior documento redactado. por el Abogado DANNY JOSE RON ROJAS IPSA N.: 144815, se inscribe en et Registro de Comercio bajo el Número: 20, TOMO -32-A REGISTRO MERCANTIL V.
Derechos pagados BS: 0,00 Según Planilla RM No. . Banco No. Por 8S: 0,00. La identificación se efectuó asi: MARCOS ARTURO PALACIOS ARELLANO, C.I:
V-16.683.260.
Abogado RevisOr: MARIA ANGELICA LONGART VELASQUEZ
Registrador ercantil V (Encargado) Abogado FLOR IES CARREÑO AGUIAR ESTA PÁGINA PERTENECE A:
VENEZOLANA DE TURISMO VENETUR, S.A Número de expediente: 515922 DIV ASAMBLEA EXTRAORDINARIA DE ACCIONISTAS DE "VENEZOLANA DE TURISMO VENETUR, S.A." Cilebrada en Caracas, el dlia tres (03) de mayo de dos mil doce (2012), a las 10 00AM encontraban reunidos en sede social de la compañía "Venezolana de Turismo VENETUR, S.A.", debidamente inscrita por ante el Registro Mercantil V de la ÓrganO del MINISTERIO DEL PODER POPULAR PARA EL TURISMO (MINTUR) representado en este acto por el ciudadano ALEJANDRo ANTONIO FLEMING CABRERA, mayor de edad, venezolano, de este domicilio, titular de la cédula ae identidad No. V-11.953.485, e identificado bajo el Registro de Información Fiscai (RIF) con que consta en el Decreto Presidencial N° 7.208, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.360. de fecha 03 de febrero del año 2010.
inscrito en el Registro de .Información Fiscal (RIF) N° G-20004495-0. propietarios de cincuenta y cinco (55) acciones nominativas y no convertibles al portador, titularidad accionaria que consta de Decreto - Presidencia! N° 4.517 de fecha 29 de mayo de · 2006, publicada en la Gaceta Oficial de la Republica Bolivariana de Venezuela N° 38.448.
de fecha 31 de Mayo de 2006, matenalizada mediante transferencia accionar a que se deduce de la Asamblea Extraordinana de Accionistas del Consorcio Venezolano de Industrias Aeronáuticas y Servicios Aéreos, S.A. (CONVIASA). celebrada en fecha 29 de mayo de 2006, inscrita en el Registro Mercantil Quinto de la Circunscripción Judicial del A, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 38.544.
de fecha 17 de octubre de 2006: y EL INSTITUTO NACIONAL DE TURÍSMO Fuerza de Ley Orgánica de Turismo, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 5.889 Extraordinario de fecha 31 de julio de 2008, inscrito en el Registro de InformaciónlFiscal (R1F) N° G-20007861-8, representado en este acto por mayor de edad, de este domicilio, de estado civil soltero, titular de la Cédula de Identidad N° V- 11.044.632, e inscrito en el Registro de Información Fiscal (RIF) bajo el N° V-11044632-9, designado mediante Resolución N° 005. de fecha 26 de enero de 2011.
publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.603. de fecha 27 de enero de 2011. debidamente facultado de acuerdo a atribución delegada por el Consejo Directivo mediante Punto de Cuenta Nº 008 de fecha 27 de enero de 2011, en concordancia con lo establecido en el artículo 22 del Decreto con Rango, Valor y Fuerza de Ley Orgánica del Turismo, propietario de cuarenta y cinco (45) acciones nominativas y no convertibles al portador. que representan el cuarenta y cinco por ciento (45%) del Capital Social de esta empresa. Preside la Asamblea Alejandro Fleming, en su carácter de representante accionista mayoritario, quien pasa a verificar ei quórum y constata que se encuentra representando el cien por ciento (100%) del Capital Social y en consecuencia, se considera legalmente constituida ta Asamblea General de Accionistas.
conforme a lo dispuesto en la Cláusula Décima Tercera del Acta Constitutiva Estatutaria, Accidental para esta reunión al ciudadano MARCOS ARTURO PALACIOS ARELLANO, mayor de edad, venezolano, de este domicilio, titular de la Cédula de Identidad N° V- 16 683 260, abogado en ejercicio, inscrito en el Instituto de Previsión Social del Abogado (INPREABOGADO) bajo el N° 144.701, quien procede a dar lectura a la Agenda del Dia, a saber PUNTo PRIMERO: Se somete a la consideración y aprobación de los accionistas, la designación del ciudadano CARLOS ALBERTO MARTiNEZ BORETT, quien es venezolano, mayor de edad, de este domicilio. de estado civil soltero, titular en las instalaciones del Hotel, previo análisis y recomendación de la Gerencia de o -Yevar a cabo el objeto de la compañia, previa aprobación de la Junta Directiva. c) Ordenar la Elaboración de un Balance General que refleje la situación económica de la compañia.
Hotelera y someterlos a consideración de la Junta Directiva para su aprobación. e) Proponer a la"Junta Directiva las medidas, relativas a la organización y funcionamiento de correspondan. a fin de agilizar las labores de operatividad dei Hotel. g) Apertura y movilización de cuentas Bancarias, de manera conjunta con el Admir.strador de la compañia Hotelera. Este nombramiento y atribuciones, fueron aprobados por UNANIMIDAD. PUNTO SEGUNDO: Se somete a consideración y aprobación de los (RIF) Con el N° V-5.632.056-0, COmo GERENTE GENERAL DEL HOTEL VENETUR ALBA CARACAS (Hotel Alba Caracas. C.A) a quien se le delega las siguientes funciones. a) Contratar y remover empleados y obreros o cualquier persona que labore en ias instalaciones dei Hotel, previo análisis y recomendación de la Gerencia de Talento Humano de VENETUR S.A. b) Celebrar cualquier clase de contratos necesarios para llevar a cabo el objeto de la compañia, previa aprobación de la Junta Directiva. c) Ordenar la Elaboración de un Balance General que refiere la situación económica de la compañia.
d) Ordenar la elaboración de los proyectos de reglamentos internos de la compañia Proponer a la Junta Directiva las medidas, relativas a la organización y funcionamiento de movilización de cuentas Bancarias, de manera conjunta con el Administrador de la compañia Hotelera. Este nombramiento y atribuciones, fueron aprobados -atra LETICIA ELENA MEDINA RODRiGUEZ. antes identificados, manifestaron la aceptación voluntaria de los nombramientos. atribuciones y Gerencias conferidas. Por último se edad. venezolano. titular de la cédula de identidad N° V-16.683.260, ya identificado. a objeto de que cumpla con las participaciones, consignación, registro del acta que de esta reunión se levanta ante la Oficina de Registro Mercantil correspondiente y la publicación de rigor;
seis (06) copias certificadas del presente documento, como solicitar el Despacho del Turismo, Una (1) copia para el Instituto Nacional de Turismo (INATUR), Una (1) copia para la Presidencia de VENETUR, S.A.. Una (1) copia pára el Contralor General de la República, Una (1) copia para ser agregada al respectivo Cuaderno de Comprobantes. Una (1) copia para la Consultoria Jurídica del Ministerio del Poder Popular para el Turismo. No habiendo otros puntos que tratar se da por terminada la reunión. Es- todo, se terminó, se leyó y conformes firman. (Fdo.) Alejandro Antonio Fleming Cabrera. (Fdo.). David Jesús Rivas Mújica. (Fdo.). Marcos Arturo Pafacios Arellano, Certificación que expide, en Caracas, a la fecha de su presentación.
kep DAVIDLUESUB RIHR ALEMANORO ANTONIP Doecreigfhe .208 d feon Abg. MARCOS ARTURO PALACIOS ARELLANO C.1. N°: V-16.683.260
página original (tal como se publicó)
Página 36
MINISTERIO DEL PODER POPULAR PARA LA EDUCACIÓN UNIVERSITARIA REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA EDUCACIÓN UNIVERSITARIA DESPACHO DE LA MINISTRA CARACAS,19 JUL 2012 AÑOS 202° Y 153° De conformidad con lo previsto en el artículo 13 del Decreto N° 7.569, de fecha 16 de julio de 2010, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 5.987 Extraordinario, de la misma fecha, contentivo de la creación de la Universidad Politécnica Territorial del estado Lara "Andrés Eloy Blanco", POR CUANTO Compete al Ministerio del Poder Popular para la Educación Universitaria, la regulación, formulación y seguimiento de políticas, planificación y realización de las actividades del Ejecutivo Nacional en materia de Educación Universitaria, lo cual comprende la orientación, programación, desarrollo, promoción, coordinación, supervisión, control y evaluación, POR CUANTO El supremo compromiso, la mayor eficacia política y calidad revolucionaria en la construcción del Socialismo y la refundación de la República Bolivariana de Venezuela, basados en principios humanistas, se sustentan en condiciones morales y éticas que persiguen el desarrollo de la patria y del colectivo, RESUELVE Artículo 1: Se designa al ciudadano RENNY BRAvO, titular de la cédula de identidad N° 7.576.687, como Responsable del Área Administrativa de la Universidad Politécnica Territorial del estado Lara "Andrés Eloy Blanco", incorporándose así ai Consejo Directivo Provisional de la referida institución de educación universitaria.
Artículo 2: El ciudadano designado mediante la presente Resolución, en el ejercicio de las funciones encomendadas debe cumplir y hacer cumplir la Constitución de la República Bolivariana de Venezuela y las leyes dé la República, y rendir cuentas de las mismas en los términos y condiciones que determine la ley.
Artículo 3: A partir de la publicación de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela, quedará sin efecto la Resolución N° 3.256, de fecha 26 de junio de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.953, de fecha 27 de junio de 2012.
Comuníquese y Publíquese, MARLBNE YADIRA CÓRDOVA Ministra del Poder:Pöpular para la Educación Universitaria
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA EDUCACIÓN UNIVERSITARIA DESPACHO DE LA MINISTRA RESOLUCIÓN N° .3279 CARACAS, 19 JUL. 202 AÑOS 202° Y 153° De conformidad con lo previsto en los artículos 62, 77 numeral 26 del Decreto Nº 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, numeral 2 del artículo 5 de la Ley del Estatuto de la Función Pública,
POR CUANTO El supremo compromiso y la mayor eficacia politica y calidad revolucionaria en la construccion del Socialismo, la refundación de la República Bolivariana de Venezuela, basado en principios humanistas, se sustenta en condiciones morales y éticas que persiguen el desarrolio de la patria y del colectivo, RESUELVE:
Artículo 1: Se designa d las ciudadanas y los ciudadanos que se mencionan d continuación, como integrantes del Comité de Evaluación y Acreditación de Programas e Instituciones de Educación Superior (CEAPIES), adscrito al Despacho del Viceministro de Desarrolio Académico del Ministerio del Poder Popular para la E.ducación Universitaria:
CÉDULA DE IDENTIDAD NOMBRE Y APELLIDO
1.488.895 MIGUEL ANTONIO REQUENA
2.524.380 GERÓNIMO SOSA SÁNCHEZ
5.264.920 PEDRO VILLASANA LÓPEZ .732.799 VÍCTOR MORLES SÁNCHEZ
ABELARDO ÁLVAREZ BEDOYA
6.084.863 EDGAR APOLINAR FIGUERA
4.121.612
10.681.970 KARINA RAMÍREZ DÍAZ
8.314.778 JUAN CARLOS VILLEGAS ROSA DEL CARMEN LÓPEZ
7.243.914 MARÍA ARISELA MEDINA
8.631.858 MARIO MORALES GUERRERO
6.466.455 ANDRÉS VELÁSQUEZ MÁRQUEZ
5.082.058 MYRIAM ANZOLA
4.356.042 RITA SÁNCHEZ ROMERO
3.402.147 JOSÉ MIGUEL CRUCES HERRERA
3.320.660 PRUDENCIO CHACÓN PIÑANGO
3.987.323 ARMINDA CARDOZO GODOY
3.903.902 ALEXIS ROMERO SALAZAR
2.908.962 RITA TAMASAUKAS
4.228.028 LUCY NÚÑEZ BURGOS
4.594.275 SAIDA CASTILLO BOHORQUEZ
8.167.032 HUGO ESPAILLAT CARRILLO
3.309.750 AMALIA MATUTE YANEZ
4.458.168 JOSÉ LEÓN BUITRAGO
10.406.683 LIGIA SÁNCHEZ TOVAR
4.142.641 BELKIS BIGOTT SUŽZARINI
6.547.190 RUBÉN MACHADO
4.576.721 Artículo 2. Las ciudadanas y ciudadanos designados mediante la presente Resolución, les corresponde el ejercicio de las atribuciones contenidas en el Educación Superior.
Artículo 3. A partir de la publicación de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela, quedará sin efecto la Resolución República Bolivariana de Venezuela N° 39.227, de la misma fecha.
Egmniguese y Publíquese, MARLEE-YADIRA CÓRDOVA Ministra der-Boder.Ropulat:para la Educación Universitaria
UNIVERSIDAD NACIONAL EXPERIMENTAL DE GUAYANA DIRECCION DE AUDITORIA INTERNA
Ciudad Guayana, 09 de Enero de 2012.
Quien suscribe, Lcdo. Félix J. Rodriguez S., venezolano, mayor de edad, titular de la cédula de identidad signada V- 9.270.583, en su carácter de Director Encargado de la Dirección de Auditor la Interna de la Universidad Nacional Experimental de Guayana, designado por el Consejo Universitario según Resolución CU-O-0-395 de fecha 05-06-2006, en ejercicio de la atribución conferida por lo establecido en el articulo 107 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y en el articuio 94 de la Ley Orgánica de Procedimientos Administrativos, pasa a decidir el Recurso de Reconsideración Interpuesto por el ciudadano Manuel Alfredo Guzmán Rojas, venezolano, mayor de edad, domiciliado en Puerto Ordaz, Estado Bolivar, Licenciado en Administración y Magister, titular de la Cédula de Identidad N° 8.879.234, quien recurrió apte esta instancia administrativa, conforme el articulo 107 de la Ley ejusdem, en concordancia con el articulo 42 de la Ley Orgánica de Procedimientos Administrativos contra la decisión del Expediente N° DAIUNEG 01/2010 de fecha 11 de mayo de 2011, alegando que dicho acto administrativo se encuentra viciado de nulidad, por violar sus derechos constitucionales y legales. Por lo tanto, me corresponde decidir en base a los siguientes elementos de hecho y de derecho que se incorporan en cada uno de los siguientes considerandos:
CONSIDERANDO En fecha 15 de junio de 2011, el ciudadano MANUEL ALFREDO GUZMAN ROJAS, venezolano, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° 8.879.234. presentó escrito en el cual interpone Recurso de Reconsideración.
En el CapÍtulo I, (DEL ACTO ADMINISTRATIVO RECURRIDO POR SER NULO DE NULIDAD ABSOLUTA), el recurrente señala:
"El acto administrativo recurrido es a Decisión Nro. DAlUNEG 01/2010 de fecha 11 Mayo del año 2011, en la que se me impone RESPONSABILIDAD ADMINISTRATIVA, y además se me formula una doble sanción: UN REPARO por la cantidad de Bs. 6.231,13 y una multa por la cantidad de 435,45 UT, valoradas en Bs. 46 c/u, por un monto total de Bs. 20.030,70, basado en un supuesto de hecho falso, que a su decir:
"..Que como jefe de Departamento de la Unidad Administrativa de la Coordinación General de Investigación y Postgrado, recibi el 04-06-2008, según movimiento de bienes nacionales Nro. 110147, varios equipos de computación entre los cuales se encontraban la computadora portátil P2, marca HP, serial MXL724OwQc, identificada con el número de bien nacional 36275, la cual me fue robada el 21/07/2008, en la Urbanización Chilemex frente al estacionamiento de la Universidad Experimental de Guayana, según denuncia efectuada ese mismo dla... (omissis)"...que de acuerdo a movilización de bienes Nro. 0079 de fecha 19 de Julio de 2008, el referido equipo fue recibido... (Omissis)."... En vista de eso pasó a ser responsable de uso y por ser quien intervino directamente en el hecho antes señalado en el cual lo despojaron del equipo, era quien tenía el deber de participar oportunamente par escrito a la Dirección de Mantenimiento y Servicios, la circunstancia de modo, tiempo y lugar. dentro del lapso previsto para ello de acuerdo a lo establecido en el articulo 13,de las condiciones particulares de la
página original (tal como se publicó)
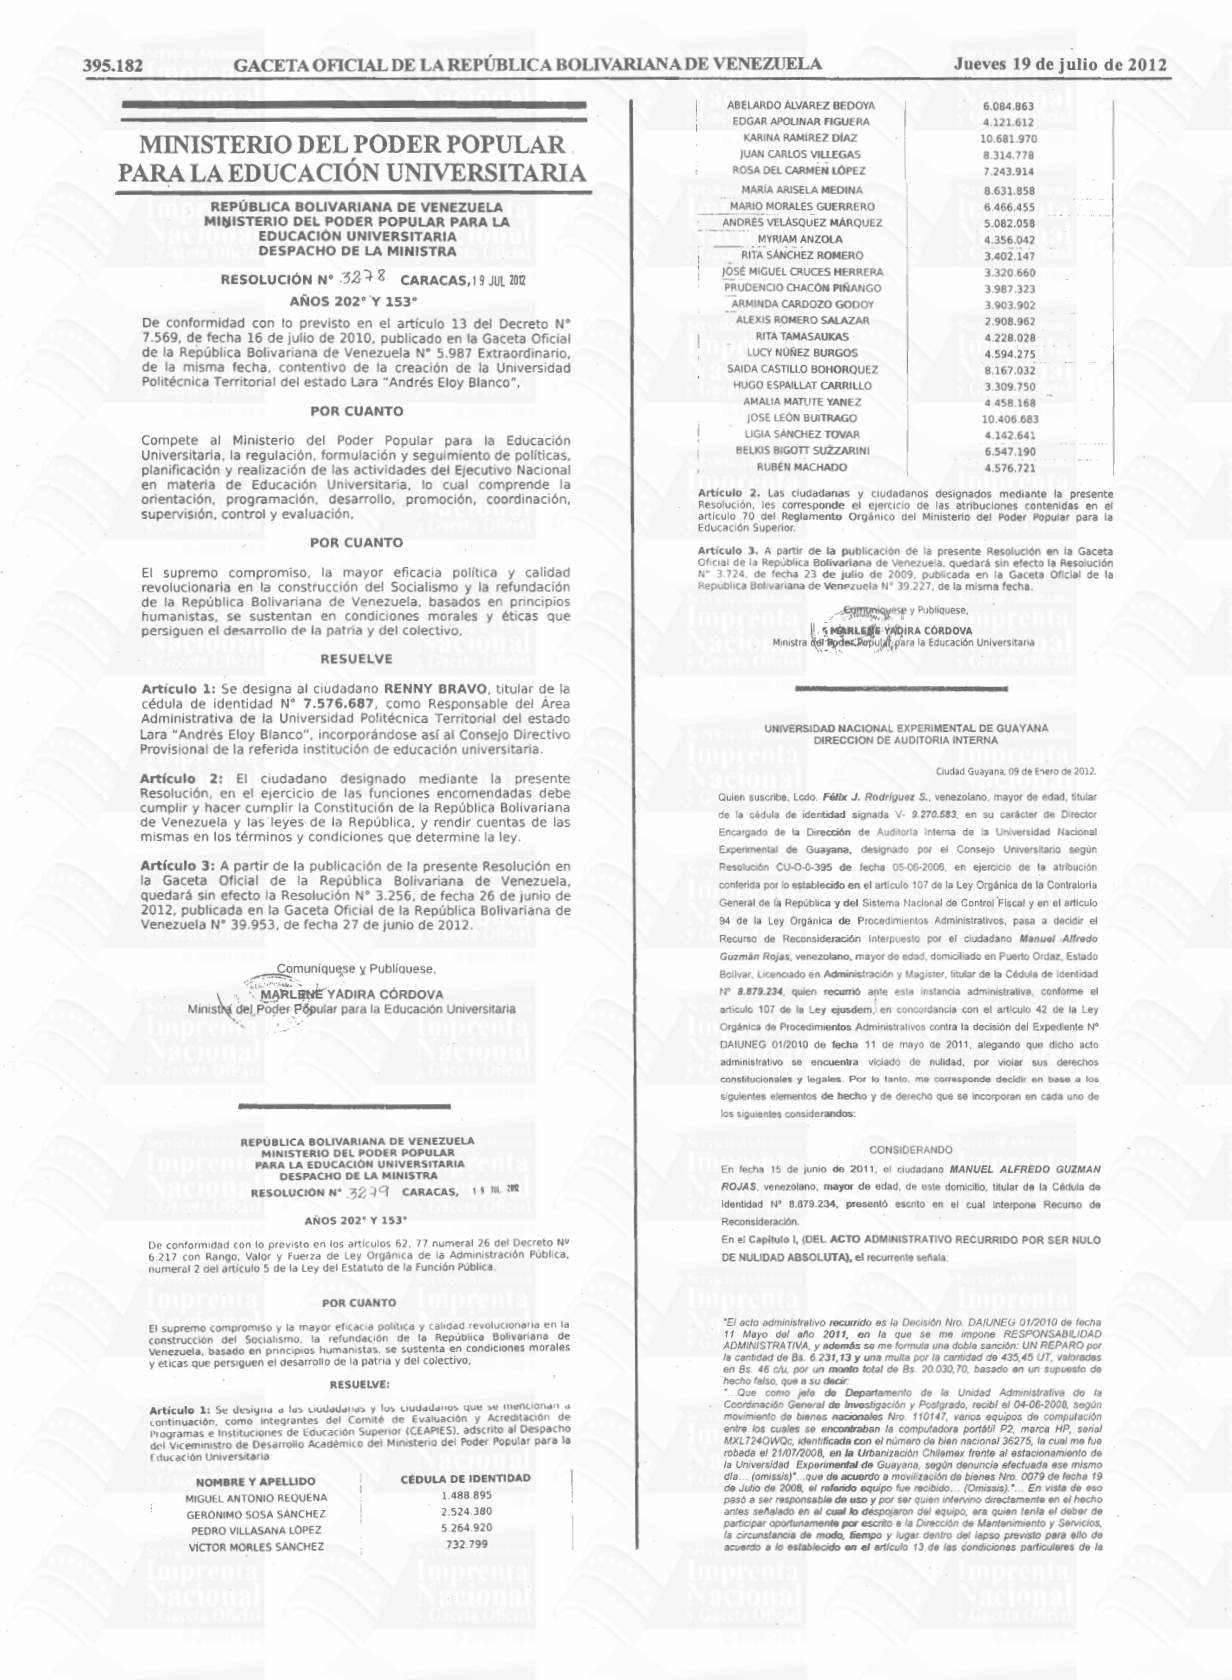
Página 37
Póliza de Seguro de Daños a Bienes Equipos Electrónicos Nro. 08-01-13-002, contratada (con la Cooperativa Canaima 04-02-RL, para el periodo del 01-01-2008 hasta el 31-12-2008. Debido a que fue el 17 de Octubre de 2008, a las 8:10 a.m., cuando a través de comunicación s/n y sin fecha entregada a la Dirección de Mantenimiento y Servicios, el ciudadano: MANUEL GUZMAN R., fue cuando participó las circunstancias de modo, tiempo y lugar en que ocurrió el siniestro fuera de los lapsos previstos en la póliza contratada, lo cual ocasionó (sic) que la equivalente al valor del bien, causando con ello·un perjuicio material al patrimonio de la Institución por el orden de Bs. 6.231,13, que constituye el precio histórico, motivado a la negligencia del antes citado ciudadano al no entregar oportunamente la carta narrativa de los hechos:a la Dirección de Mantenimiento y Servicios para que ésta cumpliera con los requisitos.y obligaciones requeridos al notificar un siniestro a la empresa Aseguradora.. (OMIsSIS)..." Además de ello, se me sancionó con un reparo que quedó establecido en dicho acto así: ...
formular el reparo en virtud que los hechos narrados precedentemente, constituyen supuesto de daño al patrimonio de la Universidad Nacional Experimental de Guayana, de conformidad con lo previsto en el artículo 85 de la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, ya que están llenos los extremos contenidos en el artículo 86 Ley Orgánica de la Contralora General de la República y del Sistema Nacional de Control Fiscal, referidos a: la identificación del destinario del reparo, la identificación de la actuación del Órgano de Control Fiscal en la que se detectó el daño al patrimonio público, la fecha en que ocurrió el hecho, la naturaleza administrativa del reparo con sus fundamentos, se declara procedente el reparo, imponiendo a su causante, el ciudadano Manuel Guzmán, ya identificado, el cual debe reivindicar el daño patrimonial causado en la cantidad de Bs. 6.231,13, Igualmente se me impuso una multa, que quedó redactada en la forma siqulente: "..En atención a lo dispuesto en el artículo 94 de la Ley Orgánica de la Contralorla General de la República y del Sistema Nacional de Control Fiscal, por administrativa quien suscribe en concatenación con los articulos 107, 108 y 109 del Reglamento de la Ley Orgánica de la Contralorla General de la República, habiendo considerado compensado las causa atenuantes y agravantes...
(omissis)... se acuerda imponer multa al ciudadano Manuel A. Guzmán R.
graduada dicha multa en la cantidad de Bs. 20.030,70 equivalente a 435,45 UT valorada cada una en Bs. 46"... (omissis)..."
Analizado el alegato esgrimido por el ciudadano Manuel Guzmán, encontramos que el interesado argumenta que en el acto recurrido se le formuló una doble sanción "UN REPARO por la cantidad de Bs. 6.231,13 y una multa por la cantidad de 435,45 UT, valoradas en Bs. 46 c/u, por un monto total de Bs. 20.030,70", basado en un supuesto de hecho falso (resaltado nuestro), sin indicar de manera clara y precisa cuái o cuáles de los hechos 'en que se fundamentó el acto son los que -en su criterio- son falsos o en cuyo caso lo que podrían acarrear es la anulabilidad del mismo por estar viciado de falso supuesto de hecho, así lo refiere el recurrente en el Capitulo ll de su recurso.
administración al dictar un acto administrativo fundamenta su decisión en hechos inexistentes, falsos o no relacionados con el asunto objeto de decisión, lo cual no ocurre en el presente caso ya que este órganó legó a la decisión de fecha 11 de mayo de 2011, previa instrucción del procedimiento para fa Deferminación de Responsabilidades, en ta que participó en todo momento el recurrente y entre los alegatos formulados en su defensa nunca argumentó ni probó la inexistencia, falsedad o faita de pertinencia de los hechos que.motivaron el procedimiento.
Posteriormente, el recurrente hace un recuento de la decisión de este órgano de control, pero no expresa las razones de hecho y de derecho que lo llevan a considerar que el acto administrativo impugnado está viciado de nulidad absoluta.
A todo evento esta Unidad de Auditoría Interna procedió a revisar las causas de nulidad absoluta de los actos administrativos establecidas en el artículo 19 de la Ley Orgánica de Procedimientos Administrativos, que prevé:
"Articulo 19. Los actos de la administración serán absolutamente nulos en los siguientes casos: 1. Cuando asi esté expresamente determinado por una norma constitucional o legal. 2. Cuando resuelvan un caso precedentemente decidido con carácter definitivo y que haya creado derechos particulares, saivo autorización expresa de la ley. 3. Cuando su contenido sea de imposible o ilegal ejecución. 4. Cuando hubieren sido dictados por autoridades manifiestamente incompetentes, o con prescindencia total y absoluta del procedimiento legalmente establecidò".
Debido a que en la conformación del acto recurrido este Órgano de Control no se violentó la norma transcrita, podemos concluir que no existe la nulidad invocada, razón por la que se debe desestimar este alegato por ser improcedente, y así se declara.
En el CapÍtulo II, VIOLACIÓN DEL PRINCIPIO DE DISCRECIONALIDAD, PROPORCIONALIDAD Y ADECUACION DEL ACTO ADMINISTRATIVO QUE LO VICIA DE NULIDAD, eì recurrente expresa:
"De acuerdo a los hechos narrados se me impuso una responsabilidad administrativa, fundamentada en el artículo 91 ordinal 2 de la Ley Orgánica de la Contraloría Genera! de la República y del Sistema Nacional de Control Fiscal, por cuanto supuestamente no participe las circunstancias de modo, tiempo y lugar en que ocurrió el siniestro, (del robo a maro armada de un equipo asignado por la universidad); fuera de los lapsos previstos en la póliza contratada, lo cual Universidad, con la cantidad equivalente al valor del bien (sic), causando con ello un perjuicio material al patrimonio de la Institución, por el orden de Bs. 6.231,13, Igualmente, y según usted (s), no solamente tengo responsabilidad administrativa, sino también me formuló reparos por estar menos los supuestos del artículo 86 de la misma Ley, por la cantidad de Bs. 6.231,13, que constituye el precio histórico.
Rematando con una multa por la cantidad de Bs. 20.030,70, equivalente a 435,45 UT, valoradas en Bs. 46 c/u, señalando expresamente que se aplicaba como consecuencia de haber sido decretada la responsabilidad administrativa, con fundamento en el artículo 105 y 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.- En tal sentido, para ver si el órgano de Control Fiscal actuó dentro de su competencia y actuó bajo el principio de proporcionalidad y adecuación, conforme lo. establece el articulo 12 de la Ley Orgánica de Procedimientos Administrativos, es importante resaltar las funciones que debemos de cumplir los funcionarios que prestan sus servicios en ésta Universidad Experimental de Guayana, para ver si mi actuación fue negligente. El Manual de Procedimientos Interno de la Universidad Experimental Nacional de Guayana, en la descripción de sus Cargos, establece descripción Genérica de Funciones, Objetivo General, Funciones y Tareas a cumplir de los siguientes cargos:
"TITULO DEL CARGO ADMINISTRADOR JEFE CÓDIGO: 08044 NIVEL: 8 DESCRIPCIÓN GENÉRICA DE FUNCIONES OBJETIVO GENERAL Controlar las actividades técnicas y administrativas de las áreas de administrativas, de los servicios y los recursos materiales y financieros asignados a una dependencia, planificando, coordinando y ejecutando los sistemas y ésta y administrar efectivamente sus recursos.
FUNCIONES, ACTIVIDADES Y/O TAREAS Diseña, programa_ y dirige los sistemas y procedimientos contables, administrativos y/o financieros.
Analiza, maneja y controla partidas presupuestarias.
Autoriza los movimientos relacionados con el área.
Procesa y tramita puntos de cuentas relacionados con pagos, contratación de servicios y otros.
Informa a la autoridad competente sobre la situación financiera y administrativa de la dependencia.
Participa en la elaboración del presupuesto anual de la unidad.
administrativa.
Elabora los manuales de Polticas, Normas y Procedimientos administrativos de la dependencia.
Representa a la unidad ante el Comité de Compras.
Realiza seguimiento de las diferentes tramitaciones, en cuanto a solicitud de equipos y materiales.
Participa en los actos de licitaciones privadas y públicas y en el controi y apertura de cotizaciones.
Administra y controla el fondo fijo especial asignado a la unidad.
Verifica los trámites por solicitudes de compra de divisas.
Controlai el movimiento financiero que se llevan en los bancos.
Ordena y verifica los trámites de los asuntos del régimen tributario, que sean necesarios efectuar por la dependencia.
Revisa y aprueba facturas, órdenes de pago, cheques, órdenes de compra y otros.
Maneja partidas presupuestarias, autorizandoerogaciones que sean necesarias para cubrir gastos de funcionamiento interno.
Administra los recursos económicos y materiales de la unidad.
Revisa.y coordina la preparación de los estados de la Ejecución Financiera.
Coordina y controla los inventarios de los bienes nacionales.
Vela por la custodia y preservación de la documentación, relacionada con la unidad.
Representa a la Institución en el área de su competencia.
Administra, a través de cuentas bancarias, los adelantos que hace la Institución.
Rinde cuentas al supervisor inmediato sobre la gestión administrativa.
Maneja, contrata y supervisa cotizaciones requeridas por la unidad.
Mantiene contacto permanente con los proveedores y vela por el cumplimiento de los procedimientos administrativos exigidos por la Institución.
Elabora y envia a la unidad responsable los estados de ganancias y pérdidas entre otros.
Revisa y analiza libros de contabilidad diario, mayor, proveedores y auxiliares de retención.
Asiste y participa en reuniones- de la unidad.
Realiza arqueos de caja y los verifica con los registros contables.
Supervisa, controla y distribuye las actividades del personai a su cargo.
Solicita traslado de fondo entre las diferentes partidas.
Redacta informes, correspondencias, actas, circulares y demás comunicaciones de la unidad.
Opera un microcomputador para accesar información.
Cumple con las normas y procedimientos en matería de seguridad integral, establecidos por la organización.
Mantiene en orden equipo y sitio de trabajo, reportando cualquier anornalía.
Elabora informes periódicos de las actividades realizadas.
Realiza cualquier otra tarea afin que le sea asignada.
TITULO DEL CARGO SUPERVISOR DE REGISTRO Y CONTROL DE BIENES CÓDIGO: 16033 NIVEL: 5 DESCRIPCIÓN GENÉRICA DE FUNCIONES OBJETIVO GENERAL
inventarios, a fin de controlar la ubicación, uso y depreciación de los bienes en cada una de las dependencias de la Institución.
FUNCIONES, ACTIVIDADES Y/O TAREAS . Supervisa y distribuye las actividades del personal a su cargo.
Planifica y coordina las actividades de registro y control de bienes.
Supervisa y participa en la realización de inventarios y contabilidad de bienes.
Elabora actas de incorporación, traslado e inspección de bienes.
Recopila, clasifica y analiza diversos documentos relacionados con la adquisición de bienes.
Verifica la adquisición de bienes inmuebles por parte de las unidades.
muebles e inmuebles.
Elabore expedientes para los bienes muebles e inmuebles con sus documentos respectivos.
Coordina con las diferentes unidades la realización de inventarios.
Denuncia hurtos ante organismos policiales competentes.
Tramita ante el Registro Mercantil, documentos de compra-venta de bienes.
Levanta actas de siniestros ocurridos a los bienes y las envía al seguro.
establecidos por la organización.
Mantiene en orden equipo y sitio de trabajo reportando cualquier anomalía.
Elabora informes periódicos de las actividades realizadas.
Descrlpclón del Cargo Personal Administrativo IDENTIFICACIÓN DEL CARGO: Jefe Departamento Bienes Nacionales I.
TITULO DEL CARGO: Jefe Departamento Blenes-Nacionales DESCRIPCIÓN GENÉRICA DE FUNCIONES:
página original (tal como se publicó)
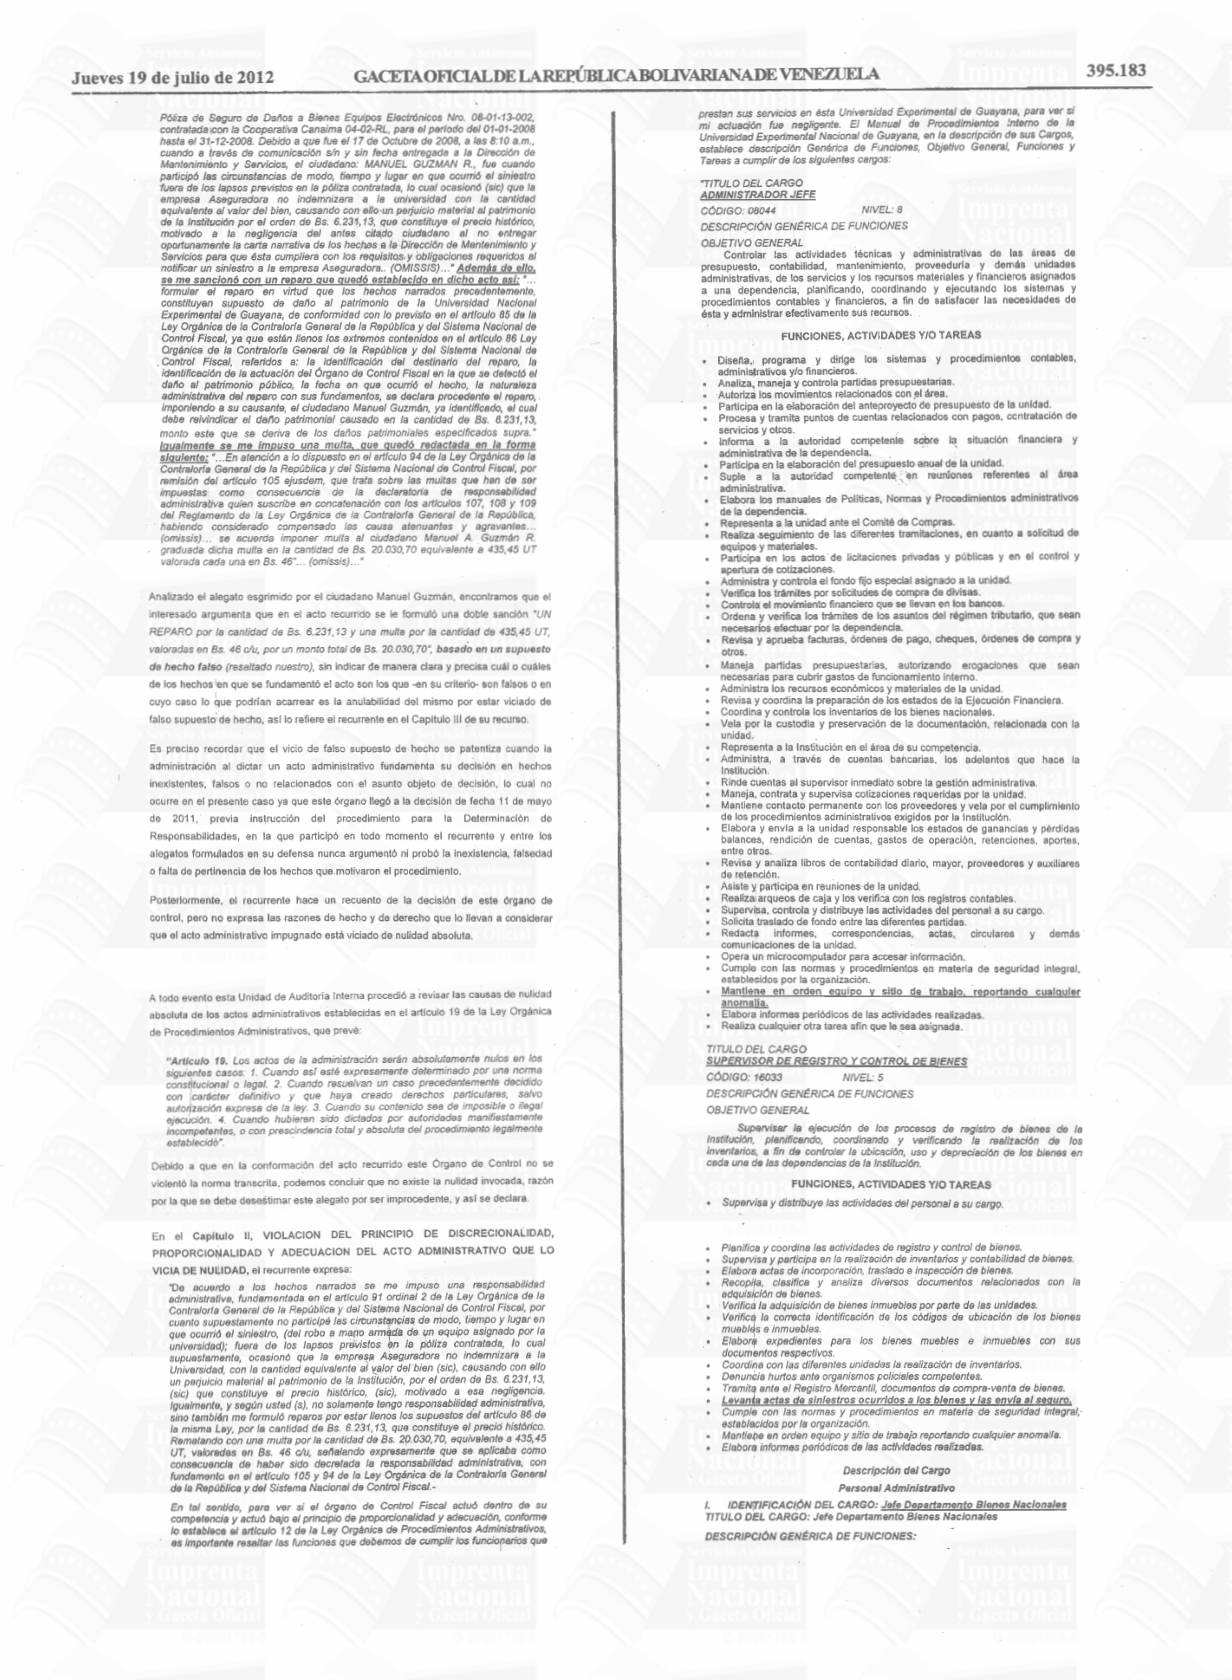
Página 38
OBJETIVO GENERAL Coordinar las labores de contabilidad, registro y control de bienes patrimoniales, planificando, supervisando y dirigiendo las acciones a seguir, a fin de controlar su incorporación, desincorporación y custodia en tas diferentes dependencias universitarias.
FUNCIONES, ACTIVIDADES Y/O TAREAS . Planifica, coordina, dirige y supervisa las labores desarrolladas por el personal a su cargo.
. Realiza reuniones con integrantes de la unidad, para la fijación de las acciones a seguir en el desarrollo de los programas asignados.
Define los sistemas, normas y procedimientos para el registro, manejo y control de los bienes muebles e inmuebles.
Elabora informes técnicos finales de los inventarios realizados.
Asesora en la implementación y desarrollo de nuevos sistemas de inventario.
Prepara la toma de inventario fisico de los bienes de la Institución y/o mantieneactualizado el inventario automatizado existente.
Actualiza el inventario automatizado existente.
Vela por que los bienes de la Institución estén debidamente amparados por pólizas de seguro.
Asesora a nivel interno permanentemente a las secciones funcionales o unidades de trabajo que conforman el Departamento, de acuerdo a los proyectos existentes y en relación con el área de inventarios.
Elabora los estados demostrativos automatizados de los bienes de la Institución.
Mantiene informado "al Jefe de la Unidad de Contabilidad, sobre el control materiales existentes.
Supervisa, controla y evalúa el personal a su cargo.
Presenta al Director de Administración el balance del inventario del mes anterior.
Opera el microcomputador para accesar información.
Personal Administrativo IDENTIFICACIÓN DEL CARGO: Asistente Administrativo II.
TITULO DEL CARGO: Asistente Administrativo DESCRIPCIÓN GENÉRICA DE FUNCIONES:
OBJETIVO GENERAL Gestionar los procesos técnicos y administrativos de las diversas pólizas de seguros, supervisando, controlando y dirigiendo las actividades del área, a fin de empresa aseguradora.
FUNCIONES, ACTIVIDADES Y/O TAREAS
contratación de las pólizas.
Gestiona, supervisa y administra las pólizas contratadas por la Universidad, electrónicos, riesgos especiales, rotura de maquinarias.
Gestiona los trámites de seguros de la flota de automóviles referente a cheques, detención de Chóferes y de Vehiculos.
Gestiona las actividades relacionadas con las inspecciones y el avalúo de los bienes patrimoniales.
Gestiona anté los organismos competentes los trámites necesarios, los casos de siniestro y otros, Realiza los trámites necesarios para efectuar los reclamos por siniestros ante las compañías aseguradoras.
Realiza conjuntamente con los peritos de seguros, la experticia a los vehículos afectados.
Lleva un registro mensual de los siniestros ocurridos.
Garantiza y avala con su firma las Declaraciones de Siniestros.
Asiste a reuniones convocadas por su superior inmediato.
Opera el computador para procesar la información.
Cumple con las normas y procedimientos de seguridad integral establecidos en la Universidad.
Mantiene en orden los equipos y sitios de trabajo reportando cualquier anomalla.
Elabora informes periódicos de las actividades realizadas.
.Realiza cualquier otra tarea afin que le sea asignada.
De acuerdo a las funciones señaladas, y por tener bajo mi custodia directa la número de bien nacional 36275, objeto de siniestro, cumpli con mi obligación, de participar a la autoridad competente, el robo del cual fui objeto, que no fue otro que al Cuerpo de Investigaciones Cientificas Penales y Criminalistica, reportando y notificando en forma inmediata, tanto al Departamento de Bienes Nacionales como a la Dirección de Servicios y Mantenimiento, el siniestro del cual fui objeto, entregando dentro de los cinco (5) días siguientes al 21 de Julio del 2008, (fecha ocurrencia del siniestro), el documento original de la denuncia, la cual explicaba el modo, tiempo y lugar en que ocurrieron los hechos, recibidos ambos el 22 y 29 de notificarlo al Seguro dentro de los cinco dias siguientes a la ocurrencia del hecho, ocurrencia del siniestro tal como consta del Manual de Procedimiento transcrito.- Ahora bien, éste Departamento de .Control Fiscal, dio por cierto hechos que no le consta, los cuales a su decir, se encuentran establecidos en la póliza de Seguro contratada con la Cooperativa Canaima 04-02-RL. para el articulo 549 del Código de Comercio, el Seguro se perfecciona y se prueba con la PóLIZA. No consta en autos, el documento Privado o auténtico de dicha póliza por lo que, mal puede darse validez a un.instrumento del cual no tuve, ni conoci de su existencia, amén, que el cuadro de recibo póliza de seguro equipo electrónico, que es lo único que consta en autos, establece que en caso de siniestro de daños a bienes y Equipos Electrónicos, el monto límite a retribuir o 293) segunda pieza, manifestando usted mismo, que no tenía conocimiento que el Seguro habla mandado a indemnizar ésta cantidad, (ver folios 294 y 452).
Fundamentando usted, que se cometió un daño a la Universidad por la cantidad de Bs. 6.231,13, lo cual es falso, por cuanto el monto límite en caso de siniestro, además por resultar falso que el costo de la computadora fuera esa cantidad, sino que cuyo costo fue la cantidad de Bs. 5.716,63 (ver folio 168 y 169).- En ese sentido, usted no utilizó el procedimiento adecuado, para poder aplicar el supuesto de hecho de una norma, por cuanto no probó la existencia de la supuesta póliza de seguro, y menos fue proporcional al momento* mismo, ni en el monto límite a indemnizar por el Seguro que no era otro que la cantidad de Bs. 3.596.890,62 o Bs. F. 3.596,89, si es cierto que existiera la póliza de seguro. De manera tal, al haber cobrado usted, de manera global, cabe entonces que usted reconsidere su decisión y declare la nulidad de la actividad conforme lo establece los artículos 25 de la Constitución de la República Bolivariana de Venezuela en concordancia con los articulos 12 y 19 de la Ley Orgánica de Procedimientos Administrativos, y así solicito sea decidido.- Ante tales alega los del recurrente, observa este órgano de control que en sentencia de fecha 22 de septiembre de 2006, el Tribunal Superior en lo Civil y Contencioso Administrativo de la Región Centro Occidental (parcialmente transcrita por el impugnante en su escrito), estipuló:
"Constituye un lugar común afirmar que la potestad discrecional de la Administración para dictar actos administrativos se encuentra expresamente regulada en el articulo 12 de la LOPA, cuya redacción es del tenor siguiente:
juicio de la autoridad competente, dicha medida o providencia deberá mantener fines de la norma, y cumplir los trámites, requisitos y formalidades necesarios para su validez y eficacia'. La exégesis de la norma comentada permite observar como el legislador reguló tanto los elementos regulados - competencia, fin y forma - como los elementos discrecionales - .objeto y motivos, debidamente proporcionales y adecuados a los hechos y a las normas - para que se puedan reputan los actos administrativos, como válidos y eficaces. A pesar de que se ha fundamentalmente porque su redacción se refiere al supuesto cuando la norma deja la emanación de un determinado acto "a juicio de la autoridad", tal proporcionalidad y adecuación con los hechos'y con los fines de la norma, es decir, que el cumplimiento de los principios de proporcionalidad y adecuación en la emanación de los actos se debe dar tanto en las ocasiones en que la Administración actúa en ejercicio de una potestad predominantemente reglada o destinada a la producción de un acto administrativo convergen elementos "puede o podrá" se entiende que autoriza para obrar según el prudente arbitrio del órgano decisor, consultado lo más equitativo o racional, en obsequio de la justicia y de la imparcialidad. El poder discrecional es indispensable para que la Administración pueda realizar sus fines de un modo cabal, porque la ley no puede prever y reglamentar las múltiples, cambiantes y complejas relaciones jurídicas que se producen, de all que se limite a determinar normas que fijan la competencia de los diversos órganos administrativos y deje a éstos una cierta libertad de apreciación de los hechos, para decidir u orientar su actuación.
de libre apreciación que le deja la ley para decidir si debe obrar o abstenerse, o cómo ha de obrar, o qué alcance ha de dar a su actuación.
La naturaleza de todo acto realizado en ejercicio de una facultad discrecional, es materia de revisión por lo que se refiere a la incompetencia del funcionario que los dictó, a defecto de forma del acto, o a su ilegalidad, en cuyos casos procede su revocación o anulación (CFC 6-11-58).
La ciscrecionalidad es la facultad que un órgano posee de determinar la oportunidad y conveniencia en que el acto debe ser dictado (CPCA 1-11-84), pero si el órgano administrativo excede la orbita de discrecionalidad que le confiere la norma juridica, infringe el articulo 12 de la LOPA, lo que produce su anulabilidad (CSJ-SPA 12-3-83).
Poder discrecional e iniciativa - sostenida Hauriou - son sensiblemente una misma cosa, y las dos concuerdan con lo que se denomina "Ta oportunidad de la medida": en toda decisión administrativa subsiste una parte de poder discrecional correspondiente a esta iniciativa, cuya apreciación escapa al Juez, en cuanto que le escapa la apreciación de la oportunidad de los actos.
Los actos administrativos no son regulados o discrecionales, sino que - siguiendo a Garrido Falla - en todos los actos, por regulados que sean, existe un poder discrecional mayor o menor, y en todos los actos discrecionales, por libres que los supongamos, se ejercita una actividad más.o menos reglada, tal afirmación o menos discrecionales o más o menos regulados* (CSJ-SPA 2-11-82).
La discrecionalidad de los actos de la Administración Pública no puede concebirse separada del principio de legalidad, conforme al cual aquélla somete su conducta a las normas jurídicas establecidas reguladoras de la misma. Al imponer una sanción en un grado más alto al que corresponde permite concluir actuar arbitrariamente o desproporcionadamente, falseando la verdad, pues ello conduce a una desviación de poder, falso supuesto o abuso de poder, que constituyen los límites de los actos discrecionales (CPCA 21-3-85).
La posibilidad de revisión de los motivos de oportunidad o de conveniencia predominantemente discrecional, es patrimonio de nuestra jurisprudencia, como lo ha sido desde 1953 en el Derecho Administrativo Clásico, con la natural no puede pasar a ocupar el lugar de la Administración emisora del acto. Pero si le esta permitido y sin necesidad de sustituirse a aquélla, entrar a examinar la exactitud, veracidad y congruencia de los fundamentos de hecho y de derecho que sustentan la decisión administrativa, aun la más amplía discrecionalidad, y sin que quepa distinguir a de la predominantemente reglada.
No corresponde al juez sustituir a la Administración en la apreciación de los hechos que le llevaron a adoptar su decisión, sólo le es permitido confrontar si concretamente constituyen el supuesto de la norma correspondiente; y, también Administración correctamente el procedimiento adecuado para el caso. De no haberse procedido de esa manera global, cabe entonces la declaratoria de nulidad de la actividad viciada (CSJ-SPA 21-11-88)...
Este Juzgador, acogiendo lo arriba establecido determina que las violaciones cometidas en el presente caso, implican una desviación de poder, que a pesar de ser un vicio de anulabilidad, no es convalidable, en efecto la hay, cuando el acto aun siendo formal y sustancialmente acorde con la ley, sin embargo no lo es desde el punto de vista teleológico por cuanto la Administración al dictarlo no persigue con ello el fin a cuyo logro le fue acordada la facultad para hacerlo, sino un fin distinto que es por si mismo contrario a derecho.
El vicio de desviación de poder se tipifica cuando un acto aparentemente válido en cuanto a su forma y contenido, persigue sin embargo un objetivo torcido, desviado, distinto al que tuvo en miras el legislador cuando le otorgó facultad para actuar. De alli que, no puede alegarse validamente tal vicio si no se demuestra-que el objetivo del acto no fue el querido por el legisiacior sino una razón oculta, de distinta naturaleza a la prevista en la norma legal. Es necesario demostrar desde el punto de vista valorativo que el objetivo fue desviado, esto, es torcido, destinado a una meta diferente a la que se propuso la norma (CPCA 27-1-83), un cúmulo de indicios, unidos pueden revelar una situación que podría encajar en la denuncia de desviación de poder (CSJ-SPA Acc. 14-2-91".
Cabe señalar que, este Órgano de Control Fiscal en el acto administrativo llevado a cabo se apego a la norma jurídica como lo es el procedimiento previsto en la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control
página original (tal como se publicó)
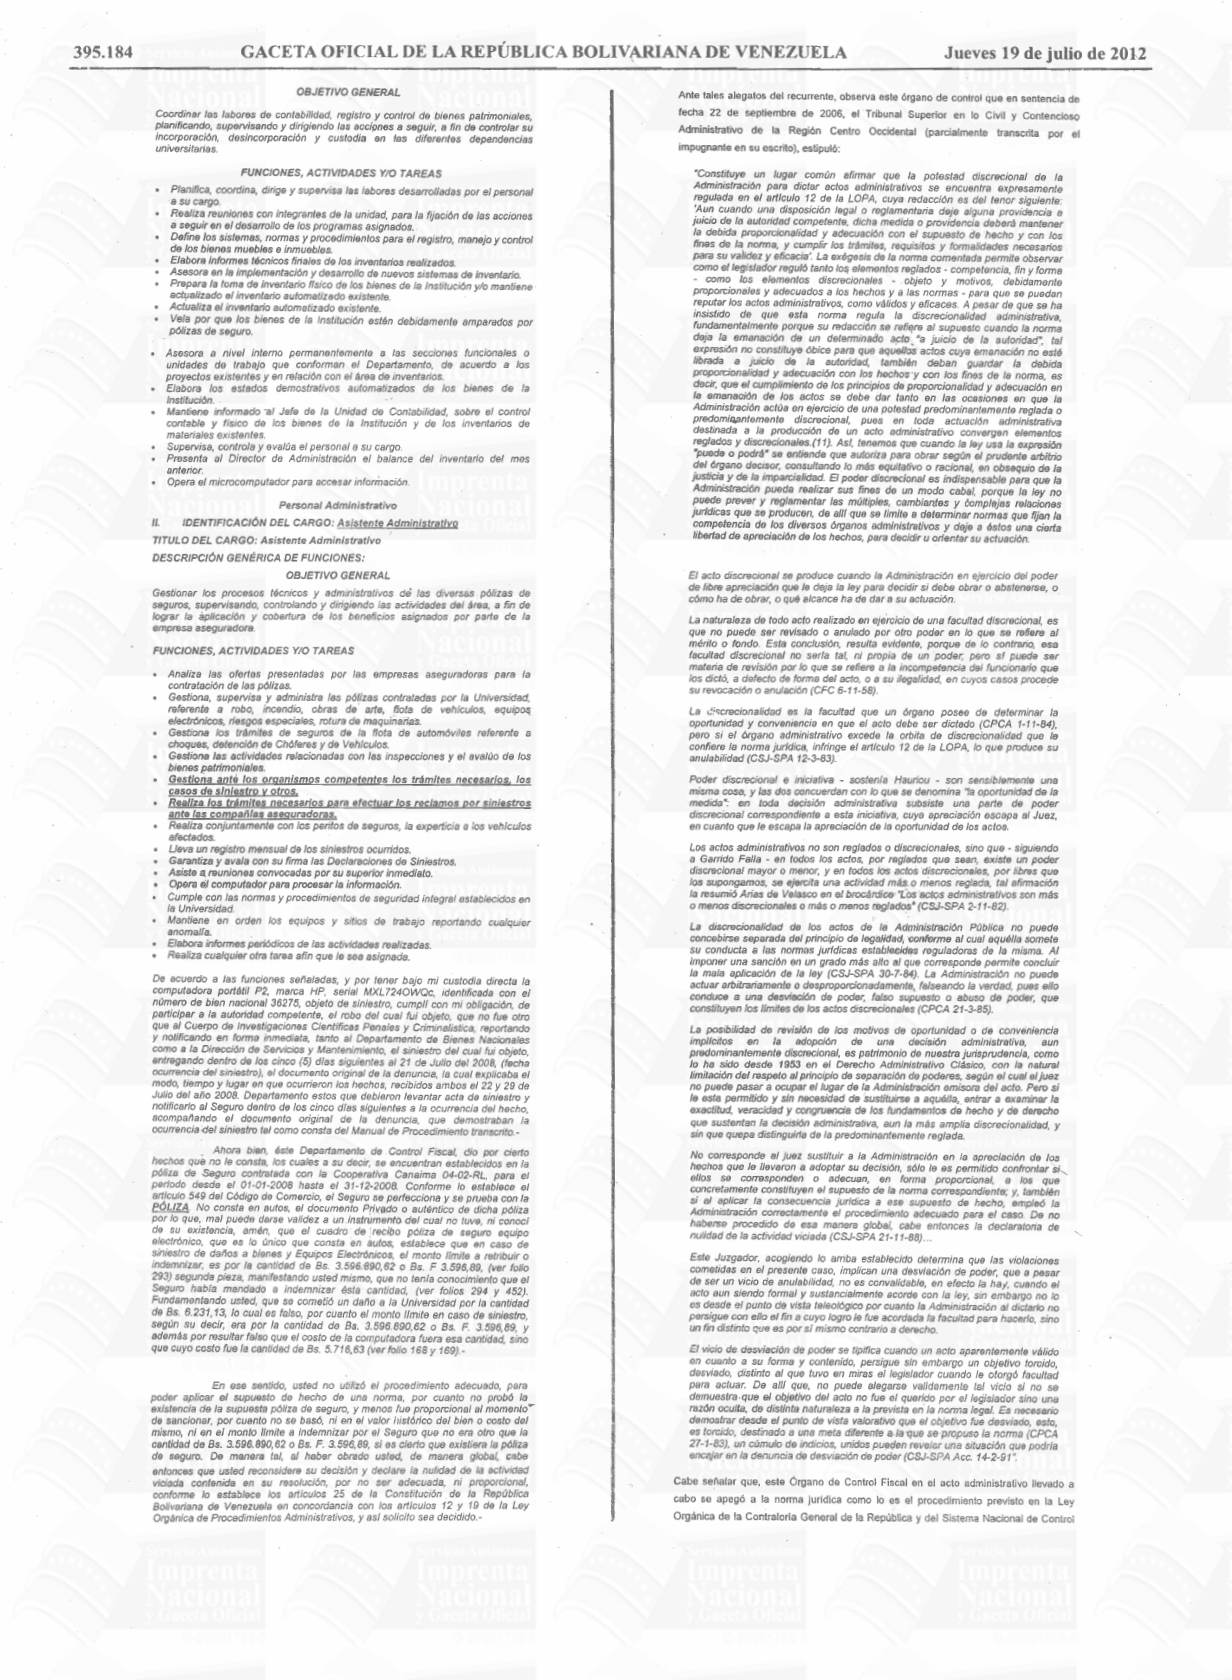
Página 39
Fiscal Titulo III Capítulo IV y estableció las sanciones de acuerdo a lo señalado. por las mismas.
Dado que durante el procedimiento administrativo el recurrente no logró demostrar que bien nacional 36275, de hacer entrega oportuna de la carta narrativa de los hechos ocurridos el 21 de julio de 2008, a la Dirección de Mantenimiento y Servicios como requisito adicional exigido por la empresa aseguradora de acuerdo a lo señalado en el contrato, de lo cual tenía conocimiento por las reiteradas solicitudes efectuadas a través de correos electrónicos de fechas 29 de julio de 2008 y 01 y 04 de agosto del mismo año, que le fue requerido por la funcionaria María J. Rodríguez L., tal como quedó .demostrado con las declaraciones rendidas por ella el 03 de mayo de 2011, en la audiencia oral y pública, así como por las copias de los correos electrónicos remitidos al ciudadano Manuel Guzmán (folio 274 al 276); su alegato debe ser desechado por improcedente.
Capítulo III: VICIO DE FALSO SUPUESTO:
"El falso supuesto es un vicio que se refiere indistintamente al error de hecho o al error de derecho de la Administración, es decir, a la falsa, inexacta o incompleta apreciación por parte de la Administración, del elemento causa del acto integralmente considerada (CPCA 12-4-88), y no puede ser calificado de absolutamente nulo, sino de anulable (CSJ-SPA 24-4-91; 14-8-91)(10), es decir hechos o errónea fundamentación juridica (CSJ-SPA 7-4-88; 25-4-91), cuando documento o acta menciones que no existen o porque la administración da por funcionario (CSJ-SPA 30-11-89), siendo el falso supuesto un vicio de nulidad relativa, la declaración judicial de nulidad del acfo impugnado produce efectos a partir de la fecha de la sentencia (CSJ-SPA-21-11-88).
En efecto, su decisión usted la fundamenta en hechos que usted no comprobó. En primer lugar, su deber era fundamentar jurídicamente las facultades y atribuciones que debe ejercer cada empleado dentro de la Institución, y no lo hizo, se basó en simple declaraciones de los funcionarios, existiendo para ello un manual de procedimientos interno de la Universidad, que asl lo sustenta y que es público y notorio y no lo hizo, lo que era fundamental para la toma de decisión, ya que, de no haberlo apreciado y valorado, como le señalé ut supra, hubiera podido determinar que quien debla notificar al seguro y a los organismo competente, eran otros funcionarios; siendo mi obligación, notificar a los Departamentos respectivos Mantenimiento y Servicios de ésta institución notificara al Seguro.- Igualmente fundamentó su decir, en declaraciones verbales y por no existir la póliza de seguro como tal, único medio de prueba de éste instrumento no existe contrato de Seguro, y menos aun puede tener efecto alguno contra comprobar la existencia de la póliza de seguro.- No existe prueba alguna que el valor histórico del objeto siniestrado, fuera la cantidad de Bs. 6.231,13, siendo ésta una apreciación falsa, y que no existe en autos, prueba alguna de ello. En tal sentido, al no estar demostrado que se le causó un daño a la universidad, cual fue el monto de ese daño, mal puede decirse RESPONSABILIDAD ADMINISTRATIVA, 2) UN. REPARO Y 3) UNA ABSURDA MULTA.- Al respecto, es oportuno señalar que si es cierto que a quien competía notificar el siniestro a la empresa de seguros era a otros funcionarios, pero quien debía elaborar la carta narrativa de los hechos; documento complementario solicitado por la empresa de seguros era el recurrente; ya que, fue la persona involucrada en el hecho y es quien tenía conocimiento del modo, tiempo y lugar de ocurrencia del mismo.
En relación a la existencia de la póliza de seguros, es oportuno señalar que en el escrito donde indicó las pruebas que producir la en la audiencia oral y pública en el capitulo segundo, solicitó promover pruebas de informe a los fines que se solicitara información a la Cooperativa de Seguro Canaima 04.02 R.L.. para que remitiera copia certificada de todas las actuaciones abiertas con ocasión del siniestro ocurrido el 21 de julio de 2008, N° 08-02-053, por la pérdida de un computador. y en el capitulo cuarto promovió copia certificada del expediente N° 08-02-53, abierto por la Cooperativa antes mencionada con ocasión a la participación realizada por la Universidad en fecha 15-10- DAlUNEG 208/10 de fecha 29 de.noviembre de 2010, a Cooperativa Canaima, 04.02.
R.L.; recibiendo respuesta el 02 de diciembre de 2010, del Gerente Técnico emitiendo copia del expediente del siniestro y hace referencia al Contrato de Póliza N° 01-01-13- 002-1, y en el mismo anexa Cuadro recibo de. Póliza de Seguro Equipo Electrónico a nombre de la Universidad Nacional Experimental de Guayana, por lo tanto, si es cierto que existía una póliza de seguros contratada con la referida cooperativa, de lo contrario la respuesta al requerimiento hubiese sido negativa.
orden de compra cie bienes N° 20080007 de fecha 29/04/2008 y la factura N° 2719 de fecha de emisión 22/05/2008, donde se puede visualizar el costo del equipo portátil P2 de Bs. 5.716,63 al cual se le agregó el impuesto al valor agregado por Bs. 514,50 totalizando Bs. 6.231.13. monto que se estableció como reparo en la decisión.
Igualmente, en el folio 88 se observa reporte emitido por el Sistema de Bienes Nacionales de la Universidad Nacional Experimental de Guayana de fecha 21 de julio de 2008, correspondiente a las computadoras portátiles ubicadas en la sede Chilemex.
en donde se encuentra la identificada con el Número de Bien Nacional 36275 y en el región precio se observa el monto de Bs. 6.231,13. Asimismo. en el folio 81 dei expediente se encuentra la ficha del bien emitida por dicho Sistema de Bienes Nacionales el 22 de julio de 2008, que indica en el renglón precio Bs. 6.231,13. Por lo tanto, el valor dei bien en referencia se pudo corroborar y es el monto establecido como reparo.
Ahora en vista que después de haber emitido la decisión esta Dirección de Auditoría Interna encontrándose en el lapso de decidir el Recurso de Reconsideración surgió un nuevo elemento a considerar ya que el Vicerrectorado Administrativo de acuerdo a comunicación VRAD-281/2011 de fecha 14 de julio de.2011. informó a esta instancia que la empresa Cooperativa Canaima 04 02 RL, a través del cheque N° 820000230 dei banco del Sur, por un monto de Bs. 8.500,00; indemnizó tres siniestros que en la oportunidad de notificar los fueron rechazados por extemporáneos y entre estos se halla el siniestro del bien nacional N° 36.275 por un monto, de Bs. 3.500,00. En el referido oficio indica que la empresa reconsideró los pagos producto de la buena experiencia que tenía con la Universidad. En razón de esto, esta Dirección decidió reconsiderar el monto del reparo.
Capitulo IV:
VICIO DE ABUSO DE PODER "El abuso de poder es definido como el desmedido uso de las atribuciones que le han sido conferidas a un órgano administrativo, lo cual equivaldrla al excesivo celo, a la aplicación desmesurada, esto es, a todo aquello que rebasa los límites del correcto y buen ejercicio de los poderes conferidos por la norma atributiva de competencia y funciones, pero si la Administración carece de esa competencia, no puede ejercer en exceso una facultad que no le ha sido acordada (CPCA 16-12- (28 administrativo en el uso de sus atribuciones legales (CPCA 28-11-83). El exceso o 83).
El abuso de poder se da cuando no existe proporción o adecuación entre los motivos o supuestos de hecho que sirviaron de base al funcionario u órgano autor del acto recurrido para dictar su decisión y los contemplados en la norma jurídica, en el sentido de que se trata de un vicio que consiste en una actuación excesiva o haber tomado en cuenta, para dictar el acto.- En efecto el articulo 103 de la Ley Orgánica de la Contraloria General de la competente decidirá el mismo dia o a mas tardar el día siguiente, en forma oral y pública, si formula el reparo, declara la responsabilidad administrativa, impone la multa absuelve de dichas responsabilidades o pronuncia el sobreseimiento, según corresponda... Lo que se desprende que es alternativo y no acumulativa las facultado para ello, amén de no tener pruebas del mismo, abuso de su poder por haber actuado en forma excesiva y arbitraria, sin la debida justificación de los supuestos que dice haber tomado en cuenta, pars -dictar el acto por lo cual vicio Constitución de la República Bolivariana de Vesezuela en concordancia- con los articulo 12 y 19 de la Ley Orgánica de Procedimientos Administrativos." Al respecto, observa esta Dirección de Auditoría Interna de la Universidad Nacional Experimental de Guayana, que en el acto de fecha 11 de mayo de 2011, por el cual se de Auditoria Interna, refirió proceder conforme a la atribución prevista en el articulo 93, Nacional de Control Fiscal (Gaceta Oficial de la República Bolivariana de Venezuela N° 37.347 de fecha 17 de diciembre de 2001) para dictar las decisiones a que se refiere el artículo 103 de la misma ley.
Cabe destacar que las normas indicadas anteriormente son del tenor siguiente:
Bolivariana de Venezuela y las Leyes, siguiendo el procedimiento establecido en esta Ley para la determinación de responsablidades. Dicha potestad comprende las facultades para:
1. Declarar la responsabilidad administrativa de los funcionarios, empleados y obreros que presten servicio en los entes señalados en los numerales 1 al 11 del articulo 9 de esta Ley, asi como de los particulares que hayan incurrido en los actos, hechos u omisiones generadores de dicha responsabilidad.
2. Imponer multas en los supuestos contemplados en el artículo 94 de la presente Ley.
3. Imponer las sanciones a que se refiere el articulo 105 de esta Ley.
-Articulo 103. La autoridad competente decidirá el mismo día, o a más tardar el dia siguiente, en forma oral y pública, si formula el reparo, declara la responsabilidad administrativa, impone la multa, absuelve de dichas responsabilidades, o pronuncia el sobreseimiento, según corresponda. Si se ha dictado auto para mejor proveer, la decisión se pronunciará en la misma forma indicada en este articulo, al día siguiente de cumplido dicho auto o su término.
Las decisiones a que se refiere el presente articulo se harán constar por escrito en el respectivo expediente, en el término de cinco (5) días hábiles después de pronunciadas, y tendrán efectos de inmediato.
En la aplicación de las sanciones se tomarán en cuenta la gravedad de la falta, y de los perjuicios causados, asl como las circunstancias atenuantes y agravantes que se establezcan en el Reglamento de esta Ley".
"Artículo 106. Las decisiones a que se refiere el artículo 103 competen a los titulares de los órganos de control fiscal o a sus delegatarios y agotan la vía administrativa".
Conforme a las normas transcritas, quien suscribe, considera que era competente para declarar la responsabilidad administrativa del actor; igualmente debe destacarse que al accionante se le impuso la sanción de multa de acuerdo a lo dispuesto en el artículo 105 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal.
Es oportuno señalar que, este Órgano de Control Fiscal llevó a cabo el Procedimiento Administrativo para la Determinación de Responsabilidades al ciudadano Manuel A.
Guzmán R., según lo establecido en el Titulo Ill De Las Potestades de Investigación, De las Responsabilidades y de las Sanciones de la Ley Orgánica de la Contraloría General
página original (tal como se publicó)
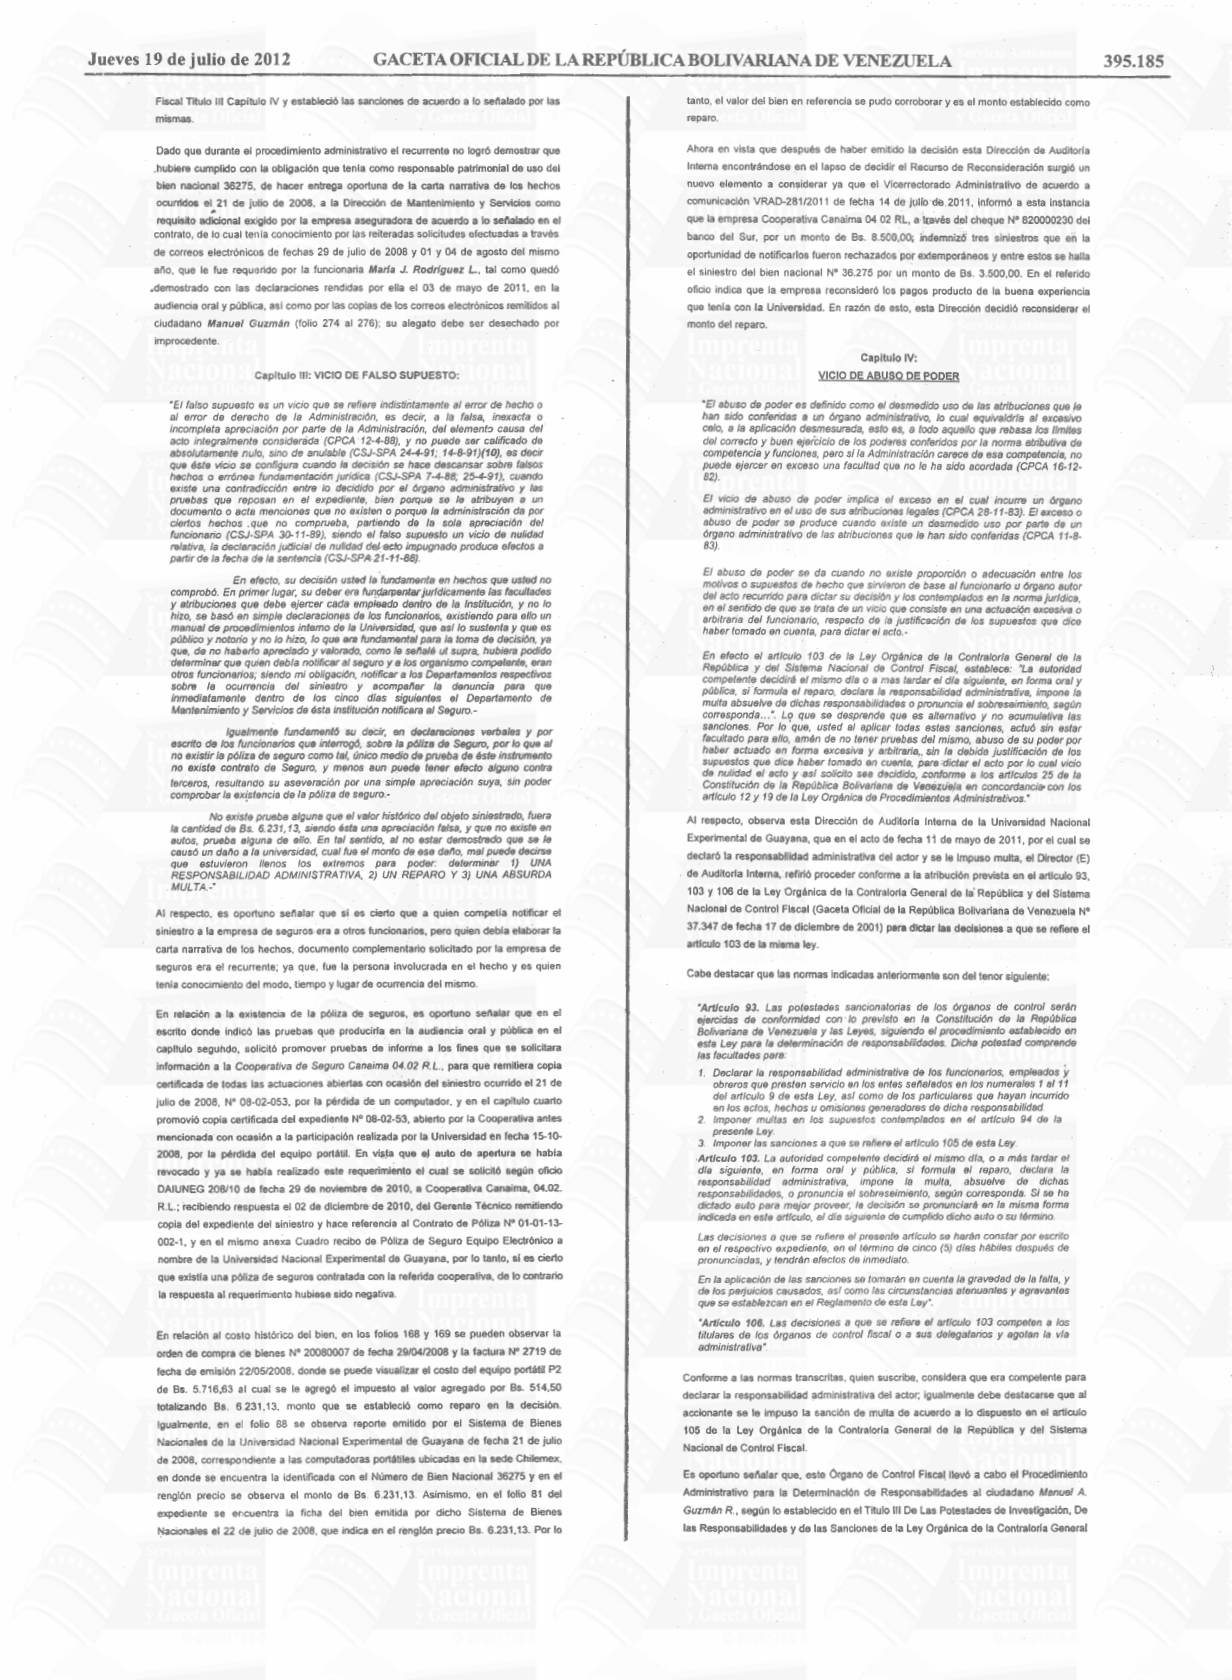
Página 40
de la República y del Sistema Nacional de Control Fiscal. En el capítuio Il artículo 82 señala:
"Los funcionarios, empleados y obreros que presten servicios en los entes señalados en el artículo 9, numerales 1 al 11, de esta Ley, asl como los particulares a que se refiere el artículo 52 de esta Ley, responden penal, civil y administrativamente de los actos, hechos u omisiones contrarios a norma expresa en que incurran con ocasión del desempeño de sus funciones".
Por otro lado, el articulo 84 indica que la responsabilidad civil se hará efectiva de reparo regulado en esta Ley y su Reglamento. Y este es procedente cuando se produce un daño al patrimonio de un ente u organismo de los señalados en los numerales 1 al 11 del articulo 9 de esta Ley.
En relación a lo establecido en los articulos precedentes se puede concluir que un funcionario puede ser declarado responsable administrativamente y en atención al perjuicio ai patrimonio público pudiera ser susceptible de formulación de reparo y ser sancionado de conformidad con lo dispuesto en el artículo 105 de la Ley supra mencionada que indica:
"Artículo 105. La declaratoria de responsabilidad administrativa, de conformidad con lo previsto en los artículos 91 y 92 de esta Ley, será. sancionada con la multa prevista en el articulo 94, de acuerdo con la gravedad-de la falta y el monto de los perjuicios que se hubieren causado. Corresponderá al Contralor General de la procedimiento, acordar en atención a la entidad del ilícito cometido, la suspensión (24) meses o la destitución del declarado responsable, cuya ejecución quedará a cargo de la máxima autoridad; e imponer, atendiendo la gravedad de la irregularidad cometida, su inhabilitación para el ejercicio de funciones públicas información pertinente a la dependencia responsable de la administración de los recursos humanos del ente u organismo en el que ocurrieron los hechos para que realice los trámites pertinentes.
En aquellos casos en que sea declarada la responsabilidad administrativa de la designación, remoción o destitución.
Las máximas autoridades de los organismos y entidades previstas en los numerales 1 al 11 del articulo 9 de esta Ley, antes de proceder a la designación de cualquier funcionario público, están obligados a consultar el registro de inhabilitados que a tal efecto creará y llevará la Contraloría General de la República. Toda designación realizada al margen de esta norma será nula".
Por lo tanto, en consecuencia:
RESUELVE Primero: Por las razones expuestas, esta Dirección de Auditoría Interna de la Universidad Nacional Experimental de Guayana, declara PARCIALMENTE CON LUGAR el recurso de reconsideración interpuesto por el ciudadano MANUEL ALFREDO GUZMAN ROJAS, contra el acto administrativo emitido el 11 de mayo de 2011, mediante el cual se declaró la responsabilidad administrativa y se impuso sanción de multa al mencionado ciudadano por la cantidad de VEINTE MIL TREINTA BOLÍVARES CON SETENTA CÉNTIMOS (BS. F. 20.030,70) y se formuló reparo por la Cantidad de SEIS MIL DOSCIENTOS TREINTA Y UN BOLÍVARES CON TRECE CÉNTimos (BS. 6.231,13), monto este que se deriva de los daños patrimoniales causados a la Universidad Nacional Experimental de Guayana.
Segundo: Reconsiderar el monto del reparo en vista de la indemnización parcial efectuada por la empresa aseguradora Cooperativa Canaima O4 02 RL. y fijar el nuevo monto del reparo en Bs. 2.731,13.
Tercero: Notificar al ciudadano, del contenido de la presente decisión y hacer de su conocimiento que contra la misma podrá ejercer Recurso de Nulidad por ante el Tribunal Superior de lo Contencioso Administrativo del Segundo Circuito de la Circunscripción Judicial del Estado Bolivar, dentro de un lapso de seis (6) meses contados a partir del dia siguiente a la notificación de la decisión escrita que será agregada al expediente.
Auditorle Intema Director (E).
CU-0-O-395 de fecha 05-06-2006.
UNIVERSIDAD PEDAGÓGICA EXPERIMENTAL LIBERTADOR AUDITORÍA INTERNA EXPEDIENTE N° N° UPEL-AI-CDR-03-2010 CARACAS, 17 de julio de 2012 202° y 153° Quien suscribe, Dr. JHONY DE JESt'S INDRIAGO AL.IFARO. venezolano, mayor de edad.
titular de la cédula de identidad N° V- 4.986.837, en su carácter de Auditor Interno de la Universidad :Pedagógica Experimental Libertador. designado mediante Resolución N° 2007.299.1082, emanada del -Consejo Universitario de esta Casa de Estudios en fecha 19 de junio de 2007; en ejercicio de la atribución conferida por el artículo 106 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, el numeral 8 del C'apitulo VIll de los Lineamientos para la Organización y Funcionamiento de las Unidades de Auditoria Interna dictados por la Contraloria General de la República, y la atribución N° 14 conferida al Auditor Interno en el Manual de Organización de la Auditoria Interna de la Universidad Pedagógica Experimental Libertador, actuando de conformidad con lo previsto en el artículo t07 de la 1.ey Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y de conformidad con lo establecido en el articulo 94 de la Ley Orgánica de! Procedimientos Administrativos, pasa a conocer y decidir el Recurso de Reconsideracjón contentivo de ocho (8) folios útiles, interpuesto, conjuntamente, por ante esta Auditoría Interna de la Universidad Pedagógica Experimental Libertador en fecha 25 de junio de 2012, por los ciudadanos ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EVARISTA MAGALY CONTRERAS RIVERO, venezolanos, mayores de edad, de este domicilio, titulares de la Cédula de Identidad N° 5.475.934 y 4.348.851, respectivamente, en su condición Administración y Finanzas, para el momento de la ocurrencia de los hechos, contra la decisión de fecha 25 de mayo de 2012, en la cual se declaró su responsabilidad administrativa y se les impuso la sanción de multa en la cantidad de NUEVE MIL, SEISCIENTOS VEINTITRÉS BOLÍVARES CON 00/100 (Bs. 9.623,00), equivalente a TRESCIENTAS NOVENTA UNIDADES TRIBUTARIAS (390 UT), y SIETE MIL NOVECIENTOS VEINTICINCO BOLÍVARES CON 00/100 (Bs.7.925,00), equivalente a TRESCIENTAS VEINTIUNA UNIDADES TRIBUTARIAS (321 UT), respectivamente. De dicho recurso se derivan las siguientes consideraciones:
El Órgano de Control Fiscal observa que el presente recurso de reconsideración cumple con los requisitos del artículo 49 de la Ley Orgánica de Procedimientos Administrativos y fue interpuesto en tiempo hábil, de conformidad con lo establecido en el artículo 94, ejusdem y en interés de resolver las peticiones que por ante este órgano se hagan, tal y como lo ordena la Constitución de la República Bolivariana.de Venezuela en su articulo 51, en correlación con el artículo 9 de la Ley Orgánica de la Administración Pública, acuerda admitirlo y así se declara.
Ahora bien, antes de adentrase en ei análisis del recurso interpuesto por los ciudadanos, ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EVARISTA MAGALY CONTRERAS RIVERO, se. considera necesario realizar una breve cronología de las, actuaciones ejecutadas, siempre en aras de garantizar el debido proceso consagrado en el artículo 49 de la Constitución de la República Bolivariana de Venezuela, en ocasión del Procedimiento llevados a cabo para la Determinación de Responsabilidades Administrativas, que se instruyera por ante este Despacho en el expediente UPEL-AI-CDR-03-2010. En tal sentido se indica, que dando cumplimiento a esta norma y a lo establecido en el artículo 99 de la Ley Orgánica de la Contralofía General de la República y del Sistema Nacional de Control Fiscal, en concordancia con el asticulo 91 de su Reglamento, se les otorgó el ejercicio pleno de su derecho a la defensa en el Acto Oral y Público celebrado el día 07 de mayo de 2012, en el cual, después de ser oídos los alegatos y argumentos expuestos, se decidió dictar un Auto para Mejor Proveer a fin de evacuar las pruebas promovidas en dicho Acto. Luego de transcurrido el lapso establecido en el artículo i01 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 97 de su Reglamento, y en virtud de evidenciarse que las pruebas promovidas por los imputados no desvirtuaron la comisión de los hechos irregulares imputado$ en el Auto de Apertura de fecha 30 de octubre de 2011 (folio 562), se procedió a dictar la Decisión en fecha 25 de mayo de 2012, declarándose responsables en lo administrativo, ya que sus conductas se adecuaron a los supuestos de responsabilidad establecidos en los numerales 1, 9, 12 y 29 del artículo 91 de Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, a saber:
Artículo 91. Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan otras Leyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
1. la adquisición de bienes, la contratación de obras o de servicios, con inobservancia total o parcial del procedimiento de selección de contratistas que corresponda, en cada caso, según lo previsto en la Ley de Licitaciones o en la normativa aplicable;
9. omisión del control previo.
12. efectuar gastos o contraer compromisos de cualquier naturaleza que puedan afectar la responsabilidad de los entes y organismos señalados en los numerales 1 al 11 del artículo 9 de esta Ley, sin autorización legal previa para ello, o sin disponer presupuestariamente de los recursos necesarios para hacerlo; salvo que tales operaciones sean efectuadas en situaciones de emergencia evidentes, como en casos de catástrofes naturales, calamidades públicas, conflicto interior o exterior u otros análogos, cuya magnitud exija su urgente realización, pero informando de manera inmediata a los respectivos órganos de control fiscal, a fin de que procedan a tomar las medidas que estimen convenientes, dentro de los límites de esta Ley.
29..cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal al plan de organización, las políticas, normativa interma, los manuales de sistemas y procedimientos que comprenden el control intero.
Dicho lo anterior, este Órgano de Control Fiscal pasa a decidir el presente recurso en los siguientes términos:
I FUNDAMENTOS DEL RECURSO En cuanto a los argumentos esgrimidos por los recurrentes que pueden ser objeto de análisis y consideración, se extrae textualmente los siguientes:
"Nosotros, ANGEL ARÍSTIDES HERNÁNDEZ ABREU, venezolano, mayor de edad, civilmente capaz, casado, Profesional de la Docencia, de este domicilio y con residencia en Calle Boyacá, Edificio Remanso Rosal, piso 11, apto. 11-B, Urb. El Rosal, Municipio Chacao, de esta Jurisdicción, titular de la cédula de identidad No. V-5.475.934 y EVARISTA MAGALY- CONTRERAS RIVERO, también venezolana, mayor de edad, civilmente capaz, soltera, Lic. en Administración, de este domicilio y con residencia en Urb. El Marqués, Av. Sanz, Sector Convento 1, Edificio Monterosa, piso 10, apto 40, Municipio Sucre, titular de la cédula de identidad No. V-4.348.851, actuando en este acto en nuestro propio nombre y representación, en uso de las facultades que nos confieren los artículos 51 de la Constitución de la República Bolivariana de Venezuela, 2.y 94 de la Ley Orgánica de Procedimientos Administrativos, en concordancia con el artículo 107 de la Ley ¡Orgánica de la Contraloría Generai de la República, debidamente
página original (tal como se publicó)
Página 41
asistidos por los Abogados en Ejercicio ATILIO AGÉLVIZ ALARCÓN y KLÉBER ARGENIS AGELVIS PORRAS, titulares de las céduLa de identidad Nos. V-1.529.002 y V-5.024.875, en su orden e inscritos en el Inpreabogado bajo los Nos. 4.510 y 46.233, respectivamente, ante Usted ocurridos con el debido acatamiento y consideración para interponer, formalmente, como en efecto lo hacemos, RECURSO DE RECONSIDERACIÓN contra el ACTO ADMINISTRATIVO RESTRICTIVO DE CARÁCTER SANCIONATORIO, contenido en el Auto de Responsabilidad Administrativa de fecha 25-05-2012 y que fuera agregado en fecha 01-06-2012, a. los Autos del Expediente. No. UPEL-AI-CDR-03- 2010, que conoció y sustanció esa Auditoría Interna, con ocasión de la investigación fiscal, en la cual se nos involucra, dirigida a determinar nuestra responsabilidad como. Rector, entonces, y Presidente del Consejo Universitario de la Universidad Pedagógica Experimental Libertador, y Directora General de Administración y Finanzas de esta Universidad Pedagógica Experimental Libertador, en virtud de la adquisición de los equipos que conforman la plataforma tecnológica del proyecto "GESTIÓN DE LA DATA ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA", recurso que explanaremos en los términos que a continuación se expresan:
CUESTIONES PREVIAS En esta oportunidad comenzamos por rechazar, tanto en los hechos como en el derecho, el AUTO DE RESPONSABILIDAD ADMINISTRATIVA y con ello Ja SANCIÓN PECUNIARIA impuesta, por hacerse contrarios a derecho y para lo cuai queremos reproducir, porque tenemos la percepción de no haberse leído, las consideraciones que expresamos en el escrito de alegatos y de señalamiento de los elementos de convicción, como probanzas preconstituidas para demostrar el significado del Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA", del cual dijimos y reiteramos que ese Proyecto se constituyó en la razón-causa de esa investigación, y que el mismo emergió de la necesidad que tenía y sigue teniendo la Universidad Pedagógica Experimental Libertador de avanzar en la misma dirección y con los mismos pasos de la tecnología, para poder atender y satisfacer las necesidades sentidas de los usuarios del producto que se ofrece en esta Casa de Estudios, conocida como la hacedora de maestras. Para atender a-esa exigencia, la Universidad partió de un examen de la tecnología hasta el momento utilizada, que conjuntamente con sus equipos, carecia de la actualización requerida; su capacidad de almacenamiento e incorporación de los programas necesarios y de mayor importancia, estaba y siguen estando en deuda con los avances que requiere una modema administración. Por ello se inició el estudio y análisis de ese proyecto para mejorar, y hacerlo sustentable, dado el crecimiento cuantitativo y cualitativo de nuestra Universidad. Es así como se comienza el todo de un sano y ambicioso proyecto que no hemos querido, ni tenido la capacidad de entender. Inicialmente se contó con la iniciativa del Director de Informática, de entonces, y esa iniciativa que debió contar con el estimulo, como lo pretendimos, tropieza en el camino con los presuntos hechos que nunca y bajo ningún supuesto han daflado la funcionalidad de la Universidad. Fuimos repetitivos de cómo, con la sugerencia de la Oficina de Planificación del Sector Universitario (OPSU), se elaboró la versión definitiva de la propuesta y que desarroliamos como UNVERSITARIA". Ninguno de esos señalamientos, como elementos fácticos del proceso fueron considerados a la hora de sustanciar la investigación que se adelantó, pues deducimos de la exteriorización del acto que lo importante era urdir un traje a la medida, de manera que el objetivo de encontrar "unos temporalidad; no se revisó la obligación de sujetarse a los lapsos procesales, pues si bien los términos para que nos hiciéramos parte, para que respondiéramos y consignáramos elementos probatorios y para asistir:al acto público se acordaron pára cada uno de esos actos, no asi fue la rigurosidad de la sustanciación que por no estar prevista en la Ley de la materia, bien debió considerarse la supletoriedad de la Ley Orgánica de Procedimientos Administrativos, que sí tutela esa situación, para impedir que la trama burocrática etemizase los procesos, en beneficio de los particulares y de la propia administración pública. Ello toma mayor relevancia cuando revisamos que la investigación se inició en mayo de 2010, sobre actuaciones que datan de 2002, y es ahora en junio de 2012 cuando se conocen los resultados definitivos; y se hace más notoria la situación si tomados en consideración que desde nuestro rechazo objetivo, con los suficientes argumentos fácticos y jurídicos, en junio de 2010, transcurrieron dos años de sustanciación, que tampoco le permitieron a esta Auditoría estar seguros en la toma de su decisión que reiteramos, rechazamos por ser contraria a derecho, como lo observaremos en el análisis de la motivación que decae en el falso supuesto, subsumidas en los fundamentos jurídicos que se acotar.
DEL AUTO DE RESPONSABILIDAD Y LA SANCIÓN El Auto de Responsabilidad Administrativa, de fecha 25 de Mayo de Dos Mil mediante el cual no sólo se nos considera responsables, por nuestra actuación en el mejoramiento tecnológico de nuestra Casa de Estudios, sino que a! mismo tiempo se nos impone sanción pecuniaria, está viciado de nulidad absoluta, en razón de los siguientes elementos que configuran tal nulidad al soslayar principios fundamentales en la instrucción y sustanciación de la causa. En efecto, decisiones de esta naturaleza, donde los principios de legalidad deben ser los rectores, pues se trata de un proceso dirigido a constituir un acto restrictivo y de carácter sancionatorio, entonces, si en el ambito jurisdiccional se decide conforme a lo actuado y probado en autos para que no haya quebrantamiento de la Ley, en el ámbito administrativo también debe darse la consideración impretermitible de actuar con similitud y asi guardar consonancia con situaciones similares que le son análogas. Y he aquí la falta de pertinencia en la decisión por el quebrantamiento de la forma y del fondo en la tramitación y sustanciación del proceso investigativo. Una primera acotación de fondo, Ciudadano Auditor, está en el principio del SILENCIO DE PRUEBA. En Primer Lugar, veamos: a) Las declaraciones de los Ciudadanos Jesús Rodriguez, Vice-Rector de Docencia; Máximiliano Bezada, Vice-Rector de Investigación y Posgrado, y Francia Celis de Soto, Secretaria, de la Universidad, Miembros del Consejo Universitario, durante el lapso investigado, sólo son referidas tangencialmente y se les desestima, sin la debida motivación, deteniéndose sólo en el simplismo de contrastar el número de testimonios, sin revisar el peso y el vinculo de autoridad de cada uno de los encuestados, pues de los siete nombrados, sólo cuatro, eran Miembros Naturales del Consejo Universitario y con ello testigos calificados cuyos dichos en ningún momento pueden interpretarse.como contradictorios; b) por lo que respecta a Luis Marín Ramirez, Vice-Rector de Extensión, para la época, su declaración en nada puede interpretarse como discordante con las rendidas por sus compañeros, también Miembros del Consejo Universitario;
c) loj declarado por Manuel Reyes Barco, en nada inciden para desmeritar los aportes de los anteriores Miembros del Consejo. Universitario y hace la observación de si haber tenido conocimiento de la propuesta, por la presentación en Sesiones del Consejo. Universitario. Esta postura no da la
declaraciones analizadas; d) por lo que respecta a María Teresa Centeno, se trataide una declaración sin ninguna pertinencia en virtud no ser Miembro del Consejo Universitario, sólo era invitada como Directora General de Personal, para entonces, y bien pudo desestimarse por el desconocimiento que pudo tener del asunto investigado, pero no interpretar la como fundamento del supuesto ilícito administrativo que se nos imputa; e) en cuanto a la declaración de Betsy Hurtado de no recordar si había sido aprobado el proyecto, en nada desmerece las anteriores afirmaciones sobre el punto, en razón de no ser Miembro del Consejo Universitario para la época, pero si tuvo conocimiento como Directora General de Planificación y Desarrollo en ese periodo. Es importante observar que en el escrito de Junio de 2010 la señalamos como testigo conocedora del proyecto que se implementará, dada su experticia, (folio 3 de ese escrito) y en esa oportunidad se soslayó nuestra petición; f) por último y en cuanto la declaración de Raúl López Sayago, se hace necesario observar que su señalamiento puntual en cuanto al supuesto contenido del acta del Consejo Universitario, referida, es de interpretación y por tanto un testimonio referencial, que no debió estimarse. Aquí, Ciudadano Auditor Interno, el. órgano decisorio no sólo reacomoda los testimonios, desestimando unos, sin la debida motivación y valorando otros sólo desde la óptica de su facultad discrecional de interpretación, cuando la valoración de toda-prueba debe estar sujeta necesaria e impretermitiblemente a la afirmación cierta de los hechos, y no de dichos, pareceres, apreciaciones, dado que esa subjetividad desvirtúa la direccionalidad de la investigación. Se obvió por tanto, frente a una supuesta duda de valoración, el principio "in rubio proreo", es decir, frente a la duda en los alcances interpretativos de los motivos fácticos para subsumirlos en la norma, optar por el beneficio del investigado y no al contrario, volar e interpretar en perjuicio de éste. En Segundo lugar, en el proceso investigativo, a lo largo de su sustanciación se obvió el informe técnico del Director de Informática, para entonces, Jesús Campos G., Miembro Ordinario del Personal Docente de la Universidad y con la requería del examen pericial competente, con lo cual está demostrado que todo dependió de la interpretación del órgano investigativo y de su competencia discrecional oividando, para casos como el presente, la obligatoriedad de la motivación objetiva capaz de fundamentar la norma aplicada. En Tercer.lugar, Ciudadano Auditor, se desestimó la intervención del Ministro, para la época,; Héctor Navarro Díaz, no obstante el conocimiento que pudo tener del proyecto tecnológico, objeto del acto recurrido. Tampoco se tomó en consideración lo que pudo haber sido la opinión del entonces Direcior de la OPSU, como organismo propiciador del proyecto, que bien hubiese podido. aclarar si efectivamente hubo algún error o perjuicio a la Universidad. Y por último, Ciudadano Auditor, dónde estuvieron las razones para que el Auditor de la época, Asdrúbal Peinado, requerido por nosotros en el ya citado escrito de junio de 2010, no, hubiese sido llamado, cuando precisamente ese funcionario conoció del proyecto y de todos y cada uno de los pasos ejecutados. En este orden de ideas que venimos desarrollando, Ciudadano Auditor, debemos formular una segunda scotación, referida ésta a la falta de certeza en los hechos imputados y que le sirven de fundamento para la imposición de la sanción pecuniaria; nos referimos al hecho de fandarse sólo en supuestos y no en la comisión cierta de unos ilícitos que sería la única forma de considerar culpable al investigado. En efecto, para Ángel Arístides Hemández, se parte de dos "presunciones", que no fue aprobado el proyecto
responsabilidad..." cuando existe el principio de la presunción de inocencia hasta que no se demuestre lo contrario y no consta en autos que esos hechos sean ciertos, por lo que necesariamente debemos concluir que siendo presunciones no puede, en consecuencia, responsabilizarse ni sancionarse a quien no es efectivamente responsable. Y por lo que respecta a Evarista Magaly Contreras, también el fundamento fáctico parte de las presunciónes de no haber observado el proceso licitatorio, de no haberse sujetado ai proceso de control previo en el trámite o procedimiento de pago y de inobservar el registro de bienes nacionales. Estos supuestos debieron causar un daño patrimonial a la Universidad y ello no aparece por ninguna parte, máxime si tomados la presencia de la Auditoría Inter a en la época, situación que no se puede desmerecer, si conocemos el significado de la continuidad administrativa de una parte, si revisamos que los pagos que se hicieron respondieron a una contraprestación, que casi la totalidad de los equipos se encuentran operativos en los Institutos a donde fueron asignados, y que la no terminación del proyecto no puede ser imputado a los investigados, er virtud de los señalamientos expresados en nuestro escrito, tantas veces citado, de junio de 2010 y que riela a los autos. De los anteriores señalamientos, podríamos presumir, sin lugar a equívocos y con el debido respeto, que la decisión recurrida es una versión libre de lo actuado y probado en autos. Y esta última acotación encierra tanta aproximación a lo inequívpco si revisamos dos situaciones finales, a saber: 1°.- La visión que se tuvo de las Empresas envueltas en el proceso licitatorio, en relación a las no llamadas.
Por supuesto que esta Auditoría, no-lo sabía, pero pudo verificarse; y:es que sólo SUN garantizaba la contratación por ser la Casa Matriz, de esos equipos, las otras dos se desempeñaban como filiales o "revendedoras". 2°.- Que las multas impuestas no se corresponden con los resultados de la investigación si tomados en consideración que no está demostrado daño alguno al patrimonio de la Universidad, ni de la OPSU. De all que en este orden de ideas, cabría preguntarse qué sucedió con la investigación que debió procurase por ese hecho de la no terminación del proyecto?. En fuerza de los anteriores razonamientos, solicitamos, Ciudadano Auditor, con el debido acatamiento ordene lo conducente para que se reconsidere la decisión recurrida y en consecuencia se sobreşea la causa y se archive el expediente por lo que respecta a nuestra supuesta responsabilidad, que en ningún momento y por ninguna causa la tenemos CONCLUSIONES Visto y analizado el Auto de Responsabilidad recurrido y en fuerza de 'los razonamientos expresados, reiteramos en todas y cada una de sus partes nuestra posición de inocencia en relación a las imputaciones de responsabilidad que se nos ha formulado, considerando las acotaciones que hemos expuesto en cuarto al Silencio de Prueba, a los errores conceptuales de interpretación, al exceso de discrecionalidad para fundarse sólo en supuestos y la ausencia absoluta de elementos de convicción capaces en traducirse en hechos ciertos para, ser subsumidos en la norma. Pedimos que el presentes Recurso de Reconsideración sea admitido, tramitado y sustanciado conforme a derecho, valorado en todo su mérito favorable y declarado con lugar en la definitiva y la expresa declaratoria de sobreseimiento y archivo del expediente por lo que Respecta a nuestra supuesta y negada responsabilidad sobre los hechos investigados."
Ⅱ ANÁLISIS DEL ASUNTO Visto el contexto de los argumentos expuestos por los recurrentes, este Órgano de Control Fiscal, decide, previa las consideraciones siguientes:
página original (tal como se publicó)
Página 42
Los recurrentes denunciaron como cuestión preliminar que la decisión tomada el día 25 de mayo de 2012, la cual concluye en la declaratoria de responsabilidad administrativa y la consecuente multa, es contraria a derecho, por las siguientes razones:
"(.)porque tenemos la percepción de no haberse leido, las, consideraciones que expresamos en el escrito de alegatos y de señalamiento de los elementos de convicción, como probanzas preconstituidas para demostrar el significado del Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNTVERSITARIA", del cual dijimos y reiteramos que ese Proyecto se constituyó en la razón-causa de esa investigación, y que el mismo emergió de la necesidad que tenía y sigue teniendo la Universidad Pedagógica Experimental Libertador de avanzar en la misma dirección y con los mismos pasos de la tecnología, para poder atender y satisfacer las necesidades sentidas de los usuarios del producto que se ofrece en esta Casa de Estudios, conocida como la hacedora de maestros. Para atender a esa exigencia, la Universidad partió de un examen de la tecnología hasta el momento utilizada, que conjuntamente con sus equipos, carecia de la actualización requerida; su capacidad de almacenamiento e incorporación de los programas necesarios y de mayor importancia, estaba y siguen estando en deuda con los avances que requiere una moderna administración. Por ello se inició el estudio y análisis de ese proyecto para mejorar, y hacerlo sustentable, dado el crecimiento cuantitativo y cualitativo de nuestra Universidad. Es asi como se comienza el todo de un sano y ambicioso proyecto que no hemos querido, ni tenido la capacidad de entender. Inicialmente se contó con la iniciativa del Director de Informática, de entonces, y esa iniciativa que debió contar con el estimulo, como lo pretendimos, tropieza en el camino con los formalismos para detectar "errores" y no "bondades" y buscar culpabies de presuntos hechos que nunca y bajo ningún supuesto han dañado la funcionalidad de la Universidad.
Fuimos repetitivos de cómo, con la sugerencia de la Oficina de Planificación del Sector Universitario (OPSU), se elaboró la versión definitiva de la ACADÉMICA-ADMINISTRATIVA UNVERSITARIA". Ninguno de esos señalamientos, como elementos fácticos del proceso fueron considerados a la hora de sustanciar la investigación que se adelantó, pues deducimos de la exteriorización del acto que lo importante era urdir un traje a la medida, de pudiera materializarse." De los alegatos anteriormente transcritos, se podria deducir que éstos están destinados a denunciar que este Órgano de Control Fiscal no tomó en cuenta los motivos que llevaron a la contratación de la empresa SUM MICROSISTEMS C.A., para la adquisición de los equipos que conforman el proyecto GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNVERSITA.RIA", y.que la intención de ellos fue la de lograr que la Universidad contara con una "plataforma tecnológica actualizada para poder atender y satisfacer las necesidades sentidas de los usuarios del producto que se ofrece en esta Casa de Estudios"; denunciando además, que sólo se observaron los "errores" y no las "bondades", para asi buscar culpables de presuntos hechos que nunca y bajo ningún supuesto han dañado la funcionalidad de la Universidad.
administrativa a diferencia del Derecho Penal se sanciona la responsabilidad objetiva de los funcionarios, prescindiéndose de la intención del sujeto para su determinación, sino que basta la simple concreción del hecho consagrado en la norma como antijuridica y sancionable para verificar la responsabilidad del funcionario público.
Tanto lá jurisprudencia como la doctrina han seflalado, que la responsabilidad objetiva surge cuando la norma prevé la responsabilidad para el encargado del manejo de los fondos públicos prescindiendo de los elementos dolo o culpa, cuando se configura un hecho típicamente antijurídico. Es decir, por el solo hecho de realizar la conducta tipificada por la ley como antijurídica y sancionable, se incurre en responsabilidad o en delito, según sea el caso.
En el caso concreto, se aprecia que al subsumir la actuación de los recurrentes en los *supuestos generadores de responsabilidad administrativa, establecidos en el artículo 91, numerales 1, 9, 12 y 29 de la Ley Orgánica de la Contralorfa General de la República y del Sistema Nacional de Control Fiscal, los hacen responsables objetivamente, independientemente de la intención que tuvieron los recurgentes de no ocasionar un daño a la funcionalidad de la Universidad. Por lo tanto se considera improcedente el alegato formulado por los recurrentes. Así se declara.
En la cuestión preliminar, los recurrentes también denunciaron, que no se tomó en consideración la temporalidad, y la obligación del Órgano de Control Fiscal de sujetarse a los lapsos procesales, y que como consecuencia de esto, la decisión decae en el falso supuesto.
Al respecto. cabe señalar que en materia de procedimientos administrativos, opera el denominado principio antiformalista o de informalidad administrativa, recogido por nuestra legislación procedimental como la posibilidad entre otras, al no establecimiento de una articulación de fases con sucesión preclusivas (principio de la no preclusividad).
El principio de la no preclusividad, prevé que durante la fase de sustanciación de las actuaciones tendentes a la determinación y compilación de datos relacionados con un cualquier tiempo mientras se tramita el procedimiento. (Daniela Uros a Maggi. Actualización en Procedimiento Administrativo, Caracas 2007).
En este orden de ideas, debe entenderse que este principio del procedimiento administrativo, a los efectos de servir más útilmente a la investigación de la verdad material y la defensa del interés general, conceptos implicados en la tutela del principio de legalidad consagrado en el artículo 49 de la Constitución de la República Bolivariana de Venezuela, ha sido una posición tradicional ratificada en muchísimas oportunidades, tanto por la jurisprudencia como la doctrina, que contrario a lo alegado por los recurrentes, los lapsos en los procedimientos administrativos no pueden ser estrictos, en virtud del norte del sumario administrativo, el cual no es otro que alcanzar la verdad real, por lo cual resultaría por demas lógico, pretender cortar la actividad sancionatoria propia de la Administración por retraso en el procedimiento.
En este sentido, quien suscribe considera que carece de fundamento el alegato esgrimido por los recurrenites respecto a la obligación que tiene el Órgano de Control Fiscal a sujetarse estrictamente a los lapsos procesales, y en consecuencia considera inoficioso pronunciar sobre el falso supuesto en la decisión recurrida. Así se declara.
Los recurrentes denunciaron como primera cuestión de fondo, el silencio de la prueba de la siguiente manera:
"En Primer Lugar, veamos: a) Las declaraciones de los Ciudadanos Jesús Rodriguez, Vice-Rector de Docencia; Máximiliano Bezada, Vice-Rector de Investigación y Posgrado, y Francia Celis de Soto, Secretaria, de la investigado, sólo son referidas tangencialmente y se les desestima, sin la debida motivación, deteniéndose sólo en el simplismo de contrastar el número de testimonios, sin revisar el peso y el vinculo de autoridad de cada uno de los encuestados, pues de los siete nombrados, sólo, cuatro, eran Miembros Naturales del Consejo Universitario y con ello testigos calificados cuyos dichos en ningún momento pueden interpretarse como contradictorios b) por lo que respecta a Luis Marín Ramirez, Vice-Rector de Extensión, para la época, su declaración en nada puede interpretarse como. discordante con las rendidas por sus compañeros, también Miembros del Consejo Universitario;
c) lo declarado por Manuel Reyes Barco, en nada inciden para desmeritar los aportes de los anteriores Miembros del Consejo Universitario y hace la observación de si haber tenido conocimiento de la propuesta, por la presentación en Sesiones del Consejo Universitario. Esta postura no da la declaraciones analizadas; d) por lo que respecta a Maria Teresa Centeno, se trata de una declaración sin ninguna pertinencia en virtud no ser Miembro del Consejo Universitario, sólo era invitada como Directora General de Personal, para entonces, y bien pudo desestimarse por el desconocimiento que pudo tener del asunto investigado, pero no interpretar la como fundamento del supuesto ilícito administrativo que se nos imputa; e) en cuanto a la proyecto, en nada desmerece las anteriores afirmaciones sobre el punto, en razón de no ser Miembro del Consejo Universitario para la época, pero si tuvo conocimiento como Directora General de Planificación y Desarrollo en ese periodo. Es importante observar que en el escrito de Junio de 2010 la sefñalamos como testigo conocedora del proyecto que se implementabb, dada su experticia, (folio 3 de ese escrito) y en esa oportunidad se soslayó nuestra petición; f) por último y en cuanto la declaración de Raúl López Sayago, se hace necesario observar que su señalamiento puntual. en cuanto al supuesto contenido del acta del Consejo Universitario, referida, es de interpretación y por tanto un testimonio referencial, que no debió estimarse." Quien suscribe, considera oportuno referirse al principio del silencio de la prueba. Este principio está relacionado con el vicio de la inmotivación, el cual se configura en dos casos especificos: a) cuando omite en forma absoluta toda consideración sobre yn elemento probatorio existente en autos y b) cuando no obstante haber dejado constancia en actas, de que la prueba está en el expediente no la analiza o la analiza parcialmente.
En el presenta caso se indica, que la decisión recurrida en ningún momento hubo silencio de la prueba, toda vez que se pudo observar que en la mencionada decisión, se valofaron todas las.
pruebas indicadas por los recurrentes como silenciadas. Al respeto se señala lo siguiente:
En el caso de la prueba se informes invocada, en el Acto Oral y Público pof el ciudadano Ángel Arístides Abreu, en la cual solicitó se remitiera un cuestionario a los ciudadanos Raúl López Sayago, María Teresa Centeno, Betsy Hurtado, Manuel Reyes Barcos, Luis Gerónimo Marín, Máximiliano Bezada y Francia Celis, presentes en el Consejo Universitario, para aquel entonces, a fin de que corroboraran lo que él afirmaba respecto a la aprobación por parte del Consejo Universitario de la adquisición de los equipos que conformaron la plataforma tecnológica, esta Auditoría Interna, con el objeto de privilegiar su derecho a Ia defensa, tal y como lo consagra el articulo 49, Ordinal 1º de la Constitución de la República Bolivariana de Venezuela, acordó oficiar mediante Auto de fecha 11 de mayo de 2012 (folio 646), a los ciudadanos antes mencionados.
Ahora bien, en la decisión de fecha 25 de mayo de 2012, se determino que de los cuestionarios remitidos por los ciudadanos oficiados, no hubo consistencia entre las respuestas emitidas por dichos ciudadanos respecto a la aprobación por parte del Consejo Universitario de la adquisición de los equipos que conforman la plataforma tecnológica del proyecto "GE-STIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA"; SÓlo tres (3) de los siete (7) oficiados respondieron de manera afirmativa sobre la aprobación del mencionado proyecto.
Esta realidad, concatenada con el hecho de que no hay evidencia fisica ni docmental de la Resolución del Consejo Universitario sobre la aprobación y autorización del referido proyecto, pues del Acta referida por los recurrentes en sus escritos no se evidencia dicha aprobación, se consideró que la prueba pramovida por el ciudadano Ángel Arístides Abreu, no aportó suficientes elementos que lograran desvirtuar el hecho imputado.
En cuanto a la declaración de la ciudadana Betsy Hurtado sefalaron además, que en el escrito dada su experticia; y que en que esa oportunidad se soslayó su petición.
Al respecto, se tiene que señalar, que en su escrito de descargos de fecha 08.de junio de 2010, objeto de garantizar el derecho a la defensa de los imputados, se remitió Memorando N° UPEL-Al-2012-762 de fecha 07 de julio de 2010 (folio 427), a fin de que la.ciudadana Betsy Hurtado, remitiera su opinión desde el punto de vista de la planificación, de los estudios que se cumplieron para el momento de la adquisición de los equipos que conforman el proyecto GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNVERSITARIA":
página original (tal como se publicó)
Página 43
en este sentido, la ciudadana antes mencionada remitió mediante Memorando N° UPEL/DGP/2010-1406 de fecha 16 de julio de 2010, copia del mencionado proyecto (folios del 433 al 538), cabe, destacar, que este documento ya se encontraba inserto en el expediente en los folios del 116 al 250, y fue.suficientemente valorado durante todo el procedimiento, por lo tanto carece de fundamento el referido alegato.
También denunciaron la discrecionalidad del Órgano de Control Fiscai al momento de valorar la prueba, de la siguiente manera:
"Aiquí, Ciudadano Auditor Interno, el órgano decisorio no sólo reacomoda los testimonios, desestimando unos, sin la debida motivación y valorando otros sólo desde la óptica de su facultad discrecional de interpretación, cuando la valoración de toda prueba debe estar sujeta necesaria e impretermitiblemente a la afirmación cierta de los hechos, y no de dichos, pageceres, apreciaciones, dado que esa subjetividad desvirtúa la direccionalidad de la investigación. Se obvió por tanto, frente a una supuesta duda de valoración, el principio "in rubio pro-reo", es decir, frente a la duda en los alcances interpretativos de los motivos fácticos para subsumirlos en la norma, optar por el beneficio del investigado y no al contrario, volar e interpretar en perjuicio de éste." Al respecto, se tiene que decir que el artículo 102 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, establece el.método que ha de seguir el Órgano de Control Fiscal al momento de valorar las pruebas producidas durante los procedimientos administrativos:
"Artículo 102. A menos que exista una regla legal expresa para valorar el mérito de la prueba, el funcionario o funcionaria competente para decidir deberá apreciar la según las reglas de la sana critica."
Asimismo ta doctrina y la jurisprudencial han señalado que como consecuencia del principio de libertad probatoria, la valoración de la prueba en el procedimiento administrativo debe realizarse conforme a la regla de la sana critica o de la lógica. De esta manera, el Órgano de Control Fiscal deberá valorar las pruebas presentadas durante la sustanciación del procedimiento, mediante una operación intelectual lógica y razonada; operación intelectual que deberá quedar plasmada, de manera expresa, en la motivación del acto administrativo definitivo. De la decisión de fecha 25 de mayo de 2012, se evidencia que se valoraron todas las pruebas presentadas en el procedimiento, conforme a los principios antes señalados, y en ningún momento se violentó su derecho a la defensa. Por tal motivo se desecha su denuncia, y en consecuencia, considera inoficioso pronunciarse sobre la violación del principio "in rubio pro-reo". Así se declara.
Como segunda cuestión de fondo denunciaron que a lo largo de la sustanciación se obvió el informe técnico del Director de Informática, para ese entonces, Jesús Campos G.. quien era miembro ordinario del personal docente de la Universidad, y con la suficiente pericia, sobre la cual señalaron también, que "no se valoró su informe que requería del examen pericial competente".
Sobre esta denuncia, es necesario aclarar que en el escrito mencionado por los recurrentes no fue promovida prueba de informe del ciudadano Jesús Campos; este ciudadano fue promovido como testigo (folio 278) en su escrito presentado por los recurrentes en fecha 08 de junio de 2012, y en consecuencia, en el Auto de Admisión de fecha 10 de junio de 2010 (folio 424), se admitió la prueba testimonial y se fijó el día 15 de junio de 2010 a las 8:30 a.m. para que rindiera su declaración; sin embargo, este testigo no fue presentado por los recurrentes, por lo cual mediante Auto de fecha 15 de junio 2010 (folio 426), se dejó constancia de su no comparecencia al acto de testigo; por lo tanto se declara improcedente la referida denuncia.
Así se declara.
Como tercera cuestión de fondo denunciaron que el ciudadano Auditorj desestimó la intervención del Ministro para la época, Héctor Navarro Diaz, y del Director de la OPSU, de la siguiente manera:
"En Tercer lugar, Ciudadano Auditor, se desestimó la intervención del Ministro, para la época, Héctor Navarro Diaz, no obstante el conocimiento que pudo tener del proyecto tecnológico, objeto del acto recurrido. Tampoco se tomó en consideración lo que pudo haber sido la opinión del entonces Director de la OPSU, como organismo propiciador del proyecto, que bien hubiese podido aclarar si efectivamente hubo algún error o perjuicio a la Universidad." De lo anterior cabe señalar, que los recurrentes no promovieron durante el procedimiento a los mencionados ciudadanos con los fines que indicaron en el presente recurso de reconsideración. En el Acto Oral y Público de fecha 07 de mayo de 2012, los recurrentes sugiricron la remisión del cuestionario a estos ciudadanos, a fin de que ellos informarán conforman la mencionada plataforma tecnológica. A este respecto, este Órgano de Control Fiscal desestimó esta prueba en la decisión de fecha 25 de mayo de 2012, en virtud de que no fue punto controvertido en el procedimiento, el origen de los recursos destinados para la adquisición de los equipos que conformaron la plataforma tecnológica. Por lo tanto se desestima la presente denuncia. Así se declara.
Por otro lado denunciaron que este Órgano de Control Fiscal no llamó al procedimiento al ciudadano Asdrúbal Peinado en calidad de Auditor, tal como ellos lo requirieron en el escrito presentado en fecha 08 de junio de 2010:
"(.) dónde estuvieron las razones para que cl Auditor de la época, Asdrúbal Peinado, requerido por nosotros en el ya citado escrito de junio de 2010, no hubiese sido llamado, cuando precisamente ese funcionario conoció del proyecto y de todos y cada uno de los pasos ejecutados. (..)"
Cabe precisar sobre estos particulares, que mediante Oficio N° UPEL-Al-2010-110 de fecha 13 de julio: de 2010 (folio 431), se ofició al ciudadano Asdrúbal Peinado, a fin de que informara a este Órgano de Control Fiscal, sobre los requerimientos presentados por los recurrentes en su escrito de descargos de fecha 08 de junio de 2010. En este sentido, el mencionado ciudadano remitió la información mediante comunicación dirigida al Auditor Interno en fecha 22 de julio de 2010 (folio 540). Esta comunicación fue valorada en el Informe de Resultados de la fase investigativa (folio 542); por lo tanto quien suscribe considera que carece de fundamento la denuncia formulada por los recurrentes. Así se declara.
Ahora bien, respecto a su denuncia referida a la falta de certeza en los hechos imputados y que le sirven de fundamento para la imposición de la sanción pecuniaria, indicaron lo siguiente:
"nos referimos al hecho de fundarse sólo en supuestos y no en la comisión cierta de unos ilícitos que sería la única forma de considerar culpable al investigado. En efecto, para Ángel Arístides Hernández, se parte de dos "presunciones", que no fue aprobado el proyecto por el Consejo Universitario y que no se procedió al proceso licitatorio. Ambas presunciones le permiten había de “supuestos generadores de responsabilidad.." cuando existe el principio de la presunción de inocencia hasta que no se demuestre lo contrario y no consta en autos que esos hechos sean ciertos, por lo que necesariamente debemos concluir que siendo presunciones no puede, en efectivamente responsable. Y por lo que respecta a Evarista Magaly Contreras, también iel fundamento fáctico parte de las presunciones de no haber observado el proceso licitatorio, de no haberse sujetado al proceso de control previo en el trámite o procedimiento de pago y de inobservar el registro de bienes nacionales. (resaltado nuestro) Quien suscribe estima oportuno mencionar, que el tratamiento que se le dio a los recurrentes como presuntos responsables de los hechos señalados, resguarda su derecho a la defensa, de manera que su conducta no sea "precalificada" por estar incursos en irregularidades, sin que para llegar a esta conclusión se le dé a aquellos la oportunidad de desvirtuar, a través de lo largo del procedimiento, los hechos que se le imputaron, y así permitírseles la oportunidad de utilizar todos los medios probatorios que respaldaran las defensas que consideraran pertinente esgrimir.
Es oportuno señalar, que el derecho a la presunción de inocencia es entendido como el derecho que tiene toda persona de ser considerada inocente, mientras no se pruebe lo contrario, el cual forma parte de los derechos, principios y garantías que son inmanentes al debido proceso, que la vigente Constitución de la República Bolivariana de Venezuela consagra en su articulo 49 a favor de todos los ciudadanos; éste exige en consecuencia, que tanto los órganos judiciales como los de naturaleza administrativa deban ajustar sus,.
actuaciones a lo largo de todo el procedimiento de que se trate, de tal modo que ponga de manifiesto el acatamiento o respeto del mismo. En esos términos se consagra el derecho a la presunción de inocencia, cuyo contenido abarca tanto lo relativo a la prueba y a la carga probatoria, como lo concerniente al tratamiento general dirigido al imputado a lo largo del procedimiento. De manera que la violación al aludido derecho se produciría cuando del acto tal conclusión haya sido precedida del debido procedimiento, en el cual se le permita ai particular la oportunidad de desvirtuar los hechos imputados.
Por el razonamiento anterior, en aras de garantizar el derecho a la defensa y lajpresunción de inocencia, es que este Órgano de Control Fiscal utiliza siempre los términos de "presuntos responsables". "presuntos hechos" o "supuestos generadores de responsabilidad", todo ello, con la finalidad de evitar "precalificar" la conducta de, los recurrentes, durante el procedimiento, sin que de ello se desprenda que los hechos imputados hayan sido inciertos.
Por lo anterior, considera quien suscribe que carece de fundamento lo denunciado por tos recurrentes. Así se declara.
Ahora bien, denunciaron que el no haber observado el proceso licitatorio, ni haberse sujetado registro de bienes nacionales, debieron causar un daño patrimonial a la Universidad, para poder ser declarados responsables, en este sentido señalaron lo siguiente:
"Y por lo que respecta a Evarista Magaly Contreras, también el fundamento fáctico parte de las presunciones de no haber observado el proceso licitatorio, de no haberse sujetado al proceso de control previo en el trámite o procedimiento de pago y de inobservar el registro de bienes nacionales. Estos supuestos debieron causar un daño patrimonial a la Universidad y ello no aparece por ninguna parte, máxime si tomados la presencia de la Auditoría Interna en la época, situación que no se puede desmerecer.(...)" Este Órgano de Control Fiscal considera que carece de fundamento esta denuncia, puesto que en el expediente nunca se sostuvo que se hubiese causado un daño patrimonial, de haber sido así, no sólo se hubiese declarado la responsabilidad sino que se hubiese formulado un reparo.
Ahora bien, es oportuno ilustrar a los recurrentes sobre la procedencia de la declaratoria de responsabilidad, sin que haya ocurrido el daño patrimonial, pues basta coque se haya inobservado una norma legal o sublegal, para que se declare la responsabilidad administrativa y se imponga la respectiva multa. Así se declara.
Los recurrentes también denunciaron que la Auditoría Intema no observó la visión que se tuvo de las Empresas envueltas en el proceso licitatorio, en relación a las no llamadas, y que sólo la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., garantizaba la contratación por ser la Casa Matriz, en este sentido señalaron lo siguiente:
"Y esta última acotación encierra tanta aproximación a lo inequívoco si revişamos dos situaciones finales, a saber: 1°.- La visión que se tuvo de las Empresas envueltas en el proceso licitatorio, en relación a las no llamadas. Por supuesto que esta Auditoría, no lo sabía, pero pudo verificarse; y es que sólo SUN garantizaba la contratación por ser la Casa Matriz, de esos equipos, las otras dos se desempeñaban como filiales o 'revendedoras'."
página original (tal como se publicó)
Página 44
Al respecto; quien suscribe considera que carece de fundamento el alegato esgrimido por los Empresas envueltas en el proceso licitatorio" y "que sólo SUN garantizaba la contratación por ser la Casa Matriz, de esos equipos"; toda vez que estos alegatos fueron señalados por los recurrentes durante el procedimiento, y fueron suficientemente valorados y desvirtuados tanto en el Informe de Resultados de la Fase Investigativa como en la Decisión de fecha 25 de mayo de 2010; por lo que se considera inoficioso realizar un nuevo pronunciamiento al respecto. Así se declara.
Finalmente, en cuanto a su alegato referido a que las multas impuestas no se corresponden con los resultados de la investigación, si se toma en consideración que no está demostrado daño alguno al patrimonio de la Universidad, resulta pertinente hacer mención al contenido del articulo 12 de la Ley Orgánica de Procedimientos Administrativos, el cual dispone:
"Artículo 12. Aun cuando una disposición legal o reglamentaria deje alguna medida o providencia a juicio de la autoridad competente, dicha medida o providencia deberá mantener la debida proporcionalidad y adecuación con el supuesto de hecho y con los fines de la norma, y cumplir los trámites, requisitos y formalidades necesarios para su validez y eficacia." La referida norma establece que cuando la autoridad competente esté facultada para imponer una sanción, ésta tiene la obligación de hacerlo mediante la debida adecuación entre la gravedad del hecho constitutivo de la infracción y la sanción aplicada. (Vid. Sentencia de esta Sala N° 1666 de fecha 29 de octubre de 2003).
Esto significa que debe haber una total y absoluta correspondencia entre los hechos y las medidas sancionatorias adoptadas, de allí, que las sanciones que tienen límites variables (mínimo-máximo) deben ser siempre adecuadas a los fines que las justifican, así como a los hechos que las motivan. El principio de la proporcionalidad supone una correspondencia entre la infracción y la sanción, con interdicción de medidas innecesarias o excesivas.
Al respecto el artículo 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Coatrol Fiscal y 109 del Reglamento de la Ley Orgánica la Contraloría General de la República y del Sistema Nacional de Control Fiscal, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela Ne 39.240 de fecha 12 de agosto de 2009, establece lo, siguiente:
"Articulo 94. Serán sancionados, de acuerdo a la gravedad de la falta y a la entidad de los perjuicios causados, con multa de cien (100) a un mil (1.000) unidades tributarias, que impondrán los órganos de control previstos en esta Ley, de conformidad con su competencia:
...
Apreciación de las agravantes y las atenuantes Articulo 109. Las circunstancias atenuantes y agravantes serán apreciadas en cada caso, por los titulares de los órganos de control fiscal o sus delegatarios, encargados de imponer la'sanción.
En el caso de la multa que oscila entre dos límites y no concurran atenuantes ni agravantes, la misma se aplicará en su término medio, debiendo compensárselas cuando las haya de una u otra especie. Si hubiese sólo atenuantes se aplicará por debajo del término medio y si concurriesen sólo agravantes se aplicará por encima del término medio." En los artículos anteriormente transcritos, se establecen los límites (mínimo-máximo) para la aplicación de la multa, los cuales deberán ser tomados en cuenta a fin de aplicar la misma, en atención a la gravedad de la falta.
Ahora bien, este Órgano de Control Fiscal es del criterio de que la falta cometida por los recurrentes revisten la gravedad necesaria para la aplicación de los agravantes considerados, pues como quedó demostrado en el procedimiento administrativo llevado a cabo, éstos no actuaron con la debida diligencia en el desempeño de sus funciones, los cuales generaron las responsabilidad administrativa de acuerdo a los supuestos establecidos en el articulo 91, numerales 1, 9, 12 y 29 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal. En tal sentido, se estima que la sanción impuesta no resulta desproporcionada en atención a las faltas cometidas y, por tanto, debe desecharse el pretendido desacato al principio de proporcionalidad. Asi se declara.
Como consecuencia del análisis hecho, se declaran improcedentes las denuncias expuestas por los recurrentes referidas al Silencio de Prueba, a los errores conceptuales de interpretación, al exceso de discrecionalidad para fundarse sólo en supuestos, y la ausencia absoluta de elementos de convicción capaces en traducirse en hechos ciertos para ser subsumidos en la norma. Asf se declara.
m DECISIÓN En mérito de los razonamientos precedentemente expuestos, quien suscribe, JHONY DE JESÚS INDRIAGO ALFARO, venezolano, mayor de edad, titular de la cédula de identidad N° V.
4.986.837, en su carácter de Auditor Interno de la Universidad Pedagógicai Experimental Libertador, designado mediante Resolución N° 2007.299.1082, emanada: del Consejo Universitario de esta Casa de Estudios en fecha 19 de junio de 2007, en ejercicio de la atribución conferida por el articulo 106 de la Ley Orgánica de la Contralorfa General de la República y del Sistema Nacional de Control Fiscal, el numeral 8 del Capítulo VIII de los Lineamientos para la Organizaciós y Funcionamiento de las Unidades de Auditoría Interna dictados por la Contraloría General de fa República, y la atribución N° 14 conferida al Auditor Interno en el Manual de Organización de la Auditoría Interna de la Universidad Pedagógica Experimental Libertador, actuando de:conformidad con lo previsto en el articulo 107 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y de conformidad con lo establecido en el artículo 94 de la Ley Orgánica de Procedimientos Administrativos, procede a emitir los siguientes pronunciamientos:
PRIMERO; Declarar Sin Lugar el Recurso de Reconsideración de fecha 25 de junio de 2012, interpuesto conjuntamente por los ciudadanos ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EVARISTA MAGALY CONTRERAS RIVERO, venezolanos, mayores de edad, de este domicilio, titulares de la Cédula de Identidad N° 5.475.934 y 4.348.851, respectivamente, en virtud de que quedó demostrado que en la decisión dictada por éste Órgano de Control Fiscal, en fecha 25 de mayo de 2012, que no se incurrió en los vicios denunciados por los recurrentes.
SEGUNDO: Confirma el acto administrativo contenido en la Decisión de fecha 25 de mayo de 2012, en toda su extensión y ratifica la sanción de multa impuesta los ciudadanos ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EVARISTA MAGALY CONTRERAS RIVERO, venezolanos, mayores de edad, de este domicilio, titulares de la Cédula de Identidad N° 5.475.934 y 4.348.851, respectivamente, graduada dichas multas en la cantidad de NUEVE MIL SEISCIENTOS VEINTITRÉS BOLÍVARES CON 00/100 (Bs. 9.623,00), equivalente a ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU; y de SIETE MIL NOVECIENTOS VEINTIUNA UNIDADES TRIBUTARIAS (321 UT), para la ciudadana EVARISTA MAGALY CONTRERA.S RIVERO, tomando como base de cálculo la Unidad Tibutaria vigente para el año 2004, momento en que se materializaron los hechos ocurridos durante el periodo fiscal 2004.
La unidad tributaria a aplicar es la establecida en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.877 de fecha 11 de febrero de 2004 que establecía el valor de la U.T., en Bs.
24.700,00; esto en atención a lo dispuesto en el artículo 94 de la Ley Orgánica de la Contraloría:
General de la República y del Sistema Nacional de Control Fiscal, por remisión del artículo 105 ejusdem, en concatenación con el artículo 109 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
TERCERO: Notifiquese a fos recurrentes del contenido de esta decisión de conformidad con lo establecido en el articulo 73 de la Ley Orgánica de Procedimientos Administrativos.
CUARTO: Se informa los ciudadanos ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EVARISTA MAGALY CONTRERAS RIVERO, antes identificados, que de conformidad con lo dispuesto en el artículo 108 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal podrán interponer recurso de nulidad por ante la Corte Primera de lo Contencioso Administrativo, dentro de un lapso de seis (6) meses siguientes a la notificación de esta decisión.
QUINTO: Remítase copia certificada de la presente decisión a la Contraloría; General de la República, a los fines que se tomen las acciones a que hubiere lugar de confórmidad con lo previsto en el artículo 105 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal.
SEXTO: Remitase copia certificada de la presente decisión conjuntamente don la decisión dictada por este Órgano de Control Fiscal en fecha 25 de mayo de 2012, al Ministerio de Poder Popular para la Economía y Finanzas a fin de que realice lo conducente para el cobro de la multa impuesta.
SÉTIMO: Publíquese la presente decisión conjuntamente con la decisión dictada por este Órgano de Control Fiscal en fecha 25 de mayo de 2012, en la Gaceta Oficial de la República Bolivariana de Venezuela, actuando de conformidad con lo previsto en el astículo 101 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, una vez quede firme en sede administrativa.
Cúmplase, /P JHQY DE JESUS INDRIKGO ALFARO AuAstor Indennbe la Umiversiad Pedagógica Experimental Libertador esenadæeriediante Resolución N° 2007.299.1082 SEDE RECTORALgn fecha 19 de junio de 2007 UNIVERSIDAD PEDAGÓGICA EXPERIMENTAL LIBERTADOR AUDITORÍA INTERNA COORDINACIÓN PARA LA DETERMINACIÓN DE RESPONSABILIDADES Decisión 202º y 153º Caracas, 25 de mayo de 2012 Quien suscribe, Dr. JHONY DE JESÚS INDRIAGO ALFARO, venezolano, mayor de edad, titular de la Cédula de Identidad N° V- 4.986.837, en su carácter de Auditor Interno de la Universidad Pedagógica Experimental Libertador, designado mediante Resolución.N° 2007.299.1082 emanada del Consejo Universitario de esta Casa de Estudios, en fecha 19 de junio de 2007; en ejercicio de la atribución conferida por el artículo 106 de la. L.ey Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, el numeral 7 del Capítulo VIIl de los Lineamientos para la Organización y Funcionamiento de las Unidades de Auditoría Interna dictado por la Contraloría General de la República, y la atribución Nº 13 conferida al Auditor Interno en el Manual de Organización de la Auditoría Interna de
página original (tal como se publicó)
Página 45
la Universidad Pedagógica Experimental Libertador, actuando de conformidad con lo previsto en el artículo 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y 97 de su Reglamento, y de canformidad con el artículo 18 de la Ley Orgánica de Procedimientos Administrativos, pasa a dar formal exteriorización al acto administrativo mediante el cual se decidió, UPEL-AI-CDR-03-2010. Exteriorización esta que queda producida en los términos siguientes:
NARRATIVA DE LOS HECHOS:
Se inició el presente procedimiento, tramitado en expediente signado N° UPEL.-A1- CDR-03-2010, mediante Auto de Apertura de, fecha 30.de octubre de 2011, dictado por la Auditoría Interna de la Universidad Pedagógica Experimental Libertador (folio 562), en virtud del surgimiento de elementos de convicción y prueba en contra de los ciudadanos. Ángel Arístides Hernández Abreu, titular de la Cédula de Identidad N° 5.475.934 y Evarista Magaly Contreras Rivero, tituiar de la Cédula de Identidad N° el momento de la ocurrencia de los hechos.
El surgimiento de los aludidos elementos de convicción y prueba fue producto de, investigación preliminar, contenida en expediente signado con el Nº UPEL-AI-CDR-03- 2010 que cursa por ante la Coordinación para la Determinación de Responsabilidades de la Auditoría Interna.
A su vez, el inicio del procedimiento de investigación preliminar referido en el párrafo precedente, tuvo como fundamento el informe definitivo denominado "AUDrToRÍA SOBRE EL PROCESO DE ADQUISICIÓN, CONTRATACIÓN, PUESTA EN FUNCIONAMIENTO Y MANTENIMIENTO DEL PROYECTO GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA ", cOrrespondiente al año actuación.
La Universidad Pedagógica Experimental Libertador es una institución de educación superior, constituida por Institutos destinados a la formación, actualización y mejoramiento de los recursos humanos docentes que demanda el sistema educativo venezolano en todos sus niveles y en algunas de las modalidades; a la investigación en diferentes áreas del saber; y muy especialmente en los problemas educativos; al mantenimiento de la más alta calidad académica, en los profesionales de la docencia, y a la divulgación de las teorías y prácticas educativas.
Esta Universidad, desde el punto de vista organizativo, está constituida por los entes estructurales que le permiten cumplir con los objetivos previstos en el Reglamento e rn nn n encomendado como Universidad rectora en la formación docente. En este sentido,
acuerdo al estatus, responsabilidad y autoridad que les corresponden en la organización, los mismos se encuentran agrupados en los siguientes niveles jerárquicos: a) Nivel de Políticas: constituido por el Consejo Superior, órgano responsable de determinar los planes de desarrollo, aprobar el presupuesto y evaluar el cumplimiento de los objetivos de la Universidad; b) Nivel Ejecutivo o Nivel de Toma de Decisiones: constituido por el Consejo Universitario, el cual es la máxima autoridad de coordinación y decisión académico-administrativo de la Universidad; c) Nivel de Asesoría al Nivel Ejecutivo: constituido por el Consejo Rectofal, el cual es un órgano operativo y de apoyo del Consejo Superior, del Consejo Universitario y del Rector. Como ente de apoyo altamente especializado, se adscribió al nivel del Consejo Universitario el órgano de Auditoría Interna, en atención a las directrices emanadas de la Contraloría General de la República y de la OPSU; d) Nivel Ejecutivo Administrativo: constituido por el Rector, los Vicerrectóres y el Secretario; e) Niveles de Apoyo: constituido por todas las dependencias académico-administrativas encargadas de brindar el soporte a ia Universidad para el desarrollo de sus procesos fundamentales de Docencia, Investigación y Extensión. En tal sentido, la Universidad apoyo: Dirección General de Administración y Finanzas en la Sede Rectoral o Unidad de Administración en fos Institutos, Dirección General de Planificación y Desarrollo, Consultoria Jurídica en la Sede Rectoral o Asesoría Jurídica en los Institutos, Direcciones Generales de Desarrollo y Bienestar Estudiantil. Personal, Publicaciones, Informática y Servicios de Apoyo al Rector (Sólo en el Rectorado); y f Nivel Operativo: constituido por los Institutos, los cuales son los órganos operativos de la Universidad, destinados a cumplir funciones de docencia, de Pregrado y Posgrado, de Investigación y de Extensión. La Universidad cuenta con los siguientes Institutos de Formación Docente: Instituto Pedagógico de Caracas (Área Figueroa" (Estado Lara), Instituto Pedagógico de Maracay "Rafael Alberto Escobar Lara" (Maracay-Estado Aragua), Instituto Pedagógico de Maturín (Estado Monagas), Instituto Pedagógico de Miranda "José Manuel Siso Martínez" (Área metropolitana de Caracas), Instituto de Mejoramiento Profesional del Magisterio (con sede en el Área Metropolitana de Caracas y núcleos y extensiones en diversas regiones del país), Instituto Pedagógico Rural "El Mácaro" (Turmero Estado Aragua). Instituto PedagógicoiRurai "Gervasio Rubio" (Estado Táchira).
representadas en el Nivel Ejecutivo - Administrativo: El Rector, los Vicerrectores y el Secretario, ubicada en la Av. Sucre, Parque del Oeste "Ali Primera" Galo Negro. El personal adscrito a las Direcciones Generales de Asesoramiento y Apoyo, están ubicados en el Rectorado (Sede Administrativa) en la Av. Atiántico con 5ta. Av. Edif.
El Tamarindo Pérez Bonalde, Catia-Caracas.
La Universidad Pedagógica Experimental Libertador se rige por el Reglamento General de la Universidad Pedagógica Experimental Libertador, dictado por el Ministerio de Educación, Cultura y Deportes, mediante Resolución Nº 338 del 09 de noviembre de 2000, publicado en Gaceta Oficial N° 5.499 extraordinario en fecha 10 ellas, la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal y su Reglamento.
A tales efectos, el inicio de la investigación se realizó con fundamento en lo previsto en el Capítulo I, del Título I de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en virtud de Ios méritos que se evidenciaron de las observaciones preliminares del informe definitivo denominado "Auditoría sobre él proceso de adquisición, contratación, puesta en funcionamiento y mantenimiento del proyecto 'Gestión de la Data Académica-Administrativa Posterior ai Informe Definitivo de Auditoría realizado por este Despachb, se procedió a notificar a los ciudadanos Ángel Arístides Hernández Abreu y Evarista Magaly Contreras Rivero, titulares de la Cédula de Identidad N° 5.475.934 y. N° 4.348.851, respectivamente, a los fines de que sobre la base de las observaciones que resultaron del mismo y que fundamentan el Auto de Proceder de la Fase Investigativa, procederán, en su condición de interesados legitimos de la investigación y en virtud de lo previsto en el artículo 79 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de ContiolFiscal, y en el .artículo 49 de la Constitución de la República Bolivariana de Venezuela, a ejercer su destacados en el Informe de la Auditorfa practicada en la Universidad Pedagógica Experimental Libertador. A tales efectos, se agregaron al expediente las pruebas documentales que evidencian, junto con los indicios y presunciones que se desprenden de la sustanciación de la Fase Investigativa, de los hechos que se describen más adelante.
Ejercida la Potestad Investigativa tramitada en expediente signado con el número UPEL-Al-CDR-03-2010, y visto el correspondiente Informe de Resultados, este Órgano de Control Fiscal, de conformidad con lo previsto en el arículo 77, numeral 1, de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, y 71 de su Reglamento, estimó verificada la presunta ocurrencia de los hechos que se describen a continuación:
PRIMEro: Presunta adquisición de fos equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin la debida aprobación del Consejo Universitario.
tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en ei Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001.
TERCERO: Presunta inobservancia del control previo en el procedimiento de pago de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
CUARTO: Presunta omisión del procedimiento de incorporación de bienes muebles respecto de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
página original (tal como se publicó)
Página 46
DE LOS DOCUMENTOS QUE CURSAN EN EL EXPEDIENTE N° UPEL-AI-CDR-
RESPONSABILIDADES:
Entre las actuaciones y documentos que conforman la fase Investigativa, se destacan los siguientes:
- Auto de Proceder de la Fase Investigativa de fecha 17 de mayo de 2010 (folio$ 1 al 05);
- Informe Definitivo denominado "Auditoría sobre el proceso de adquisición, contratación, puesta en funcionamiento y mantenimiento del proyecto 'Gestión de la Data Académica-Administrativa Universitaria" (folios 06 al 23);
- Resojución del Consejo Universitario Nro. 97.178.03, de fecha 15 de enero de 1997 mediante la cual se designa a la ciudadana Evarista Magaly Contreras Aiverp, como encargada de la Dirección General de Administración, y Finarzas, a partir del 16-01-97 (folio 24);
- Resolución del Consejo Universitario Nro. 97.186.001 de fecha 09 de diciembre de 1997, mediante la cual se autoriza a la ciudadana Evarista Magaly Contreras Rivero, para que continúe en ejercicio de sus funciones como; Directora General de Administración y Finanzas (E), hasta que se proceda a la designación de quien deba sustituirle en el cargo, quien se acogió al beneficio de la jubilación, la cual fue concedida mediante Resolución N° 97.186.820 de fecha 15-12-97 (folio 25);
Resolución del Consejo Universitario Nro. 2001.219.1195, de fecha 08 de febreco de 2001, mediante la cual se declara y posesión, previo juramento de Ley, al ciudadano Ángel Arístides Hernández Abreu, Rector de la Universidad 2005 (folio 26);
Oficio de fecha 24 de mayo de 2001, suscrito por la ciudadana Evarista Magaly Contreras Rivero, mediante el cual le informa al ciudadano Ángel Arístides Hernández (Rector) su decisión de separarse del cargo que desempeñaba como Directora General de Administración y Finanzas (E), bajo condición adhonoren (folio 27);
:
. Resolución dei Consejo Universitario Nro. 2003.254.1617, de fecha 14 de octubre de 2003, mediante la cual se reconoce a la ciudadana Evarista Magaly Contreras Rivero, el pago por concepto de la relación de empleo, durante el tiempo que continuara en el ejercicio de sus funciones, motivado a que la mencionada ciudadana no se separó del cargo desde la fecha de otorgamiento de jubilación, ejerciendo de manera ininterrumpida las funciones de Directora General de Administración y Finanzas (folio 28);
Orden de Pago N° 3798 de fecha 05 de octubre de 2004, por concepto de cancelación de los equipos del proyecto "Data Académica" (folio 30);
Memorando N° CNSA/UAS-2004-124, de fecha 04 de agosto de 2004, mediante el cual se solicita la elaboración del cheque por concepto de la adquisición de los equipos del proyecto "Data Académica" (folio 33);
Orden de Pago N° 1286 de fecha 28 de marzo de 2005, por concepto de cancelación de los equipos del proyecto "Data Académica" (folio 45);
Memorando N° DGAF/CNF/2005-219, de fecha 2B-3-2005, suscrita por la Lic.
Evarista Magaly Contreras Rivero, Directora Geñeral de Administración y Finanzas (E), mediante el cual remite a la Coordinación Nacional de Finanzas facturas emitidas por la empresa SUM MICROSISTEMS C.A., por concepto de adquisición de los equipos de computación (folio 46);
Acta del Consejo Universitario N° 281 de fecha 06 y 07 de diciembre de 2005 (folio 58);
- Acta del Consejo Universitario N° 285 de fecha 23 y 24 de marzo de 2006 (folio 75);
- Memorando N° DGAF/CNSA/2010/79 de fecha 25 de enero de 2010, mediante el cual se informa à este Órgano de Control Fiscal que no existe expediente licitatorio para la adquisición de los equipos que conforman la plataforma tecnológica, toda vez que la adquisición fue sustentada mediante Carta dei Compromiso, a favor de la empresa SUM MICROSISTEMS C.A. (folio 98);
. Minuta de fecha 22 de enero de 2010 mediante la cual representantes de CANT'V, de la Dirección de Informática de la UPEL y de la Sede Rectoral de la UPEL, efectuaron una inspección del estado físico del equipo Sun Firé 12K (folio107);
Memprando N° DGAF/CNSA/SRCBN/2010/427 de fecha 23 de marzo de 2010; mediante el cual se informa a este Órgano de Control Fiscal que en la Sección de Registro y Control de Bienes Nacionales, no se evidencia registro alguno acerca del equipo Sun Fire 12K (folio 111).
Oficio N° 2009/10 de fecha 24 de marzo de 2009, mediante el cual el Director del Instituto Pedagógico de Caracas, rinde un informe sobre el estado físico del equipo Sun Fire 12K (folio 113);
- Proyecto-UPEL Gestión de la Data Académica-Administrativa Universitaria de fecha noviembre 2004 (folio 118);
- Carta compromiso N° UPEL/RAC/DGAF/2004-131, de fecha 29 de abril de 2004, suscrita por el ciudadano Ángel Arístides Herández Rector de la UPEL, y dirigida a la empresa SUN MICROSYSTEMS S.A., mediante la cual aceptan las cotizaciones presentadas por la empresa; le notifica su decisión de efectuar el apartado presupuestario para la adquisición de los equipos ofertados y se compromete a cancelar la cantidad que en ella se indica (folio 188):
! Carta de Intención N° UPEL/DGAF/2004-057, de fecha 26 de febrero de 2004, suscrita por la ciudadana Evarista Magaly Contreras Rivero, Directora General de Administración y Finanzas, mediante la cual manifiesta a la empresa SUN MICROSYSTEMS S.A., su interés en las ofertas presentadas (folio196);
Oficio de Notificación del Auto de Proceder a la ciudadana Evarista Magaly Contreras, de fecha 25 de mayo de 2010 (folio 251);
Oficio de Notificación del Auto de Proceder al ciudadano Ángel Arístides Hernández Abreu, de fecha 25 de mayo de 2010 (folio 257);
Oficio N° UPEL-SR-Al-2010-092 de fecha 04 de junio de 2010, mediante el cual se participó a la Contraloría General de la República del Auto de Proceder (folio 267);
Escrito de defensa con·sus respectivos anexos marcados "A", B", "C", "D" y "E", presentado por los ciudadanos Evarista Magaly Contreras y Ángel Arístides Hernández Abreu (folio 269);
Resolución N° 51, de fecha 28 de noviembre de 2002, suscrita por. el ciudadano Ángel Arístides Hernández Abreu, en·su carácter de Rector de la UPEL para esa fecha, mediante la cual se resolvió declarar desierta la Licitación General N° 01-2002 (folio 387);
Acto Motivado de fecha 04 de diciembre de 2003, mediante el cual el ciudadano Ángel Arístides Hernández Abreu, en su carácter de Rector procedió a asignarle el contrato de adquisición de los equipos de computación y sus accesorios a la empresa SUN MICROSYSTEMS DE VENEZUELA C.A, mediante adjudicación directa (folio 389);
- Auto de Admisión de pruebas de fecha 10 de junio de 2010 (folio 424);
- Auto de fecha 15 de junio de 2010, mediante el cual se deja constancia de que el ciudadano Jesús Campos no compareció para rendir declaración (folio 426);
- Nemorando N° UPEL-SR-Al-2010-762 de fecha 07 de julio de 2010, mediante el cual se solicita a la ciudadana Betsy Hurtado remita a este Órgano de Control Fiscal su opinión técnica respecto al procedimiento de licitación para la adquisición del equipo Servidor SUN FIRE 12K (folio 427):
. Oficio N° UPEL-SR-Al-2010-110 de fecha 13 de julio de 2010, mediante el cual se solicita al ciudadano Asdrúbal Peinado remita a este Órgano de Control Fiscal su opinión respecto al procedimiento de licitación para la adquisición del equipo Servidor SUN FIRE 12K ( folio 431);
Oficio N° UPEL/DGP/2010/1406 de fecha 16 de julio de 201d, mediante el cual la ciudadana Betsy Hurtado, remite el proyecto para la adquisición del equipo Servidor SUN FIRE 12K (folios 433 al 538);
- Comunicación de fecha 22 de julio de 2010, mediante el cual el ciudadano Asdrúbal Peinado emite su opinión respecto al procedimiento de licitación para la adquisición del equipo Servidor SUN FIRE 12K ( folio 540);
- Auto de fecha 30 de enero de 2011, mediante el cual este Órgano de Control Fiscal, prorroga el lapso para dictar el Informe de Resultados (folio 541);
- Informe de Resultados de la Fase Investigativa, de fecha 13 de julio de 2011 (folio$ de 542 al 558);
página original (tal como se publicó)
Página 47
- Auto de fecha 10 de octubre de 2011, mediante el cual se ordena el inicio del procedimiento para la determinación de responsabilidades (folio 559);
- Auto de Apertura de fecha 30 de octubre de 2011 (folios del 562 al 571);
Ofició N° UPEL-SR-AI-2012-002 de fecha 15 de febrero de 2012, mediante el cual $e participó a la Contraloría General de la República del Auto de Apertura (folio573);
Oficio de Notificación del Auto de Apertura a la ciudadana Evarista Magaly Contieras, de fecha 12 de enero de 2012 (folio 574 al 583);
Oficio de Notificación del Auto de Apertura al ciudadano Ángel Arístides Hernández Abreu, de fecha 12 de enero de 2012 (folio 584 al 594 );
Escrio de descargos de fecha 25 de marzo de 2012 (folios 595 al 625);
Auto de Admisión de pruebas de fecha 29 de marzo de 2012 (folio 626):
- Auto ;de fecha 11 de abril de 2012, mediante el cual se fijó la fecha para la celebración del Acto Oral y Público (folio 627);
Acta en donde se deja constancia de la celebración del Acto Oral y Público, de fecha 07 de mayo de 2012 (folios 629 al 637 );
- · Transcripción de los alegatos expuestos oralmente en el Acto Oral y Público (folio$ 642 al 645 );
Auto se fecha 08 de mayo de 2012, mediante el cual se ordenó oficiar a los ciudadano Ángel Arístides Hernández Abreu en el Acto Oral y Público de fecha 07 de mayo de 2012 (folio 640);
Oficios dirigidos a los ciudadanos promovidos por el Profesor Ángel Arístides Hernández Abreu, mediante el cual se remitió el cuestionario referido por el ciudadano antes mencionado (folios del 646 al 668, del 679 al 681 y del 685 al 687);
Respuesta de los cuestionarios remitidas por los ciudadanos oficiados (folios del 669 al 678, del 682 al 684 y del 688 al 700).
De los elementos probatorios presentados por los interesados legítimos en el Procedimiento para la Determinación de Responsabilidades:
a) En el escrito de descargo de fecha 25 de marzo de 2012, promovieron las siguientes pruebas - Marcado "A" documentos correspondientes a la cancelación del 50% del costo de los equipos del Proyecto de informática, incluye el Servidar Central Fire Sun 12K.
- Marcado "B", Comprobante de Diario No. 123182, Carta compromiso anexa, relativo al registro contable.
- Marcado "C", en 3 folios útiles, Acta de Entrega de fecha 27 de mayo de 2005, referida a la entrega formal del Rectorado de la UPEL.
. Marcado "D", en 4 folios útiles, comunicación N° DI-2011-075 de fecha 10 de marzo de 2011, suscrita por el Director de Informática, Prof. Javier Gallardo, relativa a la situación actual del equipo Fire Sun 12K.
b) En el Acto Oral y Público, el Profesor Ángel Arístides Hernández Abreu solicitó seremitiera cuestionario a los ciudadanos que se mencionan a continuación, a fin de que confirmaran sus afirmaciones respecto a la aprobación por parte del Consejo "Gestión de la Data Académica Universitaria:
C.l. N° 3.753.290 Prof. Raúl López Sayago C.I. N° 3.986.166 Prof. María Teresa Centeno C.i. N° 4.433.609 Prof. Betsy Hurtado de Armas C.I. N° 4.277.506 Prof. Manuel Reyes Barcos C.I. N°.2.641.968 Prof. Luis Gerónimo Marín C.I. N° 2.920.247 Prof. Máximifiano Bezada C.I. N° 4.003.936 Prof. Jesús Rodríguez Gómez Así mismo, s citó se remitiera cuestionario a los ciudadanos Héctor Navarro y Luis Fuenmayor Toro, quienes ocupaban los cargos de Ministro de Educación Superior y Jefe de la Opsu, respectivamente, a fin de que confirmaran sus afirmaciones respecto a la dotación de recursos por parte de la Opsu para adquirir los equipos que conforman la mencionada plataforma tecnológica.
Il MOTIVA DE LA RESPONSABILIDAD ADMINISTRATIVA Relacionadas las actuaciones y examinada la documentación que integra el presente expediente, quien- suscribe pasa a pronunciarse sobre el carácter presuntamente irregular de los hechos investigados, y procede a la determinación de las responsabilidades que pudieran derivarse de elios. Al respecto se observa:
De conformidad con lo establecido en el artículo 98 de la Ley Orgánica de la Contraloría General de la República y del Sistema Naciónal de Control Fiscal, en concordancia con el artículo 73 de su Reglamento, este Órgano de Control Fiscal procedió a identificar en el Autó de Apertura del procedimiento, a la siguiente continuación:
1. ÁNGEL ARÍSTIDES HERNÁNDEZ ABREUJ, venezolano, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° 5.475.934, en su carácter de Rector de la Universidad Pedagógica Experimental Libertador para el momento de la ocurrencia de los hechos presuntamente irregulares, de conformidad con lo estabiecido en la normativa legai y sublegal indicada de seguidas, por:
tecnológica: del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin la debida aprobación del Consejo Universitario.
SEGUNDo: Presunta adquisición de los equipos que conforman la plataforma tecnológica. del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001.
2. EVARISTA MAGALY CONTRERAS RIVERO, venezolana, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° 4.348.851, en su carácter de Directora General de Administración y Finanzas de la Universidad Pedagógica Experimental para el momento de la ocurrencia de los hechos irregulares, de contormidad con lo establecido en la normativa legal y sublegal indicada de seguidas, por:
tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001.
SEGUnDo: Presunta inobservancia del control.previo en el procedimiento de pago de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
TERCERO: Presunta omisión del procedimiento de incorporación de bienes muebles respecto de los equipos que conforman la plataforma tecnológica, del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
A los fines del inicio del presente procedimiento, los hechos citados, presuntamente irregulares, fueron subsumidos por este Órgano de Control Fiscal, en los siguientes supuestos generadores de responsabilidad administrativa:
Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal:
Artículo 91. Sin perjuicio de la responsabilidad civil o penal, y de lo que responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
1. ia adquisición de bienes, la contratación de obras o de servicios, con inobservancia total o parcial del procedimiento de selección de contratistas o en la normativa aplicable;
9. omisión del control previo.
12. efectuar gastos o contraer compromisos de cualquier naturaleza que puedan afectar la responsabilidad de los entes y organismos señalados en los numerales 1 al 11 del artículo 9 de esta Ley, sin autorización legal necesarios para hacerlo; salvo que tales operaciones sean efectuadas en situaciones de emergencia evidentes, como en casos de catástrofes naturales, calamidades públicas, conflicto interior o exterior u otros análogos, cuya magnitud exija su urgente realización, pero informando de manera inmediata a los respectivos órganos de control fiscal, a fin de que procedan a tomar las medidas que estimen convenientes, dentro de los límites de esta Ley.
..
29. cualquier otro acto, hecho u omisión contrario a una norma legal o sublegal al plan de organización, las políticas, normativa interna, los manuales de sistemas y procedimientos que comprenden el control intemo.
página original (tal como se publicó)
Página 48
En tal sentido, según los oficios de notificación de fecha 12 de enero de 2012, que cursan. a los folios del 574 al 594, remitidos a los ciudadanos Ángel Arístides Hernández Abreu y. Evarista Magaly Contreras Rivero, titulares de la Cédula de .Identidad N° 5.475.934 y: N° 4.348.851, respectivamente, mediante los cuales se notificó del Auto de Apertura del presente procedimiento en fecha 30 de octubre de 2011, se les indicó a los prenombrados ciudadanos, de conformidad con lo previsto Sistema Nacional de Control Fiscal, que quedaban a derecho para todos los efectos del procedimiento, señalándoles ei término de ley para indicar las pruebas a ser producidas en el Acto Oral y Público.
DE LOS ALEGATOS EXPUESTOS POR LOS INTERESADOS LEGÍTIMOS.
Durante la fase del procedimiento para determinar la responsabilidad administrativa de los ciudadanos Ángel Arístides Hernández Abreu, titular de la Cédula de Identidad N° 5.475.934 y Evarista Magaly Contreras Rivero, titular de la Cédula de Identidad.
N° 4.348.851, de conformidad con io estabiecido en él artículo 99 de la Ley Orgánica de la Contraloría Generai de la República y del Sistema Nacional de Control Fiscal, presentaron, en forma conjunta, escrito de descargos de fecha 25 de marzo de 2012, indicando de manera conjunta ios siguientes alegatos:
En cuanto a la presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria" sin la debida aprobación del Consejo Universitario:
".. debemos acotar que en Consejo Universitario No 237 de fecha 12 de marzo de 2002, el profesor Jesús Campos, Direcior de Informática para ese entonces, presentó el referido Proyecto, inicialmente con el nombre UPEL". En su presentación, expuso a.os Consejeros la grave la magnitud de la información que se genera en la UPEL, en razón de su carácter nacional, lo cual hacia imperiosa la necesidad de actualizar su plataforma tecnológica, en virtud de dar respuesta oportuna y confiable a los distintos entes externos, tales como: La Oficina de Planificación del Sector Universitario (OPSU), el Ministerio de Planificaclón y Desarrolio y de Economía y Finanzas, así como también la Contraloría General de la proyecto y lo cuantioso del mismo. Por tanto, todos los miembros del Consejo Universitario entendieron que era importante y urgente resolver esa problemática aún cuando para ello debía realizarse una inversión de muy alto costo; en consecuencia, fue necesario abocarse urgentemente a la consecución de los recursos presupuestarios y financieros ejecución de todos los trámites pertinentes para la adquisición de los equipos. Es por ello, que ese mismo año se realizó el procedimiento licitatorio (Licitación General 01-02) el cual hubo que declararlo desierto por cuanto las cotizaciones excedan considerablemente el recurso presupuestario disponible para la adquisición. En virtud de la elevada cuantía del proyecto, fue necesario realizar gestiones ante la OPSU para la consecución de un recurso financiero extraordinario que permitiera OPSU quienes manifestaron la factibilidad de otorgar un aporte extraordinario para contribuir en la adquisición de los equipos. De hecho, Proyecto. En esa oportunidad, ei Director de Tecnología de la OPSU, Prof. Eddy Carrasco, le manifestó al Prof. Jesús Campos que era política de esa Institución asoclar los nombres de los proyectos con el objetivo final y no con la adquisición; en consecuencia, fue necesario modificar el ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA". Es pOr eSe motivo que en la referida Acta de Consejo Universitario No. 237 no se nace referencia del Proyecto con este último nombre..." En cuanto a la presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria" sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parciai de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001.
".. ei correspondiente procedimiento licitatorio; debemos señalar lo siguiente: El proceso y trámite para la adquisición de los referidos equipos se inició en' ma yo de 2002.(...) Para dar Iniclo al mismo se hizo un llamado, a través de la Dirección de informática, a varias empresas prestatarias de estos servicios para oir sus observaciones y criterios en torno a la necesidad que experimentaca la Universidad en la actualización y modernización de su plataforma tecnológica. Esa invitación se dirigió a las empresas de mayor calificación en el ramo; sólo tres (3) de ellas atendieron el llamado. Por tanto, los representantes de las empresas: a) Hewiett Packard; b) IBrM de Venezuela; c) Sun Microsystems de Venezuela, S.A. ofrecieron a los miembros del Consejo Rectoral, productos y propuestas de solución, desde ia óptica de esas casas productoras de equipos informáticos. Una vez recibida la Información, fa Dirección de Informática preparo la configuración tecnológica requerida por la Universidad. Es a principio de octubre de 2002, que se da inicio a la Licitación General No 01-02, relativa a la adquisición de 570 equipos de computación más 500 herramientas de oficina requeridas para la implantación de la plataforma Sparcsolution, C.A.; 2) Sun Microsystems, C.A.: 3) Kentron, C.A., cuyas ofertas excedieron considerablemente el costo previsto Inicialmente para esa lictaclón; en consecuencia, se procedió a deciararia desierta.
Posteriormente, se realizaron-gestiones ante la Oficina de Planificación de Sector Universitario (OPSU) para el asesoramiento y consecución del recurso financiero extraordinario que permitiera concretar la adquisición de la referida plataforma tecnológica. Fue necesario presentar ante la OPSU un proyecto con especificaciones detalladas de la tecnologia a adquirir y costos precisos, por lo que se tomó la decisión de establecer contacto con la empresa SUN MICROSYSTEMS DE VENEZUELA, S.A., basado en lo siguiente: A) Por tratarse de la: empresa que ofertaba los ÚNICA: empresa que contaba con la exclusividad, en la representación de la casa matriz para la distribución de esa clase de equipos en esa ese entonces establece que declarada desierta una Licitación General se debe proceder a la Licitación Selectiva; también es cierto que en su independientemente del monto de la contratación, en los siguientes supuestos": numeral 3°. Si los bienes o servicios a contratar los produce, vende o presta un-solo fabricante o proveedor o cuando las condiciones técnicas de determinado bien, servicio u obra excluyen toda posibilidad de competencia. Por ser la empresa Sun Microsystems de Venezuieia S.A., distribuidores exclusivos de los equipos requeridos para el proyecto "Gestión de la · Data Académica-Administrativa Universitaria" debió .activarse la vía excepcional de Adjudicación Directa. Es importante resaltar, que en todo momento el proceso de adquisición de los equipos dedicó largas horas de sesiones, de trabajo referida a conocer la tecnológica de la Universidad; El Consejo Rectoral de la UPEL, que empresas prestatanias del servicio que aceptaron la invitación; los potenciales proveedores, que fueron notificados por aviso público para que participarán en el procedimiento licitatorio; La Comisión de Licitaciones, hoy de Contrataciones Públicas, que participó en el procedimiento licitatorio y en donde oficiaba como veedor un representante de la Auditoría Intema de la Universidad; Los órganos oficiales como la ÓPSU, que ofreció todo ei apoyo y asesoramiento requerido para el proyecto, así como el recurso financiero extraordinario (Apqyo económico que finalmente no otorgó, por cuanto en conocimiento del cambio de autoridades rectorales en nuestra Universidad, exigió que las autoridades entrantes se comprometieran a darle continuidad al proyecto; la requerida carta compromiso no fue consignada y por ende En cuanto à la presunta inobservancia del Control Previo en el procedimiento de pago de los equipos que conforman la plataforma:tecnológica del Proyecto "Gestióni de la Data Académica Administrativa Universitaria".
"... consideramos que no debe subsumirse en el ámbito de. la negligencia, ni del desacato administrativo. Ciertamente, El Manual de Procedimientos Administrativo de la Universidad Pedagógica Universitario, estabiece que eil compromiso previo se realiza con la orden de compra y/servicio, o en su defecto con el respectivo contrato. En el caso que nos ocupa, para la adquisición de los equipos a la empresa SUN MICROSYSTEMS DE VENEZUELA S:A, no se cumplió con el procedimiento de emisión de la orden de compra; toda vez que no se disponía, para el mismo momento, de la totalidad del recurso presupuestario y se consideró Improcedente emitir órdenes de compromisos parciales para un mismo proveedor y relativo a un mismo proyecto, dejando la evidencia de un fraccionamiento que, a nuestro juicio, era factible que hubiesen reparos por parte del Órgano de Control Fiscal, posteriormente. En consecuencia, se dio instrucciones a la presupuestario y se. compromete a cancelar la cantidad de Bs.
1.763.999.500,80 (Actualmente Bs. 1.763.999,50). en ssa misma comunicación se indicó que la carta compromiso referida a la segunda parte del proyecto se consignaría posteriormente. $i bien es cierto que no se elaboró la orden de compra como lo señala el Manual de Procedimientos Administrativos de la UPEL, también es cierto que se dio cumplimiento con lo que establece la Ley Orgánica de Administración Financiera del Sector Público: Art. 48 "El registro· del comprornisp se utilizará como mecanismo para afectar preventivamente la disponibilidad de ios créditos presupuestarios; y el del pago para refiejar la cancelación compromisos para los cuales no existan créditos presupuestarios, ni disponer créditos para, una finalidad distinta a la prevista" En cuanto a la presunta omisión dei procedimiento de incorporación de bienes muebles respecto de los equipos que conforman la: plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
"..Este último hecho, de la presunta omisión del procedimiento de la plataforma tecnológica del Proyecto "Gestlón de la Data Académica- Administrativa", llama poderosamente la atención que ese Órgano de mantuvieran ubicados en el Salón de Usos Múltiples de la Sede Rectoral, por motivos de espacio, para la guardia y custodia de estos equipos de la Universidad"; en este sentido, debemos acotar que el registro todos los equipos adquiridos a la empresa Sun Microsystems de.
Venezuela S.A.,fueron registrados como "Activos Riealss", Partida: 404patrimonio de la Universidad. No obstante, el procedimiento relativo al registro de bienes muebles, estuvo supeditado al.control perceptivo Informático y a la distribución de los equipos por dependencia por parte de la Dirección de Informática. Cabe destacar que los equipos de.
computación estuvleron meses en guarda y custodialen el Salón de Usos Múltiples, ubicado en el piso 3, del Edificio Tamarindo, toda vez que era necesario que la Dirección de Informática culminará en su totalidad el siaborara la distribución por dependencia; además, la Dirección de entrega de los equipos al usuario. Una vez obtenida la información de la dependencia de adscripción de los equipos corresponda proceder a la actividad correspondiente al registro de bienes muebles (Incorpersición del bien al inventario, Acta de Entrega del Bien s la dependencia usuario final, etiqueta de Idantificación del bien en constancia da. haber sidd inventariado). Ahora blen, culminó nuestra gestión y Jos equipos aún se encontraban en el Salón de Usos Múltiples; le correspondia a la gestión siguiente darle continuidad al procedimiento. De hecho, tenemos entendido que los equipos que se encontraban en el Salón de. eos Múltiples fueron incorporados en el inventario de bienes muabias de la Universidad. En el caso particular del Servidor Central Fire Sun 32K, arribó, a mediados del 2004, a las instalaciones de la; CANTV. en Chepao,
página original (tal como se publicó)
Página 49
aprovechando el convenio firmado entre la UPEL y CANTV, dondè se hicieron las pruebas de arranque y pruebas de rendimiento para la entrega de la máquina. Este equipo estuvo ubicado, en CANTV Chacao hasta culminar los trabajos de acondicionamiento, del espacio físico habilitado para el Servidor (Data Center, en las instalaciones del Instituto Pedagógico de Caracas-IPC). Es en abril de 2005 cuando se culminar los trabajos de acondicionamiento y se procedió a la mudanza del Servidor Central al IPC, planta baja, torre docente. A mediados de mayo embargo, la Dirección de Informática tenía pendiente la ejecución de ciertas pruebas y precisar la unidad de adscripción y responsable del uso del pien, antes de iniciar el procedimiento definitivo del registro de bienes mueble. Cuiminó nuestra gestión (30-05-2005) y ie correspondía a la gesión siguiente darle continuidad al procedimiento. Por otra parte, . también quedó pendiente la adquisición del UPS principal y la acometida por parte de la Electricidad de Caracas de una fase eléctrica que garantizara el suministro independiente del fiuido eléctrico para atender el área del Data Center. Actualmente, la Dirección de Informática está abocada a la evaluación del estado físico y operativo de las salas y equipos de seguridad donde se encuentra ubicado el Data Center..." También agregaron lo siguiente:
".que durante el año 2005, la Contraloria General de la República Pedagógica Experimental Libertador (UPEL) y en archivos de la Sede Rectoral reposa el Informe Definitivo elaborado por ese Organismo Evajuación de la Organización y funcionamiento de la Universidad Pedagógica Experimental Libertador (UPEL), durante el Ejercicio Fiscal 2004". el cual fue consignado mediante oficio N° 06-00-1675 de fecha 31 de agosto de 2005. La actuación se planteó desde el punto de vista del verificación dei cumplimiento de los objetivos institucionales y procedimientos empleados para el desarrollo de las actividades institucionales asf cpmo el proceso presupuestario durante el año 2004.
En el referido Informe no se evidencia que ese Organismo Contralor haya efectuado observaciones en ese sentido; no obstante, se realizan una serie de recomendaciones, destacándose entre ellas: deberá institutos y el Rectorado que conforman la Universidad, a los fines de poder efectuar el cierre de la Ejecución Presupuestaria y remitir los resultados a Ios organismos competentes (ONAPRE, OPSU, CNU)." Lo cual da cuenta de la problemática y de la necesidad de resolver lo relacionado con . la plataforma que permitiría acatar esta recomendación..." En el Acto Oral y Público celebrado el día 07 de mayo de 2012, los interesados alegaron lo siguiente:
El profesor Ángel Arístides Hernández Abreu:
"En los dos escritos, hemos dado respuesta a las interrogantes que nos respuesta mediante' documentos de todos los hechos que se llevaron o que respondieron, para la adquisición de los equipos de lo que llamados la plataforma tecnológica. Quiero hacer historia muy sucintamente porque tengo poco tiempo.
Desde que asumimos el Rectorado en el 2001, nos conseguimos con unos equipos desde el punto de vista tecnológico en último estado, los demasiado viejos, hubo un período anterior al mio en el Rectorado donde Dirección de Informáica, para fomentar un poco, cambiar lo que ès la tecnología; nos vimos obligados inmediatamente a: ver en qué manera podíamos empezar a camblar un poco los equipos que existían en la universidad, en todos los Institutos, e inmediatamente, montados una licitación en función a lo que teníamos, para cambiar los equipos existentes por unos equipos más actualizados, eso fue en el año a001.
Lo lievamos ai Consejo Universitario y obviamente, los precios serán prohibitivos para ese entonces, y no era porque no queríamos o porque no nos gustaban, sino porque simple y llanamente no podíamos hacer nada más y eso se quedó así.
A posteriori, a finales del 2001 y a principios del 2002, la Dirección de Informática nos planteó un proyecto, una plataforma tecnológica que abarcará toda la Universidad; obviamente, nos fulmos a la OPSU, al Ministerio de Educación Superior, que en ese tiempo, estaba e Dr.
Héctor Navarro y el Dr. Luis Fuenmayor Toro, que era el Jefe de la OPSU, y con los técnicos de la OPSU y con los técnicos del Ministerjo de - Educación Superior nos ayudaron a montar el proyecto; nosotros hiclmos nuestro trabajo acá, pero ellos nos ayudaron y nos recomendaron que teníamos que hacer un proyecto que nos abarcará la Universidad, porque el sistema era muy complejo, es prácticamente un monstruo, están en todo el país, y previamente habíamos hecho un convenlo con CANTV, por que queríamos cobertura en Apure, por ejemplo; en San Femando, estuviera actualizada, teníamos muchos años de atraso con respecto al resto de las universidades.
Se monta la propuesta, se monta el proyecto, el proyecto va a Consejo maravillado, porque obviamente era una cuestión de envergadura, Entonces decidimos, bueno, vamos a montarnos en una licitación, vamos a ver que es lo que más le conviene a la Universidad; entonces, vinieron muchas empresas, en ese año famoso a finales de 2002, y a principios de 2003, ya sabemos lo que pasó, paro petrolero, golpe de estado, no teníamos dinero, ni para pagar los sueldos y salarios; tuvimos que hacer de tripas corazones para poder cumplir con nuestros obreros, con nuestros administrativos y docentes, muchas personas que todavía están en la Universidad, como la Profesora María Teresa Centeno, que es Vicerrectora de Extensión y la Directora de Personal, la Profesora Betsy Hurtado, que era la Directora de Planificación, la Profesora Magaly Contreras que era la Directora de Administración y Finanzas, el mismo Rector de ahora, pertenecían al Consejo Universitario, porque! era Director Decano. Aprobaron el proyecto, señores hay que proceder, ¿por qué?, porque ya no se podía esperar más, entonces se llamó a licitación.
Entonces en el año 2002 y 2003, pensamos, cómo nosotros podíamos adquirir unos equipos, en esa forma exorbitante, cuándo no teníamos ni siquiera para pagar ni sueldos, ni salarios, entonces así pasó, venían empresas a hacer las exposlclones, siempre con entusiasmo para que la Universidad contara con un equipo tecnológico como debía ser. Íbamps a la OPSU, veníamos de la OPSU. Por ello quisiera que para mayor Fuenmayor Toro, para que le pasen un cuestionario para que respondan y testificar todo lo que esta mañana estoy diciendo, subimos al Corsejo Universitario, eso se sabe, que desde el 2002 al 2004, eso fue comp 10 veces al Consejo Universitario. A lo mejor la ciudadana Secretaria no asehtara en el Acta esas visitas, pero venian las empresas y exponian lo que debía ser en función de la Universidad y no se pudo hacer nada.
Fuei a mediados del 2003, cuando empezaron a llegar los recursos. a normalizarse la situación, entonces, empezamoscon todos 1os Vicerrectores, el Prof. Jesús Rodríguez de Docancia, el Prof. Máximiliano Bezada de Investigación y Postgrado y Luis Marin en Secretaría y la Profesora Francia Celis, señores hay que hacer un pote, para ver si nosotros podemos adquirir esos equipos; porque en realidad ya sabemos y séguimos, la OPSU nos consejo, con la palabra del Dr. Fuenmayor a ayudarnos, porque nosotros ya le habíamos dicho pará adquirir los, pero todavía faltaba como 200 o 300 Millones de Bolívares, inclusive, ya ai momento de la compra estaba faltando algo para poder adquirirto completo. Entonces ¿qué vamos hacer con eso?. ¿cómo vamos a resolver esa situación?, ¿nos garantizan la continuidad del proyecto?, ¿qué quería el Ministerio de Educación Superior y la OPSU, ellos querían un 'proyecto macro y bien importante, bueno, fuimos al Consejo Universitario varias veces, y simplemente, pues, el Consejo Universitario aprobó el proyecto macro.
Aštah!, ¿qué pasaba?. cuando nosotros hicimos la licitación, vienen tres o cuatro empresas, pero resulta, pasa y acontece, que la única que se ajustada a la realidad nuestra, a nuestras condiciones, a nuestra geografía, a las condiciones tecnológicas y a las condiciones geográficas en donde estaban ubicados nuestros Institutos, en todo el territorio nacional estaba esta empresa, que fue la que exclusivamente se le adjudicó pero con el visto bueno y con el apoyo del Consejo Universitario, inclusive, con la asistencia de la Contraloría, con la Auditoría Intema ya para el 2004. En todo los actos de la licitación, yo ordenaba como Reclor, que: no se comenzara un proceso licitatorio en la Universidad, hasta que no estuviese un representante de la Auditoría Interna; oiga bien, fui celoso, muy celoso de esto, no sólo para estos equipos, si no para todos los equipos tenía que establecerse un representante de la Auditoría Interna, para todos los equipos; así fue.
Entonces, ¿qué ocurrió? Se adquirieron esos equipos, ese 12 K, unas torres grandísimas; ¿Qué hacemos con ese 12K?, no cabe en Gato Negro, no hay seguridad en Gato Negro; entonces vamos a buscar en quéiparte de la Universidad de Caracas vamos a poner las torres que nos mortificaban, entonces, buscamos en el Pedagógico de Caracas, que era un espacio cerrado con mucha seguridad y debíamos colocarlo allí, en ese tiempo nos llegó el momento de irnos, en mayo cuando teníamos que irnos y en verdad que nosotros teníamos que entregarlo, ¿por qué?.
continuidad administrativa, hacer nuevos registros y control previo, en iban a ir pasando a bienes nacionales a medida que se les iba asignando, esto va para Maturín, esto va para FRubio, eso se suponía que ese trabajo tenían que terminarlo, obviamente una vez que se asignarán los equipos.
Yo no podía ponerle una etiqueta a un mueble sabiendo que no sé para.
donde va, si va para los institutos.
Resuriendo, se hizo el esfuerzo más grande que,yo hice en mis 4 años quei estuve de gestión en esta Universidad, todo el tiempo que ustedes no $e pueden imaginar, hicimos el esfuerzo humanamente posible por Universidad, que tuviésemos una plataforma. que fuese determinante, y gracias al asesoramiento, y gracias al apoyo de la OPSU y del Ministerio de Educación Superior, pudimos pulir ese gran proyecto para poder desarrollar esto. Que no se fus al Consejo Universitario, miren, yo les puedo garantizar, y pueden inclusive preguntar al Dr. Manuel Reyes Barcos, que todavía está en el Consejo Universitario, al nuevo Rector, que también pertenecía al Consejo Universitario, y a una gran cantidad de gente más, ¿Cuántas veces fue al -Consejo Universitario? Infinidades de veces. ¿Por qué? Porque tenía modificaciones.
La OPSU nos dijo que se cambiara, y otra vez vamos al Consejo Universitario para adaptar lo del dinero, porque el dinero faltaba. ¿Cómo podíamos comprar nosotros, si en realidad no teníamos el dinero jpara.
poder adquirir los equipos?. Así fue todo el proceso hasta llegar a dipnde liegamos, que la idea era continuar por supuesto, y finalmente que es lo último que queríamos.
La Contraloría General de la República nos vino a visitar en mi gestión, dos veces, en el año 2002 y en el año 2003: y no fue una visita de cortesía, y no fue una visita de un día, ni de dos, fue una visita de casi revisar todos los procedimientos, y pedían todos los días cualquier cantidad de normativas y cualquier cantidad de cuestiones de todojtipo, de como hacía la Contraloría General de la República esas inspecciones, y la gran satisfacción que tengo, lo digo de todo crazón, es que esa respuesta de esa última auditoría de 2004, que llevó a la Universidad hasta el 2005, hubo una recomendación de algunos manuales, pero nunca hubo ninguna observación desde el punto de vista financiero, ni desde ei punto de vista de supuestas irregularidades:que se hayan hecho en cualquiera de los procedimientos administrativos. :
Solicito pues al Auditor Interno, que si hay otra duda que de repente tengan de todo esto, pueden hacerlo a través de un cuestionario, a través de cuaiquier mecanismo al Dr. Héctor Navarro, actual Ministro de Educación Superior, al Dr. Luis Fuenmayor Toro, Jefe de la OPSU y a los mismos miembros que todavía están activos en la Universidad, que vivieron y padecieron todo este proceso, casi tan mágico diaria yo por todo lo que era la plataforma tecnológica, como lo llamados finalmente para la adquisición de esos equipos que tanta: falta, hacían ja la Universidad. Gracias, eso es todo." La ciudadana Evarista Magaly Contreras Rivero procedió a exponer sus alegatos de la siguiente manera:
"Ciertamente como planteó el Profesor Arístides, si algo nos llevó tiempo, mucho trabajo fue lo que nosotros tuvimos que hacer respecto a todo lo que tiene que ver con la actualización de los equipos de computación inicialmente. Luego nos montados con lo que tiene que ver con el cambio de la plataforma -tecnológica. Ponemos como antecedente la licitación General que se hizo en el año 2001, porque realmente todo este
página original (tal como se publicó)
Página 50
proyecto que elaboró la gente de la Dirección de Informática, sobre la plataforma tecnológica, surge de esa licitación general que se hizo en el 2001 y que fue declarada desierta, de hecho esta licitación no tiene nada renovar los que teníamos, porque los que teníamos estaban realmente información, era necesario actualizar los equipos de computación: Se declara desierta esa licitación, y a raíz de que se deciara desierta, esa proyecto de más envergadura, y en un proyecto de cambio de plataforma tecnológica y es cuando surge el proyecto de modernización de la plataforma tecnológica de la Universidad.
Ese es un proyecto en el que habíamos trabajado prácticamente a finales de 2001, y principio de 2002, en marzo de 2002 va al Consejo Universitario el proyecto elaborado por equipo de Informática, ese proyecto fue aprobado por ese Consejo Universitario, tuvieron conocimiento todos los miembros de ese Consejo Universitario de la envergadura de ese proyecto, y del costo de ese proyecto.
Después de marzo de 2002, una vez que fue aprobado el proyecto, es en mayo cuando se comienza a trabajar en el pliego licitatorio. Antes de elaborar el pliego licitatorio, se decide a invitar unas empresas, empresas prestatarias de este tipo de servicio para que orienten y den una simple propuesta en relación a lo más idóneo para la Universidad. Se trabajó con la gente de Informática, y con Administración todo lo que tiene que ver con el pliego licitatorio, obviamente, la parte técnica fue la gente de especificaciones técnicas del proyecto.
En octubre de 2002, se hace la licitación para la adquisición de esa nueva plataforma tecnológica. Hago la acotación, cuando se invitaron a las empresas, se presentaron aigo así como seis o diez empresas, no recuerdo bien, de las cuales se eligieron tres empresas, SUM, HP e IBM, que hicieron sus propuestas, y que hicieron toda su presentación ante todo ei Consejo Rectoral, asistió solamente SUM, y participaron obviamente otras empresas más en la licitación.
Luego esa licitación hubo que declarar la desierta, porque cuando se abrieron los sobres aquello era eeeeh...recuerdo que la más económica estaba por el orden de los Dos Mil Ochocientos Millones de Bolívares, y Quinientos, Mil Seiscientos Millones, bueno cuando se decidió ponerse en contacto con la OPSU, para que la OPSU nos apoyara, se planteó la situación y la OPSU estuvo de acuerdo en apoyamos, y en ese interino, cada uno de los Vicerrectorados tenía, cada quien de su presupuesto asignado, aportar algo, más el remanente de saldo de caja se logró recopilar todo ese recurso presupuestario, y la OPSU se comprometió a dar el dinero faltante.
Se tuvo todo el inconveniente que ya planteó el Profesor, y es prácticamente en el 2004, cuando se logra concretar la requisición. Se hace una Carta Compromiso y una Carta de Intención, en esa oportunidad recuerdo que la empresa, inicialmente, quería que hicléramos una Orden de Compra por el mento total, y obviamente, no podíamos elaborar una Orden de Compra por la totalidad, pero hasta ese momento debían aceptar la Carta de Compromiso por el monto que la Universidad podía respaldar desde el punto de vista presupuestario; y lo otré que teníamos que ver era como lo íbamos a manejar porque con ese momento no sabíamos si la OPSU nos iba a entregar el recurso. Había uná incertidumbre, de hecho el recurso no llegó a darse. Con el cambio de gestión, la OPSU pidió como compromiso, un documento compromiso nosotros manifestamos que la experiencia que teníamos en otros casos, autoridad no dan continuidad a los proyectos, y que en este caso no sería una sorpresa de que eso fuera así.
Bueno, lo cierto es que con respecto a lo que tiene que ver con la licitación, cuando se decide que sea SUM quien nos provea los equipos, SUM era la distribuidora exclusiva de esos equipos, de esa plataforma tecnológica; en consecuencia, si elios eran los distribuidores exclusivos, allí ya no procedía más licitación, algo tan sencillo como que procedía una adjudicación directa, porque ya no se tenía más nada que hacer para ese momento, hoy por hoy no sé, pero para ese momento los equipos sćio los provela la empresa SUM; obviamente, se dijo que esto es ld que más nos conviene, de hecho ellos habían realizado su presentación inicialmente, y alli quizás, si hubiese participado la HP, bueno a lo mejor, para una nueva licitación, que era lo que más convenio, pero cuero se decidió por SUM. SUM que era los distribuidores exclusivos de los equipos, en consecuencia para nosotros de acuerdo a la Ley, y cuando tu tienes competencia, y tienes un tipo de adquisición, en todo caso procede la adjudicación directa. Bueno, para nosotros en lo que respecta :a la licitación ya era caso concluido, y entonces se procedía a la compra.
Con respecto a la orden compra, a la emisión de la Orden de Compra, entregado una Carta de Compromiso, no queríamos elaborar una Orden fraccionamiento, y yo misma di instrucciones a la Unidad de Ejecución Presupuestaria, vamos a comprometer, y a realizar el compromiso con la Carta de Compromiso que le habíamos enviado a la empresa inicialmente. Bueno, surgió una omisión. Quiero también resaltar que en la Dirección General de Administración y Finanzas siempre fuimos muy cuidadosos con esto de las Órdenes de Compra, y si ustedes revisan todo el periodo de mi gestión, cada vez que nosotros nos veíamos en la necesidad de procesar una factura, porque por ejemplo, surgir el caso de violando el procedimiento administrativo correspondiente, porque se canalizarse con Administración, atención Compras quien se encargue de la requisición, entonces, no nos llegaba la factura, entonces teniamos directamente al responsable de la dependencia, indicándole que procederemos a tramitar el pago correspondiente; porque hubo una prestación de servicio o hubo la compra de un bien, que efectivamente se adquirió, procedemos a efectuar el pago pero se hacía ia acotación en el contralor, toda vez que se negocio un bien; así lo dice el Manual de Procedimientos Administrativos. Por eso, cuando aquí en la observación se hablaba de que hubo una negligencia, bueno tan sencillo como que lo hicimos de esa manera porque no hubo otra opción.
Con respecto a lo del Registro de Bienes Nacionales, creo que lo único que no fue registrado, tengo entendido, que fue el 12K, que estuvo en el Pedagógico de Caracas o.que está en el Pedagógico de Caracas, ese fue un equipo que estuvo depositado en Chacao, en CANTV Chacao, a través de un convenio que teníamos con CANTV. La CANTV nos cedió acondicionar todo el espacio, y ese equipo duró meneses. Creo que a ubicado, como señaló el profesor, ciertamente no sablamos si iba a ser ubicado aquf o ubicado en el Pedagógico de-Caracas, o en cualquierotra Pedagógico de Caracas, en la Torre Docente de Pedagógico de Caracas.
Hubo que acondicionar el espacio, y es como a principio de 2005 que se instala. Nosotros nos vamos en mayo de 2005, y obviamente los que continuarán se suponía que debieron haber culminado esa parte del proceso, porque tengo entendido que no llegaron en tantos años a incorporarlo como un bien nacional. Bueno, el equipo quedó aquí como sin padre, quedó abandonado, ni siquiera llegaron a hacerle uso.
Es ahora, actualmente, que están retomando todo lo que tiene que ver con' darle uso al proyecto, de hecho, recuerdo que para poder poner:en funcionamiento, cuando se hizo la instalación del equipo, eso todavía no cableado especial; y eso quedó en manos de las nuevas autoridades que supone le debieron dar continuidad. Yo considero que para nosotros es muy lamentable que después que se hizo un trabajo tan laborioso, todo lo que acarreó para nosotros montados en esa adquisición, y finalmente abandonar el proyecto, tanto así, que ni siquiera se pudo aprovechar la oportunidad que dio la OPSU, de poder apoyarnos, el recurso que otorgaba la gente de la OPSU para la compra, para la adquisición de los equipos que tenía que ver con las estaciones de trabajo, y que-se instalara en los distintos institutos. Que si a eso se le hubiese dado continuidad, la situación de la Universidad, a mi juicio, seria otra desde el punto de vista del manejo de la información; hasta ahora tengo entendido que persiste el problema.
Yo llegue aquí en el 90, estaba en la. Sede Rectorai, yo vengo del Pedagógico de Caracas, yo hice carrera en la Universidad, 33 años de Administración, siempre preocupada por ese problema, era imposible manejar la información de la manera como se estaba manejando, ya era preocupante, imagínese ya para el 2001, 2002, la cosa era ya de gravedad, yo no sé como están haciendo actualmente, porque se quedan por que el problema persiste, y porque a estas alturas todavía no haya un sistema pormenorizado que mayormente maneje toda la data en esta Universidad. Más aún la complejidad de la Universidad nuestra, nosotros somos una Universidad con presencia nacional, que tenemos como la están manejando actualmente es grave, para mí es grave y de verdad que da dolor que todo esto este ocurriendo. Eso es todo.."
CONSIDERACIONES PARA DECIDIR En cuanto a la presunta adquisición de los equipos que conforman ta plataformatecnológica del Proyecto "Gestión de la Data Académica-Administrativa interesado legitimo alegó en su escrito de descargo de fecha 25 de marzo de 2012, lo siguiente:
"Debemos acotar que en Consejo Universitario, No 237 de fecha 12 de marzo de 2002, el profesor Jesús Campos, Director de Informática para ese entonces, presentó el referido Proyecto, inicialmente con el nombre UPEL". En su presentación, expuso a los Consejeros la grave problemática para el procesamiento de los datos de la Universidad, dada la magnitud de la información que se genera en la UPEL, en razón de su carácter nacional, lo cual hacia imperiosa la necesidad de actualizar su plataforma tecnológica, en virtud de dar respuesta oportuna y confiable a los distintos entes externos, tales como: La Oficina de Planificaclón del Sector Universitario (OPSU), el Ministerio de Planificación y Desarrollo y de Economía y Finanzas, asi como también la Contraloría General de la República: igualmente, el Prof. Campos hizo hincapié de la magnitud del proyecto y lo cuantioso del mismo. Por tanto, todos los miembros del Consejo Universitario entendieron que era importante y urgente resolver esa problemática aún cuando para ello debía realizarse una inversión de muy alto-costo; en consecuencia, fue necesarlo abocarse urgentemente.
a la consecución de. los recursos presupuestarios y finaincleros equipos. Es por ello, que ese mismo año se realizó el procedimiento licitatorio. (Licitación General 01-02) el cual hubo que declararlo desierto presupuestario disponible para la adquisición. En virtud de la elevada cuantía del proyecto, fue necesario realizar gestiones ante la OPSU para la consecución de un recurso financiero extraordinarlo que permitiera materializar la adquisición de los equipos. El Director de Informáítica, Profesor Jesús Campos, sostuvo conversaciones con- Directivos de la OPSU quienes manifestaron la factibilidad de otorgar un aporte extraordinario para contribuir en la adquisición de los equipos. De hecho, brindaron todo el apoyo y asesoramiento requerido para fortalecer el Proyecto. En esa oportunidad, el Director de Tecnología de la OPSU, Prof. Eddy Carrasco, le manifestó al Prof. Jesús Campos que era política de esa Institución asociar los nombres de los proyectos con el objetivo final y no con la adquisición; en consecuencia, fue necesario modificar el nombre inicial y se concretó el proyecto como: "GESTIÓN DE LA DATA ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA". Es por ese motivo referencia del Proyecto con este último nombre." De o alegado por el interesado legítimo en su escrito de defensa, se puede presumir que en el nombrado Consejo Universitario No 237 de fecha 12 de marzo de 2002, se expuso la grave problemática para el procesamiento de los datos de la Universidad, y que era imperiosa la necesidad de actualizar la plataforma tecnológica, por ello se hizo hincapié en la magnitud del proyecto y lo cuantioso del mismo; en este sentido, señaló que los miembros del Consejo Universitario, entendieron que era importante y urgente resolver la situación, aunque se realizara una inversión de alto costo; es por
página original (tal como se publicó)
Página 51
ello que, según el interesado legítimo, el mencionado proyecto fue aprobado por el Consejo Universitario, y en ese mismo año (2002) se efectuó el procedimiento de licitación general.
En el Acto Oral y Público celebrado el día 07 de mayo de 2007, él interesado legítimo alegó lo siguiente:
... Se monta la propuesta, se monta el proyecto, el proyecto vá a Consejo Universitarlo, creo que fue en marzo del 2002; todo el mundo envergadura, porque es como ponerse los pantalones largos, como decimos por allá, porque nosotros estábamos para ese momento.en pantalones cortos. Entonces decidimos, bueno, vamos a montados. en una licitación, vamos a ver que es lo que más le conviene a la Universidad; entonces, vinieron muchas empresas, en ese año famoso a finales de 2002, y a principlos de 2003, ya sabemos lo que paso, paro petrolero, golpe dei lestado, no teníamos dinero, ni para pagar los sueldos y salarios; tuvimos que hacer de tripas corazones para poder cumplir con nuestros obreros, con nuestros administrativos y docentes, muchas personas que todavía están en la Universidad, como la Profesora María Teresa Centeno, que es Vicerrectora de Extensión y la Directora de Personal, la Profesora Betsy Hurtado, que era la Directora de Planificación, la Profesora Magaly Contreras que era la Directora de Administración y Finanzas, el mismo Rector de ahora pertenecía al proyecto, señores hay que proceder, ¿por qué?, porque ya no se podía esperar más, entonces se lamó a licitación. Entonces en el año 2002 y 2003, pensamos, cómo nosotros podíamos adquirir unos equipos en esa sueldos, ni salarios, entonces así pasó, venían empresas a hacer las exposiciones, siempre con entusiasmo para que la Universidad contara estarían a la disposición el Dr. Héctor Navarro, el Dr, Luis Fuenmayor Toro, para que le pasen un cuestionario para que respondan y testifiquen todo lo que esta mañana estoy diciendo, subimos al Consejo Universitario, eso sei sabe, que desde el 2002 al 2004, eso fue como 10 veces al Consejo Universitario. A lo mejor la ciudadana Secretaria no asentará en el Acta esas visitas, pero venían las empresas y exponían lo que debía ser en función de la Universidad y no se pudo hacer nada.
Fue!a mediados del 2003, cuando empezaron a llegar los recursos, a normalizarse la situación, entonces, empezamos con todos los Vicerrectores, el Prof. Jesús Rodríguez de. Docencia, el Prof.
Máximiliano Bezada de Investigación y Postgrado y Luis Marín en Secretaría y la Profesora Francia Celis, señores hay que hacer un pote, para ver si nosotros: podemos adquirir esos equipos; porque en realidad ya sabemos y seguimos, la OPSU? nos consejo, con la palabra del Dr.
Fuenmayor a ayudarnos, porque nosotros ya le habíamos dicho para adquirir los, pero todavía faltaba como 200 o 300 Millones de Bollvares, inclusive, ya al momento de la compra estaba faltando algo para poder adquiririo completo. Entonces ¿qué vamos hacer con eso?, ¿cómo vamos a resolver esa situación?, ¿nos garantizan la continuidad del proyecto?, ¿qué quería el Ministerio de Educación Superior y la OPSU?, ellos querían un proyecto macro y bien importante, bueno, fuimos al Consejo Universitario varias veces, y simplemente, pues, el Consejo Universitario aprobó el proyecto macro.
Resumiendo, se hizo el esfuerzo más grande que yo hice en mis 4 años que estuve de gestión en esta Universidad, todo el tiempo que ustedes no se pueden imaginar, hicimos el esfuerzo humanamente posible por adquirir unos equipos que en realidad fuesen de calidad y sirvieran a la Universidad, que tuviésemos una plataforma que fuese determinante, y gracias al asesoramiento, y gracias al apoyo de la OPSU y del Ministerio de Educación Superior, pudimos pulir ese gran proyecto para poder desarrollar esto. Que no se fue ai Consejo Universitario, miren, yo les puedo garantizar, y pueden inclusive preguntar al Dr. Manuel Reyes Barcos, que todavía esta en el Consejo Universitario, al nuevo Rector, que también pertenecía al Consejo Universitario, y a una gran cantidad de gente más, ¿Cuántas veces fue al Consejo Universitario? Infinidades de veces. ¿Porqué? Porque tenía modificaciones." En el Acto Oral y Público celebrado el día 07 de mayo de 2012, el ciudadano Ángel Arístides Abreu, afirmó que el proyecto había sido aprobado en ei Consejo Universitario y solicitó se remitiera un cuestionario a los ciudadanos Raúl López Sayago, María Teresa Centeno, Betsy Hurtado, Manuel Reyes Barcos, Luis Gerónimo Marín, Máximiliano Bezada y Francia Celis, presentes en ei Consejo.
Universitario, para aquel entonces, a fin de que corroboraran lo que él afirmaba respecto a la aprobación por parte del Consejo Universitario de la adquisición de los equipos que conformaron la plataforma tecnológica. En este sentido, esta Auditoría Interna, con el objeto dé privilegiar su derecho a la defensa, tal y como lo consagra el artículo 49, Ordinal 1º de la Constitución de la República Bolivariana de Venezuela, acordó oficiar mediante Auto de fecha 08 de mayo de 2012, a los ciudadanos antes mencionados. Para ello, se remitió un cuestionario redactado en los siguientes términos:
"a) ¿Diga usted, si formaba parte del Consejo Universitario de la Universidad Pedagógica Experimental Libertador en el perlodo comprendido entre los años 2002-2004? b) ¿Diga usted, si conoce o conoció el proyecto de "Gestión de la Data Académica-Administrativa Universitaria"; y c) ¿Diga usted si fue aprobado en el Consejo Universitario N° 237 celebrado los cias 07 y 08 de marzo de 2002, o en otra sesión del Consejo Universitario, la adquisición de los equipos que conformar la plataforma tecnológica del mencionado proyecto?, por lo cual es Importante que indique e! N° y la fecha." El Profesor Jesús Rodríguez, titular de la Cédula de Identidad N° 4.003.936, respondió lo siguiente:
Sí, como Vicerrector de Docencia.
Sf.
Fue aprobado en el Consejo Universitario 237." El Profesor Máximiliano Bezada, titular de la Cédula de Identidad N° 2.904.247, respondió lo siguiente:
Sí formaba.
Sí, fue expuesto en varios Consejos Universitarios.
Si fue aprobado." La Profesora María Teresa Centeno de Algomeda, titular de la Cédula de Identidad N° 3.986.166, respondió lo-siguiente:
"...
Para la fecha señalada asistía al Consejo Universitario, en calidad, de invitada, como parte de la mesa técnica.
No recuerdo que el Consejo Universitario me hubiese solicitado opinión técnica al respecto, ya:que no era de mi competencia directa.
No puedo dar fe dej ello, no recuerdo con exactitud fecha o número del Consejo Universitario. Sólo recuerdo consideraciones en cuanto a la Profesor Jesús Campos, Director de Informática para esa época." La Profesora Francia Celis, titular de la Cédula de Identidad N° 3.748.538, respondió de forma afirmativa a cada una de las preguntas del cuestionario.
El Profesor Manuel Reyes Barcos, titular de la Cédula de Identidad N° 4.277.506, respondió lo siguiente:
.".…..
No. Fui electo el 01-07-2003 Lo conozco porque fue discutido varias veces en un Consejo Universitario, una vez que ingrese allí.
Reitero, en esa fecha no era miembro del Consejo Universitario." La Profesora Betsy Hurtado, titular de la Cédula de Identidad N° 4.277.506, respondió lo siguiente:
No forme parte de dicho Consejo Universitario Si fue conocido en las diferentes presentaciones realizadas por el Profesor Jesús Campos.
Desconozco la fecha de aprobación por el cuerpo colegiado" El Profesor Raúl López Sayago, titular de la Cédula de Identidad N° 3.753.290, respondió lo siguiente:
Fui designado Decano del Instituto Pedagógico "Rafael Alberto Escobar Lara" de Maracay, durante el lapso 01-07-2003 al 30-06-2007.
No tengo conocimiento De la revisión del Acta del Consejo Universitario 237 (07 y 08 de marzo correspondía a una participación de la Dirección de Informática para analizar el diagnóstico de esa dependencia y las actividades que venía realizando. Desarrollado ese punto, no se acordó la adquisición de equipos. El Rector, profesor Ángel Arístides Hemández, cerró el punto El Profesor Luis Gerónimo Marín Ramírez, titular de la Cédula de Identidad N° 2.641.968, respondió lo siguiente:
Mi respuesta es que si formaba parte del Consejo Universitario para la Mi respuesta es que sí conoce el proyecto antes mencionado.
...
Vi respuesta es que sí se conoció en el Consejo Universitario N° 237 el proyecto "Gestión Académica-Administrativa Universitaria". También. fue presentado en otros Consejos celebrados en fecha posteriores de los cuales no tengo la posibilidad de informarle fechas y nos (sic)-ya que.me encuentro fuera del país." El interesado legítimo, también sugirió la remisión del cuestionario a los ciudadanos Héctor Navarro y Luis Fuenmayor Toro, quienes ocupaban los cargos de Ministro de Educación Superior y Jefe de la Opsu, respectivamente, para ei momento de la ocurrencia de los hechos, a fin de que ellos Informarán respecto a la dotación de mencionada plataforma tecnológica. A este respecto este Órgano de Control Fiscal desestimó esta prueba, en virtud de que no es punto controvertido en el. presente procedimiento, el origen de los recursos destinados :para la adquisición de los equipos que conformaron la plataforma tecnológica.
observar que los Profesores Jesús Rodríguez, Máximiliano Bezada.y Francia Celis, responderán de manera afirmativa respecto a su conocimiento de la debida conforman la plataforma tecnológica del proyecto "GESTIÓN DE LA DATA ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA". Por otro lado, los Profesores María Teresa Centeno, Manuel Reyes Barcos, Betsy Hurtado y Luis Gerónimo Marín,
página original (tal como se publicó)
Página 52
respondieron que sí conocían el proyecto, que sí fue conocido por el Consejo Universitario; sin embargo, de sus respuestas no se infiere que se haya aprobado el mencionado proyecto. Por su parte, el Profesor Raúl López Sayago, respondió que que de la revisión del Acta del Consejo Universitario 237 (07 y 08 de marzo de 2002), se pudo constatar que el punto de la agenda N° 7 correspondía a una participación de la Dirección de Informática para analizar el diagnóstico de esa dependencia y las actividades que venía realizando y que no se acordó la adquisición de los equipos, indicando además, que el Profesor Ángel Arístides Hernández, cerró el punto con el los recursos nos lleguen a la Universidad" De las respuestas anteriores, se puede inferir que no hay consistencia entre las del Consejo Universitario de la adquisición de los equipos que conforman la plataforma tecnológica del proyecto "GESTIÓN DE LA DATA ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA"; sólo tres (3) de los siete (7) oficiados respondieron de manera afirmativa sobre la aprobación del mencionado proyecto;
Resolución del Consejo Universitario sobre la aprobación y autorización del referido ciudadano Ángel Arístides Abreu, no aportó suficientes elementos que lograran desvirtuar el hecho imputado.
Ahora bien, se considera oportuno señalar que todas las decisiones emanadas del Consejo Universitario deberán constar en una Resolución, elaborada por el Secretario de dicho cuerpo colegiado, y debidamente firmadas por el ciudadano Rector, en su carácter de Presidente; tal como lo establecen los artículos 9°, numeral 6 y 10° numeral 2 del Reglamento de Funcionamiento del Consejo Universitario de la Universidad Pedagógica Experimental Libertador, aprobado según Resolución del Consejo Universitario N° 2002.242.843.16 de fecha 23 de octubre de 2002:
ARTÍCULO 9°: Son atribuciones del Rector-Presidente:
...
Firmar acuerdos y resoluciones del Consejo Universitario.
6.
ARTÍCULO 10 °: Son atribuciones del Secretario:
2. Elaborar, sobre las base de las decisiones del Consejo Universitario, los acuerdos y las resoluciones, e informar sobre su contenido a quienes corresponda.
Por todo lo anteriormente descrito, este Órgano de Control Fiscal mantiene el criterio señalado en el Informe de Resultados de la fase investigativa, respecto a que del Acta del Consejo Universitario N° 237 de fecha 07 de marzo de 2002, no se conforman la plataforma tecnológica del. Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA", sólo se hizo referencia a la situación del manejo de la información a nivel de software, redes, hardware dentro de la Universidad; pero en dicha acta no se lee que se hubiera presentado la mencionada propuesta, ni-que se hubiese autorizado en ese Consejo Universitario la adquisición de los mencionados equipos que conformarían la plataforma tecnológica dei proyecto ni con el nombre de "GESTIÓN DE LA DATA ACADÉMICA- ADMINISTRATIVA UNIVERSITARIA" ni "ACTUALIZACIÓN Y MODERNIZACIÓN DE LA PLATAFORMA TECNOLÓGICA DE LA UPEL".
Como consecuencia de lo anterior, quien suscribe considera que al corroborarse la presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin la debida aprobación y autorización del Consejo Universitario, el interesado legítimo incurrió en el supuesto generador de responsabilidad establecido en el numeral 12 del artícuio Nacional de Control Fiscal, el cual establece:
mencionan a continuación:
12. efectuar gastos o contraer compromisos de cuaiquier naturaleza que en los numerales 1 al 11 del artículo 9 de esta Ley, sin autorización legai previa para ello, o sin disponer presupuestariamente de los recursos necesarios para hacerlo; salvo que tales operaciones sean efectuadas en situaciones de emergencia evidentes, como en casos de catástrofes naturales, calamidades públicas, conflicto interior o exterior u otros análogos, cuya magnitud exija su urgente realización, pero informando de manera inmediata a los respectivos órganos de control fiscal, a fin de que procedan a tomar las medidas que estimen convenientes, dentro de los limites de esta Ley. (negrillas propias) ...
Ahora bien, a fin de determinar la relación de causalidad del hecho investigado con la presunta responsabilidad del interesado legítimo, es importante señalar que mediante Resolución del Consejo Universitario Nro. 2001.219.1195, de fécha 08 de febrero de 2001, se declaró y posesión, previo juramento de Ley, al ciudadano Ángel Arístides Hernández Abreu, como Rector de la Universidad para el período 09-02- 2001 al 09-02-2005, y en el numeral 13 del artículo 32 del Reglamento General de la Universidad Pedagógica Experimental Libertador, aprobado mediante Resolución N° 338 del Ministerio de Educación, Cultura y Deporte, según Resolución N° 338, publicada en. Gaceta Oficial Extraordinaria N° 5.499, de fecha 10 de noviembre de 2000, se establece lo siguiente:
ARTCuLo 32: El Rector es la máxima autoridad ejecutiva de la Universidad y tiene las siguientes atribuciones:
13. Contratar la adquisición de bienes y servicios requeridos por la Universidad, siempre que haya previsión presupuestaria para tal fin y de conformidad con los límites establecidos por el Consejo Universitario.
Asimismo, en el artículo 20 ejusdem, se observa la exigencia de que toda adquisición Universitario. Al respecto, ef numeral 5 del artículo 20 del mismo Reglamento, establece:
Artículo 20: Corresponde al Consejo Universitario:
5. Autorizar la adquisición, la enajenación y el gravamen de blenes y la colaboración (sic) de contratos de los institutos y de la Sede Rectoral de la Universidad, de acuerdo con sus respectivos presupuestos, cuenta las fluctuaciones de costos del mercado y otros criterios técnicamente válidos." (negrillas nuestro)
De las atribuciones del Rector descritas en el artículo 32 ejusdem, en concatenación con lo establecido en numeral 5 del artículo 20, se observa que el ciudadano Prof.
Ángel Arístides Hernández Abreu, tenía entre sus atribuciones contratar la adquisición de bienes y servicios requeridos por la Universidad, de conformidad con los limites establecidos por el Consejo Universitario, es decir, contando con la debida autorización del Consejo Universitario; sin embargo, se pudo observar que el momento de efectuar la contratación para la adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA", por cuanto en el Acta del Consejo Universitario N° 237 de fecha 07 de marzo de 2002, referido por él, no consta tal aprobación, ni autorización para la adquisición de los mencionados equipos, así como la Resolución respectiva. Por lo tanto; en el presente caso y con respecto al hecho imputado al ciudadano Ángel Arístides Hernández Abreu, una vez analizados y valorados los argumentos de defensa presentados en su escrito y en el Acto Oral y Público, así como las documentales que cursan en el presente expediente, se evidencia que el interesado legítimo no aportó elementos de derecho ni de hecho a favor de su defensa que lograran desvirtuar el hecho imputado, por lo cual esta Auditoría Interna de la Universidad Pedagógica Experimentaf Libertador, ratifica el hecho imputado sobre la adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin la debida aprobación u autorización del Consejo Universitario. Así se declara.
En cuanto a la, presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001, los interesados legítimos alegaron lo siguiente:
de la Data Académica Administrativa Universitaria" sin llevarse a cabo el correspondiente procedimiento licitatorio; debemos señalar lo siguiente:
El proceso y trámite para la adquisición de los referidos equipos se inició en mayo de 2002, teniéndose que invertir un valioso tiempo en el estudio y planteamiento de un proyecto considerado extremadamente necesario.
Para dar inicio al mismo se hizo un llamado, a través de la Dirección de sus observaciones y criterios en torno a la necesidad que experimentaba tecnológica. Esa invitación se dirigió a las empresas de mayor calificación en el ramo; sólo tres (3) de ellas atendieron el llamado. Por tanto, los representantes de las empresas: a) Hewlett Packard; b) IBM de Venezuela; c) Sun Microsystems de Venezuela, S,A., ofrecieron a los miembros del Consejo Rectoral, productos y propuestas de solución, desde la óptica de esas casas productoras de equipos informáticos. Una vez recibida la información, la Dirección de Informática reparo la configuración tecnológica requerida por la Universidad. Es a principio de octubre de 2002, que se.da inicio a la Licitación General No 01-02, relativa a la adquisición de 570 equipos de computación más 500 herramientas de oficina requeridas pára la implantación de la plataforma Sparcsolution, C.A.; 2) Sun Microsystems, C.A.; 3) Kentron, C.A., cuyas ofertas excedieron considerablemente el costo previsto inicialmente para esa licitación; en consecuencia, se procedió a, declarar la desierta.
Posteriormente, se realizaron- gestiones ante la Oficina de Planificación de Sector Universitario, (OPSU) para el asesoramiento y consecución dei recurso financiero extraordinario que permitiera concretar la adquisición de la referida plataforma tecnológica. Fue necesario presentar ante la
página original (tal como se publicó)
Página 53
contacto con la empresa SUN MICROSYSTEMS DE VENEZUELA, S.A., equipos de mejor tecnología en el momento; y B) Por tratarse de la ÚNICA empresa que contaba con la exclusividad, en la representación de la casa matriz para la distribución de esa clase de equipos en esa ese entonces establece que declarada desierta una Licitación General se debe proceder a la Licitación Selectiva; también es cierto que en su independientemente del monto de la contratación, en los siguientes vende o presta un solo fabricante o proveedor o cuando las condiciones técnicas de determinado bien, servicio u obra excluyen toda posibilidad de competencia". Por ser la empresa Sun Microsystems de Venezuela S.A., distribuidores exclusivos de los equipos requeridos para el proyecto "Gestión de la Data Académica-Administrativa Universitaria" debió activarse la vía excepcional de Adjudicación Directa." En el Acto Oral y Público celebrado el día .07 de mayo de 2007, los interesados legítimos alegaron lo siguiente:
El Profesor Ángel Arístides Hernández Abreu, expuso lo siguiente:
"Desde que asumimos ei Rectorado en el 2001, nos conseguimos con demasiado viejos, hubo un período anterior al mlo eni el Rectorado donde Dirección de Informática, para fomentar un poco, cambiar lo que es la tecnología; nos vimos obligados inmediatamente a ver en que manera podíamos empezar a cambiar un poco los equipos que existían en la universidad, en todos los Institutos, e inmediatamente, montados una -licitación en función a lo que teníamos, para cambiar los equipos existentes por unos: equipos más actualizados, eso fue en el año 2001.
prohibitivos para ese entonces, y no era porque no queríamos o porque no nos gustaban, si no porque simpie y llanamente no podiamos hacer nada más y eso se quedó así.
... cuando nosotros (hicimos la licitación, vienen tres o cuatro empresas, :pero resulta, pasa y acontece, que la única que se ajustada a la realidad nuestra, a nuestras condiciones, a nuestra geografía, a las condiciones .tecnológicas y a las, condiciones geográficas en donde estaban ubicados nuestros Institutos, en todo el territorio nacional estaba esta empresa, que fue la que exclusivamente se le adjudicó pero con el visto bueno y con el apoyo del Consejo Universitario, inclusive, con la asistencia de la Contraloría, con la Auditoría Interna ya para el 2004. En todo los actos de la licitación, yo ordenaba como Rector, que no se comenzara un proceso licitatorio en la Universidad, hasta que no estuviese un representante de la Auditoría Interna; oiga bien, fui celoso, muy celoso de esto, no solo para estos equipos, si no para todos los equipos tenía que establecerse un representante de la Auditoría Interna, para todos los equipos; asi fue..." : ;
La Profesora Evarista Maigaly Contreras Rivero, expuso los siguiente:
" Después de marzó de 2002, una vez que fue aprobado el proyecto, es en mayo cuando se, comienza a trabajar en el pliego licitatorio. Antes de elaborar el pliego licitatorio, se decide a invitar unas empresas, empresas -prestatarias de este tipo de servicio para que orienten y den úna simple propuesta en relación a lo más idóneo para la Universidad. Se trabajó con la gente de Informática, y con Administración todo lo que tiene que ver con el pliego licitatorio, obviamente, la parte técnica fue la gente de especificaciones técnicas del proyecto.
En octubre de 2002, se hace la licitación para la adquisición de esa nueva plataforma tecnológica. Hago la acotación, cuando se ínvitaron a las empresas, se presentaron algo asi como seis o diez empresas, no recuerdo bien, de las cuales se eligieron tres empresas, SUM, HP e IBM, empresas que hicieron sus propuestas, y que hicieron toda su presentación ante todo el. Consejo Rectoral, asistió solamente SUM, y participaron obviamente otras empresas más en la licitación.
Luego esa licitacióhi hubo que declarar la desierta, porque cuando se abrieron los sobres aquello era eeeeh... recuerdo que la más económica estaba por el orden de los Dos Mil Ochocientos Millones de Bolívares, y nosotros contábamos para ese momento con algo asf como con Mil Quinientos, Mil Seiscientos Miliones, bueno cuando se decidió ponerse en contacto con la OPSU, para que la OPSU nos apoyara, se planteó la situación y la OPSU estuvo de acuerdo en apoyarnos, y en ese interino, incrementar un poco el "pote"; porque así lo llamados, "el pote", porque cada uno del Vicerrectorado tenía, cada quien, de su presupuesto asignado aportar aigo, más el remanente de saldo de caja se logró recopilar todo ese recurso presupuestario; y la OPSU se comprometió a dar el dinero faltante.
Bueno, lo cierto es que con respecto a lo que tiene que ver con la licitación, cuando se decide que sea SUM quien nos provea los equipos, SUM era la distribuidora exclusiva de esos equipos, de esa plataforma tecnológica; en consecuencia, si ellos eran los distribuldores exclusivos, all ya no procedía más licitación, algo tan sencio. como que procedía ese momento, hoy por hoy no sé, pero para ese momento.los equipos sólo los provela la empresa SUM; obviamente, se dijo que esto es lo que más nos conviene, de hecho ellos habían realizado su presentación inicialmente, y allí quizás, sl hubiese participado la HP, bueno a lo mejor, para una nueva licitación, que era lo que más convenio, pero bueno se decidió por SUM. SUM que eran los distribuidores exclusivos de los equipos, en consecuencia para nosotros de acuerdo a la Ley, y cuando tu tienes competencia, y tienes un tipo de adquisición, en todo caso procede la adjudicación directa. Bueno, para nosotros en lo que respecta a la licitación ya era caso concluido, y entonces se procedía a la compra."
investigativa, se pudo evidenciar la copia del artículo de prensa mediante el cual la Universidad hizo el llamado a licitación en el año 2002, folio 344, y en los folios 383 al 386, los respectivos soportes del procedimiento licitatorio llevado a cabo en ese año; igualmente, en el folio 388 cursa la Resolución N° 51, de fecha 28 de noviembre de 2002, suscrita por el ciudadano Ángel Arístides Hernández Abreu, en su carácter de Rector de la UPEL para esa fecha, mediante la cual se resolvió deciarar desierta la Licitación General N° 01-2002, considerando que Jos miembros permanentes de la Comisión de Licitación de la Universidad concluyeron en que las empresas participantes no calificaron desde el punto de vista económico financiero y legal, y que la autoridad consideró que de continuar con el procedimiento podría causarse un perjuicio a la Universidad.
Por otro lado, en la fase investigativa se observó que mediante Acto Motivado de fecha 04 de diciembre de 2003, folio 389, el ciudadana, Ángel Arístides Hernández Abreu, en su carácter de Rector procedió a asignarle el contrato de adquisición de los equipos de computación y sus accesorios a la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., mediante adjudicación directa. En esa fase se hizo un Adjudicación Directa a la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., tomando en consideración que mediante este Acto es que la máxima;autoridad del ente contratante expresa las circunstancias de hecho y la regulación én el derecho de los motivos por los cuales activa la modalidad excepcional de: Adjudicación Directa.
Ahora bien, por ser este documento un acto administrativo, debió cumplir como mínimo con los requisitos establecidos en el artículo 18 de la Ley Orgánica de Procedimientos Administrativos; a saber:
Artículo 18. Todo acto administrativo deberá contener:
emite el acto.
2. Nombre del órgano que emite el acto.
3. Lugar y fecha donde el acto es dictado.
4. Nombre de la persona u órgano a quien va dirigido.
5. Expresión sucinta de los hechos, de las razones que hubieren sido alegadas y de los fundamentos legales pertinentes.
6. La decisión respectiva, si fuere el caso.
7. Nombre del funcionario o funcionarios que los suscriben, con indicación de la titularidad con que actúen, e indicación expresa, en caso de actuar por delegación, del número y fecha dei acto de delegación que confirió la competencia.
8. El sello de la oficina.
El original del respectivo instrumento contendrá la firma autógrafa del o de los funcionarios sea estampada por medios mecánicos que ofrezcan garantías de seguridad.
Al respecto, a fin de determinar si ei Acto Motivado fue dictado por la autoridad competente, se citó lo establecido en el artículo 88 de la Ley de Licitación:
Artículo 88. Se : puede proceder por Adjudicación Directa, independientemente del monto de la contratación, siempre y cuando la máxima autoridad del órgano o ente contratante, mediante aclo motivado, justifique adecuadamente su procedencia, en los siguientes términos:(.. (negritas nuestro) De la interpretación de este artículo se desprende, que quien tenía la competencia para dictar el acto era la máxima autoridad del ente contratante, y a fin de definir quién es la máxima autoridad en las Universidades, se citó lo que establece. el artículo 24 de la Ley de Universidades publicada en Gaceta Oficial N° 1.429, Extraordinario de fecha 8 de septiembre de 1970:
Artículo 24. La autoridad suprema de cada Universidad reside en su órgano del Rector, dé los Vicerrectores y del Secretario, conforme a sus respectivas atribuciones.
.Así también, el artículo 18 del Regiamento General de la Universidad Pedagógica Experimental Libertador, establece lo siguiente:
Artículo. 18: El Consejo Universitario es la máxima Autoridad de coordinación y dirección académico-administrativa de la Universidad. Está integrado: por el Rector, quien lo preside, los Vicerrectores, el Secretario, los Directores Generales Sectoriales de: Educación Superior, Planificación y Presupuesto y Educación Básica, Media y Diversificada y Profesional del Ministerio de Educación, Cultura y Deporte, los Directores de los Institutos, un (1) representante de los egresados, tres (3) representantes de los profesores y tres (3) representantes de los estudiantes.
Como puede verse entonces, la máxima autoridad en las Universidades es er Consejo Universitario; en este sentido, se considera que el Acto Motivado mediante el cual se justificó la adjudicación directa a la empresa SUN MiCnosYSTEMS DE VENEZUELA C.A., debió emanar del Consejo Universitario de la UPEL, y no del ciudadano Ángel Arístides Hernández Abreu (Rector), al menos que existiera una no se indicó expresamente en el mismo. Es de advertir que este acto motivado fue suscrito, además del ciudadano Ángel Arístides Hernández Abreu, en calidad de Rector, por la ciudadana Magaly Contreras Rivero en calidad de Directora General de Administración y Finanzas y por el ciudadano Jesús Campos, Director de Informática, todos incompetentes para suscribirlo. En este sentido, este Órgano de Control Fiscal
página original (tal como se publicó)
Página 54
considera, que el Acto Motivado de fecha 04 de diciembre de 2003, careció de validez, por cuanto no fue dictado por la autoridad competente.
En cuanto a la motivación, se pudo observar que el Acto Motivado de fecha 04 de diciembre de 2003, folio 389, expresa como fundamento .legal el artículo 92 del Decreto de Reforma Parcial de la Ley de Licitaciones, el cual establece Artículo 92. Declarada desierta la licitación debe procederse a una nueva del mismo tipo, salvo que por causa justificada, a juicio de la máxima autoridad del ente contratante y oída la Comisión de Licitaciones, se determine que no es conveniente iniciar otra licitación, en cuyo caso, se puede proceder por Licitación Selectiva, si la licitación fallida fuere una Licitación General o por Adjudicación Directa si la fallida fuere una Licitación Selectiva. La Licitación Selectiva debe iniciarse bajo las mismas condiciones establecidas en la licitación fallida, invitándose a participar, al menos, a la totalidad de oferentes calicados en ésta.
La declaratoria de desierta de una licitación, consiste en su terminación sin el otorgamiento de la buena pro a alguno de los participantes, por cuanto no se ha cumplido con el fin perseguido a través de la licitación, a saber, ei obtener una oferta válida y conveniente a los intereses del ente contratante, basada en la competencia de distintas propuestas, sin que ella cause en modo alguno un perjuicio a este último.
El efecto fundamental de la declaratoria desierta de la licitación conllevará a que deba tramitarse nuevamente, atendiendo al mismo tipo de procedimiento de licitación, salvo que por causa justificada, a juicio de la máxima autoridad del ente contratante y oída la opinión de la Comisión de Licitaciones, se determine que no es conveniente iniciar otra licitación del mismo tipo. En estos casos, tal como lo establece el artículo 92 citado utsupra, podrá procederse a un procedimiento de licitación distinto a aquél que corresponda según el monto a contratar, conforme a las siguientes reglas:
- Si la licitación fallida fuese una licitación general, se podrá proceder por licitación selectiva, en este caso, se deberá invitar a participar en la nueva licitación a todos los oferentes que hubiesen resultado calificados en la licitación general.
adjudicación directa.
Con base en lo señalado se observa, que del artículo 92 de la Ley de Licitaciones no se desprende que de manera directa pueda procederse por esta modalidad excepcional, luego de declararse desierto el procedimiento de licitación general. No obstante, si se observa el artículo 89, ejusdem, éste remite a la aplicación del Reglamento de la Ley (Gaceta Oficial N° 94,628 del 04-01-1991), vigente para el momento de la ocurrencia, de los hechos, en cuyo artículo 58 permite proceder por adjudicación directa, luego:de ser declarada desierta una licitación general, siempre y cuando existan causas justificadas a juicio de la máxima autoridad del organismo, oída la Comisión de Licitaciones.
Ley de Licitaciones:
Artículo 89. Los procedimientos aplicables a las adjudicaciones directas, en atención a las características propias de cada tipo de contratación, deben hacerse de conformidad al Reglamento de la presente Ley.
Reglamento:
Articulo 58 Declarada desierta la licitación general se procederá a una nueva salvo que poricausas justificadas a juicio de la máxima autoridad administrativa del organismo o ente licitante, oída la Comisión de Licitación, se determine que no es posible iniciar otra licitación general, en cuyo caso se podrá proceder por licitación selectiva o adjudicación directa. (negrillas nuestras) En el presente caso, considera quien suscribe, que al haberse declarado desierto el procedimiento de licitación general, se debió proceder nuevamente por este procedimiento, o por una licitación selectiva o adjudicación directa, siempre y cuando Licitaciones antes referido, tal como lo exige el artículo 89 transcrito up supra.
Ahora bien, sí se observó que la motivación del Acto de fecha 04 de diciembre de 2003, fue fundamentada legalmente en el artículo 92 de la Ley de Licitaciones, pero, con una errada interpretación del mismo, pues éste establece la posibilidad de proceder por adjudicación directa sólo cuando resulta fallida una licitación selectiva.
En todo caso-como se dijo anteriormente, debió fundamentarse en el artículo 58 del Reglamento de la Ley de Licitaciones, por remisión del numeral 12 del artículo 92 del mismo cuerpo normativo:
Artículo 92 Se podrá proceder por licitación general, licitación selectiva o adjudicación directa:
12. En todos los casos en que el proceso se inicie por licitación general o selectiva o se continua conforme a lo previsto en los artículos 58 y 59 de este Reglamento, si la Comisión de Licitación, en uso de las facultades que le confiere el artículo 52 de la Ley, recomienda al ente licitante que declare desierta la licitación, y esto en efecto así ocurre.
Como consecuencia del análisis anterior, en el Informe de Resultado, se concluyó que si bien es cierto se procedió por una licitación general, ésta fue declarada desierta, en consecuencia se debió proceder por una licitación del mismo tipo o, con justificadas razones, a través de un procedimiento de licitación selectiva, tal como lo Reglamento, por una Adjudicación Directa, pero, debidamente aprobada por la máxima autoridad de la Universidad, que en este caso sería el Consejo Universitario, luego de oír a la Comisión de Licitaciones. Por lo tanto se concluyó que el Auto Motivado de Fecha 04 de diciembre de 2003, careció de validez, por cuanto no fue dictado por la autoridad competente y fue fundamentado en el artículo 92 de la Ley de Licitaciones, con una errada interpretación del mismo.
Asimismo, los interesados legítimos aiegaron en su escrito de descargo de fecha 25 de marzo de 2012, y en el Acto Oral y Público celebrado el día 07 de mayo de 2012, que se le *otorgó la Adjudicación Directa a la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., por tratarse de la empresa que ofertaba los equipos de mejor exciusividad en la representación de la casa matriz, para la distribución de esa clase de equipos en todos los Institutos a nivel nacional, fundamentándose en que "si bien es cierto, la Ley de Licitaciones vigente establecía que declarada desierta una Licitación General se debía proceder a la Licitación Selectiva; también es cierto, que Directa, independientemente del monto de la contratación, si los bienes o servicios a contratar los produce, vende o presta un solo fabricante o proveedor o cuando las condiciones técnicas de determinado bien, servicio u obra excluyen toda posibilidad de competencia".
Al respecto quien suscribe señala que, ni en la potestad investigativa, n. en la fase de determinación de responsabilidad, se evidenció que se hubiera dictado un Acto Motivado justificando la adjudicación directa a través del artículo 88 de la Ley de Licitaciones, tal y como lo afirman los interesados legítimos, sólo quedó demostrado que mediante un Acto Motivado de fecha 04 de diciembre de 2003, se procedió a asignarle el contrato de adquisición de los equipos de computación y sus accesorios a la empresa SUN MICROSYSTEMS DE VENEZUELA C.A, mediante adjudicación directa, fundamentándose en el artículo 92 señalado utsupra.
Ahora bien, si la Adjudicación Directa se hubiese fundamentado a través del numeral 3 del artículo 88 de la mencionada Ley, tal como lo señalaron los interesados, respecto a que la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., era la distribuidora exclusiva de los equipos que conforman la plataforma tecnológica; la misma carecería de justificación, toda vez que del expediente licitatorio que reposa en el expediente Nº UPEL-AI-CDR-03-2010 y de los alegatos presentados por los interesados legítimos, tanto en su escrito de descargo de fecha 24 de marzo de 2012, como en el Acto Oral y Público celebrado el día 07 de, mayo de 2012, se características requeridas en el proyecto (Sparcsolution, C.A. y Kentron C.A.); las cuales concurrieron junto a la empresa Sun Microsystems de Venezuela C.A., a la licitación general y fueron descalificadas por presentar ofertas que excedan considerablemente del costo previsto inicialmente en la licitación, al igual que la empresa contratada. Liama la atención entonces, que la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., que fue. descalificada en el procedimiento de licitación general del año 2002, al igual que las otras dos participantes, porque a criterio de la Comisión de Licitaciones no calificó desde el punto de vista financiero y legal; sin embargo, en el año 2003 se le otorgó el contrato por adjudicación directa, mediante Acto Motivado de fecha 04 de diciembre de 2003.
Asimismo, los interesados señalaron en el Acto Oral y Público, lo siguiente:
"Es importante resaltar, quer en todo momento el proceso de adquisición de los equipos estuvo a la vista de todos; ei Consejo Universitario de la UPEL. que dedicó largas horas de sesiones de trabajo referida a conocer la problemática y determinar la necesidad de actualización de la tres (3) empresas prestatarias del servicio que aceptaron la invitación; los que participarán en el procedimiento licitatorio; la Comisión de Licitaciones, hoy de Contrataciones Públicas, que participó en el representante de la Auditoria Interna de la Universidad; los órganos oficiales como la OPSU, que ofreció todo el apoyo y asesoramiento requerido para el proyecto, así como el recurso financiero extraordinario (apoyo económico que finalmente no otorgó, por cuanto en conocimiento del cambio de autoridades rectorales en nuestra Universidad, exigió que las autoridades entrantes se comprometieran a darle continuidad al proyecto; la requerida carta compromiso no fue consignada y por ende no otorgó el recurso)." Este argumento viene a conformar la convicción de quién suscribe, de que sí existían otras empresas que pudieron participar en el concurso licitatorio si éste se hubiese convocado nuevamente.
página original (tal como se publicó)
Página 55
Hecho el análisis anterior, quien suscribe comparte el criterio expuesto en el Informe la Potestad Investigativa, tanto las recabadas por este Órgano de Control Fiscal como las aportadas por los interesados legítimos, se desprende que si bien es cierto se procedió por una licitación general, ésta fue declarada desierta, por lo que se .debió p'ceder por una licitación del mismo tipo o, con justificadas razones, a través de un procedimiento de licitación selectiva, tal corno lo establecía el artículo 92 de la Ley de Licitaciones; o, con sujeción al artículo 58 del Reglamento, por una Adjudicación Directa, pero debidamente aprobada por la máxima autoridad de la Universidad, que en este caso sería el Consejo Universitario, previa opinión de la Comisión de Licitaciones, acción que no se realizó. En consecuencia, persiste el hecho señalado en cuanto a la presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", incumpliendo con lo establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial 'N° 5.556 Extraordinario de fecha 13 de noviembre de 2001y el Reglamento.
Ahora bien, quedó demostrado en este procedimiento que el ciudadano Ánge! Arístides Hernández Abreu, actuando como Rector de la Universidad para el adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria"; conjuntamente con la ciudadana Magaly Contreras; sin embargo, se pudo observar que los ,mencionados ciudadanos, además de no ser competentes para hacerlo, no cumplieron con lo establecido en tas normas que rigen los procedimientos licitatorios, al momento de dictar el Auto Motivado de fecha 04 de diciembre de 2003.
Evarista Magaly Conireras Rivero ocupaba el cargo de Directora General de Administración y Finanzas, para el momento de la ocurrencia de los hechos, a cuya administrativa-financiera de la Universidad, a través de la emisión de lineamientos a las unidades adscritas para la administración de recursos financieros y materiales de la Universidad; así como orientar la gestión financiera de los recursos humanos; por lo que le correspondía dictar los lineamientos necesarios para la contratación de la empresa SUN MICROSYSTEMS DE VENEZUELA C.A., a través del procedimiento licitatorio adecuado.
En relación al alegato expuesto por los interesados legítimos, tanto en el escrito de defensa presentado en el procedimiento de determinación de responsabilidades administrativas, como en el Acto Oral y Público, referido a que la Contraloría General de la República efectuó una actuación fiscal desde el punto de vista del control posterior, y que el análisis se oriente a evaluar la estructura organizativa, conformación del recurso humano que la integra, verificación del cumplimiento de los objetivos institucionales y procedimientos empleados pará el desarrollo de las actividades institucionales; así como proceso el presupuestario durante el año 2004, y según su dichos, en esa oportunidad no se efectuaron observaciones. Es criterio de este Órgano de Control Fiscal, que si bien es cierto, la Contraloría General de la República efectuó una actuación fiscal en la Universidad en año 2005; también es cierto, que la actuación realizada por la Contraloría General de la República tenía un objeto distinto a la actuación que realizó este Órgano de Control Fiscal, por lo cual el resultado también fue diferente; y las observaciones que originaron el presente procedimiento, surgieron de la actuación fiscal llevada a cabo por este Despacho en el año 2004, en el cual se observaron irregularidades en el proceso de adquisición y contratación del proyecto "Gestión de la Data Académica-Administrativa Universitaria".
En definitiva, en el presente caso y con respecto al hecho imputado a los ciudadanos Ángel Arístides Hernández Abreu y Evarista Magaly Contreras Rivero, una vez Acto Oral y Público, así como las documentales que cursan en el presente imputado, por lo cual esta Auditoría interna de la Universidad Pedagógica Experimental Libertador, ratifica el hecho imputado sobre la presunta adquisición de Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimient licitatorio establecido en el Decreto de Reforma Parcial de la' Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001. Así se declara.
adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001, vigente para el momento de la ocurrencia de los hechos, los interesados legítimos incurrieron en el supuesto generador de responsabilidad establecido en el numeral 1 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, el cual establece:
administrativa los actos, hechos u omisiones que se mencionan a continuación:
1.La Adquisición de bienes, la contratación de obras o de servicios, con corresponda, en cada caso, según lo previsto en la Ley de Licitaciones o en la normativa aplicable.
En cuanto a la presunta inobservancia del Control Previo en el procedimiento de pago de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica Administrativa Universitaria", la.ciudadana Evarista Magaly Contreras Rivero alegó en su escrito de descargo de fecha 25 de marzo 2012, lo siguiente:
ámbito de la negligencia, ni deil desacato administrativo. Ciertamente, El Manual de Procedimientos Administrativos de la Universidad Pedagógica Universitario, establece que ei compromiso previo se realiza. con la orden de compra y/servicio, o en su defecto con el respectivo contrato. En el SUN MICROSYSTEMS DE VENEZUELA S.A. no; se cumplió con el procedimiento de emisión de la orden de compra; toda víz que no se disponía, para ei mismo momento, de la totalidad del recurso presupuestarlo y se consideró improcedente emitir órdenes de compromisos parciales para un mismo proveedor y relativo a un mismo juicio, era factible que hubiesen reparos por parte del Órgano de Control Fiscal, posteriormente. En consecuencia, se dio instrucciones a la Unidad de Ejecución Presupuestaria que procediera a realizar el comunicación se indicó que la carta compromiso referida a la segunda parte del proyecto se consignaría posteriormente. Si bien es cierto que Procedimientos Administrativos de la UPEL, también es cierto que se dio cumplimiento con lo que establece la Ley Orgánica de Administración utilizará como mecanismo para afectar preventivamente la disponibilidad de ios créditos presupuestarios; y el del pago para reflejar la cancelación compromisos para los cuales no existan créditos presupuestarios, ni disponer créditos para una finalidad distinta a la prevista".
En el Acto Oral y Público celebrado el día. 07 de mayo de 2007, la interesada legítima alegó lo siguiente:
Se tuvo todo el inconveniente que ya planteó el Profesor, y es prácticamente en el 2004, cuando se logra concretar la requisición. Se hace una Carta Compromiso y una Carta de Intención, en esa hiciéramos una Orden de Compra por el monto total, y obviamente, no podiamos elaborar una Orden de Cormpra por la totalidad, pero hasta ese momento debían aceptar la Carta de Compromiso por el monto que la Universidad podia respaldar desde et punto de vista presupuestario; y lo otro que teníamos que ver; era como lo ibamos a manejar porque en ese momento no sabíamos si la OPSU nos iba a entregar el recurso, había una incertidumbre; de hecho el recurso no llegó a darse. Con el cambio de gestión, la OPSU pidió como compromiso, un documento compromiso autoridad no dan continuidad a los proyectos, y que en este caso no Con respecto a la Orden Compra, a la emisión de la Orden de Compra, tan sencillo como 'que existe la duda por lo de que ya habíamos entregado una Carta de Compromiso, no queríamos elaborar una Orden fraccionamiento, y yo misma di instrucciones a la Unidad de Ejecucićn Presupuestaria, vamos a comprometer, y a realizar el compromiso con ia Carta de Compromiso que le habíamos enviado a la empresa inicialmente. Bueno, surgió una omisión. Quiero también resaltar que en la Dirección General de Administración y Finanzas siempre fuimos muy todo el periodo de mi gestión, cada vez que nosotros nos veíamos en la necesidad de procesar una factura, porque por ejemplo, surgir el caso violando el procedimiento administrativo correspondiente, porque se canalizarse con Administración, atención Compras quien se encargue de la requisición, entonces, no nos liegaba la factura, entonces teníamos comunicación directamente al responsable de la dependencia, indicándole que procederemos a tramitar el pago correspondiente, porque hubo una prestación de servicio o hubo la compra de un bien, hacía la acotación en el escrito que eso tenía que estar sujeto al respaldo total del organismo contralor, toda vez que se negocio un bien; asl lo dice el Manual de Procedimientos Administrativos. Por eso, cuando aquí en la
página original (tal como se publicó)
Página 56
observación se hablaba de que hubo una negligencia, bueno tan sencilo como que lo hicimos de esa manera porque no hubo otra opción."
Alegó ia interesada legítima, que a pesar de tener conocimiento de lo establecido en el Manual de Procedimientos Administrativos que rige internamente en la UPEL., no se cumplió con el procedimiento de emisión de la orden de compra, toda vez que no se disponíapara ese momento, de la totalidad del recurso presupuestario para cubrir todo el proyecto y se consideró improcedente emitir órdenes de compras parciales para un mismo proveedor y relativo a un mismo proyecto, pues hubiese dejado evidencia de un fraccionamiento, por lo que en su lugar, utilizó la Carta de »Compromiso, suscrita por el Rector, para registrar dicho compromiso. No obstante, es criterio de quien suscribe, que la Carta de Compromiso no sustituye a la Orden de Compra, pues este último documento, a tenor de io dispuesto en el Manual de Procedimientos Administrativos de la. Universidad Pedagógica Experimental Libertador, debidamente aprobado por el Consejo Universitario, según Resolución N°92.121.399.8, de fecha 22 de abril de 1992, en la página 93, es el producto del análisis y aprobación de la cotización presentada por el proveedor a solicitud de personas autorizadas; en tal sentido, éste debe cumplir con los condiciones acordadas, suministrando los bienes en adquisición con las especificaciones técnicas, en las oportunidades y lugares requeridos; además de que la Orden de Compra es un instrumento que permite garantizar el control presupuestario, pues con ésta la Unidad de Ejecución Presupuestaria verifica la disponibilidad presupuestaria y registra el compromiso correspondiente; asignando en ella la partida por ia cuai fue imputado el compromiso; es decir, que a través de este instrumento se verifica que existe disponibilidad presupuestaria, para la adquisición del bien o servicio y se evidencian los niveles de revisión, verificación y aprobación de la autoridad competente.
En la referida Carta de Compromiso que riela en el expediente (folio 31) no existen evidencias del Control Presupuestario que indique la disponibilidad presupuestaria y la partida a la cual fue hecha la imputación. Tampoco se observa en ésta, las firmas de los funcionarios que participan en el proceso de adquisición de bienes:
Adquisiciones y Suministros, Administrador, Ejecución Presupuestaria y Rector; tal y como debe observarse en una Orden de Compra.
En cuanto a la prueba presentada por la interesada legítima, referida a la Orden de Pago N° 3798 de fecha 04-10-2004, a pesar de que no indicó lo que pretendía demostrar con ella, se considera que la misma no aporta nuevos elementos que logren desvirtuar el hecho imputado, toda vez que, lo que se está objetando es la omisión de! control previo por la inexistencia de la Orden de Compra.
Ahora bien, la Estructura Organizativa de la Universidad Pedagógica Experimental Libertador, aprobada por el Consejo Universitario mediante Resolución N°91.113.749 de fecha 13 de noviembre de 1991, establece las funciones que debe cumplir el Director o Directora General de Administración y Finanzas de la UPEL:
DIRECCIÓN GENERAL DE ADMINISTRACIÓN Y FINANZAS:
La Dirección General de Administración y Finanzas es un ente organizativo adscrito al Rector (...) En este sentido, le corresponderá orientar la acción administrativa para financieras, así como la adquisición y distribución de bienes y servicios desarrollo de lineamientos, proceso técnicos y administrativos y trámite con entas gubernamentales.
FUNCIONES:
Son funciones de la Dirección General de Administración y Finanzas, las siguientes:
1. Dirigir la actividad administrativo-financiera de la Universidad a través de la recursos financieros y materiales de la Universidad así como orientar la gestión financiera de los recursos humanos.
2. Procesar la emisión de los pagos que provengan de los compromisos y obligaciones que contraiga la Universidad.
ATRIBUCIONES:
Son jatribuciones del Director General de Administración y Finanzas, las siguientes:
2. Pjanificar, dirigir, supervisar y evaluar las actividades desarrolladas por la Dirección de Administración y Finanzas.
Universidad.
Como puede observarse utsupra, la responsabilidad de dirigir, supervisar y evaluar fas actividades administrativas de la Universidad corresponden al Director(a) General de Administración y Finanzas; que en este caso era la ciudadana Evarista Magaly Contreras Aivero, en su carácter de Directora General de Adininistración y Finanzas, para el momento de la ocurrencia de los hechos, le correspondía:
adrministración de los recursos financieros; en este sentido, debió velar porque se .cumpliera con el control previo, al momento de efectuar el pago de lo$ equipos que conforman la plataforma tecnológica del Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA".
Una vez analizados y valorados los argumentos de defensa presentados en su escrito y en ei Acto Oral y Público, así como las documentales que cursan en el presente expediente, se evidencia que la interesada legítima no aportó elementos de derecho ni de hecho que logren desvirtuar ei hecho imputado, por lo cual esta Auditoría Interna de la Universidad Pedagógica Experimental Libertador, ratifica el hecho imputado sobre la: presunta inobservancia del controi previo en el procedimiento de pago de los equipos que conforman la plataforma tecnológica del ProyeCto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA", incumpliendo con lo establecido en el Manual de:Pjocedimientos Administrativos de la Universidad Pedagógica Experimental Libertador, debidamente aprobado por el Consejo Universitario, según Resolución Nro 92.121.399.8, de fecha efectuar los pagos. Así se declara.
Como consecuencia de lo anterior, quien suscribe considera que al cprroborarse la inobservancia del Control Previo en el procedimiento de pago de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica Administrativa Universitaria", la interesada legítima incurrió en el supuesto generador de responsabilidad establecido en el numeral 9 del artículo 91 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, el cual establece:
administrativa los actos, hechos u omisiones que se mencionan a continuación:
9. la omisión del control previo En cuanto a la presunta omisión del procedimiento de incorporación de bienes muebles respecto de los equipos que conforman la plataforma tecnológica del Proyecto "Giestión de la Data Académica-Administrativa Universitaria", imputado a la ciudadana Evarista Magaly Contreras Rivero, alegó en su escrito de descargo, lo siguiente:
"Este último hecho, de la presunta omisión del procedimiento de incorporación de blenes muebles respecto de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de ia Data Académica- Administrativa", lama poderosamente la atención que ese Órgano. de mantuvieran ubicados en el Salón de Usos Múltiples de la Sede Rectoral, por motivos de espacio, para la guardia y custodia de estos equipos debieron ser registrados, toda vez que ya formaban parte del patrimonio de la Universidad": en este sentido, debemos acotar que el registro
Venezuela S:A., fueron registrados como "Activos Reales", Partida: 404- 09-d2-00-00o. Con el referido registro se incorporó contabiemente al patrimonio de la Universidad. No. obstante, el procedimiento relativo al registro de bienes muebles, estuvo supeditado al control perceptivo de la Dirección de Informática. Cabe destacar que los equipos de computacióniestuvieron meses en guarda y custodia en el Salón de Usos Múltiples, ubicado en el piso 3, del Edificlo Tamarindo, toda vez que era necesario que la Dirección de informática culminiara en su totalidad el respectivo control perceptivo, realizara las pruebas pertinentes y elaborará la distribución por dependencia; además, la Dirección de entrega de los equipos al usuario. Una vez obtenida la información de la dependencia de adscripción de los equipos correspondía proceder a la actividad correspondiente al registro de bienes muebles (Incorporación del bien al inventario, Acta de Entrega del Bien a la dependencia sido inventariado). Ahora bien, culminó nuestra gestión y los equipos aún se encontraban en el Salón de Usos Múltiples; le correspondia a la gestión siguiente darle continuidad al procedimiento. De hecho, tenemos entendido que los equipos que se encontraban en el Salón de Usos Múlliples fueron incorporados en el inventario de bienes muebles de la Universidad. En el caso particular del Servidor Central Fire Sun 12K, arribó, a mediados del 2004, a las instalaciones de la CANTV en Chacao, aprovechando el convenio firmado entre la UPEL y CANTV, donde se hicieron las pruebas de arranque y pruebas de rendimiento para la entrega de la máquina. Este equipo estuvo ubicado en CANTV Chacao habilitado para el Servidor (Data Center, en las instalaciones dei Instituto Pedagógico de Caracas-IPC). Es en abril de 2005 cuando se culminar los trabajos de acondicionamiento y se procedió a la mudanza del Servidor Central al IPC, planta baja, torre docente. A mediados de mayo embargo, la Dirección de Informática tenía pendiente la ejecución de ciertas pruebas y precisar la unidad de adscripción y responsable de! uso del bien, antes de iniciar el procedimiento definitivo del registro de bienes muebles. Culminó nuestra gestión (30-05-2005) y le correspondía a la gestión siguiente darle continuidad al procedimiento. Por otra parte, también quedó pendiente la adquisición del UPS principal y la acometida por parte de la Electricidad de Caracas de una fase eléctrica que garantizara el suministro independiente del fluido eléctrico para atender el área del Data Center. Actualmente, la Dirección de Informática está abocada a la evaluación del estado fisico y operativo de las cajas y equipos de seguridad donde se encuentra ubicado ei Data Center." En el Acto Oral y Público celebrado el día 07 de mayo de 2007, la interesada legítima alegó lo siguiente:
página original (tal como se publicó)
Página 57
"Con respecto a lo del Registro de Bienes Nacionales, creo que lo único que no fue registrado, tengo entendido, que fue el 1:2K, que estuvo jen el Pedagógico de Caracas o que está en el Pedagógico de Caracas ese fue un equipo que estuvo: depositado en Chacao, en CANV Chacao, a través de un convenio que teníamos con CANTV. La CANTV nos cedió un espacio en Chacao. para nosotros poder colocar ese equipo, acondicionar todo el espacio, y ese equipo duró meses. Greo que a e ubicado, como señaló el profesor, ciertamente no sabíamos si iba. a ser ubicado aquí o ubicado en el Pedagógico de Caracas, o en cualquier otra Institución. Finalmente, después de todo ese dilema se ubicó én el Pedagógico de Caracas, en la Torre Docente de Pedagógico de 2005 que se instala. Nosotros, nos vamos en mayo de 200s, y obviamente los que continuarán se suponía que debieron haber culminado esa parte dei proceso, porque tengo entendido que no llegaron en tantos años a.incorporarlo como un bien nacional. Bueno, el equipo quedó aquí como sin padre, quedó abandonado, ni siquiera llegaron a hacerle uso."
Visto lo alegado por la interesada legítima, quien suscribe señala que en ningún conforman la plataforma tecnológica del proyecto en comento. Este Órgano de Control Fiscal mantiene su criterio respecto a que independientemente de que estos equipos se mantuvieran ubicados en el Salón de Usos Múltiples, del Edificio Tamarindo de la Sede Rectoral, por motivos de espacio, y que el Suin Fire 12K se encontrara ubicado inicialmente, en la CANTV y desde principios del año 2005 en ei Instituto Pedagógico de Caracas, para la guarda y custodia de los mismos debieron ser incluidos en el Registro Auxiliar, toda vez que ya farmaban parte del patrimonio de la Universidad, pues este Registro es el que le da formalidad. al inventario de bienes de la Universidad; de hecho, este documento es el exigido por las compañías.
de seguros al momento de asegurar los mismos, pues alí.se detalla cada uno de los bienes.
El Manual de Normas y Procedimientos para el Registro de Bienes Muebles de la Universidad Pedagógica Experimental Libertador, aprobado por el Consejo Universitario mediante Resoiución N° 2004.2006.1415.15, de fecha 2 de noviembre de 2004, establece el procedimiento de incorporación de bienes muebles.
Nonpas:
S entiende ppr Incorporación, los bienes muebles que entran a formar parte del inventario fisico de la Universidad:
Adquiridos a través de compra y entregados por el área de Almacén a las diferentes dependencias.
Resignaciones hechas por la Sede Rectoral a un Instituto o viceversa.
Las donaciones hechas por Instituciones educativas a la Universidad.
Se consideran bienes muebles de uso, las maquinarias, vehículos, equipos y/o mobiliario de carácter permanente, no adheridos físicamente a los terrenos o edificaciones de la Universidad adscritos formalmente al con al primer uso. (...) .
Los bienes deben estar debidamente identificados con una etiqueta contentiva de un código o serial que lo clasifique como bien nacional y que facilite su ubicación.
La Estructura Organizativa de la Universidad Pedagógica Experimental Libertador, aprobada por el Consejo Universitario mediante Résolución N° 91.113.749 de fecha 13 de noviembre de 1991, establece las funciones que debe cumplir el Director o Directora Gpneral de Administración y Finanzas de la UPEL:
DIRECCIÓN GENERAL DE ADMINISTRACIÓN Y FINANZAS:
La Dirección General de Administración y Finanzas es un ente organizativo .adscrito al Rector (...) En este sentido, le corresponderá orientar la acción administrativa para optimizar los recursos a fin de controlar los registros de operaciones financieras, así como la adquisición y distribución de bienes y servicios necesarios para el adecuado funcionamiento de la Institución; mediante el desarrollo de lineamientos, proceso técnicos y administrativos y trámite conientes gubernamentales.
FUNCIONES:
Sor funciones de la Dirección General de Administración y Finanzas, las siguientes:
1. Dirigir la actividad administrativo-financiera de la Universidad a través de la emisión de lineamientos a las unidades adscritas para la administración de los recursos financieros y materiales de la Universidad así como orientar la gestión financiera de los recursos humanos.
...
ATRIBUCIONES:
Son atribuciones del Director General de Administración y Finanzas, las siguientes:
la Cirección de Adiministración y Finanzas.
12. Vetar por el cumplimiento de las disposiciones que en materia de bierjes nacionales establecen las leyes.
De estas funciones se deduce que le correspondía a la Dirección General de Administradión y Finanzas velar por el cumplimiento de las disposiciones que en materia de bienes nacionales establecen las leyes, sin embargo, se pudo observar que la ciudadana antes mencionada, incumplió con lo establecido en esta normativa interna al no velar porque se incluyera en el Registro de Bienes Nacionales los equipos que conforman la plataforma tecnológica del Proyecto "GESTIÓN DE LA DATA ACADÉMICA-ADMINISTRATIVA UNIVERSITARIA".
En cuanto a la prueba presentada por los interesados legítianos en su escrito de defensa de fecha 25 de marzo de 2012, referida al Comprobante de Diario N° 123182 de fecha 31-12-2004, considera quien suscribe que la misrpa no aportó demostrar que se efectuó el respectivo registro contable, pero no el regístro auxiliar.
Respecto a las pruebas marcadas "C" y "D" ; anexas ai escrito de alegatos presentado en el presente procedimiento, quien suscribe señala que los interesados legítimos no indicaron lo que pretendían demostrar con las mencionadas pruebas;
sin embargo, a fin de garantizar el derecho a la defensa, se procedió a $u valoración.
En cuanto a la prueba marcada "C"; se observó que la misma no apoitó elementos Acta de Entrega de la gestión del ciudadano Ángel Arístides Hernández Abreu. En relación a la prueba marcada "D".se indica, que tampoco aportó elementos de defensa en el presente procedimiento, toda vez que está referida, al Acta de Inspección del Data Center, para evaluar el estado físico y operativo de la sala y equipos de seguridad donde, está ubicado el Data Cent en Como consecuencia del análisis anterior, respecto al hecho imputado ajia ciudadana Evarista Magaly Contreras Rivero, una vez analizados y valorados los argumentos documentales que cursan en el presente expediente, sejevidencia que la interesada legítima no aportó elementos de derecho ni de hecho; que lograran desvirtuar ei hecho imputado, por lo cual esta Auditoría Intema de la Universidad Pedagógica Experimental Libertador, ratifica la imputación sobre la, presunta omisión del procedimiento de incorporación de los equipos que conforman la plataforma tecnológica al Registro de Bienes Muebles de la UPEL, presuntamente jncumpliendo con lo establecido en el Manual de Normas y Procedimientos para e) Registro de Bienes Muebies de la Universidad Pedagógica Experimental Libertador, aprobado por el Consejo Universitario mediante Resolución N° 2004.2006.1415.15, de fecha 2 de noviembre de 2004. Así se declara.
En definitiva, al corroborarse la inobservancia de la omisión del procedimiento de incorporación de bienes muebles respecto de los equipos que conforman la plataforma (tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", la interesada legitima inobservó el Manual de Normas y Procedimientos para el Registro de Bienes Muebles de la Uriversidad Pedagógica.
Experimental Libertador, aprobado por el Consejo Universitario mediante Resolución N° 2004.20p6.1415.15, de fecha 2 de noviembre de 2004, con lo cual incurrió en el supuesto generadoride responsabilidad establecido en el numeral 29 del artículo 91 de la Ley Oigánica de la-Contraloría General de la: República y del Sistema Nacional de Control Fiscal, el cual establece:
Artíoulo 91: Sin perjuicio de la responsabilidad civil o penal, y de lo que dispongan qtras (eyes, constituyen supuestos generadores de responsabilidad administrativa los actos, hechos u omisiones que se mencionan a continuación:
...
29. cualquier otro acto; hecho u omisión contrario a una norma legal o subiegal al plan de organización, las políticas, normativa interna, los manuales de sistemas y procedimientos que comprenden el control interno.
...
III DISPOSITIVA En mérito de los razonamientos precedentemente expuestos, quien suscribe, JHoNY DE JESÚS! INDRIAGO ALFARO, Auditor Interio de la Universidad Pedagógica Experimental Libertador, designado mediante Resolución. N° 2007.299.1082 emanada del Consejo Universitario de esta Casa de Estudios, en fecha 26 de junio de 2007, actuando conforme a lo establecido en los artículos 93, 103 y 106 de la Ley Orgánica de la Contraloria General de la República y del Sistema Nacional de Control Fiscal, del literal 7'del Capítulo VIill de los Lineamientos para la Organización y Funcionamiento de las Unidades de Auditoría Interna, y la atribución Nº 13 del Auditor Inteino, contenida en el Manual de Organización de la Auditoría interna de la UPEL, aprobada en Sesión del Consejo Universitario mediante Resolución N² 2008.319.3804, de fecha 12 de diciembre de 2008, procede a emitir los siguientes pronunciamientos:
PRIMErO: (Se declara, en atención a los supuestos generadores de responsabilidad tipificados en el artículo 9t, numerales uno (1) y doce (12) de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, la responsabilidad administrativa del ciudadaro ÁNGEL ARÍSTIDES NERNÁNDEZ ABREU, venezolano, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° 5.475.934, en su carácter cle Rector de la Universidad Pedagógica Experimental Libertador para el momento de la ocurrencia de los hechos, al no haber desvirtuado con su defensa, los elementos probatores y los hechos indicados 1 durante la sustanciación del presente procedimiento, con base a lps cuales fue imputado mediante el Auto de Apertura de fecha 30 dé ectubre de 201 1, cursante en
página original (tal como se publicó)
Página 58
los folios del 562 al 571, ambos inclusive, de este expediente; identificado con el N° UPEL-AI-CDR-03-2010, hechos estos que se resumen. en lo (siguiente: A) Presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin la debida aprobación del Consejo Universitario; B) Presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica- Administrativa Universitaria", sin llevarse a cabo el correspondiente ;procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial: N° 5.556 Extraordinario de fecha 13 de noviembre de 2001.
En atención a lo dispuesto en el artículo 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, por remisión del artículo 105, eiusdem, que trata sobre las multas que han de ser impuestas como consecuencia de la declaratoria de responsabilidad administrativa; en concatenación con el artículo 109 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, habiéndose considerado y compensado el mérito de las circunstancias agravantes y atenuantes que concurrieron en el caso concreto, referidas en los artículos 107. y 108 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistemna Nacional de Control Fiscal, según lo dispuesto en los artículos 102 y 103 de la. Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, gravedad del acto, hecho u omisión que comprometió la responsabilidad del imputado y °8", referida a su condición de funcionario electo por votación popular; y haber sido objeto de alguna, de las sanciones establecidas en la Ley, y la "3", referida control fiscal o su delegatario, considerando su actitud de colaboración y no resistencia a la investigación, se acuerda:
Imponer multa. al ciudadano. ÁNGEL ARISTIDES HERNÁNDEZ ABREU, venezolano, mayor de edad, de este domicilio, titular de la Cédula de Identidad N° 5.475.934, graduada dicha multa en. la cantidad de NUEVE MIL SEISCIENTOS VEINTITRÉS BOLÍVARES CON 00/100 (Bs. 9.623,00), equivalente a TRESCIENTAS NOVENTA UNIDADES TRIBUTARIAS (390 UT), tomando como base de cálculo: la Unidad Tributaría vigente para el año 2004, momento en que se materializacon los hechos ocurridos durante el periodo fiscal de 2004. La unidad tributaria ajaplicar es la establecida en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.877 de fecha 11 de febrero de 2004 que establecía el valor de la U.T., en Bs, 24.700,00, y así se declara.
SEGunpo: Se declara, en atención a los supuestos generadores de responsabilidad tipificados en el artículo:91, numerales uno (1), nueve (9) y veintinueve (29) de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, en concatenación este último con el Manual de Normas y Procedimientos para el Registro de Bienes Muebles de la Universidad Pedagógica Experimental Libertador, aprobado por el Consejo Universitario mediante Resolución N°. 2004.2006.1415.15, de fecha 2 de noviembre de 2004, la responsabilidad administrativa a la ciudadana EVARISTA MAGALY CONTRERAS RIVERO, venezolana, mayor de edad, de este domicilio, titular de la Cédula de Identidad Nº 4.348.851, en su condición de Directora General de Administración y Finanzas de la Universidad Pedagógica Experimental Libertador para el momento de la ocurrencia de los hechos, al no haber desvirtuado con su defensa, los elementos probatorios y en los cuales fue imputada mediante el. Auto de Apertura de fecha 30 de octubre de 2011, cursante en los folios. del 562 al 571, ambos inclusive, de este expediente identificado con el N° UPEL-AI-CDR-03-2010, hechos estos que se resumen en lo siguiente: A) Presunta adquisición de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria", sin llevarse a cabo el correspondiente procedimiento licitatorio establecido en el Decreto de Reforma Parcial de la Ley de Licitaciones, publicado en la Gaceta Oficial N° 5.556 Extraordinario de fecha 13 de noviembre de 2001; B) Presunta inobservancia del control previo en el.procedimiento de pago de los equipos que conforman la plataforma tecnológica del Proyecto "Gestión de la Data .Académica-Administrativa Universitaria": y C) Presunta omisión del procedimiento de plataforma tecnológica del Proyecto "Gestión de la Data Académica-Administrativa Universitaria".
En atención a lo dispuesto en el artículo 94 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fical, poi remisión del consecuencia de la declaratoria de responsabilidad administrativa; en concatenación con el artículo 109 del Reglamento de la Ley Orgánica de la Contralora General de la República y del Sistema Nacional de Contro! Fiscal, habiendo considerado y compensado el mérito de las circunstancias agravantes. y atenuantes que concurrieron en el caso concreto, referidas en los artículos 107 y 108 del Reglamento de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, según lo dispuesto en los artículos 102 y 103 de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Gontrol Fiscal, que a saber son: las agravantes contenidas en los numerales "2ª referida a la condición de funcionario público de la interesada, y "4", referida a la gravedad del circunstancias atenuantes siguientes: las previstas en los numerales "1 referida a no haber sido objeto de alguna de las sanciones establecidas en la Ley, y la "3", referida a las demás atenuantes que resultaren, a juicio del respectivo titular del órgano de resistencia a la investigación, se acuerda:
Imponer multa a la Ciudadana EVARISTA MAGALY CONTRERAS RIVERO, venezolana, mayor de edad, de este domicilio, titular de la Cédula del Identidad N° 4.348.851, graduada dicha multà en la cantidad de SIETE MIL NOVECIENTOS CON 00/100 (Bs.7.925,00), equivalente a VEINTICINCO BOLÍVARES TRESCIENTAS VEINTIUNA UNIDADES TRIBUTARIAS (321 UT), tomando como base de cálculo la Unidad Tributaría vigente para el año 2004, momento en que se materíalizaron los hechos ocurridos durante el periodo fiscal de 2004. La unidad tributaria a aplicar es la establecida en la Gaceta Oficial de la República Bolivariana de Venezuela N° 37.877 de fecha 11 de febrero de 2004 que establecía:el valor de la U.T., en Bs. 24.700,00, y así se declara.
TERCERO: Se notifica a loS CIUdadanos ÁNGEL ARÍSTIDES HERNÁNDEZ ABREU y EV.ARISTA MAGALY CONTRERAS RIVERO, antes identificados, que de conformidad con lo dispuesto en el artículo 107 de la Ley Orgánica de la- Contraloría General de la República y del Sistema Nacional de Control Fiscal, en concordancia con el artículo 100 de su Reglamento, que podrán interponer, en forma individual, contra la presente declaratoria de responsabilidad, el correspondiente Recurso de Reconsideración ante quien suscribe, dentro de un lapso de quince (15) días hábiles contados a partir de que conste por escrito en el expediente, el presente auto decisorio, a los fines de que los interesados conozcan en forma clara y precisa lo$ hechos, las razones alegadas y los fundamentos de derecho en que se basó este Órgano de Control Fiscal para dictar la presente decisión.
Así mismo, y de acuerdo con'lo previsto en el artículo 108, ejusdem, podrá interponer recurso de nulidad por ante la Corte Primera de lo Contencioso Administrativo, dentro de un lapso de seis (6) meses contados a partir de que conste por escrito en el expediente, el presente auto decisorio.
CUARTo: En atención a los principios de ejecutividad y ejecutoriedad de los actos el presente auto decisorio ante el órgano competente, una vez que el mismo quede firme en sede administrativa.
QUINTO:, Publíquese la presente decisión en la Gaceta Oficial de la República Bolivariana de Venezuela, actuando de conformidad con lo previsto en el artículo 101 del Reglaménto de la Ley Orgánica de la Contraloría General de la República y del Sistema Nacional de Control Fiscal, una vez quede firme en sede administrativa.
Cúmplase, JHOY DE JESÓS INDRIAGO ALFARO Auditor Interneade la Ur diversidad Pedagógica Experimental Libertador A.Designaßo mediante Resolución N° 2007.299.1082 en fecha 19 de junio de 2007
página original (tal como se publicó)
Página 59
MINISTERIO DEL PODER POPULAR PARA EL TRABAJO Y SEGURIDAD SOCIAL REPUBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL TRABAJO Y SEGURIDAD SOCIAL INSTITUTO NACIONAL DE PREVENCIÓN, SALUD Y SEGURIDAD LABORALES (INPSASEL) PRESIDENCIA PROVIDENCIA ADMINISTRATIVA N° ORH-2012- 04 8 CARACAS, 06 de julio de 2012 AÑOS 201° Y 152° Quien suscribe, NESTOR VALENTiN oVALLES, venezolano, mayor de edad, de este domicilio y titular de la Cédula de Identidad N° V.-6.526.504, actuando en este acto en mi caracter de Presidente (E) del Instituto Nacional de Prevención, Salud y Seguridad Laborales, designado mediante Resolución DGC3 N° 120 de fecha 10 de diciembre de 2009, publicada en la Gaceta Oficiai de fa República Bolivariana de Venezuela Nº 39.325 de la misma fecha y en ejercicio de las atribuciones que me confiere el artículo 5, numeral 5 de la Ley del Estatuto de la Función Pública, en concordancia con el articulo 22, numeral 6 de la Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 38.236 de fecha 25 de julio de 2005, dicta la siguiente:
PROVIDENCIA ADMINISTRATIVA Artículo 1°: Se designa a la ciudadana RoSARIO 3OSEFINA LEAL, titular de la Cédula de Identidad N° V.- 13.210.978, en el cargO de COORDINADORA REGIONAL DE SANCIONES (E), adsCrita a la DIRECCIÓN ESTADAL DE SALUD DE LOS TRABAJADORES (DIRESAT) COSTA ORIENTAL DEL LAGo, del Instituto Nacional de Prevención, Salud y Seguridad Laboraies, a partir de su notificación.
Articulo 2°: La ciudadana designada, antés de tomar posesión de su cargo, debera prestar juramento de cumplir con la Constitución de la República Bolivariana de Venezuela, las Leyes de la República y los deberes inherentes al cargo.
Articulo 3°: La notificación de la presente Providencia Administrativa, será por órgano de la Dirección de la Ofcina de Recursos Humanos del Instituto Nacional de Prevención, Salud y Seguridad Laboraies, en cumplimiento de lo dispuesto en el artículo 73 de la Ley Orgánica de Procedimentos Administrativos.
Colibitiquane y Publiquese, VALERIN OVALLES Nb PRESIDENTÚA DEL INSTRUO NACIONAL DE PREVENCIÓN, USPIRADAD LABORALES
MINISTERIO DEL PODER POPULAR PARA CIENCIA, TECNOLOGÍA E INNOVACIÓN REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA CIENCIA, TECNOLOGÍA E INNOVACIÓN SUPERINTENDENCIA DE SERVICIOS DE CERTIFICACIÓN ELECTRÓNICA (SUSCERTE) Caracas, 02 de julio de 2012 202º y 153º PROVIDENCIA ADMINISTRATIVA N° 003-2012 Quien suscribe, YOSELIN SÁNCHEZ, titular de la cédula de identidad No. V-12.481.998, actuando en mi carácter de Superintendente de la Superintendencia de Servicios de Certificación Electrónica, según nombramiento contenido en la Resolución No. 029, del 11 de abril de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela No. 39.902, del 13 de abril de 2012, en ejercicio de las atribuciones conferidas en el artículo 30 numerales 1 y 3 del Decreto con Fuerza de Ley de Mensajes de Datos y Firmas Electrónicas, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela No. 37.148, de fecha 28 de febrero de 2001, decide lo siguiente:
PRIMERO.- Nombrar al ciudadanO JESUS REINALDO PEROZO SOTILLO, venezolano, titular de la cédula de identidad No. V-16.438.542, como Asesor de la Oficina de Asesoría Legal de la Superintendencia de Servicios de Certificación Electrónica (SUSCERTE). en calidad de encargado, a partir del 02 de julio de 2012.
La presente providencia entrará en vigencia desde su publicación en la Gaceta Oficial de la República Bolivariana de Venezugla Superintendente Resolu02 dabe 2012 Gaceta Oficial Nan abril de 2012
MINISTERIO DEL PODER POPULAR PARALACULTURA
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL MINISTRO RESOLUCIÓN N° _J6 CARACAS, 10 DE JULIO DE 2012 202* y 153° En ejercicio de las atribuciones que me confiere el Decreto N° 8.230 de fecha 18 de mayo de 2011, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.676, de la transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante el Nacional, publicado en la Gaceta Oficial de ia República Bolivariana de Venezuela N°. 39.202 de fecha 17 de Junio de 2009, en concordancia con lo establecido en el articulo 77 numeral 19 del N°5.890 Extraordinario, y de acuerdo a lo tipificado en el articulo 5 numeral 2 de la Ley del Estatuto de la Función Pública, RÊSUELVE Articulo 1. Designar a la ciudadana LÓPEZ REBECA, titular de la cédula de identidad N° V- 12.795.127, COMO DIRECTORA OPERATIVA DEL GABINETE CULTURAL DEL ESTADO MONAGAS de este Ministerio. En consecuencia queda facultada, para ejercer las atribuciones inherentes a dicho cargo, a partir del 15 de junio de 2012. .
Articulo 2. La presente resolución entrará en vigencia, a pagrde la fecha de su publicación,
Comuniquese y Publiquese,
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL'MINISTRO RSOLUCIÓN N° _ CARACAS, 10 DE JULIO DE 2012 202° y 153° En ejercicio de las atribuciones que me confiere el Decreto N° 8.230 de fecha 18 de mayo de 2011, publicado en Gaceta Oficial de la República Bolivariana de Venezueia N° 39.676, de la misma fecha, en uso de las atribuciones legales previstas en el articulo 27 y disposición transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante el Nacional, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°. 39.202 de fecha 17 de Junio de 2009, en concordancia con lo establecido en el articulo 77 numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°5.890 Extraordinario. y de acuerdo a lo tipificado en el articulo 5 numeral 2 de la Ley del Estatuto de la Función Pública,
RESUELVE Articulo 1. Designar a la ciudadana MARÍA ISABEL BERMÚDEZ, titular de la cédula de identidad N° V- 6.861.649, COmo DIRECTORA DE FINANZAS (E) DE LA DIRECCIÓN GENERAL DE ADMINISTRACIÓN Y SERVICIOS de este Ministerio. En consecuencia queda facultada, para ejercer las atribuciones inherentes a dicho cargo, a partir del 01 de julio de 2012..
Articulo 2. La presente resolución entrará en vigencia, a partir de la fecha de su publicación, en la Gaceta Oficial de la República Bolivariana de Vegzuesa Comuniquese y Publiquese,
PÉDRCALRADILLA MINISTRO DEL PODER POPELAR PARALA CULTURA DESPACHO
REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL MINISTRO RSLUCIÓN N°_J CARACAS, 10 DE JULIO DE 2012 202° y 153° En ejercicio de las atribuciones que me confiere el Decreto N° 8.230 de fecha 18 de mayo de 2011. publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.676, de la misma fecha, en uso de las atribuciones legales previstas en el articulo 27 y disposición transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante el cual se dicta el Decreto sobre Organización y Funcionamiento de la Administración Pública fecha 17 de Junio de 2009, en concordancia con lo establecido en el articulo 77 numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de fecha 31 de julio de 2008, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°5.890 Extraordinario, y de acuerdo a lo tipificado en el articulo 5 numeral 2 de la Ley del Estatuto de la Función Pública,
RESUELVE Articulo 1. Designar al ciudadano OJEDA RADA Y, titular de la cédula de identidad N° V- 16.529.496, COMo DIRECTOR GENERAL DEL GABINETE CULTURAL DEL ESTADO APURE de este Ministerio. En consecuencia queda facultado, para ejercer las atribuciones inherentes a dicho cargo, a partir del 01 de julio de 2012.
Articulo 2. La presente resolución entrará en vigencia, a-partir de la fecha de su publicación, en la Gaceta Oficial de la República Bolivariana de Verezuela.
Comuniquese y Publiquese, /PEDRO AZILLAA l MINISTRO DELPODER POPUARARACLA OLTURA
página original (tal como se publicó)
Página 60
REPÚBLICA BOLIVARIANA DE VENEZUELA
MINISTERIO DEL PODER POPULAR PARA LA CULTURA
DESPACHO DEL MINISTRO RESOLUCIÓN N° CARACAS, 10 DE JULIO DE 2012 202° y 153° En ejercicio de las atribuciones que me confiere el Decreto N° 8.230 de fecha 18 de mayo de 2011, publicado en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.676, de la misma fecha, en uso de las atribuciones legales previstas en el articulo 27 y disposición transitoria vigésimasegunda del Decreto N°. 6.732 de fecha 02 de junio de 2009, mediante el Nacional, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N°. 39.202 de fecha 17 de Junio de 2009, en concordancia con lo establecido en el articulo 77 numeral 19 del Decreto con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública, de fecha 31 N°5.890 Extraordinario, y de acuerdo a lo tipificado en el articulo 5 numeral 2 de la Ley del Estatuto de la Función Pública, .RESUELVE Articulo 1. Designar al ciudadano ALVAREZ JOEL, titular de la cédula de identidad N° V- 13.938.266, COMO DIRECTOR OPERATIVO DEL GABINETE CULTURAL DEL ESTADO APURE de este Ministerio. En consecuencia queda facultado, para ejercer las atribuciones inherentes a dicho cargo, a partir del 01 de julio de 2012.
Articulo 2. La presente resolución entrará en vigencia, a partir de la fecha de su publicación, en la Gaceta Oficial de la República Bolivariana de Venezelagy Comuniquese y Publiquese,
PEDRO ALZAILLÁ 3 MINISTRO DEL PODER POPULR DSBPACAOCULTURA
MINISTERIO DEL PODER POPULAR PARA LOS PUEBLOS INDÍGENAS
República Bolivariana de Venezuela Ministerio del Poder Popular para los Pueblos Indigenas Caracas, 19 de julio de 2012
Resolución N° 008
Ministra del Poder Popular para los Pueblos Indígenas, Nicia Marina Maldonado, designada por el ciudadano Hugo Rafael Chávez Frías, Presidente de la república Bolivariana de Venezueia, mediante Decreto N° 5.106 de fecha 8 de enero de 2007, publicado en la gaceta Oficial N° 38.599, de fecha 09 de enero de 2007, conforme a las atribuciones que le confiere lo dispuesto en el artículo 77 de le Ley Orgánica de la Administración Pública en concordancia con lo previsto en el numeral 2 del artículo 5 de la Ley del Estatuto de la Función Pública.
Resuelve
Articulo 1. Se designa a Carmen Iraide Bautista Belandria, titular de la cédula de identidad N° V- 13.708.598, como Directora General de la Oflcina de Planificación, Organización y Presupuesto, del Ministerio del Poder Popular para los Pueblos Indigenas, de conformidad con los establecido en el 77 de le Ley Orgánica de la Administración Pública en concordancia con lo previsto en el numeral 2 del artículo 5 de la Ley del Estatuto de la Función Pública.
Articulo 2. La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese y Publiquese.
Por el Ejecutivo Nacional NICIA MARINA MALDONADO Poderar para los Pueblos Indigenas Minis
MINISTERIO DEL PODER POPULAR PARAELSERVICIO PENITENCIARIO REPÚBLICA BOLIVARIANA DE VENEZUELA MINISTERIO DEL PODER POPULAR PARA EL SERVICIO PENITENCIARIO DESPACHO DE LA MINISTRA 201°, 153° y 13° FECHA:28-07-12 N° MPPSP/DGD/00084/2012
RESOLUCIÓN
Quien suscribe, MARÍA IRIS VARELA RANGEL, Ministra del Poder Popular para el Servicio Penitenciario, designada mediante Decreto 8.342 da fecha 26 de julio de 2011, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.721 de la misma fecha, en ejercicio de las atribuciones que le confiere el articulo 77 numeraies 2, 19 y 26 del Decreto N° 6.217 con Rango, Valor y Fuerza de Ley Orgánica de la Administración Pública; en concordancia con lo establecido en los Articulos 1 y 5 del Decreto N° 140 de fecha 17 de septiembre de 1969, mediante el cual se dicta el Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, publicado en la. Gaceta Oficial de la República de Venezuela N° 29.025 de fecha 18 de septiembre de 1969, este Despacho, CONSIDERANDO Que el Decreto Presidencial N° 8.266, de fecha 14 de junio de 2011, suscrito por el Ciudadano Presidente de la República HUGO RAFAEL CHÁVEZ FRÍAS, Y publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.721 de fecha 26 de julio de 2011, refiere la creación del Ministerio del Poder Popular para el Servicio Penitenciario, donde a su vez, en el mismo instrumento, está contenido el Decreto N° 8.342, relativo al nombramiento de quien suscribe, MARÍA IRIS VARELA RANGEL, titular de la cédula de identidad N° V-9.242.760, como Ministra del Poder Popular para el Servicio Penitenciario, acreditándome como representante legal de este Ministerio.
CONSIDERANDO Que realicé la designación del ciudadano WILMER OSCAR APOSTOL COROBO, titular de la cédula de identidad N° V-10.533.027, como Director General de Seguridad y Custodia de este Ministerio, conforme al nombramiento contenido de la Resolución N° MPPSP/DGD/013-2011, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.755 de fecha lunes 12 de septiembre 2011.
CONSIDERANDO Que las exigencias que acarrea la Providencia Administrativa MPPD-VS-DAEX- 004-2009, de fecha 01 de julio del 2009, emitida por el Ministerio del Poder Popular para la Defensa, donde se intima a la realización de inspección del parque de armas de este Ministerio del Poder Popular para el Servicio Penitenciario, son requerimiento para proceder a la renovación en el registro de organismos gubernamentales.
CONSIDERANDO Que inicialmente las funciones penitenciarias estaban en manos del Ministerio del Poder Popular para Relaciones Interiores y Justicia, y dicho Decreto 8.266, ordena la transferencia de competencias a este Ministerio del Poder Popular para el Servicio Penitenciario.
CONSIDERANDO Que las especiales caracteristicas y atribuciones que comporta el cargo de Director General de Seguridad y Custodia de este Ministerio Penitenciario, hace necesario que sean otorgadas facultades especialísimas de delegación para realizar trámites ante la Dirección General de Amas y Explosivos del Ministerio dei Poder Popular para la Defensa, y la firma para autorizar en los funcionarios de este Ministerio, las asignaciones del armamento que pertenece a este Ministerio RESUELVE Artículo 1: Delegar en el ciudadano WILMER OSCAR APOSTOL COROBO, titular de la cédula de identidad N° V- 10.533.027, en su carácter de Director General de Seguridad y Custodia del Ministerio del Poder Popular para el Servicio Penitenciario; designado según Resolución N° 013 de fecha 12 de septiembre de 2011, publicada en Gaceta Oficial de la República Bolivariana de Venezuela N° 39.755 de la misma fecha, las atribuciones y firmas de los actos y documentos que a continuación se especifican, desde el momento mismo de su nombramiento como Director Geñeral de Seguridad y Custodia de este Ministerio:
a) Las circulares y comunicaciones dirigidas a las Oficinas y demás dependencias de este Ministerio, en virtud de las funciones inherentes al cargo.
b) La correspondencia externa, postal, telegráfica, radiotelegráfica, telefacsimil y correo electrónico en respuesta a las solicitudes dirigidas a esa Oficina.
c) Las tramitaciones, documentos, solicitudes, inventarios y demás documentos relacionados con la Dirección de Armas y Explosivos del Ministerio del Poder Popular para la Defensa (D.A.EX).
d) Autorizar con su firma, a los funcionarios adscritos al Ministerio del Poder Popular para el Servicio Penitenciario para el porte de armamento adscrito a la Institución.
Ártículo 2: La Ministra del Poder Popular para el Servicio Penitenciario, podrá discrecionalmente, fimar los actos y documentos referidos en la presente resolución.
Artículo 3: Quedan a salvo las estipulaciones contenidas en la Ley Orgánica de la Administración Pública, artículo 35 publicada en la Gaceta Oficial de la República Bolivariana de de Venezuela N° 5890 Extraordinario de fecha 31 de julio 2008, y en lo dispuesto en el Reglaménto de Delegación de Firma de los Ministros del Ejecutivo Nacional artículo 3, publicado en la Gaceta Oficial de la República de Venezuela N° 29.025 de fecha 18 de septiembre de 1969, respecto de los actos y documentos cuya firma no puede ser delegada.
Artículo 4: Los actos y documentos firmados de acuerdo con lo establecido en la presente resolución, deberán indicar inmediatamente, bajo la firma del funcionario delegado, la fecha y número de la Resolución y Gaceta Oficial donde haya sido publicada, según lo establece el articulo 40 de la Ley Orgánica de la Administración Pública.
Artículo 5: El funcionario designado deberá presentar una relación detallada de los actos y documentos que hubiere firmado en virtud de la presente delegación, de conformidad con lo establecido en el articulo 6 del Reglamento de Delegación de Firma de los Ministros del Ejecutivo Nacional, asi como la respectiva rendición de las actuaciones que impliquen movilización de recursos económicos.
Artículo 6: La presente Resolución entrará en vigencia a partir de su publicación en la Gaceta Oficial de la República Bolivariana de Venezuela.
Comuniquese y Publíquese Por el Ejecutivo Nacional, Mafalffs Varela Ministrea del Poder Popular para garvi Gaceta Gficial Nro. 39.721 de feche
página original (tal como se publicó)
Página 61
TRIBUNAL SUPREMO DE JUSTICIA
REPÚBLICA BOLIVARIANA DE VENEZUELA CORTE DISCIPLINARIA JUDICIAL
JUEZ PONENTE: TULIO JIMÉNEZ RODRÍGUEZ Exp. N° AP61-D-2011-000265 Mediante oficio N° TDJ-610-2012 del 18 de abril de 2012, el Tribunal Disciplinario Judicial remitió a esta Corte Disciplinaria Judicial el expediente disciplinario signado con el N° AP61-D-2011-000265, relacionado con la denuncia interpuesta por el ciudadano GONZALO RAFAEL OLIVARES CLAVIER, titular de Ia Cédula de Identidad N° 4.357.922, contra el ciudadano JUAN ANIBAL LUNA, titular de la cédula de identidad N° 8.192.024, en su condición de Juez Primero Accidental de Primera Instancia en funciones de Juicio del Circuito Judicial Penal del estado Apure.
Tal remisión se efectuó en virtud de la consulta obligatoria del auto emanado del Tribunal Disciplinario Judicial N° TDJ-SID-2012-63, del 15 de febrero de 2012, mediante el cual se decretó el sobreseimiento de la causa contra el aludido juez.
El 26 de abril del año en curso, la Secretaría de esta Corte dio entrada a la causa y dejó constancia de su distribución, correspondiéndole la ponencia al Juez Tulic Jiménez Rodríguez, quien con tal carácter suscribe el presente fallo.
Corresponde a esta Corte Disciplinaria Judicial emitir pronunciamientoola
1 ANTECEDENTES
Visto el auto emanado dei Tribunal Disciplinario Judicial de fecha 15 de febrero de 2012, mediante ei cual declaró el Sobreseimiento de la causa seguida contra el ciudadano JUAN ANIBAL LUNA, Juez Accidental del Juzgado Primero Accidental de Primera Instancia en Funciones de Juicio del Circuito Judicial Penal_del estado Apure, en virtud de la denuncia formulada por el ciudadano Gonzalo Rafael Olivares, asistido por el abogado Alexis Rafael Moreno López, en fecha 02 de noviembre de 2005.
En fecha 18 de octubre de 2011, se recibió en la Unidad de Recepción y Distribución de Documentos, oficio emanado del la Presidencia del Circuito Judicial Penal del estado Apure, mediante el cual se remitió a: la Jurisdicción Disciplinaria Judicial, copia dei libro de denuncias constantes de dieciocho (18) folios útiles, donde cursa la denuncia presentada por el ciudadano Gonzalo Rafael Olivares Clavier, en la cual adujo que el juez incurrió en conductas susceptibles de sanción juez, y el hoy juez era apoderado contrario del hoy defensor, hecho que le impedía y le impide conocer la causa"; b) la incompatibilidad del denunciado para ejercer el cargo de juez accidental, cuando ostenta el cargo de Analista I en la Dirección Administrativa Regional del estado Apure; c) por haber.ordenado la apertura del un juicio por una acusación privada por difamación en su contra (del denunciante) fundamentado en un acto administrativo, que se ventilaba en un juicio contencioso administrativo, pendiente por decidir; d) ordenar ir a juicio al denunciante "por haber dictado un acto administrativo, donde se utilizó la palabra "ARDIOSA", por evasión de la notificación a sabiendas que el contenido de un acto administrativo o decisión judicial no constituye delito" ; e) "la voluntad conciente y deliberada del juez, de actuar con grave error judicial inexcusable, cuando desconoció la prescripción en la acción penal invocada en (..) el escrito de defensa"; f) "la conducta del juez (..) a avor de la parte acusadora (..) y en [su] contra como acusado celebración de la audiencia de conciliación".
En fecha 07 de noviembre de 2011, la Oficina de Sustanciación er Informe Remisión al Tribunal Disciplinario Judicial, en el cual se concluyó que ha operado la prescripción de la causa como forma de extinción de la acción disciplinaria por el transcurso del tiempo.
En fecha 16 de noviembre de 2011, el Tribunal Disciplinario Judicial admitió la denuncia interpuesta, y ordenó el inicio de las investigaciones.
En fecha 25 de enero de 2012, la Oficina de Sustanciación emitió auto mediante el cual ratificó el.contenido de su informe de fecha 07 de noviembre de 2011.
Mediante auto de fecha 15 de febrero de 2012, el Tribunal Disciplinario declaró el sobreseimiento de la causa por haber operado la prescripción de la acción disciplinaria, es decir, una vez que el a quo analizó las actuaciones en el expediente, constató que desde la fecha de la interposición de la denuncia, hasta la fecha de su admisión, transcurrieron seis (06) años, un (01) mes y catorce (14) días, lapso suficiente para que operara la prescripción de la acción disciplinaria, sobreseimiento de la investigación.
Ahora bien, esta Corte, el 09 de mayo de 2012, dictó auto para mejor proveer, en el cual se ordenó oficiar a la Inspectoría General de Tribunales, a los efectos de Juan Anibal Luna, igualmente se ordenó oficiar a la Dirección Ejecutiva de la Magistratura (en lo sucesivo DEM) para solicitar información acerca de la situación administrativa del referido ciudadano y finalmente se ordenó oficiar a la Presidencia del Circuito Judicial Penal del estado Apure, con el objeto que remitiera lps recaudos que acompañaban la denuncia de marras.
El 21 de mayo de 2012, la DEM emitió oficio en respuesta a la sol alzada. indicando que el ciudadano Juan Anibal Luna, actualmente een desempeñando sus funciones como Juez Accidental para el conocklento de:
NOPLREARIA determinadas causas, y Juez temporal de primera instancia para cubrir las faltas temporales de los jueces y juezas con motivo de permisos, reposos, vacaciones, inhibiciones y recusaciones, en los diferentes juzgados del Circuito Judicial Penal del estado Apure, y adicionalmente ostenta el cargo de Analista I en la Dirección Administrativa Regional del mismo estado.
El 2: de mayo del presente año, se recibió oficio emanado de la IGT, en el cual indica que no cursa ante ese órgano denuncia alguna, ni se ha iniciado procedimiento disciplinario contra el referido Juez.
Mediante oficio del 30 de mayo del año en curso, la presidencia del Circuito Judicial Penal del estado Apure, remitió a esta Corte, copia certificada de la denuncia interpuesta por el ciudadano Gonzalo Olivares Clavier, así como de sus respectivos anexos.
Il DEL AUTO OBJETO DE LA CONSULTA
El 15 de febrero de 2012, el Tribunal Disciplinario Judicial, dictó auto razonado mediante el cual decretó el sobreseimiento de la causa seguida contra el juez Juan Anibal Luna, por haber prescrito la acción disciplinaria.
111 COMPETENCIA
Debe esta Corte Disciplinaria establecer su competencia para conocer el asunto sometido a su consideración y, al respecto, observa:
El artícuio 60 dei Código de Ética, publicado en la Gaceta Oficialde Bolivariana de Venezuela N° 39.493 del 23 de agosto de 201& &establece competencia de la Corte Disciplinaria Judicial para conocer en consondasua razonado por el Tribunal Disciplinario Judicial, que decreten el sobreseimiento:
"Artículo 60. (...) El auto razonado por el cual el Tribunal Disciplinario Judicial decrete el sobreseimiento de la investigación, tendrá consulta obligatoria siguientes." En consecuencia, en aplicación de la norma parcialmente transcrita y por tratarse el presente caso de la consulta obligatoria del auto razonado emanado del Tribunal Disciplinario Judicial, mediante el cual se decretó el Sobreseimiento de la investigación seguida contra el ciudadano Juan Anibal Luna, resulta clara la competencia de esta Corte para el conocimiento de la consulta planteada. Así se declara.
página original (tal como se publicó)
Página 62
IV CONSIDERACIONES PARA DECIDIR
Vista la declaratoria de sobreseimiento por parte del Tribunal Disciplinario Judicial, se evacuar la presente consulta obligatoria, en el caso que se originó, como quedó establecido previamente, por denuncia interpuesta en fecha 02 de noviembre de 2005, que según se desprende de las actas del expediente no fue tramitada sino 'hasta el día 18 de octubre de 2011, fecha en la cual fue recibida por la Unidad de Recepción y Distribución de Documentos.
Como se señaló anteriormente el Tribunal Disciplinario Judicial una vez recibido el informe de la Oficina de Sustanciación, dictó auto de admisión y ordenó el inició de la investigación correspondiente; al respecto, esta Corte considera, que el a quo, en dicha oportunidad, en lugar de admitir la denuncia, ha debido percatarse que la misma se encontraba incursa en una de las causales de inadmisibilidad prevista el numeral 2 del artículo 55 del Código de Ética, como bien lo había advertido en su informe de remisión la Oficina de Sustanciación, ya que desde e((mo qual se interpuso la denuncia el 02 de noviembre de 2005 (fecha que ocurrencia de los hechos denunciados), hasta la oportunidad de pronunciarse sobre su admisión, transcurrió con creces el lapso de prescripción daagsi disciplinaria, es por ello que en aras de garantizar los principios de economía y celeridad que establece el Código que rige la materia disciplinaria judicial, en el presente caso debió declararse la inadmisibilidad de la denuncia.
Ahora bien, si bien es cierto que el Tribunal Disciplinario, aunque en una oportunidad posterior declaró la prescripción de la acción disciplinaria en el presente caso, lo hizo en aplicación de la norma relativa a la prescripción que establece el Código de Ética, siendo lo correcto en armonía con el artículo 24 de la irretroactividad de las normas jurídicas, la aplicación de lo establecido en el artículo 53 de la Ley del Consejo de la Judicatura:
"La acción disciplinaria prescribe a los tres años contados a partir del día que se interrumpe la prescripción", La norma transcrita se encontraba vigente en el momento en cua! se cometieron los hechos denunciados como presuntas faltas, de acuerdo con las reglas de derecho consideraciones, y visto que de las actas que conforman el expediente, puede evidenciarse que no ocurrió acto alguno desde la interposición de la denuncia hasta su efectiva tramitación, que interrumpiera el lapso de prescripción establecido en la ley, considera esta Corte Disciplinaria que la acción disciplinaria en el caso de marras se encuentra prescrita, y en consecuencia se declara INADMisIBLE, con la denuncia interpuesta por el ciudadano GONZALO RAFAEL OLIVARES CLAVIER, contra el ciudadano JUAN ANIBAL LUNA, en su condición de Juez Primero Accidental de Primera Instancia en funciones de Juicio del Circuito Judicial Penal el estado Apure, de conformidad con el numeral 2 del artículo 55 En consecuencia, se declara la nulidad del auto de fecha 15 de febrero de 2012 mediantè el cual el Tribunal Disciplinario Judicial declaró el sobreseimiento de la causa seguida contra el ciudadano Juan Anibal Luna, en su carácter de Juez del Juzgado Primero Accidental de Primera Instancia en Funciones de Juicio del Circuito Judicial Penal del estado Apure, igualmente se declara la nulidad del auto dictado por el Tribunal Disciplinario Judicial el 16 de noviembre de 2011, mediante el cual se admite la denuncia de marras. Asi se decide.
V DECISIÓN
Con fundamento en los razonamientos expuestos, esta Corte Disciplinaria Judicial, administrando justicia en nombre de la República Bolivariana de Venezuela, y por autoridad de la Ley, declara:
/.-RESUELTA LA CONSULTA OBLIGATORIA del auto razonado N° TDJ-SID- 2012-63, emanado del Tribunal Disciplinario Judicial del 15 de febrero de 2012, mediante el cual se decretó el sobreseimiento de la investigación que se siguió al ciudadano Juan Anibal Luna.
2. ANULA auto razonado N° TDJ-SID-2012-63, emanado del Tribunal Disciplinario Judicial del 15 de febrero de 2012, mediante el cual se decretó el sobreseimiento de la investigación que se siguió al ciudadano Juan Anibal Luna.
- ANULA auto del 16 de noviembre de 2011, mediante el cual el Tribunal isciplinario Judicial admite la denuncia interpuesta contra el ciudadaco Juan Anibal Luna.
.- Se declara INADMIsIBLE, la denuncia interpuesta contra el ciudadarf Anibal Luna, tituiar de la cédula de identidad N° 8.192.024, Juez dera Juzgado /Primero Accidental de Primera Instancia en Funciones de Juicio del Circuito Penal del estado Apure, en virtud de la denuncia formulada por el ciudadano Gonzalo Rafael Olivares, asistido por el abogado Alexis Rafael Moreno López, en fecha 02 de noviembre de 2005
Publíquese, Regístrese y Notifíquese. Cúmplase lo ordenado. Devuélvase el Expediente al Tribunal de origen.
Dada, firmada y sellada en el Salón de despacho de la Corte Disciplinaria Judicial en la ciudad de caracas, a los doce(izcl'as del mes de ulia_de 2012. Años 202° de la Independencia y 153° de la Federación.
EuPresidènte-Ponente
FULIOJIMENEZ RODRIGUEZ
ADELSO ACACIO GUERRERO OMAÑA
ANA CECILIA ZUAUETA RODRÍGUEZ La Secretaria, MARIANELA GIL MARTÍNEZ Exp. N° AP81-D-2011-000265.- Se deja constancia que la anterior decisión se publicó el día de hoy 12 de julio de 2012, siendo las 12:10 p.m., quedando registiaga baje-et'N°_14.
REPÚBLICA BOLIVARIANA DE VENEZUELA
JURISDICCIÓN DISCIPLINARIA JUDICIAL CORTE DISCIPLINARIA JUDICIAL
Juez POnente: TULIO JIMÉNEZ RODRÍGUEZ Exp. N° AP61-D-2011-000342 Mediante oficio N° TDJ-1086-2012 del 14 de junio de 2012, el Tribunal Disciplinario Judicial remitió a esta Corte Disciplinaria Judicial el expediente disciplinario signado con el. N° AP61-D-2011-000342, contentivo de la denuncia formulada por el ciudadano ORLANDO TADEO VILLAVICENCIO MORENO, titular de la cédula de identidad N° 9.477.353. contra la Ciudadana DUBRAWSKA PELLEGRINI PAREDES, titular de la cédula de identidad N° 11.460.434, en su carácter de jueza fitular del Juzgado Segundo de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del Estado Mérida.
Tai remisión se efectuó en virtud de la Consulta Obligatoria de la sentencia dictada por el Tribunal Disciplinario Judicial N° TDJ-SID-2012-73, el 08 de marzo de 2012, en el cual se decretó el sobreseimiento de la causa seguida contra la aludida jueza.
página original (tal como se publicó)
Página 63
Por auto del 19 de junio de 2012, la Secretaría de esta Corte dio entrada a la causa y dejó constancia de su distribución, correspondiéndole la ponencia al juez Tulio Jiménez Rodríguez, quien con tal carácter suscribe el presente fallo.
Corresponde a esta Corte Disciplinaria Judicial emitir pronunciamiento sobre la
1 ANTECEDENTES
Se inició el presente procedimiento, con motivo de la denuncia interpuesta ante esta Jurisdicción Disciplinaria Judicial el 10 de noviembre de 2011, por el ciudadano ORLANDO TADEO VILLAVICENCIO MORENO contra la referida Jueza, gí,a cual señaló que con ocasión a la demanda que por cobro de diferencias de prestación sociales y otros conceptos laborales, interpuso contra la Sociedad Marcariti 000063, cuyo conocimiento correspondió a la jueza DUBRAWSKA PELLEGRIN PAREDES, se llevó a cabo el respectivo juicio oral y público el 13 de octubre de 2011, en el cual consideró que la ciudadana Jueza incurrió en ilícitos disciplinarios tales como la falta de valoración probatoria de los elementos que presentó como parte actora, pues la juzgadora solo le dio valor a las pruebas presentadas por la demandada, siendo el débil jurídico ignorado en dicha apreciación; que solicitó la exhibición de documentos (contrato escrito, facturas-control y oficios de entrega) de los cuales la empresa demandada solo presentó los vouchers de los cheques y de tampoco el contrato, negando la existencia de estos; que hubo violación de su derecho a la defensa por cuanto se le negó ei derecho de palabra; que no tomó en no se le daba mas ilustración al Tribunal; circunstancias por las cuales solicitó se ordenara, lo conducente a fin de que se le diera inicio a la correspondiente investigación y se practicaran todas aquellas diligencias previstas en el Código de Ética de Juez Venezolano y la Jueza Venezolana, anexando a su escrito de denuncia, copia simple de su cédula de identidad y video del referido juicio.
El 11 de noviembre de 2011, la Oficina de Sustanciación acordó dar entrada al asunto, verificar el cumplimiento de los requisitos de ley y recabar los elementos indiciarios relacionados con los hechos denunciados.
El 7 de diciembre de 2011, la Oficina de Sustanciación acordó proseguir con la investigación de los hechos denunciados y elaborar el informe sobre la procedencia o no para abrir el procedimiento disciplinario; seguidamente, libró oficio CDJ/OS/N° 00277-2011-A, con fecha 8 de diciembre de 2011, dirigido al Juez Rector de la Circunscripción Judicial del Estado Mérida, a fin de que remitiera copia certificada del expediente N° LP21-L-2011-000063, nomenclatura del Juzgado Segundo de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del Estado Mérida, a partir del abocamiento de la mencionada Jueza en la citada causa en fase de juicio y la remisión del video debidamente certificado, contentivo dei juicio oral y público.
El 18 de enero de 2011, se recibió oficio N° JR.- 0880-2011, del 21 de diglembre de 2011, suscrito por el Juez Rector de la Circunscripción Judicial del Estado Mérida, Sustanciación, y el video certificado contentivo del juicio celebrado.
> (8 El 8 de febrero de 2012, la Oficina de Sustanciación emitió el informe correspondiente y acordó remitir la causa al Tribunal Disciplinario Judicial, librando en esa misma fecha el oficio respectivo.
El 14 de febrero de 2012, el Tribunal Disciplinario Judicial recibió el asunto y designó como ponente a la jueza Jacqueline del Valle Sosa Mariño.
Il DEL AUTO CONSULTADO El 8 de marzo de 2012, el a quo dictó auto en el cual admitió la denuncia interpuesta por el ciudadano Orlando Tadeo Villavicencio Moreno contra la jueza DUBRAwSKA PELLEGRINI PAREDES, por cuanto "..verificó los requisitos de procedencia de la Código de É ca del Juez Venezolano y la Jueza Venezolana (en lo sucesivo Código de Ética); seguidamente, decretó el sobreseimiento de la investigación seguida a la prenombrada Jueza, en virtud del resultado de ta investigación practicada en su oportunidad y expuesto en el informe emitido por la Oficina de Sustanciación el 8 de febrero de 2012, donde indicó que los "..señalamientos no se corresponden con lo sucedido.toda vez que se evidencia que la jueza denunciada realizó todas las actividades jurisdiccionales inherentes a su función..., por lo que según su criterio se configuró "...la causal taxativa del numeral 1 del artículo 60 del [Código de Ética], en virtud de la inexistencia finalmente, ordenó que una vez notificadas las partes de lo decidido, se remitiera la causa a esta Corte a los efectos de la consulta obligatoria.
111 DE LA COMPETENCIA Debe esta Corte Disciplinaria establecer su competencia para conocer el asunto sometido a su consideración y, al respecto, observa:
El artículo 60 del Código de Ética, publicado en la Gaceta Oficial de la;ßepública? Bolivariana de Venezuela N° 39.493 del 23 de agosto de 2010, establece la competencia de la Corte Disciplinaria Judicial para conocer en consulta lossautos razonado por el Tribunal Disciplinario Judicial, que decreten el sobreseimiero:
“Artículo 60. (..) El auto razonado por el cual el Tribunal Disciplinario Judicial" decrete el sobreseimiento de la investigación, tendrá consulta obligatoria ante la Corte Disciplinaria Judicial, dentro de los cinco días de despacho siguientes." En consecuencia, en aplicación de la norma parcialmente transcrita y por tratarse el presente caso de la consulta obligatoria del auto emanado del Tribunal Disciplinario Judiciai, mediante el cual se decretó el sobreseimiento de la investigación seguida contra la ciudadana DUBRAWSKA PELLEGRINI PAREDES, resulta clara la competencia de esta alzada en el conocimiento de la consulta planteada. Así se declara.
IV CONSIDERACIONES PARA DECIDIR
siguientes términos:
Conforme a lo precedentemente expuesto, el objeto de la presente consulta obligatoria lo constituye el auto dictado el 8 de marzo de 2012 por el Tribunal Disciplinario Judicial, en el cual declaró el sobreseimiento de la investigación seguida contra la prenombrada Jueza denunciada, al considerar que se configuró el presupuesto establecido en el numeral 1 del artículo 60 del Código de Ética, en virtud de la inexistencia de los hechos por los cuales se inició la investigación en el presente proceso disciplinario.
Cabe destacar, que et Tribunal Disciplinario en el referido auto admitió la denuncia interpuesta por el ciudadano Orlando Tadeo Villavicencio Moreno contra la causales de inadmisibilidad contenidas en el artículo 55 del Código de Ética, según se desprende de su contenido transcritos en capítulos anteriores.
Ahora bien, antes de resolver la consulta planteada, esta Alzada ébseíva que efectivamente el Tribunal Disciplinario en la dispositiva del fallo consultado, emitió dos pronunciamientos, uno, referido a la admisión de la denuncia y, otro, referidosobreseimiento de la investigación, los cuales prevén procediplentosy.
consecuencias diferentes.
En este sentido, conviene precisar en relación a la admisión o no de la denuncia, que el artículo 55 del Código de Ética del Juez Venezofano, establece lo siguiente:
"Recibida la denuncia, la Oficina de Sustanciación la administra el primer día hábil siguiente a la recepción y la remitirá al Tribunal Disciplinario Judicial.
El Tribunal Disciplinario Judicial no admitirá la denuncia cuando:
objeto de la denuncia.
2. La acción disciplinaria ha prescrito o resulta acreditada la cosa juzgada.
3. La muerte del juez o jueza.
Del auto que no admita la denuncia, so le notificará al denunciante o a la denunciante, quien dispondrá de cinco días hábiles contados a partir de su notificación, para apelar de la misma ante la Corte Disciplinaria Judicial."
página original (tal como se publicó)
Página 64
De la citada norma se colige el trámite aplicable a la denuncia y los supuestos en los denuncia procede una vez que el órgano jurisdiccional de primera instancia, haya analizado y examinado el informe emitido por la Oficina de Sustanciación contentivo verificado si se configuró o no alguno de los supuestos de inadmisibilidad previstos en el aludido artículo. De modo que, el Tribunal Disciplinario declarará la admisión de la denuncia cuando no se configure ninguno de los supuestos contenidos en el mencionado artículo, caso contrario, declarará su inadmisibilidad, de lo cual dependerá la continuación del proceso.
Por otra parte, en relación al sobreseimiento de la investigación y sus causales, el artículo 80 eiusdem, dispone que:
"El Tribunal Disciplinario Judicial decretará el sobreseimiento de la investigación, cuando:
1. El hecho objeto del proceso no se realizó o no puede atribuírsele al juez denunciado o jueza denunciada.
2. La acción disciplinaria ha prescrito o resulta acreditada la-cosa juzgada.
3. La muerte del juez o jueza.
El auto razonado por el cual el Tribunal Disciplinario Judicial decrete el sobreseimiento de la investigación, tendrá consulta obligatoria ante la Corte Disciplinaria Judicial, dentro de los cinco dias de despacho siguientes."
Del contenido de la norma se desprende las causales o supuestos taxativos por los..
cuales procederá el sobreseimiento de la investigación; conviene resaltar que al ccomparar los artículos 55 y 60 eiusdem, se evidencia que los numerales segundo-(2) y tercero (3), coinciden en su contenido, no obstante, el numeral primero (1) del artículo 60 del Código de Ética, prèvé dos situaciones: a) el hecho denunciaão que.
originó el proceso disciplinario no se perpetró, y b) el hecho no le es imputable al juez o jueza denunciada. Por su parte, el artículo 55 del Código de Ética, señala como primer supuesto de inadmisión de la denuncia, cuando de los recaudos o actuaciones que la acompañan no permiten determinar o evidenciar la existencia o materialización del hecho denunciado, circunstancia que guarda conexión con el del artículo 80 eiusdem, que expresa que el hecho objeto del proceso no se realizó.
Por lo tanto, la única diferencia entre las causales de inadmisibilidad y sobreseimiento, radica en el segundo supuesto contenido en el numeral primero de atribución del hecho disciplinario al juez denunciado o jueza denunciada.
En el presente caso, la decisión contenida en el auto del 8 de marzo de 2012, objeto de consulta, dictada por el Tribunal Disciplinario resulta para esta Corte contradictoria, al admitir la denuncia, verificados los requisitos de procedencia de la contenidas en el artículo 55 del Código de Ética, es decir, que de los recaudos presentados no se pudiera determinar la existencia del hecho objeto de la denuncia;
que la acción disciplinaria haya prescrito; que resultare acreditada ía cosa juzgada o, ia muerte del juez o jueza; y seguidamente, en la misma providencia, sobreseer la investigación seguida contra la Jueza denunciada, en virtud de la inexistencia de los numeral 1 del artículo 60 eiusdem (el hecho objeto del proceso no se realizó); de manera pues, que la aludida decisión consultada se encuentra viciada por ser contradictoria.
Respecto al vicio de contradicción, la Sala de Casación Civil del Tribunal Supremo de Justicia, en el fallo N° 000285 del 9 de mayo de 2012, sostuvo lo siguiente:
"(...) En esta oportunidad es preciso referirse a los supuestos de procedencia del vicio mediante sentencia de fecha 17 de febrero de 2012, caso: Banco Ipdustrial de.
Venezuela C.A., contra Falcón Royal Air C.A., estableció lo siguiente: ...respecto al vicio de contradicción previsto en el artículo 244 del Código de Pracedimiento.
Civil, se ha señalado que la misma debe estar contenida en el dispositivo-del fallo, de lo cual resultaría que la sentencia no pueda ejecutarse o no se sepa que es lo decidido. No ocurre este vicio sólo por existir una incompatibilidad entre los motivos y lo dispositivo, mucho menos si la contradicción tiene lugar solo en la parte motiva del fall....
Como puede observarse de lo anterior, el vicio de contradicción de la sentencia se cuando éstos sean de tal modo inconciliables, que se haga imposible su ejecución, o cuando lo resuelto sea de tal forma ininteligible que conduzca a una absoluta incertidumbre sobre su objeto, de manera que no se pueda determinar el alcance de la cosa juzgada. Además, la Sala ha descargado que este vicio no se produce cuando exista la incompatibilidad entre los motivos y lo decidido...".
Atendiendo al criterio expuesto, se observa que efectivamente en el presente caso resultan inconciliables los dispositivos sobre admisión de la denuncia y sobreseimiento de investigación, es decir, se excluyen entre si, al punto que la aplicación de uno de ellos implicaría la desaplicación del otro, es decir, una decisión inejecutable.
En este sentido, conviene destacar lo decidido por esta Alzada en sentencia N° 8, dictada el 14 de junio de 2012, en el expediente N° AP61-D-2011-000321, en la cual -en un caso similar- estableció:
"...) el dispositivo del fallo es claro e inequívoco al declarar admisible la demanda y al decretar el sobreseimiento de la investigación, lo que genera una incertidumbre en su terminación -extinción del proceso-, lo que imposibilita conocer cuál de esos dos mandamientos debe dársale cumplimiento.
Ahora bien, la consecuencia al detectarse algún vicio de forma es el contenido en los articulos 244 y 209 del Código de Procedimiento Civil, el cual no es otra que. la nulidad del fallo dictado (...)".
Efectivamente, el artículo 244 del mencionado Código, señala que:
"Será nula la sentencia: por faltar las determinaciones indicadas en el artículo anterior;
por haber absuelto de la instancia; por resultar la sentencia de tal modo contradictoria, o contenga ultrapetita."
Con vista de ias anteriores consideraciones, atendiendo a los criterios y jas normas jurídicas expuestas, esta Corte Disciplinaria Judicial declara que la recurrida estã incursa en el vicio de contradicción previsto en el artículo 244 del Código-de establecida. Así se decide.
Ahora bien, el señalado artículo 209 del Código Adjetivo. Civil, expresa que:
"(...) La declaratoria del vicio de la sentencia por el Tribunal que conozca en grado de la causa, no será motivo de reposición de ésta, y el Tribunal deberá resolver también sobre el fondo del litigio (..)".
Precisado lo anterior, y siendo que la recurrida adolece del aludido vicio de contradicción previsto en uno de los supuestos del artículo 244 eiusdem, es por lo que esta Instancia Disciplinaria, en atención de los razonamientos expuestos, procede a pronunciarse sobre la admisibilidad de la denuncia interpuesta en su oportunidad pOr el ciudadano ORLANDO TADEO VILLAVICENCIO MORENO contra la ciudadana DUBRAWSKA PELLEGRINI PAREDES, en su condición de jueza titular del Juzgado Segundo de Primera Instancia de Juicio del Trabajo de la Circunscripción Judicial del Estado Mérida, y en este sentido observa:
Que, el denunciante expuso en su escrito de denuncia, que la prenombrada Jueza incurrió en ilícitos disciplinarios consistentes en la falta de valoración probatoria de los elementos que presentó como parte actora én el juicio que por cobro de diferencia de prestaciones sociales intentó contra la Sociedad Mercantil Constructora El Vigia C.A, pues la juzgadora solo valoró las pruebas presentadas por la demandada, siendo el débil jurídico ignorado en dicha apreciación; que solicitó la exhibición de documentos (contrato escrito, facturas-control y oficios de entrega) de los cuales la empresa demandada solo presentó los vouchers de los cheques y de depósitos bancarios originales, pero no la factura de control original, así como tampoco el contrato, negando la existencia de estos; que hubo violación de sú derecho a la defensa por cuanto se le negó el derecho de palabra; que no tomó en consideración las pruebas testimoniales, pues según la Jueza denunciada, con ellas no se le daba mas ilustración al Tribunal; anexando a su escrito, video del referido juicio.
Que, la Oficina de Sustanciación al recabar Ios elementos indiciarios relacionados con los hechos denunciados, solicitó la remisión en copia certificada deljexpediente judicial contentivo de las actuaciones denunciadas, así como una copia del video debidamente certificado, siendo remitidos y agregados al expediente disciplinario en copía certificada las siguientes documentales: acta de la audiencia oral y pública.
celebrada por la mencionada Jueza, extenso de la decisión declarando sin lugar la demanda ejercida por el denunciante, diligencia contentiva de la apelación a la sentencia, acta de la audiencia orai y pública celebrada por el Juzgado Superior del Trabajo de la Circunscripción Judicial del Estado Mérida, así como extenso de la decisión definitiva en la cual dicho Juzgado declaró sin lugar el recurso de apelación confirmando el fallo recurrido.
Que, del acta levantada el 13 de octubre de 2011, con ocasión a la celebración de la audiencia oral y pública en el aludido juicio, se desprende que la Jueza DUBRAWSKA PELLEGRINI PAREDES, dejó constancia de la realización del referido acto, verificando la comparecencia de las partes, el motivo del acto, así judiciales respectivamente.
Que, del extenso de la decisión dictada el 20 de octubre de 2011, por la ciudadana evidencia que dejó constancia de la promoción de pruebas de la actora y demandada, con su respectiva valoración; también hizo constar la solicitud a la
página original (tal como se publicó)
Página 65
celebración de la audiencia oral y pública; de igual forma, dejó constancia de las testimoniales rendidas durante la audiencia oral y pública y su valoración;
concluyendo, que. siendo el hecho controvertido el salario devengado por el accionante, efectuados los cálculos respectivos, determinó que no existió diferencia denunciante..
Que, del extenso de la decisión dictada por ei Juzgado Superior del Trabajo de la Circunscripción Judicial del Estado Mérida, que declaró sin lugar el recurso de apelación interpuesto por el denunciante, se determinó que la ciudadana Jueza se constitucional alguno, confirmando la decisión del a quo.
Que, en el informe emitido por la Oficina de Sustanciación se señaló que tanto de.las actas que conforman el expediente, así como de la reproducción audiovisual de la citada audiencia, lo denunciado no se corresponde con lo sucedido en el referido juicio, toda vez que la Jueza denunciada realizó todas las actividades jurisdiccionales garantizó los principios que rigen ei proceso, acordó su reproducción, la apoderada judicial de la parte actora ejerció su derecho de palabra y presentó sus pruebas, interrupción, es decir,-que los derechos de las partes fueron garantizados, por lo que conducta desplegada por la referida Jueza, configuraba alguno de los supuestos de hecho sancionatorios previstos en el Código de Ética.
Expuesto lo anterior, observa esta Corte Disciplinaria Judicial que de los elementos antes señalados, se desprende respecto a la falta de valoración de los elementos octubre de 2011, que la Jueza denunciada dejó constancia en el extenso de su decisión, de la valoración expresa de cada una de las pruebas promovidas por. el denunciante y evacuadas en curso del juicio, dentro de las cuales se observa con claridad las razones que la llevaron incluso a desestimar la prueba testimonial evacuada en la audiencia; igualmente, respecto a la presunta violación del derecho a denunciante en la referida audiencia, quedó, evidenciado que en dicho acto la juzgadora le otorgó el derecho de palabra a las partes -actora y:demandada-, lo cual fue avalado por ellas al suscribir el acta levantada.
De manera que, para esta Alzada, en el caso bajo estudio no quedó determinado la existencia del hecho que originó la denuncia, es decir, la supuesta falta de valoración violación alguna de su derecho a la defensa, ni que no haya considerado las pruebas primer supuesto de inadmisibilidad contenido en el numeral primero ei artícuio 55 aer Código de Ética, el cual expresa que:
"Recibida la denuncia, la Oficina de Sustanciación la administra el primer dia hábil siguiente a la recepción y la remitirá al Tribunal Disciplinario Judicial.
El Tribunal Disciplinario Judicial no admitirá la denuncia cuando:
1.De los recaudos presentados no se pueda determinar la existencia del hecho objeto de la denuncia (...)".
En consecuencia, siendo inasequible la existencia del hecho denunciado como ilícito disciplinario, debe forzosamente esta Corte Disciplinaria Judicial declarar inadmisible MORENO contra la ciudadana DUBRAWSKA PELLEGRINI PAREDES. Así se decide.
VI DECISIÓN
Con fundamento en los razonamientos expuestos, esta Corte Disciplinaria Judicial, administrando justicia, en nombre de la República Bolivariana de Venezuela, y por autoridad de la Ley, declara:
1.- RESUELTA LA CONSULTA OBLIGATORIA de la Sentencia N° TDJ-SID-2012- 73, dictada el 08 de marzo de 2012, por el Tribunal Disciplinario Judicial.
2.- ANULA la sentencia N° TDJ-SID-2012-73, dictada el 08 de marzo de 2012, por el Tribunal Disciplinario Judicial.
3.- INADMISIBLE la denuncia interpuesta por el ciudadano ORLANDO TADEO VILLAVICENCIO MORENO contra la ciudadana DUBRAWSKA PELLEGRINI PAREDES.
Publiquese, Regístrese y Notifíquese. Cúmplase lo ordenado. Remítase copia certificada de la presente decisión'a la Presidenta del Tribunal Supremo de Justicia, a la Comisión Judicial del Tribunal Supremo de Justicia, a la Sala de Casación Social del Tribunal Supremo de Justicia, a la Dirección Ejecutiva de la Magistratura, a la Inspectoría General de Tribunales, al Sistema de Registro de Información Disciplinaria y al Tribunal Disciplinario Judicial.
Devuélvase el Expediente al Tribunal de origen, a los fines de la ejecución de.ia presente decisión.
Se ordena la publicación del presente fallo en la Gaceta Oficial de la República Bolivariana de Venezuela, de conformidad con lo previsto en el artículo 82 del Código de Ética.
Dada, firmada y sellada en la Secretaría de la Corte Disciplinaria Judicial en la ciudad de Caracas, a los Jei'echa_() del mes de junio de dos mil doce (2012). Años 202° de la Independencia y 153° de la Federación.
INARIANA Presiderte-Ponente, 3 NEZRODRÍGUEZ El Vicepresidente, ADELSO ACACIO GUERRERO OMAÑA La ueza ANA CILIA ULUETA RODRÍGUEZ La Secretaria,
MARIANELAGIL MARTÍNEZ
Exp. No. AP61-D-2011-000342.-
En este estado, la jueza Ana Cecilia Zulueta Flodríguez anuncia su voto concurrente.
Quien suscribe, Jueza ANA CECILIA ZULUETA RODRÍGUEZ, manifiesta su conformidad con el dispositivo que contiene el presente fallo, en el cual se declaró resuelta la consulta obligatoria de la sentencia No. TDJ-SID-2012-73 dictada el 8 de marzo de. 2012 por el Tribunal Disciplinario Judicial, se anuló dicha decisión y se declaró inadmisible la denuncia interpuesta por el ciudadano Orlando Tadeo Villavicencio Moreno contra la Jueza Dubrawska Pellegrini Paredes; sin embargo, debe exponer las razones por las que difiere de los motivos que fundamentaron la decisión.
La mayoria sentenciadora para fundamentar su decisión, repródujo los articulos 55 y 60 del Código de Ética relativos a las causales de inadmisibilidad y sobreseimiento de la investigación, respectivamente. Por una parte, se refirió al sobreseimiento de la investigación y, por la otra, estableció que la única diferencia entre las causales antes dichas radicaba en el contenido del segundo supuesto previsto en el numeral 1 del artículo 60, referido a la falta de atribución del hecho al juez denunciado o jueza denunciada.
En primer término, quien concurre estima necesario dejar sentado que esta Alzada debió pronunciarse sobre "el sobreseimiento de la investigación", declarado por el a quo, por cuanto esta última, está atribuida a un órgano administrativo desconcentrado que tiene como función recabar indicios relacionados con el hecho que se denuncia y su ofrecimiento, mediante Informe, al Tribunal Disciplinario Judicial a los fines de que éste se pronuncie sobre la admisibilidad o no de la denuncia.
Ai respecto, el artículo 18 del Reglamento Orgánico y Funcional de 3a Jurisdicción Disciplinaria Judicial (Gaceta Oficial de la República Bolivariana de Venezuela N° 39.756 de fecha 13 de septiembre de 2011), en concordancia con el Manual de Normas y Procedimientos para la Oficina de Sustanciación (Gaceta Oficial de la República Bolivariana de Venezuela No. 39.797 de fecha 10 de noviembre de 2011). en el marco del proceso de desconcentración realizado por esta Jurisdicción, circunscribieron la actividad investigativa a la Oficina de Sustanciación, la cual deberá constatar el cumplimiento de los requisitos formales preliminar destinada a recabar los elementos indiciarios de los hechos;
denunciados, actividad que concluirá con la elaboración de un Informe indicativo
página original (tal como se publicó)
Página 66
del cumplimiento de los requisitos formales de la denuncia y el detalle de las diligencias efectuadas durante la investigación, actividad meramente instrumental, que no supone la emisión de juicio de valor alguno por parte de la Oficina de Sustanciación con relación a la admisión o no de la denuncia, ni respecto de la responsabilidad disciplinaria del Juez denunciado.
Aprecia esta concurrente, que en el informe de la Oficina de Sustanciación del 8 de febrero de 2012 se hicieron señalamientos tales como: que los alegatos del denunciante no se correspondían con lo sucedido en el referido juicio; que se evidenciaba que la Jueza denunciada había realizado todas las actividades jurisdiccionales inherentes a su función garantizando los principios que rigen el proceso y los derechos de las partes, así como otras afirmaciones del igual tenor.
Tales menciones, a juicio de quien concurre, se traducen en una extralimitación de las funciones que tiene atribuidas el órgano de investigación, pues la normativa que la rige, si bien le faculta para instruir la investigación y recabar los elementos indiciarios relacionados con ésta, no le otorga competencia para valorar los indicios.
recabados durante su actividad.
Ahora bien, observa quien suscribe, con profunda preocupación, que en el presente fallo se omita pronunciamiento alguno sobre las circunstancias narradas en el Informe de la Oficina de Sustanciación, relacionadas con expresiones que se traducen en una valoración acerca de la responsabilidad de la jueza denunciada, omisión esta que comporta asumir tal criterio como ajustado a derecho y soslaya el proceso de desconcentración de la actividad de investigación cumplido en esta Jurisdicción por vía reglamentaria, lo que abona en desmedro de la seguridad jurídica.
En este mismo orden de ideas, observa esta concurrente que el Tribuna! Disciplinario. Judicial decretó el sobreseimiento de la investigación, habérsele atribuido a la Oficina de Sustanciación la instrucción de la investigación, el a quo no tiene injerencia sobre esta y, en consecuencia, carece de competencia para decretar el sobreseimiento de la investigación.
No obstante, debe precisarse que el sobreseimiento a que se refiere el Código de Ética, supone la terminación anticipada del proceso una vez verificado el acaecimiento de alguno de los supuestos previstos en la norma adjetiva correspondiente, es decir, se trata del sobreseimiento de la causa, de alli que sólo es posible su declaratoria en un proceso en curso, lo que supone la admisión de la denuncia y su correspondiente notificación de los intervinientes.
Conforme a: lo anterior, estima quien suscribe, que la interpretación armónica de las disposiciones contenidas en el Código de Ética y las normas reglamentarias mencionadas, permiten concluir que el Tribunal Disciplinario Judicial puede decretar el sobreseimiento de la causa en la oportunidad procesal correspondiente, es decir en un proceso en curso, una vez verificado el acaecimiento de alguna de las causales previstas en el articulo 60 del Código de Ética.
En segundo término, observa quien concurre que la sentencia que antecede estableció lo siguiente:
...al comparar los artículos 55 y 60 del Código de Ética, se evidencian (sic) coinciden en su contenido, no obstante el numeral primero (1) (sic) del articulo 60 del código de Ética previo dos situaciones: a) el hecho denunciado que al juez o jueza denunciada. Por su parte, el articulo 55 del Código de Ética señala como primer supuesto de inadmisión de la denuncia, cuando de los -evidenciar la existencia o materialización del hecho denunciado, circunstancia e n n s p que el hecho objeto del proceso no se realizó. Por lo tanto la única diferencia entre las causales de inadmisibilidad y sobreseimiento, radica en el segundo disciplinario al juez denunciado o jueza denunciada...".
Ahora bien, para analizar la distinción realizada por la mayoría sentenciadora, quien suscribe considera necesario realizar algunas precisiones conceptuales relacionadas con la figura de la admisibilidad, la cual ha sido sostenida por vía doctrinaria y jurisprudencial, estableciéndose su contenido y alcance.
La admisibilidad constituye el análisis que realiza el juez sobre los presupuestos conocimiento de la pretensión. El acto procesal de la admisión de la denuncia se configura como una actuación reglada, y las causas que determinarán su inadmisión serían las previstas en el artículo 55 del Código de Ética.
Así, el vocablo "admisibilidad", se refiere al cumplimiento de los requisitos legales (generalmente de orden público), que permiten la tramitación de la pretensión, pero su declaratoria en modo alguno implica un pronunciamiento sobre el mérito del asunto debatido en el proceso.
Como corolario, quien concurre asienta, que la mayoría sentenciadora erró en la apreciación de las instituciones del sobreseimiento y la admisibilidad cuando sobreseimiento, radicaba] en el segundo supuesto contenido en el numeral primero de las causales para decretar el sobreseimiento del articulo 60 ...".toda vez que se trata de figuras que comportan conceptos distintos, se producen en oportunidades diferentes y sus efectos resultan disímiles, aun cuando su estructura.
literal sea la misma.
En los términos expuestos queda expresado el criterio de la jueza concurrente.
Juez Panente, ENEZ RODRIGUEZ sidente, ADELSO GUERRERO OMAÑA La ueta Cpncurente,
ANA CECILIA OLUETA RODRIGUEZ
La Secretaria, MARIANELA GILKMABTINEZ La Secretaria de la Corte Disciplinania Juaslkarianeia Gll Martinez hace constar que la.
decisión que antecede se publicó ef d de hgy 12 de/Aulio de 2012, siendo las 10:20 a.m., quedando registrada bajo el N° 13.
página original (tal como se publicó)
Página 67
REPÚBLICABOLIVARIANADE VENEZUELA DEFENSAPÚBLICA REPÚBLICA BOLIVARIANA DE VENEZUELA DEFENSA PÚBLICA Caracas, 03 / 07 / 1 2 Nº DDPG-2012-_146 202°, 153° y 13° El Defensor Público General Encargado, Abog. CIRO RAMÓN ARAUJO, titular de la Cédula de Identidad N° V-9.372.239, designado mediante Acuerdo de la Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.782, de la misma fecha, con fundamento en lo dispuesto en el Artículo 3 de la Ley Orgánica de la Defensa Pública y en ejercicio de sus atribuciones establecidas en el Artículo 14, numerales 1 y 11, ejusdem,
RESUELVE
PRIMERO: DEJAR SIN EFECTO la designación del ciudadano OSCAR RICARDO GÓMEZ, titular de la Cédula de Identidad N° V-14.137.709, como Delegado Encargado ante la Extensión Punto Fijo de la Unidad Regional de la Defensa Pública del estado Falcón, a partir de la presente fecha.
SEGUNDO: En virtud del preSente acto, el ciudadano oSCAR RICARDO GómEz, antes identificado, deberá reincorporarse al cargo de Defensor Público Provisorio Segundo (2do.) con competencia en materia Penal Ordinario, adscrito a la referida Extensión.
TERCERQ: Publicar el texto íntegro de la presente Resoiución en la Gaceta Oficial de la República Bolivariana de Venezuela y en el portal Web de la Defensa Pública.
e del efensor Público Genera, de la Defensa Pública.
Comuníquese
Abog. CTO RAMÓN ARAUJO DEFENSOR PÚBIICO GENERAL (E) aunado mediante Acuacda de la Asambies Nacional, de fecha 20 de Sctubre de 2011, pedido en la Gaceta Ofdal de la República Bobvariana de Venezuesa º 39.782, de la misma fecha
REPÚBLICA BOLIVARIANA DE VENEZUELA DEFENSA PÚBLICA 03/07/12 N° DDPG-2012-__150 Caracas, 202°, 153 y 13° El Defensor Público General Encargado, Abog. CIRO RAMóN ARAUJO, titular de la Cédula de Identidad N° V-9.372.239, designado mediante Acuerdo de la Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.782, de la misma fecha, con fundamento en lo dispuesto en el Artículo 3 de la Ley Orgánica de la Defensa Pública y en ejercicio de sus atribuciones establecidas en el Artículo 14, numerales 1, 11 y 17, ejusdem,
CONSIDERANDO Que es competencia del Defensor Público General Encargado, como máxima autoridad de la Defensa Pública, organizar estructural, funcional, administrativa y financieramente a la Defensa Pública como Organismo Constitucional que forma parte del Sistema de Justicia.
CONSIDERANDO Que es competencia de la Defensa Pública garantizar a toda persona el derecho a la defensa en todo grado y estado del proceso judicial y administrativo de conformidad con la Ley y la Constitución de la República Bolivaríana de Venezuela.
CONSIDERANDO Que es competencia: del Defensor Público General Encargado, como máxima autoridad de la Defensa Pública, asignar la competencia de los defensores públicos o defensoras públicas, por el territorio y por la materia.
CONSIDERANDO Que para el cumplimiento de los fines antes referidos la máxima autoridad de la Defensa Pública, en ejercicio de sus atribuciones legalmente atribuidas, podrá ordenar el traslado de funcionarios. o funcionarias, reasignándolos o Defensa Pública.
RESUELVE
PRIMERQ: DEJAR SIN EFECTO, la competencia atribuida a la ciudadana BELÉN XIOMARA RAMÍREZ GONZÁLEZ, titular de la Cédula de Identidad N° V-14.690.292, en materia Penal Ordinario en Fase de Ejecución, quien la ejerce en la Defensoría Pública Décima Quinta (15ta.) en la Unidad Regional de la Defensa Pública en el estado Mérida.
SEGUNDO: ASIGNAR a la CiUdadana BELÉN XIOMARA RAMÍREZ GONZÁLEZ, titular de la Cédula. de Identidad N° V-14.690.292, quien fungía como Defensora Pública Provisoria Décima Quinta (15ta.) con competencia en matería Penal Ordinario en Fase de Ejecución en la Unidad Regional de la Defensa Pública en el estado Mérida, la competencia en matería de Protección del Niño, Niña y del Adolescente, a, partir de la presente fecha.
TERCERQ: TRASLADAR a la CIUdadana BELÉN XIOMARA RAMÍREZ GONZÁLEZ, titular de la Cédula de; Identidad N° V-14.690.292, Defensora Pública Provisoria con competencia en materia Protección del Niño, Niña y del Adolescente, a la DEFENSORÍA PÚBLICA SEGUNDA (2da.), con competencia en la misma materia, adscrita a la Unidad Regional de la Defensa Pública del estado Bolívar, Extensión Puerto Ordaz.
CUARTQ: Publicar el texto íntegro de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela y en el portal Web de la Defensa Pública.
Dada, firmada y sellada en el Despacho del Defensor Público General de la Defensa Pública.
AbOg CIRO RAMION ARAUJO DÊFENSOR PUBLICO GENERAL (E) do dante de samblea Nadonal, de fch do e a Gaceta Oncal de la Repoica 20 de inazuela M 39.782, de la misma fecha
página original (tal como se publicó)
Página 68
REPÚBLICA BOLIVARIANA DE VENEZUELA DEFENSA PÚBLICA ] Caracas, N° DDPG-2012-_157 202°) 153° y 13° El Defensor Público General Encargado, Abog. CIRO RAMóN ARAUJO, titular de 1a Cédula de Identidad N° V-9.372.239, designado mediante Acuerdo de la Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.782, de la misma fecha, con fundamento en lo dispuesto en el Artículo 3, 9 y 36 de la Ley Orgánica de lã Defensa Pública y en ejercicio de sus atribuciones establecidas en el Artícuio 14, numerales 1 y 12, ejusdem,
CONSIDERANDO Que es competencia del Defensor Público General Encargado como máxima autoridad de la Defensa Pública, organizar estructural, funcional, administrativa y financieramente a la Defensa Pública.
CONSIDERANDO Que para el cumplimiento de sus competencias y en ejercicio de sus atribuciones, la máxima autoridad de la Defensa Pública, a los fines de garantizar la tutela judicial efectiva del derecho a la defensa en todo grado y estado del proceso necesidad del servicio.
RESUELVE
PRIMERO: CREAR la DEFENSORÍA PÚBLICA DÉCIMA TERCERA (13ra.) CON COMPETENCIA EN MATERIA PENAL ORDINARIO, adsCrita a la Unidad Regional de la Defensa Pública del estado Bolivariano de Miranda, Extensión Guarenas - Guatire.
SEGunpo: Publicar el texto íntegro de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela y en el portal Web de la Defensa Pública.
Dada, firmada y sellada en, el Despacho del Defensor, Público General, de la Defensa Pública:
Comuniquese y publíquese
bOCIRORAON ARAUJO DEÉENSOR PÚBÉCO GENERAL (E) dla Asambiea Nacional, de fecha 20 de o en la Gaceta Oncal de la Repübitce edel a Hº 39.782, de la misma fecha
REPUBLICA BOLIVARIANA DE VENEZUELA DEFENSA PÚBLICA
Caracas, 17 807112 N° DDPG-2012-_158 202°, 153° y 130 El Defensor Público General Encargado, Abog. CIRO RAMÓN ARAUJO, titular de la Cédula de Identidad N° V-9.372.239, designado mediante Acuerdo de la Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta
Oficial de la República Bolivariana de Venezuela N° 39.782, de la misma fecha, con fundamento en lo dispuesto en el Artículo 3 de la Ley Orgánica de la Defensa Pública y en ejercicio de sus atribuciones establecidas en el Artículo 14, numerales 1, 11 y 27, ejusdem,
RESUELVE
PRIMERO: DEJAR SIN EFECTO la Resolución. N° DDPG-2012-154, de fecha 10 de julio de 2012, publicada en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.962, 11 de julio de 2012, mediante Ia cual se encargó al ciudadano ROGERS FELIPE FLORES PAZ, titular de la Cédula de Identidad N° V-12.642.322, de la Coordinación de Consultoría Jurídica de la Defensa Pública.
SEGUnpO: Publicar el texto íntegro de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela y en el portal Web de la Defensa Pública.
Dada, firmada y sellada_enel_ Despacho del Defensor Público General Encargado, de la Defensa Pública
Comuníquese y públíquese .
Abog. CIRO RAMÔN ARAUJO DEFENSOR PÚBLICO GENERAL (E) Designado. mediante Acuerdo de la Asambiea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Ofcial de la República Boivanana de Venezuela Nº 39.782, de la misma fecha
REPÚBLICA BOLIVARIANA DE VENEZUÊLA DEFENSA PÚBLICA 17/07/12 Nº DDPG-2012-_159 Caracas, 202°, 153° y 13° El Defensor Público General Encargado, Abog. CIRO RAMÓN ARAUJO, titular de la Cédula de Identidad N° V-9.372.239, designado mediante Acuerdo_ de la Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Oficial de la República Bolivariana de Venezuela N° 39.782, de la misma fecha, con fundamento en lo dispuesto en el Artículo 3, de la Ley Orgánica de la .Defensa Pública y en ejercicio de sus atribuciones establecidas en el Artículo 14, numerales 1 y 27, ejusdem,
RESUELVE PRIMERQ: DESIGNAR al CIUdadanO JORGE ENRIQUE LEÓN ALBURJAS, titular de la Cédula de Identidad N° V-10.310.774, como Coordinador de Consultoría Jurídica de la Defensa Pública, Encargado, a partir de la presente fecha.
SEGunpo: Publicar el texto íntegro de la presente Resolución en la Gaceta Oficial de la República Bolivariana de Venezuela y en el portal Web de la Defensa Pública.
Dada, firmada y sellada en el Despacho del Defensor Público General, de la Defensa Pública.
Comuníquese y publiauase
ADOg. CIRO RAMON ARAUJO DEFENSOR PÚBLICO GENERAL (E) Designado mediante Acuerdo de a Asamblea Nacional, de fecha 20 de octubre de 2011, publicado en la Gaceta Oficial de la Repiblica Bolivarlana de Venezuela Nº 39. 782, de la misma fecha
página original (tal como se publicó)
Página 69
A LA VENTA en las taquillas de la Gaceta Oficial LEY ORGÁNICA d EDUCACIÓN
GACETA OFICIAL DELA RERÓRLICA BOLRURBOM DE VENE A
página original (tal como se publicó)
Página 70
A LA VENTA en las taquillas de la Gaceta Oficial
LEY se Sidd ADMNISTRATIVOS
LEY dal Magimer restadonal VIVIENDA yHÁBITAT
Otros:
LEY Orgida deb PUERZA ARABADANACIONAL sabrartuna Anworpanaresegur*? A37 dar SEGURO.SCCIAL
LEY CRGÁNICA EEDUCACIÓN
Ley de Creaclón, Estimulo, Promoción y Desarrollo del Sistema Mlcrofiaanciere Ley Orgántea de Telecomunicaclones Cempendio (Ley de Creactón, Estimulo, Promoclón y Desarrollo del Sistema Miorofinanciero, Ley especial de Asociaciones Coogerativas) Ley de Tierras y Desaxrollo Agrarlo Ley Orgénica de Eidrocarburos
página original (tal como se publicó)
Página 71
A LA VENTA en las taquillas de la Gaceta Oficial LEY ORGÁNICA d EDUCACIÓN
GACETA OFICIAL DE LAREPÚBLICABOLIVARILANA DE VENEZUELA
página original (tal como se publicó)
Página 72
DE VENEZUELA DEPÓSITO LEGAL: ppo 187207DF1 AÑO CXXXIX MES X Número 39.968 Caracas, jueves 19 de julio de 2012 Esquina Urapal, edificio Dimase, La Candelaria Caracas - Venezuela Tarifa sujeta a publicación de fecha 14 de noviembre de 2003 en la Gaceta Oficial N° 37.818 http://www.minci.gob.ve Esta Gaceta contiene 72 Págs. costo equivalente a 29,25 % valor Unidad Tributaria
DE VENEZUELA.
Ártículo 12. La GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicará todos los días hábiles, sin perjuicio de que se editen números extraordinarios siempre que fuere necesario: y deberán insertarse en ella sin retardo los actos oficiales que hayan de publicarse.
Parágrafo único. Las ediciones extraordinarias de la GACETA OFICIAL tendrán una numeración especial.
.Articulo 13. En la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA se publicarán Ios actos de los Poderes Públicos que deberán insertarse y aquellos cuya inclusión sea conveniente porel Ejecutivo Nacional.
Artículo 14. Las leyes, decretos y demás actos oficiales tendrán carácter de públicos por el hecho de aparecer en la GACETA OFICIAL DE LA REPÚBLICA BOLIVARIAÑA DE VENEZUELA, cuyos ejemplares tendrán fuerza de documentos públicos.
El SERVICIO AUTÓNOMO IMPRENTA NACIONAL Y GACETA OFICIAL de la RepúblIica Bolivariana de Venezuela advierte que esta publicación se procesa por reproducción fotomecánica directa de los originales que recibe del Consejo de Ministros, en consecuencia esta Institución no es responsable de los contenidos publicados.
página original (tal como se publicó)